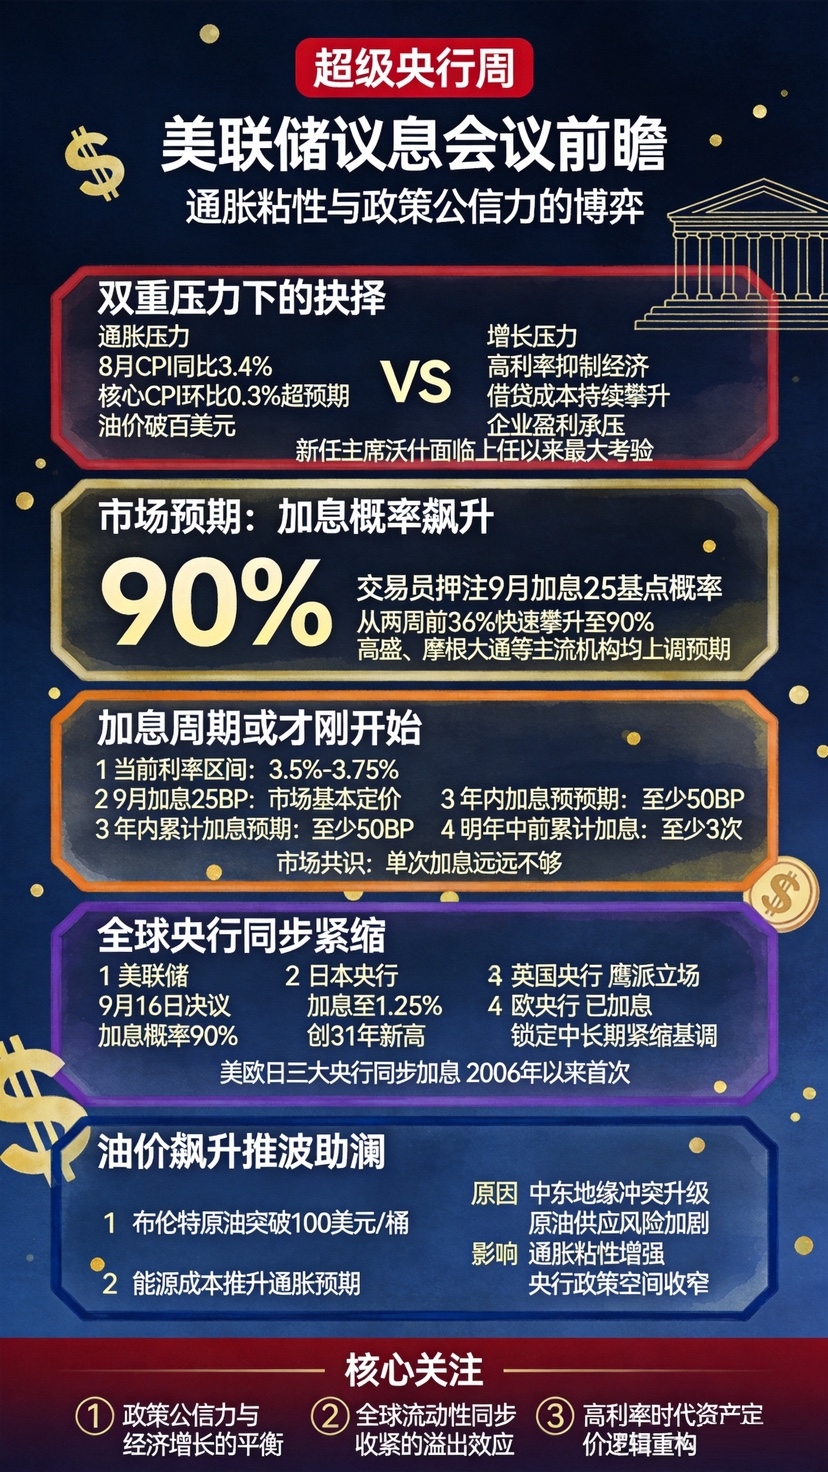

市場幾乎已經替沃什做了決定。截至決議前夜,CME“美聯儲觀察”顯示,9月加息25個基點的概率爲92.5%,維持利率不變的概率僅7.5%。聯邦基金利率目標區間將從當前的3.50%–3.75%上調至3.75%–4.00%。
但市場真正等待的,並不是這25個基點。真正牽動下一階段全球債市、匯市和風險資產的,是沃什能否借這次決議回答三個信號:油價衝擊是短期擾動,還是會擴散到工資、服務價格和長期通脹預期?這只是一次調整,還是新一輪加息週期的開始?沃什又願意爲了壓低通脹,承受多大程度的經濟和市場壓力?
今晚真正重要的不是“加不加”,而是美聯儲能否重新穩住市場預期。
一、市場邏輯已經逆轉:不加息纔是更大的利空
過去幾年,市場已經習慣了一套簡單邏輯:經濟走弱,美聯儲降息,流動性重新寬鬆,風險資產獲得支撐。
現在,這套邏輯遇到了新變量。
油價超過100美元,通脹重新擡頭;美債收益率突破5%,融資成本不斷上升;全球債務又處在歷史高位。經濟一旦轉弱,美聯儲未必能馬上降息。通脹一旦繼續升溫,它甚至還要加息。
這纔是全球市場正在重新適應的變化。
在這個背景下,傳統意義上的“不加息利好債市”已經失效。市場已經用92.5%的概率把加息定價進所有資產價格。如果沃什選擇按兵不動,長端利率反而會以更混亂、更無序的方式替美聯儲加息。“新債王”岡拉克直言,若美聯儲出乎市場預期維持利率不變,恐會加劇美國國債的歷史性拋售潮。有機構警告,30年期美債收益率可能迅速跳升至5.75%。
七月底的教訓仍然灼熱。當時市場在決策當天定價38%的加息概率,但美聯儲最終按兵不動。沃什在會後未能就維持利率不變給出清晰解釋,長債收益率隨即跳升,市場和經濟學家的批評浪潮洶涌而來。那一次的代價是公信力折價,而公信力折價會直接體現在長端利率上。
換句話說,不加息,長債反而會替美聯儲加息——而且加得更猛、更無序、更不可控。 這就是當前市場的“逆轉”邏輯:在市場對通脹信譽高度敏感的背景下,按兵不動本身就是一種緊縮信號,只不過這種緊縮是以混亂的方式發生的。
二、沃什必須回答的三個信號
信號一:油價衝擊是短期擾動,還是會擴散?
8月CPI數據已經觸及了美聯儲的加息門檻。整體CPI同比3.4%,與前值和預期持平,但核心CPI環比0.3%,超出市場預期的0.2%,爲今年4月以來最大單月漲幅。非房租核心服務環比上漲0.5%,服務通脹粘性再度顯現。
更關鍵的是油價。中東衝突推動布倫特原油自7月以來首次突破100美元/桶,9月WTI原油環比漲幅已接近13.5%。在高油價和低基數的背景下,名義CPI從9月開始將面臨反彈壓力。
沃什需要判斷:這是暫時性的能源價格擾動,還是會通過工資、服務價格和長期通脹預期擴散爲更持久的通脹壓力?他此前在傑克遜霍爾已經劃定了行動門檻,稱近期通脹數據“不能說明潛在通脹趨勢已經改善”,並補充表示,若短期內看不到通脹好轉,“我們還有很多工作要做”。
數據已經觸及了美聯儲的加息門檻。從“等待”到“行動”的轉變,不是沃什主動選擇的結果,而是數據倒逼的必然。
信號二:這是一次調整,還是新一輪加息週期的開始?
本次決議的聲明本身可能不會帶來太多意外。真正的信號在點陣圖和沃什的新聞發佈會。
經濟學家預期,點陣圖中2026年末利率中值可能上調至4.1%左右。德意志銀行預計點陣圖中位數應會顯示今年還有一次加息,甚至部分官員的預期會更加激進。匯豐預計美聯儲將在9月和12月各加息25個基點,高盛同樣預期9月和12月加息,並將2027年降息時點後移。
但沃什本人過去一直拒絕提供前瞻指引,上次6月提交預測時他甚至未參與點陣圖。這一次,市場需要的不是他個人的預測,而是他對“這是一次性加息還是新週期起點”的定性表述。
如果沃什在新聞發佈會上能夠清晰傳達“本次加息是爲了錨定通脹預期,後續路徑取決於數據而非預設方向”,那麼債市將獲得一個可定價的框架。反之,如果他繼續迴避經濟狀況的判斷,長端利率可能再次因爲不確定性而走高——這正是7月會議的教訓。
信號三:沃什願意承受多大壓力?
沃什需要在白宮壓力和美債收益率5%上升之間取得平衡。
特朗普的態度已經在預期之內。他在上週末重申“美國理應支付全球最低的利率”,並在被問及美聯儲是否加息時表示“我不知道”。白宮國家經濟委員會主任哈塞特也表示,美聯儲“不應在臨近中期選舉時加息”。
但沃什並不需要爲此感到意外。特朗普提名沃什時承諾“做你自己的事吧”,如今這句承諾正面臨考驗。彼得森國際經濟研究所高級研究員、IMF前首席經濟學家奧布斯特菲爾德指出,沃什並不想留下“在美聯儲使命受到考驗的關鍵時刻,這位美聯儲主席向政府壓力屈服”的歷史評價。
對沃什而言,特朗普的不滿是一個已知且可定價的政治成本。真正不可承受的成本,是在通脹仍未受控的情況下放棄加息,導致長債市場失去信任,進而推高全社會的融資成本。兩害相權,加息是更小的政治風險。
更重要的是,儘管25個基點並不算大,真正影響下一階段市場的是沃什能否讓投資者相信:美聯儲仍有能力壓住通脹,又不會把高負債的金融體系壓出裂縫。 全世界等待的,就是這個信號。
三、加息節奏:一次之後,按兵不動,觀察數據
站在沃什的視角,本次加息的定位應當清晰:這是一次“信譽修復型加息”,而非新一輪緊縮週期的起點。
節奏設想如下:
9月完成25個基點加息後,10月議息會議維持利率不變,給市場一個消化窗口。如果後續通脹數據不再進一步惡化——核心CPI環比回落到0.2%以下、油價趨於穩定——那麼年底前不再需要額外加息。本輪週期以一次加息收尾。
這一節奏與主流機構預期基本吻合,但沃什的路徑可以比這些預測更剋制。他的核心目標不是加息本身,而是讓市場相信美聯儲在必要時會加息。一旦這個信號被有效傳遞,長端利率反而可能因爲通脹預期錨定而下行——這正是“加息鞏固公信力、公信力壓低長端利率”的邏輯閉環。
反過來,如果本次不實施加息,後續將面臨極爲被動的局面。10月會議將處於中期選舉前最後的時間窗口,政治壓力只會更大;而屆時的通脹數據如果因爲油價傳導而繼續走高,美聯儲將不得不在選舉前夕被迫行動,公信力損失和政治風險將同時放大。
四、結論:全世界等待的信號
站在沃什的位置上,9月加息不是一個“要不要”的問題,而是一個“還能不能不做”的問題。市場已經用92.5%的概率把決策權交還給了美聯儲,但接收這份決策權的唯一方式,就是兌現它。
加息是利空,不加息是更大的利空。 前者是有序的政策行動,後者是無序的市場懲罰。沃什的選擇,本質上是在兩種利空之間,選擇那個可以被控制、可以被定價、可以被引導的。
全球正處於惡性通貨膨脹全面爆發的前夜。沃什需在通脹壓力上升下,將市場已定價的加息轉變爲美聯儲主導的政策行動。今晚真正重要的不是“加不加”,而是美聯儲能否重新穩住市場預期——能否讓投資者相信,它仍有能力壓住通脹,又不會把高負債的金融體系壓出裂縫。
全世界等待的,就是這個信號。