

lfgdao
34 貼文

lfgdao
舉報
封鎖用戶
6 關注
14 粉絲
28 點讚數
貼文
·
--
我如何看待這三個產品在戰略中的作用?
bStocks——通過代幣化形式,獲得對傳統資產的敞口。
TradFi 永續合約——用於短期交易價格波動,或進行對衝。
Binance Earn——用於我不打算主動使用的那部分資金。
也就是說,邏輯很簡單:
bStocks → 敞口
TradFi → 策略 / 對衝
Earn → 運作閒置資金
對我而言,最重要的結論:
**不需要用一個產品來完成所有任務。**
每種工具都有其位置——關鍵是要正確理解它的風險。
#TradFi #BinanceEarn
我如何看待這三個產品在戰略中的作用?
bStocks——通過代幣化形式,獲得對傳統資產的敞口。
TradFi 永續合約——用於短期交易價格波動,或進行對衝。
Binance Earn——用於我不打算主動使用的那部分資金。
也就是說,邏輯很簡單:
bStocks → 敞口
TradFi → 策略 / 對衝
Earn → 運作閒置資金
對我而言,最重要的結論:
**不需要用一個產品來完成所有任務。**
每種工具都有其位置——關鍵是要正確理解它的風險。
#TradFi #BinanceEarn
bStocks——通過代幣化形式,獲得對傳統資產的敞口。
TradFi 永續合約——用於短期交易價格波動,或進行對衝。
Binance Earn——用於我不打算主動使用的那部分資金。
也就是說,邏輯很簡單:
bStocks → 敞口
TradFi → 策略 / 對衝
Earn → 運作閒置資金
對我而言,最重要的結論:
**不需要用一個產品來完成所有任務。**
每種工具都有其位置——關鍵是要正確理解它的風險。
#TradFi #BinanceEarn
92
·
--
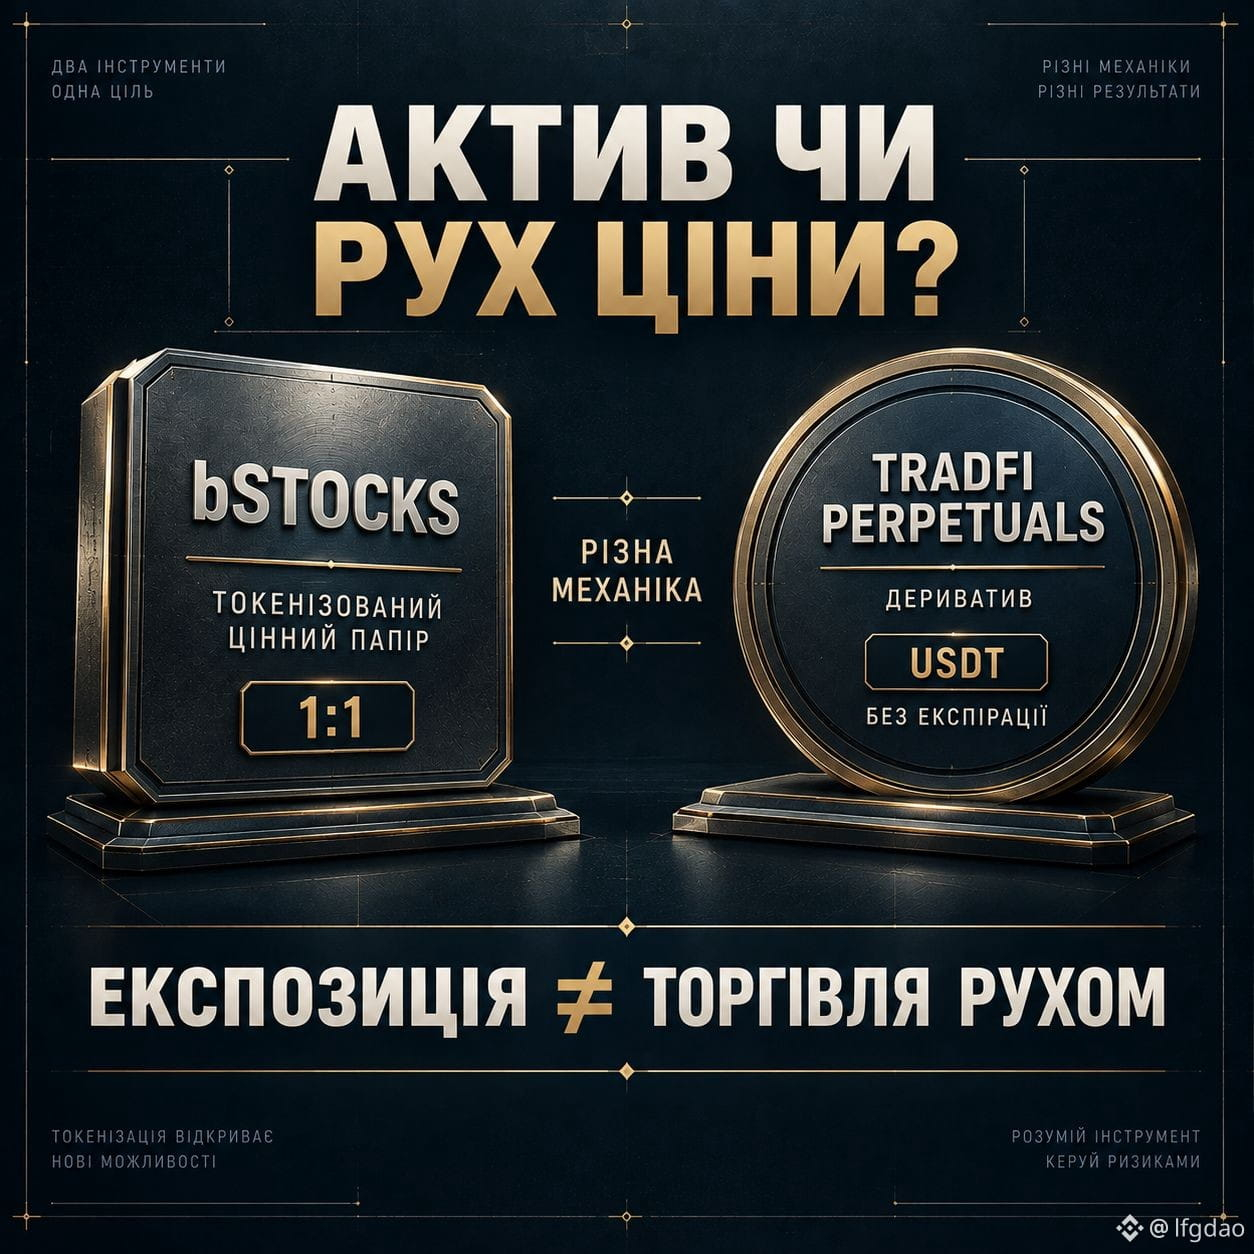
bStocks 與 TradFi Perpetuals 可能提供對傳統市場的曝險。
但機制不同。
bStocks:
• 代幣化證券
• 1:1 保證金
• 對標的資產的曝險
TradFi Perpetuals:
• 衍生品
• 以價格走勢交易
• USDT 保證金
• 無到期
• 可能有槓桿
所以對我而言,問題不是「哪個比較好?」。
問題是:
我需要的是對資產的曝險,還是交易其價格走勢?
bStocks 與 TradFi Perpetuals 可能提供對傳統市場的曝險。
但機制不同。
bStocks:
• 代幣化證券
• 1:1 保證金
• 對標的資產的曝險
TradFi Perpetuals:
• 衍生品
• 以價格走勢交易
• USDT 保證金
• 無到期
• 可能有槓桿
所以對我而言,問題不是「哪個比較好?」。
問題是:
我需要的是對資產的曝險,還是交易其價格走勢?
但機制不同。
bStocks:
• 代幣化證券
• 1:1 保證金
• 對標的資產的曝險
TradFi Perpetuals:
• 衍生品
• 以價格走勢交易
• USDT 保證金
• 無到期
• 可能有槓桿
所以對我而言,問題不是「哪個比較好?」。
問題是:
我需要的是對資產的曝險,還是交易其價格走勢?
115
·
--
查看翻譯
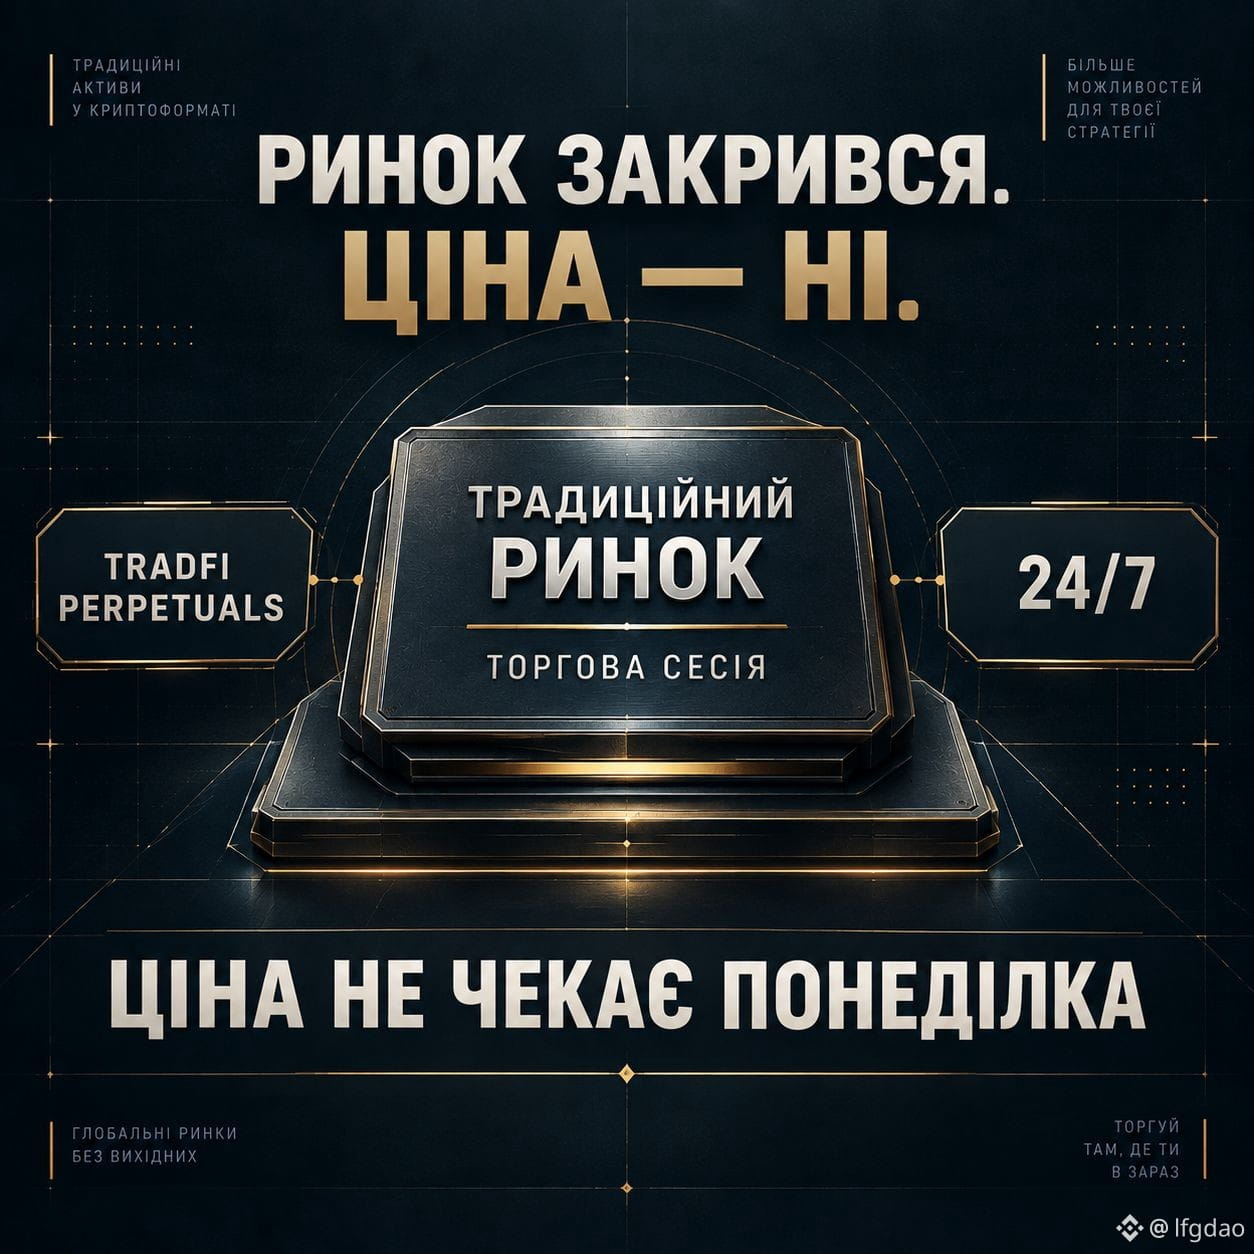
Чому TradFi Perpetuals цікаві навіть тоді, коли традиційний ринок закритий?
Фондові та інші традиційні ринки мають визначені торгові години.
А крипторинок працює цілодобово.
TradFi Perpetuals дозволяють отримувати експозицію до руху традиційних активів 24/7.
Це особливо цікаво, коли важлива подія відбувається:
• ввечері
• вночі
• на вихідних
Але 24/7 не означає «без ризику».
Це просто інший спосіб реагувати на рух ринку.
Чому TradFi Perpetuals цікаві навіть тоді, коли традиційний ринок закритий?
Фондові та інші традиційні ринки мають визначені торгові години.
А крипторинок працює цілодобово.
TradFi Perpetuals дозволяють отримувати експозицію до руху традиційних активів 24/7.
Це особливо цікаво, коли важлива подія відбувається:
• ввечері
• вночі
• на вихідних
Але 24/7 не означає «без ризику».
Це просто інший спосіб реагувати на рух ринку.
Фондові та інші традиційні ринки мають визначені торгові години.
А крипторинок працює цілодобово.
TradFi Perpetuals дозволяють отримувати експозицію до руху традиційних активів 24/7.
Це особливо цікаво, коли важлива подія відбувається:
• ввечері
• вночі
• на вихідних
Але 24/7 не означає «без ризику».
Це просто інший спосіб реагувати на рух ринку.
89
·
--
查看翻譯
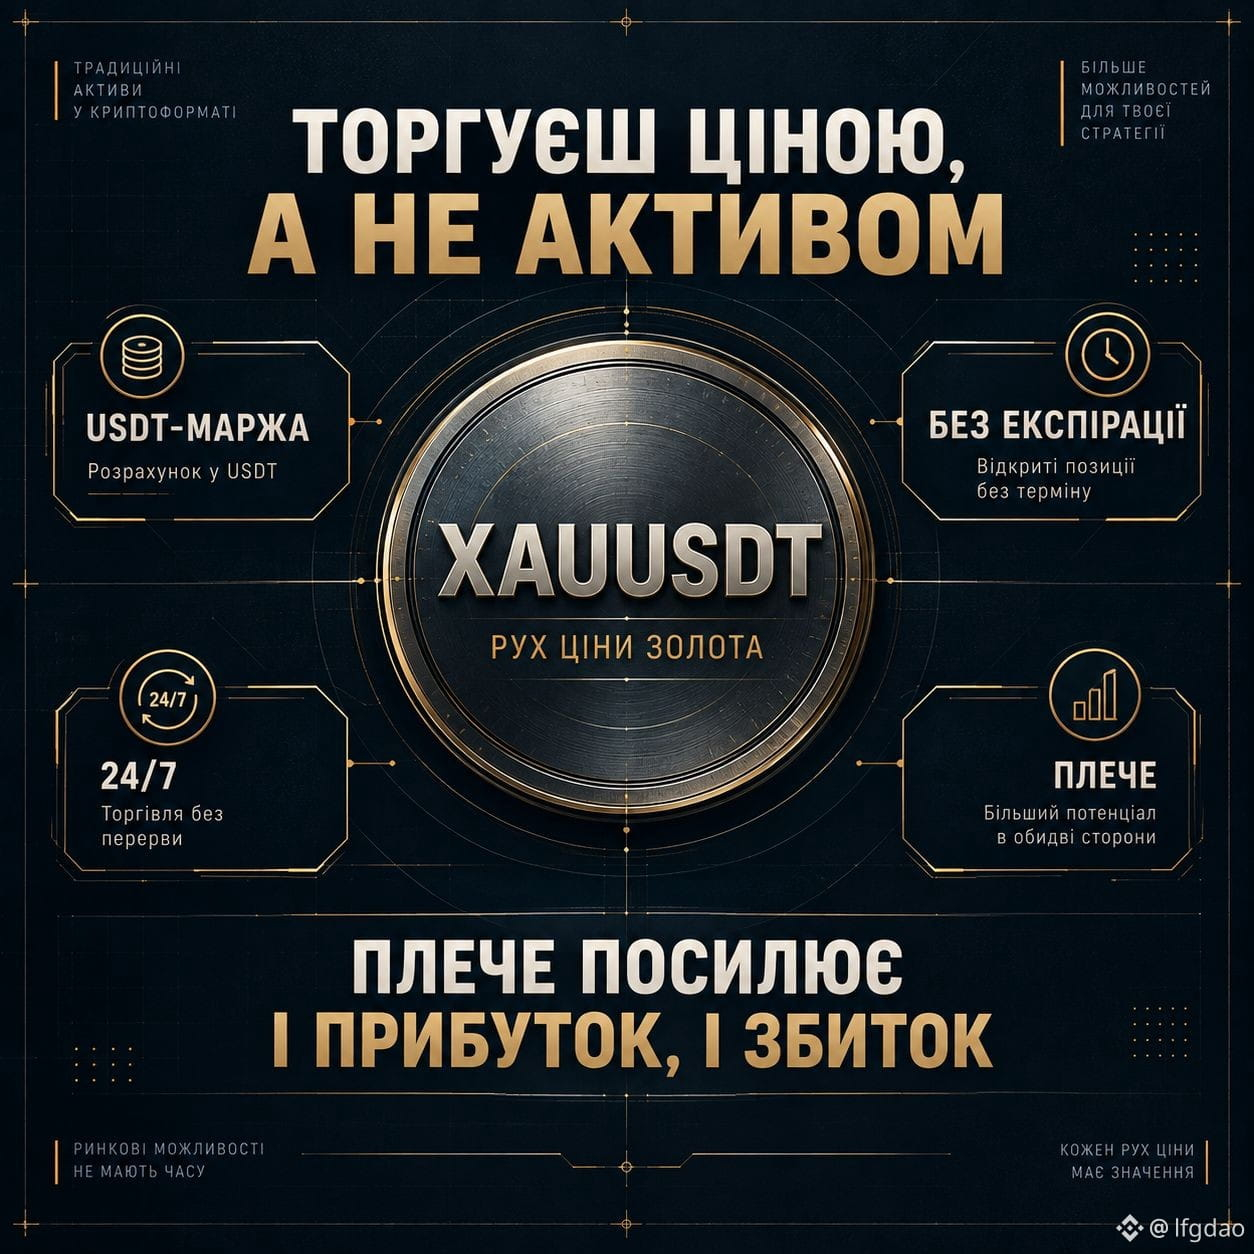
Що таке TradFi Perpetuals?
Якщо дуже просто — це спосіб торгувати рухом ціни традиційного активу через безстроковий контракт.
Наприклад, XAUUSDT дає можливість торгувати рухом ціни золота.
Тобі не потрібно купувати фізичне золото.
Основні особливості:
• USDT-маржа
• немає дати експірації
• торгівля 24/7
• можна використовувати плече
Але саме плече потребує найбільшої уваги.
Воно збільшує не тільки потенційний прибуток, а й потенційний збиток.
Що таке TradFi Perpetuals?
Якщо дуже просто — це спосіб торгувати рухом ціни традиційного активу через безстроковий контракт.
Наприклад, XAUUSDT дає можливість торгувати рухом ціни золота.
Тобі не потрібно купувати фізичне золото.
Основні особливості:
• USDT-маржа
• немає дати експірації
• торгівля 24/7
• можна використовувати плече
Але саме плече потребує найбільшої уваги.
Воно збільшує не тільки потенційний прибуток, а й потенційний збиток.
Якщо дуже просто — це спосіб торгувати рухом ціни традиційного активу через безстроковий контракт.
Наприклад, XAUUSDT дає можливість торгувати рухом ціни золота.
Тобі не потрібно купувати фізичне золото.
Основні особливості:
• USDT-маржа
• немає дати експірації
• торгівля 24/7
• можна використовувати плече
Але саме плече потребує найбільшої уваги.
Воно збільшує не тільки потенційний прибуток, а й потенційний збиток.
155
·
--
查看翻譯
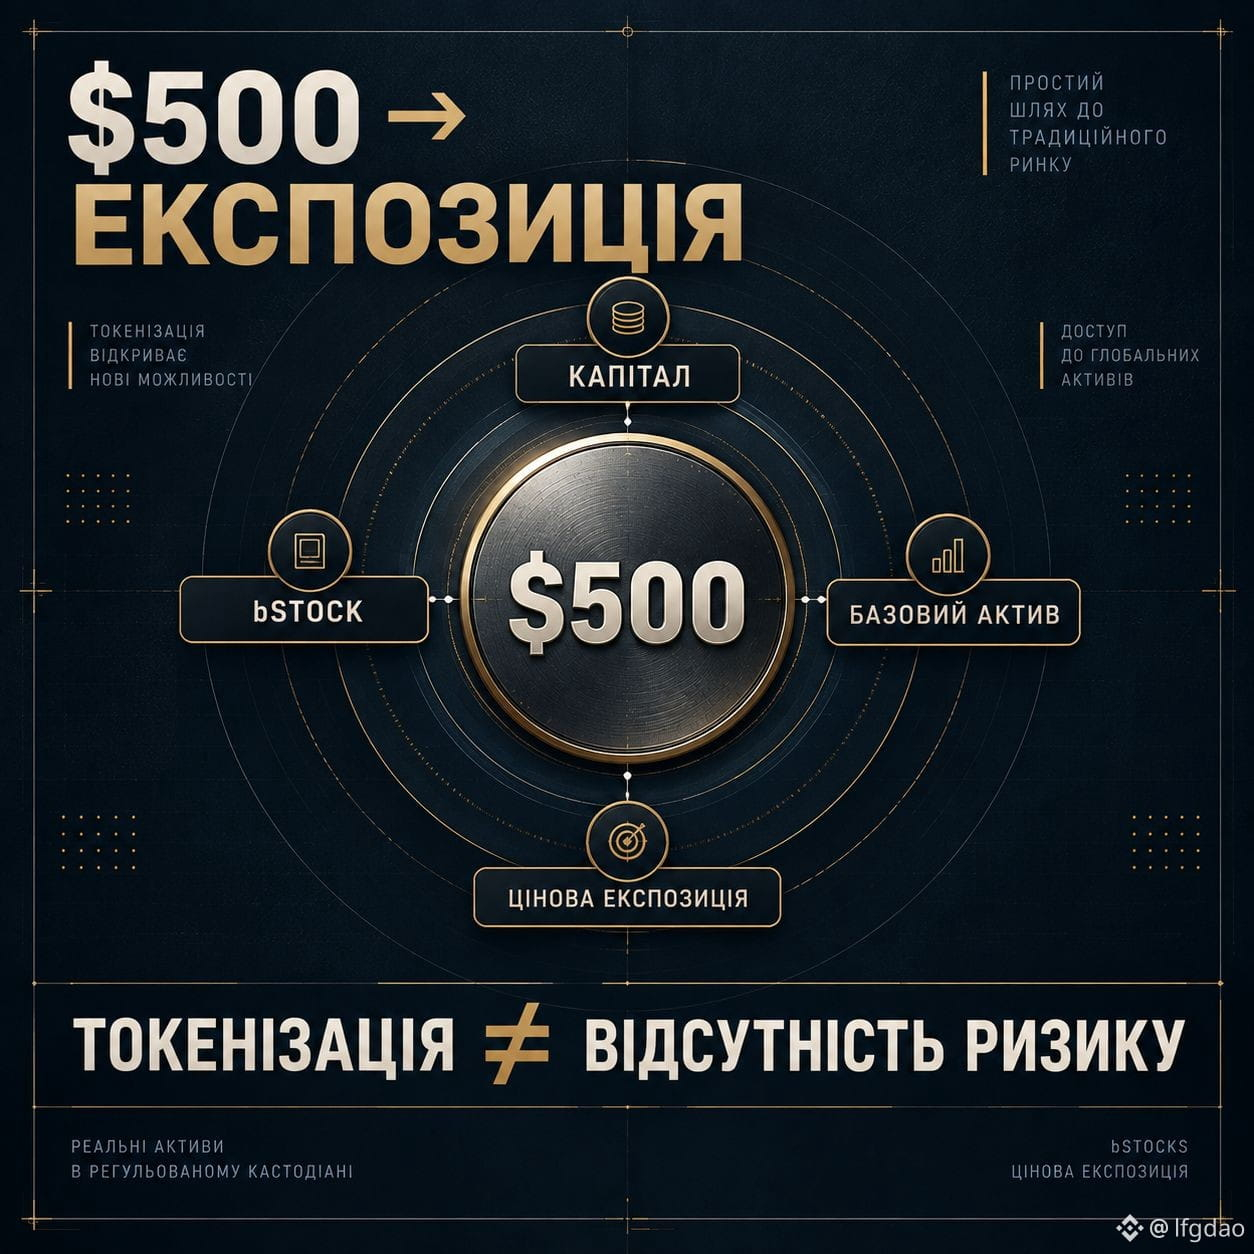
Як можна використати bStocks на практиці?
Уявімо, що я хочу отримати експозицію до американської акції, але не хочу купувати її через класичного брокера.
Один із варіантів — використати токенізований актив.
Наприклад:
$500 → bStock → зміна ціни базового активу → зміна вартості позиції.
Тобто я отримую експозицію до традиційного активу через інфраструктуру Binance.
Але важливо:
токенізація не прибирає ринковий ризик.
Якщо базовий актив падає — моя позиція теж може падати.
Як можна використати bStocks на практиці?
Уявімо, що я хочу отримати експозицію до американської акції, але не хочу купувати її через класичного брокера.
Один із варіантів — використати токенізований актив.
Наприклад:
$500 → bStock → зміна ціни базового активу → зміна вартості позиції.
Тобто я отримую експозицію до традиційного активу через інфраструктуру Binance.
Але важливо:
токенізація не прибирає ринковий ризик.
Якщо базовий актив падає — моя позиція теж може падати.
Уявімо, що я хочу отримати експозицію до американської акції, але не хочу купувати її через класичного брокера.
Один із варіантів — використати токенізований актив.
Наприклад:
$500 → bStock → зміна ціни базового активу → зміна вартості позиції.
Тобто я отримую експозицію до традиційного активу через інфраструктуру Binance.
Але важливо:
токенізація не прибирає ринковий ризик.
Якщо базовий актив падає — моя позиція теж може падати.
103
·
--
查看翻譯
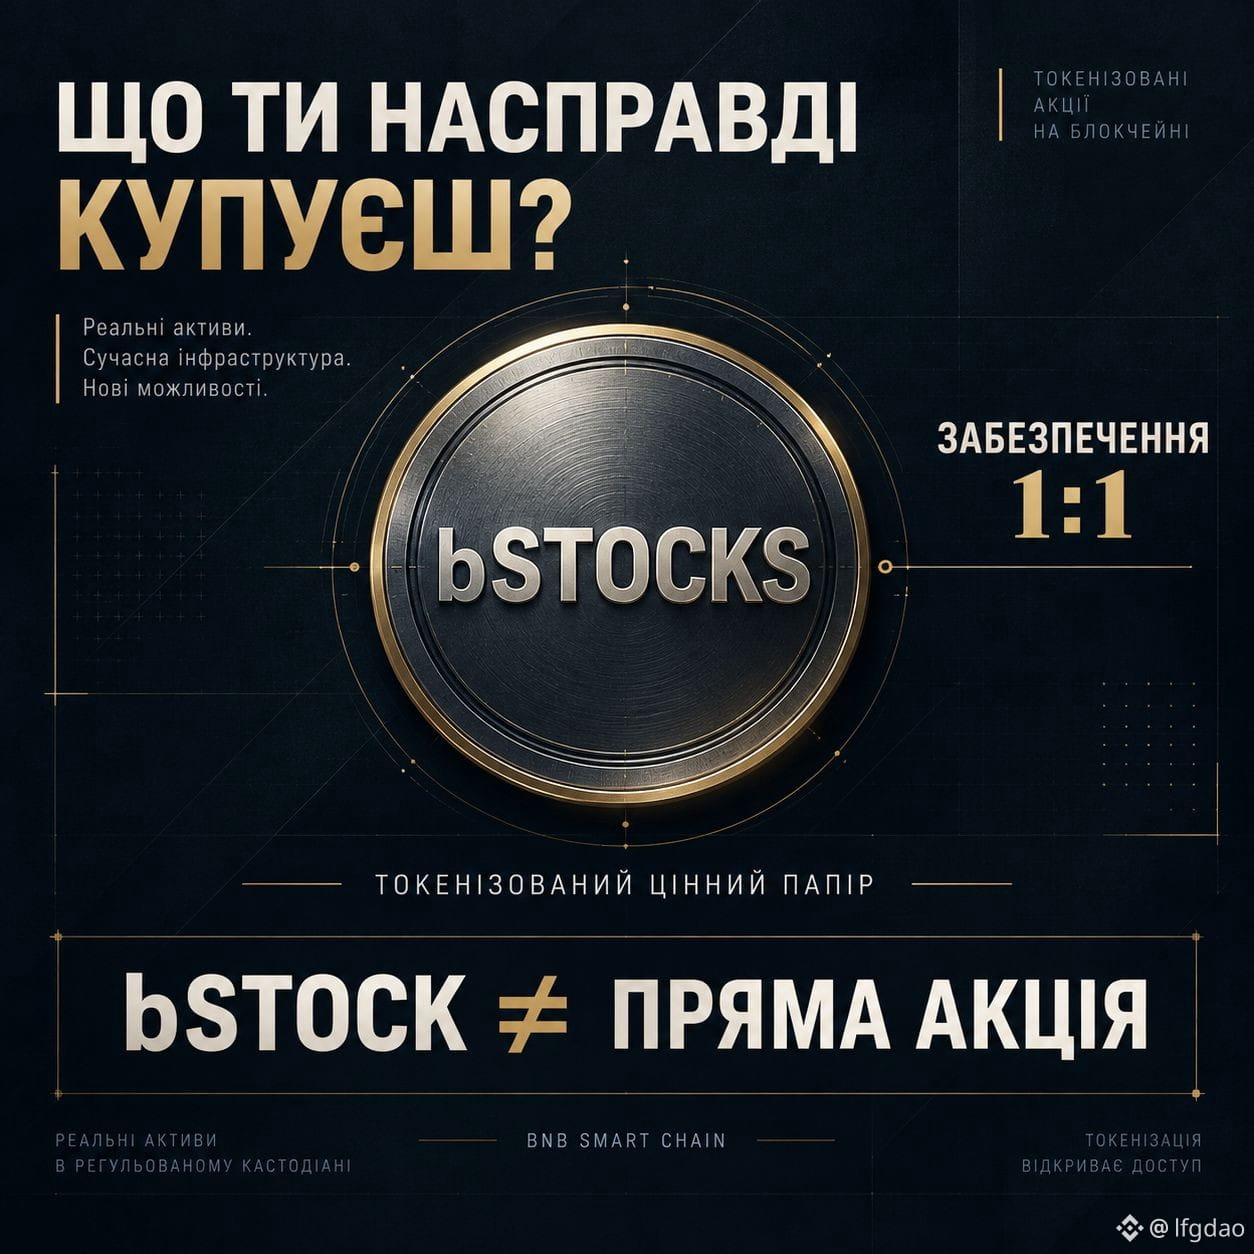
bStocks — це не просто «акція в блокчейні».
Простими словами:
• реальний актив лежить у регульованого кастодіана
• bStock представляє інтерес до цього активу
• забезпечення — 1:1
• токен можна торгувати на Binance
• можна отримати експозицію до традиційного ринку через криптоінфраструктуру
Але є важливий нюанс: bStock ≠ пряме володіння акцією.
Тому перед покупкою варто розуміти не тільки ціну активу, а й саму структуру продукту.
bStocks — це не просто «акція в блокчейні».
Простими словами:
• реальний актив лежить у регульованого кастодіана
• bStock представляє інтерес до цього активу
• забезпечення — 1:1
• токен можна торгувати на Binance
• можна отримати експозицію до традиційного ринку через криптоінфраструктуру
Але є важливий нюанс: bStock ≠ пряме володіння акцією.
Тому перед покупкою варто розуміти не тільки ціну активу, а й саму структуру продукту.
Простими словами:
• реальний актив лежить у регульованого кастодіана
• bStock представляє інтерес до цього активу
• забезпечення — 1:1
• токен можна торгувати на Binance
• можна отримати експозицію до традиційного ринку через криптоінфраструктуру
Але є важливий нюанс: bStock ≠ пряме володіння акцією.
Тому перед покупкою варто розуміти не тільки ціну активу, а й саму структуру продукту.
82
·
--
查看翻譯
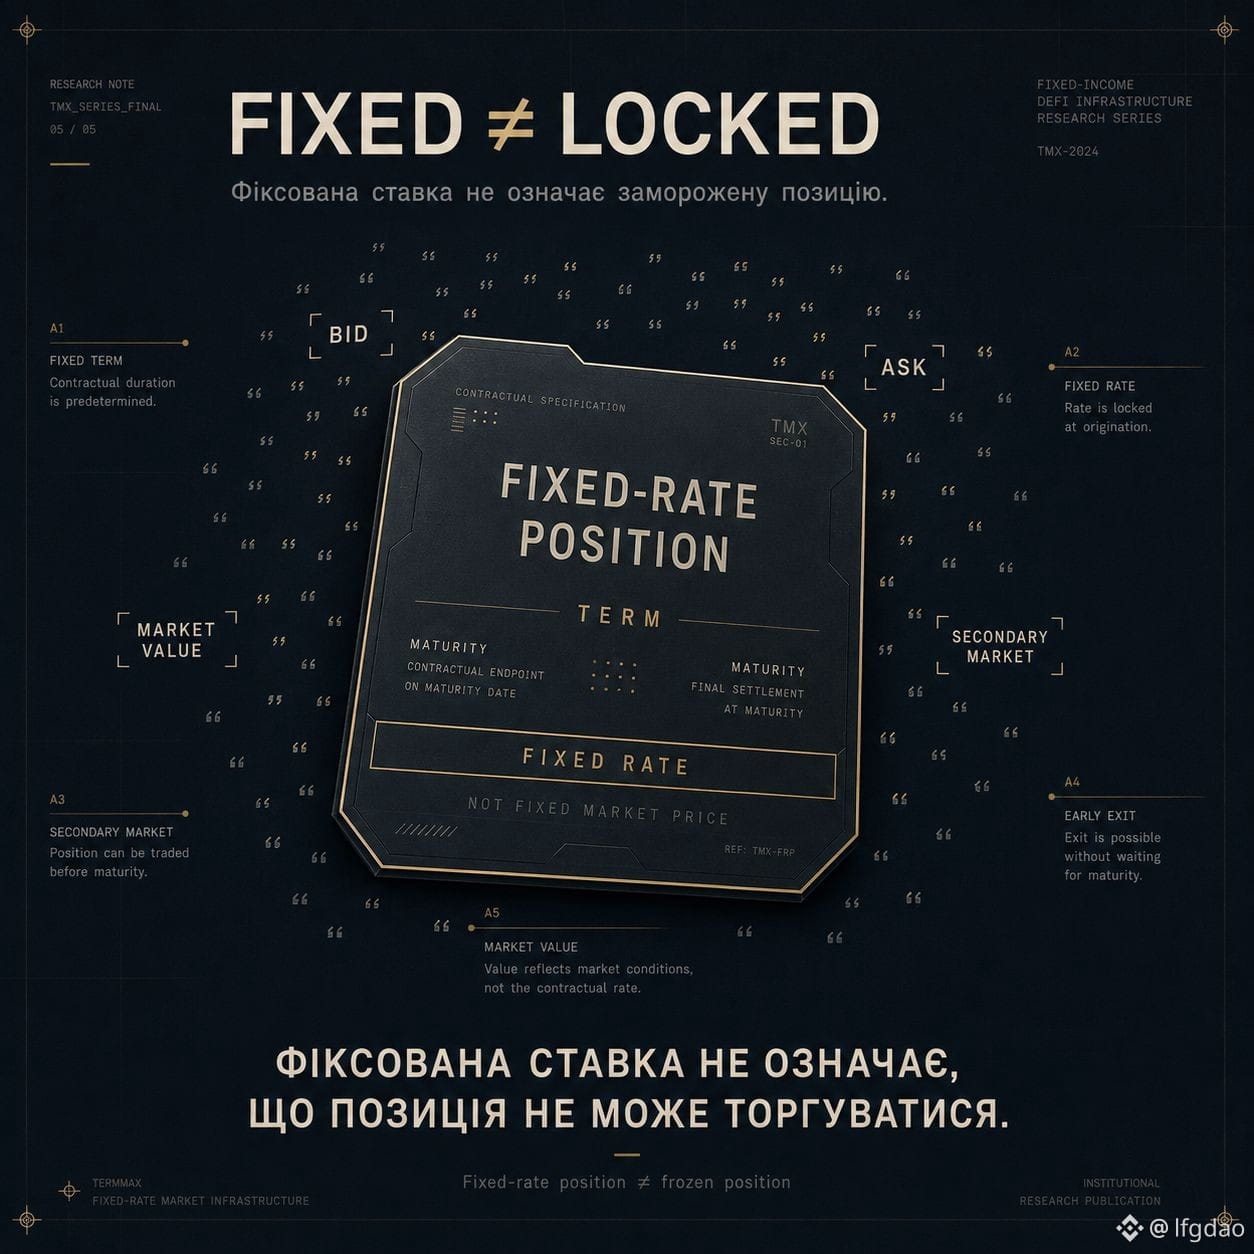
FIXED ≠ LOCKED
Одна з речей, яку легко неправильно зрозуміти у fixed-rate DeFi:
фіксована ставка ≠ обов'язково «тримай до кінця».
У TermMax fixed-rate позиція може мати окрему ринкову цінність до maturity.
Тобто є дві різні речі:
FIXED RATE
→ умова, за якою була створена позиція
MARKET VALUE
→ ціна, за якою позицію можна оцінювати або торгувати нею до maturity
Саме тут з'являється secondary market.
Ти не обов'язково маєш чекати дати погашення,
щоб отримати можливість вийти з позиції.
Це важливий момент для fixed-income DeFi:
fixed-rate продукт може мати
і передбачувану дохідність,
і ринкову ліквідність.
Тобто:
FIXED ≠ FROZEN
І саме це робить fixed-rate позицію набагато цікавішою, ніж просто «депозит зі ставкою».
#termmax @termmax
FIXED ≠ LOCKED
Одна з речей, яку легко неправильно зрозуміти у fixed-rate DeFi:
фіксована ставка ≠ обов'язково «тримай до кінця».
У TermMax fixed-rate позиція може мати окрему ринкову цінність до maturity.
Тобто є дві різні речі:
FIXED RATE
→ умова, за якою була створена позиція
MARKET VALUE
→ ціна, за якою позицію можна оцінювати або торгувати нею до maturity
Саме тут з'являється secondary market.
Ти не обов'язково маєш чекати дати погашення,
щоб отримати можливість вийти з позиції.
Це важливий момент для fixed-income DeFi:
fixed-rate продукт може мати
і передбачувану дохідність,
і ринкову ліквідність.
Тобто:
FIXED ≠ FROZEN
І саме це робить fixed-rate позицію набагато цікавішою, ніж просто «депозит зі ставкою».
#termmax @TermMax
Одна з речей, яку легко неправильно зрозуміти у fixed-rate DeFi:
фіксована ставка ≠ обов'язково «тримай до кінця».
У TermMax fixed-rate позиція може мати окрему ринкову цінність до maturity.
Тобто є дві різні речі:
FIXED RATE
→ умова, за якою була створена позиція
MARKET VALUE
→ ціна, за якою позицію можна оцінювати або торгувати нею до maturity
Саме тут з'являється secondary market.
Ти не обов'язково маєш чекати дати погашення,
щоб отримати можливість вийти з позиції.
Це важливий момент для fixed-income DeFi:
fixed-rate продукт може мати
і передбачувану дохідність,
і ринкову ліквідність.
Тобто:
FIXED ≠ FROZEN
І саме це робить fixed-rate позицію набагато цікавішою, ніж просто «депозит зі ставкою».
#termmax @TermMax
1
83
·
--
查看翻譯
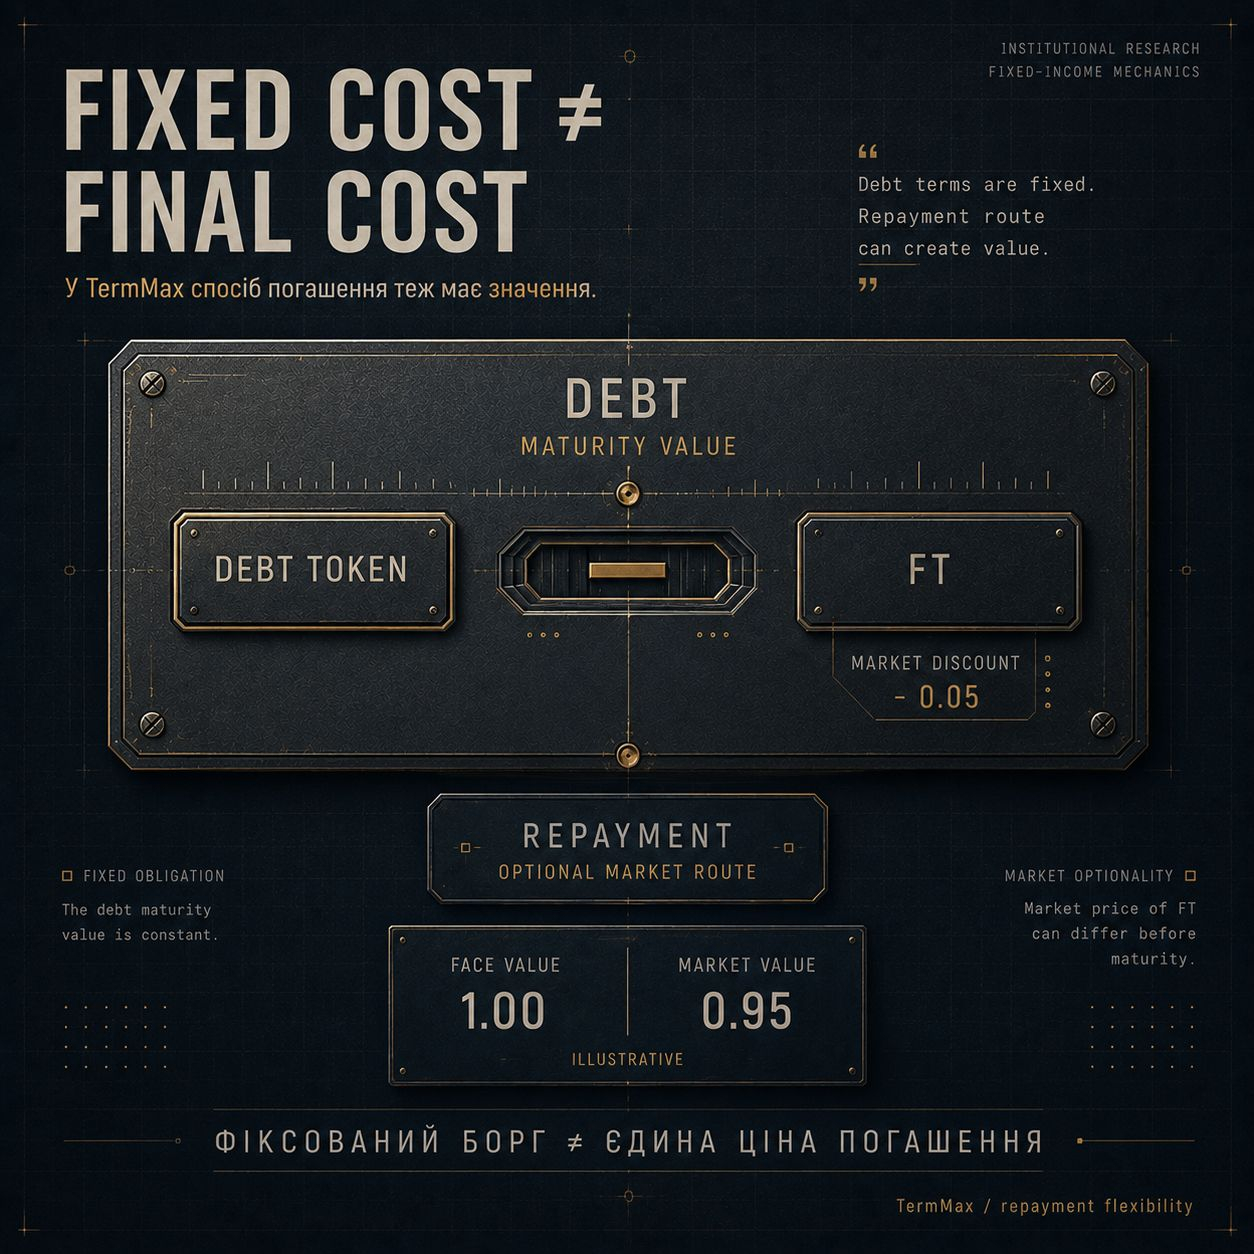
REPAYMENT ≠ ORIGINAL COST
Ось де в TermMax є цікава деталь, яку легко пропустити.
Ти фіксуєш borrowing rate на момент відкриття позиції.
Але це не означає, що саме ця сума обов'язково буде твоєю найкращою ціною погашення.
До maturity є два варіанти:
→ погасити борг напряму debt token
або
→ купити відповідні FT на ринку та використати їх для repayment.
І тут виникає цікава асиметрія.
Якщо FT торгується дешевше за свою face value, його купівля може зменшити фактичну вартість погашення.
Тобто fixed rate дає тобі передбачувану максимальну умову,
але ринок FT залишає можливість оптимізувати repayment.
Для мене це одна з найцікавіших механік TermMax:
FIXED COST ≠ ALWAYS FINAL COST
#termmax @termmax
REPAYMENT ≠ ORIGINAL COST
Ось де в TermMax є цікава деталь, яку легко пропустити.
Ти фіксуєш borrowing rate на момент відкриття позиції.
Але це не означає, що саме ця сума обов'язково буде твоєю найкращою ціною погашення.
До maturity є два варіанти:
→ погасити борг напряму debt token
або
→ купити відповідні FT на ринку та використати їх для repayment.
І тут виникає цікава асиметрія.
Якщо FT торгується дешевше за свою face value, його купівля може зменшити фактичну вартість погашення.
Тобто fixed rate дає тобі передбачувану максимальну умову,
але ринок FT залишає можливість оптимізувати repayment.
Для мене це одна з найцікавіших механік TermMax:
FIXED COST ≠ ALWAYS FINAL COST
#termmax @TermMax
Ось де в TermMax є цікава деталь, яку легко пропустити.
Ти фіксуєш borrowing rate на момент відкриття позиції.
Але це не означає, що саме ця сума обов'язково буде твоєю найкращою ціною погашення.
До maturity є два варіанти:
→ погасити борг напряму debt token
або
→ купити відповідні FT на ринку та використати їх для repayment.
І тут виникає цікава асиметрія.
Якщо FT торгується дешевше за свою face value, його купівля може зменшити фактичну вартість погашення.
Тобто fixed rate дає тобі передбачувану максимальну умову,
але ринок FT залишає можливість оптимізувати repayment.
Для мене це одна з найцікавіших механік TermMax:
FIXED COST ≠ ALWAYS FINAL COST
#termmax @TermMax
94
·
--
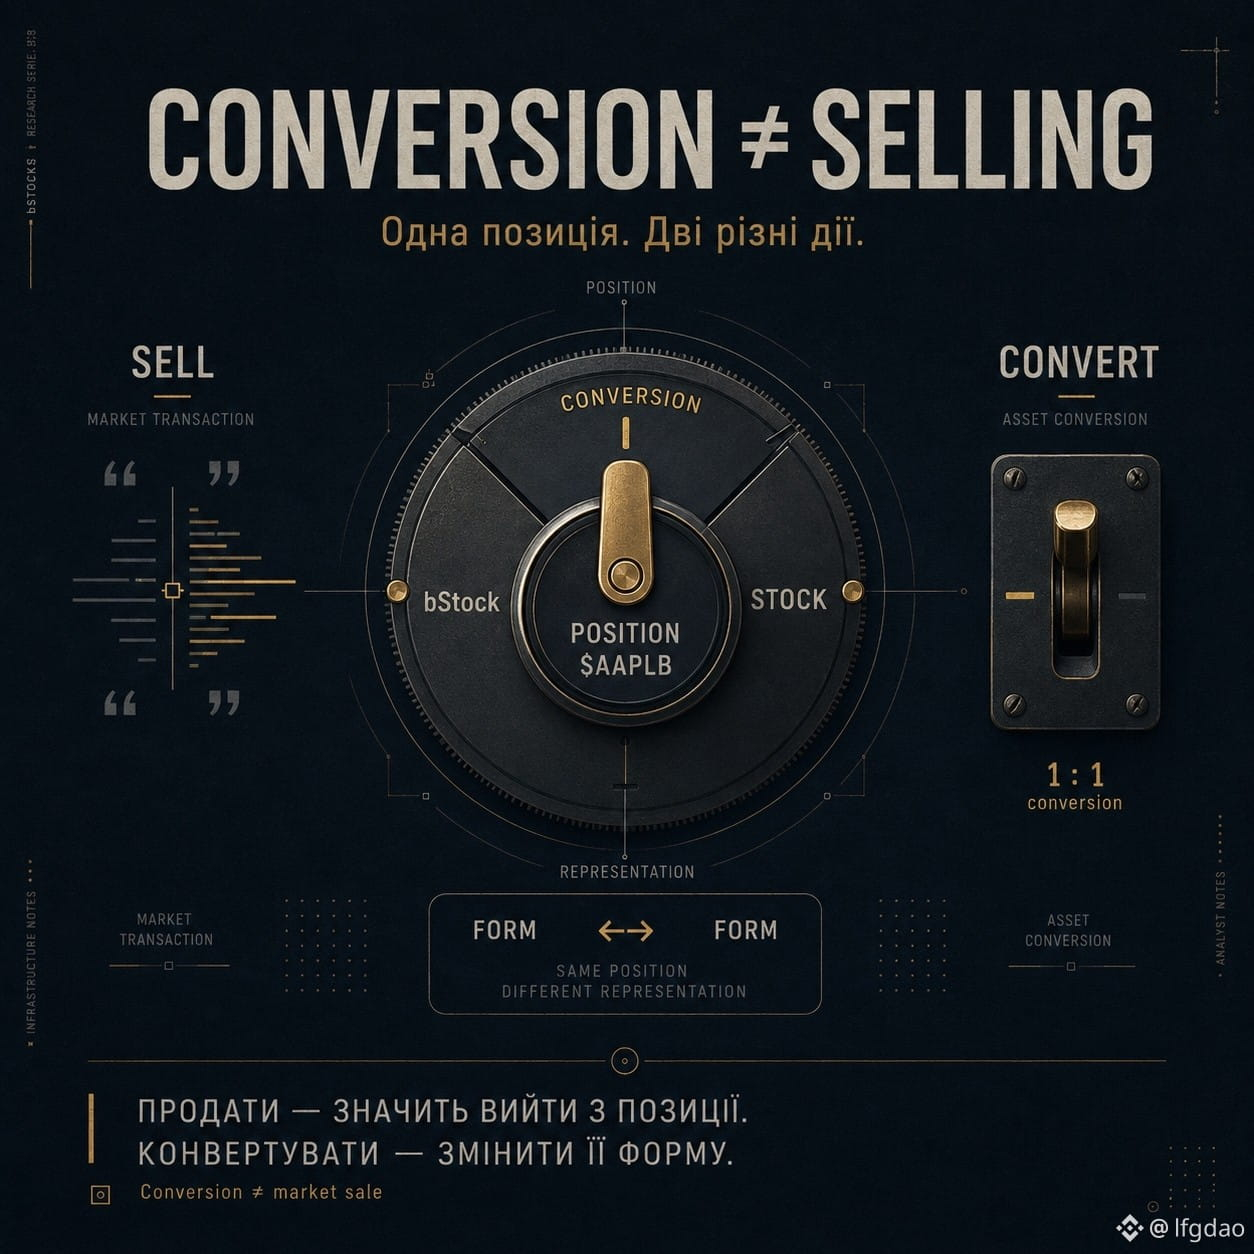
CONVERSION ≠ SELLING.
這裏還有 bStocks 的一個細節, 很容易被忽略。
當你賣出 bStock——你是通過市場退出該倉位。
但轉換是另一種操作。
bStock 可以按 1:1 的比例轉換回相應的 stock。
也就是說:
SELL → 你把倉位賣給市場中的另一位參與者。
CONVERT → 你改變的是資產的形式。
正是在這裏,“代幣化”比簡單的“區塊鏈上的股票”更有意思。
你可以擁有相同的經濟敞口,但使用不同形式的資產呈現。
還有一個重要細節:在特定的企業行動(corporate actions)或技術維護期間,轉換可能會被暫時暫停。
所以我不會只把 bStock 當作買入股票的一種方式。
更有意思的問題是:
這種資產的形式,能有多輕鬆地被更改?
#bstockscis @BinanceCIS $TSLAB
CONVERSION ≠ SELLING.
這裏還有 bStocks 的一個細節, 很容易被忽略。
當你賣出 bStock——你是通過市場退出該倉位。
但轉換是另一種操作。
bStock 可以按 1:1 的比例轉換回相應的 stock。
也就是說:
SELL → 你把倉位賣給市場中的另一位參與者。
CONVERT → 你改變的是資產的形式。
正是在這裏,“代幣化”比簡單的“區塊鏈上的股票”更有意思。
你可以擁有相同的經濟敞口,但使用不同形式的資產呈現。
還有一個重要細節:在特定的企業行動(corporate actions)或技術維護期間,轉換可能會被暫時暫停。
所以我不會只把 bStock 當作買入股票的一種方式。
更有意思的問題是:
這種資產的形式,能有多輕鬆地被更改?
#bstockscis @BinanceCIS $TSLAB
這裏還有 bStocks 的一個細節, 很容易被忽略。
當你賣出 bStock——你是通過市場退出該倉位。
但轉換是另一種操作。
bStock 可以按 1:1 的比例轉換回相應的 stock。
也就是說:
SELL → 你把倉位賣給市場中的另一位參與者。
CONVERT → 你改變的是資產的形式。
正是在這裏,“代幣化”比簡單的“區塊鏈上的股票”更有意思。
你可以擁有相同的經濟敞口,但使用不同形式的資產呈現。
還有一個重要細節:在特定的企業行動(corporate actions)或技術維護期間,轉換可能會被暫時暫停。
所以我不會只把 bStock 當作買入股票的一種方式。
更有意思的問題是:
這種資產的形式,能有多輕鬆地被更改?
#bstockscis @BinanceCIS $TSLAB
3
3
64
·
--
TERMMAX 不只是“提供貸款”。
它的結構更有趣。
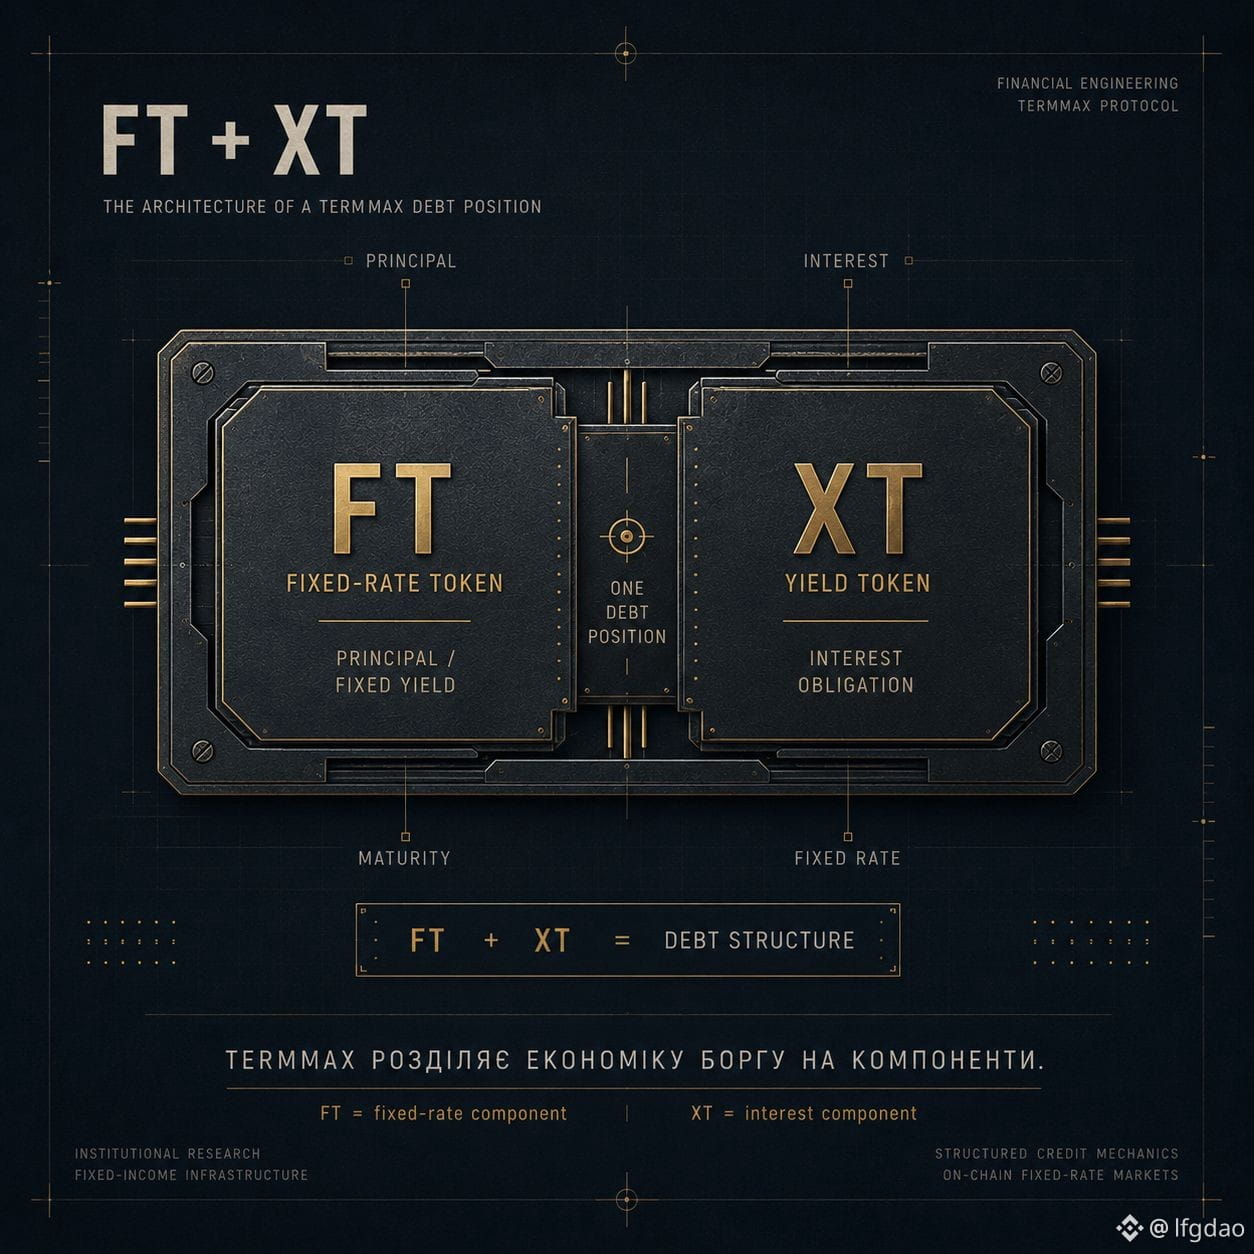
一個債務頭寸會拆分成兩部分:
FT + XT。
FT — 固定利率代幣(Fixed-rate Token)。
對放貸方而言,這是一項在到期時獲得面值(face value)的權利。
XT — 收益代幣(Yield Token)。
它代表與貸款相關的利息義務(interest obligation)。
也就是說,TermMax 實際上將:
本金
和
利息
分開了。
而這點很重要。
借款人可以通過本金部分獲得流動性,而利息部分會成爲結構中的一個獨立組成部分。
正是這種代幣化方式,讓 TermMax 能夠構建固定利率市場,而不是通常的浮動利率借貸。
我就喜歡協議裏的這一部分:
不是單純“借出資產”,
而是把債務的經濟性拆分爲各個獨立組件。
FT + XT——這是在評估 TermMax 之前,值得理解的事情之一。
#termmax @termmax
TERMMAX 不只是“提供貸款”。
它的結構更有趣。
一個債務頭寸會拆分成兩部分:
FT + XT。
FT — 固定利率代幣(Fixed-rate Token)。
對放貸方而言,這是一項在到期時獲得面值(face value)的權利。
XT — 收益代幣(Yield Token)。
它代表與貸款相關的利息義務(interest obligation)。
也就是說,TermMax 實際上將:
本金
和
利息
分開了。
而這點很重要。
借款人可以通過本金部分獲得流動性,而利息部分會成爲結構中的一個獨立組成部分。
正是這種代幣化方式,讓 TermMax 能夠構建固定利率市場,而不是通常的浮動利率借貸。
我就喜歡協議裏的這一部分:
不是單純“借出資產”,
而是把債務的經濟性拆分爲各個獨立組件。
FT + XT——這是在評估 TermMax 之前,值得理解的事情之一。
#termmax @TermMax
它的結構更有趣。
一個債務頭寸會拆分成兩部分:
FT + XT。
FT — 固定利率代幣(Fixed-rate Token)。
對放貸方而言,這是一項在到期時獲得面值(face value)的權利。
XT — 收益代幣(Yield Token)。
它代表與貸款相關的利息義務(interest obligation)。
也就是說,TermMax 實際上將:
本金
和
利息
分開了。
而這點很重要。
借款人可以通過本金部分獲得流動性,而利息部分會成爲結構中的一個獨立組成部分。
正是這種代幣化方式,讓 TermMax 能夠構建固定利率市場,而不是通常的浮動利率借貸。
我就喜歡協議裏的這一部分:
不是單純“借出資產”,
而是把債務的經濟性拆分爲各個獨立組件。
FT + XT——這是在評估 TermMax 之前,值得理解的事情之一。
#termmax @TermMax
63
·
--
固定利率 ≠ 只是 APY。
在 DeFi 的世界裡,我們習慣盯著一個數字——APY。
但對於借款來說,這可能還不夠。
如果利率是浮動的,你的資金成本可能會隨著市場而變動。
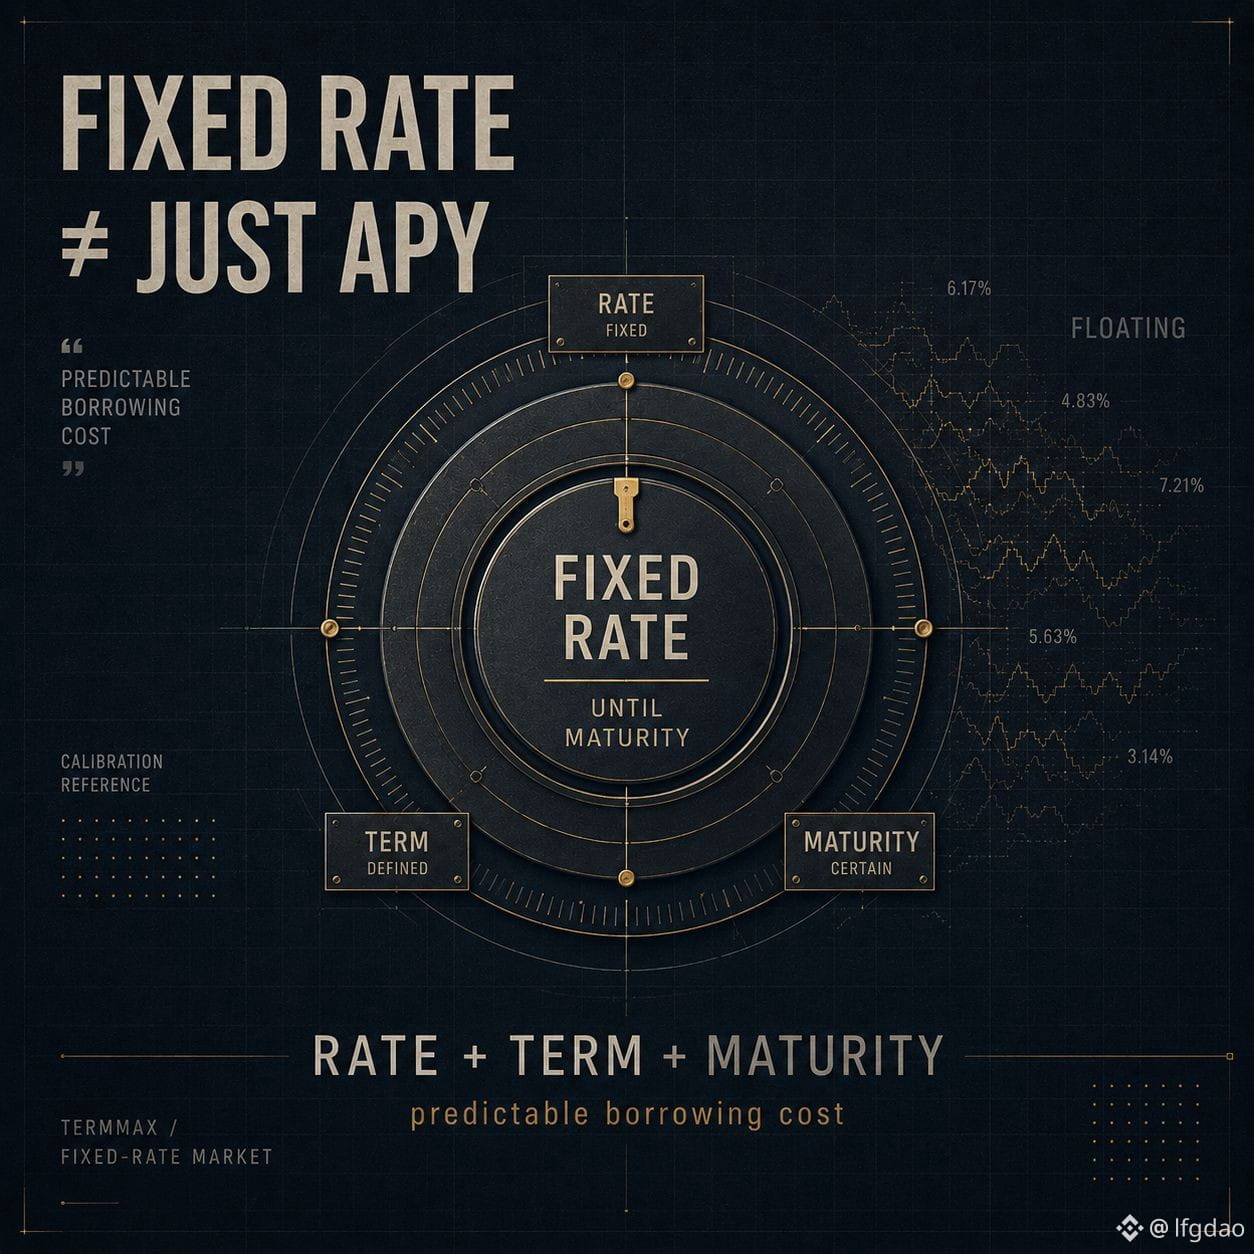
TermMax 建立了另一種模型:
利率 + 期限 + 到期日。
也就是說,重要的不只是利率本身。
你還需要知道:
— 你鎖定的是哪個利率;
— 鎖定多久的期限;
— 你的部位何時到期償還。
對借款人而言,這意味著借款成本更具可預測性。
對出借人而言,則是清晰的期限範圍,以及到到期日之前已確定的收益。
因此,對我來說,比起單純拿 APY 做比較,fixed-rate 的 DeFi 更有吸引力。
在這裡,你買的不只是數字。
你買的是條件的確定性。
TermMax → 固定利率借貸。
#termmax @termmax
固定利率 ≠ 只是 APY。
在 DeFi 的世界裡,我們習慣盯著一個數字——APY。
但對於借款來說,這可能還不夠。
如果利率是浮動的,你的資金成本可能會隨著市場而變動。
TermMax 建立了另一種模型:
利率 + 期限 + 到期日。
也就是說,重要的不只是利率本身。
你還需要知道:
— 你鎖定的是哪個利率;
— 鎖定多久的期限;
— 你的部位何時到期償還。
對借款人而言,這意味著借款成本更具可預測性。
對出借人而言,則是清晰的期限範圍,以及到到期日之前已確定的收益。
因此,對我來說,比起單純拿 APY 做比較,fixed-rate 的 DeFi 更有吸引力。
在這裡,你買的不只是數字。
你買的是條件的確定性。
TermMax → 固定利率借貸。
#termmax @TermMax
在 DeFi 的世界裡,我們習慣盯著一個數字——APY。
但對於借款來說,這可能還不夠。
如果利率是浮動的,你的資金成本可能會隨著市場而變動。
TermMax 建立了另一種模型:
利率 + 期限 + 到期日。
也就是說,重要的不只是利率本身。
你還需要知道:
— 你鎖定的是哪個利率;
— 鎖定多久的期限;
— 你的部位何時到期償還。
對借款人而言,這意味著借款成本更具可預測性。
對出借人而言,則是清晰的期限範圍,以及到到期日之前已確定的收益。
因此,對我來說,比起單純拿 APY 做比較,fixed-rate 的 DeFi 更有吸引力。
在這裡,你買的不只是數字。
你買的是條件的確定性。
TermMax → 固定利率借貸。
#termmax @TermMax
62
·
--
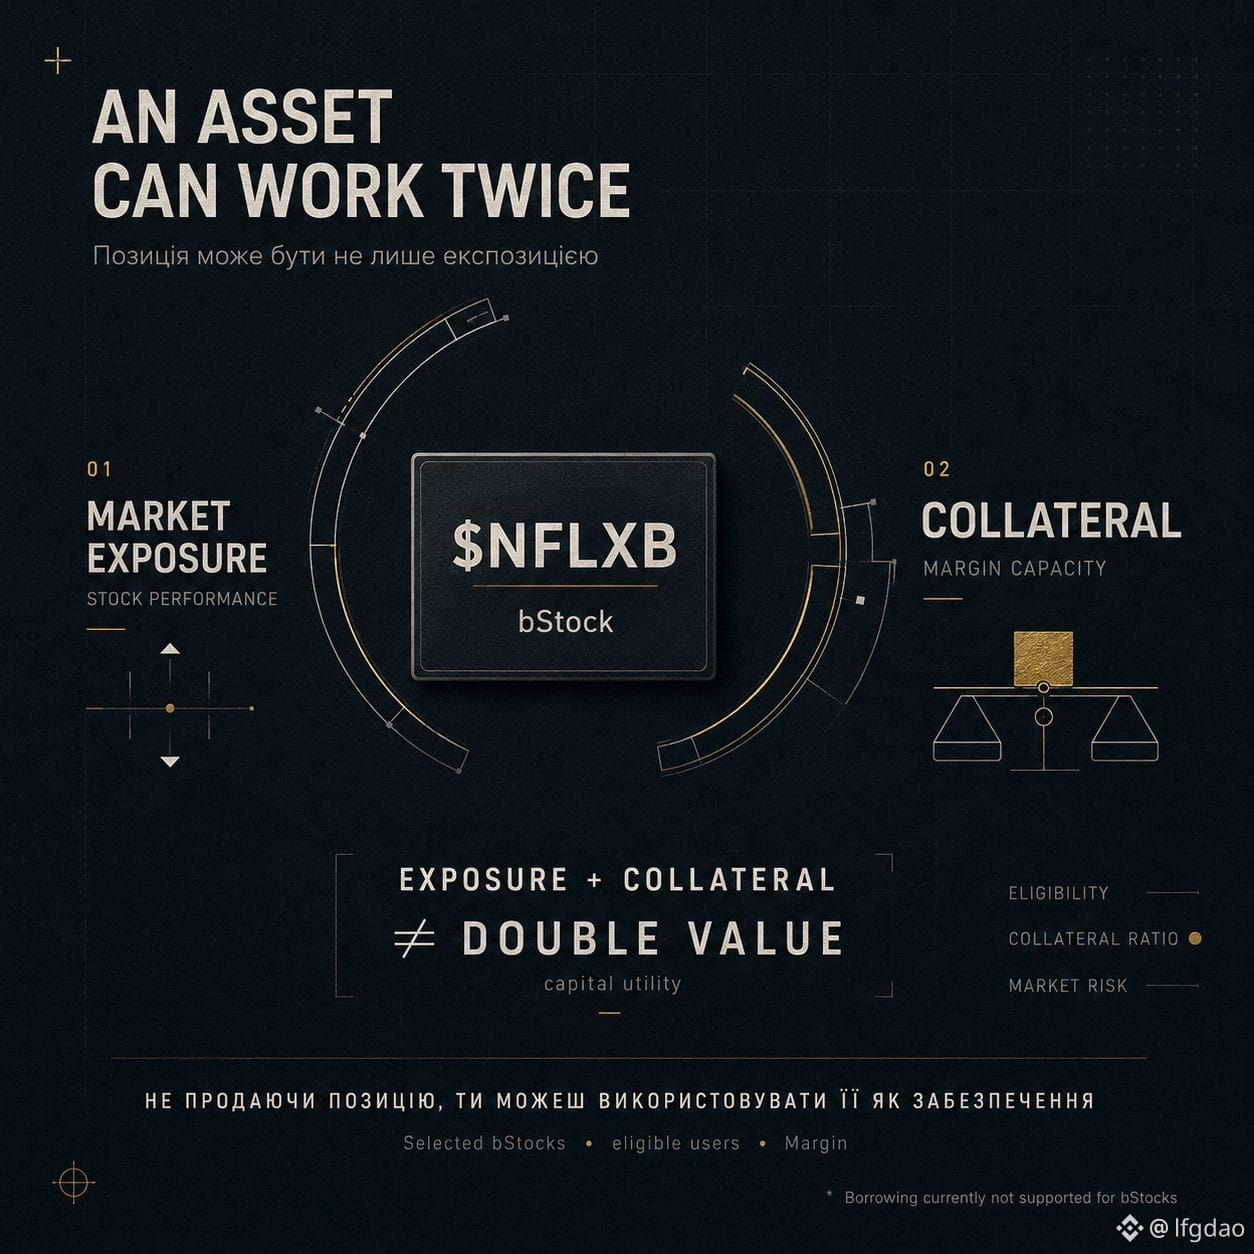
bStock ≠ 僅僅是投資組合中的一個部位。
我更在意另一個問題:在我只是把這個資產「放著不動」的情況下,它能否也發揮作用?
目前對部分 bStocks 的回答是:可以。
Binance 允許將特定的 bStocks 作為抵押品,用於 Cross Margin、Portfolio Margin 與 Portfolio Margin Pro。
而在這裡,資產的角色就會改變。
過去邏輯很簡單:
買入 → 持有 → 賣出。
現在,對符合資格的使用者又多了一種情境:
持有 bStock → 把它用作抵押品 → 為其他部位獲得保證金額度。
但有一個重要細節:
這並不意味著 Binance 已經允許針對任何 bStock 都能借出資金。
目前 bStocks 的借貸尚未提供。
也就是說,與其把它想成別的,不如更正確地把它理解為:
EXPOSURE + CAPITAL EFFICIENCY
而不只是「代幣化股票」。
我認為,正是這項特性讓代幣化證券變得更有吸引力。
#bStocksCIS @BinanceCIS $NFLXB
bStock ≠ 僅僅是投資組合中的一個部位。
我更在意另一個問題:在我只是把這個資產「放著不動」的情況下,它能否也發揮作用?
目前對部分 bStocks 的回答是:可以。
Binance 允許將特定的 bStocks 作為抵押品,用於 Cross Margin、Portfolio Margin 與 Portfolio Margin Pro。
而在這裡,資產的角色就會改變。
過去邏輯很簡單:
買入 → 持有 → 賣出。
現在,對符合資格的使用者又多了一種情境:
持有 bStock → 把它用作抵押品 → 為其他部位獲得保證金額度。
但有一個重要細節:
這並不意味著 Binance 已經允許針對任何 bStock 都能借出資金。
目前 bStocks 的借貸尚未提供。
也就是說,與其把它想成別的,不如更正確地把它理解為:
EXPOSURE + CAPITAL EFFICIENCY
而不只是「代幣化股票」。
我認為,正是這項特性讓代幣化證券變得更有吸引力。
#bStocksCIS @BinanceCIS $NFLXB
我更在意另一個問題:在我只是把這個資產「放著不動」的情況下,它能否也發揮作用?
目前對部分 bStocks 的回答是:可以。
Binance 允許將特定的 bStocks 作為抵押品,用於 Cross Margin、Portfolio Margin 與 Portfolio Margin Pro。
而在這裡,資產的角色就會改變。
過去邏輯很簡單:
買入 → 持有 → 賣出。
現在,對符合資格的使用者又多了一種情境:
持有 bStock → 把它用作抵押品 → 為其他部位獲得保證金額度。
但有一個重要細節:
這並不意味著 Binance 已經允許針對任何 bStock 都能借出資金。
目前 bStocks 的借貸尚未提供。
也就是說,與其把它想成別的,不如更正確地把它理解為:
EXPOSURE + CAPITAL EFFICIENCY
而不只是「代幣化股票」。
我認為,正是這項特性讓代幣化證券變得更有吸引力。
#bStocksCIS @BinanceCIS $NFLXB
78
·
--
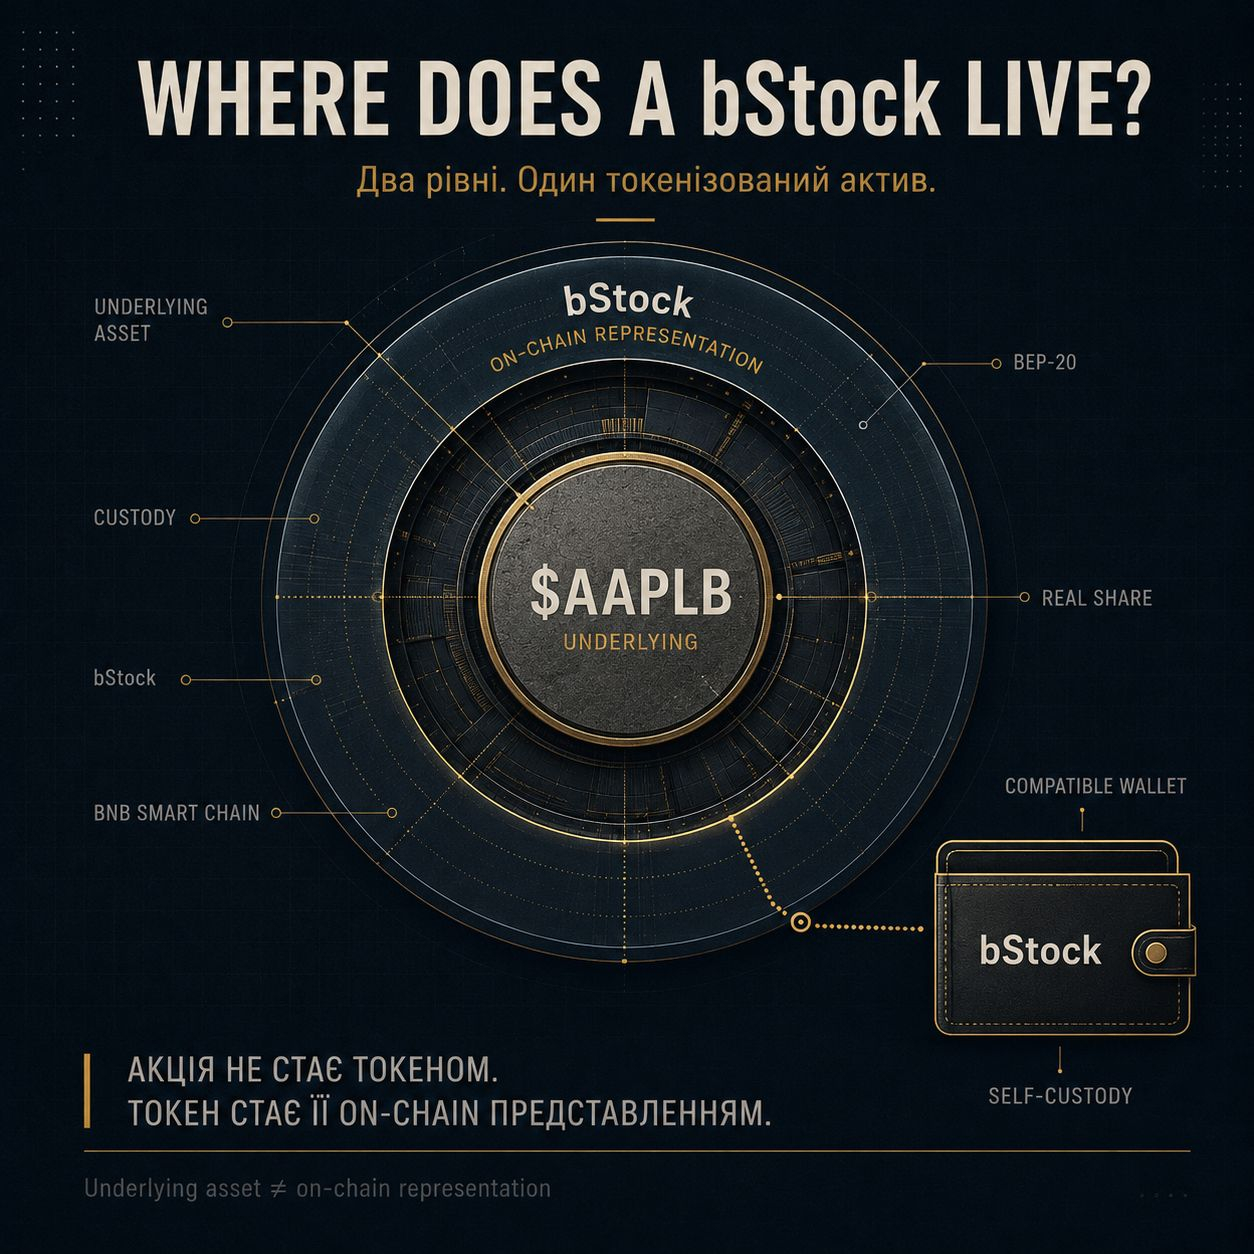
bStock 住在哪裡?
這個問題比你想的更有趣。
當你購買 bStock 時,標的股份並不只是「搬到」區塊鏈。
有兩個不同的層級:
標的資產(UNDERLYING ASSET)
→ 受監管託管機構中的真實股票
bStock
→ 在 BNB Smart Chain 上的代幣化證券(tokenized security)
你也可以將 bStock 匯出到相容錢包,並在交易所帳戶之外持有。
也就是說,代幣化並不改變股票本身的保管地點。
它是在傳統資產周圍建立了一層新的數位層。
而我認為,這正是 bStocks 中最有趣的事情之一。
不是「股票變成了加密貨幣」。
而是傳統資產得到了 on-chain 的呈現。
@BinanceCIS #bStocksCIS $AAPLB
bStock 住在哪裡?
這個問題比你想的更有趣。
當你購買 bStock 時,標的股份並不只是「搬到」區塊鏈。
有兩個不同的層級:
標的資產(UNDERLYING ASSET)
→ 受監管託管機構中的真實股票
bStock
→ 在 BNB Smart Chain 上的代幣化證券(tokenized security)
你也可以將 bStock 匯出到相容錢包,並在交易所帳戶之外持有。
也就是說,代幣化並不改變股票本身的保管地點。
它是在傳統資產周圍建立了一層新的數位層。
而我認為,這正是 bStocks 中最有趣的事情之一。
不是「股票變成了加密貨幣」。
而是傳統資產得到了 on-chain 的呈現。
@BinanceCIS #bStocksCIS $AAPLB
這個問題比你想的更有趣。
當你購買 bStock 時,標的股份並不只是「搬到」區塊鏈。
有兩個不同的層級:
標的資產(UNDERLYING ASSET)
→ 受監管託管機構中的真實股票
bStock
→ 在 BNB Smart Chain 上的代幣化證券(tokenized security)
你也可以將 bStock 匯出到相容錢包,並在交易所帳戶之外持有。
也就是說,代幣化並不改變股票本身的保管地點。
它是在傳統資產周圍建立了一層新的數位層。
而我認為,這正是 bStocks 中最有趣的事情之一。
不是「股票變成了加密貨幣」。
而是傳統資產得到了 on-chain 的呈現。
@BinanceCIS #bStocksCIS $AAPLB
5
3
94
·
--
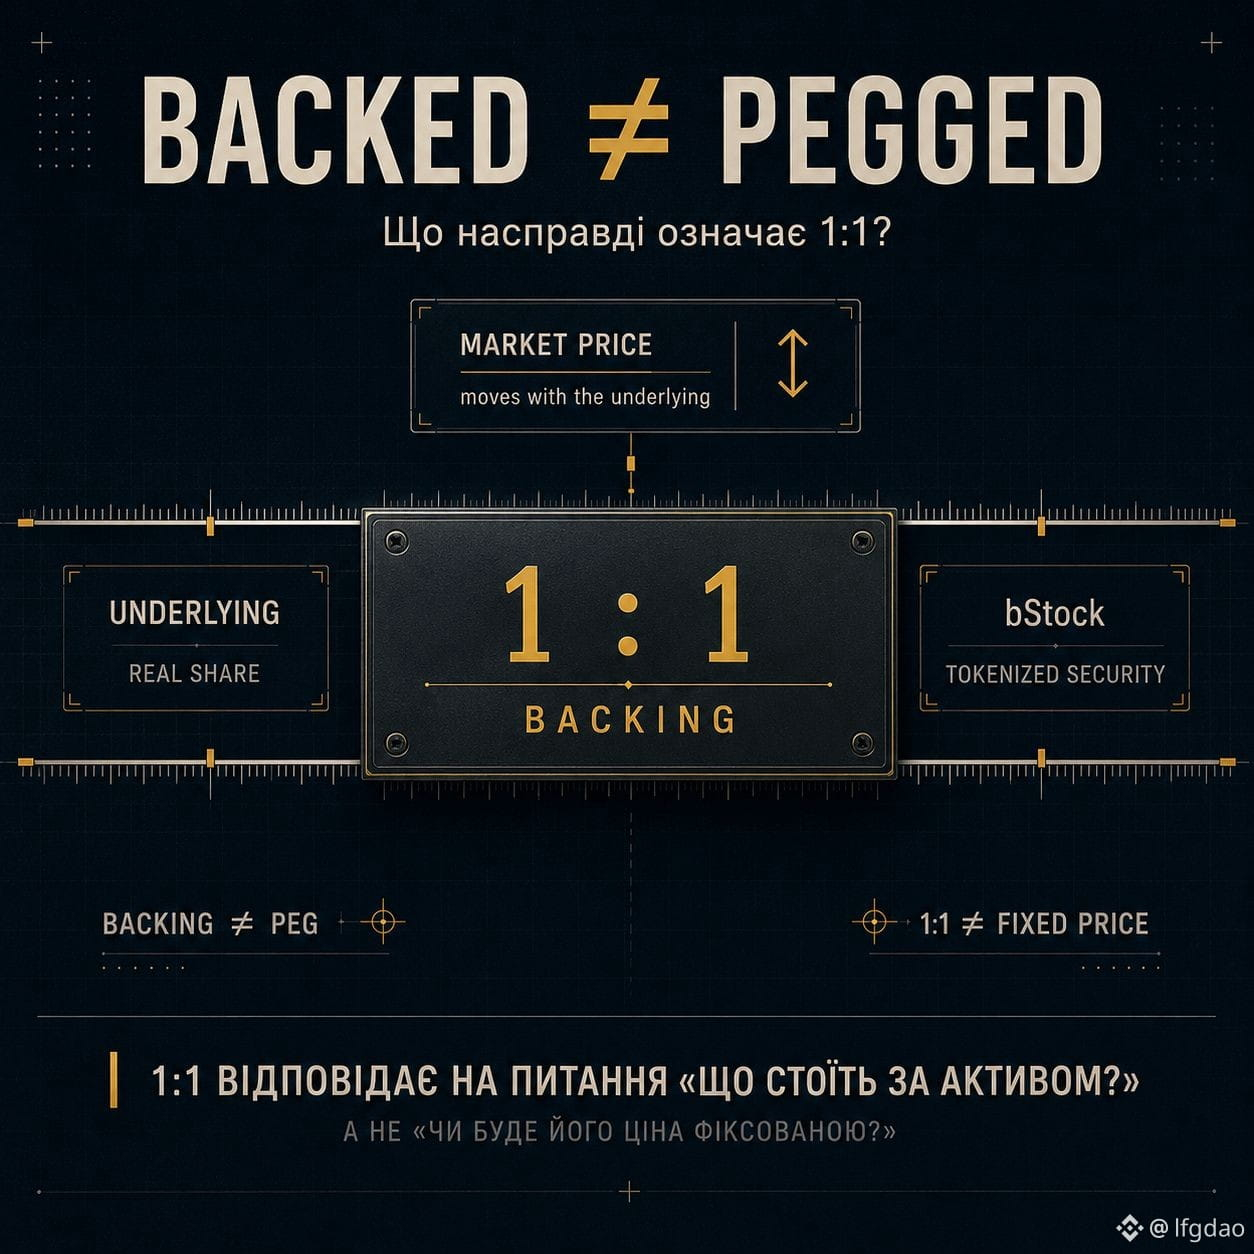
1:1 保障 — 這不是 PEG。
在我看來,這裏很容易把 bStocks 理解錯。
如果 bStock 以 1:1 由股票作保障,並不意味着:
“1 個 bStock 永遠 = 固定價格”。
這裏的 1:1 講的是 backing — 代幣背後對應着相應的 underlying asset。
而價格 — 則是另一回事。
它會繼續根據該資產本身的市場來反應。
也就是說:
BACKING → bStock 背後有什麼
PRICE → 市場願意爲它支付多少
PEG → 完全是另一種結構
所以我不會把“1:1”當作穩定價格的承諾。
它更像是在回答另一個問題:
“這個工具究竟由什麼來保障?”
也正是在這裏,bStocks 變得比“代幣裏的股票”更有趣。
@BinanceCIS $AAPLB #bStocksCIS
1:1 保障 — 這不是 PEG。
在我看來,這裏很容易把 bStocks 理解錯。
如果 bStock 以 1:1 由股票作保障,並不意味着:
“1 個 bStock 永遠 = 固定價格”。
這裏的 1:1 講的是 backing — 代幣背後對應着相應的 underlying asset。
而價格 — 則是另一回事。
它會繼續根據該資產本身的市場來反應。
也就是說:
BACKING → bStock 背後有什麼
PRICE → 市場願意爲它支付多少
PEG → 完全是另一種結構
所以我不會把“1:1”當作穩定價格的承諾。
它更像是在回答另一個問題:
“這個工具究竟由什麼來保障?”
也正是在這裏,bStocks 變得比“代幣裏的股票”更有趣。
@BinanceCIS $AAPLB #bStocksCIS
在我看來,這裏很容易把 bStocks 理解錯。
如果 bStock 以 1:1 由股票作保障,並不意味着:
“1 個 bStock 永遠 = 固定價格”。
這裏的 1:1 講的是 backing — 代幣背後對應着相應的 underlying asset。
而價格 — 則是另一回事。
它會繼續根據該資產本身的市場來反應。
也就是說:
BACKING → bStock 背後有什麼
PRICE → 市場願意爲它支付多少
PEG → 完全是另一種結構
所以我不會把“1:1”當作穩定價格的承諾。
它更像是在回答另一個問題:
“這個工具究竟由什麼來保障?”
也正是在這裏,bStocks 變得比“代幣裏的股票”更有趣。
@BinanceCIS $AAPLB #bStocksCIS
7
5
86
·
--
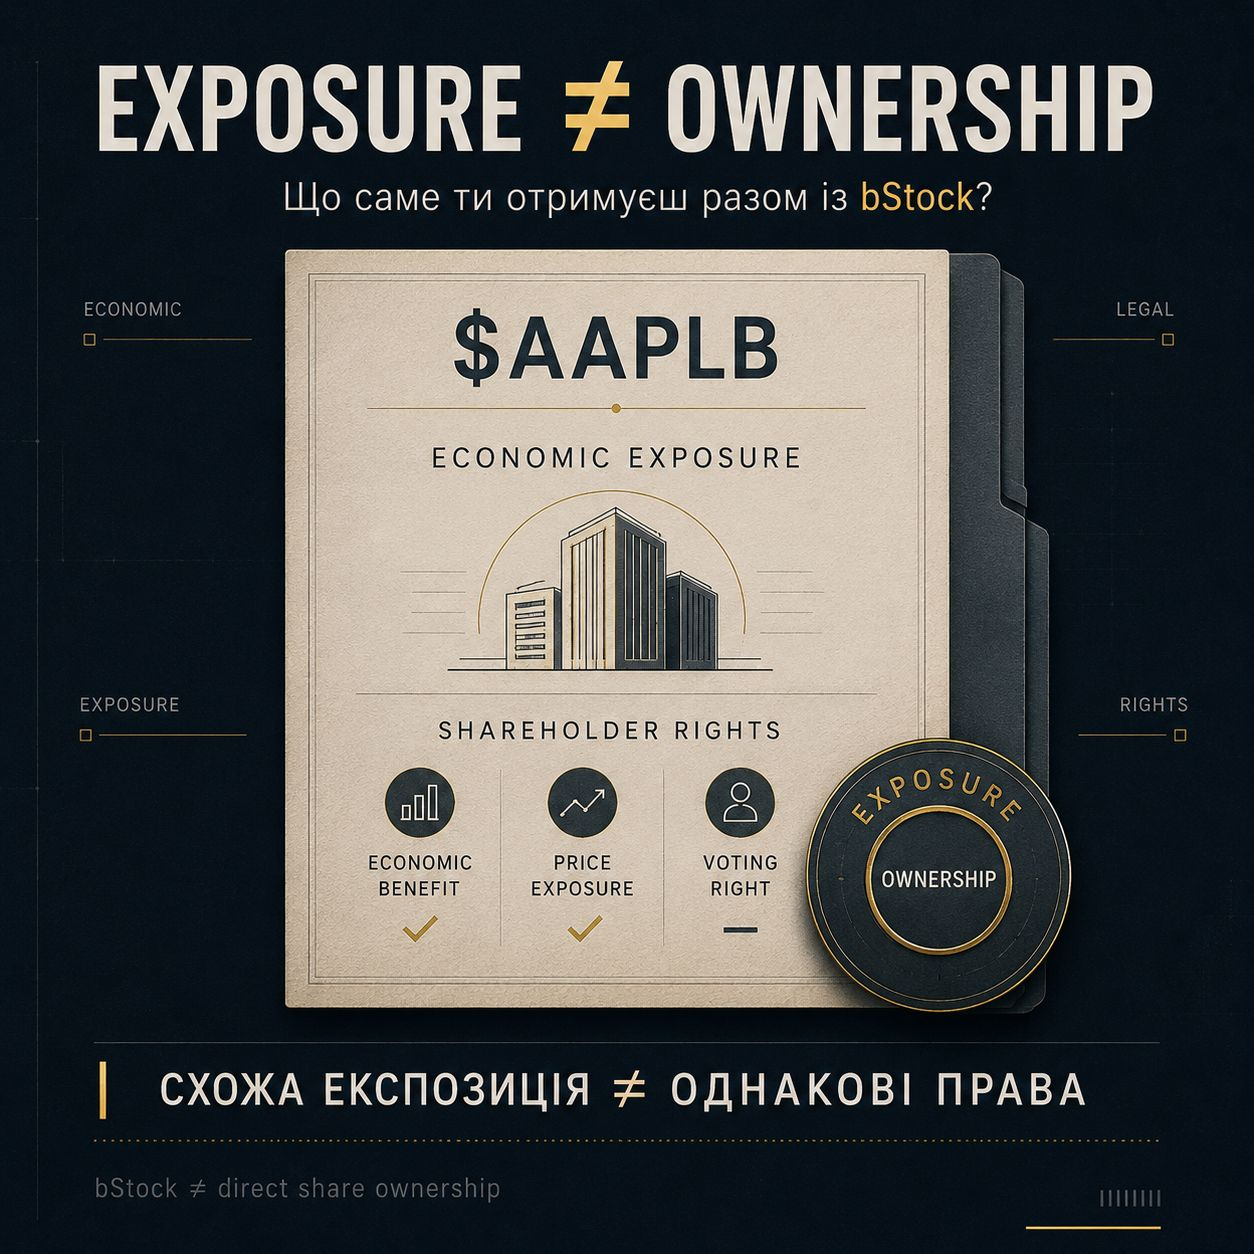
EXPOSURE ≠ OWNERSHIP.
bStocks 最有趣的細節之一是:當你購買這種資產時,你真正得到的是什麼。
乍一看一切都很簡單:
買入 $AAPLB → 獲得對 AAPL 的敞口。
但“對股票的敞口”和“持有股票”並不是一回事。
bStock 並不是公司的一種直接股票。
也就是說,這裏的邏輯有點不同:
股票價格
→ 經濟敞口
→ bStock
但這並不意味着你會自動獲得普通股股東所擁有的全部權利。
例如,bStock 的持有人並不會像普通股持有人那樣,直接享有投票權。
而在我看來,正是這種差別比“該資產在圖表上看起來幾乎一樣”這一事實更重要。
因爲兩個資產可能都能讓你獲得對同一業務相似的敞口,
但在法律和經濟層面,它們可能是不同的工具。
所以在購買之前,我不會只問:
“價格會怎樣?”
我還會問:
“隨着這份敞口,我到底得到了什麼?”
對 bStocks 來說,這一點尤其重要。
代幣化不僅改變了交易資產的方式。
它還改變了傳統金融敞口在數字環境中被呈現的方式。
而在這裏,最有趣的部分開始了。
@BinanceCIS $AAPLB #bStocksCIS
EXPOSURE ≠ OWNERSHIP.
bStocks 最有趣的細節之一是:當你購買這種資產時,你真正得到的是什麼。
乍一看一切都很簡單:
買入 $AAPLB → 獲得對 AAPL 的敞口。
但“對股票的敞口”和“持有股票”並不是一回事。
bStock 並不是公司的一種直接股票。
也就是說,這裏的邏輯有點不同:
股票價格
→ 經濟敞口
→ bStock
但這並不意味着你會自動獲得普通股股東所擁有的全部權利。
例如,bStock 的持有人並不會像普通股持有人那樣,直接享有投票權。
而在我看來,正是這種差別比“該資產在圖表上看起來幾乎一樣”這一事實更重要。
因爲兩個資產可能都能讓你獲得對同一業務相似的敞口,
但在法律和經濟層面,它們可能是不同的工具。
所以在購買之前,我不會只問:
“價格會怎樣?”
我還會問:
“隨着這份敞口,我到底得到了什麼?”
對 bStocks 來說,這一點尤其重要。
代幣化不僅改變了交易資產的方式。
它還改變了傳統金融敞口在數字環境中被呈現的方式。
而在這裏,最有趣的部分開始了。
@BinanceCIS $AAPLB #bStocksCIS
bStocks 最有趣的細節之一是:當你購買這種資產時,你真正得到的是什麼。
乍一看一切都很簡單:
買入 $AAPLB → 獲得對 AAPL 的敞口。
但“對股票的敞口”和“持有股票”並不是一回事。
bStock 並不是公司的一種直接股票。
也就是說,這裏的邏輯有點不同:
股票價格
→ 經濟敞口
→ bStock
但這並不意味着你會自動獲得普通股股東所擁有的全部權利。
例如,bStock 的持有人並不會像普通股持有人那樣,直接享有投票權。
而在我看來,正是這種差別比“該資產在圖表上看起來幾乎一樣”這一事實更重要。
因爲兩個資產可能都能讓你獲得對同一業務相似的敞口,
但在法律和經濟層面,它們可能是不同的工具。
所以在購買之前,我不會只問:
“價格會怎樣?”
我還會問:
“隨着這份敞口,我到底得到了什麼?”
對 bStocks 來說,這一點尤其重要。
代幣化不僅改變了交易資產的方式。
它還改變了傳統金融敞口在數字環境中被呈現的方式。
而在這裏,最有趣的部分開始了。
@BinanceCIS $AAPLB #bStocksCIS
3
2
103
·
--
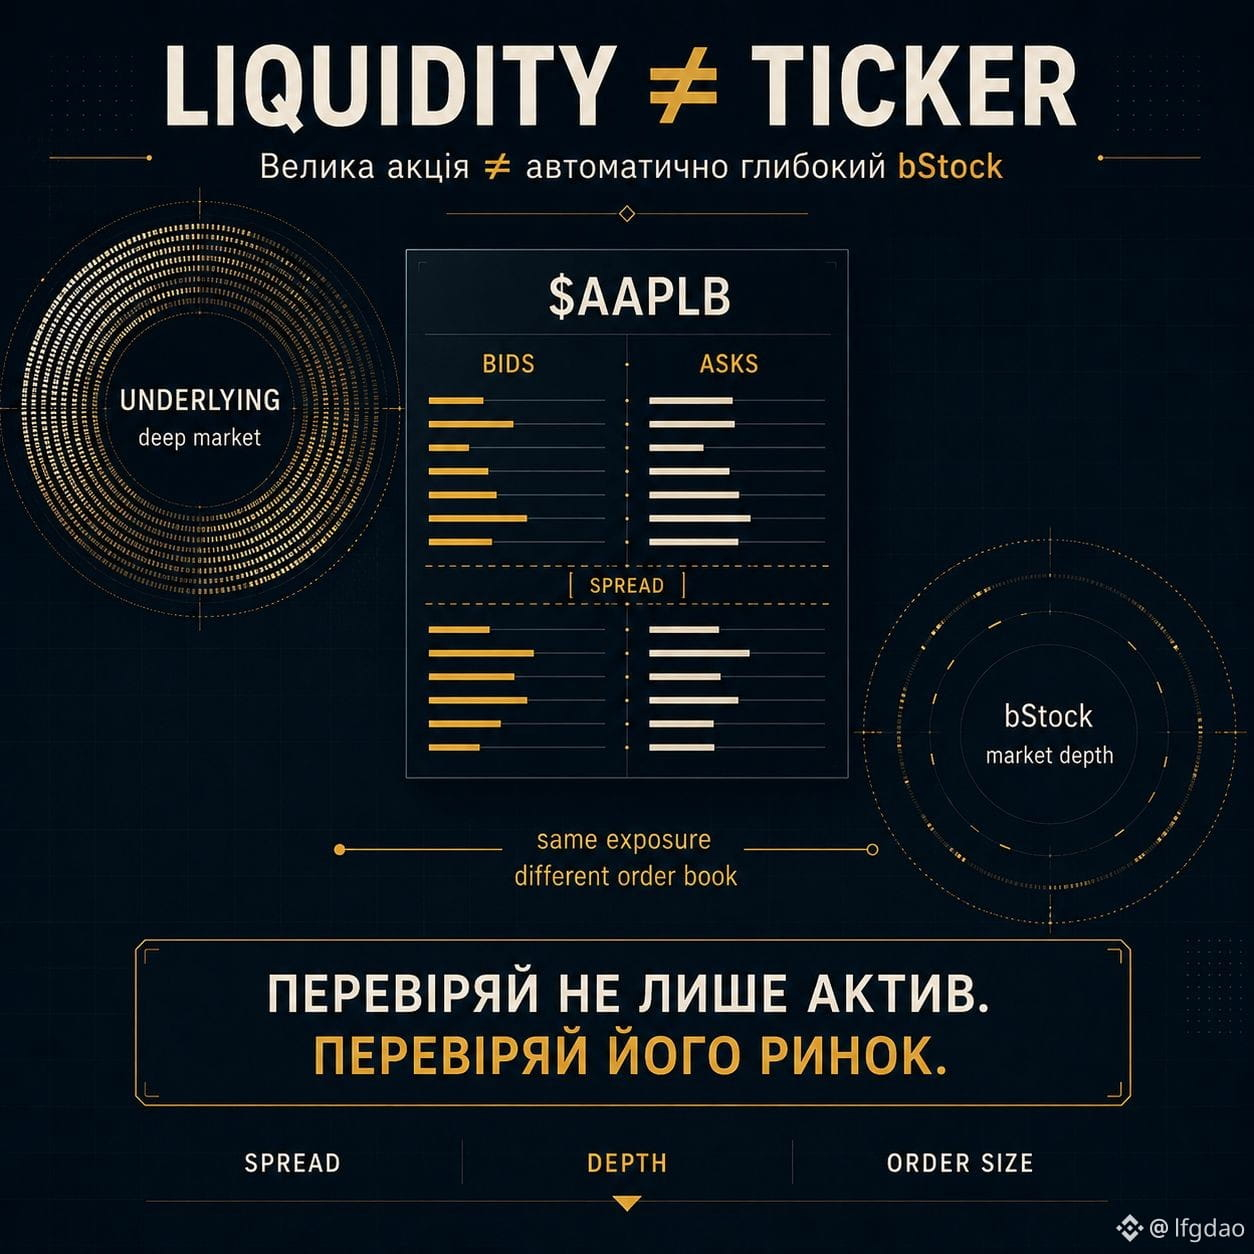
ТИКЕР ОДИН。流動性——不一定是必要的。
當你看到來自大公司的 bStock,很容易得出一個自動化的結論:
“如果這隻股票本身很流動,那 bStock 也會是同樣的。”
但這裏有一個重要細節。
你並不是直接在與基礎股票相同的訂單簿裏進行交易。
bStock 有它自己的交易環境。
所以對我來說,更準確的做法是把兩件事分開看:
UNDERLYING 的流動性
≠
bSTOCK 的流動性
基礎股票的大成交量,並不自動意味着代幣化表示的市場深度會同樣成立。
也就在這裏出現一個有趣的問題:
只看 bStock 的價格是否就足夠了?
我還會看這些:
→ bid / ask
→ spread
→ 板塊裏的成交量
→ 市場深度
因爲同一價格可能會因爲旁邊站着多少流動性而看起來完全不同。
對於小倉位來說,這也許幾乎察覺不到。
但對大倉位——故事就完全不同了。
因此對我而言,bStock 不只是:
“哦,這是代幣化的 $AAPL”。
它還是一個需要你自行評估的獨立交易市場。
也許,在 Buy 之前,最有用的問題並不是:
“這隻股票有多流動?”
而是:
“現在這隻 bStock 有多流動?”
#bstockscis @BinanceCIS
ТИКЕР ОДИН。流動性——不一定是必要的。
當你看到來自大公司的 bStock,很容易得出一個自動化的結論:
“如果這隻股票本身很流動,那 bStock 也會是同樣的。”
但這裏有一個重要細節。
你並不是直接在與基礎股票相同的訂單簿裏進行交易。
bStock 有它自己的交易環境。
所以對我來說,更準確的做法是把兩件事分開看:
UNDERLYING 的流動性
≠
bSTOCK 的流動性
基礎股票的大成交量,並不自動意味着代幣化表示的市場深度會同樣成立。
也就在這裏出現一個有趣的問題:
只看 bStock 的價格是否就足夠了?
我還會看這些:
→ bid / ask
→ spread
→ 板塊裏的成交量
→ 市場深度
因爲同一價格可能會因爲旁邊站着多少流動性而看起來完全不同。
對於小倉位來說,這也許幾乎察覺不到。
但對大倉位——故事就完全不同了。
因此對我而言,bStock 不只是:
“哦,這是代幣化的 $AAPL”。
它還是一個需要你自行評估的獨立交易市場。
也許,在 Buy 之前,最有用的問題並不是:
“這隻股票有多流動?”
而是:
“現在這隻 bStock 有多流動?”
#bstockscis @BinanceCIS
當你看到來自大公司的 bStock,很容易得出一個自動化的結論:
“如果這隻股票本身很流動,那 bStock 也會是同樣的。”
但這裏有一個重要細節。
你並不是直接在與基礎股票相同的訂單簿裏進行交易。
bStock 有它自己的交易環境。
所以對我來說,更準確的做法是把兩件事分開看:
UNDERLYING 的流動性
≠
bSTOCK 的流動性
基礎股票的大成交量,並不自動意味着代幣化表示的市場深度會同樣成立。
也就在這裏出現一個有趣的問題:
只看 bStock 的價格是否就足夠了?
我還會看這些:
→ bid / ask
→ spread
→ 板塊裏的成交量
→ 市場深度
因爲同一價格可能會因爲旁邊站着多少流動性而看起來完全不同。
對於小倉位來說,這也許幾乎察覺不到。
但對大倉位——故事就完全不同了。
因此對我而言,bStock 不只是:
“哦,這是代幣化的 $AAPL”。
它還是一個需要你自行評估的獨立交易市場。
也許,在 Buy 之前,最有用的問題並不是:
“這隻股票有多流動?”
而是:
“現在這隻 bStock 有多流動?”
#bstockscis @BinanceCIS
1
129
·
--
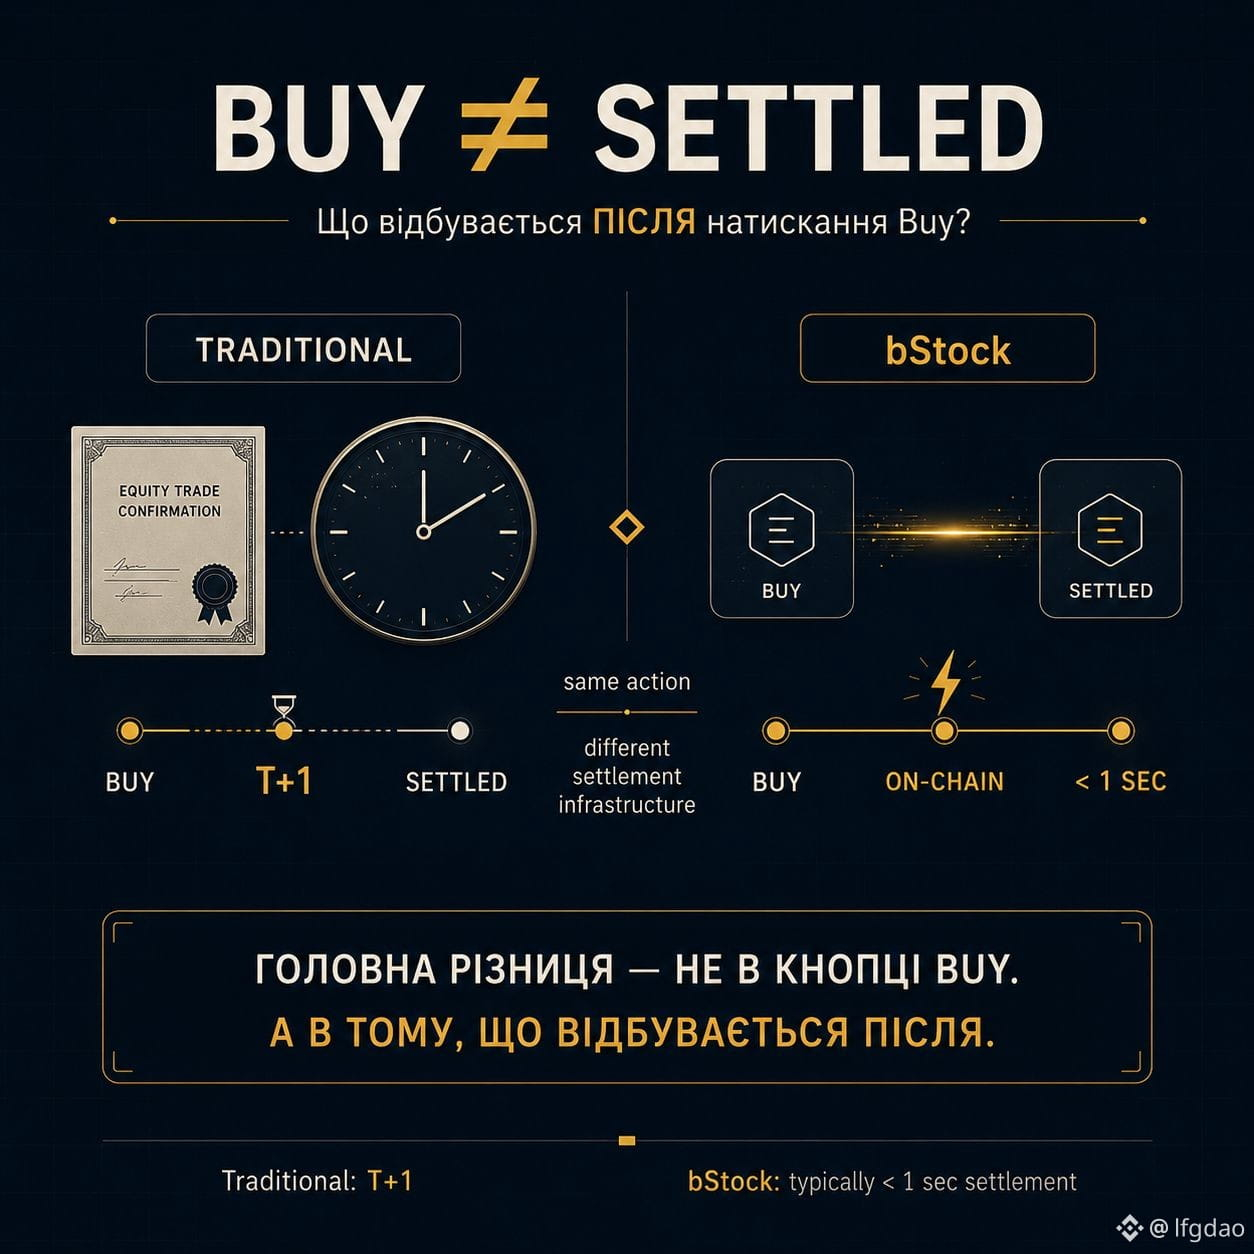
購買 ≠ 結束交易協議。
在股票市場上,點擊“Buy(買入)”還不是故事的全部。
還有結算。
你今天買入一隻股票,但傳統的系統可能只能在下一個工作日完成結算。
這就是 T+1。
在 bStocks 邏輯不同。
交易會通過區塊鏈基礎設施,因此 Binance 表示,結算通常需要不到一秒。
也就是說,不僅僅在於你點了“Buy”的位置。
關鍵在於“之後會發生什麼”。
傳統股票:
BUY
↓
等待
↓
T+1
↓
結算
bStock:
BUY
↓
on-chain settlement
↓
< 1 sec
對我來說,這也是代幣化最有趣的部分之一。
因爲當我們談論“區塊鏈上的股票”時,很容易只想到代幣。
但真正的改變,可能正是在其周圍的基礎設施。
更少的等待。
另一種結算流程。
另一套資產流轉邏輯。
這就引出了一個問題:
如果資產本身幾乎可以瞬間完成結算——
這會多大程度地改變未來的股票市場基礎設施?
@BinanceCIS $AAPLB #bStocksCIS
購買 ≠ 結束交易協議。
在股票市場上,點擊“Buy(買入)”還不是故事的全部。
還有結算。
你今天買入一隻股票,但傳統的系統可能只能在下一個工作日完成結算。
這就是 T+1。
在 bStocks 邏輯不同。
交易會通過區塊鏈基礎設施,因此 Binance 表示,結算通常需要不到一秒。
也就是說,不僅僅在於你點了“Buy”的位置。
關鍵在於“之後會發生什麼”。
傳統股票:
BUY
↓
等待
↓
T+1
↓
結算
bStock:
BUY
↓
on-chain settlement
↓
< 1 sec
對我來說,這也是代幣化最有趣的部分之一。
因爲當我們談論“區塊鏈上的股票”時,很容易只想到代幣。
但真正的改變,可能正是在其周圍的基礎設施。
更少的等待。
另一種結算流程。
另一套資產流轉邏輯。
這就引出了一個問題:
如果資產本身幾乎可以瞬間完成結算——
這會多大程度地改變未來的股票市場基礎設施?
@BinanceCIS $AAPLB #bStocksCIS
在股票市場上,點擊“Buy(買入)”還不是故事的全部。
還有結算。
你今天買入一隻股票,但傳統的系統可能只能在下一個工作日完成結算。
這就是 T+1。
在 bStocks 邏輯不同。
交易會通過區塊鏈基礎設施,因此 Binance 表示,結算通常需要不到一秒。
也就是說,不僅僅在於你點了“Buy”的位置。
關鍵在於“之後會發生什麼”。
傳統股票:
BUY
↓
等待
↓
T+1
↓
結算
bStock:
BUY
↓
on-chain settlement
↓
< 1 sec
對我來說,這也是代幣化最有趣的部分之一。
因爲當我們談論“區塊鏈上的股票”時,很容易只想到代幣。
但真正的改變,可能正是在其周圍的基礎設施。
更少的等待。
另一種結算流程。
另一套資產流轉邏輯。
這就引出了一個問題:
如果資產本身幾乎可以瞬間完成結算——
這會多大程度地改變未來的股票市場基礎設施?
@BinanceCIS $AAPLB #bStocksCIS
1
85
·
--
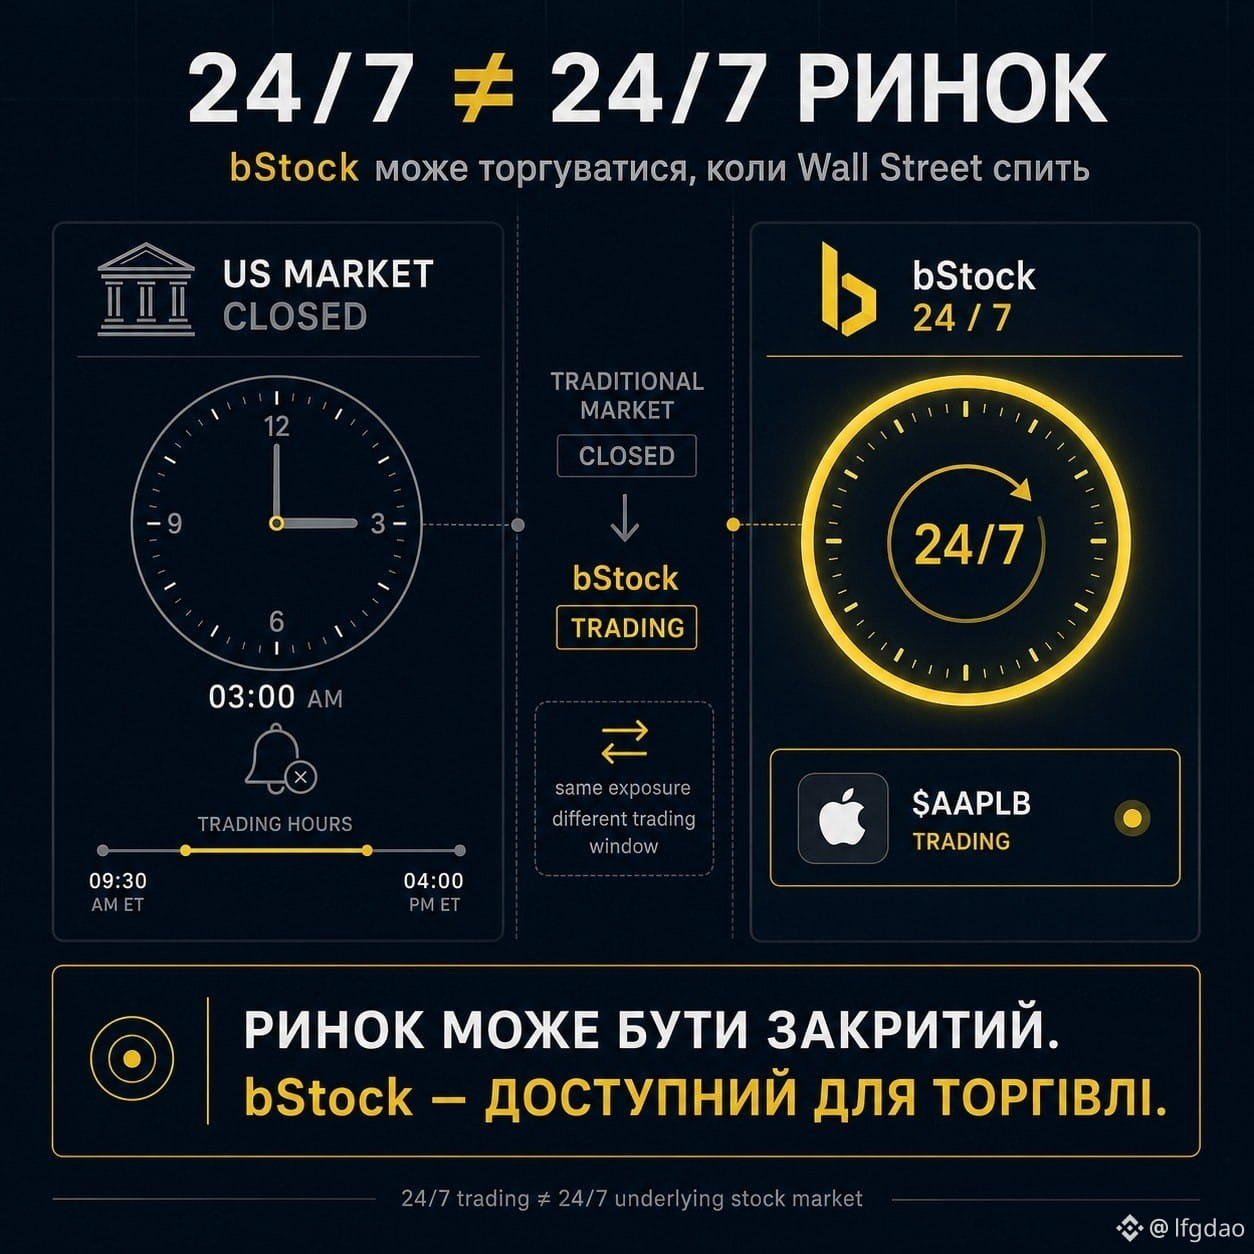
24/7 ≠ 24/7 фондовий ринок。
而在這裏,bStocks 有一個很容易被忽略的細節。
假設 $AAPLB
週一凌晨 03:00(基輔時間)時,美國交易所正在休眠。
但 bStock 不會。
它繼續在 Binance 上交易。
乍看之下,這只是便利。
但實際上,它改變了你需要解讀價格的“語境”。
傳統股票與交易時段綁定。
bStock 則具備加密交易基礎設施。
因此:
NYSE / NASDAQ → 交易時間
bStock → 24/7
這並不意味着,美國的股票突然開始在半夜交易。
意思是另一回事:
當傳統市場關閉時,你仍然可以獲得並調整對該資產的敞口。
所以我不會把這兩句話畫上等號:
“股票市場現在是開盤的”
和
“bStock 現在可以被買入或賣出”。
這兩件事是不同的。
於是出現了更有趣的問題:
當主市場關閉時,bStock 的價格會如何表現?
對我來說,正是這些細節讓代幣化比簡單的
“股票,只是在區塊鏈上”更有意思。
@BinanceCIS $AAPLB #bStocksCIS
24/7 ≠ 24/7 фондовий ринок。
而在這裏,bStocks 有一個很容易被忽略的細節。
假設 $AAPLB
週一凌晨 03:00(基輔時間)時,美國交易所正在休眠。
但 bStock 不會。
它繼續在 Binance 上交易。
乍看之下,這只是便利。
但實際上,它改變了你需要解讀價格的“語境”。
傳統股票與交易時段綁定。
bStock 則具備加密交易基礎設施。
因此:
NYSE / NASDAQ → 交易時間
bStock → 24/7
這並不意味着,美國的股票突然開始在半夜交易。
意思是另一回事:
當傳統市場關閉時,你仍然可以獲得並調整對該資產的敞口。
所以我不會把這兩句話畫上等號:
“股票市場現在是開盤的”
和
“bStock 現在可以被買入或賣出”。
這兩件事是不同的。
於是出現了更有趣的問題:
當主市場關閉時,bStock 的價格會如何表現?
對我來說,正是這些細節讓代幣化比簡單的
“股票,只是在區塊鏈上”更有意思。
@BinanceCIS $AAPLB #bStocksCIS
而在這裏,bStocks 有一個很容易被忽略的細節。
假設 $AAPLB
週一凌晨 03:00(基輔時間)時,美國交易所正在休眠。
但 bStock 不會。
它繼續在 Binance 上交易。
乍看之下,這只是便利。
但實際上,它改變了你需要解讀價格的“語境”。
傳統股票與交易時段綁定。
bStock 則具備加密交易基礎設施。
因此:
NYSE / NASDAQ → 交易時間
bStock → 24/7
這並不意味着,美國的股票突然開始在半夜交易。
意思是另一回事:
當傳統市場關閉時,你仍然可以獲得並調整對該資產的敞口。
所以我不會把這兩句話畫上等號:
“股票市場現在是開盤的”
和
“bStock 現在可以被買入或賣出”。
這兩件事是不同的。
於是出現了更有趣的問題:
當主市場關閉時,bStock 的價格會如何表現?
對我來說,正是這些細節讓代幣化比簡單的
“股票,只是在區塊鏈上”更有意思。
@BinanceCIS $AAPLB #bStocksCIS
1
105
·
--
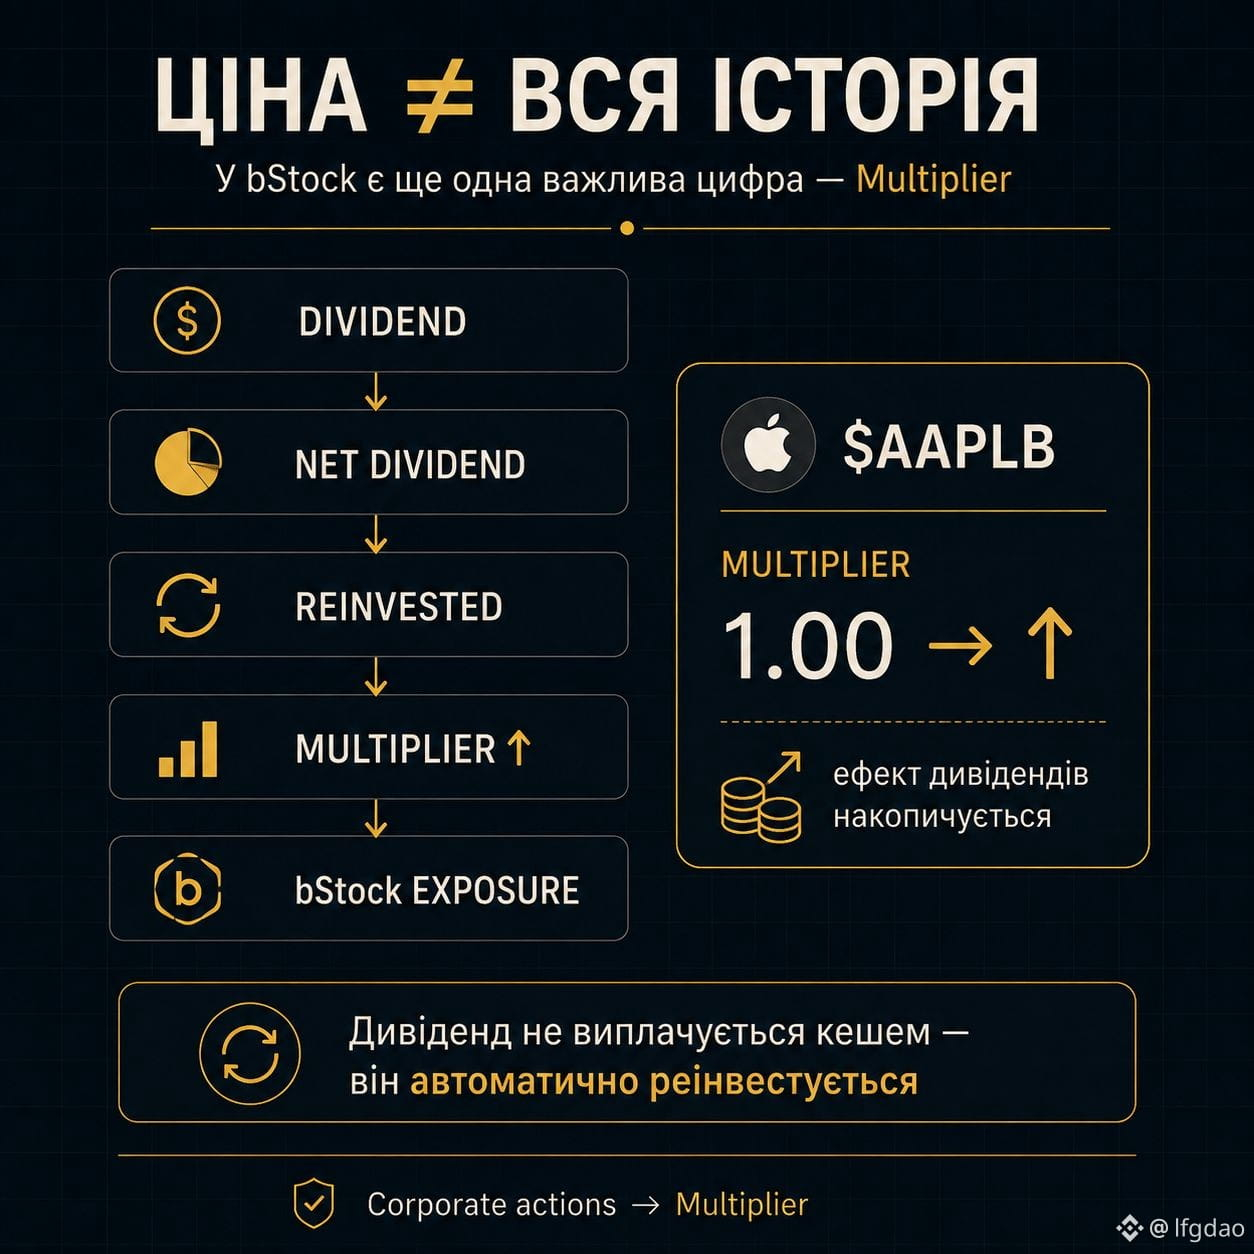
ЦІНА ≠ ВСЯ ІСТОРІЯ.
在 bStock 還有另一個重要數字——Multiplier。
當你看 bStock 時,最簡單的做法是盯着圖表。
但還有另一個容易被忽略的數字——Multiplier。
對於普通股票,股息是以派發的形式到手。
而在 bStocks 中,機制不同:
股息 → 淨股息(net dividend)→ 再投資 → bStock 餘額增加
也就是說,股息不會單獨以現金躺在那裏。
它會回到 underlying stock(標的股票)中,而你的持倉會通過 Multiplier 來進行調整。
這裏就出現了一個有趣的點:
相同的價格 ≠ 相同的經濟敞口數量。
Multiplier 可能會隨着時間逐步累積來自股息的影響。
所以在分析 bStock 時,我不僅會看:
“這個代幣值多少錢?”
還會看:
“這個代幣背後是什麼,以及它的 Multiplier 如何變化?”
對我來說,這是股票代幣化中最有意思的時刻之一。
@BinanceCIS $AAPLB #bStocksCIS
ЦІНА ≠ ВСЯ ІСТОРІЯ.
在 bStock 還有另一個重要數字——Multiplier。
當你看 bStock 時,最簡單的做法是盯着圖表。
但還有另一個容易被忽略的數字——Multiplier。
對於普通股票,股息是以派發的形式到手。
而在 bStocks 中,機制不同:
股息 → 淨股息(net dividend)→ 再投資 → bStock 餘額增加
也就是說,股息不會單獨以現金躺在那裏。
它會回到 underlying stock(標的股票)中,而你的持倉會通過 Multiplier 來進行調整。
這裏就出現了一個有趣的點:
相同的價格 ≠ 相同的經濟敞口數量。
Multiplier 可能會隨着時間逐步累積來自股息的影響。
所以在分析 bStock 時,我不僅會看:
“這個代幣值多少錢?”
還會看:
“這個代幣背後是什麼,以及它的 Multiplier 如何變化?”
對我來說,這是股票代幣化中最有意思的時刻之一。
@BinanceCIS $AAPLB #bStocksCIS
在 bStock 還有另一個重要數字——Multiplier。
當你看 bStock 時,最簡單的做法是盯着圖表。
但還有另一個容易被忽略的數字——Multiplier。
對於普通股票,股息是以派發的形式到手。
而在 bStocks 中,機制不同:
股息 → 淨股息(net dividend)→ 再投資 → bStock 餘額增加
也就是說,股息不會單獨以現金躺在那裏。
它會回到 underlying stock(標的股票)中,而你的持倉會通過 Multiplier 來進行調整。
這裏就出現了一個有趣的點:
相同的價格 ≠ 相同的經濟敞口數量。
Multiplier 可能會隨着時間逐步累積來自股息的影響。
所以在分析 bStock 時,我不僅會看:
“這個代幣值多少錢?”
還會看:
“這個代幣背後是什麼,以及它的 Multiplier 如何變化?”
對我來說,這是股票代幣化中最有意思的時刻之一。
@BinanceCIS $AAPLB #bStocksCIS
1
70
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼