

Socaz
38 貼文
Socaz
舉報
封鎖用戶
5 關注
1.0K+ 粉絲
59 點讚數
貼文
·
--
🔥 只剩60位名額了而已!
目前羣組已經快要接近500名成員了。👀
再有+60個人,我們就能正式達到500!🚀
這次我想做一件特別的事,來感謝一直陪伴我們的兄弟們:
🎁 500名成員 = 大型抽獎活動!🎁
具體獎品我會在羣組到達里程碑時揭曉,但保證絕對不是那種敷衍的“湊數”抽獎。😎🔥
所以兄弟們現在人在羣裏的話,記得再邀請朋友一起進來哦。
每個人再帶來一位,說不定500會比預想更快到達。🤝
⏳ 440 → 500
只剩60個名額了!
正在看這篇的人如果還沒進羣,那就是現在參與的最佳時機。
👉 羣在評論區下面,或者在我個人資料裏
達到500,我們就開抽獎!🎁🔥
🔥 只剩60位名額了而已!
目前羣組已經快要接近500名成員了。👀
再有+60個人,我們就能正式達到500!🚀
這次我想做一件特別的事,來感謝一直陪伴我們的兄弟們:
🎁 500名成員 = 大型抽獎活動!🎁
具體獎品我會在羣組到達里程碑時揭曉,但保證絕對不是那種敷衍的“湊數”抽獎。😎🔥
所以兄弟們現在人在羣裏的話,記得再邀請朋友一起進來哦。
每個人再帶來一位,說不定500會比預想更快到達。🤝
⏳ 440 → 500
只剩60個名額了!
正在看這篇的人如果還沒進羣,那就是現在參與的最佳時機。
👉 羣在評論區下面,或者在我個人資料裏
達到500,我們就開抽獎!🎁🔥
目前羣組已經快要接近500名成員了。👀
再有+60個人,我們就能正式達到500!🚀
這次我想做一件特別的事,來感謝一直陪伴我們的兄弟們:
🎁 500名成員 = 大型抽獎活動!🎁
具體獎品我會在羣組到達里程碑時揭曉,但保證絕對不是那種敷衍的“湊數”抽獎。😎🔥
所以兄弟們現在人在羣裏的話,記得再邀請朋友一起進來哦。
每個人再帶來一位,說不定500會比預想更快到達。🤝
⏳ 440 → 500
只剩60個名額了!
正在看這篇的人如果還沒進羣,那就是現在參與的最佳時機。
👉 羣在評論區下面,或者在我個人資料裏
達到500,我們就開抽獎!🎁🔥
1
2
11
·
--
說實話,在創建羣的時候,我只是簡單地想着:有一個地方讓兄弟們能一起交流、分享。
沒想到一段時間過去,羣已經超過200個成員了。😄
每天都能看到新人加入:有兄弟在聊天、提問、再互動分享各種內容。看到社區這樣慢慢變大,真的挺開心的。
現在我想試着設一個新的目標:
🎯 500名成員。
不需要刻意拉得很快,只希望進羣的人都覺得這裏是一個值得留下來的地方。
如果你們就在羣裏,幫忙再邀請一個朋友進來吧。說不定又會多一個跟你我口味相合的兄弟。🤝
🎁 羣裏也依舊每天會有一些小活動和爲成員準備的禮物。
如果你還沒加入的話,那就先進來試試交流一下吧。
200已經有了,那接下來一起看看500要多久。🔥
👉 羣在我個人主頁裏哦
沒想到一段時間過去,羣已經超過200個成員了。😄
每天都能看到新人加入:有兄弟在聊天、提問、再互動分享各種內容。看到社區這樣慢慢變大,真的挺開心的。
現在我想試着設一個新的目標:
🎯 500名成員。
不需要刻意拉得很快,只希望進羣的人都覺得這裏是一個值得留下來的地方。
如果你們就在羣裏,幫忙再邀請一個朋友進來吧。說不定又會多一個跟你我口味相合的兄弟。🤝
🎁 羣裏也依舊每天會有一些小活動和爲成員準備的禮物。
如果你還沒加入的話,那就先進來試試交流一下吧。
200已經有了,那接下來一起看看500要多久。🔥
👉 羣在我個人主頁裏哦
5
186
·
--
🚀 200+ ANH EM ĐÃ CÓ MẶT!
從最初的一個小羣開始,大家一個接一個加入,聊天、連接。到今天,community 已正式突破 300 位成員。🔥
但 200 並不是終點。
🎯 下一目標:500 位 ANH EM。
我希望的不只是一個成員很多的羣,而是真正有互動、有分享的 community,並且每天都有新的兄弟加入其中。🤝
🎁 羣裏仍在每天開展小活動,併爲參與的兄弟準備禮品。
不需要是老成員。
不需要有很多經驗。
只要想交流、分享,並找到一個一起參與的社區就夠了。❤️
現在我需要大家的助力。
如果羣裏每個人都再邀請一位同樣有相同興趣的朋友加入,500 位成員就不再遙遠。👀🔥
👉 在羣裏?再拉一個朋友。
👉 還沒參加?今天就和兄弟們一起加入。
200 已完成。
500 在前方。🚀
讓我們一起把 community 推向新的里程碑吧!
👉 在我個人主頁 square 裏的羣組加入 🫡
2
12
·
--
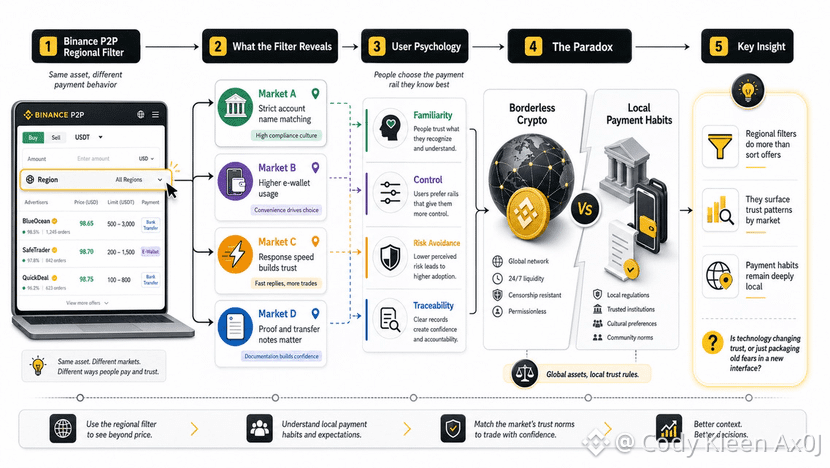
當我需要把USDT兌換成匯款給海外的合作者時,最先吸引我注意的並不是價格。Binance P2P上有很多類似的報價,但當我打開地區篩選後,每個地方收款的方式差異就一目瞭然。
一開始,我把它當作一個便利功能。做了幾筆小額交易之後,我開始把它視爲一種行爲切片,因爲支付選擇反映了用戶如何保護自己。
在一些地區,賣家會強烈強調賬戶名必須一致;在另一些地區,響應速度被視爲信任的標誌,而所需的證明更簡單。因此,Binance P2P上的地區篩選所做的不只是縮小列表,它讓價格背後的支付習慣變得更清晰。
這裏的心理很簡單。與陌生人打交道時,人們會抓住最熟悉的東西:他們經常使用的銀行、以前曾接收過款的錢包、從未出過問題的備註格式。熟悉感會帶來掌控感,即便這種掌控感有時只是錯覺。
悖論在於,常有人把加密貨幣描述爲無國界的金融。但當資金觸及真實的銀行賬戶時,用戶會回到本地那些未明說的規則、銀行的處理時間、確認習慣,以及填寫錯誤轉賬備註所帶來的恐懼。
我認爲,僅僅在幾天內查看一下Binance P2P不足以理解一個市場。訂單數據很容易向高頻交易者傾斜,而較小的用戶可能更安靜。
即便如此,這個信號仍值得觀察。Binance P2P不僅展示誰在買誰在賣,也展示了支付信任如何通過價格、速度、賬戶名稱以及證明方式的習慣層層疊加。也許剩下的疑問是:技術是否正在改變用戶彼此信任的方式,還是隻是把舊的擔憂彙總到一個新的界面中。@Binance_Vietnam #BinanceP2PAnToan
當我需要把USDT兌換成匯款給海外的合作者時,最先吸引我注意的並不是價格。Binance P2P上有很多類似的報價,但當我打開地區篩選後,每個地方收款的方式差異就一目瞭然。
一開始,我把它當作一個便利功能。做了幾筆小額交易之後,我開始把它視爲一種行爲切片,因爲支付選擇反映了用戶如何保護自己。
在一些地區,賣家會強烈強調賬戶名必須一致;在另一些地區,響應速度被視爲信任的標誌,而所需的證明更簡單。因此,Binance P2P上的地區篩選所做的不只是縮小列表,它讓價格背後的支付習慣變得更清晰。
這裏的心理很簡單。與陌生人打交道時,人們會抓住最熟悉的東西:他們經常使用的銀行、以前曾接收過款的錢包、從未出過問題的備註格式。熟悉感會帶來掌控感,即便這種掌控感有時只是錯覺。
悖論在於,常有人把加密貨幣描述爲無國界的金融。但當資金觸及真實的銀行賬戶時,用戶會回到本地那些未明說的規則、銀行的處理時間、確認習慣,以及填寫錯誤轉賬備註所帶來的恐懼。
我認爲,僅僅在幾天內查看一下Binance P2P不足以理解一個市場。訂單數據很容易向高頻交易者傾斜,而較小的用戶可能更安靜。
即便如此,這個信號仍值得觀察。Binance P2P不僅展示誰在買誰在賣,也展示了支付信任如何通過價格、速度、賬戶名稱以及證明方式的習慣層層疊加。也許剩下的疑問是:技術是否正在改變用戶彼此信任的方式,還是隻是把舊的擔憂彙總到一個新的界面中。@Binance Vietnam #BinanceP2PAnToan
2
12
25.9k
·
--
當市場平靜時,許多 DeFi 貸款看起來足夠“無害”,甚至被當作一種技術性操作。借款人會查看抵押率,看看當前的利率,然後告訴自己仍然有足夠的空間。問題只會在資產價格的變動速度快於他們的資金計劃時才顯現。
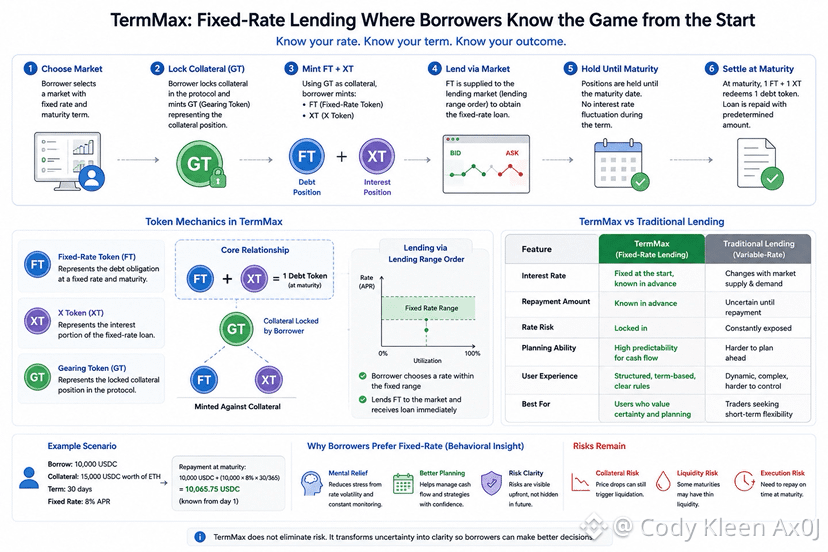
TermMax 的不同之處在於,它從一開始就把資本成本擺在借款人面前。熟悉的借貸協議裏,利率取決於資金池的供需;當資本利用率上升時,借款成本也會隨之上升。借款人知道自己的抵押品,但他們無法確定“時間”還會變得多麼昂貴。
TermMax 把固定期限放在體驗的核心。借款人選擇到期日,提前看到他們必須支付的利息,然後使用 GT 發行 FT 和 XT,其中 1 FT 加 1 XT 與到期時的 1 單位債務掛鉤。貸款不再是一條隨意漂移的利息流,而是一個帶有邊界的結構。
在更深一層,TermMax 讓人更清楚:到底是誰在出售資本、誰在購買時間,以及哪些風險已經被提前定價。對於 7 天、30 天或 90 天的期限,借款人不必追逐每一次利率波動,而必須計算他們的現金流能否按時到達。
悖論在於:加密用戶喜歡永遠在線的界面,但卻被永遠在變化的規則耗盡。浮動利率讓市場顯得“活着”,固定利率則讓人覺得“被鎖住”。
我仍然對 TermMax 保持懷疑態度。期限流動性可能偏薄,抵押品也仍可能下跌。剩下的問題是:當數字已經擺在桌面上時,借款人會變得更自律,還是隻是說服自己。
@termmax #TermMax
當市場平靜時,許多 DeFi 貸款看起來足夠“無害”,甚至被當作一種技術性操作。借款人會查看抵押率,看看當前的利率,然後告訴自己仍然有足夠的空間。問題只會在資產價格的變動速度快於他們的資金計劃時才顯現。
TermMax 的不同之處在於,它從一開始就把資本成本擺在借款人面前。熟悉的借貸協議裏,利率取決於資金池的供需;當資本利用率上升時,借款成本也會隨之上升。借款人知道自己的抵押品,但他們無法確定“時間”還會變得多麼昂貴。
TermMax 把固定期限放在體驗的核心。借款人選擇到期日,提前看到他們必須支付的利息,然後使用 GT 發行 FT 和 XT,其中 1 FT 加 1 XT 與到期時的 1 單位債務掛鉤。貸款不再是一條隨意漂移的利息流,而是一個帶有邊界的結構。
在更深一層,TermMax 讓人更清楚:到底是誰在出售資本、誰在購買時間,以及哪些風險已經被提前定價。對於 7 天、30 天或 90 天的期限,借款人不必追逐每一次利率波動,而必須計算他們的現金流能否按時到達。
悖論在於:加密用戶喜歡永遠在線的界面,但卻被永遠在變化的規則耗盡。浮動利率讓市場顯得“活着”,固定利率則讓人覺得“被鎖住”。
我仍然對 TermMax 保持懷疑態度。期限流動性可能偏薄,抵押品也仍可能下跌。剩下的問題是:當數字已經擺在桌面上時,借款人會變得更自律,還是隻是說服自己。
@TermMax #TermMax
2
124
·
--
在亞洲時段後段,訂單簿看起來很厚實,但在需要輪動的那一對精確交易品種上,流動性卻很薄。某個小羣聊裏,有個朋友以固定利率借用 USDC 來持有 ETH;他的賬戶看起來仍然“綠色”,但他不得不賣出現貨,因爲他需要現金去開另一個倉位。屏幕上這筆借貸看起來很安全,然而在現實中卻顯得相當僵硬。
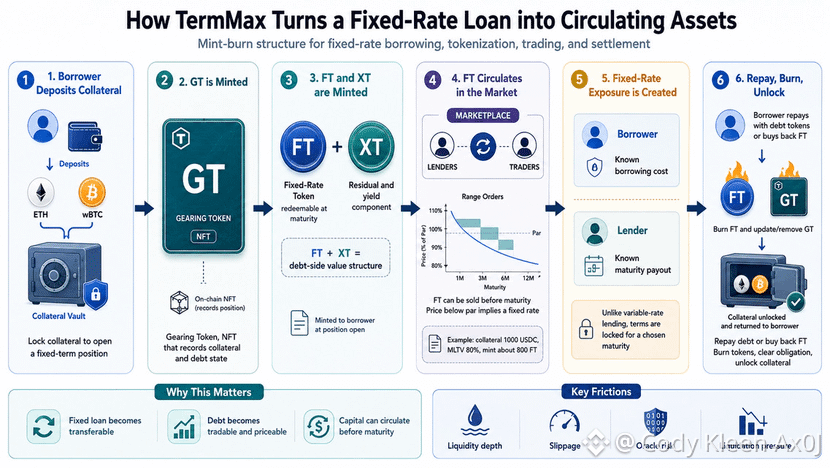
在這種僵硬狀態下,TermMax 值得關注。借款人鎖定抵押品後,會鑄造 GT(作爲 NFT,用於記錄資產與債務),同時在到期時鑄造 FT(作爲償付義務)。當 MLTV 爲 80% 時,價值 1000 USDC 的抵押品理論上只能生成大約 800 FT。
這種機制讓固定利率借貸呈現出不同的形態。在 TermMax 上,1 FT 對應的是在到期時獲得 1 個債務代幣的權利,而 XT 則保留剩餘價值,使得 1 FT 加上 1 XT 與債務資產相平衡。債務不再只是“藏”在合約裏的東西,它變成了一個可以被定價的組成部分。
因此,利率會穿透到市場中。FT 會以低於面值的價格出售,而折價反映了借款人願意接受的固定利率,以及貸方所要求的回報。如果限價單的深度很薄,那麼漂亮的數字可能會在成交時撞上滑點。
Burn(銷燬/回收)操作則把一切拉回真實狀態。借款人使用債務代幣完成償還,或回購 FT 來結算時,GT 中的義務會被清除,抵押品也會被解鎖。由此,TermMax 把一筆固定貸款轉化爲可循環流通的一串資產。
我仍對 TermMax 保持一定懷疑。鑄造與銷燬的設計很乾淨,但真實體驗取決於預言機、價差、清算,以及壞日子裏 FT 的買家。剩下的問題是:用戶是否真的在更好地管理債務,還是隻是把債務變成了新的資產層,同樣需要被持續關注。
@termmax #TermMax
在亞洲時段後段,訂單簿看起來很厚實,但在需要輪動的那一對精確交易品種上,流動性卻很薄。某個小羣聊裏,有個朋友以固定利率借用 USDC 來持有 ETH;他的賬戶看起來仍然“綠色”,但他不得不賣出現貨,因爲他需要現金去開另一個倉位。屏幕上這筆借貸看起來很安全,然而在現實中卻顯得相當僵硬。
在這種僵硬狀態下,TermMax 值得關注。借款人鎖定抵押品後,會鑄造 GT(作爲 NFT,用於記錄資產與債務),同時在到期時鑄造 FT(作爲償付義務)。當 MLTV 爲 80% 時,價值 1000 USDC 的抵押品理論上只能生成大約 800 FT。
這種機制讓固定利率借貸呈現出不同的形態。在 TermMax 上,1 FT 對應的是在到期時獲得 1 個債務代幣的權利,而 XT 則保留剩餘價值,使得 1 FT 加上 1 XT 與債務資產相平衡。債務不再只是“藏”在合約裏的東西,它變成了一個可以被定價的組成部分。
因此,利率會穿透到市場中。FT 會以低於面值的價格出售,而折價反映了借款人願意接受的固定利率,以及貸方所要求的回報。如果限價單的深度很薄,那麼漂亮的數字可能會在成交時撞上滑點。
Burn(銷燬/回收)操作則把一切拉回真實狀態。借款人使用債務代幣完成償還,或回購 FT 來結算時,GT 中的義務會被清除,抵押品也會被解鎖。由此,TermMax 把一筆固定貸款轉化爲可循環流通的一串資產。
我仍對 TermMax 保持一定懷疑。鑄造與銷燬的設計很乾淨,但真實體驗取決於預言機、價差、清算,以及壞日子裏 FT 的買家。剩下的問題是:用戶是否真的在更好地管理債務,還是隻是把債務變成了新的資產層,同樣需要被持續關注。
@TermMax #TermMax
2
124
·
--
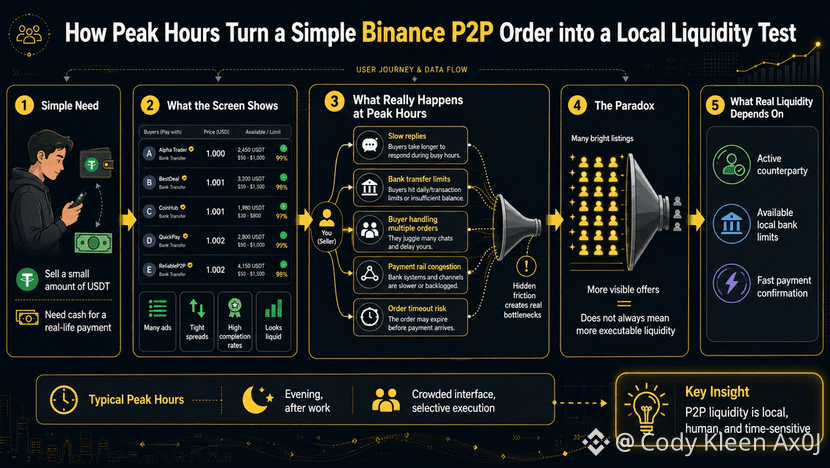
下班後,我原本打算換成銀行卡里的那點 USDT 突然就不覺得“少”了。Binance P2P 展示了相當擁擠的買家列表,價格看起來也很乾淨,處理時間似乎也不算糟。可我點進每一筆訂單之後,那種最初的輕鬆感就一點點變薄了。
高峯時段製造一種令人愉悅的錯覺。屏幕上選擇很多,訂單看起來在不斷流動,資料也都看着沒問題,但真實的流動性並不真的“躺”在那片人羣裏。它掌握在那些確實在線的人手中,掌握在仍然有轉賬額度可用的賬戶手中,也掌握在不會拖慢付款的那家銀行手裏。
用戶常常會把很多廣告等同於很多“出單機會”。Binance P2P 讓這種感覺更強,因爲一切都被整齊地擺好了:價格、時間、完成率。但當其中一方保持沉默,另一方又要你多等幾分鐘,下一位則說自己的額度已滿,我們就開始意識到,這個市場並不像界面看起來那麼平。
悖論在於:訂單越小,人們越容易低估時點風險。一筆金額不大的錢依然可能在最需要它的時候被卡住,因爲法幣的流轉並不以“幣”的速度運行。
我並不否認 Binance P2P 有價值。它確實解決了一個真實需求:當用戶需要在數字資產與日常生活之間搭一座橋樑時,它能幫上忙。但工具好用不等於流動性永遠深厚,更不等於所有在線的人都隨時準備立刻處理。
經歷過幾次高峯時段之後,我不再先看價格。我先看時點、看轉賬額度、看對手方的開戶行,以及看響應速度。此時的 Binance P2P 就不只是一個報價牌,而是對“當我需要時,本地流動性是否真的就在那兒”的一次考驗。@Binance_Vietnam #BinanceP2PAnToan
下班後,我原本打算換成銀行卡里的那點 USDT 突然就不覺得“少”了。Binance P2P 展示了相當擁擠的買家列表,價格看起來也很乾淨,處理時間似乎也不算糟。可我點進每一筆訂單之後,那種最初的輕鬆感就一點點變薄了。
高峯時段製造一種令人愉悅的錯覺。屏幕上選擇很多,訂單看起來在不斷流動,資料也都看着沒問題,但真實的流動性並不真的“躺”在那片人羣裏。它掌握在那些確實在線的人手中,掌握在仍然有轉賬額度可用的賬戶手中,也掌握在不會拖慢付款的那家銀行手裏。
用戶常常會把很多廣告等同於很多“出單機會”。Binance P2P 讓這種感覺更強,因爲一切都被整齊地擺好了:價格、時間、完成率。但當其中一方保持沉默,另一方又要你多等幾分鐘,下一位則說自己的額度已滿,我們就開始意識到,這個市場並不像界面看起來那麼平。
悖論在於:訂單越小,人們越容易低估時點風險。一筆金額不大的錢依然可能在最需要它的時候被卡住,因爲法幣的流轉並不以“幣”的速度運行。
我並不否認 Binance P2P 有價值。它確實解決了一個真實需求:當用戶需要在數字資產與日常生活之間搭一座橋樑時,它能幫上忙。但工具好用不等於流動性永遠深厚,更不等於所有在線的人都隨時準備立刻處理。
經歷過幾次高峯時段之後,我不再先看價格。我先看時點、看轉賬額度、看對手方的開戶行,以及看響應速度。此時的 Binance P2P 就不只是一個報價牌,而是對“當我需要時,本地流動性是否真的就在那兒”的一次考驗。@Binance Vietnam #BinanceP2PAnToan
2
124
·
--
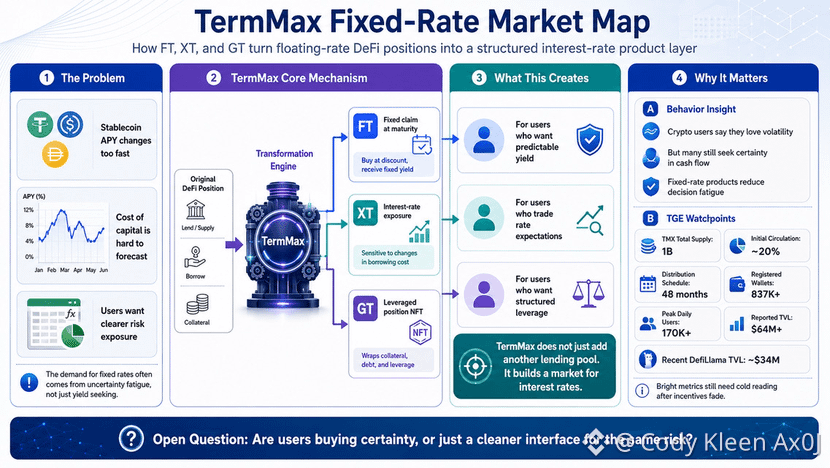
在一個小型金庫羣組裏,最長的爭論並不是該選擇哪個資金池,而是如何預測未來一週的資本成本。穩定幣 APY 不斷變動,電子表格幾乎在更新完成後就立刻過時了。在加密領域需要固定利率的情況,往往並非來自“賺更多”的野心,而是來自提前知道自己正在承擔哪一種風險。
TermMax 並不只是給借貸簡單貼上一個固定利率標籤。它將一個倉位拆分爲 FT、XT 和 GT,使得每一層風險都有各自的形態。FT 是到期時收到的憑證,也是通過折扣買入獲得的收益;XT 用來吸收利率波動;而 GT 則在一枚 NFT 內記錄抵押品、債務與槓桿。
這種拆分讓產品更“厚實”。FT 買家不需要每天猜測資金成本,XT 持有者則在交易資本成本,GT 用戶可以直接開出帶槓桿倉位,而無需手動串聯借款、兌換和再存入等多個步驟。因此,TermMax 建立的是一個利率市場,而不僅僅是再增加一個借貸資金池。
TMX 的 TGE 應被視爲對社會流動性的測試。白皮書記錄了 TMX 的總供給爲 10 億枚,初始約有 20% 流通,分配計劃爲 48 個月,並有 4000 萬 TMX 分配給預挖。TermMax 報告稱已註冊錢包數超過 837,000 個,日活峯值達 170,000 人次,TVL 超過 6,400 萬美元;而 DefiLlama 最近顯示的 TVL 約爲 3,400 萬美元。
悖論在於:數字越好看,讀數越應該更冷。若只是爲了刷積分而買 FT,只是爲了空投而持有 XT,而只是因爲激勵機制才使用 GT,當噪音散去,這個市場就會變薄。我把 TermMax 看作一種實驗:把利率轉化爲一種資產,並將其拆分成可定價、可交易的層級;剩下的問題是——用戶買到的是確定性,還是隻是爲了同樣風險而租用一個更漂亮的界面。
@termmax #TermMax
在一個小型金庫羣組裏,最長的爭論並不是該選擇哪個資金池,而是如何預測未來一週的資本成本。穩定幣 APY 不斷變動,電子表格幾乎在更新完成後就立刻過時了。在加密領域需要固定利率的情況,往往並非來自“賺更多”的野心,而是來自提前知道自己正在承擔哪一種風險。
TermMax 並不只是給借貸簡單貼上一個固定利率標籤。它將一個倉位拆分爲 FT、XT 和 GT,使得每一層風險都有各自的形態。FT 是到期時收到的憑證,也是通過折扣買入獲得的收益;XT 用來吸收利率波動;而 GT 則在一枚 NFT 內記錄抵押品、債務與槓桿。
這種拆分讓產品更“厚實”。FT 買家不需要每天猜測資金成本,XT 持有者則在交易資本成本,GT 用戶可以直接開出帶槓桿倉位,而無需手動串聯借款、兌換和再存入等多個步驟。因此,TermMax 建立的是一個利率市場,而不僅僅是再增加一個借貸資金池。
TMX 的 TGE 應被視爲對社會流動性的測試。白皮書記錄了 TMX 的總供給爲 10 億枚,初始約有 20% 流通,分配計劃爲 48 個月,並有 4000 萬 TMX 分配給預挖。TermMax 報告稱已註冊錢包數超過 837,000 個,日活峯值達 170,000 人次,TVL 超過 6,400 萬美元;而 DefiLlama 最近顯示的 TVL 約爲 3,400 萬美元。
悖論在於:數字越好看,讀數越應該更冷。若只是爲了刷積分而買 FT,只是爲了空投而持有 XT,而只是因爲激勵機制才使用 GT,當噪音散去,這個市場就會變薄。我把 TermMax 看作一種實驗:把利率轉化爲一種資產,並將其拆分成可定價、可交易的層級;剩下的問題是——用戶買到的是確定性,還是隻是爲了同樣風險而租用一個更漂亮的界面。
@TermMax #TermMax
1
160
·
--
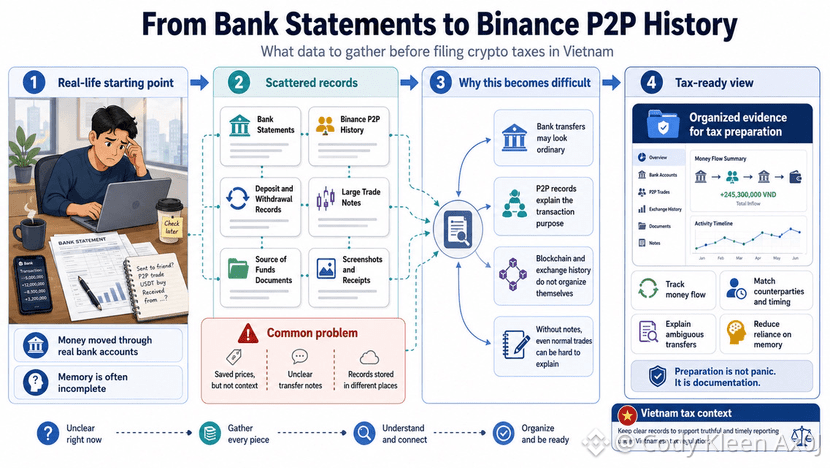
年末快到了的時候,我幫一位熟人覈對他的加密貨幣交易,以便準備報稅材料。他先打開銀行對賬單,接着又想起來,Binance P2P 的歷史記錄在別處。資金確實經過了真實賬戶,而記憶裏只剩下幾段零散的碎片。
用戶經常會保存價格截圖,但很少會保存現金流的上下文。Binance P2P 會把交易展示得很整齊:買入完成、賣出完成、餘額顏色變化。從銀行端看,所有內容都被簡化爲:轉賬方姓名、金額、時間以及轉賬備註。
常見的心態是“之後再說”。報稅似乎很遙遠,而今天這只是一個小動作。等到需要把銀行對賬單、Binance P2P 歷史記錄以及存取款記錄都整理出來時,人們纔會發現這些拼圖並不會自己連成一體。
悖論在於,加密貨幣談得很多是關於公開痕跡,但用戶真正自己掌控的那一部分,反而往往最模糊。區塊鏈會展示錢包收到過什麼,交易所會顯示一筆訂單是如何被撮合的。沒有個人備註,即便是一筆普通交易也可能變成難以解釋的故事。
我並不想把報稅變成一種執念。並不是每個使用 Binance P2P 的人都在大額上頻繁交易,也不是每一次轉賬都令人警覺。但在越南,當稅務義務的解讀仍然存在差異時,提前準備數據仍然比之後憑空猜測更理性。
對我來說,值得去收集的數據並不是爲了嚇到自己,而是爲了在你需要解釋時儘量減少空白。銀行對賬單告訴錢是如何流動的,Binance P2P 歷史記錄給出原因,而個人備註把這兩個世界連到一起。剩下要回答的問題是:我們是在管理數字資產,還是隻是希望那些舊的轉賬記錄會替我們說清楚、說對。@Binance_Vietnam #BinanceP2PAnToan
年末快到了的時候,我幫一位熟人覈對他的加密貨幣交易,以便準備報稅材料。他先打開銀行對賬單,接着又想起來,Binance P2P 的歷史記錄在別處。資金確實經過了真實賬戶,而記憶裏只剩下幾段零散的碎片。
用戶經常會保存價格截圖,但很少會保存現金流的上下文。Binance P2P 會把交易展示得很整齊:買入完成、賣出完成、餘額顏色變化。從銀行端看,所有內容都被簡化爲:轉賬方姓名、金額、時間以及轉賬備註。
常見的心態是“之後再說”。報稅似乎很遙遠,而今天這只是一個小動作。等到需要把銀行對賬單、Binance P2P 歷史記錄以及存取款記錄都整理出來時,人們纔會發現這些拼圖並不會自己連成一體。
悖論在於,加密貨幣談得很多是關於公開痕跡,但用戶真正自己掌控的那一部分,反而往往最模糊。區塊鏈會展示錢包收到過什麼,交易所會顯示一筆訂單是如何被撮合的。沒有個人備註,即便是一筆普通交易也可能變成難以解釋的故事。
我並不想把報稅變成一種執念。並不是每個使用 Binance P2P 的人都在大額上頻繁交易,也不是每一次轉賬都令人警覺。但在越南,當稅務義務的解讀仍然存在差異時,提前準備數據仍然比之後憑空猜測更理性。
對我來說,值得去收集的數據並不是爲了嚇到自己,而是爲了在你需要解釋時儘量減少空白。銀行對賬單告訴錢是如何流動的,Binance P2P 歷史記錄給出原因,而個人備註把這兩個世界連到一起。剩下要回答的問題是:我們是在管理數字資產,還是隻是希望那些舊的轉賬記錄會替我們說清楚、說對。@Binance Vietnam #BinanceP2PAnToan
1
97
·
--
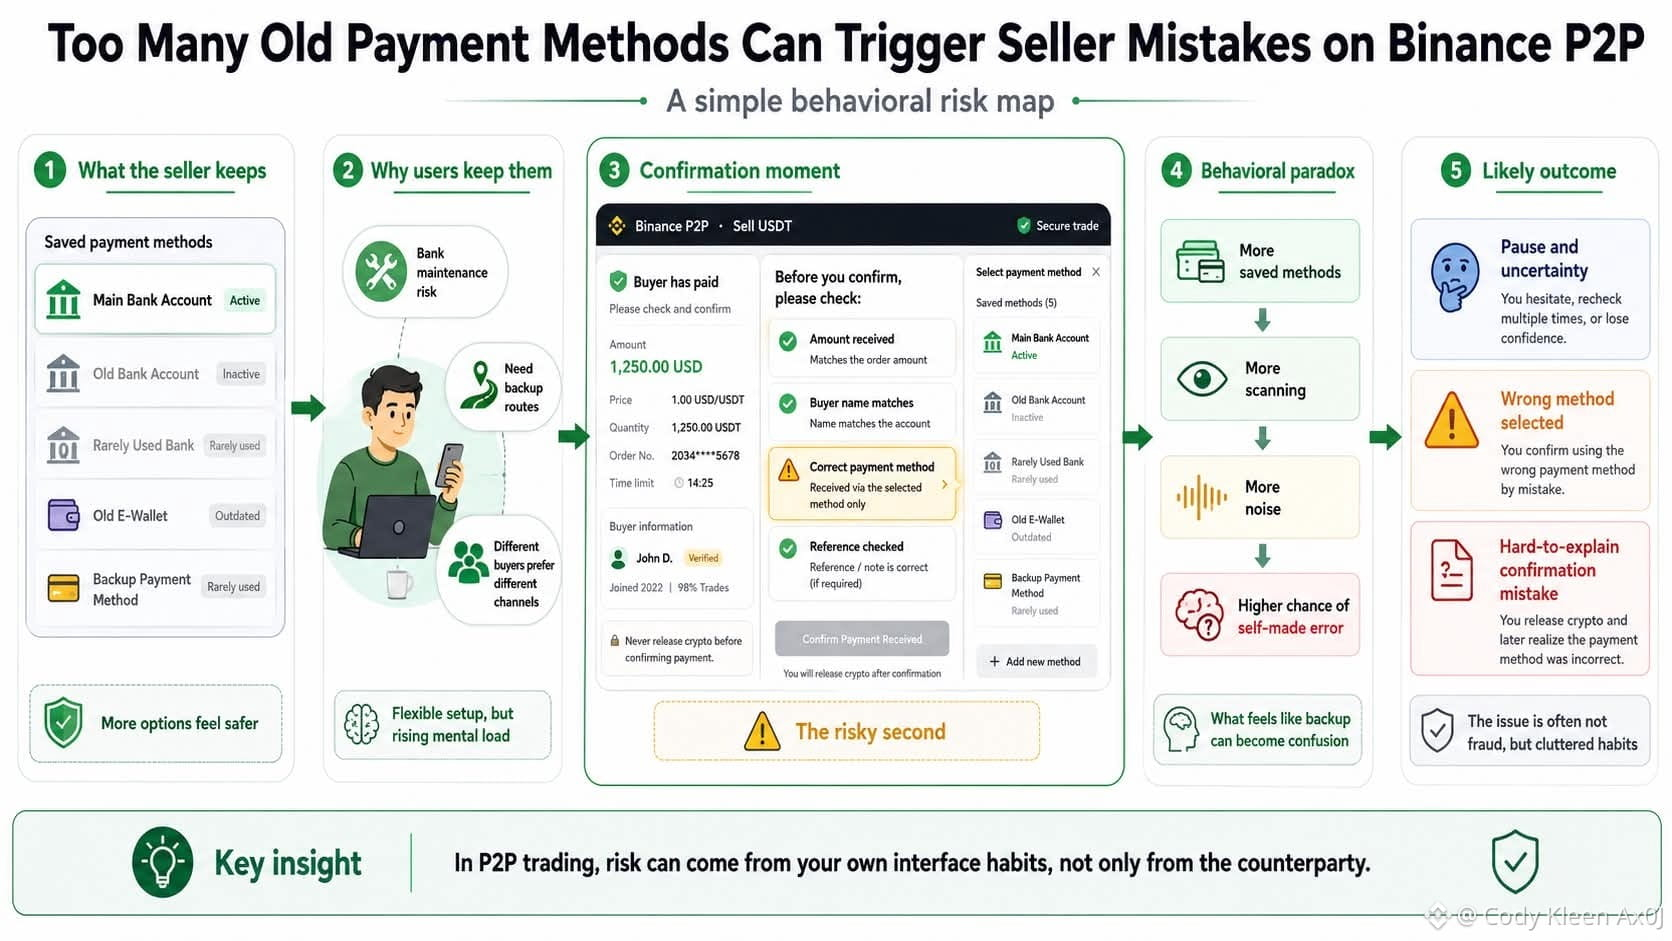
曾經有一段時間,我在主銀行剛完成維護的傍晚,在 Binance P2P 上賣出少量 USDT。買家轉了正確金額,姓名也對得上,可我還是暫停了操作。收款方式列表裏還留着幾筆舊賬戶,熟悉到已經危險。
Binance P2P 的棘手之處在於,它會把交易包裝得太“普通”。一邊轉錢,另一邊確認,整個流程都像是兩個彼此熟悉的人之間進行的一筆正常買賣。但只要選擇了錯誤的已保存方式,賣家就能製造出一種很難解釋的錯誤。
很多人會保留舊的支付方式,因爲他們覺得路線越多,安全性就越高。我以前也這麼想。在加密領域,大家都害怕銀行出錯、錢包處理慢,或者只能使用某一種特定支付通道的買家。
但被遺忘的選項越多,確認步驟就越容易變得嘈雜。一個很少用的賬戶、一次曾改過信息的銀行、只是爲了“有個備選”而添加的錢包……它們都會像舊雜物一樣留在那兒。Binance P2P 的賣家不僅在檢查錢是否到賬,也在審視自己的習慣。
矛盾在於,有時候所謂的謹慎會被我們稱作“備份”的東西打敗。我們用這些東西來防風險,結果卻又讓同樣的東西製造更多風險。錯誤未必來自一個糟糕的買家,它也可能來自一個過長的列表,以及倉促的一次操作。
我不認爲使用多個賬戶是錯的。頻繁交易者確實有必要把現金流分開。但在 Binance P2P 中,每一個已保存的方法仍然應該有清晰的存在理由;而剩下的問題是,它究竟能讓我確認得更穩,還是隻會讓最後那一秒變得更模糊。
@Binance_Vietnam #BinanceP2PAnToan
曾經有一段時間,我在主銀行剛完成維護的傍晚,在 Binance P2P 上賣出少量 USDT。買家轉了正確金額,姓名也對得上,可我還是暫停了操作。收款方式列表裏還留着幾筆舊賬戶,熟悉到已經危險。
Binance P2P 的棘手之處在於,它會把交易包裝得太“普通”。一邊轉錢,另一邊確認,整個流程都像是兩個彼此熟悉的人之間進行的一筆正常買賣。但只要選擇了錯誤的已保存方式,賣家就能製造出一種很難解釋的錯誤。
很多人會保留舊的支付方式,因爲他們覺得路線越多,安全性就越高。我以前也這麼想。在加密領域,大家都害怕銀行出錯、錢包處理慢,或者只能使用某一種特定支付通道的買家。
但被遺忘的選項越多,確認步驟就越容易變得嘈雜。一個很少用的賬戶、一次曾改過信息的銀行、只是爲了“有個備選”而添加的錢包……它們都會像舊雜物一樣留在那兒。Binance P2P 的賣家不僅在檢查錢是否到賬,也在審視自己的習慣。
矛盾在於,有時候所謂的謹慎會被我們稱作“備份”的東西打敗。我們用這些東西來防風險,結果卻又讓同樣的東西製造更多風險。錯誤未必來自一個糟糕的買家,它也可能來自一個過長的列表,以及倉促的一次操作。
我不認爲使用多個賬戶是錯的。頻繁交易者確實有必要把現金流分開。但在 Binance P2P 中,每一個已保存的方法仍然應該有清晰的存在理由;而剩下的問題是,它究竟能讓我確認得更穩,還是隻會讓最後那一秒變得更模糊。
@Binance Vietnam #BinanceP2PAnToan
1
74
·
--
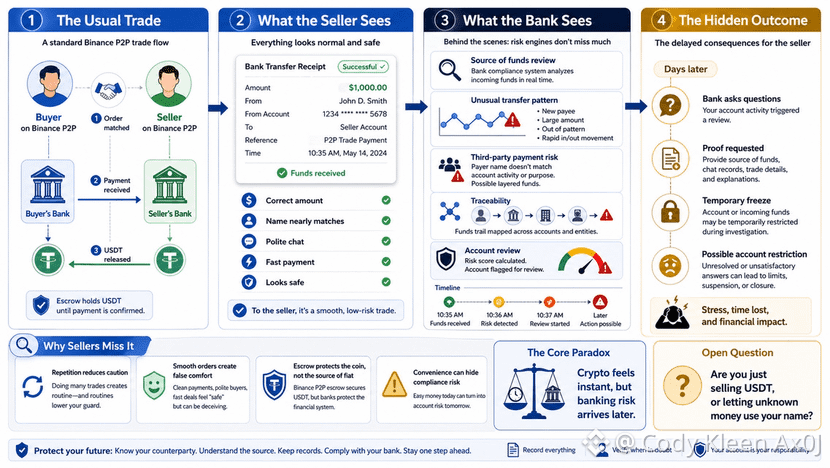
我曾在一家熟悉的咖啡店遇到過一個 USDT 賣家。他說有一次在幣安 P2P 上,買家轉賬了正確金額,收款人姓名幾乎一致,付款備註看起來也很“乾淨”,於是他就把幣放行了。幾天後,銀行開始追問資金來源。
這種風險不會在訂單裏立刻“爆炸”。它來得很晚,往往是在聊天窗口安靜下來、交易只剩下歷史記錄的時候。幣安 P2P 讓一切看起來很整齊,但法幣資金仍然會通過銀行流轉,而在銀行那裏,痕跡比“安全感”的感覺更有分量。
賣家的心理其實很好理解。經過很多順利的訂單,大腦就會開始省略警惕。乾淨的憑證、熟悉的賬戶、幾句禮貌的溝通,就足以讓人忘記:資金來源並不在屏幕上。
悖論在於,賣家越是對 P2P 變得熟悉,就越容易認爲自己只是“在用 USDT 換錢”。但現實中,他們收到的是一條帶着盲點的資金流。幣安 P2P 雖然把幣放在託管裏,卻不會在資金進入銀行之前把歷史清理得乾乾淨淨。
並不是所有陌生的付款來源都是壞的。有些人使用親屬的賬戶,有些人是新手操作不熟練,還有些人會從企業賬戶轉賬,因爲方便。但如果賣家對一切都信任,他們就會變成風險的緩衝墊。
陷阱就在這些小小的假設裏:一筆小額訂單應該沒事、一個有很多評價的買家應該沒問題、轉賬速度快就會更“乾淨”。這些話聽起來都合理,直到銀行要求你解釋。
在幣安 P2P 裏,最大的風險有時不在於你做錯了什麼,而在於你覺得一切太過順利。賣家在收款之前需要放慢腳步,不是因爲害怕市場,而是因爲他們理解自己的邊界。剩下的問題是:我們是在出售 USDT,還是在讓一筆陌生的資金流借用我們的名字。@Binance_Vietnam #BinanceP2PAnToan
我曾在一家熟悉的咖啡店遇到過一個 USDT 賣家。他說有一次在幣安 P2P 上,買家轉賬了正確金額,收款人姓名幾乎一致,付款備註看起來也很“乾淨”,於是他就把幣放行了。幾天後,銀行開始追問資金來源。
這種風險不會在訂單裏立刻“爆炸”。它來得很晚,往往是在聊天窗口安靜下來、交易只剩下歷史記錄的時候。幣安 P2P 讓一切看起來很整齊,但法幣資金仍然會通過銀行流轉,而在銀行那裏,痕跡比“安全感”的感覺更有分量。
賣家的心理其實很好理解。經過很多順利的訂單,大腦就會開始省略警惕。乾淨的憑證、熟悉的賬戶、幾句禮貌的溝通,就足以讓人忘記:資金來源並不在屏幕上。
悖論在於,賣家越是對 P2P 變得熟悉,就越容易認爲自己只是“在用 USDT 換錢”。但現實中,他們收到的是一條帶着盲點的資金流。幣安 P2P 雖然把幣放在託管裏,卻不會在資金進入銀行之前把歷史清理得乾乾淨淨。
並不是所有陌生的付款來源都是壞的。有些人使用親屬的賬戶,有些人是新手操作不熟練,還有些人會從企業賬戶轉賬,因爲方便。但如果賣家對一切都信任,他們就會變成風險的緩衝墊。
陷阱就在這些小小的假設裏:一筆小額訂單應該沒事、一個有很多評價的買家應該沒問題、轉賬速度快就會更“乾淨”。這些話聽起來都合理,直到銀行要求你解釋。
在幣安 P2P 裏,最大的風險有時不在於你做錯了什麼,而在於你覺得一切太過順利。賣家在收款之前需要放慢腳步,不是因爲害怕市場,而是因爲他們理解自己的邊界。剩下的問題是:我們是在出售 USDT,還是在讓一筆陌生的資金流借用我們的名字。@Binance Vietnam #BinanceP2PAnToan
1
61
·
--
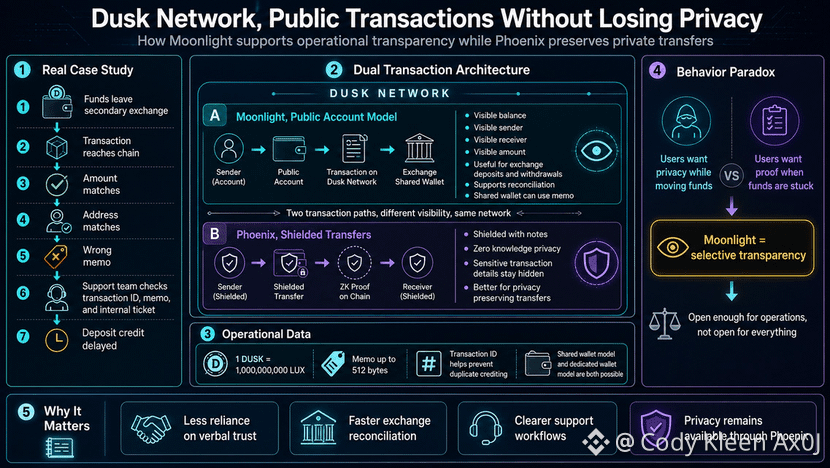
曾經,我跟進過一個來自小型交易商的 DUSK 存款案例:資金已離開次級交易所,但尚未到達目標賬戶。該筆交易有交易 ID、金額匹配、地址匹配,但由於備忘錄(memo)出錯,支持團隊不得不層層拆解數據。
Dusk Network 讓 Moonlight 成爲公開的交易路徑,因爲這類問題並非小插曲。Moonlight 採用賬戶模型,能夠顯示餘額、發送方、接收方以及金額,因此對賬不必依賴口頭信任。
Moonlight 的對應方案是 Phoenix:通過註釋(notes)與零知識證明(zero knowledge)來對交易進行屏蔽。Dusk Network 並不是在售賣絕對隱私的幻想,而是把系統拆分成兩種節奏:用於操作的公開節奏,以及用於用戶不想被暴露的部分的私密節奏。
該交易所案例研究表明,細節往往舉足輕重。1 個 DUSK 等於 10 億 LUX,這意味着掃描器與賬本必須在最小單位上達成一致;同時,memo 已擴展到 512 字節,足以附加客戶 ID、存款代碼或處理上下文,而不必暴露完整的財務歷史。
悖論在於行爲本身。用戶討厭被完全追蹤,但當資金卡住時,他們又需要一條清晰到足以讓交易所有信心爲賬戶入賬的證明路徑;於是 Moonlight 把這種清晰度轉化爲一種刻意選擇,而不是強迫每一筆資金流都必須保持完全“點亮”。
我仍對這一設計層保留一些懷疑。Dusk Network 仍需證明:錢包、費用、memo 警示以及入賬速度都足夠順暢,讓用戶能夠在恰當時刻選擇透明,而不僅僅是在事情已經出錯之後。@Dusk_Foundation #dusk $DUSK
曾經,我跟進過一個來自小型交易商的 DUSK 存款案例:資金已離開次級交易所,但尚未到達目標賬戶。該筆交易有交易 ID、金額匹配、地址匹配,但由於備忘錄(memo)出錯,支持團隊不得不層層拆解數據。
Dusk Network 讓 Moonlight 成爲公開的交易路徑,因爲這類問題並非小插曲。Moonlight 採用賬戶模型,能夠顯示餘額、發送方、接收方以及金額,因此對賬不必依賴口頭信任。
Moonlight 的對應方案是 Phoenix:通過註釋(notes)與零知識證明(zero knowledge)來對交易進行屏蔽。Dusk Network 並不是在售賣絕對隱私的幻想,而是把系統拆分成兩種節奏:用於操作的公開節奏,以及用於用戶不想被暴露的部分的私密節奏。
該交易所案例研究表明,細節往往舉足輕重。1 個 DUSK 等於 10 億 LUX,這意味着掃描器與賬本必須在最小單位上達成一致;同時,memo 已擴展到 512 字節,足以附加客戶 ID、存款代碼或處理上下文,而不必暴露完整的財務歷史。
悖論在於行爲本身。用戶討厭被完全追蹤,但當資金卡住時,他們又需要一條清晰到足以讓交易所有信心爲賬戶入賬的證明路徑;於是 Moonlight 把這種清晰度轉化爲一種刻意選擇,而不是強迫每一筆資金流都必須保持完全“點亮”。
我仍對這一設計層保留一些懷疑。Dusk Network 仍需證明:錢包、費用、memo 警示以及入賬速度都足夠順暢,讓用戶能夠在恰當時刻選擇透明,而不僅僅是在事情已經出錯之後。@Dusk #dusk $DUSK
1
98
·
--
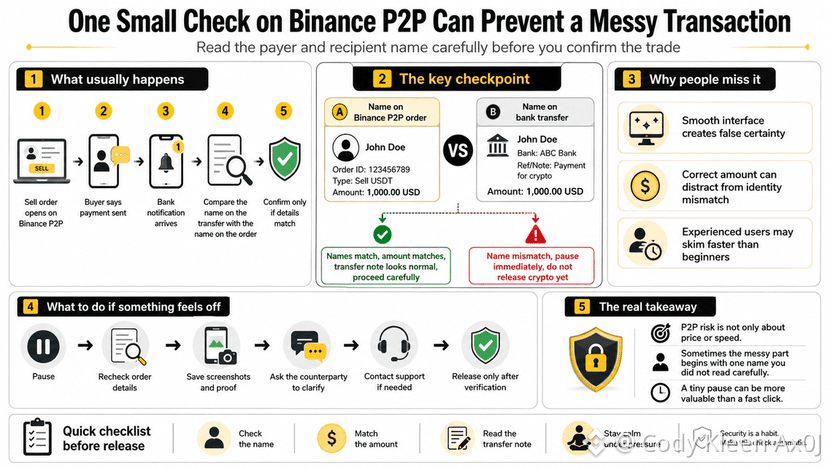
曾經下班後,我有點累的時候,把 USDT 賣掉了。Binance P2P 上的訂單顯示的是全額,買家發來了一條簡短的信息,銀行也通知我錢到了。我又看了一遍,發件人姓名和訂單裏的姓名不一致。
這並不戲劇化。沒有明顯奇怪的徵兆,沒有咄咄逼人的信息。只是一個對不上的細節,細到如果我當時趕時間,可能就會漏過去。
Binance P2P 的用戶經常討論匯率、速度、以及對方的評分。這些東西一眼就能看見,也容易對比。但收款人的姓名卻放在一個不起眼的角落裏,細心往往被當成沒必要的動作。
金融科技的心理陷阱很溫柔:界面越順滑,我們越容易相信流程也同樣乾淨。正確金額到帳後,大腦就會下意識認爲其餘部分也沒問題,儘管資金流動比一條“成功通知”要複雜得多、層次更多。
悖論在於:在 Binance P2P 上交易很久的人,有時比新手更容易一眼帶過。新手害怕出錯,所以會逐行閱讀;有經驗的用戶信任習慣。而一個好習慣和一個糟糕的自動駕駛,只隔着一次點擊。
我不認爲覈對收款人姓名是一道絕對的護盾。仍然會有需要聯繫支持、保存證據、等待進一步覈驗的情況。但仔細閱讀姓名,會讓人停頓一下——在我們把“確認”按鈕的權限交出去之前,先經過一個小小的檢查點。
在 Binance P2P 上,安全並不是靠某一個“驚人技巧”。它來自樸素的動作:重新閱讀姓名、覈對金額、檢查轉賬備註、在緊急消息來之前保持冷靜。剩下的問題是,我們是否能用警覺心來使用金融工具,還是隻是讓一隻熟悉的手替我們做決定。
@Binance_Vietnam #BinanceP2PAnToan
曾經下班後,我有點累的時候,把 USDT 賣掉了。Binance P2P 上的訂單顯示的是全額,買家發來了一條簡短的信息,銀行也通知我錢到了。我又看了一遍,發件人姓名和訂單裏的姓名不一致。
這並不戲劇化。沒有明顯奇怪的徵兆,沒有咄咄逼人的信息。只是一個對不上的細節,細到如果我當時趕時間,可能就會漏過去。
Binance P2P 的用戶經常討論匯率、速度、以及對方的評分。這些東西一眼就能看見,也容易對比。但收款人的姓名卻放在一個不起眼的角落裏,細心往往被當成沒必要的動作。
金融科技的心理陷阱很溫柔:界面越順滑,我們越容易相信流程也同樣乾淨。正確金額到帳後,大腦就會下意識認爲其餘部分也沒問題,儘管資金流動比一條“成功通知”要複雜得多、層次更多。
悖論在於:在 Binance P2P 上交易很久的人,有時比新手更容易一眼帶過。新手害怕出錯,所以會逐行閱讀;有經驗的用戶信任習慣。而一個好習慣和一個糟糕的自動駕駛,只隔着一次點擊。
我不認爲覈對收款人姓名是一道絕對的護盾。仍然會有需要聯繫支持、保存證據、等待進一步覈驗的情況。但仔細閱讀姓名,會讓人停頓一下——在我們把“確認”按鈕的權限交出去之前,先經過一個小小的檢查點。
在 Binance P2P 上,安全並不是靠某一個“驚人技巧”。它來自樸素的動作:重新閱讀姓名、覈對金額、檢查轉賬備註、在緊急消息來之前保持冷靜。剩下的問題是,我們是否能用警覺心來使用金融工具,還是隻是讓一隻熟悉的手替我們做決定。
@Binance Vietnam #BinanceP2PAnToan
1
69
·
--
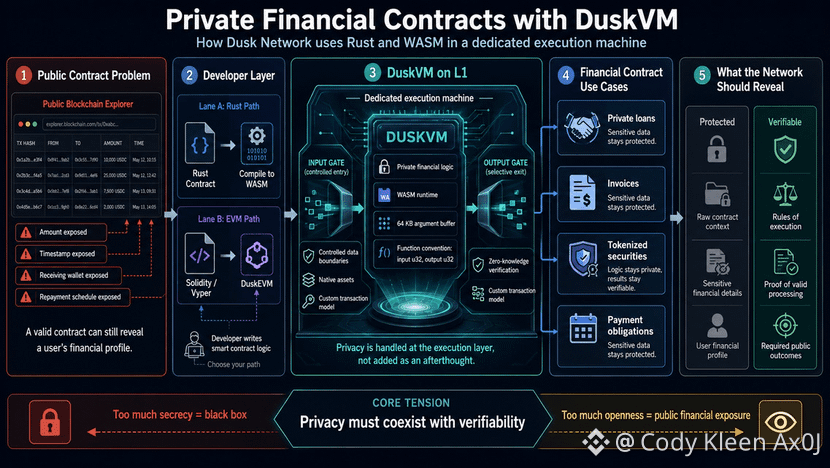
我曾審查過一份三位熟人之間的還款合同:以穩定幣作爲資產的小額貸款。合同運行正常,但區塊瀏覽器會記錄金額、時間、收款錢包以及還款節奏。借款人並沒有做錯什麼,可他們的財務畫像卻暴露在街上。
傍晚網絡(Dusk Network)藉助 DuskVM 直接填補這一空缺:它是一臺用於 L1 上私有金融合約的 WASM 執行機器。Rust 負責編寫邏輯,WASM 創建專屬的運行環境,而隱私並不會被簡單下沉到某種輔助工具裏。
我想重點研究的技術部分是 DuskVM 如何處理數據邊界。64 KB 的參數緩衝區就像一道閘門,讓合約以受控方式接收數據;隨後返回的結果比真實上下文更爲緊湊。約定中函數接收 u32 並返回 u32,表明執行機器對輸入與輸出長度的管理相當嚴格。
傍晚網絡(Dusk Network)還將 DuskVM 與 DuskEVM 分離。DuskEVM 面向 Solidity 與以太坊習慣,而 DuskVM 則面向 Rust、WASM、原生資產、獨立的交易模型以及零知識。這樣的分離迫使開發者根據數據的敏感程度來選擇運行環境,而不僅僅是圖方便。
悖論在於:私有金融合約仍必須讓外部人士驗證“遊戲規則”。把錯誤的層隱藏起來,它就會變成黑箱;把錯誤的層打開,它又會把發票、貸款、代幣化證券以及支付義務變成過度公開的數據。
不應把傍晚網絡(Dusk Network)讀成一種通用的隱私敘事。我會從三件事來看:執行機器是否足夠穩定、Rust 與 WASM 工具鏈是否易用,以及零知識驗證是否清晰到足以讓真實資金進入,而不必依賴盲目信任。
@Dusk_Foundation #dusk $DUSK
我曾審查過一份三位熟人之間的還款合同:以穩定幣作爲資產的小額貸款。合同運行正常,但區塊瀏覽器會記錄金額、時間、收款錢包以及還款節奏。借款人並沒有做錯什麼,可他們的財務畫像卻暴露在街上。
傍晚網絡(Dusk Network)藉助 DuskVM 直接填補這一空缺:它是一臺用於 L1 上私有金融合約的 WASM 執行機器。Rust 負責編寫邏輯,WASM 創建專屬的運行環境,而隱私並不會被簡單下沉到某種輔助工具裏。
我想重點研究的技術部分是 DuskVM 如何處理數據邊界。64 KB 的參數緩衝區就像一道閘門,讓合約以受控方式接收數據;隨後返回的結果比真實上下文更爲緊湊。約定中函數接收 u32 並返回 u32,表明執行機器對輸入與輸出長度的管理相當嚴格。
傍晚網絡(Dusk Network)還將 DuskVM 與 DuskEVM 分離。DuskEVM 面向 Solidity 與以太坊習慣,而 DuskVM 則面向 Rust、WASM、原生資產、獨立的交易模型以及零知識。這樣的分離迫使開發者根據數據的敏感程度來選擇運行環境,而不僅僅是圖方便。
悖論在於:私有金融合約仍必須讓外部人士驗證“遊戲規則”。把錯誤的層隱藏起來,它就會變成黑箱;把錯誤的層打開,它又會把發票、貸款、代幣化證券以及支付義務變成過度公開的數據。
不應把傍晚網絡(Dusk Network)讀成一種通用的隱私敘事。我會從三件事來看:執行機器是否足夠穩定、Rust 與 WASM 工具鏈是否易用,以及零知識驗證是否清晰到足以讓真實資金進入,而不必依賴盲目信任。
@Dusk #dusk $DUSK
1
93
·
--
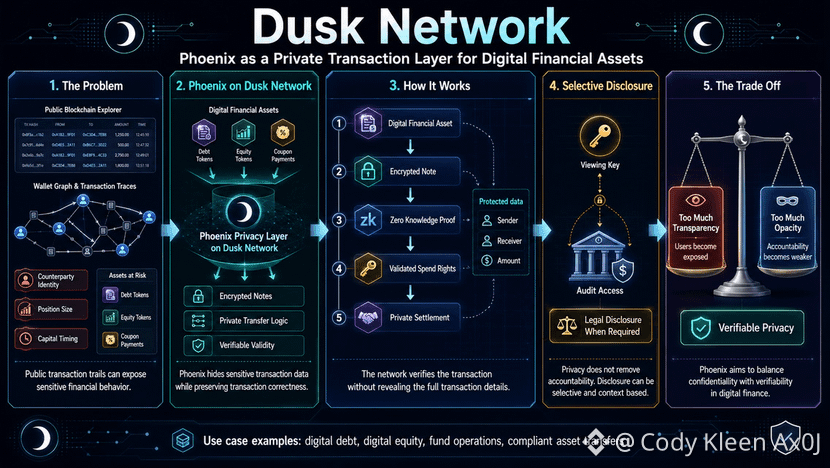
上個月,我查看了一個團隊,他們正在發行數字債務資產。它們卡在一個切實的難題上:每次投資者收到票息時,外部人士是否能夠推斷債務賬簿的規模以及即將到來的現金流時間表。
Dusk Network 直接通過使用 Phoenix 作爲數字金融資產的私有交易層來填補這一空白。Phoenix 將價值組織進加密憑據(notes),然後使用零知識證明來驗證支出權利,同時不公開披露發送者、接收者或金額。
這裏有 3 個敏感數據點:相關身份、持倉規模以及資本流動的時間。一次轉移 100 萬個數字權益代幣所傳遞的信息,可能比一份公告更多,因爲它可能暴露流動性、重組的時點,或是發行方的健康狀況。
因此,Dusk Network 不僅僅是關於隱藏錢包。市場需要知道資產是否被有效地轉移,但並不一定需要看到完整的錢包關係圖譜;而 Phoenix 將必須被驗證的部分與使用戶暴露的部分分離開來。
我仍然不認爲隱私是一個“乾淨”的答案。如果一切都被封閉,數字金融就會失去提供問責的能力,因此查看密鑰(viewing keys)就很關鍵:它們能爲審計或法律義務提供路徑,而不至於把瀏覽器變成公開的薪資表。
Dusk Network 值得關注並不是因爲某個隱私口號,而是因爲 Phoenix 觸及了當資產變得嚴肅時用戶行爲所必然出現的那一環。剩下的問題是:市場在不感到不安的前提下,能接受多少可驗證的隱私;而用戶在離開之前,又能容忍多少透明度。@Dusk_Foundation $DUSK #dusk $ACE $AKE
上個月,我查看了一個團隊,他們正在發行數字債務資產。它們卡在一個切實的難題上:每次投資者收到票息時,外部人士是否能夠推斷債務賬簿的規模以及即將到來的現金流時間表。
Dusk Network 直接通過使用 Phoenix 作爲數字金融資產的私有交易層來填補這一空白。Phoenix 將價值組織進加密憑據(notes),然後使用零知識證明來驗證支出權利,同時不公開披露發送者、接收者或金額。
這裏有 3 個敏感數據點:相關身份、持倉規模以及資本流動的時間。一次轉移 100 萬個數字權益代幣所傳遞的信息,可能比一份公告更多,因爲它可能暴露流動性、重組的時點,或是發行方的健康狀況。
因此,Dusk Network 不僅僅是關於隱藏錢包。市場需要知道資產是否被有效地轉移,但並不一定需要看到完整的錢包關係圖譜;而 Phoenix 將必須被驗證的部分與使用戶暴露的部分分離開來。
我仍然不認爲隱私是一個“乾淨”的答案。如果一切都被封閉,數字金融就會失去提供問責的能力,因此查看密鑰(viewing keys)就很關鍵:它們能爲審計或法律義務提供路徑,而不至於把瀏覽器變成公開的薪資表。
Dusk Network 值得關注並不是因爲某個隱私口號,而是因爲 Phoenix 觸及了當資產變得嚴肅時用戶行爲所必然出現的那一環。剩下的問題是:市場在不感到不安的前提下,能接受多少可驗證的隱私;而用戶在離開之前,又能容忍多少透明度。@Dusk $DUSK #dusk $ACE $AKE
1
1
59
·
--
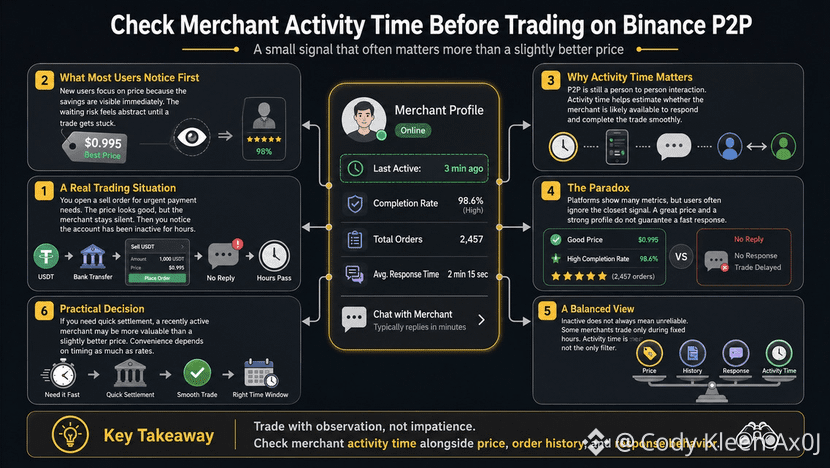
有一次,我爲了支付房租賣出 USDT,我選擇了一個商家,價格比別人貴了幾分錢。訂單打開後,對方一直沉默着;當我查看對方的資料時,我發現該賬號幾乎半天都沒有活躍。
從那天起,我就把活躍時間當作一個值得檢查的信號來使用 Binance P2P。它並不能說明一切關於可信度的情況,但它能反映節奏——點對點交易很容易卡在某個環節裏。
新用戶經常先看價格,因爲價格清晰、可見。節省的心態會讓我們忘記:對方並不是機器,而是可能正忙着,或者甚至還沒打開應用的人。
金融科技讓人覺得一切都是即時完成的,但 P2P 仍然有人工環節。悖論在於:指標越多,我們越容易忽略眼前最近的信號。
Binance P2P 有訂單量、完成率和評價,所以用戶會覺得自己已經看得足夠多了。資料看起來再漂亮,也不會讓消息自己回覆自己。
我並不認爲不活躍的商家就一定不好。有些人只在固定時間交易,回來的時候也會把事情處理得妥妥當,所以活躍時間只是除了價格、歷史和回覆情況之外的一個篩選條件。
當你需要把銀行賬戶裏的錢拿出來才能完成支付時,省下那幾分錢就不再真的“便宜”。在那一刻,Binance P2P 不只是一個用來對比價格的地方,而是一個用來觀察賣家的節奏是否與生活的節奏一致的地方。
剩下的問題也不是要不要信任或不信任這個商家。而是我們是在基於觀察進行交易,還是在基於被“看起來很划算的價格”掩飾的急躁。Binance P2P 越是變得方便,就越需要用戶保留一種乾淨、理性的懷疑。
@Binance_Vietnam #BinanceP2PAnToan $ACE
有一次,我爲了支付房租賣出 USDT,我選擇了一個商家,價格比別人貴了幾分錢。訂單打開後,對方一直沉默着;當我查看對方的資料時,我發現該賬號幾乎半天都沒有活躍。
從那天起,我就把活躍時間當作一個值得檢查的信號來使用 Binance P2P。它並不能說明一切關於可信度的情況,但它能反映節奏——點對點交易很容易卡在某個環節裏。
新用戶經常先看價格,因爲價格清晰、可見。節省的心態會讓我們忘記:對方並不是機器,而是可能正忙着,或者甚至還沒打開應用的人。
金融科技讓人覺得一切都是即時完成的,但 P2P 仍然有人工環節。悖論在於:指標越多,我們越容易忽略眼前最近的信號。
Binance P2P 有訂單量、完成率和評價,所以用戶會覺得自己已經看得足夠多了。資料看起來再漂亮,也不會讓消息自己回覆自己。
我並不認爲不活躍的商家就一定不好。有些人只在固定時間交易,回來的時候也會把事情處理得妥妥當,所以活躍時間只是除了價格、歷史和回覆情況之外的一個篩選條件。
當你需要把銀行賬戶裏的錢拿出來才能完成支付時,省下那幾分錢就不再真的“便宜”。在那一刻,Binance P2P 不只是一個用來對比價格的地方,而是一個用來觀察賣家的節奏是否與生活的節奏一致的地方。
剩下的問題也不是要不要信任或不信任這個商家。而是我們是在基於觀察進行交易,還是在基於被“看起來很划算的價格”掩飾的急躁。Binance P2P 越是變得方便,就越需要用戶保留一種乾淨、理性的懷疑。
@Binance Vietnam #BinanceP2PAnToan $ACE
1
139
·
--
我曾在西貢遇到一位創始人,他想把公司股份代幣化,以便向一羣熟悉的投資者籌集資金。討論一開始就卡在一些非常普通的問題上:誰被允許購買,誰被允許轉讓,誰可以查看交易賬本,以及一旦發生爭議,會披露哪些數據。
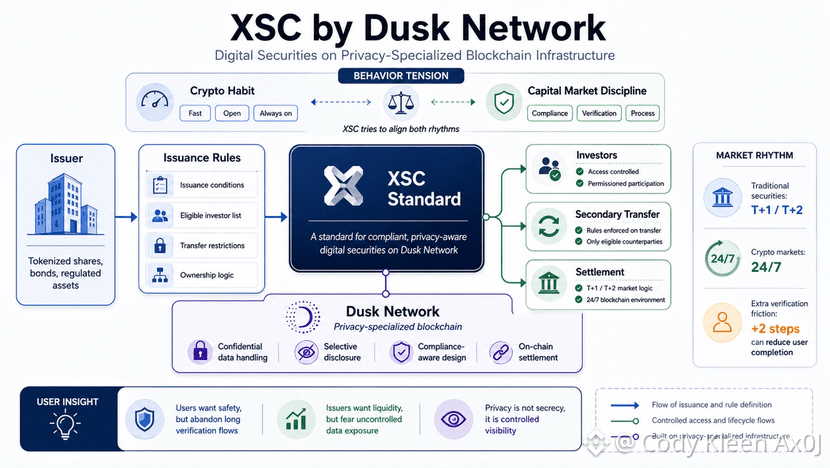
基於那次經歷,Dusk Network 的 XSC 並不只是一個聽起來很漂亮的代幣標準。它面向的是數字證券:合約必須承載發行條件、合格投資者名單、轉讓限制,以及一種選擇性披露機制。
數字不大,但信息量很足。傳統證券習慣於 T+1 或 T+2 的結算週期;而加密資產則是 24 小時、每週 7 天的持續交易。XSC 試圖把這兩種節奏放到同一軌道上——區塊鏈速度與資本市場紀律。
Dusk Network 選擇的是更艱難的道路:爲那些帶有法律約束的資產構建專用的隱私基礎設施。使用 XSC 時,隱私並不意味着把一切都隱藏起來;它更像是一層過濾機制。投資者的信息不會向大衆完全暴露,而經過恰當授權的各方仍然可以檢查需要檢查的內容。
悖論在於行爲。金融科技用戶說他們想要安全,但一旦還需要再完成兩步額外驗證,他們就很容易離開。Dusk Network 可以把合規邏輯寫入合約,但它無法強迫市場喜歡這種流程,尤其是在加密世界裏,人們習慣了“快”和“平坦”的一切。
因此,值得在 Dusk Network 上觀察的重點是:XSC 能否讓數字證券看起來不那麼像一件披着代幣外衣的舊資產。剩下的問題是:市場是否真的想讓數字資產成熟,還是隻是想用新的速度去延續舊習慣。#dusk @Dusk_Foundation $DUSK
我曾在西貢遇到一位創始人,他想把公司股份代幣化,以便向一羣熟悉的投資者籌集資金。討論一開始就卡在一些非常普通的問題上:誰被允許購買,誰被允許轉讓,誰可以查看交易賬本,以及一旦發生爭議,會披露哪些數據。
基於那次經歷,Dusk Network 的 XSC 並不只是一個聽起來很漂亮的代幣標準。它面向的是數字證券:合約必須承載發行條件、合格投資者名單、轉讓限制,以及一種選擇性披露機制。
數字不大,但信息量很足。傳統證券習慣於 T+1 或 T+2 的結算週期;而加密資產則是 24 小時、每週 7 天的持續交易。XSC 試圖把這兩種節奏放到同一軌道上——區塊鏈速度與資本市場紀律。
Dusk Network 選擇的是更艱難的道路:爲那些帶有法律約束的資產構建專用的隱私基礎設施。使用 XSC 時,隱私並不意味着把一切都隱藏起來;它更像是一層過濾機制。投資者的信息不會向大衆完全暴露,而經過恰當授權的各方仍然可以檢查需要檢查的內容。
悖論在於行爲。金融科技用戶說他們想要安全,但一旦還需要再完成兩步額外驗證,他們就很容易離開。Dusk Network 可以把合規邏輯寫入合約,但它無法強迫市場喜歡這種流程,尤其是在加密世界裏,人們習慣了“快”和“平坦”的一切。
因此,值得在 Dusk Network 上觀察的重點是:XSC 能否讓數字證券看起來不那麼像一件披着代幣外衣的舊資產。剩下的問題是:市場是否真的想讓數字資產成熟,還是隻是想用新的速度去延續舊習慣。#dusk @Dusk $DUSK
1
173
·
--
@Binance_Vietnam #BinanceP2PAnToan
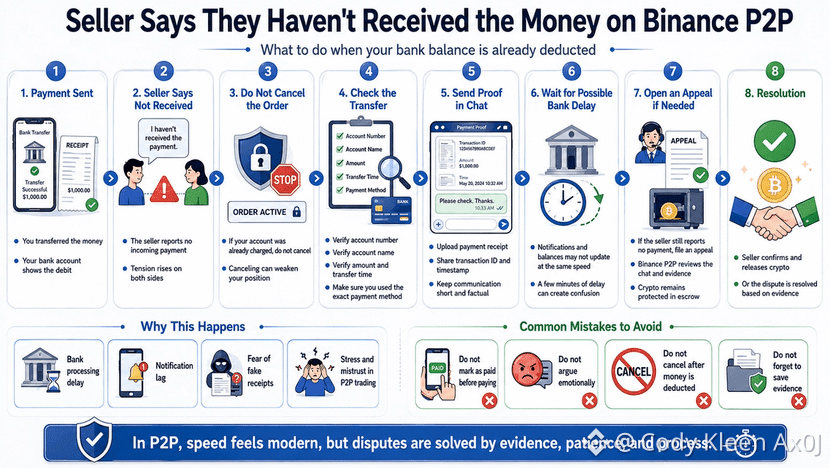
有一次,我在一個再普通不過的傍晚,通過幣安 P2P 用 USDT 轉賬買幣。轉賬完成後,銀行顯示錢已經扣掉了,可賣家卻給我發消息說他還沒收到。那一刻的感覺非常緊張。
第一反應就是:是不是被詐騙了。買家看到餘額下去,就以爲交易已經完成;而賣家看到賬戶還是空的,又擔心自己一不小心就把幣放出去了。兩種恐懼撞在一起,小小的一筆訂單突然就成了對神經的考驗。
幣安 P2P 並不會消除風險,它只是把風險裝進了一個框架裏。平臺把資產託管起來,但法幣仍然要通過銀行流轉,而銀行的通知和餘額有時不會跟着同一節奏走。只要延遲幾分鐘,就足以讓人產生懷疑。
悖論在於,加密貨幣讓我們習慣了速度,但爭議處理仍然需要非常“老派”的證據。收據、交易碼、賬戶名、轉賬時間。情緒可能是對的,但它們不足以贏得申訴。
那之後,當我賬戶裏的錢已經扣掉時,我沒有直接取消訂單。在幣安 P2P 上,我保留訂單處於開啓狀態,在聊天框裏提交證據,然後等待一個合理的時間。如果資金仍然對不上,我就開申訴,而不是長篇爭論。
我也不把所有說“還沒收到錢”的賣家都一概視爲壞人。有的人遇到銀行延遲,有的人擔心假收據,有的人同時在處理很多訂單。需要懷疑,但過早下結論只會讓局面更混濁。
幣安 P2P 給人的感覺是交易很快,但真正暴露用戶習慣的,恰恰是出問題的那一刻。當錢已經扣了,對方卻仍然說沒收到,剩下的關鍵問題就是:我們是在用流程保護自己,還是在出於恐懼做反應。
@Binance Vietnam #BinanceP2PAnToan
有一次,我在一個再普通不過的傍晚,通過幣安 P2P 用 USDT 轉賬買幣。轉賬完成後,銀行顯示錢已經扣掉了,可賣家卻給我發消息說他還沒收到。那一刻的感覺非常緊張。
第一反應就是:是不是被詐騙了。買家看到餘額下去,就以爲交易已經完成;而賣家看到賬戶還是空的,又擔心自己一不小心就把幣放出去了。兩種恐懼撞在一起,小小的一筆訂單突然就成了對神經的考驗。
幣安 P2P 並不會消除風險,它只是把風險裝進了一個框架裏。平臺把資產託管起來,但法幣仍然要通過銀行流轉,而銀行的通知和餘額有時不會跟着同一節奏走。只要延遲幾分鐘,就足以讓人產生懷疑。
悖論在於,加密貨幣讓我們習慣了速度,但爭議處理仍然需要非常“老派”的證據。收據、交易碼、賬戶名、轉賬時間。情緒可能是對的,但它們不足以贏得申訴。
那之後,當我賬戶裏的錢已經扣掉時,我沒有直接取消訂單。在幣安 P2P 上,我保留訂單處於開啓狀態,在聊天框裏提交證據,然後等待一個合理的時間。如果資金仍然對不上,我就開申訴,而不是長篇爭論。
我也不把所有說“還沒收到錢”的賣家都一概視爲壞人。有的人遇到銀行延遲,有的人擔心假收據,有的人同時在處理很多訂單。需要懷疑,但過早下結論只會讓局面更混濁。
幣安 P2P 給人的感覺是交易很快,但真正暴露用戶習慣的,恰恰是出問題的那一刻。當錢已經扣了,對方卻仍然說沒收到,剩下的關鍵問題就是:我們是在用流程保護自己,還是在出於恐懼做反應。
2
360
·
--
@Binance_Vietnam #BinanceP2PAnToan
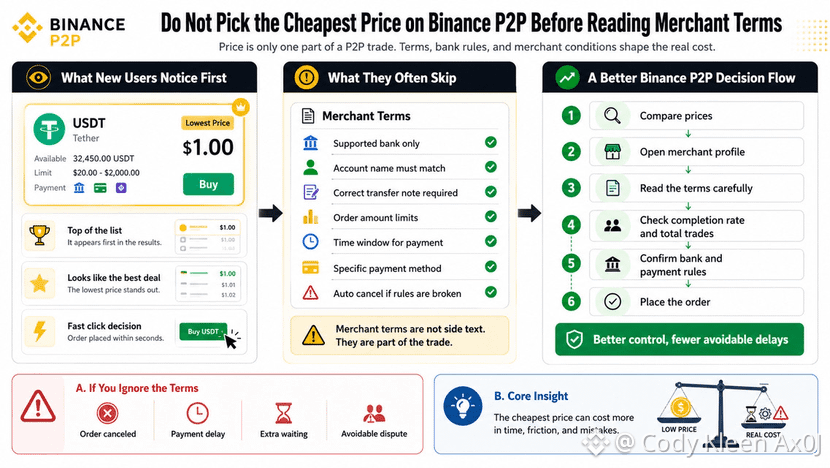
下班發薪後,我曾在幣安 P2P 上買過一些 USDT 來給我的錢包充值。我看到一個價格最低的商家,手很快就點進去了。等到訂單裏面之後我才注意到條款:他們只接受一家銀行、要求賬戶名必須一致,如果轉賬備註寫錯就會取消。
這種場景並不罕見。在幣安 P2P 上,很多人並不是真的在選擇商家,而是在選擇頁面頂部那個數字。便宜的價格會讓人產生“又快又聰明”的感覺。
這種心理在加密領域很容易理解。屏幕上到處都是價格、手續費、百分比和點差。當一切看起來像排行榜表格時,用戶就會被“看上去最划算”的選項牽着走。
但 P2P 不只是比價格。它發生在真實的人與真實的銀行賬戶之間,還夾着一些細小的規則,可能會讓訂單卡住。商家的條款不是背景小字,而是協議中最粗糙、最關鍵的一層。
矛盾在於:加密圈裏人們常常談自我託管。自己管理資產、檢查錢包、承擔責任。但當便宜只差了幾塊數字時,我們卻讓“省錢的本能”來替代閱讀,而不是去看清楚。
我並不否認好價格有價值。一些口碑不錯的商家條款清晰、流程也快,同時在幣安 P2P 上仍能給出不錯的匯率。問題出在我們把價格當成整筆交易本身。
爲避免自相矛盾,長條款並不一定是壞事。有時賣家寫得很仔細,是因爲他們想避免爭議。真正更值得懷疑的是我們不願意去讀。
在金融科技裏,體驗越順滑,人越容易忘記它背後那些粗糲的部分。幣安 P2P 也是一樣,乾淨的界面不代表阻力消失了。下次當“最便宜的價格”出現時,更值得追問的是:這份便宜的代價,究竟用在了哪裏?
@Binance Vietnam #BinanceP2PAnToan
下班發薪後,我曾在幣安 P2P 上買過一些 USDT 來給我的錢包充值。我看到一個價格最低的商家,手很快就點進去了。等到訂單裏面之後我才注意到條款:他們只接受一家銀行、要求賬戶名必須一致,如果轉賬備註寫錯就會取消。
這種場景並不罕見。在幣安 P2P 上,很多人並不是真的在選擇商家,而是在選擇頁面頂部那個數字。便宜的價格會讓人產生“又快又聰明”的感覺。
這種心理在加密領域很容易理解。屏幕上到處都是價格、手續費、百分比和點差。當一切看起來像排行榜表格時,用戶就會被“看上去最划算”的選項牽着走。
但 P2P 不只是比價格。它發生在真實的人與真實的銀行賬戶之間,還夾着一些細小的規則,可能會讓訂單卡住。商家的條款不是背景小字,而是協議中最粗糙、最關鍵的一層。
矛盾在於:加密圈裏人們常常談自我託管。自己管理資產、檢查錢包、承擔責任。但當便宜只差了幾塊數字時,我們卻讓“省錢的本能”來替代閱讀,而不是去看清楚。
我並不否認好價格有價值。一些口碑不錯的商家條款清晰、流程也快,同時在幣安 P2P 上仍能給出不錯的匯率。問題出在我們把價格當成整筆交易本身。
爲避免自相矛盾,長條款並不一定是壞事。有時賣家寫得很仔細,是因爲他們想避免爭議。真正更值得懷疑的是我們不願意去讀。
在金融科技裏,體驗越順滑,人越容易忘記它背後那些粗糲的部分。幣安 P2P 也是一樣,乾淨的界面不代表阻力消失了。下次當“最便宜的價格”出現時,更值得追問的是:這份便宜的代價,究竟用在了哪裏?
1
76
·
--
@Binance_Vietnam #BinanceP2PAnToan
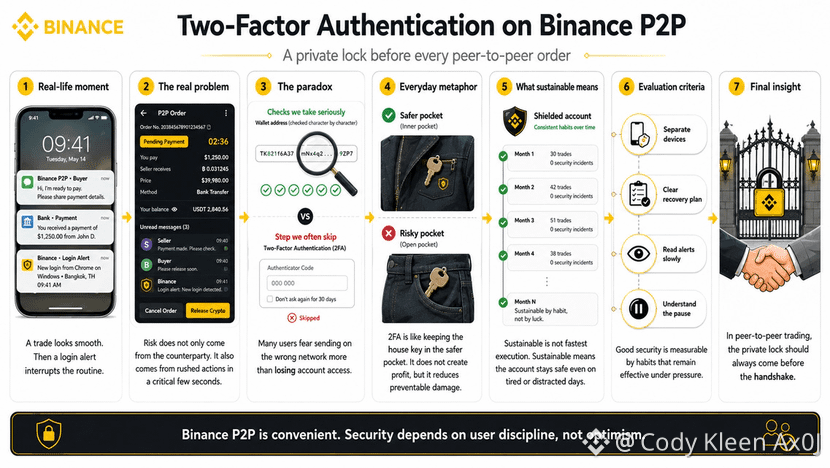
有一次,我通過 Binance P2P 兌換了一小筆款項,用來湊幾筆月底支出。買家回覆得很快,銀行通知我錢已經到賬,隨後我的手機就彈出登錄提醒,並要求在我繼續操作之前完成雙重身份驗證。
那一刻感覺非常日常。並沒有什麼壞人露出真面目,只有一連串熟悉的步驟,熟悉到足以讓人放鬆警惕。
Binance P2P 的問題不只是在於選擇合適的交易對手。更在於我們如何在最緊繃的幾秒鐘裏保護賬戶——當消息、餘額和匆忙都擠進同一塊小屏幕時尤其如此。
在加密領域,很多人害怕的不是丟到賬戶訪問權限,而是選錯轉賬網絡。悖論就在這裏:我們會反覆覈對每個錢包字符,卻有時把雙重身份驗證當作只是額外的一步。
我覺得這一層“上鎖”就像把房屋鑰匙放在內側口袋,而不是鬆鬆垮垮、敞口的褲子口袋。它並不會讓我們變得更富,也不會讓交易看起來更體面,但它能讓一次小小的碰撞不至於輕易演變成糟糕的一天。
在 Binance P2P 上,“可持續”並不意味着處理大量訂單或回覆得飛快。可持續意味着,在經過數月的點對點買賣之後,即使在我們疲憊、分心,或被幾條消息催着走的那天,賬戶依然安全。
評估標準不會說謊。接收驗證碼的設備必須與用於交易的設備分開;恢復方案必須清晰;那些奇怪的通知要慢慢閱讀;用戶也必須明白,爲何他們被迫再停一下、再多等一拍。
我不把雙重身份驗證視爲 Binance P2P 的守護靈。但刪除它、然後只相信我們自己的謹慎,太單薄了——因爲在點對點交易中,私人的鎖總是在每一次握手之前先到來。
@Binance Vietnam #BinanceP2PAnToan
有一次,我通過 Binance P2P 兌換了一小筆款項,用來湊幾筆月底支出。買家回覆得很快,銀行通知我錢已經到賬,隨後我的手機就彈出登錄提醒,並要求在我繼續操作之前完成雙重身份驗證。
那一刻感覺非常日常。並沒有什麼壞人露出真面目,只有一連串熟悉的步驟,熟悉到足以讓人放鬆警惕。
Binance P2P 的問題不只是在於選擇合適的交易對手。更在於我們如何在最緊繃的幾秒鐘裏保護賬戶——當消息、餘額和匆忙都擠進同一塊小屏幕時尤其如此。
在加密領域,很多人害怕的不是丟到賬戶訪問權限,而是選錯轉賬網絡。悖論就在這裏:我們會反覆覈對每個錢包字符,卻有時把雙重身份驗證當作只是額外的一步。
我覺得這一層“上鎖”就像把房屋鑰匙放在內側口袋,而不是鬆鬆垮垮、敞口的褲子口袋。它並不會讓我們變得更富,也不會讓交易看起來更體面,但它能讓一次小小的碰撞不至於輕易演變成糟糕的一天。
在 Binance P2P 上,“可持續”並不意味着處理大量訂單或回覆得飛快。可持續意味着,在經過數月的點對點買賣之後,即使在我們疲憊、分心,或被幾條消息催着走的那天,賬戶依然安全。
評估標準不會說謊。接收驗證碼的設備必須與用於交易的設備分開;恢復方案必須清晰;那些奇怪的通知要慢慢閱讀;用戶也必須明白,爲何他們被迫再停一下、再多等一拍。
我不把雙重身份驗證視爲 Binance P2P 的守護靈。但刪除它、然後只相信我們自己的謹慎,太單薄了——因爲在點對點交易中,私人的鎖總是在每一次握手之前先到來。
1
76
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼