

ON _THE_MOVE
1.3k 貼文
ON _THE_MOVE
舉報
封鎖用戶
2 關注
2.3K+ 粉絲
882 點讚數
貼文
全部
直播
·
--
看漲
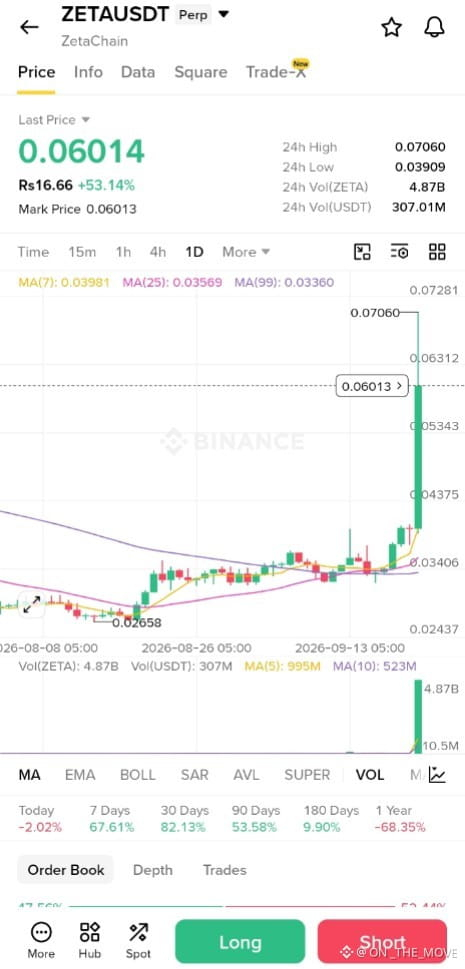
我在加密圈裏待得夠久,知道一根巨大的綠色K線能讓所有人突然變得異常確定。也正因爲如此,我現在才儘量不讓自己被 $ZETA 帶着跑。
不過,我還是不斷回到這張圖上。ZETAUSDT 目前在約 0.06014 美元附近,24 小時漲幅達 53.14%。此前它一度下探至 0.03909 美元,並觸及 0.07060 美元。真正吸引我注意的並不只是百分比。是成交量——大約 48.7 億 ZETA,USDT 計價的成交量約 3.07 億美元。這種情況我沒法輕易忽視。
我以前見過類似的走勢。價格可能會在原地徘徊好幾周,隨後突然某一根K線就改變了整個市場情緒。人們會在事後趕緊涌上來,用解釋、目標位和敘事來講故事——通常是在行情已經發生之後。
但我並沒有完全否定這一波。圖表顯示 ZETA 仍然顯著高於近期的移動均線;然而從更大的時間框架看,情況卻沒那麼舒服。它在七天內上漲了 67.61%,但在過去一年裏仍然下跌了 68.35%。
這種反差讓我提醒自己要保持清醒。我不確定接下來會發生什麼,也不太相信這一下子這麼快、這麼猛的行情。但關於成交量以及動能突然改變的那種感覺,似乎值得繼續關注。不是追逐。只是觀察。$ZETA
{future}(ZETAUSDT)
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
我在加密圈裏待得夠久,知道一根巨大的綠色K線能讓所有人突然變得異常確定。也正因爲如此,我現在才儘量不讓自己被 $ZETA 帶着跑。
不過,我還是不斷回到這張圖上。ZETAUSDT 目前在約 0.06014 美元附近,24 小時漲幅達 53.14%。此前它一度下探至 0.03909 美元,並觸及 0.07060 美元。真正吸引我注意的並不只是百分比。是成交量——大約 48.7 億 ZETA,USDT 計價的成交量約 3.07 億美元。這種情況我沒法輕易忽視。
我以前見過類似的走勢。價格可能會在原地徘徊好幾周,隨後突然某一根K線就改變了整個市場情緒。人們會在事後趕緊涌上來,用解釋、目標位和敘事來講故事——通常是在行情已經發生之後。
但我並沒有完全否定這一波。圖表顯示 ZETA 仍然顯著高於近期的移動均線;然而從更大的時間框架看,情況卻沒那麼舒服。它在七天內上漲了 67.61%,但在過去一年裏仍然下跌了 68.35%。
這種反差讓我提醒自己要保持清醒。我不確定接下來會發生什麼,也不太相信這一下子這麼快、這麼猛的行情。但關於成交量以及動能突然改變的那種感覺,似乎值得繼續關注。不是追逐。只是觀察。$ZETA
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
222
·
--
看漲
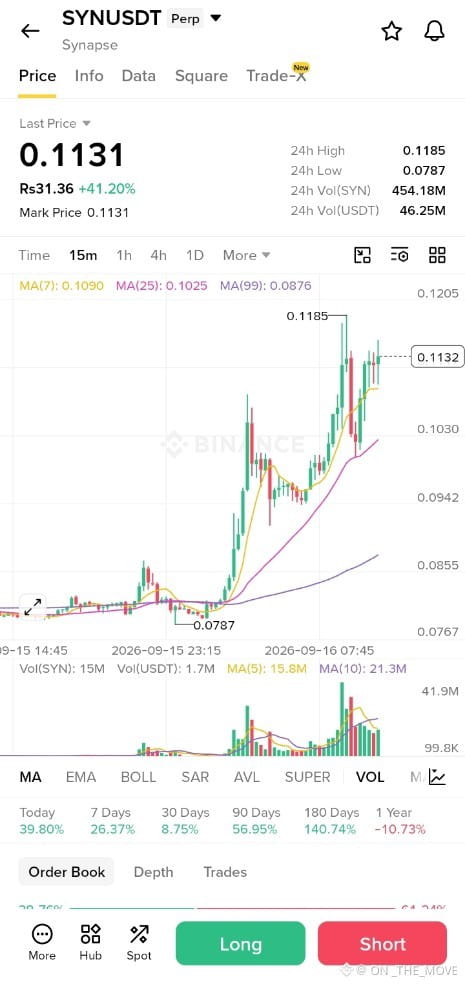
我在加密領域待的時間夠久,知道一根大大的綠色K線會讓每個人突然顯得無比篤定。$SYN 就是那種圖表——它反而讓我慢下來。
這次的走勢很難忽視。截圖顯示SYN在約0.1131美元附近,上漲超過24小時41%;此前它最低跌到0.0787美元,隨後又拉昇到0.1185美元。成交量也出現了明顯放大,價格目前站在短期移動均線之上。
但老實說,我以前見過這部電影。急促的拉昇會帶來興奮,人們開始把它講得頭頭是道,然後突然幾根K線就被編成了一個完整的敘事。接着市場回撤,再次提醒大家:加密貨幣並不欠我們一個“乾淨”的故事。
真正讓我關心的是接下來會發生什麼。初始熱潮退去後,SYN還能守住這些水平嗎?還是這只是另一波流動性與關注度的爆發?
我現在還不確定。我不太完全信任這次行情,但也不想輕易把它當成沒什麼。看過足夠多的週期之後,我學到有時候最有用的做法就是繼續盯着看。
{spot}(SYNUSDT)
$AKE
{future}(AKEUSDT)
$LSK
{spot}(LSKUSDT)
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
我在加密領域待的時間夠久,知道一根大大的綠色K線會讓每個人突然顯得無比篤定。$SYN 就是那種圖表——它反而讓我慢下來。
這次的走勢很難忽視。截圖顯示SYN在約0.1131美元附近,上漲超過24小時41%;此前它最低跌到0.0787美元,隨後又拉昇到0.1185美元。成交量也出現了明顯放大,價格目前站在短期移動均線之上。
但老實說,我以前見過這部電影。急促的拉昇會帶來興奮,人們開始把它講得頭頭是道,然後突然幾根K線就被編成了一個完整的敘事。接着市場回撤,再次提醒大家:加密貨幣並不欠我們一個“乾淨”的故事。
真正讓我關心的是接下來會發生什麼。初始熱潮退去後,SYN還能守住這些水平嗎?還是這只是另一波流動性與關注度的爆發?
我現在還不確定。我不太完全信任這次行情,但也不想輕易把它當成沒什麼。看過足夠多的週期之後,我學到有時候最有用的做法就是繼續盯着看。
$AKE
$LSK
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
257
·
--
看漲
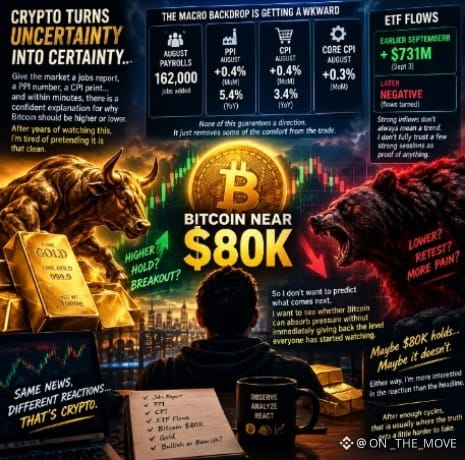
我總是注意到,加密貨幣能多快把不確定性變成確定性。只要給市場一份就業報告、一組PPI數據、一條CPI通報,幾分鐘之內就會出現一套非常自信的解釋,說明爲什麼比特幣應該漲或應該跌。看了好幾年之後,我已經不想再假裝它真的那麼幹淨利落。
比特幣在接近80,000美元的位置讓我更在意。宏觀背景正在變得尷尬:8月新增非農就業人數爲162,000;8月PPI環比上漲0.4%,同比上漲5.4%;8月CPI環比上漲0.4%,同比上漲3.4%。核心CPI當月也上升了0.3%。這些都不能保證方向。它只是讓交易裏那點舒適感少了一些。
我見過市場在壞消息下反彈、在好消息下下跌,也見過這兩種走勢在午飯前就被推翻。所以我不想預測接下來會發生什麼。我想看看比特幣能否在不立刻把所有人開始盯着的那個水平拱手讓回的情況下,消化壓力。
ETF數據也是我保持謹慎的另一個原因。9月初的強勁流入曾出現過,包括9月3日大約7.31億美元,但之後的資金流向轉爲負值。我並不完全相信幾段強勁的交易時段就能證明什麼。
也許80,000美元會守住,市場會悄悄消化掉這一切。也許不會。不管怎樣,我更關心的是市場的反應,而不是頭條的說法。經歷足夠多的循環之後,那通常纔是事實變得更難被僞造的地方。$牛來
{spot}(牛來USDT)
$LAB
{future}(LABUSDT)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
我總是注意到,加密貨幣能多快把不確定性變成確定性。只要給市場一份就業報告、一組PPI數據、一條CPI通報,幾分鐘之內就會出現一套非常自信的解釋,說明爲什麼比特幣應該漲或應該跌。看了好幾年之後,我已經不想再假裝它真的那麼幹淨利落。
比特幣在接近80,000美元的位置讓我更在意。宏觀背景正在變得尷尬:8月新增非農就業人數爲162,000;8月PPI環比上漲0.4%,同比上漲5.4%;8月CPI環比上漲0.4%,同比上漲3.4%。核心CPI當月也上升了0.3%。這些都不能保證方向。它只是讓交易裏那點舒適感少了一些。
我見過市場在壞消息下反彈、在好消息下下跌,也見過這兩種走勢在午飯前就被推翻。所以我不想預測接下來會發生什麼。我想看看比特幣能否在不立刻把所有人開始盯着的那個水平拱手讓回的情況下,消化壓力。
ETF數據也是我保持謹慎的另一個原因。9月初的強勁流入曾出現過,包括9月3日大約7.31億美元,但之後的資金流向轉爲負值。我並不完全相信幾段強勁的交易時段就能證明什麼。
也許80,000美元會守住,市場會悄悄消化掉這一切。也許不會。不管怎樣,我更關心的是市場的反應,而不是頭條的說法。經歷足夠多的循環之後,那通常纔是事實變得更難被僞造的地方。$牛來
$LAB
$4Stock
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
1
3
901
·
--
看漲
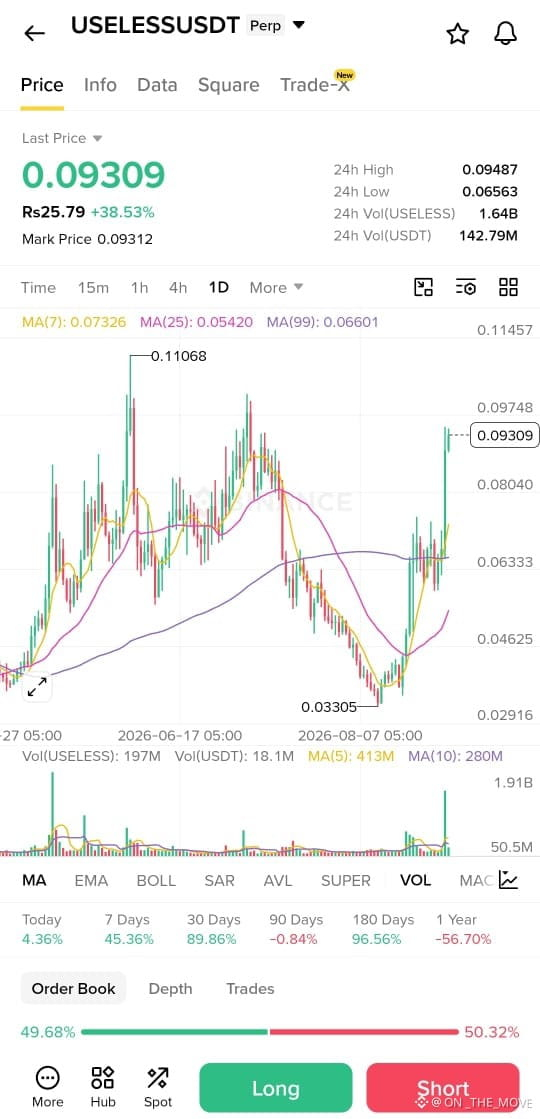
$USELESS USDT 永續合約顯示強勁的看漲勢頭。當前價格爲 0.09309,24 小時上漲 38.53%,標記價格(Mark Price)爲 0.09312。24 小時最高價爲 0.09487,最低價爲 0.06563,成交量達到 1.64B USELESS 和 142.79M USDT。日線圖(1D)中,MA(7) 爲 0.07326,MA(25) 爲 0.05420,MA(99) 爲 0.06601,價格位於所有主要移動平均線之上。圖表顯示近期從 0.03305 的低點向 0.11068 的歷史高點發生突破,且伴隨一次顯著的放量支撐該走勢。今日表現 +4.36%,7 天 +45.36%,30 天 +89.86%,90 天 -0.84%,180 天 +96.56%,1 年 -56.70%。訂單簿(Order-book)平衡幾乎中性:買單 49.68%,賣單 50.32%。交易者應重點關注 0.09487 的阻力,以及 0.08040、0.06601 和 0.06333 的支撐位,同時務必謹慎管理波動率與風險。
{future}(USELESSUSDT)
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
$USELESS USDT 永續合約顯示強勁的看漲勢頭。當前價格爲 0.09309,24 小時上漲 38.53%,標記價格(Mark Price)爲 0.09312。24 小時最高價爲 0.09487,最低價爲 0.06563,成交量達到 1.64B USELESS 和 142.79M USDT。日線圖(1D)中,MA(7) 爲 0.07326,MA(25) 爲 0.05420,MA(99) 爲 0.06601,價格位於所有主要移動平均線之上。圖表顯示近期從 0.03305 的低點向 0.11068 的歷史高點發生突破,且伴隨一次顯著的放量支撐該走勢。今日表現 +4.36%,7 天 +45.36%,30 天 +89.86%,90 天 -0.84%,180 天 +96.56%,1 年 -56.70%。訂單簿(Order-book)平衡幾乎中性:買單 49.68%,賣單 50.32%。交易者應重點關注 0.09487 的阻力,以及 0.08040、0.06601 和 0.06333 的支撐位,同時務必謹慎管理波動率與風險。
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
158
·
--
看漲
🚨 $龍蝦 USDT 永續合約正在製造噪音!
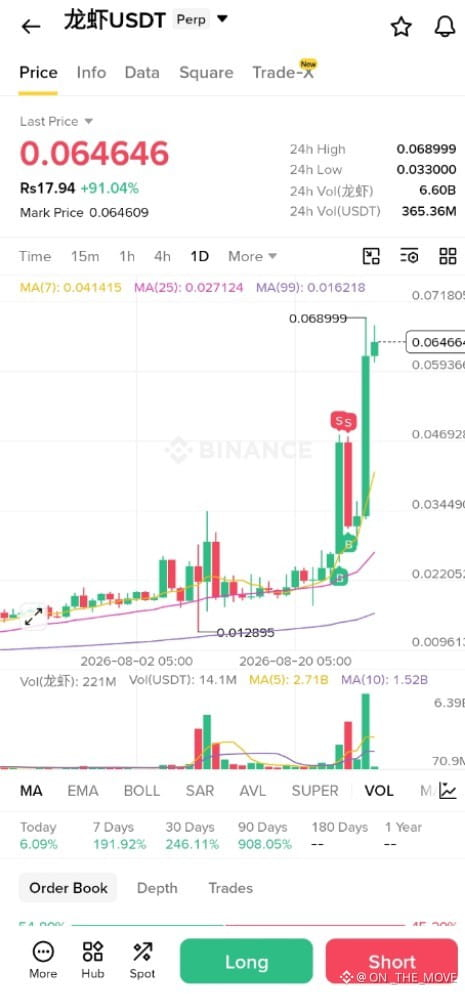
圖表顯示最新價格爲 0.064646 USDT,24 小時內漲幅高達 91.04%;24 小時最高 0.068999,最低 0.033000。交易活動異常爆炸:6.60B DragonFly 成交量,相當於 365.36M USDT。價格遠高於 MA(7) 的 0.041415、MA(25) 的 0.027124 和 MA(99) 的 0.016218,顯示出強勁動能——但同時也意味着極端波動。
日線圖顯示從 0.02–0.03 區域出現了急劇突破並衝向 0.069,且成交量大幅飆升。表現同樣瘋狂:今日 +6.09%,7 天 +191.92%,30 天 +246.11%,90 天 +908.05%。
🔥 動能不容置疑,但風險巨大。務必謹慎交易併合理管理槓桿。留意 0.069 附近的阻力,避免在出現拋物線式大漲後追漲。
{future}(龍蝦USDT)
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
🚨 $龍蝦 USDT 永續合約正在製造噪音!
圖表顯示最新價格爲 0.064646 USDT,24 小時內漲幅高達 91.04%;24 小時最高 0.068999,最低 0.033000。交易活動異常爆炸:6.60B DragonFly 成交量,相當於 365.36M USDT。價格遠高於 MA(7) 的 0.041415、MA(25) 的 0.027124 和 MA(99) 的 0.016218,顯示出強勁動能——但同時也意味着極端波動。
日線圖顯示從 0.02–0.03 區域出現了急劇突破並衝向 0.069,且成交量大幅飆升。表現同樣瘋狂:今日 +6.09%,7 天 +191.92%,30 天 +246.11%,90 天 +908.05%。
🔥 動能不容置疑,但風險巨大。務必謹慎交易併合理管理槓桿。留意 0.069 附近的阻力,避免在出現拋物線式大漲後追漲。
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
1
596
·
--
看漲
真實
我盯着加密貨幣看了足夠久,知道“共識”經常被解釋成白板上的一條幹淨規則:而現實中的網絡通常要更混亂得多。
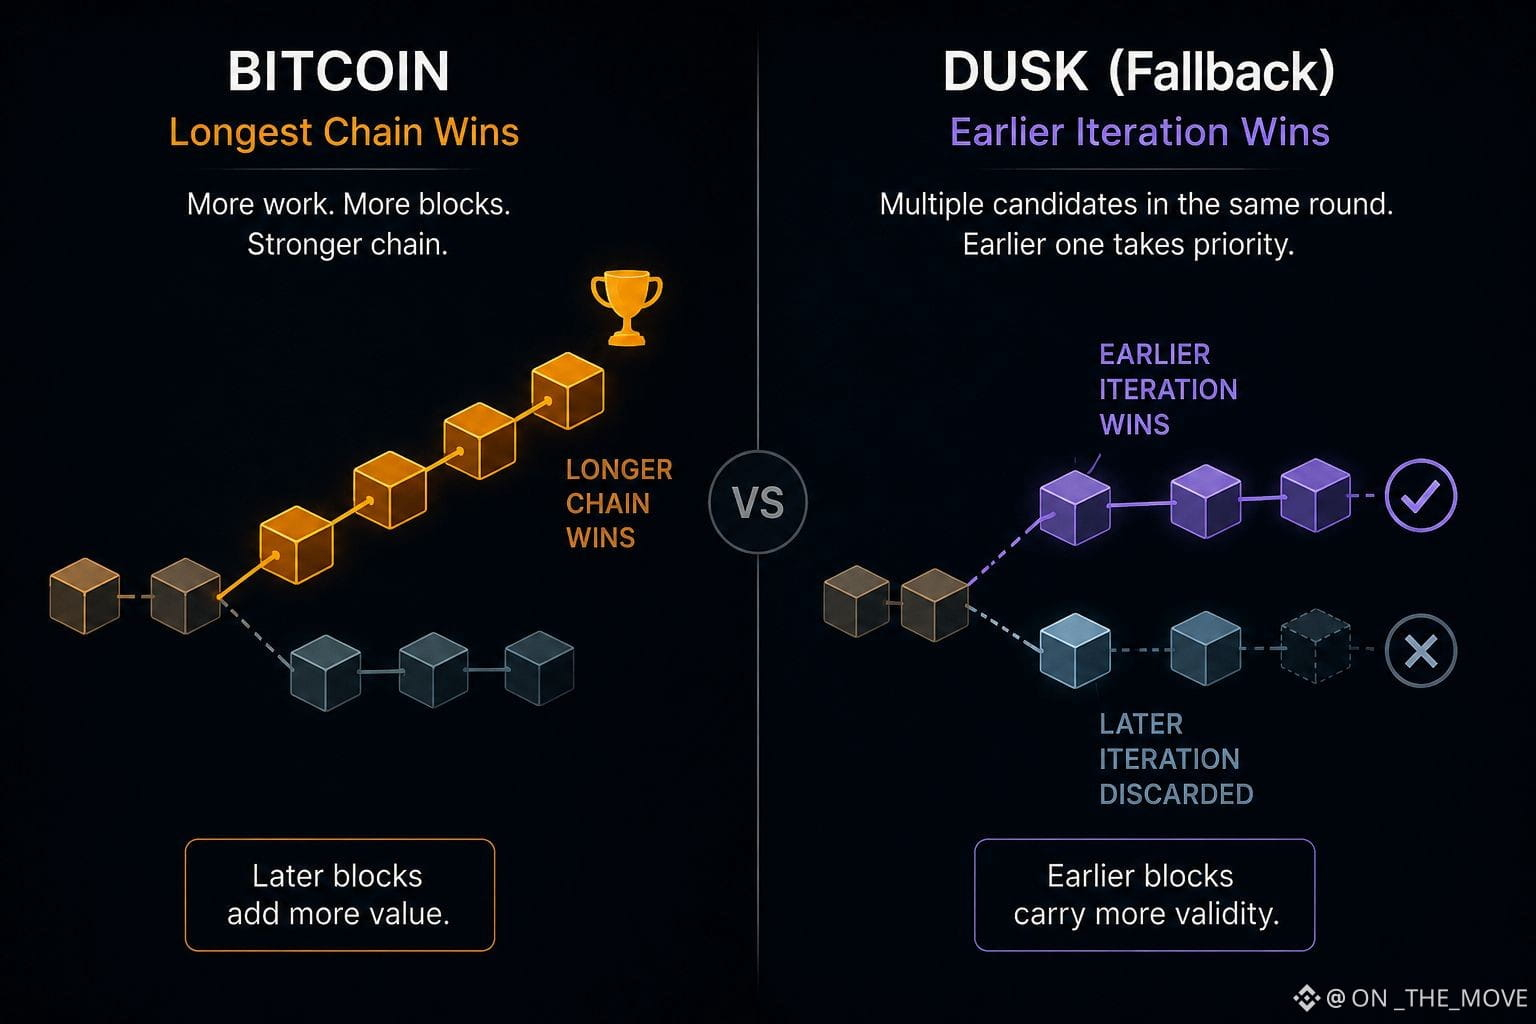
這也是爲什麼達斯克(Dusk)的 Fallback 引起了我的注意。比特幣熟悉的直覺是,讓更多的累計工作量來“安定”一條分叉:工作量更多的那條鏈獲勝。Dusk 處理的是不同的問題。由於消息可能遲到或亂序到達,同一輪中可能出現多個候選並達成共識。發生這種情況時,更低的迭代會獲得優先級,節點就可能回滾並丟棄基於較晚候選所構建的區塊。
我總是會回到這一點。多年裏我聽慣了“每多一個區塊,鏈就更強”這種說法——所以這裏給人的感覺幾乎是反着來的。在這裏,一個更晚的區塊最終可能會變成讓你後悔保留下來的那個。
而且我不認爲這種選擇僅僅是工程層面的考量。它看起來和激勵機制有關。如果後續的迭代僅僅通過“活得更久”就能獲勝,那麼未來的區塊生產者可能會有空間去賭博,賭的是擴展某個分叉。把更早的迭代優先起來,就能減少這種博弈。
我不確定我會把它稱爲“最長鏈勝利的反面”那麼簡單。Dusk 並不是用長度來衡量好壞;它使用的是迭代優先級,並且配套了獨立的最終性規則。不過,它給人的感覺確實不一樣。
經過足夠多的週期之後,我不再相信那些說區塊鏈“總是”用同樣方式解決分叉的說法。它們不是。分叉規則本身就是激勵系統的一部分。
@Dusk_Foundation #dusk $DUSK
我盯着加密貨幣看了足夠久,知道“共識”經常被解釋成白板上的一條幹淨規則:而現實中的網絡通常要更混亂得多。
這也是爲什麼達斯克(Dusk)的 Fallback 引起了我的注意。比特幣熟悉的直覺是,讓更多的累計工作量來“安定”一條分叉:工作量更多的那條鏈獲勝。Dusk 處理的是不同的問題。由於消息可能遲到或亂序到達,同一輪中可能出現多個候選並達成共識。發生這種情況時,更低的迭代會獲得優先級,節點就可能回滾並丟棄基於較晚候選所構建的區塊。
我總是會回到這一點。多年裏我聽慣了“每多一個區塊,鏈就更強”這種說法——所以這裏給人的感覺幾乎是反着來的。在這裏,一個更晚的區塊最終可能會變成讓你後悔保留下來的那個。
而且我不認爲這種選擇僅僅是工程層面的考量。它看起來和激勵機制有關。如果後續的迭代僅僅通過“活得更久”就能獲勝,那麼未來的區塊生產者可能會有空間去賭博,賭的是擴展某個分叉。把更早的迭代優先起來,就能減少這種博弈。
我不確定我會把它稱爲“最長鏈勝利的反面”那麼簡單。Dusk 並不是用長度來衡量好壞;它使用的是迭代優先級,並且配套了獨立的最終性規則。不過,它給人的感覺確實不一樣。
經過足夠多的週期之後,我不再相信那些說區塊鏈“總是”用同樣方式解決分叉的說法。它們不是。分叉規則本身就是激勵系統的一部分。
@Dusk #dusk $DUSK
1
223
·
--
看漲
真實
我已經看過足夠多的加密週期來知道:去中心化通常會在某處帶着一個“*”。你只需要讀得足夠深,就能找到它。
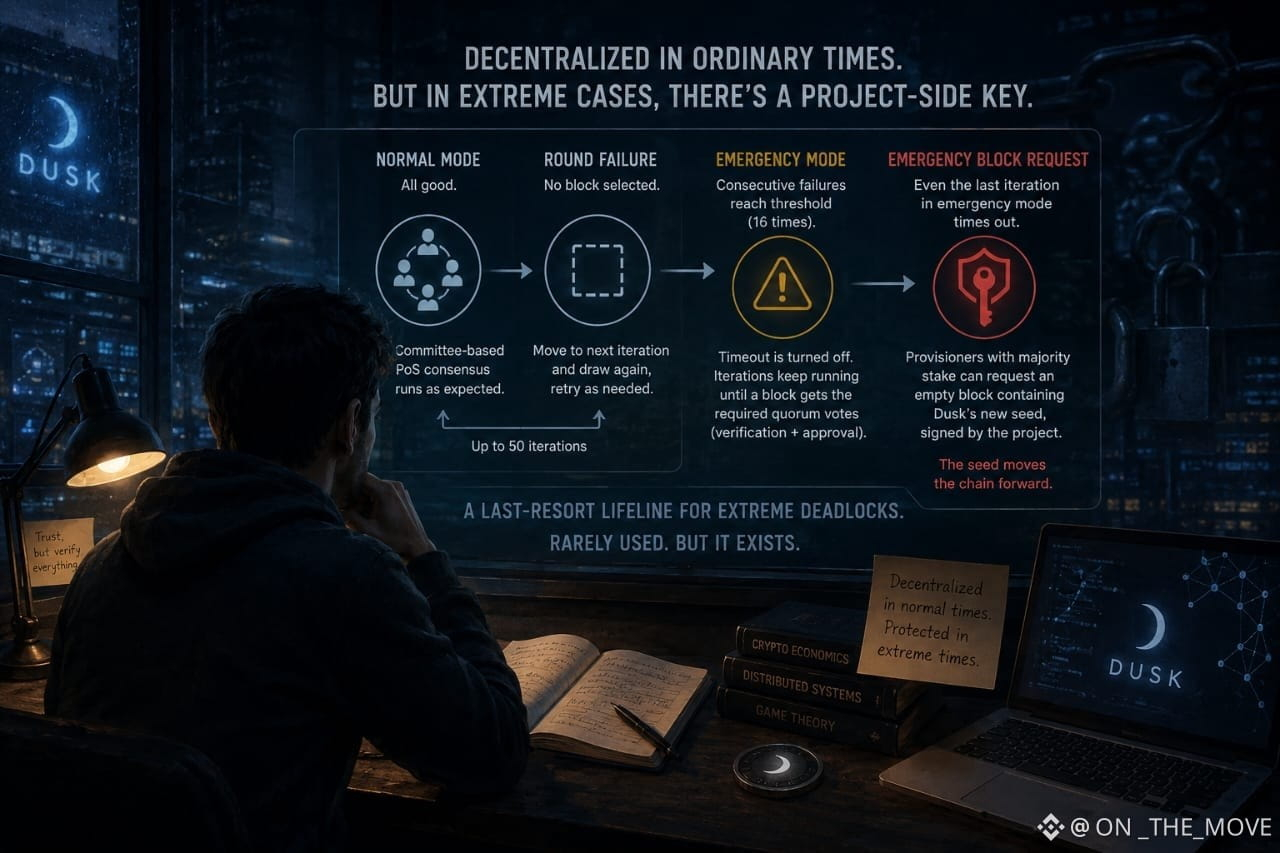
這就是讓我注意到 Dusk 的原因。我開始研究它的共識設計,原本以爲會是常見的套路:如果一輪失敗,就再重試。沒錯,確實會發生。但在經歷足夠多的連續失敗之後,協議會進入緊急模式,並繼續迭代,直到最終有一塊達成它所需要的法定人數(quorum)。有趣的是,當即便這樣也失敗了,會發生什麼。
最終的兜底是一個緊急區塊。持有多數質押(stake)的出資者(provisioners)可以發起請求,而這個空區塊會攜帶一個由 Dusk 本身簽名的新種子,並可通過一個全局公鑰進行驗證。
我以前見過這種“妥協”。當一切正常運行時,人們會稱某個系統是去中心化的;然後在問題真正崩壞的時候,悄悄接受一條特殊的“逃生通道”。我並不會因此就自動認爲 Dusk 是中心化的。老實說,如果連最後的兜底機制都不提供,可能會更糟。
但我還不確定自己對這條邊界有多安心。現實中緊急路徑由誰來控制?這些請求有多透明?外部人士能否在獨立審計的基礎上,弄清楚它何時以及爲何被觸發?
我的懷疑就從這裏開始。不是因爲存在兜底機制,而是因爲去中心化最重要的部分,往往恰恰是當常規規則不再工作時,會發生什麼。
而那正是我開始更密切關注的時刻。
@Dusk_Foundation #dusk $DUSK
我已經看過足夠多的加密週期來知道:去中心化通常會在某處帶着一個“*”。你只需要讀得足夠深,就能找到它。
這就是讓我注意到 Dusk 的原因。我開始研究它的共識設計,原本以爲會是常見的套路:如果一輪失敗,就再重試。沒錯,確實會發生。但在經歷足夠多的連續失敗之後,協議會進入緊急模式,並繼續迭代,直到最終有一塊達成它所需要的法定人數(quorum)。有趣的是,當即便這樣也失敗了,會發生什麼。
最終的兜底是一個緊急區塊。持有多數質押(stake)的出資者(provisioners)可以發起請求,而這個空區塊會攜帶一個由 Dusk 本身簽名的新種子,並可通過一個全局公鑰進行驗證。
我以前見過這種“妥協”。當一切正常運行時,人們會稱某個系統是去中心化的;然後在問題真正崩壞的時候,悄悄接受一條特殊的“逃生通道”。我並不會因此就自動認爲 Dusk 是中心化的。老實說,如果連最後的兜底機制都不提供,可能會更糟。
但我還不確定自己對這條邊界有多安心。現實中緊急路徑由誰來控制?這些請求有多透明?外部人士能否在獨立審計的基礎上,弄清楚它何時以及爲何被觸發?
我的懷疑就從這裏開始。不是因爲存在兜底機制,而是因爲去中心化最重要的部分,往往恰恰是當常規規則不再工作時,會發生什麼。
而那正是我開始更密切關注的時刻。
@Dusk #dusk $DUSK
40
21
325
·
--
看漲
真實
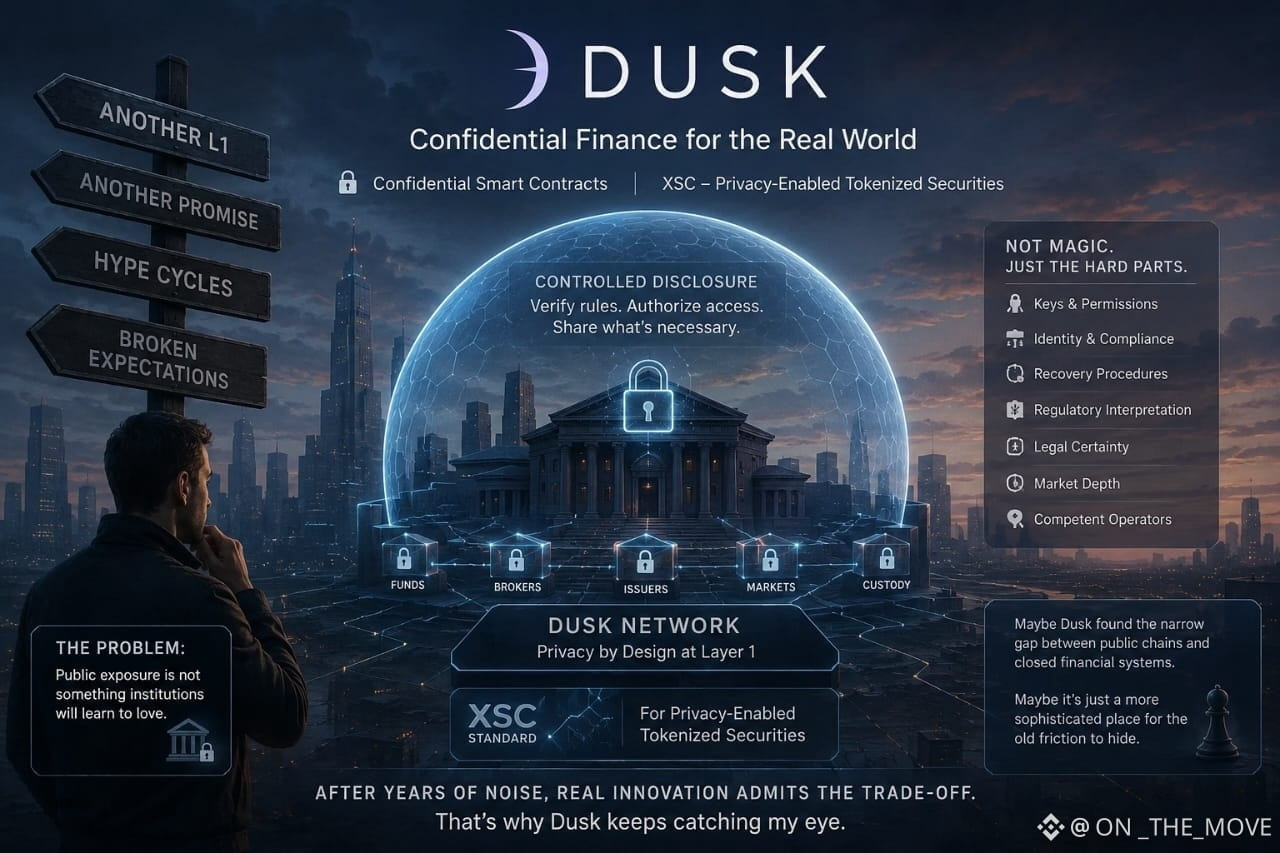
當我本該停止聆聽的時候,我正在注意到 Dusk Network。又一條 Layer 1,又一個重建金融的承諾——我看着那句話穿過整個市場週期而燃盡。大多數鏈都表現得好像公開曝光是一種機構終會學着去熱愛的“功能”。我不這麼認爲。基金、經紀商和發行方並不想讓每一筆餘額、持倉和交易對手都被暴露出來,因爲結算一旦上鍊,透明度就隨之改變。
這就是爲什麼 Dusk 總會再度吸引我的目光。它把具備保密性的智能合約放在基礎層,並以 XSC 標準實現面向隱私的代幣化證券。這個思路並不是追求徹底的“絕對隱祕”;而是可控披露——規則可以被驗證,且被授權的各方只會看到他們必須看到的內容。對此我感到某種不同,主要是因爲這個問題本身既枯燥又真實得令人難以忽視。
不過,我仍然並不完全信任它。金融隱私依賴密鑰、權限、身份覈驗、恢復流程,以及可能會用不同方式解讀同一筆交易的監管機構。代碼可以強制執行轉賬規則,但它無法制造法律確定性、市場深度或具備能力的運營者。我以前見過這種情況:優雅的基礎設施在很久以前就到來,而人們卻一直不願意去使用它。
也許 Dusk 找到了公鏈與封閉金融體系之間那條狹窄的縫隙。也許它爲“舊摩擦”提供了一個更精密的藏身之處。我還不確定。但在經歷了多年的喧噪之後,我仍不斷注意到那些承認權衡取捨的項目,而不是假裝這種權衡已經消失。
@Dusk_Foundation #dusk $DUSK
當我本該停止聆聽的時候,我正在注意到 Dusk Network。又一條 Layer 1,又一個重建金融的承諾——我看着那句話穿過整個市場週期而燃盡。大多數鏈都表現得好像公開曝光是一種機構終會學着去熱愛的“功能”。我不這麼認爲。基金、經紀商和發行方並不想讓每一筆餘額、持倉和交易對手都被暴露出來,因爲結算一旦上鍊,透明度就隨之改變。
這就是爲什麼 Dusk 總會再度吸引我的目光。它把具備保密性的智能合約放在基礎層,並以 XSC 標準實現面向隱私的代幣化證券。這個思路並不是追求徹底的“絕對隱祕”;而是可控披露——規則可以被驗證,且被授權的各方只會看到他們必須看到的內容。對此我感到某種不同,主要是因爲這個問題本身既枯燥又真實得令人難以忽視。
不過,我仍然並不完全信任它。金融隱私依賴密鑰、權限、身份覈驗、恢復流程,以及可能會用不同方式解讀同一筆交易的監管機構。代碼可以強制執行轉賬規則,但它無法制造法律確定性、市場深度或具備能力的運營者。我以前見過這種情況:優雅的基礎設施在很久以前就到來,而人們卻一直不願意去使用它。
也許 Dusk 找到了公鏈與封閉金融體系之間那條狹窄的縫隙。也許它爲“舊摩擦”提供了一個更精密的藏身之處。我還不確定。但在經歷了多年的喧噪之後,我仍不斷注意到那些承認權衡取捨的項目,而不是假裝這種權衡已經消失。
@Dusk #dusk $DUSK
51
32
1.1k
·
--
看漲
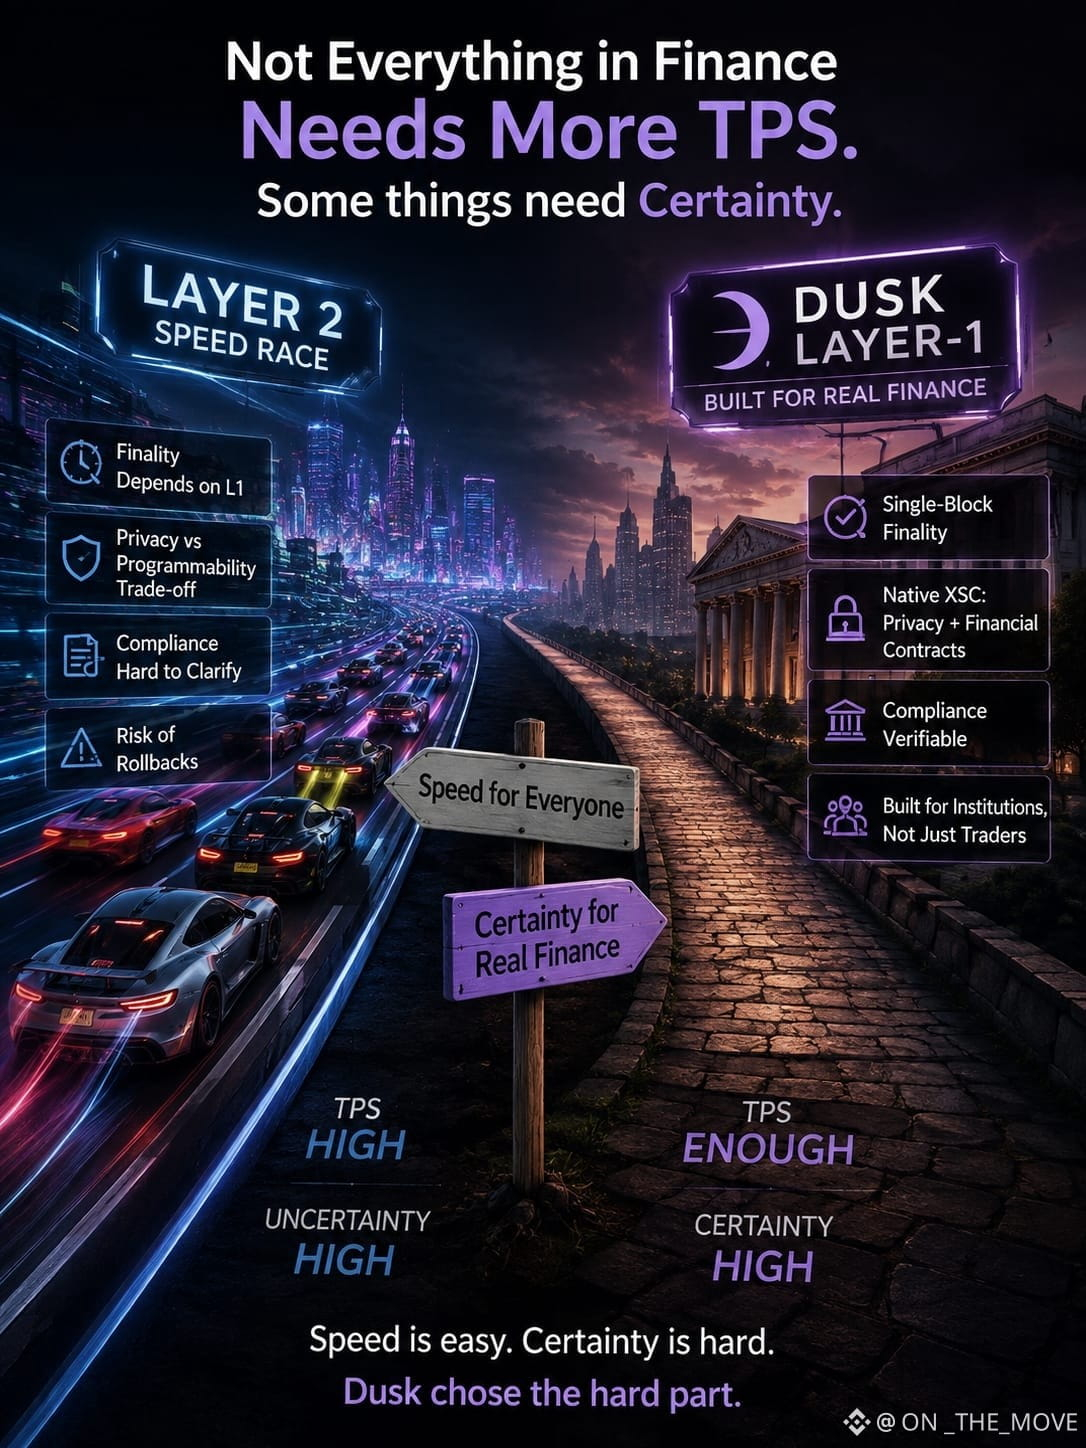
我以前見過這種循環。新的鏈出現了,大家開始討論 TPS 和生態系統增長,然後大部分噪音會慢慢消失。所以當我第一次看到 Dusk 堅持要擁有自己的 Layer-1 時,我老實說在想:爲什麼要讓事情變得更難?
我越深入瞭解,越覺得它並不是那麼固執。Dusk 並不是真的在拒絕速度。看起來它是在解決另一個問題。在受監管的金融領域,可預測的清算可能比另一個令人印象深刻的基準更重要。它的基礎層圍繞確定性的最終性構建,而當需要驗證時,敏感活動可以通過有選擇的披露保持私密。
這一點引起了我的注意。證券不只是錢包裏待着的代幣。它們涉及發行規則、准入資格、轉賬、贖回和審計。Dusk 的 XSC 設計試圖把這些要素儘量貼近鏈本身,而不是把隱私和合規當作事後補丁。
不過,我仍不確定市場會不會在意。加密世界喜歡那些能被整齊地放進圖表裏的東西,而 TPS 恰好非常適合。可我已經見過足夠多的週期,知道當託管和清算仍然得在別處解決時,“快”並不意味着多少。
所以我現在更能理解它選擇獨立 L1 的做法。不是因爲 Layer 2 是錯的,更不是因爲 Dusk 一定會贏,而是因爲看起來 Dusk 正在爲金融資產的確定性而優化,而不是僅僅加入另一場速度競賽。
也許這就是我覺得有意思的地方:把最終性、隱私和合規儘量貼近實際的結算。
對我來說,這比另一條 TPS 的頭條更有用。
@Dusk_Foundation #dusk $DUSK
我以前見過這種循環。新的鏈出現了,大家開始討論 TPS 和生態系統增長,然後大部分噪音會慢慢消失。所以當我第一次看到 Dusk 堅持要擁有自己的 Layer-1 時,我老實說在想:爲什麼要讓事情變得更難?
我越深入瞭解,越覺得它並不是那麼固執。Dusk 並不是真的在拒絕速度。看起來它是在解決另一個問題。在受監管的金融領域,可預測的清算可能比另一個令人印象深刻的基準更重要。它的基礎層圍繞確定性的最終性構建,而當需要驗證時,敏感活動可以通過有選擇的披露保持私密。
這一點引起了我的注意。證券不只是錢包裏待着的代幣。它們涉及發行規則、准入資格、轉賬、贖回和審計。Dusk 的 XSC 設計試圖把這些要素儘量貼近鏈本身,而不是把隱私和合規當作事後補丁。
不過,我仍不確定市場會不會在意。加密世界喜歡那些能被整齊地放進圖表裏的東西,而 TPS 恰好非常適合。可我已經見過足夠多的週期,知道當託管和清算仍然得在別處解決時,“快”並不意味着多少。
所以我現在更能理解它選擇獨立 L1 的做法。不是因爲 Layer 2 是錯的,更不是因爲 Dusk 一定會贏,而是因爲看起來 Dusk 正在爲金融資產的確定性而優化,而不是僅僅加入另一場速度競賽。
也許這就是我覺得有意思的地方:把最終性、隱私和合規儘量貼近實際的結算。
對我來說,這比另一條 TPS 的頭條更有用。
@Dusk #dusk $DUSK
5
8
1k
·
--
看漲
我注意到 TermMax 有些地方很容易被誤解,尤其是在經歷了足夠多的 DeFi 輪迴之後纔會明白,“保護”可能會隱藏一套完全不同的計算公式。
讓我在意的是“實物交割”。TermMax 表示,當清算未能完全收回一筆貸款時,剩餘資金池可以交割給 FT 持有人,並按照每位持有人在未償付 FTs 中所佔份額來分配底層資產與抵押品。這是真正的止損/後備安排。你並不是僅僅拿到一張“壞賬收據”。
但我總在想“按比例分配”。按什麼比例?當它真正發生時?不是按我支付的價格。也不一定取決於我進場的先後時間。關鍵在於:我的 FT 份額與當時未償付總供應量之間的關係。
這一區別很重要。我在加密領域見過類似情況:一種機制可能確實存在、也很透明,但在保護力度上卻遠不如標題所暗示的那麼強。如果市場擁擠了,且在一次清算失敗後,有多位持有人同時去爭搶同一份抵押品,那麼每個人的“切片”都會變薄。保護並不會消失;只是回收會被共同分擔。
我並不是在說這就是缺陷。它也許反而比“假裝壞賬可以憑空消失”更誠實。但我還不確定它在現實中具體會呈現出怎樣的效果。我還沒看到足夠多的公開數據來說明:在真實交割事件中,FT 持有人究竟實際回收了什麼。也許那就是缺失的關鍵。
@termmax #termmax
我注意到 TermMax 有些地方很容易被誤解,尤其是在經歷了足夠多的 DeFi 輪迴之後纔會明白,“保護”可能會隱藏一套完全不同的計算公式。
讓我在意的是“實物交割”。TermMax 表示,當清算未能完全收回一筆貸款時,剩餘資金池可以交割給 FT 持有人,並按照每位持有人在未償付 FTs 中所佔份額來分配底層資產與抵押品。這是真正的止損/後備安排。你並不是僅僅拿到一張“壞賬收據”。
但我總在想“按比例分配”。按什麼比例?當它真正發生時?不是按我支付的價格。也不一定取決於我進場的先後時間。關鍵在於:我的 FT 份額與當時未償付總供應量之間的關係。
這一區別很重要。我在加密領域見過類似情況:一種機制可能確實存在、也很透明,但在保護力度上卻遠不如標題所暗示的那麼強。如果市場擁擠了,且在一次清算失敗後,有多位持有人同時去爭搶同一份抵押品,那麼每個人的“切片”都會變薄。保護並不會消失;只是回收會被共同分擔。
我並不是在說這就是缺陷。它也許反而比“假裝壞賬可以憑空消失”更誠實。但我還不確定它在現實中具體會呈現出怎樣的效果。我還沒看到足夠多的公開數據來說明:在真實交割事件中,FT 持有人究竟實際回收了什麼。也許那就是缺失的關鍵。
@TermMax #termmax
1
1
379
·
--
看漲
我看過足夠多的 DeFi 循環,因此當某個協議聲稱自己找到了更清潔的賺錢方式時,我總會有點懷疑。通常,同一個故事會披着不同的外衣回來:槓桿、收益、積分、激勵——然後出現一場流動性危機,誰也沒預料到。
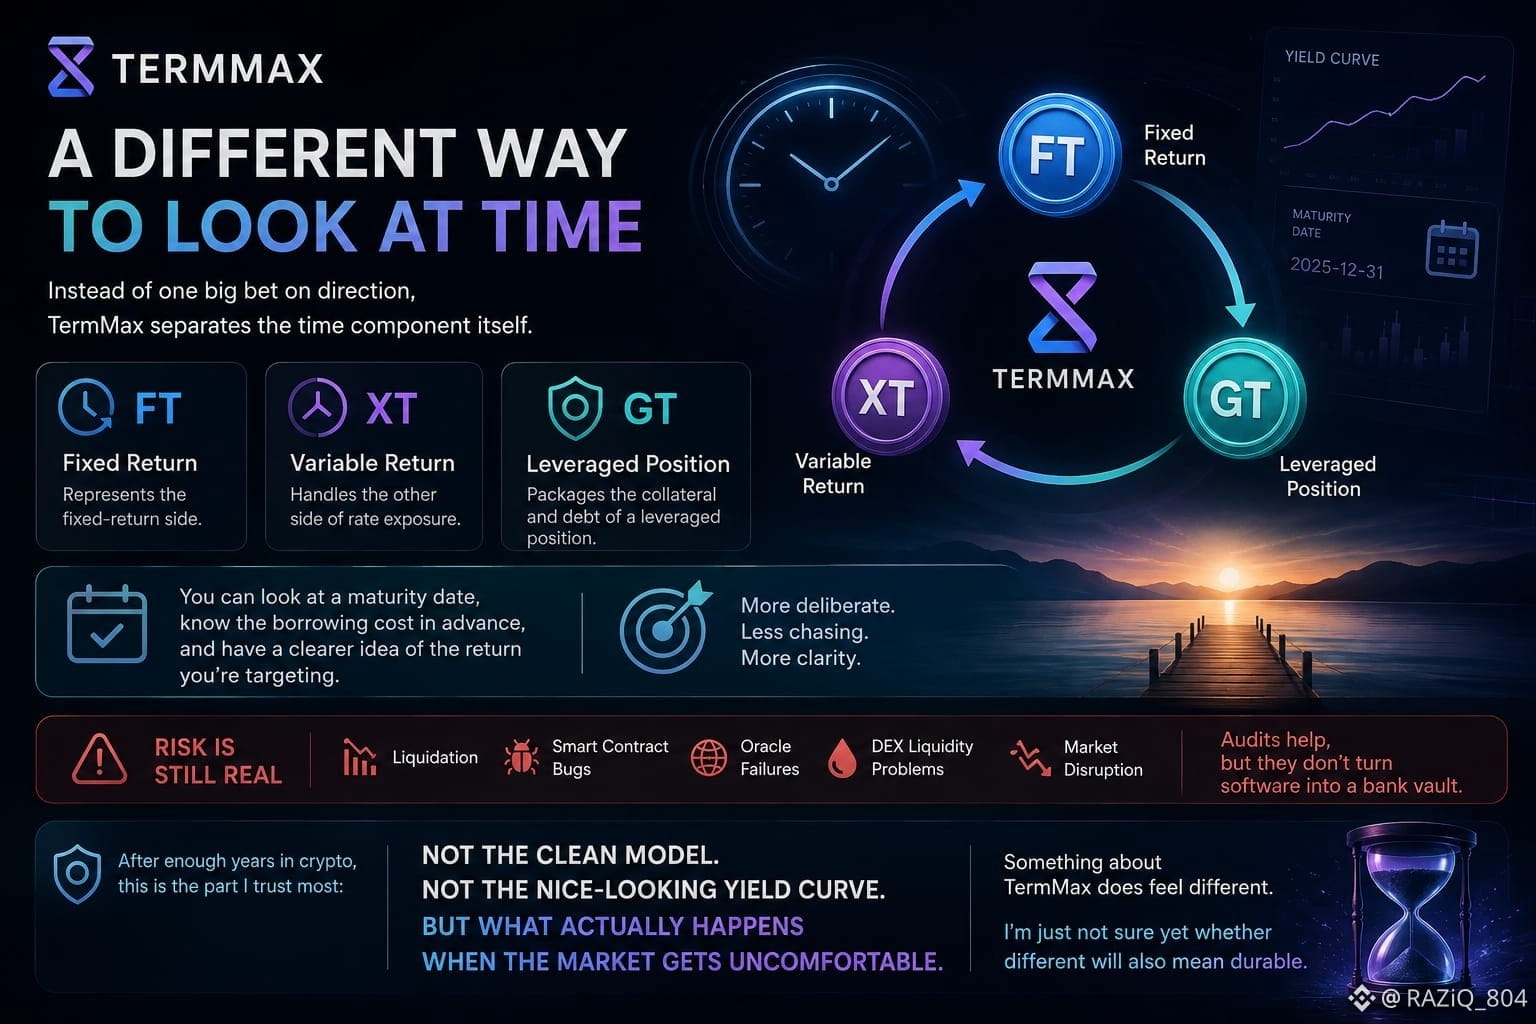
這就是爲什麼 TermMax 引起了我的注意。不是因爲我覺得它某種意義上逃出了常見的規則,而是因爲它的思路足夠不同,能讓我停下來想一想。它並不是把一切都當作對方向的單一大賭注,而是把“時間”這一維度本身拆出來處理。FT 代表固定回報的一側,XT 處理該利率敞口的另一側,而 GT 則把槓桿頭寸的抵押品和債務打包起來。
我確實喜歡這種想法帶來的直觀感。你可以查看到期日,提前知道借款成本,並且對你所瞄準的回報有更清晰的預期,而不是一直追逐浮動市場當下能給你的任何東西。相比我見過的很多 DeFi 產品,這種感覺更“刻意”一些。
不過我也見過類似的情況:精巧的機制會讓風險看起來比實際小。
固定利率並不等同於保證本金。TermMax 自己也指出,清算、智能合約漏洞、預言機故障、DEX 流動性問題以及市場中斷,都是切實的風險。審計當然有幫助,但它們並不能把軟件變成銀行金庫。
所以我還不準備把它稱作可靠。我更願意投入一小筆資金把整個流程跑完,觀察進入、流動性、抵押品、到期和結算實際會如何運行,並在真實市場裏覈對這些數字是否經得起檢驗。
在加密領域待過足夠多年後,我最信任的可能就是那部分:不是“乾淨”的模型,也不是看起來漂亮的收益曲線,而是市場一旦不舒服時,現實會發生什麼。
關於 TermMax 確實有一種“感覺不一樣”的味道。只是我還不確定,這種不同是否也意味着它足夠耐久。
@termmax #termmax
我看過足夠多的 DeFi 循環,因此當某個協議聲稱自己找到了更清潔的賺錢方式時,我總會有點懷疑。通常,同一個故事會披着不同的外衣回來:槓桿、收益、積分、激勵——然後出現一場流動性危機,誰也沒預料到。
這就是爲什麼 TermMax 引起了我的注意。不是因爲我覺得它某種意義上逃出了常見的規則,而是因爲它的思路足夠不同,能讓我停下來想一想。它並不是把一切都當作對方向的單一大賭注,而是把“時間”這一維度本身拆出來處理。FT 代表固定回報的一側,XT 處理該利率敞口的另一側,而 GT 則把槓桿頭寸的抵押品和債務打包起來。
我確實喜歡這種想法帶來的直觀感。你可以查看到期日,提前知道借款成本,並且對你所瞄準的回報有更清晰的預期,而不是一直追逐浮動市場當下能給你的任何東西。相比我見過的很多 DeFi 產品,這種感覺更“刻意”一些。
不過我也見過類似的情況:精巧的機制會讓風險看起來比實際小。
固定利率並不等同於保證本金。TermMax 自己也指出,清算、智能合約漏洞、預言機故障、DEX 流動性問題以及市場中斷,都是切實的風險。審計當然有幫助,但它們並不能把軟件變成銀行金庫。
所以我還不準備把它稱作可靠。我更願意投入一小筆資金把整個流程跑完,觀察進入、流動性、抵押品、到期和結算實際會如何運行,並在真實市場裏覈對這些數字是否經得起檢驗。
在加密領域待過足夠多年後,我最信任的可能就是那部分:不是“乾淨”的模型,也不是看起來漂亮的收益曲線,而是市場一旦不舒服時,現實會發生什麼。
關於 TermMax 確實有一種“感覺不一樣”的味道。只是我還不確定,這種不同是否也意味着它足夠耐久。
@TermMax #termmax
5
4
202
·
--
看漲
我在加密領域待得夠久了,久到對“隱私”這個詞感到厭倦。每一輪週期,這個標籤似乎都會把人直接拉進關於匿名資金和監管的同一套爭論之中。對我而言,DUSK 之所以與衆不同,是因爲它似乎更在討論:金融資產是否能在不變得無法審計的情況下保持機密,而不是單純爲了隱藏支付。
所以我一直在關注它。它的設計面向受監管的市場、選擇性披露以及鏈上結算,而不是爲了“隱私本身”而隱私。技術故事仍在發展中,說實話,我更喜歡這種尚未完全定型的狀態,而不是假裝一切都已經被想明白了。
還有代幣模型。發行被拉長到數十年,但僅憑這一點並不能讓資產變得有價值。我見過一些精心設計的代幣經濟因爲底層缺乏真實活動而失敗。
我也注意到了合作伙伴關係。但我也見過這種情況:一份新聞稿可以在真正的有意義使用出現之前就先到。真正重要的是那些“無聊”的部分——實際的結算、合約活動、有機用戶、治理參與,以及即便沒有激勵推動也依然持續存在的需求。
我目前還不能完全信服,也不敢說我完全相信這個敘事。但我也不想因爲“隱私”這個詞已經變得過度承載而就直接否定 DUSK。
對我來說,DUSK 只有一個真正的檢驗:受監管的資產能否持續迴流來發行、交易並完成結算?
這就是我在看的。
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
$MAGMA
{future}(MAGMAUSDT)
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
我在加密領域待得夠久了,久到對“隱私”這個詞感到厭倦。每一輪週期,這個標籤似乎都會把人直接拉進關於匿名資金和監管的同一套爭論之中。對我而言,DUSK 之所以與衆不同,是因爲它似乎更在討論:金融資產是否能在不變得無法審計的情況下保持機密,而不是單純爲了隱藏支付。
所以我一直在關注它。它的設計面向受監管的市場、選擇性披露以及鏈上結算,而不是爲了“隱私本身”而隱私。技術故事仍在發展中,說實話,我更喜歡這種尚未完全定型的狀態,而不是假裝一切都已經被想明白了。
還有代幣模型。發行被拉長到數十年,但僅憑這一點並不能讓資產變得有價值。我見過一些精心設計的代幣經濟因爲底層缺乏真實活動而失敗。
我也注意到了合作伙伴關係。但我也見過這種情況:一份新聞稿可以在真正的有意義使用出現之前就先到。真正重要的是那些“無聊”的部分——實際的結算、合約活動、有機用戶、治理參與,以及即便沒有激勵推動也依然持續存在的需求。
我目前還不能完全信服,也不敢說我完全相信這個敘事。但我也不想因爲“隱私”這個詞已經變得過度承載而就直接否定 DUSK。
對我來說,DUSK 只有一個真正的檢驗:受監管的資產能否持續迴流來發行、交易並完成結算?
這就是我在看的。
@Dusk #dusk $DUSK
$BOME
$MAGMA
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
🚀 DUSK for the long run?
75%
👀 Real use or hype?
25%
🔐 Privacy + regulation?
0%
4 票 • 投票已結束
7
6
339
·
--
看漲
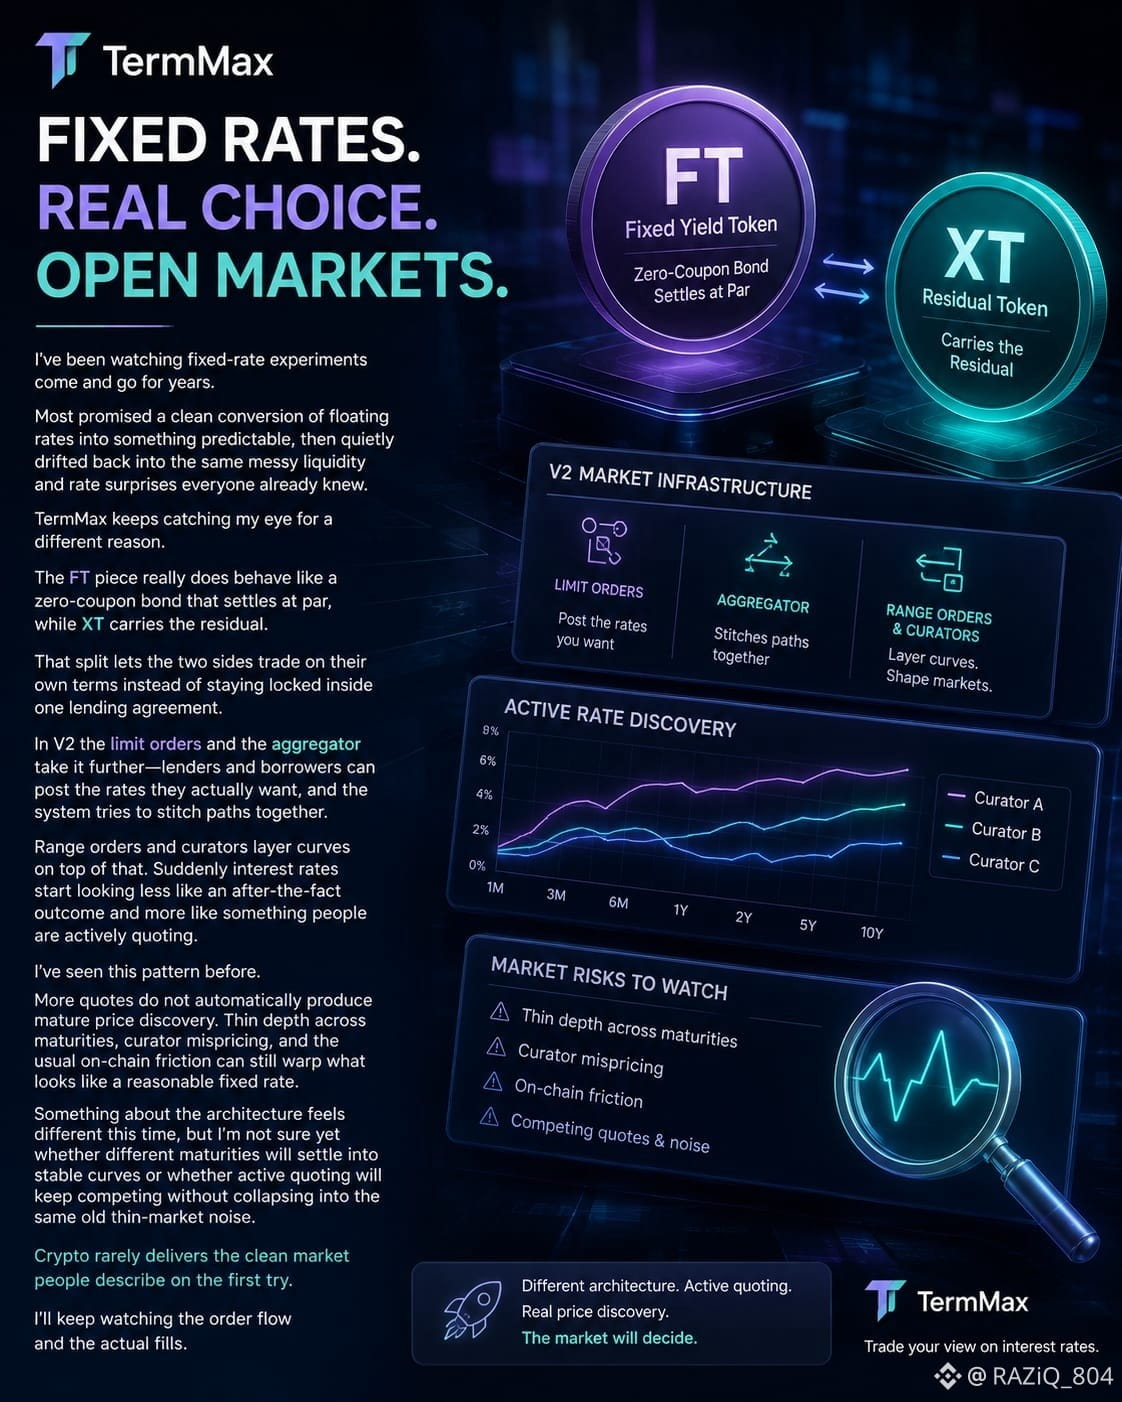
多年來,我一直在關注固定利率實驗的興起與消退。它們中的大多數都承諾把浮動利率“乾淨地”轉換成可預測的東西,隨後卻又悄悄回到大家早就知道的那種混亂流動性和利率意外之中。
TermMax之所以一直吸引我的注意,是因爲原因不同。FT這部分的確表現得像一種零息債券:到期時按面值結算;而XT則承擔剩餘部分。正是這種拆分,讓雙方能夠按各自的條款進行交易,而不是被鎖死在同一份借貸協議內部。在V2中,限價單和聚合器把這件事做得更進一步——出借人和借款人可以發佈他們真正想要的利率,系統也會嘗試把路徑拼接起來。範圍訂單與策展人進一步在其上疊加曲線。於是,利率開始看起來不像是“事後結果”,而更像是人們正在主動報價的東西。
我以前見過這種模式。更多的報價並不會自動帶來成熟的價格發現。跨到期結構的流動性深度不足、策展人定價偏差,以及一如既往的鏈上摩擦,仍然可能扭曲那些看起來合理的固定利率。這個架構給人的感覺這次確實不一樣,但我還不確定不同到期結構最終會否沉澱成穩定的曲線,或者主動報價會否持續競爭而不坍塌回同樣的老問題:薄薄的市場噪聲。加密世界很少能在第一次就交付人們所描述的“乾淨市場”。我會繼續觀察訂單流以及實際成交。
#termmax @termmax
多年來,我一直在關注固定利率實驗的興起與消退。它們中的大多數都承諾把浮動利率“乾淨地”轉換成可預測的東西,隨後卻又悄悄回到大家早就知道的那種混亂流動性和利率意外之中。
TermMax之所以一直吸引我的注意,是因爲原因不同。FT這部分的確表現得像一種零息債券:到期時按面值結算;而XT則承擔剩餘部分。正是這種拆分,讓雙方能夠按各自的條款進行交易,而不是被鎖死在同一份借貸協議內部。在V2中,限價單和聚合器把這件事做得更進一步——出借人和借款人可以發佈他們真正想要的利率,系統也會嘗試把路徑拼接起來。範圍訂單與策展人進一步在其上疊加曲線。於是,利率開始看起來不像是“事後結果”,而更像是人們正在主動報價的東西。
我以前見過這種模式。更多的報價並不會自動帶來成熟的價格發現。跨到期結構的流動性深度不足、策展人定價偏差,以及一如既往的鏈上摩擦,仍然可能扭曲那些看起來合理的固定利率。這個架構給人的感覺這次確實不一樣,但我還不確定不同到期結構最終會否沉澱成穩定的曲線,或者主動報價會否持續競爭而不坍塌回同樣的老問題:薄薄的市場噪聲。加密世界很少能在第一次就交付人們所描述的“乾淨市場”。我會繼續觀察訂單流以及實際成交。
#termmax @TermMax
10
9
686
·
--
看漲
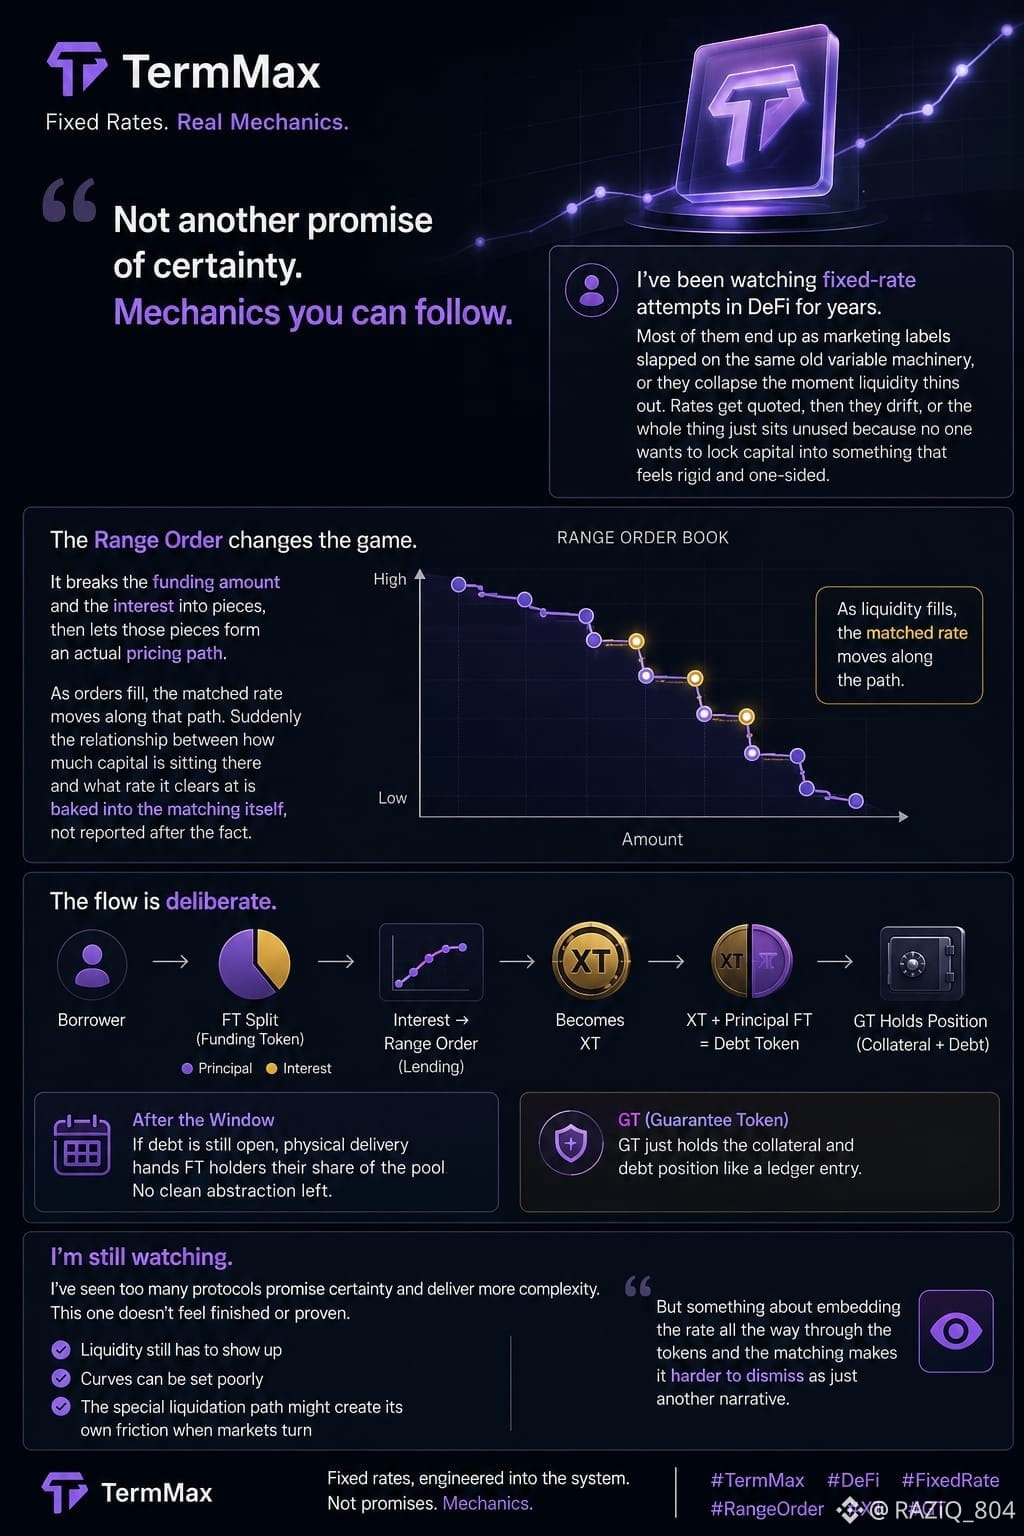
多年來,我一直在觀察 DeFi 裏固定利率的嘗試。大多數最終都淪爲貼在同一套可變機制上的營銷標籤,或者一旦流動性變薄就立刻崩塌。利率被報出來,然後開始漂移;要麼整套東西就閒置着,因爲沒有人願意把資本鎖進那種感覺僵硬、且單方面的安排。
但 TermMax 一直把我拉回來,是因爲它有不同的地方。Range Order 不只是另一條曲線。它把資金量和利息拆成若干部分,然後讓這些部分形成一條真正的定價路徑。隨着訂單被逐步成交,匹配到的利率就會沿着這條路徑移動。於是,“有多少資本被掛在那兒”以及“最終成交的利率是多少”之間的關係被直接寫進了撮合過程,而不是事後再去報告。
當你借款時,FT 會被拆分——本金一路、利息另一路。利息那一側會經過借貸的 Range Order,變成 XT。然後 XT 和本金 FT 一起,作爲債務代幣存在。那部分感覺是刻意設計的。固定成本不再是你希望它能維持的一個參數;它被寫進了代幣和訂單流裏。GT 只是像賬本條目一樣持有抵押品以及債務頭寸。如果在窗口結束後仍有未償債務,實物交割就會把池子的份額交付給 FT 持有人。沒有留下任何“乾淨的抽象”。
我見過太多協議承諾確定性,卻交付了更多複雜性。這個方案給我的感覺並不完整,也沒有被證明。流動性仍然必須出現,曲線也可能被設得很糟;而那條特殊的清算路徑在市場轉向時,也許會帶來自己的摩擦。但把利率一路嵌入到代幣與撮合裏這件事,讓它更難被打發成“又一個敘事”。我還在繼續觀察。
@termmax #termmax
多年來,我一直在觀察 DeFi 裏固定利率的嘗試。大多數最終都淪爲貼在同一套可變機制上的營銷標籤,或者一旦流動性變薄就立刻崩塌。利率被報出來,然後開始漂移;要麼整套東西就閒置着,因爲沒有人願意把資本鎖進那種感覺僵硬、且單方面的安排。
但 TermMax 一直把我拉回來,是因爲它有不同的地方。Range Order 不只是另一條曲線。它把資金量和利息拆成若干部分,然後讓這些部分形成一條真正的定價路徑。隨着訂單被逐步成交,匹配到的利率就會沿着這條路徑移動。於是,“有多少資本被掛在那兒”以及“最終成交的利率是多少”之間的關係被直接寫進了撮合過程,而不是事後再去報告。
當你借款時,FT 會被拆分——本金一路、利息另一路。利息那一側會經過借貸的 Range Order,變成 XT。然後 XT 和本金 FT 一起,作爲債務代幣存在。那部分感覺是刻意設計的。固定成本不再是你希望它能維持的一個參數;它被寫進了代幣和訂單流裏。GT 只是像賬本條目一樣持有抵押品以及債務頭寸。如果在窗口結束後仍有未償債務,實物交割就會把池子的份額交付給 FT 持有人。沒有留下任何“乾淨的抽象”。
我見過太多協議承諾確定性,卻交付了更多複雜性。這個方案給我的感覺並不完整,也沒有被證明。流動性仍然必須出現,曲線也可能被設得很糟;而那條特殊的清算路徑在市場轉向時,也許會帶來自己的摩擦。但把利率一路嵌入到代幣與撮合裏這件事,讓它更難被打發成“又一個敘事”。我還在繼續觀察。
@TermMax #termmax
57
25
1.4k
·
--
看漲
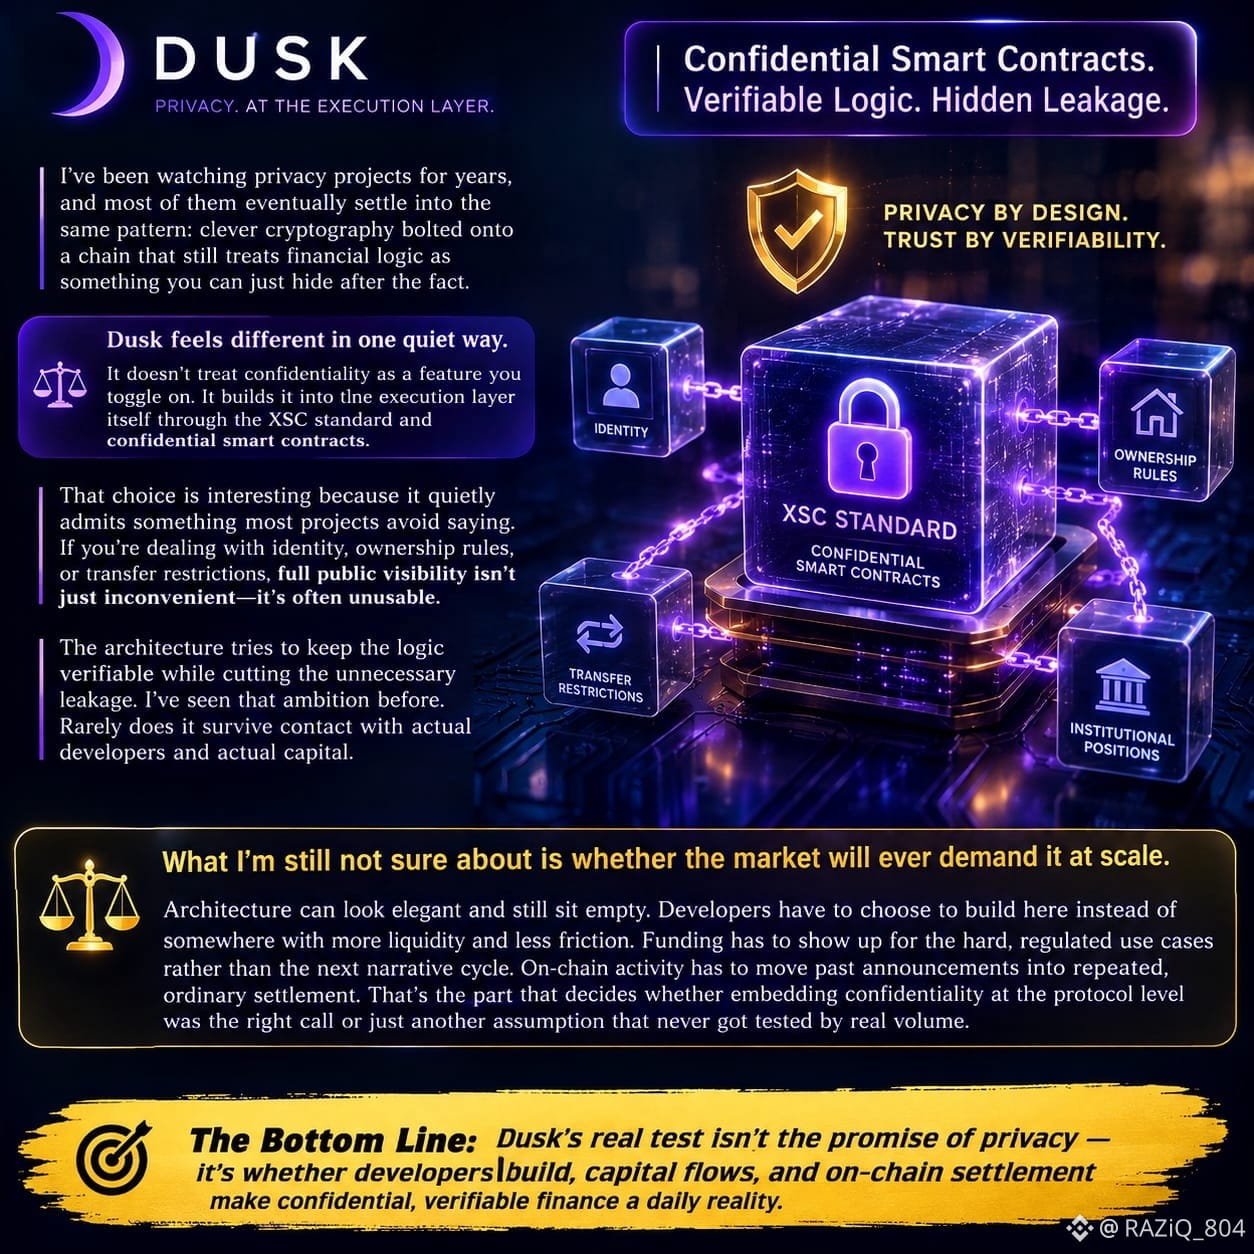
我已經關注隱私項目好幾年了,大多數最終都會落入同一種模式:把巧妙的密碼學“外掛”到一條鏈上,而這條鏈卻仍然把金融邏輯當成可以事後再隱藏的東西。Dusk 在某一點上顯得不同,而且是那種安靜的不同。它並不把保密性當作你可以切換開關的功能。它通過 XSC 標準以及保密型智能合約,把保密性直接內置到執行層本身。
這個選擇很耐人尋味,因爲它悄悄承認了大多數項目不願說出口的一件事:如果你處理的是身份、所有權規則、轉賬限制,或者機構層面的持倉,那麼“完全公開可見”不僅僅是不方便——它往往根本不可用。該架構試圖在減少不必要泄露的同時,仍讓邏輯可驗證。我以前見過這種雄心。它很少能在面對真實的開發者和真實的資金時倖存下來。
我目前還不確定的是,市場是否會在規模化層面真正需要它。架構可以看起來優雅,但也可能空置一方。開發者必須選擇在這裏構建,而不是去往流動性更高、摩擦更低的地方。資金必須投入那些艱難且合規監管的使用場景,而不是下一輪敘事週期。鏈上活動必須從公告走向反覆、平常的結算。這纔是決定“把保密性嵌入協議層”是否正確的關鍵——還是僅僅又一個從未被真實交易量驗證過的假設。
@Dusk_Foundation #dusk $DUSK
我已經關注隱私項目好幾年了,大多數最終都會落入同一種模式:把巧妙的密碼學“外掛”到一條鏈上,而這條鏈卻仍然把金融邏輯當成可以事後再隱藏的東西。Dusk 在某一點上顯得不同,而且是那種安靜的不同。它並不把保密性當作你可以切換開關的功能。它通過 XSC 標準以及保密型智能合約,把保密性直接內置到執行層本身。
這個選擇很耐人尋味,因爲它悄悄承認了大多數項目不願說出口的一件事:如果你處理的是身份、所有權規則、轉賬限制,或者機構層面的持倉,那麼“完全公開可見”不僅僅是不方便——它往往根本不可用。該架構試圖在減少不必要泄露的同時,仍讓邏輯可驗證。我以前見過這種雄心。它很少能在面對真實的開發者和真實的資金時倖存下來。
我目前還不確定的是,市場是否會在規模化層面真正需要它。架構可以看起來優雅,但也可能空置一方。開發者必須選擇在這裏構建,而不是去往流動性更高、摩擦更低的地方。資金必須投入那些艱難且合規監管的使用場景,而不是下一輪敘事週期。鏈上活動必須從公告走向反覆、平常的結算。這纔是決定“把保密性嵌入協議層”是否正確的關鍵——還是僅僅又一個從未被真實交易量驗證過的假設。
@Dusk #dusk $DUSK
25
8
1.1k
·
--
看漲
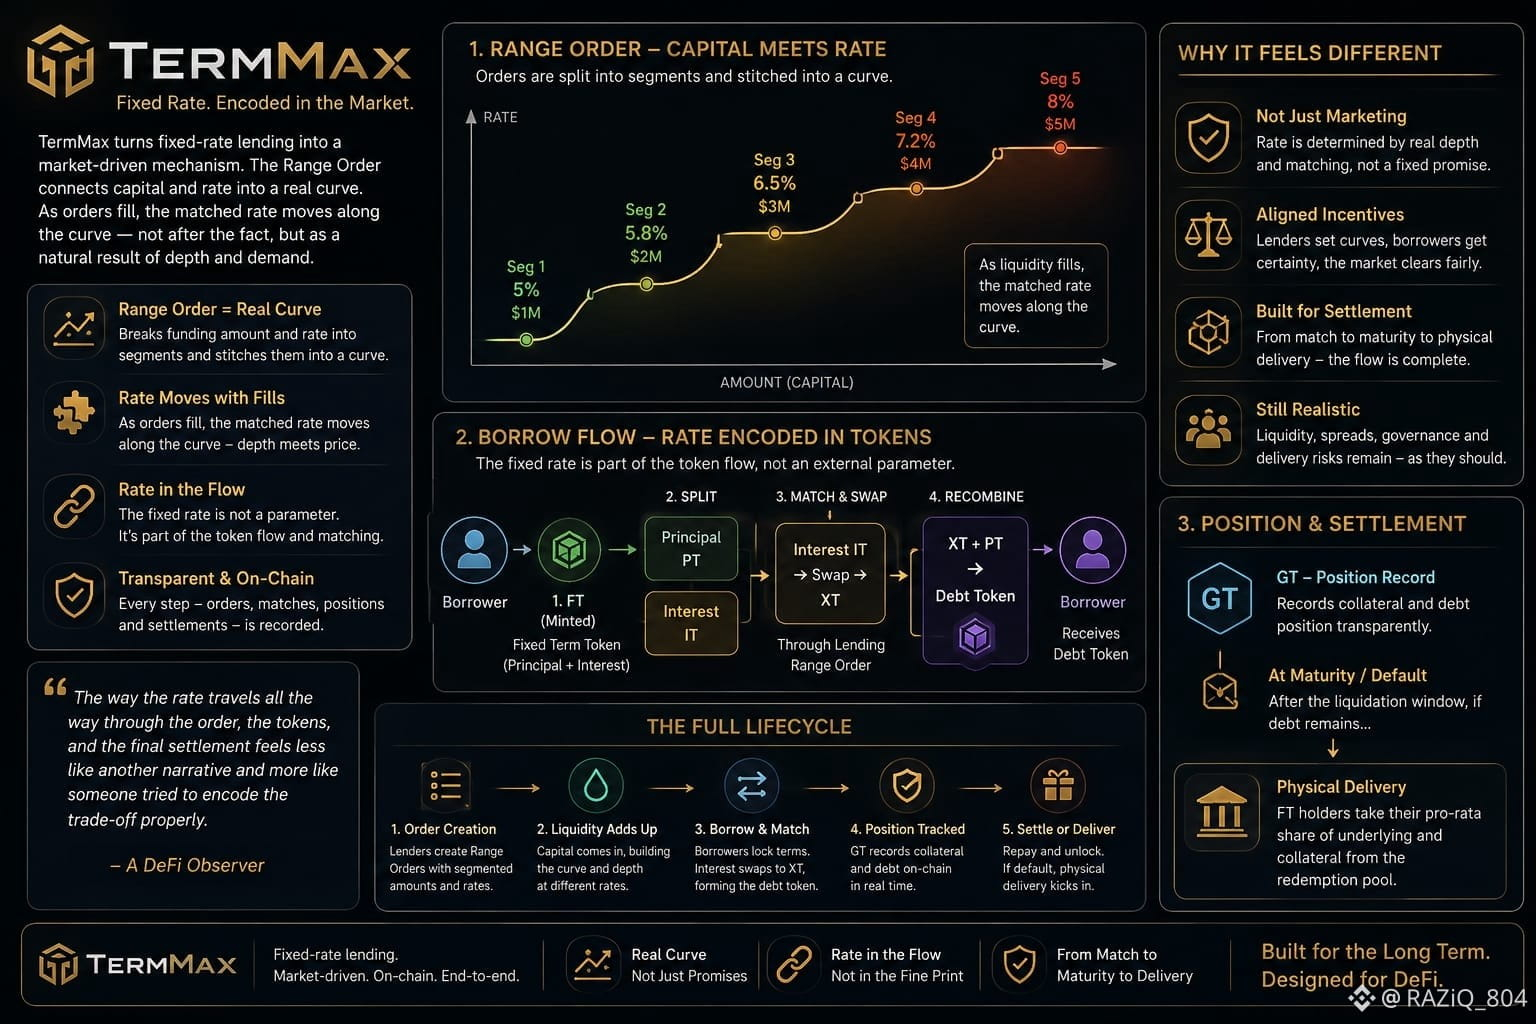
多年來,我一直在關注 DeFi 裏固定利率的實驗。大多數從營銷宣介頁之後就走不下去了。人們把利率當作“固定”來售賣,但匹配結束後卻又讓它看起來像另一個帶額外步驟的浮動市場。流動性就那樣閒置着,或者曲線從未真正展示出深度。
TermMax 一直把我拉回去,原因並不一樣。“區間訂單”不僅是個名字。它把資金金額和利率拆成多個片段,並把它們縫合成一條曲線。隨着訂單被逐步成交,匹配到的實際利率會沿着這條曲線移動。資金當前“放在那裏多少”和“最終成交利率是多少”之間的聯繫,被直接寫進機制本身,而不是成交之後再做彙報。
當你借款時,FT 會被拆分成本金和利息部分。利息那一側會通過借貸端的區間訂單與 XT 進行置換,然後 XT 與本金 FT 重新組合成債務代幣。這個順序很關鍵。固定利率不再只是一個參數,而是變成了代幣流動與匹配本身的一部分。GT 只是記錄抵押品與債務倉位。如果在清算窗口之後仍留有債務,進行實物交割就允許 FT 持有人從贖回池中按比例取得標的資產與抵押品。
我見過太多系統聲稱能消除利率不確定性,卻又悄悄通過薄流動性或混亂的違約把不確定性原封不動地帶回去。這個方案仍然保留所有常見的摩擦——流動性必須確實到場,得有人願意去設定曲線、還得關心價差,而實物交割也從來不會像人們希望的那樣乾淨利落。但利率沿着訂單、沿着代幣、直到最終結算一路傳導的方式,讓它更像是有人把“取捨”正確地編碼進了機制,而不是又一個敘事。至於市場是否會持續爲此買單,我還不確定。某種結構上的感覺,仍然和前面幾輪週期不太一樣。
@termmax #termmax
多年來,我一直在關注 DeFi 裏固定利率的實驗。大多數從營銷宣介頁之後就走不下去了。人們把利率當作“固定”來售賣,但匹配結束後卻又讓它看起來像另一個帶額外步驟的浮動市場。流動性就那樣閒置着,或者曲線從未真正展示出深度。
TermMax 一直把我拉回去,原因並不一樣。“區間訂單”不僅是個名字。它把資金金額和利率拆成多個片段,並把它們縫合成一條曲線。隨着訂單被逐步成交,匹配到的實際利率會沿着這條曲線移動。資金當前“放在那裏多少”和“最終成交利率是多少”之間的聯繫,被直接寫進機制本身,而不是成交之後再做彙報。
當你借款時,FT 會被拆分成本金和利息部分。利息那一側會通過借貸端的區間訂單與 XT 進行置換,然後 XT 與本金 FT 重新組合成債務代幣。這個順序很關鍵。固定利率不再只是一個參數,而是變成了代幣流動與匹配本身的一部分。GT 只是記錄抵押品與債務倉位。如果在清算窗口之後仍留有債務,進行實物交割就允許 FT 持有人從贖回池中按比例取得標的資產與抵押品。
我見過太多系統聲稱能消除利率不確定性,卻又悄悄通過薄流動性或混亂的違約把不確定性原封不動地帶回去。這個方案仍然保留所有常見的摩擦——流動性必須確實到場,得有人願意去設定曲線、還得關心價差,而實物交割也從來不會像人們希望的那樣乾淨利落。但利率沿着訂單、沿着代幣、直到最終結算一路傳導的方式,讓它更像是有人把“取捨”正確地編碼進了機制,而不是又一個敘事。至於市場是否會持續爲此買單,我還不確定。某種結構上的感覺,仍然和前面幾輪週期不太一樣。
@TermMax #termmax
5
6
460
·
--
看漲
我觀察這個領域足夠久了,知道大多數隱私故事最後都會以同一種方式收場。它們在紙面上聽起來很乾淨,但一碰到現實裏真正掌握資本、並且確實有東西可失去的那部分,就會撞上混亂的現實。
昨晚我又回去翻了 Dusk 的架構文檔:保密安全合同、Phoenix,以及整套選擇性披露的設置。表面上看,他們似乎試圖解決真正的矛盾:機構需要把自己的持倉、對手方和資金流隱藏起來,同時網絡又必須證明所有事項結算都正確無誤。大多數鏈把隱私當作附加功能。Dusk 似乎是把隱私直接做進了基礎,而不是之後再“外掛”。
不過我也見過這種情況:精妙的密碼學、嚴謹的設計,但市場從來不會在關鍵的規模與成交量上出現。技術可以很優雅;但流動性和持續需求更難得。只有當真實資本開始把隱私當作“不可商量”的要求,而不是可選項時,隱私纔會成爲基礎設施。
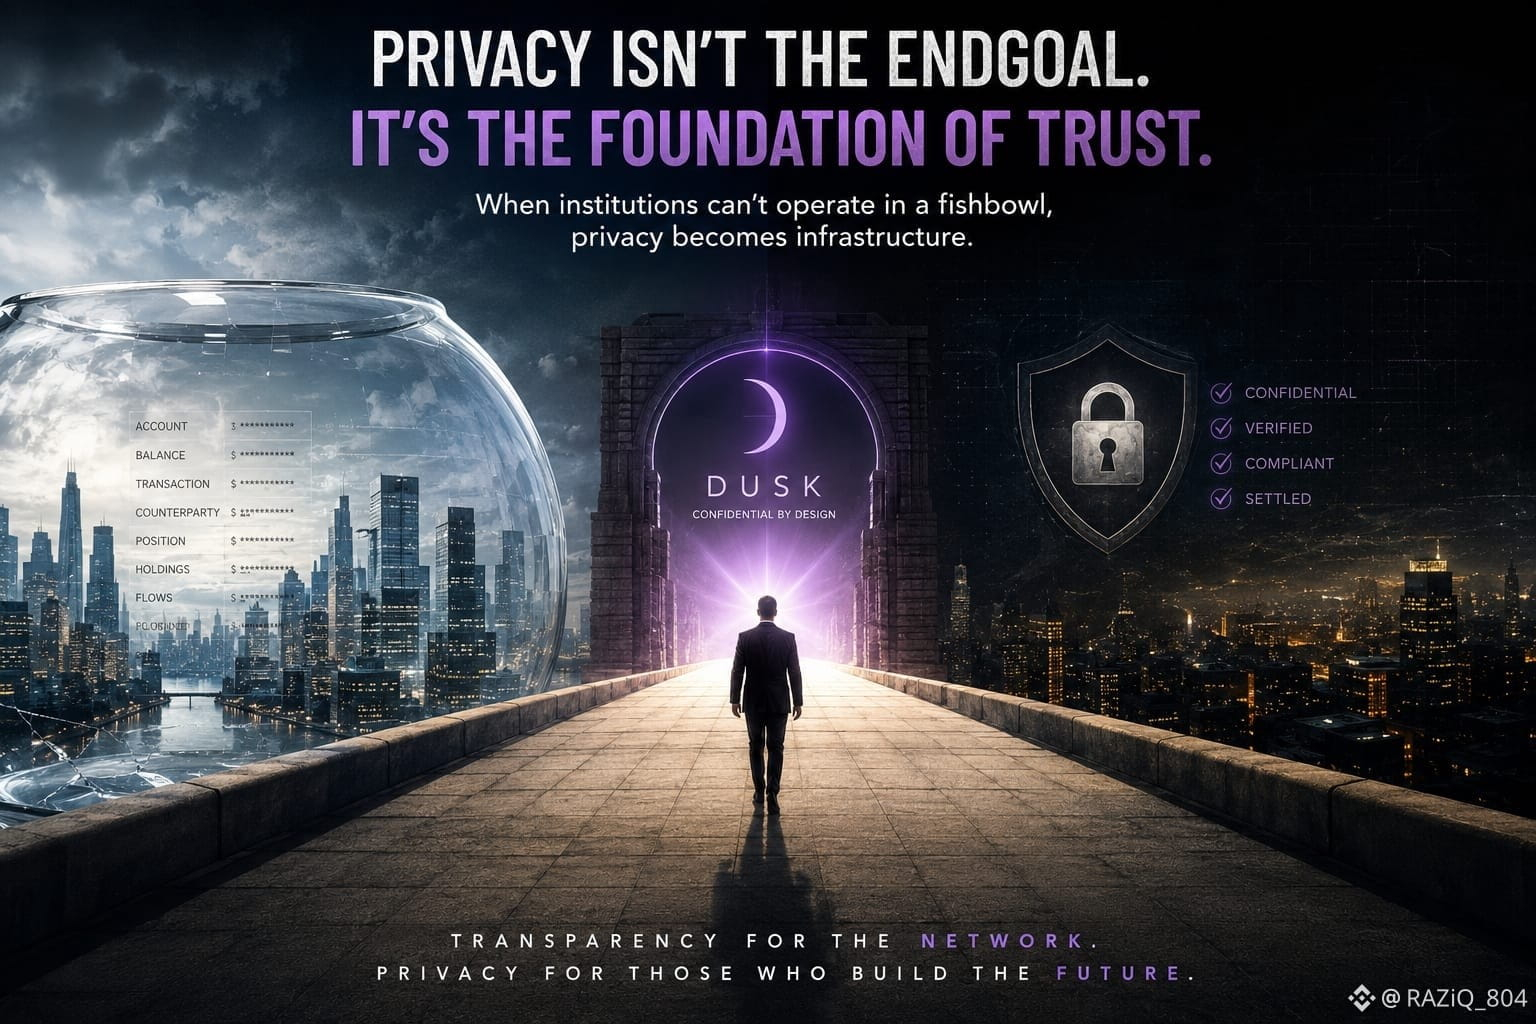
我還不確定那個時刻是否正在逼近,或者保密能力會繼續被侷限在狹窄且受監管的角落。有一點關於 Dusk 如何權衡取捨的方式,感覺和通常那套隱私敘事週期不太一樣。但“不同以往”也在以前失敗過。反覆浮現的問題很簡單:當機構最終決定它們無法在完全透明的魚缸裏運作時,底層通道是否已經準備好了?還是我們又會得到一輪又一輪令人期待的文件和安靜的賬本?
@Dusk_Foundation $DUSK #dusk
我觀察這個領域足夠久了,知道大多數隱私故事最後都會以同一種方式收場。它們在紙面上聽起來很乾淨,但一碰到現實裏真正掌握資本、並且確實有東西可失去的那部分,就會撞上混亂的現實。
昨晚我又回去翻了 Dusk 的架構文檔:保密安全合同、Phoenix,以及整套選擇性披露的設置。表面上看,他們似乎試圖解決真正的矛盾:機構需要把自己的持倉、對手方和資金流隱藏起來,同時網絡又必須證明所有事項結算都正確無誤。大多數鏈把隱私當作附加功能。Dusk 似乎是把隱私直接做進了基礎,而不是之後再“外掛”。
不過我也見過這種情況:精妙的密碼學、嚴謹的設計,但市場從來不會在關鍵的規模與成交量上出現。技術可以很優雅;但流動性和持續需求更難得。只有當真實資本開始把隱私當作“不可商量”的要求,而不是可選項時,隱私纔會成爲基礎設施。
我還不確定那個時刻是否正在逼近,或者保密能力會繼續被侷限在狹窄且受監管的角落。有一點關於 Dusk 如何權衡取捨的方式,感覺和通常那套隱私敘事週期不太一樣。但“不同以往”也在以前失敗過。反覆浮現的問題很簡單:當機構最終決定它們無法在完全透明的魚缸裏運作時,底層通道是否已經準備好了?還是我們又會得到一輪又一輪令人期待的文件和安靜的賬本?
@Dusk $DUSK #dusk
52
18
632
·
--
看漲
真實
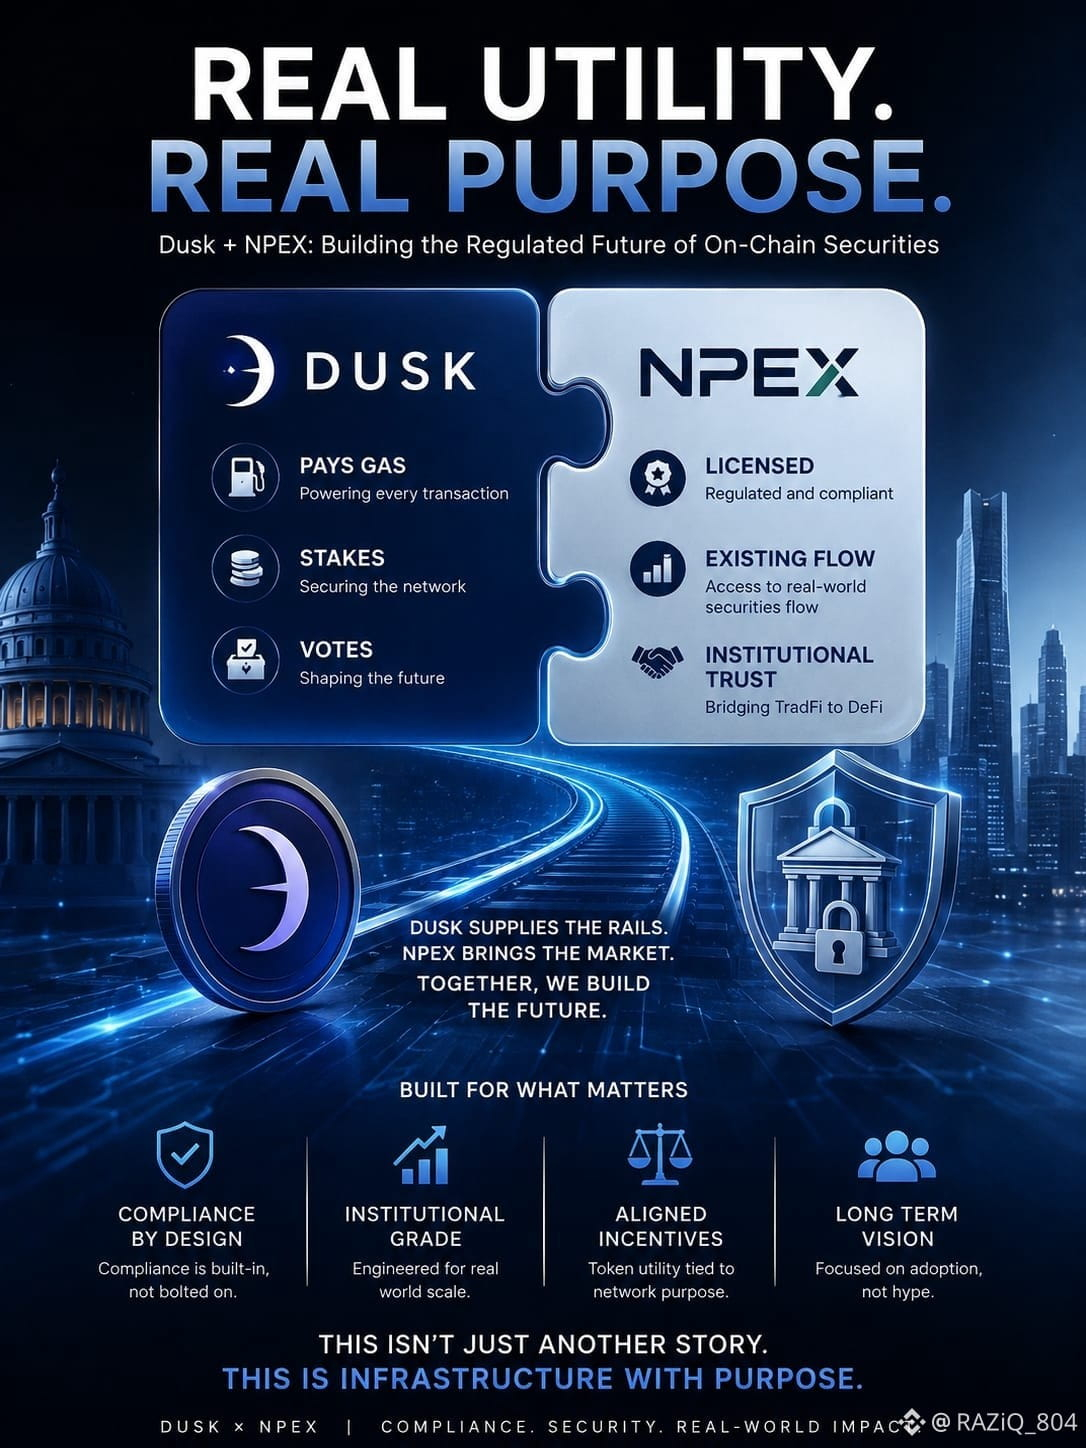
我花了多年時間觀察:代幣總是被事後包裝成“有用”。大多數代幣並不真正承擔重量。今天早上我在讀關於 Dusk Trade 和 NPEX 鏈接的內容,有關設置的某些地方讓我有了不同的感受。
DUSK 並不是只是“在那裏”等一個故事。它支付 gas;它質押以確保爲合規資產構建的網絡安全;它也對規則進行投票。這三個工作真正重要,發生在一條從一開始就被設計用來處理合規的鏈上,而不是後續再硬生生地補上。NPEX 提供許可證以及證券現有的運作流程;Dusk 則提供“軌道”。代幣的角色和這條鏈的目的似乎在某種程度上彼此對齊——這是我不常見到的情況。
不過,我以前見過類似的模式。合作伙伴確實能打開門,但並不能保證流量會真的走進來。當真正的機構規模到來時,看起來在小規模下很“乾淨”的質押經濟模型可能會崩。紙面上的“實用性”很容易寫出來,但在負載之下的“實用性”纔是通常會出問題的部分。
我還不確定這種契合是否能一直成立。他們把合規層融入代幣功能的方式,讓我感覺沒有那麼“硬湊”,不像常見敘事那樣用力。但加密行業也教會了我:不要輕易相信那些講得很漂亮的故事。我正在仔細觀察這一件事,儘量不被慣常的噪音帶偏。
@Dusk_Foundation #dusk $DUSK
我花了多年時間觀察:代幣總是被事後包裝成“有用”。大多數代幣並不真正承擔重量。今天早上我在讀關於 Dusk Trade 和 NPEX 鏈接的內容,有關設置的某些地方讓我有了不同的感受。
DUSK 並不是只是“在那裏”等一個故事。它支付 gas;它質押以確保爲合規資產構建的網絡安全;它也對規則進行投票。這三個工作真正重要,發生在一條從一開始就被設計用來處理合規的鏈上,而不是後續再硬生生地補上。NPEX 提供許可證以及證券現有的運作流程;Dusk 則提供“軌道”。代幣的角色和這條鏈的目的似乎在某種程度上彼此對齊——這是我不常見到的情況。
不過,我以前見過類似的模式。合作伙伴確實能打開門,但並不能保證流量會真的走進來。當真正的機構規模到來時,看起來在小規模下很“乾淨”的質押經濟模型可能會崩。紙面上的“實用性”很容易寫出來,但在負載之下的“實用性”纔是通常會出問題的部分。
我還不確定這種契合是否能一直成立。他們把合規層融入代幣功能的方式,讓我感覺沒有那麼“硬湊”,不像常見敘事那樣用力。但加密行業也教會了我:不要輕易相信那些講得很漂亮的故事。我正在仔細觀察這一件事,儘量不被慣常的噪音帶偏。
@Dusk #dusk $DUSK
58
30
664
·
--
看漲
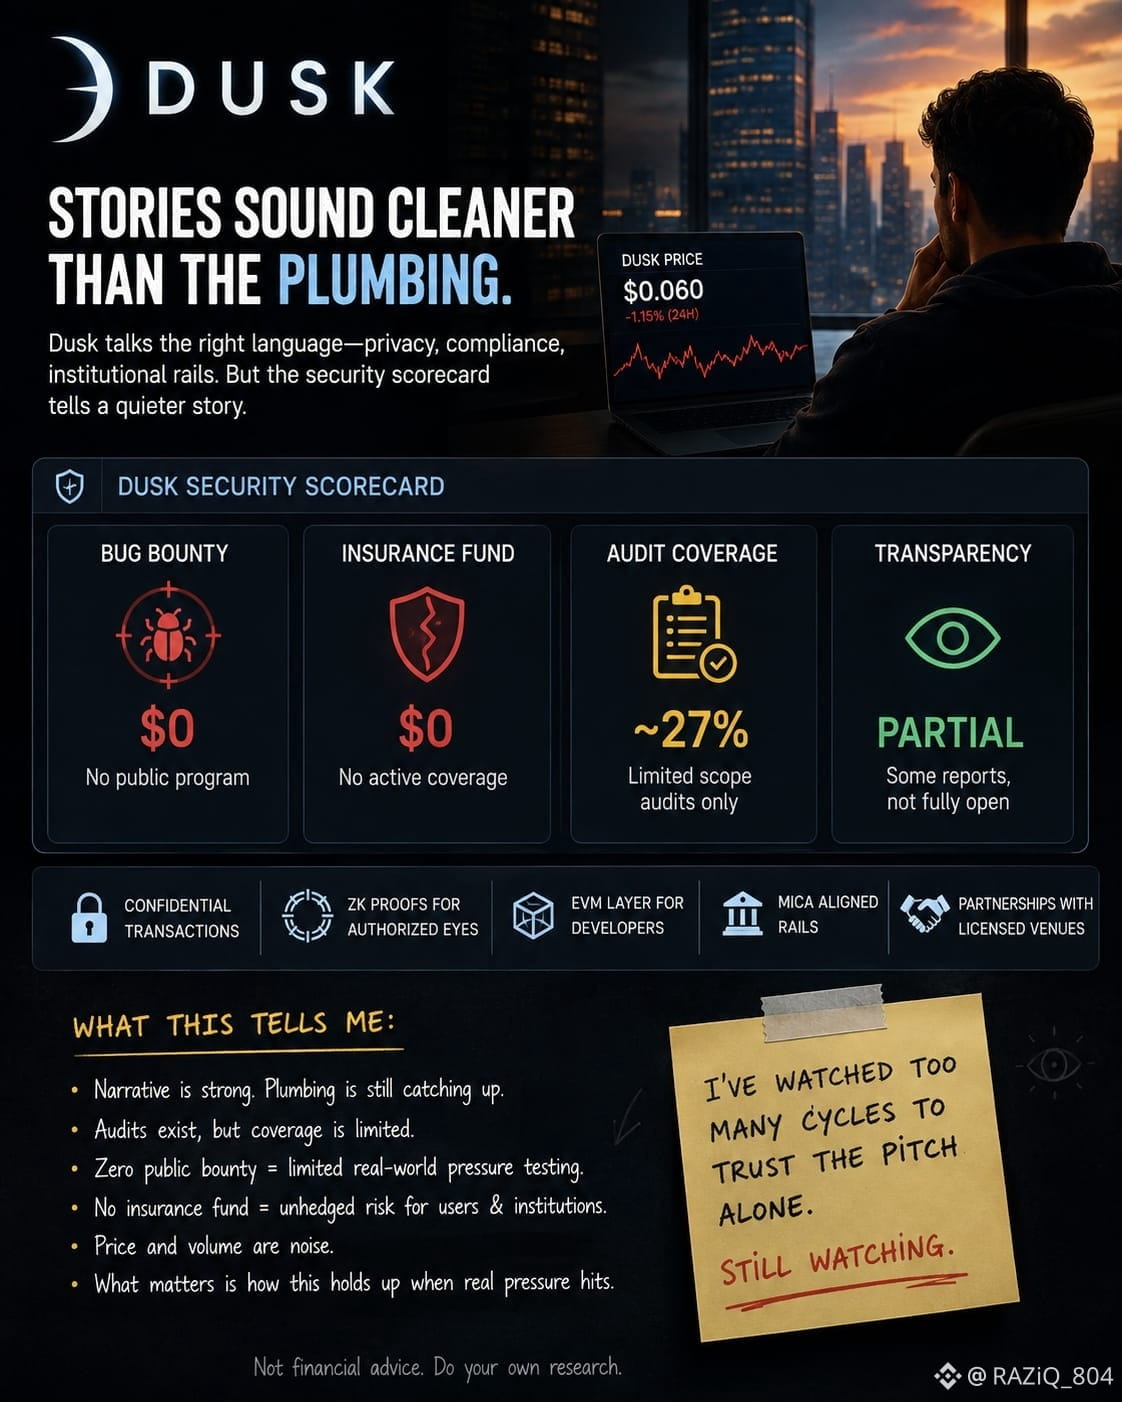
我在這裏盯着這個空間久了,知道故事總比實際的“管道”要聽起來更乾淨。
今天我沒有去看 Dusk 的價格圖表,而是改打開了安全評分卡。漏洞賞金是零。保險也是零。審計覆蓋率停留在二十多的高位。對一個一直在談“機構級”底層通道、MiCA 對齊、選擇性披露,以及與持牌場所合作的鏈條來說,這個缺口就這麼安靜地擺在那兒,無人迴應。
我見過這種順序。先用敘事打頭陣——保密交易、讓合適的人在需要時就能看的 ZK 證明、讓開發者感到如家般舒適的 EVM 層——然後再指望加固的安全部分稍後補上。有時確實會補上。更多時候,錢會隨着故事在動,而真正的壓力測試卻保持得很薄。當然,審計是存在的,它們總是存在的。但公共漏洞賞金爲零、也沒有真正的保險基金,這仍讓我意識到:到底哪些“實際機構”會去檢查的環節,可能還沒有被充分地做過壓力測試。
價格在六美分附近徘徊,成交量也很安靜。那些其實都不太重要。讓我記住的,是那種熟悉的摩擦:紙面上很紮實的架構、聽起來很正確的合規話術,以及更安靜的數字——它們就是對不上。我現在還不確定這只是早期階段的真實情況,還是一種確實存在的不匹配。我已經看過太多週期了,不會只憑推介就信。仍在繼續觀察。
@Dusk_Foundation #dusk $DUSK
我在這裏盯着這個空間久了,知道故事總比實際的“管道”要聽起來更乾淨。
今天我沒有去看 Dusk 的價格圖表,而是改打開了安全評分卡。漏洞賞金是零。保險也是零。審計覆蓋率停留在二十多的高位。對一個一直在談“機構級”底層通道、MiCA 對齊、選擇性披露,以及與持牌場所合作的鏈條來說,這個缺口就這麼安靜地擺在那兒,無人迴應。
我見過這種順序。先用敘事打頭陣——保密交易、讓合適的人在需要時就能看的 ZK 證明、讓開發者感到如家般舒適的 EVM 層——然後再指望加固的安全部分稍後補上。有時確實會補上。更多時候,錢會隨着故事在動,而真正的壓力測試卻保持得很薄。當然,審計是存在的,它們總是存在的。但公共漏洞賞金爲零、也沒有真正的保險基金,這仍讓我意識到:到底哪些“實際機構”會去檢查的環節,可能還沒有被充分地做過壓力測試。
價格在六美分附近徘徊,成交量也很安靜。那些其實都不太重要。讓我記住的,是那種熟悉的摩擦:紙面上很紮實的架構、聽起來很正確的合規話術,以及更安靜的數字——它們就是對不上。我現在還不確定這只是早期階段的真實情況,還是一種確實存在的不匹配。我已經看過太多週期了,不會只憑推介就信。仍在繼續觀察。
@Dusk #dusk $DUSK
5
6
452
·
--
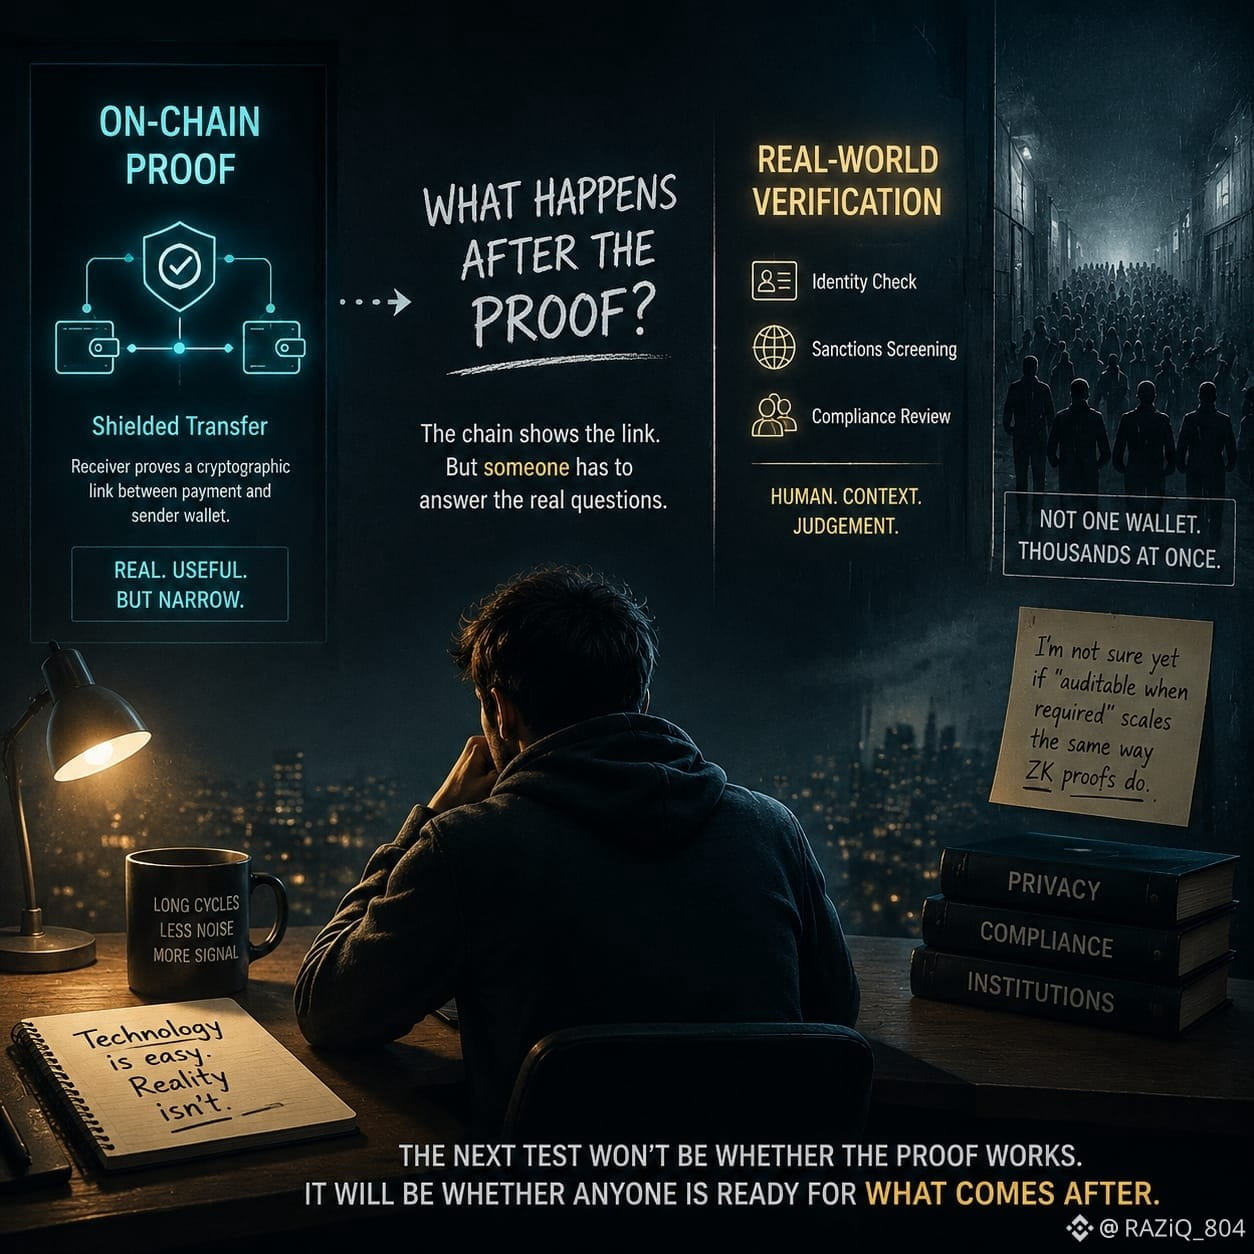
我在加密領域摸爬滾打的時間夠久了,也知道人們忽視的東西往往纔是那些真正問題最終棲身的地方。
我一遍又一遍地看到相同的模式。一個新的系統展示出令人印象深刻的能力,人們會把注意力放在密碼學、隱私、速度以及它包裝得很乾淨的敘事上。然後現實就會出現,並拋出一些更難回答的問題。
在我閱讀 Dusk 關於“shielded transfers(隱蔽轉賬)”的文檔時,這一點尤其讓我印象深刻。“proof(證明)”這個詞會讓人自然而然地聯想到完全驗證。但現實要更具體一些。接收方可以證明某筆付款與某個發送方錢包之間的連接關係。這纔是關鍵,而且它確實有價值。
但在加密領域,我以前見過類似的情況。一次技術成就會被解讀爲比它實際所能證明的內容更大的東西。
一個密碼學層面的鏈接,並不等同於知道是誰在控制某個錢包。它不會告訴你背後那個人或機構的全部信息。它也不會決定資金是否“乾淨”。這些問題仍然存在於數學之外。
我覺得最有意思的部分,是證明之後會發生什麼。
鏈上可以提供證據。選擇性披露可以揭示所需的正確信息。但最終,總得有人做出現實世界中的決策。有人必須把那個錢包與身份覈驗、制裁篩查以及合規流程連接起來。
我還不確定當規模發生變化時,這種機制會如何運作。一個錢包還很容易想象。幾千個錢包在同一時間抵達,纔是事情變得有趣的時候。
我看過足夠多的週期,知道這項技術通常不是唯一的挑戰。系統之間、人與機構之間的摩擦,纔是用來檢驗一切的地方。
有些地方讓人感覺不同,因爲問題也許並不在於“證明是否有效”。
更大的問題是:當壓力到來時,圍繞那份證明所構建的一切,是否已經準備就緒。
我並不完全信任這樣的假設:“在需要時可審計”會自動像 ZK 證明那樣實現同等程度的可擴展性。
#dusk
@Dusk_Foundation
$DUSK
我在加密領域摸爬滾打的時間夠久了,也知道人們忽視的東西往往纔是那些真正問題最終棲身的地方。
我一遍又一遍地看到相同的模式。一個新的系統展示出令人印象深刻的能力,人們會把注意力放在密碼學、隱私、速度以及它包裝得很乾淨的敘事上。然後現實就會出現,並拋出一些更難回答的問題。
在我閱讀 Dusk 關於“shielded transfers(隱蔽轉賬)”的文檔時,這一點尤其讓我印象深刻。“proof(證明)”這個詞會讓人自然而然地聯想到完全驗證。但現實要更具體一些。接收方可以證明某筆付款與某個發送方錢包之間的連接關係。這纔是關鍵,而且它確實有價值。
但在加密領域,我以前見過類似的情況。一次技術成就會被解讀爲比它實際所能證明的內容更大的東西。
一個密碼學層面的鏈接,並不等同於知道是誰在控制某個錢包。它不會告訴你背後那個人或機構的全部信息。它也不會決定資金是否“乾淨”。這些問題仍然存在於數學之外。
我覺得最有意思的部分,是證明之後會發生什麼。
鏈上可以提供證據。選擇性披露可以揭示所需的正確信息。但最終,總得有人做出現實世界中的決策。有人必須把那個錢包與身份覈驗、制裁篩查以及合規流程連接起來。
我還不確定當規模發生變化時,這種機制會如何運作。一個錢包還很容易想象。幾千個錢包在同一時間抵達,纔是事情變得有趣的時候。
我看過足夠多的週期,知道這項技術通常不是唯一的挑戰。系統之間、人與機構之間的摩擦,纔是用來檢驗一切的地方。
有些地方讓人感覺不同,因爲問題也許並不在於“證明是否有效”。
更大的問題是:當壓力到來時,圍繞那份證明所構建的一切,是否已經準備就緒。
我並不完全信任這樣的假設:“在需要時可審計”會自動像 ZK 證明那樣實現同等程度的可擴展性。
#dusk
@Dusk
$DUSK
3
4
333
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼