

Just_Mike
39 貼文
Just_Mike
舉報
封鎖用戶
7 關注
22 粉絲
41 點讚數
貼文
全部
引用
·
--
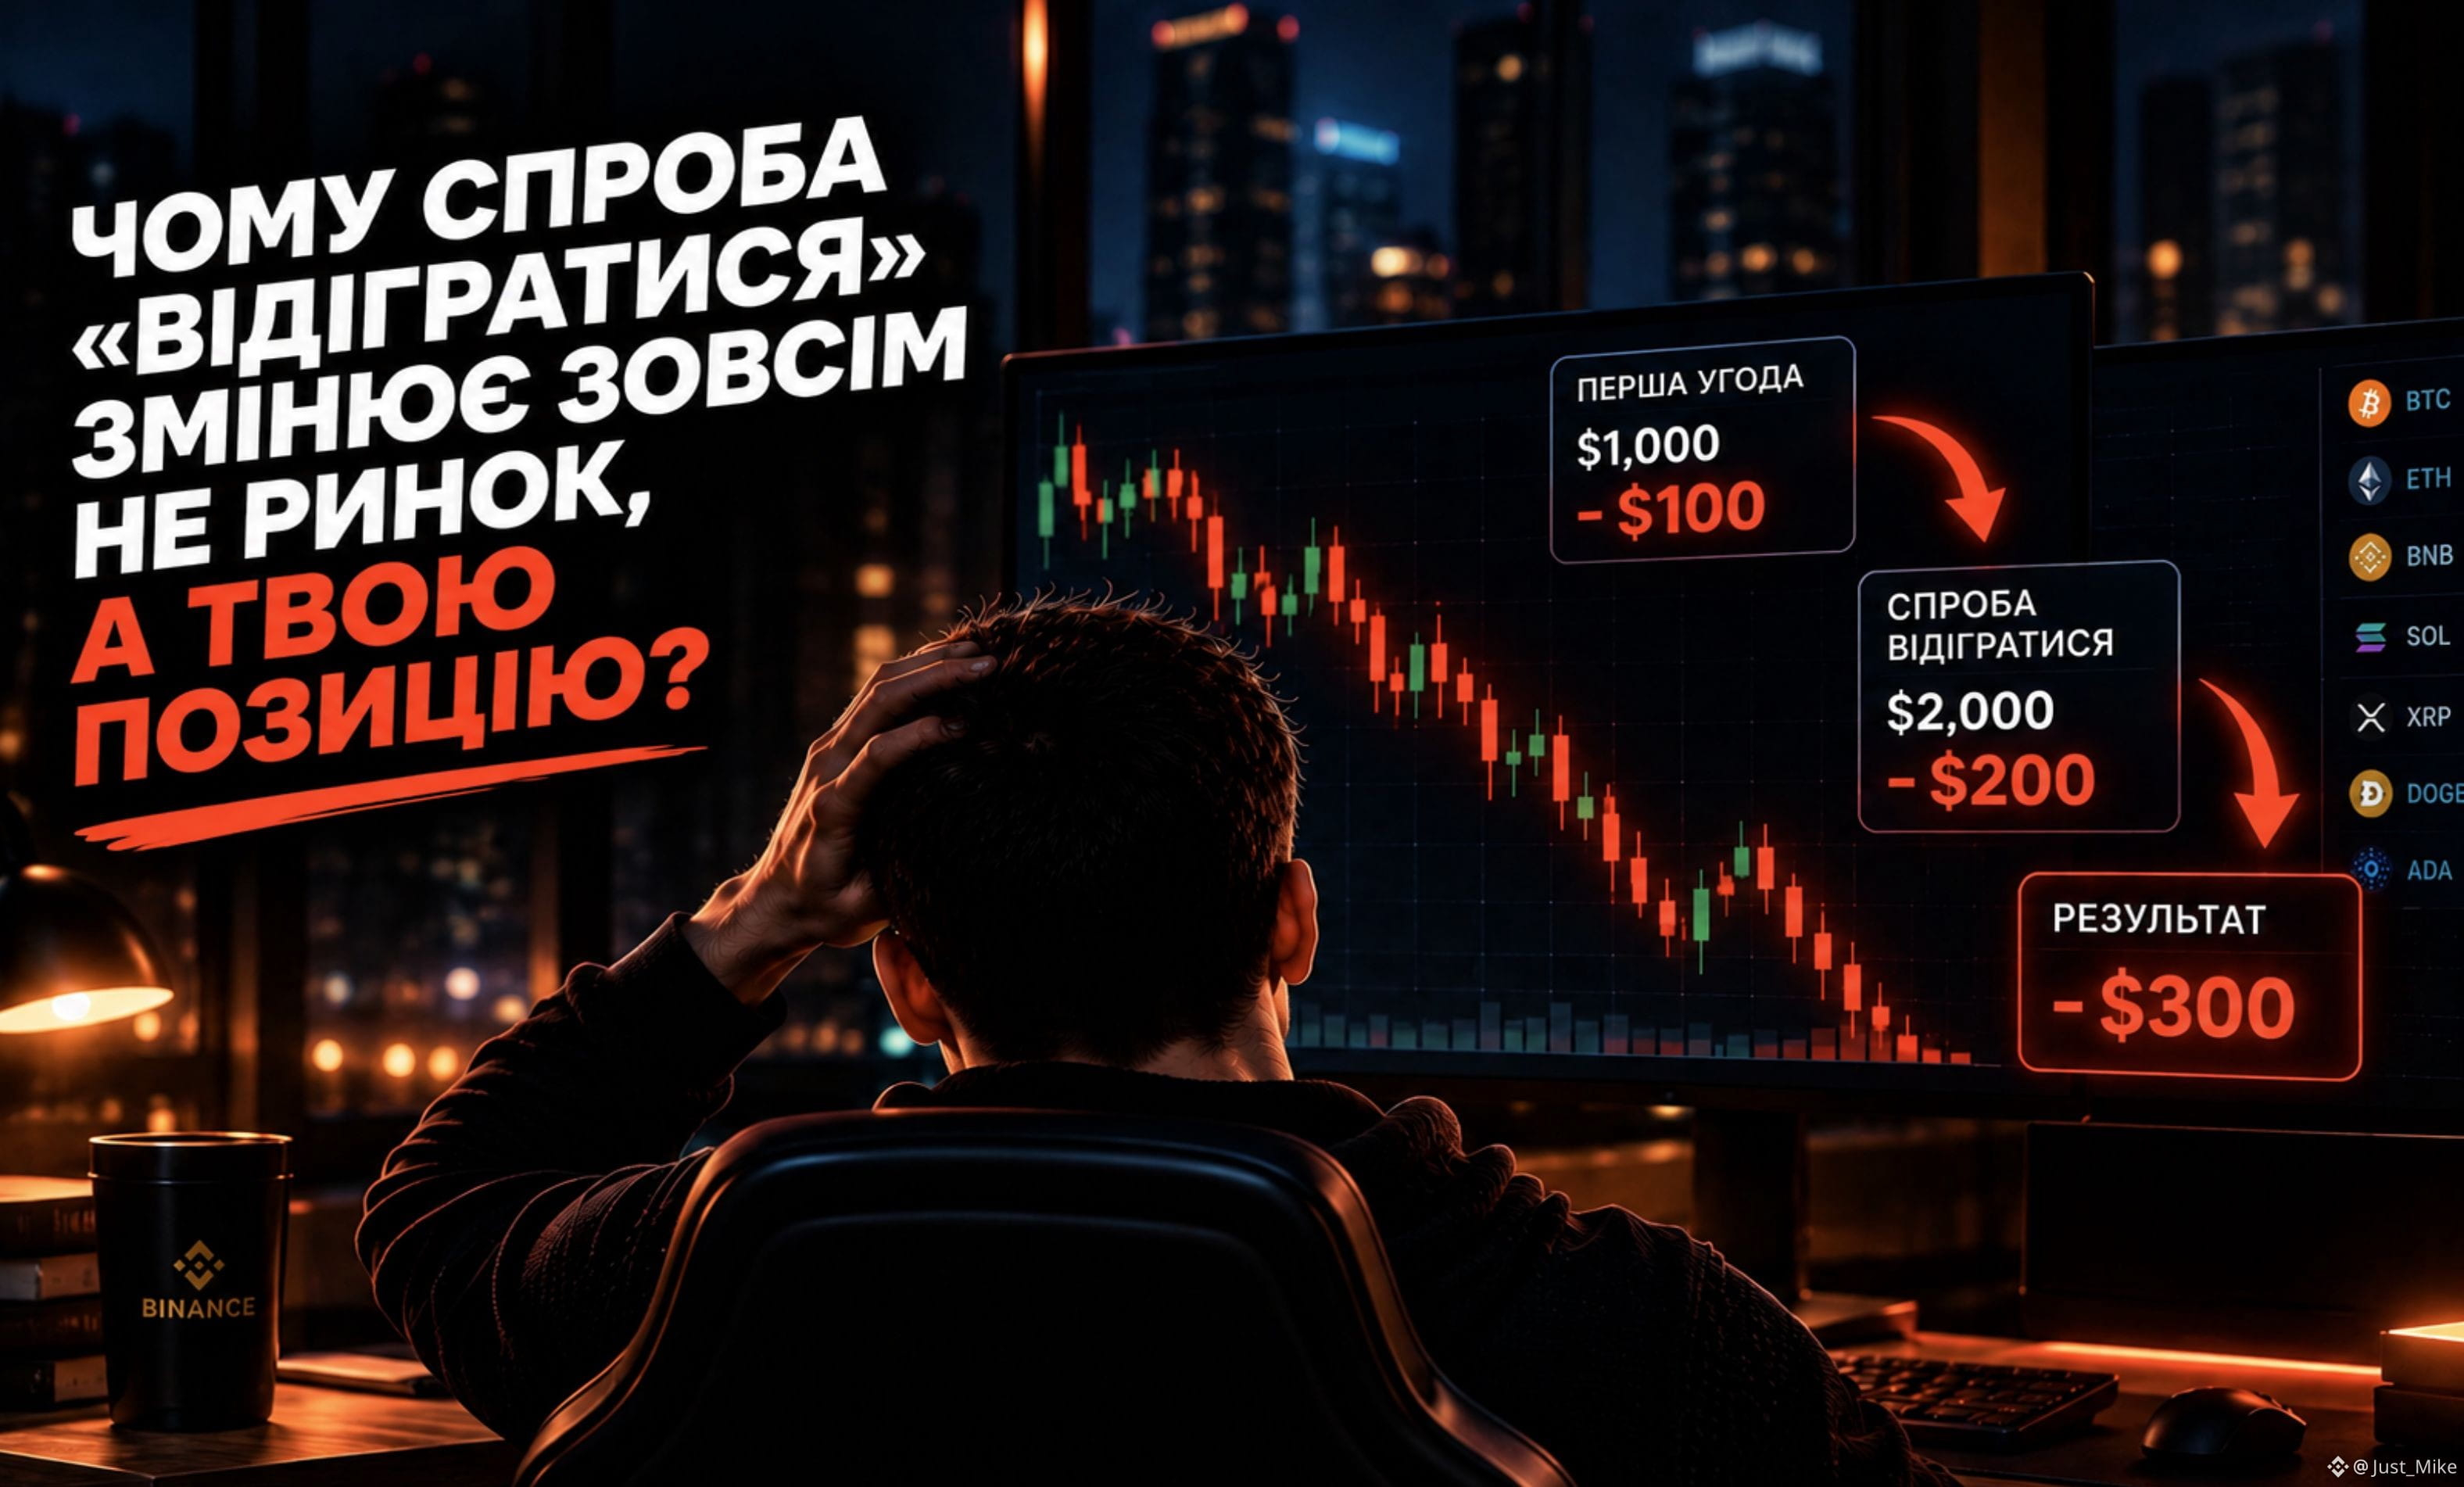
爲什麼“想把虧損贏回來”的嘗試根本不改變市場,而是改變你的立場?
讓我們來想象:
你開立了一份價值 1 000 美元的合約,並虧損了 100 美元。
第一反應可能是:
“需要用下一筆交易把這 100 美元賺回來”。
但在這裏,常常變化的不是市場,而是你的行爲。
你不再以 1 000 美元的倉位交易,而是已經開到了 2 000 美元。
與此同時,市場並不知道你之前的虧損。
但你的風險已經改變了。
如果接下來的倉位也同樣反向走了 10%:
−$100 → 還會再 −$200 = −$300。
也就是說,“想把虧損贏回來”的慾望並不會提高你把虧損追回來的機會。它可能只是增加了你在下一筆交易中願意承受損失的金額。
這時很重要的是區分:
市場 → 不會因爲你的上一筆交易而改變,它會獨立運行;
倉位 → 會隨着你決定如何繼續交易而變化。
因此,在遭遇虧損之後,關鍵問題不再是:
“怎樣更快把這筆錢還回來?”
而是:
“因爲想把它追回來,我的風險有沒有改變?”
#Trading #RiskManagement
100
·
--
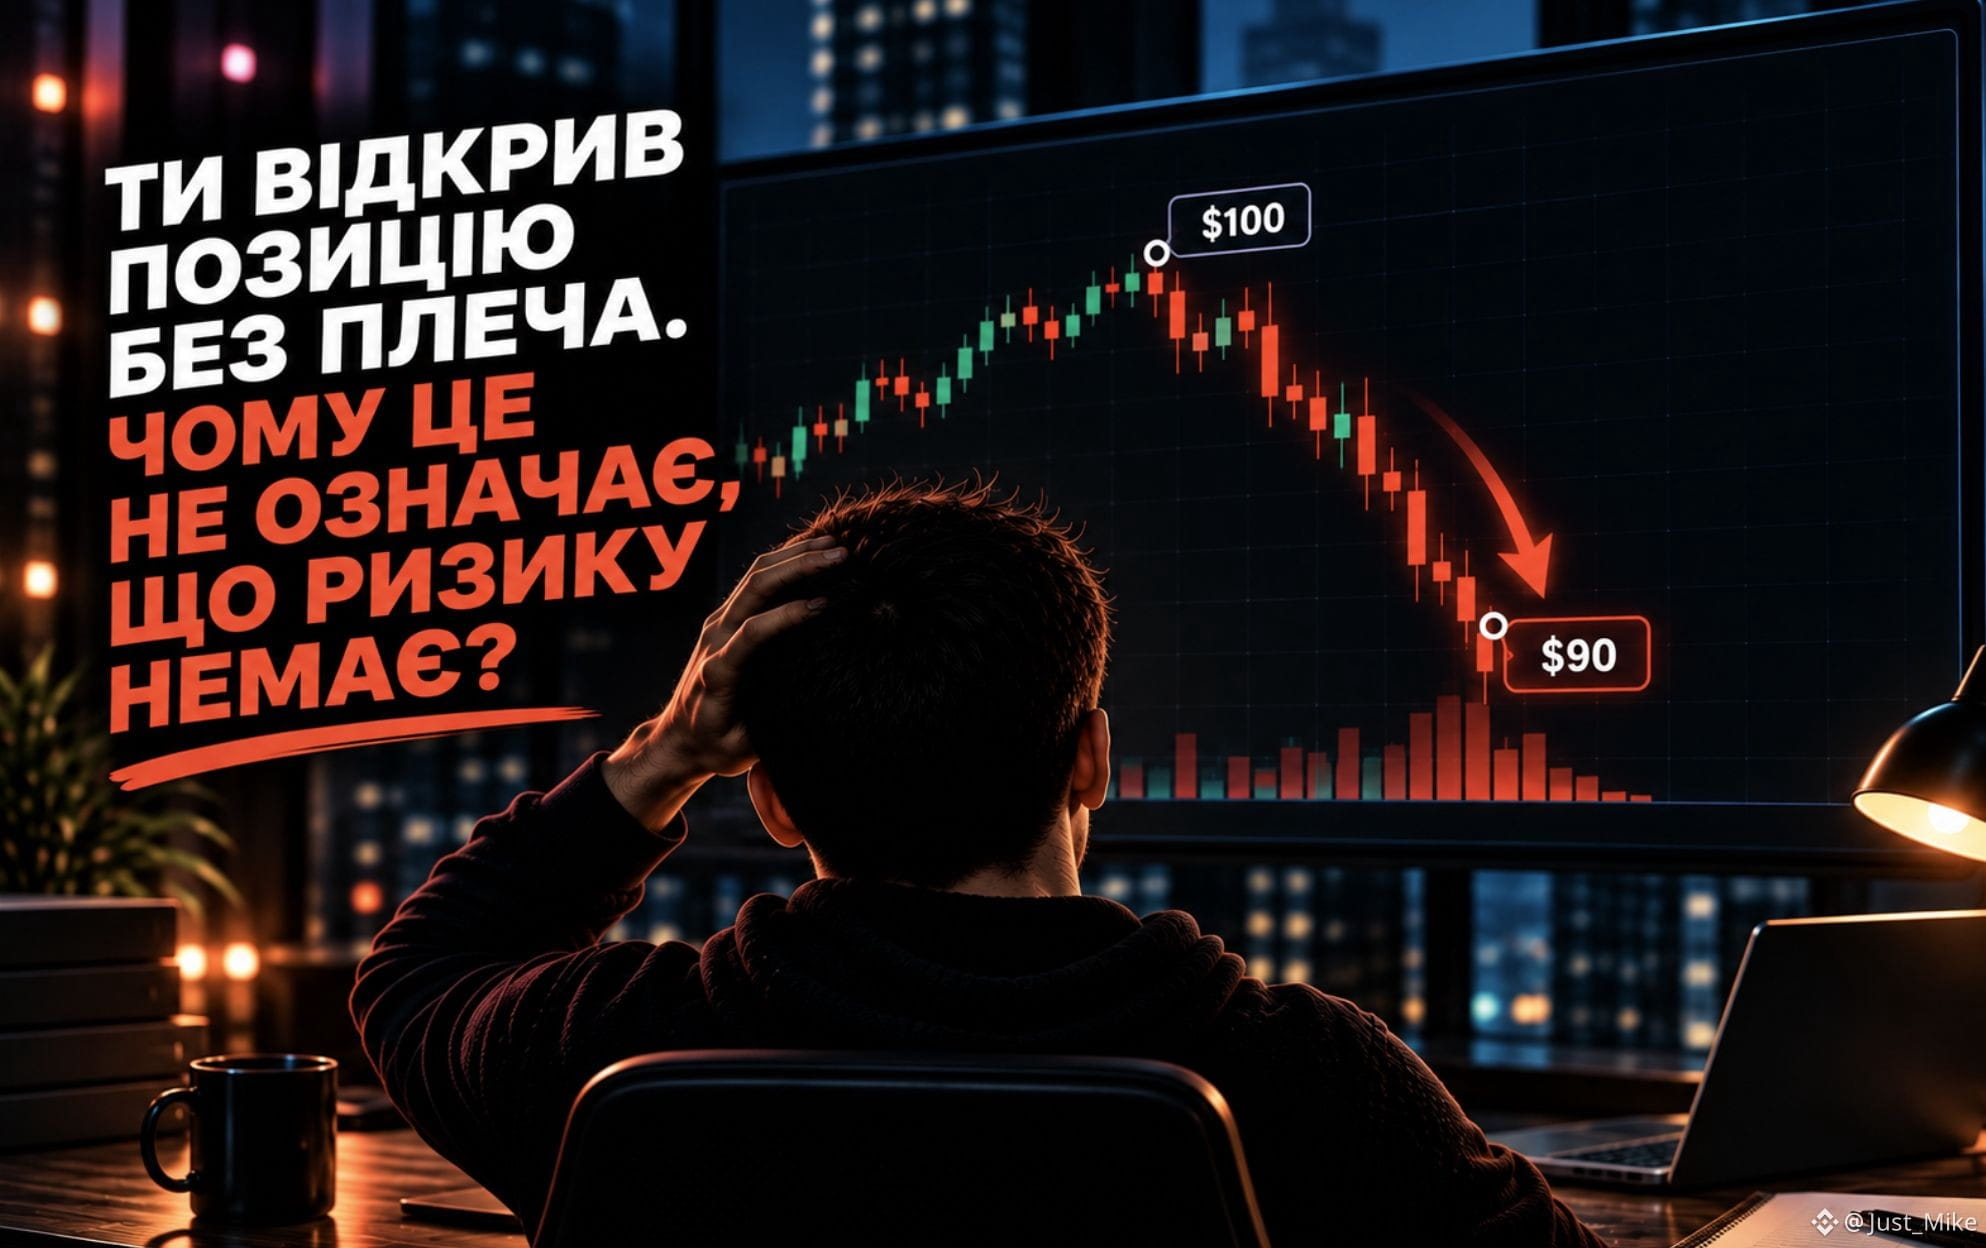
你在沒有槓桿的情況下開了倉位。爲什麼這不意味着沒有風險?
很多人認爲:
“我不使用槓桿→ 因此不會被強平 → 意味着風險幾乎爲零”。
第一部分邏輯確實是對的:沒有槓桿,就沒有槓桿永續合約倉位特有的被強平風險。但這並不表示,這個倉位本身就是安全的。
想象一下:
你用 1,000 美元買入了一些資產。
資產下跌 10% → 你的倉位價值已經變爲 900 美元。
你沒有使用槓桿。沒有強平。但你仍然損失了倉位價值中的 100 美元。
而這裏還剩下其他風險:
🔹 價格風險——資產可能繼續下跌。
🔹 倉位規模風險——從 100 美元和從 10,000 美元的 10%所代表的金額完全不同。
🔹 流動性風險——倉位越大,可能越難以按你想要的價格退出,從而導致滑點(slippage)。
因此,“無槓桿”≠“無風險”。
槓桿會再增加一層風險——相對於自有資金,它會放大敞口,並可能讓你更接近被強平。
但即使沒有槓桿,你也應該問自己:
如果價格朝着對我不利的方向走,我最多能虧多少?
#Trading #RiskManagement
599
·
--
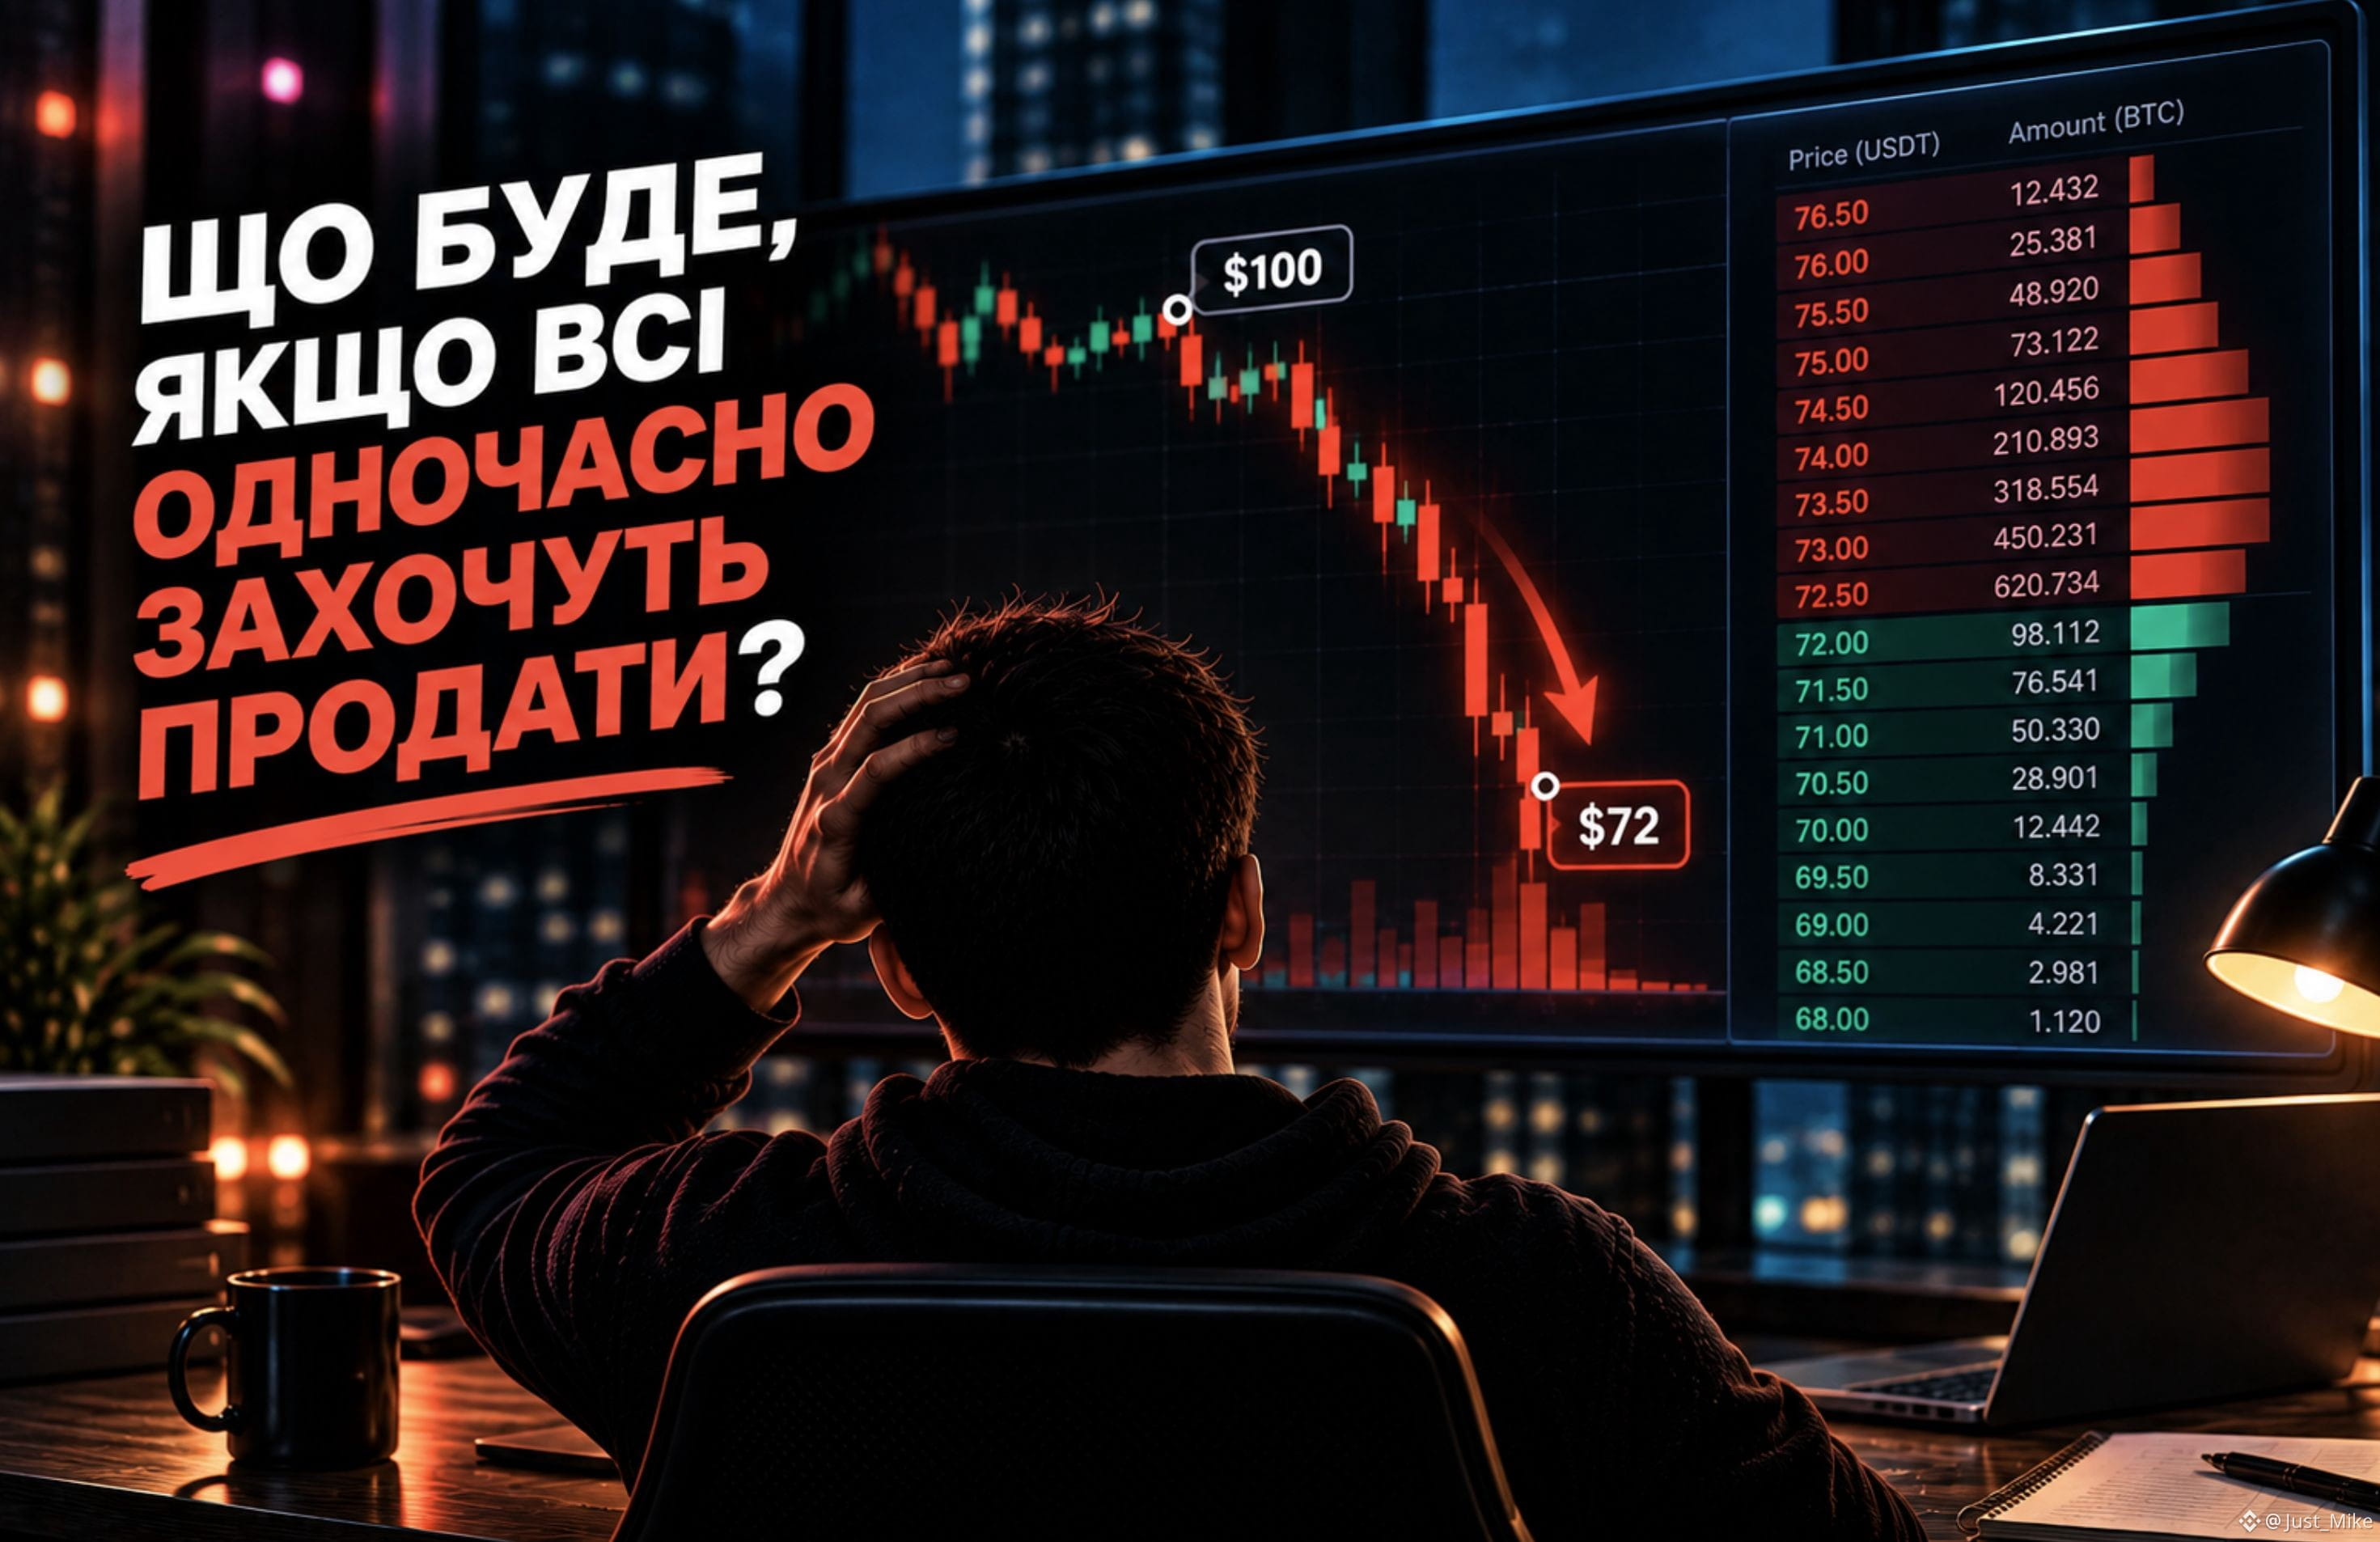
如果大家同時都想賣出,會發生什麼?
想象一下:
你用 100 美元買入了一項資產。
然後在市場上突然同時出現了非常多的賣家。
會怎樣?
以 100 美元的價格,可能根本不足以覆蓋整個賣出規模的需求。
於是賣家開始把買單往下“搶”:
100 → 99 → 98 → 95…
價格可能會非常快地下跌。
這時,流動性就變得至關重要。
流動性衡量的是:在不對其價格造成顯著影響的情況下,買入或賣出一項資產有多容易。
📉 高流動性 → 市場上的掛單很多,能以較小的價格衝擊完成更大的交易量。
📉 低流動性 → 掛單更少,因此即使是相對較大的訂單,也可能顯著推動價格。
所以,急劇下跌並不總是意味着該資產突然變得“更差了”。
有時問題在於另一點:
賣家數量比願意以當前價格買入的買家多得多。
這就是爲什麼在行情劇烈波動時,不僅要看資產的價格,還要看市場上有多少流動性。
#Trading #Liquidity
143
·
--
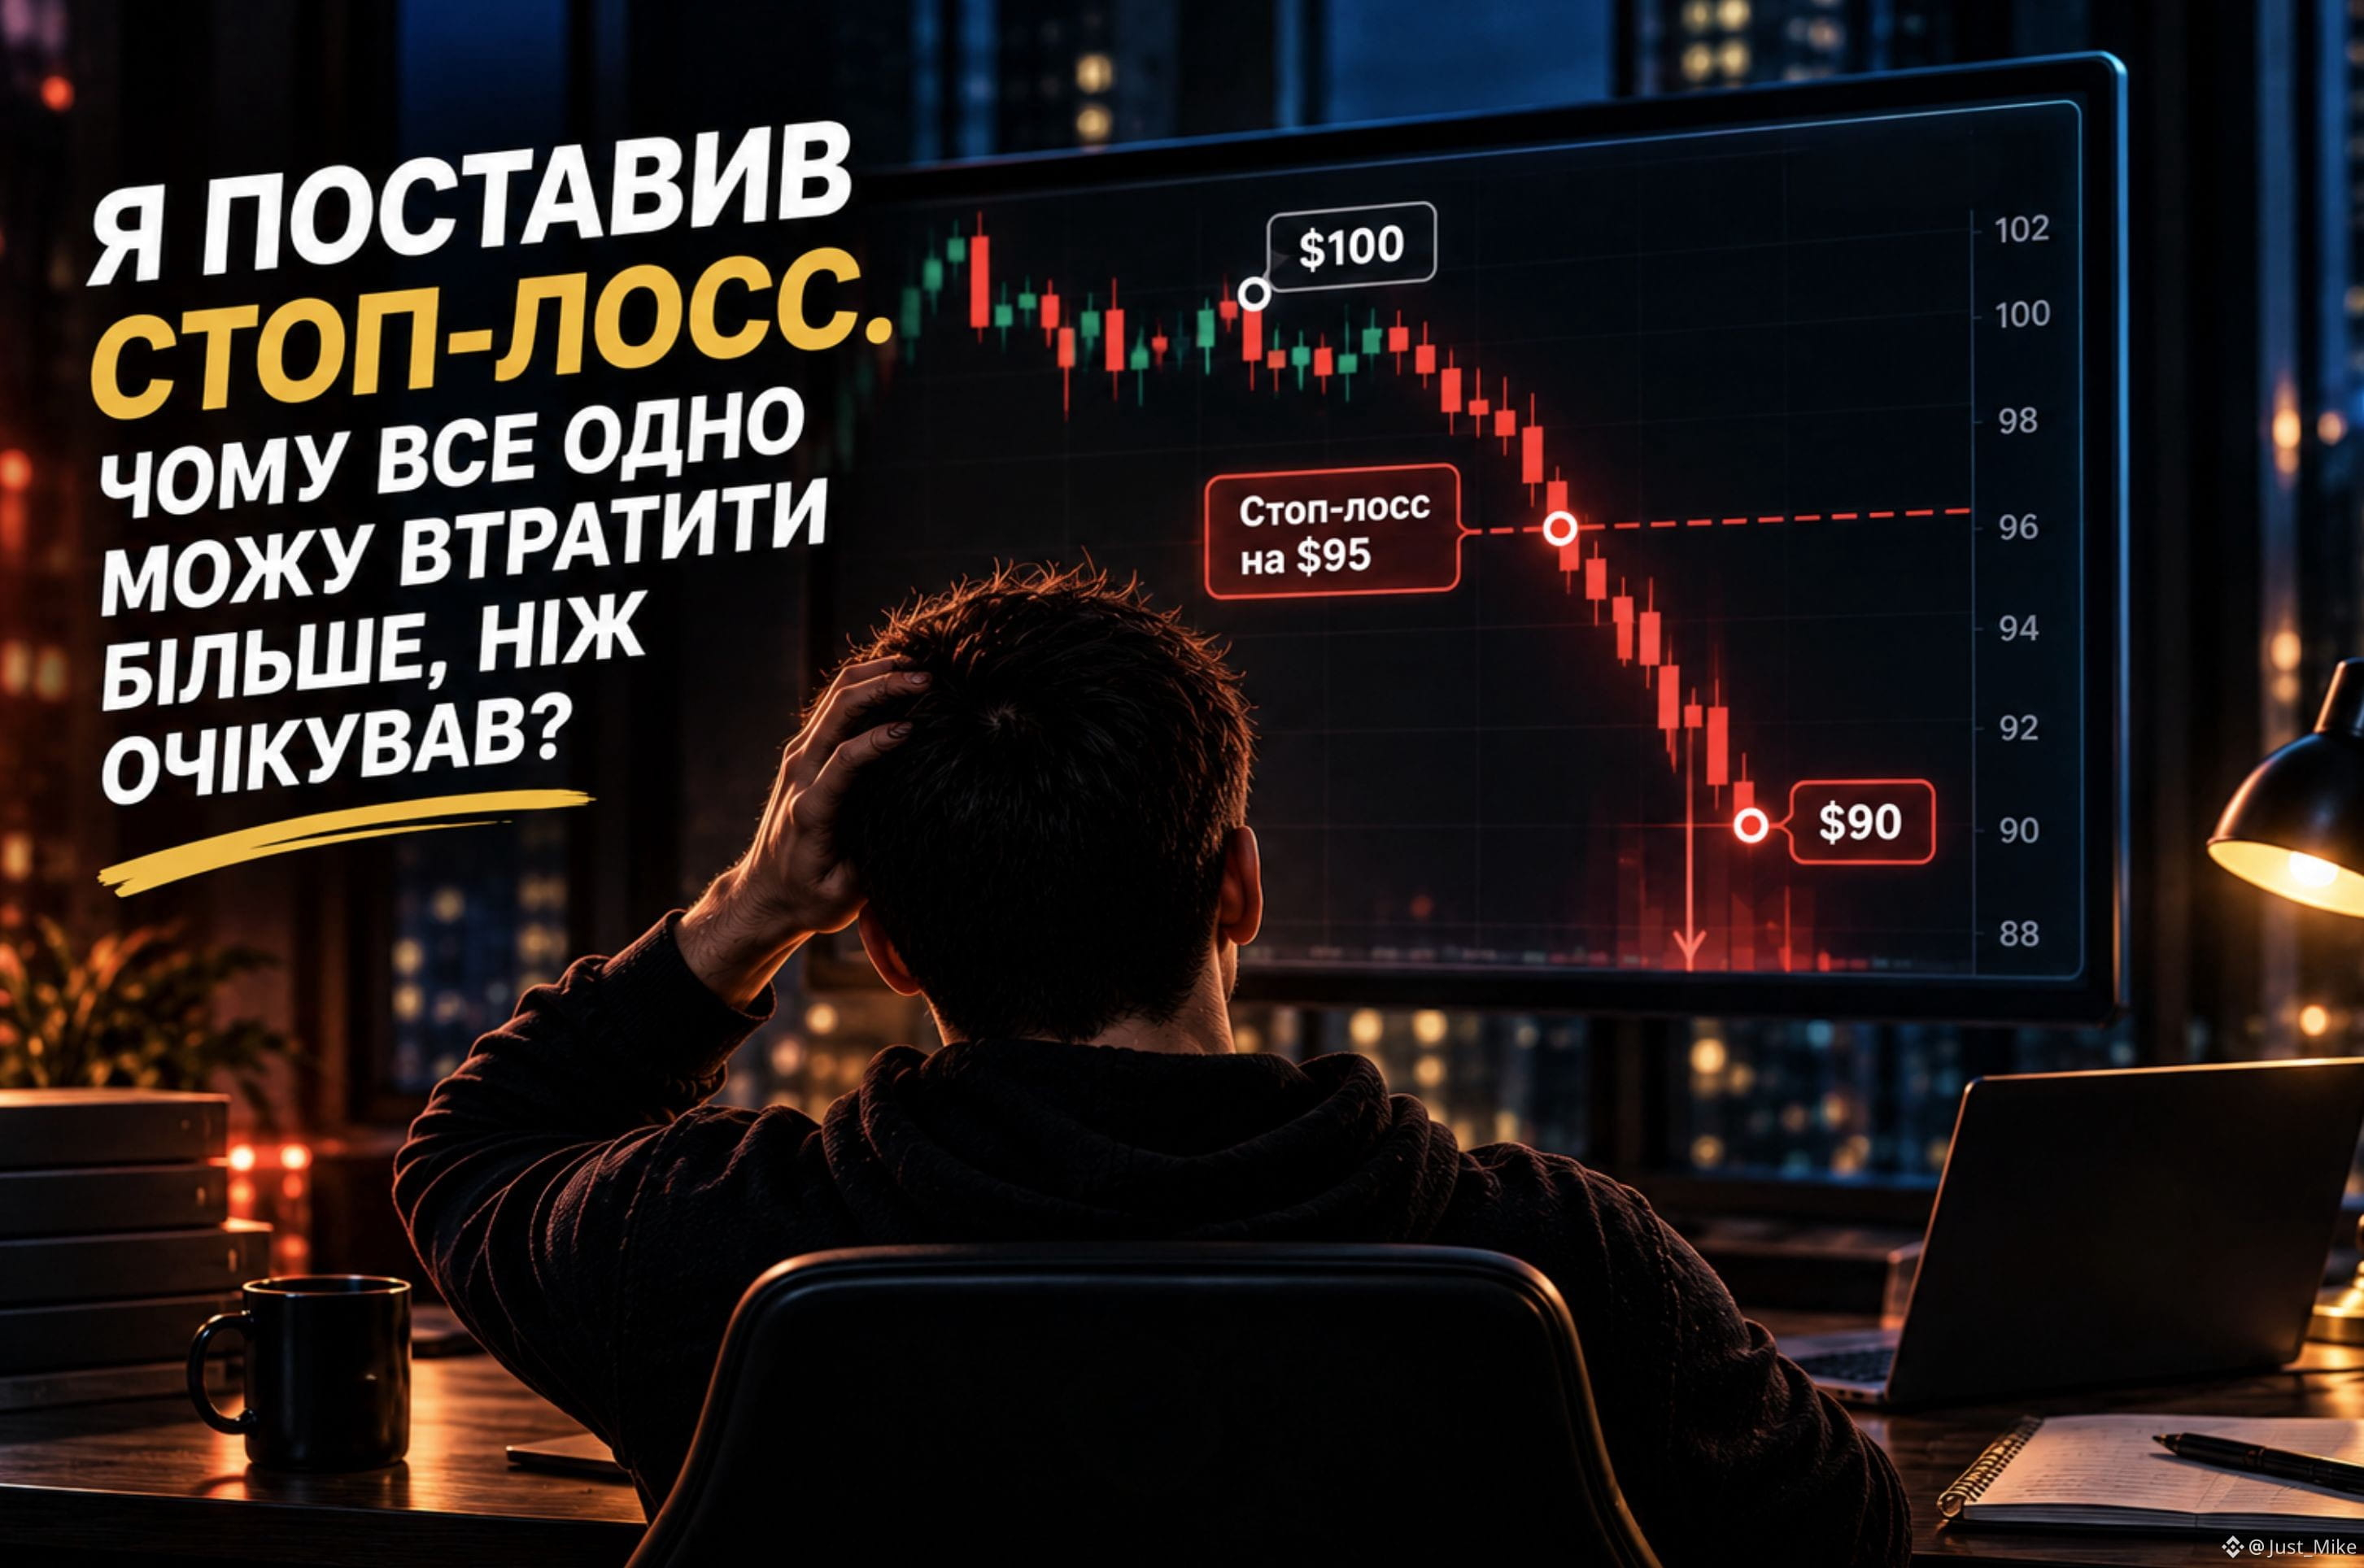
我設置了止損。爲什麼不管怎樣我還是可能損失比預期更多?
想象一下:
你用 100 美元買入某個資產,並把止損設置在 95 美元。
邏輯很簡單:
“我預計損失大約 5%”。
但市場並不總是平穩移動。
如果價格突然下跌:
$100 → $95 → $90
那麼止損可能不會在 $95 被觸發。
當使用止損市價單時,觸發後訂單會以可用的價格成交。在高波動的情況下,觸發價格與實際成交價格之間可能出現滑點。
而止損限價單則是另一種情況:你可以控制成交價格,但如果價格變化非常迅速,訂單可能無法成交。
也就是說,止損並不是保證:
“我一定不會損失超過 5%”。
它是一種風險管理工具,但訂單的執行方式也同樣重要。
因此,在設置止損之前,值得不僅要理解:
“我會在什麼位置退出?”
還要理解:
“如果價格在一秒內跌破這個水平,會發生什麼?”
#Trading #RiskManagement
139
·
--
如果 perpetual 價格跟隨股票價格,那它爲什麼還需要 funding?
乍一看,funding 似乎只是額外的一筆費用。
但它的作用完全不同。
TradFi 的永續合約會追蹤標的資產的價格,但合約本身是單獨交易的。因此,它的價格可能會偏離 underlying。
於是就出現了一個問題:
如果 perpetual 沒有到期日,如何讓這兩種價格儘可能靠近?
這正是 funding 的用途。
如果 perpetual 的交易價格高於 underlying,那麼 funding 會是正值——多頭頭寸會向空頭頭寸支付。
如果 perpetual 的交易價格低於 underlying,funding 可能會變成負值——空頭會向多頭支付。
邏輯很簡單:
價格太高 → 空頭獲得回報 → 產生賣出的動力
價格太低 → 多頭獲得回報 → 產生買入的動力
因此,funding 有助於讓 perpetual 價格更貼近 underlying。
這裏還有一件很重要的事:
funding 並不是 Binance 因爲我持有倉位而向我收取的費用。
它是多頭與空頭之間的相互結算機制,有助於維持與標的資產之間的聯繫。
Binance 指出,funding 付款會在交易者之間轉移,而不是像手續費那樣被交易所收取。
所以,perpetual 雖然沒有到期,但 funding 能幫助維持它與 underlying 的關聯。
#TradFi

77
·
--
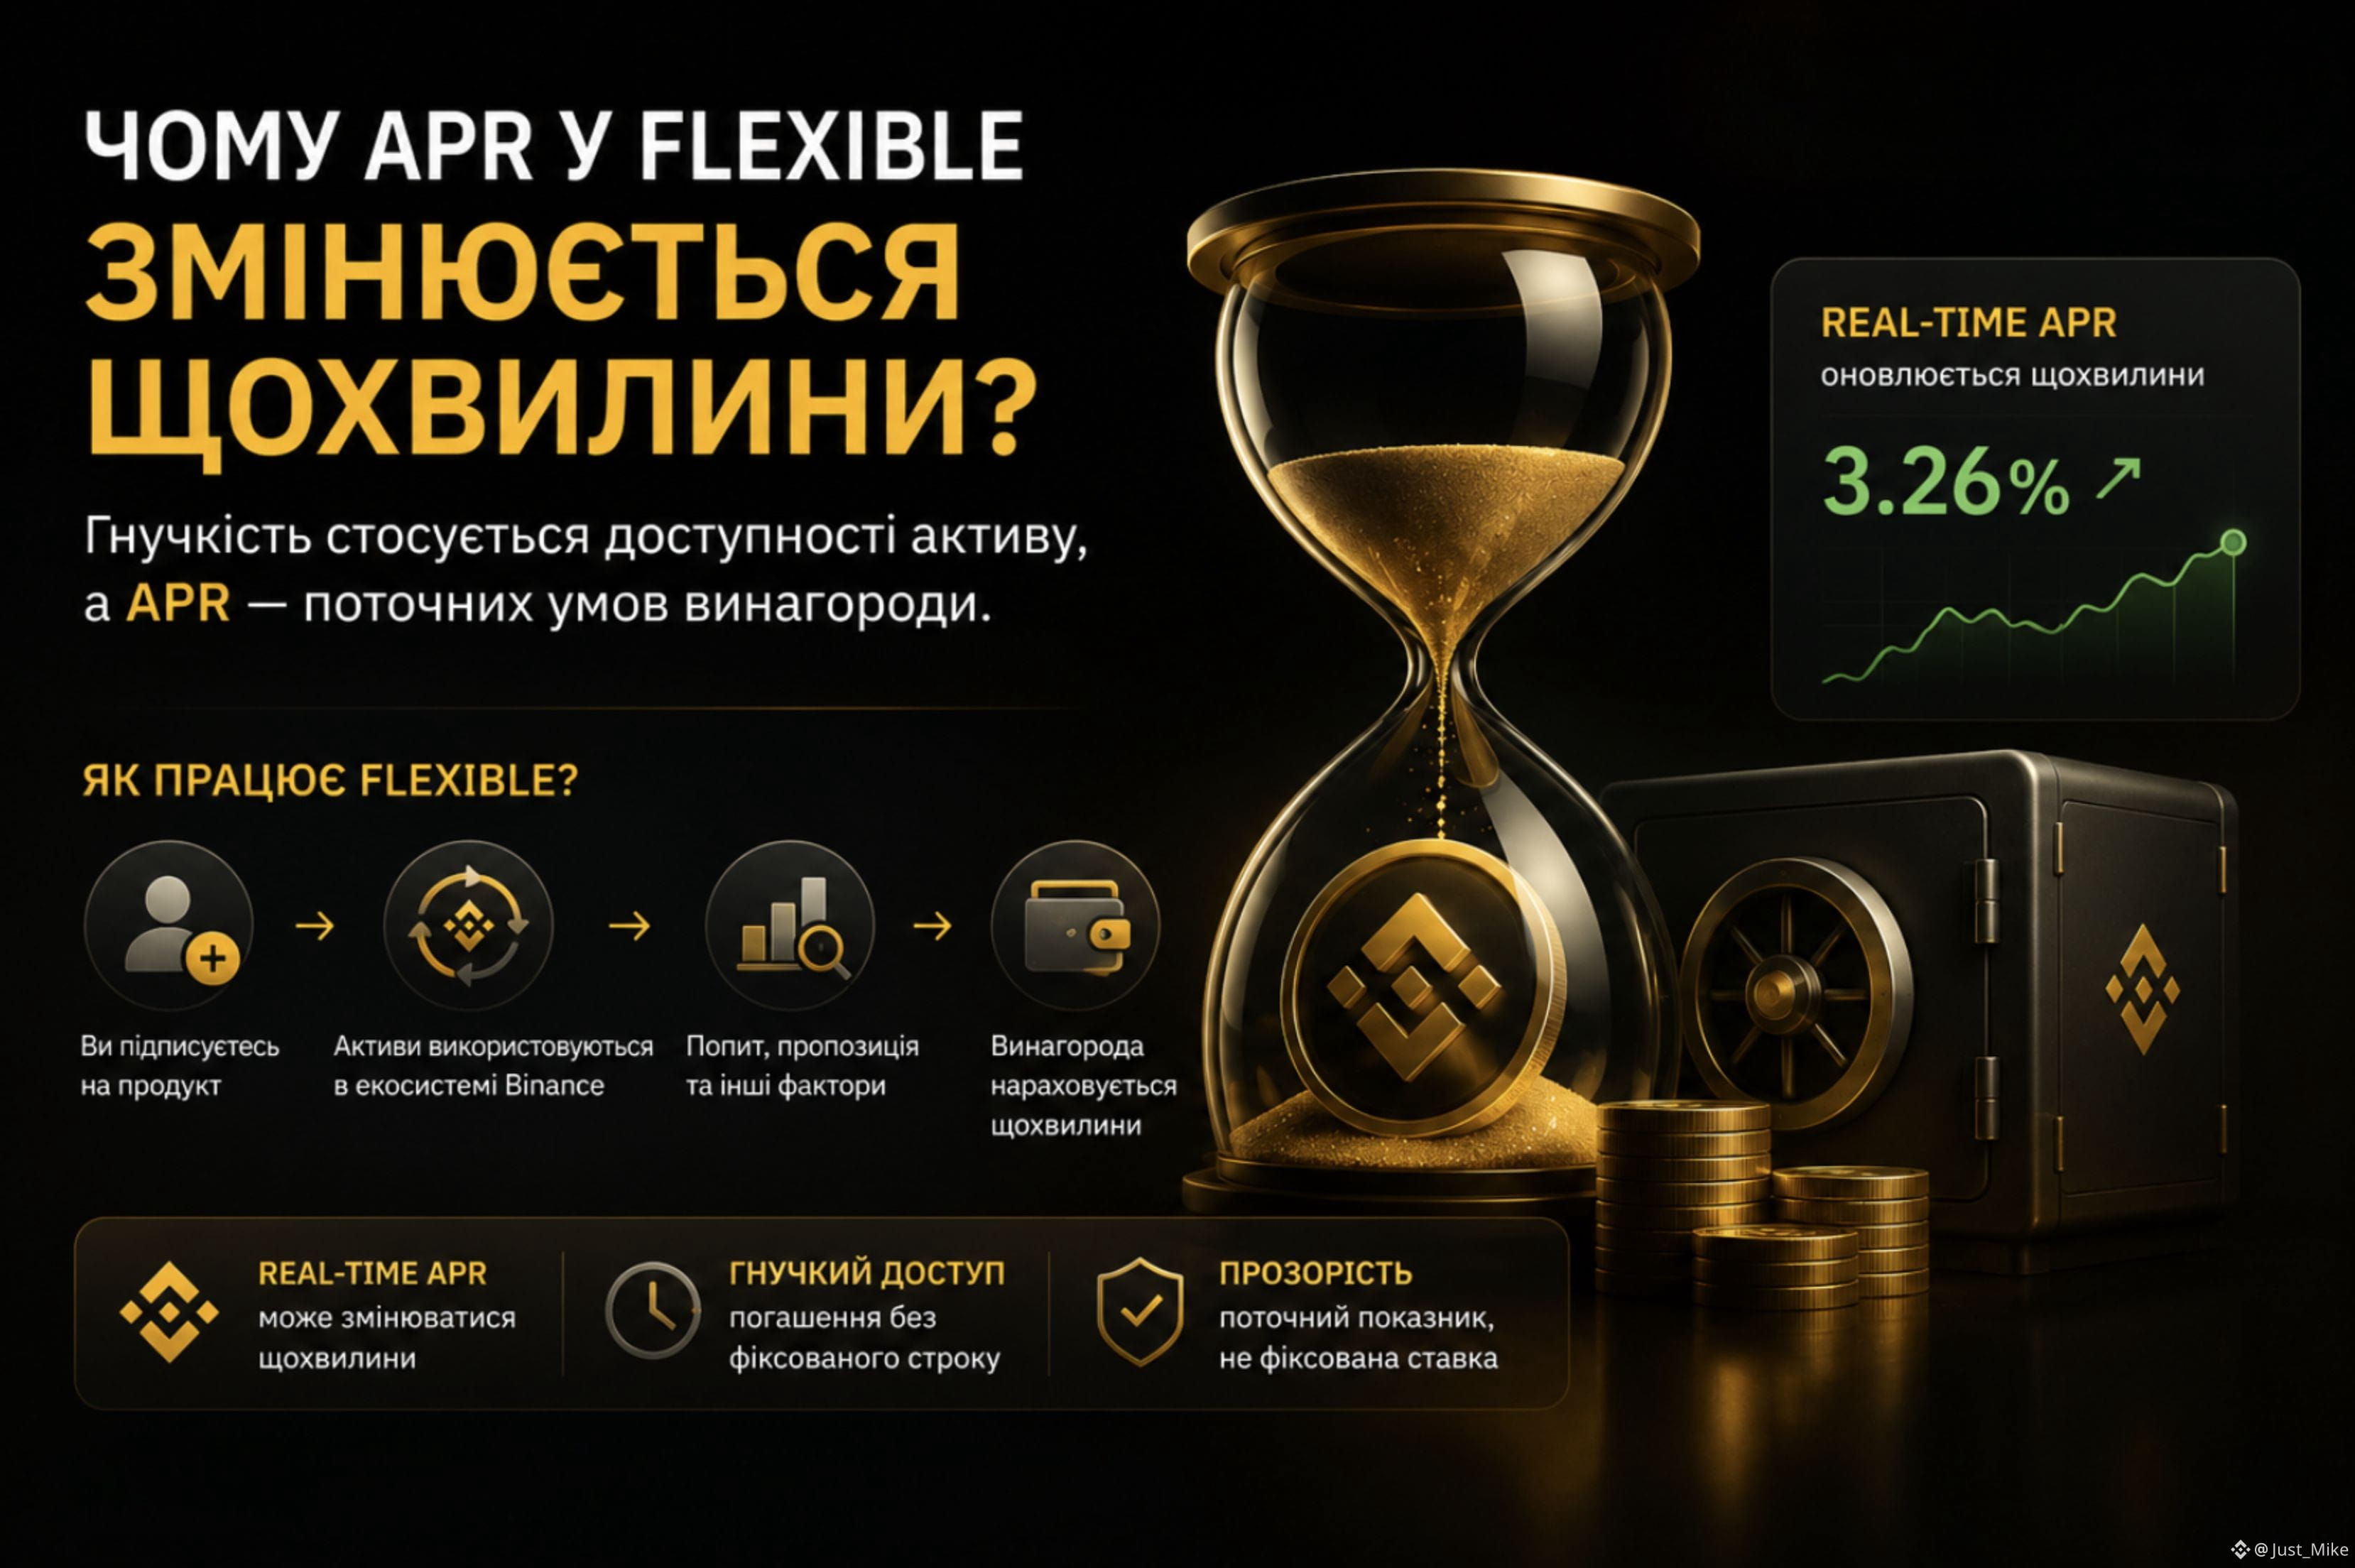
如果在 Flexible 裏可以在沒有固定期限的情況下償付/贖回資產,那麼它的 APR 爲什麼會每分鐘都在變化?
以前我對 Earn 的理解很簡單:
存入資產 ➞ 獲取收益率 ➞ 需要時再取回資產。
但在 Flexible Products 裏有個有趣的細節。
Binance 把這個利率稱爲 Real-Time APR——它可以每分鐘變化,而且獎勵也是按每分鐘進行計提。
於是我就有了一個問題:
既然期限不是固定的,那當前的收益率究竟由什麼決定?
原來,這套機制比“Binance 因爲你持有資產而付你利息”要有意思得多。
根據 Binance 的信息,Flexible Products 中的資產可能會被用於各種操作,包括通過 Margin 和 Loan 進行借貸。某個代幣的 Real-Time APR 會綜合考慮它的需求、供給以及其他因素。
也就是說,這裏的 APR 並不是對固定利率的承諾。
它是當前的獎勵指標,可能會隨着影響資產使用的條件而變化。
而這正是 Flexible 裏讓我覺得最有意思的地方:
靈活性指的是資產的可用性,APR 則反映的是當前的獎勵條件。
因此,僅僅看 APR 的數字是不夠的。
更重要的是弄清楚它是從哪裏來的,以及爲什麼你看到它之後不久,它就可能發生變化。
#BinanceEarn #SimpleEarn
152
·
--
策展人看起來可能就像是決定「Vault 資本」要投向哪裡的人。
但在策展人選擇市場之前,那個決策到底有多少其實已經被做出來了呢?
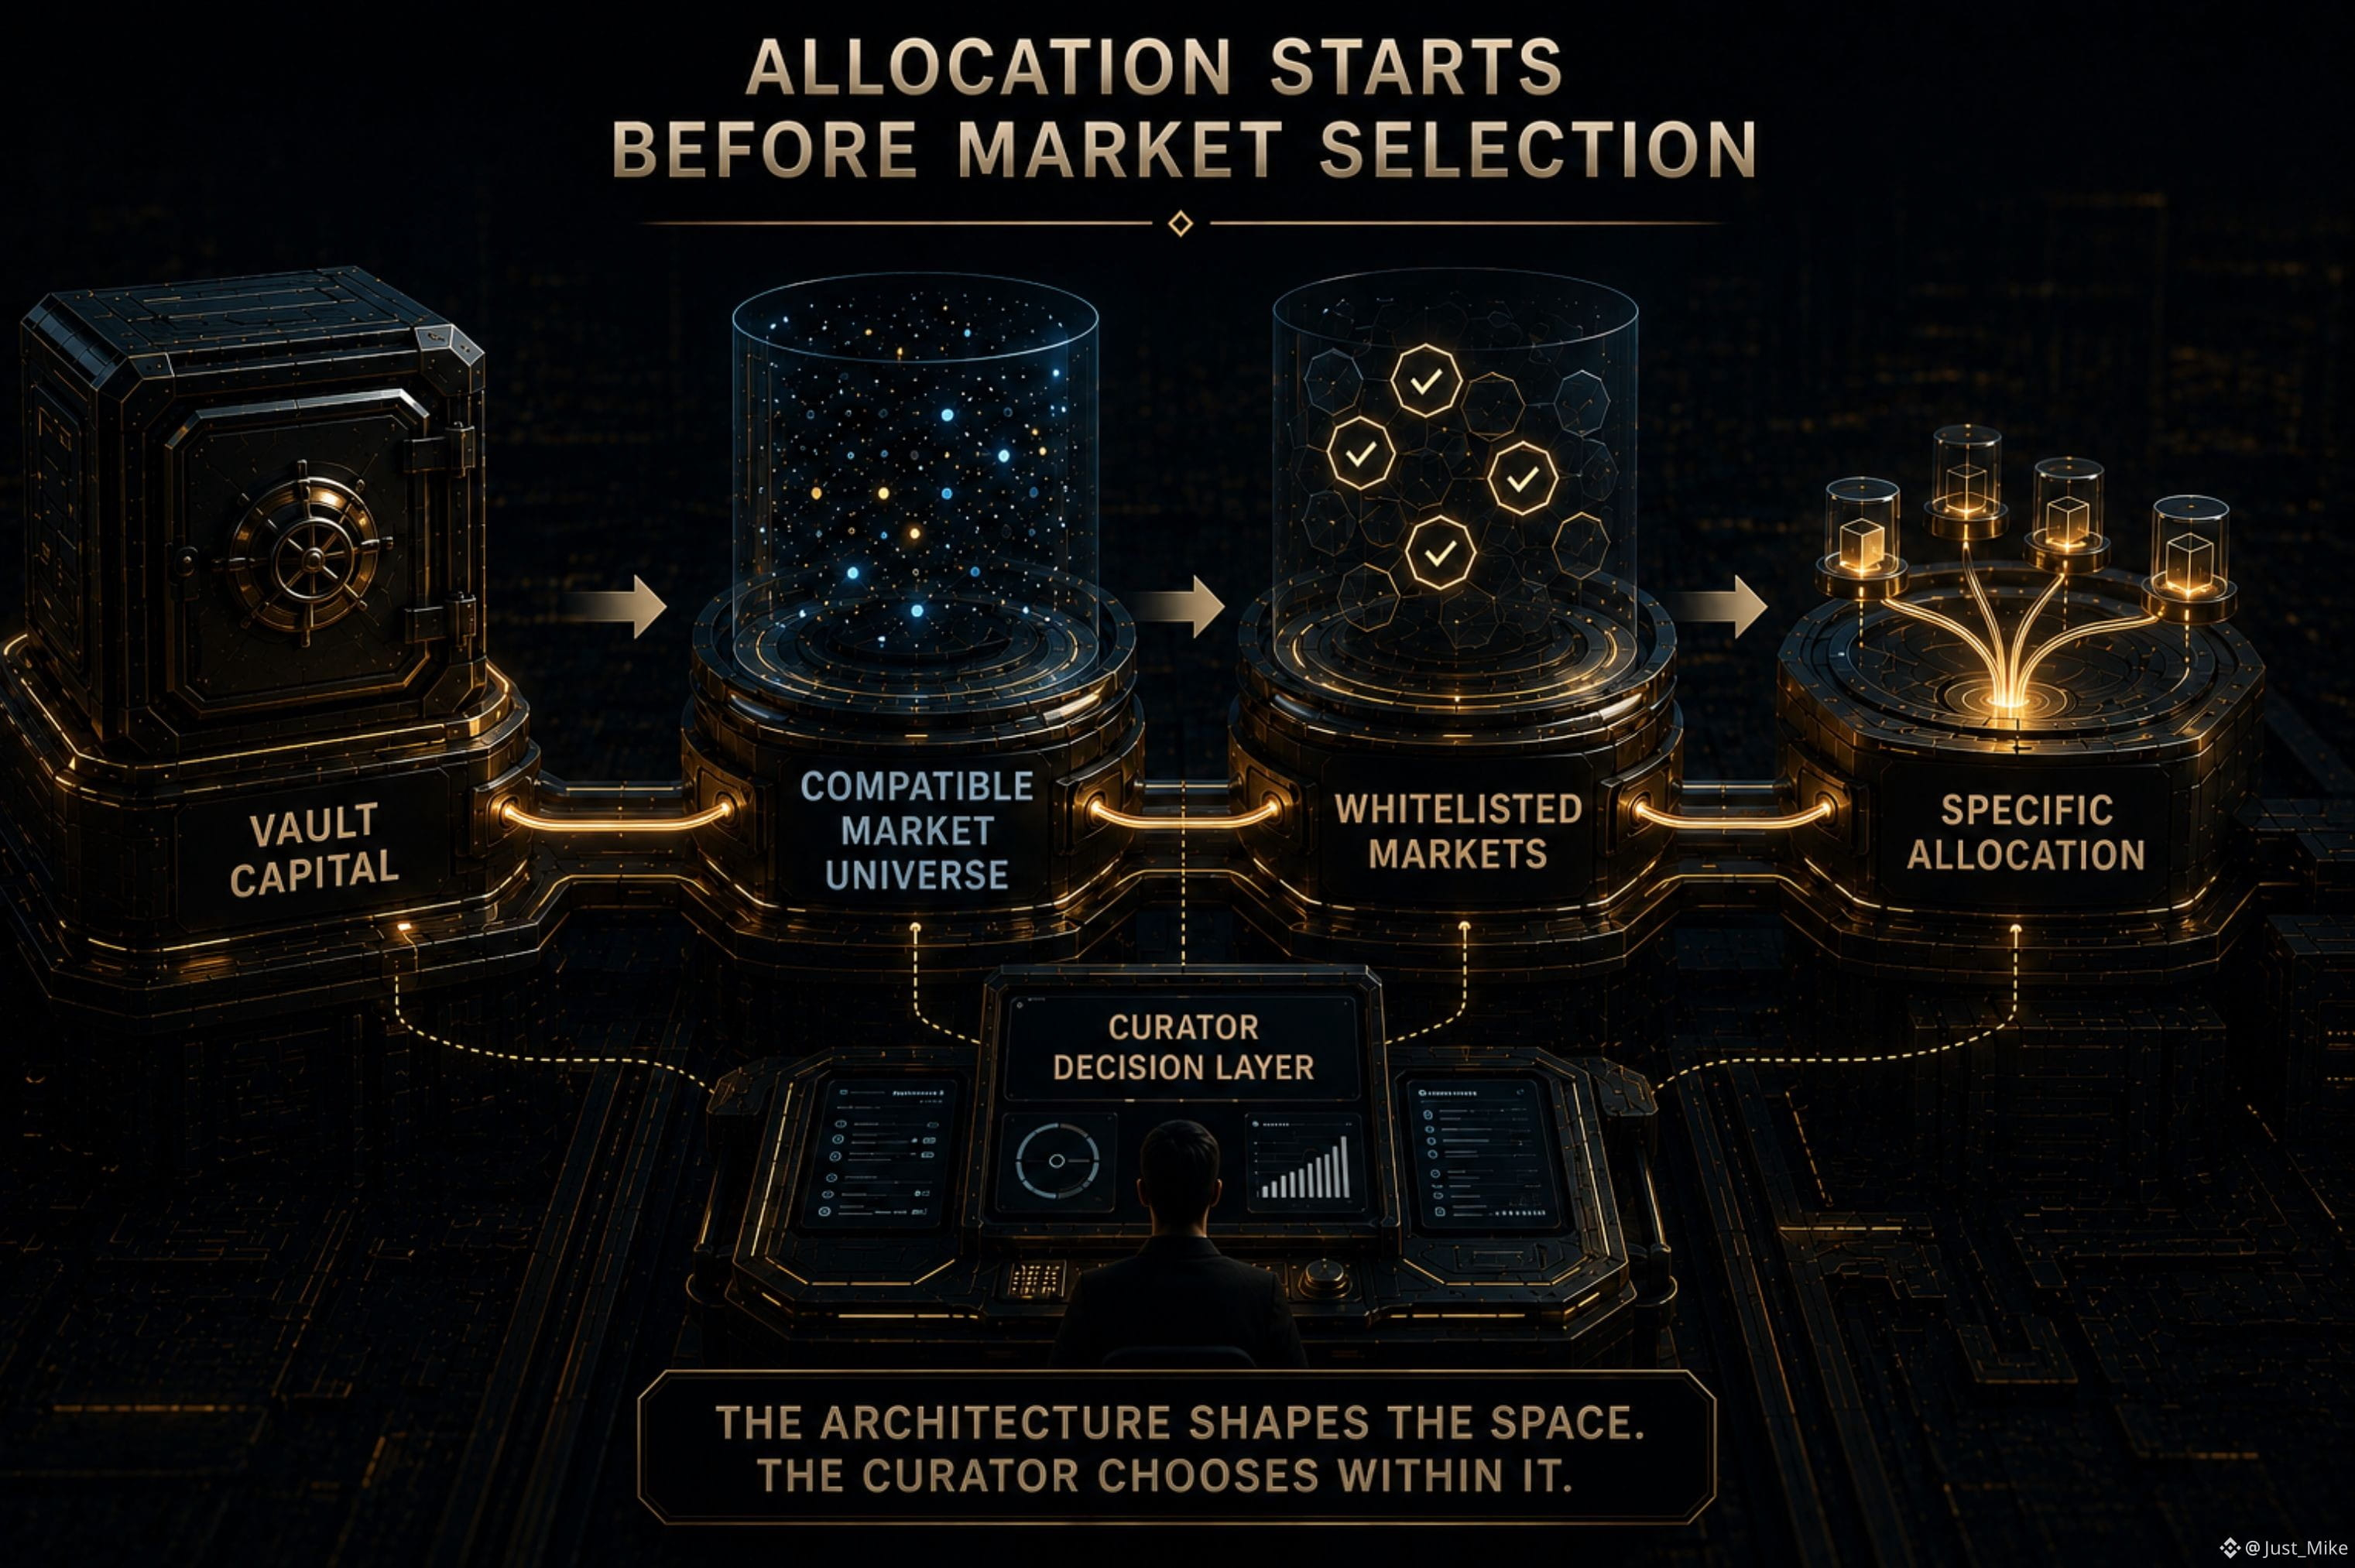
多市場的 Vault 並不是從一份「無限多市場」清單開始。
它的架構本身就已經先設定了:哪些市場能夠被連接。
同一個 Vault 內的市場必須使用相同的債務代幣(Debt Token)。
接著,市場白名單(whitelist)會進一步定義:在這些市場之中,哪些市場實際上能用於下單。
只有在這些邊界都建立之後,策展人才會做出具體的資金配置決策。
所以整個流程比較像是:
Vault 資本
→ 相容的市場宇宙
→ 白名單市場
→ 具體配置
這也改變了我對 Vault 資金配置的看法。
策展人仍然會選擇資本要流向哪裡。
但這個選擇是在協議架構已經部分定義過的「市場宇宙」之內做出的。
換句話說:
配置 ≠ 只是選擇某個市場。
配置 = 在架構所定義的市場宇宙中進行選擇。
也許,更有趣的問題不只是「策展人把資本放到哪裡」。
而是:在真正做出選擇之前,那份選擇的存在程度已經有多少了。
#termmax @termmax
策展人看起來可能就像是決定「Vault 資本」要投向哪裡的人。
但在策展人選擇市場之前,那個決策到底有多少其實已經被做出來了呢?
多市場的 Vault 並不是從一份「無限多市場」清單開始。
它的架構本身就已經先設定了:哪些市場能夠被連接。
同一個 Vault 內的市場必須使用相同的債務代幣(Debt Token)。
接著,市場白名單(whitelist)會進一步定義:在這些市場之中,哪些市場實際上能用於下單。
只有在這些邊界都建立之後,策展人才會做出具體的資金配置決策。
所以整個流程比較像是:
Vault 資本
→ 相容的市場宇宙
→ 白名單市場
→ 具體配置
這也改變了我對 Vault 資金配置的看法。
策展人仍然會選擇資本要流向哪裡。
但這個選擇是在協議架構已經部分定義過的「市場宇宙」之內做出的。
換句話說:
配置 ≠ 只是選擇某個市場。
配置 = 在架構所定義的市場宇宙中進行選擇。
也許,更有趣的問題不只是「策展人把資本放到哪裡」。
而是:在真正做出選擇之前,那份選擇的存在程度已經有多少了。
#termmax @TermMax
93
·
--
誰有權決定哪些事項?
固定利率市場看起來可能是一種簡單的關係:
出借人 ↔ 借款人
但 TermMax 不只如此,還拆分了更多決策。
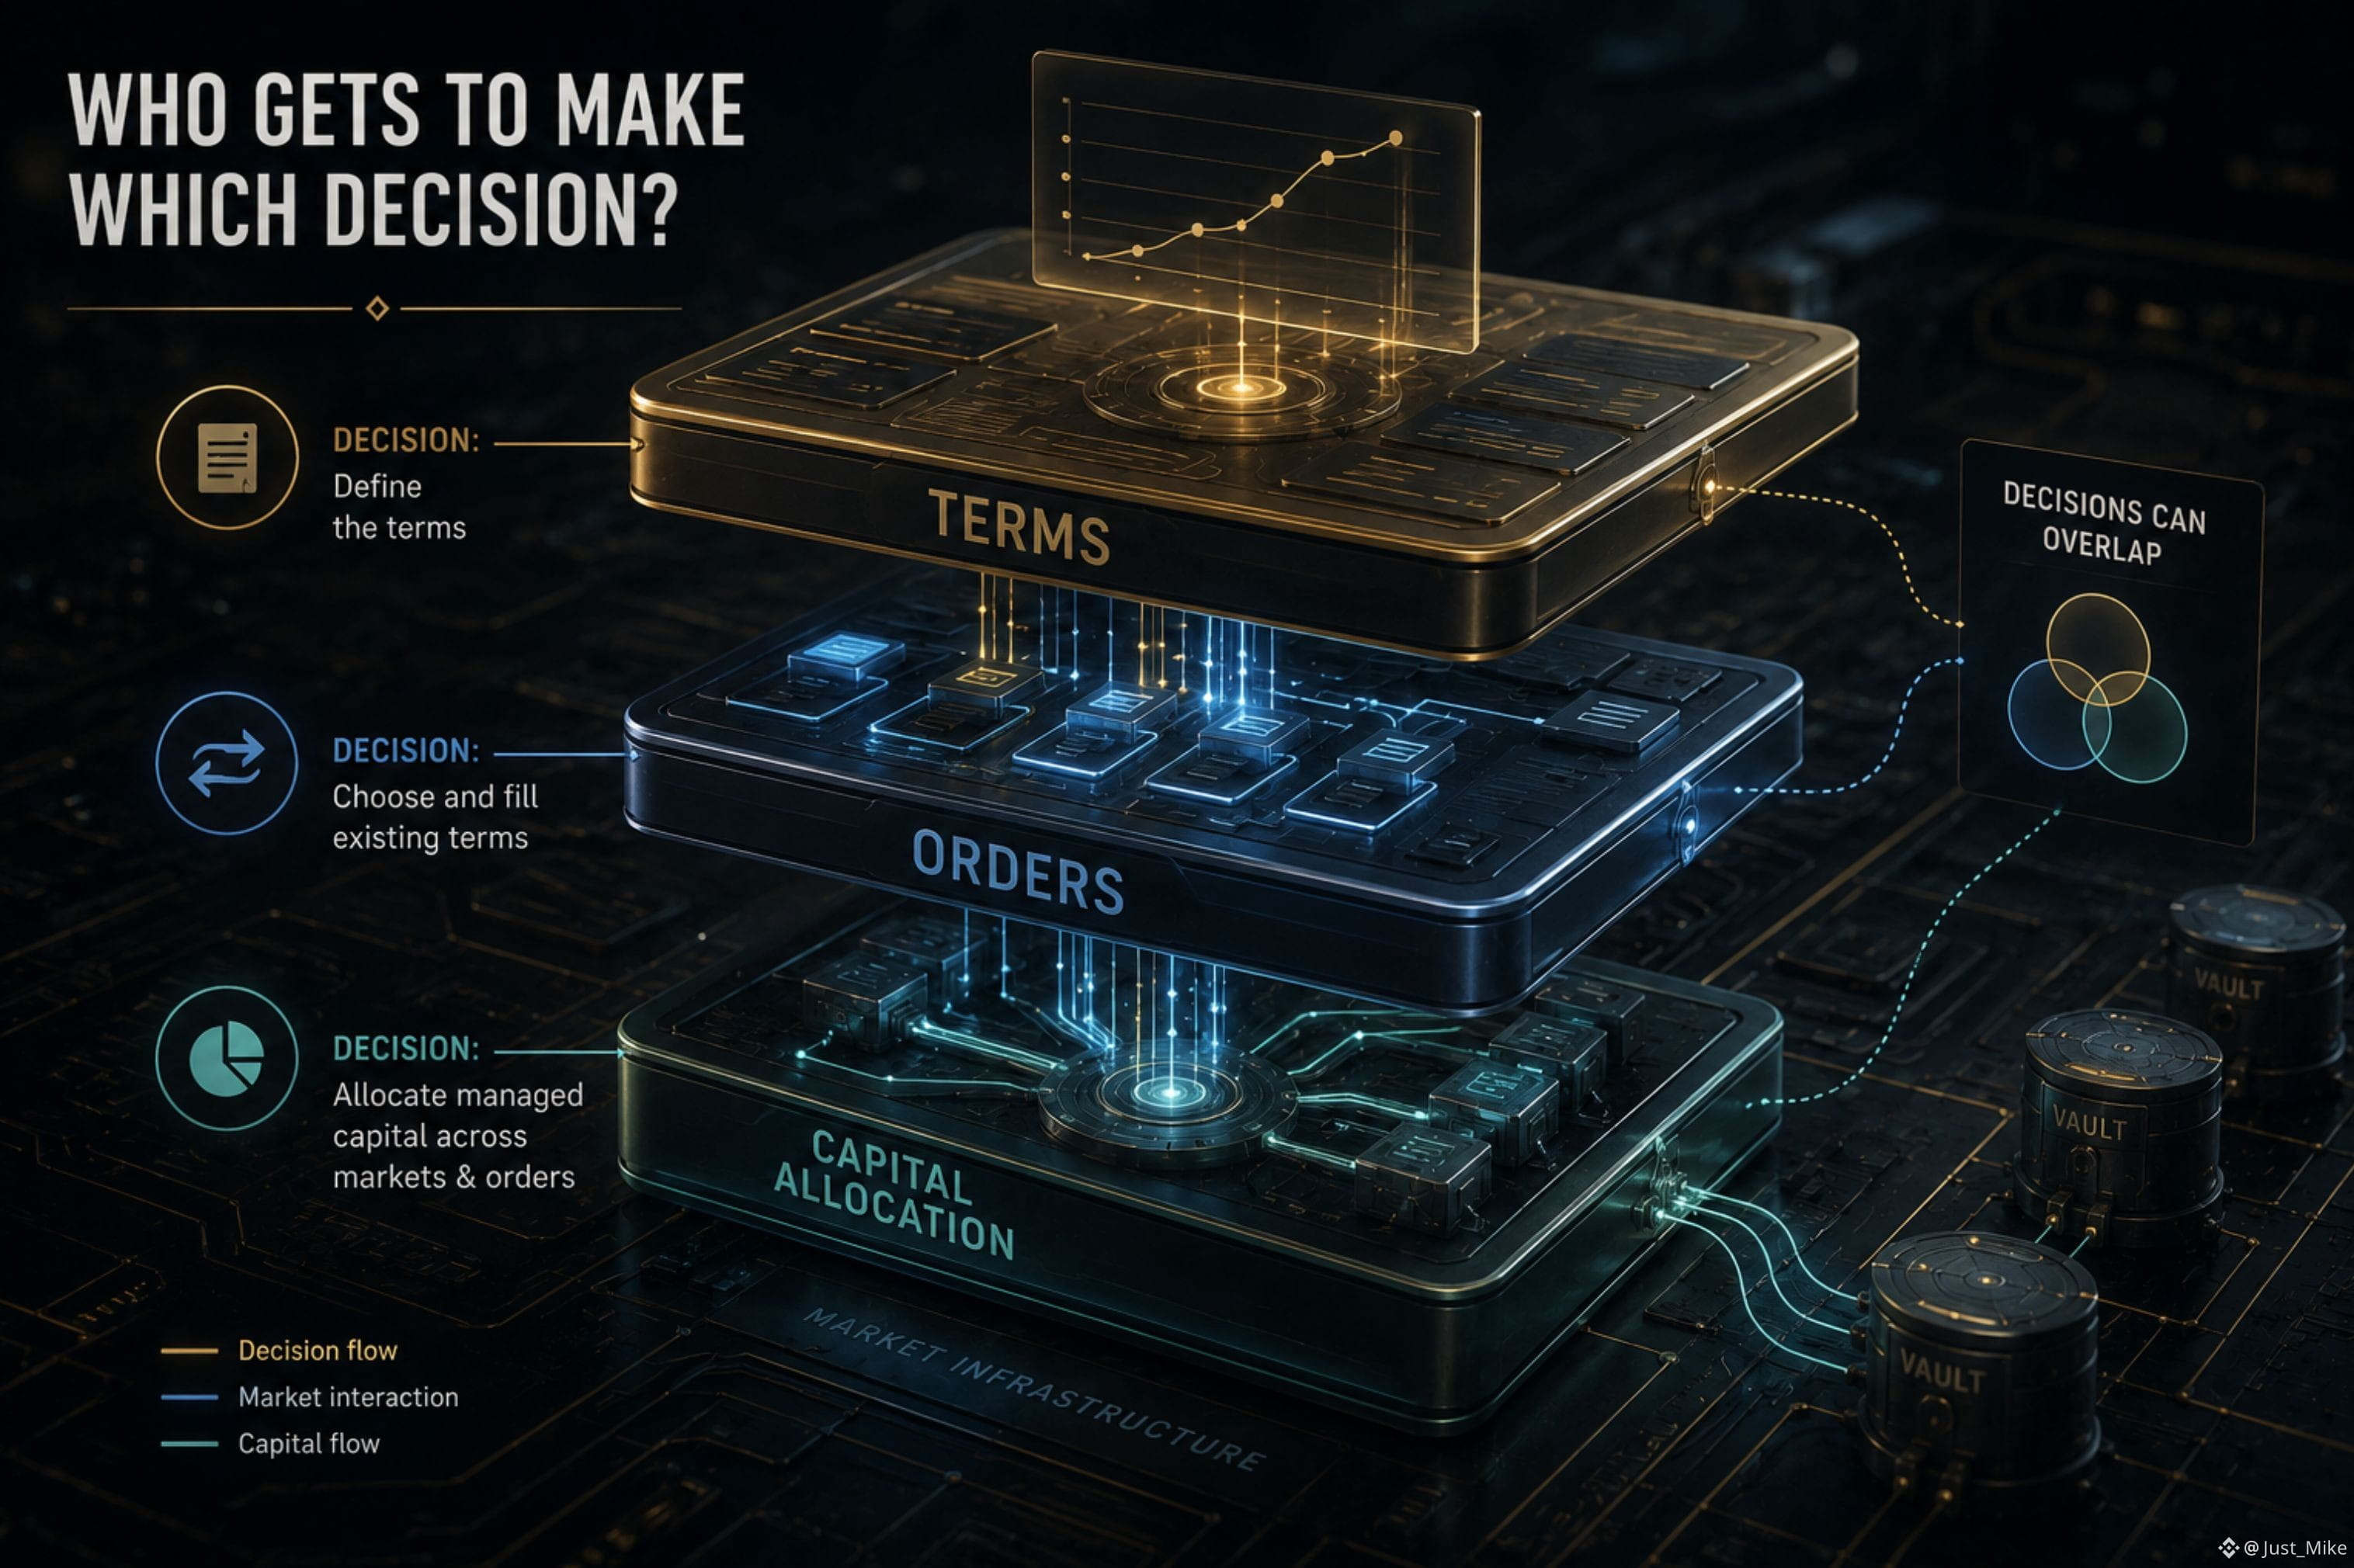
一位參與者可以定義「區間委託(Range Order)」的條款;另一位參與者可以選擇用既有條款來成交。而「資金庫(Vault)策展人」則能決定將受管理資本部署到哪些市場與委託上。
這個差異很重要,因為這些是不同的決策。
訂定條款,並不等同於接受條款。
也不是同一件事:決定應將集中資本部署到哪裡。
有趣的是,這些功能在概念上彼此分離,但不一定就代表它們會分配給三位完全獨立的參與者。
例如,策展人可以同時管理 Vault 資本,並且也建立與管理相應的委託。
因此我不會把 TermMax 只當作:
出借人遇上借款人。
我會把它理解為幾層會相互作用的決策:
先是定義條款
↓
再由委託進行成交
↓
最後分配受管理資本
這會帶來一種不同的方式來解讀市場。
關鍵問題不只是「是誰提供流動性」。
而是:
誰能決定條款,誰決定是否要接受這些條款,還有誰決定受管理資本要流向哪裡?
這些決策的分離,或許正是 TermMax 市場結構中最引人注意的部分之一。
#termmax @termmax
誰有權決定哪些事項?
固定利率市場看起來可能是一種簡單的關係:
出借人 ↔ 借款人
但 TermMax 不只如此,還拆分了更多決策。
一位參與者可以定義「區間委託(Range Order)」的條款;另一位參與者可以選擇用既有條款來成交。而「資金庫(Vault)策展人」則能決定將受管理資本部署到哪些市場與委託上。
這個差異很重要,因為這些是不同的決策。
訂定條款,並不等同於接受條款。
也不是同一件事:決定應將集中資本部署到哪裡。
有趣的是,這些功能在概念上彼此分離,但不一定就代表它們會分配給三位完全獨立的參與者。
例如,策展人可以同時管理 Vault 資本,並且也建立與管理相應的委託。
因此我不會把 TermMax 只當作:
出借人遇上借款人。
我會把它理解為幾層會相互作用的決策:
先是定義條款
↓
再由委託進行成交
↓
最後分配受管理資本
這會帶來一種不同的方式來解讀市場。
關鍵問題不只是「是誰提供流動性」。
而是:
誰能決定條款,誰決定是否要接受這些條款,還有誰決定受管理資本要流向哪裡?
這些決策的分離,或許正是 TermMax 市場結構中最引人注意的部分之一。
#termmax @TermMax
86
·
--
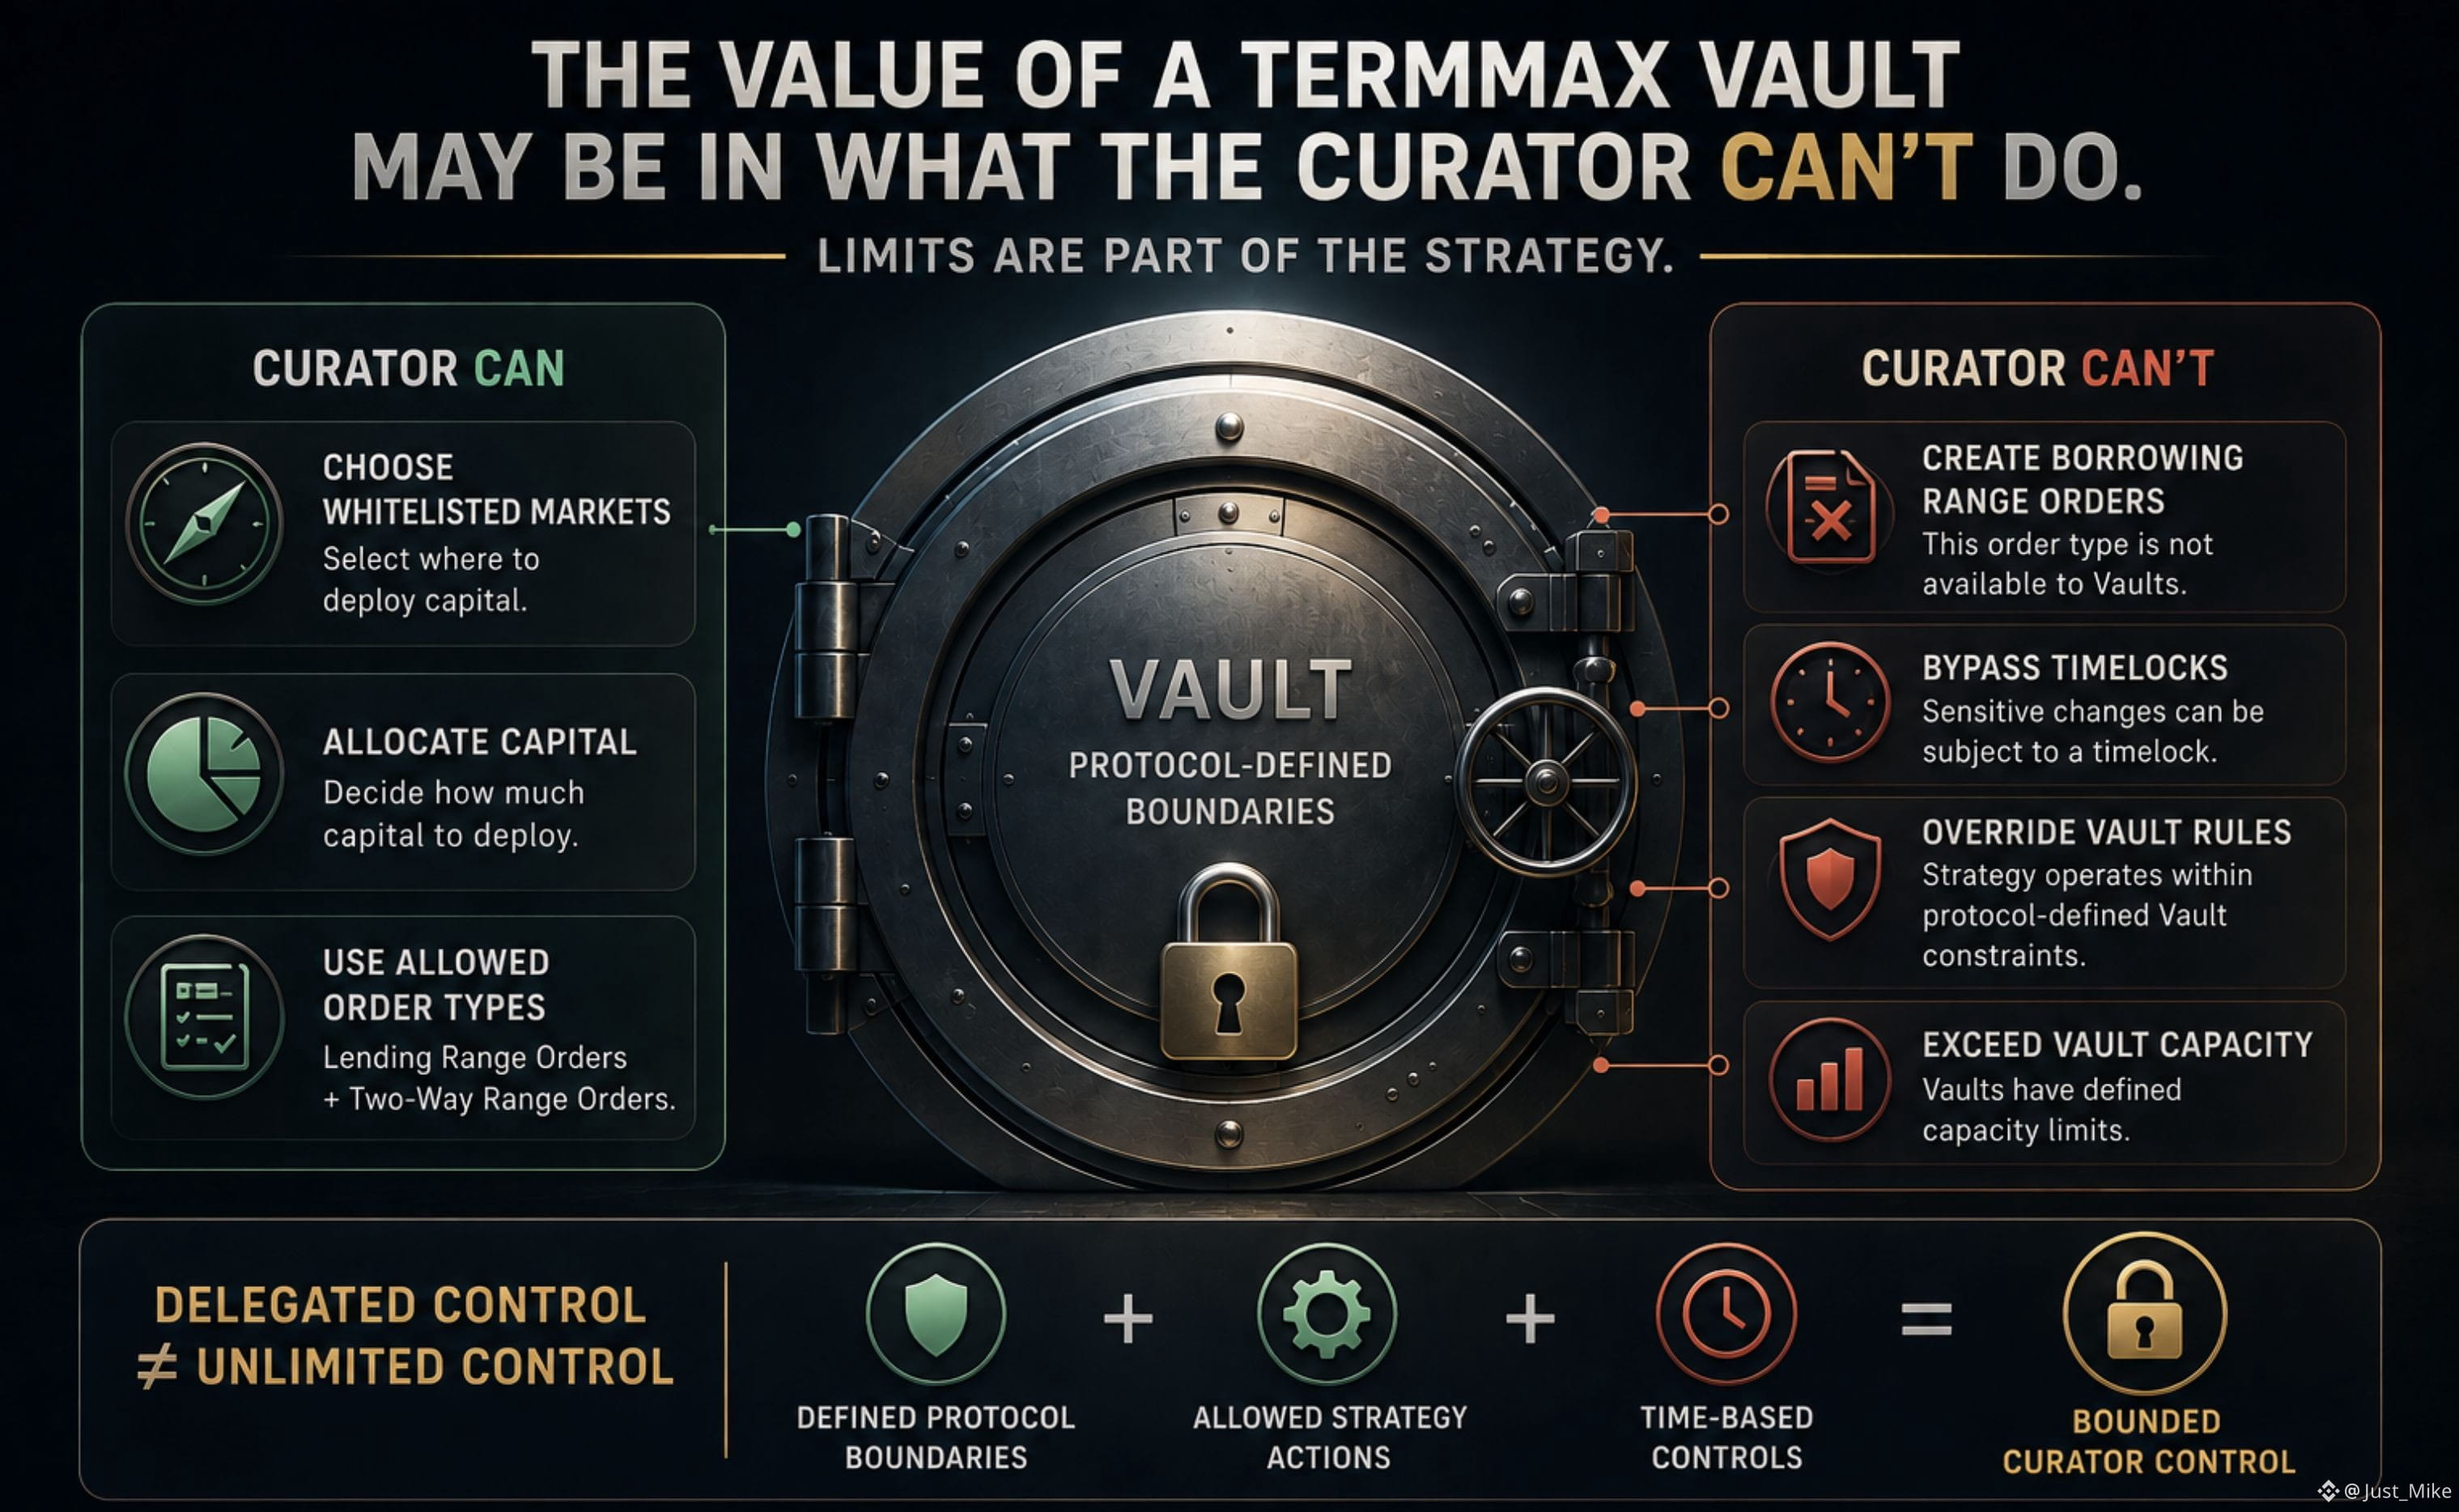
TermMax Vault 的有趣之處未必在於策展人能夠做什麼。
可能在於策展人不能做什麼。
策展人負責管理策略,但這種控制並不是無限的。
首先,資本只能被投入到白名單市場中。
隨後還有一個容量限制:限制 Vault 能夠接收的資本規模,並有助於防止過度集中。
更有意思的約束在於,Vault 在這些市場內實際能做什麼。
Vault 可以使用 Lending Range Orders 和 Two-Way Range Orders,但不能創建 Borrowing Range Orders。
即便在 Two-Way Order 中,Vault 也不能直接將資產作爲抵押後就去借款。它必須先進行出借,然後才能通過出售因該出借活動獲得的 FT 來進行借款。
最後,敏感的變更不一定會立即生效。它們可能會經歷時間鎖(timelock),從而給 Guardian 留出時間來審查並取消一項待處理的變更。
把這些放在一起,它們並不只是彼此獨立的 Vault 功能。
它們爲策展人界定了一個受限的決策空間:
→ 資金可以去往哪裏
→ 最多能投入多少
→ 能創建什麼類型的訂單
→ 策略參數變化的速度有多快
我的體會是:由策展人管理的 Vault 並不只是把控制權簡單地委託出去。
它是在一組由協議定義的邊界之內進行的委託式控制。
而這也許是思考 Vault 設計更有趣的方式。
#termmax @termmax
TermMax Vault 的有趣之處未必在於策展人能夠做什麼。
可能在於策展人不能做什麼。
策展人負責管理策略,但這種控制並不是無限的。
首先,資本只能被投入到白名單市場中。
隨後還有一個容量限制:限制 Vault 能夠接收的資本規模,並有助於防止過度集中。
更有意思的約束在於,Vault 在這些市場內實際能做什麼。
Vault 可以使用 Lending Range Orders 和 Two-Way Range Orders,但不能創建 Borrowing Range Orders。
即便在 Two-Way Order 中,Vault 也不能直接將資產作爲抵押後就去借款。它必須先進行出借,然後才能通過出售因該出借活動獲得的 FT 來進行借款。
最後,敏感的變更不一定會立即生效。它們可能會經歷時間鎖(timelock),從而給 Guardian 留出時間來審查並取消一項待處理的變更。
把這些放在一起,它們並不只是彼此獨立的 Vault 功能。
它們爲策展人界定了一個受限的決策空間:
→ 資金可以去往哪裏
→ 最多能投入多少
→ 能創建什麼類型的訂單
→ 策略參數變化的速度有多快
我的體會是:由策展人管理的 Vault 並不只是把控制權簡單地委託出去。
它是在一組由協議定義的邊界之內進行的委託式控制。
而這也許是思考 Vault 設計更有趣的方式。
#termmax @TermMax
89
·
--
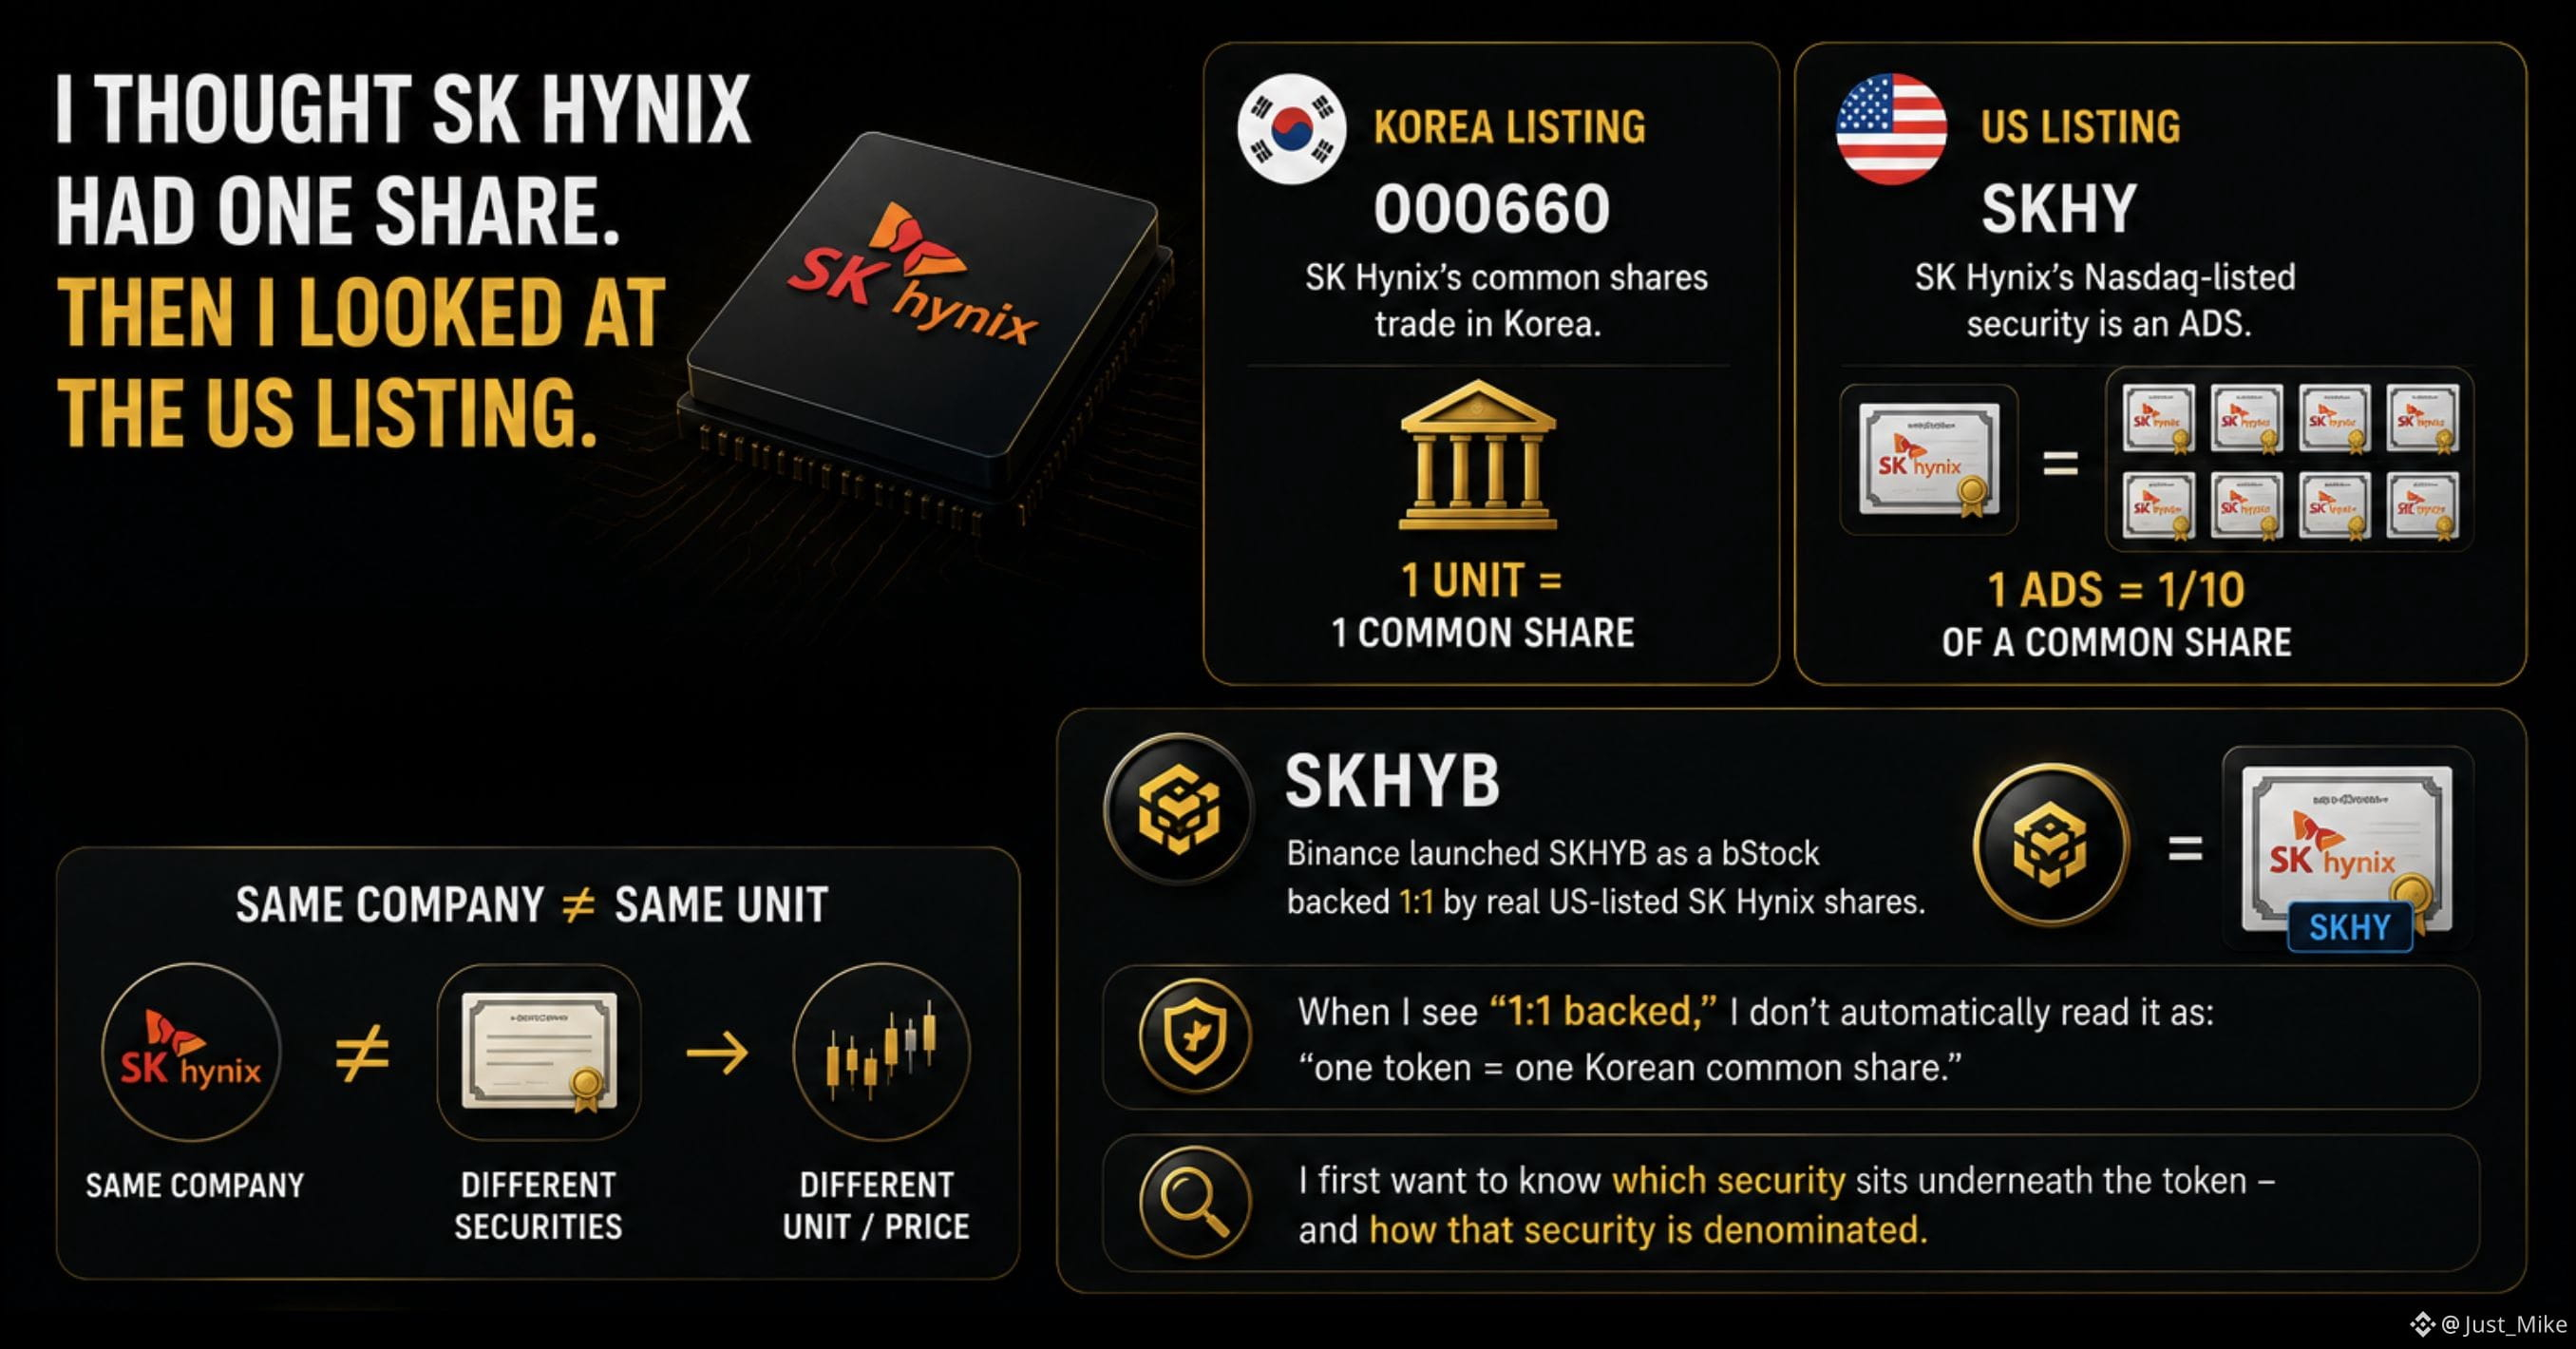
我原本以爲 SK 海力士(SK Hynix)是一股一股。然後我去查了美國的上市信息。
SK 海力士的普通股在韓國交易,代碼是 000660。
它在納斯達克上市的證券 SKHY,是一種 ADS——而 1 份 ADS 代表 1/10 份普通股。
聽起來這只是個技術細節。
但它會改變我解讀價格的方式。
價格只有在你知道它代表的具體單位是什麼之後纔有意義。
接着還有 SKHYB。
Binance 將 SKHYB 作爲 bStock 推出,並且它以真實在美國上市的 SK 海力士股份 1:1 作支持。
所以當我看到“1:1 backed(1:1 支持)”時,我不會立刻把它自動理解成:
“一個代幣 = 一股韓國普通股”。
這就是爲什麼“1:1 backed”對我來說只是起點——我還想進一步確認:那個 1 實際指的是哪一種證券。
我首先想知道:這個代幣的底層對應的是哪一種證券——以及該證券是以什麼單位計價的。
同一家公司 ≠ 同一個單位。
對我來說,這就是有用的核查方式:
在比較價格之前,先確認“一個單位”到底實際代表什麼。
#bstockscis @BinanceCIS
72
·
--
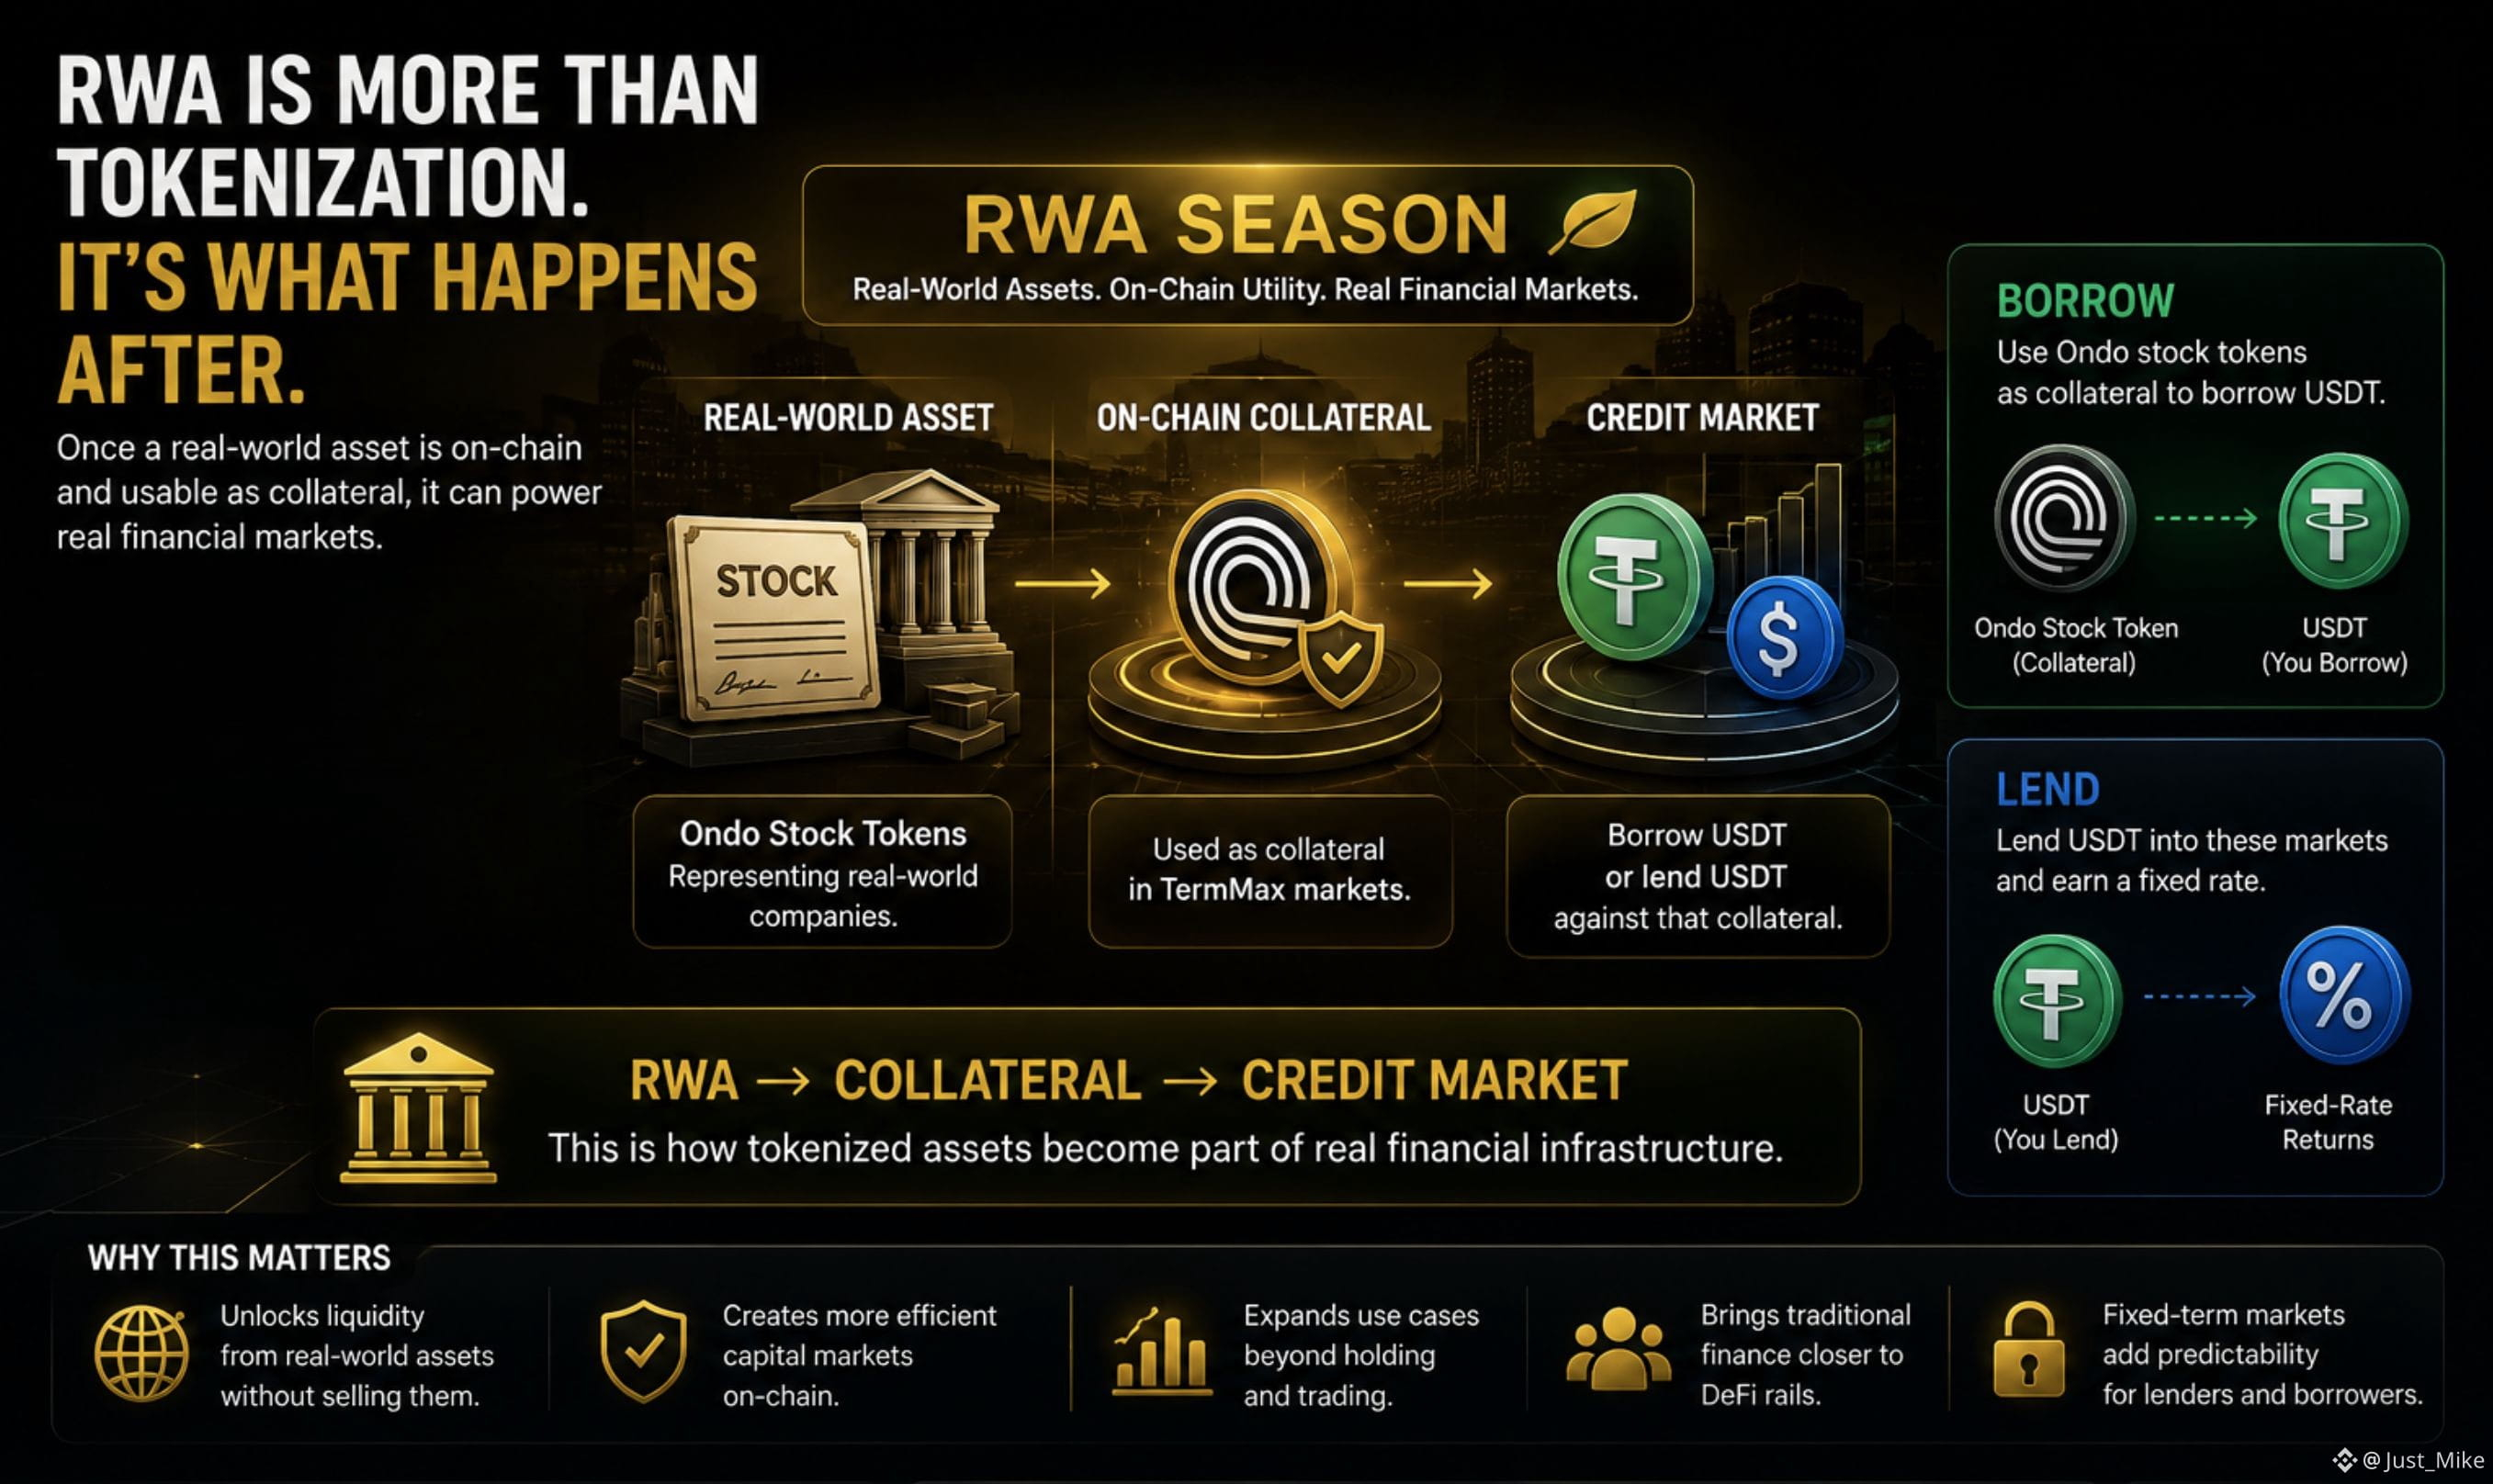
對現實世界資產進行代幣化只是開始。
更有趣的問題是:一旦它上鍊,你實際上能用它做什麼。
TermMax 當前的 RWA Season 就是一個相當實用的例子。
Ondo 的股票代幣可以作爲抵押品,在 BNB Chain 上借取 USDT。
另一方面,用戶也可以在這些市場中出借 USDT。
因此結構變成了:
RWA → 抵押品 → 信用市場
這比單純把一隻代幣化股票塞進錢包裏大得多。
當一項資產變成可用的抵押品,它就可以成爲一個真實的金融市場的一部分。
這也是我認爲 RWA 會變得有趣的地方。
不是:
“我們能把這項資產代幣化嗎?”
而是:
“當這項資產被代幣化之後,它還能做什麼?”
TermMax 正在嘗試其中一個可能的答案:圍繞代幣化資產進行定期限借貸。
#termmax @termmax
對現實世界資產進行代幣化只是開始。
更有趣的問題是:一旦它上鍊,你實際上能用它做什麼。
TermMax 當前的 RWA Season 就是一個相當實用的例子。
Ondo 的股票代幣可以作爲抵押品,在 BNB Chain 上借取 USDT。
另一方面,用戶也可以在這些市場中出借 USDT。
因此結構變成了:
RWA → 抵押品 → 信用市場
這比單純把一隻代幣化股票塞進錢包裏大得多。
當一項資產變成可用的抵押品,它就可以成爲一個真實的金融市場的一部分。
這也是我認爲 RWA 會變得有趣的地方。
不是:
“我們能把這項資產代幣化嗎?”
而是:
“當這項資產被代幣化之後,它還能做什麼?”
TermMax 正在嘗試其中一個可能的答案:圍繞代幣化資產進行定期限借貸。
#termmax @TermMax
107
·
--
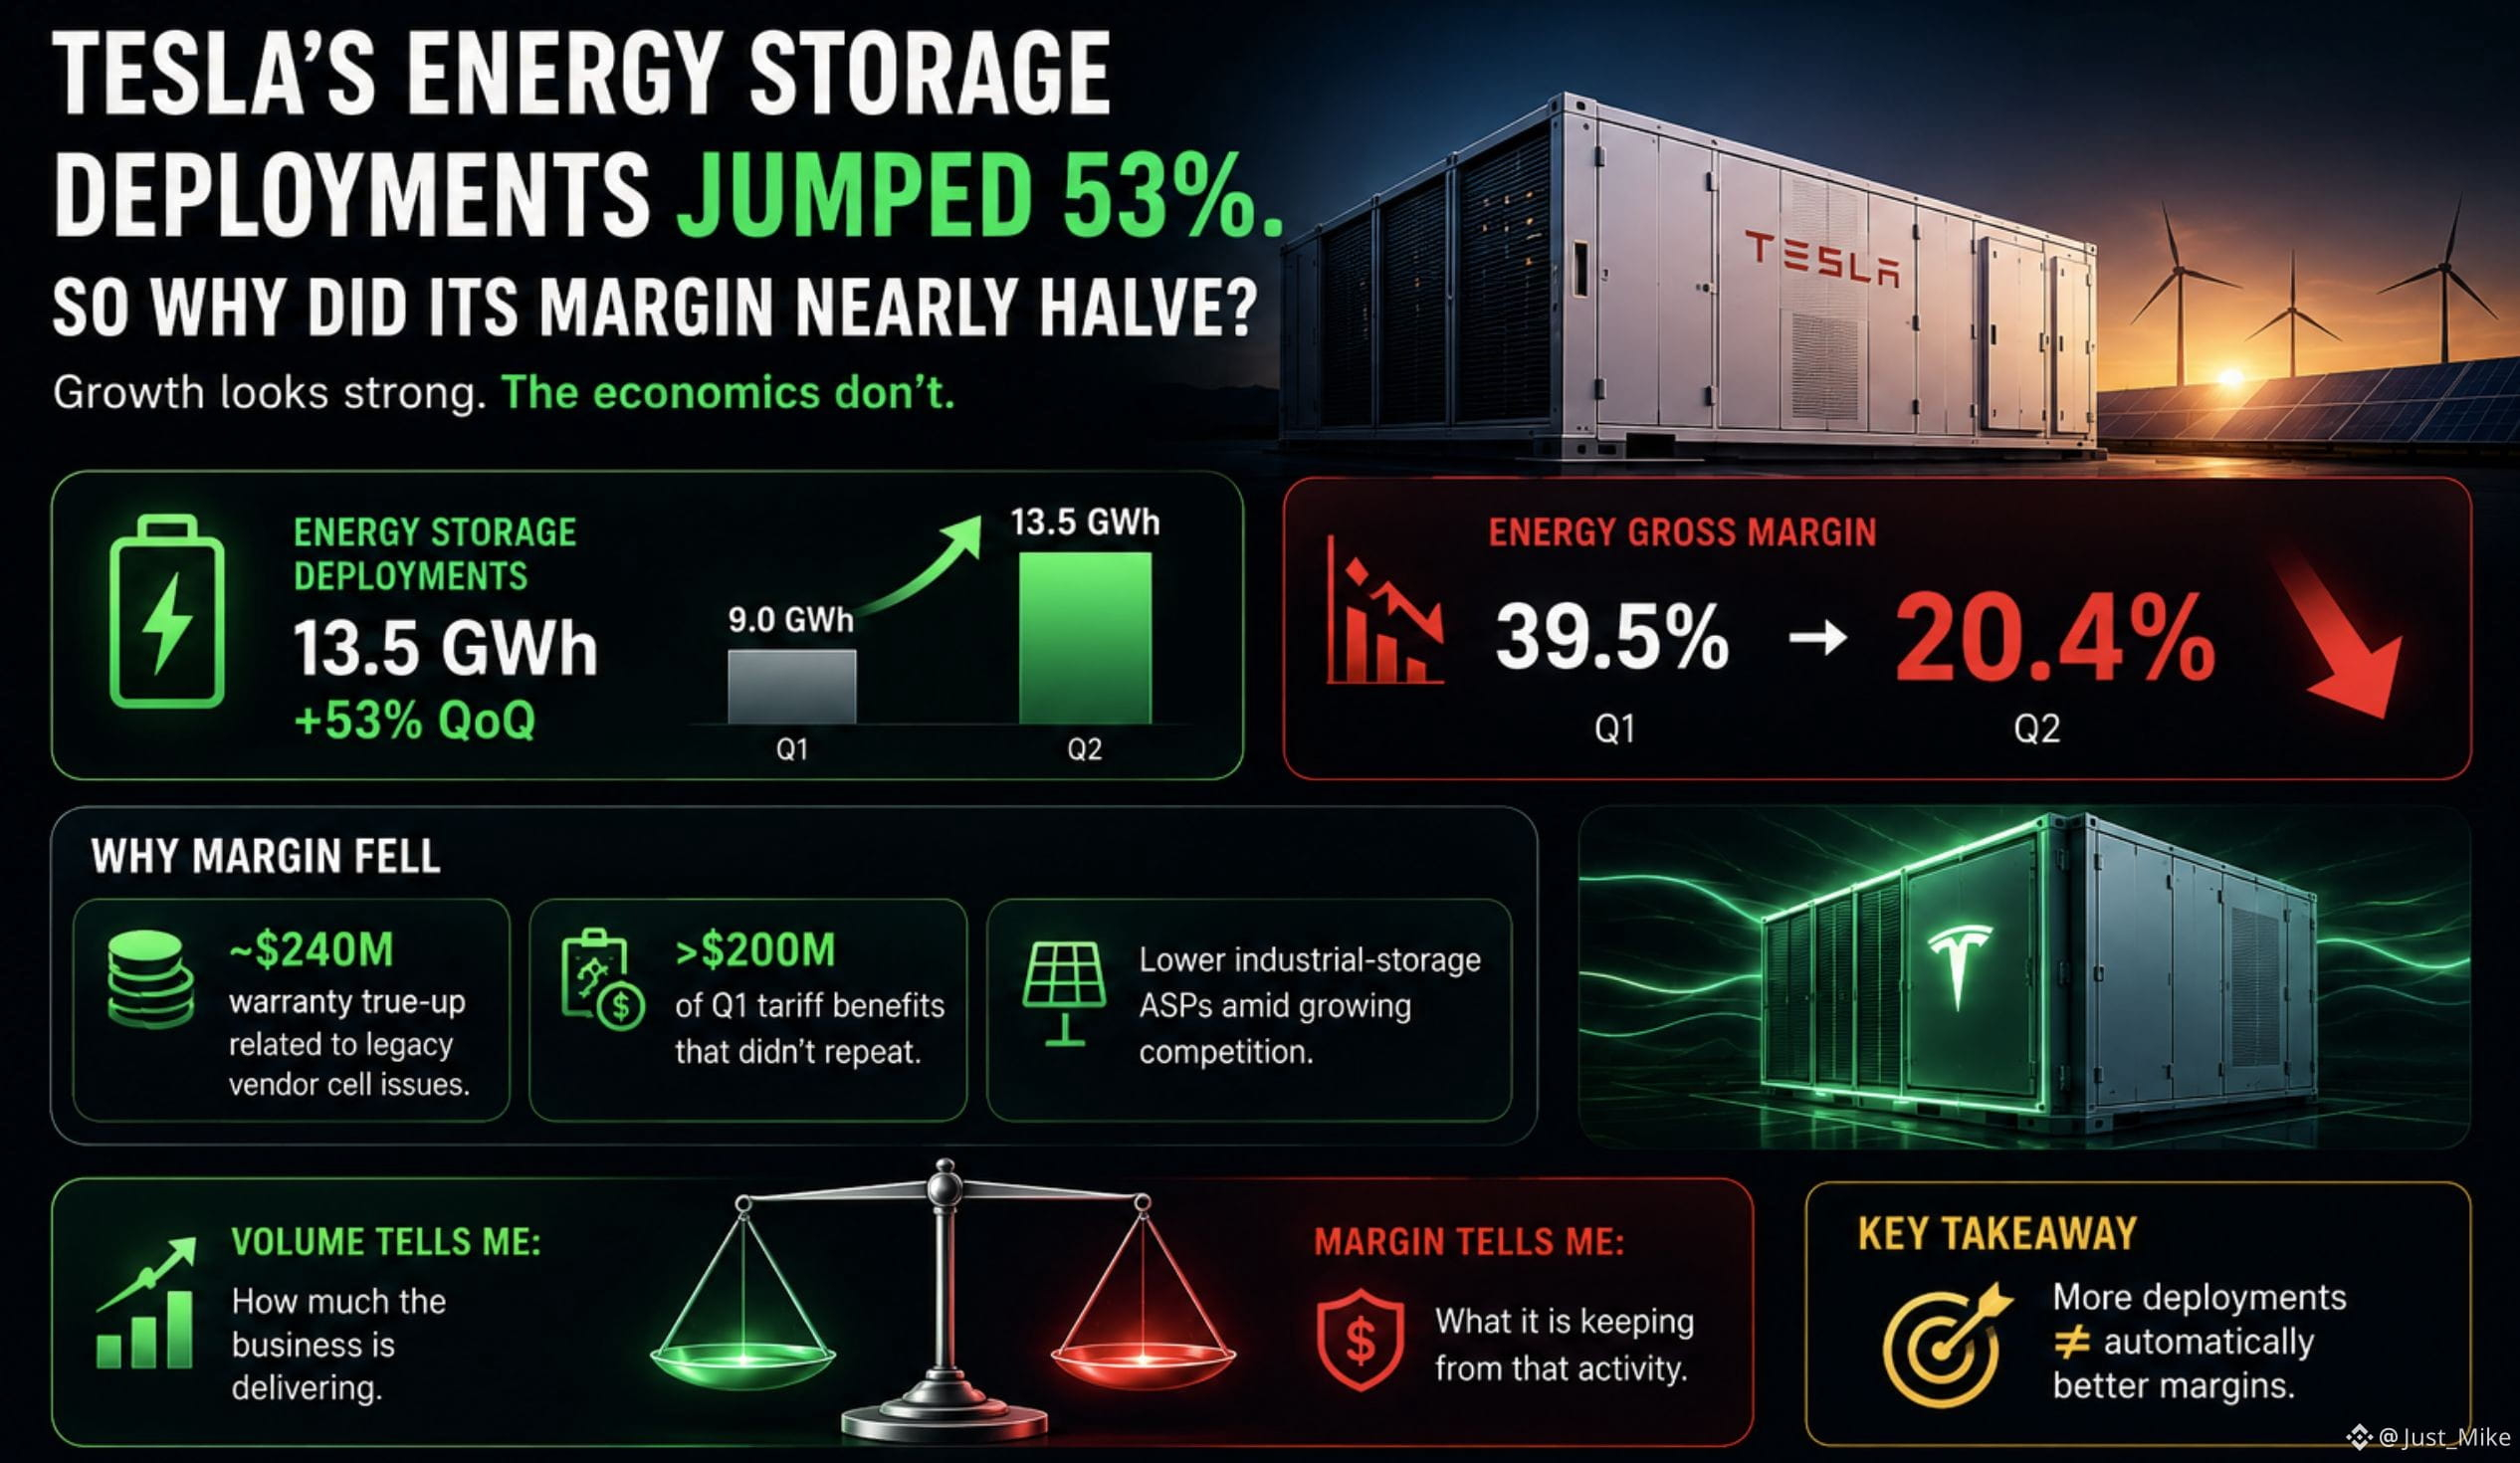
特斯拉的儲能部署增長了53%。那爲什麼利潤率幾乎減半?
特斯拉的能源業務引起了我的注意,原因並不完全體現在標題所展示的增長數據上。
在第二季度,特斯拉部署了13.5 GWh的儲能,同比增長53%(環比)。
這聽起來正是你希望在一家增長型業務中看到的表現。
隨後我查看了利潤率。
能源毛利率從39.5%下降到20.4%。
這改變了我對部署數字的解讀。
解釋並不只是“增長很貴”。
特斯拉提到了幾個因素:
與舊供應商電芯問題相關的約2.4億美元($240M)保脩金追溯調整,
以及第一季度超過2億美元($200M)的關稅收益,而這些收益本季度不會重複,
再加上在競爭加劇的背景下,工業級儲能的ASP(平均售價)走低。
因此,業務在本季度部署了顯著更多的儲能,但這項業務中每一美元的經濟性變得不那麼有利。
這也是我對TSLAB作爲bStock感到有趣的原因。
顯而易見的問題是:
“特斯拉的能源業務增長有多快?”
我還想問:
“這種增長背後的經濟性正在發生什麼變化?”
對我來說:
更多部署≠自動帶來更高的利潤率。
銷量告訴我業務交付了多少。
利潤率告訴我它從這項活動中保留了多少。
#bstockscis @BinanceCIS
3
3
110
·
--
我一直在關注 TermMax,超越了那種“另一個 DeFi 借貸協議”的常見敘事。
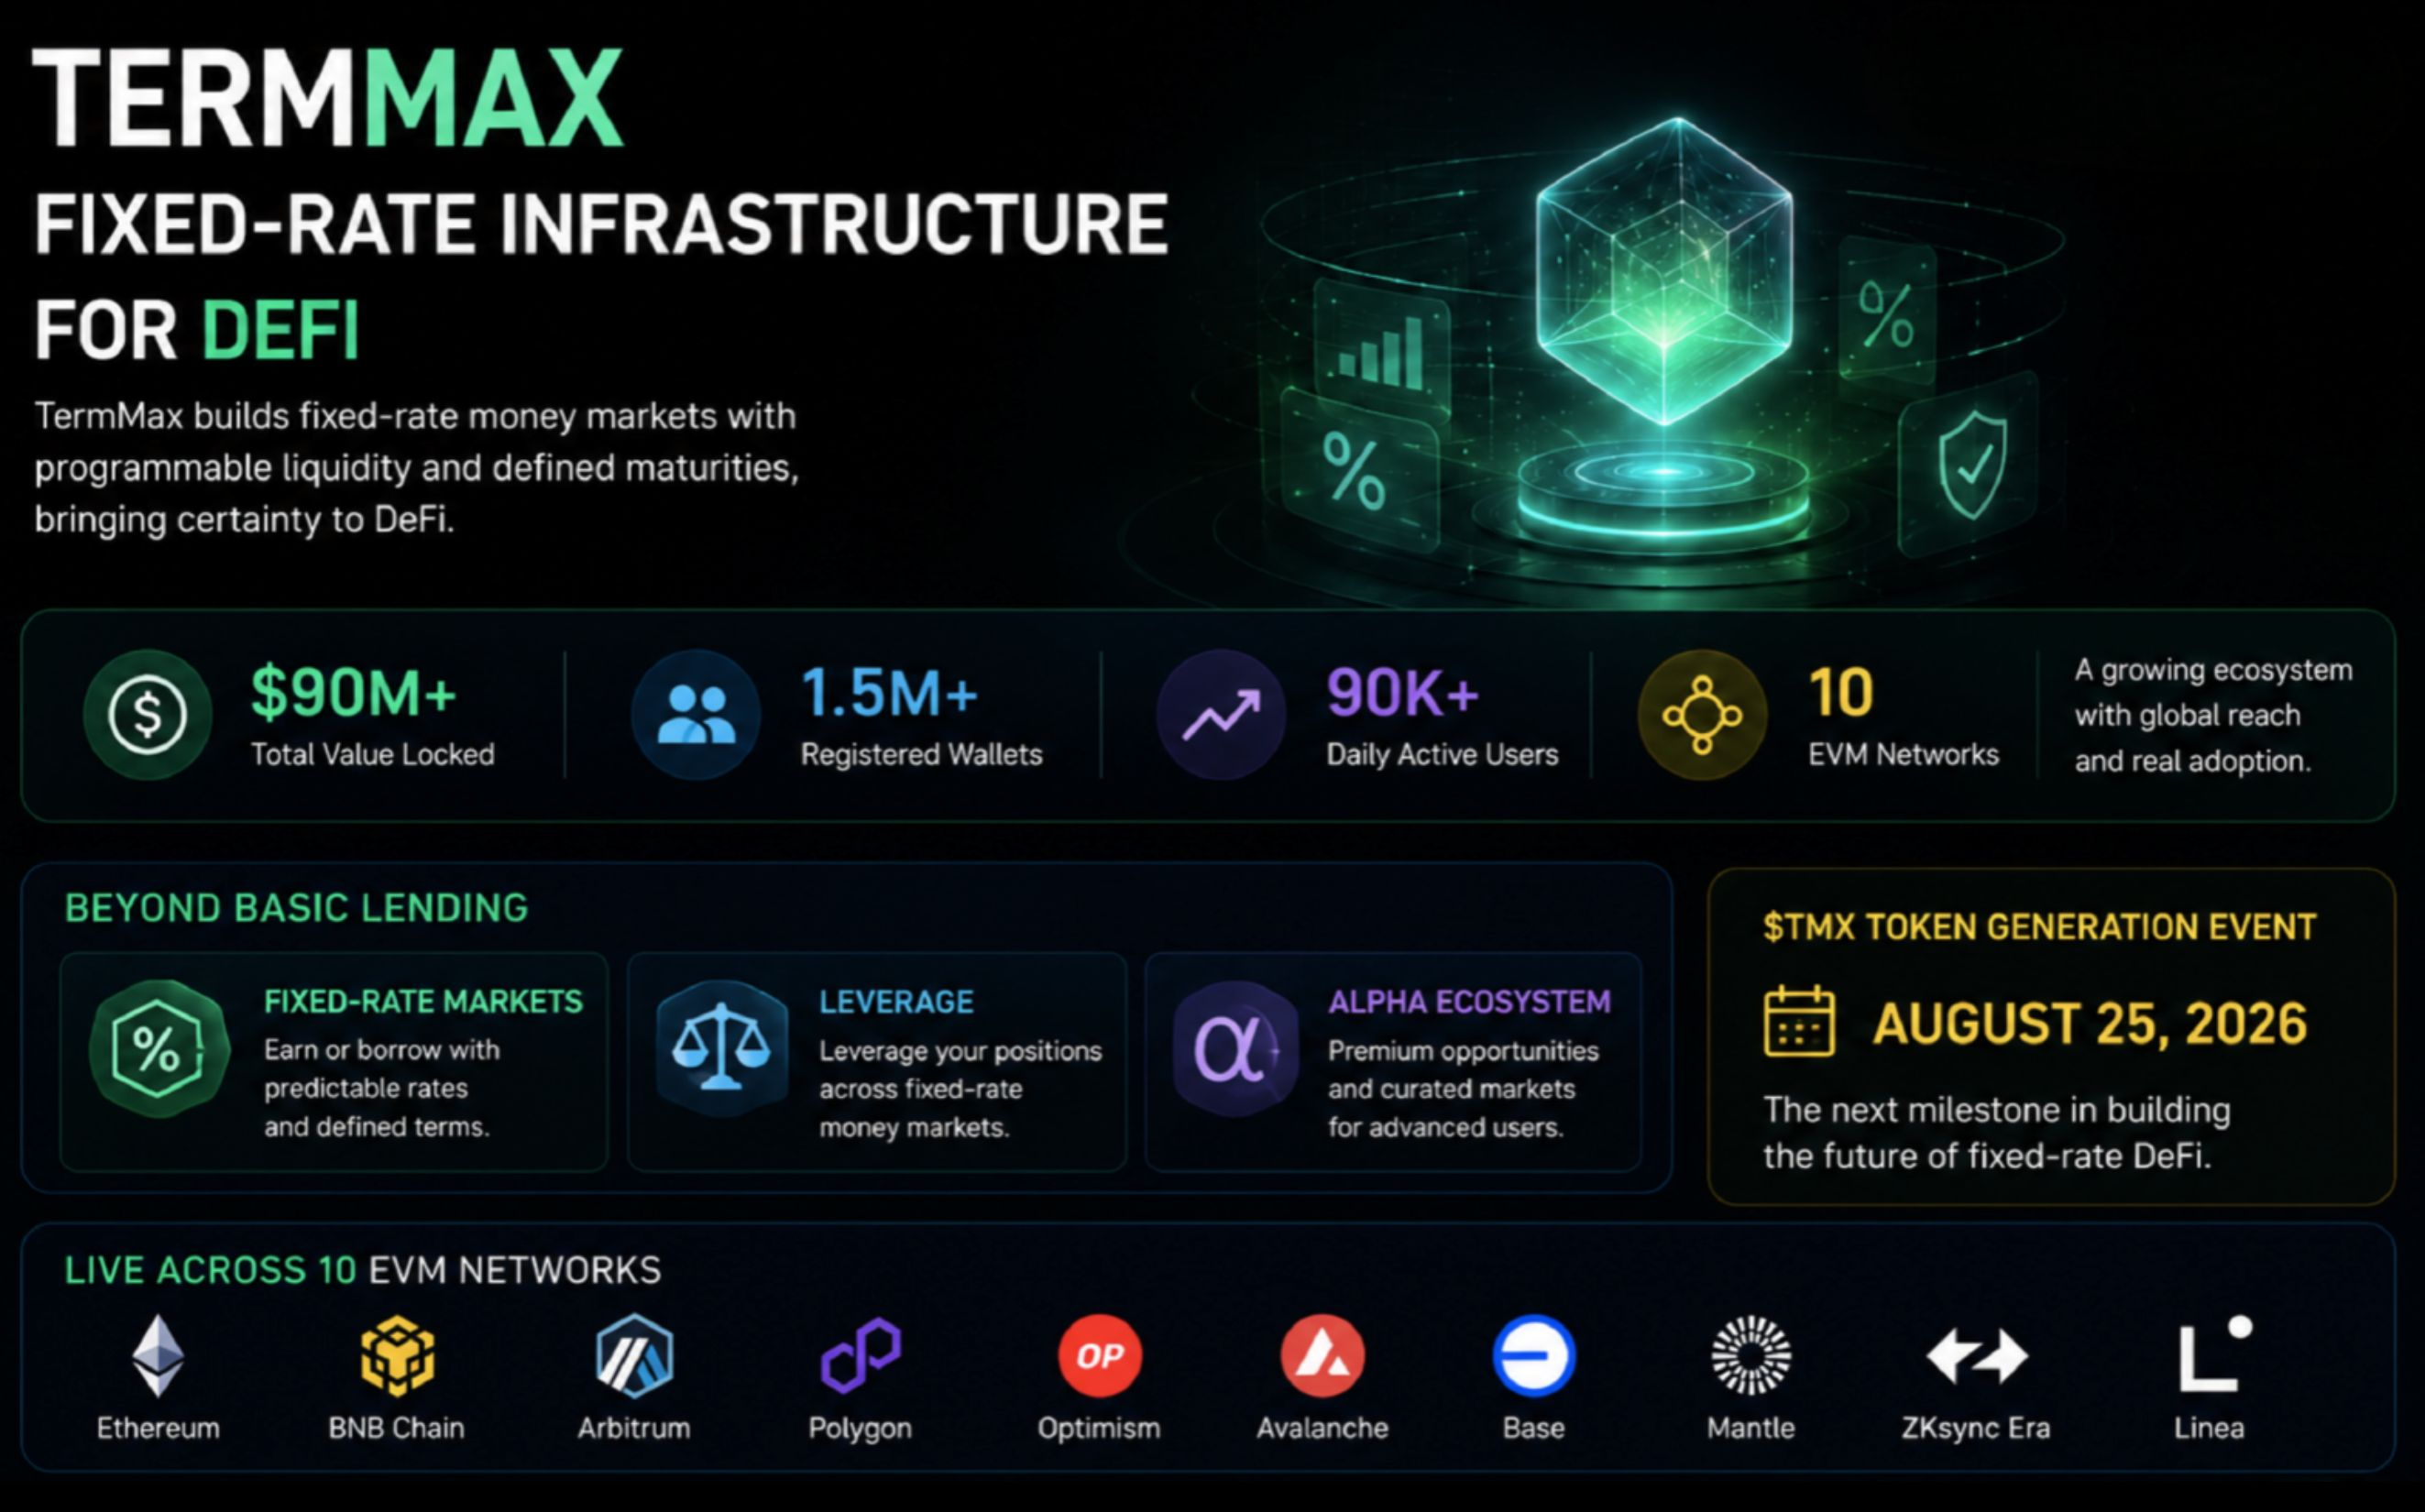
更大的理念是爲 DeFi 提供固定利率基礎設施:圍繞明確到期時間構建的市場、固定利率倉位以及可編程的流動性。
目前,項目的一些數據尤爲突出:
• 9000 萬美元以上 TVL
• 150 萬以上已註冊錢包
• 9 萬以上日活躍用戶
• 部署於 10 個 EVM 網絡
而且產品不止於基礎借貸:它還提供固定利率市場、槓桿以及其 Alpha 生態系統。
另一個值得留意的日期:TermMax 已宣佈其 $TMX TGE 時間爲 8 月 25 日。
最讓我感興趣的是,固定利率市場能否成爲有意義的 DeFi 基礎設施層,而不僅僅是又一個借貸產品。
#termmax @termmax
我一直在關注 TermMax,超越了那種“另一個 DeFi 借貸協議”的常見敘事。
更大的理念是爲 DeFi 提供固定利率基礎設施:圍繞明確到期時間構建的市場、固定利率倉位以及可編程的流動性。
目前,項目的一些數據尤爲突出:
• 9000 萬美元以上 TVL
• 150 萬以上已註冊錢包
• 9 萬以上日活躍用戶
• 部署於 10 個 EVM 網絡
而且產品不止於基礎借貸:它還提供固定利率市場、槓桿以及其 Alpha 生態系統。
另一個值得留意的日期:TermMax 已宣佈其 $TMX TGE 時間爲 8 月 25 日。
最讓我感興趣的是,固定利率市場能否成爲有意義的 DeFi 基礎設施層,而不僅僅是又一個借貸產品。
#termmax @TermMax
更大的理念是爲 DeFi 提供固定利率基礎設施:圍繞明確到期時間構建的市場、固定利率倉位以及可編程的流動性。
目前,項目的一些數據尤爲突出:
• 9000 萬美元以上 TVL
• 150 萬以上已註冊錢包
• 9 萬以上日活躍用戶
• 部署於 10 個 EVM 網絡
而且產品不止於基礎借貸:它還提供固定利率市場、槓桿以及其 Alpha 生態系統。
另一個值得留意的日期:TermMax 已宣佈其 $TMX TGE 時間爲 8 月 25 日。
最讓我感興趣的是,固定利率市場能否成爲有意義的 DeFi 基礎設施層,而不僅僅是又一個借貸產品。
#termmax @TermMax
92
·
--
一個價值78億美元的營收季度,能告訴我如果公司要在接下來投入184億美元,它意味着什麼?
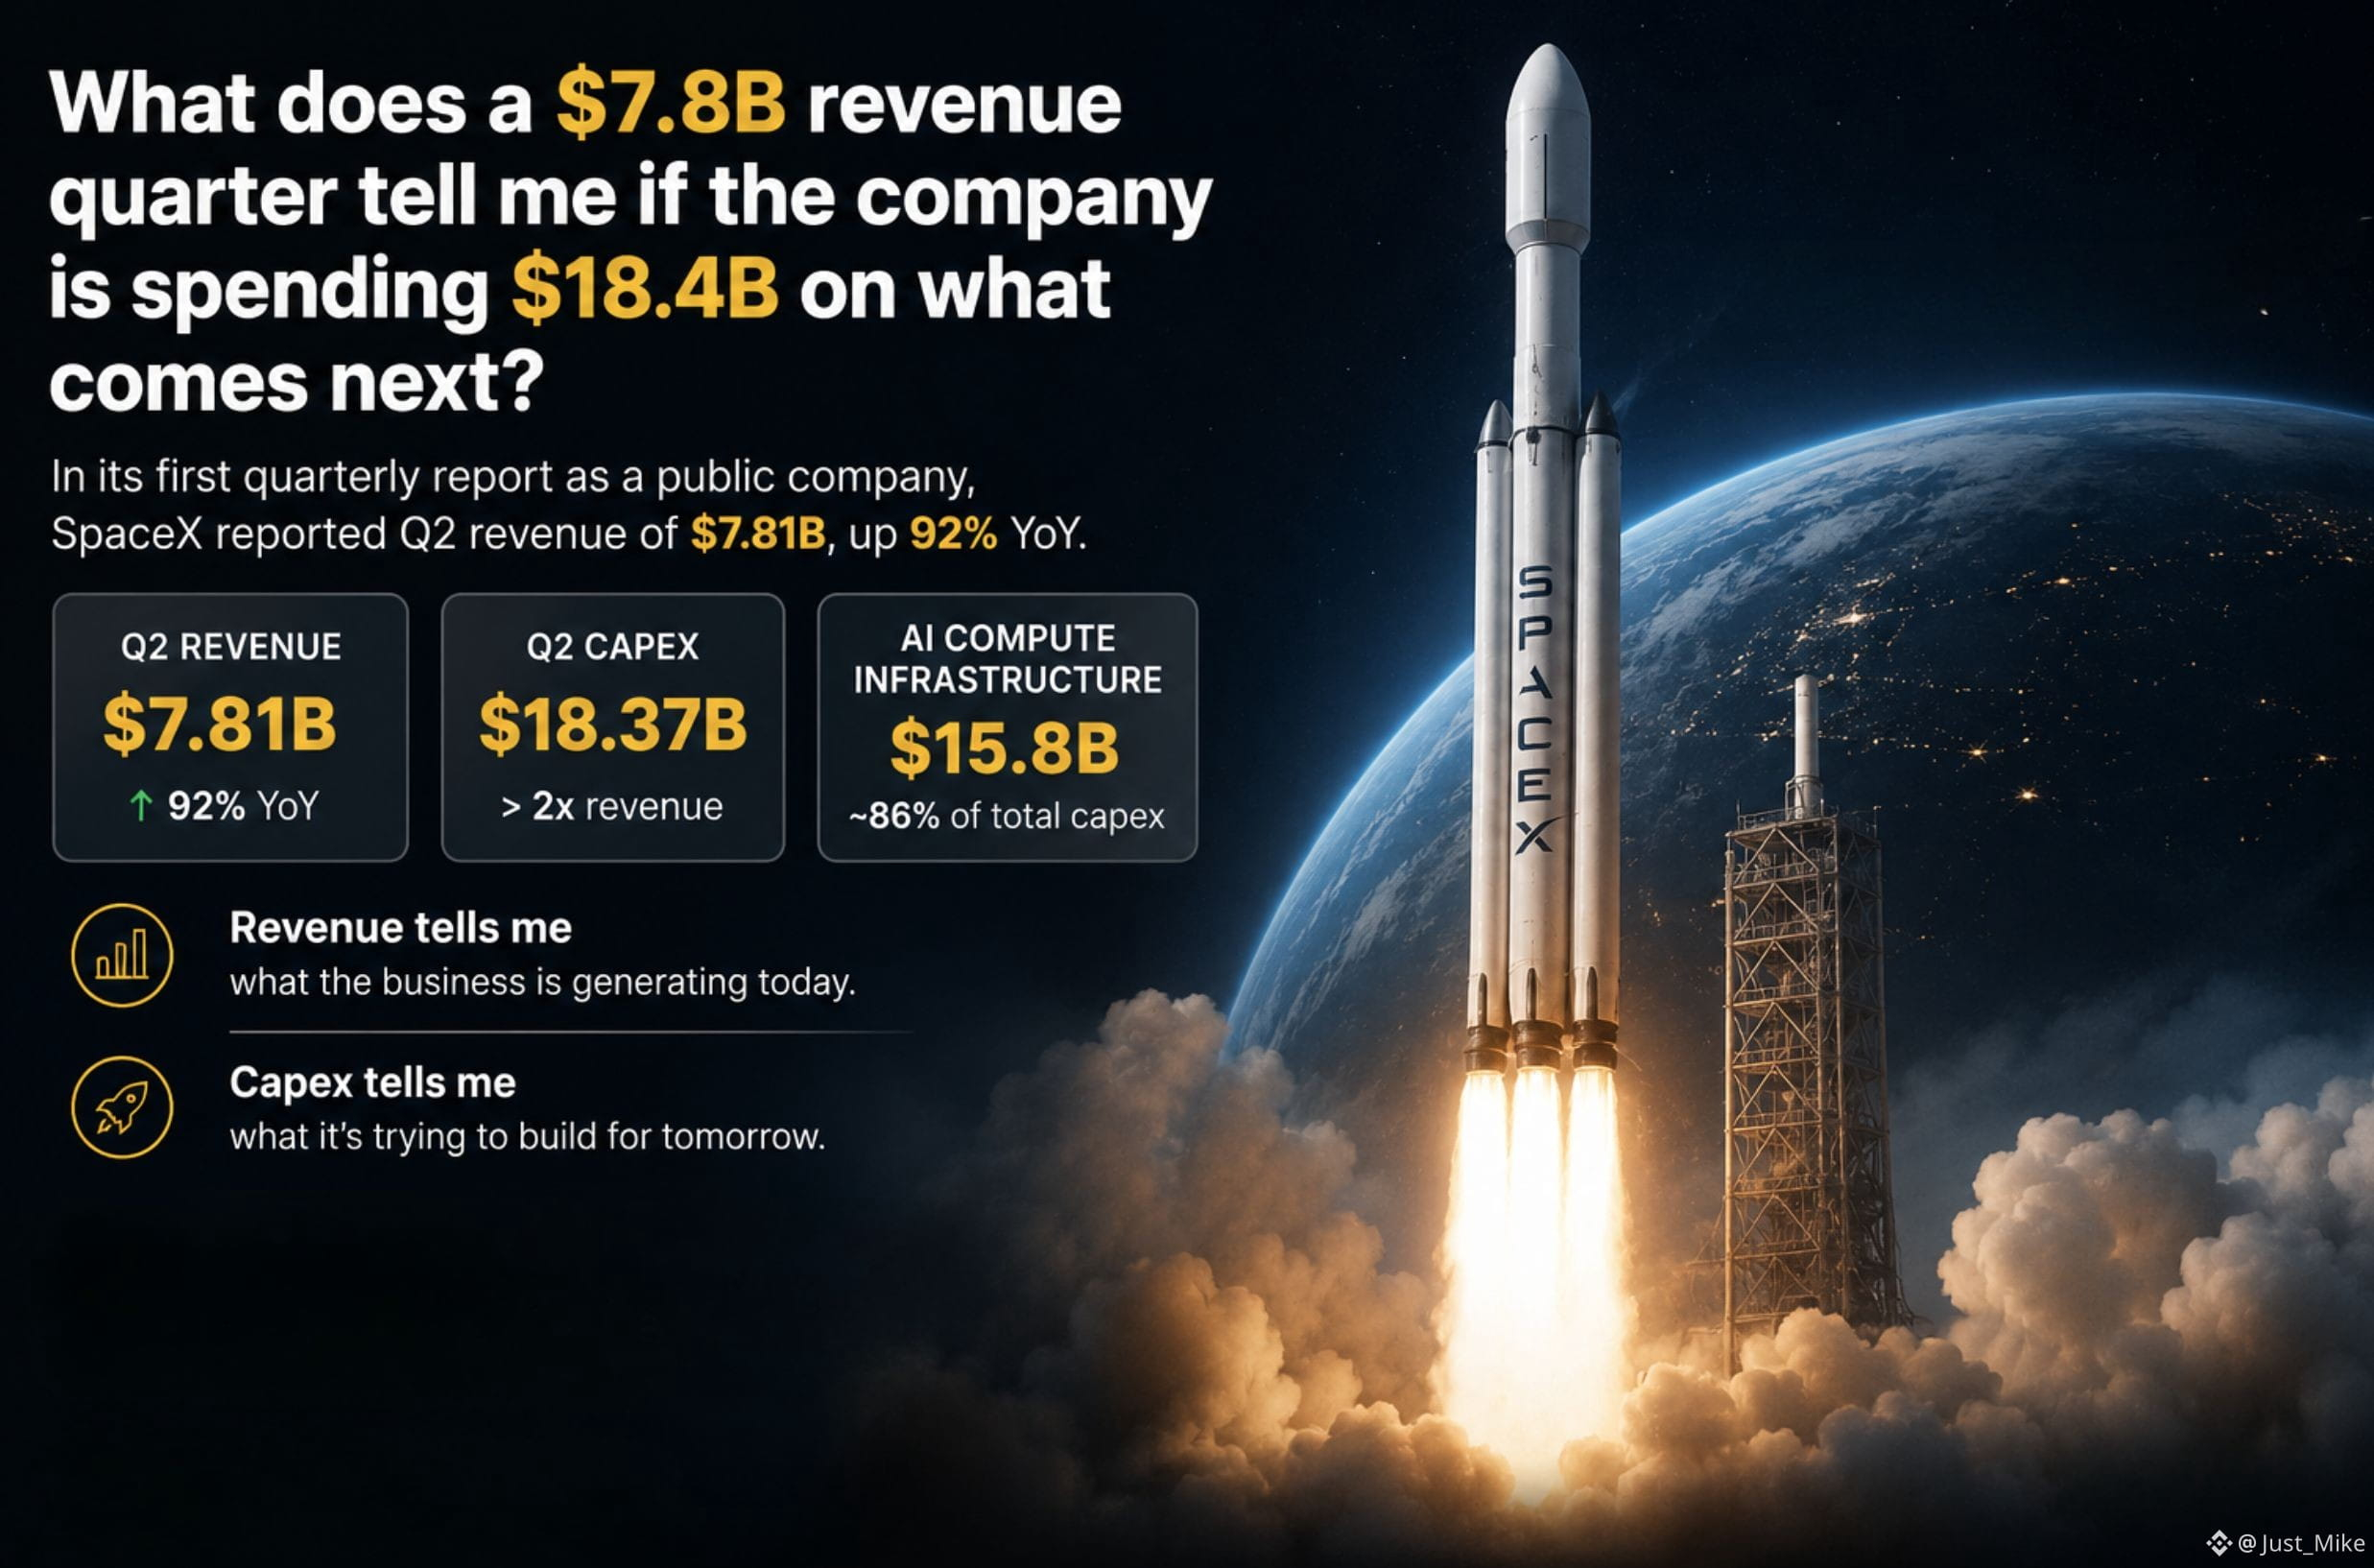
作爲其成爲上市公司後的首份季度報告,SpaceX公佈了第二季度營收爲78.1億美元,同比增長92%(同比)。
然後我查看資本開支(capex):
該季度爲183.7億美元。
這比公司的季度營收還多出兩倍以上。
這也改變了我對第一個數字的理解。
營收告訴我的是:公司今天的業務規模。
資本開支告訴我:公司正在投入多少資本,以建設下一階段的增長。
在這第二季度的資本開支中,約158億美元用於人工智能基礎設施。
這並不自動意味着支出效率低——資本開支是一種投資,而不是費用。
但它確實能告訴我,僅憑營收增長無法得知的事情:
公司在爲下一階段增長背後投入得有多激進。
這也是我把SPCXB(作爲一隻bStock)看得有趣的原因。
股票代碼讓我接觸到SpaceX。
但我不會只問:
“營收增長有多快?”
我也會問:
“公司正在花多少錢來讓下一階段的增長成爲可能?”
對我來說:
營收告訴我公司今天在創造什麼。
資本開支告訴我公司正試圖爲明天建設什麼。
#bstockscis @BinanceCIS
2
1
124
·
--
一個股票代碼可能包含朝相反方向發展的業務。
當我看到 AMDB 時,我很容易把它當作一個巨大的 AMD 增長故事。
但 AMD 最新的業績讓我對這個股票代碼有了不同的看法。
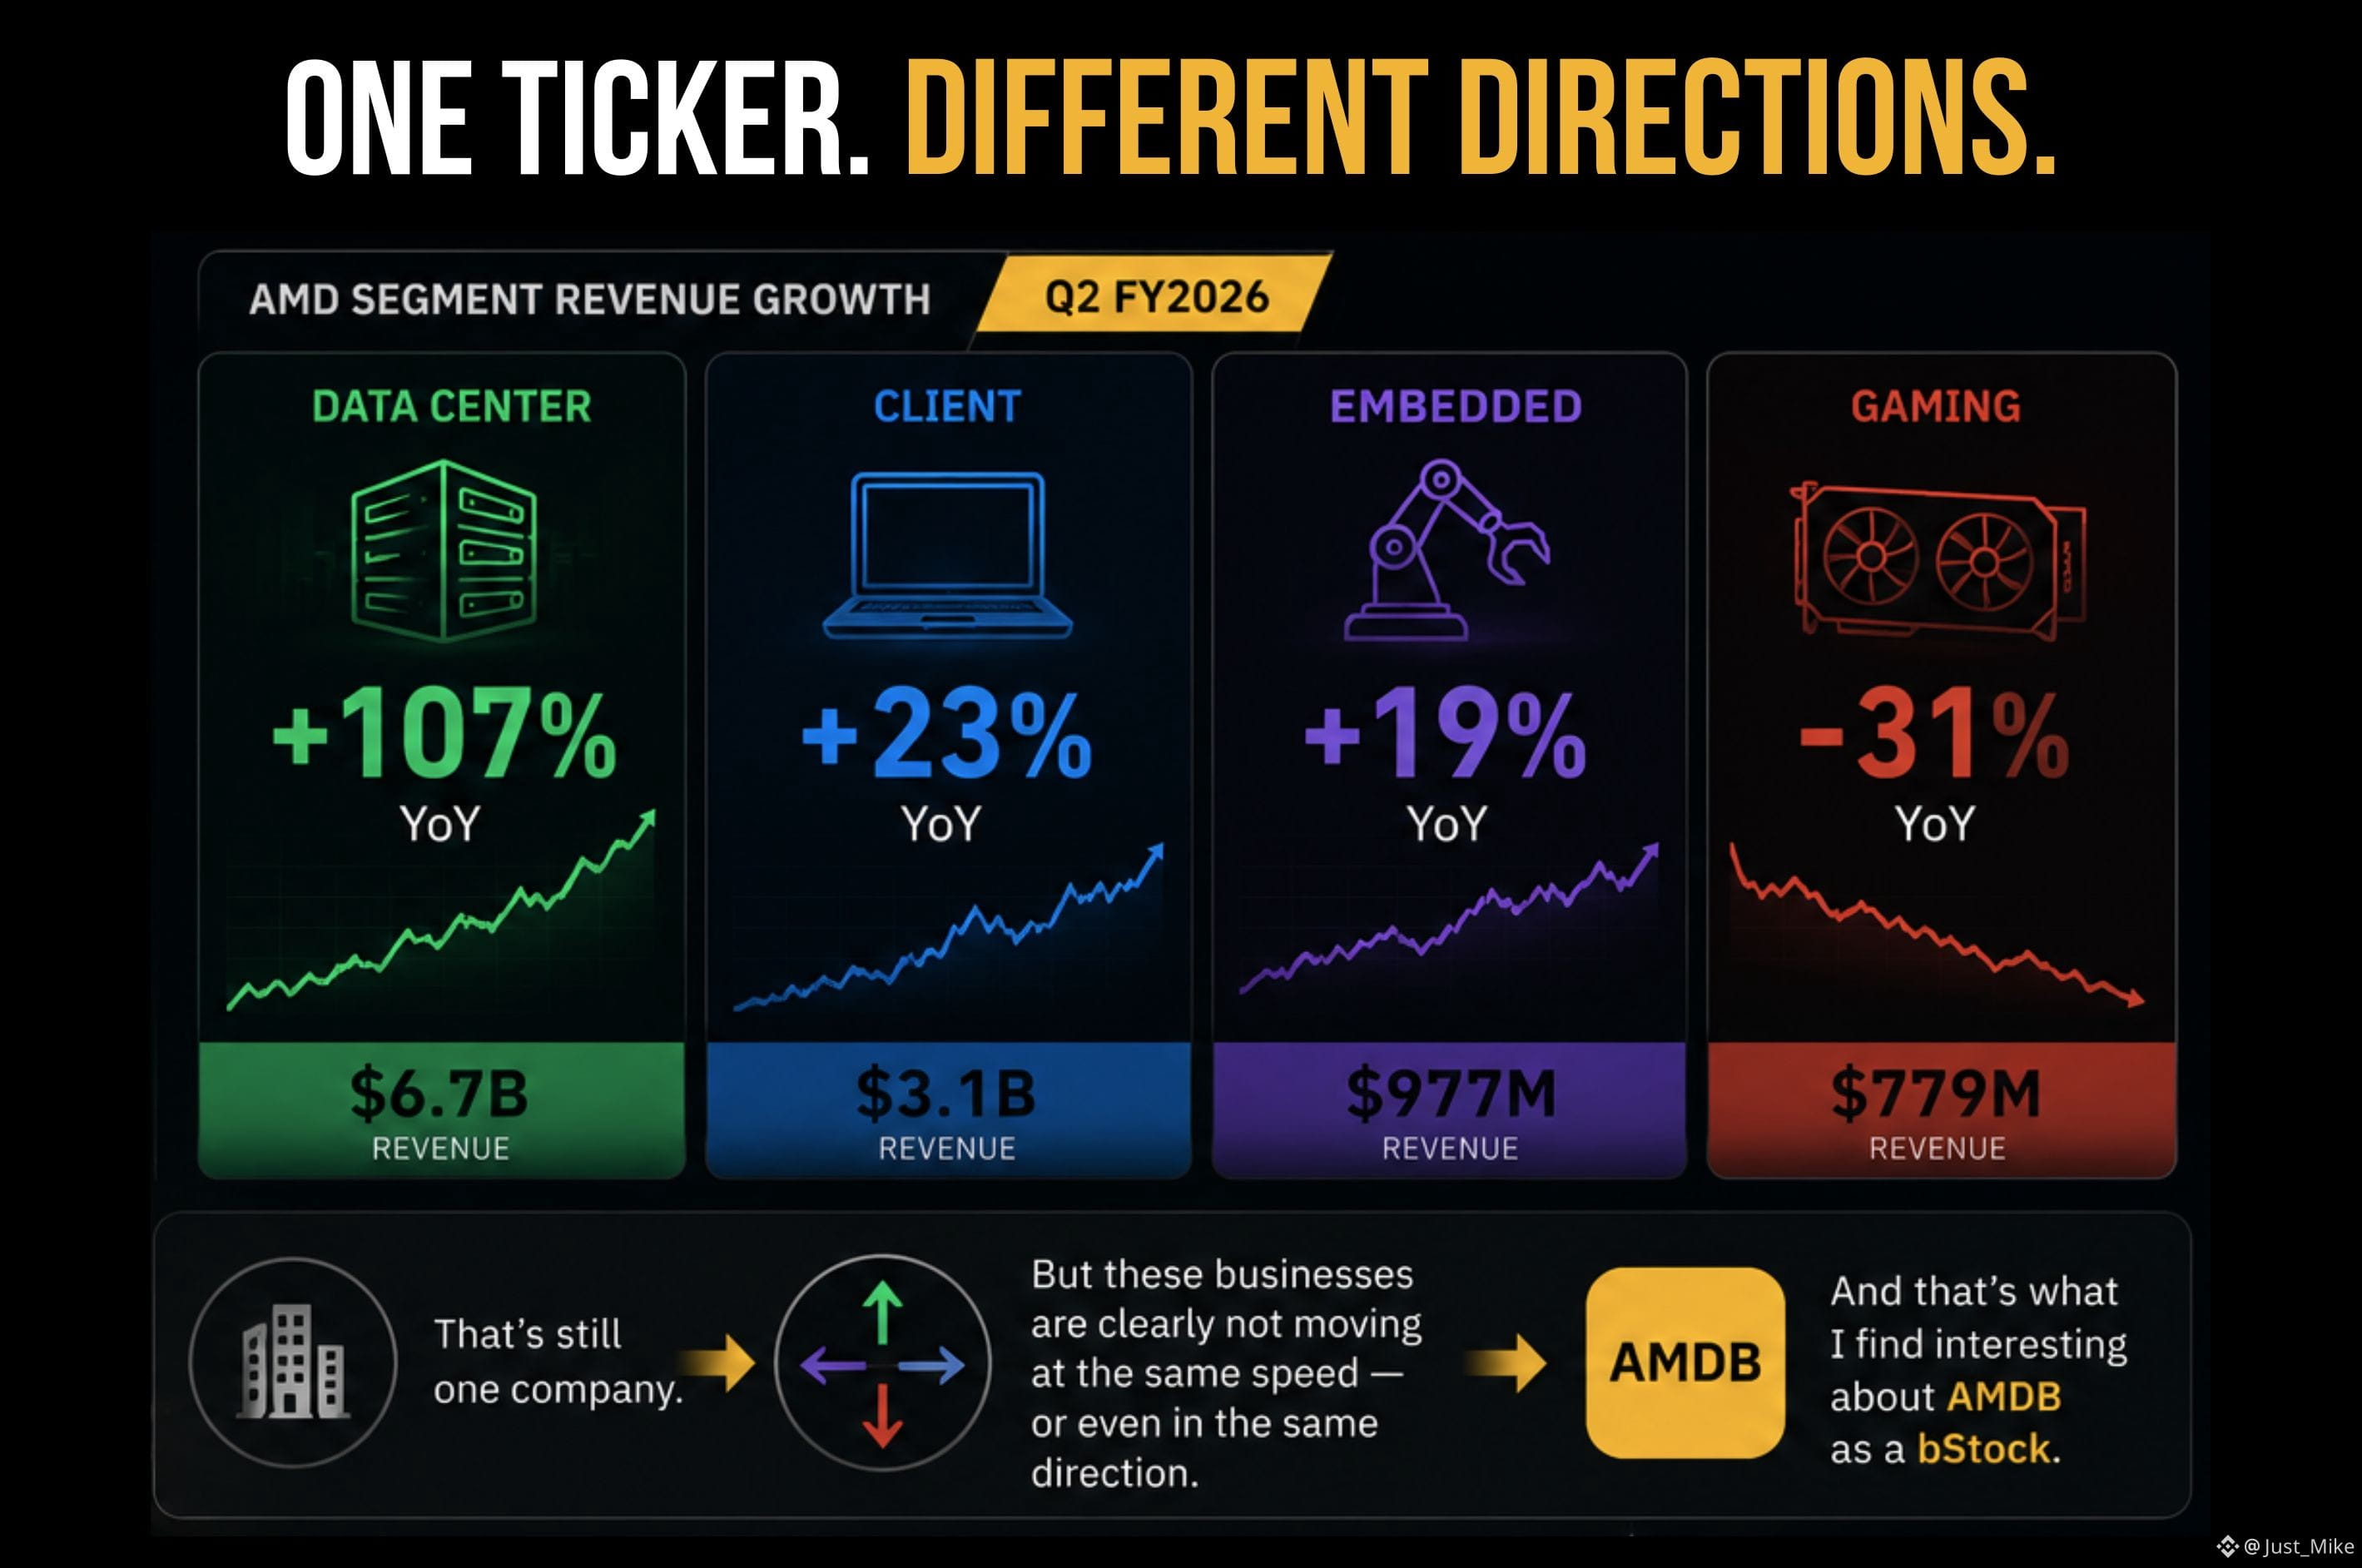
在 2026 財年第二季度(Q2 FY2026):
數據中心:同比 +107%
客戶端:+23%
嵌入式:+19%
遊戲:−31%
這仍然是一家公司。
但這些業務顯然沒有以相同的速度——甚至不在同一個方向上前進。
這也是我覺得 AMDB 作爲 bStock 有意思的地方。
股票代碼告訴我,我所獲得的其實是對哪家公司的敞口。
業務結構則告訴我,究竟是什麼在推動這種敞口。
所以當我看到“AMD 增長”時,我不想只停留在標題層面。
我更想問:
AMD 的哪個部分到底在增長?
對我來說,用這種方式解讀單一的股票代碼更有用。
#bstockscis @BinanceCIS
4
3
105
·
--
資產負債表上的比特幣不等同於每股的比特幣敞口。
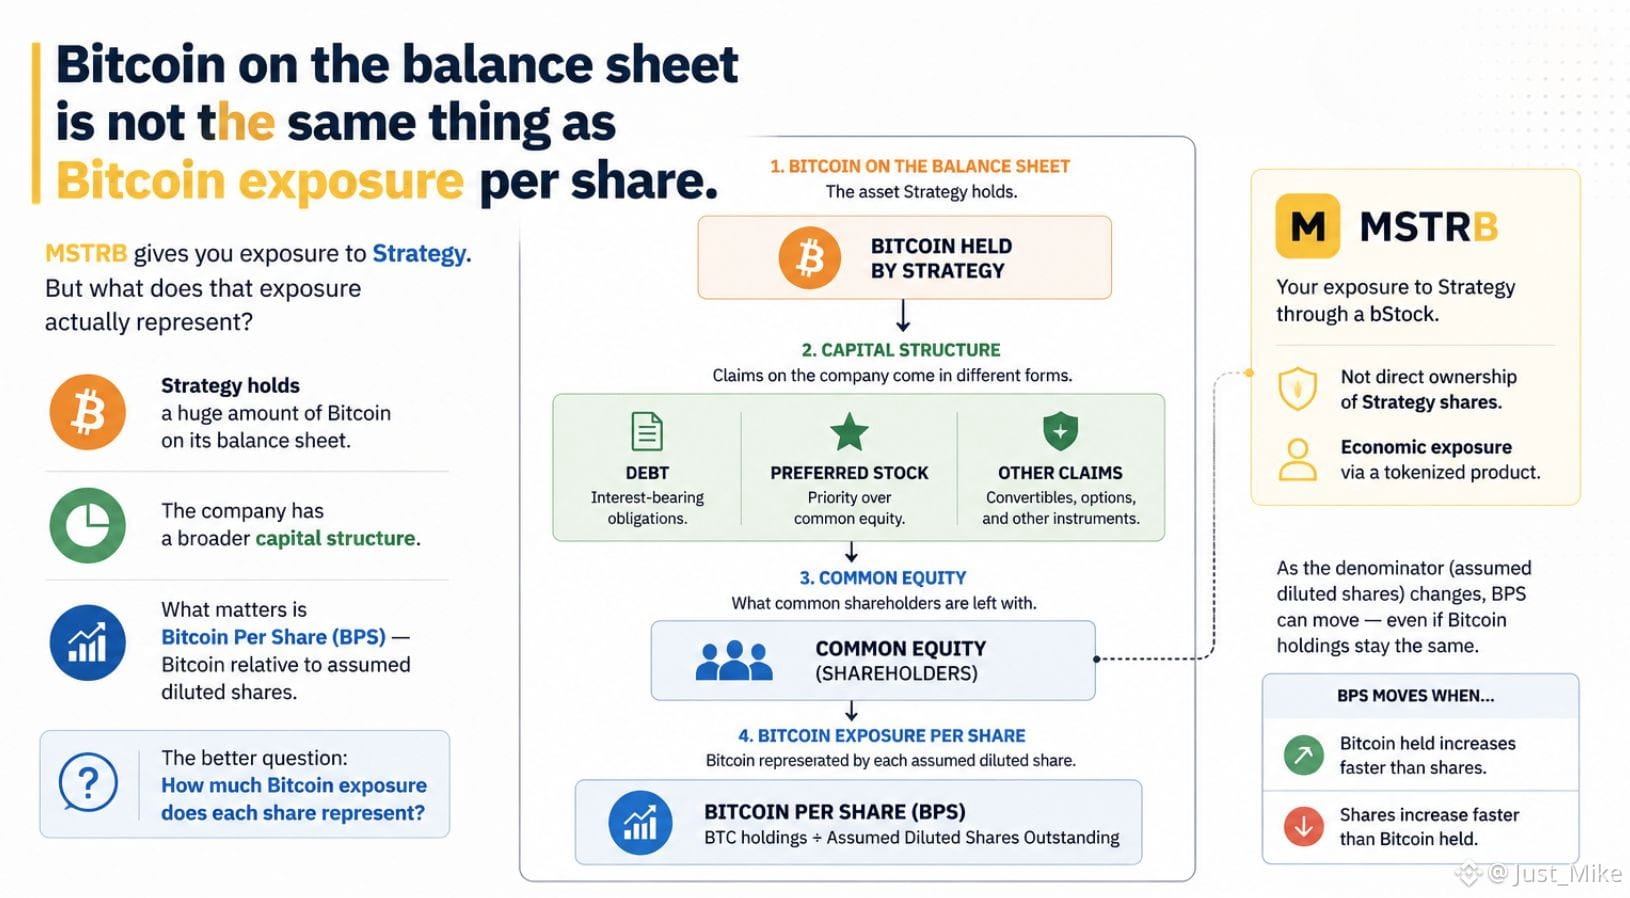
策略在其資產負債表上持有了大量比特幣。
所以乍一看,持有 MSTRB 似乎是通過一家公司的方式來獲取比特幣敞口的一個簡單路徑。
但這裏還有另一層需要考慮。
策略本身衡量的是比特幣每股(BPS)——在假設的稀釋後每股基礎上,每股所代表的比特幣數量。
而這個比例之所以重要,是因爲分子和分母可以相互獨立變動。
如果策略增加比特幣,BPS 就可能上升。
但如果公司在不以相同速度增加比特幣的情況下,提高了其假設的稀釋後股數,那麼 BPS 可能會朝相反方向變化。
因此,我覺得 MSTRB 比僅僅說:
“策略持有很多比特幣。”
要更有意思。
更好的問題是:
每一股實際代表了多少比特幣敞口?
這也是爲什麼我對代幣化敞口感到感興趣。
像 MSTRB 這樣的 bStock,你通過一種代幣化產品獲得對底層公司的敞口——而不是直接擁有策略資產負債表上所持有的那部分比特幣。
所以真正需要考慮的是兩層:
公司持有的比特幣。
該證券所代表的比特幣敞口。
標題所列的資產只是第一層。
當一家公司成爲某項資產的載體時,就要看看你和它之間的結構。
#bstockscis @BinanceCIS
102
·
--
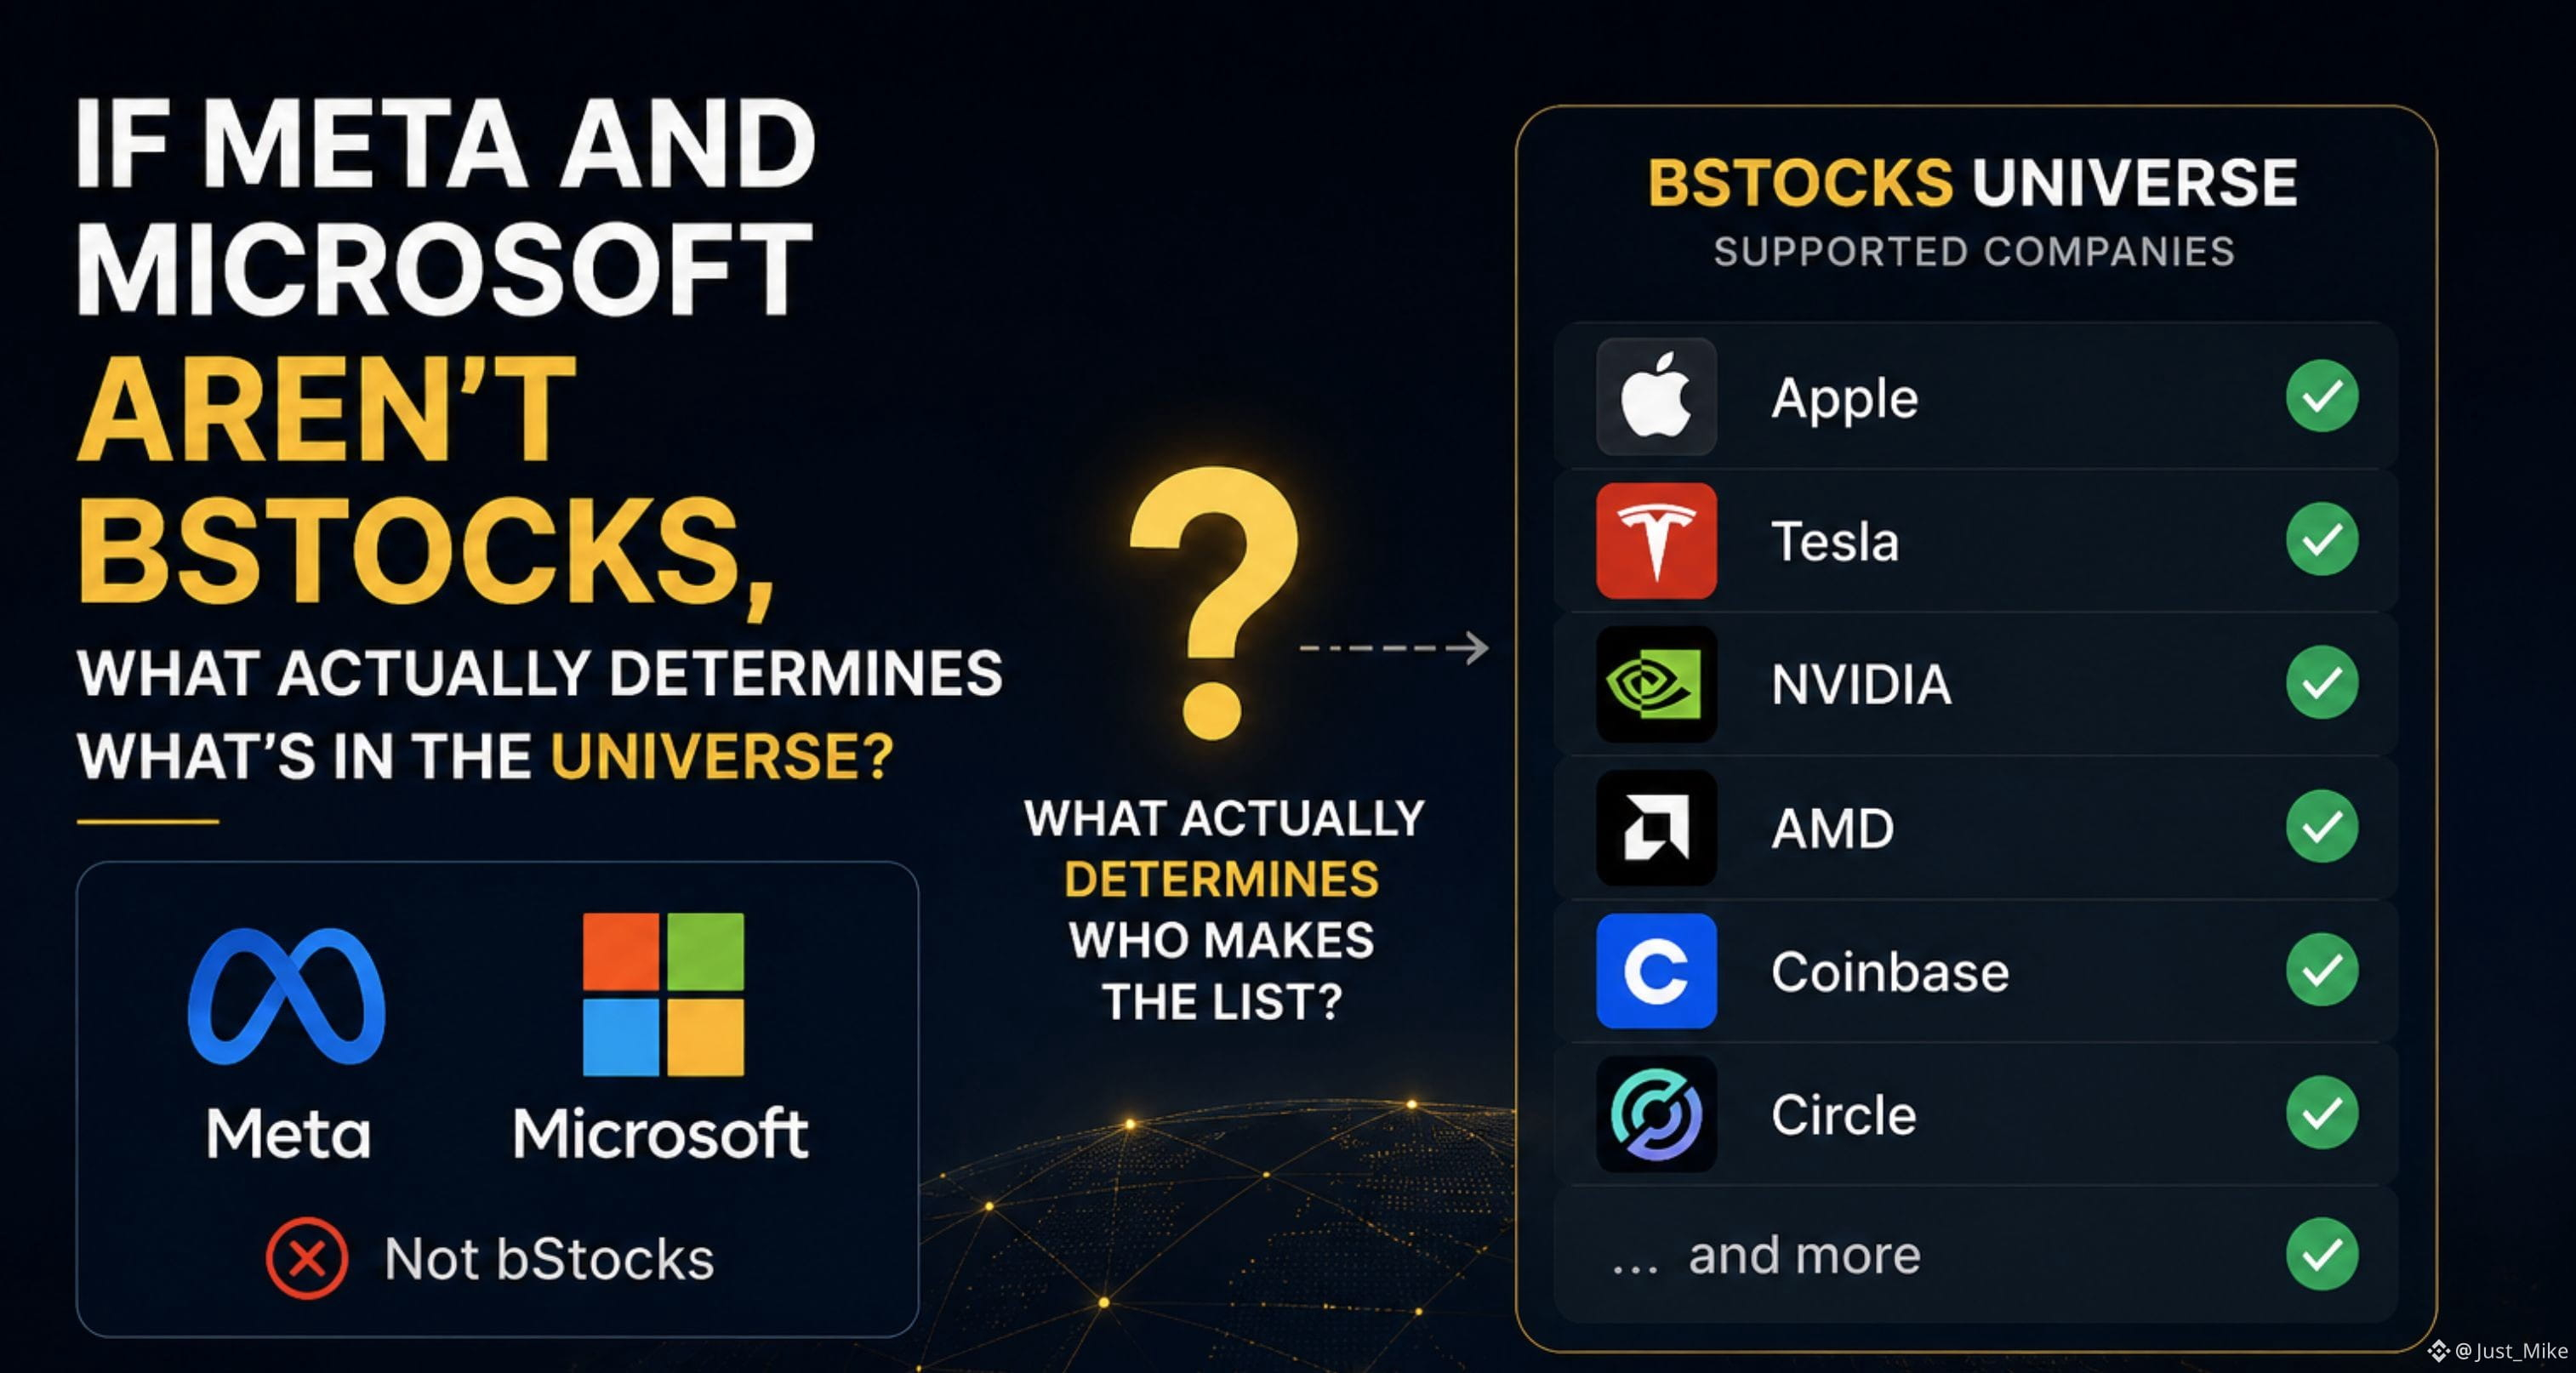
如果 Meta 和微軟不是 bStocks,那麼究竟是什麼決定誰能上榜?
當我第一次查看 bStocks 這個宇宙時,我做了一個簡單的假設。
如果一家公司的規模大、知名度高、是一家上市公司,我就以爲它會以 bStock 的形式提供。
然後我注意到了一些動搖我假設的事情:
Meta 和微軟都不是 bStocks。
它們都是大型上市公司。
但“大型上市公司”和“可作爲 bStock 提供”顯然不是同一回事。
這讓我以不同的方式重新審視了“支持的公司”列表。
與其問:
“爲什麼 Meta 不在這裏?”
我開始問:
“究竟是什麼決定某項資產是否會成爲 bStocks 宇宙的一部分?”
因爲這份名單並不僅僅是我已經從美國股票市場所熟知的公司的鏡像。
它是一組特定的、被支持的代幣化股票敞口。
我認爲這種區分很重要。
當我現在看某個 bStock 時,我不想再假設:對其底層公司的熟悉程度就能告訴我這種敞口是否可用。
我更願意從一個更簡單的問題開始:
這項資產是否實際上被支持爲 bStock?
#bstockscis @BinanceCIS
1
110
·
--
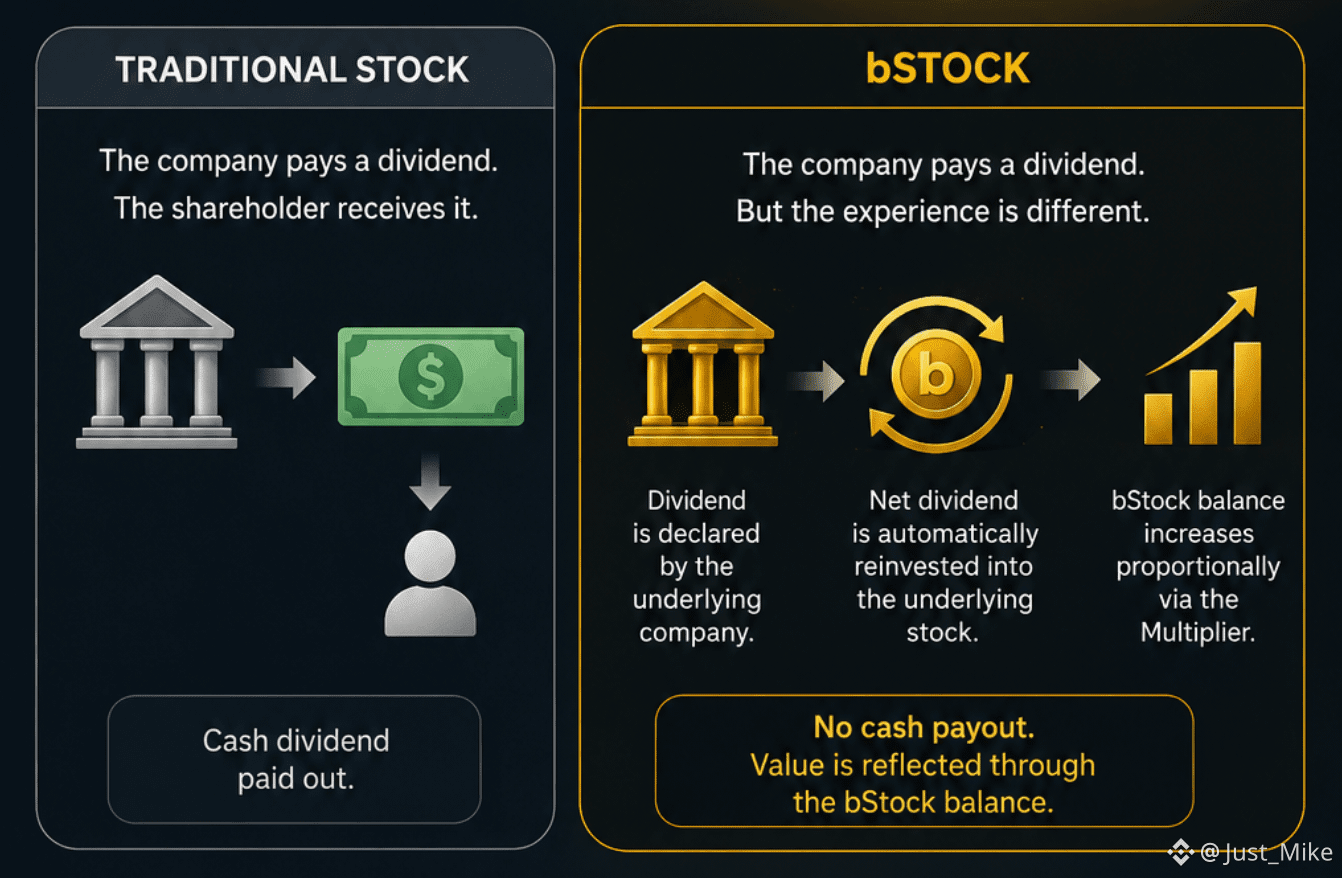
當一隻bStock背後的股票支付股息時會發生什麼?
我以前一直把股息看作是持有股票中最簡單的部分之一。
公司支付股息。
股東收到股息。
很簡單。
但後來我開始研究股息是如何在bStock中運作的。
基礎股票仍然可以支付股息,但體驗並不等同於你直接持有該股票。
在bStock中,淨股息不會以現金形式發放出去。
相反,它會自動再投資回基礎股票中,並通過Multiplier(乘數)在bStock餘額中按比例增加的方式反映其價值。
這讓我想到一件我之前沒有考慮過的事。
即使你接觸的是同一家公司,也不一定意味着你會以同樣的方式經歷每一項公司事件。
基礎公司可以相同。
經濟收益仍然可以被反映。
但這份收益傳遞到你這裏的方式可能完全不同。
我認爲這也是代幣化資產中更有趣的地方之一。
基礎公司相同,並不必然意味着投資者的體驗也相同。
#bstockscis @BinanceCIS
72
·
--
如果我在幣安交易 bStock,究竟是誰在發行它?
當我第一次看到 bStock 時,我自然就把這個產品和幣安聯繫在了一起。
我在幣安上看到行情代碼。
我在幣安上交易它。
我通過幣安來管理持倉。
所以我開始思考:
我手裏拿着的這張證書,究竟是誰發行的?
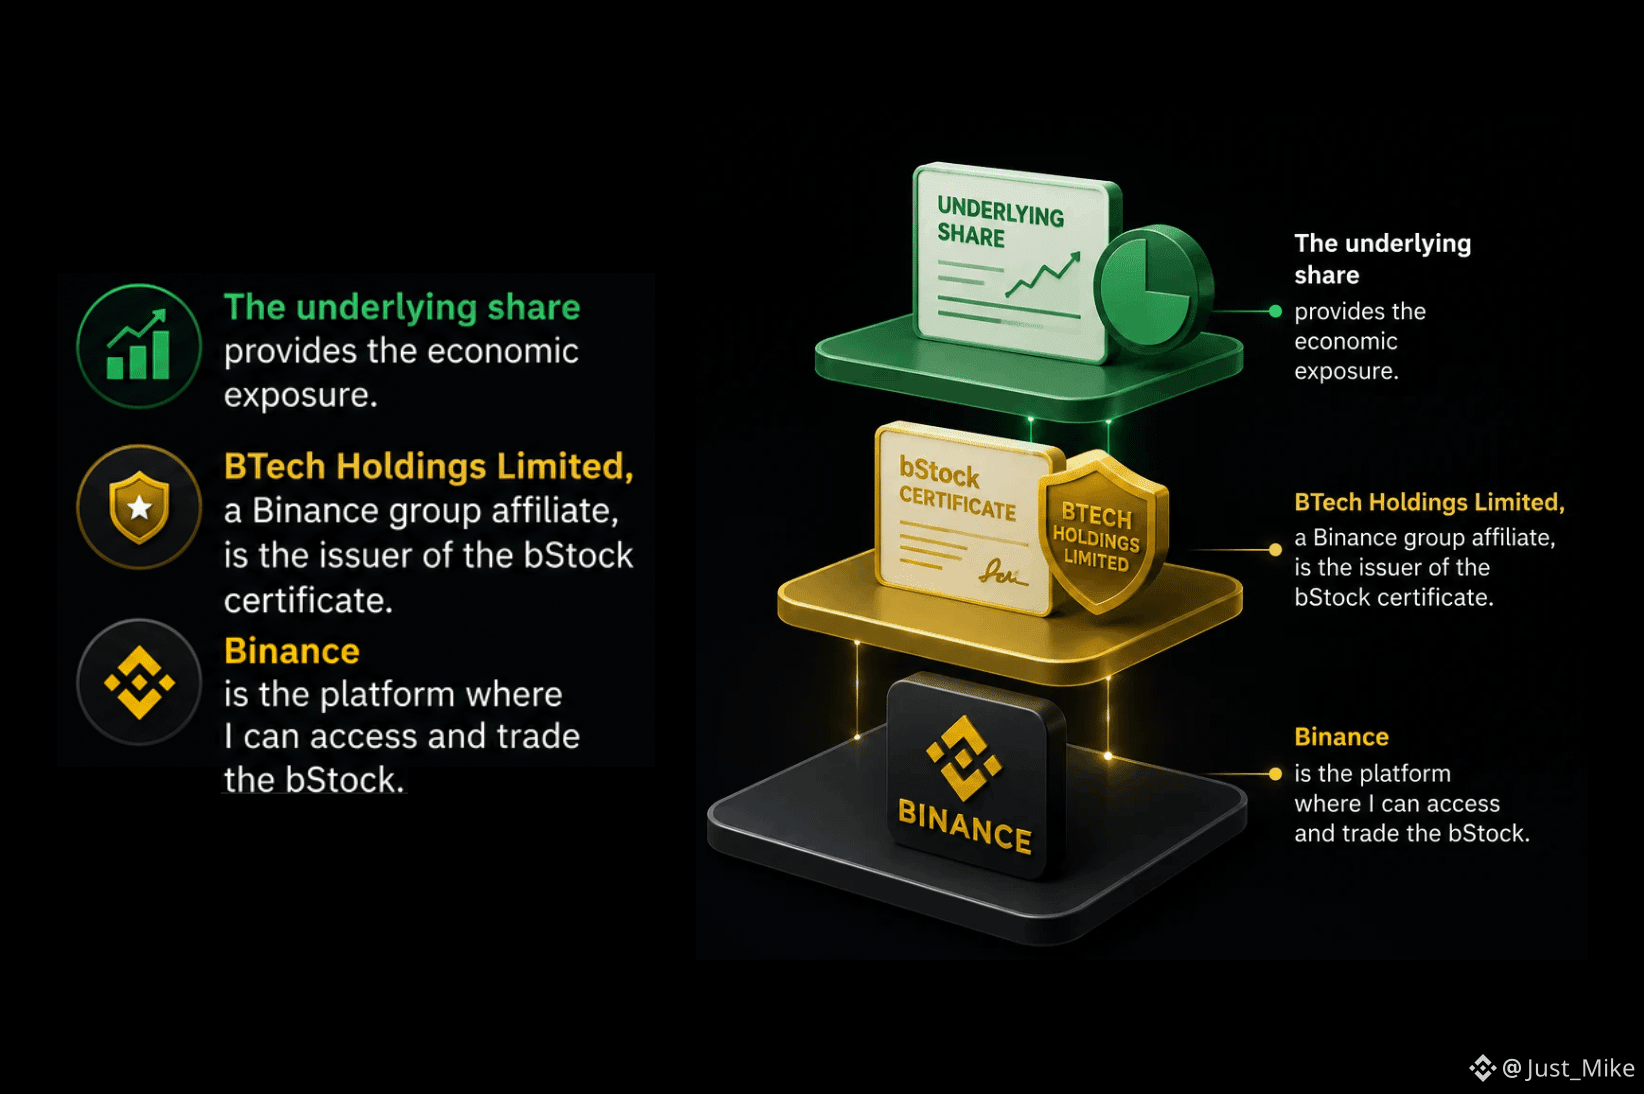
答案讓我有點意外:BTech Holdings Limited,作爲幣安旗下的關聯公司,是發行方。
而這一區別引起了我的注意。
幣安是我用來訪問和交易該資產的平臺。
BTech Holdings 則是 bStock 證書的發行方。
當這兩件事都出現在同一個界面裏時,人們很容易在腦中把它們合併爲一體。
但它們描述的是結構中的不同部分。
我認爲,在查看代幣化資產時,這個問題非常重要。
當我在交易所裏看到某個資產時,我不應該自動假設:這個交易所本身就是發行方。
所以現在,除了:
“這個代幣背後對應什麼資產?”
我也在問:
“我手裏持有的證書,究竟是誰發行的?”
對我來說,這又增加了一層理解:代幣化資產到底真正是什麼。
行情代碼告訴我,我正在面對的是哪種敞口。
發行方告訴我,代表這種敞口的證書是誰發行的。
#bstockscis @BinanceCIS
1
1
101
·
--
如果在幣安更廣泛的股票交易推動中,約73%的股東來自新興市場,那麼股權准入是否也應當以同樣的方式在各地運作?
在 bStocks 的材料裏,有一個數字引起了我的注意:
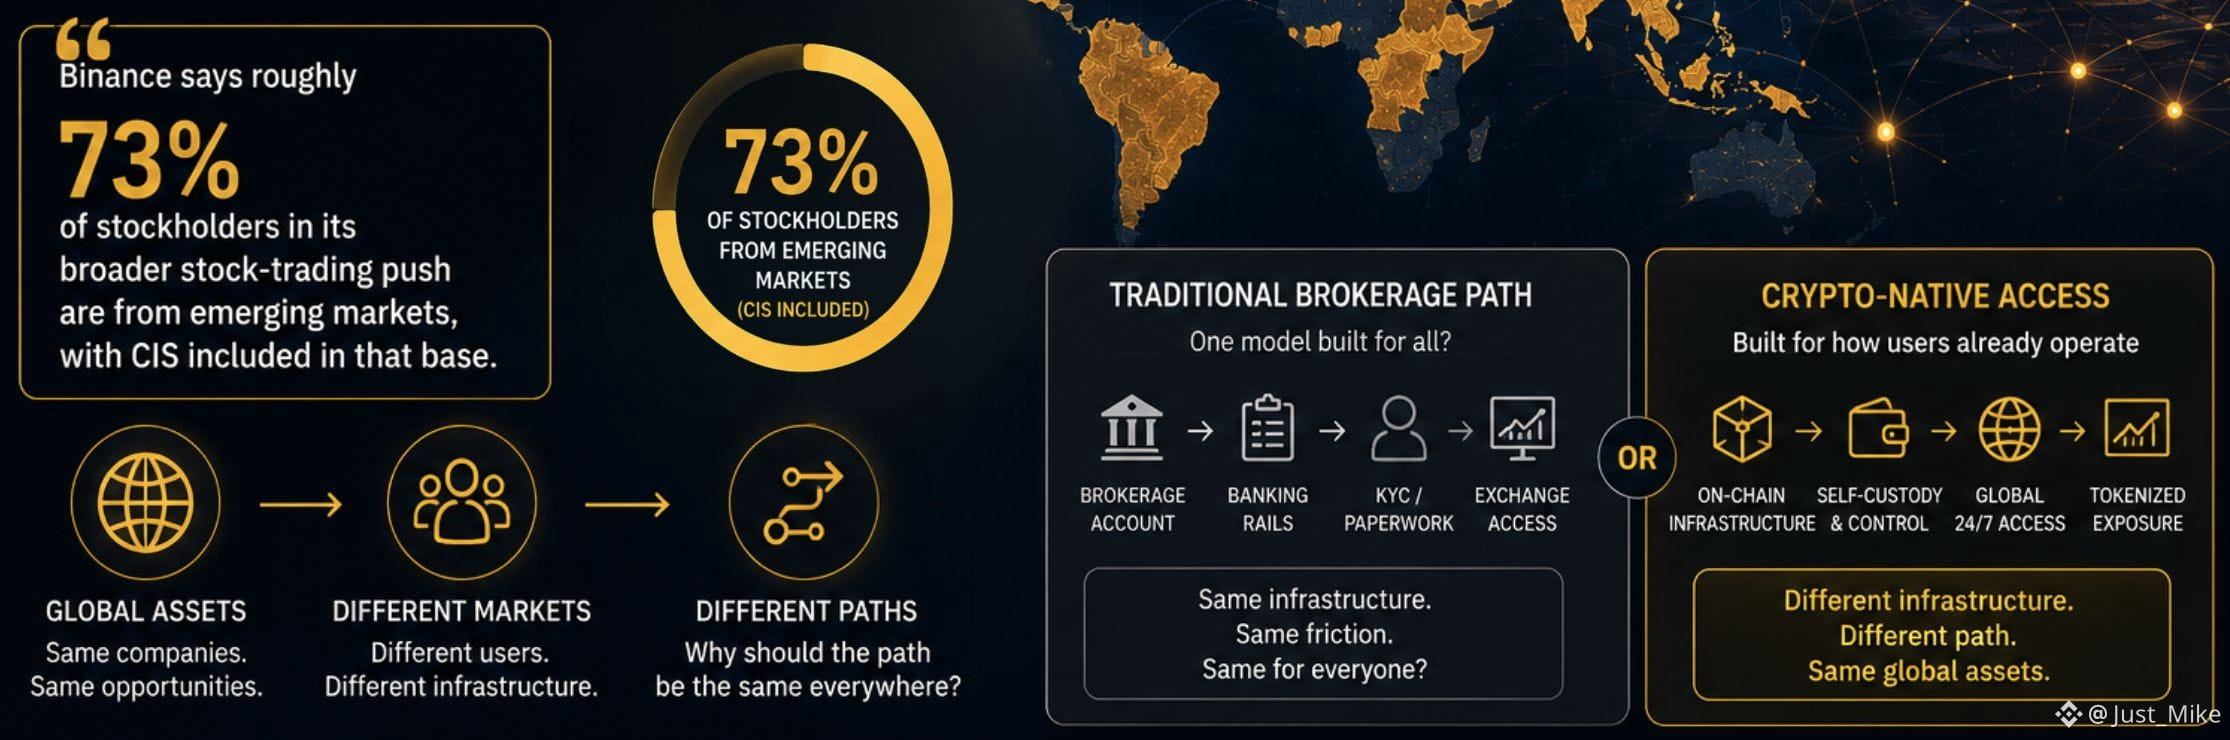
幣安表示,在其更廣泛的股票交易推動中,約73%的股東來自新興市場,其中包含獨聯體(CIS)在內。
這讓我開始用不同的方式思考代幣化。
我們常常把對全球股票的接入方式想象成:背後支撐這種接入的基礎設施應當在各地都長得一樣。
但我並不確信應該如此。
如果用戶已經通過加密基礎設施運作,那麼爲什麼股權准入一定要遵循與傳統券商市場相同的路徑?
所以,有意思的問題不只是:
“股票能否上鍊?”
還包括:
“通往全球股權的路徑,爲什麼必須在各地都相同?”
而我認爲,這個73%的數據讓這個問題變得更有意思。
或許,股權准入的未來不會只有一種通用模式。
也許,不同的市場會使用不同的路徑來通達相同的全球資產。
#bstockscis @BinanceCIS
2
1
104
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼