

ZACK BNB
634 貼文
ZACK BNB
舉報
封鎖用戶
實盤交易

ZEC 持有者
低頻交易者
2.6 年
18 關注
774 粉絲
646 點讚數
貼文
投資組合
全部
引用
直播
·
--
看跌
1
428
·
--
看漲
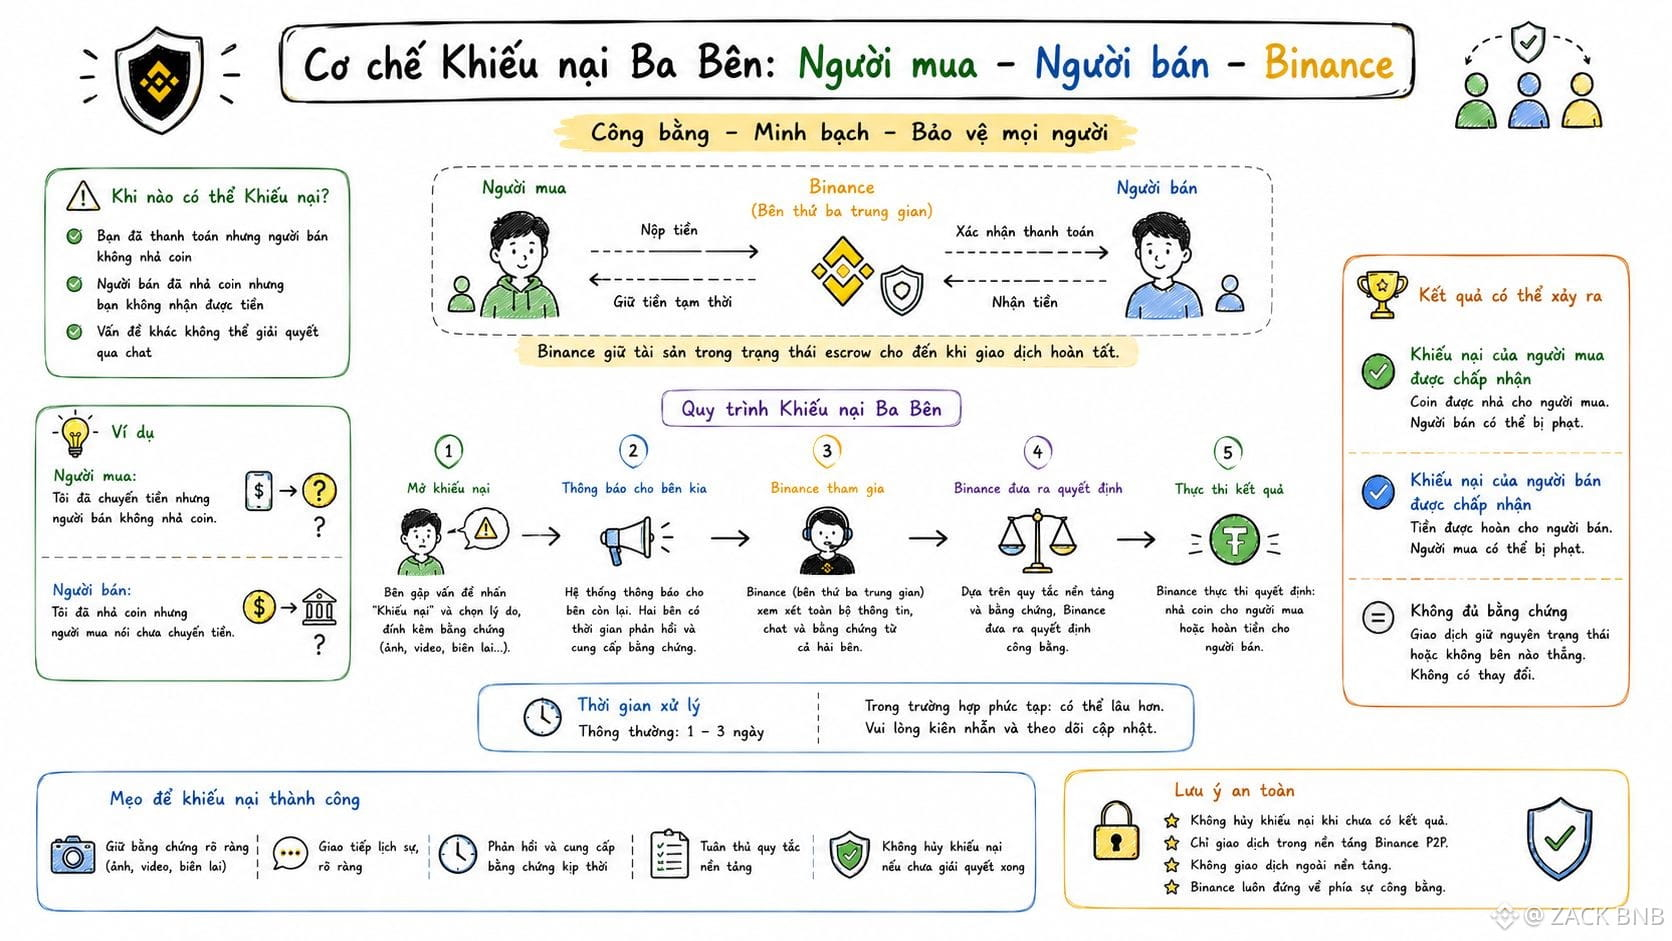
我注意到一個最關鍵、但很多人都會忽略的點:Binance要求附上真實的付款憑證,不接受用來當作“已付款”的證據——比如與對方聊天的截圖。換句話說,在聊天裏說得再多也不如一份銀行流水文件。
最標準的憑證通常是從APP直接導出的銀行對賬單(PDF),並且要能顯示完整的三個月曆史交易記錄,同時這些記錄要與Binance上已完成的訂單(order)一一匹配。把銀行流水截圖再轉成PDF,通常會被直接駁回。
在提交appeal(申訴)時,對方只有10分鐘的時間做出迴應;而平臺的支持團隊一般會在約24-48小時內回覆。
還有一條非常明確的規則:如果買家轉賬賬戶的收款人姓名與在Binance上已驗證的姓名不一致,那麼買家將被視爲違反規定——該幣種不會被釋放(release)。賣家必須退款,且訂單會被取消。
按我的看法,這套機制更偏向“白紙黑字”的硬性證據,而不是爭來辯去的口頭說法。因此,從一開始就保管好乾淨、完整的對賬單的人,在發生爭議時會更佔主動。
#binancep2pantoan @Binance_Vietnam
我注意到一個最關鍵、但很多人都會忽略的點:Binance要求附上真實的付款憑證,不接受用來當作“已付款”的證據——比如與對方聊天的截圖。換句話說,在聊天裏說得再多也不如一份銀行流水文件。
最標準的憑證通常是從APP直接導出的銀行對賬單(PDF),並且要能顯示完整的三個月曆史交易記錄,同時這些記錄要與Binance上已完成的訂單(order)一一匹配。把銀行流水截圖再轉成PDF,通常會被直接駁回。
在提交appeal(申訴)時,對方只有10分鐘的時間做出迴應;而平臺的支持團隊一般會在約24-48小時內回覆。
還有一條非常明確的規則:如果買家轉賬賬戶的收款人姓名與在Binance上已驗證的姓名不一致,那麼買家將被視爲違反規定——該幣種不會被釋放(release)。賣家必須退款,且訂單會被取消。
按我的看法,這套機制更偏向“白紙黑字”的硬性證據,而不是爭來辯去的口頭說法。因此,從一開始就保管好乾淨、完整的對賬單的人,在發生爭議時會更佔主動。
#binancep2pantoan @Binance Vietnam
1
2k
·
--
看漲
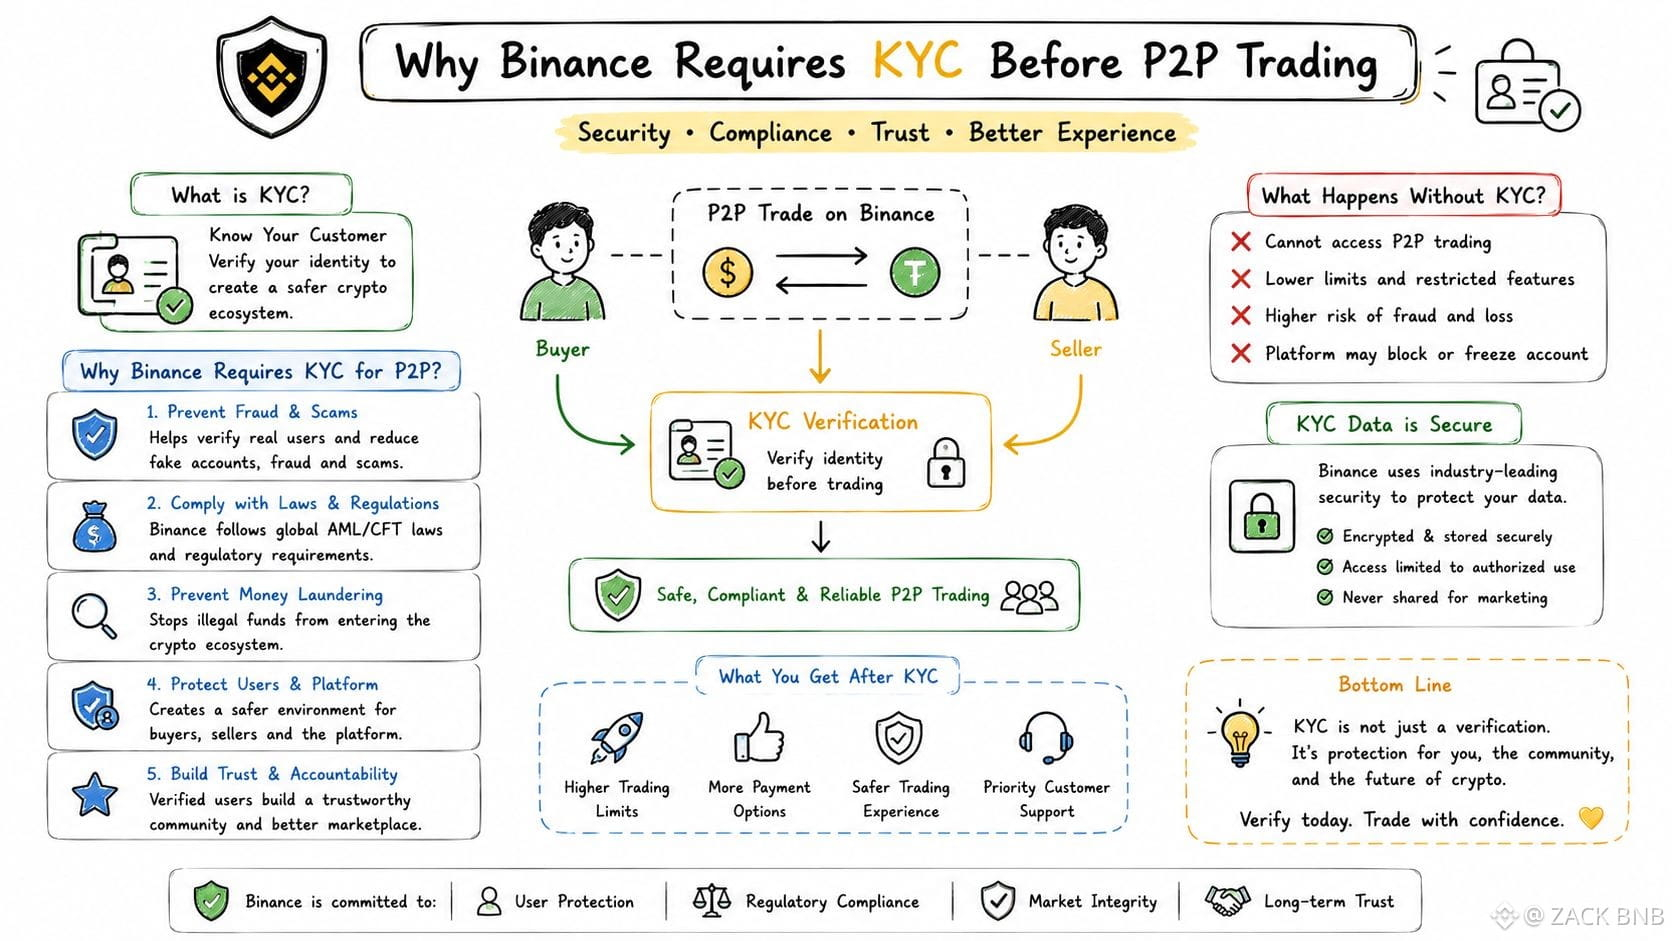
我注意到,Binance 要求在允許進行 P2P 交易前完成 KYC,並不只是爲了刁難用戶。
而是平臺還能被允許繼續運營的生死攸關條件。Binance 曾在 2023 年爲 DOJ、FinCEN 和 OFAC 支付了 43 億美元——這是加密行業歷史上最大規模的刑事罰款之一,部分原因是入駐時的 KYC 漏洞。
就 P2P 而言,KYC 能幫助追蹤誰正在與誰交易——如果沒有這一層,中間用於洗錢的賬戶就會很容易混入正常的買賣指令流中,這正是執法人員在多條案件鏈中查緝的重點。
按我看,單看 2025 年上半年,監管機構已累計對全行業的 AML/KYC 違規行爲開出 12.3 億美元罰單,比去年同期增長 417%。
這種壓力迫使 Binance 進一步收緊 KYC,而 P2P 用戶正是直接受益方的間接方,因爲交易對手的身份是透明可驗證的。
#binancep2pantoan @Binance_Vietnam
我注意到,Binance 要求在允許進行 P2P 交易前完成 KYC,並不只是爲了刁難用戶。
而是平臺還能被允許繼續運營的生死攸關條件。Binance 曾在 2023 年爲 DOJ、FinCEN 和 OFAC 支付了 43 億美元——這是加密行業歷史上最大規模的刑事罰款之一,部分原因是入駐時的 KYC 漏洞。
就 P2P 而言,KYC 能幫助追蹤誰正在與誰交易——如果沒有這一層,中間用於洗錢的賬戶就會很容易混入正常的買賣指令流中,這正是執法人員在多條案件鏈中查緝的重點。
按我看,單看 2025 年上半年,監管機構已累計對全行業的 AML/KYC 違規行爲開出 12.3 億美元罰單,比去年同期增長 417%。
這種壓力迫使 Binance 進一步收緊 KYC,而 P2P 用戶正是直接受益方的間接方,因爲交易對手的身份是透明可驗證的。
#binancep2pantoan @Binance Vietnam
1
457
·
--
看漲
我剛聽到一個關於P2P的相當痛心的故事,是從一個熟人那裏聽來的。
他在幣安上買USDT,對方私信邀請他轉到某個所謂“落 平 臺”(譯註:原文爲“dép lao”,疑似爲平臺/暗號),理由是“應用內交易手續費高,出到外面價格更好”。
因爲貪一點點差價,他同意在幣安上取消訂單,然後直接把錢打給賣家。
轉完之後,賣家說等他檢查一下再把USDT發過來。接着就徹底失聯,電話不接,直接拉黑。
等他回到幣安才發現:訂單已經被取消,既沒有歷史記錄,也沒有任何證據可以用來發起申訴。損失慘重,完全沒有辦法追回。
只是貪便宜一點點,結果連本金都一起沒了。
吸取的教訓也只有一個:P2P就只在應用內進行交易。任何人如果叫你取消訂單再私下處理——立刻拒絕,絕無例外,不管他說得再怎麼聽起來合理。
#binancep2pantoan @Binance_Vietnam
我剛聽到一個關於P2P的相當痛心的故事,是從一個熟人那裏聽來的。
他在幣安上買USDT,對方私信邀請他轉到某個所謂“落 平 臺”(譯註:原文爲“dép lao”,疑似爲平臺/暗號),理由是“應用內交易手續費高,出到外面價格更好”。
因爲貪一點點差價,他同意在幣安上取消訂單,然後直接把錢打給賣家。
轉完之後,賣家說等他檢查一下再把USDT發過來。接着就徹底失聯,電話不接,直接拉黑。
等他回到幣安才發現:訂單已經被取消,既沒有歷史記錄,也沒有任何證據可以用來發起申訴。損失慘重,完全沒有辦法追回。
只是貪便宜一點點,結果連本金都一起沒了。
吸取的教訓也只有一個:P2P就只在應用內進行交易。任何人如果叫你取消訂單再私下處理——立刻拒絕,絕無例外,不管他說得再怎麼聽起來合理。
#binancep2pantoan @Binance Vietnam
469
·
--
看漲
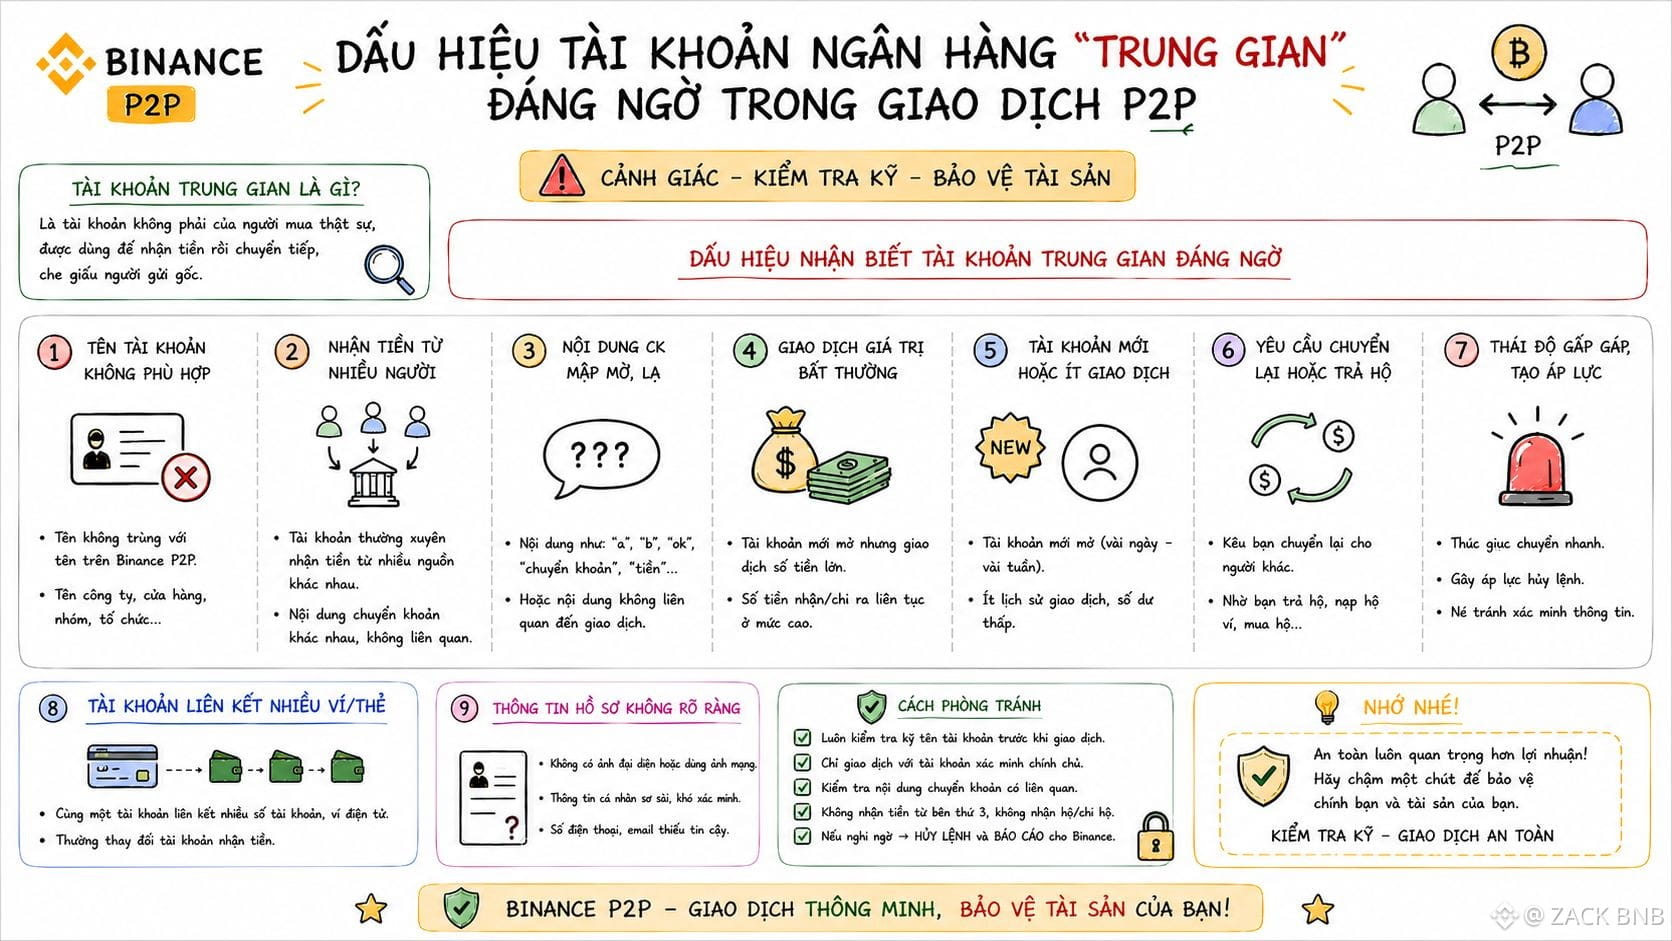
我注意到的第一個最可疑的跡象是:轉賬賬戶持有人姓名與 Binance 上 KYC 的姓名不一致。
這幾乎總是租用或轉賣來的賬號,在警方曾多次打掉的各類團伙中很常見,例如西寧(Tây Ninh)那起案件:通過中間賬戶的總交易額高達超過 11 億 USDT。
第二個跡象是:賬號雖然是新開通的,但在短時間內卻出現了異常鉅額資金流入;或者轉賬備註內容過於籠統,與任何具體的 P2P 交易都毫無關聯。
讓我最擔心的是:新的規定允許銀行凍結下一個接收方賬戶——也就是說,如果不小心收到了來自某個中間賬戶的資金,我可能會被一併調查,即便我根本不知道這筆資金的來源有問題。
以我的理解,覈驗姓名與 KYC 是否匹配不再是可選項,而是在發佈任何交易之前必須滿足的強制條件。
#binancep2pantoan @Binance_Vietnam
我注意到的第一個最可疑的跡象是:轉賬賬戶持有人姓名與 Binance 上 KYC 的姓名不一致。
這幾乎總是租用或轉賣來的賬號,在警方曾多次打掉的各類團伙中很常見,例如西寧(Tây Ninh)那起案件:通過中間賬戶的總交易額高達超過 11 億 USDT。
第二個跡象是:賬號雖然是新開通的,但在短時間內卻出現了異常鉅額資金流入;或者轉賬備註內容過於籠統,與任何具體的 P2P 交易都毫無關聯。
讓我最擔心的是:新的規定允許銀行凍結下一個接收方賬戶——也就是說,如果不小心收到了來自某個中間賬戶的資金,我可能會被一併調查,即便我根本不知道這筆資金的來源有問題。
以我的理解,覈驗姓名與 KYC 是否匹配不再是可選項,而是在發佈任何交易之前必須滿足的強制條件。
#binancep2pantoan @Binance Vietnam
363
·
--
看漲
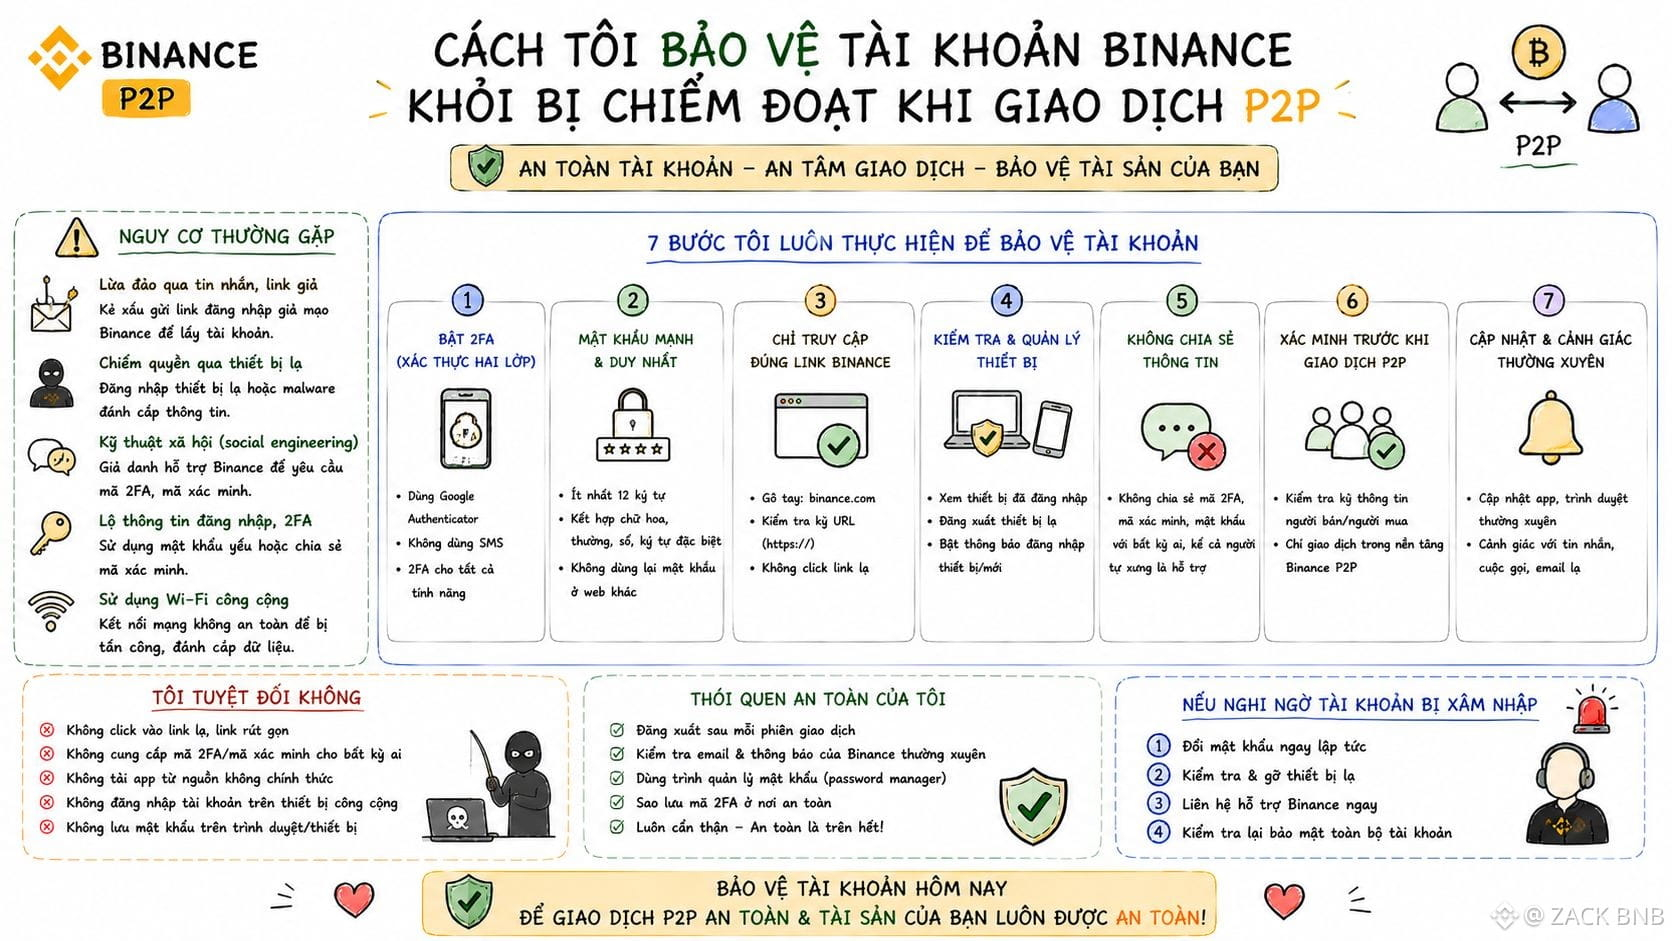
我曾經自以爲強密碼就足夠了,直到我讀到數據顯示:英國在短短一年內 SIM 交換(SIM swap)增長高達 1.055%。
至於美國的 SIM swap 造成的加密貨幣損失,據報道約爲 2,840 萬美元——這個數字大到讓我直接拋棄 SMS 2FA,改用 Google Authenticator,並把 16 位的設置密鑰保存在與手機完全隔離的地方。
我堅持的第二個習慣是:不要通過 P2P 聊天裏的鏈接登錄 Binance。因爲在 2025 年前兩個月,安全圈就已經記錄到超過 100 萬起網絡釣魚(phishing)攻擊事件,其中大部分都使用現成的“釣魚即服務”(phishing-as-a-service)工具包搭建。
我也開啓了提現地址白名單,以及郵件中的反釣魚代碼。因爲現代 MFA 雖然能夠將被盜用風險降低超過 99%,但前提是使用正確的抗釣魚(phishing-resistant)類型,而不是 SMS。
按我的理解,賬戶保護這一層必須永遠先於交易習慣邁出一步。
#binancep2pantoan @Binance_Vietnam
我曾經自以爲強密碼就足夠了,直到我讀到數據顯示:英國在短短一年內 SIM 交換(SIM swap)增長高達 1.055%。
至於美國的 SIM swap 造成的加密貨幣損失,據報道約爲 2,840 萬美元——這個數字大到讓我直接拋棄 SMS 2FA,改用 Google Authenticator,並把 16 位的設置密鑰保存在與手機完全隔離的地方。
我堅持的第二個習慣是:不要通過 P2P 聊天裏的鏈接登錄 Binance。因爲在 2025 年前兩個月,安全圈就已經記錄到超過 100 萬起網絡釣魚(phishing)攻擊事件,其中大部分都使用現成的“釣魚即服務”(phishing-as-a-service)工具包搭建。
我也開啓了提現地址白名單,以及郵件中的反釣魚代碼。因爲現代 MFA 雖然能夠將被盜用風險降低超過 99%,但前提是使用正確的抗釣魚(phishing-resistant)類型,而不是 SMS。
按我的理解,賬戶保護這一層必須永遠先於交易習慣邁出一步。
#binancep2pantoan @Binance Vietnam
1
575
·
--
看漲
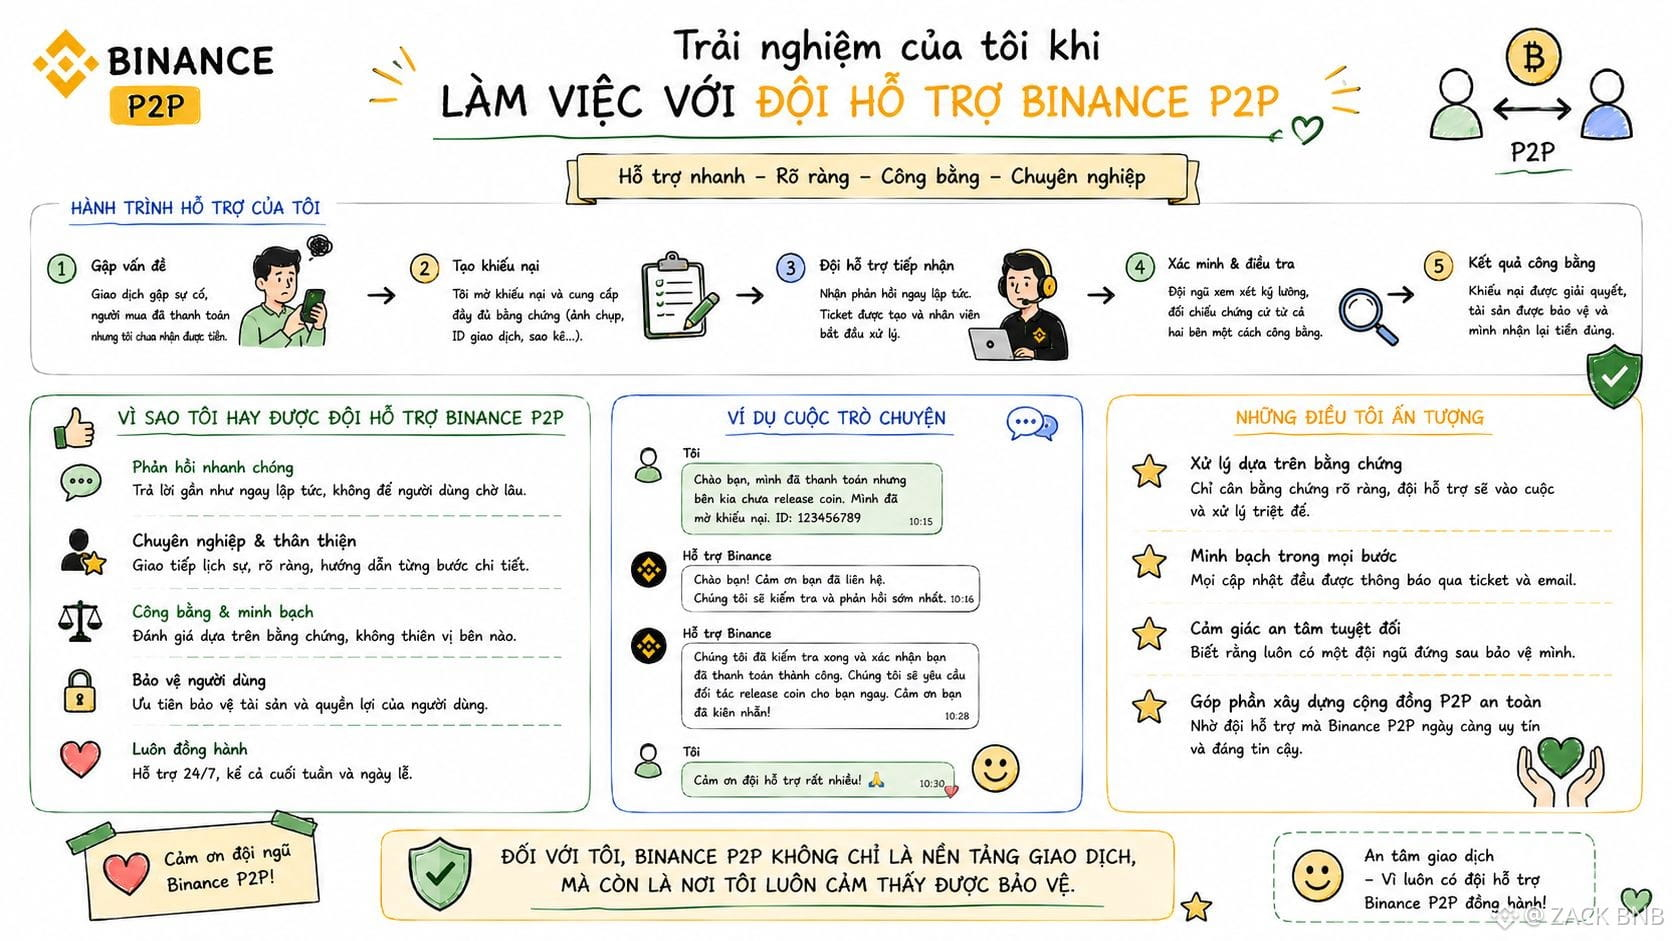
我曾經因爲遇到合作方故意從與已登記姓名不符的賬戶轉賬,而不得不提出一次申訴;與支持團隊的合作體驗也和我之前擔心的不同——處理不算特別快,但流程清晰。
在提交了完整的訂單號(Order ID)、轉賬憑證截圖以及聊天記錄之後,我很快收到了第一輪迴復。根據 Binance 公佈的標準,support ticket 通常會在 24-48 小時內得到迴應,具體會隨當時請求量而變化。
我特別認可的一點是:他們沒有再追問我已經提供過的信息,說明資料被認真閱讀過,而不是按模板機械回覆。這一點也與 Binance 的客戶支持(CS)團隊被認爲是人數最多的部門相符——估計約有全球人口的 1% 至少曾與他們有過一次互動。
以我的看法,不夠理想之處在於最終處理速度仍比預期慢——花了將近一週纔有正式結論。儘管最終結果是正確且公平的。
#binancep2pantoan @Binance_Vietnam
我曾經因爲遇到合作方故意從與已登記姓名不符的賬戶轉賬,而不得不提出一次申訴;與支持團隊的合作體驗也和我之前擔心的不同——處理不算特別快,但流程清晰。
在提交了完整的訂單號(Order ID)、轉賬憑證截圖以及聊天記錄之後,我很快收到了第一輪迴復。根據 Binance 公佈的標準,support ticket 通常會在 24-48 小時內得到迴應,具體會隨當時請求量而變化。
我特別認可的一點是:他們沒有再追問我已經提供過的信息,說明資料被認真閱讀過,而不是按模板機械回覆。這一點也與 Binance 的客戶支持(CS)團隊被認爲是人數最多的部門相符——估計約有全球人口的 1% 至少曾與他們有過一次互動。
以我的看法,不夠理想之處在於最終處理速度仍比預期慢——花了將近一週纔有正式結論。儘管最終結果是正確且公平的。
#binancep2pantoan @Binance Vietnam
1
462
·
--
看漲
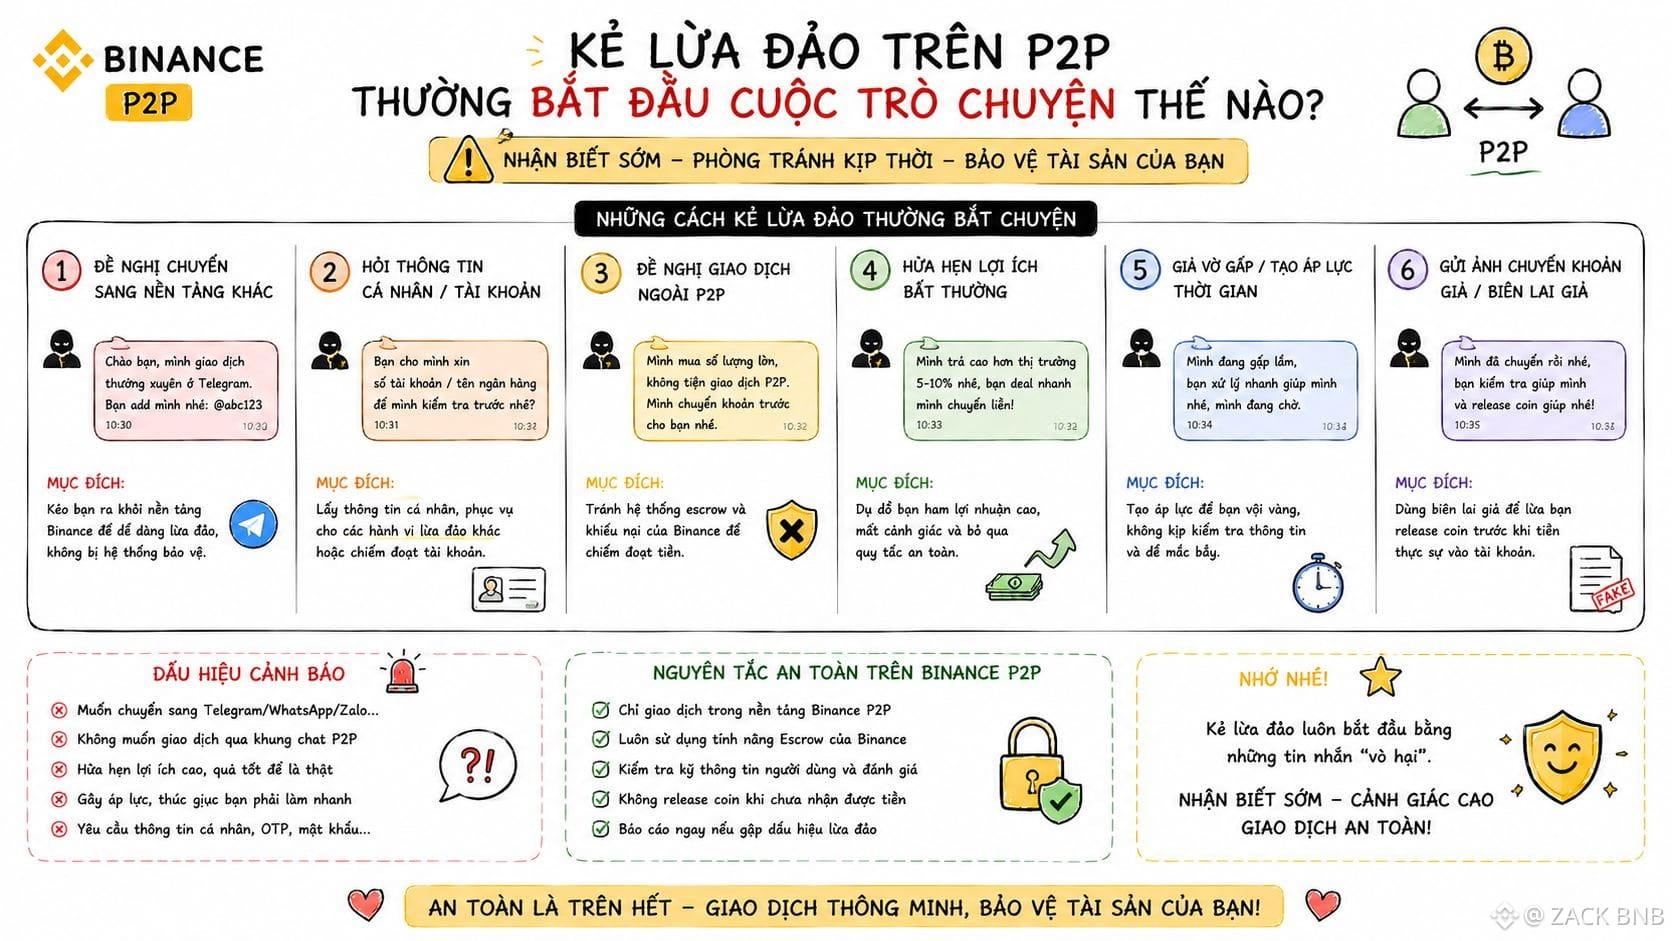
我注意到,P2P 上大多數詐騙者的開場腳本都非常相似,只是細節變量略有不同。共同點是:從第一句話起就總會讓人感覺“這是一筆正常交易,沒有什麼可疑的”。
開場通常很有禮貌、很專業,有時還會夾帶諸如“你回得太快了,跟靠譜的人做生意真的太合適了”之類的讚美話術——目的是在提出任何異常要求之前先降低警惕。
我曾經仔細留意過幾段這樣的聊天記錄,發現熟悉階段結束後,他們纔會逐漸引導你去做更“快、乾脆”的處理:通過再交換其他聯繫方式,或者編造理由說應用出錯、網絡慢,需要通過訂單之外的其他方式來確認。
以我來看,通用的跡象並不在於每一句話的具體內容,而在於節奏:他們總是不斷催促你加快決定,並想辦法把交易從平臺的記錄範圍之外移出去。
我將始終保持警惕的一點是:一旦出現這種節奏,不管措辭有多麼讓人舒服,接下來要做的不是跟着做,而是放慢。
#binancep2pantoan @Binance_Vietnam
我注意到,P2P 上大多數詐騙者的開場腳本都非常相似,只是細節變量略有不同。共同點是:從第一句話起就總會讓人感覺“這是一筆正常交易,沒有什麼可疑的”。
開場通常很有禮貌、很專業,有時還會夾帶諸如“你回得太快了,跟靠譜的人做生意真的太合適了”之類的讚美話術——目的是在提出任何異常要求之前先降低警惕。
我曾經仔細留意過幾段這樣的聊天記錄,發現熟悉階段結束後,他們纔會逐漸引導你去做更“快、乾脆”的處理:通過再交換其他聯繫方式,或者編造理由說應用出錯、網絡慢,需要通過訂單之外的其他方式來確認。
以我來看,通用的跡象並不在於每一句話的具體內容,而在於節奏:他們總是不斷催促你加快決定,並想辦法把交易從平臺的記錄範圍之外移出去。
我將始終保持警惕的一點是:一旦出現這種節奏,不管措辭有多麼讓人舒服,接下來要做的不是跟着做,而是放慢。
#binancep2pantoan @Binance Vietnam
1
2
755
·
--
看漲
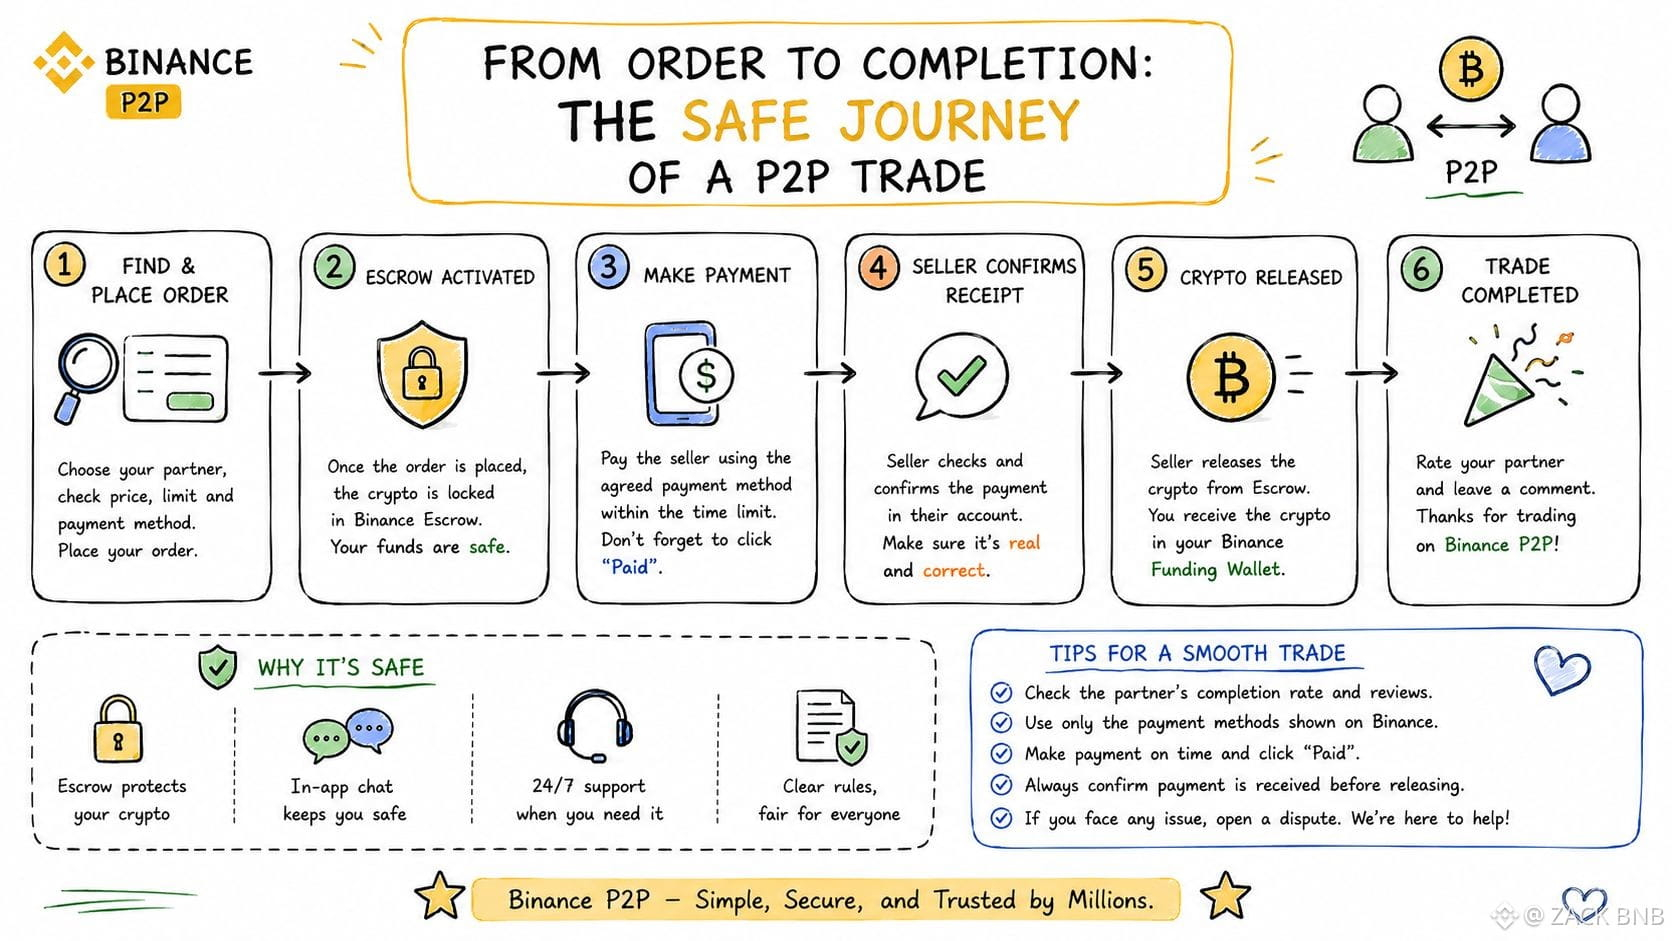
我注意到,一筆安全的P2P交易之旅,實際上要早於下單之前:先去篩查對方的資料,查看完成率和真實反饋——真正決定之後大部分風險的,並不是轉賬那一刻。
一旦匹配成交,託管(escrow)會自動鎖定幣;這也是我在整個流程中覺得最安心的時刻,因爲從這裏開始,風險就從“個人信任”轉變爲由一套規則清晰的系統來保障。
在交易過程中的每一步,我都會把所有溝通保留在訂單的聊天框裏,並且絕不在任何情況下釋放幣,直到我親自進入銀行App確認款項已到賬;任何賬單截圖都不予相信。
理想的結尾是雙方都完成確認後,託管會在幾秒內釋放幣;但以我的看法,只有當用戶在每個步驟都主動把控時,這段旅程才真正安全,而不是因爲平臺的自動化把一切都安排好了。
#binancep2pantoan @Binance_Vietnam
我注意到,一筆安全的P2P交易之旅,實際上要早於下單之前:先去篩查對方的資料,查看完成率和真實反饋——真正決定之後大部分風險的,並不是轉賬那一刻。
一旦匹配成交,託管(escrow)會自動鎖定幣;這也是我在整個流程中覺得最安心的時刻,因爲從這裏開始,風險就從“個人信任”轉變爲由一套規則清晰的系統來保障。
在交易過程中的每一步,我都會把所有溝通保留在訂單的聊天框裏,並且絕不在任何情況下釋放幣,直到我親自進入銀行App確認款項已到賬;任何賬單截圖都不予相信。
理想的結尾是雙方都完成確認後,託管會在幾秒內釋放幣;但以我的看法,只有當用戶在每個步驟都主動把控時,這段旅程才真正安全,而不是因爲平臺的自動化把一切都安排好了。
#binancep2pantoan @Binance Vietnam
一旦匹配成交,託管(escrow)會自動鎖定幣;這也是我在整個流程中覺得最安心的時刻,因爲從這裏開始,風險就從“個人信任”轉變爲由一套規則清晰的系統來保障。
在交易過程中的每一步,我都會把所有溝通保留在訂單的聊天框裏,並且絕不在任何情況下釋放幣,直到我親自進入銀行App確認款項已到賬;任何賬單截圖都不予相信。
理想的結尾是雙方都完成確認後,託管會在幾秒內釋放幣;但以我的看法,只有當用戶在每個步驟都主動把控時,這段旅程才真正安全,而不是因爲平臺的自動化把一切都安排好了。
#binancep2pantoan @Binance Vietnam
1
2
634
·
--
看漲
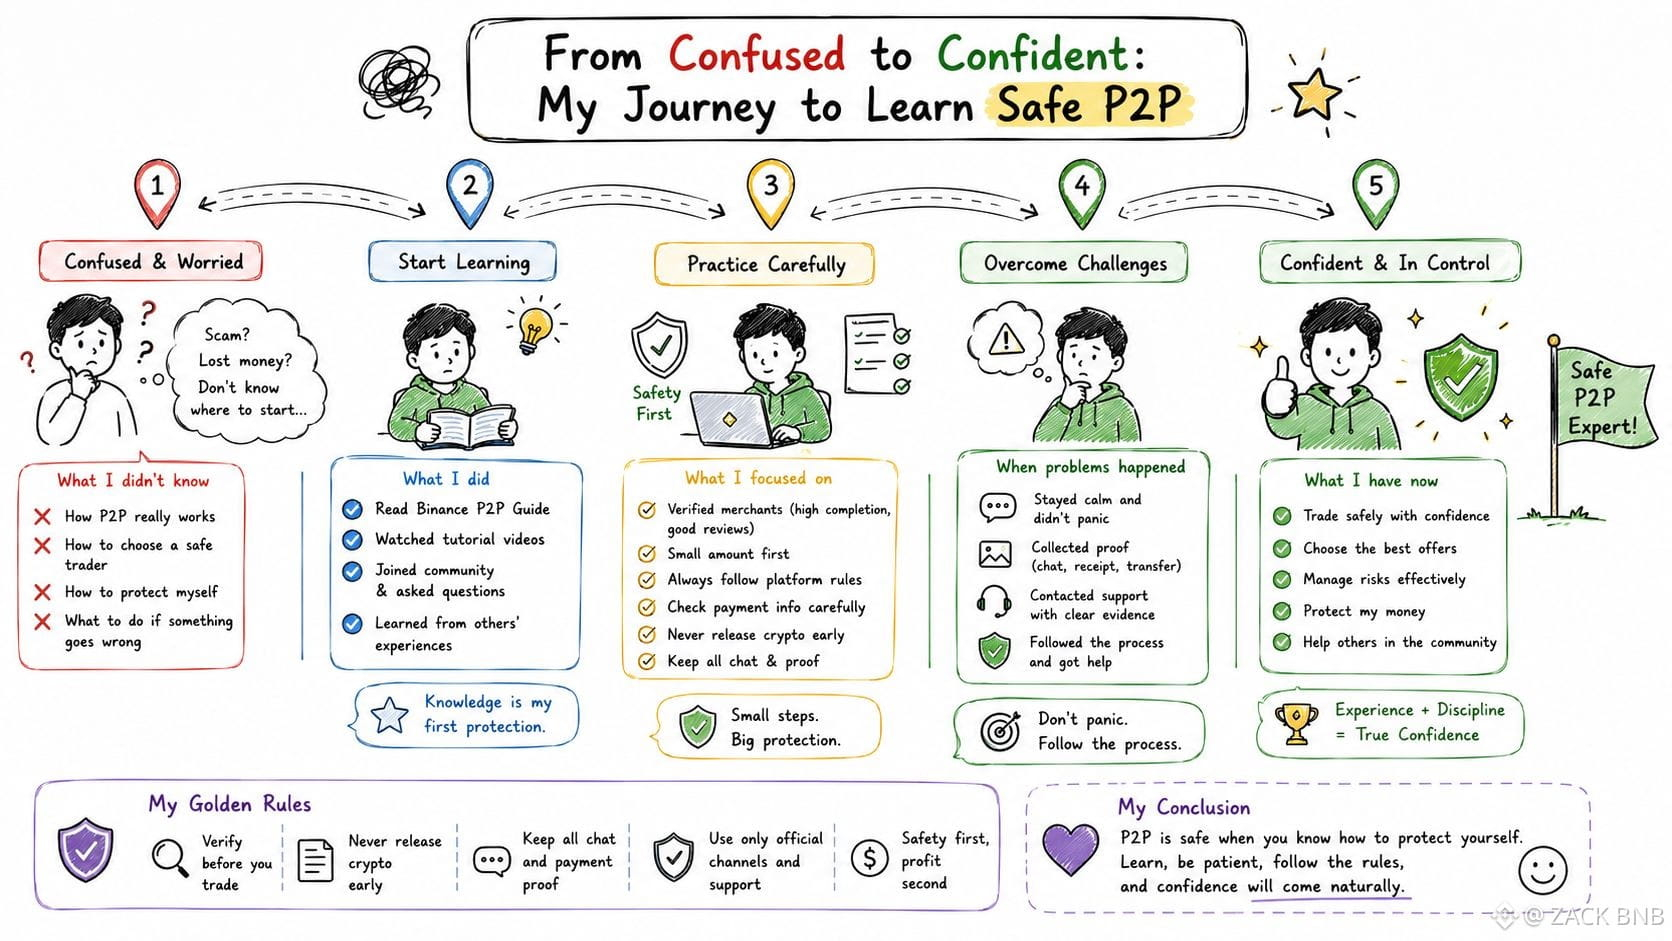
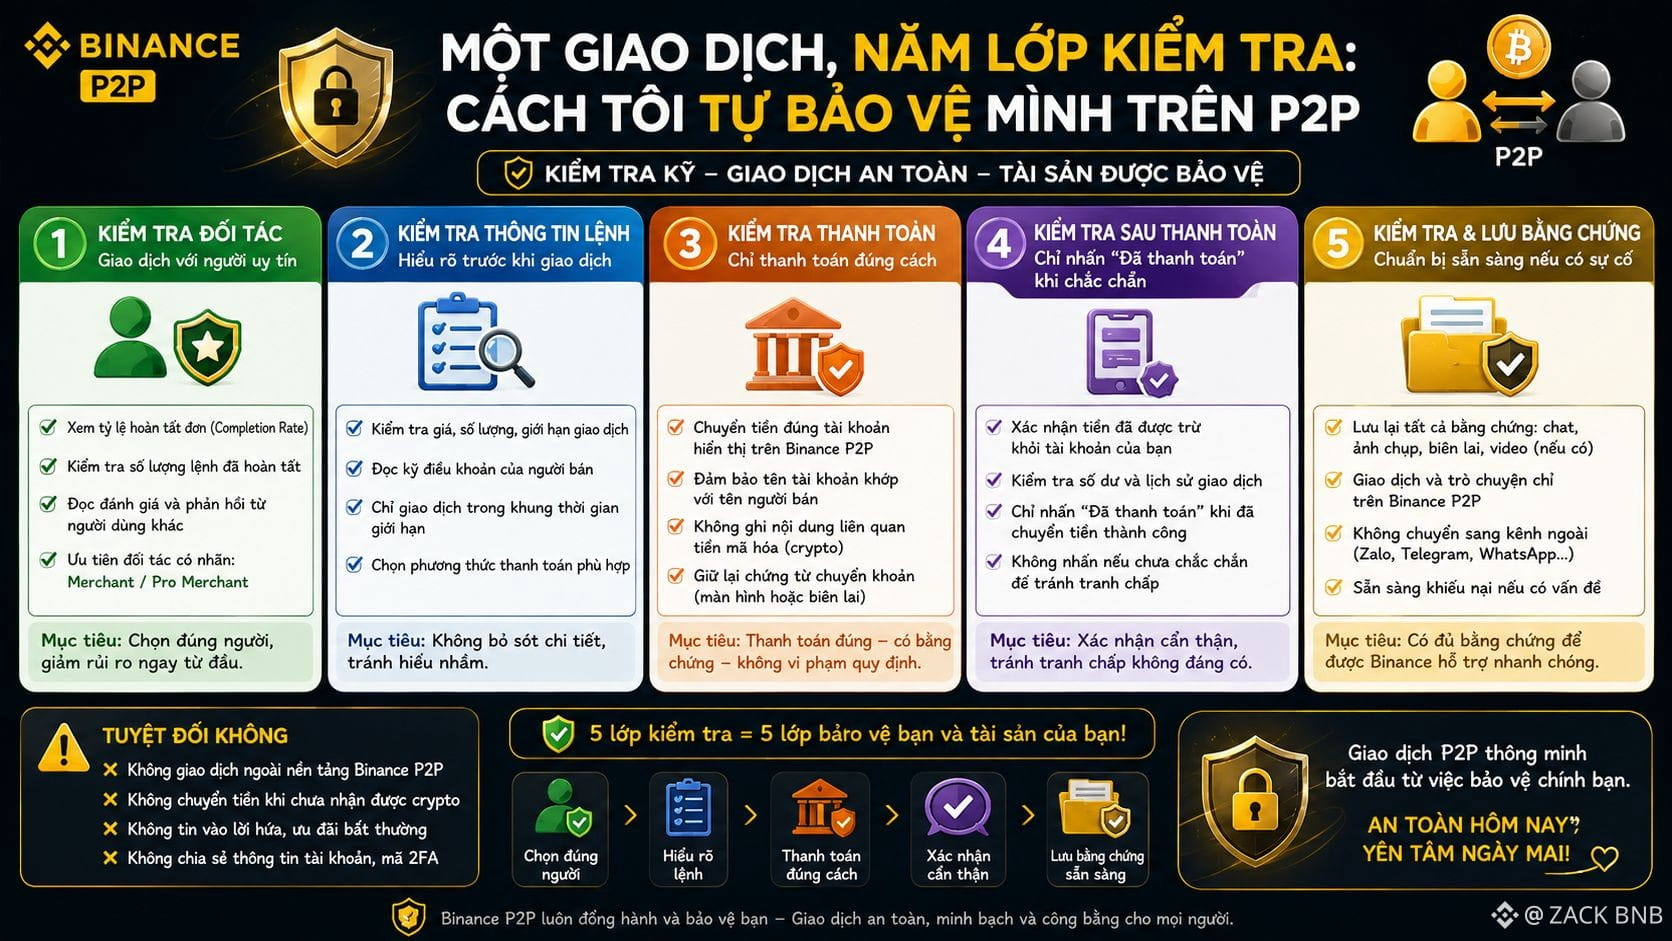
我觀察一段時間後發現,P2P 交易如果常做,自己會慢慢形成一套「在按下任何重要按鈕之前」一定要先檢查的五層流程。
第一層是查看對手的個人資料:完成率、帳戶年齡、過往交易的真實回饋,而不是看到價格好就急著下單。
第二層是核對轉帳用的銀行帳戶持有人姓名:必須與 KYC 顯示的姓名完全一致;名字不符的話,我就拒收,沒有任何例外。
第三層是自己直接進到銀行 App 裡確認實際到帳餘額,永遠不相信截圖的單據;就算看起來再真也一樣。
第四層是把所有溝通都限制在訂單的聊天框內,對任何建議改用其他聯絡方式的說法一律拒絕,即使理由聽起來很合理。
第五層是把 Order ID、截圖、以及從一開始就的聊天紀錄全部保存下來,以防之後需要提出申訴。
以我自己的看法,這五層流程並不能完全排除所有風險,但足以擋住我曾親眼見過的、最常見的那些詐騙手法。
#binancep2pantoan @Binance_Vietnam
我觀察一段時間後發現,P2P 交易如果常做,自己會慢慢形成一套「在按下任何重要按鈕之前」一定要先檢查的五層流程。
第一層是查看對手的個人資料:完成率、帳戶年齡、過往交易的真實回饋,而不是看到價格好就急著下單。
第二層是核對轉帳用的銀行帳戶持有人姓名:必須與 KYC 顯示的姓名完全一致;名字不符的話,我就拒收,沒有任何例外。
第三層是自己直接進到銀行 App 裡確認實際到帳餘額,永遠不相信截圖的單據;就算看起來再真也一樣。
第四層是把所有溝通都限制在訂單的聊天框內,對任何建議改用其他聯絡方式的說法一律拒絕,即使理由聽起來很合理。
第五層是把 Order ID、截圖、以及從一開始就的聊天紀錄全部保存下來,以防之後需要提出申訴。
以我自己的看法,這五層流程並不能完全排除所有風險,但足以擋住我曾親眼見過的、最常見的那些詐騙手法。
#binancep2pantoan @Binance Vietnam
3
767
·
--
看漲
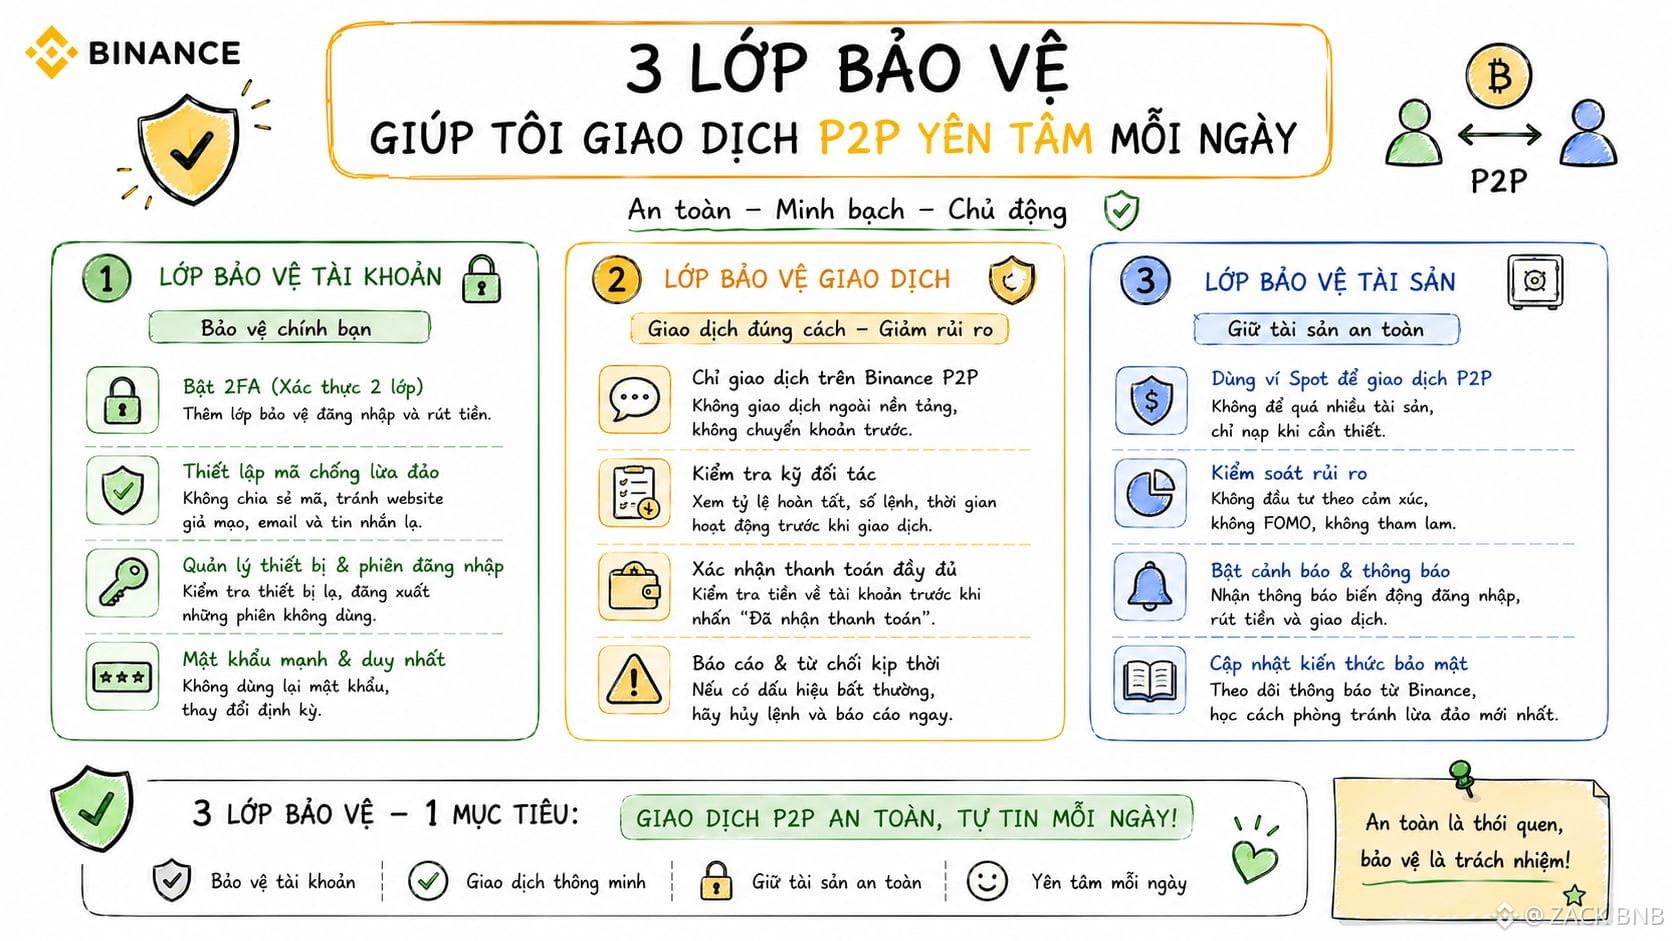
我注意到,做P2P交易時每天都依靠的三層防護,並不一定是交易所的功能,而是我在幾次差點捲入風險之後自己養成的習慣。尤其是當我瞭解到:越南的P2P USDT總量已達2.9億美元;而Binance佔據超過92.5%的市場份額,規模足以進入各類詐騙網絡的“視線”。
第一層:永遠優先選擇完成率(completion rate)超過98%,且賬號使用時間足夠久的對手。我願意接受稍微差一點的價格,以換取更高的安全性。
第二層:遵循“銀行裏看不到錢就不放款(release)”的原則。無論截圖單據看起來多麼真實,絕對忽略——不例外,不管對方是熟人還是陌生人。
第三層:只在訂單對應的正確聊天窗口中溝通;當被暗示去切換到其他渠道時,絕不迴應。
從我的角度看,當知道整個東南亞地區在2025年遭受的線上詐騙損失已超過1140億美元——比僅過去兩年的情況翻了三倍——這三種習慣就更顯得至關重要。
#binancep2pantoan @Binance_Vietnam
我注意到,做P2P交易時每天都依靠的三層防護,並不一定是交易所的功能,而是我在幾次差點捲入風險之後自己養成的習慣。尤其是當我瞭解到:越南的P2P USDT總量已達2.9億美元;而Binance佔據超過92.5%的市場份額,規模足以進入各類詐騙網絡的“視線”。
第一層:永遠優先選擇完成率(completion rate)超過98%,且賬號使用時間足夠久的對手。我願意接受稍微差一點的價格,以換取更高的安全性。
第二層:遵循“銀行裏看不到錢就不放款(release)”的原則。無論截圖單據看起來多麼真實,絕對忽略——不例外,不管對方是熟人還是陌生人。
第三層:只在訂單對應的正確聊天窗口中溝通;當被暗示去切換到其他渠道時,絕不迴應。
從我的角度看,當知道整個東南亞地區在2025年遭受的線上詐騙損失已超過1140億美元——比僅過去兩年的情況翻了三倍——這三種習慣就更顯得至關重要。
#binancep2pantoan @Binance Vietnam
第一層:永遠優先選擇完成率(completion rate)超過98%,且賬號使用時間足夠久的對手。我願意接受稍微差一點的價格,以換取更高的安全性。
第二層:遵循“銀行裏看不到錢就不放款(release)”的原則。無論截圖單據看起來多麼真實,絕對忽略——不例外,不管對方是熟人還是陌生人。
第三層:只在訂單對應的正確聊天窗口中溝通;當被暗示去切換到其他渠道時,絕不迴應。
從我的角度看,當知道整個東南亞地區在2025年遭受的線上詐騙損失已超過1140億美元——比僅過去兩年的情況翻了三倍——這三種習慣就更顯得至關重要。
#binancep2pantoan @Binance Vietnam
324
·
--
看漲
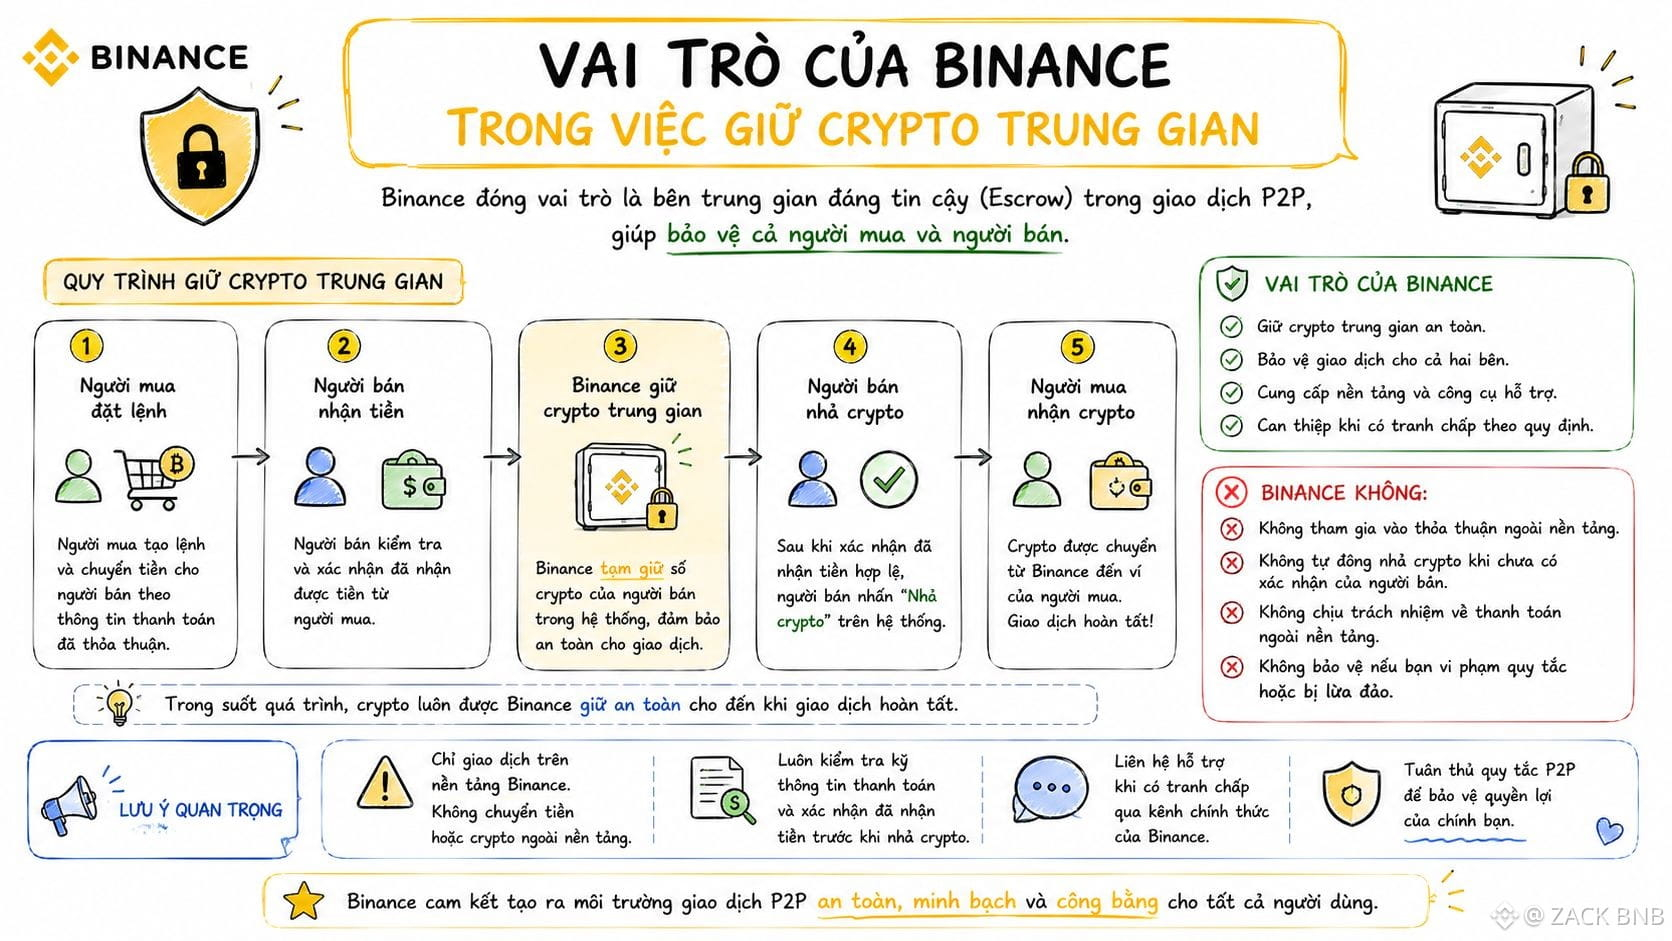
我注意到,Binance 在 P2P 中的中介角色並不只是簡單的連接平臺,而實際上是在短期內扮演託管方(custodian)。
一旦訂單匹配完成,賣家的幣會被 Binance 鎖定在託管(escrow)中,由 Binance 控制,不再處於任何人的個人錢包裏,直到交易完成爲止。
規模上我覺得非常值得注意:Binance 的移動端 P2P 業務按年增長 22%,目前佔據了整個平臺 P2P 交易總量的 59%。
在總計超過 3.1 億已驗證賬戶的基礎上,支持 100 多種法幣,且在大多數地區幾乎可實現免手續費交易。
從我的理解來看,這就是爲什麼大型交易所裏的 P2P 會比線下隨意撮合更安全。
並不是因爲交易對手更可信,而是因爲風險從“個人信任”轉移到了一個具有明確爭議處理流程的系統中,並且能夠在足夠大的規模上運行,從而實現流程標準化。
需要注意的是,這種中介角色只能保護系統內的那部分幣,但無法保護在銀行體系之外轉出的法幣。
#binancep2pantoan @Binance_Vietnam
我注意到,Binance 在 P2P 中的中介角色並不只是簡單的連接平臺,而實際上是在短期內扮演託管方(custodian)。
一旦訂單匹配完成,賣家的幣會被 Binance 鎖定在託管(escrow)中,由 Binance 控制,不再處於任何人的個人錢包裏,直到交易完成爲止。
規模上我覺得非常值得注意:Binance 的移動端 P2P 業務按年增長 22%,目前佔據了整個平臺 P2P 交易總量的 59%。
在總計超過 3.1 億已驗證賬戶的基礎上,支持 100 多種法幣,且在大多數地區幾乎可實現免手續費交易。
從我的理解來看,這就是爲什麼大型交易所裏的 P2P 會比線下隨意撮合更安全。
並不是因爲交易對手更可信,而是因爲風險從“個人信任”轉移到了一個具有明確爭議處理流程的系統中,並且能夠在足夠大的規模上運行,從而實現流程標準化。
需要注意的是,這種中介角色只能保護系統內的那部分幣,但無法保護在銀行體系之外轉出的法幣。
#binancep2pantoan @Binance Vietnam
349
·
--
看漲
真實
我注意到,人們經常把 SAFU 基金說成是絕對的“保底”,但仔細看了最新條款才發現。
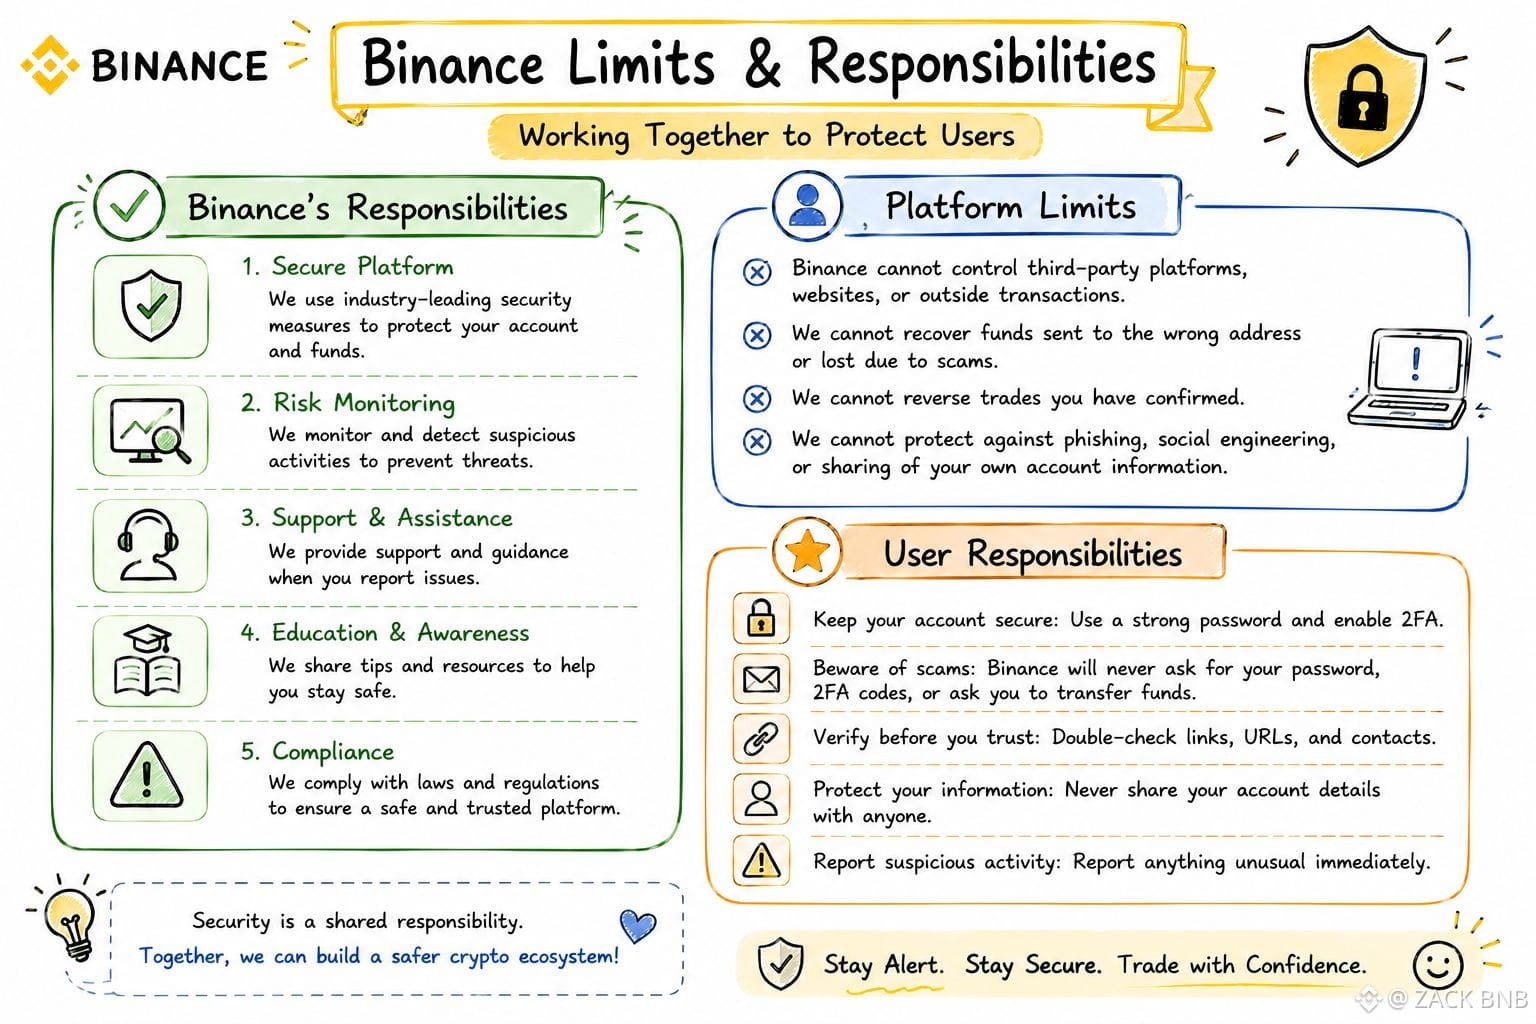
Binance 擁有自行決定哪些損失可以獲得賠付、賠付多少的權力——這就是一個自願基金,而不是像 FDIC 保險那樣具有強制性的法定義務。
我剛更新的數據:SAFU 目前正在將一部分資金轉爲儲備比特幣,並在 2026 年 2 月上旬又買入了 4.225 BTC。
把總持倉提高到 10.455 BTC,相當於約 7.34 億美元——也落在 Binance 先前公佈的、長期持有 10 億美元 BTC 儲備計劃之內。
以我的理解,真正的邊界在於免責條款。
Binance 對間接損害、利潤損失或因直接系統故障之外而產生的其他損失不承擔責任——也就是說,escrow、SAFU 只在他們自行定義的範圍內提供保障,並不是一個無限承諾。
#binancep2pantoan @Binance_Vietnam
我注意到,人們經常把 SAFU 基金說成是絕對的“保底”,但仔細看了最新條款才發現。
Binance 擁有自行決定哪些損失可以獲得賠付、賠付多少的權力——這就是一個自願基金,而不是像 FDIC 保險那樣具有強制性的法定義務。
我剛更新的數據:SAFU 目前正在將一部分資金轉爲儲備比特幣,並在 2026 年 2 月上旬又買入了 4.225 BTC。
把總持倉提高到 10.455 BTC,相當於約 7.34 億美元——也落在 Binance 先前公佈的、長期持有 10 億美元 BTC 儲備計劃之內。
以我的理解,真正的邊界在於免責條款。
Binance 對間接損害、利潤損失或因直接系統故障之外而產生的其他損失不承擔責任——也就是說,escrow、SAFU 只在他們自行定義的範圍內提供保障,並不是一個無限承諾。
#binancep2pantoan @Binance Vietnam
1
1
439
·
--
看漲
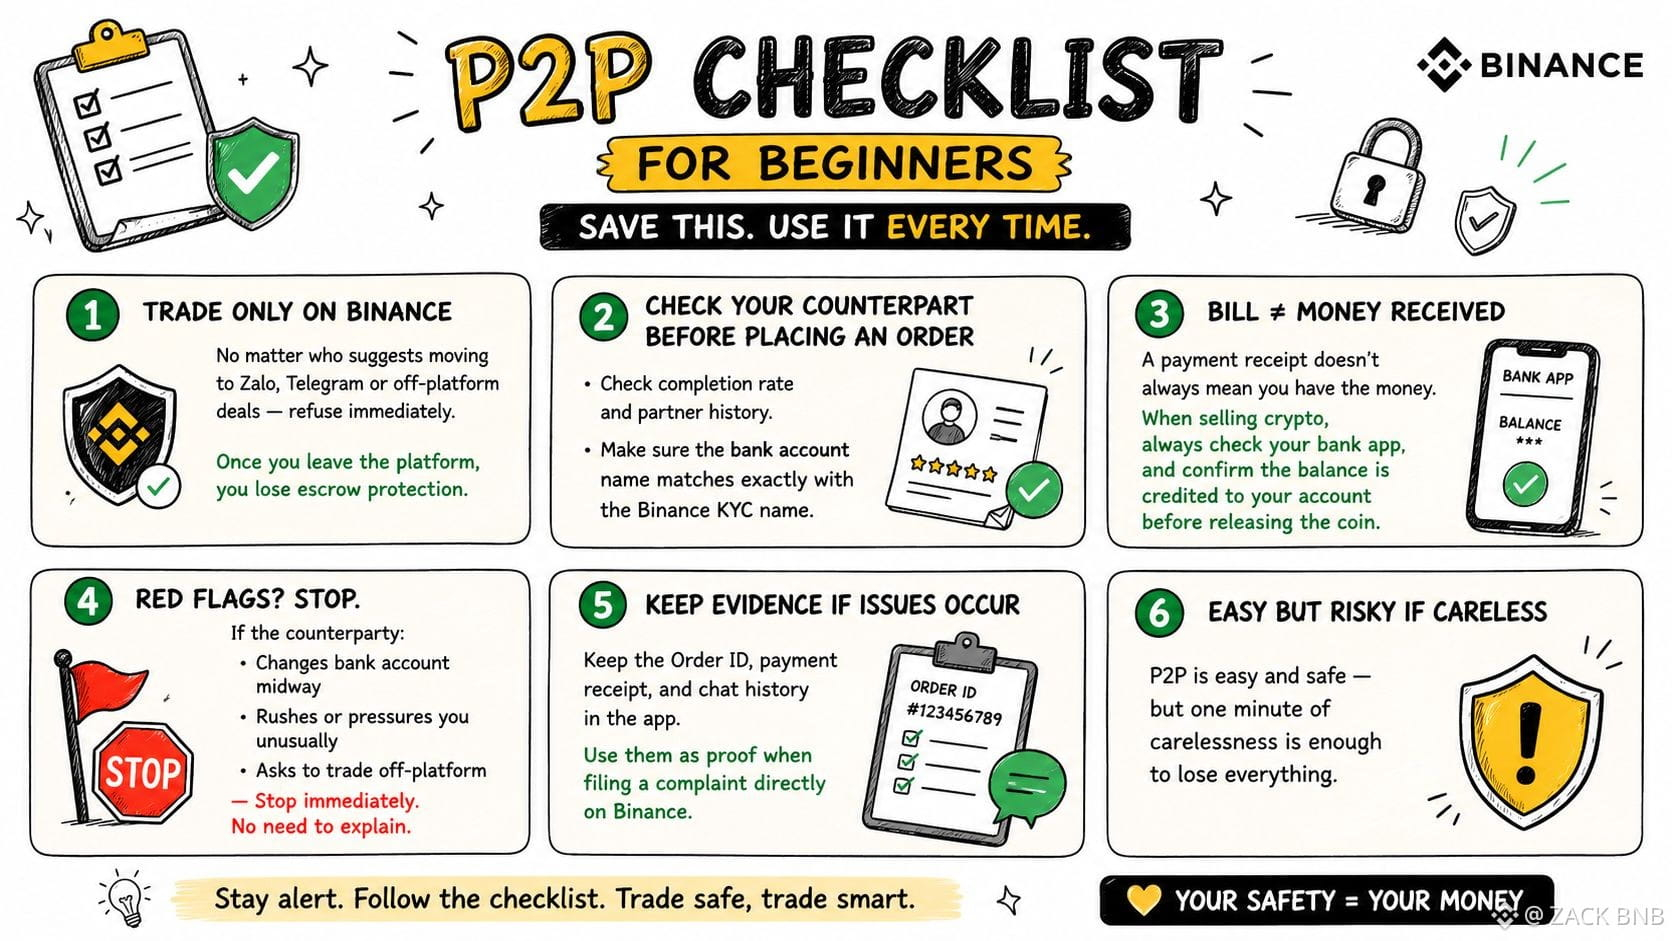
新手P2P檢查清單,保存下來隨時使用
交易僅在Binance進行。無論誰建議你轉到Zalo、Telegram或在交易所外進行交易,立刻拒絕,因爲一旦離開平臺就會立刻失去來自託管(escrow)的保護權。
下單前,檢查對方的完成率和交易歷史。特別記住:銀行轉賬收款賬戶的戶名必須與Binance上的KYC姓名完全一致。
最重要的是:有賬單不一定就代表錢已到賬。出售加密貨幣時,務必親自打開銀行app確認實際到賬金額,僅在確認資金已到達你的賬戶後才釋放幣。
如果發現對方中途更改了賬戶號碼、催促異常,或暗示在平臺外進行交易,請立刻停止並停止溝通,不需要解釋。
發生問題時,保持訂單號(Order ID)、發票/賬單、以及應用內聊天記錄原樣,以便作爲證據,直接在Binance發起申訴。
P2P很容易也相對安全,但只要你疏忽一分鐘,就足以
一夜之間血本無歸。
#binancep2pantoan @Binance_Vietnam
新手P2P檢查清單,保存下來隨時使用
交易僅在Binance進行。無論誰建議你轉到Zalo、Telegram或在交易所外進行交易,立刻拒絕,因爲一旦離開平臺就會立刻失去來自託管(escrow)的保護權。
下單前,檢查對方的完成率和交易歷史。特別記住:銀行轉賬收款賬戶的戶名必須與Binance上的KYC姓名完全一致。
最重要的是:有賬單不一定就代表錢已到賬。出售加密貨幣時,務必親自打開銀行app確認實際到賬金額,僅在確認資金已到達你的賬戶後才釋放幣。
如果發現對方中途更改了賬戶號碼、催促異常,或暗示在平臺外進行交易,請立刻停止並停止溝通,不需要解釋。
發生問題時,保持訂單號(Order ID)、發票/賬單、以及應用內聊天記錄原樣,以便作爲證據,直接在Binance發起申訴。
P2P很容易也相對安全,但只要你疏忽一分鐘,就足以
一夜之間血本無歸。
#binancep2pantoan @Binance Vietnam
1
689
·
--
看漲
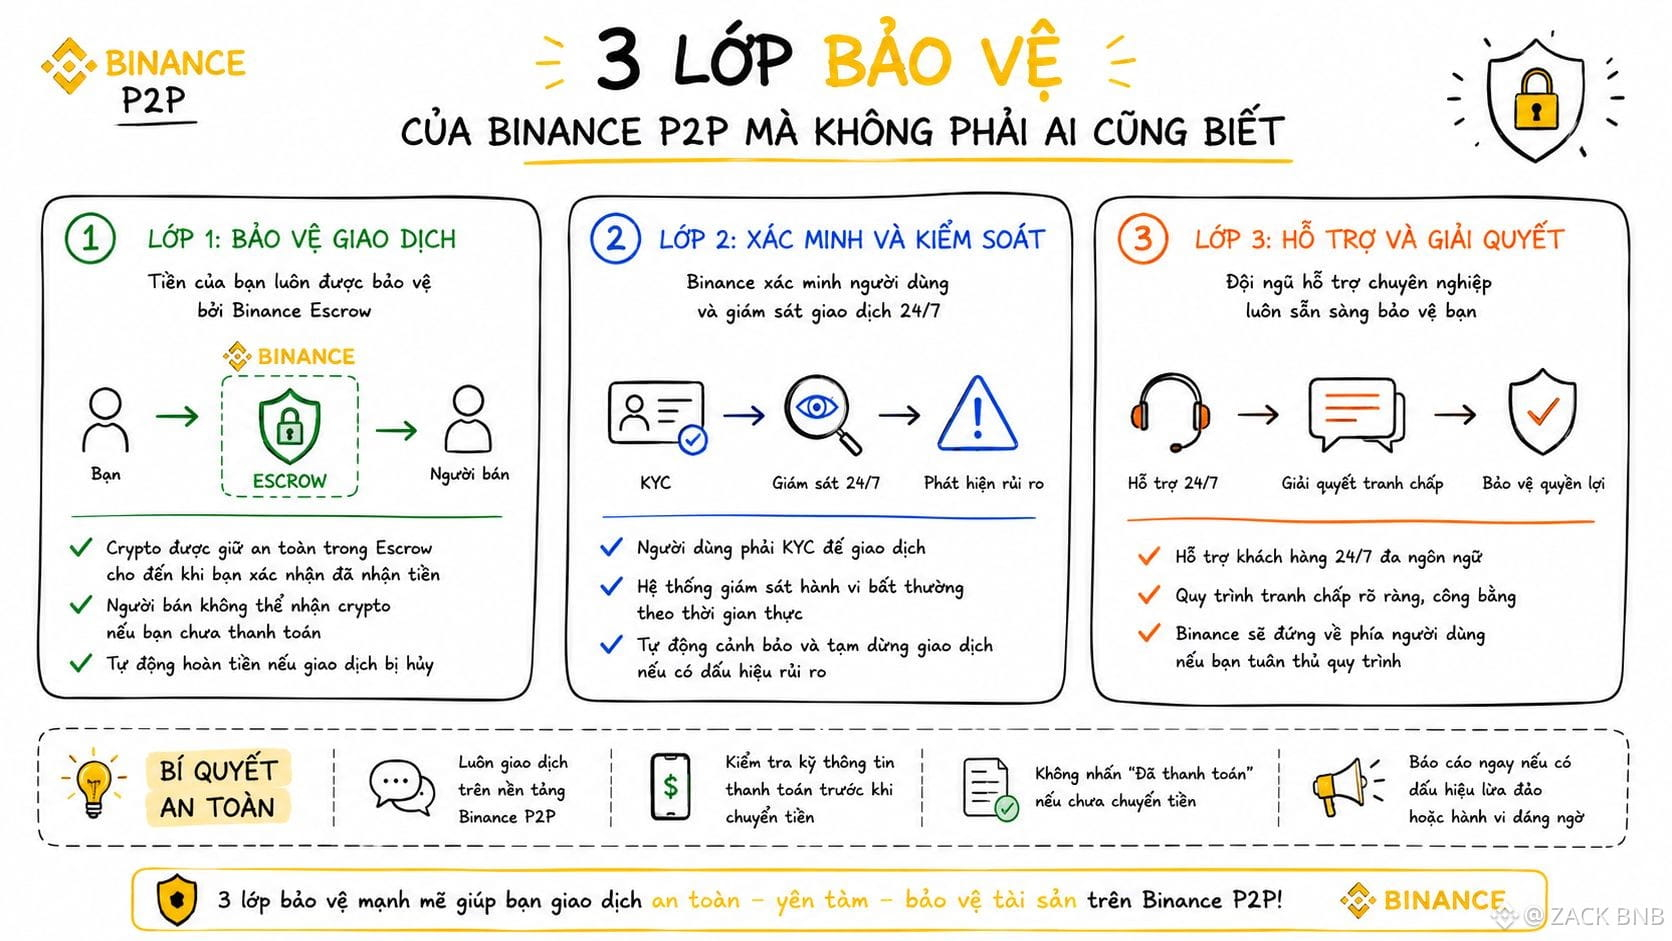
我注意到,除了託管(escrow)之外,大家都知道還有其他安全措施;而第三層防護更少有人留意,不過其實同樣重要。
第一層是 P2P Shield Merchant Program,不僅進行了常規的 KYC 驗證,還會針對性地篩查曾被反饋過的商戶:例如銀行賬戶被凍結的情況。也就是說,Binance 不是等到之後出現糾紛才處理,而是從源頭就阻斷髒錢風險。
第二層是要求:銀行賬戶持有人姓名必須與 Binance 上的 KYC 姓名完全一致。很多人會忽略這一步的核對,但這恰恰是一個關鍵依據——一旦從陌生的第三方收款,就可以用它來贏得 appeal。
第三層,提到的人更少,是 SAFU 基金:大約 10 億美元的資金在背後作爲最後的預備層。雖然它並不會直接適用於 P2P,但仍然能爲整個 Binance 生態系統增強信任。
#binancep2pantoan @Binance_Vietnam
我注意到,除了託管(escrow)之外,大家都知道還有其他安全措施;而第三層防護更少有人留意,不過其實同樣重要。
第一層是 P2P Shield Merchant Program,不僅進行了常規的 KYC 驗證,還會針對性地篩查曾被反饋過的商戶:例如銀行賬戶被凍結的情況。也就是說,Binance 不是等到之後出現糾紛才處理,而是從源頭就阻斷髒錢風險。
第二層是要求:銀行賬戶持有人姓名必須與 Binance 上的 KYC 姓名完全一致。很多人會忽略這一步的核對,但這恰恰是一個關鍵依據——一旦從陌生的第三方收款,就可以用它來贏得 appeal。
第三層,提到的人更少,是 SAFU 基金:大約 10 億美元的資金在背後作爲最後的預備層。雖然它並不會直接適用於 P2P,但仍然能爲整個 Binance 生態系統增強信任。
#binancep2pantoan @Binance Vietnam
558
·
--
看漲
我已經GOM了30%的BTC。
爲什麼我現在在買BTC,但只買了30%?
原因很簡單:當前價格區間對長期是有利的,但市場還不夠清晰,不能直接all in。我按照計劃在買,不用情緒來做決定。
目前BTC被困在一個非常關鍵的區間。下方是約59K–60K的支撐,上方是約67.5K的阻力。如果BTC能夠突破67.5K,短期結構會更好看。但如果跌破59K–60K這一帶,我仍然需要準備一種情景:BTC可能會繼續向下“洗盤/下探”到50K–55K。
這就是爲什麼我先投入30%的資金,剩下70%我保留成stablecoin,以防市場還會繼續深度下跌。
爲什麼我仍然開始買?因爲有一些長期信號值得關注。
第一是USDT的市場份額出現了頂部分歧跡象。如果這個信號得到確認,防守型資金的流出可能會逐漸減弱,從而給BTC反彈創造機會。
第二是BTC的月線RSI目前在42–43左右。在之前的週期裏,當月線RSI跌破44附近時,BTC通常會進入形成長期底部的區域。
但沒有任何事是確定的。猜底是賭博。在有優勢的區域分批配置資金纔是計劃。
$BTC
{future}(BTCUSDT)
我已經GOM了30%的BTC。
爲什麼我現在在買BTC,但只買了30%?
原因很簡單:當前價格區間對長期是有利的,但市場還不夠清晰,不能直接all in。我按照計劃在買,不用情緒來做決定。
目前BTC被困在一個非常關鍵的區間。下方是約59K–60K的支撐,上方是約67.5K的阻力。如果BTC能夠突破67.5K,短期結構會更好看。但如果跌破59K–60K這一帶,我仍然需要準備一種情景:BTC可能會繼續向下“洗盤/下探”到50K–55K。
這就是爲什麼我先投入30%的資金,剩下70%我保留成stablecoin,以防市場還會繼續深度下跌。
爲什麼我仍然開始買?因爲有一些長期信號值得關注。
第一是USDT的市場份額出現了頂部分歧跡象。如果這個信號得到確認,防守型資金的流出可能會逐漸減弱,從而給BTC反彈創造機會。
第二是BTC的月線RSI目前在42–43左右。在之前的週期裏,當月線RSI跌破44附近時,BTC通常會進入形成長期底部的區域。
但沒有任何事是確定的。猜底是賭博。在有優勢的區域分批配置資金纔是計劃。
$BTC
1
1.1k
·
--
看漲
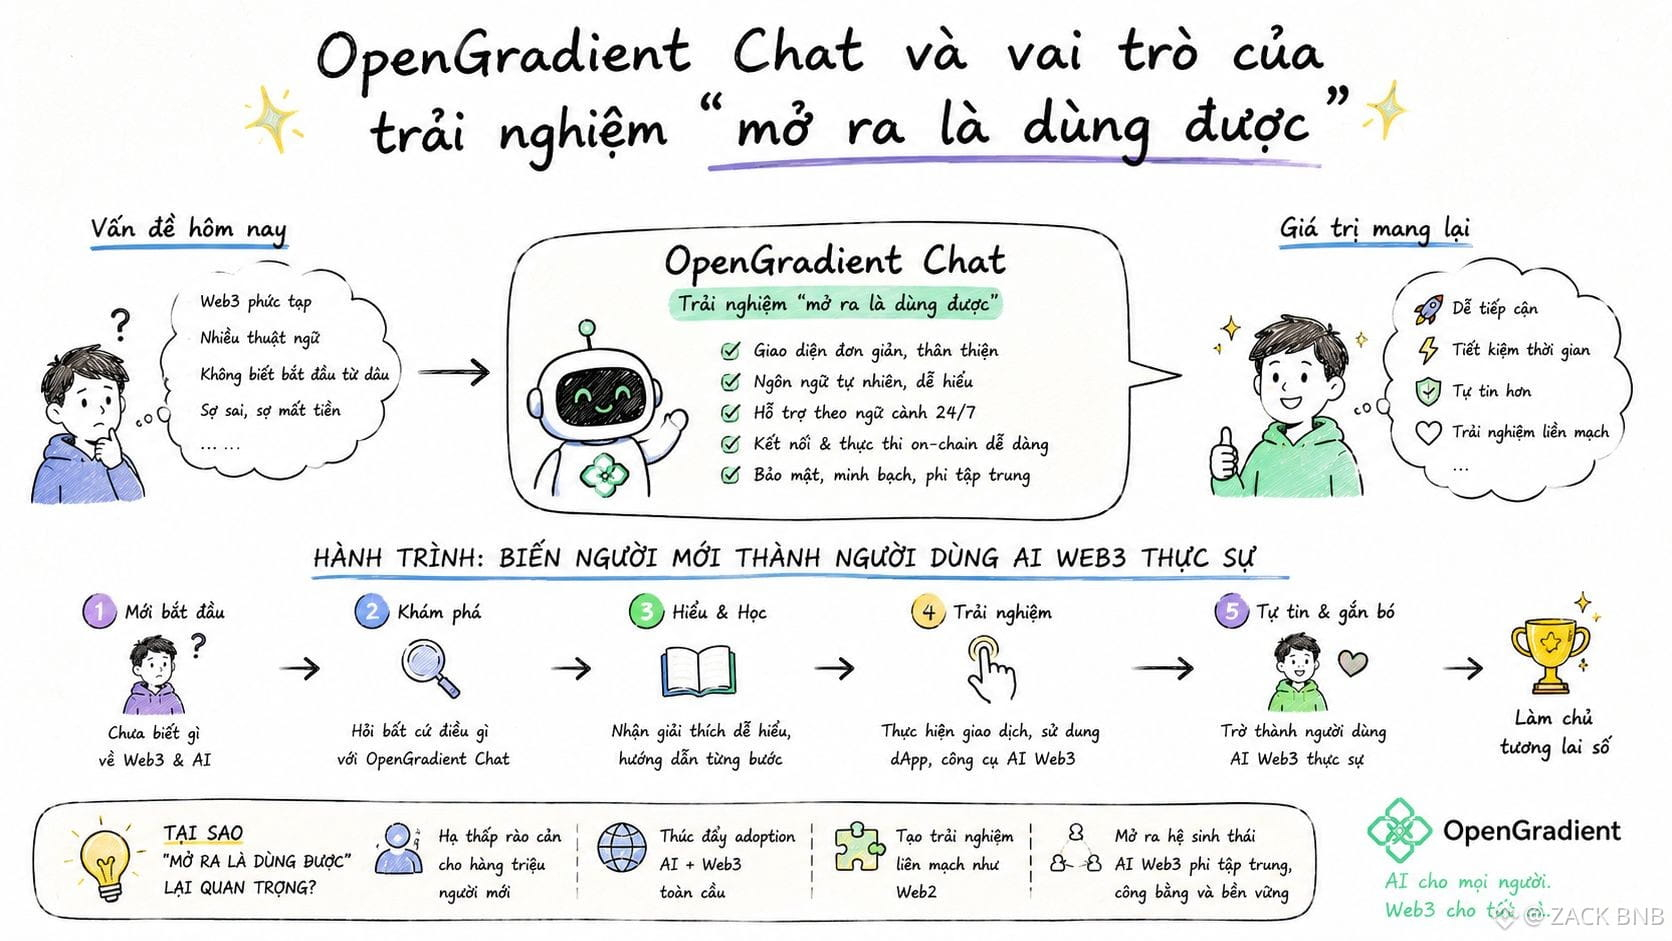
我覺得學習Web3並不像學習一門有明確課程的科目。
它更像是在路上撿起一塊塊零碎的拼圖。
今天懂錢包。
明天才會懂燃料費。
另一個日子才會知道為什麼批准可能會有風險。
新手通常不缺乏努力。
他們只是被拋入太多概念的漩渦中。
也許OpenGradient Chat可以讓這個學習過程變得更輕鬆。
不需要從冗長的文件開始。
只需要一個小問題。
然後再來一個問題。
在這個聊天框的背後,OpenGradient依然是一個去中心化的AI層,擁有模型、推斷和驗證。
但對用戶來說,一切都從易於理解開始。
我不確定這是唯一的方式。
但Web3或許需要更多這樣輕鬆的入口。
@OpenGradient #OPG $OPG
它更像是在路上撿起一塊塊零碎的拼圖。
今天懂錢包。
明天才會懂燃料費。
另一個日子才會知道為什麼批准可能會有風險。
新手通常不缺乏努力。
他們只是被拋入太多概念的漩渦中。
也許OpenGradient Chat可以讓這個學習過程變得更輕鬆。
不需要從冗長的文件開始。
只需要一個小問題。
然後再來一個問題。
在這個聊天框的背後,OpenGradient依然是一個去中心化的AI層,擁有模型、推斷和驗證。
但對用戶來說,一切都從易於理解開始。
我不確定這是唯一的方式。
但Web3或許需要更多這樣輕鬆的入口。
@OpenGradient #OPG $OPG
1
226
·
--
看漲
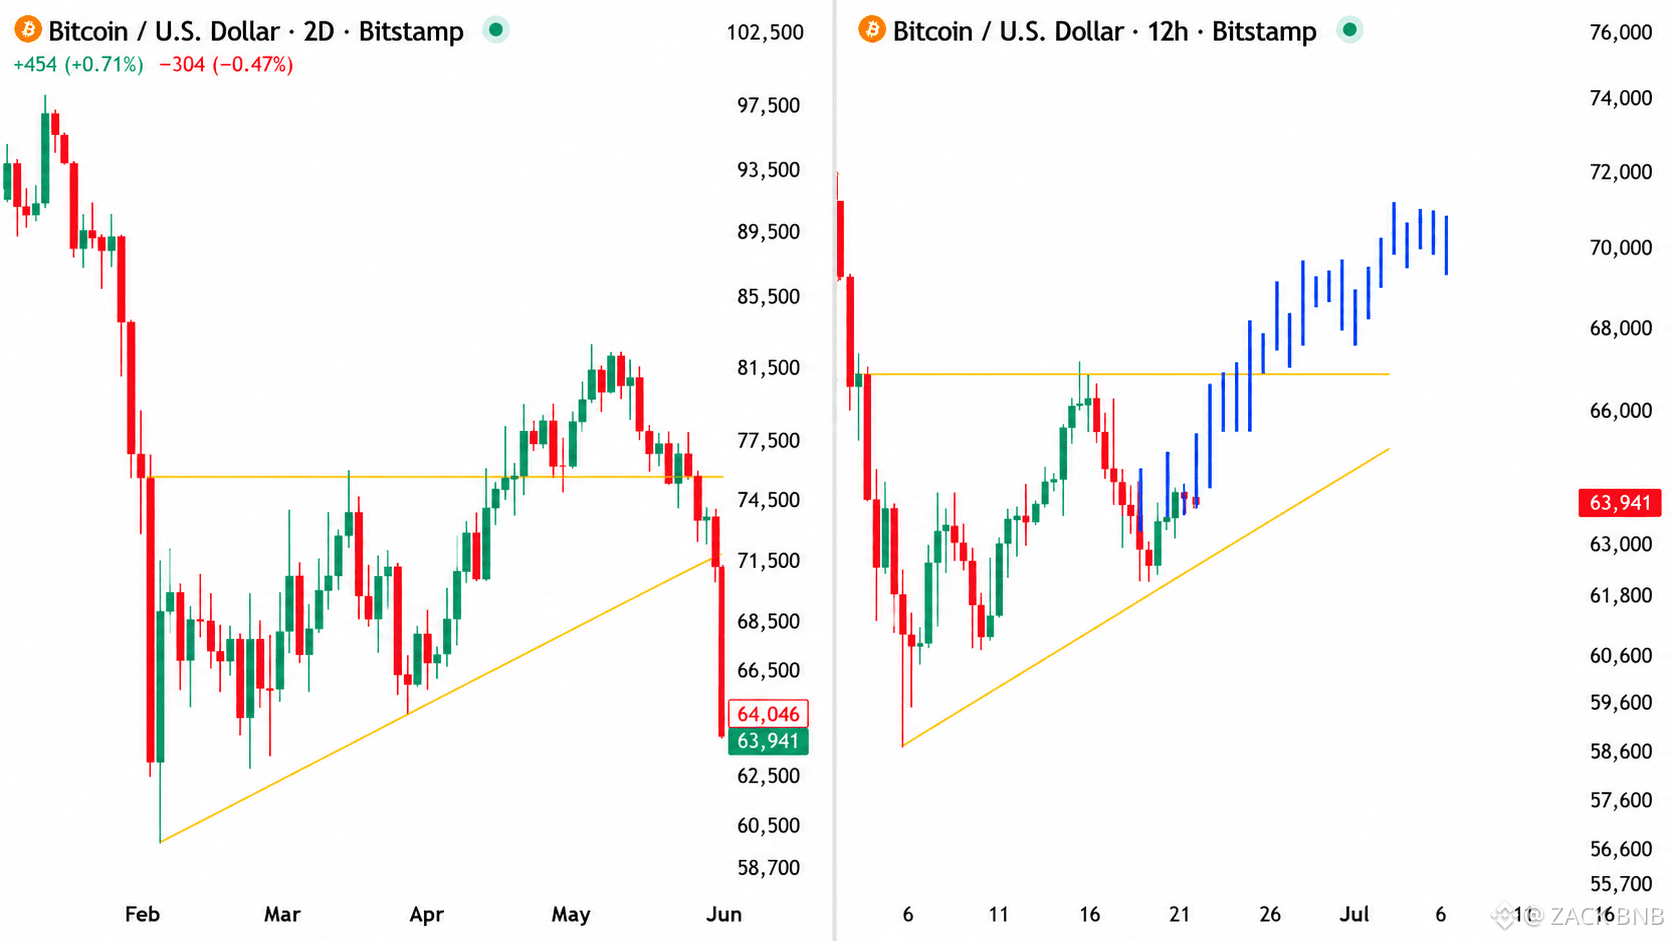
市場處於歷史上極度恐懼的區域,通常這就是週期的底部或接近底部
$BTC đang test在62K-$64K附近,一旦失守$62K,可能會看到$58K-$60K
Saylor大哥也說會在今天繼續DCA BTC,最近也快到6月了吧,兄弟們
這段時間我們主要專注刷web3行情,找alpha標的來梭哈纔是重點。市場目前缺乏流動性,但也正是兄弟們逐步選船的機會。
Buy and trade
$BTC 👇👇
{future}(BTCUSDT)
市場處於歷史上極度恐懼的區域,通常這就是週期的底部或接近底部
$BTC đang test在62K-$64K附近,一旦失守$62K,可能會看到$58K-$60K
Saylor大哥也說會在今天繼續DCA BTC,最近也快到6月了吧,兄弟們
這段時間我們主要專注刷web3行情,找alpha標的來梭哈纔是重點。市場目前缺乏流動性,但也正是兄弟們逐步選船的機會。
Buy and trade
$BTC 👇👇
$BTC đang test在62K-$64K附近,一旦失守$62K,可能會看到$58K-$60K
Saylor大哥也說會在今天繼續DCA BTC,最近也快到6月了吧,兄弟們
這段時間我們主要專注刷web3行情,找alpha標的來梭哈纔是重點。市場目前缺乏流動性,但也正是兄弟們逐步選船的機會。
Buy and trade
$BTC 👇👇
1
693
·
--
看漲
我曾經認為 Web3 就像是一個有太多門的房間。
錢包。
助記詞。
手續費。
橋接。
智能合約。
光是進入這個房間就讓新手感到疲憊。
在他們還沒搞清楚自己在用什麼的時候,就得學會如何自我保護,以免面對過多的風險。
或許這就是為什麼 OpenGradient Chat 值得思考的原因。
新手通常不會從基礎設施開始。
他們開始時會問一些非常簡單的問題。
這個錢包怎麼用?
這筆交易有什麼風險?
這個 DApp 要求什麼權限?
如果 OpenGradient Chat 能將背後的去中心化 AI 層轉變為熟悉的問答界面,Web3 可能會變得不那麼冷漠。
我不確定一個聊天產品是否能解決所有的上線問題。
但有時候,一扇容易理解的門正是生態系統最需要的。
@OpenGradient #OPG $OPG

194
·
--
看漲
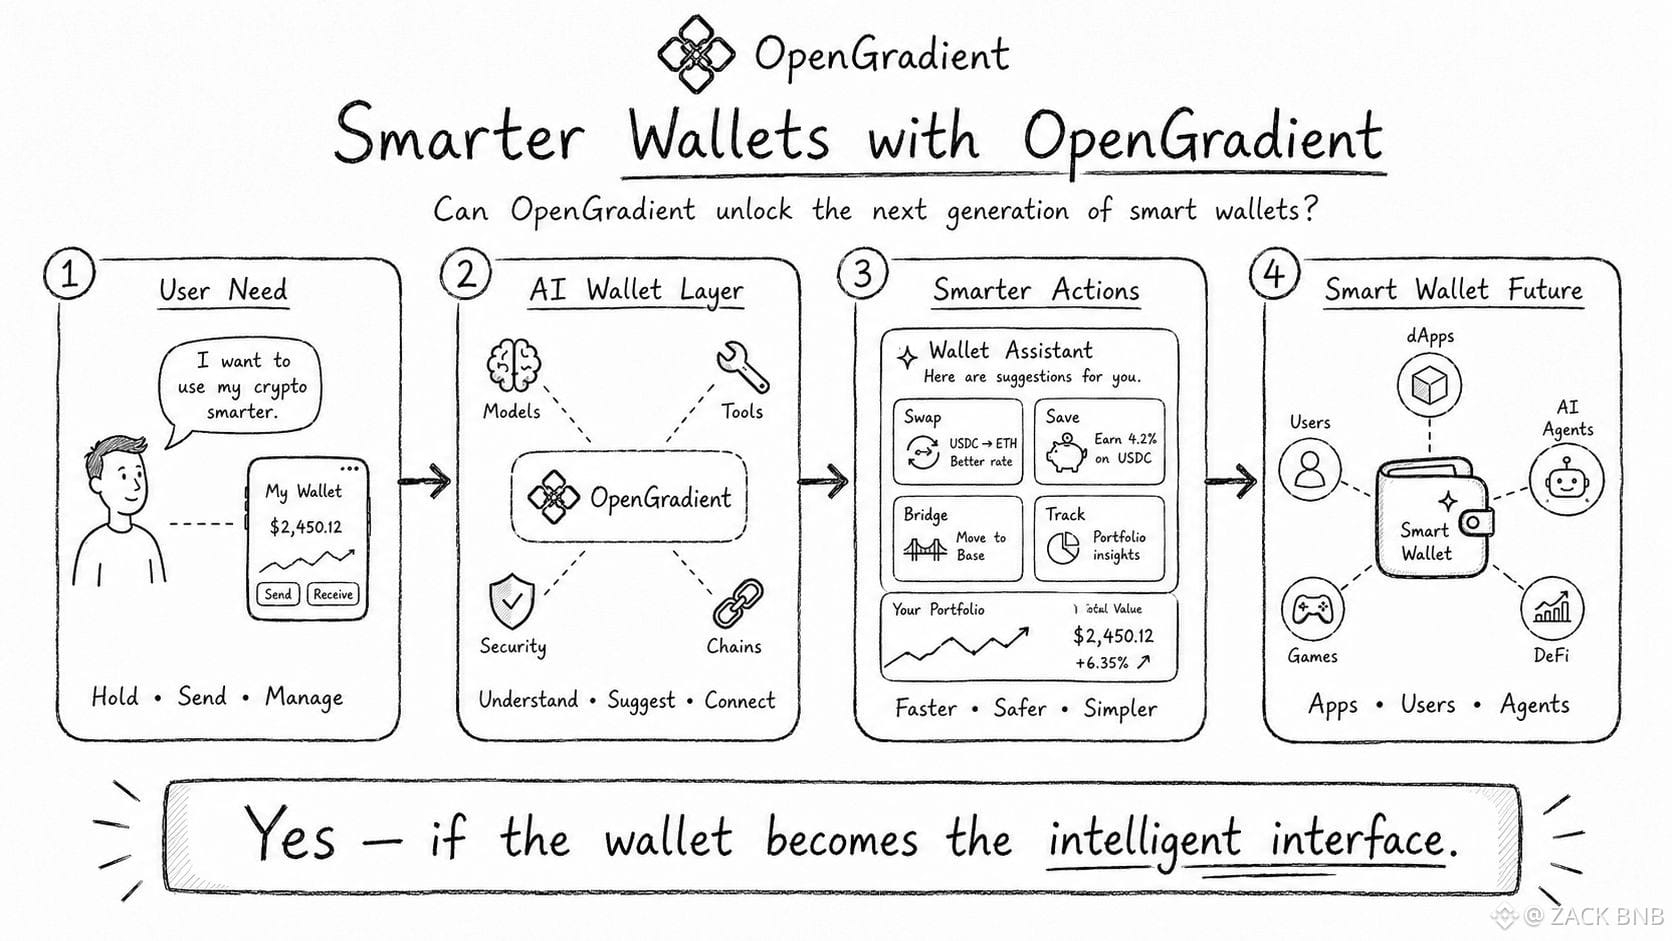
我曾經以為加密錢包只是資產的儲存地點。
發送。
接收。
簽署交易。
簡單到足以生存。
但隨著使用Web3,我越來越覺得錢包承擔了太多使用者實際上並不理解的東西。
一次交換交易。
一次授權權限。
一次與智能合約的互動。
有時候只要一個錯誤的點擊就足以造成風險。
或許下一代錢包不僅需要更安全。
還需要更智能。
這就是OpenGradient $OPG 讓我思考的地方。
如果錢包能從一個開放的基礎設施中調用AI推斷,然後驗證結果,而不僅僅是相信答案,體驗可能會有所不同。
錢包不僅顯示數據。
它可以解釋風險,分析行動,並幫助使用者做出決策。
我不確定這會來得快。
但智能錢包或許將是AI和Web3最明顯的交匯點。
@OpenGradient #OPG
1
169
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼