

M I S H U
1.1k 貼文

M I S H U
舉報
封鎖用戶
高頻交易者
1.2 年
66 關注
14.6K+ 粉絲
1.0K+ 點讚數
貼文
全部
引用
直播
·
--
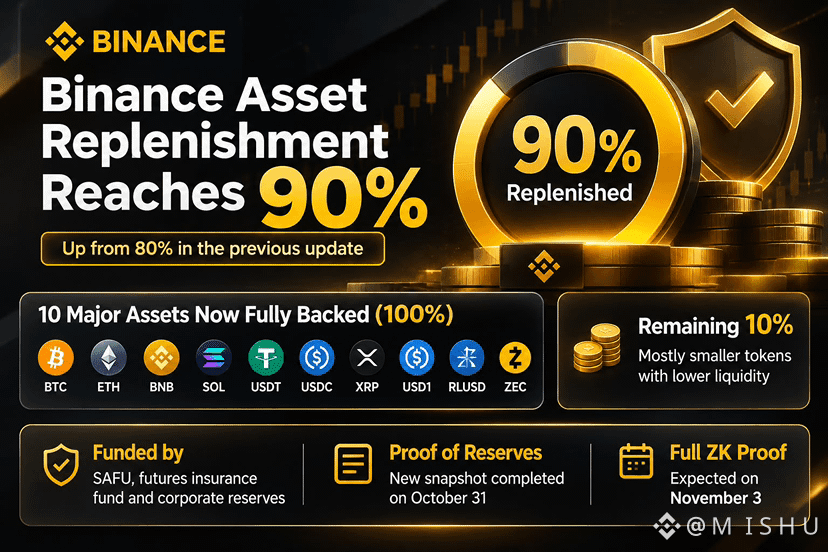
幣安資產補充進度達到 90%
幣安在恢復受影響資產方面取得進一步進展,目前補充進度已達到約 90%,高於上次更新時的 80%。
該交易所表示,包括 BTC、ETH、BNB、SOL、USDT 和 XRP 在內的 10 種主流加密貨幣,目前均有 100% 的儲備支持。
其餘資產大多是流動性較低的小型代幣。
幣安正動用 SAFU、期貨保險基金和公司儲備金來完成補充工作。
幣安還拍攝了新的儲備證明快照,完整的零知識證明預計將於 11 月 3 日公佈。
這一進展令人鼓舞。現在,所有人的目光都聚焦在最終補充工作和即將到來的驗證上。
#Binance #safu #CryptoNews
#幣安SAFU基金轉賬已完成7499BTC
幣安在恢復受影響資產方面取得進一步進展,目前補充進度已達到約 90%,高於上次更新時的 80%。
該交易所表示,包括 BTC、ETH、BNB、SOL、USDT 和 XRP 在內的 10 種主流加密貨幣,目前均有 100% 的儲備支持。
其餘資產大多是流動性較低的小型代幣。
幣安正動用 SAFU、期貨保險基金和公司儲備金來完成補充工作。
幣安還拍攝了新的儲備證明快照,完整的零知識證明預計將於 11 月 3 日公佈。
這一進展令人鼓舞。現在,所有人的目光都聚焦在最終補充工作和即將到來的驗證上。
#Binance #safu #CryptoNews
#幣安SAFU基金轉賬已完成7499BTC


Binance Square Official
·
--
更新:SAFU 基金轉移已完成——這是此處可見的大額 7,499 BTC 轉移:https://blockchair.com/bitcoin/transaction/774fcb97827d7ed2389447cc3ef3e1abcd024574cd745d2182cc0ec58e7914bd
117
·
--
1
138
·
--
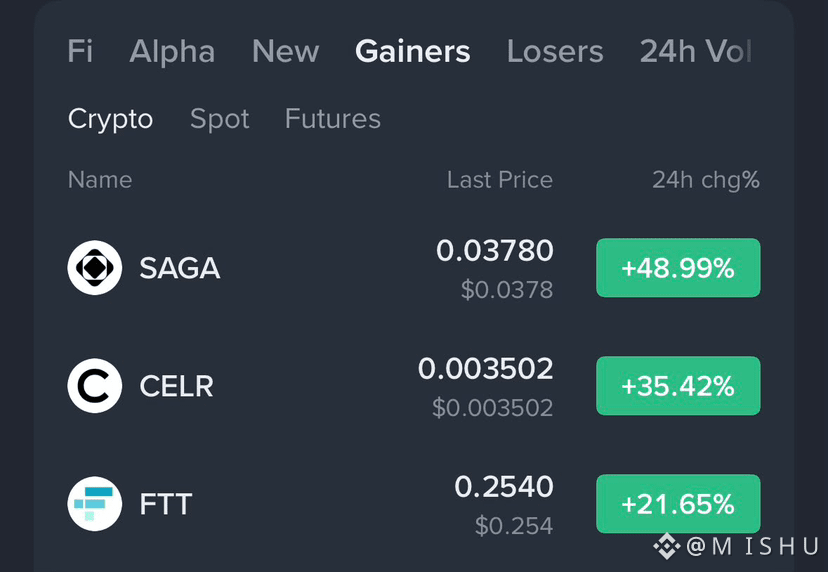
我:“今天不會發生任何有趣的事。”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
圖表立刻對此耿耿於懷
#SaylorHintsStrategyBitcoinBuy #crypto
我:“今天不會發生任何有趣的事。”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
圖表立刻對此耿耿於懷
#SaylorHintsStrategyBitcoinBuy #crypto
$SAGA : +49%
$CELR : +35%
$FTT : +21%
圖表立刻對此耿耿於懷
#SaylorHintsStrategyBitcoinBuy #crypto
568
·
--
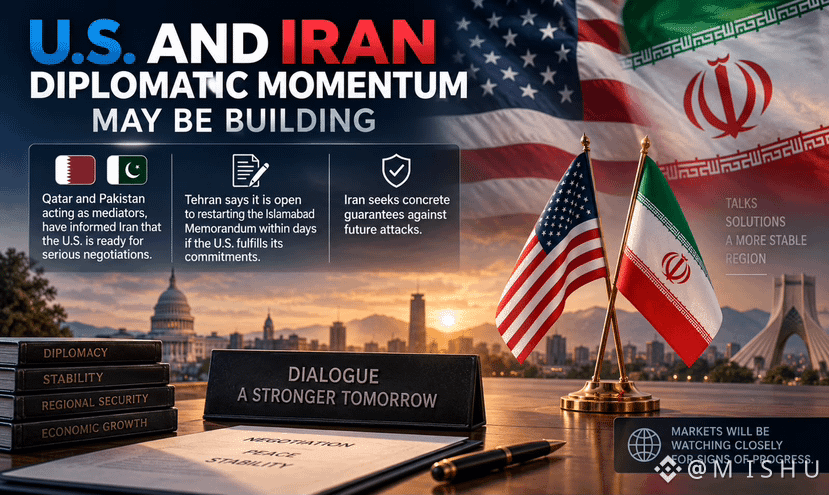
外交勢頭可能正在美伊之間形成。
據伊朗方面消息稱,來自卡塔爾和巴基斯坦的調解人傳達稱,華盛頓已準備好進行嚴肅談判。德黑蘭表示,如果美國履行其承諾,並提供針對未來襲擊的保證,它願意在數天內重啓《伊斯蘭堡備忘錄》。
市場將密切關注是否出現進展跡象。
#crypto $AKE $ONE
外交勢頭可能正在美伊之間形成。
據伊朗方面消息稱,來自卡塔爾和巴基斯坦的調解人傳達稱,華盛頓已準備好進行嚴肅談判。德黑蘭表示,如果美國履行其承諾,並提供針對未來襲擊的保證,它願意在數天內重啓《伊斯蘭堡備忘錄》。
市場將密切關注是否出現進展跡象。
#crypto $AKE $ONE
據伊朗方面消息稱,來自卡塔爾和巴基斯坦的調解人傳達稱,華盛頓已準備好進行嚴肅談判。德黑蘭表示,如果美國履行其承諾,並提供針對未來襲擊的保證,它願意在數天內重啓《伊斯蘭堡備忘錄》。
市場將密切關注是否出現進展跡象。
#crypto $AKE $ONE
141
·
--
渴望 $AVA 並沒有做錯
我很快就會退出
我會等待回調再入場
歷史上人們也做得很好
我很快會尋找空頭倉位
渴望 $AVA 並沒有做錯
我很快就會退出
我會等待回調再入場
歷史上人們也做得很好
我很快會尋找空頭倉位
我很快就會退出
我會等待回調再入場
歷史上人們也做得很好
我很快會尋找空頭倉位
1
178
·
--
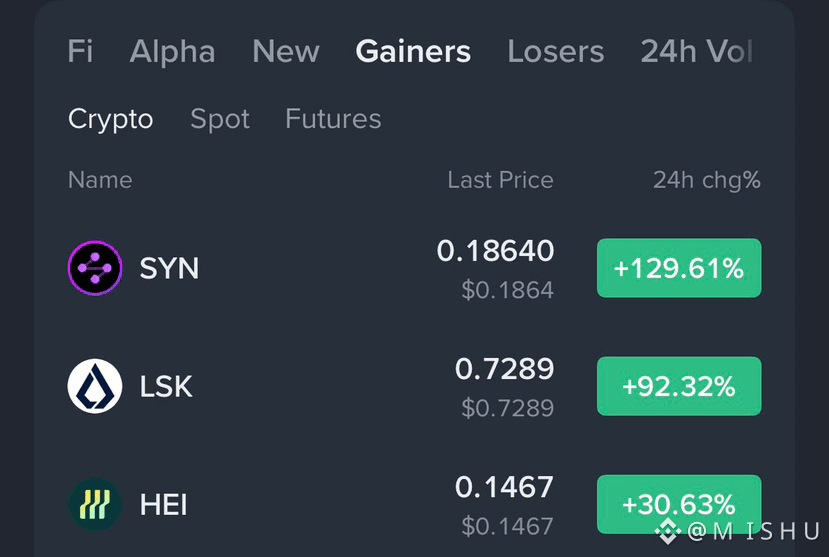
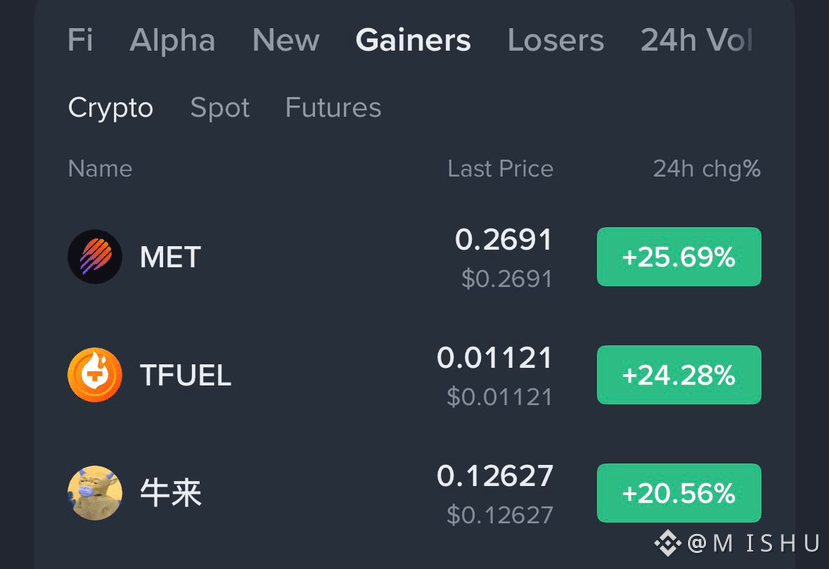
你好,Binancians ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
錯過了?
恭喜,你現在是一名投資者。
抓到了?
你瞬間就成了交易高手 😎
你好,Binancians ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
錯過了?
恭喜,你現在是一名投資者。
抓到了?
你瞬間就成了交易高手 😎
$SYN +129%
$LSK +92%
$HEI +30%
錯過了?
恭喜,你現在是一名投資者。
抓到了?
你瞬間就成了交易高手 😎
328
·
--
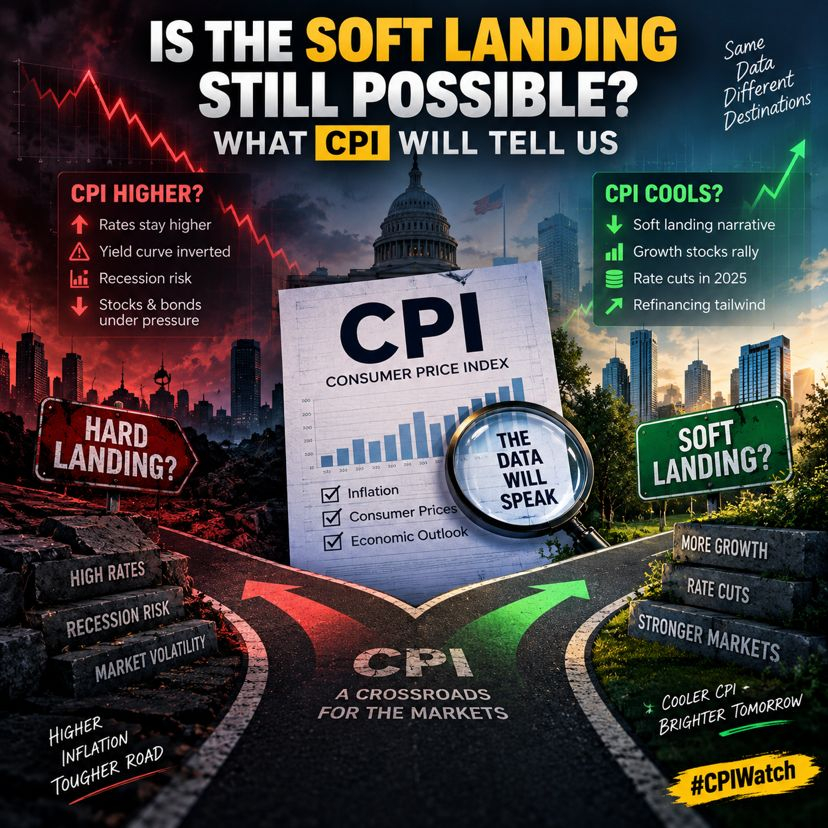
軟着陸還能實現嗎?CPI會告訴我們什麼
大家都在討論美聯儲下一步會怎麼做,但先把鏡頭拉遠一點。真正的問題並不在於他們是否會加息,而在於我們能否完全避免硬着陸。
我擔心的是:
非農就業崗位數據表現火熱,但工資增速正在放緩。這反而是通脹的“綠旗”(工資壓力降低=服務通脹走弱)。但同時,消費者也在降溫。信用卡逾期率正在小幅上升。汽車銷量也在走冷。
CPI報告是一道分水嶺
如果CPI仍居高不下 → 美聯儲會維持較高利率,收益率曲線保持倒掛,我們也會開始計入衰退風險。這會傷害股票和債券。
如果CPI出現明顯降溫 → 我們又能把“軟着陸”的敘事找回來。成長股反彈,週期股受益,或許我們終於會看到2025年支持再融資的降息。
我正在關注什麼
核心CPI(剔除食品和能源)纔是關鍵線索
服務業通脹——這纔是美聯儲真正盯緊的方向
這對2025年盈利預期意味着什麼
我並不是在押注市場。我是在基於經濟基本面進行佈局。現在,這意味着持有具備定價權的高質量標的,同時在週期性槓桿上保持輕倉。
數據不會說謊。讓我們看看本週它會怎麼告訴我們。
#CPIWatch #crypto $CNPY $GAIB
1
1
416
·
--
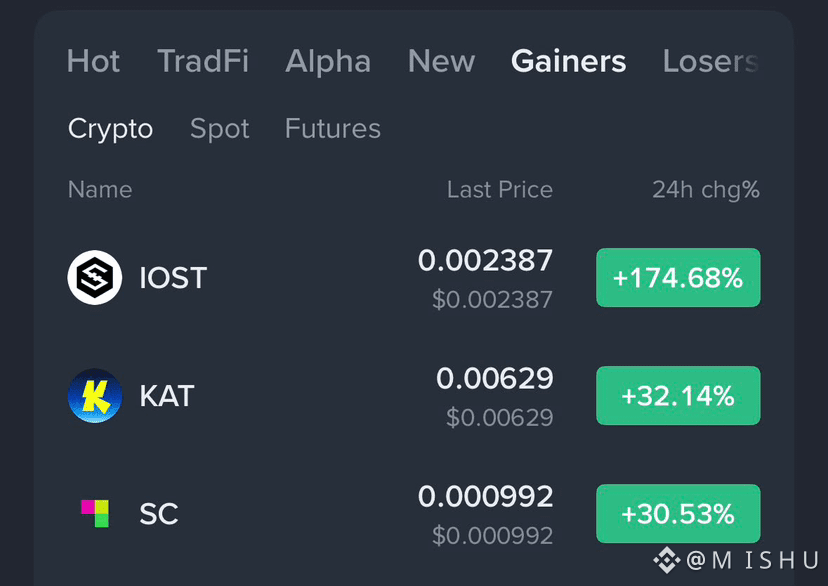
有人去看一下排行榜。
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT 和 SC 帶來了交易者夢寐以求的那種漲幅。
但不幸的是,對他們而言,IOST 決定來了一次如此巨大的波動,導致 30% 看起來都顯得正常。
#BrentCrudeTops$100 #binance
有人去看一下排行榜。
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT 和 SC 帶來了交易者夢寐以求的那種漲幅。
但不幸的是,對他們而言,IOST 決定來了一次如此巨大的波動,導致 30% 看起來都顯得正常。
#BrentCrudeTops$100 #binance
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT 和 SC 帶來了交易者夢寐以求的那種漲幅。
但不幸的是,對他們而言,IOST 決定來了一次如此巨大的波動,導致 30% 看起來都顯得正常。
#BrentCrudeTops$100 #binance
389
·
--
#dusk $DUSK @Dusk_Foundation
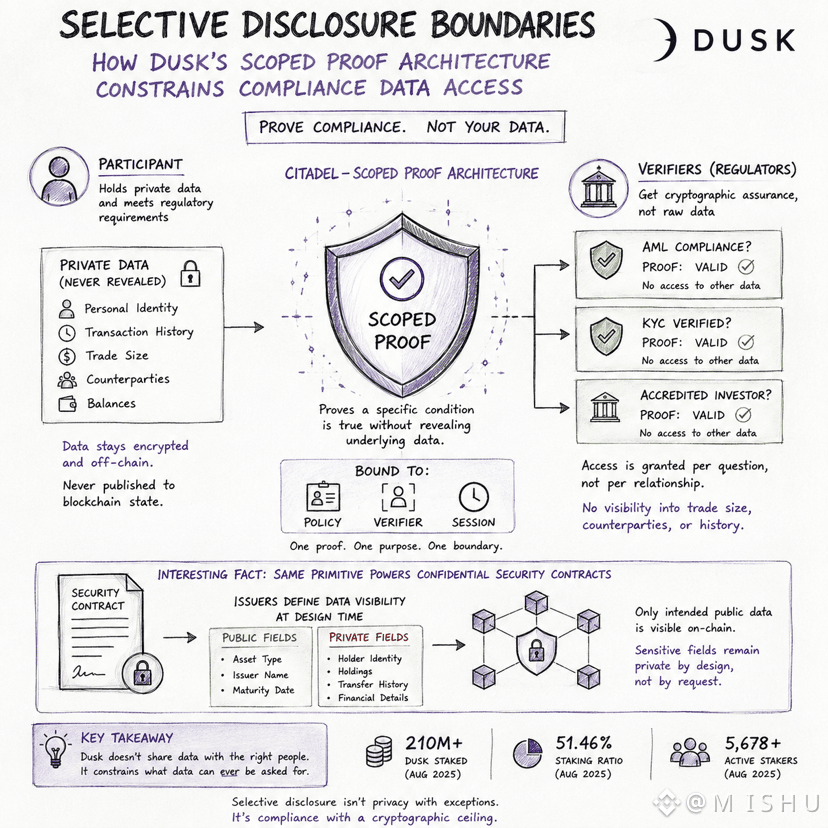
去尋找“選擇性披露”背後的機制——這是每條隱私鏈都在使用、但很少有人能精確定義的一句話。大多數系統將披露視爲二元:要麼向監管機構披露一切,要麼完全不披露。
Dusk 的模型更爲狹窄。參與者在不暴露其證明之下的個人或交易數據的情況下,證明自己滿足 AML/KYC 要求。披露的並不是“這是我的數據”。而是“這是證明該條件成立的憑證”,並且僅限於單個合規問題,除此之外再無其他。
授權是按“問題”而非按“關係”授予。監管機構覈驗 AML 狀態時,並不會因此自動獲得交易規模、交易對手或交易歷史等可視信息。
有趣的是,相同的原則也擴展到保密的安全合約:發行方會在資產尚未發行之前,就定義哪些字段是公開的,哪些仍然保持私密。
如果一種證明只能回答它被設計來回答的問題,那麼“選擇性披露”究竟是帶例外的隱私,還是一種加密上的“上限”:把人們終究能知道的範圍限定在某個密碼學邊界之內?
#dusk $DUSK @Dusk
去尋找“選擇性披露”背後的機制——這是每條隱私鏈都在使用、但很少有人能精確定義的一句話。大多數系統將披露視爲二元:要麼向監管機構披露一切,要麼完全不披露。
Dusk 的模型更爲狹窄。參與者在不暴露其證明之下的個人或交易數據的情況下,證明自己滿足 AML/KYC 要求。披露的並不是“這是我的數據”。而是“這是證明該條件成立的憑證”,並且僅限於單個合規問題,除此之外再無其他。
授權是按“問題”而非按“關係”授予。監管機構覈驗 AML 狀態時,並不會因此自動獲得交易規模、交易對手或交易歷史等可視信息。
有趣的是,相同的原則也擴展到保密的安全合約:發行方會在資產尚未發行之前,就定義哪些字段是公開的,哪些仍然保持私密。
如果一種證明只能回答它被設計來回答的問題,那麼“選擇性披露”究竟是帶例外的隱私,還是一種加密上的“上限”:把人們終究能知道的範圍限定在某個密碼學邊界之內?
1
2
1k
·
--
#dusk $DUSK @Dusk_Foundation
我翻出Dusk的事件通告,原本期待一如既往那種含糊的“我們正在調查”措辭。可我發現的卻是一個值得停下來細細體會的差異。
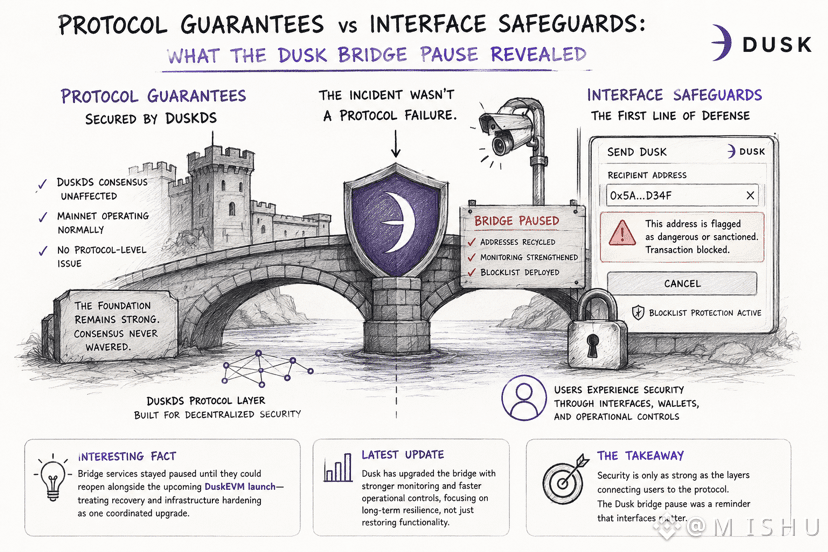
當Dusk檢測到與某個由團隊管理的運營型錢包相關的異常橋接活動時,它暫停了橋接服務、回收了受影響的地址,並部署了一個Web Wallet黑名單。該黑名單會在用戶向已知惡意或被制裁的目的地發送資金之前進行提示。
這纔是有意思的部分。
黑名單是一種界面層面的防護機制。它是在用戶簽署交易之前對用戶進行保護。它並不是DuskDS在協議層強制執行的東西。
團隊同樣明確表示:這次事件並不是協議層面的故障。共識仍在正常運行;此次被攻破完全存在於圍繞橋接的運營基礎設施之中。
有一點特別引人注意:橋接服務一直處於暫停狀態,直到它們可以與DuskEVM一併重新引入。這樣一來,恢復與基礎設施加固被打包成一次發佈,而不是先重新開放再事後打補丁。
如果協議從未失敗,但用戶實際接觸到的保護卻是一套錢包層面的警示系統——這說明安全真正“被體驗”在何處?是在協議內部,還是發生在用戶與協議之間的界面上?
#dusk $DUSK @Dusk
我翻出Dusk的事件通告,原本期待一如既往那種含糊的“我們正在調查”措辭。可我發現的卻是一個值得停下來細細體會的差異。
當Dusk檢測到與某個由團隊管理的運營型錢包相關的異常橋接活動時,它暫停了橋接服務、回收了受影響的地址,並部署了一個Web Wallet黑名單。該黑名單會在用戶向已知惡意或被制裁的目的地發送資金之前進行提示。
這纔是有意思的部分。
黑名單是一種界面層面的防護機制。它是在用戶簽署交易之前對用戶進行保護。它並不是DuskDS在協議層強制執行的東西。
團隊同樣明確表示:這次事件並不是協議層面的故障。共識仍在正常運行;此次被攻破完全存在於圍繞橋接的運營基礎設施之中。
有一點特別引人注意:橋接服務一直處於暫停狀態,直到它們可以與DuskEVM一併重新引入。這樣一來,恢復與基礎設施加固被打包成一次發佈,而不是先重新開放再事後打補丁。
如果協議從未失敗,但用戶實際接觸到的保護卻是一套錢包層面的警示系統——這說明安全真正“被體驗”在何處?是在協議內部,還是發生在用戶與協議之間的界面上?
4
5
1.2k
·
--
#dusk $DUSK @Dusk_Foundation
我在讀 Dusk 的橋接事故通告時,原本期待一如既往的加密入侵模板:恐慌、含糊的安撫、以及沉默。結果文字卻異常具體,講的是“沒有斷”的部分。
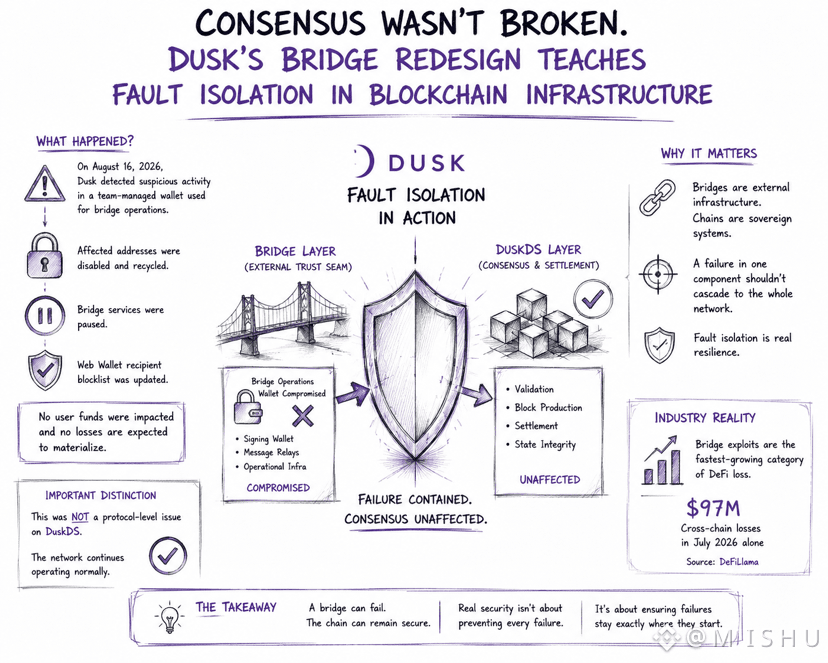
2026 年 8 月 16 日,團隊檢測到與在橋接運營中使用、由團隊管理的錢包相關的可疑活動後,禁用了並回收了受影響的地址,暫停了橋接服務,並新增了 Web 錢包收款方黑名單。基於現有的全部信息,沒有用戶資金受到影響,也不預計會出現損失。
真正關鍵的一句話是:這並非 DuskDS 級別的協議層問題,網絡依然在正常運行。共識、結算、基礎層,都未被觸及。故障完全被限制在橋接邊界的一個運營錢包之內。
這就是按設計運行的故障隔離,而不是運氣。橋接是一道外部信任縫隙,被固定在鏈上;DuskDS 在整個過程中都能正確驗證區塊——這纔是真正確認隔離得以成立的證據。
所以……今年橋接漏洞是 DeFi 損失增長最快的類別。僅 7 月就已在全行業造成 9700 萬美元的跨鏈損失,而反覆出現的根因並不是加密學失效,而是“信任假設”被打破:簽名者被攻破、僞造消息、以及繞過時間鎖。
如果基礎層能保持不受影響,而橋接卻失敗了,那麼“鏈是否安全”和“橋是否安全”這兩個問題,是否應該被當作同一件事來問呢?
#dusk $DUSK @Dusk
我在讀 Dusk 的橋接事故通告時,原本期待一如既往的加密入侵模板:恐慌、含糊的安撫、以及沉默。結果文字卻異常具體,講的是“沒有斷”的部分。
2026 年 8 月 16 日,團隊檢測到與在橋接運營中使用、由團隊管理的錢包相關的可疑活動後,禁用了並回收了受影響的地址,暫停了橋接服務,並新增了 Web 錢包收款方黑名單。基於現有的全部信息,沒有用戶資金受到影響,也不預計會出現損失。
真正關鍵的一句話是:這並非 DuskDS 級別的協議層問題,網絡依然在正常運行。共識、結算、基礎層,都未被觸及。故障完全被限制在橋接邊界的一個運營錢包之內。
這就是按設計運行的故障隔離,而不是運氣。橋接是一道外部信任縫隙,被固定在鏈上;DuskDS 在整個過程中都能正確驗證區塊——這纔是真正確認隔離得以成立的證據。
所以……今年橋接漏洞是 DeFi 損失增長最快的類別。僅 7 月就已在全行業造成 9700 萬美元的跨鏈損失,而反覆出現的根因並不是加密學失效,而是“信任假設”被打破:簽名者被攻破、僞造消息、以及繞過時間鎖。
如果基礎層能保持不受影響,而橋接卻失敗了,那麼“鏈是否安全”和“橋是否安全”這兩個問題,是否應該被當作同一件事來問呢?
17
3
1.6k
·
--
真實
#dusk $DUSK @Dusk_Foundation
打開 Dusk 的 CreatorPad 任務時,我原本以爲會看到圍繞 Hedger 的、以隱私爲導向且帶有可審計零知識證明的另一個敘事。然而真正引起我注意的,是系統在“出了問題”的情況下究竟如何表現。
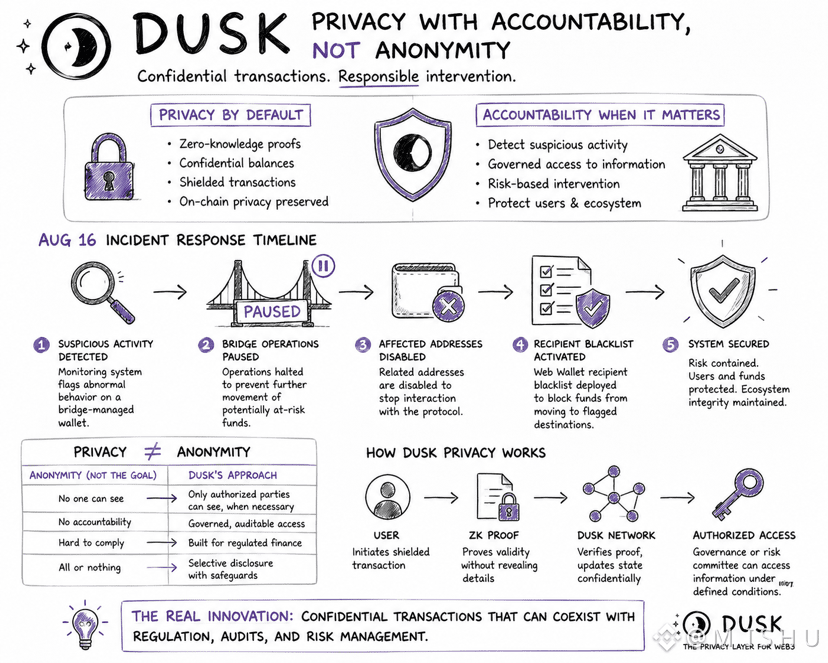
8 月 16 日,團隊檢測到與一處由橋管理的錢包相關的可疑活動。幾個小時之內,橋接操作被暫停;受影響的地址被禁用;並部署了收款人黑名單,以防止資金流向被標記的目的地。
這種迴應改變了我對 Dusk 隱私模型的看法。
許多人聽到“默認隱私”,就會以爲意味着完全匿名。Dusk 似乎正在構建的其實是另一種東西:在保密的同時保持可問責性。交易細節可以不向公衆展示,但網絡仍保留機制,能夠在安全、合規或資產保護需要介入時採取行動。
對於受監管的金融而言,這一區別至關重要。
真正的問題或許不在於交易是否私密,而在於:在特定條件下,究竟是誰能夠訪問信息;這種訪問如何被治理;以及圍繞介入權限,存在哪些保障措施。
隱私很容易被營銷。能夠與監管、審計以及風險管理並存的隱私設計,纔是更艱難——而且從某種意義上說,更重要的挑戰。
#dusk $DUSK @Dusk
打開 Dusk 的 CreatorPad 任務時,我原本以爲會看到圍繞 Hedger 的、以隱私爲導向且帶有可審計零知識證明的另一個敘事。然而真正引起我注意的,是系統在“出了問題”的情況下究竟如何表現。
8 月 16 日,團隊檢測到與一處由橋管理的錢包相關的可疑活動。幾個小時之內,橋接操作被暫停;受影響的地址被禁用;並部署了收款人黑名單,以防止資金流向被標記的目的地。
這種迴應改變了我對 Dusk 隱私模型的看法。
許多人聽到“默認隱私”,就會以爲意味着完全匿名。Dusk 似乎正在構建的其實是另一種東西:在保密的同時保持可問責性。交易細節可以不向公衆展示,但網絡仍保留機制,能夠在安全、合規或資產保護需要介入時採取行動。
對於受監管的金融而言,這一區別至關重要。
真正的問題或許不在於交易是否私密,而在於:在特定條件下,究竟是誰能夠訪問信息;這種訪問如何被治理;以及圍繞介入權限,存在哪些保障措施。
隱私很容易被營銷。能夠與監管、審計以及風險管理並存的隱私設計,纔是更艱難——而且從某種意義上說,更重要的挑戰。
9
3
1.5k
·
--
真實
#dusk $DUSK @Dusk_Foundation
所以……我開始尋找到底是什麼讓開發者在最初“我們支持 Solidity”的公告熱度過去之後仍然留在這條鏈上。
EVM 兼容性能把構建者帶進門。
但它並不能讓他們留下的理由。
DuskEVM 的測試網現已上線,爲開發者提供 Solidity、熟悉的以太坊工具鏈,以及更低摩擦的進入生態路徑。這一點很重要。但到了 2026 年,兼容性不再是差異化優勢,而是最低門檻。
吸引我注意的並不是 DuskEVM 本身。
而是圍繞它所構建的一切。
Hedger 使用同態加密與零知識技術,提供機密交易流程,使應用能夠在具備隱私的同時,結合受監管的金融基礎設施。大多數鏈在競爭“執行能力”。而 Dusk 競爭的是:什麼可以在私密條件下被執行。
接着還有 Dusk Connect。
該 SDK 於 2026 年 4 月發佈,旨在幫助 dApp 發現錢包、連接用戶,並通過統一界面處理交易。它解決的是收購之後纔會出現的一個問題:降低已經決定開始構建的開發者的摩擦成本。
ImDusk 現在提供兩條截然不同的構建路徑。DuskEVM 面向 Solidity 開發者;而原生的 Dusk 技術棧通過 W3sper 提供受保護賬戶、隱私保護型執行,以及直接到節點級別的工具支持。隨着應用不斷成熟,開發者不需要離開生態,就能獲得更高級的能力。
嗯……也許這纔是真正的留存策略。
不是用 EVM 兼容性去吸引構建者。
而是給他們一套在別處很難輕易找到的基礎設施。
究竟是什麼讓構建者更忠誠?
#dusk $DUSK @Dusk
所以……我開始尋找到底是什麼讓開發者在最初“我們支持 Solidity”的公告熱度過去之後仍然留在這條鏈上。
EVM 兼容性能把構建者帶進門。
但它並不能讓他們留下的理由。
DuskEVM 的測試網現已上線,爲開發者提供 Solidity、熟悉的以太坊工具鏈,以及更低摩擦的進入生態路徑。這一點很重要。但到了 2026 年,兼容性不再是差異化優勢,而是最低門檻。
吸引我注意的並不是 DuskEVM 本身。
而是圍繞它所構建的一切。
Hedger 使用同態加密與零知識技術,提供機密交易流程,使應用能夠在具備隱私的同時,結合受監管的金融基礎設施。大多數鏈在競爭“執行能力”。而 Dusk 競爭的是:什麼可以在私密條件下被執行。
接着還有 Dusk Connect。
該 SDK 於 2026 年 4 月發佈,旨在幫助 dApp 發現錢包、連接用戶,並通過統一界面處理交易。它解決的是收購之後纔會出現的一個問題:降低已經決定開始構建的開發者的摩擦成本。
ImDusk 現在提供兩條截然不同的構建路徑。DuskEVM 面向 Solidity 開發者;而原生的 Dusk 技術棧通過 W3sper 提供受保護賬戶、隱私保護型執行,以及直接到節點級別的工具支持。隨着應用不斷成熟,開發者不需要離開生態,就能獲得更高級的能力。
嗯……也許這纔是真正的留存策略。
不是用 EVM 兼容性去吸引構建者。
而是給他們一套在別處很難輕易找到的基礎設施。
究竟是什麼讓構建者更忠誠?
EVM Compatibility
100%
Privacy Infrastructure
0%
Better Developer Tools
0%
Real Ecosystem Demand
0%
1 票 • 投票已結束
12
1
1.2k
·
--
真實
#dusk $DUSK @Dusk_Foundation
我在 $ONG 和 $ENA 上閱讀時,穿過了本週的 @Dusk_Foundation SME 基礎設施,原本期待能看到一份不斷增長的代幣化發行方清單。
大多數人尋找的敘事是:更多發行方,更多采用。
但我發現了一個更有趣的指標。
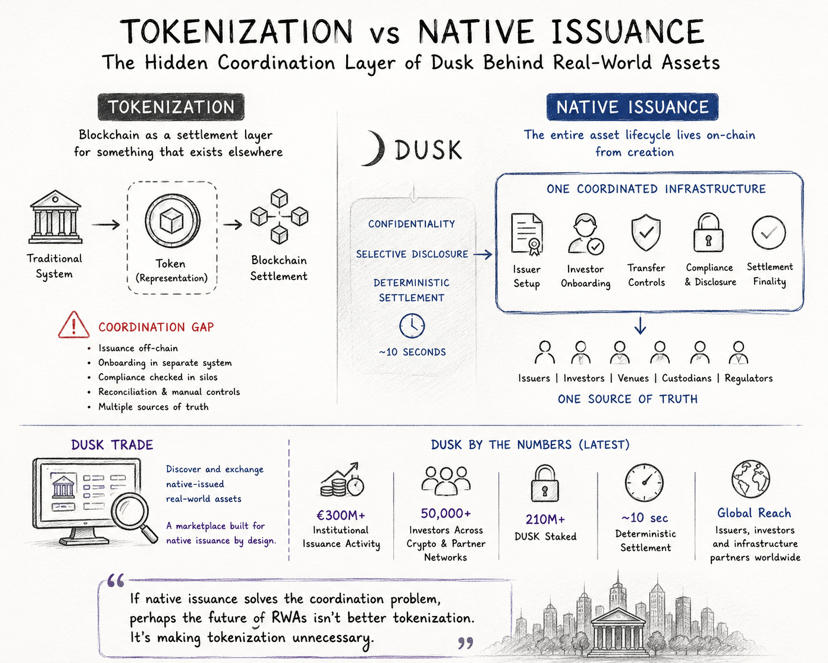
#dusk 已經爲受監管的發行提供了完整堆棧:資產創建、投資者資質、轉讓限制、合規控制以及受監管的結算。
基礎設施已經就緒。
但“基礎設施就緒”並不等同於“經濟活動”。
我找到的最強信號是 NPEX——一個受監管的證券交易市場,它大約有 2 億至 3 億歐元的已上市投資,與 Dusk 的基礎設施相連。這不是錢包數量,也不是測試網裏程碑。這是通過受監管通道真實在運作的資本。
這改變了我對“採用”的思考方式。
大多數網絡用在鏈上的資產或發行方數量來衡量增長。
對於 SME 金融,更好的問題是:當一個發行方到來之後,究竟有多少資本真正發生了流動?
一百個發行方產生的價值,可能還不如十個發行方持續發行證券、吸引投資者並完成交易結算。
Dusk 的合規架構讓發行方增長比大多數鏈上更難“製造”。發行方必須滿足監管與資質要求,而不是隨便部署一個代幣,然後就把它稱爲採用。
我在關注的並不是發行方數量。
而是:每個發行方帶來的經濟活動。
因爲當資本開始流動時,纔算真正的採用;而不是在發行方完成註冊時。
#dusk $DUSK @Dusk
我在 $ONG 和 $ENA 上閱讀時,穿過了本週的 @Dusk SME 基礎設施,原本期待能看到一份不斷增長的代幣化發行方清單。
大多數人尋找的敘事是:更多發行方,更多采用。
但我發現了一個更有趣的指標。
#dusk 已經爲受監管的發行提供了完整堆棧:資產創建、投資者資質、轉讓限制、合規控制以及受監管的結算。
基礎設施已經就緒。
但“基礎設施就緒”並不等同於“經濟活動”。
我找到的最強信號是 NPEX——一個受監管的證券交易市場,它大約有 2 億至 3 億歐元的已上市投資,與 Dusk 的基礎設施相連。這不是錢包數量,也不是測試網裏程碑。這是通過受監管通道真實在運作的資本。
這改變了我對“採用”的思考方式。
大多數網絡用在鏈上的資產或發行方數量來衡量增長。
對於 SME 金融,更好的問題是:當一個發行方到來之後,究竟有多少資本真正發生了流動?
一百個發行方產生的價值,可能還不如十個發行方持續發行證券、吸引投資者並完成交易結算。
Dusk 的合規架構讓發行方增長比大多數鏈上更難“製造”。發行方必須滿足監管與資質要求,而不是隨便部署一個代幣,然後就把它稱爲採用。
我在關注的並不是發行方數量。
而是:每個發行方帶來的經濟活動。
因爲當資本開始流動時,纔算真正的採用;而不是在發行方完成註冊時。
18
6
1k
·
--
真實
#termmax @termmax
剛看到一臺泵(pump)在 $ONG $ENA 和 $PEOPLE 上運行,我意識到流動性碎片化的運作方式和把錢分散在十個不同錢包裏很像——當你需要完成一筆大額支付時,就不得不想辦法把這些錢湊在一起。
資金是存在的。
但你就是無法高效地使用它。
當我在對比 TermMax 的 V1 市場與 V2 時,這個想法就冒了出來。
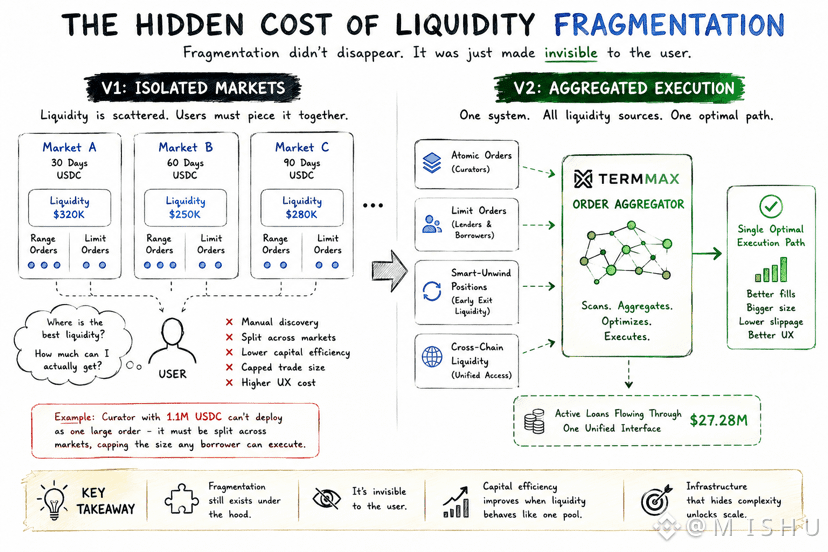
在 V1 中,每個市場——不論是不同到期時間、抵押品類型還是鏈——都擁有自己隔離的流動性。策展人(curator)的區間訂單(range orders)與出借人(lender)和借款人(borrower)的限價訂單(limit orders)各自獨立存在,用戶必須手動把它們拼在一起,才能找到最佳成交。
一個擁有 1.1M USDC 的策展人可能在整體上有相當充足的流動性,但由於這筆資本分散在多個市場裏,某個大型借款人仍然可能在單筆交易中難以接觸到足夠的流動性。
這就是碎片化的隱藏成本。
不是更低的收益(yield)。
不是更低的 TVL。
是執行質量的限制。
讓我特別關注的是,TermMax 並沒有消除碎片化。它只是改變了需要爲此“買單”的是誰。
現在,訂單聚合器(Order Aggregator)會同時掃描原子訂單(atomic orders)、限價訂單,以及智能解倉(smart unwind)倉位,通過所有可用的流動性來源進行路由,並自動構建一條單一的執行路徑。
碎片化仍然存在,只是被“隱藏”在表面之下。
用戶已經不再看見它。
今天,大約 27.28M 美元的活躍貸款通過一個界面運轉,這個界面越來越像是一個統一的流動性層,而不是幾十個彼此分隔的市場。
喝茶的時候我瞭解到一個有趣的事實:一些最具影響力的基礎設施升級並不會創造新的流動性,它們只是讓已有的流動性表現得就像是一個單一市場。
如果碎片化通過路由完全變得不可見,那麼問題是被徹底解決了,還是隻是被抽象掉了?
#termmax @TermMax
剛看到一臺泵(pump)在 $ONG $ENA 和 $PEOPLE 上運行,我意識到流動性碎片化的運作方式和把錢分散在十個不同錢包裏很像——當你需要完成一筆大額支付時,就不得不想辦法把這些錢湊在一起。
資金是存在的。
但你就是無法高效地使用它。
當我在對比 TermMax 的 V1 市場與 V2 時,這個想法就冒了出來。
在 V1 中,每個市場——不論是不同到期時間、抵押品類型還是鏈——都擁有自己隔離的流動性。策展人(curator)的區間訂單(range orders)與出借人(lender)和借款人(borrower)的限價訂單(limit orders)各自獨立存在,用戶必須手動把它們拼在一起,才能找到最佳成交。
一個擁有 1.1M USDC 的策展人可能在整體上有相當充足的流動性,但由於這筆資本分散在多個市場裏,某個大型借款人仍然可能在單筆交易中難以接觸到足夠的流動性。
這就是碎片化的隱藏成本。
不是更低的收益(yield)。
不是更低的 TVL。
是執行質量的限制。
讓我特別關注的是,TermMax 並沒有消除碎片化。它只是改變了需要爲此“買單”的是誰。
現在,訂單聚合器(Order Aggregator)會同時掃描原子訂單(atomic orders)、限價訂單,以及智能解倉(smart unwind)倉位,通過所有可用的流動性來源進行路由,並自動構建一條單一的執行路徑。
碎片化仍然存在,只是被“隱藏”在表面之下。
用戶已經不再看見它。
今天,大約 27.28M 美元的活躍貸款通過一個界面運轉,這個界面越來越像是一個統一的流動性層,而不是幾十個彼此分隔的市場。
喝茶的時候我瞭解到一個有趣的事實:一些最具影響力的基礎設施升級並不會創造新的流動性,它們只是讓已有的流動性表現得就像是一個單一市場。
如果碎片化通過路由完全變得不可見,那麼問題是被徹底解決了,還是隻是被抽象掉了?
16
3
1.6k
·
--
部分真實
#dusk $DUSK @Dusk_Foundation
今天$BTC 和$ETH 誰賺了利潤?🥳
大多數投資者只會在共識失敗時纔去考慮共識。
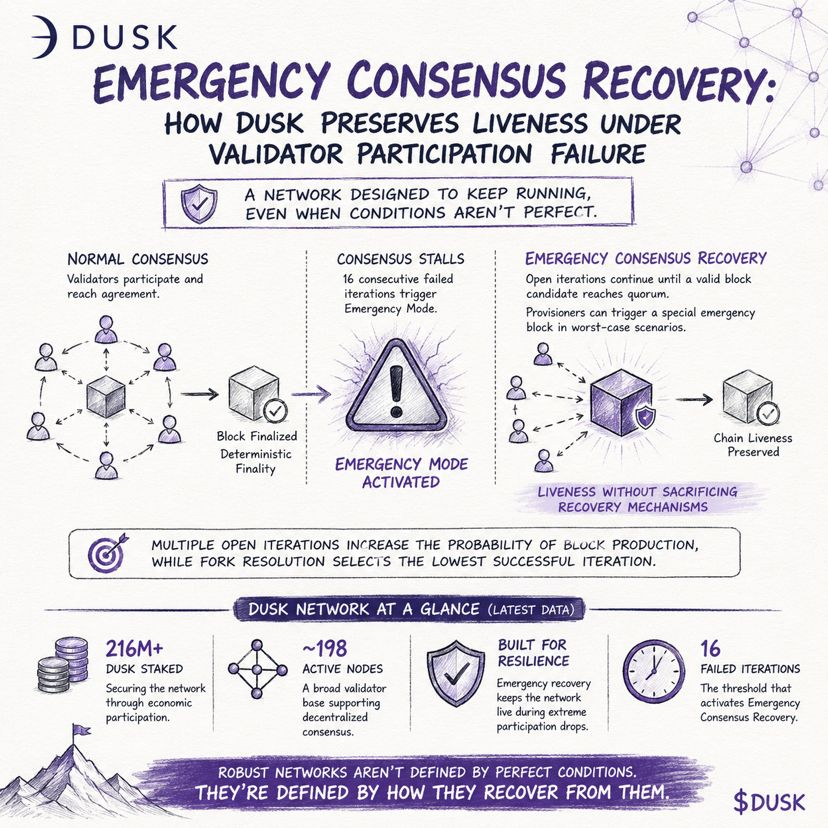
我對Dusk的緊急共識恢復產生了興趣,因爲它解決了每條區塊鏈最終都會面臨的一個問題:驗證者參與並不總是完美的。
傳統圍繞共識的討論聚焦於安全。但現實世界的網絡也需要活性(liveness)。如果一條鏈足夠安全卻無法產出區塊,那對機構或用戶來說就沒有用。
Dusk的做法很有意思。如果正常的共識輪次反覆無法完成,協議可以進入一種緊急恢復流程,用來讓區塊生產繼續運轉,而不是讓網絡卡住。其目標並不是更高吞吐或更快最終性,而是在異常的驗證者參與事件中保持網絡可用性。
值得注意的是,這種機制在“需要之前”就已經存在了。它是協議設計的一部分,而不是危機發生時臨時應對的改進。
最近的網絡統計顯示,在大約198個活躍節點構成的驗證者網絡中,已質押超過2.16億DUSK。這有助於分配參與,同時在參與意外下降時也能維持恢復保障。
是時候喝茶等一下了……😀
最強的基礎設施不是永遠不出故障的那種。
而是那種能從故障中恢復的。
#FOMCWatch #CryptoRally
#dusk $DUSK @Dusk
今天$BTC 和$ETH 誰賺了利潤?🥳
大多數投資者只會在共識失敗時纔去考慮共識。
我對Dusk的緊急共識恢復產生了興趣,因爲它解決了每條區塊鏈最終都會面臨的一個問題:驗證者參與並不總是完美的。
傳統圍繞共識的討論聚焦於安全。但現實世界的網絡也需要活性(liveness)。如果一條鏈足夠安全卻無法產出區塊,那對機構或用戶來說就沒有用。
Dusk的做法很有意思。如果正常的共識輪次反覆無法完成,協議可以進入一種緊急恢復流程,用來讓區塊生產繼續運轉,而不是讓網絡卡住。其目標並不是更高吞吐或更快最終性,而是在異常的驗證者參與事件中保持網絡可用性。
值得注意的是,這種機制在“需要之前”就已經存在了。它是協議設計的一部分,而不是危機發生時臨時應對的改進。
最近的網絡統計顯示,在大約198個活躍節點構成的驗證者網絡中,已質押超過2.16億DUSK。這有助於分配參與,同時在參與意外下降時也能維持恢復保障。
是時候喝茶等一下了……😀
最強的基礎設施不是永遠不出故障的那種。
而是那種能從故障中恢復的。
#FOMCWatch #CryptoRally
5
6
1k
·
--
部分真實
#termmax @termmax
哇 $BTC $ETH 和 $SOL 今天真的太帶勁了…… 🥳
固定利率借貸過去意味着可預測的成本。
在 TermMax 引入跨市場流動性之後,它開始意味着由全網絡範圍流動性支撐的可預測成本,而不是僅僅取決於單一市場裏“碰巧存在”的那點流動性。
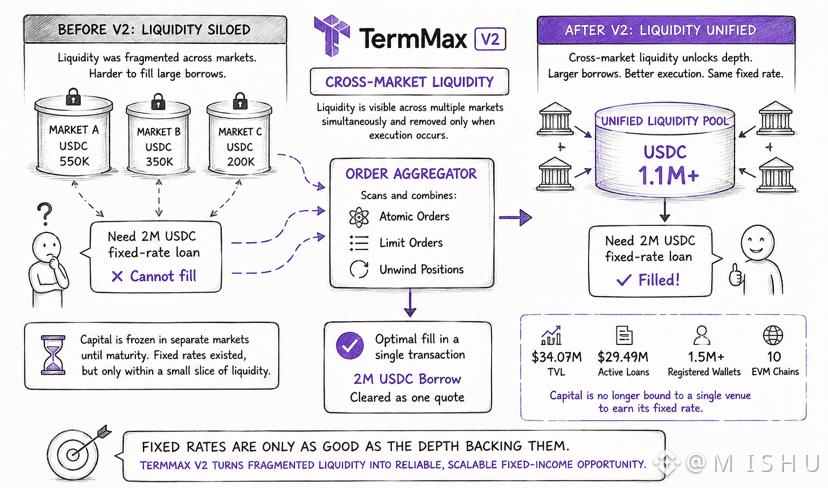
在 V2 之前,流動性是按設計被碎片化的。策展人可能擁有數百萬的資金,但借款人仍可能難以填滿一筆較大的固定利率貸款,因爲這些流動性分散在不同到期日與市場之中。
TermMax 的訂單聚合器改變了這種局面。
它不再去搜索某個隔離的資金池,而是同時掃描原子訂單、限價訂單以及平倉/解除倉位(unwind)的位置,然後在一次交易中組裝出最高效的報價。流動性可以在多個市場中同時可見,並且只有在執行發生時纔會被移除。
有趣的是,這不僅僅是改進了執行。
它提升的是固定利率借貸本身的質量。
固定利率只有在需求到來時仍有足夠流動性來支撐纔有價值。通過減少流動性碎片化,TermMax 把閒置資金轉變成可隨時使用的借貸能力,而不需要爲進入系統再投入更多資本。
等等,我的咖啡要好了…… 🙂
所以……
在 $34.07M 的 TVL 和 $29.49M 的在手借款下,這個故事並不是“現在有多少資本”。
而是“這筆資本現在能被匹配得有多高效”。
這就是固定收益 DeFi 背後的隱藏升級:更好的利率不一定來自更多流動性,也可能來自更好的流動性協同與調度。
#termmax @TermMax
哇 $BTC $ETH 和 $SOL 今天真的太帶勁了…… 🥳
固定利率借貸過去意味着可預測的成本。
在 TermMax 引入跨市場流動性之後,它開始意味着由全網絡範圍流動性支撐的可預測成本,而不是僅僅取決於單一市場裏“碰巧存在”的那點流動性。
在 V2 之前,流動性是按設計被碎片化的。策展人可能擁有數百萬的資金,但借款人仍可能難以填滿一筆較大的固定利率貸款,因爲這些流動性分散在不同到期日與市場之中。
TermMax 的訂單聚合器改變了這種局面。
它不再去搜索某個隔離的資金池,而是同時掃描原子訂單、限價訂單以及平倉/解除倉位(unwind)的位置,然後在一次交易中組裝出最高效的報價。流動性可以在多個市場中同時可見,並且只有在執行發生時纔會被移除。
有趣的是,這不僅僅是改進了執行。
它提升的是固定利率借貸本身的質量。
固定利率只有在需求到來時仍有足夠流動性來支撐纔有價值。通過減少流動性碎片化,TermMax 把閒置資金轉變成可隨時使用的借貸能力,而不需要爲進入系統再投入更多資本。
等等,我的咖啡要好了…… 🙂
所以……
在 $34.07M 的 TVL 和 $29.49M 的在手借款下,這個故事並不是“現在有多少資本”。
而是“這筆資本現在能被匹配得有多高效”。
這就是固定收益 DeFi 背後的隱藏升級:更好的利率不一定來自更多流動性,也可能來自更好的流動性協同與調度。
1
2
1.5k
·
--
#dusk $DUSK @Dusk_Foundation
哇 $RICE 和 $BTW 正在天空中飛行,就差一點錯過了機會,感到難過 ☹️ 但現在又回去工作了
雖然大多數關於 Dusk 的討論都聚焦在隱私方面,但我覺得更有意思的問題是治理。
選擇性披露在理論上聽起來很簡單:只向被授權方披露信息,而將其他一切保持機密。
但隨着機構級採用不斷增長,挑戰也隨之轉移。
問題不再是密碼學是否能保護數據。
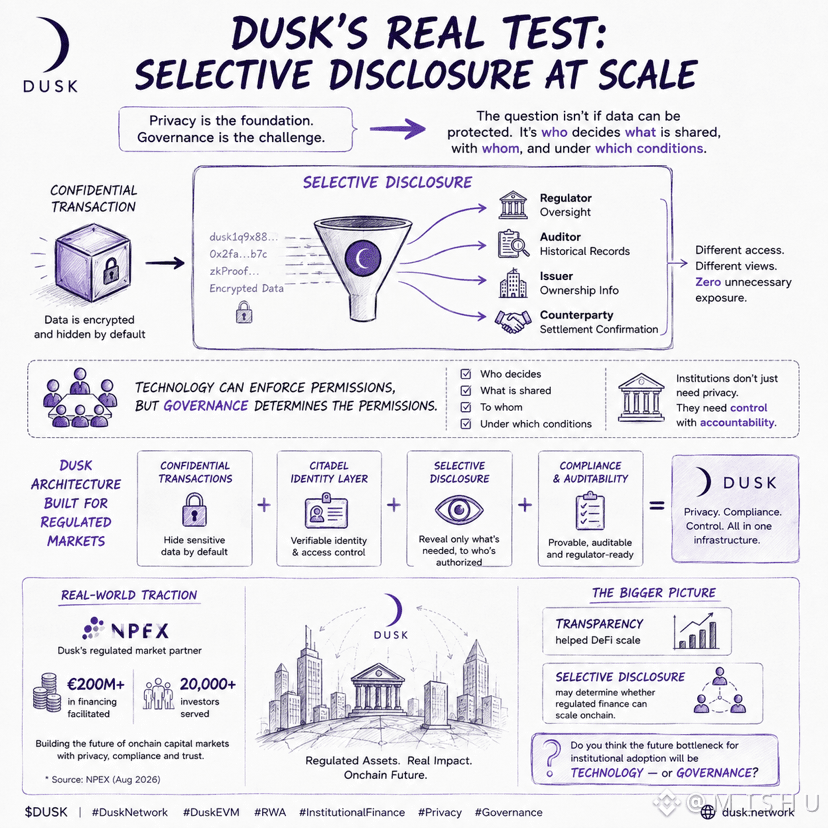
而是:誰來決定應該披露什麼、向誰披露、以及在什麼條件下披露。
監管者可能需要監督。審計員可能需要歷史記錄。發行人可能需要所有權信息。交易對手可能需要結算確認。每個參與方都有不同的要求,但又都不應獲得無限制的訪問權限。
這也是 Dusk 的做法如此引人入勝的原因。
它的架構將機密交易、通過 Citadel 提供的身份基礎設施,以及面向受監管市場設計的選擇性披露機制結合在一起。技術可以強制執行權限,但治理決定權限本身。
所以我認爲,Dusk 真正的考驗並不是大規模隱私。
而是大規模的選擇性披露。
NPEX,Dusk 的受監管市場合作夥伴,已經促成了超過 2 億歐元的融資,並服務 2 萬+ 投資者。隨着受監管資產在鏈上流動,如何在隱私、合規和披露之間取得平衡,可能會成爲機構級區塊鏈採用的決定性挑戰之一。
透明度曾幫助 DeFi 實現規模化。
選擇性披露可能決定受監管的金融能否在鏈上實現規模化。
今天我想去喫晚飯,但你們覺得……😀
你們認爲,機構級區塊鏈採用的未來瓶頸會是技術還是治理?
#dusk $DUSK @Dusk
哇 $RICE 和 $BTW 正在天空中飛行,就差一點錯過了機會,感到難過 ☹️ 但現在又回去工作了
雖然大多數關於 Dusk 的討論都聚焦在隱私方面,但我覺得更有意思的問題是治理。
選擇性披露在理論上聽起來很簡單:只向被授權方披露信息,而將其他一切保持機密。
但隨着機構級採用不斷增長,挑戰也隨之轉移。
問題不再是密碼學是否能保護數據。
而是:誰來決定應該披露什麼、向誰披露、以及在什麼條件下披露。
監管者可能需要監督。審計員可能需要歷史記錄。發行人可能需要所有權信息。交易對手可能需要結算確認。每個參與方都有不同的要求,但又都不應獲得無限制的訪問權限。
這也是 Dusk 的做法如此引人入勝的原因。
它的架構將機密交易、通過 Citadel 提供的身份基礎設施,以及面向受監管市場設計的選擇性披露機制結合在一起。技術可以強制執行權限,但治理決定權限本身。
所以我認爲,Dusk 真正的考驗並不是大規模隱私。
而是大規模的選擇性披露。
NPEX,Dusk 的受監管市場合作夥伴,已經促成了超過 2 億歐元的融資,並服務 2 萬+ 投資者。隨着受監管資產在鏈上流動,如何在隱私、合規和披露之間取得平衡,可能會成爲機構級區塊鏈採用的決定性挑戰之一。
透明度曾幫助 DeFi 實現規模化。
選擇性披露可能決定受監管的金融能否在鏈上實現規模化。
今天我想去喫晚飯,但你們覺得……😀
你們認爲,機構級區塊鏈採用的未來瓶頸會是技術還是治理?
24
5
1.2k
·
--
真實
#termmax @termmax
我正一邊喫着我最愛的 $RICE 的一盤香辣雞飯(biryani),一邊查看 $BTW 和 $VELVET 的位置,就在這時我注意到:我在不怎麼關注自己借貸成本在後臺究竟發生了什麼的情況下,竟然在賺錢。這種感覺在 DeFi 裏很正常,直到我開始思考:多少“槓桿收益”取決於大多數人從不監控的變量。
在審閱 TermMax V2 時,我意識到該協議對槓桿的處理方式不同於大多數 #defi 。它並不是爲了追求儘可能高的收益而優化,而是優化一種更稀有的東西:可預測的資金成本。
大多數槓桿策略都依賴一個脆弱的前提:借貸利率會保持在你所賺取的收益之下。可一旦利用率飆升,這個前提可能會在一夜之間崩塌。讓我對 TermMax 感興趣的是,它從結構層面去正面應對這種風險。
它的 Gearing Token(GT)把整個槓桿倉位壓縮到一個單一的 NFT 裏,消除了反覆“借款—兌換—存入”循環帶來的複雜性。在其之下,固定利率代幣(FTs)在進入時就鎖定資本成本,這意味着借款人會在交易開始之前就知道自己的資金成本,而不是在之後通過變化的市場條件才“發現”它。
清算風險仍然存在。市場風險仍然存在。但利率風險——那種會在悄無聲息中毀掉許多槓桿倉位的變量——在很大程度上已被與策略本身分離。
真正的創新並不是更高的槓桿。而是讓槓桿的表現更像固定收益工具,而不是像浮動利率的賭博。
在槓桿收益策略中,最大的隱藏風險是什麼?
#termmax @TermMax
我正一邊喫着我最愛的 $RICE 的一盤香辣雞飯(biryani),一邊查看 $BTW 和 $VELVET 的位置,就在這時我注意到:我在不怎麼關注自己借貸成本在後臺究竟發生了什麼的情況下,竟然在賺錢。這種感覺在 DeFi 裏很正常,直到我開始思考:多少“槓桿收益”取決於大多數人從不監控的變量。
在審閱 TermMax V2 時,我意識到該協議對槓桿的處理方式不同於大多數 #defi 。它並不是爲了追求儘可能高的收益而優化,而是優化一種更稀有的東西:可預測的資金成本。
大多數槓桿策略都依賴一個脆弱的前提:借貸利率會保持在你所賺取的收益之下。可一旦利用率飆升,這個前提可能會在一夜之間崩塌。讓我對 TermMax 感興趣的是,它從結構層面去正面應對這種風險。
它的 Gearing Token(GT)把整個槓桿倉位壓縮到一個單一的 NFT 裏,消除了反覆“借款—兌換—存入”循環帶來的複雜性。在其之下,固定利率代幣(FTs)在進入時就鎖定資本成本,這意味着借款人會在交易開始之前就知道自己的資金成本,而不是在之後通過變化的市場條件才“發現”它。
清算風險仍然存在。市場風險仍然存在。但利率風險——那種會在悄無聲息中毀掉許多槓桿倉位的變量——在很大程度上已被與策略本身分離。
真正的創新並不是更高的槓桿。而是讓槓桿的表現更像固定收益工具,而不是像浮動利率的賭博。
在槓桿收益策略中,最大的隱藏風險是什麼?
Variable borrowing rates
33%
Liquidation risk
50%
Yield compression
9%
Liquidity fragmentation
8%
12 票 • 投票已結束
32
5
4.9k
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼