

Як обрати сервіс для обміну цифрових активів: п'ять практичних критеріїв
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • РИЗИК • ПРАКТИЧНА ПЕРЕВІРКА • DECISION
Криптовалюта стає частиною фінансової інфраструктури
Ринок цифрових активів у 2026 році вже не можна розглядати лише як середовище для спекулятивної торгівлі. Стейблкоїни, криптовалютні біржі, платіжні платформи та децентралізовані протоколи дедалі активніше використовуються для міжнародних переказів, розрахунків і збереження вартості.
За даними аналітичної компанії TRM Labs, у січні–липні 2025 року на стейблкоїни припадало близько 30% обсягу криптовалютних транзакцій. Загальний обсяг операцій із ними перевищив 4 трлн доларів, що приблизно на 83% більше, ніж за аналогічний період 2024 року.
Ця тенденція змінює вимоги до сервісів обміну. Якщо раніше користувач міг обирати платформу переважно за курсом і швидкістю операції, то тепер необхідно враховувати юридичний статус оператора, безпеку зберігання активів, ліквідність, технологічну сумісність і правила роботи зі спірними транзакціями.
Особливо важливо розуміти, що одна й та сама криптовалютна платформа може мати різний правовий статус у різних країнах.
Щоб показати цю різницю на практиці, розглянемо чотири приклади: Каліфорнію, Україну, Румунію та Японію.
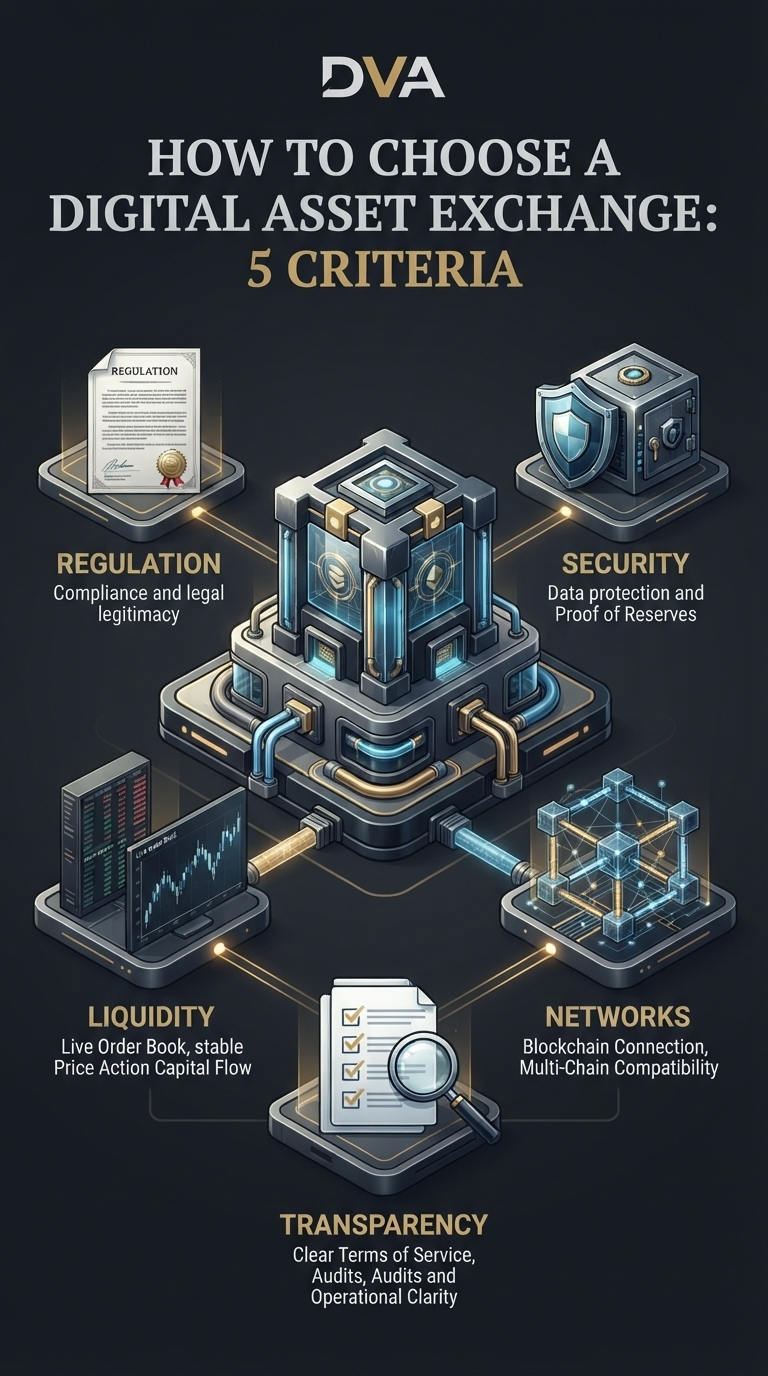
1. Регуляторна легітимність: ліцензія, а не лише гарний сайт
Перший критерій — встановити, хто юридично надає послугу, у якій юрисдикції працює компанія та який регулятор здійснює нагляд за її діяльністю.
Для цього потрібно розрізняти декілька понять.
Державна реєстрація підтверджує внесення компанії до відповідного реєстру, але сама собою не надає права здійснювати будь-яку фінансову діяльність.
Ліцензування або авторизація означає отримання дозволу на конкретний вид діяльності відповідно до вимог законодавства.
Регуляторний нагляд передбачає контроль за дотриманням установлених правил, вимог до капіталу, звітності, захисту клієнтів та інших нормативів.
AML/KYC — це процедури протидії відмиванню коштів і фінансуванню тероризму, а також ідентифікації та перевірки клієнтів.
Ці поняття не є взаємозамінними. Наприклад, проходження KYC не підтверджує надійність платформи, а реєстрація юридичної особи не означає автоматичного дозволу на надання криптовалютних послуг.
Каліфорнія, США: регулювання на рівні окремого штату
Каліфорнія демонструє, як регулювання цифрових активів може здійснюватися на рівні окремого штату, навіть коли федеральне законодавство США залишається окремим рівнем правового регулювання.
У 2023 році Каліфорнія ухвалила Digital Financial Assets Law (DFAL). Закон передбачає ліцензування та нагляд Департаменту фінансового захисту та інновацій Каліфорнії — DFPI.
З 1 липня 2026 року компанії, які здійснюють визначені законом операції з цифровими фінансовими активами для резидентів Каліфорнії, повинні відповідати вимогам DFAL, зокрема щодо ліцензування або застосовних перехідних положень. Закон також передбачає окремі винятки для певних категорій діяльності.
До регульованих операцій можуть належати обмін, зберігання та переказ цифрових фінансових активів.
Практичне значення: якщо платформа заявляє, що працює в Каліфорнії, користувачеві потрібно перевірити не просто американську реєстрацію компанії, а її конкретний статус відповідно до DFAL.
Водночас ліцензія штату не означає автоматичного федерального схвалення всіх послуг компанії.
Україна: формування національної системи регулювання
Український ринок має іншу ситуацію. Попри значне поширення криптовалют, повноцінна система регулювання постачальників послуг із віртуальними активами перебуває на етапі законодавчого формування.
Ключовим документом є законопроєкт №10225-д, який передбачає зміни до Податкового кодексу та інших законодавчих актів щодо врегулювання обороту віртуальних активів.
Його мета — сформувати правові умови для діяльності учасників ринку, визначити регуляторні повноваження та наблизити українське законодавство до європейських стандартів.
До повноцінного запуску нової системи користувачам не варто автоматично вважати будь-яку міжнародну криптовалютну біржу авторизованою українським регулятором.
Під час вибору платформи потрібно перевіряти юридичну особу, країну її реєстрації, регуляторний статус, умови обслуговування резидентів України та доступність введення і виведення коштів.
Практичне значення: іноземна ліцензія може бути важливим показником регуляторної відповідності, але не є автоматичним підтвердженням української авторизації або доступності всіх послуг для резидентів України.
Румунія: європейська модель регулювання MiCA
Румунія є показовим прикладом застосування загальноєвропейського регулювання цифрових активів.
Основою цієї системи є регламент MiCA (Markets in Crypto-Assets Regulation), який установлює вимоги до постачальників послуг із криптоактивами — CASP (Crypto-Asset Service Providers).
Відповідно до MiCA, компанії, які надають визначені регламентом послуги, повинні отримати авторизацію компетентного органу відповідної держави Європейського Союзу.
Важлива особливість MiCA — можливість транскордонного надання послуг у межах ЄС через механізм паспортування. Після належної авторизації та виконання процедури повідомлення компетентних органів компанія може працювати в інших державах ЄС у межах дозволених послуг.
Для Румунії перехідний період для раніше діючих постачальників був обмежений 30 червня 2026 року. При цьому необхідно враховувати національні процедури імплементації та повноваження компетентних органів.
Європейське управління з цінних паперів і ринків ESMA публікує реєстри авторизованих постачальників послуг із криптоактивами та іншу регуляторну інформацію.
Практичне значення: якщо біржа заявляє про роботу відповідно до MiCA, потрібно перевірити конкретну юридичну особу та її авторизацію. Самого напису MiCA на сайті недостатньо.
Японія: реєстрація як умова надання криптовалютних послуг
Японія сформувала одну з найбільш структурованих систем регулювання криптовалютних бірж.
Здійснення діяльності з обміну криптоактивів у країні потребує реєстрації як Crypto-Asset Exchange Service Provider відповідно до Payment Services Act.
Контроль здійснює Агентство фінансових послуг Японії — FSA та відповідні місцеві фінансові бюро.
Японський регулятор публікує офіційний перелік зареєстрованих постачальників послуг. Це дає можливість перевірити, чи має конкретна юридична особа право здійснювати відповідну діяльність.
Окремо регулюються послуги з електронними платіжними засобами, до яких належать певні категорії стейблкоїнів. Для них передбачені спеціальні вимоги та реєстраційні категорії.
Практичне значення: японська модель демонструє важливість перевірки не лише бренду біржі, а й конкретної юридичної особи в реєстрах FSA.
Що об'єднує чотири регуляторні моделі?
Каліфорнія використовує систему ліцензування на рівні штату. Україна формує національну законодавчу модель. Румунія застосовує загальноєвропейський MiCA. Японія використовує спеціальну систему реєстрації постачальників криптовалютних послуг.
Це різні юридичні механізми, але спільний принцип один: користувач повинен мати можливість встановити, хто надає послугу, на якій правовій підставі та який орган відповідає за нагляд.
2. Безпека зберігання активів: Proof of Reserves — не гарантія платоспроможності
Другий критерій — наскільки прозоро платформа демонструє наявність активів, якими вона управляє.
Після краху FTX у 2022 році питання підтвердження резервів стало одним із центральних для криптовалютної індустрії.
Для цього багато бірж використовують Proof of Reserves (PoR) — механізм публічного підтвердження наявності певних активів, призначених для покриття зобов'язань перед клієнтами.
Один із поширених підходів передбачає використання дерева Меркла (Merkle Tree). Це криптографічна структура, яка дозволяє користувачеві перевірити, чи включений його баланс до опублікованого набору даних, без необхідності розкривати всю інформацію про інших клієнтів.
Однак тут є принциповий нюанс.
Proof of Reserves не тотожний повному фінансовому аудиту.
PoR може підтвердити наявність певних активів на конкретний момент, але сам собою не доводить відсутності всіх прихованих зобов'язань, позабалансових боргів або ризику банкрутства в майбутньому.
Наприклад, біржа може демонструвати резерви на рівні 110% від певного набору зобов'язань, але це не означає, що її загальний фінансовий баланс є позитивним з урахуванням усіх боргів.
Під час перевірки PoR потрібно звертати увагу на чотири параметри.
По-перше, чи враховані всі зобов'язання перед клієнтами, а не лише окремі категорії балансів.
По-друге, хто здійснював перевірку: сама біржа, зовнішня аудиторська компанія чи незалежний атестаційний провайдер.
По-третє, коли саме було сформовано звіт і як часто оновлюються дані.
По-четверте, чи може користувач самостійно перевірити включення свого балансу до дерева Меркла.
Окремо варто оцінювати резервні та страхові фонди.
Наприклад, Binance використовує SAFU (Secure Asset Fund for Users) — спеціальний фонд, призначений для захисту користувачів у визначених кризових ситуаціях.
Проте наявність такого фонду не означає, що кожен збиток автоматично компенсується. Потрібно враховувати умови використання фонду, його структуру та фактичний обсяг активів.
Висновок: PoR, незалежний аудит, страхування та резервні фонди — це різні механізми. Вони можуть доповнювати один одного, але не замінюють комплексної оцінки фінансового стану оператора.
3. Реальна ліквідність і сукупна вартість операції
Третій критерій — економічна ефективність обміну.
Рекламний курс на головній сторінці біржі не завжди відображає реальну суму, яку отримає користувач.
Загальна вартість операції формується з декількох складових: торгової комісії, спреду, прослизання ціни, комісії блокчейн-мережі, витрат на введення та виведення активів, а також можливих платежів посередникам.
Тут важливо розуміти три основні поняття.
Maker — учасник, який розміщує лімітний ордер, що додає ліквідність до книги заявок, якщо ордер не виконується негайно.
Taker — учасник, чий ордер виконується проти вже наявних заявок і забирає ліквідність із книги ордерів.
Комісії Maker і Taker можуть відрізнятися залежно від тарифного рівня, торгового обсягу та умов конкретної платформи.
Спред (Spread) — різниця між найкращою ціною купівлі та найкращою ціною продажу.
Прослизання (Slippage) — відхилення фактичної ціни виконання операції від очікуваної ціни.
Розглянемо умовний приклад.
Користувач планує здійснити обмін на суму 10 000 USDT.
Перша платформа пропонує торгову комісію 0,10%, друга — 0,60%.
За умови однакової бази розрахунку та однакової ціни виконання комісія першої становитиме 10 USDT, а другої — 60 USDT. Різниця дорівнюватиме 50 USDT на одній операції.
Це ілюстрація, а не актуальний тарифний зріз конкретних бірж. Реальні ставки залежать від рівня користувача, типу ордера, торгової пари та інших умов.
Але навіть однакова комісія не гарантує однакової вартості операції.
Вирішальне значення має ліквідність.
Ліквідність визначає, наскільки великий обсяг активу можна купити або продати без суттєвого впливу на ринкову ціну.
Наприклад, дві платформи можуть показувати однаковий курс BTC/USDT, але мати різну глибину книги ордерів.
На першій платформі ордер на 5 000 USDT виконується майже за заявленою ціною. На другій через недостатню кількість зустрічних заявок виникає значне прослизання.
У результаті користувач отримує менше активу, хоча видима торгова комісія може бути однаковою.
Тому потрібно порівнювати не лише тариф, а й спред конкретної торгової пари, глибину книги ордерів, фактичне прослизання та кінцеву суму після всіх витрат.
Особливо це важливо для маловідомих токенів, де заявлений обсяг торгів не завжди відповідає реальній можливості швидко продати актив.
Головний принцип: оцінюйте не рекламний курс, а повну вартість операції.
4. Функціональна відповідність: мережі, активи та способи виведення
Четвертий критерій — технологічна сумісність платформи з вашим сценарієм використання.
Велика кількість підтримуваних криптовалют не означає, що сервіс підходить конкретному користувачеві.
Наприклад, USDT існує в декількох блокчейн-мережах, зокрема Ethereum (ERC-20), Tron (TRC-20), BNB Smart Chain (BEP-20) та інших.
Це один стейблкоїн, але різні технічні середовища. Мережі мають власні правила обробки транзакцій, комісії та вимоги до адрес.
Якщо користувач відправить USDT у мережі, яку сервіс не підтримує, він ризикує втратити доступ до коштів або зіткнутися зі складною процедурою їх відновлення.
Перед обміном необхідно перевірити п'ять моментів.
Підтримувана мережа. Чи приймає платформа саме ту мережу, у якій знаходяться ваші активи?
Спосіб отримання коштів. Чи доступні банківський переказ, платіжна картка, готівка або переказ на зовнішній гаманець?
Географічні обмеження. Чи має користувач із конкретної країни право користуватися потрібними функціями платформи?
Ліміти та строки. Які мінімальні й максимальні суми операцій, строки зарахування та умови виведення?
Технічне підтвердження. Чи можна відстежити транзакцію через блокчейн-оглядач за її ідентифікатором TXID (Transaction ID)?
Окрему увагу потрібно приділити географічним обмеженням.
Компанія може мати авторизацію в Європейському Союзі, але не надавати певні послуги резидентам інших держав.
Біржа може дозволяти реєстрацію користувача, але обмежувати введення або виведення коштів через окремі платіжні канали.
Тому доступність сайту не дорівнює доступності всіх фінансових послуг.
Для українського користувача особливо важливо перевірити, чи підтримує сервіс конкретний спосіб виведення коштів на український банківський рахунок або картку, які комісії застосовуються та чи немає додаткових обмежень.
Важливо також розуміти різницю між кастодіальними й некастодіальними сервісами.
Кастодіальний сервіс зберігає приватні ключі або контролює активи користувачів через власну інфраструктуру. Користувач залежить від правил та операційної стабільності оператора.
Некастодіальний сервіс дозволяє користувачеві зберігати контроль над приватними ключами та взаємодіяти з блокчейном без передачі постійного контролю над активами централізованому посереднику.
Однак некастодіальність не усуває всіх ризиків. Вразливості смартконтрактів, шкідливі дозволи та помилки під час підписання транзакцій можуть призвести до втрати коштів.
Отже, вибір між цими моделями залежить від потреб користувача та його здатності самостійно управляти безпекою гаманця.
5. Прозорість умов і якість підтримки в спірних ситуаціях
П'ятий критерій — поведінка платформи під час проблем.
Найбільші труднощі часто виникають не під час звичайного обміну, а тоді, коли система виявляє нетипову операцію.
Це може бути затримка блокчейн-транзакції, додаткова перевірка походження коштів, тимчасове обмеження операції, помилка зарахування або необхідність повернення коштів.
Тут важливо розуміти: додаткова перевірка чи тимчасове обмеження не завжди свідчать про шахрайство з боку платформи. Регульовані оператори можуть бути зобов'язані проводити такі процедури відповідно до вимог фінансового моніторингу.
Проблема виникає тоді, коли користувач не розуміє причин обмеження, не може отримати пояснення або не має доступу до процедури оскарження.
Перед використанням сервісу потрібно прочитати умови блокування та розморожування активів, правила AML/KYC, порядок повернення помилкових переказів, строки розгляду звернень і процедуру подання офіційної скарги.
Особливо небезпечний сигнал — вимога переказати додаткові кошти на невідому адресу для розблокування вже наявного балансу.
Необхідно відрізняти таку вимогу від офіційної комісії, передбаченої правилами платформи та підтвердженої її офіційними каналами.
Також варто оцінювати незалежні відгуки користувачів.
Окремі негативні коментарі не є доказом шахрайства. Але систематичні скарги на невиплати, приховані комісії, необґрунтоване блокування та відсутність підтримки повинні стати приводом для додаткової перевірки.
Якісна служба підтримки повинна мати зрозумілі канали зв'язку, реєстрацію звернень і визначений порядок їх розгляду.
Головний принцип: надійність платформи перевіряється не лише тим, як вона проводить звичайну операцію, а й тим, як вирішує проблеми.
Практичний алгоритм DVA: перевірка сервісу перед першим обміном
П'ять критеріїв можна перетворити на послідовну систему попередньої оцінки.
Етап 1. Юридична ідентифікація.
Знайдіть юридичну особу, яка фактично надає послугу. Перевірте її реєстрацію, ліцензію або авторизацію в офіційних реєстрах відповідної юрисдикції.
Етап 2. Перевірка безпеки.
З'ясуйте, хто контролює приватні ключі, чи доступний Proof of Reserves, чи проводилися незалежні перевірки та які механізми захисту використовує платформа.
Етап 3. Економічна оцінка.
Розрахуйте повну вартість обміну з урахуванням торгових комісій, спреду, прослизання, мережевих витрат і комісій за виведення.
Етап 4. Технічний тест.
Переконайтеся, що сервіс підтримує потрібний актив і блокчейн-мережу. Перевірте адресу отримання та проведіть невелику тестову операцію, втрата якої не створить фінансових проблем.
Етап 5. Перевірка підтримки.
До внесення значної суми поставте службі підтримки конкретне запитання щодо затримки транзакції, повернення коштів або блокування операції. Оцініть, наскільки зрозумілою та предметною є відповідь.
Тестова операція не гарантує майбутньої надійності платформи, але допомагає виявити частину технічних і організаційних проблем до здійснення значного переказу.
DECISION. Довіра до сервісу повинна ґрунтуватися на перевірці
Ринок цифрових активів розвивається швидше, ніж законодавство багатьох країн. Каліфорнія, Україна, Румунія та Японія демонструють різні підходи до формування правил роботи криптовалютних платформ.
Проте жодна регуляторна модель не усуває всіх ризиків.
Ліцензія не гарантує платоспроможності. Proof of Reserves не є повним аудитом. Низька комісія не гарантує вигідного виконання ордера. Некастодіальний гаманець не захищає від усіх помилок користувача.
Тому правильний вибір сервісу — це не пошук платформи з найгучнішою репутацією, а послідовна перевірка п'яти критеріїв.
Для користувача це означає три практичні правила.
По-перше, не переказувати кошти, доки не встановлено юридичного оператора та умови обслуговування.
По-друге, не орієнтуватися лише на курс, рейтинг або заявлений обсяг резервів.
По-третє, не зберігати на торговій платформі більше активів, ніж необхідно для поточних операцій, якщо немає вагомої причини для такого зберігання.
Головна думка DVA: у цифровій економіці важливо не тільки володіти активом, а й розуміти механізм доступу до нього, умови його обміну та межі відповідальності посередника.
Фінансова автономія починається з контролю над власними рішеннями, а не з довіри до чужих обіцянок.
DVA — факти без хайпу.
ФАКТ • ПЕРЕВІРКА • РІШЕННЯ
Криптоактиви — це інструмент, а не гарантія прибутку.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC