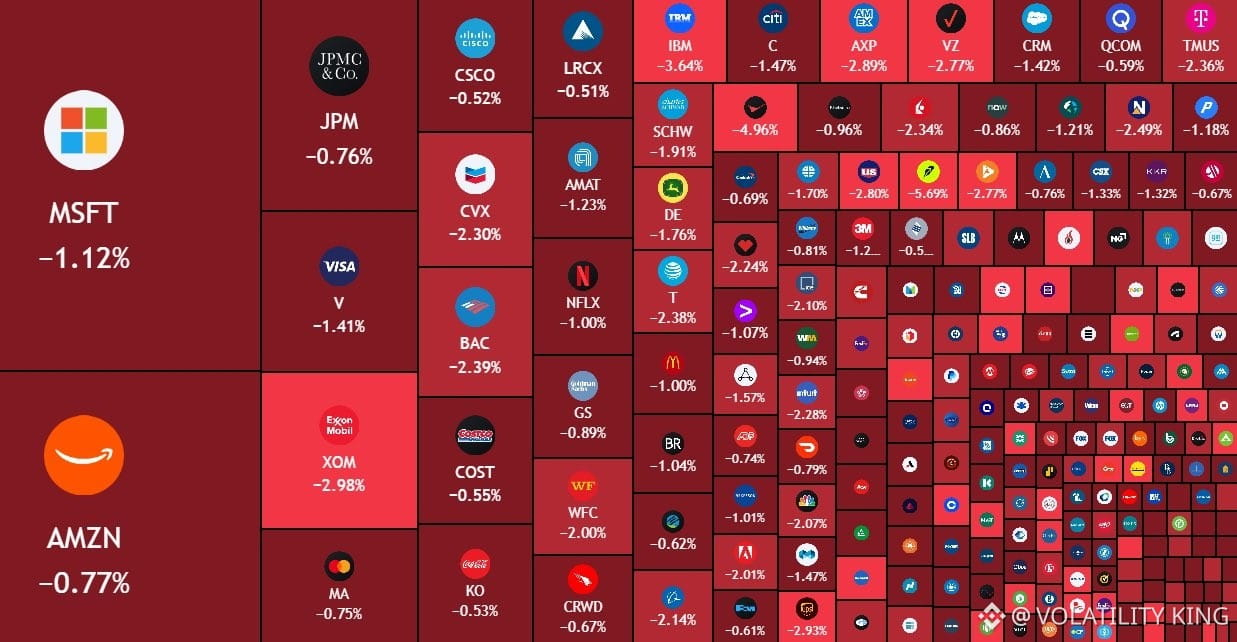
5000億美元不會消失。它會轉移——從風險中撤出,轉入現金,僅用二十五分鐘。
這次上調在預期之內。點陣圖的定價方式卻沒有按同樣邏輯來。
“通脹太高,而且已經高了太久。”這不是一個數據點。這是一句命令式的表態。
今年再來一次加25個基點。這就是新聞發佈會裏埋藏的信號——不是此前已經兌現的3.75%–4.00%,而是前方仍在延續的路徑。一次加息會被市場吸收。一個被承諾的路徑,會被重新定價到每一類依賴廉價久期的資產上。
市場沒有在賣利率本身。他們在賣這句話。
加息等同於熊市?這是最懶的解讀。
真正的解讀是:資本剛被重新定價,用於一場更漫長的對抗,而不是更短的。
債券收益率不會兩次等待確認。第一次加息在會場尚未開門前,就把10年期收益率推向了4.9%。而隨後在臺面上的第二次加息,會把這一變化“鎖定”下來——這種鎖定式的收益率競爭,正是會吞噬那些不產生收益、而只有T賬單能接近五個百分點收益的資產。
流動性不會很響亮地離開。它會先走。
原油背景:柴油接近每桶6美元;核心PCE爲3.3%;能源衝擊看不到結束日期。僅憑偏鷹措辭並不能讓這些事情自行解決。沃什今天買到的是可信度。他買的不是解決方案。
這個落差,正決定下一段行情的走向。
增長型股票先承受這一輪——估值更“豐厚”、久期更重、對“更久”的重新定價暴露最強。加密資產隨後纔會跟進,不是因爲邏輯不同,而是因爲槓桿撤退的時間比股價從跳空下跌中“消化”的時間更久。
500B在25分鐘內完成了轉移。
接下來的25個基點動作會更慢——而且會在它們落地時,正好碰上仍然被加了槓桿的那部分倉位。
在一場剛被叫停的“暫停”預期所構建的投資組合中,究竟還有哪些倉位是被槓桿化的?
#Bitcoin #Crypto #FOMC #Fed
不構成財務建議。自行盡調(DYOR)。
這次上調在預期之內。點陣圖的定價方式卻沒有按同樣邏輯來。
“通脹太高,而且已經高了太久。”這不是一個數據點。這是一句命令式的表態。
今年再來一次加25個基點。這就是新聞發佈會裏埋藏的信號——不是此前已經兌現的3.75%–4.00%,而是前方仍在延續的路徑。一次加息會被市場吸收。一個被承諾的路徑,會被重新定價到每一類依賴廉價久期的資產上。
市場沒有在賣利率本身。他們在賣這句話。
加息等同於熊市?這是最懶的解讀。
真正的解讀是:資本剛被重新定價,用於一場更漫長的對抗,而不是更短的。
債券收益率不會兩次等待確認。第一次加息在會場尚未開門前,就把10年期收益率推向了4.9%。而隨後在臺面上的第二次加息,會把這一變化“鎖定”下來——這種鎖定式的收益率競爭,正是會吞噬那些不產生收益、而只有T賬單能接近五個百分點收益的資產。
流動性不會很響亮地離開。它會先走。
原油背景:柴油接近每桶6美元;核心PCE爲3.3%;能源衝擊看不到結束日期。僅憑偏鷹措辭並不能讓這些事情自行解決。沃什今天買到的是可信度。他買的不是解決方案。
這個落差,正決定下一段行情的走向。
增長型股票先承受這一輪——估值更“豐厚”、久期更重、對“更久”的重新定價暴露最強。加密資產隨後纔會跟進,不是因爲邏輯不同,而是因爲槓桿撤退的時間比股價從跳空下跌中“消化”的時間更久。
500B在25分鐘內完成了轉移。
接下來的25個基點動作會更慢——而且會在它們落地時,正好碰上仍然被加了槓桿的那部分倉位。
在一場剛被叫停的“暫停”預期所構建的投資組合中,究竟還有哪些倉位是被槓桿化的?
#Bitcoin #Crypto #FOMC #Fed
不構成財務建議。自行盡調(DYOR)。