

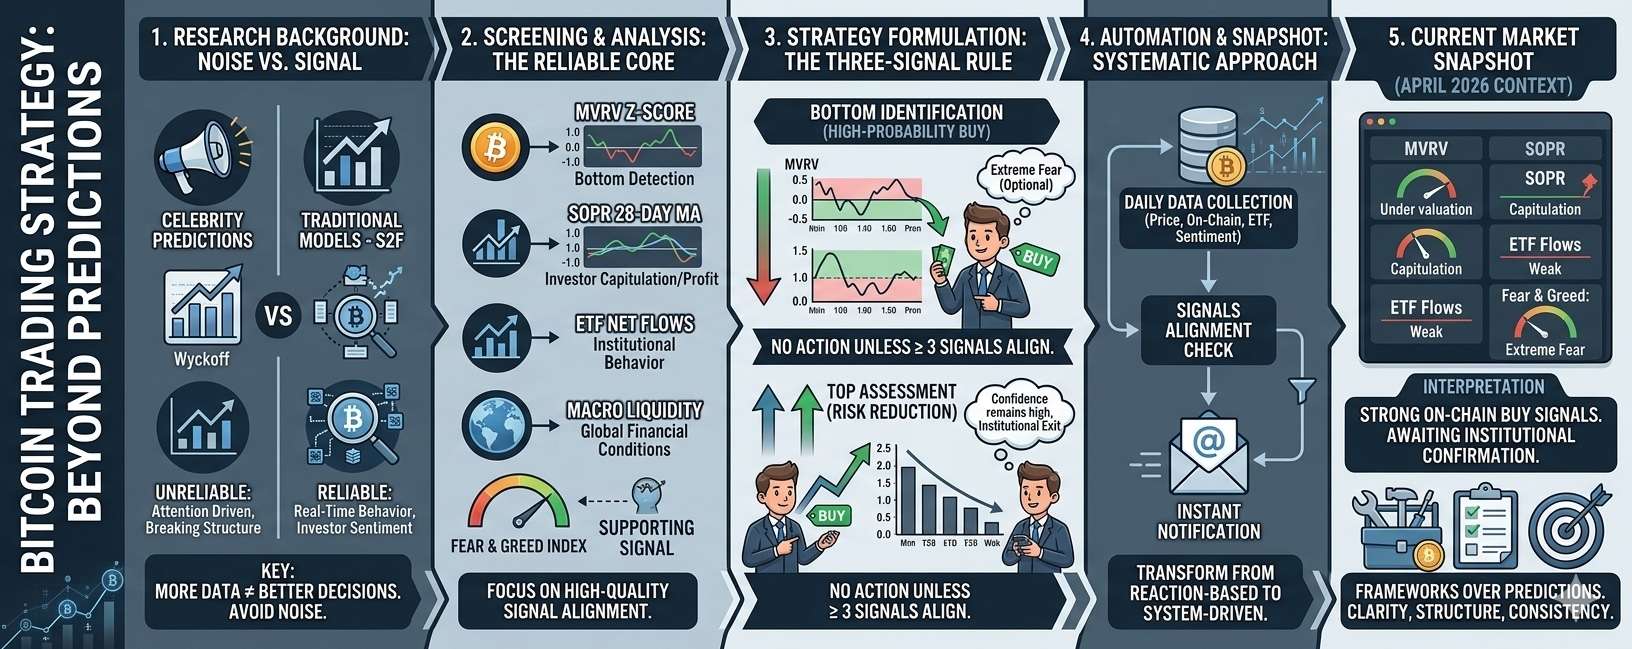
1. 研究背景:從噪聲中篩選信號
當以非專業交易者身份接觸比特幣交易時,第一步關鍵不是選擇指標,而是理解哪些類型的數據實際上有效。
在回顧2017年至2025年的比特幣預測方法後,大多數方法分爲三個類別:
1)名人預測
高調的預測常常主導頭條新聞——$100K,$200K,甚至$500K的目標。問題不在於智力,而在於激勵。大膽的預測吸引注意力、關注者,並在正確時獲得信譽,而失敗則很快被遺忘。隨着時間的推移,這些預測顯示出較大的偏差,通常超過50%。
2) 傳統分析模型
像Stock-to-Flow、Elliott Waves、Wyckoff和週期理論這樣的流行框架,曾顯示強烈的歷史一致性。然而,許多這些模型在2022年後開始失效。原因很簡單:市場結構發生了變化。
比特幣不再僅由供應動態驅動——它越來越受到機構資本流動的影響。
3) 鏈上數據指標
與預測不同,鏈上指標描述市場行爲。MVRV、SOPR和NUPL等指標提供了持有者定位和情緒的洞察。這些不是預測——它們是市場狀況的實時反映。
👉 關鍵認識:
數據越多並不意味着決策更好。太多衝突信號實際上會降低清晰度並導致更糟的結果。
2. 篩選與分析:保留與忽略的內容
經過過濾數十個指標後,策略簡化爲兩組:
❌ 不可靠的輸入(已丟棄)
名人預測→受關注驅動,而非準確性
純Stock-to-Flow模型→被後ETF市場動態擊破
獨立情緒指標→單獨使用時信號過多、假信號頻出
✅ 可靠核心指標(保留)
1) MVRV Z-Score(底部檢測工具)
測量當前價格與平均持有成本的偏差。
歷史上綠色區域=強大的積累機會
在ETF採用後,對底部準確,但對頂部的可靠性較低
2) SOPR(28天移動平均)
跟蹤幣的出售是盈利還是虧損
低於1.0=投資者放棄(虧損賣出)
在識別市場底部方面始終可靠
3) ETF淨流入(2024年後關鍵指標)
代表機構行爲
持續流入→積累
持續流出→分配
4) 宏觀流動性(大局過濾器)
寬鬆(降息、流動性擴張)→看漲環境
緊縮(加息、收縮)→風險規避環境
5) 恐懼與貪婪指數(支持信號,僅供參考)
極度恐懼(<20)爲看漲佈局增加了權重
絕不能單獨使用
👉 最終見解:
只有少數高質量信號能夠超越大量弱信號。
3. 策略制定:“三信號規則”
這一策略的核心理念很簡單:
不要預測價格目標——識別方向和定位。
系統不再是對單一指標的反應,而是需要多信號確認。
🔻 底部識別(高概率買入區)
觸發條件:
MVRV進入綠色區域
SOPR降至1.0以下
恐懼與貪婪顯示極度恐懼(可選增強)
👉 解讀:
市場參與者正在放棄→歷史上強大的買入機會。
🔺 頂部評估(風險降低區)
觸發條件:
鏈上信號依然強勁
ETF流動顯示持續流出
👉 解讀:
散戶信心依然高,但機構正在退出。
🌍 宏觀覆蓋(上下文過濾器)
寬鬆週期→增加敞口
緊縮週期→減少敞口
👉 這可以防止與更廣泛的經濟趨勢抗衡。
⚖️ 執行規則
除非至少3個信號一致,否則不採取任何行動。
這消除了:
情緒交易
基於噪音的決策
過度交易
4. 自動化:將策略轉變爲系統
爲了消除人爲偏見,可以自動化這個框架:
每日數據收集(價格、鏈上指標、ETF流動、情緒)
除非滿足條件,否則沒有警報
當信號一致時即時通知
👉 這將交易從基於反應轉變爲系統驅動。
5. 當前市場快照(2026年4月背景)
在最新評估中:
極度恐懼正在顯現
MVRV顯示低估
SOPR確認放棄
ETF流動仍然疲弱
👉 解讀:
強鏈上買入信號存在,但缺乏機構確認。
歷史上,類似的佈局只發生過幾次——並在接下來的6到12個月中出現了重大上漲。
6. 最終見解:框架勝於預測
最大的收穫不是關於比特幣——而是關於決策。
預測是意見
框架是工具
如果預測失敗,就沒有學到任何東西。
如果框架失敗,可以進行改進和完善。
這一策略並不承諾準確的價格目標。
它提供更有價值的東西:清晰度、結構和一致性。
結論
在充滿噪音的市場中,簡單勝出。
通過專注於僅四個關鍵維度——鏈上行爲、機構流動、宏觀條件和情緒——你可以建立一個適應變化市場結構的系統,而不是在其下崩潰。
目標不是每次都正確。
目標是僅在概率站在你這邊時採取行動。
比特幣交易策略解析:爲什麼大多數預測失敗——以及什麼真正有效
1. 研究背景:過濾信號與噪音
當以非專業交易者的身份接觸比特幣交易時,第一步關鍵不是選擇指標,而是理解哪些類型的數據實際上有效。
在回顧2017年至2025年的比特幣預測方法後,大多數方法可歸爲三類:
1) 名人預測
高知名度的預測往往主導頭條新聞——$100K、$200K,甚至$500K的目標。問題不在於智慧,而在於動機。大膽的預測會產生關注、追隨者和可信度,如果正確則更是如此,而失敗則很快被遺忘。隨着時間的推移,這些預測顯示出較大的偏差,往往超過50%。
2) 傳統分析模型
像Stock-to-Flow、Elliott Waves、Wyckoff和週期理論這樣的流行框架,曾顯示強烈的歷史一致性。然而,許多這些模型在2022年後開始失效。原因很簡單:市場結構發生了變化。
比特幣不再僅由供應動態驅動——它越來越受到機構資本流動的影響。
3) 鏈上數據指標
與預測不同,鏈上指標描述市場行爲。MVRV、SOPR和NUPL等指標提供了持有者定位和情緒的洞察。這些不是預測——它們是市場狀況的實時反映。
👉 關鍵認識:
數據越多並不意味着決策更好。太多衝突信號實際上會降低清晰度並導致更糟的結果。
2. 篩選與分析:保留與忽略的內容
經過過濾數十個指標後,策略簡化爲兩組:
❌ 不可靠的輸入(已丟棄)
名人預測→受關注驅動,而非準確性
純Stock-to-Flow模型→被後ETF市場動態擊破
獨立情緒指標→單獨使用時信號過多、假信號頻出
✅ 可靠核心指標(保留)
1) MVRV Z-Score(底部檢測工具)
測量當前價格與平均持有成本的偏差。
歷史上綠色區域=強大的積累機會
在ETF採用後,對底部準確,但對頂部的可靠性較低
2) SOPR(28天移動平均)
跟蹤幣的出售是盈利還是虧損
低於1.0=投資者放棄(虧損賣出)
在識別市場底部方面始終可靠
3) ETF淨流入(2024年後關鍵指標)
代表機構行爲
持續流入→積累
持續流出→分配
4) 宏觀流動性(大局過濾器)
寬鬆(降息、流動性擴張)→看漲環境
緊縮(加息、收縮)→風險規避環境
5) 恐懼與貪婪指數(支持信號,僅供參考)
極度恐懼(<20)爲看漲佈局增加了權重
絕不能單獨使用
👉 最終見解:
只有少數高質量信號能夠超越大量弱信號。
3. 策略制定:“三信號規則”
這一策略的核心理念很簡單:
不要預測價格目標——識別方向和定位。
系統不再是對單一指標的反應,而是需要多信號確認。
🔻 底部識別(高概率買入區)
觸發條件:
MVRV進入綠色區域
SOPR降至1.0以下
恐懼與貪婪顯示極度恐懼(可選增強)
👉 解讀:
市場參與者正在放棄→歷史上強大的買入機會。
🔺 頂部評估(風險降低區)
觸發條件:
鏈上信號依然強勁
ETF流動顯示持續流出
👉 解讀:
散戶信心依然高,但機構正在退出。
🌍 宏觀覆蓋(上下文過濾器)
寬鬆週期→增加敞口
緊縮週期→減少敞口
👉 這可以防止與更廣泛的經濟趨勢抗衡。
⚖️ 執行規則
除非至少3個信號一致,否則不採取任何行動。
這消除了:
情緒交易
基於噪音的決策
過度交易
4. 自動化:將策略轉變爲系統
爲了消除人爲偏見,可以自動化這個框架:
每日數據收集(價格、鏈上指標、ETF流動、情緒)
除非滿足條件,否則沒有警報
當信號一致時即時通知
👉 這將交易從基於反應轉變爲系統驅動。
5. 當前市場快照(2026年4月背景)
在最新評估中:
極度恐懼正在顯現
MVRV顯示低估
SOPR確認放棄
ETF流動仍然疲弱
👉 解讀:
強鏈上買入信號存在,但缺乏機構確認。
歷史上,類似的佈局只發生過幾次——並在接下來的6到12個月中出現了重大上漲。
6. 最終見解:框架勝於預測
最大的收穫不是關於比特幣——而是關於決策。
預測是意見
框架是工具
如果預測失敗,就沒有學到任何東西。
如果框架失敗,可以進行改進和完善。
這一策略並不承諾準確的價格目標。
它提供更有價值的東西:清晰度、結構和一致性。
結論
在充滿噪音的市場中,簡單勝出。
通過專注於僅四個關鍵維度——鏈上行爲、機構流動、宏觀條件和情緒——你可以建立一個適應變化市場結構的系統,而不是在其下崩潰。
目標不是每次都正確。
目標是僅在概率站在你這邊時採取行動。