

#tslab
tslab
35,374 次瀏覽
762 討論中
熱門
最新

·
--
TSLAB 現報 379.88,24 小時漲 3.68%,7 日漲幅 0.92%,日內區間 363.95–382.75,振幅 5.2%。
【盤面】
賬本就這三行:單日 3.68%、七日 0.92%、振幅 5.2%。
382.75 與 363.95 各守一頭,一處是奪回主動權的關口,一處是防線。
TSLAB 的走勢和大盤明顯脫鉤,走出了自己的節奏。
只要 363.95 不丟,眼下的調整都算強勢整理。
同期 BTC 24 小時 +0.95%,TSLAB 的 3.68% 明顯跑贏大盤,資金偏好度更高。
【宏觀面】 隔夜美股 納指 -1.88%、標普 -1.11%(2026-10-14 收盤),BTC ETF 本月淨流出約 452 億美元,美 CPI 同比 3.7% 超預期,2026-10-27/28 議息加息概率約 47%。
短期偏向看漲。
【看漲理由】
交易比的不是誰動得快,是誰坐得久。
單日 3.68% 的漲幅跑在 7 日 0.92% 前頭,屬於脈衝式拉昇,跟漲得留個心眼。
3.68% 這個數字,明天再看還在不在。
漲得快也意味着回撤快,倉位上留點餘地比滿倉舒服。
$TSLAB #TSLAB
4

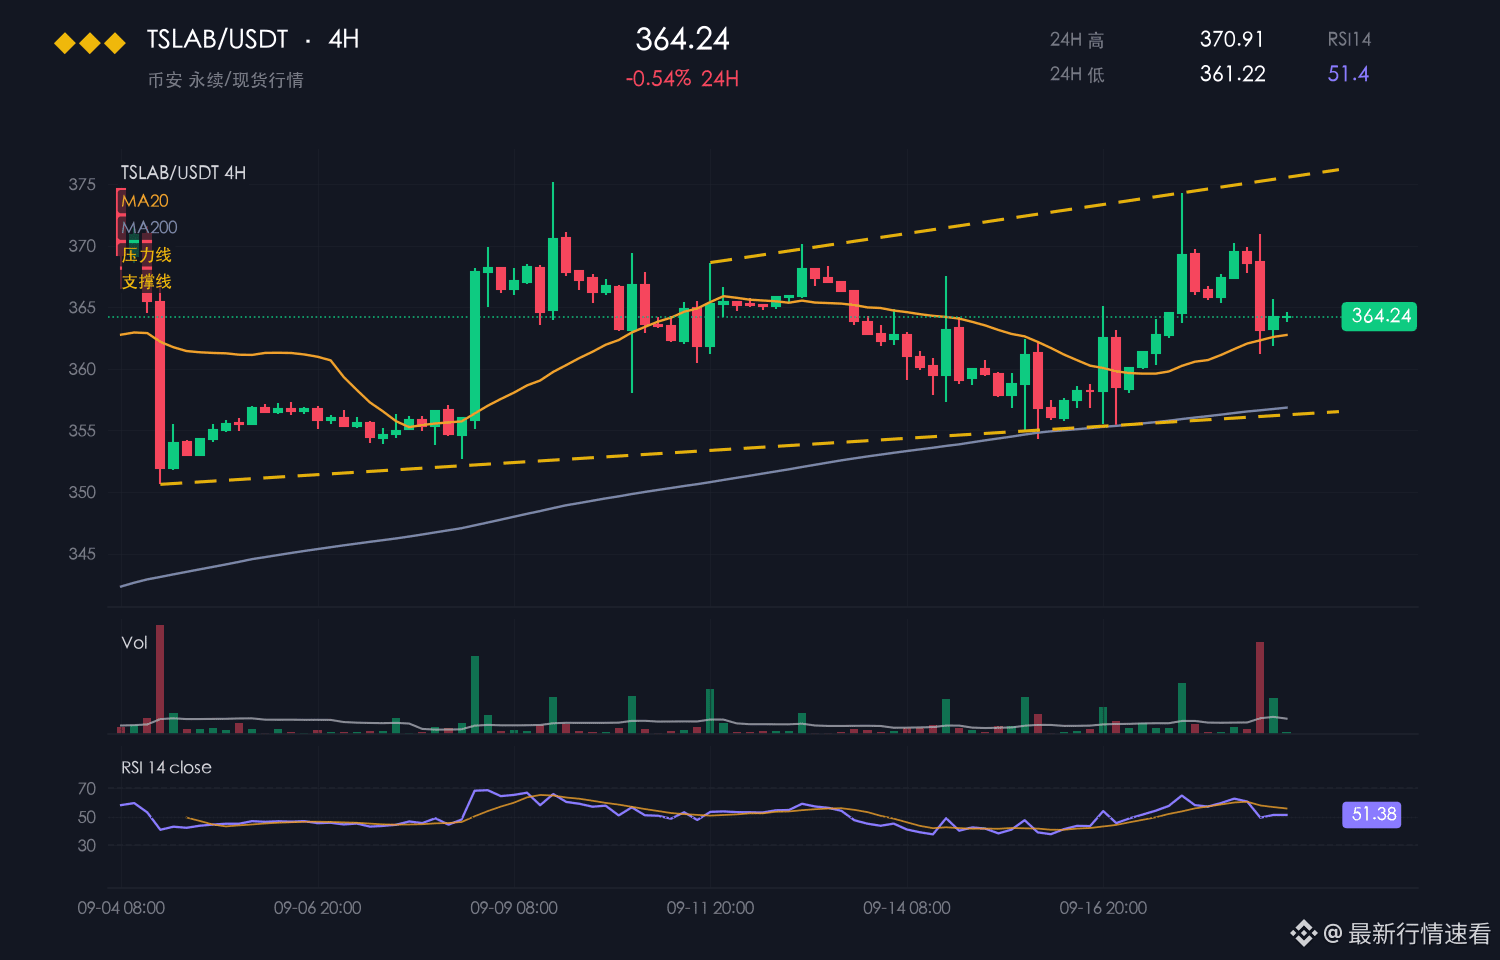
AI 算力這輪週期要是真從瘋狂擴產切進淘汰賽,第一個被殺的不是財報上的利潤,是財報外面的倍數;而 TSLAB 恰好是個只有倍數、沒有利潤的載體。
週末好幾位從業者集體發小作文,說無限擴張期結束了。邏輯不復雜:現在搞算力的公司,大多先借一大筆錢買最貴的 GPU,再建數據中心,槓桿拉滿,最後靠把算力租出去回本。這套模型在需求增速跑贏資金成本時是印鈔機,需求一掉頭就是絞肉機,因爲借的錢要還,GPU 的折舊一天都不打折。而同一時間軸上,Pompliano 還在說 AI 公司被低估。兩條對立觀點在廣場上的互動是 15 贊 0 評對 0 贊 1 評,分歧已經擺到檯面上了。通常最陡的那段估值擴張,就是在分歧開始出現的那幾天走完的。
這件事對 Tesla 本季度的交付、毛利幾乎沒有直接影響,它影響的是市場願意爲“算力故事”這一層掏多少倍。而 TSLAB 對這條線的暴露是乾淨的:不分紅、不回購,價格裏裝的基本全是預期,倍數一壓,資產端沒有任何東西能墊在下面。200 億美元的資本開支指引說明押在敘事上的籌碼堆得有多高,可利潤已經連續第二個季度下滑,也就是說當期業績這條腿本來就在拖後腿,整個身位靠倍數那條腿站着。倍數下修兩成,價格就下修兩成,中間沒有分母接得住。🔍
盤面上有個細節值得盯:TSLAB 是 24/7 報價,美股休市那幾個小時,它得替沒有收盤價錨定的華爾街先定價。這種時段看資金費率和持倉量的組合,比看價格有用得多。若消息發酵後費率轉負、持倉量同時擡升,那是新空進場,方向性很實;若費率轉負但持倉量在往下掉,那只是多頭平倉離場,屬於消化,不是定價。這兩種走法對後面反彈的彈性完全不是一個量級。
我的偏向是空倍數這一層,不是空 Tesla 這家公司,兩者中間隔着好幾層估值。真要證僞也簡單:下個季度雲廠商資本開支指引繼續上修、算力租賃價格止跌,那“週期見頂”這個前提就當場作廢。觀點可以硬,倉位得給打臉留出空間。
#TSLAB #Tesla #股票财报季 #Crypto
4

·
--
$TSLAB 今天上漲了6.5%,我決定不追
成交量只有平均水平的0.7倍,而1小時RSI已達到87 📉
這意味着上漲勢頭缺乏實際支撐,後勁不足
在考慮入場前,我需要看到價格收於395.1500美元上方,並且守住這一水平
或者等一次乾淨的回調,確認370.3600美元獲得支撐後反彈 🛑
行情可能會繼續上漲,而糟糕的入場代價遠高於錯過一波行情
是現在追進$TSLAB ,還是等到370.3600美元
#TSLAB #風險管理
$TSLAB 今天上漲了6.5%,我決定不追
成交量只有平均水平的0.7倍,而1小時RSI已達到87 📉
這意味着上漲勢頭缺乏實際支撐,後勁不足
在考慮入場前,我需要看到價格收於395.1500美元上方,並且守住這一水平
或者等一次乾淨的回調,確認370.3600美元獲得支撐後反彈 🛑
行情可能會繼續上漲,而糟糕的入場代價遠高於錯過一波行情
是現在追進$TSLAB ,還是等到370.3600美元
#TSLAB #風險管理
成交量只有平均水平的0.7倍,而1小時RSI已達到87 📉
這意味着上漲勢頭缺乏實際支撐,後勁不足
在考慮入場前,我需要看到價格收於395.1500美元上方,並且守住這一水平
或者等一次乾淨的回調,確認370.3600美元獲得支撐後反彈 🛑
行情可能會繼續上漲,而糟糕的入場代價遠高於錯過一波行情
是現在追進$TSLAB ,還是等到370.3600美元
#TSLAB #風險管理

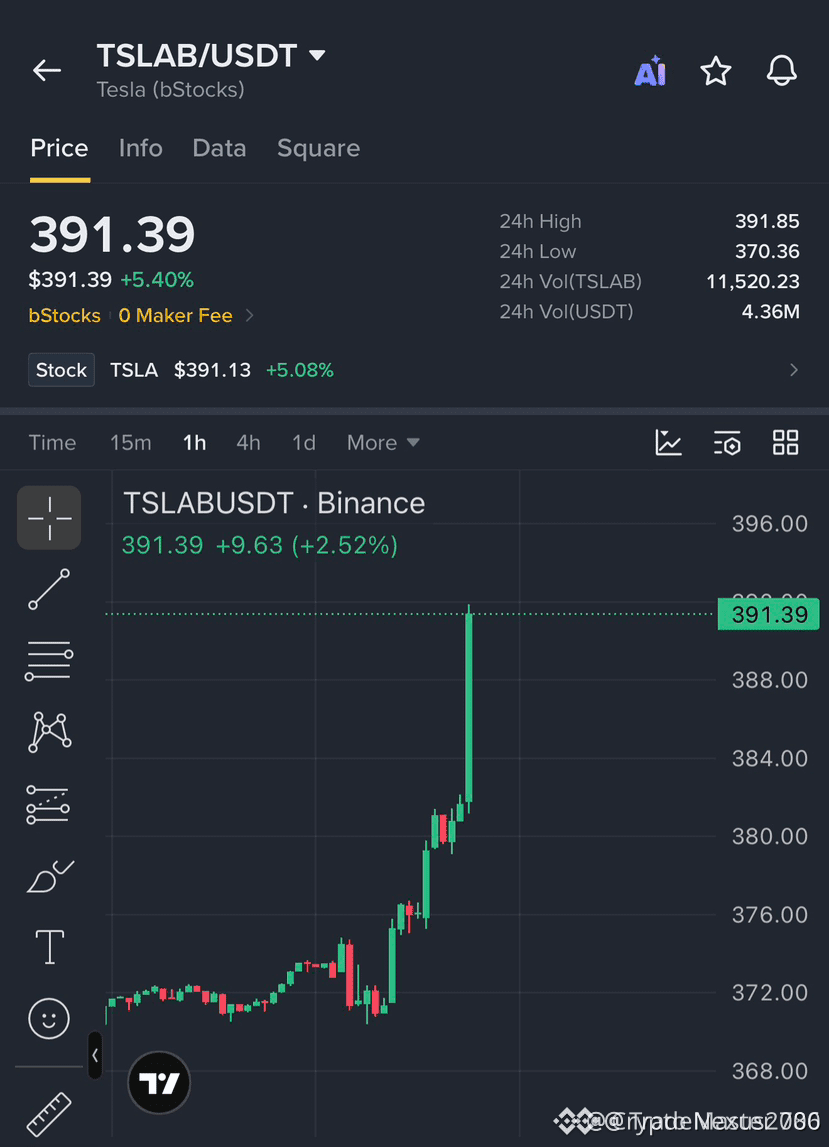
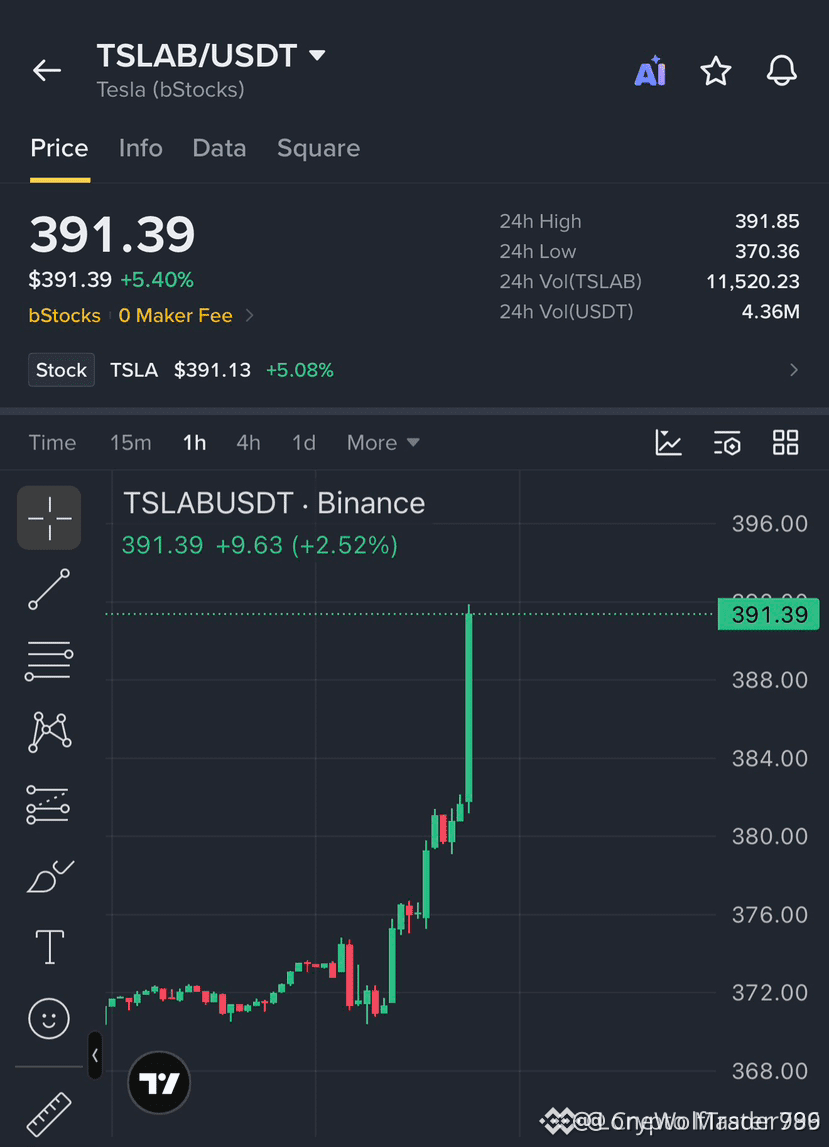
🚀 $TSLAB 強勢突破流動性區域——看漲佈局!🦈
入場:389.00-391.40 ⚡
目標:394.00/396.00/400.00 🚀
止損:384.00 ⚠️
📊 389至391.40之間的需求區多次吸收賣壓,顯示聰明資金正處於積累階段。🌊 4小時圖近期的成交量激增表明,市場出現了一輪流動性掃蕩,並留下了一個清晰的公允價值缺口,有待回補。📌 隨着市場目前瞄準394-400區間,這一佈局符合典型的機構推動行情。
💬 下一輪流動性池補充時,你會如何佈局?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #LiquiditySweep #Crypto
🔥 💎
入場:389.00-391.40 ⚡
目標:394.00/396.00/400.00 🚀
止損:384.00 ⚠️
📊 389至391.40之間的需求區多次吸收賣壓,顯示聰明資金正處於積累階段。🌊 4小時圖近期的成交量激增表明,市場出現了一輪流動性掃蕩,並留下了一個清晰的公允價值缺口,有待回補。📌 隨着市場目前瞄準394-400區間,這一佈局符合典型的機構推動行情。
💬 下一輪流動性池補充時,你會如何佈局?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #LiquiditySweep #Crypto
🔥 💎
2

🚀 $TSLAB 強勢衝入看漲區間——準備乘風破浪,迎接下一波行情!💥
入場:389-391.40 ⚡
目標:394.00 🚀
目標:396.00 🚀
目標:400.00 🚀
止損:384.00 ⚠️
📊 389‑391附近的訂單區塊正像鯊魚一樣吞噬賣壓,4小時圖上的成交量也正在飆升。🦈 聰明資金正在鎖定流動性,爲價格向400關口乾淨利落地突破做好鋪墊。💡 風險回報比對我們有利,上行空間彷彿一條隨時準備起飛的跑道。💬 你是在爲下一波拉昇掛單,還是等回調後再入場?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #Momentum #Crypto
🚀 💎
入場:389-391.40 ⚡
目標:394.00 🚀
目標:396.00 🚀
目標:400.00 🚀
止損:384.00 ⚠️
📊 389‑391附近的訂單區塊正像鯊魚一樣吞噬賣壓,4小時圖上的成交量也正在飆升。🦈 聰明資金正在鎖定流動性,爲價格向400關口乾淨利落地突破做好鋪墊。💡 風險回報比對我們有利,上行空間彷彿一條隨時準備起飛的跑道。💬 你是在爲下一波拉昇掛單,還是等回調後再入場?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #Momentum #Crypto
🚀 💎
·
--
看漲
⚡ $TSLAB /USDT — 日內做多策略 | 10 月 25 日
🚗 Tesla bStocks:交易突破,不追逐炒作。
💰 參考價格:約 $370.97
🎯 關鍵阻力位:$372.02
📈 入場區間:$372.10–$373.00 — 僅在確認突破阻力位並成功回測後進場。
🛑 止損:$368.40
✅ TP1:$376.50
🎯 TP2:$382.00
📊 交易計畫:我會等待確認、檢查買盤壓力,並在進場前設定風險。絕不衝動進場,也不追逐突然的價格波動。
⚠️ $TSLAB
{spot}(TSLABUSDT)
是代幣化的 Tesla 股票,並非傳統加密貨幣。這些是根據 10 月 25 日可取得的市場數據制定的條件式技術價位,並非經核實的即時交易訊號。週末流動性以及 Tesla 股價變動都可能影響價格走勢。
未經確認,不進場。先保護本金。
#TSLAB #Tesla #BStocks #CryptoTrading #Binance #TechnicalAnalysis #RiskManagement
⚡ $TSLAB /USDT — 日內做多策略 | 10 月 25 日
🚗 Tesla bStocks:交易突破,不追逐炒作。
💰 參考價格:約 $370.97
🎯 關鍵阻力位:$372.02
📈 入場區間:$372.10–$373.00 — 僅在確認突破阻力位並成功回測後進場。
🛑 止損:$368.40
✅ TP1:$376.50
🎯 TP2:$382.00
📊 交易計畫:我會等待確認、檢查買盤壓力,並在進場前設定風險。絕不衝動進場,也不追逐突然的價格波動。
⚠️ $TSLAB
是代幣化的 Tesla 股票,並非傳統加密貨幣。這些是根據 10 月 25 日可取得的市場數據制定的條件式技術價位,並非經核實的即時交易訊號。週末流動性以及 Tesla 股價變動都可能影響價格走勢。
未經確認,不進場。先保護本金。
#TSLAB #Tesla #BStocks #CryptoTrading #Binance #TechnicalAnalysis #RiskManagement
1
126
·
--
$TSLAB (特斯拉代幣化股票)— 市場分析
當前價格:$371.09
支撐位:$368.50,其次是 $365.00
阻力位:$372.50,其次是 $380.00
市場展望:中性偏空。TSLAB 目前在 $371 附近交易,近期價格走弱表明,買方需要重新突破阻力位,才能增強看漲動能。代幣化股票的投資渠道擴大,推動了市場對該板塊的關注,但這並不保證價格會進一步上漲。
交易策略:只有在放量確認突破 $372.50 後,才考慮做多,目標價位爲 $380.00。若跌破 $368.50,則關注價格是否向 $365.00 移動。設置止損,未獲確認時避免追漲。
#TSLAB #BinancePick #EarningsSeason #USQ3GDPAndSeptemberPCEDueNextWeek #SouthKoreaDelaysCryptoIncomeTax
{spot}(TSLABUSDT)
$TSLAB (特斯拉代幣化股票)— 市場分析
當前價格:$371.09
支撐位:$368.50,其次是 $365.00
阻力位:$372.50,其次是 $380.00
市場展望:中性偏空。TSLAB 目前在 $371 附近交易,近期價格走弱表明,買方需要重新突破阻力位,才能增強看漲動能。代幣化股票的投資渠道擴大,推動了市場對該板塊的關注,但這並不保證價格會進一步上漲。
交易策略:只有在放量確認突破 $372.50 後,才考慮做多,目標價位爲 $380.00。若跌破 $368.50,則關注價格是否向 $365.00 移動。設置止損,未獲確認時避免追漲。
#TSLAB #BinancePick #EarningsSeason #USQ3GDPAndSeptemberPCEDueNextWeek #SouthKoreaDelaysCryptoIncomeTax
2
2

·
--
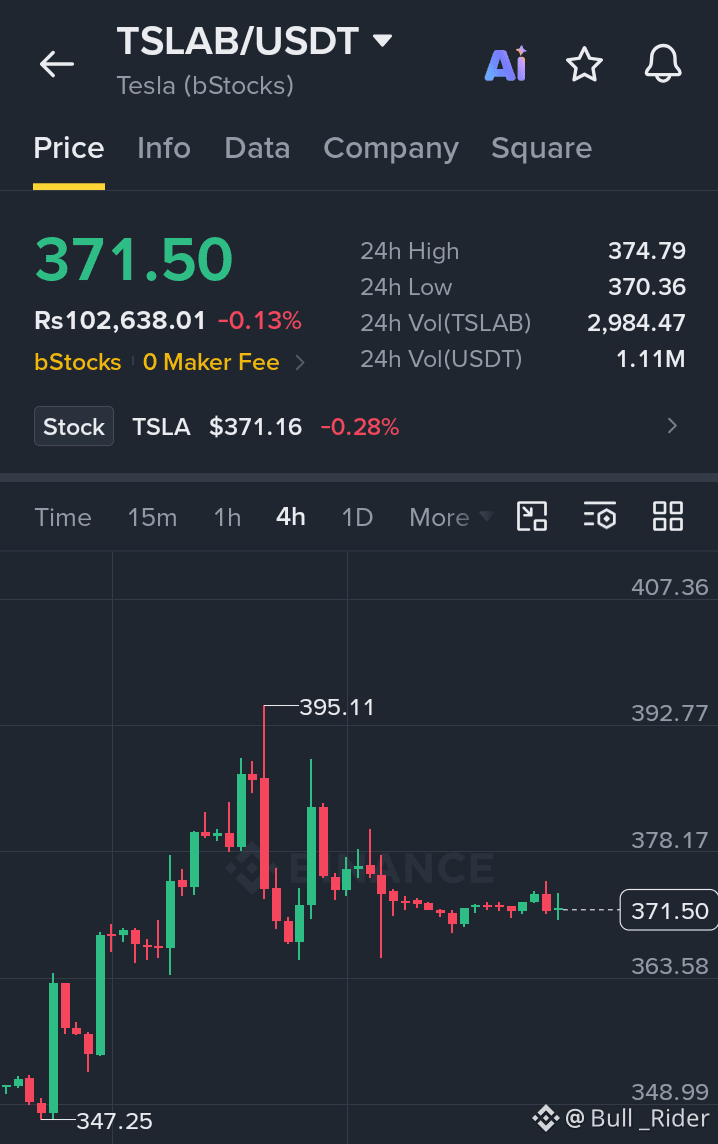
🚀🟢 $TSLAB 收復失地,劍指383阻力位!
入場:365 ⚡
目標:383 🚀
止損:357 ⚠️
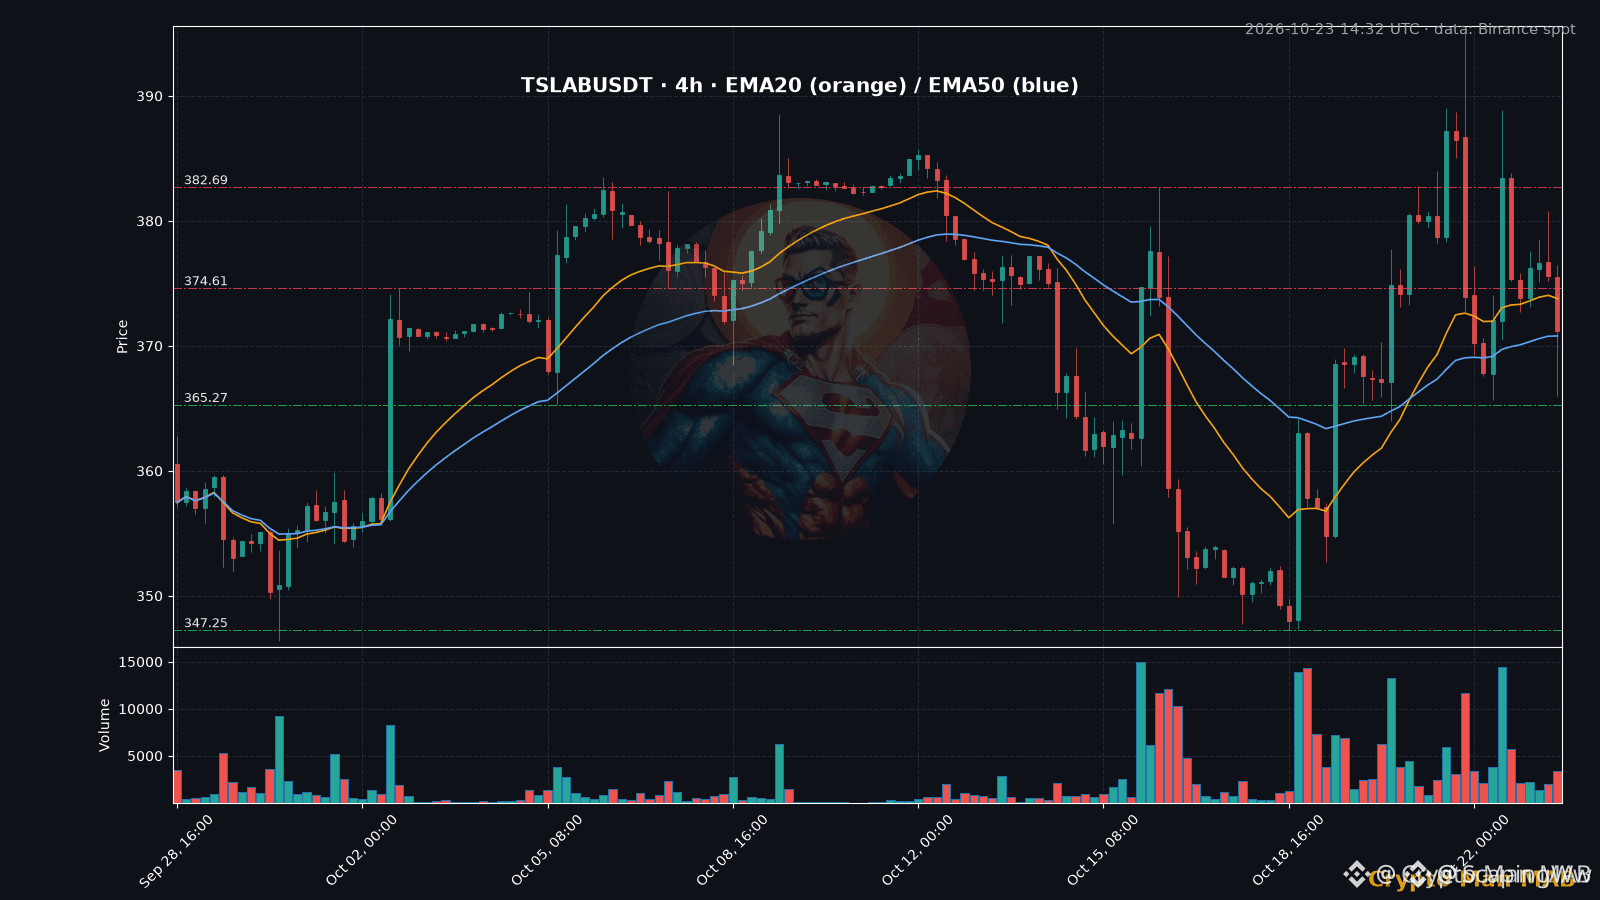
📊 4小時K線剛剛收於365下方,形成了一個新的需求區。買方在366附近強勢涌入,而22日留下的395上影線仍令賣方心有餘悸,暗示上方仍有流動性。🌊 如果價格重新突破383並站穩,我們或將迎來下一波上漲,向389的阻力位進發。⚡ 反之,若跌至357,多頭將遭受重創,走勢或重演10月19日的回撤。
💬 你會跟進這波反彈,還是等美國開盤後確認突破?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #TeslaToken #Crypto
🔥 💎
入場:365 ⚡
目標:383 🚀
止損:357 ⚠️
📊 4小時K線剛剛收於365下方,形成了一個新的需求區。買方在366附近強勢涌入,而22日留下的395上影線仍令賣方心有餘悸,暗示上方仍有流動性。🌊 如果價格重新突破383並站穩,我們或將迎來下一波上漲,向389的阻力位進發。⚡ 反之,若跌至357,多頭將遭受重創,走勢或重演10月19日的回撤。
💬 你會跟進這波反彈,還是等美國開盤後確認突破?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #TeslaToken #Crypto
🔥 💎
1

🦈 $TSLAB 掃蕩流動性,關注重新站回 383 🚀
入場:365 ⚡
目標:383 🚀
止損:357 ⚠️
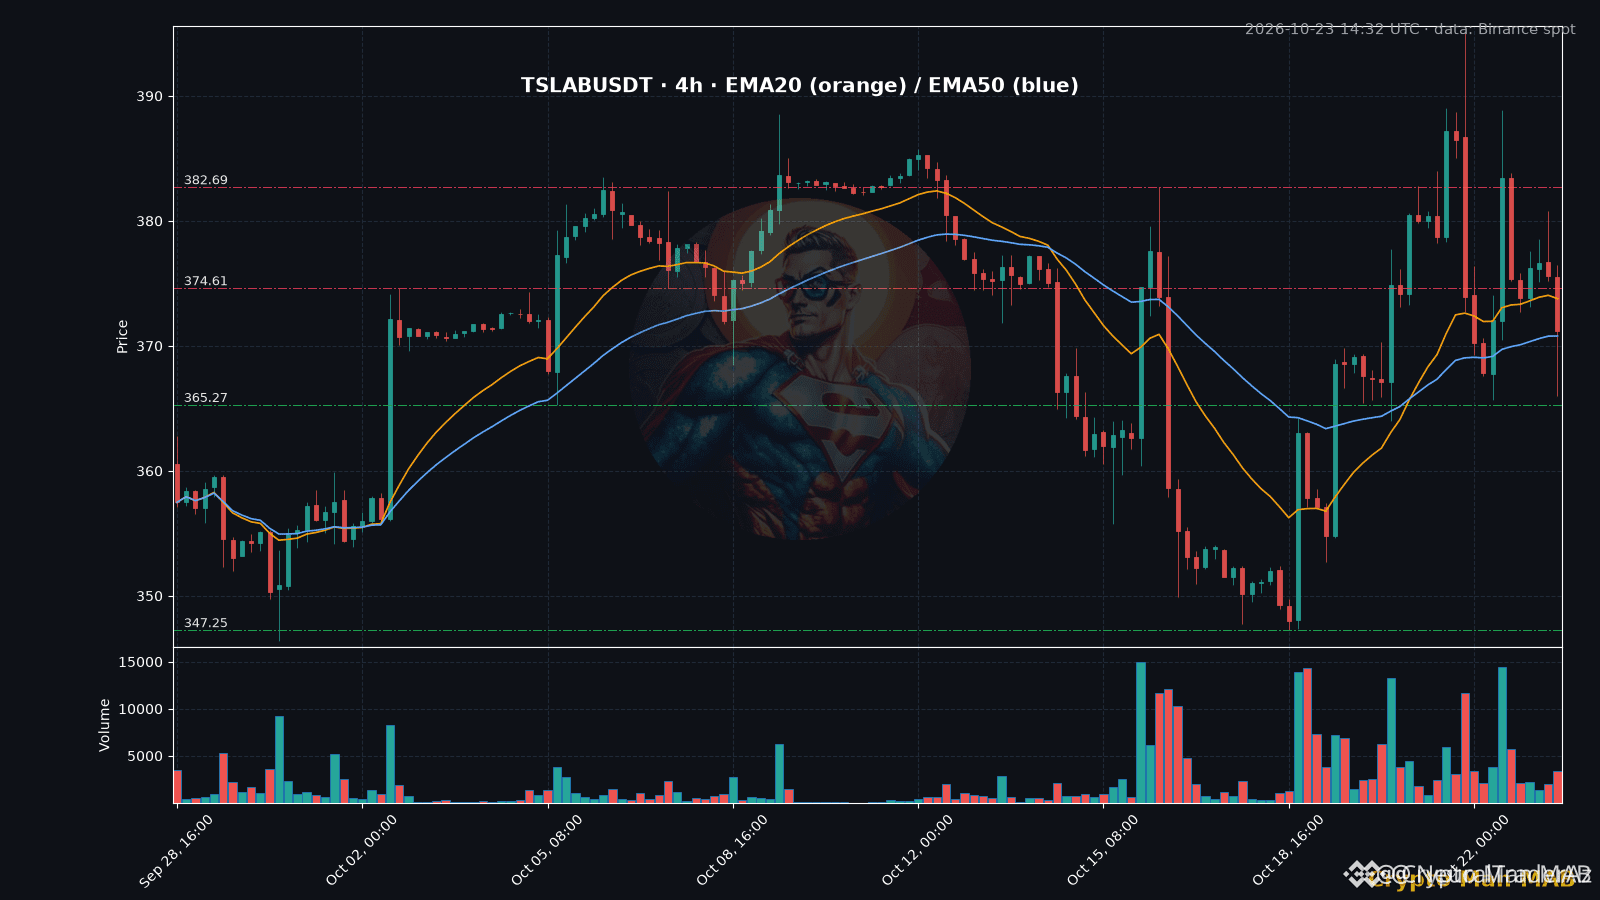
4 小時 K 線收於 365 需求區下方,確認出現新一輪流動性掃蕩。📊 賣方將影線推高至 395,但市場迅速回落,使 383 成爲下一個機構級阻力位。🌊 如果價格重新站上 383 並穩住,我們可能會看到行情反彈至 389 阻力位;歷史上,聰明資金往往會在此重新入場積累。反之,若跌破 357,則預示下一輪看跌行情即將展開,與 10 月 19 日的破位走勢相呼應。💬 你認爲價格會迅速回測 383,還是會進一步下探至 357?👇
⚠️ 以上不構成財務建議。請務必做好風險管理。🛡️
🏷️ #TSLAB #SmartMoney #LiquiditySweep #Crypto
🔥 💎
2
·
--
目標1已達成,價格爲 $TSLAB ✅
2小時前就提醒過了,13:59 UTC 時價格已經到達
入場價爲 371.4988,止損位爲 364.3339
目標1設在 383.7491
下一個目標是 391.5152
我還持有一部分,止損已移至入場價,剩下的倉位就讓利潤繼續奔跑
和我發出的提醒完全一樣,沒有任何修改
https://app.binance.com/uni-qr/cpos/380023647557482?r=UHEO5YX0&l=en-IN
止損出場也會用同樣的方式發佈,點擊 $TSLAB ,看看現在的交易價格
你抓住這波了嗎,還是選擇了觀望?
#TSLAB #交易日誌
目標1已達成,價格爲 $TSLAB ✅
2小時前就提醒過了,13:59 UTC 時價格已經到達
入場價爲 371.4988,止損位爲 364.3339
目標1設在 383.7491
下一個目標是 391.5152
我還持有一部分,止損已移至入場價,剩下的倉位就讓利潤繼續奔跑
和我發出的提醒完全一樣,沒有任何修改
https://app.binance.com/uni-qr/cpos/380023647557482?r=UHEO5YX0&l=en-IN
止損出場也會用同樣的方式發佈,點擊 $TSLAB ,看看現在的交易價格
你抓住這波了嗎,還是選擇了觀望?
#TSLAB #交易日誌
2小時前就提醒過了,13:59 UTC 時價格已經到達
入場價爲 371.4988,止損位爲 364.3339
目標1設在 383.7491
下一個目標是 391.5152
我還持有一部分,止損已移至入場價,剩下的倉位就讓利潤繼續奔跑
和我發出的提醒完全一樣,沒有任何修改
https://app.binance.com/uni-qr/cpos/380023647557482?r=UHEO5YX0&l=en-IN
止損出場也會用同樣的方式發佈,點擊 $TSLAB ,看看現在的交易價格
你抓住這波了嗎,還是選擇了觀望?
#TSLAB #交易日誌
·
--
🚀 $TSLAB 正衝向385美元阻力區 🟢
入場:379–381 ⚡
目標:383 🚀
止損:375 ⚠️
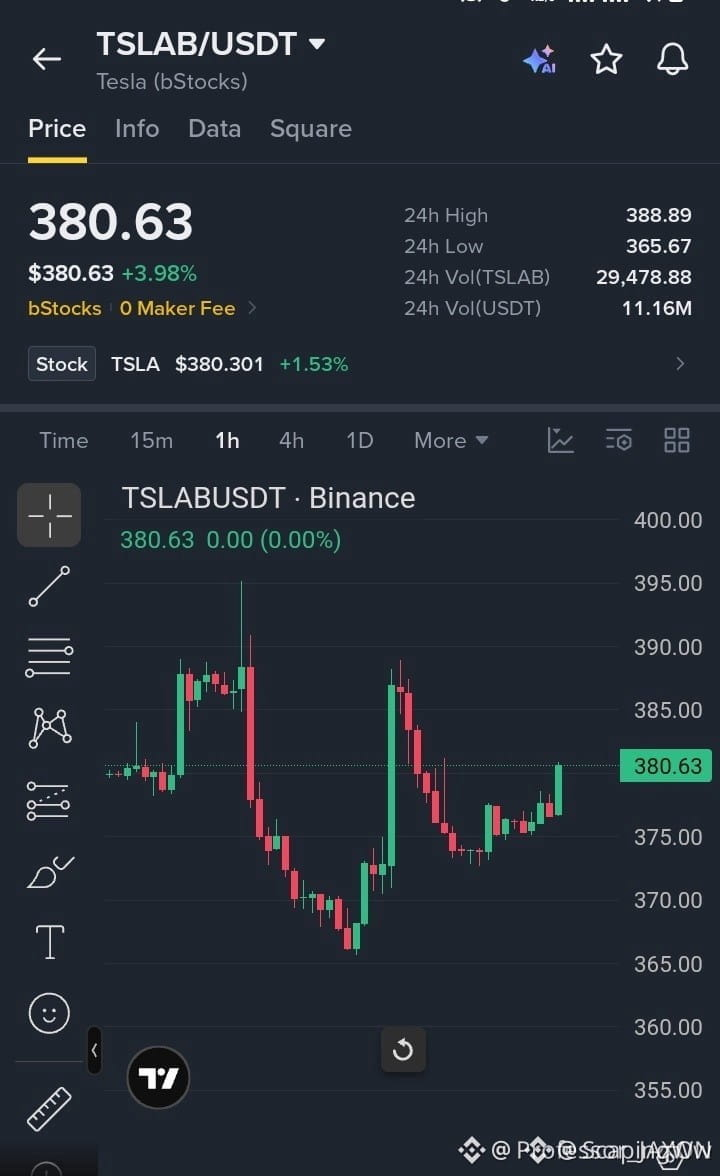
📊 多頭剛剛強勢突破366美元支撐位,並收出一根乾淨的看漲K線,顯示買盤壓力重新增強。如果我們能穩守在381美元上方,383美元的訂單區塊將成爲下一個發射臺,隨後流動性池可能會被掃向386–389美元。📈 4小時圖上的成交量正在上升,賣方盤口深度也在減弱——聰明資金正蓄勢等待下一波拉昇。💡 你準備好抓住這波復甦行情,還是打算繼續觀望?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #Recovery #Crypto
🔥 💎
🚀 $TSLAB 正衝向385美元阻力區 🟢
入場:379–381 ⚡
目標:383 🚀
止損:375 ⚠️
📊 多頭剛剛強勢突破366美元支撐位,並收出一根乾淨的看漲K線,顯示買盤壓力重新增強。如果我們能穩守在381美元上方,383美元的訂單區塊將成爲下一個發射臺,隨後流動性池可能會被掃向386–389美元。📈 4小時圖上的成交量正在上升,賣方盤口深度也在減弱——聰明資金正蓄勢等待下一波拉昇。💡 你準備好抓住這波復甦行情,還是打算繼續觀望?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #Recovery #Crypto
🔥 💎
入場:379–381 ⚡
目標:383 🚀
止損:375 ⚠️
📊 多頭剛剛強勢突破366美元支撐位,並收出一根乾淨的看漲K線,顯示買盤壓力重新增強。如果我們能穩守在381美元上方,383美元的訂單區塊將成爲下一個發射臺,隨後流動性池可能會被掃向386–389美元。📈 4小時圖上的成交量正在上升,賣方盤口深度也在減弱——聰明資金正蓄勢等待下一波拉昇。💡 你準備好抓住這波復甦行情,還是打算繼續觀望?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #Recovery #Crypto
🔥 💎
4
🚨 $TSLAB 正衝向 $385–$388 阻力區 📈
入場:379.00–381.00 ⚡
目標:383.00 🎯
目標:386.00 🎯
目標:389.00 🎯
止損:375.00 ⚠️
📊 價格從 $366 支撐位反彈形成的看漲蠟燭,重新點燃了買盤壓力,爲價格通往 $381–$383 區間開闢了清晰路徑。🌊 若能有效突破 $381,將觸發機構流動性掃蕩,打開通往 $385–$388 阻力區間的大門。🔍 相反,若跌破 $375,則該交易策略失效,下行傾向將顯現。
💡 聰明資金正關注 $379–$381 的入場區間,將其視爲低風險的積累區域,同時 4 小時週期的成交量正在擴大。💬 你會佈局在 $381 上方等待下一次流動性掃蕩,還是等回調確認?👇
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #TSLAB #LongSetup #Recovery #Crypto
🚀 🔥
·
--
市場觀察:$TSLAB
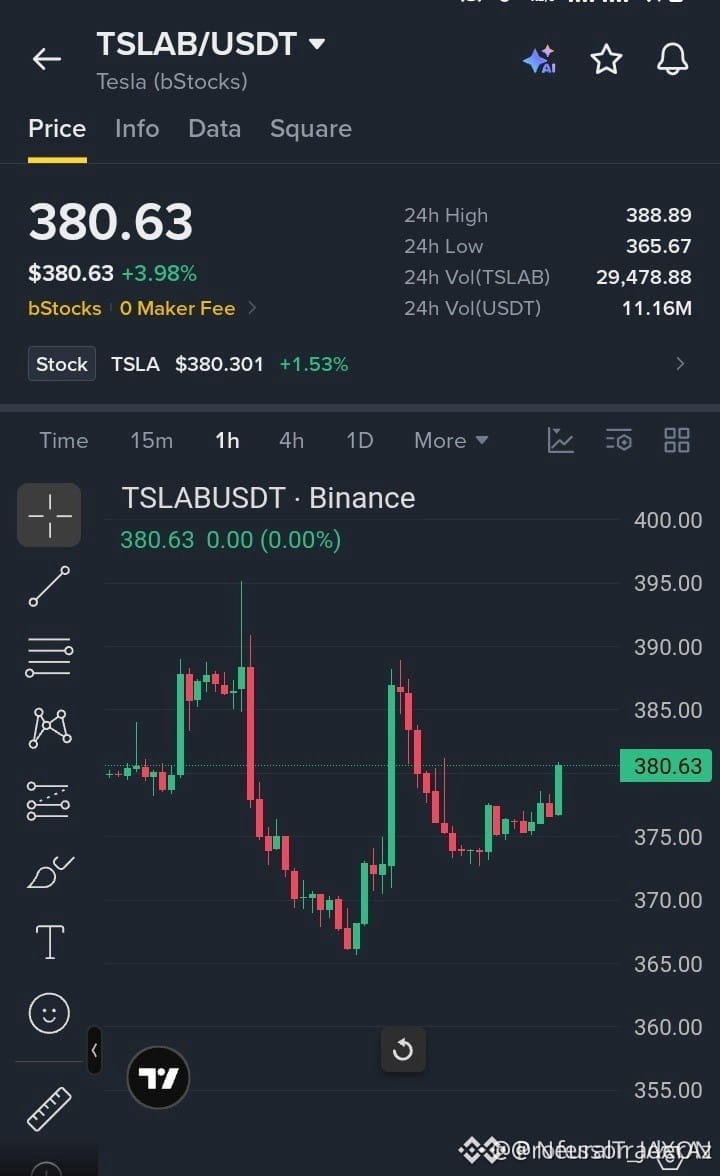
$TSLAB 目前呈現溫和的正向動能,24小時漲幅爲2.04%,但仍處於365.67至388.89的日內區間內。交易量保持穩定,爲$11,242,097.96,表明當前處於盤整階段,而非即將突破。
📊 24小時:+2.04% | 成交量:$11,242,097.96
我們目前正在觀察價格能否果斷突破388.89阻力位,或無法守住365.67支撐區域,然後再確定方向傾向。需要進一步累積買盤或成交量顯著放大,才能確認下一輪主要趨勢。
⚠️ 風險提示:市場狀況可能迅速變化;請始終根據個人風險承受能力管理倉位。
請保持警惕,等待價格明確突破區間後再入場。
#TSLAB #CryptoTrading #MarketAnalysis #BinanceSquare

·
--
$TSLAB 能否守住漲幅?日漲幅達 2.20%。
當前價格爲 $376.26,成交量爲 $11.31M,勢頭強勁,但短期降溫跡象明顯。最近一小時收盤下跌 0.22%,相對成交量較低,僅爲 0.13 倍。
關注 $388.89 高點,作爲看漲突破的參考位;或留意 $365.67 低點,警惕下行風險。
若突破日內高點,能否確認漲勢延續?還是跌破區間下沿,預示着更深的回調?
點擊 $TSLAB 查看實時圖表。#TSLAB #BinanceSquare
$TSLAB 能否守住漲幅?日漲幅達 2.20%。
當前價格爲 $376.26,成交量爲 $11.31M,勢頭強勁,但短期降溫跡象明顯。最近一小時收盤下跌 0.22%,相對成交量較低,僅爲 0.13 倍。
關注 $388.89 高點,作爲看漲突破的參考位;或留意 $365.67 低點,警惕下行風險。
若突破日內高點,能否確認漲勢延續?還是跌破區間下沿,預示着更深的回調?
點擊 $TSLAB 查看實時圖表。#TSLAB #BinanceSquare
當前價格爲 $376.26,成交量爲 $11.31M,勢頭強勁,但短期降溫跡象明顯。最近一小時收盤下跌 0.22%,相對成交量較低,僅爲 0.13 倍。
關注 $388.89 高點,作爲看漲突破的參考位;或留意 $365.67 低點,警惕下行風險。
若突破日內高點,能否確認漲勢延續?還是跌破區間下沿,預示着更深的回調?
點擊 $TSLAB 查看實時圖表。#TSLAB #BinanceSquare


🚨 $TSLAB / USDT — 做多信號 🟢📈
💰 入場區間:$370
🎯 止盈目標
* TP1:$375
* TP2:$385
* TP3:$395
🛑 止損:$352
📈 入場確認
* 等待 15 分鐘圖表上出現看漲反轉。
* 留意強勁的買入成交量,以及成功回踩支撐位的走勢。
* 如果價格急劇拉昇,請避免追高。
⚠️ 風險管理
* 只投入你能承受損失的金額。
* 代幣化股票可能波動較大,且可能不享有普通股的相同權利。
* 這只是示例方案,並非經覈實的實時信號。入場前請查看當前價格。
📚 請自行研究 • 非投資建議
#EarningsSeason #BinancePick #TSLAB #TeslaSlides5%PreMarket #Write2Earn
2
263
·
--
$TSLAB — 值得關注的關鍵突破區域 📈
隨着價格在375美元附近波動,$TSLAB 再次受到關注。目前的重要價位在387美元附近。若價格有效突破並站穩該區域上方,可能會帶來更強勁的動能,並使400至420美元區間成爲關注焦點。
對於這一走勢,400美元和420美元是潛在的獲利了結區域,而365美元可作爲走勢失效/風險位加以關注。
市場前景仍謹慎看漲,但能否確認突破阻力位至關重要——尤其是在代幣化資產波動較大的情況下。
止盈:400美元 | 420美元
止損:365美元
#TSLAB #Tesla #RWA #Crypto #MarketUpdate
$TSLAB — 值得關注的關鍵突破區域 📈
隨着價格在375美元附近波動,$TSLAB 再次受到關注。目前的重要價位在387美元附近。若價格有效突破並站穩該區域上方,可能會帶來更強勁的動能,並使400至420美元區間成爲關注焦點。
對於這一走勢,400美元和420美元是潛在的獲利了結區域,而365美元可作爲走勢失效/風險位加以關注。
市場前景仍謹慎看漲,但能否確認突破阻力位至關重要——尤其是在代幣化資產波動較大的情況下。
止盈:400美元 | 420美元
止損:365美元
#TSLAB #Tesla #RWA #Crypto #MarketUpdate
隨着價格在375美元附近波動,$TSLAB 再次受到關注。目前的重要價位在387美元附近。若價格有效突破並站穩該區域上方,可能會帶來更強勁的動能,並使400至420美元區間成爲關注焦點。
對於這一走勢,400美元和420美元是潛在的獲利了結區域,而365美元可作爲走勢失效/風險位加以關注。
市場前景仍謹慎看漲,但能否確認突破阻力位至關重要——尤其是在代幣化資產波動較大的情況下。
止盈:400美元 | 420美元
止損:365美元
#TSLAB #Tesla #RWA #Crypto #MarketUpdate
72
·
--
小時漲幅達 +0.98%,但成交量偏低,需保持謹慎。
$TSLAB 交易價格爲 375.89 美元,24 小時內上漲 0.64%,成交額爲 1,217 萬美元,仍處於近期 365.67 至 388.89 的區間內。小時成交量僅爲日均水平的 0.74 倍,表明最新一波上漲參與度有限。
若要延續看漲走勢,價格需在成交量大幅放大的情況下重新站上 388.89 的高點。相反,若跌破 365.67 的低點,則短期強勢將失效,下行風險也會增加。
多頭能否帶來足夠的成交量挑戰 388.89,還是動能減弱會推動價格回落至 365.67 附近?
點擊 $TSLAB 查看實時圖表。#TSLAB #BinanceSquare
$TSLAB 交易價格爲 375.89 美元,24 小時內上漲 0.64%,成交額爲 1,217 萬美元,仍處於近期 365.67 至 388.89 的區間內。小時成交量僅爲日均水平的 0.74 倍,表明最新一波上漲參與度有限。
若要延續看漲走勢,價格需在成交量大幅放大的情況下重新站上 388.89 的高點。相反,若跌破 365.67 的低點,則短期強勢將失效,下行風險也會增加。
多頭能否帶來足夠的成交量挑戰 388.89,還是動能減弱會推動價格回落至 365.67 附近?
點擊 $TSLAB 查看實時圖表。#TSLAB #BinanceSquare
41
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#股票财报季
5.8M 次瀏覽
11,922 討論中
2
#Anthropic滚动12个月营收增长约1200%
8,109 次瀏覽
79 討論中
3
#Anthropic预计今日公布S1招股书
10,636 次瀏覽
94 討論中
4
#据报韩国考虑第四次推迟加密税
36,650 次瀏覽
288 討論中
5
#富兰克林邓普顿申请股息转比特币ETF
67,732 次瀏覽
311 討論中
6
#Strategy市值超越纳斯达克跻身全球前400
47,875 次瀏覽
256 討論中
7
#加拿大提议稳定币赎回规则
72,530 次瀏覽
209 討論中
8
#Electrum钱包漏洞致资金被盗
80,534 次瀏覽
433 討論中
9
#阿根廷法院驳回米莱LIBRA案
86,481 次瀏覽
357 討論中
10
#SK海力士据报拟派特别股息
69,054 次瀏覽
290 討論中