

#onchainbehavior
onchainbehavior
175 次瀏覽
5 討論中
熱門
最新

·
--
流動性看起來比實際更深。這個差距每天都在給交易者造成損失。
大多數人通過報價點差來判斷市場。如果在一個 $BTC 永續合約上的買賣價差爲 2 美元,它就“顯得”很流動。但標示深度(quoted depth)和可執行深度(executable depth)是兩回事。當一筆中等規模的市價單落到市場時,訂單簿中的若干層深度會瞬間蒸發——要麼被高頻交易(HFT)機構在微秒內取消掉,要麼被稀薄的掛單所吸收,而這些掛單在你成交之前就消失了。
在 DeFi 中同樣存在這種不匹配,只是“穿着不同的衣服”。一個 $ETH 池子可能顯示 5000 萬美元的 TVL,但由於流動性集中,大部分資金都遠遠地坐落在活躍區間之外。對一筆 50 萬美元的換幣,真實滑點可能是界面預覽所暗示的 3–5 倍,尤其是在波動較大的開盤時段。
那爲什麼這對 $SOL 生態系統也很重要?因爲稀薄的原生流動性會形成放大循環:一次大額賣出會造成更誇張的價格衝擊,從而觸發止損,進而帶來更多的價格衝擊。滑點不是手續費——它是波動性的放大器。
實用優勢:在中間價格(mid price)附近看真實深度(通常是 1–2% 的範圍),而不是看“頭條式”的 TVL 或訂單簿總量。在放大倉位前,用一筆小的實盤訂單測試一下。在高波動窗口期間,假設滑點爲正常水平的 2–3 倍,並據此調整倉位大小。
你看到的市場,不等於你交易的市場。
#CryptoTrading #DeFi #Liquidity #OnChainBehavior #BinanceSquare
56
·
--
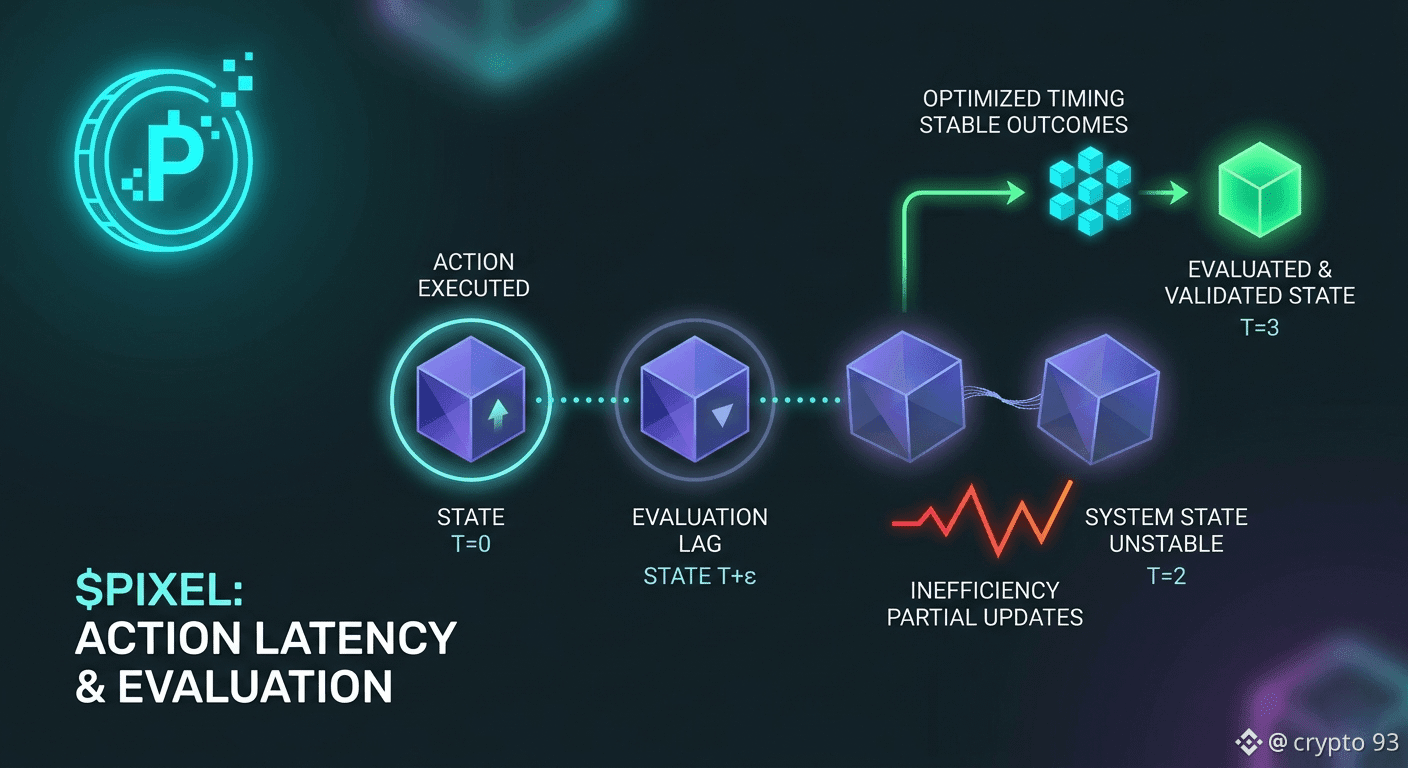
🧠 像素內部的延遲感覺過於一致,無法隨機……
在像素 🎮📊 中進行重複會話時,我注意到了一些微妙的東西——不是我在做什麼,而是系統的反應。
$BTC
{future}(BTCUSDT)
⚡ 行動是瞬時的,但當我將它們連接得太快時,下一步的影響似乎略有減弱……即便實際上沒有失敗。
循環正常繼續,只是“效果強度”稍微減弱。
所以我只改變了一件事:時機 ⏱️
相同的順序。相同的工作負載。但我在行動之間添加了小延遲,以允許完全的狀態解析。
📈 差異並沒有立即顯現……
但在序列的後面,結果變得明顯更加穩定,而不是趨於平坦。
這表明像素可能在執行上並非完全同步。
在表面上,行動似乎是瞬時的 ⚡
但更深層次——如驗證或行爲處理——可能稍後纔會解決。
如果新的輸入到達得太快,它們可能會與部分更新的系統狀態互動,造成隱藏的低效 🧩
隨着時間的推移進行堆疊的行爲分析 📡,執行和評估之間的差距變得重要。
這不僅僅是記錄行動……它可能是在異步解釋它們。
在這之後,速度不再是優勢。
🎯 時機成爲真正的優勢。
#PIXEL📈 #Crypto #Blockchain #Gaming #OnChainBehavior
🧠 像素內部的延遲感覺過於一致,無法隨機……
在像素 🎮📊 中進行重複會話時,我注意到了一些微妙的東西——不是我在做什麼,而是系統的反應。
$BTC
⚡ 行動是瞬時的,但當我將它們連接得太快時,下一步的影響似乎略有減弱……即便實際上沒有失敗。
循環正常繼續,只是“效果強度”稍微減弱。
所以我只改變了一件事:時機 ⏱️
相同的順序。相同的工作負載。但我在行動之間添加了小延遲,以允許完全的狀態解析。
📈 差異並沒有立即顯現……
但在序列的後面,結果變得明顯更加穩定,而不是趨於平坦。
這表明像素可能在執行上並非完全同步。
在表面上,行動似乎是瞬時的 ⚡
但更深層次——如驗證或行爲處理——可能稍後纔會解決。
如果新的輸入到達得太快,它們可能會與部分更新的系統狀態互動,造成隱藏的低效 🧩
隨着時間的推移進行堆疊的行爲分析 📡,執行和評估之間的差距變得重要。
這不僅僅是記錄行動……它可能是在異步解釋它們。
在這之後,速度不再是優勢。
🎯 時機成爲真正的優勢。
#PIXEL📈 #Crypto #Blockchain #Gaming #OnChainBehavior
1
5
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#比特币涨至8.65万美元后回落
19,510 次瀏覽
67 討論中
2
#Cerebras股价跌近20%据报OpenAI转用英伟达
4,526 次瀏覽
50 討論中
3
#SEC拟修订加密资产托管规则
40,588 次瀏覽
88 討論中
4
#SEC批准3倍杠杆比特币以太坊ETP
44,980 次瀏覽
117 討論中
5
#MASK创纪录市值破3500万美元
0 次瀏覽
22 討論中
6
#G7拟释放最多1亿桶石油柴油储备
26,215 次瀏覽
74 討論中
7
#美社区银行协会起诉OCC加密银行牌照
23,244 次瀏覽
77 討論中
8
#美股周五收涨疲软就业数据提振
66,695 次瀏覽
74 討論中
9
#Anchorage据报裁员17%
3,408 次瀏覽
32 討論中
10
#NEARIntents追回380万美元结束调查
17,877 次瀏覽
30 討論中