

#nvdab
nvdab
52,481 次瀏覽
1,317 討論中
熱門
最新


RTX 5090 和 5080 的停產傳聞把渠道現貨價推上去了,但漲的不是英偉達的收入,是中間商的庫存溢價。
先分清資金流向。消費卡在電商和渠道端加價,錢進的是經銷商和囤貨方的口袋,進不了英偉達的利潤表。公司確認營收看的是出貨和交付節奏,而現在的營收結構裏,數據中心是絕對主體,最近幾個季度都在九成上下。遊戲卡那點佔比,渠道價翻一倍也改不了當期數字。所以這條傳聞對 NVDAB 的第一層含義很乾脆:噪音,不是信號。NVDAB 定價的是數據中心出貨節奏,不是某東某魚上的加價幅度。
第二層纔有意思。傳聞若爲真,停產消費卡騰出來的是什麼?是晶圓和先進封裝的產能。5090、5080 這類大核心大顯存的消費卡讓位,最直接的受益方是數據中心產品線的交付。同一條消息,從“顯卡漲價”讀是消費端短缺故事,從“產能重分配”讀纔是對 NVDAB 有意義的供應鏈線索。區分這兩種解讀的辦法不復雜:盯後面財報季裏數據中心收入的環比和供應側口徑,而不是盯加價截圖。
第三層是敘事熱度,這裏有個容易被忽略的讀數。同一條傳聞在社區裏能看到的帖子只有 3 個贊、0 條評論。它沒有擴散成跨市場敘事,只是圈內的局部話題。產業級事件不會是這種互動量。熱度低意味着它很難給 NVDAB 帶來持續資金流入,大概率是短時情緒脈衝,而不是資金搬家。
所以盤面上該盯的不是顯卡價,是三個讀數:第一,資金費率有沒有持續轉正,情緒背後有沒有槓桿在承接;第二,持倉量有沒有隨價格同步走高,是新資金進場還是空頭回補;第三,成交量的時間分佈,如果放量全部集中在消息擴散後的那一兩個小時,之後迅速歸於平靜,那基本可以判定是脈衝而非趨勢。三項裏如果只有價格在動,費率和持倉不動,結論就已經寫好了。
我的判斷是:消費卡漲價這條線對 NVDAB 的定價權重很低,真正決定方向的還是數據中心出貨節奏和下一份財報的供應側表述。傳聞被證實或被證僞,都不改變這個權重排序。真要拿這條消息做交易,最大的風險是把渠道現象誤當成公司基本面:渠道加價可以一夜消失,出貨節奏不會。
#股票财报季 #Crypto #NVDAB
10
·
--
🚀 NVDAB:AI 與加密貨幣市場觀察!📊🔥
AI 和科技領域持續吸引關注,$NVDAB 是值得你關注的代幣!👀
💡 關注要點:🔹 市場動能與價格走勢 🔹 交易量與流動性 🔹 社區增長與市場情緒 🔹 潛在機會與風險水平
📈 市場的每一次波動都很重要!及時瞭解信息,做好自己的研究,不要僅憑炒作做決定。
💬 你怎麼看 NVDAB?看漲 📈 還是看跌 📉?歡迎在下方分享你的想法!
#NVDAB #BinanceSquare #Crypto #Altcoins #CryptoCommunity
🚀 NVDAB:AI 與加密貨幣市場觀察!📊🔥
AI 和科技領域持續吸引關注,$NVDAB 是值得你關注的代幣!👀
💡 關注要點:🔹 市場動能與價格走勢 🔹 交易量與流動性 🔹 社區增長與市場情緒 🔹 潛在機會與風險水平
📈 市場的每一次波動都很重要!及時瞭解信息,做好自己的研究,不要僅憑炒作做決定。
💬 你怎麼看 NVDAB?看漲 📈 還是看跌 📉?歡迎在下方分享你的想法!
#NVDAB #BinanceSquare #Crypto #Altcoins #CryptoCommunity
AI 和科技領域持續吸引關注,$NVDAB 是值得你關注的代幣!👀
💡 關注要點:🔹 市場動能與價格走勢 🔹 交易量與流動性 🔹 社區增長與市場情緒 🔹 潛在機會與風險水平
📈 市場的每一次波動都很重要!及時瞭解信息,做好自己的研究,不要僅憑炒作做決定。
💬 你怎麼看 NVDAB?看漲 📈 還是看跌 📉?歡迎在下方分享你的想法!
#NVDAB #BinanceSquare #Crypto #Altcoins #CryptoCommunity
74

🚨 $NVDAB 市場休市期間的抵押品估值波動!🦈
📊 幣安的 bStocks 指數現在通過 EWMA 濾波器平滑 24/7 訂單簿價格,因此即使華爾街進入夢鄉,抵押品數值也可能發生變化。📌 這種細微波動可能會一點點侵蝕你的保證金水平,讓看似安全的緩衝變成潛在風險。🔍 精明的資金操盤手會密切關注標的股票的走勢;參考股票突然下跌,可能引發流動性清算,在下一次市場開盤前拉低你的 uniMMR。
💡 關注實時緩衝,而不是最近的收盤價——真正的安全網在於實時指數。🤔 你會如何調整抵押品策略,以防範非交易時段的擠壓?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #NVDAB #BStocks #MarginRisk #SmartMoney #Crypto
🦈 🚀
2
比特幣的波動率被壓到英偉達同一檔了 📉 這條消息被普遍當成“BTC 成熟了”來慶祝,但它真正改寫的是另一件事:代幣化股票和加密資產之間那條波動率價差,已經基本抹平。同一篇報道里有個數字別漏掉:即便降到英偉達水平,比特幣的波動仍是歐元的八倍。八倍歐元、一倍英偉達,這就是 NVDAB 當下的定價起點。
一、波動率不再是買入理由
過去碰 NVDAB 這類標的,隱含的一層邏輯是“用 crypto 通道拿美股敞口,順帶賺波動率差”。母股本身高波動、通道波動更高,價差才存在。現在兩邊收斂到同一檔,價差趨近於零,NVDAB 就退化成一個純粹換了結算層的 NVDA 敞口。敞口本身不產生溢價,溢價只能來自結構。
二、7×24 的時鐘纔是真正的定價變量 🕐
美股連續競價一週大約 32.5 小時,算上盤前盤後也就四十出頭;NVDAB 是 168 小時掛着。中間那一百三十多個小時裏母股不動,做市商沒有現價可錨,只能靠指數期貨、ADR、期權隱含波動率去外推。所以決定溢折價的不是波動率高低,而是“無錨時段”的長度和深度。週末、美股假期、英偉達財報公佈後的隔夜,這三段最容易把價差撐開。反過來,如果這三段的盤口厚度能穩住,才說明有真實雙邊需求在接,而不是單邊掛單撐場面。
三、股息口徑是條款問題,不是估值問題
母股除息那天股價機械性下調。代幣如果不同步調整、或不派發等值現金,持有人就在除息瞬間白喫一個賬面缺口。這跟英偉達賺多少錢、自由現金流多少毫無關係,它是合約文本怎麼寫的問題。波動率價差消失之後,這類“文本層面的差異”會越來越主導定價,因爲它是目前唯一還沒被套利抹平的東西。
四、真正的風險點在哪
如果 BTC 波動率繼續向英偉達靠攏,crypto 通道的高波動溢價會徹底蒸發,NVDAB 的成交結構會從投機盤主導切向配置盤主導。這個切換過程中盤口通常先變薄再變厚,中間的滑點成本是要付的。另外,如果同類合約有資金費率,費率在美股休市時段的偏移方向,是多空傾斜最直接的讀數,比看價格本身更早一步。24 小時交易還意味着英偉達的財報、GTC、供應鏈消息會在美股收盤後被提前定價,跳空風險從“開盤一次”變成“隨時可能”。
我的看法很直接:波動率溢價這張牌已經打完了,NVDAB 剩下兩條腿,交割時鐘和股息口徑。誰能把這兩件事的規則寫到讓做市商敢掛大單,誰才配收那部分溢價;寫不清楚的,7×24 給的不是便利,是一個每天都在張開的無錨缺口。
(提示:代幣化股票的價格錨定依賴發行方與做市商機制,母股休市期間的偏離可能顯著放大,倉位管理比方向判斷更重要。)
#NVDAB #NVDA #Crypto
6


·
--
$NVDAB 目前報$213.48,跌幅1.80%,日成交量爲$11.36M。
成交量爲過去23小時平均值的0.52倍,資產正測試近期區間。此前23小時的低點爲$211.57,高點爲$218.95。
如果買盤壓力迴歸並突破$218.95高點,看漲動能可能恢復,推動價格走向上方阻力位。反之,若跌破$211.57低點,短期企穩格局將失效,下行風險也會加劇。
你會等待價格重新站上$218.95,還是先留意是否跌破$211.57?
點擊$NVDAB 查看實時圖表。 #NVDAB #BinanceSquare
$NVDAB 目前報$213.48,跌幅1.80%,日成交量爲$11.36M。
成交量爲過去23小時平均值的0.52倍,資產正測試近期區間。此前23小時的低點爲$211.57,高點爲$218.95。
如果買盤壓力迴歸並突破$218.95高點,看漲動能可能恢復,推動價格走向上方阻力位。反之,若跌破$211.57低點,短期企穩格局將失效,下行風險也會加劇。
你會等待價格重新站上$218.95,還是先留意是否跌破$211.57?
點擊$NVDAB 查看實時圖表。 #NVDAB #BinanceSquare
成交量爲過去23小時平均值的0.52倍,資產正測試近期區間。此前23小時的低點爲$211.57,高點爲$218.95。
如果買盤壓力迴歸並突破$218.95高點,看漲動能可能恢復,推動價格走向上方阻力位。反之,若跌破$211.57低點,短期企穩格局將失效,下行風險也會加劇。
你會等待價格重新站上$218.95,還是先留意是否跌破$211.57?
點擊$NVDAB 查看實時圖表。 #NVDAB #BinanceSquare
3
幣安給 bStocks 交易賽開出最高 6 萬美元的獎池,廣場上很多人把它當利好轉發。但真正該盯的不是獎池多大,而是 NVDAB 現在的盤口裏,有多少深度是這 6 萬美元租來的 🤔
先說清楚這類活動買的是什麼。交易賽的發放邏輯基本都按成交量來算,本質上就是給高頻往返的人一筆負手續費。這種量有三個毛病:來得快、拆成小額多筆、活動一結束就沒了。所以別隻看點差收窄,那可能只是做市商在搶獎勵。關鍵要看同步變化:點差收窄的同時,盤口兩側的掛單厚度有沒有變厚。只收窄不變厚,說明是套獎勵的機器在報價,沒人在建倉。
第二個維度是溢折價,這是代幣化股票最誠實的讀數。NVDAB 值多少錢,不看它今天漲了幾個點,要看它相對母股的溢價或折價。有真實需求的時候,溢價應該穩定在一個很小的正值區間。因爲 24/7 交易、鏈上結算、可組合性,這些便利性確實值一點錢。而純刷量的盤子,溢價會隨機漂移,甚至長期貼水,原因是沒人願意爲了幾十美元獎勵把敞口留過夜。活動結束後的頭兩週,如果溢價很快回到零軸附近、波動率同時收斂,那說明此前那些成交量本來就是租來的。
第三個維度是持倉結構退坡的順序。如果 NVDAB 有合約標的,活動期間未平倉量往往跟着獎勵節奏往上堆,但資金費率不一定跟。因爲刷量盤多空對衝,不承擔方向,費率就沒有被推高的理由。真正值得記的是退坡時的先後關係:健康的市場是價格先動、OI 後動;補貼驅動的盤口反過來,OI 先塌,價格才慢慢找位置。看到 OI 掉得比價格快,基本可以確認機器在離場,而不是有人在撤多單。
再看規模對照。6 萬美元的獎池,擺在 28 億美元級別的產業新聞面前是零頭,但它和新聞改的是完全不同的東西。新聞買的是注意力,作用是幾小時的成交量尖峯;補貼買的是邊際交易成本,作用是幾周的慢性深度。兩者疊在一起時最容易看錯:你以爲看到的是需求回暖,其實只是兩個不同週期的脈衝撞在同一天。
風險點落在結構上。代幣化股票最大的缺口是母股休市,美股閉市那段窗口裏 NVDAB 沒有現貨錨,做市商報價會明顯變寬,跳空集中在這裏發生。如果這個窗口剛好撞上活動退坡,流動性真空會被放大一圈。所以別在補貼最後一天去接盤口,那不是價差問題,是深度問題。
我的判斷是:這輪活動真正的信息含量不在活動期間,而在結束後的第一個完整交易周。點差、深度、溢折價三樣如果同時回到活動前的水平,就說明 NVDAB 眼下的成交量主要是營銷費用買來的;如果溢價中樞擡升、深度也留住了,那纔是代幣化股票這條線第一次跑出真實需求。看盤口結構,別聽敘事。
風險提示:活動規則和發放節奏隨時可能調整,退坡期的流動性能見度很差,倉位大小要按最壞的點差去算。
#NVDAB #Crypto
10
28 億美元投進三星電機的廠房裏,NVDAB 的持有人無法分到其中一分錢現金流。
這條新聞刷屏時,很多人的第一反應是“利好英偉達”。但先看清資金流向了哪裏:這筆錢進的是廠房、設備和產線,屬於資本開支,不進入當期利潤表。NVDAB 是價格映射型標的,只跟隨母股股價,不分紅。因此要算兩件事,而不是直接看標題。
第一,capex 的會計路徑決定它是減項。28 億美元要先變成在建工程,再轉成固定資產,然後以折舊方式分攤進未來幾個財年的成本;收入端還要等產能爬坡、良率穩定、客戶驗證都通過。換句話說,短期內它減少自由現金流、佔用資本,不會帶來利潤增長。市場今天買的是“現在的股價”,而這筆錢對應的是“三年後的供給能力”,兩者不在同一個時間維度上。
第二,代幣結構把股東能拿到的部分截掉了。持有母股的人,至少能通過公司留存收益獲得長期每股價值;而 NVDAB 持有人只拿到買賣價差。真正應該關注的是它擠壓了回購空間,而不是產能建了多少。如果按對半計算,英偉達一側約 14 億美元,本可以變成回購額度中的一部分買盤。過去兩年回購是英偉達股價的重要支撐之一,減少回購對價格的影響比增加產能更直接。更關鍵的是,這筆錢不會以分紅形式發給代幣持有人,只會體現在未來的每股盈利裏,而代幣持有人分享不到這部分。
第三,衍生品端是觀察這類事件更直接的指標。新聞發佈後,打開合約頁看兩個數:NVDAB 相對母股的溢價有沒有擴大,永續資金費率有沒有從負值轉正並上行。如果兩者同時出現,說明多頭正在爲一個不增加現金流的“利好”支付溢價,這種結構通常持續時間不長,因爲套利資金會進來賺取基差。反過來,如果溢價收斂、資金費率仍在零軸附近,說明市場已經把它當作中性事件定價。看這兩個數,比只看新聞標題有用得多。
第四,從敘事角度看。這條消息真正的信號,是 AI 資本開支的落點從“買卡”擴散到“買產能”,再進一步擴散到上游零部件:基板、被動件、電源、散熱。這是一種擴散型敘事,但它作用於二線供應鏈的訂單和毛利率,不會作用在英偉達自身的估值倍數上。用供應鏈的 capex 給 NVDAB 加估值倍數,屬於邏輯錯配。同樣,用母股的市盈率去推代幣的合理價,也要扣除“無分紅、無投票權、有追蹤誤差”這幾項折價。
風險得擺在明面上。第一,產能週期本身存在客戶集中度風險:如果最終訂單不及預期,折舊仍要計提,capex 就會從“未來產能”變成“當期負擔”。第二,映射型標的在母股休市時段的流動性更薄,跳空幅度比母股更難控制倉位。
🧮 我的判斷是:這 28 億對 NVDAB 是中性偏負的現金流事件,不是估值催化劑。如果價格因爲這條標題衝高、溢價走闊,更可能帶來溢價收斂的機會,而不是趨勢起點。槓桿和倉位自己算清楚,這類標的在休市時段的價格發現機制和母股不是一回事。
#股票财报季 #Crypto #NVDAB
9

·
--
你把止損設在 216.8000,也就是 $NVDAB sitting at 的位置,簡直是在等着被掃掉
大多數交易者隨便猜個百分比,然後納悶自己爲什麼會被影線掃出場
$NVDAB sits right at 的 24 小時波段低點就在 216.7200
市場噪音難以避免,因爲正常的小時波動幅度約爲價格的 0.4%
把止損設在這種正常波動範圍內,就會被隨機噪音觸發
真正合適的止損應設在能夠證明你的判斷徹底錯誤的價位下方
把止損設在實際結構低點之外,而不是剛好壓在低點上
你在交易市場時通常會把止損設在哪裏?
#NVDAB #交易技巧
你把止損設在 216.8000,也就是 $NVDAB sitting at 的位置,簡直是在等着被掃掉
大多數交易者隨便猜個百分比,然後納悶自己爲什麼會被影線掃出場
$NVDAB sits right at 的 24 小時波段低點就在 216.7200
市場噪音難以避免,因爲正常的小時波動幅度約爲價格的 0.4%
把止損設在這種正常波動範圍內,就會被隨機噪音觸發
真正合適的止損應設在能夠證明你的判斷徹底錯誤的價位下方
把止損設在實際結構低點之外,而不是剛好壓在低點上
你在交易市場時通常會把止損設在哪裏?
#NVDAB #交易技巧
大多數交易者隨便猜個百分比,然後納悶自己爲什麼會被影線掃出場
$NVDAB sits right at 的 24 小時波段低點就在 216.7200
市場噪音難以避免,因爲正常的小時波動幅度約爲價格的 0.4%
把止損設在這種正常波動範圍內,就會被隨機噪音觸發
真正合適的止損應設在能夠證明你的判斷徹底錯誤的價位下方
把止損設在實際結構低點之外,而不是剛好壓在低點上
你在交易市場時通常會把止損設在哪裏?
#NVDAB #交易技巧
3
·
--
🐳 資金筆記:
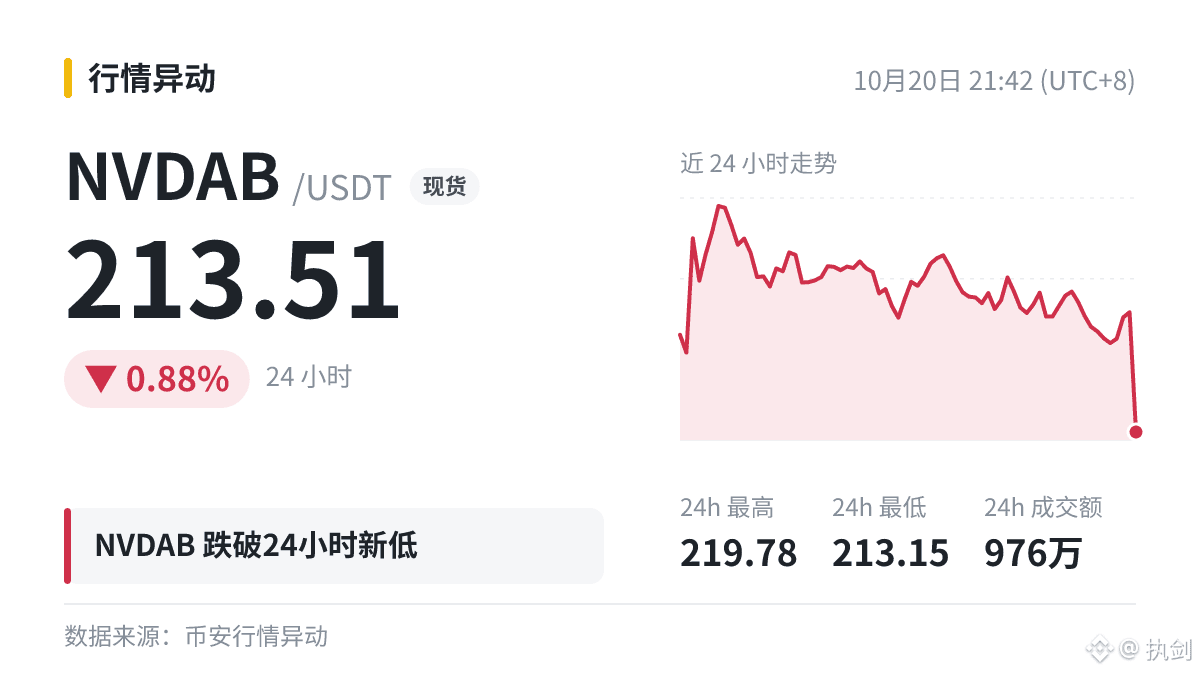
$NVDAB 24小時新低,現價 213.51,前低 214.88,24h -0.88%。
新低附近還沒看到明顯的承接,資金更多在觀望,別急着抄。
要是接下來反着走,你們怎麼應對?
#NVDAB
🐳 資金筆記:
$NVDAB 24小時新低,現價 213.51,前低 214.88,24h -0.88%。
新低附近還沒看到明顯的承接,資金更多在觀望,別急着抄。
要是接下來反着走,你們怎麼應對?
#NVDAB
$NVDAB 24小時新低,現價 213.51,前低 214.88,24h -0.88%。
新低附近還沒看到明顯的承接,資金更多在觀望,別急着抄。
要是接下來反着走,你們怎麼應對?
#NVDAB
🔥 NVDAB/USDT 現在正火熱!你參與了嗎?🚀
#NVDAB 背後的勢頭正在迅速增強!如果你一直在關注表現出色的資產,那麼 Binance 上的這個交易對絕對值得密切關注。📈
✨ 交易者爲何關注 NVDAB/USDT:
📊 高波動性與高成交量:爲精明的剝頭皮交易者和波段交易者創造絕佳機會。
⚡ 強勁的社區活力:市場熱度不斷升溫,交易興趣活躍。
💡 優質交易組合:與 USDT 配對,流動性充足,交易快捷順暢。
🎯 交易策略檢查:
你是在回調時加倉、順勢而爲,還是持倉等待下一波上漲?🔍
💬 在下方分享你的目標價!告訴我們你對 $NVDAB 的交易策略!👇
👉 立即在 Binance 交易 NVDAB/USDT!🟡
#BinanceHerYerde #NVDAB #CryptoTrading #USDT🔥🔥🔥 #Altcoins #CryptoCommunity#TradingSignal
{spot}(NVDABUSDT)
🔥 NVDAB/USDT 現在正火熱!你參與了嗎?🚀
#NVDAB 背後的勢頭正在迅速增強!如果你一直在關注表現出色的資產,那麼 Binance 上的這個交易對絕對值得密切關注。📈
✨ 交易者爲何關注 NVDAB/USDT:
📊 高波動性與高成交量:爲精明的剝頭皮交易者和波段交易者創造絕佳機會。
⚡ 強勁的社區活力:市場熱度不斷升溫,交易興趣活躍。
💡 優質交易組合:與 USDT 配對,流動性充足,交易快捷順暢。
🎯 交易策略檢查:
你是在回調時加倉、順勢而爲,還是持倉等待下一波上漲?🔍
💬 在下方分享你的目標價!告訴我們你對 $NVDAB 的交易策略!👇
👉 立即在 Binance 交易 NVDAB/USDT!🟡
#BinanceHerYerde #NVDAB #CryptoTrading #USDT🔥🔥🔥 #Altcoins #CryptoCommunity#TradingSignal
78


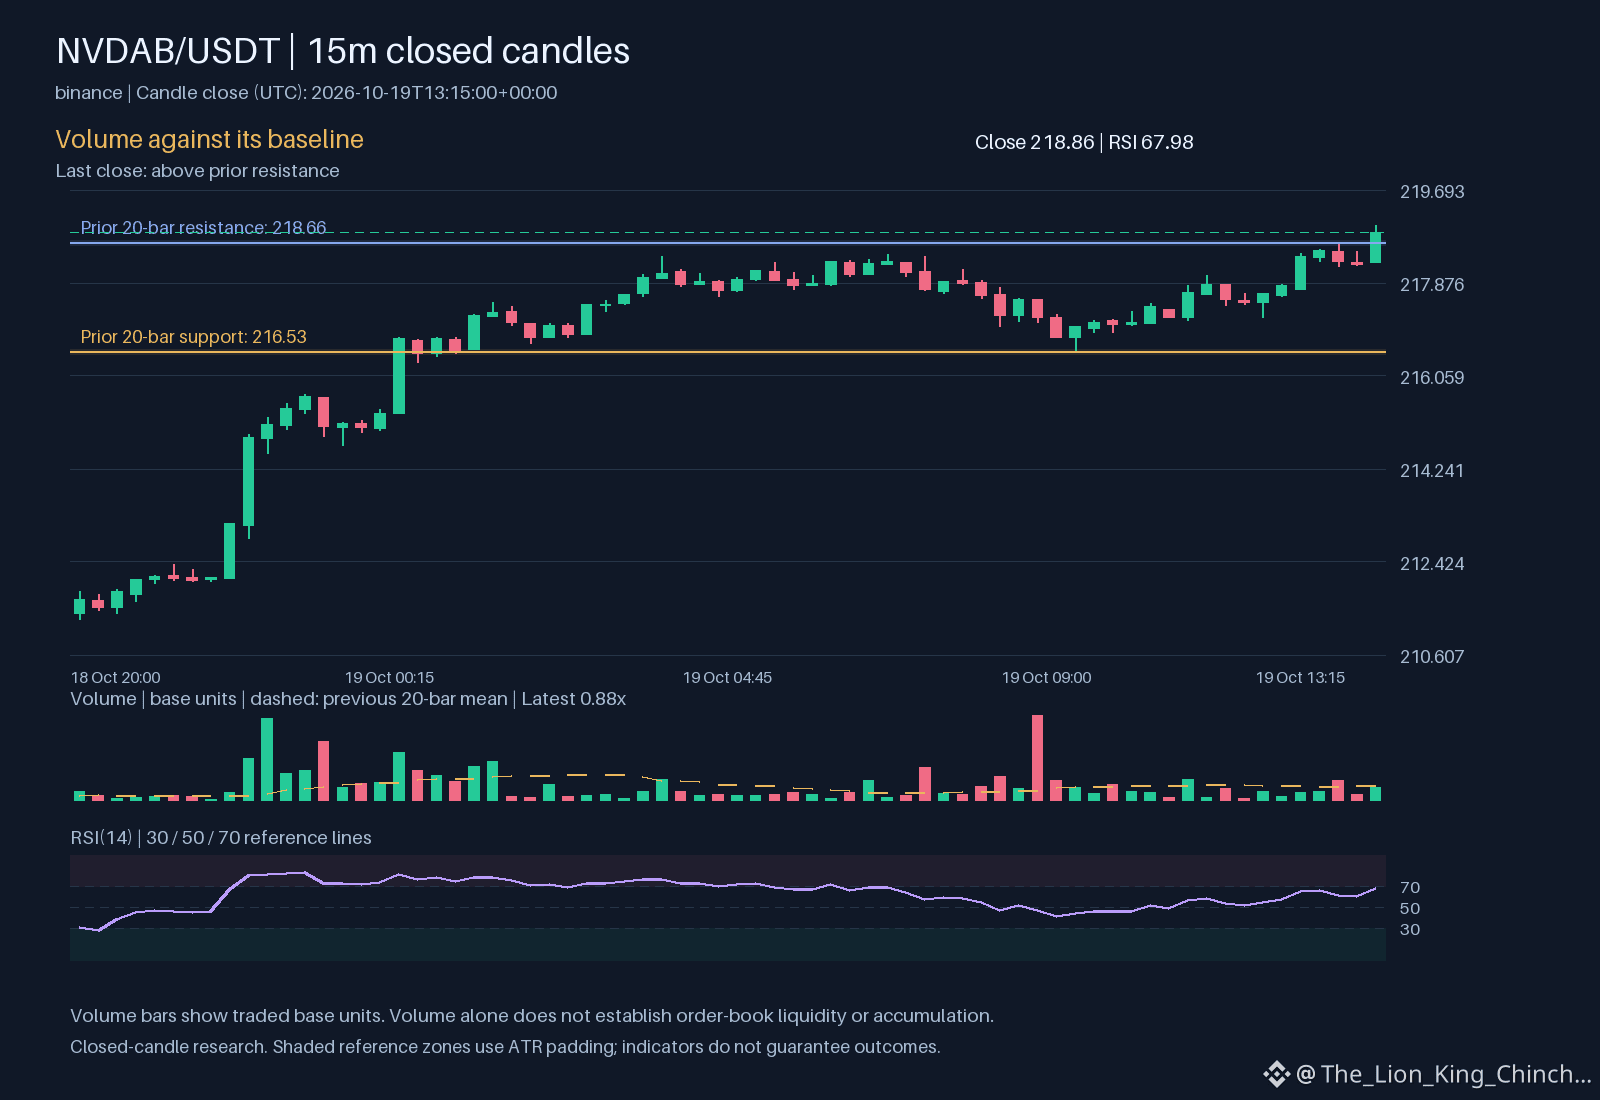
$NVDAB:解讀成交量飆升的迷思
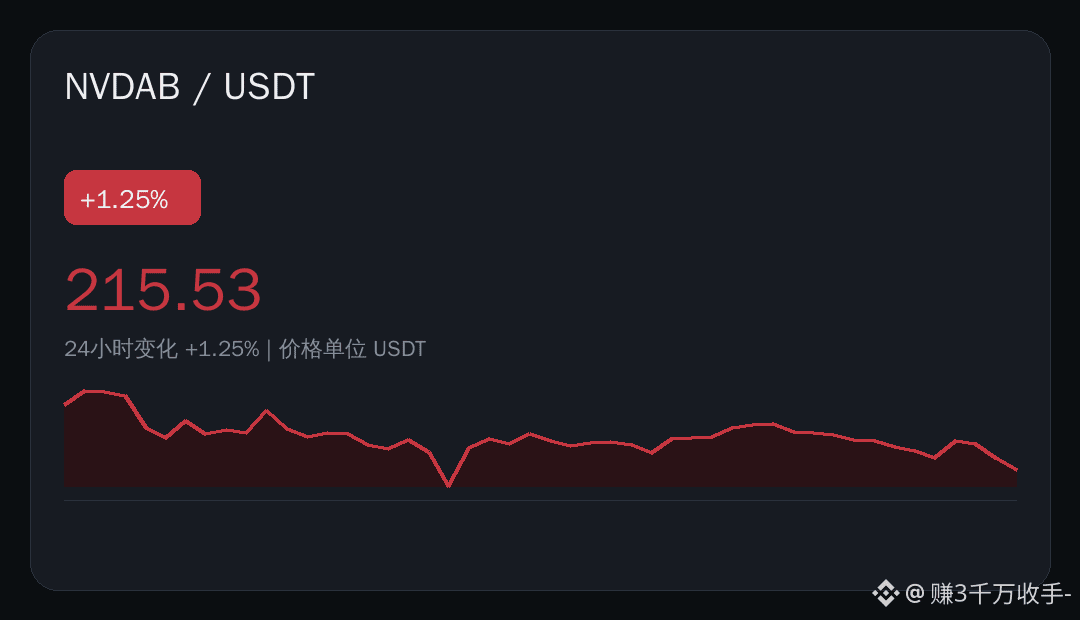
$NVDAB 的成交量越高,就一定越能確認突破嗎?一種常見的誤解認爲,每次劇烈的價格波動都必須伴隨大量成交,纔算有效。這種看法把成交量當成了衡量價格方向的簡單燃料表。實際上,市場機制要複雜得多。看看 $NVDAB 當前的走勢:儘管成交量沒有高於基準水平,但小時級別的方向仍然向上。造成這一現象的機制與流動性吸收有關。有時,價格之所以變動,是因爲流動性稀薄,也就是說,賣方已經耗盡,或訂單簿中缺少賣單。當願意賣出的參與者很少時,即使買盤壓力不大,也足以推動資產價格突破阻力位。成交量飆升往往反映了積極買方和賣方之間的較量,而低成交量下的價格變動則可能意味着暫時的流動性真空。關鍵在於區分趨勢反轉得到確認,還是短暫的供需失衡。當成交量未能爲價格走勢提供支撐時,價格行爲就會變得脆弱。如果價格回落至 216.53,缺乏機構成交量就表明最初的上漲缺乏信心。這正是上述假設不再適用的地方:價格變動並不以高成交量爲前提,但要讓走勢持續,高成交量往往不可或缺。如果價格未能守住漲幅,或者以 0.404063 衡量的波動率在成交量沒有相應增長的情況下擴大,交易者就必須重新評估自己的判斷。不要盲目相信成交量,而要關注價格能否持續維持在阻力位上方。關注 217.898 和 217.216 這兩個價位,可以更客觀地判斷趨勢強度。🧠
這是概率性市場研究,不構成投資建議,也不保證回報。
你接下來想質疑哪一種交易假設?
#NVDAB #CryptoLearning
$NVDAB :解讀成交量飆升的迷思
$NVDAB 的成交量越高,就一定越能確認突破嗎?一種常見的誤解認爲,每次劇烈的價格波動都必須伴隨大量成交,纔算有效。這種看法把成交量當成了衡量價格方向的簡單燃料表。實際上,市場機制要複雜得多。看看 $NVDAB 當前的走勢:儘管成交量沒有高於基準水平,但小時級別的方向仍然向上。造成這一現象的機制與流動性吸收有關。有時,價格之所以變動,是因爲流動性稀薄,也就是說,賣方已經耗盡,或訂單簿中缺少賣單。當願意賣出的參與者很少時,即使買盤壓力不大,也足以推動資產價格突破阻力位。成交量飆升往往反映了積極買方和賣方之間的較量,而低成交量下的價格變動則可能意味着暫時的流動性真空。關鍵在於區分趨勢反轉得到確認,還是短暫的供需失衡。當成交量未能爲價格走勢提供支撐時,價格行爲就會變得脆弱。如果價格回落至 216.53,缺乏機構成交量就表明最初的上漲缺乏信心。這正是上述假設不再適用的地方:價格變動並不以高成交量爲前提,但要讓走勢持續,高成交量往往不可或缺。如果價格未能守住漲幅,或者以 0.404063 衡量的波動率在成交量沒有相應增長的情況下擴大,交易者就必須重新評估自己的判斷。不要盲目相信成交量,而要關注價格能否持續維持在阻力位上方。關注 217.898 和 217.216 這兩個價位,可以更客觀地判斷趨勢強度。🧠
這是概率性市場研究,不構成投資建議,也不保證回報。
你接下來想質疑哪一種交易假設?
#NVDAB #CryptoLearning
15
$NVDAB 目前交易價格約爲 $211.67,跌幅爲 1.42%。
這隻與英偉達相關的代幣化股票值得關注,也應留意英偉達(NVDA)基礎股票的表現。
對我來說,重要的信號包括英偉達股價走勢、半導體行業情緒以及該代幣的交易流動性。
在將任何 NVDAB 的走勢視爲突破之前,我會先查看基礎股票的價格。
與常規山寨幣相比,股票掛鉤代幣需要採用不同的策略。
#NVDAB #Nvidia #NVDA #TokenizedStocks #StockMarket
{spot}(NVDABUSDT)
$NVDAB 目前交易價格約爲 $211.67,跌幅爲 1.42%。
這隻與英偉達相關的代幣化股票值得關注,也應留意英偉達(NVDA)基礎股票的表現。
對我來說,重要的信號包括英偉達股價走勢、半導體行業情緒以及該代幣的交易流動性。
在將任何 NVDAB 的走勢視爲突破之前,我會先查看基礎股票的價格。
與常規山寨幣相比,股票掛鉤代幣需要採用不同的策略。
#NVDAB #Nvidia #NVDA #TokenizedStocks #StockMarket
這隻與英偉達相關的代幣化股票值得關注,也應留意英偉達(NVDA)基礎股票的表現。
對我來說,重要的信號包括英偉達股價走勢、半導體行業情緒以及該代幣的交易流動性。
在將任何 NVDAB 的走勢視爲突破之前,我會先查看基礎股票的價格。
與常規山寨幣相比,股票掛鉤代幣需要採用不同的策略。
#NVDAB #Nvidia #NVDA #TokenizedStocks #StockMarket
73
·
--
看漲
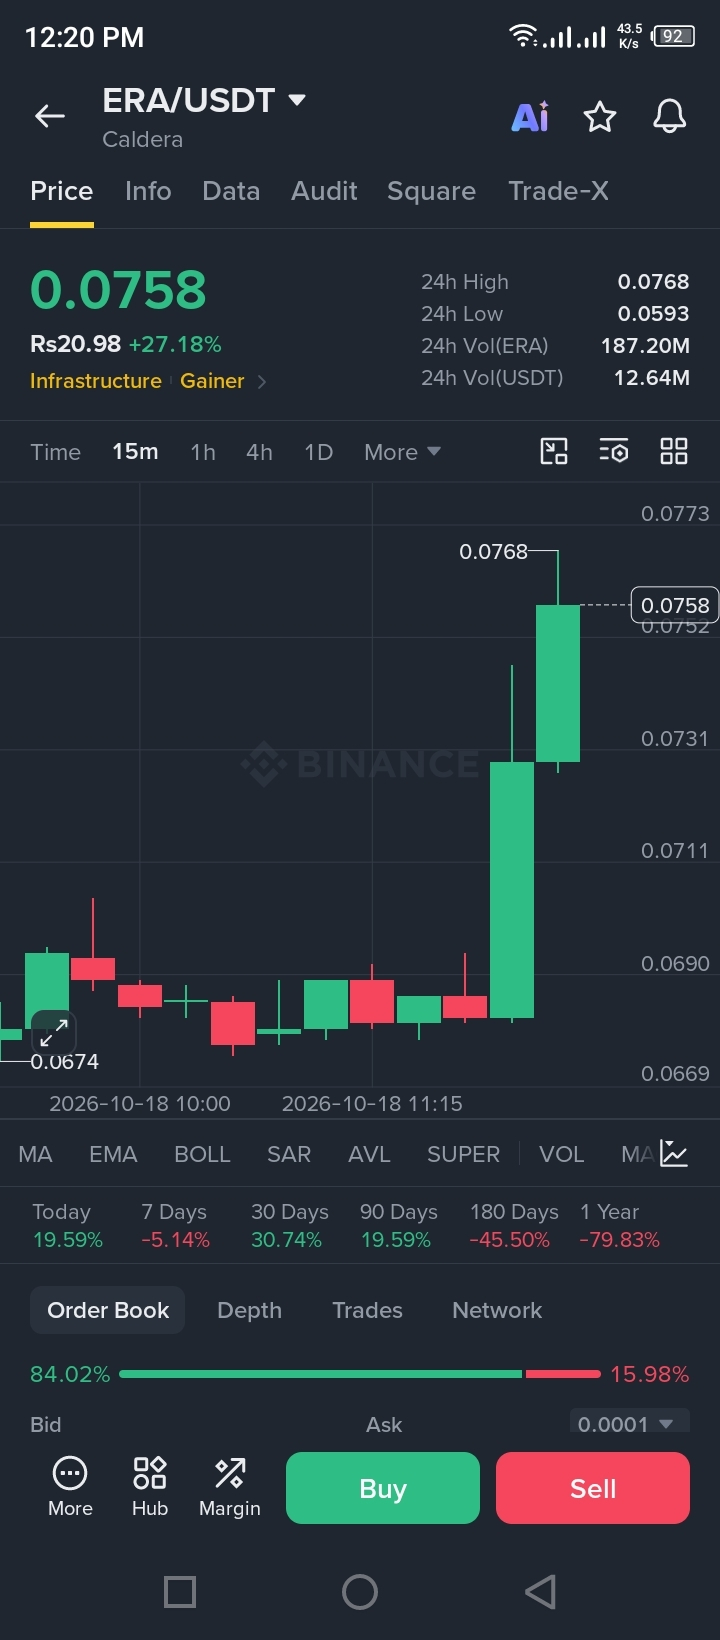
🚀 幣安市場異動榜 🚨$NVDAB
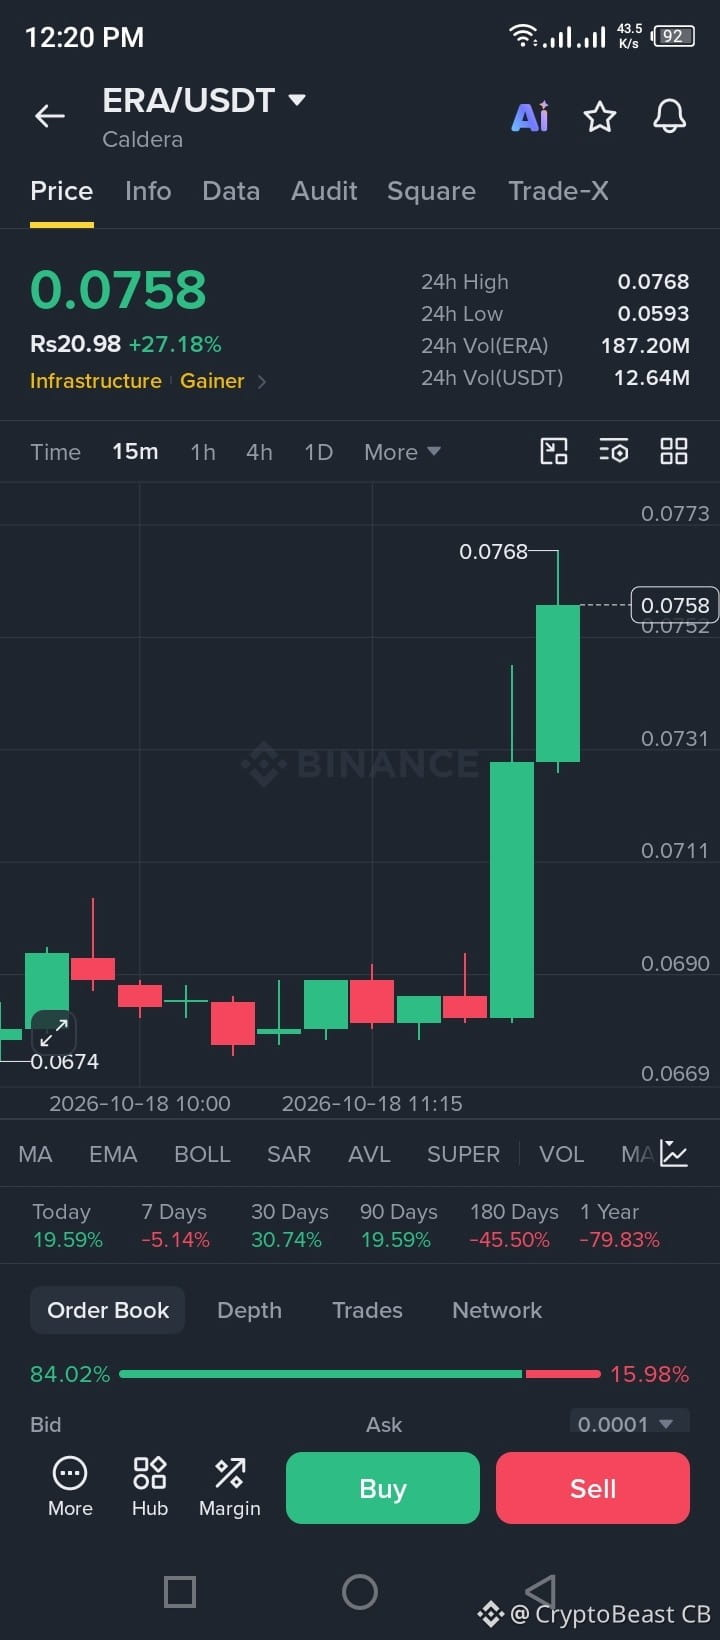
🟢 $ERA /USDT $0.0758 (+27.18%) 📈
🎯 阻力位:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
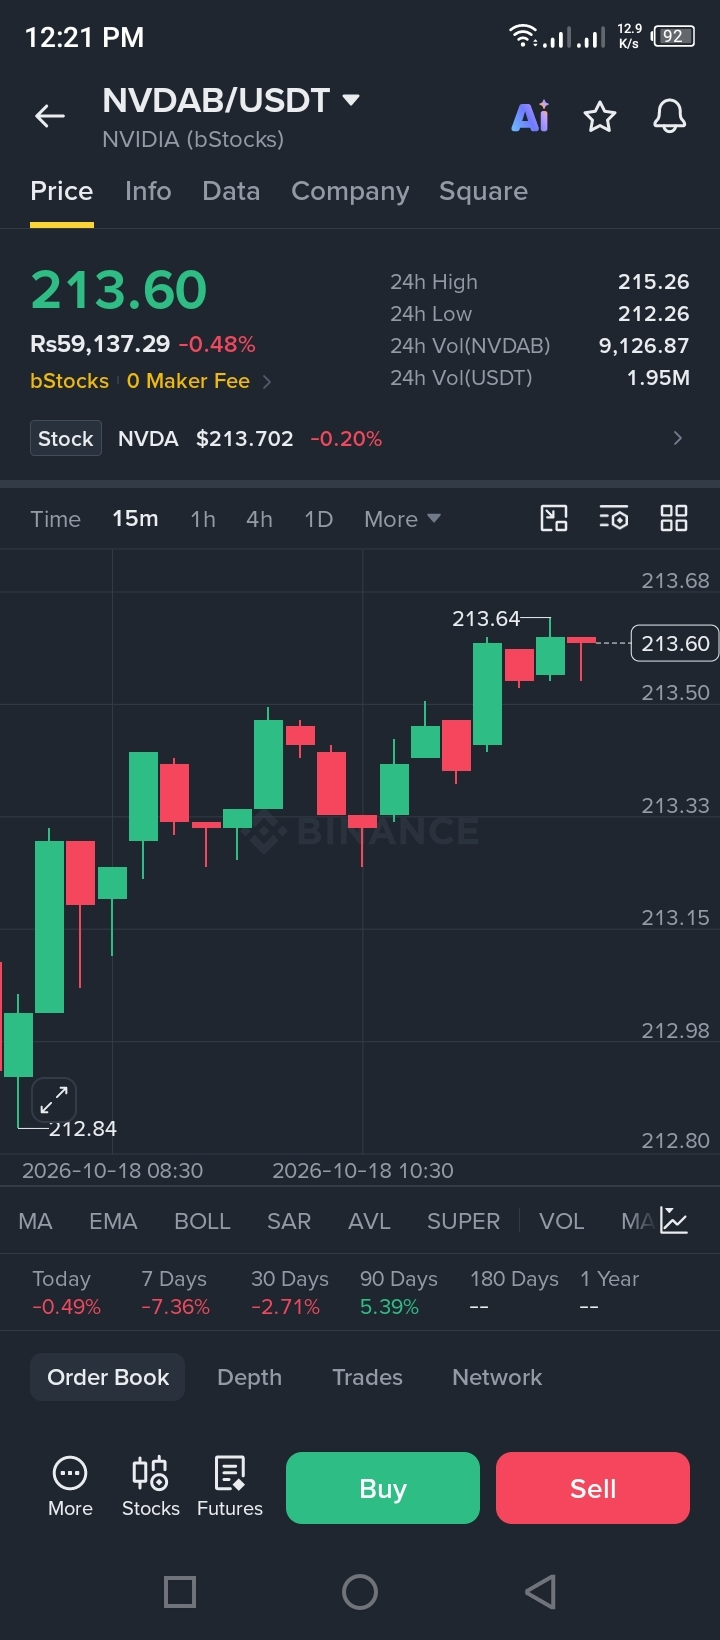
🟢 $NVDAB /USDT $213.60
📈 價格正在測試 $213.64–$215.26 附近的阻力位。
🎯 突破觀察位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 大幅飆升,請留意可能出現的回調。進場前請等待確認。
🔥 你正在關注哪一個?ERA 還是 NVDAB?👇
#BinanceSquare #Crypto #ERA #NVDAB
🟢 $ERA /USDT $0.0758 (+27.18%) 📈
🎯 阻力位:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
🟢 $NVDAB /USDT $213.60
📈 價格正在測試 $213.64–$215.26 附近的阻力位。
🎯 突破觀察位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 大幅飆升,請留意可能出現的回調。進場前請等待確認。
🔥 你正在關注哪一個?ERA 還是 NVDAB?👇
#BinanceSquare #Crypto #ERA #NVDAB
CryptoBeast CB
·
--
看漲🚨 幣安市場快訊 📊🔥
🟢 $ERA $0.0758 (+27.18%)
🎯 目標價:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 阻力位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 正在強勢拉昇!留意突破或回調。$NVDAB 需要明確突破阻力位,才能進一步上漲。
🔥 哪種幣會先動?ERA 還是 NVDAB?👇
#Crypto #BinanceSquare #ERA #NVDAB
🟢 $ERA $0.0758 (+27.18%)
🎯 目標價:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 阻力位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 正在強勢拉昇!留意突破或回調。$NVDAB 需要明確突破阻力位,才能進一步上漲。
🔥 哪種幣會先動?ERA 還是 NVDAB?👇
#Crypto #BinanceSquare #ERA #NVDAB
1
43
·
--
看漲
🚨 幣安市場快訊 📊🔥
🟢 $ERA $0.0758 (+27.18%)
🎯 目標價:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 阻力位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 正在強勢拉昇!留意突破或回調。$NVDAB 需要明確突破阻力位,才能進一步上漲。
🔥 哪種幣會先動?ERA 還是 NVDAB?👇
#Crypto #BinanceSquare #ERA #NVDAB
🚨 幣安市場快訊 📊🔥
🟢 $ERA $0.0758 (+27.18%)
🎯 目標價:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 阻力位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 正在強勢拉昇!留意突破或回調。$NVDAB 需要明確突破阻力位,才能進一步上漲。
🔥 哪種幣會先動?ERA 還是 NVDAB?👇
#Crypto #BinanceSquare #ERA #NVDAB
🟢 $ERA $0.0758 (+27.18%)
🎯 目標價:$0.0768 → $0.0800 → $0.0850
🛡️ 支撐位:$0.0731 → $0.0711 → $0.0690
📈 $NVDAB $213.60
🚀 阻力位:$215.26
🛡️ 支撐位:$213.50 → $213.33 → $213.15
ERA 正在強勢拉昇!留意突破或回調。$NVDAB 需要明確突破阻力位,才能進一步上漲。
🔥 哪種幣會先動?ERA 還是 NVDAB?👇
#Crypto #BinanceSquare #ERA #NVDAB
1
1
49
$NVDAB:決策視角:排行榜只是起點:從患者的角度出發
目前狀況
$NVDAB 每小時走勢方向向下,成交量高於基準。價格為 214.07,相對成交量為 2.90537。這種情況顯示,在回落期間有活躍的市場參與,而非平靜地緩慢波動。
同業對比
觀察結果顯示,$ETH 每小時走勢方向向下,成交量高於其基準。觀察結果顯示,$AVA 每小時走勢方向向上,成交量高於其基準。這三種資產在同一交易場所交易,但在參與程度相近的情況下,走勢方向各不相同。
機制焦點
價格下跌時成交量高於基準,可能表示賣壓或流動性收割。不過,僅憑方向和成交量指標,我們無法區分這兩種原因。RSI 為 24.7394,MACD 為 -0.182449,這些數值提供了背景資訊,但無法確認背後的驅動因素。我們必須將此視為一種有條件的情境,而非確定訊號。
比較的限制
交易場所相同且成交量型態相似,並不代表資金輪動、同屬某個產業,或有共同成因。比較 $NVDAB、$ETH 和 $AVA ,可以看出即使走勢強度相近,方向仍有分歧。這是對行為一致性的思考實驗,而非對相關性的測量。若要重新評估這項解讀,請觀察 $NVDAB 是否能在接下來的每小時 K 線中重新站上 214.769。如果成交量維持高檔,但價格趨於穩定,這波走勢可能反映供給吸收。若價格在成交量配合下持續下跌,則代表派發仍在持續。這項具體的價格行為測試,讓我們無須引入新的假設,就能維持或修正最初的看法。
這是機率性市場研究,不構成建議,也不保證回報。
請記住以下比較:$ETH 每小時走勢方向向下,成交量高於其基準;$AVA 每小時走勢方向向上,成交量高於其基準。僅憑這一點,無法確立相關性。
在這項比較中,哪個更重要:走勢方向,還是走勢能否維持?
#NVDAB
$NVDAB :決策視角:排行榜只是起點:從患者的角度出發
目前狀況
$NVDAB 每小時走勢方向向下,成交量高於基準。價格為 214.07,相對成交量為 2.90537。這種情況顯示,在回落期間有活躍的市場參與,而非平靜地緩慢波動。
同業對比
觀察結果顯示,$ETH 每小時走勢方向向下,成交量高於其基準。觀察結果顯示,$AVA 每小時走勢方向向上,成交量高於其基準。這三種資產在同一交易場所交易,但在參與程度相近的情況下,走勢方向各不相同。
機制焦點
價格下跌時成交量高於基準,可能表示賣壓或流動性收割。不過,僅憑方向和成交量指標,我們無法區分這兩種原因。RSI 為 24.7394,MACD 為 -0.182449,這些數值提供了背景資訊,但無法確認背後的驅動因素。我們必須將此視為一種有條件的情境,而非確定訊號。
比較的限制
交易場所相同且成交量型態相似,並不代表資金輪動、同屬某個產業,或有共同成因。比較 $NVDAB 、$ETH 和 $AVA ,可以看出即使走勢強度相近,方向仍有分歧。這是對行為一致性的思考實驗,而非對相關性的測量。若要重新評估這項解讀,請觀察 $NVDAB 是否能在接下來的每小時 K 線中重新站上 214.769。如果成交量維持高檔,但價格趨於穩定,這波走勢可能反映供給吸收。若價格在成交量配合下持續下跌,則代表派發仍在持續。這項具體的價格行為測試,讓我們無須引入新的假設,就能維持或修正最初的看法。
這是機率性市場研究,不構成建議,也不保證回報。
請記住以下比較:$ETH 每小時走勢方向向下,成交量高於其基準;$AVA 每小時走勢方向向上,成交量高於其基準。僅憑這一點,無法確立相關性。
在這項比較中,哪個更重要:走勢方向,還是走勢能否維持?
#NVDAB
45
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#Anthropic滚动12个月营收增长约1200%
40,677 次瀏覽
159 討論中
2
#Anthropic预计今日公布S1招股书
29,594 次瀏覽
141 討論中
3
#据报韩国考虑第四次推迟加密税
56,291 次瀏覽
331 討論中
4
#富兰克林邓普顿申请股息转比特币ETF
98,327 次瀏覽
367 討論中
5
#Strategy市值超越纳斯达克跻身全球前400
69,735 次瀏覽
289 討論中
6
#加拿大提议稳定币赎回规则
108,814 次瀏覽
245 討論中
7
#Electrum钱包漏洞致资金被盗
97,398 次瀏覽
453 討論中
8
#阿根廷法院驳回米莱LIBRA案
106,418 次瀏覽
389 討論中
9
#SK海力士据报拟派特别股息
83,405 次瀏覽
300 討論中
10
#Keystone网站遭入侵泄露买家收货地址
26,023 次瀏覽
148 討論中