

#growth
growth
487,829 次瀏覽
1,415 討論中
熱門
最新
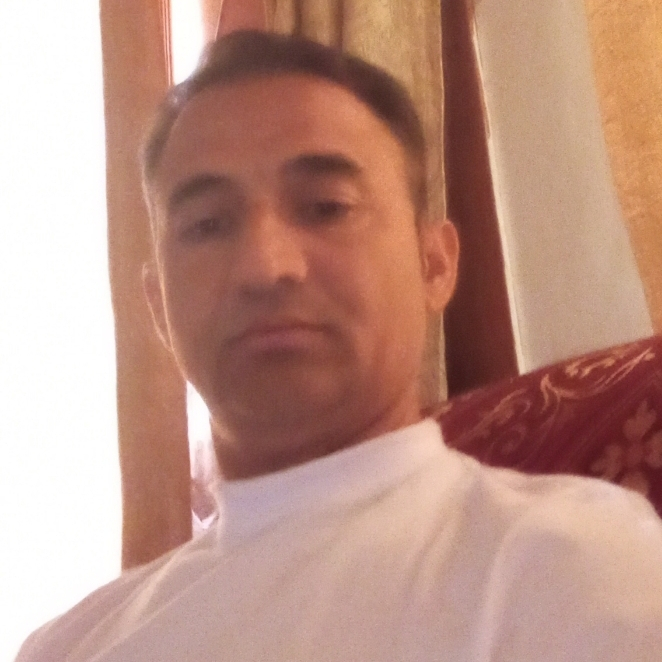
#CanNvidia’sDataCenterGrowthContinue?
英偉達數據中心業務的增長還能持續嗎?英偉達又公佈了一個強勁季度業績,暫時打消了人們對潛在市場泡沫的擔憂。
Q3 FY27業績:- 總營收:1158億美元——同比增長103%,高於1091億美元的預期 - 數據中心營收:1076億美元——同比增長110%,佔總銷售額的93%
Q4業績指引:1300億美元——顯著高於華爾街1250億美元的預期 增長有望持續的原因:
1. Vera Rubin正在快速提升產能 英偉達已開始交付Vera Rubin NVL72,並稱這是公司歷史上產能提升速度最快的產品。
微軟Azure、Google Cloud、Oracle和CoreWeave的數據中心機架已投入運行。
2. 超大規模雲服務商的支出並未放緩 超大規模雲服務商貢獻了601億美元的數據中心營收。
AI基礎設施建設仍處於擴張階段,而非收縮階段。
3. 業績指引不包含中國業務 1300億美元的Q4業績指引假設來自中國的數據中心計算營收爲零。
來自中國的任何營收都將是額外收益。可能拖慢增長的因素:- 由於內存成本上升以及向Vera Rubin過渡,毛利率預計將從74.8%降至71%至72%的區間。
客戶集中度:四家客戶各自佔總營收的11%至13%。
Q4比上一季度多一週(14周,而非13周),使表面增長率略有上升。
觀點:預計增長將持續,但增速可能會從超過110%迴歸至更可持續的水平。
下一階段的重點不會只是營收,還包括利潤率、多元化以及AI的有效變現。英偉達的增長是否仍處於早期階段,還是已接近巔峯?
#Nvidia #growth #binanace
#CanNvidia’sDataCenterGrowthContinue?
英偉達數據中心業務的增長還能持續嗎?英偉達又公佈了一個強勁季度業績,暫時打消了人們對潛在市場泡沫的擔憂。
Q3 FY27業績:- 總營收:1158億美元——同比增長103%,高於1091億美元的預期 - 數據中心營收:1076億美元——同比增長110%,佔總銷售額的93%
Q4業績指引:1300億美元——顯著高於華爾街1250億美元的預期 增長有望持續的原因:
1. Vera Rubin正在快速提升產能 英偉達已開始交付Vera Rubin NVL72,並稱這是公司歷史上產能提升速度最快的產品。
微軟Azure、Google Cloud、Oracle和CoreWeave的數據中心機架已投入運行。
2. 超大規模雲服務商的支出並未放緩 超大規模雲服務商貢獻了601億美元的數據中心營收。
AI基礎設施建設仍處於擴張階段,而非收縮階段。
3. 業績指引不包含中國業務 1300億美元的Q4業績指引假設來自中國的數據中心計算營收爲零。
來自中國的任何營收都將是額外收益。可能拖慢增長的因素:- 由於內存成本上升以及向Vera Rubin過渡,毛利率預計將從74.8%降至71%至72%的區間。
客戶集中度:四家客戶各自佔總營收的11%至13%。
Q4比上一季度多一週(14周,而非13周),使表面增長率略有上升。
觀點:預計增長將持續,但增速可能會從超過110%迴歸至更可持續的水平。
下一階段的重點不會只是營收,還包括利潤率、多元化以及AI的有效變現。英偉達的增長是否仍處於早期階段,還是已接近巔峯?
#Nvidia #growth #binanace
英偉達數據中心業務的增長還能持續嗎?英偉達又公佈了一個強勁季度業績,暫時打消了人們對潛在市場泡沫的擔憂。
Q3 FY27業績:- 總營收:1158億美元——同比增長103%,高於1091億美元的預期 - 數據中心營收:1076億美元——同比增長110%,佔總銷售額的93%
Q4業績指引:1300億美元——顯著高於華爾街1250億美元的預期 增長有望持續的原因:
1. Vera Rubin正在快速提升產能 英偉達已開始交付Vera Rubin NVL72,並稱這是公司歷史上產能提升速度最快的產品。
微軟Azure、Google Cloud、Oracle和CoreWeave的數據中心機架已投入運行。
2. 超大規模雲服務商的支出並未放緩 超大規模雲服務商貢獻了601億美元的數據中心營收。
AI基礎設施建設仍處於擴張階段,而非收縮階段。
3. 業績指引不包含中國業務 1300億美元的Q4業績指引假設來自中國的數據中心計算營收爲零。
來自中國的任何營收都將是額外收益。可能拖慢增長的因素:- 由於內存成本上升以及向Vera Rubin過渡,毛利率預計將從74.8%降至71%至72%的區間。
客戶集中度:四家客戶各自佔總營收的11%至13%。
Q4比上一季度多一週(14周,而非13周),使表面增長率略有上升。
觀點:預計增長將持續,但增速可能會從超過110%迴歸至更可持續的水平。
下一階段的重點不會只是營收,還包括利潤率、多元化以及AI的有效變現。英偉達的增長是否仍處於早期階段,還是已接近巔峯?
#Nvidia #growth #binanace
1
162
🚨 這裏的網紅並不是你的支持者……他們可能最先阻礙你的成長!
爲什麼有些頻道主不喜歡你在他們的羣組裏或帖子下分享其他社羣的鏈接?
說白了:他們嫉妒你的成功!
他們希望你關注他們、互動他們的帖子,併爲他們增加粉絲數和互動量。但當你想要發展自己時,規則卻突然變了!
只要你能爲他們增加粉絲數、提升互動量,他們就歡迎你。但當你試圖建立自己的受衆羣,或把關注者引導到另一個社羣時,你的參與突然就不受歡迎了!
別被龐大的數字或名人的名氣矇蔽。並不是每個擁有數千名關注者的人都希望看到你達到他們的水平。
有些人希望你永遠只是他們受衆中的一員,而不是崛起中的競爭者!
記住:永遠不要把自己的抱負寄託在那些不希望你成功的人身上。
#BinanceSquare #Community #Growth #socialmedia
{future}(SOLUSDT)
$SOL
#sol $NVDAB
🚨 這裏的網紅並不是你的支持者……他們可能最先阻礙你的成長!
爲什麼有些頻道主不喜歡你在他們的羣組裏或帖子下分享其他社羣的鏈接?
說白了:他們嫉妒你的成功!
他們希望你關注他們、互動他們的帖子,併爲他們增加粉絲數和互動量。但當你想要發展自己時,規則卻突然變了!
只要你能爲他們增加粉絲數、提升互動量,他們就歡迎你。但當你試圖建立自己的受衆羣,或把關注者引導到另一個社羣時,你的參與突然就不受歡迎了!
別被龐大的數字或名人的名氣矇蔽。並不是每個擁有數千名關注者的人都希望看到你達到他們的水平。
有些人希望你永遠只是他們受衆中的一員,而不是崛起中的競爭者!
記住:永遠不要把自己的抱負寄託在那些不希望你成功的人身上。
#BinanceSquare #Community #Growth #socialmedia
$SOL
#sol $NVDAB
爲什麼有些頻道主不喜歡你在他們的羣組裏或帖子下分享其他社羣的鏈接?
說白了:他們嫉妒你的成功!
他們希望你關注他們、互動他們的帖子,併爲他們增加粉絲數和互動量。但當你想要發展自己時,規則卻突然變了!
只要你能爲他們增加粉絲數、提升互動量,他們就歡迎你。但當你試圖建立自己的受衆羣,或把關注者引導到另一個社羣時,你的參與突然就不受歡迎了!
別被龐大的數字或名人的名氣矇蔽。並不是每個擁有數千名關注者的人都希望看到你達到他們的水平。
有些人希望你永遠只是他們受衆中的一員,而不是崛起中的競爭者!
記住:永遠不要把自己的抱負寄託在那些不希望你成功的人身上。
#BinanceSquare #Community #Growth #socialmedia
$SOL
#sol $NVDAB
4
636

·
--
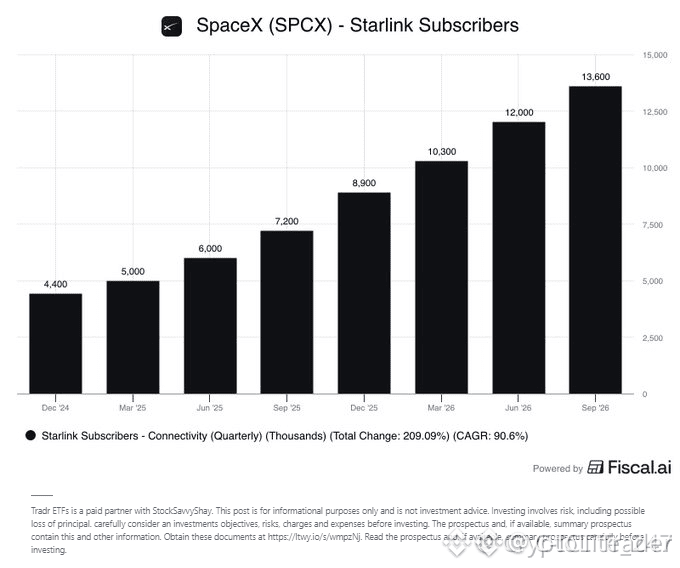
⚡ $SPCX 預計運行率提升 40%,機構需求激增 📈
📊 指引約爲 350 億美元,而基準爲 250 億美元,這表明機構收入增長勢頭出現大幅結構性擴張。年化運行率因此升至約 1,400 億美元,受計算基礎設施擴張推動,較第三季度業績迅速增長約 2.5 倍。
🔍 當資產負債表基本面如此激進地變化時,市場結構通常會隨之迅速重新定價,而非經歷漫長的分配過程。💬 你會將這次擴張視爲立即發生的結構性重新評級,還是先等待流動性趨於穩定?👇
⚠️ 以上並非財務建議。請務必管理好風險。🛡️
🏷️ #SPCX #FundamentalAnalysis #MarketStructure #Growth
🎯 🦈
⚡ $SPCX 預計運行率提升 40%,機構需求激增 📈
📊 指引約爲 350 億美元,而基準爲 250 億美元,這表明機構收入增長勢頭出現大幅結構性擴張。年化運行率因此升至約 1,400 億美元,受計算基礎設施擴張推動,較第三季度業績迅速增長約 2.5 倍。
🔍 當資產負債表基本面如此激進地變化時,市場結構通常會隨之迅速重新定價,而非經歷漫長的分配過程。💬 你會將這次擴張視爲立即發生的結構性重新評級,還是先等待流動性趨於穩定?👇
⚠️ 以上並非財務建議。請務必管理好風險。🛡️
🏷️ #SPCX #FundamentalAnalysis #MarketStructure #Growth
🎯 🦈
📊 指引約爲 350 億美元,而基準爲 250 億美元,這表明機構收入增長勢頭出現大幅結構性擴張。年化運行率因此升至約 1,400 億美元,受計算基礎設施擴張推動,較第三季度業績迅速增長約 2.5 倍。
🔍 當資產負債表基本面如此激進地變化時,市場結構通常會隨之迅速重新定價,而非經歷漫長的分配過程。💬 你會將這次擴張視爲立即發生的結構性重新評級,還是先等待流動性趨於穩定?👇
⚠️ 以上並非財務建議。請務必管理好風險。🛡️
🏷️ #SPCX #FundamentalAnalysis #MarketStructure #Growth
🎯 🦈
26

2026年第三季度,X的使用量創下歷史新高,網站訪問量達到134.3億次。
根據平臺上分享的Similarweb數據,這一數字較上一季度的126.7億次有所增長。隨着X持續拓展傳統社交功能以外的業務,涉足支付、視頻、創作者內容和實時信息等領域,訪問量也隨之增長。
$SPCXB $TSLAB #X #ElonMusk #SocialMedia #Tech #Growth
2026年第三季度,X的使用量創下歷史新高,網站訪問量達到134.3億次。
根據平臺上分享的Similarweb數據,這一數字較上一季度的126.7億次有所增長。隨着X持續拓展傳統社交功能以外的業務,涉足支付、視頻、創作者內容和實時信息等領域,訪問量也隨之增長。
$SPCXB $TSLAB #X #ElonMusk #SocialMedia #Tech #Growth
根據平臺上分享的Similarweb數據,這一數字較上一季度的126.7億次有所增長。隨着X持續拓展傳統社交功能以外的業務,涉足支付、視頻、創作者內容和實時信息等領域,訪問量也隨之增長。
$SPCXB $TSLAB #X #ElonMusk #SocialMedia #Tech #Growth
108
·
--
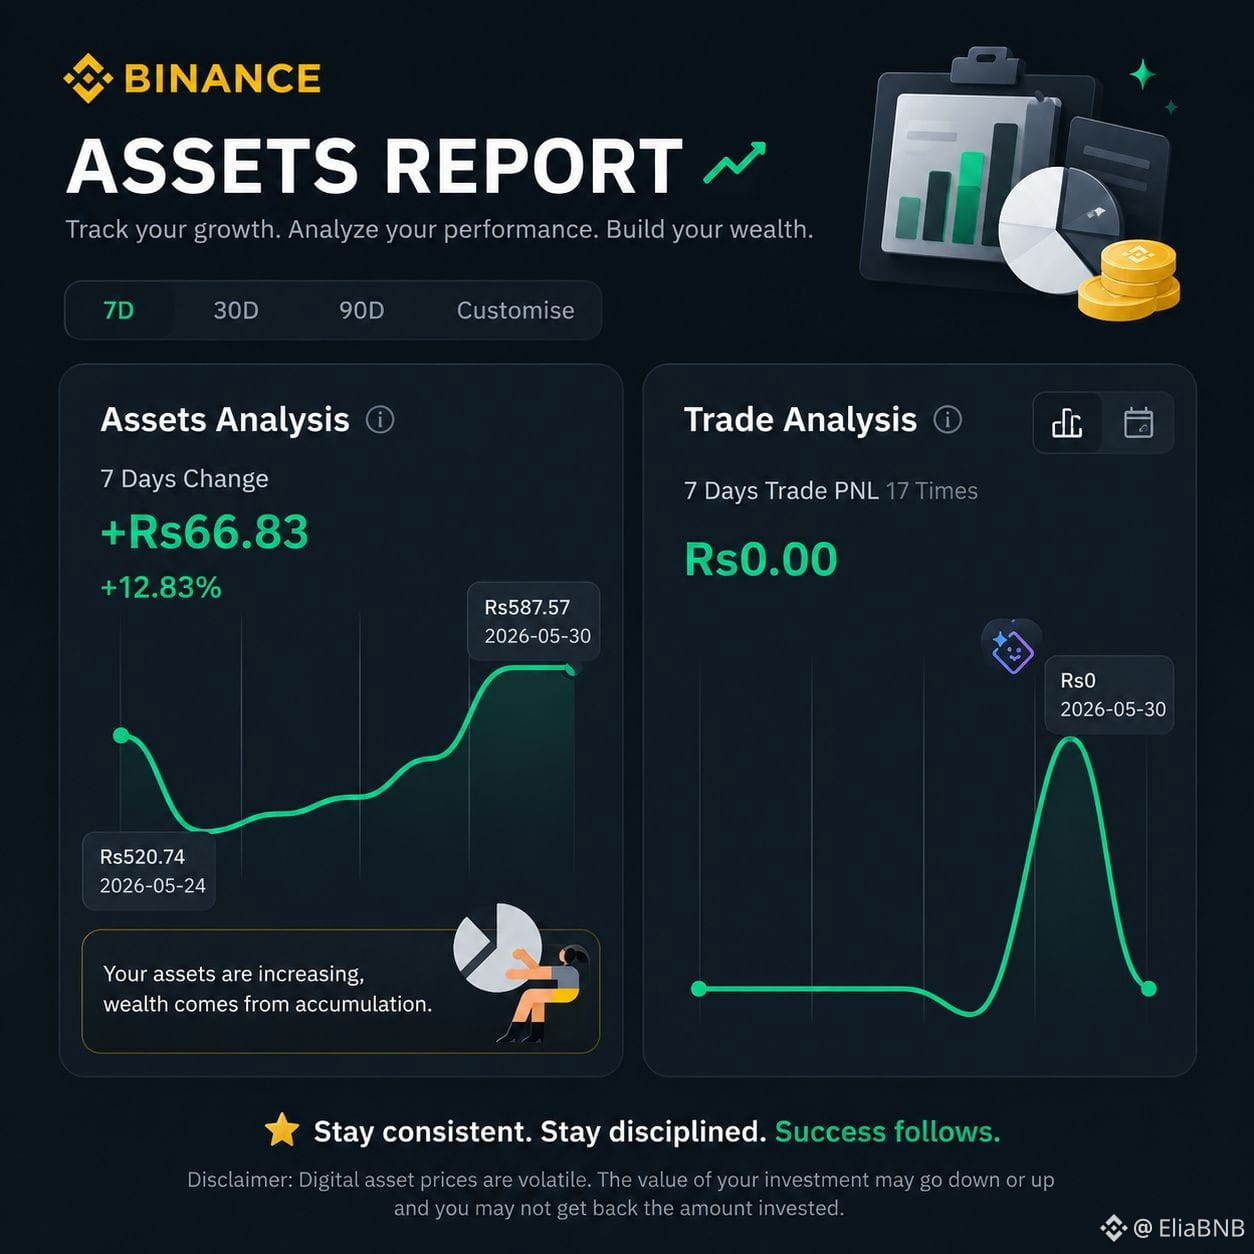
🚀 1天投資組合增長更新 🚀
今天在加密市場上真是個好日子!
📈 投資組合增長: **+Rs66.83**
📊 回報: **+12.83%**
在追求財務增長的旅程中,每一步都很重要。保持專注,管理風險,並持續每天學習。
今天的小獲利明天可能成為大成就。 💪
#Investing #CryptoJourney #Binance #Growth #財務自由
🚀 1天投資組合增長更新 🚀
今天在加密市場上真是個好日子!
📈 投資組合增長: **+Rs66.83**
📊 回報: **+12.83%**
在追求財務增長的旅程中,每一步都很重要。保持專注,管理風險,並持續每天學習。
今天的小獲利明天可能成為大成就。 💪
#Investing #CryptoJourney #Binance #Growth #財務自由
今天在加密市場上真是個好日子!
📈 投資組合增長: **+Rs66.83**
📊 回報: **+12.83%**
在追求財務增長的旅程中,每一步都很重要。保持專注,管理風險,並持續每天學習。
今天的小獲利明天可能成為大成就。 💪
#Investing #CryptoJourney #Binance #Growth #財務自由
2
193

🚨 $PUMP GOING MAINSTREAM — $1M SALARY HUNT SIGNALS THE NEXT LEG! 💰
Baton Corporation,Pump.fun 的開發團隊正在招聘增長營銷主管(Head of Growth Marketing),基礎薪資爲 40 萬至 100 萬美元,並另有激勵。創始人 Alon 表示,他們幾乎零投放營銷,就把業務擴展到了加密領域最大的幾個平臺之一。🔍 現在他們瞄準數億用戶——把 Pump 從加密原生產品轉變爲家喻戶曉的應用。
這次招聘釋放了巨大的結構性信號。他們需要一個精通消費型 App 增長、數字廣告、UGC(用戶生成內容)和短視頻的人——也就是同一套打法,把 TikTok 和 Instagram 推向主流市場的那套。📈 目標不僅是更多的梗幣(memecoins);而是實現全球分發。團隊正在押注其金庫推動真實世界的採用,而這會吸引更充足、更嚴肅的流動性。
💬 Pump.fun 是否即將成爲未來十億用戶的加密入門“跑道”?還是主流關注會熱得太快、消耗過度?👇
⚠️ 非財務建議。請務必管理好你的風險。🛡️
🏷️ $PUMP #Pumpfun #Growth #CryptoAdoption #Mainstream
🚀 💎
🚨 $PUMP GOING MAINSTREAM — $1M SALARY HUNT SIGNALS THE NEXT LEG! 💰
Baton Corporation,Pump.fun 的開發團隊正在招聘增長營銷主管(Head of Growth Marketing),基礎薪資爲 40 萬至 100 萬美元,並另有激勵。創始人 Alon 表示,他們幾乎零投放營銷,就把業務擴展到了加密領域最大的幾個平臺之一。🔍 現在他們瞄準數億用戶——把 Pump 從加密原生產品轉變爲家喻戶曉的應用。
這次招聘釋放了巨大的結構性信號。他們需要一個精通消費型 App 增長、數字廣告、UGC(用戶生成內容)和短視頻的人——也就是同一套打法,把 TikTok 和 Instagram 推向主流市場的那套。📈 目標不僅是更多的梗幣(memecoins);而是實現全球分發。團隊正在押注其金庫推動真實世界的採用,而這會吸引更充足、更嚴肅的流動性。
💬 Pump.fun 是否即將成爲未來十億用戶的加密入門“跑道”?還是主流關注會熱得太快、消耗過度?👇
⚠️ 非財務建議。請務必管理好你的風險。🛡️
🏷️ $PUMP #Pumpfun #Growth #CryptoAdoption #Mainstream
🚀 💎
Baton Corporation,Pump.fun 的開發團隊正在招聘增長營銷主管(Head of Growth Marketing),基礎薪資爲 40 萬至 100 萬美元,並另有激勵。創始人 Alon 表示,他們幾乎零投放營銷,就把業務擴展到了加密領域最大的幾個平臺之一。🔍 現在他們瞄準數億用戶——把 Pump 從加密原生產品轉變爲家喻戶曉的應用。
這次招聘釋放了巨大的結構性信號。他們需要一個精通消費型 App 增長、數字廣告、UGC(用戶生成內容)和短視頻的人——也就是同一套打法,把 TikTok 和 Instagram 推向主流市場的那套。📈 目標不僅是更多的梗幣(memecoins);而是實現全球分發。團隊正在押注其金庫推動真實世界的採用,而這會吸引更充足、更嚴肅的流動性。
💬 Pump.fun 是否即將成爲未來十億用戶的加密入門“跑道”?還是主流關注會熱得太快、消耗過度?👇
⚠️ 非財務建議。請務必管理好你的風險。🛡️
🏷️ $PUMP #Pumpfun #Growth #CryptoAdoption #Mainstream
🚀 💎
136
🌊 生態系統深度:17K+ 加密貨幣與 1,487 個市場
截至 2026 年 6 月 30 日,CoinGecko 數據顯示,1,487 個市場中共有 17,419 種在交易的加密貨幣。這樣的廣度體現了生態系統的韌性——即使在價格盤整期間,底層基礎設施仍在持續擴張。
活躍市場數量(1,487)表明交易所仍在不斷上架新的交易對,爲新興項目提供流動性。這種基礎設施建設是一種長期看漲信號,並且不受短期價格走勢影響而消退。
📌 要點總結:
儘管市場出現盤整,Crypto 生態系統仍在持續成熟:共有 17,419 個在交易的幣種——基礎設施增長正與短期價格波動脫鉤。
#CryptoEcosystem #Markets #Growth
#BinanceAlphaAlert
🌊 生態系統深度:17K+ 加密貨幣與 1,487 個市場
截至 2026 年 6 月 30 日,CoinGecko 數據顯示,1,487 個市場中共有 17,419 種在交易的加密貨幣。這樣的廣度體現了生態系統的韌性——即使在價格盤整期間,底層基礎設施仍在持續擴張。
活躍市場數量(1,487)表明交易所仍在不斷上架新的交易對,爲新興項目提供流動性。這種基礎設施建設是一種長期看漲信號,並且不受短期價格走勢影響而消退。
📌 要點總結:
儘管市場出現盤整,Crypto 生態系統仍在持續成熟:共有 17,419 個在交易的幣種——基礎設施增長正與短期價格波動脫鉤。
#CryptoEcosystem #Markets #Growth
#BinanceAlphaAlert
截至 2026 年 6 月 30 日,CoinGecko 數據顯示,1,487 個市場中共有 17,419 種在交易的加密貨幣。這樣的廣度體現了生態系統的韌性——即使在價格盤整期間,底層基礎設施仍在持續擴張。
活躍市場數量(1,487)表明交易所仍在不斷上架新的交易對,爲新興項目提供流動性。這種基礎設施建設是一種長期看漲信號,並且不受短期價格走勢影響而消退。
📌 要點總結:
儘管市場出現盤整,Crypto 生態系統仍在持續成熟:共有 17,419 個在交易的幣種——基礎設施增長正與短期價格波動脫鉤。
#CryptoEcosystem #Markets #Growth
#BinanceAlphaAlert
46
·
--
56
200 MILLION 賬戶的力量 📈
達到 2 億賬戶不只是個數字——它是全球信任的里程碑。這意味著數百萬用戶、開發者與機構已選擇 TRON 作為他們首選的平台。
這種成長源自我們對可擴展性與使用者體驗的承諾。我們讓開發者更容易開發、也讓使用者更方便進行交易。結果呢?一個比以往更快速成長的生態系。 🌱
向下一個 2 億致敬。TRON 列車才剛開始起步。 🚂
@TRON DAO
#TRONEcoStar #Milestone #Growth
200 MILLION 賬戶的力量 📈
達到 2 億賬戶不只是個數字——它是全球信任的里程碑。這意味著數百萬用戶、開發者與機構已選擇 TRON 作為他們首選的平台。
這種成長源自我們對可擴展性與使用者體驗的承諾。我們讓開發者更容易開發、也讓使用者更方便進行交易。結果呢?一個比以往更快速成長的生態系。 🌱
向下一個 2 億致敬。TRON 列車才剛開始起步。 🚂
@TRON DAO
#TRONEcoStar #Milestone #Growth
達到 2 億賬戶不只是個數字——它是全球信任的里程碑。這意味著數百萬用戶、開發者與機構已選擇 TRON 作為他們首選的平台。
這種成長源自我們對可擴展性與使用者體驗的承諾。我們讓開發者更容易開發、也讓使用者更方便進行交易。結果呢?一個比以往更快速成長的生態系。 🌱
向下一個 2 億致敬。TRON 列車才剛開始起步。 🚂
@TRON DAO
#TRONEcoStar #Milestone #Growth
50
·
--
✨ 在瞬息萬變的世界裡,不斷學習與意識覺醒是每一步成功的基石。
🌸 我相信真正的成長不只來自追逐機會,更在於建立知識、培養耐心,並以自信與責任做出決策。
💫 每一次經驗都讓我們獲得更深的理解,每一個階段都讓我們的成熟更上一層;最美的是,我們能帶著熱情、從容與不止息的目標,踏上旅程。
🤍 真正的成長,從我們相信「每一天都是一個讓自己比昨天更好的新機會」開始。# #BinanceSquare #Web3 #CryptoPatience #Growth
✨ 在瞬息萬變的世界裡,不斷學習與意識覺醒是每一步成功的基石。
🌸 我相信真正的成長不只來自追逐機會,更在於建立知識、培養耐心,並以自信與責任做出決策。
💫 每一次經驗都讓我們獲得更深的理解,每一個階段都讓我們的成熟更上一層;最美的是,我們能帶著熱情、從容與不止息的目標,踏上旅程。
🤍 真正的成長,從我們相信「每一天都是一個讓自己比昨天更好的新機會」開始。# #BinanceSquare #Web3 #CryptoPatience #Growth
🌸 我相信真正的成長不只來自追逐機會,更在於建立知識、培養耐心,並以自信與責任做出決策。
💫 每一次經驗都讓我們獲得更深的理解,每一個階段都讓我們的成熟更上一層;最美的是,我們能帶著熱情、從容與不止息的目標,踏上旅程。
🤍 真正的成長,從我們相信「每一天都是一個讓自己比昨天更好的新機會」開始。# #BinanceSquare #Web3 #CryptoPatience #Growth
2
1
54
·
--
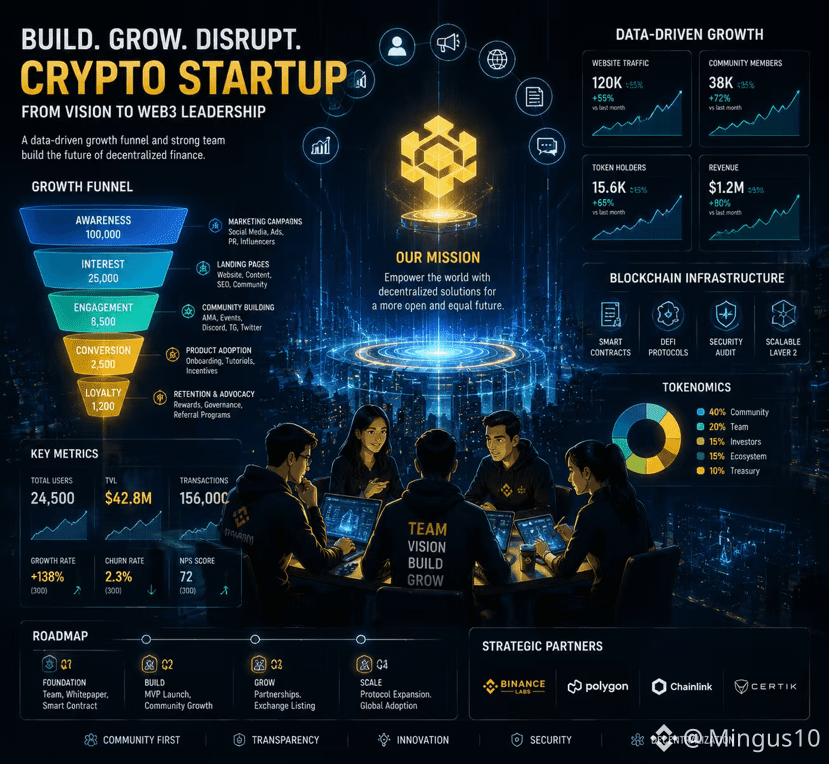
廣告增長思維,看Crypto項目
一個優秀Crypto項目:
不是隻有技術。
還需要:
用戶增長
社區運營
產品體驗
品牌傳播
Web3也是互聯網。
#Growth #Web3 #BNB_Market_Update $BNB
{spot}(BNBUSDT)
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
廣告增長思維,看Crypto項目
一個優秀Crypto項目:
不是隻有技術。
還需要:
用戶增長
社區運營
產品體驗
品牌傳播
Web3也是互聯網。
#Growth #Web3 #BNB_Market_Update $BNB
$BTC
$ETH
一個優秀Crypto項目:
不是隻有技術。
還需要:
用戶增長
社區運營
產品體驗
品牌傳播
Web3也是互聯網。
#Growth #Web3 #BNB_Market_Update $BNB
$BTC
$ETH
2
259
·
--
爲什麼有些Crypto賬號漲粉特別快?
我觀察下來,
通常不是因爲他們“知道更多”。
而是他們:
① 內容足夠簡單
② 有明確觀點
③ 持續輸出
④ 能引發討論
知識只是基礎。
表達能力也是增長能力。
#crypto #ContentCreation #Growth
爲什麼有些Crypto賬號漲粉特別快?
我觀察下來,
通常不是因爲他們“知道更多”。
而是他們:
① 內容足夠簡單
② 有明確觀點
③ 持續輸出
④ 能引發討論
知識只是基礎。
表達能力也是增長能力。
#crypto #ContentCreation #Growth
我觀察下來,
通常不是因爲他們“知道更多”。
而是他們:
① 內容足夠簡單
② 有明確觀點
③ 持續輸出
④ 能引發討論
知識只是基礎。
表達能力也是增長能力。
#crypto #ContentCreation #Growth

117
TRON 的市值:340 億美元且仍在增長 📈
TRX 目前交易價格爲 0.37 美元,市值爲 347 億美元,躋身全球前 10 大加密貨幣之列。
過去一年,TRX 上漲 30%,表現優於比特幣及大多數山寨幣。
這種增長源於真正的實用價值,而非炒作。2 億個賬戶和 100 億次交易不會騙人。
@TRON DAO
#TRONEcoStar #MarketCap #Growth
TRON 的市值:340 億美元且仍在增長 📈
TRX 目前交易價格爲 0.37 美元,市值爲 347 億美元,躋身全球前 10 大加密貨幣之列。
過去一年,TRX 上漲 30%,表現優於比特幣及大多數山寨幣。
這種增長源於真正的實用價值,而非炒作。2 億個賬戶和 100 億次交易不會騙人。
@TRON DAO
#TRONEcoStar #MarketCap #Growth
TRX 目前交易價格爲 0.37 美元,市值爲 347 億美元,躋身全球前 10 大加密貨幣之列。
過去一年,TRX 上漲 30%,表現優於比特幣及大多數山寨幣。
這種增長源於真正的實用價值,而非炒作。2 億個賬戶和 100 億次交易不會騙人。
@TRON DAO
#TRONEcoStar #MarketCap #Growth
1
76
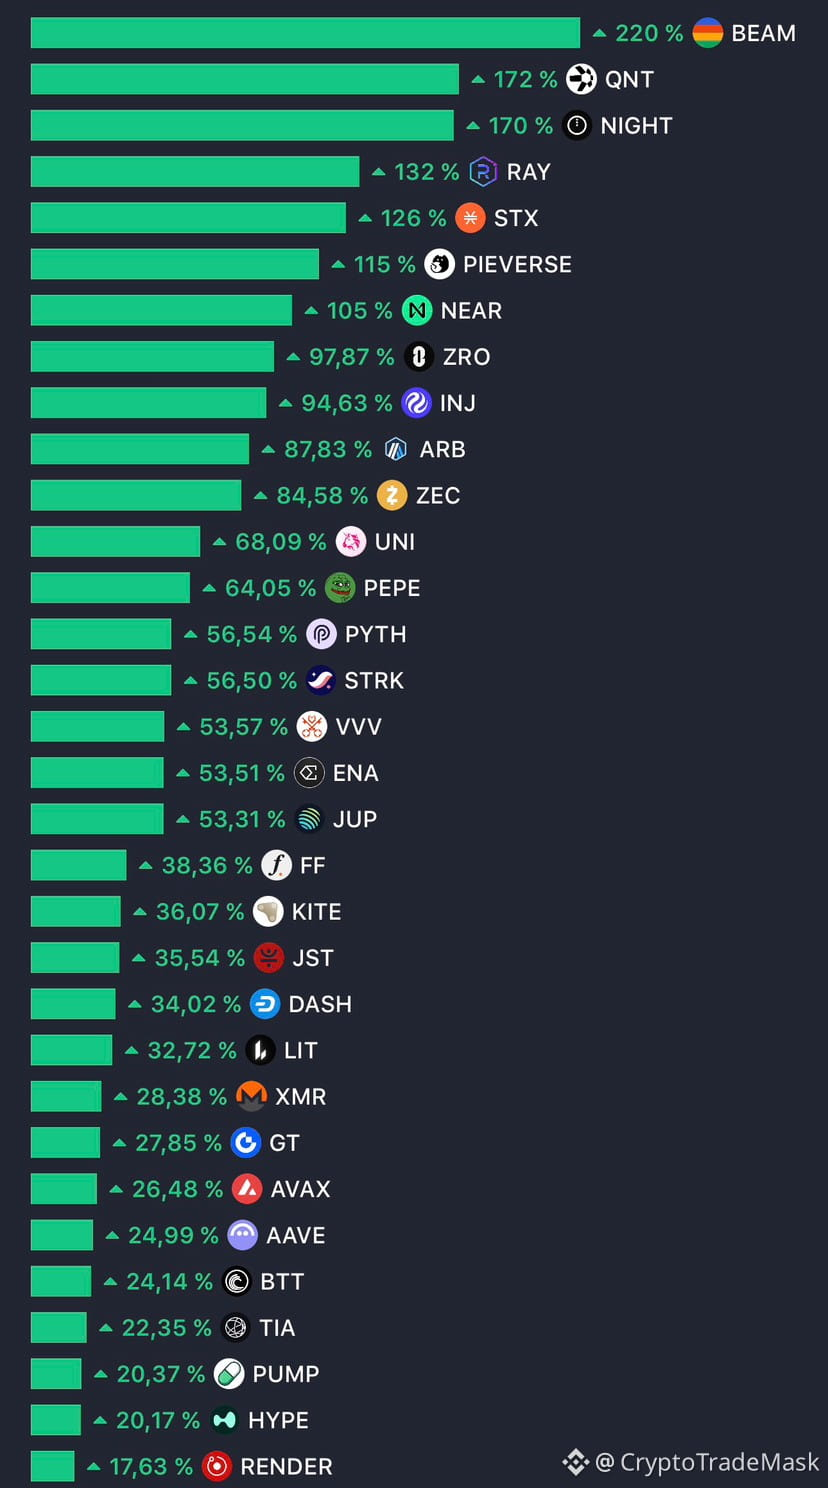
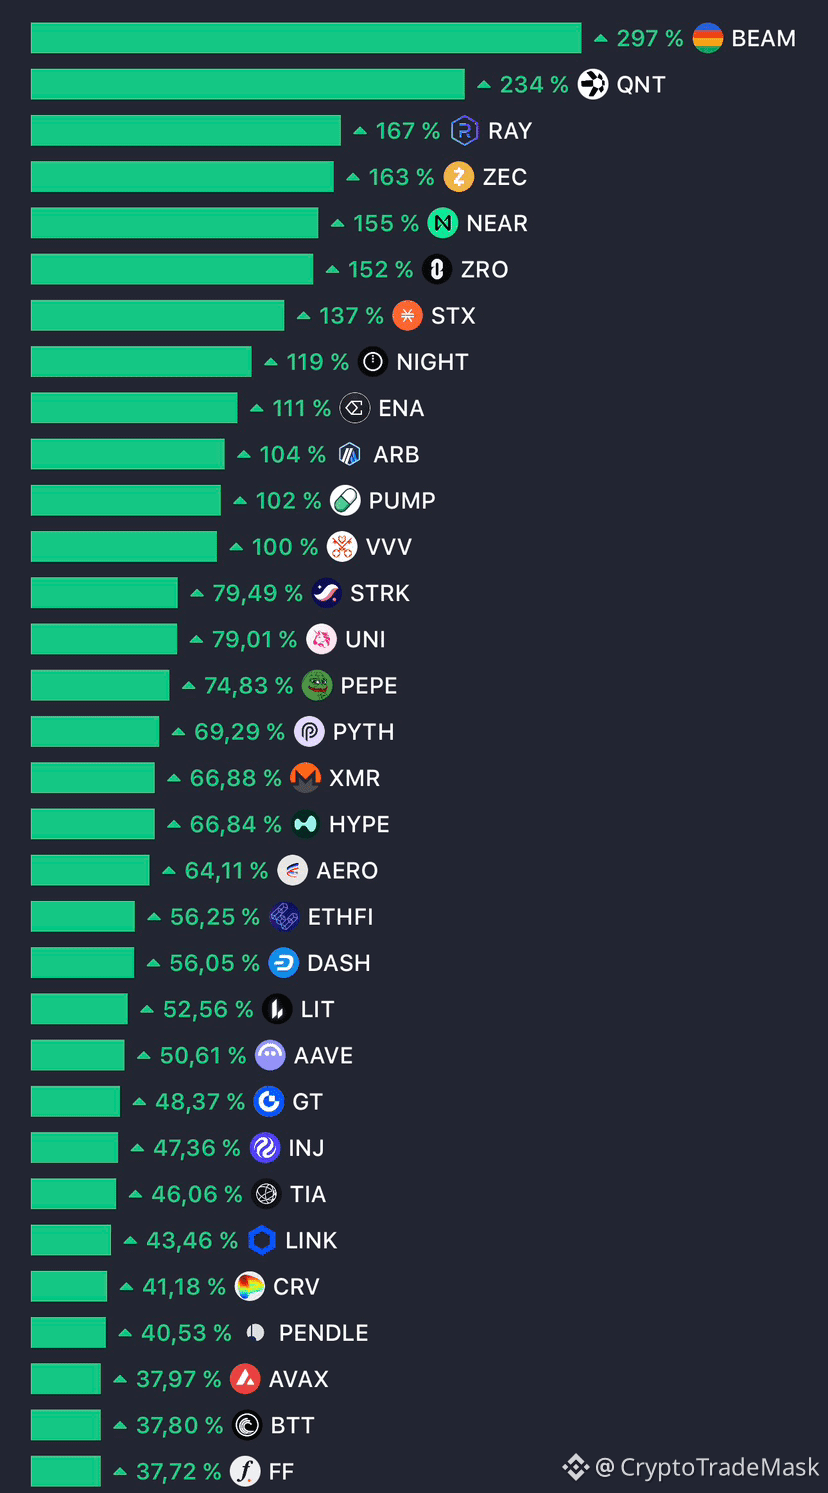
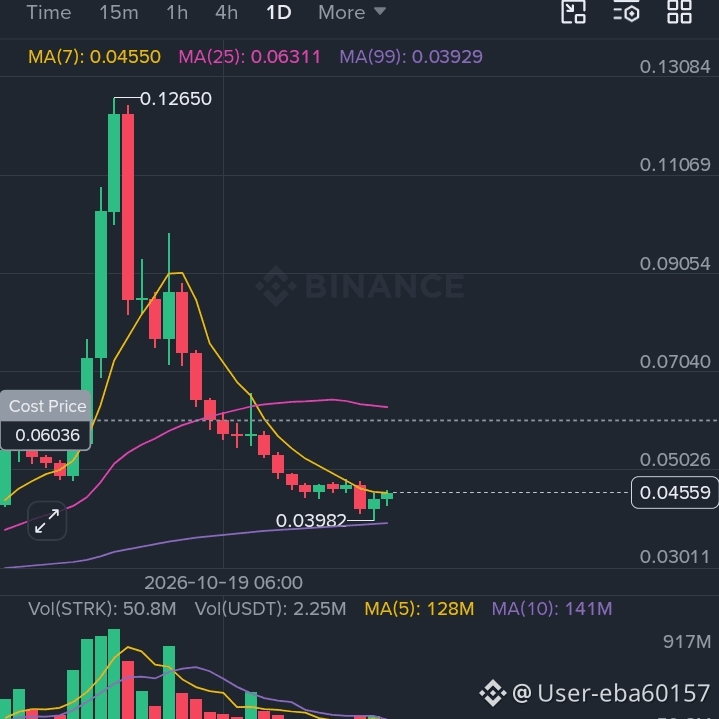
Chirrín Chirrion BR Crypto:
Qual correção devemos buscar na beam para entrada com ordem? Ela precisa de uma correção antes de prosseguir com o movimento, pode ser curta e rápida, não parece o perfil dela porém é o que eu acredito... Cautela e sigo comprando 💪
1
3
1.1k


·
--
🚀 $DOGE 社區通過新舉措推動生態擴張 🟢
Mishaboar剛剛爲狗狗幣社區發佈了一份行動指南,重點介紹開發者資助、商戶入駐和流動性激勵,將它們視爲下一階段的增長引擎。📊 精明的大戶已經開始關注資助項目,而商戶接受度的提升可能會讓訂單流轉向看漲。⚡ 隨着每一步推進,流動性池不斷加深,爲持續上漲創造條件,漲勢甚至可能超越往常的炒作週期。🌊
💬 想抓住下一波行情,你會重點押注哪根支柱?👇
⚠️ 以上不是投資建議。請務必管理好風險。🛡️
🏷️ #DOGE #Ecosystem #Growth #Crypto
🚀 🦈
🚀 $DOGE 社區通過新舉措推動生態擴張 🟢
Mishaboar剛剛爲狗狗幣社區發佈了一份行動指南,重點介紹開發者資助、商戶入駐和流動性激勵,將它們視爲下一階段的增長引擎。📊 精明的大戶已經開始關注資助項目,而商戶接受度的提升可能會讓訂單流轉向看漲。⚡ 隨着每一步推進,流動性池不斷加深,爲持續上漲創造條件,漲勢甚至可能超越往常的炒作週期。🌊
💬 想抓住下一波行情,你會重點押注哪根支柱?👇
⚠️ 以上不是投資建議。請務必管理好風險。🛡️
🏷️ #DOGE #Ecosystem #Growth #Crypto
🚀 🦈
Mishaboar剛剛爲狗狗幣社區發佈了一份行動指南,重點介紹開發者資助、商戶入駐和流動性激勵,將它們視爲下一階段的增長引擎。📊 精明的大戶已經開始關注資助項目,而商戶接受度的提升可能會讓訂單流轉向看漲。⚡ 隨着每一步推進,流動性池不斷加深,爲持續上漲創造條件,漲勢甚至可能超越往常的炒作週期。🌊
💬 想抓住下一波行情,你會重點押注哪根支柱?👇
⚠️ 以上不是投資建議。請務必管理好風險。🛡️
🏷️ #DOGE #Ecosystem #Growth #Crypto
🚀 🦈
14

登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#比特币跌破6万美元,短期能否企稳反弹?
0 次瀏覽
294 討論中
2
#全球股市创三年来最长连跌,投资者避险情绪升温
0 次瀏覽
230 討論中
3
#Anthropic上市次日大跌,股价接近破发
0 次瀏覽
39 討論中
4
#高腾比特币ETF登陆港交所
0 次瀏覽
125 討論中
5
#新人宝典:从零了解TradFi
2.4M 次瀏覽
1,556 討論中
6
#Ledger调查柏林遭篡改硬件钱包
83,592 次瀏覽
428 討論中
7
#英伟达董事会曝分歧,三名董事支持黄仁勋回归
363,219 次瀏覽
1,015 討論中
8
#GTA6正式发售,TTWO股价能否迎来提振?
207,060 次瀏覽
484 討論中
9
#Tether过去20天销毁80亿枚USDT
0 次瀏覽
54 討論中
10
#比特币签名漏洞可被秒级利用
0 次瀏覽
41 討論中