

#ewyb
ewyb
12,097 次瀏覽
254 討論中
熱門
最新
·
--
韓國 ETF 強勢上漲:$EWYB 有望在 Binance 現貨市場突破 🚀
價格走勢:$EWYB/USDT 目前交易價格為 $139.14,過去 24 小時上漲 0.93%。整個交易時段中,該代幣維持在 $137.00 上方,曾小幅觸及接近 $140.20 的 1 日高點,隨後回落至目前價格。成交量仍然溫和,但隨著市場關注下一步走勢,略有上升。
關鍵價位:短線支撐位約在 $136.50,較強支撐位則在 $135.00 附近。阻力位集中在 $141.00 左右,目前區間中點約為 $138.75,可作為短線走勢的轉折參考。
重要性:EWYB 追蹤 iShares MSCI South Korea ETF,讓投資人直接投資韓國股票,尤其是預計將於下週公布第三季財報、以科技股為主的成分股。
短線展望(關注突破):價格在 $141.00 阻力位附近蓄勢。若成交量明顯放大,可能推動 $EWYAB 突破該阻力,進一步上看 $144–$146。若未能突破,該代幣可能先回測 $136.50 支撐位,再延續上行趨勢。
#EWYB #Stocks #
韓國 ETF 強勢上漲:$EWYB 有望在 Binance 現貨市場突破 🚀
價格走勢:$EWYB /USDT 目前交易價格為 $139.14,過去 24 小時上漲 0.93%。整個交易時段中,該代幣維持在 $137.00 上方,曾小幅觸及接近 $140.20 的 1 日高點,隨後回落至目前價格。成交量仍然溫和,但隨著市場關注下一步走勢,略有上升。
關鍵價位:短線支撐位約在 $136.50,較強支撐位則在 $135.00 附近。阻力位集中在 $141.00 左右,目前區間中點約為 $138.75,可作為短線走勢的轉折參考。
重要性:EWYB 追蹤 iShares MSCI South Korea ETF,讓投資人直接投資韓國股票,尤其是預計將於下週公布第三季財報、以科技股為主的成分股。
短線展望(關注突破):價格在 $141.00 阻力位附近蓄勢。若成交量明顯放大,可能推動 $EWYAB 突破該阻力,進一步上看 $144–$146。若未能突破,該代幣可能先回測 $136.50 支撐位,再延續上行趨勢。
#EWYB #Stocks #
價格走勢:$EWYB /USDT 目前交易價格為 $139.14,過去 24 小時上漲 0.93%。整個交易時段中,該代幣維持在 $137.00 上方,曾小幅觸及接近 $140.20 的 1 日高點,隨後回落至目前價格。成交量仍然溫和,但隨著市場關注下一步走勢,略有上升。
關鍵價位:短線支撐位約在 $136.50,較強支撐位則在 $135.00 附近。阻力位集中在 $141.00 左右,目前區間中點約為 $138.75,可作為短線走勢的轉折參考。
重要性:EWYB 追蹤 iShares MSCI South Korea ETF,讓投資人直接投資韓國股票,尤其是預計將於下週公布第三季財報、以科技股為主的成分股。
短線展望(關注突破):價格在 $141.00 阻力位附近蓄勢。若成交量明顯放大,可能推動 $EWYAB 突破該阻力,進一步上看 $144–$146。若未能突破,該代幣可能先回測 $136.50 支撐位,再延續上行趨勢。
#EWYB #Stocks #


放慢腳步看 $EWYB
想象一下,看着屏幕上的 $EWYB 走勢。小時級方向向下,但成交量高於基準水平。一個常見的陷阱是不斷刷新圖表。大腦急於尋找原因,而自選列表依然平靜。這種反差揭示了我們想用噪音填補沉默的衝動。
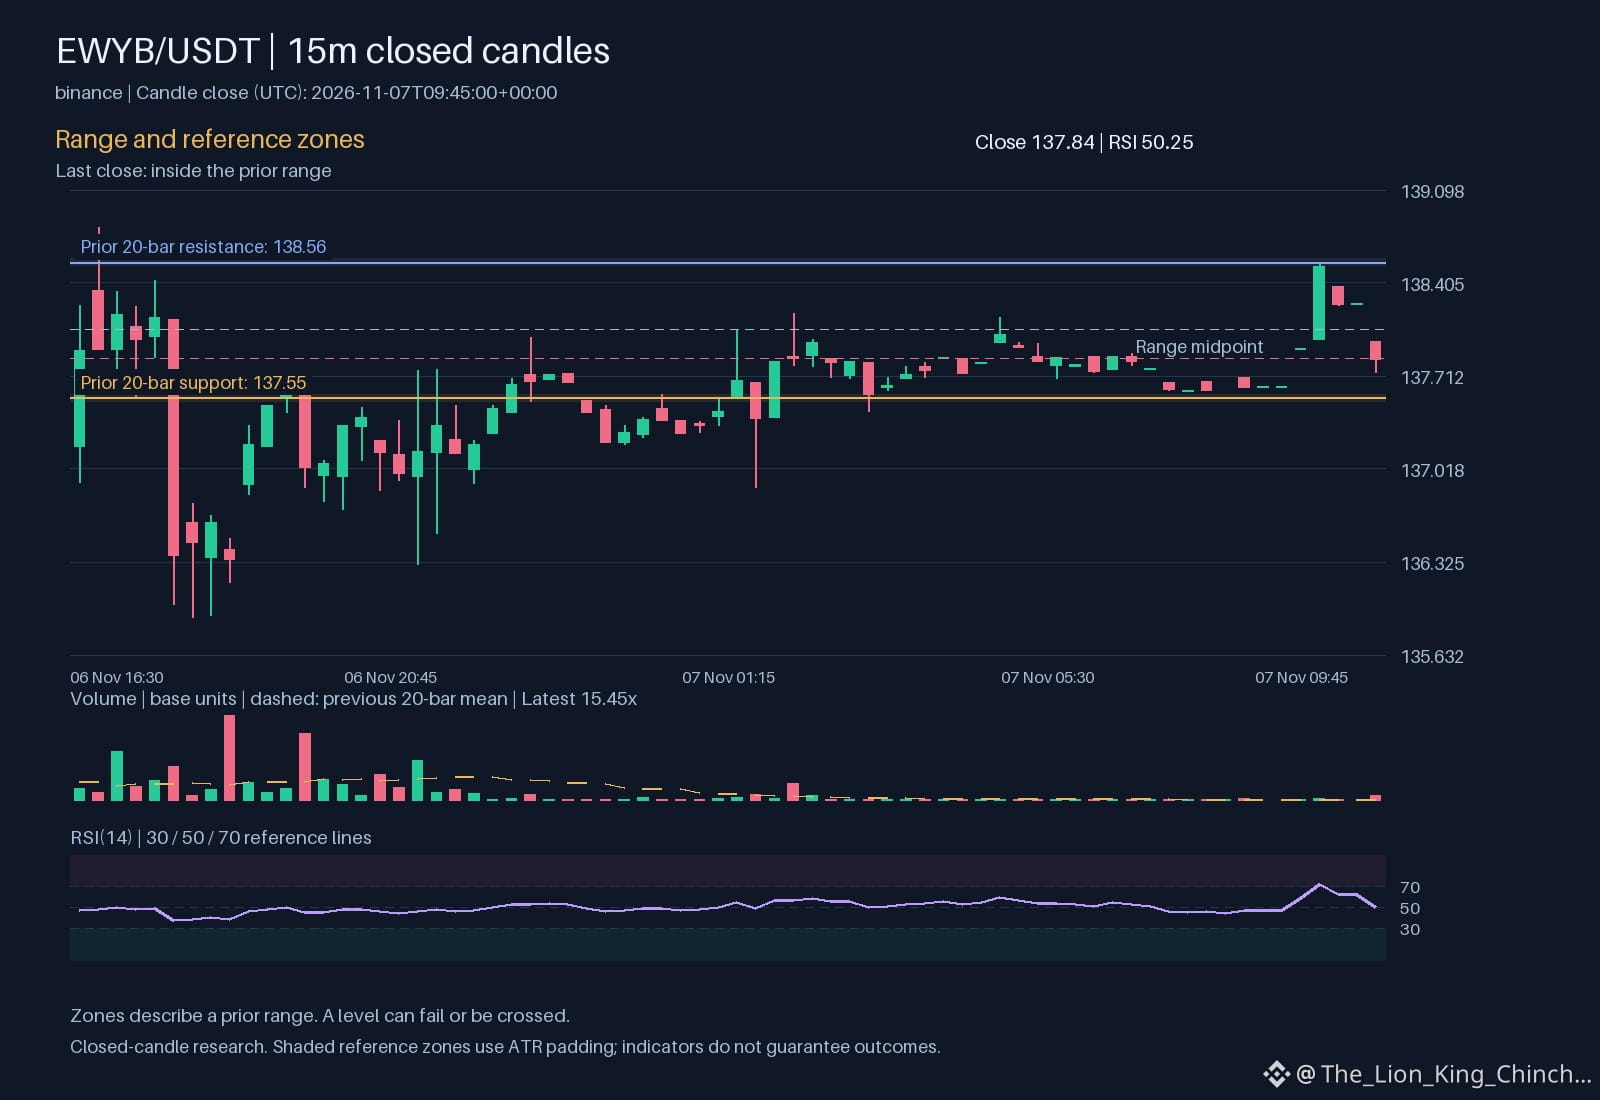
爲什麼會這樣?快速波動會引發錯過轉變的恐懼。大腦渴望迅速得到答案,卻忽略了緩慢變化的數據。當前 RSI 爲 50.2543。MACD 線爲 0.101759,信號線爲 0.065358。你 panic 時,這些指標不會縮小;它們只是保持不變。可笑的是,我們把圖表當成天氣預報,覺得必須立刻覈實。
這個道理不只是要學會等待,更在於明確觀察的單位。成交量高於基準水平,說明市場活躍,而非方向明確。價格 137.84 處於記錄區間內。支撐位爲 137.55,阻力位爲 138.56。在改變任何規則之前,先確認走勢是否突破這些價位。如果沒有,就堅持最初的計劃。只有新數據出現時才重新評估,而不是被情緒催着行動。這個溫和的習慣能將思考者與反應者區分開來,也能讓速度化爲清晰判斷。
概率性市場研究,不構成投資建議,也不保證收益。
你是否曾在看到快速波動後,發現自己改變了規則?
#EWYB
$EWYB 的 Binance 現貨證明:收盤價爲 137.84 USDT。
來源:binance。收盤蠟燭:2026-11-07T09:45:00+00:00。
放慢腳步看 $EWYB
想象一下,看着屏幕上的 $EWYB 走勢。小時級方向向下,但成交量高於基準水平。一個常見的陷阱是不斷刷新圖表。大腦急於尋找原因,而自選列表依然平靜。這種反差揭示了我們想用噪音填補沉默的衝動。
爲什麼會這樣?快速波動會引發錯過轉變的恐懼。大腦渴望迅速得到答案,卻忽略了緩慢變化的數據。當前 RSI 爲 50.2543。MACD 線爲 0.101759,信號線爲 0.065358。你 panic 時,這些指標不會縮小;它們只是保持不變。可笑的是,我們把圖表當成天氣預報,覺得必須立刻覈實。
這個道理不只是要學會等待,更在於明確觀察的單位。成交量高於基準水平,說明市場活躍,而非方向明確。價格 137.84 處於記錄區間內。支撐位爲 137.55,阻力位爲 138.56。在改變任何規則之前,先確認走勢是否突破這些價位。如果沒有,就堅持最初的計劃。只有新數據出現時才重新評估,而不是被情緒催着行動。這個溫和的習慣能將思考者與反應者區分開來,也能讓速度化爲清晰判斷。
概率性市場研究,不構成投資建議,也不保證收益。
你是否曾在看到快速波動後,發現自己改變了規則?
#EWYB
$EWYB 的 Binance 現貨證明:收盤價爲 137.84 USDT。
來源:binance。收盤蠟燭:2026-11-07T09:45:00+00:00。
想象一下,看着屏幕上的 $EWYB 走勢。小時級方向向下,但成交量高於基準水平。一個常見的陷阱是不斷刷新圖表。大腦急於尋找原因,而自選列表依然平靜。這種反差揭示了我們想用噪音填補沉默的衝動。
爲什麼會這樣?快速波動會引發錯過轉變的恐懼。大腦渴望迅速得到答案,卻忽略了緩慢變化的數據。當前 RSI 爲 50.2543。MACD 線爲 0.101759,信號線爲 0.065358。你 panic 時,這些指標不會縮小;它們只是保持不變。可笑的是,我們把圖表當成天氣預報,覺得必須立刻覈實。
這個道理不只是要學會等待,更在於明確觀察的單位。成交量高於基準水平,說明市場活躍,而非方向明確。價格 137.84 處於記錄區間內。支撐位爲 137.55,阻力位爲 138.56。在改變任何規則之前,先確認走勢是否突破這些價位。如果沒有,就堅持最初的計劃。只有新數據出現時才重新評估,而不是被情緒催着行動。這個溫和的習慣能將思考者與反應者區分開來,也能讓速度化爲清晰判斷。
概率性市場研究,不構成投資建議,也不保證收益。
你是否曾在看到快速波動後,發現自己改變了規則?
#EWYB
$EWYB 的 Binance 現貨證明:收盤價爲 137.84 USDT。
來源:binance。收盤蠟燭:2026-11-07T09:45:00+00:00。
17
·
--
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB 小幅上漲至 $159.00,漲幅爲 +3.60%,成交額達 $1.0 M。溫和的資金流動表明市場興趣穩定,而非出現突破性上漲。
#MEGA 漲至 $0.0448,漲幅爲 +3.51%,成交額達 $2.6 M。相對於其價格而言,較高的成交量暗示投資者正在低價代幣中逐步建倉。
#COCOS 漲至 $1.75,漲幅爲 +3.44%,成交額達 $1.5 M。其價格處於中等區間且成交活躍,可能吸引尋求短線快速獲利的交易者。
👀 關注 MEGA 能否保持成交量優勢,這可能預示着這三種代幣將迎來更廣泛的上漲動能。
#Write2Earn #Binance
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB 小幅上漲至 $159.00,漲幅爲 +3.60%,成交額達 $1.0 M。溫和的資金流動表明市場興趣穩定,而非出現突破性上漲。
#MEGA 漲至 $0.0448,漲幅爲 +3.51%,成交額達 $2.6 M。相對於其價格而言,較高的成交量暗示投資者正在低價代幣中逐步建倉。
#COCOS 漲至 $1.75,漲幅爲 +3.44%,成交額達 $1.5 M。其價格處於中等區間且成交活躍,可能吸引尋求短線快速獲利的交易者。
👀 關注 MEGA 能否保持成交量優勢,這可能預示着這三種代幣將迎來更廣泛的上漲動能。
#Write2Earn #Binance
#EWYB 小幅上漲至 $159.00,漲幅爲 +3.60%,成交額達 $1.0 M。溫和的資金流動表明市場興趣穩定,而非出現突破性上漲。
#MEGA 漲至 $0.0448,漲幅爲 +3.51%,成交額達 $2.6 M。相對於其價格而言,較高的成交量暗示投資者正在低價代幣中逐步建倉。
#COCOS 漲至 $1.75,漲幅爲 +3.44%,成交額達 $1.5 M。其價格處於中等區間且成交活躍,可能吸引尋求短線快速獲利的交易者。
👀 關注 MEGA 能否保持成交量優勢,這可能預示着這三種代幣將迎來更廣泛的上漲動能。
#Write2Earn #Binance
4

·
--
大家現在都在追逐$EWYB 。我這次選擇觀望
這波走勢的成交量僅爲平均水平的0.6倍
目前1小時RSI爲75
24小時總成交量僅爲100萬美元
我需要先看到1小時收盤價站穩在160.0500美元上方
或者出現一次穩健回調,在152.4700美元處獲得支撐並反彈
行情可能會繼續上漲,而你卻錯過
糟糕的入場比錯過行情代價更大
現在追逐$EWYB ,還是等152.4700美元
#EWYB #風險管理
大家現在都在追逐$EWYB 。我這次選擇觀望
這波走勢的成交量僅爲平均水平的0.6倍
目前1小時RSI爲75
24小時總成交量僅爲100萬美元
我需要先看到1小時收盤價站穩在160.0500美元上方
或者出現一次穩健回調,在152.4700美元處獲得支撐並反彈
行情可能會繼續上漲,而你卻錯過
糟糕的入場比錯過行情代價更大
現在追逐$EWYB ,還是等152.4700美元
#EWYB #風險管理
這波走勢的成交量僅爲平均水平的0.6倍
目前1小時RSI爲75
24小時總成交量僅爲100萬美元
我需要先看到1小時收盤價站穩在160.0500美元上方
或者出現一次穩健回調,在152.4700美元處獲得支撐並反彈
行情可能會繼續上漲,而你卻錯過
糟糕的入場比錯過行情代價更大
現在追逐$EWYB ,還是等152.4700美元
#EWYB #風險管理
1
·
--
EWYB 現報 157.27,24 小時漲 2.06%,7 日漲幅 0.16%,日內區間 153.34–158.32,振幅 3.2%。
【盤面】
資金在跑,你還在往裏衝?
EWYB 單日漲 2.06%、振幅 3.2%,這種組合不是賭方向,是等收割。
最近幾根 4 小時 K 線的重心持續擡高,多頭控盤的跡象比較明顯。
只要 153.34 不丟,眼下的調整都算強勢整理。
大盤同期只有 +1.18%,EWYB 漲 2.06% 算是拿到了超額收益。
【宏觀面】 隔夜美股 納指 +0.82%、標普 +0.70%(2026-10-27 收盤),BTC ETF 本月淨流出約 452 億美元,美 CPI 同比 3.7% 超預期,2026-10-27/28 議息加息概率約 47%。
短期偏向看漲。
【看漲理由】
EWYB 的 2.06% 放到整個市場的背景下看,多空立場一眼分明。
2.06% 的單日漲幅擺在這裏,短線多頭是佔優的一方。
回踩有承接、上攻有量,這種節奏比單邊拉昇更耐走。
158.32 這個位置別追,153.34 纔是重點。
需要留意大盤如果轉頭回調,EWYB 的高位籌碼隨時可能鬆動。
$EWYB #EWYB
EWYB 現報 157.27,24 小時漲 2.06%,7 日漲幅 0.16%,日內區間 153.34–158.32,振幅 3.2%。
【盤面】
資金在跑,你還在往裏衝?
EWYB 單日漲 2.06%、振幅 3.2%,這種組合不是賭方向,是等收割。
最近幾根 4 小時 K 線的重心持續擡高,多頭控盤的跡象比較明顯。
只要 153.34 不丟,眼下的調整都算強勢整理。
大盤同期只有 +1.18%,EWYB 漲 2.06% 算是拿到了超額收益。
【宏觀面】 隔夜美股 納指 +0.82%、標普 +0.70%(2026-10-27 收盤),BTC ETF 本月淨流出約 452 億美元,美 CPI 同比 3.7% 超預期,2026-10-27/28 議息加息概率約 47%。
短期偏向看漲。
【看漲理由】
EWYB 的 2.06% 放到整個市場的背景下看,多空立場一眼分明。
2.06% 的單日漲幅擺在這裏,短線多頭是佔優的一方。
回踩有承接、上攻有量,這種節奏比單邊拉昇更耐走。
158.32 這個位置別追,153.34 纔是重點。
需要留意大盤如果轉頭回調,EWYB 的高位籌碼隨時可能鬆動。
$EWYB #EWYB
【盤面】
資金在跑,你還在往裏衝?
EWYB 單日漲 2.06%、振幅 3.2%,這種組合不是賭方向,是等收割。
最近幾根 4 小時 K 線的重心持續擡高,多頭控盤的跡象比較明顯。
只要 153.34 不丟,眼下的調整都算強勢整理。
大盤同期只有 +1.18%,EWYB 漲 2.06% 算是拿到了超額收益。
【宏觀面】 隔夜美股 納指 +0.82%、標普 +0.70%(2026-10-27 收盤),BTC ETF 本月淨流出約 452 億美元,美 CPI 同比 3.7% 超預期,2026-10-27/28 議息加息概率約 47%。
短期偏向看漲。
【看漲理由】
EWYB 的 2.06% 放到整個市場的背景下看,多空立場一眼分明。
2.06% 的單日漲幅擺在這裏,短線多頭是佔優的一方。
回踩有承接、上攻有量,這種節奏比單邊拉昇更耐走。
158.32 這個位置別追,153.34 纔是重點。
需要留意大盤如果轉頭回調,EWYB 的高位籌碼隨時可能鬆動。
$EWYB #EWYB
36
·
--
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
萊特幣小幅上漲至 $59.40,漲幅爲 +4.19%,成交量爲 $20.3 M。其點對點支付定位使其成爲低成本支付的首選之一,而適中的成交量表明這波漲勢可能纔剛剛開始。
#EWYB 上漲至 $163.37,漲幅爲 +3.73%,成交額爲 $2.2 M。對於一隻相對冷清的股票來說,這一漲勢還不錯,不過交易清淡可能會令價格走勢脆弱。
#MUB 攀升至 $961.75,漲幅爲 +3.60%,成交量達到可觀的 $17.6 M。強勁的成交量暗示,這波漲勢可能不只是價格動能在推動。
👀 留意 #LTC 和 MUB 的成交量走勢是否與價格漲幅同步,因爲兩者背離可能預示着行情會迅速反轉。
#Write2Earn #Binance
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
萊特幣小幅上漲至 $59.40,漲幅爲 +4.19%,成交量爲 $20.3 M。其點對點支付定位使其成爲低成本支付的首選之一,而適中的成交量表明這波漲勢可能纔剛剛開始。
#EWYB 上漲至 $163.37,漲幅爲 +3.73%,成交額爲 $2.2 M。對於一隻相對冷清的股票來說,這一漲勢還不錯,不過交易清淡可能會令價格走勢脆弱。
#MUB 攀升至 $961.75,漲幅爲 +3.60%,成交量達到可觀的 $17.6 M。強勁的成交量暗示,這波漲勢可能不只是價格動能在推動。
👀 留意 #LTC 和 MUB 的成交量走勢是否與價格漲幅同步,因爲兩者背離可能預示着行情會迅速反轉。
#Write2Earn #Binance
萊特幣小幅上漲至 $59.40,漲幅爲 +4.19%,成交量爲 $20.3 M。其點對點支付定位使其成爲低成本支付的首選之一,而適中的成交量表明這波漲勢可能纔剛剛開始。
#EWYB 上漲至 $163.37,漲幅爲 +3.73%,成交額爲 $2.2 M。對於一隻相對冷清的股票來說,這一漲勢還不錯,不過交易清淡可能會令價格走勢脆弱。
#MUB 攀升至 $961.75,漲幅爲 +3.60%,成交量達到可觀的 $17.6 M。強勁的成交量暗示,這波漲勢可能不只是價格動能在推動。
👀 留意 #LTC 和 MUB 的成交量走勢是否與價格漲幅同步,因爲兩者背離可能預示着行情會迅速反轉。
#Write2Earn #Binance
11
·
--
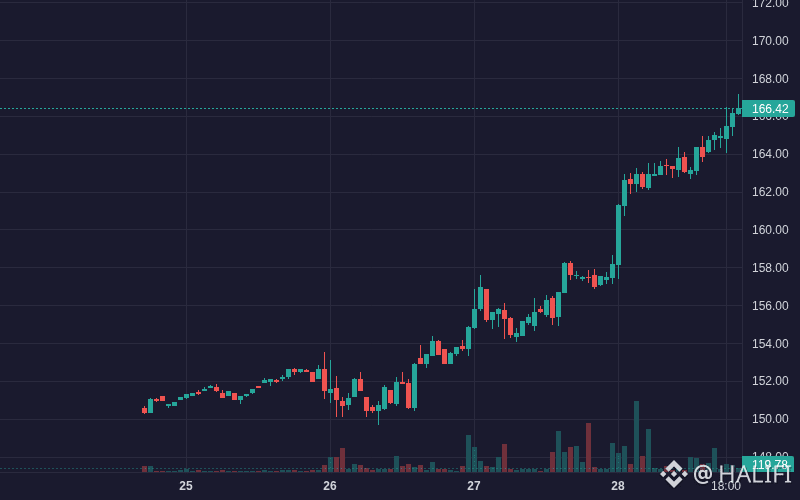
$EWYB EWYB呈現看漲走勢:5.66%(加密貨幣)。
成交量:2.19M | 最新價:$166.17
關鍵信號:動能強勁,波動率高。
日線傾向:看漲 🟢 | 周線:看漲 🟢
儘管機構資金持續流出,受韓國科技企業財報提振,EWYB在24小時內上漲5.02%,至$165.62。
**半導體財報推動上漲(高)**:指數重要成分股SK海力士第三季度利潤大幅增長,帶動市場對韓國股票持倉的廣泛需求。
- **趨勢延續(高)**:價格強勢突破EMA 7($164.63)和EMA 25($162.21)→看漲排列進一步鞏固持續上行趨勢。
- **超買推升(中)**:RSI 6升至82以上,而MACD保持正值,推動整個交易時段持續上行動能。
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
$EWYB EWYB呈現看漲走勢:5.66%(加密貨幣)。
成交量:2.19M | 最新價:$166.17
關鍵信號:動能強勁,波動率高。
日線傾向:看漲 🟢 | 周線:看漲 🟢
儘管機構資金持續流出,受韓國科技企業財報提振,EWYB在24小時內上漲5.02%,至$165.62。
**半導體財報推動上漲(高)**:指數重要成分股SK海力士第三季度利潤大幅增長,帶動市場對韓國股票持倉的廣泛需求。
- **趨勢延續(高)**:價格強勢突破EMA 7($164.63)和EMA 25($162.21)→看漲排列進一步鞏固持續上行趨勢。
- **超買推升(中)**:RSI 6升至82以上,而MACD保持正值,推動整個交易時段持續上行動能。
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
成交量:2.19M | 最新價:$166.17
關鍵信號:動能強勁,波動率高。
日線傾向:看漲 🟢 | 周線:看漲 🟢
儘管機構資金持續流出,受韓國科技企業財報提振,EWYB在24小時內上漲5.02%,至$165.62。
**半導體財報推動上漲(高)**:指數重要成分股SK海力士第三季度利潤大幅增長,帶動市場對韓國股票持倉的廣泛需求。
- **趨勢延續(高)**:價格強勢突破EMA 7($164.63)和EMA 25($162.21)→看漲排列進一步鞏固持續上行趨勢。
- **超買推升(中)**:RSI 6升至82以上,而MACD保持正值,推動整個交易時段持續上行動能。
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
2
17

KOSPI 收盤的鐘聲對 EWYB 不是收工,而是另一場定價的開始。
韓國交易所下午三點半關門,EWYBUSDT 的盤口還在跳。這件事聽起來像常識,但它決定了這條合約真正的定價邏輯:EWYB 追蹤的淨值,只在韓股時段被刷新;而它的價格,是 24 小時連續競價的結果。換句話說,每天有一大半時間,價格在裸奔,淨值在原地不動。
第一個要點是時間錯配帶來的隔夜缺口。SK 海力士的財報只在韓股時段進淨值,KOSPI 當天大漲 6.63%、重新站上 6000 點,這種級別的單日漲幅對一隻韓國 ETF 的淨值來說是一次劇烈跳變。但淨值是滯後的,價格是實時的。財報出來之後的所有解讀、所有情緒、所有二次反應,都會先在 EWYB 的盤口裏被定價一遍,然後等下一個韓股時段開盤,再看淨值認不認這個賬。缺口就是這樣產生的,它既是機會也是陷阱,取決於你站在缺口的哪一邊。
第二個要點是折溢價,這纔是這條合約的定價錨。EWYB 的價格約等於淨值乘以(1 加溢價),而溢價由離岸資金對韓國芯片鏈的邊際情緒決定。注意這次不是韓國一家的事:Kioxia 漲 13.8%,TAIEX 漲 2%,整個亞洲的存儲和半導體鏈條在共振。當韓股休市、授權參與者沒法做申贖套利的時候,離岸時段的溢價最容易被推高,因爲沒有天然的對手盤來壓它。所以你看 EWYB 的漲跌,很多時候不是在交易韓國,是在交易“離岸市場願意爲韓國芯片付多少溢價”。
第三個要點是資金費率和持倉。在標的停盤、合約不停盤的結構裏,資金費率是最誠實的情緒讀數。淨值不動的時候,多空只能靠費率互相博弈。費率持續偏正,說明多頭在花錢買“隔夜缺口一定向上補”的預期;一旦財報被消化完、缺口開始回補,付費的那一方就從主動變被動。同理,韓股休市時段持倉量放大,大概率對應的是槓桿情緒而不是現貨對衝需求,這種持倉結構在缺口回補時是不穩定的。
風險點在兩個地方。一是缺口是雙向的,折溢價迴歸有兩條路徑:價格向淨值靠,或者淨值向價格靠,後者要等下一個交易時段,中間這段時間你只能扛。二是流動性,亞洲時段之外盤口更薄,滑點和插針的概率都更高,止損單在這種時段經常以最難看的價格成交。
我的看法是,把 EWYB 當成一張“亞洲芯片情緒的隔夜期權”,而不是現貨 ETF 的替代品。財報落地之後的一到兩個交易日,重點不該是它漲還是跌,而是溢價往哪個方向收斂。倉位控制在這類 24 小時合約裏比方向判斷更重要,隔夜跳空和流動性斷層會替你放大每一個錯誤的判斷。
#Crypto #EWYB
KOSPI 收盤的鐘聲對 EWYB 不是收工,而是另一場定價的開始。
韓國交易所下午三點半關門,EWYBUSDT 的盤口還在跳。這件事聽起來像常識,但它決定了這條合約真正的定價邏輯:EWYB 追蹤的淨值,只在韓股時段被刷新;而它的價格,是 24 小時連續競價的結果。換句話說,每天有一大半時間,價格在裸奔,淨值在原地不動。
第一個要點是時間錯配帶來的隔夜缺口。SK 海力士的財報只在韓股時段進淨值,KOSPI 當天大漲 6.63%、重新站上 6000 點,這種級別的單日漲幅對一隻韓國 ETF 的淨值來說是一次劇烈跳變。但淨值是滯後的,價格是實時的。財報出來之後的所有解讀、所有情緒、所有二次反應,都會先在 EWYB 的盤口裏被定價一遍,然後等下一個韓股時段開盤,再看淨值認不認這個賬。缺口就是這樣產生的,它既是機會也是陷阱,取決於你站在缺口的哪一邊。
第二個要點是折溢價,這纔是這條合約的定價錨。EWYB 的價格約等於淨值乘以(1 加溢價),而溢價由離岸資金對韓國芯片鏈的邊際情緒決定。注意這次不是韓國一家的事:Kioxia 漲 13.8%,TAIEX 漲 2%,整個亞洲的存儲和半導體鏈條在共振。當韓股休市、授權參與者沒法做申贖套利的時候,離岸時段的溢價最容易被推高,因爲沒有天然的對手盤來壓它。所以你看 EWYB 的漲跌,很多時候不是在交易韓國,是在交易“離岸市場願意爲韓國芯片付多少溢價”。
第三個要點是資金費率和持倉。在標的停盤、合約不停盤的結構裏,資金費率是最誠實的情緒讀數。淨值不動的時候,多空只能靠費率互相博弈。費率持續偏正,說明多頭在花錢買“隔夜缺口一定向上補”的預期;一旦財報被消化完、缺口開始回補,付費的那一方就從主動變被動。同理,韓股休市時段持倉量放大,大概率對應的是槓桿情緒而不是現貨對衝需求,這種持倉結構在缺口回補時是不穩定的。
風險點在兩個地方。一是缺口是雙向的,折溢價迴歸有兩條路徑:價格向淨值靠,或者淨值向價格靠,後者要等下一個交易時段,中間這段時間你只能扛。二是流動性,亞洲時段之外盤口更薄,滑點和插針的概率都更高,止損單在這種時段經常以最難看的價格成交。
我的看法是,把 EWYB 當成一張“亞洲芯片情緒的隔夜期權”,而不是現貨 ETF 的替代品。財報落地之後的一到兩個交易日,重點不該是它漲還是跌,而是溢價往哪個方向收斂。倉位控制在這類 24 小時合約裏比方向判斷更重要,隔夜跳空和流動性斷層會替你放大每一個錯誤的判斷。
#Crypto #EWYB
韓國交易所下午三點半關門,EWYBUSDT 的盤口還在跳。這件事聽起來像常識,但它決定了這條合約真正的定價邏輯:EWYB 追蹤的淨值,只在韓股時段被刷新;而它的價格,是 24 小時連續競價的結果。換句話說,每天有一大半時間,價格在裸奔,淨值在原地不動。
第一個要點是時間錯配帶來的隔夜缺口。SK 海力士的財報只在韓股時段進淨值,KOSPI 當天大漲 6.63%、重新站上 6000 點,這種級別的單日漲幅對一隻韓國 ETF 的淨值來說是一次劇烈跳變。但淨值是滯後的,價格是實時的。財報出來之後的所有解讀、所有情緒、所有二次反應,都會先在 EWYB 的盤口裏被定價一遍,然後等下一個韓股時段開盤,再看淨值認不認這個賬。缺口就是這樣產生的,它既是機會也是陷阱,取決於你站在缺口的哪一邊。
第二個要點是折溢價,這纔是這條合約的定價錨。EWYB 的價格約等於淨值乘以(1 加溢價),而溢價由離岸資金對韓國芯片鏈的邊際情緒決定。注意這次不是韓國一家的事:Kioxia 漲 13.8%,TAIEX 漲 2%,整個亞洲的存儲和半導體鏈條在共振。當韓股休市、授權參與者沒法做申贖套利的時候,離岸時段的溢價最容易被推高,因爲沒有天然的對手盤來壓它。所以你看 EWYB 的漲跌,很多時候不是在交易韓國,是在交易“離岸市場願意爲韓國芯片付多少溢價”。
第三個要點是資金費率和持倉。在標的停盤、合約不停盤的結構裏,資金費率是最誠實的情緒讀數。淨值不動的時候,多空只能靠費率互相博弈。費率持續偏正,說明多頭在花錢買“隔夜缺口一定向上補”的預期;一旦財報被消化完、缺口開始回補,付費的那一方就從主動變被動。同理,韓股休市時段持倉量放大,大概率對應的是槓桿情緒而不是現貨對衝需求,這種持倉結構在缺口回補時是不穩定的。
風險點在兩個地方。一是缺口是雙向的,折溢價迴歸有兩條路徑:價格向淨值靠,或者淨值向價格靠,後者要等下一個交易時段,中間這段時間你只能扛。二是流動性,亞洲時段之外盤口更薄,滑點和插針的概率都更高,止損單在這種時段經常以最難看的價格成交。
我的看法是,把 EWYB 當成一張“亞洲芯片情緒的隔夜期權”,而不是現貨 ETF 的替代品。財報落地之後的一到兩個交易日,重點不該是它漲還是跌,而是溢價往哪個方向收斂。倉位控制在這類 24 小時合約裏比方向判斷更重要,隔夜跳空和流動性斷層會替你放大每一個錯誤的判斷。
#Crypto #EWYB
6
·
--
📊 EWYB 建議
🔴 方向:可能做空
* 價格:166.18
* RSI:80.3 — 4 小時週期嚴重超買。
* 入場:等待 15 分鐘或 1 小時週期出現下跌確認後入場。
* 目標位:根據最近的支撐位確定。
* 止損:設在最近一個價格高點上方。
⚠️ 超買並不意味着價格會立即下跌;入場前請等待反轉確認。
$EWYB #EWYB
🔥 尋找機會
📊 EWYB 建議
🔴 方向:可能做空
* 價格:166.18
* RSI:80.3 — 4 小時週期嚴重超買。
* 入場:等待 15 分鐘或 1 小時週期出現下跌確認後入場。
* 目標位:根據最近的支撐位確定。
* 止損:設在最近一個價格高點上方。
⚠️ 超買並不意味着價格會立即下跌;入場前請等待反轉確認。
$EWYB #EWYB
🔥 尋找機會
🔴 方向:可能做空
* 價格:166.18
* RSI:80.3 — 4 小時週期嚴重超買。
* 入場:等待 15 分鐘或 1 小時週期出現下跌確認後入場。
* 目標位:根據最近的支撐位確定。
* 止損:設在最近一個價格高點上方。
⚠️ 超買並不意味着價格會立即下跌;入場前請等待反轉確認。
$EWYB #EWYB
🔥 尋找機會
66
·
--
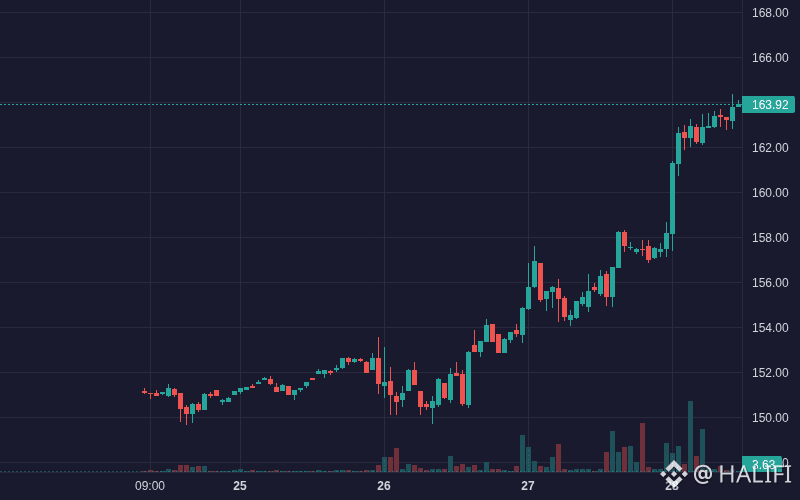
$EWYB EWYB 正呈現看漲走勢:5.20%(加密貨幣)。
成交量:2.86M | 最新價:$163.94
關鍵信號:強勁動能、高波動性。
日線傾向:看漲 🟢 | 周線:看漲 🟢
受韓國半導體板塊走強帶動,EWYB 在 24 小時內上漲 4.9%,引發了超買行情。
**韓國股市飆升(高)**:半導體股(三星、SK 海力士)上漲之際,韓國交易所啓動了臨時停牌機制 → 標的指數大幅飆升。
- **技術面突破(高)**:價格突破布林帶上軌,MACD 柱狀圖擴大(+0.518),推動 EWYB 升至 $163.27。
- **早期資金累積(中)**:突破初期每小時持續流入超過 $542K 的資金,爲價格立即提供了上行動能。
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
$EWYB EWYB 正呈現看漲走勢:5.20%(加密貨幣)。
成交量:2.86M | 最新價:$163.94
關鍵信號:強勁動能、高波動性。
日線傾向:看漲 🟢 | 周線:看漲 🟢
受韓國半導體板塊走強帶動,EWYB 在 24 小時內上漲 4.9%,引發了超買行情。
**韓國股市飆升(高)**:半導體股(三星、SK 海力士)上漲之際,韓國交易所啓動了臨時停牌機制 → 標的指數大幅飆升。
- **技術面突破(高)**:價格突破布林帶上軌,MACD 柱狀圖擴大(+0.518),推動 EWYB 升至 $163.27。
- **早期資金累積(中)**:突破初期每小時持續流入超過 $542K 的資金,爲價格立即提供了上行動能。
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
成交量:2.86M | 最新價:$163.94
關鍵信號:強勁動能、高波動性。
日線傾向:看漲 🟢 | 周線:看漲 🟢
受韓國半導體板塊走強帶動,EWYB 在 24 小時內上漲 4.9%,引發了超買行情。
**韓國股市飆升(高)**:半導體股(三星、SK 海力士)上漲之際,韓國交易所啓動了臨時停牌機制 → 標的指數大幅飆升。
- **技術面突破(高)**:價格突破布林帶上軌,MACD 柱狀圖擴大(+0.518),推動 EWYB 升至 $163.27。
- **早期資金累積(中)**:突破初期每小時持續流入超過 $542K 的資金,爲價格立即提供了上行動能。
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
13
·
--
看一條“最新”行情時,除了頁面更新時間,也找找數據截止時間,確認是否來自同一個窗口。
先擺 $EWYB 眼前這組數據:幣安現貨 10/23 17:00–18:00(北京時間),這一小時下跌 0.65%,成交額 2.97 萬 USDT,爲前一小時的 2.01 倍。區間收盤價 151.01 USDT。
頁面剛刷新,不代表裏面每個數字都剛剛產生。數據可能有獨立的統計截止時間、發佈時間和採集時間,三者描述不同環節。將舊數據重新抓取,只更新了獲取動作,不會讓原來的行情變成新的行情。引用即時數字時,應優先確認它實際覆蓋到什麼時候。
#EWYB #幣圈嘮嗑
看一條“最新”行情時,除了頁面更新時間,也找找數據截止時間,確認是否來自同一個窗口。
先擺 $EWYB 眼前這組數據:幣安現貨 10/23 17:00–18:00(北京時間),這一小時下跌 0.65%,成交額 2.97 萬 USDT,爲前一小時的 2.01 倍。區間收盤價 151.01 USDT。
頁面剛刷新,不代表裏面每個數字都剛剛產生。數據可能有獨立的統計截止時間、發佈時間和採集時間,三者描述不同環節。將舊數據重新抓取,只更新了獲取動作,不會讓原來的行情變成新的行情。引用即時數字時,應優先確認它實際覆蓋到什麼時候。
#EWYB #幣圈嘮嗑
先擺 $EWYB 眼前這組數據:幣安現貨 10/23 17:00–18:00(北京時間),這一小時下跌 0.65%,成交額 2.97 萬 USDT,爲前一小時的 2.01 倍。區間收盤價 151.01 USDT。
頁面剛刷新,不代表裏面每個數字都剛剛產生。數據可能有獨立的統計截止時間、發佈時間和採集時間,三者描述不同環節。將舊數據重新抓取,只更新了獲取動作,不會讓原來的行情變成新的行情。引用即時數字時,應優先確認它實際覆蓋到什麼時候。
#EWYB #幣圈嘮嗑
11
·
--
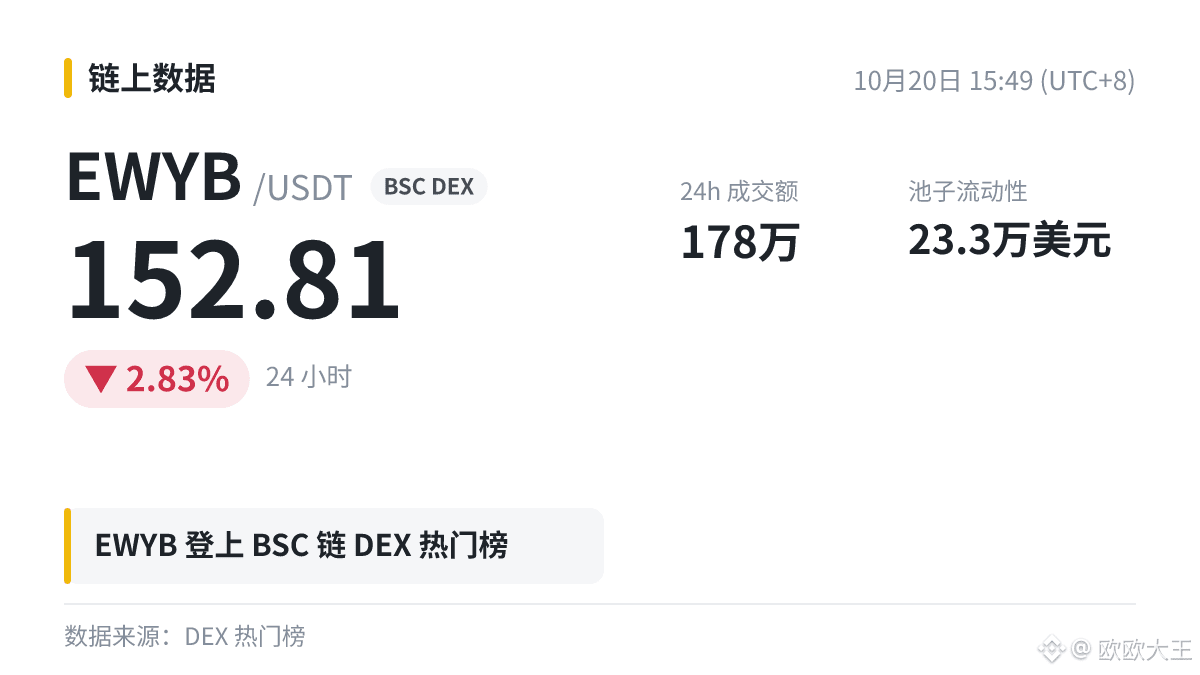
$EWYB 登上 BSC DEX 熱門榜,24h -2.83%,池子流動性 23.3萬美元。
留個心眼。看成交筆數和持幣地址是否增加,比漲幅靠譜。歡迎補充你們看到的細節。
#EWYB
我瞎聊的,別當建議。
$EWYB 登上 BSC DEX 熱門榜,24h -2.83%,池子流動性 23.3萬美元。
留個心眼。看成交筆數和持幣地址是否增加,比漲幅靠譜。歡迎補充你們看到的細節。
#EWYB
我瞎聊的,別當建議。
留個心眼。看成交筆數和持幣地址是否增加,比漲幅靠譜。歡迎補充你們看到的細節。
#EWYB
我瞎聊的,別當建議。
2
·
--
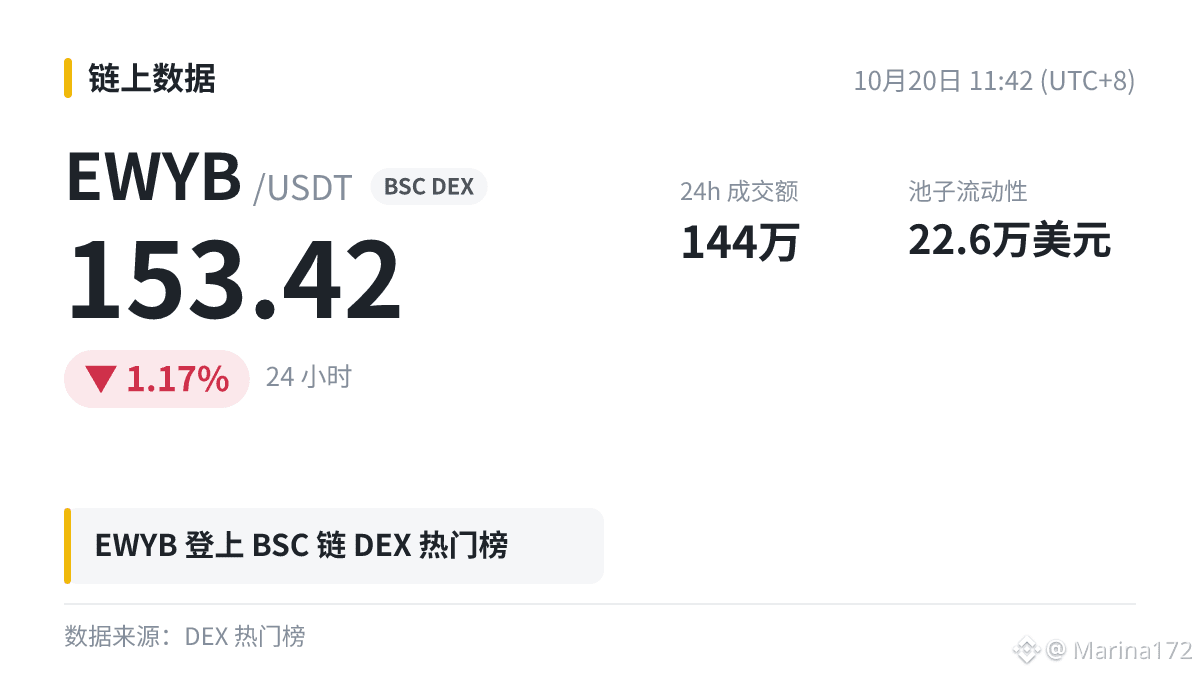
說句心裏話,剛纔刷到 $EWYB 上了 BSC 的 DEX 熱門榜。
我碰鏈上熱門之前一般先做三件事:查合約有沒有風險、看池子深不深(現在流動性 22.6萬美元)、看大地址分不分散。三樣都過關纔看。
覺得有道理的點個贊,不同意的留言說說。
#EWYB
說句心裏話,剛纔刷到 $EWYB 上了 BSC 的 DEX 熱門榜。
我碰鏈上熱門之前一般先做三件事:查合約有沒有風險、看池子深不深(現在流動性 22.6萬美元)、看大地址分不分散。三樣都過關纔看。
覺得有道理的點個贊,不同意的留言說說。
#EWYB
我碰鏈上熱門之前一般先做三件事:查合約有沒有風險、看池子深不深(現在流動性 22.6萬美元)、看大地址分不分散。三樣都過關纔看。
覺得有道理的點個贊,不同意的留言說說。
#EWYB
33
·
--
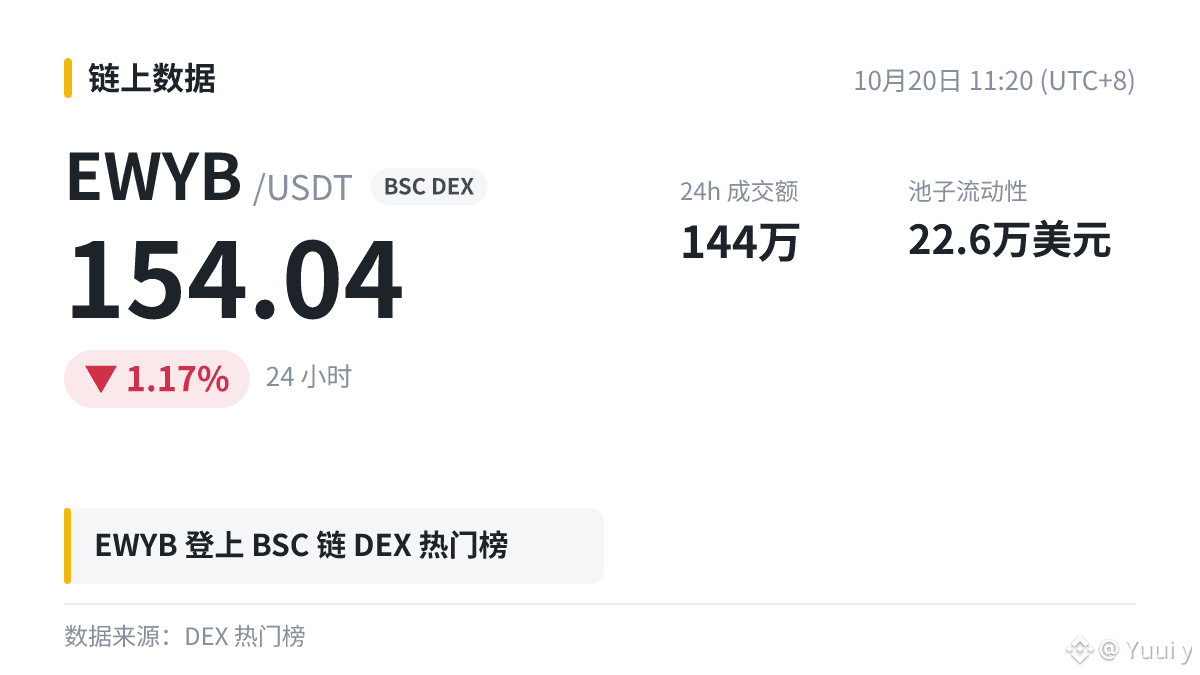
$EWYB 登上 BSC 鏈上熱門榜:24h -1.17%,DEX 池子流動性 22.6萬美元。
池子流動性低於 100 萬美元,DEX大單的滑點不會小,價格也更容易被少數交易拉扯。
鏈上熱門幣的熱度週期往往不長,別上頭。
#EWYB
$EWYB 登上 BSC 鏈上熱門榜:24h -1.17%,DEX 池子流動性 22.6萬美元。
池子流動性低於 100 萬美元,DEX大單的滑點不會小,價格也更容易被少數交易拉扯。
鏈上熱門幣的熱度週期往往不長,別上頭。
#EWYB
池子流動性低於 100 萬美元,DEX大單的滑點不會小,價格也更容易被少數交易拉扯。
鏈上熱門幣的熱度週期往往不長,別上頭。
#EWYB
2
$EWYB:買入前先檢查流動性深度
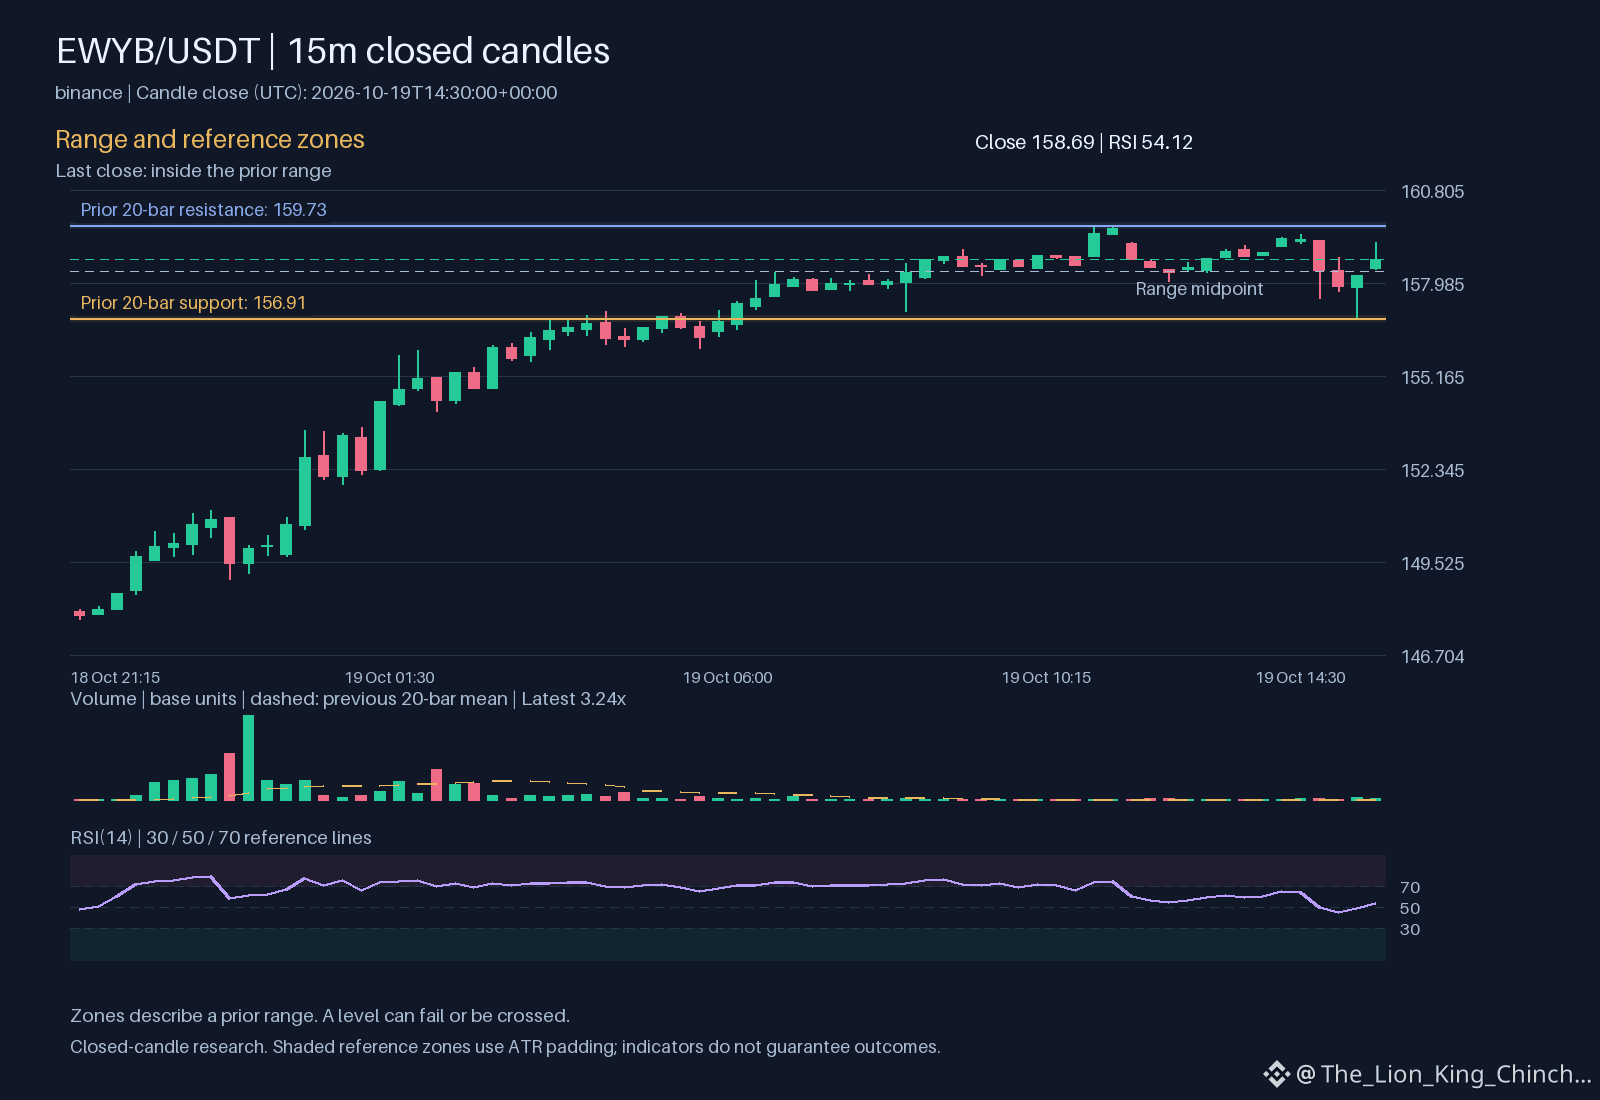
想像一下擁擠車站裡一條狹窄的走廊。如果一大群人往前衝,後面的人看不見前方情況,可能會因此恐慌。在加密貨幣市場中,訂單簿就像這樣的走廊。訂單簿深度不足,代表價格劇烈變動前可供參考的資訊較少。$EWYB 目前的觀察結果顯示,短線方向向下。同時,成交量高於基準水準。這種組合顯示賣壓活躍。相對成交量為3.24171。下跌期間交易活躍,往往表示賣方急於出場。想像你想在當地市集買一件限量商品。如果很多人湧向攤位,價格可能會迅速上漲。賣方根據需求調整價格,你可能就買不到理想的價格。在交易中,當買單撤離時,也會出現相同的壓力,導致價差擴大。市價單會跨越價差成交,並支付其中的差額。了解這一點,有助於解釋為什麼平順的走勢可能突然反轉。這並非壞事,而是市場機制的一部分。我們可以透過思想實驗來檢驗這個想法。假設價格在156.91附近的支撐位穩定下來。如果買盤興趣逐漸回升,價差可能會收窄。這表示市場參與者正重拾信心。你可以觀察價格面對限價單時的表現,重新評估情況。查看RSI是否來到54.1154,藉此觀察動能是否正在減弱。這無法預測未來,只能作為檢查點,確認市場是否過度擁擠。目標是避免對雜訊做出反應。運用數據了解市場機制,而不是衝動賭博。這種做法能讓你保持判斷清晰。
這是機率式市場研究,並非投資建議,也不保證回報。
在相信看似平順的價格走勢之前,你會先檢查什麼?
#EWYB #CryptoEducation #CryptoLearning
$EWYB :買入前先檢查流動性深度
想像一下擁擠車站裡一條狹窄的走廊。如果一大群人往前衝,後面的人看不見前方情況,可能會因此恐慌。在加密貨幣市場中,訂單簿就像這樣的走廊。訂單簿深度不足,代表價格劇烈變動前可供參考的資訊較少。$EWYB 目前的觀察結果顯示,短線方向向下。同時,成交量高於基準水準。這種組合顯示賣壓活躍。相對成交量為3.24171。下跌期間交易活躍,往往表示賣方急於出場。想像你想在當地市集買一件限量商品。如果很多人湧向攤位,價格可能會迅速上漲。賣方根據需求調整價格,你可能就買不到理想的價格。在交易中,當買單撤離時,也會出現相同的壓力,導致價差擴大。市價單會跨越價差成交,並支付其中的差額。了解這一點,有助於解釋為什麼平順的走勢可能突然反轉。這並非壞事,而是市場機制的一部分。我們可以透過思想實驗來檢驗這個想法。假設價格在156.91附近的支撐位穩定下來。如果買盤興趣逐漸回升,價差可能會收窄。這表示市場參與者正重拾信心。你可以觀察價格面對限價單時的表現,重新評估情況。查看RSI是否來到54.1154,藉此觀察動能是否正在減弱。這無法預測未來,只能作為檢查點,確認市場是否過度擁擠。目標是避免對雜訊做出反應。運用數據了解市場機制,而不是衝動賭博。這種做法能讓你保持判斷清晰。
這是機率式市場研究,並非投資建議,也不保證回報。
在相信看似平順的價格走勢之前,你會先檢查什麼?
#EWYB #CryptoEducation #CryptoLearning
想像一下擁擠車站裡一條狹窄的走廊。如果一大群人往前衝,後面的人看不見前方情況,可能會因此恐慌。在加密貨幣市場中,訂單簿就像這樣的走廊。訂單簿深度不足,代表價格劇烈變動前可供參考的資訊較少。$EWYB 目前的觀察結果顯示,短線方向向下。同時,成交量高於基準水準。這種組合顯示賣壓活躍。相對成交量為3.24171。下跌期間交易活躍,往往表示賣方急於出場。想像你想在當地市集買一件限量商品。如果很多人湧向攤位,價格可能會迅速上漲。賣方根據需求調整價格,你可能就買不到理想的價格。在交易中,當買單撤離時,也會出現相同的壓力,導致價差擴大。市價單會跨越價差成交,並支付其中的差額。了解這一點,有助於解釋為什麼平順的走勢可能突然反轉。這並非壞事,而是市場機制的一部分。我們可以透過思想實驗來檢驗這個想法。假設價格在156.91附近的支撐位穩定下來。如果買盤興趣逐漸回升,價差可能會收窄。這表示市場參與者正重拾信心。你可以觀察價格面對限價單時的表現,重新評估情況。查看RSI是否來到54.1154,藉此觀察動能是否正在減弱。這無法預測未來,只能作為檢查點,確認市場是否過度擁擠。目標是避免對雜訊做出反應。運用數據了解市場機制,而不是衝動賭博。這種做法能讓你保持判斷清晰。
這是機率式市場研究,並非投資建議,也不保證回報。
在相信看似平順的價格走勢之前,你會先檢查什麼?
#EWYB #CryptoEducation #CryptoLearning
32

·
--
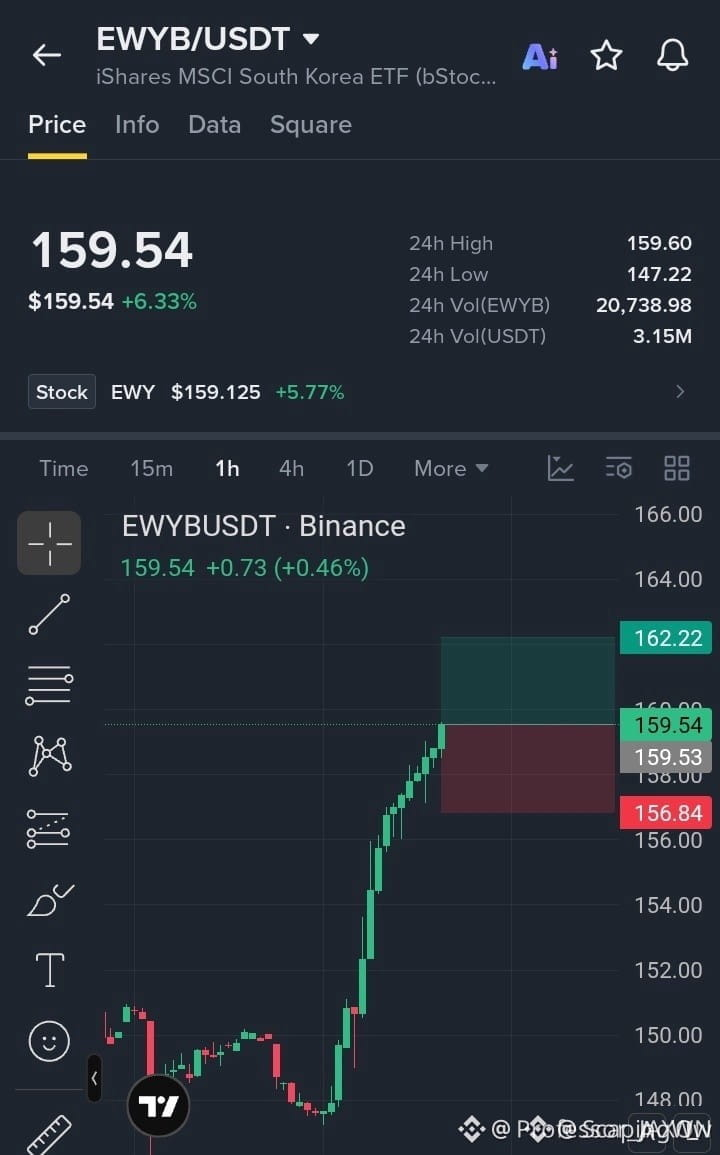
⚡ $EWYB 正衝擊 159.60 美元阻力位,隨着動能瞄準 162.22 美元突破!💥
入場:159.00–159.55 美元 ⚡
目標:162.22 美元 🚀
止損:156.84 美元 🛑
多頭在 147–150 美元的需求區間強勢入場,推動價格直逼 159.60 美元這一關鍵阻力位。📊 訂單流顯示買方正積極吸收賣盤,試圖將上方供給區轉化爲上漲跳板。
💡 若能穩健收復這一阻力位,上行流動性通道將直通 162.22 美元;若在此猶豫,則可能短暫回落,套住追高的多頭。💬 你會提前押注這次突破,還是等待回踩確認?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
⚡ $EWYB 正衝擊 159.60 美元阻力位,隨着動能瞄準 162.22 美元突破!💥
入場:159.00–159.55 美元 ⚡
目標:162.22 美元 🚀
止損:156.84 美元 🛑
多頭在 147–150 美元的需求區間強勢入場,推動價格直逼 159.60 美元這一關鍵阻力位。📊 訂單流顯示買方正積極吸收賣盤,試圖將上方供給區轉化爲上漲跳板。
💡 若能穩健收復這一阻力位,上行流動性通道將直通 162.22 美元;若在此猶豫,則可能短暫回落,套住追高的多頭。💬 你會提前押注這次突破,還是等待回踩確認?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
入場:159.00–159.55 美元 ⚡
目標:162.22 美元 🚀
止損:156.84 美元 🛑
多頭在 147–150 美元的需求區間強勢入場,推動價格直逼 159.60 美元這一關鍵阻力位。📊 訂單流顯示買方正積極吸收賣盤,試圖將上方供給區轉化爲上漲跳板。
💡 若能穩健收復這一阻力位,上行流動性通道將直通 162.22 美元;若在此猶豫,則可能短暫回落,套住追高的多頭。💬 你會提前押注這次突破,還是等待回踩確認?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
8

·
--
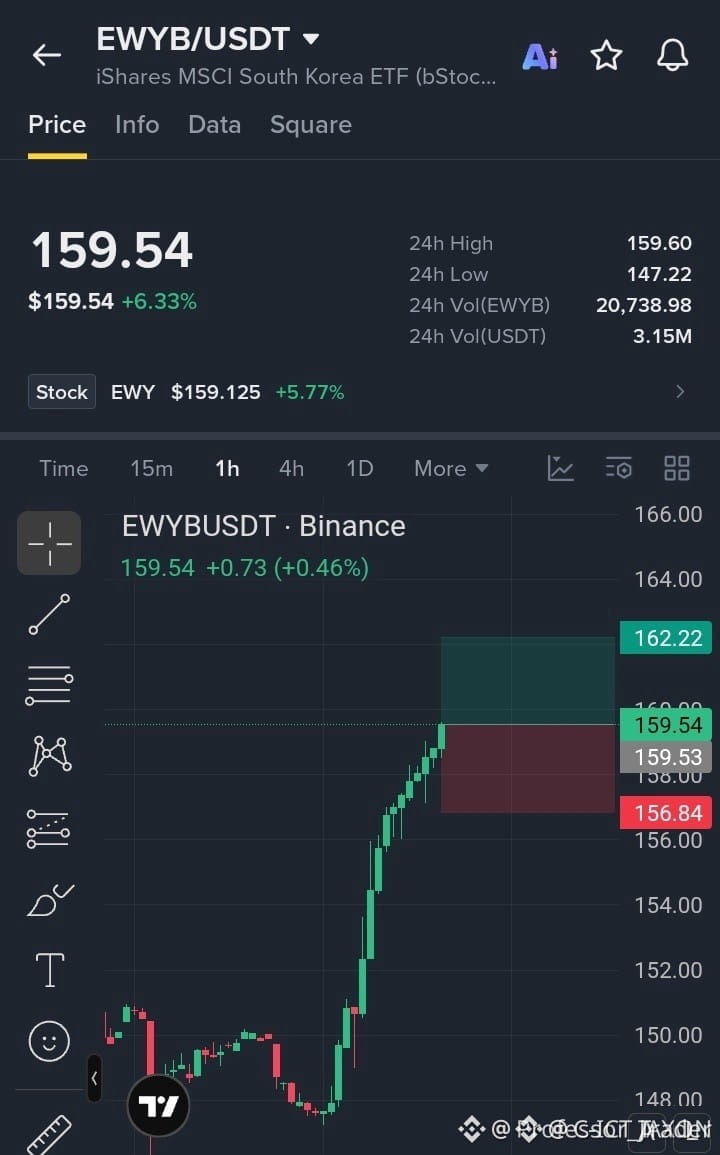
$EWYB 測試關鍵供應區,積蓄動能後擴張,劍指新高 ⚡ 🦈
入場:159.00 – 159.55 ⚡
目標:160.40 – 162.22 🚀
止損:156.84 ⚠️
$EWYB 的價格走勢顯示,價格從147–150區間底部強勢擴張,直衝159.60上方的流動性區域。📊 買方持續吸收局部賣壓,顯示結構強勁,而非派發。
若價格穩穩站上159.60,將確認這波位移行情,並直接邁向上方162.22處尚未成交的掛單流動性。🌊 若無法突破這一樞軸位,價格可能經過審慎調整,回落至內部區間結構。
🤔 你會佈局結構性突破,還是等待回調折價後再入場?👇
⚠️ 以上不構成財務建議。請務必做好風險管理。🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
$EWYB 測試關鍵供應區,積蓄動能後擴張,劍指新高 ⚡ 🦈
入場:159.00 – 159.55 ⚡
目標:160.40 – 162.22 🚀
止損:156.84 ⚠️
$EWYB 的價格走勢顯示,價格從147–150區間底部強勢擴張,直衝159.60上方的流動性區域。📊 買方持續吸收局部賣壓,顯示結構強勁,而非派發。
若價格穩穩站上159.60,將確認這波位移行情,並直接邁向上方162.22處尚未成交的掛單流動性。🌊 若無法突破這一樞軸位,價格可能經過審慎調整,回落至內部區間結構。
🤔 你會佈局結構性突破,還是等待回調折價後再入場?👇
⚠️ 以上不構成財務建議。請務必做好風險管理。🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
入場:159.00 – 159.55 ⚡
目標:160.40 – 162.22 🚀
止損:156.84 ⚠️
$EWYB 的價格走勢顯示,價格從147–150區間底部強勢擴張,直衝159.60上方的流動性區域。📊 買方持續吸收局部賣壓,顯示結構強勁,而非派發。
若價格穩穩站上159.60,將確認這波位移行情,並直接邁向上方162.22處尚未成交的掛單流動性。🌊 若無法突破這一樞軸位,價格可能經過審慎調整,回落至內部區間結構。
🤔 你會佈局結構性突破,還是等待回調折價後再入場?👇
⚠️ 以上不構成財務建議。請務必做好風險管理。🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
2

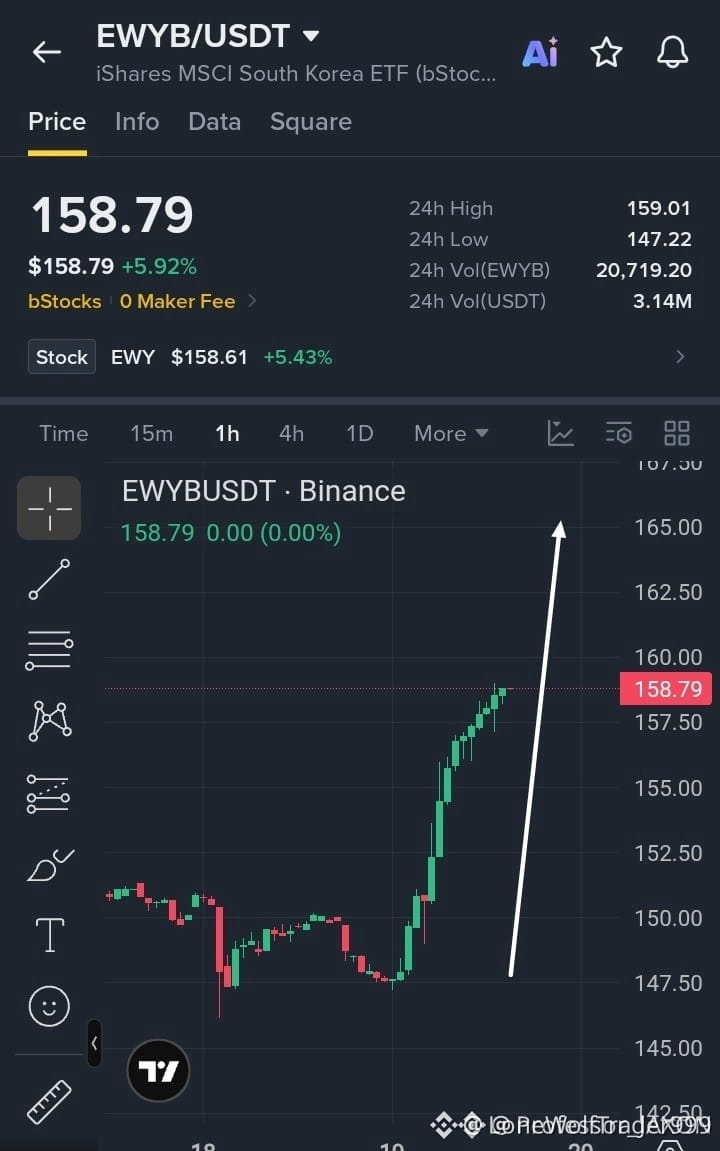
⚡ $EWYB 在需求爆發式增長後,正衝擊159美元阻力位!📈
入場:157.50 - 158.80 ⚡
目標:160.00 - 165.00 🚀
止損:155.80 ⚠️
買方強勢守住147.50美元底部,並持續推動價格直抵159美元阻力區。📊 每次回測時,上方拋壓都被吸收,市場動能明顯不斷累積。
💡 若能有效突破159美元,價格有望進一步上探更高目標位。只要本地買盤堅挺,阻力最小的方向仍明顯向上。
💬 你會佈局突破後的延續行情,還是等待再回調一次?👇
⚠️ 以上不構成投資建議。請務必做好風險管理。🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
⚡ $EWYB 在需求爆發式增長後,正衝擊159美元阻力位!📈
入場:157.50 - 158.80 ⚡
目標:160.00 - 165.00 🚀
止損:155.80 ⚠️
買方強勢守住147.50美元底部,並持續推動價格直抵159美元阻力區。📊 每次回測時,上方拋壓都被吸收,市場動能明顯不斷累積。
💡 若能有效突破159美元,價格有望進一步上探更高目標位。只要本地買盤堅挺,阻力最小的方向仍明顯向上。
💬 你會佈局突破後的延續行情,還是等待再回調一次?👇
⚠️ 以上不構成投資建議。請務必做好風險管理。🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
入場:157.50 - 158.80 ⚡
目標:160.00 - 165.00 🚀
止損:155.80 ⚠️
買方強勢守住147.50美元底部,並持續推動價格直抵159美元阻力區。📊 每次回測時,上方拋壓都被吸收,市場動能明顯不斷累積。
💡 若能有效突破159美元,價格有望進一步上探更高目標位。只要本地買盤堅挺,阻力最小的方向仍明顯向上。
💬 你會佈局突破後的延續行情,還是等待再回調一次?👇
⚠️ 以上不構成投資建議。請務必做好風險管理。🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
5
·
--
💥 $EWYB 吸收上方拋壓,機構訂單流瞄準165突破!📈
入場:157.50 – 158.80 ⚡
目標:160.00 – 165.00 🎯
止損:155.80 ⚠️
機構訂單流持續推動$EWYB 脫離147.50需求區,價格不斷收窄,緊貼159這一關鍵結構性阻力位。📊 一連串逐步擡高的低點,清楚顯示出被動吸籌,而非散戶動能耗盡。
若價格果斷突破159這一結構位,將打開直達165.00的流動性通道;若走勢失效,則可在155.80波動低點下方嚴格設定界限。🌊 你會在吸籌區間內逐步建倉,還是等待價格確認突破159後再行動?🤔
⚠️ 以上並非投資建議。請始終做好風險管理。🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
💥 $EWYB 吸收上方拋壓,機構訂單流瞄準165突破!📈
入場:157.50 – 158.80 ⚡
目標:160.00 – 165.00 🎯
止損:155.80 ⚠️
機構訂單流持續推動$EWYB 脫離147.50需求區,價格不斷收窄,緊貼159這一關鍵結構性阻力位。📊 一連串逐步擡高的低點,清楚顯示出被動吸籌,而非散戶動能耗盡。
若價格果斷突破159這一結構位,將打開直達165.00的流動性通道;若走勢失效,則可在155.80波動低點下方嚴格設定界限。🌊 你會在吸籌區間內逐步建倉,還是等待價格確認突破159後再行動?🤔
⚠️ 以上並非投資建議。請始終做好風險管理。🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
入場:157.50 – 158.80 ⚡
目標:160.00 – 165.00 🎯
止損:155.80 ⚠️
機構訂單流持續推動$EWYB 脫離147.50需求區,價格不斷收窄,緊貼159這一關鍵結構性阻力位。📊 一連串逐步擡高的低點,清楚顯示出被動吸籌,而非散戶動能耗盡。
若價格果斷突破159這一結構位,將打開直達165.00的流動性通道;若走勢失效,則可在155.80波動低點下方嚴格設定界限。🌊 你會在吸籌區間內逐步建倉,還是等待價格確認突破159後再行動?🤔
⚠️ 以上並非投資建議。請始終做好風險管理。🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
9
·
--
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB 上漲至 $156.21,漲幅 +4.74%,成交額爲 $3.0 M。
#LITEB 進一步上漲至 $851.78,漲幅 +4.55%,成交額爲 $1.4 M。
#ARB 小幅上漲至 $0.1922,漲幅 +4.40%,成交額高達 $9.5 M。
👀 留意成交量差異:ARB 的交易活躍度遠高於其他幣種,這可能意味着其上漲勢頭更強。
#Write2Earn #Binance
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB 上漲至 $156.21,漲幅 +4.74%,成交額爲 $3.0 M。
#LITEB 進一步上漲至 $851.78,漲幅 +4.55%,成交額爲 $1.4 M。
#ARB 小幅上漲至 $0.1922,漲幅 +4.40%,成交額高達 $9.5 M。
👀 留意成交量差異:ARB 的交易活躍度遠高於其他幣種,這可能意味着其上漲勢頭更強。
#Write2Earn #Binance
#EWYB 上漲至 $156.21,漲幅 +4.74%,成交額爲 $3.0 M。
#LITEB 進一步上漲至 $851.78,漲幅 +4.55%,成交額爲 $1.4 M。
#ARB 小幅上漲至 $0.1922,漲幅 +4.40%,成交額高達 $9.5 M。
👀 留意成交量差異:ARB 的交易活躍度遠高於其他幣種,這可能意味着其上漲勢頭更強。
#Write2Earn #Binance
2
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#英伟达正物色新CEO,谁会接替黄仁勋?
361,636 次瀏覽
593 討論中
2
#加密美股齐跌,下轮反弹的驱动力在哪?
979,482 次瀏覽
2,147 討論中
3
#比特币活跃供应盈利占比跌破45%
163,034 次瀏覽
170 討論中
4
#Kava称异常跨链活动仅限KavaLend
21,931 次瀏覽
48 討論中
5
#美国现货XRPETF周流出创8个月新高
23,241 次瀏覽
70 討論中
6
#泰国推出WORPT支持游客加密货币兑泰铢消费
57,305 次瀏覽
86 討論中
7
#TONStrategy第三季度净亏损2397万美元
36,188 次瀏覽
107 討論中
8
#美国PPI年率6.5%,低于预期或缓解BTC压力
399,705 次瀏覽
786 討論中
9
#波卡社区以97%票数通过新战略
50,233 次瀏覽
58 討論中
10
#dYdX拟通过v9.9升级将USDC转向Injective
15,809 次瀏覽
74 討論中