

#cryptotax
cryptotax
559,748 次瀏覽
1,273 討論中
熱門
最新
·
--
在澳大利亞,加密貨幣差價合約利潤的稅務處理與現貨加密貨幣收益不同嗎?$BTC | 簡短回答:是的,而且差距比大多數澳大利亞加密貨幣交易者預想的更大。加密貨幣差價合約交易獲利後,會按你的完整邊際稅率作爲普通收入徵稅,且沒有折扣;而持有超過12個月的加密貨幣所產生的同等金額利潤,則可享受50%的CGT折扣。兩種產品可能帶來相同的收益,卻產生截然不同的稅單。
## 爲什麼ATO對待加密貨幣差價合約的方式與實際持有代幣不同?
差價合約(CFD)是一種以現金結算的合約。它不涉及任何代幣、錢包或轉賬,因此不會觸發資本利得稅制度下的CGT事件。在交易臺時,我們常向客戶這樣解釋:“你是在押注數字,而不是持有資產。”SatoshiMacro關於澳大利亞加密貨幣差價合約交易的指南說得很明白:由於差價合約沒有標的資產,因此不適用資本利得稅制度;利潤則按你的邊際稅率作爲普通收入徵稅。該指南引用了澳大利亞稅務局(ATO)關於加密資產的指引來說明這一區別。另一方面,實際持有的加密貨幣適用資本利得稅制度;持有12個月或以上通常可以享受50%的CGT折扣,大致相當於將收益稅減半。
在澳大利亞,加密貨幣差價合約利潤的稅務處理與現貨加密貨幣收益不同嗎?
$BTC | 簡短回答:是的,而且差距比大多數澳大利亞加密貨幣交易者預想的更大。加密貨幣差價合約交易獲利後,會按你的完整邊際稅率作爲普通收入徵稅,且沒有折扣;而持有超過12個月的加密貨幣所產生的同等金額利潤,則可享受50%的CGT折扣。兩種產品可能帶來相同的收益,卻產生截然不同的稅單。
## 爲什麼ATO對待加密貨幣差價合約的方式與實際持有代幣不同?
差價合約(CFD)是一種以現金結算的合約。它不涉及任何代幣、錢包或轉賬,因此不會觸發資本利得稅制度下的CGT事件。在交易臺時,我們常向客戶這樣解釋:“你是在押注數字,而不是持有資產。”SatoshiMacro關於澳大利亞加密貨幣差價合約交易的指南說得很明白:由於差價合約沒有標的資產,因此不適用資本利得稅制度;利潤則按你的邊際稅率作爲普通收入徵稅。該指南引用了澳大利亞稅務局(ATO)關於加密資產的指引來說明這一區別。另一方面,實際持有的加密貨幣適用資本利得稅制度;持有12個月或以上通常可以享受50%的CGT折扣,大致相當於將收益稅減半。
75

MicroStrategy龐大的比特幣儲備,如今已不只是爲了擴大資產負債表;近期的市場反彈還帶來了驚人的41億美元稅務收益。這凸顯了企業採用加密貨幣已不再是簡單的價格投機。隨着機構持倉規模不斷擴大,複雜的會計和稅務策略正成爲這些企業巨頭的有力工具。這證明,持有數字資產帶來的財務收益可能遠超常規資本利得,甚至令人意想不到。$BTC #Bitcoin #MicroStrategy #加密稅
MicroStrategy龐大的比特幣儲備,如今已不只是爲了擴大資產負債表;近期的市場反彈還帶來了驚人的41億美元稅務收益。這凸顯了企業採用加密貨幣已不再是簡單的價格投機。隨着機構持倉規模不斷擴大,複雜的會計和稅務策略正成爲這些企業巨頭的有力工具。這證明,持有數字資產帶來的財務收益可能遠超常規資本利得,甚至令人意想不到。$BTC #Bitcoin #MicroStrategy #加密稅
26
·
--
$BTC | 10月31日是申報截止日,不是規劃窗口。2025-26財年已於6月30日結束;現在無法再通過賣出資產來實現虧損。眼下能做的,是確保申報準確。我發現,加密貨幣稅款多繳,更多是因爲遺漏成本基礎,而非交易不當。每筆費用都計入成本基礎了嗎?持有超過12個月的資產,都申請了50%的資本利得稅(CGT)折扣嗎?如果獲利10,000美元,折扣意味着應稅金額是5,000美元,而不是10,000美元。SatoshiMacro的指南還介紹了自管養老金基金(SMSF)三分之一的折扣——這是一項受監管的承諾,並非捷徑。我的看法是:到了這個時候,能省下的錢在於做好記錄,而不是耍時機上的花招。以上爲一般信息,不構成稅務建議。
https://satoshimacro.com/guides/crypto/how-to-reduce-crypto-tax-australia/?utm_source=binance_square&utm_medium=social&utm_campaign=autopilot_short-2
#SatoshiMacro #CryptoTax #Australia #比特幣
https://satoshimacro.com/guides/crypto/how-to-reduce-crypto-tax-australia/?utm_source=binance_square&utm_medium=social&utm_campaign=autopilot_short-2
#SatoshiMacro #CryptoTax #Australia #比特幣
61
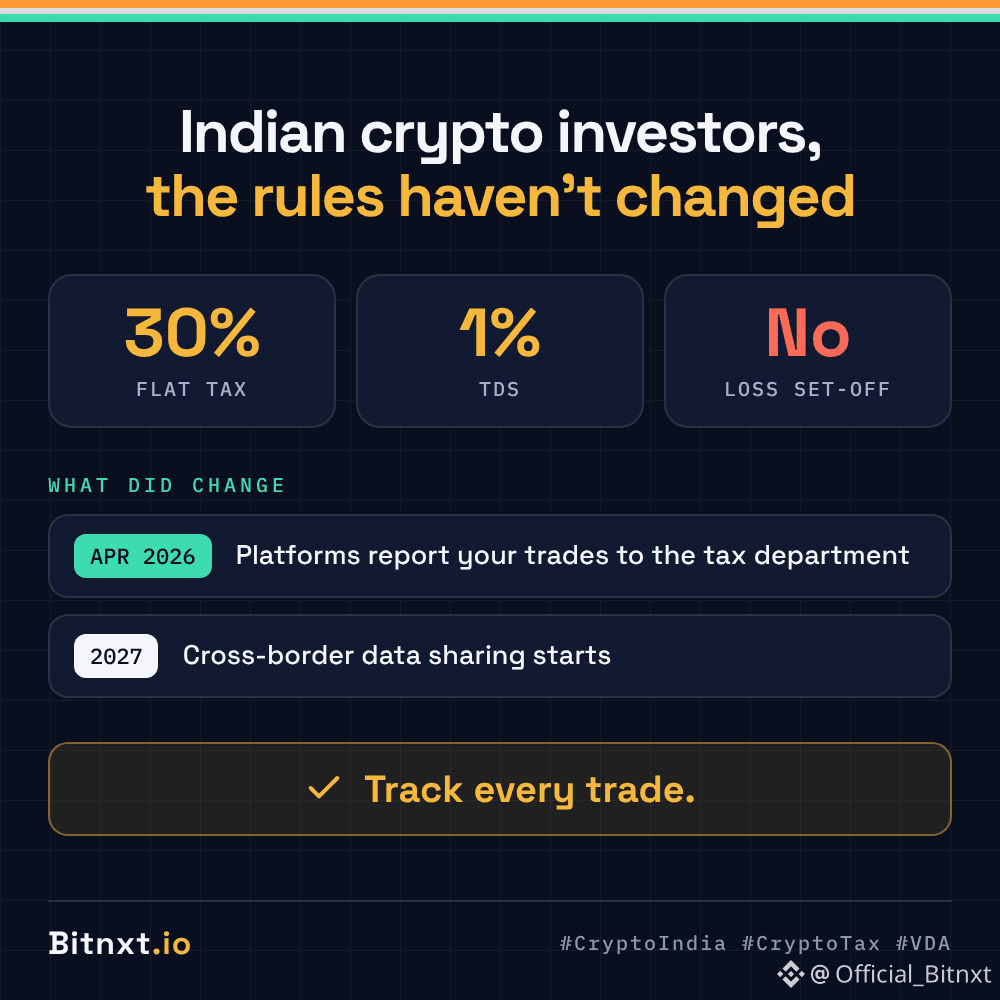
🇮🇳 印度加密貨幣投資者,規定並未改變:
30% 固定稅率、1% 源頭扣稅(TDS)、虧損不得抵扣
變化的是:自 2026 年 4 月起,平台會向稅務部門申報你的交易。跨境資料共享將於 2027 年開始。
追蹤每一筆交易。
#cryptoindia #cryptotax #VDA
🇮🇳 印度加密貨幣投資者,規定並未改變:
30% 固定稅率、1% 源頭扣稅(TDS)、虧損不得抵扣
變化的是:自 2026 年 4 月起,平台會向稅務部門申報你的交易。跨境資料共享將於 2027 年開始。
追蹤每一筆交易。
#cryptoindia #cryptotax #VDA
30% 固定稅率、1% 源頭扣稅(TDS)、虧損不得抵扣
變化的是:自 2026 年 4 月起,平台會向稅務部門申報你的交易。跨境資料共享將於 2027 年開始。
追蹤每一筆交易。
#cryptoindia #cryptotax #VDA
1
8
·
--
在澳大利亞,把一種加密貨幣換成另一種會觸發稅嗎?$BTC | 在澳大利亞,如果你把一種加密貨幣換成另一種,會不會觸發稅單——即使從來沒有現金進入銀行賬戶?會。澳大利亞稅務局把“加密貨幣對加密貨幣”的互換視爲處置了第一枚幣,這與現金出售所觸發的同一種 CGT 事件一致。而距離 10 月 31 日的自我申報截止日期只有三週,這個錯誤正好在抓住那些一直認爲只有在他們把資產兌現成澳元(AUD)之後才適用稅務的人。
## 爲什麼在沒有現金交割的情況下,互換也算作“出售”?
放在桌上的,我過去在初級交易員在不同工具之間切換時最容易糾正的一種心理錯誤是:假設沒有現金流動就意味着沒有納稅事件。加密貨幣的運作方式也是同樣的。SatoshiMacro 的加密資本利得稅指南把澳大利亞稅務局(ATO)的立場說得很清楚:個人持有的大多數加密貨幣屬於資本利得稅資產,而不是貨幣。把 ETH 換成 SOL,或用任何代幣去換另一個代幣,你就已經在換匯當天以市場價值處置了最初那項資產。新代幣的成本基礎會從該價值重新計算。不涉及現金。仍然屬於 CGT(資本利得稅)事件。
在澳大利亞,把一種加密貨幣換成另一種會觸發稅嗎?
$BTC | 在澳大利亞,如果你把一種加密貨幣換成另一種,會不會觸發稅單——即使從來沒有現金進入銀行賬戶?會。澳大利亞稅務局把“加密貨幣對加密貨幣”的互換視爲處置了第一枚幣,這與現金出售所觸發的同一種 CGT 事件一致。而距離 10 月 31 日的自我申報截止日期只有三週,這個錯誤正好在抓住那些一直認爲只有在他們把資產兌現成澳元(AUD)之後才適用稅務的人。
## 爲什麼在沒有現金交割的情況下,互換也算作“出售”?
放在桌上的,我過去在初級交易員在不同工具之間切換時最容易糾正的一種心理錯誤是:假設沒有現金流動就意味着沒有納稅事件。加密貨幣的運作方式也是同樣的。SatoshiMacro 的加密資本利得稅指南把澳大利亞稅務局(ATO)的立場說得很清楚:個人持有的大多數加密貨幣屬於資本利得稅資產,而不是貨幣。把 ETH 換成 SOL,或用任何代幣去換另一個代幣,你就已經在換匯當天以市場價值處置了最初那項資產。新代幣的成本基礎會從該價值重新計算。不涉及現金。仍然屬於 CGT(資本利得稅)事件。
## 爲什麼在沒有現金交割的情況下,互換也算作“出售”?
放在桌上的,我過去在初級交易員在不同工具之間切換時最容易糾正的一種心理錯誤是:假設沒有現金流動就意味着沒有納稅事件。加密貨幣的運作方式也是同樣的。SatoshiMacro 的加密資本利得稅指南把澳大利亞稅務局(ATO)的立場說得很清楚:個人持有的大多數加密貨幣屬於資本利得稅資產,而不是貨幣。把 ETH 換成 SOL,或用任何代幣去換另一個代幣,你就已經在換匯當天以市場價值處置了最初那項資產。新代幣的成本基礎會從該價值重新計算。不涉及現金。仍然屬於 CGT(資本利得稅)事件。
140
·
--
$BTC | 在6月30日之前實現加密貨幣虧損聽起來很簡單:賣出,用虧損抵消收益。但澳洲稅務局(ATO)的測試更爲嚴格。
《1997年所得稅法》(ITAA 1997)第102-15條允許已實現的虧損無限期結轉,用於抵減未來收益,而不是抵減一般所得。若你在緊接着就買回同一種幣種、且實質上沒有改變持倉,你可能會觸發第Part IVA條的反避稅規則。這裏沒有美國那種“洗售”(wash-sale)規則。
一位收入爲13萬澳元、收益3萬澳元且虧損1.8萬澳元的交易者,在年末之前進行虧損收割,粗略可獲得約3,330澳元的稅收利益——這是一個計算示例,並非稅務建議。
在我看到的操作中,最常見的錯誤是在幾小時內就重新買回。我的理解是:要基於真實原因進行收割,而不僅僅是爲了這筆虧損。SatoshiMacro的計算器會對雙方情況都進行建模。
https://satoshimacro.com/tools/crypto/calculators/tax-loss-harvesting-calculator/?utm_source=binance_square&utm_medium=social&utm_campaign=autopilot_short-2
#SatoshiMacro #CryptoTax #PartIVA #Bitcoin
1
50

⚖️ 美國參議院共和黨人提議一項對數字資產徵稅的法案
美國參議院的共和黨議員提出了一項新的法案,旨在對數字資產徵稅。此舉作爲爲進一步明確該國加密貨幣監管框架而不斷加大的努力的一部分,可能會影響未來在財務和法律層面對其的處理方式。
━━━━━━━━━━━━━━
📊 影響:📈 高
🏷️ 監管
#CryptoTax #Regulation #DigitalAssets #USPolitics #Blockchain
📰 來源:cryptobriefing.com
⚖️ 美國參議院共和黨人提議一項對數字資產徵稅的法案
美國參議院的共和黨議員提出了一項新的法案,旨在對數字資產徵稅。此舉作爲爲進一步明確該國加密貨幣監管框架而不斷加大的努力的一部分,可能會影響未來在財務和法律層面對其的處理方式。
━━━━━━━━━━━━━━
📊 影響:📈 高
🏷️ 監管
#CryptoTax #Regulation #DigitalAssets #USPolitics #Blockchain
📰 來源:cryptobriefing.com
美國參議院的共和黨議員提出了一項新的法案,旨在對數字資產徵稅。此舉作爲爲進一步明確該國加密貨幣監管框架而不斷加大的努力的一部分,可能會影響未來在財務和法律層面對其的處理方式。
━━━━━━━━━━━━━━
📊 影響:📈 高
🏷️ 監管
#CryptoTax #Regulation #DigitalAssets #USPolitics #Blockchain
📰 來源:cryptobriefing.com
8

🚨 伊利諾伊州暫停對激進加密交易徵稅,爲喘息留出 $BTC ROOM!⚡
📌 伊利諾伊州試圖通過對每一筆加密交易徵收 0.2% 的稅款來樹立一個激進的先例——不管交易者是盈利還是虧損。 這種結構性摩擦可能會窒息訂單流,並懲罰市場參與者,僅僅因爲他們把資產從一個錢包轉到另一個錢包。💡
⚖️ 州官員和行業代表已共同提交請願,要求將執行推遲到 2027 年 7 月。把這種監管摩擦推向未來,消除了眼前的流動性逆風,讓有機的價格走勢再次回到舞臺中央。📊
💬 州級監管是否真的會對本地交易量構成威脅,還是法律層面的反擊會持續抵消這些舉措?👇
⚠️ 這不是理財建議。請務必管理好你的風險。🛡️
🏷️ #BTC #CryptoTax #Regulation #Macro #Crypto
🔥 💎
26

·
--
伊利諾伊州加密稅被叫停!0.2%稅收推遲6個月,行業集體反抗見效了!這次加密玩家成功阻止倉促通過的稅收法案。加密力量正在崛起!
Illinois crypto tax gets halted! 0.2% tax postponed for 6 months after industry pushback works! Crypto community successfully stops rushed tax bill. Crypto power is on the rise!
#CryptoTax #Regulation $BTC $ETH
伊利諾伊州加密稅被叫停!0.2%稅收推遲6個月,行業集體反抗見效了!這次加密玩家成功阻止倉促通過的稅收法案。加密力量正在崛起!
Illinois crypto tax gets halted! 0.2% tax postponed for 6 months after industry pushback works! Crypto community successfully stops rushed tax bill. Crypto power is on the rise!
#CryptoTax #Regulation $BTC $ETH
Illinois crypto tax gets halted! 0.2% tax postponed for 6 months after industry pushback works! Crypto community successfully stops rushed tax bill. Crypto power is on the rise!
#CryptoTax #Regulation $BTC $ETH
369
·
--
哪款加密稅務軟件能幹淨地處理ATO的12個月CGT折扣?$BTC | 哪款澳大利亞加密稅務軟件真正能把澳大利亞稅務局(ATO)的12個月CGT折扣算對,並且不是僅靠宣傳,而是直接內置在報表結構中?對於僅持有現貨或活動不算頻繁的投資組合,我目前審閱到的最清爽實現是 Syla:個人50%的折扣和三分之一的SMSF折扣都會自動生效,且輸出格式會像ATO自家申報表那樣呈現版式,而不需要手動映射。
在桌面上我們以前總開玩笑說,加密稅裏最難的從來不是數學,而是抄寫。對每次申報季裏自己動手給散戶投資者做的人來說,這仍然成立。
哪款加密稅務軟件能幹淨地處理ATO的12個月CGT折扣?
$BTC | 哪款澳大利亞加密稅務軟件真正能把澳大利亞稅務局(ATO)的12個月CGT折扣算對,並且不是僅靠宣傳,而是直接內置在報表結構中?對於僅持有現貨或活動不算頻繁的投資組合,我目前審閱到的最清爽實現是 Syla:個人50%的折扣和三分之一的SMSF折扣都會自動生效,且輸出格式會像ATO自家申報表那樣呈現版式,而不需要手動映射。
在桌面上我們以前總開玩笑說,加密稅裏最難的從來不是數學,而是抄寫。對每次申報季裏自己動手給散戶投資者做的人來說,這仍然成立。
在桌面上我們以前總開玩笑說,加密稅裏最難的從來不是數學,而是抄寫。對每次申報季裏自己動手給散戶投資者做的人來說,這仍然成立。
1
88

·
--
美國參議院提出新加密稅法案 影響監管與 $MOVR 🚨 等替代幣
機構層面的清晰度 vs 短期流動性收縮——這纔是新提出的美國參議院加密稅法案背後的真正二分。🦈 聰明資金的流動依賴於監管確定性,但合規摩擦往往會迫使高波動替代幣(如 $MOVR 和 $GLMR )的訂單簿進行立刻的重新校準。
儘管批評者預計市場做市商會因稅務透明度而調整,短期內會出現暫時性的流動性枯竭,但從長期來看,其結構性定位更偏向於機構吸收。📊 由一時衝動的政策反應制造的低效,通常會爲那些能夠解讀宏觀結構變化的資深操盤者,帶來幾乎完美的公允價值缺口回補機會。
💬 這項法案會解鎖結構性的機構買盤,還是會先引發流動性連鎖下跌? 👇
⚠️ 非財務建議。請始終管理你的風險。🛡️
🏷️ #MOVR #GLMR #CryptoTax #Regulation #MarketStructure
🎯 🦈
118

·
--
🚨 美國參議院起草新加密稅法,同時 $MOVR 正在爲波動性做準備!⚡
國會山剛剛拋出一個新的監管催化劑,提出一套針對數字資產的結構化稅收框架,這讓市場情緒出現了分歧。機構交易臺的交易員認爲這爲長期提供了明確性,並可能爲聰明資金流入打開閘門;而短期的流動性提供者則擔心收緊條件可能會先洗出意志不堅定的交易者。🏦
生態系統相關的 $MOVR 和 $GLMR 等標的,已經在對敘事動能的變化做出反應,因爲訂單流信號顯示交易者正在於法律最終落定之前重新校準風險。監管明確性在歷史上曾清理噪音、建立穩固的宏觀底部,但短期訂單簿在流動性調整時可能會變得更波動。📊
💬 這套政策框架會推動機構動能,還是會壓制山寨幣的短期流動性?👇
⚠️ 不構成財務建議。請務必管理好你的風險。🛡️
🏷️ #MOVR #GLMR #CryptoTax #Regulation #Altcoins
⚡ 🎯
32
·
--
📉 IRS 提出加密 ETF 稅務申報問題
🇺🇸 美國國稅局正在關注數字資產的稅務申報,因爲加密貨幣基金和經紀商面臨越來越細化的申報要求。
📋 目前,美國規則要求經紀商報告數字資產收益;《1099-DA 表格》將覆蓋 2025 年之後進行的銷售。
⚠️ 國稅局還指出,已發佈的裁定通常會追溯適用,除非另有說明,這也爲未來的稅務指導增加了不確定性。
👀 更嚴格的稅務申報是否會成爲加密 ETF 和機構投資者的更大問題?
#CryptoETF #CryptoTax #IRS #CryptoNews
📉 IRS 提出加密 ETF 稅務申報問題
🇺🇸 美國國稅局正在關注數字資產的稅務申報,因爲加密貨幣基金和經紀商面臨越來越細化的申報要求。
📋 目前,美國規則要求經紀商報告數字資產收益;《1099-DA 表格》將覆蓋 2025 年之後進行的銷售。
⚠️ 國稅局還指出,已發佈的裁定通常會追溯適用,除非另有說明,這也爲未來的稅務指導增加了不確定性。
👀 更嚴格的稅務申報是否會成爲加密 ETF 和機構投資者的更大問題?
#CryptoETF #CryptoTax #IRS #CryptoNews
🇺🇸 美國國稅局正在關注數字資產的稅務申報,因爲加密貨幣基金和經紀商面臨越來越細化的申報要求。
📋 目前,美國規則要求經紀商報告數字資產收益;《1099-DA 表格》將覆蓋 2025 年之後進行的銷售。
⚠️ 國稅局還指出,已發佈的裁定通常會追溯適用,除非另有說明,這也爲未來的稅務指導增加了不確定性。
👀 更嚴格的稅務申報是否會成爲加密 ETF 和機構投資者的更大問題?
#CryptoETF #CryptoTax #IRS #CryptoNews
1
55
·
--
看漲
加密稅仍然令人頭疼,但不理它並不會阻止稽覈。
Koinly 創始人兼首席執行官 Robin Singh 回答了 Bitnxt 的問題:加密投資者到底總在什麼地方做錯了。
🔹 沒有具體指引 ≠ 沒有稅務義務
🔹 交易所報告(1099-DA、DAC8、CARF)是有限且常常不準確的。如果你在一個交易所買入、把資產轉到錢包後再在另一個交易所賣出,就沒有單一的交易所知道你的真實收益或損失
🔹 DeFi、橋、空投和合約永續(perps):當規則不清晰時,Koinly 採取更保守的處理方式
🔹 AI 負責轉賬匹配和錯誤檢測,但在稅務判斷上要諮詢會計師,而不是 ChatGPT
🔹 接下來會怎樣:代幣化股票,以及鏈上運行成千上萬筆交易的 AI 代理
💡 Robin 的一個習慣:每月檢查你的交易,而不是在截止期限那一週纔開始。
Bitnxt 完整專訪 👇
bitnxt.io/interviews/robin-singh-koinly
#cryptotax #Koinly #Bitnxt #BinanceSquare
1
85
·
--
伊利諾伊州 #cryptotax
伊利諾伊州是美利堅合衆國 🇺🇸 的一個州。
從 2027 年起,伊利諾伊州計劃對某些加密貨幣交易徵收 0.2% 的稅,稅款將根據交易金額計算,而不是基於利潤或虧損。
例如,一筆 100,000 美元的加密貨幣交易 = 200 美元稅,即使交易者虧損也同樣適用。
相關規定仍處於草案階段,可能在實施前發生變化。
$BTC $ZEC $QNT
#SECChairWantsStockMarketsOnChain
#EarningsSeason
#USJobOpeningsFallToFiveMonthLow
#BinanceSquareFamily
伊利諾伊州 #cryptotax
伊利諾伊州是美利堅合衆國 🇺🇸 的一個州。
從 2027 年起,伊利諾伊州計劃對某些加密貨幣交易徵收 0.2% 的稅,稅款將根據交易金額計算,而不是基於利潤或虧損。
例如,一筆 100,000 美元的加密貨幣交易 = 200 美元稅,即使交易者虧損也同樣適用。
相關規定仍處於草案階段,可能在實施前發生變化。
$BTC $ZEC $QNT
#SECChairWantsStockMarketsOnChain
#EarningsSeason
#USJobOpeningsFallToFiveMonthLow
#BinanceSquareFamily
伊利諾伊州是美利堅合衆國 🇺🇸 的一個州。
從 2027 年起,伊利諾伊州計劃對某些加密貨幣交易徵收 0.2% 的稅,稅款將根據交易金額計算,而不是基於利潤或虧損。
例如,一筆 100,000 美元的加密貨幣交易 = 200 美元稅,即使交易者虧損也同樣適用。
相關規定仍處於草案階段,可能在實施前發生變化。
$BTC $ZEC $QNT
#SECChairWantsStockMarketsOnChain
#EarningsSeason
#USJobOpeningsFallToFiveMonthLow
#BinanceSquareFamily
1
473

🚨 伊利諾伊州提議到 2027 年對所有交易進行徵稅 $BTC 不論盈利或虧損 ⚠️
一項擬議的伊利諾伊州稅收框架旨在從 2027 年起對加密活動徵收交易稅,完全不考慮淨收益或淨虧損。📊 這種制度性摩擦試圖懲罰高頻週轉速度,迫使算法型流動性提供商重新評估區域性的運營路由。
從訂單流角度看,廣泛的交易性徵費會製造人爲阻力,可能導致流動性離線,或轉向注重隱私的智能合約層。💡 隨着州級監管格局不斷演變,聰明資本必然會在正式實施之前就尋找無摩擦的執行場所。💬 各州層面的交易稅是否會加速資本向離岸流動性池遷移?👇
⚠️ 非財務建議。請務必管理好你的風險。🛡️
🏷️ #BTC #CryptoTax #Regulation #Macro
📊 🛡️
一項擬議的伊利諾伊州稅收框架旨在從 2027 年起對加密活動徵收交易稅,完全不考慮淨收益或淨虧損。📊 這種制度性摩擦試圖懲罰高頻週轉速度,迫使算法型流動性提供商重新評估區域性的運營路由。
從訂單流角度看,廣泛的交易性徵費會製造人爲阻力,可能導致流動性離線,或轉向注重隱私的智能合約層。💡 隨着州級監管格局不斷演變,聰明資本必然會在正式實施之前就尋找無摩擦的執行場所。💬 各州層面的交易稅是否會加速資本向離岸流動性池遷移?👇
⚠️ 非財務建議。請務必管理好你的風險。🛡️
🏷️ #BTC #CryptoTax #Regulation #Macro
📊 🛡️
27
·
--
持有比特幣的美國大型公司可能會因從未實際賣出的收益而欠繳現金稅,而目前阻止這種情況發生的就是國稅局(IRS)的一則通知。
會計規則要求將加密貨幣按公允價值計入淨利潤,而15%的公司最低稅是從財務報表收入開始計算的……因此,一筆未實現的 $BTC 收益會落入稅收基礎。該規定適用於在三年內平均每年該類收入超過10億美元的集團。Strategy 和 Coinbase($MSTR $COIN)去年就就此向財政部寫了信。
2025-49號通知(2025年9月30日發佈)允許公司選擇將公允價值項目的未實現收益和損失從該稅基中剔除。這是公司必須選擇採用的臨時指導。它涵蓋所有公允價值項目,因此交易性證券和衍生品獲得的同等待遇與加密貨幣一樣。
官員表示,修訂後的擬議規則預計將於2026年底前落地。我將會關注他們如何在一般層面對“公允價值項目”進行處理,因爲一旦規則調整,可能會收窄對持有比特幣人士的這項寬免,而在任何比特幣的標題中都未必會出現。
#Bitcoin #CryptoTax #Tax #Crypto
持有比特幣的美國大型公司可能會因從未實際賣出的收益而欠繳現金稅,而目前阻止這種情況發生的就是國稅局(IRS)的一則通知。
會計規則要求將加密貨幣按公允價值計入淨利潤,而15%的公司最低稅是從財務報表收入開始計算的……因此,一筆未實現的 $BTC 收益會落入稅收基礎。該規定適用於在三年內平均每年該類收入超過10億美元的集團。Strategy 和 Coinbase($MSTR $COIN )去年就就此向財政部寫了信。
2025-49號通知(2025年9月30日發佈)允許公司選擇將公允價值項目的未實現收益和損失從該稅基中剔除。這是公司必須選擇採用的臨時指導。它涵蓋所有公允價值項目,因此交易性證券和衍生品獲得的同等待遇與加密貨幣一樣。
官員表示,修訂後的擬議規則預計將於2026年底前落地。我將會關注他們如何在一般層面對“公允價值項目”進行處理,因爲一旦規則調整,可能會收窄對持有比特幣人士的這項寬免,而在任何比特幣的標題中都未必會出現。
#Bitcoin #CryptoTax #Tax #Crypto
353
·
--
$ETH | 大多數加密貨幣稅務軟件在 DeFi 和質押活動上會出問題。CSV 導入器可以正確處理現貨買入,但遇到流動性池的存入,或來自智能合約的質押獎勵就會卡住。
在辦公桌上,我們從不信任任何單一的數據源用於重要事項,我也用同樣的方式評估稅務軟件。SatoshiMacro 對 Summ 的評測顯示,它在 30+ 個二層鏈上對 1,500+ 個 DeFi 協議進行了分類,覆蓋範圍超過了多數競品停留的 800+ 集成。
澳大利亞稅務局(ATO)對個人在超過 12 個月後提供 50% 的 CGT 折扣;對於符合要求的 SMSF 則爲三分之一,但前提是成本基礎清晰。我的理解是:對 DeFi 比重較高的投資組合來說,工具的選擇比單純的買入並長期持有錢包更關鍵。它並不免費,我們的評測給它打了 4.7 分,而不是滿分。
https://satoshimacro.com/reviews/crypto/summ-review/?utm_source=binance_square&utm_medium=social&utm_campaign=autopilot_short-2
#SatoshiMacro #CryptoTax #DeFi #Bitcoin
54
·
--
$ETH | 我仍然看到 AU 質押者犯的錯誤:把驗證者獎勵當作銀行利息,僅在提取時才繳稅。依據澳大利亞法律這是不對的。
獎勵在“實際取得/可支配取得(constructive receipt)”時屬於普通收入,當天的澳元價值爲應稅金額。之後再賣出時,會觸發單獨的 CGT 事件;成本基礎使用取得日的價值作爲 cost base。桌面上我見過交易者忽略這一點,等到兩次事件落在不同年份時才手忙腳亂。
澳洲稅務局(ATO)的質押指引將每一筆獎勵視爲獨立的收入項目;擬議裁定 TR 2025/D1 也把這一點擴展到流動質押(liquid staking)。SatoshiMacro 在一筆 A$500,000 的 ETH 質押示例中測算:僅因在取得時確認,A$18,900 在當時就被納稅,隨後處置時纔再涉及 CGT。
我的理解:未實現(unrealised)並不等於無需納稅(untaxed)。僅供教育參考,不構成稅務建議。
https://satoshimacro.com/guides/crypto/staking-tax-australia/?utm_source=binance_square&utm_medium=social&utm_campaign=autopilot_short-2
#SatoshiMacro #CryptoTax #StakingRewards #ATO
1
53
·
--
在 10 月 31 日 ATO 截止日期之前,Koinly 的免費計劃到底能給你什麼$BTC | Koinly 的免費方案在你付費之前,是否真的能讓你在不花一分錢的情況下對完整的澳大利亞加密稅務年度進行覈對?
是的,直到一定程度爲止。Koinly 的免費層會在無成本的情況下,爲完整的財政年度追蹤並預覽,最多 10,000 筆交易;它會匹配成本基礎,並逐行展示每一項資本利得和損失。它不會免費提供的是你真正要提交的報告;只有在你升級到付費方案後,才能解鎖 ATO myTax 導出功能,付費方案的起價爲每年 64 澳元。
## 免費預覽實際涵蓋什麼
在 10 月 31 日 ATO 截止日期之前,Koinly 的免費計劃到底能給你什麼
$BTC | Koinly 的免費方案在你付費之前,是否真的能讓你在不花一分錢的情況下對完整的澳大利亞加密稅務年度進行覈對?
是的,直到一定程度爲止。Koinly 的免費層會在無成本的情況下,爲完整的財政年度追蹤並預覽,最多 10,000 筆交易;它會匹配成本基礎,並逐行展示每一項資本利得和損失。它不會免費提供的是你真正要提交的報告;只有在你升級到付費方案後,才能解鎖 ATO myTax 導出功能,付費方案的起價爲每年 64 澳元。
## 免費預覽實際涵蓋什麼
是的,直到一定程度爲止。Koinly 的免費層會在無成本的情況下,爲完整的財政年度追蹤並預覽,最多 10,000 筆交易;它會匹配成本基礎,並逐行展示每一項資本利得和損失。它不會免費提供的是你真正要提交的報告;只有在你升級到付費方案後,才能解鎖 ATO myTax 導出功能,付費方案的起價爲每年 64 澳元。
## 免費預覽實際涵蓋什麼
1
70
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#IMF豁免萨尔瓦多比特币持仓超限
21,448 次瀏覽
150 討論中
2
#Sui创4060万TPS纪录
29,498 次瀏覽
146 討論中
3
#币安推出BinanceIntelligence
1.7M 次瀏覽
3,058 討論中
4
#Evernorth推迟纳斯达克上市至10月12日
109,983 次瀏覽
205 討論中
5
#美联储纪要聚焦10月暂停加息
307,982 次瀏覽
831 討論中
6
#Robinhood增持2500万美元比特币
149,761 次瀏覽
308 討論中
7
#标普500与纳指创历史新高
76,930 次瀏覽
190 討論中
8
#美国抵押贷款利率升至7.49%
106,227 次瀏覽
166 討論中
9
#比特币跌破8.4万美元
744,105 次瀏覽
1,331 討論中
10
#迪拜VARA发布储备资产审计规定
66,931 次瀏覽
205 討論中