

#cryptocredit
cryptocredit
13,636 次瀏覽
66 討論中
熱門
最新

·
--
META PLANET LAUNCHES $BTC BACKED DIGITAL CREDIT IN JAPAN 🏦
Metaplanet 現已開始使用比特幣作爲抵押發行信貸產品,並使用 JPYC 進行穩定幣結算;合作伙伴爲 Progmat。該舉措是日本首個主要項目,旨在通過受監管的數字基礎設施,將 BTC 持有與基於法幣的放貸連接起來。
此舉表明,機構對比特幣作爲流動資產而非僅作爲價值儲存的信心正在增強。若類似結構在亞洲其他地區推出,預計企業資金託管方將對 BTC 的需求增加,以便在其持有資產上獲取收益。
這是否會引發其他受監管市場中出現更多“以比特幣爲支撐”的借貸產品浪潮?
非財務建議。請務必管理好你的風險。
#BTC #InstitutionalAdoption #CryptoCredit #DigitalFinance
🏦
META PLANET LAUNCHES $BTC BACKED DIGITAL CREDIT IN JAPAN 🏦
Metaplanet 現已開始使用比特幣作爲抵押發行信貸產品,並使用 JPYC 進行穩定幣結算;合作伙伴爲 Progmat。該舉措是日本首個主要項目,旨在通過受監管的數字基礎設施,將 BTC 持有與基於法幣的放貸連接起來。
此舉表明,機構對比特幣作爲流動資產而非僅作爲價值儲存的信心正在增強。若類似結構在亞洲其他地區推出,預計企業資金託管方將對 BTC 的需求增加,以便在其持有資產上獲取收益。
這是否會引發其他受監管市場中出現更多“以比特幣爲支撐”的借貸產品浪潮?
非財務建議。請務必管理好你的風險。
#BTC #InstitutionalAdoption #CryptoCredit #DigitalFinance
🏦
Metaplanet 現已開始使用比特幣作爲抵押發行信貸產品,並使用 JPYC 進行穩定幣結算;合作伙伴爲 Progmat。該舉措是日本首個主要項目,旨在通過受監管的數字基礎設施,將 BTC 持有與基於法幣的放貸連接起來。
此舉表明,機構對比特幣作爲流動資產而非僅作爲價值儲存的信心正在增強。若類似結構在亞洲其他地區推出,預計企業資金託管方將對 BTC 的需求增加,以便在其持有資產上獲取收益。
這是否會引發其他受監管市場中出現更多“以比特幣爲支撐”的借貸產品浪潮?
非財務建議。請務必管理好你的風險。
#BTC #InstitutionalAdoption #CryptoCredit #DigitalFinance
🏦
79
·
--
🔎 研究:並非所有加密信貸都建立在相同的基礎上。
CeFi借貸、DeFi池、代幣化國債和RWA私人信貸各自依賴不同形式的託管、抵押品和強制執行。
CeFi集中了對手方風險,DeFi依賴鏈上抵押品和清算,而RWA信貸仍然依賴於鏈下承銷和法律索賠。
當倉位出現問題時,什麼最重要:代幣、抵押品還是其背後的索賠?
Cointelegraph Research與@eightlends共同繪製了加密市場中信貸風險的結構。
閱讀完整報告:
#CryptoCredit #CeFi #比特幣
🔎 研究:並非所有加密信貸都建立在相同的基礎上。
CeFi借貸、DeFi池、代幣化國債和RWA私人信貸各自依賴不同形式的託管、抵押品和強制執行。
CeFi集中了對手方風險,DeFi依賴鏈上抵押品和清算,而RWA信貸仍然依賴於鏈下承銷和法律索賠。
當倉位出現問題時,什麼最重要:代幣、抵押品還是其背後的索賠?
Cointelegraph Research與@eightlends共同繪製了加密市場中信貸風險的結構。
閱讀完整報告:
#CryptoCredit #CeFi #比特幣
CeFi借貸、DeFi池、代幣化國債和RWA私人信貸各自依賴不同形式的託管、抵押品和強制執行。
CeFi集中了對手方風險,DeFi依賴鏈上抵押品和清算,而RWA信貸仍然依賴於鏈下承銷和法律索賠。
當倉位出現問題時,什麼最重要:代幣、抵押品還是其背後的索賠?
Cointelegraph Research與@eightlends共同繪製了加密市場中信貸風險的結構。
閱讀完整報告:
#CryptoCredit #CeFi #比特幣
99
🔥 洪水已經開始:Aven的新比特幣Visa卡提供高達100萬美元的BTC支持信用額度,正在改變加密投資者的遊戲規則。
📊 這一歷史性的舉措背後有實實在在的數據支持:該卡提供最長10年的固定利率、固定期限貸款,年利率爲7.99%,並且提供無限的2%現金返還,使其成爲希望利用加密資產的投資者的極具吸引力的選擇 #Bitcoin #CryptoCredit #Visa合作伙伴關係。當前市場情緒爲極度恐懼(23/100),比特幣價格爲$64,234,這可能是市場所需的催化劑。
💡 風險很高:這一發展可能會徹底消除對傳統信用卡的需求,並賦予比特幣持有者前所未有的消費能力,進一步鞏固BTC在市場中的地位 #BitcoinAdoption #加密金融。聰明的錢已經開始購買Solana,像JAMESON和gary這樣的頂級交易者正在進行重大投資,顯然加密市場正在迅速演變。
❓ 你會申請Aven的比特幣Visa卡並利用BTC支持的信用額度嗎?還是你認爲這只是加密金融更大趨勢的開始?
🔥 洪水已經開始:Aven的新比特幣Visa卡提供高達100萬美元的BTC支持信用額度,正在改變加密投資者的遊戲規則。
📊 這一歷史性的舉措背後有實實在在的數據支持:該卡提供最長10年的固定利率、固定期限貸款,年利率爲7.99%,並且提供無限的2%現金返還,使其成爲希望利用加密資產的投資者的極具吸引力的選擇 #Bitcoin #CryptoCredit #Visa合作伙伴關係。當前市場情緒爲極度恐懼(23/100),比特幣價格爲$64,234,這可能是市場所需的催化劑。
💡 風險很高:這一發展可能會徹底消除對傳統信用卡的需求,並賦予比特幣持有者前所未有的消費能力,進一步鞏固BTC在市場中的地位 #BitcoinAdoption #加密金融。聰明的錢已經開始購買Solana,像JAMESON和gary這樣的頂級交易者正在進行重大投資,顯然加密市場正在迅速演變。
❓ 你會申請Aven的比特幣Visa卡並利用BTC支持的信用額度嗎?還是你認爲這只是加密金融更大趨勢的開始?
📊 這一歷史性的舉措背後有實實在在的數據支持:該卡提供最長10年的固定利率、固定期限貸款,年利率爲7.99%,並且提供無限的2%現金返還,使其成爲希望利用加密資產的投資者的極具吸引力的選擇 #Bitcoin #CryptoCredit #Visa合作伙伴關係。當前市場情緒爲極度恐懼(23/100),比特幣價格爲$64,234,這可能是市場所需的催化劑。
💡 風險很高:這一發展可能會徹底消除對傳統信用卡的需求,並賦予比特幣持有者前所未有的消費能力,進一步鞏固BTC在市場中的地位 #BitcoinAdoption #加密金融。聰明的錢已經開始購買Solana,像JAMESON和gary這樣的頂級交易者正在進行重大投資,顯然加密市場正在迅速演變。
❓ 你會申請Aven的比特幣Visa卡並利用BTC支持的信用額度嗎?還是你認爲這只是加密金融更大趨勢的開始?
59
·
--
📈🐋 ¡新的參與者! 在6月的衝擊之後,比特幣信用市場重新活躍 🐋📈
價值超過100億美元的比特幣公司信用市場,正吸引新的參與者——此前6月的一次大規模清算打擊了領先的優先股。
據NS3.AI數據顯示,代幣STRC一度跌至75美元,然後反彈至87美元;而SATA則接近97美元實現了回升。
與此同時,Metaplanet公司宣佈將在日本開展一項聯合研究,以開發代幣化的信用工具,這也推動了該領域在加密固定收益市場中的機構興趣。📊
$BTC
{spot}(BTCUSDT)
$STRC
{future}(STRCUSDT)
$ETH
{spot}(ETHUSDT)
#Bitcoin #CryptoCredit #Tokenization #CryptoNews #SmartMoney
📈🐋 ¡新的參與者! 在6月的衝擊之後,比特幣信用市場重新活躍 🐋📈
價值超過100億美元的比特幣公司信用市場,正吸引新的參與者——此前6月的一次大規模清算打擊了領先的優先股。
據NS3.AI數據顯示,代幣STRC一度跌至75美元,然後反彈至87美元;而SATA則接近97美元實現了回升。
與此同時,Metaplanet公司宣佈將在日本開展一項聯合研究,以開發代幣化的信用工具,這也推動了該領域在加密固定收益市場中的機構興趣。📊
$BTC
$STRC
$ETH
#Bitcoin #CryptoCredit #Tokenization #CryptoNews #SmartMoney
價值超過100億美元的比特幣公司信用市場,正吸引新的參與者——此前6月的一次大規模清算打擊了領先的優先股。
據NS3.AI數據顯示,代幣STRC一度跌至75美元,然後反彈至87美元;而SATA則接近97美元實現了回升。
與此同時,Metaplanet公司宣佈將在日本開展一項聯合研究,以開發代幣化的信用工具,這也推動了該領域在加密固定收益市場中的機構興趣。📊
$BTC
$STRC
$ETH
#Bitcoin #CryptoCredit #Tokenization #CryptoNews #SmartMoney
110

·
--
幣安廣場:
我不是懶,我只是按比特幣貸款條款在幹活,兄弟。
爆炸性消息來了:保證金追繳(margin calls)正式“死亡”。借款人歡呼吧!從此不必再被那些讓你刷幣的日常變得壓力山大的保證金追繳所困。不過先別太激動,因爲這 14.2% 的年利率就像你一個人把整整一張披薩喫完——一開始很美味,之後卻會一輩子後悔。
那麼,沒有保證金追繳的日子,值不值這個 14% 的代價呢?#BitcoinLending #LoanTerms #CryptoCredit
幣安廣場:
我不是懶,我只是按比特幣貸款條款在幹活,兄弟。
爆炸性消息來了:保證金追繳(margin calls)正式“死亡”。借款人歡呼吧!從此不必再被那些讓你刷幣的日常變得壓力山大的保證金追繳所困。不過先別太激動,因爲這 14.2% 的年利率就像你一個人把整整一張披薩喫完——一開始很美味,之後卻會一輩子後悔。
那麼,沒有保證金追繳的日子,值不值這個 14% 的代價呢?#BitcoinLending #LoanTerms #CryptoCredit
我不是懶,我只是按比特幣貸款條款在幹活,兄弟。
爆炸性消息來了:保證金追繳(margin calls)正式“死亡”。借款人歡呼吧!從此不必再被那些讓你刷幣的日常變得壓力山大的保證金追繳所困。不過先別太激動,因爲這 14.2% 的年利率就像你一個人把整整一張披薩喫完——一開始很美味,之後卻會一輩子後悔。
那麼,沒有保證金追繳的日子,值不值這個 14% 的代價呢?#BitcoinLending #LoanTerms #CryptoCredit
26

·
--
靈魂綁定代幣(SBT)或許是當下加密領域最被低估的基礎構件。
DeFi 建立在超額抵押之上——鎖定價值 150 美元的資產,借出 100 美元。這套機制行得通,卻將世界上大多數人排除在外。傳統信貸通過身份和信用記錄解決這個問題,而 DeFi 兩者皆無。靈魂綁定代幣(SBT)正是爲解決這一問題而作出的嘗試。
SBT 是一種不可轉讓、綁定到錢包的代幣——本質上是一種憑證。大學學位、KYC 認證、DAO 參與記錄、還款歷史,都可以成爲 SBT。與普通代幣不同,它們無法出售或轉移。因此,它們是真實的身份信號,而非花錢買來的聲譽。
其架構至關重要:零知識(ZK)證明讓錢包能夠證明自己持有某項憑證,同時不泄露底層數據。你可以證明自己已償還 50 筆貸款,卻不暴露具體是哪幾筆;也可以證明自己是經過驗證的真人,而無需分享護照信息。正是這種保護隱私的層,才能讓 SBT 與 DeFi 組合使用,而不只是淪爲監控基礎設施。
實際突破在於無抵押或低抵押貸款。如果協議能夠驗證鏈上行爲——還款記錄、治理參與情況、DAO 成員年限——就可以降低抵押率來提供信貸。潛在市場規模極其龐大。全球信貸市場的規模比 DeFi 當前的體量高出好幾個數量級。
我們仍處於早期階段。大多數 SBT 基礎設施仍在建設中:標準化憑證模式、跨鏈身份可移植性,以及用於驗證現實世界證明的預言機集成。但發展方向已經很明確。
低抵押貸款需要身份。身份需要靈魂綁定憑證。靈魂綁定憑證需要 ZK 隱私技術。這是一項需要多年建設的工程——而那些率先完善全棧方案的區塊鏈,將在下一個借貸週期中佔據遠超其份額的市場。
$ETH $SOL $DOT
#DeFi #SoulboundTokens #OnChainIdentity #CryptoCredit #Web3
靈魂綁定代幣(SBT)或許是當下加密領域最被低估的基礎構件。
DeFi 建立在超額抵押之上——鎖定價值 150 美元的資產,借出 100 美元。這套機制行得通,卻將世界上大多數人排除在外。傳統信貸通過身份和信用記錄解決這個問題,而 DeFi 兩者皆無。靈魂綁定代幣(SBT)正是爲解決這一問題而作出的嘗試。
SBT 是一種不可轉讓、綁定到錢包的代幣——本質上是一種憑證。大學學位、KYC 認證、DAO 參與記錄、還款歷史,都可以成爲 SBT。與普通代幣不同,它們無法出售或轉移。因此,它們是真實的身份信號,而非花錢買來的聲譽。
其架構至關重要:零知識(ZK)證明讓錢包能夠證明自己持有某項憑證,同時不泄露底層數據。你可以證明自己已償還 50 筆貸款,卻不暴露具體是哪幾筆;也可以證明自己是經過驗證的真人,而無需分享護照信息。正是這種保護隱私的層,才能讓 SBT 與 DeFi 組合使用,而不只是淪爲監控基礎設施。
實際突破在於無抵押或低抵押貸款。如果協議能夠驗證鏈上行爲——還款記錄、治理參與情況、DAO 成員年限——就可以降低抵押率來提供信貸。潛在市場規模極其龐大。全球信貸市場的規模比 DeFi 當前的體量高出好幾個數量級。
我們仍處於早期階段。大多數 SBT 基礎設施仍在建設中:標準化憑證模式、跨鏈身份可移植性,以及用於驗證現實世界證明的預言機集成。但發展方向已經很明確。
低抵押貸款需要身份。身份需要靈魂綁定憑證。靈魂綁定憑證需要 ZK 隱私技術。這是一項需要多年建設的工程——而那些率先完善全棧方案的區塊鏈,將在下一個借貸週期中佔據遠超其份額的市場。
$ETH $SOL $DOT
#DeFi #SoulboundTokens #OnChainIdentity #CryptoCredit #Web3
DeFi 建立在超額抵押之上——鎖定價值 150 美元的資產,借出 100 美元。這套機制行得通,卻將世界上大多數人排除在外。傳統信貸通過身份和信用記錄解決這個問題,而 DeFi 兩者皆無。靈魂綁定代幣(SBT)正是爲解決這一問題而作出的嘗試。
SBT 是一種不可轉讓、綁定到錢包的代幣——本質上是一種憑證。大學學位、KYC 認證、DAO 參與記錄、還款歷史,都可以成爲 SBT。與普通代幣不同,它們無法出售或轉移。因此,它們是真實的身份信號,而非花錢買來的聲譽。
其架構至關重要:零知識(ZK)證明讓錢包能夠證明自己持有某項憑證,同時不泄露底層數據。你可以證明自己已償還 50 筆貸款,卻不暴露具體是哪幾筆;也可以證明自己是經過驗證的真人,而無需分享護照信息。正是這種保護隱私的層,才能讓 SBT 與 DeFi 組合使用,而不只是淪爲監控基礎設施。
實際突破在於無抵押或低抵押貸款。如果協議能夠驗證鏈上行爲——還款記錄、治理參與情況、DAO 成員年限——就可以降低抵押率來提供信貸。潛在市場規模極其龐大。全球信貸市場的規模比 DeFi 當前的體量高出好幾個數量級。
我們仍處於早期階段。大多數 SBT 基礎設施仍在建設中:標準化憑證模式、跨鏈身份可移植性,以及用於驗證現實世界證明的預言機集成。但發展方向已經很明確。
低抵押貸款需要身份。身份需要靈魂綁定憑證。靈魂綁定憑證需要 ZK 隱私技術。這是一項需要多年建設的工程——而那些率先完善全棧方案的區塊鏈,將在下一個借貸週期中佔據遠超其份額的市場。
$ETH $SOL $DOT
#DeFi #SoulboundTokens #OnChainIdentity #CryptoCredit #Web3
49

·
--
🚀 $ETH 爲數字資產推出3億美元私人信貸基金!🦈
🦈 Hashed剛剛敲定了一支3億美元的私人信貸基金,由阿布扎比的 Mohamed Hamdy 牽頭,並由 Thoro Capital 管理。基於契約條款的承銷模式打破了傳統銀行的壟斷,將美元穩定幣貸款直接提供給數字資產機構。📊 這並非單純依靠抵押品的融資方案,而是以基本面爲先的信貸額度,有望讓經過審計的基礎設施公司擺脫高成本的短期借貸。
⚡ 有了精明資本的支持,這支基金有望爲機構級加密領域注入大量流動性,助力更快擴張並提升市場深度。💡
💬 這波信貸浪潮能否開啓機構級加密基礎設施的新時代?👇
⚠️ 本內容不構成財務建議。請務必管理好風險。🛡️
🏷️ #ETH #InstitutionalFinance #CryptoCredit #DeFi #Crypto
🔥 💎
🚀 $ETH 爲數字資產推出3億美元私人信貸基金!🦈
🦈 Hashed剛剛敲定了一支3億美元的私人信貸基金,由阿布扎比的 Mohamed Hamdy 牽頭,並由 Thoro Capital 管理。基於契約條款的承銷模式打破了傳統銀行的壟斷,將美元穩定幣貸款直接提供給數字資產機構。📊 這並非單純依靠抵押品的融資方案,而是以基本面爲先的信貸額度,有望讓經過審計的基礎設施公司擺脫高成本的短期借貸。
⚡ 有了精明資本的支持,這支基金有望爲機構級加密領域注入大量流動性,助力更快擴張並提升市場深度。💡
💬 這波信貸浪潮能否開啓機構級加密基礎設施的新時代?👇
⚠️ 本內容不構成財務建議。請務必管理好風險。🛡️
🏷️ #ETH #InstitutionalFinance #CryptoCredit #DeFi #Crypto
🔥 💎
🦈 Hashed剛剛敲定了一支3億美元的私人信貸基金,由阿布扎比的 Mohamed Hamdy 牽頭,並由 Thoro Capital 管理。基於契約條款的承銷模式打破了傳統銀行的壟斷,將美元穩定幣貸款直接提供給數字資產機構。📊 這並非單純依靠抵押品的融資方案,而是以基本面爲先的信貸額度,有望讓經過審計的基礎設施公司擺脫高成本的短期借貸。
⚡ 有了精明資本的支持,這支基金有望爲機構級加密領域注入大量流動性,助力更快擴張並提升市場深度。💡
💬 這波信貸浪潮能否開啓機構級加密基礎設施的新時代?👇
⚠️ 本內容不構成財務建議。請務必管理好風險。🛡️
🏷️ #ETH #InstitutionalFinance #CryptoCredit #DeFi #Crypto
🔥 💎
12

💡 $RIF TOKEN化的信用命中“牆”:中小企業融資缺口暴露市場結構缺陷 📊
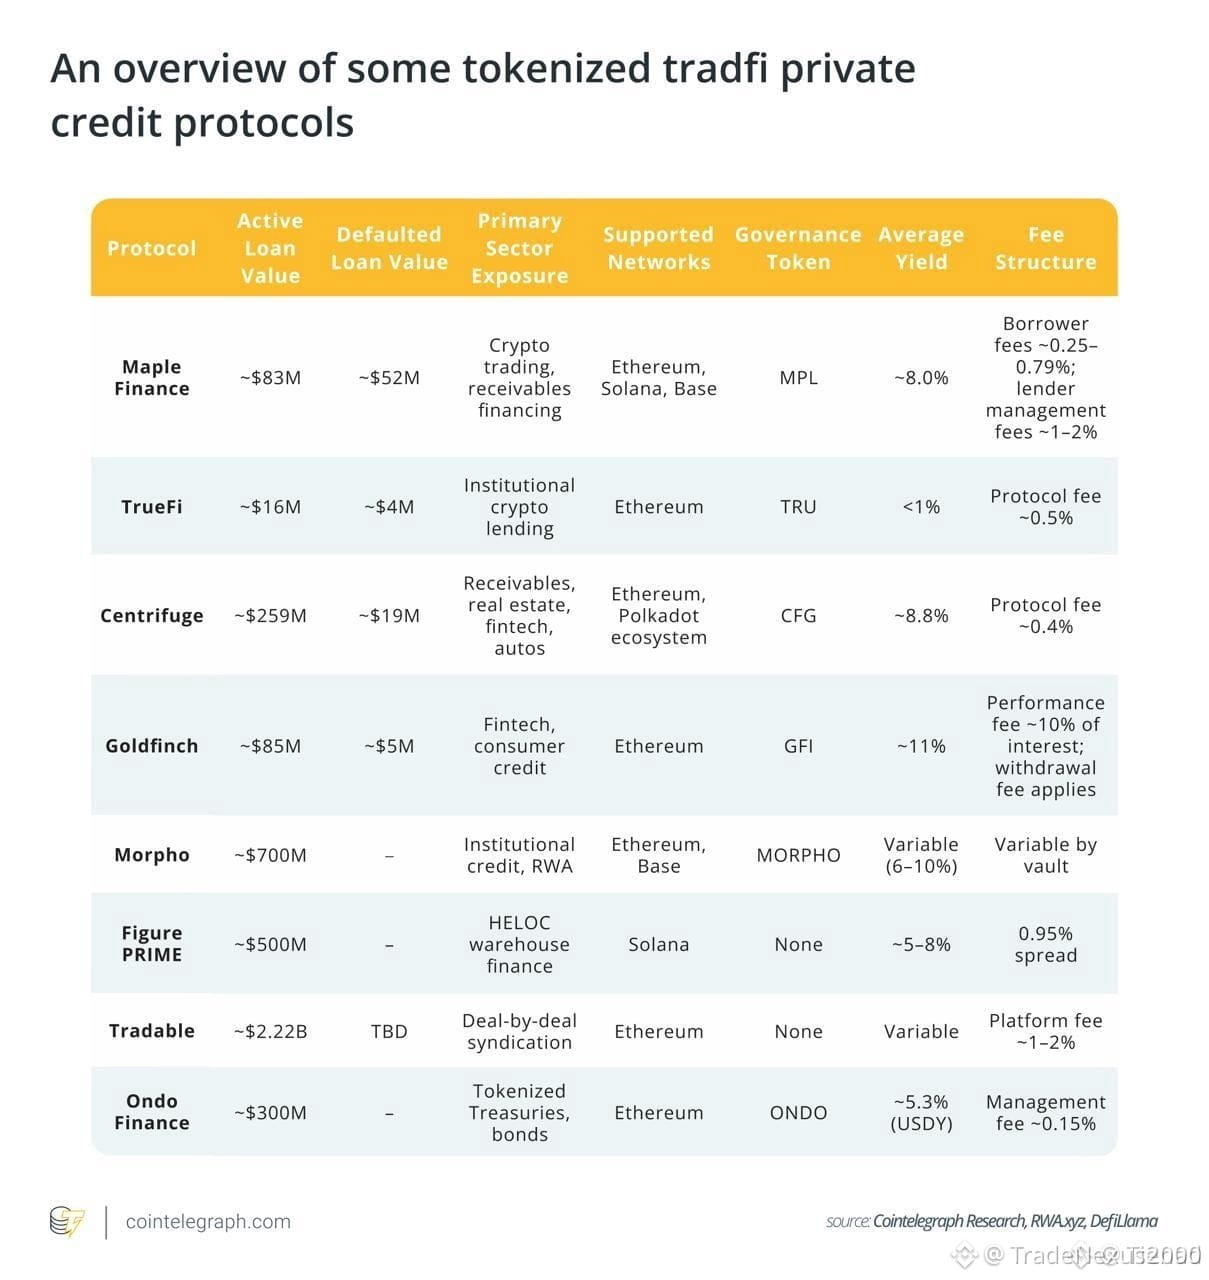
僅靠鏈上貸款無法彌合歐洲的中小企業融資缺口——借款人評估、抵押品和法律追償仍是不可妥協的關鍵環節。🦈 機構資金等待的是這些缺失的部分,而不僅僅是流動性池。📉
有人把它視爲障礙;也有人看到這是一種結構性低效,恰好爲創新提供了機會。真正的轉折在於混合模式:將智能合約的效率與傳統信貸盡調相結合。💡
💬 你認爲第一個可運行的解決方案會從哪裏出現——原生DeFi的路徑,還是由銀行背書的通道?👇
⚠️ 不構成財務建議。請始終管理好你的風險。🛡️
🏷️ #RIF #Tokenization #CryptoCredit #SME #DeFi
🦈 💎
💡 $RIF TOKEN化的信用命中“牆”:中小企業融資缺口暴露市場結構缺陷 📊
僅靠鏈上貸款無法彌合歐洲的中小企業融資缺口——借款人評估、抵押品和法律追償仍是不可妥協的關鍵環節。🦈 機構資金等待的是這些缺失的部分,而不僅僅是流動性池。📉
有人把它視爲障礙;也有人看到這是一種結構性低效,恰好爲創新提供了機會。真正的轉折在於混合模式:將智能合約的效率與傳統信貸盡調相結合。💡
💬 你認爲第一個可運行的解決方案會從哪裏出現——原生DeFi的路徑,還是由銀行背書的通道?👇
⚠️ 不構成財務建議。請始終管理好你的風險。🛡️
🏷️ #RIF #Tokenization #CryptoCredit #SME #DeFi
🦈 💎
僅靠鏈上貸款無法彌合歐洲的中小企業融資缺口——借款人評估、抵押品和法律追償仍是不可妥協的關鍵環節。🦈 機構資金等待的是這些缺失的部分,而不僅僅是流動性池。📉
有人把它視爲障礙;也有人看到這是一種結構性低效,恰好爲創新提供了機會。真正的轉折在於混合模式:將智能合約的效率與傳統信貸盡調相結合。💡
💬 你認爲第一個可運行的解決方案會從哪裏出現——原生DeFi的路徑,還是由銀行背書的通道?👇
⚠️ 不構成財務建議。請始終管理好你的風險。🛡️
🏷️ #RIF #Tokenization #CryptoCredit #SME #DeFi
🦈 💎
100

·
--
🚨 $RIF $RE $ESPORTS – 市場正在熟睡中的信貸革命 💥
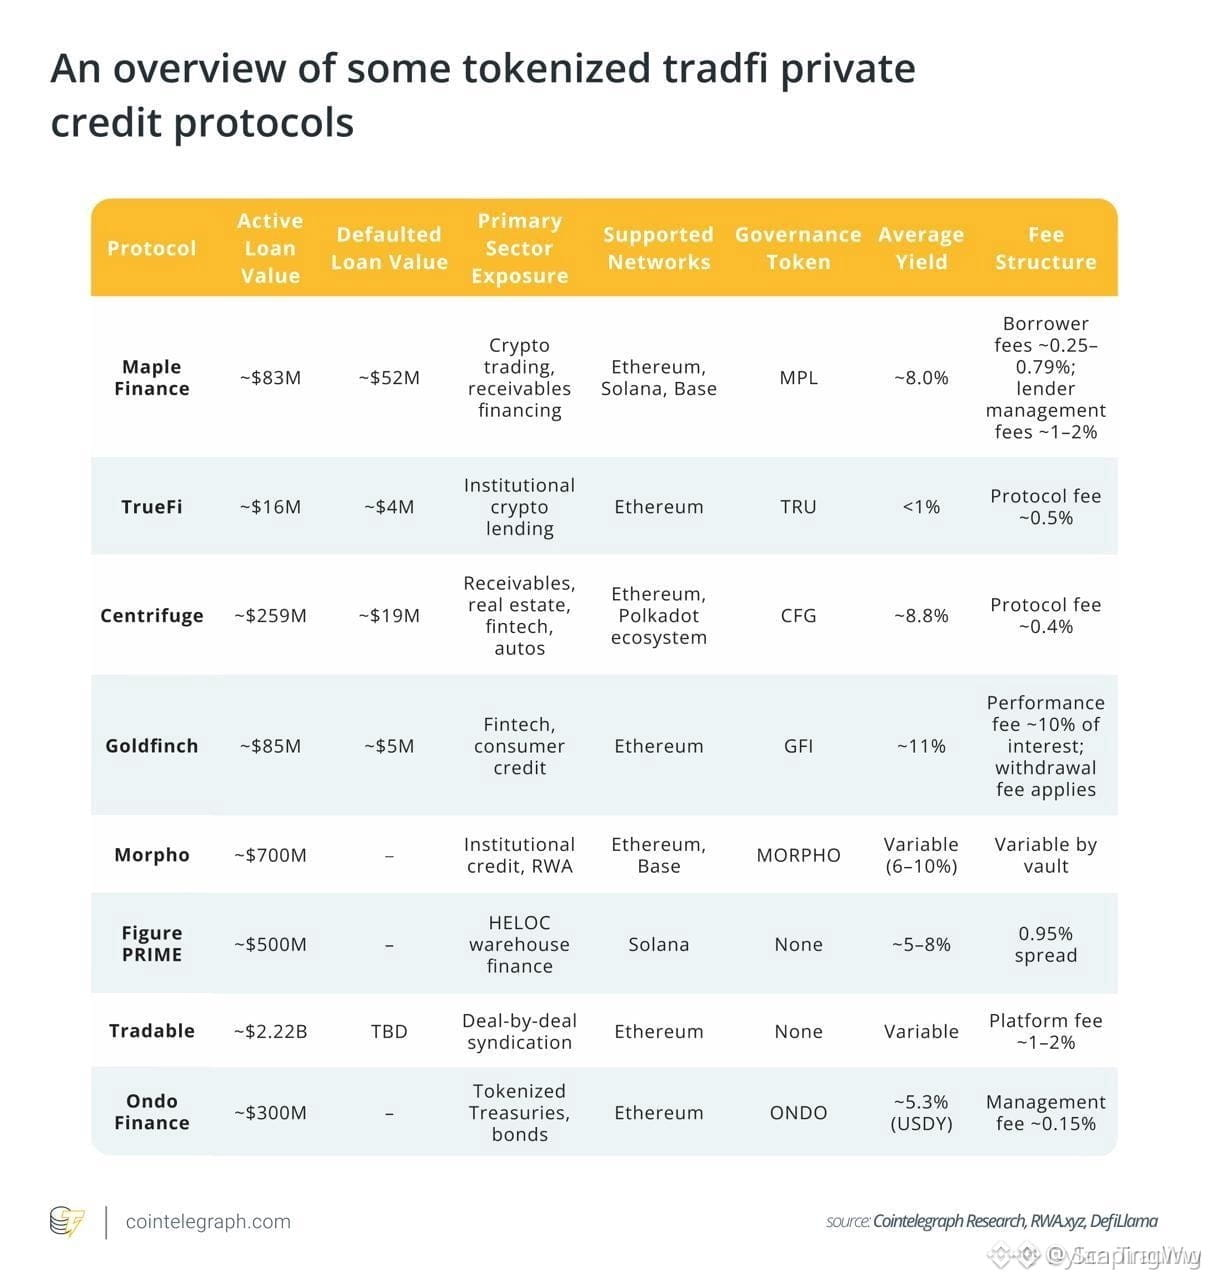
📊 代幣化私募信貸正在重塑中小企業(SME)放貸,但潛力與現實之間的差距依然很大。領先協議中的在貸貸款簿規模從 1600 萬美元到 22.2 億美元不等——這是真金白銀在鏈上流動。💡 卡點是什麼?借款人評估和抵押品要求仍然固守傳統。
🔍 這不只是一次技術升級;這是一種資本流向服務不足企業的結構性轉變。如果承保摩擦被解決,這些代幣可能會迎來需求爆發。🤔 你認爲哪個協議會最先破解這個難題——$RIF 、$RE 還是 $ESPORTS ?👇
⚠️ 不構成財務建議。務必管理好你的風險。🛡️
🏷️ #RIF #RE #ESPORTS #Tokenization #CryptoCredit
🦈 🔍
🚨 $RIF $RE $ESPORTS – 市場正在熟睡中的信貸革命 💥
📊 代幣化私募信貸正在重塑中小企業(SME)放貸,但潛力與現實之間的差距依然很大。領先協議中的在貸貸款簿規模從 1600 萬美元到 22.2 億美元不等——這是真金白銀在鏈上流動。💡 卡點是什麼?借款人評估和抵押品要求仍然固守傳統。
🔍 這不只是一次技術升級;這是一種資本流向服務不足企業的結構性轉變。如果承保摩擦被解決,這些代幣可能會迎來需求爆發。🤔 你認爲哪個協議會最先破解這個難題——$RIF 、$RE 還是 $ESPORTS ?👇
⚠️ 不構成財務建議。務必管理好你的風險。🛡️
🏷️ #RIF #RE #ESPORTS #Tokenization #CryptoCredit
🦈 🔍
📊 代幣化私募信貸正在重塑中小企業(SME)放貸,但潛力與現實之間的差距依然很大。領先協議中的在貸貸款簿規模從 1600 萬美元到 22.2 億美元不等——這是真金白銀在鏈上流動。💡 卡點是什麼?借款人評估和抵押品要求仍然固守傳統。
🔍 這不只是一次技術升級;這是一種資本流向服務不足企業的結構性轉變。如果承保摩擦被解決,這些代幣可能會迎來需求爆發。🤔 你認爲哪個協議會最先破解這個難題——$RIF 、$RE 還是 $ESPORTS ?👇
⚠️ 不構成財務建議。務必管理好你的風險。🛡️
🏷️ #RIF #RE #ESPORTS #Tokenization #CryptoCredit
🦈 🔍
220
·
--
真實
Coinbase和Cardless剛剛推出了一款以穩定幣爲擔保的信用卡。
讓這一點深入你心。你現在可以獲得基於鏈上穩定幣抵押的信用——無需無擔保審批。
這就是GENIUS法案基礎設施真正的樣子,當它離開參議院的議程,進入現實世界。不是紙面上的監管——而是結算通道變成了兼容Visa的消費產品。
這裏有一個被低估的角度:加密貨幣大規模採用的瓶頸從來不是價格。是訪問權限。銀行總是可以說不。加密貨幣不需要請示。
$ETH RWA通道,$XRP 跨境穩定幣走廊,$SOL Solana Pay生態系統——它們都聚焦於這個論點。穩定幣層正悄然成爲地球上最強大的信用層。
我們剛剛經歷了自FTX以來最糟糕的一週,然後反彈了。現在Coinbase在穩定幣通道上推出信用卡。
看空的論點需要忽視這一切。
#StablecoinAdoption #GENIUSAct #CryptoCredit #DeFi #BinanceSquare
Coinbase和Cardless剛剛推出了一款以穩定幣爲擔保的信用卡。
讓這一點深入你心。你現在可以獲得基於鏈上穩定幣抵押的信用——無需無擔保審批。
這就是GENIUS法案基礎設施真正的樣子,當它離開參議院的議程,進入現實世界。不是紙面上的監管——而是結算通道變成了兼容Visa的消費產品。
這裏有一個被低估的角度:加密貨幣大規模採用的瓶頸從來不是價格。是訪問權限。銀行總是可以說不。加密貨幣不需要請示。
$ETH RWA通道,$XRP 跨境穩定幣走廊,$SOL Solana Pay生態系統——它們都聚焦於這個論點。穩定幣層正悄然成爲地球上最強大的信用層。
我們剛剛經歷了自FTX以來最糟糕的一週,然後反彈了。現在Coinbase在穩定幣通道上推出信用卡。
看空的論點需要忽視這一切。
#StablecoinAdoption #GENIUSAct #CryptoCredit #DeFi #BinanceSquare
讓這一點深入你心。你現在可以獲得基於鏈上穩定幣抵押的信用——無需無擔保審批。
這就是GENIUS法案基礎設施真正的樣子,當它離開參議院的議程,進入現實世界。不是紙面上的監管——而是結算通道變成了兼容Visa的消費產品。
這裏有一個被低估的角度:加密貨幣大規模採用的瓶頸從來不是價格。是訪問權限。銀行總是可以說不。加密貨幣不需要請示。
$ETH RWA通道,$XRP 跨境穩定幣走廊,$SOL Solana Pay生態系統——它們都聚焦於這個論點。穩定幣層正悄然成爲地球上最強大的信用層。
我們剛剛經歷了自FTX以來最糟糕的一週,然後反彈了。現在Coinbase在穩定幣通道上推出信用卡。
看空的論點需要忽視這一切。
#StablecoinAdoption #GENIUSAct #CryptoCredit #DeFi #BinanceSquare
76
策略剛剛用他們新的信用模型把比特幣變成了可融資資產 🔥
策略剛剛推出了一種比特幣原生的信用模型,由他們的 520 億美元 BTC 儲備作爲支持。他們使用諸如 BTC 覆蓋率(BTC Coverage Ratio)和違約概率(Default Probability)之類的指標來分析自己的債務和優先股。這是首次將 BTC 儲備作爲信用風險評估的正式抵押品。
此舉將比特幣從單純的價值儲存工具轉變爲資本效率工具。機構將開始把 BTC 視爲一種可融資資產——這也爲全新一波數字信用市場打開了大門。這裏的勢頭是真實存在的。
你是在爲比特幣採用的下一個階段做佈局,還是仍在觀望?
非財務建議。請務必管理好你的風險。
#BTC #Bitcoin #InstitutionalAdoption #CryptoCredit #OnChainFinance
🔥
策略剛剛用他們新的信用模型把比特幣變成了可融資資產 🔥
策略剛剛推出了一種比特幣原生的信用模型,由他們的 520 億美元 BTC 儲備作爲支持。他們使用諸如 BTC 覆蓋率(BTC Coverage Ratio)和違約概率(Default Probability)之類的指標來分析自己的債務和優先股。這是首次將 BTC 儲備作爲信用風險評估的正式抵押品。
此舉將比特幣從單純的價值儲存工具轉變爲資本效率工具。機構將開始把 BTC 視爲一種可融資資產——這也爲全新一波數字信用市場打開了大門。這裏的勢頭是真實存在的。
你是在爲比特幣採用的下一個階段做佈局,還是仍在觀望?
非財務建議。請務必管理好你的風險。
#BTC #Bitcoin #InstitutionalAdoption #CryptoCredit #OnChainFinance
🔥
策略剛剛推出了一種比特幣原生的信用模型,由他們的 520 億美元 BTC 儲備作爲支持。他們使用諸如 BTC 覆蓋率(BTC Coverage Ratio)和違約概率(Default Probability)之類的指標來分析自己的債務和優先股。這是首次將 BTC 儲備作爲信用風險評估的正式抵押品。
此舉將比特幣從單純的價值儲存工具轉變爲資本效率工具。機構將開始把 BTC 視爲一種可融資資產——這也爲全新一波數字信用市場打開了大門。這裏的勢頭是真實存在的。
你是在爲比特幣採用的下一個階段做佈局,還是仍在觀望?
非財務建議。請務必管理好你的風險。
#BTC #Bitcoin #InstitutionalAdoption #CryptoCredit #OnChainFinance
🔥
46
·
--
🚨 $ETH PRIVATE CREDIT FUND UNLOCKS $300M LIQUIDITY PIPELINE! 🦈
📊 Hashed 的新 3 億美元信用工具,由阿布扎比的 Mohamed Hamdy 和 Thoro Capital 駕馭,將重心從以抵押爲主的貸款轉向基於契約(契約條款)爲基礎的審貸。📌 這種轉變旨在解決“關鍵融資瓶頸”——它迫使即便是經過審計的數字資產基礎設施公司,也不得不承擔高成本的短期借款。🌊 通過部署以穩定幣結算、以美元計價的信用安排,基金希望在不受傳統銀行資本約束拖累的情況下,推動機構級項目發展。
💡 這筆戰略性注資或將重塑融資格局,爲精明資金的運營者提供更長的擴張跑道。🤔 這項信貸擴張將如何改變你最喜歡的協議的流動性動態?👇
⚠️ 不構成財務建議。請務必管理好你的風險。🛡️
🏷️ #ETH #CryptoCredit #InstitutionalFinance #DeFi #SmartMoney
🔥 💎
🚨 $ETH PRIVATE CREDIT FUND UNLOCKS $300M LIQUIDITY PIPELINE! 🦈
📊 Hashed 的新 3 億美元信用工具,由阿布扎比的 Mohamed Hamdy 和 Thoro Capital 駕馭,將重心從以抵押爲主的貸款轉向基於契約(契約條款)爲基礎的審貸。📌 這種轉變旨在解決“關鍵融資瓶頸”——它迫使即便是經過審計的數字資產基礎設施公司,也不得不承擔高成本的短期借款。🌊 通過部署以穩定幣結算、以美元計價的信用安排,基金希望在不受傳統銀行資本約束拖累的情況下,推動機構級項目發展。
💡 這筆戰略性注資或將重塑融資格局,爲精明資金的運營者提供更長的擴張跑道。🤔 這項信貸擴張將如何改變你最喜歡的協議的流動性動態?👇
⚠️ 不構成財務建議。請務必管理好你的風險。🛡️
🏷️ #ETH #CryptoCredit #InstitutionalFinance #DeFi #SmartMoney
🔥 💎
📊 Hashed 的新 3 億美元信用工具,由阿布扎比的 Mohamed Hamdy 和 Thoro Capital 駕馭,將重心從以抵押爲主的貸款轉向基於契約(契約條款)爲基礎的審貸。📌 這種轉變旨在解決“關鍵融資瓶頸”——它迫使即便是經過審計的數字資產基礎設施公司,也不得不承擔高成本的短期借款。🌊 通過部署以穩定幣結算、以美元計價的信用安排,基金希望在不受傳統銀行資本約束拖累的情況下,推動機構級項目發展。
💡 這筆戰略性注資或將重塑融資格局,爲精明資金的運營者提供更長的擴張跑道。🤔 這項信貸擴張將如何改變你最喜歡的協議的流動性動態?👇
⚠️ 不構成財務建議。請務必管理好你的風險。🛡️
🏷️ #ETH #CryptoCredit #InstitutionalFinance #DeFi #SmartMoney
🔥 💎
27

·
--
$DODO $PORTO $AKE : 信貸回收證明可執行的主張很重要 🔥
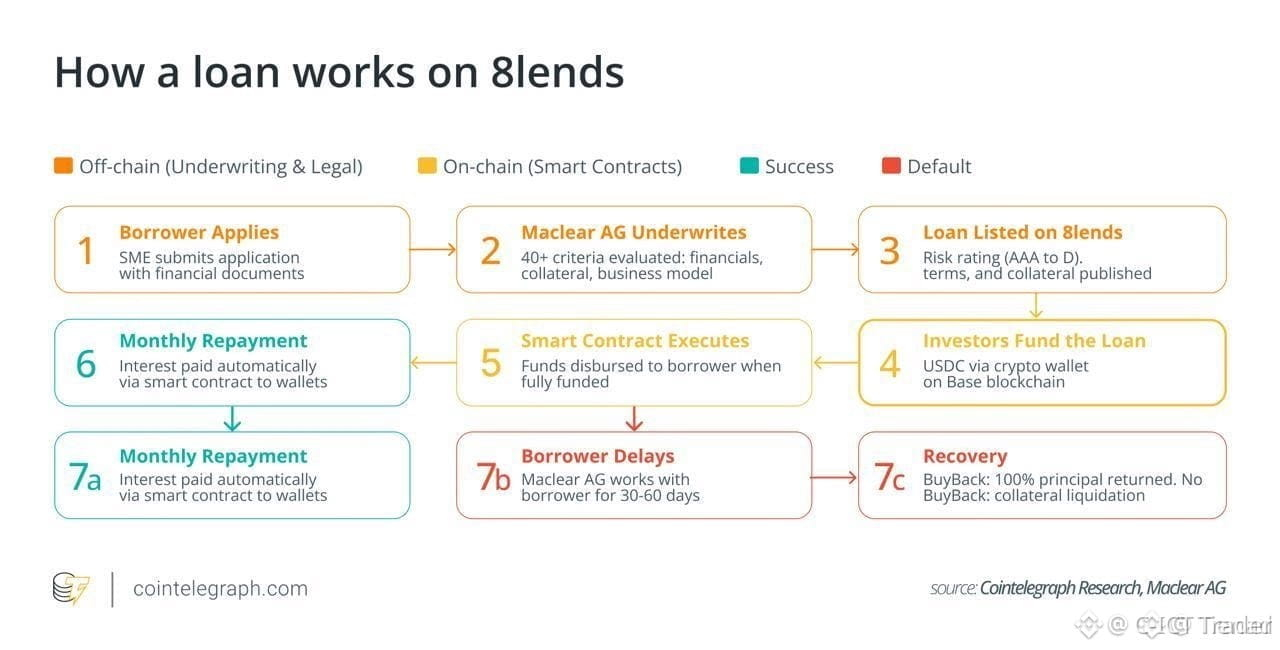
意大利公司 Vibroedil 的一筆 15 萬歐元貸款發生違約,已在質押法下得到全額覆蓋,向投資者返還了 100% 的本金。這不是炒作——而是結構。代幣與可執行的法律主張之間的差距,如今被清晰地界定了。
在私人信貸領域,可執行機制纔是真正的流動性事件。如果這樹立了先例,代幣化債務市場將需要優先考慮法律背書,而不是投機。你認爲這將如何影響對現實世界資產代幣的需求?
非金融建議。請始終管理好你的風險。
#DODO #PrivateCredit #RealWorldAssets #Enforcement #CryptoCredit
🔥
$DODO $PORTO $AKE : 信貸回收證明可執行的主張很重要 🔥
意大利公司 Vibroedil 的一筆 15 萬歐元貸款發生違約,已在質押法下得到全額覆蓋,向投資者返還了 100% 的本金。這不是炒作——而是結構。代幣與可執行的法律主張之間的差距,如今被清晰地界定了。
在私人信貸領域,可執行機制纔是真正的流動性事件。如果這樹立了先例,代幣化債務市場將需要優先考慮法律背書,而不是投機。你認爲這將如何影響對現實世界資產代幣的需求?
非金融建議。請始終管理好你的風險。
#DODO #PrivateCredit #RealWorldAssets #Enforcement #CryptoCredit
🔥
意大利公司 Vibroedil 的一筆 15 萬歐元貸款發生違約,已在質押法下得到全額覆蓋,向投資者返還了 100% 的本金。這不是炒作——而是結構。代幣與可執行的法律主張之間的差距,如今被清晰地界定了。
在私人信貸領域,可執行機制纔是真正的流動性事件。如果這樹立了先例,代幣化債務市場將需要優先考慮法律背書,而不是投機。你認爲這將如何影響對現實世界資產代幣的需求?
非金融建議。請始終管理好你的風險。
#DODO #PrivateCredit #RealWorldAssets #Enforcement #CryptoCredit
🔥
165
·
--
DeFi建立在超額抵押之上。這是安全網——每一筆貸款都有比其價值更高的抵押作爲擔保。它之所以對加密原生用戶有效,是因爲他們本來就已經持有資產。但它卻把正是DeFi一直聲稱要服務的那一類人擋在門外:需要的是信貸的人和機構,而不只是加槓桿。
這一切正在改變。鏈上信用評分、聲譽質押以及與身份綁定的借貸,正悄然從概念走向生產落地。各協議正在嘗試以可驗證的鏈上歷史、線下收入證明以及機構級信用評估爲支撐,推出欠抵押(under-collateralized)的貸款。
這比另一個AMM分叉或收益農場更重要。真正的信用市場規模以“萬億”計,而不是“幾十億”。如果DeFi能夠在不要求150%抵押的情況下爲風險定價,它就不再是平行的賭場,而將成爲真正的金融基礎設施。
這場競賽中獲勝的鏈條,不會是那些費用最低的鏈條。它們會是把身份、聲譽和可執行的信用風險原生地承載在鏈上的鏈條。$ETH 擁有更強的可組合性優勢。$BNB 擁有更廣的用戶分佈。$SOL 具備足夠的吞吐能力,能在規模化場景下處理微型信貸。
在不犧牲去中心化的前提下破解欠抵押借貸的協議,將釋放出比所有AMM加總還要多的資本。拭目以待。
#DeFi #CryptoCredit #Ethereum #BNBChain #Web3
DeFi建立在超額抵押之上。這是安全網——每一筆貸款都有比其價值更高的抵押作爲擔保。它之所以對加密原生用戶有效,是因爲他們本來就已經持有資產。但它卻把正是DeFi一直聲稱要服務的那一類人擋在門外:需要的是信貸的人和機構,而不只是加槓桿。
這一切正在改變。鏈上信用評分、聲譽質押以及與身份綁定的借貸,正悄然從概念走向生產落地。各協議正在嘗試以可驗證的鏈上歷史、線下收入證明以及機構級信用評估爲支撐,推出欠抵押(under-collateralized)的貸款。
這比另一個AMM分叉或收益農場更重要。真正的信用市場規模以“萬億”計,而不是“幾十億”。如果DeFi能夠在不要求150%抵押的情況下爲風險定價,它就不再是平行的賭場,而將成爲真正的金融基礎設施。
這場競賽中獲勝的鏈條,不會是那些費用最低的鏈條。它們會是把身份、聲譽和可執行的信用風險原生地承載在鏈上的鏈條。$ETH 擁有更強的可組合性優勢。$BNB 擁有更廣的用戶分佈。$SOL 具備足夠的吞吐能力,能在規模化場景下處理微型信貸。
在不犧牲去中心化的前提下破解欠抵押借貸的協議,將釋放出比所有AMM加總還要多的資本。拭目以待。
#DeFi #CryptoCredit #Ethereum #BNBChain #Web3
這一切正在改變。鏈上信用評分、聲譽質押以及與身份綁定的借貸,正悄然從概念走向生產落地。各協議正在嘗試以可驗證的鏈上歷史、線下收入證明以及機構級信用評估爲支撐,推出欠抵押(under-collateralized)的貸款。
這比另一個AMM分叉或收益農場更重要。真正的信用市場規模以“萬億”計,而不是“幾十億”。如果DeFi能夠在不要求150%抵押的情況下爲風險定價,它就不再是平行的賭場,而將成爲真正的金融基礎設施。
這場競賽中獲勝的鏈條,不會是那些費用最低的鏈條。它們會是把身份、聲譽和可執行的信用風險原生地承載在鏈上的鏈條。$ETH 擁有更強的可組合性優勢。$BNB 擁有更廣的用戶分佈。$SOL 具備足夠的吞吐能力,能在規模化場景下處理微型信貸。
在不犧牲去中心化的前提下破解欠抵押借貸的協議,將釋放出比所有AMM加總還要多的資本。拭目以待。
#DeFi #CryptoCredit #Ethereum #BNBChain #Web3
75
·
--
下一個 DeFi 前沿不在於更大的 TVL 或更高的 APY——而在於信貸。
歷史上每一個重大的金融體系,最終都會構建一層“信用(credit)”底座。自 MakerDAO 在 2017 年上線以來,DeFi 一直靠超額抵押來運轉;雖然這種模式很安全,但它也極其資本效率低。你投入 150 美元去借出 100 美元。這對鯨魚和資金金庫來說有效,但對下一十億用戶卻不奏效。
鏈上未足額抵押(undercollateralized)信貸所需的拼圖,正在悄悄就位:
• 身份基礎設施——鏈上證明(attestations)、ZK 憑證以及聲譽分數正變得可組合
• 信用歷史——錢包年齡、交易多樣性、還款行爲,以及鏈上活動模式,共同構成一種“行爲指紋”
• 違約執行——削減(slashing)機制、清算連鎖反應(liquidation cascades)以及協議層面的扣劃(garnishment),可以替代法律執行
關鍵洞察:傳統信貸依賴法律強制執行與身份覈驗;鏈上信貸則可以依賴密碼學強制與行爲聲譽。機制不同,但功能相似。
那些能夠在不犧牲無信任性(trustlessness)的前提下攻克未足額抵押借貸的協議,將釋放一個規模以“萬億美元”(trillions)計量的信貸市場,而不是“十億”(billions)。它們還會創造一種新的原語——可轉讓的鏈上信用額度(transferable on-chain credit lines)——而這在 TradFi 中並不存在。
正是在這裏,$ETH composability advantage(可組合性優勢)最爲關鍵。信用原語需要同時與身份、抵押、清算以及結算層進行組合。$SOL throughput(吞吐)關係到執行效率,而 $BNB low fees(低費用)讓微型信貸在經濟上變得可行。
這場競賽的並不是誰能構建最大的借貸協議;而是誰能構建第一個信貸協議。
#DeFi #CryptoCredit #Ethereum #Web3 #OnChainFinance
下一個 DeFi 前沿不在於更大的 TVL 或更高的 APY——而在於信貸。
歷史上每一個重大的金融體系,最終都會構建一層“信用(credit)”底座。自 MakerDAO 在 2017 年上線以來,DeFi 一直靠超額抵押來運轉;雖然這種模式很安全,但它也極其資本效率低。你投入 150 美元去借出 100 美元。這對鯨魚和資金金庫來說有效,但對下一十億用戶卻不奏效。
鏈上未足額抵押(undercollateralized)信貸所需的拼圖,正在悄悄就位:
• 身份基礎設施——鏈上證明(attestations)、ZK 憑證以及聲譽分數正變得可組合
• 信用歷史——錢包年齡、交易多樣性、還款行爲,以及鏈上活動模式,共同構成一種“行爲指紋”
• 違約執行——削減(slashing)機制、清算連鎖反應(liquidation cascades)以及協議層面的扣劃(garnishment),可以替代法律執行
關鍵洞察:傳統信貸依賴法律強制執行與身份覈驗;鏈上信貸則可以依賴密碼學強制與行爲聲譽。機制不同,但功能相似。
那些能夠在不犧牲無信任性(trustlessness)的前提下攻克未足額抵押借貸的協議,將釋放一個規模以“萬億美元”(trillions)計量的信貸市場,而不是“十億”(billions)。它們還會創造一種新的原語——可轉讓的鏈上信用額度(transferable on-chain credit lines)——而這在 TradFi 中並不存在。
正是在這裏,$ETH composability advantage(可組合性優勢)最爲關鍵。信用原語需要同時與身份、抵押、清算以及結算層進行組合。$SOL throughput(吞吐)關係到執行效率,而 $BNB low fees(低費用)讓微型信貸在經濟上變得可行。
這場競賽的並不是誰能構建最大的借貸協議;而是誰能構建第一個信貸協議。
#DeFi #CryptoCredit #Ethereum #Web3 #OnChainFinance
歷史上每一個重大的金融體系,最終都會構建一層“信用(credit)”底座。自 MakerDAO 在 2017 年上線以來,DeFi 一直靠超額抵押來運轉;雖然這種模式很安全,但它也極其資本效率低。你投入 150 美元去借出 100 美元。這對鯨魚和資金金庫來說有效,但對下一十億用戶卻不奏效。
鏈上未足額抵押(undercollateralized)信貸所需的拼圖,正在悄悄就位:
• 身份基礎設施——鏈上證明(attestations)、ZK 憑證以及聲譽分數正變得可組合
• 信用歷史——錢包年齡、交易多樣性、還款行爲,以及鏈上活動模式,共同構成一種“行爲指紋”
• 違約執行——削減(slashing)機制、清算連鎖反應(liquidation cascades)以及協議層面的扣劃(garnishment),可以替代法律執行
關鍵洞察:傳統信貸依賴法律強制執行與身份覈驗;鏈上信貸則可以依賴密碼學強制與行爲聲譽。機制不同,但功能相似。
那些能夠在不犧牲無信任性(trustlessness)的前提下攻克未足額抵押借貸的協議,將釋放一個規模以“萬億美元”(trillions)計量的信貸市場,而不是“十億”(billions)。它們還會創造一種新的原語——可轉讓的鏈上信用額度(transferable on-chain credit lines)——而這在 TradFi 中並不存在。
正是在這裏,$ETH composability advantage(可組合性優勢)最爲關鍵。信用原語需要同時與身份、抵押、清算以及結算層進行組合。$SOL throughput(吞吐)關係到執行效率,而 $BNB low fees(低費用)讓微型信貸在經濟上變得可行。
這場競賽的並不是誰能構建最大的借貸協議;而是誰能構建第一個信貸協議。
#DeFi #CryptoCredit #Ethereum #Web3 #OnChainFinance
109
·
--
DeFi 的借貸市場正在悄然構建某種 TradFi 花了數個世紀才逐步完善的東西:一個自我糾錯的信用週期。
每個信用週期都有三個階段:擴張、壓力和解決。在鏈上,擴張表現爲抵押品質量下滑,而 LTV(貸款價值比)不斷攀升。借款人會以更高的 LTV 抵押更具風險的資產,因爲清算曆史表明“是安全的”——直到有一天不安全。
鏈上的壓力事件比 TradFi 中的任何情況都更快、更透明。一次清算級聯會把信用事件壓縮到幾分鐘,而不是數週。每個錢包、每個抵押品比率、每個清算價格都能在實時中被看見。沒有對手方的隱蔽性,沒有表外敞口,也不需要 Bloomberg 終端。
解決階段是 DeFi 創新最快的地方。安全模塊充當了隱含的存款保險。動態風險參數會在波動率飆升時自動調整貸款價值比——這相當於央行收緊貸款標準,但由代碼治理、且無需委員會會議即可執行。
其含義是結構性的:DeFi 正在搭建一種信用基礎設施,它能在不依賴最後貸款人(lender of last resort)的情況下對風險進行自定價。借貸利率在 $ETH and $BNB 已經比同業拆借利率更高效地響應資金利用率曲線。$AVAX subnet 的活躍度正在創造按設計隔離的信用池,從而遏制傳染。
下一階段並不是更大的 TVL(總鎖倉量)。而是更深層的信用市場——期限借貸、固定利率、分層(tranches),以及風險隔離的抵押品池。當前正在經歷“戰場檢驗”的這套基礎設施,將以足以讓當下的 DeFi 看起來像原型的規模吸納機構資本。
這不是投機。而是結構性的。
#DeFi #CryptoCredit #Ethereum #BNBChain #Avalanche
DeFi 的借貸市場正在悄然構建某種 TradFi 花了數個世紀才逐步完善的東西:一個自我糾錯的信用週期。
每個信用週期都有三個階段:擴張、壓力和解決。在鏈上,擴張表現爲抵押品質量下滑,而 LTV(貸款價值比)不斷攀升。借款人會以更高的 LTV 抵押更具風險的資產,因爲清算曆史表明“是安全的”——直到有一天不安全。
鏈上的壓力事件比 TradFi 中的任何情況都更快、更透明。一次清算級聯會把信用事件壓縮到幾分鐘,而不是數週。每個錢包、每個抵押品比率、每個清算價格都能在實時中被看見。沒有對手方的隱蔽性,沒有表外敞口,也不需要 Bloomberg 終端。
解決階段是 DeFi 創新最快的地方。安全模塊充當了隱含的存款保險。動態風險參數會在波動率飆升時自動調整貸款價值比——這相當於央行收緊貸款標準,但由代碼治理、且無需委員會會議即可執行。
其含義是結構性的:DeFi 正在搭建一種信用基礎設施,它能在不依賴最後貸款人(lender of last resort)的情況下對風險進行自定價。借貸利率在 $ETH and $BNB 已經比同業拆借利率更高效地響應資金利用率曲線。$AVAX subnet 的活躍度正在創造按設計隔離的信用池,從而遏制傳染。
下一階段並不是更大的 TVL(總鎖倉量)。而是更深層的信用市場——期限借貸、固定利率、分層(tranches),以及風險隔離的抵押品池。當前正在經歷“戰場檢驗”的這套基礎設施,將以足以讓當下的 DeFi 看起來像原型的規模吸納機構資本。
這不是投機。而是結構性的。
#DeFi #CryptoCredit #Ethereum #BNBChain #Avalanche
每個信用週期都有三個階段:擴張、壓力和解決。在鏈上,擴張表現爲抵押品質量下滑,而 LTV(貸款價值比)不斷攀升。借款人會以更高的 LTV 抵押更具風險的資產,因爲清算曆史表明“是安全的”——直到有一天不安全。
鏈上的壓力事件比 TradFi 中的任何情況都更快、更透明。一次清算級聯會把信用事件壓縮到幾分鐘,而不是數週。每個錢包、每個抵押品比率、每個清算價格都能在實時中被看見。沒有對手方的隱蔽性,沒有表外敞口,也不需要 Bloomberg 終端。
解決階段是 DeFi 創新最快的地方。安全模塊充當了隱含的存款保險。動態風險參數會在波動率飆升時自動調整貸款價值比——這相當於央行收緊貸款標準,但由代碼治理、且無需委員會會議即可執行。
其含義是結構性的:DeFi 正在搭建一種信用基礎設施,它能在不依賴最後貸款人(lender of last resort)的情況下對風險進行自定價。借貸利率在 $ETH and $BNB 已經比同業拆借利率更高效地響應資金利用率曲線。$AVAX subnet 的活躍度正在創造按設計隔離的信用池,從而遏制傳染。
下一階段並不是更大的 TVL(總鎖倉量)。而是更深層的信用市場——期限借貸、固定利率、分層(tranches),以及風險隔離的抵押品池。當前正在經歷“戰場檢驗”的這套基礎設施,將以足以讓當下的 DeFi 看起來像原型的規模吸納機構資本。
這不是投機。而是結構性的。
#DeFi #CryptoCredit #Ethereum #BNBChain #Avalanche
197
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#非农就业数据推升加息预期
164,429 次瀏覽
436 討論中
2
#美国拟收紧数据中心监管,AI扩张或面临新约束
57,706 次瀏覽
161 討論中
3
#比特币反弹至7.5万美元芯片股领涨
26,801 次瀏覽
69 討論中
4
#FinCEN美联储撤回250美元加密转账提案
0 次瀏覽
21 討論中
5
#美股一夜蒸发超2万亿,多家对冲基金面临清算
254,796 次瀏覽
704 討論中
6
#估值承压下Anthropic还能如期上市吗
59,483 次瀏覽
86 討論中
7
#美国11月密歇根预期指数初值50.9
50,015 次瀏覽
52 討論中
8
#原油价格跌破100美元
14,204 次瀏覽
49 討論中
9
#新人宝典:从零了解TradFi
25,897 次瀏覽
29 討論中
10
#美国中期选举落幕,美伊局势或迎新变数
103,503 次瀏覽
169 討論中