

#bitcoinetfstake
bitcoinetfstake
620 次瀏覽
19 討論中
熱門
最新

大多數人把比特幣ETF當成一個單向金庫:它只會把$BTC 從市場裏“取走”,永遠不會再吐出來。
你在連續一週的資金淨流入後FOMO進場,堅信供給會被永久鎖定,接着一旦出現贖回就被打爆——同一批幣在一夜之間又重新出現在訂單簿上。
我一直在追蹤創建與贖回數據,幾乎就像鏈上數據一樣,因爲本質上它就是。授權參與方可以通過交付BTC來創建份額,或者在贖回時把幣拿回去用來出售。這部分時間線卻跳過去了:當“恐懼與貪婪”的數值停在69時,所有人都貪婪,並且假設買單永遠不會離開。
但看看宏觀。十年期收益率正在逼近5%,而強勢美元在歷史上會迅速壓垮風險偏好。等到這種情況發生,機構不會爲你長期持有——他們會贖回。上一次我們看到一波集中式的資金流出,$BTC 就賣得很狠,還帶着$ETH +的一批標的下跌,其中包括$AAVE 。
真正關鍵的是集中度。目前少數幾隻ETF已經控制了巨量的流通供給份額。一筆大額贖回看起來不像是隨機的“鯨魚”在賣。它更像是零售根本看不到、直到K線已經轉紅才意識到的協同拋壓。
如果從這裏開始收益率繼續緩慢攀升,這事兒接下來會走向哪裏?
#BitcoinETFsTake #US10YearYieldNears5 #美元指數創下自2025年5月以來新高
大多數人把比特幣ETF當成一個單向金庫:它只會把$BTC 從市場裏“取走”,永遠不會再吐出來。
你在連續一週的資金淨流入後FOMO進場,堅信供給會被永久鎖定,接着一旦出現贖回就被打爆——同一批幣在一夜之間又重新出現在訂單簿上。
我一直在追蹤創建與贖回數據,幾乎就像鏈上數據一樣,因爲本質上它就是。授權參與方可以通過交付BTC來創建份額,或者在贖回時把幣拿回去用來出售。這部分時間線卻跳過去了:當“恐懼與貪婪”的數值停在69時,所有人都貪婪,並且假設買單永遠不會離開。
但看看宏觀。十年期收益率正在逼近5%,而強勢美元在歷史上會迅速壓垮風險偏好。等到這種情況發生,機構不會爲你長期持有——他們會贖回。上一次我們看到一波集中式的資金流出,$BTC 就賣得很狠,還帶着$ETH +的一批標的下跌,其中包括$AAVE 。
真正關鍵的是集中度。目前少數幾隻ETF已經控制了巨量的流通供給份額。一筆大額贖回看起來不像是隨機的“鯨魚”在賣。它更像是零售根本看不到、直到K線已經轉紅才意識到的協同拋壓。
如果從這裏開始收益率繼續緩慢攀升,這事兒接下來會走向哪裏?
#BitcoinETFsTake #US10YearYieldNears5 #美元指數創下自2025年5月以來新高
你在連續一週的資金淨流入後FOMO進場,堅信供給會被永久鎖定,接着一旦出現贖回就被打爆——同一批幣在一夜之間又重新出現在訂單簿上。
我一直在追蹤創建與贖回數據,幾乎就像鏈上數據一樣,因爲本質上它就是。授權參與方可以通過交付BTC來創建份額,或者在贖回時把幣拿回去用來出售。這部分時間線卻跳過去了:當“恐懼與貪婪”的數值停在69時,所有人都貪婪,並且假設買單永遠不會離開。
但看看宏觀。十年期收益率正在逼近5%,而強勢美元在歷史上會迅速壓垮風險偏好。等到這種情況發生,機構不會爲你長期持有——他們會贖回。上一次我們看到一波集中式的資金流出,$BTC 就賣得很狠,還帶着$ETH +的一批標的下跌,其中包括$AAVE 。
真正關鍵的是集中度。目前少數幾隻ETF已經控制了巨量的流通供給份額。一筆大額贖回看起來不像是隨機的“鯨魚”在賣。它更像是零售根本看不到、直到K線已經轉紅才意識到的協同拋壓。
如果從這裏開始收益率繼續緩慢攀升,這事兒接下來會走向哪裏?
#BitcoinETFsTake #US10YearYieldNears5 #美元指數創下自2025年5月以來新高
78
·
--
看漲
#BitcoinETFsTake $63.4億InQ3
💡 獨特視角:比特幣ETF增長背後的真實故事,可能在於從散戶主導的市場活動,逐漸轉向一個傳統金融發揮更大作用的市場。關鍵問題是,這種需求能否在一個季度之後仍保持一致。
季度ETF資金流入達到63.4億美元,這是更長期的機構化趨勢的開端,還是市場樂觀情緒的短暫浪潮?
$BTC
{future}(BTCUSDT)
#BitcoinETFsTake $63.4億InQ3
💡 獨特視角:比特幣ETF增長背後的真實故事,可能在於從散戶主導的市場活動,逐漸轉向一個傳統金融發揮更大作用的市場。關鍵問題是,這種需求能否在一個季度之後仍保持一致。
季度ETF資金流入達到63.4億美元,這是更長期的機構化趨勢的開端,還是市場樂觀情緒的短暫浪潮?
$BTC
💡 獨特視角:比特幣ETF增長背後的真實故事,可能在於從散戶主導的市場活動,逐漸轉向一個傳統金融發揮更大作用的市場。關鍵問題是,這種需求能否在一個季度之後仍保持一致。
季度ETF資金流入達到63.4億美元,這是更長期的機構化趨勢的開端,還是市場樂觀情緒的短暫浪潮?
$BTC
71

·
--
每個人都認爲機構ETF的淨流入意味着全市場立刻出現綠色K線,但實際上,很多時候它在幕後掩蓋了更激進的現貨分配行爲。大多數散戶看到正向資金流的新聞標題後,就會急着買入諸如$NEAR 之類的高貝塔代幣,或立刻進入槓桿倉位,結果卻在流動性突然變薄時被困住。
把ETF工具想成不像“免費現金的水龍頭”,而更像一種緩慢移動的海綿。當機構配置資本時,他們的對衝策略以及多日結算週期運作的節奏,與普通散戶的訂單簿完全不是一回事。儘管有數十億美元在$BTC 基金中悄然完成結算,但這筆資金通常很少像交易者想象的那樣,在典型的上行行情中順着風險曲線向下輪動到其他資產。
與其每當資金流報告發布就去追逐動量,不如去觀察$USDT上的淨流動性,並追蹤真實的現貨市場深度——這會給你一個更誠實的現狀畫像。你覺得這種機構推動的機制接下來會把散戶的流動性帶向哪裏?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
每個人都認爲機構ETF的淨流入意味着全市場立刻出現綠色K線,但實際上,很多時候它在幕後掩蓋了更激進的現貨分配行爲。大多數散戶看到正向資金流的新聞標題後,就會急着買入諸如$NEAR 之類的高貝塔代幣,或立刻進入槓桿倉位,結果卻在流動性突然變薄時被困住。
把ETF工具想成不像“免費現金的水龍頭”,而更像一種緩慢移動的海綿。當機構配置資本時,他們的對衝策略以及多日結算週期運作的節奏,與普通散戶的訂單簿完全不是一回事。儘管有數十億美元在$BTC 基金中悄然完成結算,但這筆資金通常很少像交易者想象的那樣,在典型的上行行情中順着風險曲線向下輪動到其他資產。
與其每當資金流報告發布就去追逐動量,不如去觀察$USDT上的淨流動性,並追蹤真實的現貨市場深度——這會給你一個更誠實的現狀畫像。你覺得這種機構推動的機制接下來會把散戶的流動性帶向哪裏?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
把ETF工具想成不像“免費現金的水龍頭”,而更像一種緩慢移動的海綿。當機構配置資本時,他們的對衝策略以及多日結算週期運作的節奏,與普通散戶的訂單簿完全不是一回事。儘管有數十億美元在$BTC 基金中悄然完成結算,但這筆資金通常很少像交易者想象的那樣,在典型的上行行情中順着風險曲線向下輪動到其他資產。
與其每當資金流報告發布就去追逐動量,不如去觀察$USDT上的淨流動性,並追蹤真實的現貨市場深度——這會給你一個更誠實的現狀畫像。你覺得這種機構推動的機制接下來會把散戶的流動性帶向哪裏?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
183

·
--
比特幣ETF三季度淨流入登熱榜|9月最後一日卻淨流出|BTC在8.35萬我不追舊資金
我的態度是承認機構渠道仍重要,但交易上只認新增資金與價格確認,不拿整個季度的累計數字替代今天的買盤。幣安廣場此刻的準確熱門話題是#BitcoinETFsTake$6.34BillionInQ3。市場報道引用SoSoValue口徑稱,美國現貨比特幣ETF三季度淨流入約63.4億美元;它是七月至九月的合計,不是今天單日到賬,更不是十月已經有了同等增量。爲覈對短期方向,我看了Farside逐日基金流量表:9月29日總計淨流入約6620萬美元,9月30日轉爲淨流出約1.487億美元。兩個統計來源可能因更新時點、納入基金和修正值產生差異,因此季度總數應標明口徑,不宜當作交易所現金流的精確實時報價。
機制上,ETF申購能通過做市和授權參與人的創設鏈條形成比特幣敞口需求,贖回則可能反向傳導;但二級市場交易量、基金資產淨值的價格上漲與真正的淨申購是三件事。季度流入說明傳統賬戶在這段時間增加配置,不能保證邊際買盤今天仍持續。日度轉負也不是宣告機構全面撤離,更不能由一日數據推斷下一季必然轉弱。我的關鍵判斷是看連續幾日淨流量是否保持、價格能否重新穩住阻力,以及美債收益率和明晚就業數據是否改變資金成本預期。
市場已經給出分歧。寫稿時幣安BTC/USDT約83479美元,24小時跌約2.15%,區間83186—85563。熱榜裏的季度資金流是歷史累計,而現價明顯低於本輪24小時開盤85311;兩者同時成立,不矛盾。我不會把回落全歸因9月30日ETF流出,也不會說季度資金已經消失。若後續Farside更新出現持續流入且BTC收回84200並能守住,眼前謹慎判斷可能被推翻;若繼續跌破83180,即使季度數字漂亮,也先尊重市場價格。
如果是我自己交易,現在不參與,方向觀望,倉位0%。只有一小時收上84200、回踩83900—84200守住,並看到美股交易日ETF淨流量不再連續爲負,才以總資金最多1%的現貨試多,不用槓桿。第一目標85200減半,第二目標86200平掉餘倉;入場後一小時收回83600下先減半,硬止損設在83150並全部平倉。若價格先失守83180,取消多頭計劃,不爲了追趕一條季度熱榜去補倉。基金日度數據在美股收盤後才逐步齊全,未出齊時只寫“待確認”,不把空白項算零。
來源:Farside美國現貨比特幣ETF逐日資金流量表;Cointelegraph引述SoSoValue三季度彙總;幣安BTC/USDT即時行情。#BitcoinETFsTake$6.34BillionInQ3 #BTC
以上僅爲個人市場觀察,不構成投資建議。
比特幣ETF三季度淨流入登熱榜|9月最後一日卻淨流出|BTC在8.35萬我不追舊資金
我的態度是承認機構渠道仍重要,但交易上只認新增資金與價格確認,不拿整個季度的累計數字替代今天的買盤。幣安廣場此刻的準確熱門話題是#BitcoinETFsTake$6.34BillionInQ3。市場報道引用SoSoValue口徑稱,美國現貨比特幣ETF三季度淨流入約63.4億美元;它是七月至九月的合計,不是今天單日到賬,更不是十月已經有了同等增量。爲覈對短期方向,我看了Farside逐日基金流量表:9月29日總計淨流入約6620萬美元,9月30日轉爲淨流出約1.487億美元。兩個統計來源可能因更新時點、納入基金和修正值產生差異,因此季度總數應標明口徑,不宜當作交易所現金流的精確實時報價。
機制上,ETF申購能通過做市和授權參與人的創設鏈條形成比特幣敞口需求,贖回則可能反向傳導;但二級市場交易量、基金資產淨值的價格上漲與真正的淨申購是三件事。季度流入說明傳統賬戶在這段時間增加配置,不能保證邊際買盤今天仍持續。日度轉負也不是宣告機構全面撤離,更不能由一日數據推斷下一季必然轉弱。我的關鍵判斷是看連續幾日淨流量是否保持、價格能否重新穩住阻力,以及美債收益率和明晚就業數據是否改變資金成本預期。
市場已經給出分歧。寫稿時幣安BTC/USDT約83479美元,24小時跌約2.15%,區間83186—85563。熱榜裏的季度資金流是歷史累計,而現價明顯低於本輪24小時開盤85311;兩者同時成立,不矛盾。我不會把回落全歸因9月30日ETF流出,也不會說季度資金已經消失。若後續Farside更新出現持續流入且BTC收回84200並能守住,眼前謹慎判斷可能被推翻;若繼續跌破83180,即使季度數字漂亮,也先尊重市場價格。
如果是我自己交易,現在不參與,方向觀望,倉位0%。只有一小時收上84200、回踩83900—84200守住,並看到美股交易日ETF淨流量不再連續爲負,才以總資金最多1%的現貨試多,不用槓桿。第一目標85200減半,第二目標86200平掉餘倉;入場後一小時收回83600下先減半,硬止損設在83150並全部平倉。若價格先失守83180,取消多頭計劃,不爲了追趕一條季度熱榜去補倉。基金日度數據在美股收盤後才逐步齊全,未出齊時只寫“待確認”,不把空白項算零。
來源:Farside美國現貨比特幣ETF逐日資金流量表;Cointelegraph引述SoSoValue三季度彙總;幣安BTC/USDT即時行情。#BitcoinETFsTake$6.34BillionInQ3 #BTC
以上僅爲個人市場觀察,不構成投資建議。
我的態度是承認機構渠道仍重要,但交易上只認新增資金與價格確認,不拿整個季度的累計數字替代今天的買盤。幣安廣場此刻的準確熱門話題是#BitcoinETFsTake$6.34BillionInQ3。市場報道引用SoSoValue口徑稱,美國現貨比特幣ETF三季度淨流入約63.4億美元;它是七月至九月的合計,不是今天單日到賬,更不是十月已經有了同等增量。爲覈對短期方向,我看了Farside逐日基金流量表:9月29日總計淨流入約6620萬美元,9月30日轉爲淨流出約1.487億美元。兩個統計來源可能因更新時點、納入基金和修正值產生差異,因此季度總數應標明口徑,不宜當作交易所現金流的精確實時報價。
機制上,ETF申購能通過做市和授權參與人的創設鏈條形成比特幣敞口需求,贖回則可能反向傳導;但二級市場交易量、基金資產淨值的價格上漲與真正的淨申購是三件事。季度流入說明傳統賬戶在這段時間增加配置,不能保證邊際買盤今天仍持續。日度轉負也不是宣告機構全面撤離,更不能由一日數據推斷下一季必然轉弱。我的關鍵判斷是看連續幾日淨流量是否保持、價格能否重新穩住阻力,以及美債收益率和明晚就業數據是否改變資金成本預期。
市場已經給出分歧。寫稿時幣安BTC/USDT約83479美元,24小時跌約2.15%,區間83186—85563。熱榜裏的季度資金流是歷史累計,而現價明顯低於本輪24小時開盤85311;兩者同時成立,不矛盾。我不會把回落全歸因9月30日ETF流出,也不會說季度資金已經消失。若後續Farside更新出現持續流入且BTC收回84200並能守住,眼前謹慎判斷可能被推翻;若繼續跌破83180,即使季度數字漂亮,也先尊重市場價格。
如果是我自己交易,現在不參與,方向觀望,倉位0%。只有一小時收上84200、回踩83900—84200守住,並看到美股交易日ETF淨流量不再連續爲負,才以總資金最多1%的現貨試多,不用槓桿。第一目標85200減半,第二目標86200平掉餘倉;入場後一小時收回83600下先減半,硬止損設在83150並全部平倉。若價格先失守83180,取消多頭計劃,不爲了追趕一條季度熱榜去補倉。基金日度數據在美股收盤後才逐步齊全,未出齊時只寫“待確認”,不把空白項算零。
來源:Farside美國現貨比特幣ETF逐日資金流量表;Cointelegraph引述SoSoValue三季度彙總;幣安BTC/USDT即時行情。#BitcoinETFsTake$6.34BillionInQ3 #BTC
以上僅爲個人市場觀察,不構成投資建議。
15
·
--
以下是當美國10年期收益率再次逼近5%時發生的情況,以及幾乎沒有人把這當作警告。
交易員繼續在每一次回調中買入$BTC ,因爲情緒看起來仍然不錯。他們並沒有爲這樣一個世界制定退出方案:那時,國債開始支付的利息超過他們手裏持有的那些“非收益型”幣。
10年期是全球的門檻利率。當它接近5%時,持有不產生收益的加密貨幣變成一種選擇,而不是默認選項。我們在2022年以及2023年的部分階段都見過這種情況。資金轉向$USDT。借貸成本上升。與一隻接近5%的、且沒有智能合約風險的國債相比,$AAVE 上的收益率不再顯得“特別”。價格沒有在一天之內崩塌——它是逐步滲出式下滑。失敗的反彈一波接一波堆積。流動性最先撤離,敘事隨後纔跟着走。
目前大多數討論仍停留在“恐懼與貪婪”指數爲69這一讀數上,並把它當作確認信號。但這個數字滯後了。粘性的5%收益率加上強勢美元,歷史上已經足以阻止ETF的資金流入,並讓其餘市場變成緩慢失血。爲此你不需要衰退。你只需要利率保持在高位,同時其他人依然完全處於風險偏好狀態。
如果10年期收益率真的印到5%,你認爲接下來會走向哪裏?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
以下是當美國10年期收益率再次逼近5%時發生的情況,以及幾乎沒有人把這當作警告。
交易員繼續在每一次回調中買入$BTC ,因爲情緒看起來仍然不錯。他們並沒有爲這樣一個世界制定退出方案:那時,國債開始支付的利息超過他們手裏持有的那些“非收益型”幣。
10年期是全球的門檻利率。當它接近5%時,持有不產生收益的加密貨幣變成一種選擇,而不是默認選項。我們在2022年以及2023年的部分階段都見過這種情況。資金轉向$USDT。借貸成本上升。與一隻接近5%的、且沒有智能合約風險的國債相比,$AAVE 上的收益率不再顯得“特別”。價格沒有在一天之內崩塌——它是逐步滲出式下滑。失敗的反彈一波接一波堆積。流動性最先撤離,敘事隨後纔跟着走。
目前大多數討論仍停留在“恐懼與貪婪”指數爲69這一讀數上,並把它當作確認信號。但這個數字滯後了。粘性的5%收益率加上強勢美元,歷史上已經足以阻止ETF的資金流入,並讓其餘市場變成緩慢失血。爲此你不需要衰退。你只需要利率保持在高位,同時其他人依然完全處於風險偏好狀態。
如果10年期收益率真的印到5%,你認爲接下來會走向哪裏?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
交易員繼續在每一次回調中買入$BTC ,因爲情緒看起來仍然不錯。他們並沒有爲這樣一個世界制定退出方案:那時,國債開始支付的利息超過他們手裏持有的那些“非收益型”幣。
10年期是全球的門檻利率。當它接近5%時,持有不產生收益的加密貨幣變成一種選擇,而不是默認選項。我們在2022年以及2023年的部分階段都見過這種情況。資金轉向$USDT。借貸成本上升。與一隻接近5%的、且沒有智能合約風險的國債相比,$AAVE 上的收益率不再顯得“特別”。價格沒有在一天之內崩塌——它是逐步滲出式下滑。失敗的反彈一波接一波堆積。流動性最先撤離,敘事隨後纔跟着走。
目前大多數討論仍停留在“恐懼與貪婪”指數爲69這一讀數上,並把它當作確認信號。但這個數字滯後了。粘性的5%收益率加上強勢美元,歷史上已經足以阻止ETF的資金流入,並讓其餘市場變成緩慢失血。爲此你不需要衰退。你只需要利率保持在高位,同時其他人依然完全處於風險偏好狀態。
如果10年期收益率真的印到5%,你認爲接下來會走向哪裏?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
113
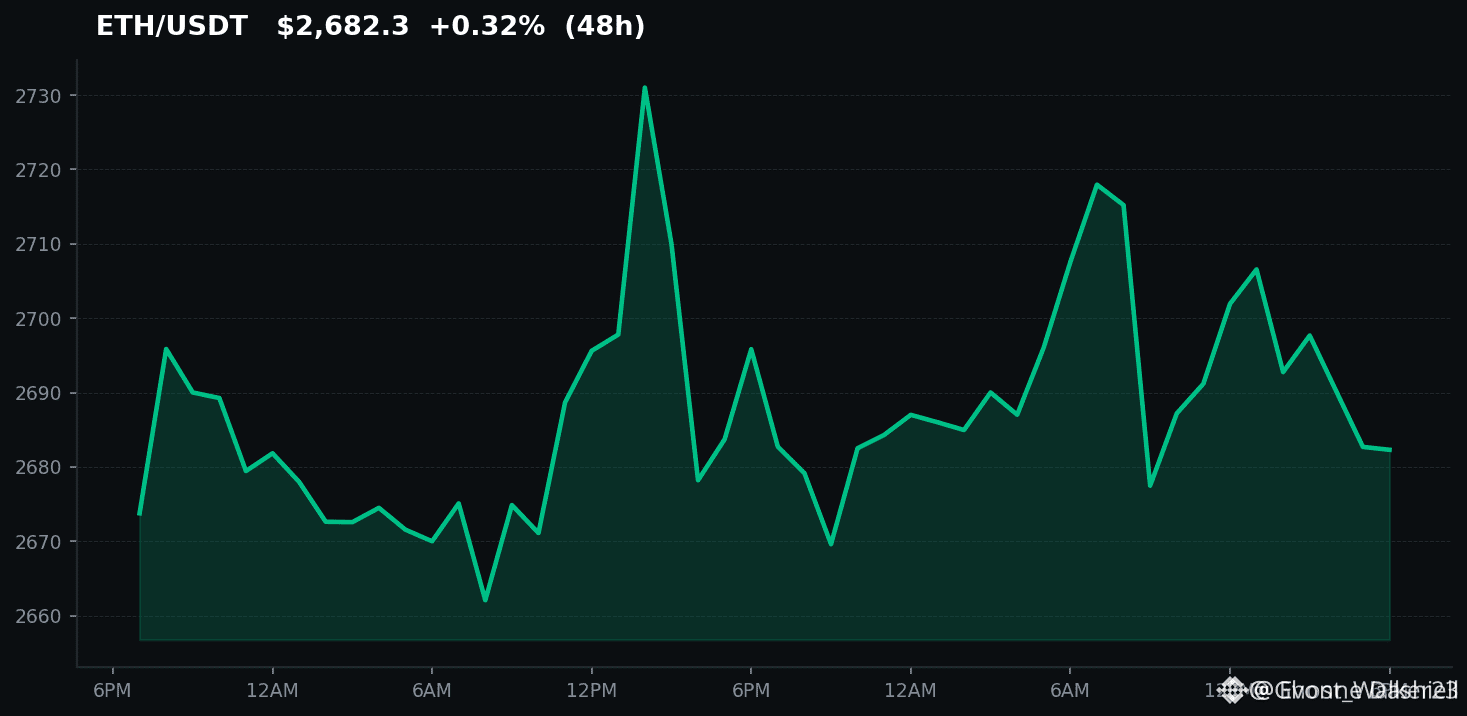
就在大多數人仍在爭論比特幣之外的任何 L1 是否真的重要時,以太坊悄然湊出了一段 70% 的漲幅——事情是這樣的。
這種痛感很熟悉。你要麼賣得太早,要麼在橫盤了好幾個月後錯過了進場時機,或者現在又開始發癢想追,因爲像這種 $ETH 不出手的煎熬,往往比小幅虧損更刺痛。
這一段讀起來很像一則關於耐心與恐慌的案例。那 70% 的拉昇並不是由單一催化劑促成的。質押鎖定了供應、L2 活躍度上升,而且一些同樣曾涌入比特幣 ETF 的機構開始把以太坊當作下一個流動性更好的下注標的。
更像是 2020 年那種“磨”的行情,而不是 2021 年的那種“全都突然向上”的瘋狂。把它和 $NEAR 對比:後者雖然印出了更大的日線蠟燭,但卻沒能延續同樣級別的跟進力度。以太坊的走勢更帶有緩慢累積的感覺,因此很多交易者一直按兵不動,直到它已經漲上去了。
從類似的過去事件中,我們能得到的啓示是:70% 這種級別的漲幅往往像是一道“檢查點”。在 2017 年以及 2020 年,這類百分比經常意味着的是停頓,而不是終點。當“恐懼與貪婪指數”停在 69 時,貪婪已經走進了房間。$AAVE 的成交量以及 DeFi 活動通常會滯後於這些 ETH 的一段腿,所以接下來的幾周將告訴我們:這到底是資金輪動(rotation),還是當收益率繼續維持在高位時很快就會消退的又一次“緩和反彈”。
你覺得,$ETH 在這種情況下已經拉了 70% 之後,從這裏還會往哪裏去?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
就在大多數人仍在爭論比特幣之外的任何 L1 是否真的重要時,以太坊悄然湊出了一段 70% 的漲幅——事情是這樣的。
這種痛感很熟悉。你要麼賣得太早,要麼在橫盤了好幾個月後錯過了進場時機,或者現在又開始發癢想追,因爲像這種 $ETH 不出手的煎熬,往往比小幅虧損更刺痛。
這一段讀起來很像一則關於耐心與恐慌的案例。那 70% 的拉昇並不是由單一催化劑促成的。質押鎖定了供應、L2 活躍度上升,而且一些同樣曾涌入比特幣 ETF 的機構開始把以太坊當作下一個流動性更好的下注標的。
更像是 2020 年那種“磨”的行情,而不是 2021 年的那種“全都突然向上”的瘋狂。把它和 $NEAR 對比:後者雖然印出了更大的日線蠟燭,但卻沒能延續同樣級別的跟進力度。以太坊的走勢更帶有緩慢累積的感覺,因此很多交易者一直按兵不動,直到它已經漲上去了。
從類似的過去事件中,我們能得到的啓示是:70% 這種級別的漲幅往往像是一道“檢查點”。在 2017 年以及 2020 年,這類百分比經常意味着的是停頓,而不是終點。當“恐懼與貪婪指數”停在 69 時,貪婪已經走進了房間。$AAVE 的成交量以及 DeFi 活動通常會滯後於這些 ETH 的一段腿,所以接下來的幾周將告訴我們:這到底是資金輪動(rotation),還是當收益率繼續維持在高位時很快就會消退的又一次“緩和反彈”。
你覺得,$ETH 在這種情況下已經拉了 70% 之後,從這裏還會往哪裏去?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
這種痛感很熟悉。你要麼賣得太早,要麼在橫盤了好幾個月後錯過了進場時機,或者現在又開始發癢想追,因爲像這種 $ETH 不出手的煎熬,往往比小幅虧損更刺痛。
這一段讀起來很像一則關於耐心與恐慌的案例。那 70% 的拉昇並不是由單一催化劑促成的。質押鎖定了供應、L2 活躍度上升,而且一些同樣曾涌入比特幣 ETF 的機構開始把以太坊當作下一個流動性更好的下注標的。
更像是 2020 年那種“磨”的行情,而不是 2021 年的那種“全都突然向上”的瘋狂。把它和 $NEAR 對比:後者雖然印出了更大的日線蠟燭,但卻沒能延續同樣級別的跟進力度。以太坊的走勢更帶有緩慢累積的感覺,因此很多交易者一直按兵不動,直到它已經漲上去了。
從類似的過去事件中,我們能得到的啓示是:70% 這種級別的漲幅往往像是一道“檢查點”。在 2017 年以及 2020 年,這類百分比經常意味着的是停頓,而不是終點。當“恐懼與貪婪指數”停在 69 時,貪婪已經走進了房間。$AAVE 的成交量以及 DeFi 活動通常會滯後於這些 ETH 的一段腿,所以接下來的幾周將告訴我們:這到底是資金輪動(rotation),還是當收益率繼續維持在高位時很快就會消退的又一次“緩和反彈”。
你覺得,$ETH 在這種情況下已經拉了 70% 之後,從這裏還會往哪裏去?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
22
·
--
如果你還在把現實世界資產(RWA)的代幣化當成上個週期那種“畫餅式”的泡沫,那就現在停下。
太多人被坑慘了:他們追逐那些宣稱要把股票和債券上鍊的隨機代幣,卻眼看着這些代幣逐漸消失,而真正的政策卻還卡在委員會裏原地踏步。這樣的“FOMO”會讓資本兩次受傷:一次是被虛假的敘事割韭菜,另一次是當真正的催化劑終於出現時,你已經沒有任何倉位。
韓國提出對股票和債券進行代幣化,感覺就不一樣。這不是某個團隊在上一個牛市結束後就人間蒸發的那種白皮書。把它和比特幣ETF的故事做個對比。多年來“這永遠不可能發生”,直到美國最終眨了眼;而現在市場已經把它當成再明顯不過的事實。韓國的資本市場深度和技術棧足以讓這不止停留在新聞稿層面——不像一些規模較小市場的試驗,最後總是沒能真正擴展起來。在一個充滿貪婪的盤面上,人們可能會輕易聳聳肩,但這類結構性變化一旦不再只是理論,就往往會重新定價整個行業。
它還緊貼着一個事實:$USDT 已經在作爲大家真正使用的流動性層在運轉。如果韓國的股票和債券開始在鏈上生活,那麼 $QNT 這套互操作性的“軌道”就會顯得更加重要。甚至 $AAVE 也可能看見新的抵押品,而不只是另一種試圖冒充“真實”的高波動代幣。
這會讓韓國在RWA上走在美國前面,還是說它仍然只是另一項死在委員會裏的提案? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
如果你還在把現實世界資產(RWA)的代幣化當成上個週期那種“畫餅式”的泡沫,那就現在停下。
太多人被坑慘了:他們追逐那些宣稱要把股票和債券上鍊的隨機代幣,卻眼看着這些代幣逐漸消失,而真正的政策卻還卡在委員會裏原地踏步。這樣的“FOMO”會讓資本兩次受傷:一次是被虛假的敘事割韭菜,另一次是當真正的催化劑終於出現時,你已經沒有任何倉位。
韓國提出對股票和債券進行代幣化,感覺就不一樣。這不是某個團隊在上一個牛市結束後就人間蒸發的那種白皮書。把它和比特幣ETF的故事做個對比。多年來“這永遠不可能發生”,直到美國最終眨了眼;而現在市場已經把它當成再明顯不過的事實。韓國的資本市場深度和技術棧足以讓這不止停留在新聞稿層面——不像一些規模較小市場的試驗,最後總是沒能真正擴展起來。在一個充滿貪婪的盤面上,人們可能會輕易聳聳肩,但這類結構性變化一旦不再只是理論,就往往會重新定價整個行業。
它還緊貼着一個事實:$USDT 已經在作爲大家真正使用的流動性層在運轉。如果韓國的股票和債券開始在鏈上生活,那麼 $QNT 這套互操作性的“軌道”就會顯得更加重要。甚至 $AAVE 也可能看見新的抵押品,而不只是另一種試圖冒充“真實”的高波動代幣。
這會讓韓國在RWA上走在美國前面,還是說它仍然只是另一項死在委員會裏的提案? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
太多人被坑慘了:他們追逐那些宣稱要把股票和債券上鍊的隨機代幣,卻眼看着這些代幣逐漸消失,而真正的政策卻還卡在委員會裏原地踏步。這樣的“FOMO”會讓資本兩次受傷:一次是被虛假的敘事割韭菜,另一次是當真正的催化劑終於出現時,你已經沒有任何倉位。
韓國提出對股票和債券進行代幣化,感覺就不一樣。這不是某個團隊在上一個牛市結束後就人間蒸發的那種白皮書。把它和比特幣ETF的故事做個對比。多年來“這永遠不可能發生”,直到美國最終眨了眼;而現在市場已經把它當成再明顯不過的事實。韓國的資本市場深度和技術棧足以讓這不止停留在新聞稿層面——不像一些規模較小市場的試驗,最後總是沒能真正擴展起來。在一個充滿貪婪的盤面上,人們可能會輕易聳聳肩,但這類結構性變化一旦不再只是理論,就往往會重新定價整個行業。
它還緊貼着一個事實:$USDT 已經在作爲大家真正使用的流動性層在運轉。如果韓國的股票和債券開始在鏈上生活,那麼 $QNT 這套互操作性的“軌道”就會顯得更加重要。甚至 $AAVE 也可能看見新的抵押品,而不只是另一種試圖冒充“真實”的高波動代幣。
這會讓韓國在RWA上走在美國前面,還是說它仍然只是另一項死在委員會裏的提案? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
315
想象一下:美國商品期貨交易委員會(CFTC)剛剛向白宮提交了兩項事件合約規則,供審查。
真正的痛苦在於你永遠不知道監管機構何時會突然重新界定你正在交易的產品——把一個穩固的倉位變成虧損,或者讓你被晾在一邊,而其他人則趁機調整。
這是一則關於加密貨幣監管究竟如何展開的案例研究。事件合約本質上是對現實世界結果的押注,而CFTC多年來一直在劃定這些邊界:一方面是其與預測平臺先前發生的衝突,另一方面則是它在比特幣期貨上採取的更爲結構化的路徑。與那些過去以執法爲主的關鍵時刻不同,這次提交看起來更像是在嘗試建立一個可運行的框架,而不是又一輪全面性的限制。
傳統玩家曾花了多年時間在法庭上爲類似產品進行對抗。加密版本雖然推進更快,但也爲此付出了罰款和不確定性的代價。如果這些規則最終落地,可能會爲DeFi協議提供更清晰的通道——此前 $AAVE 曾在複雜產品上摸索過相關路徑,而 $QNT 也在場,並圍繞該方向佈局了多年。$USDT 可能仍會是大多數人實際使用的結算層。
我們以前見過這種模式。初期的喧囂之後帶來的清晰度,往往會帶來更多參與,而不是更少。
你覺得在鏈上事件市場方面,接下來會走向哪裏?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
想象一下:美國商品期貨交易委員會(CFTC)剛剛向白宮提交了兩項事件合約規則,供審查。
真正的痛苦在於你永遠不知道監管機構何時會突然重新界定你正在交易的產品——把一個穩固的倉位變成虧損,或者讓你被晾在一邊,而其他人則趁機調整。
這是一則關於加密貨幣監管究竟如何展開的案例研究。事件合約本質上是對現實世界結果的押注,而CFTC多年來一直在劃定這些邊界:一方面是其與預測平臺先前發生的衝突,另一方面則是它在比特幣期貨上採取的更爲結構化的路徑。與那些過去以執法爲主的關鍵時刻不同,這次提交看起來更像是在嘗試建立一個可運行的框架,而不是又一輪全面性的限制。
傳統玩家曾花了多年時間在法庭上爲類似產品進行對抗。加密版本雖然推進更快,但也爲此付出了罰款和不確定性的代價。如果這些規則最終落地,可能會爲DeFi協議提供更清晰的通道——此前 $AAVE 曾在複雜產品上摸索過相關路徑,而 $QNT 也在場,並圍繞該方向佈局了多年。$USDT 可能仍會是大多數人實際使用的結算層。
我們以前見過這種模式。初期的喧囂之後帶來的清晰度,往往會帶來更多參與,而不是更少。
你覺得在鏈上事件市場方面,接下來會走向哪裏?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
真正的痛苦在於你永遠不知道監管機構何時會突然重新界定你正在交易的產品——把一個穩固的倉位變成虧損,或者讓你被晾在一邊,而其他人則趁機調整。
這是一則關於加密貨幣監管究竟如何展開的案例研究。事件合約本質上是對現實世界結果的押注,而CFTC多年來一直在劃定這些邊界:一方面是其與預測平臺先前發生的衝突,另一方面則是它在比特幣期貨上採取的更爲結構化的路徑。與那些過去以執法爲主的關鍵時刻不同,這次提交看起來更像是在嘗試建立一個可運行的框架,而不是又一輪全面性的限制。
傳統玩家曾花了多年時間在法庭上爲類似產品進行對抗。加密版本雖然推進更快,但也爲此付出了罰款和不確定性的代價。如果這些規則最終落地,可能會爲DeFi協議提供更清晰的通道——此前 $AAVE 曾在複雜產品上摸索過相關路徑,而 $QNT 也在場,並圍繞該方向佈局了多年。$USDT 可能仍會是大多數人實際使用的結算層。
我們以前見過這種模式。初期的喧囂之後帶來的清晰度,往往會帶來更多參與,而不是更少。
你覺得在鏈上事件市場方面,接下來會走向哪裏?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
356
如果你還把半導體財報當成加密交易的背景噪音,現在就該停下。
這就是爲什麼有人會錯過真正的輪動:等到那些傳統大牌已經大幅拉昇之後,反而因爲FOMO去追高。你會看着下跌或在橫盤裏耗着,因爲你在等“加密原生”的確認——但這種確認從不會按時到來。
美光(Micron)剛剛打破預期並上調指引,原因是爆炸式增長的AI需求正在推動車載高帶寬內存。它的味道很像過去那些NVIDIA的財報——當時那類催化劑曾把整個行業推到過載。
上一次類似的催化最終會滲透到存儲敘事之中,而$FIL 在市場開始把芯片、數據中心與去中心化基礎設施聯繫起來時,出現買盤支撐。
這輪週期裏的對比並不完全一樣。算力與互操作領域的競爭對手早已在博弈,$QNT 正在被關注,而當貪婪指標停留在69時,不少“幹火藥”仍然停在USDT裏,等着看看這種外溢是否真的會發生。
加密市場在滯後傳統這些強勁節點一兩場之後纔會跟上——也正是大多數人會被來回洗出局的時候:他們想提前佈局一波可能已經被定價的行情。
接下來你覺得這事在加密裏最終會落到哪裏?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
如果你還把半導體財報當成加密交易的背景噪音,現在就該停下。
這就是爲什麼有人會錯過真正的輪動:等到那些傳統大牌已經大幅拉昇之後,反而因爲FOMO去追高。你會看着下跌或在橫盤裏耗着,因爲你在等“加密原生”的確認——但這種確認從不會按時到來。
美光(Micron)剛剛打破預期並上調指引,原因是爆炸式增長的AI需求正在推動車載高帶寬內存。它的味道很像過去那些NVIDIA的財報——當時那類催化劑曾把整個行業推到過載。
上一次類似的催化最終會滲透到存儲敘事之中,而$FIL 在市場開始把芯片、數據中心與去中心化基礎設施聯繫起來時,出現買盤支撐。
這輪週期裏的對比並不完全一樣。算力與互操作領域的競爭對手早已在博弈,$QNT 正在被關注,而當貪婪指標停留在69時,不少“幹火藥”仍然停在USDT裏,等着看看這種外溢是否真的會發生。
加密市場在滯後傳統這些強勁節點一兩場之後纔會跟上——也正是大多數人會被來回洗出局的時候:他們想提前佈局一波可能已經被定價的行情。
接下來你覺得這事在加密裏最終會落到哪裏?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
這就是爲什麼有人會錯過真正的輪動:等到那些傳統大牌已經大幅拉昇之後,反而因爲FOMO去追高。你會看着下跌或在橫盤裏耗着,因爲你在等“加密原生”的確認——但這種確認從不會按時到來。
美光(Micron)剛剛打破預期並上調指引,原因是爆炸式增長的AI需求正在推動車載高帶寬內存。它的味道很像過去那些NVIDIA的財報——當時那類催化劑曾把整個行業推到過載。
上一次類似的催化最終會滲透到存儲敘事之中,而$FIL 在市場開始把芯片、數據中心與去中心化基礎設施聯繫起來時,出現買盤支撐。
這輪週期裏的對比並不完全一樣。算力與互操作領域的競爭對手早已在博弈,$QNT 正在被關注,而當貪婪指標停留在69時,不少“幹火藥”仍然停在USDT裏,等着看看這種外溢是否真的會發生。
加密市場在滯後傳統這些強勁節點一兩場之後纔會跟上——也正是大多數人會被來回洗出局的時候:他們想提前佈局一波可能已經被定價的行情。
接下來你覺得這事在加密裏最終會落到哪裏?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
368
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#英伟达财报夜!预期营收超千亿,AI股或迎大变盘
1,254 次瀏覽
60 討論中
2
#本周财报与宏观事件密集,市场再迎波动考验
560,135 次瀏覽
2,092 討論中
3
#Anthropic上市倒计时,AI投资热度迎来检验
265,076 次瀏覽
843 討論中
4
#黄仁勋能否复任CEO?英伟达董事会:暂不考虑
118,983 次瀏覽
288 討論中
5
#13F集中披露,机构调仓释放哪些投资信号?
46,252 次瀏覽
110 討論中
6
#高盛与Millennium各持超12亿美元比特币ETF
26,247 次瀏覽
58 討論中
7
#景顺稳定币储备基金登陆以太坊
17,392 次瀏覽
179 討論中
8
#Cypherpunk第三季度净利润3.06亿美元
14,268 次瀏覽
63 討論中
9
#OPTIMJACK攻击已感染至少186个网站
24,072 次瀏覽
50 討論中
10
#Strategy出售209万股MSTR获2.447亿美元
35,337 次瀏覽
45 討論中