

#usds
usds
121,582 次瀏覽
398 討論中
熱門
最新
·
--
Sky創始人09:15迴應+525萬回購,$SKY卻再創新低0.045
等了一晚上的迴應來了,但市場沒買賬。
Sky創始人Rune今早在X上正式迴應USDS風波:協議運行正常,USDS有約100億美元資產超額抵押,持有、儲蓄、贖回都如常。過去24小時Sky處理了超20億美元的流出,錨定流動性沒掉下過20億,現已回升到22.5億以上。過去一年收入約4億美元。
真正的新東西是回購:核心委員會宣佈一次性回購,按Sky Atlas流程,每天拿75萬USDS買SKY,連買7天,總計525萬USDS。這是額外加碼。
關於大家最關心的stUSDS,Rune第一次正式表態:它是獨立的、自願參與的產品,不給USDS做抵押背書,兩邊持有者都不受其風險牽連,更多細節“即將披露”。
但迴應裏有個很扎眼的空缺:那四個rune.eth金庫,他一個字都沒提。
鏈上數據是:stUSDS池子約1.62億美元已100%借滿、可提額度爲0;四個金庫借了約7,710萬、佔全池債務48%,自2025年5月借出後沒還過一分;清算開關關着。BA Labs 11月18日已把time drift speed從0.17調到0.45,但這解決不了“誰來還錢”。
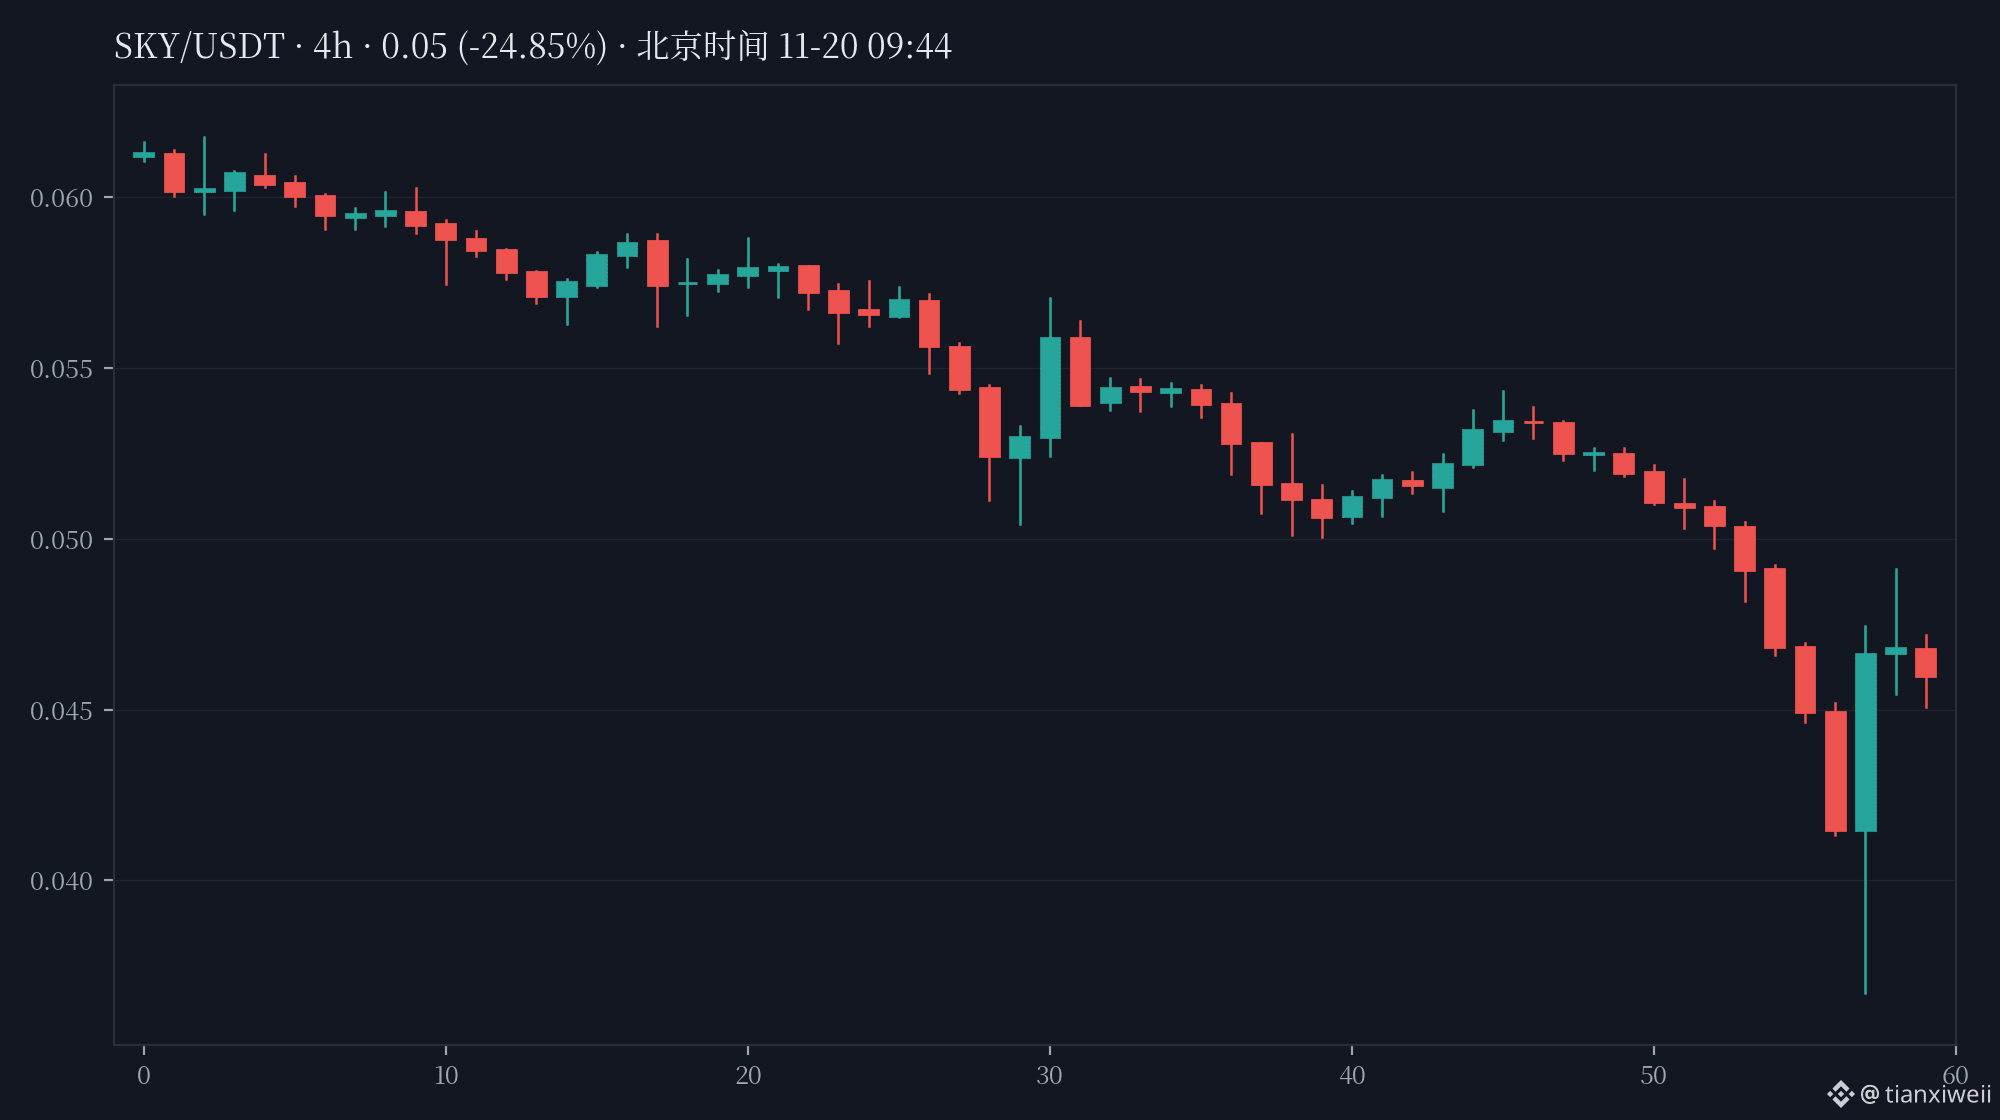
幣價很誠實:消息出來後SKY沒反彈,反而繼續往下走。現價0.04592,24小時跌7.2%,09:00這根最低打到0.04508,刷新日內新低;08:00收盤0.04617,0.04794這個關鍵位還是沒收回來。USDS錨定守住了,仍在1美元。
我的看法:迴應+回購是態度分;525萬對着20億級別的流出,差兩個數量級,更像姿態而非解法。結在那7,710萬金庫借款上——Rune一天不迴應這筆錢怎麼還,stUSDS裏1.6億存款就一天提不出來,SKY也很難穩住。
盯兩個信號:SKY收回0.04794並站穩;stUSDS出現第一筆實質性還款(尤其rune.eth那四個金庫)。兩個都沒出現前,抄底邏輯不成立。
風險提示:USDS錨定守住不代表沒反覆;SKY波動大,追消息交易容易兩面捱打。
你們怎麼看:這525萬回購能穩住SKY,還是得等Rune先把那7,710萬的金庫借款還了再說?
#SKY #USDS #DeFi
Sky創始人09:15迴應+525萬回購,$SKY 卻再創新低0.045
等了一晚上的迴應來了,但市場沒買賬。
Sky創始人Rune今早在X上正式迴應USDS風波:協議運行正常,USDS有約100億美元資產超額抵押,持有、儲蓄、贖回都如常。過去24小時Sky處理了超20億美元的流出,錨定流動性沒掉下過20億,現已回升到22.5億以上。過去一年收入約4億美元。
真正的新東西是回購:核心委員會宣佈一次性回購,按Sky Atlas流程,每天拿75萬USDS買SKY,連買7天,總計525萬USDS。這是額外加碼。
關於大家最關心的stUSDS,Rune第一次正式表態:它是獨立的、自願參與的產品,不給USDS做抵押背書,兩邊持有者都不受其風險牽連,更多細節“即將披露”。
但迴應裏有個很扎眼的空缺:那四個rune.eth金庫,他一個字都沒提。
鏈上數據是:stUSDS池子約1.62億美元已100%借滿、可提額度爲0;四個金庫借了約7,710萬、佔全池債務48%,自2025年5月借出後沒還過一分;清算開關關着。BA Labs 11月18日已把time drift speed從0.17調到0.45,但這解決不了“誰來還錢”。
幣價很誠實:消息出來後SKY沒反彈,反而繼續往下走。現價0.04592,24小時跌7.2%,09:00這根最低打到0.04508,刷新日內新低;08:00收盤0.04617,0.04794這個關鍵位還是沒收回來。USDS錨定守住了,仍在1美元。
我的看法:迴應+回購是態度分;525萬對着20億級別的流出,差兩個數量級,更像姿態而非解法。結在那7,710萬金庫借款上——Rune一天不迴應這筆錢怎麼還,stUSDS裏1.6億存款就一天提不出來,SKY也很難穩住。
盯兩個信號:SKY收回0.04794並站穩;stUSDS出現第一筆實質性還款(尤其rune.eth那四個金庫)。兩個都沒出現前,抄底邏輯不成立。
風險提示:USDS錨定守住不代表沒反覆;SKY波動大,追消息交易容易兩面捱打。
你們怎麼看:這525萬回購能穩住SKY,還是得等Rune先把那7,710萬的金庫借款還了再說?
#SKY #USDS #DeFi
等了一晚上的迴應來了,但市場沒買賬。
Sky創始人Rune今早在X上正式迴應USDS風波:協議運行正常,USDS有約100億美元資產超額抵押,持有、儲蓄、贖回都如常。過去24小時Sky處理了超20億美元的流出,錨定流動性沒掉下過20億,現已回升到22.5億以上。過去一年收入約4億美元。
真正的新東西是回購:核心委員會宣佈一次性回購,按Sky Atlas流程,每天拿75萬USDS買SKY,連買7天,總計525萬USDS。這是額外加碼。
關於大家最關心的stUSDS,Rune第一次正式表態:它是獨立的、自願參與的產品,不給USDS做抵押背書,兩邊持有者都不受其風險牽連,更多細節“即將披露”。
但迴應裏有個很扎眼的空缺:那四個rune.eth金庫,他一個字都沒提。
鏈上數據是:stUSDS池子約1.62億美元已100%借滿、可提額度爲0;四個金庫借了約7,710萬、佔全池債務48%,自2025年5月借出後沒還過一分;清算開關關着。BA Labs 11月18日已把time drift speed從0.17調到0.45,但這解決不了“誰來還錢”。
幣價很誠實:消息出來後SKY沒反彈,反而繼續往下走。現價0.04592,24小時跌7.2%,09:00這根最低打到0.04508,刷新日內新低;08:00收盤0.04617,0.04794這個關鍵位還是沒收回來。USDS錨定守住了,仍在1美元。
我的看法:迴應+回購是態度分;525萬對着20億級別的流出,差兩個數量級,更像姿態而非解法。結在那7,710萬金庫借款上——Rune一天不迴應這筆錢怎麼還,stUSDS裏1.6億存款就一天提不出來,SKY也很難穩住。
盯兩個信號:SKY收回0.04794並站穩;stUSDS出現第一筆實質性還款(尤其rune.eth那四個金庫)。兩個都沒出現前,抄底邏輯不成立。
風險提示:USDS錨定守住不代表沒反覆;SKY波動大,追消息交易容易兩面捱打。
你們怎麼看:這525萬回購能穩住SKY,還是得等Rune先把那7,710萬的金庫借款還了再說?
#SKY #USDS #DeFi
381

·
--
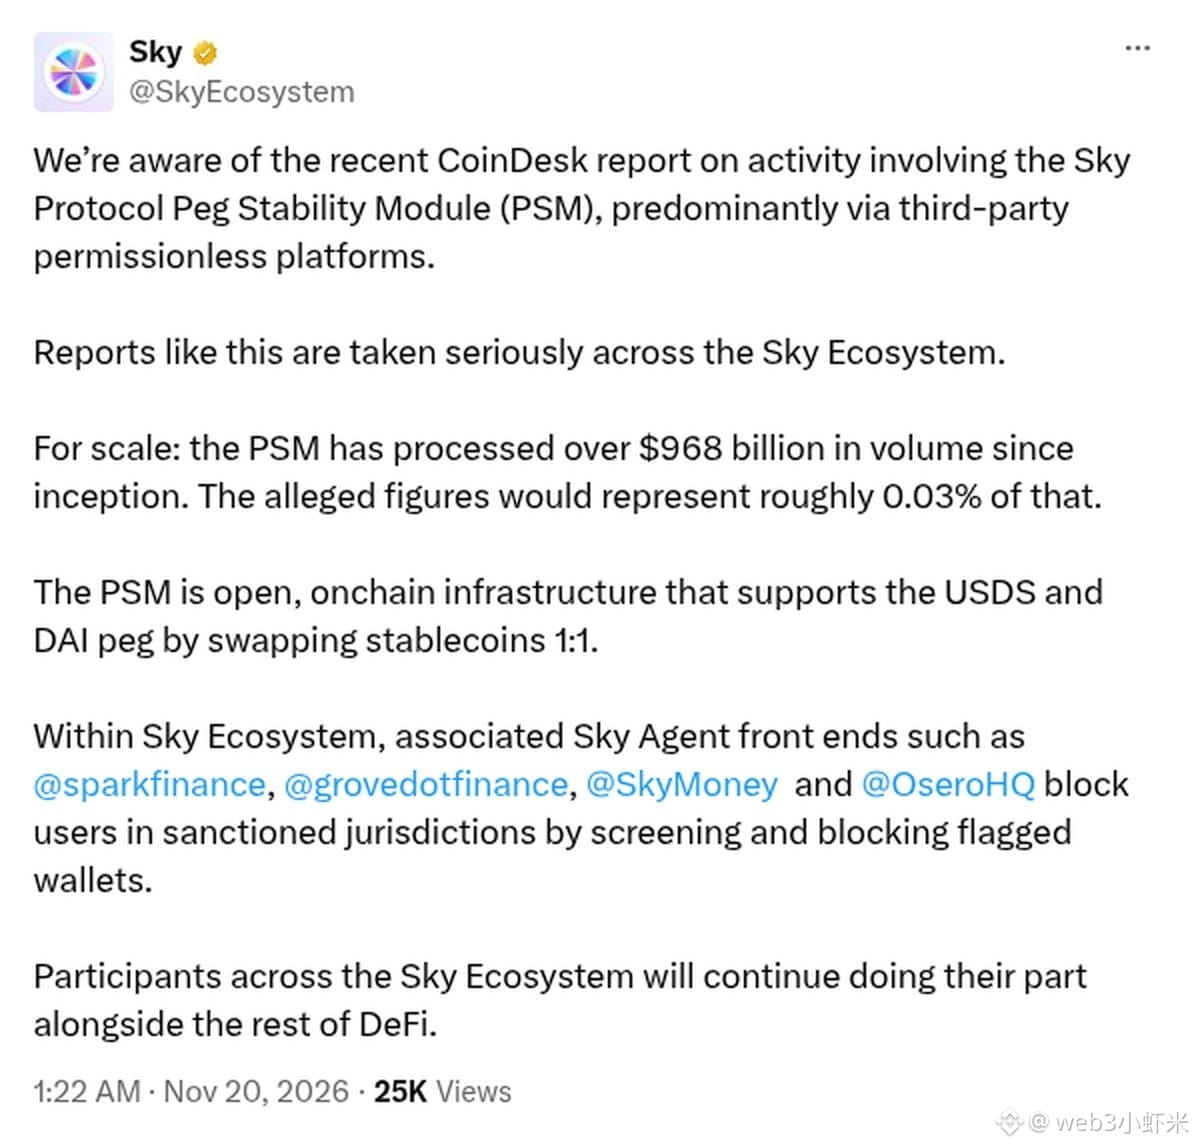
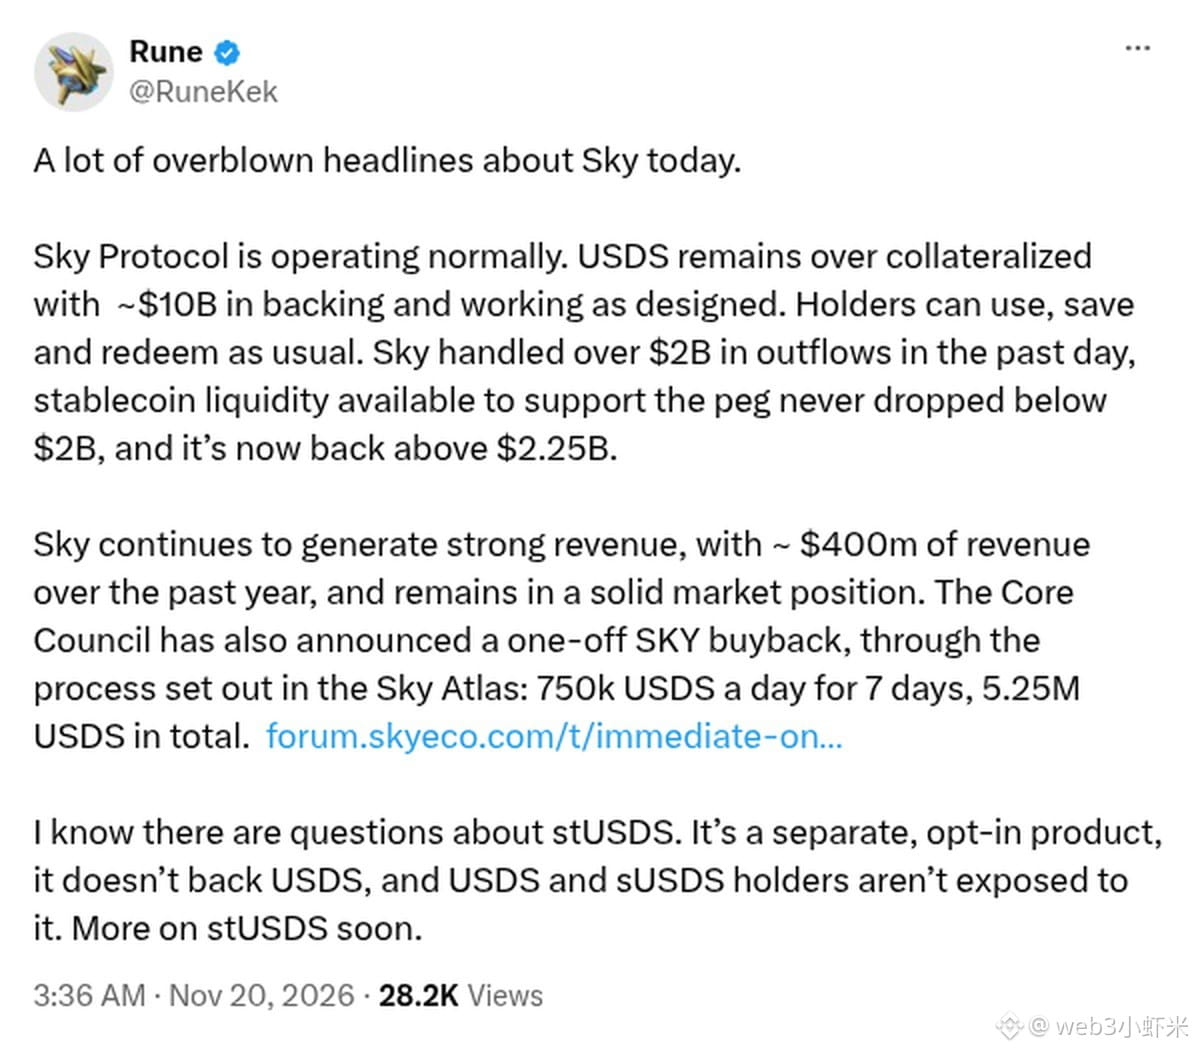
剛看到 Sky 官方認證企業號回了 CoinDesk 那篇關於 PSM 的報道。官方說已經看到了,也很當回事,並寫明相關活動主要是走第三方無許可平臺。按他們給的口徑,PSM 上線以來成交額超過 9680 億美元,報道里提到的那些數字大概只佔約 0.03%。
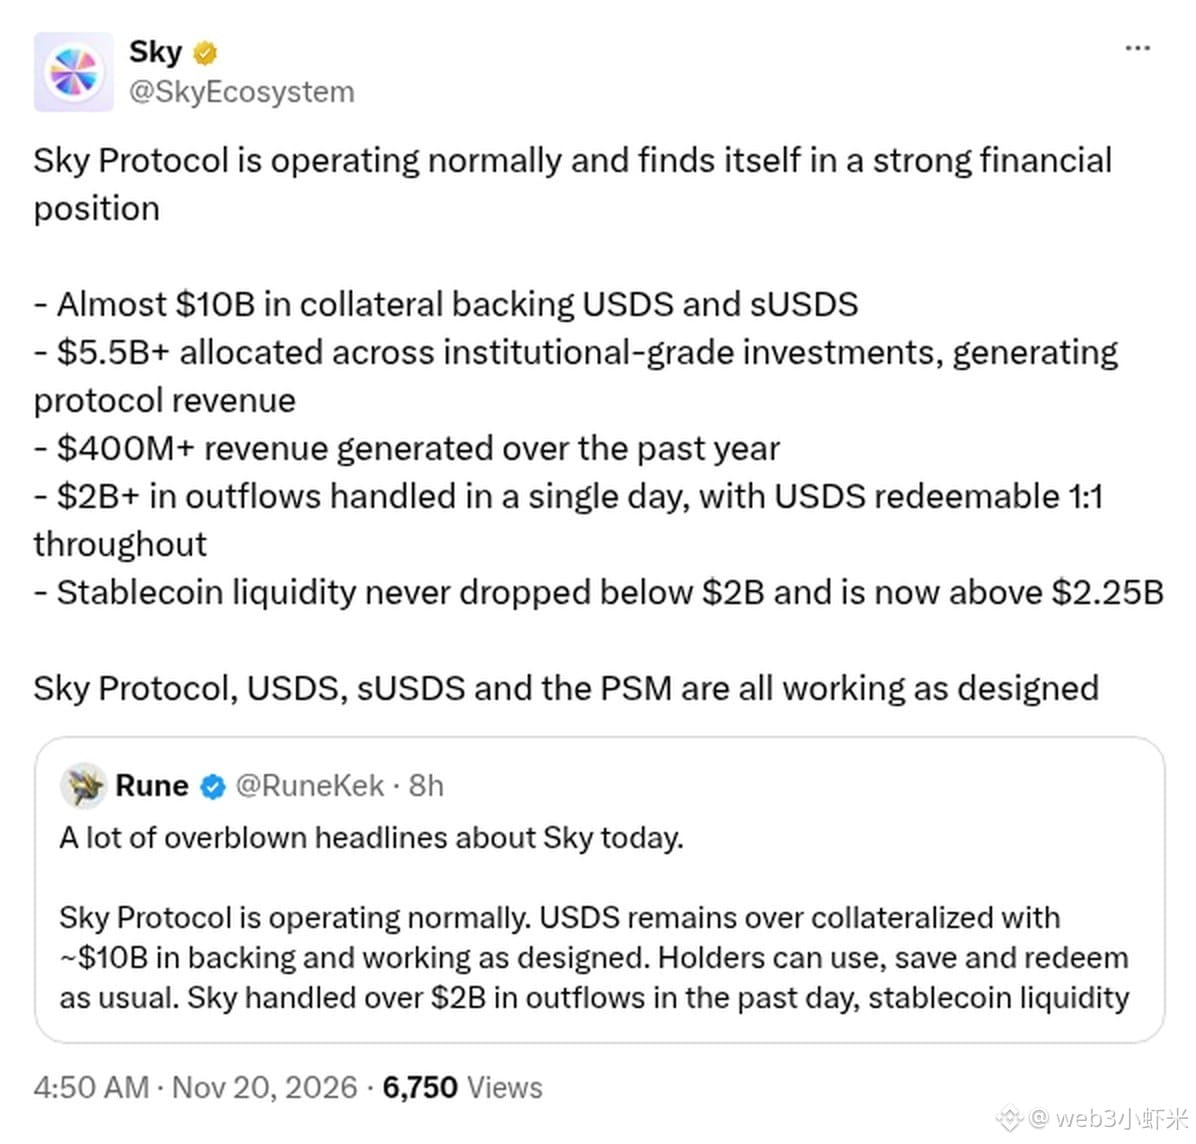
官方同時強調協議眼下運行正常:支撐 USDS 和 sUSDS 的抵押大約有 100 億美元;過去一天處理了超過 20 億美元流出,期間 USDS 仍能 1:1 贖回,用來支撐錨定的穩定幣流動性沒低於 20 億美元,現在已經回到 22.5 億美元以上。Rune 也同步說了,核心委員會還安排了一輪一次性 SKY 回購:每天 75 萬枚 USDS,連續 7 天,一共 525 萬枚。
#USDS #穩定幣
剛看到 Sky 官方認證企業號回了 CoinDesk 那篇關於 PSM 的報道。官方說已經看到了,也很當回事,並寫明相關活動主要是走第三方無許可平臺。按他們給的口徑,PSM 上線以來成交額超過 9680 億美元,報道里提到的那些數字大概只佔約 0.03%。
官方同時強調協議眼下運行正常:支撐 USDS 和 sUSDS 的抵押大約有 100 億美元;過去一天處理了超過 20 億美元流出,期間 USDS 仍能 1:1 贖回,用來支撐錨定的穩定幣流動性沒低於 20 億美元,現在已經回到 22.5 億美元以上。Rune 也同步說了,核心委員會還安排了一輪一次性 SKY 回購:每天 75 萬枚 USDS,連續 7 天,一共 525 萬枚。
#USDS #穩定幣
官方同時強調協議眼下運行正常:支撐 USDS 和 sUSDS 的抵押大約有 100 億美元;過去一天處理了超過 20 億美元流出,期間 USDS 仍能 1:1 贖回,用來支撐錨定的穩定幣流動性沒低於 20 億美元,現在已經回到 22.5 億美元以上。Rune 也同步說了,核心委員會還安排了一輪一次性 SKY 回購:每天 75 萬枚 USDS,連續 7 天,一共 525 萬枚。
#USDS #穩定幣
69

·
--
真實
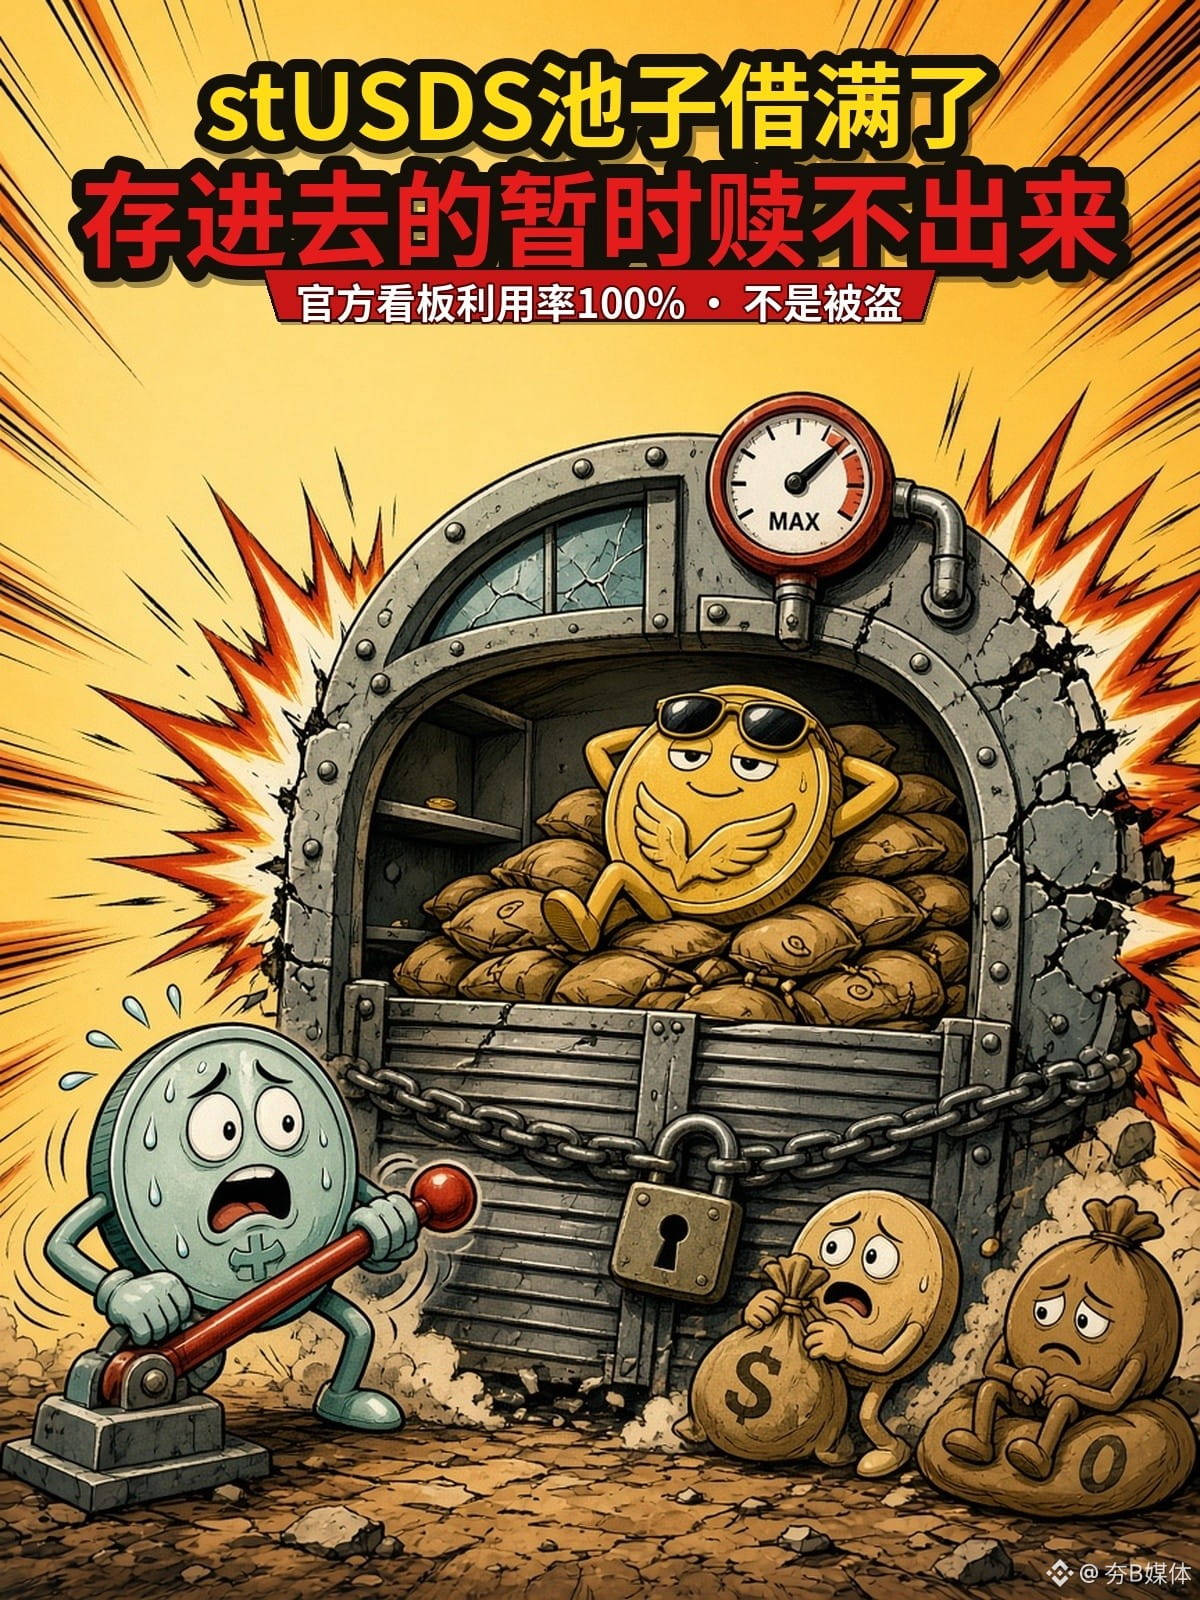
stUSDS池子借滿了:存進去的USDS暫時贖不出來,不是被盜
今天10:23(香港時間),Sky官方看板顯示,stUSDS資金池總資產約1.62億枚,已借出的幾乎一樣多,即時利用率已到100%。已經把USDS存進這個池子的人,眼下可能暫時贖不回來,要等有人還款,或有新存款進來。
這不是被盜,也不等於USDS已經脫錨。stUSDS是把穩定幣借給抵押了SKY的借款人,能不能取,取決於池子裏還剩多少沒被借走的錢;它和只做儲蓄的sUSDS不是同一個產品。官方數據裏,這個池目前有643名存款人、36名借款人。
吳說今天上午轉述分析師kirbycrypto稱,一個被指與Sky(原MakerDAO)創始人關聯的錢包,抵押約1.85億美元的SKY,借出約7700萬枚USDS,約佔這個池總借款的近一半,且約六個月沒主動還款。這一關聯還沒有官方確認。
你如果在stUSDS裏存過USDS,現在能不能贖回?
不構成投資建議。
來源:Sky官方看板(https://info.skyeco.com/stUSDS,數據截至2026-11-19 10:23香港時間);吳說區塊鏈(2026-11-19 09:58香港時間,https://x.com/wublockchain12/status/2123234477170458687)· 2026-11-19 香港時間
#stUSDS #Sky #USDS #夯B媒体 $USDS $SKY
stUSDS池子借滿了:存進去的USDS暫時贖不出來,不是被盜
今天10:23(香港時間),Sky官方看板顯示,stUSDS資金池總資產約1.62億枚,已借出的幾乎一樣多,即時利用率已到100%。已經把USDS存進這個池子的人,眼下可能暫時贖不回來,要等有人還款,或有新存款進來。
這不是被盜,也不等於USDS已經脫錨。stUSDS是把穩定幣借給抵押了SKY的借款人,能不能取,取決於池子裏還剩多少沒被借走的錢;它和只做儲蓄的sUSDS不是同一個產品。官方數據裏,這個池目前有643名存款人、36名借款人。
吳說今天上午轉述分析師kirbycrypto稱,一個被指與Sky(原MakerDAO)創始人關聯的錢包,抵押約1.85億美元的SKY,借出約7700萬枚USDS,約佔這個池總借款的近一半,且約六個月沒主動還款。這一關聯還沒有官方確認。
你如果在stUSDS裏存過USDS,現在能不能贖回?
不構成投資建議。
來源:Sky官方看板(https://info.skyeco.com/stUSDS,數據截至2026-11-19 10:23香港時間);吳說區塊鏈(2026-11-19 09:58香港時間,https://x.com/wublockchain12/status/2123234477170458687)· 2026-11-19 香港時間
#stUSDS #Sky #USDS #夯B媒体 $USDS $SKY
今天10:23(香港時間),Sky官方看板顯示,stUSDS資金池總資產約1.62億枚,已借出的幾乎一樣多,即時利用率已到100%。已經把USDS存進這個池子的人,眼下可能暫時贖不回來,要等有人還款,或有新存款進來。
這不是被盜,也不等於USDS已經脫錨。stUSDS是把穩定幣借給抵押了SKY的借款人,能不能取,取決於池子裏還剩多少沒被借走的錢;它和只做儲蓄的sUSDS不是同一個產品。官方數據裏,這個池目前有643名存款人、36名借款人。
吳說今天上午轉述分析師kirbycrypto稱,一個被指與Sky(原MakerDAO)創始人關聯的錢包,抵押約1.85億美元的SKY,借出約7700萬枚USDS,約佔這個池總借款的近一半,且約六個月沒主動還款。這一關聯還沒有官方確認。
你如果在stUSDS裏存過USDS,現在能不能贖回?
不構成投資建議。
來源:Sky官方看板(https://info.skyeco.com/stUSDS,數據截至2026-11-19 10:23香港時間);吳說區塊鏈(2026-11-19 09:58香港時間,https://x.com/wublockchain12/status/2123234477170458687)· 2026-11-19 香港時間
#stUSDS #Sky #USDS #夯B媒体 $USDS $SKY
1.8k

真實
Sky 創始人關聯錢包在池內流動性快見底的時候借走了 7700 萬 USDS。這條消息出來後,很多人第一反應是去看 SKY 的報價——但這次真正該盯的根本不是它。
先講機制。穩定幣借貸池的利率不是誰拍腦袋定的,是由利用率決定的。池子裏的可借餘額被抽到見底,利用率貼近上限,利率曲線最陡的那一段就被觸發了。7700 萬 USDS 這個體量,在池子還有富餘的時候屬於常規操作;在餘額被抽乾的時候借,等於把邊際成本直接推給後面所有還想要錢的人。接下來只有兩條路:要麼利率飆上去把需求打下來,要麼靠新增存款把池子補回來。這兩條路都指向同一個觀察窗口——存款端有沒有跟進。利率是實時報價,存款是慢變量,先看利率。
第二個維度是 USDS 的二級價。穩定幣的“價格”從來不體現在報價牌上,體現在脫錨的基點上。大額借出會走鑄造和贖回路徑,這中間的摩擦纔是 USDS 在 DEX 上偏離 1 美元的原因。要盯的是兩件事:USDS 對 USDC 的池子價差有沒有走闊,以及贖回通道是否順暢。如果二級價穩、贖回正常,那這就是一次流動性錯配;如果價差拉開並且持續時間變長,性質就變了,那是信心問題,不是技術問題。
第三個維度是內部人信號的排序含義。創始人關聯錢包在流動性最薄的時候動手,信息含量大於資金含量。我不想把它直接解讀成壞消息——大額借款可能是做市需要、可能是抵押頭寸調整、也可能是要去接別的倉位。但市場會自己排序:“內部人先拿到錢”這件事本身會被定價。這時候 SKY 的代幣報價反而是滯後變量:代幣價格反映的是協議敘事和預期,而借款利率反映的是當下真實的資金緊張程度,後者永遠更快。等報價反應,你已經在鏈條末端了。
風險也要擺到檯面上。反向情形同樣存在:如果這 7700 萬 USDS 很快回流,或者存款端迅速補上窟窿,利率會掉回去,整件事就降級成一次噪音。真正會傷到 SKY 的不是這次借款本身,而是“這件事之後存款人不願意再放錢進來”——穩定幣協議的命門是存款信心,不是借款需求。這條線一旦鬆動,再多的敘事也託不住。
我的觀點很直接:眼下 SKY 的報價是最不值得看的一條線。把 USDS 二級價差和池子利用率放在同一個屏幕上,這兩個指標誰先動,方向就在誰那邊。
倉位別押在對一條新聞的解讀上,鏈上數據每小時都在改答案。
#SKY #USDS #Crypto
Sky 創始人關聯錢包在池內流動性快見底的時候借走了 7700 萬 USDS。這條消息出來後,很多人第一反應是去看 SKY 的報價——但這次真正該盯的根本不是它。
先講機制。穩定幣借貸池的利率不是誰拍腦袋定的,是由利用率決定的。池子裏的可借餘額被抽到見底,利用率貼近上限,利率曲線最陡的那一段就被觸發了。7700 萬 USDS 這個體量,在池子還有富餘的時候屬於常規操作;在餘額被抽乾的時候借,等於把邊際成本直接推給後面所有還想要錢的人。接下來只有兩條路:要麼利率飆上去把需求打下來,要麼靠新增存款把池子補回來。這兩條路都指向同一個觀察窗口——存款端有沒有跟進。利率是實時報價,存款是慢變量,先看利率。
第二個維度是 USDS 的二級價。穩定幣的“價格”從來不體現在報價牌上,體現在脫錨的基點上。大額借出會走鑄造和贖回路徑,這中間的摩擦纔是 USDS 在 DEX 上偏離 1 美元的原因。要盯的是兩件事:USDS 對 USDC 的池子價差有沒有走闊,以及贖回通道是否順暢。如果二級價穩、贖回正常,那這就是一次流動性錯配;如果價差拉開並且持續時間變長,性質就變了,那是信心問題,不是技術問題。
第三個維度是內部人信號的排序含義。創始人關聯錢包在流動性最薄的時候動手,信息含量大於資金含量。我不想把它直接解讀成壞消息——大額借款可能是做市需要、可能是抵押頭寸調整、也可能是要去接別的倉位。但市場會自己排序:“內部人先拿到錢”這件事本身會被定價。這時候 SKY 的代幣報價反而是滯後變量:代幣價格反映的是協議敘事和預期,而借款利率反映的是當下真實的資金緊張程度,後者永遠更快。等報價反應,你已經在鏈條末端了。
風險也要擺到檯面上。反向情形同樣存在:如果這 7700 萬 USDS 很快回流,或者存款端迅速補上窟窿,利率會掉回去,整件事就降級成一次噪音。真正會傷到 SKY 的不是這次借款本身,而是“這件事之後存款人不願意再放錢進來”——穩定幣協議的命門是存款信心,不是借款需求。這條線一旦鬆動,再多的敘事也託不住。
我的觀點很直接:眼下 SKY 的報價是最不值得看的一條線。把 USDS 二級價差和池子利用率放在同一個屏幕上,這兩個指標誰先動,方向就在誰那邊。
倉位別押在對一條新聞的解讀上,鏈上數據每小時都在改答案。
#SKY #USDS #Crypto
先講機制。穩定幣借貸池的利率不是誰拍腦袋定的,是由利用率決定的。池子裏的可借餘額被抽到見底,利用率貼近上限,利率曲線最陡的那一段就被觸發了。7700 萬 USDS 這個體量,在池子還有富餘的時候屬於常規操作;在餘額被抽乾的時候借,等於把邊際成本直接推給後面所有還想要錢的人。接下來只有兩條路:要麼利率飆上去把需求打下來,要麼靠新增存款把池子補回來。這兩條路都指向同一個觀察窗口——存款端有沒有跟進。利率是實時報價,存款是慢變量,先看利率。
第二個維度是 USDS 的二級價。穩定幣的“價格”從來不體現在報價牌上,體現在脫錨的基點上。大額借出會走鑄造和贖回路徑,這中間的摩擦纔是 USDS 在 DEX 上偏離 1 美元的原因。要盯的是兩件事:USDS 對 USDC 的池子價差有沒有走闊,以及贖回通道是否順暢。如果二級價穩、贖回正常,那這就是一次流動性錯配;如果價差拉開並且持續時間變長,性質就變了,那是信心問題,不是技術問題。
第三個維度是內部人信號的排序含義。創始人關聯錢包在流動性最薄的時候動手,信息含量大於資金含量。我不想把它直接解讀成壞消息——大額借款可能是做市需要、可能是抵押頭寸調整、也可能是要去接別的倉位。但市場會自己排序:“內部人先拿到錢”這件事本身會被定價。這時候 SKY 的代幣報價反而是滯後變量:代幣價格反映的是協議敘事和預期,而借款利率反映的是當下真實的資金緊張程度,後者永遠更快。等報價反應,你已經在鏈條末端了。
風險也要擺到檯面上。反向情形同樣存在:如果這 7700 萬 USDS 很快回流,或者存款端迅速補上窟窿,利率會掉回去,整件事就降級成一次噪音。真正會傷到 SKY 的不是這次借款本身,而是“這件事之後存款人不願意再放錢進來”——穩定幣協議的命門是存款信心,不是借款需求。這條線一旦鬆動,再多的敘事也託不住。
我的觀點很直接:眼下 SKY 的報價是最不值得看的一條線。把 USDS 二級價差和池子利用率放在同一個屏幕上,這兩個指標誰先動,方向就在誰那邊。
倉位別押在對一條新聞的解讀上,鏈上數據每小時都在改答案。
#SKY #USDS #Crypto
1
442
·
--
錨沒脫鉤,脫鉤的是信心——USDS 一天被抽走 15 億美元,價格還釘在 1 美元。
Inca Digital 報告:422 個涉黑客、制裁、釣魚的錢包,經 Sky 的 PSM(穩定幣兌換窗口)走了 5.18 億美元,其中 1.019 億美元與朝鮮有關,9150 萬美元是 Bybit 被盜案後 10 天內流轉的。
報告當天,PSM 裏的 USDC 從 25 億美元跌到不足 10 億美元;USDS 供應量從 52.4 億縮到 32.1 億,一天少近四成,到今晚仍在 31.5 億附近,沒回血。
SKY 一週跌近 25%,今天又跌 5.2% 至 0.043 美元——治理代幣在替協議的信任成本買單。
但 USDS 價格 0.9998 美元,錨沒脫;BTC 今晚 62052 美元、24 小時跌 2.8%,恐懼貪婪指數 12,仍是極度恐懼。
我的看法是:這不是脫錨危機,是儲備擠兌——市場擠兌的不是價格,是儲備本身。
關鍵在於 PSM 背後約 27 億美元 USDC 放在一個單一地址裏,Circle 有權凍結;一旦凍結,懸在頭上的是 DAI 加 USDS 合計近 80 億美元的供應。去中心化穩定幣的命門,捏在中心化發行商手裏。
Sky 的反駁也有道理:5.18 億隻佔 PSM 累計 9680 億美元交易量的約 0.03%——問題不在比例,在於市場只看最壞的那個情景。
接下來盯三個數:PSM 的 USDC 餘額回不回升、USDS 供應量止不止跌、DAI 有沒有被連帶抽走(現在 DAI 約 46 億美元、價格 1.0000 美元,暫穩)。
你手裏如果有 DAI 或 USDS,這波你會換成 USDC,還是覺得錨沒脫就沒事?
$SKY $USDS $BTC
#稳定币 #USDS #去中心化金融
以上僅爲市場信息整理,不構成投資建議。
錨沒脫鉤,脫鉤的是信心——USDS 一天被抽走 15 億美元,價格還釘在 1 美元。
Inca Digital 報告:422 個涉黑客、制裁、釣魚的錢包,經 Sky 的 PSM(穩定幣兌換窗口)走了 5.18 億美元,其中 1.019 億美元與朝鮮有關,9150 萬美元是 Bybit 被盜案後 10 天內流轉的。
報告當天,PSM 裏的 USDC 從 25 億美元跌到不足 10 億美元;USDS 供應量從 52.4 億縮到 32.1 億,一天少近四成,到今晚仍在 31.5 億附近,沒回血。
SKY 一週跌近 25%,今天又跌 5.2% 至 0.043 美元——治理代幣在替協議的信任成本買單。
但 USDS 價格 0.9998 美元,錨沒脫;BTC 今晚 62052 美元、24 小時跌 2.8%,恐懼貪婪指數 12,仍是極度恐懼。
我的看法是:這不是脫錨危機,是儲備擠兌——市場擠兌的不是價格,是儲備本身。
關鍵在於 PSM 背後約 27 億美元 USDC 放在一個單一地址裏,Circle 有權凍結;一旦凍結,懸在頭上的是 DAI 加 USDS 合計近 80 億美元的供應。去中心化穩定幣的命門,捏在中心化發行商手裏。
Sky 的反駁也有道理:5.18 億隻佔 PSM 累計 9680 億美元交易量的約 0.03%——問題不在比例,在於市場只看最壞的那個情景。
接下來盯三個數:PSM 的 USDC 餘額回不回升、USDS 供應量止不止跌、DAI 有沒有被連帶抽走(現在 DAI 約 46 億美元、價格 1.0000 美元,暫穩)。
你手裏如果有 DAI 或 USDS,這波你會換成 USDC,還是覺得錨沒脫就沒事?
$SKY $USDS $BTC
#稳定币 #USDS #去中心化金融
以上僅爲市場信息整理,不構成投資建議。
Inca Digital 報告:422 個涉黑客、制裁、釣魚的錢包,經 Sky 的 PSM(穩定幣兌換窗口)走了 5.18 億美元,其中 1.019 億美元與朝鮮有關,9150 萬美元是 Bybit 被盜案後 10 天內流轉的。
報告當天,PSM 裏的 USDC 從 25 億美元跌到不足 10 億美元;USDS 供應量從 52.4 億縮到 32.1 億,一天少近四成,到今晚仍在 31.5 億附近,沒回血。
SKY 一週跌近 25%,今天又跌 5.2% 至 0.043 美元——治理代幣在替協議的信任成本買單。
但 USDS 價格 0.9998 美元,錨沒脫;BTC 今晚 62052 美元、24 小時跌 2.8%,恐懼貪婪指數 12,仍是極度恐懼。
我的看法是:這不是脫錨危機,是儲備擠兌——市場擠兌的不是價格,是儲備本身。
關鍵在於 PSM 背後約 27 億美元 USDC 放在一個單一地址裏,Circle 有權凍結;一旦凍結,懸在頭上的是 DAI 加 USDS 合計近 80 億美元的供應。去中心化穩定幣的命門,捏在中心化發行商手裏。
Sky 的反駁也有道理:5.18 億隻佔 PSM 累計 9680 億美元交易量的約 0.03%——問題不在比例,在於市場只看最壞的那個情景。
接下來盯三個數:PSM 的 USDC 餘額回不回升、USDS 供應量止不止跌、DAI 有沒有被連帶抽走(現在 DAI 約 46 億美元、價格 1.0000 美元,暫穩)。
你手裏如果有 DAI 或 USDS,這波你會換成 USDC,還是覺得錨沒脫就沒事?
$SKY $USDS $BTC
#稳定币 #USDS #去中心化金融
以上僅爲市場信息整理,不構成投資建議。
185
·
--
去中心化,繞不開別人的凍結鍵。
Sky的穩定幣兌換模塊PSM被曝遭非法資金大規模利用,約27億美元USDC儲備面臨被凍結風險,USDS單日流出超22億美元,SKY一度跌超24%。
一旦USDC被凍結,PSM的兌換與贖回能力會被直接掐住,USDS的錨定和SKY的估值都要重估。
情景一:被凍結資金真正落地,儲備與贖回承壓。情景二:USDS贖回通道穩住,恐慌拋售放量止跌。你更想先確認哪一個——儲備安全,還是贖回通道?
來源:PANews
$SKY #USDS
配圖1:Sky的PSM被曝遭非法資金利用,USDS單日流出超22億美元 · 資訊要點
圖片來源:https://www.panewslab.com/zh/articles/01a1f7d8-2ba5-723b-a56a-99f6ea953306
去中心化,繞不開別人的凍結鍵。
Sky的穩定幣兌換模塊PSM被曝遭非法資金大規模利用,約27億美元USDC儲備面臨被凍結風險,USDS單日流出超22億美元,SKY一度跌超24%。
一旦USDC被凍結,PSM的兌換與贖回能力會被直接掐住,USDS的錨定和SKY的估值都要重估。
情景一:被凍結資金真正落地,儲備與贖回承壓。情景二:USDS贖回通道穩住,恐慌拋售放量止跌。你更想先確認哪一個——儲備安全,還是贖回通道?
來源:PANews
$SKY #USDS
配圖1:Sky的PSM被曝遭非法資金利用,USDS單日流出超22億美元 · 資訊要點
圖片來源:https://www.panewslab.com/zh/articles/01a1f7d8-2ba5-723b-a56a-99f6ea953306
Sky的穩定幣兌換模塊PSM被曝遭非法資金大規模利用,約27億美元USDC儲備面臨被凍結風險,USDS單日流出超22億美元,SKY一度跌超24%。
一旦USDC被凍結,PSM的兌換與贖回能力會被直接掐住,USDS的錨定和SKY的估值都要重估。
情景一:被凍結資金真正落地,儲備與贖回承壓。情景二:USDS贖回通道穩住,恐慌拋售放量止跌。你更想先確認哪一個——儲備安全,還是贖回通道?
來源:PANews
$SKY #USDS
配圖1:Sky的PSM被曝遭非法資金利用,USDS單日流出超22億美元 · 資訊要點
圖片來源:https://www.panewslab.com/zh/articles/01a1f7d8-2ba5-723b-a56a-99f6ea953306
38
20 億枚 $USDS 在 24 小時內憑空消失,流通量瞬間暴跌 39%,這數據看得我後背發涼。
有人單筆銷燬 4 億枚換成 USDC。這種級別的體量撤離,流動性深度必然縮水,別指望它能像之前一樣硬。
我的風險點在於這可能是協議遷移。實操上先盯緊脫錨幅度,哪怕只跌到 0.995 也要警惕流動性枯竭風險。
建議:覆盤 Square 錦標賽高手的對衝思路,順便關注 Black Friday 消費返傭,這種行情現金比持幣香。
$ETH 跌破 1725 關口了,$USDS 這波縮減是正常調倉還是機構砸盤?覺得能穩住的扣 1,等脫錨的扣 2。
#Write2Earn #BinanceSquare #USDS #Stablecoin #bStocks
20 億枚 $USDS 在 24 小時內憑空消失,流通量瞬間暴跌 39%,這數據看得我後背發涼。
有人單筆銷燬 4 億枚換成 USDC。這種級別的體量撤離,流動性深度必然縮水,別指望它能像之前一樣硬。
我的風險點在於這可能是協議遷移。實操上先盯緊脫錨幅度,哪怕只跌到 0.995 也要警惕流動性枯竭風險。
建議:覆盤 Square 錦標賽高手的對衝思路,順便關注 Black Friday 消費返傭,這種行情現金比持幣香。
$ETH 跌破 1725 關口了,$USDS 這波縮減是正常調倉還是機構砸盤?覺得能穩住的扣 1,等脫錨的扣 2。
#Write2Earn #BinanceSquare #USDS #Stablecoin #bStocks
有人單筆銷燬 4 億枚換成 USDC。這種級別的體量撤離,流動性深度必然縮水,別指望它能像之前一樣硬。
我的風險點在於這可能是協議遷移。實操上先盯緊脫錨幅度,哪怕只跌到 0.995 也要警惕流動性枯竭風險。
建議:覆盤 Square 錦標賽高手的對衝思路,順便關注 Black Friday 消費返傭,這種行情現金比持幣香。
$ETH 跌破 1725 關口了,$USDS 這波縮減是正常調倉還是機構砸盤?覺得能穩住的扣 1,等脫錨的扣 2。
#Write2Earn #BinanceSquare #USDS #Stablecoin #bStocks
3
·
--
USDS市值縮水逾三成,先看換出通道
我把這次變化看作兌換流動性的壓力測試,不能把市值縮減誤讀成幣價跌了三成。USDS和DAI持有者應先覈對可換出的USDC與自己的退出路徑,而不是僅憑“仍值1美元”判斷風險已過。
據CoinDesk11月19日報道,當天超過15億美元USDC從Sky的穩定兌換模塊PSM流出;報道當時引用的數據顯示,USDS市值降至約32億美元,縮水超過30%,幣價仍守在1美元附近。規模收縮和價格下跌,是兩件不同的事。
PSM像一個兌換窗口,讓用戶在USDS、DAI與USDC之間換幣。這裏的USDC減少,意味着這條即時換出路徑的緩衝變薄;但PSM餘額不等於協議全部抵押資產,不能直接把流出金額算成虧損或儲備缺口。
反證也要保留:創始人Rune同日稱協議運行正常、USDS仍超額抵押,用戶可照常贖回。這是項目方表態,不是本次對全部資產的獨立審計;幣價守穩,也不能保證後續大額兌換一直順暢。此前調查報道提出的是潛在凍結風險,不能寫成儲備已經被凍結。
未來48小時,重點看PSM可用USDC能否穩定或補充、實際兌換是否成功,以及市場報價是否持續偏離1美元。通過已知官方入口覈查;有抵押借款的人,還要單獨檢查倉位健康度。
若流出趨緩、兌換持續順暢且儲備補充可覈驗,我會下調流動性警惕;若出現凍結確認、兌換受限或持續折價,則上調風險判斷,不等價格大跌才檢查退出條件。
#稳定币 #USDS #DeFi
USDS市值縮水逾三成,先看換出通道
我把這次變化看作兌換流動性的壓力測試,不能把市值縮減誤讀成幣價跌了三成。USDS和DAI持有者應先覈對可換出的USDC與自己的退出路徑,而不是僅憑“仍值1美元”判斷風險已過。
據CoinDesk11月19日報道,當天超過15億美元USDC從Sky的穩定兌換模塊PSM流出;報道當時引用的數據顯示,USDS市值降至約32億美元,縮水超過30%,幣價仍守在1美元附近。規模收縮和價格下跌,是兩件不同的事。
PSM像一個兌換窗口,讓用戶在USDS、DAI與USDC之間換幣。這裏的USDC減少,意味着這條即時換出路徑的緩衝變薄;但PSM餘額不等於協議全部抵押資產,不能直接把流出金額算成虧損或儲備缺口。
反證也要保留:創始人Rune同日稱協議運行正常、USDS仍超額抵押,用戶可照常贖回。這是項目方表態,不是本次對全部資產的獨立審計;幣價守穩,也不能保證後續大額兌換一直順暢。此前調查報道提出的是潛在凍結風險,不能寫成儲備已經被凍結。
未來48小時,重點看PSM可用USDC能否穩定或補充、實際兌換是否成功,以及市場報價是否持續偏離1美元。通過已知官方入口覈查;有抵押借款的人,還要單獨檢查倉位健康度。
若流出趨緩、兌換持續順暢且儲備補充可覈驗,我會下調流動性警惕;若出現凍結確認、兌換受限或持續折價,則上調風險判斷,不等價格大跌才檢查退出條件。
#稳定币 #USDS #DeFi
我把這次變化看作兌換流動性的壓力測試,不能把市值縮減誤讀成幣價跌了三成。USDS和DAI持有者應先覈對可換出的USDC與自己的退出路徑,而不是僅憑“仍值1美元”判斷風險已過。
據CoinDesk11月19日報道,當天超過15億美元USDC從Sky的穩定兌換模塊PSM流出;報道當時引用的數據顯示,USDS市值降至約32億美元,縮水超過30%,幣價仍守在1美元附近。規模收縮和價格下跌,是兩件不同的事。
PSM像一個兌換窗口,讓用戶在USDS、DAI與USDC之間換幣。這裏的USDC減少,意味着這條即時換出路徑的緩衝變薄;但PSM餘額不等於協議全部抵押資產,不能直接把流出金額算成虧損或儲備缺口。
反證也要保留:創始人Rune同日稱協議運行正常、USDS仍超額抵押,用戶可照常贖回。這是項目方表態,不是本次對全部資產的獨立審計;幣價守穩,也不能保證後續大額兌換一直順暢。此前調查報道提出的是潛在凍結風險,不能寫成儲備已經被凍結。
未來48小時,重點看PSM可用USDC能否穩定或補充、實際兌換是否成功,以及市場報價是否持續偏離1美元。通過已知官方入口覈查;有抵押借款的人,還要單獨檢查倉位健康度。
若流出趨緩、兌換持續順暢且儲備補充可覈驗,我會下調流動性警惕;若出現凍結確認、兌換受限或持續折價,則上調風險判斷,不等價格大跌才檢查退出條件。
#稳定币 #USDS #DeFi
139
·
--
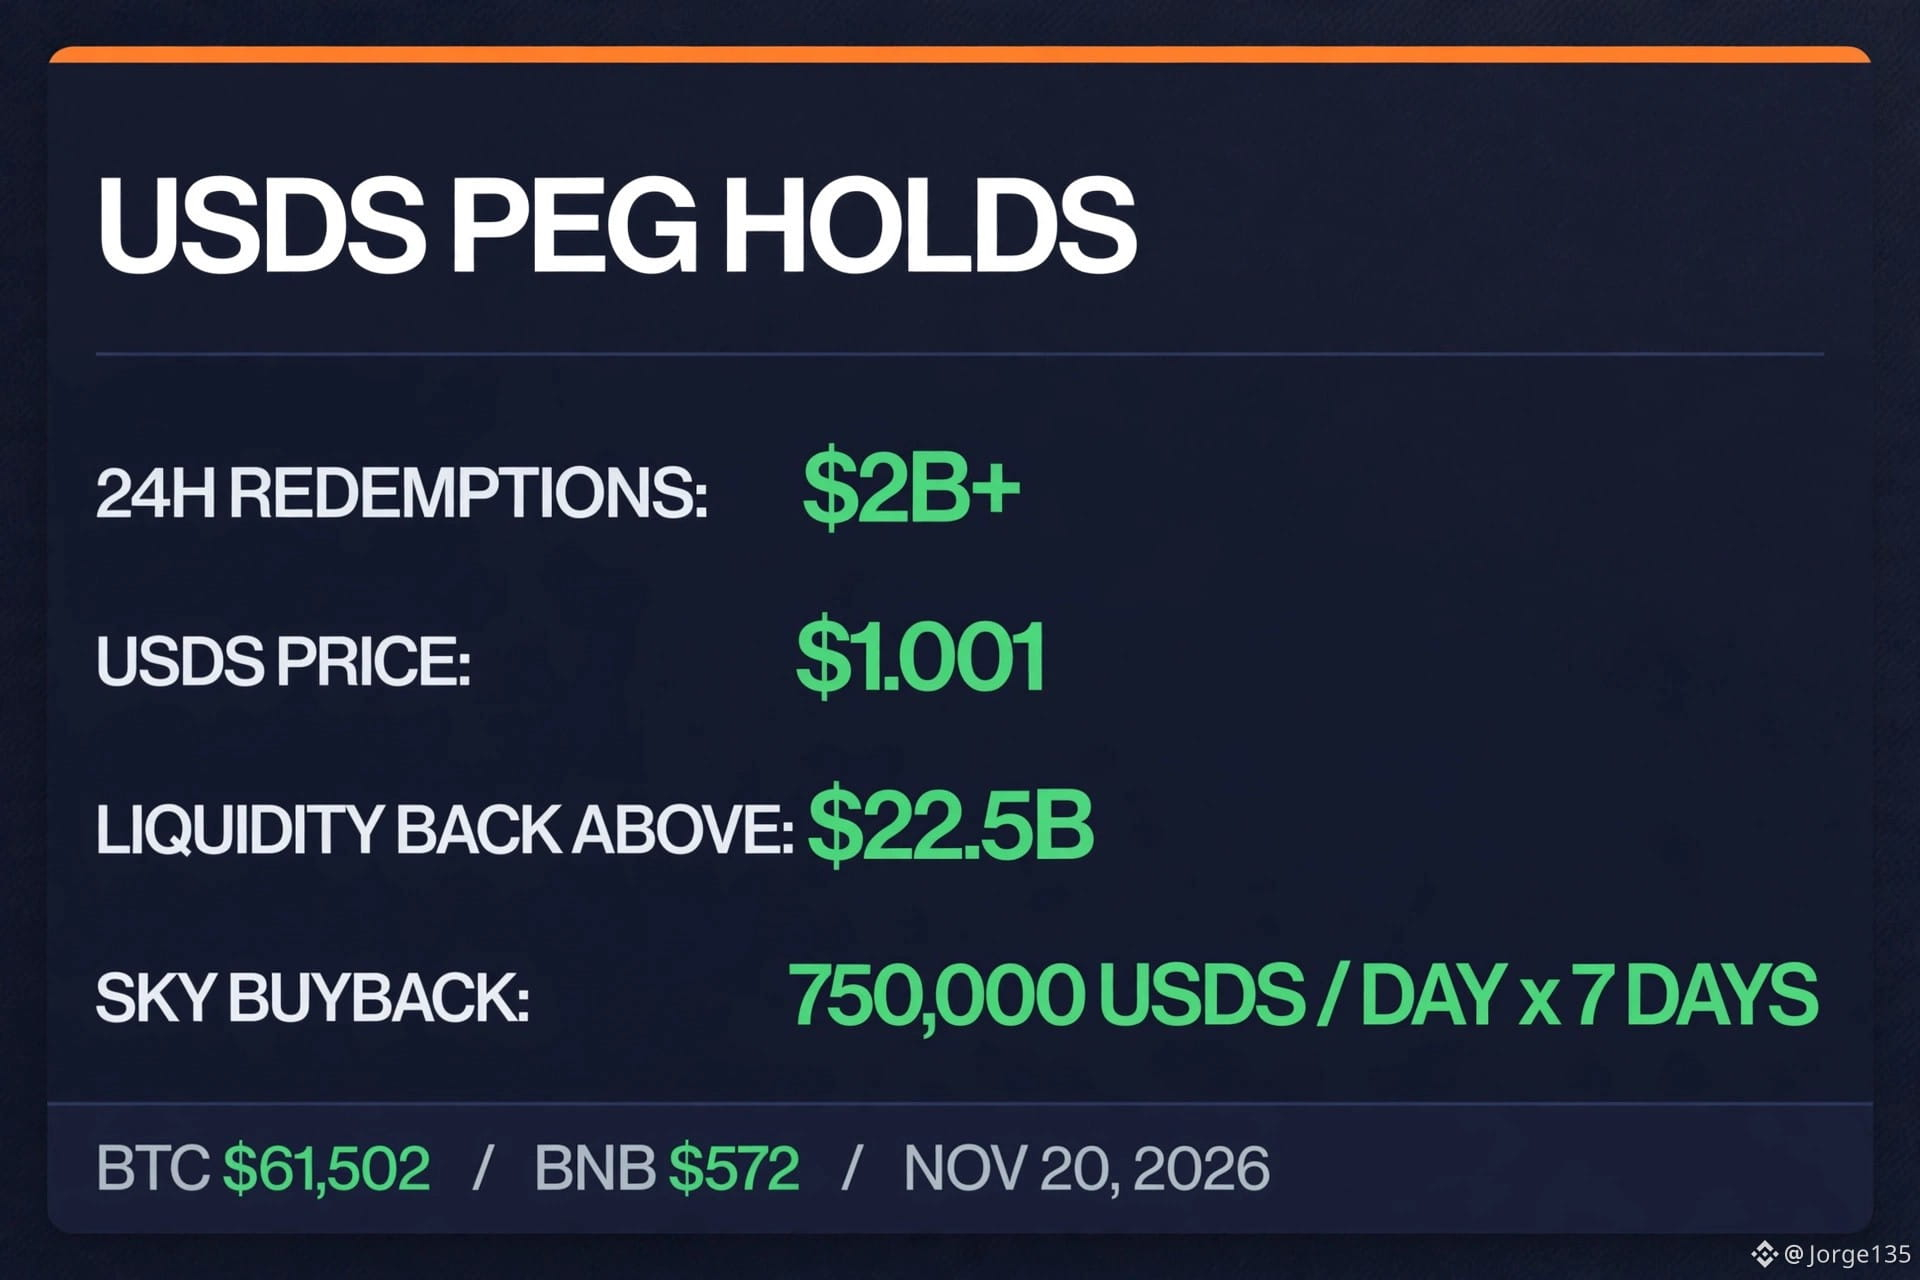
$USDS一天被贖回20億美元,錨還釘在1.001美元。創始人Rune出面喊話:超額抵押沒問題,流動性已回到22.5億美元以上。$SKY順勢宣佈連回購7天,每天75萬枚USDS。$BNB還在572美元附近磨底,穩定幣先求穩。#USDS
$USDS 一天被贖回20億美元,錨還釘在1.001美元。創始人Rune出面喊話:超額抵押沒問題,流動性已回到22.5億美元以上。$SKY 順勢宣佈連回購7天,每天75萬枚USDS。$BNB 還在572美元附近磨底,穩定幣先求穩。#USDS
203

Sky 這次不是擠兌,是一條鯨魚用腳投票。但這條魚的選擇,比擠兌更難看。
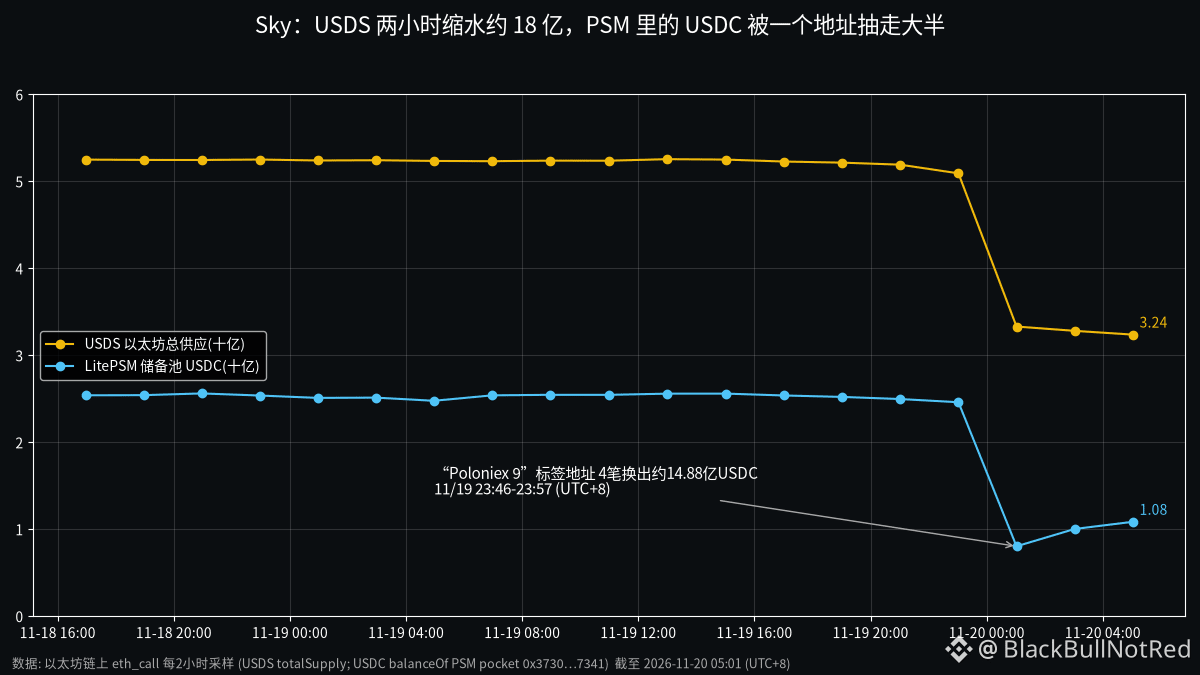
我自己跑了鏈上數據:USDS 以太坊供應從 11/19 23:00 左右的 50.9 億,到 01:00 只剩 33.3 億,現在 32.4 億。PSM 儲備池(就是那個裝 USDC、負責 1:1 兌付的單一地址)從 24.6 億掉到 8.0 億,現在補回 10.8 億。抽走的 USDC 裏 14.88 億進了同一個地址,Etherscan 標籤是 "Poloniex 9",鏈上看不出背後到底是誰。按 Coindaro 和 Cryptotimes 的轉賬拆解,這錢是從 sUSDS 和 SPK 質押裏提出來的,換成 USDC 後直接存進了 Aave。
關鍵在利率。sUSDS 現在鏈上讀出來還是 3.80%。據 Coindaro 統計,Aave USDC 存款利率因爲這筆錢進來,從 4.05% 被砸到 1.65%。也就是說這位大戶寧願少拿兩個點,也要離開 Sky,按 14.9 億算一年少賺三千萬刀上下(我按利差估的)。這不是追收益,是在付錢避險。時間點就在 Inca Digital 那份 PSM 涉朝鮮資金的報告之後。因果沒人承認,但錢的動作已經說明了態度。
再看 Rune 的迴應。他說兌付流動性"始終沒低於 20 億、現在 22.5 億以上"。我看到的 PSM 池子最低就 8 億出頭,他那個口徑肯定還加了別的東西,具體加了啥沒說。另外宣佈 7 天回購 525 萬 USDS 的 SKY,SKY 一小時拉了 17%。可剛走掉的是 18 億,回購連零頭都算不上,安撫的是幣價,不是兌付能力。
錨是穩住了,這點得承認。但 USDS 一天少了三分之一,靠的是單一大戶,下一個大戶走的時候池子裏只剩 10 億。拿着 sUSDS 喫 3.8% 的,自己算算這個利差夠不夠補風險。
#USDS #SKY
Sky 這次不是擠兌,是一條鯨魚用腳投票。但這條魚的選擇,比擠兌更難看。
我自己跑了鏈上數據:USDS 以太坊供應從 11/19 23:00 左右的 50.9 億,到 01:00 只剩 33.3 億,現在 32.4 億。PSM 儲備池(就是那個裝 USDC、負責 1:1 兌付的單一地址)從 24.6 億掉到 8.0 億,現在補回 10.8 億。抽走的 USDC 裏 14.88 億進了同一個地址,Etherscan 標籤是 "Poloniex 9",鏈上看不出背後到底是誰。按 Coindaro 和 Cryptotimes 的轉賬拆解,這錢是從 sUSDS 和 SPK 質押裏提出來的,換成 USDC 後直接存進了 Aave。
關鍵在利率。sUSDS 現在鏈上讀出來還是 3.80%。據 Coindaro 統計,Aave USDC 存款利率因爲這筆錢進來,從 4.05% 被砸到 1.65%。也就是說這位大戶寧願少拿兩個點,也要離開 Sky,按 14.9 億算一年少賺三千萬刀上下(我按利差估的)。這不是追收益,是在付錢避險。時間點就在 Inca Digital 那份 PSM 涉朝鮮資金的報告之後。因果沒人承認,但錢的動作已經說明了態度。
再看 Rune 的迴應。他說兌付流動性"始終沒低於 20 億、現在 22.5 億以上"。我看到的 PSM 池子最低就 8 億出頭,他那個口徑肯定還加了別的東西,具體加了啥沒說。另外宣佈 7 天回購 525 萬 USDS 的 SKY,SKY 一小時拉了 17%。可剛走掉的是 18 億,回購連零頭都算不上,安撫的是幣價,不是兌付能力。
錨是穩住了,這點得承認。但 USDS 一天少了三分之一,靠的是單一大戶,下一個大戶走的時候池子裏只剩 10 億。拿着 sUSDS 喫 3.8% 的,自己算算這個利差夠不夠補風險。
#USDS #SKY
我自己跑了鏈上數據:USDS 以太坊供應從 11/19 23:00 左右的 50.9 億,到 01:00 只剩 33.3 億,現在 32.4 億。PSM 儲備池(就是那個裝 USDC、負責 1:1 兌付的單一地址)從 24.6 億掉到 8.0 億,現在補回 10.8 億。抽走的 USDC 裏 14.88 億進了同一個地址,Etherscan 標籤是 "Poloniex 9",鏈上看不出背後到底是誰。按 Coindaro 和 Cryptotimes 的轉賬拆解,這錢是從 sUSDS 和 SPK 質押裏提出來的,換成 USDC 後直接存進了 Aave。
關鍵在利率。sUSDS 現在鏈上讀出來還是 3.80%。據 Coindaro 統計,Aave USDC 存款利率因爲這筆錢進來,從 4.05% 被砸到 1.65%。也就是說這位大戶寧願少拿兩個點,也要離開 Sky,按 14.9 億算一年少賺三千萬刀上下(我按利差估的)。這不是追收益,是在付錢避險。時間點就在 Inca Digital 那份 PSM 涉朝鮮資金的報告之後。因果沒人承認,但錢的動作已經說明了態度。
再看 Rune 的迴應。他說兌付流動性"始終沒低於 20 億、現在 22.5 億以上"。我看到的 PSM 池子最低就 8 億出頭,他那個口徑肯定還加了別的東西,具體加了啥沒說。另外宣佈 7 天回購 525 萬 USDS 的 SKY,SKY 一小時拉了 17%。可剛走掉的是 18 億,回購連零頭都算不上,安撫的是幣價,不是兌付能力。
錨是穩住了,這點得承認。但 USDS 一天少了三分之一,靠的是單一大戶,下一個大戶走的時候池子裏只剩 10 億。拿着 sUSDS 喫 3.8% 的,自己算算這個利差夠不夠補風險。
#USDS #SKY
24
·
--
文章
😱📉 Sky 周邊陷入恐慌:24 小時內流出 15 億美元。發生了什麼?會不會崩盤?🕵️♂️ 朝鮮黑客如何通過 Sky“兌換平臺”洗錢
想象一下,你口袋裏有被盜的美元,銀行隨時可能凍結它們。該怎麼辦?把它們換成其他不會被凍結的美元。與朝鮮有關聯的黑客大致就是這麼做的。
😱📉 Sky 周邊陷入恐慌:24 小時內流出 15 億美元。發生了什麼?會不會崩盤?
🕵️♂️ 朝鮮黑客如何通過 Sky“兌換平臺”洗錢
想象一下,你口袋裏有被盜的美元,銀行隨時可能凍結它們。該怎麼辦?把它們換成其他不會被凍結的美元。與朝鮮有關聯的黑客大致就是這麼做的。
想象一下,你口袋裏有被盜的美元,銀行隨時可能凍結它們。該怎麼辦?把它們換成其他不會被凍結的美元。與朝鮮有關聯的黑客大致就是這麼做的。
1
2.2k
·
--
真實
一種穩定幣堅守着一美元的錨定價,但三分之一的供應量卻正在撤離。我以前見過這種情形,而它看起來從來沒有錨定價所表現得那麼平靜。
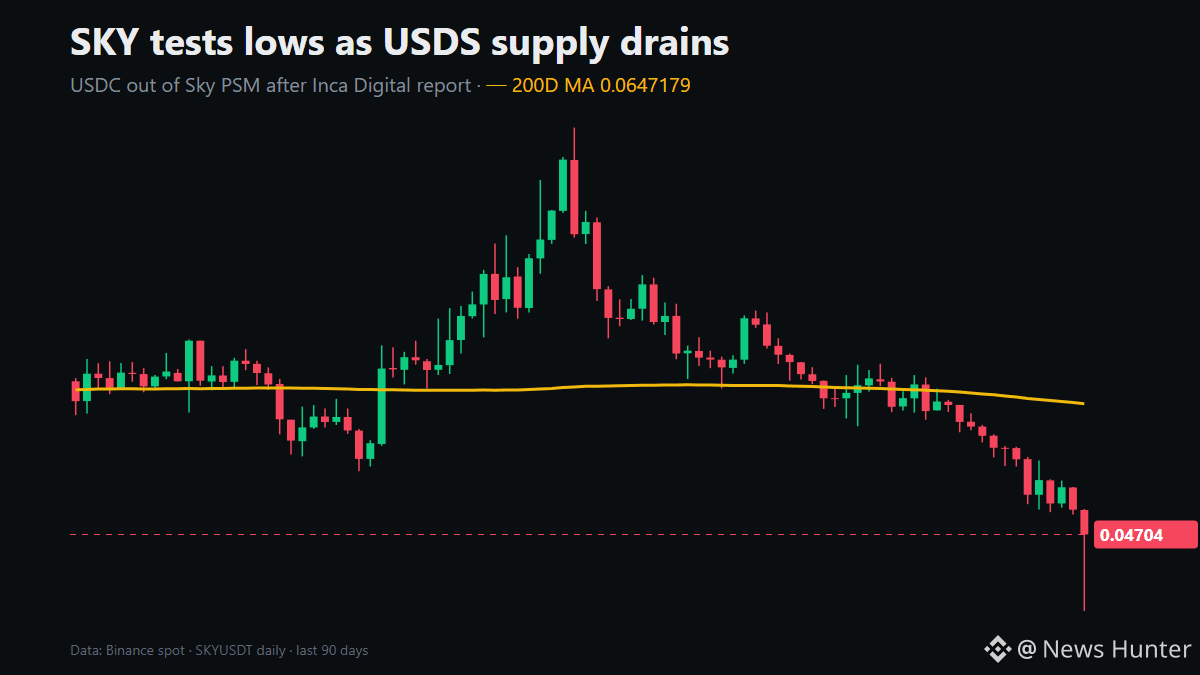
以下是 Sky 的最新情況。CoinDesk 和 Inca Digital 報道稱,經過其錨定價穩定模塊(PSM)的交易中,有 5.18 億美元涉及非法錢包,其中包括與朝鮮黑客有關的 1.019 億美元。此後,超過 15 億美元的 USDC 已從 PSM 流出。USDS 的市值下跌逾 30%,降至約 32 億美元;PSM 的 USDC 餘額則在一天內從約 25 億美元降至 10 億美元。創始人 Rune Christensen 表示,協議運行正常,且 USDS 有超額抵押。$SKY 本身目前約爲 0.047 美元,當日下跌約 6%,此前一度插針跌至 0.0367 美元。
讓我在意的不是頭條裏的數字,而是背後的運作機制。據報道,USDC 集中存放在一個地址裏,因此法院只要下令凍結,就可能鎖住全部餘額。贖回是一種承諾,而這項承諾能否兌現,取決於那個資金池是否能夠正常訪問。
2022 年,我親眼見過「足額支持」這句話會因你嘗試贖回的時機不同而有截然不同的含義。錨定價通常能維持,直到退出通道變得狹窄爲止。
我正在關注 PSM 的 USDC 餘額、資金流出是否會持續,以及 Sky 如何迴應凍結風險的問題。
你更信任錨定價所依賴的抵押品,還是你實際退出時的便利程度?
#sky #stablecoin #DEFİ #USDS
本文不構成財務建議。請自行研究。
一種穩定幣堅守着一美元的錨定價,但三分之一的供應量卻正在撤離。我以前見過這種情形,而它看起來從來沒有錨定價所表現得那麼平靜。
以下是 Sky 的最新情況。CoinDesk 和 Inca Digital 報道稱,經過其錨定價穩定模塊(PSM)的交易中,有 5.18 億美元涉及非法錢包,其中包括與朝鮮黑客有關的 1.019 億美元。此後,超過 15 億美元的 USDC 已從 PSM 流出。USDS 的市值下跌逾 30%,降至約 32 億美元;PSM 的 USDC 餘額則在一天內從約 25 億美元降至 10 億美元。創始人 Rune Christensen 表示,協議運行正常,且 USDS 有超額抵押。$SKY 本身目前約爲 0.047 美元,當日下跌約 6%,此前一度插針跌至 0.0367 美元。
讓我在意的不是頭條裏的數字,而是背後的運作機制。據報道,USDC 集中存放在一個地址裏,因此法院只要下令凍結,就可能鎖住全部餘額。贖回是一種承諾,而這項承諾能否兌現,取決於那個資金池是否能夠正常訪問。
2022 年,我親眼見過「足額支持」這句話會因你嘗試贖回的時機不同而有截然不同的含義。錨定價通常能維持,直到退出通道變得狹窄爲止。
我正在關注 PSM 的 USDC 餘額、資金流出是否會持續,以及 Sky 如何迴應凍結風險的問題。
你更信任錨定價所依賴的抵押品,還是你實際退出時的便利程度?
#sky #stablecoin #DEFİ #USDS
本文不構成財務建議。請自行研究。
以下是 Sky 的最新情況。CoinDesk 和 Inca Digital 報道稱,經過其錨定價穩定模塊(PSM)的交易中,有 5.18 億美元涉及非法錢包,其中包括與朝鮮黑客有關的 1.019 億美元。此後,超過 15 億美元的 USDC 已從 PSM 流出。USDS 的市值下跌逾 30%,降至約 32 億美元;PSM 的 USDC 餘額則在一天內從約 25 億美元降至 10 億美元。創始人 Rune Christensen 表示,協議運行正常,且 USDS 有超額抵押。$SKY 本身目前約爲 0.047 美元,當日下跌約 6%,此前一度插針跌至 0.0367 美元。
讓我在意的不是頭條裏的數字,而是背後的運作機制。據報道,USDC 集中存放在一個地址裏,因此法院只要下令凍結,就可能鎖住全部餘額。贖回是一種承諾,而這項承諾能否兌現,取決於那個資金池是否能夠正常訪問。
2022 年,我親眼見過「足額支持」這句話會因你嘗試贖回的時機不同而有截然不同的含義。錨定價通常能維持,直到退出通道變得狹窄爲止。
我正在關注 PSM 的 USDC 餘額、資金流出是否會持續,以及 Sky 如何迴應凍結風險的問題。
你更信任錨定價所依賴的抵押品,還是你實際退出時的便利程度?
#sky #stablecoin #DEFİ #USDS
本文不構成財務建議。請自行研究。
1
892
🔵 $SKY ——當人們對穩定幣的信心受到考驗
Sky(前身爲 MakerDAO)剛剛經歷了歷史上最糟糕的日子之一。Inca Digital 於 11 月 19 日發佈的報告指出:有 5.18 億美元經由 Peg Stability Module(PSM)——USDS 與 USDC 之間的 1:1 兌換窗口——涉及黑客錢包、受制裁實體和詐騙活動,其中 1.019 億美元與朝鮮有關,包括 2025 年 2 月 Bybit 遭黑客攻擊後不久流出的 9150 萬美元。
一天之內,超過 15 億美元 USDC 撤出 PSM(餘額從約 25 億美元降至不足 10 億美元),其中大部分來自一名據稱屬於 Poloniex 交易所的大戶。USDS 市值縮水逾 30%,降至約 32 億美元。儘管如此,USDS 仍守住了 1 美元的錨定價。
Sky 予以反駁:這筆資金僅佔 PSM 累計約 9680 億美元交易量的一小部分。
治理代幣 $SKY 在 24 小時內下跌 7.95%,跌至約 0.043 美元,市值約 10 億美元,7 天累計下跌 21.22%。報告發布後不久,SKY 曾在 24 小時內暴跌 16%–26%。
整體市場環境依然低迷:BTC 在 62,000 美元左右,恐懼與貪婪指數爲 12——極度恐懼。
你認爲 USDS 能否長期維持信心,還是這僅僅是個開始?
#CryptoNews #Sky #USDS #穩定幣
⚠️ 以上爲新聞信息,不構成投資建議。
🔵 $SKY ——當人們對穩定幣的信心受到考驗
Sky(前身爲 MakerDAO)剛剛經歷了歷史上最糟糕的日子之一。Inca Digital 於 11 月 19 日發佈的報告指出:有 5.18 億美元經由 Peg Stability Module(PSM)——USDS 與 USDC 之間的 1:1 兌換窗口——涉及黑客錢包、受制裁實體和詐騙活動,其中 1.019 億美元與朝鮮有關,包括 2025 年 2 月 Bybit 遭黑客攻擊後不久流出的 9150 萬美元。
一天之內,超過 15 億美元 USDC 撤出 PSM(餘額從約 25 億美元降至不足 10 億美元),其中大部分來自一名據稱屬於 Poloniex 交易所的大戶。USDS 市值縮水逾 30%,降至約 32 億美元。儘管如此,USDS 仍守住了 1 美元的錨定價。
Sky 予以反駁:這筆資金僅佔 PSM 累計約 9680 億美元交易量的一小部分。
治理代幣 $SKY 在 24 小時內下跌 7.95%,跌至約 0.043 美元,市值約 10 億美元,7 天累計下跌 21.22%。報告發布後不久,SKY 曾在 24 小時內暴跌 16%–26%。
整體市場環境依然低迷:BTC 在 62,000 美元左右,恐懼與貪婪指數爲 12——極度恐懼。
你認爲 USDS 能否長期維持信心,還是這僅僅是個開始?
#CryptoNews #Sky #USDS #穩定幣
⚠️ 以上爲新聞信息,不構成投資建議。
Sky(前身爲 MakerDAO)剛剛經歷了歷史上最糟糕的日子之一。Inca Digital 於 11 月 19 日發佈的報告指出:有 5.18 億美元經由 Peg Stability Module(PSM)——USDS 與 USDC 之間的 1:1 兌換窗口——涉及黑客錢包、受制裁實體和詐騙活動,其中 1.019 億美元與朝鮮有關,包括 2025 年 2 月 Bybit 遭黑客攻擊後不久流出的 9150 萬美元。
一天之內,超過 15 億美元 USDC 撤出 PSM(餘額從約 25 億美元降至不足 10 億美元),其中大部分來自一名據稱屬於 Poloniex 交易所的大戶。USDS 市值縮水逾 30%,降至約 32 億美元。儘管如此,USDS 仍守住了 1 美元的錨定價。
Sky 予以反駁:這筆資金僅佔 PSM 累計約 9680 億美元交易量的一小部分。
治理代幣 $SKY 在 24 小時內下跌 7.95%,跌至約 0.043 美元,市值約 10 億美元,7 天累計下跌 21.22%。報告發布後不久,SKY 曾在 24 小時內暴跌 16%–26%。
整體市場環境依然低迷:BTC 在 62,000 美元左右,恐懼與貪婪指數爲 12——極度恐懼。
你認爲 USDS 能否長期維持信心,還是這僅僅是個開始?
#CryptoNews #Sky #USDS #穩定幣
⚠️ 以上爲新聞信息,不構成投資建議。
14

·
--
Sky的問題不是朝鮮,而是儲備池的問題。$SKY
24小時內,SKY代幣下跌約16%至19%(CoinCodex、CoinMarketCap),超過15億美元的$USDC 從其主要儲備中流出(CoinDesk,11月19日)。
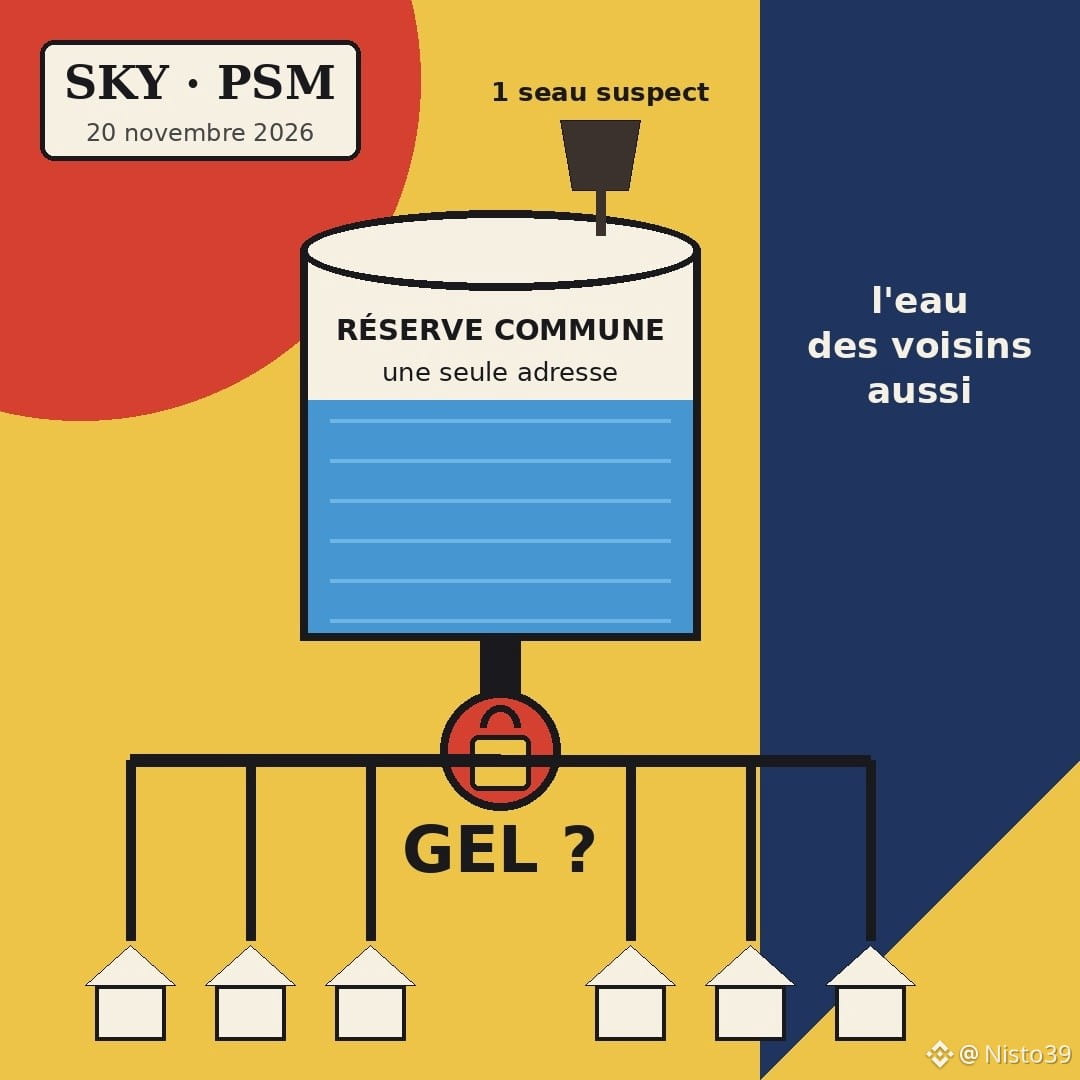
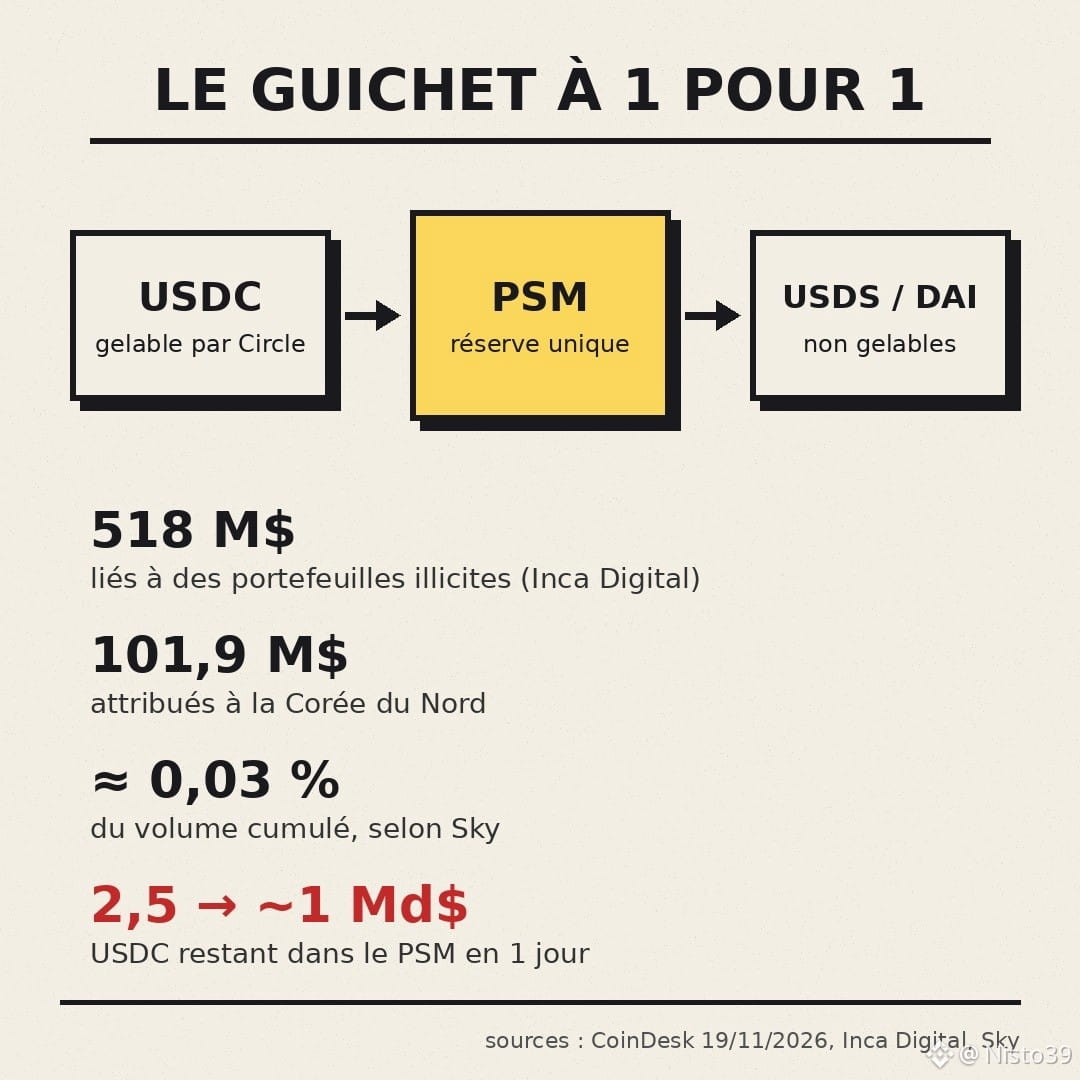
這個儲備就是PSM(錨定穩定模塊):一個可以用USDC按1比1兌換Sky數字美元USDS或DAI的窗口。正是它讓這些幣緊貼1美元。
導火索:Inca Digital的一項調查,由CoinDesk報道。過去幾年裏,價值5.18億美元、與黑客、網絡釣魚或受制裁實體有關的交易經過了這個窗口。其中1.019億美元被歸因於朝鮮,另有9150萬美元發生在2025年2月Bybit遭黑客攻擊後的10天內。
Sky迴應稱:這隻佔累計交易量9680億美元的約0.03%,而且交易是通過第三方聚合器完成的,並非通過會篩查錢包的自家網站。創始人Rune Christensen保證,USDS仍有超額抵押,擔保資產約爲100億美元。
這兩種說法可能都是真的。問題就出在這裏。
PSM中的USDC存放在一個單一地址裏,而Circle可以根據法院命令凍結某個地址。只要有一桶水可疑,整座蓄水池都可能被關閉,連誠實鄰居的水也會受到牽連。目前尚未發生凍結。市場卻沒有等待:前一天PSM中約有25億美元USDC,之後降至10億美元;USDS的市值也下跌了30%以上(32億美元)。其價格仍維持在1美元。
我的看法:這0.03%讓人對水質放心,卻無法讓人對管道放心。
你更傾向於哪一種:向所有人開放、但由第三方可能凍結儲備支持的穩定幣,還是像Ethena那樣在入口處進行篩選的模式?爲什麼?
#Sky #DeFi #Stablecoin #USDS
Sky的問題不是朝鮮,而是儲備池的問題。$SKY
24小時內,SKY代幣下跌約16%至19%(CoinCodex、CoinMarketCap),超過15億美元的$USDC 從其主要儲備中流出(CoinDesk,11月19日)。
這個儲備就是PSM(錨定穩定模塊):一個可以用USDC按1比1兌換Sky數字美元USDS或DAI的窗口。正是它讓這些幣緊貼1美元。
導火索:Inca Digital的一項調查,由CoinDesk報道。過去幾年裏,價值5.18億美元、與黑客、網絡釣魚或受制裁實體有關的交易經過了這個窗口。其中1.019億美元被歸因於朝鮮,另有9150萬美元發生在2025年2月Bybit遭黑客攻擊後的10天內。
Sky迴應稱:這隻佔累計交易量9680億美元的約0.03%,而且交易是通過第三方聚合器完成的,並非通過會篩查錢包的自家網站。創始人Rune Christensen保證,USDS仍有超額抵押,擔保資產約爲100億美元。
這兩種說法可能都是真的。問題就出在這裏。
PSM中的USDC存放在一個單一地址裏,而Circle可以根據法院命令凍結某個地址。只要有一桶水可疑,整座蓄水池都可能被關閉,連誠實鄰居的水也會受到牽連。目前尚未發生凍結。市場卻沒有等待:前一天PSM中約有25億美元USDC,之後降至10億美元;USDS的市值也下跌了30%以上(32億美元)。其價格仍維持在1美元。
我的看法:這0.03%讓人對水質放心,卻無法讓人對管道放心。
你更傾向於哪一種:向所有人開放、但由第三方可能凍結儲備支持的穩定幣,還是像Ethena那樣在入口處進行篩選的模式?爲什麼?
#Sky #DeFi #Stablecoin #USDS
24小時內,SKY代幣下跌約16%至19%(CoinCodex、CoinMarketCap),超過15億美元的$USDC 從其主要儲備中流出(CoinDesk,11月19日)。
這個儲備就是PSM(錨定穩定模塊):一個可以用USDC按1比1兌換Sky數字美元USDS或DAI的窗口。正是它讓這些幣緊貼1美元。
導火索:Inca Digital的一項調查,由CoinDesk報道。過去幾年裏,價值5.18億美元、與黑客、網絡釣魚或受制裁實體有關的交易經過了這個窗口。其中1.019億美元被歸因於朝鮮,另有9150萬美元發生在2025年2月Bybit遭黑客攻擊後的10天內。
Sky迴應稱:這隻佔累計交易量9680億美元的約0.03%,而且交易是通過第三方聚合器完成的,並非通過會篩查錢包的自家網站。創始人Rune Christensen保證,USDS仍有超額抵押,擔保資產約爲100億美元。
這兩種說法可能都是真的。問題就出在這裏。
PSM中的USDC存放在一個單一地址裏,而Circle可以根據法院命令凍結某個地址。只要有一桶水可疑,整座蓄水池都可能被關閉,連誠實鄰居的水也會受到牽連。目前尚未發生凍結。市場卻沒有等待:前一天PSM中約有25億美元USDC,之後降至10億美元;USDS的市值也下跌了30%以上(32億美元)。其價格仍維持在1美元。
我的看法:這0.03%讓人對水質放心,卻無法讓人對管道放心。
你更傾向於哪一種:向所有人開放、但由第三方可能凍結儲備支持的穩定幣,還是像Ethena那樣在入口處進行篩選的模式?爲什麼?
#Sky #DeFi #Stablecoin #USDS
126

Sky 的 USDS 在非法金融報告發布後,儲備中有 15 億美元流出,規模下降 35%
• 去中心化協議 Sky 的穩定幣 USDS 供應量/儲備下降 35%,有 15 億美元從儲備中流出。
• 此事發生在一份涉及非法金融的報告發布之後。
• 一名與 Poloniex 交易所相關的大型持有者,提取了爲 Sky 穩定幣提供支持的大部分 USDC 流動性。
• USDS 仍維持在 1 美元的錨定價格。
• RSS 來源尚未提供有關該持有者身份、交易時間或 Sky 官方迴應的更多細節。
#BinanceSquare #CryptoNews #USDS #USDC #Stablecoin Sky DeFi
$usds $usdc
vlikevn Titanbot
來源:CoinDesk
Sky 的 USDS 在非法金融報告發布後,儲備中有 15 億美元流出,規模下降 35%
• 去中心化協議 Sky 的穩定幣 USDS 供應量/儲備下降 35%,有 15 億美元從儲備中流出。
• 此事發生在一份涉及非法金融的報告發布之後。
• 一名與 Poloniex 交易所相關的大型持有者,提取了爲 Sky 穩定幣提供支持的大部分 USDC 流動性。
• USDS 仍維持在 1 美元的錨定價格。
• RSS 來源尚未提供有關該持有者身份、交易時間或 Sky 官方迴應的更多細節。
#BinanceSquare #CryptoNews #USDS #USDC #Stablecoin Sky DeFi
$usds $usdc
vlikevn Titanbot
來源:CoinDesk
• 去中心化協議 Sky 的穩定幣 USDS 供應量/儲備下降 35%,有 15 億美元從儲備中流出。
• 此事發生在一份涉及非法金融的報告發布之後。
• 一名與 Poloniex 交易所相關的大型持有者,提取了爲 Sky 穩定幣提供支持的大部分 USDC 流動性。
• USDS 仍維持在 1 美元的錨定價格。
• RSS 來源尚未提供有關該持有者身份、交易時間或 Sky 官方迴應的更多細節。
#BinanceSquare #CryptoNews #USDS #USDC #Stablecoin Sky DeFi
$usds $usdc
vlikevn Titanbot
來源:CoinDesk
47


·
--
💸 Sky 的 USDS 縮水 35%,儲備金流失 15 億美元
週四上午以來,超過 15 億美元的 USDC 已從 Sky 的錨定穩定模塊(PSM)中被提走。此前一份報告顯示,朝鮮黑客及其他非法行爲者曾利用該設施。USDS 的市值下跌逾 30%,至 32 億美元,不過該代幣仍維持在 1 美元的錨定價位。大部分資金流出來自一名大型持有者,其地址被認爲屬於 Poloniex。創始人 Rune Christensen 表示,USDS 仍有超額抵押,背後約有 100 億美元的資產支持。
⭐ PSM 中的 USDC 已從前一天的 25 億美元降至約 10 億美元,市場正密切關注 USDS 和 DAI 的贖回緩衝。
#Stablecoin #USDS #Sky #DeFi
💸 Sky 的 USDS 縮水 35%,儲備金流失 15 億美元
週四上午以來,超過 15 億美元的 USDC 已從 Sky 的錨定穩定模塊(PSM)中被提走。此前一份報告顯示,朝鮮黑客及其他非法行爲者曾利用該設施。USDS 的市值下跌逾 30%,至 32 億美元,不過該代幣仍維持在 1 美元的錨定價位。大部分資金流出來自一名大型持有者,其地址被認爲屬於 Poloniex。創始人 Rune Christensen 表示,USDS 仍有超額抵押,背後約有 100 億美元的資產支持。
⭐ PSM 中的 USDC 已從前一天的 25 億美元降至約 10 億美元,市場正密切關注 USDS 和 DAI 的贖回緩衝。
#Stablecoin #USDS #Sky #DeFi
週四上午以來,超過 15 億美元的 USDC 已從 Sky 的錨定穩定模塊(PSM)中被提走。此前一份報告顯示,朝鮮黑客及其他非法行爲者曾利用該設施。USDS 的市值下跌逾 30%,至 32 億美元,不過該代幣仍維持在 1 美元的錨定價位。大部分資金流出來自一名大型持有者,其地址被認爲屬於 Poloniex。創始人 Rune Christensen 表示,USDS 仍有超額抵押,背後約有 100 億美元的資產支持。
⭐ PSM 中的 USDC 已從前一天的 25 億美元降至約 10 億美元,市場正密切關注 USDS 和 DAI 的贖回緩衝。
#Stablecoin #USDS #Sky #DeFi
294
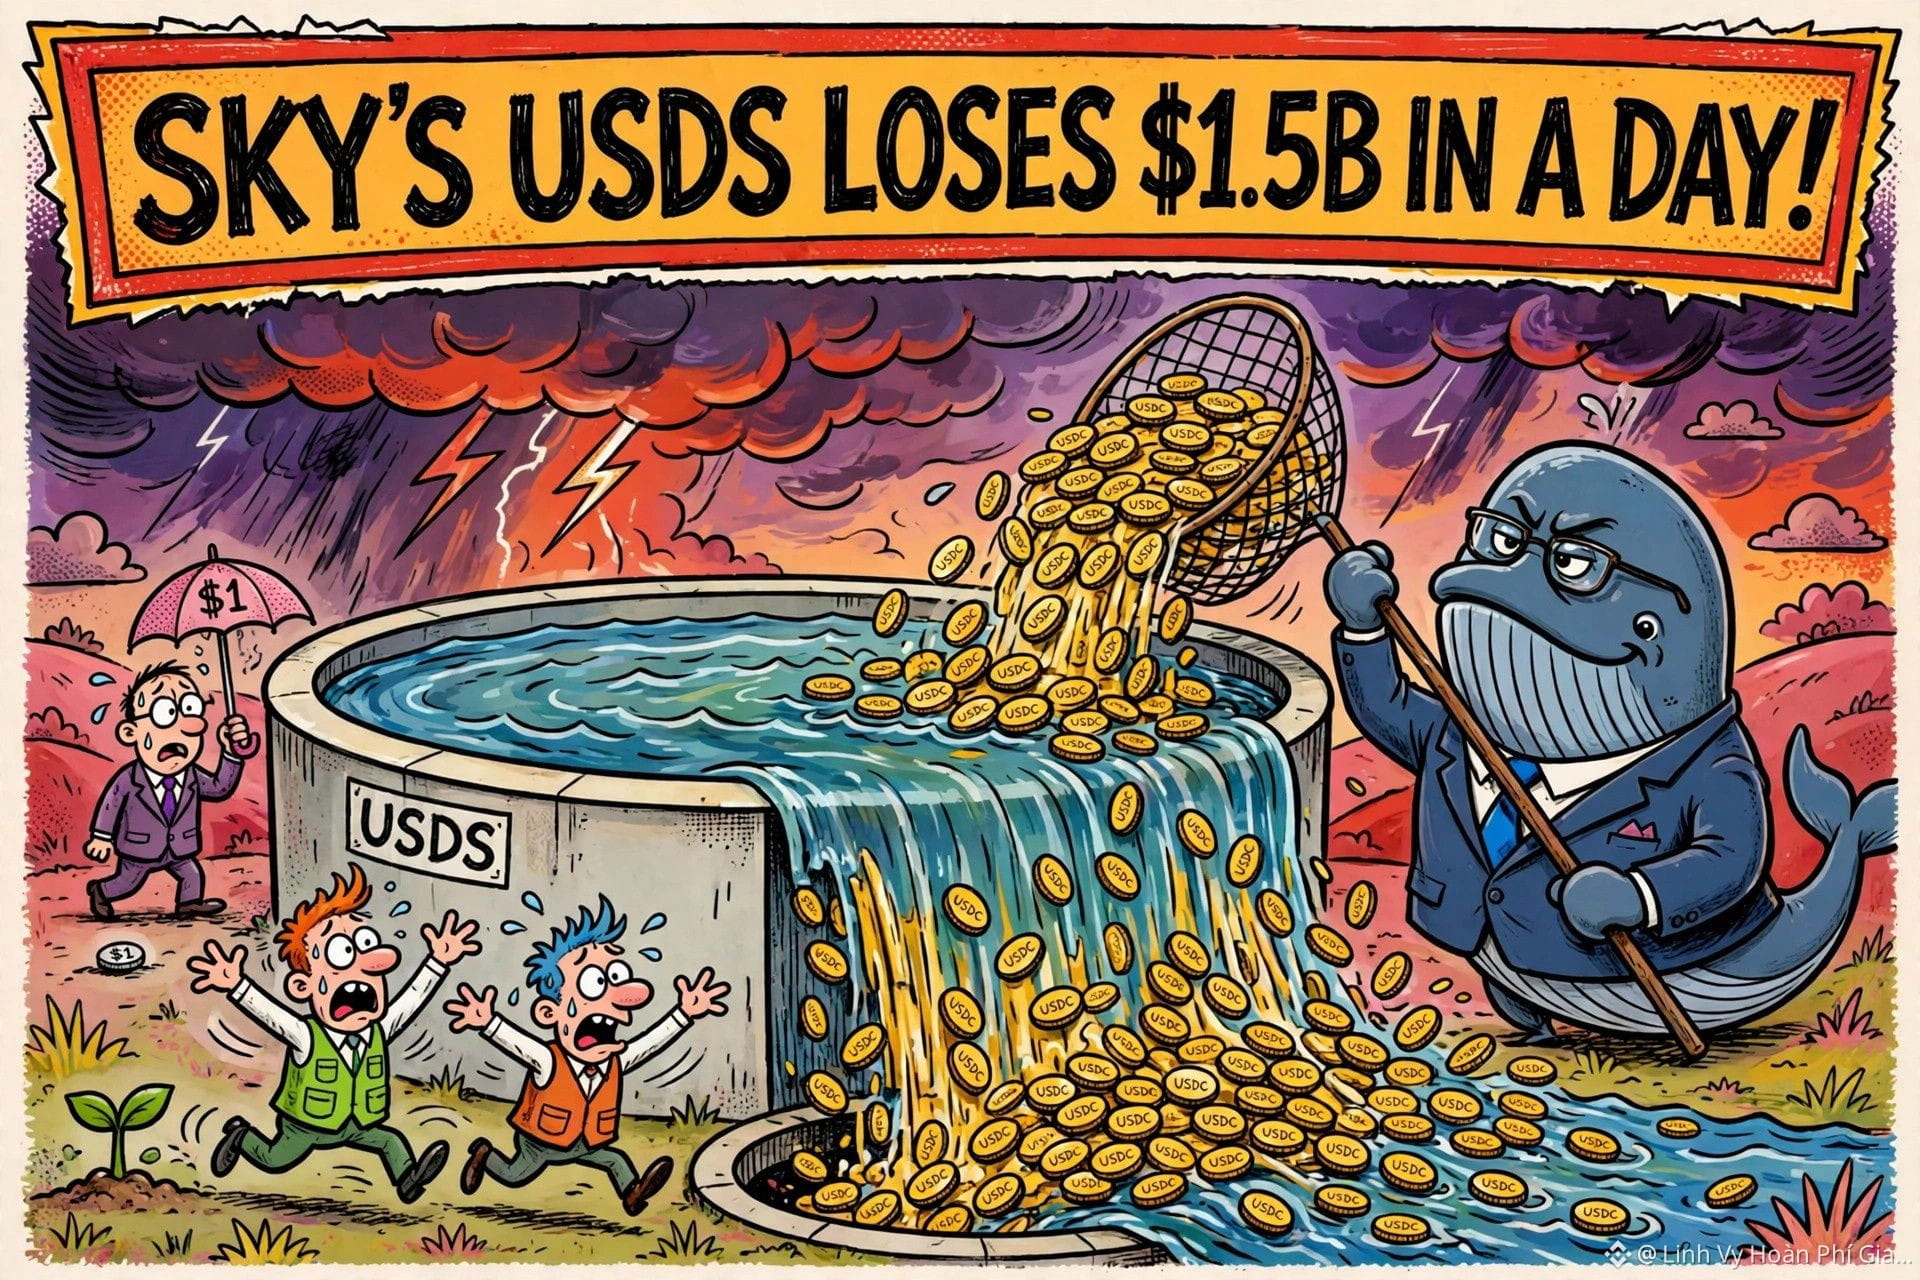
#USDS在非法調查後縮水
📉 SKY的USDS縮水超30%,15億美元撤出儲備基金
各位,CoinDesk揭露Inca Digital的調查僅數小時後,超過15億美元的USDC便從Sky的穩定基金中流出,USDS市值縮水超過30%,僅剩32億美元。據稱,一個與Poloniex交易所有關聯的大型錢包抽走了基金中近三分之二的USDC,導致基金餘額從前一天的25億美元降至約10億美元。調查指出,經由該基金流轉的5.18億美元與黑客及受制裁實體有關,其中超過1億美元與朝鮮有關,包括2025年2月Bybit遭竊的15億美元資金。儘管如此,USDS仍維持在1美元,而$BTC 永續合約則在62.144美元附近徘徊。
今日永續合約最大波動:$ZRO 1,36美元,$ZEC 891美元
#Bitcoin #Sky #USDS
#USDS在非法調查後縮水
📉 SKY的USDS縮水超30%,15億美元撤出儲備基金
各位,CoinDesk揭露Inca Digital的調查僅數小時後,超過15億美元的USDC便從Sky的穩定基金中流出,USDS市值縮水超過30%,僅剩32億美元。據稱,一個與Poloniex交易所有關聯的大型錢包抽走了基金中近三分之二的USDC,導致基金餘額從前一天的25億美元降至約10億美元。調查指出,經由該基金流轉的5.18億美元與黑客及受制裁實體有關,其中超過1億美元與朝鮮有關,包括2025年2月Bybit遭竊的15億美元資金。儘管如此,USDS仍維持在1美元,而$BTC 永續合約則在62.144美元附近徘徊。
今日永續合約最大波動:$ZRO 1,36美元,$ZEC 891美元
#Bitcoin #Sky #USDS
📉 SKY的USDS縮水超30%,15億美元撤出儲備基金
各位,CoinDesk揭露Inca Digital的調查僅數小時後,超過15億美元的USDC便從Sky的穩定基金中流出,USDS市值縮水超過30%,僅剩32億美元。據稱,一個與Poloniex交易所有關聯的大型錢包抽走了基金中近三分之二的USDC,導致基金餘額從前一天的25億美元降至約10億美元。調查指出,經由該基金流轉的5.18億美元與黑客及受制裁實體有關,其中超過1億美元與朝鮮有關,包括2025年2月Bybit遭竊的15億美元資金。儘管如此,USDS仍維持在1美元,而$BTC 永續合約則在62.144美元附近徘徊。
今日永續合約最大波動:$ZRO 1,36美元,$ZEC 891美元
#Bitcoin #Sky #USDS
9

🦈 儲備快速縮水,15億美元流動性流失對 $USDS 進行壓力測試!🚨
安全報告發布後,錨定穩定模塊中的15億美元 USDC 被提走,聰明資金正密切關注機構資金流出的動向。儘管市值收縮了30%,降至32億美元,但該代幣仍成功守住了1美元錨定價。📊
隨着儲備從25億美元降至10億美元,贖回緩衝池正受到嚴密監控;不過,根據基礎數據,協議的支撐資產仍高達近100億美元。🔍
隨着流動性在各大平臺之間轉移,機構參與者正在重新評估風險參數。💡 你相信超額抵押緩衝能夠穩住嗎?還是預計流動性還會進一步收縮?👇
⚠️ 以上內容並非財務建議。請務必管理好風險。🛡️
🏷️ #USDS #Stablecoin #DeFi #Crypto
🦈 ⚖️
🦈 儲備快速縮水,15億美元流動性流失對 $USDS 進行壓力測試!🚨
安全報告發布後,錨定穩定模塊中的15億美元 USDC 被提走,聰明資金正密切關注機構資金流出的動向。儘管市值收縮了30%,降至32億美元,但該代幣仍成功守住了1美元錨定價。📊
隨着儲備從25億美元降至10億美元,贖回緩衝池正受到嚴密監控;不過,根據基礎數據,協議的支撐資產仍高達近100億美元。🔍
隨着流動性在各大平臺之間轉移,機構參與者正在重新評估風險參數。💡 你相信超額抵押緩衝能夠穩住嗎?還是預計流動性還會進一步收縮?👇
⚠️ 以上內容並非財務建議。請務必管理好風險。🛡️
🏷️ #USDS #Stablecoin #DeFi #Crypto
🦈 ⚖️
安全報告發布後,錨定穩定模塊中的15億美元 USDC 被提走,聰明資金正密切關注機構資金流出的動向。儘管市值收縮了30%,降至32億美元,但該代幣仍成功守住了1美元錨定價。📊
隨着儲備從25億美元降至10億美元,贖回緩衝池正受到嚴密監控;不過,根據基礎數據,協議的支撐資產仍高達近100億美元。🔍
隨着流動性在各大平臺之間轉移,機構參與者正在重新評估風險參數。💡 你相信超額抵押緩衝能夠穩住嗎?還是預計流動性還會進一步收縮?👇
⚠️ 以上內容並非財務建議。請務必管理好風險。🛡️
🏷️ #USDS #Stablecoin #DeFi #Crypto
🦈 ⚖️
1

🚨 15億美元資金外流引爆$USDS儲備的巨大流動性壓力!💥
大規模資本外逃導致錨定穩定模塊(Peg Stability Module)資金被抽空,流動性衝擊波席捲了整個$USDS生態。🌊 儘管市值暴跌30%,降至32億美元,但在巨大的訂單流壓力下,核心的1美元錨定價格依然堅挺。📊
儘管一位巨鯨通過一家頂級交易所抽走了大量流動性,協議負責人仍確認,100億美元的強大儲備金依然完好無損。💡 隨着USDC儲備降至10億美元,贖回緩衝資金正迅速減少,市場也在密切審視其結構性穩定性。🔍 你認爲這層抵押品緩衝能夠穩住陣腳,還是預示着更深層的流動性壓力即將到來?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #USDS #Stablecoin #DeFi #Sky #Crypto
🔥 💎
🚨 15億美元資金外流引爆$USDS儲備的巨大流動性壓力!💥
大規模資本外逃導致錨定穩定模塊(Peg Stability Module)資金被抽空,流動性衝擊波席捲了整個$USDS生態。🌊 儘管市值暴跌30%,降至32億美元,但在巨大的訂單流壓力下,核心的1美元錨定價格依然堅挺。📊
儘管一位巨鯨通過一家頂級交易所抽走了大量流動性,協議負責人仍確認,100億美元的強大儲備金依然完好無損。💡 隨着USDC儲備降至10億美元,贖回緩衝資金正迅速減少,市場也在密切審視其結構性穩定性。🔍 你認爲這層抵押品緩衝能夠穩住陣腳,還是預示着更深層的流動性壓力即將到來?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #USDS #Stablecoin #DeFi #Sky #Crypto
🔥 💎
大規模資本外逃導致錨定穩定模塊(Peg Stability Module)資金被抽空,流動性衝擊波席捲了整個$USDS生態。🌊 儘管市值暴跌30%,降至32億美元,但在巨大的訂單流壓力下,核心的1美元錨定價格依然堅挺。📊
儘管一位巨鯨通過一家頂級交易所抽走了大量流動性,協議負責人仍確認,100億美元的強大儲備金依然完好無損。💡 隨着USDC儲備降至10億美元,贖回緩衝資金正迅速減少,市場也在密切審視其結構性穩定性。🔍 你認爲這層抵押品緩衝能夠穩住陣腳,還是預示着更深層的流動性壓力即將到來?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #USDS #Stablecoin #DeFi #Sky #Crypto
🔥 💎
33
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#Anthropic创纪录上市,1.5万亿美元市值合理吗?
550,005 次瀏覽
1,443 討論中
2
#加息预期叠加美股分流,比特币跌破6.2万美元
235,893 次瀏覽
673 討論中
3
#Ledger调查柏林遭篡改硬件钱包
73,037 次瀏覽
322 討論中
4
#英伟达董事会曝分歧,三名董事支持黄仁勋回归
351,103 次瀏覽
798 討論中
5
#GTA6正式发售,TTWO股价能否迎来提振?
198,443 次瀏覽
406 討論中
6
#香港拟对四类虚拟资产服务发牌
6,432 次瀏覽
32 討論中
7
#贝莱德比特币ETF录得最大单日流出
21,295 次瀏覽
89 討論中
8
#美联储纪要放鹰,比特币继续承压
996,923 次瀏覽
2,729 討論中
9
#13F机构比特币现货ETP持仓创纪录
81,663 次瀏覽
336 討論中
10
#Strategy旗下STRC优先股跌破100美元面值
144,936 次瀏覽
131 討論中