

#personalfinance
personalfinance
86,558 次瀏覽
117 討論中
熱門
最新
·
--
財務自由不是夢想——而是一份計劃被財務問題壓得喘不過氣?現在是時候把混亂轉化爲清晰了。建立穩固的財務未來並不是靠運氣;而是靠自律和明智的決策。我們在這裏,幫助你用三個必不可少的要點,夯實個人理財之旅的基礎。
🚀 財務成功的三大支柱:
1️⃣ 理解你的現金流:你無法管理你沒有衡量的東西。開始記錄每一筆進賬和出賬。使用一個應用程序或簡單的電子表格都可以。知道你真實的開支,是爲儲蓄騰出空間的第一步。
財務自由不是夢想——而是一份計劃
被財務問題壓得喘不過氣?現在是時候把混亂轉化爲清晰了。建立穩固的財務未來並不是靠運氣;而是靠自律和明智的決策。我們在這裏,幫助你用三個必不可少的要點,夯實個人理財之旅的基礎。
🚀 財務成功的三大支柱:
1️⃣ 理解你的現金流:你無法管理你沒有衡量的東西。開始記錄每一筆進賬和出賬。使用一個應用程序或簡單的電子表格都可以。知道你真實的開支,是爲儲蓄騰出空間的第一步。
🚀 財務成功的三大支柱:
1️⃣ 理解你的現金流:你無法管理你沒有衡量的東西。開始記錄每一筆進賬和出賬。使用一個應用程序或簡單的電子表格都可以。知道你真實的開支,是爲儲蓄騰出空間的第一步。
30

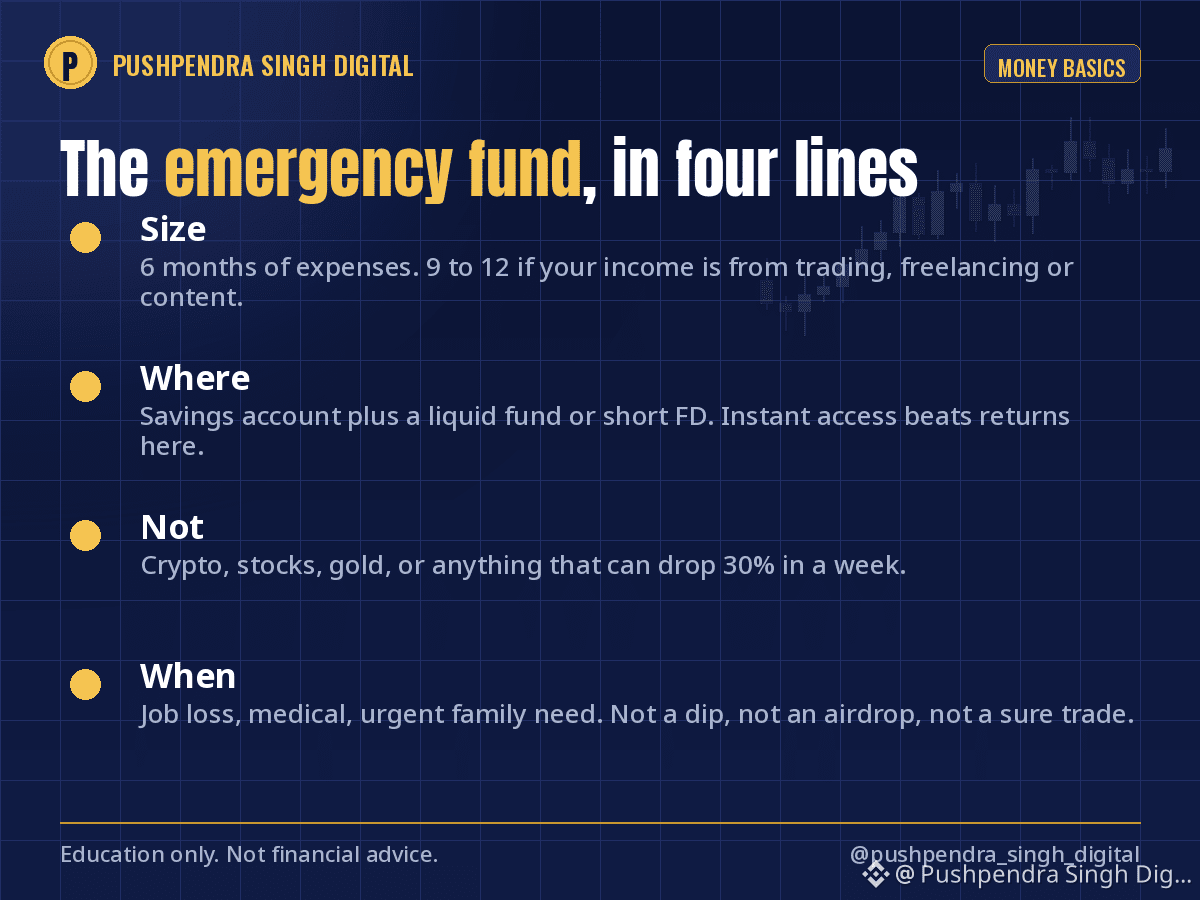
應急基金是個人理財裏最不“刺激”的東西。它也是某些人能在事故中活下來,而另一些人卻不能的原因。
我遵循的規則:
規模:至少 6 個月的開銷。如果你的收入來自交易、自由職業或內容創作,準備 9 到 12 個月。
地點:在儲蓄賬戶和流動性基金或短期定期存款之間分配。即時可用比收益更重要。
不包括:加密貨幣、股票、黃金,或任何一週內可能下跌 30% 的東西。
何時使用:失業、醫療、緊急的家庭需求。不是“回調”來抄底,也不是“空投”,更不是那種“看起來很穩”的交易。
當應急基金攢到位後,你就不會再在市場恐懼情緒中做決定了。你可以熬過一個紅色月份,因爲房租並不指望它。
你今天已經預留了多少個月的開銷?說實話就好,不做評判。
#EmergencyFund #PersonalFinance #MoneyBasics
1
807
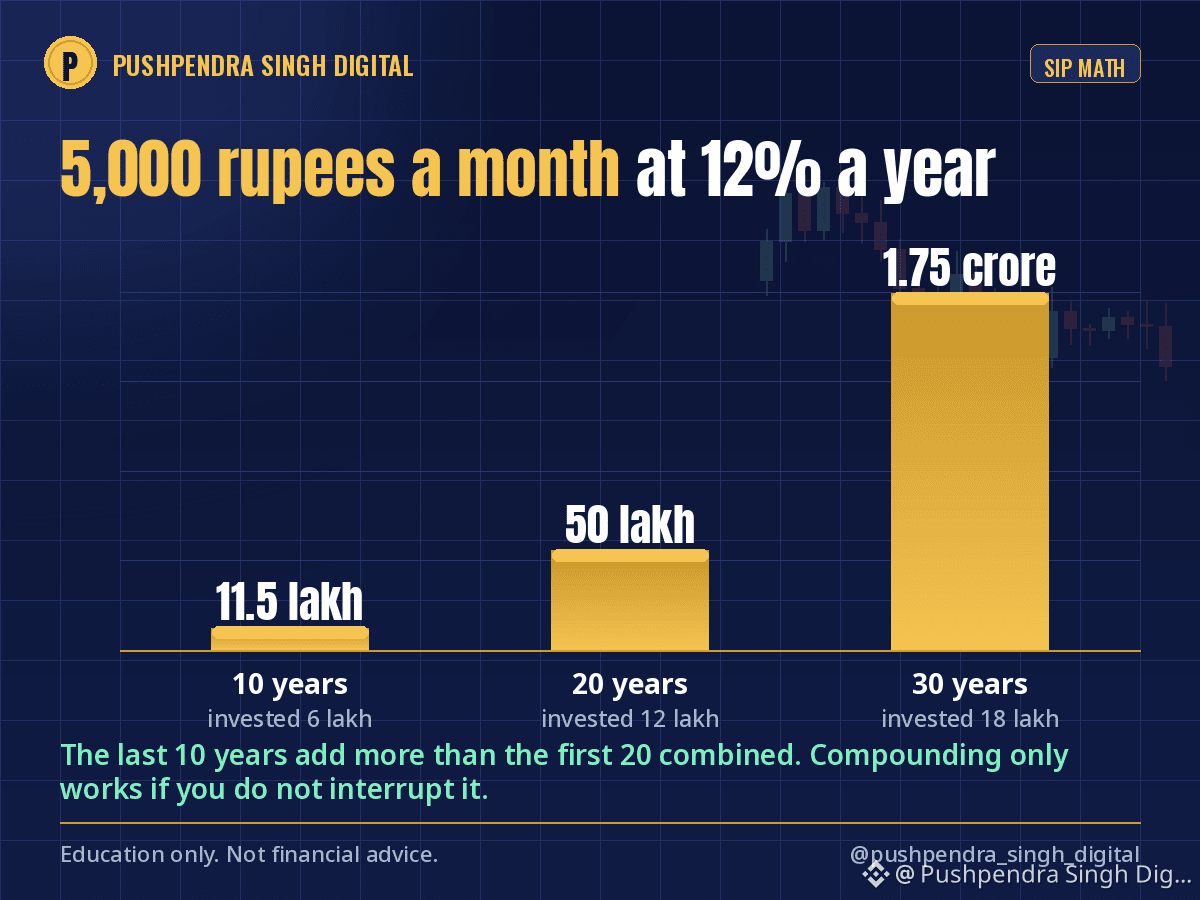
每月5,000盧比。這就是全部計劃。
按年利率12%計算,長期來看,大致相當於印度指數基金的平均表現:
10年:約11.5 lakh(你投入了6 lakh)
20年:約50 lakh(你投入了12 lakh)
30年:約1.75 crore(你投入了18 lakh)
看看從第20年到第30年的躍升。後10年帶來的增量,比前20年加起來還要多。這就是複利,而且它只對那些不去打斷的人有效。
每一次你停止SIP去追逐“上漲勢頭”,你就相當於把時鐘重新撥回起點。
我也持有加密貨幣。這臺無聊的引擎在其他一切之下運轉。
你最長持續運行的SIP已經有多久了?
過往收益不保證未來收益。教育,而不是建議。
#SIP #Compounding #PersonalFinance
HKSaini:
Pushpa Bhai......Jukhega nahi saalaa
2
2
1k
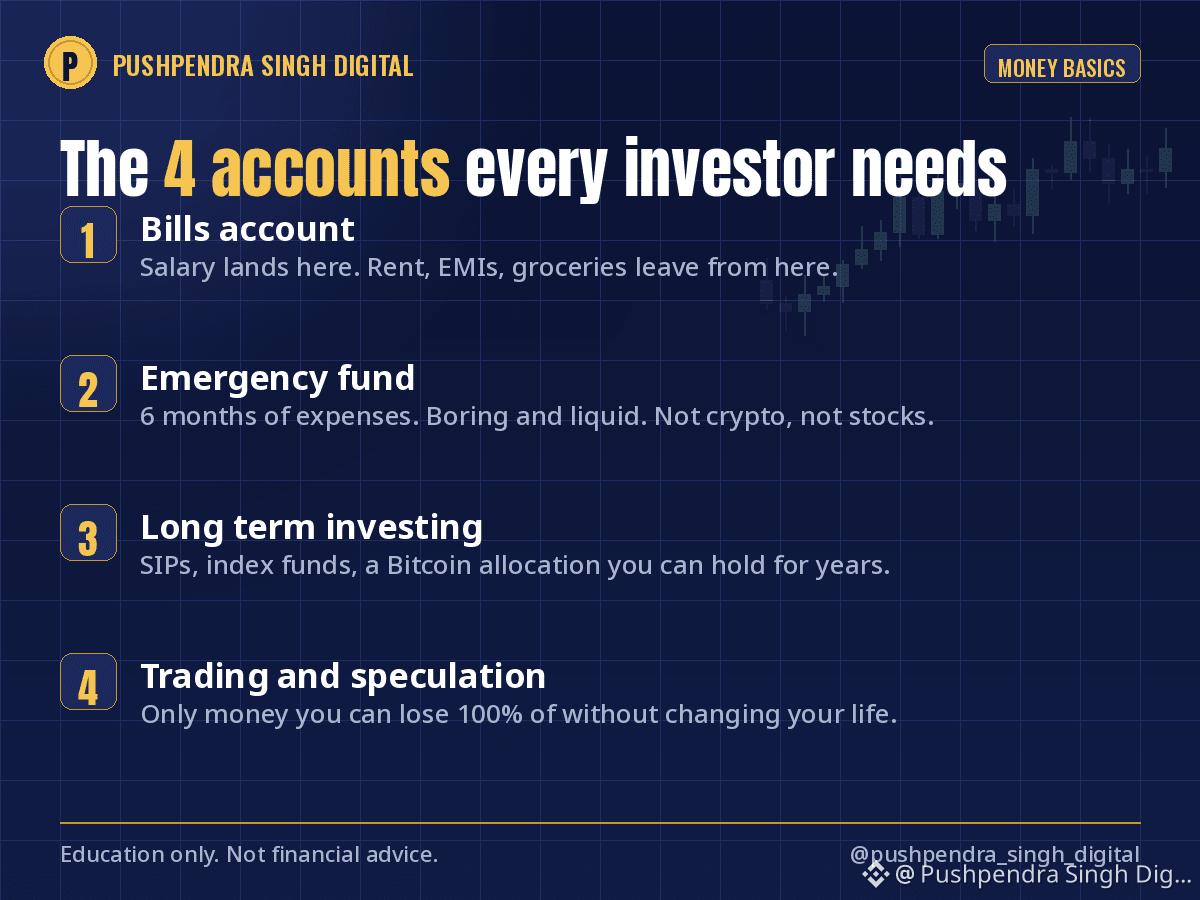
在你購買下一枚幣或股票之前,先確認你的錢有沒有“安家”。
這是我與每一位初學者分享的簡單結構:
1. 賬單賬戶(Bills account):房租、分期付款(EMIs)、雜貨。工資會進入這裏,固定開支也從這裏扣除。
2. 緊急備用金(Emergency fund):6個月的開銷,保持無聊且隨取隨用(流動性強)。不放在加密貨幣,也不放在股票中。
3. 長期投資(Long term investing):定投(SIPs)、指數基金,以及你可以長期持有多年的比特幣配置。
4. 交易與投機(Trading and speculation):即使虧掉100%,也不會改變你生活的那部分資金。
大多數人會跳過第2步,直接進入第4步。然後遇到一個糟糕的月份,就被迫在最糟糕的時間賣掉本來不錯的倉位。
在你目前的設置裏,以上四項中缺少的是哪一項?請誠實回覆,我會閱讀每一條評論。
僅供教育,不構成任何金融建議。
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
835
·
--
💰 他們教會了我們如何賺取薪水……
但幾乎沒有人教我們:當第一筆薪水到賬時,接下來該做什麼。😅
“薪水到賬……現在呢?”
在考慮投資之前,每個新手都應該先學會幾條簡單的理財規則 👇
1️⃣ 先制定預算
先知道你賺了多少、錢都流向了哪裏。很多人第一次去記錄支出時都會感到意外。
2️⃣ 建立應急基金
意外開支是生活的一部分。爲緊急情況存下一些錢,可以避免不必要的債務,並減輕財務壓力。
3️⃣ 儲蓄不等於投資
儲蓄 = 安全感與短期需求 🏦
投資 = 增長與更高風險 📈
理解這種差異非常重要。
4️⃣ 不要把所有錢都放在同一個地方
分散投資意味着把風險分散到不同資產上,而不是依賴單一投資。
5️⃣ 瞭解你自己的風險承受能力
對別人來說很刺激、但可能對你來說太有壓力了。你的財務決策應該與你的目標、收入以及舒適度相匹配。
🚀 如果你對加密貨幣感興趣,先從學習開始。Binance Academy 提供免費的學習資料,涵蓋比特幣、區塊鏈、加密市場、風險管理,以及 DYOR(Do Your Own Research,獨立進行研究)。
你的第一份薪水不只是錢 💡
它是你第一次學習金錢真正如何運作的機會。
📚 先學習。獨立研究。根據你的實際情況做決定——不要被社交媒體的熱度帶偏。
⚠️ 僅供教育用途,不構成財務建議。
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 他們教會了我們如何賺取薪水……
但幾乎沒有人教我們:當第一筆薪水到賬時,接下來該做什麼。😅
“薪水到賬……現在呢?”
在考慮投資之前,每個新手都應該先學會幾條簡單的理財規則 👇
1️⃣ 先制定預算
先知道你賺了多少、錢都流向了哪裏。很多人第一次去記錄支出時都會感到意外。
2️⃣ 建立應急基金
意外開支是生活的一部分。爲緊急情況存下一些錢,可以避免不必要的債務,並減輕財務壓力。
3️⃣ 儲蓄不等於投資
儲蓄 = 安全感與短期需求 🏦
投資 = 增長與更高風險 📈
理解這種差異非常重要。
4️⃣ 不要把所有錢都放在同一個地方
分散投資意味着把風險分散到不同資產上,而不是依賴單一投資。
5️⃣ 瞭解你自己的風險承受能力
對別人來說很刺激、但可能對你來說太有壓力了。你的財務決策應該與你的目標、收入以及舒適度相匹配。
🚀 如果你對加密貨幣感興趣,先從學習開始。Binance Academy 提供免費的學習資料,涵蓋比特幣、區塊鏈、加密市場、風險管理,以及 DYOR(Do Your Own Research,獨立進行研究)。
你的第一份薪水不只是錢 💡
它是你第一次學習金錢真正如何運作的機會。
📚 先學習。獨立研究。根據你的實際情況做決定——不要被社交媒體的熱度帶偏。
⚠️ 僅供教育用途,不構成財務建議。
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
399
·
--
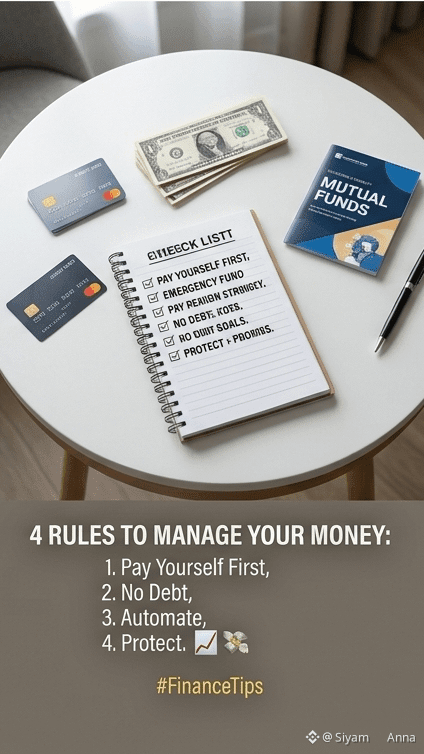
在管理金錢方面感到喫力?從這4條黃金規則開始:📈
• 規則1:先把錢存起來。你一拿到工資,就把儲蓄比例轉移到讓自己看不見的地方。先存錢,再花剩下的。
• 規則2:避免生活方式通脹。不要爲了取悅他人而用信用卡或分期(EMI)購買奢侈品。
• 規則3:讓投資自動化。爲自己在共同基金或指數基金中設置每月定投(SIP),這樣你能持續投入,而不必過度思考。
• 規則4:保護你的下行風險。確保你擁有足夠的健康險和終身壽險,以保障你的財富免受意外緊急情況的衝擊。
金融素養並非奢侈品;它是通往安穩生活的生存技能。💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
58
·
--
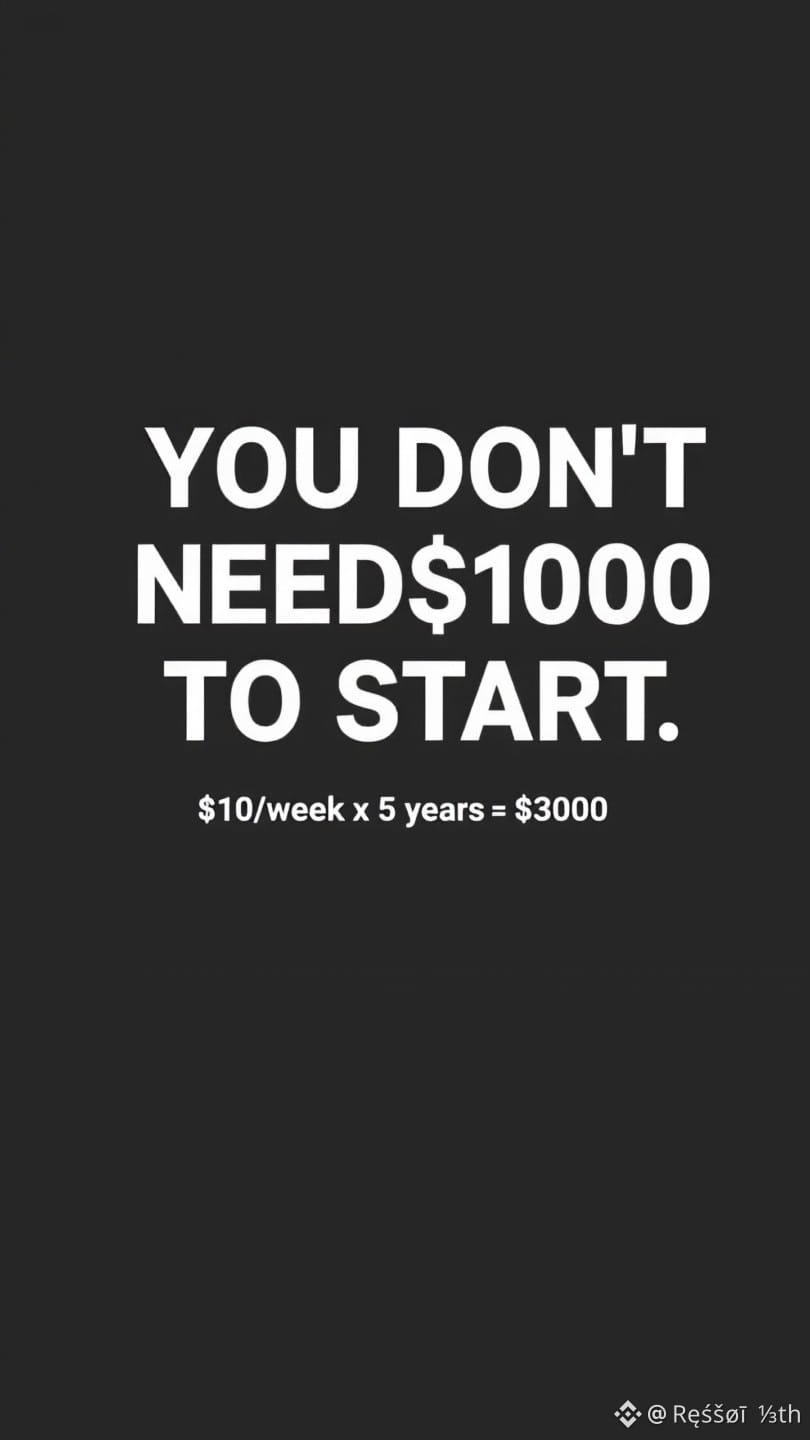
你不需要1000美元就能開始積累財富。
我一開始每週只有10美元。
10美元 × 52周 = 每年520美元
520美元 × 5年,年利率7% = 約3000美元
金額並不重要。
習慣才重要。
從醜開始。從小開始。
但要開始。
你這周能存下多少錢?哪怕是5美元也算 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
你不需要1000美元就能開始積累財富。
我一開始每週只有10美元。
10美元 × 52周 = 每年520美元
520美元 × 5年,年利率7% = 約3000美元
金額並不重要。
習慣才重要。
從醜開始。從小開始。
但要開始。
你這周能存下多少錢?哪怕是5美元也算 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
我一開始每週只有10美元。
10美元 × 52周 = 每年520美元
520美元 × 5年,年利率7% = 約3000美元
金額並不重要。
習慣才重要。
從醜開始。從小開始。
但要開始。
你這周能存下多少錢?哪怕是5美元也算 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
7
1
1.7k
·
--

文章
💰 你的第一筆工資:你真正應該拿它做什麼?拿到你的第一筆工資會讓你覺得這是一個里程碑。
這是你第一次擁有自己賺來的錢——於是突然之間,有很多事情你都可以用它去做。
但與其問“我應該買什麼?”,不如換個更好的問題:
“從這裏開始,我該如何培養更好的理財習慣?”
1️⃣ 從一個簡單的預算開始
在開始存錢或投資之前,先弄清楚你的錢都花到哪裏去了。
列出你的必要開支:
🏠 房租
🍽️ 食物
🚗 交通
💡 賬單
📱 訂閱
💰 你的第一筆工資:你真正應該拿它做什麼?
拿到你的第一筆工資會讓你覺得這是一個里程碑。
這是你第一次擁有自己賺來的錢——於是突然之間,有很多事情你都可以用它去做。
但與其問“我應該買什麼?”,不如換個更好的問題:
“從這裏開始,我該如何培養更好的理財習慣?”
1️⃣ 從一個簡單的預算開始
在開始存錢或投資之前,先弄清楚你的錢都花到哪裏去了。
列出你的必要開支:
🏠 房租
🍽️ 食物
🚗 交通
💡 賬單
📱 訂閱
這是你第一次擁有自己賺來的錢——於是突然之間,有很多事情你都可以用它去做。
但與其問“我應該買什麼?”,不如換個更好的問題:
“從這裏開始,我該如何培養更好的理財習慣?”
1️⃣ 從一個簡單的預算開始
在開始存錢或投資之前,先弄清楚你的錢都花到哪裏去了。
列出你的必要開支:
🏠 房租
🍽️ 食物
🚗 交通
💡 賬單
📱 訂閱
7
130
個性,
這句話"無論你看起來怎麼樣,錢都不會在乎"強調了個人財務的平衡器:財富通過聰明的習慣、戰略規劃和財務紀律積累,無論一個人的外貌、背景或社會地位如何
#PerfectTime #PersonalFinance $BTC $BNB
個性,
這句話"無論你看起來怎麼樣,錢都不會在乎"強調了個人財務的平衡器:財富通過聰明的習慣、戰略規劃和財務紀律積累,無論一個人的外貌、背景或社會地位如何
#PerfectTime #PersonalFinance $BTC $BNB
這句話"無論你看起來怎麼樣,錢都不會在乎"強調了個人財務的平衡器:財富通過聰明的習慣、戰略規劃和財務紀律積累,無論一個人的外貌、背景或社會地位如何
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
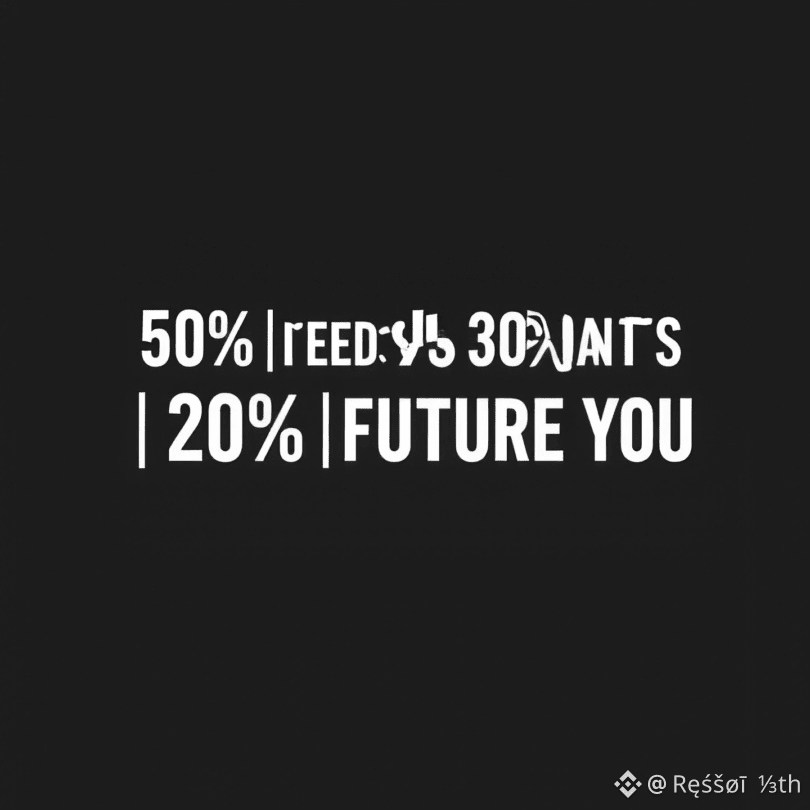
50/30/20法則救了我的財務。
50% = 必需開支。房租、食物、水電賬單。
30% = 想要開支。Netflix、餐廳、娛樂。
20% = 儲蓄與投資。給未來的你。
我以前做的是90/10/0 😅
難怪我會窮。
你不需要做到完美。
如果20%太多,先從10%開始。
就從現在開始。
你現在的分配比例是多少?誠實一點👇
*#* : #Budgeting #MoneyTips #PersonalFinance
50/30/20法則救了我的財務。
50% = 必需開支。房租、食物、水電賬單。
30% = 想要開支。Netflix、餐廳、娛樂。
20% = 儲蓄與投資。給未來的你。
我以前做的是90/10/0 😅
難怪我會窮。
你不需要做到完美。
如果20%太多,先從10%開始。
就從現在開始。
你現在的分配比例是多少?誠實一點👇
*#* : #Budgeting #MoneyTips #PersonalFinance
50% = 必需開支。房租、食物、水電賬單。
30% = 想要開支。Netflix、餐廳、娛樂。
20% = 儲蓄與投資。給未來的你。
我以前做的是90/10/0 😅
難怪我會窮。
你不需要做到完美。
如果20%太多,先從10%開始。
就從現在開始。
你現在的分配比例是多少?誠實一點👇
*#* : #Budgeting #MoneyTips #PersonalFinance
30
·
--
一項投資應該能夠支持你的財務目標。
如果它不斷地破壞你的安寧,就需要被質疑。
錢並不值得你失去你的安寧。
#Investing #PersonalFinance #InvestorMindset #wealthbuilding
一項投資應該能夠支持你的財務目標。
如果它不斷地破壞你的安寧,就需要被質疑。
錢並不值得你失去你的安寧。
#Investing #PersonalFinance #InvestorMindset #wealthbuilding
如果它不斷地破壞你的安寧,就需要被質疑。
錢並不值得你失去你的安寧。
#Investing #PersonalFinance #InvestorMindset #wealthbuilding
1
44
·
--
"複利是金融領域裏最接近魔法的東西。今天就開始,10年後你會感謝自己。 ⏳💰"
#PersonalFinance #InvestSmart" #BitcoinMarketCapTopsTesla #FinancialFreedomQuest
$AKE $CYS $MYX
"複利是金融領域裏最接近魔法的東西。今天就開始,10年後你會感謝自己。 ⏳💰"
#PersonalFinance #InvestSmart" #BitcoinMarketCapTopsTesla #FinancialFreedomQuest
$AKE $CYS $MYX
#PersonalFinance #InvestSmart" #BitcoinMarketCapTopsTesla #FinancialFreedomQuest
$AKE $CYS $MYX
5
2
1k

坦誠點 👀
如果今天你額外收到 1,000 美元,你會怎麼用?
A. 存起來 💰
B. 投資一下 📈
C. 償還債務 💳
D. 用來消費 🛍️
把你的答案寫在下面 👇
#MoneyTalk #PersonalFinance
坦誠點 👀
如果今天你額外收到 1,000 美元,你會怎麼用?
A. 存起來 💰
B. 投資一下 📈
C. 償還債務 💳
D. 用來消費 🛍️
把你的答案寫在下面 👇
#MoneyTalk #PersonalFinance
如果今天你額外收到 1,000 美元,你會怎麼用?
A. 存起來 💰
B. 投資一下 📈
C. 償還債務 💳
D. 用來消費 🛍️
把你的答案寫在下面 👇
#MoneyTalk #PersonalFinance
1
40

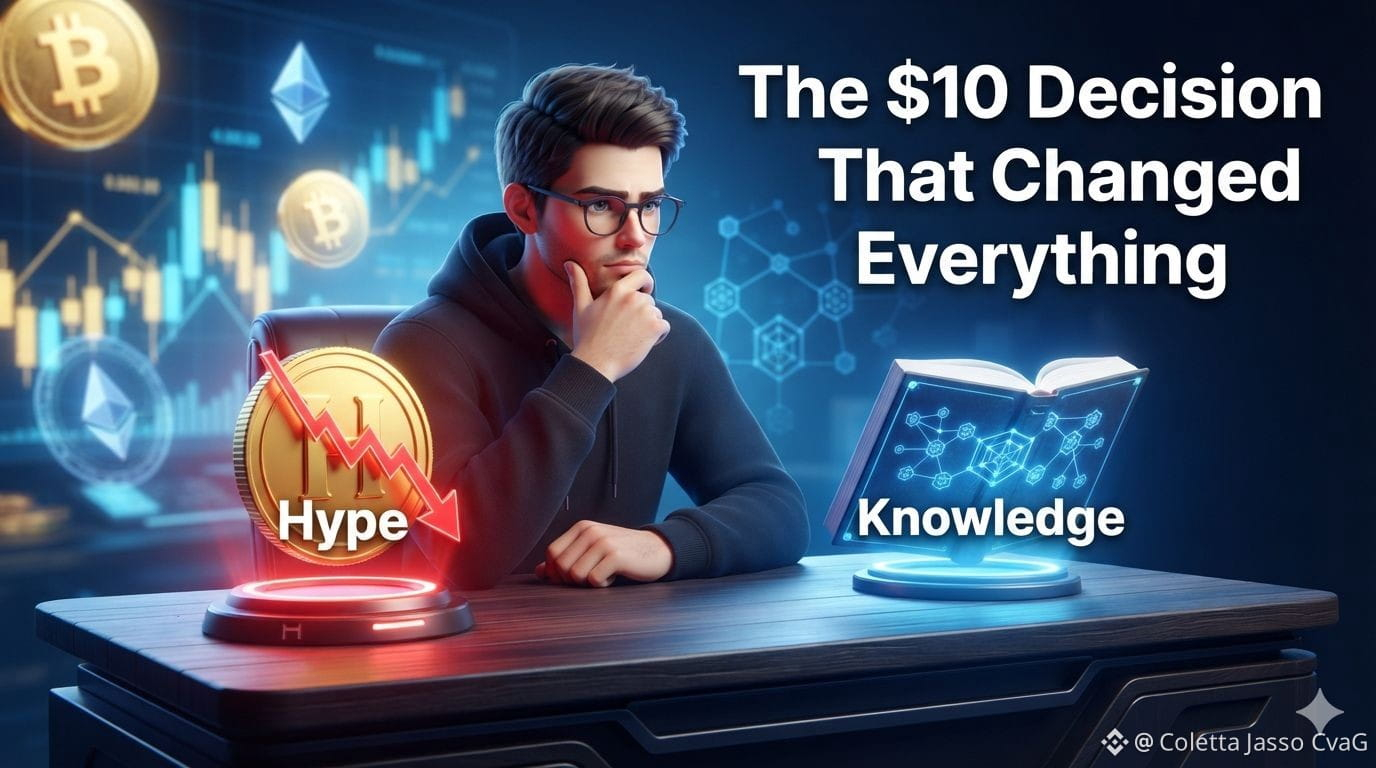
有個朋友曾經問過我一個簡單的問題:
“如果我今天給你 10 美元,你會買一枚梗幣,還是用這筆錢去學習?”
和許多新手一樣,我當即選擇了梗幣。
我幻想着把 10 美元一夜之間變成 1,000 美元。
一週後,這枚幣就崩了。
那點小虧讓我明白了加密領域最大的教訓之一:知識是唯一一種會持續回報你的投資。
與其追逐每一個熱門代幣,我開始花時間理解基礎:
區塊鏈到底做什麼。
爲什麼比特幣和成千上萬的其他幣不一樣。
如何在騙子把你的錢包掏空之前識別騙局。
爲什麼風控比找到“下一個 100x”更重要。
有趣的是?
我學得越多,做出的糟糕決定就越少。
加密貨幣不是彩票。它是一個快速運轉的行業,在長期裏,懂得信息的人通常會跑贏沒耐心的人。
如果你剛開始入門,下面是三個習慣,能帶來巨大差異:
✅ 永遠不要投資你無法承受損失的錢。
✅ 在買入之前先做項目研究——不要只依賴社交媒體的炒作。
✅ 用“年”爲單位思考,而不是用“天”。
人人都想要下一個爆發式機會(登月),但很少有人願意先把功課做完。
機會往往就藏在這裏。
現在我很好奇:
如果有人今天把 100 美元交給你,你會買比特幣、以太坊、一種有前景的山寨幣,還是把它先留在現金裏,等市場給你更好的機會?
分享你的答案——我真的很想知道不同的人如何看待今天的加密市場。#Crypto
#Bitcoin $BTC
#Blockchain
#PersonalFinance
#Investing
102
·
--
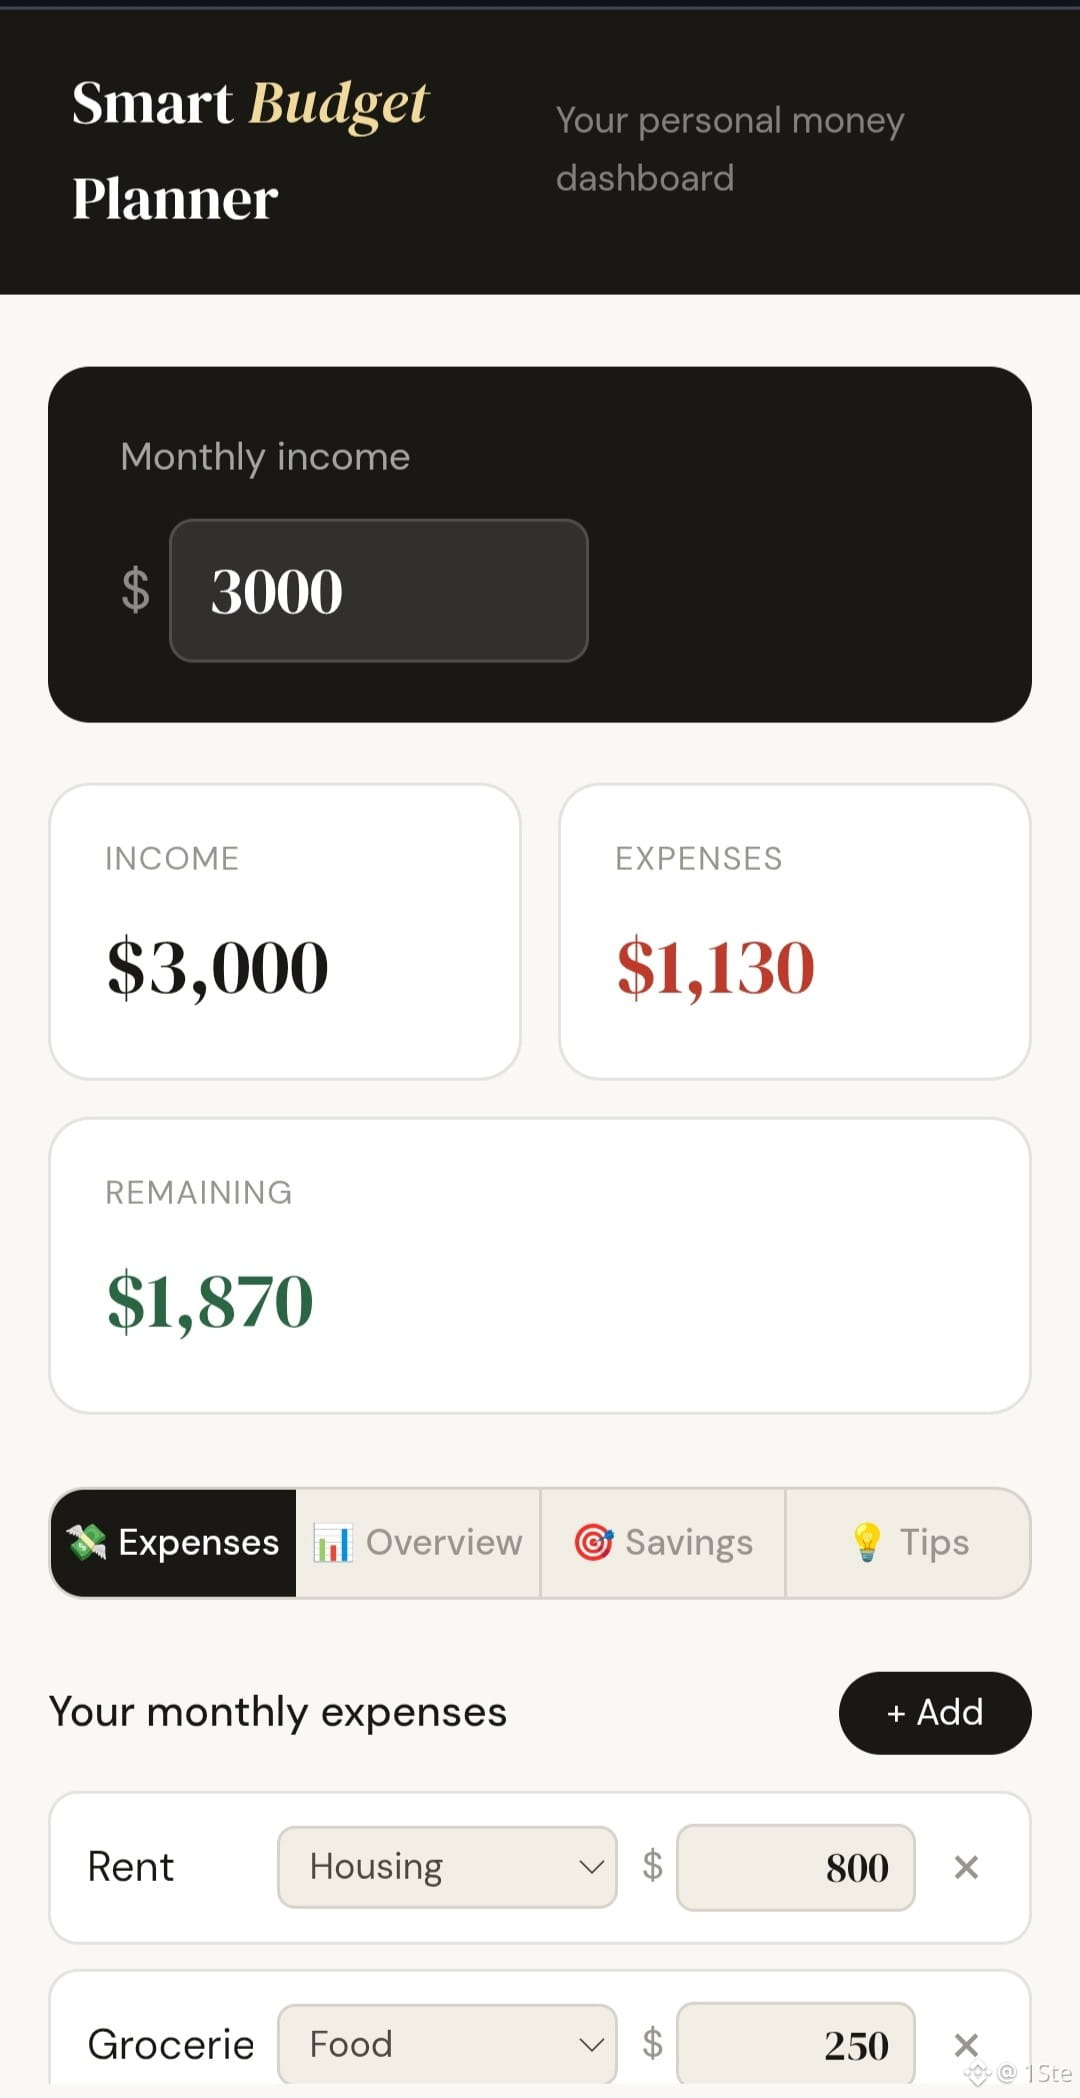
💰 我打造了一個智能預算規劃器,現在僅售9 USDT,通過Binance Pay購買。跟蹤你的收入、支出和儲蓄目標。離線工作,無需訂閱,一次性付款。 https://aquamarine-kylila-4.tiiny.site
立即通過Binance Pay支付 👇 https://s.binance.com/WpI95PkU
#BinancePay #PersonalFinance
#BudgetPlanner #Crypto #USDT
💰 我打造了一個智能預算規劃器,現在僅售9 USDT,通過Binance Pay購買。跟蹤你的收入、支出和儲蓄目標。離線工作,無需訂閱,一次性付款。 https://aquamarine-kylila-4.tiiny.site
立即通過Binance Pay支付 👇 https://s.binance.com/WpI95PkU
#BinancePay #PersonalFinance
#BudgetPlanner #Crypto #USDT
立即通過Binance Pay支付 👇 https://s.binance.com/WpI95PkU
#BinancePay #PersonalFinance
#BudgetPlanner #Crypto #USDT
176
·
--
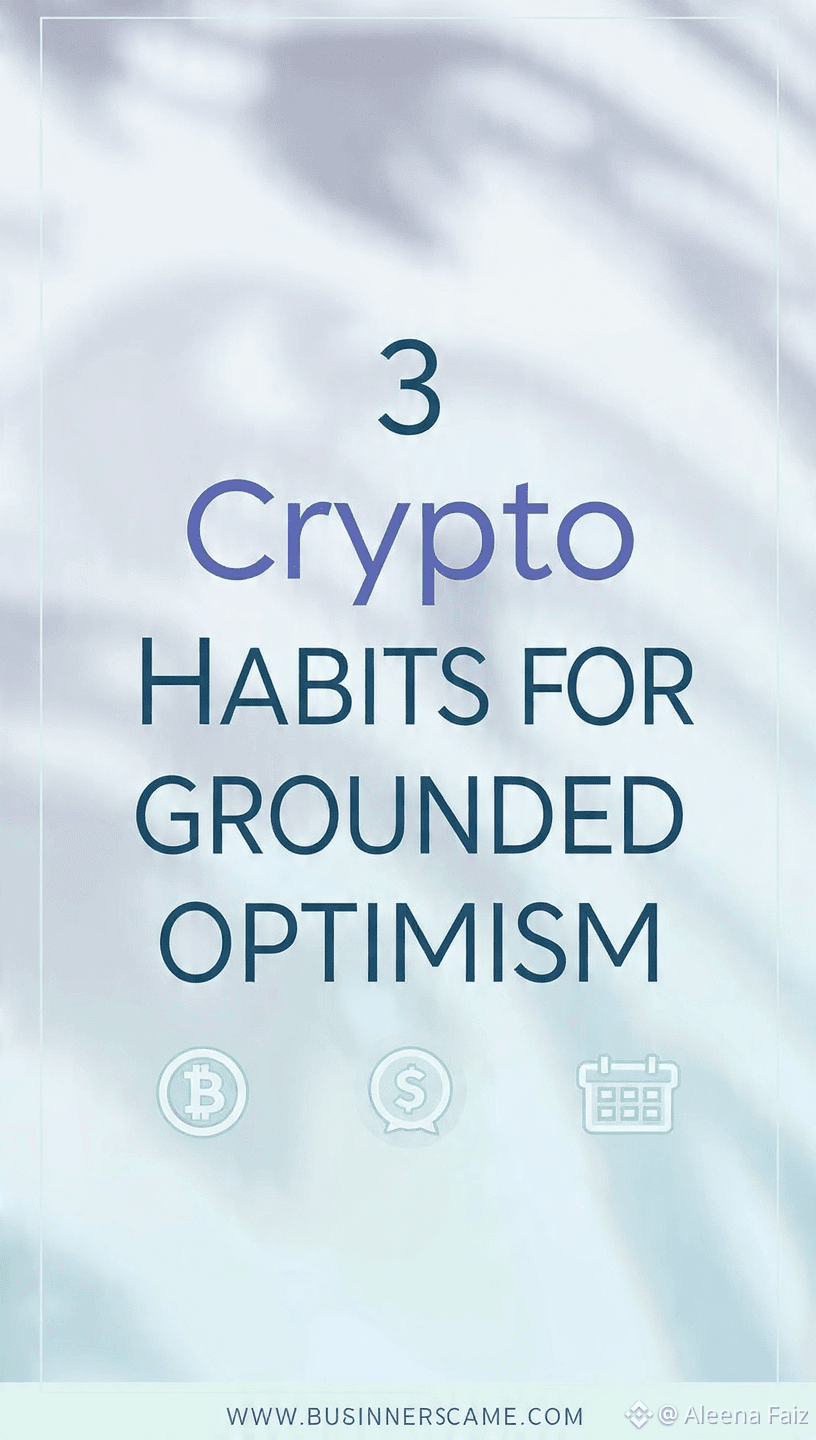
對市場感到壓力嗎?試試這 3 個習慣,讓心更安穩 👇 學會這些步驟,賺到 $BTC
1. **DCA** - 每週買入小額,而不是試圖猜底
2. **先做預算** - 只投資那些你可以在 1 年內不去在意的資金
3. **每天學習** - 每天 10 分鐘的加密新聞 > 把 3 小時的恐慌刷屏
腳踏實地的樂觀 = 更少噪音,更多成果 💛
把它收藏起來,適用於熊市和牛市。
#CryptoForBeginners #InvestingTips #PersonalFinance #cryptopk #PinterestTrends2026
對市場感到壓力嗎?試試這 3 個習慣,讓心更安穩 👇 學會這些步驟,賺到 $BTC
1. **DCA** - 每週買入小額,而不是試圖猜底
2. **先做預算** - 只投資那些你可以在 1 年內不去在意的資金
3. **每天學習** - 每天 10 分鐘的加密新聞 > 把 3 小時的恐慌刷屏
腳踏實地的樂觀 = 更少噪音,更多成果 💛
把它收藏起來,適用於熊市和牛市。
#CryptoForBeginners #InvestingTips #PersonalFinance #cryptopk #PinterestTrends2026
1. **DCA** - 每週買入小額,而不是試圖猜底
2. **先做預算** - 只投資那些你可以在 1 年內不去在意的資金
3. **每天學習** - 每天 10 分鐘的加密新聞 > 把 3 小時的恐慌刷屏
腳踏實地的樂觀 = 更少噪音,更多成果 💛
把它收藏起來,適用於熊市和牛市。
#CryptoForBeginners #InvestingTips #PersonalFinance #cryptopk #PinterestTrends2026
43
·
--
大多數人進入市場時想着利潤。
聰明的人首先考慮生存。
你不能通過追逐每一個暴漲來建立財富。🚀
你要通過👇
• 保護你的資金
• 管理風險
• 保持一致性
• 讓時間爲你工作
一個交易者的首要目標不是利潤。
而是生存。
因爲如果你在市場中待得夠久,機會總會來臨。
#Crypto #trading #PersonalFinance #BinanceSquare
大多數人進入市場時想着利潤。
聰明的人首先考慮生存。
你不能通過追逐每一個暴漲來建立財富。🚀
你要通過👇
• 保護你的資金
• 管理風險
• 保持一致性
• 讓時間爲你工作
一個交易者的首要目標不是利潤。
而是生存。
因爲如果你在市場中待得夠久,機會總會來臨。
#Crypto #trading #PersonalFinance #BinanceSquare
聰明的人首先考慮生存。
你不能通過追逐每一個暴漲來建立財富。🚀
你要通過👇
• 保護你的資金
• 管理風險
• 保持一致性
• 讓時間爲你工作
一個交易者的首要目標不是利潤。
而是生存。
因爲如果你在市場中待得夠久,機會總會來臨。
#Crypto #trading #PersonalFinance #BinanceSquare
133
·
--
看漲
📈 股票市場將資金從急躁者轉移到耐心者。
專注於優質企業,保持紀律,讓複利做重活。
你對市場下一步的看法是什麼? 👇
#stockmarket #投資 #Nifty50 #Sensex #財富建設 #金融 #MarketInsights #Investment #trading #PersonalFinance
📈 股票市場將資金從急躁者轉移到耐心者。
專注於優質企業,保持紀律,讓複利做重活。
你對市場下一步的看法是什麼? 👇
#stockmarket #投資 #Nifty50 #Sensex #財富建設 #金融 #MarketInsights #Investment #trading #PersonalFinance
專注於優質企業,保持紀律,讓複利做重活。
你對市場下一步的看法是什麼? 👇
#stockmarket #投資 #Nifty50 #Sensex #財富建設 #金融 #MarketInsights #Investment #trading #PersonalFinance
1
51
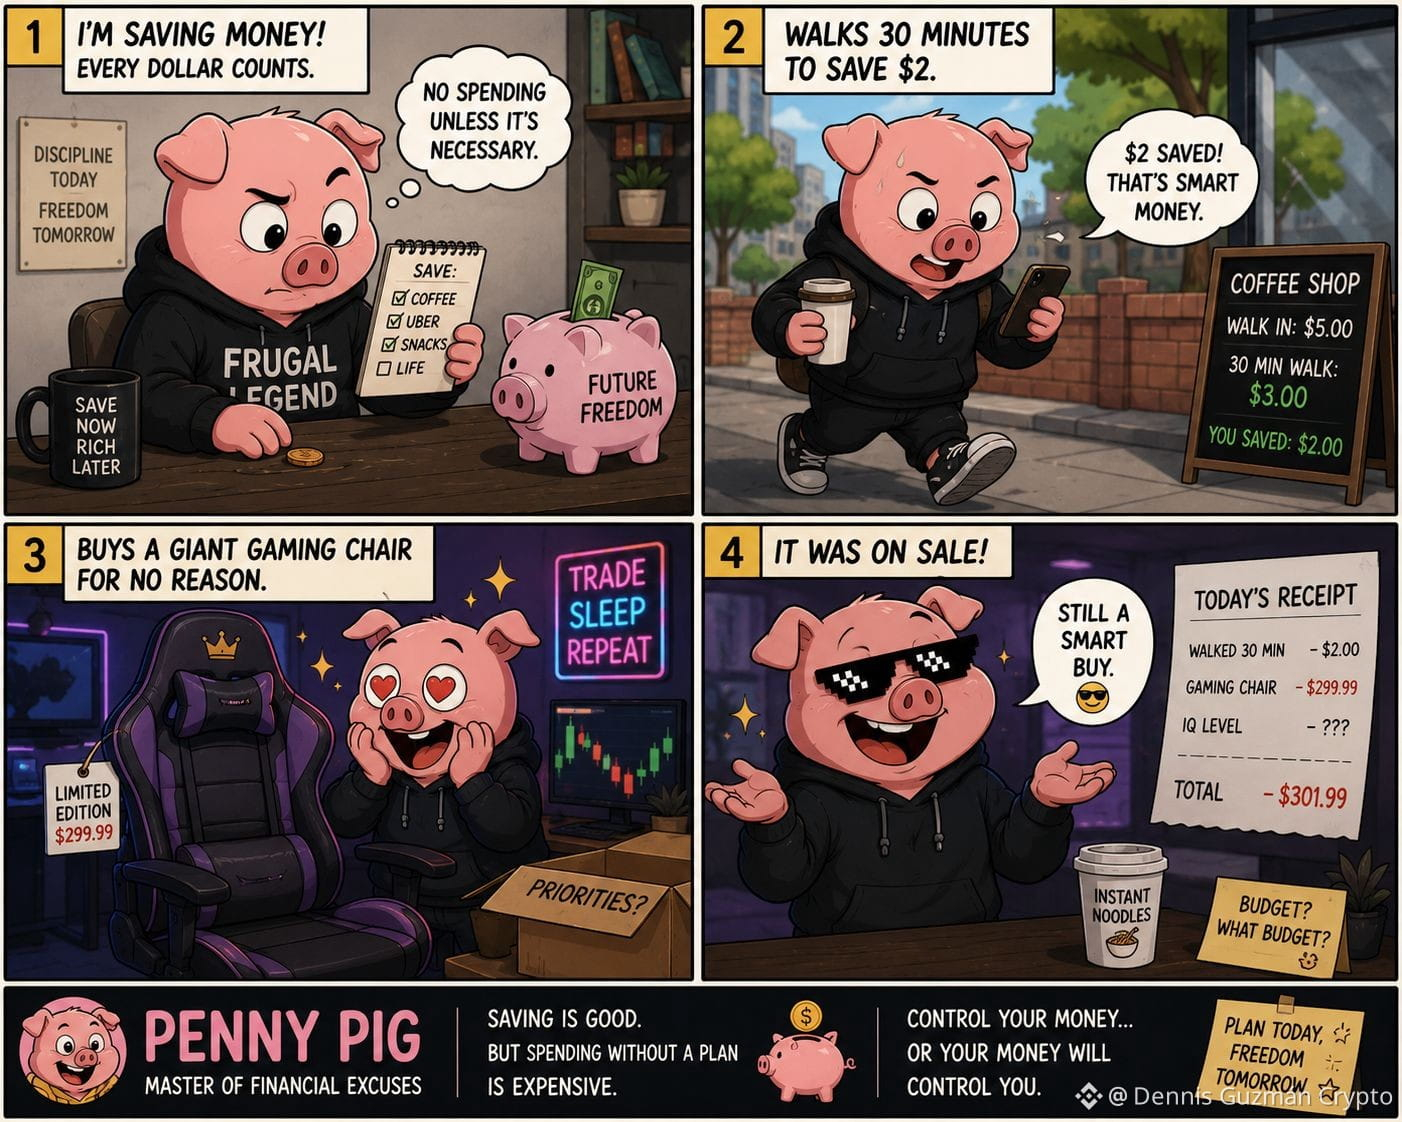
🐷💸 認識佩妮小豬——省小錢的高手……也會花大錢。😅
省錢很重要,但聰明的理財習慣在於做出更好的決定,而不僅僅是找到折扣。每次購買之前,問問自己 $SOL :我真的需要它,還是我只是現在想要?
#PersonalFinance #MoneyMindset
🐷💸 認識佩妮小豬——省小錢的高手……也會花大錢。😅
省錢很重要,但聰明的理財習慣在於做出更好的決定,而不僅僅是找到折扣。每次購買之前,問問自己 $SOL :我真的需要它,還是我只是現在想要?
#PersonalFinance #MoneyMindset
省錢很重要,但聰明的理財習慣在於做出更好的決定,而不僅僅是找到折扣。每次購買之前,問問自己 $SOL :我真的需要它,還是我只是現在想要?
#PersonalFinance #MoneyMindset
1
110
澳洲薪水很高,但實際上最後能剩下多少?老實說,澳洲目前的生活成本讓我感到非常沮喪。
今天,我收到房貸機構的電子郵件,通知我房貸利率又上調了,達到 7.69%。看到消息後,我腦中浮現的第一個問題是:這種情況還能持續多久?
一方面,房價高得驚人;另一方面,房貸利率已成為許多人沉重的財務負擔。以我為例,每月與房貸相關的支出已達約 20,000 美元,其中很大一部分都用來支付利息。
澳洲薪水很高,但實際上最後能剩下多少?
老實說,澳洲目前的生活成本讓我感到非常沮喪。
今天,我收到房貸機構的電子郵件,通知我房貸利率又上調了,達到 7.69%。看到消息後,我腦中浮現的第一個問題是:這種情況還能持續多久?
一方面,房價高得驚人;另一方面,房貸利率已成為許多人沉重的財務負擔。以我為例,每月與房貸相關的支出已達約 20,000 美元,其中很大一部分都用來支付利息。
今天,我收到房貸機構的電子郵件,通知我房貸利率又上調了,達到 7.69%。看到消息後,我腦中浮現的第一個問題是:這種情況還能持續多久?
一方面,房價高得驚人;另一方面,房貸利率已成為許多人沉重的財務負擔。以我為例,每月與房貸相關的支出已達約 20,000 美元,其中很大一部分都用來支付利息。
25
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#币安推出BinanceIntelligence
662,941 次瀏覽
1,091 討論中
2
#比特币目标2026年开盘价
112,350 次瀏覽
134 討論中
3
#比特币三度受阻8.7万美元
91,441 次瀏覽
126 討論中
4
#Strategy市值排名上升
38,900 次瀏覽
62 討論中
5
#Strive斥资1.69亿美元增持2000枚BTC
157,519 次瀏覽
390 討論中
6
#XRP财库公司Evernorth完成SPAC合并
100,854 次瀏覽
455 討論中
7
#ADA涨10%突破0.27美元
351,807 次瀏覽
595 討論中
8
#以太坊Q3涨70%流动性下降
281,815 次瀏覽
549 討論中
9
#以太坊质押退出队列创2026年新高
183,318 次瀏覽
400 討論中
10
#美联储10月维持利率概率升至82.3%
204,533 次瀏覽
469 討論中