
Maxine Agency
1.2k 个内容

Maxine Agency
举报
屏蔽用户
中频交易者
5.4 年
32 关注
461 粉丝
958 点赞
帖子
全部
引用
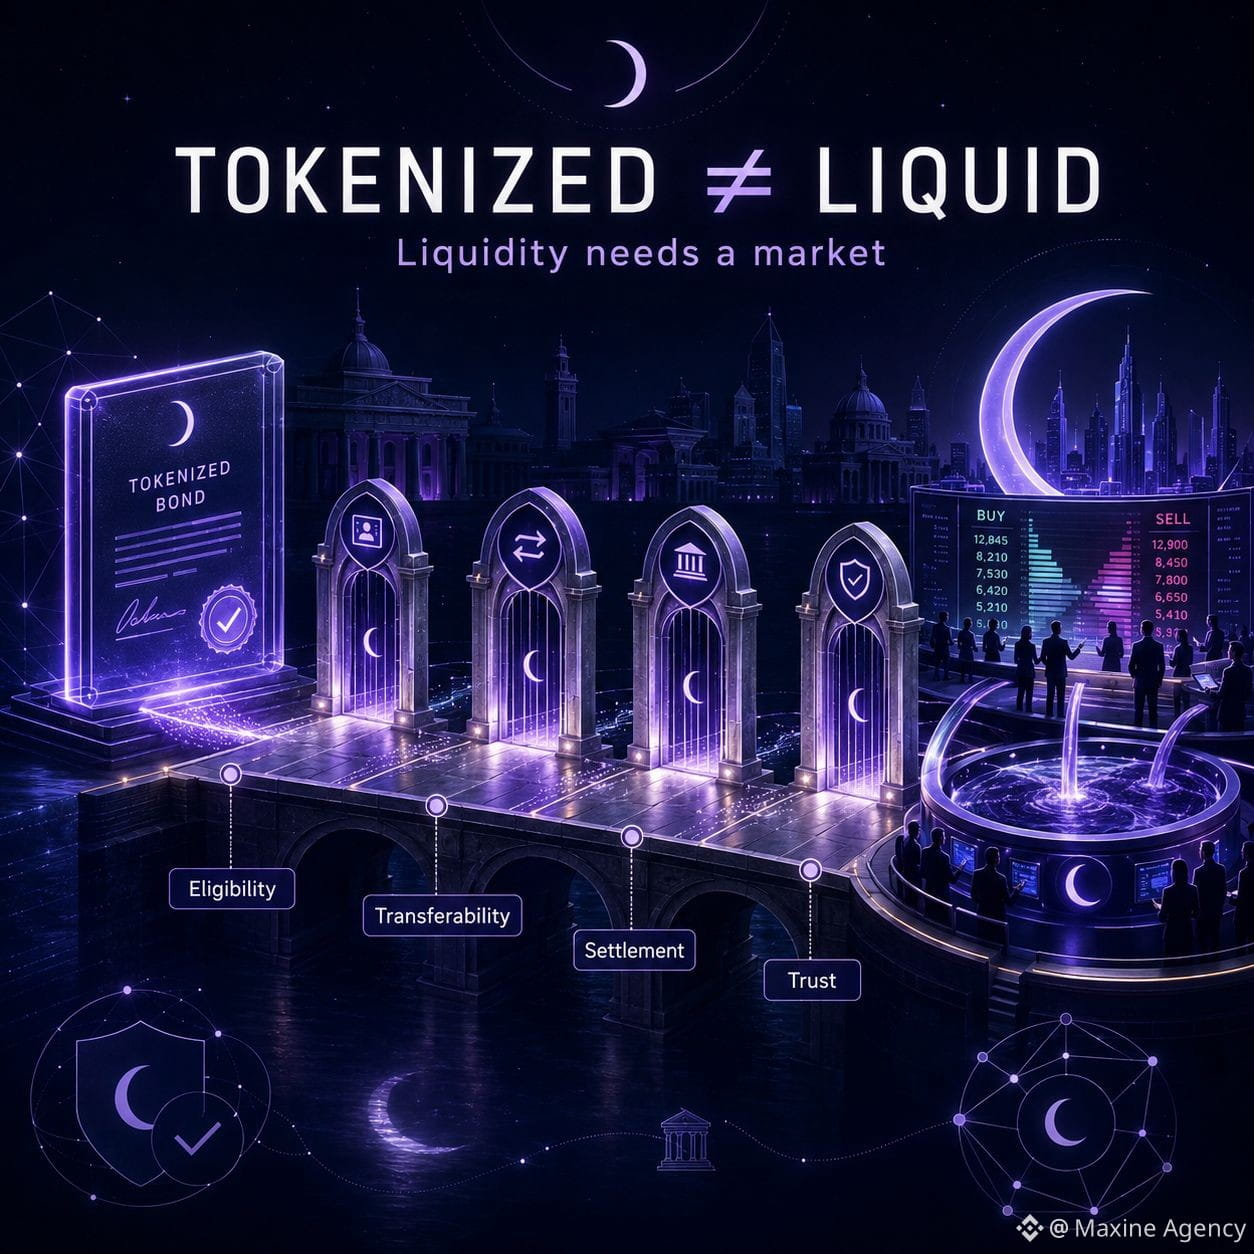
有一段时间,我觉得 RWA 相当简单:把资产放到区块链上,把所有权切分开来,再向更多人开放访问权限,那么流动性自然就会增加。
但随着我越深入了解 Dusk,我越觉得代币化只是解决了“资产的呈现方式”这一部分,背后的市场仍然必须自己回答一系列更难的问题。
一张债券或一份证券要在技术层面实现代币化其实很容易。但谁被允许购买,资产可以转给谁,所有权如何被认可,结算如何发生,以及一旦发生争议由哪一方负责——这些都取决于法律框架和运营基础设施。
因此我开始把这两个概念拆开来看。
代币化让资产更容易发行、在数字环境中更便于追踪与转让。流动性则需要买方和卖方、实际的转让能力,以及足够的信任,让各方愿意进行交易。
这就是我认为 Dusk 的发展方向值得关注的地方。
Dusk 并不把 RWA 视为“只要铸造一个代币然后放到 explorer 上”那么简单。对于被管理的资产,隐私、资格(eligibility)、选择性披露(selective disclosure)以及结算都必须同时到位,因为“无许可”(permissionless)完全不一定适用于真实的证券。
在我看来,RWA 最大的问题并不是区块链最多能容纳多少资产。
而是这种基础设施能否把数字化的所有权转变成一个真正让参与者愿意交易的市场。
如果法律仍然限制谁可以购买、资产依然难以转让,区块链也许能降低摩擦,但不一定会创造出新的流动性。
有时它只是让旧的流动性运转得更高效。
@Dusk_Foundation $DUSK #dusk
$DEBIT $TMX
有一段时间,我觉得 RWA 相当简单:把资产放到区块链上,把所有权切分开来,再向更多人开放访问权限,那么流动性自然就会增加。
但随着我越深入了解 Dusk,我越觉得代币化只是解决了“资产的呈现方式”这一部分,背后的市场仍然必须自己回答一系列更难的问题。
一张债券或一份证券要在技术层面实现代币化其实很容易。但谁被允许购买,资产可以转给谁,所有权如何被认可,结算如何发生,以及一旦发生争议由哪一方负责——这些都取决于法律框架和运营基础设施。
因此我开始把这两个概念拆开来看。
代币化让资产更容易发行、在数字环境中更便于追踪与转让。流动性则需要买方和卖方、实际的转让能力,以及足够的信任,让各方愿意进行交易。
这就是我认为 Dusk 的发展方向值得关注的地方。
Dusk 并不把 RWA 视为“只要铸造一个代币然后放到 explorer 上”那么简单。对于被管理的资产,隐私、资格(eligibility)、选择性披露(selective disclosure)以及结算都必须同时到位,因为“无许可”(permissionless)完全不一定适用于真实的证券。
在我看来,RWA 最大的问题并不是区块链最多能容纳多少资产。
而是这种基础设施能否把数字化的所有权转变成一个真正让参与者愿意交易的市场。
如果法律仍然限制谁可以购买、资产依然难以转让,区块链也许能降低摩擦,但不一定会创造出新的流动性。
有时它只是让旧的流动性运转得更高效。
@Dusk $DUSK #dusk
$DEBIT $TMX
但随着我越深入了解 Dusk,我越觉得代币化只是解决了“资产的呈现方式”这一部分,背后的市场仍然必须自己回答一系列更难的问题。
一张债券或一份证券要在技术层面实现代币化其实很容易。但谁被允许购买,资产可以转给谁,所有权如何被认可,结算如何发生,以及一旦发生争议由哪一方负责——这些都取决于法律框架和运营基础设施。
因此我开始把这两个概念拆开来看。
代币化让资产更容易发行、在数字环境中更便于追踪与转让。流动性则需要买方和卖方、实际的转让能力,以及足够的信任,让各方愿意进行交易。
这就是我认为 Dusk 的发展方向值得关注的地方。
Dusk 并不把 RWA 视为“只要铸造一个代币然后放到 explorer 上”那么简单。对于被管理的资产,隐私、资格(eligibility)、选择性披露(selective disclosure)以及结算都必须同时到位,因为“无许可”(permissionless)完全不一定适用于真实的证券。
在我看来,RWA 最大的问题并不是区块链最多能容纳多少资产。
而是这种基础设施能否把数字化的所有权转变成一个真正让参与者愿意交易的市场。
如果法律仍然限制谁可以购买、资产依然难以转让,区块链也许能降低摩擦,但不一定会创造出新的流动性。
有时它只是让旧的流动性运转得更高效。
@Dusk $DUSK #dusk
$DEBIT $TMX
1
1
410
我开始觉得 DUSK 在那些图表不再那么令人着迷的日子里更有趣了
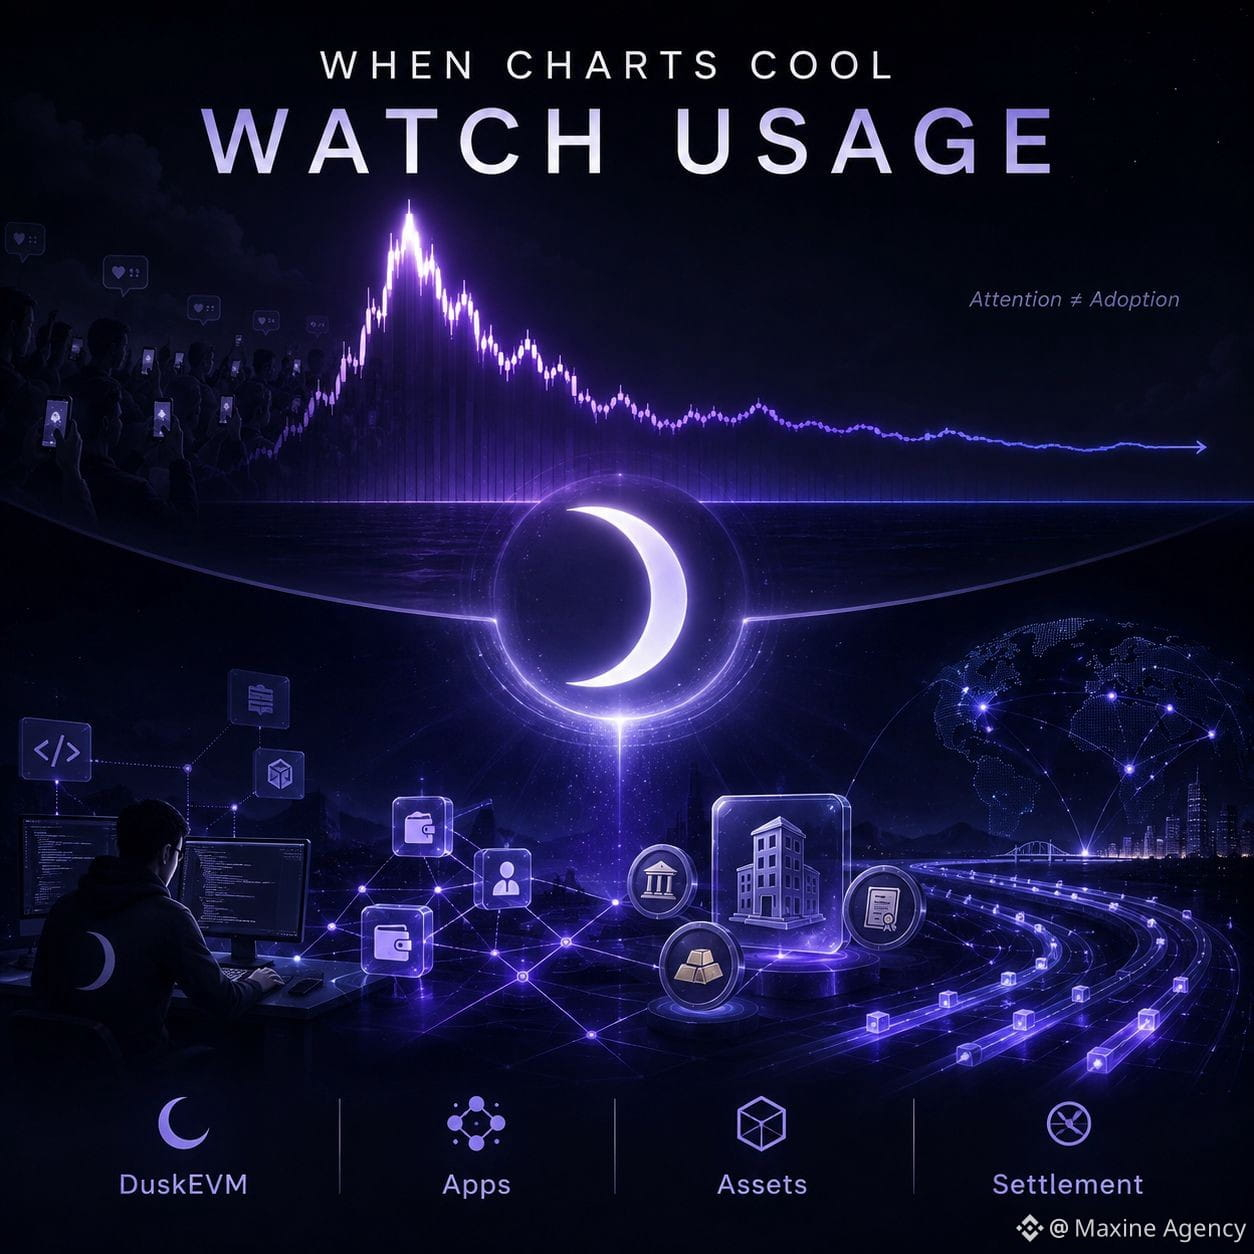
有一段时间,我主要是通过价格来看 Dusk。每当成交量大幅放大、K线走势变快,就会让人感觉项目正在被市场重新定价。
但我越观察,越觉得价格只是反映眼前的关注。更难的是要判断:这种关注能否转化为实际使用网络的需求。
在我看来,DuskEVM 是这个故事中的一个关键一步。熟悉 Solidity 以及以太坊工具链的开发者会更容易接触 Dusk,而结算层和隐私等机制仍然保留着系统的差异性。
我接下来想看到的并不是再增加一条 partnership(合作伙伴)的公告。
我想知道,当开发者进入变得更容易之后,他们是否会留下来继续构建产品。App 是否能产生持续的交易。代币化资产究竟真的已经被发行并完成结算,还是只存在于路线图(roadmap)里。
这个问题变得更重要,因为 <c-1/>{$DUSK } 仍在被发布用来向网络支付奖励。发行(emission)当然可以在早期用来喂养质押(staking)和保障安全,但从长远看,这些新产生的代币仍需要被真实需求所消化。
如果活动增长的速度慢于供给,即使K线形态再漂亮也改变不了太多。
相反,如果即便市场热情退去,使用量仍开始稳定上升,那么我会把这视为比任何一段突破(breakout)更有价值的信号。
K线告诉我交易者到底在关注哪里。
而新的网络活动则告诉我:Dusk 是否正在接近一个真实的经济体系。
@Dusk_Foundation #dusk $TMX $STAR
我开始觉得 DUSK 在那些图表不再那么令人着迷的日子里更有趣了
有一段时间,我主要是通过价格来看 Dusk。每当成交量大幅放大、K线走势变快,就会让人感觉项目正在被市场重新定价。
但我越观察,越觉得价格只是反映眼前的关注。更难的是要判断:这种关注能否转化为实际使用网络的需求。
在我看来,DuskEVM 是这个故事中的一个关键一步。熟悉 Solidity 以及以太坊工具链的开发者会更容易接触 Dusk,而结算层和隐私等机制仍然保留着系统的差异性。
我接下来想看到的并不是再增加一条 partnership(合作伙伴)的公告。
我想知道,当开发者进入变得更容易之后,他们是否会留下来继续构建产品。App 是否能产生持续的交易。代币化资产究竟真的已经被发行并完成结算,还是只存在于路线图(roadmap)里。
这个问题变得更重要,因为 <c-1/>{$DUSK } 仍在被发布用来向网络支付奖励。发行(emission)当然可以在早期用来喂养质押(staking)和保障安全,但从长远看,这些新产生的代币仍需要被真实需求所消化。
如果活动增长的速度慢于供给,即使K线形态再漂亮也改变不了太多。
相反,如果即便市场热情退去,使用量仍开始稳定上升,那么我会把这视为比任何一段突破(breakout)更有价值的信号。
K线告诉我交易者到底在关注哪里。
而新的网络活动则告诉我:Dusk 是否正在接近一个真实的经济体系。
@Dusk #dusk $TMX $STAR
有一段时间,我主要是通过价格来看 Dusk。每当成交量大幅放大、K线走势变快,就会让人感觉项目正在被市场重新定价。
但我越观察,越觉得价格只是反映眼前的关注。更难的是要判断:这种关注能否转化为实际使用网络的需求。
在我看来,DuskEVM 是这个故事中的一个关键一步。熟悉 Solidity 以及以太坊工具链的开发者会更容易接触 Dusk,而结算层和隐私等机制仍然保留着系统的差异性。
我接下来想看到的并不是再增加一条 partnership(合作伙伴)的公告。
我想知道,当开发者进入变得更容易之后,他们是否会留下来继续构建产品。App 是否能产生持续的交易。代币化资产究竟真的已经被发行并完成结算,还是只存在于路线图(roadmap)里。
这个问题变得更重要,因为 <c-1/>{$DUSK } 仍在被发布用来向网络支付奖励。发行(emission)当然可以在早期用来喂养质押(staking)和保障安全,但从长远看,这些新产生的代币仍需要被真实需求所消化。
如果活动增长的速度慢于供给,即使K线形态再漂亮也改变不了太多。
相反,如果即便市场热情退去,使用量仍开始稳定上升,那么我会把这视为比任何一段突破(breakout)更有价值的信号。
K线告诉我交易者到底在关注哪里。
而新的网络活动则告诉我:Dusk 是否正在接近一个真实的经济体系。
@Dusk #dusk $TMX $STAR
2
2
203
我对 $DUSK 的关注程度比价格停止上涨更高
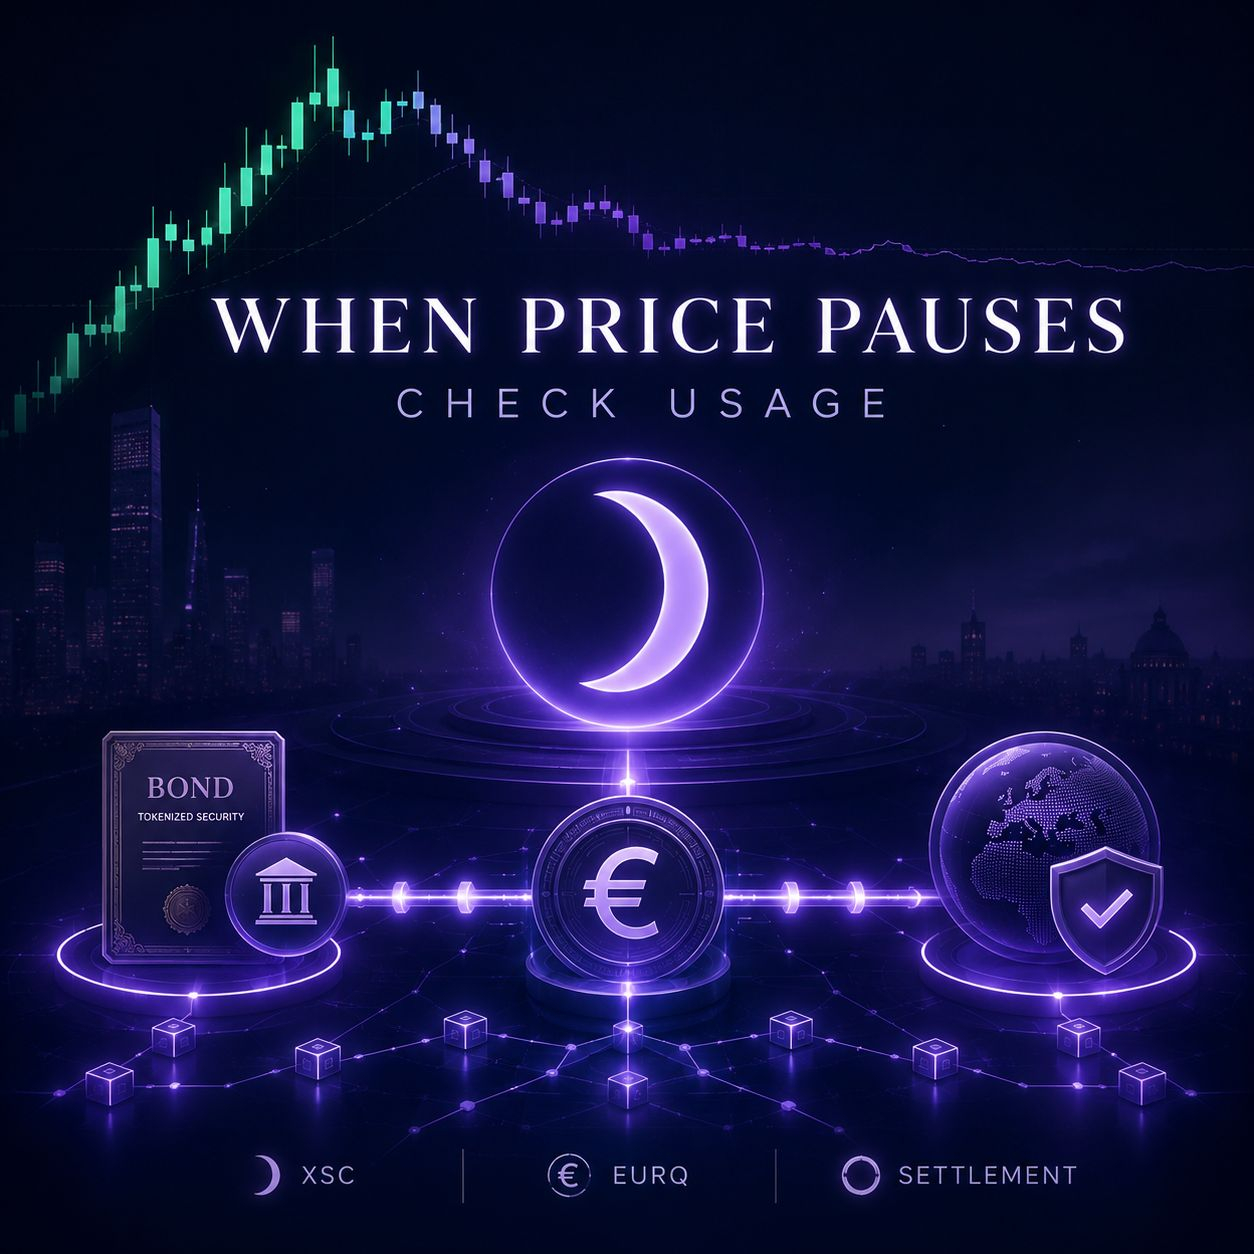
一次强劲的上行行情总是很容易吸引大家的注意力转向 Dusk,但我不想用一根根K线来当作证据,证明该项目的论点是正确的。
我觉得更值得追踪的是基础设施部分。
Dusk 正在努力解决一个相当棘手的链上金融问题:资产需要被验证并符合监管要求,但企业又无法向任何一位随便查看区块链的人公开全部持仓、身份或交易历史。
XSC、selective disclosure 以及 DuskEVM 都围绕着这一边界展开。而 EURQ 则让故事更贴近现实,因为代币化证券不仅需要把资产上链;它们还需要一种合适的支付工具,让资金与资产能够在同一生态内完成 settlement。
在我看来,这才是最容易被忽视的部分。
一条区块链可以把债券或基金做成代币化,但如果结算环节仍然必须绕回传统系统,那么链上体验就只解决了这道题的一半。
因此,如果 DUSK 只是能在几天内随着成交量一起上涨,我并不是特别兴奋。动能确实可能把交易者带进来,但它并不能说明他们会留下来。
我更想在市场降温之后看到的,是交易量、真正完成 settlement 的资产,以及使用 DUSK 的需求是否还会继续增长。
如果在图表不再那么有吸引力之后,activity 仍然存在,那么这时的上行节奏才会开始在投机之外具有更深的意义。
@Dusk_Foundation #dusk $UAI $LAB
我对 $DUSK 的关注程度比价格停止上涨更高
一次强劲的上行行情总是很容易吸引大家的注意力转向 Dusk,但我不想用一根根K线来当作证据,证明该项目的论点是正确的。
我觉得更值得追踪的是基础设施部分。
Dusk 正在努力解决一个相当棘手的链上金融问题:资产需要被验证并符合监管要求,但企业又无法向任何一位随便查看区块链的人公开全部持仓、身份或交易历史。
XSC、selective disclosure 以及 DuskEVM 都围绕着这一边界展开。而 EURQ 则让故事更贴近现实,因为代币化证券不仅需要把资产上链;它们还需要一种合适的支付工具,让资金与资产能够在同一生态内完成 settlement。
在我看来,这才是最容易被忽视的部分。
一条区块链可以把债券或基金做成代币化,但如果结算环节仍然必须绕回传统系统,那么链上体验就只解决了这道题的一半。
因此,如果 DUSK 只是能在几天内随着成交量一起上涨,我并不是特别兴奋。动能确实可能把交易者带进来,但它并不能说明他们会留下来。
我更想在市场降温之后看到的,是交易量、真正完成 settlement 的资产,以及使用 DUSK 的需求是否还会继续增长。
如果在图表不再那么有吸引力之后,activity 仍然存在,那么这时的上行节奏才会开始在投机之外具有更深的意义。
@Dusk #dusk $UAI $LAB
一次强劲的上行行情总是很容易吸引大家的注意力转向 Dusk,但我不想用一根根K线来当作证据,证明该项目的论点是正确的。
我觉得更值得追踪的是基础设施部分。
Dusk 正在努力解决一个相当棘手的链上金融问题:资产需要被验证并符合监管要求,但企业又无法向任何一位随便查看区块链的人公开全部持仓、身份或交易历史。
XSC、selective disclosure 以及 DuskEVM 都围绕着这一边界展开。而 EURQ 则让故事更贴近现实,因为代币化证券不仅需要把资产上链;它们还需要一种合适的支付工具,让资金与资产能够在同一生态内完成 settlement。
在我看来,这才是最容易被忽视的部分。
一条区块链可以把债券或基金做成代币化,但如果结算环节仍然必须绕回传统系统,那么链上体验就只解决了这道题的一半。
因此,如果 DUSK 只是能在几天内随着成交量一起上涨,我并不是特别兴奋。动能确实可能把交易者带进来,但它并不能说明他们会留下来。
我更想在市场降温之后看到的,是交易量、真正完成 settlement 的资产,以及使用 DUSK 的需求是否还会继续增长。
如果在图表不再那么有吸引力之后,activity 仍然存在,那么这时的上行节奏才会开始在投机之外具有更深的意义。
@Dusk #dusk $UAI $LAB
1
2
580
JubJub让我注意到《Dusk》的隐私叙事中最不常被提及的一部分
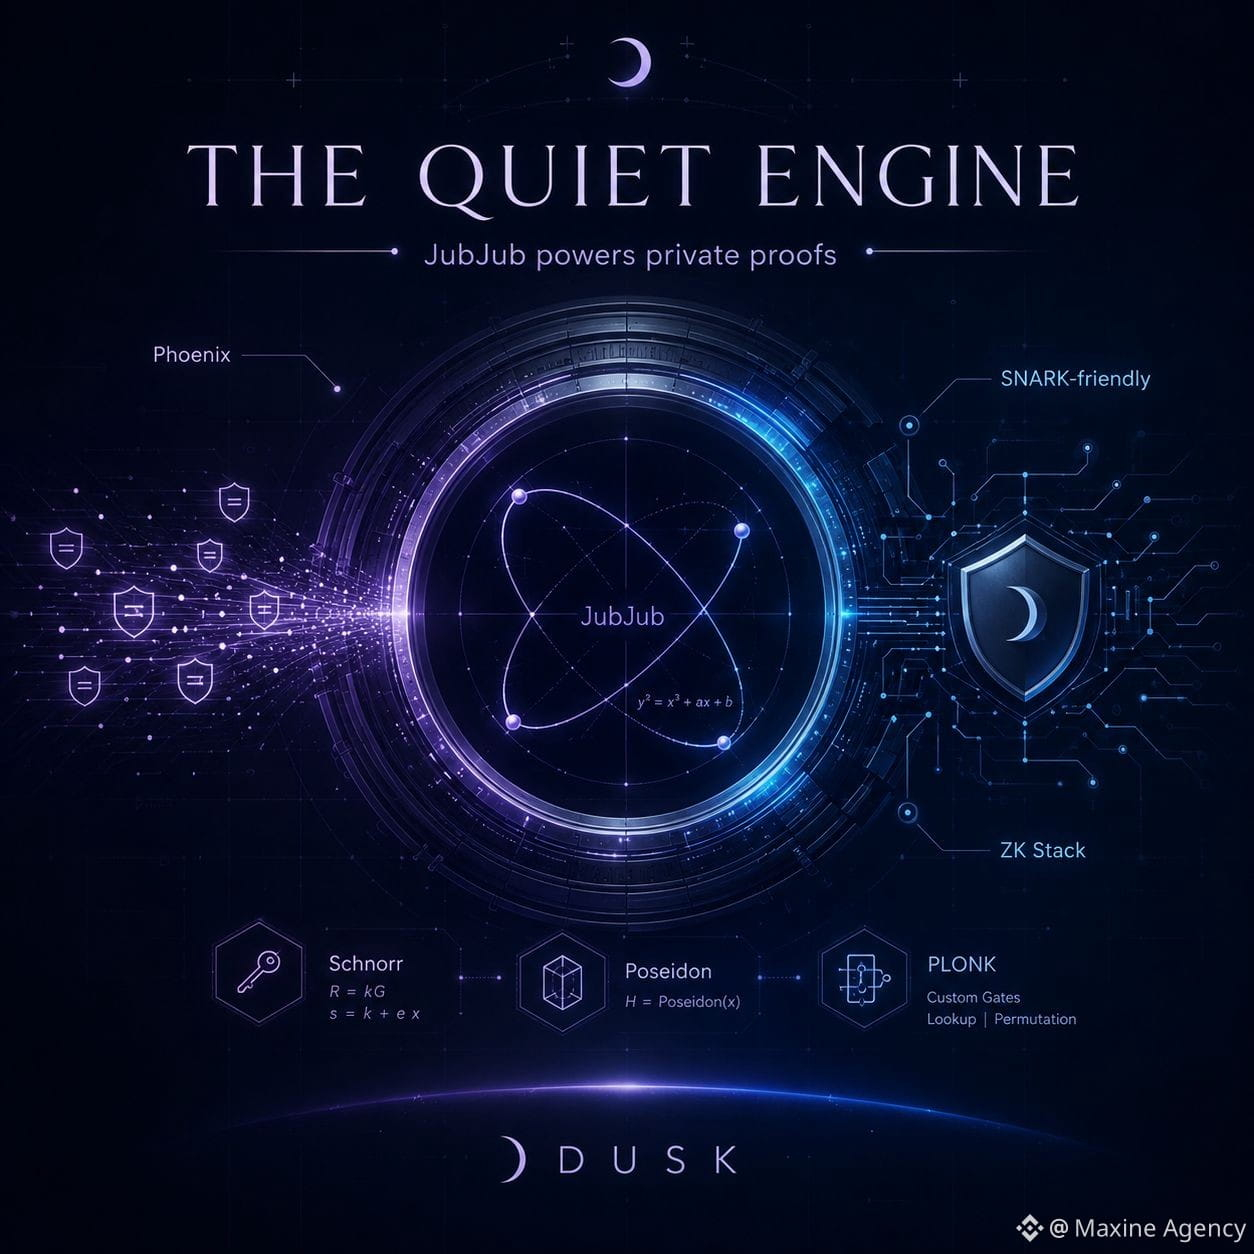
当谈到 Dusk 时,最容易被看到的仍然是保密交易、选择性披露,或是各类私人财务资产。但当我继续往下读、更深入那些位于其下方的密码学层时,我发现 JubJub 其实比它的名字更有趣得多。
JubJub 是一条为在友好 SNARK 的环境中高效运行而设计的椭圆曲线。对于 Dusk 来说,这一点很关键,因为隐私不只是把界面上的数据遮起来。零知识证明仍必须验证交易确实遵循规则,而不迫使敏感数据被公开。
Phoenix 在这方面的作用体现得相当清楚。Phoenix 的 shielded 地址由 JubJub 上的点构建,而 Dusk 则进一步在其密码学堆栈中加入了 Schnorr、Poseidon 和 PLONK 等原语。
我在这里最喜欢的是:Dusk 并没有试图把 JubJub 变成一个独立的叙事。它更像发动机深处的一个部件:用户几乎不需要知道它的存在,但如果选择不合适的原语,证明可能会变得更沉重、或者更难以集成。
当然,一个漂亮的密码学堆栈并不会自动带来采用。Dusk 仍必须证明开发者、组织以及真实的资产确实需要这套基础设施。
但如果你想弄明白一条隐私链到底是在做“严肃的技术”,还是只是营销包装,我觉得应该把目光投向那些营销措辞之下的内容。
有时,最值得看的恰恰是那些没有 ticker、没有活动、也没有人拿去打广告的部分。
@Dusk_Foundation $DUSK #dusk $AOP $4
JubJub让我注意到《Dusk》的隐私叙事中最不常被提及的一部分
当谈到 Dusk 时,最容易被看到的仍然是保密交易、选择性披露,或是各类私人财务资产。但当我继续往下读、更深入那些位于其下方的密码学层时,我发现 JubJub 其实比它的名字更有趣得多。
JubJub 是一条为在友好 SNARK 的环境中高效运行而设计的椭圆曲线。对于 Dusk 来说,这一点很关键,因为隐私不只是把界面上的数据遮起来。零知识证明仍必须验证交易确实遵循规则,而不迫使敏感数据被公开。
Phoenix 在这方面的作用体现得相当清楚。Phoenix 的 shielded 地址由 JubJub 上的点构建,而 Dusk 则进一步在其密码学堆栈中加入了 Schnorr、Poseidon 和 PLONK 等原语。
我在这里最喜欢的是:Dusk 并没有试图把 JubJub 变成一个独立的叙事。它更像发动机深处的一个部件:用户几乎不需要知道它的存在,但如果选择不合适的原语,证明可能会变得更沉重、或者更难以集成。
当然,一个漂亮的密码学堆栈并不会自动带来采用。Dusk 仍必须证明开发者、组织以及真实的资产确实需要这套基础设施。
但如果你想弄明白一条隐私链到底是在做“严肃的技术”,还是只是营销包装,我觉得应该把目光投向那些营销措辞之下的内容。
有时,最值得看的恰恰是那些没有 ticker、没有活动、也没有人拿去打广告的部分。
@Dusk $DUSK #dusk $AOP $4
当谈到 Dusk 时,最容易被看到的仍然是保密交易、选择性披露,或是各类私人财务资产。但当我继续往下读、更深入那些位于其下方的密码学层时,我发现 JubJub 其实比它的名字更有趣得多。
JubJub 是一条为在友好 SNARK 的环境中高效运行而设计的椭圆曲线。对于 Dusk 来说,这一点很关键,因为隐私不只是把界面上的数据遮起来。零知识证明仍必须验证交易确实遵循规则,而不迫使敏感数据被公开。
Phoenix 在这方面的作用体现得相当清楚。Phoenix 的 shielded 地址由 JubJub 上的点构建,而 Dusk 则进一步在其密码学堆栈中加入了 Schnorr、Poseidon 和 PLONK 等原语。
我在这里最喜欢的是:Dusk 并没有试图把 JubJub 变成一个独立的叙事。它更像发动机深处的一个部件:用户几乎不需要知道它的存在,但如果选择不合适的原语,证明可能会变得更沉重、或者更难以集成。
当然,一个漂亮的密码学堆栈并不会自动带来采用。Dusk 仍必须证明开发者、组织以及真实的资产确实需要这套基础设施。
但如果你想弄明白一条隐私链到底是在做“严肃的技术”,还是只是营销包装,我觉得应该把目光投向那些营销措辞之下的内容。
有时,最值得看的恰恰是那些没有 ticker、没有活动、也没有人拿去打广告的部分。
@Dusk $DUSK #dusk $AOP $4
2
2
202
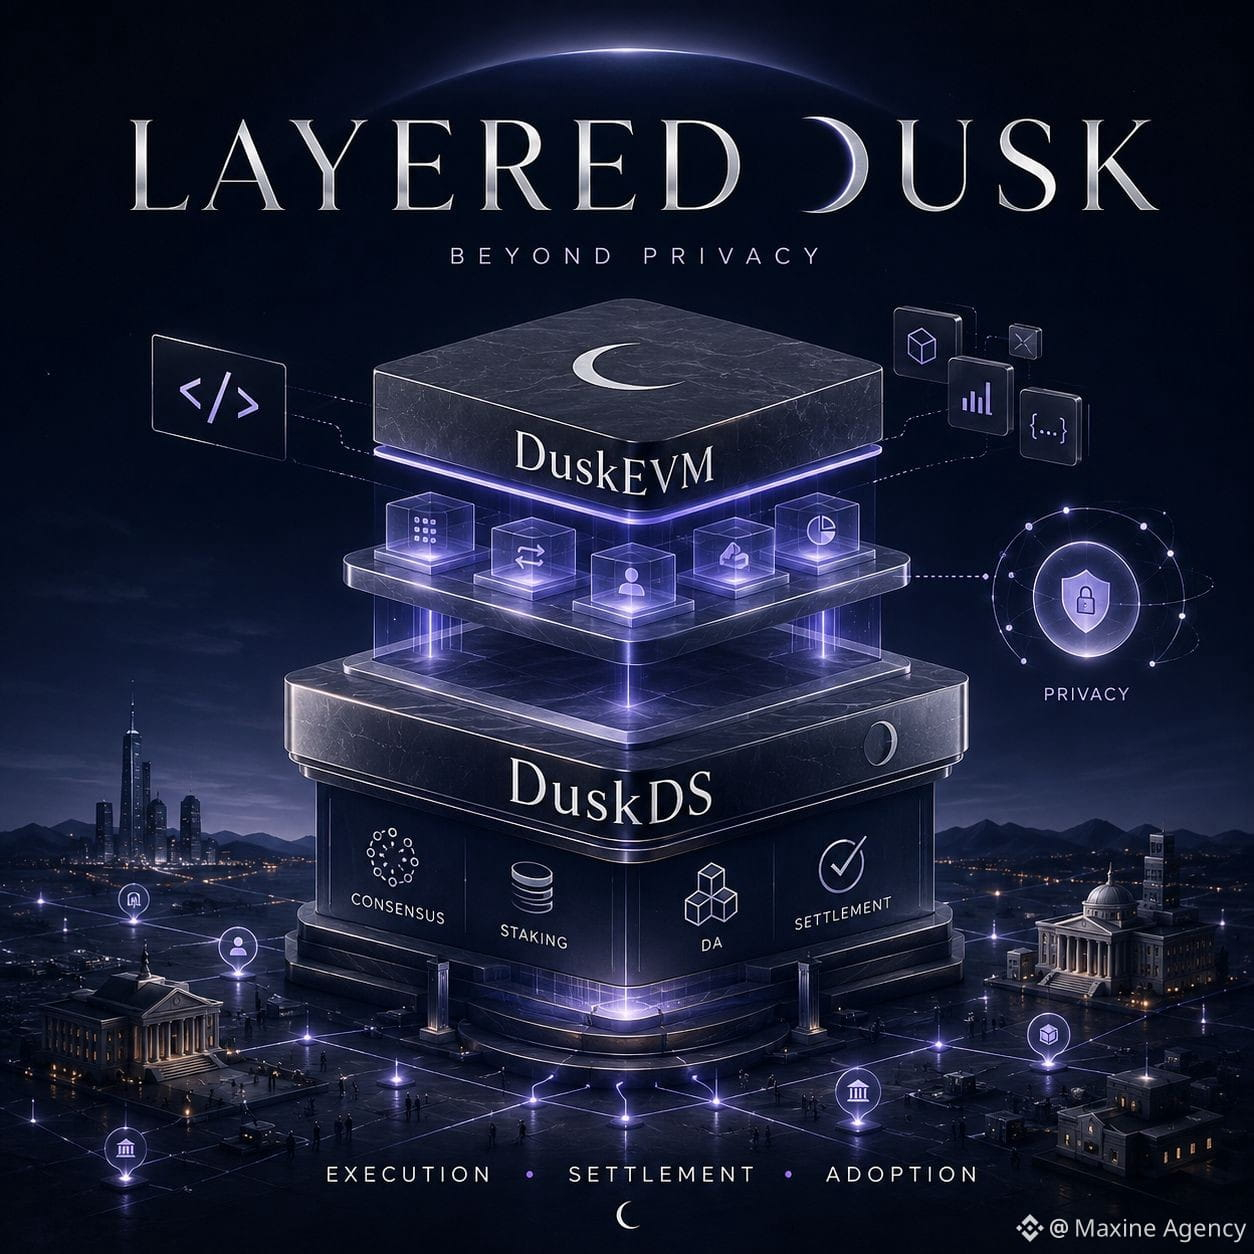
Dusk 正在从一种“隐私链”转变为一个拥有更清晰多层架构的基础设施
此前看 Dusk,我几乎只关注隐私。这也很容易理解,因为该项目花了多年时间在主网于 2025 年初上线之前,搭建用于机密金融的基础设施。
但我越是查看其后续的升级,就越觉得更值得关注的是:Dusk 正在如何把网络中的各项任务逐一拆分。
DuskDS 专注于共识(consensus)、质押(staking)、数据可用性(data availability)和结算(settlement)。DuskEVM 则为 Solidity 开发者提供了更熟悉的环境。隐私仍然存在,但不再被强制成为所有应用的必备条件。
在我看来,这是一项相当重要的变化。
一个拥有良好隐私技术的区块链,如果要求开发者必须学习太多新东西,最终只会把能够在其上构建的人群自行缩小。引入 EVM 有助于降低迁移成本;同时,独立的结算层和隐私层仍然保留了让 Dusk 与普通 EVM 链不同的关键所在。
因此,我把诸如 blob transactions(大对象交易)或 PLONK V2 之类的升级,看作是对基础设施的准备,而不只是“新功能”。
但纸面上的精美架构并不能说明太多。
我真正想看到的是:DuskEVM 能否让开发者长期保持活跃,交易量是否真的会增长,以及最终有哪些金融资产会通过 DuskDS 完成结算,而不是停留在演示或公告层面。
如果这些数据真的出现,那么把执行(execution)从结算(settlement)中拆分就会具有切实的现实意义。
如果没有,Dusk 目前也许只解决了设计层面的难题,还没有解决采用(adoption)的难题。
@Dusk_Foundation $DUSK #dusk
$UP $MarsCoin
Dusk 正在从一种“隐私链”转变为一个拥有更清晰多层架构的基础设施
此前看 Dusk,我几乎只关注隐私。这也很容易理解,因为该项目花了多年时间在主网于 2025 年初上线之前,搭建用于机密金融的基础设施。
但我越是查看其后续的升级,就越觉得更值得关注的是:Dusk 正在如何把网络中的各项任务逐一拆分。
DuskDS 专注于共识(consensus)、质押(staking)、数据可用性(data availability)和结算(settlement)。DuskEVM 则为 Solidity 开发者提供了更熟悉的环境。隐私仍然存在,但不再被强制成为所有应用的必备条件。
在我看来,这是一项相当重要的变化。
一个拥有良好隐私技术的区块链,如果要求开发者必须学习太多新东西,最终只会把能够在其上构建的人群自行缩小。引入 EVM 有助于降低迁移成本;同时,独立的结算层和隐私层仍然保留了让 Dusk 与普通 EVM 链不同的关键所在。
因此,我把诸如 blob transactions(大对象交易)或 PLONK V2 之类的升级,看作是对基础设施的准备,而不只是“新功能”。
但纸面上的精美架构并不能说明太多。
我真正想看到的是:DuskEVM 能否让开发者长期保持活跃,交易量是否真的会增长,以及最终有哪些金融资产会通过 DuskDS 完成结算,而不是停留在演示或公告层面。
如果这些数据真的出现,那么把执行(execution)从结算(settlement)中拆分就会具有切实的现实意义。
如果没有,Dusk 目前也许只解决了设计层面的难题,还没有解决采用(adoption)的难题。
@Dusk $DUSK #dusk
$UP $MarsCoin
此前看 Dusk,我几乎只关注隐私。这也很容易理解,因为该项目花了多年时间在主网于 2025 年初上线之前,搭建用于机密金融的基础设施。
但我越是查看其后续的升级,就越觉得更值得关注的是:Dusk 正在如何把网络中的各项任务逐一拆分。
DuskDS 专注于共识(consensus)、质押(staking)、数据可用性(data availability)和结算(settlement)。DuskEVM 则为 Solidity 开发者提供了更熟悉的环境。隐私仍然存在,但不再被强制成为所有应用的必备条件。
在我看来,这是一项相当重要的变化。
一个拥有良好隐私技术的区块链,如果要求开发者必须学习太多新东西,最终只会把能够在其上构建的人群自行缩小。引入 EVM 有助于降低迁移成本;同时,独立的结算层和隐私层仍然保留了让 Dusk 与普通 EVM 链不同的关键所在。
因此,我把诸如 blob transactions(大对象交易)或 PLONK V2 之类的升级,看作是对基础设施的准备,而不只是“新功能”。
但纸面上的精美架构并不能说明太多。
我真正想看到的是:DuskEVM 能否让开发者长期保持活跃,交易量是否真的会增长,以及最终有哪些金融资产会通过 DuskDS 完成结算,而不是停留在演示或公告层面。
如果这些数据真的出现,那么把执行(execution)从结算(settlement)中拆分就会具有切实的现实意义。
如果没有,Dusk 目前也许只解决了设计层面的难题,还没有解决采用(adoption)的难题。
@Dusk $DUSK #dusk
$UP $MarsCoin
1
1
198
真实
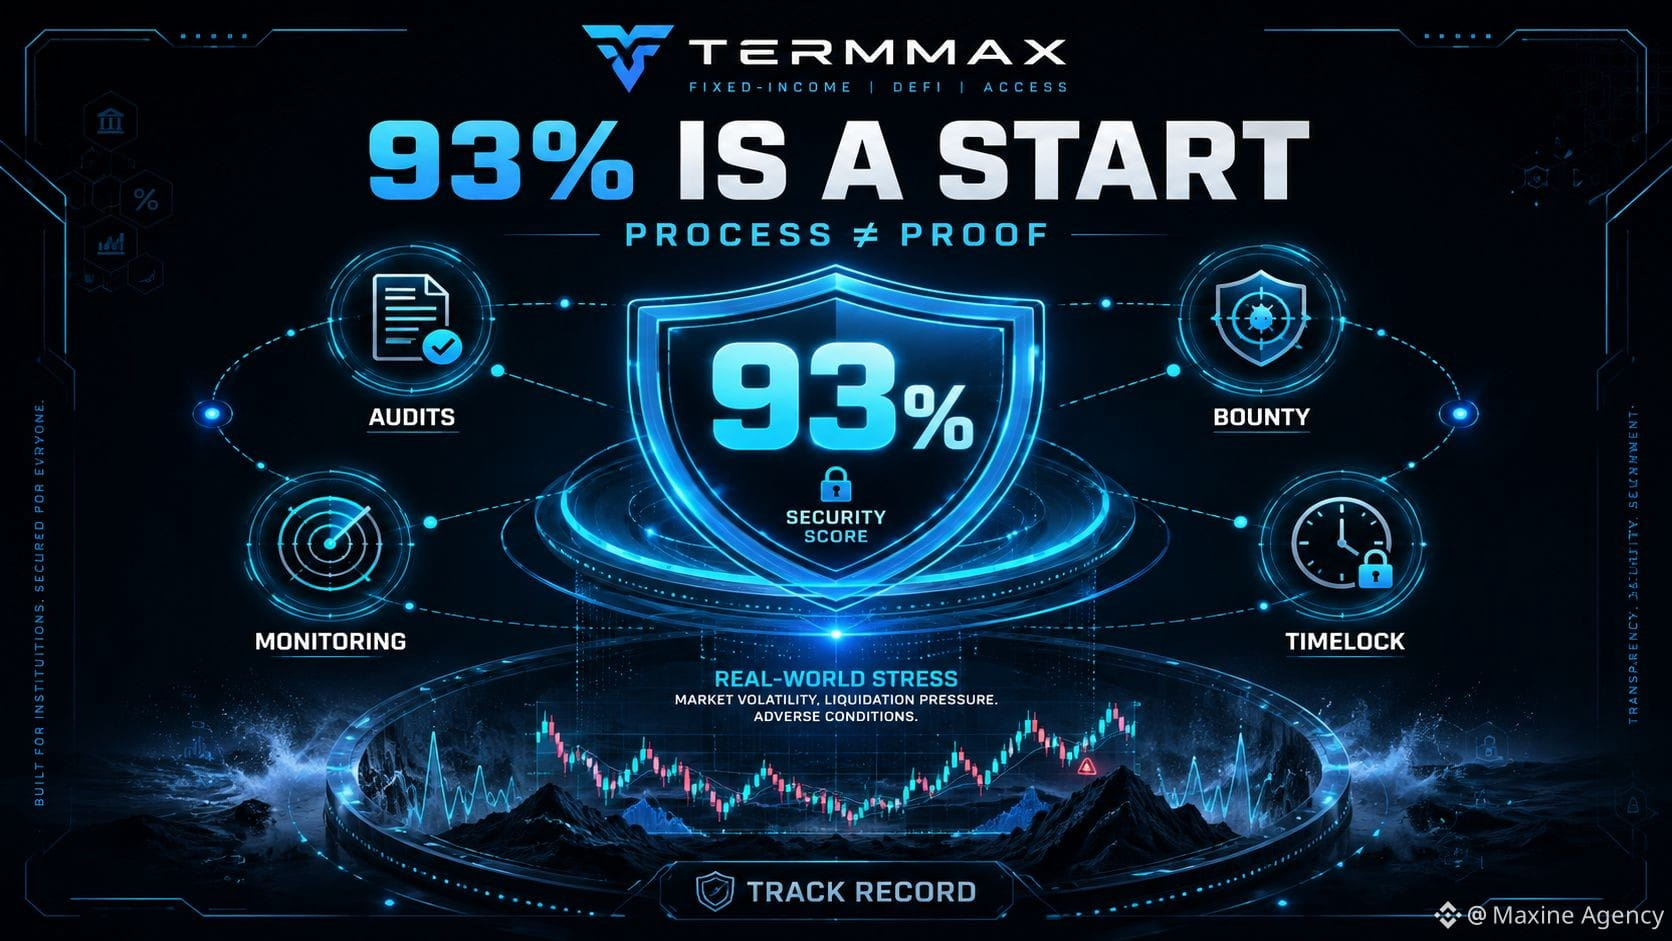
TermMax 的安全性得分 93% 很引人注意,但我不把它视为最终证据
我通常会在 security 页面上快速浏览,因为大多数协议都有一套差不多的关键词:audit、bug bounty、monitoring、timelock。但当我看到 DeFiSafety 给 TermMax 打了 93%,而且正是项目用来与 Aave V3 作对比的同一档分数时,我停下来了。
这个数字不错,但我认为更重要的是对这个分数的理解方式,而不是分数本身。
DeFiSafety 并不是直接审计代码。他们评估的是流程、文档、透明度水平,以及协议如何落实各类安全实践。因此 93% 说明 TermMax 有一套构建得比较扎实的安全流程,而不等于意味着智能合约已经被证明“安全 93%”。
从当前的技术栈来看,TermMax 有多层防护:audit 用于在部署前发现漏洞,bug bounty 用于进一步扩展检查面,Hypernative 用于在系统运行后监控异常,timelock 则通过延迟来减缓对敏感变更的响应。每一层都在处理不同类型的风险。
但有一件事是审计买不到的。
那就是它在真实市场中活下来的历史。
Aave V3 的优势在于它已经运行多年,并经历了大量高压情境。TermMax 目前还没有同等规模的真实作战数据。
所以我不会去问 TermMax 安不安全。
我想看的是:当流动性出现剧烈波动、oracle 承受压力,或 mainnet 上真的冒出一个棘手 edge case 时,这套安全栈会如何反应。
分数告诉你协议准备得有多认真。
新的 track record 则告诉你这些准备经得起现实考验到什么程度。
@termmax #TermMax
$BEAT $BTC $ARX
TermMax 的安全性得分 93% 很引人注意,但我不把它视为最终证据
我通常会在 security 页面上快速浏览,因为大多数协议都有一套差不多的关键词:audit、bug bounty、monitoring、timelock。但当我看到 DeFiSafety 给 TermMax 打了 93%,而且正是项目用来与 Aave V3 作对比的同一档分数时,我停下来了。
这个数字不错,但我认为更重要的是对这个分数的理解方式,而不是分数本身。
DeFiSafety 并不是直接审计代码。他们评估的是流程、文档、透明度水平,以及协议如何落实各类安全实践。因此 93% 说明 TermMax 有一套构建得比较扎实的安全流程,而不等于意味着智能合约已经被证明“安全 93%”。
从当前的技术栈来看,TermMax 有多层防护:audit 用于在部署前发现漏洞,bug bounty 用于进一步扩展检查面,Hypernative 用于在系统运行后监控异常,timelock 则通过延迟来减缓对敏感变更的响应。每一层都在处理不同类型的风险。
但有一件事是审计买不到的。
那就是它在真实市场中活下来的历史。
Aave V3 的优势在于它已经运行多年,并经历了大量高压情境。TermMax 目前还没有同等规模的真实作战数据。
所以我不会去问 TermMax 安不安全。
我想看的是:当流动性出现剧烈波动、oracle 承受压力,或 mainnet 上真的冒出一个棘手 edge case 时,这套安全栈会如何反应。
分数告诉你协议准备得有多认真。
新的 track record 则告诉你这些准备经得起现实考验到什么程度。
@TermMax #TermMax
$BEAT $BTC $ARX
我通常会在 security 页面上快速浏览,因为大多数协议都有一套差不多的关键词:audit、bug bounty、monitoring、timelock。但当我看到 DeFiSafety 给 TermMax 打了 93%,而且正是项目用来与 Aave V3 作对比的同一档分数时,我停下来了。
这个数字不错,但我认为更重要的是对这个分数的理解方式,而不是分数本身。
DeFiSafety 并不是直接审计代码。他们评估的是流程、文档、透明度水平,以及协议如何落实各类安全实践。因此 93% 说明 TermMax 有一套构建得比较扎实的安全流程,而不等于意味着智能合约已经被证明“安全 93%”。
从当前的技术栈来看,TermMax 有多层防护:audit 用于在部署前发现漏洞,bug bounty 用于进一步扩展检查面,Hypernative 用于在系统运行后监控异常,timelock 则通过延迟来减缓对敏感变更的响应。每一层都在处理不同类型的风险。
但有一件事是审计买不到的。
那就是它在真实市场中活下来的历史。
Aave V3 的优势在于它已经运行多年,并经历了大量高压情境。TermMax 目前还没有同等规模的真实作战数据。
所以我不会去问 TermMax 安不安全。
我想看的是:当流动性出现剧烈波动、oracle 承受压力,或 mainnet 上真的冒出一个棘手 edge case 时,这套安全栈会如何反应。
分数告诉你协议准备得有多认真。
新的 track record 则告诉你这些准备经得起现实考验到什么程度。
@TermMax #TermMax
$BEAT $BTC $ARX
1
2
715
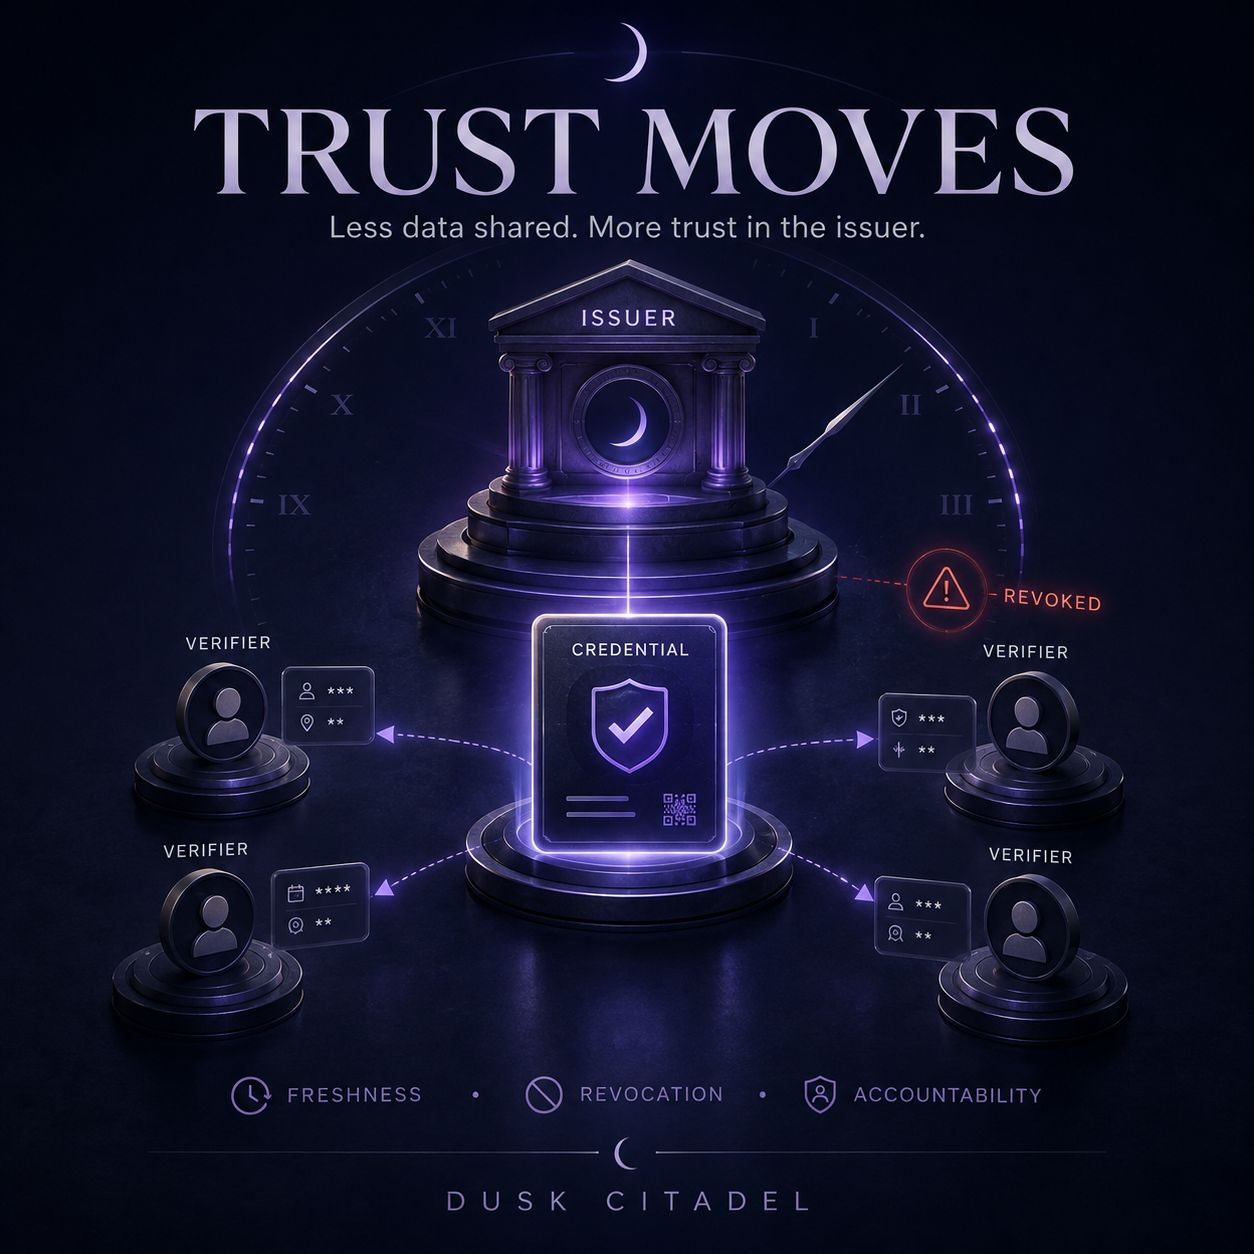
Citadel 通过减少数据共享来降低摩擦,但又让我的注意力更多放在凭证的颁发方上
我觉得 Citadel 做得有意思的一点是:用户不需要为了让每一个想要验证我的对方都提供完整的 KYC 档案。
在完成核验之后,一个凭证可以用来证明诸如法域范围、投资者身份状态,或是否满足某项合规要求等具体信息。验证方只会收到他们真正需要的那部分信息,而不是整个身份数据集。
起初我以为这只是简单地降低信任(trust)。
但仔细想想,信任其实只是被转移到了另一个位置。
如果多家机构都认可同一张凭证,那么发行方(issuer)最初的判断就会变得更有分量。一次评估可能会被重复使用多次,因此凭证签发阶段的错误也可能产生更大范围的影响,而不只是局限在某一笔交易上。
时间又进一步让问题变得更复杂。今天仍然有效的凭证,几个月后未必仍然有效。制裁(sanctions)、法域(jurisdiction)或资格(eligibility)的状态都可能发生变化。
因此对我来说,Citadel 重要的部分不只是选择性披露(selective disclosure)。它还在于当底层数据发生变化时,凭证的“新鲜度(freshness)”、可撤销性(revocation)以及发行方所承担的责任。
我也会更关注那些真正被重复使用的凭证数量,而不是公开的 integration 数量。
因为隐私(privacy)只解决了“验证方需要看到多少”的问题。
但当凭证错误或过期时,更棘手的问题仍然存在:整个系统都依赖的那次决策,究竟由谁来承担责任?
@Dusk_Foundation $DUSK #dusk
$APR $BNB
Citadel 通过减少数据共享来降低摩擦,但又让我的注意力更多放在凭证的颁发方上
我觉得 Citadel 做得有意思的一点是:用户不需要为了让每一个想要验证我的对方都提供完整的 KYC 档案。
在完成核验之后,一个凭证可以用来证明诸如法域范围、投资者身份状态,或是否满足某项合规要求等具体信息。验证方只会收到他们真正需要的那部分信息,而不是整个身份数据集。
起初我以为这只是简单地降低信任(trust)。
但仔细想想,信任其实只是被转移到了另一个位置。
如果多家机构都认可同一张凭证,那么发行方(issuer)最初的判断就会变得更有分量。一次评估可能会被重复使用多次,因此凭证签发阶段的错误也可能产生更大范围的影响,而不只是局限在某一笔交易上。
时间又进一步让问题变得更复杂。今天仍然有效的凭证,几个月后未必仍然有效。制裁(sanctions)、法域(jurisdiction)或资格(eligibility)的状态都可能发生变化。
因此对我来说,Citadel 重要的部分不只是选择性披露(selective disclosure)。它还在于当底层数据发生变化时,凭证的“新鲜度(freshness)”、可撤销性(revocation)以及发行方所承担的责任。
我也会更关注那些真正被重复使用的凭证数量,而不是公开的 integration 数量。
因为隐私(privacy)只解决了“验证方需要看到多少”的问题。
但当凭证错误或过期时,更棘手的问题仍然存在:整个系统都依赖的那次决策,究竟由谁来承担责任?
@Dusk $DUSK #dusk
$APR $BNB
我觉得 Citadel 做得有意思的一点是:用户不需要为了让每一个想要验证我的对方都提供完整的 KYC 档案。
在完成核验之后,一个凭证可以用来证明诸如法域范围、投资者身份状态,或是否满足某项合规要求等具体信息。验证方只会收到他们真正需要的那部分信息,而不是整个身份数据集。
起初我以为这只是简单地降低信任(trust)。
但仔细想想,信任其实只是被转移到了另一个位置。
如果多家机构都认可同一张凭证,那么发行方(issuer)最初的判断就会变得更有分量。一次评估可能会被重复使用多次,因此凭证签发阶段的错误也可能产生更大范围的影响,而不只是局限在某一笔交易上。
时间又进一步让问题变得更复杂。今天仍然有效的凭证,几个月后未必仍然有效。制裁(sanctions)、法域(jurisdiction)或资格(eligibility)的状态都可能发生变化。
因此对我来说,Citadel 重要的部分不只是选择性披露(selective disclosure)。它还在于当底层数据发生变化时,凭证的“新鲜度(freshness)”、可撤销性(revocation)以及发行方所承担的责任。
我也会更关注那些真正被重复使用的凭证数量,而不是公开的 integration 数量。
因为隐私(privacy)只解决了“验证方需要看到多少”的问题。
但当凭证错误或过期时,更棘手的问题仍然存在:整个系统都依赖的那次决策,究竟由谁来承担责任?
@Dusk $DUSK #dusk
$APR $BNB
4
3
189
部分真实
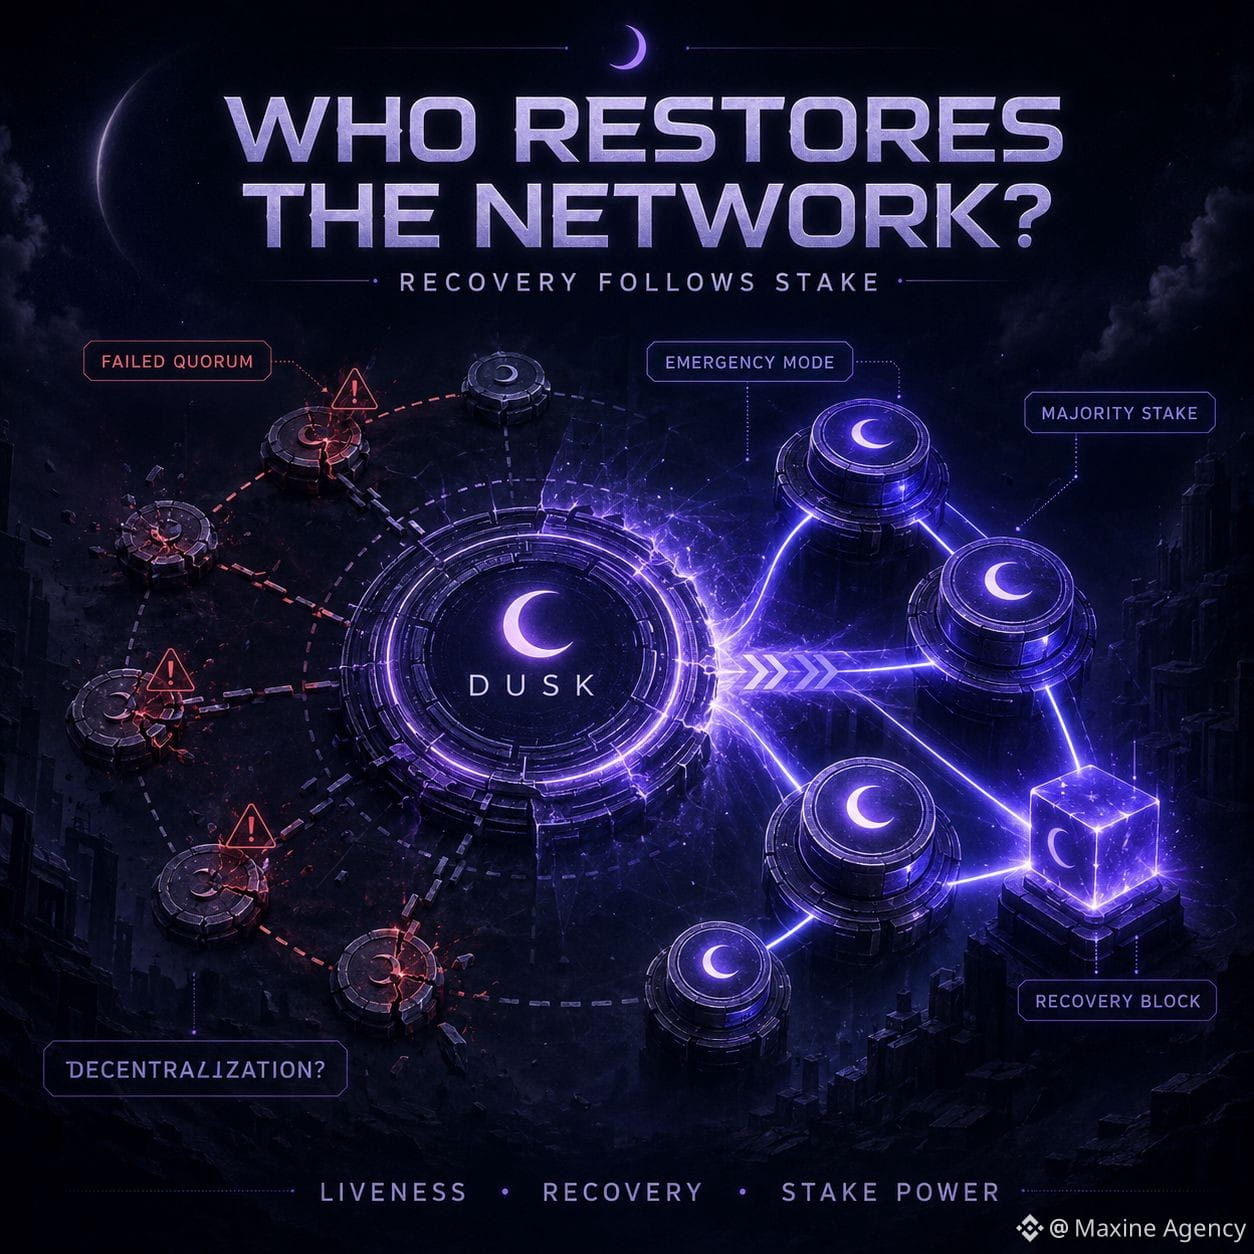
黄昏越是遇到故障,我就越关心是谁在掌控恢复网络
读到 Dusk 的共识部分,我发现“正常机制”并不是最值得担忧的地方。真正有趣的是:当网络持续无法达到法定人数(quorum)时。
在经历 16 次失败的迭代后,Succinct Attestation 切换到紧急模式。每一步的超时被取消,并且可以同时打开多次迭代,以提高找到有效区块的机会。如果多个候选都达成共识,那么选择优先级更高的:迭代次数更低的那个区块。
这种设计能防止网络因为少数 provisioner(证明者)迟迟未响应或失去连接而卡住。但它也让我注意到另一个边界:当网络状况变差时,恢复能力会更明显地取决于质押(stake)的分布。
在最终方案中,只有当 provisioner 组要求其掌握网络总 stake 的多数时,才会创建紧急区块。与此同时,如果一个 provisioner 想直接参与共识,那么它目前需要至少 1,000 DUSK 的质押。
因此,我不仅把质押看作是一种赚取奖励的方式。它还决定了在系统需要摆脱异常状态时,谁的分量更重。
在我看来,Dusk 的关键测试并不是某一天网络跑得很顺。而是当拥堵增加、一些节点掉队、各个委员会不断更换时,网络能否在不让决策权过度集中到某个大型 stake 群体手里的情况下完成恢复。
一个恢复机制在技术上可能非常可靠。
但如果拯救网络的权力越来越按 stake 集中,那么“去中心化”才是最需要被严格衡量的。
@Dusk_Foundation $DUSK #dusk
$ONDO $BTC
黄昏越是遇到故障,我就越关心是谁在掌控恢复网络
读到 Dusk 的共识部分,我发现“正常机制”并不是最值得担忧的地方。真正有趣的是:当网络持续无法达到法定人数(quorum)时。
在经历 16 次失败的迭代后,Succinct Attestation 切换到紧急模式。每一步的超时被取消,并且可以同时打开多次迭代,以提高找到有效区块的机会。如果多个候选都达成共识,那么选择优先级更高的:迭代次数更低的那个区块。
这种设计能防止网络因为少数 provisioner(证明者)迟迟未响应或失去连接而卡住。但它也让我注意到另一个边界:当网络状况变差时,恢复能力会更明显地取决于质押(stake)的分布。
在最终方案中,只有当 provisioner 组要求其掌握网络总 stake 的多数时,才会创建紧急区块。与此同时,如果一个 provisioner 想直接参与共识,那么它目前需要至少 1,000 DUSK 的质押。
因此,我不仅把质押看作是一种赚取奖励的方式。它还决定了在系统需要摆脱异常状态时,谁的分量更重。
在我看来,Dusk 的关键测试并不是某一天网络跑得很顺。而是当拥堵增加、一些节点掉队、各个委员会不断更换时,网络能否在不让决策权过度集中到某个大型 stake 群体手里的情况下完成恢复。
一个恢复机制在技术上可能非常可靠。
但如果拯救网络的权力越来越按 stake 集中,那么“去中心化”才是最需要被严格衡量的。
@Dusk $DUSK #dusk
$ONDO $BTC
读到 Dusk 的共识部分,我发现“正常机制”并不是最值得担忧的地方。真正有趣的是:当网络持续无法达到法定人数(quorum)时。
在经历 16 次失败的迭代后,Succinct Attestation 切换到紧急模式。每一步的超时被取消,并且可以同时打开多次迭代,以提高找到有效区块的机会。如果多个候选都达成共识,那么选择优先级更高的:迭代次数更低的那个区块。
这种设计能防止网络因为少数 provisioner(证明者)迟迟未响应或失去连接而卡住。但它也让我注意到另一个边界:当网络状况变差时,恢复能力会更明显地取决于质押(stake)的分布。
在最终方案中,只有当 provisioner 组要求其掌握网络总 stake 的多数时,才会创建紧急区块。与此同时,如果一个 provisioner 想直接参与共识,那么它目前需要至少 1,000 DUSK 的质押。
因此,我不仅把质押看作是一种赚取奖励的方式。它还决定了在系统需要摆脱异常状态时,谁的分量更重。
在我看来,Dusk 的关键测试并不是某一天网络跑得很顺。而是当拥堵增加、一些节点掉队、各个委员会不断更换时,网络能否在不让决策权过度集中到某个大型 stake 群体手里的情况下完成恢复。
一个恢复机制在技术上可能非常可靠。
但如果拯救网络的权力越来越按 stake 集中,那么“去中心化”才是最需要被严格衡量的。
@Dusk $DUSK #dusk
$ONDO $BTC
5
3
612
TermMax 的资金使用效率不一定会在 TVL 中完整体现
我觉得 DeFi 有趣的地方在于:在仪表盘上,流动性可能看起来非常“厚”,但实际上它在两次成交之间往往会闲置较长时间。资金仍然在那儿,只是并不总能出现在真正有借款需求的地方。
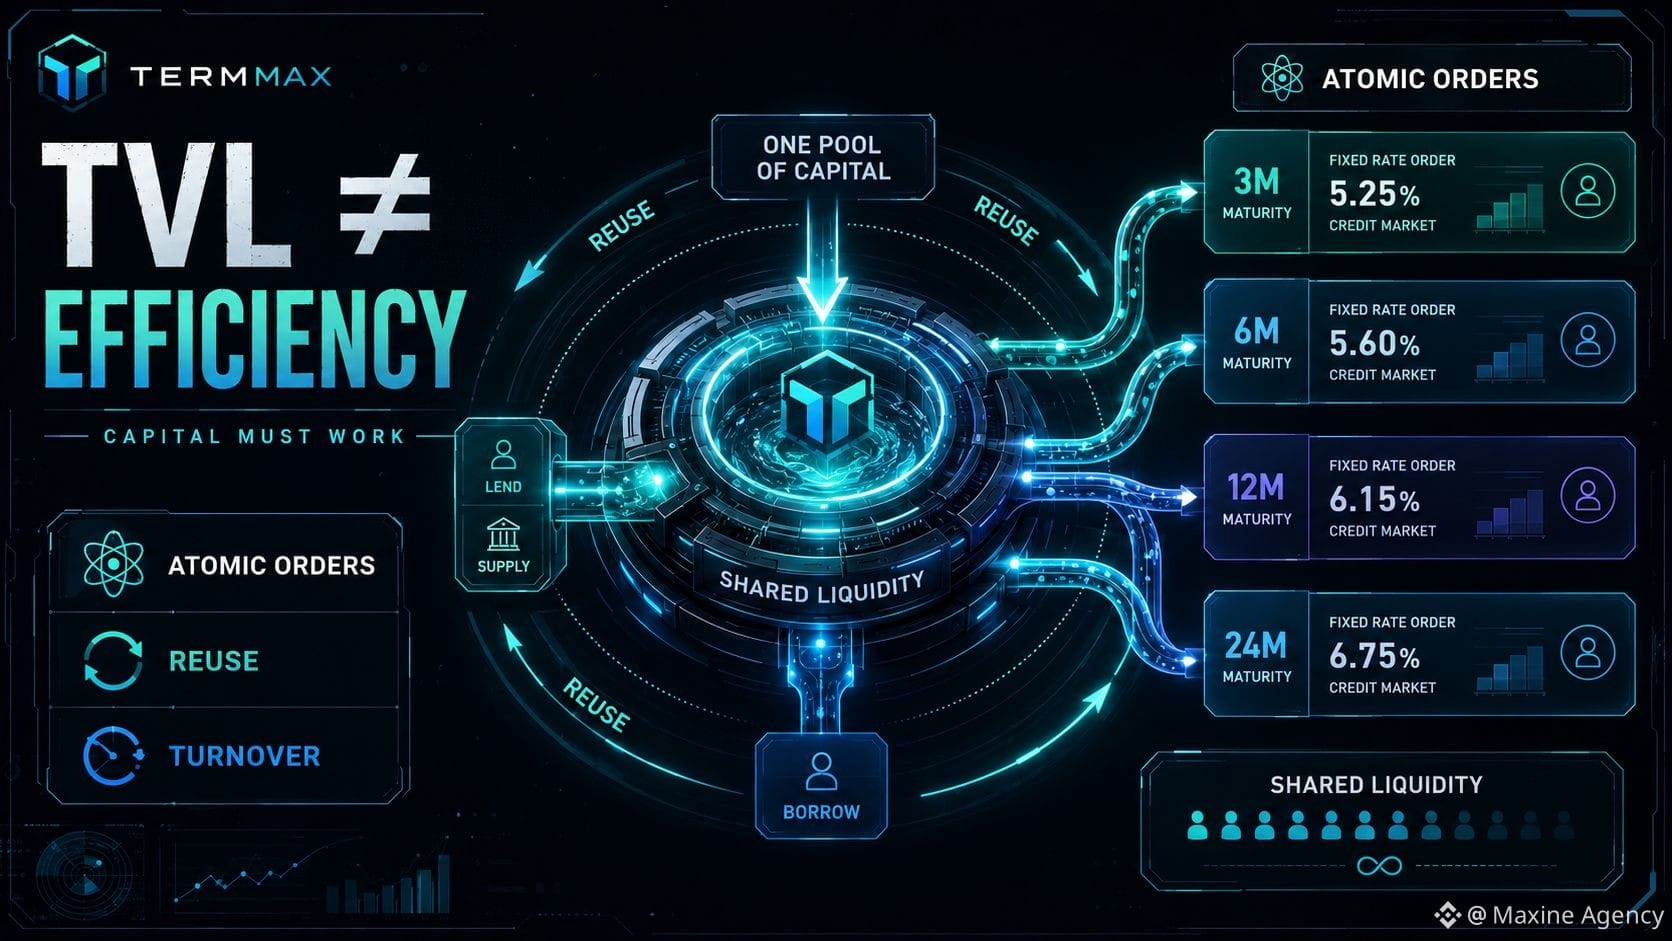
TermMax 的 Atomic Orders 吸引了我,因为它能处理这一点。
它并不是把流动性拆成多个部分分别服务于不同市场或不同期限;相反,一笔资金来源可以用来满足多笔不同的订单。如果这种机制运作得很有效,那么一美元流动性不仅会在 TVL 中出现一次,还可以在多次信贷机会中被重复使用。
因此,我认为仅凭 TVL 并不足以评估 TermMax。
一个协议虽然 TVL 很高,但如果大部分资金都在等待,那么它未必比 TVL 较小但资本周转率更高的系统更有效。对于 Atomic Orders,我想关注的是:资金被匹配回来的速度、它被重复使用的次数,以及每一美元流动性实际支持的 credit volume。
但 shared liquidity(共享流动性)也有一点需要检查。
当多个市场共享同一笔资金来源时,很多市场可能看起来会更深、更厚。然而,如果多个地方的借款需求在同一时间突然大幅增长,可用流动性的真实上限就会暴露出来。资金可能会被更高效地分配,但它并不会因此变得无限。
在我看来,这才是 TermMax 值得重点关注的指标。
衡量的重点不只是协议能守住多少资金,而是每一美元资金在系统开始触及流动性上限之前,能“工作”多少次。
@termmax #TermMax
$SKYAI $BTC $BNB
TermMax 的资金使用效率不一定会在 TVL 中完整体现
我觉得 DeFi 有趣的地方在于:在仪表盘上,流动性可能看起来非常“厚”,但实际上它在两次成交之间往往会闲置较长时间。资金仍然在那儿,只是并不总能出现在真正有借款需求的地方。
TermMax 的 Atomic Orders 吸引了我,因为它能处理这一点。
它并不是把流动性拆成多个部分分别服务于不同市场或不同期限;相反,一笔资金来源可以用来满足多笔不同的订单。如果这种机制运作得很有效,那么一美元流动性不仅会在 TVL 中出现一次,还可以在多次信贷机会中被重复使用。
因此,我认为仅凭 TVL 并不足以评估 TermMax。
一个协议虽然 TVL 很高,但如果大部分资金都在等待,那么它未必比 TVL 较小但资本周转率更高的系统更有效。对于 Atomic Orders,我想关注的是:资金被匹配回来的速度、它被重复使用的次数,以及每一美元流动性实际支持的 credit volume。
但 shared liquidity(共享流动性)也有一点需要检查。
当多个市场共享同一笔资金来源时,很多市场可能看起来会更深、更厚。然而,如果多个地方的借款需求在同一时间突然大幅增长,可用流动性的真实上限就会暴露出来。资金可能会被更高效地分配,但它并不会因此变得无限。
在我看来,这才是 TermMax 值得重点关注的指标。
衡量的重点不只是协议能守住多少资金,而是每一美元资金在系统开始触及流动性上限之前,能“工作”多少次。
@TermMax #TermMax
$SKYAI $BTC $BNB
我觉得 DeFi 有趣的地方在于:在仪表盘上,流动性可能看起来非常“厚”,但实际上它在两次成交之间往往会闲置较长时间。资金仍然在那儿,只是并不总能出现在真正有借款需求的地方。
TermMax 的 Atomic Orders 吸引了我,因为它能处理这一点。
它并不是把流动性拆成多个部分分别服务于不同市场或不同期限;相反,一笔资金来源可以用来满足多笔不同的订单。如果这种机制运作得很有效,那么一美元流动性不仅会在 TVL 中出现一次,还可以在多次信贷机会中被重复使用。
因此,我认为仅凭 TVL 并不足以评估 TermMax。
一个协议虽然 TVL 很高,但如果大部分资金都在等待,那么它未必比 TVL 较小但资本周转率更高的系统更有效。对于 Atomic Orders,我想关注的是:资金被匹配回来的速度、它被重复使用的次数,以及每一美元流动性实际支持的 credit volume。
但 shared liquidity(共享流动性)也有一点需要检查。
当多个市场共享同一笔资金来源时,很多市场可能看起来会更深、更厚。然而,如果多个地方的借款需求在同一时间突然大幅增长,可用流动性的真实上限就会暴露出来。资金可能会被更高效地分配,但它并不会因此变得无限。
在我看来,这才是 TermMax 值得重点关注的指标。
衡量的重点不只是协议能守住多少资金,而是每一美元资金在系统开始触及流动性上限之前,能“工作”多少次。
@TermMax #TermMax
$SKYAI $BTC $BNB
2
2
728
P2P 现在又多了一层“验证”,我觉得这是下单前值得检查的细节
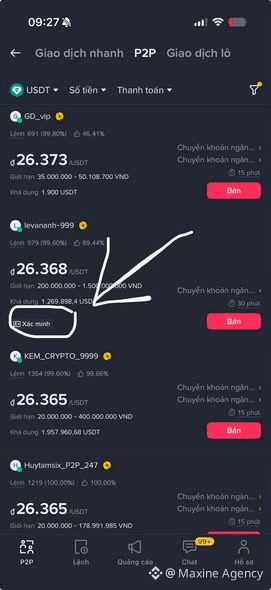
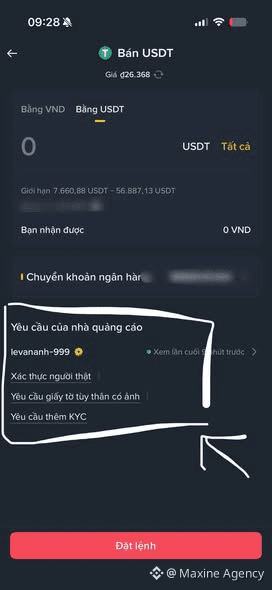
前几天我在 Binance 的 P2P 上注意到,有些商家(Merchant)在广告下方额外加了“验证”标签。点进去仔细看后,会发现广告主的要求部分可能还会出现一些额外步骤,比如真人身份验证、带照片的身份证件,或者补充 KYC。
我觉得重要的一点是:这些要求并不在最后一步,而是会在下单之前就显示出来。
也就是说,在点击“出售(Bán)”之前,用户应该打开商家的条件部分仔细阅读。如果广告要求我额外验证,而我又不想提供或无法满足的话,最好从一开始就停止操作,而不是先打开 Order,下单后才发现不合适。
我认为这也是一种相当合理的 P2P 交易控制层,尤其是对处理大量订单的商家而言。等双方身份更清楚,后续对照付款人、资金来源以及处理纠纷都会更容易。
不过,有“验证”不代表我就忽略其他安全步骤。
卖 USDT 时,我仍然要在点击 Release 前自己确认资金是否真的到账到账户里。买的时候,我仍然会转账到 Order 中显示的正确账户,并且把所有沟通都保留在 Binance 内进行。如果商家要求通过平台外渠道发送证件,我就不会因为广告上有“验证”标签就照做。
我的收获是:以前我通常只看价格、完成率(Completion Rate)和订单数量。
现在我还会再多看一项:商家在交易前要求我核验/验证哪些内容。
在下单前花 10 秒仔细读一读,总比之后处理一个不符合要求的订单要轻松得多。
@Binance_Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
P2P 现在又多了一层“验证”,我觉得这是下单前值得检查的细节
前几天我在 Binance 的 P2P 上注意到,有些商家(Merchant)在广告下方额外加了“验证”标签。点进去仔细看后,会发现广告主的要求部分可能还会出现一些额外步骤,比如真人身份验证、带照片的身份证件,或者补充 KYC。
我觉得重要的一点是:这些要求并不在最后一步,而是会在下单之前就显示出来。
也就是说,在点击“出售(Bán)”之前,用户应该打开商家的条件部分仔细阅读。如果广告要求我额外验证,而我又不想提供或无法满足的话,最好从一开始就停止操作,而不是先打开 Order,下单后才发现不合适。
我认为这也是一种相当合理的 P2P 交易控制层,尤其是对处理大量订单的商家而言。等双方身份更清楚,后续对照付款人、资金来源以及处理纠纷都会更容易。
不过,有“验证”不代表我就忽略其他安全步骤。
卖 USDT 时,我仍然要在点击 Release 前自己确认资金是否真的到账到账户里。买的时候,我仍然会转账到 Order 中显示的正确账户,并且把所有沟通都保留在 Binance 内进行。如果商家要求通过平台外渠道发送证件,我就不会因为广告上有“验证”标签就照做。
我的收获是:以前我通常只看价格、完成率(Completion Rate)和订单数量。
现在我还会再多看一项:商家在交易前要求我核验/验证哪些内容。
在下单前花 10 秒仔细读一读,总比之后处理一个不符合要求的订单要轻松得多。
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
前几天我在 Binance 的 P2P 上注意到,有些商家(Merchant)在广告下方额外加了“验证”标签。点进去仔细看后,会发现广告主的要求部分可能还会出现一些额外步骤,比如真人身份验证、带照片的身份证件,或者补充 KYC。
我觉得重要的一点是:这些要求并不在最后一步,而是会在下单之前就显示出来。
也就是说,在点击“出售(Bán)”之前,用户应该打开商家的条件部分仔细阅读。如果广告要求我额外验证,而我又不想提供或无法满足的话,最好从一开始就停止操作,而不是先打开 Order,下单后才发现不合适。
我认为这也是一种相当合理的 P2P 交易控制层,尤其是对处理大量订单的商家而言。等双方身份更清楚,后续对照付款人、资金来源以及处理纠纷都会更容易。
不过,有“验证”不代表我就忽略其他安全步骤。
卖 USDT 时,我仍然要在点击 Release 前自己确认资金是否真的到账到账户里。买的时候,我仍然会转账到 Order 中显示的正确账户,并且把所有沟通都保留在 Binance 内进行。如果商家要求通过平台外渠道发送证件,我就不会因为广告上有“验证”标签就照做。
我的收获是:以前我通常只看价格、完成率(Completion Rate)和订单数量。
现在我还会再多看一项:商家在交易前要求我核验/验证哪些内容。
在下单前花 10 秒仔细读一读,总比之后处理一个不符合要求的订单要轻松得多。
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
1
2
1.8k
·
--
看涨
固定利率 vs 浮动利率:我认为答案取决于你想要控制什么
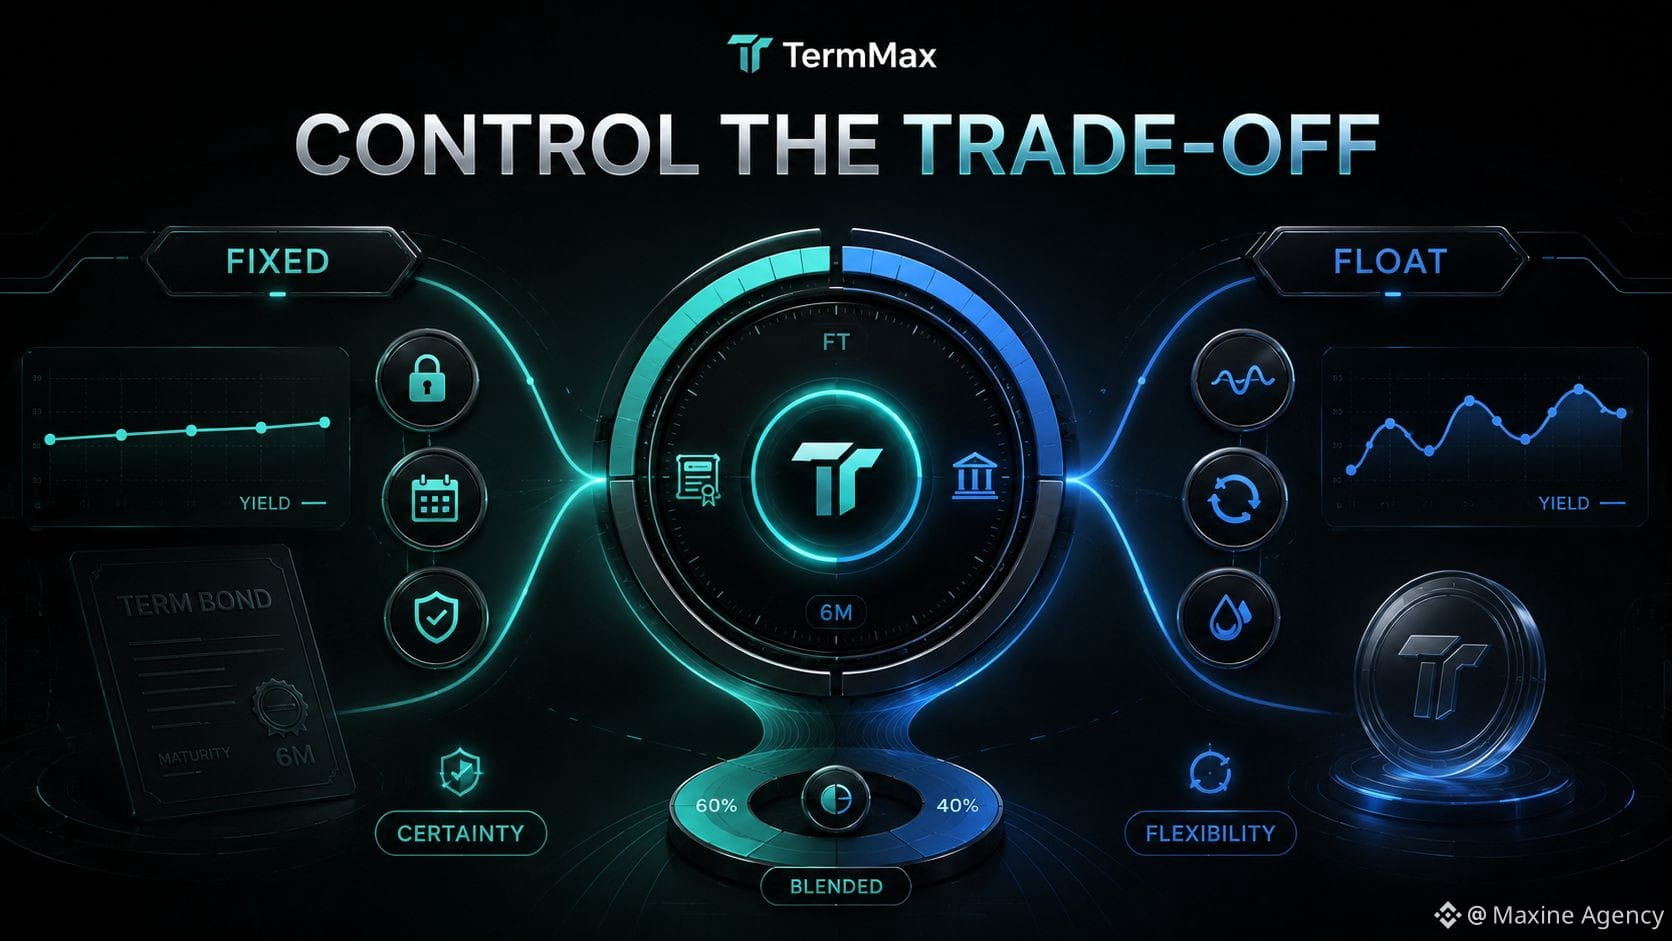
看得越久,越觉得固定利率放贷并不只是“利率更稳定”。它本质上是把一部分灵活性换成一开始就能提前知道成本或收益。
如果用固定利率在 12 个月内借出 100,000 美元,我几乎可以准确地知道自己是在用资金“锁定”来换取怎样的收益率,以及这笔资金何时结束。若你的目标是规划现金流,或希望维持一种稳定的策略,而不想每天都盯着利率波动,这会非常有用。
但代价是机会成本。
市场可能比期限更快变化。新的利率可能比你锁定的更高。另一种资金池也许更有吸引力。或者只是因为你想提前取回资金,去切换到另一种策略。
浮动利率则相反。我获得了灵活性,但必须接受收益率会不断变化,且更难预测。
所以我认为固定和浮动并不是那种“谁绝对更好”的竞争关系。它们解决的是两种不同的需求。
当我更看重确定性,并希望提前知道某个头寸的财务结果时,固定利率更合适。
当我把流动性和随时调整策略的能力看得更重要时,浮动利率更合适。
如果我手里有 100,000 美元打算在 12 个月内放贷,我可能不会完全站队。我会把资金拆分:用 60k 美元锁定固定利率来打底,获取更可预测的收益;其余部分保留浮动,以便在市场变化时还能转圜。
那对你来说,在接下来的 12 个月里,你更看重确定性(certainty)还是灵活性(flexibility)?
@termmax #TermMax
$BNB $RICE $APR
固定利率 vs 浮动利率:我认为答案取决于你想要控制什么
看得越久,越觉得固定利率放贷并不只是“利率更稳定”。它本质上是把一部分灵活性换成一开始就能提前知道成本或收益。
如果用固定利率在 12 个月内借出 100,000 美元,我几乎可以准确地知道自己是在用资金“锁定”来换取怎样的收益率,以及这笔资金何时结束。若你的目标是规划现金流,或希望维持一种稳定的策略,而不想每天都盯着利率波动,这会非常有用。
但代价是机会成本。
市场可能比期限更快变化。新的利率可能比你锁定的更高。另一种资金池也许更有吸引力。或者只是因为你想提前取回资金,去切换到另一种策略。
浮动利率则相反。我获得了灵活性,但必须接受收益率会不断变化,且更难预测。
所以我认为固定和浮动并不是那种“谁绝对更好”的竞争关系。它们解决的是两种不同的需求。
当我更看重确定性,并希望提前知道某个头寸的财务结果时,固定利率更合适。
当我把流动性和随时调整策略的能力看得更重要时,浮动利率更合适。
如果我手里有 100,000 美元打算在 12 个月内放贷,我可能不会完全站队。我会把资金拆分:用 60k 美元锁定固定利率来打底,获取更可预测的收益;其余部分保留浮动,以便在市场变化时还能转圜。
那对你来说,在接下来的 12 个月里,你更看重确定性(certainty)还是灵活性(flexibility)?
@TermMax #TermMax
$BNB $RICE $APR
看得越久,越觉得固定利率放贷并不只是“利率更稳定”。它本质上是把一部分灵活性换成一开始就能提前知道成本或收益。
如果用固定利率在 12 个月内借出 100,000 美元,我几乎可以准确地知道自己是在用资金“锁定”来换取怎样的收益率,以及这笔资金何时结束。若你的目标是规划现金流,或希望维持一种稳定的策略,而不想每天都盯着利率波动,这会非常有用。
但代价是机会成本。
市场可能比期限更快变化。新的利率可能比你锁定的更高。另一种资金池也许更有吸引力。或者只是因为你想提前取回资金,去切换到另一种策略。
浮动利率则相反。我获得了灵活性,但必须接受收益率会不断变化,且更难预测。
所以我认为固定和浮动并不是那种“谁绝对更好”的竞争关系。它们解决的是两种不同的需求。
当我更看重确定性,并希望提前知道某个头寸的财务结果时,固定利率更合适。
当我把流动性和随时调整策略的能力看得更重要时,浮动利率更合适。
如果我手里有 100,000 美元打算在 12 个月内放贷,我可能不会完全站队。我会把资金拆分:用 60k 美元锁定固定利率来打底,获取更可预测的收益;其余部分保留浮动,以便在市场变化时还能转圜。
那对你来说,在接下来的 12 个月里,你更看重确定性(certainty)还是灵活性(flexibility)?
@TermMax #TermMax
$BNB $RICE $APR
2
1
506
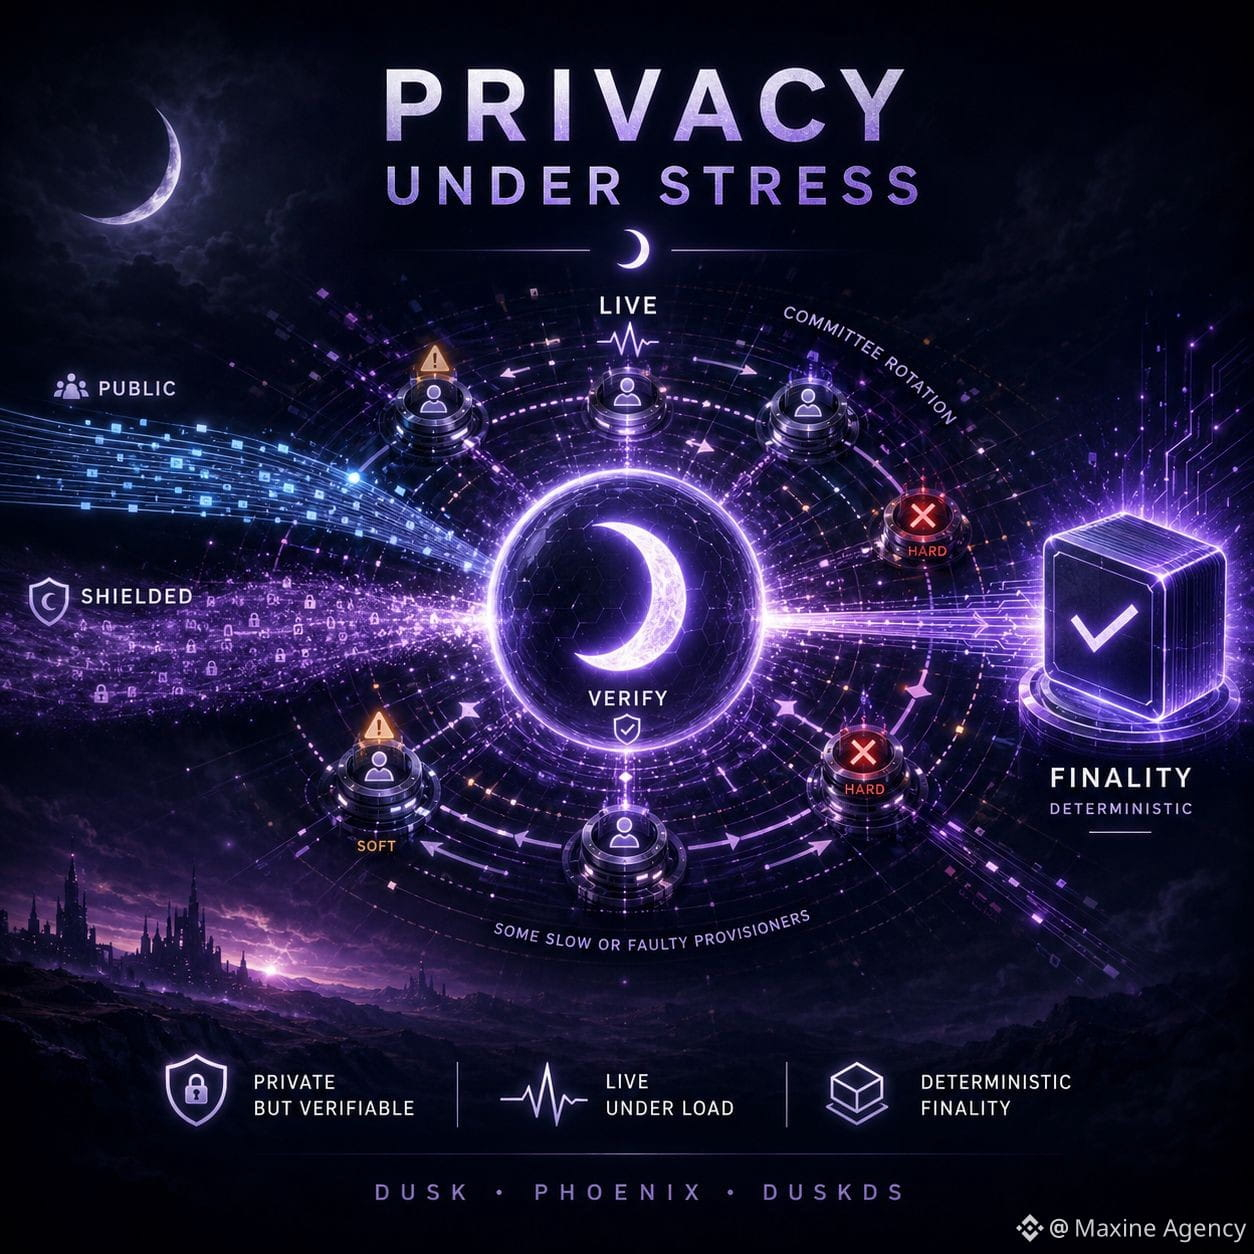
当网络处于压力之下时,Dusk 的隐私才真正值得信赖
让我改变对 Phoenix 的看法的一点,是意识到“看不见”并不等于“不需要核验”。
对于 shielded 交易,公开观察者不会看到 sender、receiver 或 amount,就像 Moonlight 一样;但交易在状态被网络接纳之前,仍必须先通过网络验证。随后,DuskDS 会通过 proposal、validation 和 ratification 来实现确定性的最终性(deterministic finality)。
在正常条件下,这种模型相当精炼。真正让我想仔细看看的是:当网络拥挤时。
如果 public 交易和 confidential 交易同时给系统施压,committee 会不断调整,而一些 provisioner 开始跟不上节奏,隐私就不再是唯一需要回答的问题。网络还必须在不降低验证标准的情况下,维持 liveness 和 finality。
我认为最合理的一点是,Dusk 不会把所有错误一概而论。漏掉任务的 provisioner 可能会受到 soft penalty,而那些能够证明为错误的行为——例如无效投票或签署冲突——则可能导致 hard penalty。
我觉得,这才是一项更值得看的测试:比起仅仅让一笔私密交易顺畅运行。
一个好的隐私系统,不只是要在一切正常时把数据遮住。它还必须在节点偏离节奏、committee 轮换以及网络负载显著上升时,仍保留可验证性。
如果 Dusk 能守住这条边界,那么隐私才会真正成为基础设施的一项属性,而不只是钱包端的使用体验。
@Dusk_Foundation $DUSK #dusk
$RICE $BTW
当网络处于压力之下时,Dusk 的隐私才真正值得信赖
让我改变对 Phoenix 的看法的一点,是意识到“看不见”并不等于“不需要核验”。
对于 shielded 交易,公开观察者不会看到 sender、receiver 或 amount,就像 Moonlight 一样;但交易在状态被网络接纳之前,仍必须先通过网络验证。随后,DuskDS 会通过 proposal、validation 和 ratification 来实现确定性的最终性(deterministic finality)。
在正常条件下,这种模型相当精炼。真正让我想仔细看看的是:当网络拥挤时。
如果 public 交易和 confidential 交易同时给系统施压,committee 会不断调整,而一些 provisioner 开始跟不上节奏,隐私就不再是唯一需要回答的问题。网络还必须在不降低验证标准的情况下,维持 liveness 和 finality。
我认为最合理的一点是,Dusk 不会把所有错误一概而论。漏掉任务的 provisioner 可能会受到 soft penalty,而那些能够证明为错误的行为——例如无效投票或签署冲突——则可能导致 hard penalty。
我觉得,这才是一项更值得看的测试:比起仅仅让一笔私密交易顺畅运行。
一个好的隐私系统,不只是要在一切正常时把数据遮住。它还必须在节点偏离节奏、committee 轮换以及网络负载显著上升时,仍保留可验证性。
如果 Dusk 能守住这条边界,那么隐私才会真正成为基础设施的一项属性,而不只是钱包端的使用体验。
@Dusk $DUSK #dusk
$RICE $BTW
让我改变对 Phoenix 的看法的一点,是意识到“看不见”并不等于“不需要核验”。
对于 shielded 交易,公开观察者不会看到 sender、receiver 或 amount,就像 Moonlight 一样;但交易在状态被网络接纳之前,仍必须先通过网络验证。随后,DuskDS 会通过 proposal、validation 和 ratification 来实现确定性的最终性(deterministic finality)。
在正常条件下,这种模型相当精炼。真正让我想仔细看看的是:当网络拥挤时。
如果 public 交易和 confidential 交易同时给系统施压,committee 会不断调整,而一些 provisioner 开始跟不上节奏,隐私就不再是唯一需要回答的问题。网络还必须在不降低验证标准的情况下,维持 liveness 和 finality。
我认为最合理的一点是,Dusk 不会把所有错误一概而论。漏掉任务的 provisioner 可能会受到 soft penalty,而那些能够证明为错误的行为——例如无效投票或签署冲突——则可能导致 hard penalty。
我觉得,这才是一项更值得看的测试:比起仅仅让一笔私密交易顺畅运行。
一个好的隐私系统,不只是要在一切正常时把数据遮住。它还必须在节点偏离节奏、committee 轮换以及网络负载显著上升时,仍保留可验证性。
如果 Dusk 能守住这条边界,那么隐私才会真正成为基础设施的一项属性,而不只是钱包端的使用体验。
@Dusk $DUSK #dusk
$RICE $BTW
6
2
100
在 Binance P2P 上通过快速交易出售 USDT:操作很快,但最后一步必须仔细核对
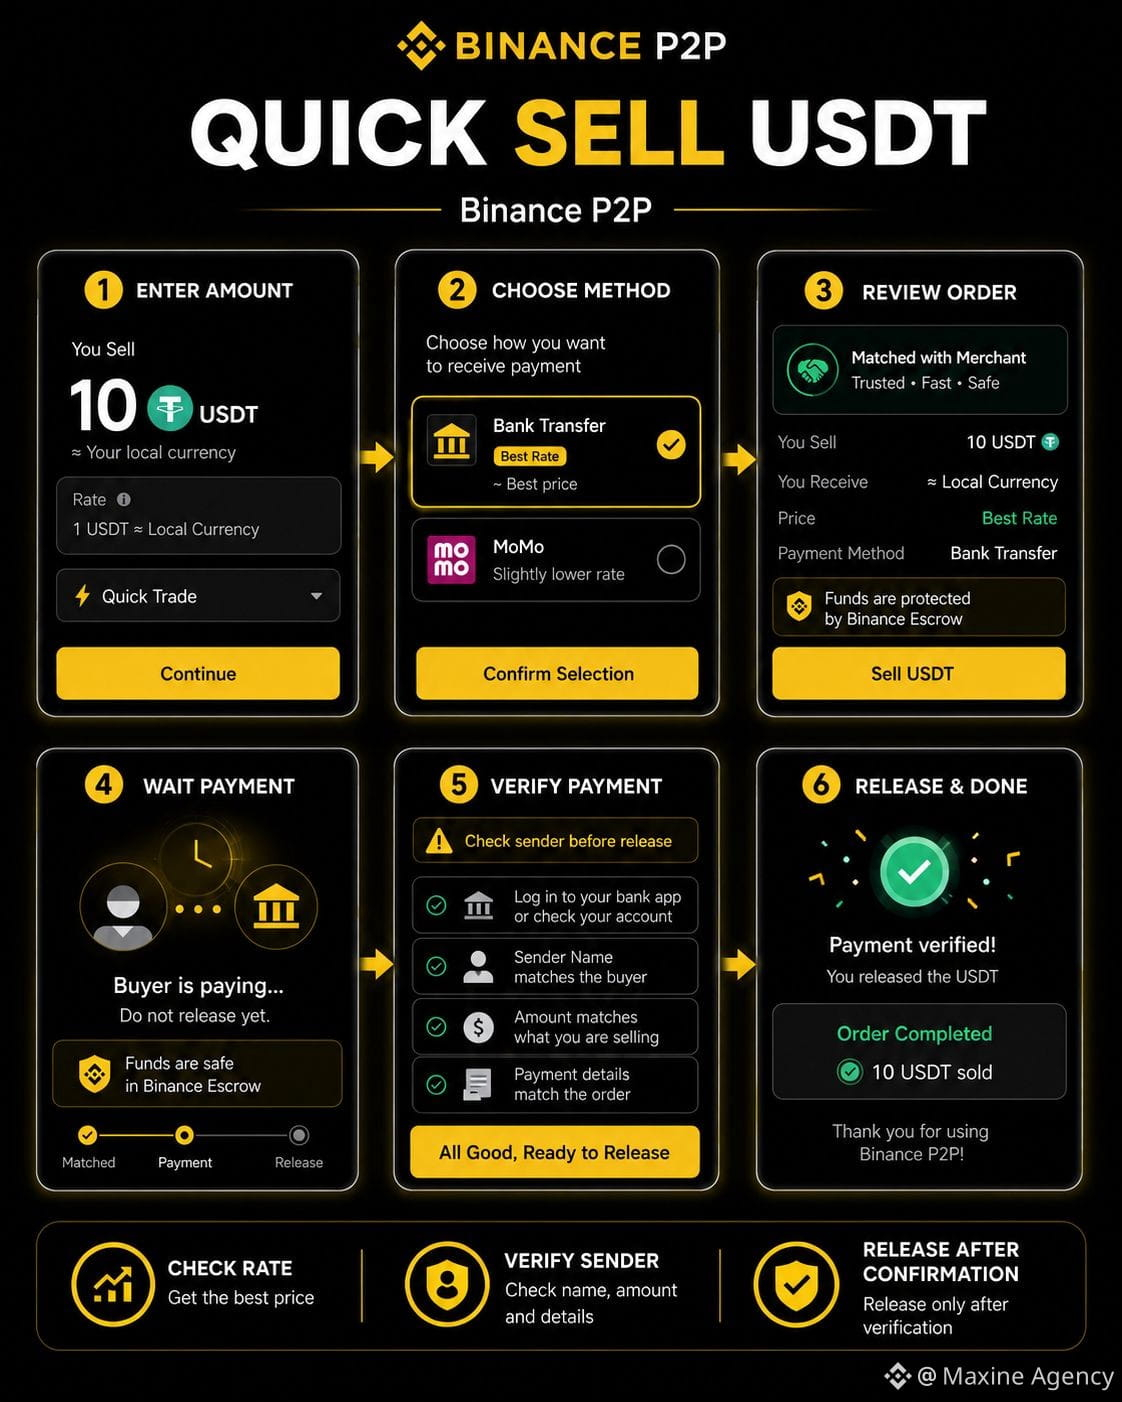
我刚刚又尝试了一下在“快速交易”里进行“出售”的流程,发现如果按每一步来操作,其实挺好用的。
首先,进入 P2P → 快速交易 → 选择“出售”,然后输入要出售的 USDT 数量。截图里我这次试的是 10 美元。系统会先显示预计的 VND 金额,方便在继续之前核对。
接下来是选择收款方式。我当时操作时,银行转账的价格是 25.506đ/USDT,而 MoMo 是 25.455đ/USDT。因为即使出售同样数量的 USDT,实际到手金额也可能不同,所以我通常会把这两个价格对比一下。
选择银行转账后,Binance 会把订单与 Merchant GiaoDichTuDong_247 进行匹配。该订单的最终价格是 25.506đ/USDT,预计收到金额是 254.804đ。
从这里开始,我不需要再自己去找买家。接下来要做的就是等待对方把款项打到已注册的银行账户。
这一步也是最重要的一步。
当 Binance 提示买家已付款后,我仍会自己打开银行 App 再次核查。必须核对准确的金额、交易状态,尤其是转账人的姓名。若实际转账人姓名与订单(Order)里显示的买家姓名不一致,我会先不点击“解锁”,并通过“申诉/争议(Khiếu nại)”来处理。
只有当所有信息都完全一致时,我才会选择“已收到”,然后确认解锁 USDT。
释放(release)之后,订单会进入“已完成”,并且这 10 USDT 会被记录为已成功出售。
快速交易能省掉寻找 Merchant 的环节,但最后的核验步骤不会被省略。
我觉得最安全的做法是:操作要快,在核对到账金额这一步放慢几秒。
@Binance_Vietnam #BinanceP2PAnToan
$RICE $BTW $M
在 Binance P2P 上通过快速交易出售 USDT:操作很快,但最后一步必须仔细核对
我刚刚又尝试了一下在“快速交易”里进行“出售”的流程,发现如果按每一步来操作,其实挺好用的。
首先,进入 P2P → 快速交易 → 选择“出售”,然后输入要出售的 USDT 数量。截图里我这次试的是 10 美元。系统会先显示预计的 VND 金额,方便在继续之前核对。
接下来是选择收款方式。我当时操作时,银行转账的价格是 25.506đ/USDT,而 MoMo 是 25.455đ/USDT。因为即使出售同样数量的 USDT,实际到手金额也可能不同,所以我通常会把这两个价格对比一下。
选择银行转账后,Binance 会把订单与 Merchant GiaoDichTuDong_247 进行匹配。该订单的最终价格是 25.506đ/USDT,预计收到金额是 254.804đ。
从这里开始,我不需要再自己去找买家。接下来要做的就是等待对方把款项打到已注册的银行账户。
这一步也是最重要的一步。
当 Binance 提示买家已付款后,我仍会自己打开银行 App 再次核查。必须核对准确的金额、交易状态,尤其是转账人的姓名。若实际转账人姓名与订单(Order)里显示的买家姓名不一致,我会先不点击“解锁”,并通过“申诉/争议(Khiếu nại)”来处理。
只有当所有信息都完全一致时,我才会选择“已收到”,然后确认解锁 USDT。
释放(release)之后,订单会进入“已完成”,并且这 10 USDT 会被记录为已成功出售。
快速交易能省掉寻找 Merchant 的环节,但最后的核验步骤不会被省略。
我觉得最安全的做法是:操作要快,在核对到账金额这一步放慢几秒。
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
我刚刚又尝试了一下在“快速交易”里进行“出售”的流程,发现如果按每一步来操作,其实挺好用的。
首先,进入 P2P → 快速交易 → 选择“出售”,然后输入要出售的 USDT 数量。截图里我这次试的是 10 美元。系统会先显示预计的 VND 金额,方便在继续之前核对。
接下来是选择收款方式。我当时操作时,银行转账的价格是 25.506đ/USDT,而 MoMo 是 25.455đ/USDT。因为即使出售同样数量的 USDT,实际到手金额也可能不同,所以我通常会把这两个价格对比一下。
选择银行转账后,Binance 会把订单与 Merchant GiaoDichTuDong_247 进行匹配。该订单的最终价格是 25.506đ/USDT,预计收到金额是 254.804đ。
从这里开始,我不需要再自己去找买家。接下来要做的就是等待对方把款项打到已注册的银行账户。
这一步也是最重要的一步。
当 Binance 提示买家已付款后,我仍会自己打开银行 App 再次核查。必须核对准确的金额、交易状态,尤其是转账人的姓名。若实际转账人姓名与订单(Order)里显示的买家姓名不一致,我会先不点击“解锁”,并通过“申诉/争议(Khiếu nại)”来处理。
只有当所有信息都完全一致时,我才会选择“已收到”,然后确认解锁 USDT。
释放(release)之后,订单会进入“已完成”,并且这 10 USDT 会被记录为已成功出售。
快速交易能省掉寻找 Merchant 的环节,但最后的核验步骤不会被省略。
我觉得最安全的做法是:操作要快,在核对到账金额这一步放慢几秒。
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
1
1
619
TermMax 可能符合长期需求,但仍必须证明用户确实想要改变习惯
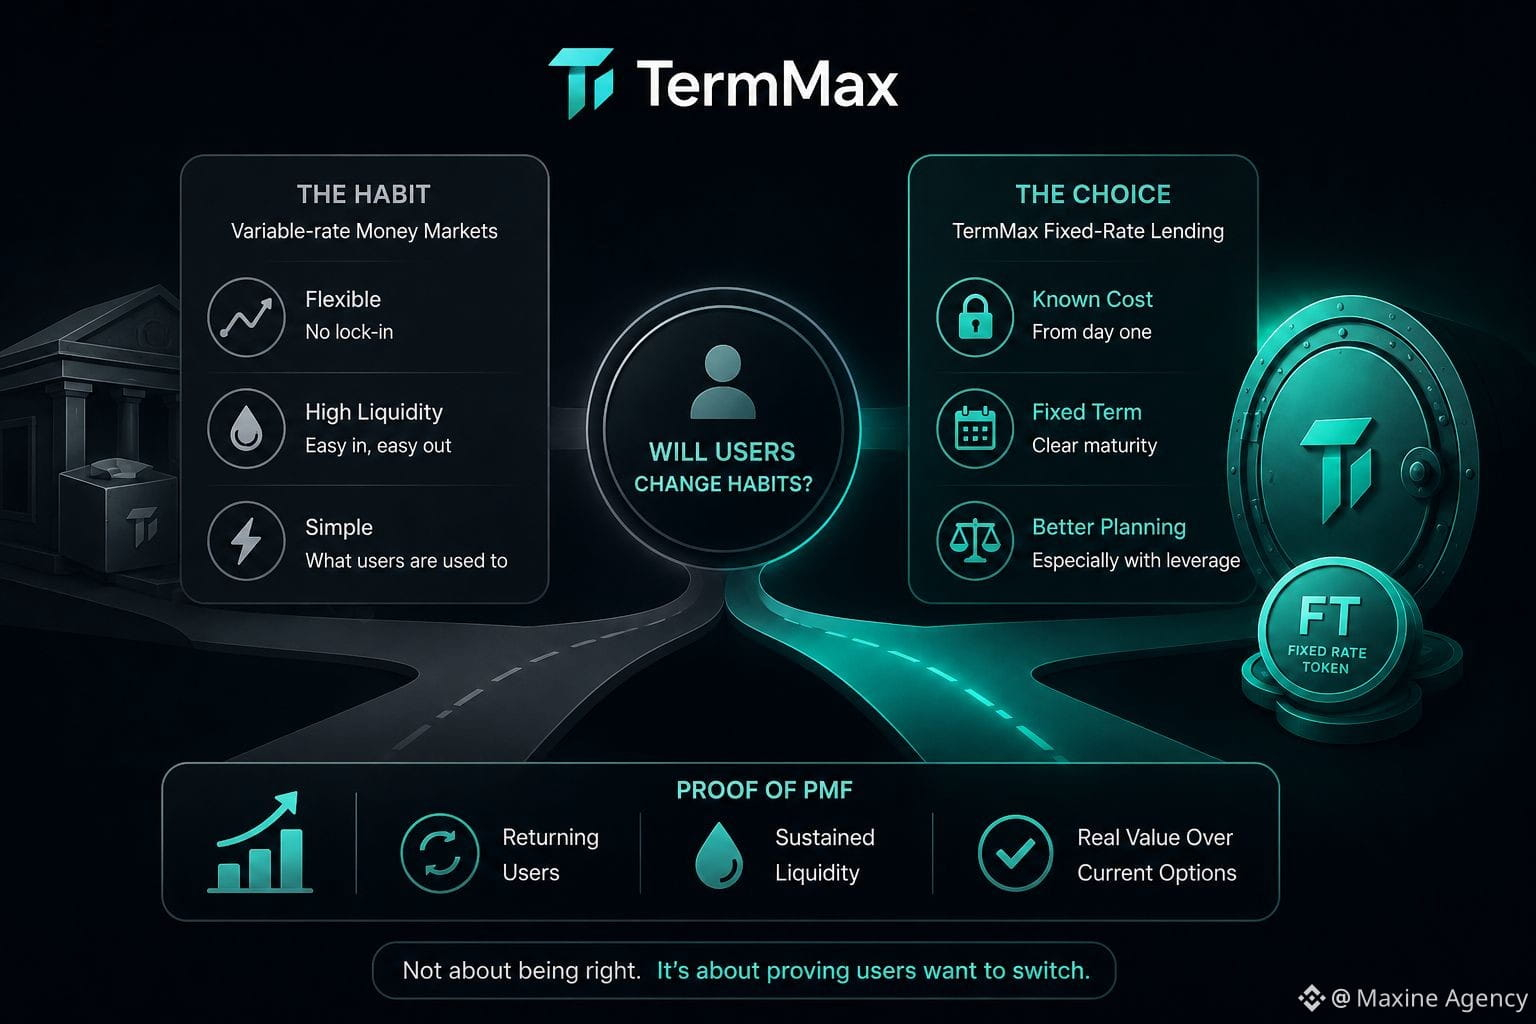
我阅读得越多关于 TermMax,越觉得最重要的问题不在于固定利率借贷是否合理。就金融层面而言,这是可以理解的:借款人事先知道资金成本,出借人事先知道收益率,且双方都有明确的到期日。
但 DeFi 并不缺乏合理的产品
更难的是说服用户离开他们已经习惯的熟悉型货币市场。浮动利率可能会让人不舒服,但回报是更高的流动性、操作更简单,而且不用太多考虑期限。对很多人来说,这种便利已经足够好。
只有当对资金成本确定性的价值,超过用户当前所拥有的灵活性时,TermMax 才真正拉开差异。
这在杠杆(leverage)场景下最为明显。如果某个策略依赖于很薄的利润空间,提前知道融资成本可能有助于更精确地计算仓位。但对于那些仅仅存入资产来赚取收益(yield)的人来说,固定利率的好处可能还不足以强到让他们改变行为。
因此我认为 XP 或 Activity Points 只能解决最初的吸引问题。它们可以带来交易量,并把用户引入系统,但却无法回答更难的问题:在奖励减少之后,他们还会因为产品本身而回来吗?
我并不怀疑,随着加密市场成熟,对固定收益(fixed income)的需求会变得更大
我不确定的只是时间点
如果 TermMax 想要证明产品市场契合度(product market fit),我会关注:用户回访比例、激励结束后仍能维持的流动性,以及固定利率是否确实比目前的选择更能帮助他们管理资金。
@termmax #TermMax
$BTC $LAB $X
TermMax 可能符合长期需求,但仍必须证明用户确实想要改变习惯
我阅读得越多关于 TermMax,越觉得最重要的问题不在于固定利率借贷是否合理。就金融层面而言,这是可以理解的:借款人事先知道资金成本,出借人事先知道收益率,且双方都有明确的到期日。
但 DeFi 并不缺乏合理的产品
更难的是说服用户离开他们已经习惯的熟悉型货币市场。浮动利率可能会让人不舒服,但回报是更高的流动性、操作更简单,而且不用太多考虑期限。对很多人来说,这种便利已经足够好。
只有当对资金成本确定性的价值,超过用户当前所拥有的灵活性时,TermMax 才真正拉开差异。
这在杠杆(leverage)场景下最为明显。如果某个策略依赖于很薄的利润空间,提前知道融资成本可能有助于更精确地计算仓位。但对于那些仅仅存入资产来赚取收益(yield)的人来说,固定利率的好处可能还不足以强到让他们改变行为。
因此我认为 XP 或 Activity Points 只能解决最初的吸引问题。它们可以带来交易量,并把用户引入系统,但却无法回答更难的问题:在奖励减少之后,他们还会因为产品本身而回来吗?
我并不怀疑,随着加密市场成熟,对固定收益(fixed income)的需求会变得更大
我不确定的只是时间点
如果 TermMax 想要证明产品市场契合度(product market fit),我会关注:用户回访比例、激励结束后仍能维持的流动性,以及固定利率是否确实比目前的选择更能帮助他们管理资金。
@TermMax #TermMax
$BTC $LAB $X
我阅读得越多关于 TermMax,越觉得最重要的问题不在于固定利率借贷是否合理。就金融层面而言,这是可以理解的:借款人事先知道资金成本,出借人事先知道收益率,且双方都有明确的到期日。
但 DeFi 并不缺乏合理的产品
更难的是说服用户离开他们已经习惯的熟悉型货币市场。浮动利率可能会让人不舒服,但回报是更高的流动性、操作更简单,而且不用太多考虑期限。对很多人来说,这种便利已经足够好。
只有当对资金成本确定性的价值,超过用户当前所拥有的灵活性时,TermMax 才真正拉开差异。
这在杠杆(leverage)场景下最为明显。如果某个策略依赖于很薄的利润空间,提前知道融资成本可能有助于更精确地计算仓位。但对于那些仅仅存入资产来赚取收益(yield)的人来说,固定利率的好处可能还不足以强到让他们改变行为。
因此我认为 XP 或 Activity Points 只能解决最初的吸引问题。它们可以带来交易量,并把用户引入系统,但却无法回答更难的问题:在奖励减少之后,他们还会因为产品本身而回来吗?
我并不怀疑,随着加密市场成熟,对固定收益(fixed income)的需求会变得更大
我不确定的只是时间点
如果 TermMax 想要证明产品市场契合度(product market fit),我会关注:用户回访比例、激励结束后仍能维持的流动性,以及固定利率是否确实比目前的选择更能帮助他们管理资金。
@TermMax #TermMax
$BTC $LAB $X
1
1
186
·
--
看涨
Dusk Trade 让我想到:不该用界面来评判链上“新经纪人”(neobroker)
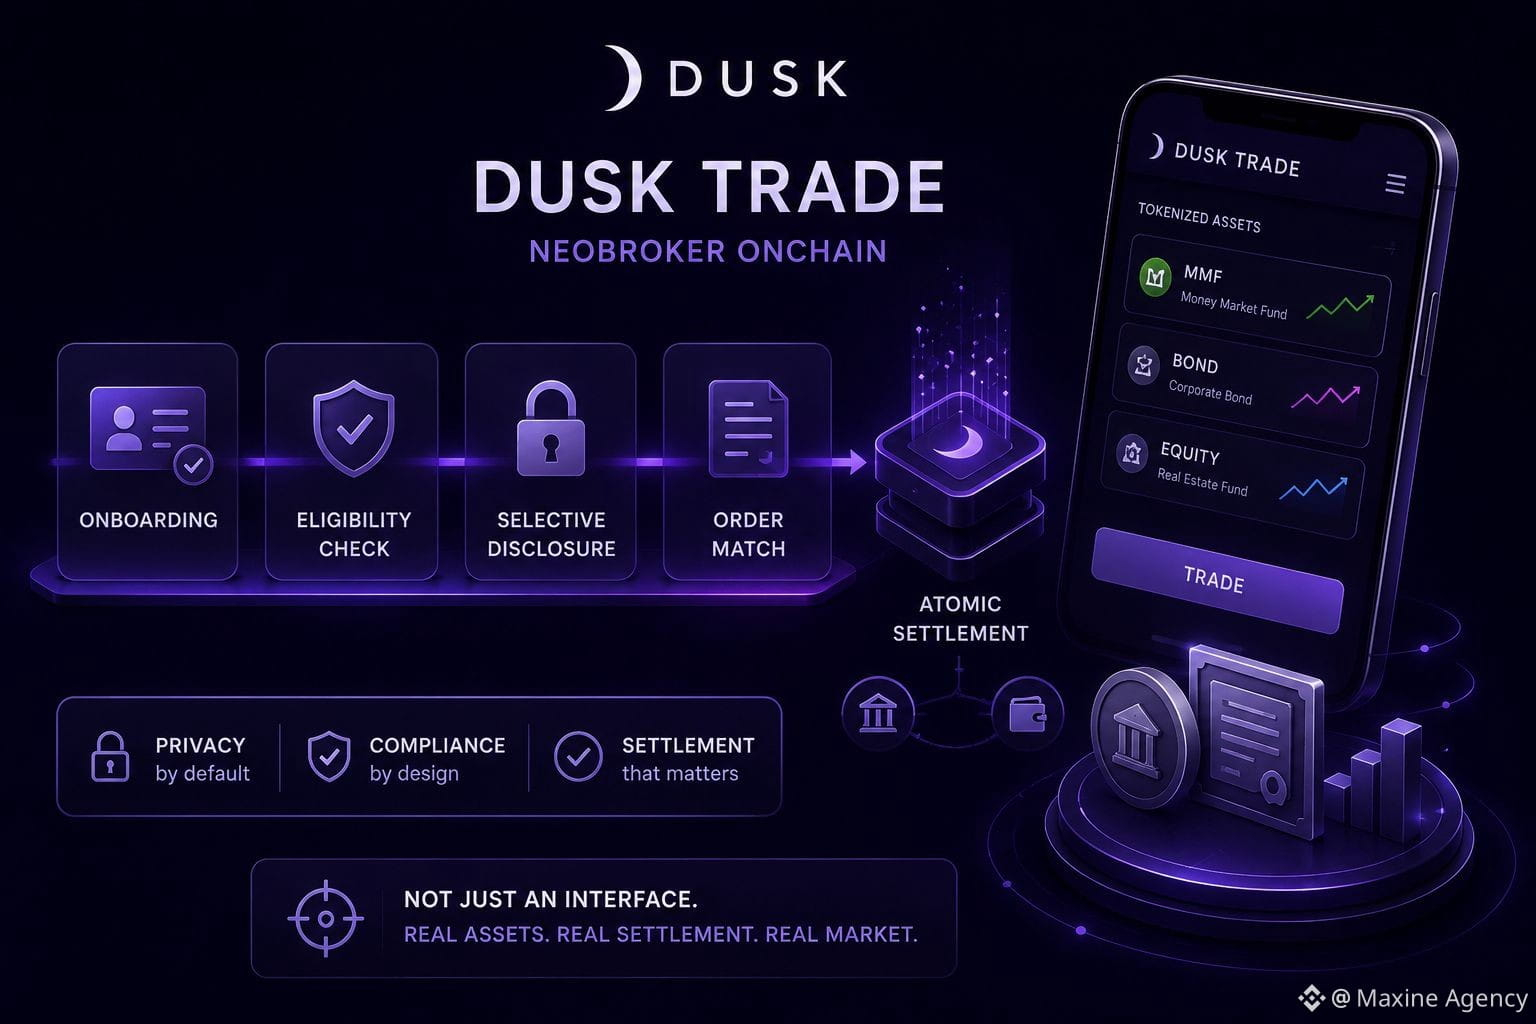
如果只从用户角度看,Dusk Trade 相当像一个寻找并交易代币化资产的地方;但我更关心的其实在交易界面之后。
对于受监管的资产,仅仅让一笔订单匹配到价格还不够。买家还必须完成入驻/开户流程(onboarding),满足持有条件,连接钱包,并且只有获得授权的一方需要的信息才会被披露。Dusk Trade 正在把这些步骤整合进同一个工作流,同时在 settlement 之前把资产端与支付端协同起来。
在我看来,这才是在 RWA 语境下“neobroker”的真正含义。价值不在于把债券或基金“变成代币”然后塞进一个新应用里。更难的是让所有权、交易条件、隐私与结算(settlement)彼此之间形成无缝衔接。
不过,我仍然不想用 waitlist(候补名单)来评估 Dusk Trade。
报名人数只能说明存在好奇心。更值得看的,是由发行方(issuer)真正上架了哪些资产、到底有多少账户具备条件并能够实际交易,以及通过系统完成了多少价值的结算。
Dusk 目前仍将 Dusk Trade 描述为一个正在建设中的产品。因此对我而言,重要的节点不在于还会有多少人等着进 app,而在于 MMF、债券或其他受监管资产何时开始产生真实的成交量(volume)。
叙事(narrative)可能会吸引注意力。
真正的结算(settlement)才是证明市场存在的证据。
@Dusk_Foundation $DUSK #dusk
$CLO $LAB
Dusk Trade 让我想到:不该用界面来评判链上“新经纪人”(neobroker)
如果只从用户角度看,Dusk Trade 相当像一个寻找并交易代币化资产的地方;但我更关心的其实在交易界面之后。
对于受监管的资产,仅仅让一笔订单匹配到价格还不够。买家还必须完成入驻/开户流程(onboarding),满足持有条件,连接钱包,并且只有获得授权的一方需要的信息才会被披露。Dusk Trade 正在把这些步骤整合进同一个工作流,同时在 settlement 之前把资产端与支付端协同起来。
在我看来,这才是在 RWA 语境下“neobroker”的真正含义。价值不在于把债券或基金“变成代币”然后塞进一个新应用里。更难的是让所有权、交易条件、隐私与结算(settlement)彼此之间形成无缝衔接。
不过,我仍然不想用 waitlist(候补名单)来评估 Dusk Trade。
报名人数只能说明存在好奇心。更值得看的,是由发行方(issuer)真正上架了哪些资产、到底有多少账户具备条件并能够实际交易,以及通过系统完成了多少价值的结算。
Dusk 目前仍将 Dusk Trade 描述为一个正在建设中的产品。因此对我而言,重要的节点不在于还会有多少人等着进 app,而在于 MMF、债券或其他受监管资产何时开始产生真实的成交量(volume)。
叙事(narrative)可能会吸引注意力。
真正的结算(settlement)才是证明市场存在的证据。
@Dusk $DUSK #dusk
$CLO $LAB
如果只从用户角度看,Dusk Trade 相当像一个寻找并交易代币化资产的地方;但我更关心的其实在交易界面之后。
对于受监管的资产,仅仅让一笔订单匹配到价格还不够。买家还必须完成入驻/开户流程(onboarding),满足持有条件,连接钱包,并且只有获得授权的一方需要的信息才会被披露。Dusk Trade 正在把这些步骤整合进同一个工作流,同时在 settlement 之前把资产端与支付端协同起来。
在我看来,这才是在 RWA 语境下“neobroker”的真正含义。价值不在于把债券或基金“变成代币”然后塞进一个新应用里。更难的是让所有权、交易条件、隐私与结算(settlement)彼此之间形成无缝衔接。
不过,我仍然不想用 waitlist(候补名单)来评估 Dusk Trade。
报名人数只能说明存在好奇心。更值得看的,是由发行方(issuer)真正上架了哪些资产、到底有多少账户具备条件并能够实际交易,以及通过系统完成了多少价值的结算。
Dusk 目前仍将 Dusk Trade 描述为一个正在建设中的产品。因此对我而言,重要的节点不在于还会有多少人等着进 app,而在于 MMF、债券或其他受监管资产何时开始产生真实的成交量(volume)。
叙事(narrative)可能会吸引注意力。
真正的结算(settlement)才是证明市场存在的证据。
@Dusk $DUSK #dusk
$CLO $LAB
2
1
97
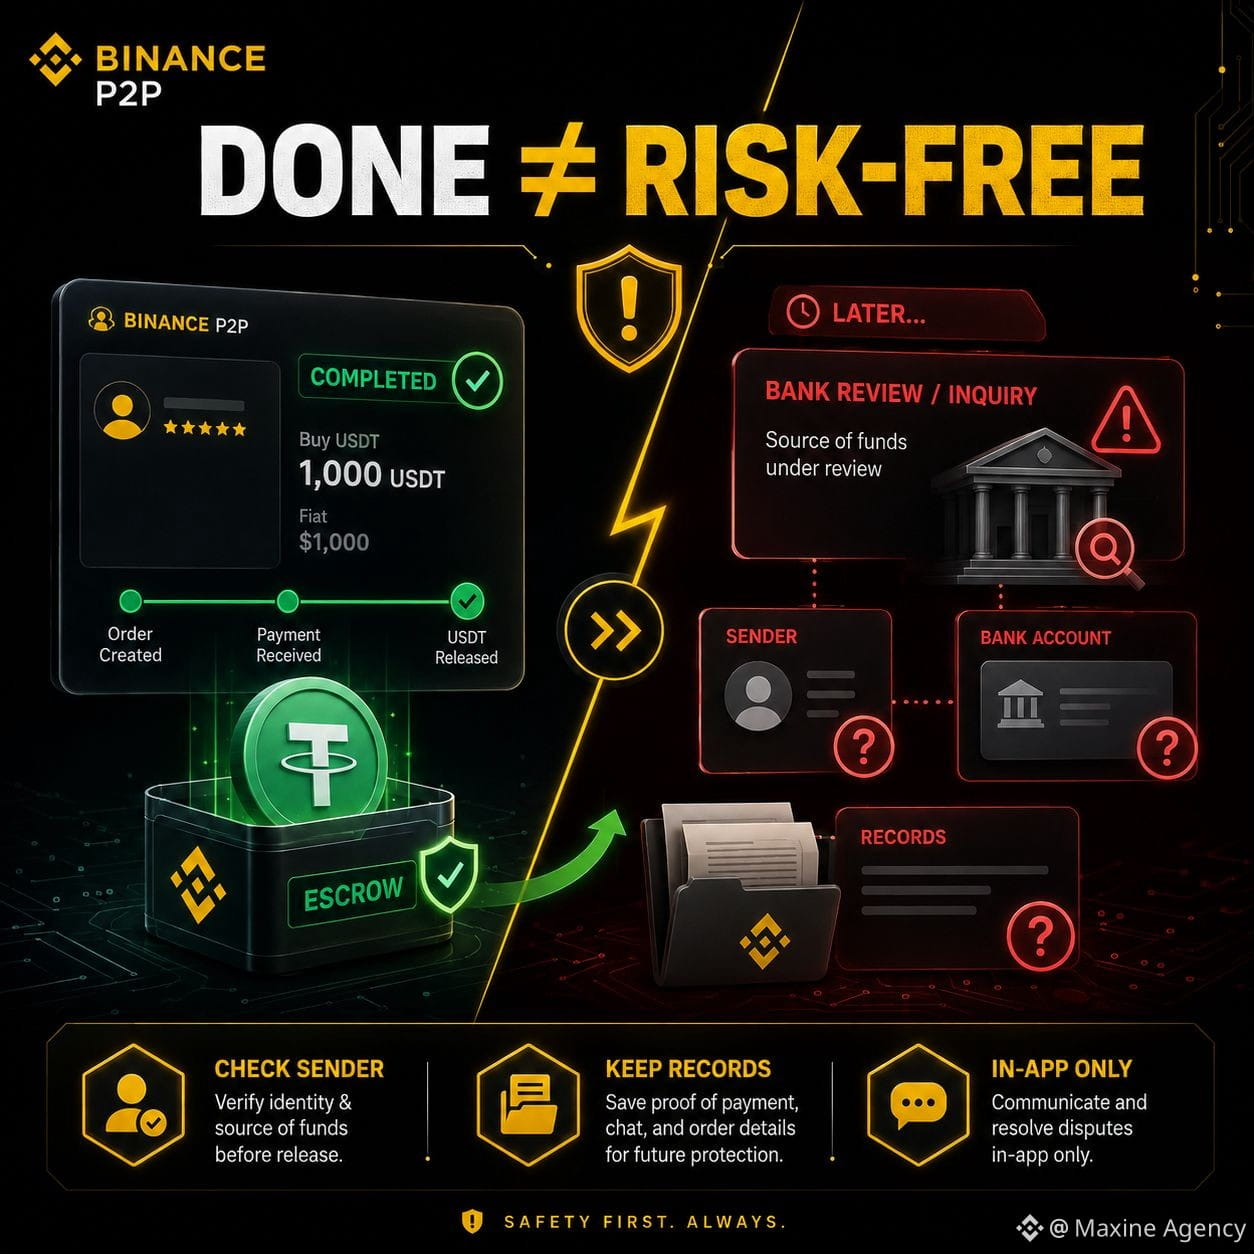
上周我朋友做了个 alpha 套利,赚了 20k$,于是他卖出 USDT 去抄黄金底。他说那天的 P2P 订单看起来非常正常。钱到账到位,转账人的姓名和订单里的信息也很相近,转账备注内容也没有任何异常,所以他想都没想就直接 release 了。
几天后,银行又联系询问资金来源,并直接把他的银行账户给锁了。
这件事让我意识到一点:escrow 在交易过程中能保护加密资产,但在资金进入银行账户之前,它无法替卖家说明这笔法币资金究竟来自哪里。
这种风险不是那种会马上在屏幕上出现的类型。订单已经完成、USDT 已经从钱包里转走之后,关于资金来源的问题才可能浮现。
交易越多,我越觉得“熟练”有时比“新手”更危险。做了几十笔都很顺,大家就很容易觉得钱没问题、买家礼貌、Merchant 也有良好记录,那一切应该都没问题。
但这些信号并不能替代对转账人的检查。
做 P2P 卖出时,我总是优先使用付款账户名称与订单里买家信息匹配的账户,把所有沟通都留在 Binance 内,并保存订单 ID 以及银行转账凭证。如果钱来自第三方账户,或信息有任何不一致,我不会自己脑补原因然后就为了省事而 release。
并不是所有名字不同的交易都有问题,但如果我不清楚资金来源,我也没有理由着急去解锁加密资产。
安全的 P2P 不仅仅是避免在订单里立刻损失 USDT
有时它还意味着:几天后我仍然有充分证据,能够清楚解释这笔资金经过了我的账户之后发生了什么。
@Binance_Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
上周我朋友做了个 alpha 套利,赚了 20k$,于是他卖出 USDT 去抄黄金底。他说那天的 P2P 订单看起来非常正常。钱到账到位,转账人的姓名和订单里的信息也很相近,转账备注内容也没有任何异常,所以他想都没想就直接 release 了。
几天后,银行又联系询问资金来源,并直接把他的银行账户给锁了。
这件事让我意识到一点:escrow 在交易过程中能保护加密资产,但在资金进入银行账户之前,它无法替卖家说明这笔法币资金究竟来自哪里。
这种风险不是那种会马上在屏幕上出现的类型。订单已经完成、USDT 已经从钱包里转走之后,关于资金来源的问题才可能浮现。
交易越多,我越觉得“熟练”有时比“新手”更危险。做了几十笔都很顺,大家就很容易觉得钱没问题、买家礼貌、Merchant 也有良好记录,那一切应该都没问题。
但这些信号并不能替代对转账人的检查。
做 P2P 卖出时,我总是优先使用付款账户名称与订单里买家信息匹配的账户,把所有沟通都留在 Binance 内,并保存订单 ID 以及银行转账凭证。如果钱来自第三方账户,或信息有任何不一致,我不会自己脑补原因然后就为了省事而 release。
并不是所有名字不同的交易都有问题,但如果我不清楚资金来源,我也没有理由着急去解锁加密资产。
安全的 P2P 不仅仅是避免在订单里立刻损失 USDT
有时它还意味着:几天后我仍然有充分证据,能够清楚解释这笔资金经过了我的账户之后发生了什么。
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
几天后,银行又联系询问资金来源,并直接把他的银行账户给锁了。
这件事让我意识到一点:escrow 在交易过程中能保护加密资产,但在资金进入银行账户之前,它无法替卖家说明这笔法币资金究竟来自哪里。
这种风险不是那种会马上在屏幕上出现的类型。订单已经完成、USDT 已经从钱包里转走之后,关于资金来源的问题才可能浮现。
交易越多,我越觉得“熟练”有时比“新手”更危险。做了几十笔都很顺,大家就很容易觉得钱没问题、买家礼貌、Merchant 也有良好记录,那一切应该都没问题。
但这些信号并不能替代对转账人的检查。
做 P2P 卖出时,我总是优先使用付款账户名称与订单里买家信息匹配的账户,把所有沟通都留在 Binance 内,并保存订单 ID 以及银行转账凭证。如果钱来自第三方账户,或信息有任何不一致,我不会自己脑补原因然后就为了省事而 release。
并不是所有名字不同的交易都有问题,但如果我不清楚资金来源,我也没有理由着急去解锁加密资产。
安全的 P2P 不仅仅是避免在订单里立刻损失 USDT
有时它还意味着:几天后我仍然有充分证据,能够清楚解释这笔资金经过了我的账户之后发生了什么。
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
1
2
955
TermMax 不会消除不确定性;它是在交易开始之前对不确定性进行定价
一开始我觉得固定利率借贷很有吸引力,因为它能让借款人摆脱利率波动。选择期限、锁定费用水平,并且在到期时就能知道自己最终要付多少。听起来几乎与 DeFi 其余部分完全相反。
但我更仔细地研究 TermMax 的机制后发现:所谓“固定”并不意味着风险消失。
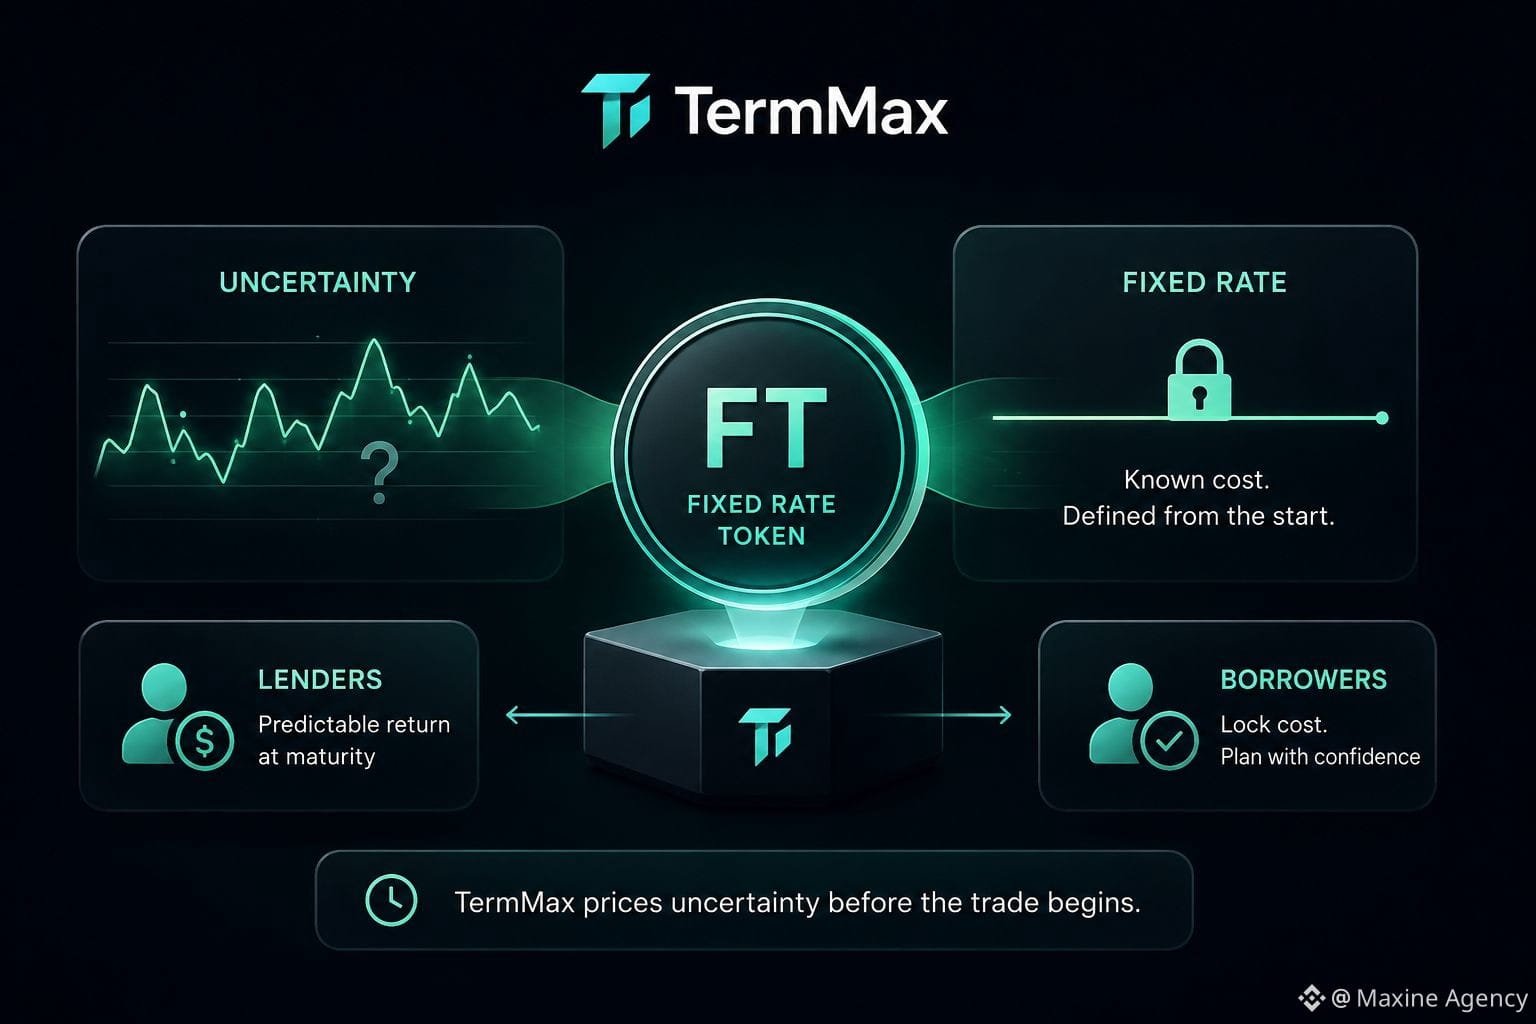
FT 的设计类似零息债券:它代表在到期日获取某个确定数量的 debt token 的权利。因此,出借方可以事先知道自己会收到的价值,而借款方则能从一开始就锁定资本成本。
有趣的是,同样的基础设施仍然支持杠杆以及那些试图获取更多收益的策略。
所以 @termmax 实际上并没有从市场中移除不确定性。它只是把那部分不确定性转移到“定价”的时点。当形成一个固定利率时,参与者仍然必须判断:这个利率是否真正反映了在整个期限内,关于利率、流动性与风险的预期。
如果在仓位建立之后市场发生变化,合约不会随之改变。用户获得的是确定性,但作为交换,他们接受一种可能:当后续市场变化后,所锁定的 rate 可能变得不再像市场那样有吸引力。
在我看来,这才是 #TermMax 最值得关注的点。
固定利率并不是 DeFi 不再波动的承诺。它只是把未来的波动转化为一个你今天就能接受的价格。
我真正关心的问题不是 TermMax 能消除多少风险,而是它在用户锁定期限并投入真实资金之前,对这份风险定价得是否准确。
$BTC $BNB $X
TermMax 不会消除不确定性;它是在交易开始之前对不确定性进行定价
一开始我觉得固定利率借贷很有吸引力,因为它能让借款人摆脱利率波动。选择期限、锁定费用水平,并且在到期时就能知道自己最终要付多少。听起来几乎与 DeFi 其余部分完全相反。
但我更仔细地研究 TermMax 的机制后发现:所谓“固定”并不意味着风险消失。
FT 的设计类似零息债券:它代表在到期日获取某个确定数量的 debt token 的权利。因此,出借方可以事先知道自己会收到的价值,而借款方则能从一开始就锁定资本成本。
有趣的是,同样的基础设施仍然支持杠杆以及那些试图获取更多收益的策略。
所以 @TermMax 实际上并没有从市场中移除不确定性。它只是把那部分不确定性转移到“定价”的时点。当形成一个固定利率时,参与者仍然必须判断:这个利率是否真正反映了在整个期限内,关于利率、流动性与风险的预期。
如果在仓位建立之后市场发生变化,合约不会随之改变。用户获得的是确定性,但作为交换,他们接受一种可能:当后续市场变化后,所锁定的 rate 可能变得不再像市场那样有吸引力。
在我看来,这才是 #TermMax 最值得关注的点。
固定利率并不是 DeFi 不再波动的承诺。它只是把未来的波动转化为一个你今天就能接受的价格。
我真正关心的问题不是 TermMax 能消除多少风险,而是它在用户锁定期限并投入真实资金之前,对这份风险定价得是否准确。
$BTC $BNB $X
一开始我觉得固定利率借贷很有吸引力,因为它能让借款人摆脱利率波动。选择期限、锁定费用水平,并且在到期时就能知道自己最终要付多少。听起来几乎与 DeFi 其余部分完全相反。
但我更仔细地研究 TermMax 的机制后发现:所谓“固定”并不意味着风险消失。
FT 的设计类似零息债券:它代表在到期日获取某个确定数量的 debt token 的权利。因此,出借方可以事先知道自己会收到的价值,而借款方则能从一开始就锁定资本成本。
有趣的是,同样的基础设施仍然支持杠杆以及那些试图获取更多收益的策略。
所以 @TermMax 实际上并没有从市场中移除不确定性。它只是把那部分不确定性转移到“定价”的时点。当形成一个固定利率时,参与者仍然必须判断:这个利率是否真正反映了在整个期限内,关于利率、流动性与风险的预期。
如果在仓位建立之后市场发生变化,合约不会随之改变。用户获得的是确定性,但作为交换,他们接受一种可能:当后续市场变化后,所锁定的 rate 可能变得不再像市场那样有吸引力。
在我看来,这才是 #TermMax 最值得关注的点。
固定利率并不是 DeFi 不再波动的承诺。它只是把未来的波动转化为一个你今天就能接受的价格。
我真正关心的问题不是 TermMax 能消除多少风险,而是它在用户锁定期限并投入真实资金之前,对这份风险定价得是否准确。
$BTC $BNB $X
2
1
223
Dusk 的减半并不会告诉你质押会赚多少钱
一开始我以为,只要看 Dusk 的发行日程,就能相当接近地推算质押收益率,但当我把 emission 数量和目前正在被质押的 DUSK 数量放到一起对比后,我发现这两件事有关联,但并不等同。
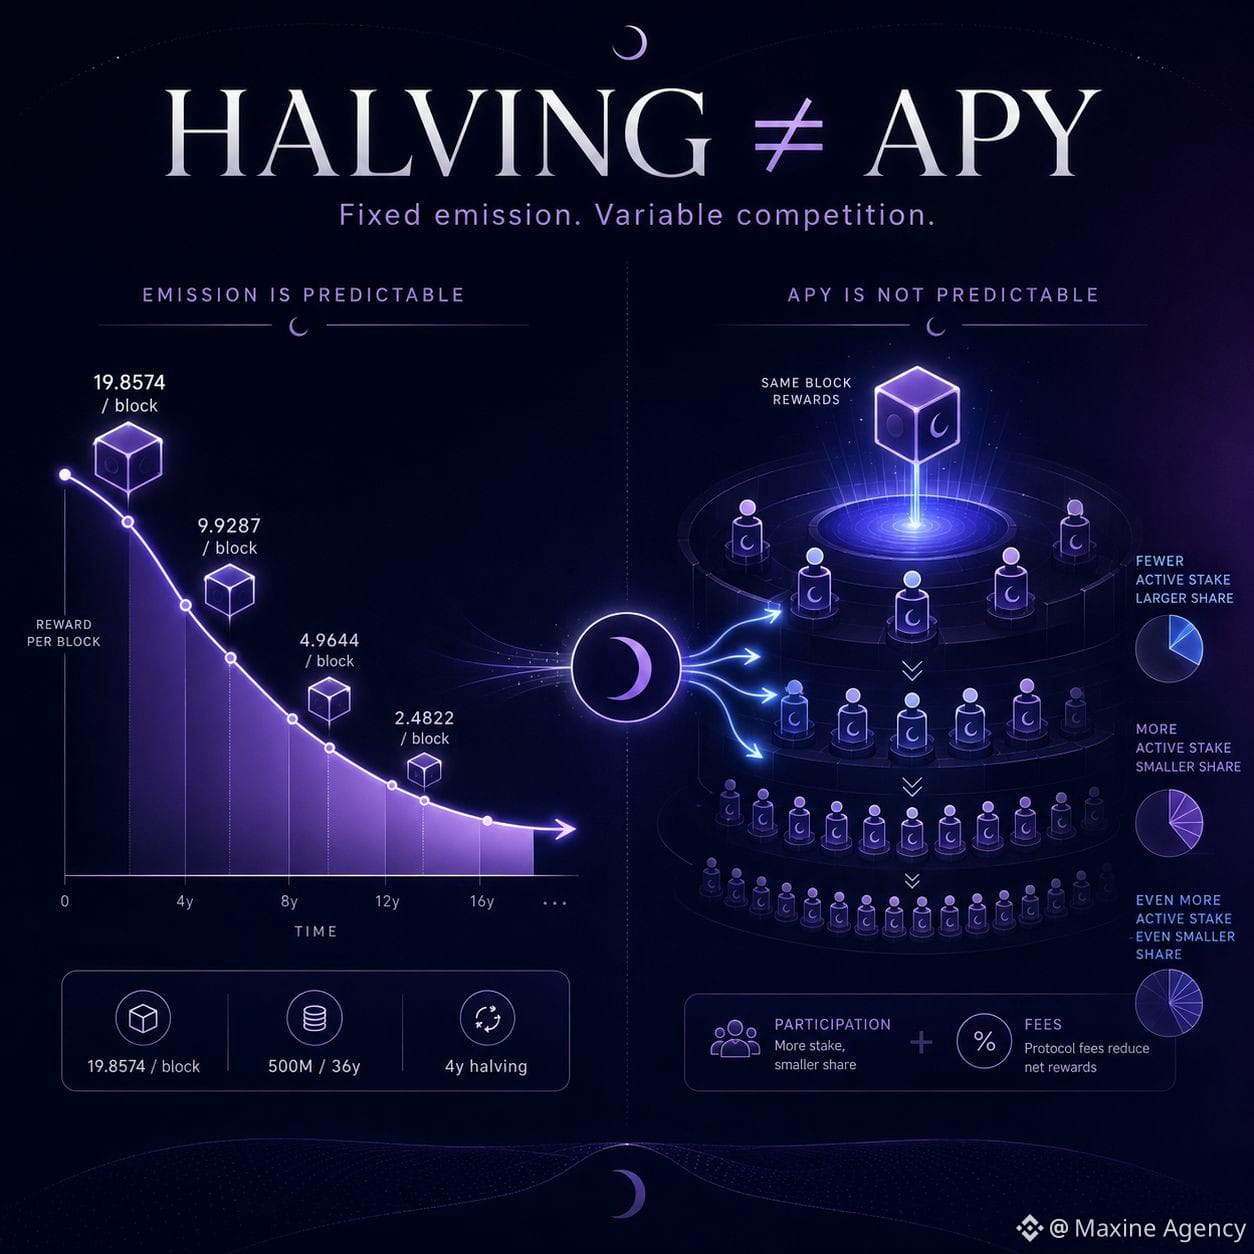
按照现行机制,每个区块发放 19.8 DUSK。预计总发行量为 500,000,000 DUSK,持续 36 年,并且发放速度每四年减半一次。这部分相对容易预测,因为它已经在协议层面被规定好了。
但每个质押者的收益率则取决于其他变量。
如果总的 active stake 增加,那么每个验证者或委托者在整个奖励池中所分到的份额就会变小——假设其他因素不变。除此之外,还包括参与共识的程度以及交易手续费。因此,即使每个区块的 emission 保持不变,实际的 APY 仍然可能发生显著变化。
这就是我曾经把两个概念弄混的地方。
减半只说明有多少新的 DUSK 会进入奖励系统。它并不会告诉你自己的质押会拿到多少。固定的发行日程只是让奖励的供给来源更容易预测,但并不能消除质押参与者之间的竞争。
所以如果要评估质押,我不会只看减半的日程。我还会额外关注:总的 active stake,以及这笔质押量随时间如何变化。
当 emission 越容易预测时,质押者之间的竞争反而会变成更关键的变量。
就我对 Dusk 的理解,更值得关注的问题并不是“每个区块会发多少奖励”,而是“有多少 DUSK 正在一起竞争去领取这份奖励”
@Dusk_Foundation $DUSK #dusk
$STBL $LAB
Dusk 的减半并不会告诉你质押会赚多少钱
一开始我以为,只要看 Dusk 的发行日程,就能相当接近地推算质押收益率,但当我把 emission 数量和目前正在被质押的 DUSK 数量放到一起对比后,我发现这两件事有关联,但并不等同。
按照现行机制,每个区块发放 19.8 DUSK。预计总发行量为 500,000,000 DUSK,持续 36 年,并且发放速度每四年减半一次。这部分相对容易预测,因为它已经在协议层面被规定好了。
但每个质押者的收益率则取决于其他变量。
如果总的 active stake 增加,那么每个验证者或委托者在整个奖励池中所分到的份额就会变小——假设其他因素不变。除此之外,还包括参与共识的程度以及交易手续费。因此,即使每个区块的 emission 保持不变,实际的 APY 仍然可能发生显著变化。
这就是我曾经把两个概念弄混的地方。
减半只说明有多少新的 DUSK 会进入奖励系统。它并不会告诉你自己的质押会拿到多少。固定的发行日程只是让奖励的供给来源更容易预测,但并不能消除质押参与者之间的竞争。
所以如果要评估质押,我不会只看减半的日程。我还会额外关注:总的 active stake,以及这笔质押量随时间如何变化。
当 emission 越容易预测时,质押者之间的竞争反而会变成更关键的变量。
就我对 Dusk 的理解,更值得关注的问题并不是“每个区块会发多少奖励”,而是“有多少 DUSK 正在一起竞争去领取这份奖励”
@Dusk $DUSK #dusk
$STBL $LAB
一开始我以为,只要看 Dusk 的发行日程,就能相当接近地推算质押收益率,但当我把 emission 数量和目前正在被质押的 DUSK 数量放到一起对比后,我发现这两件事有关联,但并不等同。
按照现行机制,每个区块发放 19.8 DUSK。预计总发行量为 500,000,000 DUSK,持续 36 年,并且发放速度每四年减半一次。这部分相对容易预测,因为它已经在协议层面被规定好了。
但每个质押者的收益率则取决于其他变量。
如果总的 active stake 增加,那么每个验证者或委托者在整个奖励池中所分到的份额就会变小——假设其他因素不变。除此之外,还包括参与共识的程度以及交易手续费。因此,即使每个区块的 emission 保持不变,实际的 APY 仍然可能发生显著变化。
这就是我曾经把两个概念弄混的地方。
减半只说明有多少新的 DUSK 会进入奖励系统。它并不会告诉你自己的质押会拿到多少。固定的发行日程只是让奖励的供给来源更容易预测,但并不能消除质押参与者之间的竞争。
所以如果要评估质押,我不会只看减半的日程。我还会额外关注:总的 active stake,以及这笔质押量随时间如何变化。
当 emission 越容易预测时,质押者之间的竞争反而会变成更关键的变量。
就我对 Dusk 的理解,更值得关注的问题并不是“每个区块会发多少奖励”,而是“有多少 DUSK 正在一起竞争去领取这份奖励”
@Dusk $DUSK #dusk
$STBL $LAB
7
2
141
我从2022年开始使用Binance P2P,交易时间越久,我就越不再在意“专门去找好价格”。
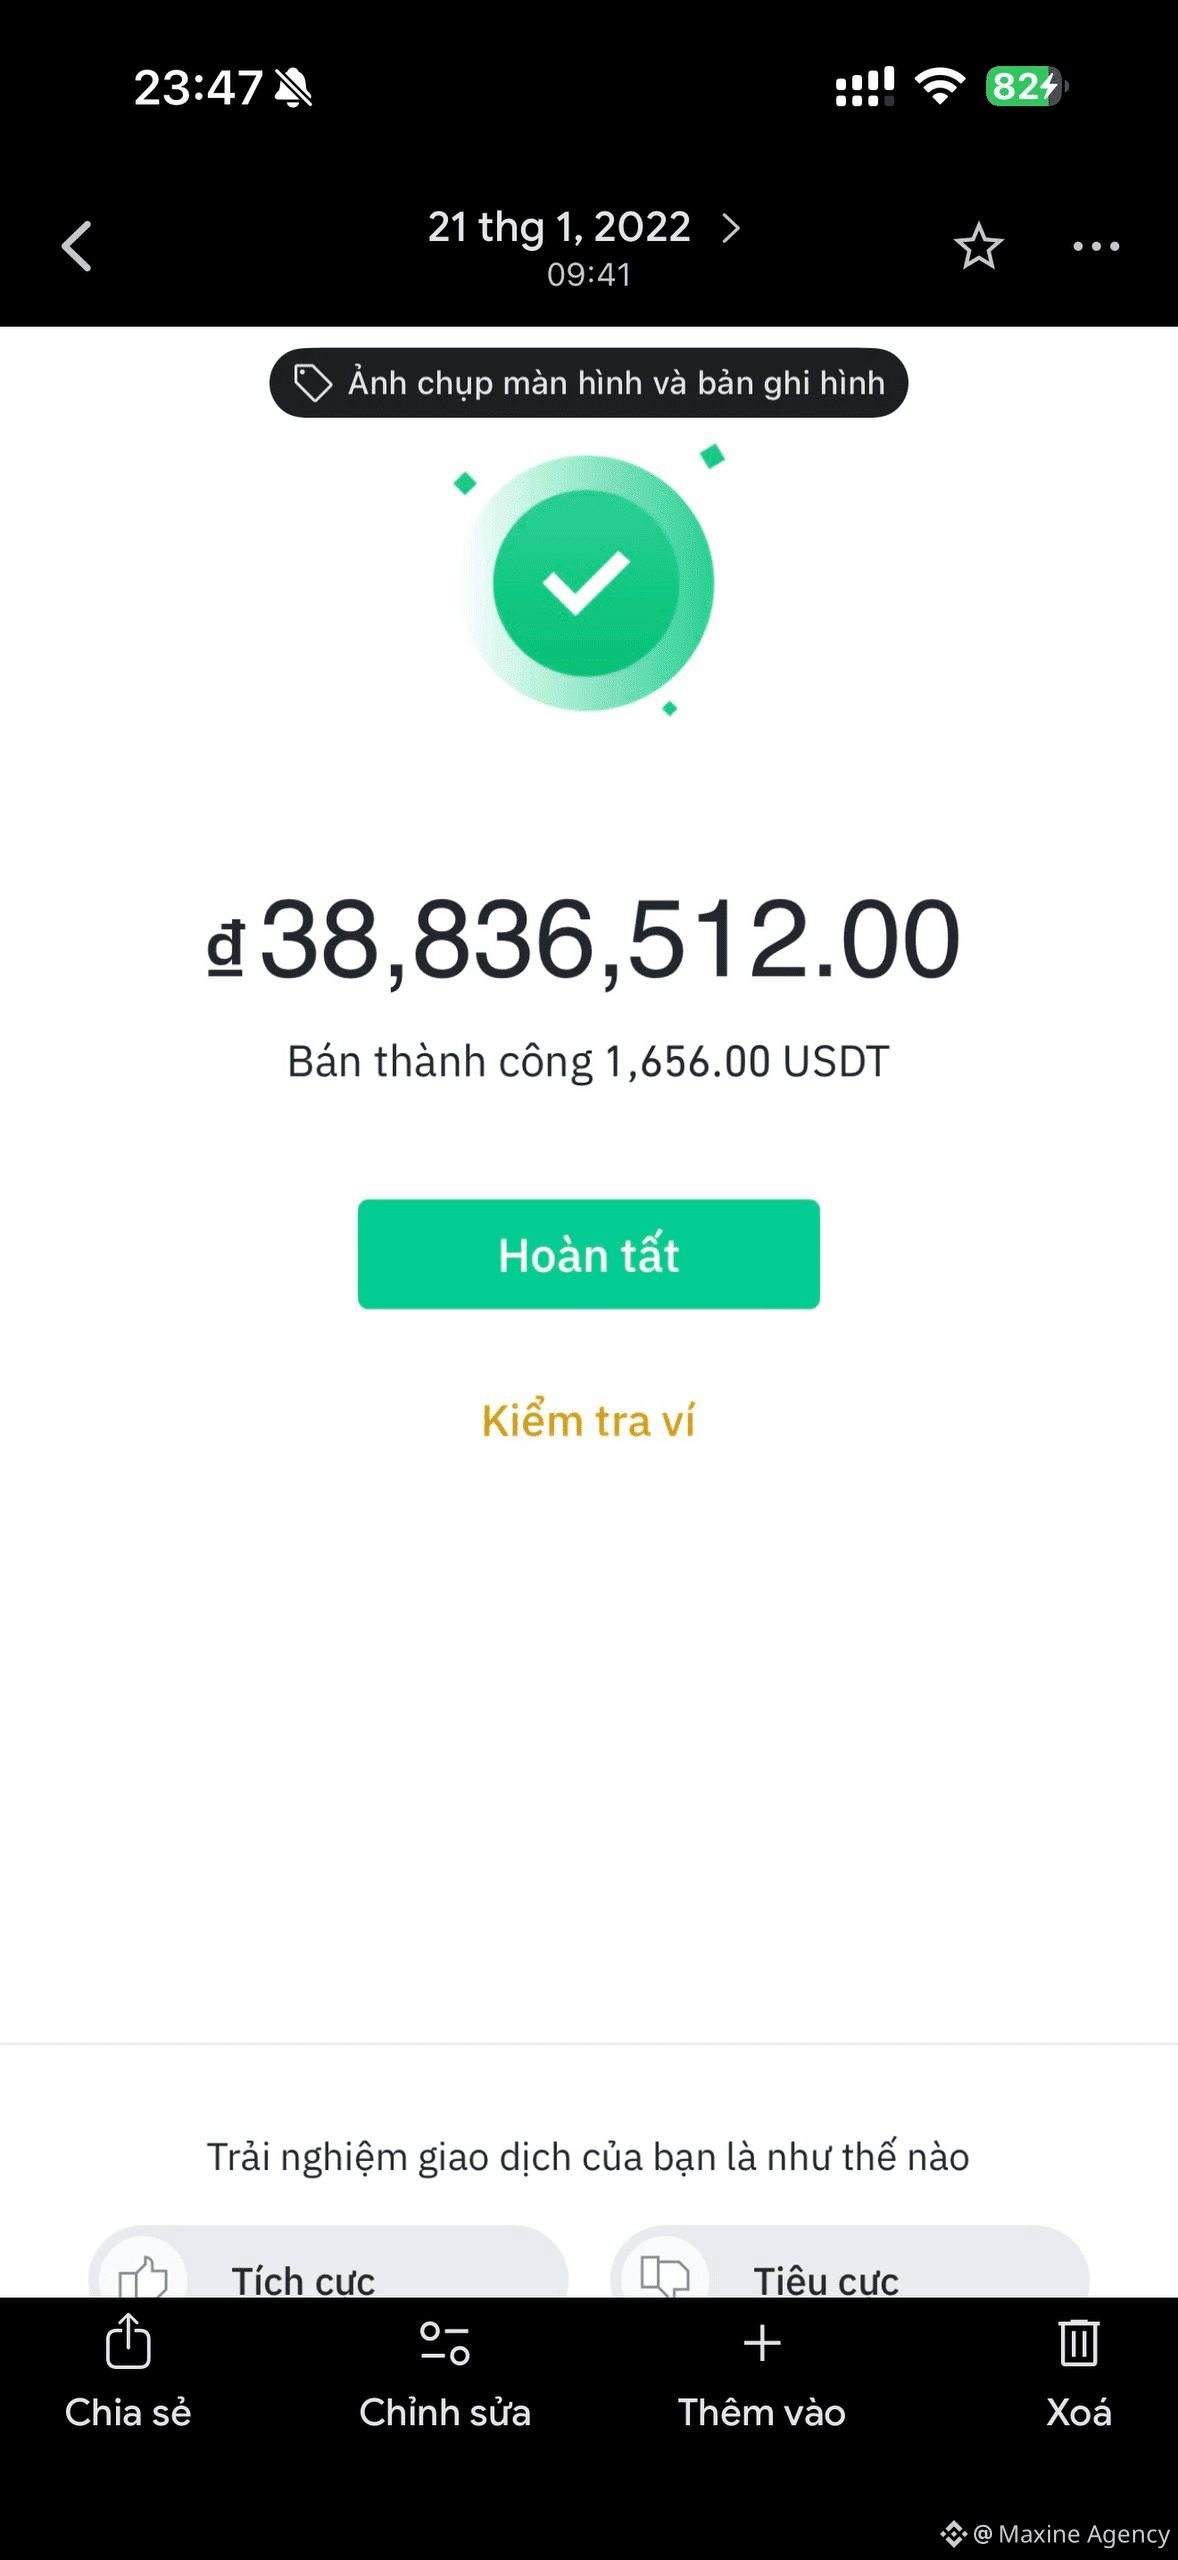
我翻出2022年1月21日的交易截图,看到一笔卖出订单:1.656 USDT,回款38.836.512đ,折合约23.452đ/USDT。
回头看才发现,我用Binance P2P已经很久了。起初我只关注一件事:谁家的商家买得更高,就选谁。很多年过去后,我的交易方式变化很大。
第一个建议:不要只看价格。每USDT差个几十盾并不值得为了它去换取一个回复慢的对手、苛刻的条件,或交易记录不够稳定。在下单前,我总会查看完成率(Completion Rate)、已完成的订单数量、交易限制以及付款方式。
我也会同时看几条广告,以了解整体行情。排在页面最前面的广告未必是最好的价格,所以只需要几秒钟对比,就能避免下到偏差太大的单。
第二,当我卖出USDT时,我只在自己先打开银行App并确认钱真的到账之后才释放(Release)。转账截图、短信,或对方消息里写的“我已转了”都不能替代这一步。
第三,我所有沟通都保留在订单聊天(Order Chat)里。如果对方要求去Zalo、Telegram,或要求更换收款账号、在Binance之外处理,我会立刻停止。
对于大额订单,我也经常会拆分。这样更便于控制资金流向,并在某笔交易出现问题时减轻压力。
最后,我总是优先流程而不是速度。高效的P2P并不等于最快的交易,或多赚个几万盾。
它是在资金入账准确、信息匹配、证据齐全的情况下,我不必把事情交给主观判断来赌。
@Binance_Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
我从2022年开始使用Binance P2P,交易时间越久,我就越不再在意“专门去找好价格”。
我翻出2022年1月21日的交易截图,看到一笔卖出订单:1.656 USDT,回款38.836.512đ,折合约23.452đ/USDT。
回头看才发现,我用Binance P2P已经很久了。起初我只关注一件事:谁家的商家买得更高,就选谁。很多年过去后,我的交易方式变化很大。
第一个建议:不要只看价格。每USDT差个几十盾并不值得为了它去换取一个回复慢的对手、苛刻的条件,或交易记录不够稳定。在下单前,我总会查看完成率(Completion Rate)、已完成的订单数量、交易限制以及付款方式。
我也会同时看几条广告,以了解整体行情。排在页面最前面的广告未必是最好的价格,所以只需要几秒钟对比,就能避免下到偏差太大的单。
第二,当我卖出USDT时,我只在自己先打开银行App并确认钱真的到账之后才释放(Release)。转账截图、短信,或对方消息里写的“我已转了”都不能替代这一步。
第三,我所有沟通都保留在订单聊天(Order Chat)里。如果对方要求去Zalo、Telegram,或要求更换收款账号、在Binance之外处理,我会立刻停止。
对于大额订单,我也经常会拆分。这样更便于控制资金流向,并在某笔交易出现问题时减轻压力。
最后,我总是优先流程而不是速度。高效的P2P并不等于最快的交易,或多赚个几万盾。
它是在资金入账准确、信息匹配、证据齐全的情况下,我不必把事情交给主观判断来赌。
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
我翻出2022年1月21日的交易截图,看到一笔卖出订单:1.656 USDT,回款38.836.512đ,折合约23.452đ/USDT。
回头看才发现,我用Binance P2P已经很久了。起初我只关注一件事:谁家的商家买得更高,就选谁。很多年过去后,我的交易方式变化很大。
第一个建议:不要只看价格。每USDT差个几十盾并不值得为了它去换取一个回复慢的对手、苛刻的条件,或交易记录不够稳定。在下单前,我总会查看完成率(Completion Rate)、已完成的订单数量、交易限制以及付款方式。
我也会同时看几条广告,以了解整体行情。排在页面最前面的广告未必是最好的价格,所以只需要几秒钟对比,就能避免下到偏差太大的单。
第二,当我卖出USDT时,我只在自己先打开银行App并确认钱真的到账之后才释放(Release)。转账截图、短信,或对方消息里写的“我已转了”都不能替代这一步。
第三,我所有沟通都保留在订单聊天(Order Chat)里。如果对方要求去Zalo、Telegram,或要求更换收款账号、在Binance之外处理,我会立刻停止。
对于大额订单,我也经常会拆分。这样更便于控制资金流向,并在某笔交易出现问题时减轻压力。
最后,我总是优先流程而不是速度。高效的P2P并不等于最快的交易,或多赚个几万盾。
它是在资金入账准确、信息匹配、证据齐全的情况下,我不必把事情交给主观判断来赌。
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
1
3
428
观看暮光的关键字让我想得更多关于“查看权”
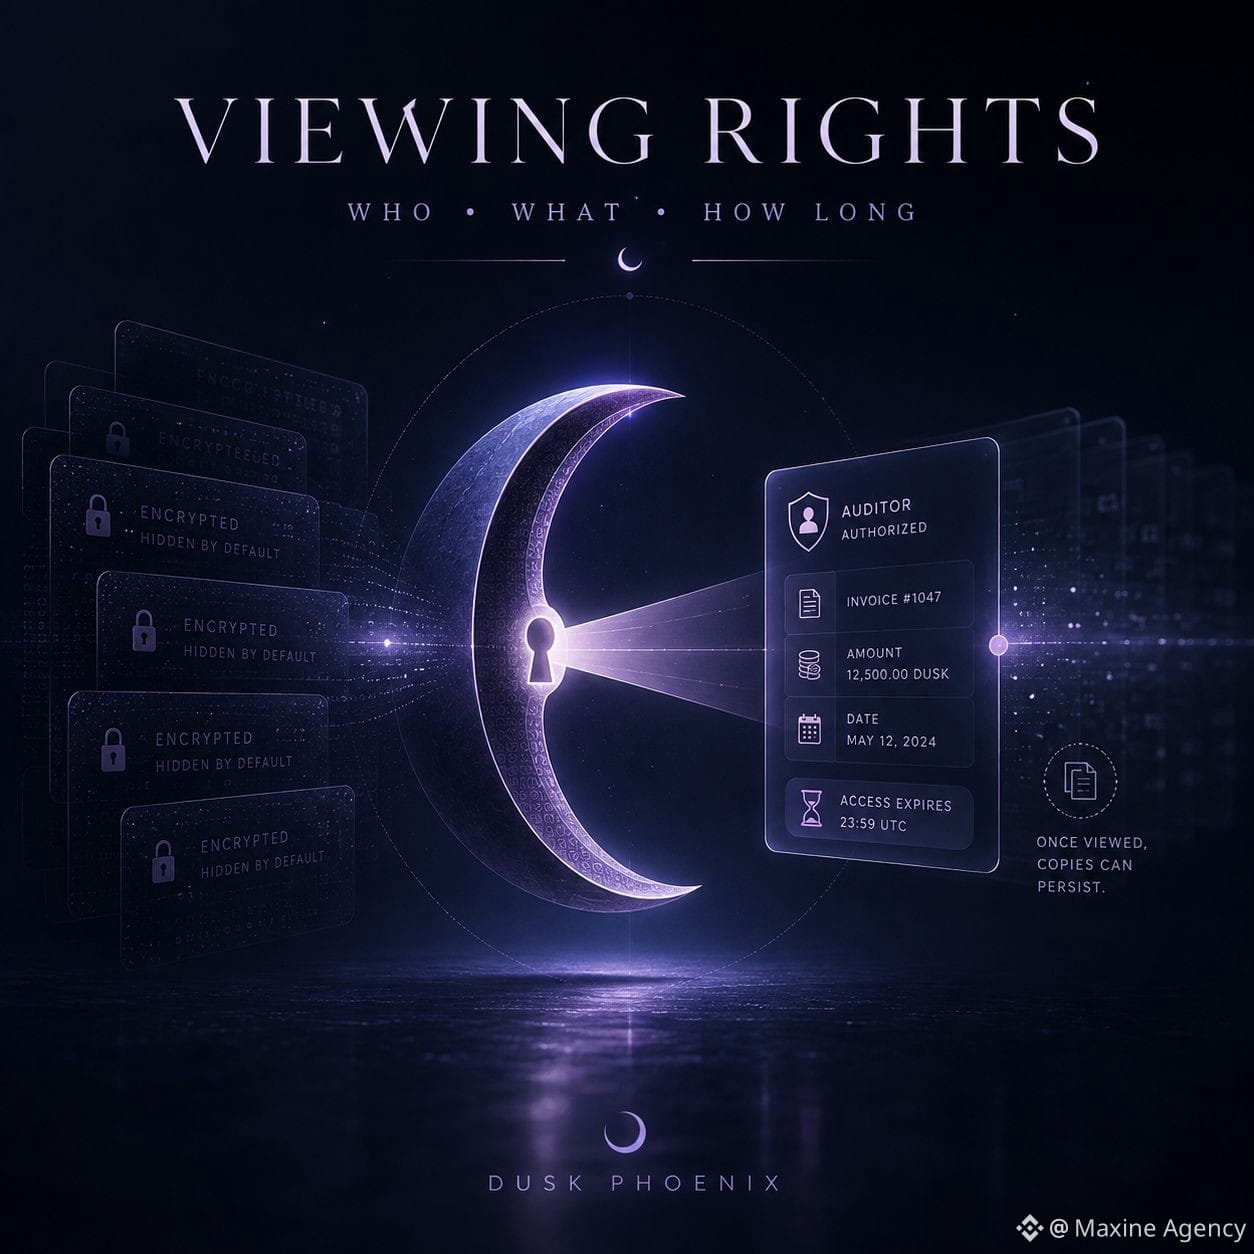
当我阅读关于 Phoenix 的内容时,我起初关注的是那些被公开观察者遮蔽起来的交易部分,但真正让我觉得更难的是它背后的选择性披露(selective disclosure)。
Phoenix 允许密钥持有人分享 viewing key,让另一方能够识别那些属于他们的输出,并在获得所给定的数据前提下读取相应的价值部分。由于需要核查的人可以看到足够的信息,而不必把整笔交易都变成公开数据,因此它适合用于审计或报告。
但从这里开始,出现了一个较少被提及的问题:查看权应该存在多久?
一次审计有开始和结束。而 viewing key 是一种加密访问权限。如果企业把它分享给审计员,那么重要的不仅是“谁”被查看,还包括他们能看到数据的哪些范围、密钥如何被管理,以及当最初的目的已经完成之后会发生什么。
在我看来,这才是更实际的隐私,而不是仅仅把余额藏在 explorer 之外。
区块链也许能阻止公众看到 Phoenix 的数据,但一旦信息被合法披露,系统就无法让接收方已经保存下来的副本自行消失。因而隐私并不止于加密学(cryptography),它还取决于链上链下的访问权限治理与流程。
我想要追踪的 #dusk l 是 viewing authority 在现实中如何被限制。
谁被允许查看、查看哪些内容、以及查看多久?
如果选择性披露能够同时回答这三个问题,那么隐私才真正会成为受管理金融的工具。
@Dusk_Foundation $DUSK $Q $BASED
观看暮光的关键字让我想得更多关于“查看权”
当我阅读关于 Phoenix 的内容时,我起初关注的是那些被公开观察者遮蔽起来的交易部分,但真正让我觉得更难的是它背后的选择性披露(selective disclosure)。
Phoenix 允许密钥持有人分享 viewing key,让另一方能够识别那些属于他们的输出,并在获得所给定的数据前提下读取相应的价值部分。由于需要核查的人可以看到足够的信息,而不必把整笔交易都变成公开数据,因此它适合用于审计或报告。
但从这里开始,出现了一个较少被提及的问题:查看权应该存在多久?
一次审计有开始和结束。而 viewing key 是一种加密访问权限。如果企业把它分享给审计员,那么重要的不仅是“谁”被查看,还包括他们能看到数据的哪些范围、密钥如何被管理,以及当最初的目的已经完成之后会发生什么。
在我看来,这才是更实际的隐私,而不是仅仅把余额藏在 explorer 之外。
区块链也许能阻止公众看到 Phoenix 的数据,但一旦信息被合法披露,系统就无法让接收方已经保存下来的副本自行消失。因而隐私并不止于加密学(cryptography),它还取决于链上链下的访问权限治理与流程。
我想要追踪的 #dusk l 是 viewing authority 在现实中如何被限制。
谁被允许查看、查看哪些内容、以及查看多久?
如果选择性披露能够同时回答这三个问题,那么隐私才真正会成为受管理金融的工具。
@Dusk $DUSK $Q $BASED
当我阅读关于 Phoenix 的内容时,我起初关注的是那些被公开观察者遮蔽起来的交易部分,但真正让我觉得更难的是它背后的选择性披露(selective disclosure)。
Phoenix 允许密钥持有人分享 viewing key,让另一方能够识别那些属于他们的输出,并在获得所给定的数据前提下读取相应的价值部分。由于需要核查的人可以看到足够的信息,而不必把整笔交易都变成公开数据,因此它适合用于审计或报告。
但从这里开始,出现了一个较少被提及的问题:查看权应该存在多久?
一次审计有开始和结束。而 viewing key 是一种加密访问权限。如果企业把它分享给审计员,那么重要的不仅是“谁”被查看,还包括他们能看到数据的哪些范围、密钥如何被管理,以及当最初的目的已经完成之后会发生什么。
在我看来,这才是更实际的隐私,而不是仅仅把余额藏在 explorer 之外。
区块链也许能阻止公众看到 Phoenix 的数据,但一旦信息被合法披露,系统就无法让接收方已经保存下来的副本自行消失。因而隐私并不止于加密学(cryptography),它还取决于链上链下的访问权限治理与流程。
我想要追踪的 #dusk l 是 viewing authority 在现实中如何被限制。
谁被允许查看、查看哪些内容、以及查看多久?
如果选择性披露能够同时回答这三个问题,那么隐私才真正会成为受管理金融的工具。
@Dusk $DUSK $Q $BASED
4
2
275
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
日本央行加息至31年高位
395,603 次浏览
1,190 人讨论中
#日本央行加息至31年高位 日本又加息了!这次直接干到1.25%,31年新高😱
说实话,之前每次日本加息我都有点慌,毕竟2024年8月那次日元套息交易平仓,比特币直接从6.5万砸到5万,加密市场蒸发600亿美金。
但这次不一样了:
$BTC 在加息后稳在7.7万美元上方,BTC/JPY还涨了0.5%。市场对“套息逆转”的担忧,目前看明显过度了。
不过植田和男说了,后续可能连续加息,甚至单次50个基点。这意味着日元的融资成本会越来越高,全球廉价资金的时代正在慢慢结束。
兄弟们,你们觉得这次日本加息对比特币是利空出尽,还是暴风雨前的宁静?
练气十万次
·1次点赞
·1.2k 次浏览
巴菲特卸任伯克希尔董事长
9,312 次浏览
47 人讨论中
XRP交易所储备创七年新低
14,210 次浏览
51 人讨论中