
Zoya Research
145 个内容
Zoya Research
举报
屏蔽用户
30 关注
25 粉丝
130 点赞
帖子
全部
引用
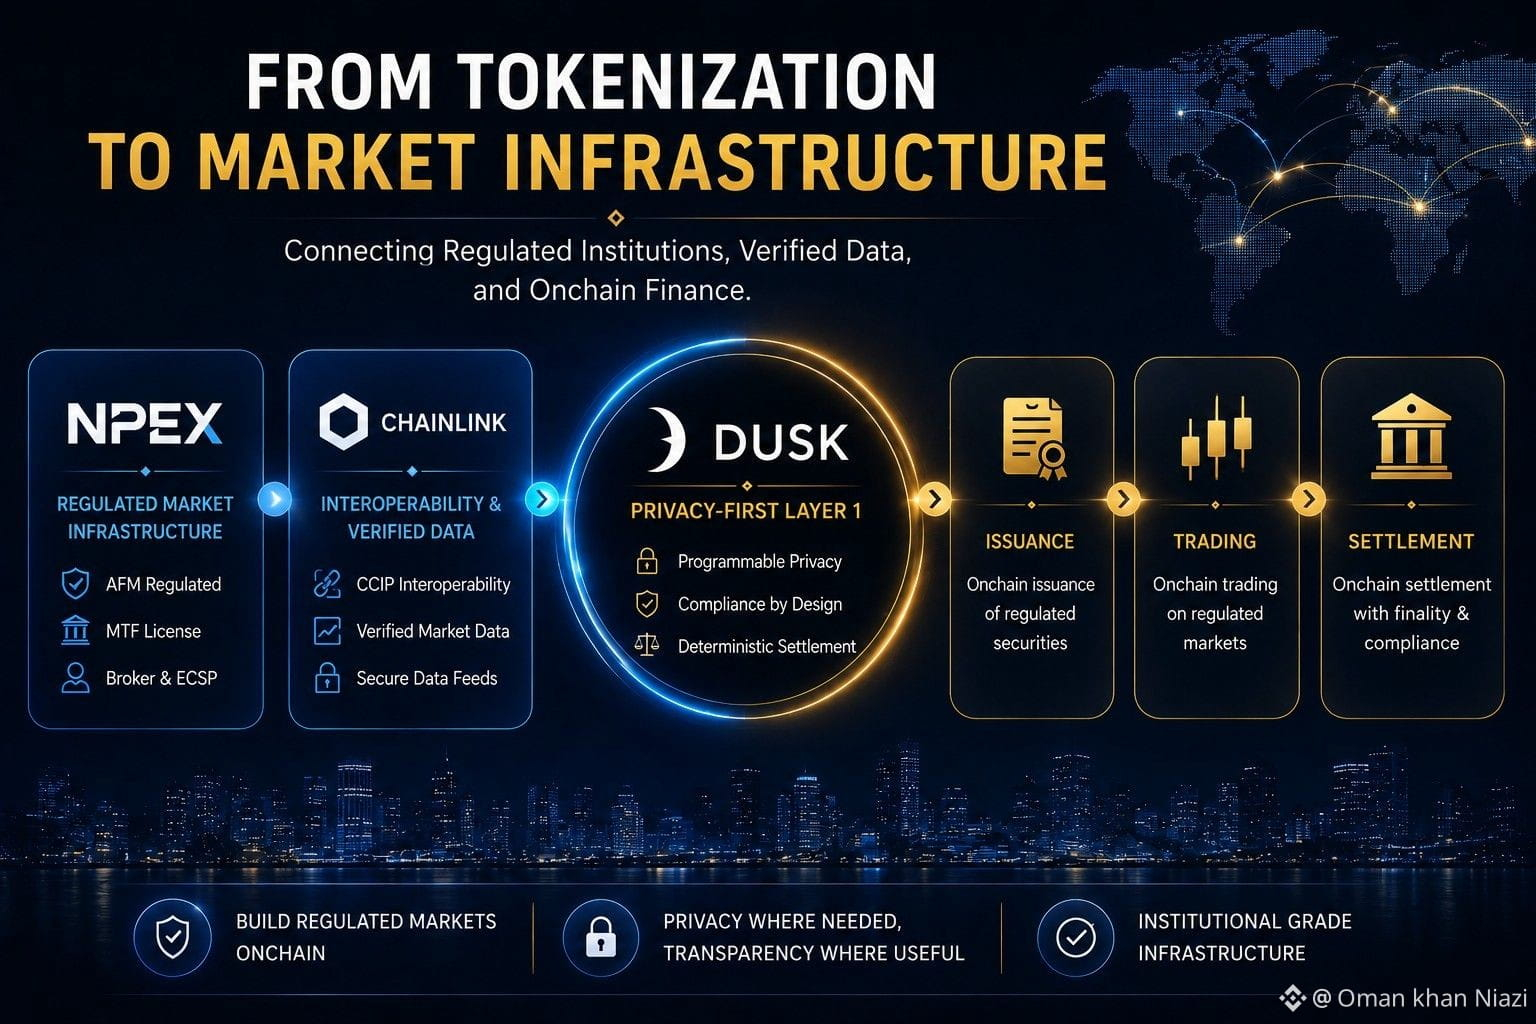
在凝视暮光(Dusk)和 NPEX 时,我不断回到一个问题:
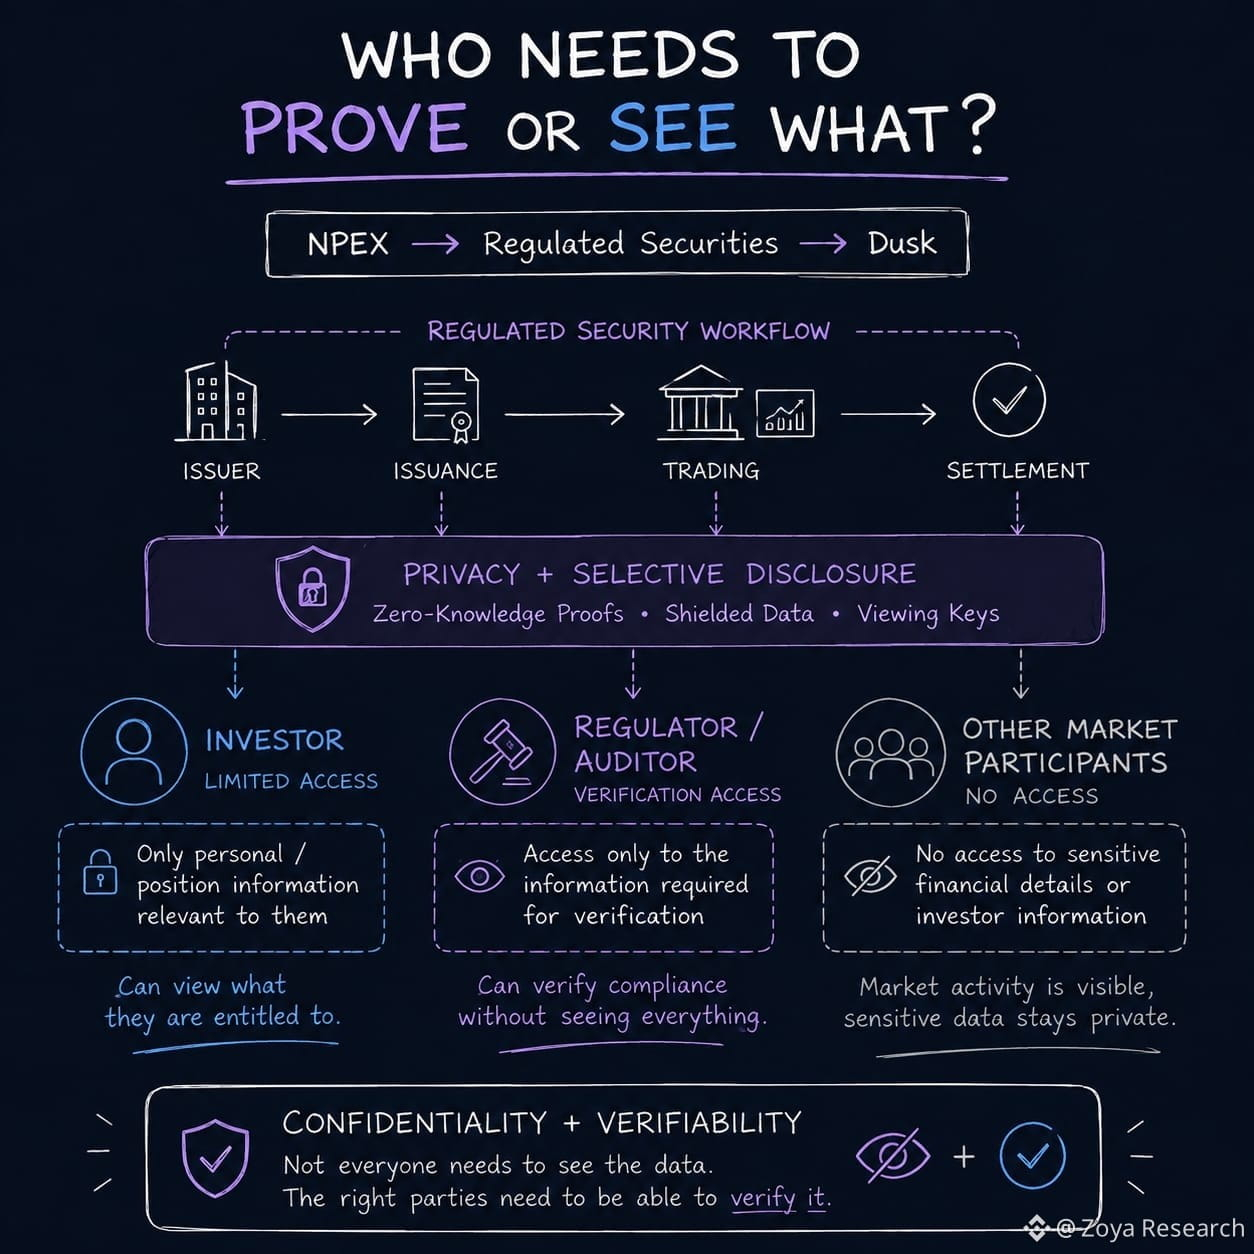
在不把每位投资者的财务活动都变成公开数据的情况下,受监管的市场能否实现可审计?
NPEX 让这个问题不再只是理论。Dusk 与受监管的荷兰交易所的合作为其提供了现实场景:受监管的证券、投资者以及市场基础设施必须在规则框架内运行,这些规则要求既有监督,也有保密。
这就带来一个特定难题。
监管方可能需要核实投资者是否具备资格,或确认一笔交易是否满足规定条件。但这并不自动意味着其他所有市场参与者都应看到底层的财务信息。
这正是 Dusk 的架构变得有趣的地方。
它的 Phoenix 交易模型会将余额与转账进行隐蔽处理;与此同时,零知识证明能够在不暴露底层细节的情况下证明交易的有效性。当需要额外证据时,查看密钥(viewing keys)还能提供选择性的访问。
因此,这里的隐私并不仅仅是“隐藏数据”。
它把问题从“信息是否公开?”转变为“谁需要证明或看到什么?”
但真正的检验在于:当一项真实的受监管证券通过该工作流时,会发生什么——谁能看到什么、谁能证明什么,以及在幕后仍需要多少手动协调?
我认为不应当直接假设这些。
如果这些权限能够在链上真正对投资者、发行方、交易场所和监管方得到强制执行,那么隐私会不会不只是合规功能——而是成为市场基础设施本身的一部分?
@Dusk_Foundation $DUSK #dusk
在凝视暮光(Dusk)和 NPEX 时,我不断回到一个问题:
在不把每位投资者的财务活动都变成公开数据的情况下,受监管的市场能否实现可审计?
NPEX 让这个问题不再只是理论。Dusk 与受监管的荷兰交易所的合作为其提供了现实场景:受监管的证券、投资者以及市场基础设施必须在规则框架内运行,这些规则要求既有监督,也有保密。
这就带来一个特定难题。
监管方可能需要核实投资者是否具备资格,或确认一笔交易是否满足规定条件。但这并不自动意味着其他所有市场参与者都应看到底层的财务信息。
这正是 Dusk 的架构变得有趣的地方。
它的 Phoenix 交易模型会将余额与转账进行隐蔽处理;与此同时,零知识证明能够在不暴露底层细节的情况下证明交易的有效性。当需要额外证据时,查看密钥(viewing keys)还能提供选择性的访问。
因此,这里的隐私并不仅仅是“隐藏数据”。
它把问题从“信息是否公开?”转变为“谁需要证明或看到什么?”
但真正的检验在于:当一项真实的受监管证券通过该工作流时,会发生什么——谁能看到什么、谁能证明什么,以及在幕后仍需要多少手动协调?
我认为不应当直接假设这些。
如果这些权限能够在链上真正对投资者、发行方、交易场所和监管方得到强制执行,那么隐私会不会不只是合规功能——而是成为市场基础设施本身的一部分?
@Dusk $DUSK #dusk
在不把每位投资者的财务活动都变成公开数据的情况下,受监管的市场能否实现可审计?
NPEX 让这个问题不再只是理论。Dusk 与受监管的荷兰交易所的合作为其提供了现实场景:受监管的证券、投资者以及市场基础设施必须在规则框架内运行,这些规则要求既有监督,也有保密。
这就带来一个特定难题。
监管方可能需要核实投资者是否具备资格,或确认一笔交易是否满足规定条件。但这并不自动意味着其他所有市场参与者都应看到底层的财务信息。
这正是 Dusk 的架构变得有趣的地方。
它的 Phoenix 交易模型会将余额与转账进行隐蔽处理;与此同时,零知识证明能够在不暴露底层细节的情况下证明交易的有效性。当需要额外证据时,查看密钥(viewing keys)还能提供选择性的访问。
因此,这里的隐私并不仅仅是“隐藏数据”。
它把问题从“信息是否公开?”转变为“谁需要证明或看到什么?”
但真正的检验在于:当一项真实的受监管证券通过该工作流时,会发生什么——谁能看到什么、谁能证明什么,以及在幕后仍需要多少手动协调?
我认为不应当直接假设这些。
如果这些权限能够在链上真正对投资者、发行方、交易场所和监管方得到强制执行,那么隐私会不会不只是合规功能——而是成为市场基础设施本身的一部分?
@Dusk $DUSK #dusk
83
今天我又回头研究了 Dusk 的隐私模型,因为有一个问题一直困扰着我:如果受监管的市场仍然需要可见性,那么隐私到底在保护什么?
我看得越多,就越觉得答案不只是简单地“隐藏交易”。
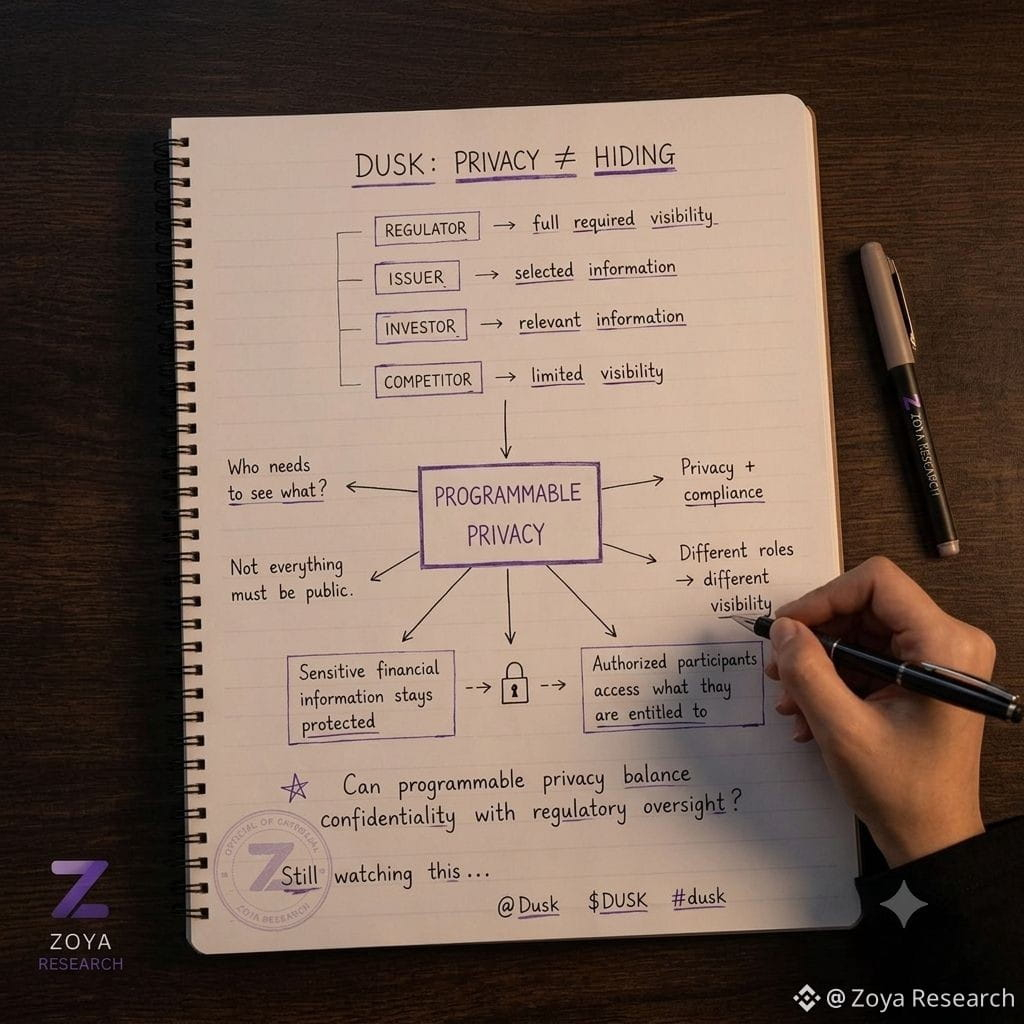
一家金融机构可能需要证明某件事确实发生了,而竞争对手却可能没有理由去查看底层的持仓、余额或其他敏感信息。
这会带来一个不同的问题。
这并不是真正意义上的“隐私对透明”。而是在同一套金融工作流中,不同参与方能否拥有不同层级的访问权限。
也正是在这里,Dusk 的“可编程隐私”理念引起了我的注意。
敏感信息仍然可以保持受保护状态,同时被授权的各方仍能获得他们在审查中所需要的内容。对受监管的金融而言,这种区别比起仅仅把某些东西称为“私有区块链”更有用。
难点在于:要在监管机构、发行方、投资者以及其他参与者之间,决定这些权限应该如何运作,而又不能让每一笔交易都变成完全公开的记录。
这一点我仍在持续关注。
如果不同的参与方需要不同层级的可见性,可编程隐私能否成为一种在保密性与监管监督之间进行平衡的可行方式?
@Dusk_Foundation $DUSK #dusk
今天我又回头研究了 Dusk 的隐私模型,因为有一个问题一直困扰着我:如果受监管的市场仍然需要可见性,那么隐私到底在保护什么?
我看得越多,就越觉得答案不只是简单地“隐藏交易”。
一家金融机构可能需要证明某件事确实发生了,而竞争对手却可能没有理由去查看底层的持仓、余额或其他敏感信息。
这会带来一个不同的问题。
这并不是真正意义上的“隐私对透明”。而是在同一套金融工作流中,不同参与方能否拥有不同层级的访问权限。
也正是在这里,Dusk 的“可编程隐私”理念引起了我的注意。
敏感信息仍然可以保持受保护状态,同时被授权的各方仍能获得他们在审查中所需要的内容。对受监管的金融而言,这种区别比起仅仅把某些东西称为“私有区块链”更有用。
难点在于:要在监管机构、发行方、投资者以及其他参与者之间,决定这些权限应该如何运作,而又不能让每一笔交易都变成完全公开的记录。
这一点我仍在持续关注。
如果不同的参与方需要不同层级的可见性,可编程隐私能否成为一种在保密性与监管监督之间进行平衡的可行方式?
@Dusk $DUSK #dusk
我看得越多,就越觉得答案不只是简单地“隐藏交易”。
一家金融机构可能需要证明某件事确实发生了,而竞争对手却可能没有理由去查看底层的持仓、余额或其他敏感信息。
这会带来一个不同的问题。
这并不是真正意义上的“隐私对透明”。而是在同一套金融工作流中,不同参与方能否拥有不同层级的访问权限。
也正是在这里,Dusk 的“可编程隐私”理念引起了我的注意。
敏感信息仍然可以保持受保护状态,同时被授权的各方仍能获得他们在审查中所需要的内容。对受监管的金融而言,这种区别比起仅仅把某些东西称为“私有区块链”更有用。
难点在于:要在监管机构、发行方、投资者以及其他参与者之间,决定这些权限应该如何运作,而又不能让每一笔交易都变成完全公开的记录。
这一点我仍在持续关注。
如果不同的参与方需要不同层级的可见性,可编程隐私能否成为一种在保密性与监管监督之间进行平衡的可行方式?
@Dusk $DUSK #dusk
1
75
我过去一直认为,金融市场里的隐私主要意味着把敏感信息从公众视野中隐藏起来。
但我越是观察 Dusk,就越觉得这种定义过于狭窄。
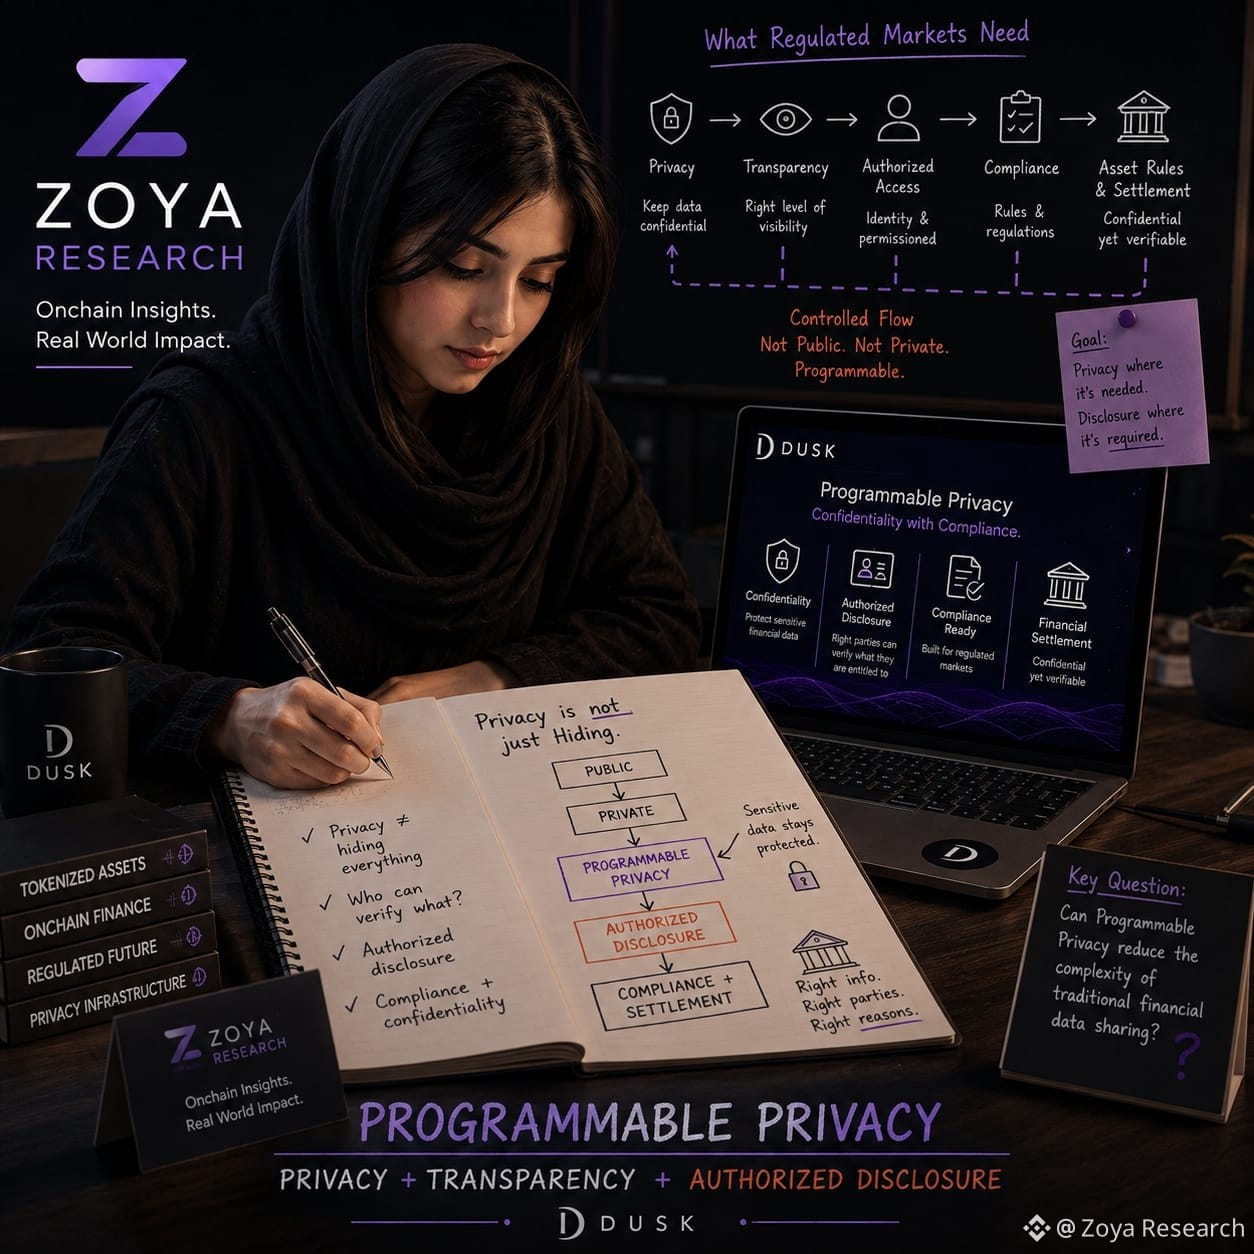
真正引起我注意的是“可编程隐私”的概念:在需要的地方对敏感信息进行保密,同时在获得授权的相关方需要进行审阅时,仍然能够披露正确的信息。
这种差异在受监管的市场中特别重要。
一个金融应用不一定需要让每一条数据都对所有人可见。它需要的是,让有权的各方能够核验他们被允许核验的内容,同时让底层的敏感信息仍然受到保护。
因此,隐私看起来就不再只是“公有”和“私有”之间的一个开关,而更像是能够被内置到金融应用的运行方式之中的某种能力。
这也是让我对 Dusk 的 XSC 方案感到感兴趣的原因:它提出了一个问题——如何让保密性与面向合规的资产规则和结算并存。
不过我仍在思考:在真实的机构化工作流程中,可编程隐私还能走多远。
如果受监管的市场需要同时具备隐私、透明度以及授权披露,那么可编程隐私是否真的能够降低传统金融数据共享的复杂性?
@Dusk_Foundation $DUSK #dusk
我过去一直认为,金融市场里的隐私主要意味着把敏感信息从公众视野中隐藏起来。
但我越是观察 Dusk,就越觉得这种定义过于狭窄。
真正引起我注意的是“可编程隐私”的概念:在需要的地方对敏感信息进行保密,同时在获得授权的相关方需要进行审阅时,仍然能够披露正确的信息。
这种差异在受监管的市场中特别重要。
一个金融应用不一定需要让每一条数据都对所有人可见。它需要的是,让有权的各方能够核验他们被允许核验的内容,同时让底层的敏感信息仍然受到保护。
因此,隐私看起来就不再只是“公有”和“私有”之间的一个开关,而更像是能够被内置到金融应用的运行方式之中的某种能力。
这也是让我对 Dusk 的 XSC 方案感到感兴趣的原因:它提出了一个问题——如何让保密性与面向合规的资产规则和结算并存。
不过我仍在思考:在真实的机构化工作流程中,可编程隐私还能走多远。
如果受监管的市场需要同时具备隐私、透明度以及授权披露,那么可编程隐私是否真的能够降低传统金融数据共享的复杂性?
@Dusk $DUSK #dusk
但我越是观察 Dusk,就越觉得这种定义过于狭窄。
真正引起我注意的是“可编程隐私”的概念:在需要的地方对敏感信息进行保密,同时在获得授权的相关方需要进行审阅时,仍然能够披露正确的信息。
这种差异在受监管的市场中特别重要。
一个金融应用不一定需要让每一条数据都对所有人可见。它需要的是,让有权的各方能够核验他们被允许核验的内容,同时让底层的敏感信息仍然受到保护。
因此,隐私看起来就不再只是“公有”和“私有”之间的一个开关,而更像是能够被内置到金融应用的运行方式之中的某种能力。
这也是让我对 Dusk 的 XSC 方案感到感兴趣的原因:它提出了一个问题——如何让保密性与面向合规的资产规则和结算并存。
不过我仍在思考:在真实的机构化工作流程中,可编程隐私还能走多远。
如果受监管的市场需要同时具备隐私、透明度以及授权披露,那么可编程隐私是否真的能够降低传统金融数据共享的复杂性?
@Dusk $DUSK #dusk
1
88
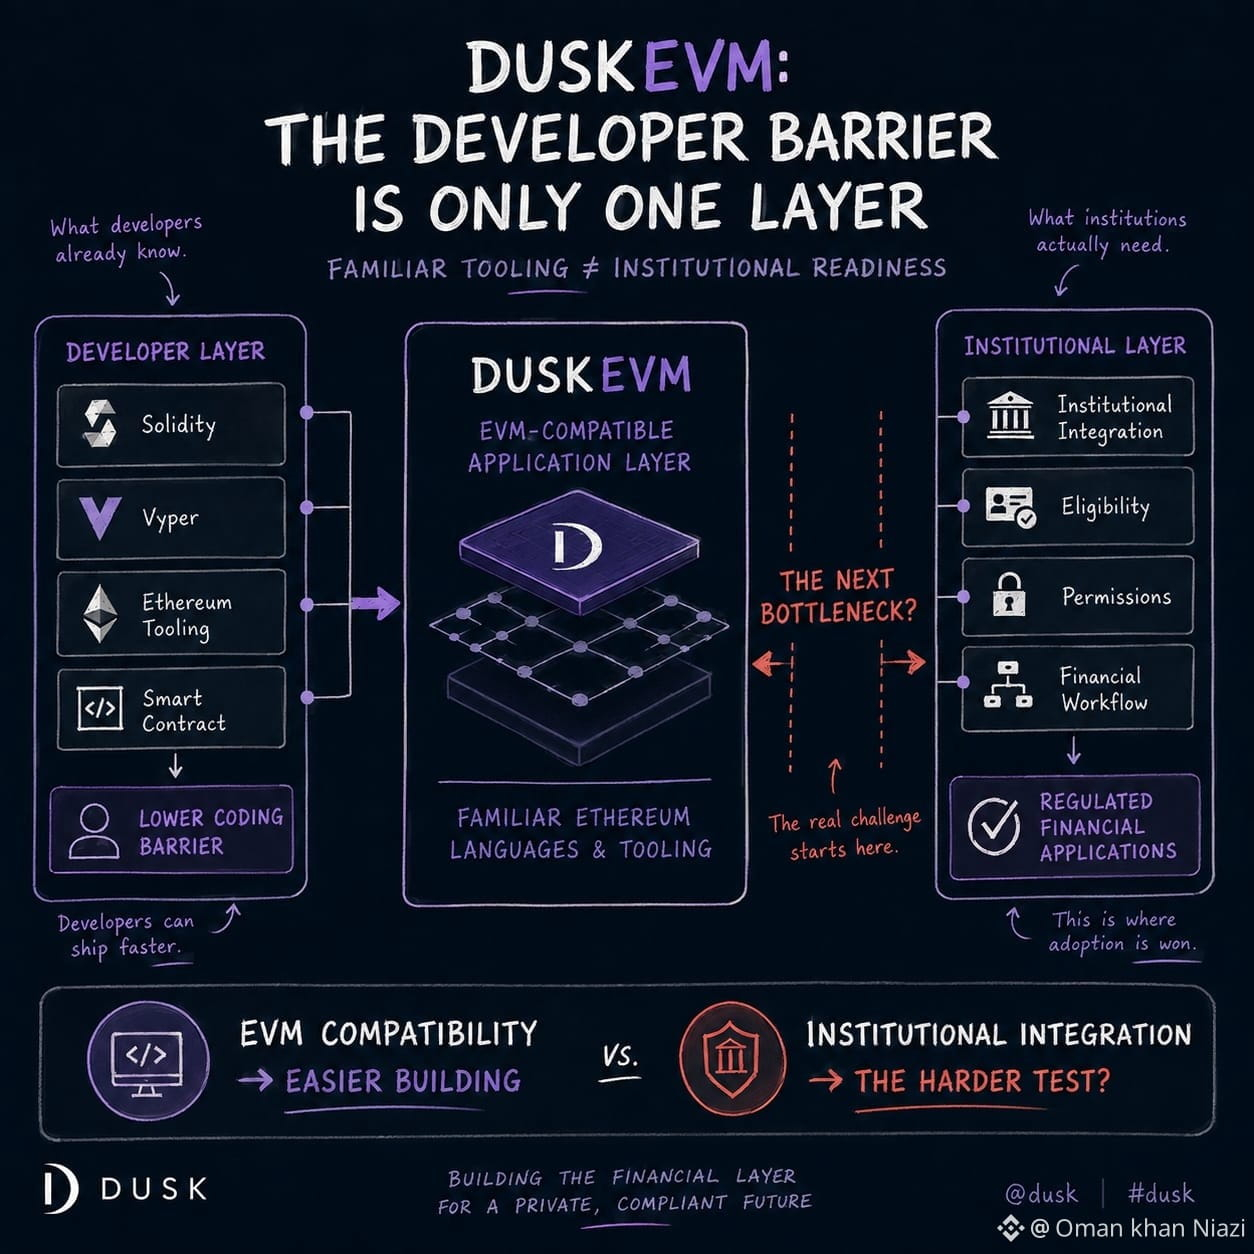
我过去一直认为,EVM 兼容性主要解决的是开发者入门的问题。
如果 DuskEVM 支持熟悉的以太坊语言和工具,包括 Solidity 与 Vyper,那么开发者就可以在不先学习完全不同的智能合约环境的情况下开始构建。
这很重要。
但我越是在金融应用的语境下观察 Dusk,就越觉得它只解决了问题的一个层面。
开发者可以使用熟悉的工具部署应用。这并不会自动回答:谁被允许与之交互、哪些信息应当保持机密、如何执行资格/准入(eligibility)的约束,以及该应用如何融入更广泛的金融工作流程。
这种区分引起了我的注意。
EVM 兼容性可以降低编码门槛。
但它未必能降低围绕该应用的机构层面的复杂性。
而对于受监管的金融市场来说,后者可能才是更难解决的问题。
我仍在观察这两个层面如何相互作用。
如果 DuskEVM 让构建熟悉的方案变得更容易,那么真正的瓶颈会不会只是从开发者采用(adoption)转移到了机构整合(institutional integration)?
@Dusk_Foundation $DUSK #dusk
我过去一直认为,EVM 兼容性主要解决的是开发者入门的问题。
如果 DuskEVM 支持熟悉的以太坊语言和工具,包括 Solidity 与 Vyper,那么开发者就可以在不先学习完全不同的智能合约环境的情况下开始构建。
这很重要。
但我越是在金融应用的语境下观察 Dusk,就越觉得它只解决了问题的一个层面。
开发者可以使用熟悉的工具部署应用。这并不会自动回答:谁被允许与之交互、哪些信息应当保持机密、如何执行资格/准入(eligibility)的约束,以及该应用如何融入更广泛的金融工作流程。
这种区分引起了我的注意。
EVM 兼容性可以降低编码门槛。
但它未必能降低围绕该应用的机构层面的复杂性。
而对于受监管的金融市场来说,后者可能才是更难解决的问题。
我仍在观察这两个层面如何相互作用。
如果 DuskEVM 让构建熟悉的方案变得更容易,那么真正的瓶颈会不会只是从开发者采用(adoption)转移到了机构整合(institutional integration)?
@Dusk $DUSK #dusk
如果 DuskEVM 支持熟悉的以太坊语言和工具,包括 Solidity 与 Vyper,那么开发者就可以在不先学习完全不同的智能合约环境的情况下开始构建。
这很重要。
但我越是在金融应用的语境下观察 Dusk,就越觉得它只解决了问题的一个层面。
开发者可以使用熟悉的工具部署应用。这并不会自动回答:谁被允许与之交互、哪些信息应当保持机密、如何执行资格/准入(eligibility)的约束,以及该应用如何融入更广泛的金融工作流程。
这种区分引起了我的注意。
EVM 兼容性可以降低编码门槛。
但它未必能降低围绕该应用的机构层面的复杂性。
而对于受监管的金融市场来说,后者可能才是更难解决的问题。
我仍在观察这两个层面如何相互作用。
如果 DuskEVM 让构建熟悉的方案变得更容易,那么真正的瓶颈会不会只是从开发者采用(adoption)转移到了机构整合(institutional integration)?
@Dusk $DUSK #dusk
4
3
91
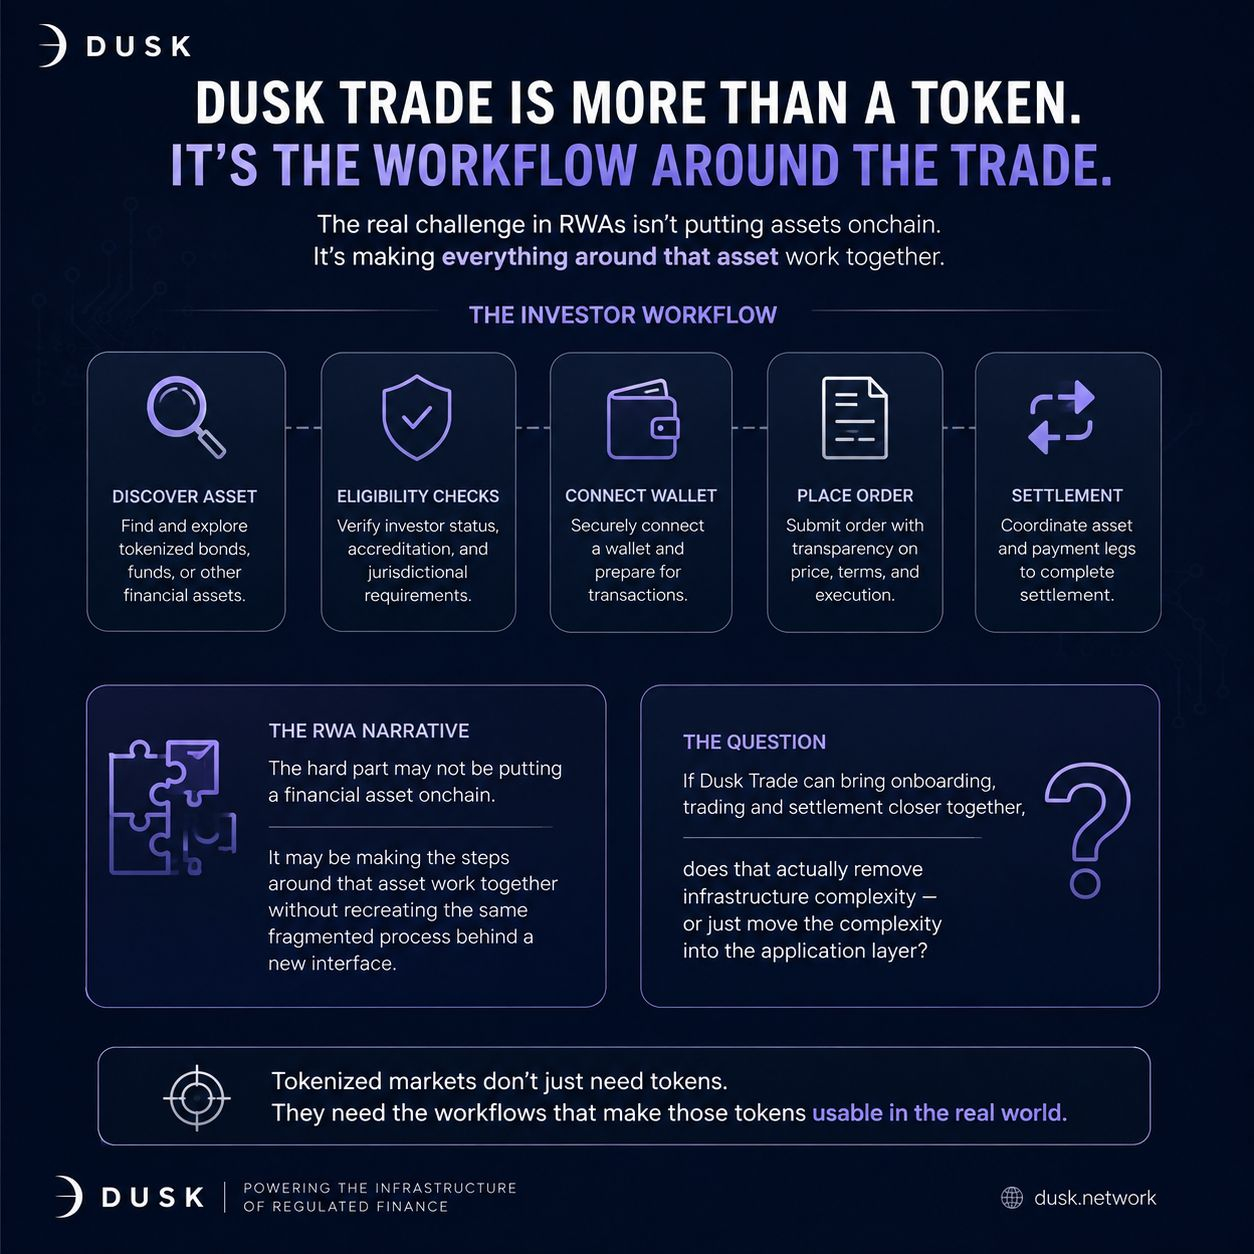
今天我一直会回到 Dusk Trade 上,是因为把它称作“新型券商(neobroker)”并不能真正说明是什么吸引了我。
有趣的地方不仅在于能够买入或卖出代币化债券、基金或其他金融资产。
真正关键在于围绕这笔交易必须发生的事情。
投资者可能需要先发现该资产,完成资格审查,连接钱包,下单,然后再通过结算把资产端与付款端协调起来。
让我注意到的是:Dusk Trade 如何处理这些工作流,而不是把代币当作整个产品。
这让我重新思考了通常的 RWA(现实世界资产)叙事。
难点也许并不在于把某项金融资产上链。
难点可能在于让围绕该资产的各个步骤协同运作,而不是在一个新的界面后面重现同样支离破碎的流程。
这也是我至今仍不确定的部分。
如果 Dusk Trade 能把入门、交易和结算拉得更近,那么它究竟会不会真正减少基础设施层面的复杂性——还是只是把复杂性转移到了应用层?
我认为,随着代币化市场变得更具可行性,这一点值得持续关注。
@Dusk_Foundation $DUSK #dusk
今天我一直会回到 Dusk Trade 上,是因为把它称作“新型券商(neobroker)”并不能真正说明是什么吸引了我。
有趣的地方不仅在于能够买入或卖出代币化债券、基金或其他金融资产。
真正关键在于围绕这笔交易必须发生的事情。
投资者可能需要先发现该资产,完成资格审查,连接钱包,下单,然后再通过结算把资产端与付款端协调起来。
让我注意到的是:Dusk Trade 如何处理这些工作流,而不是把代币当作整个产品。
这让我重新思考了通常的 RWA(现实世界资产)叙事。
难点也许并不在于把某项金融资产上链。
难点可能在于让围绕该资产的各个步骤协同运作,而不是在一个新的界面后面重现同样支离破碎的流程。
这也是我至今仍不确定的部分。
如果 Dusk Trade 能把入门、交易和结算拉得更近,那么它究竟会不会真正减少基础设施层面的复杂性——还是只是把复杂性转移到了应用层?
我认为,随着代币化市场变得更具可行性,这一点值得持续关注。
@Dusk $DUSK #dusk
有趣的地方不仅在于能够买入或卖出代币化债券、基金或其他金融资产。
真正关键在于围绕这笔交易必须发生的事情。
投资者可能需要先发现该资产,完成资格审查,连接钱包,下单,然后再通过结算把资产端与付款端协调起来。
让我注意到的是:Dusk Trade 如何处理这些工作流,而不是把代币当作整个产品。
这让我重新思考了通常的 RWA(现实世界资产)叙事。
难点也许并不在于把某项金融资产上链。
难点可能在于让围绕该资产的各个步骤协同运作,而不是在一个新的界面后面重现同样支离破碎的流程。
这也是我至今仍不确定的部分。
如果 Dusk Trade 能把入门、交易和结算拉得更近,那么它究竟会不会真正减少基础设施层面的复杂性——还是只是把复杂性转移到了应用层?
我认为,随着代币化市场变得更具可行性,这一点值得持续关注。
@Dusk $DUSK #dusk
4
81
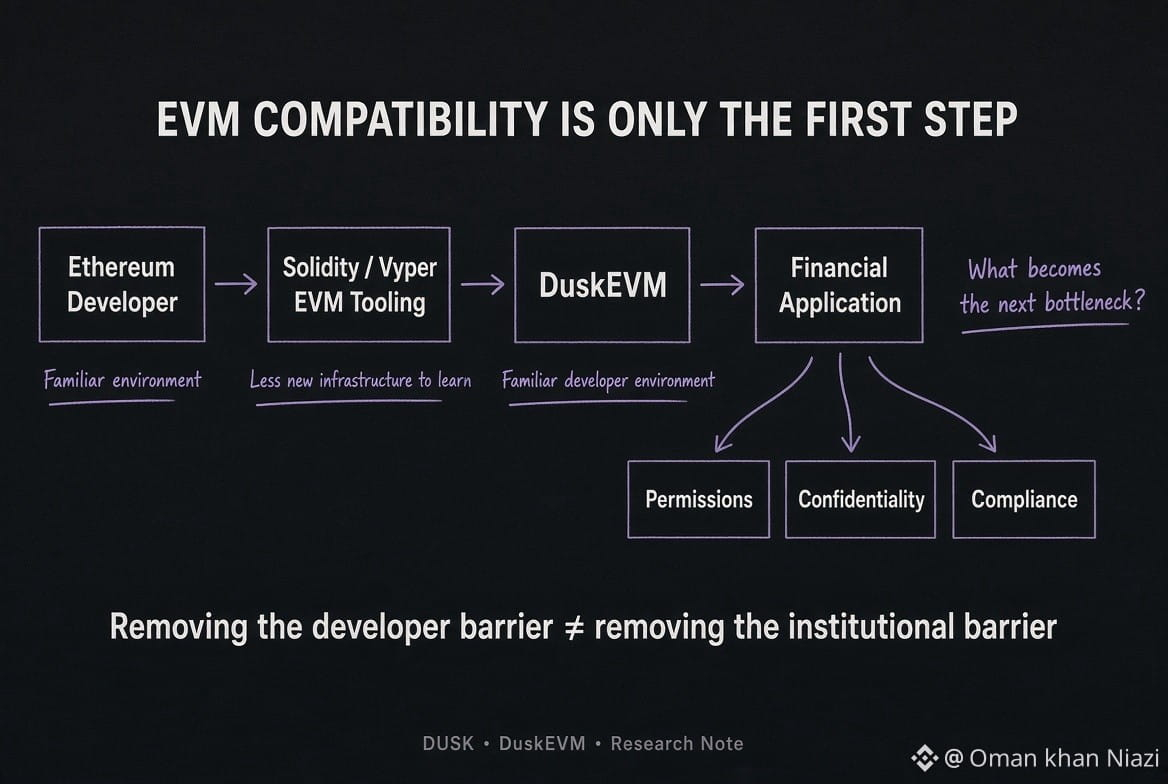
今天我又回到 DuskEVM 上来,是因为我想弄清楚:EVM 兼容性在标题之外,究竟还改变了什么。
其中一个引人注意的细节是,DuskEVM 的设计旨在与熟悉的以太坊开发语言和工具协同工作,包括 Solidity 和 Vyper。
这很重要,因为开发者并不一定需要为了在 Dusk 上开始构建,就去学习一个完全不同的智能合约环境。
但随后我开始思考:在迈出第一步之后会发生什么。
如果部署应用变得更容易,那么金融应用中那些更难的核心问题并不会就此消失。
谁被允许与它交互?
哪些信息必须保持机密?
如何执行合规要求?
以及该应用如何与金融工作流的其他部分进行连接?
因此,我认为 EVM 兼容性本身并不是最有趣的部分。
真正有意思的是:熟悉的开发者基础设施,是否真的能够带来能够在真实机构约束下运行的应用。
如果 DuskEVM 消除了开发者门槛,那么将金融应用推向真实世界使用时,接下来的瓶颈会是什么?
@Dusk_Foundation $DUSK #dusk
今天我又回到 DuskEVM 上来,是因为我想弄清楚:EVM 兼容性在标题之外,究竟还改变了什么。
其中一个引人注意的细节是,DuskEVM 的设计旨在与熟悉的以太坊开发语言和工具协同工作,包括 Solidity 和 Vyper。
这很重要,因为开发者并不一定需要为了在 Dusk 上开始构建,就去学习一个完全不同的智能合约环境。
但随后我开始思考:在迈出第一步之后会发生什么。
如果部署应用变得更容易,那么金融应用中那些更难的核心问题并不会就此消失。
谁被允许与它交互?
哪些信息必须保持机密?
如何执行合规要求?
以及该应用如何与金融工作流的其他部分进行连接?
因此,我认为 EVM 兼容性本身并不是最有趣的部分。
真正有意思的是:熟悉的开发者基础设施,是否真的能够带来能够在真实机构约束下运行的应用。
如果 DuskEVM 消除了开发者门槛,那么将金融应用推向真实世界使用时,接下来的瓶颈会是什么?
@Dusk $DUSK #dusk
其中一个引人注意的细节是,DuskEVM 的设计旨在与熟悉的以太坊开发语言和工具协同工作,包括 Solidity 和 Vyper。
这很重要,因为开发者并不一定需要为了在 Dusk 上开始构建,就去学习一个完全不同的智能合约环境。
但随后我开始思考:在迈出第一步之后会发生什么。
如果部署应用变得更容易,那么金融应用中那些更难的核心问题并不会就此消失。
谁被允许与它交互?
哪些信息必须保持机密?
如何执行合规要求?
以及该应用如何与金融工作流的其他部分进行连接?
因此,我认为 EVM 兼容性本身并不是最有趣的部分。
真正有意思的是:熟悉的开发者基础设施,是否真的能够带来能够在真实机构约束下运行的应用。
如果 DuskEVM 消除了开发者门槛,那么将金融应用推向真实世界使用时,接下来的瓶颈会是什么?
@Dusk $DUSK #dusk
7
71
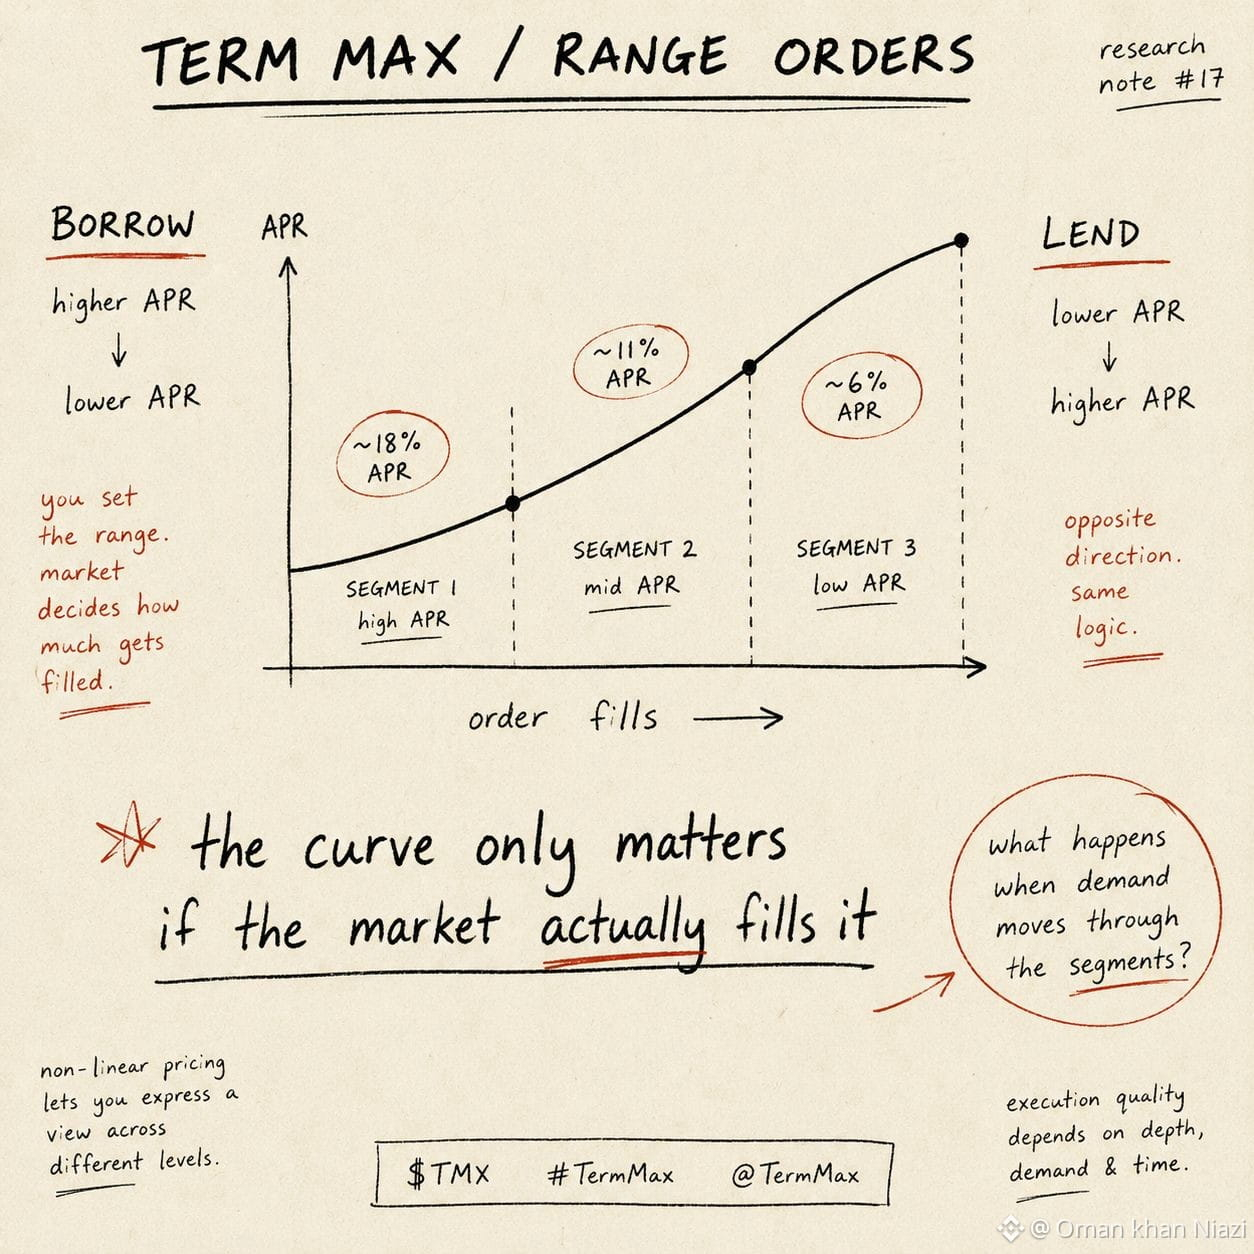
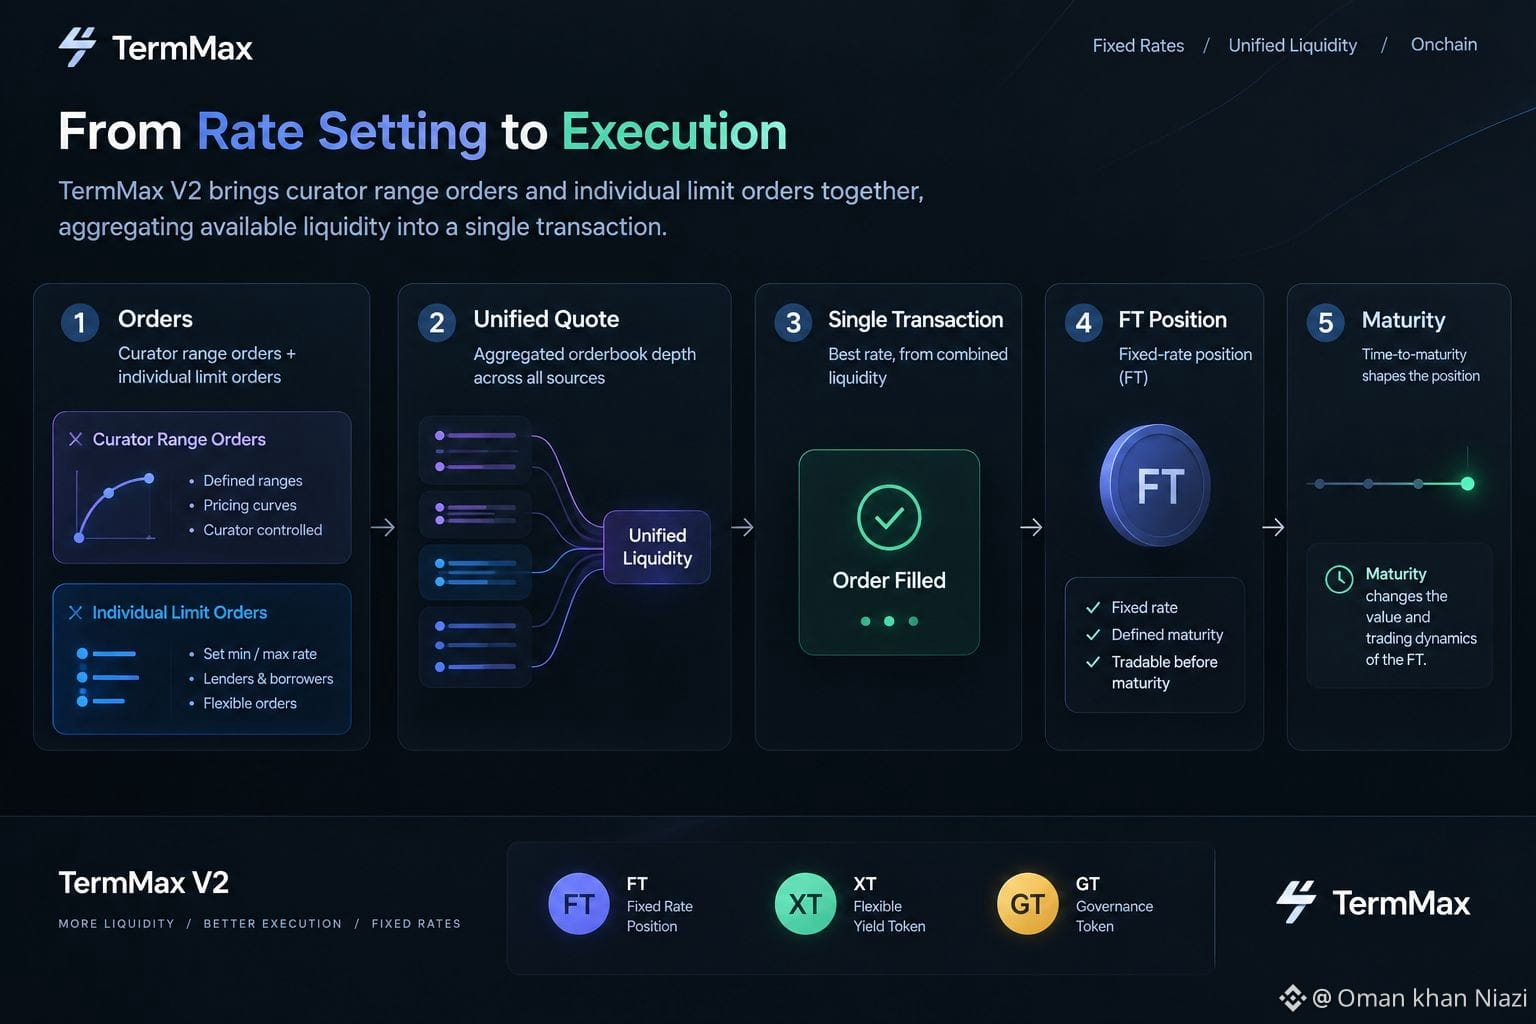
我注意到 @TermMax 有趣的不只是利率是固定的。更有意思的是:利率可以围绕订单实际被成交的程度来进行结构化。
TermMax 的区间订单使用带有不同分段的定价曲线。在借款区间订单中,订单成交时,前面的部分可以拥有更高的年化利率,后面的部分则随着成交而降低年化利率。对于出借而言,曲线则是相反的:在已定义的各个部分上,利率会随区间递增。
这让我开始用另一种方式来看待订单本身。
区间订单并不只是说:“这是我的利率。”它定义的是:当提取不同数量的流动性时,利率如何做出响应。
但这也带来一种有趣的张力:这条曲线只有在市场真的把它成交了才会起作用。TermMax 的文档也强调了:未被使用的资本,以及定价曲线配置不佳,都是区间订单设置者面临的风险。
所以我想重点观察的是:当真实需求以不同的订单规模推进时,这些曲线会如何表现。
在实践中,这种曲线结构能否发现有用的利率?还是说它的有效性过度依赖于把需求画像设置得足够准确?
#TermMax @termmax
我注意到 @TermMax 有趣的不只是利率是固定的。更有意思的是:利率可以围绕订单实际被成交的程度来进行结构化。
TermMax 的区间订单使用带有不同分段的定价曲线。在借款区间订单中,订单成交时,前面的部分可以拥有更高的年化利率,后面的部分则随着成交而降低年化利率。对于出借而言,曲线则是相反的:在已定义的各个部分上,利率会随区间递增。
这让我开始用另一种方式来看待订单本身。
区间订单并不只是说:“这是我的利率。”它定义的是:当提取不同数量的流动性时,利率如何做出响应。
但这也带来一种有趣的张力:这条曲线只有在市场真的把它成交了才会起作用。TermMax 的文档也强调了:未被使用的资本,以及定价曲线配置不佳,都是区间订单设置者面临的风险。
所以我想重点观察的是:当真实需求以不同的订单规模推进时,这些曲线会如何表现。
在实践中,这种曲线结构能否发现有用的利率?还是说它的有效性过度依赖于把需求画像设置得足够准确?
#TermMax @TermMax
TermMax 的区间订单使用带有不同分段的定价曲线。在借款区间订单中,订单成交时,前面的部分可以拥有更高的年化利率,后面的部分则随着成交而降低年化利率。对于出借而言,曲线则是相反的:在已定义的各个部分上,利率会随区间递增。
这让我开始用另一种方式来看待订单本身。
区间订单并不只是说:“这是我的利率。”它定义的是:当提取不同数量的流动性时,利率如何做出响应。
但这也带来一种有趣的张力:这条曲线只有在市场真的把它成交了才会起作用。TermMax 的文档也强调了:未被使用的资本,以及定价曲线配置不佳,都是区间订单设置者面临的风险。
所以我想重点观察的是:当真实需求以不同的订单规模推进时,这些曲线会如何表现。
在实践中,这种曲线结构能否发现有用的利率?还是说它的有效性过度依赖于把需求画像设置得足够准确?
#TermMax @TermMax
1
6
80
我仍然觉得,大多数关于 RWA 的讨论把代币化当成了“终点线”。
把一个现有资产上链、赋予它一个数字化表征,似乎就会让人觉得那笔金融资产本身也已经上了链。
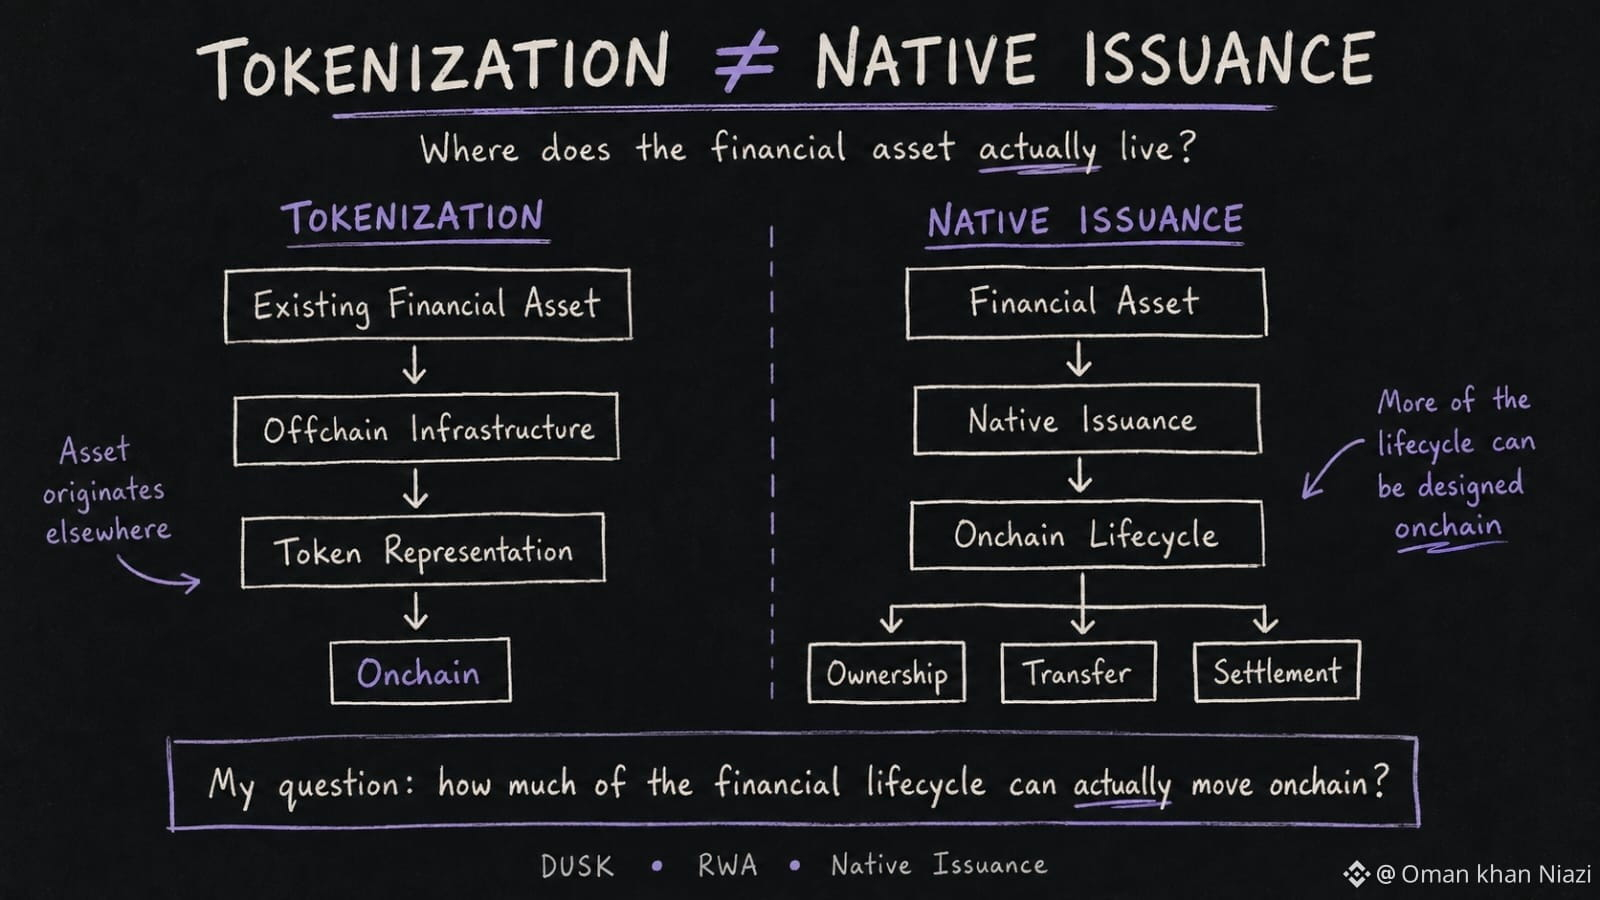
但当我越看 Dusk 对原生发行(native issuance)的思路,就越觉得这里有一个重要的区别。
代币化可以用来表征在其他地方已经存在的资产。原生发行则从不同的起点开始:基础设施可以根据法律与产品的具体安排,被设计成在链上承担更多该资产生命周期的环节。
这种差异引起了我的注意。
因为如果发行发生在一个系统里,而所有权却在别处被追踪,那么转移或结算仍依赖于独立的记录;将一个代币放到链上并不必然能消除底层基础设施层面的问题。
所以对我来说,原生发行有趣的部分并不只是“再造一个代币”。
而是它有可能缩小数字资产与为其提供服务的金融基础设施之间的差距。
在受监管市场中,它究竟能走多远,我仍然保持谨慎。法律上的所有权、获授权的中介以及运营责任并不会因为资产以链上形式呈现就消失。
因此,我真正关心的测试标准并不是有多少 RWA 能被代币化。
如果原生发行能把更多资产生命周期转移到账本(ledger)上,那么传统金融基础设施中,哪些部分会变得最难被替代?
@Dusk_Foundation $DUSK #dusk
我仍然觉得,大多数关于 RWA 的讨论把代币化当成了“终点线”。
把一个现有资产上链、赋予它一个数字化表征,似乎就会让人觉得那笔金融资产本身也已经上了链。
但当我越看 Dusk 对原生发行(native issuance)的思路,就越觉得这里有一个重要的区别。
代币化可以用来表征在其他地方已经存在的资产。原生发行则从不同的起点开始:基础设施可以根据法律与产品的具体安排,被设计成在链上承担更多该资产生命周期的环节。
这种差异引起了我的注意。
因为如果发行发生在一个系统里,而所有权却在别处被追踪,那么转移或结算仍依赖于独立的记录;将一个代币放到链上并不必然能消除底层基础设施层面的问题。
所以对我来说,原生发行有趣的部分并不只是“再造一个代币”。
而是它有可能缩小数字资产与为其提供服务的金融基础设施之间的差距。
在受监管市场中,它究竟能走多远,我仍然保持谨慎。法律上的所有权、获授权的中介以及运营责任并不会因为资产以链上形式呈现就消失。
因此,我真正关心的测试标准并不是有多少 RWA 能被代币化。
如果原生发行能把更多资产生命周期转移到账本(ledger)上,那么传统金融基础设施中,哪些部分会变得最难被替代?
@Dusk $DUSK #dusk
把一个现有资产上链、赋予它一个数字化表征,似乎就会让人觉得那笔金融资产本身也已经上了链。
但当我越看 Dusk 对原生发行(native issuance)的思路,就越觉得这里有一个重要的区别。
代币化可以用来表征在其他地方已经存在的资产。原生发行则从不同的起点开始:基础设施可以根据法律与产品的具体安排,被设计成在链上承担更多该资产生命周期的环节。
这种差异引起了我的注意。
因为如果发行发生在一个系统里,而所有权却在别处被追踪,那么转移或结算仍依赖于独立的记录;将一个代币放到链上并不必然能消除底层基础设施层面的问题。
所以对我来说,原生发行有趣的部分并不只是“再造一个代币”。
而是它有可能缩小数字资产与为其提供服务的金融基础设施之间的差距。
在受监管市场中,它究竟能走多远,我仍然保持谨慎。法律上的所有权、获授权的中介以及运营责任并不会因为资产以链上形式呈现就消失。
因此,我真正关心的测试标准并不是有多少 RWA 能被代币化。
如果原生发行能把更多资产生命周期转移到账本(ledger)上,那么传统金融基础设施中,哪些部分会变得最难被替代?
@Dusk $DUSK #dusk
5
7
63
我仍然认为,@termmax 的有趣之处在于:一笔订单并不必然意味着一个固定利率。
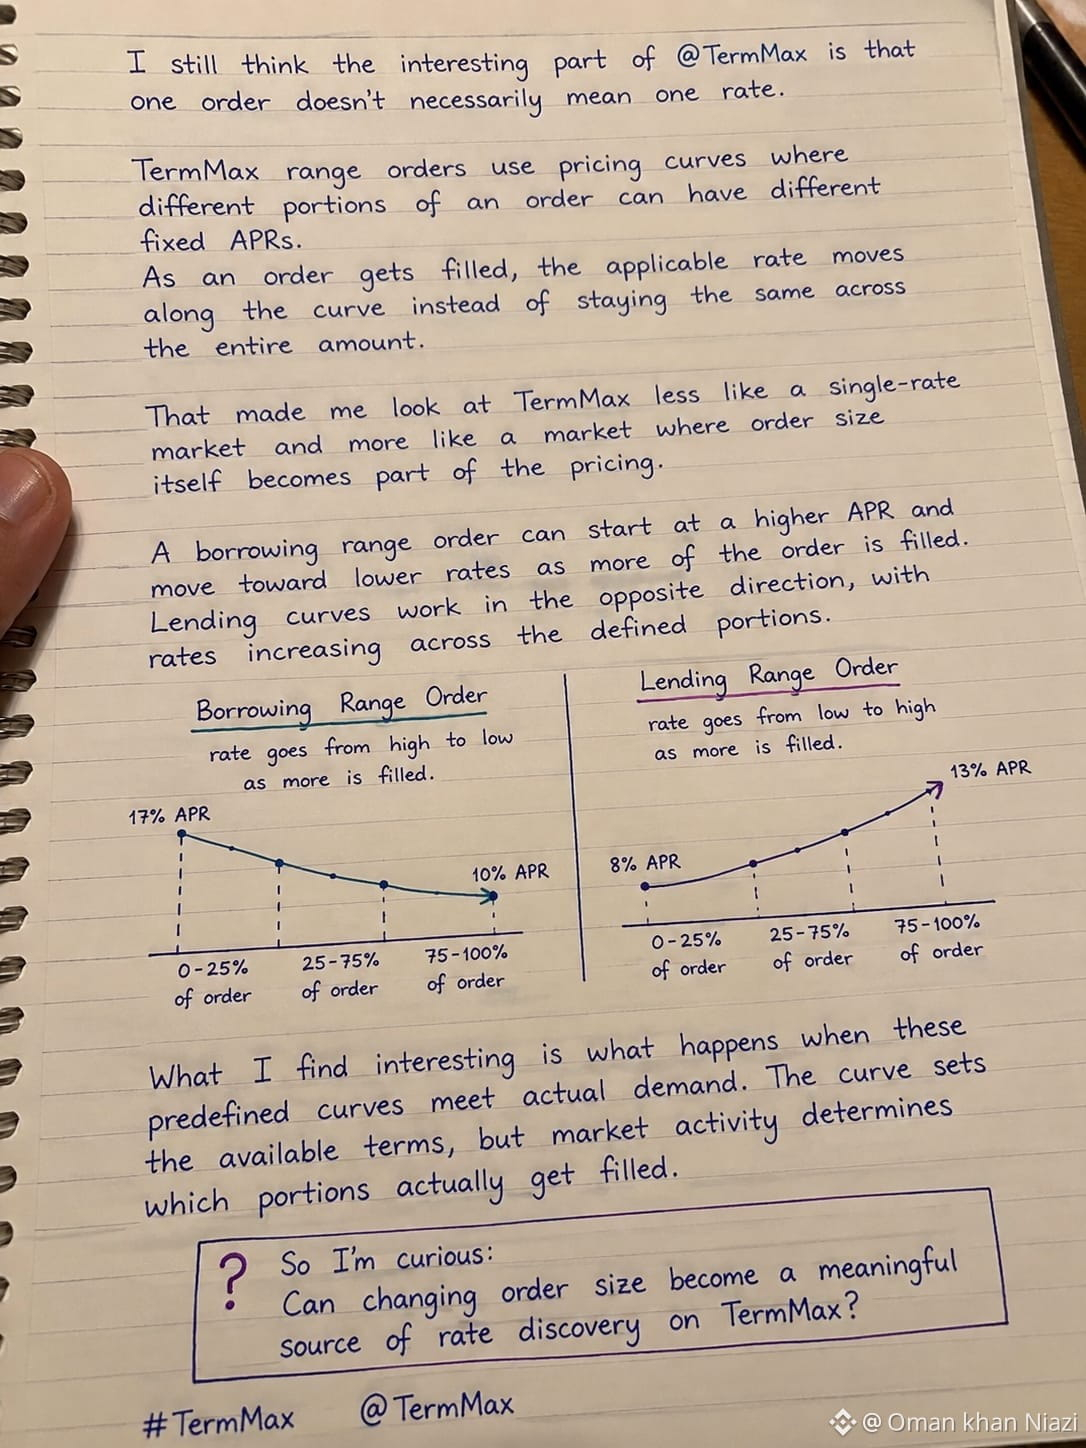
TermMax 的区间订单使用定价曲线:一笔订单的不同部分可以对应不同的固定年利率(APR)。当订单逐步被成交时,适用利率会沿着曲线移动,而不是在整笔金额上保持不变。
这让我开始把 TermMax 看得不只是一个“单一利率”的市场,而更像是一个“订单规模本身也参与定价”的市场。
借款区间订单可能从较高的 APR 开始,随着订单被填充得更多,利率会向更低的水平移动。出借曲线则相反:在已定义的各个部分上,利率会随着划分而逐步增加。
我觉得有意思的是,当这些预设曲线与实际需求相遇时会发生什么。曲线决定了可用的条款范围,但市场活动决定哪些部分会真正被填充。
所以我很好奇:
在 TermMax 上,改变订单规模能否成为一种有意义的利率发现来源?
#TermMax @termmax
我仍然认为,@TermMax 的有趣之处在于:一笔订单并不必然意味着一个固定利率。
TermMax 的区间订单使用定价曲线:一笔订单的不同部分可以对应不同的固定年利率(APR)。当订单逐步被成交时,适用利率会沿着曲线移动,而不是在整笔金额上保持不变。
这让我开始把 TermMax 看得不只是一个“单一利率”的市场,而更像是一个“订单规模本身也参与定价”的市场。
借款区间订单可能从较高的 APR 开始,随着订单被填充得更多,利率会向更低的水平移动。出借曲线则相反:在已定义的各个部分上,利率会随着划分而逐步增加。
我觉得有意思的是,当这些预设曲线与实际需求相遇时会发生什么。曲线决定了可用的条款范围,但市场活动决定哪些部分会真正被填充。
所以我很好奇:
在 TermMax 上,改变订单规模能否成为一种有意义的利率发现来源?
#TermMax @TermMax
TermMax 的区间订单使用定价曲线:一笔订单的不同部分可以对应不同的固定年利率(APR)。当订单逐步被成交时,适用利率会沿着曲线移动,而不是在整笔金额上保持不变。
这让我开始把 TermMax 看得不只是一个“单一利率”的市场,而更像是一个“订单规模本身也参与定价”的市场。
借款区间订单可能从较高的 APR 开始,随着订单被填充得更多,利率会向更低的水平移动。出借曲线则相反:在已定义的各个部分上,利率会随着划分而逐步增加。
我觉得有意思的是,当这些预设曲线与实际需求相遇时会发生什么。曲线决定了可用的条款范围,但市场活动决定哪些部分会真正被填充。
所以我很好奇:
在 TermMax 上,改变订单规模能否成为一种有意义的利率发现来源?
#TermMax @TermMax
5
7
92
我仍然认为,围绕 DuskEVM 最有意思的问题并不是开发者能否使用熟悉的 EVM 工具。
而是:当熟悉的 EVM 开发与受监管金融的隐私要求相遇时,会发生什么。
DuskEVM 被设计为 Dusk 堆栈中的 EVM 兼容应用层,而 Hedger 则是用于 EVM 工作流的隐私模块。让我着迷的是,Hedger 使用同态加密和零知识证明来支持保密的交易流程。
这就产生了一种有趣的张力。
在普通的公开区块链环境中,透明性会让验证更容易。但金融机构往往拥有一些信息,无法简单地向所有人公开。
因此,挑战变得更具体:在仍需在必要时验证或披露恰当信息的同时,交易能否保持机密性?
我的观察是,这比在 EVM 环境中“额外添加隐私”要困难得多。
我很期待,当真实的金融应用开始使用这种架构时,它的表现会如何。
如果机构需要进行选择性披露,那么最终应由谁来决定哪些内容会变得可见:应用方、监管方,还是协议本身?
@Dusk_Foundation $DUSK #dusk
我仍然认为,围绕 DuskEVM 最有意思的问题并不是开发者能否使用熟悉的 EVM 工具。
而是:当熟悉的 EVM 开发与受监管金融的隐私要求相遇时,会发生什么。
DuskEVM 被设计为 Dusk 堆栈中的 EVM 兼容应用层,而 Hedger 则是用于 EVM 工作流的隐私模块。让我着迷的是,Hedger 使用同态加密和零知识证明来支持保密的交易流程。
这就产生了一种有趣的张力。
在普通的公开区块链环境中,透明性会让验证更容易。但金融机构往往拥有一些信息,无法简单地向所有人公开。
因此,挑战变得更具体:在仍需在必要时验证或披露恰当信息的同时,交易能否保持机密性?
我的观察是,这比在 EVM 环境中“额外添加隐私”要困难得多。
我很期待,当真实的金融应用开始使用这种架构时,它的表现会如何。
如果机构需要进行选择性披露,那么最终应由谁来决定哪些内容会变得可见:应用方、监管方,还是协议本身?
@Dusk $DUSK #dusk
而是:当熟悉的 EVM 开发与受监管金融的隐私要求相遇时,会发生什么。
DuskEVM 被设计为 Dusk 堆栈中的 EVM 兼容应用层,而 Hedger 则是用于 EVM 工作流的隐私模块。让我着迷的是,Hedger 使用同态加密和零知识证明来支持保密的交易流程。
这就产生了一种有趣的张力。
在普通的公开区块链环境中,透明性会让验证更容易。但金融机构往往拥有一些信息,无法简单地向所有人公开。
因此,挑战变得更具体:在仍需在必要时验证或披露恰当信息的同时,交易能否保持机密性?
我的观察是,这比在 EVM 环境中“额外添加隐私”要困难得多。
我很期待,当真实的金融应用开始使用这种架构时,它的表现会如何。
如果机构需要进行选择性披露,那么最终应由谁来决定哪些内容会变得可见:应用方、监管方,还是协议本身?
@Dusk $DUSK #dusk
Application
0%
Regulator
0%
Protocol
38%
Shared control
62%
8 票 • 投票已关闭
9
91
当我查看代币化的金融资产时,我总会回到一个问题:
当资产上链之后会发生什么?
起初,我以为代币化才是难点。但我越看 @Dusk,就越觉得最大的挑战在于:围绕这些资产建立一个市场。
这也是我关注 Dusk Trade 的原因。
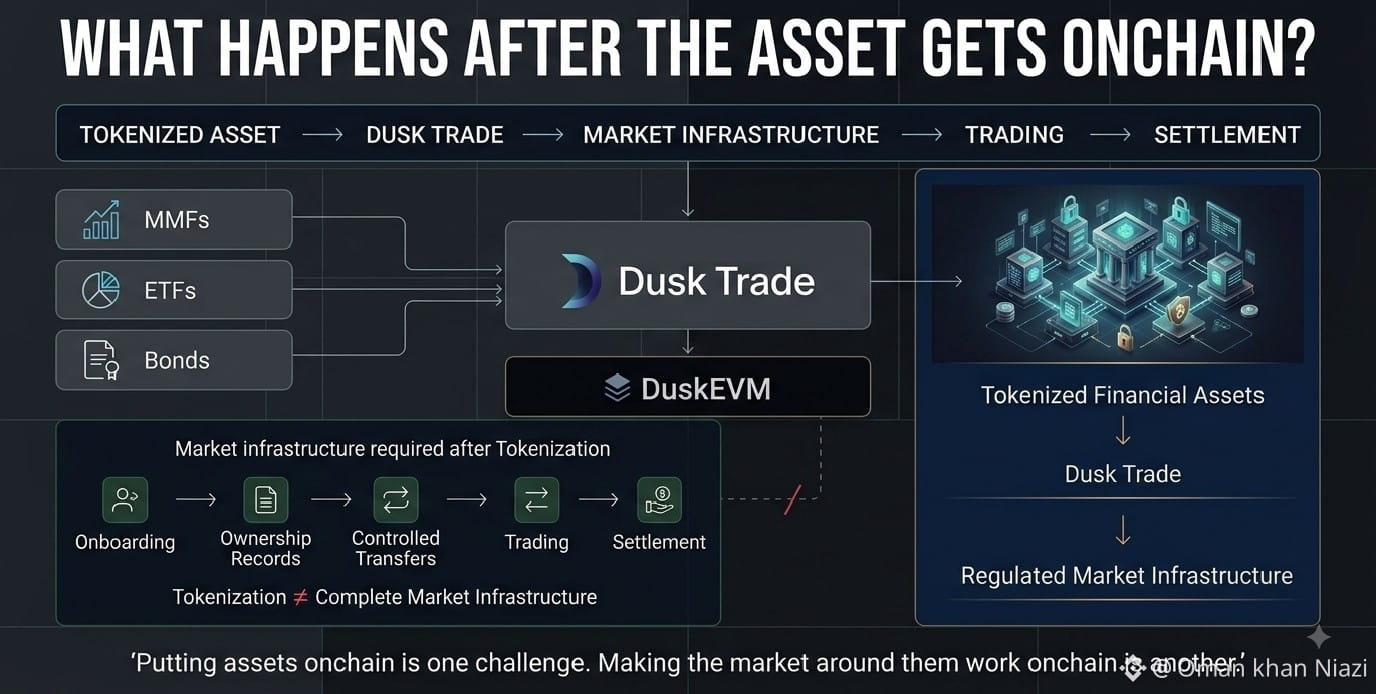
它正在被打造为 DuskEVM 上代币化金融资产的应用层,提供的工具包括 MMFs、ETFs 和债券,旨在能够在受监管的市场结构中运作。
而这种区别很关键。
一只代币化债券可以存在于链上,但投资者仍然需要完成入驻/开户、维护所有权记录、受控的资产转移、交易以及结算。如果这些流程仍然分散在不同系统中,那么把资产上链只解决了问题的一部分。
对我而言,真正的考验并不只是有多少资产可以被代币化。而是围绕这些资产的基础设施,是否足够可用,让这些资产能够真正成为受监管市场中的可运作资产。
这也是我最密切关注 Dusk Trade 的那一部分。
如果资产已经上链,但其周边的大部分市场活动仍然在链下运行,那么代币化真的改变了金融市场本身吗?
@Dusk_Foundation $DUSK #dusk
当我查看代币化的金融资产时,我总会回到一个问题:
当资产上链之后会发生什么?
起初,我以为代币化才是难点。但我越看 @Dusk,就越觉得最大的挑战在于:围绕这些资产建立一个市场。
这也是我关注 Dusk Trade 的原因。
它正在被打造为 DuskEVM 上代币化金融资产的应用层,提供的工具包括 MMFs、ETFs 和债券,旨在能够在受监管的市场结构中运作。
而这种区别很关键。
一只代币化债券可以存在于链上,但投资者仍然需要完成入驻/开户、维护所有权记录、受控的资产转移、交易以及结算。如果这些流程仍然分散在不同系统中,那么把资产上链只解决了问题的一部分。
对我而言,真正的考验并不只是有多少资产可以被代币化。而是围绕这些资产的基础设施,是否足够可用,让这些资产能够真正成为受监管市场中的可运作资产。
这也是我最密切关注 Dusk Trade 的那一部分。
如果资产已经上链,但其周边的大部分市场活动仍然在链下运行,那么代币化真的改变了金融市场本身吗?
@Dusk $DUSK #dusk
当资产上链之后会发生什么?
起初,我以为代币化才是难点。但我越看 @Dusk,就越觉得最大的挑战在于:围绕这些资产建立一个市场。
这也是我关注 Dusk Trade 的原因。
它正在被打造为 DuskEVM 上代币化金融资产的应用层,提供的工具包括 MMFs、ETFs 和债券,旨在能够在受监管的市场结构中运作。
而这种区别很关键。
一只代币化债券可以存在于链上,但投资者仍然需要完成入驻/开户、维护所有权记录、受控的资产转移、交易以及结算。如果这些流程仍然分散在不同系统中,那么把资产上链只解决了问题的一部分。
对我而言,真正的考验并不只是有多少资产可以被代币化。而是围绕这些资产的基础设施,是否足够可用,让这些资产能够真正成为受监管市场中的可运作资产。
这也是我最密切关注 Dusk Trade 的那一部分。
如果资产已经上链,但其周边的大部分市场活动仍然在链下运行,那么代币化真的改变了金融市场本身吗?
@Dusk $DUSK #dusk
6
55
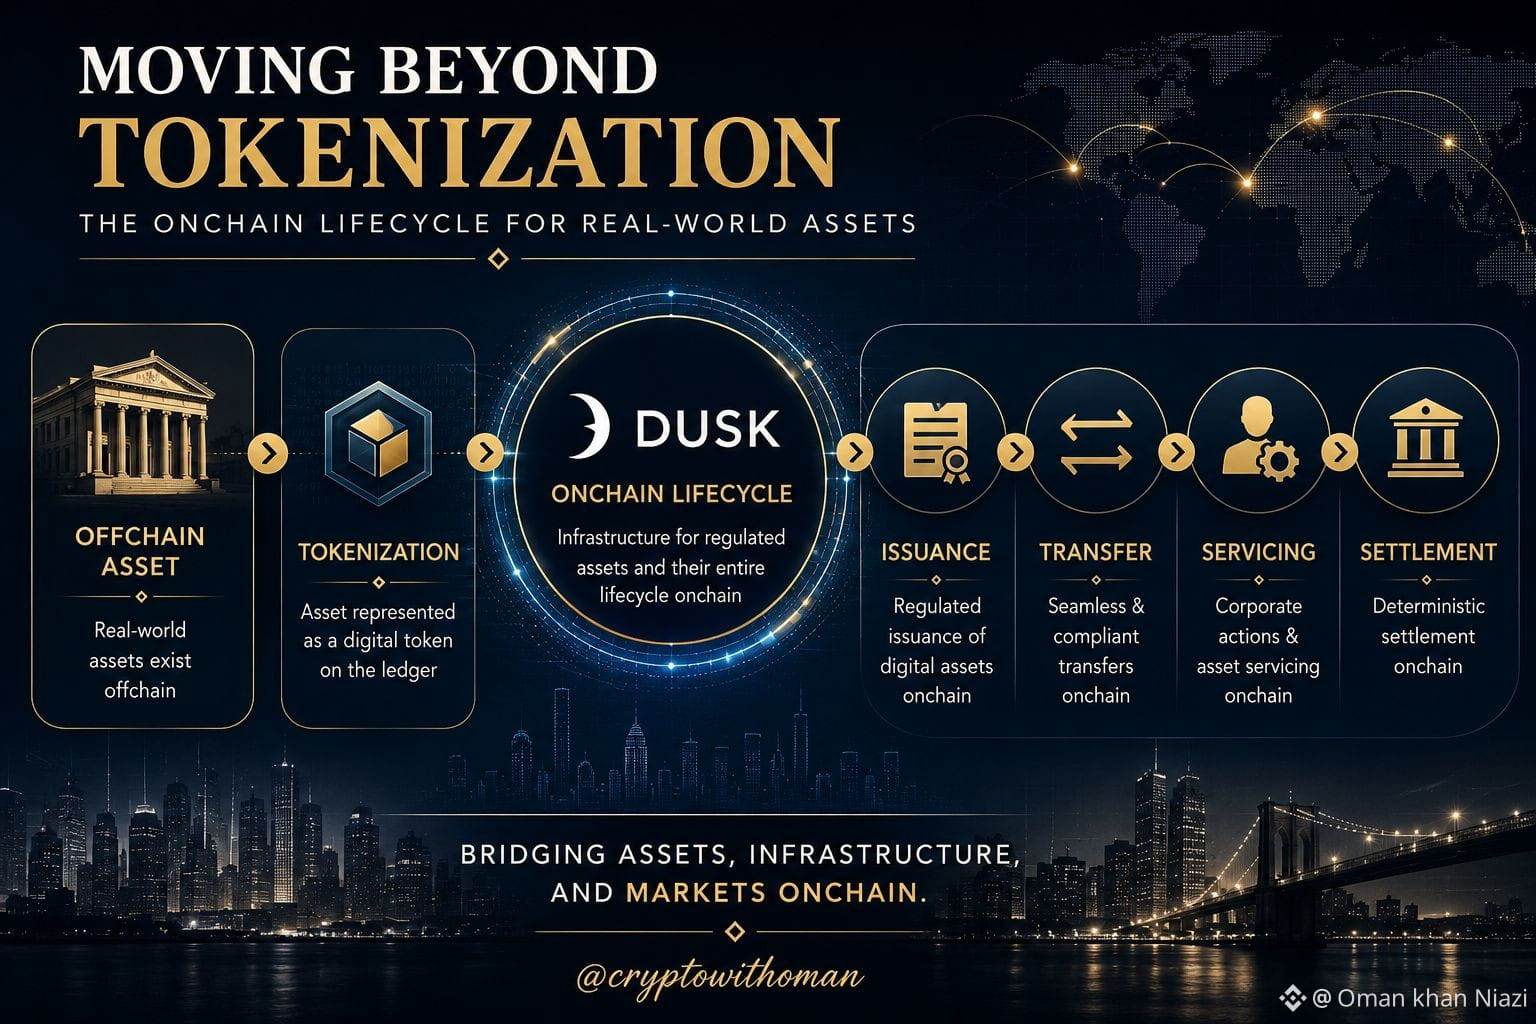
我仍然认为,大多数关于RWA(现实世界资产)的讨论过于聚焦在某个资产变成代币的那一刻。
我看得越多,就越觉得随着Dusk的出现,真正困难的问题会在代币化之后才开始。
一项资产仍然必须被发行、转移、提供服务,并最终完成结算。如果这些步骤继续依赖彼此分离的系统,那么把资产放到链上,并不必然意味着金融流程本身就已经迁移到了链上。
这就是让我注意到Dusk原生发行方式的原因:它被设计用来在账本(ledger)本身上支持更多资产生命周期的环节,而不是把代币化当作终点。
Dusk Trade让这一点更有意思。它将MMF、ETF和债券等工具纳入到一种受监管的市场结构中,而该结构围绕代币化的金融资产构建。
我的观察是:RWA采用真正的难题,可能根本不在于代币化本身。它可能在于,在不丢失金融市场已经依赖的那些规则的前提下,如何把发行、所有权、交易与结算连接起来。
如果资产在链上,但其大部分生命周期仍发生在别处,那么实际上有多少金融市场已经真正迁移到链上了?
@Dusk_Foundation $DUSK #dusk
我仍然认为,大多数关于RWA(现实世界资产)的讨论过于聚焦在某个资产变成代币的那一刻。
我看得越多,就越觉得随着Dusk的出现,真正困难的问题会在代币化之后才开始。
一项资产仍然必须被发行、转移、提供服务,并最终完成结算。如果这些步骤继续依赖彼此分离的系统,那么把资产放到链上,并不必然意味着金融流程本身就已经迁移到了链上。
这就是让我注意到Dusk原生发行方式的原因:它被设计用来在账本(ledger)本身上支持更多资产生命周期的环节,而不是把代币化当作终点。
Dusk Trade让这一点更有意思。它将MMF、ETF和债券等工具纳入到一种受监管的市场结构中,而该结构围绕代币化的金融资产构建。
我的观察是:RWA采用真正的难题,可能根本不在于代币化本身。它可能在于,在不丢失金融市场已经依赖的那些规则的前提下,如何把发行、所有权、交易与结算连接起来。
如果资产在链上,但其大部分生命周期仍发生在别处,那么实际上有多少金融市场已经真正迁移到链上了?
@Dusk $DUSK #dusk
我看得越多,就越觉得随着Dusk的出现,真正困难的问题会在代币化之后才开始。
一项资产仍然必须被发行、转移、提供服务,并最终完成结算。如果这些步骤继续依赖彼此分离的系统,那么把资产放到链上,并不必然意味着金融流程本身就已经迁移到了链上。
这就是让我注意到Dusk原生发行方式的原因:它被设计用来在账本(ledger)本身上支持更多资产生命周期的环节,而不是把代币化当作终点。
Dusk Trade让这一点更有意思。它将MMF、ETF和债券等工具纳入到一种受监管的市场结构中,而该结构围绕代币化的金融资产构建。
我的观察是:RWA采用真正的难题,可能根本不在于代币化本身。它可能在于,在不丢失金融市场已经依赖的那些规则的前提下,如何把发行、所有权、交易与结算连接起来。
如果资产在链上,但其大部分生命周期仍发生在别处,那么实际上有多少金融市场已经真正迁移到链上了?
@Dusk $DUSK #dusk
Issuance
0%
Trading
0%
settlement
0%
Full lifecycle
100%
1 票 • 投票已关闭
1
5
77
我仍然认为,当真正的金融机构进入其中之后,人们往往低估了隐私变得多么困难。
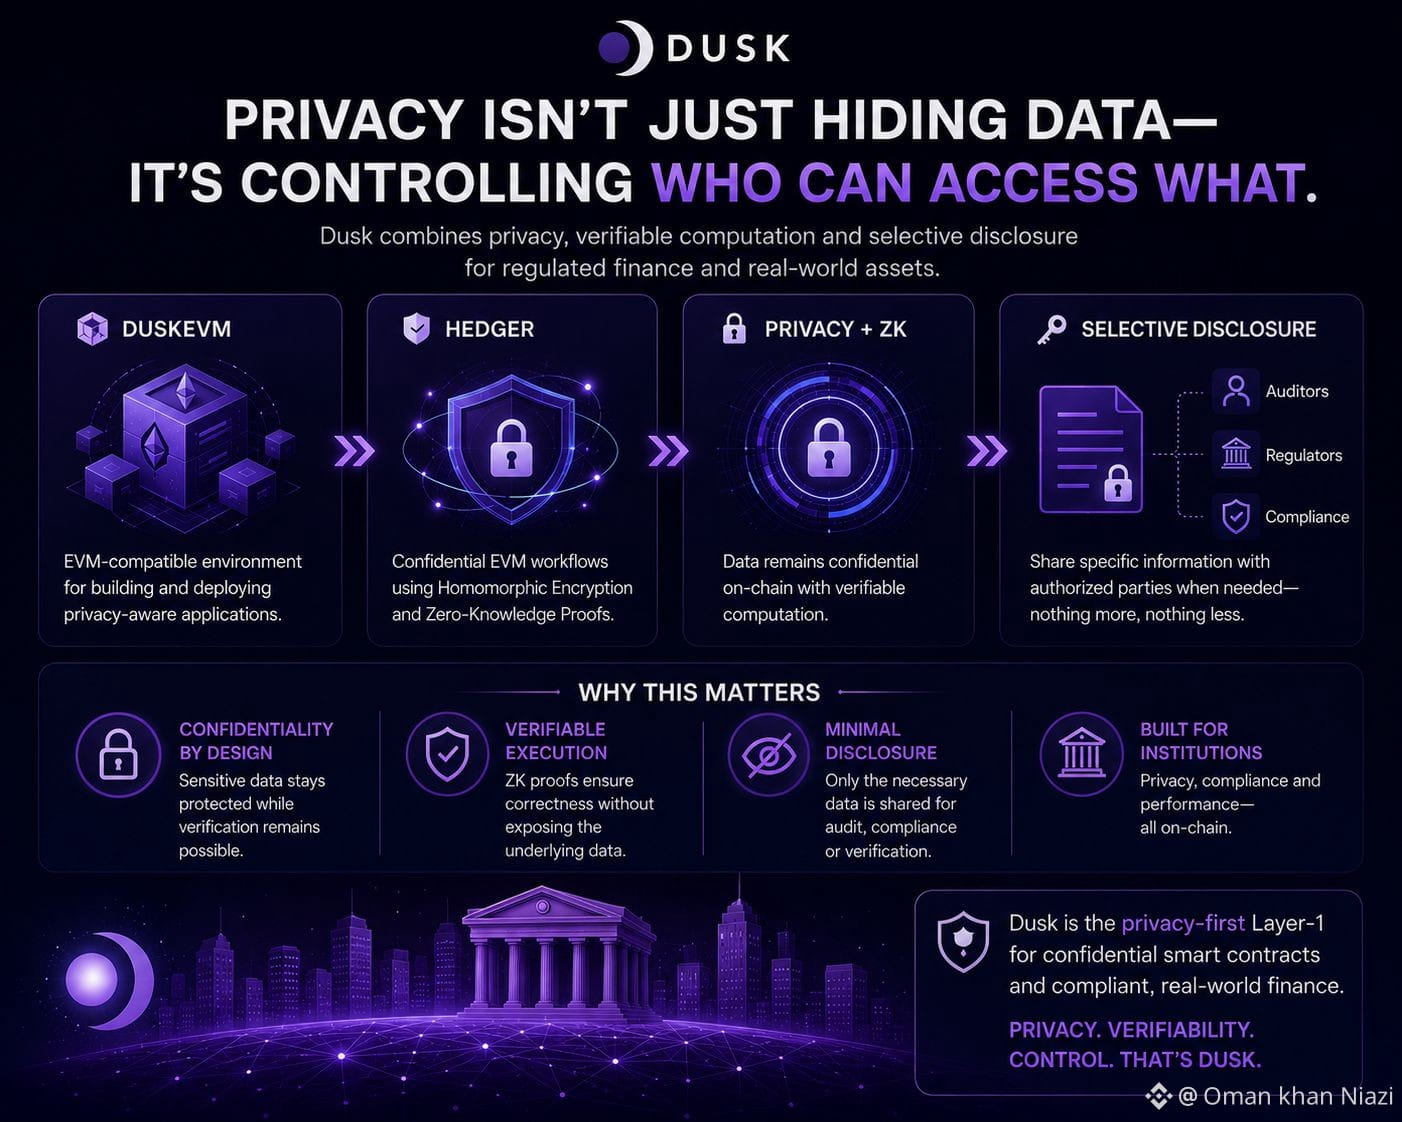
让我对 Dusk 感兴趣的是:它的技术栈不只是为了隐藏交易。DuskEVM 为应用提供了与 EVM 兼容的路径;而 Hedger 则面向使用同态加密和零知识证明的机密 EVM 工作流,并在获得授权的各方需要特定信息时进行选择性披露。
接下来是更难的部分:谁可以看到什么?
一个金融应用可能需要对公众保持机密;但获得授权的监管者或审计人员可能仍需要特定信息,以用于核验或合规。
我的观察是:隐私相对容易被描述清楚。真正的制度性张力往往始于一个问题——决定由谁来查看什么,以及在什么条件下查看。
如果机构需要选择性披露,那么最终应由谁来控制哪些内容会变得可见:应用本身、监管机构,还是协议?
@Dusk_Foundation $DUSK #dusk
我仍然认为,当真正的金融机构进入其中之后,人们往往低估了隐私变得多么困难。
让我对 Dusk 感兴趣的是:它的技术栈不只是为了隐藏交易。DuskEVM 为应用提供了与 EVM 兼容的路径;而 Hedger 则面向使用同态加密和零知识证明的机密 EVM 工作流,并在获得授权的各方需要特定信息时进行选择性披露。
接下来是更难的部分:谁可以看到什么?
一个金融应用可能需要对公众保持机密;但获得授权的监管者或审计人员可能仍需要特定信息,以用于核验或合规。
我的观察是:隐私相对容易被描述清楚。真正的制度性张力往往始于一个问题——决定由谁来查看什么,以及在什么条件下查看。
如果机构需要选择性披露,那么最终应由谁来控制哪些内容会变得可见:应用本身、监管机构,还是协议?
@Dusk $DUSK #dusk
让我对 Dusk 感兴趣的是:它的技术栈不只是为了隐藏交易。DuskEVM 为应用提供了与 EVM 兼容的路径;而 Hedger 则面向使用同态加密和零知识证明的机密 EVM 工作流,并在获得授权的各方需要特定信息时进行选择性披露。
接下来是更难的部分:谁可以看到什么?
一个金融应用可能需要对公众保持机密;但获得授权的监管者或审计人员可能仍需要特定信息,以用于核验或合规。
我的观察是:隐私相对容易被描述清楚。真正的制度性张力往往始于一个问题——决定由谁来查看什么,以及在什么条件下查看。
如果机构需要选择性披露,那么最终应由谁来控制哪些内容会变得可见:应用本身、监管机构,还是协议?
@Dusk $DUSK #dusk
4
2
73
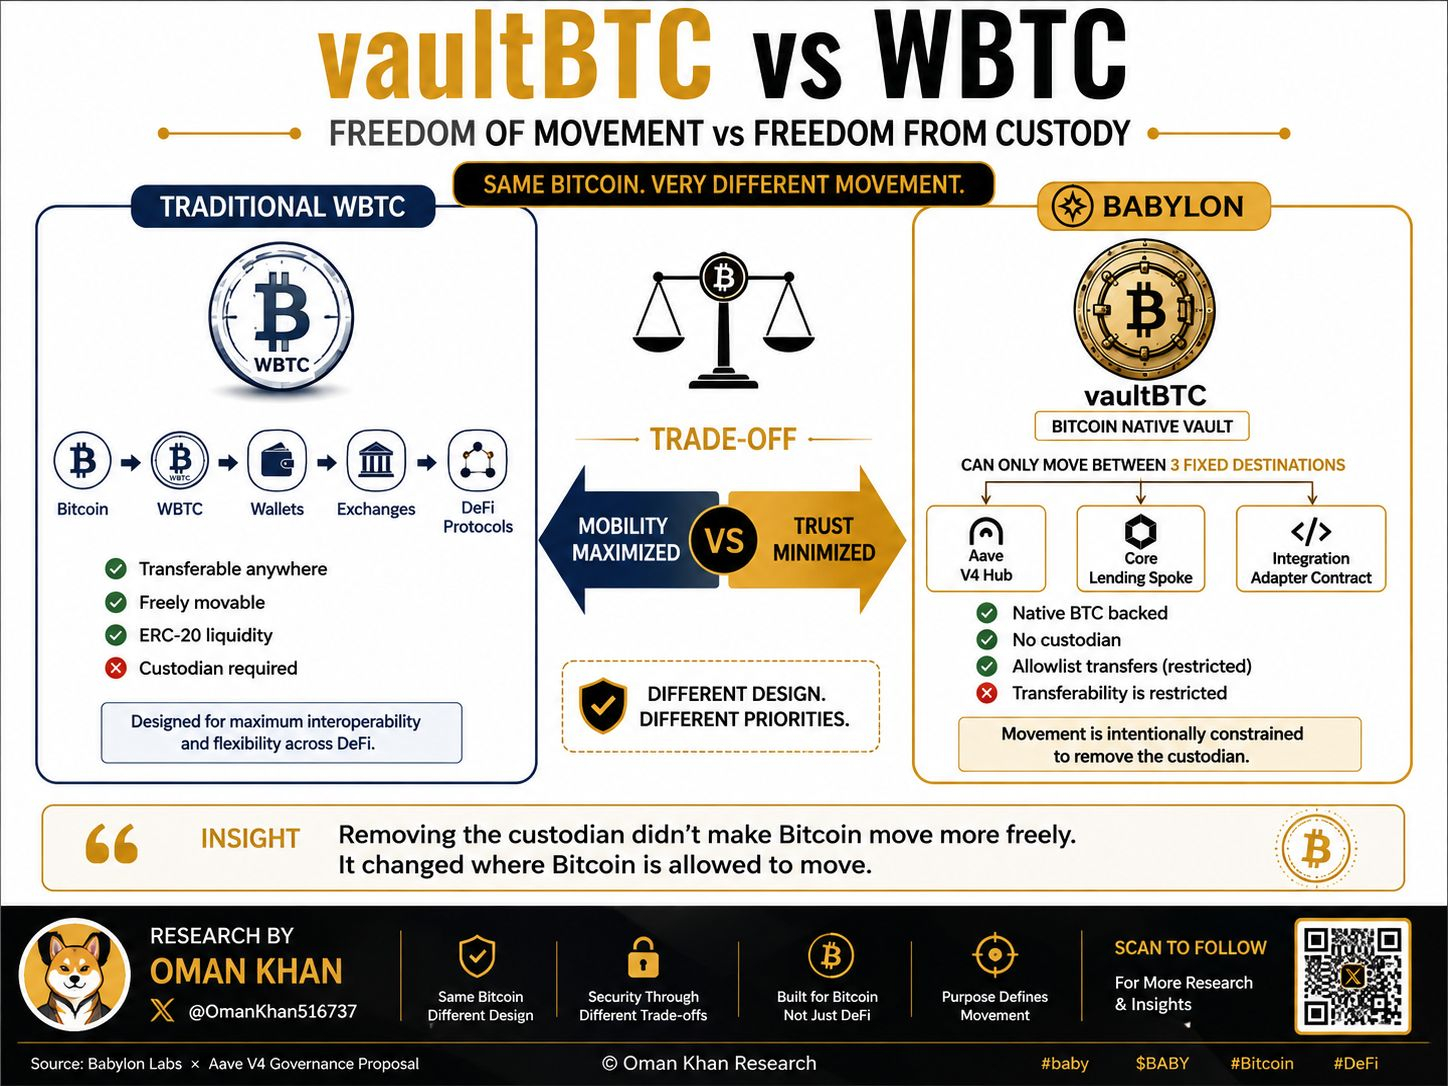
我去查了 vaultBTC 是如何在链上移动的,原本以为它会像 WBTC 一样运作。但它不是。
WBTC 几乎可以移动到任何地方——钱包、交易所和 DeFi 协议。它的这种灵活性是其最大的优势之一,但同时也意味着背后存在托管方。
根据 @BabylonLabs_io 的 Aave 提案,vaultBTC 采用了完全不同的设计。
vaultBTC 并不是通过最大化可转移性来实现目标,而是被限制转移。它只能在三个预先定义的目的地之间移动:
• Aave V4 Hub
• Core Lending Spoke
• Integration Adapter Contract
除此之外,别无他处。
提案解释了原因。
正是这些限制,让系统得以避免引入可信托管方。协议并不是去信任第三方,而是限制资产被允许流向哪里。
这是另一种权衡。
WBTC 更强调流动性。
vaultBTC 更强调降低信任。
这两种设计并不存在天生的“更好”。它们解决的是不同的问题。
有一个问题一直萦绕着我:
如果要移除托管方,就必须限制可转移性,那么比起“由谁掌控”,比起“被允许移动到哪里”,比特币的自由应当如何真正衡量?
@babylonlabs_io
#baby $BABY #Bitcoin #defi
我去查了 vaultBTC 是如何在链上移动的,原本以为它会像 WBTC 一样运作。但它不是。
WBTC 几乎可以移动到任何地方——钱包、交易所和 DeFi 协议。它的这种灵活性是其最大的优势之一,但同时也意味着背后存在托管方。
根据 @BabylonLabs_io 的 Aave 提案,vaultBTC 采用了完全不同的设计。
vaultBTC 并不是通过最大化可转移性来实现目标,而是被限制转移。它只能在三个预先定义的目的地之间移动:
• Aave V4 Hub
• Core Lending Spoke
• Integration Adapter Contract
除此之外,别无他处。
提案解释了原因。
正是这些限制,让系统得以避免引入可信托管方。协议并不是去信任第三方,而是限制资产被允许流向哪里。
这是另一种权衡。
WBTC 更强调流动性。
vaultBTC 更强调降低信任。
这两种设计并不存在天生的“更好”。它们解决的是不同的问题。
有一个问题一直萦绕着我:
如果要移除托管方,就必须限制可转移性,那么比起“由谁掌控”,比起“被允许移动到哪里”,比特币的自由应当如何真正衡量?
@BabylonLabs_io
#baby $BABY #Bitcoin #defi
WBTC 几乎可以移动到任何地方——钱包、交易所和 DeFi 协议。它的这种灵活性是其最大的优势之一,但同时也意味着背后存在托管方。
根据 @BabylonLabs_io 的 Aave 提案,vaultBTC 采用了完全不同的设计。
vaultBTC 并不是通过最大化可转移性来实现目标,而是被限制转移。它只能在三个预先定义的目的地之间移动:
• Aave V4 Hub
• Core Lending Spoke
• Integration Adapter Contract
除此之外,别无他处。
提案解释了原因。
正是这些限制,让系统得以避免引入可信托管方。协议并不是去信任第三方,而是限制资产被允许流向哪里。
这是另一种权衡。
WBTC 更强调流动性。
vaultBTC 更强调降低信任。
这两种设计并不存在天生的“更好”。它们解决的是不同的问题。
有一个问题一直萦绕着我:
如果要移除托管方,就必须限制可转移性,那么比起“由谁掌控”,比起“被允许移动到哪里”,比特币的自由应当如何真正衡量?
@BabylonLabs_io
#baby $BABY #Bitcoin #defi
96
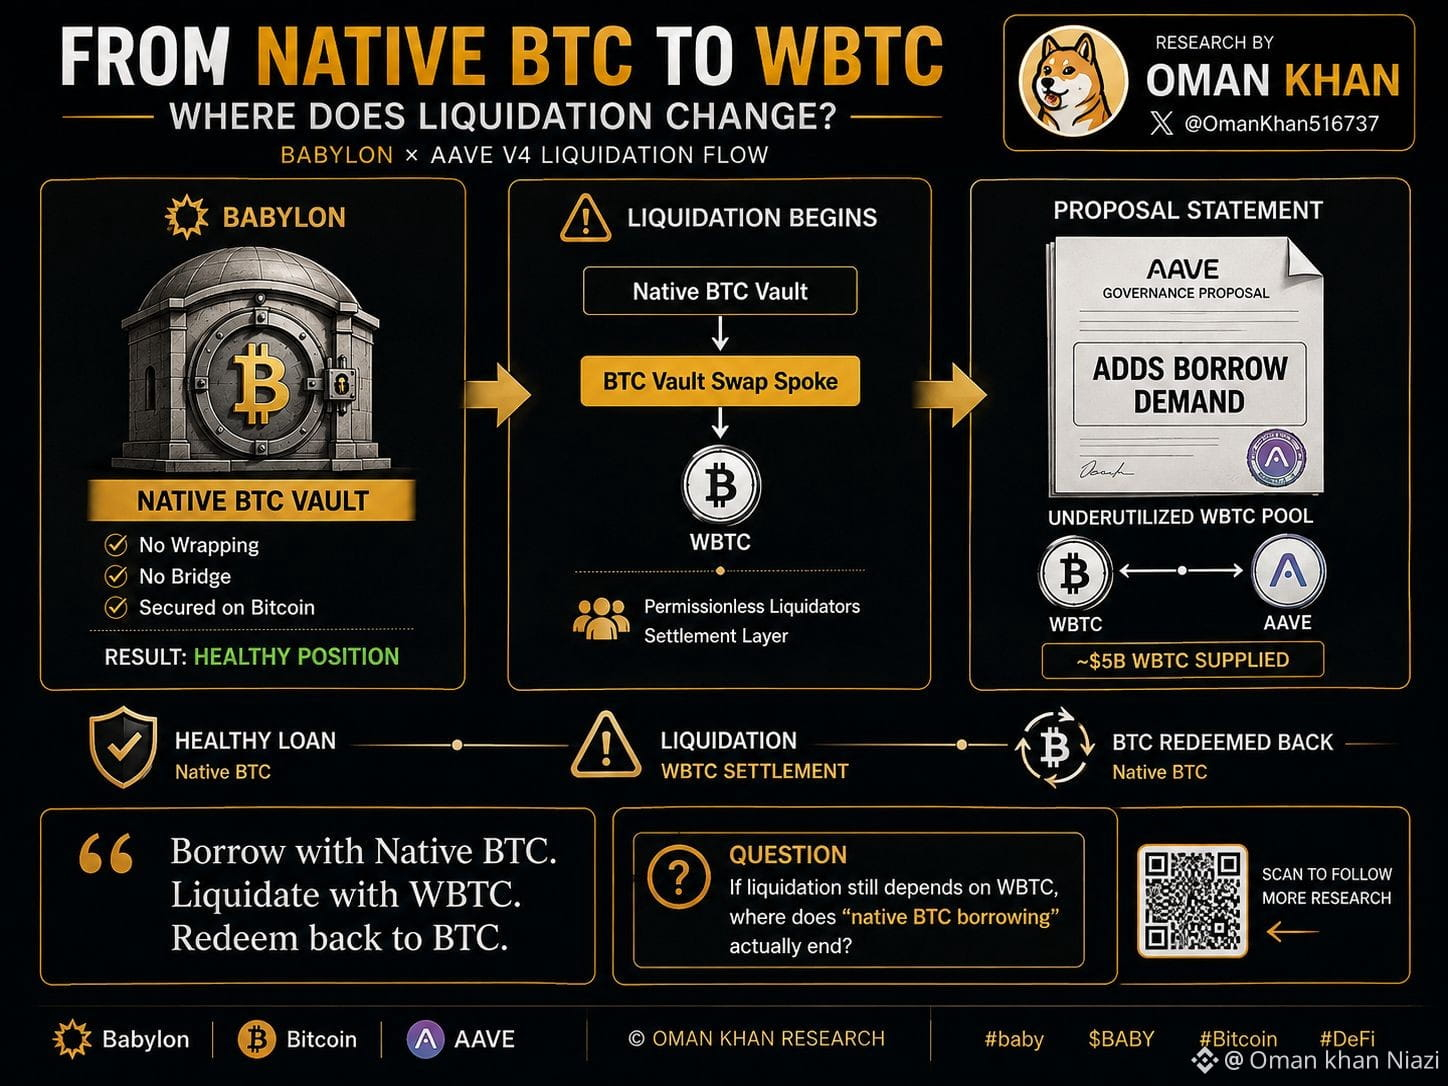
今天我在阅读 Babylon 的 Aave 集成提案,我原本以为原生 BTC 会负责整个借款与清算流程。
然后有一个细节彻底改变了我对它的看法。
根据该提案,当某个仓位被清算时,权限无需许可的清算者会收到 WBTC,而底层 BTC 会在结算之后再在比特币网络上进行赎回。
接着我又注意到另一个有趣的点。
同一个提案还指出,这个清算流程也预计会提高 Aave 的 WBTC 市场的借款需求——该市场目前在已供应流动性方面大约有 50 亿美元,但在借贷端仍然没有被充分利用。
这就带来了一种有意思的分离。
• 原生 BTC 作为抵押品使用。
• 清算过程中使用 WBTC。
• 随后进行 BTC 结算。
因此,尽管借款从原生比特币开始,但清算路径仍依赖 WBTC 来提供即时流动性。
这是一种很有意思的设计选择:它在平衡比特币的结算模型与 DeFi 对即时执行的需求。
问题不在于 WBTC 有没有参与。
问题在于“以原生比特币为支撑的借款”从哪里开始——以及它在什么时候仍依赖代币化的比特币。
@babylonlabs_io
#baby $BABY
今天我在阅读 Babylon 的 Aave 集成提案,我原本以为原生 BTC 会负责整个借款与清算流程。
然后有一个细节彻底改变了我对它的看法。
根据该提案,当某个仓位被清算时,权限无需许可的清算者会收到 WBTC,而底层 BTC 会在结算之后再在比特币网络上进行赎回。
接着我又注意到另一个有趣的点。
同一个提案还指出,这个清算流程也预计会提高 Aave 的 WBTC 市场的借款需求——该市场目前在已供应流动性方面大约有 50 亿美元,但在借贷端仍然没有被充分利用。
这就带来了一种有意思的分离。
• 原生 BTC 作为抵押品使用。
• 清算过程中使用 WBTC。
• 随后进行 BTC 结算。
因此,尽管借款从原生比特币开始,但清算路径仍依赖 WBTC 来提供即时流动性。
这是一种很有意思的设计选择:它在平衡比特币的结算模型与 DeFi 对即时执行的需求。
问题不在于 WBTC 有没有参与。
问题在于“以原生比特币为支撑的借款”从哪里开始——以及它在什么时候仍依赖代币化的比特币。
@BabylonLabs_io
#baby $BABY
然后有一个细节彻底改变了我对它的看法。
根据该提案,当某个仓位被清算时,权限无需许可的清算者会收到 WBTC,而底层 BTC 会在结算之后再在比特币网络上进行赎回。
接着我又注意到另一个有趣的点。
同一个提案还指出,这个清算流程也预计会提高 Aave 的 WBTC 市场的借款需求——该市场目前在已供应流动性方面大约有 50 亿美元,但在借贷端仍然没有被充分利用。
这就带来了一种有意思的分离。
• 原生 BTC 作为抵押品使用。
• 清算过程中使用 WBTC。
• 随后进行 BTC 结算。
因此,尽管借款从原生比特币开始,但清算路径仍依赖 WBTC 来提供即时流动性。
这是一种很有意思的设计选择:它在平衡比特币的结算模型与 DeFi 对即时执行的需求。
问题不在于 WBTC 有没有参与。
问题在于“以原生比特币为支撑的借款”从哪里开始——以及它在什么时候仍依赖代币化的比特币。
@BabylonLabs_io
#baby $BABY
1
3
125
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
比特币突破77000美元
24,008 次浏览
216 人讨论中
这个所谓的利空出现不用惊慌的
看结构就行
首先第一,我这里监测主力数据软件显示,近期狗庄在77000,76000分别都打入了比较大的多单
第二,结构上来说74950-74770的起涨位缺口并未跌破,
第三,时间节点上来说。最近两天的大消息面都偏向利空,但是行情一直站在74950起跌位缺口结构上,那么我认为综上所述,行情大概率后续会在这里运行一笔大的反弹结构,摸一下80400上方不成问题,所以我直播实盘那个小号的74968的多单底仓会一直持仓上去的,当然底仓还是用减仓的利润带好了止损的,再就是如果行情后续再去测试80400-80800的位置,那里是直接突破的话,那么可能74950都会是这几个月的底部,不会再遇到的机会,所以持有多单的人,把止损带好,忽略这中间的小震荡即可
黑猫营-k
·7次点赞
·2.1k 次浏览
Paradigm披露持有ZEC
15,989 次浏览
79 人讨论中
比特币ETF流出4.5亿美元
3,259 次浏览
54 人讨论中