

lfgdao
34 Bài đăng

lfgdao
Báo cáo
Chặn người dùng
6 Đang theo dõi
14 Người theo dõi
28 Đã thích
Bài đăng
PINNED
·
--
Xem bản dịch
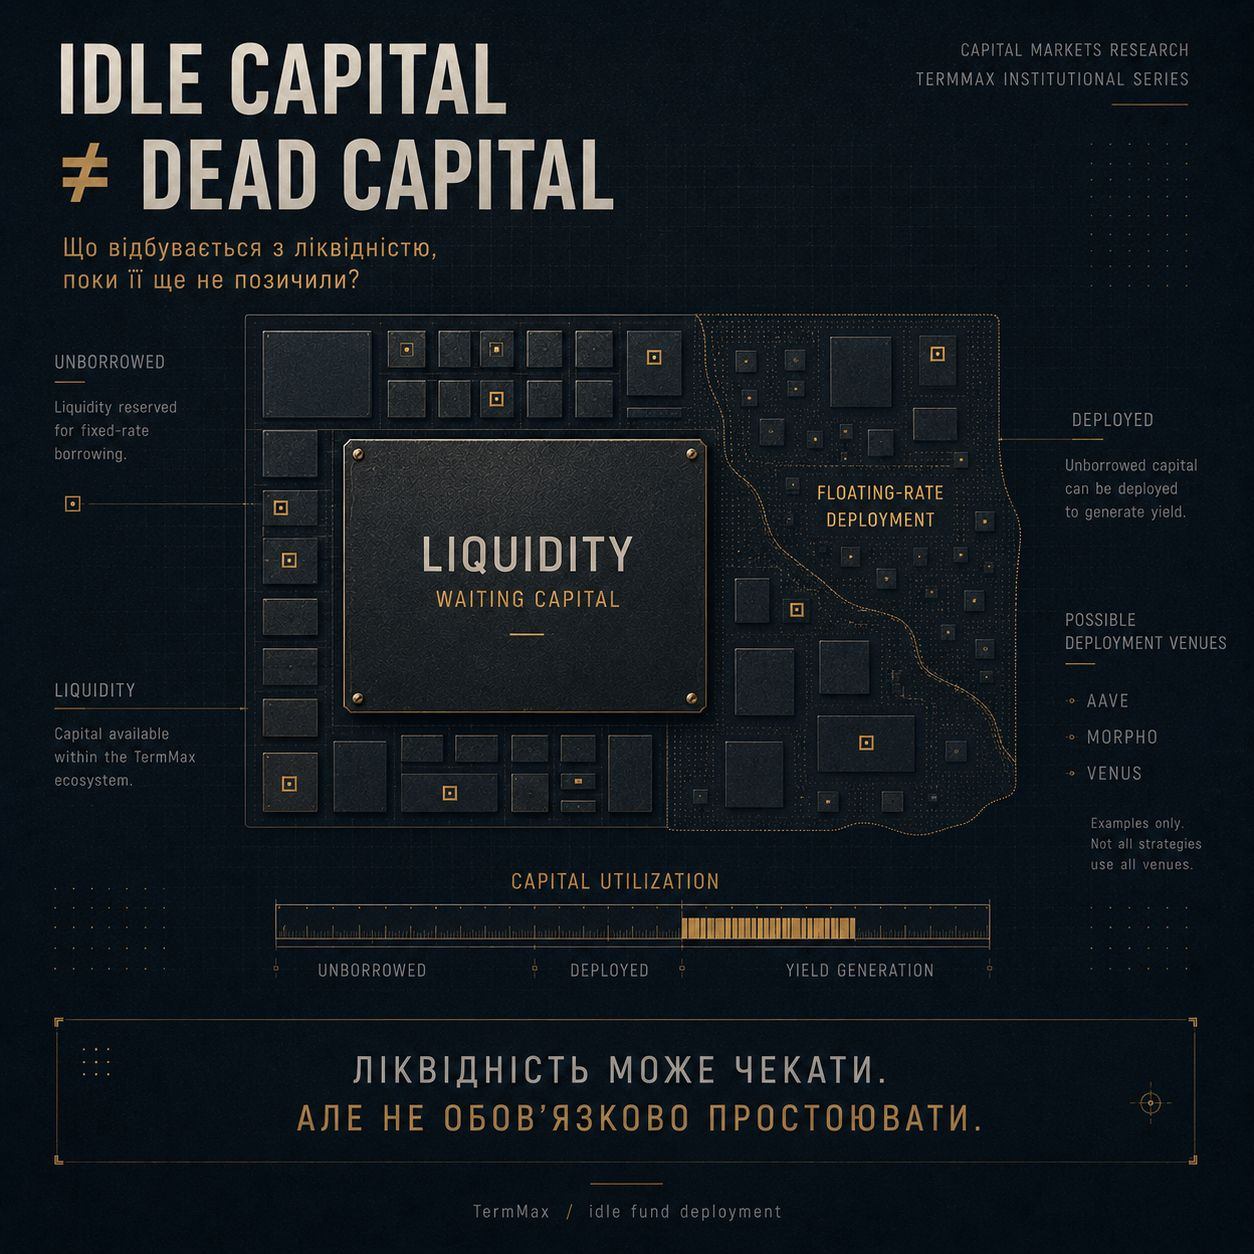
IDLE CAPITAL ≠ DEAD CAPITAL
У fixed-rate lending є одна проблема, про яку часто забувають.
Що робити з ліквідністю, поки вона ще не була позичена?
Просто тримати її без використання?
У TermMax описаний інший підхід.
Unborrowed capital може бути направлений у floating-rate protocols — зокрема Aave, Morpho або Venus — поки він очікує на використання у fixed-rate market.
Тобто ліквідність не обов'язково повинна лежати без роботи.
Умовно:
FIXED-RATE LIQUIDITY
+
WAITING PERIOD
≠
ZERO YIELD
Це важливо для capital efficiency.
Бо хороший lending market — це не лише ставка для кінцевого borrower.
Це ще й питання:
«Наскільки ефективно використовується капітал ДО того, як його хтось позичить?»
Саме такі деталі мені цікаві в архітектурі TermMax
#termmax @termmax
IDLE CAPITAL ≠ DEAD CAPITAL
У fixed-rate lending є одна проблема, про яку часто забувають.
Що робити з ліквідністю, поки вона ще не була позичена?
Просто тримати її без використання?
У TermMax описаний інший підхід.
Unborrowed capital може бути направлений у floating-rate protocols — зокрема Aave, Morpho або Venus — поки він очікує на використання у fixed-rate market.
Тобто ліквідність не обов'язково повинна лежати без роботи.
Умовно:
FIXED-RATE LIQUIDITY
+
WAITING PERIOD
≠
ZERO YIELD
Це важливо для capital efficiency.
Бо хороший lending market — це не лише ставка для кінцевого borrower.
Це ще й питання:
«Наскільки ефективно використовується капітал ДО того, як його хтось позичить?»
Саме такі деталі мені цікаві в архітектурі TermMax
#termmax @TermMax
У fixed-rate lending є одна проблема, про яку часто забувають.
Що робити з ліквідністю, поки вона ще не була позичена?
Просто тримати її без використання?
У TermMax описаний інший підхід.
Unborrowed capital може бути направлений у floating-rate protocols — зокрема Aave, Morpho або Venus — поки він очікує на використання у fixed-rate market.
Тобто ліквідність не обов'язково повинна лежати без роботи.
Умовно:
FIXED-RATE LIQUIDITY
+
WAITING PERIOD
≠
ZERO YIELD
Це важливо для capital efficiency.
Бо хороший lending market — це не лише ставка для кінцевого borrower.
Це ще й питання:
«Наскільки ефективно використовується капітал ДО того, як його хтось позичить?»
Саме такі деталі мені цікаві в архітектурі TermMax
#termmax @TermMax
1
293
·
--
Xem bản dịch
Як я бачу роль трьох продуктів у стратегії?
bStocks — для експозиції до традиційних активів через токенізовану форму.
TradFi Perpetuals — для короткострокової торгівлі рухом ціни або хеджування.
Binance Earn — для частини капіталу, яку я не планую активно використовувати.
Тобто логіка проста:
bStocks → експозиція
TradFi → тактика / хедж
Earn → робота з вільним капіталом
Для мене головний висновок:
**не потрібно використовувати один продукт для всіх задач.**
Кожен інструмент має своє місце — головне правильно розуміти його ризики.
#TradFi #BinanceEarn
Як я бачу роль трьох продуктів у стратегії?
bStocks — для експозиції до традиційних активів через токенізовану форму.
TradFi Perpetuals — для короткострокової торгівлі рухом ціни або хеджування.
Binance Earn — для частини капіталу, яку я не планую активно використовувати.
Тобто логіка проста:
bStocks → експозиція
TradFi → тактика / хедж
Earn → робота з вільним капіталом
Для мене головний висновок:
**не потрібно використовувати один продукт для всіх задач.**
Кожен інструмент має своє місце — головне правильно розуміти його ризики.
#TradFi #BinanceEarn
bStocks — для експозиції до традиційних активів через токенізовану форму.
TradFi Perpetuals — для короткострокової торгівлі рухом ціни або хеджування.
Binance Earn — для частини капіталу, яку я не планую активно використовувати.
Тобто логіка проста:
bStocks → експозиція
TradFi → тактика / хедж
Earn → робота з вільним капіталом
Для мене головний висновок:
**не потрібно використовувати один продукт для всіх задач.**
Кожен інструмент має своє місце — головне правильно розуміти його ризики.
#TradFi #BinanceEarn
92
·
--
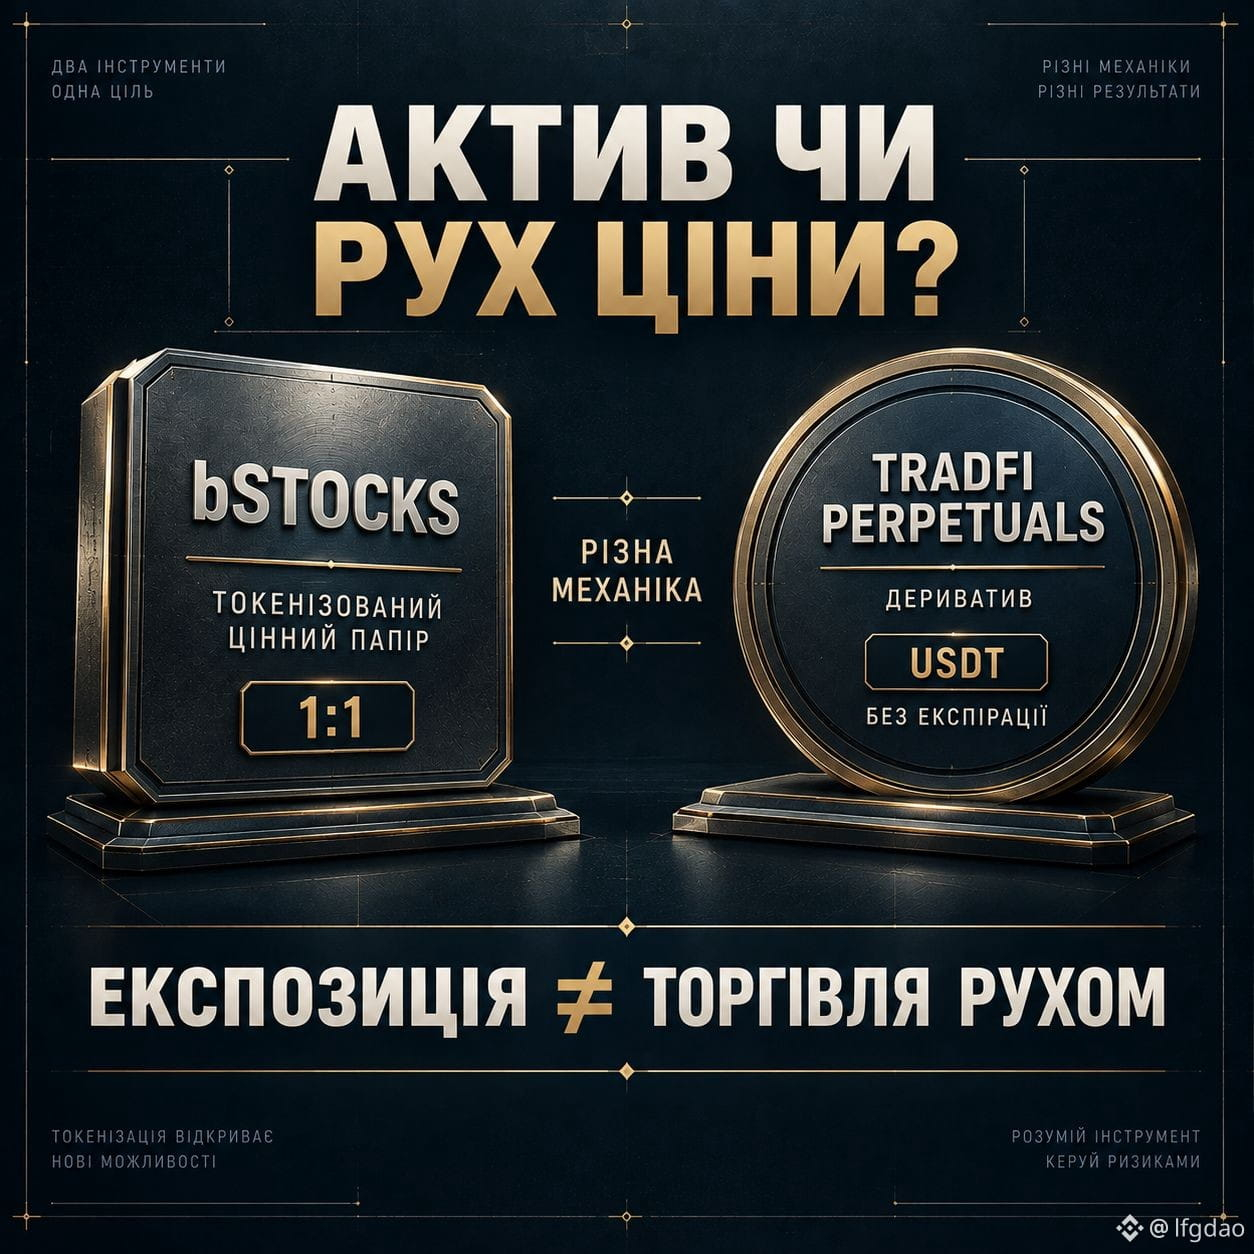
bStocks và TradFi Perpetuals có thể mang lại mức tiếp xúc (exposure) với thị trường truyền thống.
Nhưng cơ chế thì khác.
bStocks:
• chứng khoán được token hóa
• đảm bảo 1:1
• mức tiếp xúc với tài sản cơ sở
TradFi Perpetuals:
• phái sinh
• giao dịch theo biến động giá
• ký quỹ bằng USDT
• không có ngày đáo hạn
• có thể có đòn bẩy
Vì vậy, với tôi câu hỏi không phải “cái nào tốt hơn?”.
Câu hỏi:
Tôi cần mức tiếp xúc với tài sản hay là giao dịch chuyển động của giá của nó?
bStocks và TradFi Perpetuals có thể mang lại mức tiếp xúc (exposure) với thị trường truyền thống.
Nhưng cơ chế thì khác.
bStocks:
• chứng khoán được token hóa
• đảm bảo 1:1
• mức tiếp xúc với tài sản cơ sở
TradFi Perpetuals:
• phái sinh
• giao dịch theo biến động giá
• ký quỹ bằng USDT
• không có ngày đáo hạn
• có thể có đòn bẩy
Vì vậy, với tôi câu hỏi không phải “cái nào tốt hơn?”.
Câu hỏi:
Tôi cần mức tiếp xúc với tài sản hay là giao dịch chuyển động của giá của nó?
Nhưng cơ chế thì khác.
bStocks:
• chứng khoán được token hóa
• đảm bảo 1:1
• mức tiếp xúc với tài sản cơ sở
TradFi Perpetuals:
• phái sinh
• giao dịch theo biến động giá
• ký quỹ bằng USDT
• không có ngày đáo hạn
• có thể có đòn bẩy
Vì vậy, với tôi câu hỏi không phải “cái nào tốt hơn?”.
Câu hỏi:
Tôi cần mức tiếp xúc với tài sản hay là giao dịch chuyển động của giá của nó?
108
·
--
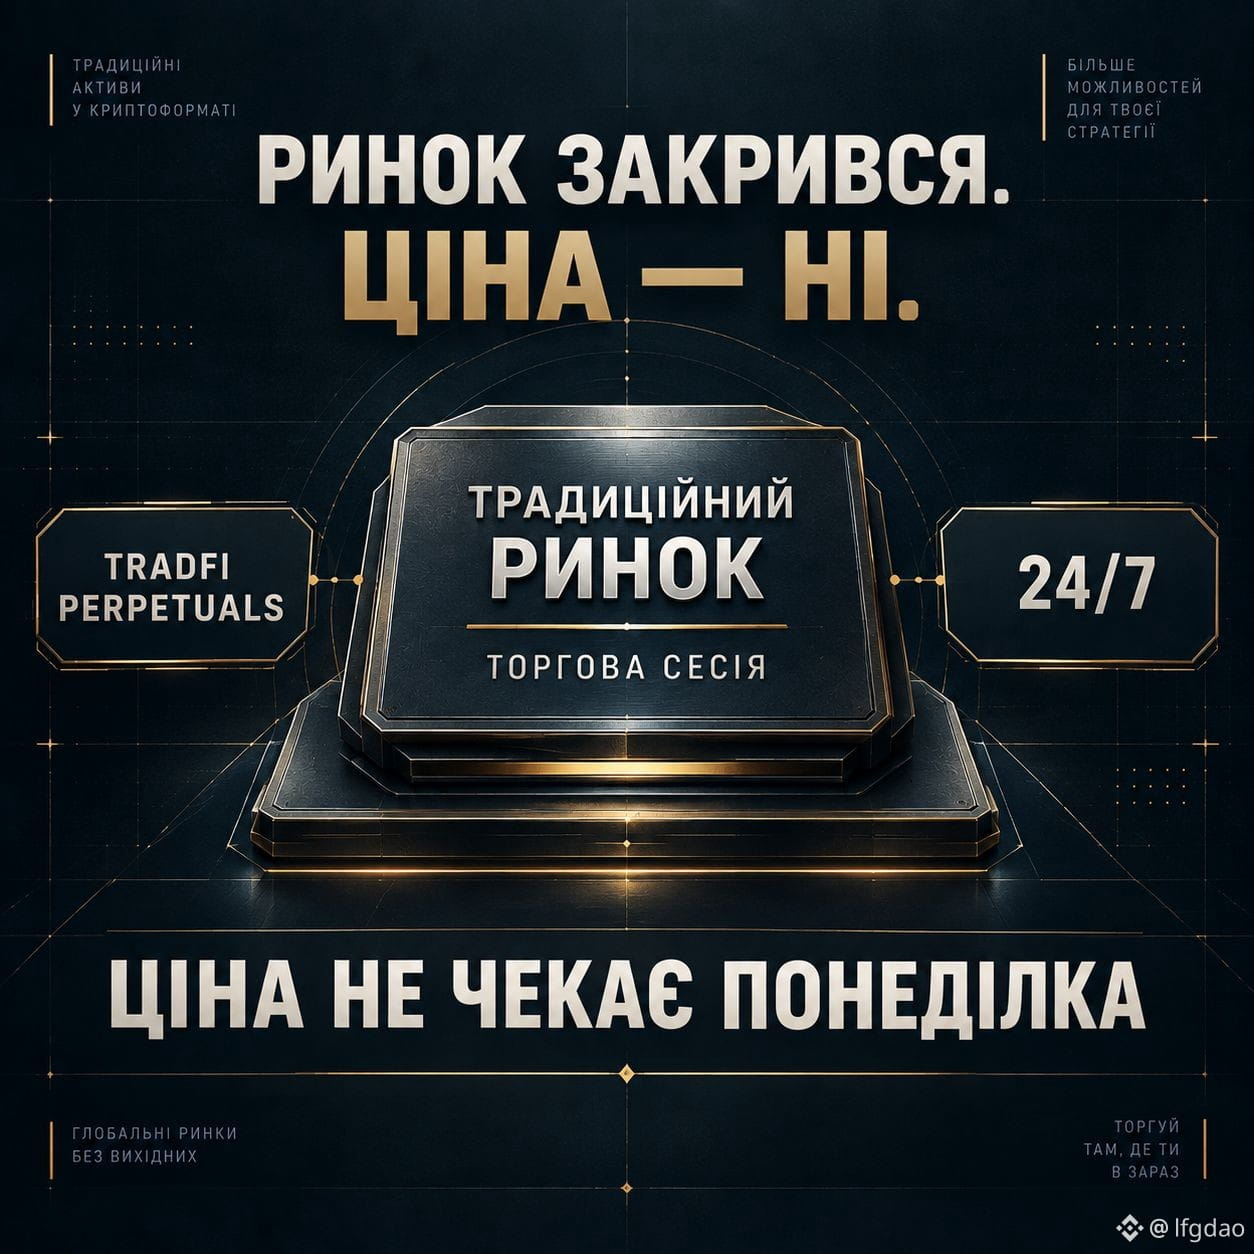
Tại sao TradFi Perpetuals lại hấp dẫn ngay cả khi thị trường truyền thống đã đóng?
Các thị trường chứng khoán và các thị trường truyền thống khác có giờ giao dịch cố định.
Còn thị trường tiền mã hóa thì hoạt động 24/7.
TradFi Perpetuals cho phép bạn tiếp cận với biến động của các tài sản truyền thống 24/7.
Điều này đặc biệt thú vị khi một sự kiện quan trọng xảy ra:
• vào buổi tối
• vào ban đêm
• vào cuối tuần
Nhưng 24/7 không có nghĩa là «không rủi ro».
Đó chỉ là một cách khác để phản ứng với biến động của thị trường.
Tại sao TradFi Perpetuals lại hấp dẫn ngay cả khi thị trường truyền thống đã đóng?
Các thị trường chứng khoán và các thị trường truyền thống khác có giờ giao dịch cố định.
Còn thị trường tiền mã hóa thì hoạt động 24/7.
TradFi Perpetuals cho phép bạn tiếp cận với biến động của các tài sản truyền thống 24/7.
Điều này đặc biệt thú vị khi một sự kiện quan trọng xảy ra:
• vào buổi tối
• vào ban đêm
• vào cuối tuần
Nhưng 24/7 không có nghĩa là «không rủi ro».
Đó chỉ là một cách khác để phản ứng với biến động của thị trường.
Các thị trường chứng khoán và các thị trường truyền thống khác có giờ giao dịch cố định.
Còn thị trường tiền mã hóa thì hoạt động 24/7.
TradFi Perpetuals cho phép bạn tiếp cận với biến động của các tài sản truyền thống 24/7.
Điều này đặc biệt thú vị khi một sự kiện quan trọng xảy ra:
• vào buổi tối
• vào ban đêm
• vào cuối tuần
Nhưng 24/7 không có nghĩa là «không rủi ro».
Đó chỉ là một cách khác để phản ứng với biến động của thị trường.
89
·
--
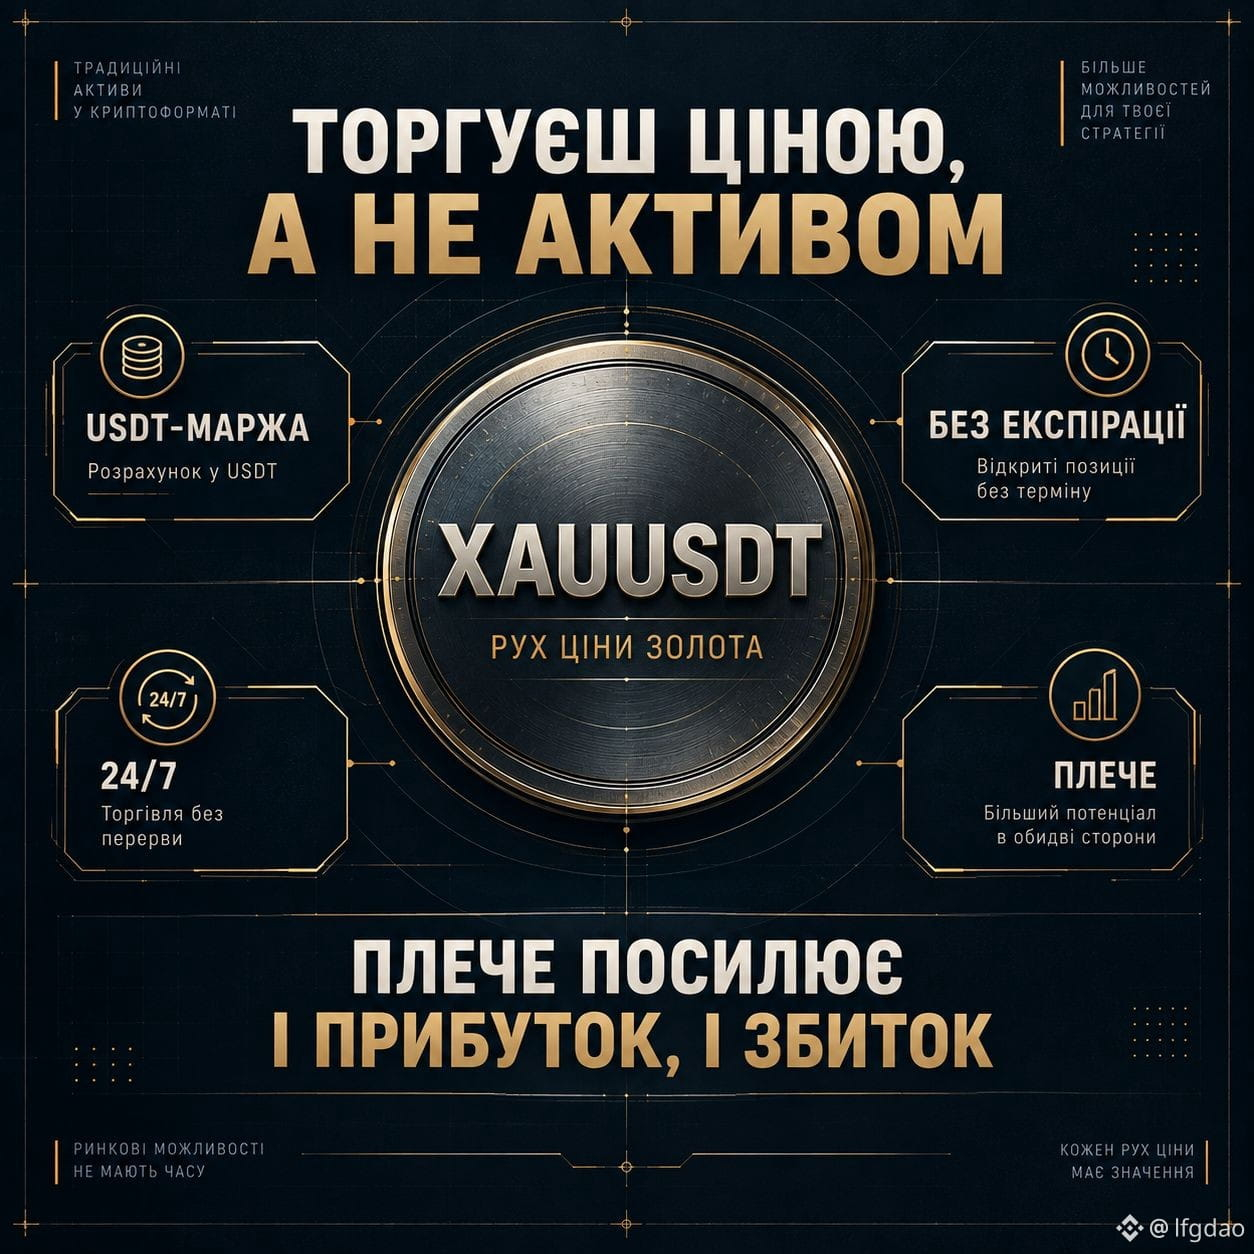
TradFi Perpetuals là gì?
Nếu nói thật đơn giản — đây là một cách giao dịch biến động giá của tài sản truyền thống thông qua hợp đồng vĩnh viễn.
Ví dụ, XAUUSDT cho phép bạn giao dịch theo biến động giá của vàng.
Bạn không cần phải mua vàng vật chất.
Các đặc điểm chính:
• Ký quỹ bằng USDT
• không có ngày đáo hạn
• giao dịch 24/7
• có thể sử dụng đòn bẩy
Nhưng chính đòn bẩy lại cần được quan tâm nhất.
Nó không chỉ làm tăng tiềm năng lợi nhuận mà còn làm tăng cả tiềm năng thua lỗ.
TradFi Perpetuals là gì?
Nếu nói thật đơn giản — đây là một cách giao dịch biến động giá của tài sản truyền thống thông qua hợp đồng vĩnh viễn.
Ví dụ, XAUUSDT cho phép bạn giao dịch theo biến động giá của vàng.
Bạn không cần phải mua vàng vật chất.
Các đặc điểm chính:
• Ký quỹ bằng USDT
• không có ngày đáo hạn
• giao dịch 24/7
• có thể sử dụng đòn bẩy
Nhưng chính đòn bẩy lại cần được quan tâm nhất.
Nó không chỉ làm tăng tiềm năng lợi nhuận mà còn làm tăng cả tiềm năng thua lỗ.
Nếu nói thật đơn giản — đây là một cách giao dịch biến động giá của tài sản truyền thống thông qua hợp đồng vĩnh viễn.
Ví dụ, XAUUSDT cho phép bạn giao dịch theo biến động giá của vàng.
Bạn không cần phải mua vàng vật chất.
Các đặc điểm chính:
• Ký quỹ bằng USDT
• không có ngày đáo hạn
• giao dịch 24/7
• có thể sử dụng đòn bẩy
Nhưng chính đòn bẩy lại cần được quan tâm nhất.
Nó không chỉ làm tăng tiềm năng lợi nhuận mà còn làm tăng cả tiềm năng thua lỗ.
155
·
--
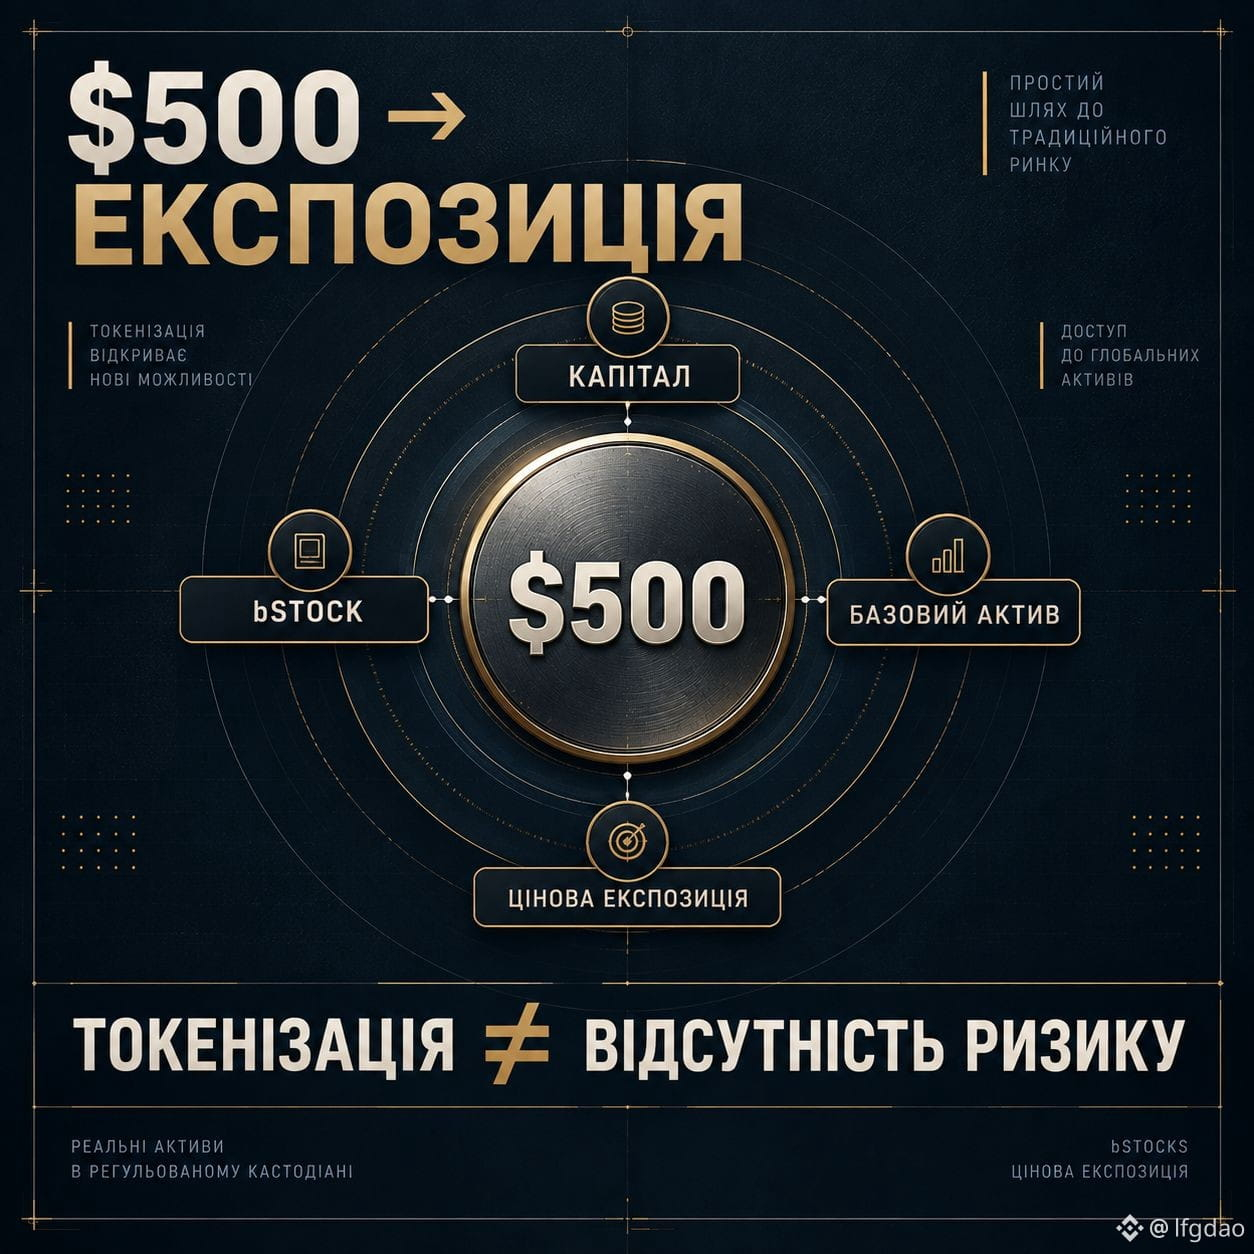
Có thể sử dụng bStocks trong thực tế như thế nào?
Hãy tưởng tượng rằng tôi muốn có mức độ tiếp xúc với một cổ phiếu của Mỹ, nhưng tôi không muốn mua nó thông qua một nhà môi giới truyền thống.
Một trong các lựa chọn là sử dụng một tài sản được token hóa.
Ví dụ:
$500 → bStock → biến động giá của tài sản cơ sở → biến động giá trị của vị thế.
Tức là tôi nhận được mức độ tiếp xúc với một tài sản truyền thống thông qua hạ tầng của Binance.
Nhưng điều quan trọng là:
token hóa không loại bỏ rủi ro thị trường.
Nếu tài sản cơ sở giảm giá — vị thế của tôi cũng có thể giảm theo.
Có thể sử dụng bStocks trong thực tế như thế nào?
Hãy tưởng tượng rằng tôi muốn có mức độ tiếp xúc với một cổ phiếu của Mỹ, nhưng tôi không muốn mua nó thông qua một nhà môi giới truyền thống.
Một trong các lựa chọn là sử dụng một tài sản được token hóa.
Ví dụ:
$500 → bStock → biến động giá của tài sản cơ sở → biến động giá trị của vị thế.
Tức là tôi nhận được mức độ tiếp xúc với một tài sản truyền thống thông qua hạ tầng của Binance.
Nhưng điều quan trọng là:
token hóa không loại bỏ rủi ro thị trường.
Nếu tài sản cơ sở giảm giá — vị thế của tôi cũng có thể giảm theo.
Hãy tưởng tượng rằng tôi muốn có mức độ tiếp xúc với một cổ phiếu của Mỹ, nhưng tôi không muốn mua nó thông qua một nhà môi giới truyền thống.
Một trong các lựa chọn là sử dụng một tài sản được token hóa.
Ví dụ:
$500 → bStock → biến động giá của tài sản cơ sở → biến động giá trị của vị thế.
Tức là tôi nhận được mức độ tiếp xúc với một tài sản truyền thống thông qua hạ tầng của Binance.
Nhưng điều quan trọng là:
token hóa không loại bỏ rủi ro thị trường.
Nếu tài sản cơ sở giảm giá — vị thế của tôi cũng có thể giảm theo.
103
·
--
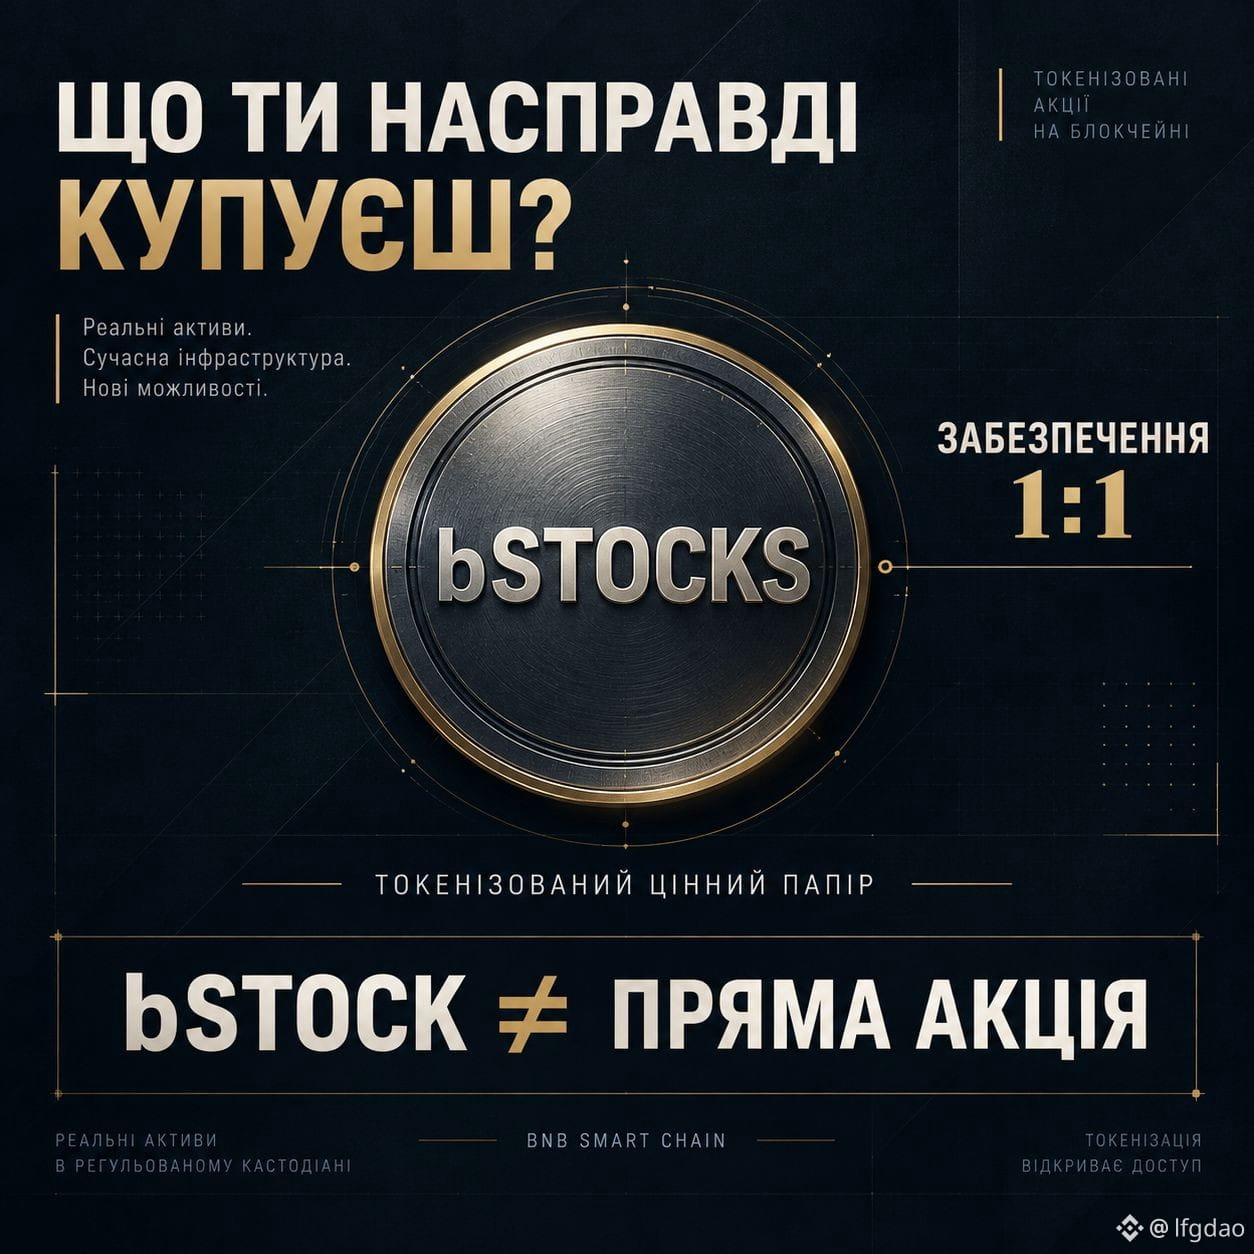
bStocks — không chỉ đơn giản là «một cổ phiếu trên blockchain».
Nói một cách dễ hiểu:
• tài sản thực nằm trong một bên lưu ký được quản lý
• bStock đại diện cho quyền lợi đối với tài sản đó
• đảm bảo — 1:1
• token có thể được giao dịch trên Binance
• có thể nhận được mức độ tiếp xúc với thị trường truyền thống thông qua hạ tầng tiền mã hóa
Nhưng có một điểm quan trọng: bStock ≠ sở hữu trực tiếp cổ phiếu.
Vì vậy, trước khi mua, bạn nên hiểu không chỉ giá của tài sản mà còn cả cấu trúc của sản phẩm.
bStocks — không chỉ đơn giản là «một cổ phiếu trên blockchain».
Nói một cách dễ hiểu:
• tài sản thực nằm trong một bên lưu ký được quản lý
• bStock đại diện cho quyền lợi đối với tài sản đó
• đảm bảo — 1:1
• token có thể được giao dịch trên Binance
• có thể nhận được mức độ tiếp xúc với thị trường truyền thống thông qua hạ tầng tiền mã hóa
Nhưng có một điểm quan trọng: bStock ≠ sở hữu trực tiếp cổ phiếu.
Vì vậy, trước khi mua, bạn nên hiểu không chỉ giá của tài sản mà còn cả cấu trúc của sản phẩm.
Nói một cách dễ hiểu:
• tài sản thực nằm trong một bên lưu ký được quản lý
• bStock đại diện cho quyền lợi đối với tài sản đó
• đảm bảo — 1:1
• token có thể được giao dịch trên Binance
• có thể nhận được mức độ tiếp xúc với thị trường truyền thống thông qua hạ tầng tiền mã hóa
Nhưng có một điểm quan trọng: bStock ≠ sở hữu trực tiếp cổ phiếu.
Vì vậy, trước khi mua, bạn nên hiểu không chỉ giá của tài sản mà còn cả cấu trúc của sản phẩm.
82
·
--
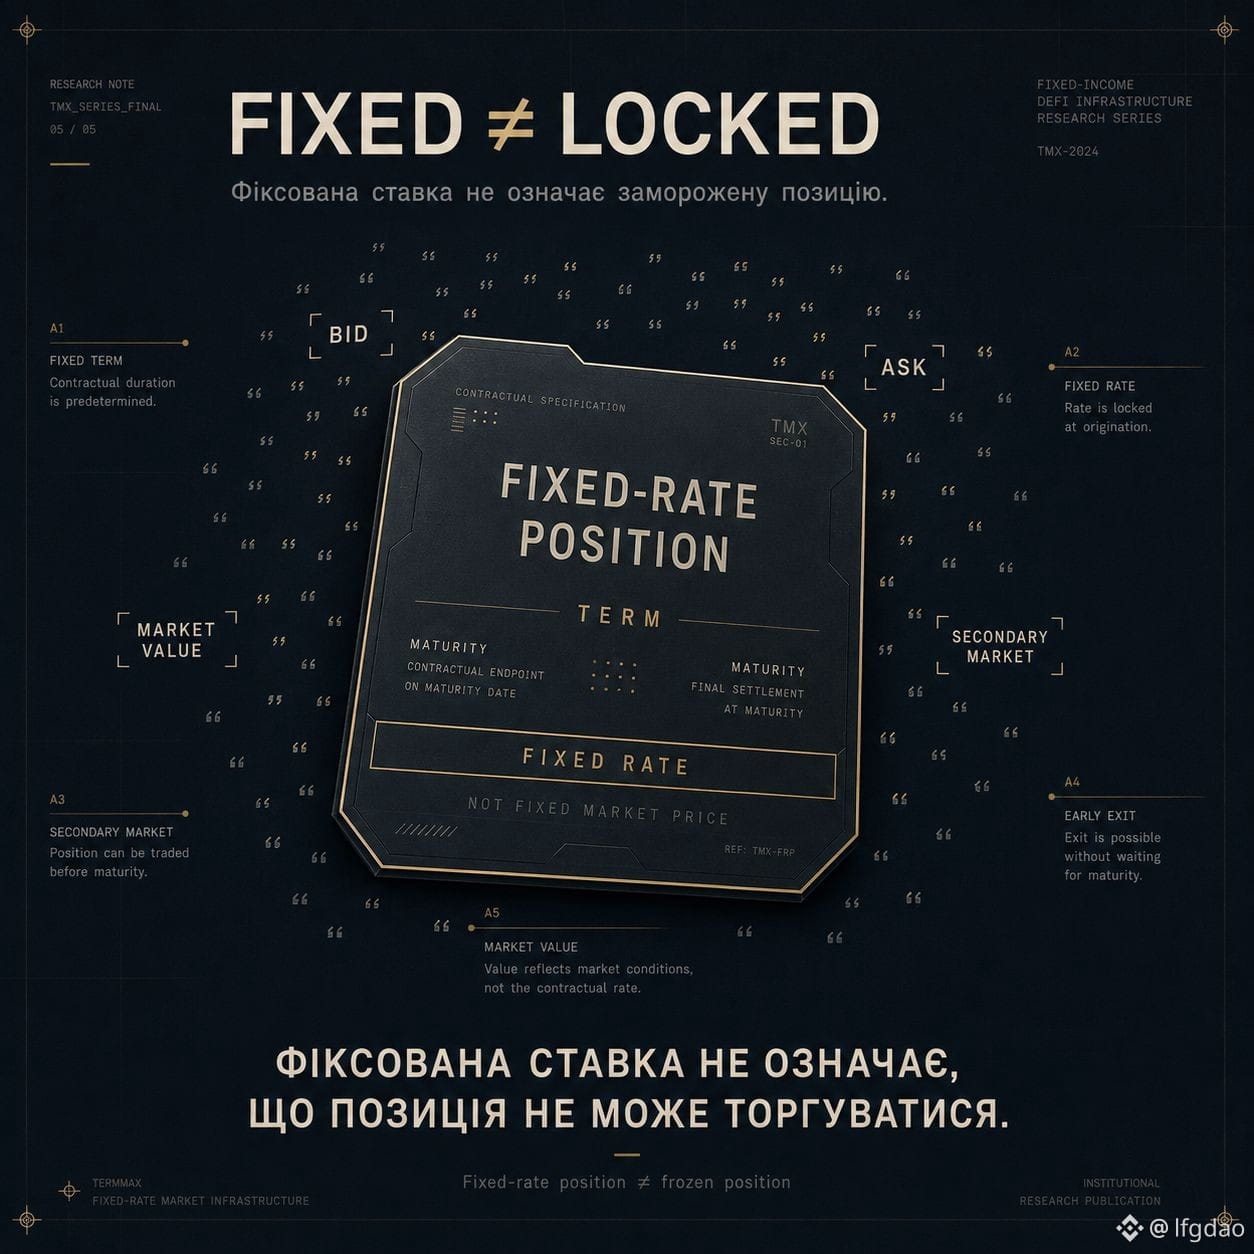
FIXED ≠ LOCKED
Một trong những điều dễ hiểu nhầm trong fixed-rate DeFi:
lãi suất cố định ≠ nhất thiết «giữ đến cuối kỳ».
Trong một vị thế fixed-rate của TermMax, vị thế đó có thể có một giá trị thị trường riêng cho đến ngày maturity.
Tức là có hai điều khác nhau:
FIXED RATE
→ điều kiện theo đó vị thế đã được tạo ra
MARKET VALUE
→ giá mà tại đó vị thế có thể được định giá hoặc giao dịch trước ngày maturity
Chính tại đây thị trường thứ cấp xuất hiện.
Bạn không nhất thiết phải chờ đến ngày đáo hạn,
để có cơ hội thoát khỏi vị thế.
Đây là điểm quan trọng đối với fixed-income DeFi:
sản phẩm fixed-rate có thể có
vừa lợi suất có thể dự đoán,
vừa thanh khoản thị trường.
Tức là:
FIXED ≠ FROZEN
Và chính điều này khiến một vị thế fixed-rate trở nên hấp dẫn hơn nhiều so với việc chỉ là «tiền gửi với lãi suất».
#termmax @termmax
FIXED ≠ LOCKED
Một trong những điều dễ hiểu nhầm trong fixed-rate DeFi:
lãi suất cố định ≠ nhất thiết «giữ đến cuối kỳ».
Trong một vị thế fixed-rate của TermMax, vị thế đó có thể có một giá trị thị trường riêng cho đến ngày maturity.
Tức là có hai điều khác nhau:
FIXED RATE
→ điều kiện theo đó vị thế đã được tạo ra
MARKET VALUE
→ giá mà tại đó vị thế có thể được định giá hoặc giao dịch trước ngày maturity
Chính tại đây thị trường thứ cấp xuất hiện.
Bạn không nhất thiết phải chờ đến ngày đáo hạn,
để có cơ hội thoát khỏi vị thế.
Đây là điểm quan trọng đối với fixed-income DeFi:
sản phẩm fixed-rate có thể có
vừa lợi suất có thể dự đoán,
vừa thanh khoản thị trường.
Tức là:
FIXED ≠ FROZEN
Và chính điều này khiến một vị thế fixed-rate trở nên hấp dẫn hơn nhiều so với việc chỉ là «tiền gửi với lãi suất».
#termmax @TermMax
Một trong những điều dễ hiểu nhầm trong fixed-rate DeFi:
lãi suất cố định ≠ nhất thiết «giữ đến cuối kỳ».
Trong một vị thế fixed-rate của TermMax, vị thế đó có thể có một giá trị thị trường riêng cho đến ngày maturity.
Tức là có hai điều khác nhau:
FIXED RATE
→ điều kiện theo đó vị thế đã được tạo ra
MARKET VALUE
→ giá mà tại đó vị thế có thể được định giá hoặc giao dịch trước ngày maturity
Chính tại đây thị trường thứ cấp xuất hiện.
Bạn không nhất thiết phải chờ đến ngày đáo hạn,
để có cơ hội thoát khỏi vị thế.
Đây là điểm quan trọng đối với fixed-income DeFi:
sản phẩm fixed-rate có thể có
vừa lợi suất có thể dự đoán,
vừa thanh khoản thị trường.
Tức là:
FIXED ≠ FROZEN
Và chính điều này khiến một vị thế fixed-rate trở nên hấp dẫn hơn nhiều so với việc chỉ là «tiền gửi với lãi suất».
#termmax @TermMax
1
83
·
--
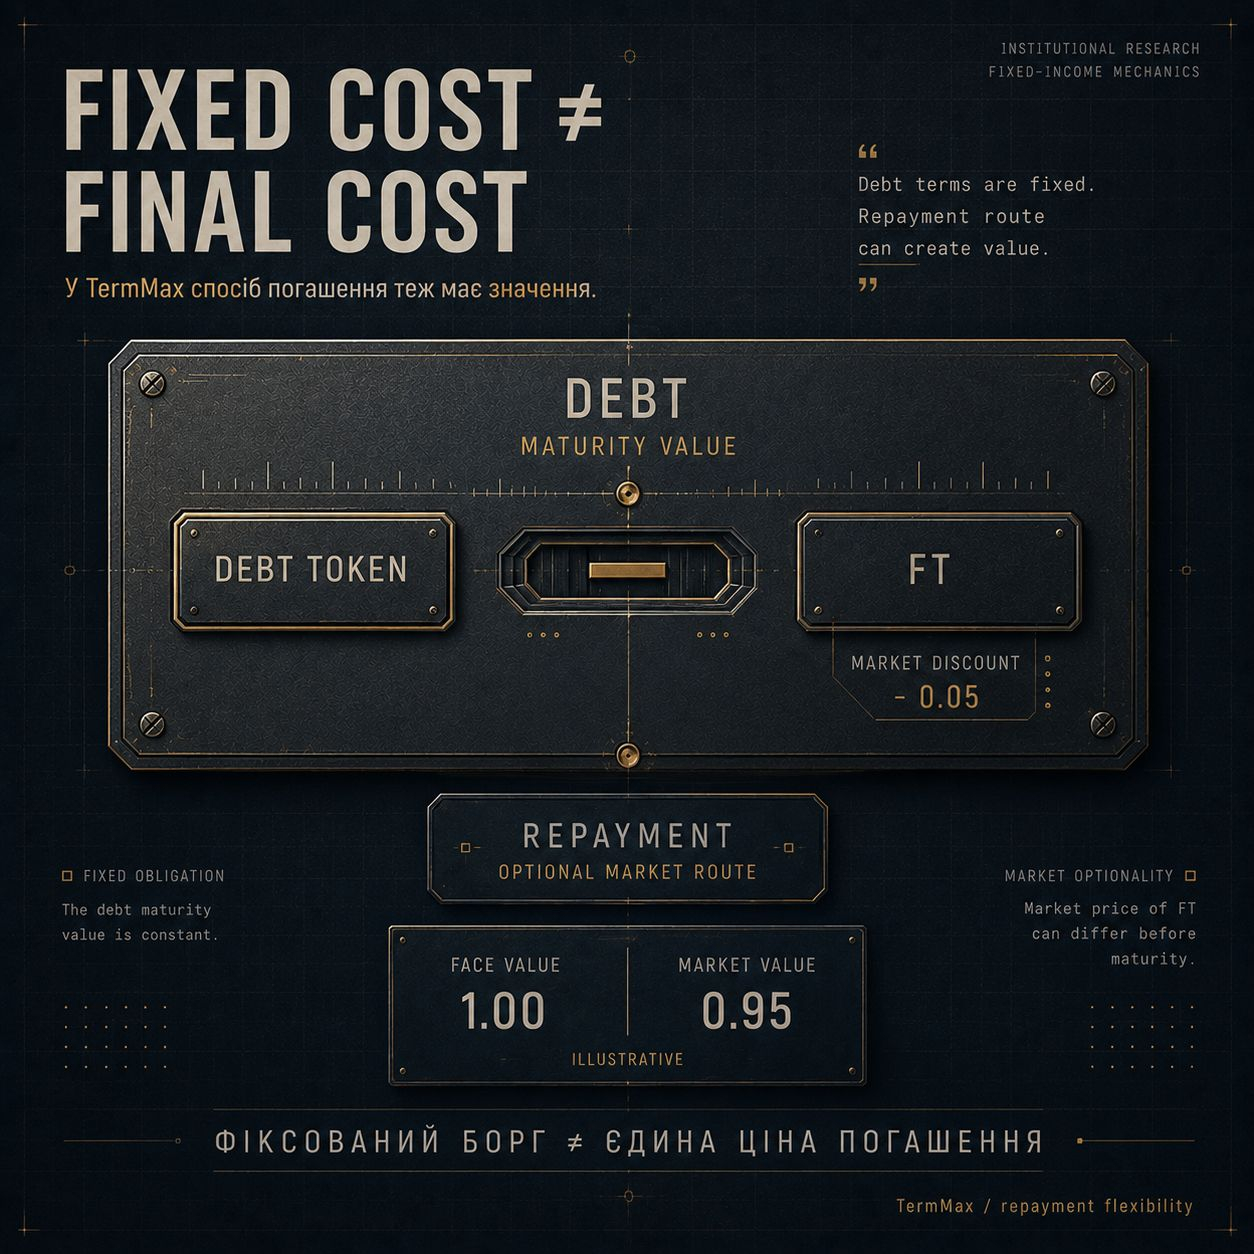
HOÀN TRẢ ≠ CHI PHÍ BAN ĐẦU
Dưới đây là một chi tiết thú vị trong TermMax mà rất dễ bỏ qua.
Bạn cố định borrowing rate tại thời điểm mở vị thế.
Nhưng điều đó không có nghĩa là đúng khoản tiền đó chắc chắn sẽ là giá hoàn trả tốt nhất của bạn.
Trước khi đến maturity có hai lựa chọn:
→ hoàn trả khoản nợ trực tiếp bằng debt token
hoặc
→ mua các FT tương ứng trên thị trường và dùng chúng để repayment.
Và tại đây xuất hiện một điểm bất đối xứng thú vị.
Nếu FT giao dịch với giá thấp hơn face value, việc mua FT có thể làm giảm chi phí hoàn trả thực tế.
Tức là fixed rate mang lại cho bạn một điều kiện tối đa có thể dự đoán trước,
nhưng thị trường FT lại mở ra khả năng tối ưu hóa repayment.
Với tôi, đây là một trong những cơ chế thú vị nhất của TermMax:
CHI PHÍ CỐ ĐỊNH ≠ LUÔN LÀ CHI PHÍ CUỐI CÙNG
#termmax @termmax
HOÀN TRẢ ≠ CHI PHÍ BAN ĐẦU
Dưới đây là một chi tiết thú vị trong TermMax mà rất dễ bỏ qua.
Bạn cố định borrowing rate tại thời điểm mở vị thế.
Nhưng điều đó không có nghĩa là đúng khoản tiền đó chắc chắn sẽ là giá hoàn trả tốt nhất của bạn.
Trước khi đến maturity có hai lựa chọn:
→ hoàn trả khoản nợ trực tiếp bằng debt token
hoặc
→ mua các FT tương ứng trên thị trường và dùng chúng để repayment.
Và tại đây xuất hiện một điểm bất đối xứng thú vị.
Nếu FT giao dịch với giá thấp hơn face value, việc mua FT có thể làm giảm chi phí hoàn trả thực tế.
Tức là fixed rate mang lại cho bạn một điều kiện tối đa có thể dự đoán trước,
nhưng thị trường FT lại mở ra khả năng tối ưu hóa repayment.
Với tôi, đây là một trong những cơ chế thú vị nhất của TermMax:
CHI PHÍ CỐ ĐỊNH ≠ LUÔN LÀ CHI PHÍ CUỐI CÙNG
#termmax @TermMax
Dưới đây là một chi tiết thú vị trong TermMax mà rất dễ bỏ qua.
Bạn cố định borrowing rate tại thời điểm mở vị thế.
Nhưng điều đó không có nghĩa là đúng khoản tiền đó chắc chắn sẽ là giá hoàn trả tốt nhất của bạn.
Trước khi đến maturity có hai lựa chọn:
→ hoàn trả khoản nợ trực tiếp bằng debt token
hoặc
→ mua các FT tương ứng trên thị trường và dùng chúng để repayment.
Và tại đây xuất hiện một điểm bất đối xứng thú vị.
Nếu FT giao dịch với giá thấp hơn face value, việc mua FT có thể làm giảm chi phí hoàn trả thực tế.
Tức là fixed rate mang lại cho bạn một điều kiện tối đa có thể dự đoán trước,
nhưng thị trường FT lại mở ra khả năng tối ưu hóa repayment.
Với tôi, đây là một trong những cơ chế thú vị nhất của TermMax:
CHI PHÍ CỐ ĐỊNH ≠ LUÔN LÀ CHI PHÍ CUỐI CÙNG
#termmax @TermMax
94
·
--
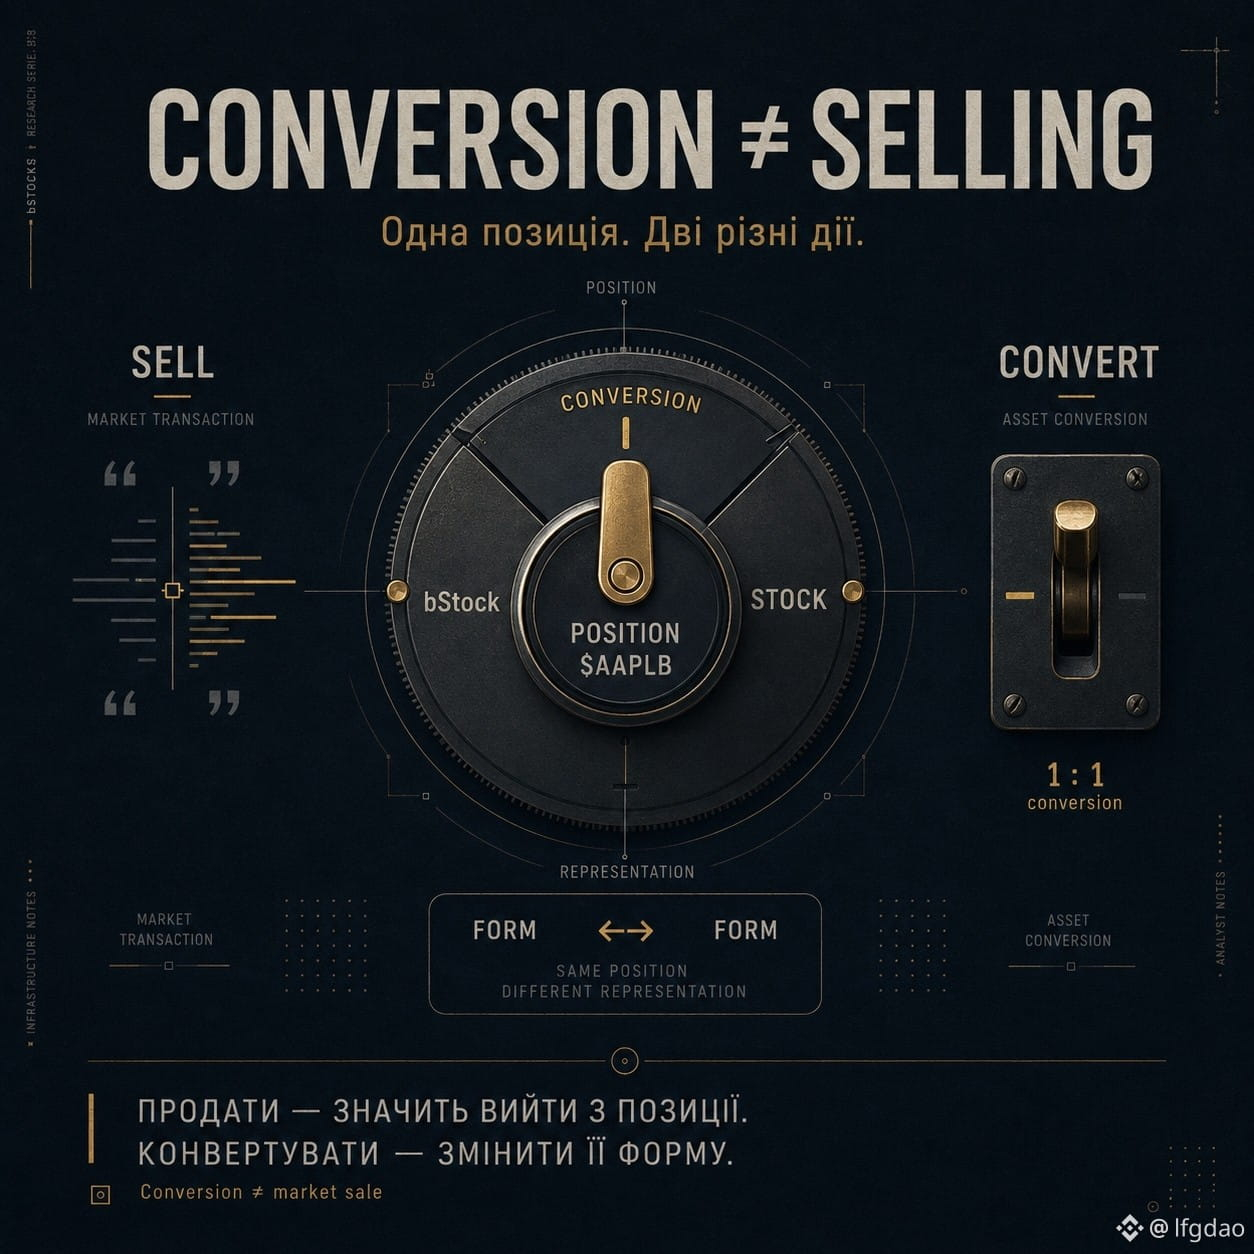
CHUYỂN ĐỔI ≠ BÁN.
Đây là một chi tiết khác của bStocks mà bạn rất dễ bỏ qua.
Khi bạn bán bStock — bạn thoát khỏi vị thế thông qua thị trường.
Nhưng chuyển đổi — là một thao tác khác.
bStock có thể được chuyển đổi ngược lại thành stock tương ứng theo tỷ lệ 1:1.
Nghĩa là:
SELL → bạn bán vị thế của mình cho một người tham gia khác trên thị trường.
CONVERT → bạn thay đổi hình thức của tài sản.
Chính tại đây, token hóa trở nên thú vị hơn chỉ là “cổ phiếu trên blockchain”.
Bạn có thể có cùng mức độ phơi bày kinh tế, nhưng sử dụng các dạng thể hiện khác nhau của tài sản.
Và một điểm quan trọng: việc chuyển đổi có thể tạm thời bị tạm dừng trong thời gian diễn ra một số corporate actions nhất định hoặc bảo trì kỹ thuật.
Vì vậy, tôi sẽ không chỉ xem bStock như một cách để mua cổ phiếu.
Câu hỏi thú vị hơn là:
LÀM THẾ NÀO ĐỂ DỄ DÀNG THAY ĐỔI HÌNH THỨC CỦA TÀI SẢN NÀY?
#bstockscis @BinanceCIS $TSLAB
CHUYỂN ĐỔI ≠ BÁN.
Đây là một chi tiết khác của bStocks mà bạn rất dễ bỏ qua.
Khi bạn bán bStock — bạn thoát khỏi vị thế thông qua thị trường.
Nhưng chuyển đổi — là một thao tác khác.
bStock có thể được chuyển đổi ngược lại thành stock tương ứng theo tỷ lệ 1:1.
Nghĩa là:
SELL → bạn bán vị thế của mình cho một người tham gia khác trên thị trường.
CONVERT → bạn thay đổi hình thức của tài sản.
Chính tại đây, token hóa trở nên thú vị hơn chỉ là “cổ phiếu trên blockchain”.
Bạn có thể có cùng mức độ phơi bày kinh tế, nhưng sử dụng các dạng thể hiện khác nhau của tài sản.
Và một điểm quan trọng: việc chuyển đổi có thể tạm thời bị tạm dừng trong thời gian diễn ra một số corporate actions nhất định hoặc bảo trì kỹ thuật.
Vì vậy, tôi sẽ không chỉ xem bStock như một cách để mua cổ phiếu.
Câu hỏi thú vị hơn là:
LÀM THẾ NÀO ĐỂ DỄ DÀNG THAY ĐỔI HÌNH THỨC CỦA TÀI SẢN NÀY?
#bstockscis @BinanceCIS $TSLAB
Đây là một chi tiết khác của bStocks mà bạn rất dễ bỏ qua.
Khi bạn bán bStock — bạn thoát khỏi vị thế thông qua thị trường.
Nhưng chuyển đổi — là một thao tác khác.
bStock có thể được chuyển đổi ngược lại thành stock tương ứng theo tỷ lệ 1:1.
Nghĩa là:
SELL → bạn bán vị thế của mình cho một người tham gia khác trên thị trường.
CONVERT → bạn thay đổi hình thức của tài sản.
Chính tại đây, token hóa trở nên thú vị hơn chỉ là “cổ phiếu trên blockchain”.
Bạn có thể có cùng mức độ phơi bày kinh tế, nhưng sử dụng các dạng thể hiện khác nhau của tài sản.
Và một điểm quan trọng: việc chuyển đổi có thể tạm thời bị tạm dừng trong thời gian diễn ra một số corporate actions nhất định hoặc bảo trì kỹ thuật.
Vì vậy, tôi sẽ không chỉ xem bStock như một cách để mua cổ phiếu.
Câu hỏi thú vị hơn là:
LÀM THẾ NÀO ĐỂ DỄ DÀNG THAY ĐỔI HÌNH THỨC CỦA TÀI SẢN NÀY?
#bstockscis @BinanceCIS $TSLAB
3
3
64
·
--
Xem bản dịch
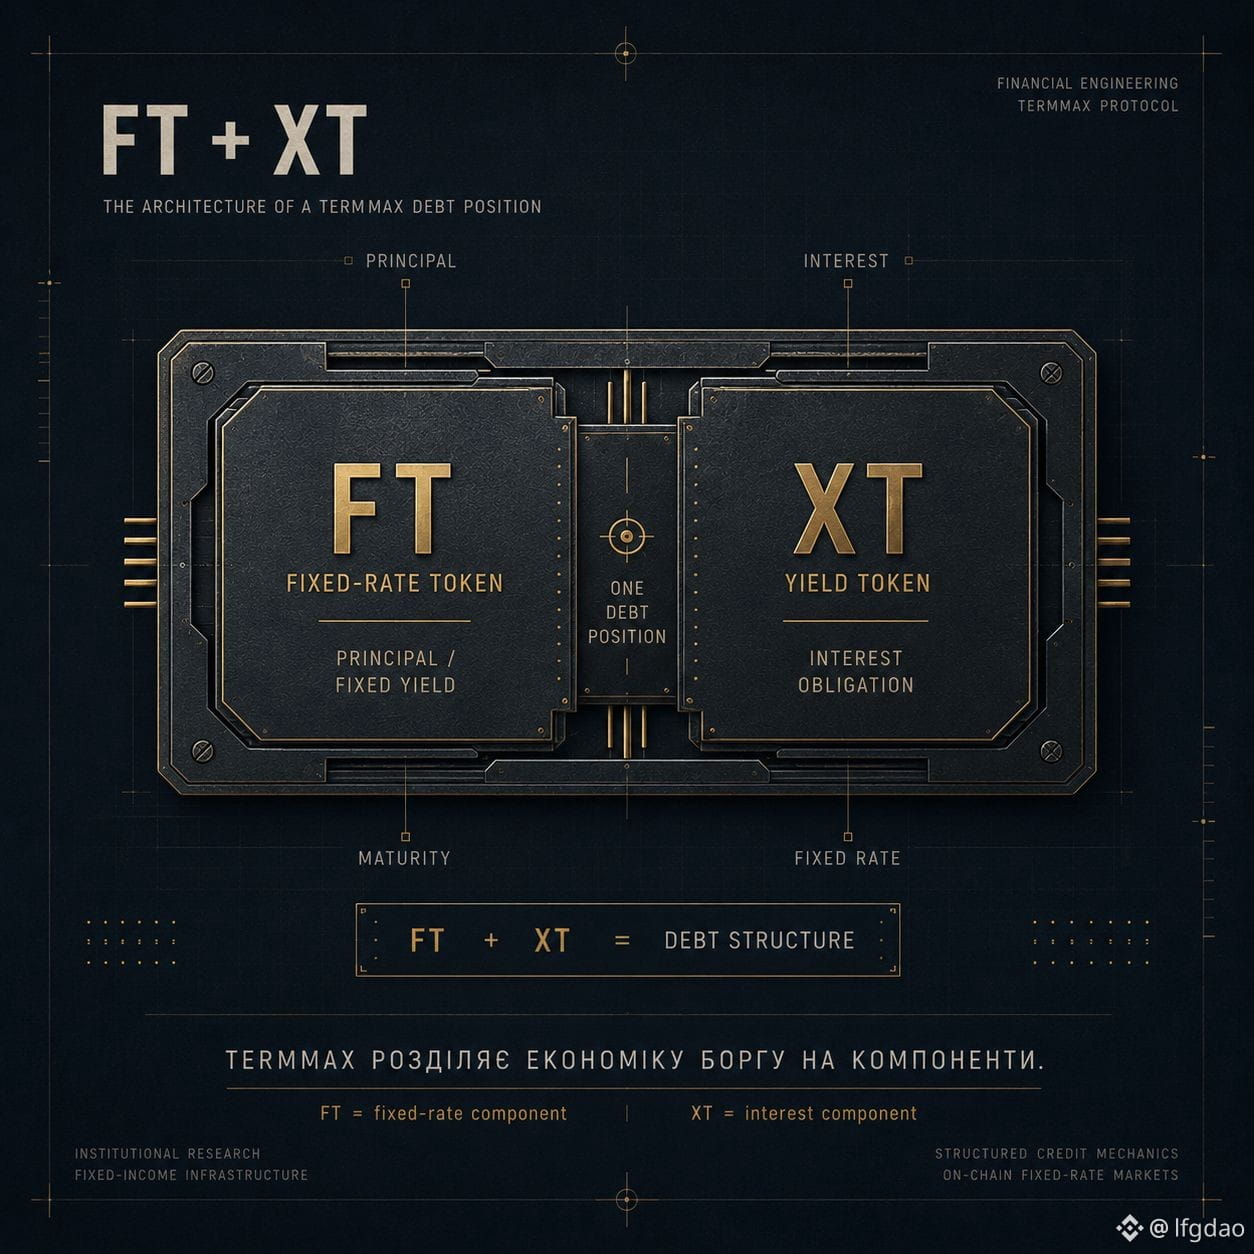
TERMMAX НЕ ПРОСТО «ДАЄ ПОЗИКУ».
У нього цікавіша конструкція.
Один debt position розкладається на дві частини:
FT + XT.
FT — Fixed-rate Token.
Для lender це право отримати face value у момент maturity.
XT — Yield Token.
Він представляє interest obligation, пов'язану з позикою.
Тобто TermMax фактично розділяє:
PRINCIPAL
і
INTEREST.
І це важлива деталь.
Позичальник може отримати ліквідність через principal part, а interest component стає окремою частиною структури.
Саме така токенізація дозволяє TermMax будувати fixed-rate market замість звичайного variable-rate lending.
Мені подобається саме ця частина протоколу:
не просто «позичити актив»,
а розкласти економіку боргу на окремі компоненти.
FT + XT — одна з речей, які варто зрозуміти перед тим, як оцінювати TermMax.
#termmax @termmax
TERMMAX НЕ ПРОСТО «ДАЄ ПОЗИКУ».
У нього цікавіша конструкція.
Один debt position розкладається на дві частини:
FT + XT.
FT — Fixed-rate Token.
Для lender це право отримати face value у момент maturity.
XT — Yield Token.
Він представляє interest obligation, пов'язану з позикою.
Тобто TermMax фактично розділяє:
PRINCIPAL
і
INTEREST.
І це важлива деталь.
Позичальник може отримати ліквідність через principal part, а interest component стає окремою частиною структури.
Саме така токенізація дозволяє TermMax будувати fixed-rate market замість звичайного variable-rate lending.
Мені подобається саме ця частина протоколу:
не просто «позичити актив»,
а розкласти економіку боргу на окремі компоненти.
FT + XT — одна з речей, які варто зрозуміти перед тим, як оцінювати TermMax.
#termmax @TermMax
У нього цікавіша конструкція.
Один debt position розкладається на дві частини:
FT + XT.
FT — Fixed-rate Token.
Для lender це право отримати face value у момент maturity.
XT — Yield Token.
Він представляє interest obligation, пов'язану з позикою.
Тобто TermMax фактично розділяє:
PRINCIPAL
і
INTEREST.
І це важлива деталь.
Позичальник може отримати ліквідність через principal part, а interest component стає окремою частиною структури.
Саме така токенізація дозволяє TermMax будувати fixed-rate market замість звичайного variable-rate lending.
Мені подобається саме ця частина протоколу:
не просто «позичити актив»,
а розкласти економіку боргу на окремі компоненти.
FT + XT — одна з речей, які варто зрозуміти перед тим, як оцінювати TermMax.
#termmax @TermMax
63
·
--
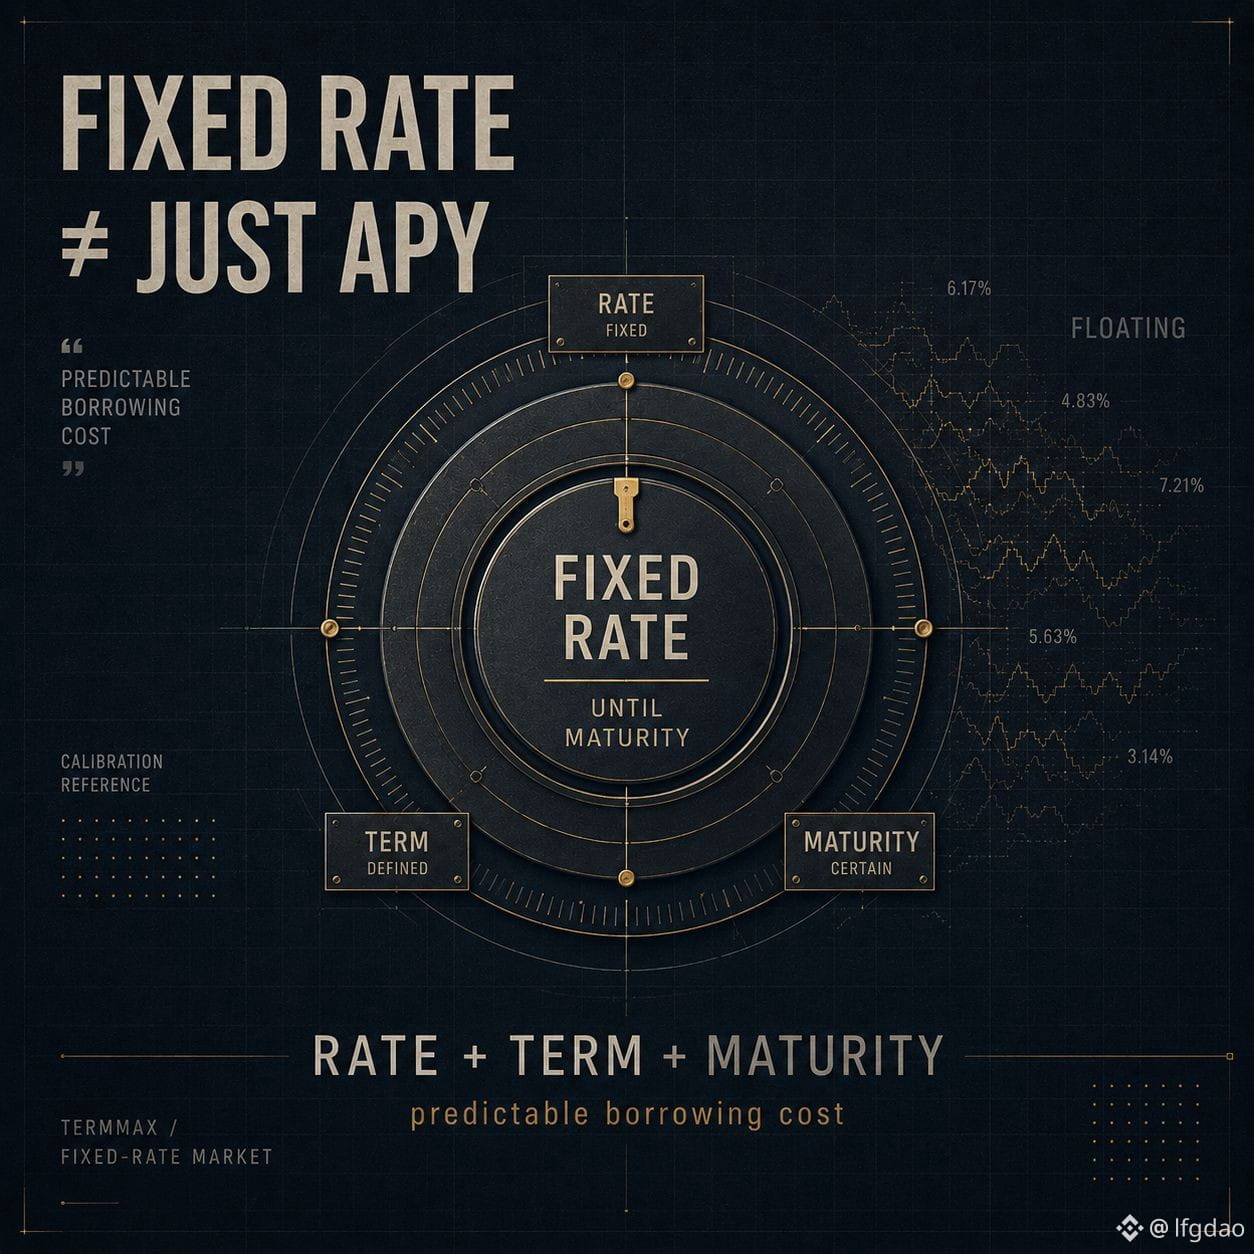
LÃI SUẤT CỐ ĐỊNH ≠ CHỈ APY.
Trong DeFi, chúng ta thường quen chỉ nhìn vào một con số — APY.
Nhưng đối với một khoản vay, điều đó có thể là chưa đủ.
Nếu lãi suất thả nổi, chi phí vốn của bạn có thể thay đổi theo thị trường.
TermMax xây dựng một mô hình khác:
LÃI SUẤT + KỲ HẠN + THỜI ĐIỂM ĐÁO HẠN.
Nghĩa là không chỉ quan trọng bản thân lãi suất.
Điều quan trọng là:
— bạn đã cố định lãi suất nào;
— trong thời hạn bao lâu;
— khi nào vị thế được tất toán.
Đối với người đi vay, điều này đồng nghĩa với chi phí khoản vay dễ dự đoán hơn.
Đối với người cho vay — có tầm nhìn rõ ràng và thu nhập đã được cố định đến kỳ đáo hạn.
Chính vì vậy, DeFi lãi suất cố định với tôi hấp dẫn hơn chỉ việc so sánh APY đơn giản.
Ở đây, bạn không chỉ mua một con số.
Bạn mua sự chắc chắn về các điều kiện.
TermMax → vay & cho vay lãi suất cố định.
#termmax @termmax
LÃI SUẤT CỐ ĐỊNH ≠ CHỈ APY.
Trong DeFi, chúng ta thường quen chỉ nhìn vào một con số — APY.
Nhưng đối với một khoản vay, điều đó có thể là chưa đủ.
Nếu lãi suất thả nổi, chi phí vốn của bạn có thể thay đổi theo thị trường.
TermMax xây dựng một mô hình khác:
LÃI SUẤT + KỲ HẠN + THỜI ĐIỂM ĐÁO HẠN.
Nghĩa là không chỉ quan trọng bản thân lãi suất.
Điều quan trọng là:
— bạn đã cố định lãi suất nào;
— trong thời hạn bao lâu;
— khi nào vị thế được tất toán.
Đối với người đi vay, điều này đồng nghĩa với chi phí khoản vay dễ dự đoán hơn.
Đối với người cho vay — có tầm nhìn rõ ràng và thu nhập đã được cố định đến kỳ đáo hạn.
Chính vì vậy, DeFi lãi suất cố định với tôi hấp dẫn hơn chỉ việc so sánh APY đơn giản.
Ở đây, bạn không chỉ mua một con số.
Bạn mua sự chắc chắn về các điều kiện.
TermMax → vay & cho vay lãi suất cố định.
#termmax @TermMax
Trong DeFi, chúng ta thường quen chỉ nhìn vào một con số — APY.
Nhưng đối với một khoản vay, điều đó có thể là chưa đủ.
Nếu lãi suất thả nổi, chi phí vốn của bạn có thể thay đổi theo thị trường.
TermMax xây dựng một mô hình khác:
LÃI SUẤT + KỲ HẠN + THỜI ĐIỂM ĐÁO HẠN.
Nghĩa là không chỉ quan trọng bản thân lãi suất.
Điều quan trọng là:
— bạn đã cố định lãi suất nào;
— trong thời hạn bao lâu;
— khi nào vị thế được tất toán.
Đối với người đi vay, điều này đồng nghĩa với chi phí khoản vay dễ dự đoán hơn.
Đối với người cho vay — có tầm nhìn rõ ràng và thu nhập đã được cố định đến kỳ đáo hạn.
Chính vì vậy, DeFi lãi suất cố định với tôi hấp dẫn hơn chỉ việc so sánh APY đơn giản.
Ở đây, bạn không chỉ mua một con số.
Bạn mua sự chắc chắn về các điều kiện.
TermMax → vay & cho vay lãi suất cố định.
#termmax @TermMax
62
·
--
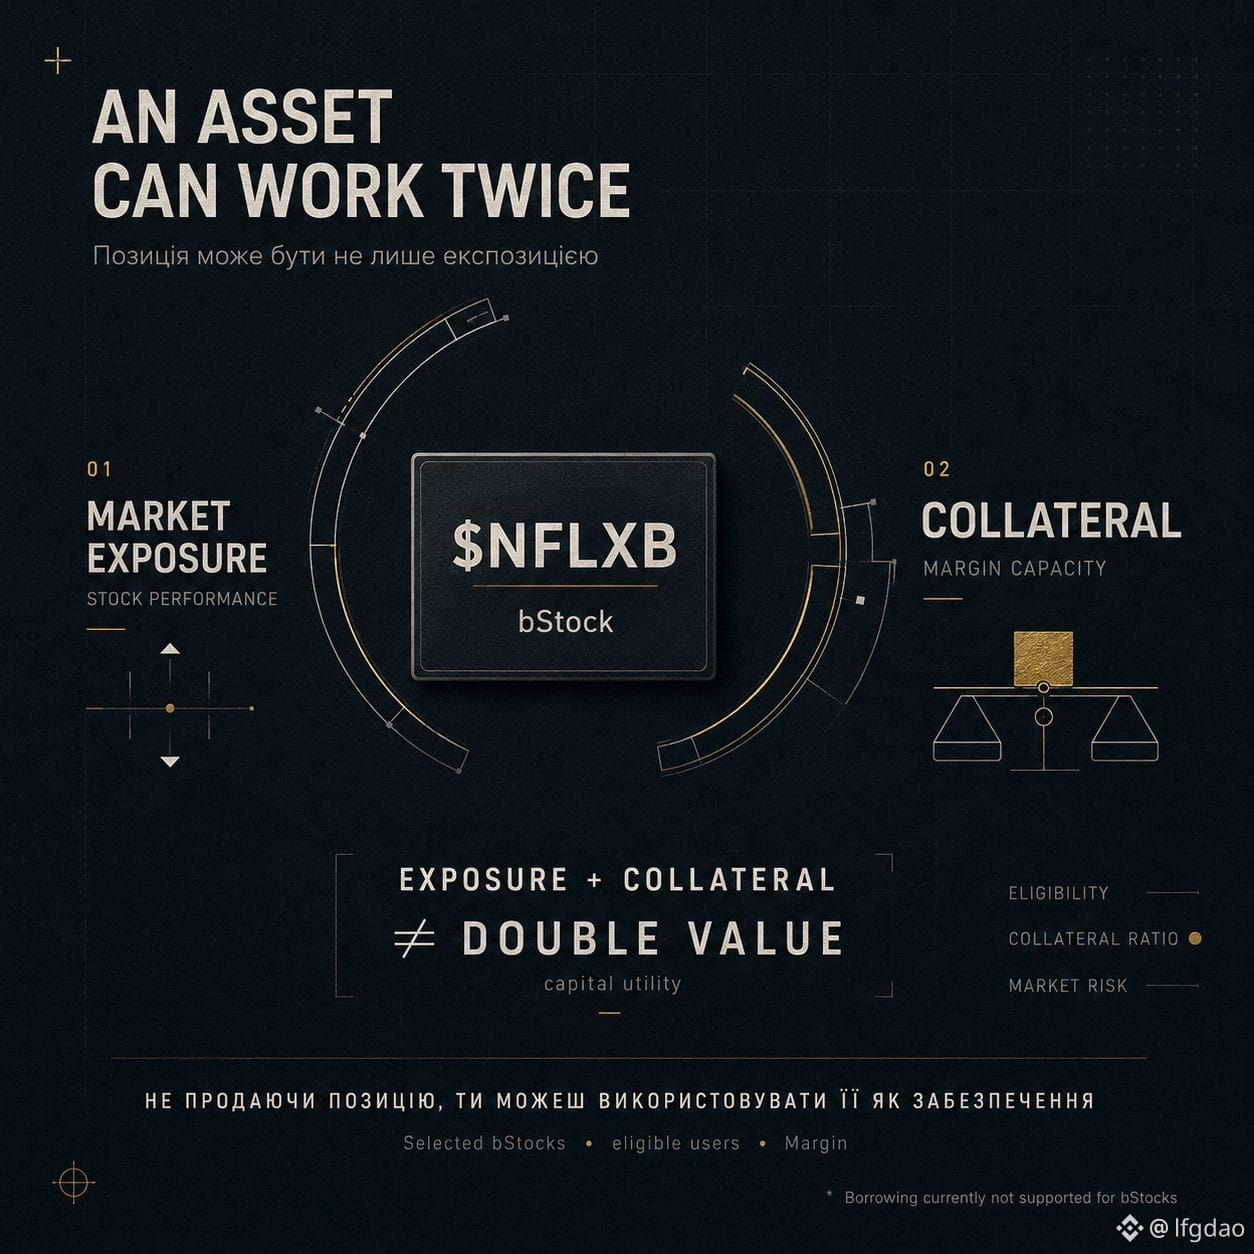
bStock ≠ chỉ là một vị trí trong danh mục đầu tư.
Tôi quan tâm hơn đến một câu hỏi khác: liệu tài sản này có thể hoạt động trong khi tôi chỉ giữ nó không?
Hiện tại, câu trả lời cho một phần bStocks là: có.
Binance cho phép một số bStocks riêng lẻ được dùng làm tài sản đảm bảo (collateral) trong Cross Margin, Portfolio Margin và Portfolio Margin Pro.
Và ở đây, vai trò của tài sản sẽ thay đổi.
Trước đây, logic rất đơn giản:
mua vào → giữ → bán.
Giờ đây, với người dùng đủ điều kiện (eligible users), còn có thêm một kịch bản:
giữ bStock → dùng nó làm tài sản đảm bảo (collateral) → nhận margin capacity cho các vị thế khác.
Nhưng có một điểm quan trọng:
điều này KHÔNG có nghĩa là Binance đã cho phép vay tiền dựa trên bất kỳ bStock nào.
Việc vay (Borrowing) cho bStocks hiện vẫn chưa được hỗ trợ.
Nói cách khác, đúng hơn là nên nghĩ về điều này như:
EXPOSURE + CAPITAL EFFICIENCY
chứ không chỉ đơn thuần là “một cổ phiếu được token hóa”.
Chính tính chất này, theo tôi, khiến các chứng khoán tokenized trở nên hấp dẫn hơn rất nhiều.
#bStocksCIS @BinanceCIS $NFLXB
bStock ≠ chỉ là một vị trí trong danh mục đầu tư.
Tôi quan tâm hơn đến một câu hỏi khác: liệu tài sản này có thể hoạt động trong khi tôi chỉ giữ nó không?
Hiện tại, câu trả lời cho một phần bStocks là: có.
Binance cho phép một số bStocks riêng lẻ được dùng làm tài sản đảm bảo (collateral) trong Cross Margin, Portfolio Margin và Portfolio Margin Pro.
Và ở đây, vai trò của tài sản sẽ thay đổi.
Trước đây, logic rất đơn giản:
mua vào → giữ → bán.
Giờ đây, với người dùng đủ điều kiện (eligible users), còn có thêm một kịch bản:
giữ bStock → dùng nó làm tài sản đảm bảo (collateral) → nhận margin capacity cho các vị thế khác.
Nhưng có một điểm quan trọng:
điều này KHÔNG có nghĩa là Binance đã cho phép vay tiền dựa trên bất kỳ bStock nào.
Việc vay (Borrowing) cho bStocks hiện vẫn chưa được hỗ trợ.
Nói cách khác, đúng hơn là nên nghĩ về điều này như:
EXPOSURE + CAPITAL EFFICIENCY
chứ không chỉ đơn thuần là “một cổ phiếu được token hóa”.
Chính tính chất này, theo tôi, khiến các chứng khoán tokenized trở nên hấp dẫn hơn rất nhiều.
#bStocksCIS @BinanceCIS $NFLXB
Tôi quan tâm hơn đến một câu hỏi khác: liệu tài sản này có thể hoạt động trong khi tôi chỉ giữ nó không?
Hiện tại, câu trả lời cho một phần bStocks là: có.
Binance cho phép một số bStocks riêng lẻ được dùng làm tài sản đảm bảo (collateral) trong Cross Margin, Portfolio Margin và Portfolio Margin Pro.
Và ở đây, vai trò của tài sản sẽ thay đổi.
Trước đây, logic rất đơn giản:
mua vào → giữ → bán.
Giờ đây, với người dùng đủ điều kiện (eligible users), còn có thêm một kịch bản:
giữ bStock → dùng nó làm tài sản đảm bảo (collateral) → nhận margin capacity cho các vị thế khác.
Nhưng có một điểm quan trọng:
điều này KHÔNG có nghĩa là Binance đã cho phép vay tiền dựa trên bất kỳ bStock nào.
Việc vay (Borrowing) cho bStocks hiện vẫn chưa được hỗ trợ.
Nói cách khác, đúng hơn là nên nghĩ về điều này như:
EXPOSURE + CAPITAL EFFICIENCY
chứ không chỉ đơn thuần là “một cổ phiếu được token hóa”.
Chính tính chất này, theo tôi, khiến các chứng khoán tokenized trở nên hấp dẫn hơn rất nhiều.
#bStocksCIS @BinanceCIS $NFLXB
78
·
--
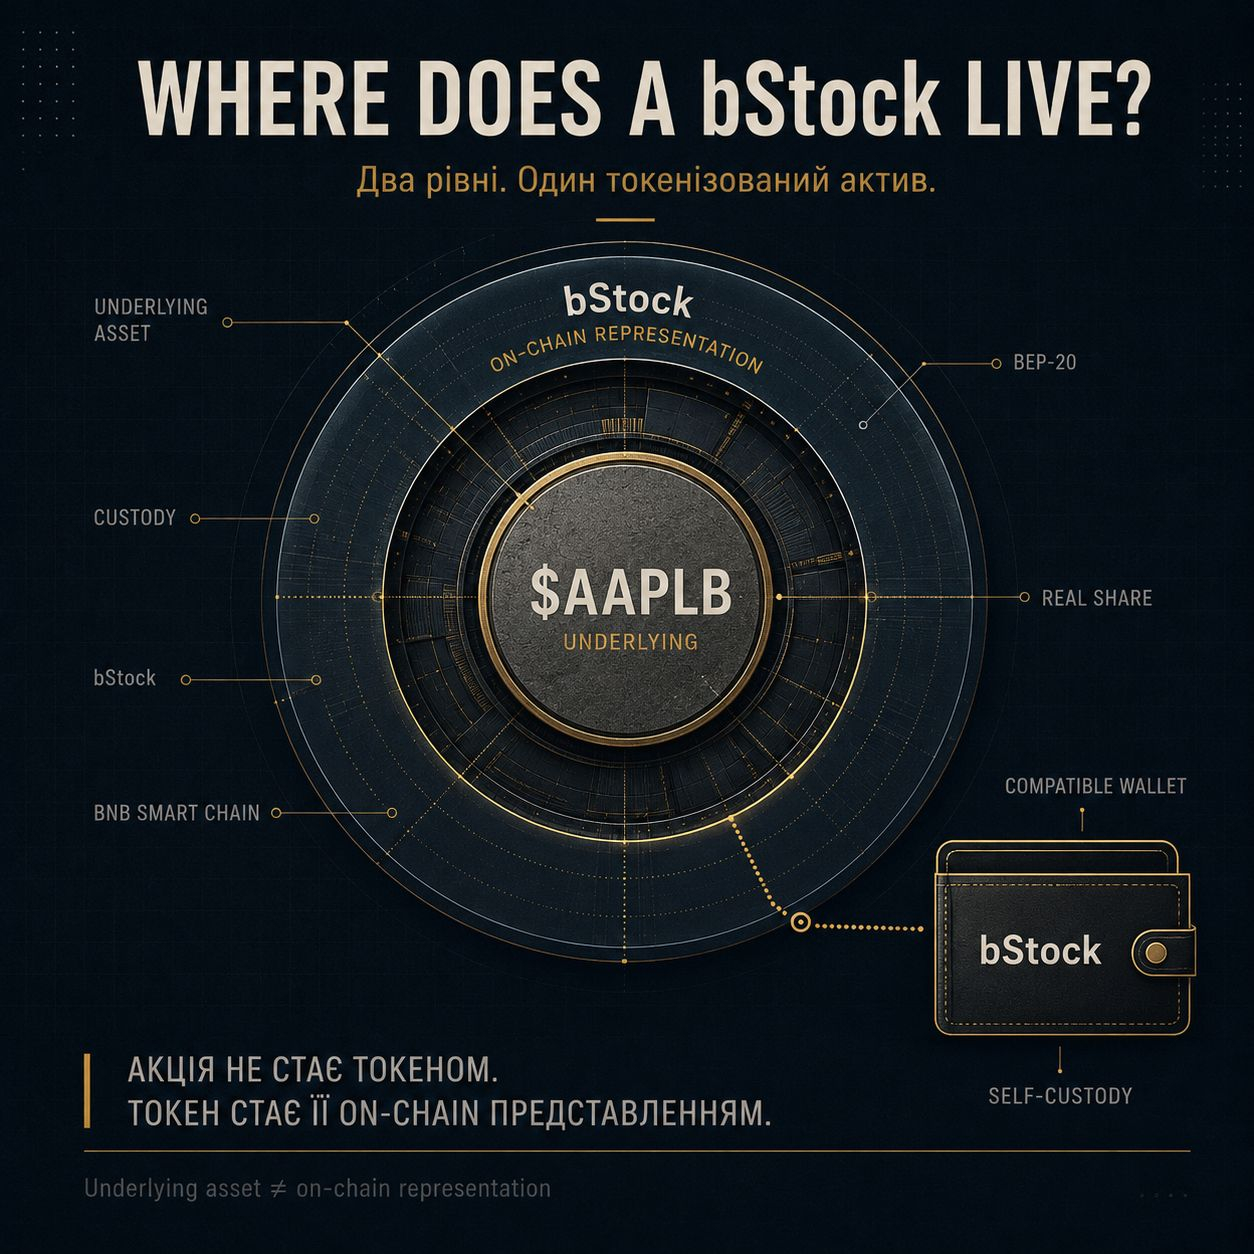
bStock sống ở đâu?
Câu hỏi này thú vị hơn bạn nghĩ.
Khi bạn mua bStock, cổ phiếu cơ sở không chỉ “di chuyển” vào blockchain.
Có hai lớp khác nhau:
TÀI SẢN CƠ SỞ
→ cổ phiếu thực tế do một bên lưu ký được quản lý nắm giữ
bStock
→ security được token hóa trên BNB Smart Chain
Bạn cũng có thể rút bStock sang một ví tương thích và lưu giữ ngoài tài khoản sàn giao dịch.
Nói cách khác, việc token hóa không thay đổi nơi lưu trữ chính của cổ phiếu.
Nó tạo ra một lớp kỹ thuật số mới bao quanh tài sản truyền thống.
Và theo tôi, chính điều này là một trong những điều thú vị nhất ở bStocks.
Không phải “cổ phiếu đã trở thành crypto”.
Mà là tài sản truyền thống nhận được biểu diễn on-chain.
@BinanceCIS #bStocksCIS $AAPLB
bStock sống ở đâu?
Câu hỏi này thú vị hơn bạn nghĩ.
Khi bạn mua bStock, cổ phiếu cơ sở không chỉ “di chuyển” vào blockchain.
Có hai lớp khác nhau:
TÀI SẢN CƠ SỞ
→ cổ phiếu thực tế do một bên lưu ký được quản lý nắm giữ
bStock
→ security được token hóa trên BNB Smart Chain
Bạn cũng có thể rút bStock sang một ví tương thích và lưu giữ ngoài tài khoản sàn giao dịch.
Nói cách khác, việc token hóa không thay đổi nơi lưu trữ chính của cổ phiếu.
Nó tạo ra một lớp kỹ thuật số mới bao quanh tài sản truyền thống.
Và theo tôi, chính điều này là một trong những điều thú vị nhất ở bStocks.
Không phải “cổ phiếu đã trở thành crypto”.
Mà là tài sản truyền thống nhận được biểu diễn on-chain.
@BinanceCIS #bStocksCIS $AAPLB
Câu hỏi này thú vị hơn bạn nghĩ.
Khi bạn mua bStock, cổ phiếu cơ sở không chỉ “di chuyển” vào blockchain.
Có hai lớp khác nhau:
TÀI SẢN CƠ SỞ
→ cổ phiếu thực tế do một bên lưu ký được quản lý nắm giữ
bStock
→ security được token hóa trên BNB Smart Chain
Bạn cũng có thể rút bStock sang một ví tương thích và lưu giữ ngoài tài khoản sàn giao dịch.
Nói cách khác, việc token hóa không thay đổi nơi lưu trữ chính của cổ phiếu.
Nó tạo ra một lớp kỹ thuật số mới bao quanh tài sản truyền thống.
Và theo tôi, chính điều này là một trong những điều thú vị nhất ở bStocks.
Không phải “cổ phiếu đã trở thành crypto”.
Mà là tài sản truyền thống nhận được biểu diễn on-chain.
@BinanceCIS #bStocksCIS $AAPLB
5
3
94
·
--
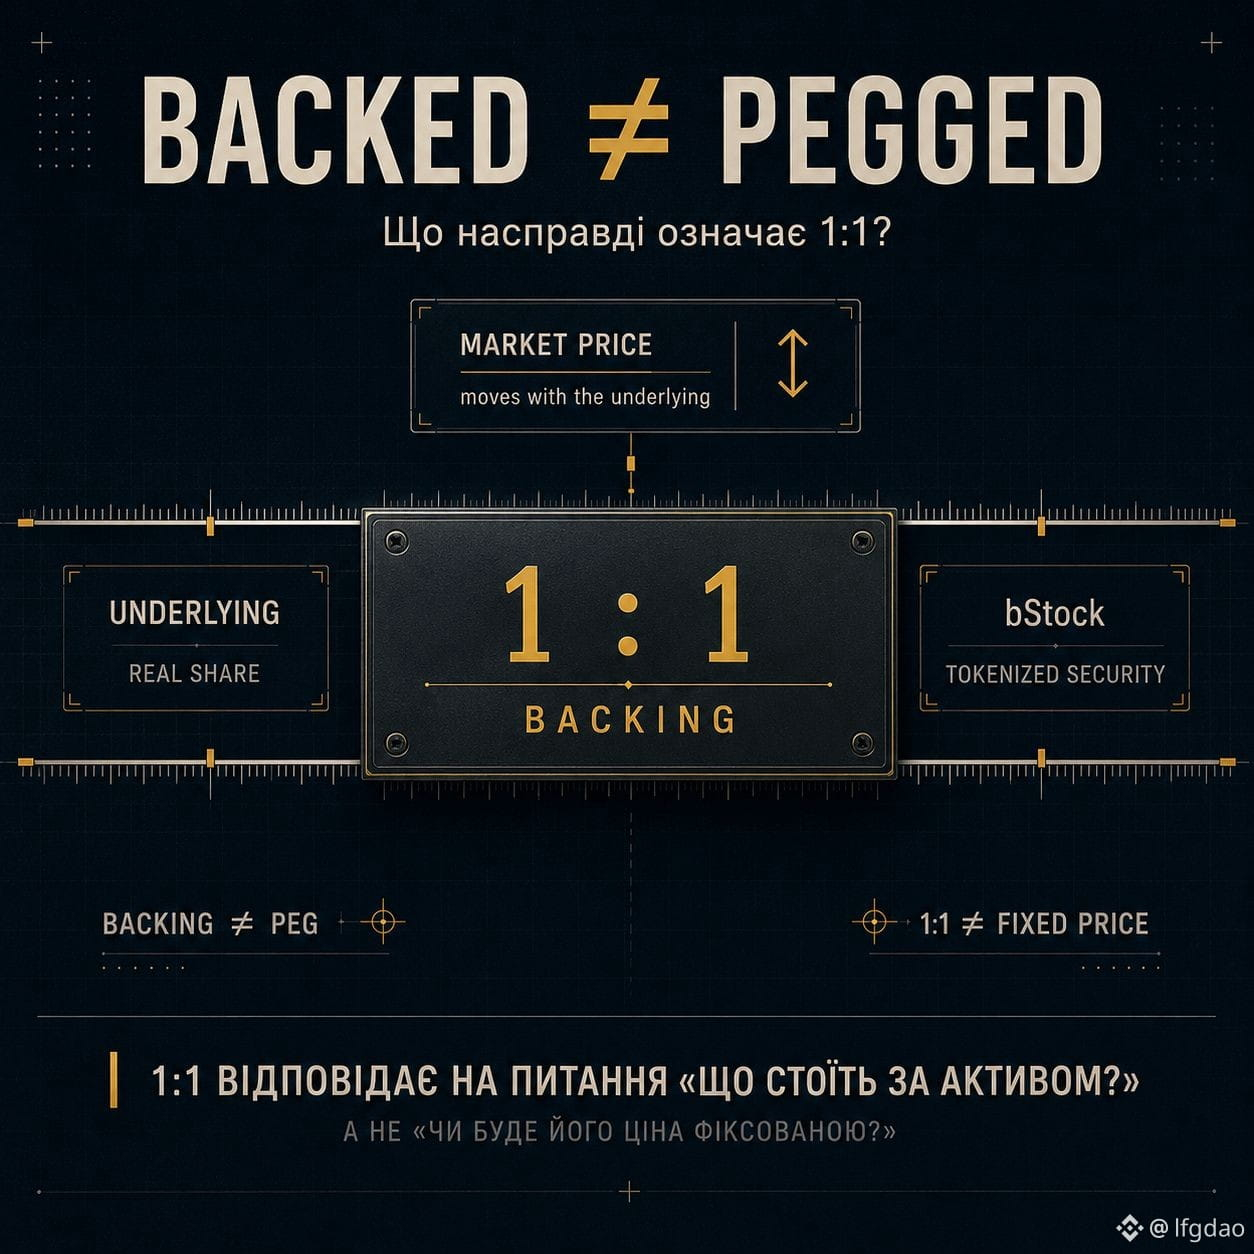
1:1 BACKING — KHÔNG PHẢI LÀ PEG.
Chính tại đây, theo quan điểm của tôi, rất dễ hiểu sai bStocks.
Nếu bStock được bảo đảm bằng cổ phiếu theo tỷ lệ 1:1, điều đó không có nghĩa là:
“1 bStock luôn = một mức giá cố định”.
1:1 ở đây nói về backing — đằng sau mỗi token là một underlying asset tương ứng.
Còn giá — lại là câu chuyện khác.
Nó vẫn tiếp tục phản ứng theo thị trường của chính tài sản đó.
Tức là:
BACKING → thứ gì đứng sau bStock
PRICE → thị trường sẵn sàng trả bao nhiêu cho nó
PEG → một cấu trúc hoàn toàn khác
Vì vậy, tôi sẽ không xem “1:1” như một lời hứa về giá ổn định.
Nó đúng hơn là câu trả lời cho một câu hỏi khác:
“Cụ thể công cụ này được đảm bảo bởi cái gì?”
Và chính ở đây, bStocks trở nên thú vị hơn so với việc chỉ là “cổ phiếu dưới dạng token”.
@BinanceCIS $AAPLB #bStocksCIS
1:1 BACKING — KHÔNG PHẢI LÀ PEG.
Chính tại đây, theo quan điểm của tôi, rất dễ hiểu sai bStocks.
Nếu bStock được bảo đảm bằng cổ phiếu theo tỷ lệ 1:1, điều đó không có nghĩa là:
“1 bStock luôn = một mức giá cố định”.
1:1 ở đây nói về backing — đằng sau mỗi token là một underlying asset tương ứng.
Còn giá — lại là câu chuyện khác.
Nó vẫn tiếp tục phản ứng theo thị trường của chính tài sản đó.
Tức là:
BACKING → thứ gì đứng sau bStock
PRICE → thị trường sẵn sàng trả bao nhiêu cho nó
PEG → một cấu trúc hoàn toàn khác
Vì vậy, tôi sẽ không xem “1:1” như một lời hứa về giá ổn định.
Nó đúng hơn là câu trả lời cho một câu hỏi khác:
“Cụ thể công cụ này được đảm bảo bởi cái gì?”
Và chính ở đây, bStocks trở nên thú vị hơn so với việc chỉ là “cổ phiếu dưới dạng token”.
@BinanceCIS $AAPLB #bStocksCIS
Chính tại đây, theo quan điểm của tôi, rất dễ hiểu sai bStocks.
Nếu bStock được bảo đảm bằng cổ phiếu theo tỷ lệ 1:1, điều đó không có nghĩa là:
“1 bStock luôn = một mức giá cố định”.
1:1 ở đây nói về backing — đằng sau mỗi token là một underlying asset tương ứng.
Còn giá — lại là câu chuyện khác.
Nó vẫn tiếp tục phản ứng theo thị trường của chính tài sản đó.
Tức là:
BACKING → thứ gì đứng sau bStock
PRICE → thị trường sẵn sàng trả bao nhiêu cho nó
PEG → một cấu trúc hoàn toàn khác
Vì vậy, tôi sẽ không xem “1:1” như một lời hứa về giá ổn định.
Nó đúng hơn là câu trả lời cho một câu hỏi khác:
“Cụ thể công cụ này được đảm bảo bởi cái gì?”
Và chính ở đây, bStocks trở nên thú vị hơn so với việc chỉ là “cổ phiếu dưới dạng token”.
@BinanceCIS $AAPLB #bStocksCIS
7
5
86
·
--
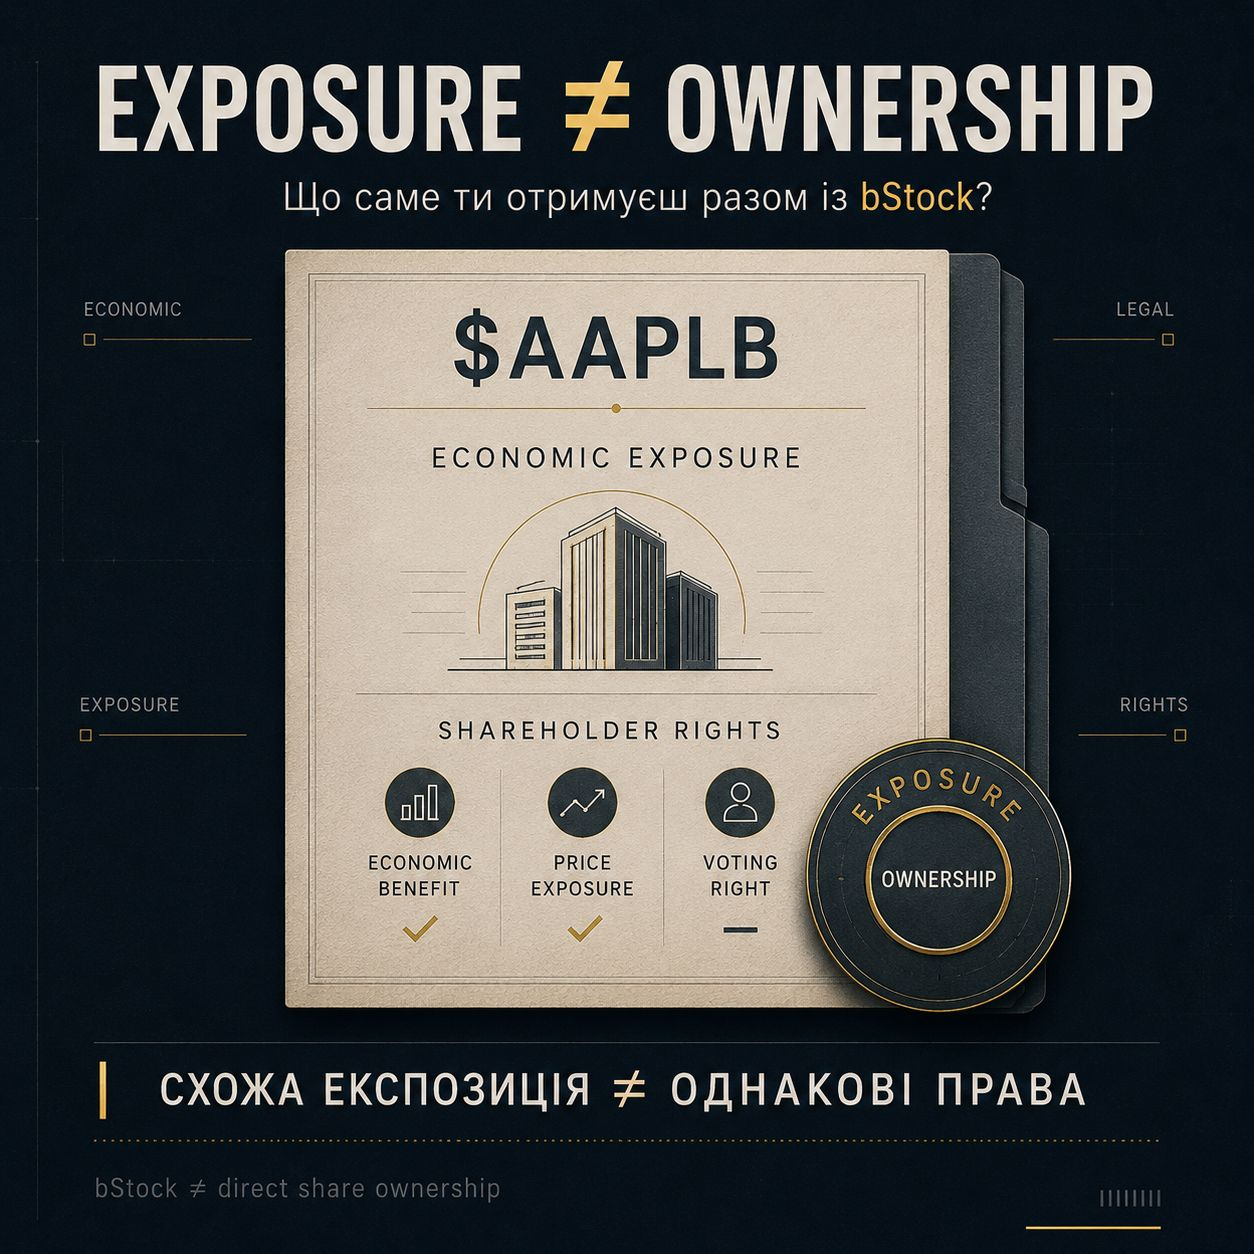
EXPOSURE ≠ OWNERSHIP.
Một trong những chi tiết thú vị nhất của bStocks — đó là những gì bạn thực sự nhận được khi mua một tài sản như vậy.
Thoạt nhìn mọi thứ có vẻ rất đơn giản:
mua $AAPLB → nhận được mức độ phơi nhiễm (exposure) đối với AAPL.
Nhưng “phơi nhiễm vào cổ phiếu” và “sở hữu cổ phiếu” không phải là một.
bStock không phải là cổ phiếu trực tiếp của công ty.
Tức là logic ở đây hơi khác:
giá cổ phiếu
→ phơi nhiễm kinh tế
→ bStock
nhưng điều đó không có nghĩa là bạn tự động nhận được toàn bộ các quyền như một cổ đông phổ thông.
Ví dụ: người nắm giữ bStock không nhận được quyền biểu quyết trực tiếp như khi sở hữu một cổ phiếu phổ thông.
Và theo tôi, chính sự khác biệt này quan trọng hơn cả việc tài sản trông gần như giống hệt trên biểu đồ.
Bởi vì hai tài sản có thể mang lại mức độ phơi nhiễm tương tự đối với cùng một doanh nghiệp,
nhưng về mặt pháp lý và kinh tế, chúng là những công cụ khác nhau.
Vì vậy trước khi mua, tôi sẽ không chỉ đặt câu hỏi:
“Giá sẽ ra sao?”
Mà còn:
“Cụ thể tôi nhận được gì cùng với mức độ phơi nhiễm này?”
Với bStocks, điều này đặc biệt quan trọng.
Token hóa không chỉ thay đổi cách giao dịch một tài sản.
Nó thay đổi cách mà mức độ phơi nhiễm tài chính truyền thống được thể hiện trong môi trường kỹ thuật số.
Và đây là lúc bắt đầu phần thú vị nhất.
@BinanceCIS $AAPLB #bStocksCIS
EXPOSURE ≠ OWNERSHIP.
Một trong những chi tiết thú vị nhất của bStocks — đó là những gì bạn thực sự nhận được khi mua một tài sản như vậy.
Thoạt nhìn mọi thứ có vẻ rất đơn giản:
mua $AAPLB → nhận được mức độ phơi nhiễm (exposure) đối với AAPL.
Nhưng “phơi nhiễm vào cổ phiếu” và “sở hữu cổ phiếu” không phải là một.
bStock không phải là cổ phiếu trực tiếp của công ty.
Tức là logic ở đây hơi khác:
giá cổ phiếu
→ phơi nhiễm kinh tế
→ bStock
nhưng điều đó không có nghĩa là bạn tự động nhận được toàn bộ các quyền như một cổ đông phổ thông.
Ví dụ: người nắm giữ bStock không nhận được quyền biểu quyết trực tiếp như khi sở hữu một cổ phiếu phổ thông.
Và theo tôi, chính sự khác biệt này quan trọng hơn cả việc tài sản trông gần như giống hệt trên biểu đồ.
Bởi vì hai tài sản có thể mang lại mức độ phơi nhiễm tương tự đối với cùng một doanh nghiệp,
nhưng về mặt pháp lý và kinh tế, chúng là những công cụ khác nhau.
Vì vậy trước khi mua, tôi sẽ không chỉ đặt câu hỏi:
“Giá sẽ ra sao?”
Mà còn:
“Cụ thể tôi nhận được gì cùng với mức độ phơi nhiễm này?”
Với bStocks, điều này đặc biệt quan trọng.
Token hóa không chỉ thay đổi cách giao dịch một tài sản.
Nó thay đổi cách mà mức độ phơi nhiễm tài chính truyền thống được thể hiện trong môi trường kỹ thuật số.
Và đây là lúc bắt đầu phần thú vị nhất.
@BinanceCIS $AAPLB #bStocksCIS
Một trong những chi tiết thú vị nhất của bStocks — đó là những gì bạn thực sự nhận được khi mua một tài sản như vậy.
Thoạt nhìn mọi thứ có vẻ rất đơn giản:
mua $AAPLB → nhận được mức độ phơi nhiễm (exposure) đối với AAPL.
Nhưng “phơi nhiễm vào cổ phiếu” và “sở hữu cổ phiếu” không phải là một.
bStock không phải là cổ phiếu trực tiếp của công ty.
Tức là logic ở đây hơi khác:
giá cổ phiếu
→ phơi nhiễm kinh tế
→ bStock
nhưng điều đó không có nghĩa là bạn tự động nhận được toàn bộ các quyền như một cổ đông phổ thông.
Ví dụ: người nắm giữ bStock không nhận được quyền biểu quyết trực tiếp như khi sở hữu một cổ phiếu phổ thông.
Và theo tôi, chính sự khác biệt này quan trọng hơn cả việc tài sản trông gần như giống hệt trên biểu đồ.
Bởi vì hai tài sản có thể mang lại mức độ phơi nhiễm tương tự đối với cùng một doanh nghiệp,
nhưng về mặt pháp lý và kinh tế, chúng là những công cụ khác nhau.
Vì vậy trước khi mua, tôi sẽ không chỉ đặt câu hỏi:
“Giá sẽ ra sao?”
Mà còn:
“Cụ thể tôi nhận được gì cùng với mức độ phơi nhiễm này?”
Với bStocks, điều này đặc biệt quan trọng.
Token hóa không chỉ thay đổi cách giao dịch một tài sản.
Nó thay đổi cách mà mức độ phơi nhiễm tài chính truyền thống được thể hiện trong môi trường kỹ thuật số.
Và đây là lúc bắt đầu phần thú vị nhất.
@BinanceCIS $AAPLB #bStocksCIS
3
2
103
·
--
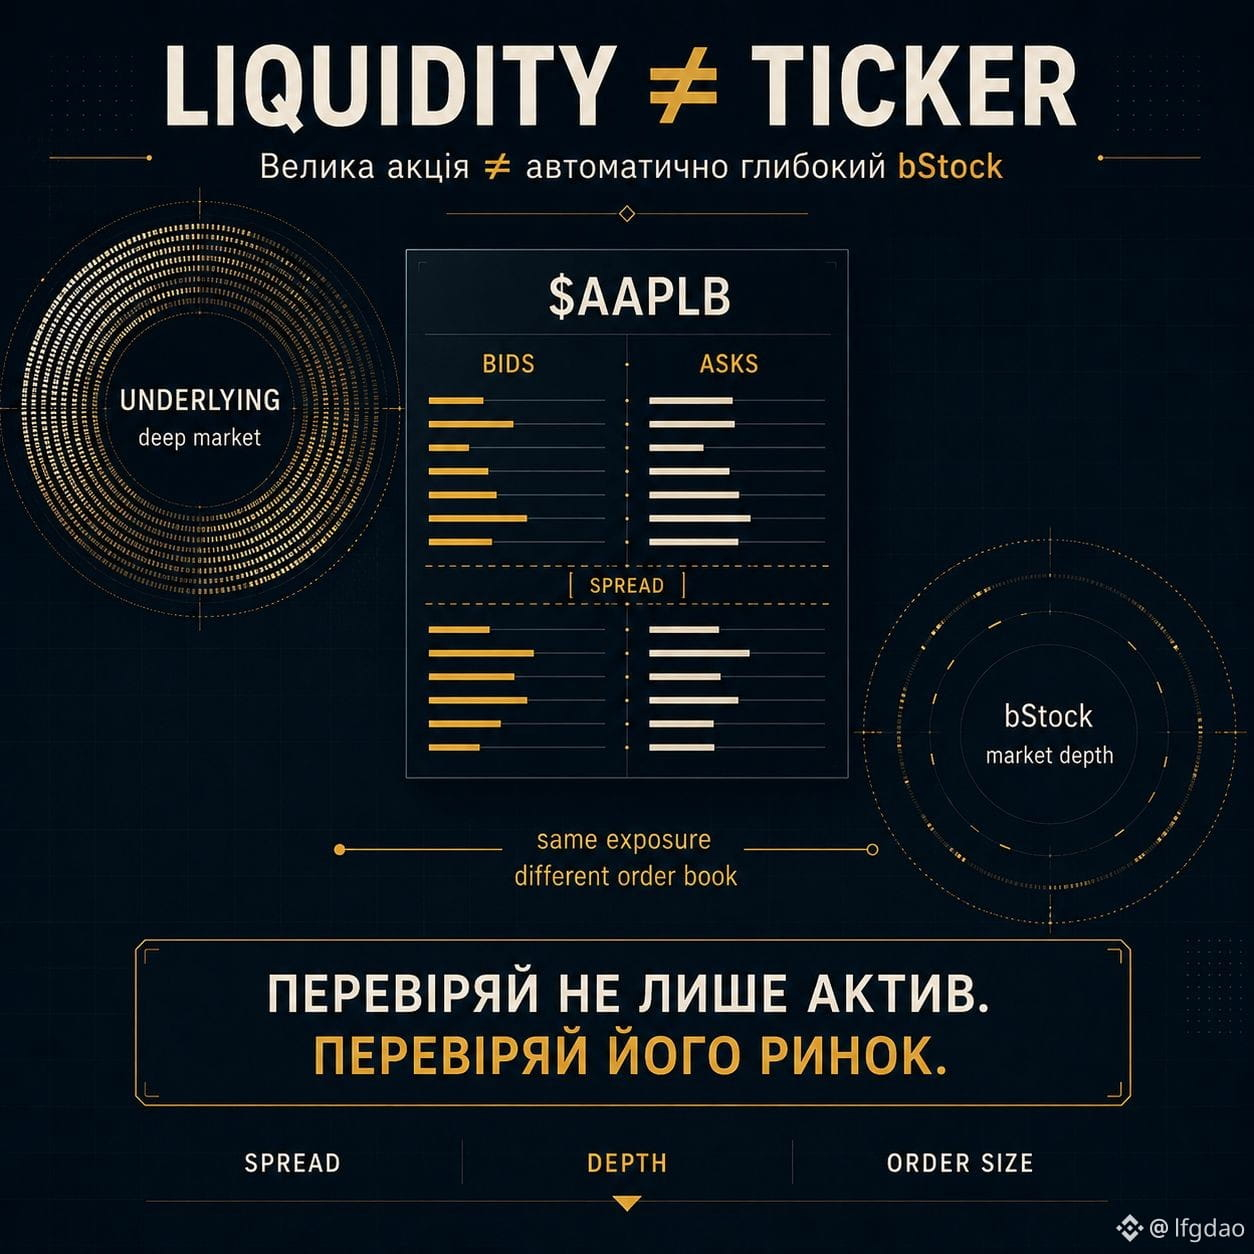
TICKER 01. TÍNH THANH KHOẢN — KHÔNG NHẤT THIẾT.
Khi bạn thấy bStock từ một công ty lớn, rất dễ đưa ra kết luận tự động:
“Nếu bản thân cổ phiếu đó thanh khoản thì bStock cũng sẽ như vậy.”
Nhưng ở đây có một chi tiết quan trọng.
Bạn không giao dịch trực tiếp trong cùng sổ lệnh (order book) nơi cổ phiếu cơ sở được giao dịch.
bStock có môi trường giao dịch riêng của nó.
Vì vậy, theo tôi, đúng hơn là tách bạch hai khái niệm:
TÍNH THANH KHOẢN UNDERLYING
≠
TÍNH THANH KHOẢN bSTOCK
Khối lượng lớn của cổ phiếu cơ sở không tự động đồng nghĩa với việc thị trường (độ sâu) của phiên bản token hóa sẽ sâu tương tự.
Và chính tại đây xuất hiện một câu hỏi thú vị:
liệu chỉ cần nhìn giá của bStock là đã đủ?
Tôi sẽ xem thêm:
→ bid / ask
→ spread
→ khối lượng trong sổ lệnh (stакàn)
→ độ sâu thị trường
Bởi cùng một mức giá có thể trông hoàn toàn khác nhau, tùy vào việc bên cạnh đó có bao nhiêu thanh khoản “đứng đó”.
Với một vị thế nhỏ, điều này có thể gần như không nhận ra.
Nhưng với một vị thế lớn — mọi chuyện hoàn toàn khác.
Vì thế, đối với tôi, bStock không chỉ đơn giản là:
“Ồ, đây là token hóa của $AAPL.”
Mà còn là một thị trường giao dịch riêng, cần phải tự đánh giá.
Và có lẽ, câu hỏi hữu ích nhất trước khi Buy không phải là:
“Cổ phiếu này thanh khoản đến mức nào?”
A:
“Ngay bây giờ, bStock cụ thể này thanh khoản đến mức nào?”
#bstockscis @BinanceCIS
TICKER 01. TÍNH THANH KHOẢN — KHÔNG NHẤT THIẾT.
Khi bạn thấy bStock từ một công ty lớn, rất dễ đưa ra kết luận tự động:
“Nếu bản thân cổ phiếu đó thanh khoản thì bStock cũng sẽ như vậy.”
Nhưng ở đây có một chi tiết quan trọng.
Bạn không giao dịch trực tiếp trong cùng sổ lệnh (order book) nơi cổ phiếu cơ sở được giao dịch.
bStock có môi trường giao dịch riêng của nó.
Vì vậy, theo tôi, đúng hơn là tách bạch hai khái niệm:
TÍNH THANH KHOẢN UNDERLYING
≠
TÍNH THANH KHOẢN bSTOCK
Khối lượng lớn của cổ phiếu cơ sở không tự động đồng nghĩa với việc thị trường (độ sâu) của phiên bản token hóa sẽ sâu tương tự.
Và chính tại đây xuất hiện một câu hỏi thú vị:
liệu chỉ cần nhìn giá của bStock là đã đủ?
Tôi sẽ xem thêm:
→ bid / ask
→ spread
→ khối lượng trong sổ lệnh (stакàn)
→ độ sâu thị trường
Bởi cùng một mức giá có thể trông hoàn toàn khác nhau, tùy vào việc bên cạnh đó có bao nhiêu thanh khoản “đứng đó”.
Với một vị thế nhỏ, điều này có thể gần như không nhận ra.
Nhưng với một vị thế lớn — mọi chuyện hoàn toàn khác.
Vì thế, đối với tôi, bStock không chỉ đơn giản là:
“Ồ, đây là token hóa của $AAPL.”
Mà còn là một thị trường giao dịch riêng, cần phải tự đánh giá.
Và có lẽ, câu hỏi hữu ích nhất trước khi Buy không phải là:
“Cổ phiếu này thanh khoản đến mức nào?”
A:
“Ngay bây giờ, bStock cụ thể này thanh khoản đến mức nào?”
#bstockscis @BinanceCIS
Khi bạn thấy bStock từ một công ty lớn, rất dễ đưa ra kết luận tự động:
“Nếu bản thân cổ phiếu đó thanh khoản thì bStock cũng sẽ như vậy.”
Nhưng ở đây có một chi tiết quan trọng.
Bạn không giao dịch trực tiếp trong cùng sổ lệnh (order book) nơi cổ phiếu cơ sở được giao dịch.
bStock có môi trường giao dịch riêng của nó.
Vì vậy, theo tôi, đúng hơn là tách bạch hai khái niệm:
TÍNH THANH KHOẢN UNDERLYING
≠
TÍNH THANH KHOẢN bSTOCK
Khối lượng lớn của cổ phiếu cơ sở không tự động đồng nghĩa với việc thị trường (độ sâu) của phiên bản token hóa sẽ sâu tương tự.
Và chính tại đây xuất hiện một câu hỏi thú vị:
liệu chỉ cần nhìn giá của bStock là đã đủ?
Tôi sẽ xem thêm:
→ bid / ask
→ spread
→ khối lượng trong sổ lệnh (stакàn)
→ độ sâu thị trường
Bởi cùng một mức giá có thể trông hoàn toàn khác nhau, tùy vào việc bên cạnh đó có bao nhiêu thanh khoản “đứng đó”.
Với một vị thế nhỏ, điều này có thể gần như không nhận ra.
Nhưng với một vị thế lớn — mọi chuyện hoàn toàn khác.
Vì thế, đối với tôi, bStock không chỉ đơn giản là:
“Ồ, đây là token hóa của $AAPL.”
Mà còn là một thị trường giao dịch riêng, cần phải tự đánh giá.
Và có lẽ, câu hỏi hữu ích nhất trước khi Buy không phải là:
“Cổ phiếu này thanh khoản đến mức nào?”
A:
“Ngay bây giờ, bStock cụ thể này thanh khoản đến mức nào?”
#bstockscis @BinanceCIS
1
129
·
--
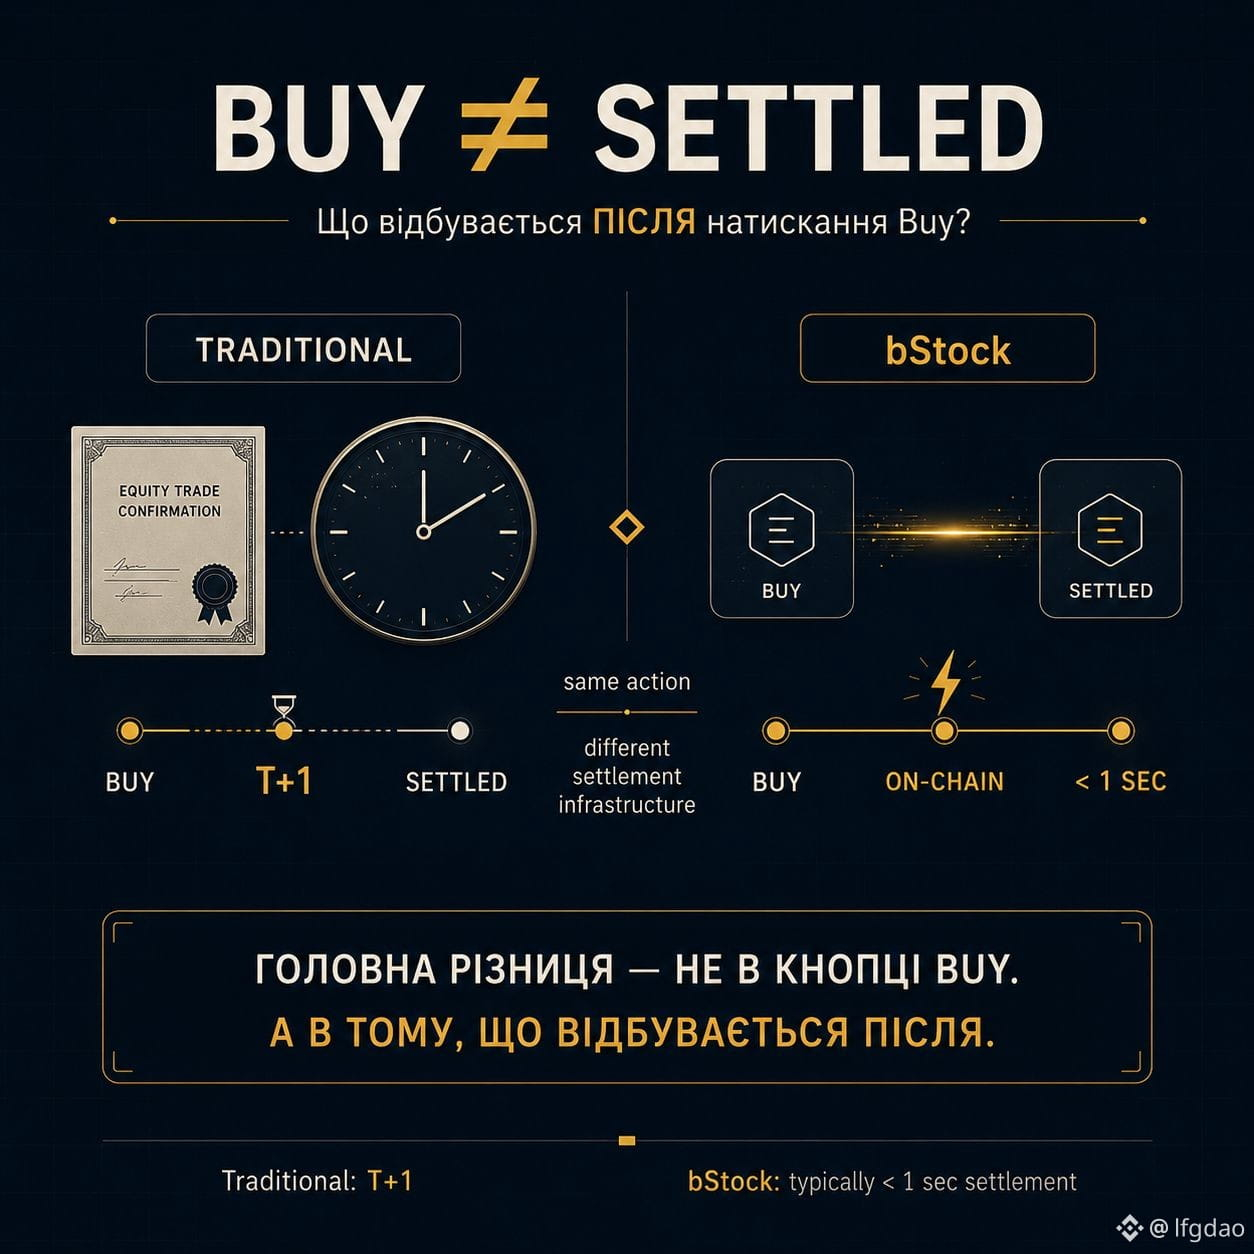
MUA ≠ KẾT THÚC THỎA THUẬN.
Trên thị trường chứng khoán, việc bấm Buy—chưa phải là câu chuyện kết thúc.
Còn phần thanh toán.
Bạn mua cổ phiếu hôm nay, nhưng hệ thống truyền thống chỉ có thể hoàn tất việc thanh toán vào ngày làm việc tiếp theo.
Đó chính là T+1.
Trong bStocks, logic khác.
Giao dịch đi qua hạ tầng blockchain, nên Binance cho biết thời gian thanh toán thường mất ít hơn một giây.
Tức là khác biệt không chỉ nằm ở việc bạn bấm Buy ở đâu.
Mà là ở điều xảy ra SAU ĐÓ.
Cổ phiếu truyền thống:
BUY
↓
chờ đợi
↓
T+1
↓
thanh toán
bStock:
BUY
↓
thanh toán off-chain
↓
< 1 giây
Với tôi, đây là một trong những phần thú vị nhất của việc token hóa.
Bởi vì khi chúng ta nói “một cổ phiếu trên blockchain”, thật dễ nghĩ chỉ về token.
Nhưng sự thay đổi thực sự có thể nằm ở chính hạ tầng xung quanh nó.
Ít phải chờ đợi hơn.
Quy trình thanh toán khác.
Logic chuyển động của tài sản khác.
Và ở đây xuất hiện câu hỏi:
nếu bản thân tài sản có thể được thanh toán gần như ngay lập tức—
thì điều đó có thể thay đổi mạnh mẽ đến mức nào hạ tầng tương lai của thị trường chứng khoán?
@BinanceCIS $AAPLB #bStocksCIS
MUA ≠ KẾT THÚC THỎA THUẬN.
Trên thị trường chứng khoán, việc bấm Buy—chưa phải là câu chuyện kết thúc.
Còn phần thanh toán.
Bạn mua cổ phiếu hôm nay, nhưng hệ thống truyền thống chỉ có thể hoàn tất việc thanh toán vào ngày làm việc tiếp theo.
Đó chính là T+1.
Trong bStocks, logic khác.
Giao dịch đi qua hạ tầng blockchain, nên Binance cho biết thời gian thanh toán thường mất ít hơn một giây.
Tức là khác biệt không chỉ nằm ở việc bạn bấm Buy ở đâu.
Mà là ở điều xảy ra SAU ĐÓ.
Cổ phiếu truyền thống:
BUY
↓
chờ đợi
↓
T+1
↓
thanh toán
bStock:
BUY
↓
thanh toán off-chain
↓
< 1 giây
Với tôi, đây là một trong những phần thú vị nhất của việc token hóa.
Bởi vì khi chúng ta nói “một cổ phiếu trên blockchain”, thật dễ nghĩ chỉ về token.
Nhưng sự thay đổi thực sự có thể nằm ở chính hạ tầng xung quanh nó.
Ít phải chờ đợi hơn.
Quy trình thanh toán khác.
Logic chuyển động của tài sản khác.
Và ở đây xuất hiện câu hỏi:
nếu bản thân tài sản có thể được thanh toán gần như ngay lập tức—
thì điều đó có thể thay đổi mạnh mẽ đến mức nào hạ tầng tương lai của thị trường chứng khoán?
@BinanceCIS $AAPLB #bStocksCIS
Trên thị trường chứng khoán, việc bấm Buy—chưa phải là câu chuyện kết thúc.
Còn phần thanh toán.
Bạn mua cổ phiếu hôm nay, nhưng hệ thống truyền thống chỉ có thể hoàn tất việc thanh toán vào ngày làm việc tiếp theo.
Đó chính là T+1.
Trong bStocks, logic khác.
Giao dịch đi qua hạ tầng blockchain, nên Binance cho biết thời gian thanh toán thường mất ít hơn một giây.
Tức là khác biệt không chỉ nằm ở việc bạn bấm Buy ở đâu.
Mà là ở điều xảy ra SAU ĐÓ.
Cổ phiếu truyền thống:
BUY
↓
chờ đợi
↓
T+1
↓
thanh toán
bStock:
BUY
↓
thanh toán off-chain
↓
< 1 giây
Với tôi, đây là một trong những phần thú vị nhất của việc token hóa.
Bởi vì khi chúng ta nói “một cổ phiếu trên blockchain”, thật dễ nghĩ chỉ về token.
Nhưng sự thay đổi thực sự có thể nằm ở chính hạ tầng xung quanh nó.
Ít phải chờ đợi hơn.
Quy trình thanh toán khác.
Logic chuyển động của tài sản khác.
Và ở đây xuất hiện câu hỏi:
nếu bản thân tài sản có thể được thanh toán gần như ngay lập tức—
thì điều đó có thể thay đổi mạnh mẽ đến mức nào hạ tầng tương lai của thị trường chứng khoán?
@BinanceCIS $AAPLB #bStocksCIS
1
85
·
--
Xem bản dịch
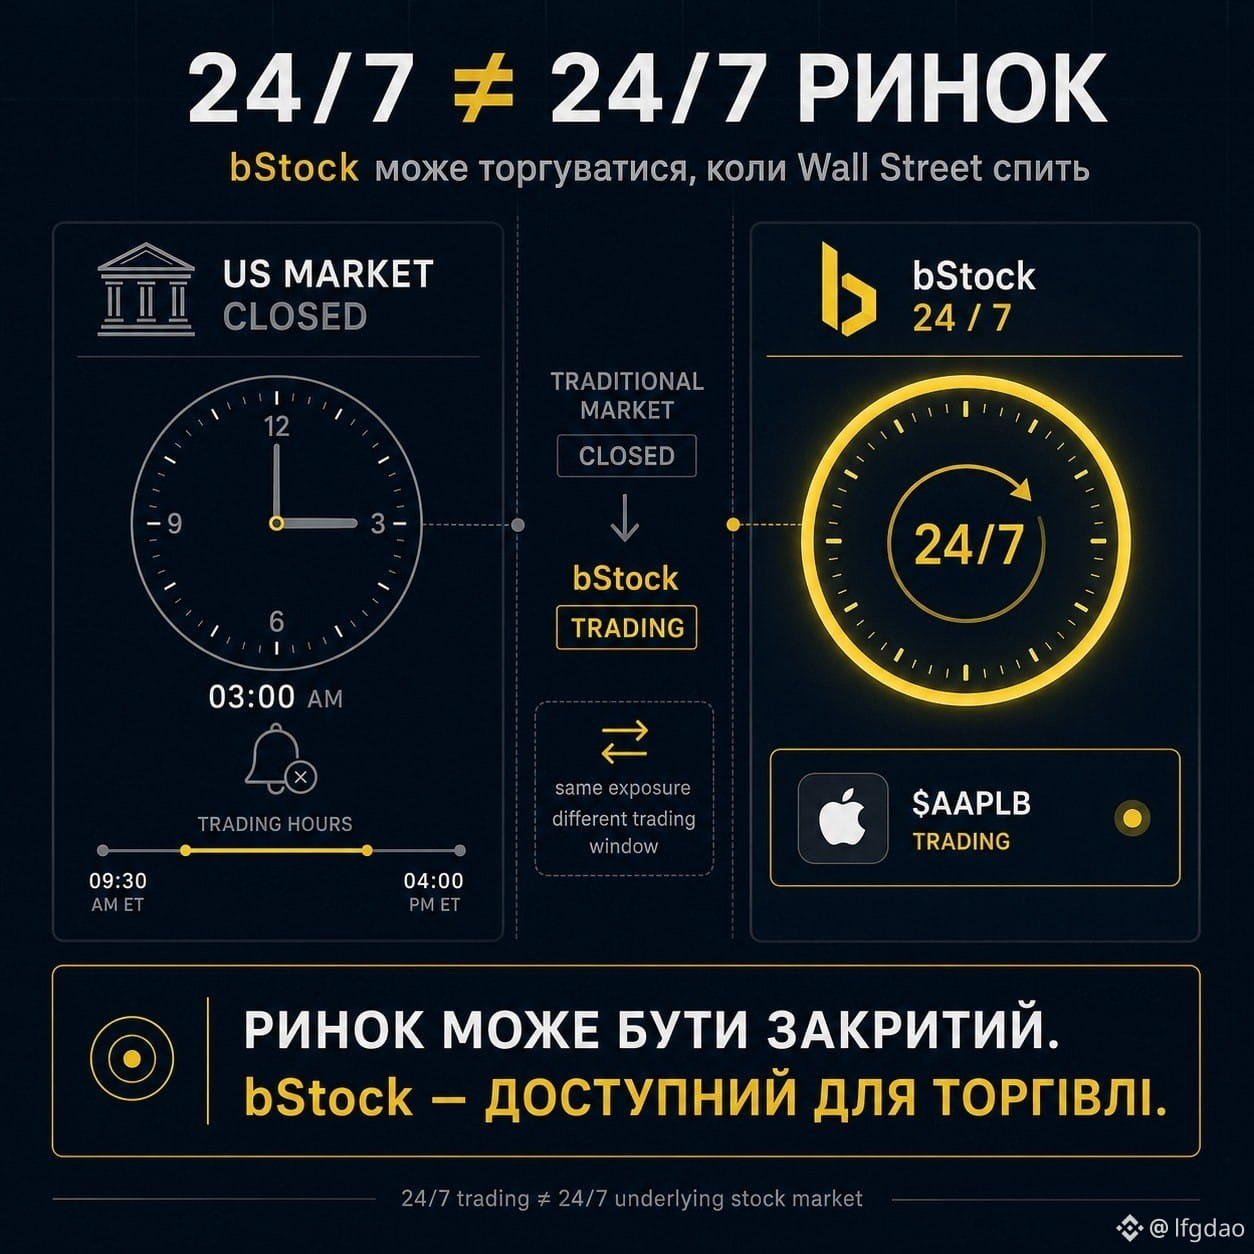
24/7 ≠ 24/7 фондовий ринок.
І саме тут у bStocks є деталь, яку легко пропустити.
Уявімо $AAPLB
У понеділок о 03:00 за Києвом американська біржа спить.
А bStock — ні.
Він продовжує торгуватися на Binance.
На перший погляд це просто зручність.
Але насправді це змінює сам контекст, у якому потрібно читати ціну.
Традиційна акція має прив'язку до торгової сесії.
bStock має криптоінфраструктуру торгівлі.
Тому:
NYSE / NASDAQ → торгові години
bStock → 24/7
І це не означає, що американська акція раптом почала торгуватися посеред ночі.
Це означає інше:
ти можеш отримувати та змінювати експозицію до активу тоді, коли традиційний ринок закритий.
Саме тому я б не ставив знак рівності між:
«ринок акції зараз відкритий»
і
«bStock зараз можна купити або продати».
Це дві різні речі.
І тут виникає цікавіше питання:
як поводиться ціна bStock у години, коли основний ринок закритий?
Для мене саме такі деталі роблять токенізацію цікавішою за просте
«акція, тільки в блокчейні».
@BinanceCIS $AAPLB #bStocksCIS
24/7 ≠ 24/7 фондовий ринок.
І саме тут у bStocks є деталь, яку легко пропустити.
Уявімо $AAPLB
У понеділок о 03:00 за Києвом американська біржа спить.
А bStock — ні.
Він продовжує торгуватися на Binance.
На перший погляд це просто зручність.
Але насправді це змінює сам контекст, у якому потрібно читати ціну.
Традиційна акція має прив'язку до торгової сесії.
bStock має криптоінфраструктуру торгівлі.
Тому:
NYSE / NASDAQ → торгові години
bStock → 24/7
І це не означає, що американська акція раптом почала торгуватися посеред ночі.
Це означає інше:
ти можеш отримувати та змінювати експозицію до активу тоді, коли традиційний ринок закритий.
Саме тому я б не ставив знак рівності між:
«ринок акції зараз відкритий»
і
«bStock зараз можна купити або продати».
Це дві різні речі.
І тут виникає цікавіше питання:
як поводиться ціна bStock у години, коли основний ринок закритий?
Для мене саме такі деталі роблять токенізацію цікавішою за просте
«акція, тільки в блокчейні».
@BinanceCIS $AAPLB #bStocksCIS
І саме тут у bStocks є деталь, яку легко пропустити.
Уявімо $AAPLB
У понеділок о 03:00 за Києвом американська біржа спить.
А bStock — ні.
Він продовжує торгуватися на Binance.
На перший погляд це просто зручність.
Але насправді це змінює сам контекст, у якому потрібно читати ціну.
Традиційна акція має прив'язку до торгової сесії.
bStock має криптоінфраструктуру торгівлі.
Тому:
NYSE / NASDAQ → торгові години
bStock → 24/7
І це не означає, що американська акція раптом почала торгуватися посеред ночі.
Це означає інше:
ти можеш отримувати та змінювати експозицію до активу тоді, коли традиційний ринок закритий.
Саме тому я б не ставив знак рівності між:
«ринок акції зараз відкритий»
і
«bStock зараз можна купити або продати».
Це дві різні речі.
І тут виникає цікавіше питання:
як поводиться ціна bStock у години, коли основний ринок закритий?
Для мене саме такі деталі роблять токенізацію цікавішою за просте
«акція, тільки в блокчейні».
@BinanceCIS $AAPLB #bStocksCIS
1
105
·
--
Xem bản dịch
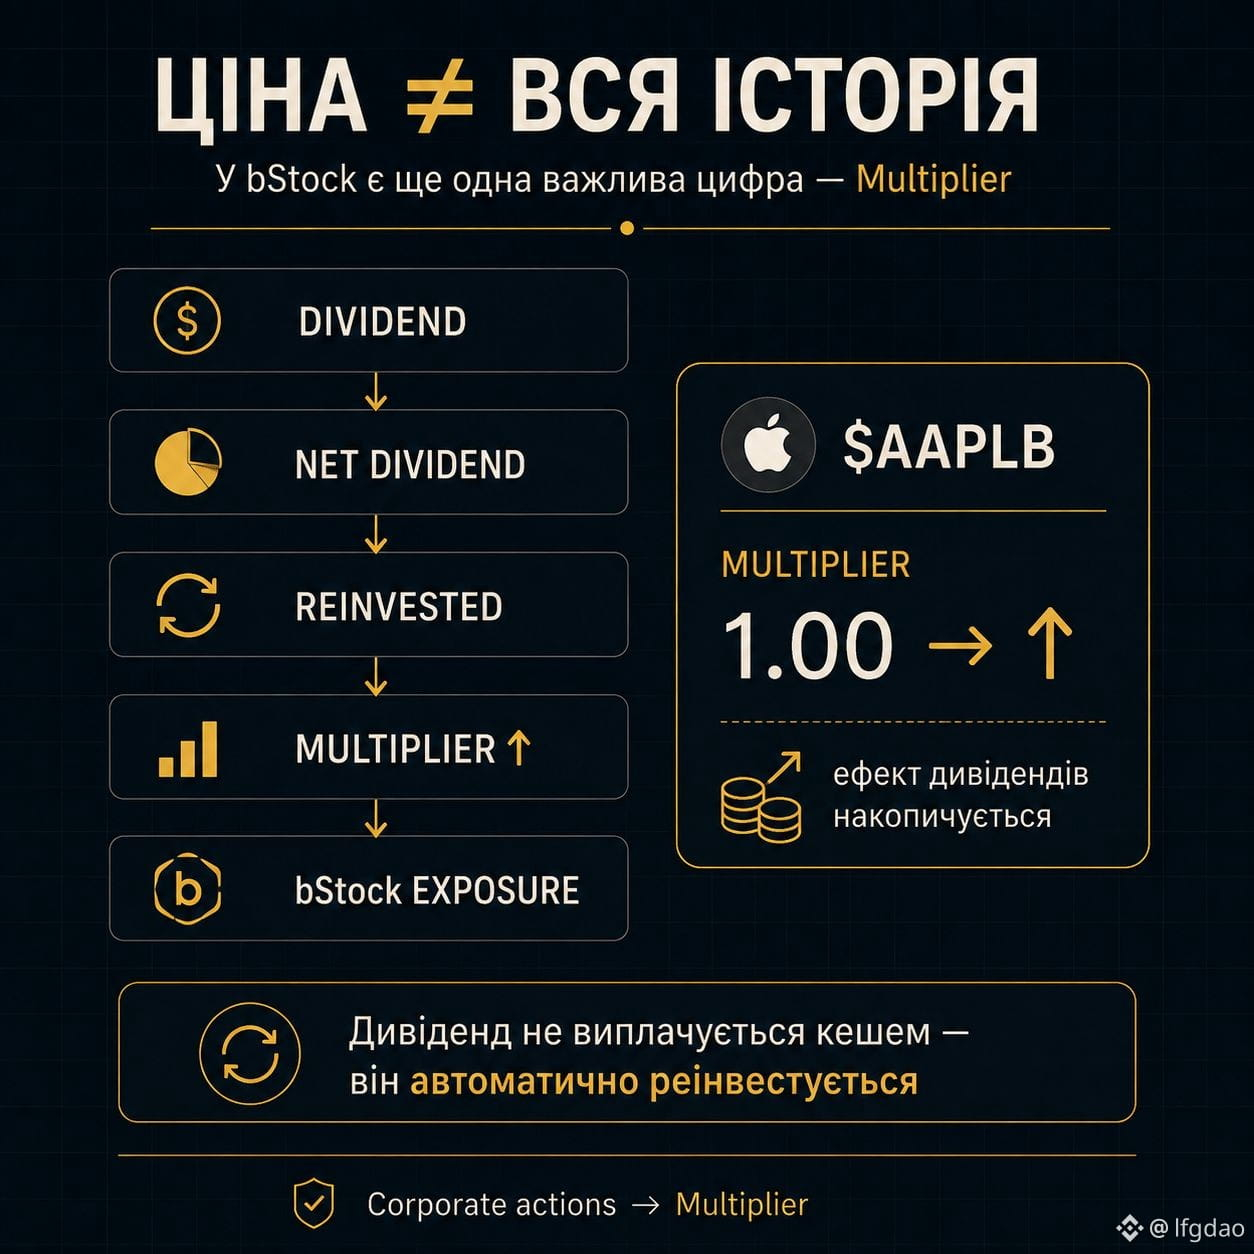
ЦІНА ≠ ВСЯ ІСТОРІЯ.
У bStock є ще одна важлива цифра — Multiplier.
Коли дивишся на bStock, найпростіше стежити за графіком.
Але є інша цифра, яку легко не помітити — Multiplier.
Для звичайної акції дивіденд приходить як виплата.
У bStocks механіка інша:
дивіденд → net dividend → реінвестування → збільшення bStock balance
Тобто дивіденд не лежить окремим кешем.
Він повертається в underlying stock, а твоя позиція коригується через Multiplier.
І тут виникає цікава річ:
однакова ціна ≠ однакова кількість економічної експозиції.
Multiplier може накопичувати ефект від дивідендів з часом.
Тому при аналізі bStock я б дивився не тільки:
«Скільки коштує токен?»
а ще:
«Що стоїть за цим токеном і як змінюється його Multiplier?»
Для мене це один із найцікавіших моментів токенізації акцій.
@BinanceCIS $AAPLB #bStocksCIS
ЦІНА ≠ ВСЯ ІСТОРІЯ.
У bStock є ще одна важлива цифра — Multiplier.
Коли дивишся на bStock, найпростіше стежити за графіком.
Але є інша цифра, яку легко не помітити — Multiplier.
Для звичайної акції дивіденд приходить як виплата.
У bStocks механіка інша:
дивіденд → net dividend → реінвестування → збільшення bStock balance
Тобто дивіденд не лежить окремим кешем.
Він повертається в underlying stock, а твоя позиція коригується через Multiplier.
І тут виникає цікава річ:
однакова ціна ≠ однакова кількість економічної експозиції.
Multiplier може накопичувати ефект від дивідендів з часом.
Тому при аналізі bStock я б дивився не тільки:
«Скільки коштує токен?»
а ще:
«Що стоїть за цим токеном і як змінюється його Multiplier?»
Для мене це один із найцікавіших моментів токенізації акцій.
@BinanceCIS $AAPLB #bStocksCIS
У bStock є ще одна важлива цифра — Multiplier.
Коли дивишся на bStock, найпростіше стежити за графіком.
Але є інша цифра, яку легко не помітити — Multiplier.
Для звичайної акції дивіденд приходить як виплата.
У bStocks механіка інша:
дивіденд → net dividend → реінвестування → збільшення bStock balance
Тобто дивіденд не лежить окремим кешем.
Він повертається в underlying stock, а твоя позиція коригується через Multiplier.
І тут виникає цікава річ:
однакова ціна ≠ однакова кількість економічної експозиції.
Multiplier може накопичувати ефект від дивідендів з часом.
Тому при аналізі bStock я б дивився не тільки:
«Скільки коштує токен?»
а ще:
«Що стоїть за цим токеном і як змінюється його Multiplier?»
Для мене це один із найцікавіших моментів токенізації акцій.
@BinanceCIS $AAPLB #bStocksCIS
1
70
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại