

Chota Bhai 44
35 Bài đăng
Chota Bhai 44
Báo cáo
Chặn người dùng
Giao dịch mở
Trader thường xuyên
7.1 tháng
2 Đang theo dõi
1 Người theo dõi
1 Đã thích
Bài đăng
Danh mục đầu tư
11
Tôi đã bán nó, có ai có thể hướng dẫn tôi không...
Tôi đã bán nó, có ai có thể hướng dẫn tôi không...
8
·
--
Tăng giá
Đúng một phần
#markrtupdate Căng thẳng tuần trước bắt nguồn từ Trung Đông. Cổ phiếu giảm vào ngày 8 tháng 10 sau khi một vụ tấn công tàu chở dầu mới khiến giá dầu tăng. Brent vượt 104 USD, và các bài đăng hôm đó cho biết lợi suất trái phiếu Kho bạc đạt mức cao nhất kể từ năm 2002. Xung đột Mỹ-Iran bắt đầu vào tháng 2, và giá năng lượng tiếp tục làm gia tăng lo ngại lạm phát. Đó là lý do câu hỏi về Fed quan trọng trong tuần này$NVDAB
{spot}(NVDABUSDT)
#markrtupdate Căng thẳng tuần trước bắt nguồn từ Trung Đông. Cổ phiếu giảm vào ngày 8 tháng 10 sau khi một vụ tấn công tàu chở dầu mới khiến giá dầu tăng. Brent vượt 104 USD, và các bài đăng hôm đó cho biết lợi suất trái phiếu Kho bạc đạt mức cao nhất kể từ năm 2002. Xung đột Mỹ-Iran bắt đầu vào tháng 2, và giá năng lượng tiếp tục làm gia tăng lo ngại lạm phát. Đó là lý do câu hỏi về Fed quan trọng trong tuần này$NVDAB
661
·
--
Tăng giá
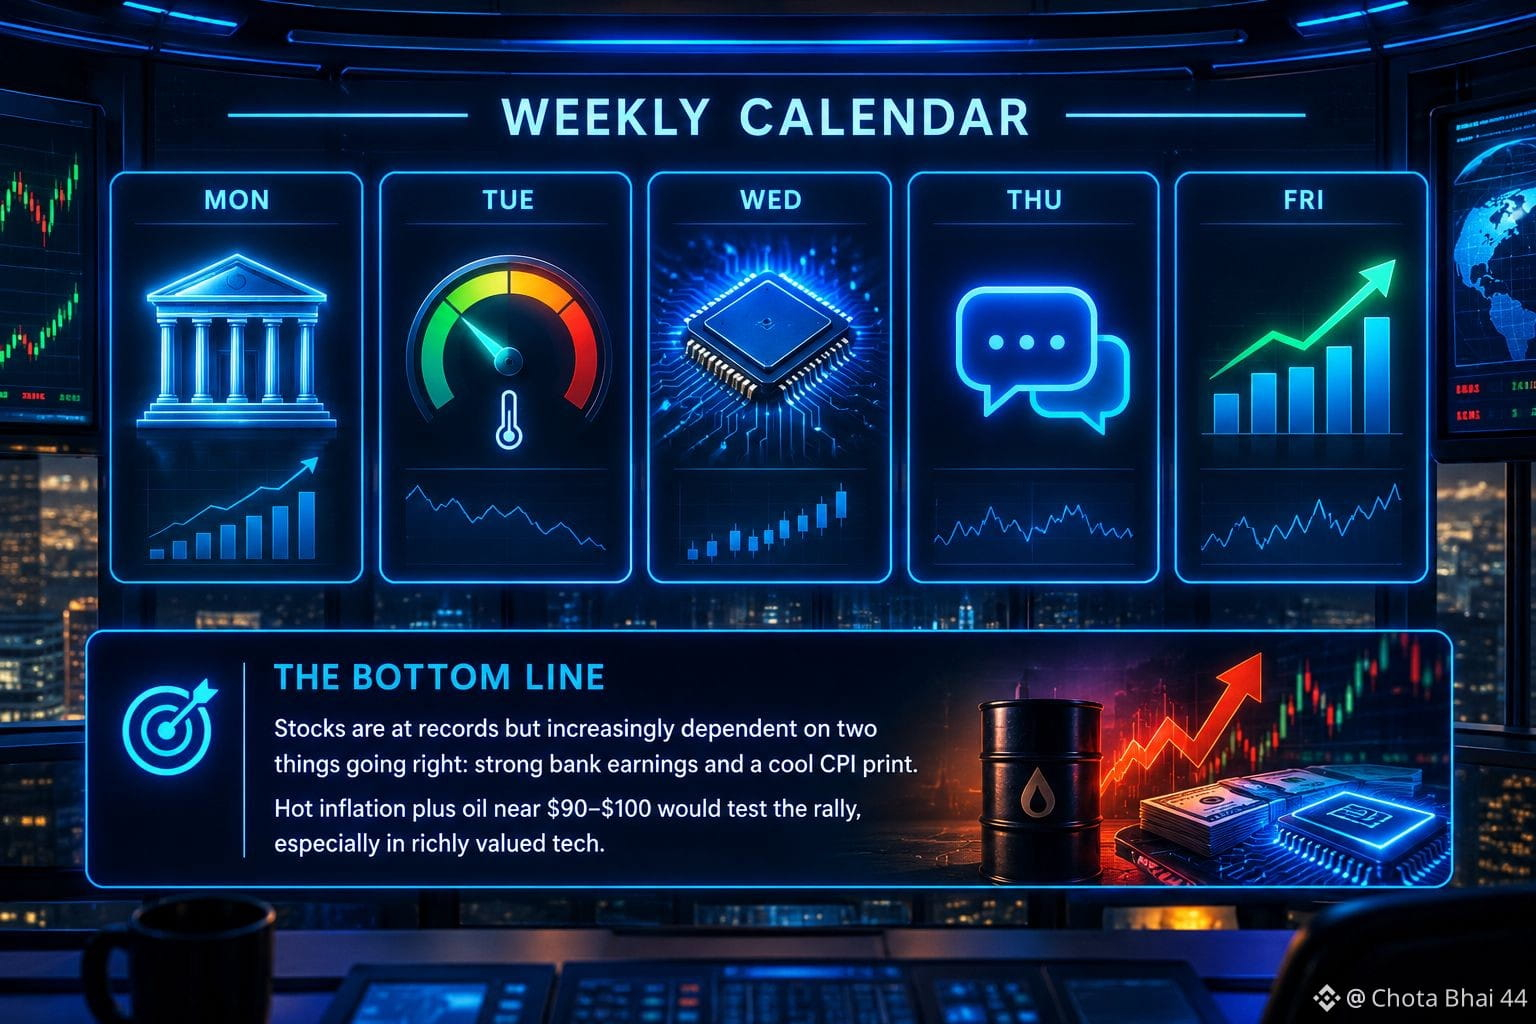
#MarketSentimentToday Thứ Ba, ngày 13 tháng 10: JPMorgan, Goldman Sachs, Wells Fargo và Citigroup công bố báo cáo. JPMorgan dự kiến đạt khoảng 5,90 USD mỗi cổ phiếu trên doanh thu 51,3 tỷ USD. FactSet dự báo lợi nhuận quý 3 của S&P 500 tăng 29,6% so với cùng kỳ năm trước. Thứ Tư, ngày 14 tháng 10: CPI tháng 9 được công bố lúc 8:30 sáng theo giờ miền Đông, với lạm phát toàn phần dự báo ở mức gần 3,6%, cùng với báo cáo lợi nhuận của Bank of America và Morgan Stanley. Nếu cả CPI toàn phần và CPI lõi đều cao hơn dự kiến, thị trường có thể bắt đầu tính đến khả năng tăng lãi suất thêm một lần nữa trong tháng 10 .$AMZNB 🤔🤔 Thứ Năm, ngày 15 tháng 10: TSMC công bố kết quả kinh doanh, với trọng tâm là triển vọng AI, cùng với giá sản xuất. Kevin Warsh cũng sẽ phát biểu trong ngày đó.
#MarketSentimentToday Thứ Ba, ngày 13 tháng 10: JPMorgan, Goldman Sachs, Wells Fargo và Citigroup công bố báo cáo. JPMorgan dự kiến đạt khoảng 5,90 USD mỗi cổ phiếu trên doanh thu 51,3 tỷ USD. FactSet dự báo lợi nhuận quý 3 của S&P 500 tăng 29,6% so với cùng kỳ năm trước. Thứ Tư, ngày 14 tháng 10: CPI tháng 9 được công bố lúc 8:30 sáng theo giờ miền Đông, với lạm phát toàn phần dự báo ở mức gần 3,6%, cùng với báo cáo lợi nhuận của Bank of America và Morgan Stanley. Nếu cả CPI toàn phần và CPI lõi đều cao hơn dự kiến, thị trường có thể bắt đầu tính đến khả năng tăng lãi suất thêm một lần nữa trong tháng 10 .$AMZNB 🤔🤔 Thứ Năm, ngày 15 tháng 10: TSMC công bố kết quả kinh doanh, với trọng tâm là triển vọng AI, cùng với giá sản xuất. Kevin Warsh cũng sẽ phát biểu trong ngày đó.
81
·
--
Tăng giá
#MarketSentimentToday Bối cảnh kinh tế vĩ mô quan trọng hơn trong tuần này
Dầu mỏ và eo biển Hormuz. Brent mở cửa tuần trước ở mức trên 100 USD khi ngày càng có nhiều tàu chở dầu bị tấn công bằng tên lửa và máy bay không người lái tại eo biển Hormuz. Giá dầu làm dấy lên lo ngại về lạm phát và gây sức ép lên cổ phiếu công nghệ. Fed có lập trường cứng rắn. Thị trường định giá xác suất Fed tăng lãi suất vào tháng 10 khoảng 25%, và dự báo mức tăng đầy đủ 25 điểm cơ bản vào tháng 12. CPI vào thứ Tư. CPI tháng 9 được công bố vào thứ Tư lúc 8:30 sáng giờ ET, với dự báo lạm phát tổng thể ở mức gần 3,6%; đây là số liệu cuối cùng trước khi Fed đưa ra quyết định vào ngày 28 tháng 10. Mùa công bố kết quả kinh doanh bắt đầu vào thứ Ba. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth và J&J công bố kết quả vào thứ Ba, còn TSMC công bố vào thứ Năm. FactSet dự báo lợi nhuận quý 3 của S&P 500 tăng 29,6% so với cùng kỳ năm trước.$NVDAB
Những điều cần theo dõi hôm nay: liệu cổ phiếu công nghệ có ổn định sau hai phiên giảm yếu hay không, liệu cổ phiếu viễn thông bật tăng hay tiếp tục giảm, và liệu giá dầu có biến động trước bất kỳ tin tức nào vào cuối tuần từ Gu
#MarketSentimentToday Bối cảnh kinh tế vĩ mô quan trọng hơn trong tuần này
Dầu mỏ và eo biển Hormuz. Brent mở cửa tuần trước ở mức trên 100 USD khi ngày càng có nhiều tàu chở dầu bị tấn công bằng tên lửa và máy bay không người lái tại eo biển Hormuz. Giá dầu làm dấy lên lo ngại về lạm phát và gây sức ép lên cổ phiếu công nghệ. Fed có lập trường cứng rắn. Thị trường định giá xác suất Fed tăng lãi suất vào tháng 10 khoảng 25%, và dự báo mức tăng đầy đủ 25 điểm cơ bản vào tháng 12. CPI vào thứ Tư. CPI tháng 9 được công bố vào thứ Tư lúc 8:30 sáng giờ ET, với dự báo lạm phát tổng thể ở mức gần 3,6%; đây là số liệu cuối cùng trước khi Fed đưa ra quyết định vào ngày 28 tháng 10. Mùa công bố kết quả kinh doanh bắt đầu vào thứ Ba. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth và J&J công bố kết quả vào thứ Ba, còn TSMC công bố vào thứ Năm. FactSet dự báo lợi nhuận quý 3 của S&P 500 tăng 29,6% so với cùng kỳ năm trước.$NVDAB
Những điều cần theo dõi hôm nay: liệu cổ phiếu công nghệ có ổn định sau hai phiên giảm yếu hay không, liệu cổ phiếu viễn thông bật tăng hay tiếp tục giảm, và liệu giá dầu có biến động trước bất kỳ tin tức nào vào cuối tuần từ Gu
Dầu mỏ và eo biển Hormuz. Brent mở cửa tuần trước ở mức trên 100 USD khi ngày càng có nhiều tàu chở dầu bị tấn công bằng tên lửa và máy bay không người lái tại eo biển Hormuz. Giá dầu làm dấy lên lo ngại về lạm phát và gây sức ép lên cổ phiếu công nghệ. Fed có lập trường cứng rắn. Thị trường định giá xác suất Fed tăng lãi suất vào tháng 10 khoảng 25%, và dự báo mức tăng đầy đủ 25 điểm cơ bản vào tháng 12. CPI vào thứ Tư. CPI tháng 9 được công bố vào thứ Tư lúc 8:30 sáng giờ ET, với dự báo lạm phát tổng thể ở mức gần 3,6%; đây là số liệu cuối cùng trước khi Fed đưa ra quyết định vào ngày 28 tháng 10. Mùa công bố kết quả kinh doanh bắt đầu vào thứ Ba. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth và J&J công bố kết quả vào thứ Ba, còn TSMC công bố vào thứ Năm. FactSet dự báo lợi nhuận quý 3 của S&P 500 tăng 29,6% so với cùng kỳ năm trước.$NVDAB
Những điều cần theo dõi hôm nay: liệu cổ phiếu công nghệ có ổn định sau hai phiên giảm yếu hay không, liệu cổ phiếu viễn thông bật tăng hay tiếp tục giảm, và liệu giá dầu có biến động trước bất kỳ tin tức nào vào cuối tuần từ Gu
390
·
--
Tăng giá
#Market_Update #Follow
Hôm nay: Thị trường trái phiếu Kho bạc giao ngay đóng cửa nhân dịp Ngày Columbus. Thị trường chứng khoán vẫn giao dịch, nhưng tín hiệu từ thị trường trái phiếu có thể không nhiều. Thứ Ba: JPMorgan công bố kết quả kinh doanh. Goldman Sachs và các ngân hàng lớn khác cũng sẽ công bố kết quả trong tuần này. Nhà đầu tư sẽ theo dõi tác động của lợi suất cao hơn đến hoạt động giao dịch và chi phí huy động vốn. Thứ Tư (ngày quan trọng nhất): Báo cáo CPI tháng 9 dự kiến cho thấy mức tăng 3,6% so với cùng kỳ năm trước. Các nhà giao dịch đã giảm kỳ vọng về việc Fed tăng lãi suất tại cuộc họp ngày 27–28 tháng 10. Nếu số liệu lạm phát cao hơn dự kiến, những kỳ vọng đó có thể quay trở lại. Bối cảnh mùa báo cáo lợi nhuận: Các nhà phân tích dự báo lợi nhuận quý 3 của S&P 500 tăng 30,6%, với các ngành năng lượng và công nghệ dẫn đầu. Đây là mức dự báo cao cần vượt qua.$NVDAB
#Market_Update #Follow
Hôm nay: Thị trường trái phiếu Kho bạc giao ngay đóng cửa nhân dịp Ngày Columbus. Thị trường chứng khoán vẫn giao dịch, nhưng tín hiệu từ thị trường trái phiếu có thể không nhiều. Thứ Ba: JPMorgan công bố kết quả kinh doanh. Goldman Sachs và các ngân hàng lớn khác cũng sẽ công bố kết quả trong tuần này. Nhà đầu tư sẽ theo dõi tác động của lợi suất cao hơn đến hoạt động giao dịch và chi phí huy động vốn. Thứ Tư (ngày quan trọng nhất): Báo cáo CPI tháng 9 dự kiến cho thấy mức tăng 3,6% so với cùng kỳ năm trước. Các nhà giao dịch đã giảm kỳ vọng về việc Fed tăng lãi suất tại cuộc họp ngày 27–28 tháng 10. Nếu số liệu lạm phát cao hơn dự kiến, những kỳ vọng đó có thể quay trở lại. Bối cảnh mùa báo cáo lợi nhuận: Các nhà phân tích dự báo lợi nhuận quý 3 của S&P 500 tăng 30,6%, với các ngành năng lượng và công nghệ dẫn đầu. Đây là mức dự báo cao cần vượt qua.$NVDAB
Hôm nay: Thị trường trái phiếu Kho bạc giao ngay đóng cửa nhân dịp Ngày Columbus. Thị trường chứng khoán vẫn giao dịch, nhưng tín hiệu từ thị trường trái phiếu có thể không nhiều. Thứ Ba: JPMorgan công bố kết quả kinh doanh. Goldman Sachs và các ngân hàng lớn khác cũng sẽ công bố kết quả trong tuần này. Nhà đầu tư sẽ theo dõi tác động của lợi suất cao hơn đến hoạt động giao dịch và chi phí huy động vốn. Thứ Tư (ngày quan trọng nhất): Báo cáo CPI tháng 9 dự kiến cho thấy mức tăng 3,6% so với cùng kỳ năm trước. Các nhà giao dịch đã giảm kỳ vọng về việc Fed tăng lãi suất tại cuộc họp ngày 27–28 tháng 10. Nếu số liệu lạm phát cao hơn dự kiến, những kỳ vọng đó có thể quay trở lại. Bối cảnh mùa báo cáo lợi nhuận: Các nhà phân tích dự báo lợi nhuận quý 3 của S&P 500 tăng 30,6%, với các ngành năng lượng và công nghệ dẫn đầu. Đây là mức dự báo cao cần vượt qua.$NVDAB
94
·
--
Tăng giá
#MarketImpact Cả bốn chỉ số chính đều đóng cửa tăng: Dow 51.655,01 (+0,83%), Nasdaq 27.366,17 (+0,64%), S&P 500 7.811,51 (+0,59%) và Russell 2000 2.808,57 (+0,52%). S&P kết thúc tuần tăng 1,15% và tiến gần mức cao kỷ lục. Đà tăng là sự phục hồi sau đợt bán tháo cổ phiếu công nghệ hôm thứ Năm, chứ không phải dấu hiệu cho thấy mọi câu chuyện tăng trưởng đều vững chắc. Đợt bán tháo đó diễn ra sau các thông tin cho rằng doanh thu quy đổi theo năm của OpenAI thấp hơn khoảng 20 tỷ USD so với ước tính trước đây.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng 2 điểm cơ bản lên 5,24%, dầu WTI chốt ở mức 91,85 USD/thùng, còn VIX giảm xuống 14,84. Tâm lý người tiêu dùng yếu: chỉ số tâm lý người tiêu dùng của Đại học Michigan giảm xuống 46,3 từ mức 48,1. AP lưu ý rằng giá dầu tiếp tục biến động thất thường do chưa rõ khi nào cuộc chiến với Iran sẽ cho phép ngành năng lượng toàn cầu trở lại bình thường. Delta là một ví dụ về chi phí phải gánh chịu: hãng đang phải hấp thụ khoản tăng 6 tỷ USD trong chi phí nhiên liệu năm nay$NVDAB
Phân tích: Cổ phiếu đang ở gần các mức cao kỷ lục, nhưng nền tảng vẫn bấp bênh. Lợi suất trên 5% và giá dầu cao là những lực cản, trong khi những hoài nghi về chi tiêu cho AI khiến cổ phiếu công nghệ biến động mạnh. Tuần tới mở đầu mùa báo cáo lợi nhuận, đồng thời sẽ có các dữ liệu lạm phát quan trọng (CPI, PPI). Đây sẽ là những phép thử tiếp theo để xác định liệu đà tăng có trụ vững hay không. Một điểm cần lưu ý về dữ liệu: một nguồn cho biết giá dầu vượt 100 USD, trong khi mức giá chốt phiên nêu trên của dầu WTI là 91,85 USD. Con số 100 USD có thể nói đến dầu Brent hoặc mức giá trong phiên.
#MarketImpact Cả bốn chỉ số chính đều đóng cửa tăng: Dow 51.655,01 (+0,83%), Nasdaq 27.366,17 (+0,64%), S&P 500 7.811,51 (+0,59%) và Russell 2000 2.808,57 (+0,52%). S&P kết thúc tuần tăng 1,15% và tiến gần mức cao kỷ lục. Đà tăng là sự phục hồi sau đợt bán tháo cổ phiếu công nghệ hôm thứ Năm, chứ không phải dấu hiệu cho thấy mọi câu chuyện tăng trưởng đều vững chắc. Đợt bán tháo đó diễn ra sau các thông tin cho rằng doanh thu quy đổi theo năm của OpenAI thấp hơn khoảng 20 tỷ USD so với ước tính trước đây.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng 2 điểm cơ bản lên 5,24%, dầu WTI chốt ở mức 91,85 USD/thùng, còn VIX giảm xuống 14,84. Tâm lý người tiêu dùng yếu: chỉ số tâm lý người tiêu dùng của Đại học Michigan giảm xuống 46,3 từ mức 48,1. AP lưu ý rằng giá dầu tiếp tục biến động thất thường do chưa rõ khi nào cuộc chiến với Iran sẽ cho phép ngành năng lượng toàn cầu trở lại bình thường. Delta là một ví dụ về chi phí phải gánh chịu: hãng đang phải hấp thụ khoản tăng 6 tỷ USD trong chi phí nhiên liệu năm nay$NVDAB
Phân tích: Cổ phiếu đang ở gần các mức cao kỷ lục, nhưng nền tảng vẫn bấp bênh. Lợi suất trên 5% và giá dầu cao là những lực cản, trong khi những hoài nghi về chi tiêu cho AI khiến cổ phiếu công nghệ biến động mạnh. Tuần tới mở đầu mùa báo cáo lợi nhuận, đồng thời sẽ có các dữ liệu lạm phát quan trọng (CPI, PPI). Đây sẽ là những phép thử tiếp theo để xác định liệu đà tăng có trụ vững hay không. Một điểm cần lưu ý về dữ liệu: một nguồn cho biết giá dầu vượt 100 USD, trong khi mức giá chốt phiên nêu trên của dầu WTI là 91,85 USD. Con số 100 USD có thể nói đến dầu Brent hoặc mức giá trong phiên.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng 2 điểm cơ bản lên 5,24%, dầu WTI chốt ở mức 91,85 USD/thùng, còn VIX giảm xuống 14,84. Tâm lý người tiêu dùng yếu: chỉ số tâm lý người tiêu dùng của Đại học Michigan giảm xuống 46,3 từ mức 48,1. AP lưu ý rằng giá dầu tiếp tục biến động thất thường do chưa rõ khi nào cuộc chiến với Iran sẽ cho phép ngành năng lượng toàn cầu trở lại bình thường. Delta là một ví dụ về chi phí phải gánh chịu: hãng đang phải hấp thụ khoản tăng 6 tỷ USD trong chi phí nhiên liệu năm nay$NVDAB
Phân tích: Cổ phiếu đang ở gần các mức cao kỷ lục, nhưng nền tảng vẫn bấp bênh. Lợi suất trên 5% và giá dầu cao là những lực cản, trong khi những hoài nghi về chi tiêu cho AI khiến cổ phiếu công nghệ biến động mạnh. Tuần tới mở đầu mùa báo cáo lợi nhuận, đồng thời sẽ có các dữ liệu lạm phát quan trọng (CPI, PPI). Đây sẽ là những phép thử tiếp theo để xác định liệu đà tăng có trụ vững hay không. Một điểm cần lưu ý về dữ liệu: một nguồn cho biết giá dầu vượt 100 USD, trong khi mức giá chốt phiên nêu trên của dầu WTI là 91,85 USD. Con số 100 USD có thể nói đến dầu Brent hoặc mức giá trong phiên.
338
·
--
Tăng giá
#market_tips T-Mobile giảm 13,27%, AT&T mất 10,82% và Verizon giảm 10,14% khi các nhà đầu tư cân nhắc sự xuất hiện của một đối thủ tiềm năng mạnh hơn là SpaceX. Thông báo ngày 8 tháng 10 của Grain Management xác nhận thỏa thuận bán danh mục phổ tần 800 MHz trên toàn quốc cho SpaceX, tùy thuộc vào sự chấp thuận của FCC và các điều kiện hoàn tất khác. AP đưa tin rằng các công ty sở hữu tháp viễn thông tăng sát nút sau Humana, với Crown Castle tăng 10,2% và American Tower tăng 7%. Có thể $AAPLB
Phân tích: Thị trường đang tính đến khả năng xuất hiện một đối thủ không dây mới trên toàn quốc, có phạm vi phủ sóng kết hợp vệ tinh và phổ tần, đe dọa quyền định giá của các nhà mạng. Cổ phiếu các công ty tháp viễn thông tăng, có vẻ nhờ kỳ vọng nhu cầu cơ sở hạ tầng sẽ cao hơn. Thỏa thuận vẫn cần được FCC chấp thuận, vì vậy đợt bán tháo là một canh cược vào kết quả, chứ chưa phải chuyện đã rồi. Mức giảm mạnh từ 10% trở lên trong một ngày ở những cổ phiếu vốn hóa lớn, thường ổn định, thường là phản ứng thái quá, nhưng cũng có thể báo hiệu sự thay đổi thực sự trong cách các nhà đầu tư nhìn nhận ngành này.
#market_tips T-Mobile giảm 13,27%, AT&T mất 10,82% và Verizon giảm 10,14% khi các nhà đầu tư cân nhắc sự xuất hiện của một đối thủ tiềm năng mạnh hơn là SpaceX. Thông báo ngày 8 tháng 10 của Grain Management xác nhận thỏa thuận bán danh mục phổ tần 800 MHz trên toàn quốc cho SpaceX, tùy thuộc vào sự chấp thuận của FCC và các điều kiện hoàn tất khác. AP đưa tin rằng các công ty sở hữu tháp viễn thông tăng sát nút sau Humana, với Crown Castle tăng 10,2% và American Tower tăng 7%. Có thể $AAPLB
Phân tích: Thị trường đang tính đến khả năng xuất hiện một đối thủ không dây mới trên toàn quốc, có phạm vi phủ sóng kết hợp vệ tinh và phổ tần, đe dọa quyền định giá của các nhà mạng. Cổ phiếu các công ty tháp viễn thông tăng, có vẻ nhờ kỳ vọng nhu cầu cơ sở hạ tầng sẽ cao hơn. Thỏa thuận vẫn cần được FCC chấp thuận, vì vậy đợt bán tháo là một canh cược vào kết quả, chứ chưa phải chuyện đã rồi. Mức giảm mạnh từ 10% trở lên trong một ngày ở những cổ phiếu vốn hóa lớn, thường ổn định, thường là phản ứng thái quá, nhưng cũng có thể báo hiệu sự thay đổi thực sự trong cách các nhà đầu tư nhìn nhận ngành này.
Phân tích: Thị trường đang tính đến khả năng xuất hiện một đối thủ không dây mới trên toàn quốc, có phạm vi phủ sóng kết hợp vệ tinh và phổ tần, đe dọa quyền định giá của các nhà mạng. Cổ phiếu các công ty tháp viễn thông tăng, có vẻ nhờ kỳ vọng nhu cầu cơ sở hạ tầng sẽ cao hơn. Thỏa thuận vẫn cần được FCC chấp thuận, vì vậy đợt bán tháo là một canh cược vào kết quả, chứ chưa phải chuyện đã rồi. Mức giảm mạnh từ 10% trở lên trong một ngày ở những cổ phiếu vốn hóa lớn, thường ổn định, thường là phản ứng thái quá, nhưng cũng có thể báo hiệu sự thay đổi thực sự trong cách các nhà đầu tư nhìn nhận ngành này.
125
·
--
Giảm giá
#NikeShowdown Điều gì đã xảy ra: Nike giảm xuống khoảng 31 USD trong giao dịch trước giờ mở cửa, mức thấp nhất kể từ năm 2013, sau khi công ty cắt giảm triển vọng dự báo. Cổ phiếu này đã ở gần mức thấp nhất trong 12 năm trước thềm báo cáo thu nhập vào thứ Năm. Điều này đồng nghĩa với việc có sự phá vỡ một ngưỡng vốn đã suy yếu.$NIKL.ETF
#NikeShowdown Điều gì đã xảy ra: Nike giảm xuống khoảng 31 USD trong giao dịch trước giờ mở cửa, mức thấp nhất kể từ năm 2013, sau khi công ty cắt giảm triển vọng dự báo. Cổ phiếu này đã ở gần mức thấp nhất trong 12 năm trước thềm báo cáo thu nhập vào thứ Năm. Điều này đồng nghĩa với việc có sự phá vỡ một ngưỡng vốn đã suy yếu.$NIKL.ETF
NIKLETF+1,57%
111
·
--
Tăng giá
#Ai_sector Điều gì đã xảy ra: Chứng khoán Mỹ thể hiện đà tăng mạnh vào giữa phiên thứ Sáu, khi nhà đầu tư phản ứng với dữ liệu kinh tế vẫn vững chắc và sự bùng nổ trở lại của các cổ phiếu AI và bán dẫn. Quỹ Invesco QQQ Trust (một công cụ mô phỏng sàn Nasdaq) tăng 1,16%, và ETF Bán dẫn VanEck nhảy vọt 2,66%. Phiên giao dịch hôm thứ Năm đã tạo đà. Chỉ số S&P 500 đóng cửa ở mức 7.666,45 và Dow ở mức 50.926,56 sau khi lợi suất trái phiếu Chính phủ rút lui khỏi các đỉnh cao 24 năm.$NVDA.US
#Ai_sector Điều gì đã xảy ra: Chứng khoán Mỹ thể hiện đà tăng mạnh vào giữa phiên thứ Sáu, khi nhà đầu tư phản ứng với dữ liệu kinh tế vẫn vững chắc và sự bùng nổ trở lại của các cổ phiếu AI và bán dẫn. Quỹ Invesco QQQ Trust (một công cụ mô phỏng sàn Nasdaq) tăng 1,16%, và ETF Bán dẫn VanEck nhảy vọt 2,66%. Phiên giao dịch hôm thứ Năm đã tạo đà. Chỉ số S&P 500 đóng cửa ở mức 7.666,45 và Dow ở mức 50.926,56 sau khi lợi suất trái phiếu Chính phủ rút lui khỏi các đỉnh cao 24 năm.$NVDA.US
NVDAUS-3,27%
QQQB+0,35%
129
·
--
Tăng giá
#Dầu #Brent #CrudeOil #Macro #LạmPhát #Crypto #Bitcoin #SóngGiaoDịch Lạm phát chậm lại trong tháng trước theo dữ liệu PCE, nhưng một nhà phân tích cho rằng đó là nhiều nhiễu hơn là tín hiệu, vì những thay đổi về phương pháp đã làm giảm lạm phát lõi được đo lường. Trong khi đó, giá dầu bật tăng đã hạn chế đà tăng từ mức lạm phát PCE thấp hơn kỳ vọng. Kết quả là một phiên đóng cửa trái chiều: S&P 500 -0.25% xuống còn 7,652, Dow -0.86% xuống còn 50,906, Nasdaq +0.24% lên 26,861.$NVDAB
#Dầu #Brent #CrudeOil #Macro #LạmPhát #Crypto #Bitcoin #SóngGiaoDịch Lạm phát chậm lại trong tháng trước theo dữ liệu PCE, nhưng một nhà phân tích cho rằng đó là nhiều nhiễu hơn là tín hiệu, vì những thay đổi về phương pháp đã làm giảm lạm phát lõi được đo lường. Trong khi đó, giá dầu bật tăng đã hạn chế đà tăng từ mức lạm phát PCE thấp hơn kỳ vọng. Kết quả là một phiên đóng cửa trái chiều: S&P 500 -0.25% xuống còn 7,652, Dow -0.86% xuống còn 50,906, Nasdaq +0.24% lên 26,861.$NVDAB
441
#Ai_sector Kết quả của Micron khả quan, thúc đẩy đà tăng của công nghệ ngay cả khi lợi suất trái phiếu tăng. Sức mạnh của chip cũng thể hiện ở châu Á: Nikkei tăng 3,1% nhờ nhóm cổ phiếu chip và AI, và xuất khẩu của Hàn Quốc trong tháng 9 tăng 83,5% so với cùng kỳ năm trước. Một nhà phân tích đưa ra lưu ý thận trọng, cho rằng các khoản phải thu của Micron đang tăng nhanh hơn doanh số bán hàng, và các phản ứng lợi nhuận trong ba lần gần nhất của công ty nhìn chung là tiêu cực trong năm phiên giao dịch tiếp theo.$AAPL.US
Vì sao điều này quan trọng: Nhu cầu đối với bộ nhớ cho trung tâm dữ liệu có vẻ mạnh, nhưng một số liệu công bố ấn tượng không đảm bảo cổ phiếu sẽ giữ được đà tăng của mình.
#Ai_sector Kết quả của Micron khả quan, thúc đẩy đà tăng của công nghệ ngay cả khi lợi suất trái phiếu tăng. Sức mạnh của chip cũng thể hiện ở châu Á: Nikkei tăng 3,1% nhờ nhóm cổ phiếu chip và AI, và xuất khẩu của Hàn Quốc trong tháng 9 tăng 83,5% so với cùng kỳ năm trước. Một nhà phân tích đưa ra lưu ý thận trọng, cho rằng các khoản phải thu của Micron đang tăng nhanh hơn doanh số bán hàng, và các phản ứng lợi nhuận trong ba lần gần nhất của công ty nhìn chung là tiêu cực trong năm phiên giao dịch tiếp theo.$AAPL.US
Vì sao điều này quan trọng: Nhu cầu đối với bộ nhớ cho trung tâm dữ liệu có vẻ mạnh, nhưng một số liệu công bố ấn tượng không đảm bảo cổ phiếu sẽ giữ được đà tăng của mình.
Vì sao điều này quan trọng: Nhu cầu đối với bộ nhớ cho trung tâm dữ liệu có vẻ mạnh, nhưng một số liệu công bố ấn tượng không đảm bảo cổ phiếu sẽ giữ được đà tăng của mình.
AAPLUS-1,05%
91
·
--
Tăng giá
#TreasuryLetsStatesFileStablecoinCertificationsEarly Lợi suất trái phiếu tăng mạnh lên mức cao nhất trong hơn hai thập kỷ, và điều đó tạo áp lực lên cổ phiếu ngay từ đầu tháng mới. Các nhà đầu tư lo ngại về đà tăng tiếp diễn của lợi suất trái phiếu Mỹ, đồng thời bỏ qua một loạt dữ liệu kinh tế thuận lợi được công bố hôm thứ Tư. Diễn biến trong ngày cũng chậm lại, khi chỉ số Dow, S&P 500 và Nasdaq thu hẹp các mức tăng trước đó. $GOOGL.US
Vì sao điều này quan trọng: Lợi suất cao hơn khiến trái phiếu trở nên hấp dẫn hơn so với cổ phiếu và làm tăng chi phí vay. Điều này thường giới hạn mức độ mà các đợt tăng giá có thể tiếp tục, đặc biệt là ở các nhóm ngành được định giá cao.
#TreasuryLetsStatesFileStablecoinCertificationsEarly Lợi suất trái phiếu tăng mạnh lên mức cao nhất trong hơn hai thập kỷ, và điều đó tạo áp lực lên cổ phiếu ngay từ đầu tháng mới. Các nhà đầu tư lo ngại về đà tăng tiếp diễn của lợi suất trái phiếu Mỹ, đồng thời bỏ qua một loạt dữ liệu kinh tế thuận lợi được công bố hôm thứ Tư. Diễn biến trong ngày cũng chậm lại, khi chỉ số Dow, S&P 500 và Nasdaq thu hẹp các mức tăng trước đó. $GOOGL.US
Vì sao điều này quan trọng: Lợi suất cao hơn khiến trái phiếu trở nên hấp dẫn hơn so với cổ phiếu và làm tăng chi phí vay. Điều này thường giới hạn mức độ mà các đợt tăng giá có thể tiếp tục, đặc biệt là ở các nhóm ngành được định giá cao.
Vì sao điều này quan trọng: Lợi suất cao hơn khiến trái phiếu trở nên hấp dẫn hơn so với cổ phiếu và làm tăng chi phí vay. Điều này thường giới hạn mức độ mà các đợt tăng giá có thể tiếp tục, đặc biệt là ở các nhóm ngành được định giá cao.
GOOGLUS-0,13%
146
·
--
Giảm giá
#TrendingPredictions Cổ phiếu MongoDB giảm 21,2% sau khi CEO Chirantan Desai từ chức mà không thông báo trước để nhận một vai trò cấp cao tại Meta, chỉ vài ngày trước ngày nhà đầu tư của công ty. Việc CEO rời ghế đột ngột ngay trước một sự kiện nhà đầu tư lớn đã khiến đây trở thành một trong những biến động mạnh nhất của một cổ phiếu trong ngày. $AAPL.US
Các mã đáng chú ý khác: Carnival tăng 13,41% sau KQKD Q3 và hoàn tất chương trình mua lại cổ phiếu trị giá 1,2 tỷ USD, trong khi Bloom Energy tăng 10,80% nhờ các lần nâng mục tiêu từ phía nhà phân tích
#TrendingPredictions Cổ phiếu MongoDB giảm 21,2% sau khi CEO Chirantan Desai từ chức mà không thông báo trước để nhận một vai trò cấp cao tại Meta, chỉ vài ngày trước ngày nhà đầu tư của công ty. Việc CEO rời ghế đột ngột ngay trước một sự kiện nhà đầu tư lớn đã khiến đây trở thành một trong những biến động mạnh nhất của một cổ phiếu trong ngày. $AAPL.US
Các mã đáng chú ý khác: Carnival tăng 13,41% sau KQKD Q3 và hoàn tất chương trình mua lại cổ phiếu trị giá 1,2 tỷ USD, trong khi Bloom Energy tăng 10,80% nhờ các lần nâng mục tiêu từ phía nhà phân tích
Các mã đáng chú ý khác: Carnival tăng 13,41% sau KQKD Q3 và hoàn tất chương trình mua lại cổ phiếu trị giá 1,2 tỷ USD, trong khi Bloom Energy tăng 10,80% nhờ các lần nâng mục tiêu từ phía nhà phân tích
AAPLUS-1,05%
METAB+0,22%
113
·
--
Tăng giá
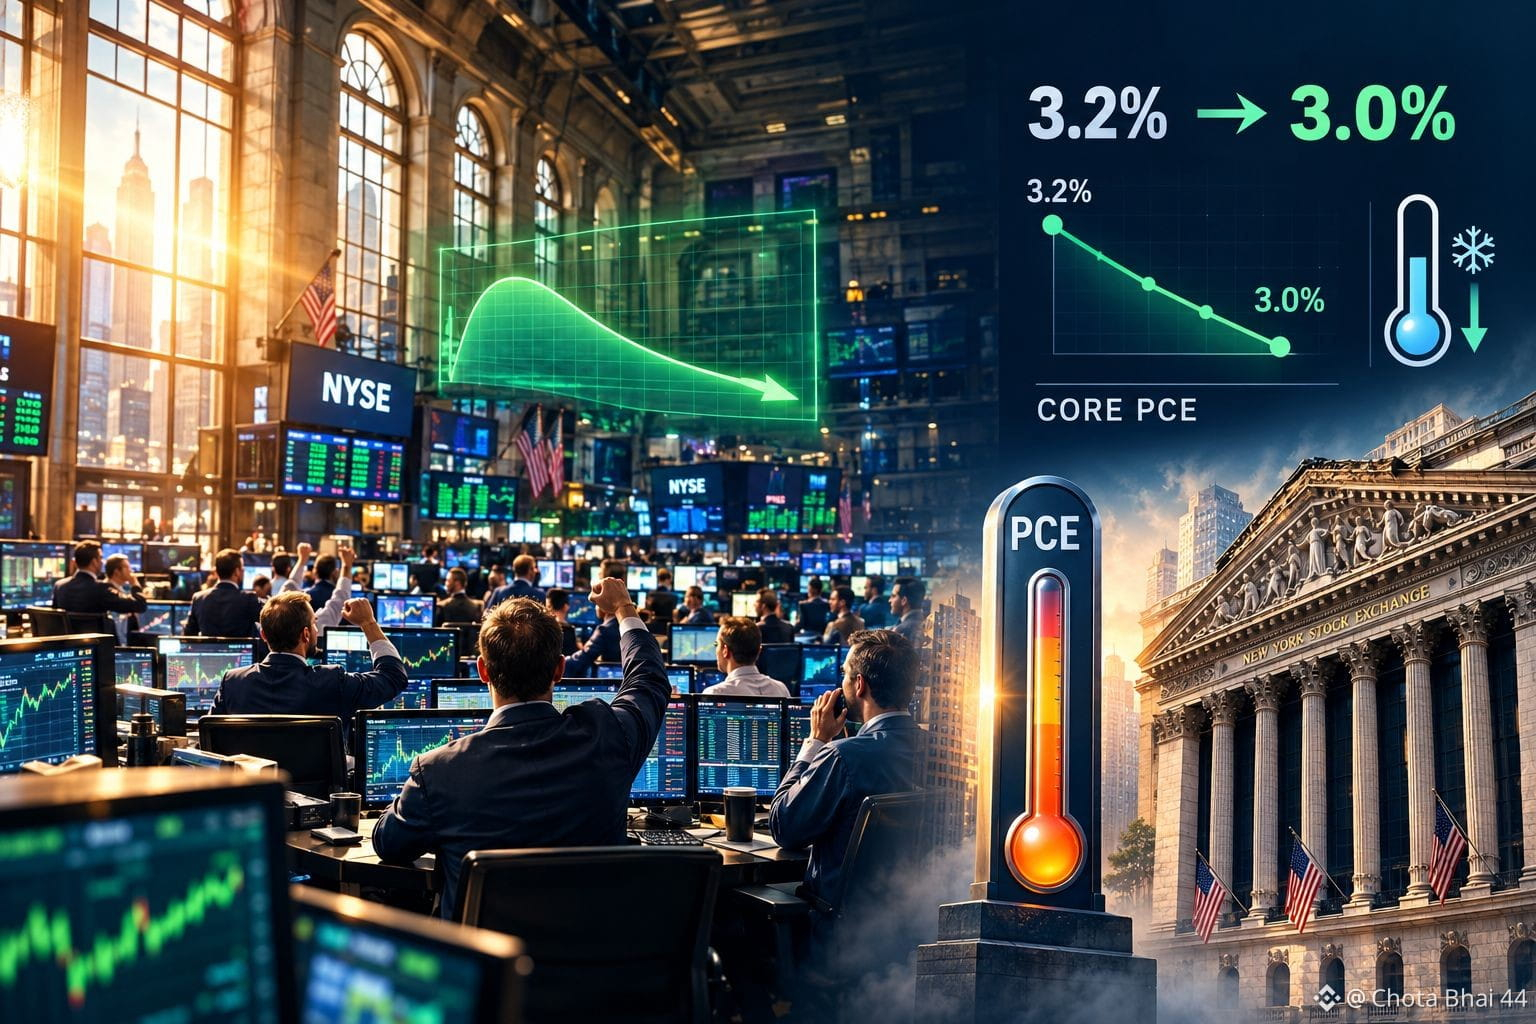
#MarketMeltdown Tháng 8, lạm phát lõi PCE của Mỹ đạt 3%, thấp hơn kỳ vọng. Dữ liệu tốt hơn dự kiến đã giúp lợi suất trái phiếu Kho bạc hạ nhiệt đôi chút, một ngày sau khi lợi suất trái phiếu 10 năm chạm mức cao nhất kể từ năm 2002, qua đó giúp thị trường chứng khoán Mỹ ổn định hơn. Chỉ số S&P 500 tăng 0,3% và đang tiến gần đến việc kết thúc tháng 9 với mức tăng nhỏ thay vì giảm. Một báo cáo khác cho thấy việc làm trong khu vực tư nhân tăng 90.000 việc trong tháng 9, tốt hơn kỳ vọng.$GOOGL.US
Hôm qua, các chỉ số lớn của Mỹ đóng cửa thấp hơn một cách khiêm tốn khi lợi suất trái phiếu Kho bạc kỳ hạn dài leo lên mức cao kỷ lục 20 năm mới, dù các cổ phiếu liên quan đến AI lại đi ngược xu hướng. Dữ liệu hôm nay phần nào mang lại sự nhẹ nhõm cho thị trường, mặc dù thị trường trái phiếu vẫn là điều quan trọng nhất cần theo dõi.
#MarketMeltdown Tháng 8, lạm phát lõi PCE của Mỹ đạt 3%, thấp hơn kỳ vọng. Dữ liệu tốt hơn dự kiến đã giúp lợi suất trái phiếu Kho bạc hạ nhiệt đôi chút, một ngày sau khi lợi suất trái phiếu 10 năm chạm mức cao nhất kể từ năm 2002, qua đó giúp thị trường chứng khoán Mỹ ổn định hơn. Chỉ số S&P 500 tăng 0,3% và đang tiến gần đến việc kết thúc tháng 9 với mức tăng nhỏ thay vì giảm. Một báo cáo khác cho thấy việc làm trong khu vực tư nhân tăng 90.000 việc trong tháng 9, tốt hơn kỳ vọng.$GOOGL.US
Hôm qua, các chỉ số lớn của Mỹ đóng cửa thấp hơn một cách khiêm tốn khi lợi suất trái phiếu Kho bạc kỳ hạn dài leo lên mức cao kỷ lục 20 năm mới, dù các cổ phiếu liên quan đến AI lại đi ngược xu hướng. Dữ liệu hôm nay phần nào mang lại sự nhẹ nhõm cho thị trường, mặc dù thị trường trái phiếu vẫn là điều quan trọng nhất cần theo dõi.
Hôm qua, các chỉ số lớn của Mỹ đóng cửa thấp hơn một cách khiêm tốn khi lợi suất trái phiếu Kho bạc kỳ hạn dài leo lên mức cao kỷ lục 20 năm mới, dù các cổ phiếu liên quan đến AI lại đi ngược xu hướng. Dữ liệu hôm nay phần nào mang lại sự nhẹ nhõm cho thị trường, mặc dù thị trường trái phiếu vẫn là điều quan trọng nhất cần theo dõi.
GOOGLUS-0,13%
213
·
--
Tăng giá
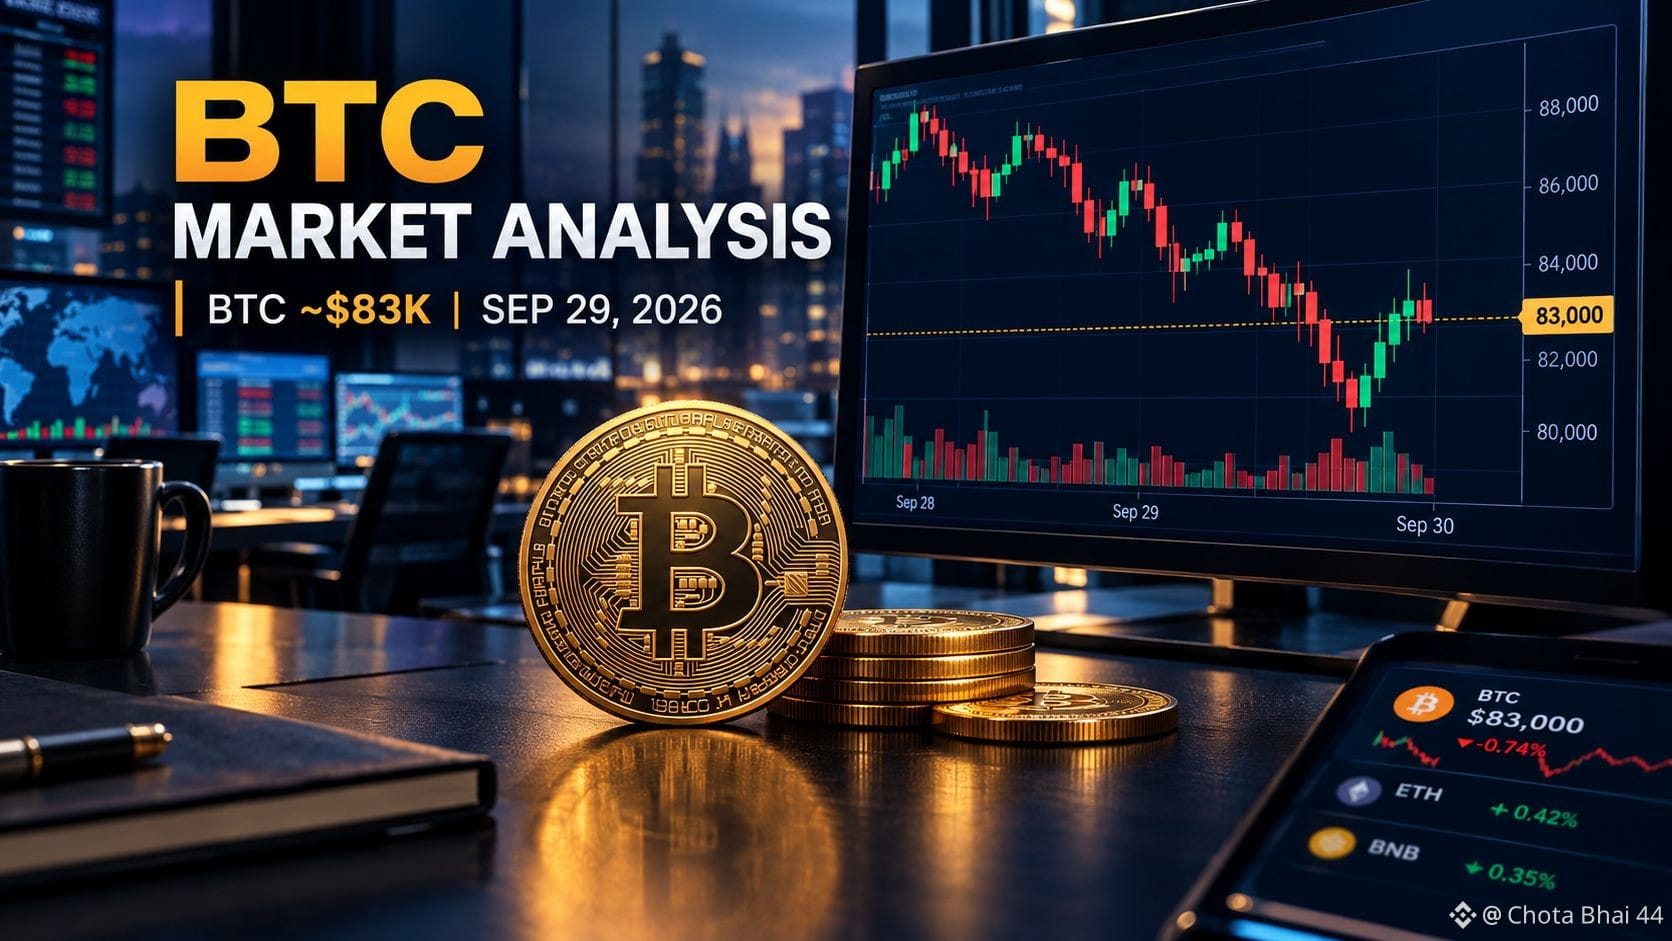
#BTC☀️ Bitcoin hiện đang chịu áp lực ngắn hạn sau khi vừa giao dịch ở trên mức 86.000 USD. Đợt suy yếu mới nhất đang được liên hệ với việc lợi suất Trái phiếu Kho bạc Mỹ tăng, giá dầu cao hơn và những kỳ vọng mới về chính sách tiền tệ thắt chặt hơn. Reuters cho biết lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở gần 5,27%, trong khi dầu Brent ở quanh mức 106 USD.
BTC cũng đang trải qua chuỗi giảm đáng chú ý, với các báo cáo cho thấy có năm phiên liên tiếp giảm và mức giảm khoảng 2,9% trong giai đoạn năm phiên.$BTC
🟢 Các yếu tố ủng hộ xu hướng tăng
Các ETF Bitcoin giao ngay của Mỹ ghi nhận khoảng 2,4 tỷ USD vào ròng theo tuần, mức dòng tiền vào ròng theo tuần mạnh nhất kể từ tháng 10/2025. Số dư BTC trên các sàn theo báo cáo đã giảm khoảng 35.800 BTC trong tuần qua, cho thấy các đồng tiền đang rời khỏi sàn. Binance Research cho biết cấu trúc kỹ thuật của BTC đã được cải thiện, bao gồm việc lấy lại đường trung bình động 50 tuần và xuất hiện golden cross vào tháng 9, dù vẫn cần thêm xác nhận.
🔴 Các yếu tố rủi ro / tiêu cực
BTC đang gặp khó quanh vùng 83K sau khi không thể duy trì đà tăng gần đây vượt qua 86K. Lợi suất Trái phiếu cao hơn có thể làm các tài sản không mang lại lợi suất như Bitcoin kém hấp dẫn hơn. Dữ liệu lạm phát sắp tới của Mỹ có thể tạo ra biến động đáng kể.
🎯 Các mốc cần theo dõi
Kháng cự: 84.000 USD → 86.000 USD → 87.000 USD
Hỗ trợ: 83.000 USD → 82.500 USD → các mức thấp hơn nếu 83K không giữ được một cách dứt khoát.
Vùng 83K đặc biệt quan trọng trong hôm nay: một số phân tích thị trường hiện tại nhận định việc phá vỡ duy trì dưới mức này có thể là dấu hiệu cho áp lực bán gia tăng, trong khi một đợt phục hồi hướng tới 85K–87K sẽ đưa lại trọng tâm vào các đỉnh gần đây.
Tổng quan: BTC hiện đang ở giai đoạn tích lũy/áp lực ngắn hạn, trong khi nhu cầu từ ETF và các cải thiện kỹ thuật dài hạn hơn đóng vai trò hỗ trợ đối trọng. Bước đi lớn tiếp theo nhiều khả năng sẽ phụ thuộc mạnh vào dữ liệu kinh tế vĩ mô và việc BTC có thể lấy lại vùng giữa các mốc 80K hay không.
Đây là phân tích thị trường, không phải dự đoán hay lời khuyên tài chính.
#BTC☀️ Bitcoin hiện đang chịu áp lực ngắn hạn sau khi vừa giao dịch ở trên mức 86.000 USD. Đợt suy yếu mới nhất đang được liên hệ với việc lợi suất Trái phiếu Kho bạc Mỹ tăng, giá dầu cao hơn và những kỳ vọng mới về chính sách tiền tệ thắt chặt hơn. Reuters cho biết lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở gần 5,27%, trong khi dầu Brent ở quanh mức 106 USD.
BTC cũng đang trải qua chuỗi giảm đáng chú ý, với các báo cáo cho thấy có năm phiên liên tiếp giảm và mức giảm khoảng 2,9% trong giai đoạn năm phiên.$BTC
🟢 Các yếu tố ủng hộ xu hướng tăng
Các ETF Bitcoin giao ngay của Mỹ ghi nhận khoảng 2,4 tỷ USD vào ròng theo tuần, mức dòng tiền vào ròng theo tuần mạnh nhất kể từ tháng 10/2025. Số dư BTC trên các sàn theo báo cáo đã giảm khoảng 35.800 BTC trong tuần qua, cho thấy các đồng tiền đang rời khỏi sàn. Binance Research cho biết cấu trúc kỹ thuật của BTC đã được cải thiện, bao gồm việc lấy lại đường trung bình động 50 tuần và xuất hiện golden cross vào tháng 9, dù vẫn cần thêm xác nhận.
🔴 Các yếu tố rủi ro / tiêu cực
BTC đang gặp khó quanh vùng 83K sau khi không thể duy trì đà tăng gần đây vượt qua 86K. Lợi suất Trái phiếu cao hơn có thể làm các tài sản không mang lại lợi suất như Bitcoin kém hấp dẫn hơn. Dữ liệu lạm phát sắp tới của Mỹ có thể tạo ra biến động đáng kể.
🎯 Các mốc cần theo dõi
Kháng cự: 84.000 USD → 86.000 USD → 87.000 USD
Hỗ trợ: 83.000 USD → 82.500 USD → các mức thấp hơn nếu 83K không giữ được một cách dứt khoát.
Vùng 83K đặc biệt quan trọng trong hôm nay: một số phân tích thị trường hiện tại nhận định việc phá vỡ duy trì dưới mức này có thể là dấu hiệu cho áp lực bán gia tăng, trong khi một đợt phục hồi hướng tới 85K–87K sẽ đưa lại trọng tâm vào các đỉnh gần đây.
Tổng quan: BTC hiện đang ở giai đoạn tích lũy/áp lực ngắn hạn, trong khi nhu cầu từ ETF và các cải thiện kỹ thuật dài hạn hơn đóng vai trò hỗ trợ đối trọng. Bước đi lớn tiếp theo nhiều khả năng sẽ phụ thuộc mạnh vào dữ liệu kinh tế vĩ mô và việc BTC có thể lấy lại vùng giữa các mốc 80K hay không.
Đây là phân tích thị trường, không phải dự đoán hay lời khuyên tài chính.
BTC cũng đang trải qua chuỗi giảm đáng chú ý, với các báo cáo cho thấy có năm phiên liên tiếp giảm và mức giảm khoảng 2,9% trong giai đoạn năm phiên.$BTC
🟢 Các yếu tố ủng hộ xu hướng tăng
Các ETF Bitcoin giao ngay của Mỹ ghi nhận khoảng 2,4 tỷ USD vào ròng theo tuần, mức dòng tiền vào ròng theo tuần mạnh nhất kể từ tháng 10/2025. Số dư BTC trên các sàn theo báo cáo đã giảm khoảng 35.800 BTC trong tuần qua, cho thấy các đồng tiền đang rời khỏi sàn. Binance Research cho biết cấu trúc kỹ thuật của BTC đã được cải thiện, bao gồm việc lấy lại đường trung bình động 50 tuần và xuất hiện golden cross vào tháng 9, dù vẫn cần thêm xác nhận.
🔴 Các yếu tố rủi ro / tiêu cực
BTC đang gặp khó quanh vùng 83K sau khi không thể duy trì đà tăng gần đây vượt qua 86K. Lợi suất Trái phiếu cao hơn có thể làm các tài sản không mang lại lợi suất như Bitcoin kém hấp dẫn hơn. Dữ liệu lạm phát sắp tới của Mỹ có thể tạo ra biến động đáng kể.
🎯 Các mốc cần theo dõi
Kháng cự: 84.000 USD → 86.000 USD → 87.000 USD
Hỗ trợ: 83.000 USD → 82.500 USD → các mức thấp hơn nếu 83K không giữ được một cách dứt khoát.
Vùng 83K đặc biệt quan trọng trong hôm nay: một số phân tích thị trường hiện tại nhận định việc phá vỡ duy trì dưới mức này có thể là dấu hiệu cho áp lực bán gia tăng, trong khi một đợt phục hồi hướng tới 85K–87K sẽ đưa lại trọng tâm vào các đỉnh gần đây.
Tổng quan: BTC hiện đang ở giai đoạn tích lũy/áp lực ngắn hạn, trong khi nhu cầu từ ETF và các cải thiện kỹ thuật dài hạn hơn đóng vai trò hỗ trợ đối trọng. Bước đi lớn tiếp theo nhiều khả năng sẽ phụ thuộc mạnh vào dữ liệu kinh tế vĩ mô và việc BTC có thể lấy lại vùng giữa các mốc 80K hay không.
Đây là phân tích thị trường, không phải dự đoán hay lời khuyên tài chính.
96
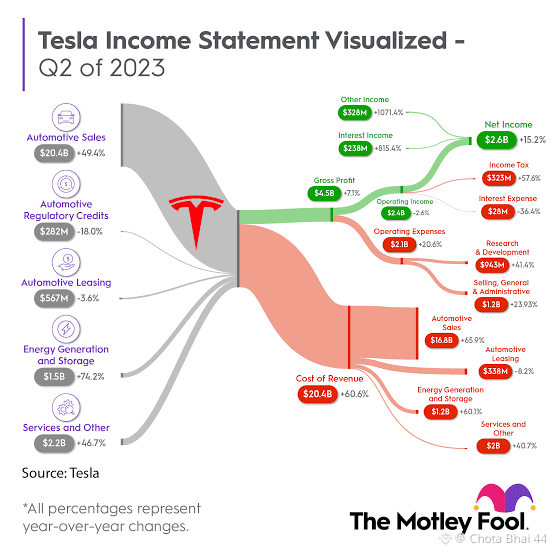
#TeslaRevolution Giao hàng xe (Khoảng cách phân tích rộng)
Dự báo giao hàng: dao động từ 435.000 (Goldman Sachs) đến 475.000 (Barclays) và 480.000 (dự báo từ các thị trường dự đoán Kalshi / UBS ở mức 470.000). Sự đồng thuận của Visible Alpha trung bình quanh 456.000–466.000.
Các yếu tố chính: doanh số bán hàng hàng tháng thấp hơn tại Mỹ và châu Âu đã tạo lực cản, được bù đắp phần nào nhờ việc tỷ lệ áp dụng Full Self-Driving (FSD) đang tăng và mở rộng ca đặc biệt tại Gigafactory Berlin nhắm tới 7.500 xe Model Y mỗi tuần.
2. Thu nhập trên mỗi cổ phiếu (EPS) & Doanh thu
Doanh thu theo kỳ vọng: ước tính đạt 27,73 tỷ USD (+1,3% so với cùng kỳ năm trước).
EPS theo kỳ vọng: dao động từ 0,37 USD (MarketBeat) đến 0,45 USD (S&P Global / Visible Alpha) và 0,47 USD (Zacks), phản ánh một bức tranh lợi nhuận thận trọng.$TEL.US
#TeslaRevolution Giao hàng xe (Khoảng cách phân tích rộng)
Dự báo giao hàng: dao động từ 435.000 (Goldman Sachs) đến 475.000 (Barclays) và 480.000 (dự báo từ các thị trường dự đoán Kalshi / UBS ở mức 470.000). Sự đồng thuận của Visible Alpha trung bình quanh 456.000–466.000.
Các yếu tố chính: doanh số bán hàng hàng tháng thấp hơn tại Mỹ và châu Âu đã tạo lực cản, được bù đắp phần nào nhờ việc tỷ lệ áp dụng Full Self-Driving (FSD) đang tăng và mở rộng ca đặc biệt tại Gigafactory Berlin nhắm tới 7.500 xe Model Y mỗi tuần.
2. Thu nhập trên mỗi cổ phiếu (EPS) & Doanh thu
Doanh thu theo kỳ vọng: ước tính đạt 27,73 tỷ USD (+1,3% so với cùng kỳ năm trước).
EPS theo kỳ vọng: dao động từ 0,37 USD (MarketBeat) đến 0,45 USD (S&P Global / Visible Alpha) và 0,47 USD (Zacks), phản ánh một bức tranh lợi nhuận thận trọng.$TEL.US
Dự báo giao hàng: dao động từ 435.000 (Goldman Sachs) đến 475.000 (Barclays) và 480.000 (dự báo từ các thị trường dự đoán Kalshi / UBS ở mức 470.000). Sự đồng thuận của Visible Alpha trung bình quanh 456.000–466.000.
Các yếu tố chính: doanh số bán hàng hàng tháng thấp hơn tại Mỹ và châu Âu đã tạo lực cản, được bù đắp phần nào nhờ việc tỷ lệ áp dụng Full Self-Driving (FSD) đang tăng và mở rộng ca đặc biệt tại Gigafactory Berlin nhắm tới 7.500 xe Model Y mỗi tuần.
2. Thu nhập trên mỗi cổ phiếu (EPS) & Doanh thu
Doanh thu theo kỳ vọng: ước tính đạt 27,73 tỷ USD (+1,3% so với cùng kỳ năm trước).
EPS theo kỳ vọng: dao động từ 0,37 USD (MarketBeat) đến 0,45 USD (S&P Global / Visible Alpha) và 0,47 USD (Zacks), phản ánh một bức tranh lợi nhuận thận trọng.$TEL.US
105
·
--
Giảm giá
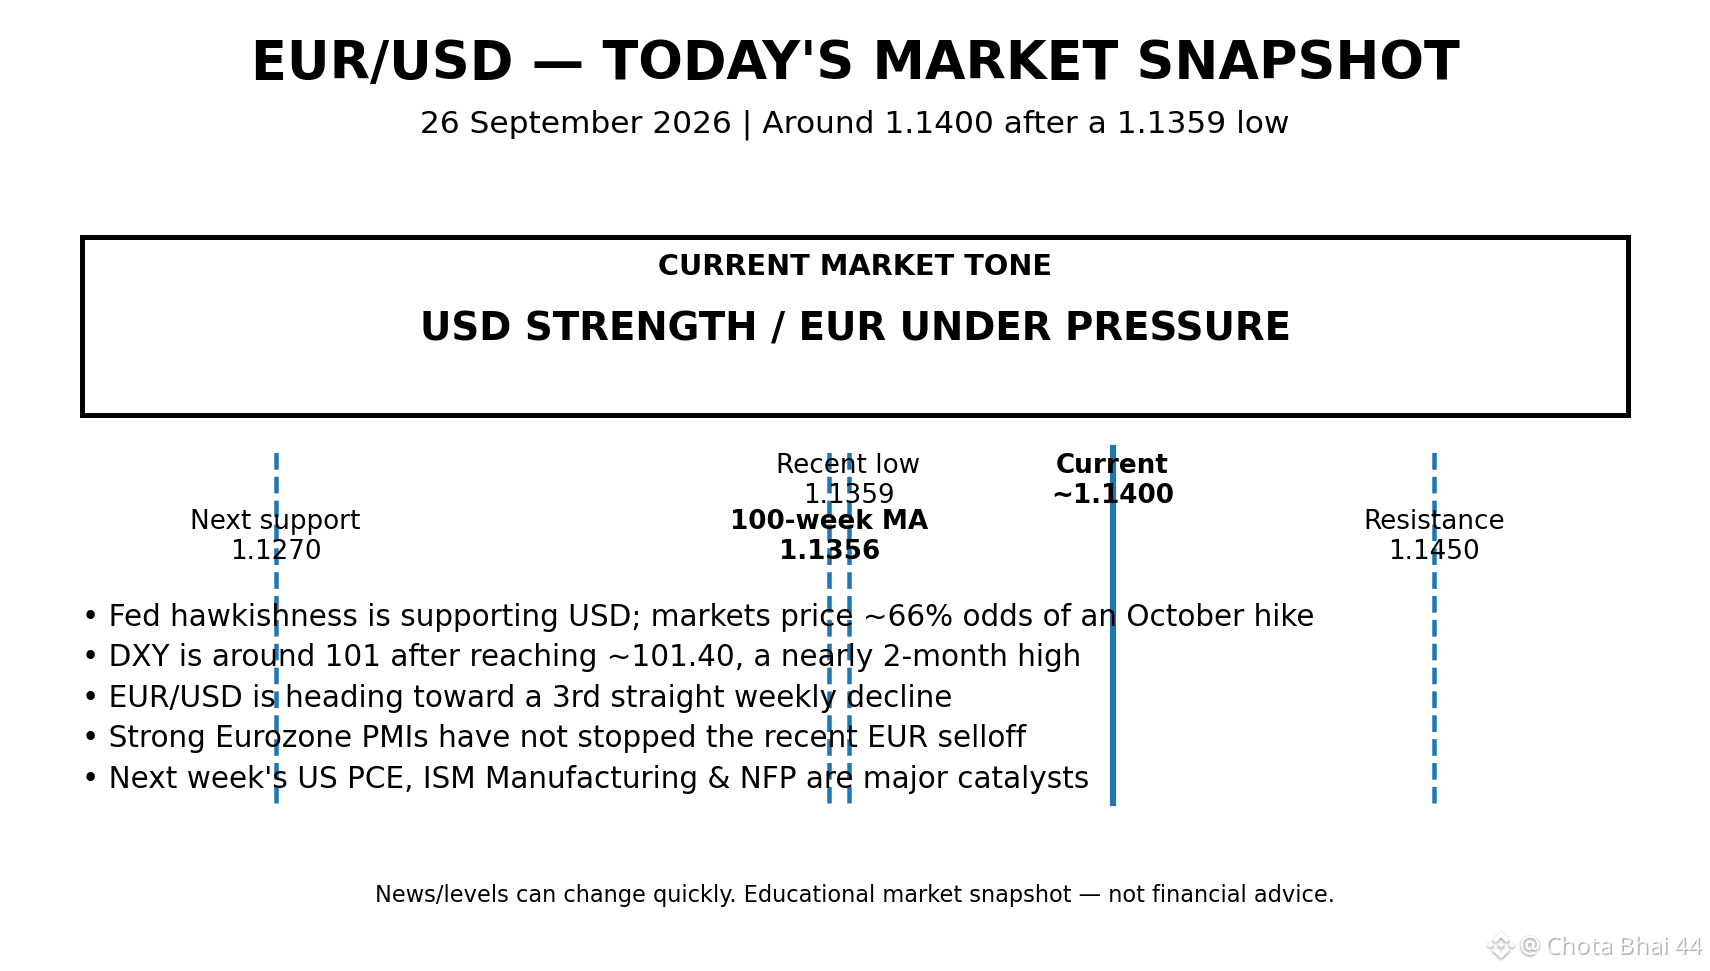
#EURUSD Báo cáo thị trường mới nhất cho thấy EUR/USD quanh mức 1.1400, sau khi giảm xuống 1.1359, mức thấp nhất kể từ ngày 28/7. Cặp tỷ giá đang hướng tới đợt giảm giá theo tuần thứ ba liên tiếp.
Các yếu tố chính:
🇺🇸 USD mạnh: DXY quanh 101, được hỗ trợ bởi kỳ vọng sẽ tiếp tục thắt chặt chính sách của Fed. 📉 EUR/USD: Mức thấp gần đây 1.1359. 🟢 Hỗ trợ quan trọng: 1.1356, đường trung bình động 100 tuần. 🔴 Kháng cự: 1.1450. 📅 Tín hiệu/điểm kích hoạt quan trọng tiếp theo: lạm phát PCE của Mỹ, ISM Sản xuất và NFP vào tuần tới. Thú vị là các chỉ số PMI Khu vực đồng Euro khá vững, nhưng điều đó chưa ngăn được đà giảm gần đây của EUR/USD.$EUR
#EURUSD Báo cáo thị trường mới nhất cho thấy EUR/USD quanh mức 1.1400, sau khi giảm xuống 1.1359, mức thấp nhất kể từ ngày 28/7. Cặp tỷ giá đang hướng tới đợt giảm giá theo tuần thứ ba liên tiếp.
Các yếu tố chính:
🇺🇸 USD mạnh: DXY quanh 101, được hỗ trợ bởi kỳ vọng sẽ tiếp tục thắt chặt chính sách của Fed. 📉 EUR/USD: Mức thấp gần đây 1.1359. 🟢 Hỗ trợ quan trọng: 1.1356, đường trung bình động 100 tuần. 🔴 Kháng cự: 1.1450. 📅 Tín hiệu/điểm kích hoạt quan trọng tiếp theo: lạm phát PCE của Mỹ, ISM Sản xuất và NFP vào tuần tới. Thú vị là các chỉ số PMI Khu vực đồng Euro khá vững, nhưng điều đó chưa ngăn được đà giảm gần đây của EUR/USD.$EUR
Các yếu tố chính:
🇺🇸 USD mạnh: DXY quanh 101, được hỗ trợ bởi kỳ vọng sẽ tiếp tục thắt chặt chính sách của Fed. 📉 EUR/USD: Mức thấp gần đây 1.1359. 🟢 Hỗ trợ quan trọng: 1.1356, đường trung bình động 100 tuần. 🔴 Kháng cự: 1.1450. 📅 Tín hiệu/điểm kích hoạt quan trọng tiếp theo: lạm phát PCE của Mỹ, ISM Sản xuất và NFP vào tuần tới. Thú vị là các chỉ số PMI Khu vực đồng Euro khá vững, nhưng điều đó chưa ngăn được đà giảm gần đây của EUR/USD.$EUR
153
·
--
Tăng giá
$GOOGL.US
#MarketSentimentToday Câu chuyện chính sách thị trường lớn hôm nay: Cược tăng lãi suất của Fed đang bùng nổ, và lợi suất cao nhất trong 19 năm
Đây là câu chuyện đang chi phối thị trường hôm nay (24/09/2026), hơn bất kỳ biến động riêng lẻ nào của một cổ phiếu hay crypto:
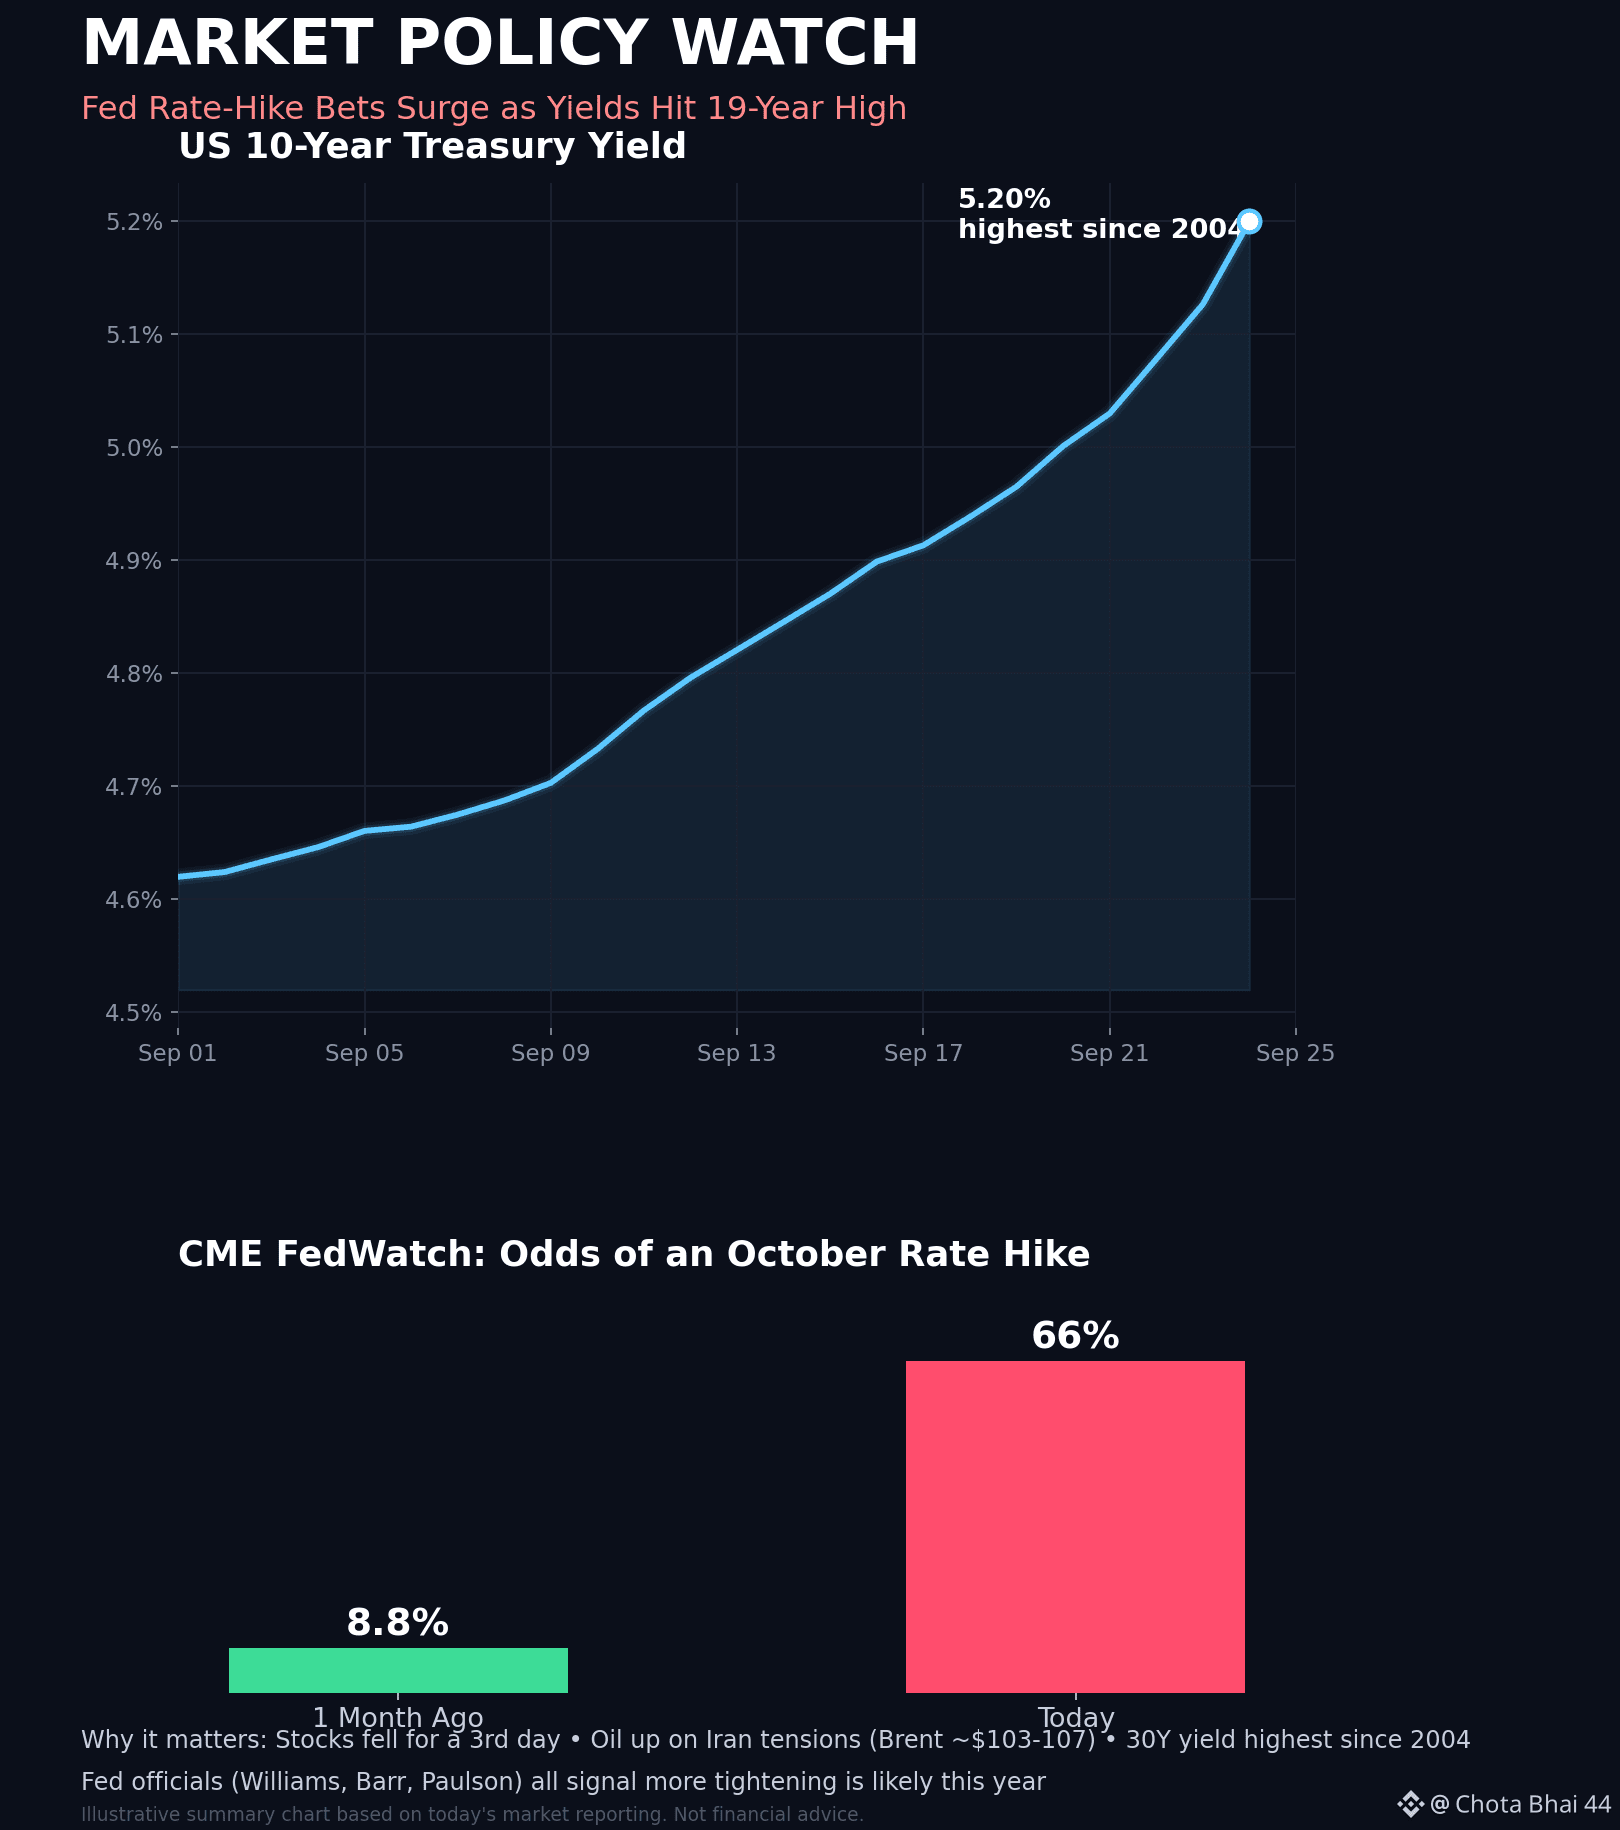
Fed đang chuyển sang lập trường cứng rắn hơn. Nhiều quan chức Fed (John Williams của New York Fed, Thống đốc Michael Barr, Anna Paulson của Philadelphia Fed) đều phát tín hiệu trong tuần này rằng khả năng sẽ có thêm một lần tăng lãi suất trước cuối năm là cao, trong bối cảnh lạm phát vẫn đang vượt mục tiêu 2%. Thị trường đang định giá lại nhanh chóng. Xác suất một đợt tăng lãi suất vào tháng 10, theo công cụ CME FedWatch, đã tăng từ chỉ 8,8% cách đây một tháng lên 66% hôm nay — mức thay đổi kỳ vọng khổng lồ trong thời gian ngắn. Lợi suất đang tăng vọt. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm leo lên 5,20%, và lợi suất kỳ hạn 30 năm chạm mức cao nhất kể từ năm 2004. Một chiến dịch mua lại trái phiếu Kho bạc được mở rộng cũng không đạt kỳ vọng, làm gia tăng căng thẳng trên thị trường trái phiếu. Dầu đang tiếp thêm nhiên liệu cho ngọn lửa. Dầu Brent nhảy lên khoảng 103–107 USD/thùng sau khi Tổng thống Iran cho biết nước này sẽ không "quỳ gối" trước áp lực của Mỹ, làm dấy lên nỗi lo về sự gián đoạn gần eo biển Hormuz (dù theo tin đồn, vẫn đang được thảo luận một thỏa thuận theo lộ trình để mở lại tuyến này). Kết quả: Chứng khoán Mỹ giảm phiên thứ ba liên tiếp, và thị trường châu Á dự kiến sẽ đi theo chiều thấp hơn trong phiên giao dịch ngày thứ Sáu. Điểm sáng: Thỏa thuận thương mại Mỹ–Trung đã được gia hạn thêm hai tháng (đến ngày 10/01), mang lại cho thị trường một lý do nhỏ để giảm bớt lo ngại.
Điểm mấu chốt mà các nhà giao dịch đang theo dõi: đây không chỉ là đợt điều chỉnh của crypto hay của một tài sản đơn lẻ — mà là việc định giá lại trên diện rộng rủi ro chính sách của Fed, lan tỏa đồng thời sang trái phiếu, dầu và cổ phiếu (và rất có thể chính là một phần lý do khiến BTC và các tài sản rủi ro khác cũng bị bán mạnh ngay hôm nay)
$GOOGL.US
#MarketSentimentToday Câu chuyện chính sách thị trường lớn hôm nay: Cược tăng lãi suất của Fed đang bùng nổ, và lợi suất cao nhất trong 19 năm
Đây là câu chuyện đang chi phối thị trường hôm nay (24/09/2026), hơn bất kỳ biến động riêng lẻ nào của một cổ phiếu hay crypto:
Fed đang chuyển sang lập trường cứng rắn hơn. Nhiều quan chức Fed (John Williams của New York Fed, Thống đốc Michael Barr, Anna Paulson của Philadelphia Fed) đều phát tín hiệu trong tuần này rằng khả năng sẽ có thêm một lần tăng lãi suất trước cuối năm là cao, trong bối cảnh lạm phát vẫn đang vượt mục tiêu 2%. Thị trường đang định giá lại nhanh chóng. Xác suất một đợt tăng lãi suất vào tháng 10, theo công cụ CME FedWatch, đã tăng từ chỉ 8,8% cách đây một tháng lên 66% hôm nay — mức thay đổi kỳ vọng khổng lồ trong thời gian ngắn. Lợi suất đang tăng vọt. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm leo lên 5,20%, và lợi suất kỳ hạn 30 năm chạm mức cao nhất kể từ năm 2004. Một chiến dịch mua lại trái phiếu Kho bạc được mở rộng cũng không đạt kỳ vọng, làm gia tăng căng thẳng trên thị trường trái phiếu. Dầu đang tiếp thêm nhiên liệu cho ngọn lửa. Dầu Brent nhảy lên khoảng 103–107 USD/thùng sau khi Tổng thống Iran cho biết nước này sẽ không "quỳ gối" trước áp lực của Mỹ, làm dấy lên nỗi lo về sự gián đoạn gần eo biển Hormuz (dù theo tin đồn, vẫn đang được thảo luận một thỏa thuận theo lộ trình để mở lại tuyến này). Kết quả: Chứng khoán Mỹ giảm phiên thứ ba liên tiếp, và thị trường châu Á dự kiến sẽ đi theo chiều thấp hơn trong phiên giao dịch ngày thứ Sáu. Điểm sáng: Thỏa thuận thương mại Mỹ–Trung đã được gia hạn thêm hai tháng (đến ngày 10/01), mang lại cho thị trường một lý do nhỏ để giảm bớt lo ngại.
Điểm mấu chốt mà các nhà giao dịch đang theo dõi: đây không chỉ là đợt điều chỉnh của crypto hay của một tài sản đơn lẻ — mà là việc định giá lại trên diện rộng rủi ro chính sách của Fed, lan tỏa đồng thời sang trái phiếu, dầu và cổ phiếu (và rất có thể chính là một phần lý do khiến BTC và các tài sản rủi ro khác cũng bị bán mạnh ngay hôm nay)
#MarketSentimentToday Câu chuyện chính sách thị trường lớn hôm nay: Cược tăng lãi suất của Fed đang bùng nổ, và lợi suất cao nhất trong 19 năm
Đây là câu chuyện đang chi phối thị trường hôm nay (24/09/2026), hơn bất kỳ biến động riêng lẻ nào của một cổ phiếu hay crypto:
Fed đang chuyển sang lập trường cứng rắn hơn. Nhiều quan chức Fed (John Williams của New York Fed, Thống đốc Michael Barr, Anna Paulson của Philadelphia Fed) đều phát tín hiệu trong tuần này rằng khả năng sẽ có thêm một lần tăng lãi suất trước cuối năm là cao, trong bối cảnh lạm phát vẫn đang vượt mục tiêu 2%. Thị trường đang định giá lại nhanh chóng. Xác suất một đợt tăng lãi suất vào tháng 10, theo công cụ CME FedWatch, đã tăng từ chỉ 8,8% cách đây một tháng lên 66% hôm nay — mức thay đổi kỳ vọng khổng lồ trong thời gian ngắn. Lợi suất đang tăng vọt. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm leo lên 5,20%, và lợi suất kỳ hạn 30 năm chạm mức cao nhất kể từ năm 2004. Một chiến dịch mua lại trái phiếu Kho bạc được mở rộng cũng không đạt kỳ vọng, làm gia tăng căng thẳng trên thị trường trái phiếu. Dầu đang tiếp thêm nhiên liệu cho ngọn lửa. Dầu Brent nhảy lên khoảng 103–107 USD/thùng sau khi Tổng thống Iran cho biết nước này sẽ không "quỳ gối" trước áp lực của Mỹ, làm dấy lên nỗi lo về sự gián đoạn gần eo biển Hormuz (dù theo tin đồn, vẫn đang được thảo luận một thỏa thuận theo lộ trình để mở lại tuyến này). Kết quả: Chứng khoán Mỹ giảm phiên thứ ba liên tiếp, và thị trường châu Á dự kiến sẽ đi theo chiều thấp hơn trong phiên giao dịch ngày thứ Sáu. Điểm sáng: Thỏa thuận thương mại Mỹ–Trung đã được gia hạn thêm hai tháng (đến ngày 10/01), mang lại cho thị trường một lý do nhỏ để giảm bớt lo ngại.
Điểm mấu chốt mà các nhà giao dịch đang theo dõi: đây không chỉ là đợt điều chỉnh của crypto hay của một tài sản đơn lẻ — mà là việc định giá lại trên diện rộng rủi ro chính sách của Fed, lan tỏa đồng thời sang trái phiếu, dầu và cổ phiếu (và rất có thể chính là một phần lý do khiến BTC và các tài sản rủi ro khác cũng bị bán mạnh ngay hôm nay)
270
Nhắc nhở thân thiện ....👇Đừng quên cổ phiếu.
$TEAM #TrendingTopic
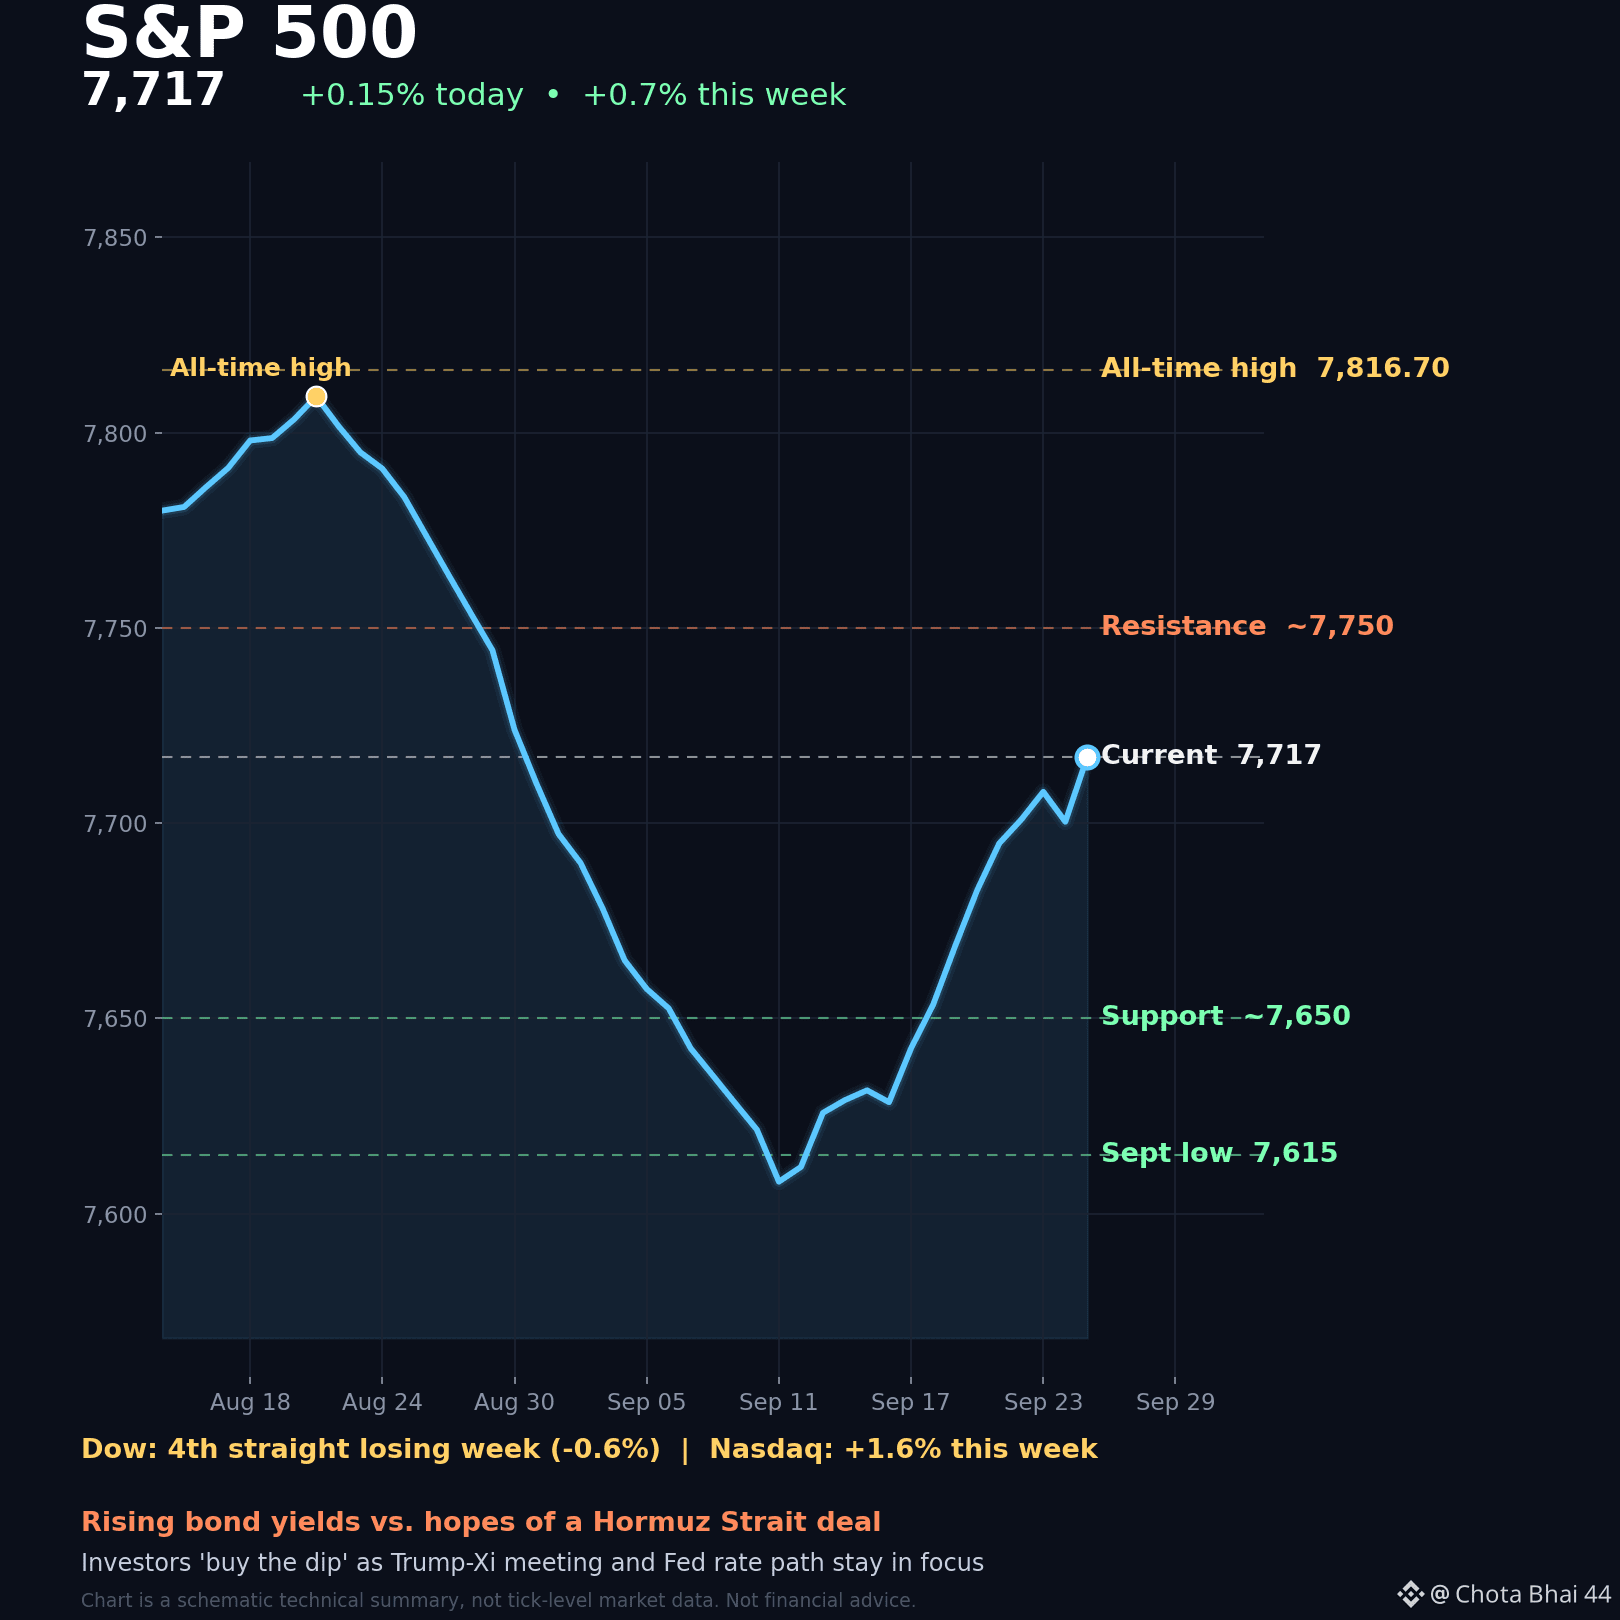
#Stock.exchanges Chỉ số S&P 500 đang ở mức 7.717, tăng khoảng 0,7% trong tuần và thấp hơn xấp xỉ 1,3% so với đỉnh mọi thời đại hồi tháng 8 là 7.816,70. Diễn biến này diễn ra sau một giai đoạn nhiều biến động, do giằng co giữa việc lợi suất Trái phiếu Mỹ tăng lên và kỳ vọng về một giải pháp tại eo biển Hormuz.
Dow Jones: Đóng cửa phiên thứ Năm ở 51.349,98 (-0,3%), đang trên đà có tuần giảm thứ 4 liên tiếp (-0,6%) khi các nhóm nhạy với lãi suất và mang tính chu kỳ chịu tác động nặng nề nhất từ đợt tăng lợi suất. Nasdaq: Nơi tương đối hoạt động tốt hơn — tăng 1,6% trong tuần, và đóng cửa gần như đi ngang vào thứ Năm ở mức 26.939,37, với nhóm công nghệ trụ vững tốt hơn so với toàn thị trường. Điều gì đang thúc đẩy: Một báo cáo hoạt động kinh doanh tại Mỹ “nóng” (PMI tổng hợp/dịch vụ ở mức cao nhiều tháng) đã khơi lại các kỳ vọng tăng lãi suất và đẩy lợi suất lên, nhưng nhà đầu tư đã “mua khi điều chỉnh” vào thứ Năm nhờ hy vọng có một thỏa thuận vận chuyển tại eo biển Hormuz. Ngoài ra, mọi ánh mắt cũng hướng tới cuộc gặp Trump–Xi, khi thị trường theo dõi tiến triển về thương mại và các kim loại đất hiếm. Các mốc quan trọng (S&P 500): Kháng cự quanh 7.750 → đỉnh ATH 7.816,70; hỗ trợ quanh 7.650 → đáy tháng 9 là 7.615. Xu hướng: Phòng thủ nhưng vẫn bền vững — chỉ số tiếp tục mua các nhịp điều chỉnh gần 7.650, và nếu vượt lại 7.750 thì đỉnh mọi thời đại sẽ quay lại tầm ngắm. Việc thủng dưới 7.615 sẽ là dấu hiệu thực sự đầu tiên cho thấy đà tăng đã cạn năng lượng.
Nhắc nhở thân thiện ....👇Đừng quên cổ phiếu.
$TEAM #TrendingTopic
#Stock.exchanges Chỉ số S&P 500 đang ở mức 7.717, tăng khoảng 0,7% trong tuần và thấp hơn xấp xỉ 1,3% so với đỉnh mọi thời đại hồi tháng 8 là 7.816,70. Diễn biến này diễn ra sau một giai đoạn nhiều biến động, do giằng co giữa việc lợi suất Trái phiếu Mỹ tăng lên và kỳ vọng về một giải pháp tại eo biển Hormuz.
Dow Jones: Đóng cửa phiên thứ Năm ở 51.349,98 (-0,3%), đang trên đà có tuần giảm thứ 4 liên tiếp (-0,6%) khi các nhóm nhạy với lãi suất và mang tính chu kỳ chịu tác động nặng nề nhất từ đợt tăng lợi suất. Nasdaq: Nơi tương đối hoạt động tốt hơn — tăng 1,6% trong tuần, và đóng cửa gần như đi ngang vào thứ Năm ở mức 26.939,37, với nhóm công nghệ trụ vững tốt hơn so với toàn thị trường. Điều gì đang thúc đẩy: Một báo cáo hoạt động kinh doanh tại Mỹ “nóng” (PMI tổng hợp/dịch vụ ở mức cao nhiều tháng) đã khơi lại các kỳ vọng tăng lãi suất và đẩy lợi suất lên, nhưng nhà đầu tư đã “mua khi điều chỉnh” vào thứ Năm nhờ hy vọng có một thỏa thuận vận chuyển tại eo biển Hormuz. Ngoài ra, mọi ánh mắt cũng hướng tới cuộc gặp Trump–Xi, khi thị trường theo dõi tiến triển về thương mại và các kim loại đất hiếm. Các mốc quan trọng (S&P 500): Kháng cự quanh 7.750 → đỉnh ATH 7.816,70; hỗ trợ quanh 7.650 → đáy tháng 9 là 7.615. Xu hướng: Phòng thủ nhưng vẫn bền vững — chỉ số tiếp tục mua các nhịp điều chỉnh gần 7.650, và nếu vượt lại 7.750 thì đỉnh mọi thời đại sẽ quay lại tầm ngắm. Việc thủng dưới 7.615 sẽ là dấu hiệu thực sự đầu tiên cho thấy đà tăng đã cạn năng lượng.
$TEAM #TrendingTopic
#Stock.exchanges Chỉ số S&P 500 đang ở mức 7.717, tăng khoảng 0,7% trong tuần và thấp hơn xấp xỉ 1,3% so với đỉnh mọi thời đại hồi tháng 8 là 7.816,70. Diễn biến này diễn ra sau một giai đoạn nhiều biến động, do giằng co giữa việc lợi suất Trái phiếu Mỹ tăng lên và kỳ vọng về một giải pháp tại eo biển Hormuz.
Dow Jones: Đóng cửa phiên thứ Năm ở 51.349,98 (-0,3%), đang trên đà có tuần giảm thứ 4 liên tiếp (-0,6%) khi các nhóm nhạy với lãi suất và mang tính chu kỳ chịu tác động nặng nề nhất từ đợt tăng lợi suất. Nasdaq: Nơi tương đối hoạt động tốt hơn — tăng 1,6% trong tuần, và đóng cửa gần như đi ngang vào thứ Năm ở mức 26.939,37, với nhóm công nghệ trụ vững tốt hơn so với toàn thị trường. Điều gì đang thúc đẩy: Một báo cáo hoạt động kinh doanh tại Mỹ “nóng” (PMI tổng hợp/dịch vụ ở mức cao nhiều tháng) đã khơi lại các kỳ vọng tăng lãi suất và đẩy lợi suất lên, nhưng nhà đầu tư đã “mua khi điều chỉnh” vào thứ Năm nhờ hy vọng có một thỏa thuận vận chuyển tại eo biển Hormuz. Ngoài ra, mọi ánh mắt cũng hướng tới cuộc gặp Trump–Xi, khi thị trường theo dõi tiến triển về thương mại và các kim loại đất hiếm. Các mốc quan trọng (S&P 500): Kháng cự quanh 7.750 → đỉnh ATH 7.816,70; hỗ trợ quanh 7.650 → đáy tháng 9 là 7.615. Xu hướng: Phòng thủ nhưng vẫn bền vững — chỉ số tiếp tục mua các nhịp điều chỉnh gần 7.650, và nếu vượt lại 7.750 thì đỉnh mọi thời đại sẽ quay lại tầm ngắm. Việc thủng dưới 7.615 sẽ là dấu hiệu thực sự đầu tiên cho thấy đà tăng đã cạn năng lượng.
155
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
380,812 lượt xem
1,065 đang thảo luận
Fed giữ nguyên lãi suất, Bitcoin quay đầu về dưới 80.000 USD Sau phiên họp kéo dài hai ngày, Ủy ban Thị trường Mở Liên bang (FOMC) đã bỏ phiếu với tỷ lệ 10-2 để duy trì lãi suất tham chiếu trong phạm vi 3,75-4%. Thống đốc Fed Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack đã phản đối, đề xuất tăng lãi suất thêm 0,25 điểm cơ bản ngay lập tức.
Trong buổi họp báo sau đó, Chủ tịch Fed Kevin Warsh Fed nâng đánh giá hoạt động kinh tế Mỹ từ mức tăng trưởng ổn định lên tăng trưởng mạnh. Chi tiêu trong nước vẫn bền bỉ, năng suất lao động tăng, đầu tư vốn duy trì tích cực và thị trường việc làm tiếp tục hấp thụ lực lượng lao động.
#TinFed #TheoDõiFOMC #BinanceUpdatesProofofReservesAddresses #CZDismissesClaimsBinanceHackWasPredicted #CZDismissesClaimsBinanceHackWasPredicted $AAPLB $NVDAB $MSFTB
kynfoolishupdate
·0 lượt thích
·111 lượt xem
TheoDõiFOMC
314,053 lượt xem
1,338 đang thảo luận
BinanceProcesses$4.65BWithdrawals
36,193 lượt xem
144 đang thảo luận