

婉宁sky
41 Bài đăng

婉宁sky
Báo cáo
Chặn người dùng
9 Đang theo dõi
12 Người theo dõi
15 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
18600u, là số tiền tôi đã thua trên Dusk theo kiểu “mua trước rồi nghiên cứu”. Không phải là tôi không nghiên cứu—mà là thứ tự nghiên cứu bị đảo ngược: tôi đã ra tay trước, rồi mới đi tìm lý do để biện minh cho hành động.
Lý do cho lệnh mua đó rất đơn giản: giá nhìn có vẻ thấp, biểu đồ trông như đáy, cộng thêm giai đoạn đó có người trên quảng trường hô “rơi cũng không thể rơi thêm được nữa”. Cảm xúc đã lên trước rồi thì lệnh sẽ được đặt. Sau khi mua xong, tôi mới bắt đầu “nghiên cứu”: lật thông báo, mổ cơ chế, xem dữ liệu—nhưng lúc này việc nghiên cứu không còn là nghiên cứu nữa, mà là đi bổ sung bằng chứng cho những gì đã xảy ra. Tôi chỉ chọn những tài liệu có thể ủng hộ việc mua để xem: phát triển hoạt động thì xem; tỷ lệ thế chấp cao thì xem; danh sách đối tác thì xem. Thấy rủi ro thì nhảy qua: thanh khoản bị phân mảnh, nhảy qua; Dusk Trade vẫn chưa triển khai, nhảy qua; áp lực giải phóng, nhảy qua. Càng nghiên cứu, tôi càng cảm thấy mình “mua là đúng”.
Ba tháng sau giá còn thấp hơn. Mọi bằng chứng tôi bổ sung đều vẫn còn đó, nhưng giá thì không hề tốt lên nhờ chuỗi bằng chứng của tôi. Cắt lỗ rời đi, 18600u.
Khoản tiền đó dạy tôi một bài học: nghiên cứu phải được làm trước khi ra quyết định thì mới có giá trị. Nghiên cứu sau khi ra quyết định không còn gọi là nghiên cứu—mà gọi là tự trấn an. Kết quả của nó không phải là phán đoán, mà là cái cớ. Thứ tự bị đảo ngược: càng nghiên cứu sâu thì sự sai lại càng trở nên vững chắc. Nghiên cứu trước khi mua là để tìm rủi ro; nghiên cứu sau khi mua là để tìm sự an ủi. Cùng một hành động, nhưng vị trí khác nhau thì bản chất hoàn toàn khác.
Quy tắc bây giờ: trước khi mua, hãy viết đầy một trang lý do “không mua được”. Không viết đủ thì không được mua. Nghiên cứu là để loại trừ, không phải để xác nhận.
@Dusk_Foundation $DUSK #dusk
18600u, là số tiền tôi đã thua trên Dusk theo kiểu “mua trước rồi nghiên cứu”. Không phải là tôi không nghiên cứu—mà là thứ tự nghiên cứu bị đảo ngược: tôi đã ra tay trước, rồi mới đi tìm lý do để biện minh cho hành động.
Lý do cho lệnh mua đó rất đơn giản: giá nhìn có vẻ thấp, biểu đồ trông như đáy, cộng thêm giai đoạn đó có người trên quảng trường hô “rơi cũng không thể rơi thêm được nữa”. Cảm xúc đã lên trước rồi thì lệnh sẽ được đặt. Sau khi mua xong, tôi mới bắt đầu “nghiên cứu”: lật thông báo, mổ cơ chế, xem dữ liệu—nhưng lúc này việc nghiên cứu không còn là nghiên cứu nữa, mà là đi bổ sung bằng chứng cho những gì đã xảy ra. Tôi chỉ chọn những tài liệu có thể ủng hộ việc mua để xem: phát triển hoạt động thì xem; tỷ lệ thế chấp cao thì xem; danh sách đối tác thì xem. Thấy rủi ro thì nhảy qua: thanh khoản bị phân mảnh, nhảy qua; Dusk Trade vẫn chưa triển khai, nhảy qua; áp lực giải phóng, nhảy qua. Càng nghiên cứu, tôi càng cảm thấy mình “mua là đúng”.
Ba tháng sau giá còn thấp hơn. Mọi bằng chứng tôi bổ sung đều vẫn còn đó, nhưng giá thì không hề tốt lên nhờ chuỗi bằng chứng của tôi. Cắt lỗ rời đi, 18600u.
Khoản tiền đó dạy tôi một bài học: nghiên cứu phải được làm trước khi ra quyết định thì mới có giá trị. Nghiên cứu sau khi ra quyết định không còn gọi là nghiên cứu—mà gọi là tự trấn an. Kết quả của nó không phải là phán đoán, mà là cái cớ. Thứ tự bị đảo ngược: càng nghiên cứu sâu thì sự sai lại càng trở nên vững chắc. Nghiên cứu trước khi mua là để tìm rủi ro; nghiên cứu sau khi mua là để tìm sự an ủi. Cùng một hành động, nhưng vị trí khác nhau thì bản chất hoàn toàn khác.
Quy tắc bây giờ: trước khi mua, hãy viết đầy một trang lý do “không mua được”. Không viết đủ thì không được mua. Nghiên cứu là để loại trừ, không phải để xác nhận.
@Dusk $DUSK #dusk
Lý do cho lệnh mua đó rất đơn giản: giá nhìn có vẻ thấp, biểu đồ trông như đáy, cộng thêm giai đoạn đó có người trên quảng trường hô “rơi cũng không thể rơi thêm được nữa”. Cảm xúc đã lên trước rồi thì lệnh sẽ được đặt. Sau khi mua xong, tôi mới bắt đầu “nghiên cứu”: lật thông báo, mổ cơ chế, xem dữ liệu—nhưng lúc này việc nghiên cứu không còn là nghiên cứu nữa, mà là đi bổ sung bằng chứng cho những gì đã xảy ra. Tôi chỉ chọn những tài liệu có thể ủng hộ việc mua để xem: phát triển hoạt động thì xem; tỷ lệ thế chấp cao thì xem; danh sách đối tác thì xem. Thấy rủi ro thì nhảy qua: thanh khoản bị phân mảnh, nhảy qua; Dusk Trade vẫn chưa triển khai, nhảy qua; áp lực giải phóng, nhảy qua. Càng nghiên cứu, tôi càng cảm thấy mình “mua là đúng”.
Ba tháng sau giá còn thấp hơn. Mọi bằng chứng tôi bổ sung đều vẫn còn đó, nhưng giá thì không hề tốt lên nhờ chuỗi bằng chứng của tôi. Cắt lỗ rời đi, 18600u.
Khoản tiền đó dạy tôi một bài học: nghiên cứu phải được làm trước khi ra quyết định thì mới có giá trị. Nghiên cứu sau khi ra quyết định không còn gọi là nghiên cứu—mà gọi là tự trấn an. Kết quả của nó không phải là phán đoán, mà là cái cớ. Thứ tự bị đảo ngược: càng nghiên cứu sâu thì sự sai lại càng trở nên vững chắc. Nghiên cứu trước khi mua là để tìm rủi ro; nghiên cứu sau khi mua là để tìm sự an ủi. Cùng một hành động, nhưng vị trí khác nhau thì bản chất hoàn toàn khác.
Quy tắc bây giờ: trước khi mua, hãy viết đầy một trang lý do “không mua được”. Không viết đủ thì không được mua. Nghiên cứu là để loại trừ, không phải để xác nhận.
@Dusk $DUSK #dusk
69
·
--
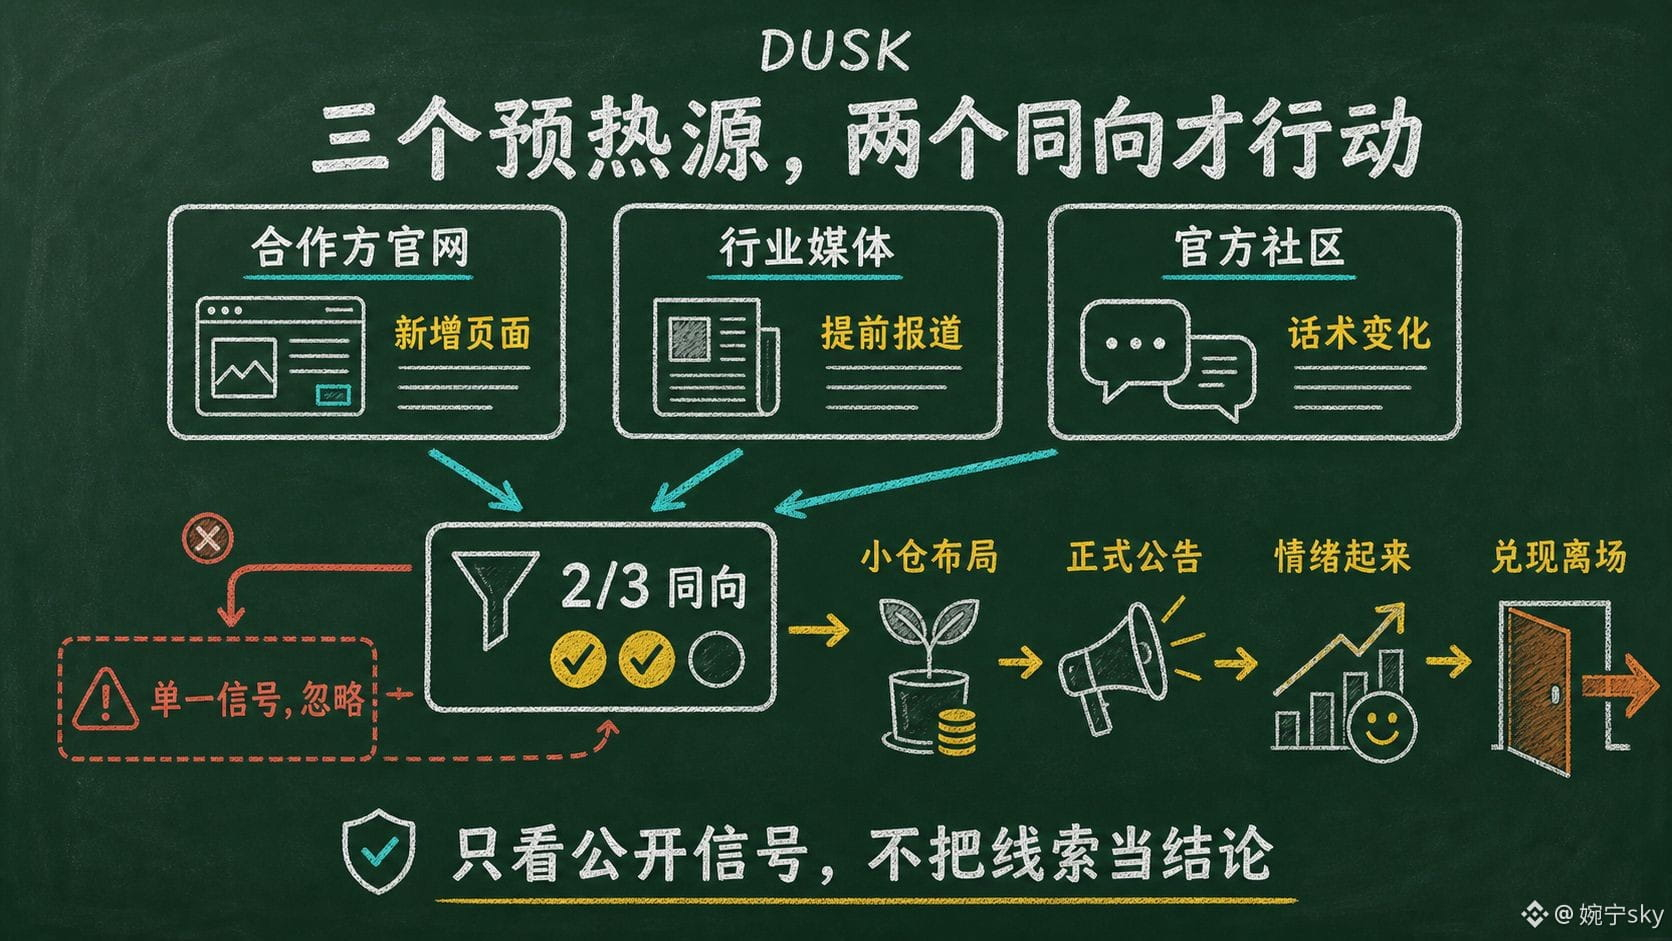
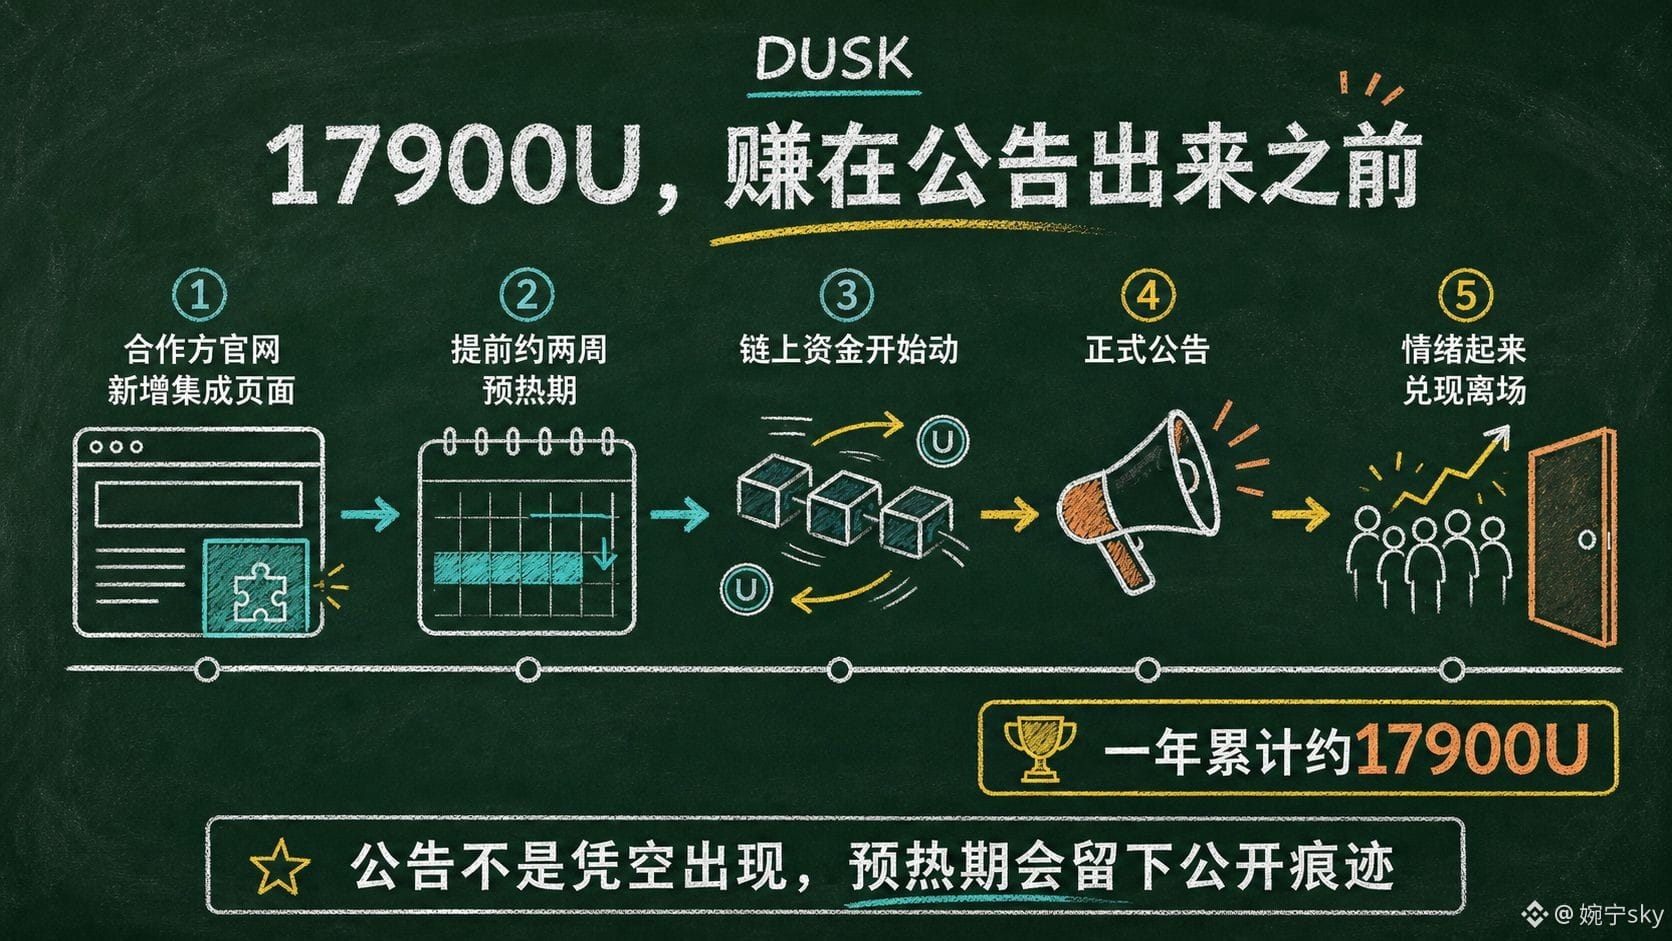
17900u, là số tiền tôi kiếm được từ “dấu vết làm nóng” khi nghiên cứu các thông báo hợp tác sinh thái Dusk — trước khi thông báo chính thức được công bố, những manh mối thường đã lộ ra từ trước.
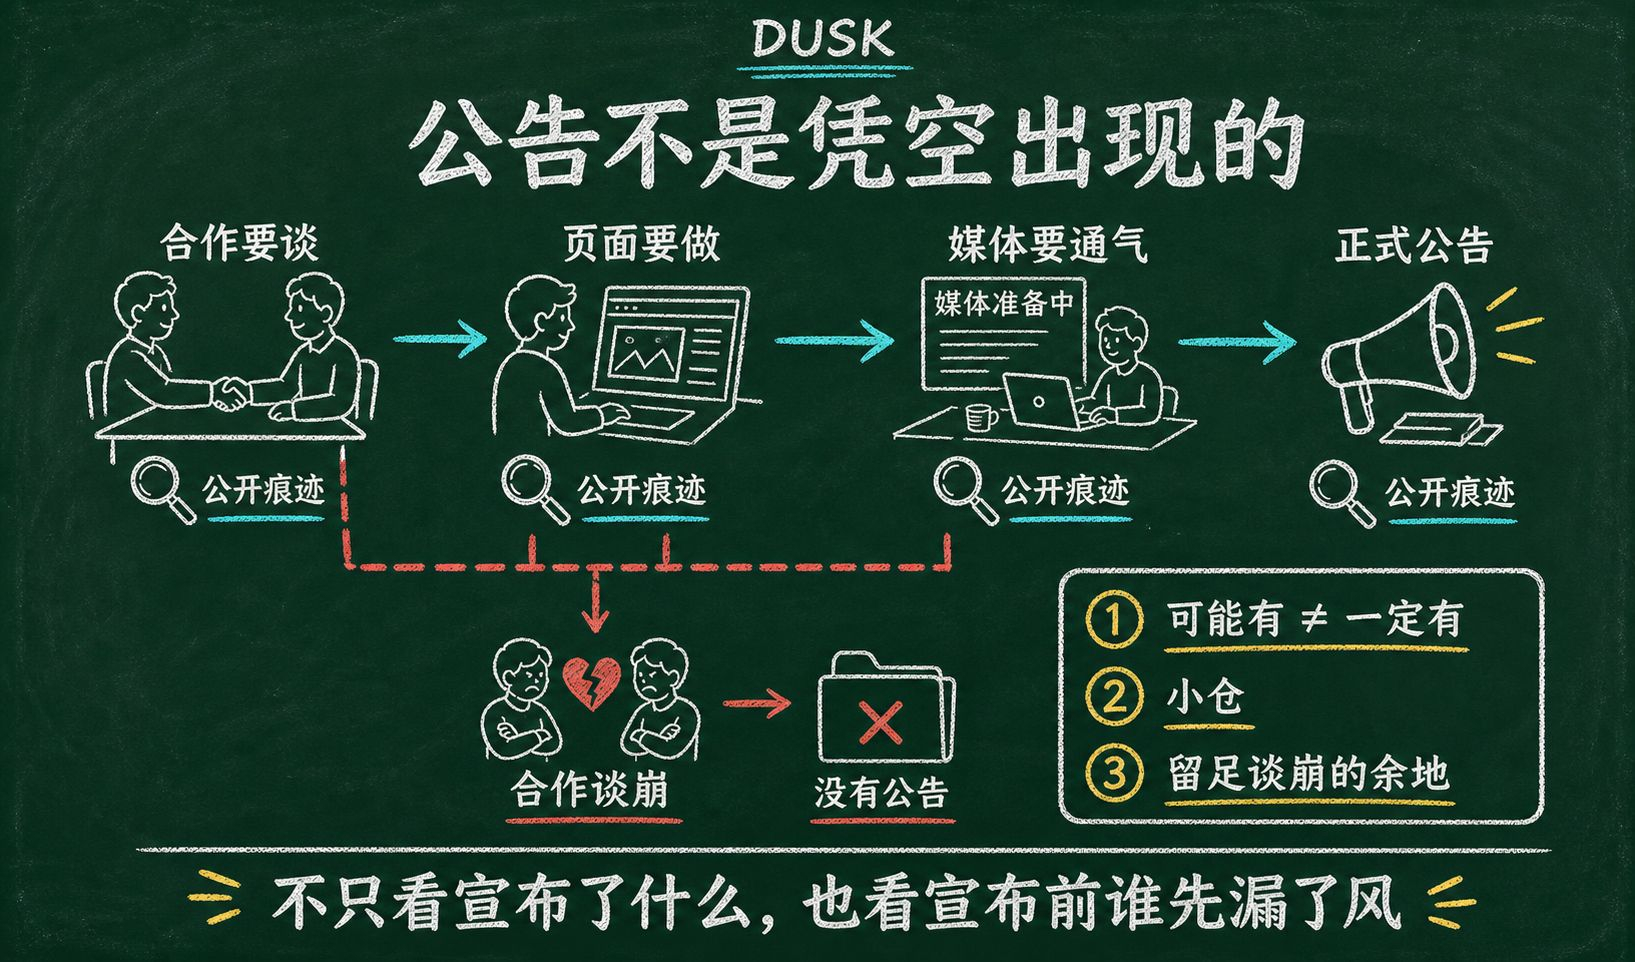
Kéo dòng thời gian của vài lần hợp tác lớn trước đây của Dusk (sàn giao dịch, lưu ký, đối tác hệ sinh thái), rồi lần ngược về phía trước, bạn sẽ thấy rằng trước mỗi thông báo chính thức đều có một giai đoạn làm nóng: trang web của đối tác đăng tải các trang liên quan, truyền thông xuất hiện các bài viết kiểu “người trong cuộc cho biết”, còn lời lẽ trong cộng đồng chính thức đột nhiên bắt đầu dẫn theo một hướng nào đó. Có một lần, trang web của một đối tác đã đăng sớm trang tích hợp, rồi sau đó hai tuần mới chính thức công bố — trong hai tuần đó, dòng tiền trên chuỗi đã bắt đầu chuyển động. Giai đoạn làm nóng thường đến sớm hơn vài ngày đến vài tuần so với thông báo chính thức; vài ngày đến vài tuần này chính là “khoảng chênh lệch thông tin”.
Vì vậy tôi theo dõi ba nguồn làm nóng: các trang mới trên trang web của đối tác, các bài đưa tin sớm của truyền thông trong ngành, và sự thay đổi trong cách dùng từ/lời lẽ của cộng đồng chính thức. Trong ba nguồn đó, hai nguồn cùng chỉ về một hướng — tôi lên “kho” nhỏ; khi thông báo chính thức được công bố và cảm xúc thị trường dâng lên, tôi chốt lời và rời đi. Trong một năm, tôi bắt được vài lần, tổng cộng đạt 17900u.
Tất nhiên, làm nóng không phải lúc nào cũng dẫn đến thông báo — các cuộc đàm phán thất bại cũng có. Vì thế, mỗi lần đều xem là “có thể có” chứ không phải “nhất định có” để đặt cược, và trong vị thế luôn chừa đủ dư địa nếu cuộc đàm phán đổ vỡ. Logic nghiên cứu của khoản tiền này: thông báo không tự nhiên xuất hiện; nó có một quá trình vật lý để diễn ra — phải đàm phán hợp tác, phải làm trang, phải “thông khí” với truyền thông, và mỗi mắt xích đều để lại dấu vết ở một góc nào đó. Nghiên cứu hệ sinh thái không chỉ để xem nó đã công bố gì, mà còn phải nhìn trước khi công bố, ai là người rò rỉ thông tin đầu tiên.
@Dusk_Foundation $DUSK #dusk
17900u, là số tiền tôi kiếm được từ “dấu vết làm nóng” khi nghiên cứu các thông báo hợp tác sinh thái Dusk — trước khi thông báo chính thức được công bố, những manh mối thường đã lộ ra từ trước.
Kéo dòng thời gian của vài lần hợp tác lớn trước đây của Dusk (sàn giao dịch, lưu ký, đối tác hệ sinh thái), rồi lần ngược về phía trước, bạn sẽ thấy rằng trước mỗi thông báo chính thức đều có một giai đoạn làm nóng: trang web của đối tác đăng tải các trang liên quan, truyền thông xuất hiện các bài viết kiểu “người trong cuộc cho biết”, còn lời lẽ trong cộng đồng chính thức đột nhiên bắt đầu dẫn theo một hướng nào đó. Có một lần, trang web của một đối tác đã đăng sớm trang tích hợp, rồi sau đó hai tuần mới chính thức công bố — trong hai tuần đó, dòng tiền trên chuỗi đã bắt đầu chuyển động. Giai đoạn làm nóng thường đến sớm hơn vài ngày đến vài tuần so với thông báo chính thức; vài ngày đến vài tuần này chính là “khoảng chênh lệch thông tin”.
Vì vậy tôi theo dõi ba nguồn làm nóng: các trang mới trên trang web của đối tác, các bài đưa tin sớm của truyền thông trong ngành, và sự thay đổi trong cách dùng từ/lời lẽ của cộng đồng chính thức. Trong ba nguồn đó, hai nguồn cùng chỉ về một hướng — tôi lên “kho” nhỏ; khi thông báo chính thức được công bố và cảm xúc thị trường dâng lên, tôi chốt lời và rời đi. Trong một năm, tôi bắt được vài lần, tổng cộng đạt 17900u.
Tất nhiên, làm nóng không phải lúc nào cũng dẫn đến thông báo — các cuộc đàm phán thất bại cũng có. Vì thế, mỗi lần đều xem là “có thể có” chứ không phải “nhất định có” để đặt cược, và trong vị thế luôn chừa đủ dư địa nếu cuộc đàm phán đổ vỡ. Logic nghiên cứu của khoản tiền này: thông báo không tự nhiên xuất hiện; nó có một quá trình vật lý để diễn ra — phải đàm phán hợp tác, phải làm trang, phải “thông khí” với truyền thông, và mỗi mắt xích đều để lại dấu vết ở một góc nào đó. Nghiên cứu hệ sinh thái không chỉ để xem nó đã công bố gì, mà còn phải nhìn trước khi công bố, ai là người rò rỉ thông tin đầu tiên.
@Dusk $DUSK #dusk
Kéo dòng thời gian của vài lần hợp tác lớn trước đây của Dusk (sàn giao dịch, lưu ký, đối tác hệ sinh thái), rồi lần ngược về phía trước, bạn sẽ thấy rằng trước mỗi thông báo chính thức đều có một giai đoạn làm nóng: trang web của đối tác đăng tải các trang liên quan, truyền thông xuất hiện các bài viết kiểu “người trong cuộc cho biết”, còn lời lẽ trong cộng đồng chính thức đột nhiên bắt đầu dẫn theo một hướng nào đó. Có một lần, trang web của một đối tác đã đăng sớm trang tích hợp, rồi sau đó hai tuần mới chính thức công bố — trong hai tuần đó, dòng tiền trên chuỗi đã bắt đầu chuyển động. Giai đoạn làm nóng thường đến sớm hơn vài ngày đến vài tuần so với thông báo chính thức; vài ngày đến vài tuần này chính là “khoảng chênh lệch thông tin”.
Vì vậy tôi theo dõi ba nguồn làm nóng: các trang mới trên trang web của đối tác, các bài đưa tin sớm của truyền thông trong ngành, và sự thay đổi trong cách dùng từ/lời lẽ của cộng đồng chính thức. Trong ba nguồn đó, hai nguồn cùng chỉ về một hướng — tôi lên “kho” nhỏ; khi thông báo chính thức được công bố và cảm xúc thị trường dâng lên, tôi chốt lời và rời đi. Trong một năm, tôi bắt được vài lần, tổng cộng đạt 17900u.
Tất nhiên, làm nóng không phải lúc nào cũng dẫn đến thông báo — các cuộc đàm phán thất bại cũng có. Vì thế, mỗi lần đều xem là “có thể có” chứ không phải “nhất định có” để đặt cược, và trong vị thế luôn chừa đủ dư địa nếu cuộc đàm phán đổ vỡ. Logic nghiên cứu của khoản tiền này: thông báo không tự nhiên xuất hiện; nó có một quá trình vật lý để diễn ra — phải đàm phán hợp tác, phải làm trang, phải “thông khí” với truyền thông, và mỗi mắt xích đều để lại dấu vết ở một góc nào đó. Nghiên cứu hệ sinh thái không chỉ để xem nó đã công bố gì, mà còn phải nhìn trước khi công bố, ai là người rò rỉ thông tin đầu tiên.
@Dusk $DUSK #dusk
74
·
--
Xem bản dịch
我研究Dusk的共识机制时,最让我花心思的不是谁来出块,而是Succinct Attestation——这个名字里最容易被跳过的部分。
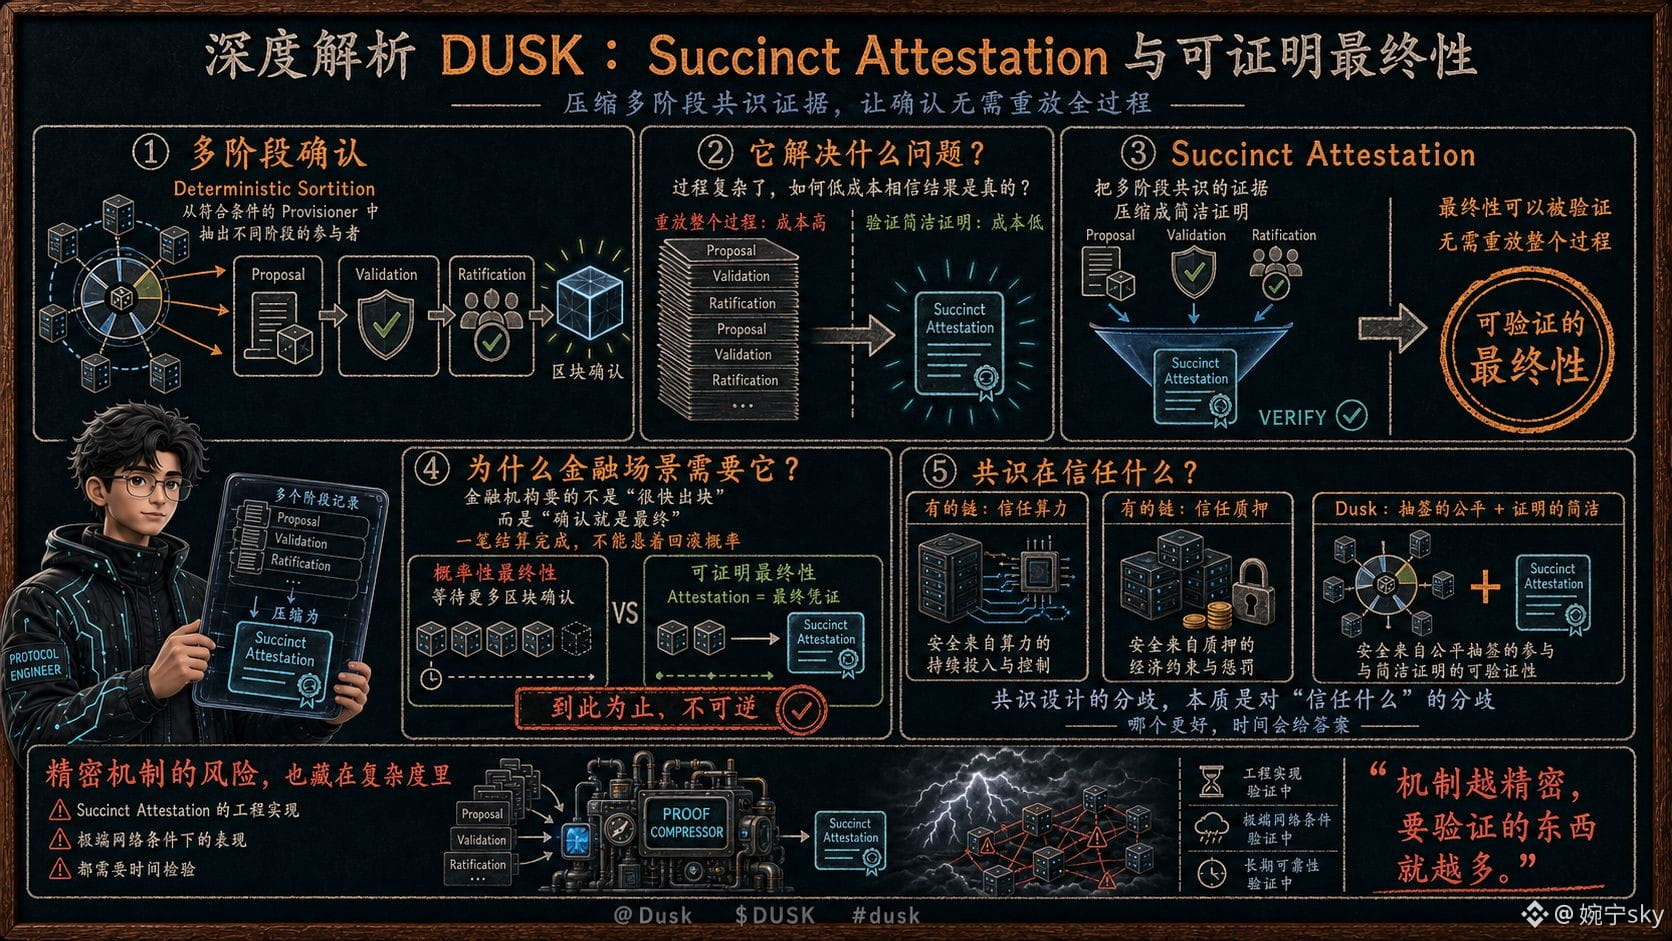
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk_Foundation $DUSK #dusk
我研究Dusk的共识机制时,最让我花心思的不是谁来出块,而是Succinct Attestation——这个名字里最容易被跳过的部分。
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk $DUSK #dusk
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk $DUSK #dusk
82
·
--
Khi nghiên cứu Dusk, tôi đã luôn trăn trở một câu hỏi: rốt cuộc nó đang cạnh tranh với ai?
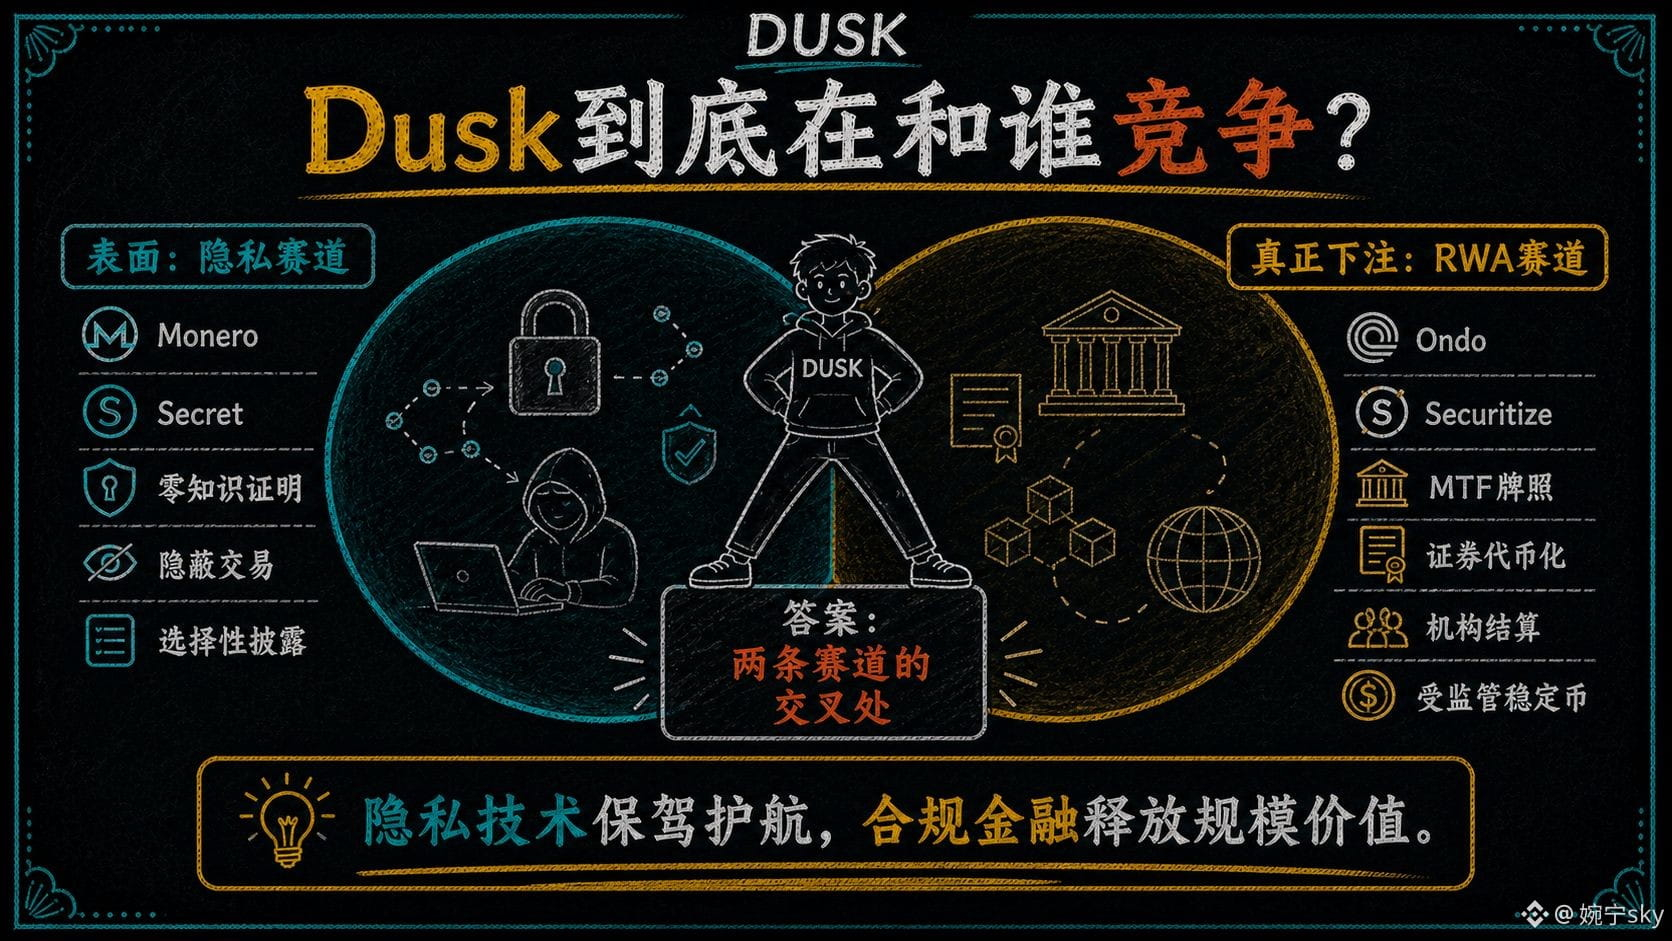
Bề ngoài thì câu trả lời rất rõ ràng: phân khúc quyền riêng tư. Monero, Secret và các dự án như vậy chia sẻ cùng một “bộ từ khóa” kỹ thuật với Dusk—bằng chứng không kiến thức (zero-knowledge proofs), giao dịch ẩn danh (stealth transactions), và công bố chọn lọc (selective disclosure). Đặt trong hệ tọa độ này, Dusk là một “đồng coin quyền riêng tư tuân thủ hơn”.
Nhưng càng đi sâu, tôi càng thấy có thể hệ tọa độ đó là sai.
Nếu tách rời các thành phần trong câu chuyện của Dusk, thứ nó thực sự đặt cược lại là: giấy phép MTF, token hóa chứng khoán, thanh toán của tổ chức, và stablecoin được quản lý—những từ ngữ này thuộc về một “làn” khác: RWA. Đối thủ của nó không nằm trong nhóm các đồng coin quyền riêng tư (bên đó gần như đã hết người—Monero liên tục bị các sàn hủy niêm yết, thị trường cho các câu chuyện thuần quyền riêng tư đang teo lại), mà nằm ở các nền tảng token hóa như Ondo hay Securitize—những dự án có giấy phép, có khách hàng tổ chức, có kênh dòng tiền tuân thủ, nhưng lại thiếu một chuỗi riêng; việc xử lý dữ liệu tuân thủ nhưng vẫn đảm bảo quyền riêng tư là điểm yếu mà họ không thể né tránh.
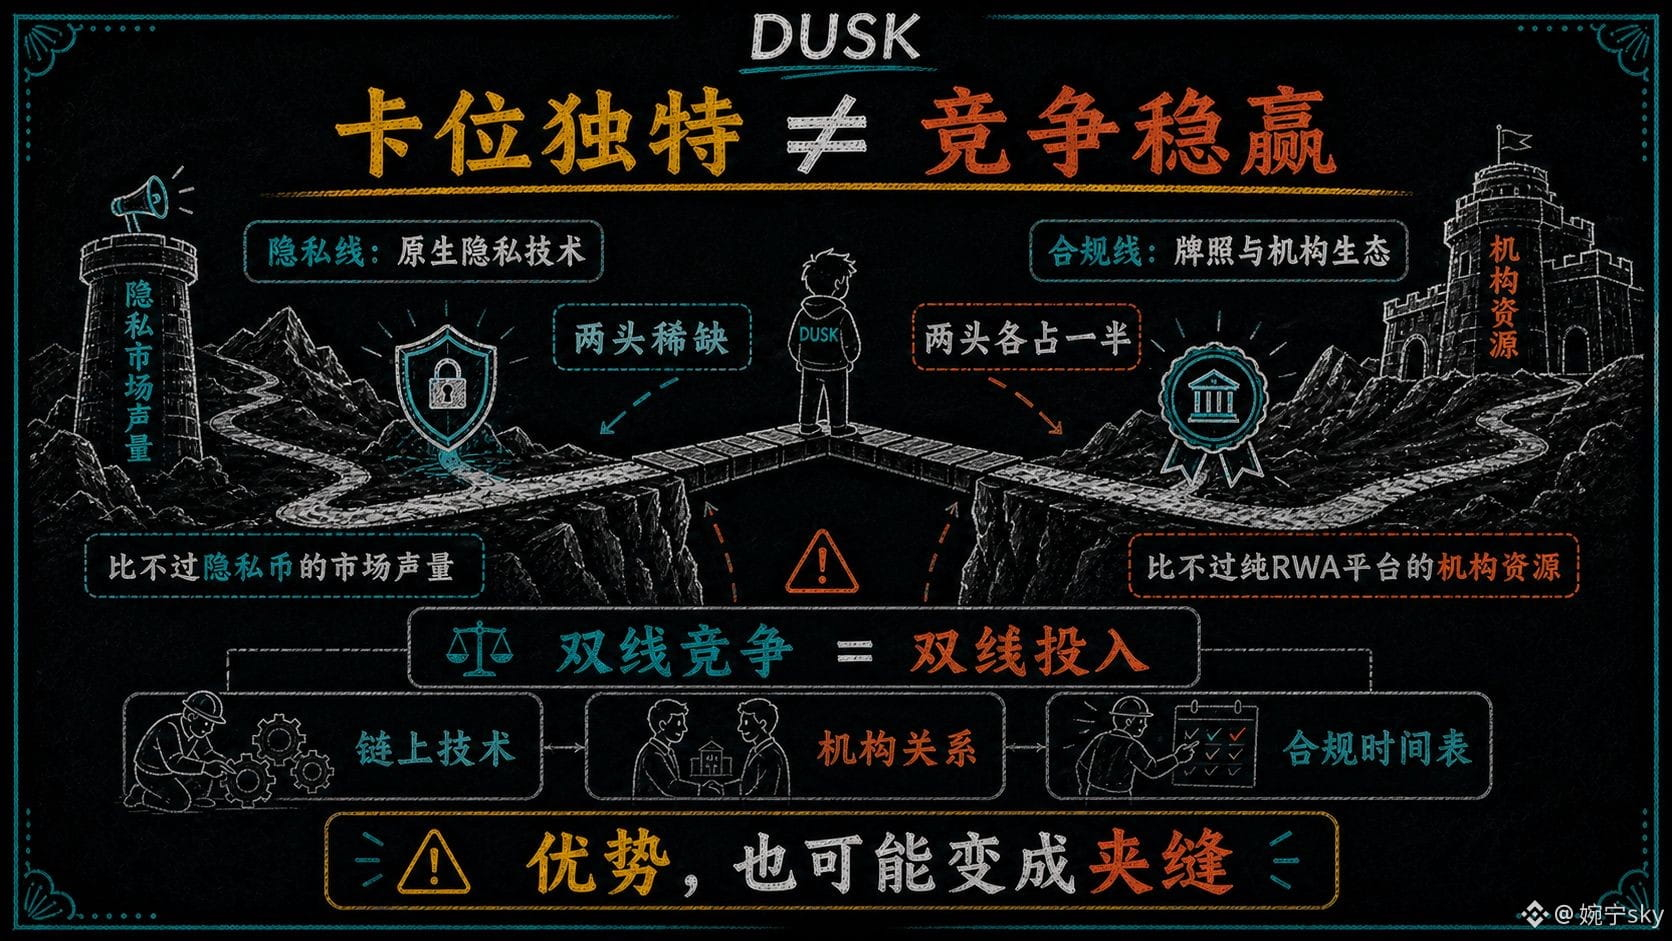
Chính ở đây Dusk mới thú vị: nó đứng ở giao điểm của hai làn. Trên tuyến cơ sở hạ tầng cho tổ chức, nó là một trong số ít dự án mang công nghệ quyền riêng tư “bẩm sinh”; trên tuyến quyền riêng tư, nó lại là một trong số ít dự án mang giấy phép và hệ sinh thái tổ chức. Mỗi bên đều chiếm một phần nguồn lực hiếm—nhưng đồng thời cả hai phía, Dusk chỉ chiếm được “một nửa”. Xét về giấy phép và tài nguyên tổ chức, Dusk không thể sánh được với các nền tảng RWA thuần. Còn xét về độ phủ và tiếng nói của công nghệ quyền riêng tư, Dusk cũng không thể sánh với những đồng coin quyền riêng tư của thời kỳ trước. Được “đóng” vào một vị trí đặc biệt, và cạnh tranh thắng lợi là hai chuyện khác nhau.
Tuy vậy, nó cũng khiến tôi giữ một chút thận trọng. Cạnh tranh song tuyến đồng nghĩa với việc phải đầu tư song tuyến: công nghệ on-chain cần được nuôi dưỡng, quan hệ với tổ chức cần được bồi đắp, và lộ trình tuân thủ phải chờ. Chỉ cần bất kỳ mắt xích nào tụt lại, lợi thế ở giao điểm sẽ biến thành lợi thế “kẹt” ngay trong khe hở của giao điểm.
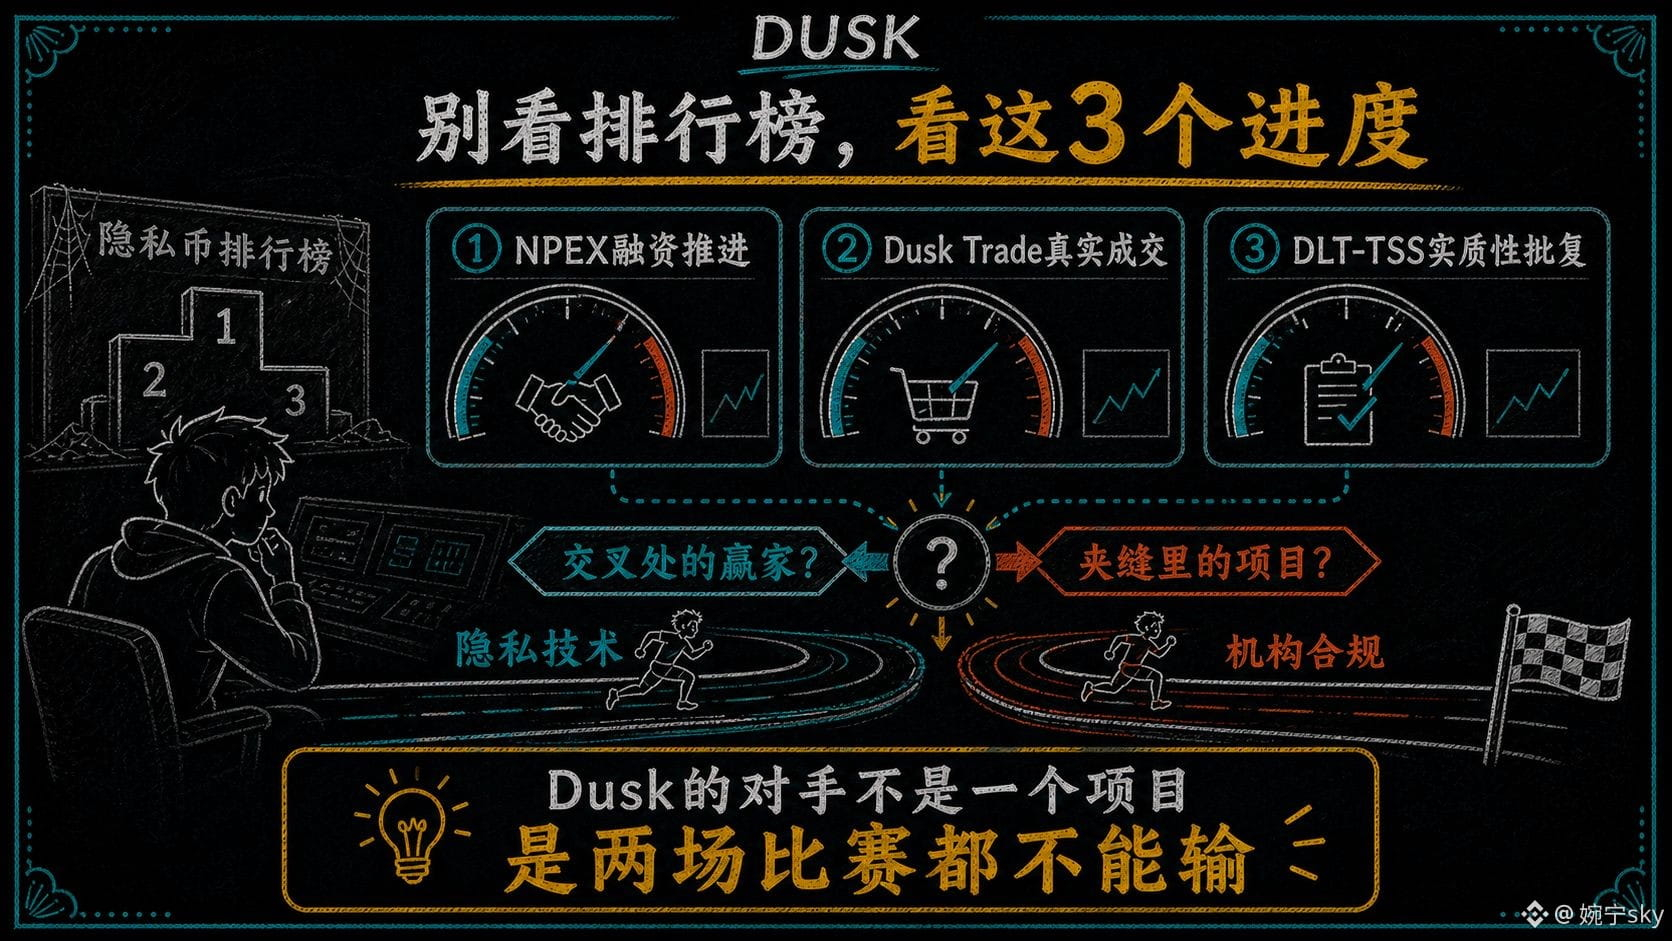
Vì vậy, hiện tại tôi quan tâm không phải vị trí của Dusk trên “bảng xếp hạng các đồng coin quyền riêng tư”, mà là ba tiến độ cụ thể hơn: NPEX đang được thúc đẩy ở bước nào, Dusk Trade có tạo ra giao dịch thực sự hay không, và việc phê duyệt DLT-TSS có tiến triển mang tính thực chất hay chưa. Ba chỉ số này mới thực sự quyết định liệu nó là “người thắng” ở giao điểm, hay là một dự án mắc kẹt trong khe hở.
Nói cho cùng, đối thủ của Dusk chưa bao giờ chỉ là một dự án. Đó là hai cuộc thi mà nó không được phép thua ở bất kỳ cuộc nào.
#dusk $DUSK @Dusk_Foundation
Khi nghiên cứu Dusk, tôi đã luôn trăn trở một câu hỏi: rốt cuộc nó đang cạnh tranh với ai?
Bề ngoài thì câu trả lời rất rõ ràng: phân khúc quyền riêng tư. Monero, Secret và các dự án như vậy chia sẻ cùng một “bộ từ khóa” kỹ thuật với Dusk—bằng chứng không kiến thức (zero-knowledge proofs), giao dịch ẩn danh (stealth transactions), và công bố chọn lọc (selective disclosure). Đặt trong hệ tọa độ này, Dusk là một “đồng coin quyền riêng tư tuân thủ hơn”.
Nhưng càng đi sâu, tôi càng thấy có thể hệ tọa độ đó là sai.
Nếu tách rời các thành phần trong câu chuyện của Dusk, thứ nó thực sự đặt cược lại là: giấy phép MTF, token hóa chứng khoán, thanh toán của tổ chức, và stablecoin được quản lý—những từ ngữ này thuộc về một “làn” khác: RWA. Đối thủ của nó không nằm trong nhóm các đồng coin quyền riêng tư (bên đó gần như đã hết người—Monero liên tục bị các sàn hủy niêm yết, thị trường cho các câu chuyện thuần quyền riêng tư đang teo lại), mà nằm ở các nền tảng token hóa như Ondo hay Securitize—những dự án có giấy phép, có khách hàng tổ chức, có kênh dòng tiền tuân thủ, nhưng lại thiếu một chuỗi riêng; việc xử lý dữ liệu tuân thủ nhưng vẫn đảm bảo quyền riêng tư là điểm yếu mà họ không thể né tránh.
Chính ở đây Dusk mới thú vị: nó đứng ở giao điểm của hai làn. Trên tuyến cơ sở hạ tầng cho tổ chức, nó là một trong số ít dự án mang công nghệ quyền riêng tư “bẩm sinh”; trên tuyến quyền riêng tư, nó lại là một trong số ít dự án mang giấy phép và hệ sinh thái tổ chức. Mỗi bên đều chiếm một phần nguồn lực hiếm—nhưng đồng thời cả hai phía, Dusk chỉ chiếm được “một nửa”. Xét về giấy phép và tài nguyên tổ chức, Dusk không thể sánh được với các nền tảng RWA thuần. Còn xét về độ phủ và tiếng nói của công nghệ quyền riêng tư, Dusk cũng không thể sánh với những đồng coin quyền riêng tư của thời kỳ trước. Được “đóng” vào một vị trí đặc biệt, và cạnh tranh thắng lợi là hai chuyện khác nhau.
Tuy vậy, nó cũng khiến tôi giữ một chút thận trọng. Cạnh tranh song tuyến đồng nghĩa với việc phải đầu tư song tuyến: công nghệ on-chain cần được nuôi dưỡng, quan hệ với tổ chức cần được bồi đắp, và lộ trình tuân thủ phải chờ. Chỉ cần bất kỳ mắt xích nào tụt lại, lợi thế ở giao điểm sẽ biến thành lợi thế “kẹt” ngay trong khe hở của giao điểm.
Vì vậy, hiện tại tôi quan tâm không phải vị trí của Dusk trên “bảng xếp hạng các đồng coin quyền riêng tư”, mà là ba tiến độ cụ thể hơn: NPEX đang được thúc đẩy ở bước nào, Dusk Trade có tạo ra giao dịch thực sự hay không, và việc phê duyệt DLT-TSS có tiến triển mang tính thực chất hay chưa. Ba chỉ số này mới thực sự quyết định liệu nó là “người thắng” ở giao điểm, hay là một dự án mắc kẹt trong khe hở.
Nói cho cùng, đối thủ của Dusk chưa bao giờ chỉ là một dự án. Đó là hai cuộc thi mà nó không được phép thua ở bất kỳ cuộc nào.
#dusk $DUSK @Dusk
Bề ngoài thì câu trả lời rất rõ ràng: phân khúc quyền riêng tư. Monero, Secret và các dự án như vậy chia sẻ cùng một “bộ từ khóa” kỹ thuật với Dusk—bằng chứng không kiến thức (zero-knowledge proofs), giao dịch ẩn danh (stealth transactions), và công bố chọn lọc (selective disclosure). Đặt trong hệ tọa độ này, Dusk là một “đồng coin quyền riêng tư tuân thủ hơn”.
Nhưng càng đi sâu, tôi càng thấy có thể hệ tọa độ đó là sai.
Nếu tách rời các thành phần trong câu chuyện của Dusk, thứ nó thực sự đặt cược lại là: giấy phép MTF, token hóa chứng khoán, thanh toán của tổ chức, và stablecoin được quản lý—những từ ngữ này thuộc về một “làn” khác: RWA. Đối thủ của nó không nằm trong nhóm các đồng coin quyền riêng tư (bên đó gần như đã hết người—Monero liên tục bị các sàn hủy niêm yết, thị trường cho các câu chuyện thuần quyền riêng tư đang teo lại), mà nằm ở các nền tảng token hóa như Ondo hay Securitize—những dự án có giấy phép, có khách hàng tổ chức, có kênh dòng tiền tuân thủ, nhưng lại thiếu một chuỗi riêng; việc xử lý dữ liệu tuân thủ nhưng vẫn đảm bảo quyền riêng tư là điểm yếu mà họ không thể né tránh.
Chính ở đây Dusk mới thú vị: nó đứng ở giao điểm của hai làn. Trên tuyến cơ sở hạ tầng cho tổ chức, nó là một trong số ít dự án mang công nghệ quyền riêng tư “bẩm sinh”; trên tuyến quyền riêng tư, nó lại là một trong số ít dự án mang giấy phép và hệ sinh thái tổ chức. Mỗi bên đều chiếm một phần nguồn lực hiếm—nhưng đồng thời cả hai phía, Dusk chỉ chiếm được “một nửa”. Xét về giấy phép và tài nguyên tổ chức, Dusk không thể sánh được với các nền tảng RWA thuần. Còn xét về độ phủ và tiếng nói của công nghệ quyền riêng tư, Dusk cũng không thể sánh với những đồng coin quyền riêng tư của thời kỳ trước. Được “đóng” vào một vị trí đặc biệt, và cạnh tranh thắng lợi là hai chuyện khác nhau.
Tuy vậy, nó cũng khiến tôi giữ một chút thận trọng. Cạnh tranh song tuyến đồng nghĩa với việc phải đầu tư song tuyến: công nghệ on-chain cần được nuôi dưỡng, quan hệ với tổ chức cần được bồi đắp, và lộ trình tuân thủ phải chờ. Chỉ cần bất kỳ mắt xích nào tụt lại, lợi thế ở giao điểm sẽ biến thành lợi thế “kẹt” ngay trong khe hở của giao điểm.
Vì vậy, hiện tại tôi quan tâm không phải vị trí của Dusk trên “bảng xếp hạng các đồng coin quyền riêng tư”, mà là ba tiến độ cụ thể hơn: NPEX đang được thúc đẩy ở bước nào, Dusk Trade có tạo ra giao dịch thực sự hay không, và việc phê duyệt DLT-TSS có tiến triển mang tính thực chất hay chưa. Ba chỉ số này mới thực sự quyết định liệu nó là “người thắng” ở giao điểm, hay là một dự án mắc kẹt trong khe hở.
Nói cho cùng, đối thủ của Dusk chưa bao giờ chỉ là một dự án. Đó là hai cuộc thi mà nó không được phép thua ở bất kỳ cuộc nào.
#dusk $DUSK @Dusk
77
·
--
Xem bản dịch
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk_Foundation $DUSK #dusk
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
96
·
--
Xem bản dịch
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@termmax #TermMax
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
102
·
--
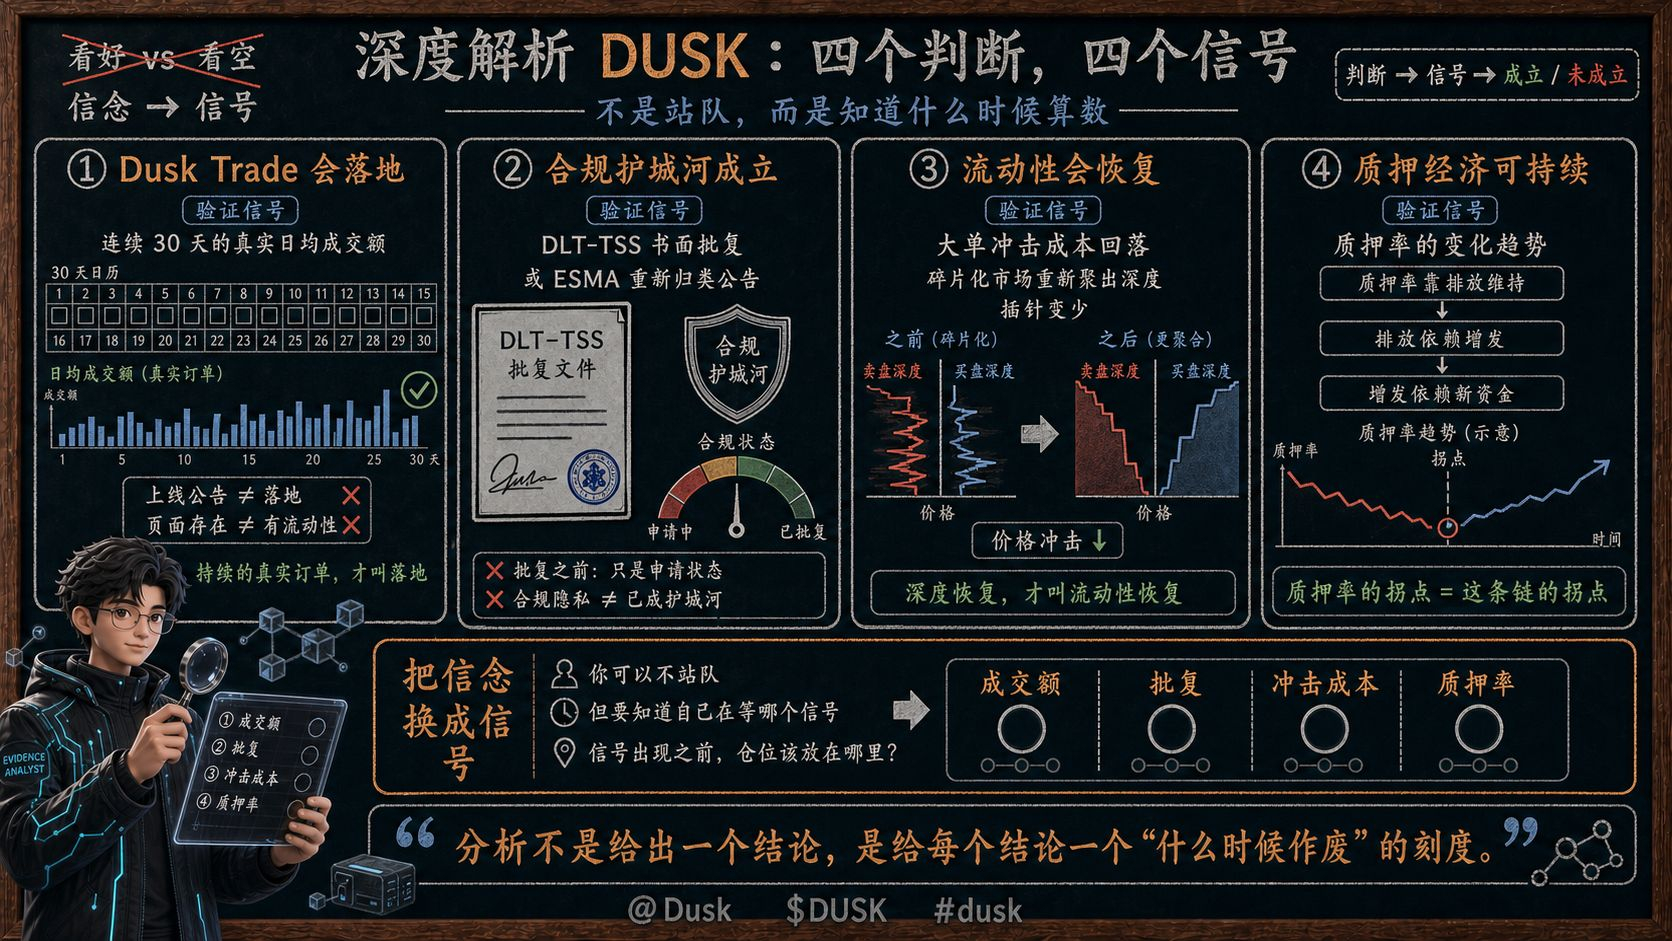
Trong các cuộc thảo luận về DUSK, phổ biến nhất là hai phe: phe lạc quan và phe bi quan, mỗi bên mang ra những “sự thật” của mình để nói chuyện. Nhưng tranh luận đã lâu như vậy, thứ còn thiếu không phải là quan điểm, mà là một danh sách “khi nào thì đúng”—mỗi phán đoán phải có một tín hiệu quan sát được đi kèm; khi tín hiệu xuất hiện, phán đoán mới có hiệu lực.
Phán đoán thứ nhất: Dusk Trade sẽ được triển khai. Tín hiệu không phải là “thông báo ra mắt”, mà là doanh thu/giá trị giao dịch trung bình thực sự hằng ngày trong 30 ngày liên tiếp—ra mắt không đồng nghĩa có giao dịch, trang không đồng nghĩa có thanh khoản; chỉ những đơn hàng thật sự liên tục mới được gọi là “triển khai”. Phán đoán thứ hai: hào lũy quy định tuân thủ được hình thành. Tín hiệu là văn bản chấp thuận bằng giấy của DLT-TSS, hoặc thông báo ESMA về việc phân loại lại—trước thời điểm đó, “quyền riêng tư tuân thủ” chỉ là trạng thái nộp đơn, không phải là hào lũy. Phán đoán thứ ba: thanh khoản sẽ phục hồi. Tín hiệu là sự sụt giảm của chi phí khi bị các lệnh/mua bán lớn gây “sốc”—khi thị trường bị băm nhỏ sau khi gỡ khỏi nền tảng lại tụ lại được độ sâu, số “cắm” (chèn lệnh) giảm đi, lúc đó mới gọi là phục hồi. Phán đoán thứ tư: kinh tế thế chấp có tính bền vững. Tín hiệu là xu hướng thay đổi của tỷ lệ thế chấp—nếu tỷ lệ thế chấp được duy trì nhờ phát thải, phụ thuộc vào phát thải để tăng cung, và việc phát thải lại phụ thuộc vào đợt phát hành bổ sung (in thêm) hoặc nguồn vốn mới, thì điểm ngoặt của tỷ lệ thế chấp chính là điểm ngoặt của chuỗi đó.
Bốn phán đoán, bốn tín hiệu; không cái nào là “tôi tin”. Khi thay niềm tin bằng tín hiệu, DUSK từ một câu hỏi “có nên đứng phe không” sẽ trở thành câu hỏi “đang chờ điều gì”—bạn có thể không đứng phe, nhưng phải biết mình đang chờ tín hiệu nào, và trước khi tín hiệu đó xuất hiện, vị thế/khối lượng nắm giữ của bạn nên đặt ở đâu.
Đó chính là ý nghĩa của phân tích: không phải đưa ra một kết luận, mà gắn cho từng kết luận một mốc “khi nào thì hết hiệu lực”.
@Dusk_Foundation $DUSK #dusk
Trong các cuộc thảo luận về DUSK, phổ biến nhất là hai phe: phe lạc quan và phe bi quan, mỗi bên mang ra những “sự thật” của mình để nói chuyện. Nhưng tranh luận đã lâu như vậy, thứ còn thiếu không phải là quan điểm, mà là một danh sách “khi nào thì đúng”—mỗi phán đoán phải có một tín hiệu quan sát được đi kèm; khi tín hiệu xuất hiện, phán đoán mới có hiệu lực.
Phán đoán thứ nhất: Dusk Trade sẽ được triển khai. Tín hiệu không phải là “thông báo ra mắt”, mà là doanh thu/giá trị giao dịch trung bình thực sự hằng ngày trong 30 ngày liên tiếp—ra mắt không đồng nghĩa có giao dịch, trang không đồng nghĩa có thanh khoản; chỉ những đơn hàng thật sự liên tục mới được gọi là “triển khai”. Phán đoán thứ hai: hào lũy quy định tuân thủ được hình thành. Tín hiệu là văn bản chấp thuận bằng giấy của DLT-TSS, hoặc thông báo ESMA về việc phân loại lại—trước thời điểm đó, “quyền riêng tư tuân thủ” chỉ là trạng thái nộp đơn, không phải là hào lũy. Phán đoán thứ ba: thanh khoản sẽ phục hồi. Tín hiệu là sự sụt giảm của chi phí khi bị các lệnh/mua bán lớn gây “sốc”—khi thị trường bị băm nhỏ sau khi gỡ khỏi nền tảng lại tụ lại được độ sâu, số “cắm” (chèn lệnh) giảm đi, lúc đó mới gọi là phục hồi. Phán đoán thứ tư: kinh tế thế chấp có tính bền vững. Tín hiệu là xu hướng thay đổi của tỷ lệ thế chấp—nếu tỷ lệ thế chấp được duy trì nhờ phát thải, phụ thuộc vào phát thải để tăng cung, và việc phát thải lại phụ thuộc vào đợt phát hành bổ sung (in thêm) hoặc nguồn vốn mới, thì điểm ngoặt của tỷ lệ thế chấp chính là điểm ngoặt của chuỗi đó.
Bốn phán đoán, bốn tín hiệu; không cái nào là “tôi tin”. Khi thay niềm tin bằng tín hiệu, DUSK từ một câu hỏi “có nên đứng phe không” sẽ trở thành câu hỏi “đang chờ điều gì”—bạn có thể không đứng phe, nhưng phải biết mình đang chờ tín hiệu nào, và trước khi tín hiệu đó xuất hiện, vị thế/khối lượng nắm giữ của bạn nên đặt ở đâu.
Đó chính là ý nghĩa của phân tích: không phải đưa ra một kết luận, mà gắn cho từng kết luận một mốc “khi nào thì hết hiệu lực”.
@Dusk $DUSK #dusk
Phán đoán thứ nhất: Dusk Trade sẽ được triển khai. Tín hiệu không phải là “thông báo ra mắt”, mà là doanh thu/giá trị giao dịch trung bình thực sự hằng ngày trong 30 ngày liên tiếp—ra mắt không đồng nghĩa có giao dịch, trang không đồng nghĩa có thanh khoản; chỉ những đơn hàng thật sự liên tục mới được gọi là “triển khai”. Phán đoán thứ hai: hào lũy quy định tuân thủ được hình thành. Tín hiệu là văn bản chấp thuận bằng giấy của DLT-TSS, hoặc thông báo ESMA về việc phân loại lại—trước thời điểm đó, “quyền riêng tư tuân thủ” chỉ là trạng thái nộp đơn, không phải là hào lũy. Phán đoán thứ ba: thanh khoản sẽ phục hồi. Tín hiệu là sự sụt giảm của chi phí khi bị các lệnh/mua bán lớn gây “sốc”—khi thị trường bị băm nhỏ sau khi gỡ khỏi nền tảng lại tụ lại được độ sâu, số “cắm” (chèn lệnh) giảm đi, lúc đó mới gọi là phục hồi. Phán đoán thứ tư: kinh tế thế chấp có tính bền vững. Tín hiệu là xu hướng thay đổi của tỷ lệ thế chấp—nếu tỷ lệ thế chấp được duy trì nhờ phát thải, phụ thuộc vào phát thải để tăng cung, và việc phát thải lại phụ thuộc vào đợt phát hành bổ sung (in thêm) hoặc nguồn vốn mới, thì điểm ngoặt của tỷ lệ thế chấp chính là điểm ngoặt của chuỗi đó.
Bốn phán đoán, bốn tín hiệu; không cái nào là “tôi tin”. Khi thay niềm tin bằng tín hiệu, DUSK từ một câu hỏi “có nên đứng phe không” sẽ trở thành câu hỏi “đang chờ điều gì”—bạn có thể không đứng phe, nhưng phải biết mình đang chờ tín hiệu nào, và trước khi tín hiệu đó xuất hiện, vị thế/khối lượng nắm giữ của bạn nên đặt ở đâu.
Đó chính là ý nghĩa của phân tích: không phải đưa ra một kết luận, mà gắn cho từng kết luận một mốc “khi nào thì hết hiệu lực”.
@Dusk $DUSK #dusk
1
78
·
--
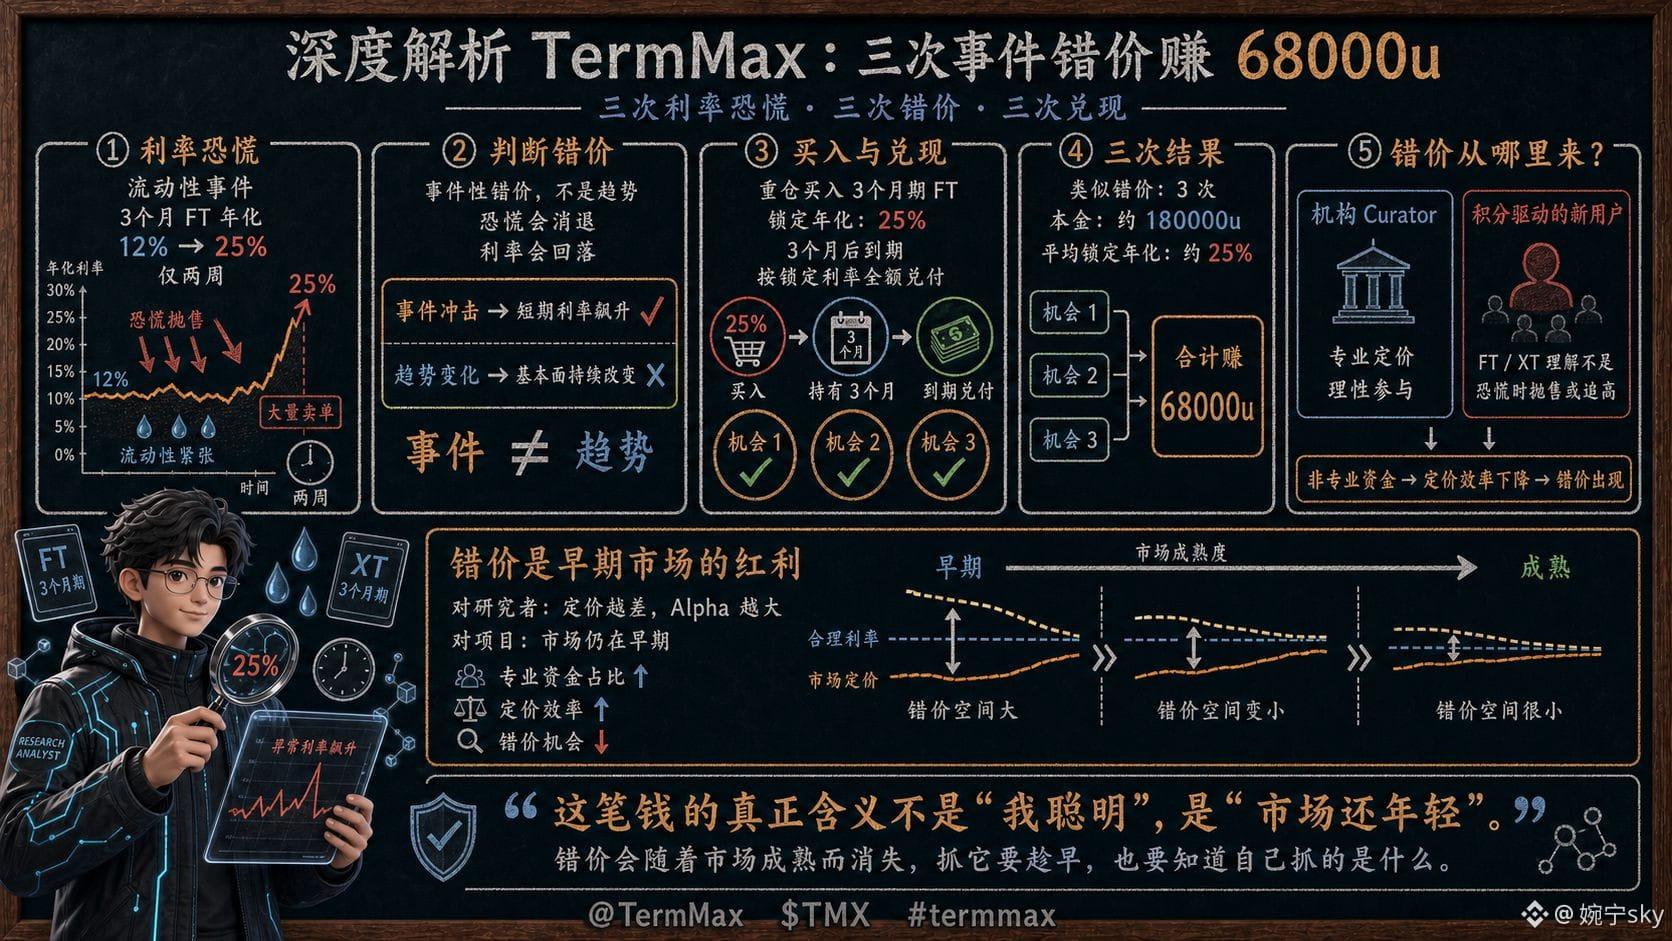
68000u, đây là số tiền tôi kiếm được trên TermMax nhờ “sự kiện định giá sai”. Ba lần hoảng loạn về lãi suất, ba lần định giá sai, ba lần hiện thực hóa.
Ví dụ điển hình: trong một tháng nào đó, một thị trường bị đẩy lãi suất tăng vọt do một sự kiện thanh khoản, khiến lãi suất của kỳ hạn 3 tháng theo FT nhảy lên 25%—trong khi hai tuần trước đó vẫn là 12%. Tôi xác định đây là định giá sai mang tính sự kiện (cơn hoảng loạn sẽ lắng xuống, lãi suất sẽ giảm), chứ không phải xu hướng, nên tôi mua dồn vào kỳ hạn FT đó. Sau ba tháng đến hạn, lãi suất quả nhiên giảm. Tôi khóa lãi suất 25% và thực hiện tất toán toàn bộ. Ba cơ hội định giá sai tương tự, tổng cộng lời 68000u (gốc khoảng 180000u, lãi suất khóa bình quân khoảng 25%).
Tại sao lại tồn tại định giá sai—đó mới là điều quan trọng. Thị trường lãi suất trên TermMax có sự phân hóa chuyên môn rất lớn giữa những người tham gia: Curator (tổ chức) định giá hợp lý, nhưng rất nhiều người dùng mới bị thúc đẩy bởi điểm thưởng lại không hiểu đủ cấu trúc FT/XT. Khi hoảng loạn họ bán tháo hoặc khi thấy tăng lại đuổi mua, tạo ra những cơ hội định giá sai mà tổ chức sẽ không tự tạo ra. Nói cách khác, hiệu quả định giá của thị trường bị kéo xuống bởi “nguồn vốn không chuyên” bị thu hút bởi điểm.
Đối với người nghiên cứu, nơi định giá càng kém thì alpha càng lớn; đối với dự án, điều này cho thấy thị trường vẫn còn giai đoạn đầu—khi tỷ trọng vốn từ người chuyên nghiệp tăng lên, các cơ hội định giá sai sẽ ngày càng ít đi.
Vì vậy, ý nghĩa thật sự của số tiền này không phải “tôi thông minh”, mà là “thị trường còn trẻ”. Định giá sai là phần thưởng của giai đoạn sớm, nó sẽ biến mất khi thị trường trưởng thành; muốn nắm bắt nó thì phải làm sớm, và đồng thời phải biết mình đang nắm bắt cái gì.
@termmax #TermMax
68000u, đây là số tiền tôi kiếm được trên TermMax nhờ “sự kiện định giá sai”. Ba lần hoảng loạn về lãi suất, ba lần định giá sai, ba lần hiện thực hóa.
Ví dụ điển hình: trong một tháng nào đó, một thị trường bị đẩy lãi suất tăng vọt do một sự kiện thanh khoản, khiến lãi suất của kỳ hạn 3 tháng theo FT nhảy lên 25%—trong khi hai tuần trước đó vẫn là 12%. Tôi xác định đây là định giá sai mang tính sự kiện (cơn hoảng loạn sẽ lắng xuống, lãi suất sẽ giảm), chứ không phải xu hướng, nên tôi mua dồn vào kỳ hạn FT đó. Sau ba tháng đến hạn, lãi suất quả nhiên giảm. Tôi khóa lãi suất 25% và thực hiện tất toán toàn bộ. Ba cơ hội định giá sai tương tự, tổng cộng lời 68000u (gốc khoảng 180000u, lãi suất khóa bình quân khoảng 25%).
Tại sao lại tồn tại định giá sai—đó mới là điều quan trọng. Thị trường lãi suất trên TermMax có sự phân hóa chuyên môn rất lớn giữa những người tham gia: Curator (tổ chức) định giá hợp lý, nhưng rất nhiều người dùng mới bị thúc đẩy bởi điểm thưởng lại không hiểu đủ cấu trúc FT/XT. Khi hoảng loạn họ bán tháo hoặc khi thấy tăng lại đuổi mua, tạo ra những cơ hội định giá sai mà tổ chức sẽ không tự tạo ra. Nói cách khác, hiệu quả định giá của thị trường bị kéo xuống bởi “nguồn vốn không chuyên” bị thu hút bởi điểm.
Đối với người nghiên cứu, nơi định giá càng kém thì alpha càng lớn; đối với dự án, điều này cho thấy thị trường vẫn còn giai đoạn đầu—khi tỷ trọng vốn từ người chuyên nghiệp tăng lên, các cơ hội định giá sai sẽ ngày càng ít đi.
Vì vậy, ý nghĩa thật sự của số tiền này không phải “tôi thông minh”, mà là “thị trường còn trẻ”. Định giá sai là phần thưởng của giai đoạn sớm, nó sẽ biến mất khi thị trường trưởng thành; muốn nắm bắt nó thì phải làm sớm, và đồng thời phải biết mình đang nắm bắt cái gì.
@TermMax #TermMax
Ví dụ điển hình: trong một tháng nào đó, một thị trường bị đẩy lãi suất tăng vọt do một sự kiện thanh khoản, khiến lãi suất của kỳ hạn 3 tháng theo FT nhảy lên 25%—trong khi hai tuần trước đó vẫn là 12%. Tôi xác định đây là định giá sai mang tính sự kiện (cơn hoảng loạn sẽ lắng xuống, lãi suất sẽ giảm), chứ không phải xu hướng, nên tôi mua dồn vào kỳ hạn FT đó. Sau ba tháng đến hạn, lãi suất quả nhiên giảm. Tôi khóa lãi suất 25% và thực hiện tất toán toàn bộ. Ba cơ hội định giá sai tương tự, tổng cộng lời 68000u (gốc khoảng 180000u, lãi suất khóa bình quân khoảng 25%).
Tại sao lại tồn tại định giá sai—đó mới là điều quan trọng. Thị trường lãi suất trên TermMax có sự phân hóa chuyên môn rất lớn giữa những người tham gia: Curator (tổ chức) định giá hợp lý, nhưng rất nhiều người dùng mới bị thúc đẩy bởi điểm thưởng lại không hiểu đủ cấu trúc FT/XT. Khi hoảng loạn họ bán tháo hoặc khi thấy tăng lại đuổi mua, tạo ra những cơ hội định giá sai mà tổ chức sẽ không tự tạo ra. Nói cách khác, hiệu quả định giá của thị trường bị kéo xuống bởi “nguồn vốn không chuyên” bị thu hút bởi điểm.
Đối với người nghiên cứu, nơi định giá càng kém thì alpha càng lớn; đối với dự án, điều này cho thấy thị trường vẫn còn giai đoạn đầu—khi tỷ trọng vốn từ người chuyên nghiệp tăng lên, các cơ hội định giá sai sẽ ngày càng ít đi.
Vì vậy, ý nghĩa thật sự của số tiền này không phải “tôi thông minh”, mà là “thị trường còn trẻ”. Định giá sai là phần thưởng của giai đoạn sớm, nó sẽ biến mất khi thị trường trưởng thành; muốn nắm bắt nó thì phải làm sớm, và đồng thời phải biết mình đang nắm bắt cái gì.
@TermMax #TermMax
59
·
--
Xem bản dịch
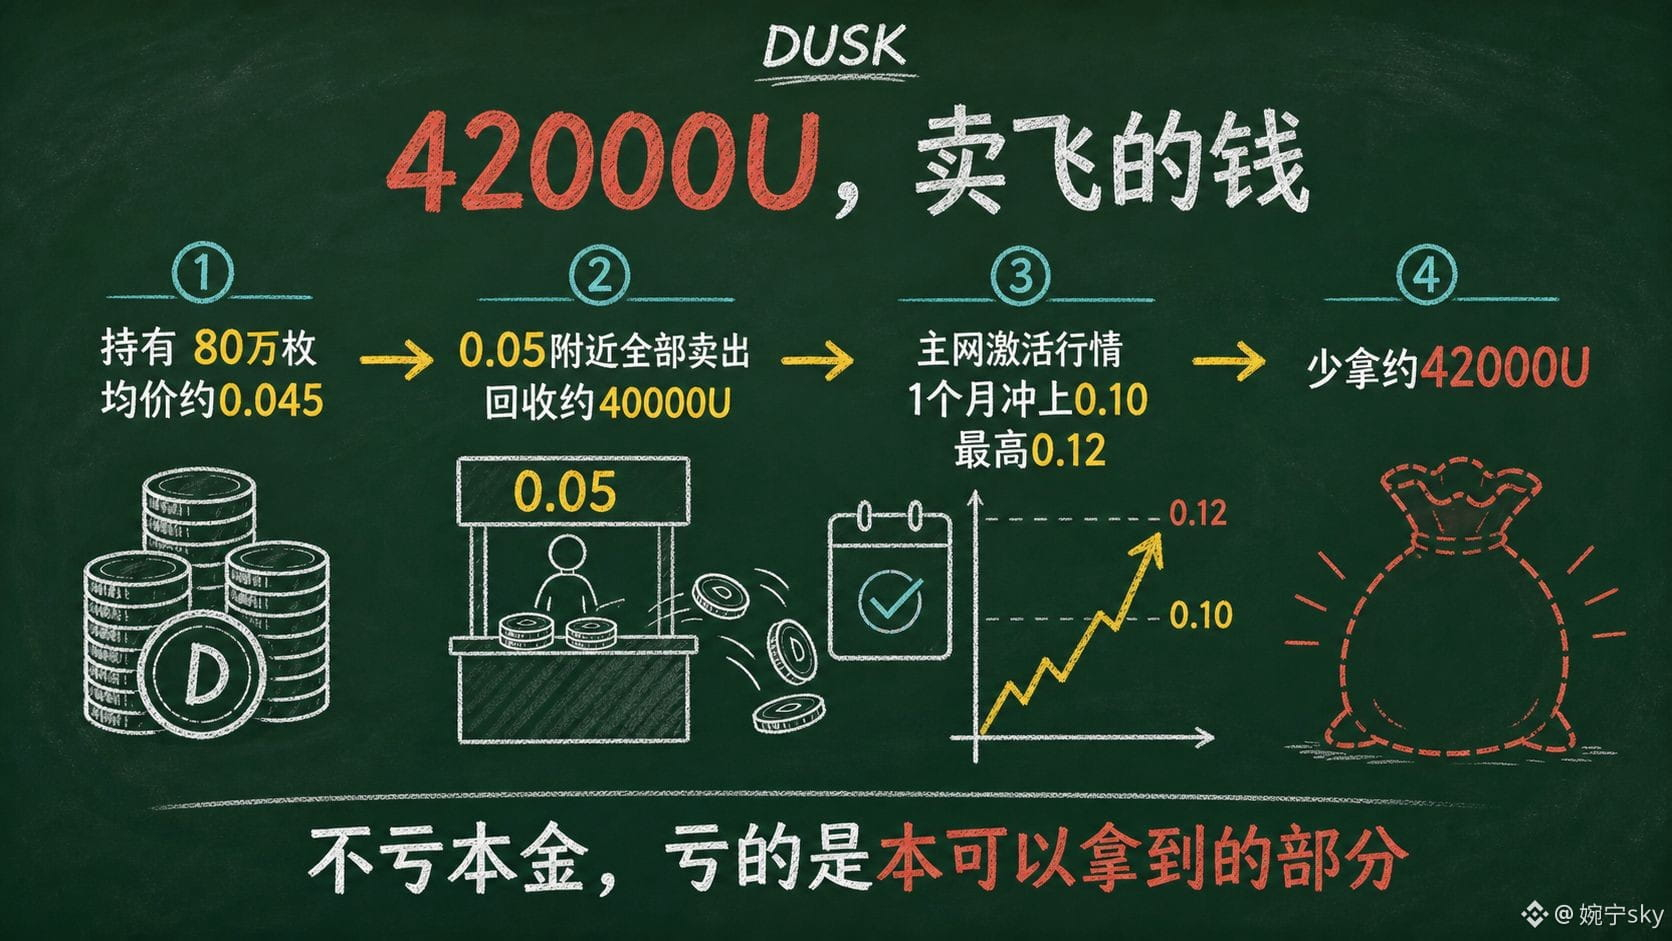
42000u,是我在DUSK上"卖飞"的钱——不是买错,是卖早了。这是最不痛又最痛的亏损:不亏本金,亏的是本可以拿到的部分。
背景:2026年1月前,我持有80万枚DUSK,均价约0.045。年底时我需要回笼一部分资金,加上当时市场对主网激活"利好兑现"的预期很淡——价格在0.05附近趴了很久,我判断"就算激活,也就这样了",于是在0.05附近分批清掉了全部80万枚,回收约40000u。
然后就是最熟悉的剧情:主网激活行情启动,价格一个月内从0.05走到0.10上方,最高摸到0.12。我卖掉的80万枚,按0.12算,少拿了约42000u。行情走完那几天,我每天都在看盘口算这一笔——不是算赚了多少,是算少拿了多少。
复盘这笔钱,错不在"卖出"这个动作,在"卖出时的判断基础":我卖的理由是"激活也就这样了"——这是我自己的预期,不是任何数据。事实是:主网激活是DUSK等了整整一年的里程碑,这类事件在DUSK身上的特征从来都是"兑现前麻木、兑现后爆发"——它的事件驱动属性,让所有在事件前失去耐心的人,都付出同样的代价。
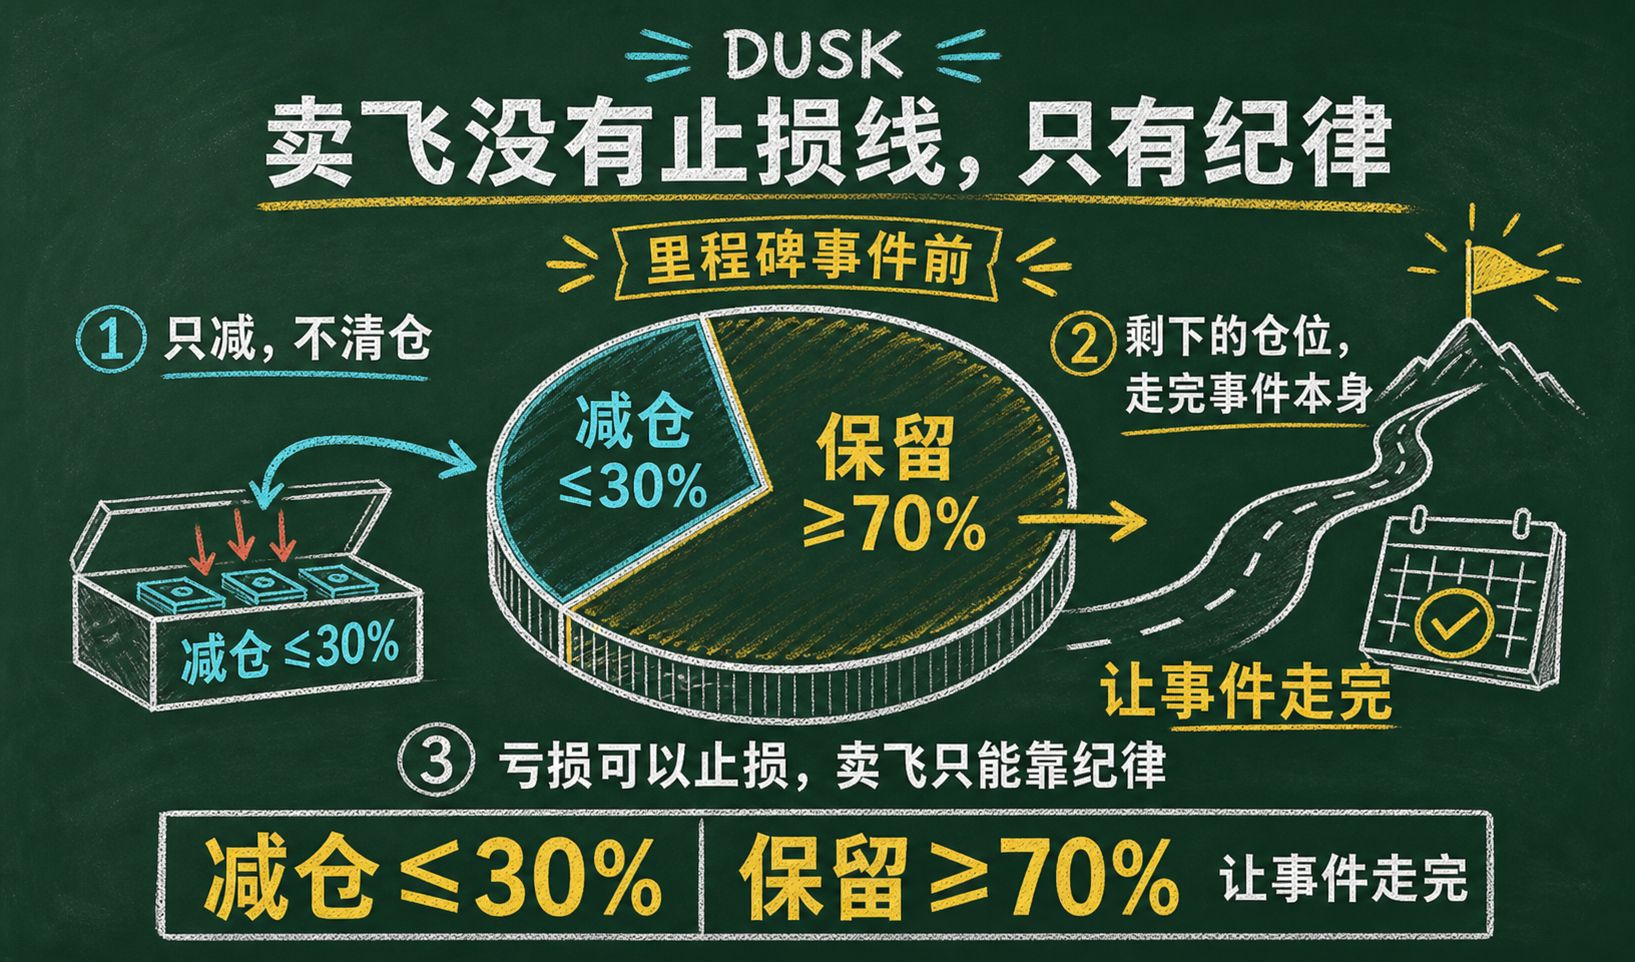
现在的规则:DUSK的仓位,遇到里程碑事件前,只减不超过三成,剩下的让它走完事件本身。卖飞和亏损不一样——亏损可以止损,卖飞没有止损线,只有纪律。
@Dusk_Foundation $DUSK #dusk
42000u,是我在DUSK上"卖飞"的钱——不是买错,是卖早了。这是最不痛又最痛的亏损:不亏本金,亏的是本可以拿到的部分。
背景:2026年1月前,我持有80万枚DUSK,均价约0.045。年底时我需要回笼一部分资金,加上当时市场对主网激活"利好兑现"的预期很淡——价格在0.05附近趴了很久,我判断"就算激活,也就这样了",于是在0.05附近分批清掉了全部80万枚,回收约40000u。
然后就是最熟悉的剧情:主网激活行情启动,价格一个月内从0.05走到0.10上方,最高摸到0.12。我卖掉的80万枚,按0.12算,少拿了约42000u。行情走完那几天,我每天都在看盘口算这一笔——不是算赚了多少,是算少拿了多少。
复盘这笔钱,错不在"卖出"这个动作,在"卖出时的判断基础":我卖的理由是"激活也就这样了"——这是我自己的预期,不是任何数据。事实是:主网激活是DUSK等了整整一年的里程碑,这类事件在DUSK身上的特征从来都是"兑现前麻木、兑现后爆发"——它的事件驱动属性,让所有在事件前失去耐心的人,都付出同样的代价。
现在的规则:DUSK的仓位,遇到里程碑事件前,只减不超过三成,剩下的让它走完事件本身。卖飞和亏损不一样——亏损可以止损,卖飞没有止损线,只有纪律。
@Dusk $DUSK #dusk
背景:2026年1月前,我持有80万枚DUSK,均价约0.045。年底时我需要回笼一部分资金,加上当时市场对主网激活"利好兑现"的预期很淡——价格在0.05附近趴了很久,我判断"就算激活,也就这样了",于是在0.05附近分批清掉了全部80万枚,回收约40000u。
然后就是最熟悉的剧情:主网激活行情启动,价格一个月内从0.05走到0.10上方,最高摸到0.12。我卖掉的80万枚,按0.12算,少拿了约42000u。行情走完那几天,我每天都在看盘口算这一笔——不是算赚了多少,是算少拿了多少。
复盘这笔钱,错不在"卖出"这个动作,在"卖出时的判断基础":我卖的理由是"激活也就这样了"——这是我自己的预期,不是任何数据。事实是:主网激活是DUSK等了整整一年的里程碑,这类事件在DUSK身上的特征从来都是"兑现前麻木、兑现后爆发"——它的事件驱动属性,让所有在事件前失去耐心的人,都付出同样的代价。
现在的规则:DUSK的仓位,遇到里程碑事件前,只减不超过三成,剩下的让它走完事件本身。卖飞和亏损不一样——亏损可以止损,卖飞没有止损线,只有纪律。
@Dusk $DUSK #dusk
92
·
--
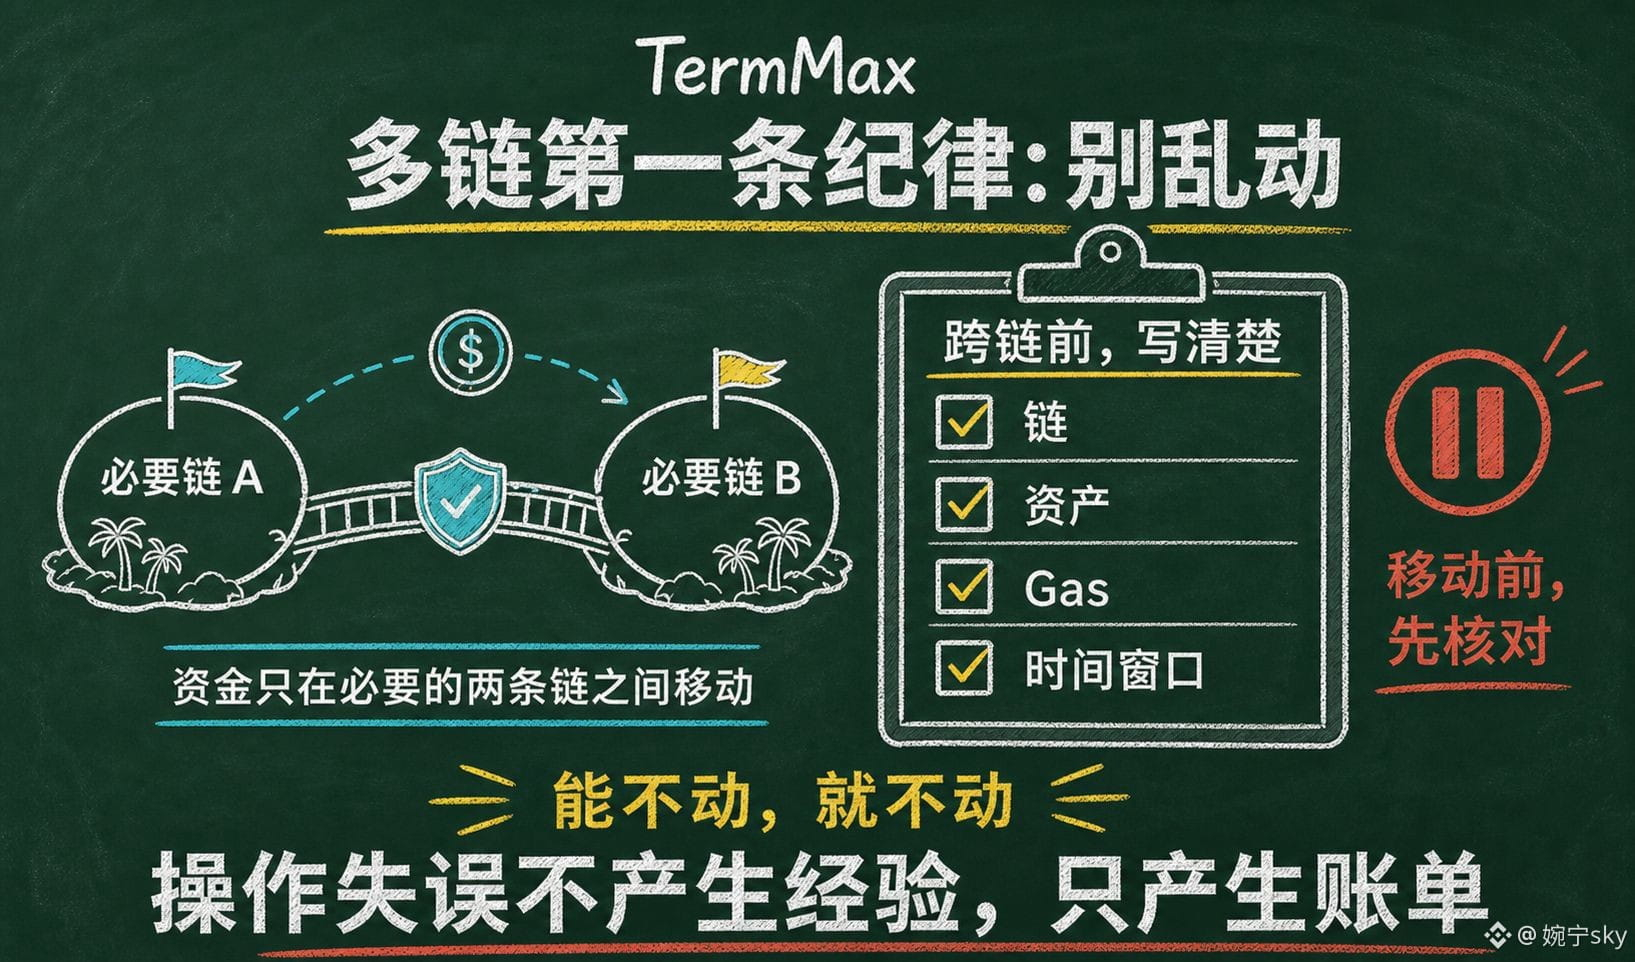
27000u, là số tiền tôi đã thua trong kế hoạch đa chuỗi trên TermMax — không phải thua do chiến lược, mà là do chính hành động “cross-chain” này đốt cháy.
Ba lần sự cố. Lần đầu: tôi chuyển USDC từ Ethereum sang BNB Chain, đi qua cầu, phí giao dịch cộng thêm trượt giá đã đốt khoảng 4000u, vốn đến trễ ba ngày, vừa khéo bỏ lỡ một thời hạn FT đã được tính sẵn, mất cơ hội kiếm khoảng 5000u. Lần thứ hai: khi thao tác trên X Layer, tôi chọn nhầm đường đi của tài sản, một lần chuyển tiền vào một pool không tương thích, chỉ có thể đi kênh hỗ trợ để vớt lại, qua lại lỉnh kỉnh, thiệt khoảng 8000u. Lần thứ ba: một lần cross-chain quay về, ước tính Gas sai, giao dịch bị kẹt pending nửa ngày, cuối cùng bị hủy và gửi lại; cộng gấp đôi Gas và bỏ lỡ khung thời gian, khoảng 4000u. Cộng thêm các khoản hao hụt cross-chain lặt vặt trong suốt năm đó khoảng 6000u, tổng cộng 27000u.
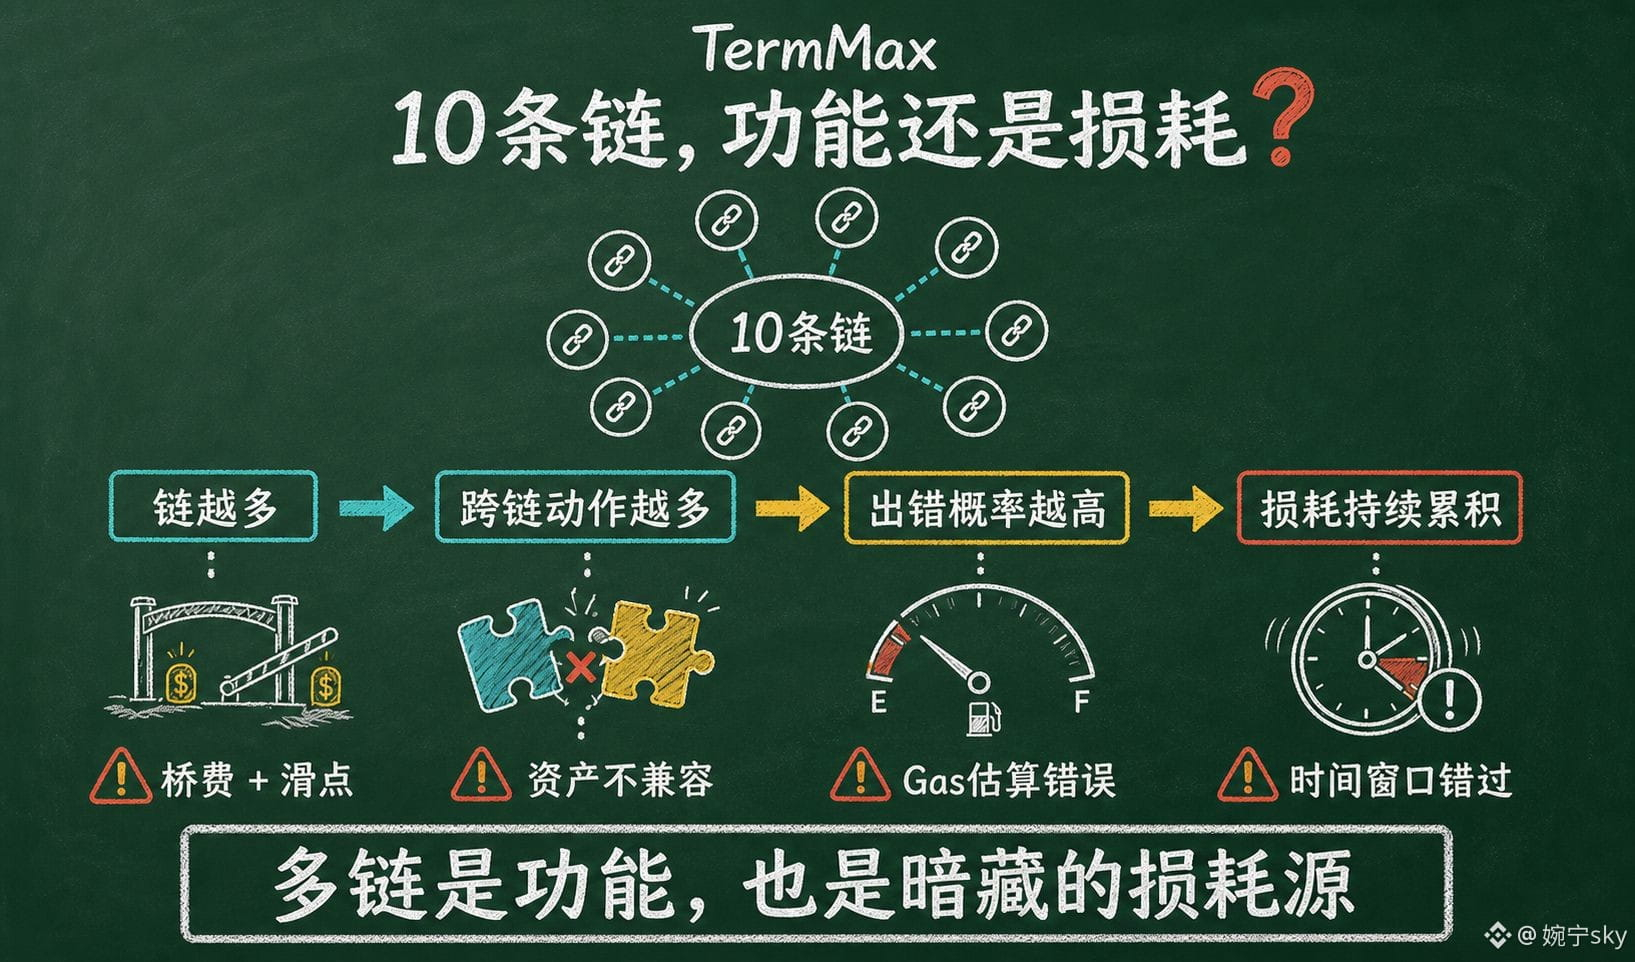
Không có bất kỳ khoản nào là “sai phán đoán” — tất cả đều là “sai thao tác” — nhưng sai thao tác lại chính là kiểu thua lỗ nặng nhất: nó không tạo ra bất kỳ kinh nghiệm nào, chỉ tạo ra hóa đơn. Điều thực sự khiến tôi cảnh giác là: TermMax triển khai 10 chuỗi; chuỗi càng nhiều, số lần cross-chain càng nhiều, thì xác suất của các khoản hao hụt dạng này càng cao — đa chuỗi là tính năng, nhưng cũng là nguồn hao hụt ngầm.
Quy tắc sau khi tổng kết lại: vốn chỉ di chuyển giữa hai chuỗi cần thiết; có thể không động thì đừng động; mỗi lần cross-chain trước khi làm thì viết rõ chuỗi, tài sản, Gas và khung thời gian rồi mới thao tác. Kỷ luật số một trong thế giới đa chuỗi không phải “đi chuỗi nào”, mà là “đừng loạn động”.
@termmax #TermMax
27000u, là số tiền tôi đã thua trong kế hoạch đa chuỗi trên TermMax — không phải thua do chiến lược, mà là do chính hành động “cross-chain” này đốt cháy.
Ba lần sự cố. Lần đầu: tôi chuyển USDC từ Ethereum sang BNB Chain, đi qua cầu, phí giao dịch cộng thêm trượt giá đã đốt khoảng 4000u, vốn đến trễ ba ngày, vừa khéo bỏ lỡ một thời hạn FT đã được tính sẵn, mất cơ hội kiếm khoảng 5000u. Lần thứ hai: khi thao tác trên X Layer, tôi chọn nhầm đường đi của tài sản, một lần chuyển tiền vào một pool không tương thích, chỉ có thể đi kênh hỗ trợ để vớt lại, qua lại lỉnh kỉnh, thiệt khoảng 8000u. Lần thứ ba: một lần cross-chain quay về, ước tính Gas sai, giao dịch bị kẹt pending nửa ngày, cuối cùng bị hủy và gửi lại; cộng gấp đôi Gas và bỏ lỡ khung thời gian, khoảng 4000u. Cộng thêm các khoản hao hụt cross-chain lặt vặt trong suốt năm đó khoảng 6000u, tổng cộng 27000u.
Không có bất kỳ khoản nào là “sai phán đoán” — tất cả đều là “sai thao tác” — nhưng sai thao tác lại chính là kiểu thua lỗ nặng nhất: nó không tạo ra bất kỳ kinh nghiệm nào, chỉ tạo ra hóa đơn. Điều thực sự khiến tôi cảnh giác là: TermMax triển khai 10 chuỗi; chuỗi càng nhiều, số lần cross-chain càng nhiều, thì xác suất của các khoản hao hụt dạng này càng cao — đa chuỗi là tính năng, nhưng cũng là nguồn hao hụt ngầm.
Quy tắc sau khi tổng kết lại: vốn chỉ di chuyển giữa hai chuỗi cần thiết; có thể không động thì đừng động; mỗi lần cross-chain trước khi làm thì viết rõ chuỗi, tài sản, Gas và khung thời gian rồi mới thao tác. Kỷ luật số một trong thế giới đa chuỗi không phải “đi chuỗi nào”, mà là “đừng loạn động”.
@TermMax #TermMax
Ba lần sự cố. Lần đầu: tôi chuyển USDC từ Ethereum sang BNB Chain, đi qua cầu, phí giao dịch cộng thêm trượt giá đã đốt khoảng 4000u, vốn đến trễ ba ngày, vừa khéo bỏ lỡ một thời hạn FT đã được tính sẵn, mất cơ hội kiếm khoảng 5000u. Lần thứ hai: khi thao tác trên X Layer, tôi chọn nhầm đường đi của tài sản, một lần chuyển tiền vào một pool không tương thích, chỉ có thể đi kênh hỗ trợ để vớt lại, qua lại lỉnh kỉnh, thiệt khoảng 8000u. Lần thứ ba: một lần cross-chain quay về, ước tính Gas sai, giao dịch bị kẹt pending nửa ngày, cuối cùng bị hủy và gửi lại; cộng gấp đôi Gas và bỏ lỡ khung thời gian, khoảng 4000u. Cộng thêm các khoản hao hụt cross-chain lặt vặt trong suốt năm đó khoảng 6000u, tổng cộng 27000u.
Không có bất kỳ khoản nào là “sai phán đoán” — tất cả đều là “sai thao tác” — nhưng sai thao tác lại chính là kiểu thua lỗ nặng nhất: nó không tạo ra bất kỳ kinh nghiệm nào, chỉ tạo ra hóa đơn. Điều thực sự khiến tôi cảnh giác là: TermMax triển khai 10 chuỗi; chuỗi càng nhiều, số lần cross-chain càng nhiều, thì xác suất của các khoản hao hụt dạng này càng cao — đa chuỗi là tính năng, nhưng cũng là nguồn hao hụt ngầm.
Quy tắc sau khi tổng kết lại: vốn chỉ di chuyển giữa hai chuỗi cần thiết; có thể không động thì đừng động; mỗi lần cross-chain trước khi làm thì viết rõ chuỗi, tài sản, Gas và khung thời gian rồi mới thao tác. Kỷ luật số một trong thế giới đa chuỗi không phải “đi chuỗi nào”, mà là “đừng loạn động”.
@TermMax #TermMax
1
67
·
--
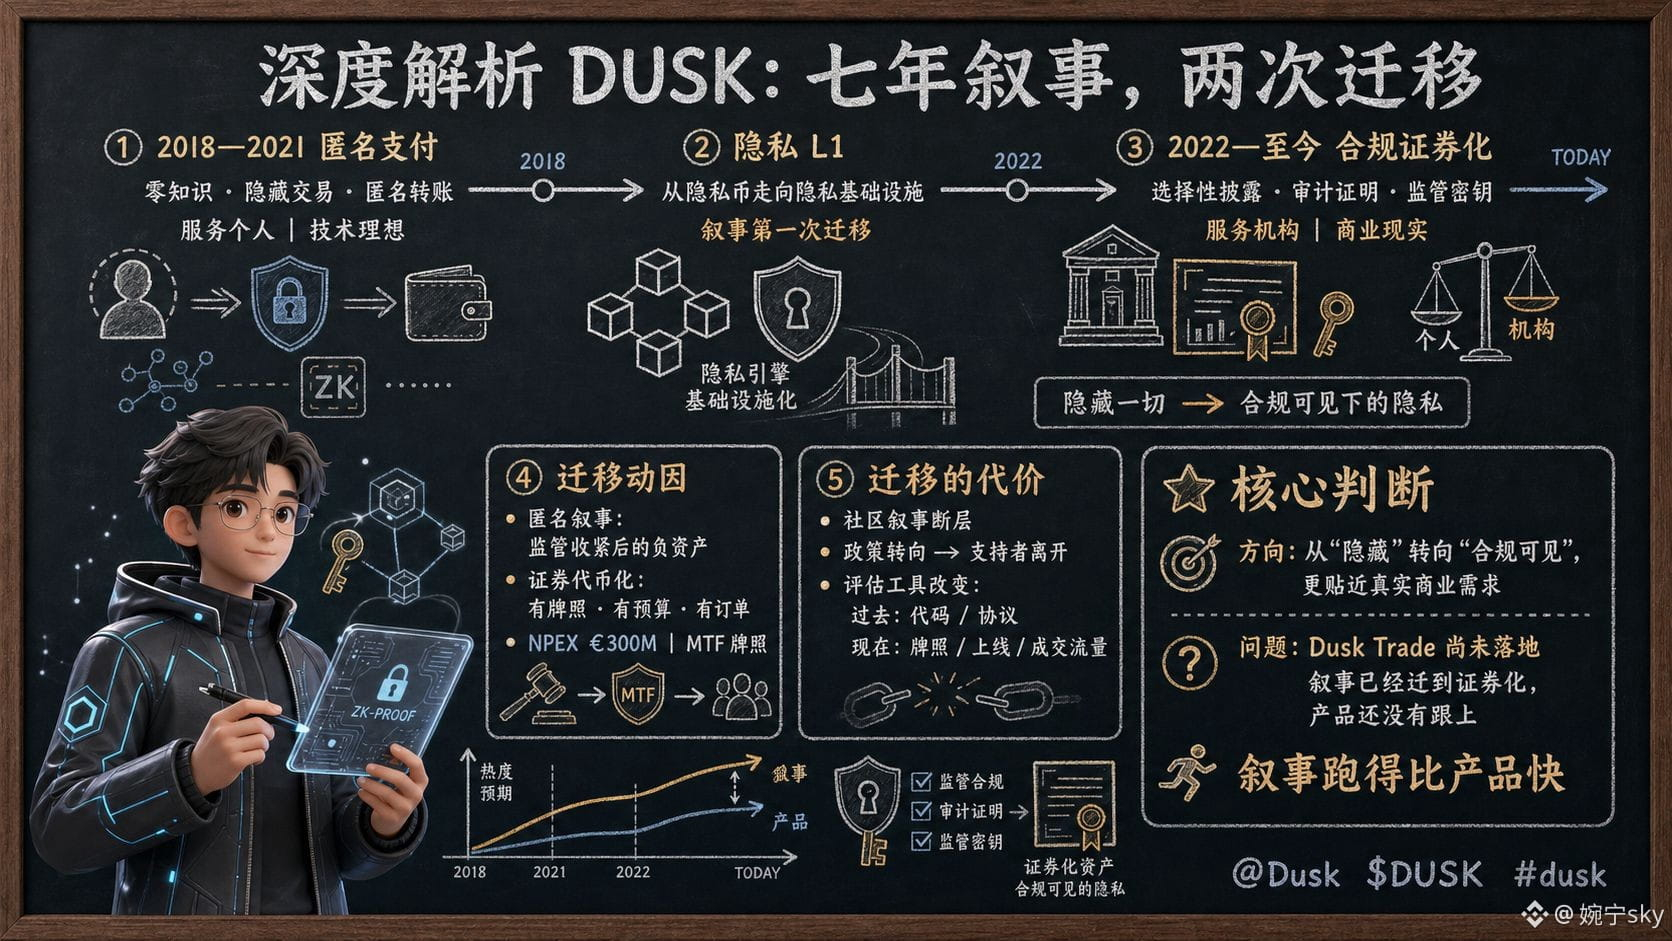
Tường thuật của DUSK trong 7 năm đã hoàn thành hai lần chuyển dịch rõ rệt — từ "thanh toán ẩn danh", sang "L1 quyền riêng tư", rồi đến hôm nay là "hạ tầng chứng khoán hóa tuân thủ quy định". Hiểu được hai lần chuyển dịch này còn quan trọng hơn hiểu bất kỳ một tin tức riêng lẻ nào.
Lần chuyển dịch đầu tiên diễn ra trong giai đoạn 2018 đến 2021: thời kỳ ICO, câu chuyện họ kể là về thanh toán quyền riêng tư — zero-knowledge, giao dịch được che giấu, chuyển khoản ẩn danh — đây là bản tường thuật chuẩn của mảng coin quyền riêng tư thời đó. Lần chuyển dịch thứ hai diễn ra từ năm 2022 trở đi: hướng chuyển sang thể chế hóa, nói về công bố chọn lọc, bằng chứng kiểm toán, khóa mật theo quy định — không phải "che giấu tất cả", mà là "bảo vệ quyền riêng tư trong điều kiện hệ thống giám sát có thể nhìn thấy". Sự khác biệt giữa hai câu chuyện rất lớn: câu chuyện trước phục vụ cá nhân, còn câu chuyện sau phục vụ tổ chức; trước là lý tưởng kỹ thuật, sau là hiện thực thương mại.
Động lực cho sự chuyển dịch không khó để hiểu: sau khi siết chặt quản lý, câu chuyện ẩn danh trở thành tài sản rủi ro mang giá trị âm, còn chứng khoán hóa token là một thị trường có giấy phép, có ngân sách và có đơn hàng thực — €300M của NPEX và giấy phép MTF chính là công cụ nắm tay cho lần chuyển dịch này.
Nhưng chuyển dịch cũng phải trả giá. Nhóm ủng hộ đến từ chữ "ẩn danh" ở đợt đầu, và nhóm ủng hộ theo câu chuyện "tuân thủ" ở hiện tại, gần như là hai tập người khác nhau — sự đứt gãy về câu chuyện trong cộng đồng sẽ khiến mỗi lần điều chỉnh chính sách đều kéo theo một làn rời đi. Ngoài ra, khi câu chuyện chuyển từ "định hướng kỹ thuật" sang "định hướng thương mại", cách đánh giá dự án cũng phải thay đổi: trước kia xem code và giao thức, nay phải xem giấy phép, xem việc lên sàn, xem mức độ giao dịch — công cụ đánh giá hoàn toàn khác.
Vì vậy, với tường thuật của DUSK, trọng tâm đánh giá nằm ở hai điểm: hướng chuyển dịch có đúng không, và sản phẩm có theo kịp không. Bản thân sự chuyển dịch không nhất định là điều xấu — khi hướng đi từ "ẩn" sang "tuân thủ và có thể nhìn thấy" lại càng phù hợp hơn với nhu cầu thương mại thực. Vấn đề thật sự chỉ có một — câu chuyện đã chuyển sang "chứng khoán hóa", nhưng bản thân chất liệu/đơn vị thực hiện chứng khoán hóa (Dusk Trade) vẫn chưa được triển khai. Câu chuyện chạy nhanh hơn sản phẩm, đó là trạng thái chân thực nhất của dự án này hiện nay.
@Dusk_Foundation $DUSK #dusk
Tường thuật của DUSK trong 7 năm đã hoàn thành hai lần chuyển dịch rõ rệt — từ "thanh toán ẩn danh", sang "L1 quyền riêng tư", rồi đến hôm nay là "hạ tầng chứng khoán hóa tuân thủ quy định". Hiểu được hai lần chuyển dịch này còn quan trọng hơn hiểu bất kỳ một tin tức riêng lẻ nào.
Lần chuyển dịch đầu tiên diễn ra trong giai đoạn 2018 đến 2021: thời kỳ ICO, câu chuyện họ kể là về thanh toán quyền riêng tư — zero-knowledge, giao dịch được che giấu, chuyển khoản ẩn danh — đây là bản tường thuật chuẩn của mảng coin quyền riêng tư thời đó. Lần chuyển dịch thứ hai diễn ra từ năm 2022 trở đi: hướng chuyển sang thể chế hóa, nói về công bố chọn lọc, bằng chứng kiểm toán, khóa mật theo quy định — không phải "che giấu tất cả", mà là "bảo vệ quyền riêng tư trong điều kiện hệ thống giám sát có thể nhìn thấy". Sự khác biệt giữa hai câu chuyện rất lớn: câu chuyện trước phục vụ cá nhân, còn câu chuyện sau phục vụ tổ chức; trước là lý tưởng kỹ thuật, sau là hiện thực thương mại.
Động lực cho sự chuyển dịch không khó để hiểu: sau khi siết chặt quản lý, câu chuyện ẩn danh trở thành tài sản rủi ro mang giá trị âm, còn chứng khoán hóa token là một thị trường có giấy phép, có ngân sách và có đơn hàng thực — €300M của NPEX và giấy phép MTF chính là công cụ nắm tay cho lần chuyển dịch này.
Nhưng chuyển dịch cũng phải trả giá. Nhóm ủng hộ đến từ chữ "ẩn danh" ở đợt đầu, và nhóm ủng hộ theo câu chuyện "tuân thủ" ở hiện tại, gần như là hai tập người khác nhau — sự đứt gãy về câu chuyện trong cộng đồng sẽ khiến mỗi lần điều chỉnh chính sách đều kéo theo một làn rời đi. Ngoài ra, khi câu chuyện chuyển từ "định hướng kỹ thuật" sang "định hướng thương mại", cách đánh giá dự án cũng phải thay đổi: trước kia xem code và giao thức, nay phải xem giấy phép, xem việc lên sàn, xem mức độ giao dịch — công cụ đánh giá hoàn toàn khác.
Vì vậy, với tường thuật của DUSK, trọng tâm đánh giá nằm ở hai điểm: hướng chuyển dịch có đúng không, và sản phẩm có theo kịp không. Bản thân sự chuyển dịch không nhất định là điều xấu — khi hướng đi từ "ẩn" sang "tuân thủ và có thể nhìn thấy" lại càng phù hợp hơn với nhu cầu thương mại thực. Vấn đề thật sự chỉ có một — câu chuyện đã chuyển sang "chứng khoán hóa", nhưng bản thân chất liệu/đơn vị thực hiện chứng khoán hóa (Dusk Trade) vẫn chưa được triển khai. Câu chuyện chạy nhanh hơn sản phẩm, đó là trạng thái chân thực nhất của dự án này hiện nay.
@Dusk $DUSK #dusk
Lần chuyển dịch đầu tiên diễn ra trong giai đoạn 2018 đến 2021: thời kỳ ICO, câu chuyện họ kể là về thanh toán quyền riêng tư — zero-knowledge, giao dịch được che giấu, chuyển khoản ẩn danh — đây là bản tường thuật chuẩn của mảng coin quyền riêng tư thời đó. Lần chuyển dịch thứ hai diễn ra từ năm 2022 trở đi: hướng chuyển sang thể chế hóa, nói về công bố chọn lọc, bằng chứng kiểm toán, khóa mật theo quy định — không phải "che giấu tất cả", mà là "bảo vệ quyền riêng tư trong điều kiện hệ thống giám sát có thể nhìn thấy". Sự khác biệt giữa hai câu chuyện rất lớn: câu chuyện trước phục vụ cá nhân, còn câu chuyện sau phục vụ tổ chức; trước là lý tưởng kỹ thuật, sau là hiện thực thương mại.
Động lực cho sự chuyển dịch không khó để hiểu: sau khi siết chặt quản lý, câu chuyện ẩn danh trở thành tài sản rủi ro mang giá trị âm, còn chứng khoán hóa token là một thị trường có giấy phép, có ngân sách và có đơn hàng thực — €300M của NPEX và giấy phép MTF chính là công cụ nắm tay cho lần chuyển dịch này.
Nhưng chuyển dịch cũng phải trả giá. Nhóm ủng hộ đến từ chữ "ẩn danh" ở đợt đầu, và nhóm ủng hộ theo câu chuyện "tuân thủ" ở hiện tại, gần như là hai tập người khác nhau — sự đứt gãy về câu chuyện trong cộng đồng sẽ khiến mỗi lần điều chỉnh chính sách đều kéo theo một làn rời đi. Ngoài ra, khi câu chuyện chuyển từ "định hướng kỹ thuật" sang "định hướng thương mại", cách đánh giá dự án cũng phải thay đổi: trước kia xem code và giao thức, nay phải xem giấy phép, xem việc lên sàn, xem mức độ giao dịch — công cụ đánh giá hoàn toàn khác.
Vì vậy, với tường thuật của DUSK, trọng tâm đánh giá nằm ở hai điểm: hướng chuyển dịch có đúng không, và sản phẩm có theo kịp không. Bản thân sự chuyển dịch không nhất định là điều xấu — khi hướng đi từ "ẩn" sang "tuân thủ và có thể nhìn thấy" lại càng phù hợp hơn với nhu cầu thương mại thực. Vấn đề thật sự chỉ có một — câu chuyện đã chuyển sang "chứng khoán hóa", nhưng bản thân chất liệu/đơn vị thực hiện chứng khoán hóa (Dusk Trade) vẫn chưa được triển khai. Câu chuyện chạy nhanh hơn sản phẩm, đó là trạng thái chân thực nhất của dự án này hiện nay.
@Dusk $DUSK #dusk
82
·
--
16000u, là số tiền mà tôi đã “không hay biết” lỗ trên TermMax trong nửa năm qua—không có lần nào lỗ lớn, đều là những lỗ nhỏ, nhưng cộng lại thành một khoản lớn.
Tách ra xem: phí Gas và cầu liên chuỗi khoảng 7000u (trong nửa năm tương tác liên tục, mỗi lần vài u đến vài chục u, tích lại thì rất đáng sợ); trượt giá khoảng 5500u (sổ lệnh thị trường FT mỏng, mỗi lần mua/bán đều đắt hơn dự kiến một chút, góp nhặt nhiều thì thành lớn); giá trị còn lại của XT bán sớm bị lỗ khoảng 3500u (có vài lần tôi gấp rút thu hồi vốn, XT khớp lệnh ở giá thấp, không “ăn” trọn giá trị thời gian). Tổng cộng 16000u.
Cái tàn nhẫn của khoản lỗ này nằm ở chỗ: nó không để lại “ký ức”. Lỗ lớn thì bạn sẽ rà soát lại, sẽ đau; còn lỗ do ma sát thì không—nó bị giấu trong từng lần thao tác “thuận tay”. Tôi lật sổ cái xong mới phát hiện, trong phần lợi nhuận cố định mà mình kiếm được suốt nửa năm, có hơn một nửa nhỏ bị ma sát ăn mất.
Vì vậy tôi đã sửa quy tắc thành ba điều: thao tác làm một lần thì không tách thành hai; lệnh có thể đặt thì không dùng giá thị trường; có thể nắm đến kỳ hạn thì tuyệt đối không bán sớm. Ma sát là “thuế suất” ẩn đánh vào lợi nhuận cố định, và cách duy nhất để tránh thuế suất đó là giảm chính bản thân việc giao dịch.
@termmax #TermMax
16000u, là số tiền mà tôi đã “không hay biết” lỗ trên TermMax trong nửa năm qua—không có lần nào lỗ lớn, đều là những lỗ nhỏ, nhưng cộng lại thành một khoản lớn.
Tách ra xem: phí Gas và cầu liên chuỗi khoảng 7000u (trong nửa năm tương tác liên tục, mỗi lần vài u đến vài chục u, tích lại thì rất đáng sợ); trượt giá khoảng 5500u (sổ lệnh thị trường FT mỏng, mỗi lần mua/bán đều đắt hơn dự kiến một chút, góp nhặt nhiều thì thành lớn); giá trị còn lại của XT bán sớm bị lỗ khoảng 3500u (có vài lần tôi gấp rút thu hồi vốn, XT khớp lệnh ở giá thấp, không “ăn” trọn giá trị thời gian). Tổng cộng 16000u.
Cái tàn nhẫn của khoản lỗ này nằm ở chỗ: nó không để lại “ký ức”. Lỗ lớn thì bạn sẽ rà soát lại, sẽ đau; còn lỗ do ma sát thì không—nó bị giấu trong từng lần thao tác “thuận tay”. Tôi lật sổ cái xong mới phát hiện, trong phần lợi nhuận cố định mà mình kiếm được suốt nửa năm, có hơn một nửa nhỏ bị ma sát ăn mất.
Vì vậy tôi đã sửa quy tắc thành ba điều: thao tác làm một lần thì không tách thành hai; lệnh có thể đặt thì không dùng giá thị trường; có thể nắm đến kỳ hạn thì tuyệt đối không bán sớm. Ma sát là “thuế suất” ẩn đánh vào lợi nhuận cố định, và cách duy nhất để tránh thuế suất đó là giảm chính bản thân việc giao dịch.
@TermMax #TermMax
Tách ra xem: phí Gas và cầu liên chuỗi khoảng 7000u (trong nửa năm tương tác liên tục, mỗi lần vài u đến vài chục u, tích lại thì rất đáng sợ); trượt giá khoảng 5500u (sổ lệnh thị trường FT mỏng, mỗi lần mua/bán đều đắt hơn dự kiến một chút, góp nhặt nhiều thì thành lớn); giá trị còn lại của XT bán sớm bị lỗ khoảng 3500u (có vài lần tôi gấp rút thu hồi vốn, XT khớp lệnh ở giá thấp, không “ăn” trọn giá trị thời gian). Tổng cộng 16000u.
Cái tàn nhẫn của khoản lỗ này nằm ở chỗ: nó không để lại “ký ức”. Lỗ lớn thì bạn sẽ rà soát lại, sẽ đau; còn lỗ do ma sát thì không—nó bị giấu trong từng lần thao tác “thuận tay”. Tôi lật sổ cái xong mới phát hiện, trong phần lợi nhuận cố định mà mình kiếm được suốt nửa năm, có hơn một nửa nhỏ bị ma sát ăn mất.
Vì vậy tôi đã sửa quy tắc thành ba điều: thao tác làm một lần thì không tách thành hai; lệnh có thể đặt thì không dùng giá thị trường; có thể nắm đến kỳ hạn thì tuyệt đối không bán sớm. Ma sát là “thuế suất” ẩn đánh vào lợi nhuận cố định, và cách duy nhất để tránh thuế suất đó là giảm chính bản thân việc giao dịch.
@TermMax #TermMax
87
·
--
Xem bản dịch
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk_Foundation $DUSK #dusk
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
95
·
--
47000u là giá trị thời gian thực tế mà tôi mất khi bán FT trước hạn trên TermMax—tôi gọi đó là “thuế thời gian”.
Tháng 6, tôi dùng 47000u mua FT kỳ hạn 6 tháng, trang hiển thị APR hàng năm 13%, và dự kiến tổng lợi nhuận khi đáo hạn khoảng 6,5%. Đầu tháng 8 tôi cần dùng tiền, muốn rút (chuyển nhượng) FT sớm—kết quả phát hiện FT không có kênh hoàn lại/bán lại trước hạn, chỉ có thể treo lệnh bán trên thị trường. Tôi xem sổ lệnh: mức mua sâu nhất nằm ở 96% mệnh giá, nhưng trong khoảng 93% đến 96% chỉ có chưa tới 8000u khối lượng; với 47000u của tôi, muốn bán hết thì phải liên tục ép giá xuống để khớp ở mức 94,9%.
Cuối cùng, giá khớp trung bình là 94,9%. Tôi giữ khoảng 2 tháng thì nhận được chừng 960u—trong khi nếu giữ đến đáo hạn thì lẽ ra phải nhận khoảng 3055u. Khoảng 2100u lợi nhuận còn lại đã bốc hơi, chiếm tới bảy phần của lợi nhuận dự kiến. Với FT “đến hạn là chắc thắng” (giá trị quy đổi 1 FT = 1 USDC), còn việc bán sớm là thị trường định giá theo kiểu rơi tự do; khoảng chênh lệch giữa hai điều đó chính là “cái giá” của việc bán “sớm”.
Thiết kế của FT thực ra rất thẳng thắn: nó biến “thời gian” thành nguồn sinh lợi, đồng thời cũng biến “thời gian” thành chi phí thanh khoản. Người đang vội cần tiền sẽ tự nhiên chịu thiệt trong kiểu thị trường này. Vì thế tôi ghi bài học vào trong quy tắc: trước khi mua FT, hãy chắc chắn rằng số tiền này trong tương lai 6 tháng sẽ không bị cần đến. Kỷ luật số một của sản phẩm thu nhập cố định không phải là lợi suất, mà là việc khớp kỳ hạn. 47000u đã dạy tôi rằng “sớm” có một giá thật.
@termmax #TermMax
47000u là giá trị thời gian thực tế mà tôi mất khi bán FT trước hạn trên TermMax—tôi gọi đó là “thuế thời gian”.
Tháng 6, tôi dùng 47000u mua FT kỳ hạn 6 tháng, trang hiển thị APR hàng năm 13%, và dự kiến tổng lợi nhuận khi đáo hạn khoảng 6,5%. Đầu tháng 8 tôi cần dùng tiền, muốn rút (chuyển nhượng) FT sớm—kết quả phát hiện FT không có kênh hoàn lại/bán lại trước hạn, chỉ có thể treo lệnh bán trên thị trường. Tôi xem sổ lệnh: mức mua sâu nhất nằm ở 96% mệnh giá, nhưng trong khoảng 93% đến 96% chỉ có chưa tới 8000u khối lượng; với 47000u của tôi, muốn bán hết thì phải liên tục ép giá xuống để khớp ở mức 94,9%.
Cuối cùng, giá khớp trung bình là 94,9%. Tôi giữ khoảng 2 tháng thì nhận được chừng 960u—trong khi nếu giữ đến đáo hạn thì lẽ ra phải nhận khoảng 3055u. Khoảng 2100u lợi nhuận còn lại đã bốc hơi, chiếm tới bảy phần của lợi nhuận dự kiến. Với FT “đến hạn là chắc thắng” (giá trị quy đổi 1 FT = 1 USDC), còn việc bán sớm là thị trường định giá theo kiểu rơi tự do; khoảng chênh lệch giữa hai điều đó chính là “cái giá” của việc bán “sớm”.
Thiết kế của FT thực ra rất thẳng thắn: nó biến “thời gian” thành nguồn sinh lợi, đồng thời cũng biến “thời gian” thành chi phí thanh khoản. Người đang vội cần tiền sẽ tự nhiên chịu thiệt trong kiểu thị trường này. Vì thế tôi ghi bài học vào trong quy tắc: trước khi mua FT, hãy chắc chắn rằng số tiền này trong tương lai 6 tháng sẽ không bị cần đến. Kỷ luật số một của sản phẩm thu nhập cố định không phải là lợi suất, mà là việc khớp kỳ hạn. 47000u đã dạy tôi rằng “sớm” có một giá thật.
@TermMax #TermMax
Tháng 6, tôi dùng 47000u mua FT kỳ hạn 6 tháng, trang hiển thị APR hàng năm 13%, và dự kiến tổng lợi nhuận khi đáo hạn khoảng 6,5%. Đầu tháng 8 tôi cần dùng tiền, muốn rút (chuyển nhượng) FT sớm—kết quả phát hiện FT không có kênh hoàn lại/bán lại trước hạn, chỉ có thể treo lệnh bán trên thị trường. Tôi xem sổ lệnh: mức mua sâu nhất nằm ở 96% mệnh giá, nhưng trong khoảng 93% đến 96% chỉ có chưa tới 8000u khối lượng; với 47000u của tôi, muốn bán hết thì phải liên tục ép giá xuống để khớp ở mức 94,9%.
Cuối cùng, giá khớp trung bình là 94,9%. Tôi giữ khoảng 2 tháng thì nhận được chừng 960u—trong khi nếu giữ đến đáo hạn thì lẽ ra phải nhận khoảng 3055u. Khoảng 2100u lợi nhuận còn lại đã bốc hơi, chiếm tới bảy phần của lợi nhuận dự kiến. Với FT “đến hạn là chắc thắng” (giá trị quy đổi 1 FT = 1 USDC), còn việc bán sớm là thị trường định giá theo kiểu rơi tự do; khoảng chênh lệch giữa hai điều đó chính là “cái giá” của việc bán “sớm”.
Thiết kế của FT thực ra rất thẳng thắn: nó biến “thời gian” thành nguồn sinh lợi, đồng thời cũng biến “thời gian” thành chi phí thanh khoản. Người đang vội cần tiền sẽ tự nhiên chịu thiệt trong kiểu thị trường này. Vì thế tôi ghi bài học vào trong quy tắc: trước khi mua FT, hãy chắc chắn rằng số tiền này trong tương lai 6 tháng sẽ không bị cần đến. Kỷ luật số một của sản phẩm thu nhập cố định không phải là lợi suất, mà là việc khớp kỳ hạn. 47000u đã dạy tôi rằng “sớm” có một giá thật.
@TermMax #TermMax
1
1
77
·
--
Xem bản dịch
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk_Foundation $DUSK #dusk
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
85
·
--
Xem bản dịch
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk_Foundation $DUSK #dusk
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
77
·
--
Xem bản dịch
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk_Foundation $DUSK #dusk
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
81
·
--
Xem bản dịch
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk_Foundation $DUSK #dusk
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
80
·
--
Xem bản dịch
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk_Foundation $DUSK #dusk
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
81
·
--
Xem bản dịch
3,200 U——这是我去年做交易时最惨痛的一次亏损,也是我今天敢拿 BABY 大仓位的原因。这个故事值得从头讲。
去年我做合约,3,200 U 本金,两周亏光。过程很经典:第一周靠运气赚了 40%,觉得自己天赋异禀;第二周加了杠杆,一次插针爆仓,全部归零。亏光的那一刻我坐在电脑前很久,脑子里只有一句话:我根本不知道自己在干什么。
那 3,200 U 换来了什么?三个认知,它们后来成了我所有投资的基石。
第一:运气和能力的区别。赚 40% 那次我完全复述不出自己的决策依据——纯运气。市场会不断回收运气赚的钱,直到你分得清它和能力的区别。
第二:杠杆是放大器,不是工具。它放大收益,也放大毁灭。亏损 50% 需要涨 100% 才能回本——这个数学关系,只有亏光的人才有体感。
第三:没有系统的交易等于赌博。爆仓前我没有任何规则:不设止损、不控制仓位、不看基本面。现在的我,每一笔操作都有决策日记、退出框架、检查清单——这些都是用 3,200 U 买来的。
为什么讲这个故事?因为经常有人问我"你为什么能在 BABY 上拿这么久"。答案很简单:因为我亏过。我知道凭感觉交易的下场,所以我选择用系统替代感觉——研究、规则、记录、复盘。BABY 的仓位之所以拿得住,不是它特别,是我已经交过学费,学会了怎么拿住任何仓位。
3,200 U 的亏损是我买过最贵的课,也是回报率最高的一笔投资。它让我从"赌徒"变成了"系统"。
@babylonlabs_io $BABY #baby
3,200 U——这是我去年做交易时最惨痛的一次亏损,也是我今天敢拿 BABY 大仓位的原因。这个故事值得从头讲。
去年我做合约,3,200 U 本金,两周亏光。过程很经典:第一周靠运气赚了 40%,觉得自己天赋异禀;第二周加了杠杆,一次插针爆仓,全部归零。亏光的那一刻我坐在电脑前很久,脑子里只有一句话:我根本不知道自己在干什么。
那 3,200 U 换来了什么?三个认知,它们后来成了我所有投资的基石。
第一:运气和能力的区别。赚 40% 那次我完全复述不出自己的决策依据——纯运气。市场会不断回收运气赚的钱,直到你分得清它和能力的区别。
第二:杠杆是放大器,不是工具。它放大收益,也放大毁灭。亏损 50% 需要涨 100% 才能回本——这个数学关系,只有亏光的人才有体感。
第三:没有系统的交易等于赌博。爆仓前我没有任何规则:不设止损、不控制仓位、不看基本面。现在的我,每一笔操作都有决策日记、退出框架、检查清单——这些都是用 3,200 U 买来的。
为什么讲这个故事?因为经常有人问我"你为什么能在 BABY 上拿这么久"。答案很简单:因为我亏过。我知道凭感觉交易的下场,所以我选择用系统替代感觉——研究、规则、记录、复盘。BABY 的仓位之所以拿得住,不是它特别,是我已经交过学费,学会了怎么拿住任何仓位。
3,200 U 的亏损是我买过最贵的课,也是回报率最高的一笔投资。它让我从"赌徒"变成了"系统"。
@BabylonLabs_io $BABY #baby
去年我做合约,3,200 U 本金,两周亏光。过程很经典:第一周靠运气赚了 40%,觉得自己天赋异禀;第二周加了杠杆,一次插针爆仓,全部归零。亏光的那一刻我坐在电脑前很久,脑子里只有一句话:我根本不知道自己在干什么。
那 3,200 U 换来了什么?三个认知,它们后来成了我所有投资的基石。
第一:运气和能力的区别。赚 40% 那次我完全复述不出自己的决策依据——纯运气。市场会不断回收运气赚的钱,直到你分得清它和能力的区别。
第二:杠杆是放大器,不是工具。它放大收益,也放大毁灭。亏损 50% 需要涨 100% 才能回本——这个数学关系,只有亏光的人才有体感。
第三:没有系统的交易等于赌博。爆仓前我没有任何规则:不设止损、不控制仓位、不看基本面。现在的我,每一笔操作都有决策日记、退出框架、检查清单——这些都是用 3,200 U 买来的。
为什么讲这个故事?因为经常有人问我"你为什么能在 BABY 上拿这么久"。答案很简单:因为我亏过。我知道凭感觉交易的下场,所以我选择用系统替代感觉——研究、规则、记录、复盘。BABY 的仓位之所以拿得住,不是它特别,是我已经交过学费,学会了怎么拿住任何仓位。
3,200 U 的亏损是我买过最贵的课,也是回报率最高的一笔投资。它让我从"赌徒"变成了"系统"。
@BabylonLabs_io $BABY #baby
133
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại