
lilanl
568 Bài đăng

lilanl
Báo cáo
Chặn người dùng
清风徐徐
11 Đang theo dõi
1.5K+ Người theo dõi
772 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
181
·
--
Các nhà đầu tư Trung Quốc đã được tôi luyện trên thị trường cổ phiếu A, nên khi đầu tư vào cổ phiếu Mỹ thì đúng là áp đảo ở một đẳng cấp khác. Mọi người có đồng ý không?$AEHR.US
Các nhà đầu tư Trung Quốc đã được tôi luyện trên thị trường cổ phiếu A, nên khi đầu tư vào cổ phiếu Mỹ thì đúng là áp đảo ở một đẳng cấp khác. Mọi người có đồng ý không?$AEHR.US
AEHRUS+11,98%
283
·
--
Tối nay tôi trích xuất log của node ra rà soát một lượt, tự nhiên nhớ đến chuyện tranh luận với một người bạn làm kiểm toán hồi tuần trước.
Bitcoin giảm chút thôi, xu hướng tăng của BTC vẫn không đổi!
Anh ấy hỏi tôi: “Mấy ông chạy Dusk thật sự yên tâm ném logic xác thực ra ngoài WASM à?” Lúc đó tôi không biết đáp sao — ngoài miệng thì cố cứng giọng: “Whitepaper của họ ghi là đã được kiểm toán rồi”, nhưng trong lòng thì thật ra cũng rén lắm. Mãi đến tối nay, khi lục thấy các ca kiểm thử cho bộ host function Piecrust trên GitHub của họ, tôi mới cảm giác như hiểu ra được chút ít.
Nói thế này nhé, tư duy “nhốt tất cả vào sandbox” kiểu truyền thống giống như bạn đi cửa hàng tiện lợi mua bao thuốc lá, mà phải qua cổng an ninh, xuất trình căn cước, lục túi kiểm tra rồi cuối cùng mới được trả tiền — an toàn thì có an toàn, nhưng những người xếp hàng phía sau chắc chửi cho. Dusk đánh cược vào một hướng khác: tác vụ tần suất cao đi làn riêng, tác vụ tần suất thấp mới qua cổng kiểm soát.
Tôi còn chủ động tìm bản gốc của dữ liệu bên thứ ba mà họ trích dẫn. Bài nghiên cứu đó đo mức suy giảm hiệu năng của WASM so với mã native trên các tập lệnh khác nhau; trong tình huống mã hóa cực đoan nhất, chi phí phát sinh lên tới 255%. Thử tính xem mỗi ngày Dusk có bao nhiêu giao dịch phải qua xác thực chữ ký BLS, bao nhiêu giao dịch phải qua chứng minh ZK — nếu giao dịch nào cũng bắt WASM diễn giải lại một lần, chẳng khác nào mỗi lần đi được một cây số lại phải trả thêm tiền xăng cho hai cây số rưỡi. Ai chịu nổi chứ?
Vậy nên họ đưa mấy thứ này xuống cấp system call, gọi thẳng phần triển khai native. Cái giá phải trả là gì? Phạm vi tin cậy thu hẹp từ “cái hộp sắt sandbox WASM” xuống còn “mấy dòng mã C của host function có viết lỗi be bét không”. Hai loại rủi ro này không cùng cấp độ: cái trước là cách ly vật lý, cái sau là chất lượng mã.
Tôi đã xem báo cáo kiểm toán quý 3 năm 2024 của họ (chôn sâu ở một góc nào đó trên trang web chính thức). Ít nhất thì các ca kiểm thử biên được chạy hồi đó chưa làm lòi ra vấn đề. Nhưng nói thật, kiểu bề mặt tấn công này phải dùng mới lộ ra, chứ không phải kiểm thử là tìm hết được — nhỡ một ngày có ai đó đưa vào dữ liệu chứng minh được tạo ra cực kỳ tinh vi, kích hoạt một lỗi tràn số nguyên nào đó trong host function mà chẳng ai để ý, nghĩ đến cảnh đó thôi tôi đã không dám tưởng tượng rồi.
Nhưng nói đi cũng phải nói lại, nếu thật sự theo đuổi “an toàn tuyệt đối” thì đừng làm blockchain công khai nữa, quay về viết chương trình chạy đơn lẻ là chắc ăn nhất. Đám người Dusk đánh cược rằng: nút thắt hiệu năng sẽ bóp nghẹt bạn trước, còn vấn đề bảo mật thì vẫn có thể vá. @Dusk_Foundation $DUSK #dusk
Tối nay tôi trích xuất log của node ra rà soát một lượt, tự nhiên nhớ đến chuyện tranh luận với một người bạn làm kiểm toán hồi tuần trước.
Bitcoin giảm chút thôi, xu hướng tăng của BTC vẫn không đổi!
Anh ấy hỏi tôi: “Mấy ông chạy Dusk thật sự yên tâm ném logic xác thực ra ngoài WASM à?” Lúc đó tôi không biết đáp sao — ngoài miệng thì cố cứng giọng: “Whitepaper của họ ghi là đã được kiểm toán rồi”, nhưng trong lòng thì thật ra cũng rén lắm. Mãi đến tối nay, khi lục thấy các ca kiểm thử cho bộ host function Piecrust trên GitHub của họ, tôi mới cảm giác như hiểu ra được chút ít.
Nói thế này nhé, tư duy “nhốt tất cả vào sandbox” kiểu truyền thống giống như bạn đi cửa hàng tiện lợi mua bao thuốc lá, mà phải qua cổng an ninh, xuất trình căn cước, lục túi kiểm tra rồi cuối cùng mới được trả tiền — an toàn thì có an toàn, nhưng những người xếp hàng phía sau chắc chửi cho. Dusk đánh cược vào một hướng khác: tác vụ tần suất cao đi làn riêng, tác vụ tần suất thấp mới qua cổng kiểm soát.
Tôi còn chủ động tìm bản gốc của dữ liệu bên thứ ba mà họ trích dẫn. Bài nghiên cứu đó đo mức suy giảm hiệu năng của WASM so với mã native trên các tập lệnh khác nhau; trong tình huống mã hóa cực đoan nhất, chi phí phát sinh lên tới 255%. Thử tính xem mỗi ngày Dusk có bao nhiêu giao dịch phải qua xác thực chữ ký BLS, bao nhiêu giao dịch phải qua chứng minh ZK — nếu giao dịch nào cũng bắt WASM diễn giải lại một lần, chẳng khác nào mỗi lần đi được một cây số lại phải trả thêm tiền xăng cho hai cây số rưỡi. Ai chịu nổi chứ?
Vậy nên họ đưa mấy thứ này xuống cấp system call, gọi thẳng phần triển khai native. Cái giá phải trả là gì? Phạm vi tin cậy thu hẹp từ “cái hộp sắt sandbox WASM” xuống còn “mấy dòng mã C của host function có viết lỗi be bét không”. Hai loại rủi ro này không cùng cấp độ: cái trước là cách ly vật lý, cái sau là chất lượng mã.
Tôi đã xem báo cáo kiểm toán quý 3 năm 2024 của họ (chôn sâu ở một góc nào đó trên trang web chính thức). Ít nhất thì các ca kiểm thử biên được chạy hồi đó chưa làm lòi ra vấn đề. Nhưng nói thật, kiểu bề mặt tấn công này phải dùng mới lộ ra, chứ không phải kiểm thử là tìm hết được — nhỡ một ngày có ai đó đưa vào dữ liệu chứng minh được tạo ra cực kỳ tinh vi, kích hoạt một lỗi tràn số nguyên nào đó trong host function mà chẳng ai để ý, nghĩ đến cảnh đó thôi tôi đã không dám tưởng tượng rồi.
Nhưng nói đi cũng phải nói lại, nếu thật sự theo đuổi “an toàn tuyệt đối” thì đừng làm blockchain công khai nữa, quay về viết chương trình chạy đơn lẻ là chắc ăn nhất. Đám người Dusk đánh cược rằng: nút thắt hiệu năng sẽ bóp nghẹt bạn trước, còn vấn đề bảo mật thì vẫn có thể vá. @Dusk $DUSK #dusk
Bitcoin giảm chút thôi, xu hướng tăng của BTC vẫn không đổi!
Anh ấy hỏi tôi: “Mấy ông chạy Dusk thật sự yên tâm ném logic xác thực ra ngoài WASM à?” Lúc đó tôi không biết đáp sao — ngoài miệng thì cố cứng giọng: “Whitepaper của họ ghi là đã được kiểm toán rồi”, nhưng trong lòng thì thật ra cũng rén lắm. Mãi đến tối nay, khi lục thấy các ca kiểm thử cho bộ host function Piecrust trên GitHub của họ, tôi mới cảm giác như hiểu ra được chút ít.
Nói thế này nhé, tư duy “nhốt tất cả vào sandbox” kiểu truyền thống giống như bạn đi cửa hàng tiện lợi mua bao thuốc lá, mà phải qua cổng an ninh, xuất trình căn cước, lục túi kiểm tra rồi cuối cùng mới được trả tiền — an toàn thì có an toàn, nhưng những người xếp hàng phía sau chắc chửi cho. Dusk đánh cược vào một hướng khác: tác vụ tần suất cao đi làn riêng, tác vụ tần suất thấp mới qua cổng kiểm soát.
Tôi còn chủ động tìm bản gốc của dữ liệu bên thứ ba mà họ trích dẫn. Bài nghiên cứu đó đo mức suy giảm hiệu năng của WASM so với mã native trên các tập lệnh khác nhau; trong tình huống mã hóa cực đoan nhất, chi phí phát sinh lên tới 255%. Thử tính xem mỗi ngày Dusk có bao nhiêu giao dịch phải qua xác thực chữ ký BLS, bao nhiêu giao dịch phải qua chứng minh ZK — nếu giao dịch nào cũng bắt WASM diễn giải lại một lần, chẳng khác nào mỗi lần đi được một cây số lại phải trả thêm tiền xăng cho hai cây số rưỡi. Ai chịu nổi chứ?
Vậy nên họ đưa mấy thứ này xuống cấp system call, gọi thẳng phần triển khai native. Cái giá phải trả là gì? Phạm vi tin cậy thu hẹp từ “cái hộp sắt sandbox WASM” xuống còn “mấy dòng mã C của host function có viết lỗi be bét không”. Hai loại rủi ro này không cùng cấp độ: cái trước là cách ly vật lý, cái sau là chất lượng mã.
Tôi đã xem báo cáo kiểm toán quý 3 năm 2024 của họ (chôn sâu ở một góc nào đó trên trang web chính thức). Ít nhất thì các ca kiểm thử biên được chạy hồi đó chưa làm lòi ra vấn đề. Nhưng nói thật, kiểu bề mặt tấn công này phải dùng mới lộ ra, chứ không phải kiểm thử là tìm hết được — nhỡ một ngày có ai đó đưa vào dữ liệu chứng minh được tạo ra cực kỳ tinh vi, kích hoạt một lỗi tràn số nguyên nào đó trong host function mà chẳng ai để ý, nghĩ đến cảnh đó thôi tôi đã không dám tưởng tượng rồi.
Nhưng nói đi cũng phải nói lại, nếu thật sự theo đuổi “an toàn tuyệt đối” thì đừng làm blockchain công khai nữa, quay về viết chương trình chạy đơn lẻ là chắc ăn nhất. Đám người Dusk đánh cược rằng: nút thắt hiệu năng sẽ bóp nghẹt bạn trước, còn vấn đề bảo mật thì vẫn có thể vá. @Dusk $DUSK #dusk
104
·
--
Nói thật nhé, quy trình hợp đồng WASM của Dusk này mượt thật: tôi mở trình chỉnh sửa trong Chrome, kết nối ví, nhấn biên dịch, mà từ đầu đến cuối chẳng phải cài thêm bất kỳ thư viện nào trên máy. Macro #[contract] lo trọn phần xuất và tuần tự hóa, còn lớp cầu nối Contract Drivers cũng giúp tiết kiệm kha khá công sức tra ABI. Nếu bạn chỉ chạy giao dịch chuyển khoản công khai trên Moonlight thì có khi từ lúc bắt đầu đến lúc triển khai còn nhanh hơn pha một tách cà phê pour-over.
Bitcoin lại bắt đầu tăng rồi, BTC vẫn rất mạnh.
Nhưng điều khiến tôi phải ngồi xuống suy nghĩ thêm nửa tiếng là lúc tôi nhét một giao dịch chuyển tiền ẩn danh Phoenix vào logic truy vấn của Moonlight để gỡ lỗi.
Dusk hoạt động theo hai hướng: Moonlight là sổ cái minh bạch, số dư được ghi thẳng vào tài khoản; Phoenix thì dùng UTXO với địa chỉ ẩn danh, số dư được giấu trong note. Việc luân chuyển tiền giữa hai bên cần Transfer Contract làm thông dịch viên — chuyển từ công khai sang ẩn danh thì trừ số dư trước rồi mới tạo note; chuyển từ ẩn danh sang công khai thì đốt note trước rồi mới cộng số dư. Nghe logic rõ ràng đúng không? Nhưng một khi viết API truy vấn và muốn hiển thị tổng số dư của cả hai bên cùng lúc, bạn phải xử lý đồng thời trạng thái tài khoản và dữ liệu mã hóa của note, hai định dạng hoàn toàn khác nhau. Người mới trong nhóm tôi phản ứng đầu tiên bằng cách lấy value của note cộng thẳng vào số dư — giao dịch đó vừa phát đi là hỏng ngay, vì note của Phoenix phải xác minh bằng chứng sở hữu trước mới giải mã được giá trị; quy trình này hoàn toàn không cùng thời điểm với việc đọc số dư của Moonlight.
Gas còn là một cái bẫy ẩn nữa. Với giao dịch công khai, cứ ước tính theo logic thông thường thì cơ bản cũng khá sát; nhưng giao dịch ẩn danh phải tạo và xác minh bằng chứng ZK. Độ phức tạp của mạch chứng minh gắn trực tiếp với số lượng note và các điều kiện ràng buộc trong giao dịch. Tôi từng thử một giao dịch Phoenix có 2 note đầu vào và 3 note đầu ra, lượng Gas tiêu thụ cao hơn gần hai bậc độ lớn so với giao dịch công khai cùng quy mô. Các hằng số Gas trong tài liệu chỉ có thể dùng làm mức giá tham khảo ban đầu. Trước khi triển khai thật, nếu không chạy mô phỏng vài vòng trên testnet với tham số thực tế thì bạn chẳng dám điền giới hạn Gas — điền thấp thì giao dịch bị revert, điền cao thì lại phí tiền.
Điều tôi vẫn chưa hiểu hẳn là hướng dẫn chính thức của Dusk giải thích quá sơ sài về ranh giới của những trường hợp ít gặp như “truy vấn kết hợp + gọi xuyên mô hình” này. @Dusk_Foundation $DUSK #dusk
Nói thật nhé, quy trình hợp đồng WASM của Dusk này mượt thật: tôi mở trình chỉnh sửa trong Chrome, kết nối ví, nhấn biên dịch, mà từ đầu đến cuối chẳng phải cài thêm bất kỳ thư viện nào trên máy. Macro #[contract] lo trọn phần xuất và tuần tự hóa, còn lớp cầu nối Contract Drivers cũng giúp tiết kiệm kha khá công sức tra ABI. Nếu bạn chỉ chạy giao dịch chuyển khoản công khai trên Moonlight thì có khi từ lúc bắt đầu đến lúc triển khai còn nhanh hơn pha một tách cà phê pour-over.
Bitcoin lại bắt đầu tăng rồi, BTC vẫn rất mạnh.
Nhưng điều khiến tôi phải ngồi xuống suy nghĩ thêm nửa tiếng là lúc tôi nhét một giao dịch chuyển tiền ẩn danh Phoenix vào logic truy vấn của Moonlight để gỡ lỗi.
Dusk hoạt động theo hai hướng: Moonlight là sổ cái minh bạch, số dư được ghi thẳng vào tài khoản; Phoenix thì dùng UTXO với địa chỉ ẩn danh, số dư được giấu trong note. Việc luân chuyển tiền giữa hai bên cần Transfer Contract làm thông dịch viên — chuyển từ công khai sang ẩn danh thì trừ số dư trước rồi mới tạo note; chuyển từ ẩn danh sang công khai thì đốt note trước rồi mới cộng số dư. Nghe logic rõ ràng đúng không? Nhưng một khi viết API truy vấn và muốn hiển thị tổng số dư của cả hai bên cùng lúc, bạn phải xử lý đồng thời trạng thái tài khoản và dữ liệu mã hóa của note, hai định dạng hoàn toàn khác nhau. Người mới trong nhóm tôi phản ứng đầu tiên bằng cách lấy value của note cộng thẳng vào số dư — giao dịch đó vừa phát đi là hỏng ngay, vì note của Phoenix phải xác minh bằng chứng sở hữu trước mới giải mã được giá trị; quy trình này hoàn toàn không cùng thời điểm với việc đọc số dư của Moonlight.
Gas còn là một cái bẫy ẩn nữa. Với giao dịch công khai, cứ ước tính theo logic thông thường thì cơ bản cũng khá sát; nhưng giao dịch ẩn danh phải tạo và xác minh bằng chứng ZK. Độ phức tạp của mạch chứng minh gắn trực tiếp với số lượng note và các điều kiện ràng buộc trong giao dịch. Tôi từng thử một giao dịch Phoenix có 2 note đầu vào và 3 note đầu ra, lượng Gas tiêu thụ cao hơn gần hai bậc độ lớn so với giao dịch công khai cùng quy mô. Các hằng số Gas trong tài liệu chỉ có thể dùng làm mức giá tham khảo ban đầu. Trước khi triển khai thật, nếu không chạy mô phỏng vài vòng trên testnet với tham số thực tế thì bạn chẳng dám điền giới hạn Gas — điền thấp thì giao dịch bị revert, điền cao thì lại phí tiền.
Điều tôi vẫn chưa hiểu hẳn là hướng dẫn chính thức của Dusk giải thích quá sơ sài về ranh giới của những trường hợp ít gặp như “truy vấn kết hợp + gọi xuyên mô hình” này. @Dusk $DUSK #dusk
Bitcoin lại bắt đầu tăng rồi, BTC vẫn rất mạnh.
Nhưng điều khiến tôi phải ngồi xuống suy nghĩ thêm nửa tiếng là lúc tôi nhét một giao dịch chuyển tiền ẩn danh Phoenix vào logic truy vấn của Moonlight để gỡ lỗi.
Dusk hoạt động theo hai hướng: Moonlight là sổ cái minh bạch, số dư được ghi thẳng vào tài khoản; Phoenix thì dùng UTXO với địa chỉ ẩn danh, số dư được giấu trong note. Việc luân chuyển tiền giữa hai bên cần Transfer Contract làm thông dịch viên — chuyển từ công khai sang ẩn danh thì trừ số dư trước rồi mới tạo note; chuyển từ ẩn danh sang công khai thì đốt note trước rồi mới cộng số dư. Nghe logic rõ ràng đúng không? Nhưng một khi viết API truy vấn và muốn hiển thị tổng số dư của cả hai bên cùng lúc, bạn phải xử lý đồng thời trạng thái tài khoản và dữ liệu mã hóa của note, hai định dạng hoàn toàn khác nhau. Người mới trong nhóm tôi phản ứng đầu tiên bằng cách lấy value của note cộng thẳng vào số dư — giao dịch đó vừa phát đi là hỏng ngay, vì note của Phoenix phải xác minh bằng chứng sở hữu trước mới giải mã được giá trị; quy trình này hoàn toàn không cùng thời điểm với việc đọc số dư của Moonlight.
Gas còn là một cái bẫy ẩn nữa. Với giao dịch công khai, cứ ước tính theo logic thông thường thì cơ bản cũng khá sát; nhưng giao dịch ẩn danh phải tạo và xác minh bằng chứng ZK. Độ phức tạp của mạch chứng minh gắn trực tiếp với số lượng note và các điều kiện ràng buộc trong giao dịch. Tôi từng thử một giao dịch Phoenix có 2 note đầu vào và 3 note đầu ra, lượng Gas tiêu thụ cao hơn gần hai bậc độ lớn so với giao dịch công khai cùng quy mô. Các hằng số Gas trong tài liệu chỉ có thể dùng làm mức giá tham khảo ban đầu. Trước khi triển khai thật, nếu không chạy mô phỏng vài vòng trên testnet với tham số thực tế thì bạn chẳng dám điền giới hạn Gas — điền thấp thì giao dịch bị revert, điền cao thì lại phí tiền.
Điều tôi vẫn chưa hiểu hẳn là hướng dẫn chính thức của Dusk giải thích quá sơ sài về ranh giới của những trường hợp ít gặp như “truy vấn kết hợp + gọi xuyên mô hình” này. @Dusk $DUSK #dusk
201
·
--
Đừng chỉ chăm chăm nhìn nến K để đếm sóng. Hãy mở tỷ lệ funding của hợp đồng vĩnh cửu DUSK rồi đặt cạnh BTC và ETH, bạn sẽ nhận ra một vấn đề thực tế hơn chuyện tăng hay giảm — thị trường này đang bắt phe mua trả tiền cho một lối thoát thanh khoản không hề tồn tại.
BTC giảm nhẹ, đang điều chỉnh!
Tôi đã tính thử một bộ số liệu. Tỷ lệ funding trung bình của hợp đồng vĩnh cửu DUSK trong 30 ngày gần đây, quy đổi theo năm, có thể lên tới 42%–67% với chu kỳ thanh toán 8 giờ; trong khi BTC cùng kỳ chỉ ở mức 2%–5%. Bạn nghĩ đây đơn thuần là tâm lý mua mạnh? Hãy xem thêm cấu trúc khối lượng giao dịch phía sau mức funding: cứ mỗi 1 USD thu nhập từ funding dương thì độ sâu khớp lệnh hiệu dụng cùng chiều trên thị trường giao ngay còn chưa tới 0,3 USD.
Nói cách khác, một lượng lớn vị thế được định giá qua lại trong nội bộ thị trường hợp đồng mà không có bất kỳ đối ứng nào trên thị trường giao ngay, cứ thế đẩy tỷ lệ funding lên mức chẳng khác nào “thuế vị thế”.
Có người sẽ nói funding cao cho thấy ý chí mua mạnh, xu hướng vẫn còn. Nhưng bạn cần nghĩ đến điều này: sau khi cặp giao ngay DUSK/USDT trên BITGP bị hủy niêm yết vào tháng 7 năm 2026, nơi duy nhất còn có thể cung cấp giá tham chiếu thanh toán cuối cùng là khu vực USDT của Binance. Thế nhưng khối lượng giao dịch giao ngay mỗi ngày ở đó thậm chí không đủ để hỗ trợ tỷ lệ luân chuyển vị thế 3% ở thị trường hợp đồng. Tỷ lệ ký quỹ duy trì ở mức đòn bẩy 25x là 3,5%, trong khi các đồng coin lớn chỉ hơn 1% một chút. Điều đó có nghĩa là vị thế của bạn không chịu nổi một biến động bình thường 4% trong ngày; chưa kể khi giá đánh dấu bị một nguồn chỉ số duy nhất làm nhiễu 1,5%, khoảng cách hai điểm phần trăm giữa giá kích hoạt lệnh cắt lỗ và mức giá kỳ vọng — đó không phải trượt giá, mà là tấm vé bạn phải trả để “vẫn có thể mở vị thế”.
Tôi không nói nền tảng cơ bản của DUSK có vấn đề: câu chuyện L1 bảo mật quyền riêng tư kết hợp với RWA, cùng lộ trình token hóa SME, vẫn đang được triển khai. Nhưng tình hình ở khâu giao dịch hiện khá éo le: khối lượng vị thế hợp đồng tăng, funding được thu, còn lực đỡ trên thị trường giao ngay thì co lại. Cứ như một hồ bơi ghi độ sâu hai mét, nhưng nhảy xuống rồi mới phát hiện dưới đáy chỉ có một lớp đệm.
Khi theo dõi DUSK, đừng chỉ nhìn xem nến K đã tăng đến đâu. Hãy xem lại lịch sử thanh toán funding, kiểm tra xem khối lượng giao dịch thực tế trong các chu kỳ funding dương là bao nhiêu, rồi quan sát các lệnh chờ trên biểu đồ độ sâu bị rút nhanh thế nào khi funding điều chỉnh sang âm. #dusk $DUSK @Dusk_Foundation
Đừng chỉ chăm chăm nhìn nến K để đếm sóng. Hãy mở tỷ lệ funding của hợp đồng vĩnh cửu DUSK rồi đặt cạnh BTC và ETH, bạn sẽ nhận ra một vấn đề thực tế hơn chuyện tăng hay giảm — thị trường này đang bắt phe mua trả tiền cho một lối thoát thanh khoản không hề tồn tại.
BTC giảm nhẹ, đang điều chỉnh!
Tôi đã tính thử một bộ số liệu. Tỷ lệ funding trung bình của hợp đồng vĩnh cửu DUSK trong 30 ngày gần đây, quy đổi theo năm, có thể lên tới 42%–67% với chu kỳ thanh toán 8 giờ; trong khi BTC cùng kỳ chỉ ở mức 2%–5%. Bạn nghĩ đây đơn thuần là tâm lý mua mạnh? Hãy xem thêm cấu trúc khối lượng giao dịch phía sau mức funding: cứ mỗi 1 USD thu nhập từ funding dương thì độ sâu khớp lệnh hiệu dụng cùng chiều trên thị trường giao ngay còn chưa tới 0,3 USD.
Nói cách khác, một lượng lớn vị thế được định giá qua lại trong nội bộ thị trường hợp đồng mà không có bất kỳ đối ứng nào trên thị trường giao ngay, cứ thế đẩy tỷ lệ funding lên mức chẳng khác nào “thuế vị thế”.
Có người sẽ nói funding cao cho thấy ý chí mua mạnh, xu hướng vẫn còn. Nhưng bạn cần nghĩ đến điều này: sau khi cặp giao ngay DUSK/USDT trên BITGP bị hủy niêm yết vào tháng 7 năm 2026, nơi duy nhất còn có thể cung cấp giá tham chiếu thanh toán cuối cùng là khu vực USDT của Binance. Thế nhưng khối lượng giao dịch giao ngay mỗi ngày ở đó thậm chí không đủ để hỗ trợ tỷ lệ luân chuyển vị thế 3% ở thị trường hợp đồng. Tỷ lệ ký quỹ duy trì ở mức đòn bẩy 25x là 3,5%, trong khi các đồng coin lớn chỉ hơn 1% một chút. Điều đó có nghĩa là vị thế của bạn không chịu nổi một biến động bình thường 4% trong ngày; chưa kể khi giá đánh dấu bị một nguồn chỉ số duy nhất làm nhiễu 1,5%, khoảng cách hai điểm phần trăm giữa giá kích hoạt lệnh cắt lỗ và mức giá kỳ vọng — đó không phải trượt giá, mà là tấm vé bạn phải trả để “vẫn có thể mở vị thế”.
Tôi không nói nền tảng cơ bản của DUSK có vấn đề: câu chuyện L1 bảo mật quyền riêng tư kết hợp với RWA, cùng lộ trình token hóa SME, vẫn đang được triển khai. Nhưng tình hình ở khâu giao dịch hiện khá éo le: khối lượng vị thế hợp đồng tăng, funding được thu, còn lực đỡ trên thị trường giao ngay thì co lại. Cứ như một hồ bơi ghi độ sâu hai mét, nhưng nhảy xuống rồi mới phát hiện dưới đáy chỉ có một lớp đệm.
Khi theo dõi DUSK, đừng chỉ nhìn xem nến K đã tăng đến đâu. Hãy xem lại lịch sử thanh toán funding, kiểm tra xem khối lượng giao dịch thực tế trong các chu kỳ funding dương là bao nhiêu, rồi quan sát các lệnh chờ trên biểu đồ độ sâu bị rút nhanh thế nào khi funding điều chỉnh sang âm. #dusk $DUSK @Dusk
BTC giảm nhẹ, đang điều chỉnh!
Tôi đã tính thử một bộ số liệu. Tỷ lệ funding trung bình của hợp đồng vĩnh cửu DUSK trong 30 ngày gần đây, quy đổi theo năm, có thể lên tới 42%–67% với chu kỳ thanh toán 8 giờ; trong khi BTC cùng kỳ chỉ ở mức 2%–5%. Bạn nghĩ đây đơn thuần là tâm lý mua mạnh? Hãy xem thêm cấu trúc khối lượng giao dịch phía sau mức funding: cứ mỗi 1 USD thu nhập từ funding dương thì độ sâu khớp lệnh hiệu dụng cùng chiều trên thị trường giao ngay còn chưa tới 0,3 USD.
Nói cách khác, một lượng lớn vị thế được định giá qua lại trong nội bộ thị trường hợp đồng mà không có bất kỳ đối ứng nào trên thị trường giao ngay, cứ thế đẩy tỷ lệ funding lên mức chẳng khác nào “thuế vị thế”.
Có người sẽ nói funding cao cho thấy ý chí mua mạnh, xu hướng vẫn còn. Nhưng bạn cần nghĩ đến điều này: sau khi cặp giao ngay DUSK/USDT trên BITGP bị hủy niêm yết vào tháng 7 năm 2026, nơi duy nhất còn có thể cung cấp giá tham chiếu thanh toán cuối cùng là khu vực USDT của Binance. Thế nhưng khối lượng giao dịch giao ngay mỗi ngày ở đó thậm chí không đủ để hỗ trợ tỷ lệ luân chuyển vị thế 3% ở thị trường hợp đồng. Tỷ lệ ký quỹ duy trì ở mức đòn bẩy 25x là 3,5%, trong khi các đồng coin lớn chỉ hơn 1% một chút. Điều đó có nghĩa là vị thế của bạn không chịu nổi một biến động bình thường 4% trong ngày; chưa kể khi giá đánh dấu bị một nguồn chỉ số duy nhất làm nhiễu 1,5%, khoảng cách hai điểm phần trăm giữa giá kích hoạt lệnh cắt lỗ và mức giá kỳ vọng — đó không phải trượt giá, mà là tấm vé bạn phải trả để “vẫn có thể mở vị thế”.
Tôi không nói nền tảng cơ bản của DUSK có vấn đề: câu chuyện L1 bảo mật quyền riêng tư kết hợp với RWA, cùng lộ trình token hóa SME, vẫn đang được triển khai. Nhưng tình hình ở khâu giao dịch hiện khá éo le: khối lượng vị thế hợp đồng tăng, funding được thu, còn lực đỡ trên thị trường giao ngay thì co lại. Cứ như một hồ bơi ghi độ sâu hai mét, nhưng nhảy xuống rồi mới phát hiện dưới đáy chỉ có một lớp đệm.
Khi theo dõi DUSK, đừng chỉ nhìn xem nến K đã tăng đến đâu. Hãy xem lại lịch sử thanh toán funding, kiểm tra xem khối lượng giao dịch thực tế trong các chu kỳ funding dương là bao nhiêu, rồi quan sát các lệnh chờ trên biểu đồ độ sâu bị rút nhanh thế nào khi funding điều chỉnh sang âm. #dusk $DUSK @Dusk
208
·
--
Anh em ơi, đêm qua lướt bài suýt nữa làm tôi “bật phòng” luôn.
Bánh xe (giá) giảm chút, nhưng BTC vẫn đang tích lũy sức mạnh!
Trong một bài cũ, một đám người cứ lặp đi lặp lại rằng “coin riêng tư, tài sản thuộc về bạn, chẳng ai động được”. Càng đọc càng thấy không ổn, cuối cùng tôi cũng tỉnh hẳn ra. Câu đó nghe thì rất “ngầu” trong một câu chuyện thuần ẩn danh, nhưng nếu bạn đem logic này đi áp vào Dusk thì mới thấy: người ta chẳng hề định chơi cùng bạn trò này.
Dusk có một thứ gọi là Zedger, chuyên quản lý mảng chứng khoán và RWA như những tài sản nghiêm túc. Trong đó ghi rất rõ “tính năng chuyển nhượng bắt buộc” — trong điều kiện tuân thủ, bên phát hành có thể chuyển tài sản đi khỏi tay bạn. Nghe thoáng qua chắc bạn sẽ nghĩ đây chẳng phải là “cái cổng sau” mà coin riêng tư sợ nhất sao?
Nhưng nghĩ kỹ thì luật chứng khoán vốn đã yêu cầu khả năng đó. Việc phong tỏa theo lệnh của tòa, thu hồi bắt buộc, xử lý quyền lợi công ty… cổ phiếu bạn đang nắm mà tới lúc phải phong tỏa thì phong tỏa thôi — chuyện này không phải bug, mà là yêu cầu cứng từ cơ quan quản lý. Coin riêng tư thuần túy không làm được điểm này, và chính đó là cái “điểm chết” khiến nó không bước chân nổi vào thị trường được quản lý — không phải vì kỹ thuật kém, mà vì nó hoàn toàn không có “đầu nối” để xác định ai có thể hợp pháp động vào tài sản của bạn.
Cách tiếp cận của Dusk là: họ không định đối đầu với quản lý, mà mã hóa việc kiểm soát tuân thủ trực tiếp vào hạ tầng tài sản. Bộ Zedger này hỗ trợ đúc, hủy, chia cổ tức, chuyển khoản có hạn mức; đồng thời dùng bằng chứng kiến thức không (zero-knowledge) để che giấu chi tiết giao dịch, nhưng vẫn để lại một “đường kiểm chứng” có thể kiểm soát cho bên kiểm toán.
Vậy vấn đề là: sự riêng tư mà người dùng phổ thông cảm nhận trên Dusk giờ không còn là “không ai có thể động tài sản của tôi”, mà thành “không ai có thể xem trắng trợn tài sản của tôi, nhưng bên được cấp phép vẫn có thể động trong khuôn khổ hợp pháp”. Ranh giới này nằm ở đâu, ai là người có quyền khởi xướng chuyển nhượng bắt buộc — trong tài liệu có thể không nói kỹ, và thú thật tôi cũng thấy hơi ngờ ngợ trong lòng.
Nhưng thiết kế kiểu “riêng tư nhưng có thể cưỡng chế” rốt cuộc là tiến bộ hay là sự thỏa hiệp? Nói thật lòng: hệ thống tài chính truyền thống đã dùng những quy tắc đó hơn trăm năm rồi — cổ phiếu của bạn phải bị phong tỏa thì vẫn bị phong tỏa. Dusk tương đương với việc đưa toàn bộ bộ quy tắc đó lên chuỗi, đồng thời dùng mật mã để giữ riêng tư cho giao dịch.
Nếu bạn nói nó là “cổng sau” thì hệ thống của công ty chứng khoán cũng đầy “cổng sau”. Nếu bạn nói nó không “thuần” thì điều đó lại chính là vé để các tổ chức dám bước vào.
#dusk $DUSK @Dusk_Foundation
Anh em ơi, đêm qua lướt bài suýt nữa làm tôi “bật phòng” luôn.
Bánh xe (giá) giảm chút, nhưng BTC vẫn đang tích lũy sức mạnh!
Trong một bài cũ, một đám người cứ lặp đi lặp lại rằng “coin riêng tư, tài sản thuộc về bạn, chẳng ai động được”. Càng đọc càng thấy không ổn, cuối cùng tôi cũng tỉnh hẳn ra. Câu đó nghe thì rất “ngầu” trong một câu chuyện thuần ẩn danh, nhưng nếu bạn đem logic này đi áp vào Dusk thì mới thấy: người ta chẳng hề định chơi cùng bạn trò này.
Dusk có một thứ gọi là Zedger, chuyên quản lý mảng chứng khoán và RWA như những tài sản nghiêm túc. Trong đó ghi rất rõ “tính năng chuyển nhượng bắt buộc” — trong điều kiện tuân thủ, bên phát hành có thể chuyển tài sản đi khỏi tay bạn. Nghe thoáng qua chắc bạn sẽ nghĩ đây chẳng phải là “cái cổng sau” mà coin riêng tư sợ nhất sao?
Nhưng nghĩ kỹ thì luật chứng khoán vốn đã yêu cầu khả năng đó. Việc phong tỏa theo lệnh của tòa, thu hồi bắt buộc, xử lý quyền lợi công ty… cổ phiếu bạn đang nắm mà tới lúc phải phong tỏa thì phong tỏa thôi — chuyện này không phải bug, mà là yêu cầu cứng từ cơ quan quản lý. Coin riêng tư thuần túy không làm được điểm này, và chính đó là cái “điểm chết” khiến nó không bước chân nổi vào thị trường được quản lý — không phải vì kỹ thuật kém, mà vì nó hoàn toàn không có “đầu nối” để xác định ai có thể hợp pháp động vào tài sản của bạn.
Cách tiếp cận của Dusk là: họ không định đối đầu với quản lý, mà mã hóa việc kiểm soát tuân thủ trực tiếp vào hạ tầng tài sản. Bộ Zedger này hỗ trợ đúc, hủy, chia cổ tức, chuyển khoản có hạn mức; đồng thời dùng bằng chứng kiến thức không (zero-knowledge) để che giấu chi tiết giao dịch, nhưng vẫn để lại một “đường kiểm chứng” có thể kiểm soát cho bên kiểm toán.
Vậy vấn đề là: sự riêng tư mà người dùng phổ thông cảm nhận trên Dusk giờ không còn là “không ai có thể động tài sản của tôi”, mà thành “không ai có thể xem trắng trợn tài sản của tôi, nhưng bên được cấp phép vẫn có thể động trong khuôn khổ hợp pháp”. Ranh giới này nằm ở đâu, ai là người có quyền khởi xướng chuyển nhượng bắt buộc — trong tài liệu có thể không nói kỹ, và thú thật tôi cũng thấy hơi ngờ ngợ trong lòng.
Nhưng thiết kế kiểu “riêng tư nhưng có thể cưỡng chế” rốt cuộc là tiến bộ hay là sự thỏa hiệp? Nói thật lòng: hệ thống tài chính truyền thống đã dùng những quy tắc đó hơn trăm năm rồi — cổ phiếu của bạn phải bị phong tỏa thì vẫn bị phong tỏa. Dusk tương đương với việc đưa toàn bộ bộ quy tắc đó lên chuỗi, đồng thời dùng mật mã để giữ riêng tư cho giao dịch.
Nếu bạn nói nó là “cổng sau” thì hệ thống của công ty chứng khoán cũng đầy “cổng sau”. Nếu bạn nói nó không “thuần” thì điều đó lại chính là vé để các tổ chức dám bước vào.
#dusk $DUSK @Dusk
Bánh xe (giá) giảm chút, nhưng BTC vẫn đang tích lũy sức mạnh!
Trong một bài cũ, một đám người cứ lặp đi lặp lại rằng “coin riêng tư, tài sản thuộc về bạn, chẳng ai động được”. Càng đọc càng thấy không ổn, cuối cùng tôi cũng tỉnh hẳn ra. Câu đó nghe thì rất “ngầu” trong một câu chuyện thuần ẩn danh, nhưng nếu bạn đem logic này đi áp vào Dusk thì mới thấy: người ta chẳng hề định chơi cùng bạn trò này.
Dusk có một thứ gọi là Zedger, chuyên quản lý mảng chứng khoán và RWA như những tài sản nghiêm túc. Trong đó ghi rất rõ “tính năng chuyển nhượng bắt buộc” — trong điều kiện tuân thủ, bên phát hành có thể chuyển tài sản đi khỏi tay bạn. Nghe thoáng qua chắc bạn sẽ nghĩ đây chẳng phải là “cái cổng sau” mà coin riêng tư sợ nhất sao?
Nhưng nghĩ kỹ thì luật chứng khoán vốn đã yêu cầu khả năng đó. Việc phong tỏa theo lệnh của tòa, thu hồi bắt buộc, xử lý quyền lợi công ty… cổ phiếu bạn đang nắm mà tới lúc phải phong tỏa thì phong tỏa thôi — chuyện này không phải bug, mà là yêu cầu cứng từ cơ quan quản lý. Coin riêng tư thuần túy không làm được điểm này, và chính đó là cái “điểm chết” khiến nó không bước chân nổi vào thị trường được quản lý — không phải vì kỹ thuật kém, mà vì nó hoàn toàn không có “đầu nối” để xác định ai có thể hợp pháp động vào tài sản của bạn.
Cách tiếp cận của Dusk là: họ không định đối đầu với quản lý, mà mã hóa việc kiểm soát tuân thủ trực tiếp vào hạ tầng tài sản. Bộ Zedger này hỗ trợ đúc, hủy, chia cổ tức, chuyển khoản có hạn mức; đồng thời dùng bằng chứng kiến thức không (zero-knowledge) để che giấu chi tiết giao dịch, nhưng vẫn để lại một “đường kiểm chứng” có thể kiểm soát cho bên kiểm toán.
Vậy vấn đề là: sự riêng tư mà người dùng phổ thông cảm nhận trên Dusk giờ không còn là “không ai có thể động tài sản của tôi”, mà thành “không ai có thể xem trắng trợn tài sản của tôi, nhưng bên được cấp phép vẫn có thể động trong khuôn khổ hợp pháp”. Ranh giới này nằm ở đâu, ai là người có quyền khởi xướng chuyển nhượng bắt buộc — trong tài liệu có thể không nói kỹ, và thú thật tôi cũng thấy hơi ngờ ngợ trong lòng.
Nhưng thiết kế kiểu “riêng tư nhưng có thể cưỡng chế” rốt cuộc là tiến bộ hay là sự thỏa hiệp? Nói thật lòng: hệ thống tài chính truyền thống đã dùng những quy tắc đó hơn trăm năm rồi — cổ phiếu của bạn phải bị phong tỏa thì vẫn bị phong tỏa. Dusk tương đương với việc đưa toàn bộ bộ quy tắc đó lên chuỗi, đồng thời dùng mật mã để giữ riêng tư cho giao dịch.
Nếu bạn nói nó là “cổng sau” thì hệ thống của công ty chứng khoán cũng đầy “cổng sau”. Nếu bạn nói nó không “thuần” thì điều đó lại chính là vé để các tổ chức dám bước vào.
#dusk $DUSK @Dusk
71
·
--
Đừng tám chuyện KYC với nhóm của Dusk, nói chuyện một lần là tắt thở một lần
Tin tốt là bánh bao tăng rất ổn. BTC còn có thể tăng được bao nhiêu nữa nhỉ?
Chạy xong testnet vào cái đêm đó, tôi nhìn chằm chằm vào chuỗi hash Merkle trong terminal, tự nhiên thấy mấy lớp “da” mình từng trát với bên gia công compliance trước kia hoàn toàn phí công.
Nhóm Dusk “gắt” ở điểm nào? Họ treo license lên cây, bạn chỉ cần chứng minh rằng bạn là bạn. Mã số CCCD thì vĩnh viễn bị khóa trong ổ cứng cục bộ của bạn. Còn XSC thì tuyệt hơn: các ràng buộc chuyển nhượng và khóa bí mật của chế độ xem để kiểm toán đều được hàn thẳng vào hợp đồng tài sản; ai được xem, ai không được chuyển—trên chuỗi còn cài sẵn khóa cửa. Tôi đem dữ liệu test chạy hơn chục vòng, độ trễ khi xác minh trúng whitelist ổn định ở mức mili-giây—nói riêng về bộ khung mật mã, dự án này là đường đua “theo chuẩn tổ chức” mà tôi từng thấy ít dầu mỡ nhất.
Nhưng đừng vội khen.
Tôi ném script tạo cùng một loại bằng chứng lên một chiếc MacBook đời cũ, module WASM chạy PLONK, CPU kéo thẳng lên trần—quạt quay như muốn cất cánh. Từ lúc tạo bằng chứng đến khi ghi vào khối, một giao dịch mất gần bốn giây. Bốn giây đủ để giá on-chain biến ba lần, đủ để khiến trader lẻ bị nuốt trượt giá hai vòng. Tổ chức có card tăng tốc FPGA, còn kiểm toán viên bình thường? Chỉ cần bấm trên laptop chờ ba giây: một ngày duyệt hai trăm giao dịch, chỉ phần chờ đã ngốn mất mười phút. Độ “tinh khiết” mật mã ở phía kỹ thuật đúng là bẩn bựa đến vậy.
Càng khó xử là hệ sinh thái on-chain. Tôi từng chụp màn hình DAU của DuskEVM, dài hạn vẫn ở hai chữ số, đường TVL kéo ra nhìn gần như đường điện tâm đồ phập phồng. NPEX khái niệm kêu lớn, nhưng bên thứ cấp không có market maker duy trì báo giá liên tục; token dạng chứng khoán phát ra thì đổi không được tay—thì khác gì giấy lộn trên chuỗi? Phía监管 bên đó còn chậm hơn nữa: thuần ZK thay thế việc lưu dấu văn bản, còn việc nâng cấp nóng quy tắc giữa các khu vực pháp lý trong hợp đồng—tất cả đều là biến chậm, không gấp được.
Nên phán đoán của tôi chỉ gói gọn một câu: gu của Dusk thì tôi mua, nhưng ai mà “tự động não bổ” “cấp tổ chức” thành “sắp là dùng được”, thì ta cược một gói thuốc.
Chỉ tiêu tôi tự theo dõi ba món: một laptop phổ thông chạy một lần chứng minh của Citadel rốt cuộc bị kẹt mấy giây; công tắc cho phép “tiết lộ chọn lọc” có hồi âm theo phạm vi không; và ngoài testnet có tỷ lệ chuyển nhượng thật hay không. Ba thứ này không khá lên thì dù XSC có viết gọn gàng đến đâu, cũng là thư tình của kỹ sư gửi cho cơ quan quản lý—không phải cánh cửa tiền đi vào. #dusk $DUSK @Dusk_Foundation
Đừng tám chuyện KYC với nhóm của Dusk, nói chuyện một lần là tắt thở một lần
Tin tốt là bánh bao tăng rất ổn. BTC còn có thể tăng được bao nhiêu nữa nhỉ?
Chạy xong testnet vào cái đêm đó, tôi nhìn chằm chằm vào chuỗi hash Merkle trong terminal, tự nhiên thấy mấy lớp “da” mình từng trát với bên gia công compliance trước kia hoàn toàn phí công.
Nhóm Dusk “gắt” ở điểm nào? Họ treo license lên cây, bạn chỉ cần chứng minh rằng bạn là bạn. Mã số CCCD thì vĩnh viễn bị khóa trong ổ cứng cục bộ của bạn. Còn XSC thì tuyệt hơn: các ràng buộc chuyển nhượng và khóa bí mật của chế độ xem để kiểm toán đều được hàn thẳng vào hợp đồng tài sản; ai được xem, ai không được chuyển—trên chuỗi còn cài sẵn khóa cửa. Tôi đem dữ liệu test chạy hơn chục vòng, độ trễ khi xác minh trúng whitelist ổn định ở mức mili-giây—nói riêng về bộ khung mật mã, dự án này là đường đua “theo chuẩn tổ chức” mà tôi từng thấy ít dầu mỡ nhất.
Nhưng đừng vội khen.
Tôi ném script tạo cùng một loại bằng chứng lên một chiếc MacBook đời cũ, module WASM chạy PLONK, CPU kéo thẳng lên trần—quạt quay như muốn cất cánh. Từ lúc tạo bằng chứng đến khi ghi vào khối, một giao dịch mất gần bốn giây. Bốn giây đủ để giá on-chain biến ba lần, đủ để khiến trader lẻ bị nuốt trượt giá hai vòng. Tổ chức có card tăng tốc FPGA, còn kiểm toán viên bình thường? Chỉ cần bấm trên laptop chờ ba giây: một ngày duyệt hai trăm giao dịch, chỉ phần chờ đã ngốn mất mười phút. Độ “tinh khiết” mật mã ở phía kỹ thuật đúng là bẩn bựa đến vậy.
Càng khó xử là hệ sinh thái on-chain. Tôi từng chụp màn hình DAU của DuskEVM, dài hạn vẫn ở hai chữ số, đường TVL kéo ra nhìn gần như đường điện tâm đồ phập phồng. NPEX khái niệm kêu lớn, nhưng bên thứ cấp không có market maker duy trì báo giá liên tục; token dạng chứng khoán phát ra thì đổi không được tay—thì khác gì giấy lộn trên chuỗi? Phía监管 bên đó còn chậm hơn nữa: thuần ZK thay thế việc lưu dấu văn bản, còn việc nâng cấp nóng quy tắc giữa các khu vực pháp lý trong hợp đồng—tất cả đều là biến chậm, không gấp được.
Nên phán đoán của tôi chỉ gói gọn một câu: gu của Dusk thì tôi mua, nhưng ai mà “tự động não bổ” “cấp tổ chức” thành “sắp là dùng được”, thì ta cược một gói thuốc.
Chỉ tiêu tôi tự theo dõi ba món: một laptop phổ thông chạy một lần chứng minh của Citadel rốt cuộc bị kẹt mấy giây; công tắc cho phép “tiết lộ chọn lọc” có hồi âm theo phạm vi không; và ngoài testnet có tỷ lệ chuyển nhượng thật hay không. Ba thứ này không khá lên thì dù XSC có viết gọn gàng đến đâu, cũng là thư tình của kỹ sư gửi cho cơ quan quản lý—không phải cánh cửa tiền đi vào. #dusk $DUSK @Dusk
Tin tốt là bánh bao tăng rất ổn. BTC còn có thể tăng được bao nhiêu nữa nhỉ?
Chạy xong testnet vào cái đêm đó, tôi nhìn chằm chằm vào chuỗi hash Merkle trong terminal, tự nhiên thấy mấy lớp “da” mình từng trát với bên gia công compliance trước kia hoàn toàn phí công.
Nhóm Dusk “gắt” ở điểm nào? Họ treo license lên cây, bạn chỉ cần chứng minh rằng bạn là bạn. Mã số CCCD thì vĩnh viễn bị khóa trong ổ cứng cục bộ của bạn. Còn XSC thì tuyệt hơn: các ràng buộc chuyển nhượng và khóa bí mật của chế độ xem để kiểm toán đều được hàn thẳng vào hợp đồng tài sản; ai được xem, ai không được chuyển—trên chuỗi còn cài sẵn khóa cửa. Tôi đem dữ liệu test chạy hơn chục vòng, độ trễ khi xác minh trúng whitelist ổn định ở mức mili-giây—nói riêng về bộ khung mật mã, dự án này là đường đua “theo chuẩn tổ chức” mà tôi từng thấy ít dầu mỡ nhất.
Nhưng đừng vội khen.
Tôi ném script tạo cùng một loại bằng chứng lên một chiếc MacBook đời cũ, module WASM chạy PLONK, CPU kéo thẳng lên trần—quạt quay như muốn cất cánh. Từ lúc tạo bằng chứng đến khi ghi vào khối, một giao dịch mất gần bốn giây. Bốn giây đủ để giá on-chain biến ba lần, đủ để khiến trader lẻ bị nuốt trượt giá hai vòng. Tổ chức có card tăng tốc FPGA, còn kiểm toán viên bình thường? Chỉ cần bấm trên laptop chờ ba giây: một ngày duyệt hai trăm giao dịch, chỉ phần chờ đã ngốn mất mười phút. Độ “tinh khiết” mật mã ở phía kỹ thuật đúng là bẩn bựa đến vậy.
Càng khó xử là hệ sinh thái on-chain. Tôi từng chụp màn hình DAU của DuskEVM, dài hạn vẫn ở hai chữ số, đường TVL kéo ra nhìn gần như đường điện tâm đồ phập phồng. NPEX khái niệm kêu lớn, nhưng bên thứ cấp không có market maker duy trì báo giá liên tục; token dạng chứng khoán phát ra thì đổi không được tay—thì khác gì giấy lộn trên chuỗi? Phía监管 bên đó còn chậm hơn nữa: thuần ZK thay thế việc lưu dấu văn bản, còn việc nâng cấp nóng quy tắc giữa các khu vực pháp lý trong hợp đồng—tất cả đều là biến chậm, không gấp được.
Nên phán đoán của tôi chỉ gói gọn một câu: gu của Dusk thì tôi mua, nhưng ai mà “tự động não bổ” “cấp tổ chức” thành “sắp là dùng được”, thì ta cược một gói thuốc.
Chỉ tiêu tôi tự theo dõi ba món: một laptop phổ thông chạy một lần chứng minh của Citadel rốt cuộc bị kẹt mấy giây; công tắc cho phép “tiết lộ chọn lọc” có hồi âm theo phạm vi không; và ngoài testnet có tỷ lệ chuyển nhượng thật hay không. Ba thứ này không khá lên thì dù XSC có viết gọn gàng đến đâu, cũng là thư tình của kỹ sư gửi cho cơ quan quản lý—không phải cánh cửa tiền đi vào. #dusk $DUSK @Dusk
193
·
--
Tôi đã đọc lại tài liệu TermMax và bị kẹt ngay chỗ đó — không phải vì không hiểu, mà vì hiểu quá thì lại thấy bất an.
Cái bánh này quá mạnh tay rồi, BTC sắp chạm mốc 80.000!
Lần đầu lướt whitepaper, trong đầu tôi bật ra đúng cụm từ: “Đây chẳng phải là nhét chứng khoán token hóa của Ondo vào một pool cho vay/cho mượn sao”, suýt nữa đã bấm nút đóng (x) ở góc trên bên phải. Nhưng sau khi nhìn chằm chằm vào phần Rate Lock ở mục 3.2 trong khoảng hai mươi phút, tôi phát hiện nhận định của mình ngớ ngẩn đến mức khó tin.
Thứ TermMax làm hoàn toàn không phải là khiến chứng khoán token hóa sinh lời theo kiểu thông thường. Mà là cắt thẳng quy trình “vay thế chấp chứng khoán” trong tài chính truyền thống — vốn phải xin phê duyệt, phải theo dõi biến động giá (mark-to-market), phải gọi thêm tài sản đảm bảo (margin call) — thành một hợp đồng mang tính xác định với lãi suất cố định ngay trên chuỗi.
Hãy thử hình dung một tình huống: tôi có chứng khoán token hóa của AAPL trong tay, không muốn bán tháo (cắt lỗ), nhưng lại cần tiền gấp. Trước đây, khi đi vay trên DeFi, mỗi ngày mở mắt ra việc đầu tiên là xem lãi suất lại trôi bao nhiêu, tim đập thình thịch vì không biết tháng sau khoản trả nợ có thể đột ngột nhảy một đoạn hay không. Lô-gic của TermMax là: tại khoảnh khắc bạn vay, lãi suất được “đóng đinh” trong hợp đồng; số tiền trả nợ không nhấp nhô theo thị trường, và đường thanh lý được vẽ sẵn ngay từ lúc vay — không phải kiểu có một “hộp đen” nào đó về sau mới theo dõi giúp bạn.
Đọc tới đây tôi phải dừng lại. Trong hơn mười năm DeFi, trạng thái “thả nổi” luôn mặc định là thứ bản địa; còn lãi suất cố định lại cần thêm cơ chế để bọc lót. TermMax tương đương với việc đi ngược lại giả định nền tảng ấy. Ở đây AMM không phải để tạo lợi nhuận thả nổi, mà để ghép mỗi khoản vay lãi suất cố định với nguồn vốn đối ứng, khiến lãi suất được khóa ngay tại thời điểm giao dịch.
Nhưng điểm khiến tôi lo nhất lúc này lại là: nếu tài sản token hóa ở lớp nền xảy ra tình trạng lệch neo cực đoan, kiểu sụp đổ như LUNA năm đó, thì liệu hợp đồng lãi suất cố định có vô tình biến thành một “lỗ đen thanh khoản”? Lúc đó, những khoản cần được thanh lý có thể không thanh lý được, những khoản cần trả thì không trả nổi — và cái gọi là “tính xác định” ấy lại trở thành con dao hai lưỡi.
Tuy vậy, nói đi cũng phải nói lại: việc mang nguyên quy trình vay thế chấp chứng khoán lên chuỗi và loại bỏ phần không chắc chắn như vậy, bản thân nó đã đáng để theo dõi kỹ càng. @termmax #TermMax
Tôi đã đọc lại tài liệu TermMax và bị kẹt ngay chỗ đó — không phải vì không hiểu, mà vì hiểu quá thì lại thấy bất an.
Cái bánh này quá mạnh tay rồi, BTC sắp chạm mốc 80.000!
Lần đầu lướt whitepaper, trong đầu tôi bật ra đúng cụm từ: “Đây chẳng phải là nhét chứng khoán token hóa của Ondo vào một pool cho vay/cho mượn sao”, suýt nữa đã bấm nút đóng (x) ở góc trên bên phải. Nhưng sau khi nhìn chằm chằm vào phần Rate Lock ở mục 3.2 trong khoảng hai mươi phút, tôi phát hiện nhận định của mình ngớ ngẩn đến mức khó tin.
Thứ TermMax làm hoàn toàn không phải là khiến chứng khoán token hóa sinh lời theo kiểu thông thường. Mà là cắt thẳng quy trình “vay thế chấp chứng khoán” trong tài chính truyền thống — vốn phải xin phê duyệt, phải theo dõi biến động giá (mark-to-market), phải gọi thêm tài sản đảm bảo (margin call) — thành một hợp đồng mang tính xác định với lãi suất cố định ngay trên chuỗi.
Hãy thử hình dung một tình huống: tôi có chứng khoán token hóa của AAPL trong tay, không muốn bán tháo (cắt lỗ), nhưng lại cần tiền gấp. Trước đây, khi đi vay trên DeFi, mỗi ngày mở mắt ra việc đầu tiên là xem lãi suất lại trôi bao nhiêu, tim đập thình thịch vì không biết tháng sau khoản trả nợ có thể đột ngột nhảy một đoạn hay không. Lô-gic của TermMax là: tại khoảnh khắc bạn vay, lãi suất được “đóng đinh” trong hợp đồng; số tiền trả nợ không nhấp nhô theo thị trường, và đường thanh lý được vẽ sẵn ngay từ lúc vay — không phải kiểu có một “hộp đen” nào đó về sau mới theo dõi giúp bạn.
Đọc tới đây tôi phải dừng lại. Trong hơn mười năm DeFi, trạng thái “thả nổi” luôn mặc định là thứ bản địa; còn lãi suất cố định lại cần thêm cơ chế để bọc lót. TermMax tương đương với việc đi ngược lại giả định nền tảng ấy. Ở đây AMM không phải để tạo lợi nhuận thả nổi, mà để ghép mỗi khoản vay lãi suất cố định với nguồn vốn đối ứng, khiến lãi suất được khóa ngay tại thời điểm giao dịch.
Nhưng điểm khiến tôi lo nhất lúc này lại là: nếu tài sản token hóa ở lớp nền xảy ra tình trạng lệch neo cực đoan, kiểu sụp đổ như LUNA năm đó, thì liệu hợp đồng lãi suất cố định có vô tình biến thành một “lỗ đen thanh khoản”? Lúc đó, những khoản cần được thanh lý có thể không thanh lý được, những khoản cần trả thì không trả nổi — và cái gọi là “tính xác định” ấy lại trở thành con dao hai lưỡi.
Tuy vậy, nói đi cũng phải nói lại: việc mang nguyên quy trình vay thế chấp chứng khoán lên chuỗi và loại bỏ phần không chắc chắn như vậy, bản thân nó đã đáng để theo dõi kỹ càng. @TermMax #TermMax
Cái bánh này quá mạnh tay rồi, BTC sắp chạm mốc 80.000!
Lần đầu lướt whitepaper, trong đầu tôi bật ra đúng cụm từ: “Đây chẳng phải là nhét chứng khoán token hóa của Ondo vào một pool cho vay/cho mượn sao”, suýt nữa đã bấm nút đóng (x) ở góc trên bên phải. Nhưng sau khi nhìn chằm chằm vào phần Rate Lock ở mục 3.2 trong khoảng hai mươi phút, tôi phát hiện nhận định của mình ngớ ngẩn đến mức khó tin.
Thứ TermMax làm hoàn toàn không phải là khiến chứng khoán token hóa sinh lời theo kiểu thông thường. Mà là cắt thẳng quy trình “vay thế chấp chứng khoán” trong tài chính truyền thống — vốn phải xin phê duyệt, phải theo dõi biến động giá (mark-to-market), phải gọi thêm tài sản đảm bảo (margin call) — thành một hợp đồng mang tính xác định với lãi suất cố định ngay trên chuỗi.
Hãy thử hình dung một tình huống: tôi có chứng khoán token hóa của AAPL trong tay, không muốn bán tháo (cắt lỗ), nhưng lại cần tiền gấp. Trước đây, khi đi vay trên DeFi, mỗi ngày mở mắt ra việc đầu tiên là xem lãi suất lại trôi bao nhiêu, tim đập thình thịch vì không biết tháng sau khoản trả nợ có thể đột ngột nhảy một đoạn hay không. Lô-gic của TermMax là: tại khoảnh khắc bạn vay, lãi suất được “đóng đinh” trong hợp đồng; số tiền trả nợ không nhấp nhô theo thị trường, và đường thanh lý được vẽ sẵn ngay từ lúc vay — không phải kiểu có một “hộp đen” nào đó về sau mới theo dõi giúp bạn.
Đọc tới đây tôi phải dừng lại. Trong hơn mười năm DeFi, trạng thái “thả nổi” luôn mặc định là thứ bản địa; còn lãi suất cố định lại cần thêm cơ chế để bọc lót. TermMax tương đương với việc đi ngược lại giả định nền tảng ấy. Ở đây AMM không phải để tạo lợi nhuận thả nổi, mà để ghép mỗi khoản vay lãi suất cố định với nguồn vốn đối ứng, khiến lãi suất được khóa ngay tại thời điểm giao dịch.
Nhưng điểm khiến tôi lo nhất lúc này lại là: nếu tài sản token hóa ở lớp nền xảy ra tình trạng lệch neo cực đoan, kiểu sụp đổ như LUNA năm đó, thì liệu hợp đồng lãi suất cố định có vô tình biến thành một “lỗ đen thanh khoản”? Lúc đó, những khoản cần được thanh lý có thể không thanh lý được, những khoản cần trả thì không trả nổi — và cái gọi là “tính xác định” ấy lại trở thành con dao hai lưỡi.
Tuy vậy, nói đi cũng phải nói lại: việc mang nguyên quy trình vay thế chấp chứng khoán lên chuỗi và loại bỏ phần không chắc chắn như vậy, bản thân nó đã đáng để theo dõi kỹ càng. @TermMax #TermMax
289
·
--
Những kẻ ở Phố Wall không sợ đưa lên chuỗi, họ sợ bị lột trần cả… cái quần lót
Cơn sóng BTC tăng vọt khiến người ta hoa cả mắt, nhưng BTC vẫn mạnh!
Nói một nhận định có thể bị mắng—DUSK này, tôi theo dõi suốt ba tháng mà không viết bài. Không phải vì không hiểu, mà vì sợ viết sớm rồi bị tát mặt. Nhưng gần đây tôi cặm cụi lật đi lật lại bản whitepaper của nó ba lượt, đến lúc đó tôi lại thấy yên tâm hơn.
Vì sao? Vì nó vốn không phải để cho bạn đi “đánh” đâu.
Bất kỳ đồng coin nào ngoài thị trường mà dính chút “quyền riêng tư”, gần như đều giảng kiểu “giấu đi, giấu hết, ai cũng đừng hòng truy ra”. DUSK lại không như vậy. Nó lên thẳng luôn—lôi ra cả vòng đời của chứng khoán, quy tắc tuân thủ được viết thẳng vào hợp đồng, còn KYC và AML thì được “đóng băng” trực tiếp trên chuỗi—nghe có vẻ chẳng hề… mã hóa, đúng không? Chẳng phải kiểu Web3, đúng không? Ừ, chính là hình dáng cố tình dài ra như vậy.
Tôi nghiền ngẫm một lúc logic công bố có chọn lọc của nó, rồi chợt nhớ đến chuyện trước đó tôi đi ăn với một người bạn làm thanh toán bù trừ truyền thống. Nguyên văn câu anh ấy nói: “Không phải là tụi tôi không muốn lên public chain. Nhưng lên rồi, bên đối tác mỗi ngày sẽ canh chừng biến động danh mục của tụi tôi. Thế thì chơi cái gì nữa.”
Bạn thấy đấy, điểm đau nằm ngay ở đó. Tổ chức cần thứ kiểu: “Tôi cho bạn thấy tôi đang chạy, nhưng đừng nhìn rõ tôi đang chạy theo con đường nào.” Và DUSK vừa vặn đưa cho họ đúng cái lựa chọn ấy.
Nhưng nói đi cũng phải nói lại, giờ tôi đặt nó ở khoang quan sát hàng ghế đầu, không có nghĩa là tôi khuyên các bạn lao vào.
Còn mảng RWA lúc này giống như một con đường cao tốc vừa mới trải. Xe thì chưa mấy, mà trạm thu phí thì đã xây khá hoành tráng. Nền tảng kỹ thuật của DUSK tôi công nhận—cơ chế đồng thuận và mức hoàn thiện của lớp thanh toán, so trong cả “cuộc đua privacy public chain” thì cũng thuộc dạng đáng gờm. Nhưng muốn để tài sản quy mô lớn như trái phiếu chính phủ Mỹ (Mỹ债), cổ phần tư nhân (private equity) chạy thật sự trên chuỗi—nói thật—vẫn thiếu một “nhân vật phá băng” có thể kéo mấy ông chủ tiền cũ của tài chính truyền thống bước vào.
Người đó khi nào xuất hiện thì chuỗi này khi nào mới thực sự “sống”.
Vì vậy, thái độ của tôi rất rõ ràng: phần logic nền tảng thì tôi gật đầu. Còn chuyện thương mại hóa, tôi sẽ đợi thêm.
Còn việc cuối cùng Phố Wall sẽ chọn chuỗi minh bạch hoàn toàn hay chuỗi có phân cấp quyền riêng tư—tôi cược vào phương án sau. Bạn thử nghĩ xem, mấy người mặc vest kia khi nào lại chịu mở bài tẩy của mình cho đối thủ nhìn? #dusk $DUSK @Dusk_Foundation
Những kẻ ở Phố Wall không sợ đưa lên chuỗi, họ sợ bị lột trần cả… cái quần lót
Cơn sóng BTC tăng vọt khiến người ta hoa cả mắt, nhưng BTC vẫn mạnh!
Nói một nhận định có thể bị mắng—DUSK này, tôi theo dõi suốt ba tháng mà không viết bài. Không phải vì không hiểu, mà vì sợ viết sớm rồi bị tát mặt. Nhưng gần đây tôi cặm cụi lật đi lật lại bản whitepaper của nó ba lượt, đến lúc đó tôi lại thấy yên tâm hơn.
Vì sao? Vì nó vốn không phải để cho bạn đi “đánh” đâu.
Bất kỳ đồng coin nào ngoài thị trường mà dính chút “quyền riêng tư”, gần như đều giảng kiểu “giấu đi, giấu hết, ai cũng đừng hòng truy ra”. DUSK lại không như vậy. Nó lên thẳng luôn—lôi ra cả vòng đời của chứng khoán, quy tắc tuân thủ được viết thẳng vào hợp đồng, còn KYC và AML thì được “đóng băng” trực tiếp trên chuỗi—nghe có vẻ chẳng hề… mã hóa, đúng không? Chẳng phải kiểu Web3, đúng không? Ừ, chính là hình dáng cố tình dài ra như vậy.
Tôi nghiền ngẫm một lúc logic công bố có chọn lọc của nó, rồi chợt nhớ đến chuyện trước đó tôi đi ăn với một người bạn làm thanh toán bù trừ truyền thống. Nguyên văn câu anh ấy nói: “Không phải là tụi tôi không muốn lên public chain. Nhưng lên rồi, bên đối tác mỗi ngày sẽ canh chừng biến động danh mục của tụi tôi. Thế thì chơi cái gì nữa.”
Bạn thấy đấy, điểm đau nằm ngay ở đó. Tổ chức cần thứ kiểu: “Tôi cho bạn thấy tôi đang chạy, nhưng đừng nhìn rõ tôi đang chạy theo con đường nào.” Và DUSK vừa vặn đưa cho họ đúng cái lựa chọn ấy.
Nhưng nói đi cũng phải nói lại, giờ tôi đặt nó ở khoang quan sát hàng ghế đầu, không có nghĩa là tôi khuyên các bạn lao vào.
Còn mảng RWA lúc này giống như một con đường cao tốc vừa mới trải. Xe thì chưa mấy, mà trạm thu phí thì đã xây khá hoành tráng. Nền tảng kỹ thuật của DUSK tôi công nhận—cơ chế đồng thuận và mức hoàn thiện của lớp thanh toán, so trong cả “cuộc đua privacy public chain” thì cũng thuộc dạng đáng gờm. Nhưng muốn để tài sản quy mô lớn như trái phiếu chính phủ Mỹ (Mỹ债), cổ phần tư nhân (private equity) chạy thật sự trên chuỗi—nói thật—vẫn thiếu một “nhân vật phá băng” có thể kéo mấy ông chủ tiền cũ của tài chính truyền thống bước vào.
Người đó khi nào xuất hiện thì chuỗi này khi nào mới thực sự “sống”.
Vì vậy, thái độ của tôi rất rõ ràng: phần logic nền tảng thì tôi gật đầu. Còn chuyện thương mại hóa, tôi sẽ đợi thêm.
Còn việc cuối cùng Phố Wall sẽ chọn chuỗi minh bạch hoàn toàn hay chuỗi có phân cấp quyền riêng tư—tôi cược vào phương án sau. Bạn thử nghĩ xem, mấy người mặc vest kia khi nào lại chịu mở bài tẩy của mình cho đối thủ nhìn? #dusk $DUSK @Dusk
Cơn sóng BTC tăng vọt khiến người ta hoa cả mắt, nhưng BTC vẫn mạnh!
Nói một nhận định có thể bị mắng—DUSK này, tôi theo dõi suốt ba tháng mà không viết bài. Không phải vì không hiểu, mà vì sợ viết sớm rồi bị tát mặt. Nhưng gần đây tôi cặm cụi lật đi lật lại bản whitepaper của nó ba lượt, đến lúc đó tôi lại thấy yên tâm hơn.
Vì sao? Vì nó vốn không phải để cho bạn đi “đánh” đâu.
Bất kỳ đồng coin nào ngoài thị trường mà dính chút “quyền riêng tư”, gần như đều giảng kiểu “giấu đi, giấu hết, ai cũng đừng hòng truy ra”. DUSK lại không như vậy. Nó lên thẳng luôn—lôi ra cả vòng đời của chứng khoán, quy tắc tuân thủ được viết thẳng vào hợp đồng, còn KYC và AML thì được “đóng băng” trực tiếp trên chuỗi—nghe có vẻ chẳng hề… mã hóa, đúng không? Chẳng phải kiểu Web3, đúng không? Ừ, chính là hình dáng cố tình dài ra như vậy.
Tôi nghiền ngẫm một lúc logic công bố có chọn lọc của nó, rồi chợt nhớ đến chuyện trước đó tôi đi ăn với một người bạn làm thanh toán bù trừ truyền thống. Nguyên văn câu anh ấy nói: “Không phải là tụi tôi không muốn lên public chain. Nhưng lên rồi, bên đối tác mỗi ngày sẽ canh chừng biến động danh mục của tụi tôi. Thế thì chơi cái gì nữa.”
Bạn thấy đấy, điểm đau nằm ngay ở đó. Tổ chức cần thứ kiểu: “Tôi cho bạn thấy tôi đang chạy, nhưng đừng nhìn rõ tôi đang chạy theo con đường nào.” Và DUSK vừa vặn đưa cho họ đúng cái lựa chọn ấy.
Nhưng nói đi cũng phải nói lại, giờ tôi đặt nó ở khoang quan sát hàng ghế đầu, không có nghĩa là tôi khuyên các bạn lao vào.
Còn mảng RWA lúc này giống như một con đường cao tốc vừa mới trải. Xe thì chưa mấy, mà trạm thu phí thì đã xây khá hoành tráng. Nền tảng kỹ thuật của DUSK tôi công nhận—cơ chế đồng thuận và mức hoàn thiện của lớp thanh toán, so trong cả “cuộc đua privacy public chain” thì cũng thuộc dạng đáng gờm. Nhưng muốn để tài sản quy mô lớn như trái phiếu chính phủ Mỹ (Mỹ债), cổ phần tư nhân (private equity) chạy thật sự trên chuỗi—nói thật—vẫn thiếu một “nhân vật phá băng” có thể kéo mấy ông chủ tiền cũ của tài chính truyền thống bước vào.
Người đó khi nào xuất hiện thì chuỗi này khi nào mới thực sự “sống”.
Vì vậy, thái độ của tôi rất rõ ràng: phần logic nền tảng thì tôi gật đầu. Còn chuyện thương mại hóa, tôi sẽ đợi thêm.
Còn việc cuối cùng Phố Wall sẽ chọn chuỗi minh bạch hoàn toàn hay chuỗi có phân cấp quyền riêng tư—tôi cược vào phương án sau. Bạn thử nghĩ xem, mấy người mặc vest kia khi nào lại chịu mở bài tẩy của mình cho đối thủ nhìn? #dusk $DUSK @Dusk
1
1
379
·
--
Trước đây tôi cũng nghĩ: TermMax chỉ là lắp thêm một thị trường thứ cấp cho trái phiếu lãi suất cố định. FT thì như việc “đánh” trái phiếu, XT thì tách phần phiếu lãi ra—nghe có vẻ tinh xảo, nhưng vẫn chưa tới mức vỗ đùi kêu hay.
Cho tới khi tôi lần theo logic Curator của V2, trong đầu bỗng bật ra một câu: Đây không phải là giao thức vay mượn, mà là đang “bôi thuốc vào mắt” cho nhà tạo lập thị trường.
Anh xem này, nước đi của V2 rất thâm. Limit Order được trải kín khắp nơi: người đi vay treo ở mức lãi suất cao nhất có thể chấp nhận, người cho vay treo ở mức lãi suất thấp nhất có thể chấp nhận. Bề ngoài là trao lại quyền định giá cho người dùng, nhưng bản chất là cắt nhỏ phần việc mà trước đây LP làm “trọn gói”, rồi xay thành mảnh vụn để ném cho thị trường. Trước kia LP kiếm chênh lệch nhờ bất cân xứng thông tin và quy mô vốn—giờ khi Range Order xuất hiện, Curator mang theo thuật toán lượn khắp thị trường tìm tổ hợp tối ưu. Nếu bạn báo giá tham hơn một chút, lệnh của bạn sẽ lập tức bị định tuyến sang “anh láng giềng nhà bên” đặt lệnh cùng loại.
Tôi còn cố tình lục dữ liệu trên testnet, có một chi tiết khá đáng suy nghĩ: với cùng một khoản vay USDC kỳ hạn 7 ngày, lãi suất bình quân gia quyền ghép bằng Range Order lại thấp hơn khoảng 8–12 bps so với đi thẳng qua pool AMM. Nhìn thì 8 bps không to tát, nhưng với những “lão pháo” cho vay tần suất cao, đó chính là mạch máu lợi nhuận bị hút mất đi một lớp.
Tất nhiên, cũng có người phản biện: giờ cái pool còn nông lắm, chỉ vài chục nghìn USD đã có thể đập ra một cái hố lớn. Lãi suất “tối ưu” mà bạn nói, rất có thể chỉ là cây cong duy nhất mọc trên sa mạc thanh khoản.
Tôi thừa nhận được một nửa.
Nên giờ tôi không xem TVL hay khối lượng giao dịch nữa, tôi chỉ nhìn vào ba thứ: Thứ nhất, tỉ lệ chiết khấu của FT theo các kỳ hạn khác nhau có nối thành một đường cong mượt mà được không; Thứ hai, độ dày đặt lệnh ở cả phía mua lẫn phía bán có đang được chủ động tăng dần lên không; Thứ ba, lợi suất ẩn của XT so với chênh lệch (basis) với lãi suất thả nổi bên ngoài có đang ổn định co hẹp lại không. Ba thứ này mà bền bỉ, chắc chắn thì mới chứng minh thị trường thật sự xem lãi suất là “chuyện chính”, chứ không phải một nhóm người ở đó tay trái tay phải quét điểm.
TermMax hiện vẫn chưa đủ để gánh nổi tấm biển “Sàn giao dịch lãi suất”, nhưng con dao mổ V2 ít nhất đã rạch toạc đúng chỗ tổn thương. Phần còn lại, xem thị trường tự lớn thịt như thế nào. #termmax @termmax
Trước đây tôi cũng nghĩ: TermMax chỉ là lắp thêm một thị trường thứ cấp cho trái phiếu lãi suất cố định. FT thì như việc “đánh” trái phiếu, XT thì tách phần phiếu lãi ra—nghe có vẻ tinh xảo, nhưng vẫn chưa tới mức vỗ đùi kêu hay.
Cho tới khi tôi lần theo logic Curator của V2, trong đầu bỗng bật ra một câu: Đây không phải là giao thức vay mượn, mà là đang “bôi thuốc vào mắt” cho nhà tạo lập thị trường.
Anh xem này, nước đi của V2 rất thâm. Limit Order được trải kín khắp nơi: người đi vay treo ở mức lãi suất cao nhất có thể chấp nhận, người cho vay treo ở mức lãi suất thấp nhất có thể chấp nhận. Bề ngoài là trao lại quyền định giá cho người dùng, nhưng bản chất là cắt nhỏ phần việc mà trước đây LP làm “trọn gói”, rồi xay thành mảnh vụn để ném cho thị trường. Trước kia LP kiếm chênh lệch nhờ bất cân xứng thông tin và quy mô vốn—giờ khi Range Order xuất hiện, Curator mang theo thuật toán lượn khắp thị trường tìm tổ hợp tối ưu. Nếu bạn báo giá tham hơn một chút, lệnh của bạn sẽ lập tức bị định tuyến sang “anh láng giềng nhà bên” đặt lệnh cùng loại.
Tôi còn cố tình lục dữ liệu trên testnet, có một chi tiết khá đáng suy nghĩ: với cùng một khoản vay USDC kỳ hạn 7 ngày, lãi suất bình quân gia quyền ghép bằng Range Order lại thấp hơn khoảng 8–12 bps so với đi thẳng qua pool AMM. Nhìn thì 8 bps không to tát, nhưng với những “lão pháo” cho vay tần suất cao, đó chính là mạch máu lợi nhuận bị hút mất đi một lớp.
Tất nhiên, cũng có người phản biện: giờ cái pool còn nông lắm, chỉ vài chục nghìn USD đã có thể đập ra một cái hố lớn. Lãi suất “tối ưu” mà bạn nói, rất có thể chỉ là cây cong duy nhất mọc trên sa mạc thanh khoản.
Tôi thừa nhận được một nửa.
Nên giờ tôi không xem TVL hay khối lượng giao dịch nữa, tôi chỉ nhìn vào ba thứ: Thứ nhất, tỉ lệ chiết khấu của FT theo các kỳ hạn khác nhau có nối thành một đường cong mượt mà được không; Thứ hai, độ dày đặt lệnh ở cả phía mua lẫn phía bán có đang được chủ động tăng dần lên không; Thứ ba, lợi suất ẩn của XT so với chênh lệch (basis) với lãi suất thả nổi bên ngoài có đang ổn định co hẹp lại không. Ba thứ này mà bền bỉ, chắc chắn thì mới chứng minh thị trường thật sự xem lãi suất là “chuyện chính”, chứ không phải một nhóm người ở đó tay trái tay phải quét điểm.
TermMax hiện vẫn chưa đủ để gánh nổi tấm biển “Sàn giao dịch lãi suất”, nhưng con dao mổ V2 ít nhất đã rạch toạc đúng chỗ tổn thương. Phần còn lại, xem thị trường tự lớn thịt như thế nào. #termmax @TermMax
Cho tới khi tôi lần theo logic Curator của V2, trong đầu bỗng bật ra một câu: Đây không phải là giao thức vay mượn, mà là đang “bôi thuốc vào mắt” cho nhà tạo lập thị trường.
Anh xem này, nước đi của V2 rất thâm. Limit Order được trải kín khắp nơi: người đi vay treo ở mức lãi suất cao nhất có thể chấp nhận, người cho vay treo ở mức lãi suất thấp nhất có thể chấp nhận. Bề ngoài là trao lại quyền định giá cho người dùng, nhưng bản chất là cắt nhỏ phần việc mà trước đây LP làm “trọn gói”, rồi xay thành mảnh vụn để ném cho thị trường. Trước kia LP kiếm chênh lệch nhờ bất cân xứng thông tin và quy mô vốn—giờ khi Range Order xuất hiện, Curator mang theo thuật toán lượn khắp thị trường tìm tổ hợp tối ưu. Nếu bạn báo giá tham hơn một chút, lệnh của bạn sẽ lập tức bị định tuyến sang “anh láng giềng nhà bên” đặt lệnh cùng loại.
Tôi còn cố tình lục dữ liệu trên testnet, có một chi tiết khá đáng suy nghĩ: với cùng một khoản vay USDC kỳ hạn 7 ngày, lãi suất bình quân gia quyền ghép bằng Range Order lại thấp hơn khoảng 8–12 bps so với đi thẳng qua pool AMM. Nhìn thì 8 bps không to tát, nhưng với những “lão pháo” cho vay tần suất cao, đó chính là mạch máu lợi nhuận bị hút mất đi một lớp.
Tất nhiên, cũng có người phản biện: giờ cái pool còn nông lắm, chỉ vài chục nghìn USD đã có thể đập ra một cái hố lớn. Lãi suất “tối ưu” mà bạn nói, rất có thể chỉ là cây cong duy nhất mọc trên sa mạc thanh khoản.
Tôi thừa nhận được một nửa.
Nên giờ tôi không xem TVL hay khối lượng giao dịch nữa, tôi chỉ nhìn vào ba thứ: Thứ nhất, tỉ lệ chiết khấu của FT theo các kỳ hạn khác nhau có nối thành một đường cong mượt mà được không; Thứ hai, độ dày đặt lệnh ở cả phía mua lẫn phía bán có đang được chủ động tăng dần lên không; Thứ ba, lợi suất ẩn của XT so với chênh lệch (basis) với lãi suất thả nổi bên ngoài có đang ổn định co hẹp lại không. Ba thứ này mà bền bỉ, chắc chắn thì mới chứng minh thị trường thật sự xem lãi suất là “chuyện chính”, chứ không phải một nhóm người ở đó tay trái tay phải quét điểm.
TermMax hiện vẫn chưa đủ để gánh nổi tấm biển “Sàn giao dịch lãi suất”, nhưng con dao mổ V2 ít nhất đã rạch toạc đúng chỗ tổn thương. Phần còn lại, xem thị trường tự lớn thịt như thế nào. #termmax @TermMax
62
·
--
650 tỷ USD, cái “tổng bàn” ấy—Ethereum bị “ăn” 33%, Provenance “xén” 27%, còn Solana, BNB, XRP mỗi bên gặm 6% phần thịt. DUSK đến cả suất tham gia cũng không chen nổi. Đây không phải định kiến của thị trường; đây là việc các tổ chức dùng tiền thật để kẻ đường—bên phát hành các trái phiếu khoán token hóa và tín dụng tư nhân sẽ chọn chuỗi theo logic rất đơn giản: chuỗi nào có thanh khoản sâu, có sẵn hệ thống lưu ký/托管, và có thể làm kiểm toán tuân thủ ít rụng tóc hơn, thì tiền sẽ chảy về đó. Một L1 phải tự viết lại từ đầu cho đến đồng thuận, còn EVM thì “hẹn rồi thôi” vài lần, trong danh sách quản trị rủi ro của tổ chức thì ngay cả mục “dự phòng” cũng chẳng nằm trong danh sách.
Polymesh ghim chuyện tuân thủ chứng khoán vào tận gốc rễ. Monero và Zcash thì có sẵn “đồ nghề” để ăn ở đường đua quyền riêng tư. Còn DUSK thì sao—tuân thủ không sâu bằng Polymesh, quyền riêng tư lại mang theo “cục sạc” ràng buộc từ phía quản lý nên không chạy qua được các chuỗi ẩn danh lão làng; cuối cùng chọn đúng con đường khe hẹp nhất.
Bánh to sắp cán 70.000 rồi, BTC còn được đó!
Cái khó thực sự nằm ở mức độ hoạt động trên chain. Mainnet chạy hơn một năm, giao dịch/ngày lắc lư khoảng 800 đến 1.000; địa chỉ hoạt động hằng ngày từ thời kỳ đầu đã chỉ 40 đến 80, đến đầu năm 2026 một đợt đỉnh bùng lên 300 đến 870, rồi sau đó lại mềm về vùng trăm. Với quy mô này trên một L1, nghe thì có thể gọi là “tổ chức—tần suất thấp, giá trị lớn”, nhưng nói thật thì lại giống ban nhạc không khí ở testnet hơn. NPEX đúng là từng treo vài trăm triệu euro chứng khoán; EURQ cũng phát hành, nhưng tài sản được lưu ký “im lìm” trên chain—khác hoàn toàn với việc có người tương tác mua bán một cách thực sự trên chain. Số lượng tài khoản mở của tổ chức và số địa chỉ trên chain: cái trước là chất liệu PPT cho mở rộng kinh doanh, còn cái sau mới là nhiệt độ cơ bản dùng thật.
Quả mìn thật sự nằm ngay trong cấu trúc token. Năm địa chỉ hàng đầu nắm giữ hơn 67% số vốn; địa chỉ lớn nhất chiếm riêng 21%; địa chỉ lưu ký của Binance lại ăn thêm hơn 12%; Top 10 tiến sát 73%. Một chuỗi tự quảng bá là “tài chính tuân thủ cấp tổ chức”, mà mức độ tập trung vốn còn quái hơn cả đa số meme coin—bức tranh này đẹp đến mức tôi không dám nghĩ kỹ. Khi tổ chức qua được vòng kiểm soát rủi ro, câu hỏi bật ra đầu tiên trong đầu họ chắc chắn là—“lúc rút lui thì ai sẽ tiếp?”
DuskEVM từ lúc công bố đến khi ra mắt đã kéo dài thêm vài quý. Nhịp độ commit trên GitHub nhìn bằng mắt thường đã chậm hơn đáng kể; bản nâng cấp protocol v23 dự kiến cho Q1/2026 cũng rõ ràng tụt lại so với lộ trình. Kể chuyện kỹ thuật có đẹp đến mấy, nếu nhịp giao hàng không theo kịp, thì tổ chức làm xong POC cũng chỉ để đó.
#dusk $DUSK @Dusk_Foundation
650 tỷ USD, cái “tổng bàn” ấy—Ethereum bị “ăn” 33%, Provenance “xén” 27%, còn Solana, BNB, XRP mỗi bên gặm 6% phần thịt. DUSK đến cả suất tham gia cũng không chen nổi. Đây không phải định kiến của thị trường; đây là việc các tổ chức dùng tiền thật để kẻ đường—bên phát hành các trái phiếu khoán token hóa và tín dụng tư nhân sẽ chọn chuỗi theo logic rất đơn giản: chuỗi nào có thanh khoản sâu, có sẵn hệ thống lưu ký/托管, và có thể làm kiểm toán tuân thủ ít rụng tóc hơn, thì tiền sẽ chảy về đó. Một L1 phải tự viết lại từ đầu cho đến đồng thuận, còn EVM thì “hẹn rồi thôi” vài lần, trong danh sách quản trị rủi ro của tổ chức thì ngay cả mục “dự phòng” cũng chẳng nằm trong danh sách.
Polymesh ghim chuyện tuân thủ chứng khoán vào tận gốc rễ. Monero và Zcash thì có sẵn “đồ nghề” để ăn ở đường đua quyền riêng tư. Còn DUSK thì sao—tuân thủ không sâu bằng Polymesh, quyền riêng tư lại mang theo “cục sạc” ràng buộc từ phía quản lý nên không chạy qua được các chuỗi ẩn danh lão làng; cuối cùng chọn đúng con đường khe hẹp nhất.
Bánh to sắp cán 70.000 rồi, BTC còn được đó!
Cái khó thực sự nằm ở mức độ hoạt động trên chain. Mainnet chạy hơn một năm, giao dịch/ngày lắc lư khoảng 800 đến 1.000; địa chỉ hoạt động hằng ngày từ thời kỳ đầu đã chỉ 40 đến 80, đến đầu năm 2026 một đợt đỉnh bùng lên 300 đến 870, rồi sau đó lại mềm về vùng trăm. Với quy mô này trên một L1, nghe thì có thể gọi là “tổ chức—tần suất thấp, giá trị lớn”, nhưng nói thật thì lại giống ban nhạc không khí ở testnet hơn. NPEX đúng là từng treo vài trăm triệu euro chứng khoán; EURQ cũng phát hành, nhưng tài sản được lưu ký “im lìm” trên chain—khác hoàn toàn với việc có người tương tác mua bán một cách thực sự trên chain. Số lượng tài khoản mở của tổ chức và số địa chỉ trên chain: cái trước là chất liệu PPT cho mở rộng kinh doanh, còn cái sau mới là nhiệt độ cơ bản dùng thật.
Quả mìn thật sự nằm ngay trong cấu trúc token. Năm địa chỉ hàng đầu nắm giữ hơn 67% số vốn; địa chỉ lớn nhất chiếm riêng 21%; địa chỉ lưu ký của Binance lại ăn thêm hơn 12%; Top 10 tiến sát 73%. Một chuỗi tự quảng bá là “tài chính tuân thủ cấp tổ chức”, mà mức độ tập trung vốn còn quái hơn cả đa số meme coin—bức tranh này đẹp đến mức tôi không dám nghĩ kỹ. Khi tổ chức qua được vòng kiểm soát rủi ro, câu hỏi bật ra đầu tiên trong đầu họ chắc chắn là—“lúc rút lui thì ai sẽ tiếp?”
DuskEVM từ lúc công bố đến khi ra mắt đã kéo dài thêm vài quý. Nhịp độ commit trên GitHub nhìn bằng mắt thường đã chậm hơn đáng kể; bản nâng cấp protocol v23 dự kiến cho Q1/2026 cũng rõ ràng tụt lại so với lộ trình. Kể chuyện kỹ thuật có đẹp đến mấy, nếu nhịp giao hàng không theo kịp, thì tổ chức làm xong POC cũng chỉ để đó.
#dusk $DUSK @Dusk
Polymesh ghim chuyện tuân thủ chứng khoán vào tận gốc rễ. Monero và Zcash thì có sẵn “đồ nghề” để ăn ở đường đua quyền riêng tư. Còn DUSK thì sao—tuân thủ không sâu bằng Polymesh, quyền riêng tư lại mang theo “cục sạc” ràng buộc từ phía quản lý nên không chạy qua được các chuỗi ẩn danh lão làng; cuối cùng chọn đúng con đường khe hẹp nhất.
Bánh to sắp cán 70.000 rồi, BTC còn được đó!
Cái khó thực sự nằm ở mức độ hoạt động trên chain. Mainnet chạy hơn một năm, giao dịch/ngày lắc lư khoảng 800 đến 1.000; địa chỉ hoạt động hằng ngày từ thời kỳ đầu đã chỉ 40 đến 80, đến đầu năm 2026 một đợt đỉnh bùng lên 300 đến 870, rồi sau đó lại mềm về vùng trăm. Với quy mô này trên một L1, nghe thì có thể gọi là “tổ chức—tần suất thấp, giá trị lớn”, nhưng nói thật thì lại giống ban nhạc không khí ở testnet hơn. NPEX đúng là từng treo vài trăm triệu euro chứng khoán; EURQ cũng phát hành, nhưng tài sản được lưu ký “im lìm” trên chain—khác hoàn toàn với việc có người tương tác mua bán một cách thực sự trên chain. Số lượng tài khoản mở của tổ chức và số địa chỉ trên chain: cái trước là chất liệu PPT cho mở rộng kinh doanh, còn cái sau mới là nhiệt độ cơ bản dùng thật.
Quả mìn thật sự nằm ngay trong cấu trúc token. Năm địa chỉ hàng đầu nắm giữ hơn 67% số vốn; địa chỉ lớn nhất chiếm riêng 21%; địa chỉ lưu ký của Binance lại ăn thêm hơn 12%; Top 10 tiến sát 73%. Một chuỗi tự quảng bá là “tài chính tuân thủ cấp tổ chức”, mà mức độ tập trung vốn còn quái hơn cả đa số meme coin—bức tranh này đẹp đến mức tôi không dám nghĩ kỹ. Khi tổ chức qua được vòng kiểm soát rủi ro, câu hỏi bật ra đầu tiên trong đầu họ chắc chắn là—“lúc rút lui thì ai sẽ tiếp?”
DuskEVM từ lúc công bố đến khi ra mắt đã kéo dài thêm vài quý. Nhịp độ commit trên GitHub nhìn bằng mắt thường đã chậm hơn đáng kể; bản nâng cấp protocol v23 dự kiến cho Q1/2026 cũng rõ ràng tụt lại so với lộ trình. Kể chuyện kỹ thuật có đẹp đến mấy, nếu nhịp giao hàng không theo kịp, thì tổ chức làm xong POC cũng chỉ để đó.
#dusk $DUSK @Dusk
192
·
--
Trò chuyện với bạn bè về TermMax tới tận nửa đêm, anh ấy nói một câu khiến tôi đứng hình
“Đây chẳng phải đúng là vay mượn lãi suất cố định sao?”
Bánh (thị trường) nhích lên một chút, BTC vẫn ổn!
Lúc đó tôi không phản bác. Về nhà, tôi lục lại code và tài liệu suốt ba ngày, càng nghĩ càng thấy—đúng là câu đó nói đúng, nhưng cảm giác như chẳng nói gì.
Thứ thực sự khiến tôi không ngồi yên được là đoạn cơ chế bù trừ khi thanh lý.
Nói đơn giản, nếu khoản vay đến hạn mà chưa trả hết, khi cửa sổ thanh lý vừa đóng, người nắm giữ FT có thể trực tiếp lấy theo tỷ lệ từ redemption pool để nhận tài sản cơ sở và tài sản thế chấp. Thiết kế này hay ở điểm nào? Nó biến “thanh lý” từ trò phạt thành logic phân bổ. Bên khác thì kiểu khi bùng nổ cháy hàng là robot lao vào giành thịt, còn TermMax lại để người nắm nợ tự quyết định có muốn nhận cái “kèo” này hay không. Bạn giữ FT thì bạn có quyền lựa chọn—nhận hay không nhận? Đây là một cách tiếp cận hoàn toàn khác so với thanh lý truyền thống.
Còn nói về định giá.
Range Order—món này tôi phải suy nghĩ hai ngày mới hiểu ra cho trọn. Nó không phải cứ báo một APR cố định rồi xong, mà là cắt số vốn thành nhiều đoạn, mỗi đoạn treo với một mức lãi suất khác nhau. Lượng vốn lớn vào có thể nhận được mức lãi suất khác so với vốn nhỏ; giá khớp không chỉ là một con số đơn lẻ, mà nằm trong một khoảng nào đó. Nói cách khác, độ sâu thị trường được “cắm” trực tiếp lên đường cong lãi suất. Ai có quy mô vốn lớn thì phải trả thêm premium cho thanh khoản—vậy mới công bằng và cũng mang tính thị trường.
Tôi lật lại khoảng hơn chục bản ghi giao dịch thực tế, và thấy phần lớn Range Order tập trung trong 3–5 segment, không phải kiểu thiết kế nhiều đoạn rườm rà hàng chục. Điều đó cho thấy mọi người vẫn thực dụng: chia quá nhiều đoạn sẽ tốn chi phí quản lý, không đáng.
Quay lại cách tách FT/XT/GT.
FT đến hạn thì được nhận 1 debt token. XT đi theo FT, cứ 1+1=1 vị thế nợ hoàn chỉnh. Còn GT thì gom tài sản thế chấp và nợ thành một vị thế có thể chuyển nhượng. Cấu trúc này khiến tôi nhớ tới ABS (chứng khoán hóa tài sản)—ý tưởng tách nhỏ tài sản cơ sở, rồi cắt lại rủi ro thành các phần khác nhau, để mỗi nhóm người theo khẩu vị khác nhau có thể chọn lớp phù hợp.
Nhưng TermMax làm “cứng” hơn: nó không cắt rủi ro, mà cắt thời gian. FT là sự chắc chắn tại thời điểm đáo hạn; XT là khoảng chênh lãi trong suốt thời gian đó; còn GT là tính linh hoạt của toàn bộ vị thế. Ba loại khẩu vị, cùng một lớp tài sản cơ sở—mỗi bên lấy phần mình cần. @termmax #TermMax
Trò chuyện với bạn bè về TermMax tới tận nửa đêm, anh ấy nói một câu khiến tôi đứng hình
“Đây chẳng phải đúng là vay mượn lãi suất cố định sao?”
Bánh (thị trường) nhích lên một chút, BTC vẫn ổn!
Lúc đó tôi không phản bác. Về nhà, tôi lục lại code và tài liệu suốt ba ngày, càng nghĩ càng thấy—đúng là câu đó nói đúng, nhưng cảm giác như chẳng nói gì.
Thứ thực sự khiến tôi không ngồi yên được là đoạn cơ chế bù trừ khi thanh lý.
Nói đơn giản, nếu khoản vay đến hạn mà chưa trả hết, khi cửa sổ thanh lý vừa đóng, người nắm giữ FT có thể trực tiếp lấy theo tỷ lệ từ redemption pool để nhận tài sản cơ sở và tài sản thế chấp. Thiết kế này hay ở điểm nào? Nó biến “thanh lý” từ trò phạt thành logic phân bổ. Bên khác thì kiểu khi bùng nổ cháy hàng là robot lao vào giành thịt, còn TermMax lại để người nắm nợ tự quyết định có muốn nhận cái “kèo” này hay không. Bạn giữ FT thì bạn có quyền lựa chọn—nhận hay không nhận? Đây là một cách tiếp cận hoàn toàn khác so với thanh lý truyền thống.
Còn nói về định giá.
Range Order—món này tôi phải suy nghĩ hai ngày mới hiểu ra cho trọn. Nó không phải cứ báo một APR cố định rồi xong, mà là cắt số vốn thành nhiều đoạn, mỗi đoạn treo với một mức lãi suất khác nhau. Lượng vốn lớn vào có thể nhận được mức lãi suất khác so với vốn nhỏ; giá khớp không chỉ là một con số đơn lẻ, mà nằm trong một khoảng nào đó. Nói cách khác, độ sâu thị trường được “cắm” trực tiếp lên đường cong lãi suất. Ai có quy mô vốn lớn thì phải trả thêm premium cho thanh khoản—vậy mới công bằng và cũng mang tính thị trường.
Tôi lật lại khoảng hơn chục bản ghi giao dịch thực tế, và thấy phần lớn Range Order tập trung trong 3–5 segment, không phải kiểu thiết kế nhiều đoạn rườm rà hàng chục. Điều đó cho thấy mọi người vẫn thực dụng: chia quá nhiều đoạn sẽ tốn chi phí quản lý, không đáng.
Quay lại cách tách FT/XT/GT.
FT đến hạn thì được nhận 1 debt token. XT đi theo FT, cứ 1+1=1 vị thế nợ hoàn chỉnh. Còn GT thì gom tài sản thế chấp và nợ thành một vị thế có thể chuyển nhượng. Cấu trúc này khiến tôi nhớ tới ABS (chứng khoán hóa tài sản)—ý tưởng tách nhỏ tài sản cơ sở, rồi cắt lại rủi ro thành các phần khác nhau, để mỗi nhóm người theo khẩu vị khác nhau có thể chọn lớp phù hợp.
Nhưng TermMax làm “cứng” hơn: nó không cắt rủi ro, mà cắt thời gian. FT là sự chắc chắn tại thời điểm đáo hạn; XT là khoảng chênh lãi trong suốt thời gian đó; còn GT là tính linh hoạt của toàn bộ vị thế. Ba loại khẩu vị, cùng một lớp tài sản cơ sở—mỗi bên lấy phần mình cần. @TermMax #TermMax
“Đây chẳng phải đúng là vay mượn lãi suất cố định sao?”
Bánh (thị trường) nhích lên một chút, BTC vẫn ổn!
Lúc đó tôi không phản bác. Về nhà, tôi lục lại code và tài liệu suốt ba ngày, càng nghĩ càng thấy—đúng là câu đó nói đúng, nhưng cảm giác như chẳng nói gì.
Thứ thực sự khiến tôi không ngồi yên được là đoạn cơ chế bù trừ khi thanh lý.
Nói đơn giản, nếu khoản vay đến hạn mà chưa trả hết, khi cửa sổ thanh lý vừa đóng, người nắm giữ FT có thể trực tiếp lấy theo tỷ lệ từ redemption pool để nhận tài sản cơ sở và tài sản thế chấp. Thiết kế này hay ở điểm nào? Nó biến “thanh lý” từ trò phạt thành logic phân bổ. Bên khác thì kiểu khi bùng nổ cháy hàng là robot lao vào giành thịt, còn TermMax lại để người nắm nợ tự quyết định có muốn nhận cái “kèo” này hay không. Bạn giữ FT thì bạn có quyền lựa chọn—nhận hay không nhận? Đây là một cách tiếp cận hoàn toàn khác so với thanh lý truyền thống.
Còn nói về định giá.
Range Order—món này tôi phải suy nghĩ hai ngày mới hiểu ra cho trọn. Nó không phải cứ báo một APR cố định rồi xong, mà là cắt số vốn thành nhiều đoạn, mỗi đoạn treo với một mức lãi suất khác nhau. Lượng vốn lớn vào có thể nhận được mức lãi suất khác so với vốn nhỏ; giá khớp không chỉ là một con số đơn lẻ, mà nằm trong một khoảng nào đó. Nói cách khác, độ sâu thị trường được “cắm” trực tiếp lên đường cong lãi suất. Ai có quy mô vốn lớn thì phải trả thêm premium cho thanh khoản—vậy mới công bằng và cũng mang tính thị trường.
Tôi lật lại khoảng hơn chục bản ghi giao dịch thực tế, và thấy phần lớn Range Order tập trung trong 3–5 segment, không phải kiểu thiết kế nhiều đoạn rườm rà hàng chục. Điều đó cho thấy mọi người vẫn thực dụng: chia quá nhiều đoạn sẽ tốn chi phí quản lý, không đáng.
Quay lại cách tách FT/XT/GT.
FT đến hạn thì được nhận 1 debt token. XT đi theo FT, cứ 1+1=1 vị thế nợ hoàn chỉnh. Còn GT thì gom tài sản thế chấp và nợ thành một vị thế có thể chuyển nhượng. Cấu trúc này khiến tôi nhớ tới ABS (chứng khoán hóa tài sản)—ý tưởng tách nhỏ tài sản cơ sở, rồi cắt lại rủi ro thành các phần khác nhau, để mỗi nhóm người theo khẩu vị khác nhau có thể chọn lớp phù hợp.
Nhưng TermMax làm “cứng” hơn: nó không cắt rủi ro, mà cắt thời gian. FT là sự chắc chắn tại thời điểm đáo hạn; XT là khoảng chênh lãi trong suốt thời gian đó; còn GT là tính linh hoạt của toàn bộ vị thế. Ba loại khẩu vị, cùng một lớp tài sản cơ sở—mỗi bên lấy phần mình cần. @TermMax #TermMax
71
·
--
Mọi người đều đang chờ gió đến, nhưng có người lại khóa chặt “cửa gió”: cùng bàn về tính tuân thủ quyền riêng tư và các cánh cửa thanh toán của Dusk
Giá bánh (vốn hóa/giá) có tăng chút rồi, BTC vẫn ổn!
Những ngày này nhìn bảng lệnh độ sâu của các sàn CEX, thấy tĩnh đến mức khiến người ta phát hoảng. Nhiều bạn làm trong mảng quyền riêng tư lại bắt đầu lo lắng theo phản xạ, cho rằng khi cơ quan quản lý vung gậy là các token ẩn danh sẽ bị xóa sạch toàn diện. Nhưng nói thật, việc “quyền riêng tư” đối đầu “tuân thủ” một cách cứng nhắc vốn đã là một trong những sai lầm nhận thức lớn nhất trong giới crypto.
Nếu bạn仔细 xem những nỗ lực âm thầm của Dusk ở hậu trường, bạn sẽ nhận ra đây hoàn toàn không phải là một bộ logic ẩn danh dùng để giao dịch dark web. Các tổ chức tài chính truyền thống sở dĩ luôn e dè với public chain không chỉ vì sợ biến động, mà còn vì họ bị ràng buộc bởi các quy định nghiêm ngặt về quyền riêng tư của GDPR và các điều khoản chống rửa tiền—không thể công khai toàn bộ chi tiết tài sản của khách hàng trên toàn mạng, đồng thời cũng không thể để nguồn tiền ẩn danh chảy vào mà không để lại dấu vết. Mâu thuẫn này giống như muốn làm nghiệp vụ két sắt cá nhân trong một căn phòng kính trong suốt—làm thế nào cũng sai.
Dusk cắt thẳng vào đúng mảnh xương cứng nhất đó. Nó dùng Zero-Knowledge Proof để giải quyết tính riêng tư của thanh toán tài sản ở lớp nền, đồng thời thông qua một kiến trúc chứng minh độc đáo để các nút kiểm toán tuân thủ có thể kịp thời trích xuất các bằng chứng tuân thủ. Nói đơn giản: “giữ bí mật việc chuyển dịch tài sản ra bên ngoài, còn việc thẩm tra tuân thủ thì có thể kiểm chứng bất cứ lúc nào”. Trước đó, khung MICA của châu Âu đã chính thức được triển khai, khiến nhiều dự án đi theo hướng ẩn danh tối giản liên tục bị sàn giao dịch hủy niêm yết. Trong khi đó, thiết kế của Dusk—ngay từ đầu đã nhắm vào “nền tảng thanh toán tuân thủ”—lại bất ngờ trở thành một trong số ít “lối lên xe” phù hợp với mắt nhìn của các tổ chức truyền thống.
Nhưng nói đi cũng phải nói lại, dù kiến trúc kỹ thuật có vẽ đẹp đến đâu thì lượng thanh toán thực tế bằng tiền mặt mới là bài kiểm tra cuối cùng. Các phép tính tần suất cao của kiểu zero-knowledge này, trong điều kiện đồng thời thực tế ở mức tài chính, rốt cuộc có bị nghẽn hay không—tất cả còn tùy vào bài test áp lực mạng trong thời gian tới.
Mùa đông của thị trường rồi cũng sẽ qua, nhưng các quy tắc của nền tảng thanh toán đã thay đổi. Khi cánh cửa tuân thủ đã bị khóa chặt đến cùng các chiêu trò đầu cơ, bạn nghĩ thị trường còn có chuỗi nào có thể đón được lượng thể lượng truyền thống đang vội vàng đưa lên on-chain? $DUSK #dusk @Dusk_Foundation
Mọi người đều đang chờ gió đến, nhưng có người lại khóa chặt “cửa gió”: cùng bàn về tính tuân thủ quyền riêng tư và các cánh cửa thanh toán của Dusk
Giá bánh (vốn hóa/giá) có tăng chút rồi, BTC vẫn ổn!
Những ngày này nhìn bảng lệnh độ sâu của các sàn CEX, thấy tĩnh đến mức khiến người ta phát hoảng. Nhiều bạn làm trong mảng quyền riêng tư lại bắt đầu lo lắng theo phản xạ, cho rằng khi cơ quan quản lý vung gậy là các token ẩn danh sẽ bị xóa sạch toàn diện. Nhưng nói thật, việc “quyền riêng tư” đối đầu “tuân thủ” một cách cứng nhắc vốn đã là một trong những sai lầm nhận thức lớn nhất trong giới crypto.
Nếu bạn仔细 xem những nỗ lực âm thầm của Dusk ở hậu trường, bạn sẽ nhận ra đây hoàn toàn không phải là một bộ logic ẩn danh dùng để giao dịch dark web. Các tổ chức tài chính truyền thống sở dĩ luôn e dè với public chain không chỉ vì sợ biến động, mà còn vì họ bị ràng buộc bởi các quy định nghiêm ngặt về quyền riêng tư của GDPR và các điều khoản chống rửa tiền—không thể công khai toàn bộ chi tiết tài sản của khách hàng trên toàn mạng, đồng thời cũng không thể để nguồn tiền ẩn danh chảy vào mà không để lại dấu vết. Mâu thuẫn này giống như muốn làm nghiệp vụ két sắt cá nhân trong một căn phòng kính trong suốt—làm thế nào cũng sai.
Dusk cắt thẳng vào đúng mảnh xương cứng nhất đó. Nó dùng Zero-Knowledge Proof để giải quyết tính riêng tư của thanh toán tài sản ở lớp nền, đồng thời thông qua một kiến trúc chứng minh độc đáo để các nút kiểm toán tuân thủ có thể kịp thời trích xuất các bằng chứng tuân thủ. Nói đơn giản: “giữ bí mật việc chuyển dịch tài sản ra bên ngoài, còn việc thẩm tra tuân thủ thì có thể kiểm chứng bất cứ lúc nào”. Trước đó, khung MICA của châu Âu đã chính thức được triển khai, khiến nhiều dự án đi theo hướng ẩn danh tối giản liên tục bị sàn giao dịch hủy niêm yết. Trong khi đó, thiết kế của Dusk—ngay từ đầu đã nhắm vào “nền tảng thanh toán tuân thủ”—lại bất ngờ trở thành một trong số ít “lối lên xe” phù hợp với mắt nhìn của các tổ chức truyền thống.
Nhưng nói đi cũng phải nói lại, dù kiến trúc kỹ thuật có vẽ đẹp đến đâu thì lượng thanh toán thực tế bằng tiền mặt mới là bài kiểm tra cuối cùng. Các phép tính tần suất cao của kiểu zero-knowledge này, trong điều kiện đồng thời thực tế ở mức tài chính, rốt cuộc có bị nghẽn hay không—tất cả còn tùy vào bài test áp lực mạng trong thời gian tới.
Mùa đông của thị trường rồi cũng sẽ qua, nhưng các quy tắc của nền tảng thanh toán đã thay đổi. Khi cánh cửa tuân thủ đã bị khóa chặt đến cùng các chiêu trò đầu cơ, bạn nghĩ thị trường còn có chuỗi nào có thể đón được lượng thể lượng truyền thống đang vội vàng đưa lên on-chain? $DUSK #dusk @Dusk
Giá bánh (vốn hóa/giá) có tăng chút rồi, BTC vẫn ổn!
Những ngày này nhìn bảng lệnh độ sâu của các sàn CEX, thấy tĩnh đến mức khiến người ta phát hoảng. Nhiều bạn làm trong mảng quyền riêng tư lại bắt đầu lo lắng theo phản xạ, cho rằng khi cơ quan quản lý vung gậy là các token ẩn danh sẽ bị xóa sạch toàn diện. Nhưng nói thật, việc “quyền riêng tư” đối đầu “tuân thủ” một cách cứng nhắc vốn đã là một trong những sai lầm nhận thức lớn nhất trong giới crypto.
Nếu bạn仔细 xem những nỗ lực âm thầm của Dusk ở hậu trường, bạn sẽ nhận ra đây hoàn toàn không phải là một bộ logic ẩn danh dùng để giao dịch dark web. Các tổ chức tài chính truyền thống sở dĩ luôn e dè với public chain không chỉ vì sợ biến động, mà còn vì họ bị ràng buộc bởi các quy định nghiêm ngặt về quyền riêng tư của GDPR và các điều khoản chống rửa tiền—không thể công khai toàn bộ chi tiết tài sản của khách hàng trên toàn mạng, đồng thời cũng không thể để nguồn tiền ẩn danh chảy vào mà không để lại dấu vết. Mâu thuẫn này giống như muốn làm nghiệp vụ két sắt cá nhân trong một căn phòng kính trong suốt—làm thế nào cũng sai.
Dusk cắt thẳng vào đúng mảnh xương cứng nhất đó. Nó dùng Zero-Knowledge Proof để giải quyết tính riêng tư của thanh toán tài sản ở lớp nền, đồng thời thông qua một kiến trúc chứng minh độc đáo để các nút kiểm toán tuân thủ có thể kịp thời trích xuất các bằng chứng tuân thủ. Nói đơn giản: “giữ bí mật việc chuyển dịch tài sản ra bên ngoài, còn việc thẩm tra tuân thủ thì có thể kiểm chứng bất cứ lúc nào”. Trước đó, khung MICA của châu Âu đã chính thức được triển khai, khiến nhiều dự án đi theo hướng ẩn danh tối giản liên tục bị sàn giao dịch hủy niêm yết. Trong khi đó, thiết kế của Dusk—ngay từ đầu đã nhắm vào “nền tảng thanh toán tuân thủ”—lại bất ngờ trở thành một trong số ít “lối lên xe” phù hợp với mắt nhìn của các tổ chức truyền thống.
Nhưng nói đi cũng phải nói lại, dù kiến trúc kỹ thuật có vẽ đẹp đến đâu thì lượng thanh toán thực tế bằng tiền mặt mới là bài kiểm tra cuối cùng. Các phép tính tần suất cao của kiểu zero-knowledge này, trong điều kiện đồng thời thực tế ở mức tài chính, rốt cuộc có bị nghẽn hay không—tất cả còn tùy vào bài test áp lực mạng trong thời gian tới.
Mùa đông của thị trường rồi cũng sẽ qua, nhưng các quy tắc của nền tảng thanh toán đã thay đổi. Khi cánh cửa tuân thủ đã bị khóa chặt đến cùng các chiêu trò đầu cơ, bạn nghĩ thị trường còn có chuỗi nào có thể đón được lượng thể lượng truyền thống đang vội vàng đưa lên on-chain? $DUSK #dusk @Dusk
2
80
·
--
Khi nghiên cứu TermMax, ban đầu tôi cứ nghĩ rằng nó chỉ đơn giản là mang lại cho thị trường thu nhập cố định một lựa chọn mang tính chắc chắn hơn. Mãi đến khi tôi suy diễn toàn bộ lộ trình dòng chảy token và cơ chế thanh toán của nó, tôi mới bỗng nhận ra điểm thực sự ấn tượng của thứ này là: nó đã chuẩn hóa hoàn toàn giao dịch chênh lệch lãi suất vốn lâu nay trong DeFi luôn ở trạng thái “bị phân tán”.
Bánh đã tăng khá nhiều, BTC vẫn mạnh!
Tất cả mọi người khi làm arbitrage vòng lặp trên Aave hoặc Compound về bản chất đều đang đặt cược vào cuộc chơi giữa các biến động lãi suất thả nổi. Chi phí thay đổi bất cứ lúc nào, hiệu quả sử dụng vốn để “đặt cược tăng” lợi suất thì cực thấp; gặp biến động cực đoan thì mức độ rủi ro phơi ra sẽ khuếch đại ngay lập tức. Sự tinh xảo của TermMax nằm ở việc tách bạch FT và GT: biến “nhu cầu đi vay” và “nhu cầu giao dịch chênh lệch lãi suất” thành hai thị trường hoàn toàn độc lập.
Người đi vay thông qua việc đúc FT để khóa chặt chi phí vốn trước, còn GT về thực chất trở thành một vị thế phái sinh lãi suất một cách tự nhiên. Điều này có nghĩa là: người giao dịch có quan điểm tăng hay giảm đối với lãi suất trong tương lai không còn cần phải thường xuyên điều chỉnh danh mục hoặc gánh rủi ro trượt giá khi thanh lý; chỉ cần giao dịch GT trên thị trường thứ cấp là có thể hoàn tất việc đặt cược vào đường cong lãi suất trong tương lai.
Trước đây tôi nghĩ Pricing Curve 的 Range Order chỉ để khớp kỳ hạn, nhưng sau đó tôi mới hiểu rằng thiết kế này trực tiếp trao quyền định giá cho các nhà cung cấp thanh khoản (LP) để họ đóng vai trò như Market Maker. Thị trường thu nhập cố định truyền thống phụ thuộc nhiều nhất vào tính liên tục của đường cong lợi suất; và Pricing Curve vừa khéo dùng thuật toán để lấp đầy “lỗ đen” thanh khoản phát sinh từ việc lệch kỳ hạn trên chuỗi.
Nói thêm một bước nữa: ngay cả khi gặp các tình huống cực đoan như thiên nga đen trên chuỗi hoặc sụp đổ oracle, cơ chế giao vật lý (Physical Delivery) sẽ trực tiếp tiếp quản, loại bỏ chuỗi thanh toán đấu giá kiểu truyền thống—tiến hành giao ngay lập tức theo tỷ lệ chiết khấu đối với tài sản giao ngay. Logic “phương án dự phòng” này đã chuyển đổi rủi ro hệ thống vốn không thể kiểm soát thành việc chuyển nhượng tài sản trong phạm vi rủi ro có giới hạn dự đoán trước; đúng là giúp tránh được rất nhiều cơn ác mộng thanh lý dây chuyền mà các giao thức cho vay thường đau đầu nhất.
Đi theo mạch suy nghĩ đó, cảm giác của tôi về TermMax đã không còn đơn thuần là “giao thức cho vay”. Nó giống hơn với việc đang xây dựng một bộ máy định giá có độ chính xác cao cho thị trường phái sinh lãi suất trong DeFi. @termmax #TermMax
Khi nghiên cứu TermMax, ban đầu tôi cứ nghĩ rằng nó chỉ đơn giản là mang lại cho thị trường thu nhập cố định một lựa chọn mang tính chắc chắn hơn. Mãi đến khi tôi suy diễn toàn bộ lộ trình dòng chảy token và cơ chế thanh toán của nó, tôi mới bỗng nhận ra điểm thực sự ấn tượng của thứ này là: nó đã chuẩn hóa hoàn toàn giao dịch chênh lệch lãi suất vốn lâu nay trong DeFi luôn ở trạng thái “bị phân tán”.
Bánh đã tăng khá nhiều, BTC vẫn mạnh!
Tất cả mọi người khi làm arbitrage vòng lặp trên Aave hoặc Compound về bản chất đều đang đặt cược vào cuộc chơi giữa các biến động lãi suất thả nổi. Chi phí thay đổi bất cứ lúc nào, hiệu quả sử dụng vốn để “đặt cược tăng” lợi suất thì cực thấp; gặp biến động cực đoan thì mức độ rủi ro phơi ra sẽ khuếch đại ngay lập tức. Sự tinh xảo của TermMax nằm ở việc tách bạch FT và GT: biến “nhu cầu đi vay” và “nhu cầu giao dịch chênh lệch lãi suất” thành hai thị trường hoàn toàn độc lập.
Người đi vay thông qua việc đúc FT để khóa chặt chi phí vốn trước, còn GT về thực chất trở thành một vị thế phái sinh lãi suất một cách tự nhiên. Điều này có nghĩa là: người giao dịch có quan điểm tăng hay giảm đối với lãi suất trong tương lai không còn cần phải thường xuyên điều chỉnh danh mục hoặc gánh rủi ro trượt giá khi thanh lý; chỉ cần giao dịch GT trên thị trường thứ cấp là có thể hoàn tất việc đặt cược vào đường cong lãi suất trong tương lai.
Trước đây tôi nghĩ Pricing Curve 的 Range Order chỉ để khớp kỳ hạn, nhưng sau đó tôi mới hiểu rằng thiết kế này trực tiếp trao quyền định giá cho các nhà cung cấp thanh khoản (LP) để họ đóng vai trò như Market Maker. Thị trường thu nhập cố định truyền thống phụ thuộc nhiều nhất vào tính liên tục của đường cong lợi suất; và Pricing Curve vừa khéo dùng thuật toán để lấp đầy “lỗ đen” thanh khoản phát sinh từ việc lệch kỳ hạn trên chuỗi.
Nói thêm một bước nữa: ngay cả khi gặp các tình huống cực đoan như thiên nga đen trên chuỗi hoặc sụp đổ oracle, cơ chế giao vật lý (Physical Delivery) sẽ trực tiếp tiếp quản, loại bỏ chuỗi thanh toán đấu giá kiểu truyền thống—tiến hành giao ngay lập tức theo tỷ lệ chiết khấu đối với tài sản giao ngay. Logic “phương án dự phòng” này đã chuyển đổi rủi ro hệ thống vốn không thể kiểm soát thành việc chuyển nhượng tài sản trong phạm vi rủi ro có giới hạn dự đoán trước; đúng là giúp tránh được rất nhiều cơn ác mộng thanh lý dây chuyền mà các giao thức cho vay thường đau đầu nhất.
Đi theo mạch suy nghĩ đó, cảm giác của tôi về TermMax đã không còn đơn thuần là “giao thức cho vay”. Nó giống hơn với việc đang xây dựng một bộ máy định giá có độ chính xác cao cho thị trường phái sinh lãi suất trong DeFi. @TermMax #TermMax
Bánh đã tăng khá nhiều, BTC vẫn mạnh!
Tất cả mọi người khi làm arbitrage vòng lặp trên Aave hoặc Compound về bản chất đều đang đặt cược vào cuộc chơi giữa các biến động lãi suất thả nổi. Chi phí thay đổi bất cứ lúc nào, hiệu quả sử dụng vốn để “đặt cược tăng” lợi suất thì cực thấp; gặp biến động cực đoan thì mức độ rủi ro phơi ra sẽ khuếch đại ngay lập tức. Sự tinh xảo của TermMax nằm ở việc tách bạch FT và GT: biến “nhu cầu đi vay” và “nhu cầu giao dịch chênh lệch lãi suất” thành hai thị trường hoàn toàn độc lập.
Người đi vay thông qua việc đúc FT để khóa chặt chi phí vốn trước, còn GT về thực chất trở thành một vị thế phái sinh lãi suất một cách tự nhiên. Điều này có nghĩa là: người giao dịch có quan điểm tăng hay giảm đối với lãi suất trong tương lai không còn cần phải thường xuyên điều chỉnh danh mục hoặc gánh rủi ro trượt giá khi thanh lý; chỉ cần giao dịch GT trên thị trường thứ cấp là có thể hoàn tất việc đặt cược vào đường cong lãi suất trong tương lai.
Trước đây tôi nghĩ Pricing Curve 的 Range Order chỉ để khớp kỳ hạn, nhưng sau đó tôi mới hiểu rằng thiết kế này trực tiếp trao quyền định giá cho các nhà cung cấp thanh khoản (LP) để họ đóng vai trò như Market Maker. Thị trường thu nhập cố định truyền thống phụ thuộc nhiều nhất vào tính liên tục của đường cong lợi suất; và Pricing Curve vừa khéo dùng thuật toán để lấp đầy “lỗ đen” thanh khoản phát sinh từ việc lệch kỳ hạn trên chuỗi.
Nói thêm một bước nữa: ngay cả khi gặp các tình huống cực đoan như thiên nga đen trên chuỗi hoặc sụp đổ oracle, cơ chế giao vật lý (Physical Delivery) sẽ trực tiếp tiếp quản, loại bỏ chuỗi thanh toán đấu giá kiểu truyền thống—tiến hành giao ngay lập tức theo tỷ lệ chiết khấu đối với tài sản giao ngay. Logic “phương án dự phòng” này đã chuyển đổi rủi ro hệ thống vốn không thể kiểm soát thành việc chuyển nhượng tài sản trong phạm vi rủi ro có giới hạn dự đoán trước; đúng là giúp tránh được rất nhiều cơn ác mộng thanh lý dây chuyền mà các giao thức cho vay thường đau đầu nhất.
Đi theo mạch suy nghĩ đó, cảm giác của tôi về TermMax đã không còn đơn thuần là “giao thức cho vay”. Nó giống hơn với việc đang xây dựng một bộ máy định giá có độ chính xác cao cho thị trường phái sinh lãi suất trong DeFi. @TermMax #TermMax
93
·
--
Tạm biệt kiểu “đơn thương độc mã”: Vì sao các quỹ vốn lớn đang rời bỏ “hộp đen” để hướng sang phi tập trung?
Bitcoin (BTC) tăng 64.000 rồi, đúng là rất ổn!
Vừa mới trò chuyện với vài anh em làm các nghiệp vụ đối soát quy mô lớn xong, trong đầu tôi cứ lặp đi lặp lại một cụm từ: nghịch cảnh về thanh khoản. Mọi người vẫn nghĩ nút thắt của DeFi “phiên bản cũ” hiện nay là hiệu năng chưa đủ hoặc GAS quá đắt, nhưng mấy năm qua tôi nhìn thấy không phải vậy. Thứ thật sự kẹt lại dòng vốn hợp规 quy mô cả nghìn tỷ để bước vào, lại chính là “sổ cái minh bạch” mà ai cũng tự hào.
Hãy hình dung: một tổ chức đầu tàu trong tài chính truyền thống lên chuỗi để thực hiện một nghiệp vụ đối soát tài sản RWA trị giá hàng trăm triệu đô. Nếu là một public chain truyền thống, từ đặt lệnh, điều chỉnh danh mục đến thanh toán cuối cùng, toàn bộ các “đại hồng” và nhà tạo lập thị trường đều có thể xem tường tận bài toán của họ—trong cạnh tranh thương mại thực tế, điều đó chẳng khác gì trần trụi phơi bày bí mật; nhưng nếu chuyển sang một chain “hộp đen” ẩn danh hoàn toàn, thì hàng rào chống rửa tiền sẽ sụp đổ ngay lập tức, còn kiểm toán báo cáo tài chính cũng không thể thông qua. Thế là tình huống trở nên rất khó xử: một bên là rủi ro rò rỉ, một bên là yêu cầu tuân thủ quản lý—vốn lớn chỉ có thể đứng ngoài nhìn vào.
Đó cũng là lý do gần đây tôi vẫn liên tục theo dõi các dự án như Dusk, tập trung vào hạ tầng cơ bản. Họ không đùa giỡn với “chủ nghĩa lãng mạn mật mã” thuần túy, mà trực tiếp “kết nối” cơ chế bảo vệ riêng tư với việc kiểm toán tuân thủ ngay tại lớp L1. Lấy Piecrust VM ở mức nền tảng nhất làm ví dụ: nó hỗ trợ sẵn zero-knowledge proof, đồng thời cho phép viết trực tiếp logic tuân thủ phức tạp vào smart contract. Nói cách khác, bản thân giao dịch vẫn là dữ liệu mật mã, nhưng các chứng minh tuân thủ có thể được đưa lên chuỗi theo thời gian thực.
Kiến trúc “có thể chứng minh nhưng không thể nhìn thấy” như vậy thực chất đã dựng cho dòng tiền của tổ chức một đường hầm riêng để đi qua an toàn. Trước đây chúng ta hay nghĩ rằng phi tập trung phải là tự do tuyệt đối và không có giới hạn, nhưng nếu thật sự muốn tạo ra làn sóng lớn trong thế giới thực, thì giải pháp thỏa hiệp—trộn lẫn nhu cầu bảo vệ riêng tư và yêu cầu tuân thủ—có lẽ mới là chìa khóa để dòng thanh khoản khổng lồ của tài chính truyền thống thực sự bước vào.
Hướng đi trên chuỗi chưa bao giờ được thổi ra từ khẩu hiệu. Khi cảm giác an toàn và tính tuân thủ cùng lúc hội tụ đủ, thì tự nhiên dòng tiền sẽ chảy qua. @Dusk_Foundation $DUSK #dusk
Tạm biệt kiểu “đơn thương độc mã”: Vì sao các quỹ vốn lớn đang rời bỏ “hộp đen” để hướng sang phi tập trung?
Bitcoin (BTC) tăng 64.000 rồi, đúng là rất ổn!
Vừa mới trò chuyện với vài anh em làm các nghiệp vụ đối soát quy mô lớn xong, trong đầu tôi cứ lặp đi lặp lại một cụm từ: nghịch cảnh về thanh khoản. Mọi người vẫn nghĩ nút thắt của DeFi “phiên bản cũ” hiện nay là hiệu năng chưa đủ hoặc GAS quá đắt, nhưng mấy năm qua tôi nhìn thấy không phải vậy. Thứ thật sự kẹt lại dòng vốn hợp规 quy mô cả nghìn tỷ để bước vào, lại chính là “sổ cái minh bạch” mà ai cũng tự hào.
Hãy hình dung: một tổ chức đầu tàu trong tài chính truyền thống lên chuỗi để thực hiện một nghiệp vụ đối soát tài sản RWA trị giá hàng trăm triệu đô. Nếu là một public chain truyền thống, từ đặt lệnh, điều chỉnh danh mục đến thanh toán cuối cùng, toàn bộ các “đại hồng” và nhà tạo lập thị trường đều có thể xem tường tận bài toán của họ—trong cạnh tranh thương mại thực tế, điều đó chẳng khác gì trần trụi phơi bày bí mật; nhưng nếu chuyển sang một chain “hộp đen” ẩn danh hoàn toàn, thì hàng rào chống rửa tiền sẽ sụp đổ ngay lập tức, còn kiểm toán báo cáo tài chính cũng không thể thông qua. Thế là tình huống trở nên rất khó xử: một bên là rủi ro rò rỉ, một bên là yêu cầu tuân thủ quản lý—vốn lớn chỉ có thể đứng ngoài nhìn vào.
Đó cũng là lý do gần đây tôi vẫn liên tục theo dõi các dự án như Dusk, tập trung vào hạ tầng cơ bản. Họ không đùa giỡn với “chủ nghĩa lãng mạn mật mã” thuần túy, mà trực tiếp “kết nối” cơ chế bảo vệ riêng tư với việc kiểm toán tuân thủ ngay tại lớp L1. Lấy Piecrust VM ở mức nền tảng nhất làm ví dụ: nó hỗ trợ sẵn zero-knowledge proof, đồng thời cho phép viết trực tiếp logic tuân thủ phức tạp vào smart contract. Nói cách khác, bản thân giao dịch vẫn là dữ liệu mật mã, nhưng các chứng minh tuân thủ có thể được đưa lên chuỗi theo thời gian thực.
Kiến trúc “có thể chứng minh nhưng không thể nhìn thấy” như vậy thực chất đã dựng cho dòng tiền của tổ chức một đường hầm riêng để đi qua an toàn. Trước đây chúng ta hay nghĩ rằng phi tập trung phải là tự do tuyệt đối và không có giới hạn, nhưng nếu thật sự muốn tạo ra làn sóng lớn trong thế giới thực, thì giải pháp thỏa hiệp—trộn lẫn nhu cầu bảo vệ riêng tư và yêu cầu tuân thủ—có lẽ mới là chìa khóa để dòng thanh khoản khổng lồ của tài chính truyền thống thực sự bước vào.
Hướng đi trên chuỗi chưa bao giờ được thổi ra từ khẩu hiệu. Khi cảm giác an toàn và tính tuân thủ cùng lúc hội tụ đủ, thì tự nhiên dòng tiền sẽ chảy qua. @Dusk $DUSK #dusk
Bitcoin (BTC) tăng 64.000 rồi, đúng là rất ổn!
Vừa mới trò chuyện với vài anh em làm các nghiệp vụ đối soát quy mô lớn xong, trong đầu tôi cứ lặp đi lặp lại một cụm từ: nghịch cảnh về thanh khoản. Mọi người vẫn nghĩ nút thắt của DeFi “phiên bản cũ” hiện nay là hiệu năng chưa đủ hoặc GAS quá đắt, nhưng mấy năm qua tôi nhìn thấy không phải vậy. Thứ thật sự kẹt lại dòng vốn hợp规 quy mô cả nghìn tỷ để bước vào, lại chính là “sổ cái minh bạch” mà ai cũng tự hào.
Hãy hình dung: một tổ chức đầu tàu trong tài chính truyền thống lên chuỗi để thực hiện một nghiệp vụ đối soát tài sản RWA trị giá hàng trăm triệu đô. Nếu là một public chain truyền thống, từ đặt lệnh, điều chỉnh danh mục đến thanh toán cuối cùng, toàn bộ các “đại hồng” và nhà tạo lập thị trường đều có thể xem tường tận bài toán của họ—trong cạnh tranh thương mại thực tế, điều đó chẳng khác gì trần trụi phơi bày bí mật; nhưng nếu chuyển sang một chain “hộp đen” ẩn danh hoàn toàn, thì hàng rào chống rửa tiền sẽ sụp đổ ngay lập tức, còn kiểm toán báo cáo tài chính cũng không thể thông qua. Thế là tình huống trở nên rất khó xử: một bên là rủi ro rò rỉ, một bên là yêu cầu tuân thủ quản lý—vốn lớn chỉ có thể đứng ngoài nhìn vào.
Đó cũng là lý do gần đây tôi vẫn liên tục theo dõi các dự án như Dusk, tập trung vào hạ tầng cơ bản. Họ không đùa giỡn với “chủ nghĩa lãng mạn mật mã” thuần túy, mà trực tiếp “kết nối” cơ chế bảo vệ riêng tư với việc kiểm toán tuân thủ ngay tại lớp L1. Lấy Piecrust VM ở mức nền tảng nhất làm ví dụ: nó hỗ trợ sẵn zero-knowledge proof, đồng thời cho phép viết trực tiếp logic tuân thủ phức tạp vào smart contract. Nói cách khác, bản thân giao dịch vẫn là dữ liệu mật mã, nhưng các chứng minh tuân thủ có thể được đưa lên chuỗi theo thời gian thực.
Kiến trúc “có thể chứng minh nhưng không thể nhìn thấy” như vậy thực chất đã dựng cho dòng tiền của tổ chức một đường hầm riêng để đi qua an toàn. Trước đây chúng ta hay nghĩ rằng phi tập trung phải là tự do tuyệt đối và không có giới hạn, nhưng nếu thật sự muốn tạo ra làn sóng lớn trong thế giới thực, thì giải pháp thỏa hiệp—trộn lẫn nhu cầu bảo vệ riêng tư và yêu cầu tuân thủ—có lẽ mới là chìa khóa để dòng thanh khoản khổng lồ của tài chính truyền thống thực sự bước vào.
Hướng đi trên chuỗi chưa bao giờ được thổi ra từ khẩu hiệu. Khi cảm giác an toàn và tính tuân thủ cùng lúc hội tụ đủ, thì tự nhiên dòng tiền sẽ chảy qua. @Dusk $DUSK #dusk
138
·
--
Lãi suất lặt vặt trong hợp đồng vay mượn không địch nổi một cú búa đập tịt khi thanh lý
Nói chuyện một việc mà đa số lười nghĩ.
Bánh mì vẫn ở 63000, BTC thì thật khó lên!
Bạn gửi tài sản thế chấp trong hợp đồng vay để ăn lãi, nhìn APY dao động ở hai chữ số sau dấu phẩy, thấy có vẻ ổn. Nhưng thứ thực sự cần nhìn là khoảnh khắc thanh lý: hợp đồng sẽ xử trí bên đối thủ của bạn như thế nào.
Tôi đã ngẫm một lúc về cái “đường ranh” giao nhận vật lý trong TermMax. Cách truyền thống: bên thanh lý đem tài sản thế chấp bán trên thị trường để đổi lấy stablecoin mà trả nợ, phần dư trả lại cho bạn. Nghe hợp lý đúng không? Vấn đề nằm ở tình huống cực đoan—khi toàn mạng đồng loạt kích hoạt thanh lý, một đống tài sản cùng lúc đổ về một cái “hồ” thanh khoản vốn đã căng như dây đàn, giá xoáy theo hình xoắn ốc đi xuống, giẫm đạp là thế mà đến.
Giao nhận vật lý đã chặt đứt vòng này. Tài sản thế chấp được chuyển nhượng trực tiếp cho bên cho vay, không đi qua một nhát bán trên thị trường. Trên chuỗi bớt đi một vòng áp lực bán tập trung, thanh khoản không dễ bị rút cạn ngay lập tức. Nhưng cái giá bạn phải hiểu rõ: thứ bạn nhận có thể không phải là stablecoin, mà là một bó tài sản thế chấp có độ biến động vẫn chưa kịp “giải phóng”.
Từ đó mới dẫn tới cách chơi của ba token trong TermMax. GT là vị thế NFT của người đi vay; tài sản thế chấp và nợ đều được ghi trên đó, thủng ngưỡng là tự động đưa vào quy trình xử lý. FT là trái phiếu không lãi mà bên cho vay nắm giữ: chiết khấu để mua, đến hạn thì đổi lấy 1, việc thanh toán dựa vào các tài sản nằm phía sau GT. XT tách riêng giá trị theo thời gian—càng tiến gần đáo hạn thì càng tiến về gần như bằng 0.
Vậy logic cho vay toàn bộ đã đổi. Đừng lao lên hỏi “lãi suất năm bao nhiêu chấm mấy”, hãy tự hỏi trước: nếu bên đối thủ nổ tung, thì thứ tôi tiếp nhận là một đống cái gì? Là ETH, BTC kiểu ngủ một giấc dậy còn gượng lại được, hay là một token quản trị của chain công mới—rơi xuống là không bao giờ bò dậy nổi?
Quy tắc của tôi hơi… quê—tài sản thế chấp không phải nhóm tài sản chủ đạo, và các pool có tỷ lệ thế chấp thấp hơn 150%. Dù bạn dán lên tỷ suất lợi nhuận cao đến mấy, tôi cũng sẽ né. Phần “lợi nhuận vượt mức” bạn thấy, rất có thể không phải phúc lợi, mà là phần bù rủi ro, phải lấy tiền thật điền vào.
Đừng quên còn có độ trễ của oracle, giá nhảy gap trong thị trường cực đoan, lỗ hổng ở tầng hợp đồng… Chỉ cần một trong mấy thứ đó nổ tung, dù giao nhận vật lý có “sạch” đến đâu cũng không gánh nổi. Cơ chế chỉ có thể thay đổi rủi ro trông như thế nào, chứ không thể làm rủi ro biến mất.
Cuối cùng là câu hỏi thật lòng: sau khi thanh lý, trước mặt bạn không phải một bó U mà là một đống token—bạn bán hay là giữ? Đừng vội trả lời, hãy nghĩ kỹ rồi nói lại. @termmax #TermMax
Lãi suất lặt vặt trong hợp đồng vay mượn không địch nổi một cú búa đập tịt khi thanh lý
Nói chuyện một việc mà đa số lười nghĩ.
Bánh mì vẫn ở 63000, BTC thì thật khó lên!
Bạn gửi tài sản thế chấp trong hợp đồng vay để ăn lãi, nhìn APY dao động ở hai chữ số sau dấu phẩy, thấy có vẻ ổn. Nhưng thứ thực sự cần nhìn là khoảnh khắc thanh lý: hợp đồng sẽ xử trí bên đối thủ của bạn như thế nào.
Tôi đã ngẫm một lúc về cái “đường ranh” giao nhận vật lý trong TermMax. Cách truyền thống: bên thanh lý đem tài sản thế chấp bán trên thị trường để đổi lấy stablecoin mà trả nợ, phần dư trả lại cho bạn. Nghe hợp lý đúng không? Vấn đề nằm ở tình huống cực đoan—khi toàn mạng đồng loạt kích hoạt thanh lý, một đống tài sản cùng lúc đổ về một cái “hồ” thanh khoản vốn đã căng như dây đàn, giá xoáy theo hình xoắn ốc đi xuống, giẫm đạp là thế mà đến.
Giao nhận vật lý đã chặt đứt vòng này. Tài sản thế chấp được chuyển nhượng trực tiếp cho bên cho vay, không đi qua một nhát bán trên thị trường. Trên chuỗi bớt đi một vòng áp lực bán tập trung, thanh khoản không dễ bị rút cạn ngay lập tức. Nhưng cái giá bạn phải hiểu rõ: thứ bạn nhận có thể không phải là stablecoin, mà là một bó tài sản thế chấp có độ biến động vẫn chưa kịp “giải phóng”.
Từ đó mới dẫn tới cách chơi của ba token trong TermMax. GT là vị thế NFT của người đi vay; tài sản thế chấp và nợ đều được ghi trên đó, thủng ngưỡng là tự động đưa vào quy trình xử lý. FT là trái phiếu không lãi mà bên cho vay nắm giữ: chiết khấu để mua, đến hạn thì đổi lấy 1, việc thanh toán dựa vào các tài sản nằm phía sau GT. XT tách riêng giá trị theo thời gian—càng tiến gần đáo hạn thì càng tiến về gần như bằng 0.
Vậy logic cho vay toàn bộ đã đổi. Đừng lao lên hỏi “lãi suất năm bao nhiêu chấm mấy”, hãy tự hỏi trước: nếu bên đối thủ nổ tung, thì thứ tôi tiếp nhận là một đống cái gì? Là ETH, BTC kiểu ngủ một giấc dậy còn gượng lại được, hay là một token quản trị của chain công mới—rơi xuống là không bao giờ bò dậy nổi?
Quy tắc của tôi hơi… quê—tài sản thế chấp không phải nhóm tài sản chủ đạo, và các pool có tỷ lệ thế chấp thấp hơn 150%. Dù bạn dán lên tỷ suất lợi nhuận cao đến mấy, tôi cũng sẽ né. Phần “lợi nhuận vượt mức” bạn thấy, rất có thể không phải phúc lợi, mà là phần bù rủi ro, phải lấy tiền thật điền vào.
Đừng quên còn có độ trễ của oracle, giá nhảy gap trong thị trường cực đoan, lỗ hổng ở tầng hợp đồng… Chỉ cần một trong mấy thứ đó nổ tung, dù giao nhận vật lý có “sạch” đến đâu cũng không gánh nổi. Cơ chế chỉ có thể thay đổi rủi ro trông như thế nào, chứ không thể làm rủi ro biến mất.
Cuối cùng là câu hỏi thật lòng: sau khi thanh lý, trước mặt bạn không phải một bó U mà là một đống token—bạn bán hay là giữ? Đừng vội trả lời, hãy nghĩ kỹ rồi nói lại. @TermMax #TermMax
Nói chuyện một việc mà đa số lười nghĩ.
Bánh mì vẫn ở 63000, BTC thì thật khó lên!
Bạn gửi tài sản thế chấp trong hợp đồng vay để ăn lãi, nhìn APY dao động ở hai chữ số sau dấu phẩy, thấy có vẻ ổn. Nhưng thứ thực sự cần nhìn là khoảnh khắc thanh lý: hợp đồng sẽ xử trí bên đối thủ của bạn như thế nào.
Tôi đã ngẫm một lúc về cái “đường ranh” giao nhận vật lý trong TermMax. Cách truyền thống: bên thanh lý đem tài sản thế chấp bán trên thị trường để đổi lấy stablecoin mà trả nợ, phần dư trả lại cho bạn. Nghe hợp lý đúng không? Vấn đề nằm ở tình huống cực đoan—khi toàn mạng đồng loạt kích hoạt thanh lý, một đống tài sản cùng lúc đổ về một cái “hồ” thanh khoản vốn đã căng như dây đàn, giá xoáy theo hình xoắn ốc đi xuống, giẫm đạp là thế mà đến.
Giao nhận vật lý đã chặt đứt vòng này. Tài sản thế chấp được chuyển nhượng trực tiếp cho bên cho vay, không đi qua một nhát bán trên thị trường. Trên chuỗi bớt đi một vòng áp lực bán tập trung, thanh khoản không dễ bị rút cạn ngay lập tức. Nhưng cái giá bạn phải hiểu rõ: thứ bạn nhận có thể không phải là stablecoin, mà là một bó tài sản thế chấp có độ biến động vẫn chưa kịp “giải phóng”.
Từ đó mới dẫn tới cách chơi của ba token trong TermMax. GT là vị thế NFT của người đi vay; tài sản thế chấp và nợ đều được ghi trên đó, thủng ngưỡng là tự động đưa vào quy trình xử lý. FT là trái phiếu không lãi mà bên cho vay nắm giữ: chiết khấu để mua, đến hạn thì đổi lấy 1, việc thanh toán dựa vào các tài sản nằm phía sau GT. XT tách riêng giá trị theo thời gian—càng tiến gần đáo hạn thì càng tiến về gần như bằng 0.
Vậy logic cho vay toàn bộ đã đổi. Đừng lao lên hỏi “lãi suất năm bao nhiêu chấm mấy”, hãy tự hỏi trước: nếu bên đối thủ nổ tung, thì thứ tôi tiếp nhận là một đống cái gì? Là ETH, BTC kiểu ngủ một giấc dậy còn gượng lại được, hay là một token quản trị của chain công mới—rơi xuống là không bao giờ bò dậy nổi?
Quy tắc của tôi hơi… quê—tài sản thế chấp không phải nhóm tài sản chủ đạo, và các pool có tỷ lệ thế chấp thấp hơn 150%. Dù bạn dán lên tỷ suất lợi nhuận cao đến mấy, tôi cũng sẽ né. Phần “lợi nhuận vượt mức” bạn thấy, rất có thể không phải phúc lợi, mà là phần bù rủi ro, phải lấy tiền thật điền vào.
Đừng quên còn có độ trễ của oracle, giá nhảy gap trong thị trường cực đoan, lỗ hổng ở tầng hợp đồng… Chỉ cần một trong mấy thứ đó nổ tung, dù giao nhận vật lý có “sạch” đến đâu cũng không gánh nổi. Cơ chế chỉ có thể thay đổi rủi ro trông như thế nào, chứ không thể làm rủi ro biến mất.
Cuối cùng là câu hỏi thật lòng: sau khi thanh lý, trước mặt bạn không phải một bó U mà là một đống token—bạn bán hay là giữ? Đừng vội trả lời, hãy nghĩ kỹ rồi nói lại. @TermMax #TermMax
176
·
--
Đừng chỉ nhìn vào quyền riêng tư của ZK; thiết kế “hai mặt” của Dusk trong kiểm toán tuân thủ mới là đòn chí mạng
Thị trường không thể kéo được “bánh”, liệu BTC còn hy vọng không!
Tuần trước, tôi đã cãi nhau cả một buổi chiều với một người bạn đang làm về tuân thủ pháp lý cho các tổ chức truyền thống. Anh ấy cứ cho rằng các chain công khai làm quyền riêng tư chẳng khác gì mở đèn xanh cho rửa tiền. Lúc đó tôi chưa vội phản bác, chỉ tiện tay chụp vài trang trong whitepaper của Dusk về kiểm toán tuân thủ rồi đưa cho anh.
Mọi người khi nói về Dusk thường hay bám vào Zero-Knowledge Proof (bằng chứng không tri thức), cho rằng che giấu số tiền giao dịch và địa chỉ là “private chain”. Nhưng nếu thật sự muốn đưa vào việc lên chuỗi các tài sản cấp tổ chức, chỉ “che giấu” thôi thì không đi xa được. Thị trường tài chính coi trọng giám sát theo kiểu “xuyên thấu”: nếu bạn không để cơ quan tuân thủ nhìn thấy dữ liệu, thì họ thậm chí không thể viết được cả bản đề án/điều khoản để đưa vào giao dịch.
Điểm tinh vi nhất nằm ở cách nó xử lý quyền “mở hộp” (quyền tiết lộ). Nó không đi theo kiểu cực đoan toàn công khai hoặc toàn đóng kín, mà đưa vào cơ chế “khung nhìn khóa bí mật” có thể cấu hình (View Keys). Nói đơn giản, biến động tài sản và chi tiết giao dịch của bạn ở trạng thái được bảo mật với toàn bộ các node trong mạng, và về mặt toán học sẽ đảm bảo quyền riêng tư; nhưng khi đối diện với bên kiểm toán tuân thủ được chỉ định hoặc các node giám sát, người giao dịch có thể chủ động xuất trình “cái chìa khóa” này, để bên thứ ba cụ thể có thể hoàn tất việc đối chiếu/kiểm tra tuân thủ mà không làm phá vỡ trạng thái toàn mạng.
Thiết kế “bảo mật cho bên đối công, kiểm toán được cho bên đối tư” này trực tiếp kéo sự đối lập vốn có giữa tuân thủ và quyền riêng tư về cùng một đường thẳng. Khi các tài sản tài chính truyền thống tìm kiếm “chất mang” Web3, thứ họ cần không nhất thiết là sự vô chính phủ bí mật tuyệt đối, mà là một logic phân quyền có thể vận hành an toàn trong khung giám sát.
Dĩ nhiên, cơ chế kép như vậy khi triển khai kỹ thuật sẽ vô cùng thử thách về thiết kế kiến trúc. Làm sao trong tính toán quyền riêng tư hiệu năng cao, vẫn đảm bảo hiệu suất giải mã của các khóa view và chi phí xác minh không làm nghẽn hiệu năng của node; và sức chịu tải thực tế sau khi mainnet ra mắt vẫn cần thời gian quan sát. Nhưng so với những dự án gắn mác “tuân thủ” để làm permissioned chain, hay đơn thuần là các pool ẩn danh để rửa tiền, thì cách “hàn trực tiếp cổng kiểm toán vào tầng mật mã” theo đúng nghĩa đen này quả thực mở ra một hướng đi mới cho việc đưa tài sản RWA tuân thủ lên chuỗi. @Dusk_Foundation $DUSK #dusk
Đừng chỉ nhìn vào quyền riêng tư của ZK; thiết kế “hai mặt” của Dusk trong kiểm toán tuân thủ mới là đòn chí mạng
Thị trường không thể kéo được “bánh”, liệu BTC còn hy vọng không!
Tuần trước, tôi đã cãi nhau cả một buổi chiều với một người bạn đang làm về tuân thủ pháp lý cho các tổ chức truyền thống. Anh ấy cứ cho rằng các chain công khai làm quyền riêng tư chẳng khác gì mở đèn xanh cho rửa tiền. Lúc đó tôi chưa vội phản bác, chỉ tiện tay chụp vài trang trong whitepaper của Dusk về kiểm toán tuân thủ rồi đưa cho anh.
Mọi người khi nói về Dusk thường hay bám vào Zero-Knowledge Proof (bằng chứng không tri thức), cho rằng che giấu số tiền giao dịch và địa chỉ là “private chain”. Nhưng nếu thật sự muốn đưa vào việc lên chuỗi các tài sản cấp tổ chức, chỉ “che giấu” thôi thì không đi xa được. Thị trường tài chính coi trọng giám sát theo kiểu “xuyên thấu”: nếu bạn không để cơ quan tuân thủ nhìn thấy dữ liệu, thì họ thậm chí không thể viết được cả bản đề án/điều khoản để đưa vào giao dịch.
Điểm tinh vi nhất nằm ở cách nó xử lý quyền “mở hộp” (quyền tiết lộ). Nó không đi theo kiểu cực đoan toàn công khai hoặc toàn đóng kín, mà đưa vào cơ chế “khung nhìn khóa bí mật” có thể cấu hình (View Keys). Nói đơn giản, biến động tài sản và chi tiết giao dịch của bạn ở trạng thái được bảo mật với toàn bộ các node trong mạng, và về mặt toán học sẽ đảm bảo quyền riêng tư; nhưng khi đối diện với bên kiểm toán tuân thủ được chỉ định hoặc các node giám sát, người giao dịch có thể chủ động xuất trình “cái chìa khóa” này, để bên thứ ba cụ thể có thể hoàn tất việc đối chiếu/kiểm tra tuân thủ mà không làm phá vỡ trạng thái toàn mạng.
Thiết kế “bảo mật cho bên đối công, kiểm toán được cho bên đối tư” này trực tiếp kéo sự đối lập vốn có giữa tuân thủ và quyền riêng tư về cùng một đường thẳng. Khi các tài sản tài chính truyền thống tìm kiếm “chất mang” Web3, thứ họ cần không nhất thiết là sự vô chính phủ bí mật tuyệt đối, mà là một logic phân quyền có thể vận hành an toàn trong khung giám sát.
Dĩ nhiên, cơ chế kép như vậy khi triển khai kỹ thuật sẽ vô cùng thử thách về thiết kế kiến trúc. Làm sao trong tính toán quyền riêng tư hiệu năng cao, vẫn đảm bảo hiệu suất giải mã của các khóa view và chi phí xác minh không làm nghẽn hiệu năng của node; và sức chịu tải thực tế sau khi mainnet ra mắt vẫn cần thời gian quan sát. Nhưng so với những dự án gắn mác “tuân thủ” để làm permissioned chain, hay đơn thuần là các pool ẩn danh để rửa tiền, thì cách “hàn trực tiếp cổng kiểm toán vào tầng mật mã” theo đúng nghĩa đen này quả thực mở ra một hướng đi mới cho việc đưa tài sản RWA tuân thủ lên chuỗi. @Dusk $DUSK #dusk
Thị trường không thể kéo được “bánh”, liệu BTC còn hy vọng không!
Tuần trước, tôi đã cãi nhau cả một buổi chiều với một người bạn đang làm về tuân thủ pháp lý cho các tổ chức truyền thống. Anh ấy cứ cho rằng các chain công khai làm quyền riêng tư chẳng khác gì mở đèn xanh cho rửa tiền. Lúc đó tôi chưa vội phản bác, chỉ tiện tay chụp vài trang trong whitepaper của Dusk về kiểm toán tuân thủ rồi đưa cho anh.
Mọi người khi nói về Dusk thường hay bám vào Zero-Knowledge Proof (bằng chứng không tri thức), cho rằng che giấu số tiền giao dịch và địa chỉ là “private chain”. Nhưng nếu thật sự muốn đưa vào việc lên chuỗi các tài sản cấp tổ chức, chỉ “che giấu” thôi thì không đi xa được. Thị trường tài chính coi trọng giám sát theo kiểu “xuyên thấu”: nếu bạn không để cơ quan tuân thủ nhìn thấy dữ liệu, thì họ thậm chí không thể viết được cả bản đề án/điều khoản để đưa vào giao dịch.
Điểm tinh vi nhất nằm ở cách nó xử lý quyền “mở hộp” (quyền tiết lộ). Nó không đi theo kiểu cực đoan toàn công khai hoặc toàn đóng kín, mà đưa vào cơ chế “khung nhìn khóa bí mật” có thể cấu hình (View Keys). Nói đơn giản, biến động tài sản và chi tiết giao dịch của bạn ở trạng thái được bảo mật với toàn bộ các node trong mạng, và về mặt toán học sẽ đảm bảo quyền riêng tư; nhưng khi đối diện với bên kiểm toán tuân thủ được chỉ định hoặc các node giám sát, người giao dịch có thể chủ động xuất trình “cái chìa khóa” này, để bên thứ ba cụ thể có thể hoàn tất việc đối chiếu/kiểm tra tuân thủ mà không làm phá vỡ trạng thái toàn mạng.
Thiết kế “bảo mật cho bên đối công, kiểm toán được cho bên đối tư” này trực tiếp kéo sự đối lập vốn có giữa tuân thủ và quyền riêng tư về cùng một đường thẳng. Khi các tài sản tài chính truyền thống tìm kiếm “chất mang” Web3, thứ họ cần không nhất thiết là sự vô chính phủ bí mật tuyệt đối, mà là một logic phân quyền có thể vận hành an toàn trong khung giám sát.
Dĩ nhiên, cơ chế kép như vậy khi triển khai kỹ thuật sẽ vô cùng thử thách về thiết kế kiến trúc. Làm sao trong tính toán quyền riêng tư hiệu năng cao, vẫn đảm bảo hiệu suất giải mã của các khóa view và chi phí xác minh không làm nghẽn hiệu năng của node; và sức chịu tải thực tế sau khi mainnet ra mắt vẫn cần thời gian quan sát. Nhưng so với những dự án gắn mác “tuân thủ” để làm permissioned chain, hay đơn thuần là các pool ẩn danh để rửa tiền, thì cách “hàn trực tiếp cổng kiểm toán vào tầng mật mã” theo đúng nghĩa đen này quả thực mở ra một hướng đi mới cho việc đưa tài sản RWA tuân thủ lên chuỗi. @Dusk $DUSK #dusk
112
·
--
Tài liệu “TỪ CHỐI” đó mới là bộ phận giá trị nhất trên NPEX
Bánh to thì ổn chứ? BTC đúng là khó thật!
Tôi đã gặp quá nhiều bên dự án: khi demo thì chỉ đi đúng con đường trải đầy hoa—kết nối ví rồi bấm nút, số dư biến đổi, cả hội trường vỗ tay. Nhưng tôi lại cố hỏi một câu: Con đường có ghi “Bạn chưa đủ điều kiện” kia, anh/chị đi cho tôi xem thử.
Không có. Phần lớn là không. Không đồng nghĩa với câu: cứ đến đi, ai cũng được tham gia.
Câu này đã được rao suốt mười năm trong giới coin, rao đến mức thành “đúng đắn chính trị”. Nhưng nếu bạn thật sự đem một công cụ trên NPEX đồng nhất với “ai cũng có thể tham gia”, thì đồng nghiệp phụ trách tuân thủ chắc sẽ phải thức đêm sửa CV. $DUSK như một token gốc trên mạng—ai cũng có thể mang theo chạy khắp phố, vậy thì không có gì sai. Nhưng hễ token đó chui vào ngăn kéo của NPEX, lên đúng cái lớp nền của công cụ kia, thì xin lỗi, danh sách sẽ được thay bằng một quyển khác. Quốc tịch thì xem trước, thẻ căn cước của nhà đầu tư chuyên nghiệp lấy ra cho sáng một lần, thời gian khóa thì khoanh một vòng trên lịch, cuối cùng còn phải xem hôm nay công cụ đó có “bán hàng” cho bạn không—qua bốn vòng sàng lọc, người ở lại không nhiều.
Có người thấy phiền. Nhưng tôi nói thẳng: từ chối đến sớm là để bạn tiết kiệm thời gian. Tiền đã trả rồi mà bật một khung đỏ—đó gọi là sự cố, không phải là bao dung. Mà sợ nhất là chỉ ném mỗi một dòng “thất bại”, không ghi rõ vì sao—phản ứng đầu tiên của người dùng vĩnh viễn là “web sập rồi”, phản ứng thứ hai là cầm điện thoại gọi nhờ bộ phận CSKH mở tay thủ công. Khi có người can thiệp, thì toàn bộ bức tường kiểm tra mà mã phía trước đã xếp chồng lên nhau—ầm một cái là sụp đổ. Tính phù hợp đã thành… chuyện buồn.
Vì vậy hiện tại, khi xem một sản phẩm dạng chứng khoán, tôi chỉ chăm chú vào tuyến đường từ chối. Đi được, nói chuyện nghe giống con người—tôi mới công nhận đó là nghiêm túc đưa việc đánh giá phù hợp vào “xương thịt” của sản phẩm, chứ không phải ở phòng sau giấu một cái công tắc. Game nói ai cũng qua ải, thị trường có giấy phép nói danh sách. Danh sách nghe chẳng “sexy”, nhưng nó lại gần cửa tử của thương vụ này hơn cả mấy tin hot search. $DUSK chạy trên on-chain để đảm bảo hiệu suất, NPEX ôm danh sách để chịu trách nhiệm về ranh giới—ranh giới vẽ càng rõ, chữ “được” đó càng đáng giá.
Ngăn kéo thì còn “ngầu” hơn trang hot. Người dám bật trang từ chối, ngầu và cứng hơn hẳn việc hô hào cả hội trường “thông qua”. @Dusk_Foundation $DUSK #dusk
Tài liệu “TỪ CHỐI” đó mới là bộ phận giá trị nhất trên NPEX
Bánh to thì ổn chứ? BTC đúng là khó thật!
Tôi đã gặp quá nhiều bên dự án: khi demo thì chỉ đi đúng con đường trải đầy hoa—kết nối ví rồi bấm nút, số dư biến đổi, cả hội trường vỗ tay. Nhưng tôi lại cố hỏi một câu: Con đường có ghi “Bạn chưa đủ điều kiện” kia, anh/chị đi cho tôi xem thử.
Không có. Phần lớn là không. Không đồng nghĩa với câu: cứ đến đi, ai cũng được tham gia.
Câu này đã được rao suốt mười năm trong giới coin, rao đến mức thành “đúng đắn chính trị”. Nhưng nếu bạn thật sự đem một công cụ trên NPEX đồng nhất với “ai cũng có thể tham gia”, thì đồng nghiệp phụ trách tuân thủ chắc sẽ phải thức đêm sửa CV. $DUSK như một token gốc trên mạng—ai cũng có thể mang theo chạy khắp phố, vậy thì không có gì sai. Nhưng hễ token đó chui vào ngăn kéo của NPEX, lên đúng cái lớp nền của công cụ kia, thì xin lỗi, danh sách sẽ được thay bằng một quyển khác. Quốc tịch thì xem trước, thẻ căn cước của nhà đầu tư chuyên nghiệp lấy ra cho sáng một lần, thời gian khóa thì khoanh một vòng trên lịch, cuối cùng còn phải xem hôm nay công cụ đó có “bán hàng” cho bạn không—qua bốn vòng sàng lọc, người ở lại không nhiều.
Có người thấy phiền. Nhưng tôi nói thẳng: từ chối đến sớm là để bạn tiết kiệm thời gian. Tiền đã trả rồi mà bật một khung đỏ—đó gọi là sự cố, không phải là bao dung. Mà sợ nhất là chỉ ném mỗi một dòng “thất bại”, không ghi rõ vì sao—phản ứng đầu tiên của người dùng vĩnh viễn là “web sập rồi”, phản ứng thứ hai là cầm điện thoại gọi nhờ bộ phận CSKH mở tay thủ công. Khi có người can thiệp, thì toàn bộ bức tường kiểm tra mà mã phía trước đã xếp chồng lên nhau—ầm một cái là sụp đổ. Tính phù hợp đã thành… chuyện buồn.
Vì vậy hiện tại, khi xem một sản phẩm dạng chứng khoán, tôi chỉ chăm chú vào tuyến đường từ chối. Đi được, nói chuyện nghe giống con người—tôi mới công nhận đó là nghiêm túc đưa việc đánh giá phù hợp vào “xương thịt” của sản phẩm, chứ không phải ở phòng sau giấu một cái công tắc. Game nói ai cũng qua ải, thị trường có giấy phép nói danh sách. Danh sách nghe chẳng “sexy”, nhưng nó lại gần cửa tử của thương vụ này hơn cả mấy tin hot search. $DUSK chạy trên on-chain để đảm bảo hiệu suất, NPEX ôm danh sách để chịu trách nhiệm về ranh giới—ranh giới vẽ càng rõ, chữ “được” đó càng đáng giá.
Ngăn kéo thì còn “ngầu” hơn trang hot. Người dám bật trang từ chối, ngầu và cứng hơn hẳn việc hô hào cả hội trường “thông qua”. @Dusk $DUSK #dusk
Bánh to thì ổn chứ? BTC đúng là khó thật!
Tôi đã gặp quá nhiều bên dự án: khi demo thì chỉ đi đúng con đường trải đầy hoa—kết nối ví rồi bấm nút, số dư biến đổi, cả hội trường vỗ tay. Nhưng tôi lại cố hỏi một câu: Con đường có ghi “Bạn chưa đủ điều kiện” kia, anh/chị đi cho tôi xem thử.
Không có. Phần lớn là không. Không đồng nghĩa với câu: cứ đến đi, ai cũng được tham gia.
Câu này đã được rao suốt mười năm trong giới coin, rao đến mức thành “đúng đắn chính trị”. Nhưng nếu bạn thật sự đem một công cụ trên NPEX đồng nhất với “ai cũng có thể tham gia”, thì đồng nghiệp phụ trách tuân thủ chắc sẽ phải thức đêm sửa CV. $DUSK như một token gốc trên mạng—ai cũng có thể mang theo chạy khắp phố, vậy thì không có gì sai. Nhưng hễ token đó chui vào ngăn kéo của NPEX, lên đúng cái lớp nền của công cụ kia, thì xin lỗi, danh sách sẽ được thay bằng một quyển khác. Quốc tịch thì xem trước, thẻ căn cước của nhà đầu tư chuyên nghiệp lấy ra cho sáng một lần, thời gian khóa thì khoanh một vòng trên lịch, cuối cùng còn phải xem hôm nay công cụ đó có “bán hàng” cho bạn không—qua bốn vòng sàng lọc, người ở lại không nhiều.
Có người thấy phiền. Nhưng tôi nói thẳng: từ chối đến sớm là để bạn tiết kiệm thời gian. Tiền đã trả rồi mà bật một khung đỏ—đó gọi là sự cố, không phải là bao dung. Mà sợ nhất là chỉ ném mỗi một dòng “thất bại”, không ghi rõ vì sao—phản ứng đầu tiên của người dùng vĩnh viễn là “web sập rồi”, phản ứng thứ hai là cầm điện thoại gọi nhờ bộ phận CSKH mở tay thủ công. Khi có người can thiệp, thì toàn bộ bức tường kiểm tra mà mã phía trước đã xếp chồng lên nhau—ầm một cái là sụp đổ. Tính phù hợp đã thành… chuyện buồn.
Vì vậy hiện tại, khi xem một sản phẩm dạng chứng khoán, tôi chỉ chăm chú vào tuyến đường từ chối. Đi được, nói chuyện nghe giống con người—tôi mới công nhận đó là nghiêm túc đưa việc đánh giá phù hợp vào “xương thịt” của sản phẩm, chứ không phải ở phòng sau giấu một cái công tắc. Game nói ai cũng qua ải, thị trường có giấy phép nói danh sách. Danh sách nghe chẳng “sexy”, nhưng nó lại gần cửa tử của thương vụ này hơn cả mấy tin hot search. $DUSK chạy trên on-chain để đảm bảo hiệu suất, NPEX ôm danh sách để chịu trách nhiệm về ranh giới—ranh giới vẽ càng rõ, chữ “được” đó càng đáng giá.
Ngăn kéo thì còn “ngầu” hơn trang hot. Người dám bật trang từ chối, ngầu và cứng hơn hẳn việc hô hào cả hội trường “thông qua”. @Dusk $DUSK #dusk
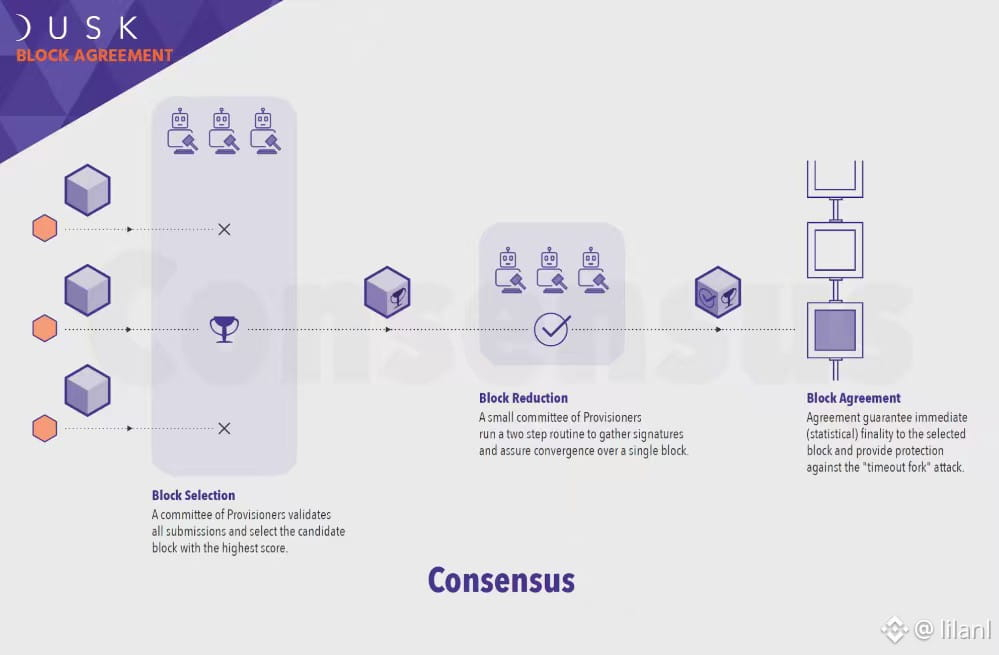
104
·
--
Nói thật ban đầu tôi cũng nghĩ “chuyển qua lại giữa hai tài khoản” chỉ là một kiểu chuyển tab trên giao diện, cho đến khi tôi gắn một bot tạo lập thị trường lên chạy cả đêm. Nhìn độ sâu lệnh bên Moonlight và Phoenix mỗi bên một kiểu, tôi mới nhận ra chuyện này không đơn giản như vậy.
Bánh mì ổn chứ? BTC có vẻ không kéo nổi nữa rồi!
Dưới cùng một địa chỉ có hai sổ cái. Nghe thì giống như đang cho người dùng quyền lựa chọn, nhưng thực ra lại là hai bộ “còng” cho chiến lược tạo lập thị trường. Bạn treo ở Moonlight một lệnh giới hạn số tiền lớn, nghĩ là sẽ ăn được phần chênh thanh khoản đến từ kỳ vọng ETF. Thế nhưng bên Phoenix, nullifier của UTXO vừa refresh là bot lập tức “đơ” — nó không biết phải bám vào mempool bên nào để tính báo giá hiệu quả. Tôi đã thử ép cả hai bên vào chung một mô hình định giá dựa trên trạng thái, cuối cùng đường cong chênh lệch ra trông như tàu lượn siêu tốc, mô hình thanh lý căn bản không chịu nổi.
Điên nhất là thiết kế của bộ token chứng khoán trên NPEX. Tôi có trao đổi riêng với vài người trong ngành, ngoài miệng thì ai cũng khen “sáng tạo tuân thủ”, nhưng quay về là sửa code và khóa cứng ưu tiên sang phía Moonlight. Tại sao? Nhóm quản lý của MiCA không phải họ cần bạn chứng minh zero-knowledge đẹp cỡ nào; họ muốn đến ngày bạn gặp sự cố là rút ra được Excel đối soát từng bút. “Công bố chọn lọc” của Phoenix trên chain thì có vẻ thanh lịch, nhưng trước thư từ của luật sư thì nó biến thành câu hỏi: “Sao anh/chị không nói sớm?” LP tổ chức thì thực dụng hơn: bạn ném vào một “pool” mà ngay cả kiểm toán viên cũng có thể khó đọc hiểu, gồm các cặp stablecoin trị giá cả triệu euro — họ thà phí cao hơn, cũng nhất quyết đi con đường minh bạch mà mỗi bút đều truy ra được tới KYC.
Giờ tỷ lệ staking trên chain Dusk 36% đúng là không thấp, nhưng nếu bạn tra những thực thể đứng sau các node đó thì gần như chắc là cùng một nhóm tín đồ công nghệ tự vòng lặp. Tôi không lo combo UTXO + ZK không đủ “cứng”; trái lại, chính vì nó quá cứng nên các nhà tạo lập thị trường bình thường cũng không dám chuyển toàn bộ chiến lược lõi vào. Sản phẩm không đưa đường đi mặc định, nên cộng đồng dev chỉ biết tự suy đoán theo lương tâm: hôm nay bạn nghĩ riêng tư là ưu tiên, ngày mai thị trường sập một cái, người dùng chạy tới hỏi “giao dịch của tôi rốt cuộc tính bên nào?”, bạn giải thích cho họ rõ ràng được không?
Đến ba giờ sáng, tôi đã sửa xong chiến lược. Bên Moonlight đặt các lệnh hedge loại thận trọng; Phoenix chỉ chạy lưới thử nghiệm quy mô nhỏ — hai bên tự chơi riêng, không làm phiền lẫn nhau. @Dusk_Foundation $DUSK #dusk
Nói thật ban đầu tôi cũng nghĩ “chuyển qua lại giữa hai tài khoản” chỉ là một kiểu chuyển tab trên giao diện, cho đến khi tôi gắn một bot tạo lập thị trường lên chạy cả đêm. Nhìn độ sâu lệnh bên Moonlight và Phoenix mỗi bên một kiểu, tôi mới nhận ra chuyện này không đơn giản như vậy.
Bánh mì ổn chứ? BTC có vẻ không kéo nổi nữa rồi!
Dưới cùng một địa chỉ có hai sổ cái. Nghe thì giống như đang cho người dùng quyền lựa chọn, nhưng thực ra lại là hai bộ “còng” cho chiến lược tạo lập thị trường. Bạn treo ở Moonlight một lệnh giới hạn số tiền lớn, nghĩ là sẽ ăn được phần chênh thanh khoản đến từ kỳ vọng ETF. Thế nhưng bên Phoenix, nullifier của UTXO vừa refresh là bot lập tức “đơ” — nó không biết phải bám vào mempool bên nào để tính báo giá hiệu quả. Tôi đã thử ép cả hai bên vào chung một mô hình định giá dựa trên trạng thái, cuối cùng đường cong chênh lệch ra trông như tàu lượn siêu tốc, mô hình thanh lý căn bản không chịu nổi.
Điên nhất là thiết kế của bộ token chứng khoán trên NPEX. Tôi có trao đổi riêng với vài người trong ngành, ngoài miệng thì ai cũng khen “sáng tạo tuân thủ”, nhưng quay về là sửa code và khóa cứng ưu tiên sang phía Moonlight. Tại sao? Nhóm quản lý của MiCA không phải họ cần bạn chứng minh zero-knowledge đẹp cỡ nào; họ muốn đến ngày bạn gặp sự cố là rút ra được Excel đối soát từng bút. “Công bố chọn lọc” của Phoenix trên chain thì có vẻ thanh lịch, nhưng trước thư từ của luật sư thì nó biến thành câu hỏi: “Sao anh/chị không nói sớm?” LP tổ chức thì thực dụng hơn: bạn ném vào một “pool” mà ngay cả kiểm toán viên cũng có thể khó đọc hiểu, gồm các cặp stablecoin trị giá cả triệu euro — họ thà phí cao hơn, cũng nhất quyết đi con đường minh bạch mà mỗi bút đều truy ra được tới KYC.
Giờ tỷ lệ staking trên chain Dusk 36% đúng là không thấp, nhưng nếu bạn tra những thực thể đứng sau các node đó thì gần như chắc là cùng một nhóm tín đồ công nghệ tự vòng lặp. Tôi không lo combo UTXO + ZK không đủ “cứng”; trái lại, chính vì nó quá cứng nên các nhà tạo lập thị trường bình thường cũng không dám chuyển toàn bộ chiến lược lõi vào. Sản phẩm không đưa đường đi mặc định, nên cộng đồng dev chỉ biết tự suy đoán theo lương tâm: hôm nay bạn nghĩ riêng tư là ưu tiên, ngày mai thị trường sập một cái, người dùng chạy tới hỏi “giao dịch của tôi rốt cuộc tính bên nào?”, bạn giải thích cho họ rõ ràng được không?
Đến ba giờ sáng, tôi đã sửa xong chiến lược. Bên Moonlight đặt các lệnh hedge loại thận trọng; Phoenix chỉ chạy lưới thử nghiệm quy mô nhỏ — hai bên tự chơi riêng, không làm phiền lẫn nhau. @Dusk $DUSK #dusk
Bánh mì ổn chứ? BTC có vẻ không kéo nổi nữa rồi!
Dưới cùng một địa chỉ có hai sổ cái. Nghe thì giống như đang cho người dùng quyền lựa chọn, nhưng thực ra lại là hai bộ “còng” cho chiến lược tạo lập thị trường. Bạn treo ở Moonlight một lệnh giới hạn số tiền lớn, nghĩ là sẽ ăn được phần chênh thanh khoản đến từ kỳ vọng ETF. Thế nhưng bên Phoenix, nullifier của UTXO vừa refresh là bot lập tức “đơ” — nó không biết phải bám vào mempool bên nào để tính báo giá hiệu quả. Tôi đã thử ép cả hai bên vào chung một mô hình định giá dựa trên trạng thái, cuối cùng đường cong chênh lệch ra trông như tàu lượn siêu tốc, mô hình thanh lý căn bản không chịu nổi.
Điên nhất là thiết kế của bộ token chứng khoán trên NPEX. Tôi có trao đổi riêng với vài người trong ngành, ngoài miệng thì ai cũng khen “sáng tạo tuân thủ”, nhưng quay về là sửa code và khóa cứng ưu tiên sang phía Moonlight. Tại sao? Nhóm quản lý của MiCA không phải họ cần bạn chứng minh zero-knowledge đẹp cỡ nào; họ muốn đến ngày bạn gặp sự cố là rút ra được Excel đối soát từng bút. “Công bố chọn lọc” của Phoenix trên chain thì có vẻ thanh lịch, nhưng trước thư từ của luật sư thì nó biến thành câu hỏi: “Sao anh/chị không nói sớm?” LP tổ chức thì thực dụng hơn: bạn ném vào một “pool” mà ngay cả kiểm toán viên cũng có thể khó đọc hiểu, gồm các cặp stablecoin trị giá cả triệu euro — họ thà phí cao hơn, cũng nhất quyết đi con đường minh bạch mà mỗi bút đều truy ra được tới KYC.
Giờ tỷ lệ staking trên chain Dusk 36% đúng là không thấp, nhưng nếu bạn tra những thực thể đứng sau các node đó thì gần như chắc là cùng một nhóm tín đồ công nghệ tự vòng lặp. Tôi không lo combo UTXO + ZK không đủ “cứng”; trái lại, chính vì nó quá cứng nên các nhà tạo lập thị trường bình thường cũng không dám chuyển toàn bộ chiến lược lõi vào. Sản phẩm không đưa đường đi mặc định, nên cộng đồng dev chỉ biết tự suy đoán theo lương tâm: hôm nay bạn nghĩ riêng tư là ưu tiên, ngày mai thị trường sập một cái, người dùng chạy tới hỏi “giao dịch của tôi rốt cuộc tính bên nào?”, bạn giải thích cho họ rõ ràng được không?
Đến ba giờ sáng, tôi đã sửa xong chiến lược. Bên Moonlight đặt các lệnh hedge loại thận trọng; Phoenix chỉ chạy lưới thử nghiệm quy mô nhỏ — hai bên tự chơi riêng, không làm phiền lẫn nhau. @Dusk $DUSK #dusk
106
·
--
Mọi người khi bàn về các bằng chứng không kiến thức (zero-knowledge proof) của Dusk, thường có thói quen đem nó so với các đồng coin ẩn danh truyền thống, cứ tưởng rằng chỉ cần là blockchain quyền riêng tư thì chẳng qua là ném dữ liệu giao dịch vào một “hộp đen”. Nhưng ở sân chơi RWA tuân thủ (compliance), cách hiểu đó gần như đã đi sai hướng. Điểm “cứng” nhất của Dusk—và cũng là chỗ dễ khiến người ta vấp nhất—không phải là “trên chuỗi giấu dữ liệu như thế nào”, mà là “thiết bị cục bộ của bạn làm thế nào để thay bạn tạo bằng chứng”.
Liệu “bánh” còn có thể tăng không? BTC không muốn nắm nữa rồi!
Trong kiến trúc của Dusk, đặc biệt khi chạy máy ảo Piecrust, việc xác thực tuân thủ không giao cho các node tính toán, mà được thực hiện ngay trên chính máy khách của người dùng (ví dụ: trình duyệt hoặc ví của bạn), nơi sinh ra bằng chứng không kiến thức (ZK Proof). Chiêu này đúng là khá thông minh—các node nhận được sẽ luôn là “kết quả tuân thủ đã được xác thực bằng mật mã”, vừa không làm lộ quyền riêng tư cá nhân, vừa loại bỏ chi phí tính toán lặp lại trên toàn mạng. Tuy nhiên, trải nghiệm thực tế thường vướng đúng ở chỗ này: không ít người dùng thiết bị cấu hình thấp khi tương tác bị kẹt ở giao diện gửi giao dịch, rồi lại tưởng là mạng tắc nghẽn hoặc node “lỗi vặt”.
Thật ra node không có gì vấn đề; đơn giản là năng lực tính toán cục bộ của bạn đang bị “kéo căng” khi tạo ZK proof, làm CPU hoạt động hết công suất. Theo phản hồi thực tế từ các node trên testnet, ngay cả chỉ với một lệnh chuyển tài sản kèm điều kiện tuân thủ danh tính, thời gian sinh proof cục bộ cũng phụ thuộc chặt chẽ vào hiệu năng thiết bị của bạn. Đây hoàn toàn khác với logic của Ethereum kiểu “trả phí Gas rồi ném toàn bộ việc tính toán cho thợ đào trên toàn mạng”. Nếu không nắm rõ lối này, rất dễ khi thao tác bị chậm thì cứ bấm thử lại liên tục, vô tình tạo ra hàng loạt phép tính vô dụng.
Vì vậy, đánh giá ví hoặc client của hệ sinh thái Dusk làm tốt hay không, điểm mấu chốt không nằm ở việc giao diện có vẽ cho “ngầu” đến đâu, mà là xem nó có thể trực quan hóa được “tiến độ tạo proof cục bộ” hay không. Nếu chỉ ném cho người dùng một biểu tượng Loading quay quay, thì người dùng hoàn toàn không biết rốt cuộc là đang tính proof hay không kết nối được tới node. Tiếp theo sẽ xem đội phát triển sẽ hạ thấp ngưỡng cho việc chứng minh phía client (Client-side Proving) như thế nào—bởi dù sao muốn các tổ chức tài chính truyền thống đưa tài sản lên blockchain, thì không thể để máy tính của người giao dịch của họ bị treo trước được đâu? @Dusk_Foundation $DUSK #dusk
Mọi người khi bàn về các bằng chứng không kiến thức (zero-knowledge proof) của Dusk, thường có thói quen đem nó so với các đồng coin ẩn danh truyền thống, cứ tưởng rằng chỉ cần là blockchain quyền riêng tư thì chẳng qua là ném dữ liệu giao dịch vào một “hộp đen”. Nhưng ở sân chơi RWA tuân thủ (compliance), cách hiểu đó gần như đã đi sai hướng. Điểm “cứng” nhất của Dusk—và cũng là chỗ dễ khiến người ta vấp nhất—không phải là “trên chuỗi giấu dữ liệu như thế nào”, mà là “thiết bị cục bộ của bạn làm thế nào để thay bạn tạo bằng chứng”.
Liệu “bánh” còn có thể tăng không? BTC không muốn nắm nữa rồi!
Trong kiến trúc của Dusk, đặc biệt khi chạy máy ảo Piecrust, việc xác thực tuân thủ không giao cho các node tính toán, mà được thực hiện ngay trên chính máy khách của người dùng (ví dụ: trình duyệt hoặc ví của bạn), nơi sinh ra bằng chứng không kiến thức (ZK Proof). Chiêu này đúng là khá thông minh—các node nhận được sẽ luôn là “kết quả tuân thủ đã được xác thực bằng mật mã”, vừa không làm lộ quyền riêng tư cá nhân, vừa loại bỏ chi phí tính toán lặp lại trên toàn mạng. Tuy nhiên, trải nghiệm thực tế thường vướng đúng ở chỗ này: không ít người dùng thiết bị cấu hình thấp khi tương tác bị kẹt ở giao diện gửi giao dịch, rồi lại tưởng là mạng tắc nghẽn hoặc node “lỗi vặt”.
Thật ra node không có gì vấn đề; đơn giản là năng lực tính toán cục bộ của bạn đang bị “kéo căng” khi tạo ZK proof, làm CPU hoạt động hết công suất. Theo phản hồi thực tế từ các node trên testnet, ngay cả chỉ với một lệnh chuyển tài sản kèm điều kiện tuân thủ danh tính, thời gian sinh proof cục bộ cũng phụ thuộc chặt chẽ vào hiệu năng thiết bị của bạn. Đây hoàn toàn khác với logic của Ethereum kiểu “trả phí Gas rồi ném toàn bộ việc tính toán cho thợ đào trên toàn mạng”. Nếu không nắm rõ lối này, rất dễ khi thao tác bị chậm thì cứ bấm thử lại liên tục, vô tình tạo ra hàng loạt phép tính vô dụng.
Vì vậy, đánh giá ví hoặc client của hệ sinh thái Dusk làm tốt hay không, điểm mấu chốt không nằm ở việc giao diện có vẽ cho “ngầu” đến đâu, mà là xem nó có thể trực quan hóa được “tiến độ tạo proof cục bộ” hay không. Nếu chỉ ném cho người dùng một biểu tượng Loading quay quay, thì người dùng hoàn toàn không biết rốt cuộc là đang tính proof hay không kết nối được tới node. Tiếp theo sẽ xem đội phát triển sẽ hạ thấp ngưỡng cho việc chứng minh phía client (Client-side Proving) như thế nào—bởi dù sao muốn các tổ chức tài chính truyền thống đưa tài sản lên blockchain, thì không thể để máy tính của người giao dịch của họ bị treo trước được đâu? @Dusk $DUSK #dusk
Liệu “bánh” còn có thể tăng không? BTC không muốn nắm nữa rồi!
Trong kiến trúc của Dusk, đặc biệt khi chạy máy ảo Piecrust, việc xác thực tuân thủ không giao cho các node tính toán, mà được thực hiện ngay trên chính máy khách của người dùng (ví dụ: trình duyệt hoặc ví của bạn), nơi sinh ra bằng chứng không kiến thức (ZK Proof). Chiêu này đúng là khá thông minh—các node nhận được sẽ luôn là “kết quả tuân thủ đã được xác thực bằng mật mã”, vừa không làm lộ quyền riêng tư cá nhân, vừa loại bỏ chi phí tính toán lặp lại trên toàn mạng. Tuy nhiên, trải nghiệm thực tế thường vướng đúng ở chỗ này: không ít người dùng thiết bị cấu hình thấp khi tương tác bị kẹt ở giao diện gửi giao dịch, rồi lại tưởng là mạng tắc nghẽn hoặc node “lỗi vặt”.
Thật ra node không có gì vấn đề; đơn giản là năng lực tính toán cục bộ của bạn đang bị “kéo căng” khi tạo ZK proof, làm CPU hoạt động hết công suất. Theo phản hồi thực tế từ các node trên testnet, ngay cả chỉ với một lệnh chuyển tài sản kèm điều kiện tuân thủ danh tính, thời gian sinh proof cục bộ cũng phụ thuộc chặt chẽ vào hiệu năng thiết bị của bạn. Đây hoàn toàn khác với logic của Ethereum kiểu “trả phí Gas rồi ném toàn bộ việc tính toán cho thợ đào trên toàn mạng”. Nếu không nắm rõ lối này, rất dễ khi thao tác bị chậm thì cứ bấm thử lại liên tục, vô tình tạo ra hàng loạt phép tính vô dụng.
Vì vậy, đánh giá ví hoặc client của hệ sinh thái Dusk làm tốt hay không, điểm mấu chốt không nằm ở việc giao diện có vẽ cho “ngầu” đến đâu, mà là xem nó có thể trực quan hóa được “tiến độ tạo proof cục bộ” hay không. Nếu chỉ ném cho người dùng một biểu tượng Loading quay quay, thì người dùng hoàn toàn không biết rốt cuộc là đang tính proof hay không kết nối được tới node. Tiếp theo sẽ xem đội phát triển sẽ hạ thấp ngưỡng cho việc chứng minh phía client (Client-side Proving) như thế nào—bởi dù sao muốn các tổ chức tài chính truyền thống đưa tài sản lên blockchain, thì không thể để máy tính của người giao dịch của họ bị treo trước được đâu? @Dusk $DUSK #dusk
111
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
316,818 lượt xem
1,359 đang thảo luận
Bão #TinFed và #TheoDõiFOMC sắp đổ bộ: Anh em nhỏ lẻ nên làm gì để không bị "quét" sạch túi tiền?
Tunglx
·1 lượt thích
·465 lượt xem
TinFed
388,687 lượt xem
1,084 đang thảo luận
BinanceReopensWithdrawalsForMoreAssets
34,741 lượt xem
813 đang thảo luận