

公鎏渊私海胆Bran Brandon后开仓
142 Bài đăng

公鎏渊私海胆Bran Brandon后开仓
Báo cáo
Chặn người dùng
1 Đang theo dõi
11 Người theo dõi
10 Đã thích
Bài đăng
PINNED
Xem bản dịch
终于也是好起来了,7天51%收益率了$BTC $ETH
终于也是好起来了,7天51%收益率了$BTC $ETH
Danh mục đầu tư Futures của tôi
17 / 200
Tối thiểu 10 USDT
Công khai
PNL trong 7 ngày
(USDT)
220.35
ROI trong 7 ngày
+31.00%
AUM
$3497.25
Tỷ lệ thắng
0.00%
2
111
Xem bản dịch
政府钱包转出BTC和BNB,先别把总额写成“砸盘”
Unchained在10月7日引述链上监测报道:美国政府关联钱包周二转出约833.6枚BTC及40285枚BNB。其中BTC进入Coinbase Prime,BNB则转向一个新钱包,两个去向并不相同。
报道明确表示,发稿时未找到与这些转账对应的出售公告。Coinbase Prime同时提供机构托管和交易服务,转入该平台,只能说明地址之间发生转移,不能单凭这一步确认卖单已经成交。
这里最需要防止的是把几层信息压成一句话:地址被标记为政府关联、资产发生转移、可能准备处置、已经卖出。这些判断各自需要不同证据。
我会分别记录每种币的起点、终点、时间与后续披露。如果同一批资产又经过中转地址,也不能把每一跳金额全部相加,当成新增抛压。
BTC与BNB此次流向应分开追踪;研究ETH等其他资产的大额地址异动,也需要同样的证据层级。监测标签是调查入口,不能替代成交记录或官方说明。
市场可以先交易担忧,但写资金结论时,应明确哪里是已观察到的转账,哪里仍只是对下一步的猜测。
$BTC $BNB $ETH
点我头像 查看带单实盘
779
Xem bản dịch
国债搬上链,为什么还需要六家承销机构?
英国财政部10月6日宣布,为数字国债试点DIGIT选定六家联合牵头行,包括汇丰、巴克莱和摩根士丹利。它们负责的工作仍包括承销、投资者沟通和发行分销;首次试点交易预计在2027年一季度前后。
这个细节比“国债上链”四个字更有意思。账本换了,债券还要有人理解条款、愿意认购,并在需要退出时找到接手者。
官方资料还提到汇丰与伦敦证券交易所集团之间的数字证券存管连接安排。它解决的方向,是让不同机构的系统能接上,而不是让资产只在一个孤立平台里流转。
我的判断是,发行成功与形成持续交易的市场,需要分两步验证。认购需求、做市报价、机构接入和持仓资金成本,都会影响一只债券发行之后是否好交易。
观察ETH、LINK、ONDO相关的资产代币化方向,也应先问买方和分销渠道在哪里。这份英国公告并未宣布采用这些代币,不能机械地把公共基础设施试点换算成它们的收入。
能把债券发出来是起点,让不同投资者愿意持有并交换,才接近市场真正运转。
$ETH $LINK $ONDO
点我头像 查看带单实盘
447
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Mở vị thế
CLUSDTLong 20x
Quy mô vị thế(USDT)
13.55
Giá vào lệnh
89.71
5
Xem bản dịch
AI公司少借银行的钱,利率就不重要了吗?
欧洲央行10月6日博客提出一个值得拆开的现象:欧元区AI密集企业总体杠杆较低,更依赖股权;它们的债务融资,也在更多转向债券市场。这是研究分析,不是新的政策决定。
融资结构会改变利率传导的速度。假如企业主要靠短期浮动利率贷款经营,加息很快就会挤压现金流;已经锁定较长期限债务的企业,眼前的付息压力可能变化较慢。
但现金流反应慢,不代表估值不受影响。长端利率变化,仍会改变未来盈利折算到今天的价值,也会影响下一轮融资所需的回报。少借钱,可以减轻部分付息压力,不能取消资本的价格。
所以我看AI行情,会分别检查债务期限、再融资时点和股权估值,而不是看到“低负债”,就判断它对利率免疫。
观察BTC、ETH、SOL的风险偏好,也要区分短期利率预期与长期资本成本。两者未必同步变化,单个降息标题,解释不了所有资产的涨跌。
$BTC $ETH $SOL
点我头像 查看带单实盘
285
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Mở vị thế
CLUSDTLong 20x
Quy mô vị thế(USDT)
13.25
Giá vào lệnh
89.98
6
Xem bản dịch
回测每次都买得准,会不会是提前看了收盘价?
有一种漂亮收益,不靠判断能力,靠时间顺序出错。
举个假设:策略声称10点15分进场,条件却用了11点才收完的小时K线收盘价。历史表里那根K线已经完整,程序读起来很方便;真实交易到了10点15分,后面45分钟根本还没发生。
TradingView的官方说明专门提醒:提前读取高周期K线的最终值,会制造实盘无法复制的回测结果。画面上的买卖点再整齐,也不能证明信号当时存在。
我检查这类策略,会把信号使用的每项数据标上“最早可知道的时间”,再与下单时间对照。需要收盘确认,就只能在确认以后生成信号,并按之后能成交的价格计算。
BTC、ETH、SOL都适用。盘中临时数值和最终收盘数值可以不同,不能回测用后者,实盘却拿前者执行,再把差距全部归咎于滑点。
先证明当时知道这些信息,再讨论当时敢不敢下单。未来数据带来的高胜率,无法靠提高执行力兑现。
$BTC $ETH $SOL
点我头像 查看带单实盘
290
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Đóng vị thế
BTCUSDT
PNL(USDT)
-28.29
Giá đóng
86226.1
13
Xem bản dịch
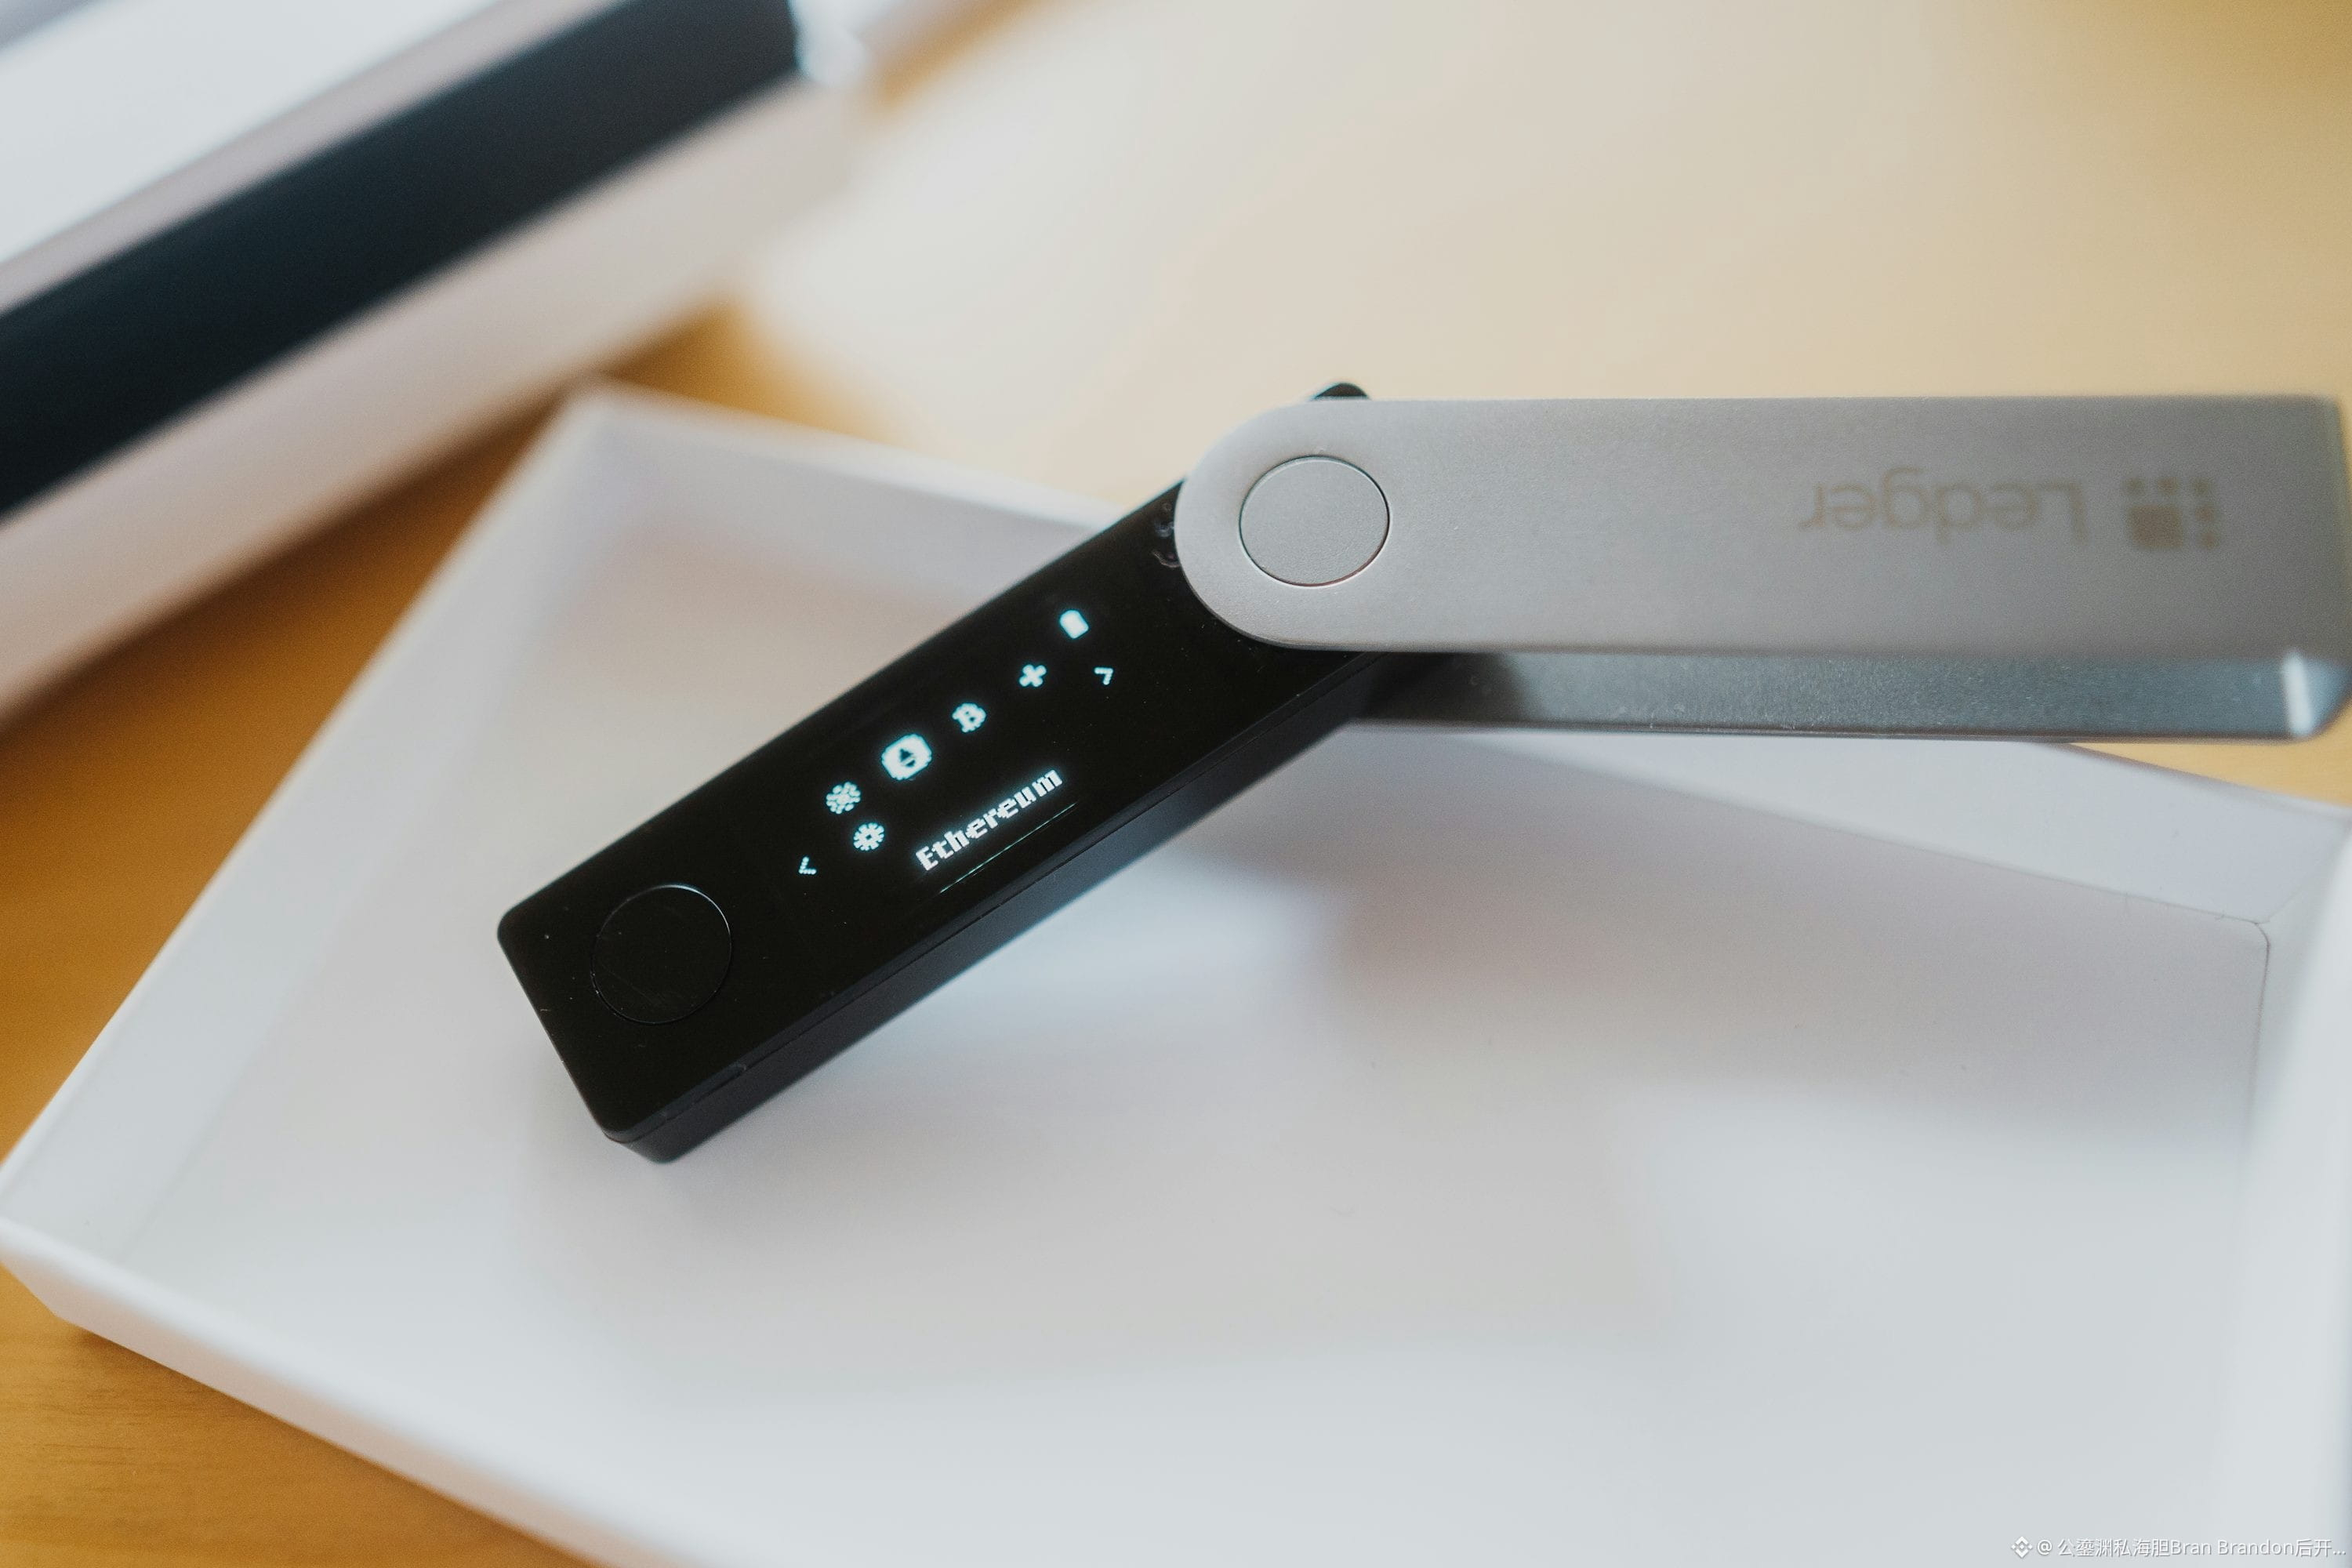
钱包提案撤回了,省下的钱在哪里?
美国FinCEN官网10月5日列出撤回通知,10月6日联邦公报明确撤回2020年的一项钱包交易提案,并表示不再推进该提案。
它原本拟要求银行和货币服务商,对涉及非托管钱包等特定交易增加记录、客户身份核验和报告义务。关键词是“拟要求”:这次撤回的对象是一份提案,不能把它写成所有钱包监管或身份核验都已取消。
从商业角度看,我更关注企业原本需要为未来规则预留多少开发、人手和流程预算。少一项潜在新增负担,可能降低接入自托管钱包业务的不确定性;但这笔钱不一定早已花出去,更不会自动变成买币资金。
所以,判断政策影响要继续找证据:服务商有没有调整接入计划,产品覆盖有没有扩大,真实客户使用有没有增长。若只有通知,没有业务变化,就不能提前把预期当成利润兑现。
涉及BTC、ETH或USDC的钱包使用,也要按实际服务和适用规则区分,不能凭这条新闻概括全部交易。
第二图为硬件钱包资料照,仅说明自托管主题,不代表厂商或监管机构背书。
$BTC $ETH $USDC
点我头像 查看带单实盘
275
Solana thanh toán tiền và giao tài sản cùng lúc: rốt cuộc giải quyết loại rủi ro nào?
Bên mua đã trả tiền nhưng bên bán lại chưa giao tài sản. Rủi ro thanh toán này hoàn toàn khác với việc giá giảm sau khi mua.
Ngày 6 tháng 10, Quỹ Solana công bố mã nguồn mở chương trình DvP, tức giao tài sản đối ứng thanh toán. Thiết kế yêu cầu hai vế thanh toán phải cùng hoàn tất, nếu không thì cả hai đều không hoàn tất; đồng thời có cơ chế lưu ký độc lập và giới hạn thời gian. Thông báo cũng cho biết họ vẫn đang tuyển những người tham gia sớm trước khi chính thức triển khai trên môi trường thực tế, vì vậy không thể kết luận rằng các tổ chức đã tham gia toàn diện.
JPMorgan Chase đưa ra ý kiến về nhu cầu thanh toán chứng khoán. Tuyên bố chính thức đặc biệt lưu ý rằng điều này không có nghĩa ngân hàng phát triển, vận hành hay bảo đảm chương trình.
Điều tôi quan tâm hơn là dòng vốn bị chiếm dụng như thế nào: thời gian chờ thanh toán được rút ngắn có thể giúp các tổ chức giảm lượng vốn dự phòng cần chuẩn bị cho giao dịch. Nhưng muốn biết tiết kiệm được bao nhiêu còn phải xem tài sản có thể được giao hay không, tiền mặt có sẵn hay không và quy trình nghiệp vụ thực tế ra sao.
Giả sử đổi USDC lấy một tài sản trên chuỗi, thì dù giao dịch thành công đồng thời, điều đó cũng không đảm bảo tài sản sẽ không giảm giá vào ngày mai hay đơn vị phát hành sẽ luôn có khả năng quy đổi. Thanh toán nguyên tử không thể thay thế việc nghiên cứu tài sản.
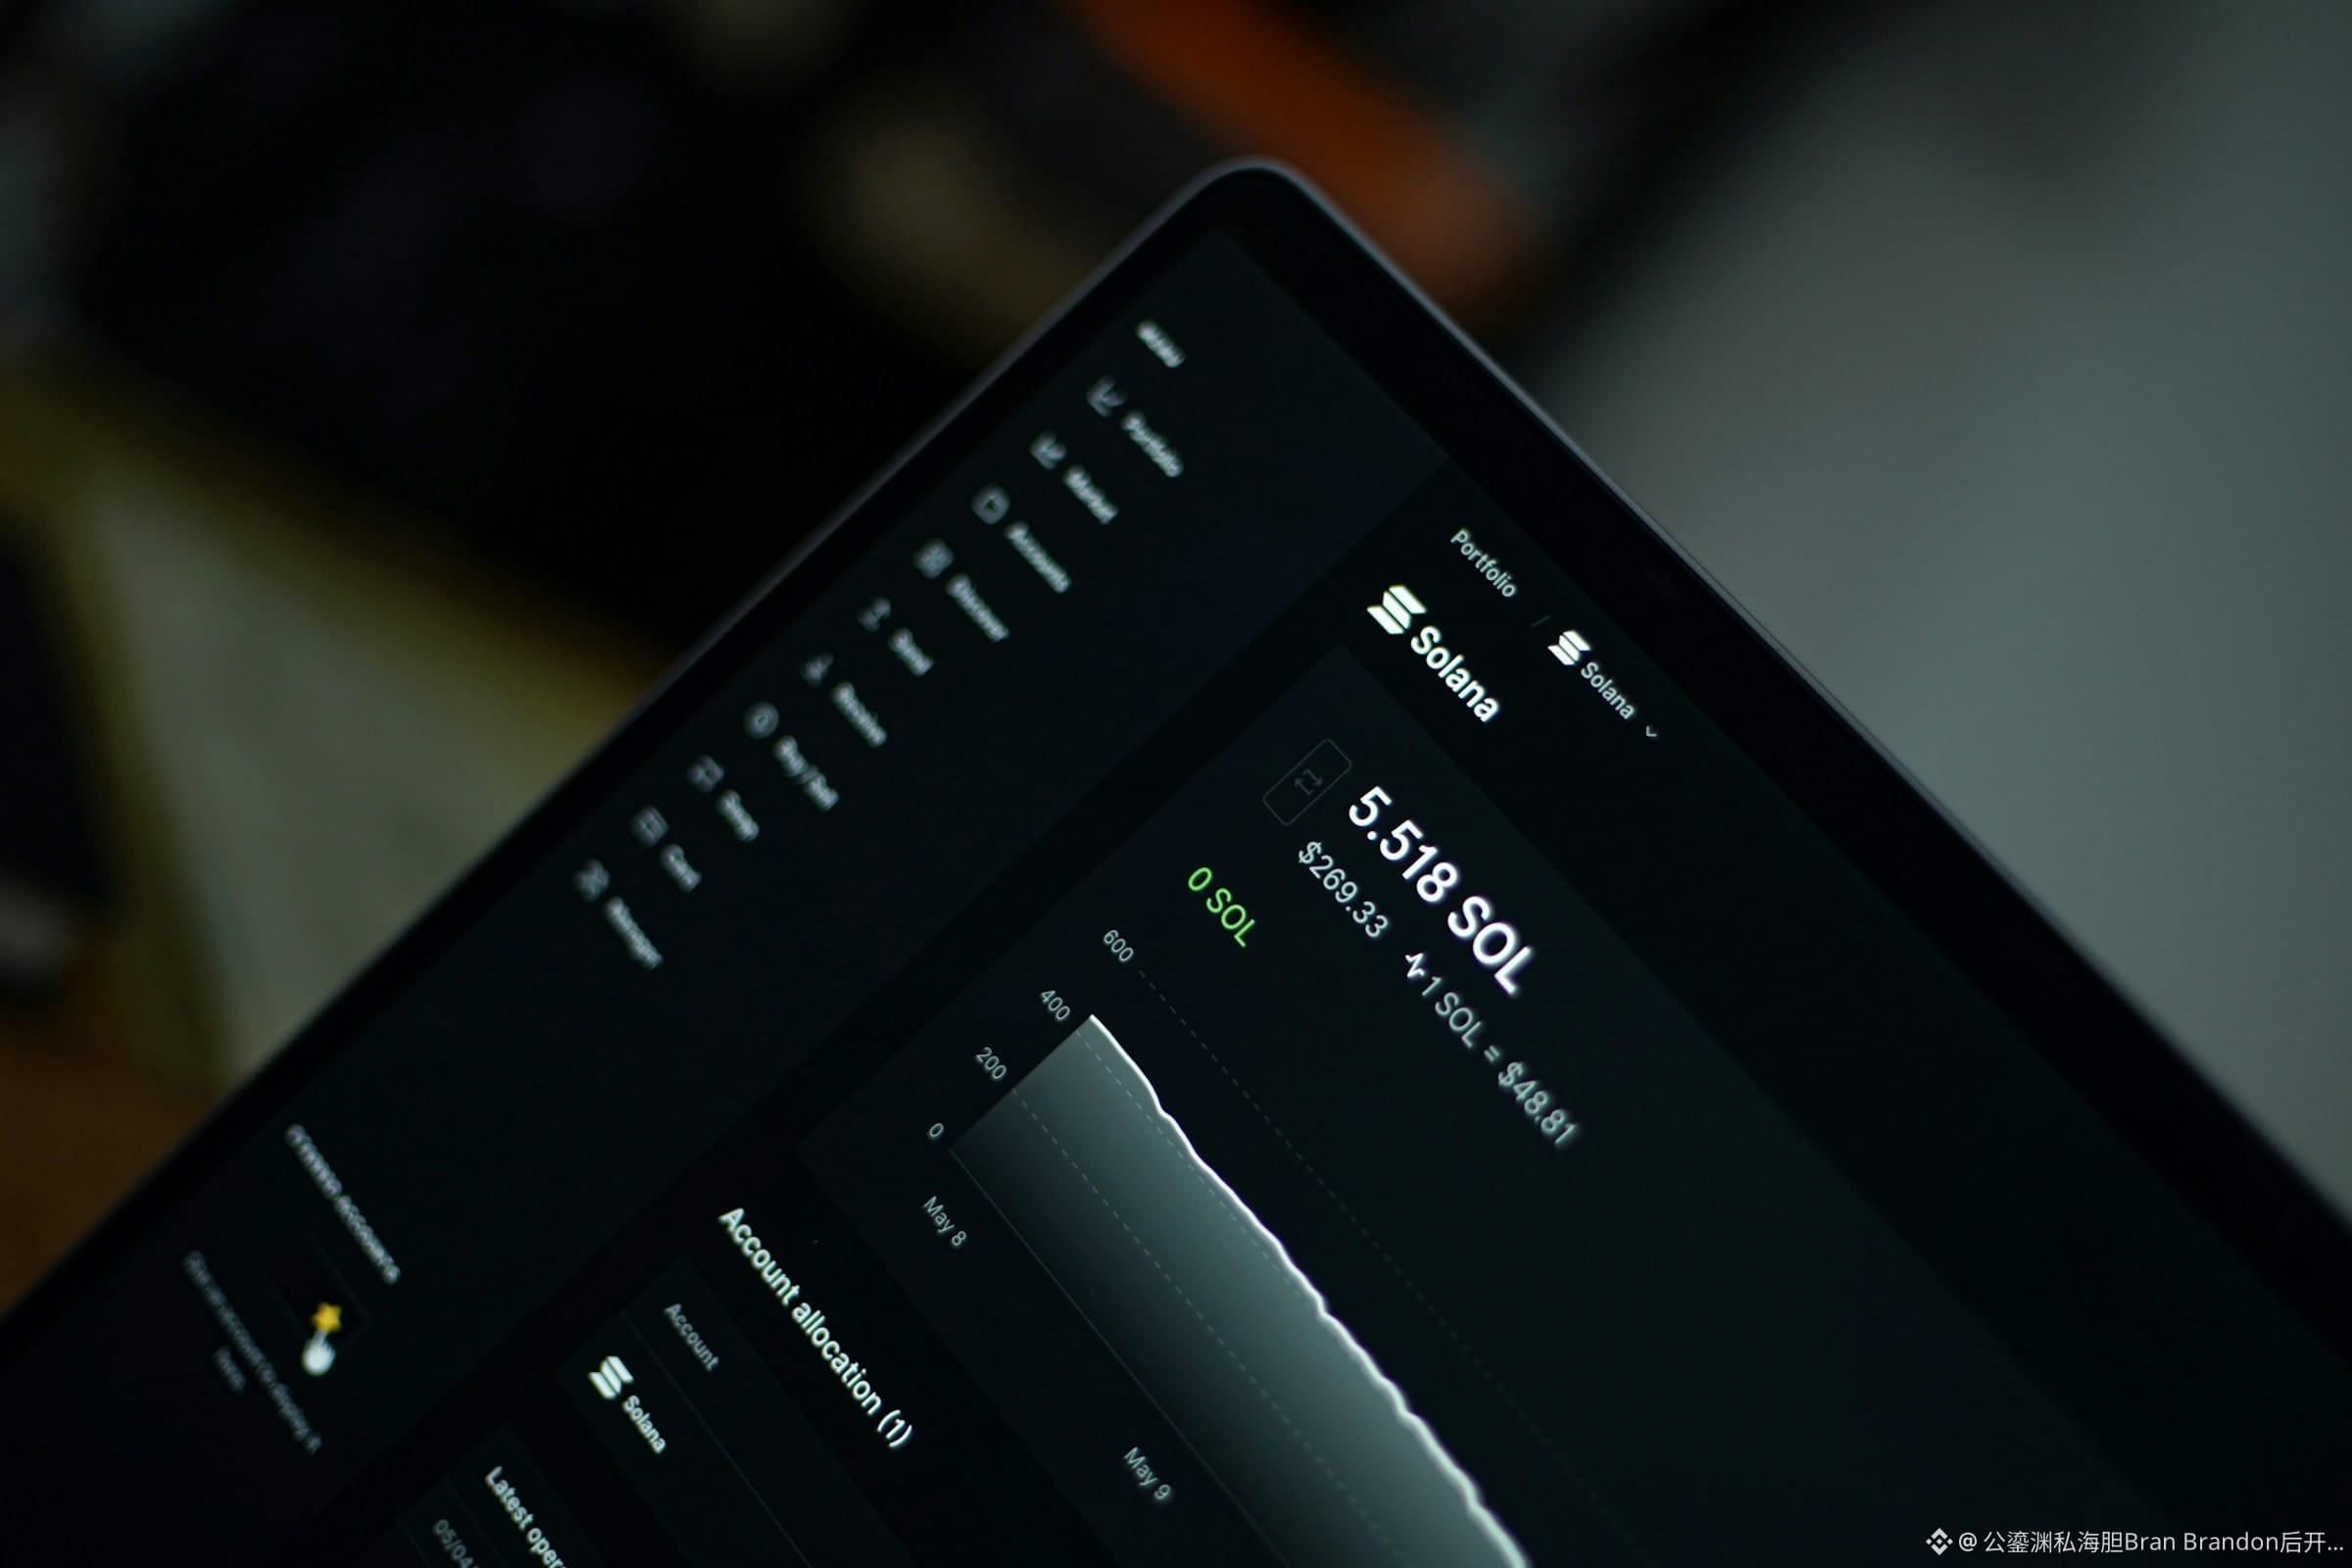
Khi so sánh hệ sinh thái thanh toán của các tổ chức trên SOL và ETH, tôi sẽ kiểm tra riêng khối lượng sử dụng thực tế và cách xử lý khi thanh toán thất bại. Hình thứ hai là ảnh tư liệu về ví Solana trong quá khứ; số dư và biểu đồ trên màn hình không phải dữ liệu thị trường hiện tại.
$SOL $USDC $ETH #Vốn tổ chức
Nhấn vào ảnh đại diện của tôi để xem giao dịch thực tế có tín hiệu theo lệnh
287
Chiến lược tăng 8%, vậy tại sao số tiền đi theo lại lỗ?
Dùng một bộ số liệu hoàn toàn giả định để tính cho rõ, bỏ qua phí và không đại diện cho bất kỳ hiệu quả giao dịch thực tế nào.
Ban đầu bỏ vào 100, giai đoạn đầu lãi 20%, tài khoản thành 120. Thấy có lời, nạp thêm 880, tài khoản thành 1000. Giai đoạn hai lỗ 10%, cuối cùng chỉ còn 900. Tổng cộng hai lần nạp là 980, thực tế lỗ 80.
Nhưng nếu nối lợi nhuận của hai giai đoạn của chiến lược lại với nhau, 1.2 nhân 0.9 bằng 1.08, lợi nhuận gia quyền theo thời gian vẫn là dương 8%. Hai kết quả có thể cùng tồn tại: ở giai đoạn tăng thì số tiền tham gia ít, ở giai đoạn giảm thì số tiền tham gia nhiều.
Trong phần giải thích của tiêu chuẩn hiệu suất GIPS, phương pháp gia quyền theo thời gian được dùng để loại bỏ ảnh hưởng của dòng tiền ra vào bên ngoài, thuận tiện cho việc đánh giá năng lực quản lý; còn khi xét thời điểm và số tiền nạp vốn thì là đang trả lời số tiền của nhà đầu tư đã trải qua những gì. Hai câu hỏi này không thể dùng chung một tỷ lệ phần trăm.
Vì vậy khi xem lịch sử chiến lược BTC, ETH, SOL, tôi sẽ đồng thời lưu lại ngày và số tiền của mỗi lần nạp thêm, rút ra, rồi đối chiếu lãi lỗ ròng cá nhân. Đừng lấy một đường cong đẹp mắt rồi trực tiếp coi đó là lợi nhuận mà bản thân có thể nhận được nếu nạp tiền ở bất kỳ thời điểm nào.
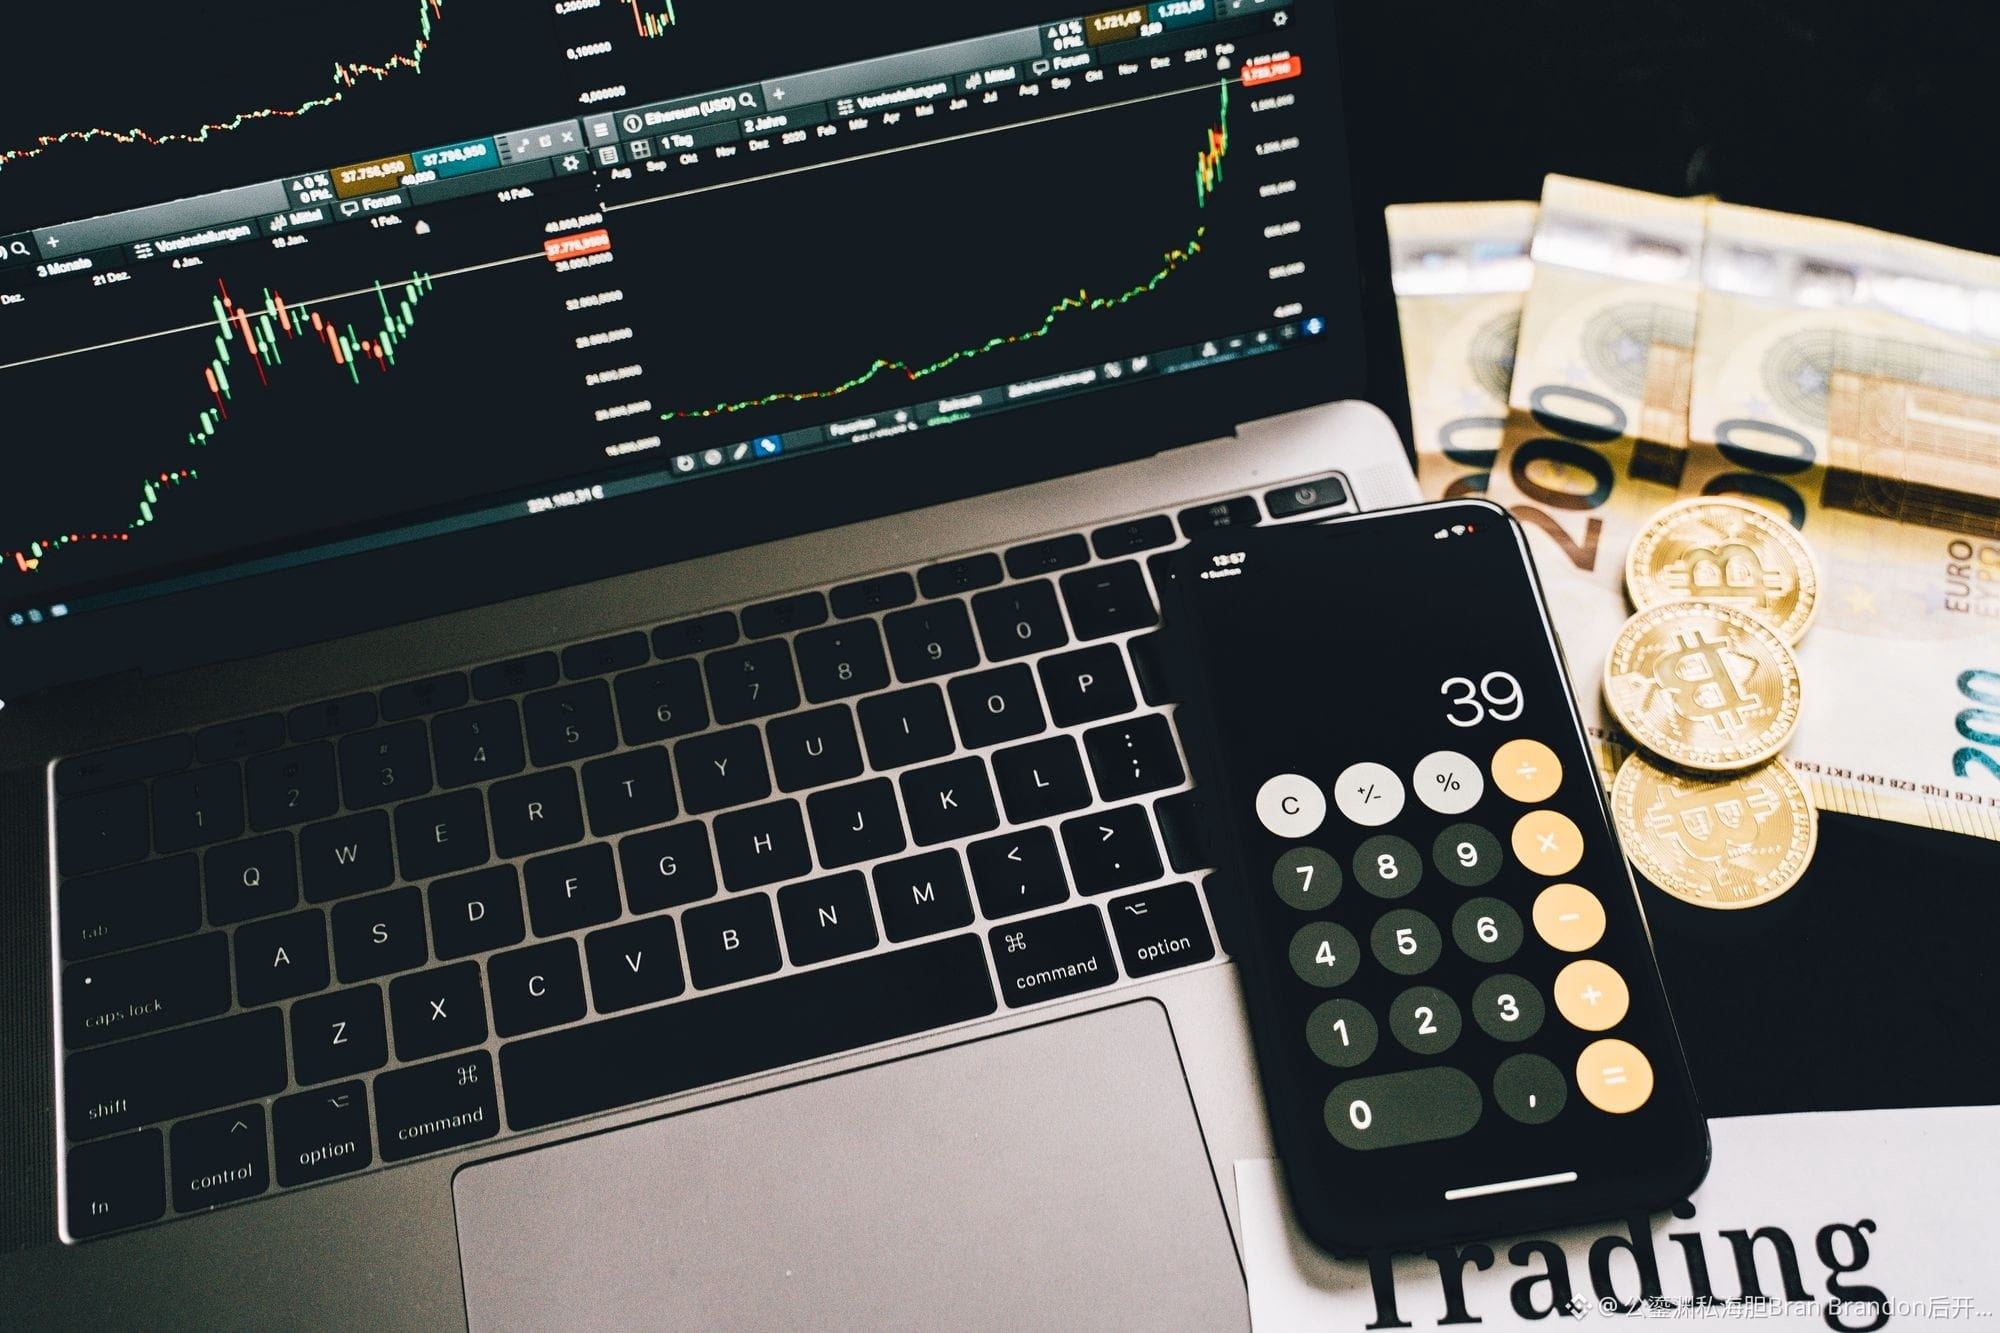
Đây không phải là tìm lý do cho thua lỗ. Hiệu quả chiến lược cần có ghi chép chân thực và đầy đủ, còn lợi nhuận của cá nhân cũng phải tính theo dòng tiền của chính mình. Hình minh họa là cảnh tính toán tài chính trong quá khứ, màn hình không phải giá thị trường thời gian thực.
$BTC $ETH $SOL #nhận_thức_giao_dịch
Bấm vào ảnh đại diện của tôi để xem giao dịch theo kèo thực chiến
289
BTC rõ ràng đã vượt ngưỡng, vậy tại sao hợp đồng dự đoán vẫn có thể thua?
Thấy nến giá vượt qua một mức nào đó rồi cho rằng hợp đồng “cao hơn mức này” đã thắng thì có thể là kết luận quá vội vàng.
Tôi đã kiểm tra một hợp đồng BTC trên Robinhood đã hết hạn: thời điểm đáo hạn là 1 giờ sáng ngày 5 tháng 10 theo giờ mùa hè miền Đông nước Mỹ. Quy tắc trên trang ghi rõ: lấy 60 mức giá của chỉ số thời gian thực CF Benchmarks trong phút cuối trước khi đáo hạn, rồi tính giá trị trung bình để làm giá xác định kết quả cuối cùng.
Cách tính này không xét xem trong một giây nào đó, trên sàn giao dịch mà bạn đang theo dõi, giá có vượt ngưỡng hay không.
Ví dụ giả định: trong một phút, chỉ có một đỉnh giá ngắn ngủi cao hơn ngưỡng, còn các mức giá được lấy mẫu khác đều thấp hơn; sau khi tính trung bình, kết quả vẫn có thể không đạt điều kiện. Ngược lại, giao dịch cuối cùng thấp hơn một chút cũng không đủ để chứng minh riêng rằng mức trung bình của cả khoảng thời gian thấp hơn ngưỡng.
Xét về vốn, mua một hợp đồng có điều kiện thanh toán khi đáo hạn và mua đồng coin là hai loại rủi ro khác nhau. Khi tìm hiểu các sản phẩm tương tự xoay quanh BTC, ETH, SOL, hãy đọc kỹ riêng từng mục: nguồn dữ liệu, múi giờ, khoảng thời gian lấy mẫu, cũng như điều kiện là “chạm ngưỡng” hay “cao hơn tại thời điểm đáo hạn”; không thể áp dụng cùng một quy tắc cho mọi hợp đồng.
Quan điểm của tôi là: trước hết hãy xác nhận thế nào mới được tính là thắng, rồi hãy nói mình lạc quan đến mức nào. Ở đây tôi giải thích cách xác định kết quả thanh toán, không đánh giá kết quả của hợp đồng đó, cũng không xem mức giá hiển thị trên trang là tỷ lệ thắng thực tế.
$BTC $ETH $SOL #Nhận thức giao dịch
Nhấn vào ảnh đại diện của tôi để xem giao dịch thực tế có dẫn lệnh
235
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Đóng vị thế
BTCUSDT
PNL(USDT)
-28.29
Giá đóng
86226.1
12
OPEC+ không thay đổi hạn ngạch, vậy lượng dầu trên thị trường sẽ không tăng sao?
Đọc tin tức về dầu thô, người ta rất dễ hiểu “duy trì kế hoạch sản lượng” thành “nguồn cung thực tế sẽ không thay đổi”. Nhưng hai điều này còn cách nhau vài khâu: sản xuất, vận chuyển và giao hàng.
Ngày 4 tháng 10, OPEC công bố rằng bảy quốc gia tham dự cuộc họp đã quyết định giữ mức sản lượng yêu cầu trong tháng 11 ở mức của tháng 9 năm 2026. Đây là mức sản lượng yêu cầu, chứ không phải cam kết về sản lượng thực tế của tất cả các mỏ dầu.
Lấy một ví dụ giả định: hạn ngạch luôn là 100 thùng, nhưng trong một thời gian, vì lý do nào đó chỉ sản xuất được 80 thùng, sau đó phục hồi lên 90 thùng. Hạn ngạch không tăng, nhưng sản lượng thực tế lại tăng thêm 10 thùng. Ngược lại, việc được phép sản xuất trên giấy tờ cũng không có nghĩa là dầu đã được đưa lên tàu và chuyển đến nhà máy lọc dầu.
Vì vậy, tôi sẽ chia việc theo dõi diễn biến tiếp theo thành ba phần: sản lượng thực tế phục hồi đến đâu, lượng dầu bốc xếp để xuất khẩu có theo kịp không, và tồn kho thương mại có thay đổi không. Chỉ dựa vào ba chữ “không tăng sản lượng” để kết luận giá dầu chắc chắn sẽ tăng thì rất dễ bỏ sót nguồn cung đang phục hồi.
Mối liên hệ với BTC, ETH và SOL nằm ở cách giá năng lượng tác động đến lạm phát, kỳ vọng lãi suất và tâm lý chấp nhận rủi ro. Ngay cả khi giá dầu giảm, cũng cần phân biệt đó là do nguồn cung được cải thiện hay do nhu cầu suy yếu. Trường hợp đầu có thể giảm áp lực chi phí; trường hợp sau có thể đi kèm lo ngại về tăng trưởng. Không thể áp cùng một chiều diễn giải cho cả hai.
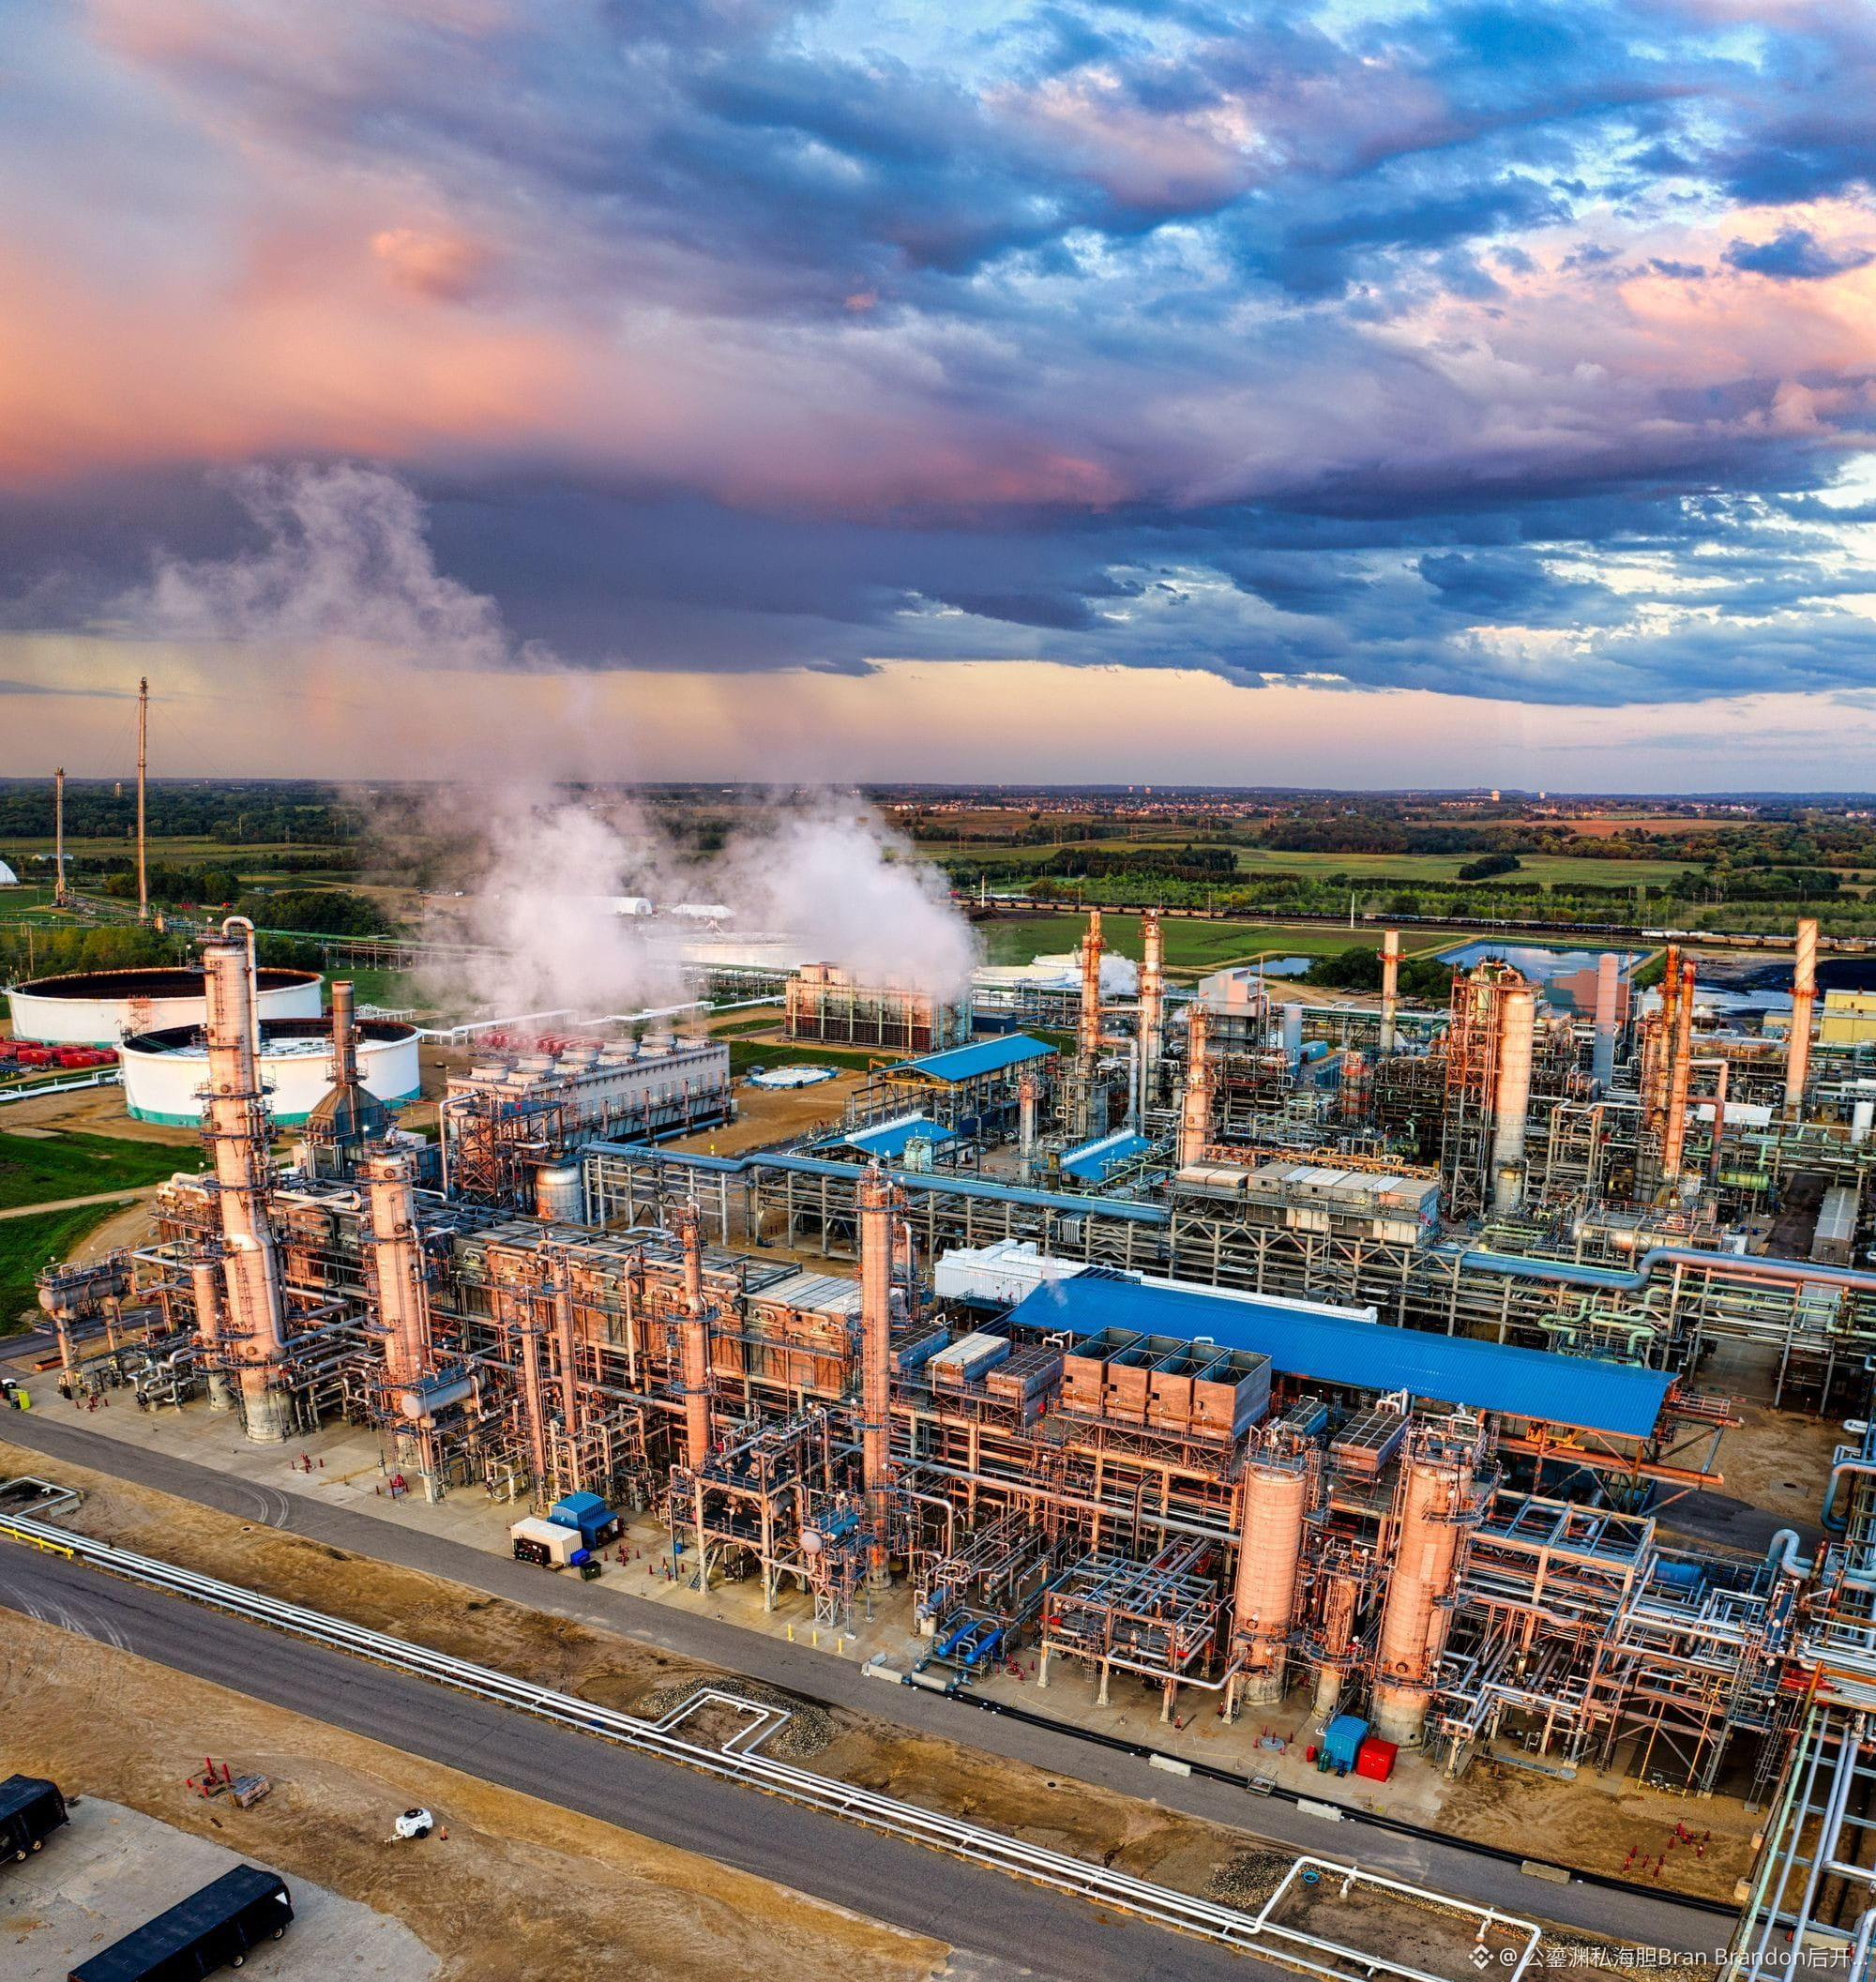
Ảnh thứ hai là ảnh tư liệu về nhà máy lọc dầu của Mỹ, không phải ảnh tại cuộc họp.
#原油 #vĩ mô
$BTC $ETH $SOL
Nhấn vào ảnh đại diện của tôi để xem giao dịch thực tế
280
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Mở vị thế
CLUSDTLong 20x
Quy mô vị thế(USDT)
12.56
Giá vào lệnh
90.47
4
Xem bản dịch
ETH要扩容,为什么有些操作反而可能更贵?
看到升级提高吞吐量,就推断所有链上操作都会降价,容易漏掉这次变化的另一面。
以太坊基金会公告显示,Glamsterdam计划在北京时间10月6日21:53:36于Sepolia测试网激活。今天早间复核时,Hoodi和主网日期仍未确定,不能把测试安排写成主网已经升级。
这次一边改进区块生产和验证,让节点更有效率;另一边重新计算资源成本,其中创建链上状态的操作会被单独计量并提高收费标准。扩容解决能处理多少,重新定价处理谁占用了什么资源,两者可以同时发生。
我的关注点是应用的实际账单。频繁创建新状态的合约,和主要读取已有数据的合约,受到的影响未必相同。官方也要求开发者检查写死的Gas上限和相关假设,升级前后的成本不能只看一个平均数。
观察ETH,并比较SOL、BNB等智能合约网络时,我会用同类操作、同等拥堵条件作比较,再看用户是否持续使用。技术容量提高值得跟踪,但不会直接给每个应用带来更低成本,也不能提前兑换成币价收益。
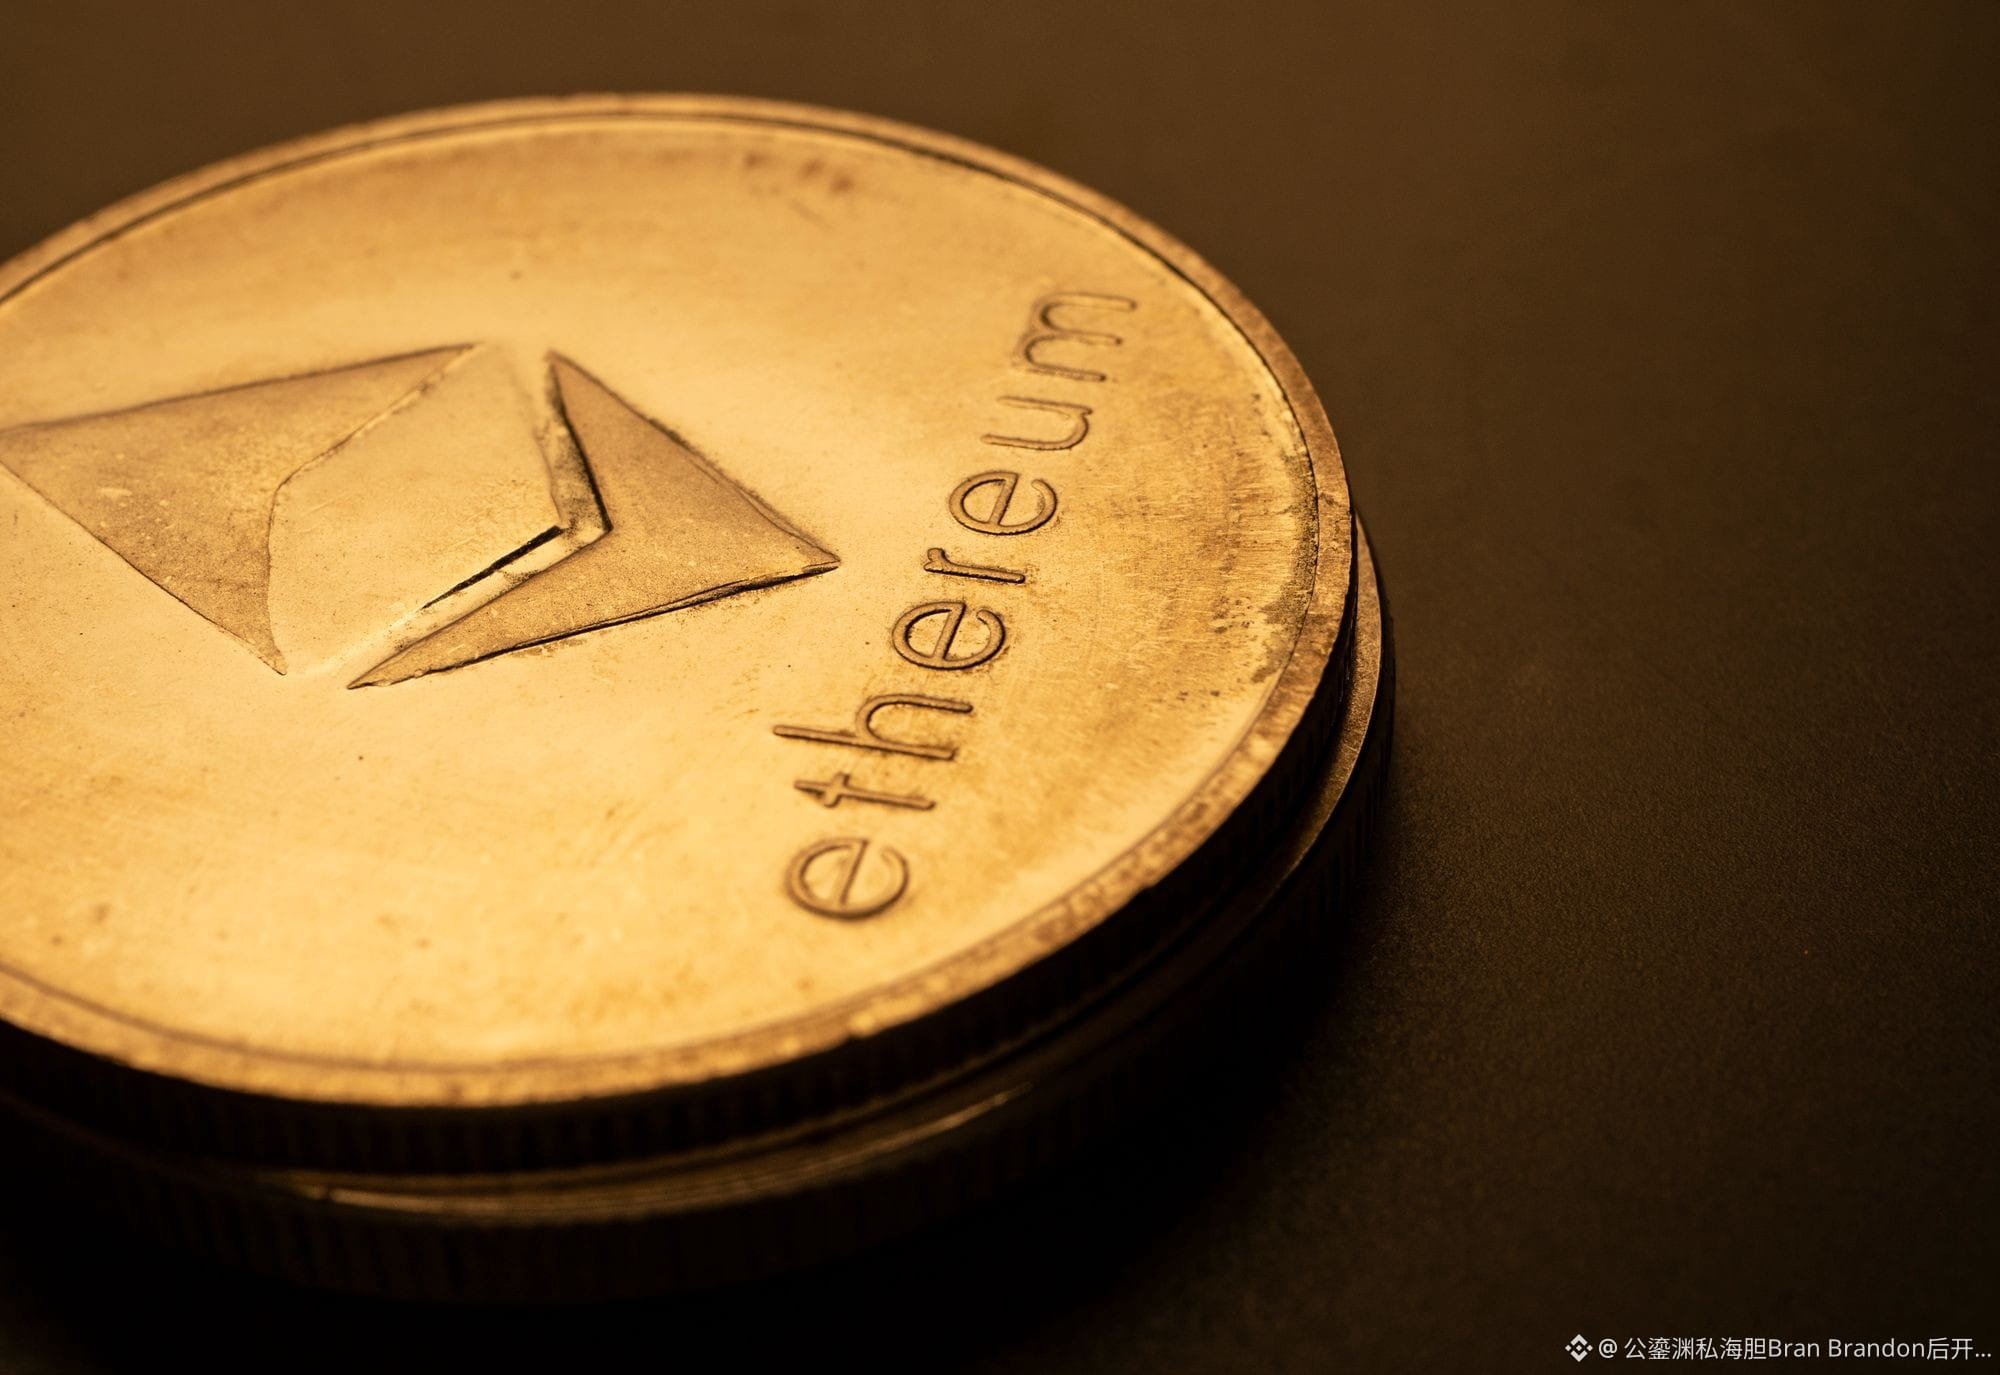
配图为ETH纪念币资料照。
$ETH $SOL $BNB
点我头像 查看带单实盘
1
576
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Đóng vị thế
BTCUSDT
PNL(USDT)
-28.29
Giá đóng
86226.1
3
Xem bản dịch
美联储给AI开了数据入口,交易结论就更可靠吗?
AI能很快画出一张漂亮的图,但图里的数字来自哪里,往往比解读写得多流畅更重要。
美联储理事沃勒在10月1日的FRED会议讲话中介绍,FRED已推出连接AI系统的数据连接器,让智能体更方便检索经济数据。他同时提醒,AI可能误标来源、隐藏假设,或者把相关关系说成因果关系。
这里有个容易漏掉的层次:FRED汇集和分发数据,很多数据的原始生产者另有其人。AI读到了FRED,不等于这些数字全由美联储编制,更不等于美联储认可模型给出的交易结论。
我的判断是,数据接入越方便,研究流程越应该保留出处。读一份AI生成的BTC、ETH、SOL宏观分析,至少要能追问:原始机构是谁,数据截止哪天,单位是什么,图里两条曲线为什么可以放在一起比较。
例如,两项指标一起上涨,只能先说明它们共同变化。要说其中一个推动了币价,还需要解释传导路径,排除共同因素和时间错位。
连接器改善的是找数据这一步。结论是否站得住,仍取决于后面的推理和检验。
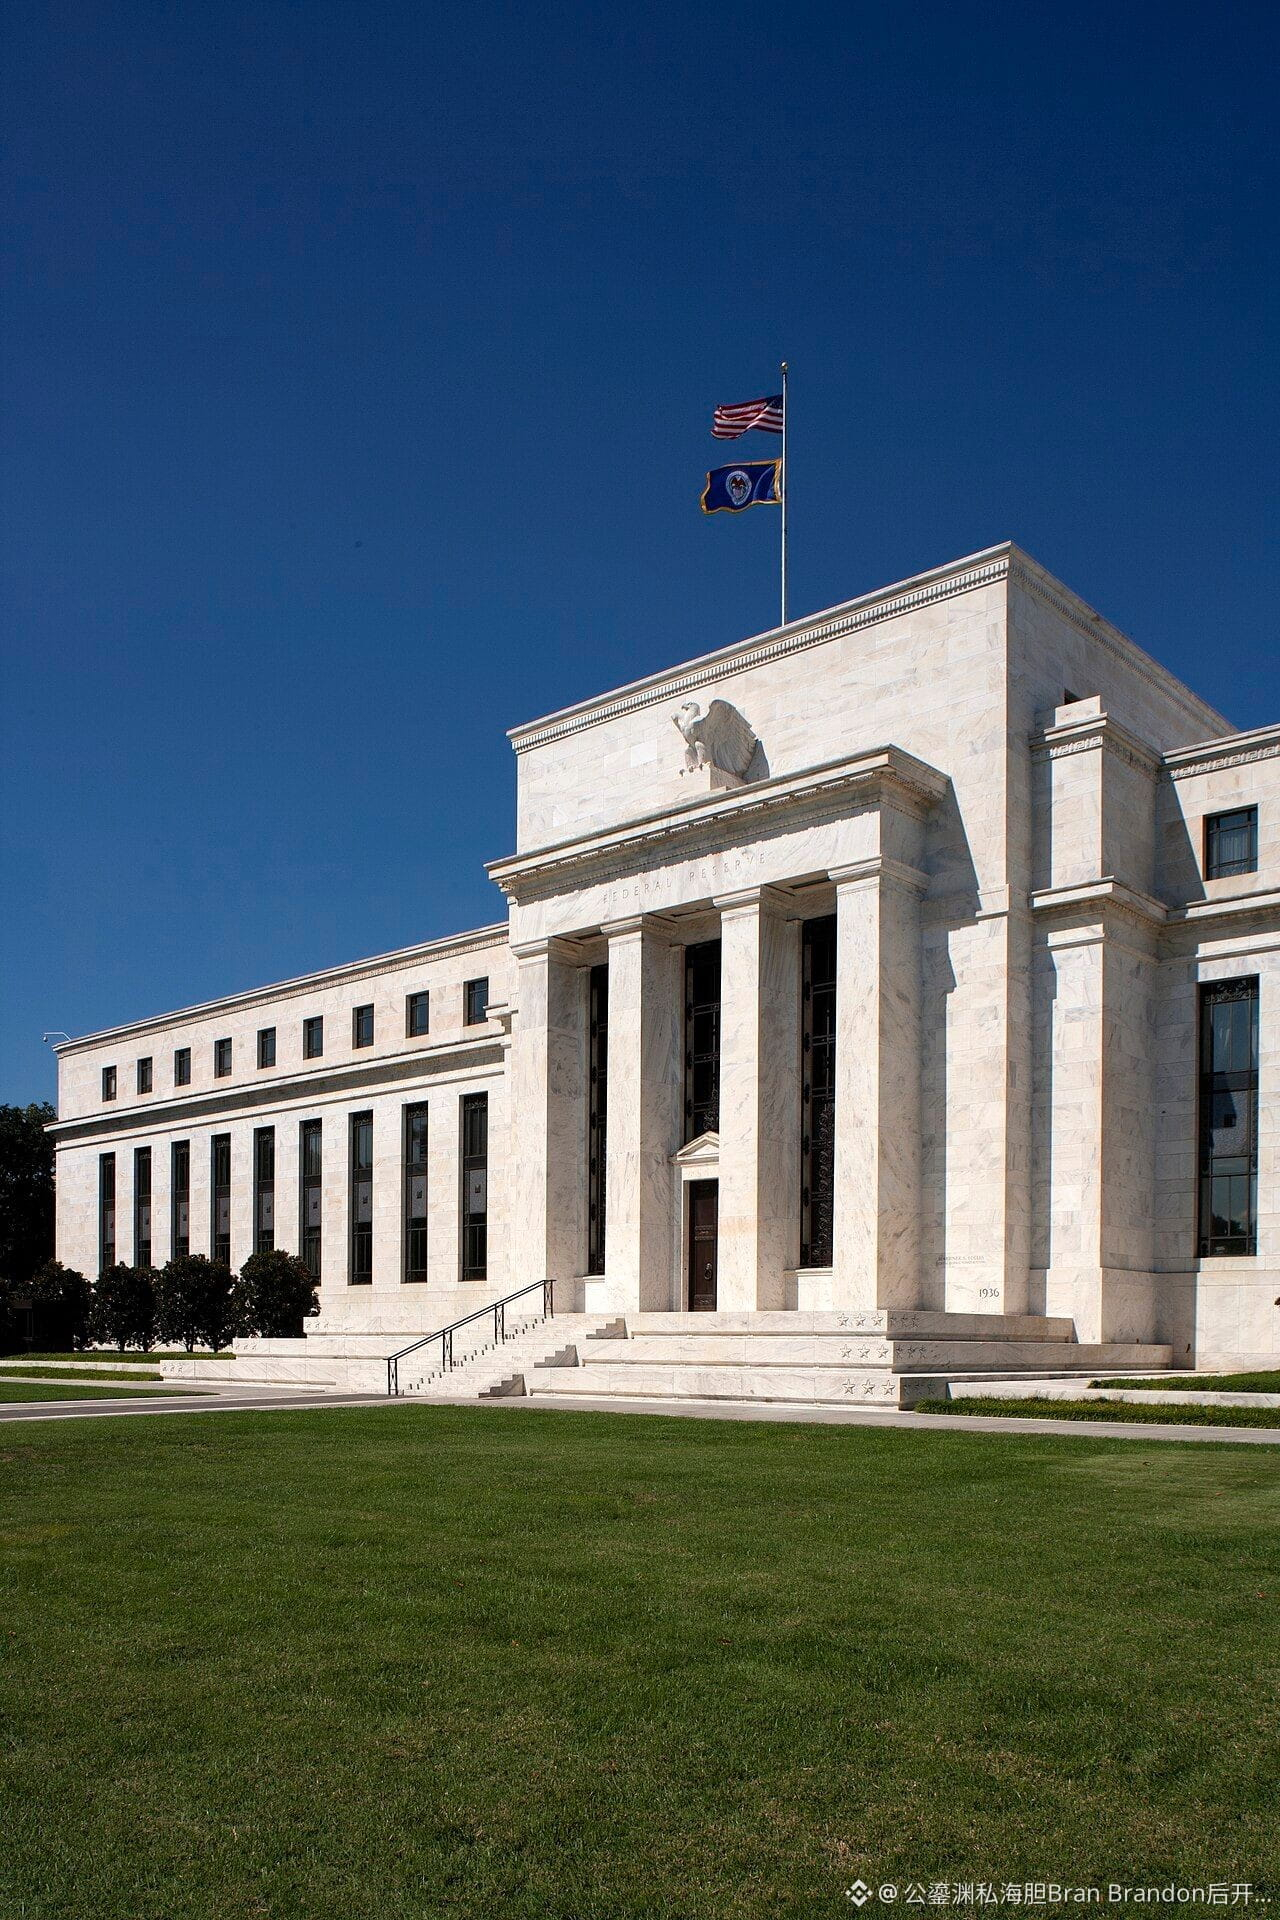
配图为美联储大楼资料照,非会议现场。
$BTC $ETH $SOL
点我头像 查看带单实盘
457
Tin đồn Amazon bán chip: vì sao năng lực tính toán có thể chẳng giảm chút nào?
“Bán chip Nvidia” nghe như thể các ông lớn AI đang bắt đầu rút lui. Nhưng thiết bị được bán cho ai, và sau khi bán ai tiếp tục sử dụng, mới là điều quyết định cách hiểu tin này.
Ngày 2/10, Reuters dẫn lời Financial Times đưa tin Amazon đang thảo luận về việc chuyển số chip trị giá khoảng 8 tỷ USD vào một công ty mục đích đặc biệt, rồi thuê lại để sử dụng. Bài báo dẫn nguồn tin am hiểu sự việc; chưa thể xem đây là giao dịch đã hoàn tất, cũng không phải đơn hàng được hai bên chính thức xác nhận.
Nếu triển khai theo cấu trúc này, điều thay đổi trước tiên là quyền sở hữu và lịch thanh toán. Bán thiết bị có thể giúp thu hồi tiền mặt, còn tiếp tục thuê đồng nghĩa với việc phải trả tiền thuê trong tương lai. Chip vẫn có thể hoạt động tại các trung tâm dữ liệu ban đầu, nên không thể hiểu trực tiếp giá trị bán ra là nhu cầu tính toán giảm.
Điều tôi quan tâm là: thời hạn thuê bao lâu, tiền thuê được xác định thế nào, ai chịu khoản lỗ giá trị còn lại khi thiết bị được nâng cấp, và việc rút lui sớm có phát sinh chi phí bổ sung hay không. Thu về một khoản tiền hôm nay nhưng nếu đổi lại là cam kết thanh toán dài hạn lớn hơn, thì vẫn phải tính toán đầy đủ xem việc huy động vốn có thực sự rẻ hay không.
Cũng không thể chỉ dựa vào việc lập một công ty mục đích đặc biệt mà kết luận mọi khoản nợ đều biến mất; cách hạch toán còn tùy thuộc vào quyền kiểm soát cuối cùng và các thỏa thuận trong hợp đồng.
Khi nghiên cứu câu chuyện năng lực tính toán của RENDER, FET và NEAR, cũng cần phân biệt việc chuyển nhượng tài sản với nhu cầu thực tế về tác vụ. Tin tức về Amazon không hề thông báo các dự án trên có tham gia; đừng gán hoạt động kinh doanh này cho các token.
$RENDER $FET $NEAR
Nhấn vào ảnh đại diện của tôi để xem giao dịch thực tế có kèm tín hiệu
472
Xem bản dịch
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
我刚刚完成了一笔新交易!一键复制我的投资组合吧👇
公鎏渊私海胆Bran Brandon后开仓
Mở vị thế
BTCUSDTShort 20x
Quy mô vị thế(USDT)
-0.068
Giá vào lệnh
85224.6
10
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
142,792 lượt xem
522 đang thảo luận
Bối cảnh FED quyết định tăng lãi suất thêm 0.25 điểm tháng 10
Lạm phát Mỹ: CPI toàn phần tháng 8 đạt khoảng 3,7%, PCE lõi 3,4%, cao hơn dự báo trước đó. FED dự báo lạm phát chỉ quay về mức mục tiêu 2% vào năm 2029.
Thị trường lao động: Tỷ lệ thất nghiệp duy trì ở mức 4,1%, số việc làm mới tăng mạnh, cho thấy nền kinh tế đủ sức chịu đựng lãi suất cao hơn.
Áp lực năng lượng: Giá dầu và năng lượng leo thang do xung đột Trung Đông và chiến sự với Iran, làm gia tăng nguy cơ “hiệu ứng vòng hai” lên chi phí vận tải, hàng hóa, dịch vụ.#TinFed #Nikkei225Jumps2.5%ToThreeMonthHigh
VỀBỜĐỔITÊN12
·3 lượt thích
·12.3k lượt xem
TheoDõiFOMC
154,671 lượt xem
722 đang thảo luận
FedMinutesFocusOnOctoberPause
69,967 lượt xem
873 đang thảo luận