

密讯
889 Bài đăng

密讯
Báo cáo
Chặn người dùng
币圈宏观大白话|不喊单|只聊看懂行情
96 Đang theo dõi
216 Người theo dõi
275 Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
·
--
Xem bản dịch
2026年比特币配置价值博弈:超越宏观流动性的心理与结构困局
2026年的市场语境下,关于比特币是否具备配置价值的讨论,早已脱离了单纯的技术参数或宏观流动性分析,转而陷入一种更为复杂的心理与结构博弈。当“还能买吗”这个问题反复出现时,它折射出的并非是对资产本身的无知,而是对财富获取路径的焦虑。在经历了多轮牛熊转换后,市场参与者普遍面临一种认知困境:一方面,比特币作为全球最大加密资产的地位未变,其去中心化、有限供给以及日益成熟的机构接纳度(如ETF的普及)构成了基本面支撑;另一方面,价格的高位震荡使得入场时机变得极度敏感。许多投资者发现,传统的价值锚定在加密市场中往往失效,取而代之的是一种基于共识、流动性预期以及社会心理的定价机制。这种机制下,资产价格的波动不再仅仅反映供需,更反映了参与者对未来共识强度的预判。因此,当前的投资决策,本质上是在评估这种共识的可持续性,以及自身在资金链断裂风险下的承受力。
从具体事实层面看,2026年的比特币市场呈现出明显的分化特征。一方面,机构资金的持续流入为市场提供了深厚的流动性底座,ETF产品的交易量在多个交易日创下新高,显示出传统金融体系对加密资产接纳度的进一步加深。另一方面,散户投资者的行为模式发生了显著变化。过去那种基于“FOMO”(错失恐惧症)的非理性追涨行为,逐渐被更为谨慎的仓位管理所取代。数据显示,尽管比特币价格在关键阻力位附近反复测试,但链上活跃地址数的增长幅度并未与价格涨幅完全同步,这表明新增资金更多来自于存量资产的再配置,而非大规模的新入局者。此外,稳定币的总市值维持在高位,为市场提供了充足的交易媒介,但也加剧了杠杆交易的风险。在这种背景下,许多持有者开始重新审视自己的持仓逻辑:是将其视为长期储值资产,还是短期交易标的?这种身份认定的模糊性,导致了市场情绪的剧烈波动。每当价格出现大幅回调,关于“崩盘”的论调便会甚嚣尘上;而当价格反弹时,“新高”的欢呼声又迅速掩盖了之前的担忧。这种情绪的二元对立,恰恰反映了市场在寻找新均衡过程中的不稳定状态。
深入剖析这一现象背后的含义,可以发现比特币在2026年的角色已发生微妙转变。它不再仅仅是极客圈层的实验品,也不仅仅是投机者的筹码,而是逐渐演变为一种全球性的“数字黄金”与“风险资产”的混合体。对于富裕阶层而言,比特币是资产组合中分散风险、对抗法币贬值的有效工具,其有限的供给特性使其具备独特的抗通胀属性。然而,对于普通投资者,尤其是那些依赖工资收入、资金流动性有限的群体,比特币的高波动性则构成了巨大的心理与财务压力。正如案例中老周所面临的困境,将用于应对职业风险、家庭应急的“闲钱”投入高波动资产,本质上是一种高风险的财务行为。这种行为背后,隐藏着对当前收入增长停滞、职业前景不确定性的深层焦虑。投资者试图通过资本利得来弥补劳动收入的不足,但这种策略在缺乏专业风控手段的情况下,极易导致本金损失。更深层地看,这种焦虑反映了社会财富分配机制的某种失衡:当常规劳动难以实现财富的快速积累时,人们便倾向于寻找非线性的财富增值路径,而比特币恰好提供了这样一种可能,尽管这种可能性伴随着极高的不确定性。
面对这样的市场环境与个体困境,未来的关注点应聚焦于风险管理与认知校准。首先,投资者必须清醒地认识到,比特币并非无风险资产,其价格波动受多种因素影响,包括监管政策、宏观经济数据、技术升级以及市场情绪等。因此,任何投资决策都应建立在充分的风险评估之上,而非盲目的乐观或悲观。其次,对于普通投资者而言,控制仓位、分散投资、避免杠杆是基本原则。将全部或大部分流动资金投入单一高波动资产,不仅违背了投资的基本常识,更可能对个人财务安全造成毁灭性打击。此外,投资者应提升自身的金融素养,理解比特币背后的技术逻辑与经济原理,避免被市场噪音和情绪化言论所左右。最后,社会层面也应加强对投资者教育的投入,引导公众建立理性的财富观,认识到财富积累是一个长期、复杂的过程,而非一蹴而就的投机游戏。在2026年的今天,比特币依然是一个值得关注的资产类别,但其投资价值取决于个体的风险承受能力、资金性质以及对市场规律的深刻理解。唯有在理性与谨慎的指引下,投资者才能在波动的市场中找到属于自己的位置,避免成为市场情绪的牺牲品。
关注我,下一篇盘面速读不错过。
2026年比特币配置价值博弈:超越宏观流动性的心理与结构困局
2026年的市场语境下,关于比特币是否具备配置价值的讨论,早已脱离了单纯的技术参数或宏观流动性分析,转而陷入一种更为复杂的心理与结构博弈。当“还能买吗”这个问题反复出现时,它折射出的并非是对资产本身的无知,而是对财富获取路径的焦虑。在经历了多轮牛熊转换后,市场参与者普遍面临一种认知困境:一方面,比特币作为全球最大加密资产的地位未变,其去中心化、有限供给以及日益成熟的机构接纳度(如ETF的普及)构成了基本面支撑;另一方面,价格的高位震荡使得入场时机变得极度敏感。许多投资者发现,传统的价值锚定在加密市场中往往失效,取而代之的是一种基于共识、流动性预期以及社会心理的定价机制。这种机制下,资产价格的波动不再仅仅反映供需,更反映了参与者对未来共识强度的预判。因此,当前的投资决策,本质上是在评估这种共识的可持续性,以及自身在资金链断裂风险下的承受力。
从具体事实层面看,2026年的比特币市场呈现出明显的分化特征。一方面,机构资金的持续流入为市场提供了深厚的流动性底座,ETF产品的交易量在多个交易日创下新高,显示出传统金融体系对加密资产接纳度的进一步加深。另一方面,散户投资者的行为模式发生了显著变化。过去那种基于“FOMO”(错失恐惧症)的非理性追涨行为,逐渐被更为谨慎的仓位管理所取代。数据显示,尽管比特币价格在关键阻力位附近反复测试,但链上活跃地址数的增长幅度并未与价格涨幅完全同步,这表明新增资金更多来自于存量资产的再配置,而非大规模的新入局者。此外,稳定币的总市值维持在高位,为市场提供了充足的交易媒介,但也加剧了杠杆交易的风险。在这种背景下,许多持有者开始重新审视自己的持仓逻辑:是将其视为长期储值资产,还是短期交易标的?这种身份认定的模糊性,导致了市场情绪的剧烈波动。每当价格出现大幅回调,关于“崩盘”的论调便会甚嚣尘上;而当价格反弹时,“新高”的欢呼声又迅速掩盖了之前的担忧。这种情绪的二元对立,恰恰反映了市场在寻找新均衡过程中的不稳定状态。
深入剖析这一现象背后的含义,可以发现比特币在2026年的角色已发生微妙转变。它不再仅仅是极客圈层的实验品,也不仅仅是投机者的筹码,而是逐渐演变为一种全球性的“数字黄金”与“风险资产”的混合体。对于富裕阶层而言,比特币是资产组合中分散风险、对抗法币贬值的有效工具,其有限的供给特性使其具备独特的抗通胀属性。然而,对于普通投资者,尤其是那些依赖工资收入、资金流动性有限的群体,比特币的高波动性则构成了巨大的心理与财务压力。正如案例中老周所面临的困境,将用于应对职业风险、家庭应急的“闲钱”投入高波动资产,本质上是一种高风险的财务行为。这种行为背后,隐藏着对当前收入增长停滞、职业前景不确定性的深层焦虑。投资者试图通过资本利得来弥补劳动收入的不足,但这种策略在缺乏专业风控手段的情况下,极易导致本金损失。更深层地看,这种焦虑反映了社会财富分配机制的某种失衡:当常规劳动难以实现财富的快速积累时,人们便倾向于寻找非线性的财富增值路径,而比特币恰好提供了这样一种可能,尽管这种可能性伴随着极高的不确定性。
面对这样的市场环境与个体困境,未来的关注点应聚焦于风险管理与认知校准。首先,投资者必须清醒地认识到,比特币并非无风险资产,其价格波动受多种因素影响,包括监管政策、宏观经济数据、技术升级以及市场情绪等。因此,任何投资决策都应建立在充分的风险评估之上,而非盲目的乐观或悲观。其次,对于普通投资者而言,控制仓位、分散投资、避免杠杆是基本原则。将全部或大部分流动资金投入单一高波动资产,不仅违背了投资的基本常识,更可能对个人财务安全造成毁灭性打击。此外,投资者应提升自身的金融素养,理解比特币背后的技术逻辑与经济原理,避免被市场噪音和情绪化言论所左右。最后,社会层面也应加强对投资者教育的投入,引导公众建立理性的财富观,认识到财富积累是一个长期、复杂的过程,而非一蹴而就的投机游戏。在2026年的今天,比特币依然是一个值得关注的资产类别,但其投资价值取决于个体的风险承受能力、资金性质以及对市场规律的深刻理解。唯有在理性与谨慎的指引下,投资者才能在波动的市场中找到属于自己的位置,避免成为市场情绪的牺牲品。
关注我,下一篇盘面速读不错过。
2026年的市场语境下,关于比特币是否具备配置价值的讨论,早已脱离了单纯的技术参数或宏观流动性分析,转而陷入一种更为复杂的心理与结构博弈。当“还能买吗”这个问题反复出现时,它折射出的并非是对资产本身的无知,而是对财富获取路径的焦虑。在经历了多轮牛熊转换后,市场参与者普遍面临一种认知困境:一方面,比特币作为全球最大加密资产的地位未变,其去中心化、有限供给以及日益成熟的机构接纳度(如ETF的普及)构成了基本面支撑;另一方面,价格的高位震荡使得入场时机变得极度敏感。许多投资者发现,传统的价值锚定在加密市场中往往失效,取而代之的是一种基于共识、流动性预期以及社会心理的定价机制。这种机制下,资产价格的波动不再仅仅反映供需,更反映了参与者对未来共识强度的预判。因此,当前的投资决策,本质上是在评估这种共识的可持续性,以及自身在资金链断裂风险下的承受力。
从具体事实层面看,2026年的比特币市场呈现出明显的分化特征。一方面,机构资金的持续流入为市场提供了深厚的流动性底座,ETF产品的交易量在多个交易日创下新高,显示出传统金融体系对加密资产接纳度的进一步加深。另一方面,散户投资者的行为模式发生了显著变化。过去那种基于“FOMO”(错失恐惧症)的非理性追涨行为,逐渐被更为谨慎的仓位管理所取代。数据显示,尽管比特币价格在关键阻力位附近反复测试,但链上活跃地址数的增长幅度并未与价格涨幅完全同步,这表明新增资金更多来自于存量资产的再配置,而非大规模的新入局者。此外,稳定币的总市值维持在高位,为市场提供了充足的交易媒介,但也加剧了杠杆交易的风险。在这种背景下,许多持有者开始重新审视自己的持仓逻辑:是将其视为长期储值资产,还是短期交易标的?这种身份认定的模糊性,导致了市场情绪的剧烈波动。每当价格出现大幅回调,关于“崩盘”的论调便会甚嚣尘上;而当价格反弹时,“新高”的欢呼声又迅速掩盖了之前的担忧。这种情绪的二元对立,恰恰反映了市场在寻找新均衡过程中的不稳定状态。
深入剖析这一现象背后的含义,可以发现比特币在2026年的角色已发生微妙转变。它不再仅仅是极客圈层的实验品,也不仅仅是投机者的筹码,而是逐渐演变为一种全球性的“数字黄金”与“风险资产”的混合体。对于富裕阶层而言,比特币是资产组合中分散风险、对抗法币贬值的有效工具,其有限的供给特性使其具备独特的抗通胀属性。然而,对于普通投资者,尤其是那些依赖工资收入、资金流动性有限的群体,比特币的高波动性则构成了巨大的心理与财务压力。正如案例中老周所面临的困境,将用于应对职业风险、家庭应急的“闲钱”投入高波动资产,本质上是一种高风险的财务行为。这种行为背后,隐藏着对当前收入增长停滞、职业前景不确定性的深层焦虑。投资者试图通过资本利得来弥补劳动收入的不足,但这种策略在缺乏专业风控手段的情况下,极易导致本金损失。更深层地看,这种焦虑反映了社会财富分配机制的某种失衡:当常规劳动难以实现财富的快速积累时,人们便倾向于寻找非线性的财富增值路径,而比特币恰好提供了这样一种可能,尽管这种可能性伴随着极高的不确定性。
面对这样的市场环境与个体困境,未来的关注点应聚焦于风险管理与认知校准。首先,投资者必须清醒地认识到,比特币并非无风险资产,其价格波动受多种因素影响,包括监管政策、宏观经济数据、技术升级以及市场情绪等。因此,任何投资决策都应建立在充分的风险评估之上,而非盲目的乐观或悲观。其次,对于普通投资者而言,控制仓位、分散投资、避免杠杆是基本原则。将全部或大部分流动资金投入单一高波动资产,不仅违背了投资的基本常识,更可能对个人财务安全造成毁灭性打击。此外,投资者应提升自身的金融素养,理解比特币背后的技术逻辑与经济原理,避免被市场噪音和情绪化言论所左右。最后,社会层面也应加强对投资者教育的投入,引导公众建立理性的财富观,认识到财富积累是一个长期、复杂的过程,而非一蹴而就的投机游戏。在2026年的今天,比特币依然是一个值得关注的资产类别,但其投资价值取决于个体的风险承受能力、资金性质以及对市场规律的深刻理解。唯有在理性与谨慎的指引下,投资者才能在波动的市场中找到属于自己的位置,避免成为市场情绪的牺牲品。
关注我,下一篇盘面速读不错过。
160
·
--
Xem bản dịch
存折只是银行负债凭证,认清信用契约才能理解BTC
银行柜台前那本薄薄的存折,曾让年幼的笔者反复追问一个看似天真却直指核心的问题:如果我想取钱,银行不给我怎么办?这种直觉在成年后愈发显得敏锐。我们习以为常地将“存款”等同于“拥有”,仿佛银行金库里真的有一个专属抽屉存放着我们的纸币。然而,金融体系的本质并非实物保管,而是信用契约。当你存入资金,银行记录的是其对你的负债,而非实物的托管。你可以依据契约要求兑付,但无法物理上进入金库自行提取。这种安全感并非源于手中的凭证,而是源于背后一整套被广泛认可的社会契约与公权力体系。
关注我,下一篇盘面速读不错过。
存折只是银行负债凭证,认清信用契约才能理解BTC
银行柜台前那本薄薄的存折,曾让年幼的笔者反复追问一个看似天真却直指核心的问题:如果我想取钱,银行不给我怎么办?这种直觉在成年后愈发显得敏锐。我们习以为常地将“存款”等同于“拥有”,仿佛银行金库里真的有一个专属抽屉存放着我们的纸币。然而,金融体系的本质并非实物保管,而是信用契约。当你存入资金,银行记录的是其对你的负债,而非实物的托管。你可以依据契约要求兑付,但无法物理上进入金库自行提取。这种安全感并非源于手中的凭证,而是源于背后一整套被广泛认可的社会契约与公权力体系。
关注我,下一篇盘面速读不错过。
银行柜台前那本薄薄的存折,曾让年幼的笔者反复追问一个看似天真却直指核心的问题:如果我想取钱,银行不给我怎么办?这种直觉在成年后愈发显得敏锐。我们习以为常地将“存款”等同于“拥有”,仿佛银行金库里真的有一个专属抽屉存放着我们的纸币。然而,金融体系的本质并非实物保管,而是信用契约。当你存入资金,银行记录的是其对你的负债,而非实物的托管。你可以依据契约要求兑付,但无法物理上进入金库自行提取。这种安全感并非源于手中的凭证,而是源于背后一整套被广泛认可的社会契约与公权力体系。
关注我,下一篇盘面速读不错过。
103
·
--
Xem bản dịch
油荒加息叠加稳定币出清,新兴市场危机窗口已悄然打开
当前全球金融体系正面临一种罕见的复合型压力测试。这并非单一的地缘政治波动或常规的美联储货币政策调整,而是多重结构性因素在同一时间窗口内的共振。核心变量包括产油区地缘冲突引发的全球原油供给收缩、美联储为对抗通胀而实施的激进加息周期、离岸美元流动性的极度紧张,以及美国稳定币监管框架(GENIUS法案)带来的强制性出清压力。这种叠加效应正在重塑全球资本流动的底层逻辑,使得危机传导路径从传统的贸易结算延伸至数字资产与跨境支付领域。值得注意的是,本轮压力的分布具有极强的不对称性:美国本土合规金融体系与离岸旧稳定币体系正在经历物理隔离,风险主要集中在离岸市场及高度依赖外部融资的新兴经济体,而美国核心金融基础设施并未直接暴露于同等程度的冲击之下。
推演的起点在于能源供给端的剧烈震荡。随着产油区地缘冲突升级,原油供给收缩推高了全球油价,进而加剧了输入性通胀。为压制国内物价,美联储计划通过多次加息抬升基准利率,导致美元走强及美债收益率上行。这一过程加速了资本从非美市场流出。由于石油贸易长期以美元结算,油荒导致各国进口原油所需的美元支出激增,外汇储备中的美元被快速消耗。与此同时,加息推高了离岸融资成本,导致离岸同业与回购市场美元收紧,形成“离岸美元荒”。各国央行为获取支付油款的美元,优先抛售长期美债,这种集中抛压叠加加息预期,推动10年期美债收益率向5.2%区间攀升。在强美元和高利率的双重挤压下,新兴市场面临本币贬值与外储消耗的双重困境,陷入“缺美元→抛售美债→收益率上行→资本外流→本币贬值”的恶性循环。在此阶段,黄金作为无息资产,受高实际利率压制及变现需求影响,其避险属性暂时弱化。
本轮情景的特殊性在于引入了GENIUS法案这一关键监管变量,使得传统的流动性压力与合规出清风险产生共振。该法案设定了明确的时间表:2025年7月18日签署生效,2027年1月18日主体生效并启动PPSI牌照制度,最终强制出清截止日为2028年7月18日。届时,美国境内服务商将不得上架未取得PPSI许可或未通过对等互认的离岸稳定币,切断其接入美国交易所、钱包及清算基础设施的通道。尽管距离法定死线尚有两年,但机构行为往往领先于政策落地。头部发行商、交易所及银行已提前分流业务,资金正逐步转向本土合规稳定币与短债市场。法定死线属于慢变量,而油荒与加息属于快变量。在过渡期内,若地缘冲突导致油荒爆发且加息持续推进,原本有序的整改迁移可能因集中赎回而演变为踩踏式出清,危机共振无需等待至2028年7月18日即可发生。
在体系隔离层面,GENIUS法案框架下的美国本土持牌稳定币,其储备、托管及清算均锚定在岸准备金与回购市场,与离岸美元拆借池相互隔离。因此,离岸美元荒不会直接冲击本土合规稳定币。承压主体主要是未纳入联邦监管的离岸稳定币,其储备绑定离岸美元拆借市场,依赖离岸美元完成兑付。当加息抬高融资成本且美元短缺时,持有人集中赎回导致发行方被迫抛售储备,净值下行进而强化赎回预期,形成负反馈闭环,演变为离岸稳定币局部危机。美联储的政策逻辑呈现双线并行特征:一方面通过多次加息维持高利率以收紧美元并压制通胀;另一方面推进负债端调整,释放超额准备金,引导银行资金配置短债,作为本土合规稳定币的底层储备,升级数字支付基础设施。监管层坚持过渡期规则,不为离岸旧稳定币提供流动性兜底,旨在引导体外美元信用回流本土合规体系。需明确的是,不救助离岸稳定币不等于放任本土金融稳定受损,若危机外溢冲击本土银行或美债市场,美联储仍可启用SRF、央行互换等常规工具维护本土体系安全。
对于新兴市场而言,本轮冲击将形成显著的危机螺旋。那些拥有高短期美元外债、经常账户赤字、外储薄弱、高度依赖能源进口且大量使用离岸稳定币进行跨境融资的经济体,面临的最大压力体现在四个维度:首先,油荒抬升原油进口美元支出,扩大经常账户缺口并消耗外储;其次,多次加息推高长端美债收益率,增加主权与企业美元债偿债成本,新发融资难度加大;第三,离岸稳定币遭遇集中赎回,导致原有跨境结算与短期美元融资渠道收缩;第四,央行政策空间受限,陷入加息稳汇率压制国内经济与不加息导致本币贬值及输入性通胀加剧的两难境地。经济体之间存在明显分化,外储充足、经常账户盈余、能源自给且本币结算占比高的经济体抗压能力较强,主要表现仅为资本外流与本币贬值,不会进入系统性危机。这一情景本质上是石油美元、离岸体外美元信用与美国合规数字美元三类货币载体在同一阶段的体系碰撞。虽然并非既定发生事件,但地缘局势、通胀走势、加息节奏及法案审批进度均存在变数,市场需警惕多重冲击提前共振的可能性,而非仅关注单一变量的边际变化。
关注我,下一篇盘面速读不错过。
油荒加息叠加稳定币出清,新兴市场危机窗口已悄然打开
当前全球金融体系正面临一种罕见的复合型压力测试。这并非单一的地缘政治波动或常规的美联储货币政策调整,而是多重结构性因素在同一时间窗口内的共振。核心变量包括产油区地缘冲突引发的全球原油供给收缩、美联储为对抗通胀而实施的激进加息周期、离岸美元流动性的极度紧张,以及美国稳定币监管框架(GENIUS法案)带来的强制性出清压力。这种叠加效应正在重塑全球资本流动的底层逻辑,使得危机传导路径从传统的贸易结算延伸至数字资产与跨境支付领域。值得注意的是,本轮压力的分布具有极强的不对称性:美国本土合规金融体系与离岸旧稳定币体系正在经历物理隔离,风险主要集中在离岸市场及高度依赖外部融资的新兴经济体,而美国核心金融基础设施并未直接暴露于同等程度的冲击之下。
推演的起点在于能源供给端的剧烈震荡。随着产油区地缘冲突升级,原油供给收缩推高了全球油价,进而加剧了输入性通胀。为压制国内物价,美联储计划通过多次加息抬升基准利率,导致美元走强及美债收益率上行。这一过程加速了资本从非美市场流出。由于石油贸易长期以美元结算,油荒导致各国进口原油所需的美元支出激增,外汇储备中的美元被快速消耗。与此同时,加息推高了离岸融资成本,导致离岸同业与回购市场美元收紧,形成“离岸美元荒”。各国央行为获取支付油款的美元,优先抛售长期美债,这种集中抛压叠加加息预期,推动10年期美债收益率向5.2%区间攀升。在强美元和高利率的双重挤压下,新兴市场面临本币贬值与外储消耗的双重困境,陷入“缺美元→抛售美债→收益率上行→资本外流→本币贬值”的恶性循环。在此阶段,黄金作为无息资产,受高实际利率压制及变现需求影响,其避险属性暂时弱化。
本轮情景的特殊性在于引入了GENIUS法案这一关键监管变量,使得传统的流动性压力与合规出清风险产生共振。该法案设定了明确的时间表:2025年7月18日签署生效,2027年1月18日主体生效并启动PPSI牌照制度,最终强制出清截止日为2028年7月18日。届时,美国境内服务商将不得上架未取得PPSI许可或未通过对等互认的离岸稳定币,切断其接入美国交易所、钱包及清算基础设施的通道。尽管距离法定死线尚有两年,但机构行为往往领先于政策落地。头部发行商、交易所及银行已提前分流业务,资金正逐步转向本土合规稳定币与短债市场。法定死线属于慢变量,而油荒与加息属于快变量。在过渡期内,若地缘冲突导致油荒爆发且加息持续推进,原本有序的整改迁移可能因集中赎回而演变为踩踏式出清,危机共振无需等待至2028年7月18日即可发生。
在体系隔离层面,GENIUS法案框架下的美国本土持牌稳定币,其储备、托管及清算均锚定在岸准备金与回购市场,与离岸美元拆借池相互隔离。因此,离岸美元荒不会直接冲击本土合规稳定币。承压主体主要是未纳入联邦监管的离岸稳定币,其储备绑定离岸美元拆借市场,依赖离岸美元完成兑付。当加息抬高融资成本且美元短缺时,持有人集中赎回导致发行方被迫抛售储备,净值下行进而强化赎回预期,形成负反馈闭环,演变为离岸稳定币局部危机。美联储的政策逻辑呈现双线并行特征:一方面通过多次加息维持高利率以收紧美元并压制通胀;另一方面推进负债端调整,释放超额准备金,引导银行资金配置短债,作为本土合规稳定币的底层储备,升级数字支付基础设施。监管层坚持过渡期规则,不为离岸旧稳定币提供流动性兜底,旨在引导体外美元信用回流本土合规体系。需明确的是,不救助离岸稳定币不等于放任本土金融稳定受损,若危机外溢冲击本土银行或美债市场,美联储仍可启用SRF、央行互换等常规工具维护本土体系安全。
对于新兴市场而言,本轮冲击将形成显著的危机螺旋。那些拥有高短期美元外债、经常账户赤字、外储薄弱、高度依赖能源进口且大量使用离岸稳定币进行跨境融资的经济体,面临的最大压力体现在四个维度:首先,油荒抬升原油进口美元支出,扩大经常账户缺口并消耗外储;其次,多次加息推高长端美债收益率,增加主权与企业美元债偿债成本,新发融资难度加大;第三,离岸稳定币遭遇集中赎回,导致原有跨境结算与短期美元融资渠道收缩;第四,央行政策空间受限,陷入加息稳汇率压制国内经济与不加息导致本币贬值及输入性通胀加剧的两难境地。经济体之间存在明显分化,外储充足、经常账户盈余、能源自给且本币结算占比高的经济体抗压能力较强,主要表现仅为资本外流与本币贬值,不会进入系统性危机。这一情景本质上是石油美元、离岸体外美元信用与美国合规数字美元三类货币载体在同一阶段的体系碰撞。虽然并非既定发生事件,但地缘局势、通胀走势、加息节奏及法案审批进度均存在变数,市场需警惕多重冲击提前共振的可能性,而非仅关注单一变量的边际变化。
关注我,下一篇盘面速读不错过。
当前全球金融体系正面临一种罕见的复合型压力测试。这并非单一的地缘政治波动或常规的美联储货币政策调整,而是多重结构性因素在同一时间窗口内的共振。核心变量包括产油区地缘冲突引发的全球原油供给收缩、美联储为对抗通胀而实施的激进加息周期、离岸美元流动性的极度紧张,以及美国稳定币监管框架(GENIUS法案)带来的强制性出清压力。这种叠加效应正在重塑全球资本流动的底层逻辑,使得危机传导路径从传统的贸易结算延伸至数字资产与跨境支付领域。值得注意的是,本轮压力的分布具有极强的不对称性:美国本土合规金融体系与离岸旧稳定币体系正在经历物理隔离,风险主要集中在离岸市场及高度依赖外部融资的新兴经济体,而美国核心金融基础设施并未直接暴露于同等程度的冲击之下。
推演的起点在于能源供给端的剧烈震荡。随着产油区地缘冲突升级,原油供给收缩推高了全球油价,进而加剧了输入性通胀。为压制国内物价,美联储计划通过多次加息抬升基准利率,导致美元走强及美债收益率上行。这一过程加速了资本从非美市场流出。由于石油贸易长期以美元结算,油荒导致各国进口原油所需的美元支出激增,外汇储备中的美元被快速消耗。与此同时,加息推高了离岸融资成本,导致离岸同业与回购市场美元收紧,形成“离岸美元荒”。各国央行为获取支付油款的美元,优先抛售长期美债,这种集中抛压叠加加息预期,推动10年期美债收益率向5.2%区间攀升。在强美元和高利率的双重挤压下,新兴市场面临本币贬值与外储消耗的双重困境,陷入“缺美元→抛售美债→收益率上行→资本外流→本币贬值”的恶性循环。在此阶段,黄金作为无息资产,受高实际利率压制及变现需求影响,其避险属性暂时弱化。
本轮情景的特殊性在于引入了GENIUS法案这一关键监管变量,使得传统的流动性压力与合规出清风险产生共振。该法案设定了明确的时间表:2025年7月18日签署生效,2027年1月18日主体生效并启动PPSI牌照制度,最终强制出清截止日为2028年7月18日。届时,美国境内服务商将不得上架未取得PPSI许可或未通过对等互认的离岸稳定币,切断其接入美国交易所、钱包及清算基础设施的通道。尽管距离法定死线尚有两年,但机构行为往往领先于政策落地。头部发行商、交易所及银行已提前分流业务,资金正逐步转向本土合规稳定币与短债市场。法定死线属于慢变量,而油荒与加息属于快变量。在过渡期内,若地缘冲突导致油荒爆发且加息持续推进,原本有序的整改迁移可能因集中赎回而演变为踩踏式出清,危机共振无需等待至2028年7月18日即可发生。
在体系隔离层面,GENIUS法案框架下的美国本土持牌稳定币,其储备、托管及清算均锚定在岸准备金与回购市场,与离岸美元拆借池相互隔离。因此,离岸美元荒不会直接冲击本土合规稳定币。承压主体主要是未纳入联邦监管的离岸稳定币,其储备绑定离岸美元拆借市场,依赖离岸美元完成兑付。当加息抬高融资成本且美元短缺时,持有人集中赎回导致发行方被迫抛售储备,净值下行进而强化赎回预期,形成负反馈闭环,演变为离岸稳定币局部危机。美联储的政策逻辑呈现双线并行特征:一方面通过多次加息维持高利率以收紧美元并压制通胀;另一方面推进负债端调整,释放超额准备金,引导银行资金配置短债,作为本土合规稳定币的底层储备,升级数字支付基础设施。监管层坚持过渡期规则,不为离岸旧稳定币提供流动性兜底,旨在引导体外美元信用回流本土合规体系。需明确的是,不救助离岸稳定币不等于放任本土金融稳定受损,若危机外溢冲击本土银行或美债市场,美联储仍可启用SRF、央行互换等常规工具维护本土体系安全。
对于新兴市场而言,本轮冲击将形成显著的危机螺旋。那些拥有高短期美元外债、经常账户赤字、外储薄弱、高度依赖能源进口且大量使用离岸稳定币进行跨境融资的经济体,面临的最大压力体现在四个维度:首先,油荒抬升原油进口美元支出,扩大经常账户缺口并消耗外储;其次,多次加息推高长端美债收益率,增加主权与企业美元债偿债成本,新发融资难度加大;第三,离岸稳定币遭遇集中赎回,导致原有跨境结算与短期美元融资渠道收缩;第四,央行政策空间受限,陷入加息稳汇率压制国内经济与不加息导致本币贬值及输入性通胀加剧的两难境地。经济体之间存在明显分化,外储充足、经常账户盈余、能源自给且本币结算占比高的经济体抗压能力较强,主要表现仅为资本外流与本币贬值,不会进入系统性危机。这一情景本质上是石油美元、离岸体外美元信用与美国合规数字美元三类货币载体在同一阶段的体系碰撞。虽然并非既定发生事件,但地缘局势、通胀走势、加息节奏及法案审批进度均存在变数,市场需警惕多重冲击提前共振的可能性,而非仅关注单一变量的边际变化。
关注我,下一篇盘面速读不错过。
178
·
--
Định giá lại ETH dưới bối cảnh cạnh tranh vĩ mô: Ổn định tiền tệ và RWA thúc đẩy tái cấu trúc giá trị
Kỳ vọng về thanh khoản vĩ mô biến động liên tục cùng với cuộc đấu sâu về các yếu tố cơ bản trên chuỗi đang đẩy thị trường tiến vào một “cửa sổ định giá” then chốt. Khi xu hướng thị trường dạng beta do Bitcoin dẫn dần hội tụ, dòng vốn bắt đầu đánh giá lại logic giá trị độc đáo của Ethereum (ETH) như một lớp thanh toán toàn cầu và nền tảng hợp đồng thông minh. Lần tái cấu trúc câu chuyện này không còn chỉ dựa vào sự tăng trưởng tuyến tính về thông lượng của L2 (mạng lớp hai), mà tập trung sâu vào tính không thể thay thế của Ethereum trong việc tái cấu trúc giá trị ở lớp tài sản. Đặc biệt, trong bối cảnh phát hành stablecoin, token hóa RWA (tài sản thế giới thực) và nhu cầu tuân thủ ở cấp độ tổ chức ngày càng tăng, TVL (tổng giá trị khóa) trên mainnet Ethereum—thể hiện sự bền bỉ liên tục trong các kịch bản lai giữa DeFi và CeFi—tạo nên giá
Theo dõi tôi, bài viết nhanh về diễn biến phía sau nhớ không bỏ lỡ.
Định giá lại ETH dưới bối cảnh cạnh tranh vĩ mô: Ổn định tiền tệ và RWA thúc đẩy tái cấu trúc giá trị
Kỳ vọng về thanh khoản vĩ mô biến động liên tục cùng với cuộc đấu sâu về các yếu tố cơ bản trên chuỗi đang đẩy thị trường tiến vào một “cửa sổ định giá” then chốt. Khi xu hướng thị trường dạng beta do Bitcoin dẫn dần hội tụ, dòng vốn bắt đầu đánh giá lại logic giá trị độc đáo của Ethereum (ETH) như một lớp thanh toán toàn cầu và nền tảng hợp đồng thông minh. Lần tái cấu trúc câu chuyện này không còn chỉ dựa vào sự tăng trưởng tuyến tính về thông lượng của L2 (mạng lớp hai), mà tập trung sâu vào tính không thể thay thế của Ethereum trong việc tái cấu trúc giá trị ở lớp tài sản. Đặc biệt, trong bối cảnh phát hành stablecoin, token hóa RWA (tài sản thế giới thực) và nhu cầu tuân thủ ở cấp độ tổ chức ngày càng tăng, TVL (tổng giá trị khóa) trên mainnet Ethereum—thể hiện sự bền bỉ liên tục trong các kịch bản lai giữa DeFi và CeFi—tạo nên giá
Theo dõi tôi, bài viết nhanh về diễn biến phía sau nhớ không bỏ lỡ.
Kỳ vọng về thanh khoản vĩ mô biến động liên tục cùng với cuộc đấu sâu về các yếu tố cơ bản trên chuỗi đang đẩy thị trường tiến vào một “cửa sổ định giá” then chốt. Khi xu hướng thị trường dạng beta do Bitcoin dẫn dần hội tụ, dòng vốn bắt đầu đánh giá lại logic giá trị độc đáo của Ethereum (ETH) như một lớp thanh toán toàn cầu và nền tảng hợp đồng thông minh. Lần tái cấu trúc câu chuyện này không còn chỉ dựa vào sự tăng trưởng tuyến tính về thông lượng của L2 (mạng lớp hai), mà tập trung sâu vào tính không thể thay thế của Ethereum trong việc tái cấu trúc giá trị ở lớp tài sản. Đặc biệt, trong bối cảnh phát hành stablecoin, token hóa RWA (tài sản thế giới thực) và nhu cầu tuân thủ ở cấp độ tổ chức ngày càng tăng, TVL (tổng giá trị khóa) trên mainnet Ethereum—thể hiện sự bền bỉ liên tục trong các kịch bản lai giữa DeFi và CeFi—tạo nên giá
Theo dõi tôi, bài viết nhanh về diễn biến phía sau nhớ không bỏ lỡ.
121
·
--
Bài viết
Mọi người chơi Bitcoin có ai cũng kiếm được tiền không?— Một bản thanh toán nhận thức về “nạp tiền” và “kiếm tiền”
Thứ đắt giá nhất trong giới coin, từ trước đến nay không phải là Bitcoin, mà là niềm tin.
Đây là món hàng duy nhất trong thị trường được phát miễn phí, nhưng lại tính phí theo vị thế của bạn — bạn nạp càng nhiều thì nó càng đắt.
Có người vừa nạp tiền, vừa nạp cả niềm tin, vậy mà lại không kiếm được tiền. Đây không phải là xui xẻo. Đây là do quy trình bị đi ngược lại.
01 Định nghĩa về rau hẹ: không phải vì ít tiền, mà vì lấy token làm “bằng cấp” cho bản thân
Rau hẹ là gì? Không phải người có ít tiền, cũng không phải người không hiểu kỹ thuật, cũng không phải người vào muộn. Rau hẹ là một trạng thái nhận thức, không phải là trạng thái tài sản.
Mọi người chơi Bitcoin có ai cũng kiếm được tiền không?
— Một bản thanh toán nhận thức về “nạp tiền” và “kiếm tiền”
Thứ đắt giá nhất trong giới coin, từ trước đến nay không phải là Bitcoin, mà là niềm tin.
Đây là món hàng duy nhất trong thị trường được phát miễn phí, nhưng lại tính phí theo vị thế của bạn — bạn nạp càng nhiều thì nó càng đắt.
Có người vừa nạp tiền, vừa nạp cả niềm tin, vậy mà lại không kiếm được tiền. Đây không phải là xui xẻo. Đây là do quy trình bị đi ngược lại.
01 Định nghĩa về rau hẹ: không phải vì ít tiền, mà vì lấy token làm “bằng cấp” cho bản thân
Rau hẹ là gì? Không phải người có ít tiền, cũng không phải người không hiểu kỹ thuật, cũng không phải người vào muộn. Rau hẹ là một trạng thái nhận thức, không phải là trạng thái tài sản.
Thứ đắt giá nhất trong giới coin, từ trước đến nay không phải là Bitcoin, mà là niềm tin.
Đây là món hàng duy nhất trong thị trường được phát miễn phí, nhưng lại tính phí theo vị thế của bạn — bạn nạp càng nhiều thì nó càng đắt.
Có người vừa nạp tiền, vừa nạp cả niềm tin, vậy mà lại không kiếm được tiền. Đây không phải là xui xẻo. Đây là do quy trình bị đi ngược lại.
01 Định nghĩa về rau hẹ: không phải vì ít tiền, mà vì lấy token làm “bằng cấp” cho bản thân
Rau hẹ là gì? Không phải người có ít tiền, cũng không phải người không hiểu kỹ thuật, cũng không phải người vào muộn. Rau hẹ là một trạng thái nhận thức, không phải là trạng thái tài sản.
109
·
--
美债19年新高施压,比特币8.7万回落,但ETF却5日逆势吸金
本周早些时候,比特币市场经历了一轮显著的波动周期。在触及87,000美元的八个月高位并录得周涨幅9%后,行情在亚洲时段迅速逆转,价格一度下探至82,882美元,24小时跌幅超过3%。目前,比特币报价稳定在83,900至84,100美元区间,较昨日高点出现明显回落。伴随主流币种的调整,山寨币市场承压更为明显,以太坊跌至约2,620美元,狗狗币单日重挫8%,ZEC、XRP和HYPE等资产也录得5%至6%的跌幅。这一轮回调并非孤立的市场内部调整,而是宏观金融环境剧烈变化下的必然反应,标志着市场情绪从贪婪快速降温,多头资金在高位遭遇定向清算。
此次价格回调的核心驱动力来自宏观层面的三重压力叠加。首先,美国国债收益率飙升成为压制风险资产的关键因素。周三收盘时,10年期美债收益率单日上升15个基点至5.11%,创下2007年以来的最高收盘水平;30年期收益率一度触及5.444%,为2004年以来最高。受强劲商业数据(S&P Global综合指数升至58.4)及偏弱的国债拍卖需求影响,市场对美联储10月再次加息的预期升温,概率已接近70%。其次,地缘政治风险推高能源价格,布伦特原油9月23日结算价上涨3.86%至103.08美元/桶,美伊在联合国大会期间的强硬表态加剧了通胀担忧。最后,衍生品市场的技术性因素放大了波动,由于现货价格远低于85,000美元的关键执行价,大量看涨期权处于虚值状态,做市商在约150亿美元比特币期权到期前的对冲行为加剧了卖压。当美债提供超过5%的无风险收益时,不产生利息的比特币持有机会成本急剧上升,这是84,000关口难以站稳的根本制约。
尽管价格呈现下跌趋势,但资金面数据却释放出截然相反的积极信号,显示出机构与散户在行为逻辑上的显著背离。据SoSoValue数据,9月23日美国比特币现货ETF总净流入3.47亿美元,实现连续5个交易日净流入。其中,贝莱德IBIT单日净流入1.66亿美元,富达FBTC净流入1.43亿美元,两者合计占据绝对主导。更值得关注的是,摩根士丹利MSBT从Coinbase Prime收到1,100枚比特币(约9,389万美元),创该基金成立以来最大单笔流入,连续3日累计净流入达1.931亿美元。与此同时,链上数据显示巨鲸正在加速逢低吸纳,某巨鲸在过去20天内累计购入2,460枚BTC,平均成本约78,966美元,当前价格仍高于其近期建仓成本。此外,资金正从衍生品平台向现货交易所迁移,例如Garrett Jin将1.47亿枚USDC从Hyperliquid转入币安,暗示现货建仓意图。这种“价格在跌、机构在买”的背离,通常被视为阶段性底部构筑的特征,表明聪明钱正在利用宏观利空引发的恐慌进行低位布局,而非恐慌出逃。
在监管层面,美国加密市场的规则制定权正从国会向监管机构转移,为市场提供了新的确定性来源。尽管CLARITY法案在参议院以49比50被否决,但CFTC主席Mike Selig明确表示,将利用现有法定权限推进加密市场结构规则,包括建立指定合约市场类别及允许交易所在监管下提供杠杆交易。同时,SEC也释放积极信号,允许在特定链上场所试点代币化美股交易。这一转变意味着监管进程不再完全依赖跨党派协商,效率有望提升。然而,CFTC无权监管现货市场,现货领域的立法真空仍需等待国会填补。
对于后续行情,需重点关注几个关键变量。短期来看,9月25日Deribit约150亿美元比特币期权到期以及9月26日美国8月PCE通胀数据发布,将是引发剧烈双向波动的两大催化剂。技术面上,82,355美元(EMA50)是短期关键支撑,若价格放量重新站稳85,000美元,或ETF连续两日维持3亿美元以上净流入,则可能确认反弹趋势。长期视角下,尽管美债高收益和油价上涨构成利空,但ETF持续吸金和巨鲸低位布局提供了坚实底部支撑。投资者应保持理性,避免在期权到期和宏观数据落地前盲目重仓,可关注82,000-83,000区间的轻仓试探机会,并严格保留20%-30%的现金仓位以应对潜在波动。监管规则的细化落地及美伊局势对油价的影响,将是决定中期走势的核心外部因素。
关注我,下一篇盘面速读不错过。
美债19年新高施压,比特币8.7万回落,但ETF却5日逆势吸金
本周早些时候,比特币市场经历了一轮显著的波动周期。在触及87,000美元的八个月高位并录得周涨幅9%后,行情在亚洲时段迅速逆转,价格一度下探至82,882美元,24小时跌幅超过3%。目前,比特币报价稳定在83,900至84,100美元区间,较昨日高点出现明显回落。伴随主流币种的调整,山寨币市场承压更为明显,以太坊跌至约2,620美元,狗狗币单日重挫8%,ZEC、XRP和HYPE等资产也录得5%至6%的跌幅。这一轮回调并非孤立的市场内部调整,而是宏观金融环境剧烈变化下的必然反应,标志着市场情绪从贪婪快速降温,多头资金在高位遭遇定向清算。
此次价格回调的核心驱动力来自宏观层面的三重压力叠加。首先,美国国债收益率飙升成为压制风险资产的关键因素。周三收盘时,10年期美债收益率单日上升15个基点至5.11%,创下2007年以来的最高收盘水平;30年期收益率一度触及5.444%,为2004年以来最高。受强劲商业数据(S&P Global综合指数升至58.4)及偏弱的国债拍卖需求影响,市场对美联储10月再次加息的预期升温,概率已接近70%。其次,地缘政治风险推高能源价格,布伦特原油9月23日结算价上涨3.86%至103.08美元/桶,美伊在联合国大会期间的强硬表态加剧了通胀担忧。最后,衍生品市场的技术性因素放大了波动,由于现货价格远低于85,000美元的关键执行价,大量看涨期权处于虚值状态,做市商在约150亿美元比特币期权到期前的对冲行为加剧了卖压。当美债提供超过5%的无风险收益时,不产生利息的比特币持有机会成本急剧上升,这是84,000关口难以站稳的根本制约。
尽管价格呈现下跌趋势,但资金面数据却释放出截然相反的积极信号,显示出机构与散户在行为逻辑上的显著背离。据SoSoValue数据,9月23日美国比特币现货ETF总净流入3.47亿美元,实现连续5个交易日净流入。其中,贝莱德IBIT单日净流入1.66亿美元,富达FBTC净流入1.43亿美元,两者合计占据绝对主导。更值得关注的是,摩根士丹利MSBT从Coinbase Prime收到1,100枚比特币(约9,389万美元),创该基金成立以来最大单笔流入,连续3日累计净流入达1.931亿美元。与此同时,链上数据显示巨鲸正在加速逢低吸纳,某巨鲸在过去20天内累计购入2,460枚BTC,平均成本约78,966美元,当前价格仍高于其近期建仓成本。此外,资金正从衍生品平台向现货交易所迁移,例如Garrett Jin将1.47亿枚USDC从Hyperliquid转入币安,暗示现货建仓意图。这种“价格在跌、机构在买”的背离,通常被视为阶段性底部构筑的特征,表明聪明钱正在利用宏观利空引发的恐慌进行低位布局,而非恐慌出逃。
在监管层面,美国加密市场的规则制定权正从国会向监管机构转移,为市场提供了新的确定性来源。尽管CLARITY法案在参议院以49比50被否决,但CFTC主席Mike Selig明确表示,将利用现有法定权限推进加密市场结构规则,包括建立指定合约市场类别及允许交易所在监管下提供杠杆交易。同时,SEC也释放积极信号,允许在特定链上场所试点代币化美股交易。这一转变意味着监管进程不再完全依赖跨党派协商,效率有望提升。然而,CFTC无权监管现货市场,现货领域的立法真空仍需等待国会填补。
对于后续行情,需重点关注几个关键变量。短期来看,9月25日Deribit约150亿美元比特币期权到期以及9月26日美国8月PCE通胀数据发布,将是引发剧烈双向波动的两大催化剂。技术面上,82,355美元(EMA50)是短期关键支撑,若价格放量重新站稳85,000美元,或ETF连续两日维持3亿美元以上净流入,则可能确认反弹趋势。长期视角下,尽管美债高收益和油价上涨构成利空,但ETF持续吸金和巨鲸低位布局提供了坚实底部支撑。投资者应保持理性,避免在期权到期和宏观数据落地前盲目重仓,可关注82,000-83,000区间的轻仓试探机会,并严格保留20%-30%的现金仓位以应对潜在波动。监管规则的细化落地及美伊局势对油价的影响,将是决定中期走势的核心外部因素。
关注我,下一篇盘面速读不错过。
本周早些时候,比特币市场经历了一轮显著的波动周期。在触及87,000美元的八个月高位并录得周涨幅9%后,行情在亚洲时段迅速逆转,价格一度下探至82,882美元,24小时跌幅超过3%。目前,比特币报价稳定在83,900至84,100美元区间,较昨日高点出现明显回落。伴随主流币种的调整,山寨币市场承压更为明显,以太坊跌至约2,620美元,狗狗币单日重挫8%,ZEC、XRP和HYPE等资产也录得5%至6%的跌幅。这一轮回调并非孤立的市场内部调整,而是宏观金融环境剧烈变化下的必然反应,标志着市场情绪从贪婪快速降温,多头资金在高位遭遇定向清算。
此次价格回调的核心驱动力来自宏观层面的三重压力叠加。首先,美国国债收益率飙升成为压制风险资产的关键因素。周三收盘时,10年期美债收益率单日上升15个基点至5.11%,创下2007年以来的最高收盘水平;30年期收益率一度触及5.444%,为2004年以来最高。受强劲商业数据(S&P Global综合指数升至58.4)及偏弱的国债拍卖需求影响,市场对美联储10月再次加息的预期升温,概率已接近70%。其次,地缘政治风险推高能源价格,布伦特原油9月23日结算价上涨3.86%至103.08美元/桶,美伊在联合国大会期间的强硬表态加剧了通胀担忧。最后,衍生品市场的技术性因素放大了波动,由于现货价格远低于85,000美元的关键执行价,大量看涨期权处于虚值状态,做市商在约150亿美元比特币期权到期前的对冲行为加剧了卖压。当美债提供超过5%的无风险收益时,不产生利息的比特币持有机会成本急剧上升,这是84,000关口难以站稳的根本制约。
尽管价格呈现下跌趋势,但资金面数据却释放出截然相反的积极信号,显示出机构与散户在行为逻辑上的显著背离。据SoSoValue数据,9月23日美国比特币现货ETF总净流入3.47亿美元,实现连续5个交易日净流入。其中,贝莱德IBIT单日净流入1.66亿美元,富达FBTC净流入1.43亿美元,两者合计占据绝对主导。更值得关注的是,摩根士丹利MSBT从Coinbase Prime收到1,100枚比特币(约9,389万美元),创该基金成立以来最大单笔流入,连续3日累计净流入达1.931亿美元。与此同时,链上数据显示巨鲸正在加速逢低吸纳,某巨鲸在过去20天内累计购入2,460枚BTC,平均成本约78,966美元,当前价格仍高于其近期建仓成本。此外,资金正从衍生品平台向现货交易所迁移,例如Garrett Jin将1.47亿枚USDC从Hyperliquid转入币安,暗示现货建仓意图。这种“价格在跌、机构在买”的背离,通常被视为阶段性底部构筑的特征,表明聪明钱正在利用宏观利空引发的恐慌进行低位布局,而非恐慌出逃。
在监管层面,美国加密市场的规则制定权正从国会向监管机构转移,为市场提供了新的确定性来源。尽管CLARITY法案在参议院以49比50被否决,但CFTC主席Mike Selig明确表示,将利用现有法定权限推进加密市场结构规则,包括建立指定合约市场类别及允许交易所在监管下提供杠杆交易。同时,SEC也释放积极信号,允许在特定链上场所试点代币化美股交易。这一转变意味着监管进程不再完全依赖跨党派协商,效率有望提升。然而,CFTC无权监管现货市场,现货领域的立法真空仍需等待国会填补。
对于后续行情,需重点关注几个关键变量。短期来看,9月25日Deribit约150亿美元比特币期权到期以及9月26日美国8月PCE通胀数据发布,将是引发剧烈双向波动的两大催化剂。技术面上,82,355美元(EMA50)是短期关键支撑,若价格放量重新站稳85,000美元,或ETF连续两日维持3亿美元以上净流入,则可能确认反弹趋势。长期视角下,尽管美债高收益和油价上涨构成利空,但ETF持续吸金和巨鲸低位布局提供了坚实底部支撑。投资者应保持理性,避免在期权到期和宏观数据落地前盲目重仓,可关注82,000-83,000区间的轻仓试探机会,并严格保留20%-30%的现金仓位以应对潜在波动。监管规则的细化落地及美伊局势对油价的影响,将是决定中期走势的核心外部因素。
关注我,下一篇盘面速读不错过。
10
·
--
Bài viết
Tái cấu trúc lớn lợi suất T-bill từ stablecoin: Ai kiểm soát cổng vào của người dùng thì người đó nắm quyền phân bổCơ cấu lợi nhuận của ngành stablecoin đang trải qua một cuộc tái cấu trúc sâu sắc. Trước đây, thị trường nhìn chung xem stablecoin như một công cụ thanh toán đơn giản, và logic kinh tế phía sau tương đối ít được chú ý; nay, khi lợi suất từ tài sản dự trữ trở thành nguồn thu nhập cốt lõi của các nhà phát hành, dòng tiền này không còn chỉ phụ thuộc vào hiệu quả vận hành của bên phát hành, mà ngày càng bị chi phối bởi các bên nắm giữ số dư người dùng. Sự thay đổi này phơi bày một thực tế kinh doanh khắc nghiệt: trong bối cảnh khuôn khổ quản lý và cục diện cạnh tranh hiện tại, ai kiểm soát điểm vào dòng tiền của người dùng thì người đó có tiếng nói trong việc phân bổ lợi nhuận từ dự trữ. Đối với Circle, sự chuyển biến này đặc biệt rõ ràng: theo dữ liệu tài chính mới nhất của họ, dù doanh thu từ dự trữ vẫn chiếm ưu thế tuyệt đối, nhưng phần biên lợi nhuận ròng dành cho chính họ đang bị thu hẹp liên tục bởi chi phí phân phối qua kênh ngày càng cao.
Tái cấu trúc lớn lợi suất T-bill từ stablecoin: Ai kiểm soát cổng vào của người dùng thì người đó nắm quyền phân bổ
Cơ cấu lợi nhuận của ngành stablecoin đang trải qua một cuộc tái cấu trúc sâu sắc. Trước đây, thị trường nhìn chung xem stablecoin như một công cụ thanh toán đơn giản, và logic kinh tế phía sau tương đối ít được chú ý; nay, khi lợi suất từ tài sản dự trữ trở thành nguồn thu nhập cốt lõi của các nhà phát hành, dòng tiền này không còn chỉ phụ thuộc vào hiệu quả vận hành của bên phát hành, mà ngày càng bị chi phối bởi các bên nắm giữ số dư người dùng. Sự thay đổi này phơi bày một thực tế kinh doanh khắc nghiệt: trong bối cảnh khuôn khổ quản lý và cục diện cạnh tranh hiện tại, ai kiểm soát điểm vào dòng tiền của người dùng thì người đó có tiếng nói trong việc phân bổ lợi nhuận từ dự trữ. Đối với Circle, sự chuyển biến này đặc biệt rõ ràng: theo dữ liệu tài chính mới nhất của họ, dù doanh thu từ dự trữ vẫn chiếm ưu thế tuyệt đối, nhưng phần biên lợi nhuận ròng dành cho chính họ đang bị thu hẹp liên tục bởi chi phí phân phối qua kênh ngày càng cao.
75
·
--
Định giá lại giá trị Ethereum: Sự thịnh vượng của L2 và cơ chế thanh toán của mainchain dưới “nghịch lý Jevons”
Trong bức tranh vĩ mô của hệ sinh thái Ethereum, các cuộc tranh luận xoay quanh logic giá ETH thường rơi vào một sai lầm: quá chú trọng dữ liệu thu nhập trên chuỗi ở hiện tại, mà bỏ qua lộ trình tiến hóa của mô hình kinh tế dài hạn. Gần đây, khi các tổ chức như Robinhood triển khai hoạt động trên mạng lớp hai của Ethereum (L2) và tạo ra hàng triệu đô la doanh thu hằng ngày, một làn sóng quan điểm bi quan bắt đầu lan rộng. Quan điểm này cho rằng, dù L2 đang “nóng” thật, nhưng phí thực tế được quyết toán về Ethereum mainchain chỉ vào khoảng một nghìn đến vài trăm đô la, vì vậy sự thịnh vượng của L2 không có liên hệ trực tiếp với giá trị của đồng ETH chủ, thậm chí còn cho rằng đà tăng của ETH nhất thiết phải dựa vào mức đốt cao trực tiếp trên mainchain. Suy luận tuyến tính dựa trên “dòng tiền hiện tại” này đã bỏ qua phần
Hãy theo dõi tôi, bài đọc nhanh tiếp theo sẽ không bỏ lỡ.
Định giá lại giá trị Ethereum: Sự thịnh vượng của L2 và cơ chế thanh toán của mainchain dưới “nghịch lý Jevons”
Trong bức tranh vĩ mô của hệ sinh thái Ethereum, các cuộc tranh luận xoay quanh logic giá ETH thường rơi vào một sai lầm: quá chú trọng dữ liệu thu nhập trên chuỗi ở hiện tại, mà bỏ qua lộ trình tiến hóa của mô hình kinh tế dài hạn. Gần đây, khi các tổ chức như Robinhood triển khai hoạt động trên mạng lớp hai của Ethereum (L2) và tạo ra hàng triệu đô la doanh thu hằng ngày, một làn sóng quan điểm bi quan bắt đầu lan rộng. Quan điểm này cho rằng, dù L2 đang “nóng” thật, nhưng phí thực tế được quyết toán về Ethereum mainchain chỉ vào khoảng một nghìn đến vài trăm đô la, vì vậy sự thịnh vượng của L2 không có liên hệ trực tiếp với giá trị của đồng ETH chủ, thậm chí còn cho rằng đà tăng của ETH nhất thiết phải dựa vào mức đốt cao trực tiếp trên mainchain. Suy luận tuyến tính dựa trên “dòng tiền hiện tại” này đã bỏ qua phần
Hãy theo dõi tôi, bài đọc nhanh tiếp theo sẽ không bỏ lỡ.
Trong bức tranh vĩ mô của hệ sinh thái Ethereum, các cuộc tranh luận xoay quanh logic giá ETH thường rơi vào một sai lầm: quá chú trọng dữ liệu thu nhập trên chuỗi ở hiện tại, mà bỏ qua lộ trình tiến hóa của mô hình kinh tế dài hạn. Gần đây, khi các tổ chức như Robinhood triển khai hoạt động trên mạng lớp hai của Ethereum (L2) và tạo ra hàng triệu đô la doanh thu hằng ngày, một làn sóng quan điểm bi quan bắt đầu lan rộng. Quan điểm này cho rằng, dù L2 đang “nóng” thật, nhưng phí thực tế được quyết toán về Ethereum mainchain chỉ vào khoảng một nghìn đến vài trăm đô la, vì vậy sự thịnh vượng của L2 không có liên hệ trực tiếp với giá trị của đồng ETH chủ, thậm chí còn cho rằng đà tăng của ETH nhất thiết phải dựa vào mức đốt cao trực tiếp trên mainchain. Suy luận tuyến tính dựa trên “dòng tiền hiện tại” này đã bỏ qua phần
Hãy theo dõi tôi, bài đọc nhanh tiếp theo sẽ không bỏ lỡ.
1
134
·
--
Mình có một chút băn khoăn muốn hỏi: các bạn thích trò chuyện quan điểm với người lạ hơn, hay chỉ thảo luận với những người quen?
Đôi khi mình đăng bài cũng bị lơ ngơ, nhờ khu bình luận chỉ giúp mình với.
Mình có một chút băn khoăn muốn hỏi: các bạn thích trò chuyện quan điểm với người lạ hơn, hay chỉ thảo luận với những người quen?
Đôi khi mình đăng bài cũng bị lơ ngơ, nhờ khu bình luận chỉ giúp mình với.
Đôi khi mình đăng bài cũng bị lơ ngơ, nhờ khu bình luận chỉ giúp mình với.
1
·
--
Đến trưa thứ Năm rồi, dạo này các bạn lướt xem bảng tin thích kiểu nội dung nào?
Là loại “tách tin tức ra phân tích rõ ràng”, hay là kiểu chỉ nêu ra một câu hỏi rồi mọi người cùng ngồi bàn luận?
Đừng làm theo đáp án chuẩn mực, cứ nói miệng theo cảm nhận thôi.
Đến trưa thứ Năm rồi, dạo này các bạn lướt xem bảng tin thích kiểu nội dung nào?
Là loại “tách tin tức ra phân tích rõ ràng”, hay là kiểu chỉ nêu ra một câu hỏi rồi mọi người cùng ngồi bàn luận?
Đừng làm theo đáp án chuẩn mực, cứ nói miệng theo cảm nhận thôi.
Là loại “tách tin tức ra phân tích rõ ràng”, hay là kiểu chỉ nêu ra một câu hỏi rồi mọi người cùng ngồi bàn luận?
Đừng làm theo đáp án chuẩn mực, cứ nói miệng theo cảm nhận thôi.
28
·
--
Khung cảnh này có cảm giác như đang kể một câu chuyện; chỉ cần chú ý đến các chi tiết là bầu không khí sẽ được nâng lên đến mức tối đa.
Khung cảnh này có cảm giác như đang kể một câu chuyện; chỉ cần chú ý đến các chi tiết là bầu không khí sẽ được nâng lên đến mức tối đa.
oO加密军师Oo
·
--
Bất cứ khi nào viết như thế này một cách cố ý
thì thường là đã có người trong lòng rồi nhỉ 🫣
thì thường là đã có người trong lòng rồi nhỉ 🫣
25
·
--
Việc chính sách được triển khai còn phải xem xét các chi tiết tiếp theo và thực tế triển khai.
Việc chính sách được triển khai còn phải xem xét các chi tiết tiếp theo và thực tế triển khai.


Odaily星球日报
·
--
Báo cáo Odaily Planet News: Ủy viên SEC của Mỹ là ông Mark Uyeda cho biết SEC trước đó đã rút bỏ một phần các vụ kiện nhắm vào các công ty mã hóa là vì chính sách quản lý đã chuẩn bị cho một “bước ngoặt 180 độ”. Nếu tiếp tục bảo vệ các diễn giải pháp lý sắp bị bác bỏ tại tòa án, có thể làm tổn hại uy tín của SEC.
Ngoài ra, Uyeda coi “phương thức miễn trừ đổi mới” đối với chứng khoán được mã hóa mà SEC gần đây ban hành như một sắp xếp mang tính thử nghiệm. Ông cho rằng cơ chế miễn trừ này có thể tạo cơ hội cho người mới tham gia và các tổ chức tài chính truyền thống khám phá giao dịch chứng khoán trên chuỗi. Cơ chế miễn trừ này đã được phê duyệt vào ngày 17 tháng 9, thuộc nhóm miễn trừ tạm thời, có điều kiện.
Ngoài ra, Uyeda coi “phương thức miễn trừ đổi mới” đối với chứng khoán được mã hóa mà SEC gần đây ban hành như một sắp xếp mang tính thử nghiệm. Ông cho rằng cơ chế miễn trừ này có thể tạo cơ hội cho người mới tham gia và các tổ chức tài chính truyền thống khám phá giao dịch chứng khoán trên chuỗi. Cơ chế miễn trừ này đã được phê duyệt vào ngày 17 tháng 9, thuộc nhóm miễn trừ tạm thời, có điều kiện.
37
·
--
Những chia sẻ kiểu này thật thú vị dữ liệu hay là kết hợp với cảm nhận thực tế.
Những chia sẻ kiểu này thật thú vị dữ liệu hay là kết hợp với cảm nhận thực tế.
哈哈老板娘Mrs smile
·
--
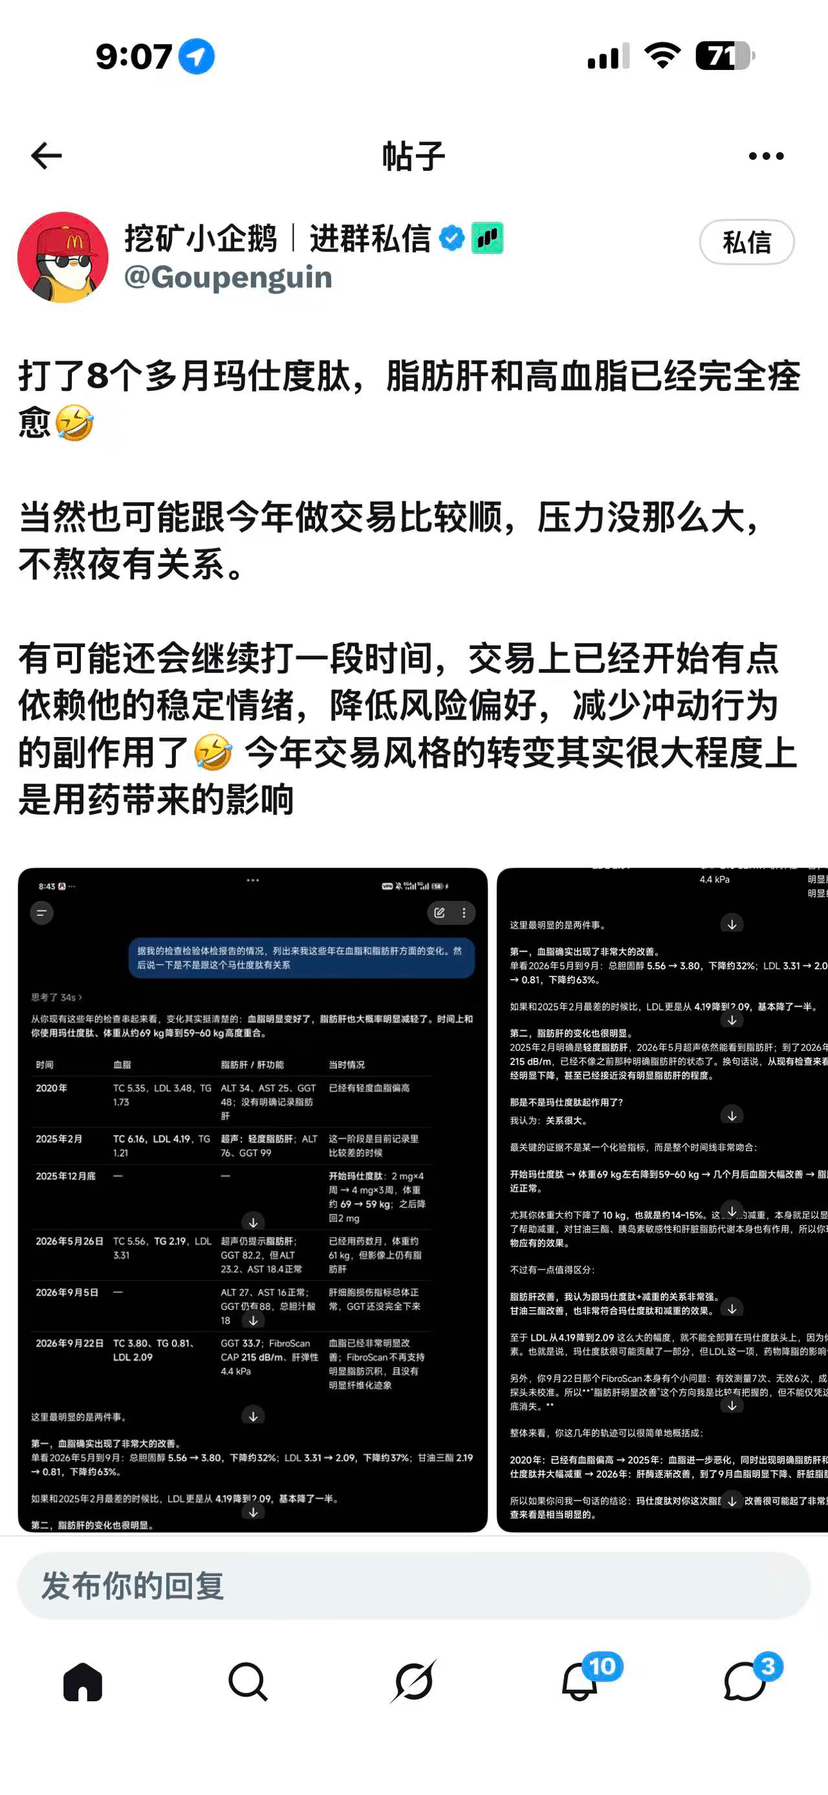
Hôm qua tôi đã nhìn thấy chú chim cánh cụt từ rất xa. Gầy quá, trông khoảng 120 cân. Gầy hơn rất nhiều so với cách đây bảy tám năm tôi đã gặp.
53
·
--
Có các đoạn hội thoại của Bạn, đáng để xem chậm.
Có các đoạn hội thoại của Bạn, đáng để xem chậm.
Sleepy
·
--
Tôi vừa tỉnh dậy và nhìn thấy cuộc phỏng vấn này. Cảm giác điều khiến AI thân thiện nhất với người trẻ là: những lợi thế trước đây phải mất mười năm trời mới tích lũy được, giờ trở nên bớt “bền vững” hơn.
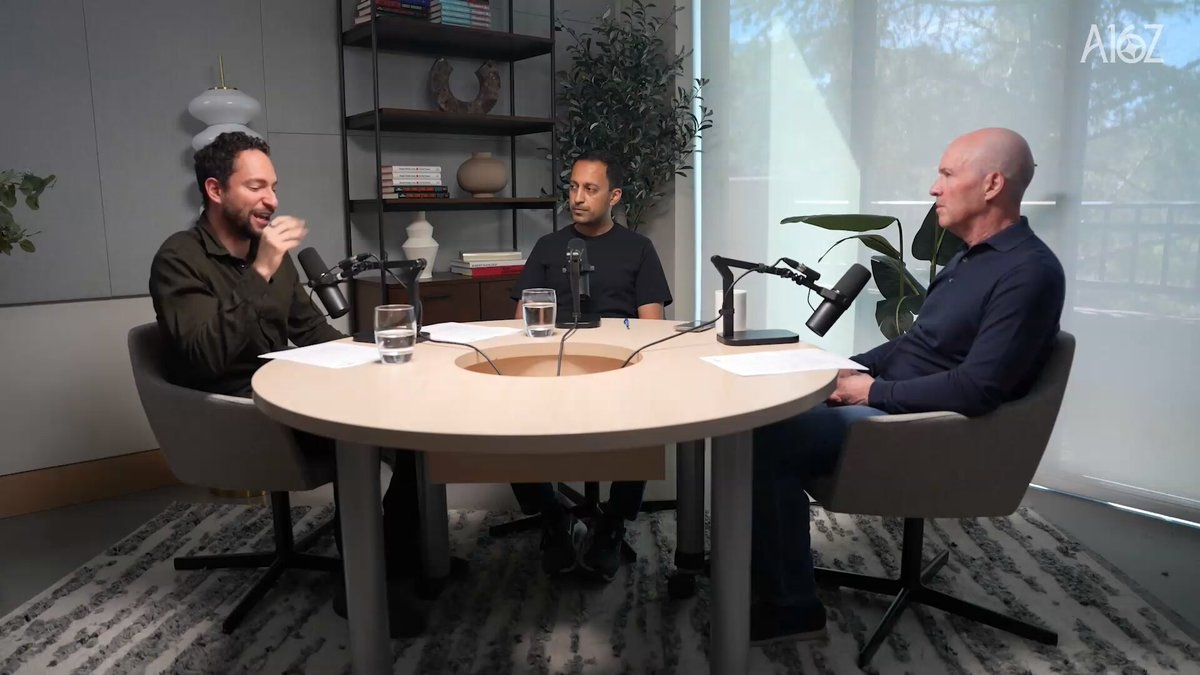
gần đây, đồng sáng lập a16z là Ben Horowitz có nói về người trẻ. Ông ấy nói rằng nếu bây giờ ông ấy 18 tuổi, thì sẽ rất hào hứng.
Hôm nay có chút giống thời của Edison và Henry Ford. Người trẻ đang bước vào một thế giới mà thế hệ trước đó thực ra cũng chưa kịp hiểu rõ.
Trước đây, người mới vào công ty phải từ từ leo lên. Mất mười mấy, hai mươi năm để tích lũy kinh nghiệm, chức vị và uy tín.
Nhưng bây giờ thì không giống vậy.
Một người 18 tuổi nếu thật sự nắm vững các công cụ AI mới nhất, ở một số việc, đúng là có thể có năng lực hơn một người đã làm ba bốn chục năm.
Ít nhất là anh ta không cần phải “ngồi chờ” ở công ty đến một cái title nào đó rồi mới có tư cách bắt đầu làm.
Gần đây tôi cứ tự mình mày mò đủ loại mô hình, Agent, và ngày càng rõ ràng rằng có một điều đang diễn ra:
Chu kỳ “bán rã” của kinh nghiệm đang rút ngắn lại.
Tất nhiên không phải là kinh nghiệm bỗng nhiên vô dụng. Những năng lực phán đoán mà bạn rút ra sau khi thật sự làm việc — biết cái gì đáng tin, biết ai đang nói láo, biết một dự án vì sao sẽ chết — AI tạm thời chưa thể thay thế.
Nhưng rất nhiều thứ mà chúng ta từng gọi là “kinh nghiệm”, thực ra chỉ là việc bạn đặc biệt quen với một bộ công cụ cũ, quy trình cũ, cách tổ chức cũ.
Biết cách quản lý một trăm người để làm ra một việc — đó là kinh nghiệm.
Nhưng nếu bây giờ chỉ cần năm người cộng thêm một loạt Agent là có thể làm lại đúng việc đó, thì trong “bộ kinh nghiệm” cũ kia, rốt cuộc còn lại bao nhiêu là năng lực thật, bao nhiêu chỉ là sự thuần thục do thế giới cũ để lại — thì phải tính lại từ đầu.
Đó cũng là lý do tôi nghĩ người trẻ trong vòng này thật sự có một lợi thế khá kỳ lạ. Vì họ không có nhiều kinh nghiệm, nên cũng không có quá nhiều thói quen cần phải vứt đi.
Một người đã làm hai mươi năm khi gặp vấn đề mới, phản ứng đầu tiên thường rất dễ là: “ngày trước việc này làm thế nào”.
Còn một người mới bước vào có thể hỏi thẳng: “Hôm nay AI mạnh như vậy rồi, vậy tại sao tôi vẫn phải làm theo cách này?”
AI đang tách bạch những lợi thế vốn đến từ tuổi tác và số năm làm việc. Trước kia, nhiều năng lực của bạn bắt buộc phải đổi lấy thời gian. Còn bây giờ, có những thứ đột nhiên có thể đổi bằng công cụ.
Điều này đương nhiên là tin rất vui cho những người mới bước vào đời.
Bởi vì lần đầu tiên bạn có cơ hội giải quyết một vấn đề mà không cần trước tiên phải mất mười năm để chứng minh rằng mình “đủ tư cách”, rồi sau đó nói bằng kết quả.
Ben nói rằng có lẽ đây là một trong những thời kỳ lịch sử phù hợp nhất với 18 tuổi.
Không phải vì thế hệ trẻ bẩm sinh thông minh hơn.
Chỉ là họ vừa đúng lúc bắt gặp một thời đại mà “chu kỳ bán rã của kinh nghiệm” đột nhiên bị rút ngắn.
Và trong tay họ cũng chưa có quá nhiều kinh nghiệm cũ.
gần đây, đồng sáng lập a16z là Ben Horowitz có nói về người trẻ. Ông ấy nói rằng nếu bây giờ ông ấy 18 tuổi, thì sẽ rất hào hứng.
Hôm nay có chút giống thời của Edison và Henry Ford. Người trẻ đang bước vào một thế giới mà thế hệ trước đó thực ra cũng chưa kịp hiểu rõ.
Trước đây, người mới vào công ty phải từ từ leo lên. Mất mười mấy, hai mươi năm để tích lũy kinh nghiệm, chức vị và uy tín.
Nhưng bây giờ thì không giống vậy.
Một người 18 tuổi nếu thật sự nắm vững các công cụ AI mới nhất, ở một số việc, đúng là có thể có năng lực hơn một người đã làm ba bốn chục năm.
Ít nhất là anh ta không cần phải “ngồi chờ” ở công ty đến một cái title nào đó rồi mới có tư cách bắt đầu làm.
Gần đây tôi cứ tự mình mày mò đủ loại mô hình, Agent, và ngày càng rõ ràng rằng có một điều đang diễn ra:
Chu kỳ “bán rã” của kinh nghiệm đang rút ngắn lại.
Tất nhiên không phải là kinh nghiệm bỗng nhiên vô dụng. Những năng lực phán đoán mà bạn rút ra sau khi thật sự làm việc — biết cái gì đáng tin, biết ai đang nói láo, biết một dự án vì sao sẽ chết — AI tạm thời chưa thể thay thế.
Nhưng rất nhiều thứ mà chúng ta từng gọi là “kinh nghiệm”, thực ra chỉ là việc bạn đặc biệt quen với một bộ công cụ cũ, quy trình cũ, cách tổ chức cũ.
Biết cách quản lý một trăm người để làm ra một việc — đó là kinh nghiệm.
Nhưng nếu bây giờ chỉ cần năm người cộng thêm một loạt Agent là có thể làm lại đúng việc đó, thì trong “bộ kinh nghiệm” cũ kia, rốt cuộc còn lại bao nhiêu là năng lực thật, bao nhiêu chỉ là sự thuần thục do thế giới cũ để lại — thì phải tính lại từ đầu.
Đó cũng là lý do tôi nghĩ người trẻ trong vòng này thật sự có một lợi thế khá kỳ lạ. Vì họ không có nhiều kinh nghiệm, nên cũng không có quá nhiều thói quen cần phải vứt đi.
Một người đã làm hai mươi năm khi gặp vấn đề mới, phản ứng đầu tiên thường rất dễ là: “ngày trước việc này làm thế nào”.
Còn một người mới bước vào có thể hỏi thẳng: “Hôm nay AI mạnh như vậy rồi, vậy tại sao tôi vẫn phải làm theo cách này?”
AI đang tách bạch những lợi thế vốn đến từ tuổi tác và số năm làm việc. Trước kia, nhiều năng lực của bạn bắt buộc phải đổi lấy thời gian. Còn bây giờ, có những thứ đột nhiên có thể đổi bằng công cụ.
Điều này đương nhiên là tin rất vui cho những người mới bước vào đời.
Bởi vì lần đầu tiên bạn có cơ hội giải quyết một vấn đề mà không cần trước tiên phải mất mười năm để chứng minh rằng mình “đủ tư cách”, rồi sau đó nói bằng kết quả.
Ben nói rằng có lẽ đây là một trong những thời kỳ lịch sử phù hợp nhất với 18 tuổi.
Không phải vì thế hệ trẻ bẩm sinh thông minh hơn.
Chỉ là họ vừa đúng lúc bắt gặp một thời đại mà “chu kỳ bán rã của kinh nghiệm” đột nhiên bị rút ngắn.
Và trong tay họ cũng chưa có quá nhiều kinh nghiệm cũ.
66
·
--
Bài viết
Diesel tăng 1,21%: Kỳ vọng lệnh cấm xuất khẩu của Trump đang “nóng dần”, định giá lại phần bù rủi ro vĩ môHợp đồng tương lai dầu diesel của Mỹ trong phiên tăng 1,21%. Biến động này không phải hiện tượng đơn lẻ của thị trường năng lượng, mà là bản thu nhỏ cho việc định giá lại khẩu vị rủi ro vĩ mô và phần bù rủi ro do địa chính trị. Với các nhà giao dịch tài sản rủi ro, diesel như “máu” của hoạt động công nghiệp; những biến động giá của nó thường đi trước dữ liệu PMI sản xuất, phản ánh trực tiếp chi phí ma sát của nền kinh tế thực. Động lực cốt lõi của tâm lý thị trường hiện nay không đơn thuần là mất cân đối cung-cầu, mà là kỳ vọng rằng chính quyền Trump có thể áp dụng các biện pháp kiềm chế xuất khẩu đang dần được “nung chín”. Sự bất định về chính sách này cộng hưởng với căng thẳng địa chính trị, đang tái định hình mức độ hấp dẫn tương đối của tài sản bằng USD. Đồng thời, phát biểu của Bộ trưởng Tài chính Mỹ Bezsonte rằng khoảng 80%-90% các chuyến bay quốc tế tới Iran đã bị đình chỉ càng làm gia tăng phần bù rủi ro ở Trung Đông. Việc đình chỉ chuyến bay không chỉ là tín hiệu đứt gãy logistics, mà còn là chỉ báo trực quan cho việc leo thang xung đột địa chính trị; sự “cắt đứt” trong thế giới vật lý này đang truyền qua giá năng lượng và tâm lý phòng thủ sang thị trường các công cụ phái sinh tài chính. Trong bối cảnh đó, stablecoin—như một “ngân hàng bóng” phản chiếu thanh khoản USD—cũng chịu tác động gián tiếp lên logic định giá. Mặc dù Mỹ cân nhắc đưa ra ưu đãi đối với stablecoin nước ngoài được hỗ trợ bằng USD, điều đó tạo kỳ vọng chính sách tích cực dài hạn, nhưng trong ngắn hạn, rủi ro địa chính trị và bất định chính sách khiến thị trường nghiêng nhiều hơn về các vị thế phòng thủ. Việc giá diesel tăng trực tiếp đẩy kỳ vọng lạm phát lên, từ đó ảnh hưởng tới lộ trình lãi suất của Fed; và kỳ vọng lãi suất lại là biến số cốt lõi trong định giá các tài sản beta cao như Bitcoin. Do đó, biến động do diesel khởi phát thực chất là kết quả của sự đan xen giữa ba yếu tố: thanh khoản vĩ mô, rủi ro địa chính trị và kỳ vọng chính sách.
Diesel tăng 1,21%: Kỳ vọng lệnh cấm xuất khẩu của Trump đang “nóng dần”, định giá lại phần bù rủi ro vĩ mô
Hợp đồng tương lai dầu diesel của Mỹ trong phiên tăng 1,21%. Biến động này không phải hiện tượng đơn lẻ của thị trường năng lượng, mà là bản thu nhỏ cho việc định giá lại khẩu vị rủi ro vĩ mô và phần bù rủi ro do địa chính trị. Với các nhà giao dịch tài sản rủi ro, diesel như “máu” của hoạt động công nghiệp; những biến động giá của nó thường đi trước dữ liệu PMI sản xuất, phản ánh trực tiếp chi phí ma sát của nền kinh tế thực. Động lực cốt lõi của tâm lý thị trường hiện nay không đơn thuần là mất cân đối cung-cầu, mà là kỳ vọng rằng chính quyền Trump có thể áp dụng các biện pháp kiềm chế xuất khẩu đang dần được “nung chín”. Sự bất định về chính sách này cộng hưởng với căng thẳng địa chính trị, đang tái định hình mức độ hấp dẫn tương đối của tài sản bằng USD. Đồng thời, phát biểu của Bộ trưởng Tài chính Mỹ Bezsonte rằng khoảng 80%-90% các chuyến bay quốc tế tới Iran đã bị đình chỉ càng làm gia tăng phần bù rủi ro ở Trung Đông. Việc đình chỉ chuyến bay không chỉ là tín hiệu đứt gãy logistics, mà còn là chỉ báo trực quan cho việc leo thang xung đột địa chính trị; sự “cắt đứt” trong thế giới vật lý này đang truyền qua giá năng lượng và tâm lý phòng thủ sang thị trường các công cụ phái sinh tài chính. Trong bối cảnh đó, stablecoin—như một “ngân hàng bóng” phản chiếu thanh khoản USD—cũng chịu tác động gián tiếp lên logic định giá. Mặc dù Mỹ cân nhắc đưa ra ưu đãi đối với stablecoin nước ngoài được hỗ trợ bằng USD, điều đó tạo kỳ vọng chính sách tích cực dài hạn, nhưng trong ngắn hạn, rủi ro địa chính trị và bất định chính sách khiến thị trường nghiêng nhiều hơn về các vị thế phòng thủ. Việc giá diesel tăng trực tiếp đẩy kỳ vọng lạm phát lên, từ đó ảnh hưởng tới lộ trình lãi suất của Fed; và kỳ vọng lãi suất lại là biến số cốt lõi trong định giá các tài sản beta cao như Bitcoin. Do đó, biến động do diesel khởi phát thực chất là kết quả của sự đan xen giữa ba yếu tố: thanh khoản vĩ mô, rủi ro địa chính trị và kỳ vọng chính sách.
208
·
--
Chỉ số mã hóa giảm 3,36% còn 80,04 điểm, mức giảm vượt xa giao ngay; áp lực bán đối với tài sản beta cao gia tăng
Hôm nay, sàn chứng khoán Mỹ đối mặt với áp lực bán đáng kể trong lĩnh vực mã hóa, khiến tâm lý thị trường rõ rệt đi xuống. Dữ liệu cốt lõi cho thấy chỉ số liên quan giữa tiền mã hóa và lĩnh vực tiền mã hóa trên thị trường Mỹ đã giảm mạnh 3,36%, chốt ở mức 80,04 điểm, đồng thời mức giảm trong phiên có xu hướng tiếp tục mở rộng. Diễn biến này không phải là một sự kiện đơn lẻ, mà có hiệu ứng cộng hưởng mạnh với việc Bitcoin giao ngay giảm 2,23% trong 24 giờ qua. Đáng chú ý, mức giảm trên bình diện chỉ số cao hơn đáng kể so với mức giảm của giao ngay ở lớp tài sản bên dưới; sự “lệch pha” này cho thấy những thay đổi sâu sắc trong cấu trúc thị trường hiện tại: các tài sản mã hóa mang đặc tính beta cao đang phải chịu áp lực dòng tiền rút lui mạnh hơn nhiều so với thị trường giao ngay. Giá Bitcoin giao ngay hiện tại tạm báo 84.346,88 USD
Theo dõi tôi, bài viết tiếp theo sẽ có phần đọc nhanh diễn biến thị trường, không bỏ sót.
Chỉ số mã hóa giảm 3,36% còn 80,04 điểm, mức giảm vượt xa giao ngay; áp lực bán đối với tài sản beta cao gia tăng
Hôm nay, sàn chứng khoán Mỹ đối mặt với áp lực bán đáng kể trong lĩnh vực mã hóa, khiến tâm lý thị trường rõ rệt đi xuống. Dữ liệu cốt lõi cho thấy chỉ số liên quan giữa tiền mã hóa và lĩnh vực tiền mã hóa trên thị trường Mỹ đã giảm mạnh 3,36%, chốt ở mức 80,04 điểm, đồng thời mức giảm trong phiên có xu hướng tiếp tục mở rộng. Diễn biến này không phải là một sự kiện đơn lẻ, mà có hiệu ứng cộng hưởng mạnh với việc Bitcoin giao ngay giảm 2,23% trong 24 giờ qua. Đáng chú ý, mức giảm trên bình diện chỉ số cao hơn đáng kể so với mức giảm của giao ngay ở lớp tài sản bên dưới; sự “lệch pha” này cho thấy những thay đổi sâu sắc trong cấu trúc thị trường hiện tại: các tài sản mã hóa mang đặc tính beta cao đang phải chịu áp lực dòng tiền rút lui mạnh hơn nhiều so với thị trường giao ngay. Giá Bitcoin giao ngay hiện tại tạm báo 84.346,88 USD
Theo dõi tôi, bài viết tiếp theo sẽ có phần đọc nhanh diễn biến thị trường, không bỏ sót.
Hôm nay, sàn chứng khoán Mỹ đối mặt với áp lực bán đáng kể trong lĩnh vực mã hóa, khiến tâm lý thị trường rõ rệt đi xuống. Dữ liệu cốt lõi cho thấy chỉ số liên quan giữa tiền mã hóa và lĩnh vực tiền mã hóa trên thị trường Mỹ đã giảm mạnh 3,36%, chốt ở mức 80,04 điểm, đồng thời mức giảm trong phiên có xu hướng tiếp tục mở rộng. Diễn biến này không phải là một sự kiện đơn lẻ, mà có hiệu ứng cộng hưởng mạnh với việc Bitcoin giao ngay giảm 2,23% trong 24 giờ qua. Đáng chú ý, mức giảm trên bình diện chỉ số cao hơn đáng kể so với mức giảm của giao ngay ở lớp tài sản bên dưới; sự “lệch pha” này cho thấy những thay đổi sâu sắc trong cấu trúc thị trường hiện tại: các tài sản mã hóa mang đặc tính beta cao đang phải chịu áp lực dòng tiền rút lui mạnh hơn nhiều so với thị trường giao ngay. Giá Bitcoin giao ngay hiện tại tạm báo 84.346,88 USD
Theo dõi tôi, bài viết tiếp theo sẽ có phần đọc nhanh diễn biến thị trường, không bỏ sót.
119
·
--
Mình vừa lướt thấy một cuộc thảo luận, mọi người hợp gu kiểu nào hơn?
Một mình ném ra một câu hỏi để mọi người cùng bàn, hay là trực tiếp bày quan điểm của mình ra luôn?
Mình hơi không chắc, nhờ phần bình luận chỉ giúp mình với.
Mình vừa lướt thấy một cuộc thảo luận, mọi người hợp gu kiểu nào hơn?
Một mình ném ra một câu hỏi để mọi người cùng bàn, hay là trực tiếp bày quan điểm của mình ra luôn?
Mình hơi không chắc, nhờ phần bình luận chỉ giúp mình với.
Một mình ném ra một câu hỏi để mọi người cùng bàn, hay là trực tiếp bày quan điểm của mình ra luôn?
Mình hơi không chắc, nhờ phần bình luận chỉ giúp mình với.
51
·
--
Trưa thứ Tư rồi, giờ mọi người muốn làm gì hơn?
Tiếp tục lướt qua khu quảng trường tìm chút điều mới mẻ, hay tạm nghỉ một chút rồi lát nữa tính tiếp?
Nói cho vui thôi cũng được, đừng làm kiểu câu trả lời chuẩn mực.
Trưa thứ Tư rồi, giờ mọi người muốn làm gì hơn?
Tiếp tục lướt qua khu quảng trường tìm chút điều mới mẻ, hay tạm nghỉ một chút rồi lát nữa tính tiếp?
Nói cho vui thôi cũng được, đừng làm kiểu câu trả lời chuẩn mực.
Tiếp tục lướt qua khu quảng trường tìm chút điều mới mẻ, hay tạm nghỉ một chút rồi lát nữa tính tiếp?
Nói cho vui thôi cũng được, đừng làm kiểu câu trả lời chuẩn mực.
8
·
--
Ngày 16/9, sau quyết định của Cục Dự trữ Liên bang (Fed) thị trường đảo chiều trong 24 giờ: USD tăng vọt rồi hạ nhiệt, vàng bật lại hơn 2%
Cuộc họp chính sách của Fed ngày 16/9 một lần nữa xác nhận mức độ phức tạp của thị trường giao dịch vĩ mô. Ngay trong ngày quyết định được công bố, phản ứng “đúng kiểu giáo khoa” đã diễn ra như dự đoán: chỉ số USD tăng mạnh, vàng chịu áp lực giảm, và chứng khoán Mỹ điều chỉnh. Tuy nhiên, chỉ sau một ngày, thị trường đã đảo chiều: USD lung lay khỏi vùng đỉnh, vàng bật lên với mức tăng vượt 2%, chứng khoán Mỹ lấy lại những gì đã mất, và Bitcoin cũng vẫn giữ vững trong biên dao động quanh thời điểm trước và sau quyết định. Sự tương phản mạnh mẽ giữa trong ngày và giữa các ngày cho thấy hiện tại thị trường không phải là bài toán trắc nghiệm chọn “tăng lãi suất có lợi cho ai, bất lợi cho ai” một cách đơn giản, mà là đang đánh giá lại mức độ dai dẳng của lạm phát, số lần Fed dự kiến sẽ tiếp tục tăng lãi suất, xu hướng của lãi suất dài hạn, cũng như tác động cuối cùng của môi trường lãi suất cao lên tăng trưởng kinh tế. Với các nhà đầu tư nắm giữ Bitcoin, Ethereum hoặc quan tâm đến dòng chảy của stablecoin, việc hiểu sự chuyển đổi logic vĩ mô này quan trọng hơn nhiều so với chỉ đơn thuần theo dõi biến động trên biểu đồ K-line.
Những điểm cốt lõi của điều chỉnh chính sách lần này rất rõ ràng. Fed nâng mục tiêu lãi suất quỹ liên bang lên 3,75% đến 4,00%. Biểu đồ dot-plot cho thấy mức trung vị lãi suất cuối năm 2026 là 4,1%, và đến năm 2027 vẫn duy trì ở cùng mức, cao hơn đáng kể so với dự báo hồi tháng 6. Bối cảnh trực tiếp của điều chỉnh này là dữ liệu kinh tế không hạ nhiệt như kỳ vọng: CPI tháng 8 tăng 0,4% theo tháng và tăng 3,4% theo năm; giá năng lượng đi lên. PCE tháng 7 tăng 3,7% theo năm, trong đó PCE lõi ở mức 3,3%. Trong khi đó, tỷ lệ thất nghiệp vẫn ổn định, sức bền của tiêu dùng và đầu tư vẫn còn. Tổ hợp “lạm phát cao, tăng trưởng ổn định” tạo cho Fed nền tảng để tiếp tục thắt chặt chính sách. Thứ thực sự thay đổi kỳ vọng thị trường không phải là bản thân 25 điểm cơ bản lãi suất, mà là định hướng của quan chức về mức lãi suất năm 2027; điều này trên thực tế đã đẩy lùi chu kỳ nới lỏng mà thị trường từng kỳ vọng. Cơ chế truyền dẫn kỳ vọng từ đoạn ngắn sang đoạn dài tác động trực tiếp đến định giá của USD, vàng và tài sản rủi ro, bao gồm cả tài sản mã hóa. Đáng chú ý là kỳ vọng lãi suất ngắn hạn trở nên “diều hâu” hơn, nhưng lợi suất dài hạn không tăng vọt liên tục. Sự thay đổi hình thái của đường cong lợi suất giải thích vì sao vàng và các tài sản rủi ro không rơi thẳng xuống.
Về logic định giá cụ thể của tài sản, USD, vàng và Bitcoin thể hiện các cơ chế tác động hoàn toàn khác nhau. USD mạnh lên chủ yếu do lợi thế chênh lệch lãi suất: lãi suất ngắn hạn của Mỹ tăng làm nâng lợi suất tiền mặt USD và tín phiếu/quỹ nợ ngắn hạn, đồng thời nhu cầu phòng vệ do xung đột địa chính trị thúc đẩy USD chạm mức cao nhất trong bảy tuần. Tuy nhiên, giao dịch chênh lệch lãi suất có “giới hạn”; nếu các nền kinh tế lớn khác đi theo tăng lãi suất, hoặc lãi suất cao bắt đầu kìm hãm nhà ở, việc làm và tài trợ doanh nghiệp của Mỹ, thì USD có thể đạt đỉnh khi kỳ vọng lãi suất ở trạng thái diều hâu nhất.
Vàng nằm trong thế giằng co giữa “lãi suất cao” và “rủi ro cao”. Trước khi tăng lãi suất, việc lãi suất thực tăng và USD mạnh lên làm tăng chi phí cơ hội nắm giữ vàng; nhưng sau khi tăng lãi suất, giá dầu giảm, lợi suất đoạn dài đi xuống, và các yếu tố dài hạn như thâm hụt ngân sách, nhu cầu dự trữ của ngân hàng trung ương… lại hỗ trợ giá vàng bật lên. Logic giao dịch của vàng không chỉ liên quan đến lãi suất danh nghĩa, mà còn phụ thuộc vào sự thay đổi của lãi suất thực và cách thị trường điều chỉnh kỳ vọng suy thoái. Diễn biến của Bitcoin còn phức tạp hơn. Sau quyết định, Bitcoin duy trì quanh mức 76.000 USD và nhích lên nhẹ, không xảy ra biến động dữ dội như trong chu kỳ tăng lãi suất năm 2022. Điều này không phải là logic vĩ mô thất bại, mà vì kỳ vọng đã được định giá đầy đủ. Trước quyết định, các nhà giao dịch đã điều chỉnh mạnh xác suất tăng lãi suất, và việc làm sạch đòn bẩy đã khiến các cú sốc bất ngờ giảm đi. Ngoài ra, cấu trúc dòng vốn trong thị trường crypto đã thay đổi về chất: các quỹ ETF giao ngay, phân bổ của tổ chức, vốn doanh nghiệp và người nắm giữ dài hạn cung cấp lực đỡ tốt hơn. Những tiến triển về quản lý và hoạt động tài chính trên chuỗi cũng tạo ra các yếu tố thúc đẩy độc lập với chu kỳ vĩ mô truyền thống.
Nhìn về tương lai, đường đi của thị trường có thể chia thành ba kịch bản chính, và trong mỗi kịch bản, hiệu suất của tài sản sẽ phân hóa rõ rệt. Kịch bản thứ nhất là hạ cánh mềm: lạm phát giảm chậm rãi, việc làm ổn định, Fed trong năm sẽ tăng thêm một lần rồi dừng lại. Khi đó, USD vẫn giữ ở mức cao nhưng động lực suy giảm; vàng sau khi hấp thụ xong tác động lãi suất cao sẽ lấy lại nhu cầu phân bổ; Bitcoin sẽ phụ thuộc nhiều hơn vào dòng tiền vào từ thị trường giao ngay và các sự kiện nền tảng của ngành. Kịch bản thứ hai là lạm phát tăng tốc trở lại: giá năng lượng và dịch vụ tiếp tục đi lên, buộc Fed phải hành động liên tiếp. Trong bối cảnh cực kỳ diều hâu này, USD và tín phiếu/trái phiếu ngắn hạn hoạt động tốt nhất; vàng phải đối mặt áp lực từ lãi suất thực; thị trường crypto dễ bị giảm đòn bẩy do thanh khoản bị thắt chặt, và các token vốn hóa nhỏ/ thanh khoản mỏng, đòn bẩy cao sẽ nổi bật rủi ro hơn. Kịch bản thứ ba là tăng trưởng đột ngột hạ nhiệt: việc làm và tiêu dùng giảm rõ rệt, thị trường chuyển sang giao dịch với tâm thế “sai lầm chính sách”. USD có thể tăng trước vì nhu cầu phòng vệ, rồi giảm khi kỳ vọng cắt giảm lãi suất lùi về; vàng thường được hưởng lợi, còn hướng của Bitcoin phụ thuộc vào việc dòng cải thiện thanh khoản có nhanh hơn mức xấu đi của khẩu vị rủi ro hay không.
Với nhà đầu tư, điểm then chốt không nằm ở việc thuộc lòng các kết luận tĩnh kiểu “tăng lãi suất có lợi hay bất lợi”, mà là đánh giá động thái thị trường đã định giá được bao nhiêu kỳ vọng và dữ liệu mới đã thay đổi giả định quan trọng nào. Khi quan sát, nên kết hợp phân tích lợi suất TPCP Mỹ kỳ hạn 2 năm (phản ánh kỳ vọng chính sách), lợi suất 10 năm (quyết định tỷ lệ chiết khấu) và giá dầu (tác động kỳ vọng lạm phát), tránh hiểu nhầm các động lực vĩ mô chung thành tin tức riêng lẻ của một loại tài sản. Ở cấp độ phân bổ danh mục, cần xác định rõ vai trò của từng tài sản trong tổ hợp: USD giao dịch theo chênh lệch lãi suất, vàng giao dịch theo lãi suất thực và rủi ro dài hạn, còn Bitcoin giao dịch theo thanh khoản và khẩu vị rủi ro. Nếu USD tiếp tục đi lên, lãi suất thực tăng, quy mô stablecoin thu hẹp và dòng tiền giao ngay chảy ra, thì Bitcoin và Ethereum vẫn chịu áp lực; ngược lại, nếu kỳ vọng lãi suất ổn định, USD giảm, và dòng tiền giao ngay tiếp tục chảy vào, thị trường crypto có thể coi đợt tăng lãi suất lần này như “tin cũ đã tiêu hóa xong”.
Điều đáng cảnh giác nhất hiện nay không phải là biến động giá trong một ngày, mà là việc đòn bẩy lại được “chồng chất” trong môi trường lãi suất cao. Phí tài trợ (funding rate), số lượng hợp đồng chưa tất toán (open interest) và thay đổi ở số dư stablecoin chứa nhiều thông tin hơn các khẩu hiệu mua/bán trên mạng xã hội. Giá tài sản vĩ mô thường phản ánh trước dữ liệu của lần tiếp theo; và hướng vào ngày công bố thậm chí có thể ngược với trực giác. Vì vậy, chiến lược vững vàng hơn là trước hết xác nhận bạn đang nắm giữ loại tài sản nào—tài sản hưởng lợi từ chênh lệch lãi suất, tài sản phòng vệ hay tài sản tăng trưởng biến động cao—rồi từ đó đánh giá mức sụt giảm (drawdown) có thể chịu được. USD, vàng và tiền mã hóa có thể cùng tồn tại trong danh mục, nhưng chức năng của chúng phải được phân biệt rõ ràng; mọi phân bổ chéo theo nhiều loại coin cần tách riêng biến động của tài sản và biến động tỷ giá, để tránh bị động khi thị trường chuyển hướng vĩ mô.
Theo dõi tôi, bài đọc nhanh phiên giao dịch tiếp theo sẽ không bỏ lỡ.
Ngày 16/9, sau quyết định của Cục Dự trữ Liên bang (Fed) thị trường đảo chiều trong 24 giờ: USD tăng vọt rồi hạ nhiệt, vàng bật lại hơn 2%
Cuộc họp chính sách của Fed ngày 16/9 một lần nữa xác nhận mức độ phức tạp của thị trường giao dịch vĩ mô. Ngay trong ngày quyết định được công bố, phản ứng “đúng kiểu giáo khoa” đã diễn ra như dự đoán: chỉ số USD tăng mạnh, vàng chịu áp lực giảm, và chứng khoán Mỹ điều chỉnh. Tuy nhiên, chỉ sau một ngày, thị trường đã đảo chiều: USD lung lay khỏi vùng đỉnh, vàng bật lên với mức tăng vượt 2%, chứng khoán Mỹ lấy lại những gì đã mất, và Bitcoin cũng vẫn giữ vững trong biên dao động quanh thời điểm trước và sau quyết định. Sự tương phản mạnh mẽ giữa trong ngày và giữa các ngày cho thấy hiện tại thị trường không phải là bài toán trắc nghiệm chọn “tăng lãi suất có lợi cho ai, bất lợi cho ai” một cách đơn giản, mà là đang đánh giá lại mức độ dai dẳng của lạm phát, số lần Fed dự kiến sẽ tiếp tục tăng lãi suất, xu hướng của lãi suất dài hạn, cũng như tác động cuối cùng của môi trường lãi suất cao lên tăng trưởng kinh tế. Với các nhà đầu tư nắm giữ Bitcoin, Ethereum hoặc quan tâm đến dòng chảy của stablecoin, việc hiểu sự chuyển đổi logic vĩ mô này quan trọng hơn nhiều so với chỉ đơn thuần theo dõi biến động trên biểu đồ K-line.
Những điểm cốt lõi của điều chỉnh chính sách lần này rất rõ ràng. Fed nâng mục tiêu lãi suất quỹ liên bang lên 3,75% đến 4,00%. Biểu đồ dot-plot cho thấy mức trung vị lãi suất cuối năm 2026 là 4,1%, và đến năm 2027 vẫn duy trì ở cùng mức, cao hơn đáng kể so với dự báo hồi tháng 6. Bối cảnh trực tiếp của điều chỉnh này là dữ liệu kinh tế không hạ nhiệt như kỳ vọng: CPI tháng 8 tăng 0,4% theo tháng và tăng 3,4% theo năm; giá năng lượng đi lên. PCE tháng 7 tăng 3,7% theo năm, trong đó PCE lõi ở mức 3,3%. Trong khi đó, tỷ lệ thất nghiệp vẫn ổn định, sức bền của tiêu dùng và đầu tư vẫn còn. Tổ hợp “lạm phát cao, tăng trưởng ổn định” tạo cho Fed nền tảng để tiếp tục thắt chặt chính sách. Thứ thực sự thay đổi kỳ vọng thị trường không phải là bản thân 25 điểm cơ bản lãi suất, mà là định hướng của quan chức về mức lãi suất năm 2027; điều này trên thực tế đã đẩy lùi chu kỳ nới lỏng mà thị trường từng kỳ vọng. Cơ chế truyền dẫn kỳ vọng từ đoạn ngắn sang đoạn dài tác động trực tiếp đến định giá của USD, vàng và tài sản rủi ro, bao gồm cả tài sản mã hóa. Đáng chú ý là kỳ vọng lãi suất ngắn hạn trở nên “diều hâu” hơn, nhưng lợi suất dài hạn không tăng vọt liên tục. Sự thay đổi hình thái của đường cong lợi suất giải thích vì sao vàng và các tài sản rủi ro không rơi thẳng xuống.
Về logic định giá cụ thể của tài sản, USD, vàng và Bitcoin thể hiện các cơ chế tác động hoàn toàn khác nhau. USD mạnh lên chủ yếu do lợi thế chênh lệch lãi suất: lãi suất ngắn hạn của Mỹ tăng làm nâng lợi suất tiền mặt USD và tín phiếu/quỹ nợ ngắn hạn, đồng thời nhu cầu phòng vệ do xung đột địa chính trị thúc đẩy USD chạm mức cao nhất trong bảy tuần. Tuy nhiên, giao dịch chênh lệch lãi suất có “giới hạn”; nếu các nền kinh tế lớn khác đi theo tăng lãi suất, hoặc lãi suất cao bắt đầu kìm hãm nhà ở, việc làm và tài trợ doanh nghiệp của Mỹ, thì USD có thể đạt đỉnh khi kỳ vọng lãi suất ở trạng thái diều hâu nhất.
Vàng nằm trong thế giằng co giữa “lãi suất cao” và “rủi ro cao”. Trước khi tăng lãi suất, việc lãi suất thực tăng và USD mạnh lên làm tăng chi phí cơ hội nắm giữ vàng; nhưng sau khi tăng lãi suất, giá dầu giảm, lợi suất đoạn dài đi xuống, và các yếu tố dài hạn như thâm hụt ngân sách, nhu cầu dự trữ của ngân hàng trung ương… lại hỗ trợ giá vàng bật lên. Logic giao dịch của vàng không chỉ liên quan đến lãi suất danh nghĩa, mà còn phụ thuộc vào sự thay đổi của lãi suất thực và cách thị trường điều chỉnh kỳ vọng suy thoái. Diễn biến của Bitcoin còn phức tạp hơn. Sau quyết định, Bitcoin duy trì quanh mức 76.000 USD và nhích lên nhẹ, không xảy ra biến động dữ dội như trong chu kỳ tăng lãi suất năm 2022. Điều này không phải là logic vĩ mô thất bại, mà vì kỳ vọng đã được định giá đầy đủ. Trước quyết định, các nhà giao dịch đã điều chỉnh mạnh xác suất tăng lãi suất, và việc làm sạch đòn bẩy đã khiến các cú sốc bất ngờ giảm đi. Ngoài ra, cấu trúc dòng vốn trong thị trường crypto đã thay đổi về chất: các quỹ ETF giao ngay, phân bổ của tổ chức, vốn doanh nghiệp và người nắm giữ dài hạn cung cấp lực đỡ tốt hơn. Những tiến triển về quản lý và hoạt động tài chính trên chuỗi cũng tạo ra các yếu tố thúc đẩy độc lập với chu kỳ vĩ mô truyền thống.
Nhìn về tương lai, đường đi của thị trường có thể chia thành ba kịch bản chính, và trong mỗi kịch bản, hiệu suất của tài sản sẽ phân hóa rõ rệt. Kịch bản thứ nhất là hạ cánh mềm: lạm phát giảm chậm rãi, việc làm ổn định, Fed trong năm sẽ tăng thêm một lần rồi dừng lại. Khi đó, USD vẫn giữ ở mức cao nhưng động lực suy giảm; vàng sau khi hấp thụ xong tác động lãi suất cao sẽ lấy lại nhu cầu phân bổ; Bitcoin sẽ phụ thuộc nhiều hơn vào dòng tiền vào từ thị trường giao ngay và các sự kiện nền tảng của ngành. Kịch bản thứ hai là lạm phát tăng tốc trở lại: giá năng lượng và dịch vụ tiếp tục đi lên, buộc Fed phải hành động liên tiếp. Trong bối cảnh cực kỳ diều hâu này, USD và tín phiếu/trái phiếu ngắn hạn hoạt động tốt nhất; vàng phải đối mặt áp lực từ lãi suất thực; thị trường crypto dễ bị giảm đòn bẩy do thanh khoản bị thắt chặt, và các token vốn hóa nhỏ/ thanh khoản mỏng, đòn bẩy cao sẽ nổi bật rủi ro hơn. Kịch bản thứ ba là tăng trưởng đột ngột hạ nhiệt: việc làm và tiêu dùng giảm rõ rệt, thị trường chuyển sang giao dịch với tâm thế “sai lầm chính sách”. USD có thể tăng trước vì nhu cầu phòng vệ, rồi giảm khi kỳ vọng cắt giảm lãi suất lùi về; vàng thường được hưởng lợi, còn hướng của Bitcoin phụ thuộc vào việc dòng cải thiện thanh khoản có nhanh hơn mức xấu đi của khẩu vị rủi ro hay không.
Với nhà đầu tư, điểm then chốt không nằm ở việc thuộc lòng các kết luận tĩnh kiểu “tăng lãi suất có lợi hay bất lợi”, mà là đánh giá động thái thị trường đã định giá được bao nhiêu kỳ vọng và dữ liệu mới đã thay đổi giả định quan trọng nào. Khi quan sát, nên kết hợp phân tích lợi suất TPCP Mỹ kỳ hạn 2 năm (phản ánh kỳ vọng chính sách), lợi suất 10 năm (quyết định tỷ lệ chiết khấu) và giá dầu (tác động kỳ vọng lạm phát), tránh hiểu nhầm các động lực vĩ mô chung thành tin tức riêng lẻ của một loại tài sản. Ở cấp độ phân bổ danh mục, cần xác định rõ vai trò của từng tài sản trong tổ hợp: USD giao dịch theo chênh lệch lãi suất, vàng giao dịch theo lãi suất thực và rủi ro dài hạn, còn Bitcoin giao dịch theo thanh khoản và khẩu vị rủi ro. Nếu USD tiếp tục đi lên, lãi suất thực tăng, quy mô stablecoin thu hẹp và dòng tiền giao ngay chảy ra, thì Bitcoin và Ethereum vẫn chịu áp lực; ngược lại, nếu kỳ vọng lãi suất ổn định, USD giảm, và dòng tiền giao ngay tiếp tục chảy vào, thị trường crypto có thể coi đợt tăng lãi suất lần này như “tin cũ đã tiêu hóa xong”.
Điều đáng cảnh giác nhất hiện nay không phải là biến động giá trong một ngày, mà là việc đòn bẩy lại được “chồng chất” trong môi trường lãi suất cao. Phí tài trợ (funding rate), số lượng hợp đồng chưa tất toán (open interest) và thay đổi ở số dư stablecoin chứa nhiều thông tin hơn các khẩu hiệu mua/bán trên mạng xã hội. Giá tài sản vĩ mô thường phản ánh trước dữ liệu của lần tiếp theo; và hướng vào ngày công bố thậm chí có thể ngược với trực giác. Vì vậy, chiến lược vững vàng hơn là trước hết xác nhận bạn đang nắm giữ loại tài sản nào—tài sản hưởng lợi từ chênh lệch lãi suất, tài sản phòng vệ hay tài sản tăng trưởng biến động cao—rồi từ đó đánh giá mức sụt giảm (drawdown) có thể chịu được. USD, vàng và tiền mã hóa có thể cùng tồn tại trong danh mục, nhưng chức năng của chúng phải được phân biệt rõ ràng; mọi phân bổ chéo theo nhiều loại coin cần tách riêng biến động của tài sản và biến động tỷ giá, để tránh bị động khi thị trường chuyển hướng vĩ mô.
Theo dõi tôi, bài đọc nhanh phiên giao dịch tiếp theo sẽ không bỏ lỡ.
Cuộc họp chính sách của Fed ngày 16/9 một lần nữa xác nhận mức độ phức tạp của thị trường giao dịch vĩ mô. Ngay trong ngày quyết định được công bố, phản ứng “đúng kiểu giáo khoa” đã diễn ra như dự đoán: chỉ số USD tăng mạnh, vàng chịu áp lực giảm, và chứng khoán Mỹ điều chỉnh. Tuy nhiên, chỉ sau một ngày, thị trường đã đảo chiều: USD lung lay khỏi vùng đỉnh, vàng bật lên với mức tăng vượt 2%, chứng khoán Mỹ lấy lại những gì đã mất, và Bitcoin cũng vẫn giữ vững trong biên dao động quanh thời điểm trước và sau quyết định. Sự tương phản mạnh mẽ giữa trong ngày và giữa các ngày cho thấy hiện tại thị trường không phải là bài toán trắc nghiệm chọn “tăng lãi suất có lợi cho ai, bất lợi cho ai” một cách đơn giản, mà là đang đánh giá lại mức độ dai dẳng của lạm phát, số lần Fed dự kiến sẽ tiếp tục tăng lãi suất, xu hướng của lãi suất dài hạn, cũng như tác động cuối cùng của môi trường lãi suất cao lên tăng trưởng kinh tế. Với các nhà đầu tư nắm giữ Bitcoin, Ethereum hoặc quan tâm đến dòng chảy của stablecoin, việc hiểu sự chuyển đổi logic vĩ mô này quan trọng hơn nhiều so với chỉ đơn thuần theo dõi biến động trên biểu đồ K-line.
Những điểm cốt lõi của điều chỉnh chính sách lần này rất rõ ràng. Fed nâng mục tiêu lãi suất quỹ liên bang lên 3,75% đến 4,00%. Biểu đồ dot-plot cho thấy mức trung vị lãi suất cuối năm 2026 là 4,1%, và đến năm 2027 vẫn duy trì ở cùng mức, cao hơn đáng kể so với dự báo hồi tháng 6. Bối cảnh trực tiếp của điều chỉnh này là dữ liệu kinh tế không hạ nhiệt như kỳ vọng: CPI tháng 8 tăng 0,4% theo tháng và tăng 3,4% theo năm; giá năng lượng đi lên. PCE tháng 7 tăng 3,7% theo năm, trong đó PCE lõi ở mức 3,3%. Trong khi đó, tỷ lệ thất nghiệp vẫn ổn định, sức bền của tiêu dùng và đầu tư vẫn còn. Tổ hợp “lạm phát cao, tăng trưởng ổn định” tạo cho Fed nền tảng để tiếp tục thắt chặt chính sách. Thứ thực sự thay đổi kỳ vọng thị trường không phải là bản thân 25 điểm cơ bản lãi suất, mà là định hướng của quan chức về mức lãi suất năm 2027; điều này trên thực tế đã đẩy lùi chu kỳ nới lỏng mà thị trường từng kỳ vọng. Cơ chế truyền dẫn kỳ vọng từ đoạn ngắn sang đoạn dài tác động trực tiếp đến định giá của USD, vàng và tài sản rủi ro, bao gồm cả tài sản mã hóa. Đáng chú ý là kỳ vọng lãi suất ngắn hạn trở nên “diều hâu” hơn, nhưng lợi suất dài hạn không tăng vọt liên tục. Sự thay đổi hình thái của đường cong lợi suất giải thích vì sao vàng và các tài sản rủi ro không rơi thẳng xuống.
Về logic định giá cụ thể của tài sản, USD, vàng và Bitcoin thể hiện các cơ chế tác động hoàn toàn khác nhau. USD mạnh lên chủ yếu do lợi thế chênh lệch lãi suất: lãi suất ngắn hạn của Mỹ tăng làm nâng lợi suất tiền mặt USD và tín phiếu/quỹ nợ ngắn hạn, đồng thời nhu cầu phòng vệ do xung đột địa chính trị thúc đẩy USD chạm mức cao nhất trong bảy tuần. Tuy nhiên, giao dịch chênh lệch lãi suất có “giới hạn”; nếu các nền kinh tế lớn khác đi theo tăng lãi suất, hoặc lãi suất cao bắt đầu kìm hãm nhà ở, việc làm và tài trợ doanh nghiệp của Mỹ, thì USD có thể đạt đỉnh khi kỳ vọng lãi suất ở trạng thái diều hâu nhất.
Vàng nằm trong thế giằng co giữa “lãi suất cao” và “rủi ro cao”. Trước khi tăng lãi suất, việc lãi suất thực tăng và USD mạnh lên làm tăng chi phí cơ hội nắm giữ vàng; nhưng sau khi tăng lãi suất, giá dầu giảm, lợi suất đoạn dài đi xuống, và các yếu tố dài hạn như thâm hụt ngân sách, nhu cầu dự trữ của ngân hàng trung ương… lại hỗ trợ giá vàng bật lên. Logic giao dịch của vàng không chỉ liên quan đến lãi suất danh nghĩa, mà còn phụ thuộc vào sự thay đổi của lãi suất thực và cách thị trường điều chỉnh kỳ vọng suy thoái. Diễn biến của Bitcoin còn phức tạp hơn. Sau quyết định, Bitcoin duy trì quanh mức 76.000 USD và nhích lên nhẹ, không xảy ra biến động dữ dội như trong chu kỳ tăng lãi suất năm 2022. Điều này không phải là logic vĩ mô thất bại, mà vì kỳ vọng đã được định giá đầy đủ. Trước quyết định, các nhà giao dịch đã điều chỉnh mạnh xác suất tăng lãi suất, và việc làm sạch đòn bẩy đã khiến các cú sốc bất ngờ giảm đi. Ngoài ra, cấu trúc dòng vốn trong thị trường crypto đã thay đổi về chất: các quỹ ETF giao ngay, phân bổ của tổ chức, vốn doanh nghiệp và người nắm giữ dài hạn cung cấp lực đỡ tốt hơn. Những tiến triển về quản lý và hoạt động tài chính trên chuỗi cũng tạo ra các yếu tố thúc đẩy độc lập với chu kỳ vĩ mô truyền thống.
Nhìn về tương lai, đường đi của thị trường có thể chia thành ba kịch bản chính, và trong mỗi kịch bản, hiệu suất của tài sản sẽ phân hóa rõ rệt. Kịch bản thứ nhất là hạ cánh mềm: lạm phát giảm chậm rãi, việc làm ổn định, Fed trong năm sẽ tăng thêm một lần rồi dừng lại. Khi đó, USD vẫn giữ ở mức cao nhưng động lực suy giảm; vàng sau khi hấp thụ xong tác động lãi suất cao sẽ lấy lại nhu cầu phân bổ; Bitcoin sẽ phụ thuộc nhiều hơn vào dòng tiền vào từ thị trường giao ngay và các sự kiện nền tảng của ngành. Kịch bản thứ hai là lạm phát tăng tốc trở lại: giá năng lượng và dịch vụ tiếp tục đi lên, buộc Fed phải hành động liên tiếp. Trong bối cảnh cực kỳ diều hâu này, USD và tín phiếu/trái phiếu ngắn hạn hoạt động tốt nhất; vàng phải đối mặt áp lực từ lãi suất thực; thị trường crypto dễ bị giảm đòn bẩy do thanh khoản bị thắt chặt, và các token vốn hóa nhỏ/ thanh khoản mỏng, đòn bẩy cao sẽ nổi bật rủi ro hơn. Kịch bản thứ ba là tăng trưởng đột ngột hạ nhiệt: việc làm và tiêu dùng giảm rõ rệt, thị trường chuyển sang giao dịch với tâm thế “sai lầm chính sách”. USD có thể tăng trước vì nhu cầu phòng vệ, rồi giảm khi kỳ vọng cắt giảm lãi suất lùi về; vàng thường được hưởng lợi, còn hướng của Bitcoin phụ thuộc vào việc dòng cải thiện thanh khoản có nhanh hơn mức xấu đi của khẩu vị rủi ro hay không.
Với nhà đầu tư, điểm then chốt không nằm ở việc thuộc lòng các kết luận tĩnh kiểu “tăng lãi suất có lợi hay bất lợi”, mà là đánh giá động thái thị trường đã định giá được bao nhiêu kỳ vọng và dữ liệu mới đã thay đổi giả định quan trọng nào. Khi quan sát, nên kết hợp phân tích lợi suất TPCP Mỹ kỳ hạn 2 năm (phản ánh kỳ vọng chính sách), lợi suất 10 năm (quyết định tỷ lệ chiết khấu) và giá dầu (tác động kỳ vọng lạm phát), tránh hiểu nhầm các động lực vĩ mô chung thành tin tức riêng lẻ của một loại tài sản. Ở cấp độ phân bổ danh mục, cần xác định rõ vai trò của từng tài sản trong tổ hợp: USD giao dịch theo chênh lệch lãi suất, vàng giao dịch theo lãi suất thực và rủi ro dài hạn, còn Bitcoin giao dịch theo thanh khoản và khẩu vị rủi ro. Nếu USD tiếp tục đi lên, lãi suất thực tăng, quy mô stablecoin thu hẹp và dòng tiền giao ngay chảy ra, thì Bitcoin và Ethereum vẫn chịu áp lực; ngược lại, nếu kỳ vọng lãi suất ổn định, USD giảm, và dòng tiền giao ngay tiếp tục chảy vào, thị trường crypto có thể coi đợt tăng lãi suất lần này như “tin cũ đã tiêu hóa xong”.
Điều đáng cảnh giác nhất hiện nay không phải là biến động giá trong một ngày, mà là việc đòn bẩy lại được “chồng chất” trong môi trường lãi suất cao. Phí tài trợ (funding rate), số lượng hợp đồng chưa tất toán (open interest) và thay đổi ở số dư stablecoin chứa nhiều thông tin hơn các khẩu hiệu mua/bán trên mạng xã hội. Giá tài sản vĩ mô thường phản ánh trước dữ liệu của lần tiếp theo; và hướng vào ngày công bố thậm chí có thể ngược với trực giác. Vì vậy, chiến lược vững vàng hơn là trước hết xác nhận bạn đang nắm giữ loại tài sản nào—tài sản hưởng lợi từ chênh lệch lãi suất, tài sản phòng vệ hay tài sản tăng trưởng biến động cao—rồi từ đó đánh giá mức sụt giảm (drawdown) có thể chịu được. USD, vàng và tiền mã hóa có thể cùng tồn tại trong danh mục, nhưng chức năng của chúng phải được phân biệt rõ ràng; mọi phân bổ chéo theo nhiều loại coin cần tách riêng biến động của tài sản và biến động tỷ giá, để tránh bị động khi thị trường chuyển hướng vĩ mô.
Theo dõi tôi, bài đọc nhanh phiên giao dịch tiếp theo sẽ không bỏ lỡ.
305
·
--
Bitcoin dẫn đầu đẩy tài sản số quay trở lại mức vốn hóa 3 nghìn tỷ, đặt cược bằng đòn bẩy gia tăng khiến biến động bùng nổ
Tổng vốn hóa của thị trường tài sản số vừa vượt qua một ngưỡng tâm lý lẫn ngưỡng thực chất then chốt; từ đầu năm nay (tháng 1) đến nay, lần đầu tiên quay lại đứng trên mốc 3 nghìn tỷ USD. Bước đột phá mang tính cột mốc này không phải do toàn thị trường đồng loạt tăng giá, mà phụ thuộc rất lớn vào xu hướng dẫn đầu mạnh mẽ mà Bitcoin đang thể hiện trong thời gian gần đây. Trong bối cảnh thị trường tỷ giá vĩ mô tương đối yên ắng—EURUSD tăng nhẹ 0,01%, USDJPY giảm nhẹ 0,03%—cho thấy thị trường ngoại hối truyền thống chưa có sự chuyển đổi tâm lý phòng thủ mạnh mẽ hoặc dịch chuyển khẩu vị rủi ro đáng kể, thì cấu trúc nội bộ của thị trường crypto lại đang thay đổi sâu sắc và kịch liệt. Hiện tại, diễn biến thị trường mang đặc trưng song hành điển hình của “spot nâng đỡ, đòn bẩy khuếch đại”. Thị trường giao ngay cung cấp neo giá trị nền tảng, còn thị trường phái sinh, đặc biệt là hợp đồng vĩnh viễn, trở thành bộ khuếch đại biến động. Sự lệch cấu trúc này cho thấy tâm lý thị trường đã nhanh chóng chuyển từ trạng thái thận trọng đứng ngoài quan sát sang trạng thái giao tranh mang tính hiếu chiến. Mặc dù ở bình diện vĩ mô thiếu các cú sốc bên ngoài lớn, nhưng dòng vốn trong thị trường crypto cho thấy khẩu vị rủi ro đang nóng lên nhanh chóng; nhà giao dịch đang dùng đòn bẩy để đặt cược giá tiếp tục đi lên, và lực nội tại này đang tái định hình logic định giá của thị trường.
Xét từ dòng vốn cận vi mô và dữ liệu phái sinh, việc vốn hóa quay về 3 nghìn tỷ diễn ra đồng thời với sự bùng nổ các đợt đặt cược đòn bẩy trên hợp đồng vĩnh viễn, phơi bày mâu thuẫn cốt lõi của diễn biến hiện tại. Một lượng lớn vốn đổ vào hợp đồng vĩnh viễn để đòn bẩy mua (long). Về bản chất, đây là kỳ vọng mạnh mẽ rằng giá sẽ tiếp tục tăng theo hướng tuyến tính. Kỳ vọng này thông qua cơ chế phí funding sẽ tái phân bổ lợi ích giữa phe mua và phe bán; khi vị thế long quá đông đúc, “sức mạnh của người mua biên” dù vẫn mạnh nhưng đồng thời lại chất chồng một khối lượng lớn lệnh cắt lỗ và cả các vị thế có khả năng bị thanh lý. Điều đó có nghĩa là hiệu quả ngắn hạn của thị trường đang nhường chỗ cho tình trạng thiếu chiều sâu thanh khoản. Chỉ cần giá xuất hiện biến động ngược lại, cơ chế buộc đóng vị thế do đòn bẩy sẽ kích hoạt vòng phản hồi tiêu cực: giá giảm dẫn tới thanh lý, thanh lý tạo ra lực bán tiếp tục ép giá xuống, từ đó làm biến động được khuếch đại theo quan hệ phi tuyến. Rủi ro này không xuất phát từ việc nền tảng xấu đi, mà do cấu trúc thị trường bị quá đông nghẹt. Với người tham gia thị trường, vốn hóa 3 nghìn tỷ hiện tại không phải là nơi trú ẩn an toàn, mà là điểm khởi đầu của mức “phần bù rủi ro” cao. Nếu dòng tiền vào của ETF giao ngay không thể duy trì việc tạo ra lượng mua thụ động đủ để hấp thụ biến động do thị trường phái sinh phát ra, thì diễn biến do đòn bẩy chi phối cực dễ xuất hiện kiểu “tăng nhanh rồi giảm nhanh”. Đường đi chính sách của Cục Dự trữ Liên bang (Fed) như một biến số bối cảnh vĩ mô: nếu kỳ vọng không có sự chuyển hướng mạnh mẽ, định giá của Bitcoin sẽ phụ thuộc nhiều hơn vào trò chơi cân bằng thanh khoản bên trong thị trường crypto thay vì bị thúc đẩy trực tiếp bởi chính sách tiền tệ bên ngoài. Điều này khiến độ ổn định của cấu trúc đòn bẩy nội tại trở thành chìa khóa quyết định tính bền vững của xu hướng.
Việc hình thành đặc trưng của giai đoạn giữa kỳ trong một “bull market” phản ánh giai đoạn tăng tốc sau khi đã đạt đồng thuận, nhưng đồng thời cũng gieo mầm nguy cơ rủi ro mang tính hệ thống. Bitcoin—tài sản có vốn hóa lớn nhất—với đà tăng của mình đã thu hút lượng lớn vốn ưa thích rủi ro cao vào thị trường phái sinh, nhưng mức độ tập trung tăng lên lại làm trầm trọng thêm rủi ro hệ thống. Nếu đà tăng của Bitcoin không kéo theo sự mở rộng tương ứng về mặt năm-năm của toàn bộ vốn hóa tài sản số—tức là mức tăng vốn hóa chủ yếu do riêng Bitcoin đóng góp trong khi các tài sản khác thể hiện kém—điều đó sẽ hàm ý thị trường thiếu “chiều rộng”, thanh khoản bị tập trung quá mức vào các tài sản đầu bảng. Trong cấu trúc như vậy, chỉ cần bất kỳ tin xấu nhỏ nào cũng có thể gây phản ứng dây chuyền. Ngoài ra, sự lệch giữa dòng tiền ETF giao ngay và các hợp đồng chưa tất toán trên thị trường phái sinh (Open Interest) cũng là một tín hiệu cảnh báo khác. Nếu tốc độ dòng tiền vào của ETF giao ngay chậm lại, trong khi thị trường phái sinh tiếp tục tăng nhanh các hợp đồng chưa tất toán, điều đó cho thấy động lực tăng giá đang chuyển từ nền tảng nhu cầu giao ngay sang thuần túy đầu cơ bằng đòn bẩy. Cấu trúc này cực dễ sụp đổ khi gặp lực cản, vì thiếu người mua giao ngay để đỡ; phe long dùng đòn bẩy sẽ trở thành “người mua biên” duy nhất. Khi gặp đòn phản công của phe short hoặc các nhiễu động từ dữ liệu vĩ mô, tốc độ sụp đổ có thể nhanh hơn nhiều so với kỳ vọng. Do đó, trạng thái thị trường hiện tại không đơn thuần là bữa tiệc cuồng nhiệt của bull market, mà là một bài kiểm tra giới hạn về độ sâu thanh khoản và năng lực chịu đựng đòn bẩy.
Quan sát thị trường sắp tới nên tập trung vào một số chỉ tiêu then chốt để xác minh liệu rủi ro từ đòn bẩy đang được tích lũy hay đang được giải phóng. Thứ nhất, cần theo dõi chặt chẽ biến động của funding rate trên hợp đồng vĩnh viễn. Nếu funding rate tiếp tục duy trì ở mức cao và dương, điều đó cho thấy chi phí mà phe long phải trả là rất lớn, thị trường đang quá nóng; khi đó cần cảnh giác khả năng “Long Squeeze”—phe short kéo giá xuống để kích hoạt thanh lý của phe long nhằm thu lợi. Thứ hai, nên theo dõi dữ liệu dòng tiền ròng vào/ra của ETF giao ngay. ETF giao ngay là nguồn cung chính của lệnh mua thụ động; hướng dòng tiền của ETF là thước đo quan trọng cho nhu cầu thực sự của thị trường. Nếu dòng ETF chậm lại trong khi đòn bẩy ở thị trường phái sinh lại tăng, độ mong manh của thị trường sẽ tăng đáng kể. Thứ ba, theo dõi biến động của Bitcoin Dominance (tỷ trọng của Bitcoin). Nếu mức tăng vốn hóa chủ yếu do Bitcoin đóng góp, còn các tài sản khác đi chậm, điều đó cho thấy thị trường thiếu chiều rộng, thanh khoản tập trung vào một tài sản duy nhất, từ đó làm rủi ro hệ thống gia tăng. Cuối cùng, cần bám sát dữ liệu thanh lý. Trong môi trường đòn bẩy cao, số tiền bị thanh lý bắt buộc theo từng giờ hoặc từng ngày là chỉ báo trực tiếp đo lường áp lực của thị trường. Nếu số tiền thanh lý đột ngột tăng mạnh, bất kể theo hướng nào, điều đó cho thấy thị trường đang trải qua quá trình “giảm đòn bẩy” dữ dội; khi đó, biến động giá sẽ vượt xa phạm vi bình thường. Nhà giao dịch cần nhận thức rằng vốn hóa 3 nghìn tỷ hiện tại được xây dựng trên nền mở rộng đòn bẩy; bất kỳ việc định giá lại lại đường đi chính sách của Fed hoặc sự đảo chiều của dòng tiền ETF giao ngay cũng có thể trở thành ngòi nổ kích hoạt đóng hàng loạt các vị thế đòn bẩy. Vì vậy, khi tham gia các phiên biến động mạnh, trọng tâm kiểm soát rủi ro nên chuyển từ đánh giá xu hướng sang tập trung tối đa vào quản lý biến động và kiểm soát hệ số đòn bẩy, tránh bị đánh lừa bởi “sự phồn vinh ngắn hạn” do đòn bẩy, bỏ qua nguy cơ sụp đổ cấu trúc tiềm ẩn.
Theo dõi tôi, bài tiếp theo xem nhanh diễn biến sẽ không bỏ lỡ.
Bitcoin dẫn đầu đẩy tài sản số quay trở lại mức vốn hóa 3 nghìn tỷ, đặt cược bằng đòn bẩy gia tăng khiến biến động bùng nổ
Tổng vốn hóa của thị trường tài sản số vừa vượt qua một ngưỡng tâm lý lẫn ngưỡng thực chất then chốt; từ đầu năm nay (tháng 1) đến nay, lần đầu tiên quay lại đứng trên mốc 3 nghìn tỷ USD. Bước đột phá mang tính cột mốc này không phải do toàn thị trường đồng loạt tăng giá, mà phụ thuộc rất lớn vào xu hướng dẫn đầu mạnh mẽ mà Bitcoin đang thể hiện trong thời gian gần đây. Trong bối cảnh thị trường tỷ giá vĩ mô tương đối yên ắng—EURUSD tăng nhẹ 0,01%, USDJPY giảm nhẹ 0,03%—cho thấy thị trường ngoại hối truyền thống chưa có sự chuyển đổi tâm lý phòng thủ mạnh mẽ hoặc dịch chuyển khẩu vị rủi ro đáng kể, thì cấu trúc nội bộ của thị trường crypto lại đang thay đổi sâu sắc và kịch liệt. Hiện tại, diễn biến thị trường mang đặc trưng song hành điển hình của “spot nâng đỡ, đòn bẩy khuếch đại”. Thị trường giao ngay cung cấp neo giá trị nền tảng, còn thị trường phái sinh, đặc biệt là hợp đồng vĩnh viễn, trở thành bộ khuếch đại biến động. Sự lệch cấu trúc này cho thấy tâm lý thị trường đã nhanh chóng chuyển từ trạng thái thận trọng đứng ngoài quan sát sang trạng thái giao tranh mang tính hiếu chiến. Mặc dù ở bình diện vĩ mô thiếu các cú sốc bên ngoài lớn, nhưng dòng vốn trong thị trường crypto cho thấy khẩu vị rủi ro đang nóng lên nhanh chóng; nhà giao dịch đang dùng đòn bẩy để đặt cược giá tiếp tục đi lên, và lực nội tại này đang tái định hình logic định giá của thị trường.
Xét từ dòng vốn cận vi mô và dữ liệu phái sinh, việc vốn hóa quay về 3 nghìn tỷ diễn ra đồng thời với sự bùng nổ các đợt đặt cược đòn bẩy trên hợp đồng vĩnh viễn, phơi bày mâu thuẫn cốt lõi của diễn biến hiện tại. Một lượng lớn vốn đổ vào hợp đồng vĩnh viễn để đòn bẩy mua (long). Về bản chất, đây là kỳ vọng mạnh mẽ rằng giá sẽ tiếp tục tăng theo hướng tuyến tính. Kỳ vọng này thông qua cơ chế phí funding sẽ tái phân bổ lợi ích giữa phe mua và phe bán; khi vị thế long quá đông đúc, “sức mạnh của người mua biên” dù vẫn mạnh nhưng đồng thời lại chất chồng một khối lượng lớn lệnh cắt lỗ và cả các vị thế có khả năng bị thanh lý. Điều đó có nghĩa là hiệu quả ngắn hạn của thị trường đang nhường chỗ cho tình trạng thiếu chiều sâu thanh khoản. Chỉ cần giá xuất hiện biến động ngược lại, cơ chế buộc đóng vị thế do đòn bẩy sẽ kích hoạt vòng phản hồi tiêu cực: giá giảm dẫn tới thanh lý, thanh lý tạo ra lực bán tiếp tục ép giá xuống, từ đó làm biến động được khuếch đại theo quan hệ phi tuyến. Rủi ro này không xuất phát từ việc nền tảng xấu đi, mà do cấu trúc thị trường bị quá đông nghẹt. Với người tham gia thị trường, vốn hóa 3 nghìn tỷ hiện tại không phải là nơi trú ẩn an toàn, mà là điểm khởi đầu của mức “phần bù rủi ro” cao. Nếu dòng tiền vào của ETF giao ngay không thể duy trì việc tạo ra lượng mua thụ động đủ để hấp thụ biến động do thị trường phái sinh phát ra, thì diễn biến do đòn bẩy chi phối cực dễ xuất hiện kiểu “tăng nhanh rồi giảm nhanh”. Đường đi chính sách của Cục Dự trữ Liên bang (Fed) như một biến số bối cảnh vĩ mô: nếu kỳ vọng không có sự chuyển hướng mạnh mẽ, định giá của Bitcoin sẽ phụ thuộc nhiều hơn vào trò chơi cân bằng thanh khoản bên trong thị trường crypto thay vì bị thúc đẩy trực tiếp bởi chính sách tiền tệ bên ngoài. Điều này khiến độ ổn định của cấu trúc đòn bẩy nội tại trở thành chìa khóa quyết định tính bền vững của xu hướng.
Việc hình thành đặc trưng của giai đoạn giữa kỳ trong một “bull market” phản ánh giai đoạn tăng tốc sau khi đã đạt đồng thuận, nhưng đồng thời cũng gieo mầm nguy cơ rủi ro mang tính hệ thống. Bitcoin—tài sản có vốn hóa lớn nhất—với đà tăng của mình đã thu hút lượng lớn vốn ưa thích rủi ro cao vào thị trường phái sinh, nhưng mức độ tập trung tăng lên lại làm trầm trọng thêm rủi ro hệ thống. Nếu đà tăng của Bitcoin không kéo theo sự mở rộng tương ứng về mặt năm-năm của toàn bộ vốn hóa tài sản số—tức là mức tăng vốn hóa chủ yếu do riêng Bitcoin đóng góp trong khi các tài sản khác thể hiện kém—điều đó sẽ hàm ý thị trường thiếu “chiều rộng”, thanh khoản bị tập trung quá mức vào các tài sản đầu bảng. Trong cấu trúc như vậy, chỉ cần bất kỳ tin xấu nhỏ nào cũng có thể gây phản ứng dây chuyền. Ngoài ra, sự lệch giữa dòng tiền ETF giao ngay và các hợp đồng chưa tất toán trên thị trường phái sinh (Open Interest) cũng là một tín hiệu cảnh báo khác. Nếu tốc độ dòng tiền vào của ETF giao ngay chậm lại, trong khi thị trường phái sinh tiếp tục tăng nhanh các hợp đồng chưa tất toán, điều đó cho thấy động lực tăng giá đang chuyển từ nền tảng nhu cầu giao ngay sang thuần túy đầu cơ bằng đòn bẩy. Cấu trúc này cực dễ sụp đổ khi gặp lực cản, vì thiếu người mua giao ngay để đỡ; phe long dùng đòn bẩy sẽ trở thành “người mua biên” duy nhất. Khi gặp đòn phản công của phe short hoặc các nhiễu động từ dữ liệu vĩ mô, tốc độ sụp đổ có thể nhanh hơn nhiều so với kỳ vọng. Do đó, trạng thái thị trường hiện tại không đơn thuần là bữa tiệc cuồng nhiệt của bull market, mà là một bài kiểm tra giới hạn về độ sâu thanh khoản và năng lực chịu đựng đòn bẩy.
Quan sát thị trường sắp tới nên tập trung vào một số chỉ tiêu then chốt để xác minh liệu rủi ro từ đòn bẩy đang được tích lũy hay đang được giải phóng. Thứ nhất, cần theo dõi chặt chẽ biến động của funding rate trên hợp đồng vĩnh viễn. Nếu funding rate tiếp tục duy trì ở mức cao và dương, điều đó cho thấy chi phí mà phe long phải trả là rất lớn, thị trường đang quá nóng; khi đó cần cảnh giác khả năng “Long Squeeze”—phe short kéo giá xuống để kích hoạt thanh lý của phe long nhằm thu lợi. Thứ hai, nên theo dõi dữ liệu dòng tiền ròng vào/ra của ETF giao ngay. ETF giao ngay là nguồn cung chính của lệnh mua thụ động; hướng dòng tiền của ETF là thước đo quan trọng cho nhu cầu thực sự của thị trường. Nếu dòng ETF chậm lại trong khi đòn bẩy ở thị trường phái sinh lại tăng, độ mong manh của thị trường sẽ tăng đáng kể. Thứ ba, theo dõi biến động của Bitcoin Dominance (tỷ trọng của Bitcoin). Nếu mức tăng vốn hóa chủ yếu do Bitcoin đóng góp, còn các tài sản khác đi chậm, điều đó cho thấy thị trường thiếu chiều rộng, thanh khoản tập trung vào một tài sản duy nhất, từ đó làm rủi ro hệ thống gia tăng. Cuối cùng, cần bám sát dữ liệu thanh lý. Trong môi trường đòn bẩy cao, số tiền bị thanh lý bắt buộc theo từng giờ hoặc từng ngày là chỉ báo trực tiếp đo lường áp lực của thị trường. Nếu số tiền thanh lý đột ngột tăng mạnh, bất kể theo hướng nào, điều đó cho thấy thị trường đang trải qua quá trình “giảm đòn bẩy” dữ dội; khi đó, biến động giá sẽ vượt xa phạm vi bình thường. Nhà giao dịch cần nhận thức rằng vốn hóa 3 nghìn tỷ hiện tại được xây dựng trên nền mở rộng đòn bẩy; bất kỳ việc định giá lại lại đường đi chính sách của Fed hoặc sự đảo chiều của dòng tiền ETF giao ngay cũng có thể trở thành ngòi nổ kích hoạt đóng hàng loạt các vị thế đòn bẩy. Vì vậy, khi tham gia các phiên biến động mạnh, trọng tâm kiểm soát rủi ro nên chuyển từ đánh giá xu hướng sang tập trung tối đa vào quản lý biến động và kiểm soát hệ số đòn bẩy, tránh bị đánh lừa bởi “sự phồn vinh ngắn hạn” do đòn bẩy, bỏ qua nguy cơ sụp đổ cấu trúc tiềm ẩn.
Theo dõi tôi, bài tiếp theo xem nhanh diễn biến sẽ không bỏ lỡ.
Tổng vốn hóa của thị trường tài sản số vừa vượt qua một ngưỡng tâm lý lẫn ngưỡng thực chất then chốt; từ đầu năm nay (tháng 1) đến nay, lần đầu tiên quay lại đứng trên mốc 3 nghìn tỷ USD. Bước đột phá mang tính cột mốc này không phải do toàn thị trường đồng loạt tăng giá, mà phụ thuộc rất lớn vào xu hướng dẫn đầu mạnh mẽ mà Bitcoin đang thể hiện trong thời gian gần đây. Trong bối cảnh thị trường tỷ giá vĩ mô tương đối yên ắng—EURUSD tăng nhẹ 0,01%, USDJPY giảm nhẹ 0,03%—cho thấy thị trường ngoại hối truyền thống chưa có sự chuyển đổi tâm lý phòng thủ mạnh mẽ hoặc dịch chuyển khẩu vị rủi ro đáng kể, thì cấu trúc nội bộ của thị trường crypto lại đang thay đổi sâu sắc và kịch liệt. Hiện tại, diễn biến thị trường mang đặc trưng song hành điển hình của “spot nâng đỡ, đòn bẩy khuếch đại”. Thị trường giao ngay cung cấp neo giá trị nền tảng, còn thị trường phái sinh, đặc biệt là hợp đồng vĩnh viễn, trở thành bộ khuếch đại biến động. Sự lệch cấu trúc này cho thấy tâm lý thị trường đã nhanh chóng chuyển từ trạng thái thận trọng đứng ngoài quan sát sang trạng thái giao tranh mang tính hiếu chiến. Mặc dù ở bình diện vĩ mô thiếu các cú sốc bên ngoài lớn, nhưng dòng vốn trong thị trường crypto cho thấy khẩu vị rủi ro đang nóng lên nhanh chóng; nhà giao dịch đang dùng đòn bẩy để đặt cược giá tiếp tục đi lên, và lực nội tại này đang tái định hình logic định giá của thị trường.
Xét từ dòng vốn cận vi mô và dữ liệu phái sinh, việc vốn hóa quay về 3 nghìn tỷ diễn ra đồng thời với sự bùng nổ các đợt đặt cược đòn bẩy trên hợp đồng vĩnh viễn, phơi bày mâu thuẫn cốt lõi của diễn biến hiện tại. Một lượng lớn vốn đổ vào hợp đồng vĩnh viễn để đòn bẩy mua (long). Về bản chất, đây là kỳ vọng mạnh mẽ rằng giá sẽ tiếp tục tăng theo hướng tuyến tính. Kỳ vọng này thông qua cơ chế phí funding sẽ tái phân bổ lợi ích giữa phe mua và phe bán; khi vị thế long quá đông đúc, “sức mạnh của người mua biên” dù vẫn mạnh nhưng đồng thời lại chất chồng một khối lượng lớn lệnh cắt lỗ và cả các vị thế có khả năng bị thanh lý. Điều đó có nghĩa là hiệu quả ngắn hạn của thị trường đang nhường chỗ cho tình trạng thiếu chiều sâu thanh khoản. Chỉ cần giá xuất hiện biến động ngược lại, cơ chế buộc đóng vị thế do đòn bẩy sẽ kích hoạt vòng phản hồi tiêu cực: giá giảm dẫn tới thanh lý, thanh lý tạo ra lực bán tiếp tục ép giá xuống, từ đó làm biến động được khuếch đại theo quan hệ phi tuyến. Rủi ro này không xuất phát từ việc nền tảng xấu đi, mà do cấu trúc thị trường bị quá đông nghẹt. Với người tham gia thị trường, vốn hóa 3 nghìn tỷ hiện tại không phải là nơi trú ẩn an toàn, mà là điểm khởi đầu của mức “phần bù rủi ro” cao. Nếu dòng tiền vào của ETF giao ngay không thể duy trì việc tạo ra lượng mua thụ động đủ để hấp thụ biến động do thị trường phái sinh phát ra, thì diễn biến do đòn bẩy chi phối cực dễ xuất hiện kiểu “tăng nhanh rồi giảm nhanh”. Đường đi chính sách của Cục Dự trữ Liên bang (Fed) như một biến số bối cảnh vĩ mô: nếu kỳ vọng không có sự chuyển hướng mạnh mẽ, định giá của Bitcoin sẽ phụ thuộc nhiều hơn vào trò chơi cân bằng thanh khoản bên trong thị trường crypto thay vì bị thúc đẩy trực tiếp bởi chính sách tiền tệ bên ngoài. Điều này khiến độ ổn định của cấu trúc đòn bẩy nội tại trở thành chìa khóa quyết định tính bền vững của xu hướng.
Việc hình thành đặc trưng của giai đoạn giữa kỳ trong một “bull market” phản ánh giai đoạn tăng tốc sau khi đã đạt đồng thuận, nhưng đồng thời cũng gieo mầm nguy cơ rủi ro mang tính hệ thống. Bitcoin—tài sản có vốn hóa lớn nhất—với đà tăng của mình đã thu hút lượng lớn vốn ưa thích rủi ro cao vào thị trường phái sinh, nhưng mức độ tập trung tăng lên lại làm trầm trọng thêm rủi ro hệ thống. Nếu đà tăng của Bitcoin không kéo theo sự mở rộng tương ứng về mặt năm-năm của toàn bộ vốn hóa tài sản số—tức là mức tăng vốn hóa chủ yếu do riêng Bitcoin đóng góp trong khi các tài sản khác thể hiện kém—điều đó sẽ hàm ý thị trường thiếu “chiều rộng”, thanh khoản bị tập trung quá mức vào các tài sản đầu bảng. Trong cấu trúc như vậy, chỉ cần bất kỳ tin xấu nhỏ nào cũng có thể gây phản ứng dây chuyền. Ngoài ra, sự lệch giữa dòng tiền ETF giao ngay và các hợp đồng chưa tất toán trên thị trường phái sinh (Open Interest) cũng là một tín hiệu cảnh báo khác. Nếu tốc độ dòng tiền vào của ETF giao ngay chậm lại, trong khi thị trường phái sinh tiếp tục tăng nhanh các hợp đồng chưa tất toán, điều đó cho thấy động lực tăng giá đang chuyển từ nền tảng nhu cầu giao ngay sang thuần túy đầu cơ bằng đòn bẩy. Cấu trúc này cực dễ sụp đổ khi gặp lực cản, vì thiếu người mua giao ngay để đỡ; phe long dùng đòn bẩy sẽ trở thành “người mua biên” duy nhất. Khi gặp đòn phản công của phe short hoặc các nhiễu động từ dữ liệu vĩ mô, tốc độ sụp đổ có thể nhanh hơn nhiều so với kỳ vọng. Do đó, trạng thái thị trường hiện tại không đơn thuần là bữa tiệc cuồng nhiệt của bull market, mà là một bài kiểm tra giới hạn về độ sâu thanh khoản và năng lực chịu đựng đòn bẩy.
Quan sát thị trường sắp tới nên tập trung vào một số chỉ tiêu then chốt để xác minh liệu rủi ro từ đòn bẩy đang được tích lũy hay đang được giải phóng. Thứ nhất, cần theo dõi chặt chẽ biến động của funding rate trên hợp đồng vĩnh viễn. Nếu funding rate tiếp tục duy trì ở mức cao và dương, điều đó cho thấy chi phí mà phe long phải trả là rất lớn, thị trường đang quá nóng; khi đó cần cảnh giác khả năng “Long Squeeze”—phe short kéo giá xuống để kích hoạt thanh lý của phe long nhằm thu lợi. Thứ hai, nên theo dõi dữ liệu dòng tiền ròng vào/ra của ETF giao ngay. ETF giao ngay là nguồn cung chính của lệnh mua thụ động; hướng dòng tiền của ETF là thước đo quan trọng cho nhu cầu thực sự của thị trường. Nếu dòng ETF chậm lại trong khi đòn bẩy ở thị trường phái sinh lại tăng, độ mong manh của thị trường sẽ tăng đáng kể. Thứ ba, theo dõi biến động của Bitcoin Dominance (tỷ trọng của Bitcoin). Nếu mức tăng vốn hóa chủ yếu do Bitcoin đóng góp, còn các tài sản khác đi chậm, điều đó cho thấy thị trường thiếu chiều rộng, thanh khoản tập trung vào một tài sản duy nhất, từ đó làm rủi ro hệ thống gia tăng. Cuối cùng, cần bám sát dữ liệu thanh lý. Trong môi trường đòn bẩy cao, số tiền bị thanh lý bắt buộc theo từng giờ hoặc từng ngày là chỉ báo trực tiếp đo lường áp lực của thị trường. Nếu số tiền thanh lý đột ngột tăng mạnh, bất kể theo hướng nào, điều đó cho thấy thị trường đang trải qua quá trình “giảm đòn bẩy” dữ dội; khi đó, biến động giá sẽ vượt xa phạm vi bình thường. Nhà giao dịch cần nhận thức rằng vốn hóa 3 nghìn tỷ hiện tại được xây dựng trên nền mở rộng đòn bẩy; bất kỳ việc định giá lại lại đường đi chính sách của Fed hoặc sự đảo chiều của dòng tiền ETF giao ngay cũng có thể trở thành ngòi nổ kích hoạt đóng hàng loạt các vị thế đòn bẩy. Vì vậy, khi tham gia các phiên biến động mạnh, trọng tâm kiểm soát rủi ro nên chuyển từ đánh giá xu hướng sang tập trung tối đa vào quản lý biến động và kiểm soát hệ số đòn bẩy, tránh bị đánh lừa bởi “sự phồn vinh ngắn hạn” do đòn bẩy, bỏ qua nguy cơ sụp đổ cấu trúc tiềm ẩn.
Theo dõi tôi, bài tiếp theo xem nhanh diễn biến sẽ không bỏ lỡ.
57
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại