

Eric SJ
3.5k Bài đăng

Eric SJ
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
67 Đang theo dõi
56.6K+ Người theo dõi
140.7K+ Đã thích
3 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
Video
Live
PINNED
·
--
本条置顶:
Sau này mỗi ngày trước khi giao dịch, đặc biệt là buổi sáng, cần phải đăng một nhận định về xu hướng trong ngày của các tài sản đang giao dịch, thường là BTC, ETH và SOL.
Và hướng giao dịch trong ngày và phân tích sẽ dựa theo nhận định này, hướng đi phải cố định, trừ khi đã thông báo trước rằng hướng đã chuyển.
Nếu không, sẽ gửi cho mọi người một ít tiền, vi phạm một lần sẽ bị phạt một lần!
{future}(BTCUSDT)
本条置顶:
Sau này mỗi ngày trước khi giao dịch, đặc biệt là buổi sáng, cần phải đăng một nhận định về xu hướng trong ngày của các tài sản đang giao dịch, thường là BTC, ETH và SOL.
Và hướng giao dịch trong ngày và phân tích sẽ dựa theo nhận định này, hướng đi phải cố định, trừ khi đã thông báo trước rằng hướng đã chuyển.
Nếu không, sẽ gửi cho mọi người một ít tiền, vi phạm một lần sẽ bị phạt một lần!
4
15
5.8k
Phổ biến
·
--

Bài viết
Lấy Binance Square làm ví dụ và suy nghĩ xem: Cộng đồng nội dung có giá trị chiến lược gì đối với một nền tảng?Đối với một sàn giao dịch, hình thức sản phẩm của nó thực chất là một công cụ giao dịch vào thời kỳ đỉnh cao của Internet trong nước, có người đã từng nói: “Sản phẩm tốt thì nên dùng rồi”.
Tuy nhiên, khi một nền tảng trải qua giai đoạn tăng trưởng ban đầu với mức độ mở rộng cao, đặc biệt là khi ngành hiện đang ở giai đoạn hiện tại từ mức tăng trưởng cao đến tồn kho, thì không nên sử dụng và vứt bỏ những sản phẩm tốt.
Vậy Binance Plaza có giá trị chiến lược như thế nào đối với Binance?
🗝️Tiêu đề bài viết
1. Thảo luận về tính hợp lý của sản phẩm Binance Square
2. Tại sao đây lại là sản phẩm có hào quang khó sao chép?
Lấy Binance Square làm ví dụ và suy nghĩ xem: Cộng đồng nội dung có giá trị chiến lược gì đối với một nền tảng?
Đối với một sàn giao dịch, hình thức sản phẩm của nó thực chất là một công cụ giao dịch vào thời kỳ đỉnh cao của Internet trong nước, có người đã từng nói: “Sản phẩm tốt thì nên dùng rồi”.
Tuy nhiên, khi một nền tảng trải qua giai đoạn tăng trưởng ban đầu với mức độ mở rộng cao, đặc biệt là khi ngành hiện đang ở giai đoạn hiện tại từ mức tăng trưởng cao đến tồn kho, thì không nên sử dụng và vứt bỏ những sản phẩm tốt.
Vậy Binance Plaza có giá trị chiến lược như thế nào đối với Binance?
🗝️Tiêu đề bài viết
1. Thảo luận về tính hợp lý của sản phẩm Binance Square
2. Tại sao đây lại là sản phẩm có hào quang khó sao chép?
42
13
916
3.3M
·
--
Đã xác minh
Bài viết
NIKE: Hai thực tại hoàn toàn khác nhauXem xong báo cáo tài chính mới nhất của NIKE $NKE.US lần này, rất khó nói trực tiếp rằng công ty đang tốt lên hay xấu đi.
Vì nếu chỉ nhìn vào các dữ liệu chính của lần này:
(1) Doanh thu, lợi nhuận ròng và EPS đều giảm nhẹ so với cùng kỳ.
(2) Tỷ suất lợi nhuận gộp thì ngược lại tăng từ 42,2% lên 42,8%, coi như tăng nhẹ.
Muốn nói là xấu thì, xét tổng thể, mức thay đổi không lớn; nhưng nếu muốn nói là tốt lên thì doanh thu vẫn đang tiếp tục đi xuống.
Trước hiện tượng này, trong cuộc gọi, ban quản lý tự miêu tả rằng tình hình tài chính hiện tại của công ty là: “two different realities”.
Hai thực tại hoàn toàn khác nhau. Câu này tóm tắt ấn tượng của thị trường về Nike hiện nay, nó giống như đang đồng thời vận hành “hai công ty”.
NIKE: Hai thực tại hoàn toàn khác nhau
Xem xong báo cáo tài chính mới nhất của NIKE $NKE.US lần này, rất khó nói trực tiếp rằng công ty đang tốt lên hay xấu đi.
Vì nếu chỉ nhìn vào các dữ liệu chính của lần này:
(1) Doanh thu, lợi nhuận ròng và EPS đều giảm nhẹ so với cùng kỳ.
(2) Tỷ suất lợi nhuận gộp thì ngược lại tăng từ 42,2% lên 42,8%, coi như tăng nhẹ.
Muốn nói là xấu thì, xét tổng thể, mức thay đổi không lớn; nhưng nếu muốn nói là tốt lên thì doanh thu vẫn đang tiếp tục đi xuống.
Trước hiện tượng này, trong cuộc gọi, ban quản lý tự miêu tả rằng tình hình tài chính hiện tại của công ty là: “two different realities”.
Hai thực tại hoàn toàn khác nhau. Câu này tóm tắt ấn tượng của thị trường về Nike hiện nay, nó giống như đang đồng thời vận hành “hai công ty”.
NKEUS-1,65%
3
1
3k
·
--
Đã xác minh
$OUSD mới ra mắt được hai ngày, quy mô hiện gần 6,7 tỷ USD, trở thành một trong những người chơi nằm trong top 20 về quy mô thị trường stablecoin
Ban đầu từng tuyên bố có hơn 140 doanh nghiệp hợp tác, nhưng trong danh sách mới nhất công bố, con số đã lên tới 200+
Không giống như đang “diễn”. Tôi thấy có người nói rằng cuối cùng nó sẽ chỉ được sử dụng trong phạm vi hẹp giống như $PYUSD của Paypal.
Ngược lại, tôi không nghĩ như vậy.
Việc stablecoin được áp dụng/phân phát là nguyên lý cơ bản đầu tiên của mô hình kinh doanh.
Dù tôi cho rằng danh sách đối tác hợp tác của họ vẫn còn “nước”
Nhưng ngay cả chỉ một phần nhỏ thôi, cũng sẽ tạo ra nhiều kịch bản phân phát hơn (vì trong đó không ít bên đã nắm giữ một lượng lớn khách hàng và đơn vị bán hàng trong hệ thống thanh toán)
Ngoài ra, $PYUSD chỉ là một sản phẩm thuộc PayPal, còn mảng kinh doanh cốt lõi của Open Standard chính là thúc đẩy việc áp dụng OUSD
Đường phát triển phía sau hiện tại có vẻ sẽ là liên tục mở rộng các kịch bản phân phát
Đối với những đối tác kênh này, sau khi tích hợp OUSD, các dịch vụ thu tiền, đổi ngoại tệ và thanh toán hiện có vẫn có thể tiếp tục triển khai
Đồng thời, số dư OUSD mà khách hàng mang lại và các hoạt động sử dụng cũng giúp kênh nhận thêm doanh thu chia sẻ
Khoản tiền này chủ yếu đến từ lãi suất phát sinh từ dự trữ USD nằm phía sau stablecoin
(Thiết kế của OUSD là sau khi trừ phí quản lý, sẽ phân chia phần lợi nhuận này cho các doanh nghiệp hợp tác thúc đẩy việc áp dụng)
Họ có thể giữ lại phần lợi nhuận này cho riêng mình, hoặc trích ra một phần để trợ cấp khách hàng nhằm thu hút thêm vốn vào hệ sinh thái
Tham chiếu mô hình kinh doanh của Circle, phần lợi nhuận này chịu sự ràng buộc của lãi suất; vì vậy dù số lần thanh toán có tăng lên, thì lãi từ dự trữ cũng sẽ không tăng tương ứng theo cùng tỷ lệ
Vì vậy, mức độ hấp dẫn đối với từng kênh khác nhau sẽ không giống nhau
Nhưng ít nhất, động cơ kinh doanh để thúc đẩy nó là hoàn toàn hợp lý
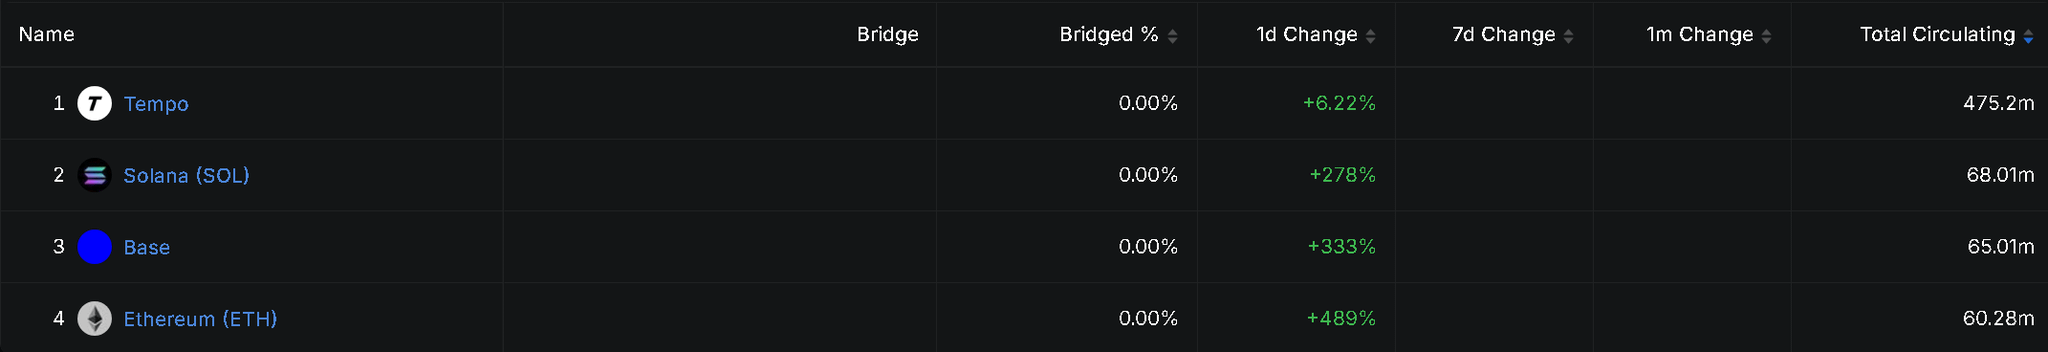
Hiện Stripe đã đặt OUSD trên Tempo làm cấu hình stablecoin mặc định, và tích hợp vào luồng thanh toán của sản phẩm
Đối với khách hàng của Stripe, có thể chỉ là việc họ bật thêm một dịch vụ thanh toán mà trước đó vốn đã đang dùng
Trong tương lai, việc stablecoin đạt được mức độ áp dụng quy mô lớn sẽ xảy ra khi có rất nhiều người dùng, nhưng họ vẫn chưa biết rằng mình đã bắt đầu sử dụng stablecoin
1
3.5k
·
--
Đã xác minh
KQ kinh doanh vượt kỳ vọng nhưng vẫn không thể thuyết phục thị trường???
Hiện tại, tình hình báo cáo tài chính của Micron đang có thể nói là mức độ khó “địa ngục”
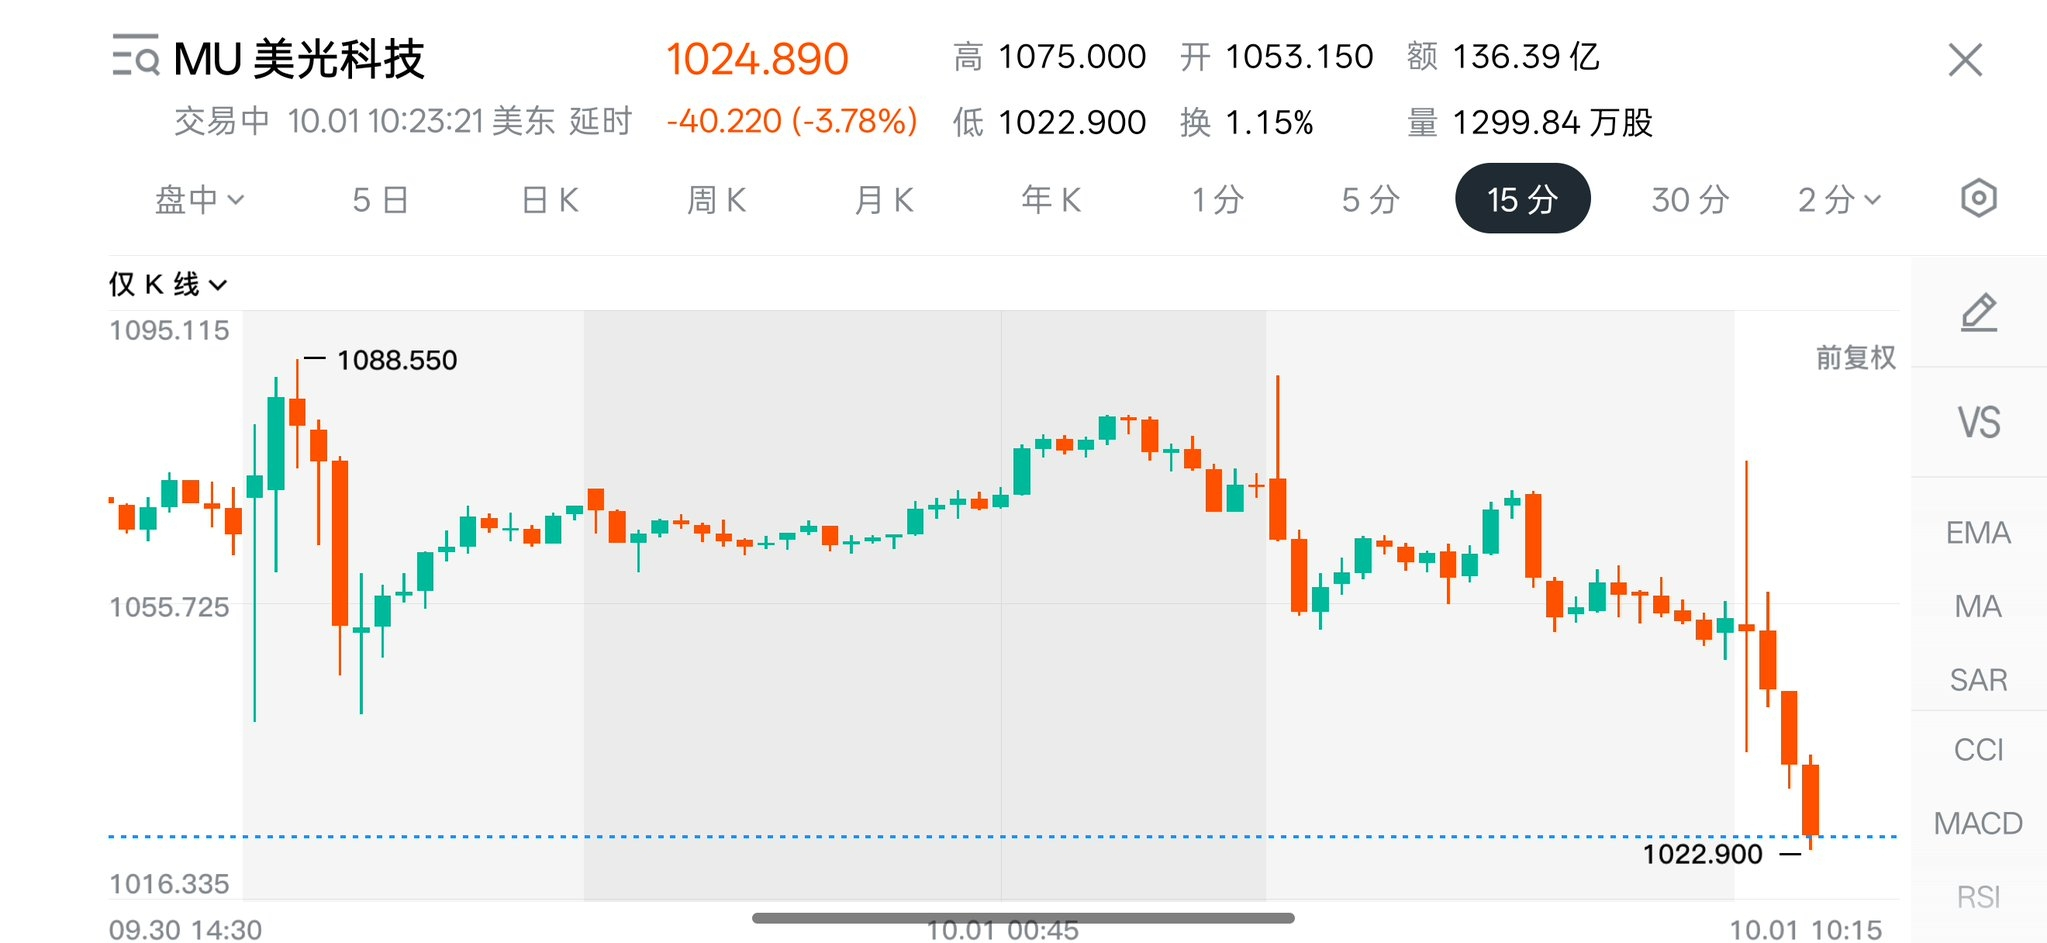
$MU Mở cửa trong 1 giờ đã giảm hơn 3%
Trong khi đó, kết quả kinh doanh từ báo cáo được công bố sau giờ giao dịch hôm qua lại vượt kỳ vọng của thị trường
Một bên là mức độ lạc quan của chu kỳ DRAM liên tục bị thổi phồng
Bên còn lại là thị trường nhìn chung lại nghi ngờ tính bền vững của sự lạc quan này
Thậm chí sự nghi ngờ đó ngay từ đầu đã luôn tồn tại trong thị trường
Khi tưởng rằng lần “vượt kỳ vọng” lần này đã ổn rồi, thị trường lại nói: “Chưa đã—chưa vượt hơn nữa so với kỳ vọng siêu vượt kỳ vọng”
Khi đặt cược vào lần sau sẽ “siêu siêu vượt kỳ vọng”, thì thị trường lại sớm “đốt cháy trước” chính phần “siêu vượt kỳ vọng” đó
Tôi thấy có ý kiến trên thị trường rằng: “KQ vượt kỳ vọng nhưng không thể chạm tới thị trường”
Xét theo số liệu, lần này doanh thu và EPS là:
➠[Doanh thu Q4 54.23 tỷ USD, kỳ vọng khoảng 51.07 tỷ USD; EPS điều chỉnh 33.42 USD, kỳ vọng 31.61 USD]
Trong dự báo doanh thu cho quý tới, giá trị trung vị là 61.5 tỷ USD, thị trường ban đầu chỉ dự kiến khoảng 57 tỷ USD; dự báo EPS cũng cao hơn kỳ vọng thị trường
Trong các dữ liệu dự báo, phần kém lạc quan hơn là chỉ dẫn về biên lợi nhuận gộp chỉ giảm nhẹ theo vòng quý
➠[Biên lợi nhuận gộp điều chỉnh của Micron Q4 là 87%, nhưng dự báo cho quý tới là 86.25%]
Nói cách khác, trong khi doanh thu tăng mạnh thì biên lợi nhuận gộp lại giảm nhẹ theo vòng quý
Tuy nhiên, ban lãnh đạo trong cuộc họp điện thoại có giải thích riêng rằng việc biên lợi nhuận gộp giảm ở Q1 là do Q4 đã tăng chi phí khuyến khích cho nhân viên
Vì vậy, ít nhất theo phần giải thích của ban lãnh đạo, lần giảm biên lợi nhuận gộp theo vòng quý lần này chủ yếu không phải do nhu cầu hoặc giá đã chạm đỉnh
Nếu xem thêm hạng mục chi tiêu vốn (capex) cũng không tìm thấy lý do gì rõ ràng
So với kết quả dự đoán phổ biến của các quý trước, mọi thứ gần như tương tự: mở rộng sản xuất, tiếp tục mở rộng sản xuất
Cho nên việc cứ truy hỏi một câu hỏi duy nhất cũng chẳng có ý nghĩa gì
Thậm chí nếu không mở rộng sản xuất nữa, thị trường có khi lại còn không hài lòng hơn
Vì vậy, nếu nhất định phải tìm một thay đổi nền tảng có thể giải thích được mức giảm 3% đó, e rằng hơi gượng ép quá
Cũng khó mà nói rằng thị trường không mua “đơn hàng” này......
1
2
4.5k
·
--
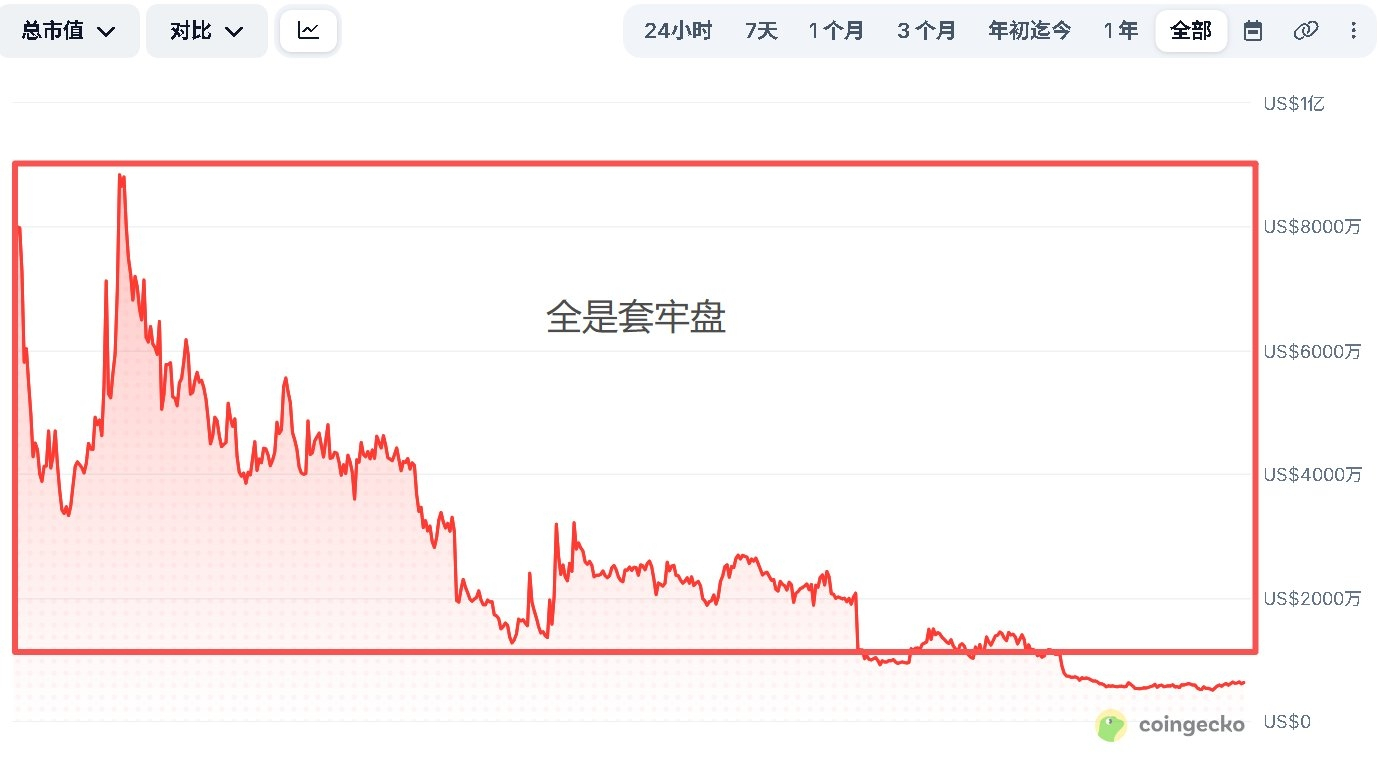
Có một điểm khác biệt giữa sàn giao dịch on-chain và giao dịch cấp hai: cùng là những tài sản cỡ hàng chục triệu, thì
Với Robinhood Chain, cơ bản là không thấy cái gọi là vùng hỗ trợ hay kháng cự gì cả
20M có thể chỉ trong ba mươi phút quay về 5M, còn một tài sản 2M cũng có thể kéo lên 10M trong vòng ba mươi phút
Nhưng với những tài sản cùng tầm cỡ hàng triệu, hàng chục triệu, thì on-chain lại tốt hơn rất nhiều so với cấp hai
Vì bên giao dịch cấp hai, rất có khả năng có một lượng lớn “vốn bị kẹt”, bị mắc lại—từ vài trăm triệu đến cả hơn chục tỷ đi xuống
Cho nên on-chain vẫn là lựa chọn tài sản hơn so với cấp hai; ở chỗ tôi, câu trả lời rất rõ ràng
Ở mức dưới vài chục triệu, thì tỷ lệ lãi/lỗ trên on-chain cao hơn một chút
Nhưng nếu là vốn hóa cỡ trăm triệu trở lên, thì giao dịch cấp hai lại an toàn hơn
Quy mô vốn như thế nào thì đi “câu” ở đúng cái “ao” đó
1
1
2.3k
·
--
Đã xác minh
Tôi xin chia sẻ một bài báo cáo dài về ngành y tế
Nếu chỉ giới thiệu một công ty, tôi sẽ đề xuất Intuitive Surgical với $ISRG.US
{stock_us}(ISRG.US)
Tại sao?
Nó gần như là [ASML của lĩnh vực y tế]
Robot + y tế là một thị trường vừa có tính chắc chắn, vừa có không gian tưởng tượng rất lớn
Theo ước tính từ các báo cáo của bên thứ ba
[Phần chiếm lĩnh thị trường robot phẫu thuật toàn cầu của Intuitive Surgical gần 60%, và trong các phân khúc cụ thể, tỷ trọng thậm chí gần khoảng 80%]
Sản phẩm cốt lõi của họ là một hệ thống phẫu thuật được gọi là [da Vinci]
Đây không phải là robot phẫu thuật hoàn toàn tự động, mà là robot hỗ trợ bác sĩ trong quá trình phẫu thuật
Mô hình kinh doanh của họ cũng giống như ASML: bán thiết bị đắt tiền cho khách hàng trước, sau đó liên tục tính phí dựa trên các loại vật tư tiêu hao và dịch vụ hậu mãi đi kèm thiết bị đó
Vì vậy, Intuitive Surgical thực tế có ba lớp doanh thu:
(1)Bán hoặc cho thuê robot phẫu thuật
(2)Khi số ca phẫu thuật tăng lên, tiếp tục bán các dụng cụ và phụ kiện
(3)Cung cấp dịch vụ bảo trì cho các bệnh viện đã lắp đặt thiết bị
Trong đó, phần có thể thu phí lặp lại lâu dài chính là hai phần sau
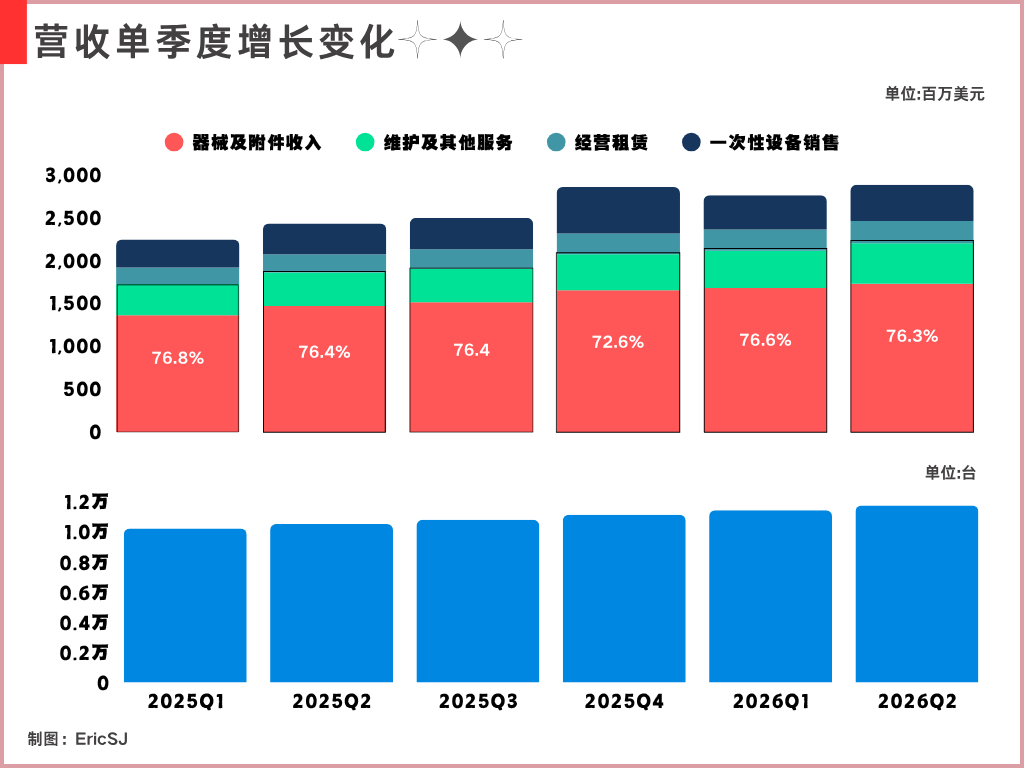
➠ Trong quý đó, Intuitive Surgical đạt 2,892 tỷ USD doanh thu, trong đó doanh thu từ dụng cụ và phụ kiện là 1,735 tỷ USD, doanh thu dịch vụ là 0,472 tỷ USD
Như vậy, dụng cụ, phụ kiện và dịch vụ cộng lại đóng góp khoảng 76% doanh thu; chỉ riêng doanh thu bán robot chiếm khoảng 24%
Như thể hiện ở Hình 1, đó là xu hướng tăng trưởng số ca lắp đặt qua sáu quý gần đây của Intuitive Surgical và sự thay đổi cơ cấu thu phí
Tỷ lệ doanh thu trung bình từ hai mảng cộng lại đều trên 75%, và lượng lắp đặt cũng mở rộng ổn định
Còn các khoản thu phí ở phía sau này chính là việc khách hàng xây dựng các quy trình làm việc xoay quanh cùng một hệ thống
Bản thân quy trình đó là lợi thế cạnh tranh (hào thành), và đây là một hào thành vô cùng rõ ràng: ngay cả đối thủ cạnh tranh có làm ra một robot có thông số tương đương, họ cũng không thể thay thế trực tiếp da Vinci
Toàn bộ mô hình kinh doanh được vận hành theo cơ chế “hai xoắn kép”:
Robot lắp càng nhiều, càng có nhiều bác sĩ chấp nhận hệ thống da Vinci, chi phí thay thế ở phía sau càng lớn
Robot lắp càng nhiều thì nhu cầu dịch vụ hậu mãi và vật tư tiêu hao cho phụ kiện cũng càng tăng
Hiện tại, theo góc nhìn trên bảng giá, mô hình W đáy tạo ra trên khung ngày (dải K ngày) đang ở vị trí kháng cự then chốt, chờ xác nhận khi vượt qua
Nói đến đây là hết, trên đây là tất cả
Tôi xin chia sẻ một bài báo cáo dài về ngành y tế
Nếu chỉ giới thiệu một công ty, tôi sẽ đề xuất Intuitive Surgical với $ISRG.US
Tại sao?
Nó gần như là [ASML của lĩnh vực y tế]
Robot + y tế là một thị trường vừa có tính chắc chắn, vừa có không gian tưởng tượng rất lớn
Theo ước tính từ các báo cáo của bên thứ ba
[Phần chiếm lĩnh thị trường robot phẫu thuật toàn cầu của Intuitive Surgical gần 60%, và trong các phân khúc cụ thể, tỷ trọng thậm chí gần khoảng 80%]
Sản phẩm cốt lõi của họ là một hệ thống phẫu thuật được gọi là [da Vinci]
Đây không phải là robot phẫu thuật hoàn toàn tự động, mà là robot hỗ trợ bác sĩ trong quá trình phẫu thuật
Mô hình kinh doanh của họ cũng giống như ASML: bán thiết bị đắt tiền cho khách hàng trước, sau đó liên tục tính phí dựa trên các loại vật tư tiêu hao và dịch vụ hậu mãi đi kèm thiết bị đó
Vì vậy, Intuitive Surgical thực tế có ba lớp doanh thu:
(1)Bán hoặc cho thuê robot phẫu thuật
(2)Khi số ca phẫu thuật tăng lên, tiếp tục bán các dụng cụ và phụ kiện
(3)Cung cấp dịch vụ bảo trì cho các bệnh viện đã lắp đặt thiết bị
Trong đó, phần có thể thu phí lặp lại lâu dài chính là hai phần sau
➠ Trong quý đó, Intuitive Surgical đạt 2,892 tỷ USD doanh thu, trong đó doanh thu từ dụng cụ và phụ kiện là 1,735 tỷ USD, doanh thu dịch vụ là 0,472 tỷ USD
Như vậy, dụng cụ, phụ kiện và dịch vụ cộng lại đóng góp khoảng 76% doanh thu; chỉ riêng doanh thu bán robot chiếm khoảng 24%
Như thể hiện ở Hình 1, đó là xu hướng tăng trưởng số ca lắp đặt qua sáu quý gần đây của Intuitive Surgical và sự thay đổi cơ cấu thu phí
Tỷ lệ doanh thu trung bình từ hai mảng cộng lại đều trên 75%, và lượng lắp đặt cũng mở rộng ổn định
Còn các khoản thu phí ở phía sau này chính là việc khách hàng xây dựng các quy trình làm việc xoay quanh cùng một hệ thống
Bản thân quy trình đó là lợi thế cạnh tranh (hào thành), và đây là một hào thành vô cùng rõ ràng: ngay cả đối thủ cạnh tranh có làm ra một robot có thông số tương đương, họ cũng không thể thay thế trực tiếp da Vinci
Toàn bộ mô hình kinh doanh được vận hành theo cơ chế “hai xoắn kép”:
Robot lắp càng nhiều, càng có nhiều bác sĩ chấp nhận hệ thống da Vinci, chi phí thay thế ở phía sau càng lớn
Robot lắp càng nhiều thì nhu cầu dịch vụ hậu mãi và vật tư tiêu hao cho phụ kiện cũng càng tăng
Hiện tại, theo góc nhìn trên bảng giá, mô hình W đáy tạo ra trên khung ngày (dải K ngày) đang ở vị trí kháng cự then chốt, chờ xác nhận khi vượt qua
Nói đến đây là hết, trên đây là tất cả
Eric SJ
·
--
Giá trị của ngành y tế rốt cuộc đã được ai “thu lợi”?
Gần đây khi tôi rà soát ngành y tế, tôi phát hiện trước đây mình có hai hiểu lầm về ngành này:
(1)Chỉ đơn thuần coi số lượng bệnh nhân như “thị trường”
(2)Chỉ đơn thuần coi việc một loại thuốc đổi mới được phê duyệt để đưa ra thị trường như một “hào lũy” của doanh nghiệp dược
Hơn nữa, hai hiểu lầm này không chỉ do tôi có; trong lúc tôi lướt qua cộng đồng Snowball, tôi phát hiện đa số các nhà đầu tư đang nắm giữ Eli Lilly, AstraZeneca và những nhà đầu tư quan tâm đến lĩnh vực dược đều có cách hiểu tương tự.
Nhưng một loại thuốc, từ lúc được đề xuất dưới dạng khái niệm trong phòng thí nghiệm cho đến khi thật sự đi vào cơ thể bệnh nhân, giữa chặng đường đó cần trải qua hàng loạt khâu như thử nghiệm lâm sàng, sản xuất, chẩn đoán, vận chuyển chuỗi lạnh, thanh toán bảo hiểm và phân phối đến nhà thuốc. Chỉ cần một khâu bị “kẹt”, thì quy mô thị trường theo lý thuyết cũng không thể chuyển thành tình huống sử dụng thực tế.
ISRGUS+2,55%
2k
·
--
Hiện nay trên thị trường có những “núi rác” hàng nhái nào đang khởi động
Cũng có thể gọi là “chiến xa tận thế” sao?
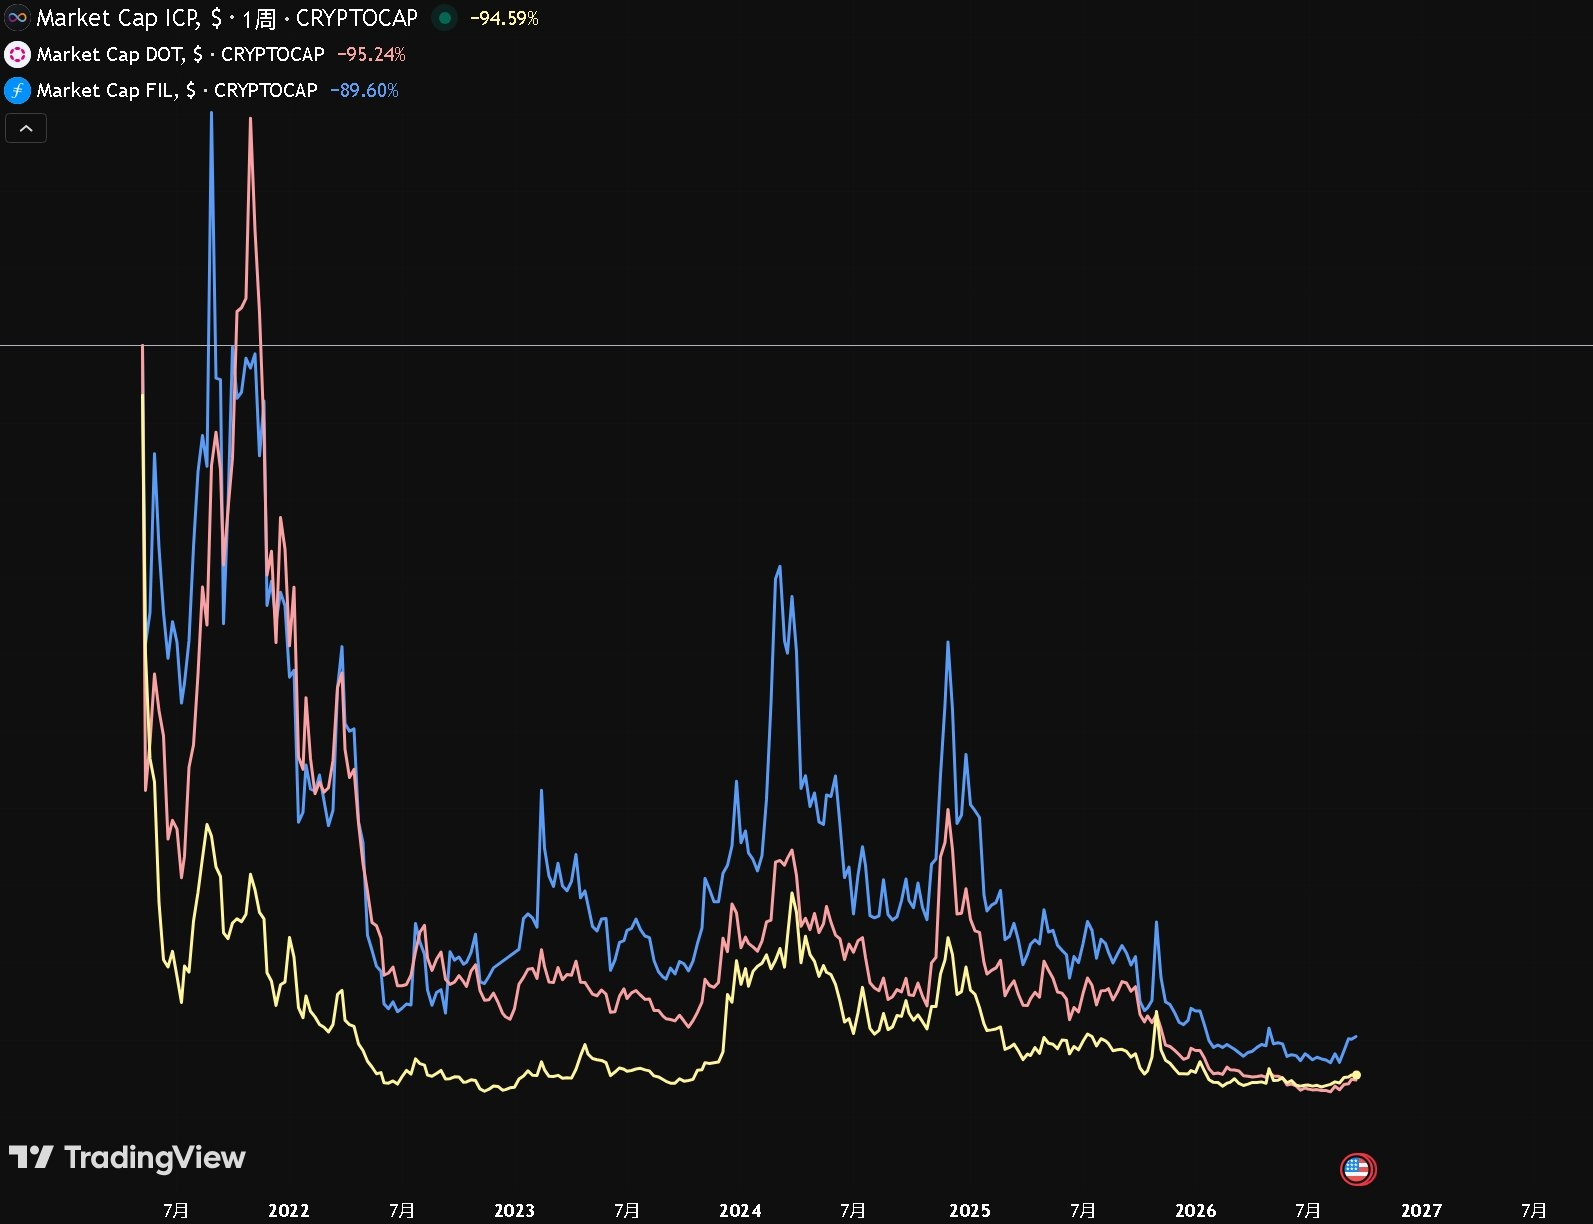
“Chiến xa tận thế” thật sự thì tôi chỉ công nhận có ba cái này $DOT $FIL $ICP
Nếu còn phải thêm một cái nữa thì đó là $EOS ngày xưa (giờ đổi sang thành $A)
Hai vòng gần đây, các dự án nhái kia trước bốn vị “thần thượng cổ” chân chính này, đều chỉ là tiểu vu gặp đại vu
Họ đều có vài điểm chung:
(1)Từng nằm trong top vốn hóa trước mười
(2)Số lượng người nắm giữ đông đảo
(3)Cốt truyện/đề tài đỉnh cao
(4)Đội hình thần cấp
6
4
6.8k
·
--
Đã xác minh
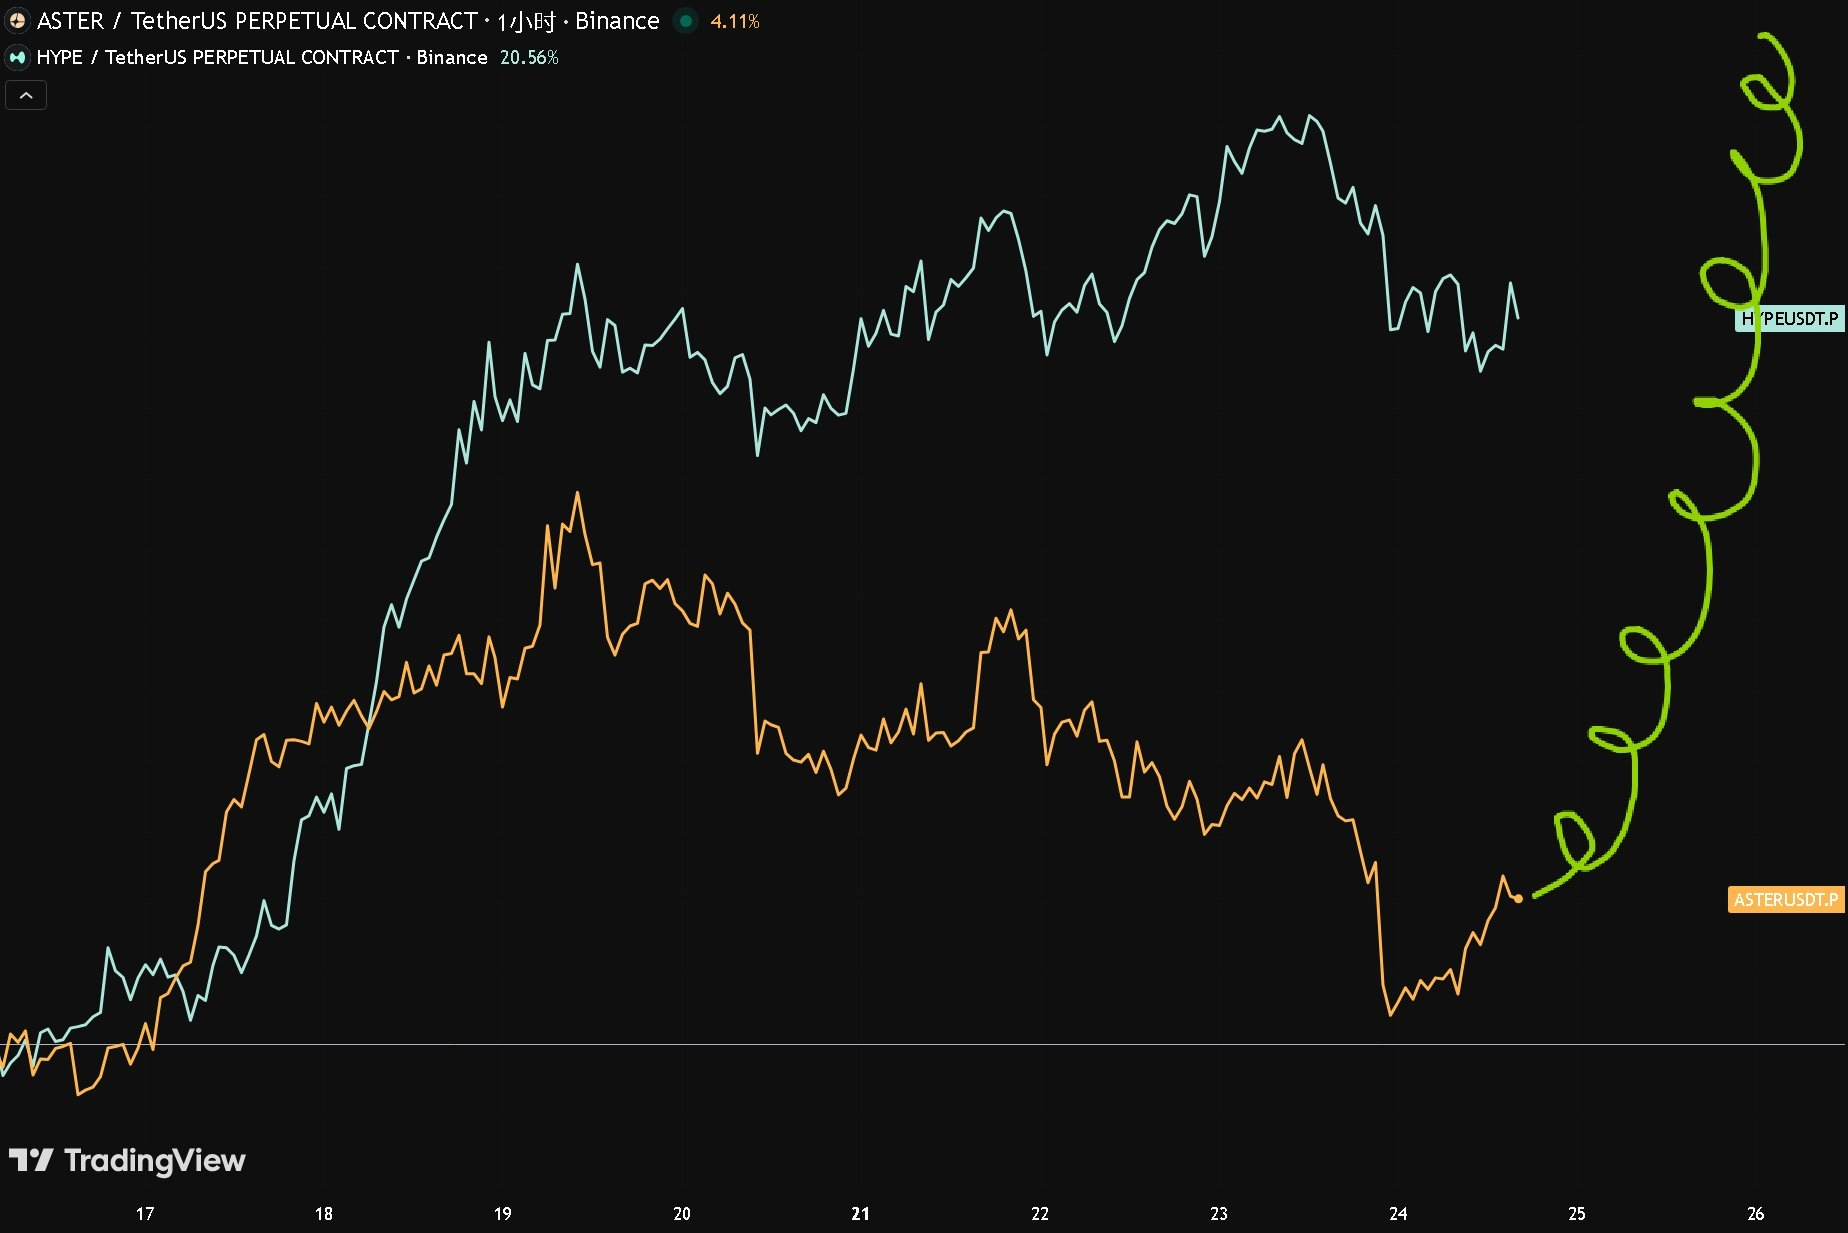
$HYPE Bất ngờ lên Binance giao ngay
{future}(HYPEUSDT)
Đến nước này rồi, $ASTER chỉ còn duy nhất một con đường để phá cục: [螺旋升天涨服所有人]
{future}(ASTERUSDT)
Nếu không, ngày mai $LIT cũng sẽ được niêm yết
$HYPE Bất ngờ lên Binance giao ngay
Đến nước này rồi, $ASTER chỉ còn duy nhất một con đường để phá cục: [螺旋升天涨服所有人]
Nếu không, ngày mai $LIT cũng sẽ được niêm yết
Đến nước này rồi, $ASTER chỉ còn duy nhất một con đường để phá cục: [螺旋升天涨服所有人]
Nếu không, ngày mai $LIT cũng sẽ được niêm yết
1
2
2.6k
·
--
Đã xác minh
Bài viết
Giá trị của ngành y tế rốt cuộc đã được ai “thu lợi”?Gần đây khi tôi rà soát ngành y tế, tôi phát hiện trước đây mình có hai hiểu lầm về ngành này:
(1)Chỉ đơn thuần coi số lượng bệnh nhân như “thị trường”
(2)Chỉ đơn thuần coi việc một loại thuốc đổi mới được phê duyệt để đưa ra thị trường như một “hào lũy” của doanh nghiệp dược
Hơn nữa, hai hiểu lầm này không chỉ do tôi có; trong lúc tôi lướt qua cộng đồng Snowball, tôi phát hiện đa số các nhà đầu tư đang nắm giữ Eli Lilly, AstraZeneca và những nhà đầu tư quan tâm đến lĩnh vực dược đều có cách hiểu tương tự.
Nhưng một loại thuốc, từ lúc được đề xuất dưới dạng khái niệm trong phòng thí nghiệm cho đến khi thật sự đi vào cơ thể bệnh nhân, giữa chặng đường đó cần trải qua hàng loạt khâu như thử nghiệm lâm sàng, sản xuất, chẩn đoán, vận chuyển chuỗi lạnh, thanh toán bảo hiểm và phân phối đến nhà thuốc. Chỉ cần một khâu bị “kẹt”, thì quy mô thị trường theo lý thuyết cũng không thể chuyển thành tình huống sử dụng thực tế.
Giá trị của ngành y tế rốt cuộc đã được ai “thu lợi”?
Gần đây khi tôi rà soát ngành y tế, tôi phát hiện trước đây mình có hai hiểu lầm về ngành này:
(1)Chỉ đơn thuần coi số lượng bệnh nhân như “thị trường”
(2)Chỉ đơn thuần coi việc một loại thuốc đổi mới được phê duyệt để đưa ra thị trường như một “hào lũy” của doanh nghiệp dược
Hơn nữa, hai hiểu lầm này không chỉ do tôi có; trong lúc tôi lướt qua cộng đồng Snowball, tôi phát hiện đa số các nhà đầu tư đang nắm giữ Eli Lilly, AstraZeneca và những nhà đầu tư quan tâm đến lĩnh vực dược đều có cách hiểu tương tự.
Nhưng một loại thuốc, từ lúc được đề xuất dưới dạng khái niệm trong phòng thí nghiệm cho đến khi thật sự đi vào cơ thể bệnh nhân, giữa chặng đường đó cần trải qua hàng loạt khâu như thử nghiệm lâm sàng, sản xuất, chẩn đoán, vận chuyển chuỗi lạnh, thanh toán bảo hiểm và phân phối đến nhà thuốc. Chỉ cần một khâu bị “kẹt”, thì quy mô thị trường theo lý thuyết cũng không thể chuyển thành tình huống sử dụng thực tế.
(1)Chỉ đơn thuần coi số lượng bệnh nhân như “thị trường”
(2)Chỉ đơn thuần coi việc một loại thuốc đổi mới được phê duyệt để đưa ra thị trường như một “hào lũy” của doanh nghiệp dược
Hơn nữa, hai hiểu lầm này không chỉ do tôi có; trong lúc tôi lướt qua cộng đồng Snowball, tôi phát hiện đa số các nhà đầu tư đang nắm giữ Eli Lilly, AstraZeneca và những nhà đầu tư quan tâm đến lĩnh vực dược đều có cách hiểu tương tự.
Nhưng một loại thuốc, từ lúc được đề xuất dưới dạng khái niệm trong phòng thí nghiệm cho đến khi thật sự đi vào cơ thể bệnh nhân, giữa chặng đường đó cần trải qua hàng loạt khâu như thử nghiệm lâm sàng, sản xuất, chẩn đoán, vận chuyển chuỗi lạnh, thanh toán bảo hiểm và phân phối đến nhà thuốc. Chỉ cần một khâu bị “kẹt”, thì quy mô thị trường theo lý thuyết cũng không thể chuyển thành tình huống sử dụng thực tế.
1
1.9k
·
--
Bài viết
Chỉ mới là bắt đầu khi đưa cổ phiếu lên chuỗi, vậy có bao nhiêu người đã nhìn thấy cổ tức lên chuỗi?Sự “nhiệt” của Robinhood Chain tiếp tục thúc đẩy mức độ chắc chắn và quy mô của mảng cổ phiếu-tiền mã hóa. Hiện tại, những gì người ta đang thấy trong lĩnh vực này là: có thể mua cổ phiếu trên chuỗi, nhưng cách được áp dụng phổ biến nhất hiện nay vẫn là nhóm tạo tài sản mới (meme) qua pool tài sản dạng coin.
Kế hoạch ban đầu về việc làm các bộ DeFi tạm thời đã được gác sang một bên.
Nhưng sau khi cổ phiếu đã đi vào chuỗi, vẫn còn một thứ mang tính chắc chắn cao hơn nữa mà thị trường ít người nhắc đến—đó là cổ tức.
Việc tách trước lợi nhuận mà một tài sản trong tương lai có thể tạo ra để giao dịch riêng lẻ—trước đây Web3 đã từng làm rồi. Chỉ là bây giờ hai lĩnh vực này giao nhau, và ở tầng nền có công nghệ (phát hành cổ tức trên chuỗi) hỗ trợ, nên chuyện này sẽ tự nhiên xảy ra trên chuỗi.
Chỉ mới là bắt đầu khi đưa cổ phiếu lên chuỗi, vậy có bao nhiêu người đã nhìn thấy cổ tức lên chuỗi?
Sự “nhiệt” của Robinhood Chain tiếp tục thúc đẩy mức độ chắc chắn và quy mô của mảng cổ phiếu-tiền mã hóa. Hiện tại, những gì người ta đang thấy trong lĩnh vực này là: có thể mua cổ phiếu trên chuỗi, nhưng cách được áp dụng phổ biến nhất hiện nay vẫn là nhóm tạo tài sản mới (meme) qua pool tài sản dạng coin.
Kế hoạch ban đầu về việc làm các bộ DeFi tạm thời đã được gác sang một bên.
Nhưng sau khi cổ phiếu đã đi vào chuỗi, vẫn còn một thứ mang tính chắc chắn cao hơn nữa mà thị trường ít người nhắc đến—đó là cổ tức.
Việc tách trước lợi nhuận mà một tài sản trong tương lai có thể tạo ra để giao dịch riêng lẻ—trước đây Web3 đã từng làm rồi. Chỉ là bây giờ hai lĩnh vực này giao nhau, và ở tầng nền có công nghệ (phát hành cổ tức trên chuỗi) hỗ trợ, nên chuyện này sẽ tự nhiên xảy ra trên chuỗi.
1
4
2k
·
--
1
1
3.5k
·
--
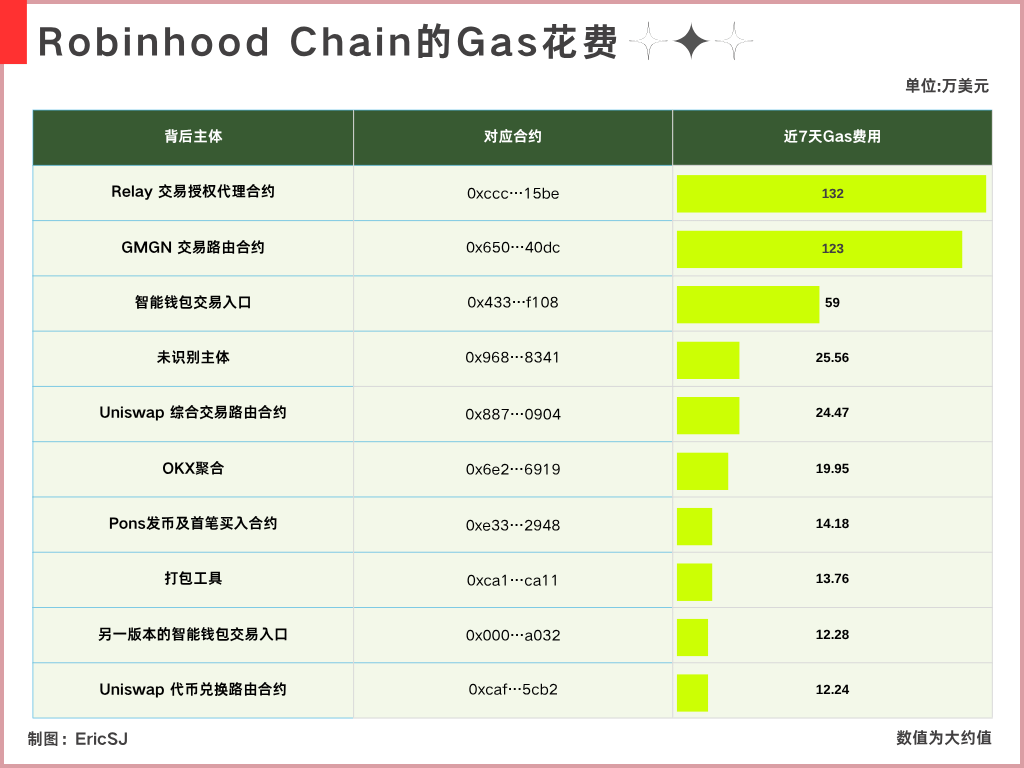
Trong tuần vừa qua, Robinhood Chain thu phí Gas khoảng tầm 8M
Tôi đã trích xuất những khoản chi phí Gas đóng góp trong top 10
Đồng thời cũng đối chiếu thực thể đứng sau các địa chỉ tương ứng để lập ra bảng này
FOMO @fomo và Relay xếp hạng #1 là @RelayProtocol đều có quan hệ tích hợp đã được xác thực
Hạng #2 là GMGN
Hạng #3 là lời gọi từ ví AA
Điều này không khỏi khiến tôi nhớ đến hai “người cũ”
UniversalX và Particle $PARTI
{future}(PARTIUSDT)
UX trong vòng trước có thể nói là “MVP” của ứng dụng đầu cuối trên toàn chuỗi
Cái trước, với vai trò là terminal giao dịch, giống như fomo ngày nay;
còn cái sau, với vai trò hạ tầng, giống như Relay ngày nay
Bây giờ tôi vẫn có thể thấy rất nhiều KOL và các “P nhỏ” gắn logo UX
Mỗi lần thị trường có người đăng nói về giao dịch fomo nhanh đến mức nào (thỉnh thoảng còn bị lag khiến khó chịu) thì trong đầu tôi lại vô thức hiện lên UX
Cũng cùng là đang giải quyết chuyện “người dùng không nên cảm nhận được chuỗi”
Với những người đã dùng UX thì điều này không có gì quá hiếm lạ
Nhưng hiện tại trên thị trường lại gần như không có tiếng nói
Thậm chí cũng không rõ trạng thái hiện tại của nó: nói là đã dừng thì thỉnh thoảng vẫn có động tĩnh; nói là chưa dừng thì lần này tình hình trên chuỗi hầu như chẳng có gì thay đổi
Nhìn từ góc độ của tôi, UX thời đó về trải nghiệm giao dịch toàn chuỗi đúng là vượt trội, “秒杀” nhiều sản phẩm khác
Chỉ có điểm hơi khó chịu là chi phí của AA rất khó giảm từ gốc
Dù đặt trong bối cảnh hiện tại thì về trải nghiệm cũng vẫn tốt hơn nhiều ứng dụng đang làm tích hợp cross-chain
Nhưng rốt cuộc là không có tiếng nói
Hướng phát triển công nghệ không bị chứng thực là sai, cũng không xuất hiện sự cố lớn
Chỉ là lặng lẽ rút lui khỏi sân khấu chính, lui về hậu trường, không có tuyên bố kết thúc chính thức, cũng không có tuyên bố cho buổi diễn thứ hai
Dưới khán đài, khán giả không hiểu chuyện gì đang xảy ra
......
Trong tuần vừa qua, Robinhood Chain thu phí Gas khoảng tầm 8M
Tôi đã trích xuất những khoản chi phí Gas đóng góp trong top 10
Đồng thời cũng đối chiếu thực thể đứng sau các địa chỉ tương ứng để lập ra bảng này
FOMO @fomo và Relay xếp hạng #1 là @RelayProtocol đều có quan hệ tích hợp đã được xác thực
Hạng #2 là GMGN
Hạng #3 là lời gọi từ ví AA
Điều này không khỏi khiến tôi nhớ đến hai “người cũ”
UniversalX và Particle $PARTI
UX trong vòng trước có thể nói là “MVP” của ứng dụng đầu cuối trên toàn chuỗi
Cái trước, với vai trò là terminal giao dịch, giống như fomo ngày nay;
còn cái sau, với vai trò hạ tầng, giống như Relay ngày nay
Bây giờ tôi vẫn có thể thấy rất nhiều KOL và các “P nhỏ” gắn logo UX
Mỗi lần thị trường có người đăng nói về giao dịch fomo nhanh đến mức nào (thỉnh thoảng còn bị lag khiến khó chịu) thì trong đầu tôi lại vô thức hiện lên UX
Cũng cùng là đang giải quyết chuyện “người dùng không nên cảm nhận được chuỗi”
Với những người đã dùng UX thì điều này không có gì quá hiếm lạ
Nhưng hiện tại trên thị trường lại gần như không có tiếng nói
Thậm chí cũng không rõ trạng thái hiện tại của nó: nói là đã dừng thì thỉnh thoảng vẫn có động tĩnh; nói là chưa dừng thì lần này tình hình trên chuỗi hầu như chẳng có gì thay đổi
Nhìn từ góc độ của tôi, UX thời đó về trải nghiệm giao dịch toàn chuỗi đúng là vượt trội, “秒杀” nhiều sản phẩm khác
Chỉ có điểm hơi khó chịu là chi phí của AA rất khó giảm từ gốc
Dù đặt trong bối cảnh hiện tại thì về trải nghiệm cũng vẫn tốt hơn nhiều ứng dụng đang làm tích hợp cross-chain
Nhưng rốt cuộc là không có tiếng nói
Hướng phát triển công nghệ không bị chứng thực là sai, cũng không xuất hiện sự cố lớn
Chỉ là lặng lẽ rút lui khỏi sân khấu chính, lui về hậu trường, không có tuyên bố kết thúc chính thức, cũng không có tuyên bố cho buổi diễn thứ hai
Dưới khán đài, khán giả không hiểu chuyện gì đang xảy ra
......
1
1
2
12.1k
·
--
Đã xác minh
Bài viết
Adobe chủ động kiếm ít tiền hơn, rốt cuộc đang đặt cược vào điều gì?Báo cáo tài chính mới nhất mà Adobe công bố, điểm nổi bật nhất là 1 tỷ người dùng hoạt động hằng tháng và doanh thu theo quý đạt mức kỷ lục mới 6,76 tỷ USD; dòng tiền từ hoạt động kinh doanh đạt 2,52 tỷ USD, đồng thời cũng lập kỷ lục ở quý 3.
Tuy nhiên, nhìn trên toàn cục, khi kết hợp với phần hướng dẫn (guidance) lần này thì có thể nói đây là một bức tranh “vui buồn lẫn lộn”:
Dự báo doanh thu quý 4 mà Adobe đưa ra là 6,8 đến 6,85 tỷ USD.
Trong quý này, công ty đã đạt 6,76 tỷ USD, nghĩa là quý tới chỉ dự kiến tăng thêm theo quý từ 40 đến 90 triệu USD; nếu lấy giá trị trung bình thì tăng khoảng 65 triệu USD.
Đặt 65 triệu USD vào một công ty có doanh thu theo quý gần 7 tỷ USD thì không thể nói là không có tăng trưởng, nhưng đúng là chỉ là một phần rất nhỏ; đặc biệt là khi đặt quý 3 và quý 4 của hai năm trước cạnh nhau thì có thể thấy kỳ vọng tăng trưởng này khá thận trọng
Adobe chủ động kiếm ít tiền hơn, rốt cuộc đang đặt cược vào điều gì?
Báo cáo tài chính mới nhất mà Adobe công bố, điểm nổi bật nhất là 1 tỷ người dùng hoạt động hằng tháng và doanh thu theo quý đạt mức kỷ lục mới 6,76 tỷ USD; dòng tiền từ hoạt động kinh doanh đạt 2,52 tỷ USD, đồng thời cũng lập kỷ lục ở quý 3.
Tuy nhiên, nhìn trên toàn cục, khi kết hợp với phần hướng dẫn (guidance) lần này thì có thể nói đây là một bức tranh “vui buồn lẫn lộn”:
Dự báo doanh thu quý 4 mà Adobe đưa ra là 6,8 đến 6,85 tỷ USD.
Trong quý này, công ty đã đạt 6,76 tỷ USD, nghĩa là quý tới chỉ dự kiến tăng thêm theo quý từ 40 đến 90 triệu USD; nếu lấy giá trị trung bình thì tăng khoảng 65 triệu USD.
Đặt 65 triệu USD vào một công ty có doanh thu theo quý gần 7 tỷ USD thì không thể nói là không có tăng trưởng, nhưng đúng là chỉ là một phần rất nhỏ; đặc biệt là khi đặt quý 3 và quý 4 của hai năm trước cạnh nhau thì có thể thấy kỳ vọng tăng trưởng này khá thận trọng
3
1
2.4k
·
--
Bài viết
Ngành RWA: lợi suất Tín phiếu Kho bạc 4%, vì sao tái bảo hiểm có thể mang lại hơn 10%?Thị trường tái bảo hiểm là một trong số ít khái niệm khá mới của vòng này. Quy mô thị trường hiện tại vẫn chưa lớn; cộng gộp hai dự án chính đã có, quy mô thị trường (tiền gửi của người dùng) vẫn chưa vượt 1 tỷ.
Một vài khái niệm con của RWA xứng đáng được xem là MVP trong chu kỳ này; tăng trưởng quy mô diễn ra cũng rất nhanh. Nhưng khi nhìn vào mô hình kinh doanh của các bên phát hành đứng sau những dự án này, tôi hiểu được thêm một điều: đối với RWA, quy mô đích thực là quan trọng, nhưng mức độ phân phối rộng đến đâu và liệu nhà phát hành (giao thức) có thực sự kiếm được tiền hay không mới là mấu chốt.
Nếu việc phân phối đủ rộng hoặc bản thân lợi nhuận có thể được xác minh, thì mô hình kinh doanh của nhà phát hành đó mới thực sự được coi là một mô hình tốt.
Ngành RWA: lợi suất Tín phiếu Kho bạc 4%, vì sao tái bảo hiểm có thể mang lại hơn 10%?
Thị trường tái bảo hiểm là một trong số ít khái niệm khá mới của vòng này. Quy mô thị trường hiện tại vẫn chưa lớn; cộng gộp hai dự án chính đã có, quy mô thị trường (tiền gửi của người dùng) vẫn chưa vượt 1 tỷ.
Một vài khái niệm con của RWA xứng đáng được xem là MVP trong chu kỳ này; tăng trưởng quy mô diễn ra cũng rất nhanh. Nhưng khi nhìn vào mô hình kinh doanh của các bên phát hành đứng sau những dự án này, tôi hiểu được thêm một điều: đối với RWA, quy mô đích thực là quan trọng, nhưng mức độ phân phối rộng đến đâu và liệu nhà phát hành (giao thức) có thực sự kiếm được tiền hay không mới là mấu chốt.
Nếu việc phân phối đủ rộng hoặc bản thân lợi nhuận có thể được xác minh, thì mô hình kinh doanh của nhà phát hành đó mới thực sự được coi là một mô hình tốt.
2
1.6k
·
--
Đã xác minh
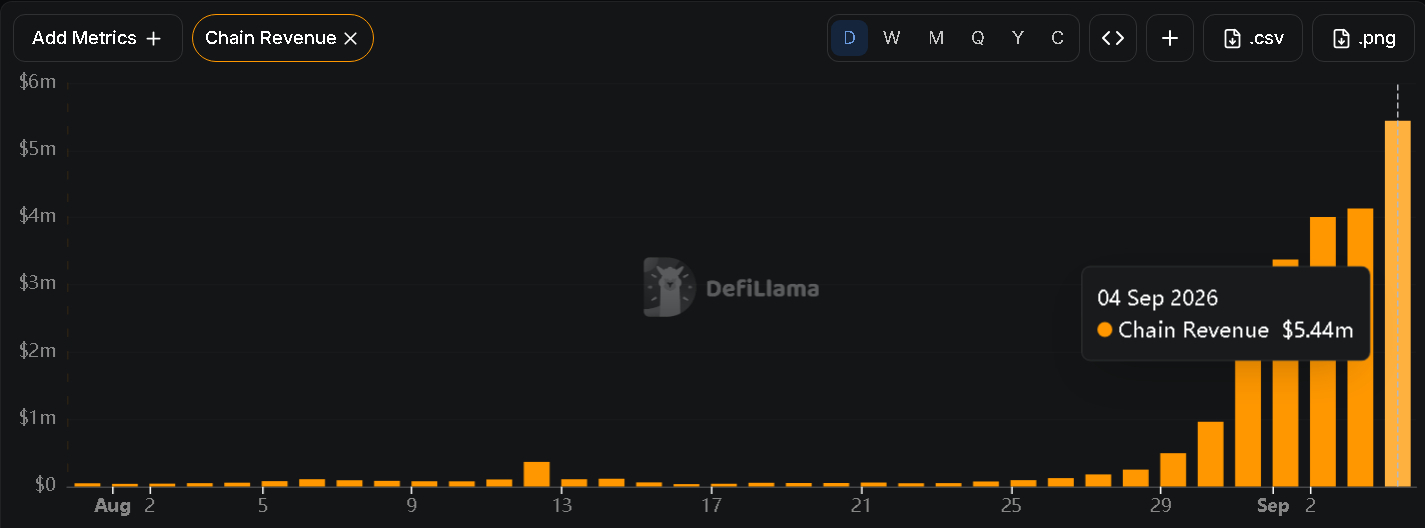
Hoạt động trên Robinhood Chain đã đẩy giá Gas đơn vị của nó lên cao hơn
Đồng thời cũng đưa doanh thu trong một ngày lên mức 5M (sau khi trừ 10% chia cho Arbitrum)
Kiến thức thú vị: Base trong bất kỳ thời điểm nào trước đây cũng chưa từng có mức doanh thu này
Doanh thu chain mỗi ngày hiện tại của RB thậm chí gấp ba lần đỉnh doanh thu của Base
Nếu tiếp theo có thể duy trì doanh thu 2.5M mỗi ngày
thì trong một quý, nó sẽ đóng góp hơn 200 triệu USD doanh thu cho Robinhood $HOOD
Điều này có nghĩa là gì?
Doanh thu mảng giao dịch của Robinhood trong quý trước là 776 triệu USD
➠「Trong đó doanh thu từ quyền chọn là 342 triệu USD, hợp đồng sự kiện (thị trường dự đoán) 156 triệu USD, cổ phiếu 129 triệu USD, doanh thu giao dịch tiền mã hóa 100 triệu USD」
Nếu Robinhood Chain thực sự có thể duy trì doanh thu hằng ngày 2,5 triệu USD, thì khi so sánh tĩnh theo quy mô kinh doanh của quý trước
nó sẽ vượt qua hợp đồng sự kiện, cổ phiếu và giao dịch tiền mã hóa, chỉ đứng sau quyền chọn
Thậm chí phần doanh thu này có thể chiếm hơn 15% tổng doanh thu quý trước của Robinhood
Và tôi nghĩ thay đổi mà Robinhood Chain mang lại cho Robinhood
là mở rộng ranh giới doanh thu này ra ngoài ứng dụng Robinhood
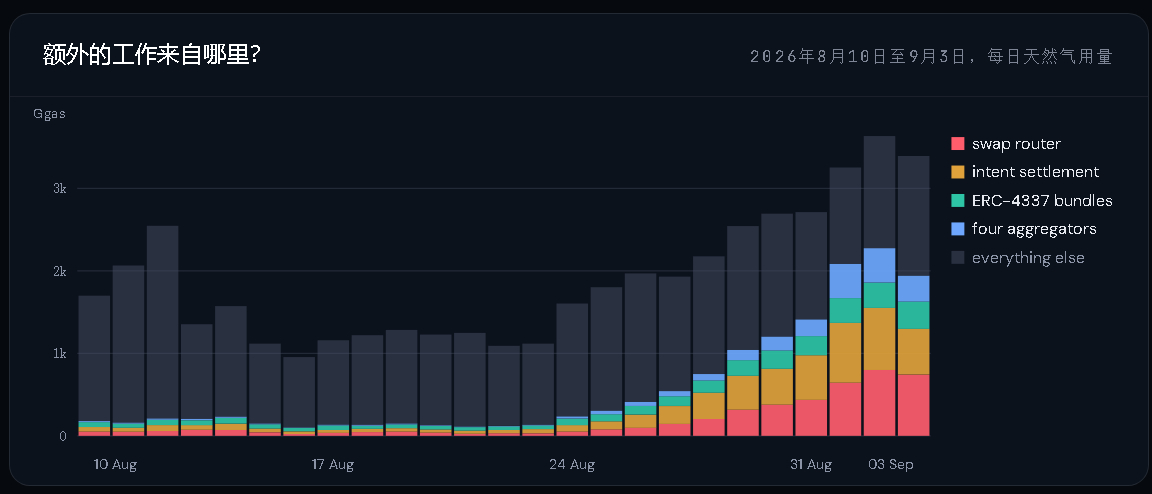
Hiện tại, nguồn Gas lớn nhất trên chain mà tôi vừa xem được một bài nghiên cứu, kết quả nghiên cứu (hình 2) có thể suy ra đại khái:
rất nhiều giao dịch không phải được khởi tạo thông qua ứng dụng Robinhood, và người dùng đứng sau thậm chí có thể chưa từng đăng ký tài khoản Robinhood
Trong buổi công bố báo cáo tài chính gần nhất trước đây của Robinhood, Vlad @vladtenev đã nói
“Tôi nghĩ để đạt 1 nghìn tỷ USD sẽ rất, rất khó; hiện tại chưa có công ty tài chính nào đạt vốn hóa 1 nghìn tỷ USD, nhưng tôi nghĩ điều đó có thể làm được”
Và trong vài con đường tăng trưởng mà ông ấy liệt kê sau đó, Robinhood Chain chính là một trong số đó
Doanh thu mà Robinhood Chain đang tạo ra bây giờ, có lẽ chính là tín hiệu tài chính đầu tiên cho thấy câu chuyện mới này đang bắt đầu trở thành hiện thực
2
5.1k
·
--
Ai cũng đang nói: “Ôi Robinhood Chain phí theo lô/chất chuỗi lập kỷ lục mới rồi, tận 4 triệu!”
Tôi thật sự… chết tiệt.
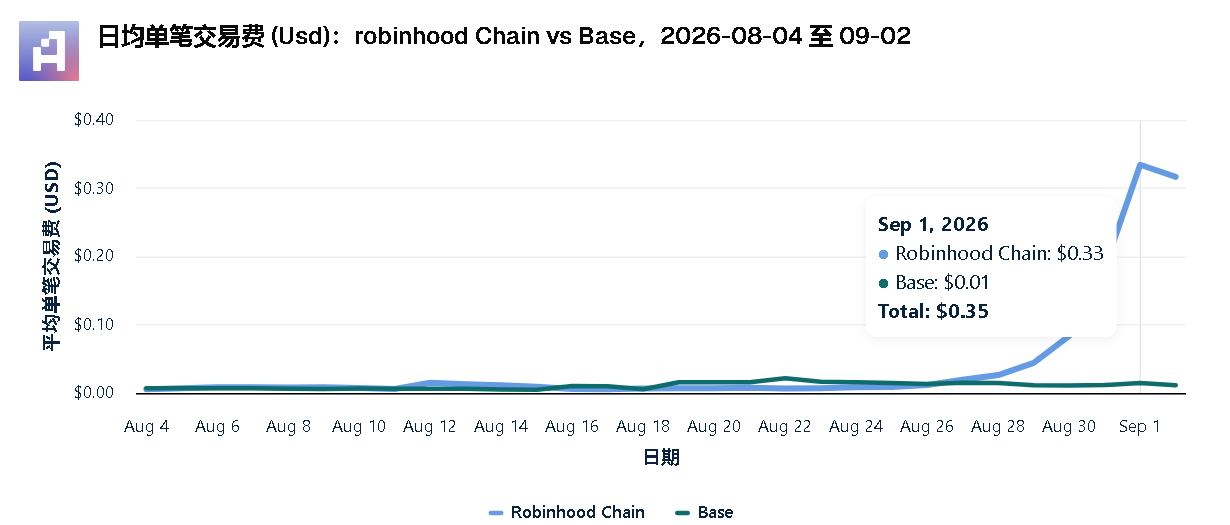
Trong hai tháng qua, phí giao dịch trung bình cho mỗi lệnh của RB đã tăng 5562%, gấp 55 lần!
Chúa Giê-su nghe xong cũng phải rơi nước mắt.
Nhưng thật ra khi dùng thì căn bản không chỉ có 0.33U mỗi lệnh.
Tôi tự dùng khoảng thời gian này
Vài phần mười U là mức cơ bản, một vài phần U là bình thường, hai ba U cũng là nhiều, năm U trở lên thỉnh thoảng cũng có
Chuỗi quý tộc này đúng là quý tộc quá mức rồi.
Đây căn bản không phải mức Gas mà một L2 nên có; Gas của mainnet Ethereum còn rẻ hơn cái này.
$ETH : Hỏng rồi, mình thành L2 rồi à?
{future}(ETHUSDT)
Bên cạnh, Arbitrum chắc miệng cười muốn nứt ra rồi: trước thì đội một cái “ma cà rồng”, còn mình thì đứng phía sau chia phần.
Ban đầu tưởng là chia cho mình một gói máu, ai ngờ nhận về lại là cái bể máu.
Bao giờ thì mới tua nhanh tới giai đoạn “thiên hạ khổ vì RB lâu rồi”?
Ai cũng đang nói: “Ôi Robinhood Chain phí theo lô/chất chuỗi lập kỷ lục mới rồi, tận 4 triệu!”
Tôi thật sự… chết tiệt.
Trong hai tháng qua, phí giao dịch trung bình cho mỗi lệnh của RB đã tăng 5562%, gấp 55 lần!
Chúa Giê-su nghe xong cũng phải rơi nước mắt.
Nhưng thật ra khi dùng thì căn bản không chỉ có 0.33U mỗi lệnh.
Tôi tự dùng khoảng thời gian này
Vài phần mười U là mức cơ bản, một vài phần U là bình thường, hai ba U cũng là nhiều, năm U trở lên thỉnh thoảng cũng có
Chuỗi quý tộc này đúng là quý tộc quá mức rồi.
Đây căn bản không phải mức Gas mà một L2 nên có; Gas của mainnet Ethereum còn rẻ hơn cái này.
$ETH : Hỏng rồi, mình thành L2 rồi à?
Bên cạnh, Arbitrum chắc miệng cười muốn nứt ra rồi: trước thì đội một cái “ma cà rồng”, còn mình thì đứng phía sau chia phần.
Ban đầu tưởng là chia cho mình một gói máu, ai ngờ nhận về lại là cái bể máu.
Bao giờ thì mới tua nhanh tới giai đoạn “thiên hạ khổ vì RB lâu rồi”?
1
1
4.3k
·
--
Đã xác minh
Nội dung này đã vén bức màn cho một số dự án được cho là “có mua lại (buyback)”.
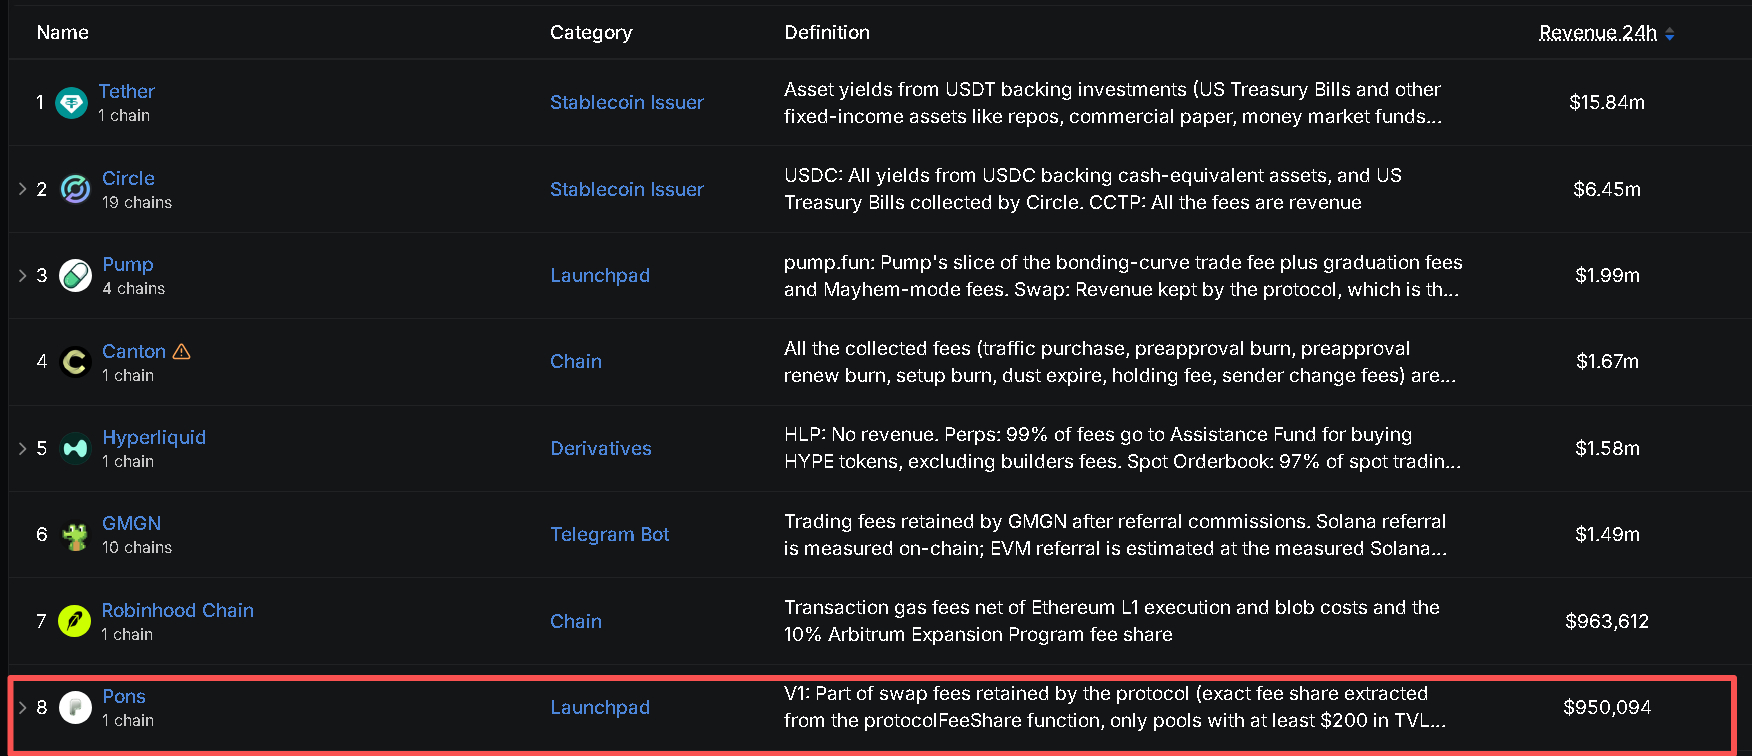
Trong 24 giờ qua, thu nhập on-chain của Pons đạt 950.000 USD.
Gần như bằng luôn doanh thu của cả chuỗi Robinhood Chain.
Vượt trội rõ rệt, trong đó 80% thu nhập được dùng để mua lại $PONS.
Vốn hóa hiện nay cũng đã lên tới 250 triệu.
Sau Hyperliquid, thị trường lại bắt đầu bàn tán về thiết kế mua lại nhờ một thỏa thuận.
Nhưng lại bỏ qua điều kiện tiên quyết quan trọng nhất:
TẠO RA DOANH THU
Kiến thức ít người biết: $OP thực ra có cơ chế mua lại, nhưng đã dừng mua lại được vài tháng.
Không phải vì tầng quản trị đã dừng mua lại, mà là vì ngay từ phương án mua lại ban đầu đã có thiết lập sẵn.
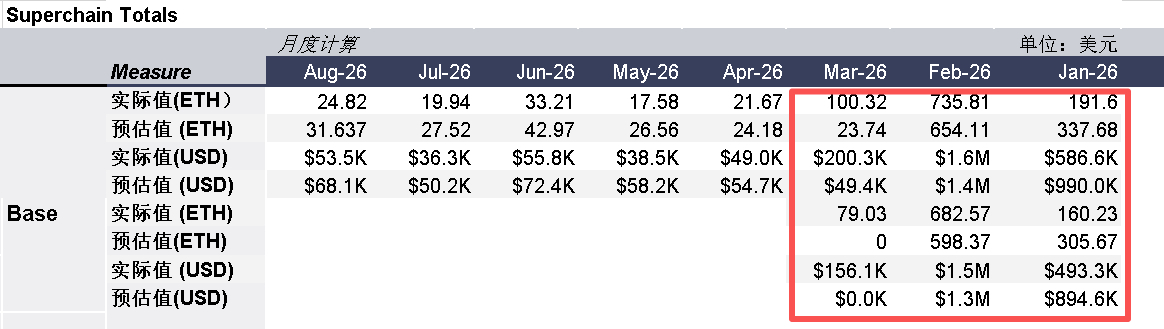
➼ Nếu thu nhập do Optimism Collective tạo ra trong một tháng không đạt 200.000 USD, thì việc mua lại trong tháng đó sẽ tạm dừng và được dời sang tháng kế tiếp.
Kể từ khi Base không tiếp tục đóng góp doanh thu theo khung SuperChain, họ đã ngừng tạo ra nguồn thu.
Kết quả là toàn bộ SuperChain đóng góp doanh thu cho Optimism, trong một tháng cũng không đủ 200.000 USD (như Hình 2).
Base dừng đóng góp = $OP thu nhập không đủ = ngừng mua lại.
Nếu đợt Robinhood Chain này áp dụng stack công nghệ của Optimism thì lại là một bối cảnh khác—tiếc là không phải.
Và vài ngày trước, một dự án nổi tiếng khác là Ethena cũng đã công bố một kế hoạch mua lại từ thu nhập; hiện tại có vẻ tỉ lệ thông qua sẽ rất cao.
Tôi thấy truyền thông nói rằng “Ethena sẽ dùng 95% thu nhập để mua lại”.
Nhưng thực tế đó là một sai lệch thông tin rất nghiêm trọng, và rất dễ làm người xem bị dẫn dắt.
Vì họ đã không giải thích điều kiện của việc mua lại.
Giống như Optimism, việc mua lại của nó cũng có điều kiện. Ở đây, “95%” thực ra là tỉ lệ mua lại từ phần thu nhập của quỹ (fund).
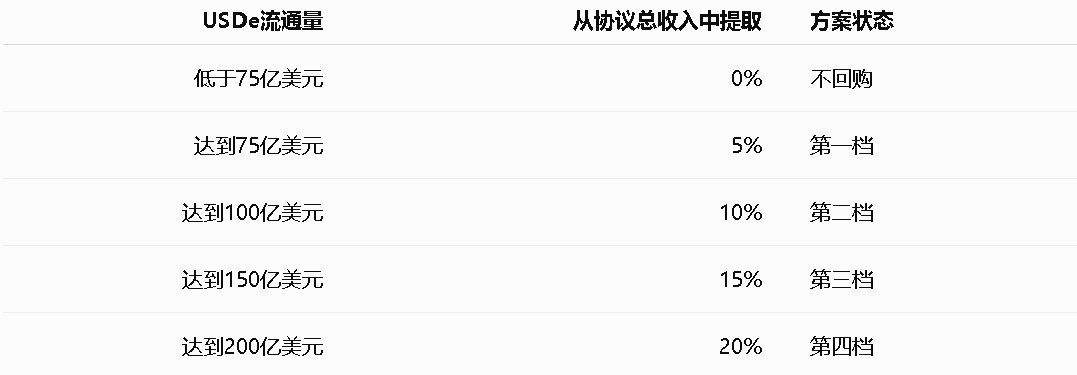
Tuy nhiên, điều kiện tiên quyết là $USDE phải đạt được mức lưu thông cụ thể, nên tỉ lệ thực tế thực sự rất thấp (xem Hình 3).
➼ Ngoài ra, ngưỡng kích hoạt sử dụng lượng lưu thông trung bình USDe trong 14 ngày liên tiếp, giúp tránh việc do một lần đúc (mint) giá trị lớn làm lượng cung tạm thời vượt ngưỡng rồi ngay lập tức kích hoạt mua lại.
Đã mua lại chưa? Có mua lại, nhưng có ngưỡng, và ngưỡng không hề thấp.
Ý là gì?
Nói theo cách dễ hiểu: hiện lượng lưu thông USDe là 4 tỷ. Để đạt tiêu chuẩn mua lại của nấc đầu tiên, bạn gần như phải tăng lên gấp đôi.
Toàn bộ lộ trình như sau:
Quy mô USDe → Ethena tạo ra tổng doanh thu → trích theo từng nấc từ 5% đến 20% (Hình 3) → chuyển vào quỹ → và cuối cùng mới dùng 95% trong đó để mua lại ENA.
Có thể nói, giá trị của $HYPE $PONS vẫn đang tiếp tục được nâng cao.
1
2
7.4k
·
--
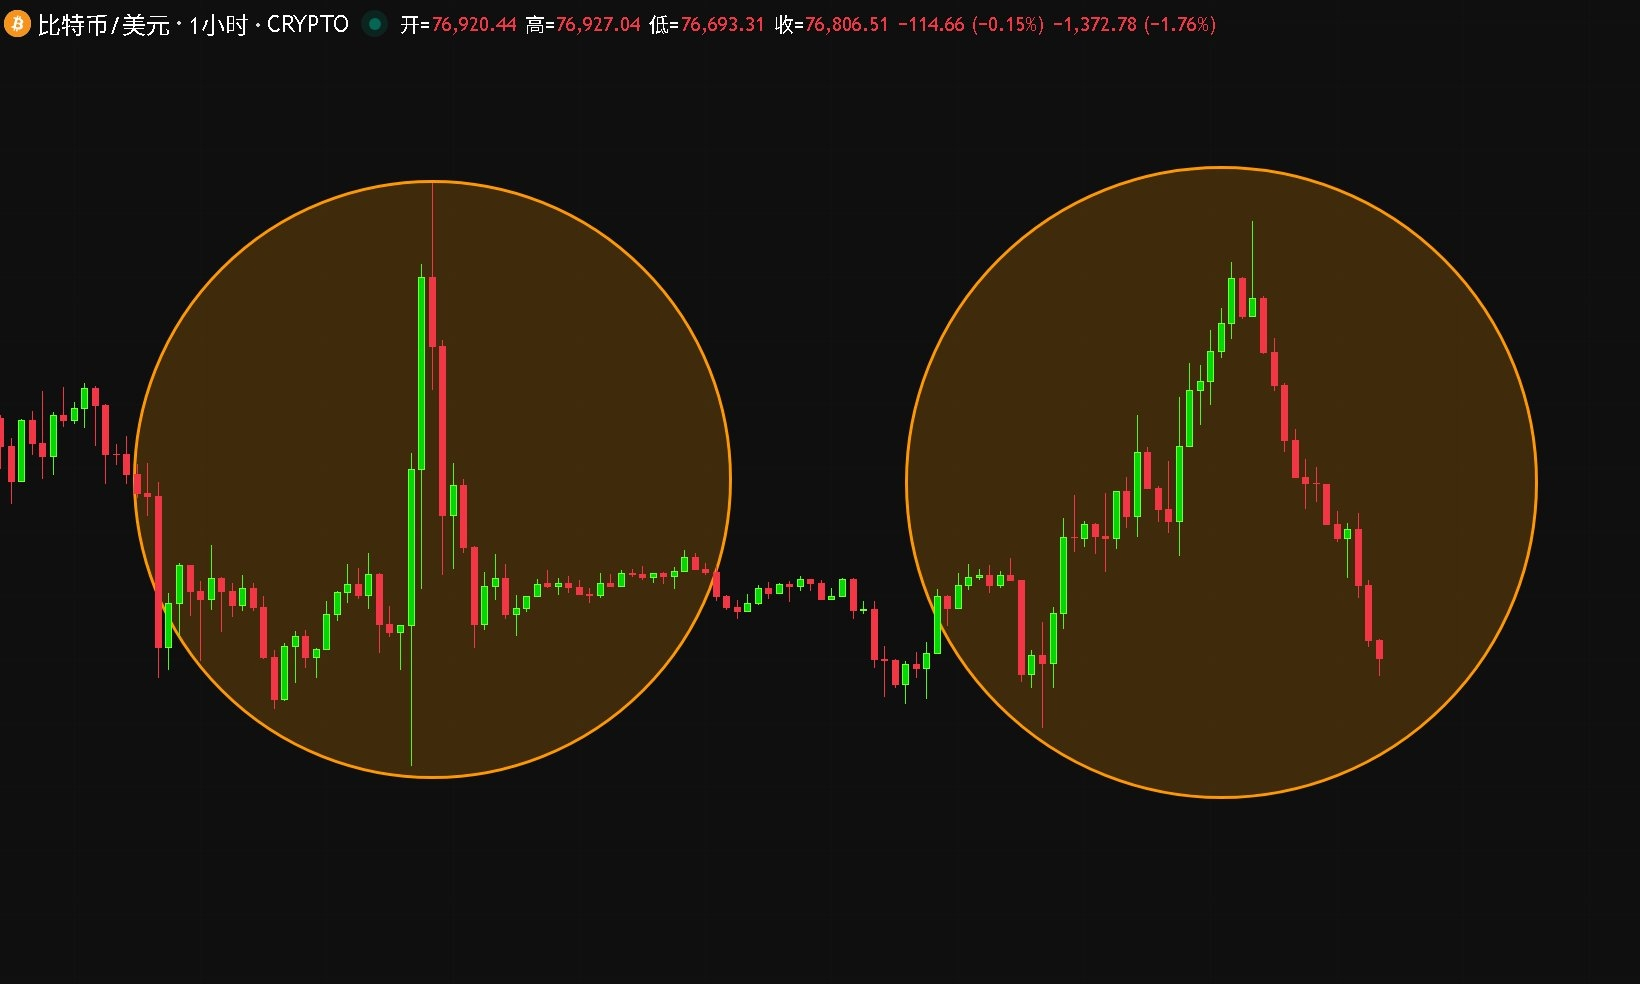
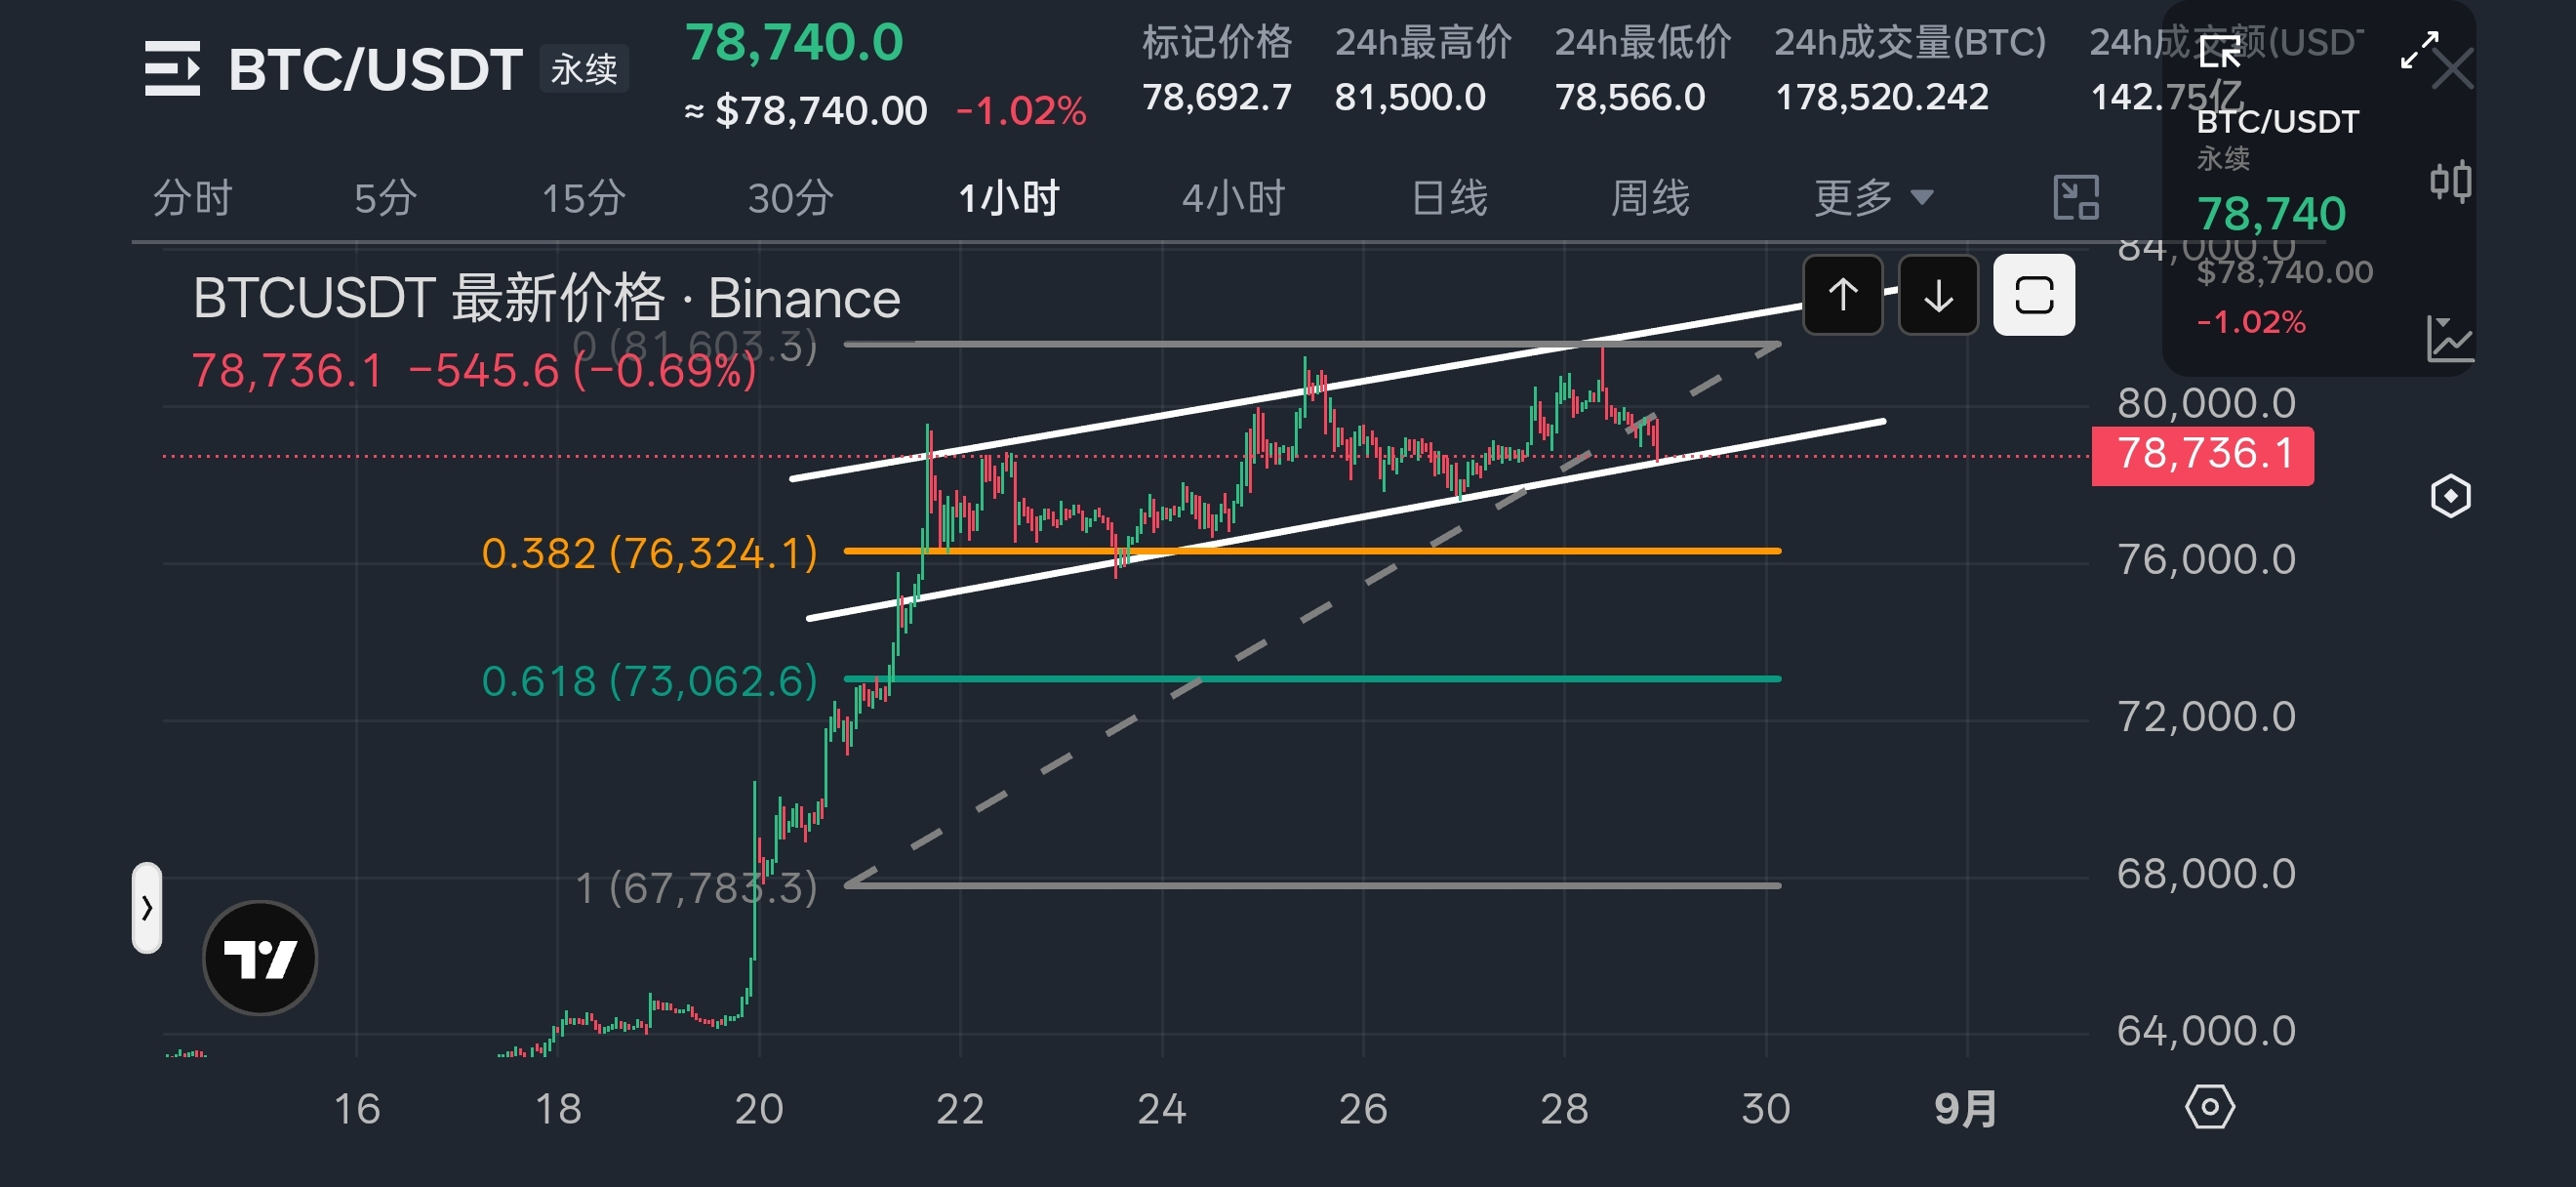
Ê này hôm nay ban ngày bánh nướng lớn $BTC lại một lần nữa xung kích mốc số nguyên 80.000 thất bại
Chạm một cái vào mép dưới của kênh đi lên là nó rơi xuống rồi
Hy vọng lần hỗ trợ ở mép dưới này có thể trụ vững
Nếu không thì giảm xuống 2000 điểm là trong ngắn hạn có thể nhìn thấy được
Ê này hôm nay ban ngày bánh nướng lớn $BTC lại một lần nữa xung kích mốc số nguyên 80.000 thất bại
Chạm một cái vào mép dưới của kênh đi lên là nó rơi xuống rồi
Hy vọng lần hỗ trợ ở mép dưới này có thể trụ vững
Nếu không thì giảm xuống 2000 điểm là trong ngắn hạn có thể nhìn thấy được
Chạm một cái vào mép dưới của kênh đi lên là nó rơi xuống rồi
Hy vọng lần hỗ trợ ở mép dưới này có thể trụ vững
Nếu không thì giảm xuống 2000 điểm là trong ngắn hạn có thể nhìn thấy được
Eric SJ
·
--
Một hiện tượng hơi “xui”
$BTC Vừa mới vừa rồi lại bắn lại, vừa chạm mốc con số nguyên 80.000 rồi, nhưng chưa kịp ổn định đã lại rơi xuống
Hơn nữa, lần này đỉnh cao cũng không vượt được đỉnh ngắn hạn trước đó 😨
$BTC Vừa mới vừa rồi lại bắn lại, vừa chạm mốc con số nguyên 80.000 rồi, nhưng chưa kịp ổn định đã lại rơi xuống
Hơn nữa, lần này đỉnh cao cũng không vượt được đỉnh ngắn hạn trước đó 😨
1
2
3.4k
·
--
Đã xác minh
Bài viết
Người mua GPU nhiều hơn rồi, vậy người dùng GPU cũng nhiều hơn không?Lần này báo cáo tài chính của Nvidia $NVDA đạt tăng trưởng cùng kỳ gấp đôi cả về doanh thu và lợi nhuận gộp.
Và khi doanh thu của một công ty trong một quý đã gần 100 tỷ đô la Mỹ, mà vẫn có thể tăng gấp đôi so với cùng kỳ, thì việc tiếp tục thảo luận nhu cầu mạnh hay yếu rốt cuộc cũng không còn nhiều ý nghĩa nữa.
Tôi nghĩ rằng sự thay đổi về chất lượng lợi nhuận mới là thứ mà một công ty có quy mô như vậy, sau mỗi quý công bố báo cáo tài chính, chúng ta cần phải phân tích để làm rõ.
Với Nvidia, thực chất là trong báo cáo tài chính cần tìm ra một vài dữ liệu để giải quyết vấn đề này: với quy mô doanh thu như vậy, công ty cần phải nhường cho chuỗi cung ứng bao nhiêu lợi nhuận?
Người mua GPU nhiều hơn rồi, vậy người dùng GPU cũng nhiều hơn không?
Lần này báo cáo tài chính của Nvidia $NVDA đạt tăng trưởng cùng kỳ gấp đôi cả về doanh thu và lợi nhuận gộp.
Và khi doanh thu của một công ty trong một quý đã gần 100 tỷ đô la Mỹ, mà vẫn có thể tăng gấp đôi so với cùng kỳ, thì việc tiếp tục thảo luận nhu cầu mạnh hay yếu rốt cuộc cũng không còn nhiều ý nghĩa nữa.
Tôi nghĩ rằng sự thay đổi về chất lượng lợi nhuận mới là thứ mà một công ty có quy mô như vậy, sau mỗi quý công bố báo cáo tài chính, chúng ta cần phải phân tích để làm rõ.
Với Nvidia, thực chất là trong báo cáo tài chính cần tìm ra một vài dữ liệu để giải quyết vấn đề này: với quy mô doanh thu như vậy, công ty cần phải nhường cho chuỗi cung ứng bao nhiêu lợi nhuận?
2.9k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại