

BELIEVE_
11.5k Bài đăng
BELIEVE_
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
🌟Exploring 🌟 🇮🇳 X🍷@The_Believe_21 🍷
Trader tần suất cao
{thời gian} năm
627 Đang theo dõi
30.5K+ Người theo dõi
39.9K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
·
--
Giảm giá
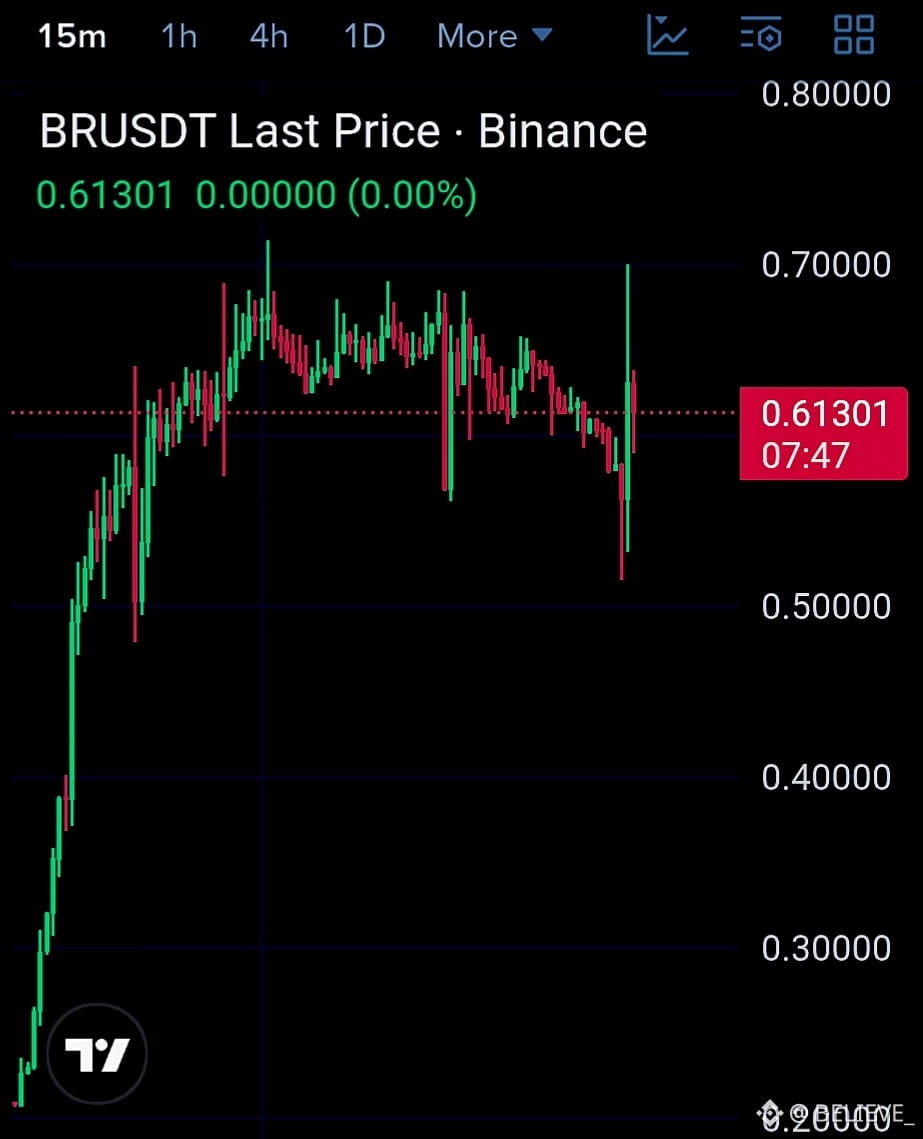
$$BR NGẮN 🔻
Vào lệnh: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
Bơm mạnh + bị từ chối gần 0.70, sau đó suy yếu và tạo đỉnh thấp hơn.
Kích hoạt: Bị từ chối trên khung 15M / phá vỡ dưới 0.60.
Hủy kèo: 15M quay lại và vượt lên trên 0.68.
Xu hướng: NGẮN 🔴 | Biến động cao — ưu tiên xác nhận trước.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
2
2.3k
·
--
Giảm giá
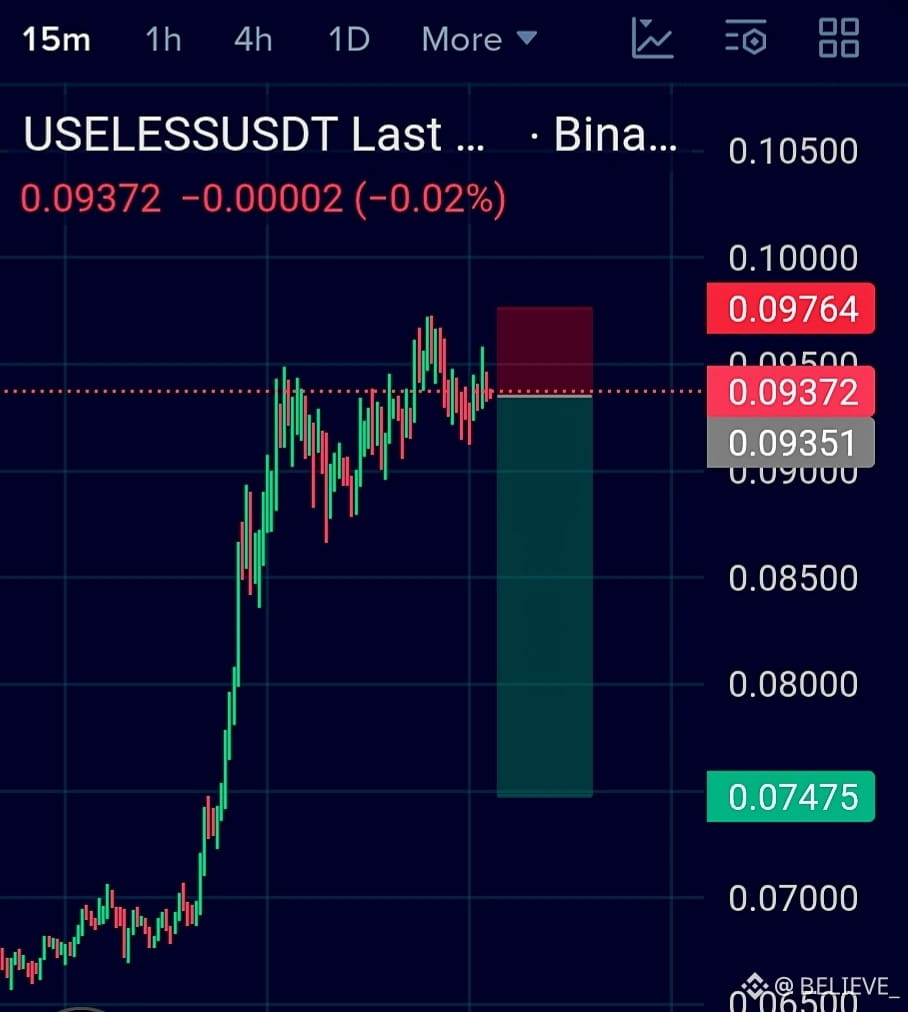
$USELESS THIẾT LẬP NGẮN 🔻
Vào lệnh: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Giá đã có một cú tăng dựng đứng mạnh và hiện đang tích lũy gần vùng đỉnh. Chỉ SHORT khi bị từ chối tại 0.095–0.0975 hoặc khi có tín hiệu phá vỡ khung 15M đã được xác nhận.
Hủy kịch bản: Đóng nến 15M trên 0.0977.
Bias: SHORT 🔴 — đừng đuổi theo.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
6
172
·
--
Giảm giá
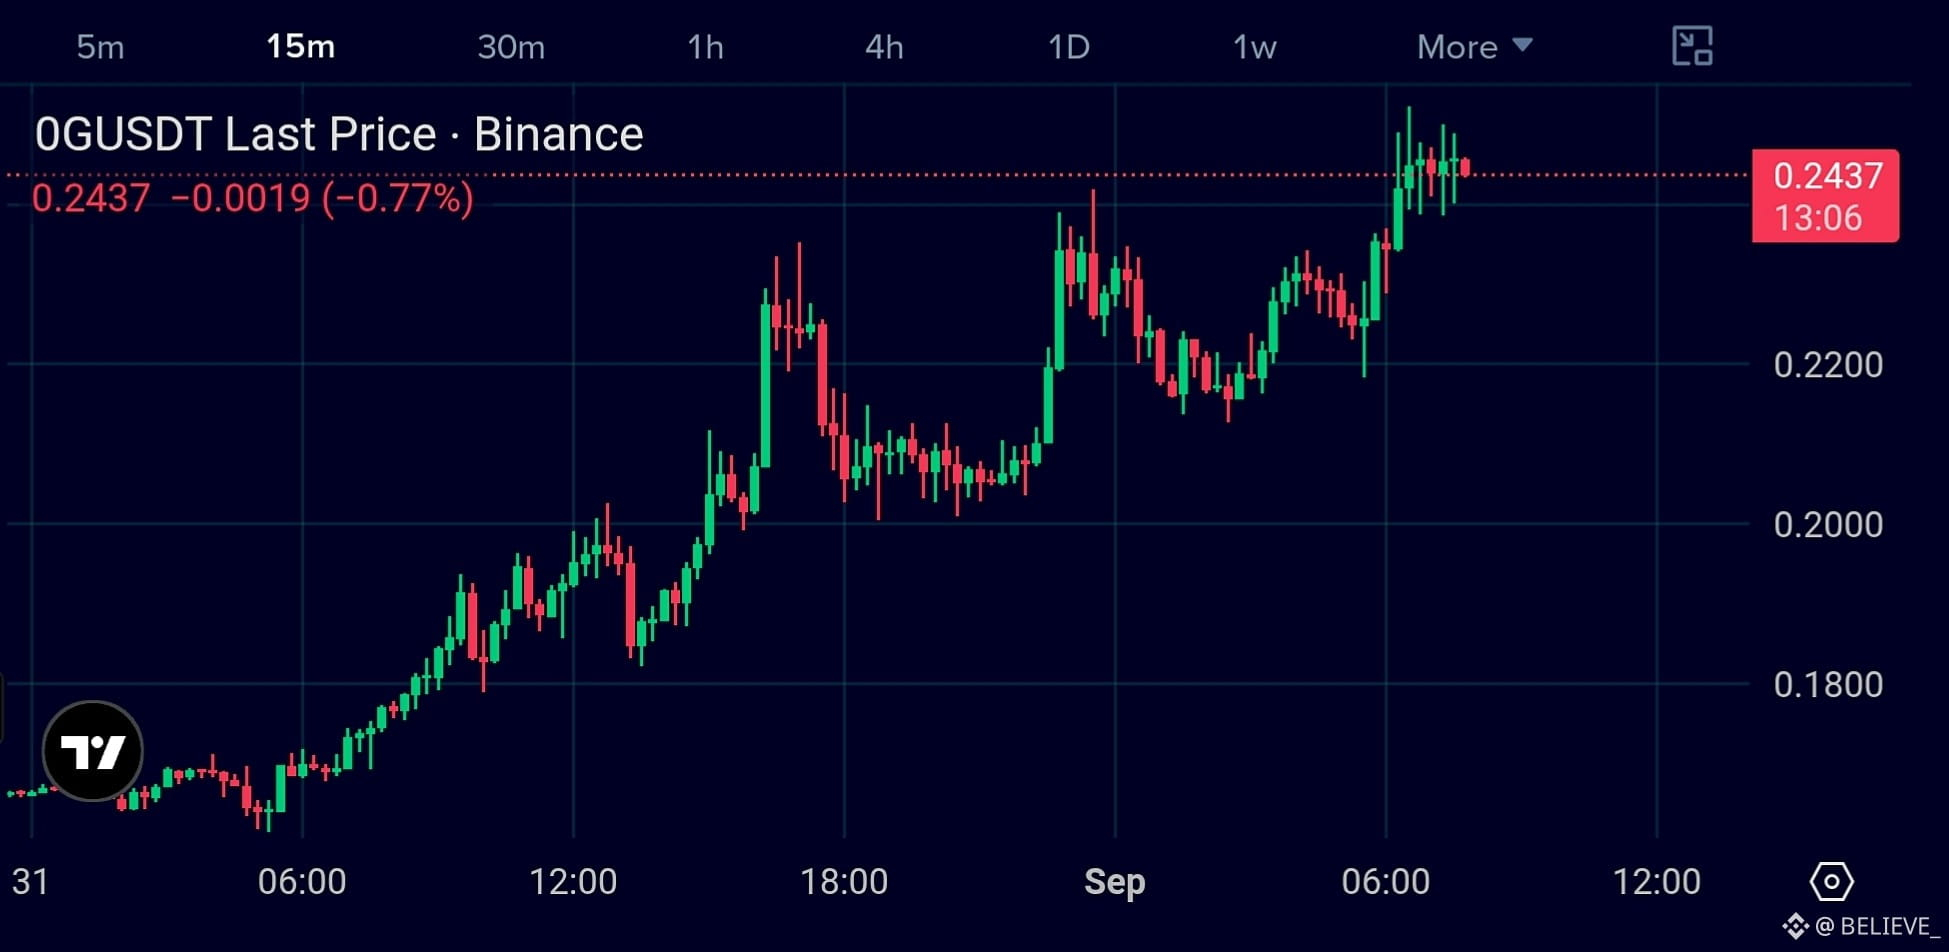
$0G Xu hướng tăng mạnh, nhưng hiện giá đang tích lũy gần các đỉnh sau một đợt biến động mạnh.
Lệnh Short (Vào lệnh): $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Kích hoạt: Bị từ chối trên khung 15M + lỗ mất $0.240.
Hủy bỏ kịch bản (Invalidation): Phá vỡ rõ ràng và giữ vững trên $0.253.
Quan điểm: SHORT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
6
186
·
--
Giảm giá
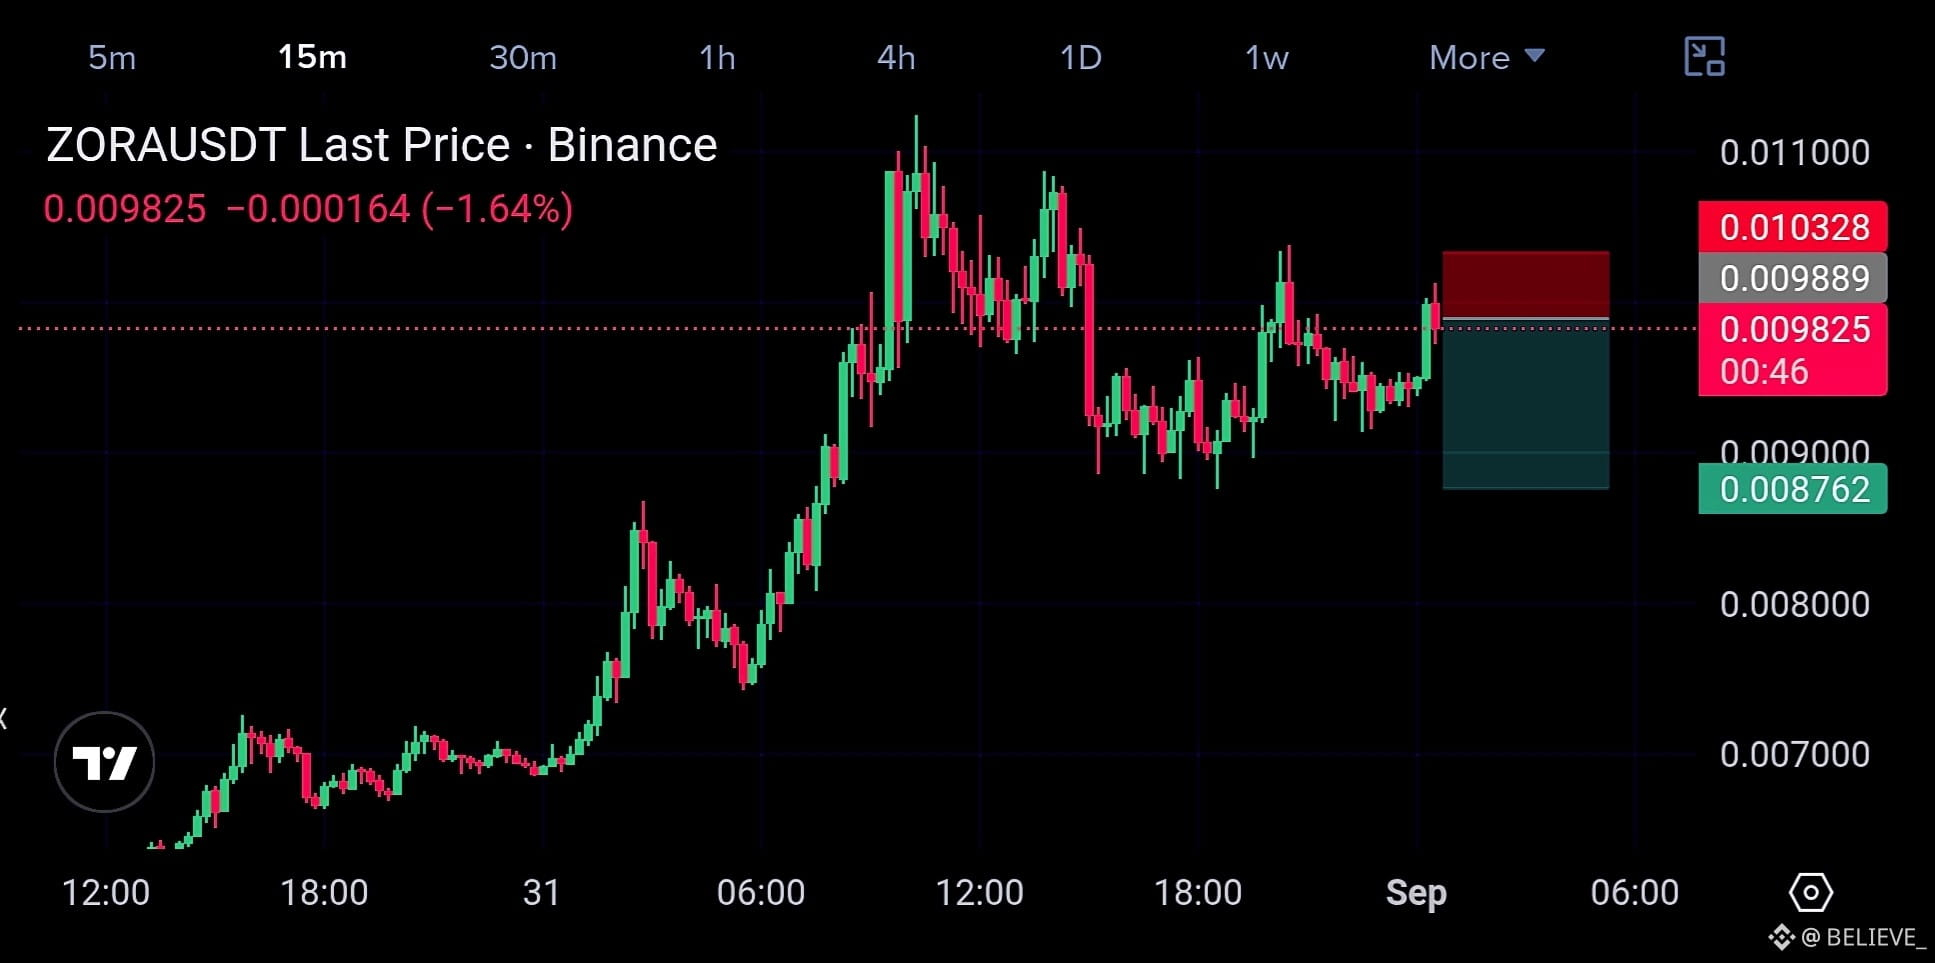
AGAIN $ZORA SHORT SETUP 🔻
Vào lệnh: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Giá đang kiểm tra vùng kháng cự $0.0099 và khu vực retest sau lần bị từ chối trước đó. Luận điểm SHORT chỉ hợp lệ khi giá vẫn nằm dưới $0.01033.
Kích hoạt: bị từ chối/đóng cửa trở lại dưới $0.00985.
Hủy kịch bản: khung 15M giành lại (reclaim) trên $0.01033.
Xu hướng: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
3
4
727
·
--
Giảm giá
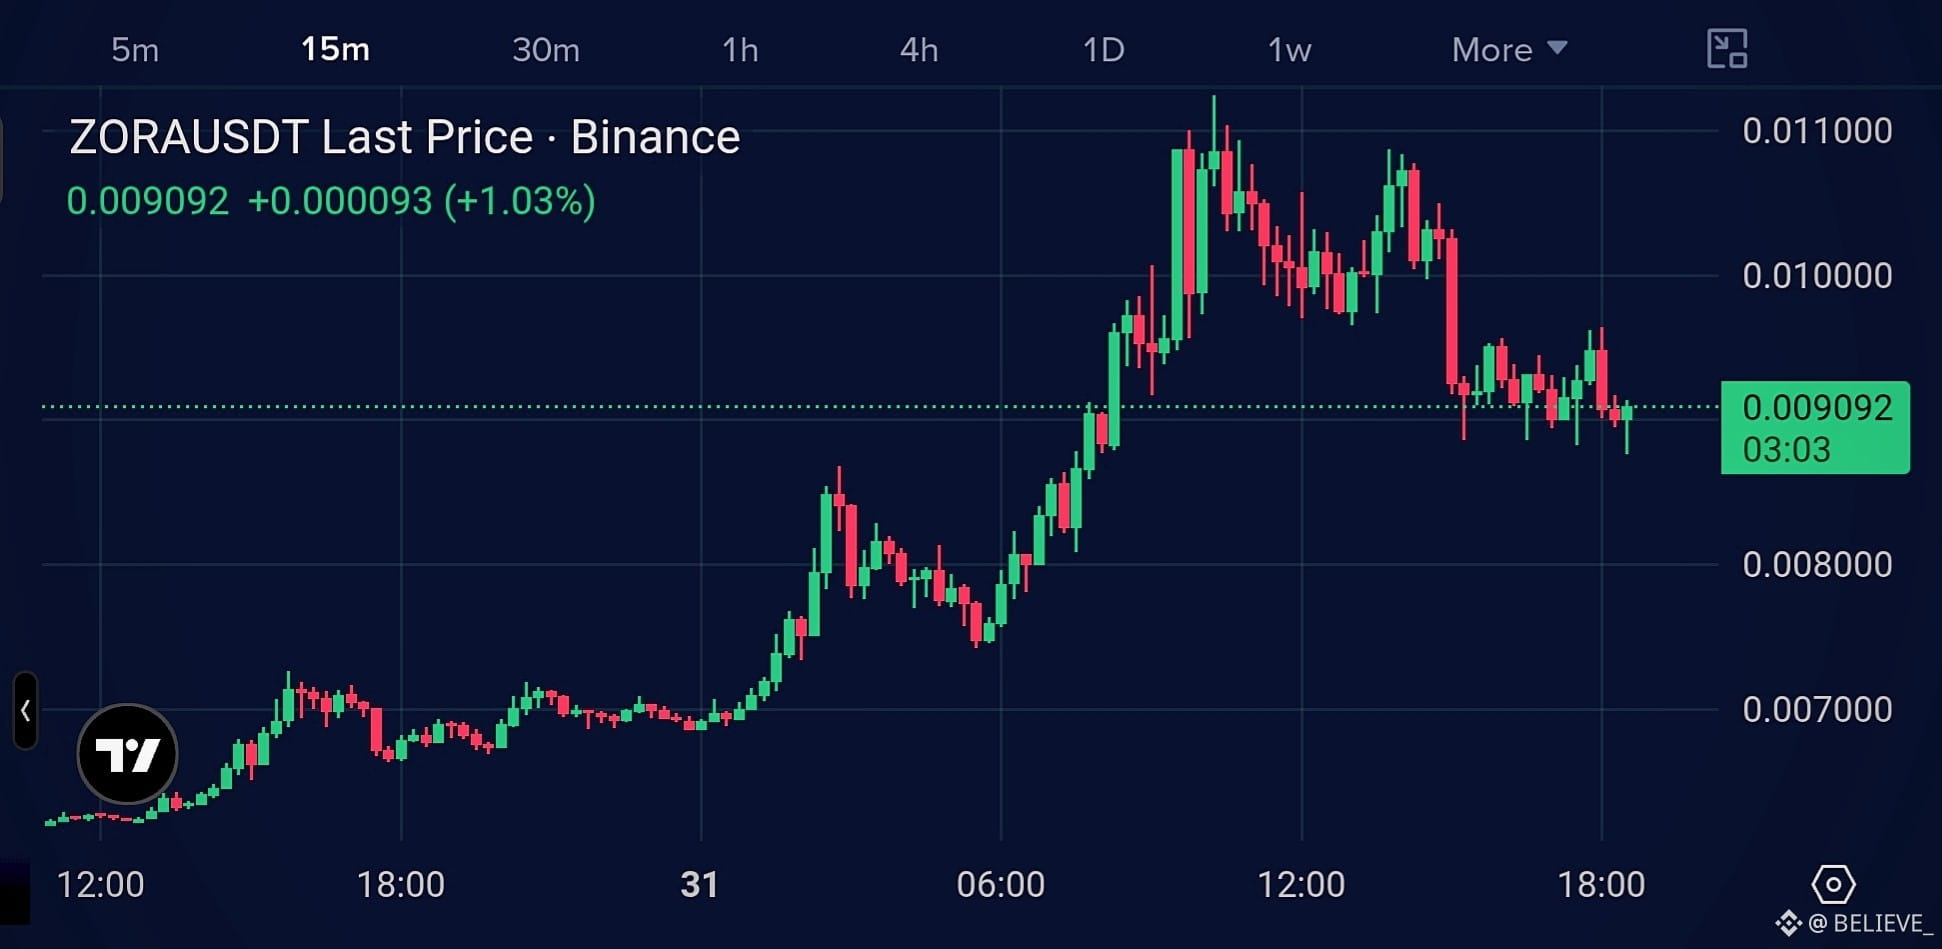
Sau cú bơm mạnh, $ZORA đã từ chối vùng $0.0112 và hiện đang hình thành các đỉnh thấp hơn trên biểu đồ 15M.
Lệnh Short: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Xác nhận: Ưu tiên kịch bản retest thất bại tại vùng $0.0092–$0.0095.
Vô hiệu: 15M quay trở lại/chiếm lại trên $0.0099.
Xu hướng: SHORT 🔴 — đừng đuổi theo; hãy chờ xác nhận.
$SKR Short đã thành công 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
1
4
146
·
--
Giảm giá
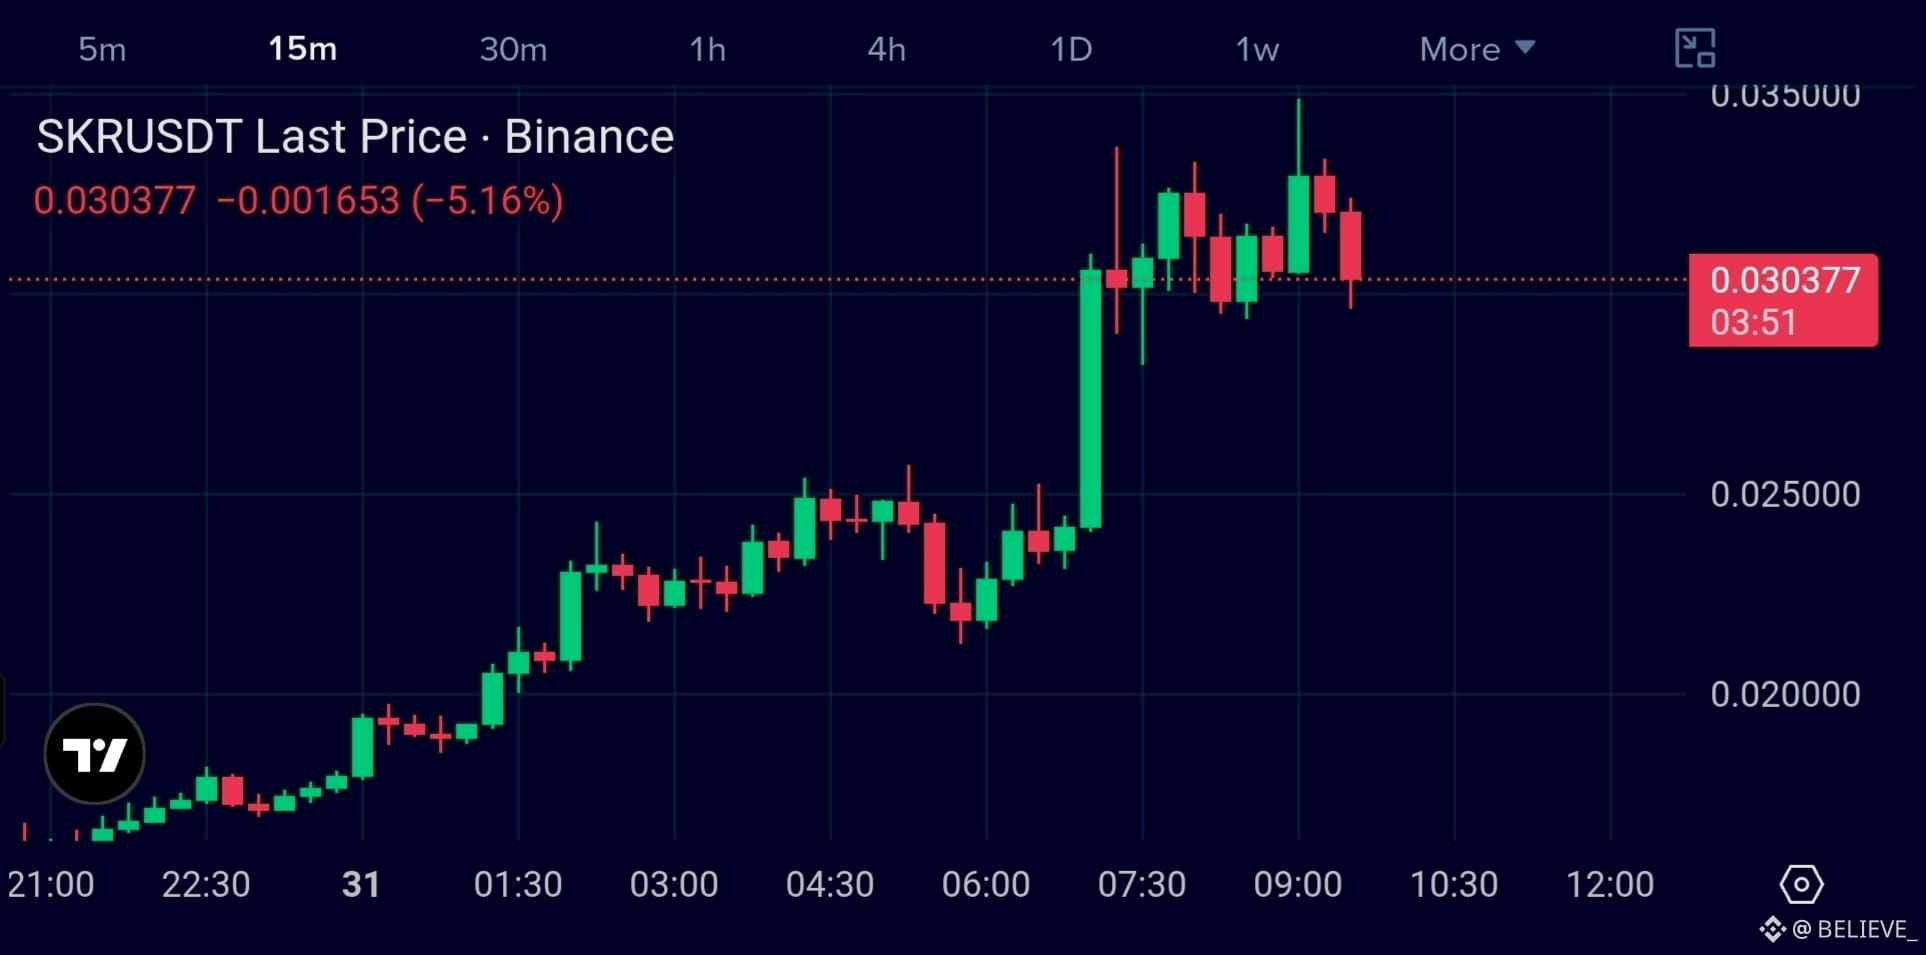
$SKR BỘ SET NGẮN THIẾT LẬP 🔻
Khu vực: $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
+153% trong 24H và hiện đang cho thấy dấu hiệu bị từ chối ở vùng $0.0348–$0.0350.
Cấu trúc khung 15M đang trở nên giảm sau cú đẩy lên thất bại.
Vô hiệu hóa: Phục hồi mạnh trên $0.0340 trên khung 15M.
Thiên hướng: SHORT 🔴
$4 Short đã thành công 🔻
$HEMI đang bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
4
328
·
--
Giảm giá
$4 SHORT BIAS 🔻
Động lượng đã chuyển sang xu hướng giảm trên biểu đồ 15m.
Vùng Short: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
{future}(4USDT)
⚠️ Vô hiệu: Tái chiếm mạnh trên $0.0195.
Đừng đuổi theo lệnh short sau cú rơi. Thiết lập sạch hơn là đợi retest yếu tại $0.0182–$0.0187 rồi sau đó bị từ chối.
Bias: SHORT 🔴
$CYS
{future}(CYSUSDT)
$PROM
{future}(PROMUSDT)
#TradingSignal
#4usdt #Crypto #Trading #Binance
$4 SHORT BIAS 🔻
Động lượng đã chuyển sang xu hướng giảm trên biểu đồ 15m.
Vùng Short: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
⚠️ Vô hiệu: Tái chiếm mạnh trên $0.0195.
Đừng đuổi theo lệnh short sau cú rơi. Thiết lập sạch hơn là đợi retest yếu tại $0.0182–$0.0187 rồi sau đó bị từ chối.
Bias: SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
Going Short 🔻
54%
Going Long 💹
46%
24 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
5
1.1k
·
--
Giảm giá
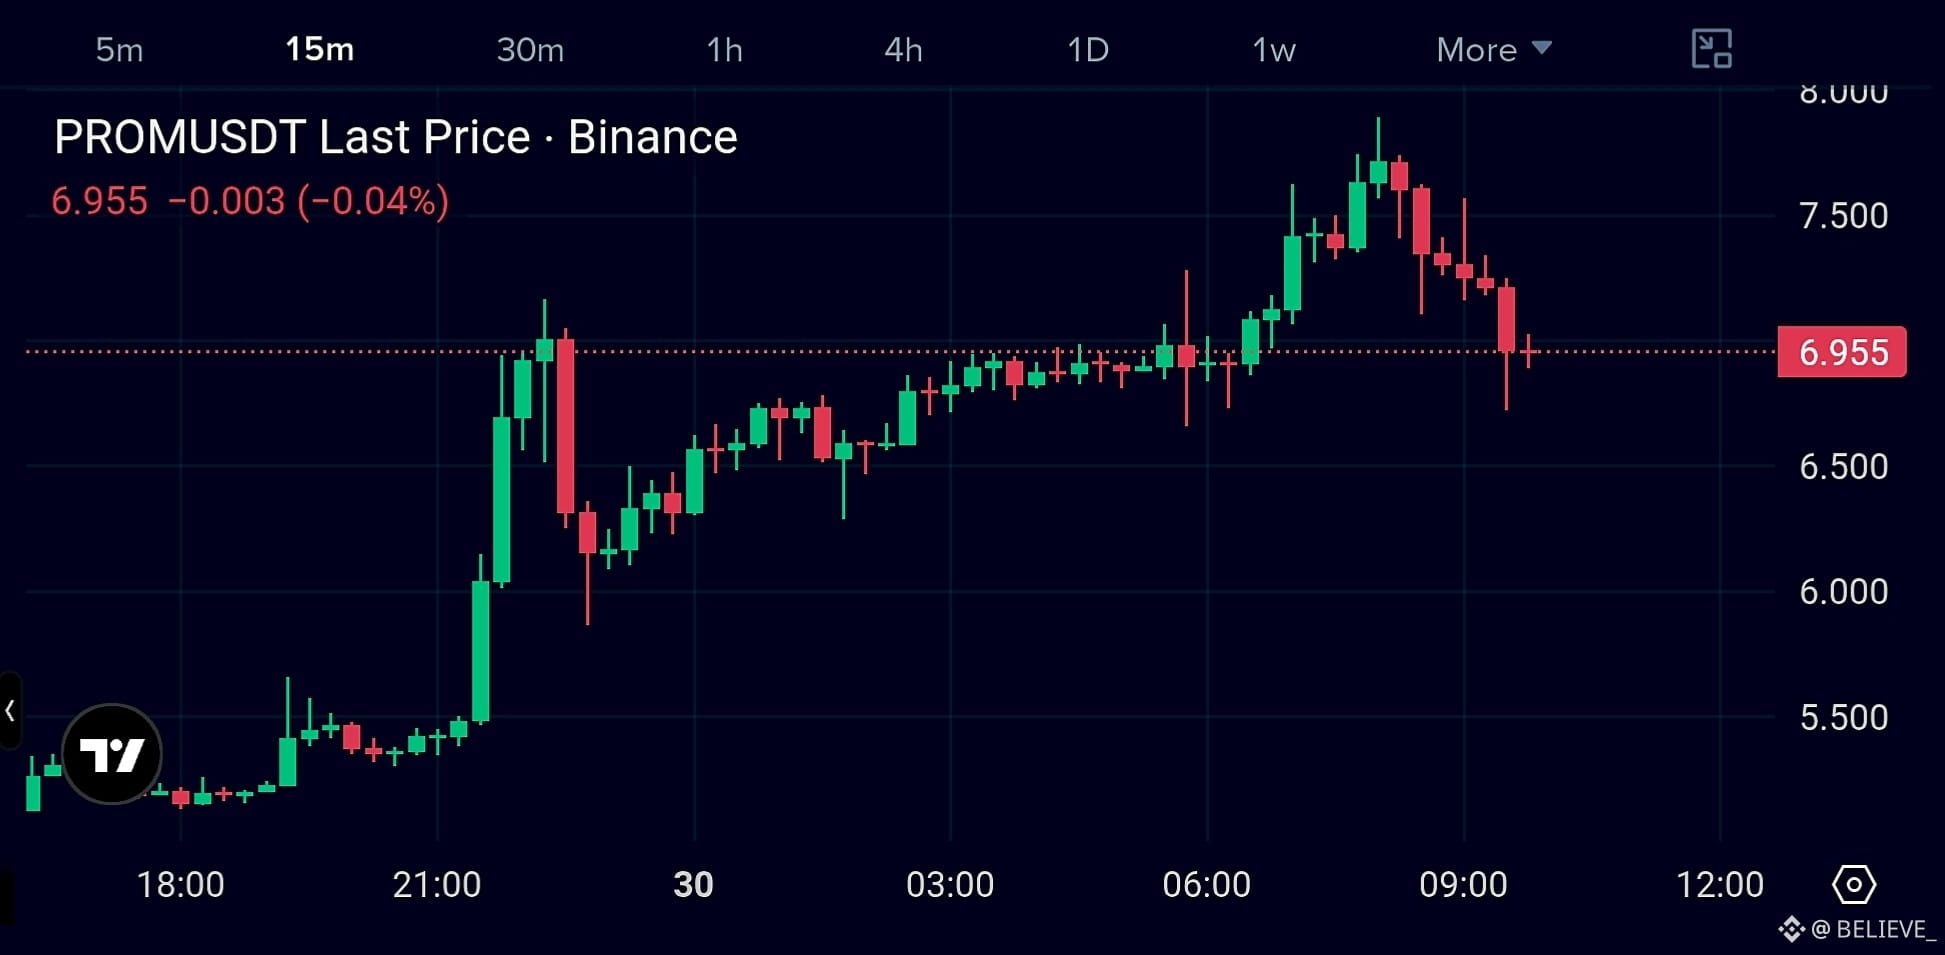
$PROM Thiết lập ngắn 🔻 dưới $7.0
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Vô hiệu: $7.30+
{future}(PROMUSDT)
PROM đang cho thấy sự từ chối rõ ràng tại vùng $7.7–$7.9 sau một đợt tăng mạnh.
Giá hiện quanh $6.95 và đà đang suy yếu.
Vào lệnh tốt nhất: chờ lần kiểm tra/từ chối quanh $7.0–$7.2, thay vì đuổi theo khi giá rơi.
Thiết lập: SHORT 🔴
$4
{future}(4USDT)
$ZKP
{future}(ZKPUSDT)
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
$PROM Thiết lập ngắn 🔻 dưới $7.0
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Vô hiệu: $7.30+
PROM đang cho thấy sự từ chối rõ ràng tại vùng $7.7–$7.9 sau một đợt tăng mạnh.
Giá hiện quanh $6.95 và đà đang suy yếu.
Vào lệnh tốt nhất: chờ lần kiểm tra/từ chối quanh $7.0–$7.2, thay vì đuổi theo khi giá rơi.
Thiết lập: SHORT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
4
429
·
--
Tăng giá
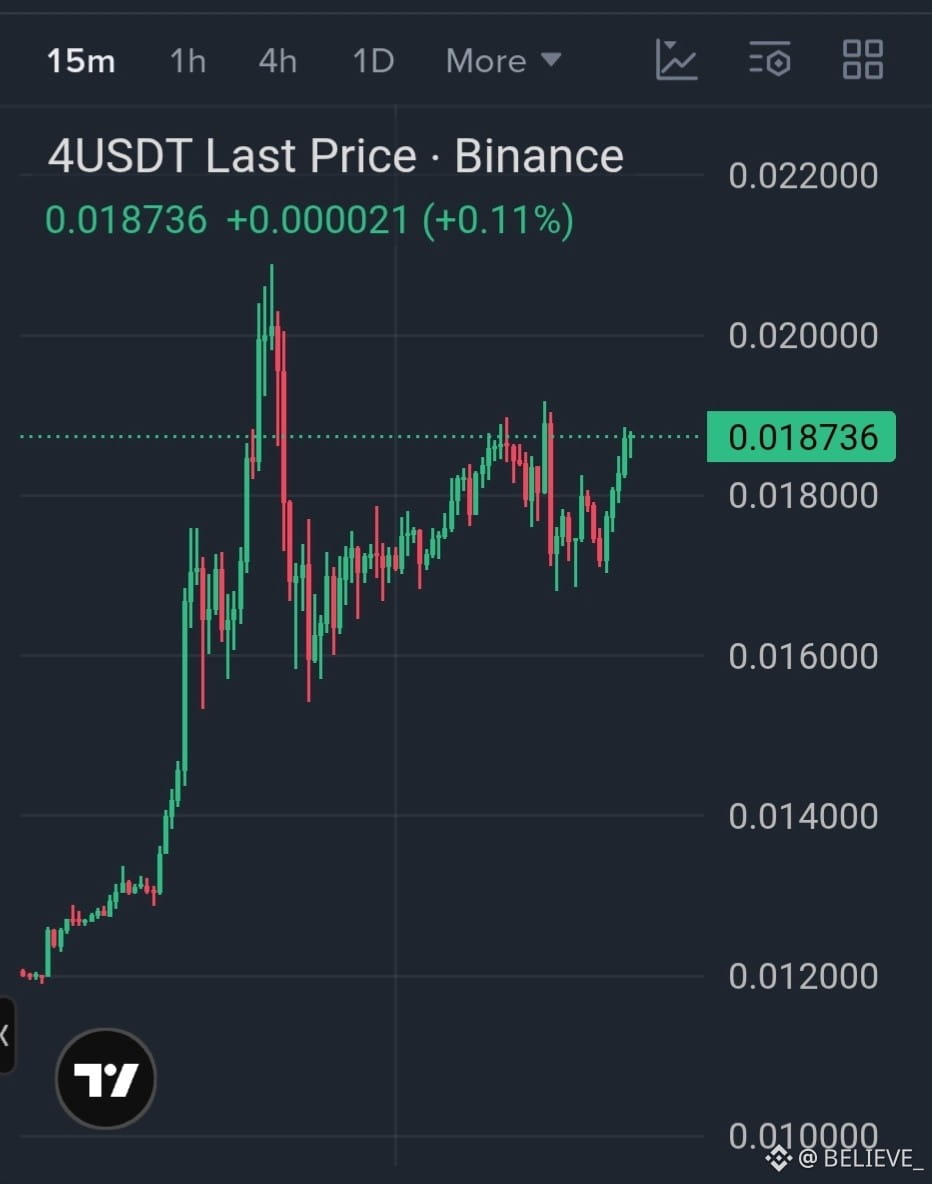
$4 đang cho thấy đà tăng mạnh. 🚀
Sau một đợt bứt phá mạnh khỏi vùng $0.012, giá đã đang củng cố đi lên và hiện quay lại gần $0.0187.
Một sự phá vỡ rõ ràng lên trên $0.019–$0.020 có thể kích hoạt một đợt mở rộng tiếp theo, trong khi $0.017–$0.018 là vùng then chốt cần giữ nếu có nhịp điều chỉnh.
Vì giá đã tăng hơn 55% trong 24 giờ, việc đuổi theo là rủi ro. Tốt hơn là chờ xác nhận hoặc một lần retest (kiểm tra lại) lành mạnh.
Xu hướng: Tăng 📈
{future}(4USDT)
$PROM
{future}(PROMUSDT)
$BTC
{future}(BTCUSDT)
#4usdt #crypto #Trading #Binance #altcoins
$4 đang cho thấy đà tăng mạnh. 🚀
Sau một đợt bứt phá mạnh khỏi vùng $0.012, giá đã đang củng cố đi lên và hiện quay lại gần $0.0187.
Một sự phá vỡ rõ ràng lên trên $0.019–$0.020 có thể kích hoạt một đợt mở rộng tiếp theo, trong khi $0.017–$0.018 là vùng then chốt cần giữ nếu có nhịp điều chỉnh.
Vì giá đã tăng hơn 55% trong 24 giờ, việc đuổi theo là rủi ro. Tốt hơn là chờ xác nhận hoặc một lần retest (kiểm tra lại) lành mạnh.
Xu hướng: Tăng 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
4
417
·
--
Giảm giá
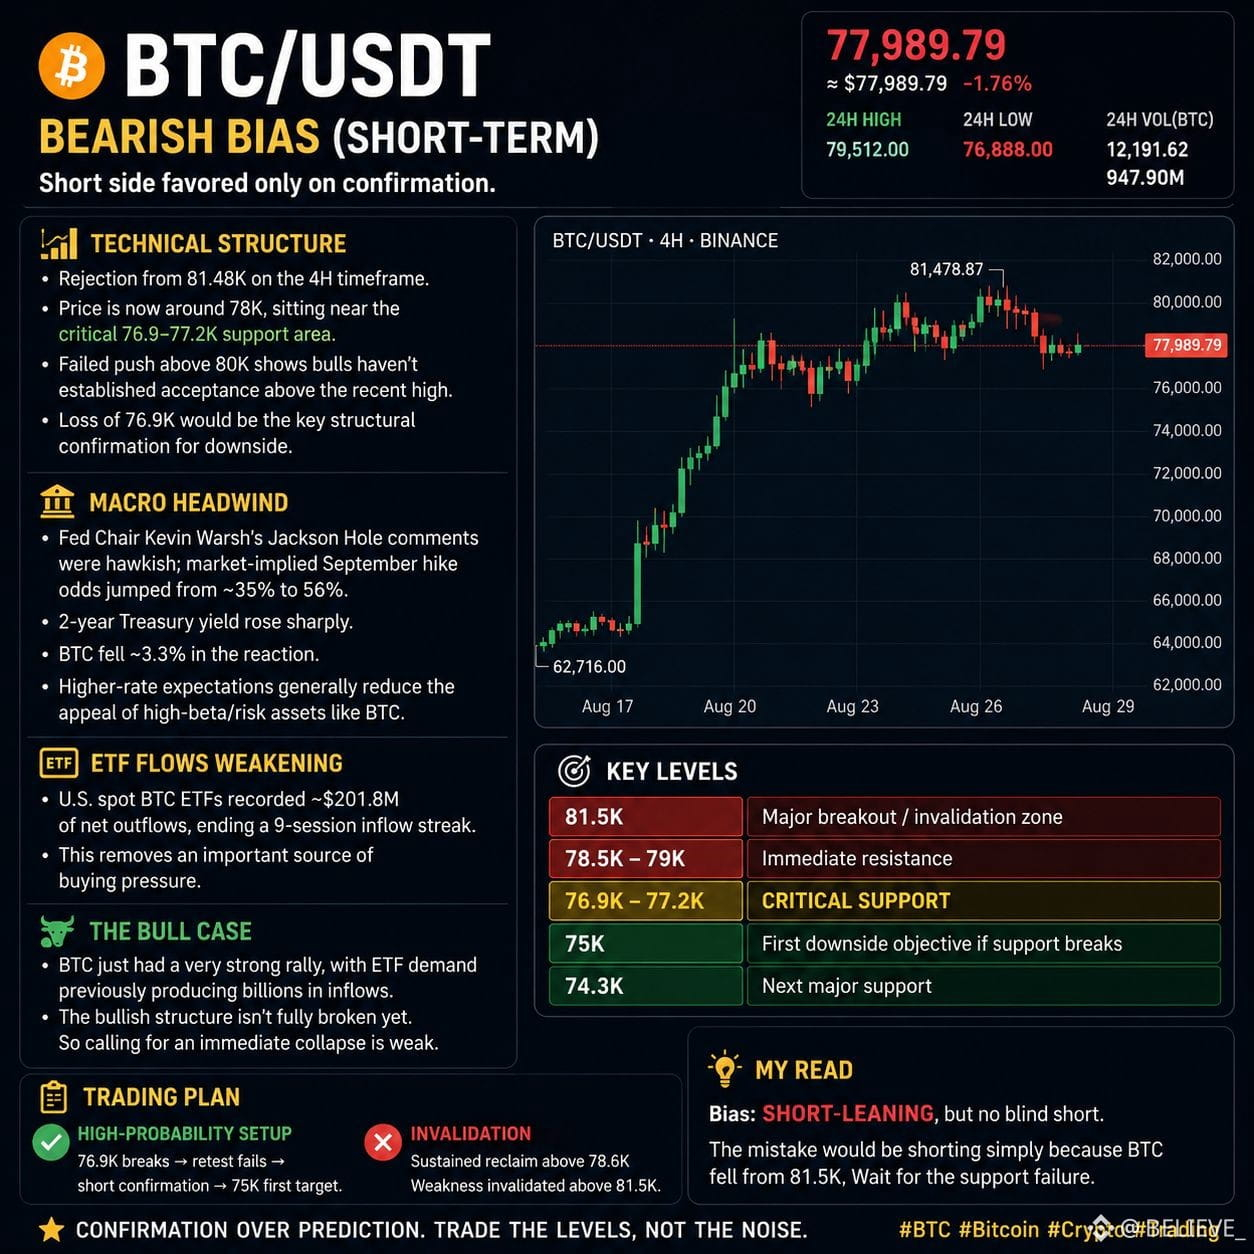
$BTC is đang có dấu hiệu yếu đi trong ngắn hạn sau khi bị từ chối khỏi vùng $81.5K.
Giá hiện đang dao động quanh $78K, với $76.9K–$77.2K là vùng hỗ trợ then chốt. Nếu có một nhịp phá vỡ rõ ràng và sau đó là lần retest thất bại ở vùng này, có thể mở ra hướng đi tới $75K và $74.3K.
Tạm thời, xu hướng vẫn nghiêng về giảm dưới $79K, nhưng tôi sẽ không đuổi theo lệnh short ở mức hiện tại. Thiết lập tốt hơn là chờ xác nhận từ phía hỗ trợ.
Các mốc quan trọng:
Kháng cự: $78.5K–$79K
Hỗ trợ: $76.9K–$77.2K
Mục tiêu: $75K → $74.3K
Vô hiệu: lấy lại $81.5K trở lên
Hãy để giá xác nhận hướng đi.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
5
206
·
--
Giảm giá
Đã xác minh
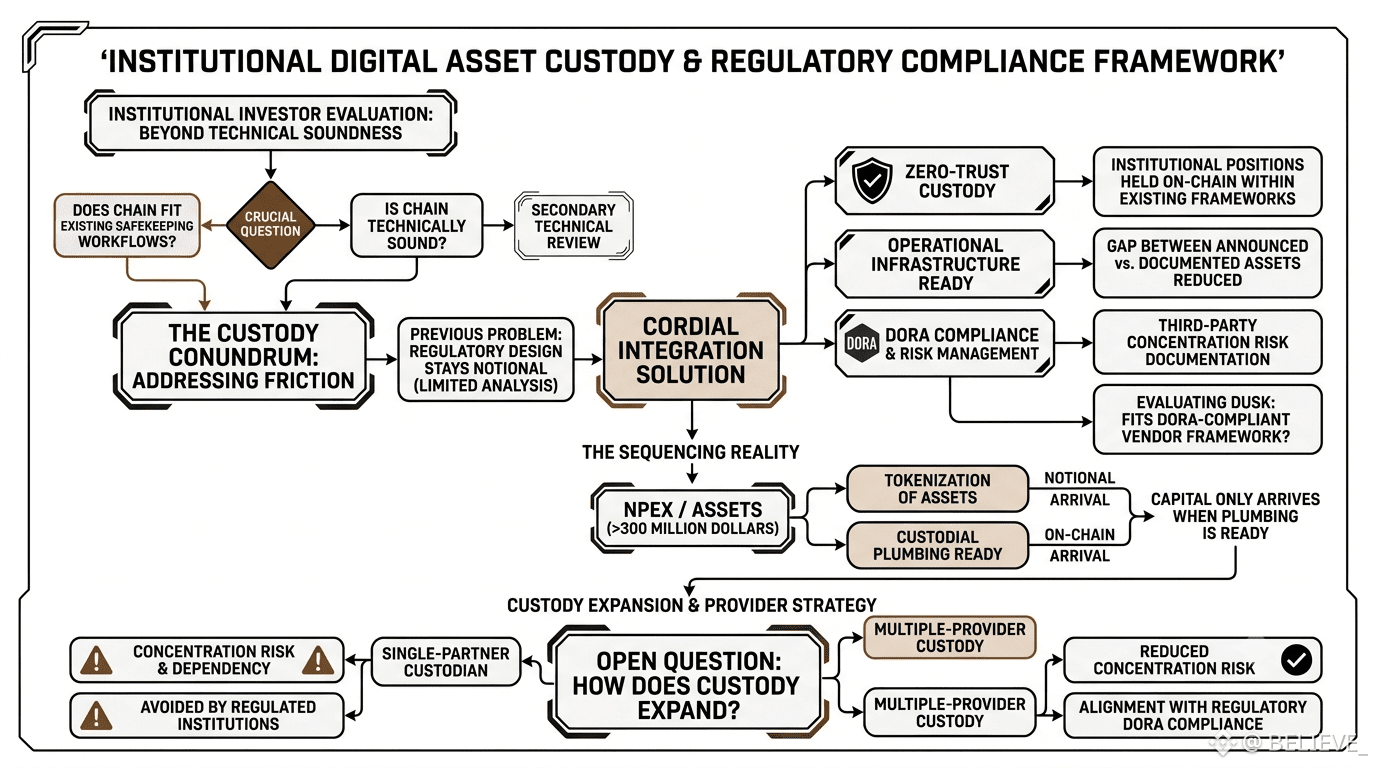
Tôi đã tìm hiểu về quan hệ hợp tác của Dusk với 21X vào ngày hôm trước và có điều gì đó ở phần “use case” ban đầu khiến tôi bất ngờ một cách lặng lẽ. Hầu hết các bài viết đều mô tả việc này như một sự hợp tác trao đổi được quản lý một cách đơn giản — hai bên chú trọng tuân thủ tìm thấy điểm chung. Nhưng “điểm vào” mà Dusk đang sử dụng không phải là phát hành chứng khoán hay hạ tầng giao dịch chính. Đó là quản lý kho bạc bằng stablecoin — nơi một nhà phát hành stablecoin mua và bán các quỹ thị trường tiền tệ được token hóa để quản lý dự trữ trên một nền tảng DLT được quản lý. Đôi khi tôi tự hỏi liệu mốc bắt đầu hẹp đó thực ra có thể là một “mũi nhọn” tinh vi hơn vẻ bề ngoài ban đầu.
Điều có vẻ đáng chú ý là những gì nó ngụ ý về mặt cấu trúc. Một nhà phát hành stablecoin quản lý dự trữ thông qua các quỹ thị trường tiền tệ được token hóa trên một sàn giao dịch được cấp phép đồng nghĩa với việc Dusk âm thầm đưa mình vào “hệ thống ống dẫn” vận hành của cơ sở hạ tầng tiền tệ kỹ thuật số tuân thủ — không chỉ như một lớp thanh toán, mà còn là môi trường nơi tài sản dự trữ thực sự sống và di chuyển. Câu hỏi nảy ra là liệu điều này có đưa Dusk tiến gần hơn đến cơ sở hạ tầng tài chính mang tính hệ thống hơn so với những gì đa số người quan sát hiện tại nhận ra.
Tôi không hoàn toàn chắc mối quan hệ đó sẽ mở rộng như thế nào nếu vị thế của chính 21X dưới Chế độ Thử nghiệm DLT của EU phát triển — một khuôn khổ vẫn thực sự mang tính thử nghiệm với rất ít nhà vận hành được cấp phép trên toàn thế giới. Nhìn từ bên ngoài, việc tham gia với tư cách là một bên giao dịch chứ không phải lớp thanh toán chính trông có vẻ thận trọng và có chủ đích, nhưng đồng thời cũng có nghĩa là khối lượng giao dịch đáng kể vẫn còn ở một khoảng cách nhất định.
Điều này khiến tôi nghĩ rằng ý nghĩa thực sự của quan hệ hợp tác ấy có thể chỉ trở nên rõ ràng khi trường hợp sử dụng quản lý dự trữ phát triển vượt xa phạm vi hiện tại. Dù sao thì thời gian sẽ trả lời thôi👍
#dusk $DUSK @Dusk_Foundation
Tôi đã tìm hiểu về quan hệ hợp tác của Dusk với 21X vào ngày hôm trước và có điều gì đó ở phần “use case” ban đầu khiến tôi bất ngờ một cách lặng lẽ. Hầu hết các bài viết đều mô tả việc này như một sự hợp tác trao đổi được quản lý một cách đơn giản — hai bên chú trọng tuân thủ tìm thấy điểm chung. Nhưng “điểm vào” mà Dusk đang sử dụng không phải là phát hành chứng khoán hay hạ tầng giao dịch chính. Đó là quản lý kho bạc bằng stablecoin — nơi một nhà phát hành stablecoin mua và bán các quỹ thị trường tiền tệ được token hóa để quản lý dự trữ trên một nền tảng DLT được quản lý. Đôi khi tôi tự hỏi liệu mốc bắt đầu hẹp đó thực ra có thể là một “mũi nhọn” tinh vi hơn vẻ bề ngoài ban đầu.
Điều có vẻ đáng chú ý là những gì nó ngụ ý về mặt cấu trúc. Một nhà phát hành stablecoin quản lý dự trữ thông qua các quỹ thị trường tiền tệ được token hóa trên một sàn giao dịch được cấp phép đồng nghĩa với việc Dusk âm thầm đưa mình vào “hệ thống ống dẫn” vận hành của cơ sở hạ tầng tiền tệ kỹ thuật số tuân thủ — không chỉ như một lớp thanh toán, mà còn là môi trường nơi tài sản dự trữ thực sự sống và di chuyển. Câu hỏi nảy ra là liệu điều này có đưa Dusk tiến gần hơn đến cơ sở hạ tầng tài chính mang tính hệ thống hơn so với những gì đa số người quan sát hiện tại nhận ra.
Tôi không hoàn toàn chắc mối quan hệ đó sẽ mở rộng như thế nào nếu vị thế của chính 21X dưới Chế độ Thử nghiệm DLT của EU phát triển — một khuôn khổ vẫn thực sự mang tính thử nghiệm với rất ít nhà vận hành được cấp phép trên toàn thế giới. Nhìn từ bên ngoài, việc tham gia với tư cách là một bên giao dịch chứ không phải lớp thanh toán chính trông có vẻ thận trọng và có chủ đích, nhưng đồng thời cũng có nghĩa là khối lượng giao dịch đáng kể vẫn còn ở một khoảng cách nhất định.
Điều này khiến tôi nghĩ rằng ý nghĩa thực sự của quan hệ hợp tác ấy có thể chỉ trở nên rõ ràng khi trường hợp sử dụng quản lý dự trữ phát triển vượt xa phạm vi hiện tại. Dù sao thì thời gian sẽ trả lời thôi👍
#dusk $DUSK @Dusk
6
10
924
·
--
Tăng giá
Đã xác minh
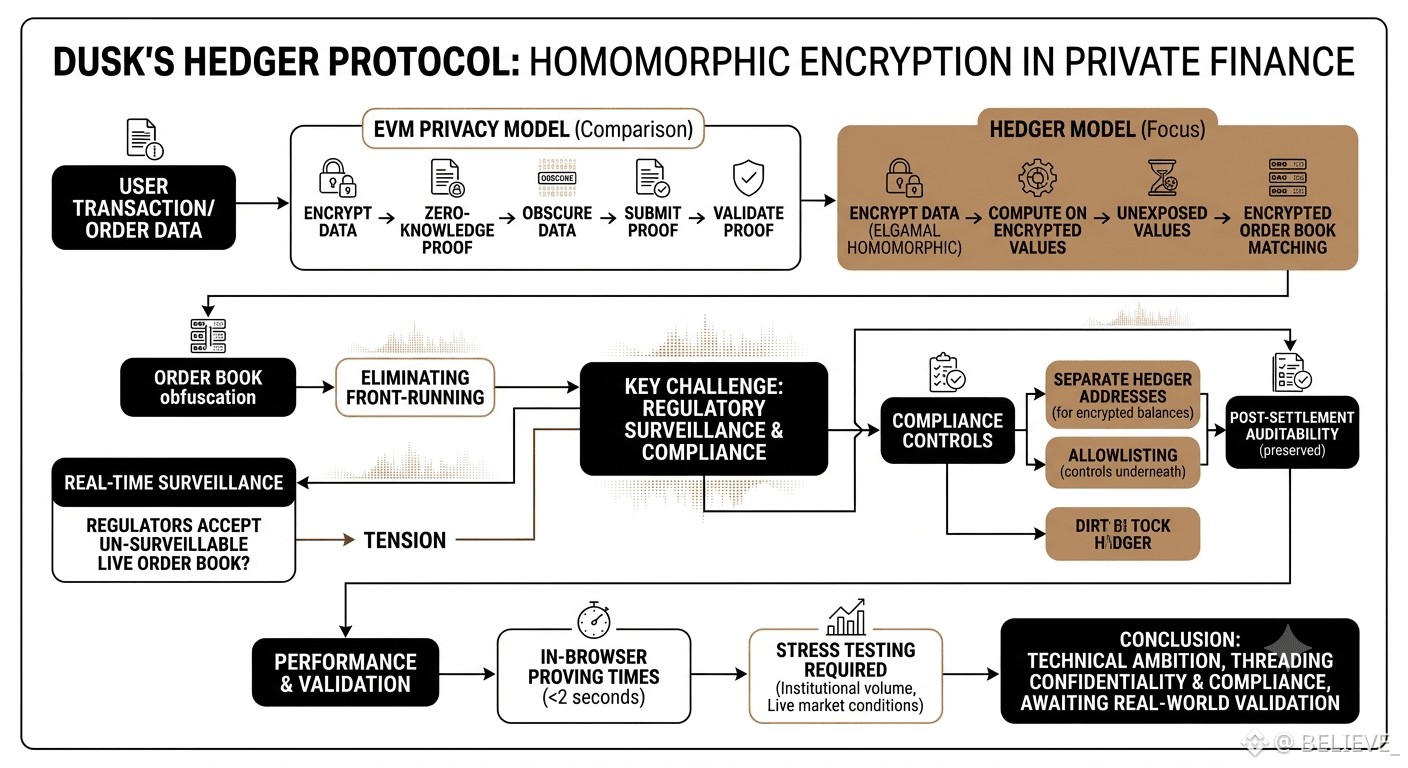
Gần đây tôi có đọc qua tài liệu về Hedger của Dusk và dừng lại ở một chi tiết mà tôi chưa từng thấy được đề cập ở bất kỳ nơi nào khác ngoài phần ghi chú kỹ thuật. Hầu hết các hệ thống bảo mật được xây dựng trên các môi trường EVM đều dựa hoàn toàn vào các bằng chứng không kiến thức để che giấu dữ liệu giao dịch. Hedger đi theo một hướng khác — nó xếp thêm mã hóa đồng cấu ElGamal lên trên, cho phép các phép tính chạy trực tiếp trên các giá trị được mã hóa mà không bao giờ lộ ra bản chất thực sự của các giá trị đó. Đôi lúc tôi tự hỏi liệu sự khác biệt này có vẻ “tinh tế” cho đến khi bạn nghĩ về những gì nó cho phép: một sổ lệnh trong đó giá đặt mua, giá đặt bán và các số lượng vẫn được giữ ở trạng thái mã hóa trong suốt quá trình khớp lệnh.
Điều có vẻ đáng chú ý là cơ chế đó áp dụng cụ thể như thế nào vào các thị trường tài chính được quản lý. Front-running — khi ai đó quan sát một lệnh lớn đang chờ và giao dịch trước lệnh đó — là một trong những vấn đề dai dẳng nhất trong cả tài chính truyền thống lẫn tài chính trên chuỗi. Một sổ lệnh bị che giấu mà không một bên tham gia nào có thể nhìn thấy các vị thế theo thời gian thực trước thời điểm thanh toán sẽ loại bỏ về mặt cấu trúc “cái ngòi nổ” này. Câu hỏi nảy sinh là liệu cơ quan quản lý có thực sự chấp nhận một sổ lệnh mà chính họ cũng không thể giám sát theo thời gian thực hay không, ngay cả khi việc kiểm toán sau thanh toán vẫn được duy trì.
Tôi chưa hoàn toàn chắc rằng sự “căng” này đã có một lối giải quyết rõ ràng. Nhìn từ bên ngoài, thiết kế của Hedger có vẻ là dung hòa giữa tuân thủ và bảo mật — người dùng nắm giữ một địa chỉ Hedger riêng cho các số dư được mã hóa, trong khi việc quản lý kiểm soát tuân thủ được xử lý bên dưới thông qua cơ chế allowlisting. Nhưng thời gian tạo bằng chứng trong trình duyệt dưới hai giây, dù ấn tượng, vẫn cần được thử nghiệm ở điều kiện thực tế với quy mô của các tổ chức.
Điều đó khiến tôi nghĩ rằng Hedger là một trong những thành phần tham vọng về mặt kỹ thuật hơn trong toàn bộ ngăn xếp — và cũng là thứ khó có thể xác thực nhất nếu không có điều kiện thị trường “sống”. Dù sao thì thời gian sẽ trả lời thôi 👍
#dusk $DUSK @Dusk_Foundation
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Gần đây tôi có đọc qua tài liệu về Hedger của Dusk và dừng lại ở một chi tiết mà tôi chưa từng thấy được đề cập ở bất kỳ nơi nào khác ngoài phần ghi chú kỹ thuật. Hầu hết các hệ thống bảo mật được xây dựng trên các môi trường EVM đều dựa hoàn toàn vào các bằng chứng không kiến thức để che giấu dữ liệu giao dịch. Hedger đi theo một hướng khác — nó xếp thêm mã hóa đồng cấu ElGamal lên trên, cho phép các phép tính chạy trực tiếp trên các giá trị được mã hóa mà không bao giờ lộ ra bản chất thực sự của các giá trị đó. Đôi lúc tôi tự hỏi liệu sự khác biệt này có vẻ “tinh tế” cho đến khi bạn nghĩ về những gì nó cho phép: một sổ lệnh trong đó giá đặt mua, giá đặt bán và các số lượng vẫn được giữ ở trạng thái mã hóa trong suốt quá trình khớp lệnh.
Điều có vẻ đáng chú ý là cơ chế đó áp dụng cụ thể như thế nào vào các thị trường tài chính được quản lý. Front-running — khi ai đó quan sát một lệnh lớn đang chờ và giao dịch trước lệnh đó — là một trong những vấn đề dai dẳng nhất trong cả tài chính truyền thống lẫn tài chính trên chuỗi. Một sổ lệnh bị che giấu mà không một bên tham gia nào có thể nhìn thấy các vị thế theo thời gian thực trước thời điểm thanh toán sẽ loại bỏ về mặt cấu trúc “cái ngòi nổ” này. Câu hỏi nảy sinh là liệu cơ quan quản lý có thực sự chấp nhận một sổ lệnh mà chính họ cũng không thể giám sát theo thời gian thực hay không, ngay cả khi việc kiểm toán sau thanh toán vẫn được duy trì.
Tôi chưa hoàn toàn chắc rằng sự “căng” này đã có một lối giải quyết rõ ràng. Nhìn từ bên ngoài, thiết kế của Hedger có vẻ là dung hòa giữa tuân thủ và bảo mật — người dùng nắm giữ một địa chỉ Hedger riêng cho các số dư được mã hóa, trong khi việc quản lý kiểm soát tuân thủ được xử lý bên dưới thông qua cơ chế allowlisting. Nhưng thời gian tạo bằng chứng trong trình duyệt dưới hai giây, dù ấn tượng, vẫn cần được thử nghiệm ở điều kiện thực tế với quy mô của các tổ chức.
Điều đó khiến tôi nghĩ rằng Hedger là một trong những thành phần tham vọng về mặt kỹ thuật hơn trong toàn bộ ngăn xếp — và cũng là thứ khó có thể xác thực nhất nếu không có điều kiện thị trường “sống”. Dù sao thì thời gian sẽ trả lời thôi 👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
8
12
1.4k
·
--
Giảm giá
Đã xác minh
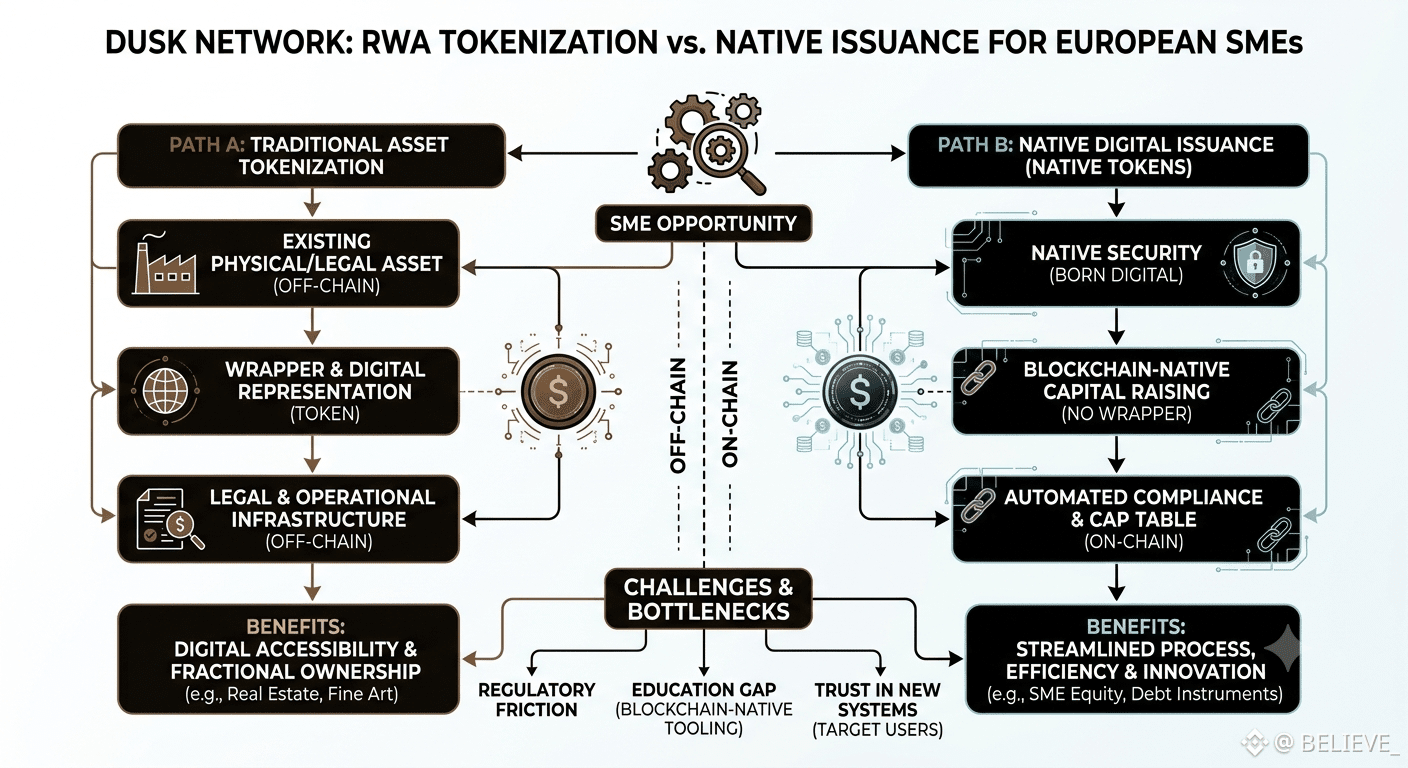
Tôi tình cờ bắt gặp một thứ gì đó trong tài liệu của Dusk vào một buổi tối hôm trước, và nó đã làm thay đổi cách tôi nghĩ về toàn bộ dự án. Hầu hết các cuộc trò chuyện xoay quanh việc số hóa tài sản ngoài đời thực thường giả định rằng những người được hưởng lợi chính là các tổ chức lớn — các công ty quản lý tài sản, ngân hàng, các quỹ đầu tư nhà nước. Nhưng Dusk đã âm thầm đưa ra một lập luận cho một đối tượng hoàn toàn khác: các doanh nghiệp vừa và nhỏ của châu Âu, những công ty cùng tạo ra hơn một nửa GDP của cả lục địa nhưng lại gần như bị “khóa sổ” khỏi các thị trường vốn truyền thống. Thỉnh thoảng tôi tự hỏi liệu việc định vị lại như vậy có thực sự rất xuất sắc về mặt chiến lược hay không, hoặc nó lặng lẽ thu hẹp cơ hội doanh thu trong ngắn hạn.
Điều có vẻ thú vị là sự khác biệt mà Dusk nêu ra giữa token hóa và phát hành “bản địa”. Token hóa là việc bọc một tài sản hiện hữu trong một biểu diễn kỹ thuật số trong khi phần hạ tầng pháp lý và vận hành cốt lõi vẫn nằm ngoài chuỗi. Phát hành bản địa có nghĩa là tài sản được “sinh ra” dưới dạng kỹ thuật số — token chính là chứng khoán, không phải là lớp bọc cho một tài sản khác. Câu hỏi nảy ra là liệu sự khác biệt đó có thực sự quan trọng đối với một SME đang trong giai đoạn tăng trưởng muốn huy động vốn hay không, hay đa số nhà sáng lập chỉ đơn giản sẽ chọn con đường nhanh nhất để tuân thủ quy định, bất chấp sự “thanh khiết” về kiến trúc nằm ở bên dưới.
Tôi không chắc thị trường SME sẽ chuyển động theo tốc độ mà hạ tầng đang giả định. Nhìn từ bên ngoài, ngay cả khi rào cản tuân thủ được giảm bớt, khoảng cách về giáo dục giữa các công cụ “native blockchain” và một chủ doanh nghiệp truyền thống phải tự quản lý bảng cap table bằng tay vẫn thật sự rất rộng.
Điều này khiến tôi nghĩ rằng nút thắt cổ chai ở đây không phải là mức độ sẵn sàng về mặt kỹ thuật — mà là liệu người dùng mục tiêu có sẵn sàng tin vào một hệ thống mà họ hầu như chưa hiểu hay không. Dù sao thì thời gian sẽ trả lời 👍
#dusk $DUSK @Dusk_Foundation
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
Tôi tình cờ bắt gặp một thứ gì đó trong tài liệu của Dusk vào một buổi tối hôm trước, và nó đã làm thay đổi cách tôi nghĩ về toàn bộ dự án. Hầu hết các cuộc trò chuyện xoay quanh việc số hóa tài sản ngoài đời thực thường giả định rằng những người được hưởng lợi chính là các tổ chức lớn — các công ty quản lý tài sản, ngân hàng, các quỹ đầu tư nhà nước. Nhưng Dusk đã âm thầm đưa ra một lập luận cho một đối tượng hoàn toàn khác: các doanh nghiệp vừa và nhỏ của châu Âu, những công ty cùng tạo ra hơn một nửa GDP của cả lục địa nhưng lại gần như bị “khóa sổ” khỏi các thị trường vốn truyền thống. Thỉnh thoảng tôi tự hỏi liệu việc định vị lại như vậy có thực sự rất xuất sắc về mặt chiến lược hay không, hoặc nó lặng lẽ thu hẹp cơ hội doanh thu trong ngắn hạn.
Điều có vẻ thú vị là sự khác biệt mà Dusk nêu ra giữa token hóa và phát hành “bản địa”. Token hóa là việc bọc một tài sản hiện hữu trong một biểu diễn kỹ thuật số trong khi phần hạ tầng pháp lý và vận hành cốt lõi vẫn nằm ngoài chuỗi. Phát hành bản địa có nghĩa là tài sản được “sinh ra” dưới dạng kỹ thuật số — token chính là chứng khoán, không phải là lớp bọc cho một tài sản khác. Câu hỏi nảy ra là liệu sự khác biệt đó có thực sự quan trọng đối với một SME đang trong giai đoạn tăng trưởng muốn huy động vốn hay không, hay đa số nhà sáng lập chỉ đơn giản sẽ chọn con đường nhanh nhất để tuân thủ quy định, bất chấp sự “thanh khiết” về kiến trúc nằm ở bên dưới.
Tôi không chắc thị trường SME sẽ chuyển động theo tốc độ mà hạ tầng đang giả định. Nhìn từ bên ngoài, ngay cả khi rào cản tuân thủ được giảm bớt, khoảng cách về giáo dục giữa các công cụ “native blockchain” và một chủ doanh nghiệp truyền thống phải tự quản lý bảng cap table bằng tay vẫn thật sự rất rộng.
Điều này khiến tôi nghĩ rằng nút thắt cổ chai ở đây không phải là mức độ sẵn sàng về mặt kỹ thuật — mà là liệu người dùng mục tiêu có sẵn sàng tin vào một hệ thống mà họ hầu như chưa hiểu hay không. Dù sao thì thời gian sẽ trả lời 👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
5
9
1.7k
·
--
cách kiểm tra phần thưởng creatorspad
cách kiểm tra phần thưởng creatorspad
Nội dung được trích dẫn đã bị xóa
1
5
168
·
--
Tăng giá
Đã xác minh
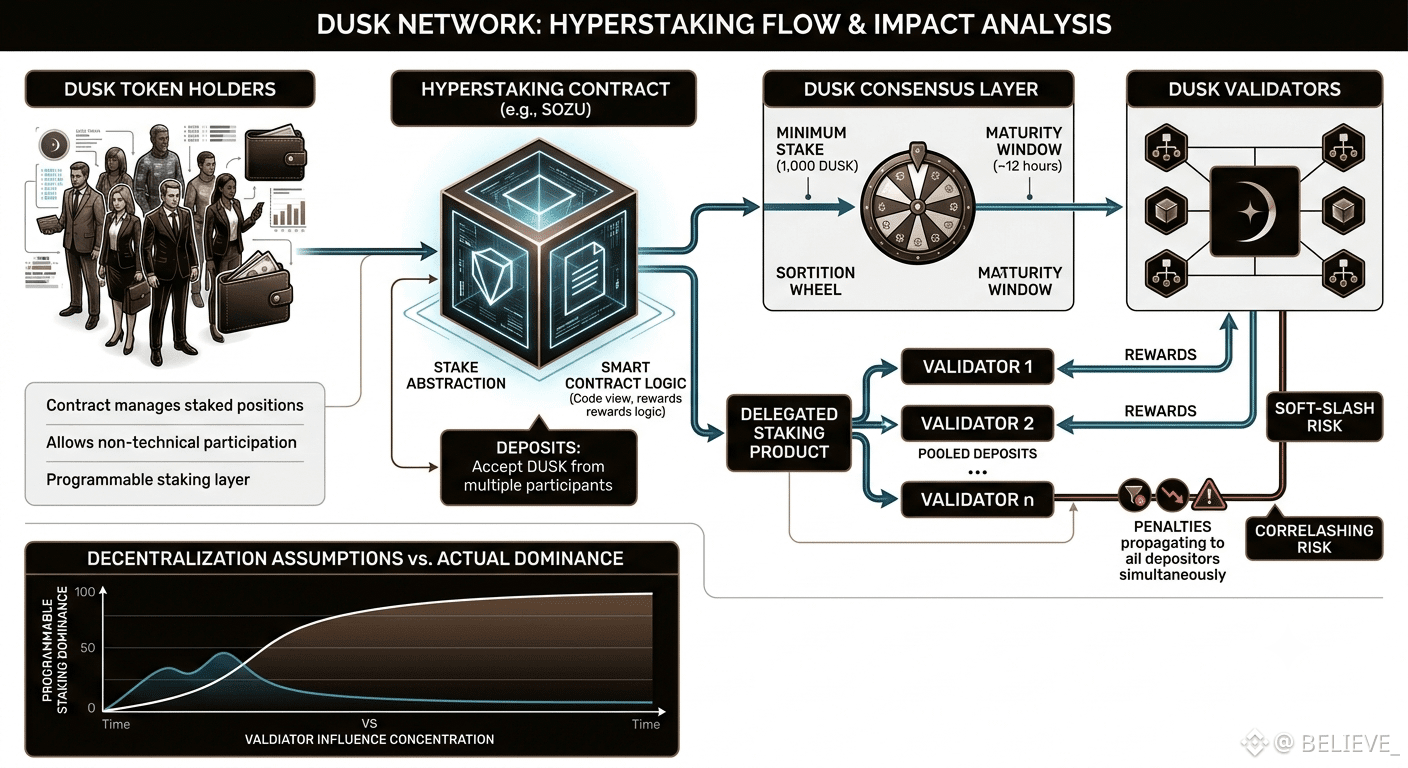
Dạo này tôi có đọc qua tài liệu về Hyperstaking của Dusk và có một điều gì đó về cốt lõi liên tục kéo tôi quay lại. Thay vì chỉ stake từ một ví cá nhân, các hợp đồng thông minh có thể nắm giữ và quản lý trực tiếp các vị thế đã được stake—tiếp nhận tiền gửi, stake thay mặt cho người tham gia và phân phối phần thưởng theo bất kỳ logic nào mà hợp đồng mã hóa. Thỉnh thoảng tôi tự hỏi liệu cách mô tả đó có đang đánh giá thấp mức độ “khác thường” về mặt cấu trúc của nó hay không.
Điều có vẻ đáng chú ý là Sozu, dự án live đầu tiên triển khai điều này. Nó cho phép người nắm giữ stake mà không cần chạy một node nào cả—nghe có vẻ chỉ là một tiện ích đơn giản cho đến khi bạn cân nhắc ý nghĩa của nó ở quy mô lớn. Câu hỏi nảy ra là liệu việc chuyển một phần lớn lượng stake của DUSK qua một hợp đồng duy nhất có âm thầm tập trung ảnh hưởng của validator theo những cách mà cơ chế chọn lọc dựa trên sortition (tuyển chọn theo ngẫu nhiên có trọng số) phía nền tảng không được thiết kế để xử lý hay không.
Tôi không hoàn toàn chắc liệu cơ chế soft-slashing có giải quyết triệt để vấn đề đó không. Nhìn từ bên ngoài, nếu các hợp đồng gom nhóm bắt đầu chiếm ưu thế trong phân bổ stake, thì mọi hình phạt áp dụng cho chúng sẽ lan tỏa đồng thời tới mọi người gửi—một mức độ phơi nhiễm có tương quan mà các staker cá nhân trước đó chưa từng phải đối mặt.
Nó khiến tôi nghĩ rằng programmable staking (stake lập trình được) thực sự rất mạnh mẽ, nhưng tác động dài hạn của nó lên mức độ phi tập trung vẫn là một câu hỏi còn bỏ ngỏ và chưa được nghiên cứu kỹ. Dù sao thì thời gian sẽ trả lời thôi 👍
#dusk $DUSK @Dusk_Foundation
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Dạo này tôi có đọc qua tài liệu về Hyperstaking của Dusk và có một điều gì đó về cốt lõi liên tục kéo tôi quay lại. Thay vì chỉ stake từ một ví cá nhân, các hợp đồng thông minh có thể nắm giữ và quản lý trực tiếp các vị thế đã được stake—tiếp nhận tiền gửi, stake thay mặt cho người tham gia và phân phối phần thưởng theo bất kỳ logic nào mà hợp đồng mã hóa. Thỉnh thoảng tôi tự hỏi liệu cách mô tả đó có đang đánh giá thấp mức độ “khác thường” về mặt cấu trúc của nó hay không.
Điều có vẻ đáng chú ý là Sozu, dự án live đầu tiên triển khai điều này. Nó cho phép người nắm giữ stake mà không cần chạy một node nào cả—nghe có vẻ chỉ là một tiện ích đơn giản cho đến khi bạn cân nhắc ý nghĩa của nó ở quy mô lớn. Câu hỏi nảy ra là liệu việc chuyển một phần lớn lượng stake của DUSK qua một hợp đồng duy nhất có âm thầm tập trung ảnh hưởng của validator theo những cách mà cơ chế chọn lọc dựa trên sortition (tuyển chọn theo ngẫu nhiên có trọng số) phía nền tảng không được thiết kế để xử lý hay không.
Tôi không hoàn toàn chắc liệu cơ chế soft-slashing có giải quyết triệt để vấn đề đó không. Nhìn từ bên ngoài, nếu các hợp đồng gom nhóm bắt đầu chiếm ưu thế trong phân bổ stake, thì mọi hình phạt áp dụng cho chúng sẽ lan tỏa đồng thời tới mọi người gửi—một mức độ phơi nhiễm có tương quan mà các staker cá nhân trước đó chưa từng phải đối mặt.
Nó khiến tôi nghĩ rằng programmable staking (stake lập trình được) thực sự rất mạnh mẽ, nhưng tác động dài hạn của nó lên mức độ phi tập trung vẫn là một câu hỏi còn bỏ ngỏ và chưa được nghiên cứu kỹ. Dù sao thì thời gian sẽ trả lời thôi 👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
14
20
978
·
--
Tăng giá
Đã xác minh
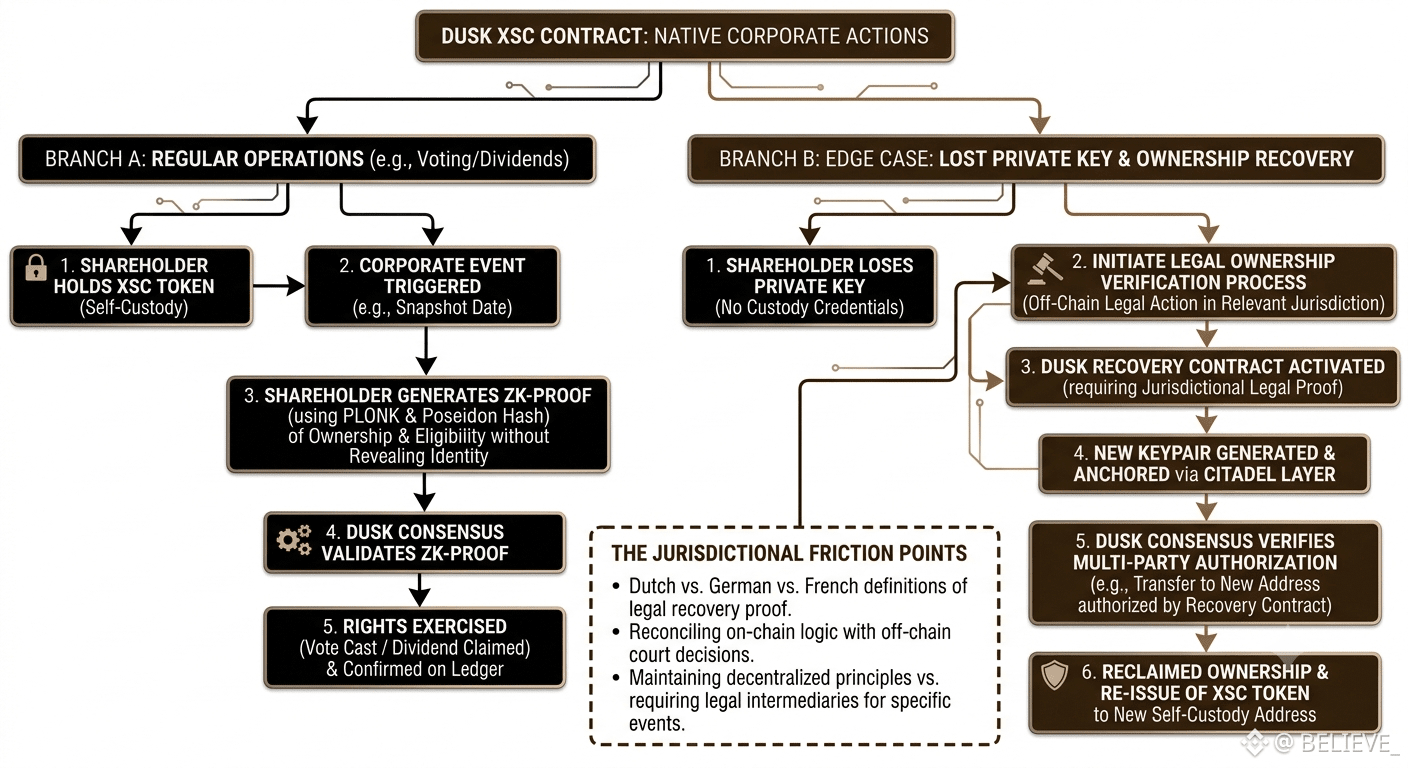
Dạo này tôi đã đào sâu vào tiêu chuẩn XSC của Dusk — lớp Confidential Security Contract nằm phía trên giao thức nền — và tôi cứ dừng lại ở một chi tiết mà hầu hết các bài viết dường như bỏ qua hoàn toàn. Tiêu chuẩn này dường như xử lý các hành động doanh nghiệp một cách bản địa. Những thứ như phân phối cổ tức và biểu quyết của cổ đông không được quản lý qua một lớp riêng hay một bên trung gian thứ ba; chúng được mã hóa trực tiếp ngay trong hợp đồng của token. Thỉnh thoảng tôi tự hỏi điều đó có vẻ như không đáng chú ý cho đến khi bạn cân nhắc lượng chi phí vận hành mà các công ty chứng khoán truyền thống phải dành cho đúng những quy trình đó — đối soát, can thiệp thủ công, các bước kiểm tra tuân thủ trước khi bất kỳ sự kiện doanh nghiệp nào được kích hoạt.
Điều có vẻ đáng chú ý là một tình huống biên cụ thể được chôn trong thiết kế. Nếu một cổ đông bị mất khóa riêng, họ vẫn có thể thực thi các quyền sở hữu thông qua khung XSC — vì tiêu chuẩn được xây dựng dựa trên thực tế pháp lý của luật chứng khoán, nơi các quyền sở hữu vẫn tồn tại ngay cả khi mất các chứng chỉ lưu giữ. Câu hỏi đặt ra là cơ chế khôi phục đó thực sự hoạt động như thế nào trong thực tế mà không đưa lại một bên trung gian đáng tin cậy, điều này sẽ âm thầm làm suy yếu giả định tự quản (self-custody) mà toàn bộ kiến trúc dựa trên.
Tôi chưa hoàn toàn chắc chắn rằng mâu thuẫn đó đã được giải quyết triệt để. Nhìn từ bên ngoài, việc mã hóa các quyền của cổ đông theo luật pháp vào một hợp đồng mật mã nghe có vẻ thanh lịch, nhưng luật chứng khoán thay đổi đáng kể giữa các khu vực pháp lý, và điều thỏa mãn định nghĩa về khôi phục quyền sở hữu của một tòa án ở Hà Lan có thể không thỏa mãn tương đương ở Đức hoặc Pháp. Sự chắp vá về mặt khu vực pháp lý này giống như một dạng “ma sát” chỉ lộ ra sau khi các tranh chấp thực sự nổ ra.
Điều này khiến tôi nghĩ rằng bài kiểm tra chịu lực thú vị nhất của Dusk sẽ không phải là kỹ thuật — mà sẽ là hành động doanh nghiệp được tranh chấp đầu tiên được xử lý hoàn toàn trên chuỗi. Dù sao, thời gian sẽ trả lời thôi👍
#dusk $DUSK @Dusk_Foundation
$ONG $ENA
Dạo này tôi đã đào sâu vào tiêu chuẩn XSC của Dusk — lớp Confidential Security Contract nằm phía trên giao thức nền — và tôi cứ dừng lại ở một chi tiết mà hầu hết các bài viết dường như bỏ qua hoàn toàn. Tiêu chuẩn này dường như xử lý các hành động doanh nghiệp một cách bản địa. Những thứ như phân phối cổ tức và biểu quyết của cổ đông không được quản lý qua một lớp riêng hay một bên trung gian thứ ba; chúng được mã hóa trực tiếp ngay trong hợp đồng của token. Thỉnh thoảng tôi tự hỏi điều đó có vẻ như không đáng chú ý cho đến khi bạn cân nhắc lượng chi phí vận hành mà các công ty chứng khoán truyền thống phải dành cho đúng những quy trình đó — đối soát, can thiệp thủ công, các bước kiểm tra tuân thủ trước khi bất kỳ sự kiện doanh nghiệp nào được kích hoạt.
Điều có vẻ đáng chú ý là một tình huống biên cụ thể được chôn trong thiết kế. Nếu một cổ đông bị mất khóa riêng, họ vẫn có thể thực thi các quyền sở hữu thông qua khung XSC — vì tiêu chuẩn được xây dựng dựa trên thực tế pháp lý của luật chứng khoán, nơi các quyền sở hữu vẫn tồn tại ngay cả khi mất các chứng chỉ lưu giữ. Câu hỏi đặt ra là cơ chế khôi phục đó thực sự hoạt động như thế nào trong thực tế mà không đưa lại một bên trung gian đáng tin cậy, điều này sẽ âm thầm làm suy yếu giả định tự quản (self-custody) mà toàn bộ kiến trúc dựa trên.
Tôi chưa hoàn toàn chắc chắn rằng mâu thuẫn đó đã được giải quyết triệt để. Nhìn từ bên ngoài, việc mã hóa các quyền của cổ đông theo luật pháp vào một hợp đồng mật mã nghe có vẻ thanh lịch, nhưng luật chứng khoán thay đổi đáng kể giữa các khu vực pháp lý, và điều thỏa mãn định nghĩa về khôi phục quyền sở hữu của một tòa án ở Hà Lan có thể không thỏa mãn tương đương ở Đức hoặc Pháp. Sự chắp vá về mặt khu vực pháp lý này giống như một dạng “ma sát” chỉ lộ ra sau khi các tranh chấp thực sự nổ ra.
Điều này khiến tôi nghĩ rằng bài kiểm tra chịu lực thú vị nhất của Dusk sẽ không phải là kỹ thuật — mà sẽ là hành động doanh nghiệp được tranh chấp đầu tiên được xử lý hoàn toàn trên chuỗi. Dù sao, thời gian sẽ trả lời thôi👍
#dusk $DUSK @Dusk
$ONG $ENA
23
20
484
·
--
Tăng giá
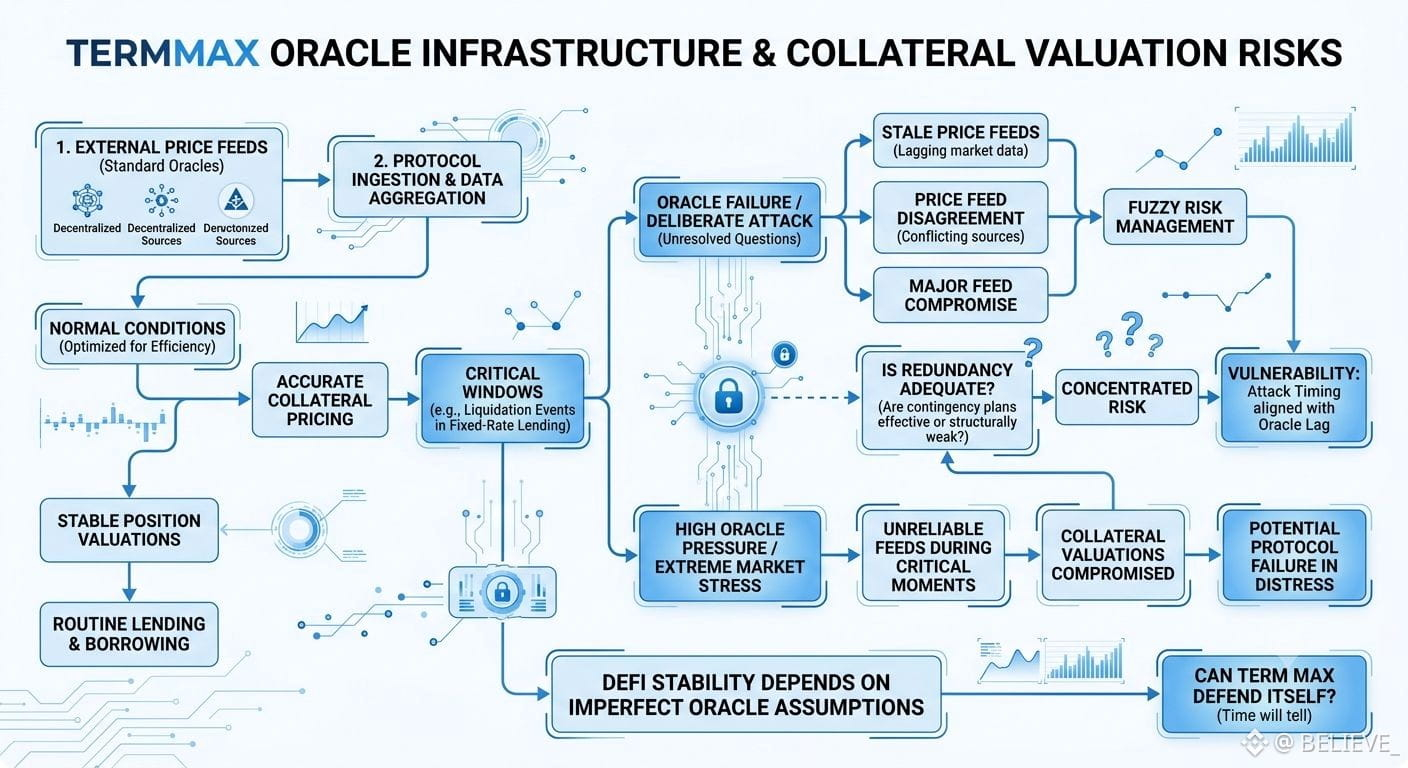
Hôm nọ tôi đang nghĩ về hạ tầng oracle của TermMax và nhận ra mình không thể tìm thấy nhiều thảo luận về chuyện điều gì xảy ra khi các nguồn cấp giá bị lỗi thời (stale) hoặc không nhất quán với nhau, điều này có vẻ là một chủ đề khá yên ắng một cách đáng ngạc nhiên—vì nó trực tiếp ảnh hưởng đến định giá vị thế. Hầu hết các giao thức đều dựa vào các giải pháp oracle tiêu chuẩn, nhưng tôi thực sự không chắc TermMax có xây dựng dự phòng (redunancy) mà thực sự quan trọng hay chỉ đơn giản là hy vọng các nguồn cấp giá sẽ luôn đáng tin.
Điều đáng chú ý là cho vay theo lãi suất cố định phụ thuộc rất nhiều vào việc định giá tài sản thế chấp chính xác vào thời điểm thanh lý. Khác với các pool lãi suất biến đổi, nơi giá liên tục quan trọng, các điều khoản được “khóa chặt” của TermMax tạo ra những khung thời gian cụ thể mà tại đó nguồn cấp giá trở nên quan trọng—và tôi cứ băn khoăn liệu sự tập trung rủi ro này có phải là một lợi thế vì nó “có thể dự đoán được”, hay là một điểm yếu vì nó “cũng có thể dự đoán được”. Câu hỏi đặt ra là liệu một kẻ tấn công có thể canh thời điểm sao cho trùng với độ trễ (oracle lag) hoặc sự bất đồng của oracle không, biết rằng đó là lúc quản lý rủi ro của giao thức trở nên mờ nhạt.
Nó khiến tôi suy nghĩ về việc độ ổn định của DeFi thực sự dựa trên bao nhiêu giả định rằng oracle hoạt động hoàn hảo—mà rõ ràng là một lập luận mong manh. Tôi không hoàn toàn chắc các phương án dự phòng (contingency plans) tồn tại thế nào nếu một nguồn cấp giá quan trọng bị lỗi hoặc bị xâm phạm. Nhìn từ bên ngoài, đôi lúc tôi tự hỏi liệu các giao thức có cố tình tránh thảo luận về các kịch bản này không, vì thừa nhận chúng giống như thừa nhận một điểm yếu mang tính cấu trúc, dù mọi hệ thống đều có “điểm gãy”.
Kiến trúc oracle có lẽ hoạt động ổn phần lớn thời gian, nhưng đó lại gần như là “sai” chỉ số để tối ưu. Các giao thức không sụp đổ trong điều kiện bình thường; chúng sụp đổ đúng vào những khoảnh khắc mà nguồn cấp giá trở nên không đáng tin nhất, đồng thời định giá tài sản thế chấp quan trọng nhất. TermMax liệu có thực sự tự vệ được khi áp lực từ oracle là cao nhất không?
Hiện tại giao thức có vẻ xử lý việc khám phá giá (price discovery) ổn thỏa, nhưng liệu lớp oracle có đứng vững trước một cuộc tấn công có chủ đích hay trong trạng thái căng thẳng cực đoan của thị trường hay không vẫn là câu hỏi chưa được giải đáp.
#termmax @termmax $ONG $ENA $ONT
Hôm nọ tôi đang nghĩ về hạ tầng oracle của TermMax và nhận ra mình không thể tìm thấy nhiều thảo luận về chuyện điều gì xảy ra khi các nguồn cấp giá bị lỗi thời (stale) hoặc không nhất quán với nhau, điều này có vẻ là một chủ đề khá yên ắng một cách đáng ngạc nhiên—vì nó trực tiếp ảnh hưởng đến định giá vị thế. Hầu hết các giao thức đều dựa vào các giải pháp oracle tiêu chuẩn, nhưng tôi thực sự không chắc TermMax có xây dựng dự phòng (redunancy) mà thực sự quan trọng hay chỉ đơn giản là hy vọng các nguồn cấp giá sẽ luôn đáng tin.
Điều đáng chú ý là cho vay theo lãi suất cố định phụ thuộc rất nhiều vào việc định giá tài sản thế chấp chính xác vào thời điểm thanh lý. Khác với các pool lãi suất biến đổi, nơi giá liên tục quan trọng, các điều khoản được “khóa chặt” của TermMax tạo ra những khung thời gian cụ thể mà tại đó nguồn cấp giá trở nên quan trọng—và tôi cứ băn khoăn liệu sự tập trung rủi ro này có phải là một lợi thế vì nó “có thể dự đoán được”, hay là một điểm yếu vì nó “cũng có thể dự đoán được”. Câu hỏi đặt ra là liệu một kẻ tấn công có thể canh thời điểm sao cho trùng với độ trễ (oracle lag) hoặc sự bất đồng của oracle không, biết rằng đó là lúc quản lý rủi ro của giao thức trở nên mờ nhạt.
Nó khiến tôi suy nghĩ về việc độ ổn định của DeFi thực sự dựa trên bao nhiêu giả định rằng oracle hoạt động hoàn hảo—mà rõ ràng là một lập luận mong manh. Tôi không hoàn toàn chắc các phương án dự phòng (contingency plans) tồn tại thế nào nếu một nguồn cấp giá quan trọng bị lỗi hoặc bị xâm phạm. Nhìn từ bên ngoài, đôi lúc tôi tự hỏi liệu các giao thức có cố tình tránh thảo luận về các kịch bản này không, vì thừa nhận chúng giống như thừa nhận một điểm yếu mang tính cấu trúc, dù mọi hệ thống đều có “điểm gãy”.
Kiến trúc oracle có lẽ hoạt động ổn phần lớn thời gian, nhưng đó lại gần như là “sai” chỉ số để tối ưu. Các giao thức không sụp đổ trong điều kiện bình thường; chúng sụp đổ đúng vào những khoảnh khắc mà nguồn cấp giá trở nên không đáng tin nhất, đồng thời định giá tài sản thế chấp quan trọng nhất. TermMax liệu có thực sự tự vệ được khi áp lực từ oracle là cao nhất không?
Hiện tại giao thức có vẻ xử lý việc khám phá giá (price discovery) ổn thỏa, nhưng liệu lớp oracle có đứng vững trước một cuộc tấn công có chủ đích hay trong trạng thái căng thẳng cực đoan của thị trường hay không vẫn là câu hỏi chưa được giải đáp.
#termmax @TermMax $ONG $ENA $ONT
4
10
727
·
--
Tăng giá
Đã xác minh
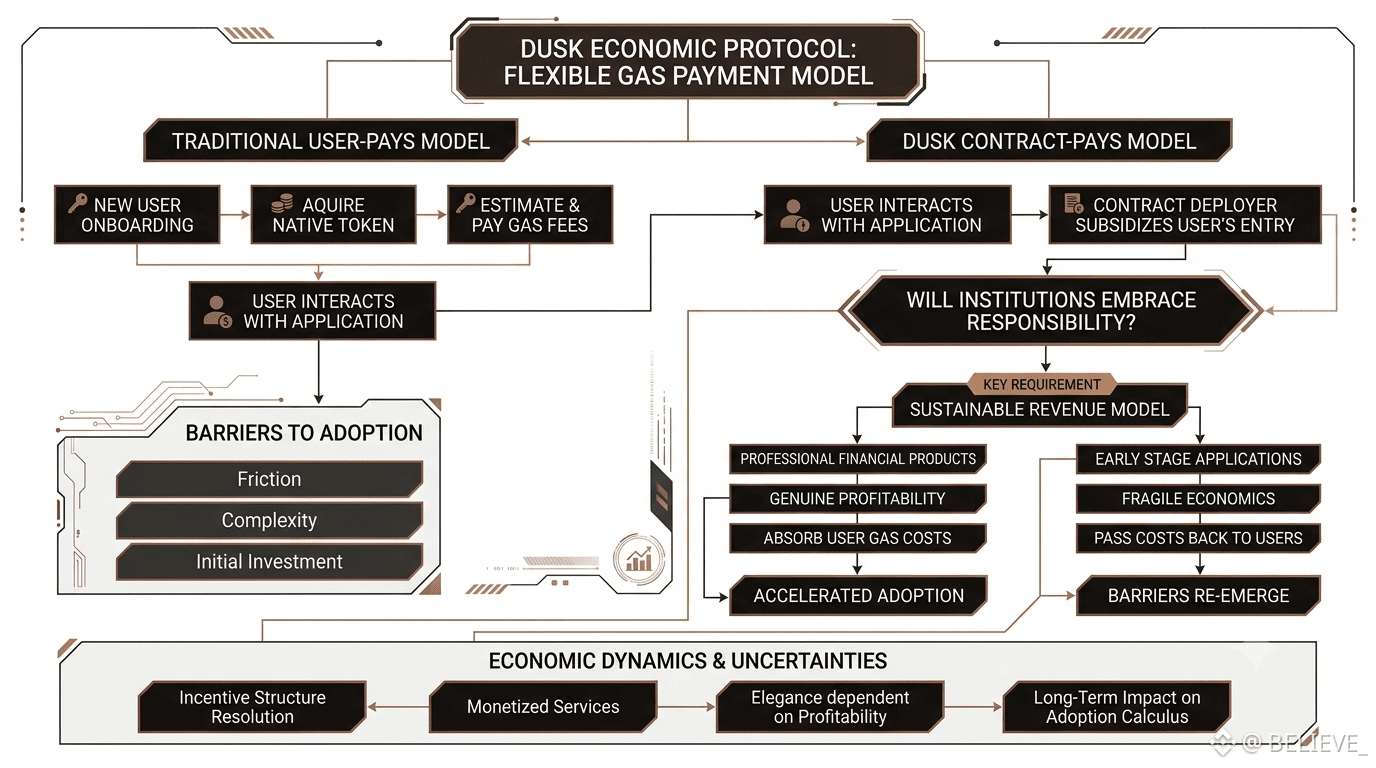
Tôi tình cờ bắt gặp một điều trong tài liệu kỹ thuật của Dusk mà trước đó tôi chưa thấy được thảo luận nhiều ngoài giới phát triển, và từ đó đến nay nó cứ đọng lại trong suy nghĩ của tôi. Có một tính năng được tích hợp trong Economic Protocol, theo đó hợp đồng thông minh có thể thanh toán phí gas thay cho người dùng khi họ tương tác với chúng. Nhìn qua thì điều này nghe có vẻ như một tiện ích nhỏ về trải nghiệm người dùng, nhưng càng nghĩ kỹ, tôi càng cảm thấy đây là một lựa chọn thiết kế mang ý nghĩa thầm lặng mà lại khá quan trọng. Điều đó có nghĩa là ai đó có thể tương tác với một ứng dụng tài chính được xây dựng trên Dusk mà không cần phải tự nắm giữ DUSK ngay từ đầu. Đôi khi tôi tự hỏi liệu điều này có làm thay đổi “bài toán” chấp nhận (adoption) theo những cách mà từ bên ngoài không phải lúc nào cũng nhìn thấy ngay hay không.
Điều có vẻ thú vị là cách nó lật ngược ma sát tiếp nhận thông thường của hầu hết các mạng blockchain. Theo truyền thống, một người dùng mới trước tiên phải có được token gốc, quản lý việc ước tính gas, và tiếp nhận sự phức tạp của cơ chế phí trước khi có thể làm bất cứ điều gì có ý nghĩa. Mô hình của Dusk chuyển gánh nặng đó sang cho bên triển khai (contract deployer), người về bản chất sẽ trợ cấp cho bước gia nhập của người dùng. Câu hỏi xuất hiện trong đầu tôi là liệu các tổ chức xây dựng trên nền hạ tầng này có thực sự sẵn sàng đảm đương trách nhiệm đó hay không, hay phần lớn sẽ chuyển lại chi phí gas cho người dùng cuối và khiến tính năng này về cơ bản chỉ còn mang tính lý thuyết trong thực tiễn.
Tôi không chắc chắn hoàn toàn rằng cơ cấu khuyến khích ở đây sẽ tự “giải” được trọn vẹn. Việc một hợp đồng tự nguyện hấp thụ chi phí gas ngụ ý phía sau đó là một mô hình doanh thu bền vững, tức là cần có khối lượng giao dịch đáng kể và một dịch vụ được định giá rõ ràng để kiếm tiền. Nhìn từ bên ngoài, chuỗi giả định này có vẻ hợp lý đối với một sản phẩm tài chính đã được thiết lập, nhưng lại khá mong manh đối với bất kỳ thứ gì ở giai đoạn ban đầu.
Nó khiến tôi nghĩ rằng sự “tinh tế” của cơ chế này chỉ thực sự phát huy khi các ứng dụng xây dựng trên đó đủ thực sự sinh lợi, đủ để hấp thụ những gì chúng đang chi trả. Dù sao thì thời gian sẽ trả lời thôi 👍
#dusk $DUSK @Dusk_Foundation
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
Tôi tình cờ bắt gặp một điều trong tài liệu kỹ thuật của Dusk mà trước đó tôi chưa thấy được thảo luận nhiều ngoài giới phát triển, và từ đó đến nay nó cứ đọng lại trong suy nghĩ của tôi. Có một tính năng được tích hợp trong Economic Protocol, theo đó hợp đồng thông minh có thể thanh toán phí gas thay cho người dùng khi họ tương tác với chúng. Nhìn qua thì điều này nghe có vẻ như một tiện ích nhỏ về trải nghiệm người dùng, nhưng càng nghĩ kỹ, tôi càng cảm thấy đây là một lựa chọn thiết kế mang ý nghĩa thầm lặng mà lại khá quan trọng. Điều đó có nghĩa là ai đó có thể tương tác với một ứng dụng tài chính được xây dựng trên Dusk mà không cần phải tự nắm giữ DUSK ngay từ đầu. Đôi khi tôi tự hỏi liệu điều này có làm thay đổi “bài toán” chấp nhận (adoption) theo những cách mà từ bên ngoài không phải lúc nào cũng nhìn thấy ngay hay không.
Điều có vẻ thú vị là cách nó lật ngược ma sát tiếp nhận thông thường của hầu hết các mạng blockchain. Theo truyền thống, một người dùng mới trước tiên phải có được token gốc, quản lý việc ước tính gas, và tiếp nhận sự phức tạp của cơ chế phí trước khi có thể làm bất cứ điều gì có ý nghĩa. Mô hình của Dusk chuyển gánh nặng đó sang cho bên triển khai (contract deployer), người về bản chất sẽ trợ cấp cho bước gia nhập của người dùng. Câu hỏi xuất hiện trong đầu tôi là liệu các tổ chức xây dựng trên nền hạ tầng này có thực sự sẵn sàng đảm đương trách nhiệm đó hay không, hay phần lớn sẽ chuyển lại chi phí gas cho người dùng cuối và khiến tính năng này về cơ bản chỉ còn mang tính lý thuyết trong thực tiễn.
Tôi không chắc chắn hoàn toàn rằng cơ cấu khuyến khích ở đây sẽ tự “giải” được trọn vẹn. Việc một hợp đồng tự nguyện hấp thụ chi phí gas ngụ ý phía sau đó là một mô hình doanh thu bền vững, tức là cần có khối lượng giao dịch đáng kể và một dịch vụ được định giá rõ ràng để kiếm tiền. Nhìn từ bên ngoài, chuỗi giả định này có vẻ hợp lý đối với một sản phẩm tài chính đã được thiết lập, nhưng lại khá mong manh đối với bất kỳ thứ gì ở giai đoạn ban đầu.
Nó khiến tôi nghĩ rằng sự “tinh tế” của cơ chế này chỉ thực sự phát huy khi các ứng dụng xây dựng trên đó đủ thực sự sinh lợi, đủ để hấp thụ những gì chúng đang chi trả. Dù sao thì thời gian sẽ trả lời thôi 👍
#dusk $DUSK @Dusk
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
12
16
1.5k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
139,712 lượt xem
518 đang thảo luận
Bối cảnh FED quyết định tăng lãi suất thêm 0.25 điểm tháng 10
Lạm phát Mỹ: CPI toàn phần tháng 8 đạt khoảng 3,7%, PCE lõi 3,4%, cao hơn dự báo trước đó. FED dự báo lạm phát chỉ quay về mức mục tiêu 2% vào năm 2029.
Thị trường lao động: Tỷ lệ thất nghiệp duy trì ở mức 4,1%, số việc làm mới tăng mạnh, cho thấy nền kinh tế đủ sức chịu đựng lãi suất cao hơn.
Áp lực năng lượng: Giá dầu và năng lượng leo thang do xung đột Trung Đông và chiến sự với Iran, làm gia tăng nguy cơ “hiệu ứng vòng hai” lên chi phí vận tải, hàng hóa, dịch vụ.#TinFed #Nikkei225Jumps2.5%ToThreeMonthHigh
VỀBỜĐỔITÊN12
·3 lượt thích
·12.1k lượt xem
TheoDõiFOMC
149,922 lượt xem
715 đang thảo luận
FedMinutesFocusOnOctoberPause
1,186 lượt xem
96 đang thảo luận