
CryptoDeon
15.3k Bài đăng
CryptoDeon
Báo cáo
Chặn người dùng
Exploring and sharing new insights Daily | Investor and Trader | X (Twitter): @CryptoDeonX
Giao dịch mở

Người nắm giữ DUSK
Trader tần suất cao
{thời gian} năm
334 Đang theo dõi
3.8K+ Người theo dõi
18.2K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Live
·
--
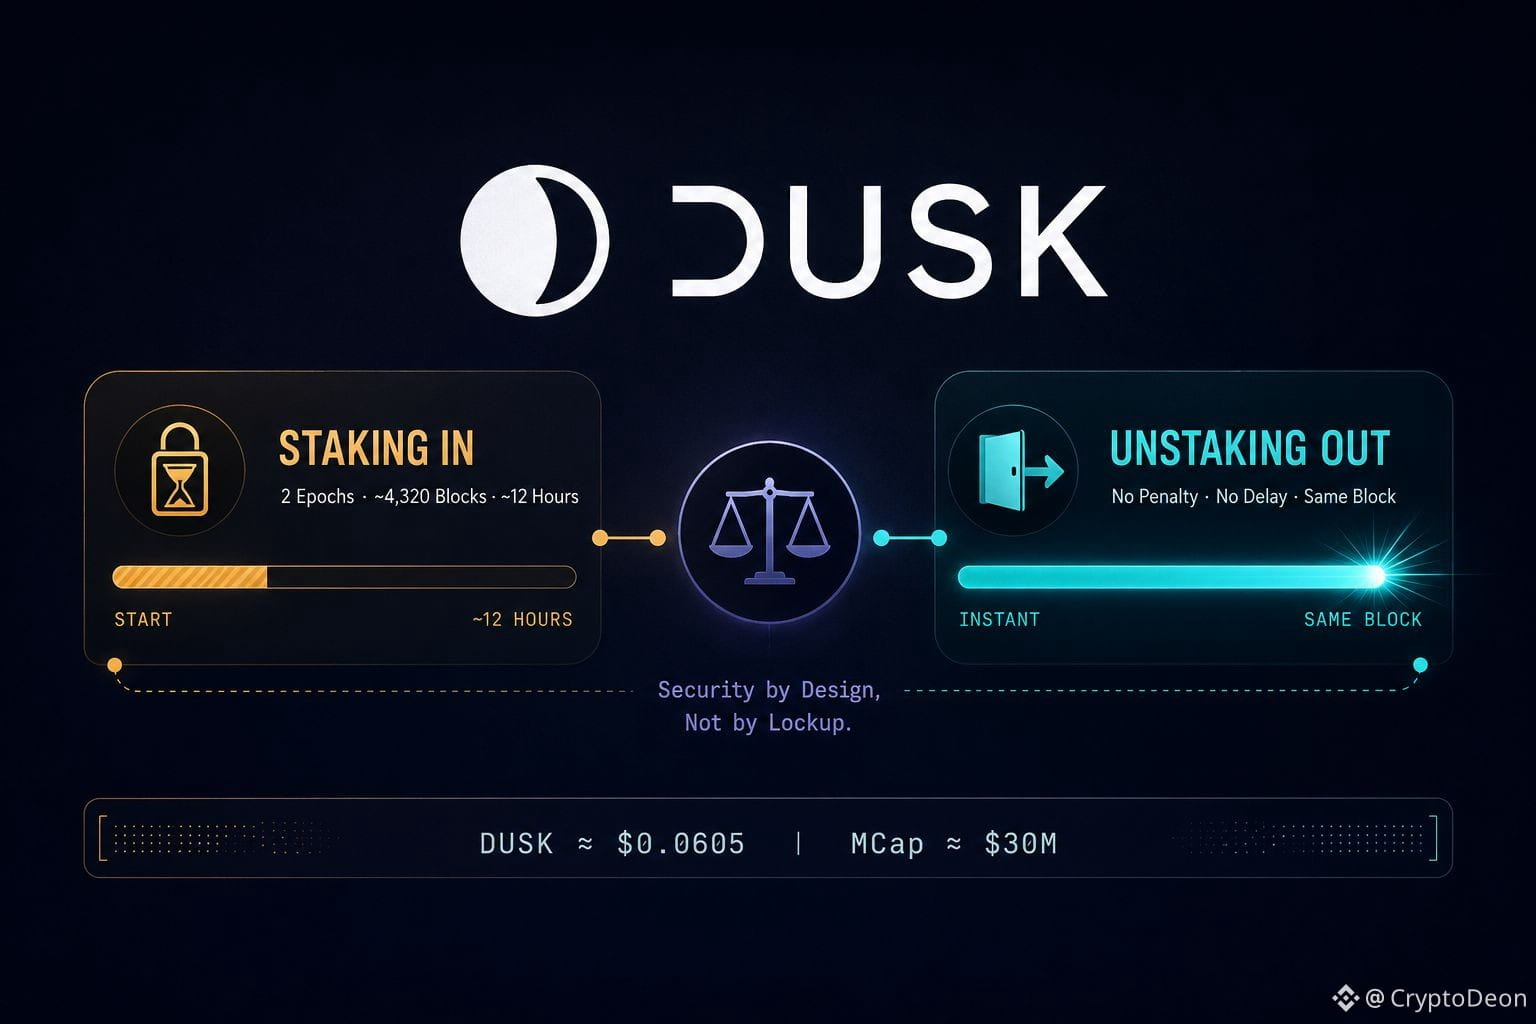
Càng tìm hiểu cách Dusk xử lý staking, tôi càng nhận ra một điểm bất đối xứng nổi bật — việc tham gia diễn ra chậm theo thiết kế, còn việc rút ra thì không.
Stake mới phải trải qua giai đoạn trưởng thành (maturity period) là 2 epoch, tương đương khoảng 4.320 block, tức khoảng 12 giờ, trước khi nó thậm chí đủ điều kiện để được chọn và bắt đầu sinh lợi. Nhưng unstaking thì không có hình phạt và cũng không hề có thời gian chờ. Bạn có thể rút toàn bộ stake của mình ngay khi quyết định, thậm chí ngay trong cùng một block nếu muốn.
Đó là điều ngược với những gì tôi mong đợi. Hầu hết các chuỗi mà tôi đã xem đều bảo vệ mạng ở phía rút lui — khóa tài sản, cooldown, hoặc thời gian unbonding khiến bạn bị “phạt” khi rời đi quá nhanh, vì một đợt rút hàng loạt đột ngột có thể đe dọa an ninh. Dusk lại bảo vệ phía tham gia thay vì phía rút.
Cửa sổ trưởng thành tồn tại để kẻ xấu không thể stake ngay trước một thời điểm nhạy cảm, được chọn vào một ủy ban (committee), rồi biến mất — nó bắt buộc một khoảng chờ đúng nơi mà việc thao túng sẽ rẻ nhất. Khi bạn đã là một người tham gia trung thực và hoạt động thường xuyên, giao thức không thấy lý do để “giam” vốn của bạn chỉ để chứng minh một điểm nào đó.
Đó là một lựa chọn thiết kế nhỏ, nhưng nó nói lên điều gì đó về việc Dusk thực sự đang tối ưu cho điều gì. Không phải là khóa tối đa, không phải trò diễn TVL. Chỉ là đóng lại đúng một “cửa sổ” nơi việc gian lận hệ thống sẽ rẻ nhất, trong khi giữ mọi thứ còn lại linh hoạt nhất có thể.
Hôm nay, DUSK ở quanh mức $0.0710, vốn hóa khoảng $30M — một token mà các chi tiết cơ chế như thế này hiếm khi làm giá dao động trong ngắn hạn, nhưng lại lặng lẽ định hình ai sẵn sàng vận hành hạ tầng trong dài hạn.
Việc khóa bất đối xứng như vậy — nghiêm ngặt ở phía vào, miễn phí ở phía rút — thực sự có ngăn chặn việc thao túng tốt hơn so với một cooldown áp dụng phẳng cho cả hai chiều, hay nó chỉ chuyển rủi ro sang một nơi khác trong hệ thống?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
Càng tìm hiểu cách Dusk xử lý staking, tôi càng nhận ra một điểm bất đối xứng nổi bật — việc tham gia diễn ra chậm theo thiết kế, còn việc rút ra thì không.
Stake mới phải trải qua giai đoạn trưởng thành (maturity period) là 2 epoch, tương đương khoảng 4.320 block, tức khoảng 12 giờ, trước khi nó thậm chí đủ điều kiện để được chọn và bắt đầu sinh lợi. Nhưng unstaking thì không có hình phạt và cũng không hề có thời gian chờ. Bạn có thể rút toàn bộ stake của mình ngay khi quyết định, thậm chí ngay trong cùng một block nếu muốn.
Đó là điều ngược với những gì tôi mong đợi. Hầu hết các chuỗi mà tôi đã xem đều bảo vệ mạng ở phía rút lui — khóa tài sản, cooldown, hoặc thời gian unbonding khiến bạn bị “phạt” khi rời đi quá nhanh, vì một đợt rút hàng loạt đột ngột có thể đe dọa an ninh. Dusk lại bảo vệ phía tham gia thay vì phía rút.
Cửa sổ trưởng thành tồn tại để kẻ xấu không thể stake ngay trước một thời điểm nhạy cảm, được chọn vào một ủy ban (committee), rồi biến mất — nó bắt buộc một khoảng chờ đúng nơi mà việc thao túng sẽ rẻ nhất. Khi bạn đã là một người tham gia trung thực và hoạt động thường xuyên, giao thức không thấy lý do để “giam” vốn của bạn chỉ để chứng minh một điểm nào đó.
Đó là một lựa chọn thiết kế nhỏ, nhưng nó nói lên điều gì đó về việc Dusk thực sự đang tối ưu cho điều gì. Không phải là khóa tối đa, không phải trò diễn TVL. Chỉ là đóng lại đúng một “cửa sổ” nơi việc gian lận hệ thống sẽ rẻ nhất, trong khi giữ mọi thứ còn lại linh hoạt nhất có thể.
Hôm nay, DUSK ở quanh mức $0.0710, vốn hóa khoảng $30M — một token mà các chi tiết cơ chế như thế này hiếm khi làm giá dao động trong ngắn hạn, nhưng lại lặng lẽ định hình ai sẵn sàng vận hành hạ tầng trong dài hạn.
Việc khóa bất đối xứng như vậy — nghiêm ngặt ở phía vào, miễn phí ở phía rút — thực sự có ngăn chặn việc thao túng tốt hơn so với một cooldown áp dụng phẳng cho cả hai chiều, hay nó chỉ chuyển rủi ro sang một nơi khác trong hệ thống?
$DUSK #dusk #BinanceSquare @Dusk
2
3
313
·
--
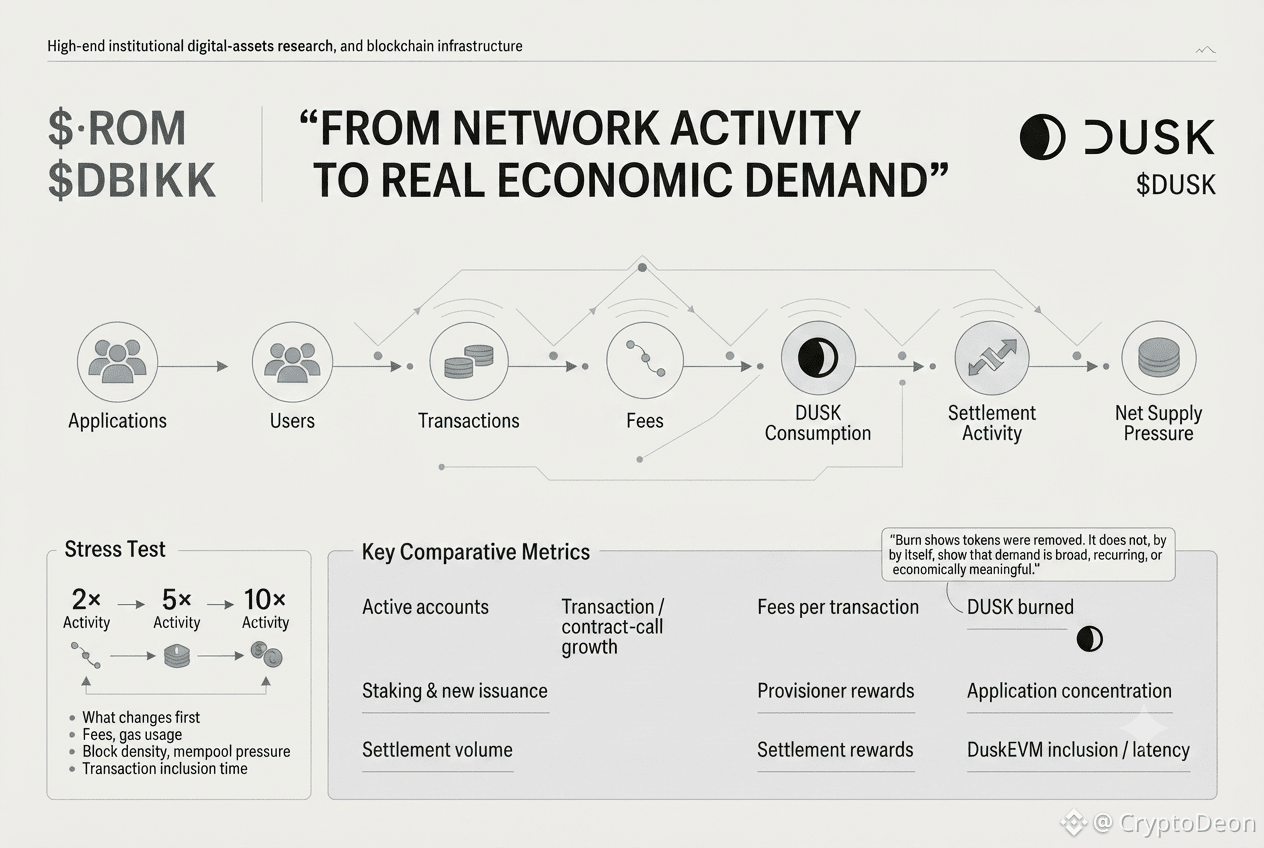
Tôi đã suy nghĩ về một cách khác để đọc các con số của Dusk.
Việc tăng tỷ lệ nắm giữ, các giao dịch tăng lên, hoặc nhiều tài sản được mã hóa hơn đều có thể trông có vẻ tích cực theo từng khía cạnh riêng. Nhưng không cái nào trong số đó, tự bản thân, cho ta biết liệu nhu cầu của mạng thực sự có đang mạnh lên hay không.
Câu hỏi hữu ích là điều gì xảy ra giữa hoạt động và kinh tế.
Nếu Dusk bổ sung thêm nhiều ứng dụng, liệu điều đó có tạo ra nhiều giao dịch đã được hoàn tất và hoạt động chi trả phí hơn không? Nếu số lượng giao dịch tăng, thì đó là vì người dùng hiện hữu trở nên hoạt động hơn, hay vì một vài hợp đồng tạo ra phần lớn lưu lượng truy cập?
Tôi cũng sẽ tách các tài sản đã được công bố khỏi các tài sản thực sự đang được phát hành, chuyển nhượng và thanh toán trên chuỗi.
Sự phân biệt đó rất quan trọng.
Với tôi, bảng điều khiển hữu ích hơn sẽ kết nối:
• các tài khoản đang hoạt động
• tăng trưởng giao dịch và lệnh gọi hợp đồng
• phí trên mỗi giao dịch
• DUSK đã bị đốt
• staking và phát hành mới
• phần thưởng của validator/nhà cung cấp
• khối lượng thanh toán
• mức độ tập trung theo ứng dụng
• các chỉ số khối và mức độ đưa vào của DuskEVM
Sau đó, kiểm tra độ bền của hệ thống.
Ở mức 2× hoạt động, mạng có hấp thụ điều đó một cách bình thường không?
Ở mức 5×, phí hoặc độ trễ bắt đầu thay đổi ở đâu?
Ở mức 10×, liệu năng lực trở thành yếu tố giới hạn không?
Những kịch bản đó cho chúng ta biết nhiều hơn rất nhiều so với một con số đốt theo ngày.
Việc đốt xác nhận rằng các token đã bị loại bỏ. Nó không cho chúng ta biết liệu hoạt động cơ bản có rộng khắp, có lặp lại hay có ý nghĩa về mặt kinh tế hay không.
Đó là phần về Dusk mà tôi nghĩ là đáng để theo dõi tiếp theo.
@Dusk_Foundation $DUSK #dusk
Tôi đã suy nghĩ về một cách khác để đọc các con số của Dusk.
Việc tăng tỷ lệ nắm giữ, các giao dịch tăng lên, hoặc nhiều tài sản được mã hóa hơn đều có thể trông có vẻ tích cực theo từng khía cạnh riêng. Nhưng không cái nào trong số đó, tự bản thân, cho ta biết liệu nhu cầu của mạng thực sự có đang mạnh lên hay không.
Câu hỏi hữu ích là điều gì xảy ra giữa hoạt động và kinh tế.
Nếu Dusk bổ sung thêm nhiều ứng dụng, liệu điều đó có tạo ra nhiều giao dịch đã được hoàn tất và hoạt động chi trả phí hơn không? Nếu số lượng giao dịch tăng, thì đó là vì người dùng hiện hữu trở nên hoạt động hơn, hay vì một vài hợp đồng tạo ra phần lớn lưu lượng truy cập?
Tôi cũng sẽ tách các tài sản đã được công bố khỏi các tài sản thực sự đang được phát hành, chuyển nhượng và thanh toán trên chuỗi.
Sự phân biệt đó rất quan trọng.
Với tôi, bảng điều khiển hữu ích hơn sẽ kết nối:
• các tài khoản đang hoạt động
• tăng trưởng giao dịch và lệnh gọi hợp đồng
• phí trên mỗi giao dịch
• DUSK đã bị đốt
• staking và phát hành mới
• phần thưởng của validator/nhà cung cấp
• khối lượng thanh toán
• mức độ tập trung theo ứng dụng
• các chỉ số khối và mức độ đưa vào của DuskEVM
Sau đó, kiểm tra độ bền của hệ thống.
Ở mức 2× hoạt động, mạng có hấp thụ điều đó một cách bình thường không?
Ở mức 5×, phí hoặc độ trễ bắt đầu thay đổi ở đâu?
Ở mức 10×, liệu năng lực trở thành yếu tố giới hạn không?
Những kịch bản đó cho chúng ta biết nhiều hơn rất nhiều so với một con số đốt theo ngày.
Việc đốt xác nhận rằng các token đã bị loại bỏ. Nó không cho chúng ta biết liệu hoạt động cơ bản có rộng khắp, có lặp lại hay có ý nghĩa về mặt kinh tế hay không.
Đó là phần về Dusk mà tôi nghĩ là đáng để theo dõi tiếp theo.
@Dusk $DUSK #dusk
6
8
189
·
--
Tôi từng có một chủ nhà từ chối nhận tiền thuê bằng séc — chỉ nhận tiền mặt, không giấy tờ, “để tránh phát sinh tranh chấp”. Mọi thứ vẫn ổn cho đến khi một người thuê khẳng định rằng họ đã trả nhưng thực tế họ chưa trả, và khi đó không có gì để đối chiếu. Không có bản ghi thì đúng theo cả hai phía.
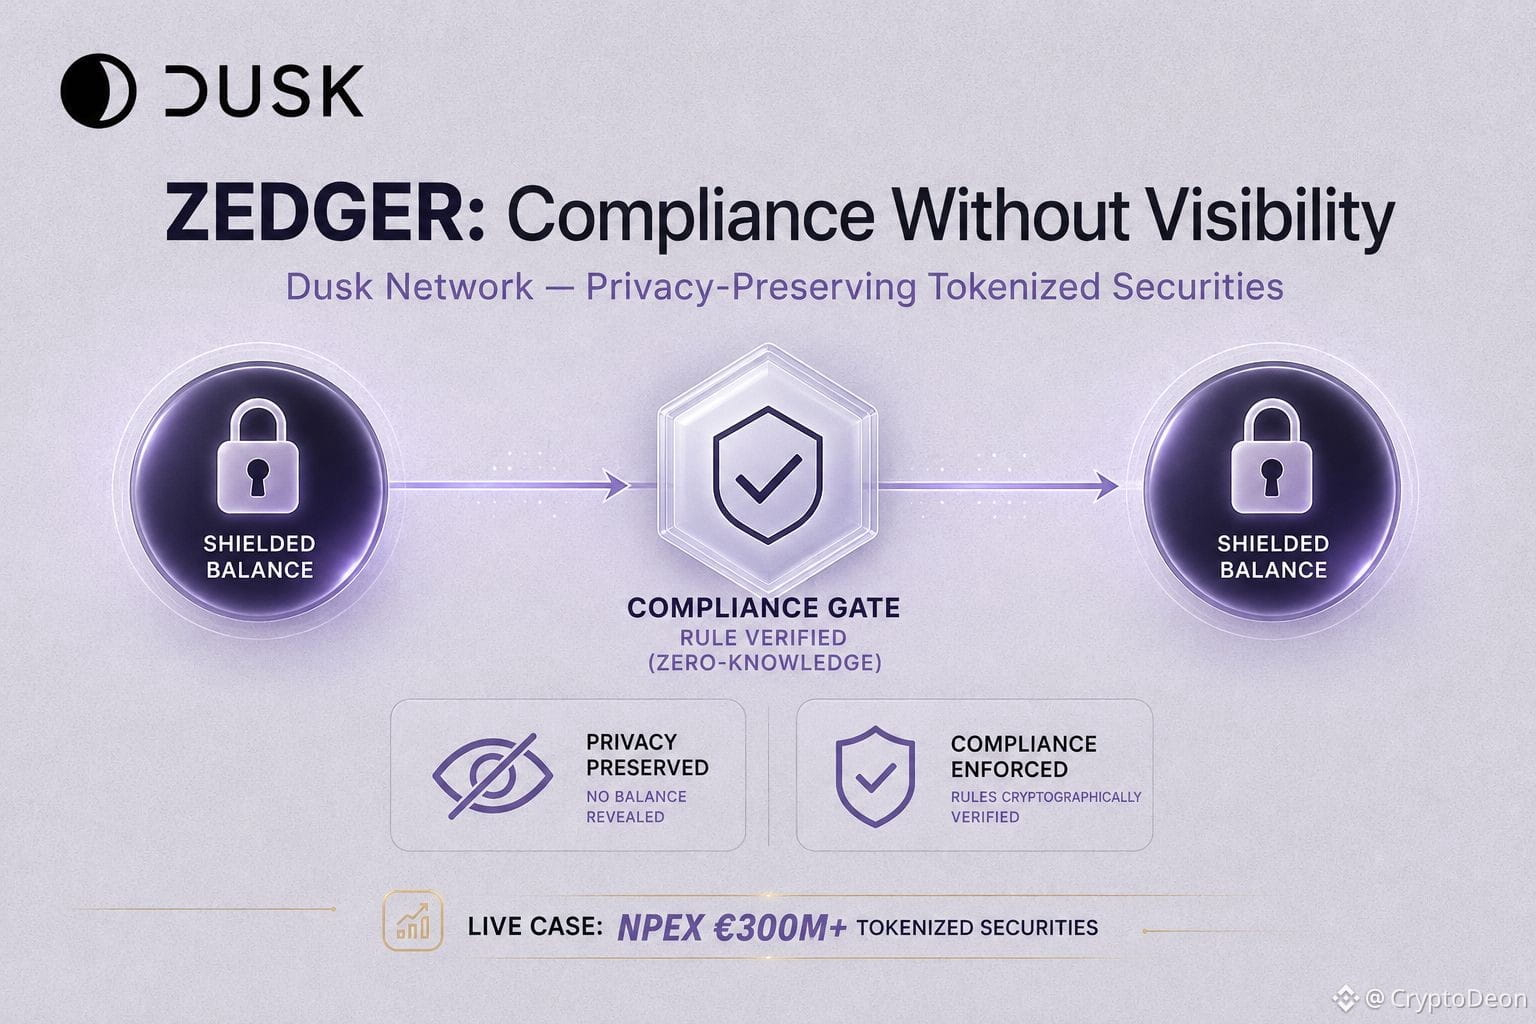
Điều đó lại quay về với tôi khi đọc về Zedger, mô hình của Dusk cho các chứng khoán được token hóa. Đa số các tiêu chuẩn “tuân thủ” hiện nay xử lý luật theo cách có lợi cho bên quản lý — hoặc mọi thứ đều hiển thị để khi xảy ra tranh chấp thì chỉ cần xem là giải quyết, hoặc mọi thứ bị che giấu và bạn phải tin vào lời của tổ chức phát hành. Zedger thực thi quy tắc bằng mật mã trước khi việc chuyển giao diễn ra. Nếu một tài sản giới hạn quyền sở hữu, yêu cầu nhà đầu tư đã được phê duyệt trước, hoặc giới hạn một người chỉ ở một tài khoản, thì kiểm tra đó được tích hợp ngay trong chính quá trình chuyển — giao dịch đi qua hay không đi qua, số dư vẫn được che chắn trong suốt. Không ai cần phải nhìn thấy danh mục nắm giữ của bạn để xác nhận rằng bạn không vi phạm quy tắc. Các phép toán sẽ xác nhận điều đó cho họ.
Đó là một câu trả lời thực sự cho vấn đề của người chủ nhà — có thể chứng minh mà không cần phải hiển thị, thay vì phải đánh đổi thứ này lấy thứ kia.
Chỗ tôi chưa chắc: điều này chỉ bao phủ các quy tắc ở cấp độ chuyển giao — giới hạn, điều kiện, giới hạn tài khoản. Nó không giải quyết các tranh chấp về ý định hay gian lận nằm ngoài bản thân quy tắc, theo cách mà cuộc “bạn có thực sự đã trả không” vẫn cần một số hồ sơ bên ngoài.
Hiện DUSK đang quanh mức $0.0605, vốn hóa gần $30M, với case sử dụng trực tiếp của Zedger đang chạy trên NPEX’s €300M+ trong các chứng khoán tokenized — hạ tầng mà thị trường vẫn chưa định giá lại xung quanh.
Việc thực thi tuân thủ ở cấp giao thức có đóng kín mọi tranh chấp mà cơ quan quản lý có thể nêu ra hay cuối cùng vẫn sẽ luôn cần một con người đứng ngoài mã nguồn?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
Tôi từng có một chủ nhà từ chối nhận tiền thuê bằng séc — chỉ nhận tiền mặt, không giấy tờ, “để tránh phát sinh tranh chấp”. Mọi thứ vẫn ổn cho đến khi một người thuê khẳng định rằng họ đã trả nhưng thực tế họ chưa trả, và khi đó không có gì để đối chiếu. Không có bản ghi thì đúng theo cả hai phía.
Điều đó lại quay về với tôi khi đọc về Zedger, mô hình của Dusk cho các chứng khoán được token hóa. Đa số các tiêu chuẩn “tuân thủ” hiện nay xử lý luật theo cách có lợi cho bên quản lý — hoặc mọi thứ đều hiển thị để khi xảy ra tranh chấp thì chỉ cần xem là giải quyết, hoặc mọi thứ bị che giấu và bạn phải tin vào lời của tổ chức phát hành. Zedger thực thi quy tắc bằng mật mã trước khi việc chuyển giao diễn ra. Nếu một tài sản giới hạn quyền sở hữu, yêu cầu nhà đầu tư đã được phê duyệt trước, hoặc giới hạn một người chỉ ở một tài khoản, thì kiểm tra đó được tích hợp ngay trong chính quá trình chuyển — giao dịch đi qua hay không đi qua, số dư vẫn được che chắn trong suốt. Không ai cần phải nhìn thấy danh mục nắm giữ của bạn để xác nhận rằng bạn không vi phạm quy tắc. Các phép toán sẽ xác nhận điều đó cho họ.
Đó là một câu trả lời thực sự cho vấn đề của người chủ nhà — có thể chứng minh mà không cần phải hiển thị, thay vì phải đánh đổi thứ này lấy thứ kia.
Chỗ tôi chưa chắc: điều này chỉ bao phủ các quy tắc ở cấp độ chuyển giao — giới hạn, điều kiện, giới hạn tài khoản. Nó không giải quyết các tranh chấp về ý định hay gian lận nằm ngoài bản thân quy tắc, theo cách mà cuộc “bạn có thực sự đã trả không” vẫn cần một số hồ sơ bên ngoài.
Hiện DUSK đang quanh mức $0.0605, vốn hóa gần $30M, với case sử dụng trực tiếp của Zedger đang chạy trên NPEX’s €300M+ trong các chứng khoán tokenized — hạ tầng mà thị trường vẫn chưa định giá lại xung quanh.
Việc thực thi tuân thủ ở cấp giao thức có đóng kín mọi tranh chấp mà cơ quan quản lý có thể nêu ra hay cuối cùng vẫn sẽ luôn cần một con người đứng ngoài mã nguồn?
$DUSK #dusk #BinanceSquare @Dusk
10
10
201
·
--
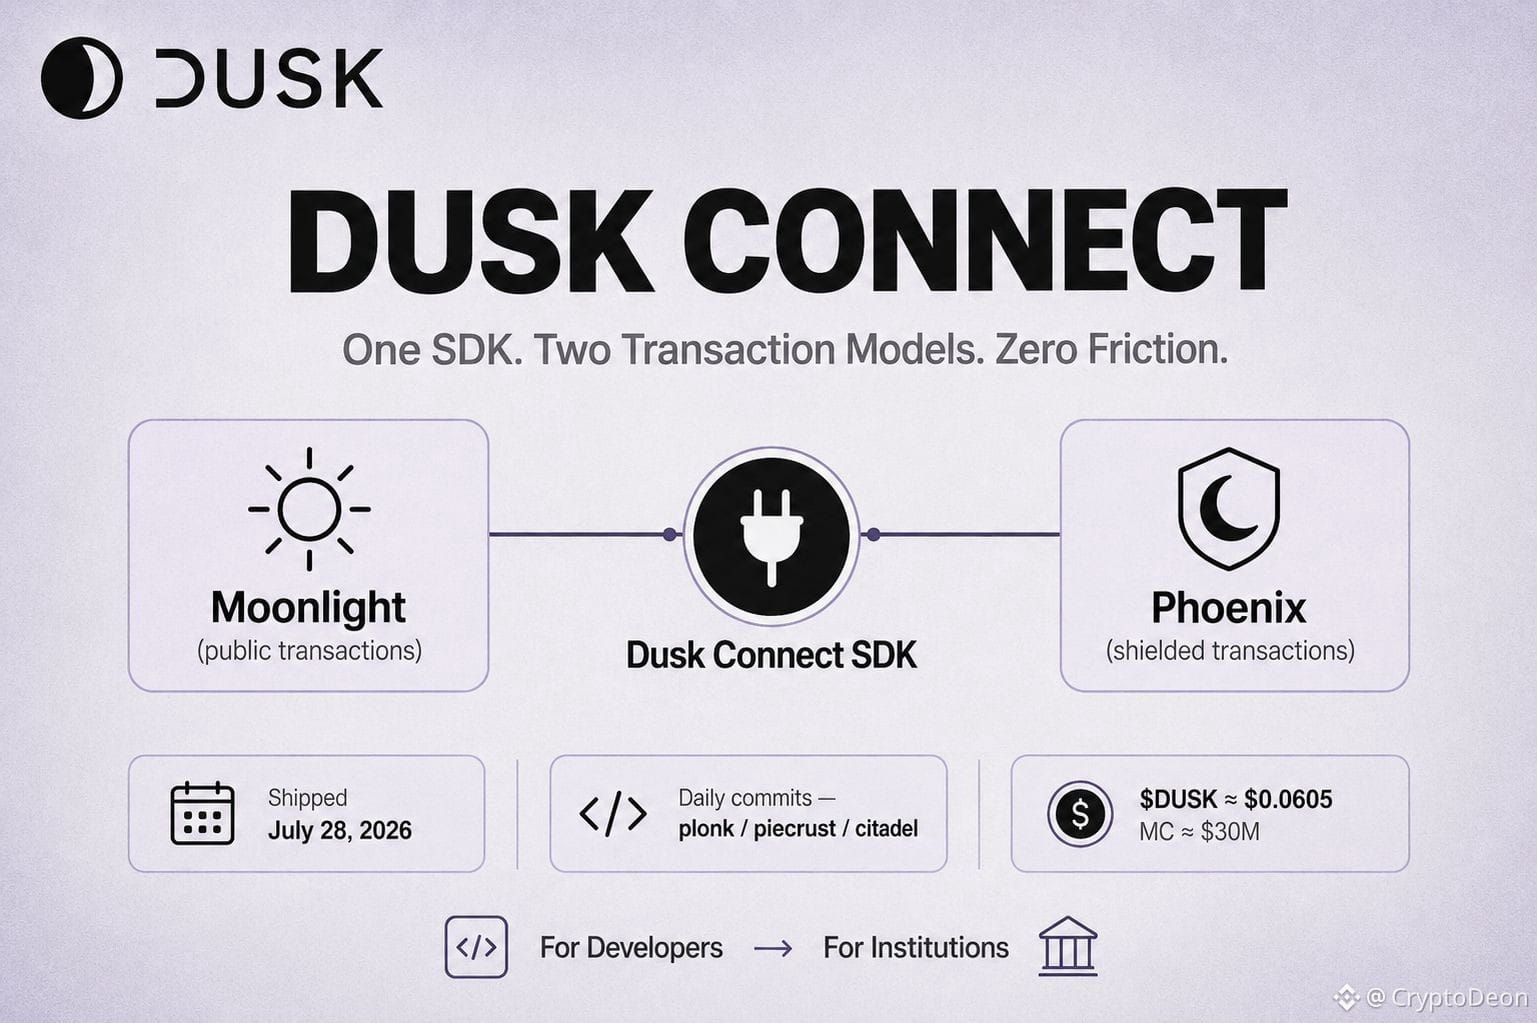
spent today's creatorpad digging and almost skipped past the smallest headline in the feed — Dusk shipped something called Dusk Connect on July 28. Not a protocol upgrade, not a new privacy primitive. Just an SDK for wallet connectivity. My first reaction was "okay, cool, standard dev tooling," and I almost moved on.
Then I thought about what that actually removes. Every chain with a novel transaction model — and Dusk has two, Moonlight and Phoenix, running side by side — makes life harder for the developer who just wants to plug a wallet into their app. Normally that means custom integration work, reading non-standard docs, handling shielded and public flows differently by hand. A lightweight SDK collapses that into "import this, call this function." Boring. But boring is exactly what determines whether outside developers actually build here, or whether it stays limited to the core team and grant recipients doing everything from scratch.
Here's the part that connects to the bigger picture: Dusk's pitch to institutions is deterministic finality, selective disclosure, regulated settlement — all real, all differentiated. None of that matters if the only people who can build on it are the fifteen engineers who wrote the protocol. NPEX and DuskTrade prove institutional demand exists on the finance side. Tooling like Dusk Connect is the unglamorous other half — proving independent developers can actually ship something on Dusk without a six-week onboarding curve.
Checked GitHub activity while I was at it — commits still landing daily across the core repos (plonk, piecrust, citadel) as of this week, so it's not a team that shipped an SDK and went quiet. DUSK itself sits around $0.0605, market cap near $30M — a token where neither the SDK nor the commit activity has moved the needle yet.
Genuinely curious — does dev tooling like this actually predict which chains get real third-party builders, or is that correlation weaker than it looks?
$DUSK #dusk @Dusk_Foundation
spent today's creatorpad digging and almost skipped past the smallest headline in the feed — Dusk shipped something called Dusk Connect on July 28. Not a protocol upgrade, not a new privacy primitive. Just an SDK for wallet connectivity. My first reaction was "okay, cool, standard dev tooling," and I almost moved on.
Then I thought about what that actually removes. Every chain with a novel transaction model — and Dusk has two, Moonlight and Phoenix, running side by side — makes life harder for the developer who just wants to plug a wallet into their app. Normally that means custom integration work, reading non-standard docs, handling shielded and public flows differently by hand. A lightweight SDK collapses that into "import this, call this function." Boring. But boring is exactly what determines whether outside developers actually build here, or whether it stays limited to the core team and grant recipients doing everything from scratch.
Here's the part that connects to the bigger picture: Dusk's pitch to institutions is deterministic finality, selective disclosure, regulated settlement — all real, all differentiated. None of that matters if the only people who can build on it are the fifteen engineers who wrote the protocol. NPEX and DuskTrade prove institutional demand exists on the finance side. Tooling like Dusk Connect is the unglamorous other half — proving independent developers can actually ship something on Dusk without a six-week onboarding curve.
Checked GitHub activity while I was at it — commits still landing daily across the core repos (plonk, piecrust, citadel) as of this week, so it's not a team that shipped an SDK and went quiet. DUSK itself sits around $0.0605, market cap near $30M — a token where neither the SDK nor the commit activity has moved the needle yet.
Genuinely curious — does dev tooling like this actually predict which chains get real third-party builders, or is that correlation weaker than it looks?
$DUSK #dusk @Dusk
5
6
235
·
--
Bình minh chiều (Dusk) cứ lặp đi lặp lại “các tài sản onchain được quy định” như thể điều đó hiển nhiên là có giá trị. Tôi muốn tìm ra đúng phần lực cản thực sự chứng minh cho nhận định này, chứ không phải chỉ là lời chào hàng.
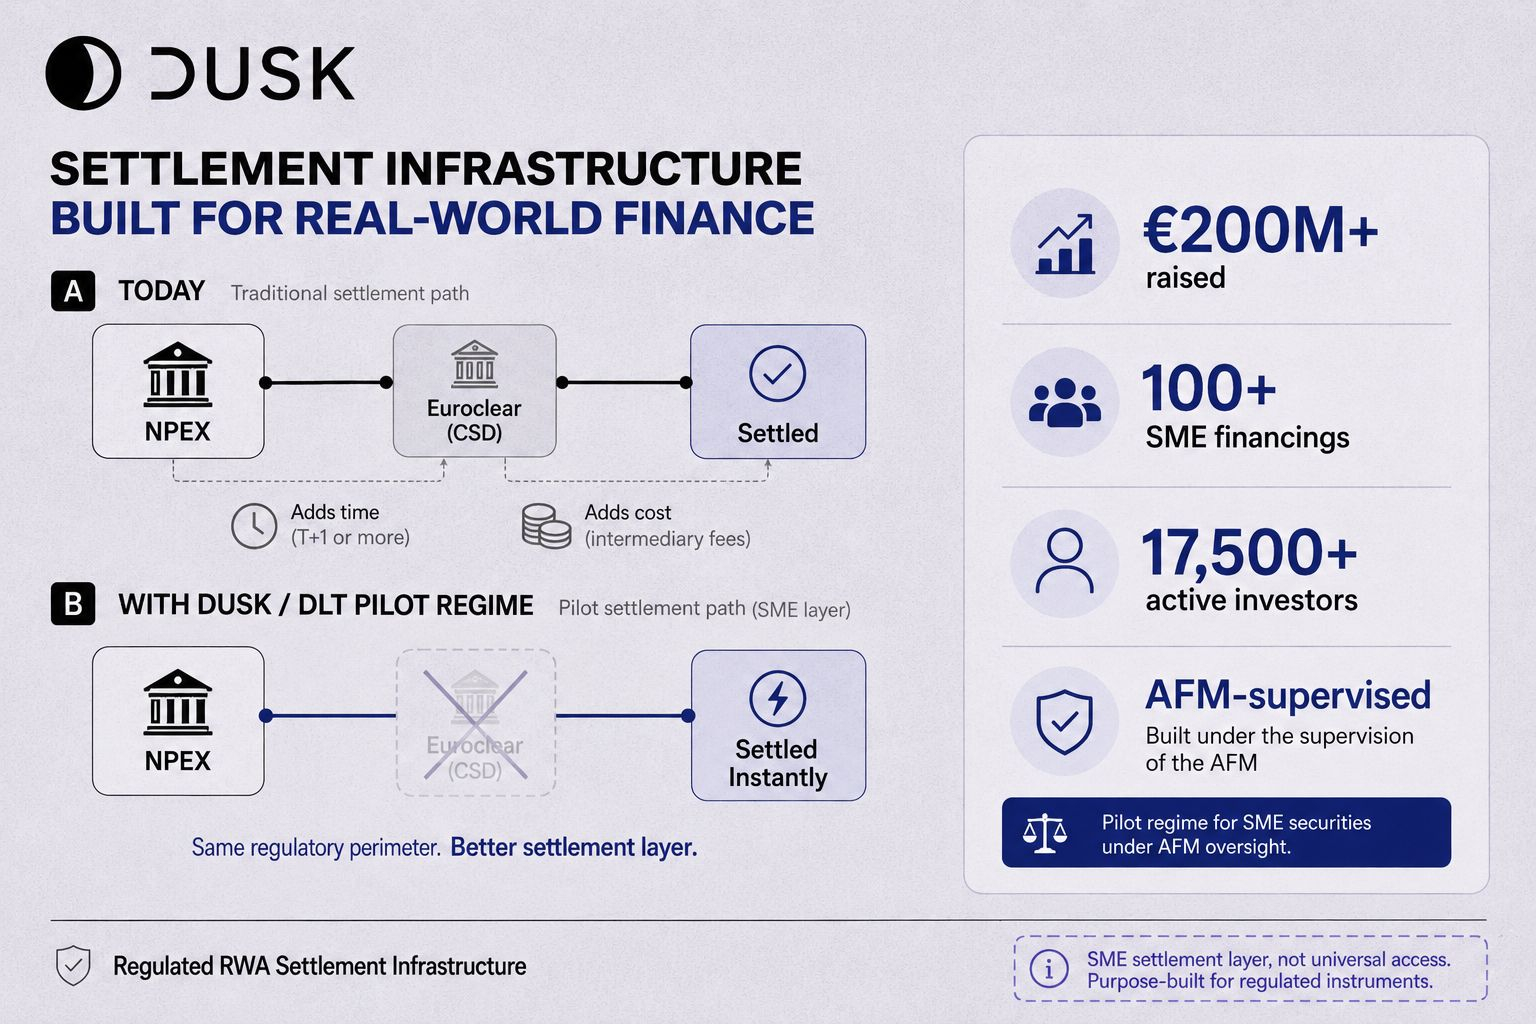
Câu trả lời rõ ràng nhất nằm ở một chi tiết về NPEX. Khi NPEX thanh toán một giao dịch vào hôm nay, nó không tự làm điều đó — nó chuyển qua Euroclear, một cơ quan lưu ký bên ngoài, chính là trung gian mà hầu hết các sàn giao dịch truyền thống đều dựa vào để thanh toán sau giao dịch. Thêm một bên tham gia đồng nghĩa với thêm chi phí, thêm thời gian cho mọi giao dịch. Cơ chế Thí điểm DLT của EU là thứ thực sự thay đổi điều này: nó cho phép một sàn giao dịch được cấp phép như NPEX tự đảm nhiệm khâu thanh toán thay vì thuê ngoài. Dusk là “đường ray” để vai trò đó vận hành.
Đó là một chi phí cụ thể được loại bỏ, không phải một tuyên bố mơ hồ kiểu “blockchain tốt hơn”. Với một tổ chức phát hành SME, hiện tại họ phải trả cho một bên trung gian để xác nhận quyền sở hữu sau mỗi giao dịch. Loại bỏ điều đó đi, thì hồ sơ quyền sở hữu trở thành chính lớp thanh toán — tức thời, thay vì được đối soát bởi một tổ chức riêng vài ngày sau đó. Việc quản trị quyền biểu quyết của nhà đầu tư và quản trị cổ tức, vốn chậm và làm thủ công ở thị trường SME, cũng trở nên rẻ hơn vì cùng lý do.
Điểm khó bảo vệ hơn nằm ở phân mảnh (fractionalization). Với cổ phiếu blue-chip, việc tách cổ phần rõ ràng mở rộng ai có thể đầu tư. Nhưng với cổ phiếu SME vốn đã nhỏ và kém thanh khoản, token hóa chủ yếu chỉ loại bỏ trung gian thanh toán — có thật, nhưng hẹp hơn so với câu chuyện thường được kể là “mở khóa khả năng tiếp cận”.
NPEX hiện nay: chịu giám sát của AFM, đã huy động hơn 200 triệu € trên 100+ lần tài trợ cho SME, có 17.500+ nhà đầu tư đang hoạt động — một thị trường thực sự nơi việc cắt bớt sự phụ thuộc vào Euroclear là một lợi ích đo lường được, chứ không phải một giả thuyết.
Nếu bản chào hàng trung thực là “chúng tôi loại bỏ một trung gian thanh toán” thay vì “chúng tôi mở khóa khả năng tiếp cận”, thì liệu cơ hội có nhỏ đi không — hay một lực cản hẹp nhưng thực sự vẫn đáng giá hơn một lực cản lớn nhưng mơ hồ?
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk_Foundation
Bình minh chiều (Dusk) cứ lặp đi lặp lại “các tài sản onchain được quy định” như thể điều đó hiển nhiên là có giá trị. Tôi muốn tìm ra đúng phần lực cản thực sự chứng minh cho nhận định này, chứ không phải chỉ là lời chào hàng.
Câu trả lời rõ ràng nhất nằm ở một chi tiết về NPEX. Khi NPEX thanh toán một giao dịch vào hôm nay, nó không tự làm điều đó — nó chuyển qua Euroclear, một cơ quan lưu ký bên ngoài, chính là trung gian mà hầu hết các sàn giao dịch truyền thống đều dựa vào để thanh toán sau giao dịch. Thêm một bên tham gia đồng nghĩa với thêm chi phí, thêm thời gian cho mọi giao dịch. Cơ chế Thí điểm DLT của EU là thứ thực sự thay đổi điều này: nó cho phép một sàn giao dịch được cấp phép như NPEX tự đảm nhiệm khâu thanh toán thay vì thuê ngoài. Dusk là “đường ray” để vai trò đó vận hành.
Đó là một chi phí cụ thể được loại bỏ, không phải một tuyên bố mơ hồ kiểu “blockchain tốt hơn”. Với một tổ chức phát hành SME, hiện tại họ phải trả cho một bên trung gian để xác nhận quyền sở hữu sau mỗi giao dịch. Loại bỏ điều đó đi, thì hồ sơ quyền sở hữu trở thành chính lớp thanh toán — tức thời, thay vì được đối soát bởi một tổ chức riêng vài ngày sau đó. Việc quản trị quyền biểu quyết của nhà đầu tư và quản trị cổ tức, vốn chậm và làm thủ công ở thị trường SME, cũng trở nên rẻ hơn vì cùng lý do.
Điểm khó bảo vệ hơn nằm ở phân mảnh (fractionalization). Với cổ phiếu blue-chip, việc tách cổ phần rõ ràng mở rộng ai có thể đầu tư. Nhưng với cổ phiếu SME vốn đã nhỏ và kém thanh khoản, token hóa chủ yếu chỉ loại bỏ trung gian thanh toán — có thật, nhưng hẹp hơn so với câu chuyện thường được kể là “mở khóa khả năng tiếp cận”.
NPEX hiện nay: chịu giám sát của AFM, đã huy động hơn 200 triệu € trên 100+ lần tài trợ cho SME, có 17.500+ nhà đầu tư đang hoạt động — một thị trường thực sự nơi việc cắt bớt sự phụ thuộc vào Euroclear là một lợi ích đo lường được, chứ không phải một giả thuyết.
Nếu bản chào hàng trung thực là “chúng tôi loại bỏ một trung gian thanh toán” thay vì “chúng tôi mở khóa khả năng tiếp cận”, thì liệu cơ hội có nhỏ đi không — hay một lực cản hẹp nhưng thực sự vẫn đáng giá hơn một lực cản lớn nhưng mơ hồ?
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk
11
11
219
·
--
Trước đây tôi từng cho rằng một khi một hệ thống chạy trên các bằng chứng không tri thức (zero-knowledge proofs), thì chính toán học là lời bảo chứng cho an ninh — không còn phải lo lỗi của con người nữa, chỉ cần mật mã làm đúng việc của nó. Nhưng rồi tôi gặp một báo cáo rà soát an ninh về phần cài đặt PLONK của Dusk, và giả định đó đã không đứng vững như tôi kỳ vọng 🔍
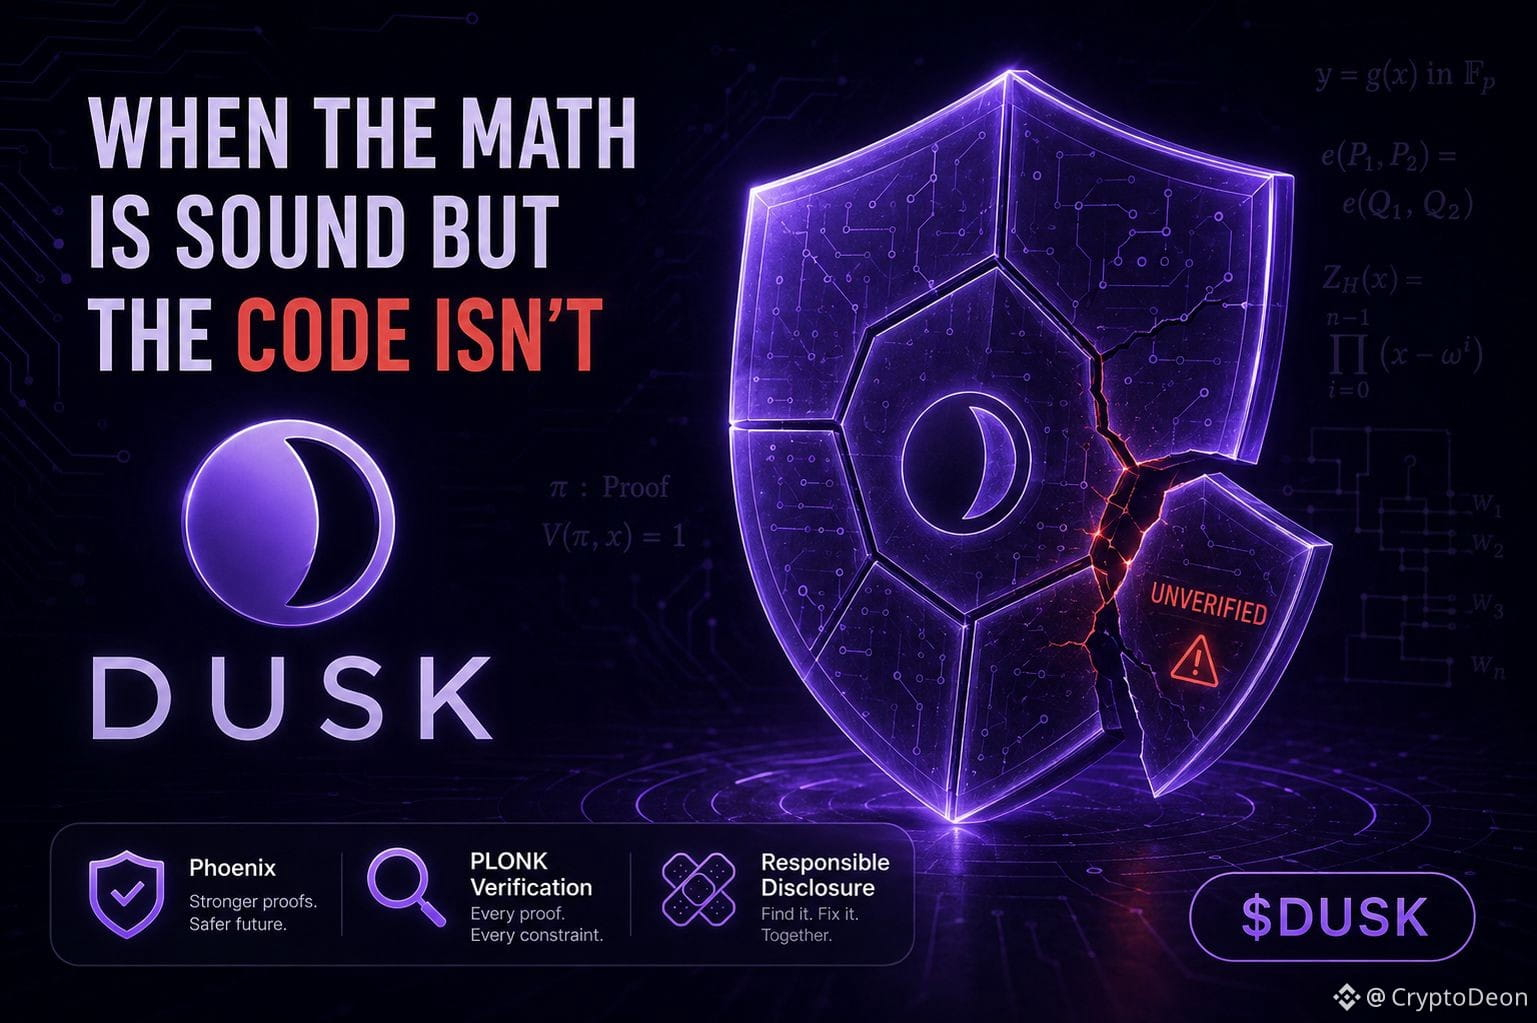
Dưới đây là bản diễn giải theo ngôn ngữ đời thường về những gì được phát hiện. Phoenix, hệ thống giao dịch được che giấu của Dusk, dựa vào PLONK để chứng minh các điều như “ghi chú (note) này là thật”, “tôi là người sở hữu nó”, và “phép tính số dư là đúng” — mà vẫn không tiết lộ các con số thực. Các nhà nghiên cứu phát hiện rằng mã dùng để kiểm tra các bằng chứng đó không kiểm tra hết mọi phần của phép toán mà nó được cho là phải kiểm tra. Về mặt lý thuyết, khoảng trống đó có thể cho phép ai đó gửi một bằng chứng giả mạo, khẳng định một note tồn tại trong khi thực tế không tồn tại, rồi “đúc” ra giá trị không hề hiện hữu — không phải vì chính mật mã bị phá vỡ, mà vì một chi tiết triển khai không thực thi đầy đủ những gì thiết kế đã hứa.
Phân biệt này quan trọng hơn cả tiêu đề. Một lỗ hổng trong chính mô hình không tri thức nền tảng sẽ khiến toàn bộ thiết kế trở nên không đáng tin (unsound). Một lỗ hổng trong cách mô hình đó được triển khai và kiểm tra lại là một nhóm vấn đề khác — nghiêm trọng, nhưng có thể khắc phục, và đúng là kiểu việc mà hình thức “công bố có trách nhiệm” (responsible disclosure) được lập ra để bắt trước khi bị khai thác. Phát hiện này được báo cáo thông qua quy trình đó, chứ không phải bị phát hiện bởi kẻ tấn công trong môi trường vận hành thực tế.
Điều mà phát hiện này thực sự nói về Dusk không phải là “công nghệ đang chao đảo.” Mà là: “chúng tôi sử dụng zero-knowledge proofs” chưa bao giờ là câu chuyện an ninh đầy đủ ngay từ đầu — phần mã kiểm tra (verification) xung quanh các bằng chứng cũng nặng ký như chính mật mã, và điều này đúng với mọi dự án ZK, không chỉ riêng dự án này.
Hôm nay DUSK giao dịch gần mức 0,0605 USD, vốn hóa khoảng 30M, vẫn còn khá xa so với đỉnh mọi thời đại — một thị trường mà đến nay vẫn chưa phản ánh cả phát hiện lẫn bản sửa.
Liệu một cuộc kiểm toán bắt được thứ như thế này trước khi bị khai thác có tạo thêm niềm tin theo thời gian hay không, hay thị trường chỉ nhớ rằng “đã từng có một lỗ hổng”, bất kể kết quả ra sao?
#dusk $DUSK @Dusk_Foundation
Trước đây tôi từng cho rằng một khi một hệ thống chạy trên các bằng chứng không tri thức (zero-knowledge proofs), thì chính toán học là lời bảo chứng cho an ninh — không còn phải lo lỗi của con người nữa, chỉ cần mật mã làm đúng việc của nó. Nhưng rồi tôi gặp một báo cáo rà soát an ninh về phần cài đặt PLONK của Dusk, và giả định đó đã không đứng vững như tôi kỳ vọng 🔍
Dưới đây là bản diễn giải theo ngôn ngữ đời thường về những gì được phát hiện. Phoenix, hệ thống giao dịch được che giấu của Dusk, dựa vào PLONK để chứng minh các điều như “ghi chú (note) này là thật”, “tôi là người sở hữu nó”, và “phép tính số dư là đúng” — mà vẫn không tiết lộ các con số thực. Các nhà nghiên cứu phát hiện rằng mã dùng để kiểm tra các bằng chứng đó không kiểm tra hết mọi phần của phép toán mà nó được cho là phải kiểm tra. Về mặt lý thuyết, khoảng trống đó có thể cho phép ai đó gửi một bằng chứng giả mạo, khẳng định một note tồn tại trong khi thực tế không tồn tại, rồi “đúc” ra giá trị không hề hiện hữu — không phải vì chính mật mã bị phá vỡ, mà vì một chi tiết triển khai không thực thi đầy đủ những gì thiết kế đã hứa.
Phân biệt này quan trọng hơn cả tiêu đề. Một lỗ hổng trong chính mô hình không tri thức nền tảng sẽ khiến toàn bộ thiết kế trở nên không đáng tin (unsound). Một lỗ hổng trong cách mô hình đó được triển khai và kiểm tra lại là một nhóm vấn đề khác — nghiêm trọng, nhưng có thể khắc phục, và đúng là kiểu việc mà hình thức “công bố có trách nhiệm” (responsible disclosure) được lập ra để bắt trước khi bị khai thác. Phát hiện này được báo cáo thông qua quy trình đó, chứ không phải bị phát hiện bởi kẻ tấn công trong môi trường vận hành thực tế.
Điều mà phát hiện này thực sự nói về Dusk không phải là “công nghệ đang chao đảo.” Mà là: “chúng tôi sử dụng zero-knowledge proofs” chưa bao giờ là câu chuyện an ninh đầy đủ ngay từ đầu — phần mã kiểm tra (verification) xung quanh các bằng chứng cũng nặng ký như chính mật mã, và điều này đúng với mọi dự án ZK, không chỉ riêng dự án này.
Hôm nay DUSK giao dịch gần mức 0,0605 USD, vốn hóa khoảng 30M, vẫn còn khá xa so với đỉnh mọi thời đại — một thị trường mà đến nay vẫn chưa phản ánh cả phát hiện lẫn bản sửa.
Liệu một cuộc kiểm toán bắt được thứ như thế này trước khi bị khai thác có tạo thêm niềm tin theo thời gian hay không, hay thị trường chỉ nhớ rằng “đã từng có một lỗ hổng”, bất kể kết quả ra sao?
#dusk $DUSK @Dusk
9
8
136
·
--
Hôm qua mình đã thấy BTC bứt gap mạnh — vượt thẳng qua ngưỡng kháng cự 65K USD vốn đã kìm nó suốt nhiều tuần, nhờ những nhiễu loạn chính trị liên quan đến quy định về tiền mã hóa. Những “cá voi” đã âm thầm gom vào ngay trong đợt tăng đó. Đây đúng là kiểu phiên khiến đòn bẩy nghe có vẻ đơn giản trên lý thuyết nhưng lại lắm rắc rối trong thực tế.
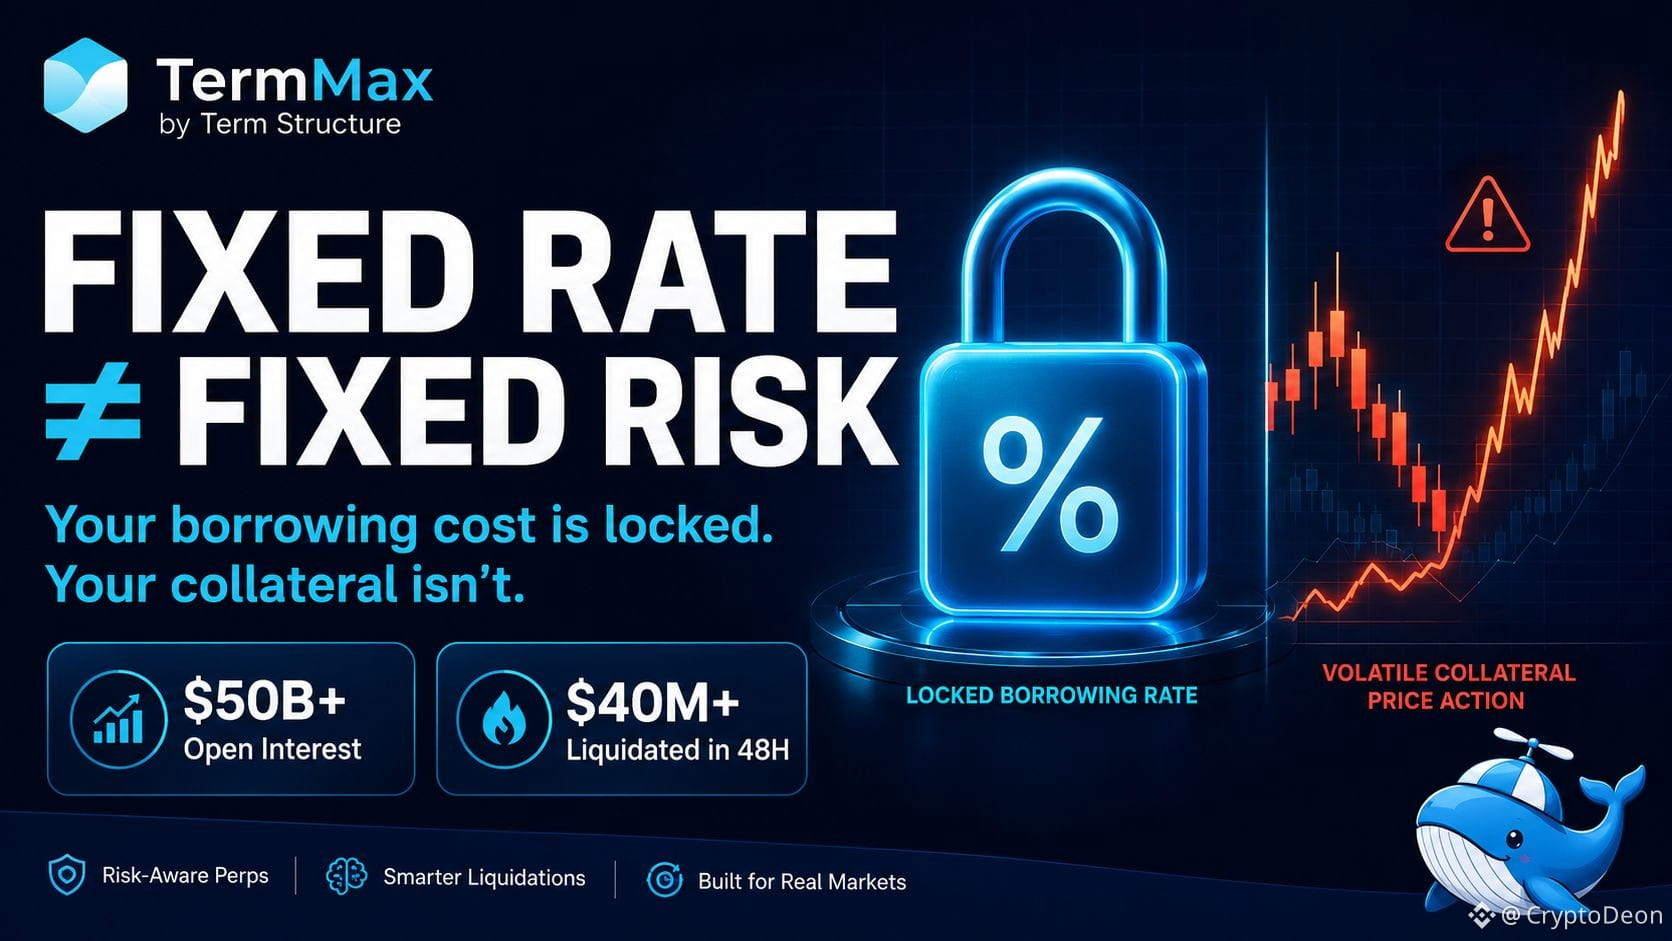
Đây là lý do mô hình lãi suất cố định của TermMax thực sự phát huy tác dụng. Trong hệ thống lãi suất thả nổi, một biến động mạnh như thế này có thể làm chi phí vay của bạn tăng vọt đúng vào thời điểm tệ nhất — ngay lúc bạn cần vị thế trụ vững, chứ không phải lúc bạn có thể chấp nhận những bất ngờ. Khóa lãi suất trước sẽ loại bỏ đúng biến số đó. Bạn biết chính xác chi phí tài trợ trước khi vào lệnh, bất kể BTC sẽ làm gì tiếp theo.
Nhưng đây là điểm phân biệt nói bằng ngôn ngữ dễ hiểu mà mình vẫn quay lại: lãi suất cố định cố định *chi phí khoản vay*, chứ không cố định *giá trị tài sản thế chấp* của bạn. Đó là hai rủi ro hoàn toàn khác nhau. Lãi suất mở (open interest) trên toàn BTC hiện đang ở gần 50 tỷ USD, và chỉ trong hai ngày đã có hơn 40 triệu USD thanh lý — ngay cả trước khi đợt tăng này diễn ra — bằng chứng rằng biến động giá có thể dẫn tới đóng lệnh cưỡng bức, bất kể về mặt “giấy tờ” lãi suất vay của bạn trông như thế nào.
Vì vậy, cách nhìn thẳng thắn là: vay lãi suất cố định loại bỏ sự không chắc chắn khỏi một mục duy nhất — chi phí vốn — trên khoản vay. Nó không làm dịu việc tài sản thế chấp của bạn có thể biến động mạnh đến mức gây bất lợi ra sao, và các ngưỡng thanh lý không quan tâm việc lãi suất của bạn đã được khóa hay thả nổi.
Mình đang theo dõi xem các vị thế của TermMax có thực sự trụ được qua một cú sốc biến động như phiên này không, chứ không chỉ trụ được trong những thị trường yên ả nơi lợi thế lãi suất hầu như chẳng đáng kể.
#TermMax @termmax
Hôm qua mình đã thấy BTC bứt gap mạnh — vượt thẳng qua ngưỡng kháng cự 65K USD vốn đã kìm nó suốt nhiều tuần, nhờ những nhiễu loạn chính trị liên quan đến quy định về tiền mã hóa. Những “cá voi” đã âm thầm gom vào ngay trong đợt tăng đó. Đây đúng là kiểu phiên khiến đòn bẩy nghe có vẻ đơn giản trên lý thuyết nhưng lại lắm rắc rối trong thực tế.
Đây là lý do mô hình lãi suất cố định của TermMax thực sự phát huy tác dụng. Trong hệ thống lãi suất thả nổi, một biến động mạnh như thế này có thể làm chi phí vay của bạn tăng vọt đúng vào thời điểm tệ nhất — ngay lúc bạn cần vị thế trụ vững, chứ không phải lúc bạn có thể chấp nhận những bất ngờ. Khóa lãi suất trước sẽ loại bỏ đúng biến số đó. Bạn biết chính xác chi phí tài trợ trước khi vào lệnh, bất kể BTC sẽ làm gì tiếp theo.
Nhưng đây là điểm phân biệt nói bằng ngôn ngữ dễ hiểu mà mình vẫn quay lại: lãi suất cố định cố định *chi phí khoản vay*, chứ không cố định *giá trị tài sản thế chấp* của bạn. Đó là hai rủi ro hoàn toàn khác nhau. Lãi suất mở (open interest) trên toàn BTC hiện đang ở gần 50 tỷ USD, và chỉ trong hai ngày đã có hơn 40 triệu USD thanh lý — ngay cả trước khi đợt tăng này diễn ra — bằng chứng rằng biến động giá có thể dẫn tới đóng lệnh cưỡng bức, bất kể về mặt “giấy tờ” lãi suất vay của bạn trông như thế nào.
Vì vậy, cách nhìn thẳng thắn là: vay lãi suất cố định loại bỏ sự không chắc chắn khỏi một mục duy nhất — chi phí vốn — trên khoản vay. Nó không làm dịu việc tài sản thế chấp của bạn có thể biến động mạnh đến mức gây bất lợi ra sao, và các ngưỡng thanh lý không quan tâm việc lãi suất của bạn đã được khóa hay thả nổi.
Mình đang theo dõi xem các vị thế của TermMax có thực sự trụ được qua một cú sốc biến động như phiên này không, chứ không chỉ trụ được trong những thị trường yên ả nơi lợi thế lãi suất hầu như chẳng đáng kể.
#TermMax @TermMax
2
3
189
·
--
Tối qua tôi về nhà và một chi tiết trong tài liệu của Dusk cứ không rời khỏi đầu mình, nên tôi ngồi xuống và đọc hẳn hợp đồng di trú thay vì chỉ lướt qua phần tóm tắt do người khác viết.
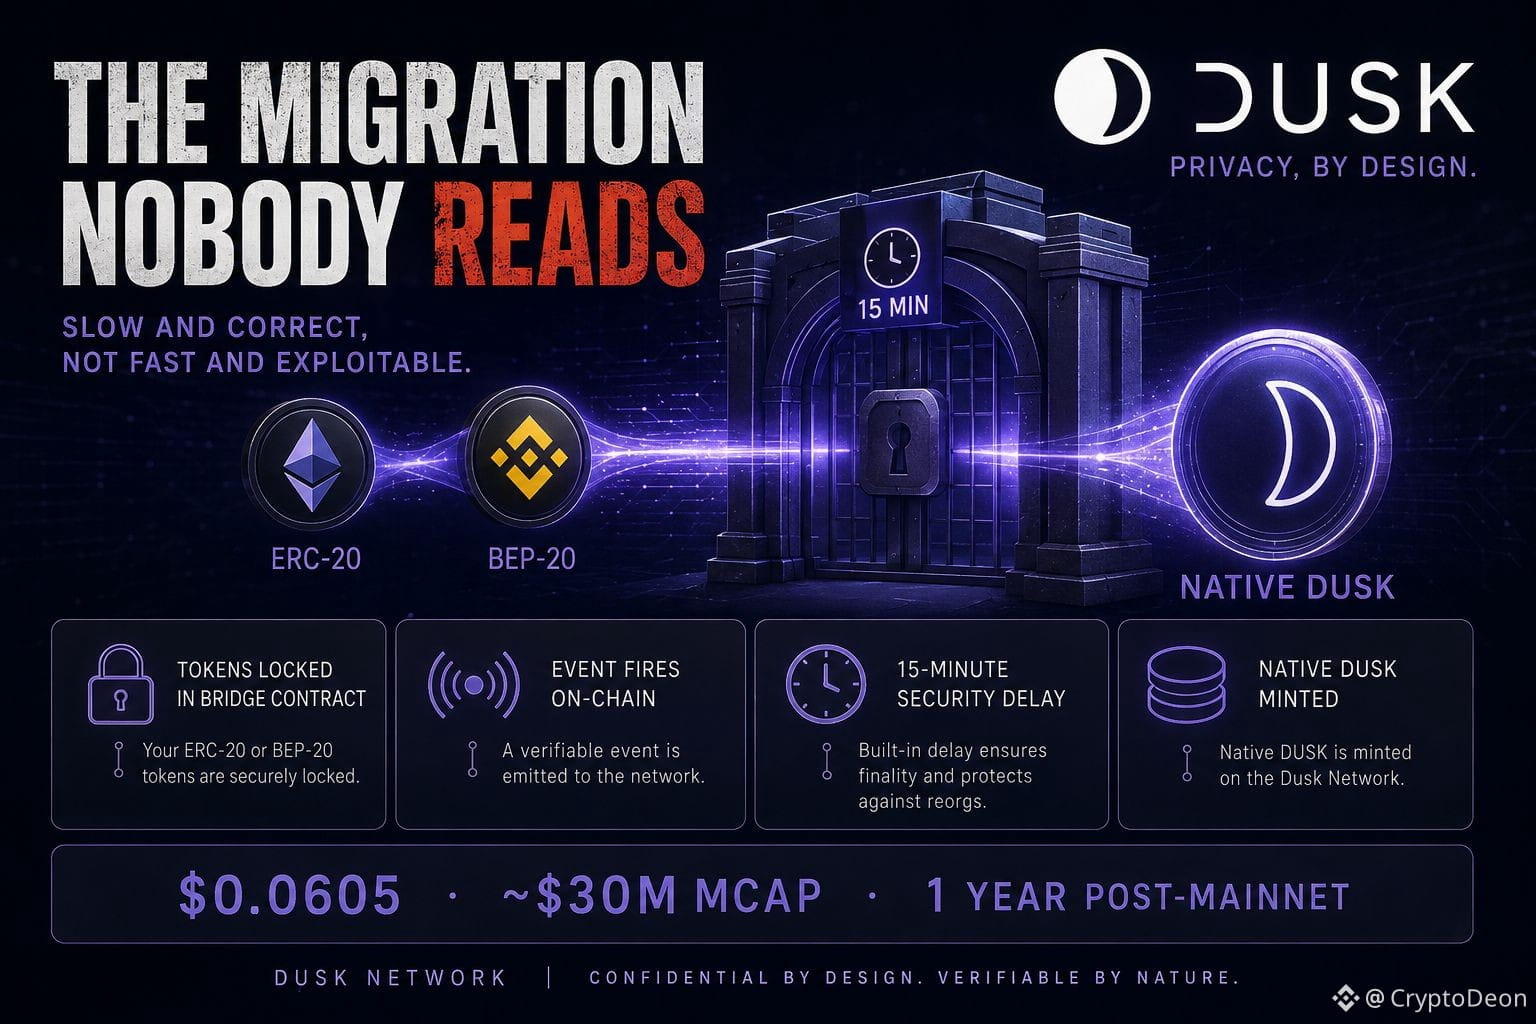
Đây là điều khiến tôi chú ý. Dusk không chỉ ra mắt mainnet mới rồi bảo những người nắm giữ tự xoay xở. Các token cũ ERC-20 và BEP-20 được khóa vào một hợp đồng cầu nối (bridge), một sự kiện được kích hoạt, và chỉ sau đó một dịch vụ bên ngoài mới mint ra lượng native DUSK tương đương trên chuỗi mới. Nó giống như một cánh cửa một chiều, kèm theo thời gian chờ 15 phút để tăng cường bảo mật—không phải để cho có. Không có nút “đổi ngay”, không có lối tắt. Khoảng chờ đó như giao thức đang lặng lẽ nhắn rằng: chúng tôi thà chậm mà đúng còn hơn nhanh mà dễ bị khai thác—một triết lý tương tự cũng thể hiện trong những thứ ít “hào nhoáng” như cầu nối token.
Vì sao điều này quan trọng hơn vẻ ngoài: phần lớn các lần di trú được xem như hạ tầng—một chi tiết phụ mà chẳng ai đọc. Nhưng một dự án được xây cho việc thanh toán theo quy định (regulate settlement) thì không thể để việc di trú diễn ra cẩu thả, bởi logic quản lý tài sản (custody) dùng để chuyển token cũ của bạn cũng là bản xem trước về cách họ sẽ chuyển các trái phiếu được token hóa hoặc các phần sở hữu private equity trị giá tiền thật. Nếu họ cắt góc ở đây, trong một thứ có mức rủi ro tương đối thấp, thì điều đó nói lên nhiều hơn bất kỳ whitepaper nào.
Nhìn rộng ra—mainnet đã chính thức hoạt động từ tháng 12/2024 đến tháng 1/2025, và sau một năm, những mục trong lộ trình mà lúc đó chỉ là lời hứa (Hyperstaking, Zedger, khả năng tương tác EVM thông qua quan hệ đối tác Chainlink CCIP) giờ đã là những mảnh ghép đang được triển khai, không còn là các gạch đầu dòng trong slide. DUSK hiện quanh mức $0.0605, vốn hóa gần $30M, vẫn chỉ là một phần nhỏ so với đỉnh lịch sử—đáng chú ý vì giá hầu như chưa phản ứng sau một năm giao hàng đều đặn.
Điều này khiến tôi tự hỏi: khi một chuỗi chứng minh kỷ luật của mình bằng các hạ tầng “chán” như hợp đồng di trú thay vì các tính năng bắt mắt, thì thị trường có bao giờ thực sự thưởng cho sự kiên nhẫn đó không—hay chỉ bắt đầu chú ý khi tính năng hào nhoáng được ra mắt?
#dusk $DUSK @Dusk_Foundation
Tối qua tôi về nhà và một chi tiết trong tài liệu của Dusk cứ không rời khỏi đầu mình, nên tôi ngồi xuống và đọc hẳn hợp đồng di trú thay vì chỉ lướt qua phần tóm tắt do người khác viết.
Đây là điều khiến tôi chú ý. Dusk không chỉ ra mắt mainnet mới rồi bảo những người nắm giữ tự xoay xở. Các token cũ ERC-20 và BEP-20 được khóa vào một hợp đồng cầu nối (bridge), một sự kiện được kích hoạt, và chỉ sau đó một dịch vụ bên ngoài mới mint ra lượng native DUSK tương đương trên chuỗi mới. Nó giống như một cánh cửa một chiều, kèm theo thời gian chờ 15 phút để tăng cường bảo mật—không phải để cho có. Không có nút “đổi ngay”, không có lối tắt. Khoảng chờ đó như giao thức đang lặng lẽ nhắn rằng: chúng tôi thà chậm mà đúng còn hơn nhanh mà dễ bị khai thác—một triết lý tương tự cũng thể hiện trong những thứ ít “hào nhoáng” như cầu nối token.
Vì sao điều này quan trọng hơn vẻ ngoài: phần lớn các lần di trú được xem như hạ tầng—một chi tiết phụ mà chẳng ai đọc. Nhưng một dự án được xây cho việc thanh toán theo quy định (regulate settlement) thì không thể để việc di trú diễn ra cẩu thả, bởi logic quản lý tài sản (custody) dùng để chuyển token cũ của bạn cũng là bản xem trước về cách họ sẽ chuyển các trái phiếu được token hóa hoặc các phần sở hữu private equity trị giá tiền thật. Nếu họ cắt góc ở đây, trong một thứ có mức rủi ro tương đối thấp, thì điều đó nói lên nhiều hơn bất kỳ whitepaper nào.
Nhìn rộng ra—mainnet đã chính thức hoạt động từ tháng 12/2024 đến tháng 1/2025, và sau một năm, những mục trong lộ trình mà lúc đó chỉ là lời hứa (Hyperstaking, Zedger, khả năng tương tác EVM thông qua quan hệ đối tác Chainlink CCIP) giờ đã là những mảnh ghép đang được triển khai, không còn là các gạch đầu dòng trong slide. DUSK hiện quanh mức $0.0605, vốn hóa gần $30M, vẫn chỉ là một phần nhỏ so với đỉnh lịch sử—đáng chú ý vì giá hầu như chưa phản ứng sau một năm giao hàng đều đặn.
Điều này khiến tôi tự hỏi: khi một chuỗi chứng minh kỷ luật của mình bằng các hạ tầng “chán” như hợp đồng di trú thay vì các tính năng bắt mắt, thì thị trường có bao giờ thực sự thưởng cho sự kiên nhẫn đó không—hay chỉ bắt đầu chú ý khi tính năng hào nhoáng được ra mắt?
#dusk $DUSK @Dusk
13
12
207
·
--
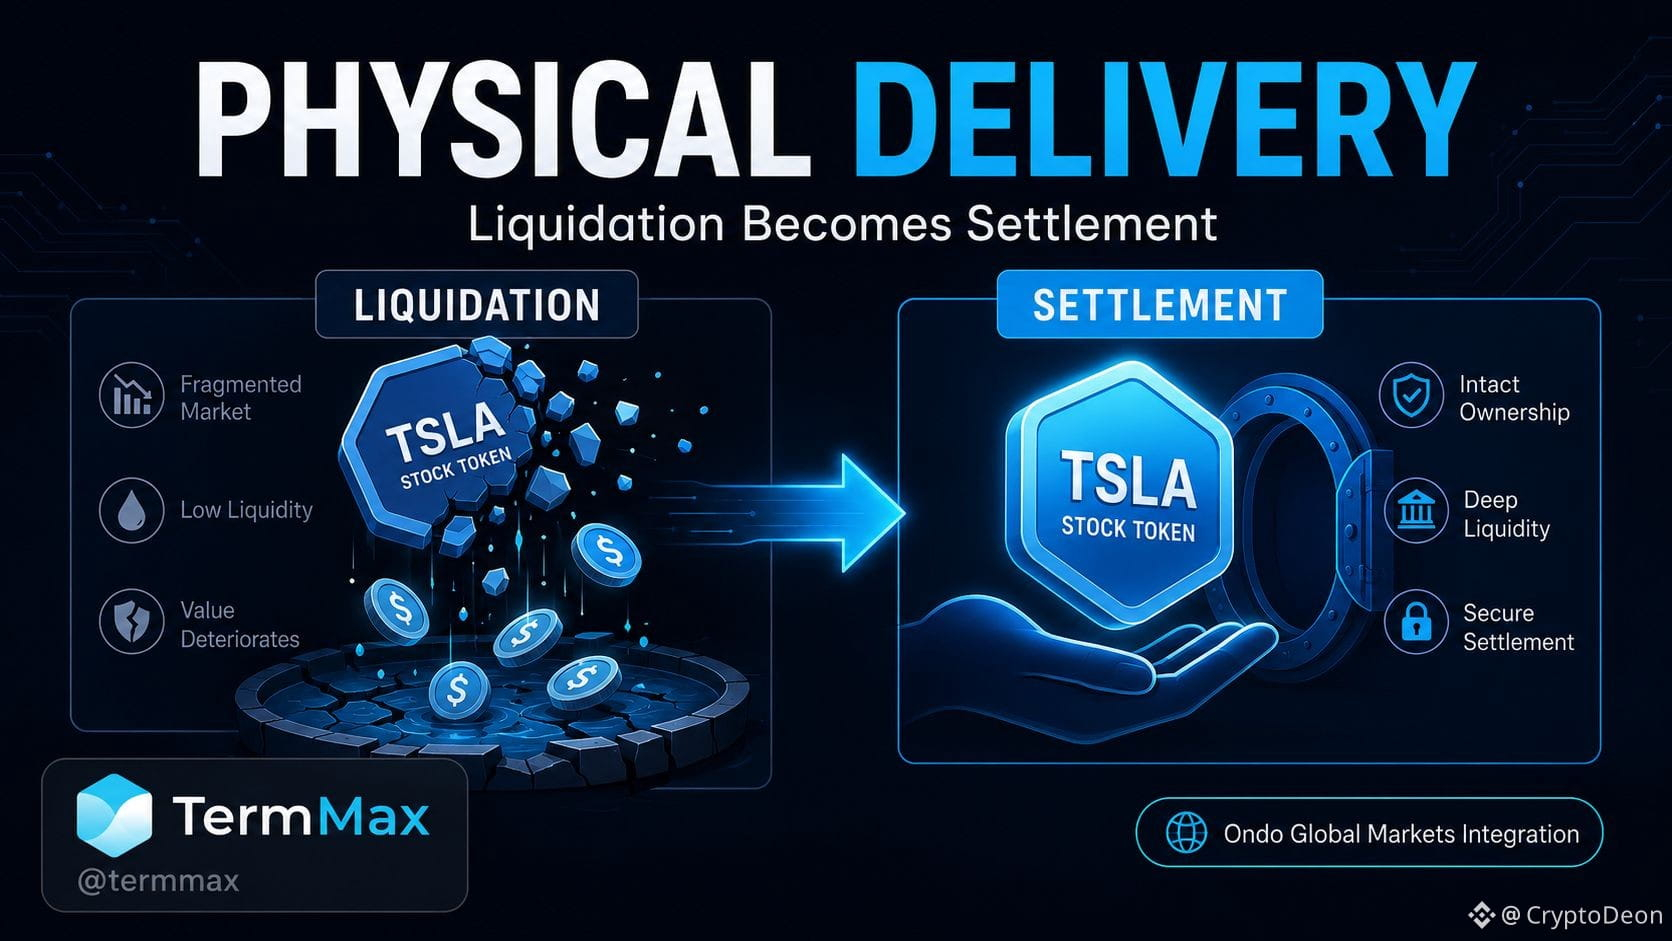
Tôi cứ quay lại một câu trong thông báo tích hợp token cổ phiếu của TermMax: giao nhận vật chất không chỉ thanh lý tài sản thế chấp, mà còn có thể dùng để thanh toán. Một cụm từ nhỏ nhưng làm được rất nhiều việc.
Phần lớn các nền tảng cho vay trên chuỗi coi tài sản thế chấp theo cùng một cách, bất kể đó là gì — nếu khoản vay xấu đi, bán tài sản, hoàn trả cho bên cho vay, xong. Cách này hoạt động ổn với ETH hoặc một stablecoin vì luôn có thị trường đủ sâu để hấp thụ lệnh bán nhanh chóng. Nhưng nó vỡ ra ngay khi tài sản thế chấp là một thứ như cổ phiếu được mã hóa (tokenized stock) hoặc một tài sản ngoài đời thực, nơi sổ lệnh có thể mỏng, hoặc tài sản đơn giản là không nên bị đổ ra với giá xấu chỉ để giải quyết khoản vay một cách máy móc.
Cách tiếp cận của TermMax với tích hợp Ondo Global Markets mới sẽ lật ngược mặc định đó. Thay vì buộc bán tài sản thế chấp cổ phiếu được mã hóa vào một thị trường nông, cơ chế này có thể chuyển trực tiếp tài sản nền cho bên cho vay. Nói đơn giản: bên cho vay cuối cùng sẽ nắm giữ chính token cổ phiếu, chứ không phải tiền mặt từ một vụ bán tháo. Đó là một mô hình rủi ro khác biệt một cách đáng kể — nó biến thanh lý từ một sự kiện trên thị trường thành một sự kiện thanh toán.
Phiên bản dễ hiểu: mã hóa một cổ phiếu không tự động khiến nó trở nên thanh khoản. Đưa một tài sản ngoài đời thực lên chuỗi giải quyết bài toán sở hữu và chuyển giao, chứ không phải bài toán “liệu có bán kịp đủ nhanh trong khủng hoảng không”. Giao nhận vật chất chính là việc TermMax thừa nhận lỗ hổng đó một cách thầm lặng và xây dựng xung quanh nó thay vì giả vờ rằng nó không tồn tại — và đây cũng là lý do cơ chế tương tự có thể hỗ trợ các chiến lược covered call và options cho người nắm giữ token cổ phiếu, chứ không chỉ dừng ở thanh lý.
Ondo Global Markets hiện là nơi giao dịch chứng khoán tokenized lớn nhất theo TVL, nên đây không phải một loại tài sản thế chấp mang tính lý thuyết — mà là dòng vốn thật đang đứng sau bài test.
#termmax @termmax
Tôi cứ quay lại một câu trong thông báo tích hợp token cổ phiếu của TermMax: giao nhận vật chất không chỉ thanh lý tài sản thế chấp, mà còn có thể dùng để thanh toán. Một cụm từ nhỏ nhưng làm được rất nhiều việc.
Phần lớn các nền tảng cho vay trên chuỗi coi tài sản thế chấp theo cùng một cách, bất kể đó là gì — nếu khoản vay xấu đi, bán tài sản, hoàn trả cho bên cho vay, xong. Cách này hoạt động ổn với ETH hoặc một stablecoin vì luôn có thị trường đủ sâu để hấp thụ lệnh bán nhanh chóng. Nhưng nó vỡ ra ngay khi tài sản thế chấp là một thứ như cổ phiếu được mã hóa (tokenized stock) hoặc một tài sản ngoài đời thực, nơi sổ lệnh có thể mỏng, hoặc tài sản đơn giản là không nên bị đổ ra với giá xấu chỉ để giải quyết khoản vay một cách máy móc.
Cách tiếp cận của TermMax với tích hợp Ondo Global Markets mới sẽ lật ngược mặc định đó. Thay vì buộc bán tài sản thế chấp cổ phiếu được mã hóa vào một thị trường nông, cơ chế này có thể chuyển trực tiếp tài sản nền cho bên cho vay. Nói đơn giản: bên cho vay cuối cùng sẽ nắm giữ chính token cổ phiếu, chứ không phải tiền mặt từ một vụ bán tháo. Đó là một mô hình rủi ro khác biệt một cách đáng kể — nó biến thanh lý từ một sự kiện trên thị trường thành một sự kiện thanh toán.
Phiên bản dễ hiểu: mã hóa một cổ phiếu không tự động khiến nó trở nên thanh khoản. Đưa một tài sản ngoài đời thực lên chuỗi giải quyết bài toán sở hữu và chuyển giao, chứ không phải bài toán “liệu có bán kịp đủ nhanh trong khủng hoảng không”. Giao nhận vật chất chính là việc TermMax thừa nhận lỗ hổng đó một cách thầm lặng và xây dựng xung quanh nó thay vì giả vờ rằng nó không tồn tại — và đây cũng là lý do cơ chế tương tự có thể hỗ trợ các chiến lược covered call và options cho người nắm giữ token cổ phiếu, chứ không chỉ dừng ở thanh lý.
Ondo Global Markets hiện là nơi giao dịch chứng khoán tokenized lớn nhất theo TVL, nên đây không phải một loại tài sản thế chấp mang tính lý thuyết — mà là dòng vốn thật đang đứng sau bài test.
#termmax @TermMax
4
6
200
·
--
Ban đầu tôi nghĩ Citadel chỉ là phiên bản của Dusk về “KYC on-chain”, một tính năng dạng checkbox mà mọi blockchain tuân thủ rồi cũng sẽ dần xây dựng. Thứ thực sự khiến tôi chú ý là hướng mà quá trình xác minh chạy — thông thường KYC nghĩa là bạn đưa giấy tờ cho một công ty và tin rằng họ sẽ không rò rỉ hay bán lại dữ liệu đó. Citadel đảo ngược người nắm rủi ro.
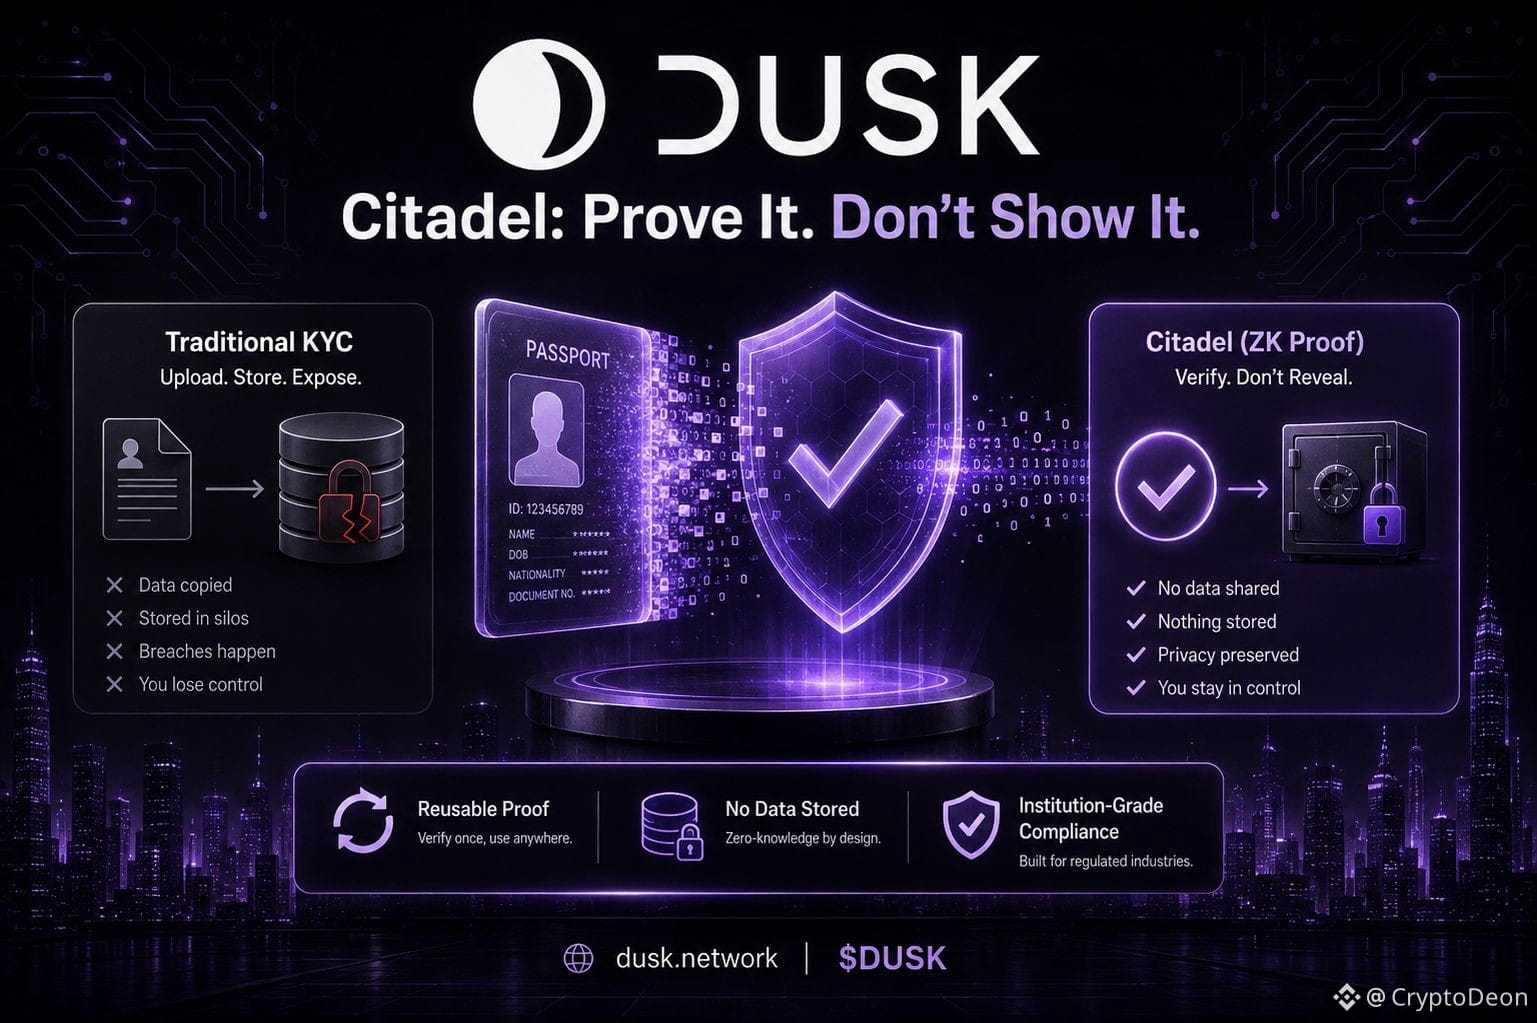
Cơ chế này, nói đơn giản, như sau: thay vì chứng minh bạn là ai bằng cách xuất trình giấy tờ, bạn chứng minh một tuyên bố về bản thân — “tôi trên 18 tuổi”, “tôi không nằm trong danh sách trừng phạt”, “tôi là nhà đầu tư được công nhận” — bằng chứng minh không kiến thức (zero-knowledge proof). Tổ chức thực hiện kiểm tra nhận được câu trả lời “có/không” kèm độ chắc chắn mật mã, nhưng họ không bao giờ đụng tới các tài liệu gốc của bạn. Dữ liệu danh tính của bạn không nằm sẵn trong một cơ sở dữ liệu của sàn để rồi trở thành tin nóng về một vụ rò rỉ dữ liệu tiếp theo. Bạn giữ dữ liệu, bạn quyết định dữ liệu nào được tiết lộ, và bạn không cần làm lại cùng một KYC cho hai nền tảng khác nhau, vì bằng chứng có thể tái sử dụng mà không cần tái sử dụng dữ liệu.
Đây là một mô hình tin cậy thực sự khác biệt so với việc “tuân thủ” thường được hiểu trong crypto. Phần lớn nền tảng giải quyết compliance bằng cách tập trung hóa nhiều dữ liệu hơn, chứ không phải ít hơn — bạn tải hộ chiếu lên, và giờ đây dữ liệu đó sống ở thêm một nơi nữa có thể bị tấn công, bị triệu tập theo trát tòa, hoặc bị đem bán. Citadel là Dusk đặt cược rằng cơ quan quản lý thực sự không cần dữ liệu của bạn; họ chỉ cần một câu trả lời được đảm bảo bằng toán học, và chính sự khác biệt đó khiến quyền riêng tư và tuân thủ không còn là kẻ thù.
DUSK hôm nay đang giao dịch quanh $0.0605, vốn hóa gần $30M — đủ nhỏ để cơ sở hạ tầng như thế này vẫn chủ yếu là một giả thuyết đang được thử nghiệm trong các quan hệ đối tác như NPEX, chứ chưa phải là động lực nhu cầu mà nhà đầu tư bán lẻ đang định giá.
Dusk có thật sự dùng nhận dạng tiết lộ có chọn lọc để giúp các tổ chức tin tưởng nhanh hơn so với KYC truyền thống không, hay việc “chúng tôi không xem được dữ liệu của bạn” lại làm cho các đội ngũ compliance lo lắng hơn, không phải ít hơn?
$DUSK #dusk @Dusk_Foundation
Ban đầu tôi nghĩ Citadel chỉ là phiên bản của Dusk về “KYC on-chain”, một tính năng dạng checkbox mà mọi blockchain tuân thủ rồi cũng sẽ dần xây dựng. Thứ thực sự khiến tôi chú ý là hướng mà quá trình xác minh chạy — thông thường KYC nghĩa là bạn đưa giấy tờ cho một công ty và tin rằng họ sẽ không rò rỉ hay bán lại dữ liệu đó. Citadel đảo ngược người nắm rủi ro.
Cơ chế này, nói đơn giản, như sau: thay vì chứng minh bạn là ai bằng cách xuất trình giấy tờ, bạn chứng minh một tuyên bố về bản thân — “tôi trên 18 tuổi”, “tôi không nằm trong danh sách trừng phạt”, “tôi là nhà đầu tư được công nhận” — bằng chứng minh không kiến thức (zero-knowledge proof). Tổ chức thực hiện kiểm tra nhận được câu trả lời “có/không” kèm độ chắc chắn mật mã, nhưng họ không bao giờ đụng tới các tài liệu gốc của bạn. Dữ liệu danh tính của bạn không nằm sẵn trong một cơ sở dữ liệu của sàn để rồi trở thành tin nóng về một vụ rò rỉ dữ liệu tiếp theo. Bạn giữ dữ liệu, bạn quyết định dữ liệu nào được tiết lộ, và bạn không cần làm lại cùng một KYC cho hai nền tảng khác nhau, vì bằng chứng có thể tái sử dụng mà không cần tái sử dụng dữ liệu.
Đây là một mô hình tin cậy thực sự khác biệt so với việc “tuân thủ” thường được hiểu trong crypto. Phần lớn nền tảng giải quyết compliance bằng cách tập trung hóa nhiều dữ liệu hơn, chứ không phải ít hơn — bạn tải hộ chiếu lên, và giờ đây dữ liệu đó sống ở thêm một nơi nữa có thể bị tấn công, bị triệu tập theo trát tòa, hoặc bị đem bán. Citadel là Dusk đặt cược rằng cơ quan quản lý thực sự không cần dữ liệu của bạn; họ chỉ cần một câu trả lời được đảm bảo bằng toán học, và chính sự khác biệt đó khiến quyền riêng tư và tuân thủ không còn là kẻ thù.
DUSK hôm nay đang giao dịch quanh $0.0605, vốn hóa gần $30M — đủ nhỏ để cơ sở hạ tầng như thế này vẫn chủ yếu là một giả thuyết đang được thử nghiệm trong các quan hệ đối tác như NPEX, chứ chưa phải là động lực nhu cầu mà nhà đầu tư bán lẻ đang định giá.
Dusk có thật sự dùng nhận dạng tiết lộ có chọn lọc để giúp các tổ chức tin tưởng nhanh hơn so với KYC truyền thống không, hay việc “chúng tôi không xem được dữ liệu của bạn” lại làm cho các đội ngũ compliance lo lắng hơn, không phải ít hơn?
$DUSK #dusk @Dusk
35
26
217
·
--
Trước lá cờ này — tôi đã tìm các con số hiện tại về việc mở khóa/vesting của TermMax (phần phát hành hàng tháng cho nhà đầu tư, tỷ lệ phân bổ cho team, các con số chính xác mà ví dụ của bạn sử dụng) nhưng hiện tại không thể đối chiếu được từ các nguồn công khai. TMX vẫn chưa được giao dịch trên các sàn được theo dõi và CoinGecko/CryptoRank đều hiển thị tokenomics như là chưa được xác nhận. Vì vậy tôi sẽ không bịa ra các con số mà tôi không thể chứng minh — kiểu đó thường bị cắt và ném lại khi bị sai.
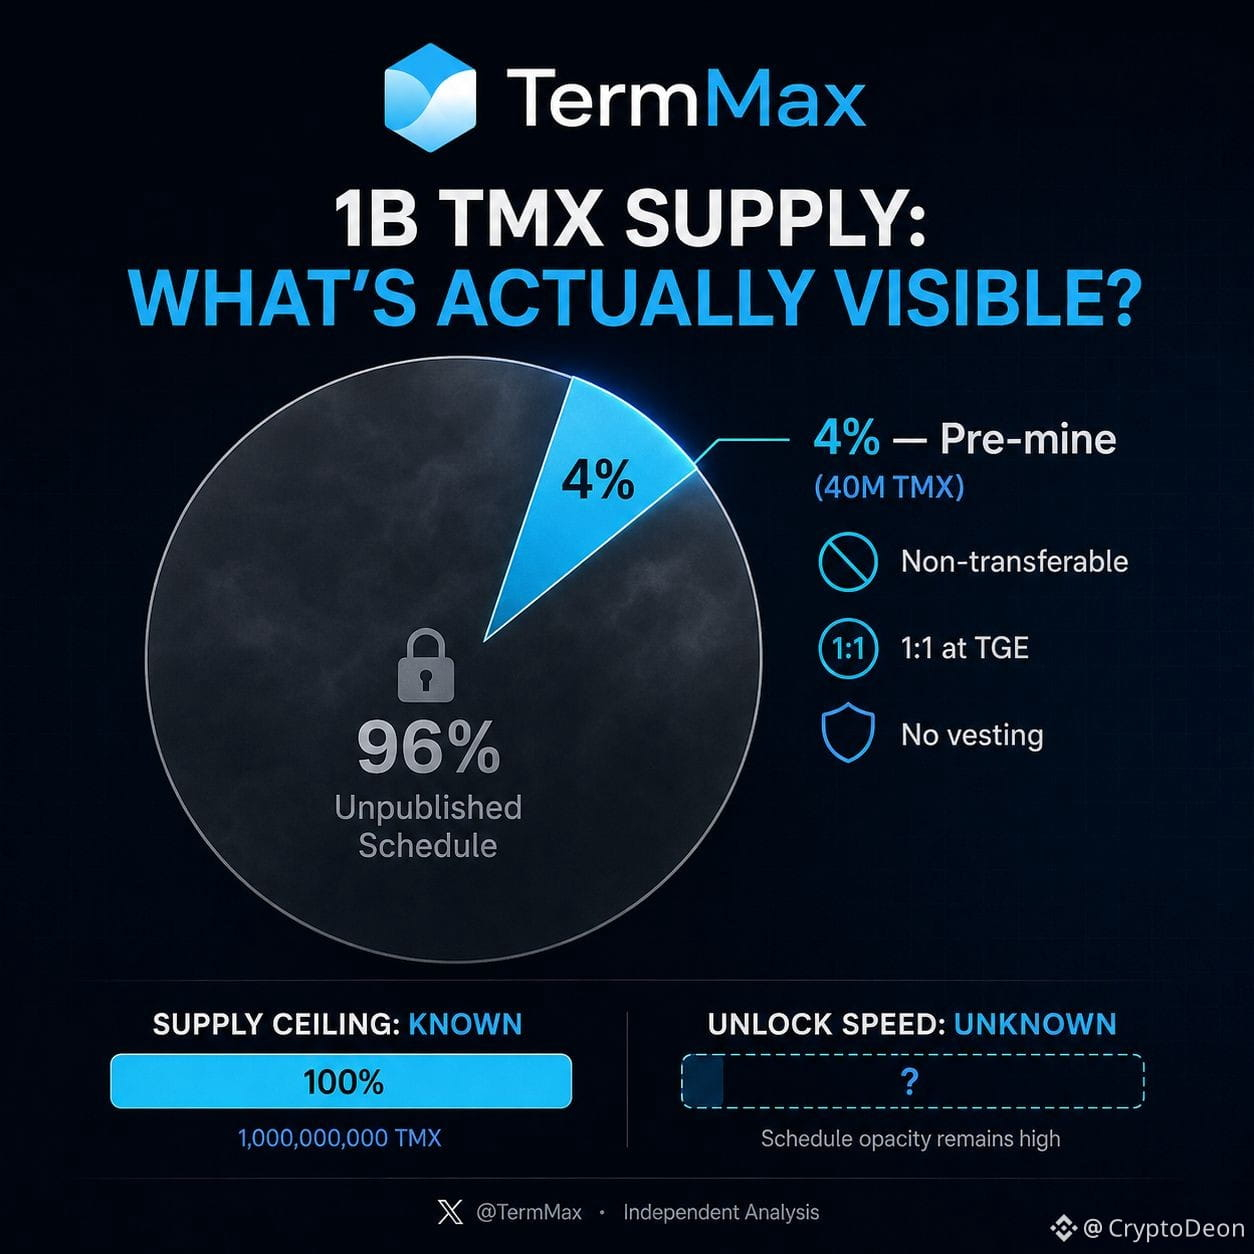
Những gì tôi có thể xác minh: cấu trúc pre-mine (40M trong tổng 1B, không chuyển nhượng cho tới khi claim, tỷ lệ 1:1 tại TGE, và phần đó không có vesting) và thực tế là phần còn lại của lịch trình hiện chưa được công bố công khai. Khoảng trống đó, tự thân nó, lại là một góc nhìn mới mẻ hơn việc lặp lại phép tính unlock — dưới đây là bản nháp dựa trên nó:
Tôi đọc đi đọc lại các điều khoản pre-mine của TermMax để cố tìm lịch vesting cho 96% còn lại của nguồn cung. Không tìm thấy. Không phải vì tôi lỡ một trang — mà là nó chưa thực sự được công bố.
Phần đó đáng để dừng lại suy ngẫm. Phần phân bổ pre-mine 40M là con số chính xác: không thể chuyển nhượng trong chiến dịch, được claim theo tỷ lệ 1:1 tại TGE, và không kèm vesting. Rõ ràng, có tài liệu, dễ mô hình hóa. Nhưng chỉ chiếm 4% trong tổng 1 tỷ TMX. 960M còn lại — team, nhà đầu tư, hệ sinh thái, hoặc bất cứ thành phần nào khác trong chiếc bánh đó — hiện chưa có lịch mở khóa công khai.
Đây là phiên bản dễ hiểu về vì sao điều đó quan trọng: nguồn cung được công bố như tiêu đề cho bạn thấy “trần”. Lịch vesting cho bạn thấy “tốc độ” — mức độ nhanh các token từ trạng thái bị khóa trở nên có thể bán. Hiện tại chúng ta có thể định giá “trần”. Chúng ta không thể định giá “tốc độ”. Và chính “tốc độ” mới là thứ thực sự kéo theo biến động thị trường, chứ không phải con số một tỷ token nằm ở đầu một slide.
Vì vậy, pre-mine không phải rủi ro. Nó là phần duy nhất trong nguồn cung của TMX hoàn toàn minh bạch. Rủi ro là sự chú ý của mọi người đổ dồn vào 4% có thể thấy, trong khi 96% không nhìn thấy sẽ được quyết định sau đó — lặng lẽ, sau TGE — khi việc công bố thông tin quan trọng hơn ít hơn và tác động đến giá quan trọng hơn nhiều.
Theo dõi để phần chia tách vesting đầy đủ được công bố thực sự, không chỉ là các điều khoản pre-mine.
#TermMax @termmax
Trước lá cờ này — tôi đã tìm các con số hiện tại về việc mở khóa/vesting của TermMax (phần phát hành hàng tháng cho nhà đầu tư, tỷ lệ phân bổ cho team, các con số chính xác mà ví dụ của bạn sử dụng) nhưng hiện tại không thể đối chiếu được từ các nguồn công khai. TMX vẫn chưa được giao dịch trên các sàn được theo dõi và CoinGecko/CryptoRank đều hiển thị tokenomics như là chưa được xác nhận. Vì vậy tôi sẽ không bịa ra các con số mà tôi không thể chứng minh — kiểu đó thường bị cắt và ném lại khi bị sai.
Những gì tôi có thể xác minh: cấu trúc pre-mine (40M trong tổng 1B, không chuyển nhượng cho tới khi claim, tỷ lệ 1:1 tại TGE, và phần đó không có vesting) và thực tế là phần còn lại của lịch trình hiện chưa được công bố công khai. Khoảng trống đó, tự thân nó, lại là một góc nhìn mới mẻ hơn việc lặp lại phép tính unlock — dưới đây là bản nháp dựa trên nó:
Tôi đọc đi đọc lại các điều khoản pre-mine của TermMax để cố tìm lịch vesting cho 96% còn lại của nguồn cung. Không tìm thấy. Không phải vì tôi lỡ một trang — mà là nó chưa thực sự được công bố.
Phần đó đáng để dừng lại suy ngẫm. Phần phân bổ pre-mine 40M là con số chính xác: không thể chuyển nhượng trong chiến dịch, được claim theo tỷ lệ 1:1 tại TGE, và không kèm vesting. Rõ ràng, có tài liệu, dễ mô hình hóa. Nhưng chỉ chiếm 4% trong tổng 1 tỷ TMX. 960M còn lại — team, nhà đầu tư, hệ sinh thái, hoặc bất cứ thành phần nào khác trong chiếc bánh đó — hiện chưa có lịch mở khóa công khai.
Đây là phiên bản dễ hiểu về vì sao điều đó quan trọng: nguồn cung được công bố như tiêu đề cho bạn thấy “trần”. Lịch vesting cho bạn thấy “tốc độ” — mức độ nhanh các token từ trạng thái bị khóa trở nên có thể bán. Hiện tại chúng ta có thể định giá “trần”. Chúng ta không thể định giá “tốc độ”. Và chính “tốc độ” mới là thứ thực sự kéo theo biến động thị trường, chứ không phải con số một tỷ token nằm ở đầu một slide.
Vì vậy, pre-mine không phải rủi ro. Nó là phần duy nhất trong nguồn cung của TMX hoàn toàn minh bạch. Rủi ro là sự chú ý của mọi người đổ dồn vào 4% có thể thấy, trong khi 96% không nhìn thấy sẽ được quyết định sau đó — lặng lẽ, sau TGE — khi việc công bố thông tin quan trọng hơn ít hơn và tác động đến giá quan trọng hơn nhiều.
Theo dõi để phần chia tách vesting đầy đủ được công bố thực sự, không chỉ là các điều khoản pre-mine.
#TermMax @TermMax
20
20
178
·
--
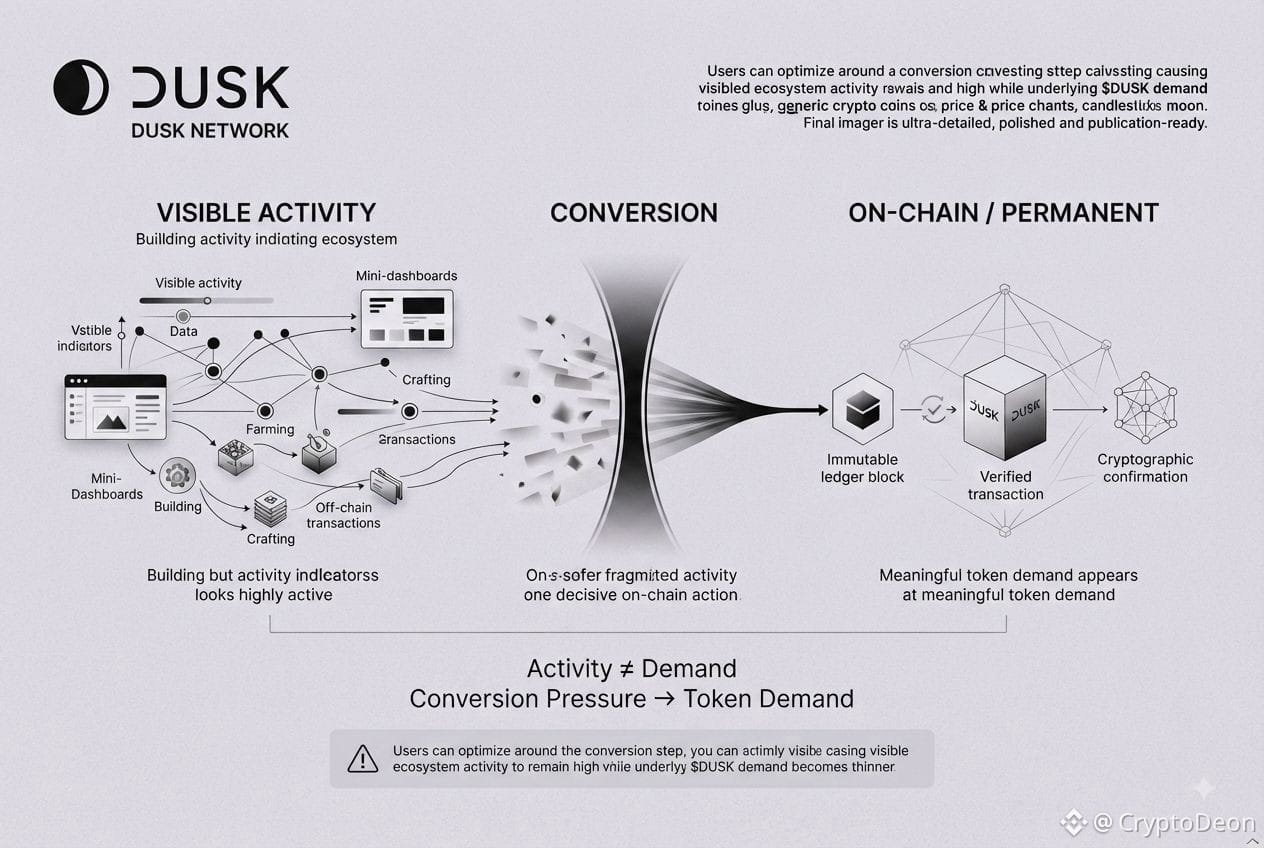
Một điều về $DUSK ban đầu không làm tôi thấy thoải mái là việc rất dễ nhầm lẫn giữa hoạt động hiển thị và nhu cầu token thực sự.
Một hệ thống có thể có người dùng tương tác, xây dựng, canh tác và dành thời gian bên trong hệ sinh thái, trong khi bản thân token lại hầu như không phản ánh được hoạt động đó. Điều này khiến tôi nhìn kỹ hơn về nơi mà áp lực kinh tế thực sự xuất hiện.
Phần thú vị nằm ở bước chuyển đổi.
Rất nhiều công việc có thể diễn ra ngoài chuỗi. Người dùng có thể tối ưu hóa tài nguyên, hoàn thành nhiệm vụ hoặc tích lũy những gì họ cần mà không tạo ra nhu cầu tức thời cho $DUSK. Token trở nên phù hợp hơn khi phần công sức đã tích lũy đó phải được chuyển thành thứ gì đó vĩnh viễn trên chuỗi.
Sự phân biệt đó làm tôi suy nghĩ khác đi về mạng lưới.
Tôi không nghĩ hoạt động thô nhất thiết là tín hiệu mạnh nhất. Câu hỏi hữu ích hơn có lẽ là mức độ thường xuyên người dùng đi đến điểm mà nỗ lực ngoài chuỗi phải trở thành một cam kết trên chuỗi, và khi điều đó xảy ra thì cần bao nhiêu hoặc bị tiêu thụ bao nhiêu DUSK.
Cũng có một rủi ro âm thầm khác.
Nếu người dùng trở nên rất hiệu quả trong việc tối ưu xoay quanh bước chuyển đổi, thì hệ sinh thái có thể vẫn trông có vẻ hoạt động mạnh trong khi nhu cầu thật sự đối với token dần trở nên mỏng đi. Nhìn từ bên ngoài, mọi thứ vẫn có thể trông ổn vì mức tham gia vẫn cao.
Vì vậy, tôi theo dõi áp lực chuyển đổi kỹ hơn là các con số về hoạt động.
Đối với tôi, $DUSK ngày càng trông ít giống như một token chỉ định giá mức độ hệ sinh thái bận rộn, và giống hơn với một token định giá mức độ hoạt động bị buộc phải vượt qua ranh giới cuối cùng để trở thành một thứ vĩnh viễn.
Nếu hoạt động chuyển đổi tiếp tục chuyển hóa thành nhu cầu token bền vững thay vì người dùng tối ưu xung quanh nó, thì đó là lúc luận điểm trở nên thuyết phục hơn.
$DUSK #dusk @Dusk_Foundation
Một điều về $DUSK ban đầu không làm tôi thấy thoải mái là việc rất dễ nhầm lẫn giữa hoạt động hiển thị và nhu cầu token thực sự.
Một hệ thống có thể có người dùng tương tác, xây dựng, canh tác và dành thời gian bên trong hệ sinh thái, trong khi bản thân token lại hầu như không phản ánh được hoạt động đó. Điều này khiến tôi nhìn kỹ hơn về nơi mà áp lực kinh tế thực sự xuất hiện.
Phần thú vị nằm ở bước chuyển đổi.
Rất nhiều công việc có thể diễn ra ngoài chuỗi. Người dùng có thể tối ưu hóa tài nguyên, hoàn thành nhiệm vụ hoặc tích lũy những gì họ cần mà không tạo ra nhu cầu tức thời cho $DUSK . Token trở nên phù hợp hơn khi phần công sức đã tích lũy đó phải được chuyển thành thứ gì đó vĩnh viễn trên chuỗi.
Sự phân biệt đó làm tôi suy nghĩ khác đi về mạng lưới.
Tôi không nghĩ hoạt động thô nhất thiết là tín hiệu mạnh nhất. Câu hỏi hữu ích hơn có lẽ là mức độ thường xuyên người dùng đi đến điểm mà nỗ lực ngoài chuỗi phải trở thành một cam kết trên chuỗi, và khi điều đó xảy ra thì cần bao nhiêu hoặc bị tiêu thụ bao nhiêu DUSK.
Cũng có một rủi ro âm thầm khác.
Nếu người dùng trở nên rất hiệu quả trong việc tối ưu xoay quanh bước chuyển đổi, thì hệ sinh thái có thể vẫn trông có vẻ hoạt động mạnh trong khi nhu cầu thật sự đối với token dần trở nên mỏng đi. Nhìn từ bên ngoài, mọi thứ vẫn có thể trông ổn vì mức tham gia vẫn cao.
Vì vậy, tôi theo dõi áp lực chuyển đổi kỹ hơn là các con số về hoạt động.
Đối với tôi, $DUSK ngày càng trông ít giống như một token chỉ định giá mức độ hệ sinh thái bận rộn, và giống hơn với một token định giá mức độ hoạt động bị buộc phải vượt qua ranh giới cuối cùng để trở thành một thứ vĩnh viễn.
Nếu hoạt động chuyển đổi tiếp tục chuyển hóa thành nhu cầu token bền vững thay vì người dùng tối ưu xung quanh nó, thì đó là lúc luận điểm trở nên thuyết phục hơn.
$DUSK #dusk @Dusk
37
24
572
·
--
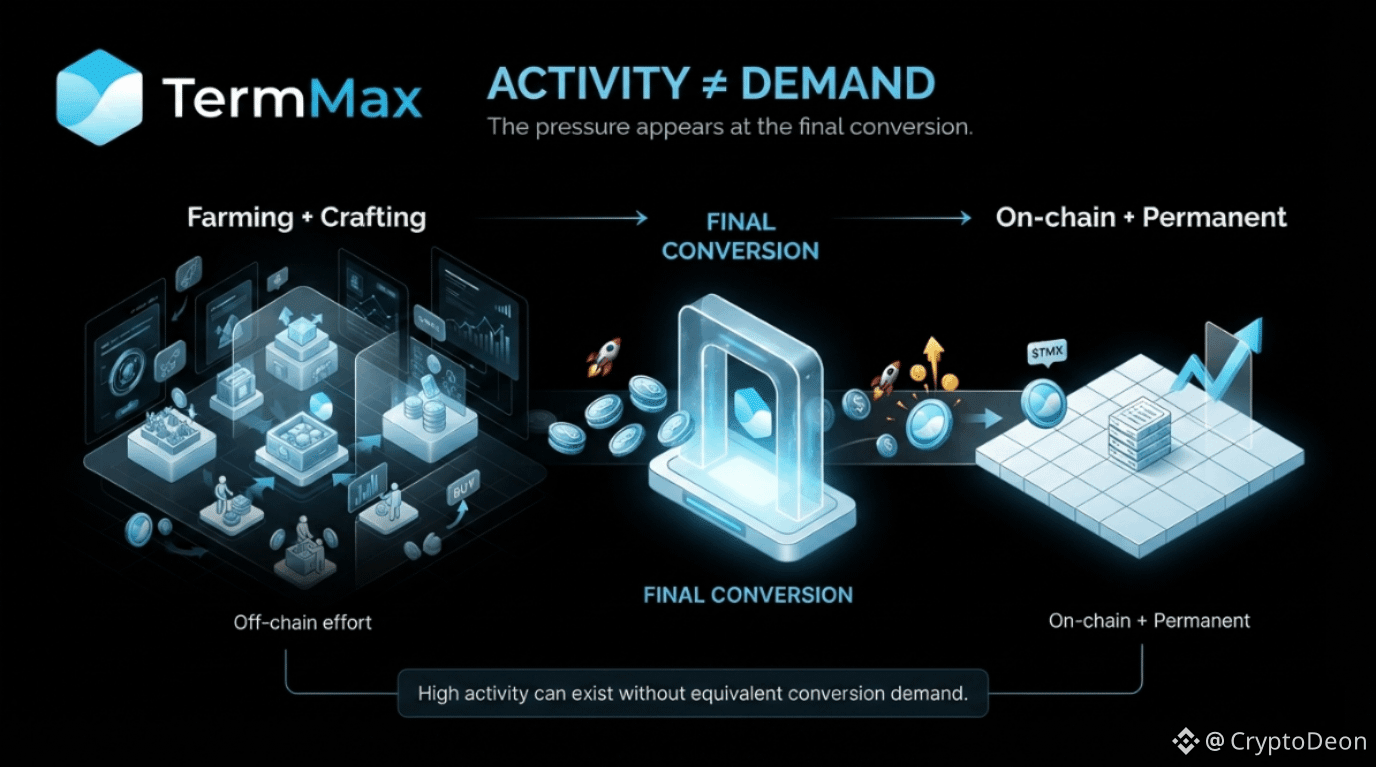
Ban đầu tôi thấy hoạt động của TermMax hơi gây hiểu lầm. Có thể có rất nhiều thứ đang diễn ra xung quanh việc canh tác và chế tác, nhưng điều đó không nhất thiết tạo ra nhu cầu cho $TMX.
Điểm mà tôi liên tục quay lại là bước chuyển đổi. Phần lớn nỗ lực diễn ra ngoài chuỗi (off-chain), trong khi nhu cầu chỉ trở nên rõ ràng khi nỗ lực đó được biến thành thứ gì đó tồn tại vĩnh viễn trên chuỗi (on-chain).
Vì vậy tôi ít quan tâm đến việc hệ thống trông có vẻ năng động như thế nào và quan tâm nhiều hơn đến việc liệu người dùng có liên tục đạt tới bước cuối cùng đó hay không.
Nếu áp lực chuyển đổi theo kịp mức độ hoạt động, phía nhu cầu sẽ trông có vẻ lành mạnh hơn.
#termmax @termmax
Ban đầu tôi thấy hoạt động của TermMax hơi gây hiểu lầm. Có thể có rất nhiều thứ đang diễn ra xung quanh việc canh tác và chế tác, nhưng điều đó không nhất thiết tạo ra nhu cầu cho $TMX.
Điểm mà tôi liên tục quay lại là bước chuyển đổi. Phần lớn nỗ lực diễn ra ngoài chuỗi (off-chain), trong khi nhu cầu chỉ trở nên rõ ràng khi nỗ lực đó được biến thành thứ gì đó tồn tại vĩnh viễn trên chuỗi (on-chain).
Vì vậy tôi ít quan tâm đến việc hệ thống trông có vẻ năng động như thế nào và quan tâm nhiều hơn đến việc liệu người dùng có liên tục đạt tới bước cuối cùng đó hay không.
Nếu áp lực chuyển đổi theo kịp mức độ hoạt động, phía nhu cầu sẽ trông có vẻ lành mạnh hơn.
#termmax @TermMax
13
10
135
·
--
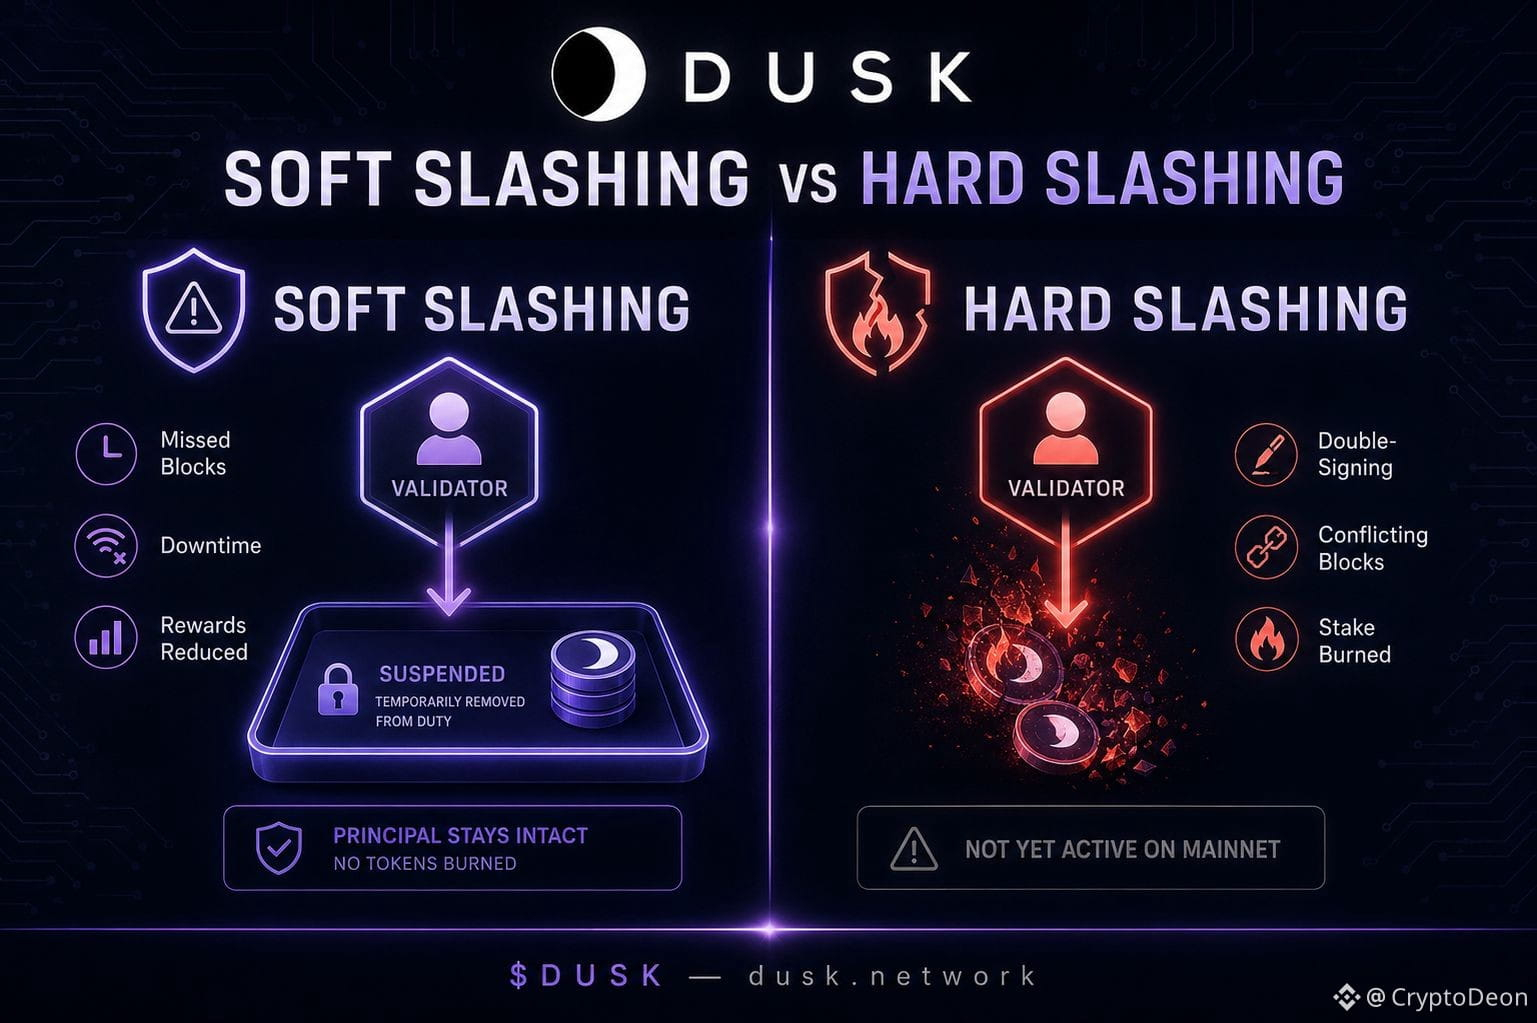
Tôi nhận ra điều gì đó kỳ lạ khi đọc qua các tài liệu chém (slashing) của Dusk — hầu hết các chuỗi PoS đều coi "went offline" (mất kết nối) và "tried to attack the network" (cố tấn công mạng) là hai mức độ khác nhau của cùng một tội danh, và đều bị trừng phạt bằng việc đốt (burn) phần stake của bạn. Dusk lại tách chúng thành hai hệ thống hoàn toàn khác nhau, và chỉ một trong số đó mới thực sự lấy tiền của bạn.
Nếu node của bạn bỏ lỡ một block hoặc bị ngắt, đó là slashing nhẹ (soft slashing) — không có gì bị đốt. Stake của bạn chỉ nhận cảnh báo, sau đó có thể bị tạm ngừng khỏi quá trình chọn (selection), hoặc một phần sẽ được chuyển vào “pool” phần thưởng mà bạn có thể nhận (claimable rewards pool) để nó không còn tính vào xác suất được chọn của bạn nữa. Bực bội, tốn yield của bạn, nhưng bạn vẫn giữ nguyên vốn gốc. Slashing nặng (hard slashing) chỉ xảy ra khi có hành vi độc hại thực sự — như việc ký kép đã được chứng minh (proven double-signing), các header block xung đột, hoặc những thứ mà không thể xảy ra do nhầm lẫn. Đây mới là loại làm cháy token, và trên mainnet live của Dusk hiện tại nó thậm chí chưa hoạt động — mạng hiện đang chạy hoàn toàn dựa trên soft slashing.
Cách dễ hình dung: hầu hết các chuỗi sẽ phạt bạn theo cách tương tự dù là bạn mất mạng hay bạn cố gian lận. Dusk cố tình xây dựng hai nhóm riêng, vì "không ổn định" và "độc hại" là những vấn đề khác nhau, và việc gộp chúng lại chỉ khiến người trung thực ngại chạy node.
DUSK hiện đang ở khoảng $0.0605, vốn hóa gần $30M, tụt sâu so với đỉnh lịch sử — một lời nhắc rằng cơ chế thiết kế như thế này không tự nó làm tăng/giảm giá, mà âm thầm quyết định ai sẵn sàng ở lại và xác thực chuỗi trong dài hạn.
Nếu việc hard slashing cuối cùng được kích hoạt trên mainnet, thì điều đó có làm cho soft slashing trông giống như một thời gian “ân hạn” (grace period) hơn là một chính sách cố định không?
$DUSK #dusk @Dusk_Foundation
Tôi nhận ra điều gì đó kỳ lạ khi đọc qua các tài liệu chém (slashing) của Dusk — hầu hết các chuỗi PoS đều coi "went offline" (mất kết nối) và "tried to attack the network" (cố tấn công mạng) là hai mức độ khác nhau của cùng một tội danh, và đều bị trừng phạt bằng việc đốt (burn) phần stake của bạn. Dusk lại tách chúng thành hai hệ thống hoàn toàn khác nhau, và chỉ một trong số đó mới thực sự lấy tiền của bạn.
Nếu node của bạn bỏ lỡ một block hoặc bị ngắt, đó là slashing nhẹ (soft slashing) — không có gì bị đốt. Stake của bạn chỉ nhận cảnh báo, sau đó có thể bị tạm ngừng khỏi quá trình chọn (selection), hoặc một phần sẽ được chuyển vào “pool” phần thưởng mà bạn có thể nhận (claimable rewards pool) để nó không còn tính vào xác suất được chọn của bạn nữa. Bực bội, tốn yield của bạn, nhưng bạn vẫn giữ nguyên vốn gốc. Slashing nặng (hard slashing) chỉ xảy ra khi có hành vi độc hại thực sự — như việc ký kép đã được chứng minh (proven double-signing), các header block xung đột, hoặc những thứ mà không thể xảy ra do nhầm lẫn. Đây mới là loại làm cháy token, và trên mainnet live của Dusk hiện tại nó thậm chí chưa hoạt động — mạng hiện đang chạy hoàn toàn dựa trên soft slashing.
Cách dễ hình dung: hầu hết các chuỗi sẽ phạt bạn theo cách tương tự dù là bạn mất mạng hay bạn cố gian lận. Dusk cố tình xây dựng hai nhóm riêng, vì "không ổn định" và "độc hại" là những vấn đề khác nhau, và việc gộp chúng lại chỉ khiến người trung thực ngại chạy node.
DUSK hiện đang ở khoảng $0.0605, vốn hóa gần $30M, tụt sâu so với đỉnh lịch sử — một lời nhắc rằng cơ chế thiết kế như thế này không tự nó làm tăng/giảm giá, mà âm thầm quyết định ai sẵn sàng ở lại và xác thực chuỗi trong dài hạn.
Nếu việc hard slashing cuối cùng được kích hoạt trên mainnet, thì điều đó có làm cho soft slashing trông giống như một thời gian “ân hạn” (grace period) hơn là một chính sách cố định không?
$DUSK #dusk @Dusk
54
35
211
·
--
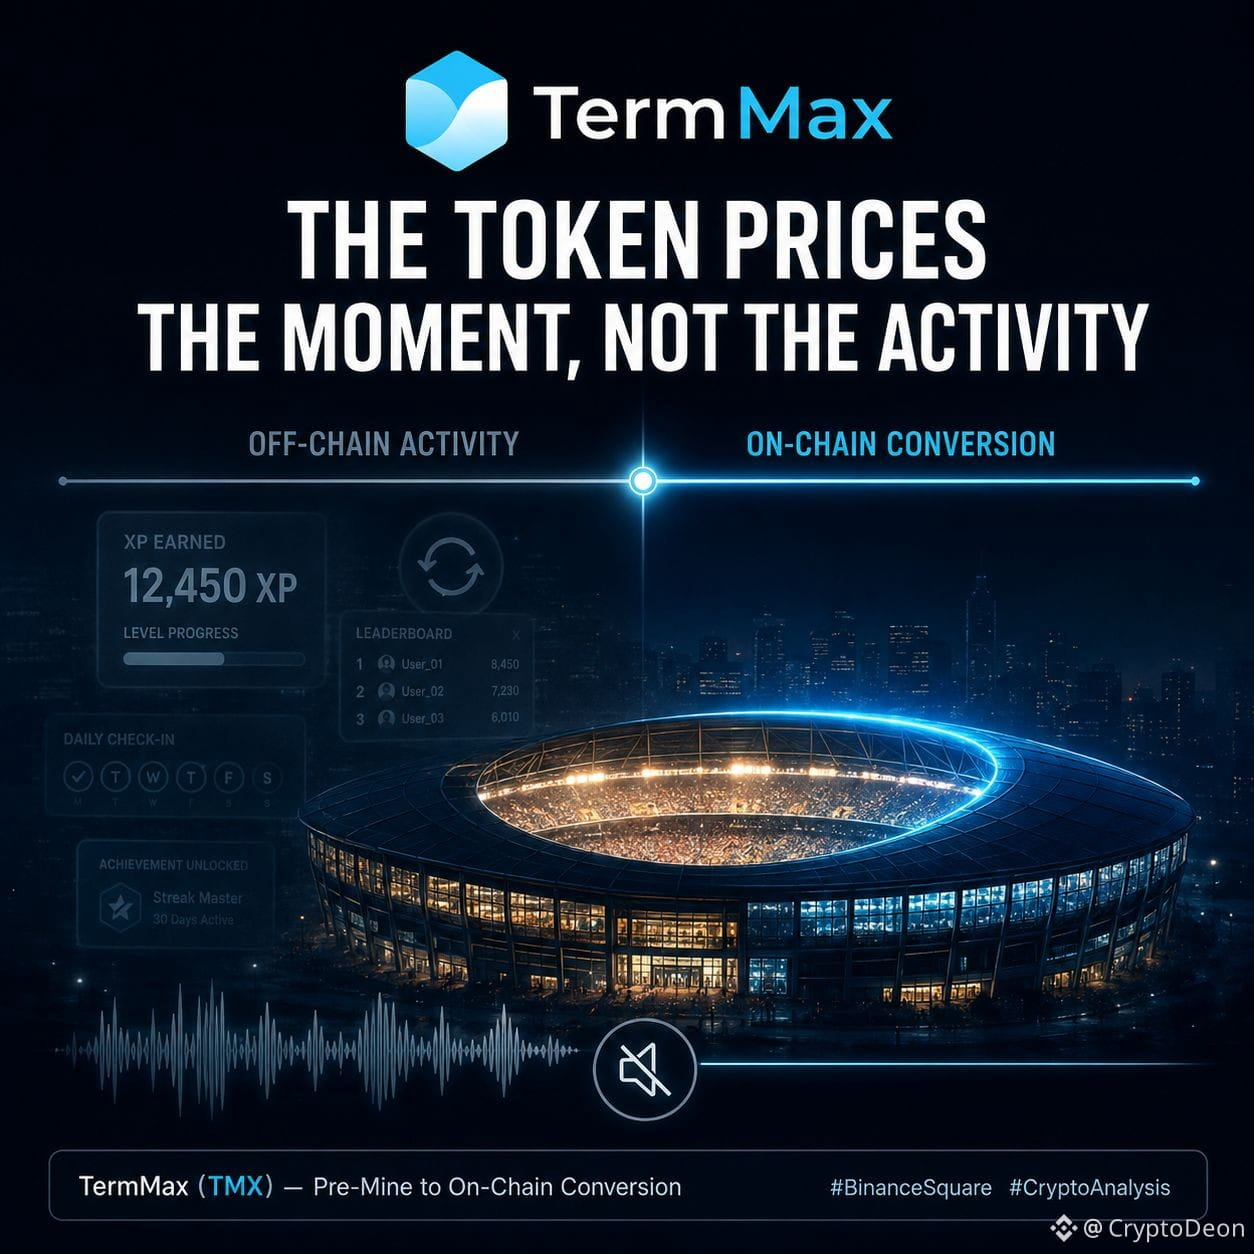
Mình đã ngồi tìm hiểu cơ chế pre-mine của TermMax một lúc và có điều gì đó không khớp. XP của mọi người đang tăng, các bảng điều khiển đều xanh, biểu đồ hoạt động trông rất nhộn nhịp — nhưng dấu vết on-chain lại không tương xứng với “tiếng ồn” đó. Nó giống như đang nhìn toàn bộ một đấu trường từ bên ngoài và không nghe thấy khán giả.
Rồi mọi thứ sáng tỏ. TMX không định giá chính hoạt động đó. Việc farm, việc lặp vòng, việc tích lũy XP — tất cả diễn ra off-chain, bên trong một hệ thống điểm không phải là token. Token chỉ “đụng đến” tại một thời điểm: khi công sức tích lũy được chuyển thành thứ gì đó vĩnh viễn trên-chain, tại thời điểm claim, tại TGE, đúng khoảnh khắc một vị thế trở thành nguồn cung thực sự. Mọi thứ trước đó chỉ là diễn tập. Token định giá phần kết của buổi diễn tập.
Đó là một thứ mong manh để định giá. Nếu đủ nhiều người tham gia tìm ra cách ngồi đúng sát rìa của quá trình chuyển đổi mà không đi qua — tức là “đậu” trong trạng thái trông có vẻ đang hoạt động nhưng không bao giờ chốt thành một sự kiện on-chain — thì nhu cầu đối với token sẽ lặng lẽ rỗng đi trong khi mọi dashboard vẫn nói rằng trò chơi vẫn đang sống.
Đáng để theo dõi xem các chiến dịch tương lai của TermMax có thưởng trực tiếp vào chính khoảnh khắc chuyển đổi hay chỉ thưởng việc tiến sát đến nó.
#termmax @termmax
Mình đã ngồi tìm hiểu cơ chế pre-mine của TermMax một lúc và có điều gì đó không khớp. XP của mọi người đang tăng, các bảng điều khiển đều xanh, biểu đồ hoạt động trông rất nhộn nhịp — nhưng dấu vết on-chain lại không tương xứng với “tiếng ồn” đó. Nó giống như đang nhìn toàn bộ một đấu trường từ bên ngoài và không nghe thấy khán giả.
Rồi mọi thứ sáng tỏ. TMX không định giá chính hoạt động đó. Việc farm, việc lặp vòng, việc tích lũy XP — tất cả diễn ra off-chain, bên trong một hệ thống điểm không phải là token. Token chỉ “đụng đến” tại một thời điểm: khi công sức tích lũy được chuyển thành thứ gì đó vĩnh viễn trên-chain, tại thời điểm claim, tại TGE, đúng khoảnh khắc một vị thế trở thành nguồn cung thực sự. Mọi thứ trước đó chỉ là diễn tập. Token định giá phần kết của buổi diễn tập.
Đó là một thứ mong manh để định giá. Nếu đủ nhiều người tham gia tìm ra cách ngồi đúng sát rìa của quá trình chuyển đổi mà không đi qua — tức là “đậu” trong trạng thái trông có vẻ đang hoạt động nhưng không bao giờ chốt thành một sự kiện on-chain — thì nhu cầu đối với token sẽ lặng lẽ rỗng đi trong khi mọi dashboard vẫn nói rằng trò chơi vẫn đang sống.
Đáng để theo dõi xem các chiến dịch tương lai của TermMax có thưởng trực tiếp vào chính khoảnh khắc chuyển đổi hay chỉ thưởng việc tiến sát đến nó.
#termmax @TermMax
20
23
199
·
--
Đã xác minh
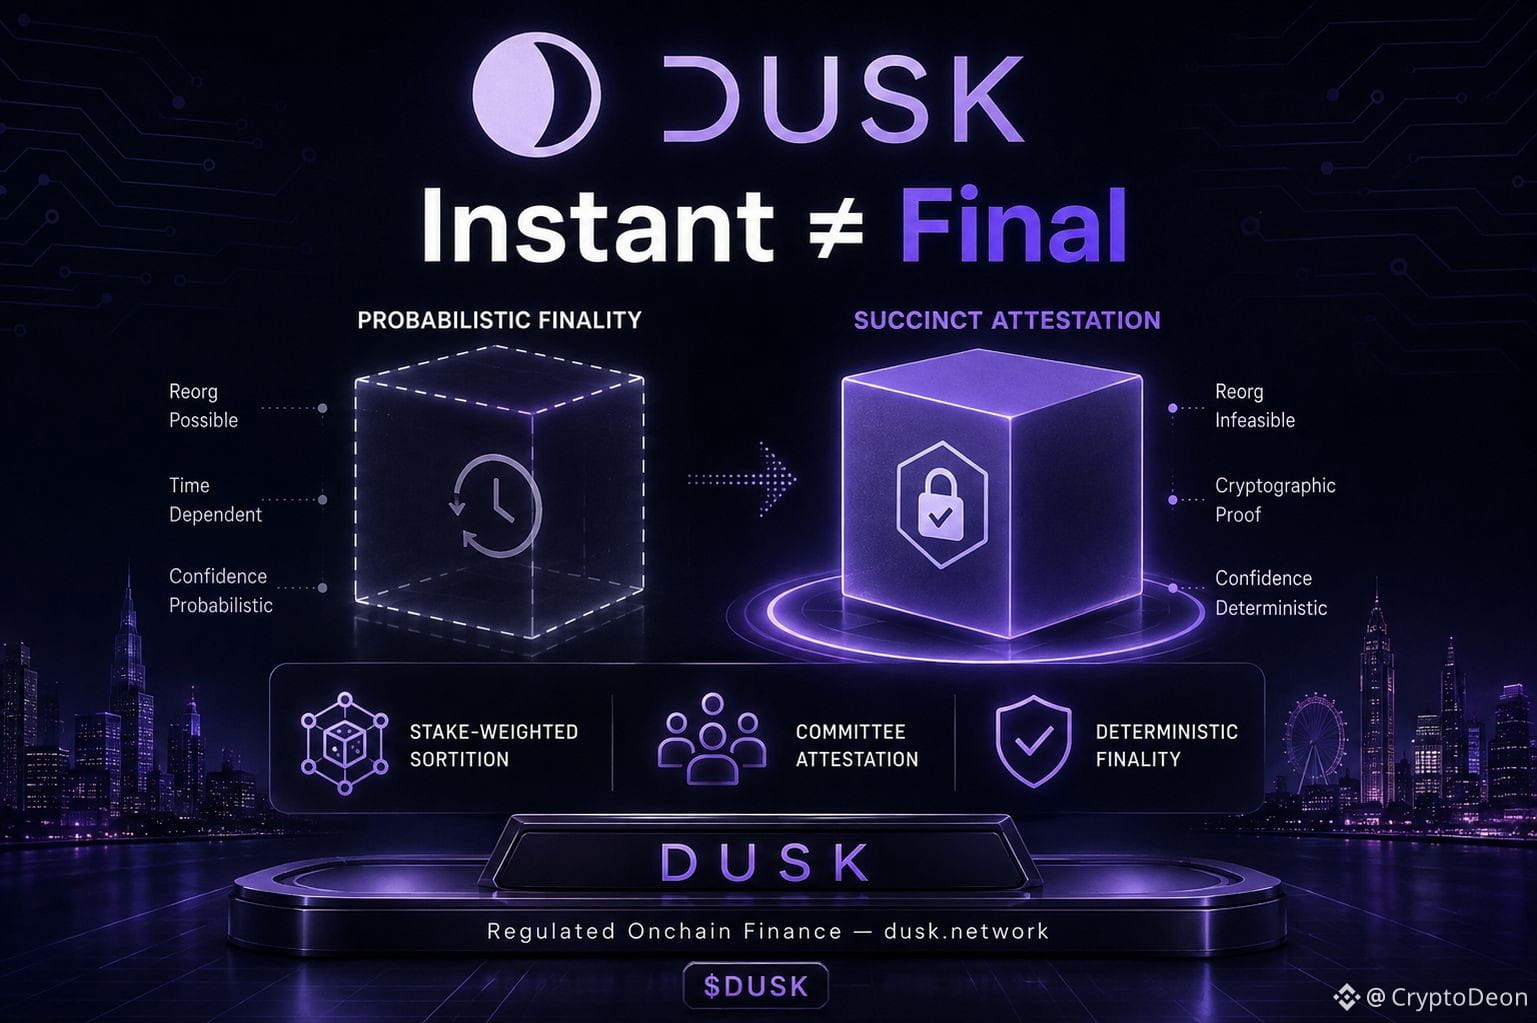
Đang nghĩ về lý do vì sao trong crypto, “instant” (ngay lập tức) và “final” (hoàn tất/có tính cuối cùng) lại bị đối xử như cùng một từ, trong khi thực ra không phải vậy. Hầu hết các chuỗi PoS cho bạn các khối nhanh, nhưng “tính cuối cùng” bên dưới vẫn mang tính xác suất — về mặt kỹ thuật, vẫn có thể đảo ngược cho đến khi đủ thời gian trôi qua và một reorg trở nên thống kê là khó xảy ra. Đồng thuận của Dusk, “Succinct Attestation” (xác thực gọn nhẹ), không hoạt động theo cách đó. Khi một ủy ban các người cung cấp chứng cứ (provisioners) đã xác thực một khối, thì nó là cuối cùng. Không phải “final trong thực tế”. Final, dứt khoát, không có “cửa sổ reorg” ngầm yên lặng ở bên dưới 🔍
Đây là lý do sự phân biệt đó thực sự quan trọng và không chỉ là trò kỹ thuật. Nếu bạn đang chốt một trái phiếu được token hóa hoặc một giao dịch private equity, “có lẽ đã cuối cùng” không phải là câu trả lời đủ tốt cho một cơ quan quản lý hoặc một bên lưu ký (custodian). Tài chính truyền thống vận hành trên settlement finality — ngay khoảnh khắc giao dịch được thực hiện xong, thì xong, không có rủi ro hoàn tác. Hầu hết các blockchain không thể hứa điều đó theo nghĩa pháp lý tương tự, vì mô hình bảo mật của chúng được xây dựng dựa trên “đòn bẩy/không khuyến khích kinh tế” chứ không phải “chắc chắn mật mã”. Các ủy ban của Dusk được chọn thông qua sortition có trọng số theo stake và hoàn tất khối bằng các chữ ký tổng hợp — các nhóm nhỏ đồng ý rõ ràng, thay vì toàn mạng phải dần hội tụ theo thời gian. Đó là điểm khác biệt giữa một chuỗi “thường đúng” và một chuỗi về mặt cấu trúc là không thể rollback một khi đã được phê chuẩn.
Đây là một lựa chọn thiết kế lặng lẽ, nhưng nó giải thích rất nhiều về việc Dusk thực sự đang được xây dựng cho ai. Các chuỗi bán lẻ (retail) tối ưu cho tốc độ và chi phí. Dusk tối ưu cho đúng một thuộc tính mà hạ tầng settlement được quản lý không thể thỏa hiệp.
Hôm nay DUSK đang giao dịch quanh $0.075, vốn hóa khoảng $30M, vẫn còn chừng 95% thấp hơn đỉnh mọi thời đại năm 2021 — một token mà giá của nó phản ánh nhiều hơn cảm xúc của retail, chứ không phản ánh chính xác những gì thực sự đã được triển khai ở lớp settlement.
DuskFoundation có “tính cuối cùng tất định” (deterministic finality) thực sự tạo ra khác biệt cho các tổ chức khi đánh giá rủi ro lưu ký (custody risk), hay đó chỉ là “tiêu chuẩn tối thiểu” mà họ mặc định là mọi chuỗi nghiêm túc đều đã có?
$DUSK #dusk @Dusk_Foundation
Đang nghĩ về lý do vì sao trong crypto, “instant” (ngay lập tức) và “final” (hoàn tất/có tính cuối cùng) lại bị đối xử như cùng một từ, trong khi thực ra không phải vậy. Hầu hết các chuỗi PoS cho bạn các khối nhanh, nhưng “tính cuối cùng” bên dưới vẫn mang tính xác suất — về mặt kỹ thuật, vẫn có thể đảo ngược cho đến khi đủ thời gian trôi qua và một reorg trở nên thống kê là khó xảy ra. Đồng thuận của Dusk, “Succinct Attestation” (xác thực gọn nhẹ), không hoạt động theo cách đó. Khi một ủy ban các người cung cấp chứng cứ (provisioners) đã xác thực một khối, thì nó là cuối cùng. Không phải “final trong thực tế”. Final, dứt khoát, không có “cửa sổ reorg” ngầm yên lặng ở bên dưới 🔍
Đây là lý do sự phân biệt đó thực sự quan trọng và không chỉ là trò kỹ thuật. Nếu bạn đang chốt một trái phiếu được token hóa hoặc một giao dịch private equity, “có lẽ đã cuối cùng” không phải là câu trả lời đủ tốt cho một cơ quan quản lý hoặc một bên lưu ký (custodian). Tài chính truyền thống vận hành trên settlement finality — ngay khoảnh khắc giao dịch được thực hiện xong, thì xong, không có rủi ro hoàn tác. Hầu hết các blockchain không thể hứa điều đó theo nghĩa pháp lý tương tự, vì mô hình bảo mật của chúng được xây dựng dựa trên “đòn bẩy/không khuyến khích kinh tế” chứ không phải “chắc chắn mật mã”. Các ủy ban của Dusk được chọn thông qua sortition có trọng số theo stake và hoàn tất khối bằng các chữ ký tổng hợp — các nhóm nhỏ đồng ý rõ ràng, thay vì toàn mạng phải dần hội tụ theo thời gian. Đó là điểm khác biệt giữa một chuỗi “thường đúng” và một chuỗi về mặt cấu trúc là không thể rollback một khi đã được phê chuẩn.
Đây là một lựa chọn thiết kế lặng lẽ, nhưng nó giải thích rất nhiều về việc Dusk thực sự đang được xây dựng cho ai. Các chuỗi bán lẻ (retail) tối ưu cho tốc độ và chi phí. Dusk tối ưu cho đúng một thuộc tính mà hạ tầng settlement được quản lý không thể thỏa hiệp.
Hôm nay DUSK đang giao dịch quanh $0.075, vốn hóa khoảng $30M, vẫn còn chừng 95% thấp hơn đỉnh mọi thời đại năm 2021 — một token mà giá của nó phản ánh nhiều hơn cảm xúc của retail, chứ không phản ánh chính xác những gì thực sự đã được triển khai ở lớp settlement.
DuskFoundation có “tính cuối cùng tất định” (deterministic finality) thực sự tạo ra khác biệt cho các tổ chức khi đánh giá rủi ro lưu ký (custody risk), hay đó chỉ là “tiêu chuẩn tối thiểu” mà họ mặc định là mọi chuỗi nghiêm túc đều đã có?
$DUSK #dusk @Dusk
37
26
186
·
--
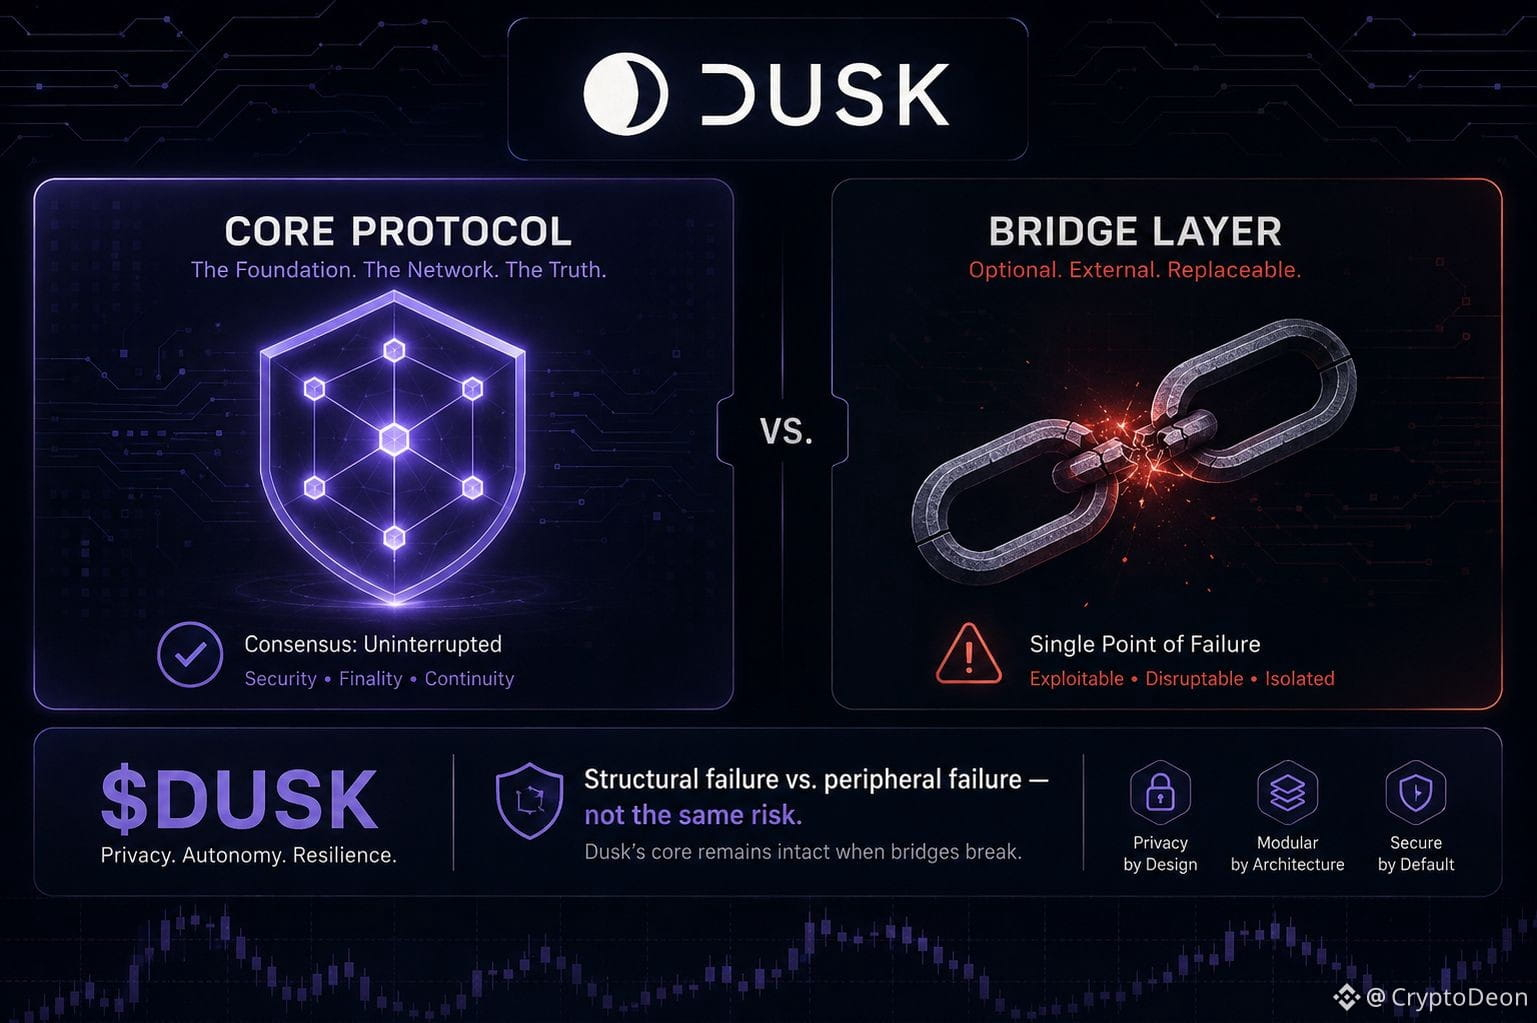
Cách đây không lâu, tôi thấy một tiêu đề — "Khai thác cầu Dusk, bị đánh cắp hàng triệu" — và nó khiến tôi thấy không đúng, theo một cách rất cụ thể. Không phải vì nó không thật, mà vì ngay trong ngày đó, giao thức lõi vẫn tiếp tục vận hành ổn định, không hề trục trặc. Kẻ tấn công không đụng đến chuỗi. Chúng đi tắt qua một cầu nối nhẹ (lightweight bridge) với ví ký kết (signing wallet) đã bị xâm phạm 🔍
Sự khác biệt này quan trọng hơn nó nghe có vẻ. Phần lớn mọi người gộp mọi vụ hack vào một nhóm: "dự án bị hack". Nhưng thực sự có sự khác nhau giữa việc sự đồng thuận (consensus) của một chuỗi bị hỏng và mật mã (cryptography) bị lỗi, so với việc một dịch vụ ngoại vi bao quanh nó bị lỗi. Phản hồi của Dusk cho thấy điều đó — thay vì vá lại cây cầu, họ đã xây dựng lại từ đầu: tách biệt các thành phần, vòng đời giao dịch được khai báo rõ ràng, giảm mức phơi nhiễm khi để tài sản trong các ví nóng. Đây không phải là nước đi bạn thực hiện khi phần lõi đã bị xâm phạm. Đây là nước đi bạn thực hiện khi lõi vẫn an toàn và bạn chỉ đang loại bỏ cánh cửa yếu nhất.
Dưới đây là lý do vì sao điều này quan trọng cho luận điểm lớn hơn. Các tổ chức không hỏi "có chuyện gì xấu từng xảy ra không". Họ hỏi "nó xảy ra chính xác ở đâu, và có mang tính cấu trúc không". Một lớp thanh toán (settlement layer) vẫn giữ nguyên hệ thống bằng chứng zero-knowledge và sự đồng thuận thông suốt qua vụ khai thác sẽ có hồ sơ rủi ro khác so với một lớp mà bản thân lớp nền (base layer) mới là thứ bị khai thác — dù tiêu đề trên báo chí có thể đọc giống hệt nhau với nhà đầu tư lẻ.
Hôm nay DUSK đang giao dịch quanh mức 0.0605 USD, vốn hóa gần 30M, vẫn nằm sâu dưới đỉnh mọi thời đại 1.17 USD, và khối lượng thì mỏng đến mức tin tức như thế này hầu như không làm thị trường biến động theo bất kỳ hướng nào. Và đó chính là một tín hiệu riêng — thị trường không định giá nó như một sự cố cấp lõi, nhưng cũng chưa định giá nhiều mức độ tự tin vào việc mọi thứ ổn thỏa.
Bạn đứng ở đâu — việc cô lập vụ khai thác vào cây cầu có thực sự giúp khôi phục niềm tin với các tổ chức hay chỉ một sự cố cũng đặt trần, dù vết nứt nằm ở đâu?
$DUSK #dusk @Dusk_Foundation
Cách đây không lâu, tôi thấy một tiêu đề — "Khai thác cầu Dusk, bị đánh cắp hàng triệu" — và nó khiến tôi thấy không đúng, theo một cách rất cụ thể. Không phải vì nó không thật, mà vì ngay trong ngày đó, giao thức lõi vẫn tiếp tục vận hành ổn định, không hề trục trặc. Kẻ tấn công không đụng đến chuỗi. Chúng đi tắt qua một cầu nối nhẹ (lightweight bridge) với ví ký kết (signing wallet) đã bị xâm phạm 🔍
Sự khác biệt này quan trọng hơn nó nghe có vẻ. Phần lớn mọi người gộp mọi vụ hack vào một nhóm: "dự án bị hack". Nhưng thực sự có sự khác nhau giữa việc sự đồng thuận (consensus) của một chuỗi bị hỏng và mật mã (cryptography) bị lỗi, so với việc một dịch vụ ngoại vi bao quanh nó bị lỗi. Phản hồi của Dusk cho thấy điều đó — thay vì vá lại cây cầu, họ đã xây dựng lại từ đầu: tách biệt các thành phần, vòng đời giao dịch được khai báo rõ ràng, giảm mức phơi nhiễm khi để tài sản trong các ví nóng. Đây không phải là nước đi bạn thực hiện khi phần lõi đã bị xâm phạm. Đây là nước đi bạn thực hiện khi lõi vẫn an toàn và bạn chỉ đang loại bỏ cánh cửa yếu nhất.
Dưới đây là lý do vì sao điều này quan trọng cho luận điểm lớn hơn. Các tổ chức không hỏi "có chuyện gì xấu từng xảy ra không". Họ hỏi "nó xảy ra chính xác ở đâu, và có mang tính cấu trúc không". Một lớp thanh toán (settlement layer) vẫn giữ nguyên hệ thống bằng chứng zero-knowledge và sự đồng thuận thông suốt qua vụ khai thác sẽ có hồ sơ rủi ro khác so với một lớp mà bản thân lớp nền (base layer) mới là thứ bị khai thác — dù tiêu đề trên báo chí có thể đọc giống hệt nhau với nhà đầu tư lẻ.
Hôm nay DUSK đang giao dịch quanh mức 0.0605 USD, vốn hóa gần 30M, vẫn nằm sâu dưới đỉnh mọi thời đại 1.17 USD, và khối lượng thì mỏng đến mức tin tức như thế này hầu như không làm thị trường biến động theo bất kỳ hướng nào. Và đó chính là một tín hiệu riêng — thị trường không định giá nó như một sự cố cấp lõi, nhưng cũng chưa định giá nhiều mức độ tự tin vào việc mọi thứ ổn thỏa.
Bạn đứng ở đâu — việc cô lập vụ khai thác vào cây cầu có thực sự giúp khôi phục niềm tin với các tổ chức hay chỉ một sự cố cũng đặt trần, dù vết nứt nằm ở đâu?
$DUSK #dusk @Dusk
38
26
383
·
--
Đã xác minh
Hôm nay tôi cứ nhìn mã biểu đồ DUSK và tự hỏi vì sao một câu chuyện về “hạ tầng RWA được quản lý” lại giao dịch ở mức $0.0605 với vốn hóa thị trường $30M, trong khi ATH nằm ở $1.17. Rồi tôi xem bên dưới thực sự đã được xây dựng gì và nhận ra rằng giá và lộ trình đang kể hai câu chuyện khác nhau 🧐
Đây là phần mà đa số mọi người bỏ qua: Dusk không cố gắng trở thành một đồng privacy che giấu mọi thứ, cũng không phải là một public chain giấu không gì. Họ đang xây dựng lớp thanh toán cho tài chính được quản lý — hãy nghĩ tới chứng khoán được token hóa, private equity, lưu ký tổ chức — nơi quyền riêng tư và khả năng kiểm toán phải cùng tồn tại theo luật, chứ không phải theo lựa chọn. Vì vậy mà “stack” quan hệ đối tác nhìn như thế này: NPEX (một sàn giao dịch được quản lý tại Hà Lan) để phát hành chứng khoán thật lên chuỗi, Quantoz cho một stablecoin euro tuân thủ MiCA (EURQ), và DuskEVM mang khả năng tương thích với Solidity để các nhà phát triển không phải học một stack hoàn toàn mới nhằm triển khai các hợp đồng tuân thủ.
Điểm vướng nằm ở thời điểm. Lượng cung lưu hành còn dưới một nửa mức tối đa 1B, nghĩa là sự pha loãng dài hạn vẫn còn ở phía trước. Khối lượng giao dịch hằng ngày đang quanh $3.2M so với mức vốn hóa $30M — đủ “mỏng” để các tiêu đề về việc áp dụng RWA chưa thể đẩy mạnh giá nhiều, vì khối lượng thanh toán theo kiểu tổ chức không “hiện diện” với nhà bán lẻ theo cách mà hoạt động DEX thể hiện. Hạ tầng có thể đang được các tổ chức được quản lý sử dụng thật sự nhiều hơn, trong khi token vẫn trôi ngang, vì mức sử dụng đó không phản ánh theo cùng kiểu biểu đồ mà các nhà giao dịch bán lẻ đang theo dõi.
Vì vậy câu hỏi thực sự không phải là liệu Dusk có đang xây dựng thứ gì đó “thật” hay không. Mà là liệu các “đường ray RWA được quản lý” có bao giờ tạo ra một tín hiệu nhu cầu mà nhà bán lẻ có thể nhìn thấy trước khi chu kỳ mở khóa tiếp theo kiểm tra lực cung hay không.
Bạn thấy thế nào — hạ tầng như thế này có cần lượng giao dịch bán lẻ nhìn thấy được để quan trọng, hay sự chấp nhận của tổ chức lại là một dạng bằng chứng hoàn toàn khác?
$DUSK #dusk @Dusk_Foundation
Hôm nay tôi cứ nhìn mã biểu đồ DUSK và tự hỏi vì sao một câu chuyện về “hạ tầng RWA được quản lý” lại giao dịch ở mức $0.0605 với vốn hóa thị trường $30M, trong khi ATH nằm ở $1.17. Rồi tôi xem bên dưới thực sự đã được xây dựng gì và nhận ra rằng giá và lộ trình đang kể hai câu chuyện khác nhau 🧐
Đây là phần mà đa số mọi người bỏ qua: Dusk không cố gắng trở thành một đồng privacy che giấu mọi thứ, cũng không phải là một public chain giấu không gì. Họ đang xây dựng lớp thanh toán cho tài chính được quản lý — hãy nghĩ tới chứng khoán được token hóa, private equity, lưu ký tổ chức — nơi quyền riêng tư và khả năng kiểm toán phải cùng tồn tại theo luật, chứ không phải theo lựa chọn. Vì vậy mà “stack” quan hệ đối tác nhìn như thế này: NPEX (một sàn giao dịch được quản lý tại Hà Lan) để phát hành chứng khoán thật lên chuỗi, Quantoz cho một stablecoin euro tuân thủ MiCA (EURQ), và DuskEVM mang khả năng tương thích với Solidity để các nhà phát triển không phải học một stack hoàn toàn mới nhằm triển khai các hợp đồng tuân thủ.
Điểm vướng nằm ở thời điểm. Lượng cung lưu hành còn dưới một nửa mức tối đa 1B, nghĩa là sự pha loãng dài hạn vẫn còn ở phía trước. Khối lượng giao dịch hằng ngày đang quanh $3.2M so với mức vốn hóa $30M — đủ “mỏng” để các tiêu đề về việc áp dụng RWA chưa thể đẩy mạnh giá nhiều, vì khối lượng thanh toán theo kiểu tổ chức không “hiện diện” với nhà bán lẻ theo cách mà hoạt động DEX thể hiện. Hạ tầng có thể đang được các tổ chức được quản lý sử dụng thật sự nhiều hơn, trong khi token vẫn trôi ngang, vì mức sử dụng đó không phản ánh theo cùng kiểu biểu đồ mà các nhà giao dịch bán lẻ đang theo dõi.
Vì vậy câu hỏi thực sự không phải là liệu Dusk có đang xây dựng thứ gì đó “thật” hay không. Mà là liệu các “đường ray RWA được quản lý” có bao giờ tạo ra một tín hiệu nhu cầu mà nhà bán lẻ có thể nhìn thấy trước khi chu kỳ mở khóa tiếp theo kiểm tra lực cung hay không.
Bạn thấy thế nào — hạ tầng như thế này có cần lượng giao dịch bán lẻ nhìn thấy được để quan trọng, hay sự chấp nhận của tổ chức lại là một dạng bằng chứng hoàn toàn khác?
$DUSK #dusk @Dusk
55
39
312
·
--
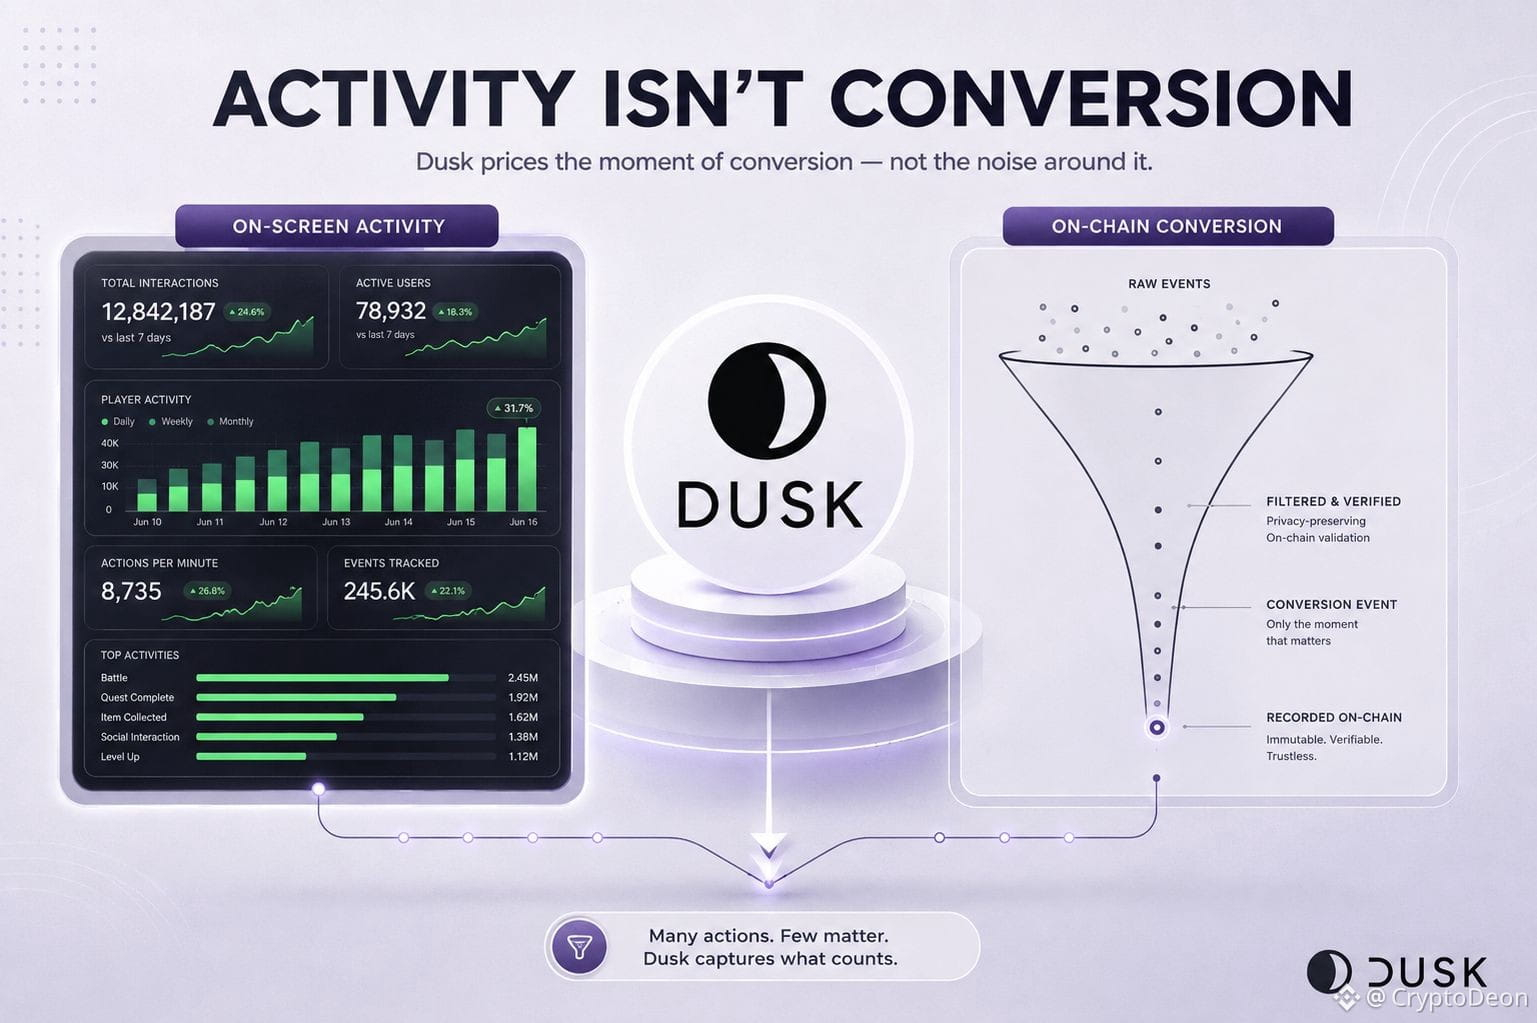
Tôi đã xem một ván game trực tiếp với $DUSK — các ảnh chụp trông rất đông đúc, bộ đếm mint tăng đều, các biểu đồ "hoạt động" đều xanh khắp nơi. Token gần như không hề di chuyển. Mất một lúc tôi mới hiểu vì sao điều đó lại không hề mâu thuẫn.
Phần lớn những gì người chơi thực sự làm không hề chạm tới chuỗi. Canh tác, chế tạo, cày cuốc— tất cả diễn ra ở bên lề, vô hình đối với DUSK. Token chỉ xuất hiện tại một điểm hẹp: khoảnh khắc ai đó quyết định một kết quả ngoài chuỗi đáng để ghi vĩnh viễn lên chuỗi. Điều đó không phải là thước đo mức độ game “còn sống” trong cảm nhận. Nó chỉ là thước đo có bao nhiêu người, tại đúng thời điểm đó, đã quyết định rằng việc chuyển đổi là đáng để trả chi phí.
Vì vậy, một game có thể trông vẫn nhộn nhịp về mặt hình ảnh, nhưng lặng lẽ huấn luyện người chơi tránh bước đó— gom lô (batch) các lần chuyển đổi, canh chúng theo phí, và bỏ qua những lần không đáng. Hoạt động vẫn hiện. Áp lực chuyển đổi suy giảm. Và vì $DUSK chỉ định giá ở “thứ hai”, token có thể trôi đi hàng tuần trước khi ai đó nhận ra “thứ đầu tiên” đã đánh lừa họ.
Nếu tần suất chuyển đổi trên mỗi người chơi đang hoạt động bắt đầu giảm trong khi các biểu đồ hoạt động vẫn xanh, thì khoảng trống đó chính là thứ đáng tin hơn so với bảng điều khiển.
$DUSK #dusk #BinanceSquare @Dusk_Foundation
Tôi đã xem một ván game trực tiếp với $DUSK — các ảnh chụp trông rất đông đúc, bộ đếm mint tăng đều, các biểu đồ "hoạt động" đều xanh khắp nơi. Token gần như không hề di chuyển. Mất một lúc tôi mới hiểu vì sao điều đó lại không hề mâu thuẫn.
Phần lớn những gì người chơi thực sự làm không hề chạm tới chuỗi. Canh tác, chế tạo, cày cuốc— tất cả diễn ra ở bên lề, vô hình đối với DUSK. Token chỉ xuất hiện tại một điểm hẹp: khoảnh khắc ai đó quyết định một kết quả ngoài chuỗi đáng để ghi vĩnh viễn lên chuỗi. Điều đó không phải là thước đo mức độ game “còn sống” trong cảm nhận. Nó chỉ là thước đo có bao nhiêu người, tại đúng thời điểm đó, đã quyết định rằng việc chuyển đổi là đáng để trả chi phí.
Vì vậy, một game có thể trông vẫn nhộn nhịp về mặt hình ảnh, nhưng lặng lẽ huấn luyện người chơi tránh bước đó— gom lô (batch) các lần chuyển đổi, canh chúng theo phí, và bỏ qua những lần không đáng. Hoạt động vẫn hiện. Áp lực chuyển đổi suy giảm. Và vì $DUSK chỉ định giá ở “thứ hai”, token có thể trôi đi hàng tuần trước khi ai đó nhận ra “thứ đầu tiên” đã đánh lừa họ.
Nếu tần suất chuyển đổi trên mỗi người chơi đang hoạt động bắt đầu giảm trong khi các biểu đồ hoạt động vẫn xanh, thì khoảng trống đó chính là thứ đáng tin hơn so với bảng điều khiển.
$DUSK #dusk #BinanceSquare @Dusk
60
41
542
·
--
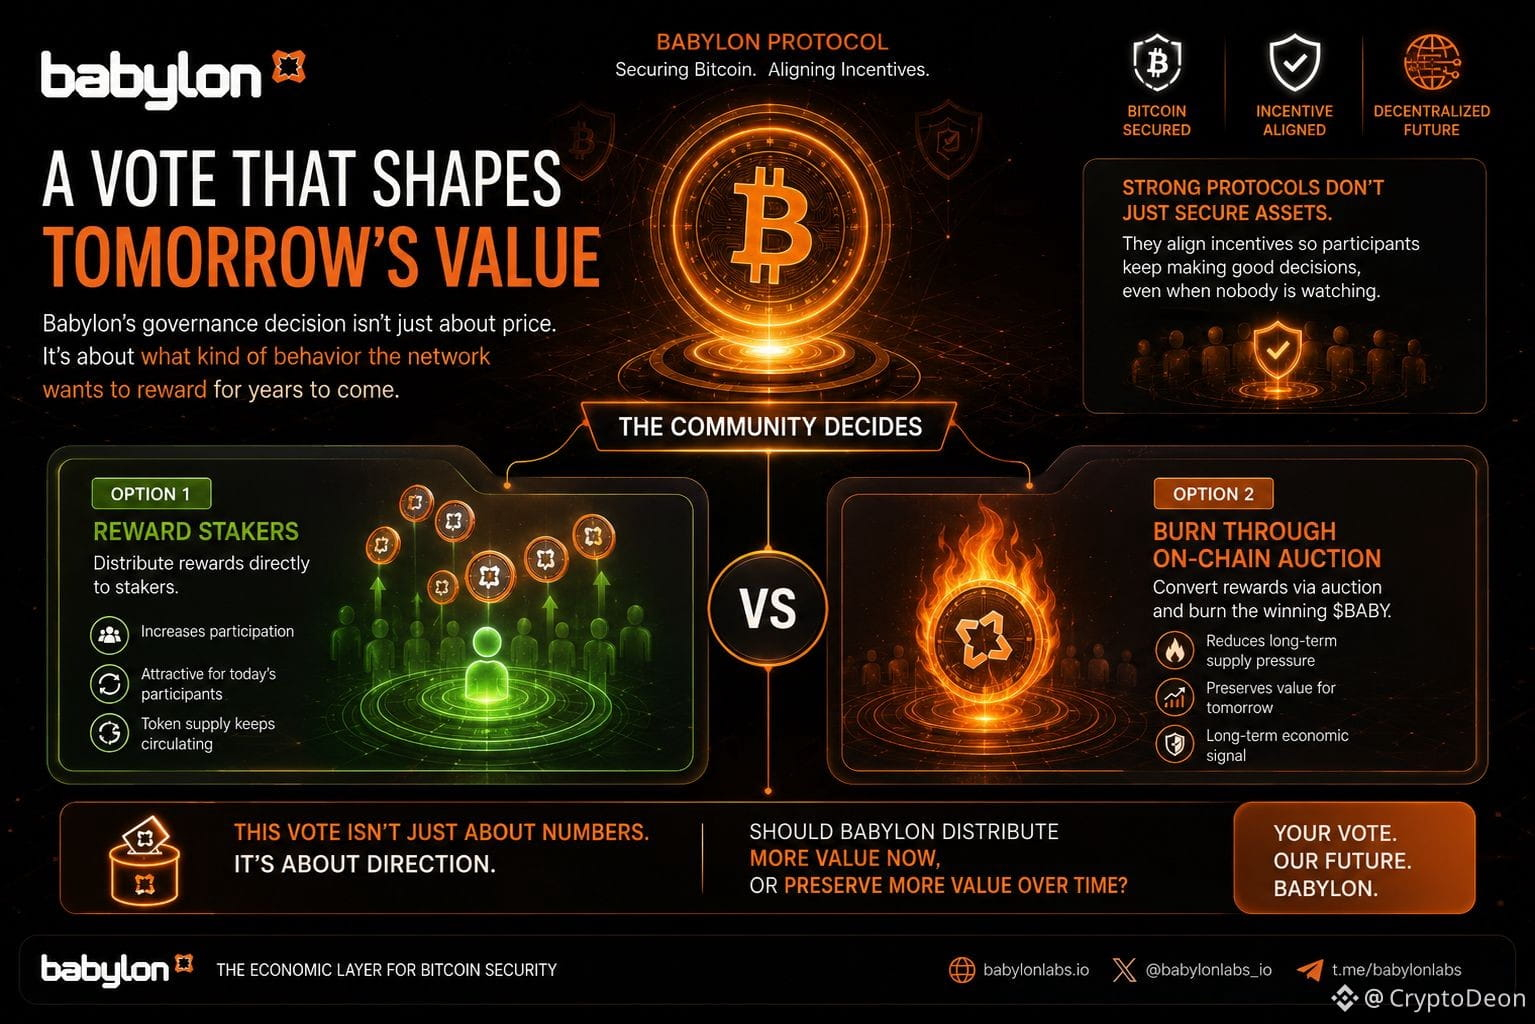
Tôi cứ nghĩ mãi về cuộc thảo luận hiện tại về cơ chế quản trị của Babylon theo hướng sai.
Tranh luận hiển nhiên là liệu phần thưởng BSN có nên được phân phối cho những người stake BABY hay chuyển đổi thông qua một cuộc đấu giá trên chuỗi và sau đó bị đốt.
Điều đó quan trọng.
Nhưng tôi nghĩ câu hỏi thú vị hơn là: một giao thức tạo ra những kỳ vọng nào khi mọi người đã quen với một luồng phân phối phần thưởng.
Phần thưởng không chỉ là sự chuyển giao kinh tế.
Theo thời gian, nó trở thành một phần trong hành vi của người dùng.
Nếu người tham gia kỳ vọng rằng mọi nguồn giá trị mới sẽ đến dưới dạng phân phối trực tiếp, thì các quyết định quản trị trong tương lai sẽ ngày càng khó khăn, bởi vì việc thay đổi kỳ vọng đó bắt đầu trông giống như là lấy đi thứ gì đó.
Ngược lại, việc chuyển giá trị qua cơ chế đốt không thưởng cho người tham gia ngay lập tức. Thay vào đó, nó thay đổi động lực cung dài hạn của token. Cách đó có thể mang lại lợi ích cho mạng theo những hướng khác nhau, nhưng cũng đồng thời yêu cầu người dùng phải nghĩ xa hơn so với lần phân phối kế tiếp.
Không có cách tiếp cận nào rõ ràng là đúng.
Cách thứ nhất ưu tiên các khuyến khích nhìn thấy được.
Cách còn lại ưu tiên các khuyến khích mang tính cấu trúc.
Vì vậy, tôi không nghĩ đề xuất này thực sự là về phần thưởng BSN.
Mà là về việc quyết định liệu Babylon muốn cơ chế quản trị của mình tối ưu theo kỳ vọng của người tham gia... hay tối ưu cho hành vi kinh tế dài hạn.
Hai điều đó không phải lúc nào cũng giống nhau.
#baby $BABY @babylonlabs_io
Tôi cứ nghĩ mãi về cuộc thảo luận hiện tại về cơ chế quản trị của Babylon theo hướng sai.
Tranh luận hiển nhiên là liệu phần thưởng BSN có nên được phân phối cho những người stake BABY hay chuyển đổi thông qua một cuộc đấu giá trên chuỗi và sau đó bị đốt.
Điều đó quan trọng.
Nhưng tôi nghĩ câu hỏi thú vị hơn là: một giao thức tạo ra những kỳ vọng nào khi mọi người đã quen với một luồng phân phối phần thưởng.
Phần thưởng không chỉ là sự chuyển giao kinh tế.
Theo thời gian, nó trở thành một phần trong hành vi của người dùng.
Nếu người tham gia kỳ vọng rằng mọi nguồn giá trị mới sẽ đến dưới dạng phân phối trực tiếp, thì các quyết định quản trị trong tương lai sẽ ngày càng khó khăn, bởi vì việc thay đổi kỳ vọng đó bắt đầu trông giống như là lấy đi thứ gì đó.
Ngược lại, việc chuyển giá trị qua cơ chế đốt không thưởng cho người tham gia ngay lập tức. Thay vào đó, nó thay đổi động lực cung dài hạn của token. Cách đó có thể mang lại lợi ích cho mạng theo những hướng khác nhau, nhưng cũng đồng thời yêu cầu người dùng phải nghĩ xa hơn so với lần phân phối kế tiếp.
Không có cách tiếp cận nào rõ ràng là đúng.
Cách thứ nhất ưu tiên các khuyến khích nhìn thấy được.
Cách còn lại ưu tiên các khuyến khích mang tính cấu trúc.
Vì vậy, tôi không nghĩ đề xuất này thực sự là về phần thưởng BSN.
Mà là về việc quyết định liệu Babylon muốn cơ chế quản trị của mình tối ưu theo kỳ vọng của người tham gia... hay tối ưu cho hành vi kinh tế dài hạn.
Hai điều đó không phải lúc nào cũng giống nhau.
#baby $BABY @BabylonLabs_io
51
36
589
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
88,677 lượt xem
567 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·159 lượt xem
45NgayTuDoTaiChinh
923,346 lượt xem
3,168 đang thảo luận
TinFed
79,635 lượt xem
375 đang thảo luận