

Lukukaku
830 Bài đăng

Lukukaku
Báo cáo
Chặn người dùng
230 Đang theo dõi
1.0K+ Người theo dõi
871 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Tôi nghĩ $BTC sẽ đạt 100.000 đô la vào cuối năm 2026.
Hãy trả lời "đồng ý" nếu bạn đồng tình với tôi, bạn sẽ nhận được một phong bao lì xì may mắn! 🧧🧧🧧
{spot}(BTCUSDT)
Tôi nghĩ $BTC sẽ đạt 100.000 đô la vào cuối năm 2026.
Hãy trả lời "đồng ý" nếu bạn đồng tình với tôi, bạn sẽ nhận được một phong bao lì xì may mắn! 🧧🧧🧧
Hãy trả lời "đồng ý" nếu bạn đồng tình với tôi, bạn sẽ nhận được một phong bao lì xì may mắn! 🧧🧧🧧
191
17
191
·
--
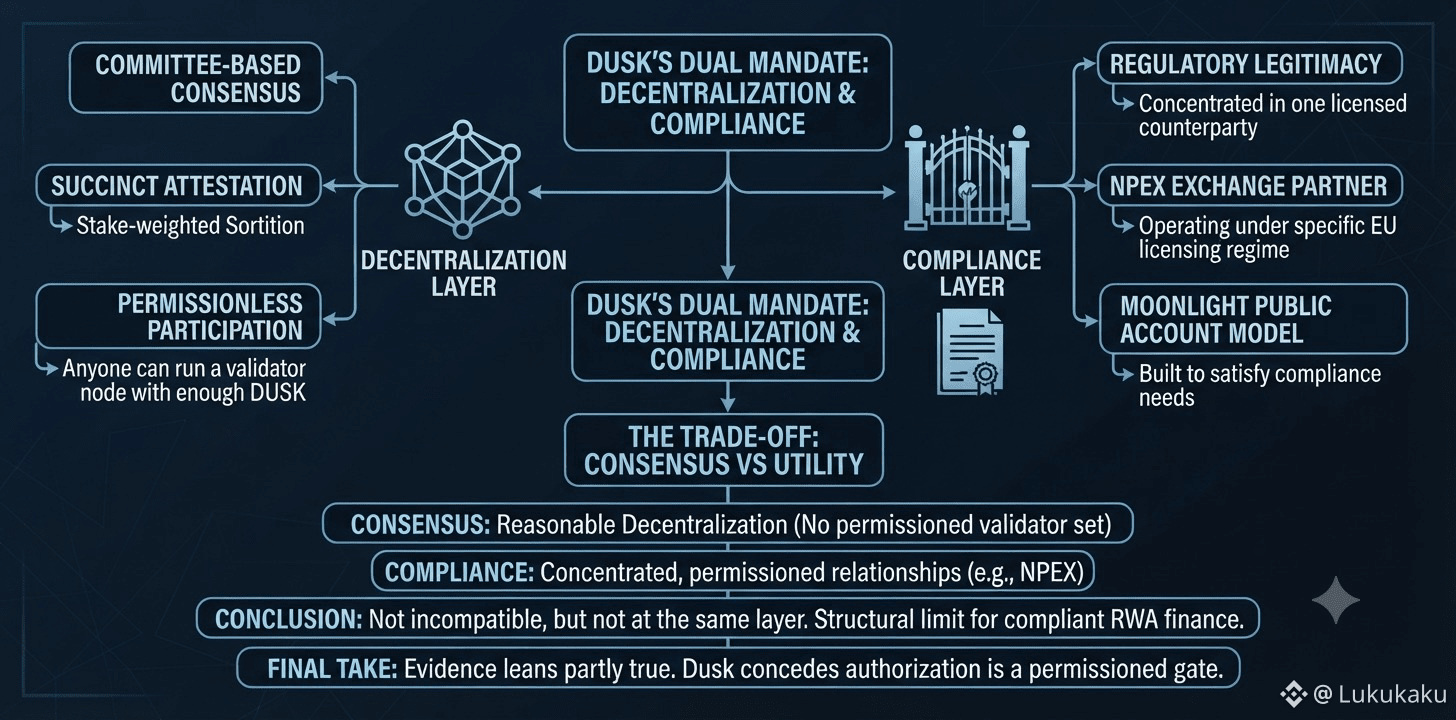
Tự phi tập trung hóa hoàn toàn có thực sự không tương thích với việc tuân thủ quy định nghiêm ngặt, hay chỉ là điều người ta nói để biện minh cho các dự án chưa từng cố gắng đủ nhiều ở bất kỳ phía nào? Tôi không nghĩ có câu trả lời “có” hoặc “không” thật sự rõ ràng, nhưng Dusk là một tình huống thử nghiệm hữu ích vì nó đã nỗ lực hơn đa số dự án trong việc cân bằng cả hai yếu tố cùng lúc.
Về phía phi tập trung, Dusk dùng cơ chế đồng thuận dựa trên ủy ban, Succinct Attestation, trong đó những người cung cấp (provisioners) được chọn thông qua cơ chế chọn ngẫu nhiên có trọng số theo stake thay vì một tập validator cố định, được cấp phép; đây là một nỗ lực thực sự nhằm hướng tới sự tham gia phi phép. Về phía tuân thủ, mức độ “đi vào thực tế” đáng kể nhất của nó lại chạy qua đúng một đối tác sàn giao dịch được quản lý, NPEX, hoạt động theo một cơ chế cấp phép EU cụ thể, với mô hình tài khoản công khai của Moonlight được xây dựng riêng để đáp ứng các nhu cầu tuân thủ của mối quan hệ đó. Việc tập trung tính hợp pháp về quản lý vào một bên đối tác được cấp phép là một sự phụ thuộc kém phi tập trung hơn so với một giao thức không có “cổng” kiểm soát theo thể chế. Bất kỳ ai cũng có thể chạy một nút validator với đủ DUSK được stake. Không ai trở thành đối tác được cấp phép của NPEX chỉ bằng việc xuất hiện với vốn — sự bất đối xứng đó chính là hình thái thực sự của sự đánh đổi.
Quan điểm thẳng thắn của tôi: bằng chứng nghiêng về đúng một phần hơn là sai hoàn toàn. Lớp đồng thuận của Dusk vẫn tương đối phi tập trung, nhưng lớp tuân thủ mang lại giá trị thực cho nó lại vận hành thông qua các mối quan hệ tập trung và được cấp phép, vì không có cơ quan quản lý nào cấp phép cho một tập validator ẩn danh. Đây không phải là một “lỗi” riêng có của Dusk. Nó gần hơn với một giới hạn mang tính cấu trúc đối với việc tài chính RWA tuân thủ quy định có thể vận hành trên bất kỳ chuỗi nào ở thời điểm hiện tại. Phi tập trung hóa hoàn toàn và tuân thủ nghiêm ngặt ở đây không hoàn toàn mâu thuẫn với nhau, nhưng rõ ràng chúng không đang nằm ở cùng một lớp trong “ngăn xếp” công nghệ. Lời chào hàng của chính Dusk cũng đã thừa nhận một phần điều này: hạ tầng của nó được thiết kế để mang các quy trình phát hành gốc cho chứng khoán được quản lý sau khi các tổ chức và sàn giao dịch đã được ủy quyền, và “ủy quyền” là một cổng kiểm soát theo giấy phép, chứ không phải một cổng phi tập trung.
#dusk $DUSK @Dusk
1
2
13
123
·
--
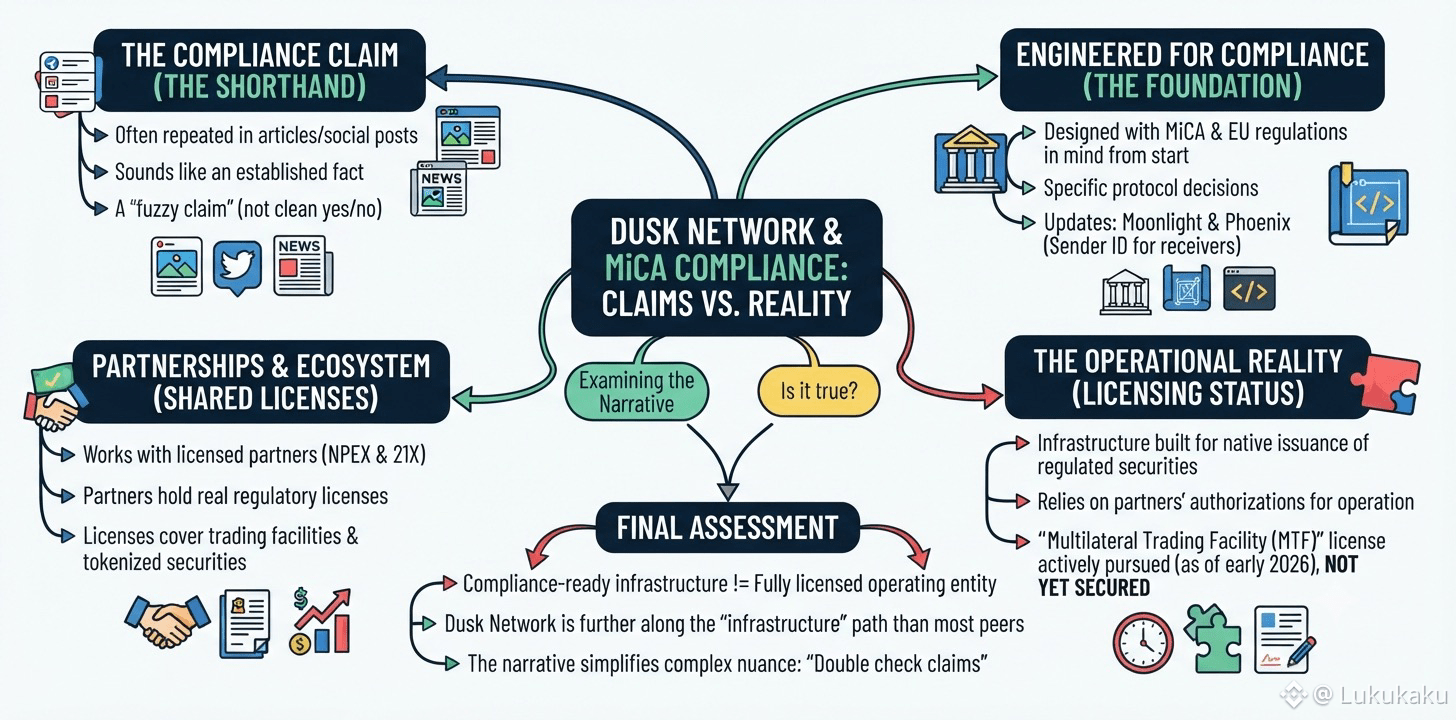
Tương thích MiCA. Tôi đã thấy cụm từ đó được gắn với Dusk Network trong đủ nhiều bài viết và bài đăng mạng xã hội đến mức nó bắt đầu giống như một sự thật đã được khẳng định hơn là một tuyên bố cần được xem xét. Vì vậy, tôi đã nhìn kỹ hơn, và câu trả lời thẳng thắn là đúng ở một số khía cạnh và bị phóng đại ở những khía cạnh khác, khiến nó trở thành một ví dụ tốt hơn cho “tuyên bố mơ hồ” hơn là một câu trả lời rõ ràng có hoặc không.
Có thể nói rằng giao thức của Dusk Network được thiết kế ngay từ đầu với ý tưởng tuân thủ MiCA và quy định về chứng khoán của châu Âu—từ các quyết định cụ thể như việc bổ sung Moonlight và cập nhật Phoenix để người gửi có thể được nhận diện bởi người nhận. Cũng có thể nói rằng dự án làm việc với các đối tác, NPEX và 21X, những đơn vị nắm giữ giấy phép điều chỉnh thực sự, đang còn hiệu lực, bao phủ các cơ sở giao dịch và thị trường chứng khoán được token hóa theo các khuôn khổ của châu Âu. Điều mà Dusk Network có thể khẳng định chính xác hơn là họ đang xây dựng hạ tầng để mang việc phát hành gốc các chứng khoán đã được quản lý—miễn là một tổ chức hoặc địa điểm cụ thể đã có sẵn sự cho phép và thiết kế sản phẩm. Đây là mô tả hẹp hơn và trung thực hơn so với nhãn “tuân thủ” áp dụng tràn lan. Giấy phép Multilateral Trading Facility của chính Dusk Network được mô tả là đang được tích cực theo đuổi, chứ không phải đã được cấp, tính đến đầu năm 2026—tức là phần quan trọng về địa vị pháp lý của họ vẫn dựa nhiều vào giấy phép của đối tác thay vì giấy phép của chính họ.
Tôi không nghĩ điều này làm cho câu chuyện về tuân thủ trở nên sai. Hạ tầng sẵn sàng tuân thủ và một pháp nhân vận hành được cấp phép đầy đủ là những thứ khác nhau. Và Dusk Network đang thực sự đi xa hơn nhánh “hạ tầng đầu tiên” so với đa số các đối thủ của họ. Nhưng cách nói tắt mà mọi người lặp lại sẽ nén sự tinh tế đó thành điều gì đó gọn gàng hơn thực tế, và những tuyên bố gọn gàng hơn thường là những thứ đáng được kiểm tra kỹ trước khi bạn tự mình lặp lại chúng.
@Dusk_Foundation $DUSK #dusk
Tương thích MiCA. Tôi đã thấy cụm từ đó được gắn với Dusk Network trong đủ nhiều bài viết và bài đăng mạng xã hội đến mức nó bắt đầu giống như một sự thật đã được khẳng định hơn là một tuyên bố cần được xem xét. Vì vậy, tôi đã nhìn kỹ hơn, và câu trả lời thẳng thắn là đúng ở một số khía cạnh và bị phóng đại ở những khía cạnh khác, khiến nó trở thành một ví dụ tốt hơn cho “tuyên bố mơ hồ” hơn là một câu trả lời rõ ràng có hoặc không.
Có thể nói rằng giao thức của Dusk Network được thiết kế ngay từ đầu với ý tưởng tuân thủ MiCA và quy định về chứng khoán của châu Âu—từ các quyết định cụ thể như việc bổ sung Moonlight và cập nhật Phoenix để người gửi có thể được nhận diện bởi người nhận. Cũng có thể nói rằng dự án làm việc với các đối tác, NPEX và 21X, những đơn vị nắm giữ giấy phép điều chỉnh thực sự, đang còn hiệu lực, bao phủ các cơ sở giao dịch và thị trường chứng khoán được token hóa theo các khuôn khổ của châu Âu. Điều mà Dusk Network có thể khẳng định chính xác hơn là họ đang xây dựng hạ tầng để mang việc phát hành gốc các chứng khoán đã được quản lý—miễn là một tổ chức hoặc địa điểm cụ thể đã có sẵn sự cho phép và thiết kế sản phẩm. Đây là mô tả hẹp hơn và trung thực hơn so với nhãn “tuân thủ” áp dụng tràn lan. Giấy phép Multilateral Trading Facility của chính Dusk Network được mô tả là đang được tích cực theo đuổi, chứ không phải đã được cấp, tính đến đầu năm 2026—tức là phần quan trọng về địa vị pháp lý của họ vẫn dựa nhiều vào giấy phép của đối tác thay vì giấy phép của chính họ.
Tôi không nghĩ điều này làm cho câu chuyện về tuân thủ trở nên sai. Hạ tầng sẵn sàng tuân thủ và một pháp nhân vận hành được cấp phép đầy đủ là những thứ khác nhau. Và Dusk Network đang thực sự đi xa hơn nhánh “hạ tầng đầu tiên” so với đa số các đối thủ của họ. Nhưng cách nói tắt mà mọi người lặp lại sẽ nén sự tinh tế đó thành điều gì đó gọn gàng hơn thực tế, và những tuyên bố gọn gàng hơn thường là những thứ đáng được kiểm tra kỹ trước khi bạn tự mình lặp lại chúng.
@Dusk $DUSK #dusk
1
6
95
·
--
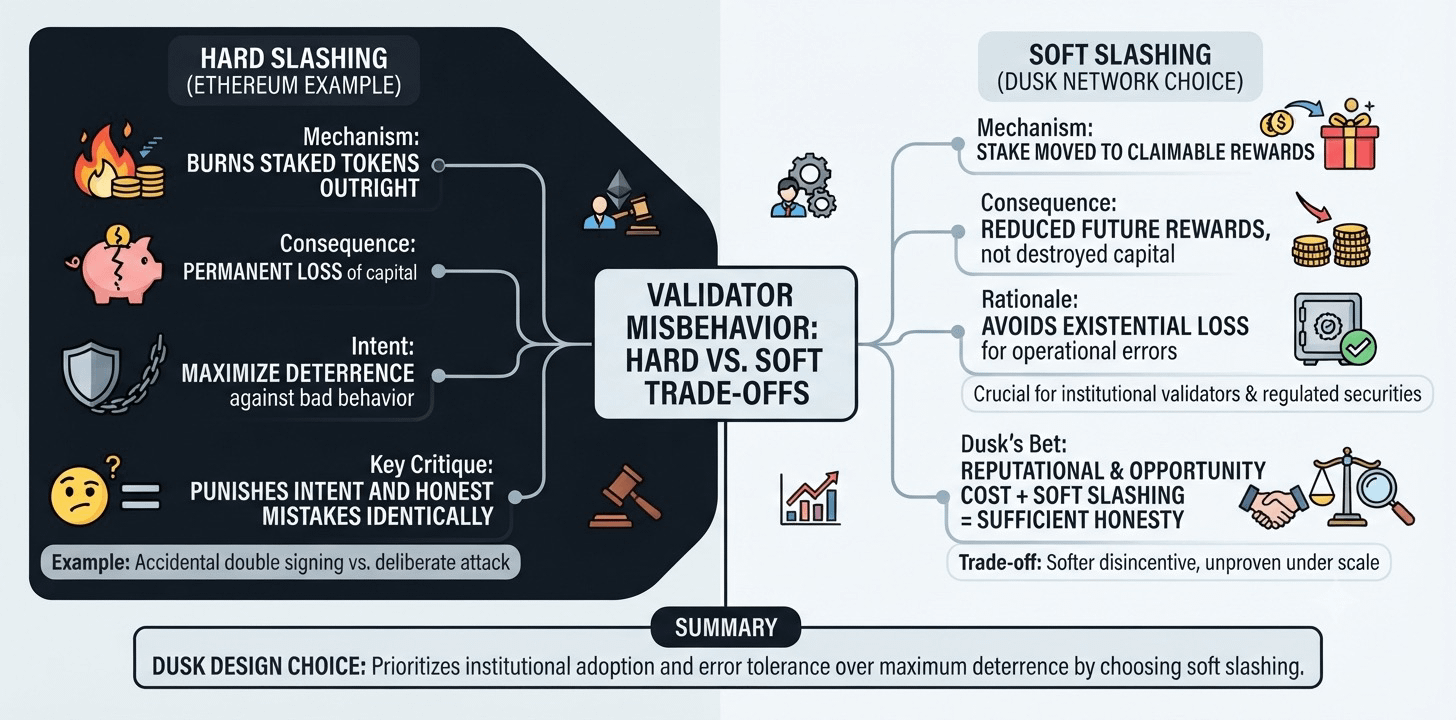
Các mạng Proof of Stake cần có một cách để trừng phạt các validator hành xử sai trái, và lựa chọn thiết kế thường phụ thuộc vào mức độ đau đớn mà hình phạt đó nên gây ra. Hard slashing (cắt phạt cứng) sẽ đốt cháy một phần token đã đặt cọc của validator ngay lập tức—một khoản mất mát vĩnh viễn, nhằm khiến hành vi xấu trở nên đắt giá theo cách mà không cơ chế nào khác làm được như vậy. Tập hợp validator của Ethereum, ngược lại, có bao gồm hard slashing cho các lỗi nghiêm trọng nhất, chỉ vì giá trị răn đe được đánh giá là xứng đáng với kết cục khắc nghiệt hơn; đó là một sự đánh đổi mà thiết kế của Dusk một cách rõ ràng không chọn. Thay vào đó, Dusk Network đã đi theo một hướng khác: chỉ soft slashing (cắt phạt mềm), trong đó phần stake của provisioner (bên đề xuất/tuân thủ quy định) hành xử sai bị chuyển vào các phần thưởng có thể được nhận, thay vì bị phá huỷ.
Lý do đằng sau lựa chọn này đáng để cân nhắc nghiêm túc, chứ không nên vội vàng bác bỏ như thể validator đang “nương tay” với chính mình. Hard slashing trừng phạt cả ý định lẫn sai lầm trung thực theo cách giống nhau: một node bị cấu hình sai và vô tình double sign sẽ mất stake tương đương như một kẻ tấn công cố ý tìm cách phá vỡ sự đồng thuận. Sự khác biệt này càng quan trọng khi bạn xét đến điều mạng lưới này hy vọng sẽ mang lại trong tương lai: native issuance cho các chứng khoán được quản lý, chỉ thực sự khả dụng khi các tổ chức phát hành và sàn giao dịch/venue đảm bảo được quyền ủy quyền của chính họ, và các validator mang tính tổ chức khó có khả năng tham gia nếu một lỗi ngây thơ, trung thực có thể xoá sổ stake của họ. Soft slashing vẫn loại bỏ lợi ích kinh tế của việc hành xử sai trái mà không biến một lỗi vận hành trung thực thành một mất mát mang tính “sinh tử”.
Sự đánh đổi còn đúng theo chiều ngược lại. Khả năng răn đe hoạt động phần nào nhờ nỗi sợ mất mát vĩnh viễn, và một validator biết rằng trường hợp tệ nhất sẽ chỉ khiến phần thưởng tương lai bị giảm đi thay vì bị tiêu hủy vốn thì sẽ có động lực “mềm” hơn để không cắt góc trong việc bảo mật. Dusk đang đặt cược rằng danh tiếng và chi phí cơ hội, cùng với soft slashing, là đủ để giữ cho provisioner luôn cư xử trung thực. Liệu điều đó có còn đúng khi chịu áp lực đối kháng thật sự hay không là một phép thử mà mạng lưới vẫn chưa từng đối mặt ở quy mô lớn.
#dusk $DUSK @Dusk
2
80
·
--
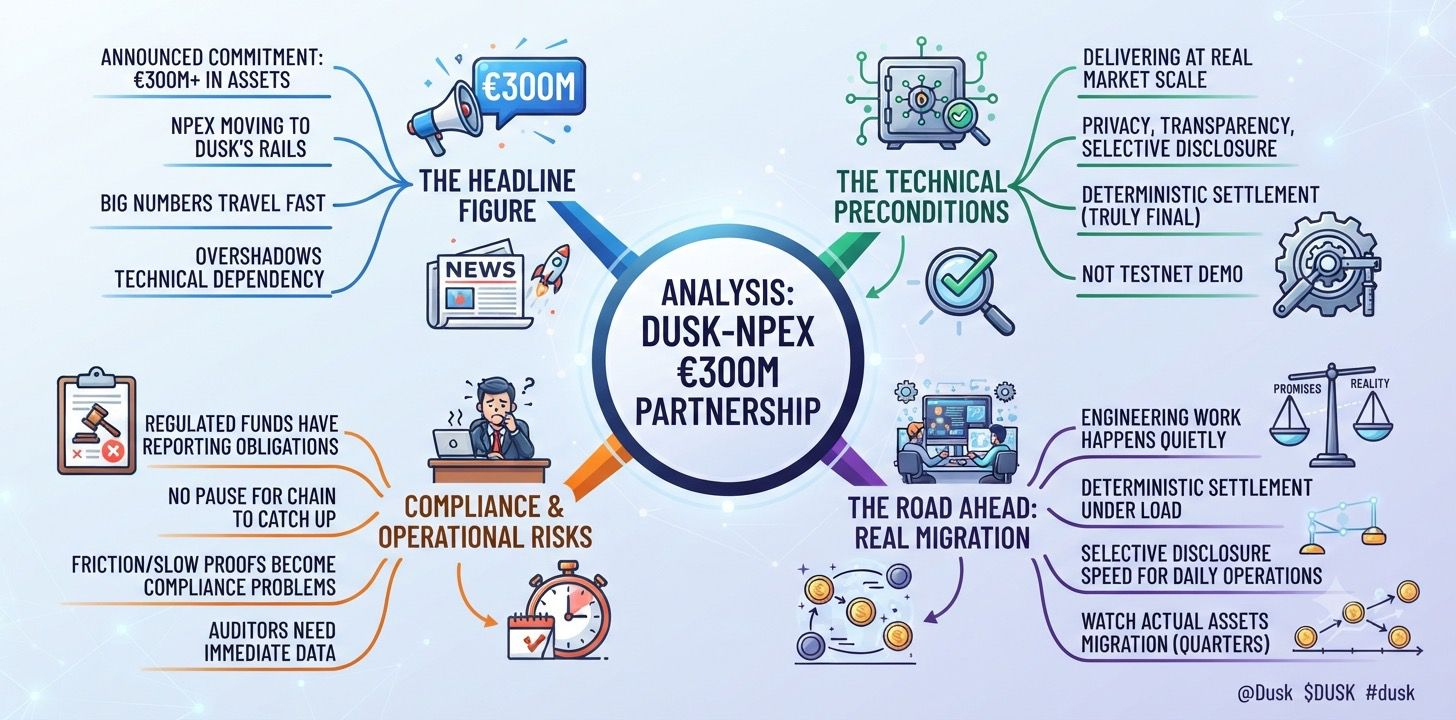
Những con số lớn di chuyển nhanh hơn cơ sở hạ tầng nằm phía sau chúng, và €300M đúng là kiểu con số được lặp lại trong các tiêu đề trước khi bất cứ ai kiểm tra xem nó cần phải đúng những điều gì để trở thành hiện thực. Quan hệ hợp tác NPEX của Dusk Network mang con số đó, và việc tách con số khỏi sự phụ thuộc kỹ thuật bên dưới nó là điều đáng làm chậm rãi, thay vì chỉ làm một lần.
NPEX đã cam kết chuyển hơn €300M tài sản lên các đường ray của Dusk. Cam kết này hoàn toàn phụ thuộc vào việc lớp nền thực sự cung cấp quyền riêng tư, minh bạch, tiết lộ có chọn lọc và quyết toán xác định (deterministic settlement) ở quy mô mà một thị trường chứng khoán thực sự cần—chứ không phải một bản demo testnet với chỉ vài giao dịch. Các quỹ và trái phiếu chịu nghĩa vụ báo cáo không thể “dừng lại” để một chuỗi bắt kịp về mặt kỹ thuật, và bất kỳ trở ngại nào—chứng minh tiết lộ chậm, quyết toán không thật sự là cuối cùng—đều biến thành vấn đề tuân thủ đối với NPEX, không chỉ là sự bất tiện mang tính kỹ thuật cho Dusk. Một quản trị viên quỹ không thể nói với kiểm toán viên rằng blockchain vẫn đang hoàn tất việc tạo bằng chứng khi thời hạn báo cáo đã trôi qua.
Đây là phần hầu hết các bài đưa tin bỏ qua. Thông báo sẽ lấy tiêu đề. Phần công việc kỹ thuật để chứng minh rằng quyết toán xác định hoạt động được dưới tải thực tế, hoặc rằng tiết lộ có chọn lọc có thể tạo bằng chứng đủ nhanh cho các hoạt động quỹ hằng ngày, sẽ diễn ra lặng lẽ sau đó và hiếm khi có được một tiêu đề riêng—dù phần đó mới là điều quyết định liệu €300M có xuất hiện onchain hay âm thầm chỉ dừng ở mức €30M trong một khung thời gian dài hơn so với những gì đã công bố.
Tôi không đặt cược chống lại Dusk ở đây; tôi chỉ từ chối coi con số ấy đã là hiện thực. Một lớp quyết toán và tiết lộ được xây dựng đúng cách là điều kiện tiên quyết, không phải là sự đảm bảo, và cách trung thực để theo dõi câu chuyện này là quan sát các tài sản thực sự di chuyển trong vài quý tới, thay vì cứ mỗi lần nó xuất hiện lại trích lại cùng một con số.
#dusk $DUSK @Dusk_Foundation
Những con số lớn di chuyển nhanh hơn cơ sở hạ tầng nằm phía sau chúng, và €300M đúng là kiểu con số được lặp lại trong các tiêu đề trước khi bất cứ ai kiểm tra xem nó cần phải đúng những điều gì để trở thành hiện thực. Quan hệ hợp tác NPEX của Dusk Network mang con số đó, và việc tách con số khỏi sự phụ thuộc kỹ thuật bên dưới nó là điều đáng làm chậm rãi, thay vì chỉ làm một lần.
NPEX đã cam kết chuyển hơn €300M tài sản lên các đường ray của Dusk. Cam kết này hoàn toàn phụ thuộc vào việc lớp nền thực sự cung cấp quyền riêng tư, minh bạch, tiết lộ có chọn lọc và quyết toán xác định (deterministic settlement) ở quy mô mà một thị trường chứng khoán thực sự cần—chứ không phải một bản demo testnet với chỉ vài giao dịch. Các quỹ và trái phiếu chịu nghĩa vụ báo cáo không thể “dừng lại” để một chuỗi bắt kịp về mặt kỹ thuật, và bất kỳ trở ngại nào—chứng minh tiết lộ chậm, quyết toán không thật sự là cuối cùng—đều biến thành vấn đề tuân thủ đối với NPEX, không chỉ là sự bất tiện mang tính kỹ thuật cho Dusk. Một quản trị viên quỹ không thể nói với kiểm toán viên rằng blockchain vẫn đang hoàn tất việc tạo bằng chứng khi thời hạn báo cáo đã trôi qua.
Đây là phần hầu hết các bài đưa tin bỏ qua. Thông báo sẽ lấy tiêu đề. Phần công việc kỹ thuật để chứng minh rằng quyết toán xác định hoạt động được dưới tải thực tế, hoặc rằng tiết lộ có chọn lọc có thể tạo bằng chứng đủ nhanh cho các hoạt động quỹ hằng ngày, sẽ diễn ra lặng lẽ sau đó và hiếm khi có được một tiêu đề riêng—dù phần đó mới là điều quyết định liệu €300M có xuất hiện onchain hay âm thầm chỉ dừng ở mức €30M trong một khung thời gian dài hơn so với những gì đã công bố.
Tôi không đặt cược chống lại Dusk ở đây; tôi chỉ từ chối coi con số ấy đã là hiện thực. Một lớp quyết toán và tiết lộ được xây dựng đúng cách là điều kiện tiên quyết, không phải là sự đảm bảo, và cách trung thực để theo dõi câu chuyện này là quan sát các tài sản thực sự di chuyển trong vài quý tới, thay vì cứ mỗi lần nó xuất hiện lại trích lại cùng một con số.
#dusk $DUSK @Dusk
2
112
·
--
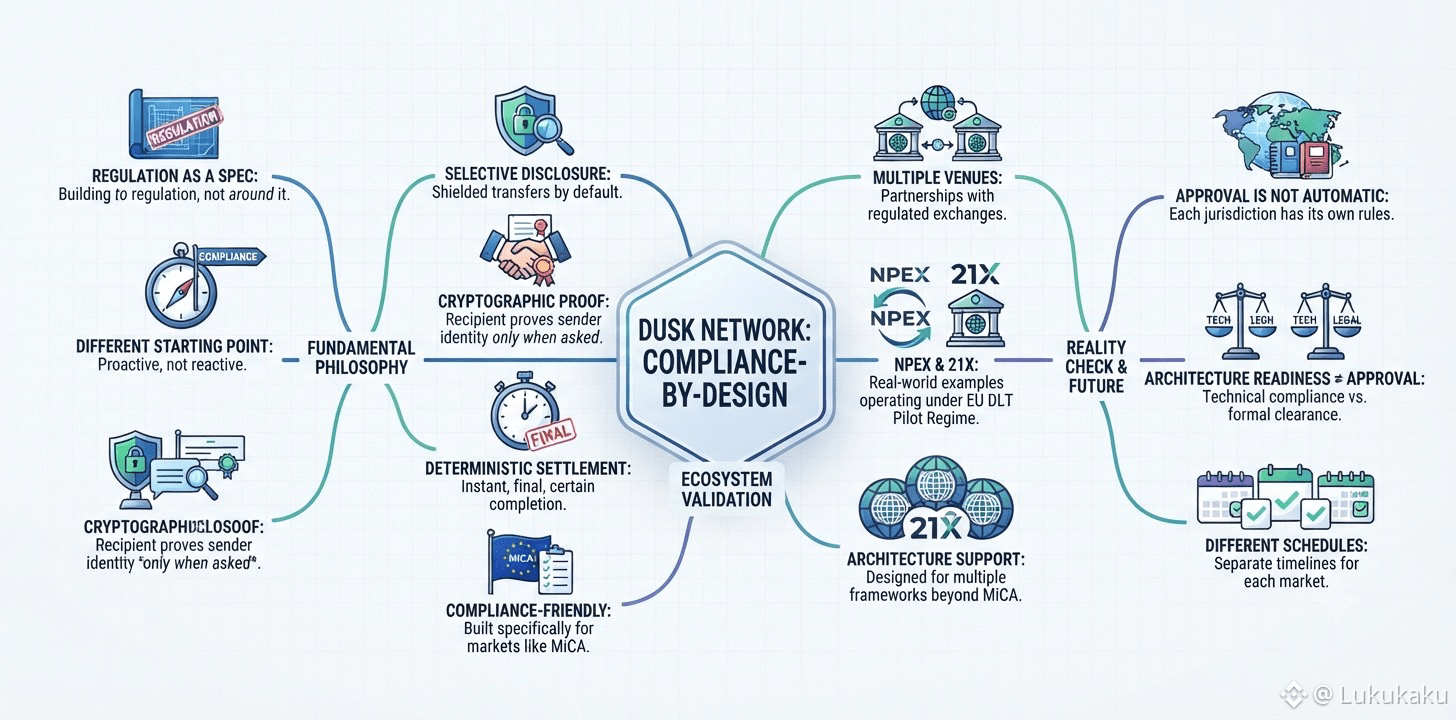
Các quy định trong crypto thường bị coi là một trở ngại để “lách luật” trong thiết kế. Dusk Network coi chúng như một bản đặc tả để xây dựng theo, và đó là một điểm khởi đầu khác biệt một cách đáng kể.
Tiết lộ chọn lọc là cơ chế giúp điều này khả thi trong thực tế, chứ không chỉ nằm ở thông điệp. Một giao dịch được che giấu trên Dusk mặc định ẩn người gửi và số tiền khỏi chế độ công khai, nhưng người nhận có thể chứng minh bằng mật mã một cách ai đã trả cho họ khi được yêu cầu, đáp ứng các quy định như điều kiện du lịch của EU mà không phơi bày giao dịch cho tất cả những người khác đang theo dõi chuỗi. Thêm cơ chế thanh toán xác định (deterministic settlement), các giao dịch đạt trạng thái hoàn tất cuối cùng, chắc chắn thay vì chỉ tiến dần với xác suất cải thiện chậm, và các mảnh ghép bắt đầu giống như thứ được xây dựng riêng cho các thị trường vận hành dưới những khuôn khổ như MiCA, thay vì một chuỗi đa năng chỉ hy vọng rằng việc tuân thủ sẽ ổn trong tương lai.
Thứ tự này quan trọng hơn mức nó thường được ghi nhận. Việc “gắn thêm” tuân thủ lên một chuỗi vốn minh bạch mặc định, hoặc lên một chuỗi hoàn toàn riêng tư, thường dẫn đến các thỏa hiệp gượng ép. Thiết kế tiết lộ chọn lọc ngay từ đầu vào giao thức nền tảng là một bài toán kỹ thuật khó hơn ngay từ trước, đổi lại sẽ có ít thỏa hiệp đau đớn hơn về sau.
NPEX cũng không phải là nơi duy nhất đã được quản lý trong bức tranh này. Dusk còn kết nối với 21X, một sàn giao dịch tài sản số hoạt động theo Cơ chế Thử nghiệm DLT của EU, cho thấy câu chuyện “ưu tiên tuân thủ” không chỉ là một quan hệ đối tác đơn lẻ, mà là điều mà kiến trúc được thiết kế để hỗ trợ trên nhiều nơi giao dịch được quản lý, và cuối cùng là trên nhiều khuôn khổ khác ngoài MiCA.
Tuy nhiên, không có điều nào ở trên đồng nghĩa với việc việc được chấp thuận theo quy định là tự động hay phổ quát. MiCA bao phủ EU. Các khu vực pháp lý khác có những khuôn khổ riêng, những cơ quan quản lý riêng, những mốc thời gian riêng, và mức độ sẵn sàng về kiến trúc ở phía Dusk không thể “rút ngắn đường” cho bất kỳ điều nào trong số đó. Việc được thiết kế cho tuân thủ và việc được cấp phép chính thức cho tuân thủ tại mọi thị trường quan trọng là hai cột mốc khác nhau, theo hai lịch trình khác nhau.
@Dusk_Foundation $DUSK #dusk
Các quy định trong crypto thường bị coi là một trở ngại để “lách luật” trong thiết kế. Dusk Network coi chúng như một bản đặc tả để xây dựng theo, và đó là một điểm khởi đầu khác biệt một cách đáng kể.
Tiết lộ chọn lọc là cơ chế giúp điều này khả thi trong thực tế, chứ không chỉ nằm ở thông điệp. Một giao dịch được che giấu trên Dusk mặc định ẩn người gửi và số tiền khỏi chế độ công khai, nhưng người nhận có thể chứng minh bằng mật mã một cách ai đã trả cho họ khi được yêu cầu, đáp ứng các quy định như điều kiện du lịch của EU mà không phơi bày giao dịch cho tất cả những người khác đang theo dõi chuỗi. Thêm cơ chế thanh toán xác định (deterministic settlement), các giao dịch đạt trạng thái hoàn tất cuối cùng, chắc chắn thay vì chỉ tiến dần với xác suất cải thiện chậm, và các mảnh ghép bắt đầu giống như thứ được xây dựng riêng cho các thị trường vận hành dưới những khuôn khổ như MiCA, thay vì một chuỗi đa năng chỉ hy vọng rằng việc tuân thủ sẽ ổn trong tương lai.
Thứ tự này quan trọng hơn mức nó thường được ghi nhận. Việc “gắn thêm” tuân thủ lên một chuỗi vốn minh bạch mặc định, hoặc lên một chuỗi hoàn toàn riêng tư, thường dẫn đến các thỏa hiệp gượng ép. Thiết kế tiết lộ chọn lọc ngay từ đầu vào giao thức nền tảng là một bài toán kỹ thuật khó hơn ngay từ trước, đổi lại sẽ có ít thỏa hiệp đau đớn hơn về sau.
NPEX cũng không phải là nơi duy nhất đã được quản lý trong bức tranh này. Dusk còn kết nối với 21X, một sàn giao dịch tài sản số hoạt động theo Cơ chế Thử nghiệm DLT của EU, cho thấy câu chuyện “ưu tiên tuân thủ” không chỉ là một quan hệ đối tác đơn lẻ, mà là điều mà kiến trúc được thiết kế để hỗ trợ trên nhiều nơi giao dịch được quản lý, và cuối cùng là trên nhiều khuôn khổ khác ngoài MiCA.
Tuy nhiên, không có điều nào ở trên đồng nghĩa với việc việc được chấp thuận theo quy định là tự động hay phổ quát. MiCA bao phủ EU. Các khu vực pháp lý khác có những khuôn khổ riêng, những cơ quan quản lý riêng, những mốc thời gian riêng, và mức độ sẵn sàng về kiến trúc ở phía Dusk không thể “rút ngắn đường” cho bất kỳ điều nào trong số đó. Việc được thiết kế cho tuân thủ và việc được cấp phép chính thức cho tuân thủ tại mọi thị trường quan trọng là hai cột mốc khác nhau, theo hai lịch trình khác nhau.
@Dusk $DUSK #dusk
88
·
--
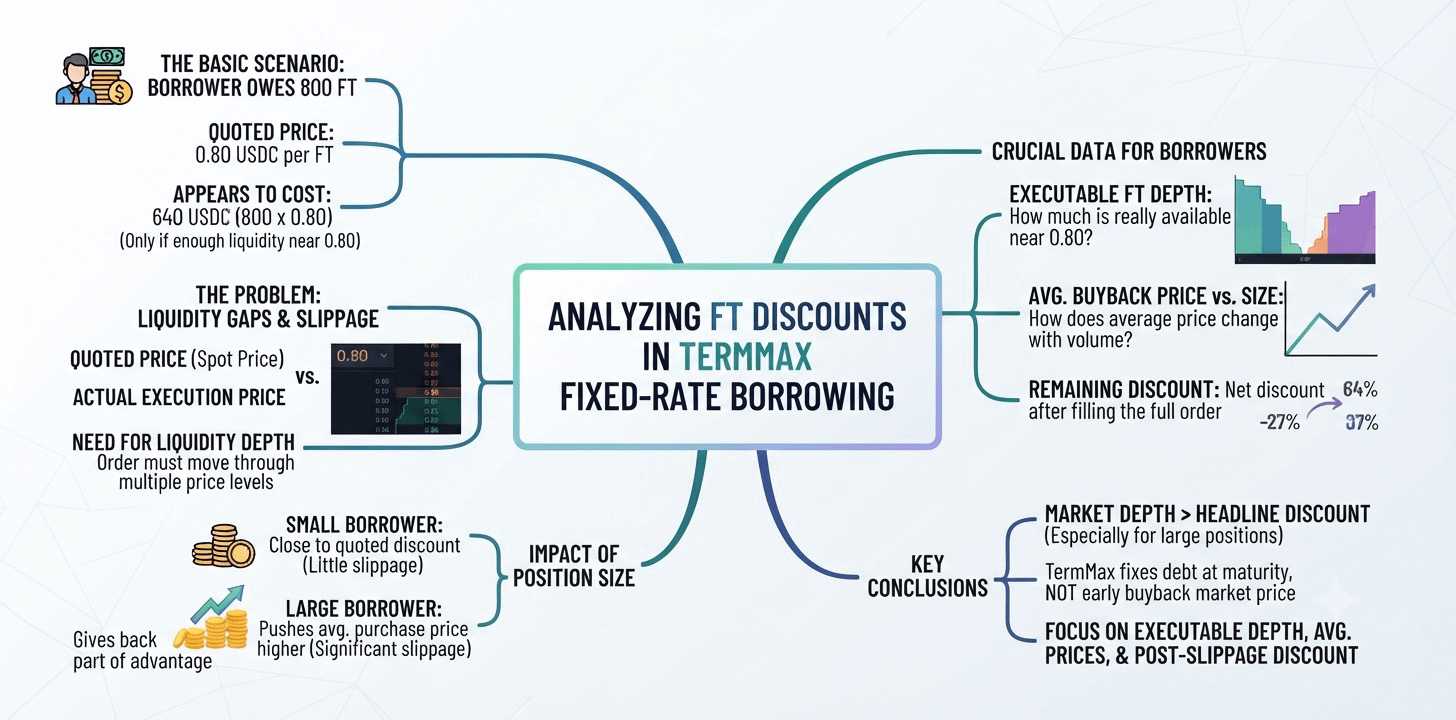
Một ví dụ TermMax trong một giao dịch đã khiến tôi nhìn nhận các mức chiết khấu của FT trong các thị trường vay lãi suất cố định theo một cách hơi khác.
Một người vay có thể phải trả 800 Fixed-rate Tokens (FT). Nếu FT được niêm yết ở mức 0,80 USDC thì việc mua lại toàn bộ số lượng đó có vẻ sẽ tốn 640 USDC.
Nhưng điều đó chỉ đúng nếu có đủ FT được cung cấp ở gần mức 0,80.
Giá được niêm yết cho tôi biết thị trường đang giao dịch ở đâu. Nó không cho tôi biết thực tế sẽ tốn bao nhiêu để mua 800 FT, đặc biệt là khi lệnh cần đi qua nhiều mức thanh khoản.
Khoảng chênh đó quan trọng hơn khi quy mô vị thế tăng lên. Một người vay nhỏ có thể tiến gần tới mức chiết khấu được niêm yết. Một người vay lớn hơn có thể đẩy giá mua trung bình lên cao hơn và bào mòn một phần lợi thế đó thông qua trượt giá.
Điều tôi chưa biết là chuyện này diễn ra nhanh đến mức nào trong các thị trường FT của TermMax.
Dữ liệu hữu ích sẽ là độ sâu nằm sau mức giá niêm yết: có bao nhiêu FT sẵn có gần 0,80, giá mua lại trung bình thay đổi thế nào theo quy mô, và phần chiết khấu so với giá trị danh nghĩa vẫn còn tồn tại ra sao sau khi lệnh mua toàn bộ được khớp.
Điều đó cho tôi nhiều thông tin hơn chỉ riêng giá spot của FT.
TermMax có thể cố định khoản nợ mà người vay phải trả khi đáo hạn. Nó không thể cố định mức giá mà thị trường sẽ đưa ra khi người vay cố gắng mua lại khoản nợ đó sớm.
Với các vị thế lớn, điều đó khiến độ sâu thị trường quan trọng hơn so với mức chiết khấu nổi bật.
Tôi đang theo dõi độ sâu FT có thể thực hiện được, giá mua lại trung bình theo các quy mô vị thế, và mức độ chiết khấu còn giữ lại sau trượt giá.
#termmax @termmax
Một ví dụ TermMax trong một giao dịch đã khiến tôi nhìn nhận các mức chiết khấu của FT trong các thị trường vay lãi suất cố định theo một cách hơi khác.
Một người vay có thể phải trả 800 Fixed-rate Tokens (FT). Nếu FT được niêm yết ở mức 0,80 USDC thì việc mua lại toàn bộ số lượng đó có vẻ sẽ tốn 640 USDC.
Nhưng điều đó chỉ đúng nếu có đủ FT được cung cấp ở gần mức 0,80.
Giá được niêm yết cho tôi biết thị trường đang giao dịch ở đâu. Nó không cho tôi biết thực tế sẽ tốn bao nhiêu để mua 800 FT, đặc biệt là khi lệnh cần đi qua nhiều mức thanh khoản.
Khoảng chênh đó quan trọng hơn khi quy mô vị thế tăng lên. Một người vay nhỏ có thể tiến gần tới mức chiết khấu được niêm yết. Một người vay lớn hơn có thể đẩy giá mua trung bình lên cao hơn và bào mòn một phần lợi thế đó thông qua trượt giá.
Điều tôi chưa biết là chuyện này diễn ra nhanh đến mức nào trong các thị trường FT của TermMax.
Dữ liệu hữu ích sẽ là độ sâu nằm sau mức giá niêm yết: có bao nhiêu FT sẵn có gần 0,80, giá mua lại trung bình thay đổi thế nào theo quy mô, và phần chiết khấu so với giá trị danh nghĩa vẫn còn tồn tại ra sao sau khi lệnh mua toàn bộ được khớp.
Điều đó cho tôi nhiều thông tin hơn chỉ riêng giá spot của FT.
TermMax có thể cố định khoản nợ mà người vay phải trả khi đáo hạn. Nó không thể cố định mức giá mà thị trường sẽ đưa ra khi người vay cố gắng mua lại khoản nợ đó sớm.
Với các vị thế lớn, điều đó khiến độ sâu thị trường quan trọng hơn so với mức chiết khấu nổi bật.
Tôi đang theo dõi độ sâu FT có thể thực hiện được, giá mua lại trung bình theo các quy mô vị thế, và mức độ chiết khấu còn giữ lại sau trượt giá.
#termmax @TermMax
1
2
81
·
--
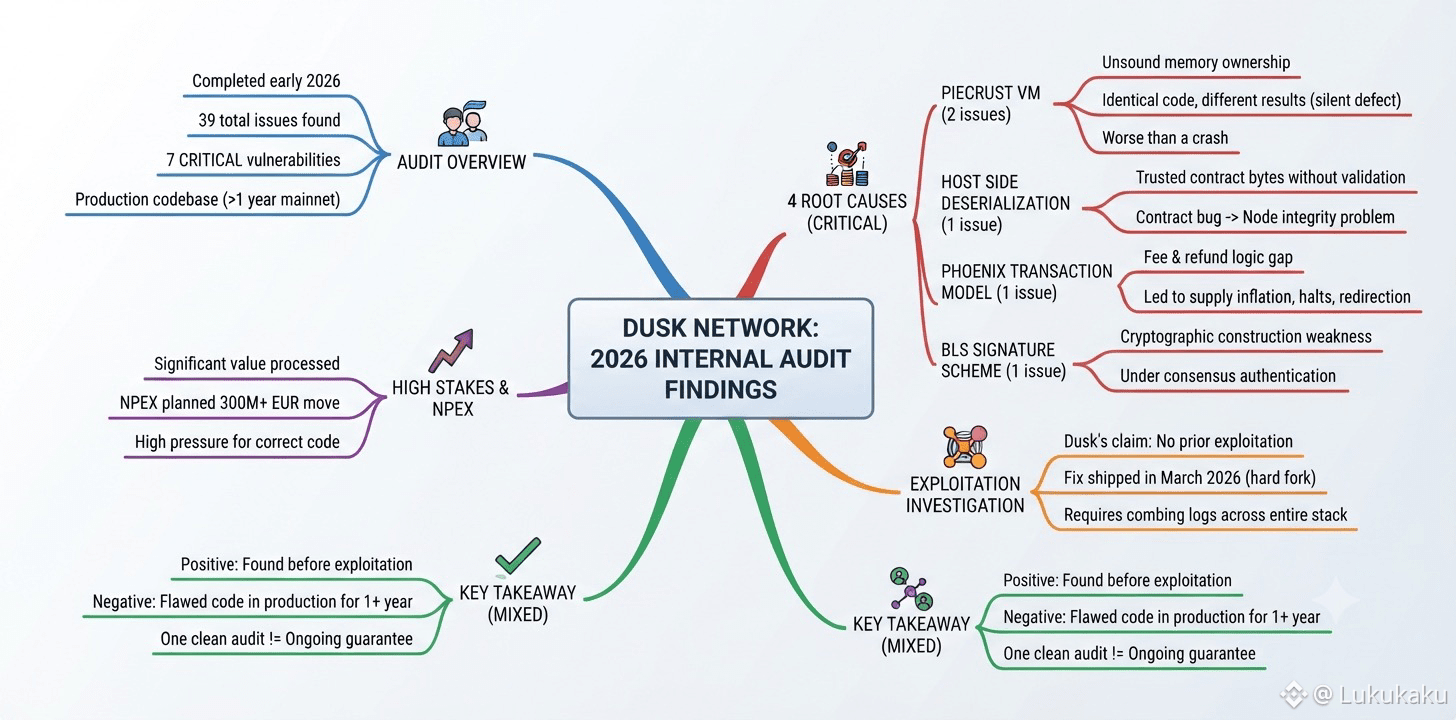
Một sự thật khó chịu còn hữu ích hơn một sự thật thoải mái, nên đây là một sự thật khó chịu về Dusk Network: một cuộc kiểm toán nội bộ hoàn tất vào đầu năm 2026 đã phát hiện 39 vấn đề trong cơ sở mã sản xuất của mình, trong đó có bảy vấn đề ở mức nghiêm trọng—nhiều hơn một năm sau khi mainnet đã bắt đầu xử lý giá trị thực.
Bốn nguyên nhân gốc đằng sau các phát hiện nghiêm trọng đó đáng được nêu thẳng, thay vì làm mờ đi. Hai nguyên nhân xuất phát từ việc quản lý quyền sở hữu bộ nhớ không vững trong Piecrust, môi trường sandbox của máy ảo, có thể khiến hai nút trung thực thực thi cùng một đoạn mã và âm thầm tạo ra các kết quả khác nhau—một nhóm lỗi còn tệ hơn cả crash, vì nó có thể vẫn “vô hình”. Một nguyên nhân khác đến từ một nhánh giải tuần tự phía máy chủ (host) tin cậy các byte do hợp đồng chi phối mà không xác thực chúng trước, biến một lỗi ở cấp hợp đồng thành một vấn đề về tính toàn vẹn của nút. Nguyên nhân nữa nằm ở cách Phoenix, mô hình giao dịch được che chắn, ràng buộc logic tính phí và hoàn phí—một khoảng trống có thể tự nó mở ra các lối dẫn đến thổi phồng cung, dừng chuỗi, và chuyển hướng hoàn phí cùng lúc. Nguyên nhân cuối cùng là một điểm yếu trong cấu trúc mật mã của sơ đồ chữ ký BLS, nằm ngay dưới lớp xác thực đồng thuận. Việc điều tra các khai thác trước đó đồng nghĩa phải rà soát nhật ký và các bằng chứng cấp host trên toàn bộ hệ thống, không chỉ kiểm tra một mẫu lỗi duy nhất trong lịch sử giao dịch.
Dusk cho biết cuộc điều tra của chính họ không phát hiện bằng chứng bảy vấn đề đó đã bị khai thác trước khi bản vá được phát hành như một hard fork vào tháng 3 năm 2026, là bản phát hành lớn nhất của họ kể từ khi ra mắt. Tôi không có cách nào để xác nhận độc lập tuyên bố đó, và cũng không ai đọc nội dung này có thể xác nhận được, dù chỉ riêng việc NPEX dự kiến chuyển hơn 300 triệu euro sang cơ sở mã này cũng cho thấy mức độ rủi ro khi làm đúng chưa bao giờ là thấp. Điều tôi rút ra lại hỗn hợp hơn là chỉ sự trấn an thuần túy: việc phát hiện điều này trước khi bị khai thác là thật sự tốt, nhưng đồng thời cũng có nghĩa là một đoạn mã có hậu quả lớn đã chạy trong sản xuất hơn một năm, mang theo những khiếm khuyết mà chưa ai tìm thấy. Một cuộc kiểm toán “sạch” là một cột mốc. Nó không phải là một cam kết duy trì liên tục.
@Dusk_Foundation $DUSK #dusk
Một sự thật khó chịu còn hữu ích hơn một sự thật thoải mái, nên đây là một sự thật khó chịu về Dusk Network: một cuộc kiểm toán nội bộ hoàn tất vào đầu năm 2026 đã phát hiện 39 vấn đề trong cơ sở mã sản xuất của mình, trong đó có bảy vấn đề ở mức nghiêm trọng—nhiều hơn một năm sau khi mainnet đã bắt đầu xử lý giá trị thực.
Bốn nguyên nhân gốc đằng sau các phát hiện nghiêm trọng đó đáng được nêu thẳng, thay vì làm mờ đi. Hai nguyên nhân xuất phát từ việc quản lý quyền sở hữu bộ nhớ không vững trong Piecrust, môi trường sandbox của máy ảo, có thể khiến hai nút trung thực thực thi cùng một đoạn mã và âm thầm tạo ra các kết quả khác nhau—một nhóm lỗi còn tệ hơn cả crash, vì nó có thể vẫn “vô hình”. Một nguyên nhân khác đến từ một nhánh giải tuần tự phía máy chủ (host) tin cậy các byte do hợp đồng chi phối mà không xác thực chúng trước, biến một lỗi ở cấp hợp đồng thành một vấn đề về tính toàn vẹn của nút. Nguyên nhân nữa nằm ở cách Phoenix, mô hình giao dịch được che chắn, ràng buộc logic tính phí và hoàn phí—một khoảng trống có thể tự nó mở ra các lối dẫn đến thổi phồng cung, dừng chuỗi, và chuyển hướng hoàn phí cùng lúc. Nguyên nhân cuối cùng là một điểm yếu trong cấu trúc mật mã của sơ đồ chữ ký BLS, nằm ngay dưới lớp xác thực đồng thuận. Việc điều tra các khai thác trước đó đồng nghĩa phải rà soát nhật ký và các bằng chứng cấp host trên toàn bộ hệ thống, không chỉ kiểm tra một mẫu lỗi duy nhất trong lịch sử giao dịch.
Dusk cho biết cuộc điều tra của chính họ không phát hiện bằng chứng bảy vấn đề đó đã bị khai thác trước khi bản vá được phát hành như một hard fork vào tháng 3 năm 2026, là bản phát hành lớn nhất của họ kể từ khi ra mắt. Tôi không có cách nào để xác nhận độc lập tuyên bố đó, và cũng không ai đọc nội dung này có thể xác nhận được, dù chỉ riêng việc NPEX dự kiến chuyển hơn 300 triệu euro sang cơ sở mã này cũng cho thấy mức độ rủi ro khi làm đúng chưa bao giờ là thấp. Điều tôi rút ra lại hỗn hợp hơn là chỉ sự trấn an thuần túy: việc phát hiện điều này trước khi bị khai thác là thật sự tốt, nhưng đồng thời cũng có nghĩa là một đoạn mã có hậu quả lớn đã chạy trong sản xuất hơn một năm, mang theo những khiếm khuyết mà chưa ai tìm thấy. Một cuộc kiểm toán “sạch” là một cột mốc. Nó không phải là một cam kết duy trì liên tục.
@Dusk $DUSK #dusk
1
83
·
--
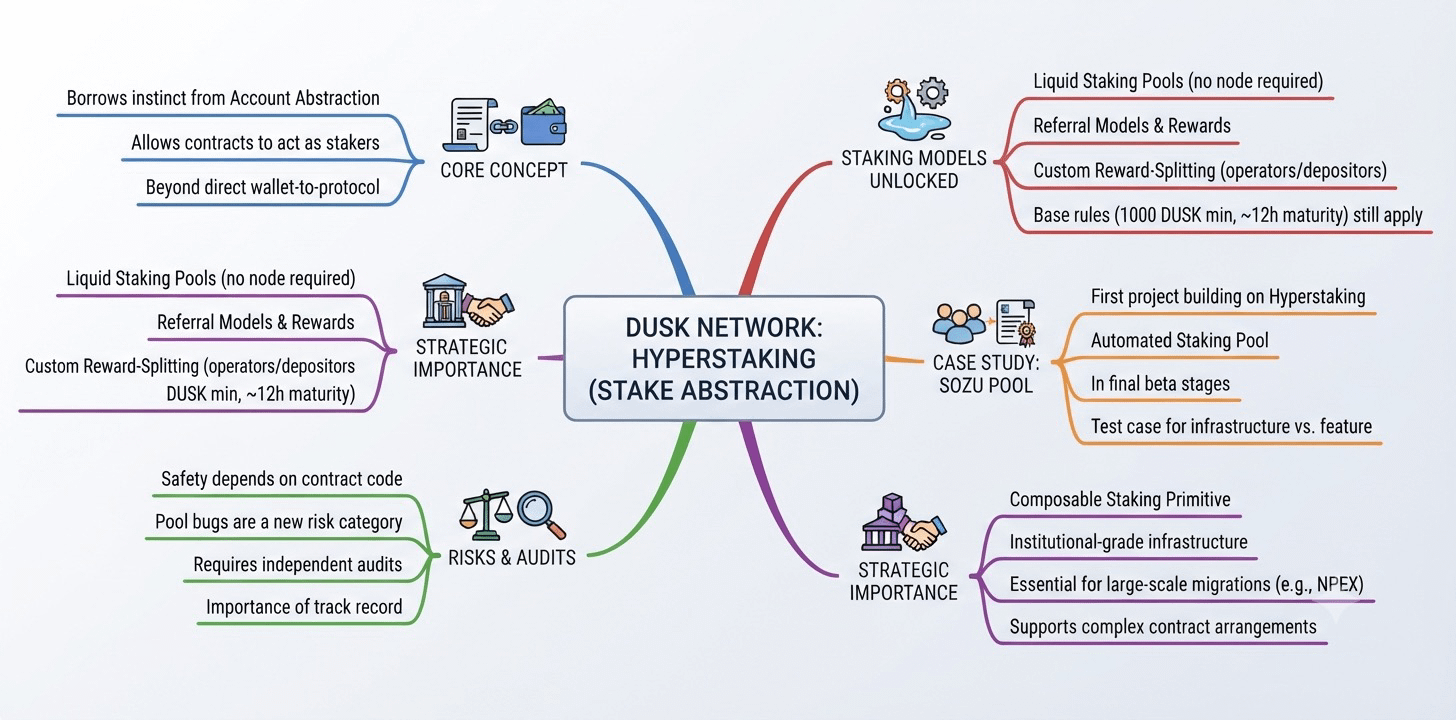
Account abstraction đã thay đổi cách mọi người nghĩ về ví trên Ethereum, cho phép các hợp đồng làm những việc mà trước đây chỉ tài khoản thuộc sở hữu cá nhân (EOA) mới làm được. Dusk Network mượn trực giác đó và hướng nó vào staking, và kết quả, Hyperstaking, mở ra các mô hình staking mà một tương tác đơn thuần ví–giao thức không bao giờ làm được.
Thông thường, staking là một mối quan hệ trực tiếp: một ví khóa DUSK, một node chạy, và phần thưởng chảy ngược trở lại ví đó. Hyperstaking mở khóa các pool staking thanh khoản, nơi người dùng không cần tự chạy node của riêng mình; các mô hình referral thưởng cho những người mang thêm người tham gia staking mới; và việc chia sẻ phần thưởng tùy chỉnh giữa các nhà vận hành và người gửi tiền. Mức tối thiểu 1.000 DUSK và thời gian trưởng thành (maturity) khoảng 12 giờ vẫn áp dụng cho hợp đồng một cách chính xác như đối với cá nhân.
Sozu là dự án đầu tiên thực sự xây dựng trên nền tảng này: vận hành một pool staking tự động hiện đang ở giai đoạn beta cuối cùng, cho phép người dùng stake DUSK thông qua một hợp đồng mà không phải tự can thiệp vào hạ tầng node. Đây mới là tình huống thử nghiệm thực sự để xem Hyperstaking có trở thành hạ tầng mà người khác xây dựng doanh nghiệp dựa trên đó hay không—thay vì chỉ là một tính năng tồn tại chủ yếu trong tài liệu.
Trừu tượng hóa staking phía sau một hợp đồng có nghĩa là tính an toàn của quỹ người dùng giờ phụ thuộc vào mã nguồn của hợp đồng đó, chứ không chỉ phụ thuộc vào giao thức nền tảng của Dusk Network. Một lỗi trong một pool Hyperstaking là một nhóm rủi ro khác so với một lỗi trong hợp đồng staking cốt lõi—rủi ro chỉ được hiểu đầy đủ sau các đợt audit thực tế và sau khi các hợp đồng này đã nắm giữ giá trị đáng kể trong một thời gian.
Staking có khả năng ghép nối (composable) như thế này đúng là loại cơ sở hạ tầng tài chính mà Dusk Network sẽ cần nhiều hơn nếu các kế hoạch như việc di chuyển tài sản NPEX trị giá hơn 300 triệu euro thực sự diễn ra, vì các tổ chức thường cần các thỏa thuận cấp hợp đồng, chứ không chỉ các ví cá nhân.
Staking có thể lập trình là một nguyên ngữ (primitive) thực sự hữu ích. Tôi muốn mọi pool Hyperstaking được audit độc lập trước khi tin tưởng nó với quy mô nghiêm túc.
@Dusk_Foundation line $DUSK #dusk
Account abstraction đã thay đổi cách mọi người nghĩ về ví trên Ethereum, cho phép các hợp đồng làm những việc mà trước đây chỉ tài khoản thuộc sở hữu cá nhân (EOA) mới làm được. Dusk Network mượn trực giác đó và hướng nó vào staking, và kết quả, Hyperstaking, mở ra các mô hình staking mà một tương tác đơn thuần ví–giao thức không bao giờ làm được.
Thông thường, staking là một mối quan hệ trực tiếp: một ví khóa DUSK, một node chạy, và phần thưởng chảy ngược trở lại ví đó. Hyperstaking mở khóa các pool staking thanh khoản, nơi người dùng không cần tự chạy node của riêng mình; các mô hình referral thưởng cho những người mang thêm người tham gia staking mới; và việc chia sẻ phần thưởng tùy chỉnh giữa các nhà vận hành và người gửi tiền. Mức tối thiểu 1.000 DUSK và thời gian trưởng thành (maturity) khoảng 12 giờ vẫn áp dụng cho hợp đồng một cách chính xác như đối với cá nhân.
Sozu là dự án đầu tiên thực sự xây dựng trên nền tảng này: vận hành một pool staking tự động hiện đang ở giai đoạn beta cuối cùng, cho phép người dùng stake DUSK thông qua một hợp đồng mà không phải tự can thiệp vào hạ tầng node. Đây mới là tình huống thử nghiệm thực sự để xem Hyperstaking có trở thành hạ tầng mà người khác xây dựng doanh nghiệp dựa trên đó hay không—thay vì chỉ là một tính năng tồn tại chủ yếu trong tài liệu.
Trừu tượng hóa staking phía sau một hợp đồng có nghĩa là tính an toàn của quỹ người dùng giờ phụ thuộc vào mã nguồn của hợp đồng đó, chứ không chỉ phụ thuộc vào giao thức nền tảng của Dusk Network. Một lỗi trong một pool Hyperstaking là một nhóm rủi ro khác so với một lỗi trong hợp đồng staking cốt lõi—rủi ro chỉ được hiểu đầy đủ sau các đợt audit thực tế và sau khi các hợp đồng này đã nắm giữ giá trị đáng kể trong một thời gian.
Staking có khả năng ghép nối (composable) như thế này đúng là loại cơ sở hạ tầng tài chính mà Dusk Network sẽ cần nhiều hơn nếu các kế hoạch như việc di chuyển tài sản NPEX trị giá hơn 300 triệu euro thực sự diễn ra, vì các tổ chức thường cần các thỏa thuận cấp hợp đồng, chứ không chỉ các ví cá nhân.
Staking có thể lập trình là một nguyên ngữ (primitive) thực sự hữu ích. Tôi muốn mọi pool Hyperstaking được audit độc lập trước khi tin tưởng nó với quy mô nghiêm túc.
@Dusk line $DUSK #dusk
1
62
·
--
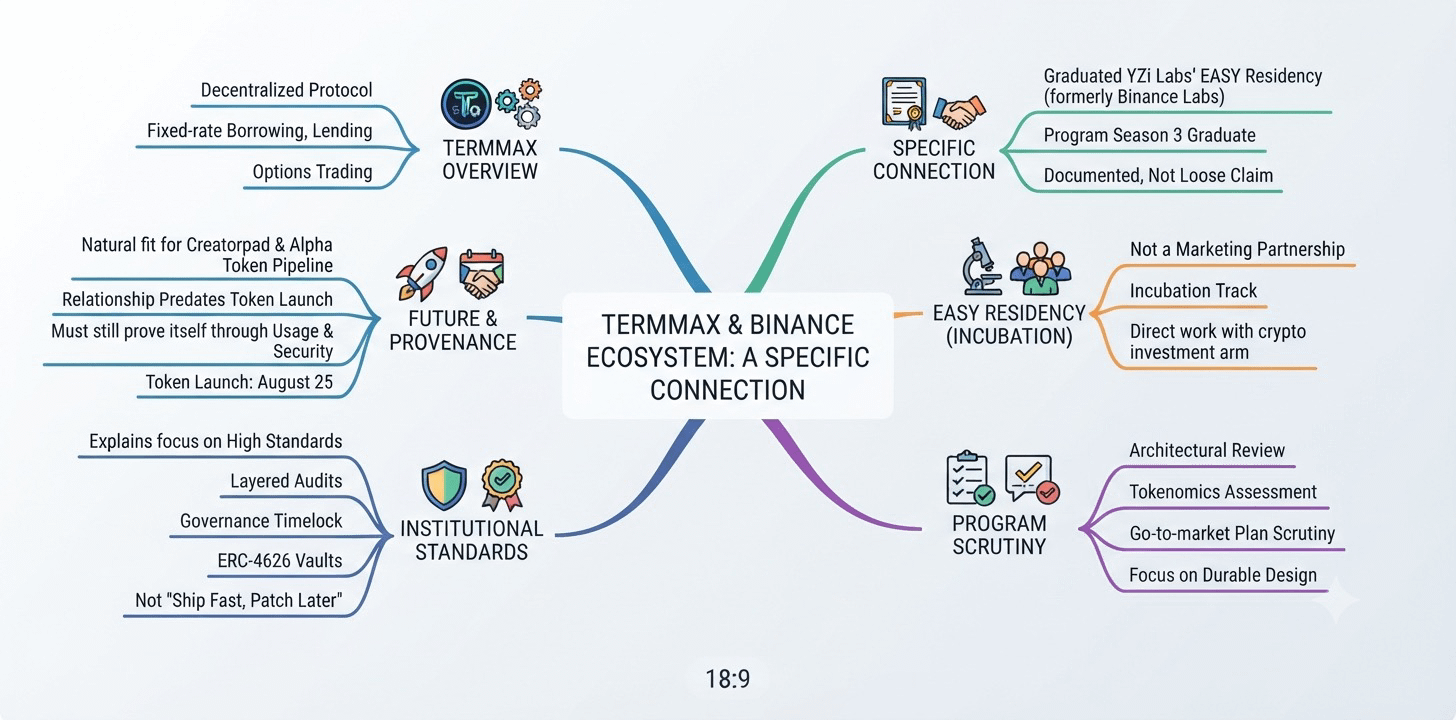
Nhiều dự án tuyên bố có liên hệ với hệ sinh thái của Binance một cách khá lỏng lẻo. TermMax, một giao thức phi tập trung bao gồm vay, cho vay và giao dịch quyền chọn theo lãi suất cố định, có một mối liên hệ cụ thể và được ghi nhận: dự án đã tốt nghiệp chương trình EASY Residency của YZi Labs—trước đây được gọi là Binance Labs—trong mùa thứ ba của chương trình đó.
EASY Residency không phải là một quan hệ hợp tác mang tính marketing. Đây là một lộ trình ươm tạo nơi các đội ngũ giai đoạn đầu làm việc trực tiếp với một trong những nhánh đầu tư crypto năng động nhất trong ngành, được soi xét về kiến trúc kỹ thuật, tokenomics và kế hoạch go-to-market trước khi được xem là những người đã tốt nghiệp, thay vì chỉ là ứng viên. Với TermMax, việc đi qua quy trình đó có nghĩa là mô hình gồm ba token, hệ thống vault và curator của nó, cũng như công cụ khớp lệnh theo lãi suất cố định đã được đánh giá bởi những người mà công việc là tách biệt thiết kế giao thức bền vững với các dự án “trông có vẻ tốt” trong một bản pitch deck nhưng không chịu nổi khi đưa vào sử dụng thực tế.
Tôi nghĩ điều này quan trọng hơn ở chỗ nó giải thích được gì, hơn là nó hứa hẹn điều gì. Nó giúp giải thích vì sao TermMax liên tục hướng tới các tiêu chuẩn ở cấp tổ chức: kiểm toán được xếp chồng lên kiểm toán, có cơ chế quản trị timelock đã được công bố, các vault tuân thủ ERC-4626, thay vì triển khai nhanh rồi vá sau—như nhiều dự án DeFi khác vẫn làm. Nó cũng giúp giải thích sự phù hợp tự nhiên của việc vận hành chiến dịch Creatorpad này và khởi chạy TermMax Alpha đặc biệt nhằm phục vụ “đường ống” token Alpha của chính Binance. Đây không phải là TermMax gắn thêm vào hệ sinh thái Binance một cách cơ hội. Mối quan hệ này đã có từ trước hoàn toàn so với token.
Không điều nào ở trên nên được hiểu là sự chứng thực cho kết quả đầu tư. Việc tốt nghiệp một chương trình ươm tạo chỉ nói rằng một đội đã vượt qua một ngưỡng cụ thể tại một thời điểm cụ thể, chứ không có nghĩa là mọi quyết định tiếp theo đều đúng. TermMax vẫn phải tự chứng minh bản thân theo cách mà mọi giao thức đều phải làm—thông qua việc sử dụng, thông qua bảo mật, và giờ đây, thông qua cách mà đợt phát hành token thực sự diễn ra bắt đầu từ ngày 25 tháng 8.
@termmax #TermMax
Nhiều dự án tuyên bố có liên hệ với hệ sinh thái của Binance một cách khá lỏng lẻo. TermMax, một giao thức phi tập trung bao gồm vay, cho vay và giao dịch quyền chọn theo lãi suất cố định, có một mối liên hệ cụ thể và được ghi nhận: dự án đã tốt nghiệp chương trình EASY Residency của YZi Labs—trước đây được gọi là Binance Labs—trong mùa thứ ba của chương trình đó.
EASY Residency không phải là một quan hệ hợp tác mang tính marketing. Đây là một lộ trình ươm tạo nơi các đội ngũ giai đoạn đầu làm việc trực tiếp với một trong những nhánh đầu tư crypto năng động nhất trong ngành, được soi xét về kiến trúc kỹ thuật, tokenomics và kế hoạch go-to-market trước khi được xem là những người đã tốt nghiệp, thay vì chỉ là ứng viên. Với TermMax, việc đi qua quy trình đó có nghĩa là mô hình gồm ba token, hệ thống vault và curator của nó, cũng như công cụ khớp lệnh theo lãi suất cố định đã được đánh giá bởi những người mà công việc là tách biệt thiết kế giao thức bền vững với các dự án “trông có vẻ tốt” trong một bản pitch deck nhưng không chịu nổi khi đưa vào sử dụng thực tế.
Tôi nghĩ điều này quan trọng hơn ở chỗ nó giải thích được gì, hơn là nó hứa hẹn điều gì. Nó giúp giải thích vì sao TermMax liên tục hướng tới các tiêu chuẩn ở cấp tổ chức: kiểm toán được xếp chồng lên kiểm toán, có cơ chế quản trị timelock đã được công bố, các vault tuân thủ ERC-4626, thay vì triển khai nhanh rồi vá sau—như nhiều dự án DeFi khác vẫn làm. Nó cũng giúp giải thích sự phù hợp tự nhiên của việc vận hành chiến dịch Creatorpad này và khởi chạy TermMax Alpha đặc biệt nhằm phục vụ “đường ống” token Alpha của chính Binance. Đây không phải là TermMax gắn thêm vào hệ sinh thái Binance một cách cơ hội. Mối quan hệ này đã có từ trước hoàn toàn so với token.
Không điều nào ở trên nên được hiểu là sự chứng thực cho kết quả đầu tư. Việc tốt nghiệp một chương trình ươm tạo chỉ nói rằng một đội đã vượt qua một ngưỡng cụ thể tại một thời điểm cụ thể, chứ không có nghĩa là mọi quyết định tiếp theo đều đúng. TermMax vẫn phải tự chứng minh bản thân theo cách mà mọi giao thức đều phải làm—thông qua việc sử dụng, thông qua bảo mật, và giờ đây, thông qua cách mà đợt phát hành token thực sự diễn ra bắt đầu từ ngày 25 tháng 8.
@TermMax #TermMax
83
·
--
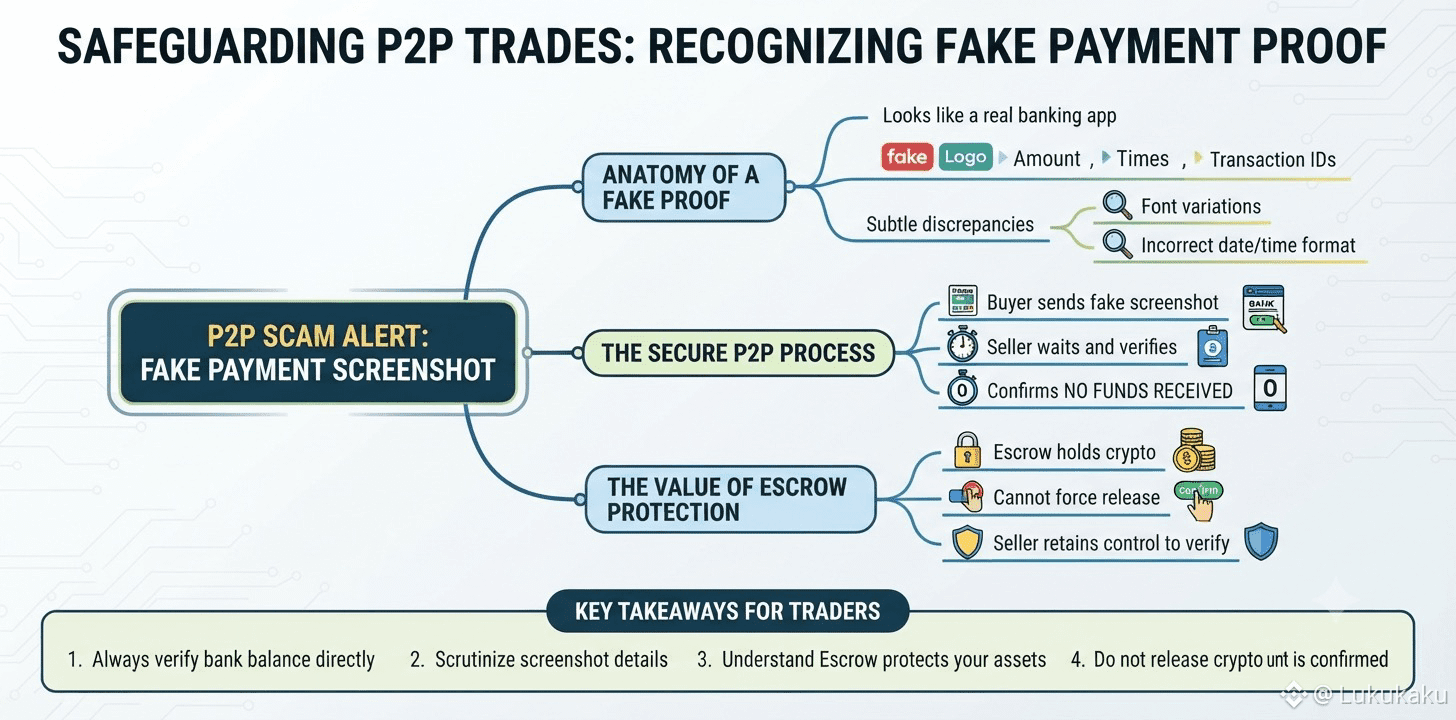
Chiêu trò giả mạo ảnh chụp màn hình xác nhận chuyển khoản là một trong những thủ đoạn tôi từng chứng kiến khi giao dịch trên Binance P2P, và tôi muốn chia sẻ lại để những người mới có thể cảnh giác hơn.
Người mua gửi cho tôi một ảnh chụp trông rất giống giao diện ứng dụng ngân hàng thật, với đầy đủ logo, số tiền, thời gian và cả mã giao dịch. Nhìn thoáng qua, khó có thể phát hiện đây là ảnh đã qua chỉnh sửa. Tuy nhiên, khi tôi để ý kỹ, phông chữ hiển thị số tiền có phần hơi khác so với những ảnh chụp thật tôi từng thấy từ chính ngân hàng đó, và định dạng thời gian cũng không hoàn toàn khớp với chuẩn thông thường.
Dù nghi ngờ, tôi không dựa vào cảm giác để quyết định, mà chỉ chờ đến khi tự kiểm tra ứng dụng ngân hàng và xác nhận số dư đã thay đổi. Kết quả đúng như dự đoán, không có khoản tiền nào được chuyển vào tài khoản của tôi.
Đây chính là lúc tôi thực sự thấm thía giá trị của cơ chế ký quỹ trên Binance P2P. Dù người mua có tinh vi đến đâu trong việc làm giả bằng chứng thanh toán, họ vẫn không thể ép hệ thống tự động release crypto nếu tôi không chủ động nhấn nút đó. Ký quỹ không chỉ bảo vệ tôi về mặt kỹ thuật, mà còn cho tôi thời gian và quyền chủ động để xác minh trước khi đưa ra quyết định cuối cùng.
Với những người mới giao dịch trên Binance P2P, tôi thường khuyên nên dành thêm vài giây quan sát kỹ font chữ và bố cục trong bất kỳ ảnh chụp nào được gửi đến, dù đây chỉ là bước cảnh giác bổ sung, không thể thay thế cho việc tự kiểm tra tài khoản ngân hàng của chính mình.
@Binance_Vietnam #BinanceP2PAnToan
Chiêu trò giả mạo ảnh chụp màn hình xác nhận chuyển khoản là một trong những thủ đoạn tôi từng chứng kiến khi giao dịch trên Binance P2P, và tôi muốn chia sẻ lại để những người mới có thể cảnh giác hơn.
Người mua gửi cho tôi một ảnh chụp trông rất giống giao diện ứng dụng ngân hàng thật, với đầy đủ logo, số tiền, thời gian và cả mã giao dịch. Nhìn thoáng qua, khó có thể phát hiện đây là ảnh đã qua chỉnh sửa. Tuy nhiên, khi tôi để ý kỹ, phông chữ hiển thị số tiền có phần hơi khác so với những ảnh chụp thật tôi từng thấy từ chính ngân hàng đó, và định dạng thời gian cũng không hoàn toàn khớp với chuẩn thông thường.
Dù nghi ngờ, tôi không dựa vào cảm giác để quyết định, mà chỉ chờ đến khi tự kiểm tra ứng dụng ngân hàng và xác nhận số dư đã thay đổi. Kết quả đúng như dự đoán, không có khoản tiền nào được chuyển vào tài khoản của tôi.
Đây chính là lúc tôi thực sự thấm thía giá trị của cơ chế ký quỹ trên Binance P2P. Dù người mua có tinh vi đến đâu trong việc làm giả bằng chứng thanh toán, họ vẫn không thể ép hệ thống tự động release crypto nếu tôi không chủ động nhấn nút đó. Ký quỹ không chỉ bảo vệ tôi về mặt kỹ thuật, mà còn cho tôi thời gian và quyền chủ động để xác minh trước khi đưa ra quyết định cuối cùng.
Với những người mới giao dịch trên Binance P2P, tôi thường khuyên nên dành thêm vài giây quan sát kỹ font chữ và bố cục trong bất kỳ ảnh chụp nào được gửi đến, dù đây chỉ là bước cảnh giác bổ sung, không thể thay thế cho việc tự kiểm tra tài khoản ngân hàng của chính mình.
@Binance Vietnam #BinanceP2PAnToan
276
·
--
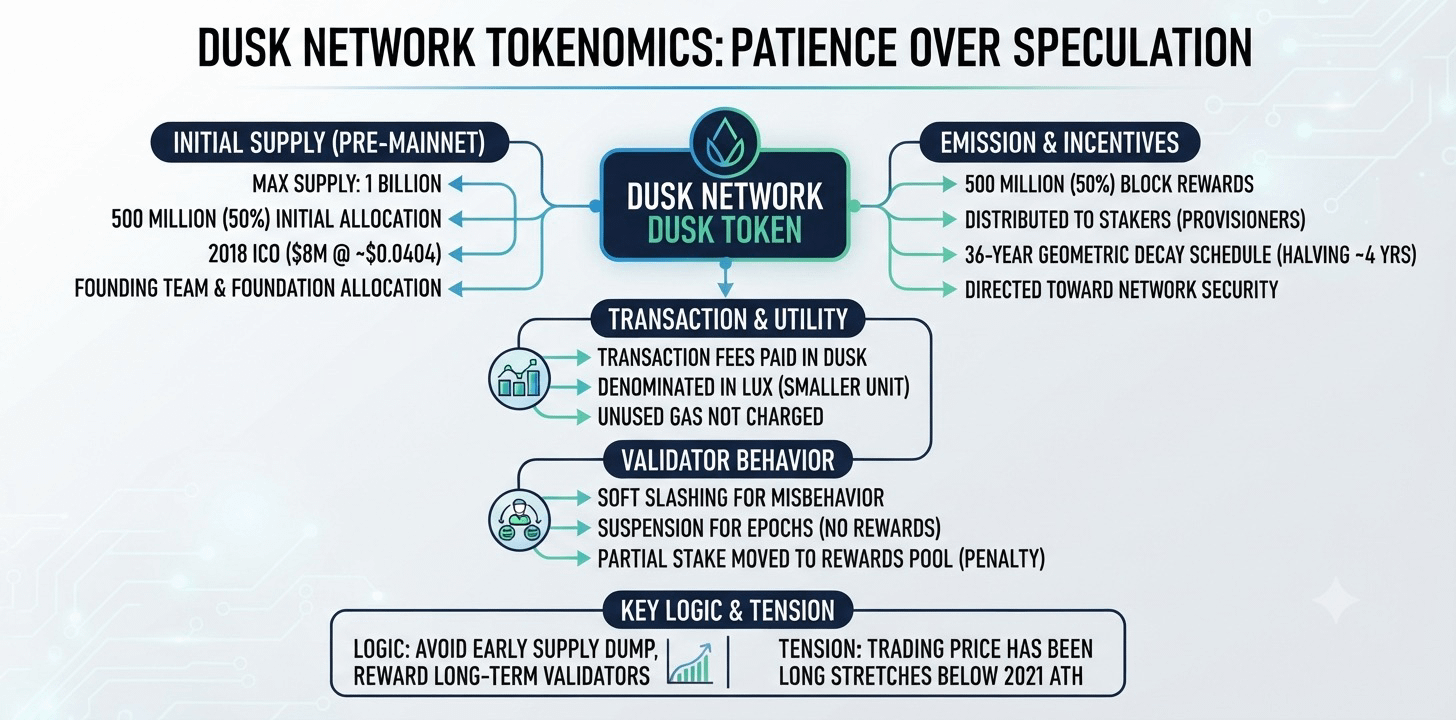
Nghe có vẻ đơn giản khi một token có giới hạn cung tối đa được đặt cố định, nhưng mọi thứ sẽ trở nên rõ ràng hơn khi bạn đọc kỹ cách cấu trúc phát hành được thiết kế. Tokenomics của Dusk Network đặt sự kiên nhẫn lên trên đầu cơ, và tôi nghĩ lựa chọn thiết kế này giải thích rất nhiều về việc dự án đang hướng tới nhóm người dùng nào.
DUSK có tổng cung tối đa là 1 tỷ token. Phân nửa trong số đó, 500 triệu, đã tồn tại trước khi mainnet ra mắt thông qua đợt ICO năm 2018, huy động khoảng 8 triệu USD với mức giá xấp xỉ 0,0404 USD mỗi token, kèm theo các phân bổ dành cho đội ngũ sáng lập và quỹ nền tảng hỗ trợ cho việc phát triển liên tục. 500 triệu còn lại được phát hành cho các staker dưới dạng phần thưởng khối, phân phối theo tỷ lệ đối với các provisioner (bên tham gia) thực sự đã tham gia sản xuất và xác thực (ratify) từng khối trong suốt 36 năm, theo một lịch phát hành giảm dần theo hàm mũ: tốc độ phát hành sẽ giảm một nửa khoảng mỗi 4 năm. Tinh thần của nó tương tự như chu kỳ halving của Bitcoin, nhưng được kéo dài trên một quãng thời gian rất xa và được hướng hoàn toàn vào việc bảo mật mạng thay vì một phần thưởng khai thác rộng rãi. Phí giao dịch cũng được thanh toán bằng DUSK, nhưng được định danh trong một đơn vị nhỏ hơn gọi là LUX, và lượng gas chưa sử dụng từ một giao dịch sẽ không bị tính phí. Các validator hành xử sai sẽ bị phạt kiểu “soft slashing” thay vì bị đốt (burn) thẳng tay: một provisioner có thể bị đình chỉ trong một hoặc nhiều epoch mà không nhận phần thưởng, hoặc bị trừ bằng cách chuyển một phần số stake vào “kho phần thưởng có thể nhận” (claimable rewards pool).
Lý do đằng sau việc kéo giãn việc phát hành xa đến vậy là để tránh việc đổ một lượng lớn cung mới ra thị trường từ rất sớm, thay vào đó ưu tiên một đường cong tiếp tục trả thưởng cho các validator trong nhiều thập kỷ.
Đây là điểm mâu thuẫn đáng để nhìn nhận một cách thẳng thắn. DUSK đã trải qua những giai đoạn dài giao dịch thấp hơn đáng kể so với đỉnh giá mọi thời đại của nó vào năm 2021.
DUSK vừa là token dùng để trả gas, vừa là động lực bảo mật dài hạn đứng sau toàn bộ cơ chế này.
@Dusk_Foundation $DUSK #dusk
Nghe có vẻ đơn giản khi một token có giới hạn cung tối đa được đặt cố định, nhưng mọi thứ sẽ trở nên rõ ràng hơn khi bạn đọc kỹ cách cấu trúc phát hành được thiết kế. Tokenomics của Dusk Network đặt sự kiên nhẫn lên trên đầu cơ, và tôi nghĩ lựa chọn thiết kế này giải thích rất nhiều về việc dự án đang hướng tới nhóm người dùng nào.
DUSK có tổng cung tối đa là 1 tỷ token. Phân nửa trong số đó, 500 triệu, đã tồn tại trước khi mainnet ra mắt thông qua đợt ICO năm 2018, huy động khoảng 8 triệu USD với mức giá xấp xỉ 0,0404 USD mỗi token, kèm theo các phân bổ dành cho đội ngũ sáng lập và quỹ nền tảng hỗ trợ cho việc phát triển liên tục. 500 triệu còn lại được phát hành cho các staker dưới dạng phần thưởng khối, phân phối theo tỷ lệ đối với các provisioner (bên tham gia) thực sự đã tham gia sản xuất và xác thực (ratify) từng khối trong suốt 36 năm, theo một lịch phát hành giảm dần theo hàm mũ: tốc độ phát hành sẽ giảm một nửa khoảng mỗi 4 năm. Tinh thần của nó tương tự như chu kỳ halving của Bitcoin, nhưng được kéo dài trên một quãng thời gian rất xa và được hướng hoàn toàn vào việc bảo mật mạng thay vì một phần thưởng khai thác rộng rãi. Phí giao dịch cũng được thanh toán bằng DUSK, nhưng được định danh trong một đơn vị nhỏ hơn gọi là LUX, và lượng gas chưa sử dụng từ một giao dịch sẽ không bị tính phí. Các validator hành xử sai sẽ bị phạt kiểu “soft slashing” thay vì bị đốt (burn) thẳng tay: một provisioner có thể bị đình chỉ trong một hoặc nhiều epoch mà không nhận phần thưởng, hoặc bị trừ bằng cách chuyển một phần số stake vào “kho phần thưởng có thể nhận” (claimable rewards pool).
Lý do đằng sau việc kéo giãn việc phát hành xa đến vậy là để tránh việc đổ một lượng lớn cung mới ra thị trường từ rất sớm, thay vào đó ưu tiên một đường cong tiếp tục trả thưởng cho các validator trong nhiều thập kỷ.
Đây là điểm mâu thuẫn đáng để nhìn nhận một cách thẳng thắn. DUSK đã trải qua những giai đoạn dài giao dịch thấp hơn đáng kể so với đỉnh giá mọi thời đại của nó vào năm 2021.
DUSK vừa là token dùng để trả gas, vừa là động lực bảo mật dài hạn đứng sau toàn bộ cơ chế này.
@Dusk $DUSK #dusk
55
·
--
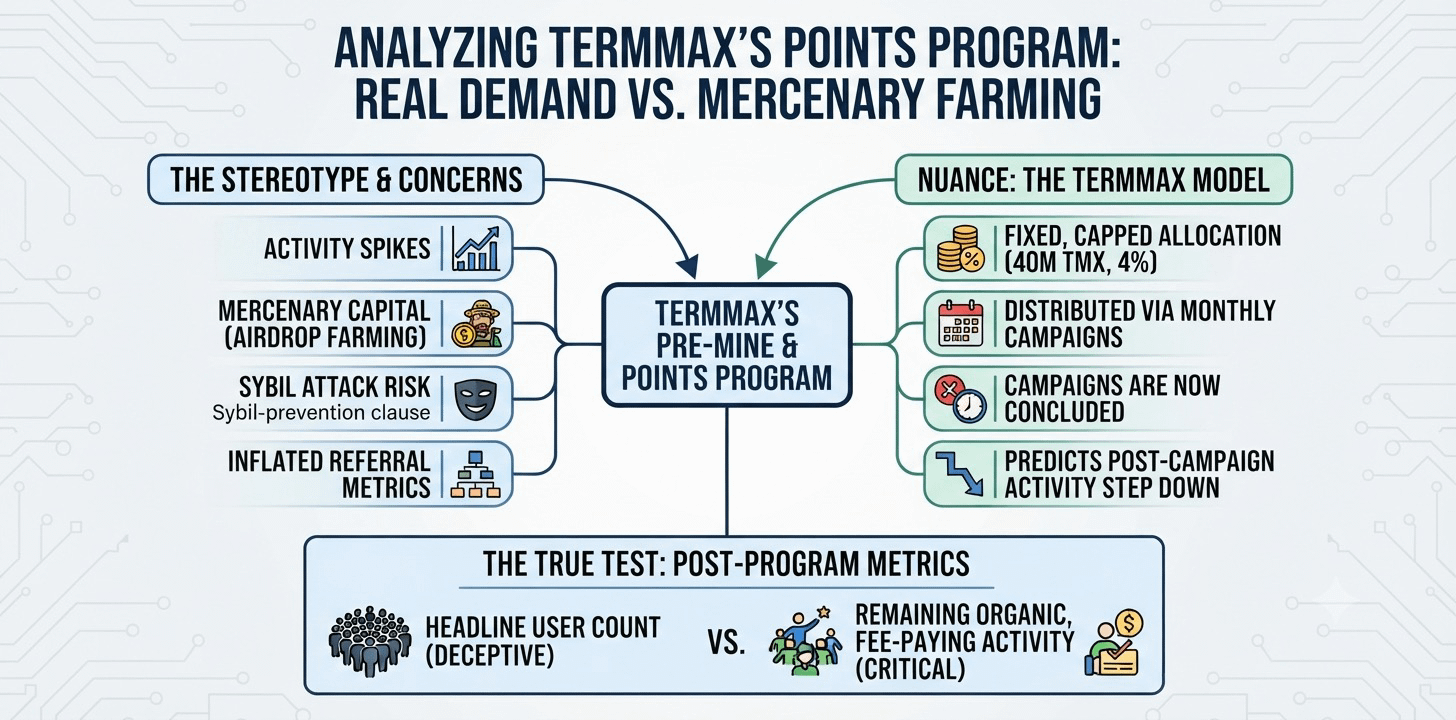
Mọi giao thức DeFi vận hành chương trình points cuối cùng đều phải trả lời cùng một câu hỏi khó chịu: bao nhiêu trong hoạt động này là nhu cầu thực sự, và bao nhiêu là vốn “đầu cơ thuê” đang canh farm cho một token trong tương lai. Những con số của chính TermMax—hơn 1 triệu người dùng, 837.000 ví đã đăng ký, và đỉnh điểm được báo cáo là 170.000 người dùng hoạt động hằng ngày trên hơn 100 thị trường—khiến câu hỏi ấy được soi xét đúng nghĩa, vì chúng được xây dựng đáng kể trong một giai đoạn pre-mine được thiết kế rõ ràng nhằm thưởng cho việc tham gia trước khi TMX tồn tại dưới dạng token có thể giao dịch.
Cái định kiến này hoàn toàn có cơ sở trong toàn bộ nhóm. Các chương trình points thường tạo ra các đợt bùng nổ hoạt động rồi sụp xuống ngay khi phần thưởng dừng lại, bởi một phần đáng kể của lượng truy cập đó không hề xoay quanh sản phẩm—mà là nhắm vị trí để nhận airdrop. Tài liệu hướng dẫn leaderboard của chính TermMax thậm chí còn có điều khoản ngăn Sybil, cho phép thu hồi phần thưởng một cách hồi tố đối với hoạt động Sybil bị phát hiện; bản thân điều khoản này đã là một thừa nhận rằng việc tham gia bị “farm” thay vì hữu cơ là một mối lo ngại đang hiện hữu, đủ nghiêm trọng để ngay từ đầu phải xây dựng biện pháp phòng vệ. Một hệ thống referral phân tầng xếp chồng lên trên nữa—thưởng cho người dùng khi đưa về các referee đang hoạt động—là một đòn bẩy khác có thể thổi phồng các con số tiêu đề mà không nhất thiết phản ánh mức độ tin tưởng hữu cơ sâu hơn đối với sản phẩm.
Đó là lúc tôi nghĩ bức tranh trở nên tinh tế hơn so với định kiến. Khác với một giao thức trả thưởng bằng lượng phát thải gây lạm phát liên tục, pre-mine của TermMax là phân bổ cố định, có trần: 40 triệu TMX, chiếm 4% tổng cung, được phân phối một lần thông qua các chiến dịch hằng tháng và rồi kết thúc mãi mãi. Hoạt động chỉ được tạo ra để farm một chương trình đã kết thúc về mặt lý thuyết sẽ phải thể hiện như một bước giảm về mức sử dụng hiện tại, thay vì một “sàn” vĩnh viễn được nâng đỡ bởi các phần thưởng đang tiếp tục. Việc bước giảm đó có thực sự xảy ra hay không, và còn bao nhiêu hoạt động trả phí thực chất nằm bên dưới nó—đó là con số đáng để kiểm tra trực tiếp, thay vì chỉ giả định dựa trên lượng người dùng được nêu trong tiêu đề.
@termmax #TermMax
Mọi giao thức DeFi vận hành chương trình points cuối cùng đều phải trả lời cùng một câu hỏi khó chịu: bao nhiêu trong hoạt động này là nhu cầu thực sự, và bao nhiêu là vốn “đầu cơ thuê” đang canh farm cho một token trong tương lai. Những con số của chính TermMax—hơn 1 triệu người dùng, 837.000 ví đã đăng ký, và đỉnh điểm được báo cáo là 170.000 người dùng hoạt động hằng ngày trên hơn 100 thị trường—khiến câu hỏi ấy được soi xét đúng nghĩa, vì chúng được xây dựng đáng kể trong một giai đoạn pre-mine được thiết kế rõ ràng nhằm thưởng cho việc tham gia trước khi TMX tồn tại dưới dạng token có thể giao dịch.
Cái định kiến này hoàn toàn có cơ sở trong toàn bộ nhóm. Các chương trình points thường tạo ra các đợt bùng nổ hoạt động rồi sụp xuống ngay khi phần thưởng dừng lại, bởi một phần đáng kể của lượng truy cập đó không hề xoay quanh sản phẩm—mà là nhắm vị trí để nhận airdrop. Tài liệu hướng dẫn leaderboard của chính TermMax thậm chí còn có điều khoản ngăn Sybil, cho phép thu hồi phần thưởng một cách hồi tố đối với hoạt động Sybil bị phát hiện; bản thân điều khoản này đã là một thừa nhận rằng việc tham gia bị “farm” thay vì hữu cơ là một mối lo ngại đang hiện hữu, đủ nghiêm trọng để ngay từ đầu phải xây dựng biện pháp phòng vệ. Một hệ thống referral phân tầng xếp chồng lên trên nữa—thưởng cho người dùng khi đưa về các referee đang hoạt động—là một đòn bẩy khác có thể thổi phồng các con số tiêu đề mà không nhất thiết phản ánh mức độ tin tưởng hữu cơ sâu hơn đối với sản phẩm.
Đó là lúc tôi nghĩ bức tranh trở nên tinh tế hơn so với định kiến. Khác với một giao thức trả thưởng bằng lượng phát thải gây lạm phát liên tục, pre-mine của TermMax là phân bổ cố định, có trần: 40 triệu TMX, chiếm 4% tổng cung, được phân phối một lần thông qua các chiến dịch hằng tháng và rồi kết thúc mãi mãi. Hoạt động chỉ được tạo ra để farm một chương trình đã kết thúc về mặt lý thuyết sẽ phải thể hiện như một bước giảm về mức sử dụng hiện tại, thay vì một “sàn” vĩnh viễn được nâng đỡ bởi các phần thưởng đang tiếp tục. Việc bước giảm đó có thực sự xảy ra hay không, và còn bao nhiêu hoạt động trả phí thực chất nằm bên dưới nó—đó là con số đáng để kiểm tra trực tiếp, thay vì chỉ giả định dựa trên lượng người dùng được nêu trong tiêu đề.
@TermMax #TermMax
1
1
110
·
--
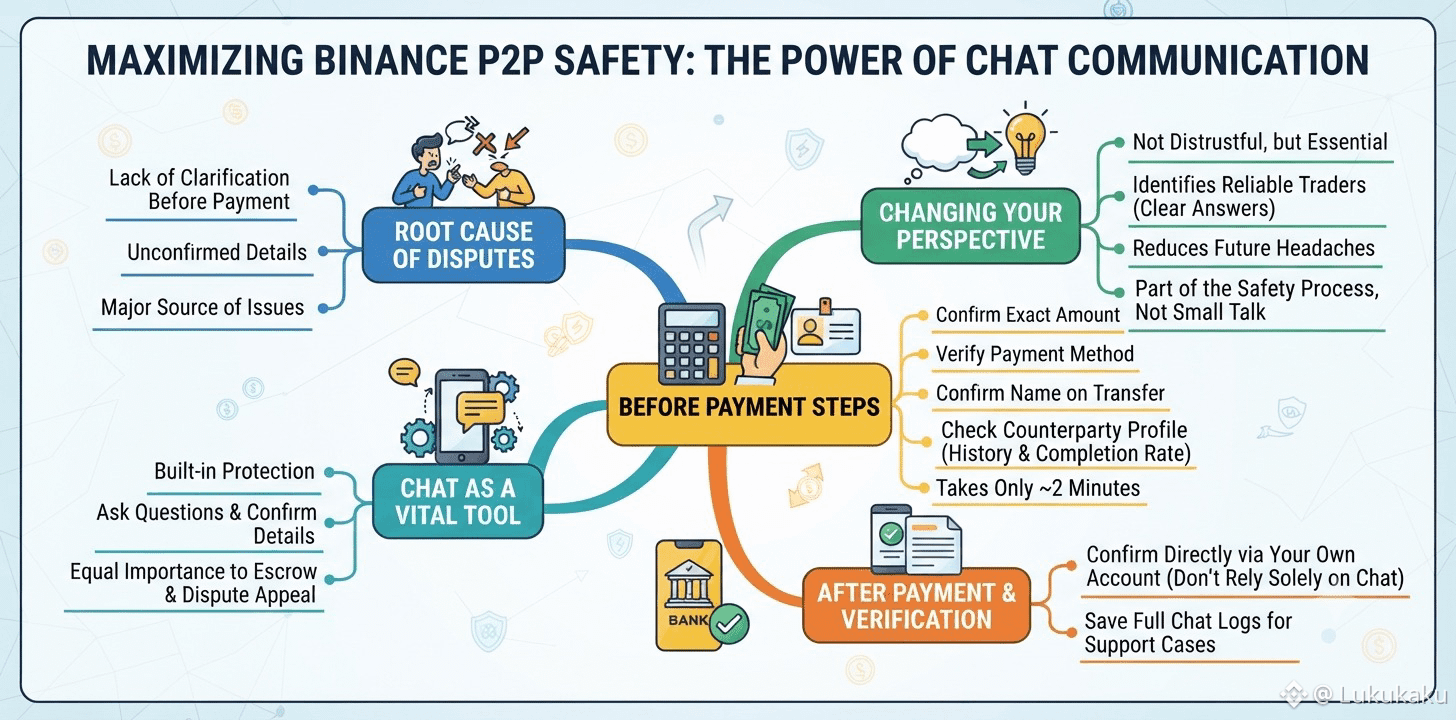
Hầu hết các tranh chấp mà tôi từng nghe từ các trader khác trên Binance P2P đều có vẻ bắt nguồn từ cùng một nguyên nhân cốt lõi: một chi tiết trước đó chưa được làm rõ trước khi thanh toán diễn ra. Binance P2P có sẵn một khung chat tích hợp dành riêng để cả hai bên có thể hỏi đáp và xác nhận chi tiết trước khi bất cứ điều gì được thực hiện. Tôi cũng coi khung chat này là một trong những biện pháp bảo vệ hữu ích nhất, bên cạnh cơ chế ký quỹ (escrow) và quy trình kháng nghị tranh chấp.
Trước khi gửi hoặc chờ bất kỳ khoản thanh toán nào, giờ đây tôi dùng khung chat để xác nhận chính xác số tiền, phương thức thanh toán và tên sẽ hiển thị trên chuyển khoản, kể cả khi một lệnh có vẻ khá đơn giản. Việc này có thể tốn thêm khoảng 2 phút, nhưng đã giúp tôi tránh được nhiều tình huống lẽ ra có thể dễ dàng dẫn đến bất đồng về sau. Tôi cũng xem hồ sơ của đối tác trong cùng khoảng thời gian đó, dựa vào lịch sử giao dịch và tỷ lệ hoàn tất, khi chúng tôi vẫn đang cùng nhau hoàn thiện các chi tiết.
Sau khi thanh toán đã được gửi, tôi vẫn xác nhận trực tiếp thông qua tài khoản của mình thay vì chỉ dựa vào bất cứ điều gì đã trao đổi trong chat, vì một cuộc trò chuyện rõ ràng trước đó không thể thay thế việc tự kiểm tra giao dịch chuyển tiền. Tôi lưu toàn bộ log chat cùng với xác nhận của mình cho từng đơn hàng hoàn tất, nhờ vậy những lần hiếm hoi tôi cần liên hệ hỗ trợ cũng nhanh hơn đáng kể. Một vài câu hỏi rõ ràng đặt ra ngay từ đầu trên Binance P2P đã giúp tôi tiết kiệm nhiều thời gian hơn so với những gì nó từng tốn.
Trước đây tôi nghĩ rằng hỏi quá nhiều trong chat có thể khiến người khác cảm thấy mình thiếu tin tưởng hoặc làm chậm giao dịch một cách không cần thiết, nhưng mọi trader giàu kinh nghiệm mà tôi từng nói chuyện đều nói ngược lại. Một người bán hoặc người mua trả lời rõ ràng và kiên nhẫn thường là người đáng để tiếp tục giao dịch, trong khi sự do dự hoặc các câu trả lời mơ hồ cho bạn biết gần như tương tự trước khi bất kỳ khoản tiền nào được chuyển đi. Việc coi khung chat như một phần của quy trình an toàn thực sự—không chỉ là vài câu xã giao trước giao dịch chính—đã thay đổi cách tôi xử lý mọi đơn hàng trên Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan $RICE $BTW
Hầu hết các tranh chấp mà tôi từng nghe từ các trader khác trên Binance P2P đều có vẻ bắt nguồn từ cùng một nguyên nhân cốt lõi: một chi tiết trước đó chưa được làm rõ trước khi thanh toán diễn ra. Binance P2P có sẵn một khung chat tích hợp dành riêng để cả hai bên có thể hỏi đáp và xác nhận chi tiết trước khi bất cứ điều gì được thực hiện. Tôi cũng coi khung chat này là một trong những biện pháp bảo vệ hữu ích nhất, bên cạnh cơ chế ký quỹ (escrow) và quy trình kháng nghị tranh chấp.
Trước khi gửi hoặc chờ bất kỳ khoản thanh toán nào, giờ đây tôi dùng khung chat để xác nhận chính xác số tiền, phương thức thanh toán và tên sẽ hiển thị trên chuyển khoản, kể cả khi một lệnh có vẻ khá đơn giản. Việc này có thể tốn thêm khoảng 2 phút, nhưng đã giúp tôi tránh được nhiều tình huống lẽ ra có thể dễ dàng dẫn đến bất đồng về sau. Tôi cũng xem hồ sơ của đối tác trong cùng khoảng thời gian đó, dựa vào lịch sử giao dịch và tỷ lệ hoàn tất, khi chúng tôi vẫn đang cùng nhau hoàn thiện các chi tiết.
Sau khi thanh toán đã được gửi, tôi vẫn xác nhận trực tiếp thông qua tài khoản của mình thay vì chỉ dựa vào bất cứ điều gì đã trao đổi trong chat, vì một cuộc trò chuyện rõ ràng trước đó không thể thay thế việc tự kiểm tra giao dịch chuyển tiền. Tôi lưu toàn bộ log chat cùng với xác nhận của mình cho từng đơn hàng hoàn tất, nhờ vậy những lần hiếm hoi tôi cần liên hệ hỗ trợ cũng nhanh hơn đáng kể. Một vài câu hỏi rõ ràng đặt ra ngay từ đầu trên Binance P2P đã giúp tôi tiết kiệm nhiều thời gian hơn so với những gì nó từng tốn.
Trước đây tôi nghĩ rằng hỏi quá nhiều trong chat có thể khiến người khác cảm thấy mình thiếu tin tưởng hoặc làm chậm giao dịch một cách không cần thiết, nhưng mọi trader giàu kinh nghiệm mà tôi từng nói chuyện đều nói ngược lại. Một người bán hoặc người mua trả lời rõ ràng và kiên nhẫn thường là người đáng để tiếp tục giao dịch, trong khi sự do dự hoặc các câu trả lời mơ hồ cho bạn biết gần như tương tự trước khi bất kỳ khoản tiền nào được chuyển đi. Việc coi khung chat như một phần của quy trình an toàn thực sự—không chỉ là vài câu xã giao trước giao dịch chính—đã thay đổi cách tôi xử lý mọi đơn hàng trên Binance P2P.
@Binance Vietnam #BinanceP2PAnToan $RICE $BTW
236
·
--
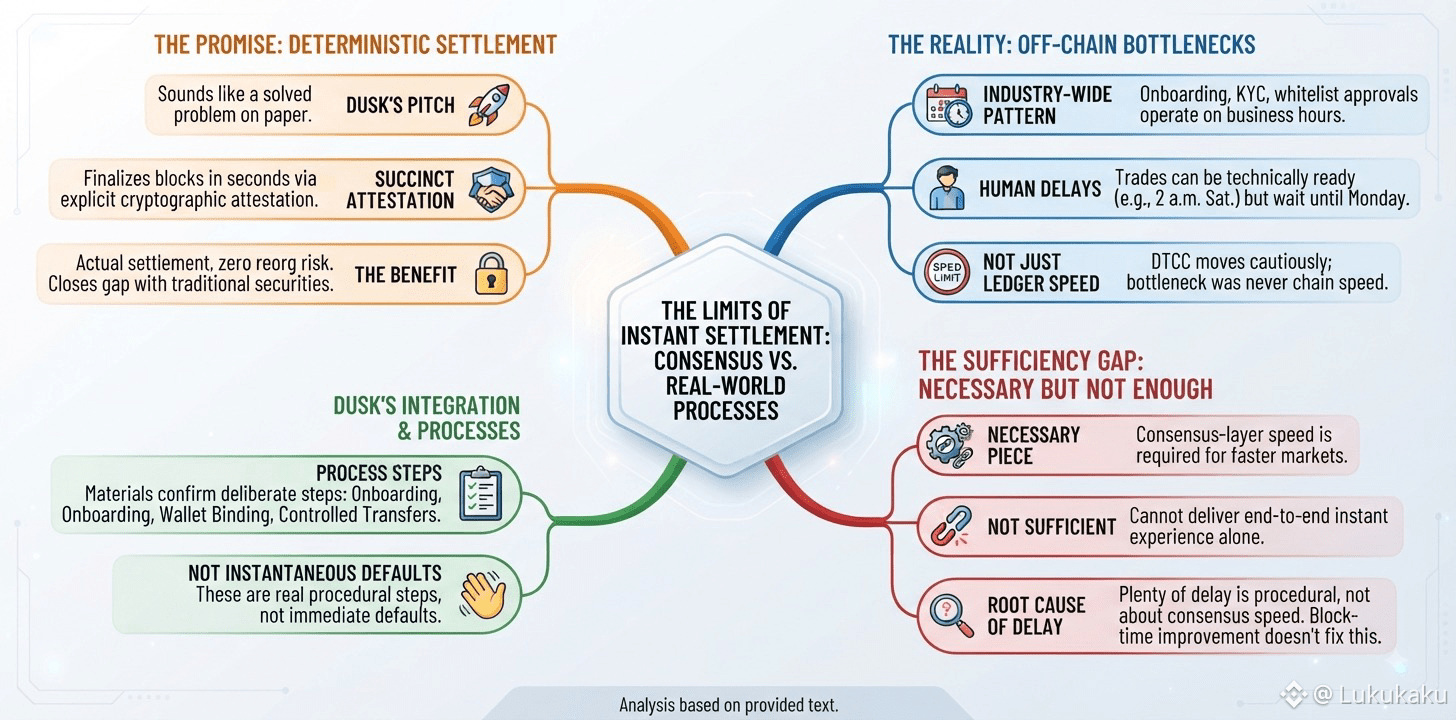
Thanh toán tất định là phần trong bản chào mời của Dusk Network nghe giống nhất một bài toán đã được giải. Succinct Attestation hoàn tất các khối trong vài giây nhờ sự chứng thực mật mã rõ ràng, thay vì xác nhận mang tính xác suất mà hầu hết các chuỗi dựa vào; vì vậy, một khi giao dịch đã được thanh toán thì nó thực sự đã được thanh toán, không còn rủi ro reorg treo lơ lửng. Trên giấy tờ, điều này thu hẹp khoảng cách giữa lời hứa của crypto về thanh toán tức thời và thực tế là các chứng khoán thực sự vận hành như thế nào.
Ngành chứng khoán mã hóa rộng hơn tiếp tục cho thấy vì sao khoảng cách đó không tự khép lại chỉ vì chuỗi có tốc độ nhanh. Ở toàn ngành, quá trình lên sàn (onboarding) vẫn phải đi qua các phê duyệt danh sách trắng (whitelist), kiểm tra KYC và các xác nhận ký ngoài chuỗi (off-chain signoffs) hoạt động trong giờ làm việc bình thường, bất kể chuỗi nền có thể hoàn tất khối nhanh đến đâu. Một giao dịch có thể về mặt kỹ thuật sẵn sàng để thanh toán lúc 2 giờ sáng vào thứ Bảy, nhưng vẫn phải chờ đến thứ Hai vì một bước thao tác của con người trong quy trình chưa kịp bắt kịp với điều mà mật mã đã làm được. Ngay cả việc DTCC tự chuyển sang giao dịch chứng khoán mã hóa cũng theo một mô hình tương tự: có kế hoạch triển khai giới hạn trước, rồi vài tháng sau mới mở rộng hơn, đúng vì điểm nghẽn chưa bao giờ nằm ở tốc độ sổ cái ngay từ đầu.
Tôi không có lý do để tin rằng Dusk Network miễn nhiễm với mô hình này, và các tài liệu của riêng họ mô tả việc onboarding, ràng buộc ví (wallet binding) và các chuyển giao có kiểm soát như những bước thực thi có chủ đích trong quy trình, chứ không phải các giá trị mặc định tức thời. Thanh toán tất định ở lớp đồng thuận là một mảnh ghép cần thiết cho thị trường chứng khoán nhanh hơn. Nhưng nó không tự nó đủ để mang lại trải nghiệm “tức thời” đầu cuối (end-to-end instant) mà ngôn ngữ marketing đôi khi ngụ ý, vì phần lớn độ trễ trong thị trường thực tế trước đó chưa hề xuất phát từ tốc độ đồng thuận, và việc cải thiện thời gian khối cũng không thể thay đổi phần đó của quy trình một mình.
@Dusk_Foundation $DUSK #dusk $TUT $GPS
Thanh toán tất định là phần trong bản chào mời của Dusk Network nghe giống nhất một bài toán đã được giải. Succinct Attestation hoàn tất các khối trong vài giây nhờ sự chứng thực mật mã rõ ràng, thay vì xác nhận mang tính xác suất mà hầu hết các chuỗi dựa vào; vì vậy, một khi giao dịch đã được thanh toán thì nó thực sự đã được thanh toán, không còn rủi ro reorg treo lơ lửng. Trên giấy tờ, điều này thu hẹp khoảng cách giữa lời hứa của crypto về thanh toán tức thời và thực tế là các chứng khoán thực sự vận hành như thế nào.
Ngành chứng khoán mã hóa rộng hơn tiếp tục cho thấy vì sao khoảng cách đó không tự khép lại chỉ vì chuỗi có tốc độ nhanh. Ở toàn ngành, quá trình lên sàn (onboarding) vẫn phải đi qua các phê duyệt danh sách trắng (whitelist), kiểm tra KYC và các xác nhận ký ngoài chuỗi (off-chain signoffs) hoạt động trong giờ làm việc bình thường, bất kể chuỗi nền có thể hoàn tất khối nhanh đến đâu. Một giao dịch có thể về mặt kỹ thuật sẵn sàng để thanh toán lúc 2 giờ sáng vào thứ Bảy, nhưng vẫn phải chờ đến thứ Hai vì một bước thao tác của con người trong quy trình chưa kịp bắt kịp với điều mà mật mã đã làm được. Ngay cả việc DTCC tự chuyển sang giao dịch chứng khoán mã hóa cũng theo một mô hình tương tự: có kế hoạch triển khai giới hạn trước, rồi vài tháng sau mới mở rộng hơn, đúng vì điểm nghẽn chưa bao giờ nằm ở tốc độ sổ cái ngay từ đầu.
Tôi không có lý do để tin rằng Dusk Network miễn nhiễm với mô hình này, và các tài liệu của riêng họ mô tả việc onboarding, ràng buộc ví (wallet binding) và các chuyển giao có kiểm soát như những bước thực thi có chủ đích trong quy trình, chứ không phải các giá trị mặc định tức thời. Thanh toán tất định ở lớp đồng thuận là một mảnh ghép cần thiết cho thị trường chứng khoán nhanh hơn. Nhưng nó không tự nó đủ để mang lại trải nghiệm “tức thời” đầu cuối (end-to-end instant) mà ngôn ngữ marketing đôi khi ngụ ý, vì phần lớn độ trễ trong thị trường thực tế trước đó chưa hề xuất phát từ tốc độ đồng thuận, và việc cải thiện thời gian khối cũng không thể thay đổi phần đó của quy trình một mình.
@Dusk $DUSK #dusk $TUT $GPS
1
68
·
--
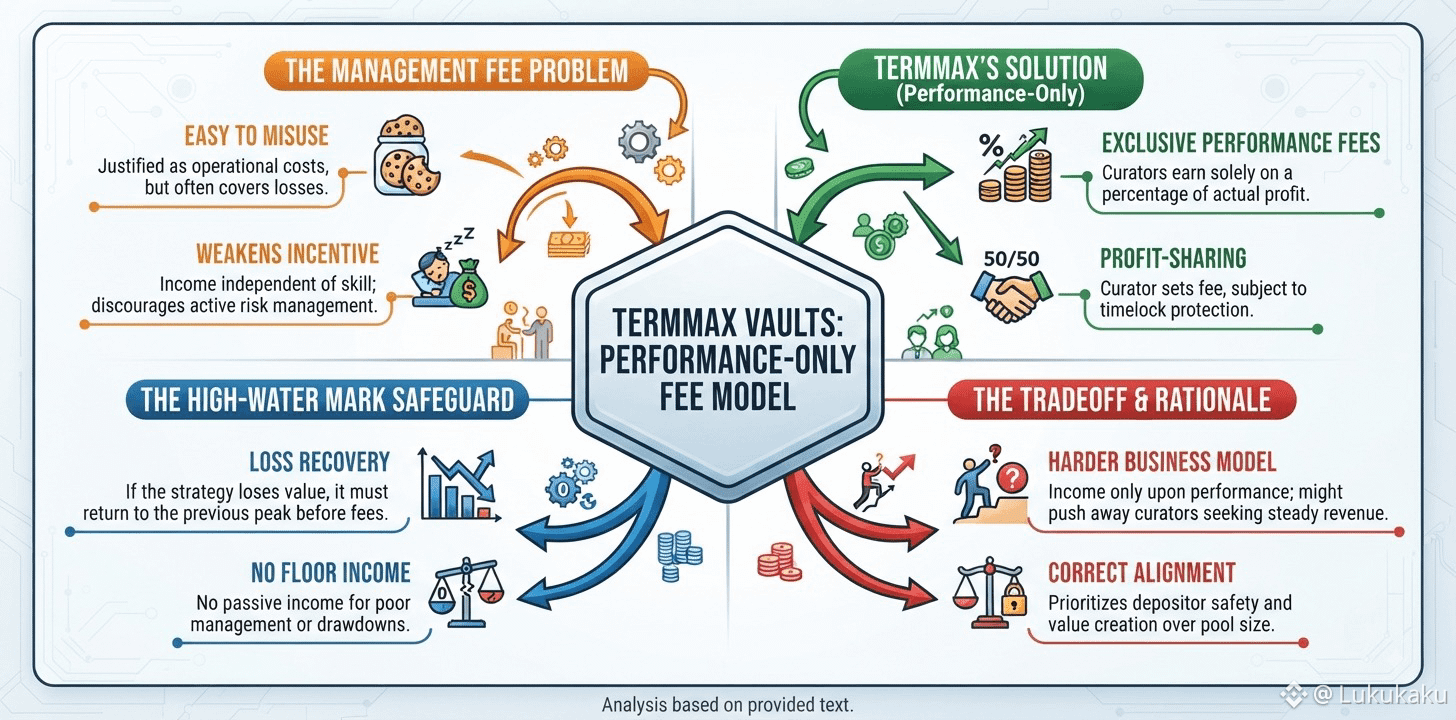
Phí quản lý là một trong những khoản mục dễ nhất trong lĩnh vực tài chính để biện minh và cũng là một trong những khoản dễ bị lạm dụng nhất. Nó thường được đóng khung như chi phí vận hành, và trong rất nhiều sản phẩm quỹ, phí này vẫn được thanh toán dù người gửi tiền có lãi trong quý đó hay bị lỗ. Các quỹ của TermMax bỏ hoàn toàn cấu trúc phí đó, và tôi cho rằng quyết định này đáng để xem xét một cách nghiêm túc chứ không nên chỉ lướt qua.
Các quản trị viên (curators) tại TermMax chỉ nhận thù lao hoàn toàn thông qua phí hiệu suất—một tỷ lệ phần trăm lợi nhuận thực tế mà chiến lược của họ tạo ra cho người gửi tiền. Tỷ lệ này do quản trị viên đặt ra, nhưng phải được bảo vệ bằng cơ chế timelock trước khi các thay đổi có hiệu lực. Phía trên lớp đó còn có yêu cầu về “đỉnh nước” (high-water mark): nếu chiến lược của một quản trị viên bị mất giá trị trong một giai đoạn, họ phải đưa người gửi tiền quay trở lại mức đỉnh trước đó trước khi có thể thu bất kỳ phí hiệu suất mới nào. Không có khoản thu nhập sàn cho một quản trị viên chỉ đơn giản là giữ vốn một cách thụ động hoặc quản lý kém, và cũng không có cách nào để âm thầm thu phí trong giai đoạn sụt giảm (drawdown).
Vấn đề mà cơ chế này giải quyết là một vấn đề cụ thể. Phí quản lý tạo ra thu nhập cho quản trị viên một cách độc lập với năng lực, làm suy yếu động lực để chủ động quản lý rủi ro khi tài sản được quản lý đạt đến quy mô đủ thoải mái. Chỉ chi trả theo hiệu suất, kết hợp với high-water mark, gắn mọi đô la quản trị viên kiếm được với giá trị mới thực sự tạo ra cho người gửi tiền—không phải với quy mô của “cái chậu” đang được quản lý.
Đánh đổi nằm ở chỗ hoạt động kinh doanh của quản trị viên tại TermMax khó vận hành hơn so với một quỹ tính phí quản lý điển hình, vì thu nhập chỉ đến khi hiệu suất đủ để chứng minh. Điều này có thể khiến một số quản trị viên muốn doanh thu ổn định hơn bất kể kết quả chiến lược sẽ cân nhắc rời đi. Tôi cho rằng đây là đánh đổi đúng đắn đối với một giao thức cho vay khi đang xử lý vốn của người khác, ngay cả khi nó thu hẹp nhóm quản trị viên sẵn sàng vận hành theo cách đó.
@termmax #TermMax $TUT $GPS
Phí quản lý là một trong những khoản mục dễ nhất trong lĩnh vực tài chính để biện minh và cũng là một trong những khoản dễ bị lạm dụng nhất. Nó thường được đóng khung như chi phí vận hành, và trong rất nhiều sản phẩm quỹ, phí này vẫn được thanh toán dù người gửi tiền có lãi trong quý đó hay bị lỗ. Các quỹ của TermMax bỏ hoàn toàn cấu trúc phí đó, và tôi cho rằng quyết định này đáng để xem xét một cách nghiêm túc chứ không nên chỉ lướt qua.
Các quản trị viên (curators) tại TermMax chỉ nhận thù lao hoàn toàn thông qua phí hiệu suất—một tỷ lệ phần trăm lợi nhuận thực tế mà chiến lược của họ tạo ra cho người gửi tiền. Tỷ lệ này do quản trị viên đặt ra, nhưng phải được bảo vệ bằng cơ chế timelock trước khi các thay đổi có hiệu lực. Phía trên lớp đó còn có yêu cầu về “đỉnh nước” (high-water mark): nếu chiến lược của một quản trị viên bị mất giá trị trong một giai đoạn, họ phải đưa người gửi tiền quay trở lại mức đỉnh trước đó trước khi có thể thu bất kỳ phí hiệu suất mới nào. Không có khoản thu nhập sàn cho một quản trị viên chỉ đơn giản là giữ vốn một cách thụ động hoặc quản lý kém, và cũng không có cách nào để âm thầm thu phí trong giai đoạn sụt giảm (drawdown).
Vấn đề mà cơ chế này giải quyết là một vấn đề cụ thể. Phí quản lý tạo ra thu nhập cho quản trị viên một cách độc lập với năng lực, làm suy yếu động lực để chủ động quản lý rủi ro khi tài sản được quản lý đạt đến quy mô đủ thoải mái. Chỉ chi trả theo hiệu suất, kết hợp với high-water mark, gắn mọi đô la quản trị viên kiếm được với giá trị mới thực sự tạo ra cho người gửi tiền—không phải với quy mô của “cái chậu” đang được quản lý.
Đánh đổi nằm ở chỗ hoạt động kinh doanh của quản trị viên tại TermMax khó vận hành hơn so với một quỹ tính phí quản lý điển hình, vì thu nhập chỉ đến khi hiệu suất đủ để chứng minh. Điều này có thể khiến một số quản trị viên muốn doanh thu ổn định hơn bất kể kết quả chiến lược sẽ cân nhắc rời đi. Tôi cho rằng đây là đánh đổi đúng đắn đối với một giao thức cho vay khi đang xử lý vốn của người khác, ngay cả khi nó thu hẹp nhóm quản trị viên sẵn sàng vận hành theo cách đó.
@TermMax #TermMax $TUT $GPS
1
259
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
2.6M lượt xem
140,664 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·400 lượt thích
·338.1k lượt xem
EarningsSeason
5M lượt xem
24,263 đang thảo luận
TheoDõiFOMC
291,705 lượt xem
1,219 đang thảo luận