
KuProfit
75 Bài đăng
KuProfit
Báo cáo
Chặn người dùng
12 Đang theo dõi
27 Người theo dõi
113 Đã thích
Bài đăng
·
--
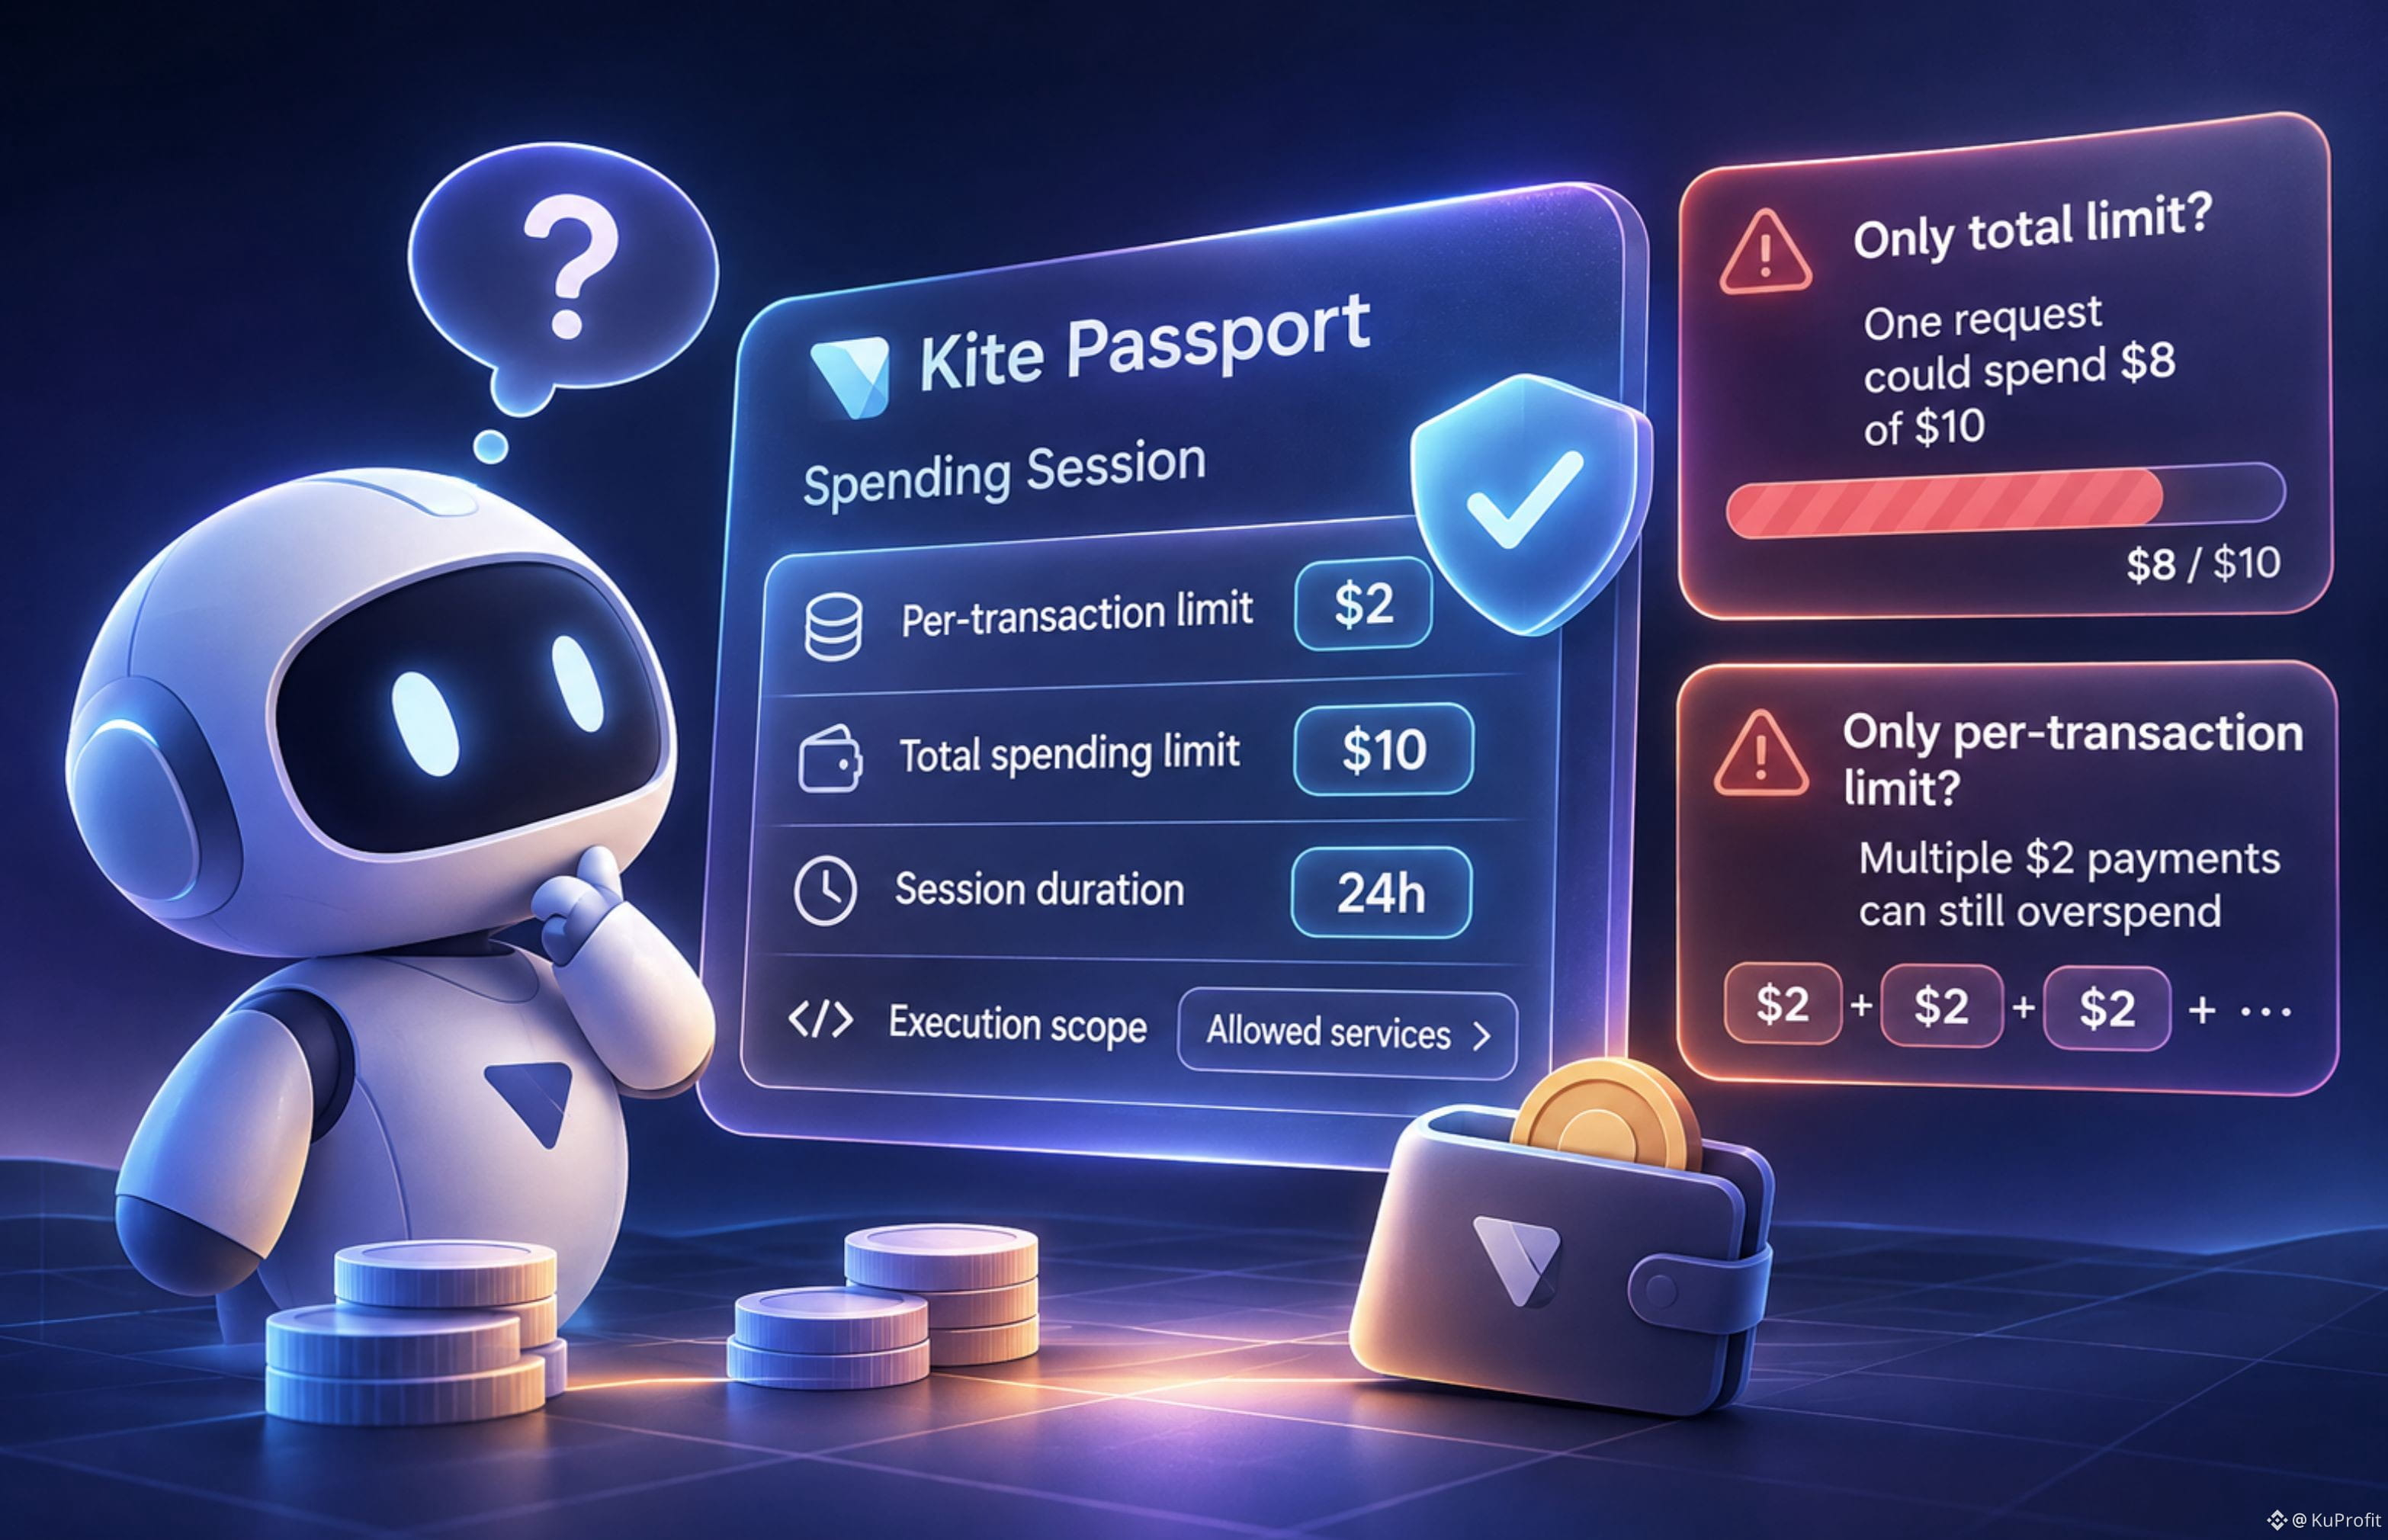
Tại sao một tác nhân AI cần cả giới hạn cho mỗi giao dịch lẫn giới hạn tổng chi tiêu?
Ngân sách 10 USD nghe có vẻ là một quy tắc an toàn đủ để áp dụng cho một tác nhân AI tự chủ. Nhưng quy tắc này chỉ trả lời một câu hỏi: tổng cộng tác nhân có thể chi bao nhiêu?
Nó không trả lời được tác nhân có thể chi bao nhiêu trong một lần giao dịch.
Hãy tưởng tượng một tác nhân được cấp ngân sách 10 USD. Nếu không có giới hạn cho mỗi giao dịch, một yêu cầu API có thể tiêu tốn 8 USD. Tổng ngân sách vẫn được đảm bảo, nhưng chỉ một quyết định đã sử dụng 80% số tiền khả dụng.
Giờ hãy xét trường hợp ngược lại. Tác nhân chỉ có thể chi tối đa 2 USD cho mỗi giao dịch, nhưng không có giới hạn tổng chi tiêu. Tác nhân có thể thực hiện nhiều khoản thanh toán nhỏ, mỗi khoản đều được cho phép, trong khi tổng chi tiêu không ngừng tăng lên.
Đây là hai rủi ro khác nhau. Kite Passport xử lý chúng bằng các tham số Spending Session riêng biệt:
- `max_amount_per_tx` giới hạn số tiền của một giao dịch.
- `max_total_amount` giới hạn tổng chi tiêu trong cả phiên.
Ví dụ được ghi lại kết hợp giới hạn 2 USD cho mỗi giao dịch, ngân sách tổng 10 USD và phiên kéo dài 24 giờ.
Còn hai giới hạn khác đáng lưu ý: thời điểm phiên hết hạn và phạm vi thực thi. Một phiên có thể hạn chế những nơi mà tác nhân được phép gửi yêu cầu trả phí. Nếu khoản thanh toán vượt quá giới hạn đã cấu hình hoặc vi phạm phạm vi được phép, hệ thống backend sẽ từ chối khoản thanh toán đó. Tác nhân phải được người dùng phê duyệt rõ ràng trước khi yêu cầu quyền hạn rộng hơn.
Sự khác biệt này rất quan trọng vì một tác nhân AI không cần quyền hạn tài chính vô hạn để hoạt động tự chủ.
Tác nhân cần đủ quyền để tự mình hoàn thành một nhiệm vụ, nhưng không cần nhiều đến mức một quyết định sai lầm có thể dẫn đến một chuỗi chi tiêu mất kiểm soát.
Đó là khác biệt giữa việc đưa cho tác nhân một chiếc ví và trao cho nó quyền sử dụng tiền có giới hạn.
Bạn sẽ vạch ranh giới ở đâu giữa quyền tự chủ của tác nhân và quyền kiểm soát tài chính của người dùng?
$KITE #KiteBBW
Tại sao một tác nhân AI cần cả giới hạn cho mỗi giao dịch lẫn giới hạn tổng chi tiêu?
Ngân sách 10 USD nghe có vẻ là một quy tắc an toàn đủ để áp dụng cho một tác nhân AI tự chủ. Nhưng quy tắc này chỉ trả lời một câu hỏi: tổng cộng tác nhân có thể chi bao nhiêu?
Nó không trả lời được tác nhân có thể chi bao nhiêu trong một lần giao dịch.
Hãy tưởng tượng một tác nhân được cấp ngân sách 10 USD. Nếu không có giới hạn cho mỗi giao dịch, một yêu cầu API có thể tiêu tốn 8 USD. Tổng ngân sách vẫn được đảm bảo, nhưng chỉ một quyết định đã sử dụng 80% số tiền khả dụng.
Giờ hãy xét trường hợp ngược lại. Tác nhân chỉ có thể chi tối đa 2 USD cho mỗi giao dịch, nhưng không có giới hạn tổng chi tiêu. Tác nhân có thể thực hiện nhiều khoản thanh toán nhỏ, mỗi khoản đều được cho phép, trong khi tổng chi tiêu không ngừng tăng lên.
Đây là hai rủi ro khác nhau. Kite Passport xử lý chúng bằng các tham số Spending Session riêng biệt:
- `max_amount_per_tx` giới hạn số tiền của một giao dịch.
- `max_total_amount` giới hạn tổng chi tiêu trong cả phiên.
Ví dụ được ghi lại kết hợp giới hạn 2 USD cho mỗi giao dịch, ngân sách tổng 10 USD và phiên kéo dài 24 giờ.
Còn hai giới hạn khác đáng lưu ý: thời điểm phiên hết hạn và phạm vi thực thi. Một phiên có thể hạn chế những nơi mà tác nhân được phép gửi yêu cầu trả phí. Nếu khoản thanh toán vượt quá giới hạn đã cấu hình hoặc vi phạm phạm vi được phép, hệ thống backend sẽ từ chối khoản thanh toán đó. Tác nhân phải được người dùng phê duyệt rõ ràng trước khi yêu cầu quyền hạn rộng hơn.
Sự khác biệt này rất quan trọng vì một tác nhân AI không cần quyền hạn tài chính vô hạn để hoạt động tự chủ.
Tác nhân cần đủ quyền để tự mình hoàn thành một nhiệm vụ, nhưng không cần nhiều đến mức một quyết định sai lầm có thể dẫn đến một chuỗi chi tiêu mất kiểm soát.
Đó là khác biệt giữa việc đưa cho tác nhân một chiếc ví và trao cho nó quyền sử dụng tiền có giới hạn.
Bạn sẽ vạch ranh giới ở đâu giữa quyền tự chủ của tác nhân và quyền kiểm soát tài chính của người dùng?
$KITE #KiteBBW
Ngân sách 10 USD nghe có vẻ là một quy tắc an toàn đủ để áp dụng cho một tác nhân AI tự chủ. Nhưng quy tắc này chỉ trả lời một câu hỏi: tổng cộng tác nhân có thể chi bao nhiêu?
Nó không trả lời được tác nhân có thể chi bao nhiêu trong một lần giao dịch.
Hãy tưởng tượng một tác nhân được cấp ngân sách 10 USD. Nếu không có giới hạn cho mỗi giao dịch, một yêu cầu API có thể tiêu tốn 8 USD. Tổng ngân sách vẫn được đảm bảo, nhưng chỉ một quyết định đã sử dụng 80% số tiền khả dụng.
Giờ hãy xét trường hợp ngược lại. Tác nhân chỉ có thể chi tối đa 2 USD cho mỗi giao dịch, nhưng không có giới hạn tổng chi tiêu. Tác nhân có thể thực hiện nhiều khoản thanh toán nhỏ, mỗi khoản đều được cho phép, trong khi tổng chi tiêu không ngừng tăng lên.
Đây là hai rủi ro khác nhau. Kite Passport xử lý chúng bằng các tham số Spending Session riêng biệt:
- `max_amount_per_tx` giới hạn số tiền của một giao dịch.
- `max_total_amount` giới hạn tổng chi tiêu trong cả phiên.
Ví dụ được ghi lại kết hợp giới hạn 2 USD cho mỗi giao dịch, ngân sách tổng 10 USD và phiên kéo dài 24 giờ.
Còn hai giới hạn khác đáng lưu ý: thời điểm phiên hết hạn và phạm vi thực thi. Một phiên có thể hạn chế những nơi mà tác nhân được phép gửi yêu cầu trả phí. Nếu khoản thanh toán vượt quá giới hạn đã cấu hình hoặc vi phạm phạm vi được phép, hệ thống backend sẽ từ chối khoản thanh toán đó. Tác nhân phải được người dùng phê duyệt rõ ràng trước khi yêu cầu quyền hạn rộng hơn.
Sự khác biệt này rất quan trọng vì một tác nhân AI không cần quyền hạn tài chính vô hạn để hoạt động tự chủ.
Tác nhân cần đủ quyền để tự mình hoàn thành một nhiệm vụ, nhưng không cần nhiều đến mức một quyết định sai lầm có thể dẫn đến một chuỗi chi tiêu mất kiểm soát.
Đó là khác biệt giữa việc đưa cho tác nhân một chiếc ví và trao cho nó quyền sử dụng tiền có giới hạn.
Bạn sẽ vạch ranh giới ở đâu giữa quyền tự chủ của tác nhân và quyền kiểm soát tài chính của người dùng?
$KITE #KiteBBW
5
·
--
Bạn đã đoán đúng hướng của thị trường. Vậy tại sao bạn vẫn có thể mất tiền?
Có vẻ như logic rất đơn giản:
Bạn nghĩ rằng tài sản sẽ tăng giá → bạn mua → nó tăng → bạn kiếm được lợi nhuận.
Nhưng dự báo đúng vẫn chưa hề đảm bảo rằng giao dịch sẽ sinh lời.
Hãy hình dung:
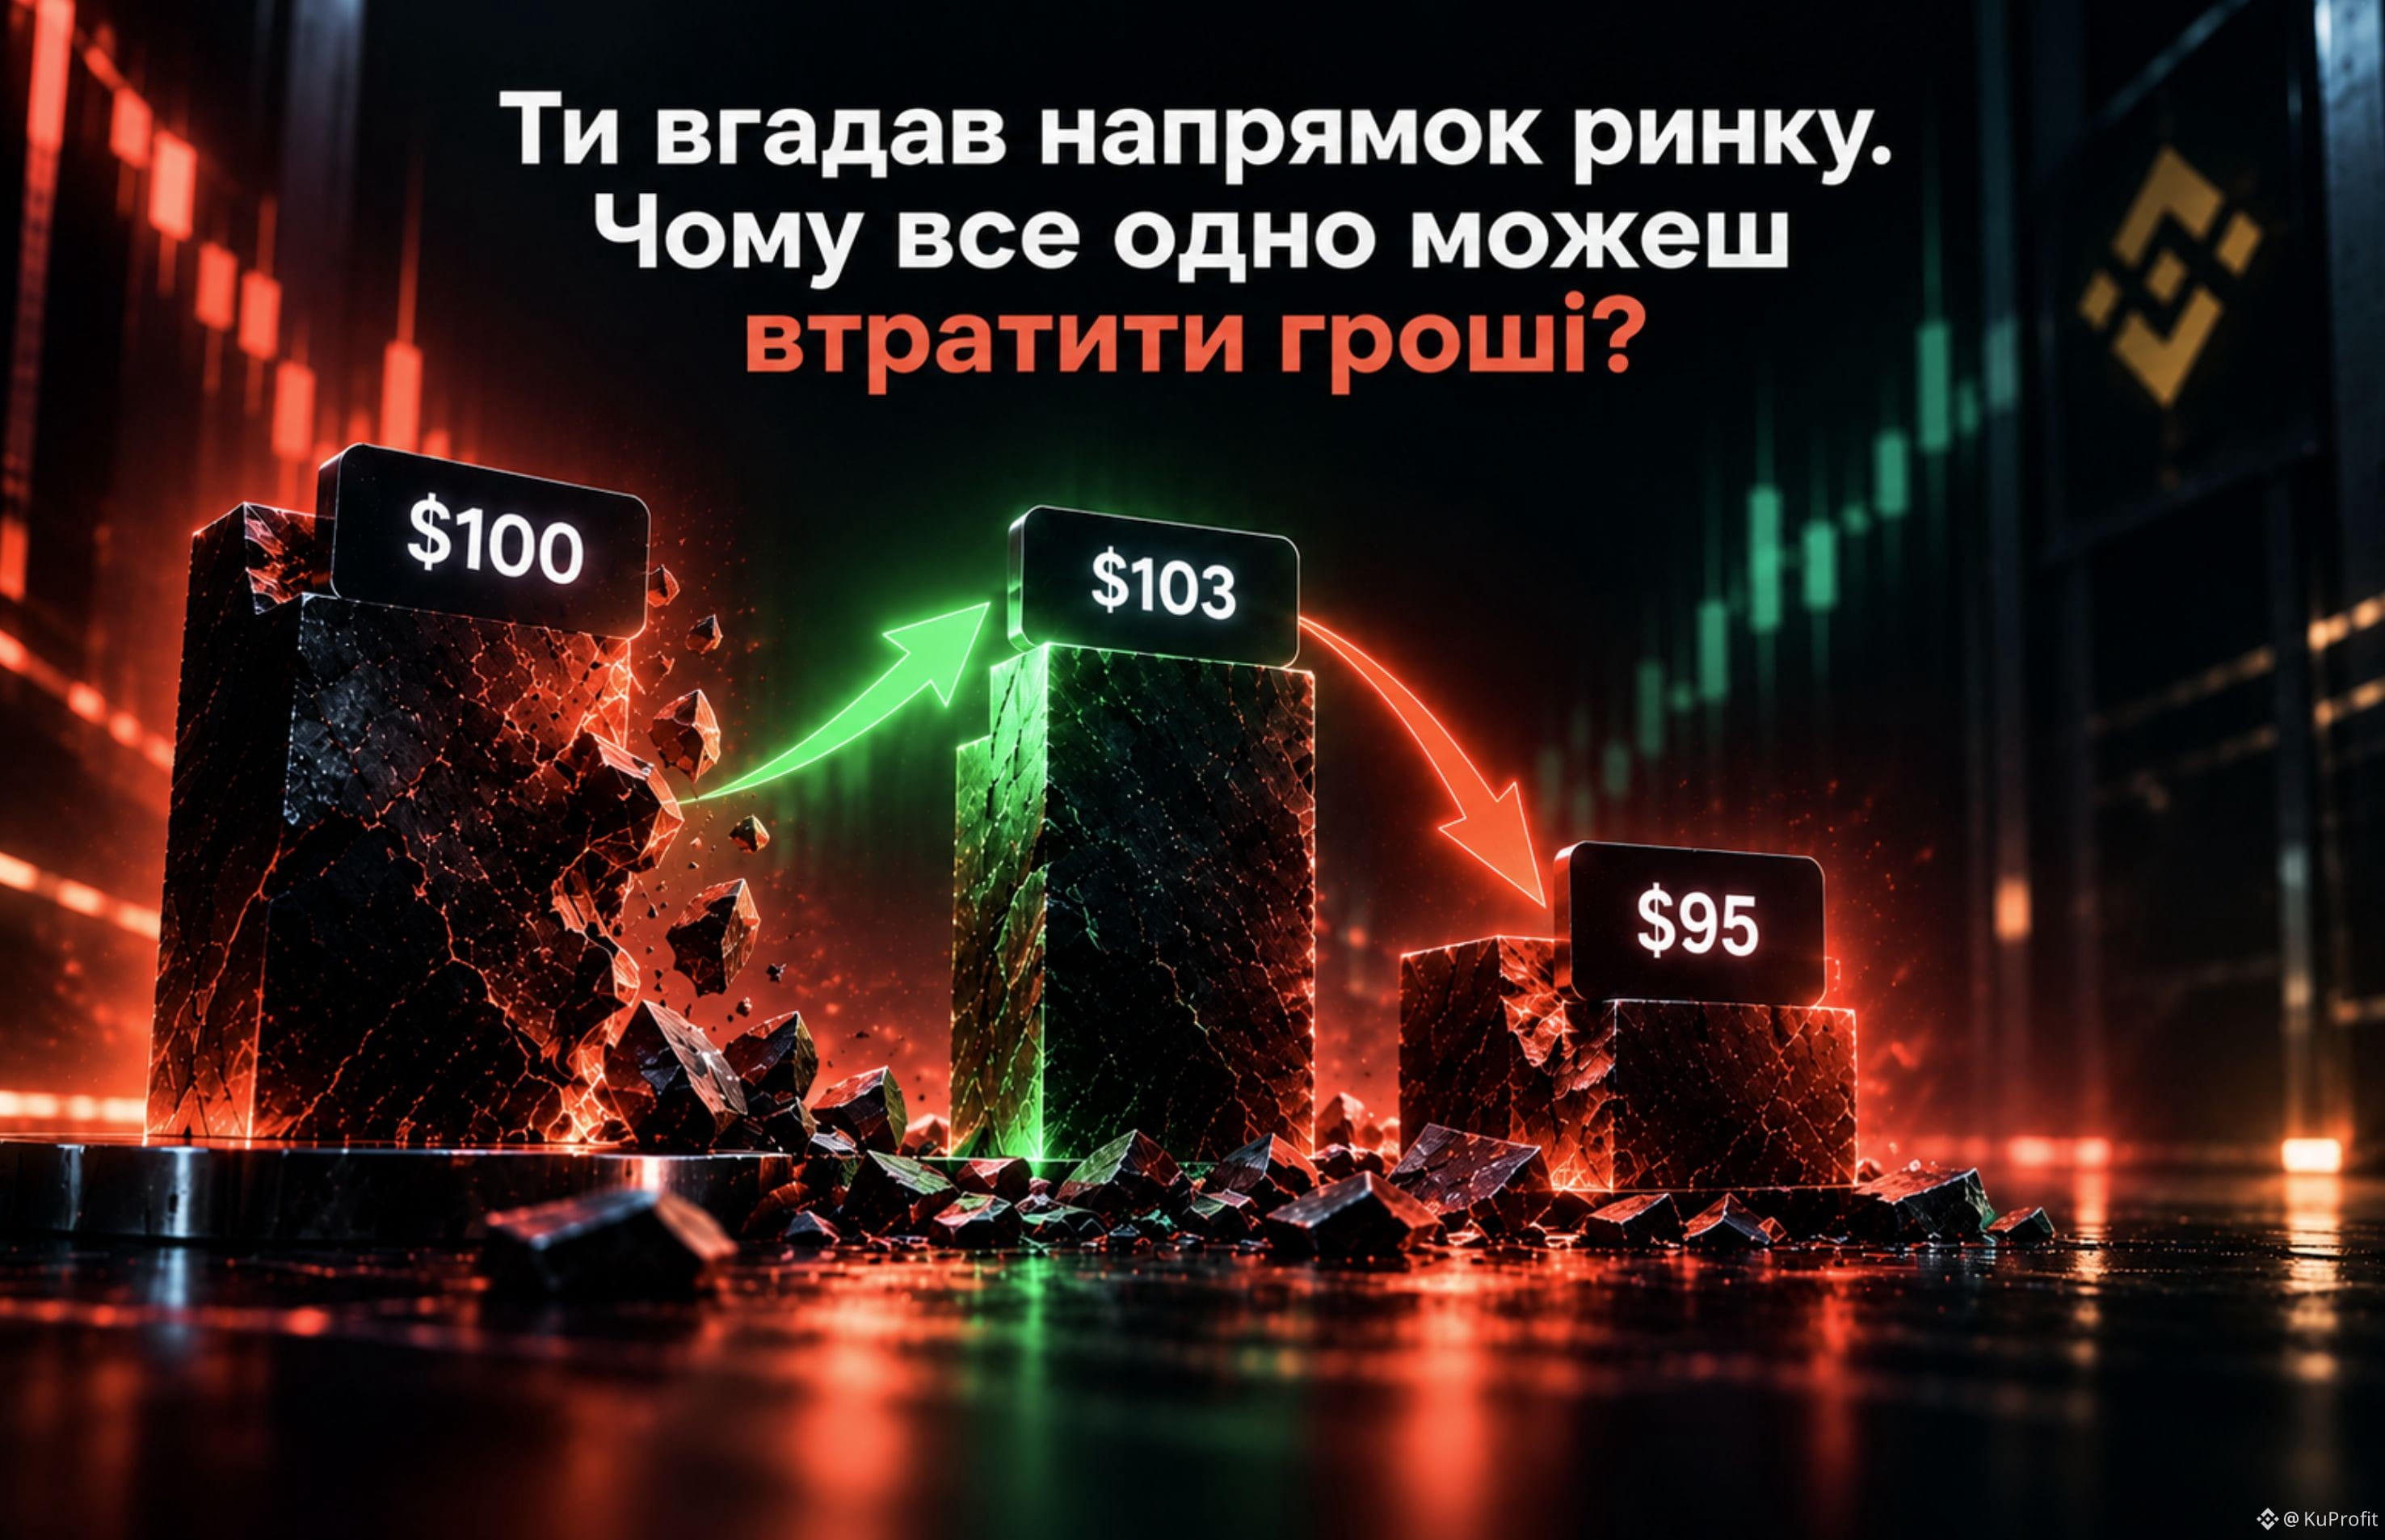
Bạn mua một tài sản với giá 100 đô la, kỳ vọng nó sẽ tăng lên 110.
Tài sản thực sự bắt đầu tăng — nhưng chỉ lên đến 103.
Sau đó nó đảo chiều và giảm xuống còn 95.
Bạn xác định đúng hướng, nhưng mức biến động là chưa đủ để giao dịch của bạn đạt được kết quả như mong muốn.
Còn một điểm nữa — thời gian.
Bạn có thể dự đoán đúng rằng tài sản sẽ tăng, nhưng nếu điều đó xảy ra sau khi bạn đã đóng vị thế hoặc khi thời hạn hiệu lực của công cụ đã hết, thì dự báo của bạn sẽ không giúp ích gì.
Vì vậy có sự khác biệt giữa:
“我 đoán đúng giá sẽ đi về đâu”
và
“Giao dịch của tôi đã kiếm được tiền”.
Kết quả phụ thuộc không chỉ vào hướng giá mà còn vào:
quy mô biến động;
mốc thời điểm vào và ra khỏi lệnh;
quy mô vị thế;
các điều kiện của chính công cụ đó;
phí giao dịch và các chi phí khác.
Đoán đúng hướng chỉ là một phần của giao dịch.
Bạn có thể đúng về thị trường, nhưng lại xây dựng vị thế không đúng.
#Trading #RiskManagement
Bạn đã đoán đúng hướng của thị trường. Vậy tại sao bạn vẫn có thể mất tiền?
Có vẻ như logic rất đơn giản:
Bạn nghĩ rằng tài sản sẽ tăng giá → bạn mua → nó tăng → bạn kiếm được lợi nhuận.
Nhưng dự báo đúng vẫn chưa hề đảm bảo rằng giao dịch sẽ sinh lời.
Hãy hình dung:
Bạn mua một tài sản với giá 100 đô la, kỳ vọng nó sẽ tăng lên 110.
Tài sản thực sự bắt đầu tăng — nhưng chỉ lên đến 103.
Sau đó nó đảo chiều và giảm xuống còn 95.
Bạn xác định đúng hướng, nhưng mức biến động là chưa đủ để giao dịch của bạn đạt được kết quả như mong muốn.
Còn một điểm nữa — thời gian.
Bạn có thể dự đoán đúng rằng tài sản sẽ tăng, nhưng nếu điều đó xảy ra sau khi bạn đã đóng vị thế hoặc khi thời hạn hiệu lực của công cụ đã hết, thì dự báo của bạn sẽ không giúp ích gì.
Vì vậy có sự khác biệt giữa:
“我 đoán đúng giá sẽ đi về đâu”
và
“Giao dịch của tôi đã kiếm được tiền”.
Kết quả phụ thuộc không chỉ vào hướng giá mà còn vào:
quy mô biến động;
mốc thời điểm vào và ra khỏi lệnh;
quy mô vị thế;
các điều kiện của chính công cụ đó;
phí giao dịch và các chi phí khác.
Đoán đúng hướng chỉ là một phần của giao dịch.
Bạn có thể đúng về thị trường, nhưng lại xây dựng vị thế không đúng.
#Trading #RiskManagement
Có vẻ như logic rất đơn giản:
Bạn nghĩ rằng tài sản sẽ tăng giá → bạn mua → nó tăng → bạn kiếm được lợi nhuận.
Nhưng dự báo đúng vẫn chưa hề đảm bảo rằng giao dịch sẽ sinh lời.
Hãy hình dung:
Bạn mua một tài sản với giá 100 đô la, kỳ vọng nó sẽ tăng lên 110.
Tài sản thực sự bắt đầu tăng — nhưng chỉ lên đến 103.
Sau đó nó đảo chiều và giảm xuống còn 95.
Bạn xác định đúng hướng, nhưng mức biến động là chưa đủ để giao dịch của bạn đạt được kết quả như mong muốn.
Còn một điểm nữa — thời gian.
Bạn có thể dự đoán đúng rằng tài sản sẽ tăng, nhưng nếu điều đó xảy ra sau khi bạn đã đóng vị thế hoặc khi thời hạn hiệu lực của công cụ đã hết, thì dự báo của bạn sẽ không giúp ích gì.
Vì vậy có sự khác biệt giữa:
“我 đoán đúng giá sẽ đi về đâu”
và
“Giao dịch của tôi đã kiếm được tiền”.
Kết quả phụ thuộc không chỉ vào hướng giá mà còn vào:
quy mô biến động;
mốc thời điểm vào và ra khỏi lệnh;
quy mô vị thế;
các điều kiện của chính công cụ đó;
phí giao dịch và các chi phí khác.
Đoán đúng hướng chỉ là một phần của giao dịch.
Bạn có thể đúng về thị trường, nhưng lại xây dựng vị thế không đúng.
#Trading #RiskManagement
144
·
--
Nên mua một tài sản ngay lập tức hay chia việc mua thành nhiều phần?
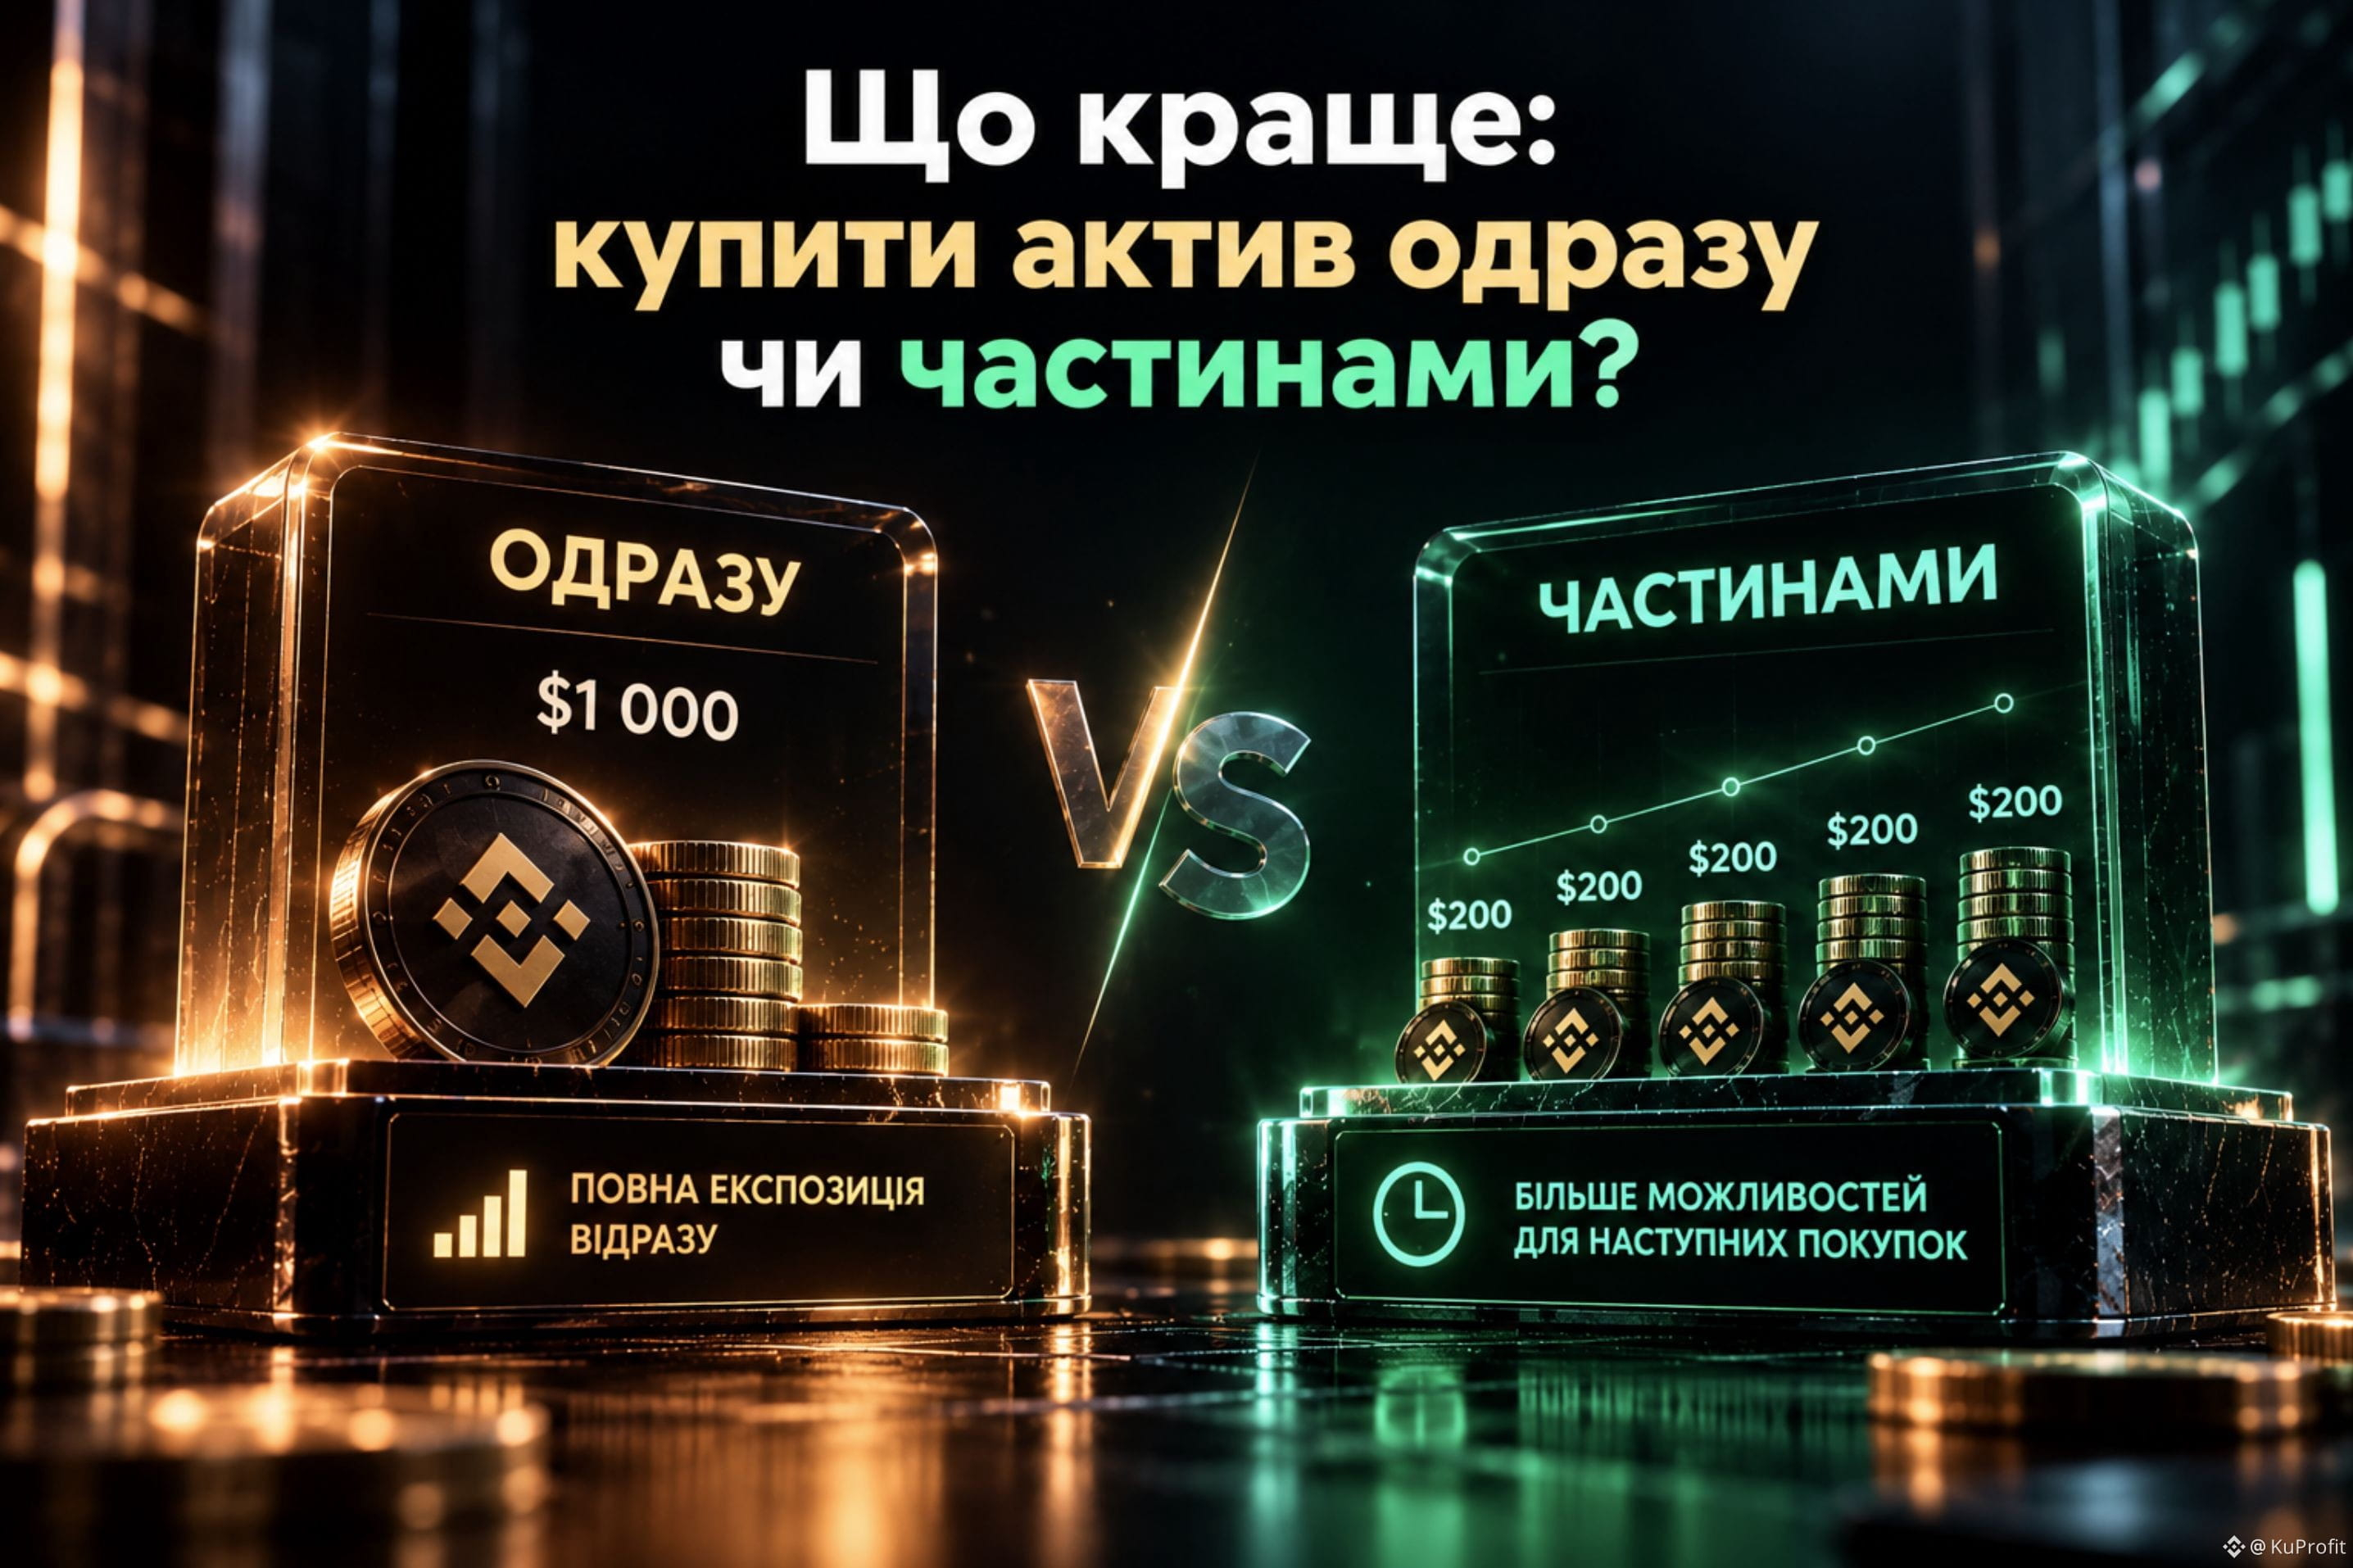
Bạn có 1 000 đô la và bạn quyết định mua một tài sản.
Có hai lựa chọn:
1 000 đô la ngay bây giờ
hoặc
200 đô la bây giờ + 200 đô la sau đó + thêm 200 đô la và cứ thế tiếp.
📈 Nếu tài sản bắt đầu tăng ngay, việc mua toàn bộ số tiền ngay từ đầu sẽ mang lại mức tiếp xúc (exposure) đầy đủ với biến động.
📉 Nếu giá giảm, việc mua chia nhỏ sẽ giữ lại một phần vốn để bạn có thể tham gia (mua) ở các lần tiếp theo với mức giá thấp hơn.
Nhưng điều quan trọng là:
việc chia nhỏ khoản mua không tự động làm cho khoản đầu tư sinh lời.
Bạn chỉ thay đổi cách thức vào lệnh.
Toàn bộ số tiền ngay → mức tiếp xúc nhiều hơn ngay bây giờ.
Chia thành phần → mức tiếp xúc ít hơn ngay bây giờ, nhưng lại có nhiều vốn hơn cho các lần mua tiếp theo.
Vì vậy, câu hỏi không phải là cách nào lúc nào cũng tốt hơn.
Câu hỏi nằm ở chỗ:
bạn muốn nhận toàn bộ mức tiếp xúc ngay lập tức hay giữ lại vốn của mình cho các điểm vào tiếp theo?
Đó chính là khác biệt cốt lõi giữa hai cách tiếp cận.
#Trading #Investing
Nên mua một tài sản ngay lập tức hay chia việc mua thành nhiều phần?
Bạn có 1 000 đô la và bạn quyết định mua một tài sản.
Có hai lựa chọn:
1 000 đô la ngay bây giờ
hoặc
200 đô la bây giờ + 200 đô la sau đó + thêm 200 đô la và cứ thế tiếp.
📈 Nếu tài sản bắt đầu tăng ngay, việc mua toàn bộ số tiền ngay từ đầu sẽ mang lại mức tiếp xúc (exposure) đầy đủ với biến động.
📉 Nếu giá giảm, việc mua chia nhỏ sẽ giữ lại một phần vốn để bạn có thể tham gia (mua) ở các lần tiếp theo với mức giá thấp hơn.
Nhưng điều quan trọng là:
việc chia nhỏ khoản mua không tự động làm cho khoản đầu tư sinh lời.
Bạn chỉ thay đổi cách thức vào lệnh.
Toàn bộ số tiền ngay → mức tiếp xúc nhiều hơn ngay bây giờ.
Chia thành phần → mức tiếp xúc ít hơn ngay bây giờ, nhưng lại có nhiều vốn hơn cho các lần mua tiếp theo.
Vì vậy, câu hỏi không phải là cách nào lúc nào cũng tốt hơn.
Câu hỏi nằm ở chỗ:
bạn muốn nhận toàn bộ mức tiếp xúc ngay lập tức hay giữ lại vốn của mình cho các điểm vào tiếp theo?
Đó chính là khác biệt cốt lõi giữa hai cách tiếp cận.
#Trading #Investing
Bạn có 1 000 đô la và bạn quyết định mua một tài sản.
Có hai lựa chọn:
1 000 đô la ngay bây giờ
hoặc
200 đô la bây giờ + 200 đô la sau đó + thêm 200 đô la và cứ thế tiếp.
📈 Nếu tài sản bắt đầu tăng ngay, việc mua toàn bộ số tiền ngay từ đầu sẽ mang lại mức tiếp xúc (exposure) đầy đủ với biến động.
📉 Nếu giá giảm, việc mua chia nhỏ sẽ giữ lại một phần vốn để bạn có thể tham gia (mua) ở các lần tiếp theo với mức giá thấp hơn.
Nhưng điều quan trọng là:
việc chia nhỏ khoản mua không tự động làm cho khoản đầu tư sinh lời.
Bạn chỉ thay đổi cách thức vào lệnh.
Toàn bộ số tiền ngay → mức tiếp xúc nhiều hơn ngay bây giờ.
Chia thành phần → mức tiếp xúc ít hơn ngay bây giờ, nhưng lại có nhiều vốn hơn cho các lần mua tiếp theo.
Vì vậy, câu hỏi không phải là cách nào lúc nào cũng tốt hơn.
Câu hỏi nằm ở chỗ:
bạn muốn nhận toàn bộ mức tiếp xúc ngay lập tức hay giữ lại vốn của mình cho các điểm vào tiếp theo?
Đó chính là khác biệt cốt lõi giữa hai cách tiếp cận.
#Trading #Investing
212
·
--
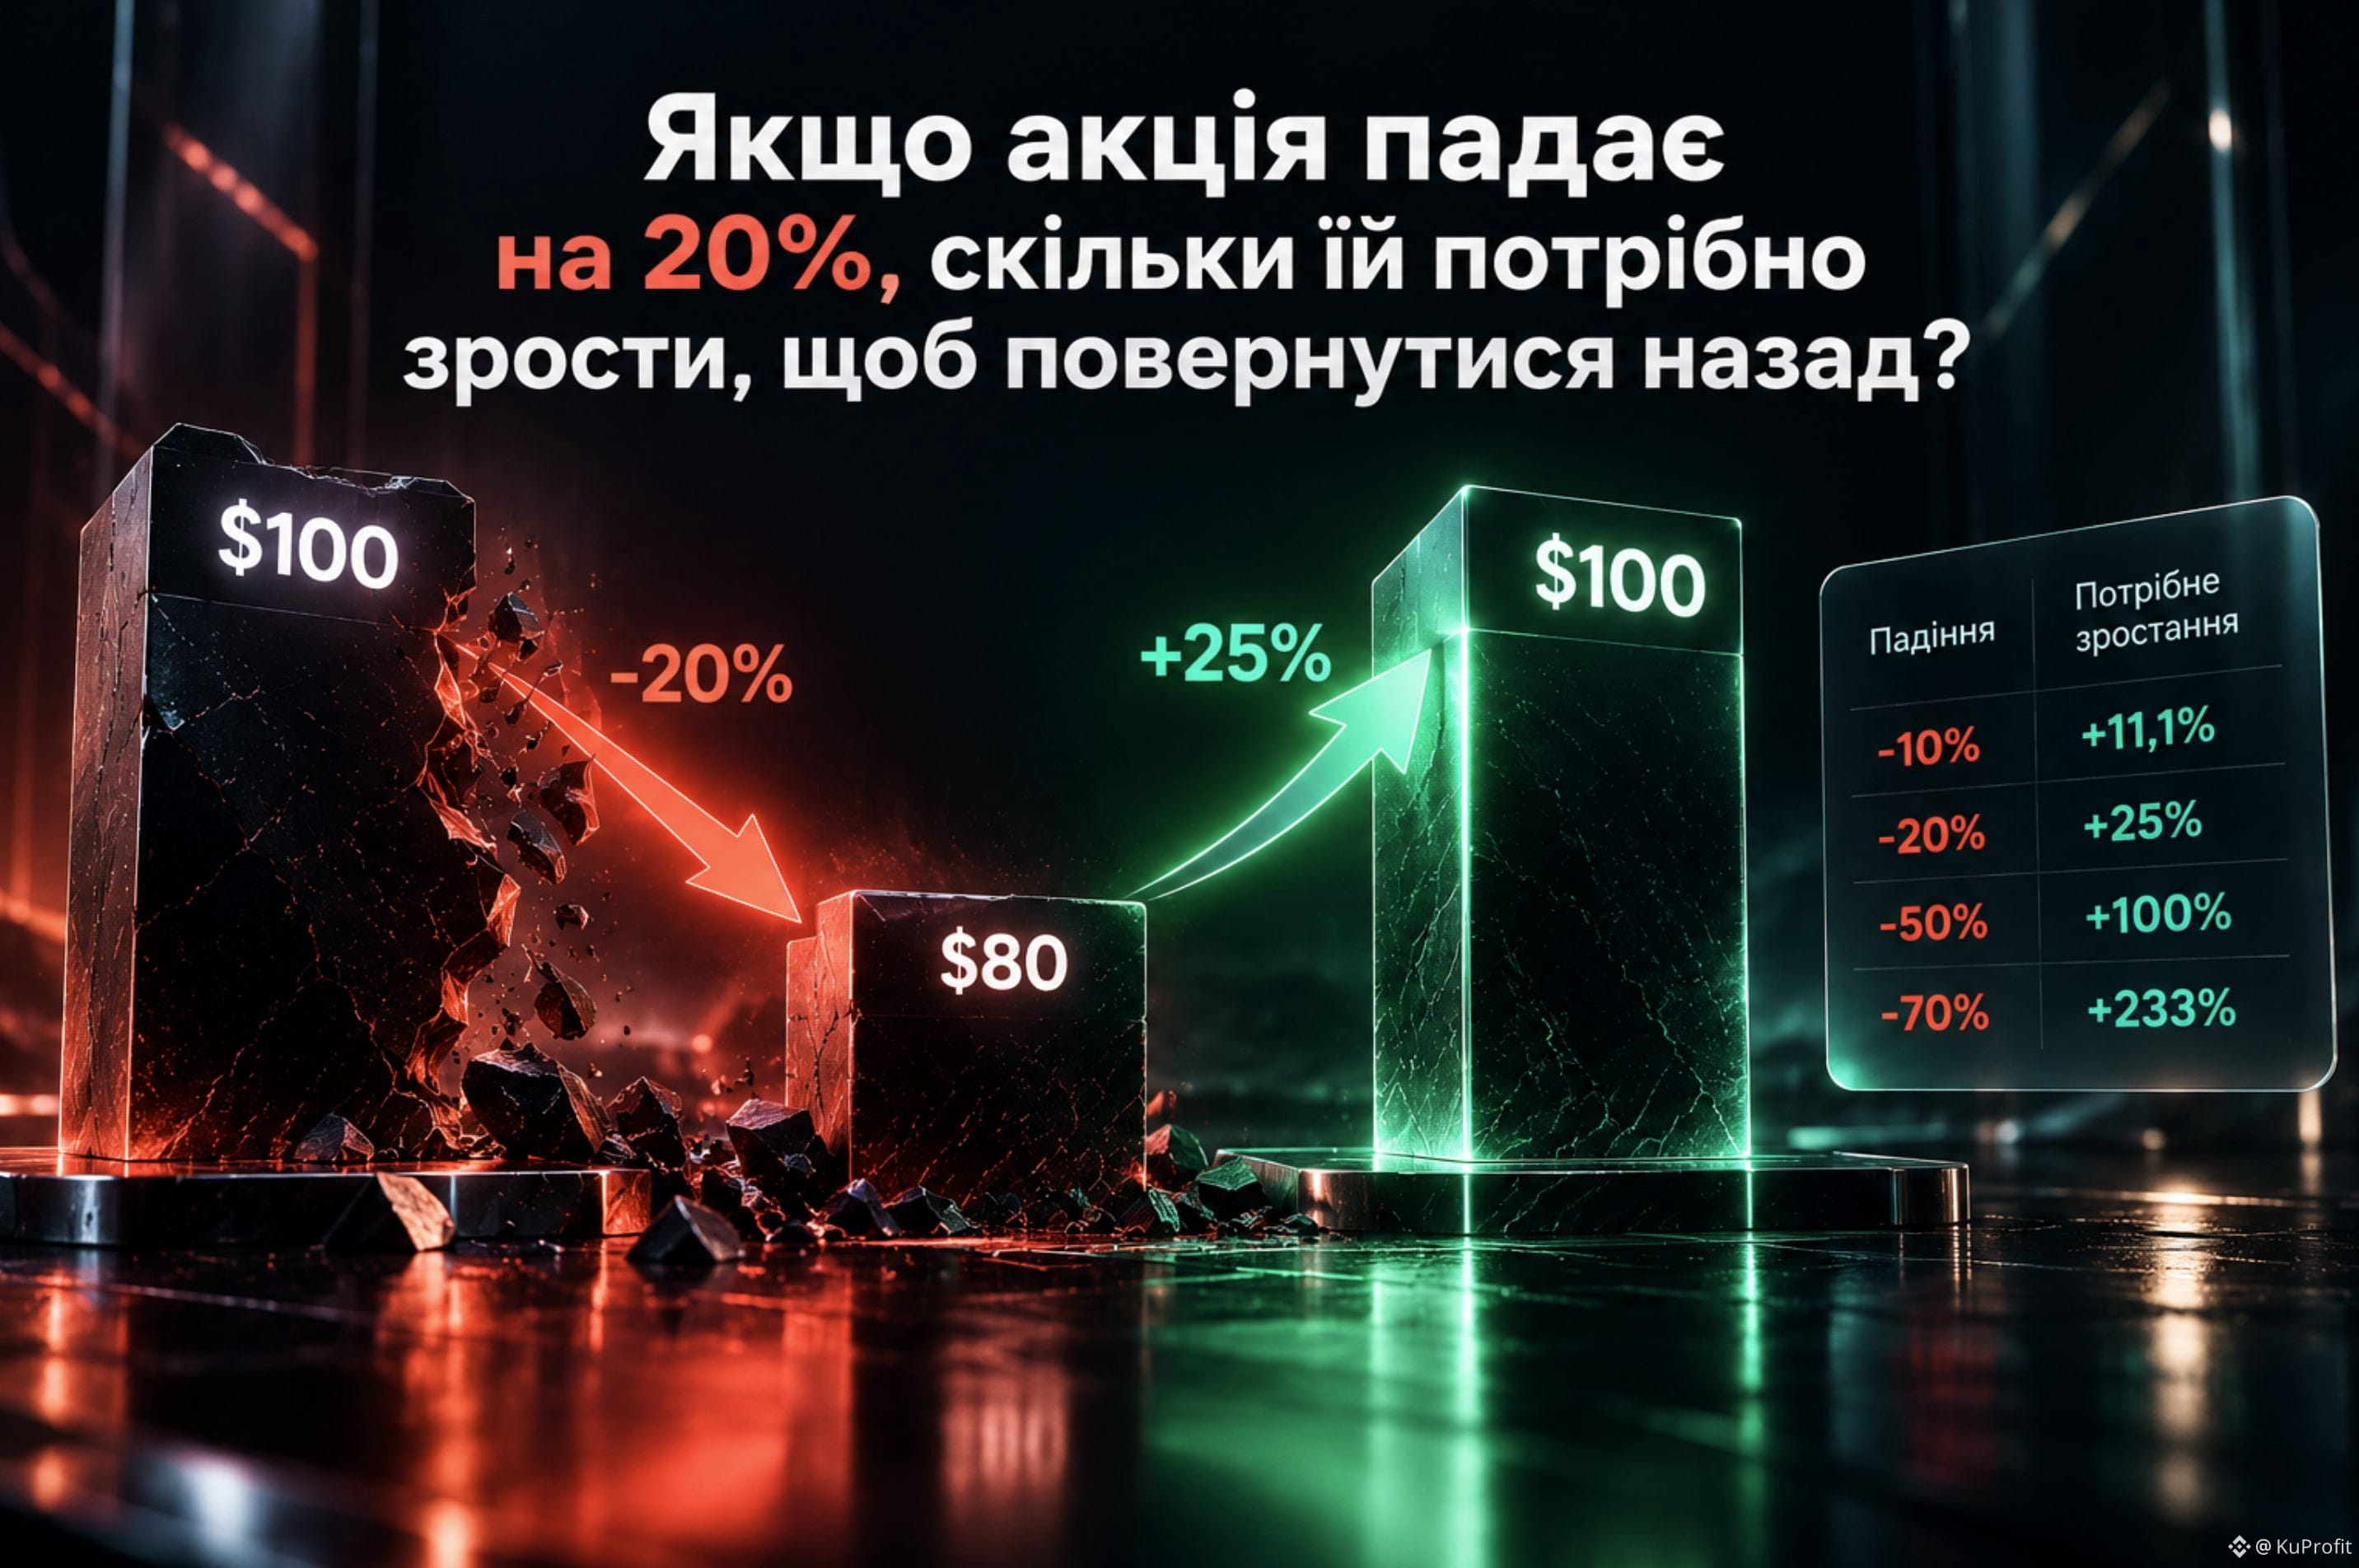
Nếu một cổ phiếu giảm 20%, thì nó cần tăng bao nhiêu để quay trở lại như cũ?
Thoạt nhìn, câu trả lời — 20%.
Nhưng không phải.
Hãy giả sử cổ phiếu đã có giá 100 đô la.
Nó giảm 20% → còn lại 80 đô la.
Để từ 80 đô la quay lại 100 đô la, mức tăng cần thiết là 25%.
Tức là:
100 → -20% → 80 → +25% → 100
Vì sao như vậy?
Vì phần trăm được tính dựa trên giá trị mới, nhỏ hơn.
Và mức sụt càng mạnh thì mức tăng cần để phục hồi càng lớn:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Vì vậy, việc giảm 50% — không phải là tình huống mà có thể khắc phục bằng một mức tăng thông thường là 50%.
Theo tôi, đây là một trong những điều quan trọng nhất cần nhớ khi đánh giá rủi ro:
phần trăm giảm và phần trăm tăng không đối xứng.
#Trading #Investing
Nếu một cổ phiếu giảm 20%, thì nó cần tăng bao nhiêu để quay trở lại như cũ?
Thoạt nhìn, câu trả lời — 20%.
Nhưng không phải.
Hãy giả sử cổ phiếu đã có giá 100 đô la.
Nó giảm 20% → còn lại 80 đô la.
Để từ 80 đô la quay lại 100 đô la, mức tăng cần thiết là 25%.
Tức là:
100 → -20% → 80 → +25% → 100
Vì sao như vậy?
Vì phần trăm được tính dựa trên giá trị mới, nhỏ hơn.
Và mức sụt càng mạnh thì mức tăng cần để phục hồi càng lớn:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Vì vậy, việc giảm 50% — không phải là tình huống mà có thể khắc phục bằng một mức tăng thông thường là 50%.
Theo tôi, đây là một trong những điều quan trọng nhất cần nhớ khi đánh giá rủi ro:
phần trăm giảm và phần trăm tăng không đối xứng.
#Trading #Investing
Thoạt nhìn, câu trả lời — 20%.
Nhưng không phải.
Hãy giả sử cổ phiếu đã có giá 100 đô la.
Nó giảm 20% → còn lại 80 đô la.
Để từ 80 đô la quay lại 100 đô la, mức tăng cần thiết là 25%.
Tức là:
100 → -20% → 80 → +25% → 100
Vì sao như vậy?
Vì phần trăm được tính dựa trên giá trị mới, nhỏ hơn.
Và mức sụt càng mạnh thì mức tăng cần để phục hồi càng lớn:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Vì vậy, việc giảm 50% — không phải là tình huống mà có thể khắc phục bằng một mức tăng thông thường là 50%.
Theo tôi, đây là một trong những điều quan trọng nhất cần nhớ khi đánh giá rủi ro:
phần trăm giảm và phần trăm tăng không đối xứng.
#Trading #Investing
98
·
--
Mua định kỳ cổ phiếu — có thực sự là “mua rẻ hơn” không?
Gần đây Binance đã thêm Stock Recurring Buy — một tính năng cho phép tự động mua các cổ phiếu và ETF đã chọn theo một lịch trình định sẵn.
Thoạt nhìn thì mọi thứ có vẻ đơn giản:
chọn tài sản → thiết lập lịch → hệ thống sẽ tự động mua.
Nhưng có một điểm dễ bị bỏ qua.
Binance cảnh báo: giá tại mỗi lần thực hiện tự động có thể khác so với giá tại thời điểm bạn tạo kế hoạch.
Nghĩa là nếu hôm nay tôi thiết lập mua AAPL trị giá 100 USD vào mỗi thứ Hai, thì không có nghĩa là thứ Hai tới tôi sẽ mua đúng với giá hôm nay.
Tôi sẽ mua với số tiền đã lên kế hoạch, nhưng theo giá thị trường tại thời điểm thực hiện.
Và với tôi, điều thú vị nằm ở sự khác biệt giữa:
“tôi đầu tư định kỳ”
và
“tôi mua định kỳ với mức giá có lợi”.
Thứ nhất, Recurring Buy thực sự có thể tự động hóa.
Thứ hai — không ai đảm bảo.
Lệnh được thực hiện tự động mà không cần xác nhận thêm, nên giá trước lần mua tiếp theo có thể thay đổi.
Vì vậy, tôi không xem Recurring Buy như cách đoán đúng một mức giá, mà là cách không phải lúc nào cũng tự quyết:
“Bây giờ mua hay chờ?”
Tự động hóa giúp giảm bớt một phần thao tác thủ công.
Nhưng không loại bỏ rủi ro từ thị trường.
#TradFi
Mua định kỳ cổ phiếu — có thực sự là “mua rẻ hơn” không?
Gần đây Binance đã thêm Stock Recurring Buy — một tính năng cho phép tự động mua các cổ phiếu và ETF đã chọn theo một lịch trình định sẵn.
Thoạt nhìn thì mọi thứ có vẻ đơn giản:
chọn tài sản → thiết lập lịch → hệ thống sẽ tự động mua.
Nhưng có một điểm dễ bị bỏ qua.
Binance cảnh báo: giá tại mỗi lần thực hiện tự động có thể khác so với giá tại thời điểm bạn tạo kế hoạch.
Nghĩa là nếu hôm nay tôi thiết lập mua AAPL trị giá 100 USD vào mỗi thứ Hai, thì không có nghĩa là thứ Hai tới tôi sẽ mua đúng với giá hôm nay.
Tôi sẽ mua với số tiền đã lên kế hoạch, nhưng theo giá thị trường tại thời điểm thực hiện.
Và với tôi, điều thú vị nằm ở sự khác biệt giữa:
“tôi đầu tư định kỳ”
và
“tôi mua định kỳ với mức giá có lợi”.
Thứ nhất, Recurring Buy thực sự có thể tự động hóa.
Thứ hai — không ai đảm bảo.
Lệnh được thực hiện tự động mà không cần xác nhận thêm, nên giá trước lần mua tiếp theo có thể thay đổi.
Vì vậy, tôi không xem Recurring Buy như cách đoán đúng một mức giá, mà là cách không phải lúc nào cũng tự quyết:
“Bây giờ mua hay chờ?”
Tự động hóa giúp giảm bớt một phần thao tác thủ công.
Nhưng không loại bỏ rủi ro từ thị trường.
#TradFi
Gần đây Binance đã thêm Stock Recurring Buy — một tính năng cho phép tự động mua các cổ phiếu và ETF đã chọn theo một lịch trình định sẵn.
Thoạt nhìn thì mọi thứ có vẻ đơn giản:
chọn tài sản → thiết lập lịch → hệ thống sẽ tự động mua.
Nhưng có một điểm dễ bị bỏ qua.
Binance cảnh báo: giá tại mỗi lần thực hiện tự động có thể khác so với giá tại thời điểm bạn tạo kế hoạch.
Nghĩa là nếu hôm nay tôi thiết lập mua AAPL trị giá 100 USD vào mỗi thứ Hai, thì không có nghĩa là thứ Hai tới tôi sẽ mua đúng với giá hôm nay.
Tôi sẽ mua với số tiền đã lên kế hoạch, nhưng theo giá thị trường tại thời điểm thực hiện.
Và với tôi, điều thú vị nằm ở sự khác biệt giữa:
“tôi đầu tư định kỳ”
và
“tôi mua định kỳ với mức giá có lợi”.
Thứ nhất, Recurring Buy thực sự có thể tự động hóa.
Thứ hai — không ai đảm bảo.
Lệnh được thực hiện tự động mà không cần xác nhận thêm, nên giá trước lần mua tiếp theo có thể thay đổi.
Vì vậy, tôi không xem Recurring Buy như cách đoán đúng một mức giá, mà là cách không phải lúc nào cũng tự quyết:
“Bây giờ mua hay chờ?”
Tự động hóa giúp giảm bớt một phần thao tác thủ công.
Nhưng không loại bỏ rủi ro từ thị trường.
#TradFi

1
319
·
--
Tại sao hai hợp đồng tương lai (perpetual) cho cùng một cổ phiếu lại có cơ chế giá khác nhau?
Tôi đã chú ý đến một chi tiết trong TradFi Perpetuals.
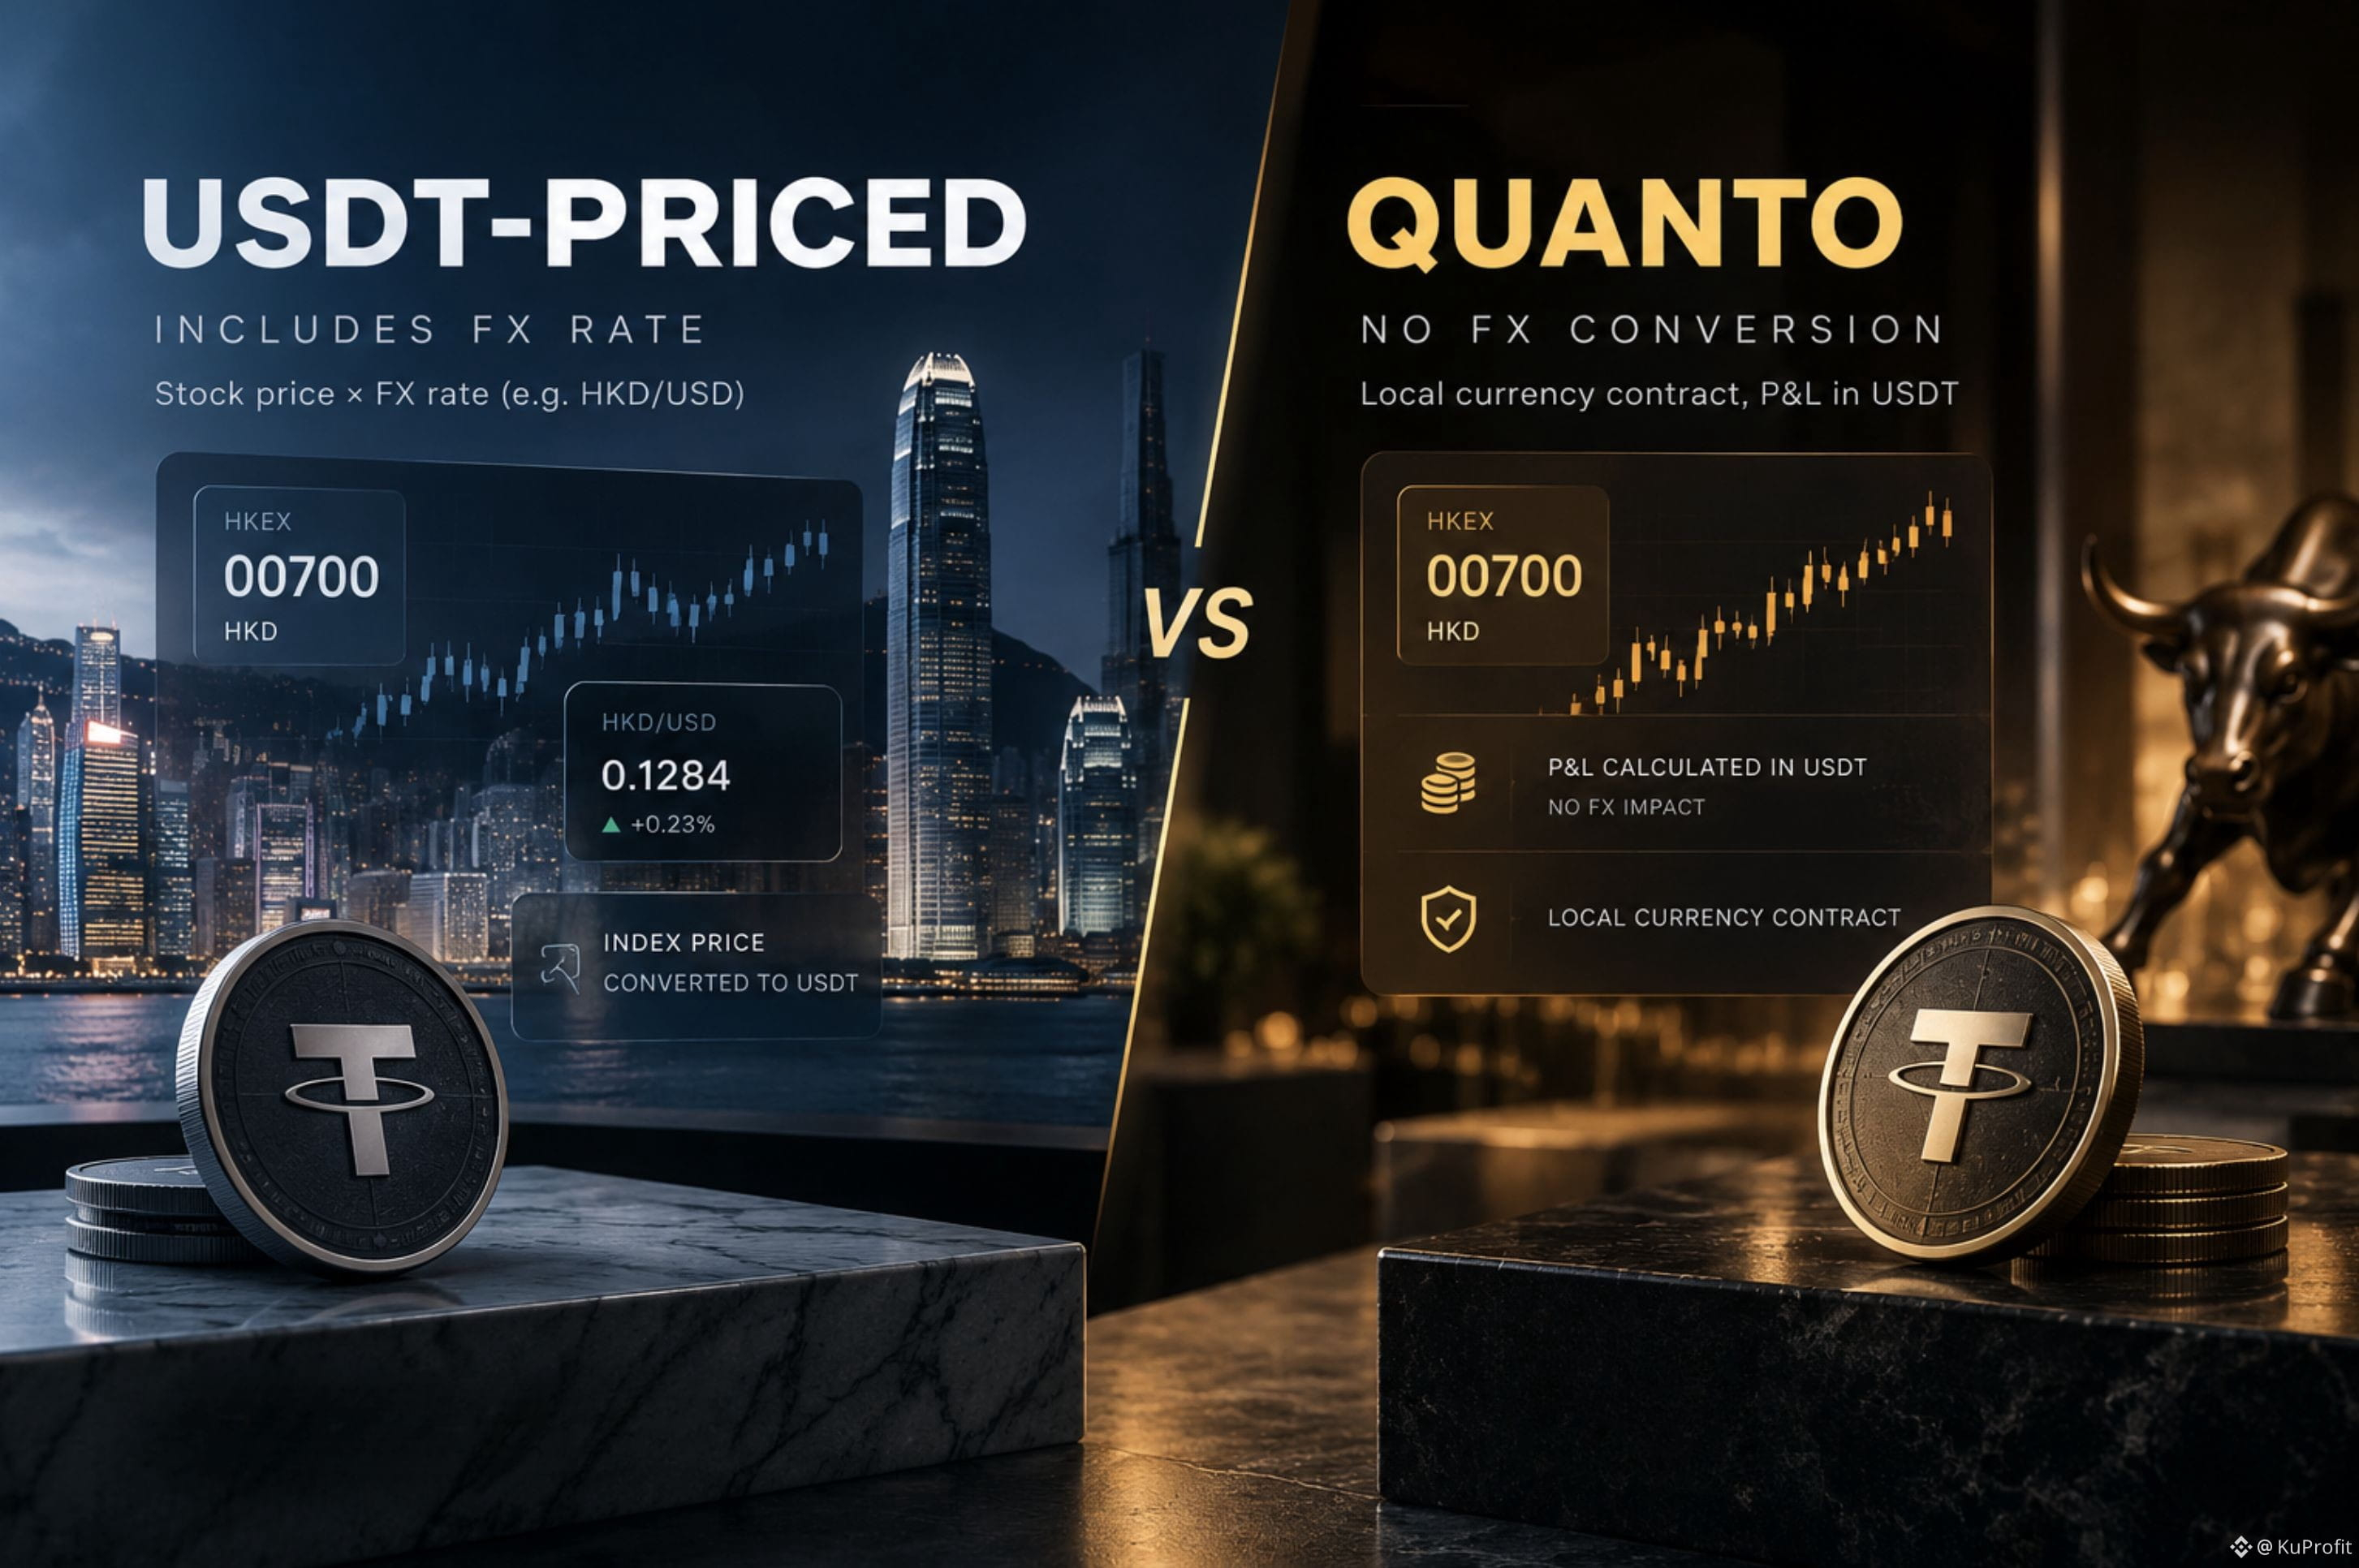
Binance cung cấp các hợp đồng theo định dạng USDT-Priced và Quanto.
Nghe có vẻ là nếu tài sản cơ sở là như nhau, thì chỉ khác nhau ở tên gọi.
Nhưng cơ chế lại khác.
Với hợp đồng USDT-Priced, giá chỉ số được hình thành từ giá cổ phiếu trên sàn giao dịch chính của nó, có tính đến tỷ giá hối đoái.
Đối với cổ phiếu ở Hồng Kông, điều này có nghĩa là: giá trên HKEX + tỷ giá HKD/USD.
Trong khi đó, với Quanto thì cách tiếp cận khác: hợp đồng được định danh bằng tiền tệ địa phương, nhưng ký quỹ (margin) và lãi/lỗ (P&L) được tính bằng USDT mà không cần chuyển đổi theo tỷ giá FX.
Và ở đây nảy sinh một điểm khác biệt thú vị.
Nếu giá cổ phiếu không đổi nhưng HKD/USD biến động, thì kết quả với hợp đồng USDT-Priced có thể khác so với Quanto.
Tức là hai hợp đồng có thể bám theo cùng một underlying nhưng có độ nhạy khác nhau đối với yếu tố tiền tệ.
Với tôi, đây là một ví dụ tốt cho thấy khi chọn phái sinh, không chỉ đủ để nhìn vào tài sản cơ sở.
Cần xem giá được hình thành như thế nào và P&L được tính ra sao.
Đôi khi phần rủi ro quan trọng không nằm ở chính tài sản, mà nằm ở cơ chế của hợp đồng.
#TradFi
Tại sao hai hợp đồng tương lai (perpetual) cho cùng một cổ phiếu lại có cơ chế giá khác nhau?
Tôi đã chú ý đến một chi tiết trong TradFi Perpetuals.
Binance cung cấp các hợp đồng theo định dạng USDT-Priced và Quanto.
Nghe có vẻ là nếu tài sản cơ sở là như nhau, thì chỉ khác nhau ở tên gọi.
Nhưng cơ chế lại khác.
Với hợp đồng USDT-Priced, giá chỉ số được hình thành từ giá cổ phiếu trên sàn giao dịch chính của nó, có tính đến tỷ giá hối đoái.
Đối với cổ phiếu ở Hồng Kông, điều này có nghĩa là: giá trên HKEX + tỷ giá HKD/USD.
Trong khi đó, với Quanto thì cách tiếp cận khác: hợp đồng được định danh bằng tiền tệ địa phương, nhưng ký quỹ (margin) và lãi/lỗ (P&L) được tính bằng USDT mà không cần chuyển đổi theo tỷ giá FX.
Và ở đây nảy sinh một điểm khác biệt thú vị.
Nếu giá cổ phiếu không đổi nhưng HKD/USD biến động, thì kết quả với hợp đồng USDT-Priced có thể khác so với Quanto.
Tức là hai hợp đồng có thể bám theo cùng một underlying nhưng có độ nhạy khác nhau đối với yếu tố tiền tệ.
Với tôi, đây là một ví dụ tốt cho thấy khi chọn phái sinh, không chỉ đủ để nhìn vào tài sản cơ sở.
Cần xem giá được hình thành như thế nào và P&L được tính ra sao.
Đôi khi phần rủi ro quan trọng không nằm ở chính tài sản, mà nằm ở cơ chế của hợp đồng.
#TradFi
Tôi đã chú ý đến một chi tiết trong TradFi Perpetuals.
Binance cung cấp các hợp đồng theo định dạng USDT-Priced và Quanto.
Nghe có vẻ là nếu tài sản cơ sở là như nhau, thì chỉ khác nhau ở tên gọi.
Nhưng cơ chế lại khác.
Với hợp đồng USDT-Priced, giá chỉ số được hình thành từ giá cổ phiếu trên sàn giao dịch chính của nó, có tính đến tỷ giá hối đoái.
Đối với cổ phiếu ở Hồng Kông, điều này có nghĩa là: giá trên HKEX + tỷ giá HKD/USD.
Trong khi đó, với Quanto thì cách tiếp cận khác: hợp đồng được định danh bằng tiền tệ địa phương, nhưng ký quỹ (margin) và lãi/lỗ (P&L) được tính bằng USDT mà không cần chuyển đổi theo tỷ giá FX.
Và ở đây nảy sinh một điểm khác biệt thú vị.
Nếu giá cổ phiếu không đổi nhưng HKD/USD biến động, thì kết quả với hợp đồng USDT-Priced có thể khác so với Quanto.
Tức là hai hợp đồng có thể bám theo cùng một underlying nhưng có độ nhạy khác nhau đối với yếu tố tiền tệ.
Với tôi, đây là một ví dụ tốt cho thấy khi chọn phái sinh, không chỉ đủ để nhìn vào tài sản cơ sở.
Cần xem giá được hình thành như thế nào và P&L được tính ra sao.
Đôi khi phần rủi ro quan trọng không nằm ở chính tài sản, mà nằm ở cơ chế của hợp đồng.
#TradFi
83
·
--
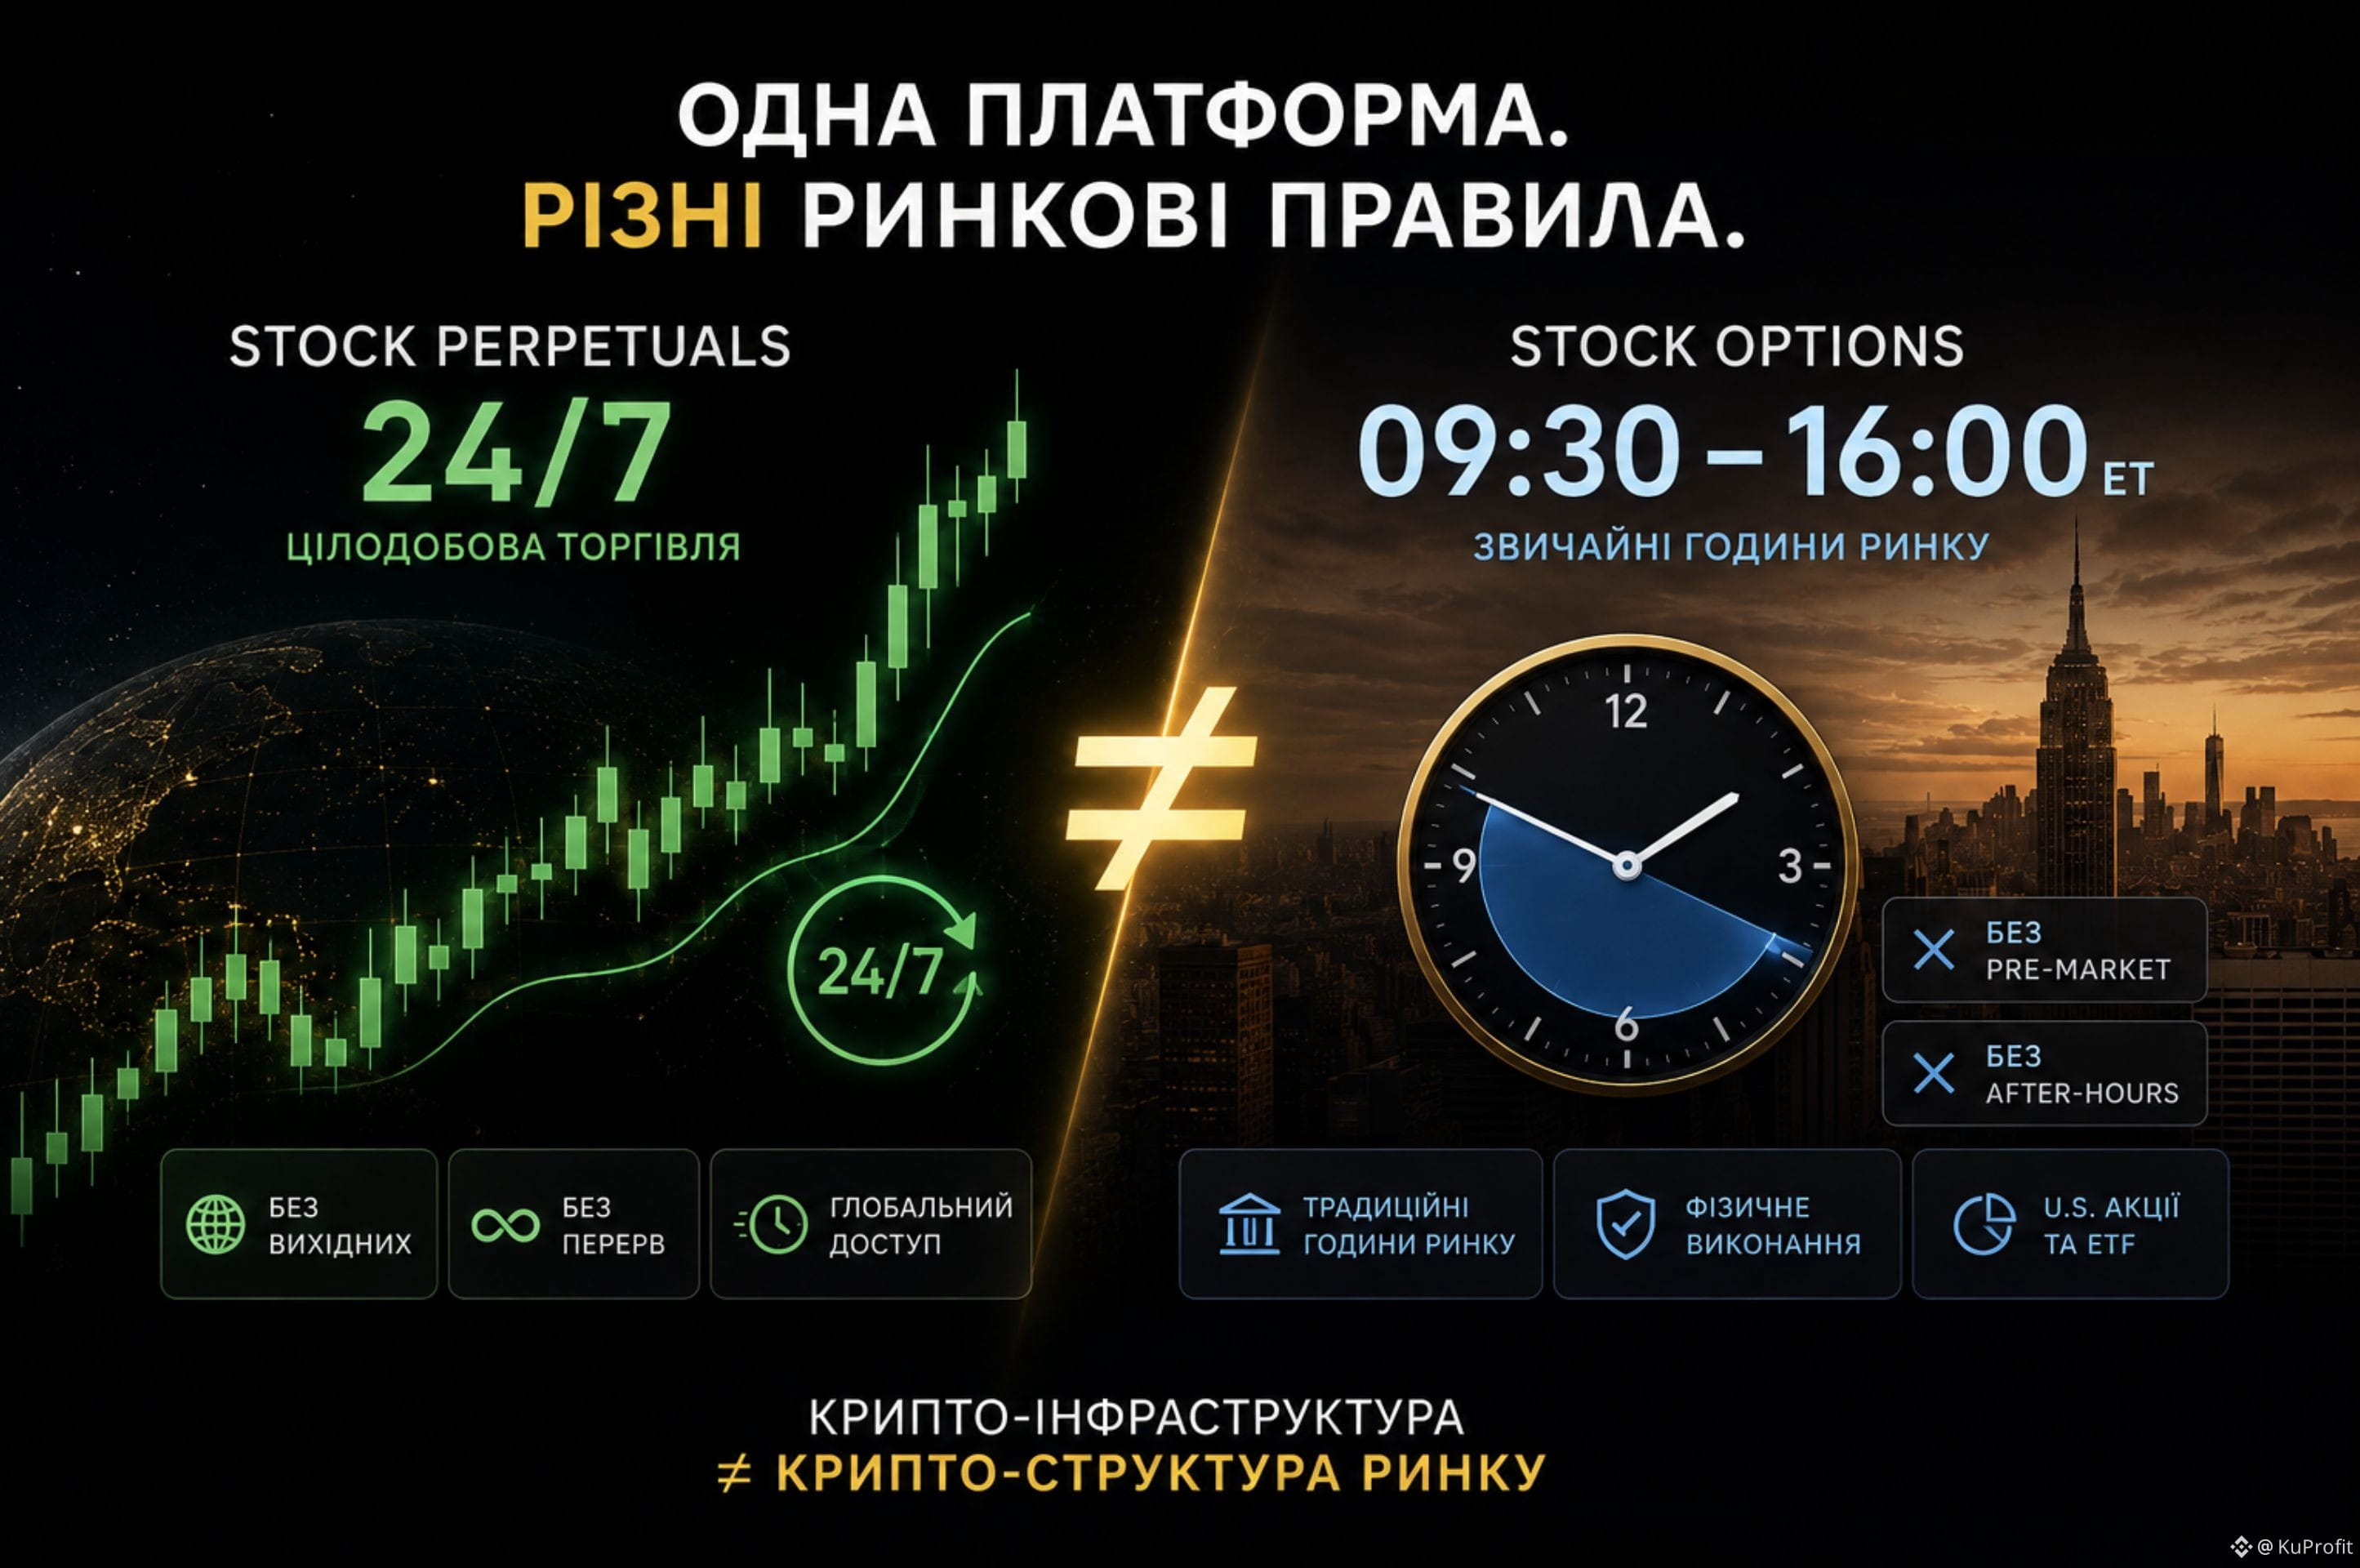
Nếu Stock Perpetuals giao dịch 24/7, thì tại sao Stock Options — chỉ trong giờ giao dịch thông thường?
Tôi quen với việc trên Binance, các tài sản truyền thống có thể xuất hiện trong một mô hình giao dịch hoàn toàn khác.
Ví dụ, Stock Perpetuals giao dịch 24/7.
Vì vậy, tôi bắt đầu tò mò chuyện gì đang xảy ra với Stock Options.
Binance ra mắt quyền chọn (options) cho cổ phiếu và ETF của Mỹ, nhưng chúng không chuyển sang chế độ giao dịch suốt ngày. Với đa số các quyền chọn như vậy, giao dịch diễn ra trong giờ giao dịch thông thường của thị trường Mỹ, không có pre-market và after-hours.
Nếu hai công cụ TradFi được cung cấp trên cùng một nền tảng, tại sao một công cụ có thể giao dịch 24/7, còn công cụ kia vẫn gắn với giờ của thị trường truyền thống?
Với tôi, đây là một ví dụ tốt cho thấy: cơ sở hạ tầng crypto ≠ cấu trúc thị trường crypto.
Việc chuyển một công cụ tài chính sang môi trường mới không đồng nghĩa với việc tự động thay đổi tất cả các quy tắc vận hành của nó.
Logic của chính bản thân công cụ tài chính có thể vẫn giữ lại một phần tính truyền thống.
Vì vậy bây giờ, tôi thấy hứng thú khi theo dõi sự phát triển của TradFi trên Binance theo một góc nhìn hơi khác:
cụ thể điều gì thay đổi khi các công cụ tài chính truyền thống chuyển sang môi trường crypto-native — và điều gì vẫn còn gắn với mô hình thị trường cũ?
#TradFi #StockOptions
Nếu Stock Perpetuals giao dịch 24/7, thì tại sao Stock Options — chỉ trong giờ giao dịch thông thường?
Tôi quen với việc trên Binance, các tài sản truyền thống có thể xuất hiện trong một mô hình giao dịch hoàn toàn khác.
Ví dụ, Stock Perpetuals giao dịch 24/7.
Vì vậy, tôi bắt đầu tò mò chuyện gì đang xảy ra với Stock Options.
Binance ra mắt quyền chọn (options) cho cổ phiếu và ETF của Mỹ, nhưng chúng không chuyển sang chế độ giao dịch suốt ngày. Với đa số các quyền chọn như vậy, giao dịch diễn ra trong giờ giao dịch thông thường của thị trường Mỹ, không có pre-market và after-hours.
Nếu hai công cụ TradFi được cung cấp trên cùng một nền tảng, tại sao một công cụ có thể giao dịch 24/7, còn công cụ kia vẫn gắn với giờ của thị trường truyền thống?
Với tôi, đây là một ví dụ tốt cho thấy: cơ sở hạ tầng crypto ≠ cấu trúc thị trường crypto.
Việc chuyển một công cụ tài chính sang môi trường mới không đồng nghĩa với việc tự động thay đổi tất cả các quy tắc vận hành của nó.
Logic của chính bản thân công cụ tài chính có thể vẫn giữ lại một phần tính truyền thống.
Vì vậy bây giờ, tôi thấy hứng thú khi theo dõi sự phát triển của TradFi trên Binance theo một góc nhìn hơi khác:
cụ thể điều gì thay đổi khi các công cụ tài chính truyền thống chuyển sang môi trường crypto-native — và điều gì vẫn còn gắn với mô hình thị trường cũ?
#TradFi #StockOptions
Tôi quen với việc trên Binance, các tài sản truyền thống có thể xuất hiện trong một mô hình giao dịch hoàn toàn khác.
Ví dụ, Stock Perpetuals giao dịch 24/7.
Vì vậy, tôi bắt đầu tò mò chuyện gì đang xảy ra với Stock Options.
Binance ra mắt quyền chọn (options) cho cổ phiếu và ETF của Mỹ, nhưng chúng không chuyển sang chế độ giao dịch suốt ngày. Với đa số các quyền chọn như vậy, giao dịch diễn ra trong giờ giao dịch thông thường của thị trường Mỹ, không có pre-market và after-hours.
Nếu hai công cụ TradFi được cung cấp trên cùng một nền tảng, tại sao một công cụ có thể giao dịch 24/7, còn công cụ kia vẫn gắn với giờ của thị trường truyền thống?
Với tôi, đây là một ví dụ tốt cho thấy: cơ sở hạ tầng crypto ≠ cấu trúc thị trường crypto.
Việc chuyển một công cụ tài chính sang môi trường mới không đồng nghĩa với việc tự động thay đổi tất cả các quy tắc vận hành của nó.
Logic của chính bản thân công cụ tài chính có thể vẫn giữ lại một phần tính truyền thống.
Vì vậy bây giờ, tôi thấy hứng thú khi theo dõi sự phát triển của TradFi trên Binance theo một góc nhìn hơi khác:
cụ thể điều gì thay đổi khi các công cụ tài chính truyền thống chuyển sang môi trường crypto-native — và điều gì vẫn còn gắn với mô hình thị trường cũ?
#TradFi #StockOptions
134
·
--
Một khoản phạt thường nghe giống như một chi phí của sự thất bại.
Nhưng nếu một phần chi phí đó được chuyển cho tác nhân thực hiện việc xử lý vị thế, thì liệu nó có thật sự chỉ là một khoản phạt?
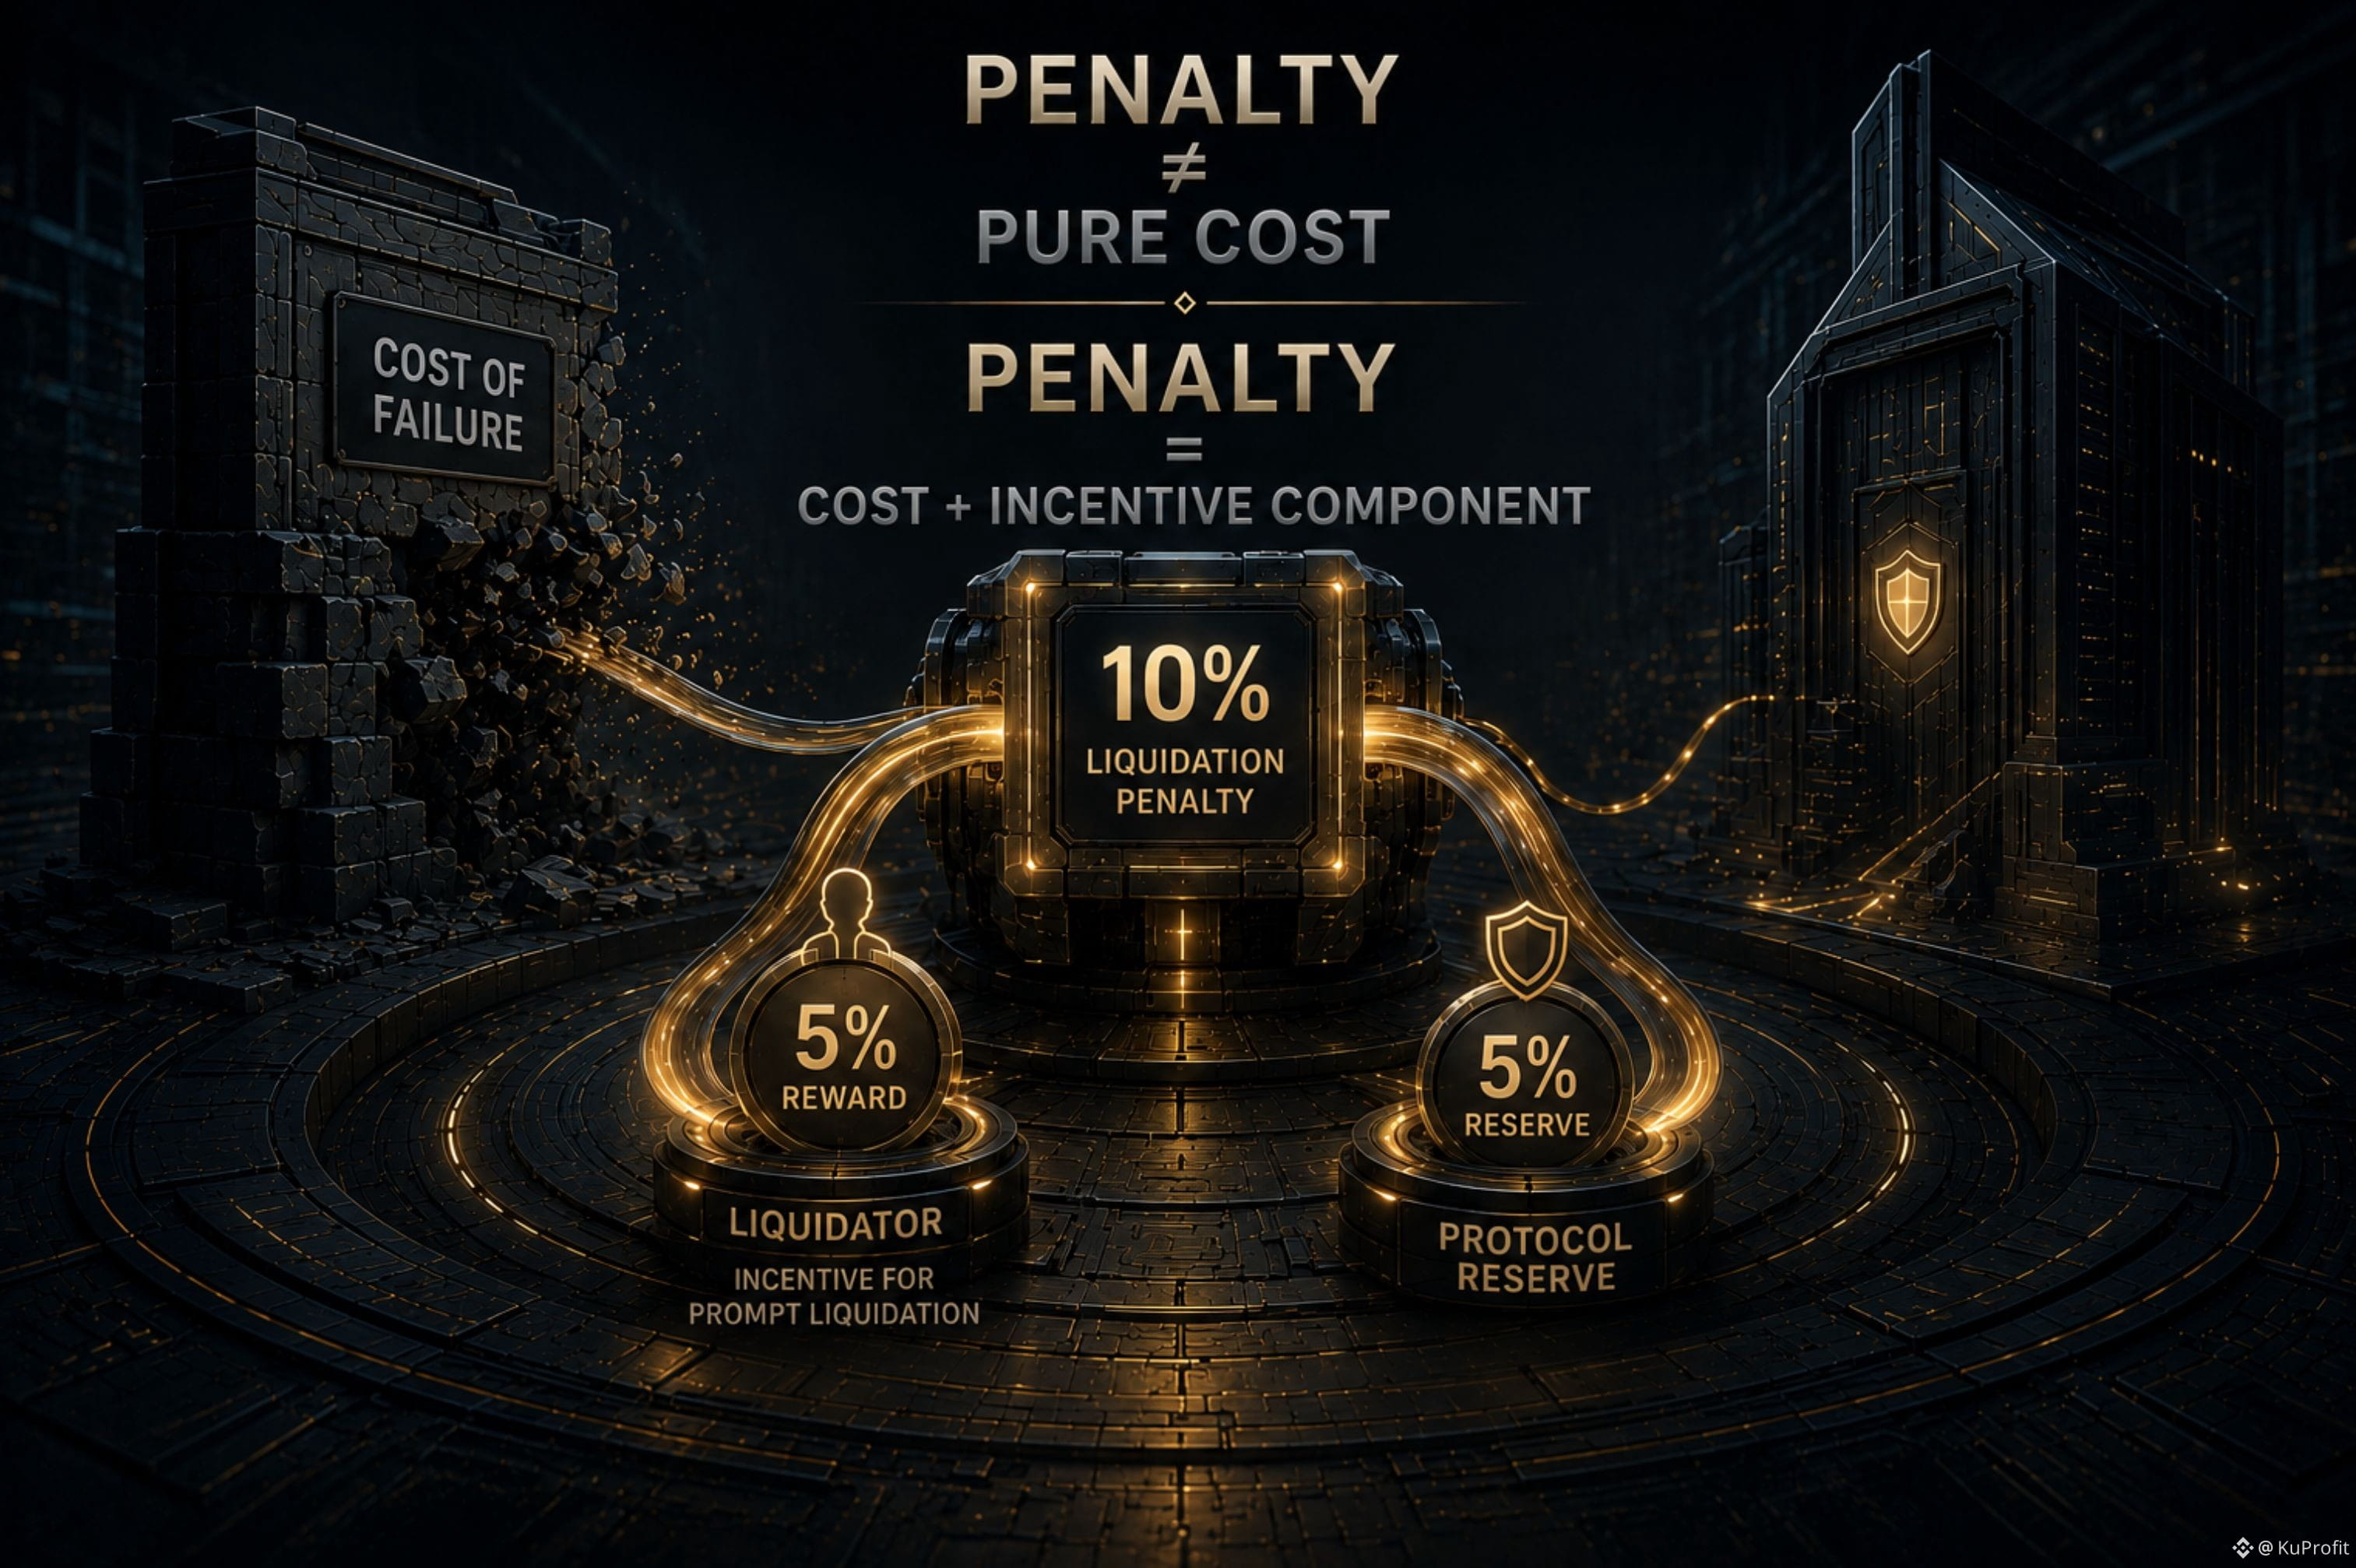
Trong TermMax, việc thanh lý áp dụng mức phạt 10% dựa trên giá trị nợ đã được thanh lý. Khoản phạt này được tính vào tài sản thế chấp của người vay.
Nhưng nơi số tiền đó đi đến mới là phần thú vị hơn.
5% được phân bổ cho người thanh lý như một khoản thưởng.
5% được chuyển vào quỹ dự trữ của giao thức.
TermMax mô tả phần thưởng cho người thanh lý như một động lực cho việc thanh lý kịp thời.
Vậy nên, khoản phạt không chỉ làm nhiệm vụ gán một chi phí cho một vị thế thất bại.
Một phần của nó tạo ra động lực kinh tế cho tác nhân thực hiện việc thanh lý.
Điều đó thay đổi cách nhìn nhận:
phí phạt thanh lý ≠ chỉ là chi phí mang tính trừng phạt.
Nó cũng là một phần trong kiến trúc động lực đứng sau hoạt động thanh lý.
Vì vậy, khi xem xét một khoản phạt thanh lý, có lẽ câu hỏi tốt hơn không chỉ là “nó tốn bao nhiêu tiền?”.
Mà là:
Ai được khuyến khích bởi khoản chi phí đó — và nó đóng vai trò gì trong quy trình thanh lý?
#termmax @termmax
Một khoản phạt thường nghe giống như một chi phí của sự thất bại.
Nhưng nếu một phần chi phí đó được chuyển cho tác nhân thực hiện việc xử lý vị thế, thì liệu nó có thật sự chỉ là một khoản phạt?
Trong TermMax, việc thanh lý áp dụng mức phạt 10% dựa trên giá trị nợ đã được thanh lý. Khoản phạt này được tính vào tài sản thế chấp của người vay.
Nhưng nơi số tiền đó đi đến mới là phần thú vị hơn.
5% được phân bổ cho người thanh lý như một khoản thưởng.
5% được chuyển vào quỹ dự trữ của giao thức.
TermMax mô tả phần thưởng cho người thanh lý như một động lực cho việc thanh lý kịp thời.
Vậy nên, khoản phạt không chỉ làm nhiệm vụ gán một chi phí cho một vị thế thất bại.
Một phần của nó tạo ra động lực kinh tế cho tác nhân thực hiện việc thanh lý.
Điều đó thay đổi cách nhìn nhận:
phí phạt thanh lý ≠ chỉ là chi phí mang tính trừng phạt.
Nó cũng là một phần trong kiến trúc động lực đứng sau hoạt động thanh lý.
Vì vậy, khi xem xét một khoản phạt thanh lý, có lẽ câu hỏi tốt hơn không chỉ là “nó tốn bao nhiêu tiền?”.
Mà là:
Ai được khuyến khích bởi khoản chi phí đó — và nó đóng vai trò gì trong quy trình thanh lý?
#termmax @TermMax
Nhưng nếu một phần chi phí đó được chuyển cho tác nhân thực hiện việc xử lý vị thế, thì liệu nó có thật sự chỉ là một khoản phạt?
Trong TermMax, việc thanh lý áp dụng mức phạt 10% dựa trên giá trị nợ đã được thanh lý. Khoản phạt này được tính vào tài sản thế chấp của người vay.
Nhưng nơi số tiền đó đi đến mới là phần thú vị hơn.
5% được phân bổ cho người thanh lý như một khoản thưởng.
5% được chuyển vào quỹ dự trữ của giao thức.
TermMax mô tả phần thưởng cho người thanh lý như một động lực cho việc thanh lý kịp thời.
Vậy nên, khoản phạt không chỉ làm nhiệm vụ gán một chi phí cho một vị thế thất bại.
Một phần của nó tạo ra động lực kinh tế cho tác nhân thực hiện việc thanh lý.
Điều đó thay đổi cách nhìn nhận:
phí phạt thanh lý ≠ chỉ là chi phí mang tính trừng phạt.
Nó cũng là một phần trong kiến trúc động lực đứng sau hoạt động thanh lý.
Vì vậy, khi xem xét một khoản phạt thanh lý, có lẽ câu hỏi tốt hơn không chỉ là “nó tốn bao nhiêu tiền?”.
Mà là:
Ai được khuyến khích bởi khoản chi phí đó — và nó đóng vai trò gì trong quy trình thanh lý?
#termmax @TermMax
102
·
--
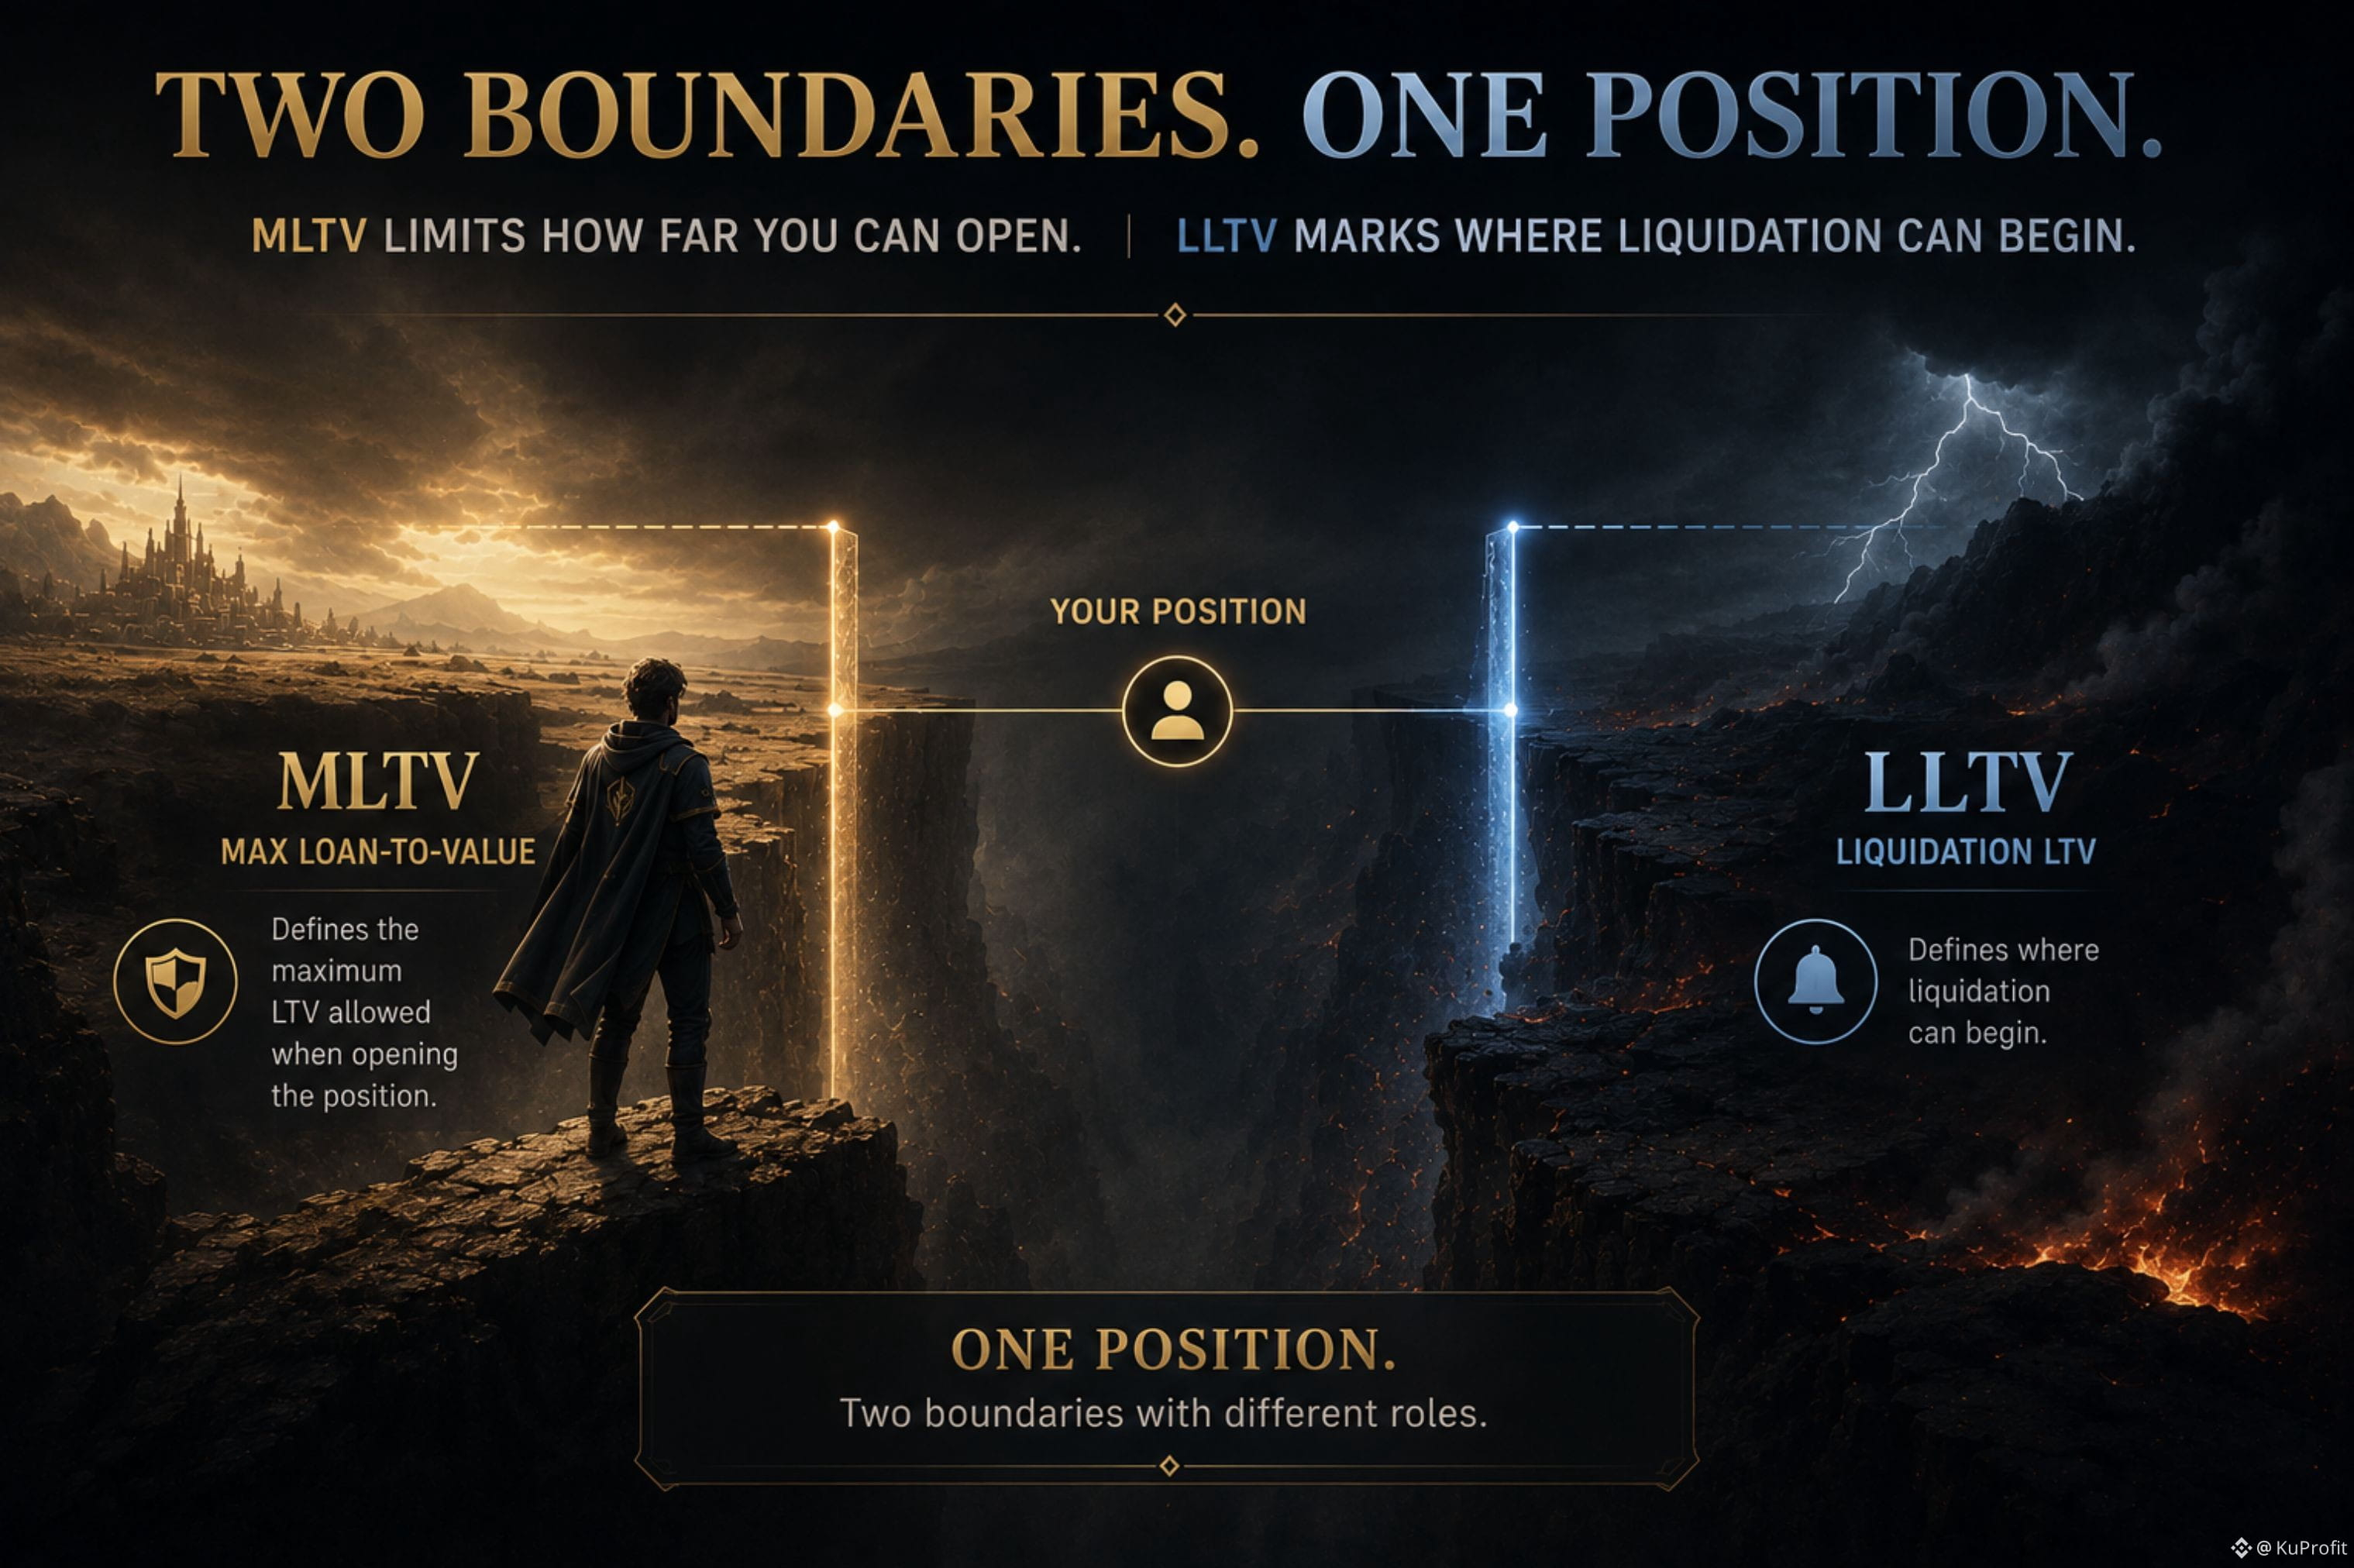
Một vị thế TermMax có hai ngưỡng LTV khác nhau vì một lý do.
Một ngưỡng giới hạn mức độ có thể mở rộng vị thế.
Ngưỡng còn lại đánh dấu nơi có thể bắt đầu thanh lý.
Dễ dàng coi LTV như một con số duy nhất cho biết mức độ rủi ro của một vị thế.
Nhưng TermMax tách điều đó thành hai ngưỡng:
MLTV đặt giới hạn tối đa về khả năng vay cho vị thế ban đầu.
LLTV xác định ngưỡng LTV tại đó việc thanh lý có thể bắt đầu.
Khoảng chênh giữa chúng là một phần trong thiết kế của giao thức: một lớp đệm giữa giới hạn vay và ranh giới thanh lý.
Điều này không có nghĩa là có sẵn một biên an toàn được đảm bảo hay một tỷ lệ phần trăm cố định mà tài sản thế chấp có thể hấp thụ.
Cách nhìn hữu ích hơn là thế này:
Một vị thế có một ngưỡng cho biết mức độ có thể mở — và một ngưỡng khác cho biết khi nào thanh lý có thể bắt đầu.
Vì vậy, khi so sánh các thị trường TermMax, chỉ nhìn vào “LTV” thôi có thể che giấu một khác biệt quan trọng.
Câu hỏi tốt hơn là:
Vị thế có thể bắt đầu ở đâu — và ranh giới thanh lý nằm ở đâu?
Hai con số LTV.
Một vị thế.
Việc làm khác nhau.
#termmax @termmax
Một vị thế TermMax có hai ngưỡng LTV khác nhau vì một lý do.
Một ngưỡng giới hạn mức độ có thể mở rộng vị thế.
Ngưỡng còn lại đánh dấu nơi có thể bắt đầu thanh lý.
Dễ dàng coi LTV như một con số duy nhất cho biết mức độ rủi ro của một vị thế.
Nhưng TermMax tách điều đó thành hai ngưỡng:
MLTV đặt giới hạn tối đa về khả năng vay cho vị thế ban đầu.
LLTV xác định ngưỡng LTV tại đó việc thanh lý có thể bắt đầu.
Khoảng chênh giữa chúng là một phần trong thiết kế của giao thức: một lớp đệm giữa giới hạn vay và ranh giới thanh lý.
Điều này không có nghĩa là có sẵn một biên an toàn được đảm bảo hay một tỷ lệ phần trăm cố định mà tài sản thế chấp có thể hấp thụ.
Cách nhìn hữu ích hơn là thế này:
Một vị thế có một ngưỡng cho biết mức độ có thể mở — và một ngưỡng khác cho biết khi nào thanh lý có thể bắt đầu.
Vì vậy, khi so sánh các thị trường TermMax, chỉ nhìn vào “LTV” thôi có thể che giấu một khác biệt quan trọng.
Câu hỏi tốt hơn là:
Vị thế có thể bắt đầu ở đâu — và ranh giới thanh lý nằm ở đâu?
Hai con số LTV.
Một vị thế.
Việc làm khác nhau.
#termmax @TermMax
Một ngưỡng giới hạn mức độ có thể mở rộng vị thế.
Ngưỡng còn lại đánh dấu nơi có thể bắt đầu thanh lý.
Dễ dàng coi LTV như một con số duy nhất cho biết mức độ rủi ro của một vị thế.
Nhưng TermMax tách điều đó thành hai ngưỡng:
MLTV đặt giới hạn tối đa về khả năng vay cho vị thế ban đầu.
LLTV xác định ngưỡng LTV tại đó việc thanh lý có thể bắt đầu.
Khoảng chênh giữa chúng là một phần trong thiết kế của giao thức: một lớp đệm giữa giới hạn vay và ranh giới thanh lý.
Điều này không có nghĩa là có sẵn một biên an toàn được đảm bảo hay một tỷ lệ phần trăm cố định mà tài sản thế chấp có thể hấp thụ.
Cách nhìn hữu ích hơn là thế này:
Một vị thế có một ngưỡng cho biết mức độ có thể mở — và một ngưỡng khác cho biết khi nào thanh lý có thể bắt đầu.
Vì vậy, khi so sánh các thị trường TermMax, chỉ nhìn vào “LTV” thôi có thể che giấu một khác biệt quan trọng.
Câu hỏi tốt hơn là:
Vị thế có thể bắt đầu ở đâu — và ranh giới thanh lý nằm ở đâu?
Hai con số LTV.
Một vị thế.
Việc làm khác nhau.
#termmax @TermMax
96
·
--
Phần thú vị có thể bắt đầu khi việc thanh lý không giải quyết dứt điểm khoản vay.
Mô hình tư duy thông thường khá đơn giản:
tài sản thế chấp → thanh lý → khoản nợ được giải quyết.
Nhưng đó không phải lúc nào cũng là kết thúc của quy trình.
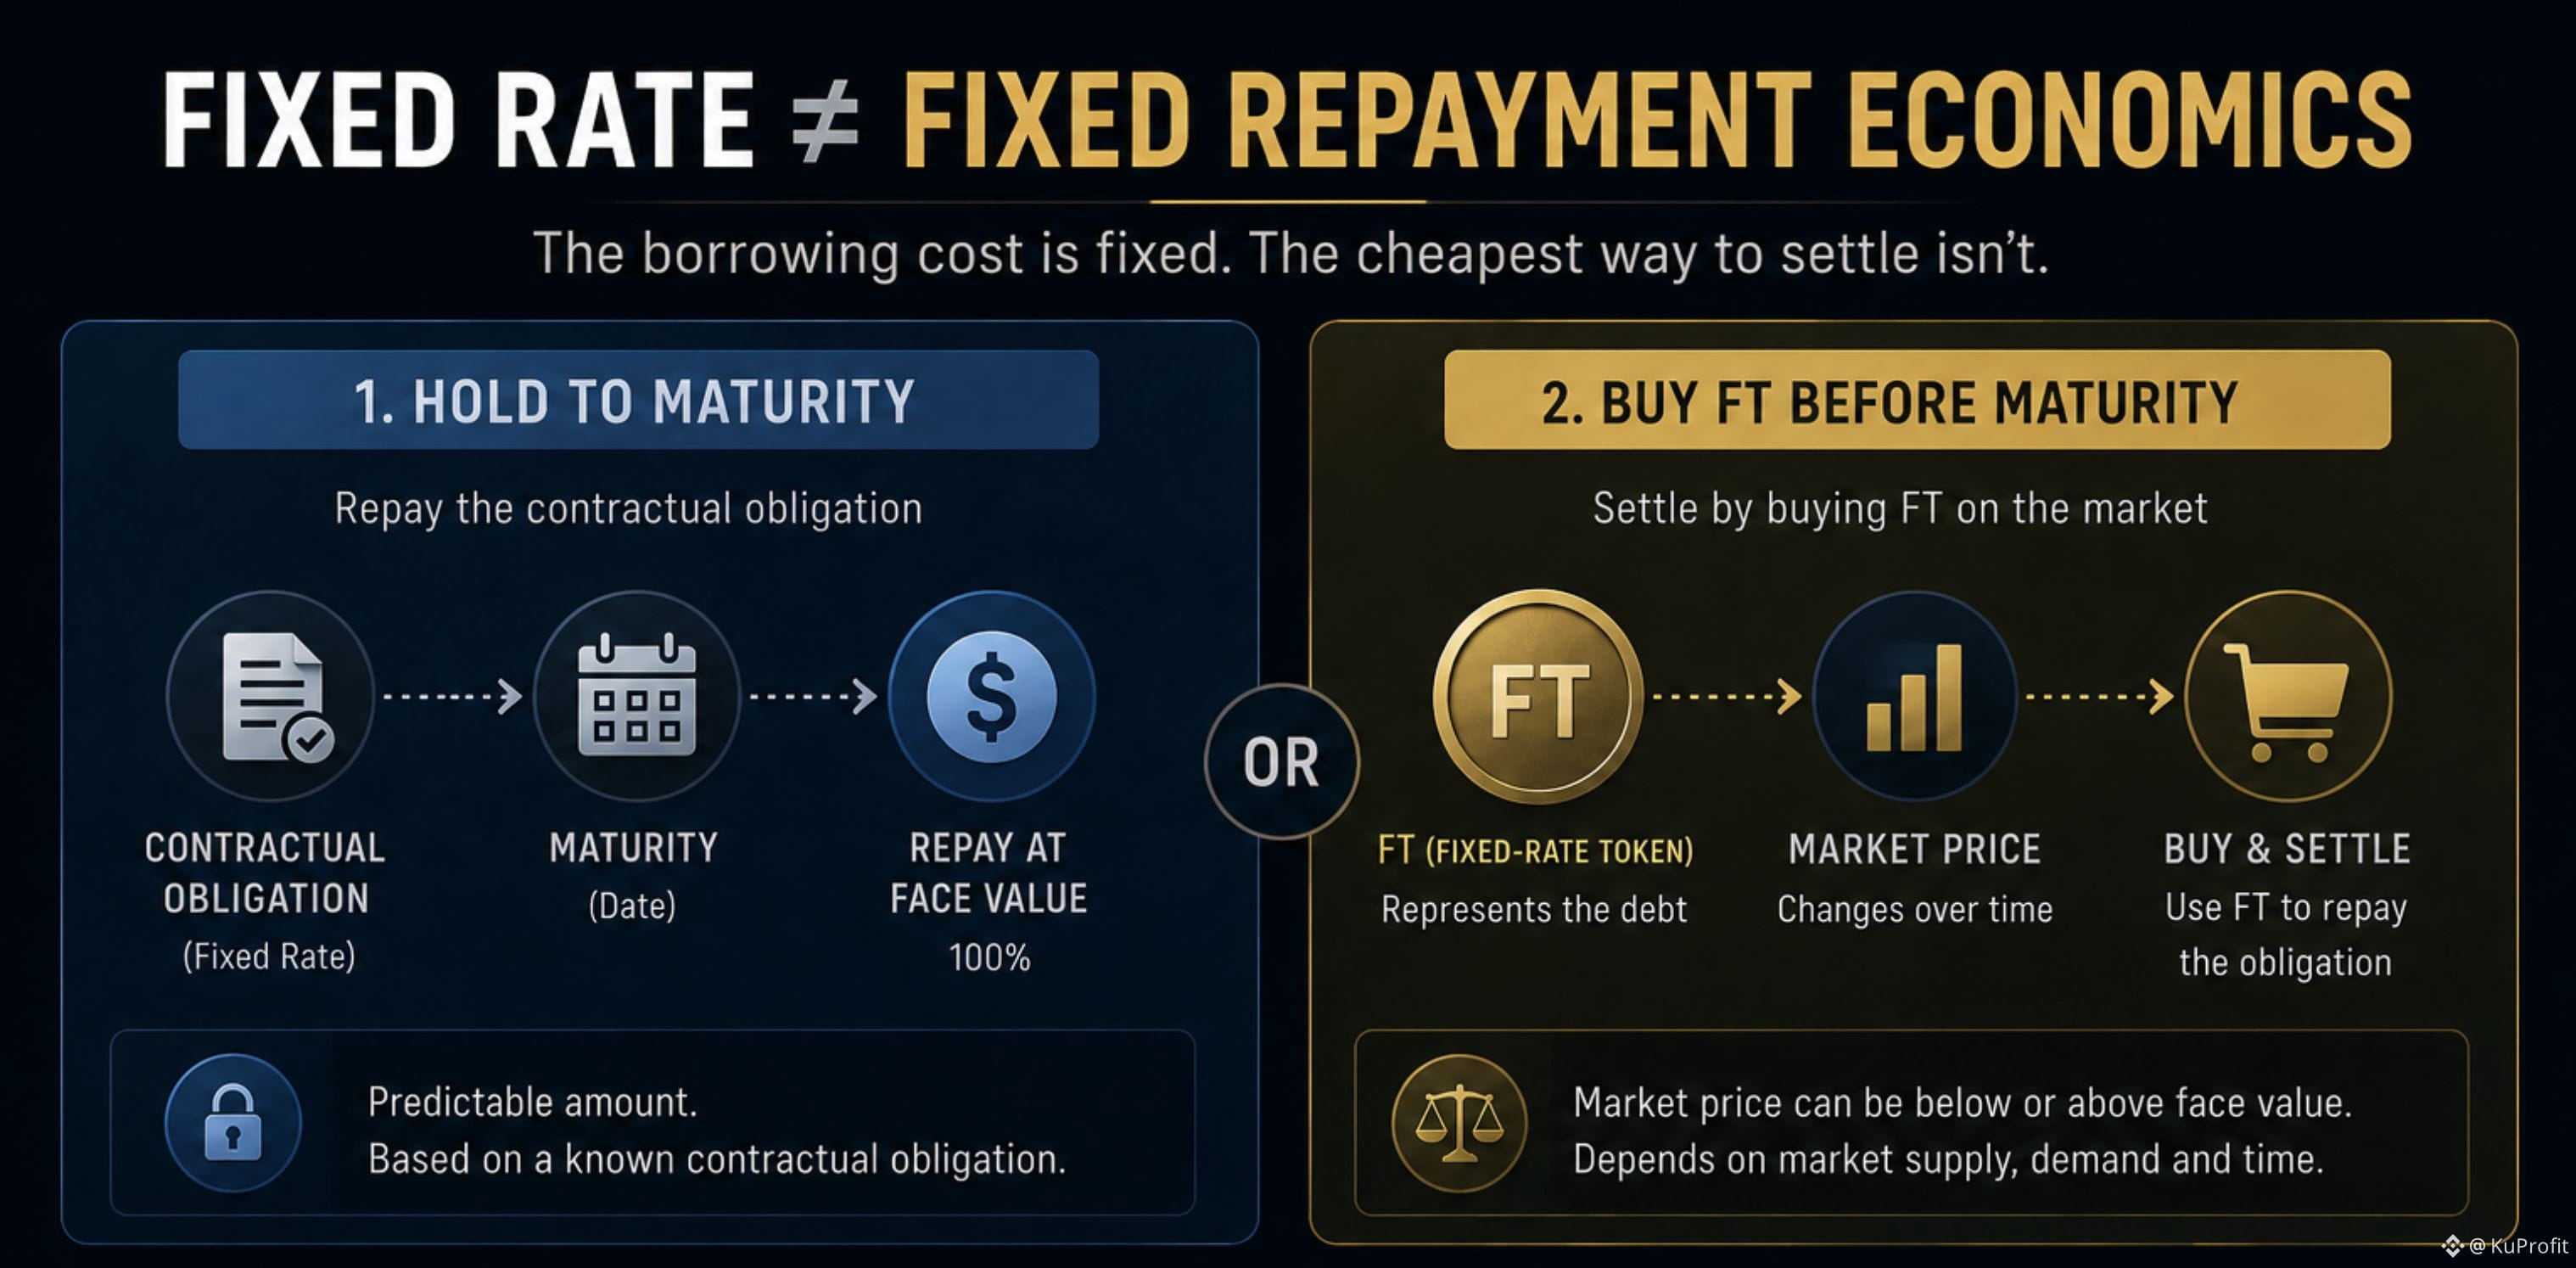
Nếu khoản vay chưa được thanh toán khi đến hạn, nó sẽ bước vào một “cửa sổ thanh lý” kéo dài hai giờ. Nếu sau khoảng thời gian đó khoản vay vẫn chưa được thanh toán hoặc chỉ được thanh lý một phần, thì Bàn giao Vật chất (Physical Delivery) sẽ bắt đầu.
Điều này làm thay đổi lộ trình thu hồi.
Thay vì coi phần vị thế còn lại chỉ đơn giản là “tài sản thế chấp”, TermMax tạo ra một quỹ chuộc lại (redemption pool) bao gồm các token nền tảng (underlying) và các token tài sản thế chấp (collateral).
Người nắm giữ FT sau đó có thể thực hiện chuộc lại thông qua quỹ đó và nhận phân phối tương ứng dựa trên tỷ lệ phần FT của họ so với tổng số FT đang lưu hành trên thị trường.
Điều này không có nghĩa là thu hồi chắc chắn.
Cũng không có nghĩa là bên cho vay chỉ đơn giản nhận được tài sản thế chấp.
Nhưng nó đặt ra một câu hỏi khác: giá trị tài sản còn lại sẽ được xử lý như thế nào khi thanh lý không giải quyết toàn bộ vị thế?
Bàn giao Vật chất không loại bỏ rủi ro đó. Nó chỉ xác định cơ chế giải quyết tiếp theo.
#termmax @termmax
Phần thú vị có thể bắt đầu khi việc thanh lý không giải quyết dứt điểm khoản vay.
Mô hình tư duy thông thường khá đơn giản:
tài sản thế chấp → thanh lý → khoản nợ được giải quyết.
Nhưng đó không phải lúc nào cũng là kết thúc của quy trình.
Nếu khoản vay chưa được thanh toán khi đến hạn, nó sẽ bước vào một “cửa sổ thanh lý” kéo dài hai giờ. Nếu sau khoảng thời gian đó khoản vay vẫn chưa được thanh toán hoặc chỉ được thanh lý một phần, thì Bàn giao Vật chất (Physical Delivery) sẽ bắt đầu.
Điều này làm thay đổi lộ trình thu hồi.
Thay vì coi phần vị thế còn lại chỉ đơn giản là “tài sản thế chấp”, TermMax tạo ra một quỹ chuộc lại (redemption pool) bao gồm các token nền tảng (underlying) và các token tài sản thế chấp (collateral).
Người nắm giữ FT sau đó có thể thực hiện chuộc lại thông qua quỹ đó và nhận phân phối tương ứng dựa trên tỷ lệ phần FT của họ so với tổng số FT đang lưu hành trên thị trường.
Điều này không có nghĩa là thu hồi chắc chắn.
Cũng không có nghĩa là bên cho vay chỉ đơn giản nhận được tài sản thế chấp.
Nhưng nó đặt ra một câu hỏi khác: giá trị tài sản còn lại sẽ được xử lý như thế nào khi thanh lý không giải quyết toàn bộ vị thế?
Bàn giao Vật chất không loại bỏ rủi ro đó. Nó chỉ xác định cơ chế giải quyết tiếp theo.
#termmax @TermMax
Mô hình tư duy thông thường khá đơn giản:
tài sản thế chấp → thanh lý → khoản nợ được giải quyết.
Nhưng đó không phải lúc nào cũng là kết thúc của quy trình.
Nếu khoản vay chưa được thanh toán khi đến hạn, nó sẽ bước vào một “cửa sổ thanh lý” kéo dài hai giờ. Nếu sau khoảng thời gian đó khoản vay vẫn chưa được thanh toán hoặc chỉ được thanh lý một phần, thì Bàn giao Vật chất (Physical Delivery) sẽ bắt đầu.
Điều này làm thay đổi lộ trình thu hồi.
Thay vì coi phần vị thế còn lại chỉ đơn giản là “tài sản thế chấp”, TermMax tạo ra một quỹ chuộc lại (redemption pool) bao gồm các token nền tảng (underlying) và các token tài sản thế chấp (collateral).
Người nắm giữ FT sau đó có thể thực hiện chuộc lại thông qua quỹ đó và nhận phân phối tương ứng dựa trên tỷ lệ phần FT của họ so với tổng số FT đang lưu hành trên thị trường.
Điều này không có nghĩa là thu hồi chắc chắn.
Cũng không có nghĩa là bên cho vay chỉ đơn giản nhận được tài sản thế chấp.
Nhưng nó đặt ra một câu hỏi khác: giá trị tài sản còn lại sẽ được xử lý như thế nào khi thanh lý không giải quyết toàn bộ vị thế?
Bàn giao Vật chất không loại bỏ rủi ro đó. Nó chỉ xác định cơ chế giải quyết tiếp theo.
#termmax @TermMax
137
·
--
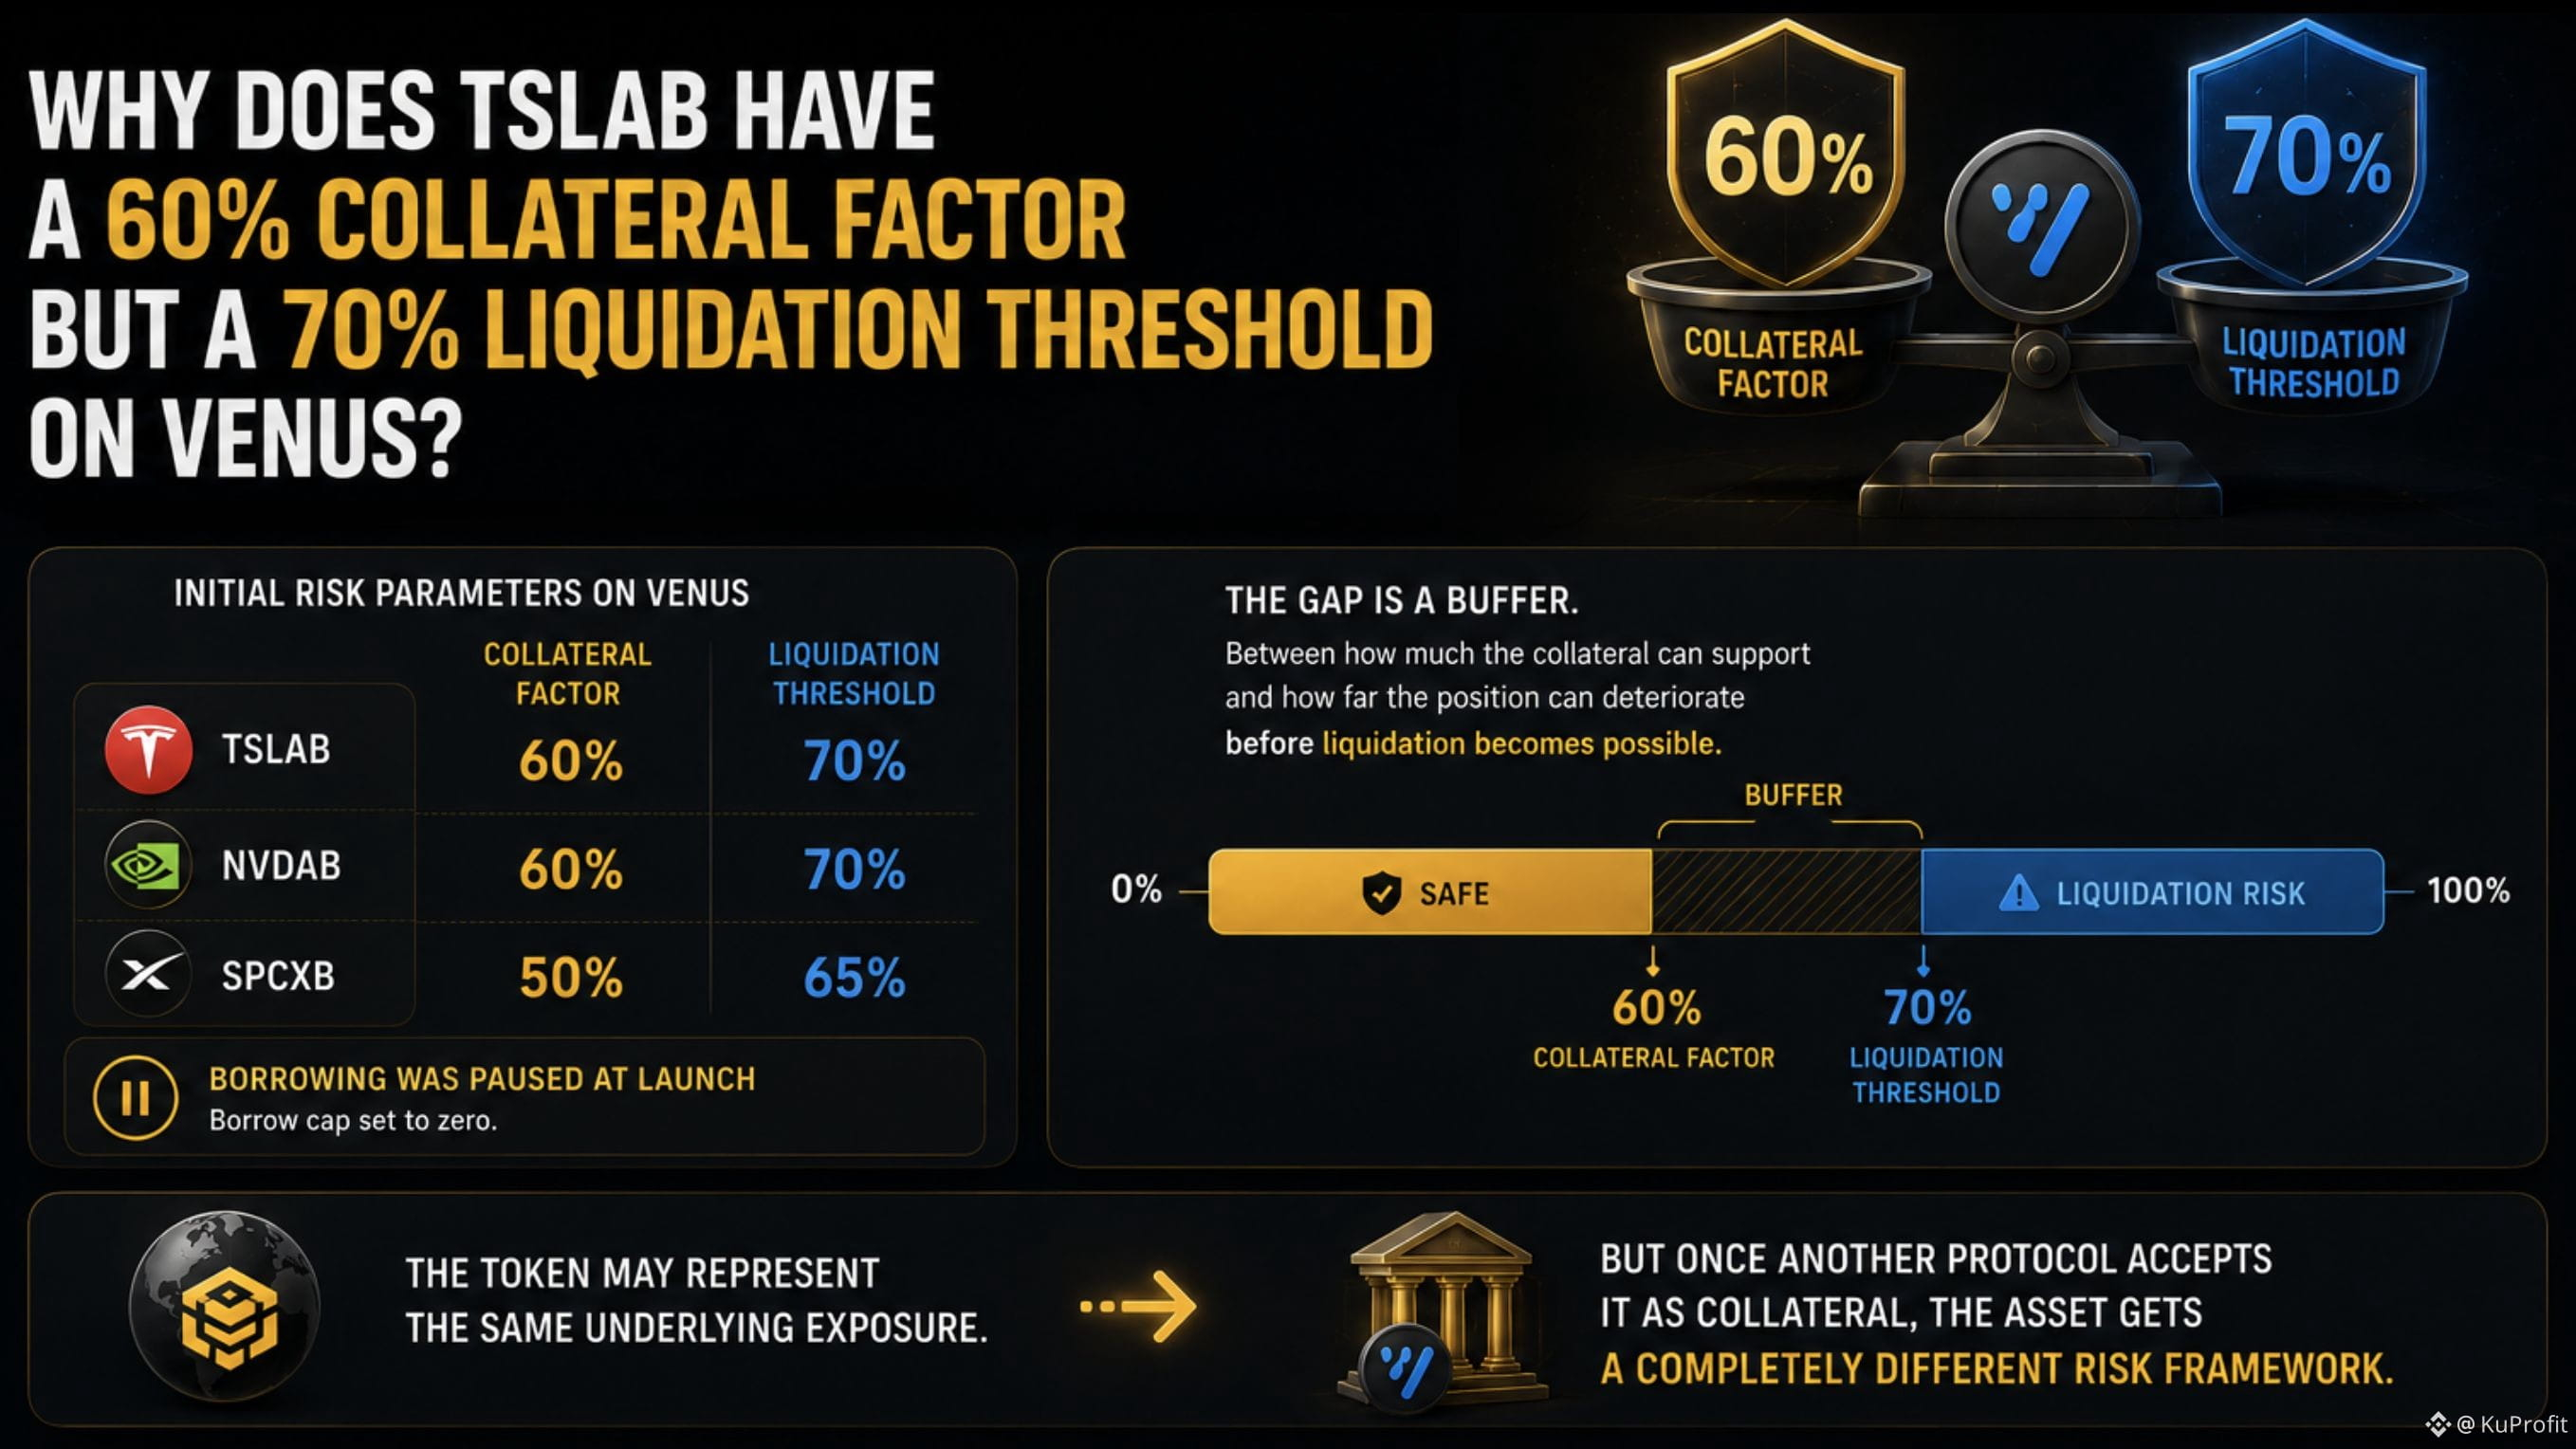
Tại sao TSLAB có hệ số ký quỹ (collateral factor) 60% nhưng lại có ngưỡng thanh lý (liquidation threshold) 70% trên Venus?
Ban đầu, những con số đó trông giống như hai cách nói cùng một điều đối với tôi.
Nếu Venus công nhận 60% giá trị tài sản để vay, vậy tại sao ngưỡng thanh lý lại là 70%?
Sau đó tôi nhận ra mình đã trộn lẫn hai tham số rủi ro khác nhau.
Hệ số ký quỹ trả lời một câu hỏi:
Bao nhiêu giá trị của tài sản được cung cấp có thể được tính vào năng lực vay?
Còn ngưỡng thanh lý trả lời một câu hỏi khác:
Tại thời điểm nào thì vị thế trở nên đủ điều kiện để bị thanh lý?
Đối với TSLAB và NVDAB, Venus ban đầu đặt:
60% hệ số ký quỹ
70% ngưỡng thanh lý
Đối với SPCXB:
50% hệ số ký quỹ
65% ngưỡng thanh lý.
Và có một chi tiết quan trọng: việc vay đã bị tạm dừng khi ra mắt, với hạn mức vay (borrow cap) được đặt về 0.
Vì vậy, những con số này không phải là bằng chứng rằng người dùng đã đang vay dựa trên bStocks. Chúng chỉ là các tham số rủi ro ban đầu để xác định cách các thị trường đó sẽ được xử lý.
Điều đó khiến tôi nhìn hai tỷ lệ theo một cách khác.
Hệ số ký quỹ giới hạn mức độ năng lực vay mà tài sản thế chấp có thể tạo ra.
Ngưỡng thanh lý xác định ranh giới mà vị thế bước vào vùng rủi ro bị thanh lý.
Vì thế, khoảng chênh lệch giữa chúng không phải là sự mâu thuẫn.
Nó là một lớp đệm giữa:
“Khối tài sản thế chấp này có thể hỗ trợ được bao nhiêu?”
và
“Vị thế có thể xấu đi đến đâu trước khi việc thanh lý trở nên có thể xảy ra?”
Với tôi, đây là một trong những điều thú vị hơn khi đưa cổ phiếu được token hóa vào DeFi.
Token có thể đại diện cho cùng một mức độ tiếp xúc (exposure) cơ bản.
Nhưng một khi một giao thức khác chấp nhận nó làm tài sản thế chấp, thì tài sản đó lại nhận được một khung rủi ro hoàn toàn khác.
#bstockscis @BinanceCIS
Tại sao TSLAB có hệ số ký quỹ (collateral factor) 60% nhưng lại có ngưỡng thanh lý (liquidation threshold) 70% trên Venus?
Ban đầu, những con số đó trông giống như hai cách nói cùng một điều đối với tôi.
Nếu Venus công nhận 60% giá trị tài sản để vay, vậy tại sao ngưỡng thanh lý lại là 70%?
Sau đó tôi nhận ra mình đã trộn lẫn hai tham số rủi ro khác nhau.
Hệ số ký quỹ trả lời một câu hỏi:
Bao nhiêu giá trị của tài sản được cung cấp có thể được tính vào năng lực vay?
Còn ngưỡng thanh lý trả lời một câu hỏi khác:
Tại thời điểm nào thì vị thế trở nên đủ điều kiện để bị thanh lý?
Đối với TSLAB và NVDAB, Venus ban đầu đặt:
60% hệ số ký quỹ
70% ngưỡng thanh lý
Đối với SPCXB:
50% hệ số ký quỹ
65% ngưỡng thanh lý.
Và có một chi tiết quan trọng: việc vay đã bị tạm dừng khi ra mắt, với hạn mức vay (borrow cap) được đặt về 0.
Vì vậy, những con số này không phải là bằng chứng rằng người dùng đã đang vay dựa trên bStocks. Chúng chỉ là các tham số rủi ro ban đầu để xác định cách các thị trường đó sẽ được xử lý.
Điều đó khiến tôi nhìn hai tỷ lệ theo một cách khác.
Hệ số ký quỹ giới hạn mức độ năng lực vay mà tài sản thế chấp có thể tạo ra.
Ngưỡng thanh lý xác định ranh giới mà vị thế bước vào vùng rủi ro bị thanh lý.
Vì thế, khoảng chênh lệch giữa chúng không phải là sự mâu thuẫn.
Nó là một lớp đệm giữa:
“Khối tài sản thế chấp này có thể hỗ trợ được bao nhiêu?”
và
“Vị thế có thể xấu đi đến đâu trước khi việc thanh lý trở nên có thể xảy ra?”
Với tôi, đây là một trong những điều thú vị hơn khi đưa cổ phiếu được token hóa vào DeFi.
Token có thể đại diện cho cùng một mức độ tiếp xúc (exposure) cơ bản.
Nhưng một khi một giao thức khác chấp nhận nó làm tài sản thế chấp, thì tài sản đó lại nhận được một khung rủi ro hoàn toàn khác.
#bstockscis @BinanceCIS
Ban đầu, những con số đó trông giống như hai cách nói cùng một điều đối với tôi.
Nếu Venus công nhận 60% giá trị tài sản để vay, vậy tại sao ngưỡng thanh lý lại là 70%?
Sau đó tôi nhận ra mình đã trộn lẫn hai tham số rủi ro khác nhau.
Hệ số ký quỹ trả lời một câu hỏi:
Bao nhiêu giá trị của tài sản được cung cấp có thể được tính vào năng lực vay?
Còn ngưỡng thanh lý trả lời một câu hỏi khác:
Tại thời điểm nào thì vị thế trở nên đủ điều kiện để bị thanh lý?
Đối với TSLAB và NVDAB, Venus ban đầu đặt:
60% hệ số ký quỹ
70% ngưỡng thanh lý
Đối với SPCXB:
50% hệ số ký quỹ
65% ngưỡng thanh lý.
Và có một chi tiết quan trọng: việc vay đã bị tạm dừng khi ra mắt, với hạn mức vay (borrow cap) được đặt về 0.
Vì vậy, những con số này không phải là bằng chứng rằng người dùng đã đang vay dựa trên bStocks. Chúng chỉ là các tham số rủi ro ban đầu để xác định cách các thị trường đó sẽ được xử lý.
Điều đó khiến tôi nhìn hai tỷ lệ theo một cách khác.
Hệ số ký quỹ giới hạn mức độ năng lực vay mà tài sản thế chấp có thể tạo ra.
Ngưỡng thanh lý xác định ranh giới mà vị thế bước vào vùng rủi ro bị thanh lý.
Vì thế, khoảng chênh lệch giữa chúng không phải là sự mâu thuẫn.
Nó là một lớp đệm giữa:
“Khối tài sản thế chấp này có thể hỗ trợ được bao nhiêu?”
và
“Vị thế có thể xấu đi đến đâu trước khi việc thanh lý trở nên có thể xảy ra?”
Với tôi, đây là một trong những điều thú vị hơn khi đưa cổ phiếu được token hóa vào DeFi.
Token có thể đại diện cho cùng một mức độ tiếp xúc (exposure) cơ bản.
Nhưng một khi một giao thức khác chấp nhận nó làm tài sản thế chấp, thì tài sản đó lại nhận được một khung rủi ro hoàn toàn khác.
#bstockscis @BinanceCIS
122
·
--
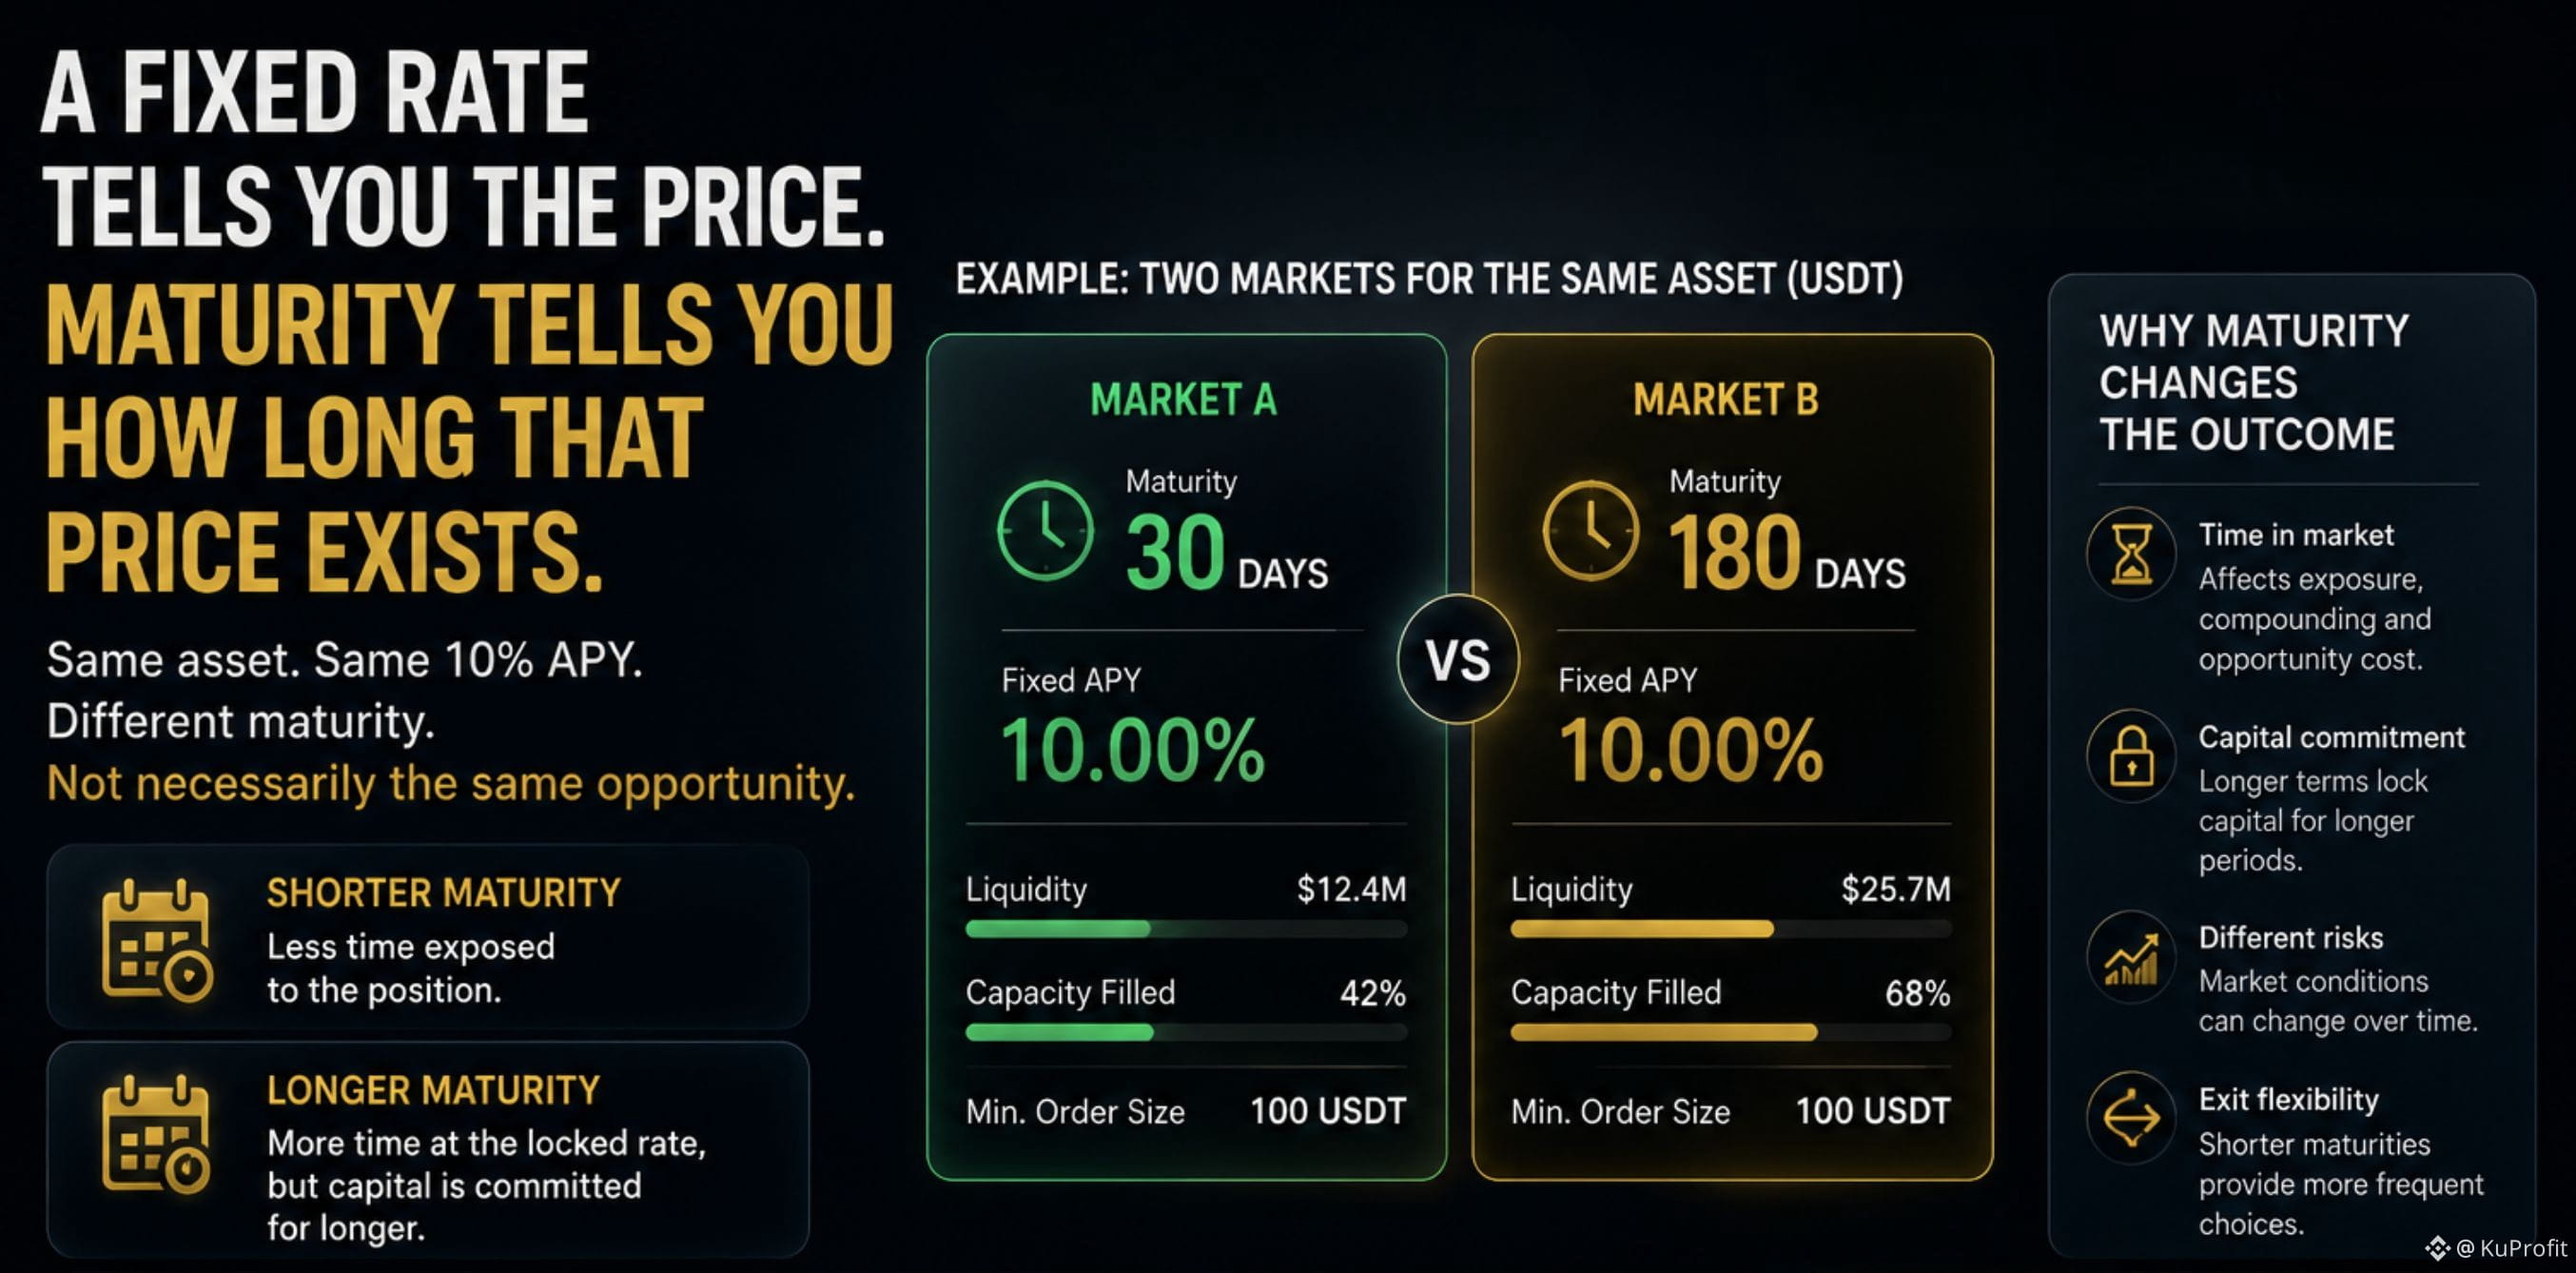
Lãi suất cố định cho bạn biết giá.
Kỳ hạn cho bạn biết giá đó tồn tại trong bao lâu.
Sự khác biệt này dễ bị bỏ qua khi xem một thị trường TermMax.
Ngay bây giờ, ứng dụng hiển thị các thị trường có ngày đáo hạn rất khác nhau — có nơi chỉ còn vài tuần, có nơi lại xa hơn nhiều.
Vì vậy, hãy hình dung hai thị trường:
Cùng một tài sản.
Cùng mức APY 10%.
Khác nhau về kỳ hạn.
Chúng không nhất thiết là cùng một cơ hội.
Loại kỳ hạn ngắn hơn có thể đồng nghĩa với việc ít thời gian hơn bị ràng buộc với vị thế.
Loại kỳ hạn dài hơn cho bạn nhiều thời gian hơn ở mức lãi suất đã khóa, nhưng đồng thời cũng khiến vốn của bạn bị cam kết lâu hơn.
Đó là lý do tôi không chỉ sắp xếp các thị trường lãi suất cố định theo APY.
Tôi sẽ xem xét:
→ lãi suất
→ kỳ hạn
→ tính thanh khoản
→ quy mô
→ điều kiện thoát
Lãi suất là thông tin nổi bật.
Kỳ hạn là dòng thời gian phía sau nó.
#termmax @termmax
Lãi suất cố định cho bạn biết giá.
Kỳ hạn cho bạn biết giá đó tồn tại trong bao lâu.
Sự khác biệt này dễ bị bỏ qua khi xem một thị trường TermMax.
Ngay bây giờ, ứng dụng hiển thị các thị trường có ngày đáo hạn rất khác nhau — có nơi chỉ còn vài tuần, có nơi lại xa hơn nhiều.
Vì vậy, hãy hình dung hai thị trường:
Cùng một tài sản.
Cùng mức APY 10%.
Khác nhau về kỳ hạn.
Chúng không nhất thiết là cùng một cơ hội.
Loại kỳ hạn ngắn hơn có thể đồng nghĩa với việc ít thời gian hơn bị ràng buộc với vị thế.
Loại kỳ hạn dài hơn cho bạn nhiều thời gian hơn ở mức lãi suất đã khóa, nhưng đồng thời cũng khiến vốn của bạn bị cam kết lâu hơn.
Đó là lý do tôi không chỉ sắp xếp các thị trường lãi suất cố định theo APY.
Tôi sẽ xem xét:
→ lãi suất
→ kỳ hạn
→ tính thanh khoản
→ quy mô
→ điều kiện thoát
Lãi suất là thông tin nổi bật.
Kỳ hạn là dòng thời gian phía sau nó.
#termmax @TermMax
Kỳ hạn cho bạn biết giá đó tồn tại trong bao lâu.
Sự khác biệt này dễ bị bỏ qua khi xem một thị trường TermMax.
Ngay bây giờ, ứng dụng hiển thị các thị trường có ngày đáo hạn rất khác nhau — có nơi chỉ còn vài tuần, có nơi lại xa hơn nhiều.
Vì vậy, hãy hình dung hai thị trường:
Cùng một tài sản.
Cùng mức APY 10%.
Khác nhau về kỳ hạn.
Chúng không nhất thiết là cùng một cơ hội.
Loại kỳ hạn ngắn hơn có thể đồng nghĩa với việc ít thời gian hơn bị ràng buộc với vị thế.
Loại kỳ hạn dài hơn cho bạn nhiều thời gian hơn ở mức lãi suất đã khóa, nhưng đồng thời cũng khiến vốn của bạn bị cam kết lâu hơn.
Đó là lý do tôi không chỉ sắp xếp các thị trường lãi suất cố định theo APY.
Tôi sẽ xem xét:
→ lãi suất
→ kỳ hạn
→ tính thanh khoản
→ quy mô
→ điều kiện thoát
Lãi suất là thông tin nổi bật.
Kỳ hạn là dòng thời gian phía sau nó.
#termmax @TermMax
88
·
--
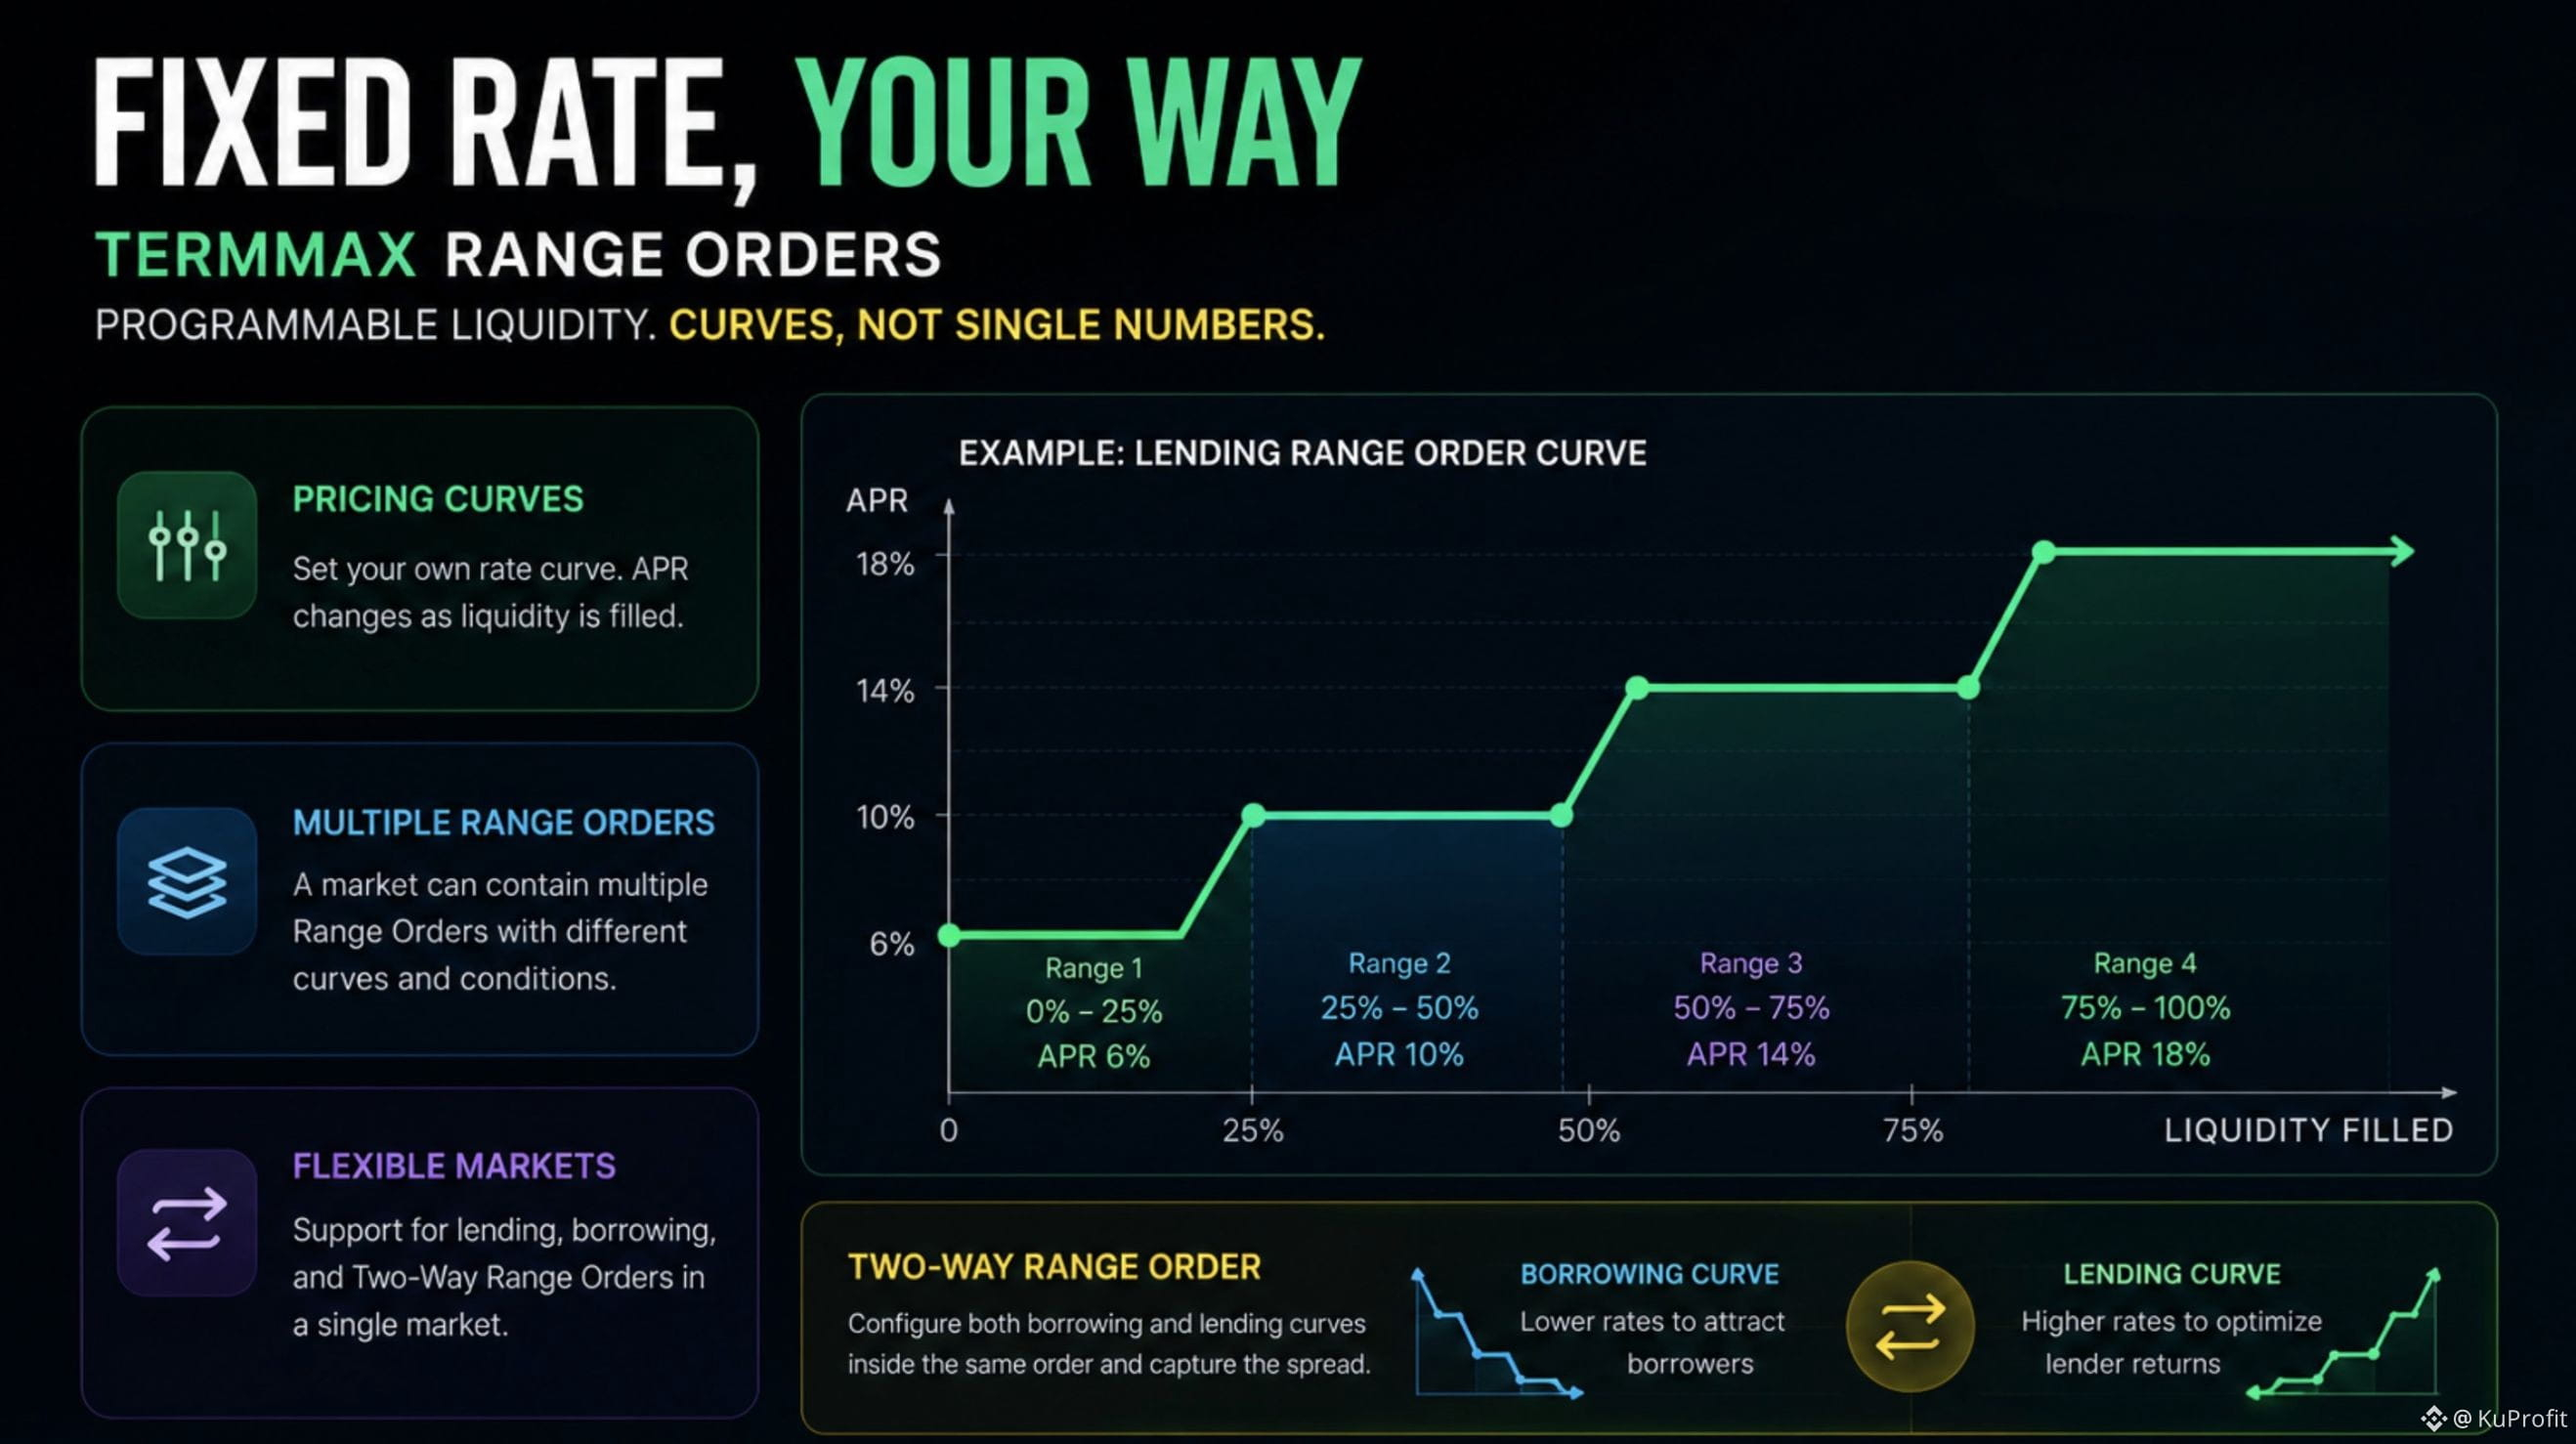
Không phải mọi lãi suất cố định trong DeFi đều phải là một con số duy nhất.
TermMax tiếp cận thanh khoản theo một cách khác.
Các lệnh Range Orders của nó cho phép thị trường sử dụng một đường cong giá, trong đó lãi suất thay đổi khi thanh khoản được tiêu thụ.
Vì vậy thay vì:
→ một lãi suất cho toàn bộ thị trường
bạn có thể có:
→ một lãi suất cho dải thanh khoản đầu tiên
→ một lãi suất khác cho dải tiếp theo
→ các điều kiện khác nhau sâu hơn trong đường cong
Một Market duy nhất có thể chứa nhiều Range Orders, và TermMax hỗ trợ cả đường cong cho vay lẫn đường cong cho vay mượn.
Ngoài ra còn có Two-Way Range Order, nơi thanh khoản cho vay và thanh khoản vay mượn có thể được cấu hình trong cùng một lệnh.
Với tôi, đây là một trong những phần thú vị hơn của TermMax: các thị trường lãi suất cố định trở thành các thị trường thanh khoản có thể lập trình thay vì chỉ là các sản phẩm “APR cố định”.
#termmax @termmax
Không phải mọi lãi suất cố định trong DeFi đều phải là một con số duy nhất.
TermMax tiếp cận thanh khoản theo một cách khác.
Các lệnh Range Orders của nó cho phép thị trường sử dụng một đường cong giá, trong đó lãi suất thay đổi khi thanh khoản được tiêu thụ.
Vì vậy thay vì:
→ một lãi suất cho toàn bộ thị trường
bạn có thể có:
→ một lãi suất cho dải thanh khoản đầu tiên
→ một lãi suất khác cho dải tiếp theo
→ các điều kiện khác nhau sâu hơn trong đường cong
Một Market duy nhất có thể chứa nhiều Range Orders, và TermMax hỗ trợ cả đường cong cho vay lẫn đường cong cho vay mượn.
Ngoài ra còn có Two-Way Range Order, nơi thanh khoản cho vay và thanh khoản vay mượn có thể được cấu hình trong cùng một lệnh.
Với tôi, đây là một trong những phần thú vị hơn của TermMax: các thị trường lãi suất cố định trở thành các thị trường thanh khoản có thể lập trình thay vì chỉ là các sản phẩm “APR cố định”.
#termmax @TermMax
TermMax tiếp cận thanh khoản theo một cách khác.
Các lệnh Range Orders của nó cho phép thị trường sử dụng một đường cong giá, trong đó lãi suất thay đổi khi thanh khoản được tiêu thụ.
Vì vậy thay vì:
→ một lãi suất cho toàn bộ thị trường
bạn có thể có:
→ một lãi suất cho dải thanh khoản đầu tiên
→ một lãi suất khác cho dải tiếp theo
→ các điều kiện khác nhau sâu hơn trong đường cong
Một Market duy nhất có thể chứa nhiều Range Orders, và TermMax hỗ trợ cả đường cong cho vay lẫn đường cong cho vay mượn.
Ngoài ra còn có Two-Way Range Order, nơi thanh khoản cho vay và thanh khoản vay mượn có thể được cấu hình trong cùng một lệnh.
Với tôi, đây là một trong những phần thú vị hơn của TermMax: các thị trường lãi suất cố định trở thành các thị trường thanh khoản có thể lập trình thay vì chỉ là các sản phẩm “APR cố định”.
#termmax @TermMax
2
59
·
--
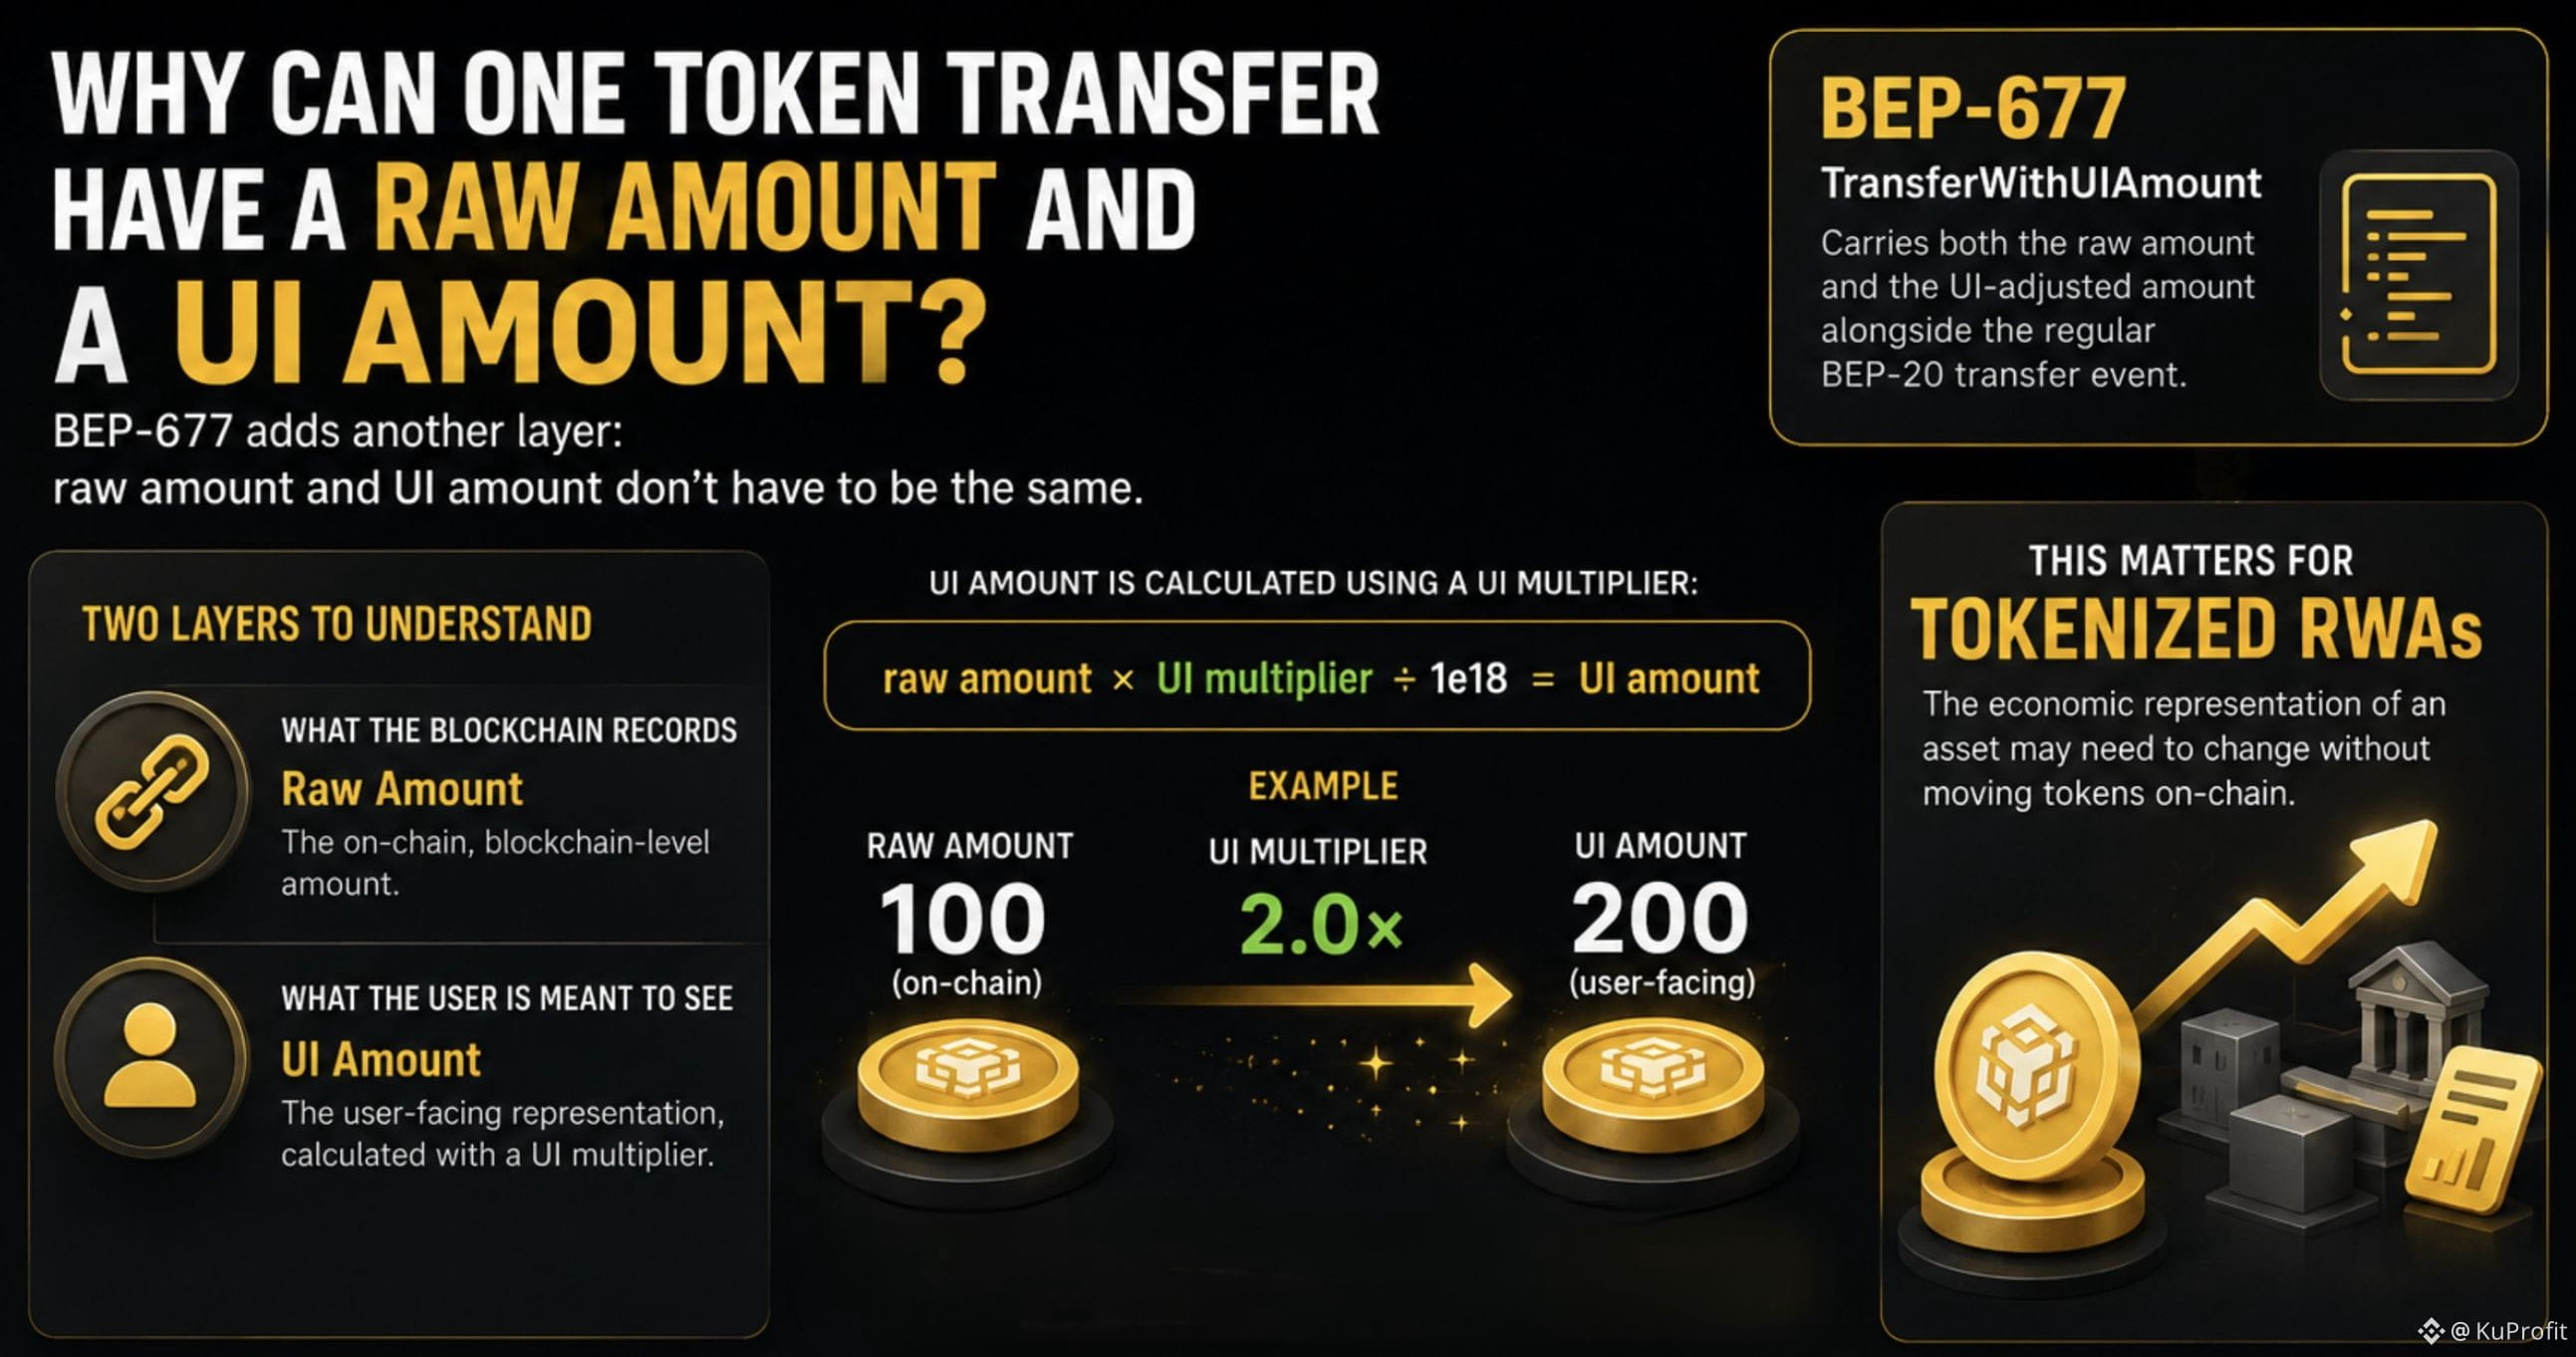
Tại sao một lần chuyển token có thể có cả số lượng thô (raw) và số lượng hiển thị (UI)?
Trước đây tôi cứ nghĩ một lần chuyển token chỉ có một số lượng: con số được ghi trực tiếp trên chuỗi.
Nhưng BEP-677 thêm một lớp nữa: số lượng thô và số lượng hiển thị không nhất thiết phải giống nhau.
Vậy rốt cuộc tôi đang xem con số nào?
Số lượng thô (raw amount) là số lượng ở cấp độ blockchain.
Số lượng hiển thị (UI amount) là cách biểu diễn dành cho người dùng, được tính bằng một hệ số UI (UI multiplier):
raw amount × UI multiplier ÷ 1e18 = UI amount
Ví dụ, hệ số nhân 2.0× có thể khiến 100 đơn vị thô trông như là 200 đơn vị UI — mà không hề thay đổi số dư raw.
Và BEP-677 đi xa hơn một bước.
Nó định nghĩa TransferWithUIAmount, mang theo cả số lượng thô và số lượng đã được điều chỉnh theo UI, bên cạnh sự kiện chuyển BEP-20 thông thường.
Nghe có vẻ chỉ là một chi tiết kỹ thuật nhỏ.
Nhưng nó giải quyết một vấn đề thực sự cho các token hóa RWA: cách biểu diễn kinh tế của một tài sản có thể cần thay đổi mà không phải chuyển token trên chuỗi.
Đó cũng là lý do khiến tôi chú ý khi tìm hiểu về bStocks.
Binance mô tả bStocks là các token BEP-20 trên BNB Smart Chain và cho biết họ tích hợp BEP-677 / Scaled UI Amount cho các use case RWA.
Vì vậy, thực sự có hai lớp cần nhìn vào:
những gì blockchain ghi nhận
so với
những gì người dùng được cho là nên thấy.
Khi bạn xem số dư token, bạn thực sự đang nhìn vào lớp nào?
#bstockscis @BinanceCIS
Tại sao một lần chuyển token có thể có cả số lượng thô (raw) và số lượng hiển thị (UI)?
Trước đây tôi cứ nghĩ một lần chuyển token chỉ có một số lượng: con số được ghi trực tiếp trên chuỗi.
Nhưng BEP-677 thêm một lớp nữa: số lượng thô và số lượng hiển thị không nhất thiết phải giống nhau.
Vậy rốt cuộc tôi đang xem con số nào?
Số lượng thô (raw amount) là số lượng ở cấp độ blockchain.
Số lượng hiển thị (UI amount) là cách biểu diễn dành cho người dùng, được tính bằng một hệ số UI (UI multiplier):
raw amount × UI multiplier ÷ 1e18 = UI amount
Ví dụ, hệ số nhân 2.0× có thể khiến 100 đơn vị thô trông như là 200 đơn vị UI — mà không hề thay đổi số dư raw.
Và BEP-677 đi xa hơn một bước.
Nó định nghĩa TransferWithUIAmount, mang theo cả số lượng thô và số lượng đã được điều chỉnh theo UI, bên cạnh sự kiện chuyển BEP-20 thông thường.
Nghe có vẻ chỉ là một chi tiết kỹ thuật nhỏ.
Nhưng nó giải quyết một vấn đề thực sự cho các token hóa RWA: cách biểu diễn kinh tế của một tài sản có thể cần thay đổi mà không phải chuyển token trên chuỗi.
Đó cũng là lý do khiến tôi chú ý khi tìm hiểu về bStocks.
Binance mô tả bStocks là các token BEP-20 trên BNB Smart Chain và cho biết họ tích hợp BEP-677 / Scaled UI Amount cho các use case RWA.
Vì vậy, thực sự có hai lớp cần nhìn vào:
những gì blockchain ghi nhận
so với
những gì người dùng được cho là nên thấy.
Khi bạn xem số dư token, bạn thực sự đang nhìn vào lớp nào?
#bstockscis @BinanceCIS
Trước đây tôi cứ nghĩ một lần chuyển token chỉ có một số lượng: con số được ghi trực tiếp trên chuỗi.
Nhưng BEP-677 thêm một lớp nữa: số lượng thô và số lượng hiển thị không nhất thiết phải giống nhau.
Vậy rốt cuộc tôi đang xem con số nào?
Số lượng thô (raw amount) là số lượng ở cấp độ blockchain.
Số lượng hiển thị (UI amount) là cách biểu diễn dành cho người dùng, được tính bằng một hệ số UI (UI multiplier):
raw amount × UI multiplier ÷ 1e18 = UI amount
Ví dụ, hệ số nhân 2.0× có thể khiến 100 đơn vị thô trông như là 200 đơn vị UI — mà không hề thay đổi số dư raw.
Và BEP-677 đi xa hơn một bước.
Nó định nghĩa TransferWithUIAmount, mang theo cả số lượng thô và số lượng đã được điều chỉnh theo UI, bên cạnh sự kiện chuyển BEP-20 thông thường.
Nghe có vẻ chỉ là một chi tiết kỹ thuật nhỏ.
Nhưng nó giải quyết một vấn đề thực sự cho các token hóa RWA: cách biểu diễn kinh tế của một tài sản có thể cần thay đổi mà không phải chuyển token trên chuỗi.
Đó cũng là lý do khiến tôi chú ý khi tìm hiểu về bStocks.
Binance mô tả bStocks là các token BEP-20 trên BNB Smart Chain và cho biết họ tích hợp BEP-677 / Scaled UI Amount cho các use case RWA.
Vì vậy, thực sự có hai lớp cần nhìn vào:
những gì blockchain ghi nhận
so với
những gì người dùng được cho là nên thấy.
Khi bạn xem số dư token, bạn thực sự đang nhìn vào lớp nào?
#bstockscis @BinanceCIS
2
1
86
·
--
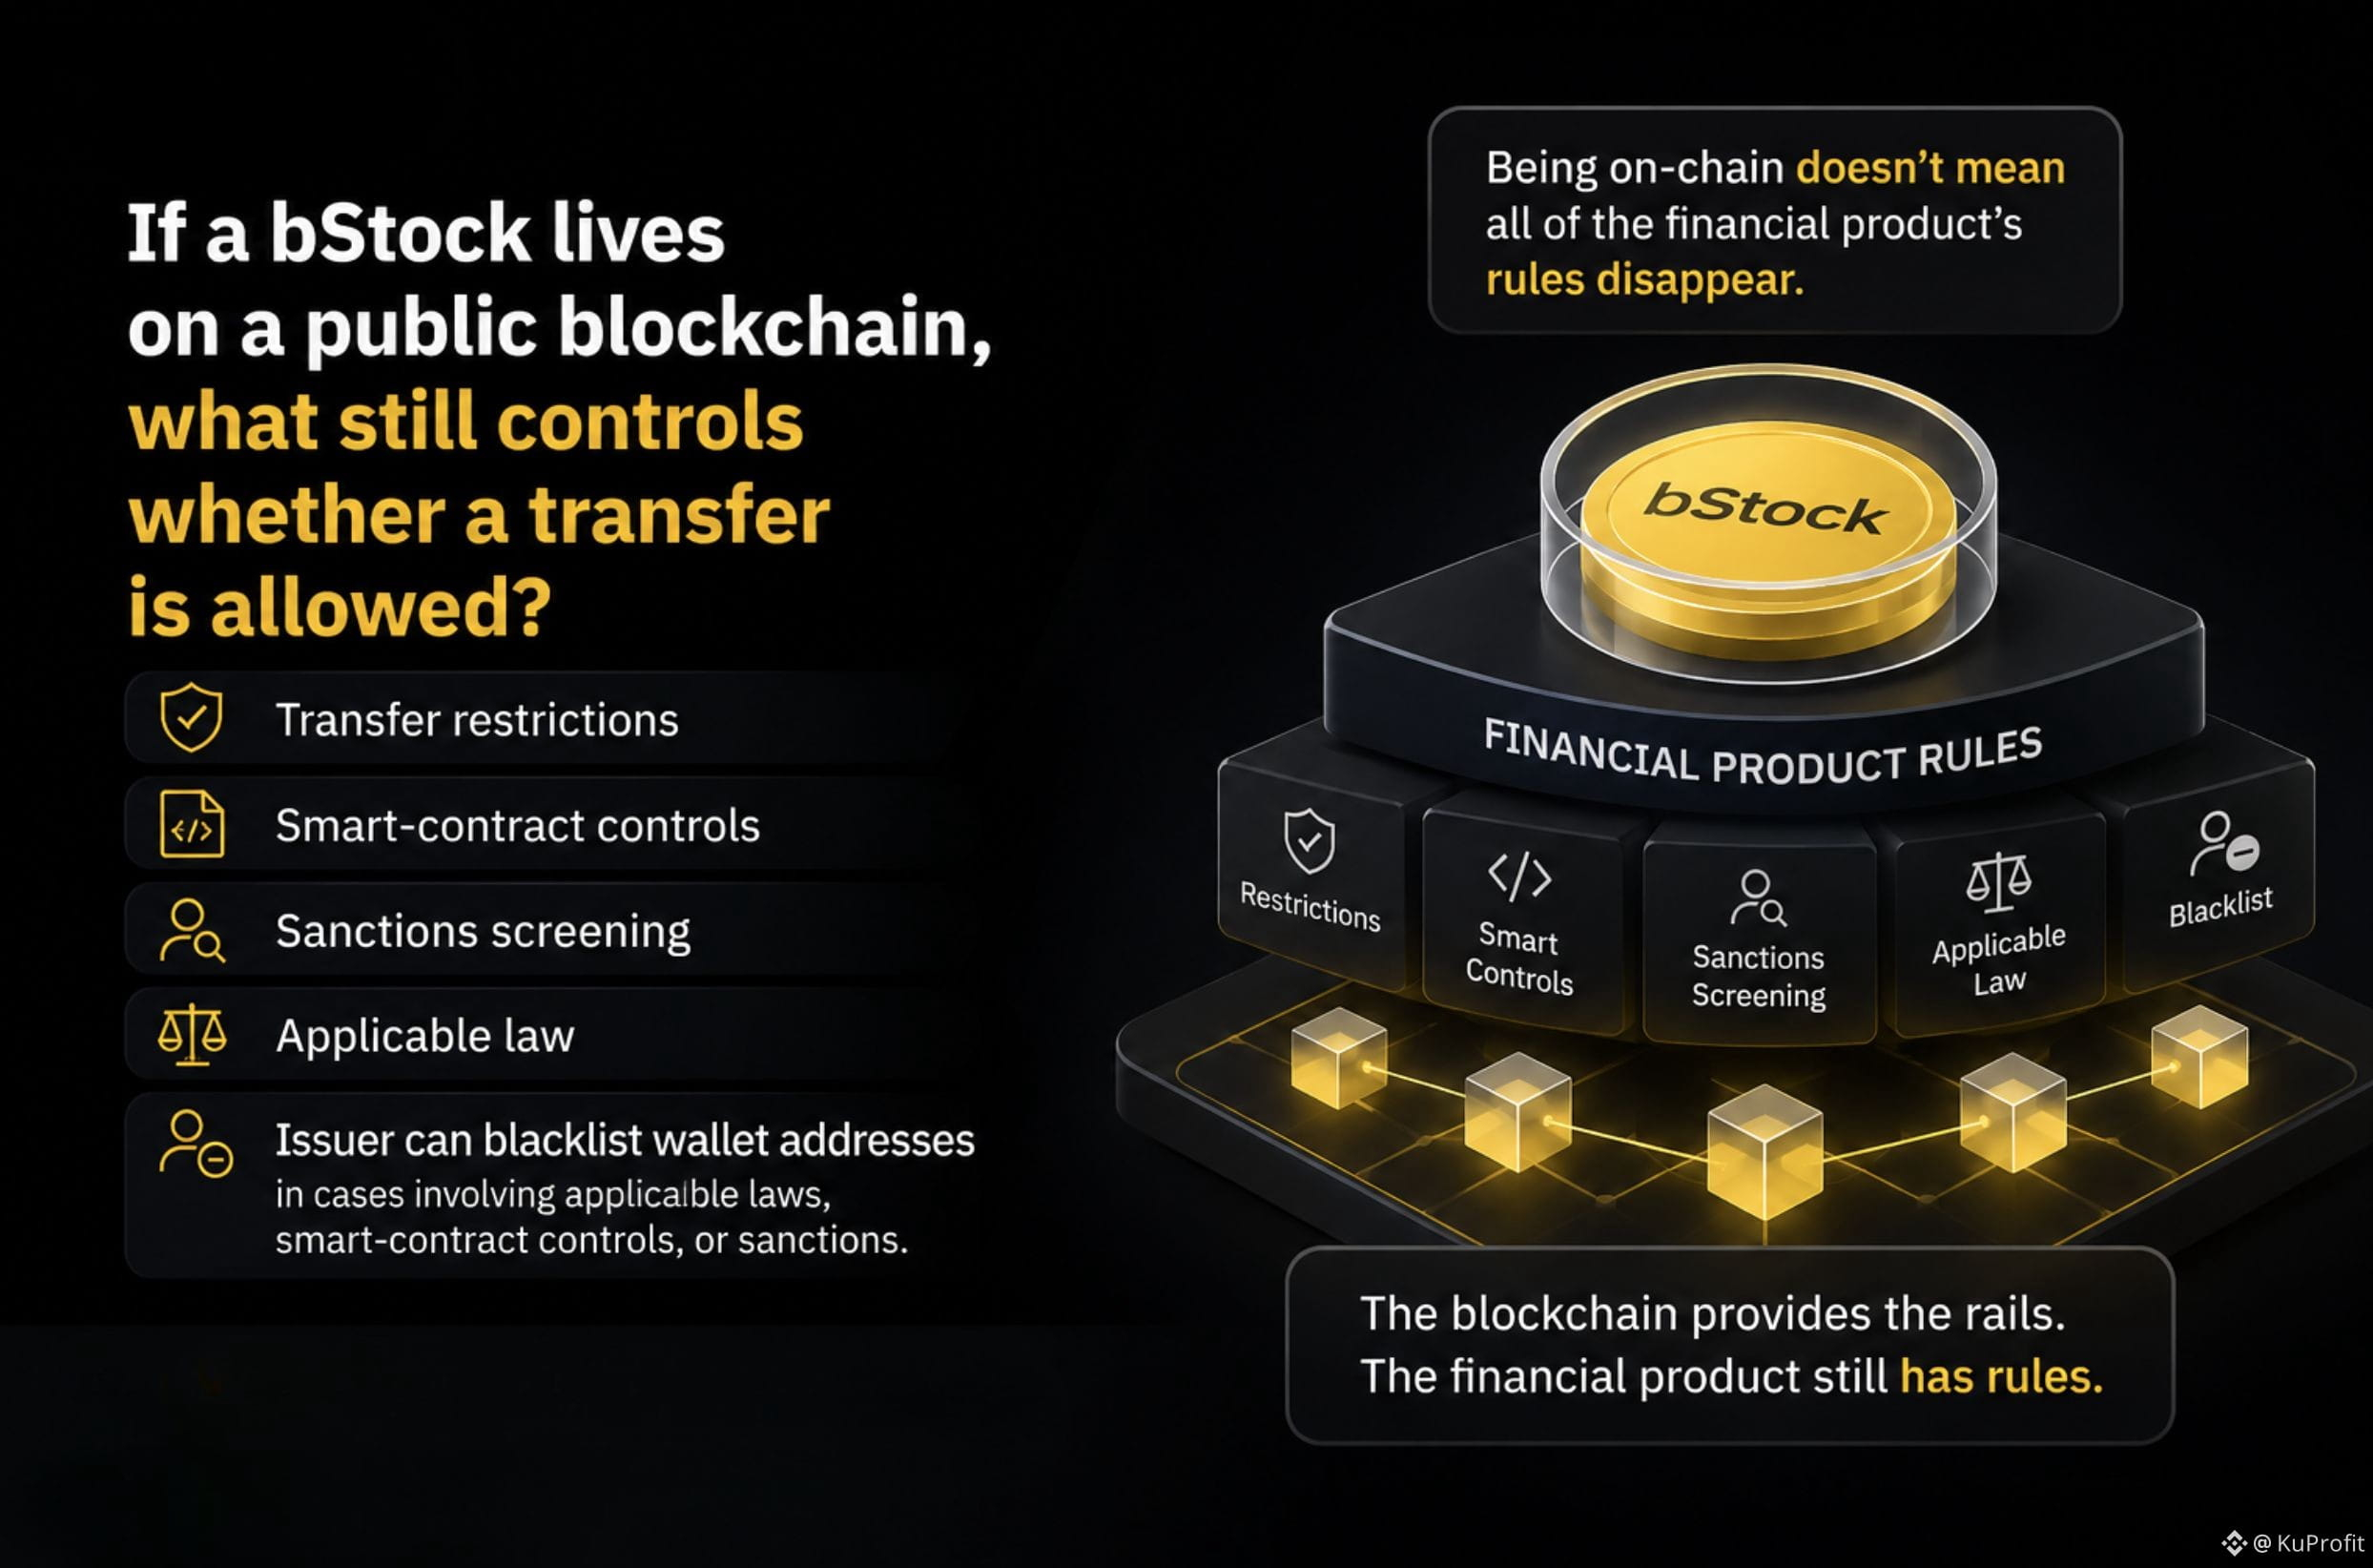
Nếu một bStock tồn tại trên blockchain công khai, thì điều gì vẫn quyết định liệu một giao dịch chuyển nhượng có được phép không?
Ban đầu, tôi cho rằng một token BEP-20 trên BNB Smart Chain sẽ hoạt động giống như bất kỳ tài sản on-chain nào:
ví → giao dịch → chuyển nhượng.
Nhưng bStocks có thêm một lớp nữa.
Bạn có thể rút một bStock về ví BNB Smart Chain tương thích để tự quản lý.
Tuy nhiên, các khoản rút vẫn phải tuân theo các hạn chế chuyển nhượng, điều khiển của smart-contract, sàng lọc lệnh trừng phạt và luật pháp hiện hành.
Và còn một chi tiết thú vị hơn:
Bên phát hành giữ quyền đưa vào danh sách đen các địa chỉ ví trong các trường hợp liên quan đến luật áp dụng, điều khiển smart-contract hoặc lệnh trừng phạt.
Vì vậy, việc tồn tại trên chuỗi không có nghĩa là toàn bộ quy tắc của sản phẩm tài chính sẽ biến mất.
Blockchain cung cấp “đường ray”.
Còn sản phẩm tài chính vẫn có quy tắc riêng.
Tự quản lý thay đổi nơi tôi nắm giữ token — chứ không phải những quy tắc nào áp dụng cho sản phẩm.
Chính sự khác biệt đó đã thay đổi cách tôi nghĩ về bStocks.
Thay vì chỉ hỏi:
“Token này có nằm trên on-chain không?”
Tôi cũng sẽ hỏi:
“Điều gì vẫn quyết định liệu việc chuyển nhượng có được phép hay không?”
#bstockscis @BinanceCIS
Nếu một bStock tồn tại trên blockchain công khai, thì điều gì vẫn quyết định liệu một giao dịch chuyển nhượng có được phép không?
Ban đầu, tôi cho rằng một token BEP-20 trên BNB Smart Chain sẽ hoạt động giống như bất kỳ tài sản on-chain nào:
ví → giao dịch → chuyển nhượng.
Nhưng bStocks có thêm một lớp nữa.
Bạn có thể rút một bStock về ví BNB Smart Chain tương thích để tự quản lý.
Tuy nhiên, các khoản rút vẫn phải tuân theo các hạn chế chuyển nhượng, điều khiển của smart-contract, sàng lọc lệnh trừng phạt và luật pháp hiện hành.
Và còn một chi tiết thú vị hơn:
Bên phát hành giữ quyền đưa vào danh sách đen các địa chỉ ví trong các trường hợp liên quan đến luật áp dụng, điều khiển smart-contract hoặc lệnh trừng phạt.
Vì vậy, việc tồn tại trên chuỗi không có nghĩa là toàn bộ quy tắc của sản phẩm tài chính sẽ biến mất.
Blockchain cung cấp “đường ray”.
Còn sản phẩm tài chính vẫn có quy tắc riêng.
Tự quản lý thay đổi nơi tôi nắm giữ token — chứ không phải những quy tắc nào áp dụng cho sản phẩm.
Chính sự khác biệt đó đã thay đổi cách tôi nghĩ về bStocks.
Thay vì chỉ hỏi:
“Token này có nằm trên on-chain không?”
Tôi cũng sẽ hỏi:
“Điều gì vẫn quyết định liệu việc chuyển nhượng có được phép hay không?”
#bstockscis @BinanceCIS
Ban đầu, tôi cho rằng một token BEP-20 trên BNB Smart Chain sẽ hoạt động giống như bất kỳ tài sản on-chain nào:
ví → giao dịch → chuyển nhượng.
Nhưng bStocks có thêm một lớp nữa.
Bạn có thể rút một bStock về ví BNB Smart Chain tương thích để tự quản lý.
Tuy nhiên, các khoản rút vẫn phải tuân theo các hạn chế chuyển nhượng, điều khiển của smart-contract, sàng lọc lệnh trừng phạt và luật pháp hiện hành.
Và còn một chi tiết thú vị hơn:
Bên phát hành giữ quyền đưa vào danh sách đen các địa chỉ ví trong các trường hợp liên quan đến luật áp dụng, điều khiển smart-contract hoặc lệnh trừng phạt.
Vì vậy, việc tồn tại trên chuỗi không có nghĩa là toàn bộ quy tắc của sản phẩm tài chính sẽ biến mất.
Blockchain cung cấp “đường ray”.
Còn sản phẩm tài chính vẫn có quy tắc riêng.
Tự quản lý thay đổi nơi tôi nắm giữ token — chứ không phải những quy tắc nào áp dụng cho sản phẩm.
Chính sự khác biệt đó đã thay đổi cách tôi nghĩ về bStocks.
Thay vì chỉ hỏi:
“Token này có nằm trên on-chain không?”
Tôi cũng sẽ hỏi:
“Điều gì vẫn quyết định liệu việc chuyển nhượng có được phép hay không?”
#bstockscis @BinanceCIS
4
2
105
·
--
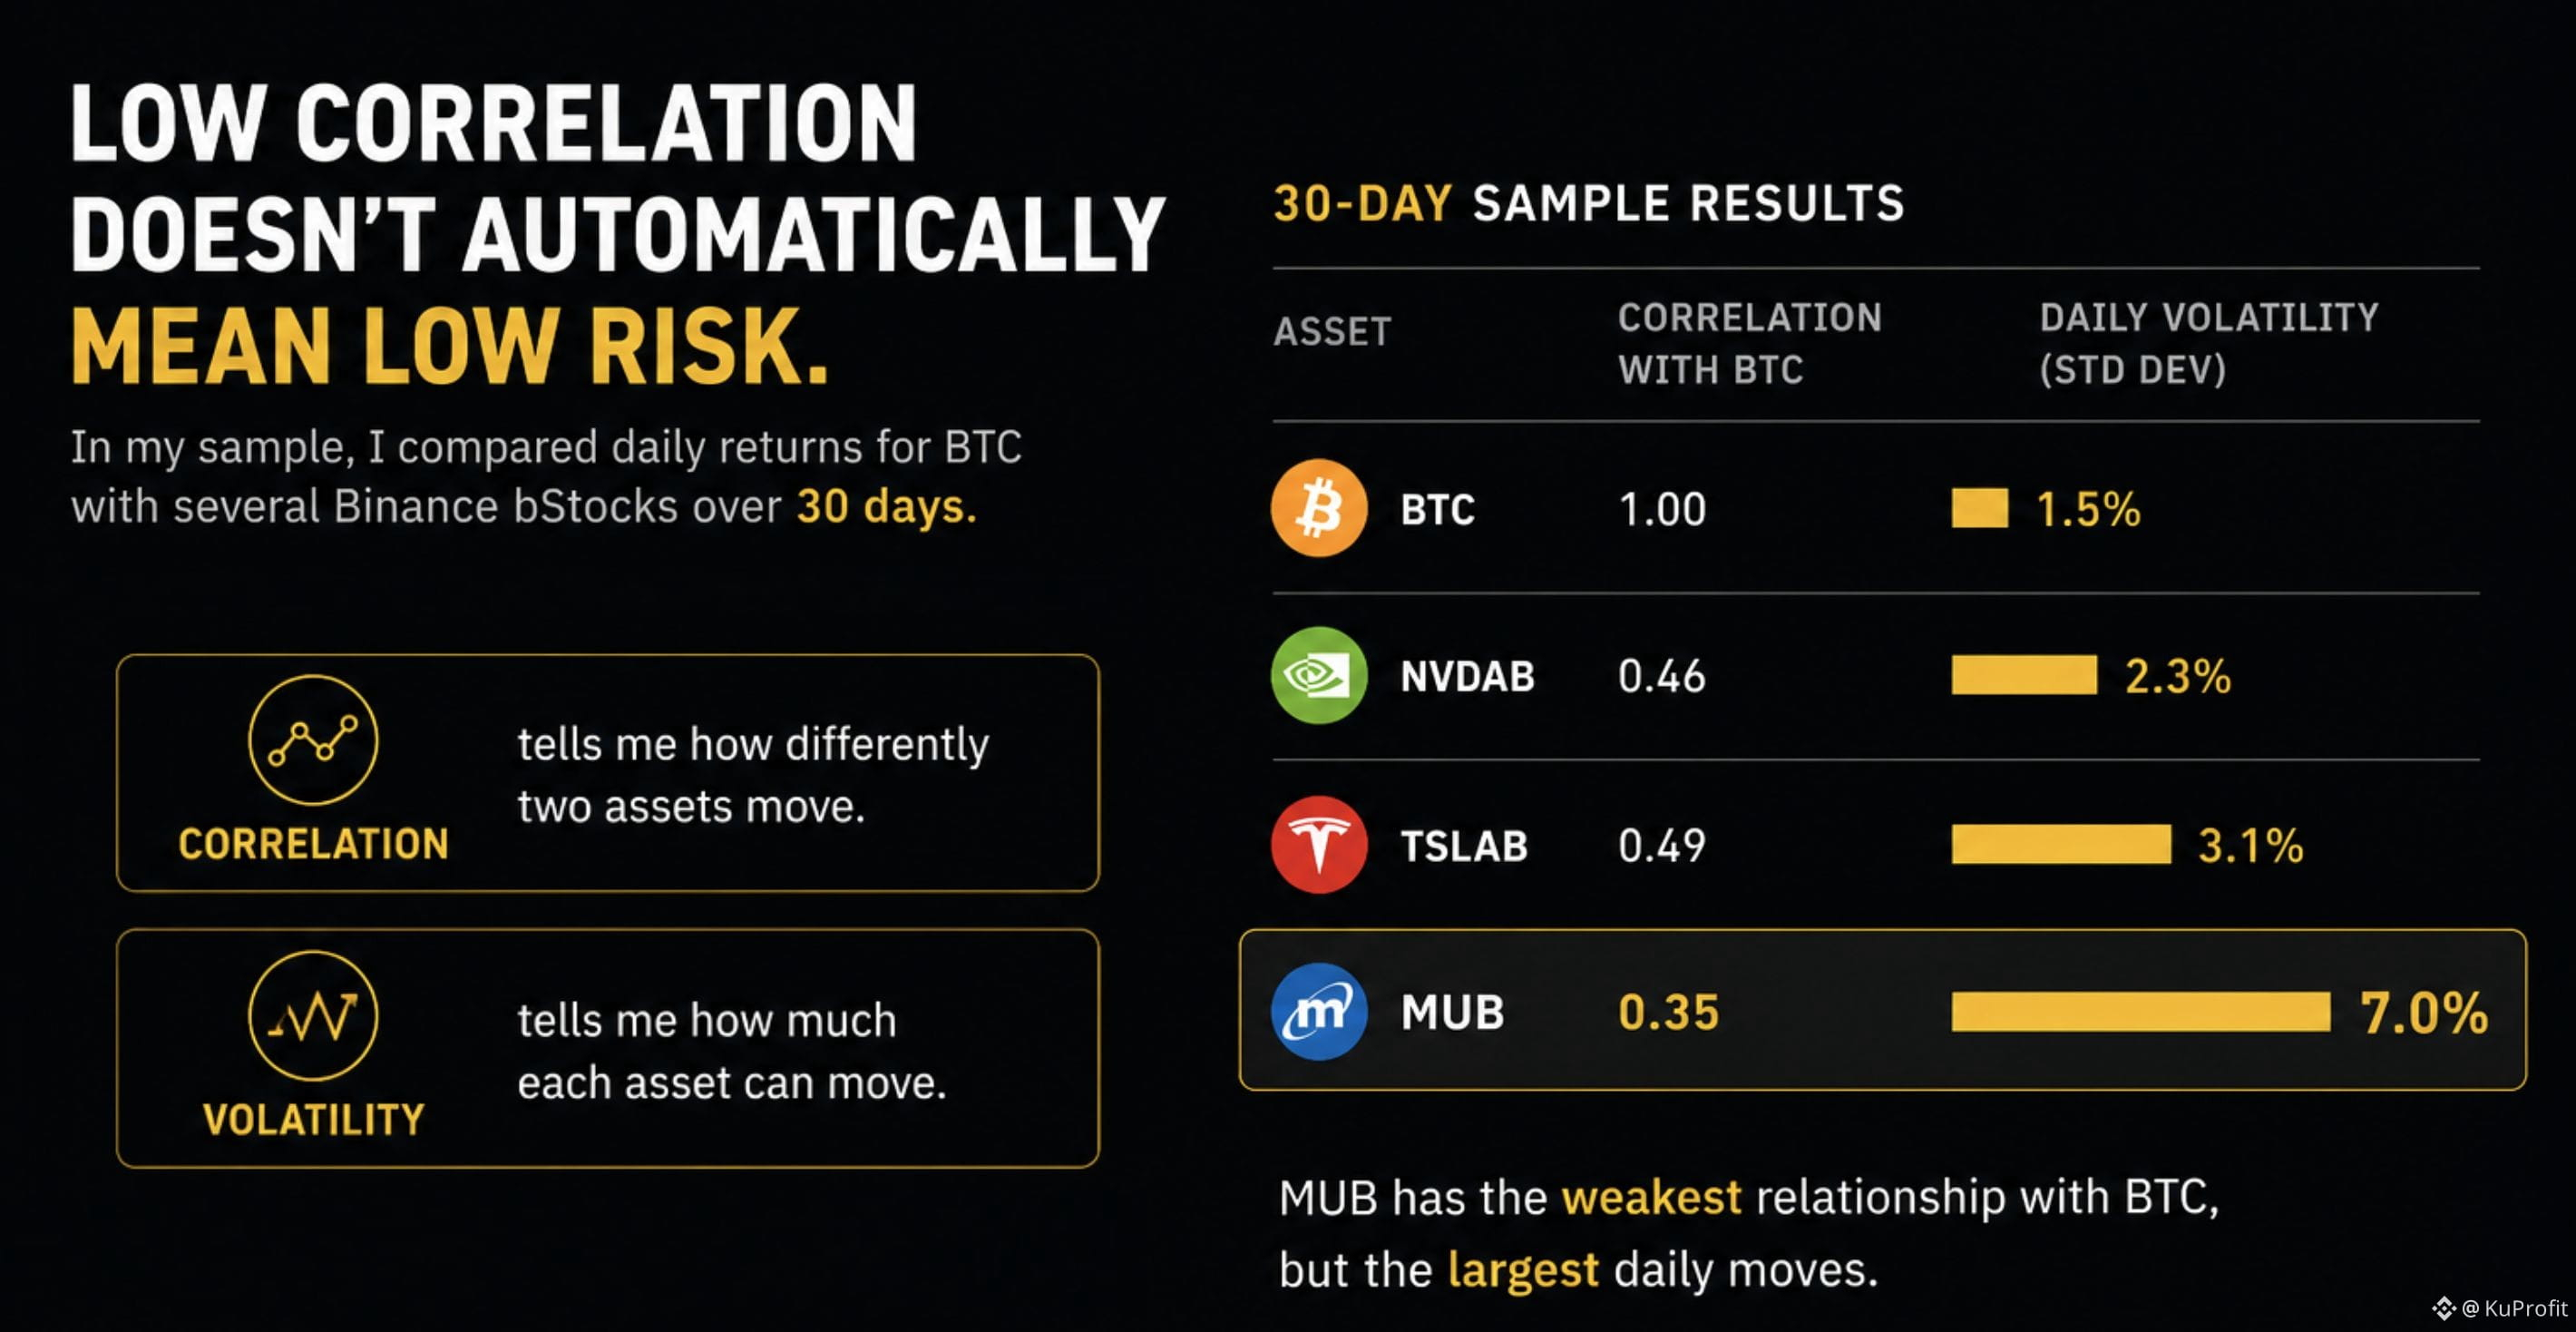
Tương quan thấp không tự động đồng nghĩa với rủi ro thấp.
Trước đây, tôi từng nghĩ rằng việc thêm cổ phiếu vào một danh mục nặng về crypto gần như tự động là một động thái đa dạng hóa.
Vì vậy, tôi đã chạy một kiểm tra đơn giản trong 30 ngày.
Tôi so sánh lợi suất hằng ngày của BTC với một số bStocks trên Binance, bao gồm NVDAB, TSLAB và MUB.
Kết quả còn thú vị hơn những gì tôi mong đợi.
Trong mẫu của tôi, MUB cho thấy mối liên hệ yếu nhất với BTC — khoảng tương quan 0,35.
Nhưng MUB cũng có mức biến động hằng ngày lớn nhất, với biến động hằng ngày vào khoảng 7%, trong khi con số này của BTC chỉ vào khoảng 1,5%.
Điều đó đã thay đổi cách tôi nghĩ về việc đa dạng hóa thông qua bStocks.
Tương quan cho tôi biết hai tài sản di chuyển khác nhau như thế nào.
Nó không cho tôi biết mỗi tài sản có thể biến động nhiều đến mức nào.
Vì vậy, tôi sẽ không gọi một tài sản là “đa dạng hóa” chỉ vì nó không biến động y hệt như BTC.
Tôi sẽ đặt hai câu hỏi riêng:
Nó biến động khác nhau đến mức nào?
Và nó biến động nhiều đến mức nào?
Với tôi, đó là một cách suy nghĩ tốt hơn nhiều về đa dạng hóa danh mục.
#bstockscis @BinanceCIS
Tương quan thấp không tự động đồng nghĩa với rủi ro thấp.
Trước đây, tôi từng nghĩ rằng việc thêm cổ phiếu vào một danh mục nặng về crypto gần như tự động là một động thái đa dạng hóa.
Vì vậy, tôi đã chạy một kiểm tra đơn giản trong 30 ngày.
Tôi so sánh lợi suất hằng ngày của BTC với một số bStocks trên Binance, bao gồm NVDAB, TSLAB và MUB.
Kết quả còn thú vị hơn những gì tôi mong đợi.
Trong mẫu của tôi, MUB cho thấy mối liên hệ yếu nhất với BTC — khoảng tương quan 0,35.
Nhưng MUB cũng có mức biến động hằng ngày lớn nhất, với biến động hằng ngày vào khoảng 7%, trong khi con số này của BTC chỉ vào khoảng 1,5%.
Điều đó đã thay đổi cách tôi nghĩ về việc đa dạng hóa thông qua bStocks.
Tương quan cho tôi biết hai tài sản di chuyển khác nhau như thế nào.
Nó không cho tôi biết mỗi tài sản có thể biến động nhiều đến mức nào.
Vì vậy, tôi sẽ không gọi một tài sản là “đa dạng hóa” chỉ vì nó không biến động y hệt như BTC.
Tôi sẽ đặt hai câu hỏi riêng:
Nó biến động khác nhau đến mức nào?
Và nó biến động nhiều đến mức nào?
Với tôi, đó là một cách suy nghĩ tốt hơn nhiều về đa dạng hóa danh mục.
#bstockscis @BinanceCIS
Trước đây, tôi từng nghĩ rằng việc thêm cổ phiếu vào một danh mục nặng về crypto gần như tự động là một động thái đa dạng hóa.
Vì vậy, tôi đã chạy một kiểm tra đơn giản trong 30 ngày.
Tôi so sánh lợi suất hằng ngày của BTC với một số bStocks trên Binance, bao gồm NVDAB, TSLAB và MUB.
Kết quả còn thú vị hơn những gì tôi mong đợi.
Trong mẫu của tôi, MUB cho thấy mối liên hệ yếu nhất với BTC — khoảng tương quan 0,35.
Nhưng MUB cũng có mức biến động hằng ngày lớn nhất, với biến động hằng ngày vào khoảng 7%, trong khi con số này của BTC chỉ vào khoảng 1,5%.
Điều đó đã thay đổi cách tôi nghĩ về việc đa dạng hóa thông qua bStocks.
Tương quan cho tôi biết hai tài sản di chuyển khác nhau như thế nào.
Nó không cho tôi biết mỗi tài sản có thể biến động nhiều đến mức nào.
Vì vậy, tôi sẽ không gọi một tài sản là “đa dạng hóa” chỉ vì nó không biến động y hệt như BTC.
Tôi sẽ đặt hai câu hỏi riêng:
Nó biến động khác nhau đến mức nào?
Và nó biến động nhiều đến mức nào?
Với tôi, đó là một cách suy nghĩ tốt hơn nhiều về đa dạng hóa danh mục.
#bstockscis @BinanceCIS
2
1
125
·
--
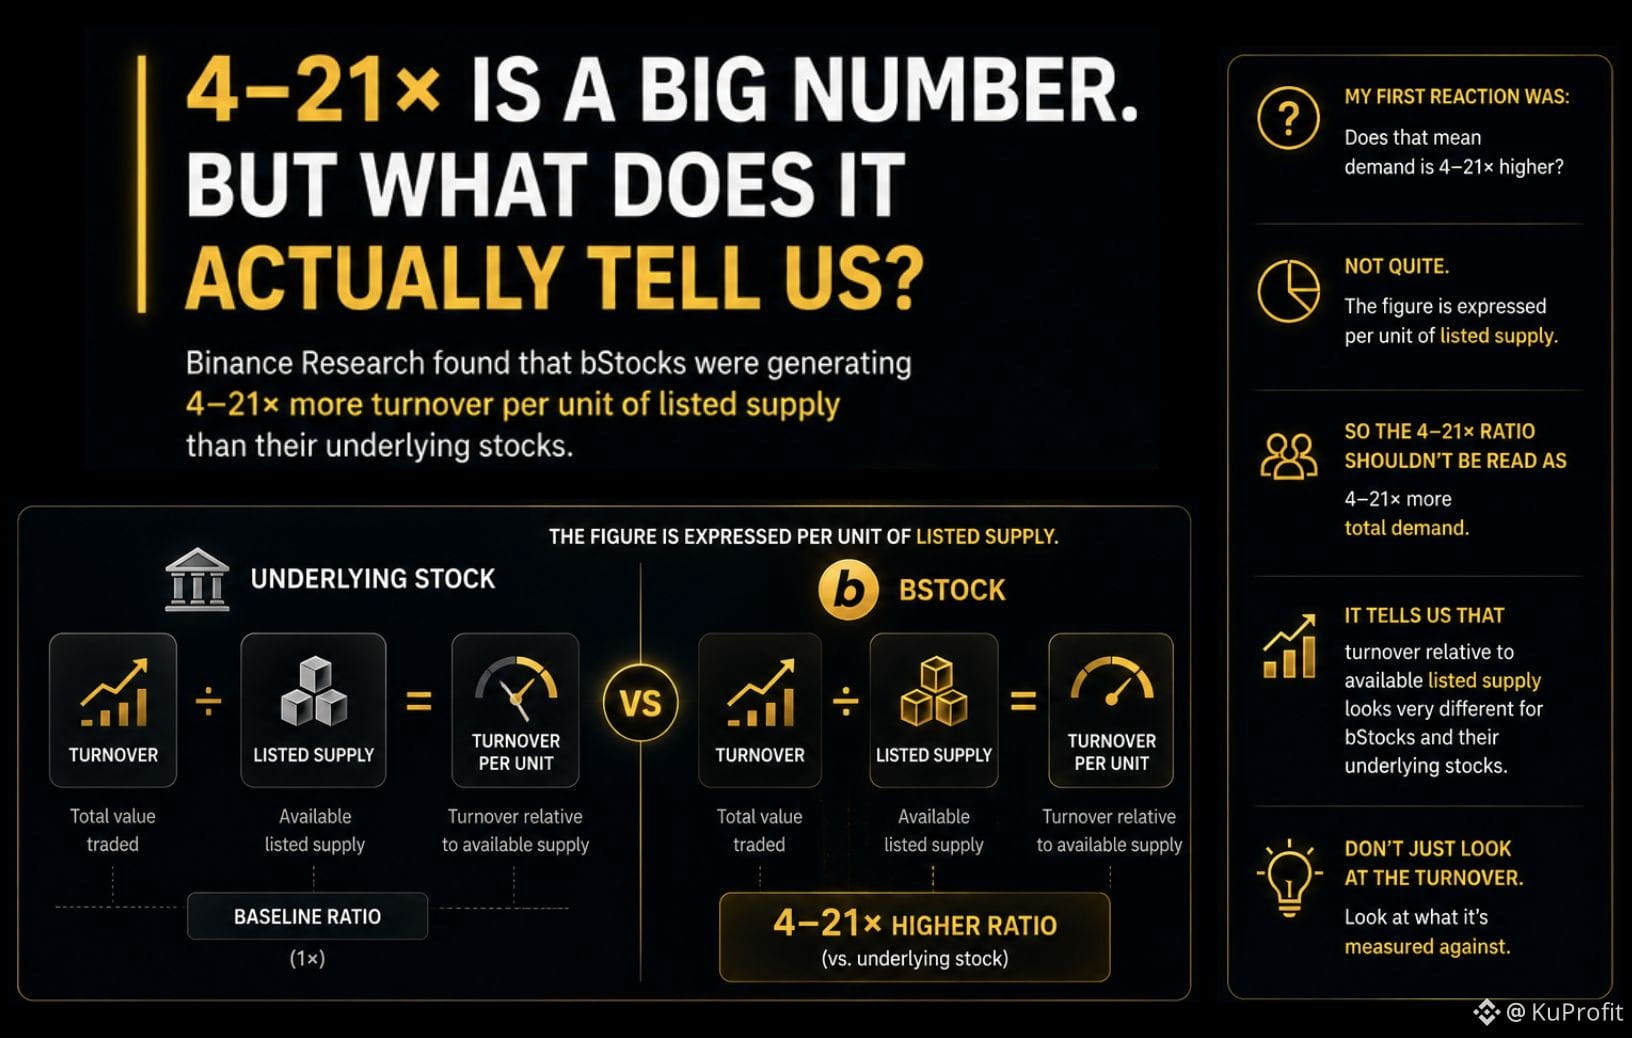
4–21× là một con số lớn. Nhưng nó thực sự cho chúng ta biết điều gì?
Binance Research phát hiện rằng bStocks tạo ra lượng giao dịch mua/bán (turnover) cao hơn 4–21× trên mỗi đơn vị cung niêm yết so với các cổ phiếu cơ sở của chúng.
Phản ứng đầu tiên của tôi là:
Vậy có nghĩa là nhu cầu cao hơn 4–21× không?
Không hẳn.
Con số này được biểu thị trên mỗi đơn vị cung niêm yết.
Vì vậy, tỷ lệ 4–21× không nên được hiểu là nhu cầu tổng cộng cao hơn 4–21×.
Nó cho thấy rằng mức giao dịch so với lượng cung niêm yết sẵn có trông rất khác nhau giữa bStocks và các cổ phiếu cơ sở của chúng.
Đó là điều khiến tôi thấy thú vị ở con số này.
Tiêu đề là 4–21×.
Nhưng câu hỏi quan trọng hơn là:
4–21× so với cái gì?
Vì khi bạn so sánh hoạt động thị trường, mẫu số có thể làm thay đổi câu chuyện nhiều như chính tử số.
Đừng chỉ nhìn vào turnover. Hãy nhìn nó được đo dựa trên cái gì.
#bstockscis @BinanceCIS
4–21× là một con số lớn. Nhưng nó thực sự cho chúng ta biết điều gì?
Binance Research phát hiện rằng bStocks tạo ra lượng giao dịch mua/bán (turnover) cao hơn 4–21× trên mỗi đơn vị cung niêm yết so với các cổ phiếu cơ sở của chúng.
Phản ứng đầu tiên của tôi là:
Vậy có nghĩa là nhu cầu cao hơn 4–21× không?
Không hẳn.
Con số này được biểu thị trên mỗi đơn vị cung niêm yết.
Vì vậy, tỷ lệ 4–21× không nên được hiểu là nhu cầu tổng cộng cao hơn 4–21×.
Nó cho thấy rằng mức giao dịch so với lượng cung niêm yết sẵn có trông rất khác nhau giữa bStocks và các cổ phiếu cơ sở của chúng.
Đó là điều khiến tôi thấy thú vị ở con số này.
Tiêu đề là 4–21×.
Nhưng câu hỏi quan trọng hơn là:
4–21× so với cái gì?
Vì khi bạn so sánh hoạt động thị trường, mẫu số có thể làm thay đổi câu chuyện nhiều như chính tử số.
Đừng chỉ nhìn vào turnover. Hãy nhìn nó được đo dựa trên cái gì.
#bstockscis @BinanceCIS
Binance Research phát hiện rằng bStocks tạo ra lượng giao dịch mua/bán (turnover) cao hơn 4–21× trên mỗi đơn vị cung niêm yết so với các cổ phiếu cơ sở của chúng.
Phản ứng đầu tiên của tôi là:
Vậy có nghĩa là nhu cầu cao hơn 4–21× không?
Không hẳn.
Con số này được biểu thị trên mỗi đơn vị cung niêm yết.
Vì vậy, tỷ lệ 4–21× không nên được hiểu là nhu cầu tổng cộng cao hơn 4–21×.
Nó cho thấy rằng mức giao dịch so với lượng cung niêm yết sẵn có trông rất khác nhau giữa bStocks và các cổ phiếu cơ sở của chúng.
Đó là điều khiến tôi thấy thú vị ở con số này.
Tiêu đề là 4–21×.
Nhưng câu hỏi quan trọng hơn là:
4–21× so với cái gì?
Vì khi bạn so sánh hoạt động thị trường, mẫu số có thể làm thay đổi câu chuyện nhiều như chính tử số.
Đừng chỉ nhìn vào turnover. Hãy nhìn nó được đo dựa trên cái gì.
#bstockscis @BinanceCIS
2
2
116
·
--
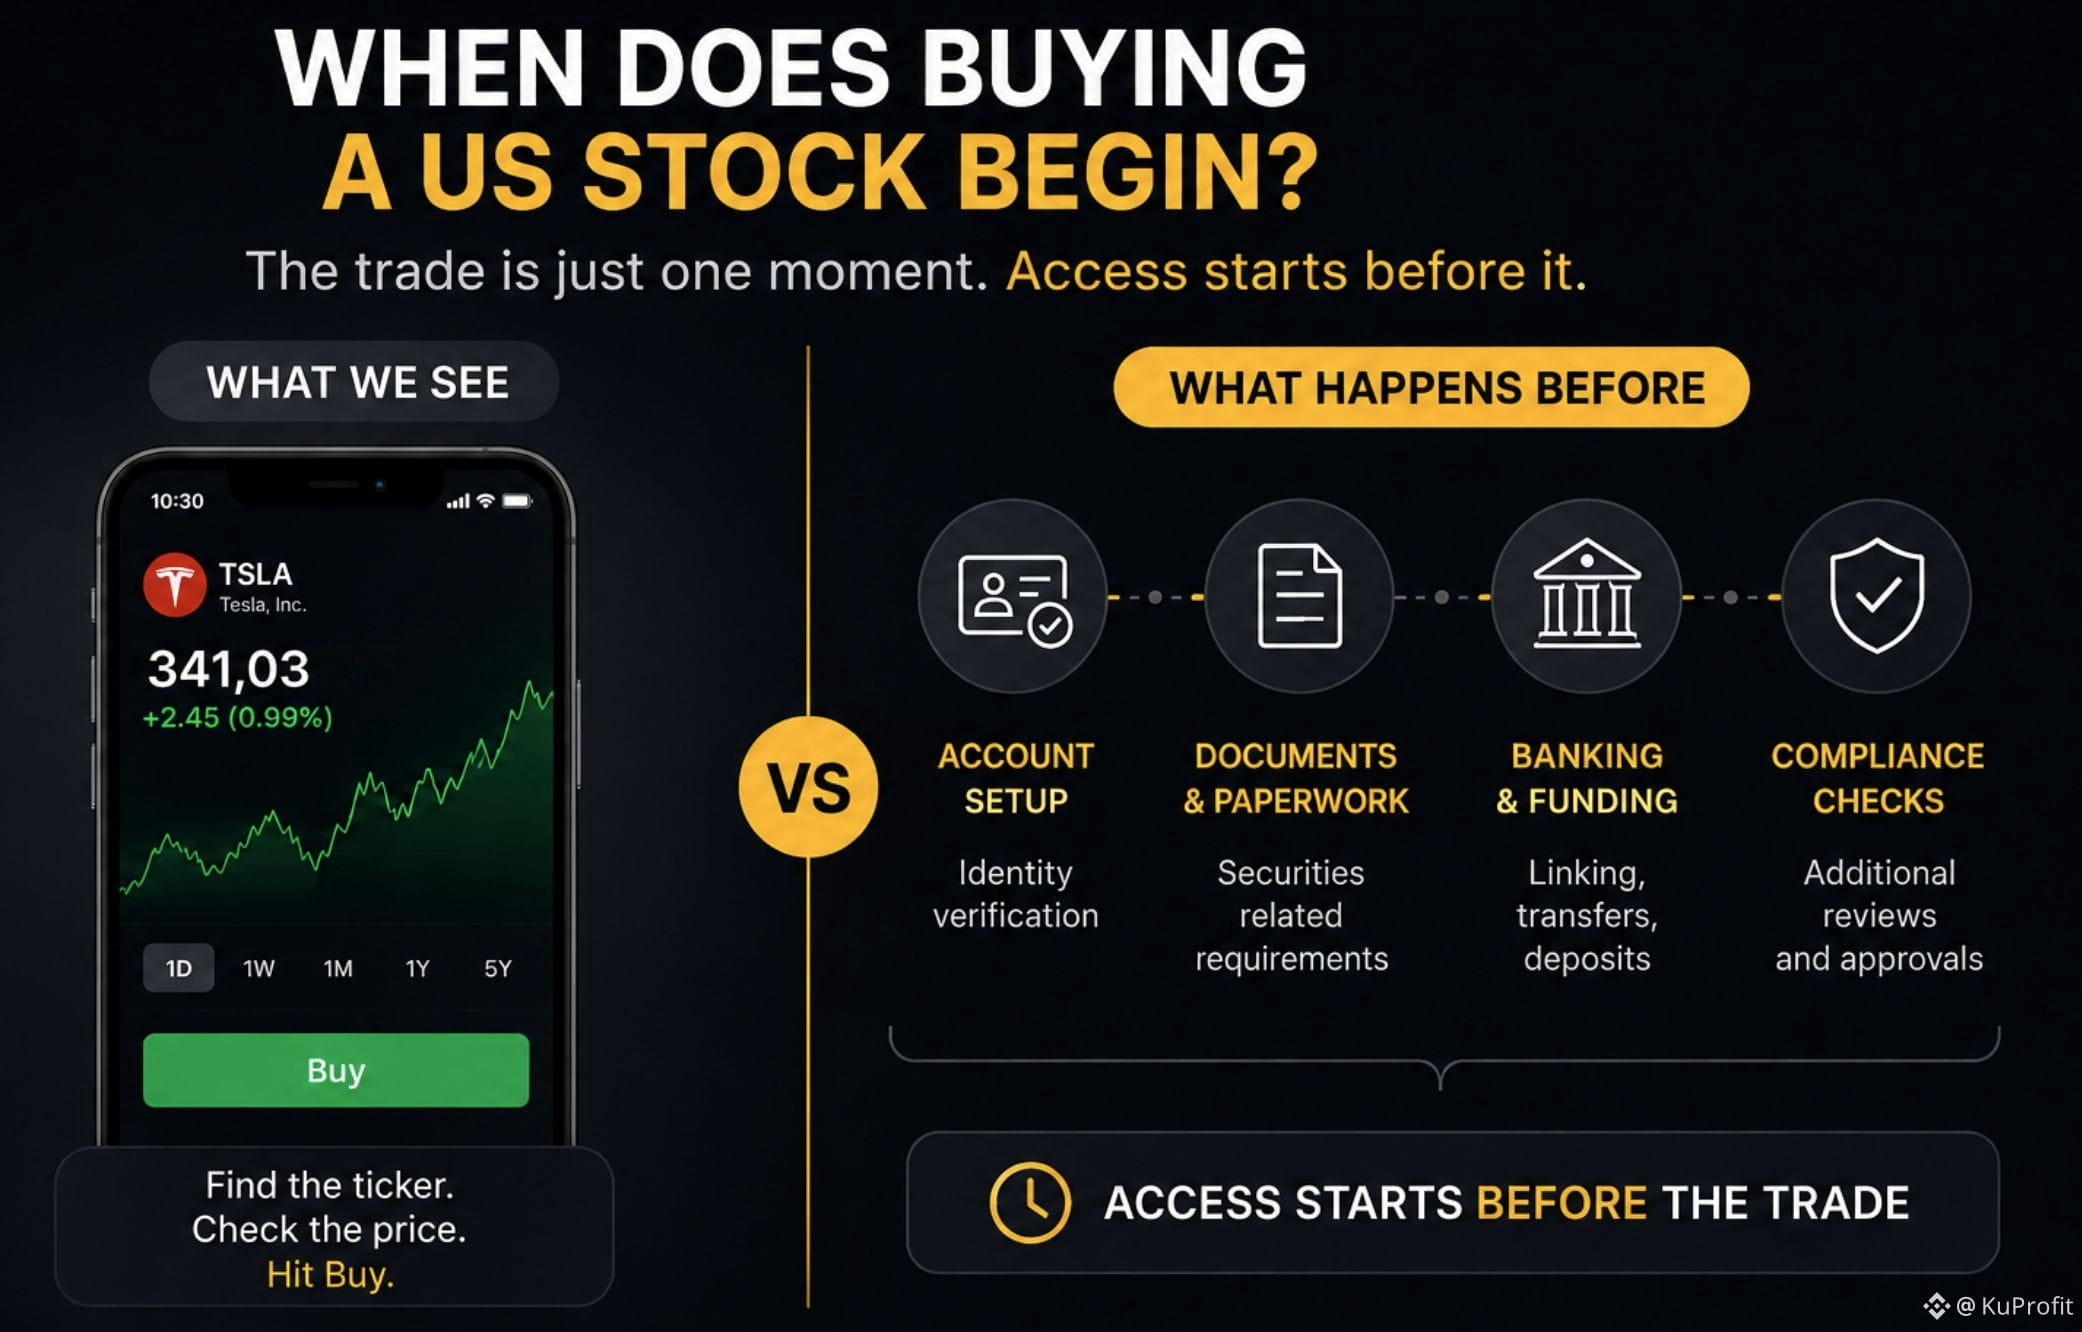
Việc mua cổ phiếu Mỹ thực sự bắt đầu khi nào?
Khi tôi hình dung việc mua một cổ phiếu ở Mỹ, tôi thường bắt đầu từ cùng một chỗ:
Tìm mã chứng khoán.
Kiểm tra giá.
Bấm Mua.
Nhưng cách đó bỏ qua một phần của quy trình mà rất dễ bị lãng quên.
Đó là việc có được quyền truy cập vào tài sản ngay từ đầu.
Một phần trong đó là các giấy tờ/pháp lý về chứng khoán cần thiết trước khi bạn có thể tiếp cận cổ phiếu.
Và điều này khiến tôi suy nghĩ lại về ý nghĩa thực sự khi tôi nói:
“ Tôi muốn mua cổ phiếu này.”
Chính lệnh mua chỉ là một khoảnh khắc trong cả quá trình.
Có thể sẽ có những yêu cầu phát sinh trước khi tôi thậm chí còn đến được màn hình đặt lệnh.
Đó là lúc bStocks khiến tôi nhìn quá trình theo một cách khác.
Cổ phiếu cơ sở vẫn không thay đổi.
Nhưng con đường để có được sự tiếp xúc với nó có thể trông khác đi.
Vì vậy tôi bắt đầu tự hỏi:
“ Bao nhiêu phần của việc mua cổ phiếu Mỹ diễn ra trước khi tôi thậm chí bấm nút Mua?”
Với tôi, đây là một phần dễ bị bỏ qua khi đầu tư.
Chúng ta thường tập trung vào giao dịch vì đó là phần dễ nhìn thấy.
Nhưng việc tiếp cận đã bắt đầu trước cả giao dịch.
#bstockscis @BinanceCIS
Việc mua cổ phiếu Mỹ thực sự bắt đầu khi nào?
Khi tôi hình dung việc mua một cổ phiếu ở Mỹ, tôi thường bắt đầu từ cùng một chỗ:
Tìm mã chứng khoán.
Kiểm tra giá.
Bấm Mua.
Nhưng cách đó bỏ qua một phần của quy trình mà rất dễ bị lãng quên.
Đó là việc có được quyền truy cập vào tài sản ngay từ đầu.
Một phần trong đó là các giấy tờ/pháp lý về chứng khoán cần thiết trước khi bạn có thể tiếp cận cổ phiếu.
Và điều này khiến tôi suy nghĩ lại về ý nghĩa thực sự khi tôi nói:
“ Tôi muốn mua cổ phiếu này.”
Chính lệnh mua chỉ là một khoảnh khắc trong cả quá trình.
Có thể sẽ có những yêu cầu phát sinh trước khi tôi thậm chí còn đến được màn hình đặt lệnh.
Đó là lúc bStocks khiến tôi nhìn quá trình theo một cách khác.
Cổ phiếu cơ sở vẫn không thay đổi.
Nhưng con đường để có được sự tiếp xúc với nó có thể trông khác đi.
Vì vậy tôi bắt đầu tự hỏi:
“ Bao nhiêu phần của việc mua cổ phiếu Mỹ diễn ra trước khi tôi thậm chí bấm nút Mua?”
Với tôi, đây là một phần dễ bị bỏ qua khi đầu tư.
Chúng ta thường tập trung vào giao dịch vì đó là phần dễ nhìn thấy.
Nhưng việc tiếp cận đã bắt đầu trước cả giao dịch.
#bstockscis @BinanceCIS
Khi tôi hình dung việc mua một cổ phiếu ở Mỹ, tôi thường bắt đầu từ cùng một chỗ:
Tìm mã chứng khoán.
Kiểm tra giá.
Bấm Mua.
Nhưng cách đó bỏ qua một phần của quy trình mà rất dễ bị lãng quên.
Đó là việc có được quyền truy cập vào tài sản ngay từ đầu.
Một phần trong đó là các giấy tờ/pháp lý về chứng khoán cần thiết trước khi bạn có thể tiếp cận cổ phiếu.
Và điều này khiến tôi suy nghĩ lại về ý nghĩa thực sự khi tôi nói:
“ Tôi muốn mua cổ phiếu này.”
Chính lệnh mua chỉ là một khoảnh khắc trong cả quá trình.
Có thể sẽ có những yêu cầu phát sinh trước khi tôi thậm chí còn đến được màn hình đặt lệnh.
Đó là lúc bStocks khiến tôi nhìn quá trình theo một cách khác.
Cổ phiếu cơ sở vẫn không thay đổi.
Nhưng con đường để có được sự tiếp xúc với nó có thể trông khác đi.
Vì vậy tôi bắt đầu tự hỏi:
“ Bao nhiêu phần của việc mua cổ phiếu Mỹ diễn ra trước khi tôi thậm chí bấm nút Mua?”
Với tôi, đây là một phần dễ bị bỏ qua khi đầu tư.
Chúng ta thường tập trung vào giao dịch vì đó là phần dễ nhìn thấy.
Nhưng việc tiếp cận đã bắt đầu trước cả giao dịch.
#bstockscis @BinanceCIS
2
108
·
--
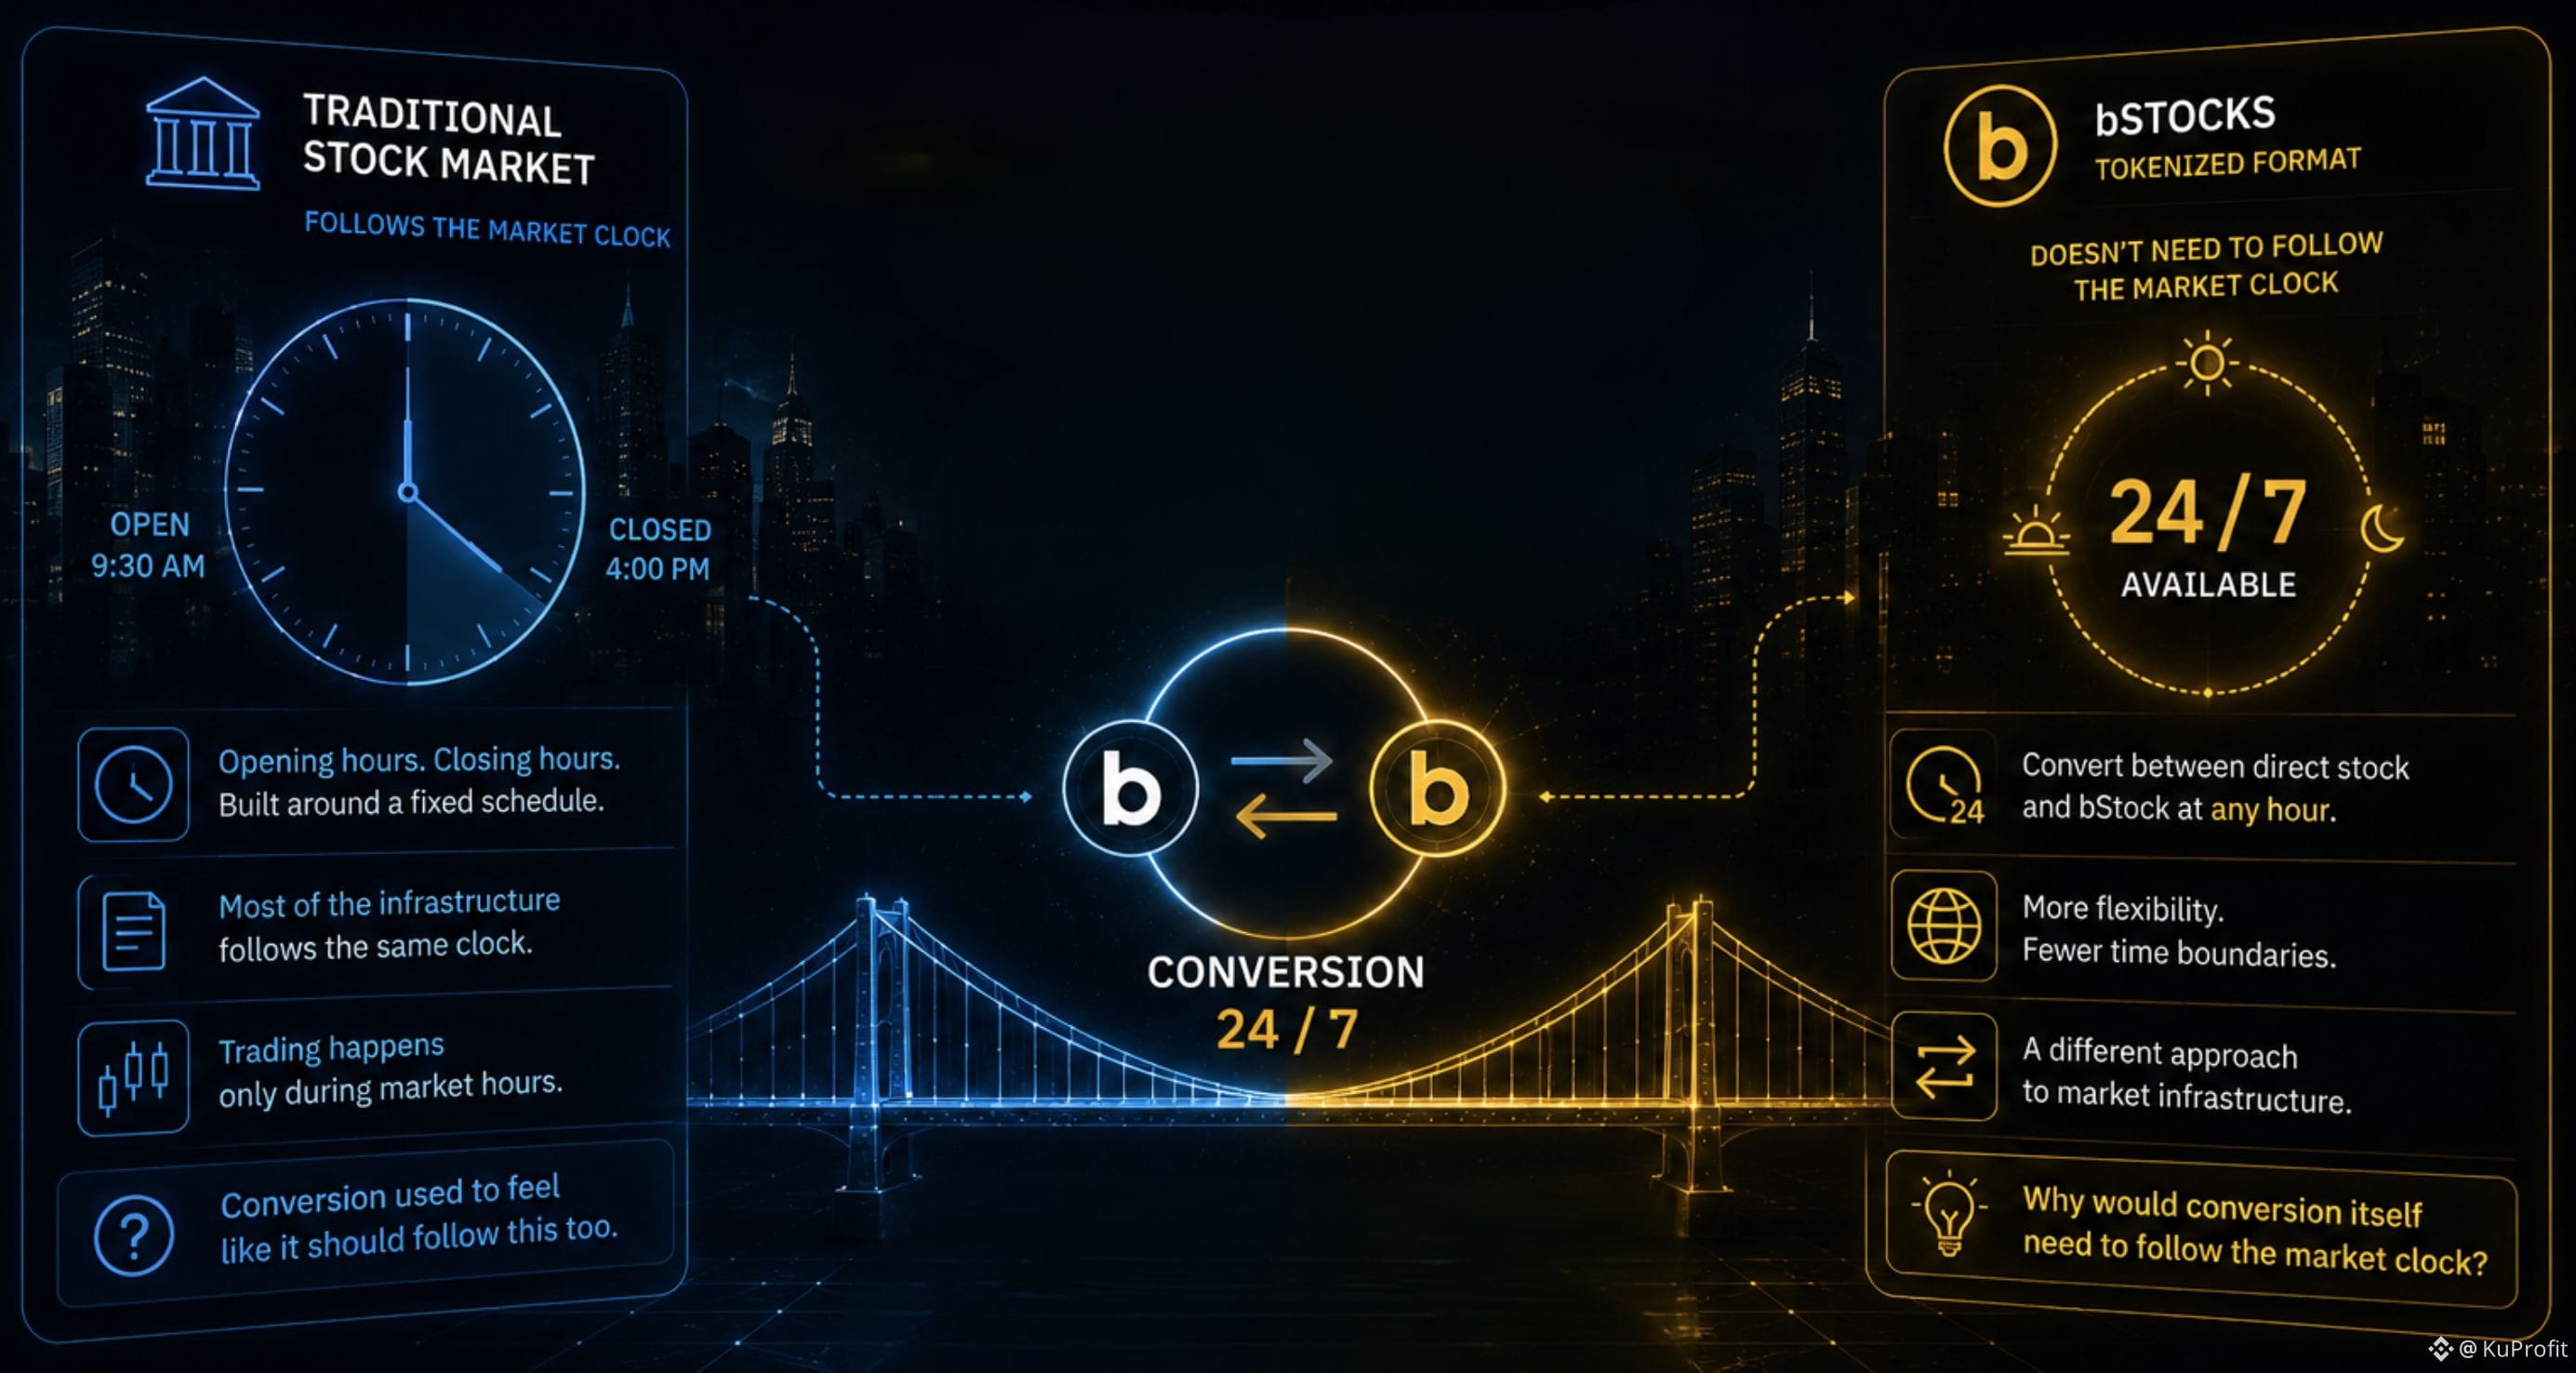
Tại sao chính việc chuyển đổi lại cần tuân theo đồng hồ của thị trường?
Tôi hiểu vì sao giao dịch cổ phiếu trước đây thường tuân theo giờ giao dịch của thị trường.
Thị trường cơ sở có giờ mở cửa. Nó có giờ đóng cửa.
Và phần lớn hạ tầng xung quanh cổ phiếu được xây dựng dựa trên lịch trình đó.
Nhưng rồi tôi bắt gặp một điều gì đó về bStocks khiến tôi phải dừng lại và suy nghĩ:
việc chuyển đổi có thể thực hiện vào bất kỳ thời điểm nào.
Lúc đầu, tôi nghĩ việc chuyển đổi là một thứ tự nhiên sẽ theo cùng “đồng hồ” với cổ phiếu cơ sở.
Nhưng nếu tôi có thể chuyển đổi giữa một cổ phiếu trực tiếp và một bStock ngoài giờ giao dịch truyền thống, thì giả định đó bắt đầu trông có vẻ không còn hiển nhiên.
Điểm thú vị không chỉ là việc chuyển đổi có sẵn vào bất kỳ giờ nào.
Mà là điều mà nó thay đổi.
Thị trường cơ sở có thể có lịch giao dịch riêng.
Trong khi đó, việc chuyển đổi giữa hai định dạng có thể được thực hiện vào bất kỳ thời điểm nào.
Và điều đó khiến tôi tự hỏi:
Tại sao chính việc chuyển đổi lại cần tuân theo đồng hồ của thị trường?
Với tôi, đây là một trong những khác biệt thú vị hơn giữa hạ tầng thị trường truyền thống và một định dạng được token hóa.
Thị trường có thể vẫn có giờ của riêng nó.
Nhưng “cây cầu” giữa hai định dạng thì không nhất thiết phải như vậy.
#bstockscis @BinanceCIS
Tại sao chính việc chuyển đổi lại cần tuân theo đồng hồ của thị trường?
Tôi hiểu vì sao giao dịch cổ phiếu trước đây thường tuân theo giờ giao dịch của thị trường.
Thị trường cơ sở có giờ mở cửa. Nó có giờ đóng cửa.
Và phần lớn hạ tầng xung quanh cổ phiếu được xây dựng dựa trên lịch trình đó.
Nhưng rồi tôi bắt gặp một điều gì đó về bStocks khiến tôi phải dừng lại và suy nghĩ:
việc chuyển đổi có thể thực hiện vào bất kỳ thời điểm nào.
Lúc đầu, tôi nghĩ việc chuyển đổi là một thứ tự nhiên sẽ theo cùng “đồng hồ” với cổ phiếu cơ sở.
Nhưng nếu tôi có thể chuyển đổi giữa một cổ phiếu trực tiếp và một bStock ngoài giờ giao dịch truyền thống, thì giả định đó bắt đầu trông có vẻ không còn hiển nhiên.
Điểm thú vị không chỉ là việc chuyển đổi có sẵn vào bất kỳ giờ nào.
Mà là điều mà nó thay đổi.
Thị trường cơ sở có thể có lịch giao dịch riêng.
Trong khi đó, việc chuyển đổi giữa hai định dạng có thể được thực hiện vào bất kỳ thời điểm nào.
Và điều đó khiến tôi tự hỏi:
Tại sao chính việc chuyển đổi lại cần tuân theo đồng hồ của thị trường?
Với tôi, đây là một trong những khác biệt thú vị hơn giữa hạ tầng thị trường truyền thống và một định dạng được token hóa.
Thị trường có thể vẫn có giờ của riêng nó.
Nhưng “cây cầu” giữa hai định dạng thì không nhất thiết phải như vậy.
#bstockscis @BinanceCIS
Tôi hiểu vì sao giao dịch cổ phiếu trước đây thường tuân theo giờ giao dịch của thị trường.
Thị trường cơ sở có giờ mở cửa. Nó có giờ đóng cửa.
Và phần lớn hạ tầng xung quanh cổ phiếu được xây dựng dựa trên lịch trình đó.
Nhưng rồi tôi bắt gặp một điều gì đó về bStocks khiến tôi phải dừng lại và suy nghĩ:
việc chuyển đổi có thể thực hiện vào bất kỳ thời điểm nào.
Lúc đầu, tôi nghĩ việc chuyển đổi là một thứ tự nhiên sẽ theo cùng “đồng hồ” với cổ phiếu cơ sở.
Nhưng nếu tôi có thể chuyển đổi giữa một cổ phiếu trực tiếp và một bStock ngoài giờ giao dịch truyền thống, thì giả định đó bắt đầu trông có vẻ không còn hiển nhiên.
Điểm thú vị không chỉ là việc chuyển đổi có sẵn vào bất kỳ giờ nào.
Mà là điều mà nó thay đổi.
Thị trường cơ sở có thể có lịch giao dịch riêng.
Trong khi đó, việc chuyển đổi giữa hai định dạng có thể được thực hiện vào bất kỳ thời điểm nào.
Và điều đó khiến tôi tự hỏi:
Tại sao chính việc chuyển đổi lại cần tuân theo đồng hồ của thị trường?
Với tôi, đây là một trong những khác biệt thú vị hơn giữa hạ tầng thị trường truyền thống và một định dạng được token hóa.
Thị trường có thể vẫn có giờ của riêng nó.
Nhưng “cây cầu” giữa hai định dạng thì không nhất thiết phải như vậy.
#bstockscis @BinanceCIS
103
·
--
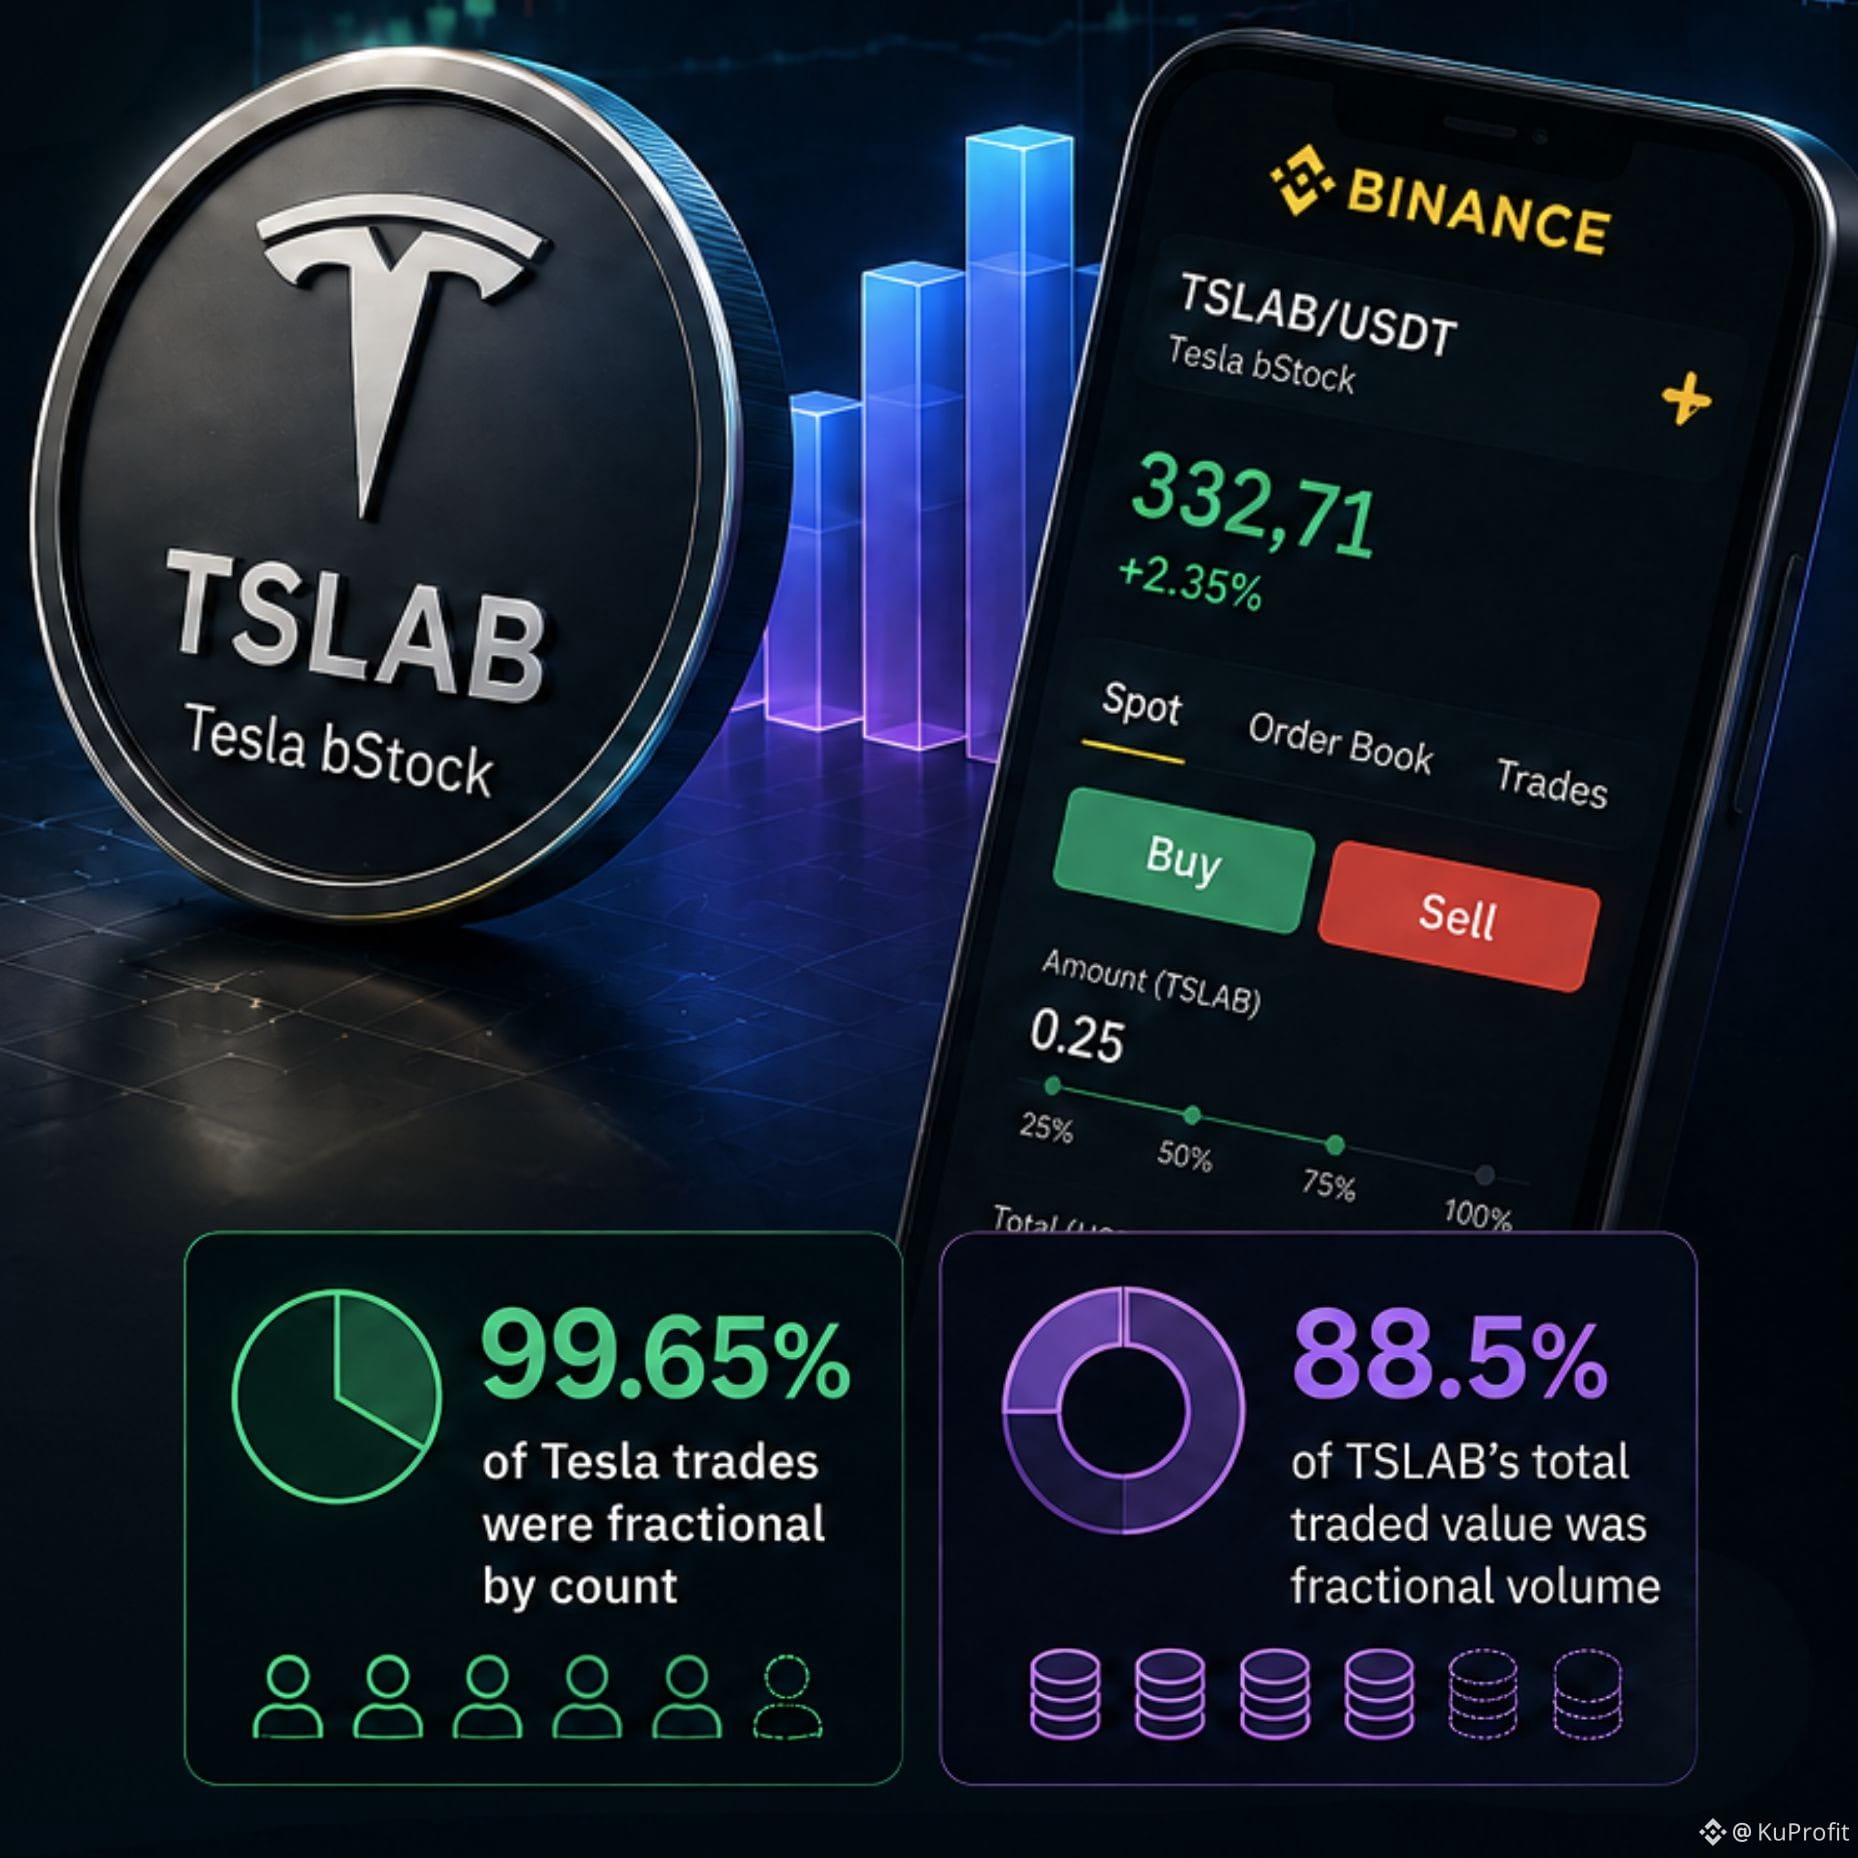
Nếu 99,65% giao dịch của Tesla theo số lượng là giao dịch theo phần, thì quyền sở hữu theo phần thực sự chỉ là một tính năng truy cập?
Khi tôi lần đầu nghĩ về quyền sở hữu theo phần, tôi thấy nó chủ yếu như một tính năng về khả năng tiếp cận.
Một cách để mua mức độ tiếp xúc với một cổ phiếu đắt đỏ mà không cần đủ vốn cho một cổ phiếu trọn vẹn.
Sau đó tôi tìm thấy dữ liệu ban đầu về TSLAB.
Khoảng 99,65% các giao dịch Tesla là theo phần theo số lượng.
Và khối lượng theo phần chiếm 88,5% tổng giá trị giao dịch của TSLAB.
Điều đó khiến tôi nhìn nhận quyền sở hữu theo phần theo cách khác.
Nếu các giao dịch theo phần chiếm gần như toàn bộ hoạt động tính theo số lượng giao dịch, và vẫn đại diện cho phần lớn giá trị giao dịch, thì nó bắt đầu giống như nhiều hơn một tính năng chỉ dành cho các nhà đầu tư nhỏ.
Tôi bắt đầu tự hỏi:
Nếu quyền sở hữu theo phần không chỉ đơn thuần thay đổi ai có thể tiếp cận một cổ phiếu, mà còn là cách mức độ tiếp xúc với cổ phiếu đó thực sự được giao dịch?
Mô hình theo cả một cổ phiếu làm cho đơn vị đầu tư trở nên khá rõ ràng.
Giao dịch theo phần tách quy mô của vị thế khỏi giá của một cổ phiếu trọn vẹn.
Bạn có thể quyết định mức độ tiếp xúc mà bạn muốn, mà không cần trước tiên phải hỏi liệu bạn có đủ khả năng mua một cổ phiếu hoàn chỉnh hay không.
Và tôi nghĩ phần thú vị hơn nằm ở đó.
Câu hỏi không chỉ đơn giản là:
“Liệu tôi có thể mua một phần của Tesla không?”
Mà là:
“Khi phần trở thành đơn vị bình thường của giao dịch thì điều gì sẽ xảy ra?”
Với tôi, đây là một câu hỏi thú vị hơn nhiều về quyền sở hữu theo phần, chứ không chỉ gọi nó là một tính năng về khả năng tiếp cận.
#bstockscis @BinanceCIS
Nếu 99,65% giao dịch của Tesla theo số lượng là giao dịch theo phần, thì quyền sở hữu theo phần thực sự chỉ là một tính năng truy cập?
Khi tôi lần đầu nghĩ về quyền sở hữu theo phần, tôi thấy nó chủ yếu như một tính năng về khả năng tiếp cận.
Một cách để mua mức độ tiếp xúc với một cổ phiếu đắt đỏ mà không cần đủ vốn cho một cổ phiếu trọn vẹn.
Sau đó tôi tìm thấy dữ liệu ban đầu về TSLAB.
Khoảng 99,65% các giao dịch Tesla là theo phần theo số lượng.
Và khối lượng theo phần chiếm 88,5% tổng giá trị giao dịch của TSLAB.
Điều đó khiến tôi nhìn nhận quyền sở hữu theo phần theo cách khác.
Nếu các giao dịch theo phần chiếm gần như toàn bộ hoạt động tính theo số lượng giao dịch, và vẫn đại diện cho phần lớn giá trị giao dịch, thì nó bắt đầu giống như nhiều hơn một tính năng chỉ dành cho các nhà đầu tư nhỏ.
Tôi bắt đầu tự hỏi:
Nếu quyền sở hữu theo phần không chỉ đơn thuần thay đổi ai có thể tiếp cận một cổ phiếu, mà còn là cách mức độ tiếp xúc với cổ phiếu đó thực sự được giao dịch?
Mô hình theo cả một cổ phiếu làm cho đơn vị đầu tư trở nên khá rõ ràng.
Giao dịch theo phần tách quy mô của vị thế khỏi giá của một cổ phiếu trọn vẹn.
Bạn có thể quyết định mức độ tiếp xúc mà bạn muốn, mà không cần trước tiên phải hỏi liệu bạn có đủ khả năng mua một cổ phiếu hoàn chỉnh hay không.
Và tôi nghĩ phần thú vị hơn nằm ở đó.
Câu hỏi không chỉ đơn giản là:
“Liệu tôi có thể mua một phần của Tesla không?”
Mà là:
“Khi phần trở thành đơn vị bình thường của giao dịch thì điều gì sẽ xảy ra?”
Với tôi, đây là một câu hỏi thú vị hơn nhiều về quyền sở hữu theo phần, chứ không chỉ gọi nó là một tính năng về khả năng tiếp cận.
#bstockscis @BinanceCIS
Khi tôi lần đầu nghĩ về quyền sở hữu theo phần, tôi thấy nó chủ yếu như một tính năng về khả năng tiếp cận.
Một cách để mua mức độ tiếp xúc với một cổ phiếu đắt đỏ mà không cần đủ vốn cho một cổ phiếu trọn vẹn.
Sau đó tôi tìm thấy dữ liệu ban đầu về TSLAB.
Khoảng 99,65% các giao dịch Tesla là theo phần theo số lượng.
Và khối lượng theo phần chiếm 88,5% tổng giá trị giao dịch của TSLAB.
Điều đó khiến tôi nhìn nhận quyền sở hữu theo phần theo cách khác.
Nếu các giao dịch theo phần chiếm gần như toàn bộ hoạt động tính theo số lượng giao dịch, và vẫn đại diện cho phần lớn giá trị giao dịch, thì nó bắt đầu giống như nhiều hơn một tính năng chỉ dành cho các nhà đầu tư nhỏ.
Tôi bắt đầu tự hỏi:
Nếu quyền sở hữu theo phần không chỉ đơn thuần thay đổi ai có thể tiếp cận một cổ phiếu, mà còn là cách mức độ tiếp xúc với cổ phiếu đó thực sự được giao dịch?
Mô hình theo cả một cổ phiếu làm cho đơn vị đầu tư trở nên khá rõ ràng.
Giao dịch theo phần tách quy mô của vị thế khỏi giá của một cổ phiếu trọn vẹn.
Bạn có thể quyết định mức độ tiếp xúc mà bạn muốn, mà không cần trước tiên phải hỏi liệu bạn có đủ khả năng mua một cổ phiếu hoàn chỉnh hay không.
Và tôi nghĩ phần thú vị hơn nằm ở đó.
Câu hỏi không chỉ đơn giản là:
“Liệu tôi có thể mua một phần của Tesla không?”
Mà là:
“Khi phần trở thành đơn vị bình thường của giao dịch thì điều gì sẽ xảy ra?”
Với tôi, đây là một câu hỏi thú vị hơn nhiều về quyền sở hữu theo phần, chứ không chỉ gọi nó là một tính năng về khả năng tiếp cận.
#bstockscis @BinanceCIS
115
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại