
DOCTOR TRAP
9.3k Bài đăng
DOCTOR TRAP
Báo cáo
Chặn người dùng
PROFESSIONAL BLOCKCHAIN DEVELOPER & CRYPTO ANALYSIST • FOLLOW ME ON X : noman_abdullah0
1.5K+ Đang theo dõi
11.3K+ Người theo dõi
9.9K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Bài viết
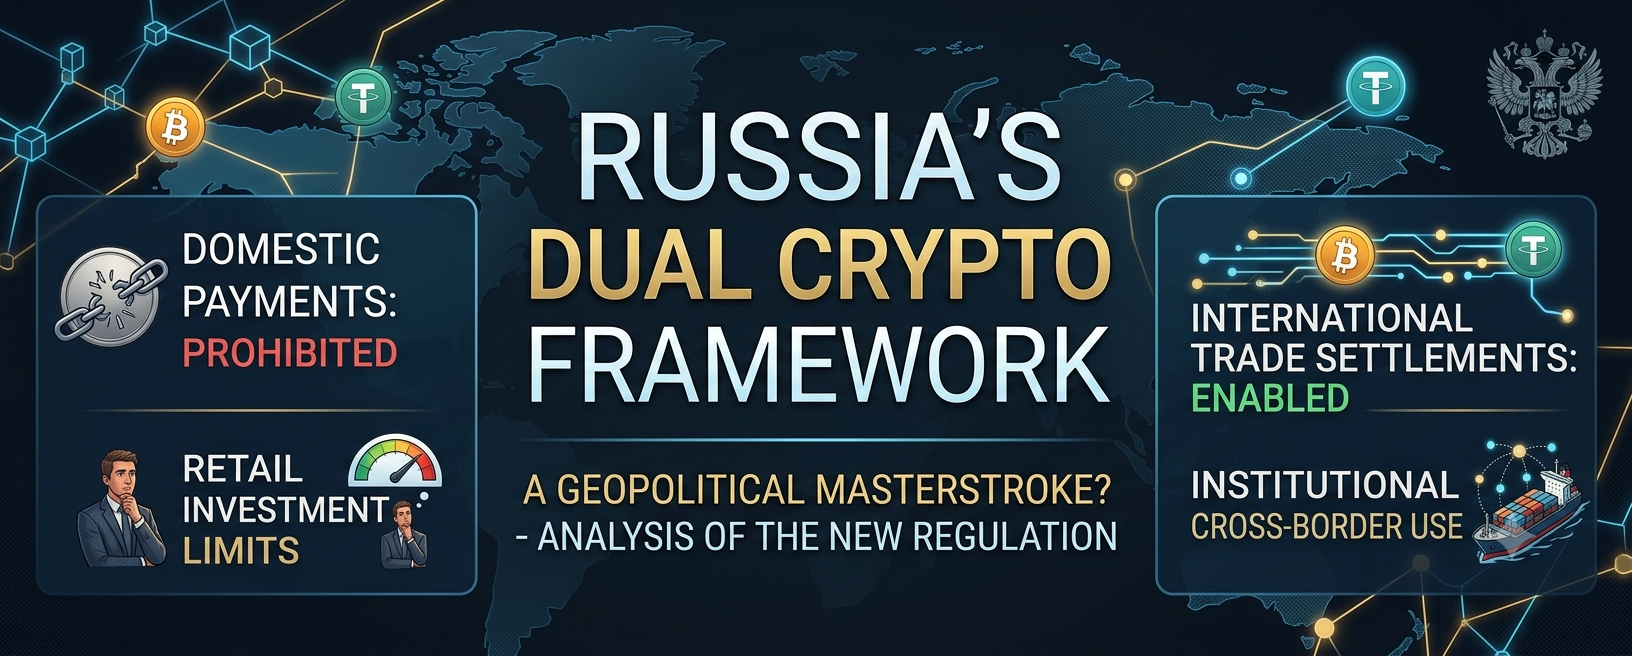
Luật Crypto Mới của Nga: Chỉ là Việc Quản Lý hay Mưu Đồ Địa Chính Trị Bậc Thầy?Cuộc đầu cơ cuối cùng đã kết thúc. Hôm nay, khung pháp lý mới về tiền điện tử trên diện rộng của Nga chính thức có hiệu lực, đưa tài sản kỹ thuật số vào sự quản lý chính thức của nhà nước. Nhưng nếu bạn nghĩ đây chỉ là một bản cập nhật chính sách thường nhật, hãy nhìn kỹ hơn. Có một sự thay đổi lớn về kinh tế vĩ mô đang ẩn ngay dưới bề mặt. Hãy cùng phân tích điều này thực sự có nghĩa gì đối với hệ sinh thái tài chính rộng hơn.
Trên giấy tờ, những quy định mới có vẻ đủ rõ ràng. Giờ đây, các nhà đầu tư có thể hợp pháp mua và bán tài sản thông qua các bên trung gian được quản lý dưới sự giám sát của ngân hàng trung ương. Nhưng “sân chơi” vẫn chưa hề cân bằng. Nhà đầu tư cá nhân phải đối mặt với một nút thắt quá chặt, gần như ngột ngạt. Muốn mua crypto? Trước hết, bạn phải vượt qua bài kiểm tra kiến thức bắt buộc. Dù vậy, hạn mức mua hằng năm của bạn vẫn bị khống chế ở mức 300.000 ruble—khoảng 3.700 USD. Không qua bài kiểm tra, hạn mức đó giảm xuống chỉ còn một phần rất nhỏ. Tuy nhiên, các nhà đầu tư tổ chức đủ điều kiện lại được “vé VIP”. Tiếp cận rộng. Giao dịch không giới hạn. Không có rào cản nào. Trong khi đó, việc dùng crypto để mua một ly cà phê hoặc thanh toán dịch vụ bên trong Nga vẫn bị cấm nghiêm ngặt. Tiện ích nội địa gần như bằng không.
Luật Crypto Mới của Nga: Chỉ là Việc Quản Lý hay Mưu Đồ Địa Chính Trị Bậc Thầy?
Cuộc đầu cơ cuối cùng đã kết thúc. Hôm nay, khung pháp lý mới về tiền điện tử trên diện rộng của Nga chính thức có hiệu lực, đưa tài sản kỹ thuật số vào sự quản lý chính thức của nhà nước. Nhưng nếu bạn nghĩ đây chỉ là một bản cập nhật chính sách thường nhật, hãy nhìn kỹ hơn. Có một sự thay đổi lớn về kinh tế vĩ mô đang ẩn ngay dưới bề mặt. Hãy cùng phân tích điều này thực sự có nghĩa gì đối với hệ sinh thái tài chính rộng hơn.
Trên giấy tờ, những quy định mới có vẻ đủ rõ ràng. Giờ đây, các nhà đầu tư có thể hợp pháp mua và bán tài sản thông qua các bên trung gian được quản lý dưới sự giám sát của ngân hàng trung ương. Nhưng “sân chơi” vẫn chưa hề cân bằng. Nhà đầu tư cá nhân phải đối mặt với một nút thắt quá chặt, gần như ngột ngạt. Muốn mua crypto? Trước hết, bạn phải vượt qua bài kiểm tra kiến thức bắt buộc. Dù vậy, hạn mức mua hằng năm của bạn vẫn bị khống chế ở mức 300.000 ruble—khoảng 3.700 USD. Không qua bài kiểm tra, hạn mức đó giảm xuống chỉ còn một phần rất nhỏ. Tuy nhiên, các nhà đầu tư tổ chức đủ điều kiện lại được “vé VIP”. Tiếp cận rộng. Giao dịch không giới hạn. Không có rào cản nào. Trong khi đó, việc dùng crypto để mua một ly cà phê hoặc thanh toán dịch vụ bên trong Nga vẫn bị cấm nghiêm ngặt. Tiện ích nội địa gần như bằng không.
Trên giấy tờ, những quy định mới có vẻ đủ rõ ràng. Giờ đây, các nhà đầu tư có thể hợp pháp mua và bán tài sản thông qua các bên trung gian được quản lý dưới sự giám sát của ngân hàng trung ương. Nhưng “sân chơi” vẫn chưa hề cân bằng. Nhà đầu tư cá nhân phải đối mặt với một nút thắt quá chặt, gần như ngột ngạt. Muốn mua crypto? Trước hết, bạn phải vượt qua bài kiểm tra kiến thức bắt buộc. Dù vậy, hạn mức mua hằng năm của bạn vẫn bị khống chế ở mức 300.000 ruble—khoảng 3.700 USD. Không qua bài kiểm tra, hạn mức đó giảm xuống chỉ còn một phần rất nhỏ. Tuy nhiên, các nhà đầu tư tổ chức đủ điều kiện lại được “vé VIP”. Tiếp cận rộng. Giao dịch không giới hạn. Không có rào cản nào. Trong khi đó, việc dùng crypto để mua một ly cà phê hoặc thanh toán dịch vụ bên trong Nga vẫn bị cấm nghiêm ngặt. Tiện ích nội địa gần như bằng không.
411
·
--
Boom 💥.......
$SKR is hoàn toàn đang bay hôm nay. 🚀
Nếu bạn đã theo dõi thị trường hợp đồng tương lai USDⓈ-M, chắc chắn bạn không thể bỏ lỡ cú tăng bùng nổ khổng lồ này. Hợp đồng vĩnh viễn SKR đã ghi nhận mức tăng ấn tượng khoảng +117% chỉ trong 24 giờ qua.
Điên rồ.
Nhưng SKR là gì, và vì sao lại có cơn sốt đột ngột như vậy?
SKR đã âm thầm tích lũy đà tăng mạnh mẽ ở hậu trường. Vụ bứt phá này có lẽ được thúc đẩy bởi việc gia tăng tiện ích mạng lưới và các phát triển gần đây trong hệ sinh thái khiến thị trường chú ý.
Giờ, hãy nói về tương lai.
Khi một token thể hiện động lượng bùng nổ kiểu này kèm theo khối lượng futures, chắc chắn sẽ có biến động cực đoan. Mình nghĩ tương lai gần sẽ phụ thuộc rất nhiều vào việc các tỷ lệ funding cân bằng ra sao và liệu khối lượng trên thị trường spot có thực sự duy trì được động lượng phái sinh này hay không. Chúng ta có thể sẽ thấy một giai đoạn củng cố mạnh khi các long sớm bắt đầu chốt lời. Tuy nhiên, nếu nó vượt qua thành công mức kháng cự chính tiếp theo, short squeeze có thể đẩy nó lên cao hơn nữa.
Tập trung.
Luôn quản lý rủi ro thật chặt khi giao dịch những phần trăm này.
Bạn đang long đợt bơm này, tìm điểm vào short, hay chỉ đang xem từ ngoài cuộc? 👇
$ZORA $ZKC
{future}(SKRUSDT)
{future}(ZORAUSDT)
{future}(ZKCUSDT)
Boom 💥.......
$SKR is hoàn toàn đang bay hôm nay. 🚀
Nếu bạn đã theo dõi thị trường hợp đồng tương lai USDⓈ-M, chắc chắn bạn không thể bỏ lỡ cú tăng bùng nổ khổng lồ này. Hợp đồng vĩnh viễn SKR đã ghi nhận mức tăng ấn tượng khoảng +117% chỉ trong 24 giờ qua.
Điên rồ.
Nhưng SKR là gì, và vì sao lại có cơn sốt đột ngột như vậy?
SKR đã âm thầm tích lũy đà tăng mạnh mẽ ở hậu trường. Vụ bứt phá này có lẽ được thúc đẩy bởi việc gia tăng tiện ích mạng lưới và các phát triển gần đây trong hệ sinh thái khiến thị trường chú ý.
Giờ, hãy nói về tương lai.
Khi một token thể hiện động lượng bùng nổ kiểu này kèm theo khối lượng futures, chắc chắn sẽ có biến động cực đoan. Mình nghĩ tương lai gần sẽ phụ thuộc rất nhiều vào việc các tỷ lệ funding cân bằng ra sao và liệu khối lượng trên thị trường spot có thực sự duy trì được động lượng phái sinh này hay không. Chúng ta có thể sẽ thấy một giai đoạn củng cố mạnh khi các long sớm bắt đầu chốt lời. Tuy nhiên, nếu nó vượt qua thành công mức kháng cự chính tiếp theo, short squeeze có thể đẩy nó lên cao hơn nữa.
Tập trung.
Luôn quản lý rủi ro thật chặt khi giao dịch những phần trăm này.
Bạn đang long đợt bơm này, tìm điểm vào short, hay chỉ đang xem từ ngoài cuộc? 👇
$ZORA $ZKC
$SKR is hoàn toàn đang bay hôm nay. 🚀
Nếu bạn đã theo dõi thị trường hợp đồng tương lai USDⓈ-M, chắc chắn bạn không thể bỏ lỡ cú tăng bùng nổ khổng lồ này. Hợp đồng vĩnh viễn SKR đã ghi nhận mức tăng ấn tượng khoảng +117% chỉ trong 24 giờ qua.
Điên rồ.
Nhưng SKR là gì, và vì sao lại có cơn sốt đột ngột như vậy?
SKR đã âm thầm tích lũy đà tăng mạnh mẽ ở hậu trường. Vụ bứt phá này có lẽ được thúc đẩy bởi việc gia tăng tiện ích mạng lưới và các phát triển gần đây trong hệ sinh thái khiến thị trường chú ý.
Giờ, hãy nói về tương lai.
Khi một token thể hiện động lượng bùng nổ kiểu này kèm theo khối lượng futures, chắc chắn sẽ có biến động cực đoan. Mình nghĩ tương lai gần sẽ phụ thuộc rất nhiều vào việc các tỷ lệ funding cân bằng ra sao và liệu khối lượng trên thị trường spot có thực sự duy trì được động lượng phái sinh này hay không. Chúng ta có thể sẽ thấy một giai đoạn củng cố mạnh khi các long sớm bắt đầu chốt lời. Tuy nhiên, nếu nó vượt qua thành công mức kháng cự chính tiếp theo, short squeeze có thể đẩy nó lên cao hơn nữa.
Tập trung.
Luôn quản lý rủi ro thật chặt khi giao dịch những phần trăm này.
Bạn đang long đợt bơm này, tìm điểm vào short, hay chỉ đang xem từ ngoài cuộc? 👇
$ZORA $ZKC
124
·
--
Trong số những cái tên tăng giá mạnh nhất này, bạn nghĩ cái nào có nhiều động lượng nhất để tiếp tục đẩy cao hơn? 🚀
1. $ZKC (Boundless) — +31.82%
ZK đang chứng minh marketplace của RISC Zero. Xây dựng một lớp tính toán có thể kiểm chứng cho bất kỳ chuỗi nào.
2. $HEMI — +29.05%
Một mạng Layer-2 mô-đun được thiết kế để mở rộng quy mô và liên kết các hệ sinh thái. Thể hiện sức mạnh tương đối rất lớn trên thị trường hôm nay.
3. $ZK (ZKsync) — +21.94%
Giải pháp Layer-2 phổ biến sử dụng rollup zero-knowledge để mang lại giao dịch nhanh hơn và rẻ hơn cho Ethereum.
Cho tôi biết lựa chọn hàng đầu của bạn nhé! 👇
Trong số những cái tên tăng giá mạnh nhất này, bạn nghĩ cái nào có nhiều động lượng nhất để tiếp tục đẩy cao hơn? 🚀
1. $ZKC (Boundless) — +31.82%
ZK đang chứng minh marketplace của RISC Zero. Xây dựng một lớp tính toán có thể kiểm chứng cho bất kỳ chuỗi nào.
2. $HEMI — +29.05%
Một mạng Layer-2 mô-đun được thiết kế để mở rộng quy mô và liên kết các hệ sinh thái. Thể hiện sức mạnh tương đối rất lớn trên thị trường hôm nay.
3. $ZK (ZKsync) — +21.94%
Giải pháp Layer-2 phổ biến sử dụng rollup zero-knowledge để mang lại giao dịch nhanh hơn và rẻ hơn cho Ethereum.
Cho tôi biết lựa chọn hàng đầu của bạn nhé! 👇
1. $ZKC (Boundless) — +31.82%
ZK đang chứng minh marketplace của RISC Zero. Xây dựng một lớp tính toán có thể kiểm chứng cho bất kỳ chuỗi nào.
2. $HEMI — +29.05%
Một mạng Layer-2 mô-đun được thiết kế để mở rộng quy mô và liên kết các hệ sinh thái. Thể hiện sức mạnh tương đối rất lớn trên thị trường hôm nay.
3. $ZK (ZKsync) — +21.94%
Giải pháp Layer-2 phổ biến sử dụng rollup zero-knowledge để mang lại giao dịch nhanh hơn và rẻ hơn cho Ethereum.
Cho tôi biết lựa chọn hàng đầu của bạn nhé! 👇
ZKC
22%
HEMI
8%
ZK
70%
37 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
1
1.5k
·
--
Đúng một phần
Tôi đã mất hàng tháng để cho rằng token hóa và phát hành native về cơ bản là hai từ cho cùng một việc. Bạn lấy một trái phiếu, biểu diễn nó bằng token và gọi đó là tài chính phi tập trung. Đơn giản. Nhưng tôi đã sai.
Khi bạn bọc một trái phiếu hiện có, bạn chỉ số hóa phần phân phối của nó. Bạn chỉ nắm giữ một biên nhận. Phần “nặng đô” thực sự—lưu ký, sổ đăng ký pháp lý và đối soát—vẫn nằm trong các cơ sở dữ liệu ngân hàng truyền thống. Nếu sổ đăng ký ngoài chuỗi từng bất đồng với số dư token, thì token sẽ thua. Tài sản thật sự không hề được đưa lên blockchain.
Phát hành native thì khác. Tài sản được khai sinh trực tiếp trên sổ cái. Tôi nhận ra điều này khi tìm hiểu về @Dusk_Foundation và Chuẩn Hợp đồng Bảo mật Bảo mật của họ (XSC). Thay vì bọc các tài sản cũ, các quy tắc, quyền sở hữu và các kiểm tra tuân thủ được viết thẳng vào mã lệnh của smart contract ngay từ ngày đầu. Bạn có thể thấy vì sao một sàn như NPEX đang thử nghiệm điều này để chuyển hơn 200 triệu euro nợ SME lên on-chain. Họ không muốn một lớp “bọc” thứ cấp khác nữa. Họ muốn phát hành, công bố và thanh toán nằm trong cùng một quy trình.
Với $DUSK giao dịch quanh mức 0,067 USD và vốn hóa khoảng 40 triệu USD, xấp xỉ 30% lượng cung được staking. Rõ ràng người nắm giữ đang chờ xem liệu các thị trường sơ cấp có thực sự thực hiện bước nhảy này hay không.
Sự cản trở là hiển nhiên.
Thuyết phục các tổ chức thận trọng từ bỏ sổ đăng ký truyền thống và phát hành chứng khoán native trên một blockchain là một cơn đau đầu vận hành rất lớn. Điều đó có nghĩa là phải viết lại toàn bộ trách nhiệm pháp lý của họ từ con số không. Hầu hết các tổ chức phát hành có lẽ sẽ chọn con đường dễ hơn và gắn bó với các lớp bọc đơn giản trong nhiều năm.
Khi chúng ta nói một RWA nằm trên chuỗi, thì bao nhiêu phần của tài sản thực sự cần phải tồn tại ở đó trước khi tuyên bố đó trở nên có ý nghĩa? #dusk
Tôi đã mất hàng tháng để cho rằng token hóa và phát hành native về cơ bản là hai từ cho cùng một việc. Bạn lấy một trái phiếu, biểu diễn nó bằng token và gọi đó là tài chính phi tập trung. Đơn giản. Nhưng tôi đã sai.
Khi bạn bọc một trái phiếu hiện có, bạn chỉ số hóa phần phân phối của nó. Bạn chỉ nắm giữ một biên nhận. Phần “nặng đô” thực sự—lưu ký, sổ đăng ký pháp lý và đối soát—vẫn nằm trong các cơ sở dữ liệu ngân hàng truyền thống. Nếu sổ đăng ký ngoài chuỗi từng bất đồng với số dư token, thì token sẽ thua. Tài sản thật sự không hề được đưa lên blockchain.
Phát hành native thì khác. Tài sản được khai sinh trực tiếp trên sổ cái. Tôi nhận ra điều này khi tìm hiểu về @Dusk và Chuẩn Hợp đồng Bảo mật Bảo mật của họ (XSC). Thay vì bọc các tài sản cũ, các quy tắc, quyền sở hữu và các kiểm tra tuân thủ được viết thẳng vào mã lệnh của smart contract ngay từ ngày đầu. Bạn có thể thấy vì sao một sàn như NPEX đang thử nghiệm điều này để chuyển hơn 200 triệu euro nợ SME lên on-chain. Họ không muốn một lớp “bọc” thứ cấp khác nữa. Họ muốn phát hành, công bố và thanh toán nằm trong cùng một quy trình.
Với $DUSK giao dịch quanh mức 0,067 USD và vốn hóa khoảng 40 triệu USD, xấp xỉ 30% lượng cung được staking. Rõ ràng người nắm giữ đang chờ xem liệu các thị trường sơ cấp có thực sự thực hiện bước nhảy này hay không.
Sự cản trở là hiển nhiên.
Thuyết phục các tổ chức thận trọng từ bỏ sổ đăng ký truyền thống và phát hành chứng khoán native trên một blockchain là một cơn đau đầu vận hành rất lớn. Điều đó có nghĩa là phải viết lại toàn bộ trách nhiệm pháp lý của họ từ con số không. Hầu hết các tổ chức phát hành có lẽ sẽ chọn con đường dễ hơn và gắn bó với các lớp bọc đơn giản trong nhiều năm.
Khi chúng ta nói một RWA nằm trên chuỗi, thì bao nhiêu phần của tài sản thực sự cần phải tồn tại ở đó trước khi tuyên bố đó trở nên có ý nghĩa? #dusk
Khi bạn bọc một trái phiếu hiện có, bạn chỉ số hóa phần phân phối của nó. Bạn chỉ nắm giữ một biên nhận. Phần “nặng đô” thực sự—lưu ký, sổ đăng ký pháp lý và đối soát—vẫn nằm trong các cơ sở dữ liệu ngân hàng truyền thống. Nếu sổ đăng ký ngoài chuỗi từng bất đồng với số dư token, thì token sẽ thua. Tài sản thật sự không hề được đưa lên blockchain.
Phát hành native thì khác. Tài sản được khai sinh trực tiếp trên sổ cái. Tôi nhận ra điều này khi tìm hiểu về @Dusk và Chuẩn Hợp đồng Bảo mật Bảo mật của họ (XSC). Thay vì bọc các tài sản cũ, các quy tắc, quyền sở hữu và các kiểm tra tuân thủ được viết thẳng vào mã lệnh của smart contract ngay từ ngày đầu. Bạn có thể thấy vì sao một sàn như NPEX đang thử nghiệm điều này để chuyển hơn 200 triệu euro nợ SME lên on-chain. Họ không muốn một lớp “bọc” thứ cấp khác nữa. Họ muốn phát hành, công bố và thanh toán nằm trong cùng một quy trình.
Với $DUSK giao dịch quanh mức 0,067 USD và vốn hóa khoảng 40 triệu USD, xấp xỉ 30% lượng cung được staking. Rõ ràng người nắm giữ đang chờ xem liệu các thị trường sơ cấp có thực sự thực hiện bước nhảy này hay không.
Sự cản trở là hiển nhiên.
Thuyết phục các tổ chức thận trọng từ bỏ sổ đăng ký truyền thống và phát hành chứng khoán native trên một blockchain là một cơn đau đầu vận hành rất lớn. Điều đó có nghĩa là phải viết lại toàn bộ trách nhiệm pháp lý của họ từ con số không. Hầu hết các tổ chức phát hành có lẽ sẽ chọn con đường dễ hơn và gắn bó với các lớp bọc đơn giản trong nhiều năm.
Khi chúng ta nói một RWA nằm trên chuỗi, thì bao nhiêu phần của tài sản thực sự cần phải tồn tại ở đó trước khi tuyên bố đó trở nên có ý nghĩa? #dusk
99
·
--
#termmax @termmax
Này, tôi nghĩ crypto có thị trường dành cho các token. Nhưng thị trường cho giá của tiền thì ở đâu?
Crypto thì bị ám ảnh bởi giá của token; nhưng chúng ta lại hoàn toàn phớt lờ mức giá quan trọng nhất trong tất cả. Giá của tiền.
Trong tài chính truyền thống, lãi suất là nền tảng của mọi thứ. Nó quyết định việc vay mượn trên toàn cầu, cho vay của các tổ chức và quản lý rủi ro. Nhưng trong DeFi thì sao? Chúng ta chỉ việc ném vốn vào các pool cho vay lãi suất biến đổi và cầu mong lợi suất không sụp đổ chỉ sau một đêm.
Đó không phải là một hệ thống tài chính trưởng thành.
Đó là một trò đoán mò.
Nếu tài chính phi tập trung thực sự muốn lớn lên và thu hút vốn ngoài đời thực, thì các pool cho vay cơ bản là chưa đủ. Chúng ta cần sự chắc chắn. Chúng ta cần các thị trường kỳ hạn cố định và lãi suất cố định. Đó là luận điểm lớn hơn đằng sau TermMax đối với tôi. Nó không chỉ là một nơi khác để vay và cho vay; đó là một thị trường lãi suất thực sự. TermMax đang xây dựng điều này bằng cách kết hợp vay mượn lãi suất cố định, token hóa lãi suất cố định và các đường cong định giá AMM (Automated Market Maker) có thể tùy chỉnh.
Tất cả hạ tầng kỹ thuật đó thực sự có nghĩa gì cho bạn?
Quyền kiểm soát.
Khi bạn token hóa một lãi suất cố định, bạn biến lợi suất trong tương lai thành một tài sản hữu hình mà bạn có thể mua, bán hoặc giao dịch ngay hôm nay. Bạn khóa chặt đúng chi phí của mình. Bạn đảm bảo đúng lợi nhuận của mình. Còn các đường cong AMM (Market Maker tự động) có thể tùy chỉnh đó nữa? Chúng đảm bảo giao thức tự động định giá các mức lãi suất này một cách công bằng; vì vậy bạn luôn có thị trường thanh khoản để giao dịch vào/ra mà không gặp ma sát.
Lãi suất biến đổi thì ổn cho đầu cơ ngẫu hứng. Nhưng tôi nghĩ vốn nghiêm túc cần sự dự đoán được. Các tổ chức không thể vận hành trên kiểu "có thể". Họ cần biết chính xác các con số trước khi cam kết hàng triệu vào một chiến lược. TermMax cuối cùng đang xây dựng hạ tầng để làm điều đó.
CÁC TOKEN TỪ LÂU ĐÃ CÓ MỘT THỊ TRƯỜNG.
GIỜ THÌ GIÁ CỦA TIỀN CŨNG CÓ MỘT THỊ TRƯỜNG.
Bạn có tin rằng DeFi có thể thực sự thay thế tài chính truyền thống mà không xây dựng một thị trường đáng tin cậy cho giá của tiền hay không?
#termmax @TermMax
Này, tôi nghĩ crypto có thị trường dành cho các token. Nhưng thị trường cho giá của tiền thì ở đâu?
Crypto thì bị ám ảnh bởi giá của token; nhưng chúng ta lại hoàn toàn phớt lờ mức giá quan trọng nhất trong tất cả. Giá của tiền.
Trong tài chính truyền thống, lãi suất là nền tảng của mọi thứ. Nó quyết định việc vay mượn trên toàn cầu, cho vay của các tổ chức và quản lý rủi ro. Nhưng trong DeFi thì sao? Chúng ta chỉ việc ném vốn vào các pool cho vay lãi suất biến đổi và cầu mong lợi suất không sụp đổ chỉ sau một đêm.
Đó không phải là một hệ thống tài chính trưởng thành.
Đó là một trò đoán mò.
Nếu tài chính phi tập trung thực sự muốn lớn lên và thu hút vốn ngoài đời thực, thì các pool cho vay cơ bản là chưa đủ. Chúng ta cần sự chắc chắn. Chúng ta cần các thị trường kỳ hạn cố định và lãi suất cố định. Đó là luận điểm lớn hơn đằng sau TermMax đối với tôi. Nó không chỉ là một nơi khác để vay và cho vay; đó là một thị trường lãi suất thực sự. TermMax đang xây dựng điều này bằng cách kết hợp vay mượn lãi suất cố định, token hóa lãi suất cố định và các đường cong định giá AMM (Automated Market Maker) có thể tùy chỉnh.
Tất cả hạ tầng kỹ thuật đó thực sự có nghĩa gì cho bạn?
Quyền kiểm soát.
Khi bạn token hóa một lãi suất cố định, bạn biến lợi suất trong tương lai thành một tài sản hữu hình mà bạn có thể mua, bán hoặc giao dịch ngay hôm nay. Bạn khóa chặt đúng chi phí của mình. Bạn đảm bảo đúng lợi nhuận của mình. Còn các đường cong AMM (Market Maker tự động) có thể tùy chỉnh đó nữa? Chúng đảm bảo giao thức tự động định giá các mức lãi suất này một cách công bằng; vì vậy bạn luôn có thị trường thanh khoản để giao dịch vào/ra mà không gặp ma sát.
Lãi suất biến đổi thì ổn cho đầu cơ ngẫu hứng. Nhưng tôi nghĩ vốn nghiêm túc cần sự dự đoán được. Các tổ chức không thể vận hành trên kiểu "có thể". Họ cần biết chính xác các con số trước khi cam kết hàng triệu vào một chiến lược. TermMax cuối cùng đang xây dựng hạ tầng để làm điều đó.
CÁC TOKEN TỪ LÂU ĐÃ CÓ MỘT THỊ TRƯỜNG.
GIỜ THÌ GIÁ CỦA TIỀN CŨNG CÓ MỘT THỊ TRƯỜNG.
Bạn có tin rằng DeFi có thể thực sự thay thế tài chính truyền thống mà không xây dựng một thị trường đáng tin cậy cho giá của tiền hay không?
Này, tôi nghĩ crypto có thị trường dành cho các token. Nhưng thị trường cho giá của tiền thì ở đâu?
Crypto thì bị ám ảnh bởi giá của token; nhưng chúng ta lại hoàn toàn phớt lờ mức giá quan trọng nhất trong tất cả. Giá của tiền.
Trong tài chính truyền thống, lãi suất là nền tảng của mọi thứ. Nó quyết định việc vay mượn trên toàn cầu, cho vay của các tổ chức và quản lý rủi ro. Nhưng trong DeFi thì sao? Chúng ta chỉ việc ném vốn vào các pool cho vay lãi suất biến đổi và cầu mong lợi suất không sụp đổ chỉ sau một đêm.
Đó không phải là một hệ thống tài chính trưởng thành.
Đó là một trò đoán mò.
Nếu tài chính phi tập trung thực sự muốn lớn lên và thu hút vốn ngoài đời thực, thì các pool cho vay cơ bản là chưa đủ. Chúng ta cần sự chắc chắn. Chúng ta cần các thị trường kỳ hạn cố định và lãi suất cố định. Đó là luận điểm lớn hơn đằng sau TermMax đối với tôi. Nó không chỉ là một nơi khác để vay và cho vay; đó là một thị trường lãi suất thực sự. TermMax đang xây dựng điều này bằng cách kết hợp vay mượn lãi suất cố định, token hóa lãi suất cố định và các đường cong định giá AMM (Automated Market Maker) có thể tùy chỉnh.
Tất cả hạ tầng kỹ thuật đó thực sự có nghĩa gì cho bạn?
Quyền kiểm soát.
Khi bạn token hóa một lãi suất cố định, bạn biến lợi suất trong tương lai thành một tài sản hữu hình mà bạn có thể mua, bán hoặc giao dịch ngay hôm nay. Bạn khóa chặt đúng chi phí của mình. Bạn đảm bảo đúng lợi nhuận của mình. Còn các đường cong AMM (Market Maker tự động) có thể tùy chỉnh đó nữa? Chúng đảm bảo giao thức tự động định giá các mức lãi suất này một cách công bằng; vì vậy bạn luôn có thị trường thanh khoản để giao dịch vào/ra mà không gặp ma sát.
Lãi suất biến đổi thì ổn cho đầu cơ ngẫu hứng. Nhưng tôi nghĩ vốn nghiêm túc cần sự dự đoán được. Các tổ chức không thể vận hành trên kiểu "có thể". Họ cần biết chính xác các con số trước khi cam kết hàng triệu vào một chiến lược. TermMax cuối cùng đang xây dựng hạ tầng để làm điều đó.
CÁC TOKEN TỪ LÂU ĐÃ CÓ MỘT THỊ TRƯỜNG.
GIỜ THÌ GIÁ CỦA TIỀN CŨNG CÓ MỘT THỊ TRƯỜNG.
Bạn có tin rằng DeFi có thể thực sự thay thế tài chính truyền thống mà không xây dựng một thị trường đáng tin cậy cho giá của tiền hay không?
2
1
87
·
--
Đã xác minh
Về mặt thống kê, chúng ta dành quá nhiều thời gian để ám ảnh việc đưa cổ phiếu và trái phiếu lên onchain. Chúng ta hoàn toàn quên mất nửa còn lại của giao dịch.
Một sàn giao dịch cổ phiếu được mã hóa vẫn cần một loại tiền mã hóa. Nếu bạn cố thanh toán một trái phiếu doanh nghiệp dựa trên blockchain bằng chuyển khoản ngân hàng truyền thống, toàn bộ hệ thống sẽ lập tức bị đình trệ. Lợi thế về tốc độ sẽ biến mất.
Ứng dụng thực tế & Thanh toán:
Việc đưa vào sử dụng ngoài đời thực đòi hỏi phải lấp đầy khoảng trống này. Tôi nghĩ điều đó đang diễn ra trực tiếp với <a>@Dusk_Foundation </a> và quan hệ đối tác của họ với Quantoz Payments. Họ đang đưa EURQ—một đồng euro kỹ thuật số được quản lý—thẳng vào lớp thanh toán của mạng. Hãy tưởng tượng một nhà đầu tư mua một trái phiếu doanh nghiệp được mã hóa thông qua NPEX, một sàn giao dịch tại Hà Lan hiện đang nỗ lực chuyển đổi hơn 200 triệu EUR tài trợ cho SME được quản lý lên onchain.
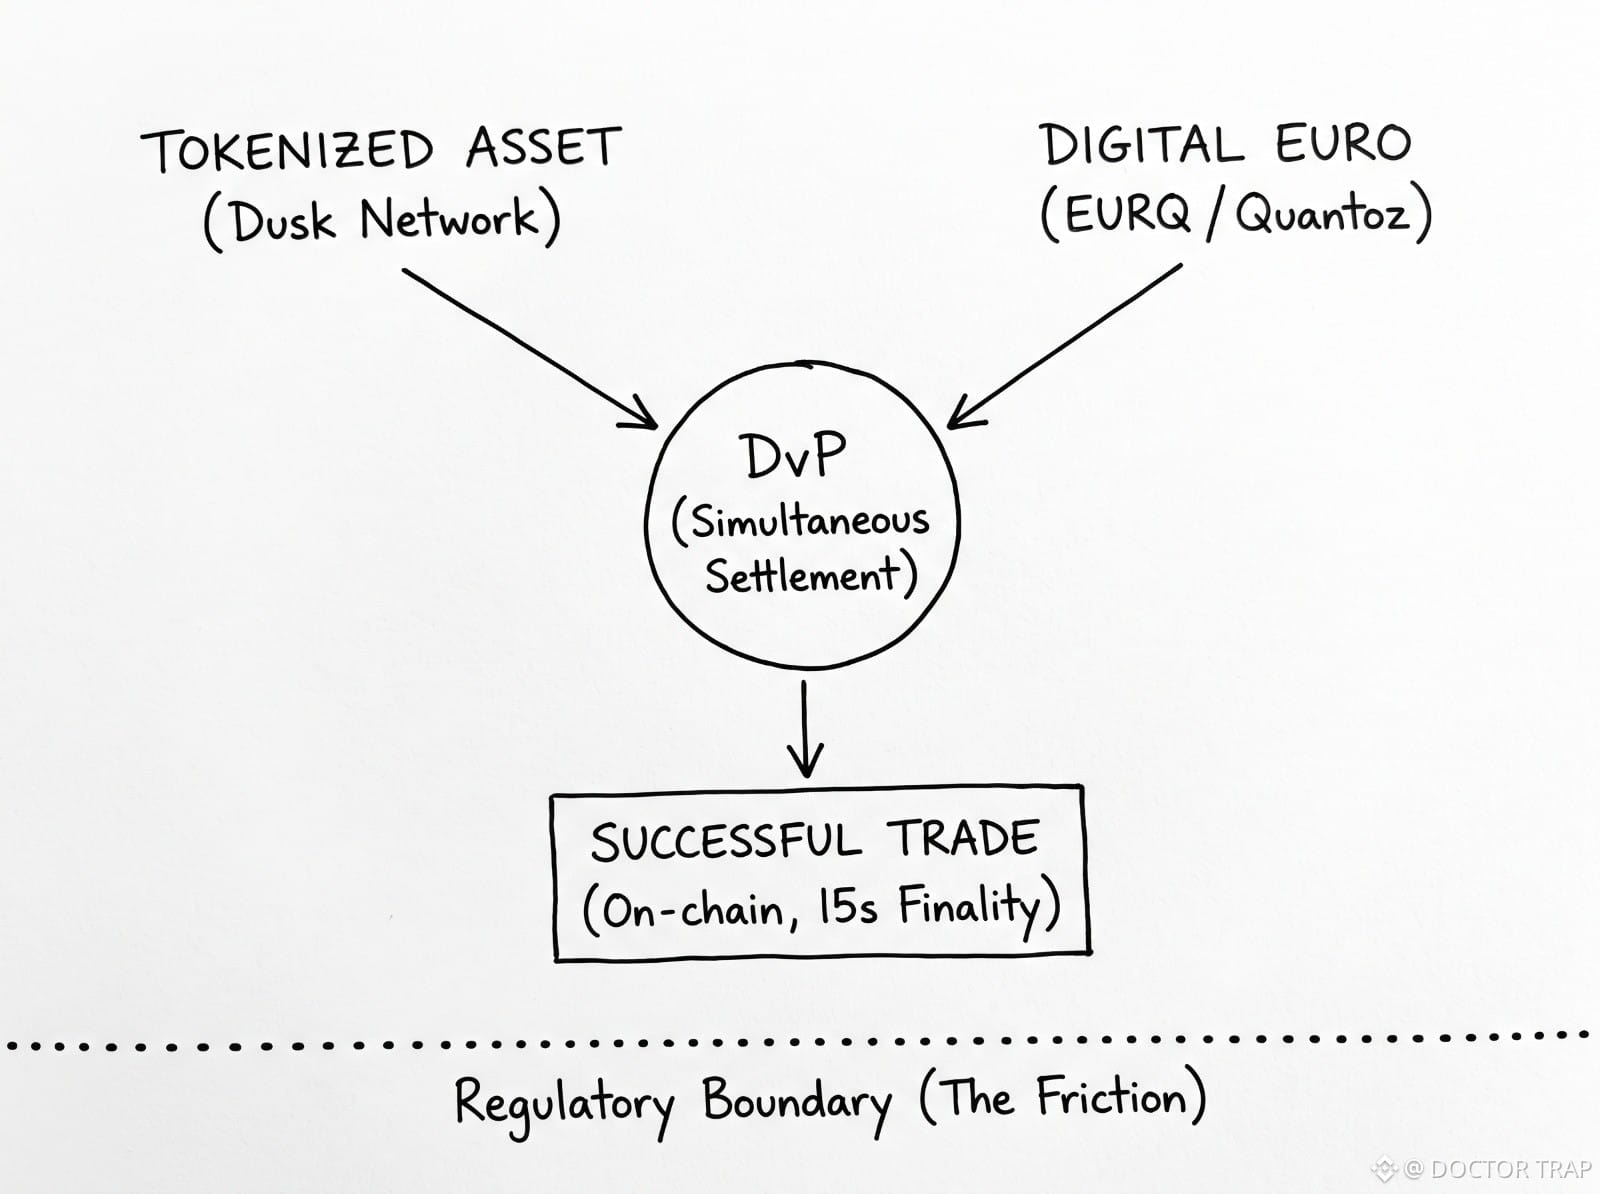
Vế tài sản được lưu trữ an toàn trên Dusk. Vế thanh toán được phối hợp thông qua EURQ. Hai bên được hoán đổi ngay lập tức.
Người ta gọi đó là Giao hàng kèm Thanh toán (DvP). Điều này đơn giản có nghĩa là trái phiếu và tiền mặt được chuyển đi đúng cùng một mili giây.
Thực thi hoàn hảo.
Xây dựng loại hạ tầng “đường ống” dành cho tổ chức này cần có thời gian. Mã thông báo <a>$DUSK </a> hiện đang giao dịch gần mức 0,075 USD với vốn hóa khoảng 40 triệu USD, và hơn 30% tổng nguồn cung vẫn bị khóa trong staking. Nhưng định giá dài hạn lại phụ thuộc rất nhiều vào việc “động cơ” thanh toán kép này có thực sự thu hút được khối lượng giao dịch truyền thống hay không.
Việc gắn một quy trình làm việc onchain với một đồng euro kỹ thuật số được quản lý tạo ra ma sát đáng kể. Ít nhất thì tôi nghĩ vậy... EURQ được quản trị nghiêm ngặt theo luật pháp châu Âu. Điều này mang lại cho các tổ chức sự an toàn pháp lý mà họ cần đến mức tuyệt vọng, nhưng nó lại làm tan biến ảo tưởng “phi biên giới” của tiền mã hóa. Tồn tại các ranh giới rõ ràng. Một bên mua không thuộc châu Âu có thể gặp phải những rào cản tuân thủ rất gắt chỉ để cố gắng nắm giữ lượng tiền kỹ thuật số cần thiết cho một giao dịch.
Các tổ chức đòi hỏi những quy tắc địa lý nghiêm ngặt như vậy. Nhưng nếu chúng ta áp dụng ranh giới của hệ thống ngân hàng truyền thống lên các mạng phi tập trung, liệu chúng ta có đang xây dựng lại đúng những “khoang silo” tài chính tương tự mà ban đầu chúng ta muốn thoát khỏi không? Quan điểm của bạn là gì?
<a>#dusk </a>
Về mặt thống kê, chúng ta dành quá nhiều thời gian để ám ảnh việc đưa cổ phiếu và trái phiếu lên onchain. Chúng ta hoàn toàn quên mất nửa còn lại của giao dịch.
Một sàn giao dịch cổ phiếu được mã hóa vẫn cần một loại tiền mã hóa. Nếu bạn cố thanh toán một trái phiếu doanh nghiệp dựa trên blockchain bằng chuyển khoản ngân hàng truyền thống, toàn bộ hệ thống sẽ lập tức bị đình trệ. Lợi thế về tốc độ sẽ biến mất.
Ứng dụng thực tế & Thanh toán:
Việc đưa vào sử dụng ngoài đời thực đòi hỏi phải lấp đầy khoảng trống này. Tôi nghĩ điều đó đang diễn ra trực tiếp với <a>@Dusk </a> và quan hệ đối tác của họ với Quantoz Payments. Họ đang đưa EURQ—một đồng euro kỹ thuật số được quản lý—thẳng vào lớp thanh toán của mạng. Hãy tưởng tượng một nhà đầu tư mua một trái phiếu doanh nghiệp được mã hóa thông qua NPEX, một sàn giao dịch tại Hà Lan hiện đang nỗ lực chuyển đổi hơn 200 triệu EUR tài trợ cho SME được quản lý lên onchain.
Vế tài sản được lưu trữ an toàn trên Dusk. Vế thanh toán được phối hợp thông qua EURQ. Hai bên được hoán đổi ngay lập tức.
Người ta gọi đó là Giao hàng kèm Thanh toán (DvP). Điều này đơn giản có nghĩa là trái phiếu và tiền mặt được chuyển đi đúng cùng một mili giây.
Thực thi hoàn hảo.
Xây dựng loại hạ tầng “đường ống” dành cho tổ chức này cần có thời gian. Mã thông báo <a>$DUSK </a> hiện đang giao dịch gần mức 0,075 USD với vốn hóa khoảng 40 triệu USD, và hơn 30% tổng nguồn cung vẫn bị khóa trong staking. Nhưng định giá dài hạn lại phụ thuộc rất nhiều vào việc “động cơ” thanh toán kép này có thực sự thu hút được khối lượng giao dịch truyền thống hay không.
Việc gắn một quy trình làm việc onchain với một đồng euro kỹ thuật số được quản lý tạo ra ma sát đáng kể. Ít nhất thì tôi nghĩ vậy... EURQ được quản trị nghiêm ngặt theo luật pháp châu Âu. Điều này mang lại cho các tổ chức sự an toàn pháp lý mà họ cần đến mức tuyệt vọng, nhưng nó lại làm tan biến ảo tưởng “phi biên giới” của tiền mã hóa. Tồn tại các ranh giới rõ ràng. Một bên mua không thuộc châu Âu có thể gặp phải những rào cản tuân thủ rất gắt chỉ để cố gắng nắm giữ lượng tiền kỹ thuật số cần thiết cho một giao dịch.
Các tổ chức đòi hỏi những quy tắc địa lý nghiêm ngặt như vậy. Nhưng nếu chúng ta áp dụng ranh giới của hệ thống ngân hàng truyền thống lên các mạng phi tập trung, liệu chúng ta có đang xây dựng lại đúng những “khoang silo” tài chính tương tự mà ban đầu chúng ta muốn thoát khỏi không? Quan điểm của bạn là gì?
<a>#dusk </a>
Một sàn giao dịch cổ phiếu được mã hóa vẫn cần một loại tiền mã hóa. Nếu bạn cố thanh toán một trái phiếu doanh nghiệp dựa trên blockchain bằng chuyển khoản ngân hàng truyền thống, toàn bộ hệ thống sẽ lập tức bị đình trệ. Lợi thế về tốc độ sẽ biến mất.
Ứng dụng thực tế & Thanh toán:
Việc đưa vào sử dụng ngoài đời thực đòi hỏi phải lấp đầy khoảng trống này. Tôi nghĩ điều đó đang diễn ra trực tiếp với <a>@Dusk </a> và quan hệ đối tác của họ với Quantoz Payments. Họ đang đưa EURQ—một đồng euro kỹ thuật số được quản lý—thẳng vào lớp thanh toán của mạng. Hãy tưởng tượng một nhà đầu tư mua một trái phiếu doanh nghiệp được mã hóa thông qua NPEX, một sàn giao dịch tại Hà Lan hiện đang nỗ lực chuyển đổi hơn 200 triệu EUR tài trợ cho SME được quản lý lên onchain.
Vế tài sản được lưu trữ an toàn trên Dusk. Vế thanh toán được phối hợp thông qua EURQ. Hai bên được hoán đổi ngay lập tức.
Người ta gọi đó là Giao hàng kèm Thanh toán (DvP). Điều này đơn giản có nghĩa là trái phiếu và tiền mặt được chuyển đi đúng cùng một mili giây.
Thực thi hoàn hảo.
Xây dựng loại hạ tầng “đường ống” dành cho tổ chức này cần có thời gian. Mã thông báo <a>$DUSK </a> hiện đang giao dịch gần mức 0,075 USD với vốn hóa khoảng 40 triệu USD, và hơn 30% tổng nguồn cung vẫn bị khóa trong staking. Nhưng định giá dài hạn lại phụ thuộc rất nhiều vào việc “động cơ” thanh toán kép này có thực sự thu hút được khối lượng giao dịch truyền thống hay không.
Việc gắn một quy trình làm việc onchain với một đồng euro kỹ thuật số được quản lý tạo ra ma sát đáng kể. Ít nhất thì tôi nghĩ vậy... EURQ được quản trị nghiêm ngặt theo luật pháp châu Âu. Điều này mang lại cho các tổ chức sự an toàn pháp lý mà họ cần đến mức tuyệt vọng, nhưng nó lại làm tan biến ảo tưởng “phi biên giới” của tiền mã hóa. Tồn tại các ranh giới rõ ràng. Một bên mua không thuộc châu Âu có thể gặp phải những rào cản tuân thủ rất gắt chỉ để cố gắng nắm giữ lượng tiền kỹ thuật số cần thiết cho một giao dịch.
Các tổ chức đòi hỏi những quy tắc địa lý nghiêm ngặt như vậy. Nhưng nếu chúng ta áp dụng ranh giới của hệ thống ngân hàng truyền thống lên các mạng phi tập trung, liệu chúng ta có đang xây dựng lại đúng những “khoang silo” tài chính tương tự mà ban đầu chúng ta muốn thoát khỏi không? Quan điểm của bạn là gì?
<a>#dusk </a>
96
·
--
ĐÒN BẨY DỄ ĐỂ MÔ TẢ, NHƯNG VIỆC QUẢN LÝ NÓ LẠI LÀ PHẦN KHÓ.
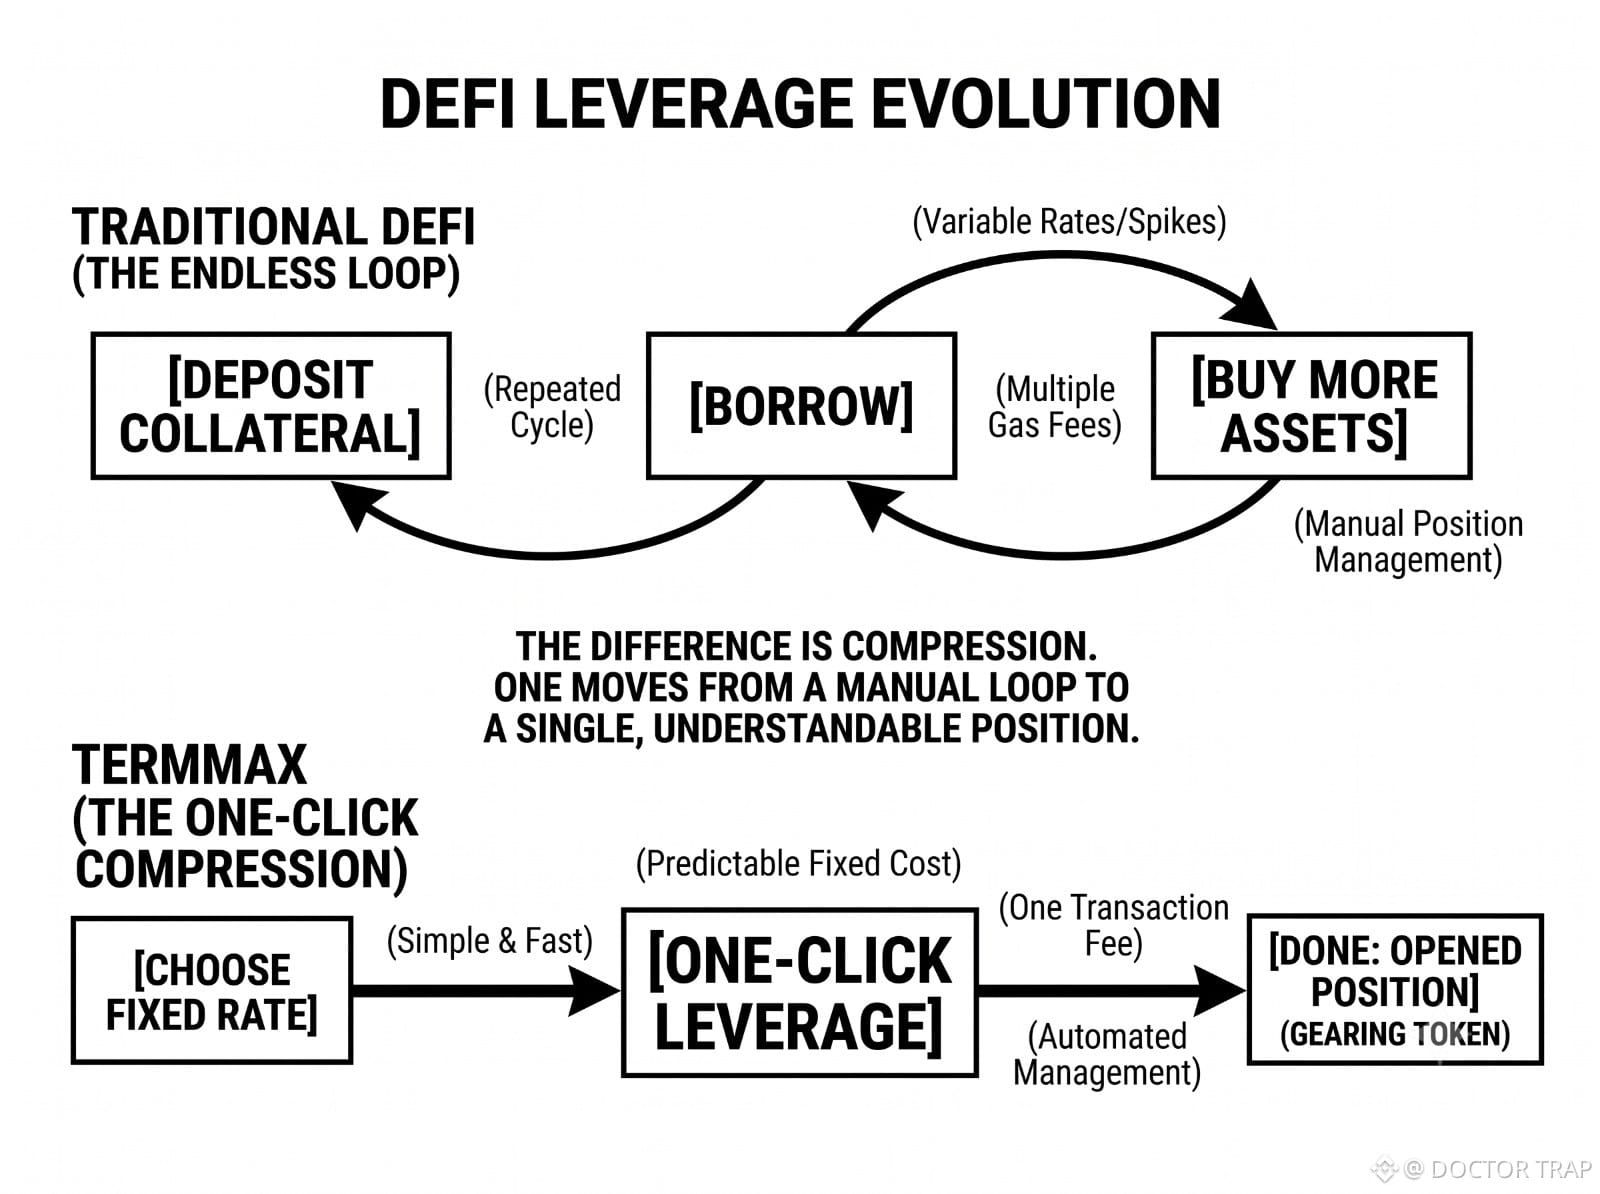
Đòn bẩy nghe thật tuyệt trong lý thuyết. Nhưng việc giữ một vị thế có lãi trong DeFi lại cực kỳ khắc nghiệt. Thông thường, người dùng bị buộc phải xoay vào một vòng lặp tẻ nhạt, không bao giờ kết thúc. Bạn vay. Bạn tái đầu tư. Bạn liên tục phải quản lý vị thế.
Mệt mỏi.
Tôi nghĩ vòng lặp truyền thống “Vay để tái đầu tư” đang lãng phí thời gian. Tệ hơn nữa, mỗi bước đều rút cạn ví của bạn thông qua phí gas cao và mở ra cánh cửa cho những sai sót thủ công.
Cải thiện UX thực sự trong crypto không phải là giao diện đẹp hơn. Mà là sự nén lại. UX DeFi tốt hơn đến từ việc gom nhiều giao dịch phức tạp thành một vị thế duy nhất, dễ hiểu.
Hãy đến với @termmax .
Theo quan sát của tôi, TermMax thực sự giải quyết luồng công việc này bằng cách kết hợp việc vay lãi suất cố định trực tiếp với đòn bẩy chỉ bằng một cú nhấp. Họ không chỉ nói chung chung rằng có cung cấp đòn bẩy. Họ làm cho nó trở nên đơn giản.
Dưới đây là những gì bạn nhận được từ cách tiếp cận này:
Luồng công việc được đơn giản hóa: Bạn không còn phải đau đầu khi thực hiện nhiều giao dịch lộn xộn trên các protocol khác nhau.
Chi phí có thể dự đoán: Lãi suất biến động có thể tăng vọt bất cứ lúc nào. Vì TermMax dùng mô hình vay lãi suất cố định, người vay sẽ biết chính xác chi phí của mình cho đến tận ngày đáo hạn. Không có bất ngờ.
Khả năng tiếp cận thực sự: Việc loại bỏ các vòng lặp thủ công khiến các chiến lược tạo lợi suất có đòn bẩy trở thành thứ mà người dùng hằng ngày có thể dùng.
DeFi được cho là để làm tài chính trở nên dễ dàng hơn. Và tôi tin rằng bằng cách thu nhỏ các chiến lược phức tạp thành một cú nhấp, TermMax cho chúng ta thấy sức mạnh thực sự của tài chính phi tập trung.
Tuyệt vời.
Bạn đã từng mất tiền vì phí gas hoặc bị thanh lý khi cố gắng quản lý một vòng lặp DeFi lộn xộn chưa? Hãy cho tôi biết bên dưới!
#termmax @termmax
ĐÒN BẨY DỄ ĐỂ MÔ TẢ, NHƯNG VIỆC QUẢN LÝ NÓ LẠI LÀ PHẦN KHÓ.
Đòn bẩy nghe thật tuyệt trong lý thuyết. Nhưng việc giữ một vị thế có lãi trong DeFi lại cực kỳ khắc nghiệt. Thông thường, người dùng bị buộc phải xoay vào một vòng lặp tẻ nhạt, không bao giờ kết thúc. Bạn vay. Bạn tái đầu tư. Bạn liên tục phải quản lý vị thế.
Mệt mỏi.
Tôi nghĩ vòng lặp truyền thống “Vay để tái đầu tư” đang lãng phí thời gian. Tệ hơn nữa, mỗi bước đều rút cạn ví của bạn thông qua phí gas cao và mở ra cánh cửa cho những sai sót thủ công.
Cải thiện UX thực sự trong crypto không phải là giao diện đẹp hơn. Mà là sự nén lại. UX DeFi tốt hơn đến từ việc gom nhiều giao dịch phức tạp thành một vị thế duy nhất, dễ hiểu.
Hãy đến với @TermMax .
Theo quan sát của tôi, TermMax thực sự giải quyết luồng công việc này bằng cách kết hợp việc vay lãi suất cố định trực tiếp với đòn bẩy chỉ bằng một cú nhấp. Họ không chỉ nói chung chung rằng có cung cấp đòn bẩy. Họ làm cho nó trở nên đơn giản.
Dưới đây là những gì bạn nhận được từ cách tiếp cận này:
Luồng công việc được đơn giản hóa: Bạn không còn phải đau đầu khi thực hiện nhiều giao dịch lộn xộn trên các protocol khác nhau.
Chi phí có thể dự đoán: Lãi suất biến động có thể tăng vọt bất cứ lúc nào. Vì TermMax dùng mô hình vay lãi suất cố định, người vay sẽ biết chính xác chi phí của mình cho đến tận ngày đáo hạn. Không có bất ngờ.
Khả năng tiếp cận thực sự: Việc loại bỏ các vòng lặp thủ công khiến các chiến lược tạo lợi suất có đòn bẩy trở thành thứ mà người dùng hằng ngày có thể dùng.
DeFi được cho là để làm tài chính trở nên dễ dàng hơn. Và tôi tin rằng bằng cách thu nhỏ các chiến lược phức tạp thành một cú nhấp, TermMax cho chúng ta thấy sức mạnh thực sự của tài chính phi tập trung.
Tuyệt vời.
Bạn đã từng mất tiền vì phí gas hoặc bị thanh lý khi cố gắng quản lý một vòng lặp DeFi lộn xộn chưa? Hãy cho tôi biết bên dưới!
#termmax @TermMax
Đòn bẩy nghe thật tuyệt trong lý thuyết. Nhưng việc giữ một vị thế có lãi trong DeFi lại cực kỳ khắc nghiệt. Thông thường, người dùng bị buộc phải xoay vào một vòng lặp tẻ nhạt, không bao giờ kết thúc. Bạn vay. Bạn tái đầu tư. Bạn liên tục phải quản lý vị thế.
Mệt mỏi.
Tôi nghĩ vòng lặp truyền thống “Vay để tái đầu tư” đang lãng phí thời gian. Tệ hơn nữa, mỗi bước đều rút cạn ví của bạn thông qua phí gas cao và mở ra cánh cửa cho những sai sót thủ công.
Cải thiện UX thực sự trong crypto không phải là giao diện đẹp hơn. Mà là sự nén lại. UX DeFi tốt hơn đến từ việc gom nhiều giao dịch phức tạp thành một vị thế duy nhất, dễ hiểu.
Hãy đến với @TermMax .
Theo quan sát của tôi, TermMax thực sự giải quyết luồng công việc này bằng cách kết hợp việc vay lãi suất cố định trực tiếp với đòn bẩy chỉ bằng một cú nhấp. Họ không chỉ nói chung chung rằng có cung cấp đòn bẩy. Họ làm cho nó trở nên đơn giản.
Dưới đây là những gì bạn nhận được từ cách tiếp cận này:
Luồng công việc được đơn giản hóa: Bạn không còn phải đau đầu khi thực hiện nhiều giao dịch lộn xộn trên các protocol khác nhau.
Chi phí có thể dự đoán: Lãi suất biến động có thể tăng vọt bất cứ lúc nào. Vì TermMax dùng mô hình vay lãi suất cố định, người vay sẽ biết chính xác chi phí của mình cho đến tận ngày đáo hạn. Không có bất ngờ.
Khả năng tiếp cận thực sự: Việc loại bỏ các vòng lặp thủ công khiến các chiến lược tạo lợi suất có đòn bẩy trở thành thứ mà người dùng hằng ngày có thể dùng.
DeFi được cho là để làm tài chính trở nên dễ dàng hơn. Và tôi tin rằng bằng cách thu nhỏ các chiến lược phức tạp thành một cú nhấp, TermMax cho chúng ta thấy sức mạnh thực sự của tài chính phi tập trung.
Tuyệt vời.
Bạn đã từng mất tiền vì phí gas hoặc bị thanh lý khi cố gắng quản lý một vòng lặp DeFi lộn xộn chưa? Hãy cho tôi biết bên dưới!
#termmax @TermMax
1
81
·
--
Đã xác minh
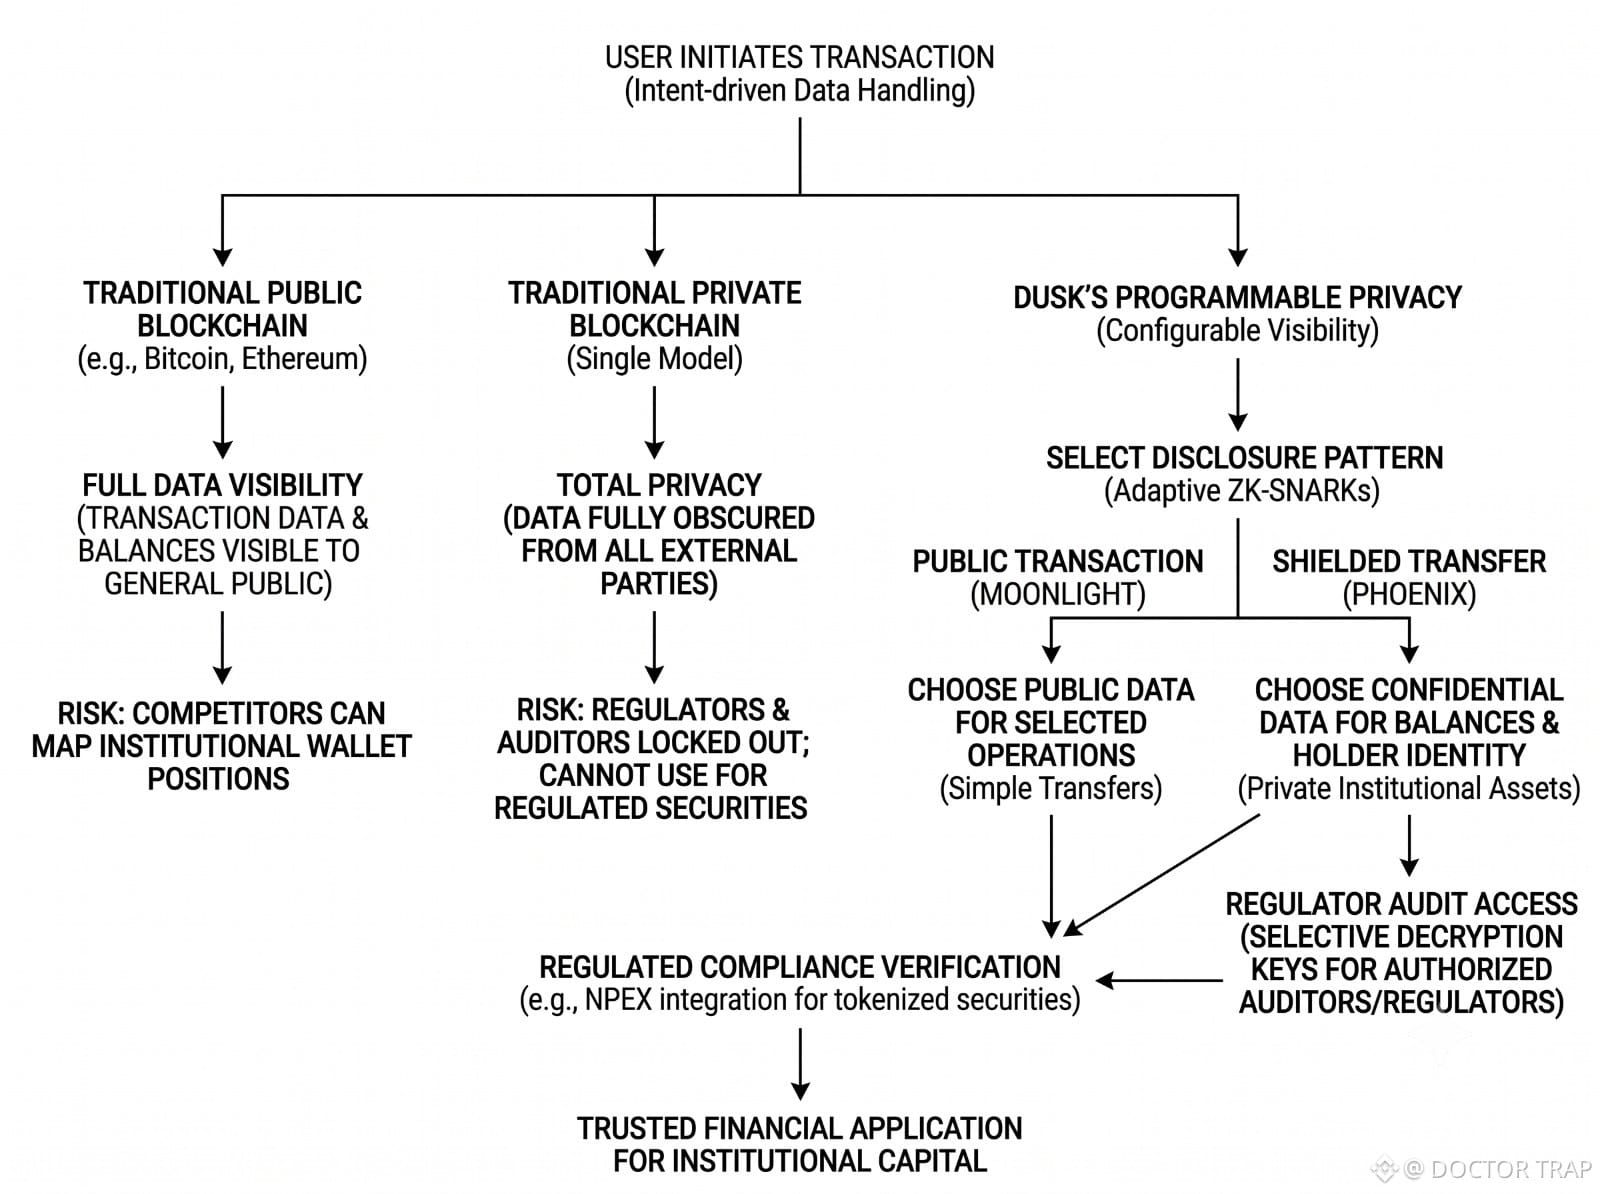
Phần lớn các lập luận về quyền riêng tư của blockchain đều giả định một lựa chọn bắt buộc. Bạn hoặc phải phát tán toàn bộ lịch sử tài chính của mình lên công khai, hoặc hoàn toàn ẩn mình sau sự ẩn danh tuyệt đối.
Khi nhìn vào kiến trúc đang được xây dựng bởi @Dusk_Foundation , có vẻ như bản nhị phân đó đã lỗi thời. Mạng tách riêng các mô hình giao dịch thay vì bắt buộc phải theo một cách tiếp cận duy nhất. Họ chạy Moonlight để công khai dữ liệu kiểu Ethereum, song song với Phoenix—mô hình được che chắn để thực hiện các chuyển khoản bảo mật.
Vốn của các tổ chức cho thấy vì sao sự tách bạch này là cần thiết. Chẳng hạn, việc họ đang tích hợp với NPEX, sàn chứng khoán của Hà Lan, nhằm đưa hơn 200 triệu euro phát hành tài sản được quản lý vào một quy trình vận hành on-chain. Một tổ chức sẽ không token hóa hàng triệu chứng khoán nếu các đối thủ bán lẻ có thể đối chiếu được vị trí ví của họ, nhưng họ cũng không thể hợp pháp vận hành trên một mạng mà cơ quan quản lý bị loại hoàn toàn khỏi tầm kiểm soát. Dusk giải quyết điều này bằng cơ chế tiết lộ có chọn lọc: mã hóa cứng các yêu cầu tuân thủ bắt buộc trực tiếp trong chuẩn Confidential Security Contract (XSC), đồng thời vẫn giữ cho số dư của người nắm giữ không bị lộ với công chúng.
Ngay cả khi $DUSK token đang giao dịch quanh mức $0.066 với vốn hóa gần 40 triệu, câu chuyện hạ tầng rộng hơn lại hướng tới khả năng hiển thị có thể lập trình, thay vì sự bí mật tuyệt đối.
Quyền riêng tư có thể cấu hình tạo ra một ma sát tâm lý kỳ lạ cho người dùng. Minh bạch hoàn toàn thì dễ hiểu. Ẩn danh tuyệt đối thì dễ tiếp thị. “Tiết lộ có chọn lọc” nghĩa là bạn biết rằng giao dịch của mình được che chắn khỏi công chúng nhưng vẫn có thể truy cập bởi một kiểm toán viên được ủy quyền—đòi hỏi sự hiểu biết tinh tế về chính xác ai nắm các khóa giải mã. Nếu ranh giới của điều gì là riêng tư, riêng tư với ai, và trong những điều kiện nào không phải lúc nào cũng rõ ràng, người dùng có thể ngần ngại khi giao cho ứng dụng một lượng vốn đáng kể.
Việc các tổ chức chấp nhận loại mô hình này đòi hỏi sự linh hoạt mang tính cấu trúc như vậy. Người dùng sẽ tin vào quyền riêng tư có thể cấu hình hơn quyền riêng tư tuyệt đối, hay sẽ thấy nó khó hiểu hơn?
#dusk
Phần lớn các lập luận về quyền riêng tư của blockchain đều giả định một lựa chọn bắt buộc. Bạn hoặc phải phát tán toàn bộ lịch sử tài chính của mình lên công khai, hoặc hoàn toàn ẩn mình sau sự ẩn danh tuyệt đối.
Khi nhìn vào kiến trúc đang được xây dựng bởi @Dusk , có vẻ như bản nhị phân đó đã lỗi thời. Mạng tách riêng các mô hình giao dịch thay vì bắt buộc phải theo một cách tiếp cận duy nhất. Họ chạy Moonlight để công khai dữ liệu kiểu Ethereum, song song với Phoenix—mô hình được che chắn để thực hiện các chuyển khoản bảo mật.
Vốn của các tổ chức cho thấy vì sao sự tách bạch này là cần thiết. Chẳng hạn, việc họ đang tích hợp với NPEX, sàn chứng khoán của Hà Lan, nhằm đưa hơn 200 triệu euro phát hành tài sản được quản lý vào một quy trình vận hành on-chain. Một tổ chức sẽ không token hóa hàng triệu chứng khoán nếu các đối thủ bán lẻ có thể đối chiếu được vị trí ví của họ, nhưng họ cũng không thể hợp pháp vận hành trên một mạng mà cơ quan quản lý bị loại hoàn toàn khỏi tầm kiểm soát. Dusk giải quyết điều này bằng cơ chế tiết lộ có chọn lọc: mã hóa cứng các yêu cầu tuân thủ bắt buộc trực tiếp trong chuẩn Confidential Security Contract (XSC), đồng thời vẫn giữ cho số dư của người nắm giữ không bị lộ với công chúng.
Ngay cả khi $DUSK token đang giao dịch quanh mức $0.066 với vốn hóa gần 40 triệu, câu chuyện hạ tầng rộng hơn lại hướng tới khả năng hiển thị có thể lập trình, thay vì sự bí mật tuyệt đối.
Quyền riêng tư có thể cấu hình tạo ra một ma sát tâm lý kỳ lạ cho người dùng. Minh bạch hoàn toàn thì dễ hiểu. Ẩn danh tuyệt đối thì dễ tiếp thị. “Tiết lộ có chọn lọc” nghĩa là bạn biết rằng giao dịch của mình được che chắn khỏi công chúng nhưng vẫn có thể truy cập bởi một kiểm toán viên được ủy quyền—đòi hỏi sự hiểu biết tinh tế về chính xác ai nắm các khóa giải mã. Nếu ranh giới của điều gì là riêng tư, riêng tư với ai, và trong những điều kiện nào không phải lúc nào cũng rõ ràng, người dùng có thể ngần ngại khi giao cho ứng dụng một lượng vốn đáng kể.
Việc các tổ chức chấp nhận loại mô hình này đòi hỏi sự linh hoạt mang tính cấu trúc như vậy. Người dùng sẽ tin vào quyền riêng tư có thể cấu hình hơn quyền riêng tư tuyệt đối, hay sẽ thấy nó khó hiểu hơn?
#dusk
Khi nhìn vào kiến trúc đang được xây dựng bởi @Dusk , có vẻ như bản nhị phân đó đã lỗi thời. Mạng tách riêng các mô hình giao dịch thay vì bắt buộc phải theo một cách tiếp cận duy nhất. Họ chạy Moonlight để công khai dữ liệu kiểu Ethereum, song song với Phoenix—mô hình được che chắn để thực hiện các chuyển khoản bảo mật.
Vốn của các tổ chức cho thấy vì sao sự tách bạch này là cần thiết. Chẳng hạn, việc họ đang tích hợp với NPEX, sàn chứng khoán của Hà Lan, nhằm đưa hơn 200 triệu euro phát hành tài sản được quản lý vào một quy trình vận hành on-chain. Một tổ chức sẽ không token hóa hàng triệu chứng khoán nếu các đối thủ bán lẻ có thể đối chiếu được vị trí ví của họ, nhưng họ cũng không thể hợp pháp vận hành trên một mạng mà cơ quan quản lý bị loại hoàn toàn khỏi tầm kiểm soát. Dusk giải quyết điều này bằng cơ chế tiết lộ có chọn lọc: mã hóa cứng các yêu cầu tuân thủ bắt buộc trực tiếp trong chuẩn Confidential Security Contract (XSC), đồng thời vẫn giữ cho số dư của người nắm giữ không bị lộ với công chúng.
Ngay cả khi $DUSK token đang giao dịch quanh mức $0.066 với vốn hóa gần 40 triệu, câu chuyện hạ tầng rộng hơn lại hướng tới khả năng hiển thị có thể lập trình, thay vì sự bí mật tuyệt đối.
Quyền riêng tư có thể cấu hình tạo ra một ma sát tâm lý kỳ lạ cho người dùng. Minh bạch hoàn toàn thì dễ hiểu. Ẩn danh tuyệt đối thì dễ tiếp thị. “Tiết lộ có chọn lọc” nghĩa là bạn biết rằng giao dịch của mình được che chắn khỏi công chúng nhưng vẫn có thể truy cập bởi một kiểm toán viên được ủy quyền—đòi hỏi sự hiểu biết tinh tế về chính xác ai nắm các khóa giải mã. Nếu ranh giới của điều gì là riêng tư, riêng tư với ai, và trong những điều kiện nào không phải lúc nào cũng rõ ràng, người dùng có thể ngần ngại khi giao cho ứng dụng một lượng vốn đáng kể.
Việc các tổ chức chấp nhận loại mô hình này đòi hỏi sự linh hoạt mang tính cấu trúc như vậy. Người dùng sẽ tin vào quyền riêng tư có thể cấu hình hơn quyền riêng tư tuyệt đối, hay sẽ thấy nó khó hiểu hơn?
#dusk
107
·
--
@termmax #termmax : Tôi đang nghĩ về một câu hỏi: Điều gì sẽ xảy ra nếu chính “lãi suất” có thể trở thành một tài sản onchain?
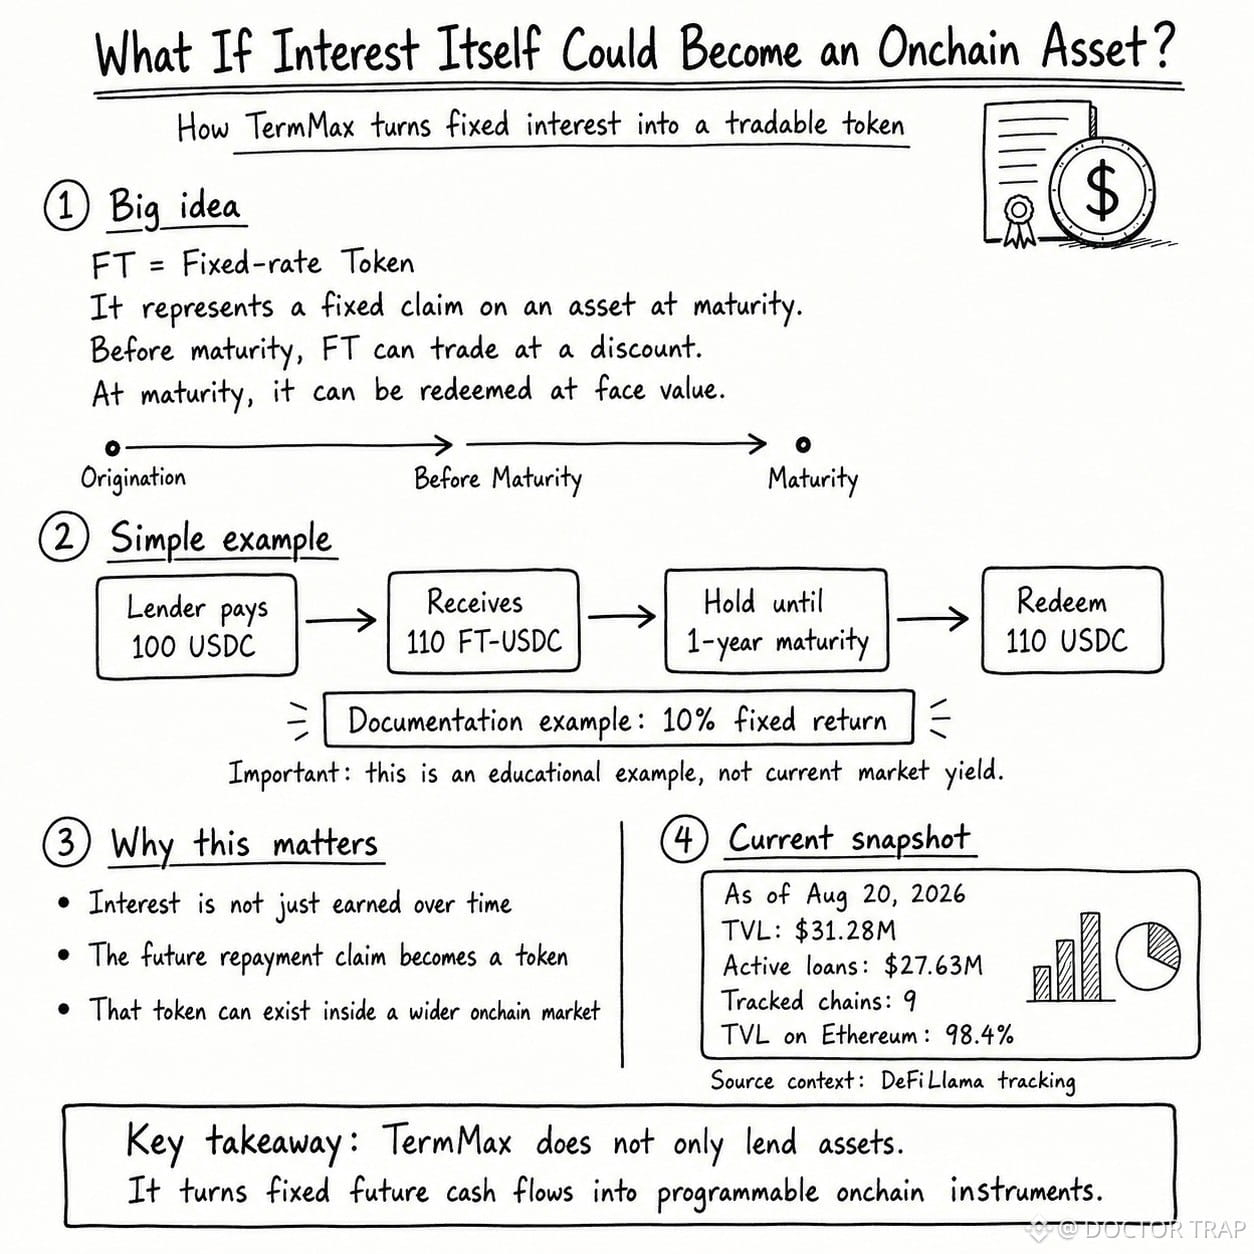
Nhìn chung, chúng ta thường xem lãi suất như một thứ tích lũy theo thời gian. Thông thường, chúng ta không nghĩ rằng “khoản lợi nhuận trong tương lai” đó có thể được biểu diễn và giao dịch như một loại tài sản. Điều khiến tôi ấn tượng về Token Lãi suất Cố định của TermMax, hay FT, là ở chỗ đó.
FT đại diện cho một quyền đòi cố định đối với một tài sản cơ sở khi đáo hạn. Trước khi đáo hạn, nó có thể giao dịch với mức chiết khấu. Đến ngày đáo hạn, nó có thể được hoàn lại theo mệnh giá. Tài liệu của TermMax đưa ra một ví dụ đơn giản về trường hợp sử dụng trong thế giới thực. Một bên cho vay chi 100 USDC để mua 110 FT-USDC. Nếu thời hạn là một năm, 110 FT-USDC đó sau này có thể được đổi lại lấy 110 USDC. Trong ví dụ này, phần chênh lệch tạo ra mức lợi nhuận cố định 10%.
Điểm quan trọng: 10% này là ví dụ mang tính minh họa từ tài liệu, chứ không phải mức lợi suất hiện tại trên thị trường của TermMax.
Điều này làm thay đổi góc nhìn của tôi về lãi suất cố định. Lợi suất không còn chỉ là một tỷ lệ gắn với một khoản vay. Quyền đối với khoản thanh toán trong tương lai đó trở thành một token onchain có thể tồn tại trong một thị trường rộng hơn. Và mô hình này đã cho thấy hoạt động ngoài đời thực.
Tính đến ngày 20 tháng 8 năm 2026, DeFiLlama theo dõi xấp xỉ 31,28 triệu USD TVL của TermMax và 27,63 triệu USD các khoản vay đang hoạt động trên 9 chuỗi. Thú vị là, khoảng 98,4% tổng TVL được theo dõi vẫn tập trung trên Ethereum.
Sự tập trung đó đáng để theo dõi. TermMax đã đa chuỗi, nhưng phần lớn vốn của nó vẫn nằm trong một thị trường cốt lõi. Có lẽ ý tưởng lớn hơn không chỉ là cho vay theo lãi suất cố định. Đó là liệu các dòng tiền cố định trong tương lai có thể trở thành tài sản onchain có tính thanh khoản và có thể lập trình hay không. Vậy nếu lãi suất trong tương lai có thể được đóng gói thành một token giao dịch ngay hôm nay, thì DeFi có bắt đầu trông ít giống “cho vay đơn giản” hơn và giống hơn một thị trường thu nhập cố định onchain không? Ý kiến của bạn là gì?
@TermMax #termmax : Tôi đang nghĩ về một câu hỏi: Điều gì sẽ xảy ra nếu chính “lãi suất” có thể trở thành một tài sản onchain?
Nhìn chung, chúng ta thường xem lãi suất như một thứ tích lũy theo thời gian. Thông thường, chúng ta không nghĩ rằng “khoản lợi nhuận trong tương lai” đó có thể được biểu diễn và giao dịch như một loại tài sản. Điều khiến tôi ấn tượng về Token Lãi suất Cố định của TermMax, hay FT, là ở chỗ đó.
FT đại diện cho một quyền đòi cố định đối với một tài sản cơ sở khi đáo hạn. Trước khi đáo hạn, nó có thể giao dịch với mức chiết khấu. Đến ngày đáo hạn, nó có thể được hoàn lại theo mệnh giá. Tài liệu của TermMax đưa ra một ví dụ đơn giản về trường hợp sử dụng trong thế giới thực. Một bên cho vay chi 100 USDC để mua 110 FT-USDC. Nếu thời hạn là một năm, 110 FT-USDC đó sau này có thể được đổi lại lấy 110 USDC. Trong ví dụ này, phần chênh lệch tạo ra mức lợi nhuận cố định 10%.
Điểm quan trọng: 10% này là ví dụ mang tính minh họa từ tài liệu, chứ không phải mức lợi suất hiện tại trên thị trường của TermMax.
Điều này làm thay đổi góc nhìn của tôi về lãi suất cố định. Lợi suất không còn chỉ là một tỷ lệ gắn với một khoản vay. Quyền đối với khoản thanh toán trong tương lai đó trở thành một token onchain có thể tồn tại trong một thị trường rộng hơn. Và mô hình này đã cho thấy hoạt động ngoài đời thực.
Tính đến ngày 20 tháng 8 năm 2026, DeFiLlama theo dõi xấp xỉ 31,28 triệu USD TVL của TermMax và 27,63 triệu USD các khoản vay đang hoạt động trên 9 chuỗi. Thú vị là, khoảng 98,4% tổng TVL được theo dõi vẫn tập trung trên Ethereum.
Sự tập trung đó đáng để theo dõi. TermMax đã đa chuỗi, nhưng phần lớn vốn của nó vẫn nằm trong một thị trường cốt lõi. Có lẽ ý tưởng lớn hơn không chỉ là cho vay theo lãi suất cố định. Đó là liệu các dòng tiền cố định trong tương lai có thể trở thành tài sản onchain có tính thanh khoản và có thể lập trình hay không. Vậy nếu lãi suất trong tương lai có thể được đóng gói thành một token giao dịch ngay hôm nay, thì DeFi có bắt đầu trông ít giống “cho vay đơn giản” hơn và giống hơn một thị trường thu nhập cố định onchain không? Ý kiến của bạn là gì?
Nhìn chung, chúng ta thường xem lãi suất như một thứ tích lũy theo thời gian. Thông thường, chúng ta không nghĩ rằng “khoản lợi nhuận trong tương lai” đó có thể được biểu diễn và giao dịch như một loại tài sản. Điều khiến tôi ấn tượng về Token Lãi suất Cố định của TermMax, hay FT, là ở chỗ đó.
FT đại diện cho một quyền đòi cố định đối với một tài sản cơ sở khi đáo hạn. Trước khi đáo hạn, nó có thể giao dịch với mức chiết khấu. Đến ngày đáo hạn, nó có thể được hoàn lại theo mệnh giá. Tài liệu của TermMax đưa ra một ví dụ đơn giản về trường hợp sử dụng trong thế giới thực. Một bên cho vay chi 100 USDC để mua 110 FT-USDC. Nếu thời hạn là một năm, 110 FT-USDC đó sau này có thể được đổi lại lấy 110 USDC. Trong ví dụ này, phần chênh lệch tạo ra mức lợi nhuận cố định 10%.
Điểm quan trọng: 10% này là ví dụ mang tính minh họa từ tài liệu, chứ không phải mức lợi suất hiện tại trên thị trường của TermMax.
Điều này làm thay đổi góc nhìn của tôi về lãi suất cố định. Lợi suất không còn chỉ là một tỷ lệ gắn với một khoản vay. Quyền đối với khoản thanh toán trong tương lai đó trở thành một token onchain có thể tồn tại trong một thị trường rộng hơn. Và mô hình này đã cho thấy hoạt động ngoài đời thực.
Tính đến ngày 20 tháng 8 năm 2026, DeFiLlama theo dõi xấp xỉ 31,28 triệu USD TVL của TermMax và 27,63 triệu USD các khoản vay đang hoạt động trên 9 chuỗi. Thú vị là, khoảng 98,4% tổng TVL được theo dõi vẫn tập trung trên Ethereum.
Sự tập trung đó đáng để theo dõi. TermMax đã đa chuỗi, nhưng phần lớn vốn của nó vẫn nằm trong một thị trường cốt lõi. Có lẽ ý tưởng lớn hơn không chỉ là cho vay theo lãi suất cố định. Đó là liệu các dòng tiền cố định trong tương lai có thể trở thành tài sản onchain có tính thanh khoản và có thể lập trình hay không. Vậy nếu lãi suất trong tương lai có thể được đóng gói thành một token giao dịch ngay hôm nay, thì DeFi có bắt đầu trông ít giống “cho vay đơn giản” hơn và giống hơn một thị trường thu nhập cố định onchain không? Ý kiến của bạn là gì?
81
·
--
Đã xác minh
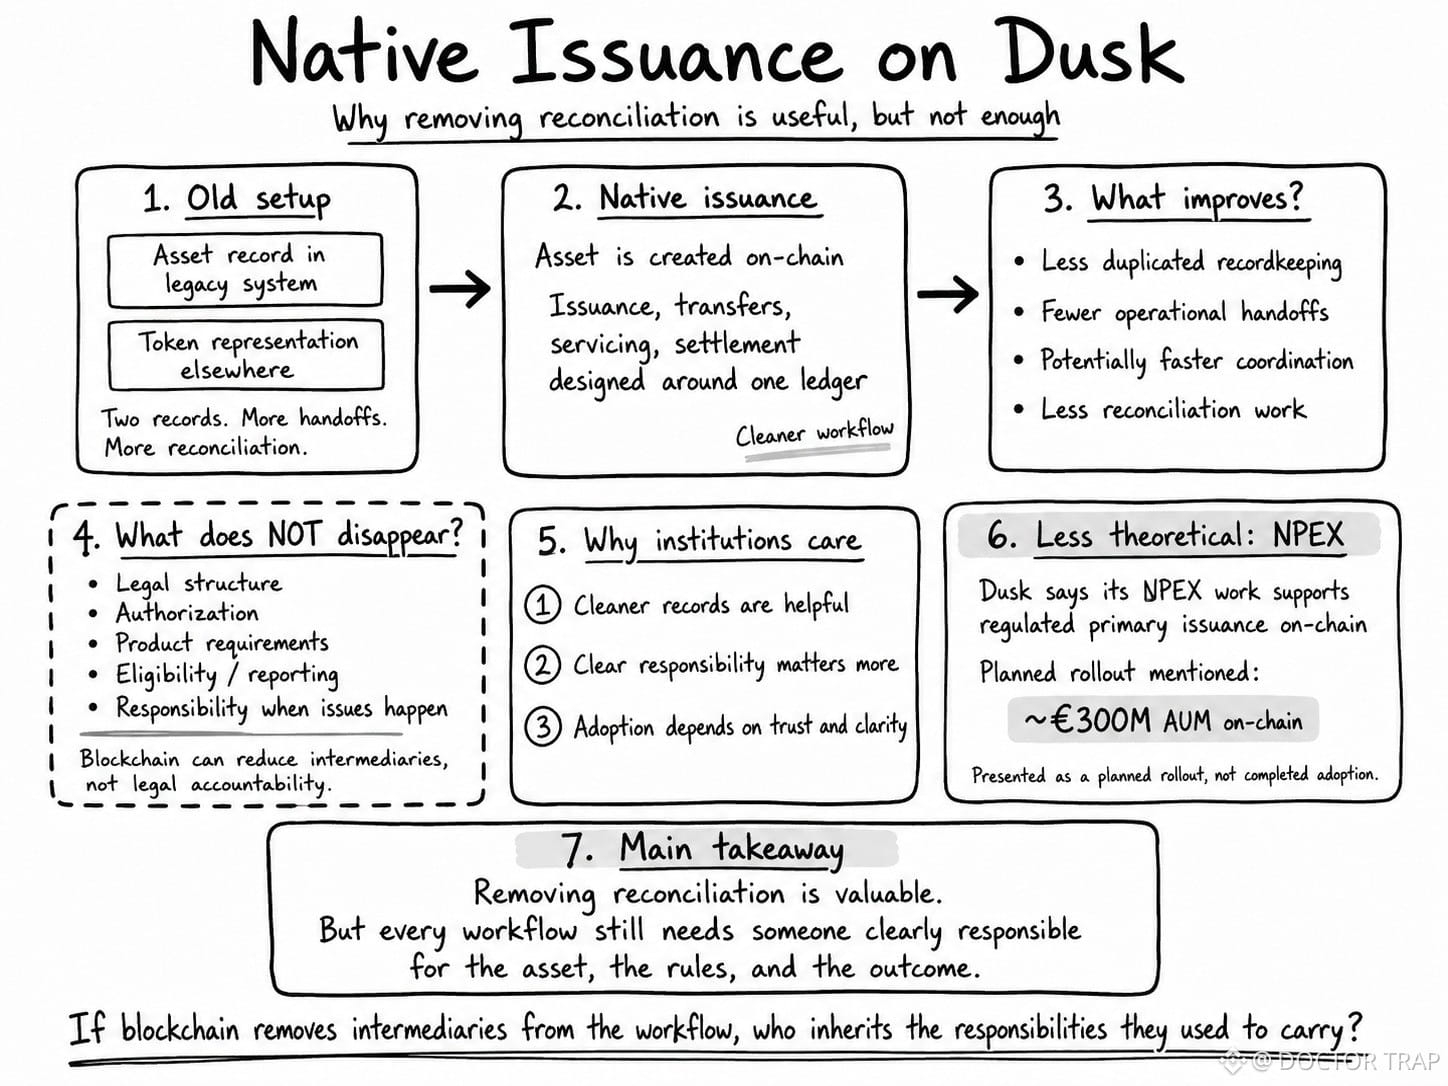
Việc đối chiếu là một thuật ngữ tài chính nghe có vẻ nhàm chán lúc đầu, nhưng sẽ trở nên thú vị khi bạn xem xét các hệ thống đồ sộ được thiết lập để đảm bảo hai bộ hồ sơ khớp với nhau. Chính vì vậy, cách thể hiện của @Dusk_Foundation về phát hành gốc đã khiến tôi hứng thú. Thay vì tạo một token blockchain đại diện cho một tài sản được ghi nhận ở nơi khác, phát hành gốc có nghĩa là chính tài sản đó có thể được tạo và quản lý trực tiếp trên chuỗi. Khi đó, việc phát hành, chuyển nhượng, quản lý dịch vụ và thanh toán có thể được thiết kế xoay quanh cùng một sổ cái.
Ít hồ sơ bị trùng lặp hơn. Ít khâu bàn giao hơn. Có thể ít cần đối chiếu hơn. Tuy nhiên, việc xóa bỏ một lớp vận hành không có nghĩa là xóa đi trách nhiệm mà lớp đó từng gánh vác. Với các tài sản chịu sự quản lý, cấu trúc pháp lý, thẩm quyền phê duyệt và yêu cầu về sản phẩm vẫn sẽ định hình cách hệ thống vận hành.
Việc NPEX hoạt động trong thế giới thực khiến điều này ít mang tính lý thuyết hơn và trở nên thực tiễn hơn. Dusk cho biết mối quan hệ hợp tác của họ với sàn giao dịch doanh nghiệp vừa và nhỏ (SME) của Hà Lan, NPEX, đang hỗ trợ các đợt phát hành gốc được quản lý theo quy định trên chuỗi. Vào tháng 10 năm 2025, Dusk cũng nói rằng họ đang chuẩn bị cùng NPEX để đưa 300 triệu euro tài sản quản lý lên chuỗi. Thông tin đó được trình bày như một kế hoạch triển khai; chưa phải điều gì mà tôi cho là đã được áp dụng hoàn tất.
Đó là phần kiểm chứng mà tôi thấy hấp dẫn.
Các tổ chức có lẽ sẽ không quan tâm nếu kiến trúc trông gọn gàng hơn, miễn là trách nhiệm trở nên khó xác định hơn. Vẫn cần một thẩm quyền rõ ràng khi quyền sở hữu bị tranh chấp, khi điều kiện đủ thay đổi, khi yêu cầu báo cáo được đặt ra, hoặc khi một tài sản cần được cung cấp dịch vụ.
Về bối cảnh thị trường, $DUSK đang giao dịch quanh mức 0,0626 USD tại thời điểm viết bài. CoinGecko hiện cho thấy vốn hóa thị trường khoảng 37,36 triệu USD, khối lượng giao dịch 24 giờ vào khoảng 2,99 triệu USD và khoảng 599,4 triệu DUSK đang lưu hành.
Blockchain có thể đơn giản hóa việc lưu trữ hồ sơ. Nó không thể biến trách nhiệm trở thành tùy chọn. Vậy, nếu blockchain loại bỏ các trung gian khỏi quy trình, ai sẽ là người kế thừa những trách nhiệm mà các trung gian trước đây vẫn gánh vác? Bạn nghĩ sao?
#dusk
Việc đối chiếu là một thuật ngữ tài chính nghe có vẻ nhàm chán lúc đầu, nhưng sẽ trở nên thú vị khi bạn xem xét các hệ thống đồ sộ được thiết lập để đảm bảo hai bộ hồ sơ khớp với nhau. Chính vì vậy, cách thể hiện của @Dusk về phát hành gốc đã khiến tôi hứng thú. Thay vì tạo một token blockchain đại diện cho một tài sản được ghi nhận ở nơi khác, phát hành gốc có nghĩa là chính tài sản đó có thể được tạo và quản lý trực tiếp trên chuỗi. Khi đó, việc phát hành, chuyển nhượng, quản lý dịch vụ và thanh toán có thể được thiết kế xoay quanh cùng một sổ cái.
Ít hồ sơ bị trùng lặp hơn. Ít khâu bàn giao hơn. Có thể ít cần đối chiếu hơn. Tuy nhiên, việc xóa bỏ một lớp vận hành không có nghĩa là xóa đi trách nhiệm mà lớp đó từng gánh vác. Với các tài sản chịu sự quản lý, cấu trúc pháp lý, thẩm quyền phê duyệt và yêu cầu về sản phẩm vẫn sẽ định hình cách hệ thống vận hành.
Việc NPEX hoạt động trong thế giới thực khiến điều này ít mang tính lý thuyết hơn và trở nên thực tiễn hơn. Dusk cho biết mối quan hệ hợp tác của họ với sàn giao dịch doanh nghiệp vừa và nhỏ (SME) của Hà Lan, NPEX, đang hỗ trợ các đợt phát hành gốc được quản lý theo quy định trên chuỗi. Vào tháng 10 năm 2025, Dusk cũng nói rằng họ đang chuẩn bị cùng NPEX để đưa 300 triệu euro tài sản quản lý lên chuỗi. Thông tin đó được trình bày như một kế hoạch triển khai; chưa phải điều gì mà tôi cho là đã được áp dụng hoàn tất.
Đó là phần kiểm chứng mà tôi thấy hấp dẫn.
Các tổ chức có lẽ sẽ không quan tâm nếu kiến trúc trông gọn gàng hơn, miễn là trách nhiệm trở nên khó xác định hơn. Vẫn cần một thẩm quyền rõ ràng khi quyền sở hữu bị tranh chấp, khi điều kiện đủ thay đổi, khi yêu cầu báo cáo được đặt ra, hoặc khi một tài sản cần được cung cấp dịch vụ.
Về bối cảnh thị trường, $DUSK đang giao dịch quanh mức 0,0626 USD tại thời điểm viết bài. CoinGecko hiện cho thấy vốn hóa thị trường khoảng 37,36 triệu USD, khối lượng giao dịch 24 giờ vào khoảng 2,99 triệu USD và khoảng 599,4 triệu DUSK đang lưu hành.
Blockchain có thể đơn giản hóa việc lưu trữ hồ sơ. Nó không thể biến trách nhiệm trở thành tùy chọn. Vậy, nếu blockchain loại bỏ các trung gian khỏi quy trình, ai sẽ là người kế thừa những trách nhiệm mà các trung gian trước đây vẫn gánh vác? Bạn nghĩ sao?
#dusk
Ít hồ sơ bị trùng lặp hơn. Ít khâu bàn giao hơn. Có thể ít cần đối chiếu hơn. Tuy nhiên, việc xóa bỏ một lớp vận hành không có nghĩa là xóa đi trách nhiệm mà lớp đó từng gánh vác. Với các tài sản chịu sự quản lý, cấu trúc pháp lý, thẩm quyền phê duyệt và yêu cầu về sản phẩm vẫn sẽ định hình cách hệ thống vận hành.
Việc NPEX hoạt động trong thế giới thực khiến điều này ít mang tính lý thuyết hơn và trở nên thực tiễn hơn. Dusk cho biết mối quan hệ hợp tác của họ với sàn giao dịch doanh nghiệp vừa và nhỏ (SME) của Hà Lan, NPEX, đang hỗ trợ các đợt phát hành gốc được quản lý theo quy định trên chuỗi. Vào tháng 10 năm 2025, Dusk cũng nói rằng họ đang chuẩn bị cùng NPEX để đưa 300 triệu euro tài sản quản lý lên chuỗi. Thông tin đó được trình bày như một kế hoạch triển khai; chưa phải điều gì mà tôi cho là đã được áp dụng hoàn tất.
Đó là phần kiểm chứng mà tôi thấy hấp dẫn.
Các tổ chức có lẽ sẽ không quan tâm nếu kiến trúc trông gọn gàng hơn, miễn là trách nhiệm trở nên khó xác định hơn. Vẫn cần một thẩm quyền rõ ràng khi quyền sở hữu bị tranh chấp, khi điều kiện đủ thay đổi, khi yêu cầu báo cáo được đặt ra, hoặc khi một tài sản cần được cung cấp dịch vụ.
Về bối cảnh thị trường, $DUSK đang giao dịch quanh mức 0,0626 USD tại thời điểm viết bài. CoinGecko hiện cho thấy vốn hóa thị trường khoảng 37,36 triệu USD, khối lượng giao dịch 24 giờ vào khoảng 2,99 triệu USD và khoảng 599,4 triệu DUSK đang lưu hành.
Blockchain có thể đơn giản hóa việc lưu trữ hồ sơ. Nó không thể biến trách nhiệm trở thành tùy chọn. Vậy, nếu blockchain loại bỏ các trung gian khỏi quy trình, ai sẽ là người kế thừa những trách nhiệm mà các trung gian trước đây vẫn gánh vác? Bạn nghĩ sao?
#dusk
5
2
95
·
--
Đã xác minh
Tôi đang nghĩ về một câu hỏi: Mọi giao dịch crypto sử dụng đòn bẩy có thực sự cần phải là hợp đồng vĩnh viễn không?
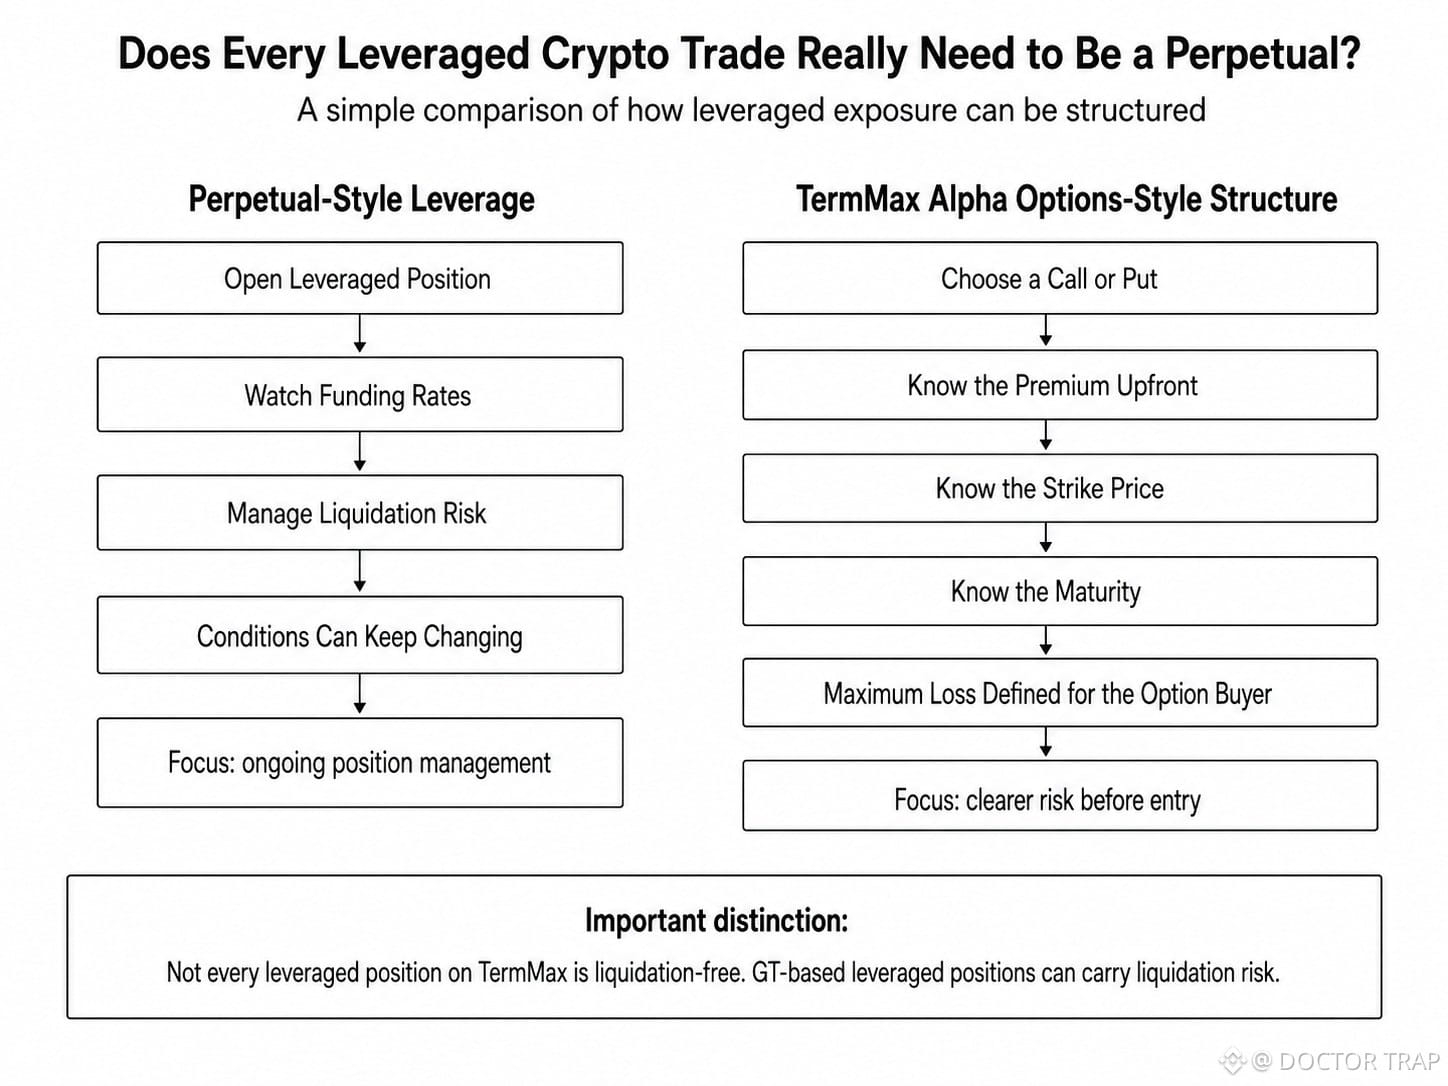
Với nhiều trader crypto, đòn bẩy gần như tự động đồng nghĩa với futures vĩnh viễn. Điều này thường đi kèm nhiều hơn việc chỉ dự đoán giá. Người giao dịch có thể còn cần theo dõi phí funding, các mức thanh lý và các điều kiện thị trường thay đổi.
Nhưng liệu đòn bẩy lúc nào cũng cần hoạt động theo cách này sao?
Tôi cho rằng chiến lược mà TermMax Alpha sử dụng là khác biệt. Nó áp dụng một cấu trúc kiểu quyền chọn, nơi trader có thể mua một Call để nắm bắt xu hướng tăng hoặc mua một Put để nắm bắt xu hướng giảm. Khung này ban đầu dễ thiết lập hơn.
Bạn hiểu về premium, tức là mức giá để vào lệnh. Bạn cũng nắm được strike price, điều then chốt để xác định tiềm năng lợi nhuận. Ngoài ra, bạn biết ngày đáo hạn—tức là thời điểm giao dịch kết thúc. Với một Call hoặc Put được mua trên TermMax Alpha, premium phải trả thể hiện khoản lỗ tối đa có thể xảy ra. Đối với người mua option, điều này tạo ra mức tiếp xúc với đòn bẩy, trong đó mức lỗ tối đa đã được xác định trước khi giao dịch bắt đầu.
Điều này đang diễn ra khi TermMax tiến tới một cột mốc mới.
$TMX TGE được lên lịch vào ngày 25 tháng 8 năm 2026. TermMax báo cáo có hơn 1,5M ví đã đăng ký và hơn 90K người dùng hoạt động hằng ngày, với hoạt động hằng ngày đạt đỉnh trên 170K.
Để có thêm một góc nhìn về hoạt động onchain, DeFiLlama hiện theo dõi khoảng $31,2M TVL và $27,32M các khoản vay đang hoạt động trên 9 chuỗi.
Một điểm phân biệt quan trọng: điều này không có nghĩa là mọi vị thế dùng đòn bẩy trên TermMax đều không bị thanh lý. Các cấu trúc TermMax khác, bao gồm các vị thế đòn bẩy dựa trên GT, có thể mang rủi ro thanh lý.
Điều khiến Alpha hấp dẫn với tôi chính là khía cạnh đó. Có lẽ bước tiếp theo cho đòn bẩy onchain không chỉ là cung cấp thêm đòn bẩy.
Có lẽ đó là việc giúp trader có rủi ro rõ ràng hơn trước khi vào lệnh.
Nếu trader có thể xác định khoản lỗ tối đa của mình trước khi vào một vị thế dùng đòn bẩy, thì liệu rủi ro rõ ràng cuối cùng có quan trọng hơn việc chỉ có thêm đòn bẩy không?
#termmax @termmax
Tôi đang nghĩ về một câu hỏi: Mọi giao dịch crypto sử dụng đòn bẩy có thực sự cần phải là hợp đồng vĩnh viễn không?
Với nhiều trader crypto, đòn bẩy gần như tự động đồng nghĩa với futures vĩnh viễn. Điều này thường đi kèm nhiều hơn việc chỉ dự đoán giá. Người giao dịch có thể còn cần theo dõi phí funding, các mức thanh lý và các điều kiện thị trường thay đổi.
Nhưng liệu đòn bẩy lúc nào cũng cần hoạt động theo cách này sao?
Tôi cho rằng chiến lược mà TermMax Alpha sử dụng là khác biệt. Nó áp dụng một cấu trúc kiểu quyền chọn, nơi trader có thể mua một Call để nắm bắt xu hướng tăng hoặc mua một Put để nắm bắt xu hướng giảm. Khung này ban đầu dễ thiết lập hơn.
Bạn hiểu về premium, tức là mức giá để vào lệnh. Bạn cũng nắm được strike price, điều then chốt để xác định tiềm năng lợi nhuận. Ngoài ra, bạn biết ngày đáo hạn—tức là thời điểm giao dịch kết thúc. Với một Call hoặc Put được mua trên TermMax Alpha, premium phải trả thể hiện khoản lỗ tối đa có thể xảy ra. Đối với người mua option, điều này tạo ra mức tiếp xúc với đòn bẩy, trong đó mức lỗ tối đa đã được xác định trước khi giao dịch bắt đầu.
Điều này đang diễn ra khi TermMax tiến tới một cột mốc mới.
$TMX TGE được lên lịch vào ngày 25 tháng 8 năm 2026. TermMax báo cáo có hơn 1,5M ví đã đăng ký và hơn 90K người dùng hoạt động hằng ngày, với hoạt động hằng ngày đạt đỉnh trên 170K.
Để có thêm một góc nhìn về hoạt động onchain, DeFiLlama hiện theo dõi khoảng $31,2M TVL và $27,32M các khoản vay đang hoạt động trên 9 chuỗi.
Một điểm phân biệt quan trọng: điều này không có nghĩa là mọi vị thế dùng đòn bẩy trên TermMax đều không bị thanh lý. Các cấu trúc TermMax khác, bao gồm các vị thế đòn bẩy dựa trên GT, có thể mang rủi ro thanh lý.
Điều khiến Alpha hấp dẫn với tôi chính là khía cạnh đó. Có lẽ bước tiếp theo cho đòn bẩy onchain không chỉ là cung cấp thêm đòn bẩy.
Có lẽ đó là việc giúp trader có rủi ro rõ ràng hơn trước khi vào lệnh.
Nếu trader có thể xác định khoản lỗ tối đa của mình trước khi vào một vị thế dùng đòn bẩy, thì liệu rủi ro rõ ràng cuối cùng có quan trọng hơn việc chỉ có thêm đòn bẩy không?
#termmax @TermMax
Với nhiều trader crypto, đòn bẩy gần như tự động đồng nghĩa với futures vĩnh viễn. Điều này thường đi kèm nhiều hơn việc chỉ dự đoán giá. Người giao dịch có thể còn cần theo dõi phí funding, các mức thanh lý và các điều kiện thị trường thay đổi.
Nhưng liệu đòn bẩy lúc nào cũng cần hoạt động theo cách này sao?
Tôi cho rằng chiến lược mà TermMax Alpha sử dụng là khác biệt. Nó áp dụng một cấu trúc kiểu quyền chọn, nơi trader có thể mua một Call để nắm bắt xu hướng tăng hoặc mua một Put để nắm bắt xu hướng giảm. Khung này ban đầu dễ thiết lập hơn.
Bạn hiểu về premium, tức là mức giá để vào lệnh. Bạn cũng nắm được strike price, điều then chốt để xác định tiềm năng lợi nhuận. Ngoài ra, bạn biết ngày đáo hạn—tức là thời điểm giao dịch kết thúc. Với một Call hoặc Put được mua trên TermMax Alpha, premium phải trả thể hiện khoản lỗ tối đa có thể xảy ra. Đối với người mua option, điều này tạo ra mức tiếp xúc với đòn bẩy, trong đó mức lỗ tối đa đã được xác định trước khi giao dịch bắt đầu.
Điều này đang diễn ra khi TermMax tiến tới một cột mốc mới.
$TMX TGE được lên lịch vào ngày 25 tháng 8 năm 2026. TermMax báo cáo có hơn 1,5M ví đã đăng ký và hơn 90K người dùng hoạt động hằng ngày, với hoạt động hằng ngày đạt đỉnh trên 170K.
Để có thêm một góc nhìn về hoạt động onchain, DeFiLlama hiện theo dõi khoảng $31,2M TVL và $27,32M các khoản vay đang hoạt động trên 9 chuỗi.
Một điểm phân biệt quan trọng: điều này không có nghĩa là mọi vị thế dùng đòn bẩy trên TermMax đều không bị thanh lý. Các cấu trúc TermMax khác, bao gồm các vị thế đòn bẩy dựa trên GT, có thể mang rủi ro thanh lý.
Điều khiến Alpha hấp dẫn với tôi chính là khía cạnh đó. Có lẽ bước tiếp theo cho đòn bẩy onchain không chỉ là cung cấp thêm đòn bẩy.
Có lẽ đó là việc giúp trader có rủi ro rõ ràng hơn trước khi vào lệnh.
Nếu trader có thể xác định khoản lỗ tối đa của mình trước khi vào một vị thế dùng đòn bẩy, thì liệu rủi ro rõ ràng cuối cùng có quan trọng hơn việc chỉ có thêm đòn bẩy không?
#termmax @TermMax
2
1
100
·
--
Đã xác minh
Phần lớn cộng đồng DeFi công khai tin rằng việc tăng mức độ hiện diện sẽ tương đương với một thị trường lành mạnh. Tôi hiểu vì sao lại như vậy. Bạn có thể kiểm tra các giao dịch, theo dõi ví và xác minh hoạt động mà không cần xin phép ai.
Nhưng hãy tưởng tượng việc quản lý một vị thế lớn trong khi cùng mức độ minh bạch đó lại khiến lộ ra những thông tin mà bình thường bạn sẽ muốn bảo vệ. Số dư ví, các lần chuyển tiền và cuối cùng là ý định giao dịch có thể trở thành những tín hiệu hữu ích cho tất cả những người đang theo dõi. Ở một quy mô nhất định, việc minh bạch không chỉ còn là vấn đề trách nhiệm giải trình nữa. Nó có thể ảnh hưởng đến cách bạn giao dịch.
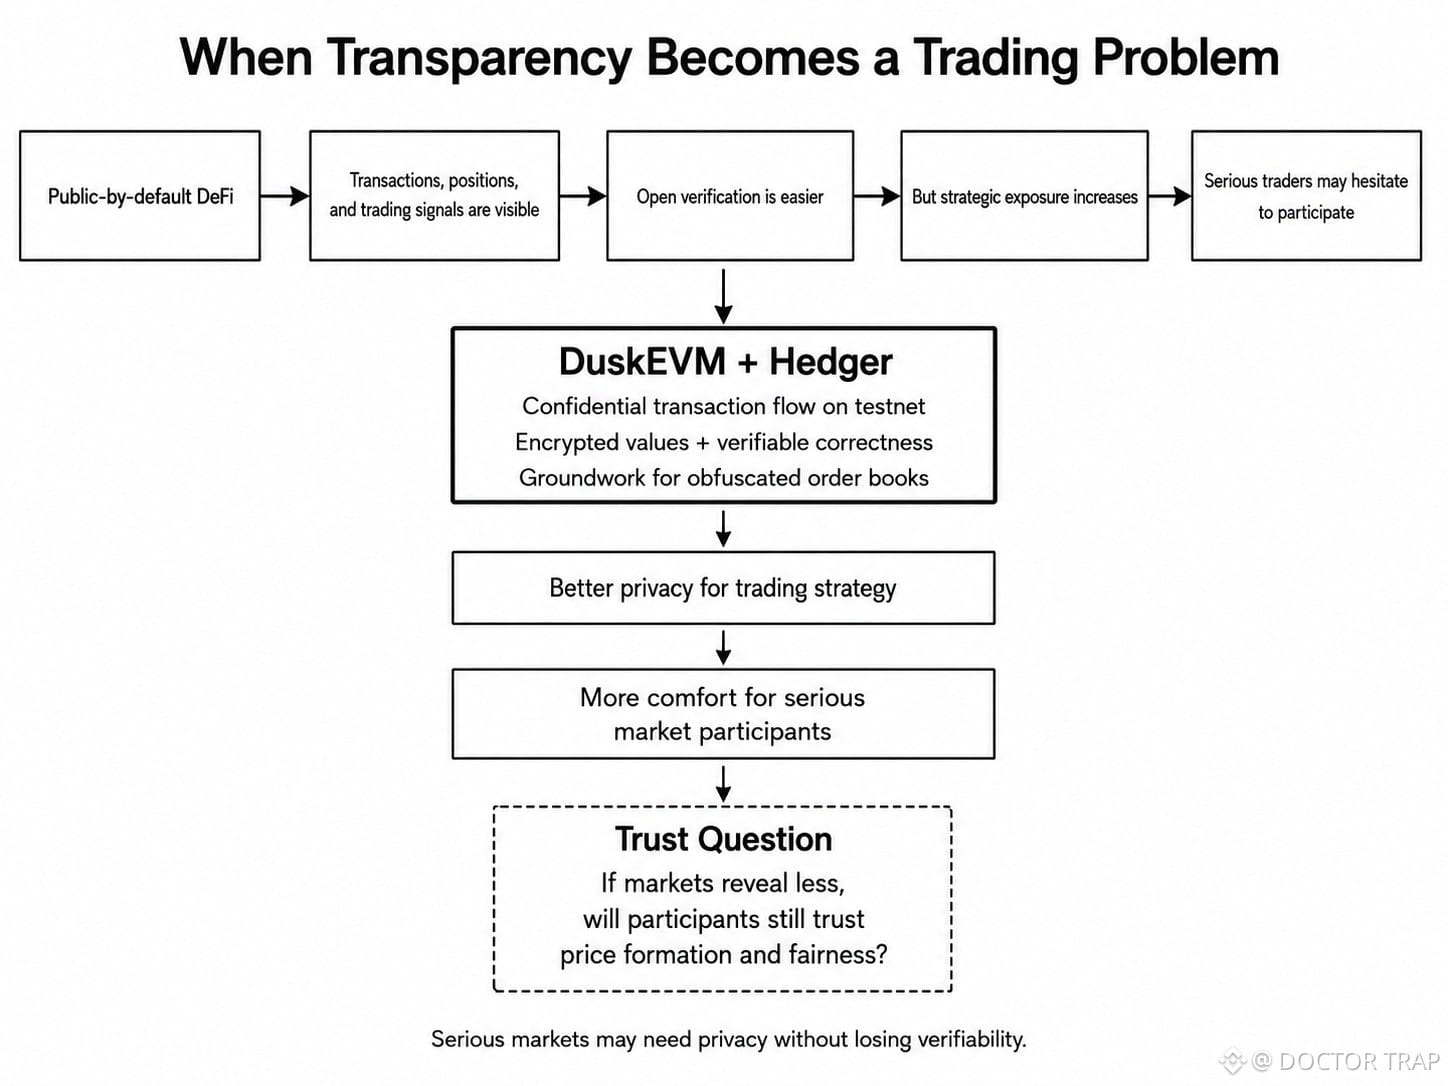
Đó là lý do tôi bị thu hút bởi một khía cạnh nào đó của DuskEVM. ( @Dusk_Foundation & $DUSK )
Hiện tại, Hedger đã có sẵn trên testnet của DuskEVM. Nó sử dụng mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs). Nói đơn giản, các giá trị có thể vẫn được mã hóa, trong khi các bằng chứng không kiến thức có thể xác minh tính đúng đắn mà không tiết lộ các dữ liệu đầu vào gốc. Dusk cũng cho biết Hedger đang đặt nền tảng cho một kế hoạch triển khai sắp tới các sổ lệnh được che giấu, thay vì trình bày các sổ lệnh đó như một tính năng trực tiếp hoàn thiện ngay hôm nay. Theo tôi, điều này có vẻ phù hợp với giao dịch mang tính tổ chức hơn là chỉ việc biến thêm một chuỗi EVM khác thành riêng tư.
Nhà giao dịch không nhất thiết phải tiết lộ toàn bộ chiến lược chỉ để nhận được lợi ích của việc thực thi trên chuỗi. Tuy nhiên, việc che giấu thông tin cũng tạo ra một vấn đề riêng. Nếu các bên tham gia không thể nhìn thấy đủ những gì đang diễn ra, họ có thể bắt đầu nghi ngờ về việc hình thành giá, tính công bằng hoặc liệu một số người chơi có lợi thế mà họ không thể kiểm tra.
Vì vậy, chỉ riêng sự bảo mật sẽ không thể thu hút lượng vốn nghiêm túc. Tôi cho rằng thị trường vẫn phải có cảm giác rằng mọi thứ có thể được kiểm chứng.
Nếu DuskEVM cuối cùng có thể mang lại cho nhà giao dịch sự riêng tư hữu ích mà không biến thị trường thành một “hộp đen”, hành vi có thể sẽ thay đổi. Một số người tham gia hiện tránh thực thi công khai có thể sẽ cảm thấy thoải mái hơn khi ở lại trên chuỗi. Dusk hiện đã liệt kê DuskEVM và Hedger là các sản phẩm testnet; vì vậy, dựa trên đánh giá của tôi, vẫn cần thực tế chứng minh. Liệu các thị trường trên chuỗi có thể sẵn sàng cho tổ chức mà không đánh đổi sự cởi mở vốn đã khiến crypto trở nên có giá trị? #dusk
Phần lớn cộng đồng DeFi công khai tin rằng việc tăng mức độ hiện diện sẽ tương đương với một thị trường lành mạnh. Tôi hiểu vì sao lại như vậy. Bạn có thể kiểm tra các giao dịch, theo dõi ví và xác minh hoạt động mà không cần xin phép ai.
Nhưng hãy tưởng tượng việc quản lý một vị thế lớn trong khi cùng mức độ minh bạch đó lại khiến lộ ra những thông tin mà bình thường bạn sẽ muốn bảo vệ. Số dư ví, các lần chuyển tiền và cuối cùng là ý định giao dịch có thể trở thành những tín hiệu hữu ích cho tất cả những người đang theo dõi. Ở một quy mô nhất định, việc minh bạch không chỉ còn là vấn đề trách nhiệm giải trình nữa. Nó có thể ảnh hưởng đến cách bạn giao dịch.
Đó là lý do tôi bị thu hút bởi một khía cạnh nào đó của DuskEVM. ( @Dusk & $DUSK )
Hiện tại, Hedger đã có sẵn trên testnet của DuskEVM. Nó sử dụng mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs). Nói đơn giản, các giá trị có thể vẫn được mã hóa, trong khi các bằng chứng không kiến thức có thể xác minh tính đúng đắn mà không tiết lộ các dữ liệu đầu vào gốc. Dusk cũng cho biết Hedger đang đặt nền tảng cho một kế hoạch triển khai sắp tới các sổ lệnh được che giấu, thay vì trình bày các sổ lệnh đó như một tính năng trực tiếp hoàn thiện ngay hôm nay. Theo tôi, điều này có vẻ phù hợp với giao dịch mang tính tổ chức hơn là chỉ việc biến thêm một chuỗi EVM khác thành riêng tư.
Nhà giao dịch không nhất thiết phải tiết lộ toàn bộ chiến lược chỉ để nhận được lợi ích của việc thực thi trên chuỗi. Tuy nhiên, việc che giấu thông tin cũng tạo ra một vấn đề riêng. Nếu các bên tham gia không thể nhìn thấy đủ những gì đang diễn ra, họ có thể bắt đầu nghi ngờ về việc hình thành giá, tính công bằng hoặc liệu một số người chơi có lợi thế mà họ không thể kiểm tra.
Vì vậy, chỉ riêng sự bảo mật sẽ không thể thu hút lượng vốn nghiêm túc. Tôi cho rằng thị trường vẫn phải có cảm giác rằng mọi thứ có thể được kiểm chứng.
Nếu DuskEVM cuối cùng có thể mang lại cho nhà giao dịch sự riêng tư hữu ích mà không biến thị trường thành một “hộp đen”, hành vi có thể sẽ thay đổi. Một số người tham gia hiện tránh thực thi công khai có thể sẽ cảm thấy thoải mái hơn khi ở lại trên chuỗi. Dusk hiện đã liệt kê DuskEVM và Hedger là các sản phẩm testnet; vì vậy, dựa trên đánh giá của tôi, vẫn cần thực tế chứng minh. Liệu các thị trường trên chuỗi có thể sẵn sàng cho tổ chức mà không đánh đổi sự cởi mở vốn đã khiến crypto trở nên có giá trị? #dusk
Nhưng hãy tưởng tượng việc quản lý một vị thế lớn trong khi cùng mức độ minh bạch đó lại khiến lộ ra những thông tin mà bình thường bạn sẽ muốn bảo vệ. Số dư ví, các lần chuyển tiền và cuối cùng là ý định giao dịch có thể trở thành những tín hiệu hữu ích cho tất cả những người đang theo dõi. Ở một quy mô nhất định, việc minh bạch không chỉ còn là vấn đề trách nhiệm giải trình nữa. Nó có thể ảnh hưởng đến cách bạn giao dịch.
Đó là lý do tôi bị thu hút bởi một khía cạnh nào đó của DuskEVM. ( @Dusk & $DUSK )
Hiện tại, Hedger đã có sẵn trên testnet của DuskEVM. Nó sử dụng mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs). Nói đơn giản, các giá trị có thể vẫn được mã hóa, trong khi các bằng chứng không kiến thức có thể xác minh tính đúng đắn mà không tiết lộ các dữ liệu đầu vào gốc. Dusk cũng cho biết Hedger đang đặt nền tảng cho một kế hoạch triển khai sắp tới các sổ lệnh được che giấu, thay vì trình bày các sổ lệnh đó như một tính năng trực tiếp hoàn thiện ngay hôm nay. Theo tôi, điều này có vẻ phù hợp với giao dịch mang tính tổ chức hơn là chỉ việc biến thêm một chuỗi EVM khác thành riêng tư.
Nhà giao dịch không nhất thiết phải tiết lộ toàn bộ chiến lược chỉ để nhận được lợi ích của việc thực thi trên chuỗi. Tuy nhiên, việc che giấu thông tin cũng tạo ra một vấn đề riêng. Nếu các bên tham gia không thể nhìn thấy đủ những gì đang diễn ra, họ có thể bắt đầu nghi ngờ về việc hình thành giá, tính công bằng hoặc liệu một số người chơi có lợi thế mà họ không thể kiểm tra.
Vì vậy, chỉ riêng sự bảo mật sẽ không thể thu hút lượng vốn nghiêm túc. Tôi cho rằng thị trường vẫn phải có cảm giác rằng mọi thứ có thể được kiểm chứng.
Nếu DuskEVM cuối cùng có thể mang lại cho nhà giao dịch sự riêng tư hữu ích mà không biến thị trường thành một “hộp đen”, hành vi có thể sẽ thay đổi. Một số người tham gia hiện tránh thực thi công khai có thể sẽ cảm thấy thoải mái hơn khi ở lại trên chuỗi. Dusk hiện đã liệt kê DuskEVM và Hedger là các sản phẩm testnet; vì vậy, dựa trên đánh giá của tôi, vẫn cần thực tế chứng minh. Liệu các thị trường trên chuỗi có thể sẵn sàng cho tổ chức mà không đánh đổi sự cởi mở vốn đã khiến crypto trở nên có giá trị? #dusk
2
1
101
·
--
Đã xác minh
@Dusk_Foundation : Thành thật mà nói, lúc đầu tôi nghĩ việc đưa tài sản thực (RWA) lên blockchain có lẽ đã là phần lớn công việc rồi. Nhưng càng nhìn cách Dusk tiếp cận vấn đề này, tôi càng cảm thấy đó thực sự chỉ là điểm bắt đầu.
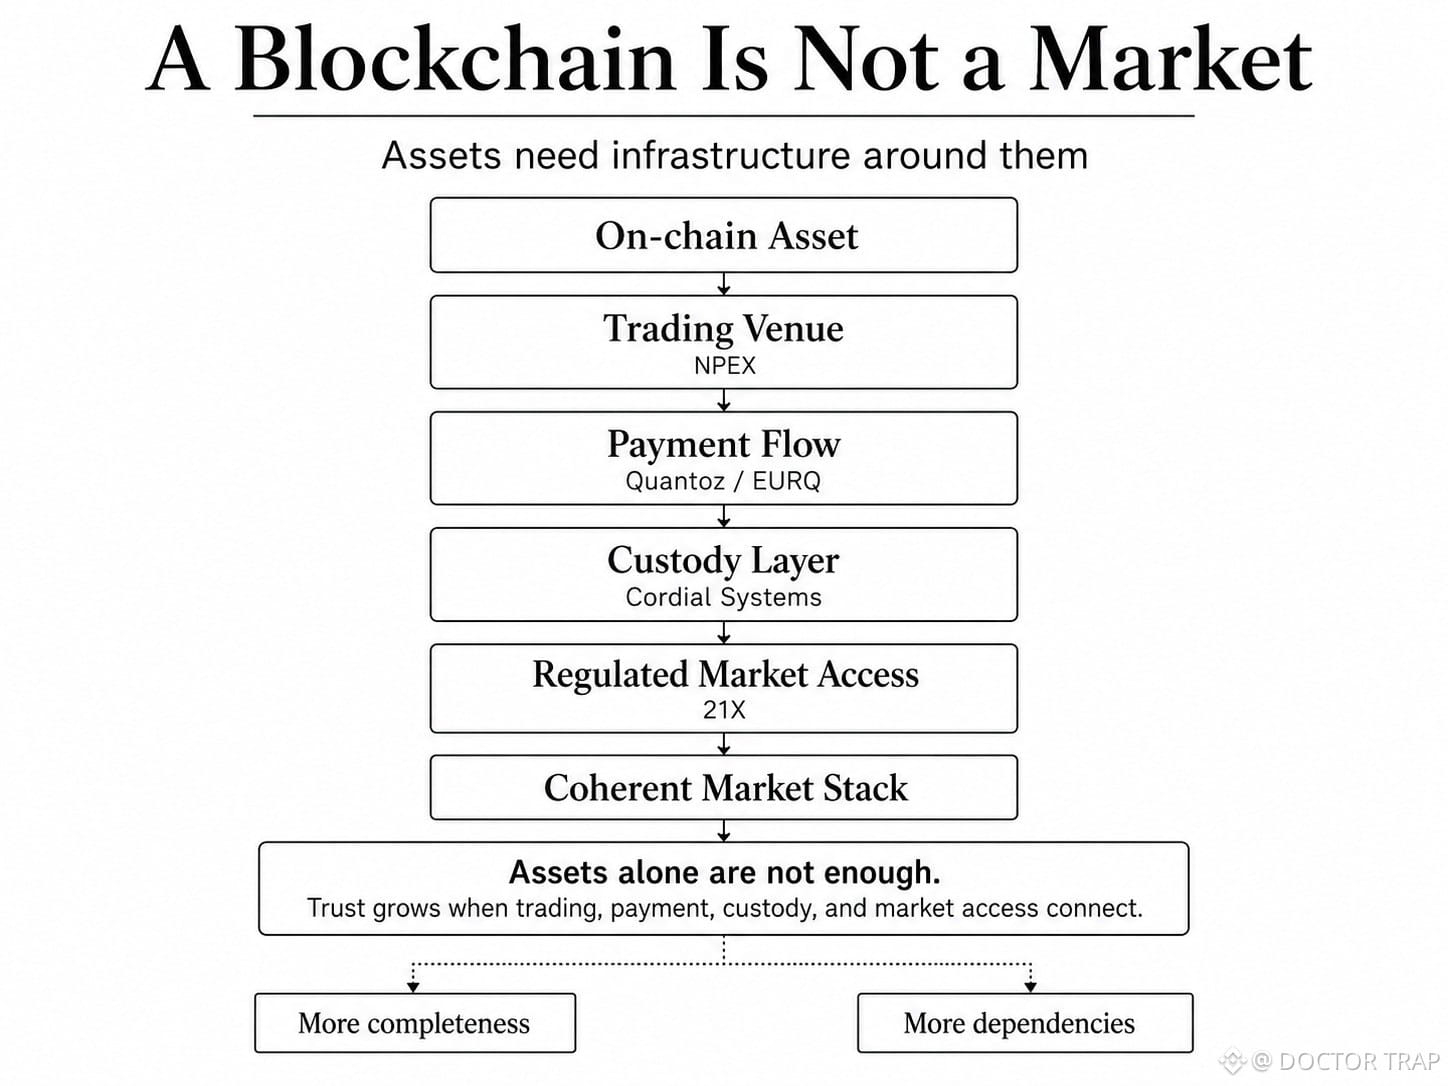
Bởi vì một tài sản có thể tồn tại trên chuỗi (on-chain) nhưng vẫn nằm trong một thị trường còn rất chưa hoàn thiện. Nó vẫn cần một nơi để giao dịch, một cách để dòng tiền di chuyển, cơ chế lưu ký phù hợp và kết nối với hạ tầng thị trường được quản lý (regulated market infrastructure). Thiếu những mảnh ghép đó, việc đưa tài sản lên on-chain chỉ giải quyết được một phần của vấn đề. Chính điều đó đã thay đổi cách tôi nhìn các quan hệ đối tác của Dusk. Thay vì xem NPEX, Quantoz, Cordial Systems và 21X như những thông báo riêng lẻ, tôi bắt đầu nhìn chúng như những phần khác nhau của cùng một “ngăn xếp” (market stack).
NPEX mang đến hạ tầng cơ sở giao dịch được quản lý. Quantoz cung cấp hạ tầng stablecoin được quản lý xung quanh EURQ và các luồng thanh toán trên chuỗi (on-chain payment flows). Cordial Systems đóng góp hạ tầng lưu ký cho tổ chức. Và 21X bổ sung thêm một kết nối tới hạ tầng thị trường tài sản số được quản lý.
Khi ghép lại, bức tranh thay đổi.
Giao dịch, thanh toán, lưu ký và khả năng tiếp cận thị trường bắt đầu giống ít hơn các dịch vụ tách rời và giống nhiều hơn các phần của một lộ trình tài chính liền mạch. Với một tổ chức, điều đó rất quan trọng. Blockchain nằm bên dưới là quan trọng, nhưng cũng quan trọng không kém là những gì xảy ra trước, trong và sau mỗi giao dịch.
Điều này có thể giúp hệ sinh thái dễ đánh giá hơn như một hạ tầng thị trường thực sự, thay vì chỉ là nơi tồn tại các tài sản được token hóa.
Tôi nghĩ vẫn có sự đánh đổi, dù sao. Mỗi đối tác có thể lấp một phần còn thiếu, nhưng mỗi người cũng đồng thời tạo thêm một sự phụ thuộc khác, một điểm tích hợp khác và một nơi khác mà việc vận hành cần phải hoạt động trơn tru.
Vậy có lẽ “hào lũy” khó nhằn không chỉ nằm ở chính chuỗi. Có thể đó là ngăn xếp (stack) được xây dựng xung quanh nó.
Lõi “moat” RWA thật sự là blockchain hay là hạ tầng tài chính được lắp ráp dựa trên nó?
@Dusk_Foundation $DUSK #dusk
@Dusk : Thành thật mà nói, lúc đầu tôi nghĩ việc đưa tài sản thực (RWA) lên blockchain có lẽ đã là phần lớn công việc rồi. Nhưng càng nhìn cách Dusk tiếp cận vấn đề này, tôi càng cảm thấy đó thực sự chỉ là điểm bắt đầu.
Bởi vì một tài sản có thể tồn tại trên chuỗi (on-chain) nhưng vẫn nằm trong một thị trường còn rất chưa hoàn thiện. Nó vẫn cần một nơi để giao dịch, một cách để dòng tiền di chuyển, cơ chế lưu ký phù hợp và kết nối với hạ tầng thị trường được quản lý (regulated market infrastructure). Thiếu những mảnh ghép đó, việc đưa tài sản lên on-chain chỉ giải quyết được một phần của vấn đề. Chính điều đó đã thay đổi cách tôi nhìn các quan hệ đối tác của Dusk. Thay vì xem NPEX, Quantoz, Cordial Systems và 21X như những thông báo riêng lẻ, tôi bắt đầu nhìn chúng như những phần khác nhau của cùng một “ngăn xếp” (market stack).
NPEX mang đến hạ tầng cơ sở giao dịch được quản lý. Quantoz cung cấp hạ tầng stablecoin được quản lý xung quanh EURQ và các luồng thanh toán trên chuỗi (on-chain payment flows). Cordial Systems đóng góp hạ tầng lưu ký cho tổ chức. Và 21X bổ sung thêm một kết nối tới hạ tầng thị trường tài sản số được quản lý.
Khi ghép lại, bức tranh thay đổi.
Giao dịch, thanh toán, lưu ký và khả năng tiếp cận thị trường bắt đầu giống ít hơn các dịch vụ tách rời và giống nhiều hơn các phần của một lộ trình tài chính liền mạch. Với một tổ chức, điều đó rất quan trọng. Blockchain nằm bên dưới là quan trọng, nhưng cũng quan trọng không kém là những gì xảy ra trước, trong và sau mỗi giao dịch.
Điều này có thể giúp hệ sinh thái dễ đánh giá hơn như một hạ tầng thị trường thực sự, thay vì chỉ là nơi tồn tại các tài sản được token hóa.
Tôi nghĩ vẫn có sự đánh đổi, dù sao. Mỗi đối tác có thể lấp một phần còn thiếu, nhưng mỗi người cũng đồng thời tạo thêm một sự phụ thuộc khác, một điểm tích hợp khác và một nơi khác mà việc vận hành cần phải hoạt động trơn tru.
Vậy có lẽ “hào lũy” khó nhằn không chỉ nằm ở chính chuỗi. Có thể đó là ngăn xếp (stack) được xây dựng xung quanh nó.
Lõi “moat” RWA thật sự là blockchain hay là hạ tầng tài chính được lắp ráp dựa trên nó?
@Dusk $DUSK #dusk
Bởi vì một tài sản có thể tồn tại trên chuỗi (on-chain) nhưng vẫn nằm trong một thị trường còn rất chưa hoàn thiện. Nó vẫn cần một nơi để giao dịch, một cách để dòng tiền di chuyển, cơ chế lưu ký phù hợp và kết nối với hạ tầng thị trường được quản lý (regulated market infrastructure). Thiếu những mảnh ghép đó, việc đưa tài sản lên on-chain chỉ giải quyết được một phần của vấn đề. Chính điều đó đã thay đổi cách tôi nhìn các quan hệ đối tác của Dusk. Thay vì xem NPEX, Quantoz, Cordial Systems và 21X như những thông báo riêng lẻ, tôi bắt đầu nhìn chúng như những phần khác nhau của cùng một “ngăn xếp” (market stack).
NPEX mang đến hạ tầng cơ sở giao dịch được quản lý. Quantoz cung cấp hạ tầng stablecoin được quản lý xung quanh EURQ và các luồng thanh toán trên chuỗi (on-chain payment flows). Cordial Systems đóng góp hạ tầng lưu ký cho tổ chức. Và 21X bổ sung thêm một kết nối tới hạ tầng thị trường tài sản số được quản lý.
Khi ghép lại, bức tranh thay đổi.
Giao dịch, thanh toán, lưu ký và khả năng tiếp cận thị trường bắt đầu giống ít hơn các dịch vụ tách rời và giống nhiều hơn các phần của một lộ trình tài chính liền mạch. Với một tổ chức, điều đó rất quan trọng. Blockchain nằm bên dưới là quan trọng, nhưng cũng quan trọng không kém là những gì xảy ra trước, trong và sau mỗi giao dịch.
Điều này có thể giúp hệ sinh thái dễ đánh giá hơn như một hạ tầng thị trường thực sự, thay vì chỉ là nơi tồn tại các tài sản được token hóa.
Tôi nghĩ vẫn có sự đánh đổi, dù sao. Mỗi đối tác có thể lấp một phần còn thiếu, nhưng mỗi người cũng đồng thời tạo thêm một sự phụ thuộc khác, một điểm tích hợp khác và một nơi khác mà việc vận hành cần phải hoạt động trơn tru.
Vậy có lẽ “hào lũy” khó nhằn không chỉ nằm ở chính chuỗi. Có thể đó là ngăn xếp (stack) được xây dựng xung quanh nó.
Lõi “moat” RWA thật sự là blockchain hay là hạ tầng tài chính được lắp ráp dựa trên nó?
@Dusk $DUSK #dusk
3
2
102
·
--
Đã xác minh
@Dusk_Foundation : Thành thật mà nói, trước đây tôi từng xem KYC như một sự đánh đổi đơn giản trong crypto: tuân thủ nhiều hơn đồng nghĩa với trải nghiệm người dùng kém hơn.
Logic có vẻ hiển nhiên. Mỗi biểu mẫu bổ sung, mỗi lần kiểm tra danh tính hay phê duyệt đều tạo thêm lý do để ai đó đóng tab. Và trong một thị trường nơi người dùng có thể chuyển sang nơi khác chỉ trong vài giây, sự cản trở sẽ rất tốn kém.
Nhưng các tài sản tài chính được quản lý lại tạo ra một bài toán khác.
Đôi khi việc truy cập không bị hạn chế không thực sự là một lựa chọn. Tôi có đúng không? Tài sản có thể yêu cầu các quy định về điều kiện ai được phép nắm giữ hoặc giao dịch. Nếu các bước kiểm tra đó nằm ngoài sản phẩm trong các hệ thống rời rạc, trải nghiệm có thể còn bị phân mảnh hơn nữa. Điều đó đã thay đổi cách tôi nhìn về Dusk Trade.
Dusk mô tả đây là lớp ứng dụng cho các tài sản tài chính được token hóa, với việc onboarding nhà đầu tư và kiểm tra điều kiện được tích hợp ngay trong quy trình tổng thể cùng với kết nối ví, các thao tác giao dịch, điều phối thanh toán và khâu thanh toán bù trừ. Kiến trúc tổng thể của họ cũng bao gồm Citadel cho định danh, thông tin xác thực và công bố chọn lọc; có thể giúp người dùng chứng minh các thuộc tính cần thiết mà không tự động tiết lộ nhiều thông tin hơn mức cần thiết. Điều này rất quan trọng.
Tuân thủ không còn chỉ là một rào cản đặt trước sản phẩm. Tôi nghĩ nó có thể trở thành một phần của hạ tầng quyết định ngay từ đầu ai sẽ nhận được quyền truy cập hợp lệ.
Tuy vậy, vẫn có chi phí. Theo quan sát của tôi, việc kiểm tra điều kiện không tự nhiên biến thành “không còn ma sát” chỉ vì chúng được tích hợp tốt hơn. Người dùng vẫn phải tin tưởng rằng thông tin được yêu cầu là gì, cách xác định quyền truy cập, và liệu việc hoàn tất quy trình có mở khóa được thứ gì đó đủ giá trị để xứng đáng với công sức hay không. Điều đó có thể tác động trực tiếp đến tỷ lệ chuyển đổi và việc sử dụng lặp lại.
Kết luận của tôi rất đơn giản. Bản thân KYC có thể không phải là vấn đề UX thực sự. Ma sát mà không có đủ quyền truy cập hoặc giá trị mới là vấn đề. Vậy nhà đầu tư sẽ chấp nhận bao nhiêu mức độ ma sát khi onboarding nếu phần thưởng là quyền truy cập vào các tài sản tài chính được token hóa chịu sự quản lý? Ý kiến của bạn là gì?
@Dusk_Foundation #dusk $DUSK
@Dusk : Thành thật mà nói, trước đây tôi từng xem KYC như một sự đánh đổi đơn giản trong crypto: tuân thủ nhiều hơn đồng nghĩa với trải nghiệm người dùng kém hơn.
Logic có vẻ hiển nhiên. Mỗi biểu mẫu bổ sung, mỗi lần kiểm tra danh tính hay phê duyệt đều tạo thêm lý do để ai đó đóng tab. Và trong một thị trường nơi người dùng có thể chuyển sang nơi khác chỉ trong vài giây, sự cản trở sẽ rất tốn kém.
Nhưng các tài sản tài chính được quản lý lại tạo ra một bài toán khác.
Đôi khi việc truy cập không bị hạn chế không thực sự là một lựa chọn. Tôi có đúng không? Tài sản có thể yêu cầu các quy định về điều kiện ai được phép nắm giữ hoặc giao dịch. Nếu các bước kiểm tra đó nằm ngoài sản phẩm trong các hệ thống rời rạc, trải nghiệm có thể còn bị phân mảnh hơn nữa. Điều đó đã thay đổi cách tôi nhìn về Dusk Trade.
Dusk mô tả đây là lớp ứng dụng cho các tài sản tài chính được token hóa, với việc onboarding nhà đầu tư và kiểm tra điều kiện được tích hợp ngay trong quy trình tổng thể cùng với kết nối ví, các thao tác giao dịch, điều phối thanh toán và khâu thanh toán bù trừ. Kiến trúc tổng thể của họ cũng bao gồm Citadel cho định danh, thông tin xác thực và công bố chọn lọc; có thể giúp người dùng chứng minh các thuộc tính cần thiết mà không tự động tiết lộ nhiều thông tin hơn mức cần thiết. Điều này rất quan trọng.
Tuân thủ không còn chỉ là một rào cản đặt trước sản phẩm. Tôi nghĩ nó có thể trở thành một phần của hạ tầng quyết định ngay từ đầu ai sẽ nhận được quyền truy cập hợp lệ.
Tuy vậy, vẫn có chi phí. Theo quan sát của tôi, việc kiểm tra điều kiện không tự nhiên biến thành “không còn ma sát” chỉ vì chúng được tích hợp tốt hơn. Người dùng vẫn phải tin tưởng rằng thông tin được yêu cầu là gì, cách xác định quyền truy cập, và liệu việc hoàn tất quy trình có mở khóa được thứ gì đó đủ giá trị để xứng đáng với công sức hay không. Điều đó có thể tác động trực tiếp đến tỷ lệ chuyển đổi và việc sử dụng lặp lại.
Kết luận của tôi rất đơn giản. Bản thân KYC có thể không phải là vấn đề UX thực sự. Ma sát mà không có đủ quyền truy cập hoặc giá trị mới là vấn đề. Vậy nhà đầu tư sẽ chấp nhận bao nhiêu mức độ ma sát khi onboarding nếu phần thưởng là quyền truy cập vào các tài sản tài chính được token hóa chịu sự quản lý? Ý kiến của bạn là gì?
@Dusk #dusk $DUSK
Logic có vẻ hiển nhiên. Mỗi biểu mẫu bổ sung, mỗi lần kiểm tra danh tính hay phê duyệt đều tạo thêm lý do để ai đó đóng tab. Và trong một thị trường nơi người dùng có thể chuyển sang nơi khác chỉ trong vài giây, sự cản trở sẽ rất tốn kém.
Nhưng các tài sản tài chính được quản lý lại tạo ra một bài toán khác.
Đôi khi việc truy cập không bị hạn chế không thực sự là một lựa chọn. Tôi có đúng không? Tài sản có thể yêu cầu các quy định về điều kiện ai được phép nắm giữ hoặc giao dịch. Nếu các bước kiểm tra đó nằm ngoài sản phẩm trong các hệ thống rời rạc, trải nghiệm có thể còn bị phân mảnh hơn nữa. Điều đó đã thay đổi cách tôi nhìn về Dusk Trade.
Dusk mô tả đây là lớp ứng dụng cho các tài sản tài chính được token hóa, với việc onboarding nhà đầu tư và kiểm tra điều kiện được tích hợp ngay trong quy trình tổng thể cùng với kết nối ví, các thao tác giao dịch, điều phối thanh toán và khâu thanh toán bù trừ. Kiến trúc tổng thể của họ cũng bao gồm Citadel cho định danh, thông tin xác thực và công bố chọn lọc; có thể giúp người dùng chứng minh các thuộc tính cần thiết mà không tự động tiết lộ nhiều thông tin hơn mức cần thiết. Điều này rất quan trọng.
Tuân thủ không còn chỉ là một rào cản đặt trước sản phẩm. Tôi nghĩ nó có thể trở thành một phần của hạ tầng quyết định ngay từ đầu ai sẽ nhận được quyền truy cập hợp lệ.
Tuy vậy, vẫn có chi phí. Theo quan sát của tôi, việc kiểm tra điều kiện không tự nhiên biến thành “không còn ma sát” chỉ vì chúng được tích hợp tốt hơn. Người dùng vẫn phải tin tưởng rằng thông tin được yêu cầu là gì, cách xác định quyền truy cập, và liệu việc hoàn tất quy trình có mở khóa được thứ gì đó đủ giá trị để xứng đáng với công sức hay không. Điều đó có thể tác động trực tiếp đến tỷ lệ chuyển đổi và việc sử dụng lặp lại.
Kết luận của tôi rất đơn giản. Bản thân KYC có thể không phải là vấn đề UX thực sự. Ma sát mà không có đủ quyền truy cập hoặc giá trị mới là vấn đề. Vậy nhà đầu tư sẽ chấp nhận bao nhiêu mức độ ma sát khi onboarding nếu phần thưởng là quyền truy cập vào các tài sản tài chính được token hóa chịu sự quản lý? Ý kiến của bạn là gì?
@Dusk #dusk $DUSK
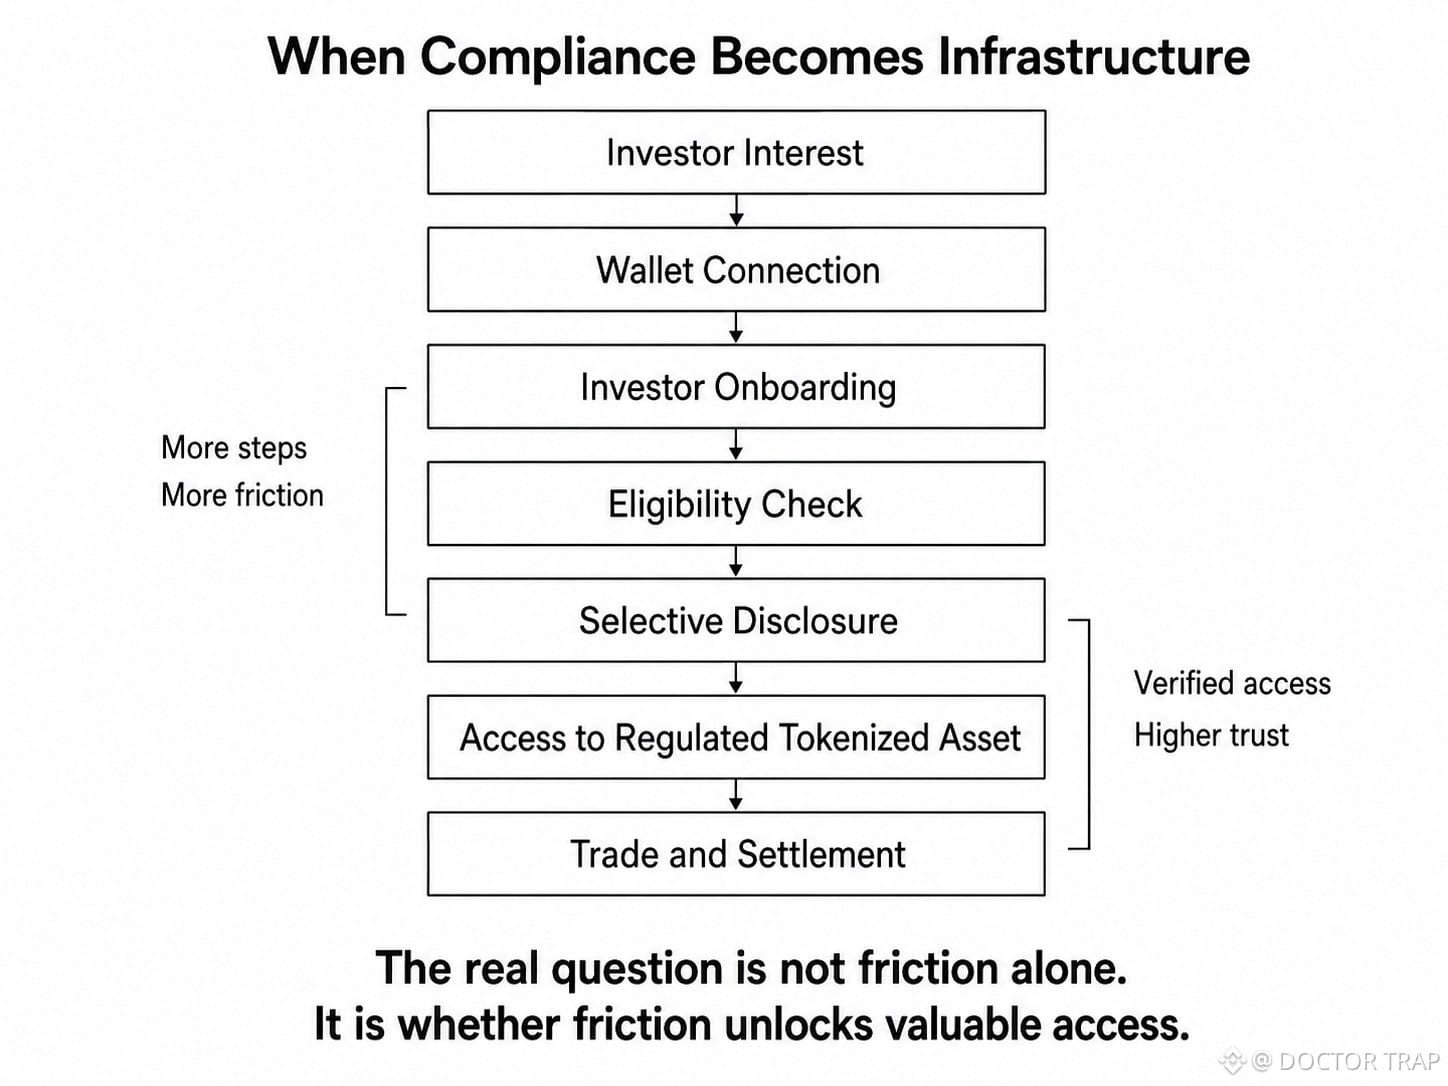
3
2
111
·
--
Đã xác minh
@Dusk_Foundation : Thật lòng mà nói, ban đầu tôi nghĩ phần khó nhất khi đưa một tài sản ngoài đời lên onchain là tạo chính token đó. Xây dựng hợp đồng cho đúng cách, kết nối nó với blockchain và hầu hết công việc sẽ coi như xong. Hóa ra không hẳn như vậy. Khi tôi bắt đầu xem nhà đầu tư thực sự phải làm những gì; bức tranh đã thay đổi. Một token có thể tồn tại hoàn toàn trên onchain nhưng vẫn cần có ai đó tìm ra nó, hiểu liệu họ có thể truy cập hay không, kết nối ví, hoàn tất các kiểm tra cần thiết, thanh toán, giao dịch và cuối cùng là chốt giao dịch. Đó là một hành trình dài hơn nhiều. Đúng không? Và chính lúc này Dusk Trade đã thu hút sự chú ý của tôi.
Hôm nay tôi đang đọc phần “Dusk Trade” trong tài liệu chính thức của Dusk. Và có một chi tiết nổi bật. Nó mô tả dusk trade như lớp ứng dụng cho các tài sản tài chính được token hóa, được thiết kế xung quanh các luồng công việc như phát hiện tài sản, giới thiệu nhà đầu tư, kết nối ví, kiểm tra đủ điều kiện, các hành động giao dịch, phối hợp thanh toán và hoàn tất/settlement. Bây giờ câu hỏi là - điều đó quan trọng vì sao? Bởi vì nhà đầu tư không “trải nghiệm” RWA như mã lệnh hợp đồng. Tôi nghĩ họ sẽ trải nghiệm quy trình xung quanh nó, từng bước một, và chỉ một chỗ “bàn giao” gượng ép cũng có thể khiến một tài sản tốt vốn dĩ trở nên khó sử dụng.
Nhưng theo phân tích của tôi, ở đây có ma sát. Các tài sản được quản lý có thể cần các kiểm tra đủ điều kiện và các biện pháp kiểm soát khác; vì vậy việc loại bỏ mọi bước phụ là không thực tế. Thách thức thực sự là làm cho những bước cần thiết đó cảm giác như được kết nối và dễ hiểu, thay vì bị rải rác trên một hành trình bị “gãy”. Điều đó tạo ra một câu hỏi về niềm tin. Nhà đầu tư có thể hiểu điều gì đang xảy ra, vì sao cần một bước cụ thể và cảm thấy tự tin rằng bước tiếp theo sẽ hoạt động hay không?
Nếu không, điều đó có thể tạo ra sự do dự trong quá trình onboarding và thậm chí cả sau một giao dịch; một trải nghiệm bị phân mảnh có thể khiến nhà đầu tư có ít lý do hơn để quay lại.
Đó là lý do tôi bắt đầu nghĩ rằng việc giữ chân (retention) đối với RWA có thể phụ thuộc ít hơn vào blockchain nằm bên dưới, và nhiều hơn vào mức độ “đầy đủ” của trải nghiệm đầu tư. Vậy thì sao, liệu nền tảng RWA chiến thắng không phải là nền tảng có nhiều tài sản nhất, mà là nền tảng có hành trình nhà đầu tư ít bị hỏng nhất?
$DUSK #dusk
@Dusk : Thật lòng mà nói, ban đầu tôi nghĩ phần khó nhất khi đưa một tài sản ngoài đời lên onchain là tạo chính token đó. Xây dựng hợp đồng cho đúng cách, kết nối nó với blockchain và hầu hết công việc sẽ coi như xong. Hóa ra không hẳn như vậy. Khi tôi bắt đầu xem nhà đầu tư thực sự phải làm những gì; bức tranh đã thay đổi. Một token có thể tồn tại hoàn toàn trên onchain nhưng vẫn cần có ai đó tìm ra nó, hiểu liệu họ có thể truy cập hay không, kết nối ví, hoàn tất các kiểm tra cần thiết, thanh toán, giao dịch và cuối cùng là chốt giao dịch. Đó là một hành trình dài hơn nhiều. Đúng không? Và chính lúc này Dusk Trade đã thu hút sự chú ý của tôi.
Hôm nay tôi đang đọc phần “Dusk Trade” trong tài liệu chính thức của Dusk. Và có một chi tiết nổi bật. Nó mô tả dusk trade như lớp ứng dụng cho các tài sản tài chính được token hóa, được thiết kế xung quanh các luồng công việc như phát hiện tài sản, giới thiệu nhà đầu tư, kết nối ví, kiểm tra đủ điều kiện, các hành động giao dịch, phối hợp thanh toán và hoàn tất/settlement. Bây giờ câu hỏi là - điều đó quan trọng vì sao? Bởi vì nhà đầu tư không “trải nghiệm” RWA như mã lệnh hợp đồng. Tôi nghĩ họ sẽ trải nghiệm quy trình xung quanh nó, từng bước một, và chỉ một chỗ “bàn giao” gượng ép cũng có thể khiến một tài sản tốt vốn dĩ trở nên khó sử dụng.
Nhưng theo phân tích của tôi, ở đây có ma sát. Các tài sản được quản lý có thể cần các kiểm tra đủ điều kiện và các biện pháp kiểm soát khác; vì vậy việc loại bỏ mọi bước phụ là không thực tế. Thách thức thực sự là làm cho những bước cần thiết đó cảm giác như được kết nối và dễ hiểu, thay vì bị rải rác trên một hành trình bị “gãy”. Điều đó tạo ra một câu hỏi về niềm tin. Nhà đầu tư có thể hiểu điều gì đang xảy ra, vì sao cần một bước cụ thể và cảm thấy tự tin rằng bước tiếp theo sẽ hoạt động hay không?
Nếu không, điều đó có thể tạo ra sự do dự trong quá trình onboarding và thậm chí cả sau một giao dịch; một trải nghiệm bị phân mảnh có thể khiến nhà đầu tư có ít lý do hơn để quay lại.
Đó là lý do tôi bắt đầu nghĩ rằng việc giữ chân (retention) đối với RWA có thể phụ thuộc ít hơn vào blockchain nằm bên dưới, và nhiều hơn vào mức độ “đầy đủ” của trải nghiệm đầu tư. Vậy thì sao, liệu nền tảng RWA chiến thắng không phải là nền tảng có nhiều tài sản nhất, mà là nền tảng có hành trình nhà đầu tư ít bị hỏng nhất?
$DUSK #dusk
Hôm nay tôi đang đọc phần “Dusk Trade” trong tài liệu chính thức của Dusk. Và có một chi tiết nổi bật. Nó mô tả dusk trade như lớp ứng dụng cho các tài sản tài chính được token hóa, được thiết kế xung quanh các luồng công việc như phát hiện tài sản, giới thiệu nhà đầu tư, kết nối ví, kiểm tra đủ điều kiện, các hành động giao dịch, phối hợp thanh toán và hoàn tất/settlement. Bây giờ câu hỏi là - điều đó quan trọng vì sao? Bởi vì nhà đầu tư không “trải nghiệm” RWA như mã lệnh hợp đồng. Tôi nghĩ họ sẽ trải nghiệm quy trình xung quanh nó, từng bước một, và chỉ một chỗ “bàn giao” gượng ép cũng có thể khiến một tài sản tốt vốn dĩ trở nên khó sử dụng.
Nhưng theo phân tích của tôi, ở đây có ma sát. Các tài sản được quản lý có thể cần các kiểm tra đủ điều kiện và các biện pháp kiểm soát khác; vì vậy việc loại bỏ mọi bước phụ là không thực tế. Thách thức thực sự là làm cho những bước cần thiết đó cảm giác như được kết nối và dễ hiểu, thay vì bị rải rác trên một hành trình bị “gãy”. Điều đó tạo ra một câu hỏi về niềm tin. Nhà đầu tư có thể hiểu điều gì đang xảy ra, vì sao cần một bước cụ thể và cảm thấy tự tin rằng bước tiếp theo sẽ hoạt động hay không?
Nếu không, điều đó có thể tạo ra sự do dự trong quá trình onboarding và thậm chí cả sau một giao dịch; một trải nghiệm bị phân mảnh có thể khiến nhà đầu tư có ít lý do hơn để quay lại.
Đó là lý do tôi bắt đầu nghĩ rằng việc giữ chân (retention) đối với RWA có thể phụ thuộc ít hơn vào blockchain nằm bên dưới, và nhiều hơn vào mức độ “đầy đủ” của trải nghiệm đầu tư. Vậy thì sao, liệu nền tảng RWA chiến thắng không phải là nền tảng có nhiều tài sản nhất, mà là nền tảng có hành trình nhà đầu tư ít bị hỏng nhất?
$DUSK #dusk
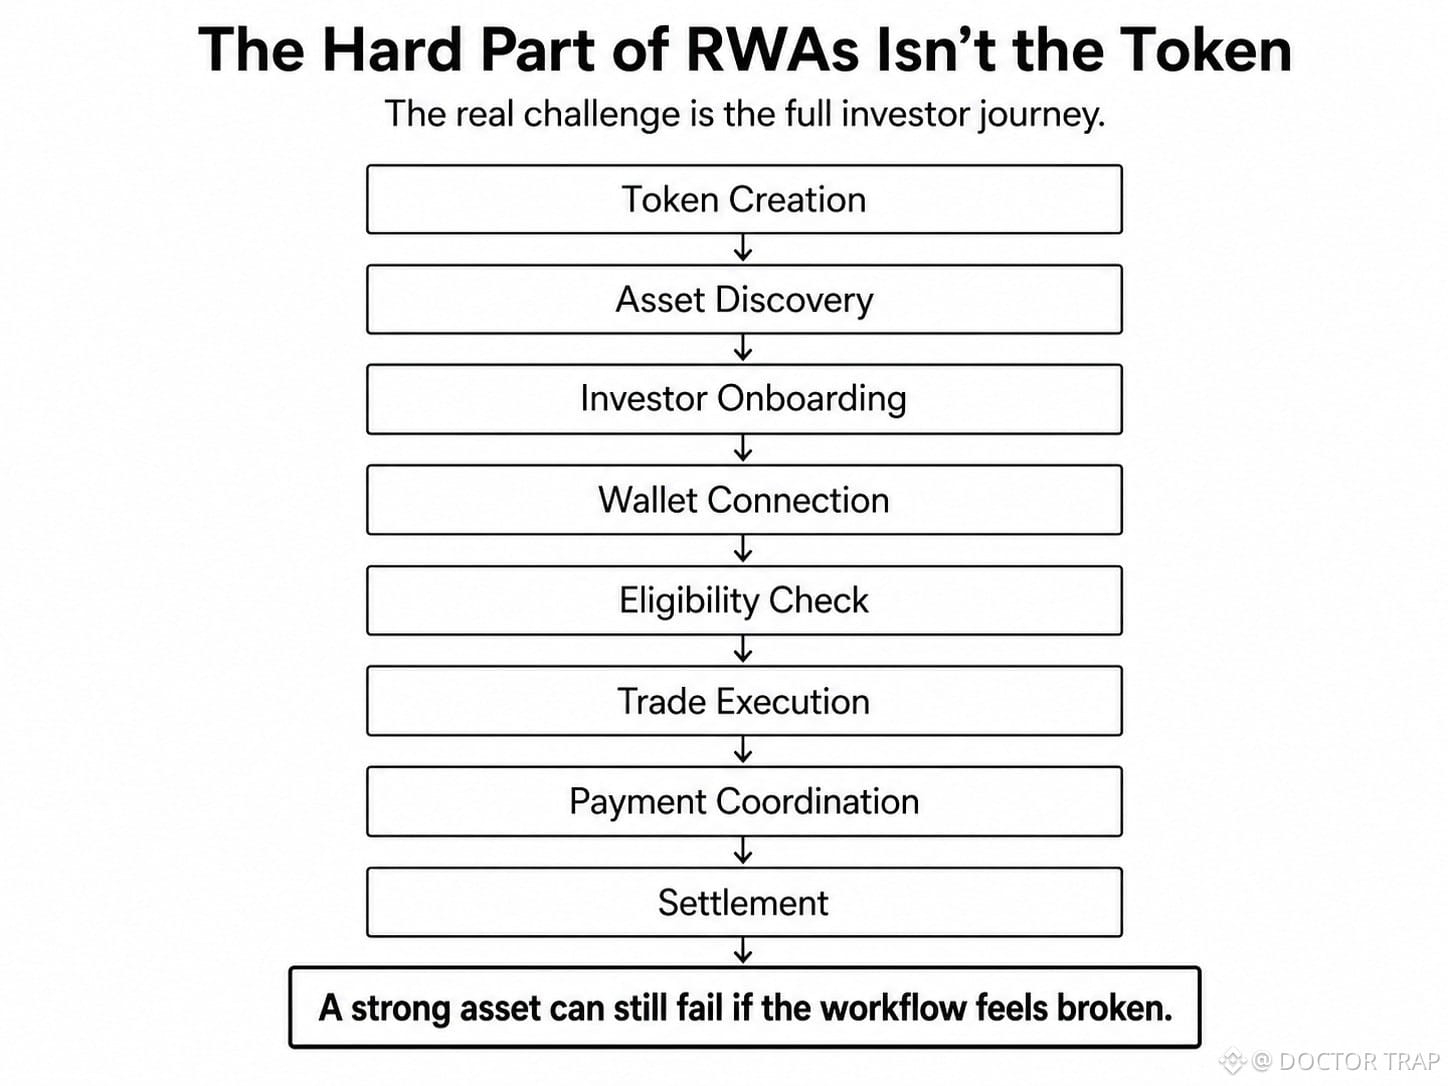
7
5
104
·
--
Đã xác minh
@Dusk_Foundation : Thật lòng mà nói, lúc đầu tôi nghĩ loại quyền riêng tư mạnh nhất của blockchain chỉ cần đơn giản thôi; ẩn càng nhiều càng tốt. Ẩn số dư. Ẩn chi tiết giao dịch. Ít hiển thị hơn, nhiều riêng tư hơn. Nghe có vẻ đúng với tôi. rồi tôi bắt đầu nghĩ xem điều gì xảy ra khi người dùng không chỉ là cá nhân, mà còn là các tổ chức nắm giữ tài sản có thể cần được xác minh. Sự tuyệt mật giải quyết một vấn đề, nhưng lại có thể tạo ra một vấn đề khác. Nếu không ai có thể kiểm tra liệu một giao dịch riêng tư có tuân theo các quy tắc hay không, thì quyền riêng tư bắt đầu cạnh tranh với niềm tin. Đó là điều khiến Hedger trở nên thú vị với tôi....
Hôm nay tôi đọc một bài viết về Hedger từ trang web chính thức của Dusk (Ngày xuất bản: 24 tháng 6, 2025). Và nó cho tôi một cách nhìn tốt hơn. Bài viết nói rằng Hedger mang các luồng giao dịch bảo mật đến DuskEVm bằng cách kết hợp mã hóa đồng hình với các chứng minh zero-knowLedge. Nói đơn giản: mã hóa đồng hình cho phép tính toán trên các giá trị đã được mã hóa, trong khi các chứng minh Zk có thể chứng minh rằng một phép tính là đúng mà không lộ các dữ liệu đầu vào bên dưới. Điểm khác biệt là quan trọng.
Quyền riêng tư không nhất thiết phải đồng nghĩa với mù mờ.
dusk hiện đang trình bày Hedger trong môi trường testnet và mô tả một thiết kế trong đó số lượng nắm giữ, số tiền và số dư có thể vẫn được mã hóa, trong khi các giao dịch vẫn có thể được kiểm toán. Tôi nghĩ điều đó hướng tới một dạng quyền riêng tư tài chính dựa trên tính bảo mật, mà không loại bỏ khả năng xác minh. Nhưng điều đó lại tạo ra một sự giằng co riêng. 0nce quyền riêng tư trở nên có thể xem xét lại, người dùng phải tin vào các quy tắc cho việc xem xét đó.
Ai có thể xác minh được điều gì?
Trong những điều kiện nào?
Và quyền truy cập đó sẽ hẹp đến mức nào?
Từ phân tích của tôi, những câu hỏi đó có thể định hình hành vi nhiều hơn chính bản thân mật mã. Các tổ chức có thể ngần ngại nếu việc xác minh quá yếu 0r người dùng có thể ngần ngại nếu việc bảo mật quá dễ để bị xuyên thủng. Việc lưu trữ nằm đâu đó giữa hai nỗi sợ này.
Có lẽ cuộc cạnh tranh thực sự không phải là mức độ bí mật tối đa. Đó là quyền riêng tư có thể giải trình. Vậy liệu tài chính được quản lý sẽ chọn blockchain riêng tư nhất hay blockchain giúp quyền riêng tư có thể giải trình? Ý kiến của bạn là gì?
#dusk $DUSK
@Dusk : Thật lòng mà nói, lúc đầu tôi nghĩ loại quyền riêng tư mạnh nhất của blockchain chỉ cần đơn giản thôi; ẩn càng nhiều càng tốt. Ẩn số dư. Ẩn chi tiết giao dịch. Ít hiển thị hơn, nhiều riêng tư hơn. Nghe có vẻ đúng với tôi. rồi tôi bắt đầu nghĩ xem điều gì xảy ra khi người dùng không chỉ là cá nhân, mà còn là các tổ chức nắm giữ tài sản có thể cần được xác minh. Sự tuyệt mật giải quyết một vấn đề, nhưng lại có thể tạo ra một vấn đề khác. Nếu không ai có thể kiểm tra liệu một giao dịch riêng tư có tuân theo các quy tắc hay không, thì quyền riêng tư bắt đầu cạnh tranh với niềm tin. Đó là điều khiến Hedger trở nên thú vị với tôi....
Hôm nay tôi đọc một bài viết về Hedger từ trang web chính thức của Dusk (Ngày xuất bản: 24 tháng 6, 2025). Và nó cho tôi một cách nhìn tốt hơn. Bài viết nói rằng Hedger mang các luồng giao dịch bảo mật đến DuskEVm bằng cách kết hợp mã hóa đồng hình với các chứng minh zero-knowLedge. Nói đơn giản: mã hóa đồng hình cho phép tính toán trên các giá trị đã được mã hóa, trong khi các chứng minh Zk có thể chứng minh rằng một phép tính là đúng mà không lộ các dữ liệu đầu vào bên dưới. Điểm khác biệt là quan trọng.
Quyền riêng tư không nhất thiết phải đồng nghĩa với mù mờ.
dusk hiện đang trình bày Hedger trong môi trường testnet và mô tả một thiết kế trong đó số lượng nắm giữ, số tiền và số dư có thể vẫn được mã hóa, trong khi các giao dịch vẫn có thể được kiểm toán. Tôi nghĩ điều đó hướng tới một dạng quyền riêng tư tài chính dựa trên tính bảo mật, mà không loại bỏ khả năng xác minh. Nhưng điều đó lại tạo ra một sự giằng co riêng. 0nce quyền riêng tư trở nên có thể xem xét lại, người dùng phải tin vào các quy tắc cho việc xem xét đó.
Ai có thể xác minh được điều gì?
Trong những điều kiện nào?
Và quyền truy cập đó sẽ hẹp đến mức nào?
Từ phân tích của tôi, những câu hỏi đó có thể định hình hành vi nhiều hơn chính bản thân mật mã. Các tổ chức có thể ngần ngại nếu việc xác minh quá yếu 0r người dùng có thể ngần ngại nếu việc bảo mật quá dễ để bị xuyên thủng. Việc lưu trữ nằm đâu đó giữa hai nỗi sợ này.
Có lẽ cuộc cạnh tranh thực sự không phải là mức độ bí mật tối đa. Đó là quyền riêng tư có thể giải trình. Vậy liệu tài chính được quản lý sẽ chọn blockchain riêng tư nhất hay blockchain giúp quyền riêng tư có thể giải trình? Ý kiến của bạn là gì?
#dusk $DUSK
Hôm nay tôi đọc một bài viết về Hedger từ trang web chính thức của Dusk (Ngày xuất bản: 24 tháng 6, 2025). Và nó cho tôi một cách nhìn tốt hơn. Bài viết nói rằng Hedger mang các luồng giao dịch bảo mật đến DuskEVm bằng cách kết hợp mã hóa đồng hình với các chứng minh zero-knowLedge. Nói đơn giản: mã hóa đồng hình cho phép tính toán trên các giá trị đã được mã hóa, trong khi các chứng minh Zk có thể chứng minh rằng một phép tính là đúng mà không lộ các dữ liệu đầu vào bên dưới. Điểm khác biệt là quan trọng.
Quyền riêng tư không nhất thiết phải đồng nghĩa với mù mờ.
dusk hiện đang trình bày Hedger trong môi trường testnet và mô tả một thiết kế trong đó số lượng nắm giữ, số tiền và số dư có thể vẫn được mã hóa, trong khi các giao dịch vẫn có thể được kiểm toán. Tôi nghĩ điều đó hướng tới một dạng quyền riêng tư tài chính dựa trên tính bảo mật, mà không loại bỏ khả năng xác minh. Nhưng điều đó lại tạo ra một sự giằng co riêng. 0nce quyền riêng tư trở nên có thể xem xét lại, người dùng phải tin vào các quy tắc cho việc xem xét đó.
Ai có thể xác minh được điều gì?
Trong những điều kiện nào?
Và quyền truy cập đó sẽ hẹp đến mức nào?
Từ phân tích của tôi, những câu hỏi đó có thể định hình hành vi nhiều hơn chính bản thân mật mã. Các tổ chức có thể ngần ngại nếu việc xác minh quá yếu 0r người dùng có thể ngần ngại nếu việc bảo mật quá dễ để bị xuyên thủng. Việc lưu trữ nằm đâu đó giữa hai nỗi sợ này.
Có lẽ cuộc cạnh tranh thực sự không phải là mức độ bí mật tối đa. Đó là quyền riêng tư có thể giải trình. Vậy liệu tài chính được quản lý sẽ chọn blockchain riêng tư nhất hay blockchain giúp quyền riêng tư có thể giải trình? Ý kiến của bạn là gì?
#dusk $DUSK
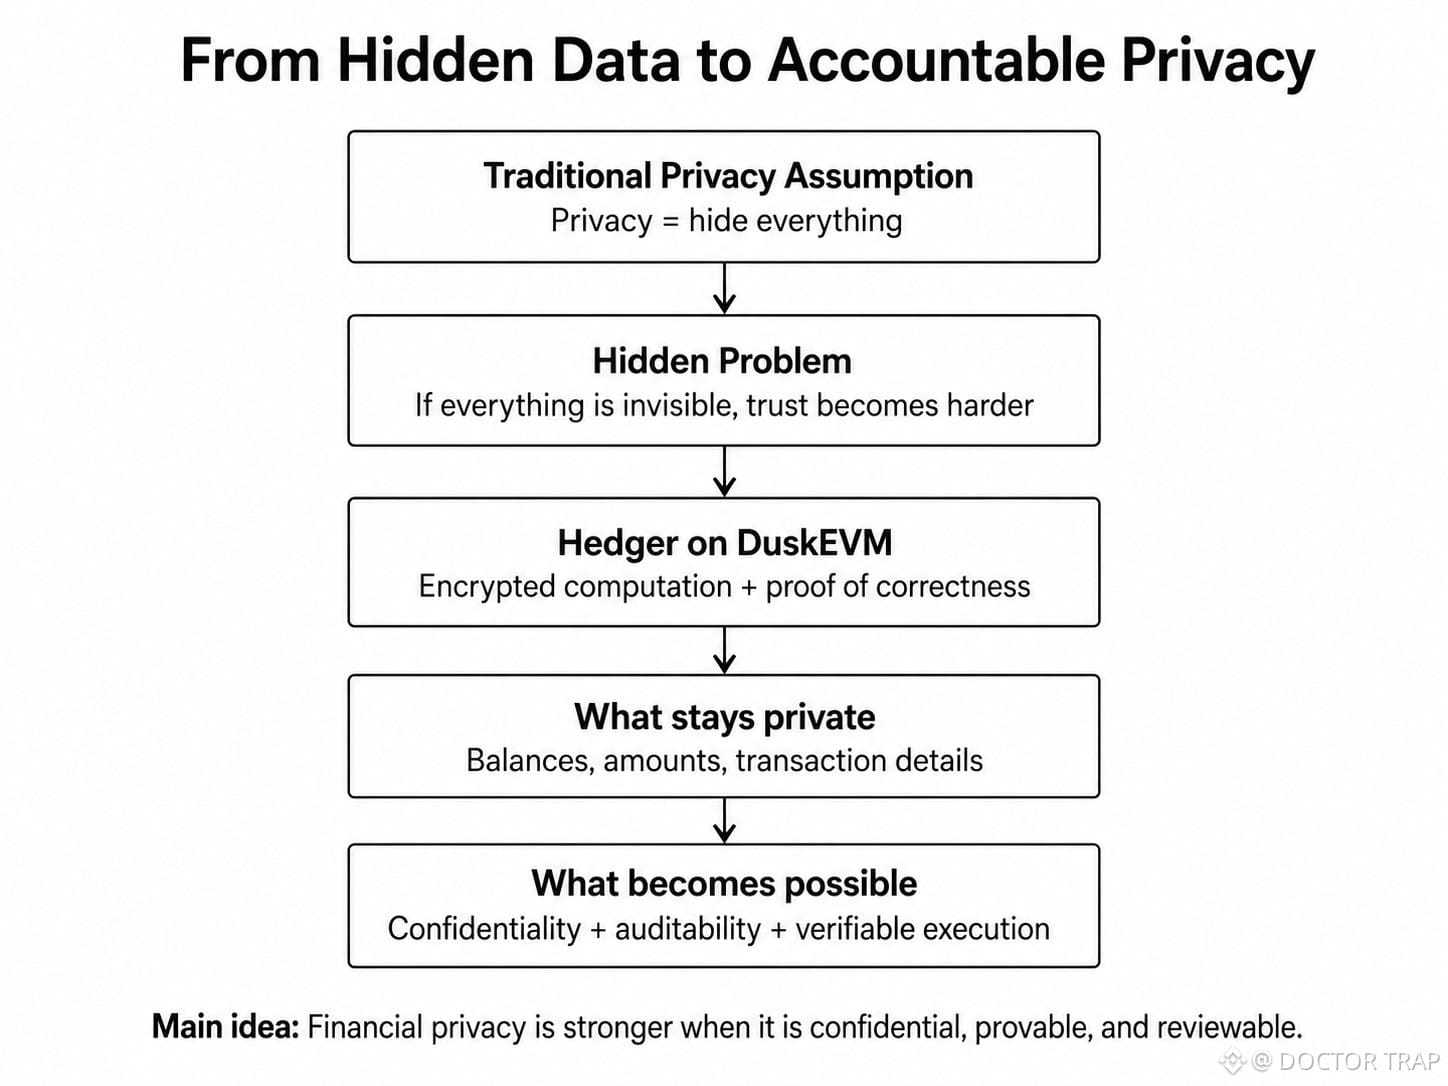
9
1
3
115
·
--
Đã xác minh
@Dusk_Foundation : Thật lòng mà nói, lúc đầu tôi nghĩ lợi thế chính của DuskEVM khá rõ ràng. Các nhà phát triển đã Biết Solidity; vì vậy việc cung cấp một môi trường tương thích EVM sẽ giảm rào cản khi xây dựng trên Dusk. Thế thì đúng là hữu ích. Nhưng không thực sự hiếm. Nhìn sâu hơn, tôi nghĩ phần thú vị hơn là điều gì xảy ra sau trải nghiệm EVM quen thuộc đó, giúp đưa nhà phát triển đi qua cánh cửa.
Hôm nay tôi xem phần tổng quan trong tài liệu chính thức của Dusk. Và có một chi tiết nổi bật. Tài liệu nói rằng DuskEvM hỗ trợ các ngôn ngữ và công cụ quen thuộc như Solidity, Vyper, hardhat và Foundry. Quan trọng hơn, Hedger hiện đang có sẵn trên testnet. Nó cung cấp con đường bảo mật cho DuskEVM bằng cách kết hợp mã hóa đồng cấu (homomorphic encryption) với các chứng minh không tiết lộ (zero-knowLedge proofs) cho các luồng giao dịch bí mật. Điều này khiến tôi so sánh theo cách khác... Mã hóa đồng cấu có thể hoạt động với các giá trị đã được mã hóa mà không cần tiết lộ chúng trước, trong khi các chứng minh ZK có thể xác minh rằng mọi thứ đúng mà không tiết lộ thông tin gốc. Trên thực tế, mục tiêu không chỉ đơn giản là "Evm, nhưng riêng tư". Mục tiêu là tạo ra các quy trình tài chính nơi tính bảo mật và việc thực thi có thể được xác minh có thể tồn tại cùng nhau.
Nhưng.... Tôi nghĩ điều đó cũng tạo ra những kỳ vọng khó hơn. Các nhà phát triển có thể muốn hạ tầng cảm thấy quen thuộc; trong khi các tổ chức quan tâm đến điều gì có thể vẫn giữ được bí mật, điều gì vẫn có thể được xác minh và điều gì có thể được kiểm toán khi cần. Vì vậy, việc áp dụng có thể phụ thuộc vào niềm tin vào chính ranh giới đó. Đúng không? Theo phân tích của tôi, các Builder cần có sự tự tin rằng việc thêm lớp bảo mật không biến việc phát triển EVM quen thuộc thành một hộp đen vận hành.
Nếu sự tự tin đó được giữ vững, thì Duskevm có thể sẽ đủ quen thuộc để giảm ma sát chuyển đổi, đồng thời vẫn khác biệt đủ để biện minh cho sự thay đổi. Vậy nếu hầu như mọi blockchain đều có thể hỗ trợ Solidity, liệu việc thực thi có nhận thức về quyền riêng tư có trở thành lợi thế phòng thủ khó sao chép hơn không? Ý kiến của bạn là gì?
@Dusk_Foundation #dusk $DUSK
@Dusk : Thật lòng mà nói, lúc đầu tôi nghĩ lợi thế chính của DuskEVM khá rõ ràng. Các nhà phát triển đã Biết Solidity; vì vậy việc cung cấp một môi trường tương thích EVM sẽ giảm rào cản khi xây dựng trên Dusk. Thế thì đúng là hữu ích. Nhưng không thực sự hiếm. Nhìn sâu hơn, tôi nghĩ phần thú vị hơn là điều gì xảy ra sau trải nghiệm EVM quen thuộc đó, giúp đưa nhà phát triển đi qua cánh cửa.
Hôm nay tôi xem phần tổng quan trong tài liệu chính thức của Dusk. Và có một chi tiết nổi bật. Tài liệu nói rằng DuskEvM hỗ trợ các ngôn ngữ và công cụ quen thuộc như Solidity, Vyper, hardhat và Foundry. Quan trọng hơn, Hedger hiện đang có sẵn trên testnet. Nó cung cấp con đường bảo mật cho DuskEVM bằng cách kết hợp mã hóa đồng cấu (homomorphic encryption) với các chứng minh không tiết lộ (zero-knowLedge proofs) cho các luồng giao dịch bí mật. Điều này khiến tôi so sánh theo cách khác... Mã hóa đồng cấu có thể hoạt động với các giá trị đã được mã hóa mà không cần tiết lộ chúng trước, trong khi các chứng minh ZK có thể xác minh rằng mọi thứ đúng mà không tiết lộ thông tin gốc. Trên thực tế, mục tiêu không chỉ đơn giản là "Evm, nhưng riêng tư". Mục tiêu là tạo ra các quy trình tài chính nơi tính bảo mật và việc thực thi có thể được xác minh có thể tồn tại cùng nhau.
Nhưng.... Tôi nghĩ điều đó cũng tạo ra những kỳ vọng khó hơn. Các nhà phát triển có thể muốn hạ tầng cảm thấy quen thuộc; trong khi các tổ chức quan tâm đến điều gì có thể vẫn giữ được bí mật, điều gì vẫn có thể được xác minh và điều gì có thể được kiểm toán khi cần. Vì vậy, việc áp dụng có thể phụ thuộc vào niềm tin vào chính ranh giới đó. Đúng không? Theo phân tích của tôi, các Builder cần có sự tự tin rằng việc thêm lớp bảo mật không biến việc phát triển EVM quen thuộc thành một hộp đen vận hành.
Nếu sự tự tin đó được giữ vững, thì Duskevm có thể sẽ đủ quen thuộc để giảm ma sát chuyển đổi, đồng thời vẫn khác biệt đủ để biện minh cho sự thay đổi. Vậy nếu hầu như mọi blockchain đều có thể hỗ trợ Solidity, liệu việc thực thi có nhận thức về quyền riêng tư có trở thành lợi thế phòng thủ khó sao chép hơn không? Ý kiến của bạn là gì?
@Dusk #dusk $DUSK
Hôm nay tôi xem phần tổng quan trong tài liệu chính thức của Dusk. Và có một chi tiết nổi bật. Tài liệu nói rằng DuskEvM hỗ trợ các ngôn ngữ và công cụ quen thuộc như Solidity, Vyper, hardhat và Foundry. Quan trọng hơn, Hedger hiện đang có sẵn trên testnet. Nó cung cấp con đường bảo mật cho DuskEVM bằng cách kết hợp mã hóa đồng cấu (homomorphic encryption) với các chứng minh không tiết lộ (zero-knowLedge proofs) cho các luồng giao dịch bí mật. Điều này khiến tôi so sánh theo cách khác... Mã hóa đồng cấu có thể hoạt động với các giá trị đã được mã hóa mà không cần tiết lộ chúng trước, trong khi các chứng minh ZK có thể xác minh rằng mọi thứ đúng mà không tiết lộ thông tin gốc. Trên thực tế, mục tiêu không chỉ đơn giản là "Evm, nhưng riêng tư". Mục tiêu là tạo ra các quy trình tài chính nơi tính bảo mật và việc thực thi có thể được xác minh có thể tồn tại cùng nhau.
Nhưng.... Tôi nghĩ điều đó cũng tạo ra những kỳ vọng khó hơn. Các nhà phát triển có thể muốn hạ tầng cảm thấy quen thuộc; trong khi các tổ chức quan tâm đến điều gì có thể vẫn giữ được bí mật, điều gì vẫn có thể được xác minh và điều gì có thể được kiểm toán khi cần. Vì vậy, việc áp dụng có thể phụ thuộc vào niềm tin vào chính ranh giới đó. Đúng không? Theo phân tích của tôi, các Builder cần có sự tự tin rằng việc thêm lớp bảo mật không biến việc phát triển EVM quen thuộc thành một hộp đen vận hành.
Nếu sự tự tin đó được giữ vững, thì Duskevm có thể sẽ đủ quen thuộc để giảm ma sát chuyển đổi, đồng thời vẫn khác biệt đủ để biện minh cho sự thay đổi. Vậy nếu hầu như mọi blockchain đều có thể hỗ trợ Solidity, liệu việc thực thi có nhận thức về quyền riêng tư có trở thành lợi thế phòng thủ khó sao chép hơn không? Ý kiến của bạn là gì?
@Dusk #dusk $DUSK
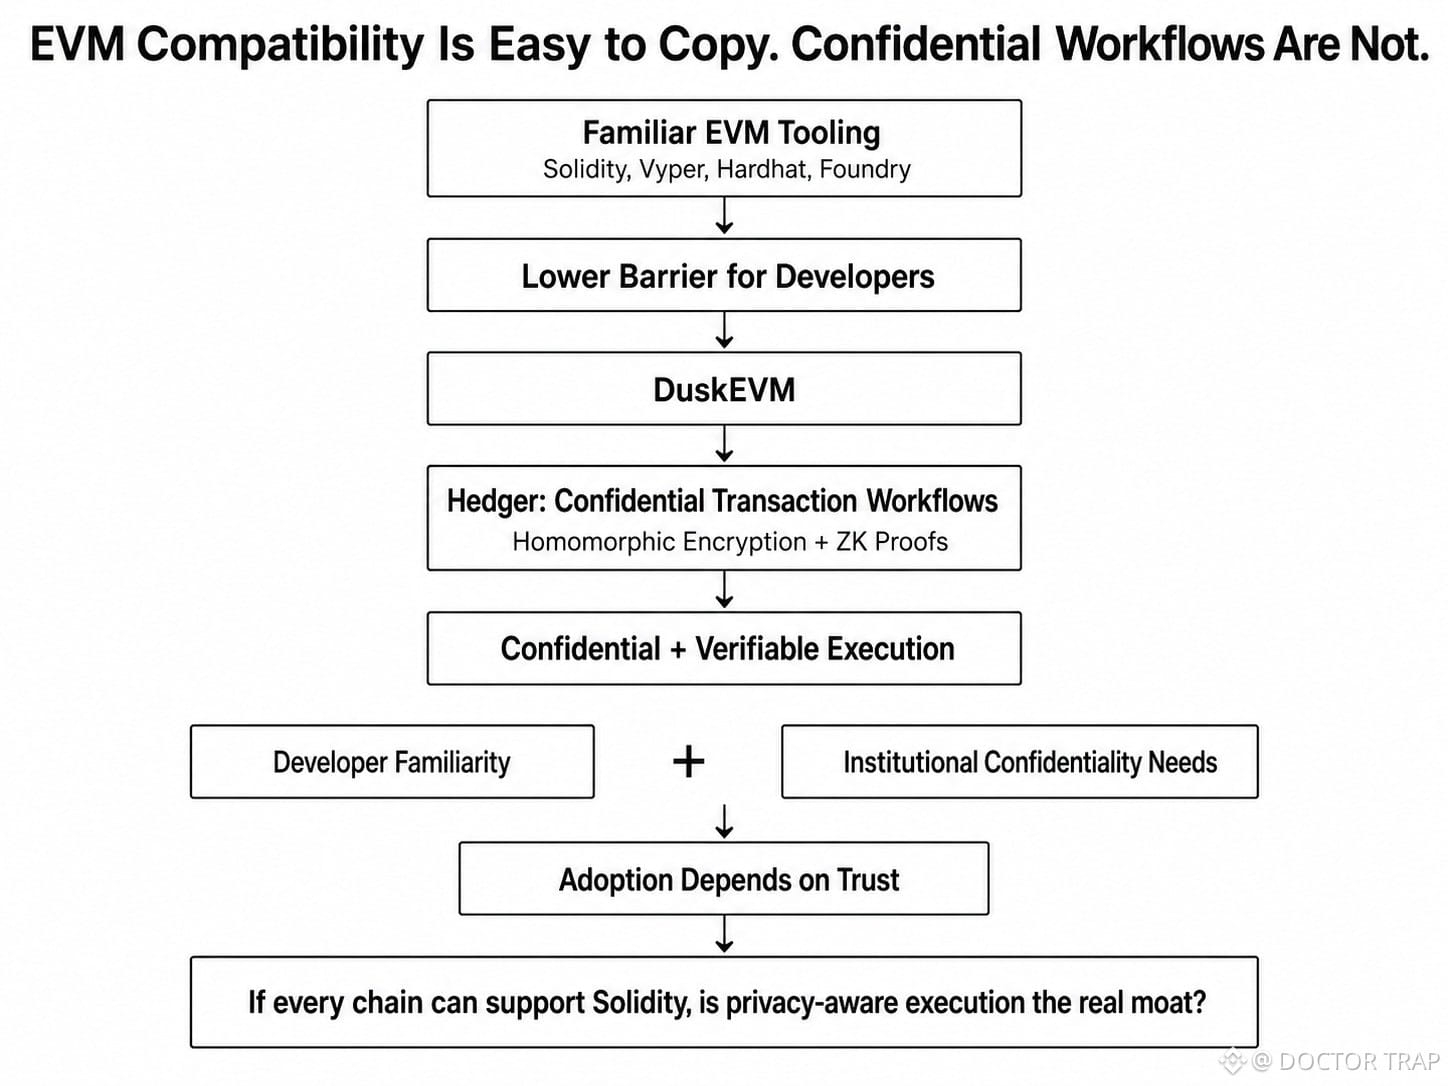
4
5
132
·
--
Đã xác minh
@babylonlabs_io : Thật lòng mà nói, ban đầu tôi nghĩ việc vay mượn Bitcoin chỉ là tìm mức lãi suất thấp nhất. Có một bên cho vay tính cao hơn, bên khác tính thấp hơn; vậy phương án rẻ hơn sẽ thắng. Đơn giản vậy thôi. Hoặc ít nhất là tôi nghĩ thế. Rồi tôi bắt đầu xem những gì nằm phía sau con số lãi suất đó. Một khoản vay có thể trông rẻ, nhưng bên nắm giữ có thể phải từ bỏ quyền giám sát hoặc dùng Bitcoin được bọc (wrapped Bitcoin) để bước vào DeFi. Chi phí không phải lúc nào cũng được ghi dưới dạng phần trăm. Đôi khi đó là quyền kiểm soát.
Vào ngày 30 tháng 7 năm 2026, tôi tham gia Cuộc Gọi Thường Niên (Q2) 2026 của những người sáng lập Babylon trên kênh truyền thông xã hội chính thức của họ. Rồi giả định của tôi thay đổi. Đây là một sự kiện trực tiếp. Fisher so sánh hai hướng: các bên cho vay tập trung và các thị trường cho vay bằng BTC được bọc. Ngay sau đó, cách tiếp cận của Babylon đã “khớp” với tôi. Tài liệu TBV chính thức của họ cho biết rằng, trên mạng testnet công khai hiện tại, người dùng có thể khóa signet BTC trên Bitcoin và dùng nó làm tài sản thế chấp trong tích hợp Aave v4 mà không cần bọc, không cầu nối (bridging) và không chuyển BTC sang một bên lưu ký (custodian). Quỹ chỉ phục vụ cho mục đích kiểm thử. Điều đó quan trọng. Đúng chứ? Bởi vì tôi nghĩ người dùng không chỉ đang chọn một khoản vay. Họ đang chọn kiểu niềm tin nào mà họ thấy chấp nhận được.
Ít phải từ bỏ hơn. Nhiều trách nhiệm hơn.
Tuy vậy, đây không phải là một chiến thắng dễ dàng. Vault Bitcoin không cần tin cậy (trustless) loại bỏ một số phụ thuộc quen thuộc, nhưng người dùng vẫn cần hiểu rõ quy trình. Các script của Bitcoin, các hợp đồng Ethereum và phần mềm ngoài chuỗi (off-chain) phối hợp với nhau mà không cần nắm giữ trực tiếp BTC. Việc trả nợ và thanh lý vẫn còn đó. Nếu một vị thế trở nên không an toàn, chỉ “tự giám sát tài sản (self-custody)” thôi có thể chưa đủ để tạo niềm tin. Đó là sự đánh đổi ẩn. Babylon có thể giảm nhu cầu phải tin một công ty, nhưng người dùng vẫn phải xây dựng niềm tin vào mã nguồn, các thao tác trong ví và một hệ thống phức tạp hơn việc chỉ dùng một bên cho vay thông thường.
Con người có thể thử một lần vì ý tưởng nghe có vẻ hấp dẫn hơn. Họ sẽ quay lại chỉ khi toàn bộ hành trình cảm thấy rõ ràng, đặc biệt khi tiền thực sự đang có rủi ro. Vậy đối với người nắm giữ Bitcoin, điều gì sẽ quan trọng hơn: một mức lãi suất hiển thị thấp hơn hay một mô hình vay mượn yêu cầu họ phải từ bỏ ít quyền kiểm soát hơn? Ý kiến của bạn là gì?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Thật lòng mà nói, ban đầu tôi nghĩ việc vay mượn Bitcoin chỉ là tìm mức lãi suất thấp nhất. Có một bên cho vay tính cao hơn, bên khác tính thấp hơn; vậy phương án rẻ hơn sẽ thắng. Đơn giản vậy thôi. Hoặc ít nhất là tôi nghĩ thế. Rồi tôi bắt đầu xem những gì nằm phía sau con số lãi suất đó. Một khoản vay có thể trông rẻ, nhưng bên nắm giữ có thể phải từ bỏ quyền giám sát hoặc dùng Bitcoin được bọc (wrapped Bitcoin) để bước vào DeFi. Chi phí không phải lúc nào cũng được ghi dưới dạng phần trăm. Đôi khi đó là quyền kiểm soát.
Vào ngày 30 tháng 7 năm 2026, tôi tham gia Cuộc Gọi Thường Niên (Q2) 2026 của những người sáng lập Babylon trên kênh truyền thông xã hội chính thức của họ. Rồi giả định của tôi thay đổi. Đây là một sự kiện trực tiếp. Fisher so sánh hai hướng: các bên cho vay tập trung và các thị trường cho vay bằng BTC được bọc. Ngay sau đó, cách tiếp cận của Babylon đã “khớp” với tôi. Tài liệu TBV chính thức của họ cho biết rằng, trên mạng testnet công khai hiện tại, người dùng có thể khóa signet BTC trên Bitcoin và dùng nó làm tài sản thế chấp trong tích hợp Aave v4 mà không cần bọc, không cầu nối (bridging) và không chuyển BTC sang một bên lưu ký (custodian). Quỹ chỉ phục vụ cho mục đích kiểm thử. Điều đó quan trọng. Đúng chứ? Bởi vì tôi nghĩ người dùng không chỉ đang chọn một khoản vay. Họ đang chọn kiểu niềm tin nào mà họ thấy chấp nhận được.
Ít phải từ bỏ hơn. Nhiều trách nhiệm hơn.
Tuy vậy, đây không phải là một chiến thắng dễ dàng. Vault Bitcoin không cần tin cậy (trustless) loại bỏ một số phụ thuộc quen thuộc, nhưng người dùng vẫn cần hiểu rõ quy trình. Các script của Bitcoin, các hợp đồng Ethereum và phần mềm ngoài chuỗi (off-chain) phối hợp với nhau mà không cần nắm giữ trực tiếp BTC. Việc trả nợ và thanh lý vẫn còn đó. Nếu một vị thế trở nên không an toàn, chỉ “tự giám sát tài sản (self-custody)” thôi có thể chưa đủ để tạo niềm tin. Đó là sự đánh đổi ẩn. Babylon có thể giảm nhu cầu phải tin một công ty, nhưng người dùng vẫn phải xây dựng niềm tin vào mã nguồn, các thao tác trong ví và một hệ thống phức tạp hơn việc chỉ dùng một bên cho vay thông thường.
Con người có thể thử một lần vì ý tưởng nghe có vẻ hấp dẫn hơn. Họ sẽ quay lại chỉ khi toàn bộ hành trình cảm thấy rõ ràng, đặc biệt khi tiền thực sự đang có rủi ro. Vậy đối với người nắm giữ Bitcoin, điều gì sẽ quan trọng hơn: một mức lãi suất hiển thị thấp hơn hay một mô hình vay mượn yêu cầu họ phải từ bỏ ít quyền kiểm soát hơn? Ý kiến của bạn là gì?
@BabylonLabs_io $BABY #baby
Vào ngày 30 tháng 7 năm 2026, tôi tham gia Cuộc Gọi Thường Niên (Q2) 2026 của những người sáng lập Babylon trên kênh truyền thông xã hội chính thức của họ. Rồi giả định của tôi thay đổi. Đây là một sự kiện trực tiếp. Fisher so sánh hai hướng: các bên cho vay tập trung và các thị trường cho vay bằng BTC được bọc. Ngay sau đó, cách tiếp cận của Babylon đã “khớp” với tôi. Tài liệu TBV chính thức của họ cho biết rằng, trên mạng testnet công khai hiện tại, người dùng có thể khóa signet BTC trên Bitcoin và dùng nó làm tài sản thế chấp trong tích hợp Aave v4 mà không cần bọc, không cầu nối (bridging) và không chuyển BTC sang một bên lưu ký (custodian). Quỹ chỉ phục vụ cho mục đích kiểm thử. Điều đó quan trọng. Đúng chứ? Bởi vì tôi nghĩ người dùng không chỉ đang chọn một khoản vay. Họ đang chọn kiểu niềm tin nào mà họ thấy chấp nhận được.
Ít phải từ bỏ hơn. Nhiều trách nhiệm hơn.
Tuy vậy, đây không phải là một chiến thắng dễ dàng. Vault Bitcoin không cần tin cậy (trustless) loại bỏ một số phụ thuộc quen thuộc, nhưng người dùng vẫn cần hiểu rõ quy trình. Các script của Bitcoin, các hợp đồng Ethereum và phần mềm ngoài chuỗi (off-chain) phối hợp với nhau mà không cần nắm giữ trực tiếp BTC. Việc trả nợ và thanh lý vẫn còn đó. Nếu một vị thế trở nên không an toàn, chỉ “tự giám sát tài sản (self-custody)” thôi có thể chưa đủ để tạo niềm tin. Đó là sự đánh đổi ẩn. Babylon có thể giảm nhu cầu phải tin một công ty, nhưng người dùng vẫn phải xây dựng niềm tin vào mã nguồn, các thao tác trong ví và một hệ thống phức tạp hơn việc chỉ dùng một bên cho vay thông thường.
Con người có thể thử một lần vì ý tưởng nghe có vẻ hấp dẫn hơn. Họ sẽ quay lại chỉ khi toàn bộ hành trình cảm thấy rõ ràng, đặc biệt khi tiền thực sự đang có rủi ro. Vậy đối với người nắm giữ Bitcoin, điều gì sẽ quan trọng hơn: một mức lãi suất hiển thị thấp hơn hay một mô hình vay mượn yêu cầu họ phải từ bỏ ít quyền kiểm soát hơn? Ý kiến của bạn là gì?
@BabylonLabs_io $BABY #baby
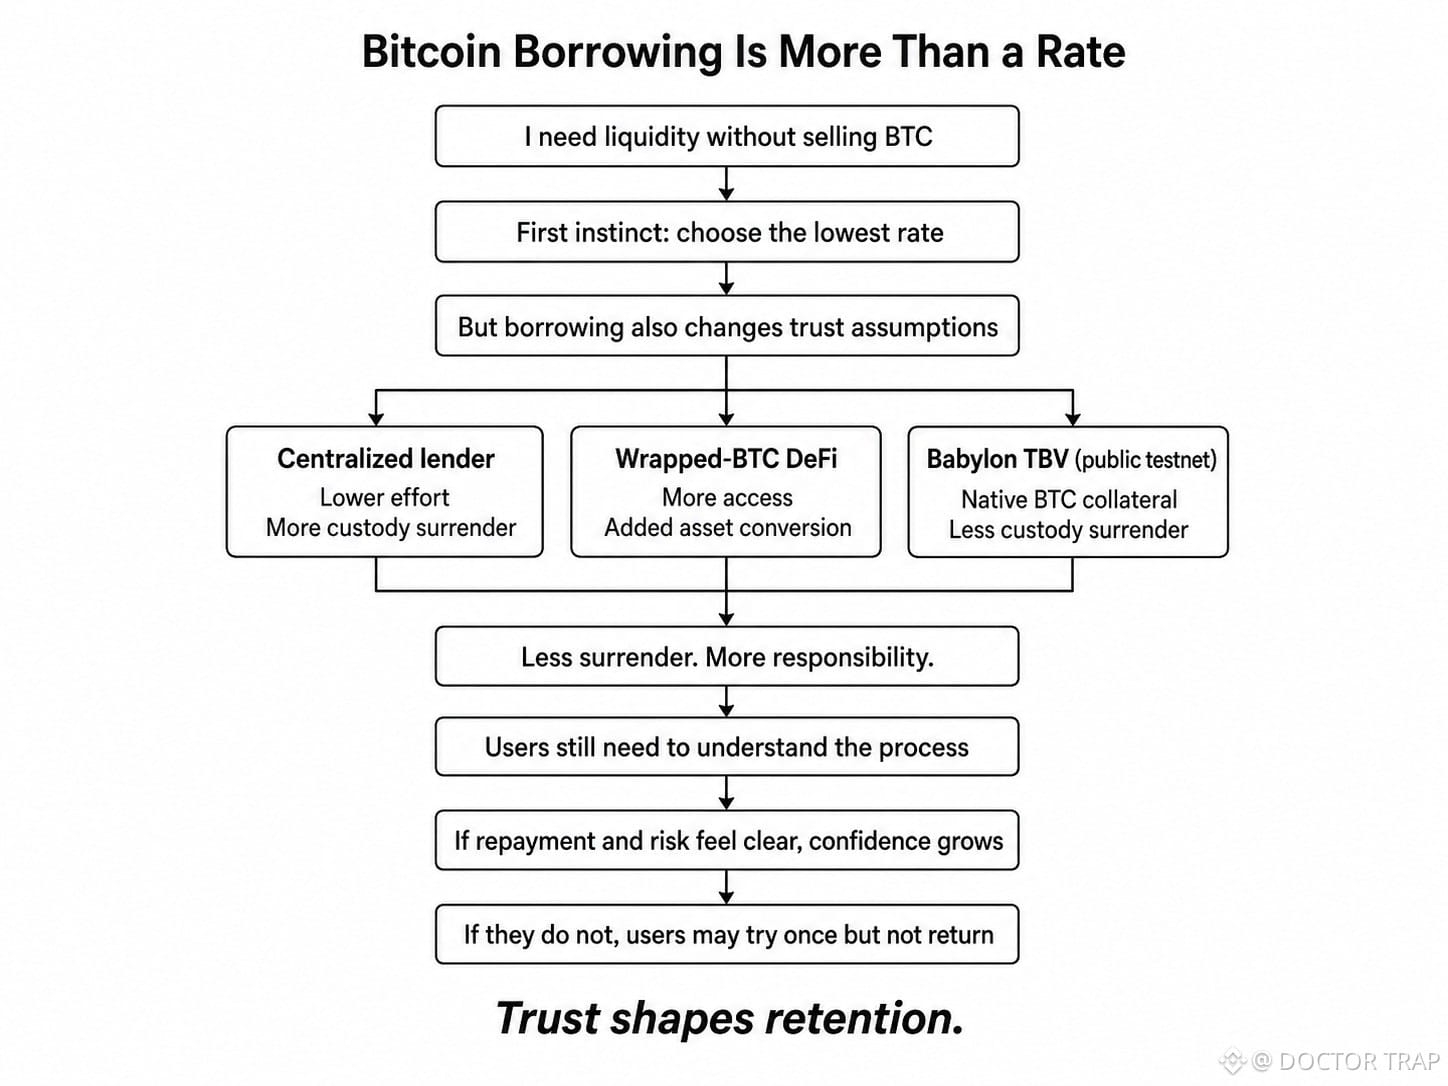
7
10
302
·
--
@babylonlabs_io : Thành thật mà nói, ban đầu tôi nghĩ rằng khi các thương hiệu lớn bắt đầu xuất hiện xung quanh một mạng thử nghiệm công khai, thì sản phẩm hẳn sắp sẵn sàng. Những logo trông như bằng chứng. Bằng chứng dễ dàng. Nhưng rồi tôi bắt đầu nghĩ về việc tham gia thực sự có nghĩa là gì. Một dự án đã biết có thể tham gia vì ý tưởng trông có ích, chứ không phải vì toàn bộ sản phẩm đã được kiểm thử đầy đủ, ổn định và sẵn sàng cho người dùng thật.
Hôm nay tôi xem tài liệu chính thức của Babylon. Và có một chi tiết nổi bật. Tài liệu nói rằng mạng thử nghiệm Public Trustless Bitcoin Vault hiện đang hỗ trợ một ứng dụng DeFi trực tiếp: tích hợp mượn của Aave v4. Babylon cũng đã công bố kế hoạch hợp tác với Ledger, GoMining và Aegis. Nhưng các dự án đó đang ở những giai đoạn phát triển khác nhau. Sự khác biệt đó quan trọng. Đúng không? Tôi nghĩ các đội ngũ đã có chỗ đứng sẽ mang theo kinh nghiệm, phản hồi kỹ thuật, ví, người dùng và những câu hỏi khó hơn. Sự quan tâm của họ cho chúng ta thấy rằng mô hình tài sản thế chấp Bitcoin gốc của Babylon đáng để khám phá. Dù sao thì. Chỉ một tích hợp đang chạy cho thấy rằng một luồng cụ thể có thể được kiểm thử. Không phải mọi thứ. Nó không chứng minh rằng mọi quy trình khôi phục, sai lầm của người dùng, lỗi ví hoặc điều kiện thị trường đã được xử lý sẵn. Và đây là lúc niềm tin trở nên phức tạp. Bởi vì nhiều người thường thấy một thương hiệu quen thuộc và ngừng hỏi rằng thực ra cái gì đang “live”.
Logo tạo ra cảm giác tin tưởng. Sản phẩm phải xứng đáng với điều đó.
Một cái tên nổi tiếng có thể mang đến làn sóng người dùng đầu tiên, nhưng việc sử dụng lặp lại đến từ thứ đơn giản hơn: hệ thống phải tạo cảm giác rõ ràng, có thể dự đoán và an toàn khi có sự cố xảy ra. Đó là nơi giữ chân bắt đầu.
Vậy khi các dự án lớn tiến sát hơn tới Babylon, họ có đang xác nhận rằng sản phẩm đã sẵn sàng hay chỉ cho thấy rằng ý tưởng đủ nghiêm túc để được kiểm thử đúng cách? Ý kiến của bạn là gì?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Thành thật mà nói, ban đầu tôi nghĩ rằng khi các thương hiệu lớn bắt đầu xuất hiện xung quanh một mạng thử nghiệm công khai, thì sản phẩm hẳn sắp sẵn sàng. Những logo trông như bằng chứng. Bằng chứng dễ dàng. Nhưng rồi tôi bắt đầu nghĩ về việc tham gia thực sự có nghĩa là gì. Một dự án đã biết có thể tham gia vì ý tưởng trông có ích, chứ không phải vì toàn bộ sản phẩm đã được kiểm thử đầy đủ, ổn định và sẵn sàng cho người dùng thật.
Hôm nay tôi xem tài liệu chính thức của Babylon. Và có một chi tiết nổi bật. Tài liệu nói rằng mạng thử nghiệm Public Trustless Bitcoin Vault hiện đang hỗ trợ một ứng dụng DeFi trực tiếp: tích hợp mượn của Aave v4. Babylon cũng đã công bố kế hoạch hợp tác với Ledger, GoMining và Aegis. Nhưng các dự án đó đang ở những giai đoạn phát triển khác nhau. Sự khác biệt đó quan trọng. Đúng không? Tôi nghĩ các đội ngũ đã có chỗ đứng sẽ mang theo kinh nghiệm, phản hồi kỹ thuật, ví, người dùng và những câu hỏi khó hơn. Sự quan tâm của họ cho chúng ta thấy rằng mô hình tài sản thế chấp Bitcoin gốc của Babylon đáng để khám phá. Dù sao thì. Chỉ một tích hợp đang chạy cho thấy rằng một luồng cụ thể có thể được kiểm thử. Không phải mọi thứ. Nó không chứng minh rằng mọi quy trình khôi phục, sai lầm của người dùng, lỗi ví hoặc điều kiện thị trường đã được xử lý sẵn. Và đây là lúc niềm tin trở nên phức tạp. Bởi vì nhiều người thường thấy một thương hiệu quen thuộc và ngừng hỏi rằng thực ra cái gì đang “live”.
Logo tạo ra cảm giác tin tưởng. Sản phẩm phải xứng đáng với điều đó.
Một cái tên nổi tiếng có thể mang đến làn sóng người dùng đầu tiên, nhưng việc sử dụng lặp lại đến từ thứ đơn giản hơn: hệ thống phải tạo cảm giác rõ ràng, có thể dự đoán và an toàn khi có sự cố xảy ra. Đó là nơi giữ chân bắt đầu.
Vậy khi các dự án lớn tiến sát hơn tới Babylon, họ có đang xác nhận rằng sản phẩm đã sẵn sàng hay chỉ cho thấy rằng ý tưởng đủ nghiêm túc để được kiểm thử đúng cách? Ý kiến của bạn là gì?
@BabylonLabs_io $BABY #baby
Hôm nay tôi xem tài liệu chính thức của Babylon. Và có một chi tiết nổi bật. Tài liệu nói rằng mạng thử nghiệm Public Trustless Bitcoin Vault hiện đang hỗ trợ một ứng dụng DeFi trực tiếp: tích hợp mượn của Aave v4. Babylon cũng đã công bố kế hoạch hợp tác với Ledger, GoMining và Aegis. Nhưng các dự án đó đang ở những giai đoạn phát triển khác nhau. Sự khác biệt đó quan trọng. Đúng không? Tôi nghĩ các đội ngũ đã có chỗ đứng sẽ mang theo kinh nghiệm, phản hồi kỹ thuật, ví, người dùng và những câu hỏi khó hơn. Sự quan tâm của họ cho chúng ta thấy rằng mô hình tài sản thế chấp Bitcoin gốc của Babylon đáng để khám phá. Dù sao thì. Chỉ một tích hợp đang chạy cho thấy rằng một luồng cụ thể có thể được kiểm thử. Không phải mọi thứ. Nó không chứng minh rằng mọi quy trình khôi phục, sai lầm của người dùng, lỗi ví hoặc điều kiện thị trường đã được xử lý sẵn. Và đây là lúc niềm tin trở nên phức tạp. Bởi vì nhiều người thường thấy một thương hiệu quen thuộc và ngừng hỏi rằng thực ra cái gì đang “live”.
Logo tạo ra cảm giác tin tưởng. Sản phẩm phải xứng đáng với điều đó.
Một cái tên nổi tiếng có thể mang đến làn sóng người dùng đầu tiên, nhưng việc sử dụng lặp lại đến từ thứ đơn giản hơn: hệ thống phải tạo cảm giác rõ ràng, có thể dự đoán và an toàn khi có sự cố xảy ra. Đó là nơi giữ chân bắt đầu.
Vậy khi các dự án lớn tiến sát hơn tới Babylon, họ có đang xác nhận rằng sản phẩm đã sẵn sàng hay chỉ cho thấy rằng ý tưởng đủ nghiêm túc để được kiểm thử đúng cách? Ý kiến của bạn là gì?
@BabylonLabs_io $BABY #baby
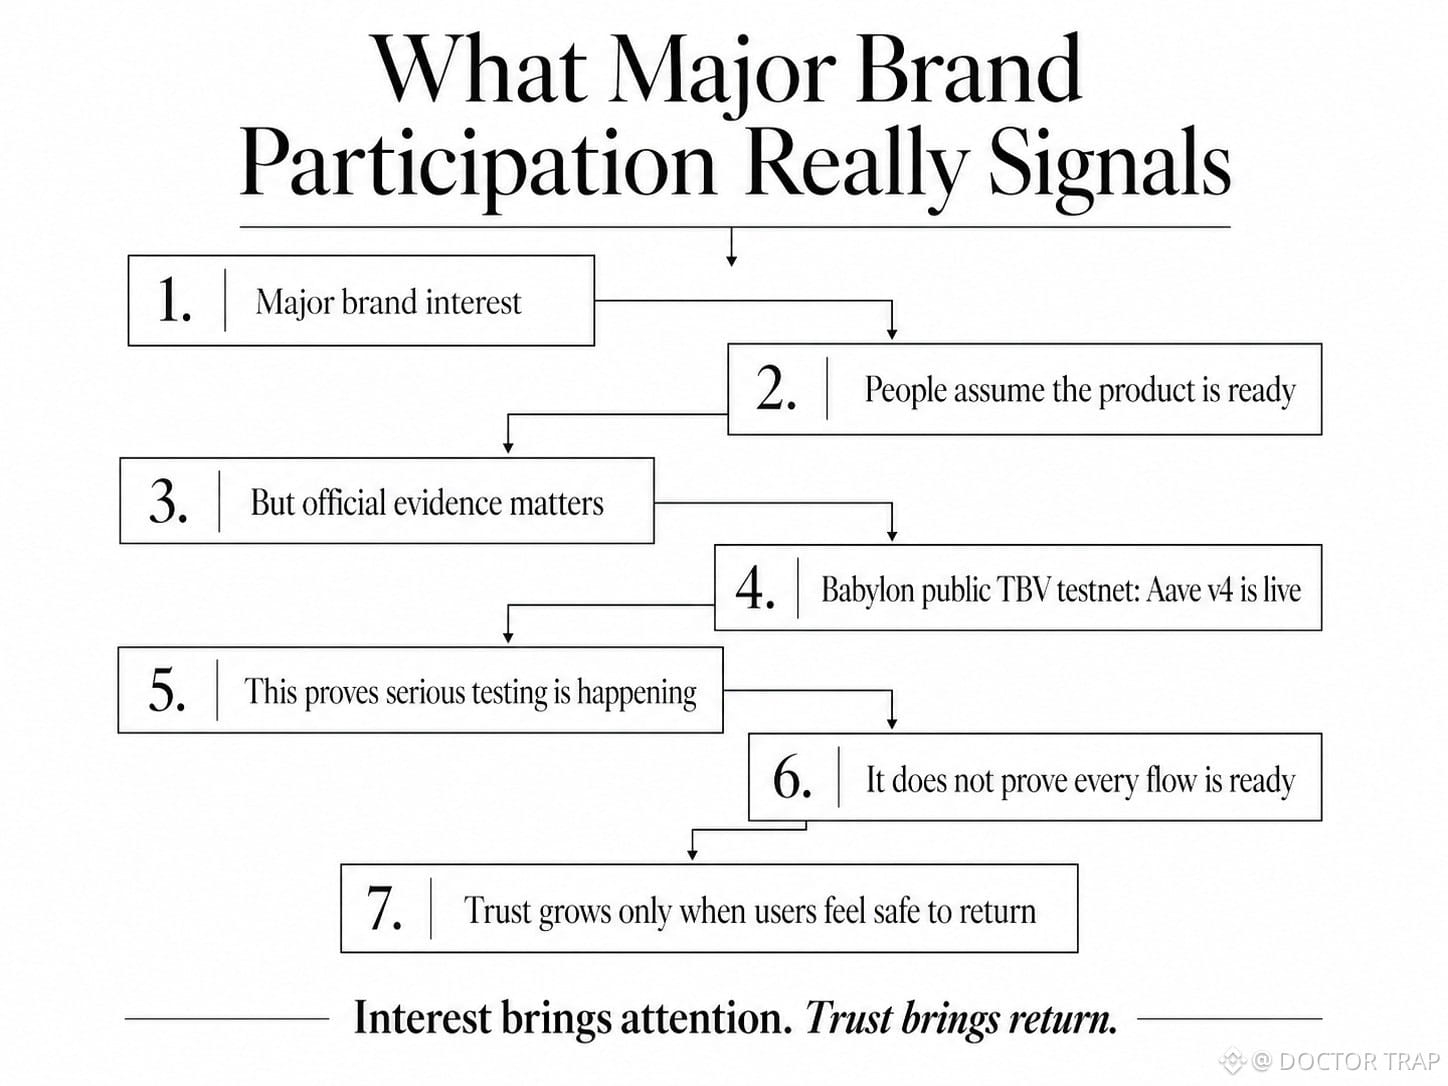
9
4
132
·
--
Đã xác minh
@babylonlabs_io : Thành thật mà nói, lúc đầu tôi nghĩ việc loại bỏ bên lưu ký sẽ làm việc vay mượn Bitcoin dễ hơn. Ít người ở “giữa”, ít vấn đề về niềm tin, ít nhầm lẫn hơn. Đơn giản. Nhưng càng nhìn kỹ phần người dùng phải tự mình xử lý thì nó lại càng không đơn giản. Chính lúc đó tôi bắt đầu thấy được sự đánh đổi.
Hôm nay tôi xem tài liệu chính thức về Trustless Bitcoin Vault hiện tại của Babylon. Và có một chi tiết nổi bật. Tài liệu mô tả một luồng Trustless Bitcoin Vault trên public-testnet, trong đó người dùng có thể khóa signet BTC trên Bitcoin và dùng nó làm tài sản thế chấp trong Aave v4 mà không cần bridging, wrapping hay chuyển BTC sang cho một bên lưu ký. Nói thẳng ra, một công ty tập trung không cần phải giữ Bitcoin của người dùng. Điều này quan trọng. Đúng không? Vì tôi nghĩ việc lưu ký là một điểm đặt niềm tin lớn. Khi một công ty nắm giữ tài sản, người dùng phụ thuộc vào công ty đó về quyền truy cập, sự an toàn và quyền kiểm soát. TBV cố gắng giảm sự phụ thuộc đó. Hữu ích, đúng—nhưng không hề “không tốn công”.
Bên lưu ký ngừng nắm giữ BTC nhưng quá trình học tập không vì thế mà biến mất. Giờ đây người dùng phải hiểu ý nghĩa của việc khóa BTC là gì, cách thức vay hoạt động ra sao, việc hoàn trả khi nào là quan trọng và những bước nào phải được hoàn thành đúng. Càng có nhiều quyền kiểm soát thì càng đi kèm nhiều trách nhiệm.
Tự do hơn. Bài tập nhiều hơn. Theo phân tích của tôi, điều này tạo ra một kiểu vấn đề niềm tin khác. Một người dùng có thể tin vào thiết kế của Babylon nhưng vẫn cảm thấy không chắc về mức độ hiểu của chính mình đối với quy trình. Nghi ngờ đó có thể tác động đến hành vi rất nhanh. Họ có thể vay một khoản rất nhỏ, dừng lại giữa chừng hoặc tránh quay lại sau một lần trải nghiệm gây nhầm lẫn.
Việc loại bỏ việc lưu ký có thể giảm một nỗi sợ trong khi tạo ra một nỗi sợ khác: “Nếu tôi mắc sai lầm thì sao?”
Đó chính là “đường cong học tập” thực sự. Công nghệ có thể loại bỏ tổ chức khỏi việc nắm giữ BTC; nhưng tôi nghĩ người dùng vẫn cần đủ sự tự tin để hành động mà không cần bên lưu ký đó. Vậy nếu Babylon loại bỏ bên lưu ký nhưng khiến người dùng cảm thấy lạc hướng, thì liệu niềm tin có thực sự trở nên đơn giản hơn hay gánh nặng chỉ được chuyển sang người nắm giữ ví? Ý kiến của bạn là gì?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Thành thật mà nói, lúc đầu tôi nghĩ việc loại bỏ bên lưu ký sẽ làm việc vay mượn Bitcoin dễ hơn. Ít người ở “giữa”, ít vấn đề về niềm tin, ít nhầm lẫn hơn. Đơn giản. Nhưng càng nhìn kỹ phần người dùng phải tự mình xử lý thì nó lại càng không đơn giản. Chính lúc đó tôi bắt đầu thấy được sự đánh đổi.
Hôm nay tôi xem tài liệu chính thức về Trustless Bitcoin Vault hiện tại của Babylon. Và có một chi tiết nổi bật. Tài liệu mô tả một luồng Trustless Bitcoin Vault trên public-testnet, trong đó người dùng có thể khóa signet BTC trên Bitcoin và dùng nó làm tài sản thế chấp trong Aave v4 mà không cần bridging, wrapping hay chuyển BTC sang cho một bên lưu ký. Nói thẳng ra, một công ty tập trung không cần phải giữ Bitcoin của người dùng. Điều này quan trọng. Đúng không? Vì tôi nghĩ việc lưu ký là một điểm đặt niềm tin lớn. Khi một công ty nắm giữ tài sản, người dùng phụ thuộc vào công ty đó về quyền truy cập, sự an toàn và quyền kiểm soát. TBV cố gắng giảm sự phụ thuộc đó. Hữu ích, đúng—nhưng không hề “không tốn công”.
Bên lưu ký ngừng nắm giữ BTC nhưng quá trình học tập không vì thế mà biến mất. Giờ đây người dùng phải hiểu ý nghĩa của việc khóa BTC là gì, cách thức vay hoạt động ra sao, việc hoàn trả khi nào là quan trọng và những bước nào phải được hoàn thành đúng. Càng có nhiều quyền kiểm soát thì càng đi kèm nhiều trách nhiệm.
Tự do hơn. Bài tập nhiều hơn. Theo phân tích của tôi, điều này tạo ra một kiểu vấn đề niềm tin khác. Một người dùng có thể tin vào thiết kế của Babylon nhưng vẫn cảm thấy không chắc về mức độ hiểu của chính mình đối với quy trình. Nghi ngờ đó có thể tác động đến hành vi rất nhanh. Họ có thể vay một khoản rất nhỏ, dừng lại giữa chừng hoặc tránh quay lại sau một lần trải nghiệm gây nhầm lẫn.
Việc loại bỏ việc lưu ký có thể giảm một nỗi sợ trong khi tạo ra một nỗi sợ khác: “Nếu tôi mắc sai lầm thì sao?”
Đó chính là “đường cong học tập” thực sự. Công nghệ có thể loại bỏ tổ chức khỏi việc nắm giữ BTC; nhưng tôi nghĩ người dùng vẫn cần đủ sự tự tin để hành động mà không cần bên lưu ký đó. Vậy nếu Babylon loại bỏ bên lưu ký nhưng khiến người dùng cảm thấy lạc hướng, thì liệu niềm tin có thực sự trở nên đơn giản hơn hay gánh nặng chỉ được chuyển sang người nắm giữ ví? Ý kiến của bạn là gì?
@BabylonLabs_io $BABY #baby
Hôm nay tôi xem tài liệu chính thức về Trustless Bitcoin Vault hiện tại của Babylon. Và có một chi tiết nổi bật. Tài liệu mô tả một luồng Trustless Bitcoin Vault trên public-testnet, trong đó người dùng có thể khóa signet BTC trên Bitcoin và dùng nó làm tài sản thế chấp trong Aave v4 mà không cần bridging, wrapping hay chuyển BTC sang cho một bên lưu ký. Nói thẳng ra, một công ty tập trung không cần phải giữ Bitcoin của người dùng. Điều này quan trọng. Đúng không? Vì tôi nghĩ việc lưu ký là một điểm đặt niềm tin lớn. Khi một công ty nắm giữ tài sản, người dùng phụ thuộc vào công ty đó về quyền truy cập, sự an toàn và quyền kiểm soát. TBV cố gắng giảm sự phụ thuộc đó. Hữu ích, đúng—nhưng không hề “không tốn công”.
Bên lưu ký ngừng nắm giữ BTC nhưng quá trình học tập không vì thế mà biến mất. Giờ đây người dùng phải hiểu ý nghĩa của việc khóa BTC là gì, cách thức vay hoạt động ra sao, việc hoàn trả khi nào là quan trọng và những bước nào phải được hoàn thành đúng. Càng có nhiều quyền kiểm soát thì càng đi kèm nhiều trách nhiệm.
Tự do hơn. Bài tập nhiều hơn. Theo phân tích của tôi, điều này tạo ra một kiểu vấn đề niềm tin khác. Một người dùng có thể tin vào thiết kế của Babylon nhưng vẫn cảm thấy không chắc về mức độ hiểu của chính mình đối với quy trình. Nghi ngờ đó có thể tác động đến hành vi rất nhanh. Họ có thể vay một khoản rất nhỏ, dừng lại giữa chừng hoặc tránh quay lại sau một lần trải nghiệm gây nhầm lẫn.
Việc loại bỏ việc lưu ký có thể giảm một nỗi sợ trong khi tạo ra một nỗi sợ khác: “Nếu tôi mắc sai lầm thì sao?”
Đó chính là “đường cong học tập” thực sự. Công nghệ có thể loại bỏ tổ chức khỏi việc nắm giữ BTC; nhưng tôi nghĩ người dùng vẫn cần đủ sự tự tin để hành động mà không cần bên lưu ký đó. Vậy nếu Babylon loại bỏ bên lưu ký nhưng khiến người dùng cảm thấy lạc hướng, thì liệu niềm tin có thực sự trở nên đơn giản hơn hay gánh nặng chỉ được chuyển sang người nắm giữ ví? Ý kiến của bạn là gì?
@BabylonLabs_io $BABY #baby
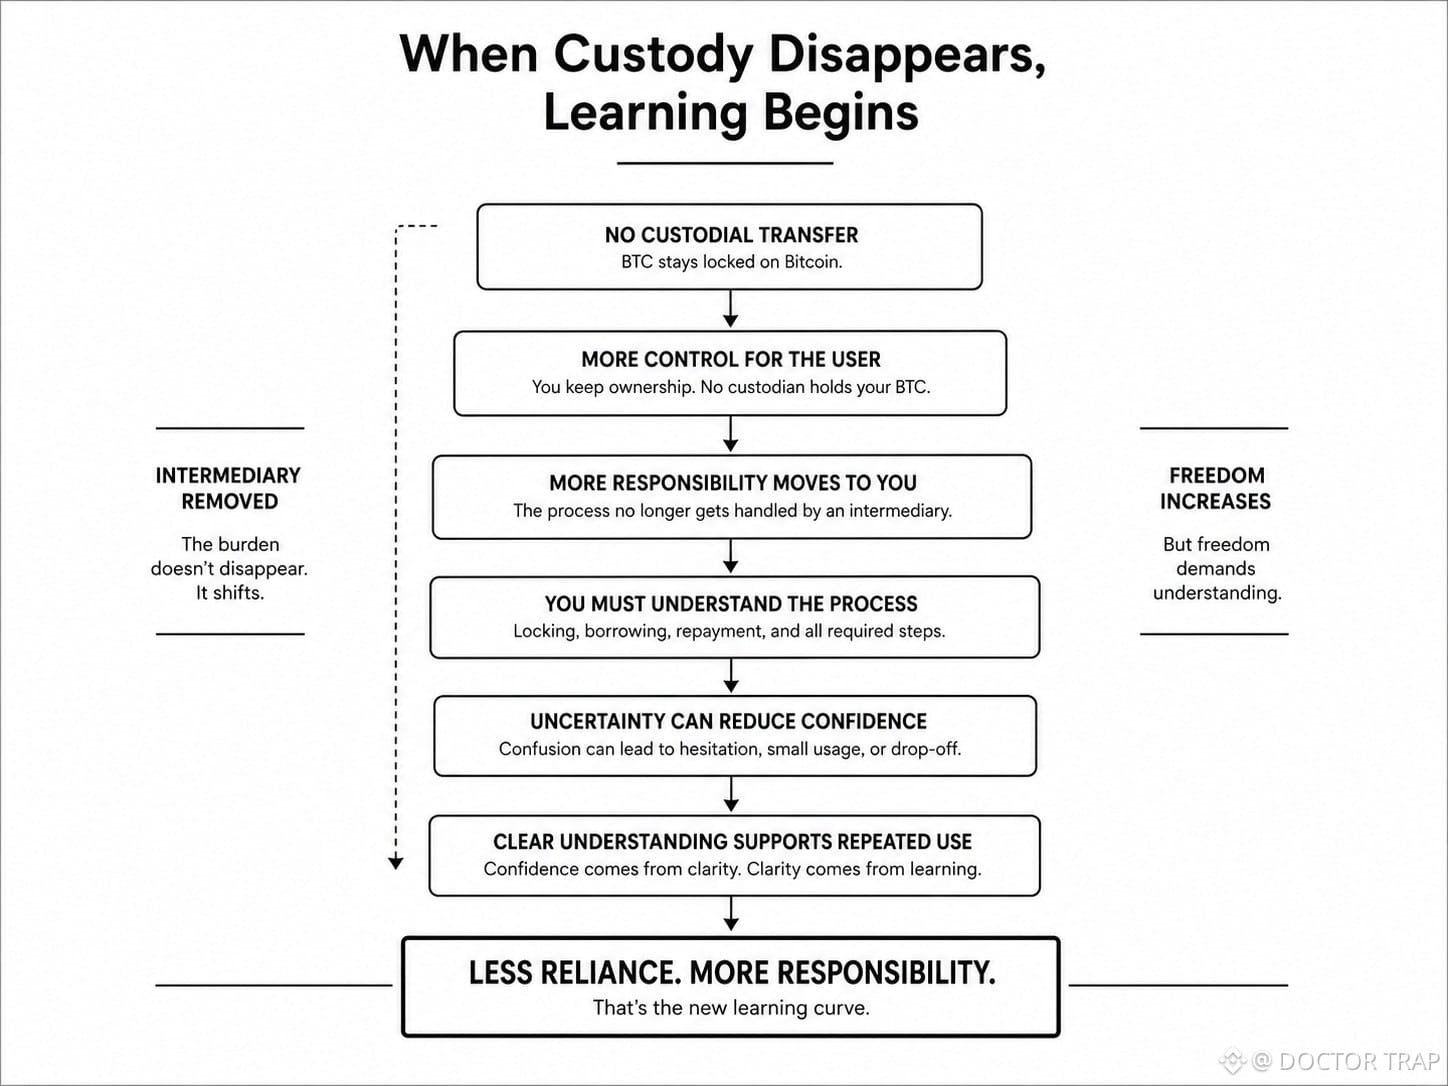
11
4
111
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
71,687 lượt xem
335 đang thảo luận
🔥 #TinFed Xác suất Fed tăng lãi suất đã lên 89% — Sao BTC vẫn chưa sập?
Thị trường gần như đã định giá khả năng FOMC tháng 9 tăng 25bp, vậy tại sao BTC vẫn chưa bị bán tháo?
Vì thị trường không chỉ trade chuyện “có tăng lãi suất hay không”, mà còn trade Fed sẽ nói gì sau đó.
📊 Mình đang nhìn 3 thứ:
① 77K
Đây là vùng phòng thủ quan trọng.
77K còn giữ → mình chưa vội bearish chỉ vì kỳ vọng tăng lãi suất cao.
② 80K
Đây là vị trí phe Bull cần lấy lại.
Break 80K kèm volume → tâm lý có thể cải thiện rõ rệt, mục tiêu tiếp theo 82K–83K.
③ Thông điệp sau FOMC
Đây mới là phần mình quan tâm nhất.
Nếu Fed tăng 25bp nhưng phát biểu không hawkish như thị trường lo ngại, “tin xấu đã được định giá” có thể ngược lại trở thành chất xúc tác cho BTC.
Ngược lại, tăng lãi suất + giọng điệu hawkish → cần cẩn thận với áp lực định giá.
🍑 Plan của mình rất đơn giản:
• 77K giữ → tiếp tục quan sát phe Bull
• 80K breakout → nhìn 82K–83K
• 82K–83K đứng vững → mở lại dư địa tăng
• Mất 77K → ngắn hạn chuyển sang phòng thủ
Mình không hoảng vì con số 89%, cũng không FOMO vì BTC đang hồi.
Chờ dữ liệu. Chờ FOMC. Chờ giá xác nhận.
Không đoán đáy, không đuổi đỉnh.
Quan điểm cá nhân, không phải lời khuyên đầu tư. Quản lý vốn luôn đứng đầu.
Mira CryptoVN
·0 lượt thích
·925 lượt xem
45NgayTuDoTaiChinh
903,371 lượt xem
3,097 đang thảo luận
TheoDõiFOMC
81,520 lượt xem
534 đang thảo luận