

Commonsense Capital
1.4k Bài đăng

Commonsense Capital
Báo cáo
Chặn người dùng
Calm, credible, and focused on long-term value.
0 Đang theo dõi
1.0K+ Người theo dõi
1.9K+ Đã thích
Bài đăng
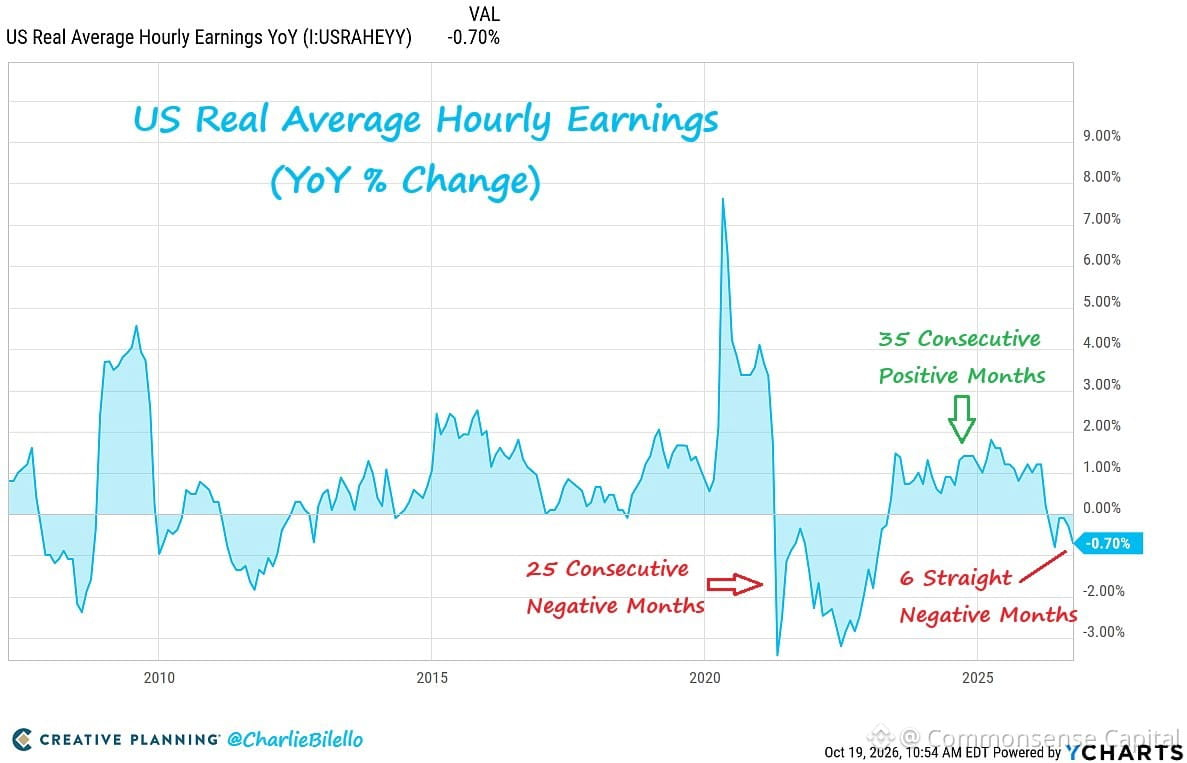
Tăng trưởng tiền lương thực tế vừa chuyển sang âm lần đầu tiên kể từ năm 2023.
Khi lạm phát tăng nhanh hơn tiền lương, sức mua thực tế của người lao động giảm. Đơn giản vậy thôi.
Đây mới là con số thực sự quan trọng — không phải số liệu CPI gây chú ý, không phải biểu đồ dự báo lãi suất của Fed, cũng chẳng phải lời của một nhà kinh tế nào đó trên TV. Điều quan trọng là tiền lương của bạn mua được nhiều hay ít hàng hóa hơn so với năm ngoái.
Còn hiện giờ? Ít hơn.
Mọi người cảm nhận được điều này trước khi nó xuất hiện trong số liệu. Họ thấy hóa đơn đi chợ, tiền thuê nhà, giá xăng. Chẳng cần bằng tiến sĩ cũng biết có gì đó không ổn.
Nếu tình trạng này tiếp diễn, hãy dự đoán chi tiêu tiêu dùng sẽ chững lại, tâm lý người dân xấu đi và các cuộc tranh luận chính trị sẽ gay gắt hơn. Tiền lương thực tế giảm thường khiến người ta phải chú tâm.
Hãy theo dõi chỉ số này. Nó cho thấy đâu là nền kinh tế lành mạnh, đâu là nền kinh tế đang âm thầm bào mòn người dân.
66
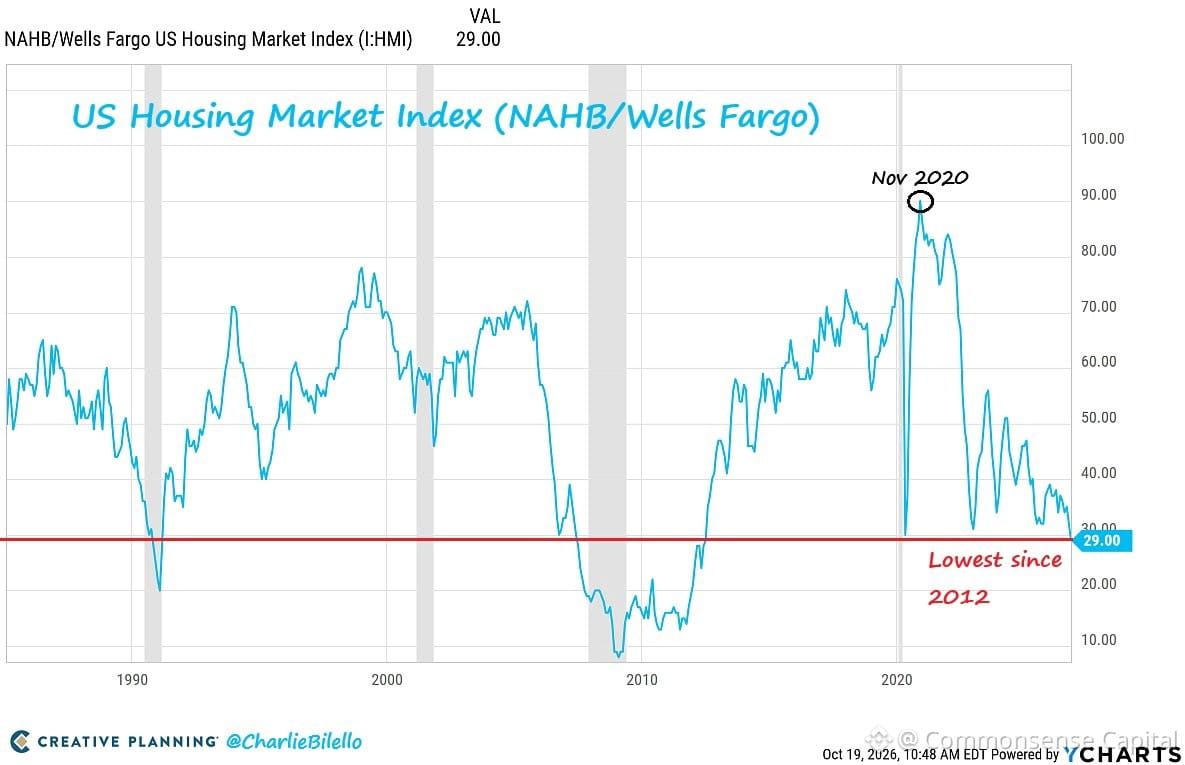
Niềm tin của các nhà xây dựng nhà ở tại Mỹ vừa chạm mức thấp nhất kể từ năm 2012.
Hiện 43% nhà xây dựng đang giảm giá — mức cao kỷ lục. 65% đưa ra ưu đãi để giải phóng hàng tồn kho. Con số này đã vượt 60% suốt 19 tháng liên tiếp.
Vấn đề không phải là nhu cầu, mà là khả năng chi trả. Mọi người muốn mua nhà. Chỉ là họ không đủ khả năng mua những căn nhà đang được xây dựng.
Đây là điều xảy ra khi lãi suất thế chấp tăng gấp đôi trong 18 tháng, còn giá nhà thì chưa bao giờ điều chỉnh giảm. Các nhà xây dựng mắc kẹt giữa chi phí đất đai và nhân công cao với những người mua đã cạn túi.
Rốt cuộc, sẽ có thứ phải thay đổi — giá giảm, lãi suất hạ hoặc chúng ta xây ít nhà hơn nhiều. Hiện tại, chúng ta đang mắc kẹt ở giai đoạn khó khăn nhất.
213
Lượng giao dịch nhà chờ hoàn tất tại Mỹ vừa chạm mức thấp kỷ lục — còn tệ hơn tháng 4 năm 2020, khi một nửa đất nước thực sự bị phong tỏa.
Thị trường nhà ở không hề chậm lại. Nó đã đóng băng.
Người bán không chịu nhượng bộ vì họ đang mắc kẹt với các khoản vay thế chấp lãi suất 3%. Người mua không kham nổi mức 7%. Chẳng ai chuyển nhà trừ khi thực sự bắt buộc.
Đây không phải là một cú sụp đổ. Mà là thế bế tắc. Và tình trạng này có thể kéo dài nhiều năm.
Nếu bạn đang chờ giá nhà quay lại mức năm 2019, có lẽ bạn sẽ thất vọng. Nếu bạn đang chờ lượng giao dịch phục hồi, lãi suất cần giảm mạnh hoặc tiền lương phải tăng kịp. Chẳng điều nào diễn ra nhanh cả.
Bài học rút ra: khi chính sách làm méo mó thị trường đến mức này (lãi suất cực thấp suốt một thập kỷ, rồi chu kỳ tăng lãi suất nhanh nhất trong 40 năm), thị trường sẽ rơi vào những trạng thái lệch pha kỳ lạ và kéo dài. Không sụp đổ. Chỉ là... chẳng có gì xảy ra.
Ở đây, kiên nhẫn sẽ có lợi. Đừng cố ép mọi chuyện.
208
Tuần tới sẽ rất bận rộn — dữ liệu được công bố, báo cáo lợi nhuận, những ồn ào chính sách. Nhưng sự thay đổi thực sự là gì? AI đang phân hóa. Không phải mọi cổ phiếu AI đều còn biến động cùng chiều. Những bên thắng và thua đang bắt đầu tách biệt. Giai đoạn thổi phồng đã qua. Giờ là lúc các yếu tố cơ bản thực sự phát huy vai trò. Hãy theo dõi sự phân hóa này.
Tuần tới sẽ rất bận rộn — dữ liệu được công bố, báo cáo lợi nhuận, những ồn ào chính sách. Nhưng sự thay đổi thực sự là gì? AI đang phân hóa. Không phải mọi cổ phiếu AI đều còn biến động cùng chiều. Những bên thắng và thua đang bắt đầu tách biệt. Giai đoạn thổi phồng đã qua. Giờ là lúc các yếu tố cơ bản thực sự phát huy vai trò. Hãy theo dõi sự phân hóa này.
108
Đã xác minh
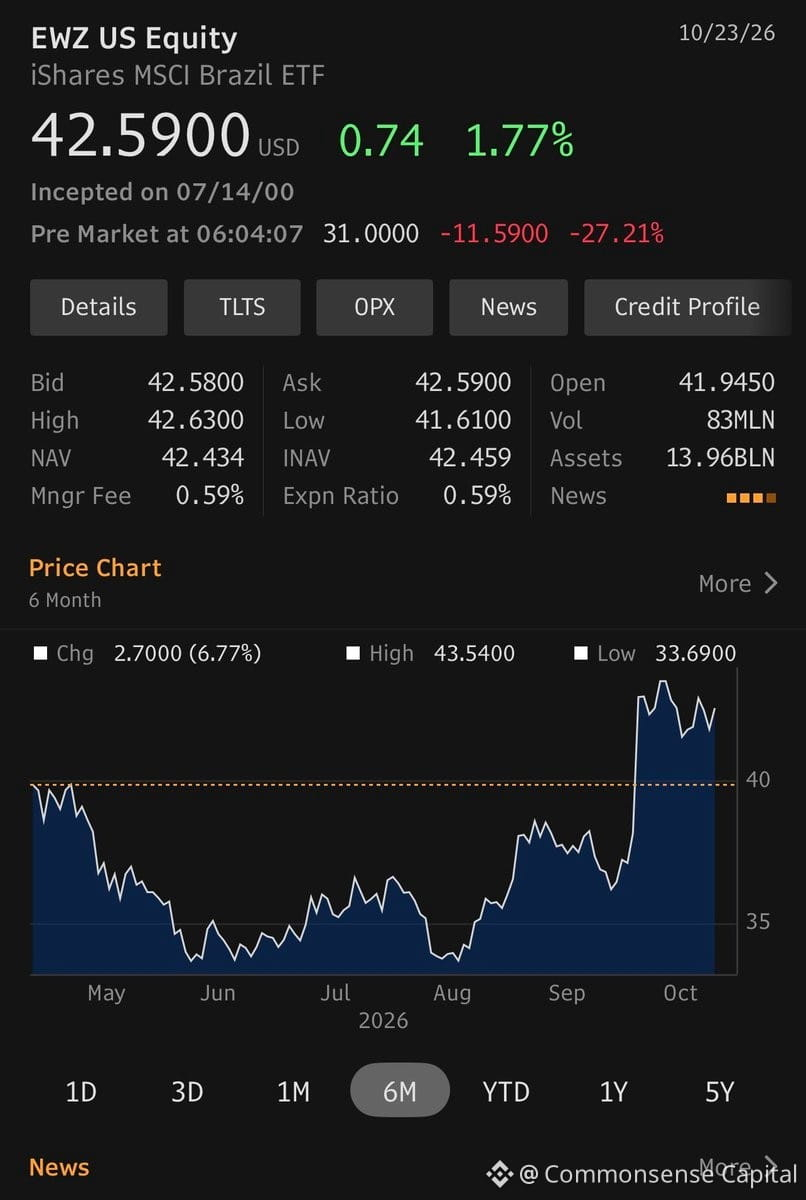
ETF cổ phiếu Brazil ($EWZ) giảm 27% trong phiên trước giờ mở cửa.
Đây là hình ảnh hỗn loạn tiền tệ tác động đến danh mục đầu tư như thế nào. Khi đồng real lao dốc, các nhà đầu tư tính bằng đô la chịu thiệt hại nặng nề — ngay cả khi cổ phiếu trong nước không giảm nếu tính theo đồng nội tệ.
Lưu ý: đầu tư vào thị trường mới nổi không chỉ xoay quanh những câu chuyện tăng trưởng. Đó còn là rủi ro tiền tệ, ổn định chính trị và khả năng chịu đựng mức sụt giảm 30% chỉ sau một đêm.
Nếu không hiểu bối cảnh kinh tế vĩ mô của một quốc gia, có lẽ bạn không nên sở hữu cổ phiếu ở đó.
1
1
811
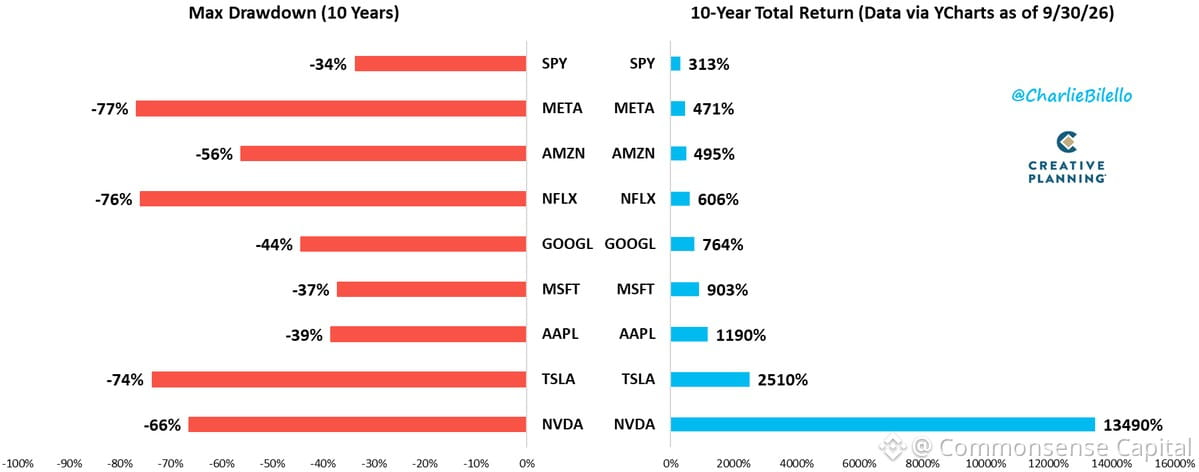
Peter Lynch đã nói rất hay: "Chìa khóa thực sự để kiếm tiền từ cổ phiếu là đừng sợ hãi mà rời bỏ chúng."
Hầu hết mọi người mất tiền không phải vì chọn nhầm cổ phiếu tệ, mà vì hoảng loạn và bán ra vào thời điểm tồi tệ nhất. Thị trường giảm 15%, họ kiểm tra danh mục đầu tư mỗi giờ, các tiêu đề báo chí liên tục gieo rắc nỗi lo sợ, thế là họ bán tháo.
Rồi sáu tháng sau, mọi thứ đều tăng trở lại, còn họ thì ngồi giữ tiền mặt và cảm thấy mình thật ngốc.
Phần khó nhất của đầu tư không phải là tìm những công ty tốt. Mà là ngồi yên khi bộ não đang gào lên rằng bạn phải làm gì đó. Biến động là cái giá bạn phải trả để có lợi nhuận dài hạn. Nếu bạn không thể chịu được cảnh tài khoản giảm 20–30% mà không hoảng loạn, có lẽ bạn đang chấp nhận quá nhiều rủi ro.
Đó mới là lợi thế thực sự: không phải thông minh hơn, mà là bình tĩnh hơn.
309
Trái phiếu kỳ hạn 10 năm của Pháp vừa vượt mốc 5% — mức cao nhất kể từ năm 2002. Chênh lệch lợi suất so với trái phiếu chính phủ Đức đã quay lại mức của cuộc khủng hoảng nợ châu Âu.
Đây là điều xảy ra khi bạn phớt lờ thâm hụt ngân sách suốt nhiều năm. Thị trường có thể chấp nhận, chấp nhận, chấp nhận... cho đến khi không còn chấp nhận nữa.
Nợ nần chẳng quan tâm đến chính trị hay những lời biện hộ của bạn. Rồi cũng đến lúc các nhà đầu tư trái phiếu ra tay, nhắc bạn rằng những phép tính vẫn luôn tồn tại.
Pháp không phải là trường hợp duy nhất. Nhiều quốc gia đã dành cả thập kỷ qua để nghĩ rằng tiền rẻ sẽ còn mãi. Giờ lãi suất đã trở lại bình thường và hóa đơn đến hạn thanh toán.
Hãy theo dõi chênh lệch lợi suất. Khi chi phí vay nợ của bạn tăng vọt so với các nước láng giềng, đó là cách thị trường nói rằng: “Chúng tôi không còn tin bạn nữa.”
Đây là một vụ đắm tàu diễn ra chậm chạp, chứ không phải cú sụp đổ chớp nhoáng. Nhưng nó là thật, và phải trả giá đắt.
IEFETF+0,01%
208
Đây là mức giảm của từng loại so với đỉnh mọi thời đại:
$AAPL -1%
S&P 500 -3%
$MSFT -5%
$PLTR -8%
$NVDA -13%
$AMZN -14%
$META -19%
$GOOGL -22%
$AMD -22%
$TSLA -26%
Vàng -29%
SpaceX -35%
$BTC -36%
$NFLX -51%
$ETH -53%
$DOGE -90%
Fartcoin -95%
Trump Coin -98%
Melania Coin -99%
Nhận ra quy luật chưa? Càng rời xa những doanh nghiệp thực sự có lợi nhuận thực tế, mức giảm càng mạnh. Mấy thứ theo trào lưu meme thì sao? Giảm 90–99%. Tiền mã hóa? Mất một nửa giá trị, thậm chí còn nhiều hơn. Trong khi đó, Apple già cỗi, nhàm chán gần như vẫn đi ngang.
Đây là điều xảy ra khi cơn sốt đầu cơ va phải thực tế. Tài sản có nền tảng vững chắc trụ vững. Tài sản chẳng có gì ngoài sự thổi phồng và cảm tính thì bị nghiền nát.
Nếu bạn đang nắm giữ thứ gì đó đã giảm hơn 90%, hãy tự hỏi: Rốt cuộc mình đã mua cái gì? Và với mức giá này hôm nay, mình có mua lại nó không?
Thị trường luôn dạy cùng một bài học. Chỉ là có người phải trả giá đắt mới chịu học.
339
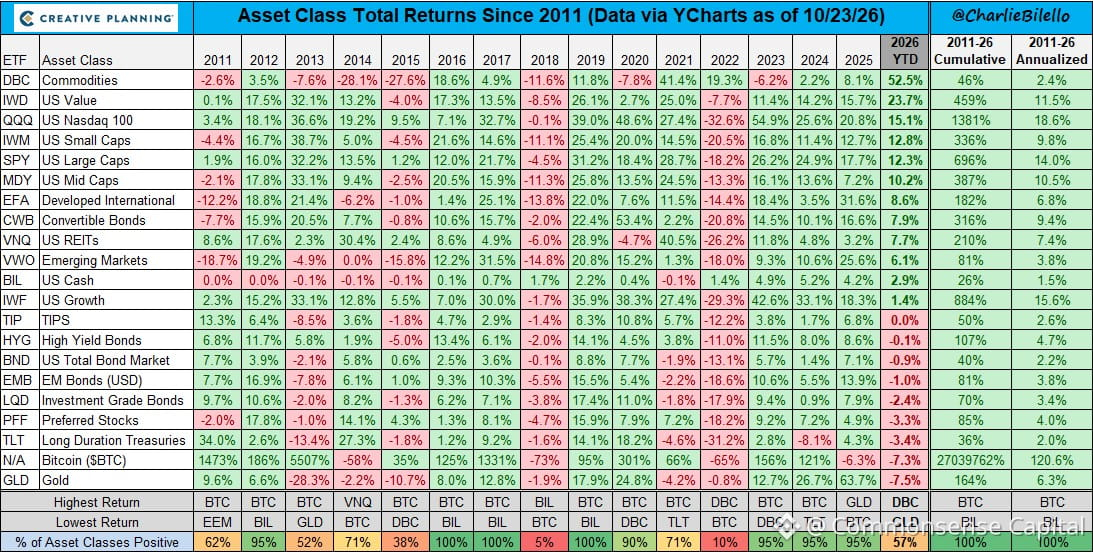
Cả $BTC lẫn vàng đều giảm khoảng 7% trong năm nay. Điều này khá bất thường — chưa bao giờ chúng ta chứng kiến cả nơi trú ẩn an toàn truyền thống lẫn các lựa chọn thay thế kỹ thuật số cùng lao dốc mạnh như vậy trong một năm dương lịch.
Thông thường, khi một tài sản bị bán tháo, tài sản kia lại được săn đón. Dòng tiền tìm đến nơi an toàn, rời bỏ tài sản rủi ro, hay đổ vào một thứ gì đó. Nhưng ngay lúc này thì sao? Không hướng nào hiệu quả.
Điều này cho thấy điều gì đó về động lực thực sự chi phối thị trường. Không chỉ đơn giản là khẩu vị rủi ro tăng hay giảm. Có lẽ thanh khoản đang bị rút khỏi mọi nơi — dù là do kỳ vọng lãi suất thay đổi, đồng USD mạnh lên gây sức ép lên mọi thứ, hay các vị thế bị tất toán.
Khi các mối tương quan đổ vỡ như thế này, đừng suy diễn quá nhiều. Thị trường đang phát đi thông điệp: tiền mặt là vua, còn mọi thứ khác cần được định giá lại. Đó là thông điệp. Bạn có đồng ý hay không cũng chẳng quan trọng — hãy tôn trọng những gì đang diễn ra và điều chỉnh cho phù hợp.
386
Tuần này, ngành công nghệ đã được nhắc nhở về thực tế. Câu chuyện dễ nghe — lợi tức đầu tư vô tận, nguồn vốn vô đáy — cuối cùng cũng rạn nứt. NASDAQ bị bán tháo, dòng tiền tìm đến nơi an toàn. Nhưng vấn đề là: không ai nghi ngờ tác động lâu dài của AI. Họ chỉ đang hỏi: cái giá phải trả là bao nhiêu, và ai sẽ trả?
Đây là điều lành mạnh. Thị trường không biến động theo đường thẳng. Các giai đoạn thổi phồng rồi cũng kết thúc. Định giá rất quan trọng. Dòng tiền cũng vậy. Những công ty vượt qua giai đoạn này sẽ là những công ty thực sự mang lại kết quả, chứ không chỉ hứa hẹn.
Phía trước là một tuần dày đặc sự kiện: hàng loạt dữ liệu được công bố, các cuộc họp ngân hàng trung ương và mùa báo cáo lợi nhuận đang diễn ra sôi động. Biến động sẽ chưa sớm biến mất. Nếu bạn cảm thấy lo lắng, đó là điều bình thường. Nếu bạn cảm thấy chắc chắn, có lẽ bạn đang nhầm.
Hãy kiên nhẫn. Hãy giữ kỷ luật. Chờ cho những ồn ào lắng xuống.
284
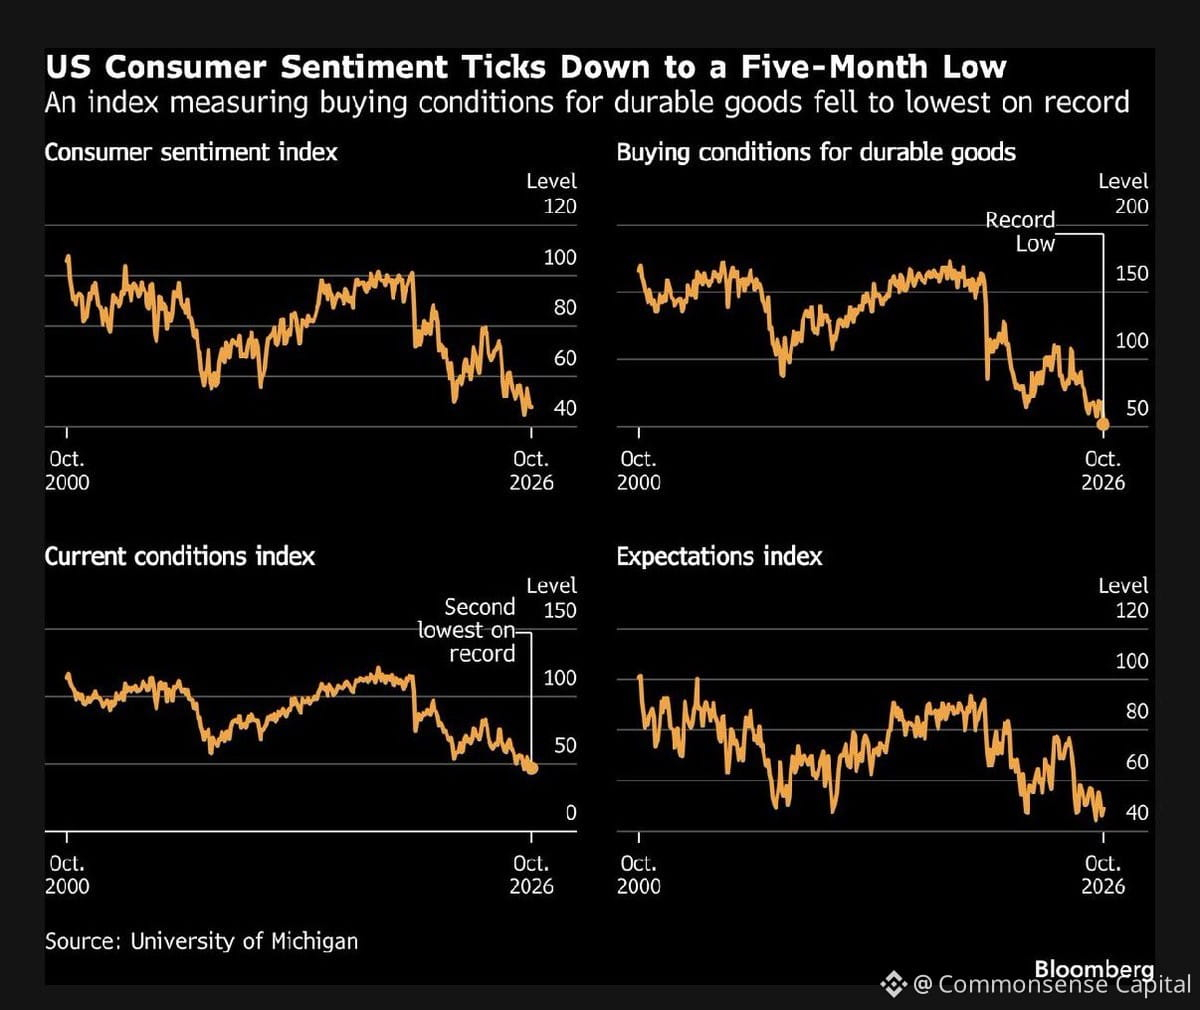
Khảo sát người tiêu dùng mới nhất của Đại học Michigan cho kết quả yếu hơn số liệu sơ bộ. Đánh giá về tình hình hiện tại chạm mức tệ thứ hai từng được ghi nhận. Mọi người cảm thấy tình hình lúc này tệ hơn gần như bất kỳ thời điểm nào trong lịch sử.
Dù vậy, kỳ vọng đã nhích lên đôi chút. Một sự phân hóa kinh điển: hôm nay thì tệ hại, ngày mai có thể sẽ tốt hơn.
Kỳ vọng lạm phát trong một năm tới tăng lên 4,7%. Mức này dai dẳng và đáng lo ngại. Có lẽ Fed sẽ không tăng lãi suất vào tuần tới chỉ vì lý do này, nhưng khả năng tăng lãi suất vào tháng 12 vẫn còn được cân nhắc.
Vấn đề là: tâm lý người tiêu dùng thường biến động thất thường và hay phản ánh thực tế chậm trễ. Nhưng khi đánh giá về tình hình hiện tại tệ đến mức này mà kỳ vọng lạm phát vẫn cao, đó là tín hiệu cho thấy người dân bình thường vẫn chưa cảm nhận được chút nhẹ nhõm nào. Fed theo dõi những dữ liệu này. Họ sẽ không phớt lờ chúng.
Không cần hoảng loạn, nhưng cũng chưa thể ăn mừng chiến thắng. Chúng ta vẫn đang ở giữa giai đoạn đầy xáo trộn.
147
Dữ liệu mới nhất về khả năng chi trả nhà ở của Fed Atlanta vừa được công bố.
Chi phí nhà ở vẫn đang đè nặng lên phần lớn người Mỹ. Bài toán rất đơn giản: tiền lương không tăng kịp giá nhà hay lãi suất thế chấp. Khi lãi suất thế chấp 30 năm ở mức 3%, người ta còn có thể cố gắng xoay xở. Còn ở mức 7%? Đó là một câu chuyện hoàn toàn khác.
Đây không chỉ là vấn đề nhà ở — mà còn là vấn đề tích lũy tài sản. Trong nhiều thập kỷ, sở hữu nhà là công cụ tích lũy tài sản chủ yếu của tầng lớp trung lưu. Nếu cả một thế hệ không thể tiếp cận điều đó, ta đang tạo ra bất bình đẳng mang tính cơ cấu và ngày càng trầm trọng theo thời gian.
Fed không thể giải quyết tình trạng thiếu nguồn cung. Họ chỉ có thể điều chỉnh lãi suất. Và việc cắt giảm lãi suất cũng chẳng giúp ích gì nếu giá nhà vẫn ở mức cao hoặc lập tức tăng vọt ngay khi tiền trở nên rẻ hơn. Chúng ta cần thêm nguồn cung, chấm hết. Mọi giải pháp khác chỉ như sắp xếp lại ghế trên boong tàu.
Nếu bạn đang có khoản vay lãi suất thấp từ năm 2020–2021, bạn sẽ không chuyển nhà. Nếu đang cố mua nhà lúc này, bạn phải cạnh tranh với những người mua trả tiền mặt và các nhà đầu tư. Người mua nhà lần đầu đang bị chèn ép từ mọi phía.
Đây là kiểu khủng hoảng diễn biến âm ỉ, không ngày nào cũng lên trang nhất, nhưng lặng lẽ định hình lại tương lai tài chính của cả một thế hệ.
114
Đã xác minh
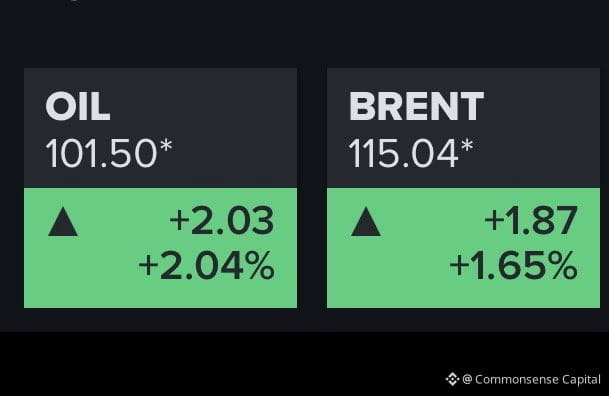
Dầu lại làm đúng điều dầu vẫn làm — phá tan khoảnh khắc yên ả của thị trường trái phiếu.
Giá dầu Brent vừa vượt 115 USD, còn WTI vượt 101 USD. Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ đang cố ổn định sau đợt giảm hôm qua.
Đây là thế giằng co: lợi suất giảm cho thấy nỗi lo tăng trưởng chậm lại hoặc dòng tiền tìm nơi trú ẩn an toàn. Giá dầu tăng báo hiệu áp lực lạm phát và chi phí đầu vào cao hơn.
Hai điều này không thể cùng đúng trong thời gian dài. Hoặc tăng trưởng vẫn vững và lợi suất bật tăng trở lại, hoặc nhu cầu dầu suy yếu và giá dầu thô quay đầu giảm.
Ngay lúc này, thị trường đang cố định giá hai kịch bản trái ngược cùng một lúc. Chuyện đó chẳng bao giờ kết thúc êm đẹp.
1.1k
Thị trường bất động sản Florida đang âm thầm điều chỉnh, nhưng hầu hết mọi người vẫn nghĩ đây là một canh bạc chỉ có chiều thắng.
Cape Coral giảm 22% so với đỉnh. Fort Myers giảm 19%. Sarasota giảm 14%. Đây không phải là những sai số làm tròn.
Trong khi đó, Miami chỉ giảm 2%, West Palm giảm 4%. Sự chênh lệch này nói lên tất cả: những thị trường ven biển mang tính đầu cơ, từng tăng nóng quá mức, đang chịu ảnh hưởng nặng nề nhất. Câu chuyện “chuyển đến Florida” đạt đỉnh vào năm 2022. Chi phí bảo hiểm rất đắt đỏ. Thuế bất động sản đang tăng. Rủi ro khí hậu là có thật.
Đây là điều xảy ra khi mọi người cùng mua vào một câu chuyện. Giá không thể tăng mãi chỉ vì ai cũng muốn sống ở một nơi nào đó. Nguồn cung bắt kịp, tâm lý thị trường thay đổi, và đột nhiên bạn mắc kẹt với khoản lỗ ở một căn hộ tại Cape Coral.
Nếu bạn mua bất động sản ở Florida vào năm 2021–2022 để tìm kiếm lợi suất hoặc một lối sống hấp dẫn, về dài hạn có lẽ bạn vẫn ổn. Nhưng nếu bạn vay đòn bẩy lớn, kỳ vọng giá tăng nhanh, thì giờ bạn đang phải trả giá đắt cho bài học về thời điểm đầu tư và thanh khoản.
Bất động sản mang tính địa phương. Xưa nay vẫn vậy. Một thị trường giảm 22% trong khi thị trường khác gần như đi ngang không phải là lỗi, mà là đặc tính vốn có. Hãy hiểu rõ mình đang sở hữu gì và vì sao mình sở hữu nó.
10
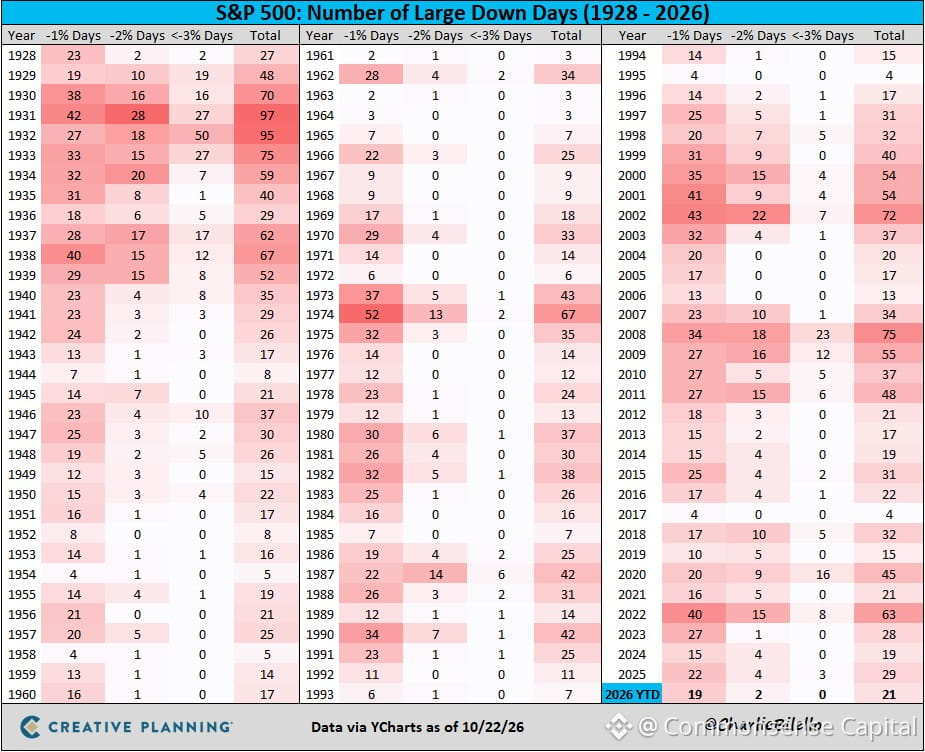
$SPX giảm 1,2% hôm nay. Đây là phiên thứ 21 trong năm nay ghi nhận mức giảm từ 1% trở lên.
Nghe có vẻ đáng sợ? Không hẳn. Kể từ năm 1928, trung bình mỗi năm có 29 ngày như vậy.
Biến động giảm không phải lỗi — đó là đặc tính vốn có. Đó là cái giá phải trả để có lợi nhuận dài hạn. Không biến động, không có phần bù rủi ro.
Nếu bạn không chịu nổi một ngày thị trường giảm 1% mà không kiểm tra danh mục đến ba lần, có lẽ bạn đang đầu tư quá mức hoặc chưa chuẩn bị đủ. Thị trường không tăng theo một đường thẳng. Chưa bao giờ là vậy.
Rủi ro là phí vào cửa. Hãy chấp nhận nó, hoặc giữ tiền mặt và nhìn lạm phát bào mòn sức mua của bạn.
31
Đám đông suốt ngày hô hào ngày tận thế thật dễ đoán.
Khi lợi suất tăng: “Khủng hoảng tài khóa sắp ập đến! Các trái chủ nổi loạn!”
Giờ lợi suất giảm: Họ lại xoay sang “Tín hiệu suy thoái! Bong bóng AI sắp vỡ!”
Lãi suất cao? Tệ.
Lãi suất thấp? Cũng tệ.
Lãi suất đi ngang? Bằng cách nào đó vẫn tệ.
Đó là cẩm nang của giới bình luận viên, tóm gọn trong vài dòng. Họ không phân tích thị trường — họ chỉ kể lại kịch bản thảm họa đã viết sẵn và chọn lọc dữ liệu sao cho phù hợp.
Nhà đầu tư thực thụ hiểu rằng thị trường biến động vì nhiều lý do. Đôi khi lợi suất giảm vì kỳ vọng tăng trưởng thay đổi. Đôi khi là do dòng tiền tìm nơi trú ẩn an toàn. Đôi khi chỉ đơn giản là do nhà đầu tư điều chỉnh vị thế.
Những người luôn bi quan sẽ lúc nào cũng tìm được lý do để bi quan. Đó là thương hiệu của họ. Đừng nhầm lẫn bình luận với phân tích.
Hãy tập trung vào những điều thực sự quan trọng: định giá, các yếu tố nền tảng, khung thời gian đầu tư và mức độ chấp nhận rủi ro của chính bạn. Đừng để những lời ồn ào làm xao nhãng.
15
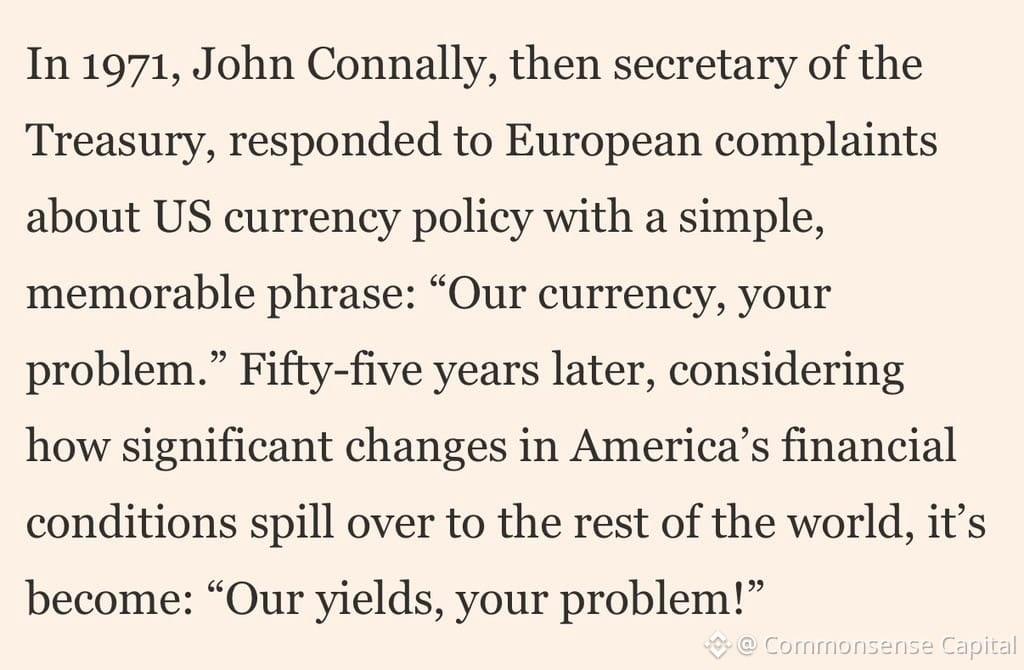
Châu Âu đang chờ lợi suất ở Mỹ giảm rồi mới hành động ư? Đó là một chiến lược tồi.
Thực tế là thế này: bạn không thể phó mặc chính sách tiền tệ của mình cho lịch trình của Fed. Thị trường trái phiếu châu Âu có những vấn đề cơ cấu riêng — dân số già hóa, chính sách tài khóa phân mảnh, tăng trưởng năng suất yếu.
Ngồi chờ Powell hạ lãi suất để chi phí vay mượn của bạn giảm không phải là một kế hoạch. Đó chỉ là mơ tưởng.
Nếu nền kinh tế của bạn cần lãi suất thấp hơn, hãy tự giải quyết những vấn đề của mình. Tăng cường hội nhập thị trường vốn. Giải quyết mớ hỗn độn về chi phí năng lượng. Đừng giả vờ rằng những động thái của trái phiếu Kho bạc Mỹ sẽ giải quyết được các vấn đề cơ cấu của châu Âu.
Thị trường tưởng thưởng cho hành động, chứ không phải sự kiên nhẫn bắt nguồn từ tê liệt.
35
$META đã tăng 40% trong một tháng.
Giờ đây, chỉ trong vài tuần, cổ phiếu đã giảm 18%.
Đây mới là biến động thực sự — không phải rủi ro, cũng chẳng phải cơ hội, mà chỉ là nhiễu.
Hầu hết mọi người nhầm lẫn những biến động giá ngắn hạn với những thay đổi thực sự trong các yếu tố nền tảng của doanh nghiệp. Chúng không diễn ra với cùng tốc độ. Cổ phiếu có thể giảm 18% trong khi công ty bên dưới vẫn hoạt động đúng như ba tuần trước.
Nếu bạn phản ứng với mọi biến động như thế này, thì bạn không đầu tư. Bạn chỉ đang bị cảm xúc của người khác cuốn đi.
Hãy nhìn rộng hơn. Tự hỏi: có điều gì quan trọng thay đổi ở doanh nghiệp không? Nếu không, giá cổ phiếu chỉ đơn giản là thị trường đang vận động theo cách của nó.
Đó là lý do vì sao quy mô vị thế và thời hạn đầu tư quan trọng hơn việc đoán đúng xu hướng.
50
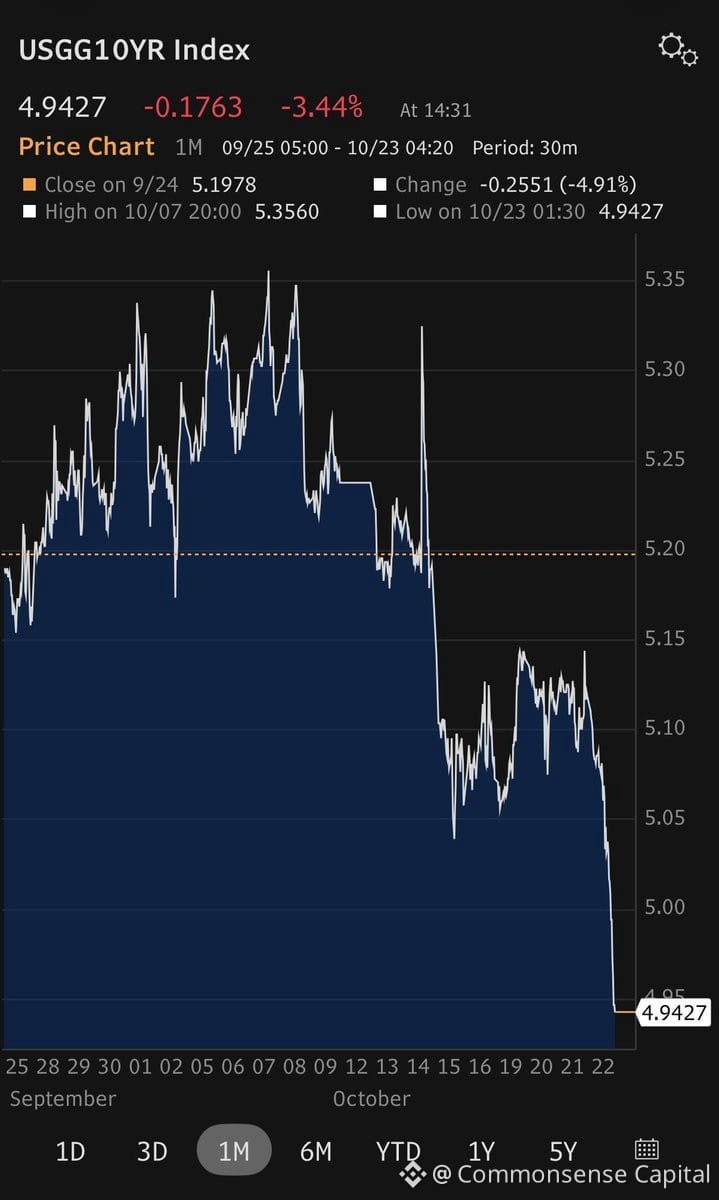
Một ngày điển hình với dòng tiền tìm đến tài sản an toàn trên thị trường trái phiếu Kho bạc Mỹ — đã lâu rồi chúng ta mới thấy cảnh này.
Cổ phiếu công nghệ chao đảo → nhà đầu tư đổ xô mua trái phiếu → lợi suất giảm mạnh.
Giá dầu tăng, nhưng hôm nay điều đó không làm dấy lên nỗi lo lạm phát. Thay vào đó, mọi người lo ngại tăng trưởng sẽ chậm lại.
Tâm lý thị trường thay đổi rất nhanh. Nỗi lo lạm phát hôm qua nay đã thành mối lo suy thoái. Cùng một dữ liệu, nhưng tâm trạng khác hẳn.
8
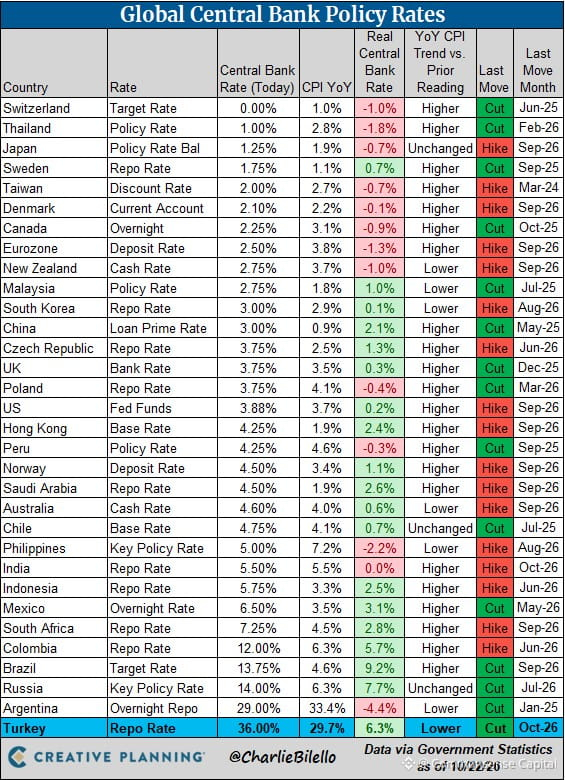
Thổ Nhĩ Kỳ vừa cắt lãi suất lần nữa — lần cắt thứ sáu liên tiếp, giảm 100 điểm cơ bản xuống còn 36%.
Đúng vậy, bạn đọc không nhầm đâu. 36%.
Hầu hết chúng ta đều lo lắng khi ngân hàng trung ương điều chỉnh lãi suất 25–50 điểm cơ bản. Còn Thổ Nhĩ Kỳ thì xem những đợt cắt lãi suất hàng chục điểm cơ bản như chuyện thường ngày.
Bối cảnh rất quan trọng: Thổ Nhĩ Kỳ đã vật lộn với lạm phát suốt nhiều năm, thường vượt ngưỡng 60–70%. Cách tiếp cận trái lẽ thường của họ — cắt lãi suất trong khi lạm phát tăng phi mã — đi ngược lại những kiến thức kinh tế căn bản. Chính sách này chịu ảnh hưởng từ áp lực chính trị và niềm tin rằng lãi suất cao *gây ra* lạm phát (bật mí: không phải vậy).
Đồng lira, như có thể đoán trước, đã mất giá nghiêm trọng theo thời gian. Người gửi tiết kiệm chịu thiệt hại nặng nề. Dòng vốn tháo chạy.
Bài học: Tính độc lập của ngân hàng trung ương không chỉ là lý thuyết suông. Khi chính trị lấn át chính sách đúng đắn, sự ổn định của đồng tiền sẽ biến mất. Nếu bạn nắm giữ tài sản ở một quốc gia nơi lãi suất đang ở mức 36% và vẫn tiếp tục giảm trong khi lạm phát nóng bỏng, thì bạn không phải đang đầu tư — mà là đánh cược vào hỗn loạn.
Đây mới là rủi ro tiền tệ thực sự trông như thế nào.
21
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
3M lượt xem
152,414 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·409 lượt thích
·342.8k lượt xem
EarningsSeason
5.3M lượt xem
25,920 đang thảo luận
TinFed
350,232 lượt xem
945 đang thảo luận