
可乐谈AI
19 Bài đăng
可乐谈AI
Báo cáo
Chặn người dùng
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长
Trader tần suất cao
{thời gian} năm
5 Đang theo dõi
59 Người theo dõi
67 Đã thích
Bài đăng
·
--
Người ta cho biết con mèo này đã bị bắt ở Thái Lan vì vi phạm lệnh giới nghiêm, và thậm chí còn cắn một sĩ quan cảnh sát trong lúc thẩm vấn. Sau đó, nó còn được “đùa vui” đưa vào danh sách “hồ sơ tội phạm”.
Giờ đây, kẻ “tái phạm” nhỏ bé này đã lan truyền khắp mạng xã hội Trung Quốc và trở thành một cơn sốt meme chính hiệu.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Người ta cho biết con mèo này đã bị bắt ở Thái Lan vì vi phạm lệnh giới nghiêm, và thậm chí còn cắn một sĩ quan cảnh sát trong lúc thẩm vấn. Sau đó, nó còn được “đùa vui” đưa vào danh sách “hồ sơ tội phạm”.
Giờ đây, kẻ “tái phạm” nhỏ bé này đã lan truyền khắp mạng xã hội Trung Quốc và trở thành một cơn sốt meme chính hiệu.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Giờ đây, kẻ “tái phạm” nhỏ bé này đã lan truyền khắp mạng xã hội Trung Quốc và trở thành một cơn sốt meme chính hiệu.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat vs bscCat: basecat hiện tại 20m, bsccat chỉ có 6k, chênh lệch 2500 lần, bsc không thể thua base. basecat vs BscCat: Basecat hiện tại 20m, bsccat chỉ có 6k, có khoảng cách 2500 lần, bsc không thể thua base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat vs bscCat: basecat hiện tại 20m, bsccat chỉ có 6k, chênh lệch 2500 lần, bsc không thể thua base. basecat vs BscCat: Basecat hiện tại 20m, bsccat chỉ có 6k, có khoảng cách 2500 lần, bsc không thể thua base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
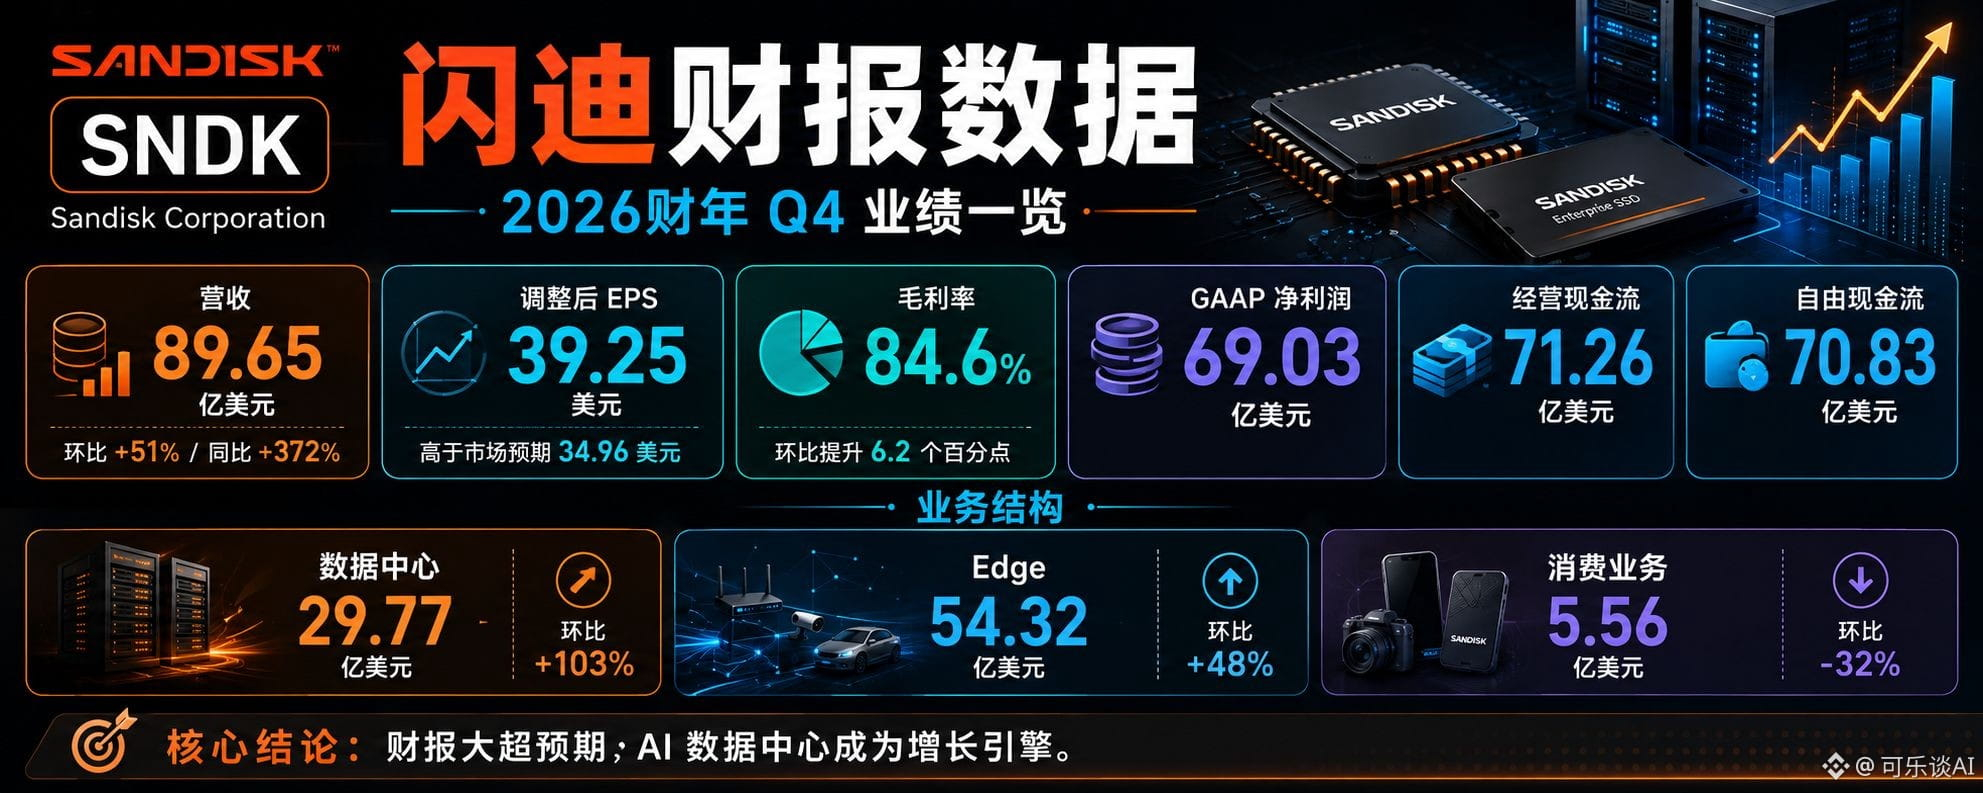
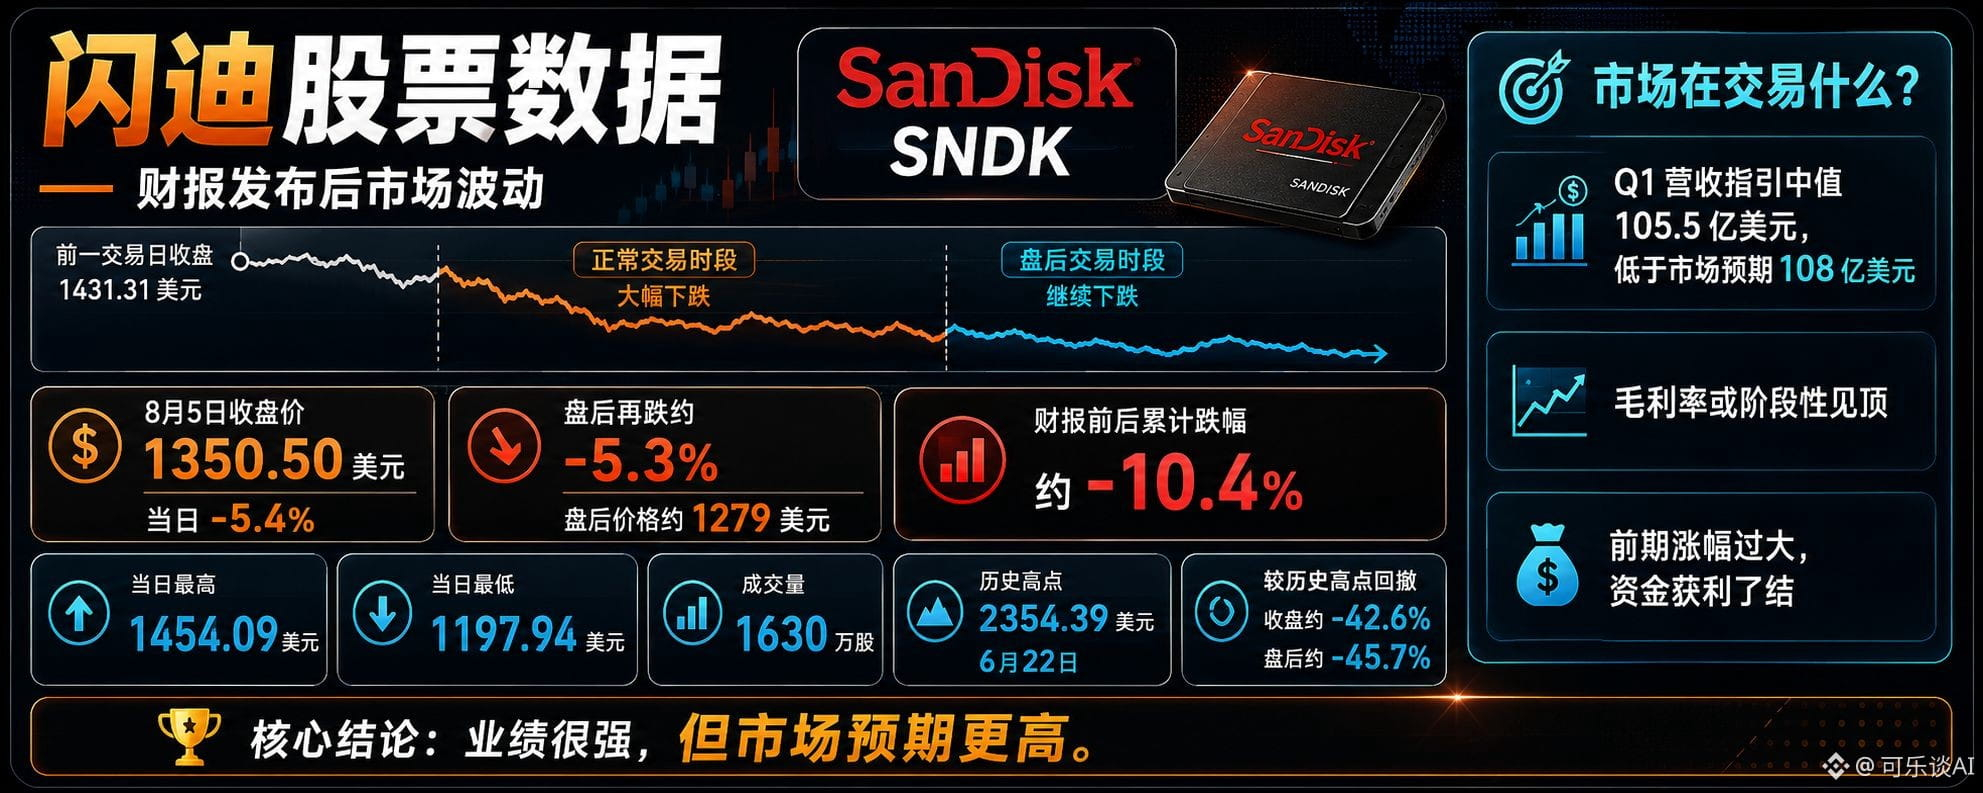
Báo cáo lần này của SanDisk khá mâu thuẫn: doanh thu, lợi nhuận, biên lợi nhuận gộp và dòng tiền đều tăng mạnh, nhưng giá cổ phiếu lại liên tục giảm trước và sau công bố, tổng mức giảm vào khoảng 10,4%. Nhìn riêng trên báo cáo thì gần như không có gì để chê. Nhưng thị trường thì không mua账
Dự báo cho quý tới không đạt kỳ vọng. Dự báo doanh thu mà SanDisk đưa ra có trung vị thấp hơn dự báo của Phố Wall. Dự báo lợi nhuận thì có vẻ ổn, nhưng với một mã “nóng” định giá cao và biến động cao, chỉ phù hợp kỳ vọng là chưa đủ. Thị trường mua SanDisk là đặt cược rằng mỗi quý đều sẽ vượt trội dự báo một cách mạnh mẽ. Dự báo chỉ ở mức bình thường, nên dòng tiền cũng tự nhiên rút về an toàn.
Biên lợi nhuận gộp có thể đã gần chạm đỉnh. Dự báo biên lợi nhuận gộp cho quý tới cơ bản đi ngang, ban quản lý cho rằng sẽ không tiếp tục tăng rõ rệt. Với các nhà sản xuất NAND, biên lợi nhuận gộp hiện tại đã ở mức cực kỳ cao.
Thị trường bắt đầu nghĩ: Giá NAND còn tăng được bao lâu? Tình trạng thiếu cung có thể kéo dài đến khi nào? Đây là thay đổi dài hạn hay chỉ là hiện tượng tạm thời của đỉnh chu kỳ?
Tăng trưởng doanh thu chủ yếu dựa vào tăng giá. Trong tăng trưởng so với quý trước của kỳ này, khoảng hai phần ba đến từ việc tăng giá sản phẩm, một phần ba đến từ lượng xuất货. Tăng giá có thể đẩy nhanh doanh thu và lợi nhuận, nhưng chu kỳ giá cũng là rủi ro lớn nhất của ngành lưu trữ. Chỉ cần đối thủ mở rộng công suất, lượng tồn kho của khách hàng phục hồi, hoặc nhịp độ mua hàng phục vụ AI chậm lại, giá NAND có thể lại chịu áp lực.
Phân khúc dành cho người tiêu dùng đang suy giảm. Tăng trưởng ở trung tâm dữ liệu và Edge đủ bù đắp, nhưng đồng thời cũng có nghĩa là hiệu quả hoạt động ngày càng phụ thuộc vào một số ít nhà cung cấp dịch vụ đám mây lớn. Lợi nhuận cao hơn, nhưng nếu chi tiêu vốn của khách hàng thay đổi thì mức ảnh hưởng cũng lớn hơn.
Giá cổ phiếu trước đó đã tăng quá nhiều. Từ đầu năm đến nay, mức tăng tích lũy gần 469%; vào tháng 6 từng lập đỉnh lịch sử, trước khi công bố báo cáo đã điều chỉnh giảm hơn 40%. Định giá được xây dựng trên giả định rằng mỗi quý đều phải vượt kỳ vọng mạnh. Báo cáo có tốt đến đâu, nếu dự báo không tiếp tục được nâng lên, giá cổ phiếu vẫn có thể giảm.
Tuy nhiên, SanDisk sắp tới cần chứng minh 3 điều:
Nâng giá NAND không phải là “câu chuyện chu kỳ ngắn hạn”;
Biên lợi nhuận gộp cao có thể được duy trì trong thời gian dài;
Nhu cầu từ trung tâm dữ liệu cho AI có thể chuyển thành đơn hàng và dòng tiền thực sự, thay vì chỉ dựa vào việc khách hàng đặt hàng trước.
Thị trường không phủ nhận logic lưu trữ cho AI, mà chỉ chuyển từ việc chỉ nhìn vào tốc độ tăng trưởng sang xem tăng trưởng có thể bền vững đến bao lâu. Bước tiếp theo sẽ quyết định giá cổ phiếu: liệu công ty có thể biến lợi nhuận từ việc tăng giá và tình trạng thiếu cung thành dòng tiền dài hạn bền vững hơn hay không.
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
Báo cáo lần này của SanDisk khá mâu thuẫn: doanh thu, lợi nhuận, biên lợi nhuận gộp và dòng tiền đều tăng mạnh, nhưng giá cổ phiếu lại liên tục giảm trước và sau công bố, tổng mức giảm vào khoảng 10,4%. Nhìn riêng trên báo cáo thì gần như không có gì để chê. Nhưng thị trường thì không mua账
Dự báo cho quý tới không đạt kỳ vọng. Dự báo doanh thu mà SanDisk đưa ra có trung vị thấp hơn dự báo của Phố Wall. Dự báo lợi nhuận thì có vẻ ổn, nhưng với một mã “nóng” định giá cao và biến động cao, chỉ phù hợp kỳ vọng là chưa đủ. Thị trường mua SanDisk là đặt cược rằng mỗi quý đều sẽ vượt trội dự báo một cách mạnh mẽ. Dự báo chỉ ở mức bình thường, nên dòng tiền cũng tự nhiên rút về an toàn.
Biên lợi nhuận gộp có thể đã gần chạm đỉnh. Dự báo biên lợi nhuận gộp cho quý tới cơ bản đi ngang, ban quản lý cho rằng sẽ không tiếp tục tăng rõ rệt. Với các nhà sản xuất NAND, biên lợi nhuận gộp hiện tại đã ở mức cực kỳ cao.
Thị trường bắt đầu nghĩ: Giá NAND còn tăng được bao lâu? Tình trạng thiếu cung có thể kéo dài đến khi nào? Đây là thay đổi dài hạn hay chỉ là hiện tượng tạm thời của đỉnh chu kỳ?
Tăng trưởng doanh thu chủ yếu dựa vào tăng giá. Trong tăng trưởng so với quý trước của kỳ này, khoảng hai phần ba đến từ việc tăng giá sản phẩm, một phần ba đến từ lượng xuất货. Tăng giá có thể đẩy nhanh doanh thu và lợi nhuận, nhưng chu kỳ giá cũng là rủi ro lớn nhất của ngành lưu trữ. Chỉ cần đối thủ mở rộng công suất, lượng tồn kho của khách hàng phục hồi, hoặc nhịp độ mua hàng phục vụ AI chậm lại, giá NAND có thể lại chịu áp lực.
Phân khúc dành cho người tiêu dùng đang suy giảm. Tăng trưởng ở trung tâm dữ liệu và Edge đủ bù đắp, nhưng đồng thời cũng có nghĩa là hiệu quả hoạt động ngày càng phụ thuộc vào một số ít nhà cung cấp dịch vụ đám mây lớn. Lợi nhuận cao hơn, nhưng nếu chi tiêu vốn của khách hàng thay đổi thì mức ảnh hưởng cũng lớn hơn.
Giá cổ phiếu trước đó đã tăng quá nhiều. Từ đầu năm đến nay, mức tăng tích lũy gần 469%; vào tháng 6 từng lập đỉnh lịch sử, trước khi công bố báo cáo đã điều chỉnh giảm hơn 40%. Định giá được xây dựng trên giả định rằng mỗi quý đều phải vượt kỳ vọng mạnh. Báo cáo có tốt đến đâu, nếu dự báo không tiếp tục được nâng lên, giá cổ phiếu vẫn có thể giảm.
Tuy nhiên, SanDisk sắp tới cần chứng minh 3 điều:
Nâng giá NAND không phải là “câu chuyện chu kỳ ngắn hạn”;
Biên lợi nhuận gộp cao có thể được duy trì trong thời gian dài;
Nhu cầu từ trung tâm dữ liệu cho AI có thể chuyển thành đơn hàng và dòng tiền thực sự, thay vì chỉ dựa vào việc khách hàng đặt hàng trước.
Thị trường không phủ nhận logic lưu trữ cho AI, mà chỉ chuyển từ việc chỉ nhìn vào tốc độ tăng trưởng sang xem tăng trưởng có thể bền vững đến bao lâu. Bước tiếp theo sẽ quyết định giá cổ phiếu: liệu công ty có thể biến lợi nhuận từ việc tăng giá và tình trạng thiếu cung thành dòng tiền dài hạn bền vững hơn hay không.
#闪迪
$SNDKB
Dự báo cho quý tới không đạt kỳ vọng. Dự báo doanh thu mà SanDisk đưa ra có trung vị thấp hơn dự báo của Phố Wall. Dự báo lợi nhuận thì có vẻ ổn, nhưng với một mã “nóng” định giá cao và biến động cao, chỉ phù hợp kỳ vọng là chưa đủ. Thị trường mua SanDisk là đặt cược rằng mỗi quý đều sẽ vượt trội dự báo một cách mạnh mẽ. Dự báo chỉ ở mức bình thường, nên dòng tiền cũng tự nhiên rút về an toàn.
Biên lợi nhuận gộp có thể đã gần chạm đỉnh. Dự báo biên lợi nhuận gộp cho quý tới cơ bản đi ngang, ban quản lý cho rằng sẽ không tiếp tục tăng rõ rệt. Với các nhà sản xuất NAND, biên lợi nhuận gộp hiện tại đã ở mức cực kỳ cao.
Thị trường bắt đầu nghĩ: Giá NAND còn tăng được bao lâu? Tình trạng thiếu cung có thể kéo dài đến khi nào? Đây là thay đổi dài hạn hay chỉ là hiện tượng tạm thời của đỉnh chu kỳ?
Tăng trưởng doanh thu chủ yếu dựa vào tăng giá. Trong tăng trưởng so với quý trước của kỳ này, khoảng hai phần ba đến từ việc tăng giá sản phẩm, một phần ba đến từ lượng xuất货. Tăng giá có thể đẩy nhanh doanh thu và lợi nhuận, nhưng chu kỳ giá cũng là rủi ro lớn nhất của ngành lưu trữ. Chỉ cần đối thủ mở rộng công suất, lượng tồn kho của khách hàng phục hồi, hoặc nhịp độ mua hàng phục vụ AI chậm lại, giá NAND có thể lại chịu áp lực.
Phân khúc dành cho người tiêu dùng đang suy giảm. Tăng trưởng ở trung tâm dữ liệu và Edge đủ bù đắp, nhưng đồng thời cũng có nghĩa là hiệu quả hoạt động ngày càng phụ thuộc vào một số ít nhà cung cấp dịch vụ đám mây lớn. Lợi nhuận cao hơn, nhưng nếu chi tiêu vốn của khách hàng thay đổi thì mức ảnh hưởng cũng lớn hơn.
Giá cổ phiếu trước đó đã tăng quá nhiều. Từ đầu năm đến nay, mức tăng tích lũy gần 469%; vào tháng 6 từng lập đỉnh lịch sử, trước khi công bố báo cáo đã điều chỉnh giảm hơn 40%. Định giá được xây dựng trên giả định rằng mỗi quý đều phải vượt kỳ vọng mạnh. Báo cáo có tốt đến đâu, nếu dự báo không tiếp tục được nâng lên, giá cổ phiếu vẫn có thể giảm.
Tuy nhiên, SanDisk sắp tới cần chứng minh 3 điều:
Nâng giá NAND không phải là “câu chuyện chu kỳ ngắn hạn”;
Biên lợi nhuận gộp cao có thể được duy trì trong thời gian dài;
Nhu cầu từ trung tâm dữ liệu cho AI có thể chuyển thành đơn hàng và dòng tiền thực sự, thay vì chỉ dựa vào việc khách hàng đặt hàng trước.
Thị trường không phủ nhận logic lưu trữ cho AI, mà chỉ chuyển từ việc chỉ nhìn vào tốc độ tăng trưởng sang xem tăng trưởng có thể bền vững đến bao lâu. Bước tiếp theo sẽ quyết định giá cổ phiếu: liệu công ty có thể biến lợi nhuận từ việc tăng giá và tình trạng thiếu cung thành dòng tiền dài hạn bền vững hơn hay không.
#闪迪
$SNDKB
66
·
--
Reuters đưa tin chính phủ của ông Trump đang soạn thảo các biện pháp, có thể dùng lý do an ninh quốc gia để hạn chế nhập khẩu các module quang từ Trung Quốc. AAOI là nhà sản xuất nội địa của Mỹ, đang mở rộng công suất 800G và 1.6T tại Texas, nên ngay lập tức trở thành bên hưởng lợi lớn nhất từ việc thay thế bằng hàng trong nước. Luận điểm giao dịch trên thị trường không phải nhu cầu tăng đột ngột, mà là các đối thủ Trung Quốc như Coherent và Lumentum có thể bị chặn ở ngoài cửa, khiến đơn hàng chuyển sang AAOI, Coherent và Lumentum. Chỉ cần tin tức vừa được công bố, cả chuỗi công nghiệp module quang của Mỹ đã đồng loạt bùng nổ tăng mạnh—đó là sự đánh giá lại ở tầm chính sách đối với toàn ngành.
Đặt cược trước khi công bố báo cáo tài chính. Ngày 6/8 công bố tài báo, trước đó công ty đã đưa ra dự báo doanh thu quý 2 là 180 triệu đến 198 triệu USD, mức tăng theo quý khá rõ rệt, đồng thời đã khẳng định đã xuất hàng loạt 800G và quý 2 sẽ ghi nhận mức tăng trưởng về lượng. Lợi hại từ chính sách cộng với việc mở rộng công suất khiến thị trường rất dễ tự củng cố: nguồn cung của nhà cung cấp Trung Quốc bị hạn chế, thì công suất của AAOI lại càng trở nên hiếm, và nếu báo cáo tài chính đồng thời xác nhận 800G tăng lên, thì logic tăng trưởng lại càng được củng cố. Vì vậy, cổ phiếu đã được “chạy trước” trước khi công bố báo cáo.
Có thể duy trì được hay không, mấu chốt là liệu báo cáo tài chính có thực hiện được kỳ vọng được nâng lên hay không. Hiện tại giá 140 USD đã phản ánh lợi ích từ chính sách và triển vọng lạc quan. Tuy nhiên, việc hạn chế nhập khẩu vẫn đang trong giai đoạn soạn thảo; một số tổ chức cho rằng đây giống như quân bài mặc cả, chưa chắc đã thực sự được triển khai. Nếu quý 2 có số lượng xuất hàng 800G, dự báo quý 3, mức cải thiện biên lợi nhuận gộp và phát biểu của ban lãnh đạo về hạn chế thương mại—đồng thời vượt kỳ vọng—thì đợt phục hồi này có cơ hội chuyển từ “sửa sai về mặt tâm lý” sang “định giá lại theo nền tảng”. Ngược lại, vốn đầu cơ tham gia trước đó sẽ rời đi nhanh chóng.
77 ngày giảm mất hai phần ba, rồi vài ngày bật lại tới 85%: về bề ngoài là biến động cực đoan, nhưng thực chất là nhóm cổ phiếu phần cứng AI định giá cao đang hoàn tất việc giải đòn bẩy, sau đó gặp “chất xúc tác từ chính sách” và kỳ vọng từ báo cáo tài chính được giải phóng tập trung. Muốn quay từ 76 USD lên 233 USD chỉ dựa vào cảm xúc là chưa đủ—cần dùng kết quả kinh doanh để chứng minh rằng những kỳ vọng đã được mua lại đều có thể trở thành hiện thực.
{spot}(AAOIBUSDT)
Reuters đưa tin chính phủ của ông Trump đang soạn thảo các biện pháp, có thể dùng lý do an ninh quốc gia để hạn chế nhập khẩu các module quang từ Trung Quốc. AAOI là nhà sản xuất nội địa của Mỹ, đang mở rộng công suất 800G và 1.6T tại Texas, nên ngay lập tức trở thành bên hưởng lợi lớn nhất từ việc thay thế bằng hàng trong nước. Luận điểm giao dịch trên thị trường không phải nhu cầu tăng đột ngột, mà là các đối thủ Trung Quốc như Coherent và Lumentum có thể bị chặn ở ngoài cửa, khiến đơn hàng chuyển sang AAOI, Coherent và Lumentum. Chỉ cần tin tức vừa được công bố, cả chuỗi công nghiệp module quang của Mỹ đã đồng loạt bùng nổ tăng mạnh—đó là sự đánh giá lại ở tầm chính sách đối với toàn ngành.
Đặt cược trước khi công bố báo cáo tài chính. Ngày 6/8 công bố tài báo, trước đó công ty đã đưa ra dự báo doanh thu quý 2 là 180 triệu đến 198 triệu USD, mức tăng theo quý khá rõ rệt, đồng thời đã khẳng định đã xuất hàng loạt 800G và quý 2 sẽ ghi nhận mức tăng trưởng về lượng. Lợi hại từ chính sách cộng với việc mở rộng công suất khiến thị trường rất dễ tự củng cố: nguồn cung của nhà cung cấp Trung Quốc bị hạn chế, thì công suất của AAOI lại càng trở nên hiếm, và nếu báo cáo tài chính đồng thời xác nhận 800G tăng lên, thì logic tăng trưởng lại càng được củng cố. Vì vậy, cổ phiếu đã được “chạy trước” trước khi công bố báo cáo.
Có thể duy trì được hay không, mấu chốt là liệu báo cáo tài chính có thực hiện được kỳ vọng được nâng lên hay không. Hiện tại giá 140 USD đã phản ánh lợi ích từ chính sách và triển vọng lạc quan. Tuy nhiên, việc hạn chế nhập khẩu vẫn đang trong giai đoạn soạn thảo; một số tổ chức cho rằng đây giống như quân bài mặc cả, chưa chắc đã thực sự được triển khai. Nếu quý 2 có số lượng xuất hàng 800G, dự báo quý 3, mức cải thiện biên lợi nhuận gộp và phát biểu của ban lãnh đạo về hạn chế thương mại—đồng thời vượt kỳ vọng—thì đợt phục hồi này có cơ hội chuyển từ “sửa sai về mặt tâm lý” sang “định giá lại theo nền tảng”. Ngược lại, vốn đầu cơ tham gia trước đó sẽ rời đi nhanh chóng.
77 ngày giảm mất hai phần ba, rồi vài ngày bật lại tới 85%: về bề ngoài là biến động cực đoan, nhưng thực chất là nhóm cổ phiếu phần cứng AI định giá cao đang hoàn tất việc giải đòn bẩy, sau đó gặp “chất xúc tác từ chính sách” và kỳ vọng từ báo cáo tài chính được giải phóng tập trung. Muốn quay từ 76 USD lên 233 USD chỉ dựa vào cảm xúc là chưa đủ—cần dùng kết quả kinh doanh để chứng minh rằng những kỳ vọng đã được mua lại đều có thể trở thành hiện thực.
Đặt cược trước khi công bố báo cáo tài chính. Ngày 6/8 công bố tài báo, trước đó công ty đã đưa ra dự báo doanh thu quý 2 là 180 triệu đến 198 triệu USD, mức tăng theo quý khá rõ rệt, đồng thời đã khẳng định đã xuất hàng loạt 800G và quý 2 sẽ ghi nhận mức tăng trưởng về lượng. Lợi hại từ chính sách cộng với việc mở rộng công suất khiến thị trường rất dễ tự củng cố: nguồn cung của nhà cung cấp Trung Quốc bị hạn chế, thì công suất của AAOI lại càng trở nên hiếm, và nếu báo cáo tài chính đồng thời xác nhận 800G tăng lên, thì logic tăng trưởng lại càng được củng cố. Vì vậy, cổ phiếu đã được “chạy trước” trước khi công bố báo cáo.
Có thể duy trì được hay không, mấu chốt là liệu báo cáo tài chính có thực hiện được kỳ vọng được nâng lên hay không. Hiện tại giá 140 USD đã phản ánh lợi ích từ chính sách và triển vọng lạc quan. Tuy nhiên, việc hạn chế nhập khẩu vẫn đang trong giai đoạn soạn thảo; một số tổ chức cho rằng đây giống như quân bài mặc cả, chưa chắc đã thực sự được triển khai. Nếu quý 2 có số lượng xuất hàng 800G, dự báo quý 3, mức cải thiện biên lợi nhuận gộp và phát biểu của ban lãnh đạo về hạn chế thương mại—đồng thời vượt kỳ vọng—thì đợt phục hồi này có cơ hội chuyển từ “sửa sai về mặt tâm lý” sang “định giá lại theo nền tảng”. Ngược lại, vốn đầu cơ tham gia trước đó sẽ rời đi nhanh chóng.
77 ngày giảm mất hai phần ba, rồi vài ngày bật lại tới 85%: về bề ngoài là biến động cực đoan, nhưng thực chất là nhóm cổ phiếu phần cứng AI định giá cao đang hoàn tất việc giải đòn bẩy, sau đó gặp “chất xúc tác từ chính sách” và kỳ vọng từ báo cáo tài chính được giải phóng tập trung. Muốn quay từ 76 USD lên 233 USD chỉ dựa vào cảm xúc là chưa đủ—cần dùng kết quả kinh doanh để chứng minh rằng những kỳ vọng đã được mua lại đều có thể trở thành hiện thực.
1
138
·
--

Bài viết
SPCX báo cáo vượt kỳ vọng, vì sao giá cổ phiếu vẫn giảm?Báo cáo tài chính đầu tiên sau khi SpaceX niêm yết đã được công bố. Nhìn riêng về kết quả kinh doanh, thì báo cáo này khá ấn tượng: doanh thu gần như tăng gấp đôi, khoản lỗ thu hẹp đáng kể, lợi nhuận sau điều chỉnh tăng rõ rệt. Starlink tiếp tục duy trì trạng thái kiếm tiền ổn định, và mảng AI cũng bắt đầu có dấu hiệu thương mại hóa. Tuy nhiên, ngay khi báo cáo được công bố, giá cổ phiếu SPCX từ 125.33 USD đã giảm xuống 115.98 USD trong phiên giao dịch ngoài giờ, tức là giảm hơn 7% sau giờ. Lần sụt giảm này không liên quan đến việc kết quả tốt hay xấu, mà là do thị trường đang tính lại sổ sách.
Trước khi có báo cáo tài chính, giá cổ phiếu đã tăng trước một vòng. Vào ngày công bố báo cáo, trong phiên giao dịch bình thường, SPCX đã tăng 9.43%, từ mức 114.53 USD của ngày giao dịch trước đó lên 125.33 USD. Trong phiên, giá còn suýt chạm mốc 130 USD. Thị trường đã sớm đặt cược rằng kết quả sẽ vượt kỳ vọng.
SPCX báo cáo vượt kỳ vọng, vì sao giá cổ phiếu vẫn giảm?
Báo cáo tài chính đầu tiên sau khi SpaceX niêm yết đã được công bố. Nhìn riêng về kết quả kinh doanh, thì báo cáo này khá ấn tượng: doanh thu gần như tăng gấp đôi, khoản lỗ thu hẹp đáng kể, lợi nhuận sau điều chỉnh tăng rõ rệt. Starlink tiếp tục duy trì trạng thái kiếm tiền ổn định, và mảng AI cũng bắt đầu có dấu hiệu thương mại hóa. Tuy nhiên, ngay khi báo cáo được công bố, giá cổ phiếu SPCX từ 125.33 USD đã giảm xuống 115.98 USD trong phiên giao dịch ngoài giờ, tức là giảm hơn 7% sau giờ. Lần sụt giảm này không liên quan đến việc kết quả tốt hay xấu, mà là do thị trường đang tính lại sổ sách.
Trước khi có báo cáo tài chính, giá cổ phiếu đã tăng trước một vòng. Vào ngày công bố báo cáo, trong phiên giao dịch bình thường, SPCX đã tăng 9.43%, từ mức 114.53 USD của ngày giao dịch trước đó lên 125.33 USD. Trong phiên, giá còn suýt chạm mốc 130 USD. Thị trường đã sớm đặt cược rằng kết quả sẽ vượt kỳ vọng.
Trước khi có báo cáo tài chính, giá cổ phiếu đã tăng trước một vòng. Vào ngày công bố báo cáo, trong phiên giao dịch bình thường, SPCX đã tăng 9.43%, từ mức 114.53 USD của ngày giao dịch trước đó lên 125.33 USD. Trong phiên, giá còn suýt chạm mốc 130 USD. Thị trường đã sớm đặt cược rằng kết quả sẽ vượt kỳ vọng.
1
142
·
--
Trước khi công bố báo cáo tài chính, bất ngờ tăng mạnh—liệu phe bán khống bắt đầu rút lui?
Ngay trong phiên giao dịch liền trước ngày công bố báo cáo tài chính đầu tiên, SPCX đã thực hiện một cú đảo chiều hình chữ V rõ ràng.
Vào ngày 3/8, SPCX mở cửa ở mức 106,42 USD; trong buổi sáng, cổ phiếu có lúc giảm xuống 104,83 USD, tiếp tục lập đáy mới kể từ khi niêm yết. Tuy nhiên, sau khi thủng mốc 105 USD, giá không tiếp tục lao dốc mà nhanh chóng giành lại những gì đã mất—trong phiên, mức cao nhất đạt 116 USD. Cuối cùng, cổ phiếu đóng cửa ở 114,53 USD, tăng 5,78% trong cả ngày.
Tính từ đáy thấp nhất, SPCX đã bật lại trong phiên hơn 9% và giá đóng cửa lại tiến sát mức cao nhất trong ngày, cho thấy quanh vùng 105 USD có lực đỡ tiền mạnh.
Dữ liệu FINRA cho thấy, hôm qua có khoảng 33,27 triệu cổ phiếu SPCX được giao dịch thông qua các kênh OTC liên quan, trong đó khoảng 25,09 triệu cổ phiếu được đánh dấu là giao dịch bán khống, chiếm hơn 75%. Điều này không có nghĩa là phe khống mới tăng thêm 25,09 triệu vị thế, vì trong con số đó cũng bao gồm hoạt động phòng hộ của nhà tạo lập thị trường và giao dịch bán khống ngắn hạn. Nhưng ít nhất, nó cho thấy nguồn cung từ phía người bán ngày hôm qua không hề yếu.
Trong bối cảnh khối lượng giao dịch bán khống lớn vẫn tồn tại, việc giá vẫn đóng cửa gần vị trí cao nhất trong ngày cho thấy một phần lệnh bán đã bị hấp thụ bởi dòng tiền bắt đáy và các giao dịch mua lại của phe khống.
Tuy nhiên, tổng khối lượng giao dịch hôm qua là khoảng 70,25 triệu cổ phiếu—chỉ bằng khoảng 60% so với mức trung bình gần đây, nên chưa phải là một sự đảo chiều “bùng nổ” thực sự về khối lượng. Lần tăng này giống hơn với việc phục hồi sau chuỗi giảm mạnh do định giá quá thấp, chốt lời của phe khống trước báo cáo tài chính, và đồng thời được hỗ trợ bởi việc thị trường chung đi lên.
Vì vậy, cú kéo mạnh hôm qua là tín hiệu tích cực, nhưng vẫn chưa thể chứng minh rằng áp lực giải tỏa lên tới 1 tỷ USD đã được thị trường hấp thụ.
Báo cáo tài chính sẽ quyết định tâm lý ngắn hạn; còn việc thực tế có giảm bao nhiêu trong đợt ngày 6/8 mới quyết định đợt phản hồi này có thể đi xa đến mức nào.
$SPCXB
Trước khi công bố báo cáo tài chính, bất ngờ tăng mạnh—liệu phe bán khống bắt đầu rút lui?
Ngay trong phiên giao dịch liền trước ngày công bố báo cáo tài chính đầu tiên, SPCX đã thực hiện một cú đảo chiều hình chữ V rõ ràng.
Vào ngày 3/8, SPCX mở cửa ở mức 106,42 USD; trong buổi sáng, cổ phiếu có lúc giảm xuống 104,83 USD, tiếp tục lập đáy mới kể từ khi niêm yết. Tuy nhiên, sau khi thủng mốc 105 USD, giá không tiếp tục lao dốc mà nhanh chóng giành lại những gì đã mất—trong phiên, mức cao nhất đạt 116 USD. Cuối cùng, cổ phiếu đóng cửa ở 114,53 USD, tăng 5,78% trong cả ngày.
Tính từ đáy thấp nhất, SPCX đã bật lại trong phiên hơn 9% và giá đóng cửa lại tiến sát mức cao nhất trong ngày, cho thấy quanh vùng 105 USD có lực đỡ tiền mạnh.
Dữ liệu FINRA cho thấy, hôm qua có khoảng 33,27 triệu cổ phiếu SPCX được giao dịch thông qua các kênh OTC liên quan, trong đó khoảng 25,09 triệu cổ phiếu được đánh dấu là giao dịch bán khống, chiếm hơn 75%. Điều này không có nghĩa là phe khống mới tăng thêm 25,09 triệu vị thế, vì trong con số đó cũng bao gồm hoạt động phòng hộ của nhà tạo lập thị trường và giao dịch bán khống ngắn hạn. Nhưng ít nhất, nó cho thấy nguồn cung từ phía người bán ngày hôm qua không hề yếu.
Trong bối cảnh khối lượng giao dịch bán khống lớn vẫn tồn tại, việc giá vẫn đóng cửa gần vị trí cao nhất trong ngày cho thấy một phần lệnh bán đã bị hấp thụ bởi dòng tiền bắt đáy và các giao dịch mua lại của phe khống.
Tuy nhiên, tổng khối lượng giao dịch hôm qua là khoảng 70,25 triệu cổ phiếu—chỉ bằng khoảng 60% so với mức trung bình gần đây, nên chưa phải là một sự đảo chiều “bùng nổ” thực sự về khối lượng. Lần tăng này giống hơn với việc phục hồi sau chuỗi giảm mạnh do định giá quá thấp, chốt lời của phe khống trước báo cáo tài chính, và đồng thời được hỗ trợ bởi việc thị trường chung đi lên.
Vì vậy, cú kéo mạnh hôm qua là tín hiệu tích cực, nhưng vẫn chưa thể chứng minh rằng áp lực giải tỏa lên tới 1 tỷ USD đã được thị trường hấp thụ.
Báo cáo tài chính sẽ quyết định tâm lý ngắn hạn; còn việc thực tế có giảm bao nhiêu trong đợt ngày 6/8 mới quyết định đợt phản hồi này có thể đi xa đến mức nào.
$SPCXB
Ngay trong phiên giao dịch liền trước ngày công bố báo cáo tài chính đầu tiên, SPCX đã thực hiện một cú đảo chiều hình chữ V rõ ràng.
Vào ngày 3/8, SPCX mở cửa ở mức 106,42 USD; trong buổi sáng, cổ phiếu có lúc giảm xuống 104,83 USD, tiếp tục lập đáy mới kể từ khi niêm yết. Tuy nhiên, sau khi thủng mốc 105 USD, giá không tiếp tục lao dốc mà nhanh chóng giành lại những gì đã mất—trong phiên, mức cao nhất đạt 116 USD. Cuối cùng, cổ phiếu đóng cửa ở 114,53 USD, tăng 5,78% trong cả ngày.
Tính từ đáy thấp nhất, SPCX đã bật lại trong phiên hơn 9% và giá đóng cửa lại tiến sát mức cao nhất trong ngày, cho thấy quanh vùng 105 USD có lực đỡ tiền mạnh.
Dữ liệu FINRA cho thấy, hôm qua có khoảng 33,27 triệu cổ phiếu SPCX được giao dịch thông qua các kênh OTC liên quan, trong đó khoảng 25,09 triệu cổ phiếu được đánh dấu là giao dịch bán khống, chiếm hơn 75%. Điều này không có nghĩa là phe khống mới tăng thêm 25,09 triệu vị thế, vì trong con số đó cũng bao gồm hoạt động phòng hộ của nhà tạo lập thị trường và giao dịch bán khống ngắn hạn. Nhưng ít nhất, nó cho thấy nguồn cung từ phía người bán ngày hôm qua không hề yếu.
Trong bối cảnh khối lượng giao dịch bán khống lớn vẫn tồn tại, việc giá vẫn đóng cửa gần vị trí cao nhất trong ngày cho thấy một phần lệnh bán đã bị hấp thụ bởi dòng tiền bắt đáy và các giao dịch mua lại của phe khống.
Tuy nhiên, tổng khối lượng giao dịch hôm qua là khoảng 70,25 triệu cổ phiếu—chỉ bằng khoảng 60% so với mức trung bình gần đây, nên chưa phải là một sự đảo chiều “bùng nổ” thực sự về khối lượng. Lần tăng này giống hơn với việc phục hồi sau chuỗi giảm mạnh do định giá quá thấp, chốt lời của phe khống trước báo cáo tài chính, và đồng thời được hỗ trợ bởi việc thị trường chung đi lên.
Vì vậy, cú kéo mạnh hôm qua là tín hiệu tích cực, nhưng vẫn chưa thể chứng minh rằng áp lực giải tỏa lên tới 1 tỷ USD đã được thị trường hấp thụ.
Báo cáo tài chính sẽ quyết định tâm lý ngắn hạn; còn việc thực tế có giảm bao nhiêu trong đợt ngày 6/8 mới quyết định đợt phản hồi này có thể đi xa đến mức nào.
$SPCXB
1
1.8k
·
--
Báo cáo tài chính chỉ là màn “châm lửa”; việc được giải phóng lượng cổ phiếu trị giá hàng nghìn tỷ USD mới là bài kiểm tra thực sự của SPCX
Vào tối ngày 4/8, SPCX đã công bố báo cáo tài chính đầu tiên kể từ khi niêm yết. Thử thách đầu tiên của “bảng điểm” này, thị trường thường chỉ xem ba con số: doanh thu, lãi/lỗ và dự báo cho quý sau. Nhưng lần này SPCX lại không giống vậy. Sau khi báo cáo được công bố, sang ngày giao dịch thứ hai 6/8, tối đa 9,115 tỷ cổ phiếu bị hạn chế sẽ được gỡ bỏ lệnh hạn chế. Nếu tính theo giá đóng cửa ngày 31/7 là 108,37 USD/cổ phiếu thì con số này gần xấp xỉ 1.000 tỷ USD.
Thị trường đang chờ điều gì?
Theo dự báo của FactSet, doanh thu quý 2 vào khoảng 6,88 tỷ USD, lỗ ròng 0,23 USD/cổ phiếu. So với quý 1 là 4,69 tỷ USD, dự báo của thị trường đã nhảy vọt rõ rệt theo quý, chủ yếu là đặt cược Starlink tiếp tục mở rộng quy mô. Tuy nhiên, việc doanh thu có vượt kỳ vọng hay không chỉ là bề nổi. Thứ mà nhà đầu tư thực sự cần theo dõi là liệu ban lãnh đạo có thể trả lời được một số câu hỏi tại cuộc họp điện thoại hay không: người dùng và doanh thu của Starlink còn có thể tiếp tục tăng trưởng nhanh hay không; liệu số tiền thu được từ Starlink có đủ để lấp “hố” từ Starship, xAI và các trung tâm dữ liệu hay không. Doanh thu quý 1 là 4,69 tỷ USD, nhưng lỗ ròng lên tới 4,28 tỷ USD, gần như “lỗ hết” trở lại. Dòng tiền tự do sẽ đi theo hướng nào. Nói đơn giản, không ai kỳ vọng SPCX lúc này sẽ kiếm tiền; nhà đầu tư quan tâm xem tốc độ “đốt tiền” có dấu hiệu chậm lại hay không.
Diễn biến trên bảng giá: không phải bị bán tháo, mà là không có người tiếp
Trong 10 phiên giao dịch gần đây, SPCX chỉ tăng giá 3 phiên và giảm giá 7 phiên. Tổng khối lượng giao dịch trong các phiên giảm khoảng 440 triệu cổ phiếu, trong khi các phiên tăng khoảng 237 triệu cổ phiếu; khối lượng ở phiên giảm cao gấp 1,86 lần phiên tăng. Trong cùng giai đoạn, giá cổ phiếu giảm từ 123,99 USD xuống 108,37 USD, tương đương mức giảm 12,6%. Ngày 31/7 giảm 3,41%, khối lượng giao dịch 58,83 triệu cổ phiếu; sau giờ giao dịch tiếp tục trượt xuống 107,77 USD. Tuy nhiên, 58,83 triệu cổ phiếu đó vẫn thấp xa so với mức 115,3 triệu cổ phiếu (trung bình 65 ngày).
Điều này không phải “bán tháo kèm tăng mạnh khối lượng” (giảm sâu do hoảng loạn lan ra). Giảm mạnh với khối lượng cao thường cho thấy áp lực hoảng loạn đã xuất hiện, và thường không còn xa đáy ngắn hạn. SPCX đang đi theo kiểu giảm dần với khối lượng thu hẹp: bên bán không tập trung xả hàng, bên mua thì liên tục rút lui. Mỗi ngày giảm một chút, lượng cũng giảm theo, và không tìm thấy tín hiệu cho thấy giá đã chạm đáy.
Bên bán khống đặt cược nặng tay
Tính đến ngày 15/7, quỹ đầu cơ giá xuống (short) nắm giữ 165 triệu cổ phiếu, tăng vọt 48% so với kỳ trước, chiếm 25,55% cổ phiếu lưu hành. Theo Reuters trích dẫn dữ liệu của Ortex, khoảng 360 triệu cổ phiếu đang ở trạng thái “được mượn để bán khống”, chiếm 56% cổ phiếu lưu hành. Những người bán khống đã tích lũy lợi nhuận trên sổ sách khoảng 15,5 tỷ USD. Giá cổ phiếu từ mức 225 USD đã bị cắt đôi xuống quanh 110 USD, nhưng bên short không rút lui mà còn gia tăng vị thế. Điều này cho thấy họ không đánh cược vào việc định giá sẽ điều chỉnh lại, mà là vào Vòng giảm giá lần thứ hai do tác động của đợt giải phóng cổ phiếu bị hạn chế. $SPCXB
#SPCX
Báo cáo tài chính chỉ là màn “châm lửa”; việc được giải phóng lượng cổ phiếu trị giá hàng nghìn tỷ USD mới là bài kiểm tra thực sự của SPCX
Vào tối ngày 4/8, SPCX đã công bố báo cáo tài chính đầu tiên kể từ khi niêm yết. Thử thách đầu tiên của “bảng điểm” này, thị trường thường chỉ xem ba con số: doanh thu, lãi/lỗ và dự báo cho quý sau. Nhưng lần này SPCX lại không giống vậy. Sau khi báo cáo được công bố, sang ngày giao dịch thứ hai 6/8, tối đa 9,115 tỷ cổ phiếu bị hạn chế sẽ được gỡ bỏ lệnh hạn chế. Nếu tính theo giá đóng cửa ngày 31/7 là 108,37 USD/cổ phiếu thì con số này gần xấp xỉ 1.000 tỷ USD.
Thị trường đang chờ điều gì?
Theo dự báo của FactSet, doanh thu quý 2 vào khoảng 6,88 tỷ USD, lỗ ròng 0,23 USD/cổ phiếu. So với quý 1 là 4,69 tỷ USD, dự báo của thị trường đã nhảy vọt rõ rệt theo quý, chủ yếu là đặt cược Starlink tiếp tục mở rộng quy mô. Tuy nhiên, việc doanh thu có vượt kỳ vọng hay không chỉ là bề nổi. Thứ mà nhà đầu tư thực sự cần theo dõi là liệu ban lãnh đạo có thể trả lời được một số câu hỏi tại cuộc họp điện thoại hay không: người dùng và doanh thu của Starlink còn có thể tiếp tục tăng trưởng nhanh hay không; liệu số tiền thu được từ Starlink có đủ để lấp “hố” từ Starship, xAI và các trung tâm dữ liệu hay không. Doanh thu quý 1 là 4,69 tỷ USD, nhưng lỗ ròng lên tới 4,28 tỷ USD, gần như “lỗ hết” trở lại. Dòng tiền tự do sẽ đi theo hướng nào. Nói đơn giản, không ai kỳ vọng SPCX lúc này sẽ kiếm tiền; nhà đầu tư quan tâm xem tốc độ “đốt tiền” có dấu hiệu chậm lại hay không.
Diễn biến trên bảng giá: không phải bị bán tháo, mà là không có người tiếp
Trong 10 phiên giao dịch gần đây, SPCX chỉ tăng giá 3 phiên và giảm giá 7 phiên. Tổng khối lượng giao dịch trong các phiên giảm khoảng 440 triệu cổ phiếu, trong khi các phiên tăng khoảng 237 triệu cổ phiếu; khối lượng ở phiên giảm cao gấp 1,86 lần phiên tăng. Trong cùng giai đoạn, giá cổ phiếu giảm từ 123,99 USD xuống 108,37 USD, tương đương mức giảm 12,6%. Ngày 31/7 giảm 3,41%, khối lượng giao dịch 58,83 triệu cổ phiếu; sau giờ giao dịch tiếp tục trượt xuống 107,77 USD. Tuy nhiên, 58,83 triệu cổ phiếu đó vẫn thấp xa so với mức 115,3 triệu cổ phiếu (trung bình 65 ngày).
Điều này không phải “bán tháo kèm tăng mạnh khối lượng” (giảm sâu do hoảng loạn lan ra). Giảm mạnh với khối lượng cao thường cho thấy áp lực hoảng loạn đã xuất hiện, và thường không còn xa đáy ngắn hạn. SPCX đang đi theo kiểu giảm dần với khối lượng thu hẹp: bên bán không tập trung xả hàng, bên mua thì liên tục rút lui. Mỗi ngày giảm một chút, lượng cũng giảm theo, và không tìm thấy tín hiệu cho thấy giá đã chạm đáy.
Bên bán khống đặt cược nặng tay
Tính đến ngày 15/7, quỹ đầu cơ giá xuống (short) nắm giữ 165 triệu cổ phiếu, tăng vọt 48% so với kỳ trước, chiếm 25,55% cổ phiếu lưu hành. Theo Reuters trích dẫn dữ liệu của Ortex, khoảng 360 triệu cổ phiếu đang ở trạng thái “được mượn để bán khống”, chiếm 56% cổ phiếu lưu hành. Những người bán khống đã tích lũy lợi nhuận trên sổ sách khoảng 15,5 tỷ USD. Giá cổ phiếu từ mức 225 USD đã bị cắt đôi xuống quanh 110 USD, nhưng bên short không rút lui mà còn gia tăng vị thế. Điều này cho thấy họ không đánh cược vào việc định giá sẽ điều chỉnh lại, mà là vào Vòng giảm giá lần thứ hai do tác động của đợt giải phóng cổ phiếu bị hạn chế. $SPCXB
#SPCX
Vào tối ngày 4/8, SPCX đã công bố báo cáo tài chính đầu tiên kể từ khi niêm yết. Thử thách đầu tiên của “bảng điểm” này, thị trường thường chỉ xem ba con số: doanh thu, lãi/lỗ và dự báo cho quý sau. Nhưng lần này SPCX lại không giống vậy. Sau khi báo cáo được công bố, sang ngày giao dịch thứ hai 6/8, tối đa 9,115 tỷ cổ phiếu bị hạn chế sẽ được gỡ bỏ lệnh hạn chế. Nếu tính theo giá đóng cửa ngày 31/7 là 108,37 USD/cổ phiếu thì con số này gần xấp xỉ 1.000 tỷ USD.
Thị trường đang chờ điều gì?
Theo dự báo của FactSet, doanh thu quý 2 vào khoảng 6,88 tỷ USD, lỗ ròng 0,23 USD/cổ phiếu. So với quý 1 là 4,69 tỷ USD, dự báo của thị trường đã nhảy vọt rõ rệt theo quý, chủ yếu là đặt cược Starlink tiếp tục mở rộng quy mô. Tuy nhiên, việc doanh thu có vượt kỳ vọng hay không chỉ là bề nổi. Thứ mà nhà đầu tư thực sự cần theo dõi là liệu ban lãnh đạo có thể trả lời được một số câu hỏi tại cuộc họp điện thoại hay không: người dùng và doanh thu của Starlink còn có thể tiếp tục tăng trưởng nhanh hay không; liệu số tiền thu được từ Starlink có đủ để lấp “hố” từ Starship, xAI và các trung tâm dữ liệu hay không. Doanh thu quý 1 là 4,69 tỷ USD, nhưng lỗ ròng lên tới 4,28 tỷ USD, gần như “lỗ hết” trở lại. Dòng tiền tự do sẽ đi theo hướng nào. Nói đơn giản, không ai kỳ vọng SPCX lúc này sẽ kiếm tiền; nhà đầu tư quan tâm xem tốc độ “đốt tiền” có dấu hiệu chậm lại hay không.
Diễn biến trên bảng giá: không phải bị bán tháo, mà là không có người tiếp
Trong 10 phiên giao dịch gần đây, SPCX chỉ tăng giá 3 phiên và giảm giá 7 phiên. Tổng khối lượng giao dịch trong các phiên giảm khoảng 440 triệu cổ phiếu, trong khi các phiên tăng khoảng 237 triệu cổ phiếu; khối lượng ở phiên giảm cao gấp 1,86 lần phiên tăng. Trong cùng giai đoạn, giá cổ phiếu giảm từ 123,99 USD xuống 108,37 USD, tương đương mức giảm 12,6%. Ngày 31/7 giảm 3,41%, khối lượng giao dịch 58,83 triệu cổ phiếu; sau giờ giao dịch tiếp tục trượt xuống 107,77 USD. Tuy nhiên, 58,83 triệu cổ phiếu đó vẫn thấp xa so với mức 115,3 triệu cổ phiếu (trung bình 65 ngày).
Điều này không phải “bán tháo kèm tăng mạnh khối lượng” (giảm sâu do hoảng loạn lan ra). Giảm mạnh với khối lượng cao thường cho thấy áp lực hoảng loạn đã xuất hiện, và thường không còn xa đáy ngắn hạn. SPCX đang đi theo kiểu giảm dần với khối lượng thu hẹp: bên bán không tập trung xả hàng, bên mua thì liên tục rút lui. Mỗi ngày giảm một chút, lượng cũng giảm theo, và không tìm thấy tín hiệu cho thấy giá đã chạm đáy.
Bên bán khống đặt cược nặng tay
Tính đến ngày 15/7, quỹ đầu cơ giá xuống (short) nắm giữ 165 triệu cổ phiếu, tăng vọt 48% so với kỳ trước, chiếm 25,55% cổ phiếu lưu hành. Theo Reuters trích dẫn dữ liệu của Ortex, khoảng 360 triệu cổ phiếu đang ở trạng thái “được mượn để bán khống”, chiếm 56% cổ phiếu lưu hành. Những người bán khống đã tích lũy lợi nhuận trên sổ sách khoảng 15,5 tỷ USD. Giá cổ phiếu từ mức 225 USD đã bị cắt đôi xuống quanh 110 USD, nhưng bên short không rút lui mà còn gia tăng vị thế. Điều này cho thấy họ không đánh cược vào việc định giá sẽ điều chỉnh lại, mà là vào Vòng giảm giá lần thứ hai do tác động của đợt giải phóng cổ phiếu bị hạn chế. $SPCXB
#SPCX
1
172
·
--
Tăng giá
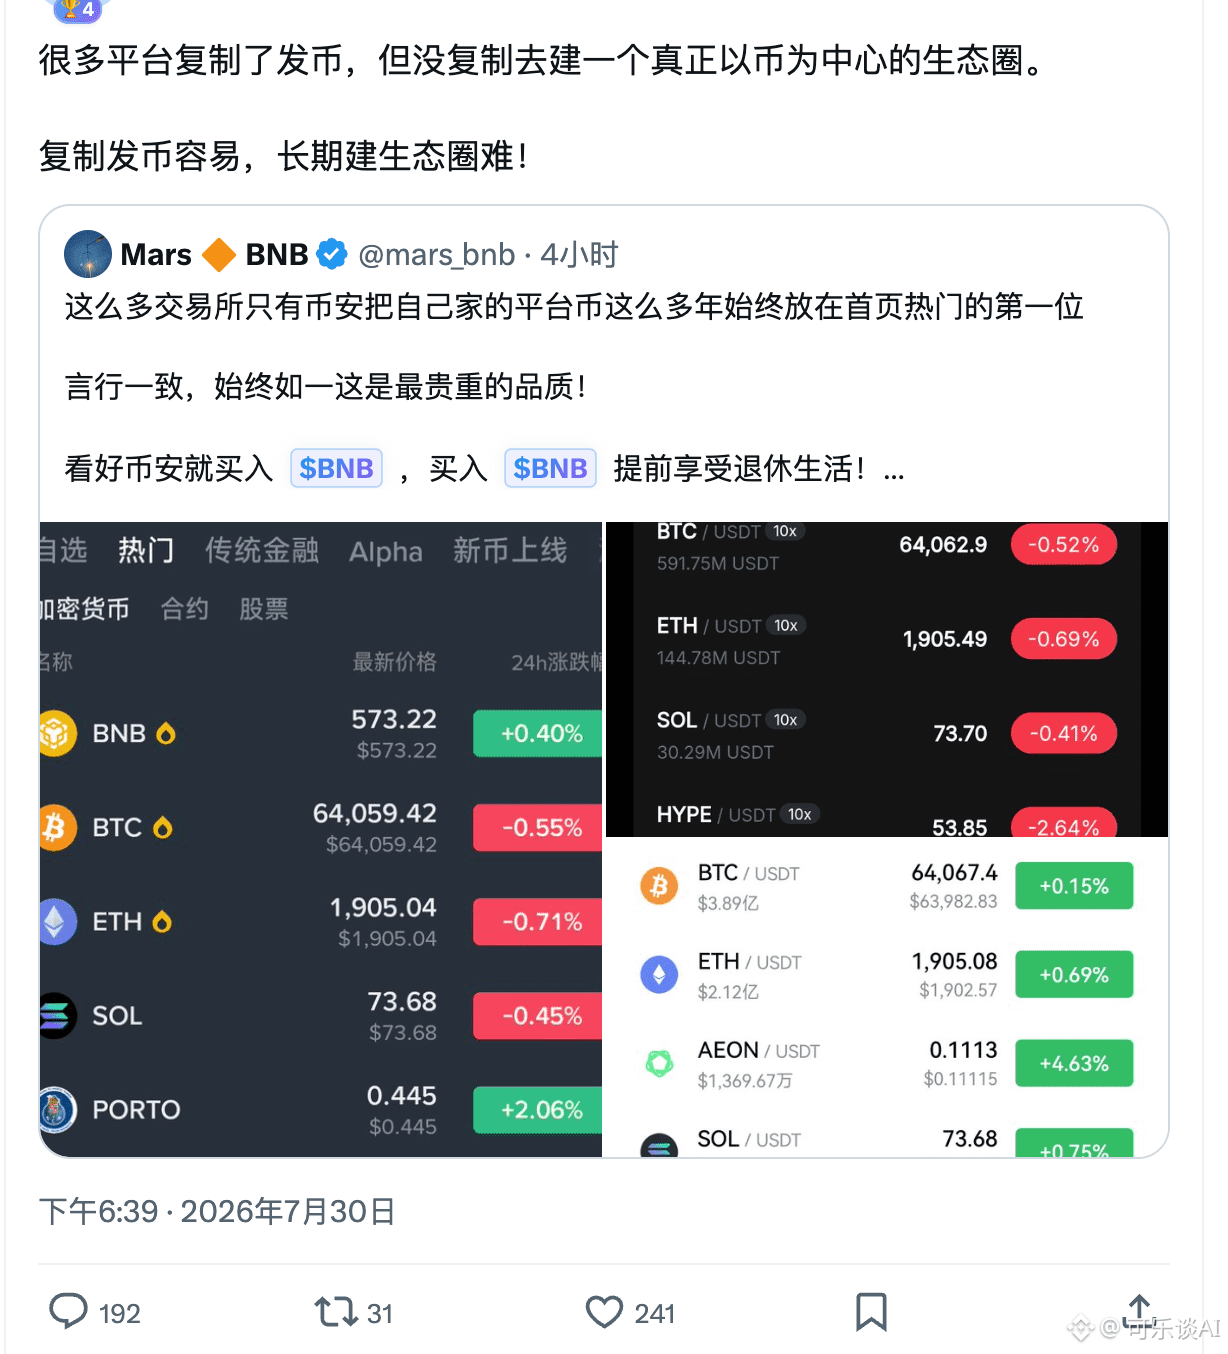
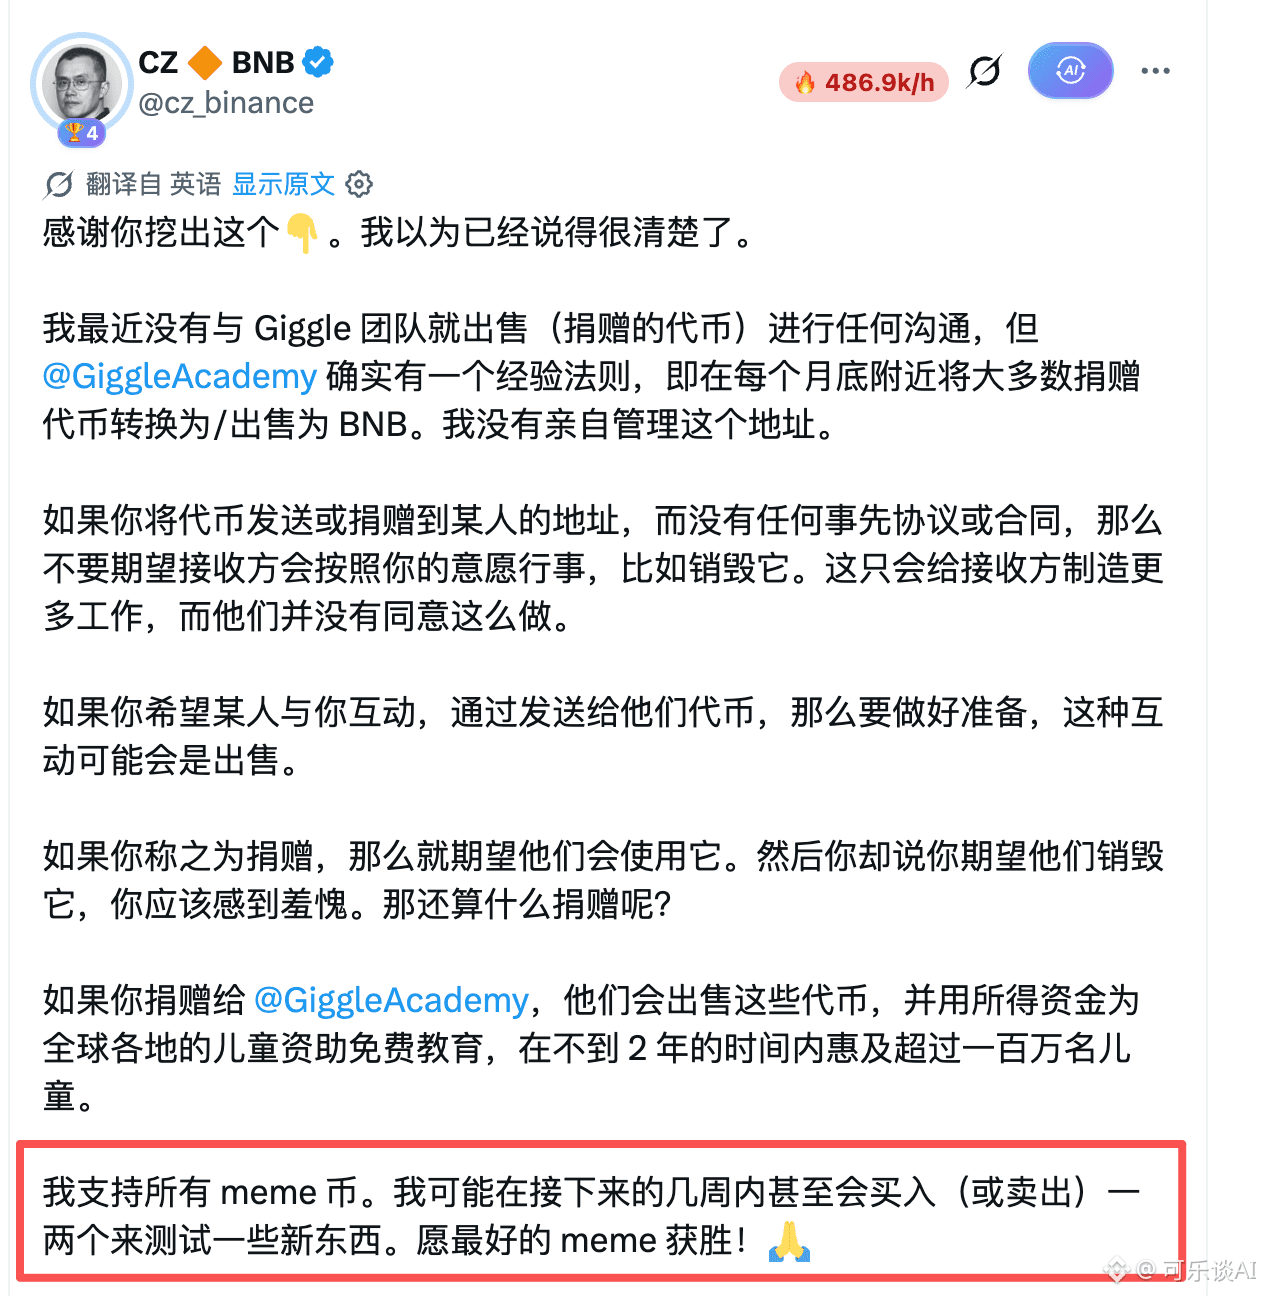
Những tháng tiếp theo là cơ hội một lần trong đời của bạn. Bạn hãy từ chối mọi buổi tiệc, bỏ mọi hình thức giải trí, khóa mình trong nhà, đừng hẹn hò, đừng đi nghỉ dưỡng, tập trung 100% vào BSC, nắm lấy cơ hội hiếm có suốt đời này.
Anh em bò ngược về ngay
Những tháng tiếp theo là cơ hội một lần trong đời của bạn. Bạn hãy từ chối mọi buổi tiệc, bỏ mọi hình thức giải trí, khóa mình trong nhà, đừng hẹn hò, đừng đi nghỉ dưỡng, tập trung 100% vào BSC, nắm lấy cơ hội hiếm có suốt đời này.
Anh em bò ngược về ngay
Anh em bò ngược về ngay
1
228
·
--
Microsoft: AI bắt đầu “đi vào hiện thực”
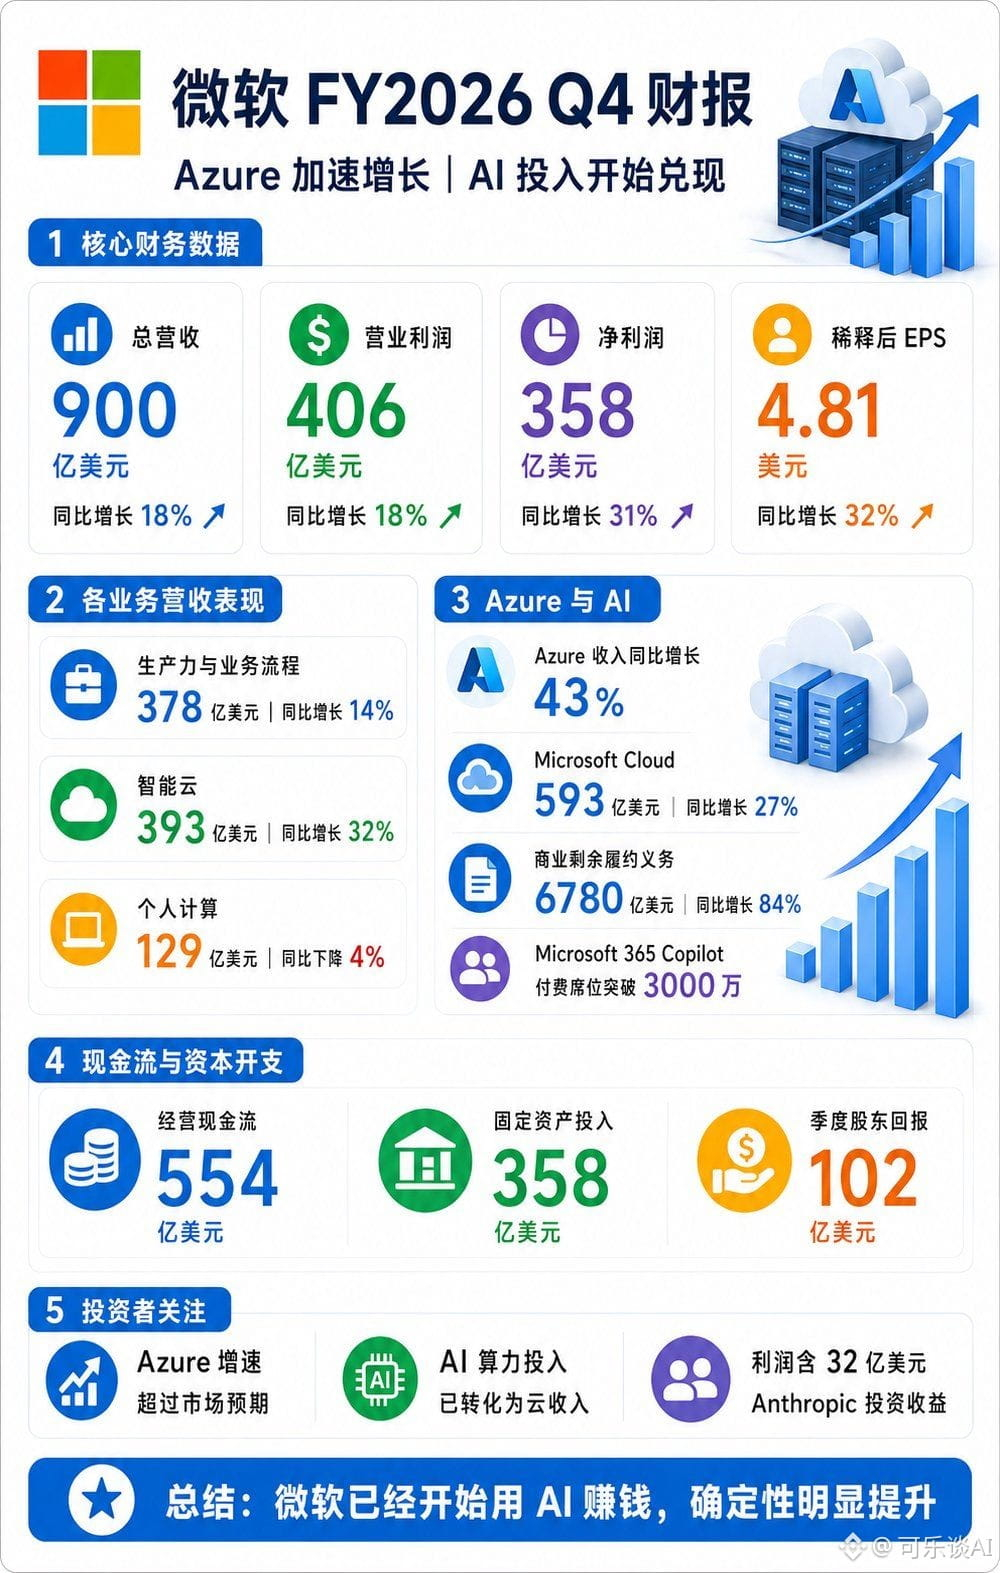
Doanh thu quý này của Microsoft đạt 90 tỷ USD, tăng 18% so với cùng kỳ; lợi nhuận ròng đạt 35,8 tỷ USD, tăng 31%; doanh thu Azure tăng 43% so với cùng kỳ, vượt kỳ vọng của thị trường. Sau khi công bố báo cáo tài chính, giá cổ phiếu Microsoft đã tăng 6,6%.
Với góc nhìn của nhà đầu tư, điểm sáng lớn nhất của Microsoft không phải là tăng trưởng lợi nhuận, mà là Azure đang được đẩy nhanh trở lại. Mặc dù công ty vẫn tiếp tục gia tăng đầu tư hạ tầng AI, nhưng các dịch vụ đám mây, Copilot và các đơn hàng doanh nghiệp đã bắt đầu đóng góp doanh thu.
Nói đơn giản, số tiền Microsoft chi ra đang chuyển thành kết quả kinh doanh. Chỉ cần Azure duy trì tăng trưởng cao, thị trường sẽ sẵn sàng tiếp tục chấp nhận mức chi đầu tư vốn lớn của hãng.
Meta: Tăng trưởng ổn, dòng tiền bị áp lực
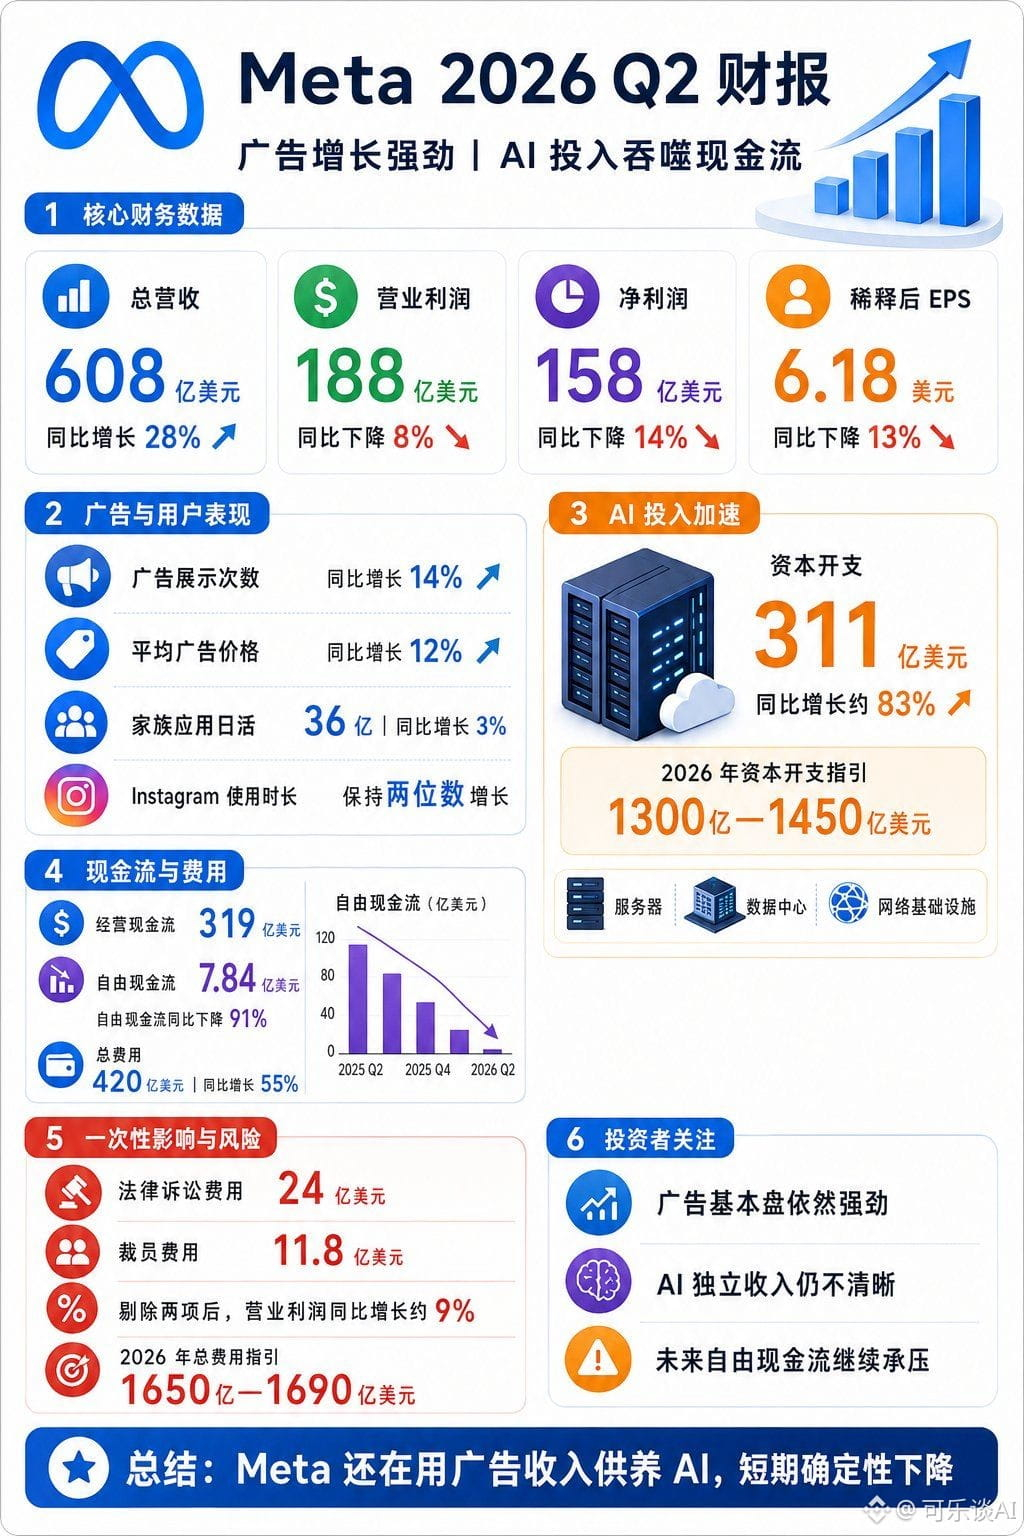
Doanh thu quý này của Meta đạt 60,8 tỷ USD, tăng 28%; lợi nhuận ròng đạt 15,8 tỷ USD, giảm 14% so với cùng kỳ; chi đầu tư vốn (capex) đạt 31,1 tỷ USD, dòng tiền tự do chỉ còn 784 triệu USD, giảm 91% so với cùng kỳ. Sau khi công bố báo cáo tài chính, cổ phiếu Meta giảm 6,7%.
Hoạt động kinh doanh quảng cáo của Meta vẫn rất vững, số lần hiển thị quảng cáo và giá trung bình đều tiếp tục tăng. Vấn đề nằm ở chỗ, các khoản đầu tư cho AI, máy chủ và trung tâm dữ liệu đang tăng nhanh hơn, gần như “ăn hết” toàn bộ dòng tiền tự do của quý này.
Với nhà đầu tư, Meta không phải là “mảng nền” bị hỏng, mà là phần đầu tư cho AI tạm thời chưa nhìn thấy lợi nhuận thu về rõ ràng. Cho đến khi xuất hiện nguồn doanh thu mới, chi đầu tư vốn và dòng tiền vẫn sẽ tiếp tục gây sức ép lên định giá.
#微软 #meta
Microsoft: AI bắt đầu “đi vào hiện thực”
Doanh thu quý này của Microsoft đạt 90 tỷ USD, tăng 18% so với cùng kỳ; lợi nhuận ròng đạt 35,8 tỷ USD, tăng 31%; doanh thu Azure tăng 43% so với cùng kỳ, vượt kỳ vọng của thị trường. Sau khi công bố báo cáo tài chính, giá cổ phiếu Microsoft đã tăng 6,6%.
Với góc nhìn của nhà đầu tư, điểm sáng lớn nhất của Microsoft không phải là tăng trưởng lợi nhuận, mà là Azure đang được đẩy nhanh trở lại. Mặc dù công ty vẫn tiếp tục gia tăng đầu tư hạ tầng AI, nhưng các dịch vụ đám mây, Copilot và các đơn hàng doanh nghiệp đã bắt đầu đóng góp doanh thu.
Nói đơn giản, số tiền Microsoft chi ra đang chuyển thành kết quả kinh doanh. Chỉ cần Azure duy trì tăng trưởng cao, thị trường sẽ sẵn sàng tiếp tục chấp nhận mức chi đầu tư vốn lớn của hãng.
Meta: Tăng trưởng ổn, dòng tiền bị áp lực
Doanh thu quý này của Meta đạt 60,8 tỷ USD, tăng 28%; lợi nhuận ròng đạt 15,8 tỷ USD, giảm 14% so với cùng kỳ; chi đầu tư vốn (capex) đạt 31,1 tỷ USD, dòng tiền tự do chỉ còn 784 triệu USD, giảm 91% so với cùng kỳ. Sau khi công bố báo cáo tài chính, cổ phiếu Meta giảm 6,7%.
Hoạt động kinh doanh quảng cáo của Meta vẫn rất vững, số lần hiển thị quảng cáo và giá trung bình đều tiếp tục tăng. Vấn đề nằm ở chỗ, các khoản đầu tư cho AI, máy chủ và trung tâm dữ liệu đang tăng nhanh hơn, gần như “ăn hết” toàn bộ dòng tiền tự do của quý này.
Với nhà đầu tư, Meta không phải là “mảng nền” bị hỏng, mà là phần đầu tư cho AI tạm thời chưa nhìn thấy lợi nhuận thu về rõ ràng. Cho đến khi xuất hiện nguồn doanh thu mới, chi đầu tư vốn và dòng tiền vẫn sẽ tiếp tục gây sức ép lên định giá.
#微软 #meta
Doanh thu quý này của Microsoft đạt 90 tỷ USD, tăng 18% so với cùng kỳ; lợi nhuận ròng đạt 35,8 tỷ USD, tăng 31%; doanh thu Azure tăng 43% so với cùng kỳ, vượt kỳ vọng của thị trường. Sau khi công bố báo cáo tài chính, giá cổ phiếu Microsoft đã tăng 6,6%.
Với góc nhìn của nhà đầu tư, điểm sáng lớn nhất của Microsoft không phải là tăng trưởng lợi nhuận, mà là Azure đang được đẩy nhanh trở lại. Mặc dù công ty vẫn tiếp tục gia tăng đầu tư hạ tầng AI, nhưng các dịch vụ đám mây, Copilot và các đơn hàng doanh nghiệp đã bắt đầu đóng góp doanh thu.
Nói đơn giản, số tiền Microsoft chi ra đang chuyển thành kết quả kinh doanh. Chỉ cần Azure duy trì tăng trưởng cao, thị trường sẽ sẵn sàng tiếp tục chấp nhận mức chi đầu tư vốn lớn của hãng.
Meta: Tăng trưởng ổn, dòng tiền bị áp lực
Doanh thu quý này của Meta đạt 60,8 tỷ USD, tăng 28%; lợi nhuận ròng đạt 15,8 tỷ USD, giảm 14% so với cùng kỳ; chi đầu tư vốn (capex) đạt 31,1 tỷ USD, dòng tiền tự do chỉ còn 784 triệu USD, giảm 91% so với cùng kỳ. Sau khi công bố báo cáo tài chính, cổ phiếu Meta giảm 6,7%.
Hoạt động kinh doanh quảng cáo của Meta vẫn rất vững, số lần hiển thị quảng cáo và giá trung bình đều tiếp tục tăng. Vấn đề nằm ở chỗ, các khoản đầu tư cho AI, máy chủ và trung tâm dữ liệu đang tăng nhanh hơn, gần như “ăn hết” toàn bộ dòng tiền tự do của quý này.
Với nhà đầu tư, Meta không phải là “mảng nền” bị hỏng, mà là phần đầu tư cho AI tạm thời chưa nhìn thấy lợi nhuận thu về rõ ràng. Cho đến khi xuất hiện nguồn doanh thu mới, chi đầu tư vốn và dòng tiền vẫn sẽ tiếp tục gây sức ép lên định giá.
#微软 #meta
377
·
--
Học cổ phiếu Mỹ ngày thứ N, hôm nay bỗng nghĩ ra một điểm.
Mỗi khi một điều mới mẻ ra đời, phản ứng đầu tiên của đa số mọi người là đi nghiên cứu, trải nghiệm, và suy nghĩ cách để tham gia vào đó.
Nhưng trong thị trường vốn, nhiều nhà đầu tư thực ra nhìn vào một chuyện khác—ai đang bán xẻng trong cơn sóng này.
AI chính là ví dụ điển hình nhất.
Từ khi ChatGPT xuất hiện như chớp cho tới khi AI thật sự bước vào giai đoạn bùng nổ toàn diện, đã trải qua vài năm xây dựng hạ tầng ngành. Nhiều người đang bàn xem mô hình nào mạnh nhất, ứng dụng nào dễ dùng nhất, nhưng thực sự kiếm được khoản tiền lớn đầu tiên không chỉ là các công ty AI, mà còn là cả chuỗi ngành phía sau.
Dưới đây là một ví dụ rất thực tế.
Cuối năm 2022, khi ChatGPT vừa mới ra mắt, hầu như ai cũng tập trung vào OpenAI, và mọi người thảo luận rằng AI có thể viết bài, vẽ tranh, viết mã.
Nhưng rất nhanh thị trường vốn đã nhận ra rằng, mỗi lần AI tạo ra một nội dung, đằng sau nó đều cần một lượng lớn sức mạnh tính toán GPU để hỗ trợ.
Vì thế, thị trường bắt đầu điên cuồng bố trí đầu tư vào NVIDIA. Và khi nhu cầu về GPU bùng nổ, nó lại kéo theo toàn bộ chuỗi ngành như bộ nhớ HBM băng thông cao, module quang, máy chủ, tản nhiệt làm mát bằng chất lỏng, trung tâm dữ liệu, điện năng, v.v.
Kết quả cuối cùng thì ai cũng biết:
Nhiều người không hề đầu tư vào OpenAI (thời điểm đó nhà đầu tư phổ thông cũng không thể đầu tư), nhưng nhờ đầu tư vào NVIDIA và các công ty liên quan tới hạ tầng AI mà đã hưởng một trong những đợt lợi nhuận lớn nhất của chu kỳ tăng giá AI.
Đây cũng là một trong những trải nghiệm ngộ ra lớn nhất của tôi gần đây.
Đầu tư và sử dụng thực ra là hai kiểu tư duy hoàn toàn khác nhau.
Người bình thường nhìn thấy: “Sản phẩm này dùng có tốt không?”
Còn nhà đầu tư nghĩ: “Nếu sản phẩm này thật sự thay đổi thế giới, thì ai sẽ tiếp tục kiếm tiền? Ai là mắt xích không thể thay thế trong toàn bộ hệ sinh thái?”
Vì vậy, trong tương lai mỗi khi xuất hiện một cơ hội mang tính cấp thời đại mới, có lẽ tôi sẽ không vội tìm hiểu nó vận hành thế nào ngay lập tức, mà trước tiên sẽ vẽ ra chuỗi ngành nằm phía sau nó.
Rất nhiều khi, cơ hội lớn nhất không nằm ở chỗ được soi dưới ánh đèn, mà nằm trong chuỗi cung ứng nơi ánh đèn không chiếu tới.
Đây cũng là lý do vì sao có một câu nói vẫn luôn rất kinh điển:
Thời kỳ đào vàng, người kiếm tiền nhiều nhất chưa chắc là người đi đào vàng, mà là người bán xẻng.
Có lẽ, đây chính là tư duy đầu tư đáng được học lâu dài.
Học cổ phiếu Mỹ ngày thứ N, hôm nay bỗng nghĩ ra một điểm.
Mỗi khi một điều mới mẻ ra đời, phản ứng đầu tiên của đa số mọi người là đi nghiên cứu, trải nghiệm, và suy nghĩ cách để tham gia vào đó.
Nhưng trong thị trường vốn, nhiều nhà đầu tư thực ra nhìn vào một chuyện khác—ai đang bán xẻng trong cơn sóng này.
AI chính là ví dụ điển hình nhất.
Từ khi ChatGPT xuất hiện như chớp cho tới khi AI thật sự bước vào giai đoạn bùng nổ toàn diện, đã trải qua vài năm xây dựng hạ tầng ngành. Nhiều người đang bàn xem mô hình nào mạnh nhất, ứng dụng nào dễ dùng nhất, nhưng thực sự kiếm được khoản tiền lớn đầu tiên không chỉ là các công ty AI, mà còn là cả chuỗi ngành phía sau.
Dưới đây là một ví dụ rất thực tế.
Cuối năm 2022, khi ChatGPT vừa mới ra mắt, hầu như ai cũng tập trung vào OpenAI, và mọi người thảo luận rằng AI có thể viết bài, vẽ tranh, viết mã.
Nhưng rất nhanh thị trường vốn đã nhận ra rằng, mỗi lần AI tạo ra một nội dung, đằng sau nó đều cần một lượng lớn sức mạnh tính toán GPU để hỗ trợ.
Vì thế, thị trường bắt đầu điên cuồng bố trí đầu tư vào NVIDIA. Và khi nhu cầu về GPU bùng nổ, nó lại kéo theo toàn bộ chuỗi ngành như bộ nhớ HBM băng thông cao, module quang, máy chủ, tản nhiệt làm mát bằng chất lỏng, trung tâm dữ liệu, điện năng, v.v.
Kết quả cuối cùng thì ai cũng biết:
Nhiều người không hề đầu tư vào OpenAI (thời điểm đó nhà đầu tư phổ thông cũng không thể đầu tư), nhưng nhờ đầu tư vào NVIDIA và các công ty liên quan tới hạ tầng AI mà đã hưởng một trong những đợt lợi nhuận lớn nhất của chu kỳ tăng giá AI.
Đây cũng là một trong những trải nghiệm ngộ ra lớn nhất của tôi gần đây.
Đầu tư và sử dụng thực ra là hai kiểu tư duy hoàn toàn khác nhau.
Người bình thường nhìn thấy: “Sản phẩm này dùng có tốt không?”
Còn nhà đầu tư nghĩ: “Nếu sản phẩm này thật sự thay đổi thế giới, thì ai sẽ tiếp tục kiếm tiền? Ai là mắt xích không thể thay thế trong toàn bộ hệ sinh thái?”
Vì vậy, trong tương lai mỗi khi xuất hiện một cơ hội mang tính cấp thời đại mới, có lẽ tôi sẽ không vội tìm hiểu nó vận hành thế nào ngay lập tức, mà trước tiên sẽ vẽ ra chuỗi ngành nằm phía sau nó.
Rất nhiều khi, cơ hội lớn nhất không nằm ở chỗ được soi dưới ánh đèn, mà nằm trong chuỗi cung ứng nơi ánh đèn không chiếu tới.
Đây cũng là lý do vì sao có một câu nói vẫn luôn rất kinh điển:
Thời kỳ đào vàng, người kiếm tiền nhiều nhất chưa chắc là người đi đào vàng, mà là người bán xẻng.
Có lẽ, đây chính là tư duy đầu tư đáng được học lâu dài.
Mỗi khi một điều mới mẻ ra đời, phản ứng đầu tiên của đa số mọi người là đi nghiên cứu, trải nghiệm, và suy nghĩ cách để tham gia vào đó.
Nhưng trong thị trường vốn, nhiều nhà đầu tư thực ra nhìn vào một chuyện khác—ai đang bán xẻng trong cơn sóng này.
AI chính là ví dụ điển hình nhất.
Từ khi ChatGPT xuất hiện như chớp cho tới khi AI thật sự bước vào giai đoạn bùng nổ toàn diện, đã trải qua vài năm xây dựng hạ tầng ngành. Nhiều người đang bàn xem mô hình nào mạnh nhất, ứng dụng nào dễ dùng nhất, nhưng thực sự kiếm được khoản tiền lớn đầu tiên không chỉ là các công ty AI, mà còn là cả chuỗi ngành phía sau.
Dưới đây là một ví dụ rất thực tế.
Cuối năm 2022, khi ChatGPT vừa mới ra mắt, hầu như ai cũng tập trung vào OpenAI, và mọi người thảo luận rằng AI có thể viết bài, vẽ tranh, viết mã.
Nhưng rất nhanh thị trường vốn đã nhận ra rằng, mỗi lần AI tạo ra một nội dung, đằng sau nó đều cần một lượng lớn sức mạnh tính toán GPU để hỗ trợ.
Vì thế, thị trường bắt đầu điên cuồng bố trí đầu tư vào NVIDIA. Và khi nhu cầu về GPU bùng nổ, nó lại kéo theo toàn bộ chuỗi ngành như bộ nhớ HBM băng thông cao, module quang, máy chủ, tản nhiệt làm mát bằng chất lỏng, trung tâm dữ liệu, điện năng, v.v.
Kết quả cuối cùng thì ai cũng biết:
Nhiều người không hề đầu tư vào OpenAI (thời điểm đó nhà đầu tư phổ thông cũng không thể đầu tư), nhưng nhờ đầu tư vào NVIDIA và các công ty liên quan tới hạ tầng AI mà đã hưởng một trong những đợt lợi nhuận lớn nhất của chu kỳ tăng giá AI.
Đây cũng là một trong những trải nghiệm ngộ ra lớn nhất của tôi gần đây.
Đầu tư và sử dụng thực ra là hai kiểu tư duy hoàn toàn khác nhau.
Người bình thường nhìn thấy: “Sản phẩm này dùng có tốt không?”
Còn nhà đầu tư nghĩ: “Nếu sản phẩm này thật sự thay đổi thế giới, thì ai sẽ tiếp tục kiếm tiền? Ai là mắt xích không thể thay thế trong toàn bộ hệ sinh thái?”
Vì vậy, trong tương lai mỗi khi xuất hiện một cơ hội mang tính cấp thời đại mới, có lẽ tôi sẽ không vội tìm hiểu nó vận hành thế nào ngay lập tức, mà trước tiên sẽ vẽ ra chuỗi ngành nằm phía sau nó.
Rất nhiều khi, cơ hội lớn nhất không nằm ở chỗ được soi dưới ánh đèn, mà nằm trong chuỗi cung ứng nơi ánh đèn không chiếu tới.
Đây cũng là lý do vì sao có một câu nói vẫn luôn rất kinh điển:
Thời kỳ đào vàng, người kiếm tiền nhiều nhất chưa chắc là người đi đào vàng, mà là người bán xẻng.
Có lẽ, đây chính là tư duy đầu tư đáng được học lâu dài.
1
1
177
·
--
$SCRT
Mạng Secret đề xuất phát hành thêm khoảng 1,448 tỷ mã SCRT, để làm động lực hệ sinh thái và bồi thường cho tin tặc
$SCRT
Mạng Secret đề xuất phát hành thêm khoảng 1,448 tỷ mã SCRT, để làm động lực hệ sinh thái và bồi thường cho tin tặc
Mạng Secret đề xuất phát hành thêm khoảng 1,448 tỷ mã SCRT, để làm động lực hệ sinh thái và bồi thường cho tin tặc

大吉大利!
Từ 可乐谈AI
1
1
168
·
--
Tăng giá
Gần đây mình xem một dự án RWA tên là Re và thấy cũng khá thú vị.
Hiện nay trên thị trường, trong số các dự án RWA thì tám trên mười dự án đang làm trái phiếu kho bạc Mỹ, tín dụng, bất động sản—cạnh tranh đến mức “cuốn” lắm rồi. Re đi theo một hướng khá ít người chọn: tái bảo hiểm.
Nói đơn giản thì tái bảo hiểm cũng khá đơn giản. Công ty bảo hiểm bán bảo hiểm cho người dân và doanh nghiệp, còn công ty tái bảo hiểm sẽ đứng ra nhận bảo hiểm của chính các công ty bảo hiểm. Ví dụ, một công ty bảo hiểm nhận bảo hiểm cho một lượng lớn bảo hiểm xe, bảo hiểm nhà và tài sản doanh nghiệp; nếu gặp thời tiết cực đoan hoặc tai nạn nghiêm trọng, trong ngắn hạn có thể phải chi trả một lượng bồi thường rất lớn—nếu không chịu nổi thì sao? Lúc đó họ lấy một phần phí bảo hiểm để chuyển rủi ro sang cho công ty tái bảo hiểm.
Việc Re làm là đưa nguồn vốn stablecoin trên chuỗi vào thị trường này.
Bạn gửi stablecoin vào đó, số tiền này đóng vai trò là “vốn nhận bảo hiểm” của tái bảo hiểm. Công ty bảo hiểm nộp phí bảo hiểm; sau khi đã chi trả bồi thường và trang trải mọi chi phí, phần lợi nhuận còn lại sẽ quay về tay người dùng trên chuỗi. Vì vậy, nguồn lợi nhuận của nó rất thẳng thắn—phí bảo hiểm ngoài đời thực, chứ không phải phát token để bù lỗ, cũng không phải kiểu “đạp chân trái đạp chân phải” trong DeFi.
Khung lợi suất năm hóa tiềm năng do phía chính thức đưa ra vào khoảng 8% đến 16%. Lợi suất càng cao thì rủi ro mà bạn phải “gánh” tất nhiên cũng càng lớn.
Sản phẩm hiện có hai loại. reUSD là lớp ưu tiên: khi bị lỗ thì nó đứng phía sau để gánh, nên rủi ro thấp hơn nhưng lợi suất cũng thấp hơn. Còn reUSDe giống như lớp trung gian (mezzanine), kiếm được nhiều hơn nhưng khi có sự cố thì nó chịu “đao” đầu tiên. Thứ này về bản chất là giống với sản phẩm cấu trúc trong tài chính truyền thống; chỉ khác là cổng nạp vốn và cơ chế thanh toán được chuyển lên blockchain.
Dữ liệu được Re công bố: đã thiết lập quan hệ kinh doanh với hơn 40 đối tác công ty bảo hiểm, tổng phí bảo hiểm nhận bảo hiểm tích lũy khoảng 500 triệu USD, bao phủ hơn 700.000 người nắm giữ hợp đồng bảo hiểm tại Mỹ; TVL theo thỏa thuận cũng gần chạm mốc 500 triệu. $RE
Gần đây mình xem một dự án RWA tên là Re và thấy cũng khá thú vị.
Hiện nay trên thị trường, trong số các dự án RWA thì tám trên mười dự án đang làm trái phiếu kho bạc Mỹ, tín dụng, bất động sản—cạnh tranh đến mức “cuốn” lắm rồi. Re đi theo một hướng khá ít người chọn: tái bảo hiểm.
Nói đơn giản thì tái bảo hiểm cũng khá đơn giản. Công ty bảo hiểm bán bảo hiểm cho người dân và doanh nghiệp, còn công ty tái bảo hiểm sẽ đứng ra nhận bảo hiểm của chính các công ty bảo hiểm. Ví dụ, một công ty bảo hiểm nhận bảo hiểm cho một lượng lớn bảo hiểm xe, bảo hiểm nhà và tài sản doanh nghiệp; nếu gặp thời tiết cực đoan hoặc tai nạn nghiêm trọng, trong ngắn hạn có thể phải chi trả một lượng bồi thường rất lớn—nếu không chịu nổi thì sao? Lúc đó họ lấy một phần phí bảo hiểm để chuyển rủi ro sang cho công ty tái bảo hiểm.
Việc Re làm là đưa nguồn vốn stablecoin trên chuỗi vào thị trường này.
Bạn gửi stablecoin vào đó, số tiền này đóng vai trò là “vốn nhận bảo hiểm” của tái bảo hiểm. Công ty bảo hiểm nộp phí bảo hiểm; sau khi đã chi trả bồi thường và trang trải mọi chi phí, phần lợi nhuận còn lại sẽ quay về tay người dùng trên chuỗi. Vì vậy, nguồn lợi nhuận của nó rất thẳng thắn—phí bảo hiểm ngoài đời thực, chứ không phải phát token để bù lỗ, cũng không phải kiểu “đạp chân trái đạp chân phải” trong DeFi.
Khung lợi suất năm hóa tiềm năng do phía chính thức đưa ra vào khoảng 8% đến 16%. Lợi suất càng cao thì rủi ro mà bạn phải “gánh” tất nhiên cũng càng lớn.
Sản phẩm hiện có hai loại. reUSD là lớp ưu tiên: khi bị lỗ thì nó đứng phía sau để gánh, nên rủi ro thấp hơn nhưng lợi suất cũng thấp hơn. Còn reUSDe giống như lớp trung gian (mezzanine), kiếm được nhiều hơn nhưng khi có sự cố thì nó chịu “đao” đầu tiên. Thứ này về bản chất là giống với sản phẩm cấu trúc trong tài chính truyền thống; chỉ khác là cổng nạp vốn và cơ chế thanh toán được chuyển lên blockchain.
Dữ liệu được Re công bố: đã thiết lập quan hệ kinh doanh với hơn 40 đối tác công ty bảo hiểm, tổng phí bảo hiểm nhận bảo hiểm tích lũy khoảng 500 triệu USD, bao phủ hơn 700.000 người nắm giữ hợp đồng bảo hiểm tại Mỹ; TVL theo thỏa thuận cũng gần chạm mốc 500 triệu. $RE
Hiện nay trên thị trường, trong số các dự án RWA thì tám trên mười dự án đang làm trái phiếu kho bạc Mỹ, tín dụng, bất động sản—cạnh tranh đến mức “cuốn” lắm rồi. Re đi theo một hướng khá ít người chọn: tái bảo hiểm.
Nói đơn giản thì tái bảo hiểm cũng khá đơn giản. Công ty bảo hiểm bán bảo hiểm cho người dân và doanh nghiệp, còn công ty tái bảo hiểm sẽ đứng ra nhận bảo hiểm của chính các công ty bảo hiểm. Ví dụ, một công ty bảo hiểm nhận bảo hiểm cho một lượng lớn bảo hiểm xe, bảo hiểm nhà và tài sản doanh nghiệp; nếu gặp thời tiết cực đoan hoặc tai nạn nghiêm trọng, trong ngắn hạn có thể phải chi trả một lượng bồi thường rất lớn—nếu không chịu nổi thì sao? Lúc đó họ lấy một phần phí bảo hiểm để chuyển rủi ro sang cho công ty tái bảo hiểm.
Việc Re làm là đưa nguồn vốn stablecoin trên chuỗi vào thị trường này.
Bạn gửi stablecoin vào đó, số tiền này đóng vai trò là “vốn nhận bảo hiểm” của tái bảo hiểm. Công ty bảo hiểm nộp phí bảo hiểm; sau khi đã chi trả bồi thường và trang trải mọi chi phí, phần lợi nhuận còn lại sẽ quay về tay người dùng trên chuỗi. Vì vậy, nguồn lợi nhuận của nó rất thẳng thắn—phí bảo hiểm ngoài đời thực, chứ không phải phát token để bù lỗ, cũng không phải kiểu “đạp chân trái đạp chân phải” trong DeFi.
Khung lợi suất năm hóa tiềm năng do phía chính thức đưa ra vào khoảng 8% đến 16%. Lợi suất càng cao thì rủi ro mà bạn phải “gánh” tất nhiên cũng càng lớn.
Sản phẩm hiện có hai loại. reUSD là lớp ưu tiên: khi bị lỗ thì nó đứng phía sau để gánh, nên rủi ro thấp hơn nhưng lợi suất cũng thấp hơn. Còn reUSDe giống như lớp trung gian (mezzanine), kiếm được nhiều hơn nhưng khi có sự cố thì nó chịu “đao” đầu tiên. Thứ này về bản chất là giống với sản phẩm cấu trúc trong tài chính truyền thống; chỉ khác là cổng nạp vốn và cơ chế thanh toán được chuyển lên blockchain.
Dữ liệu được Re công bố: đã thiết lập quan hệ kinh doanh với hơn 40 đối tác công ty bảo hiểm, tổng phí bảo hiểm nhận bảo hiểm tích lũy khoảng 500 triệu USD, bao phủ hơn 700.000 người nắm giữ hợp đồng bảo hiểm tại Mỹ; TVL theo thỏa thuận cũng gần chạm mốc 500 triệu. $RE
1
120
·
--
Tăng giá
Đã xác minh
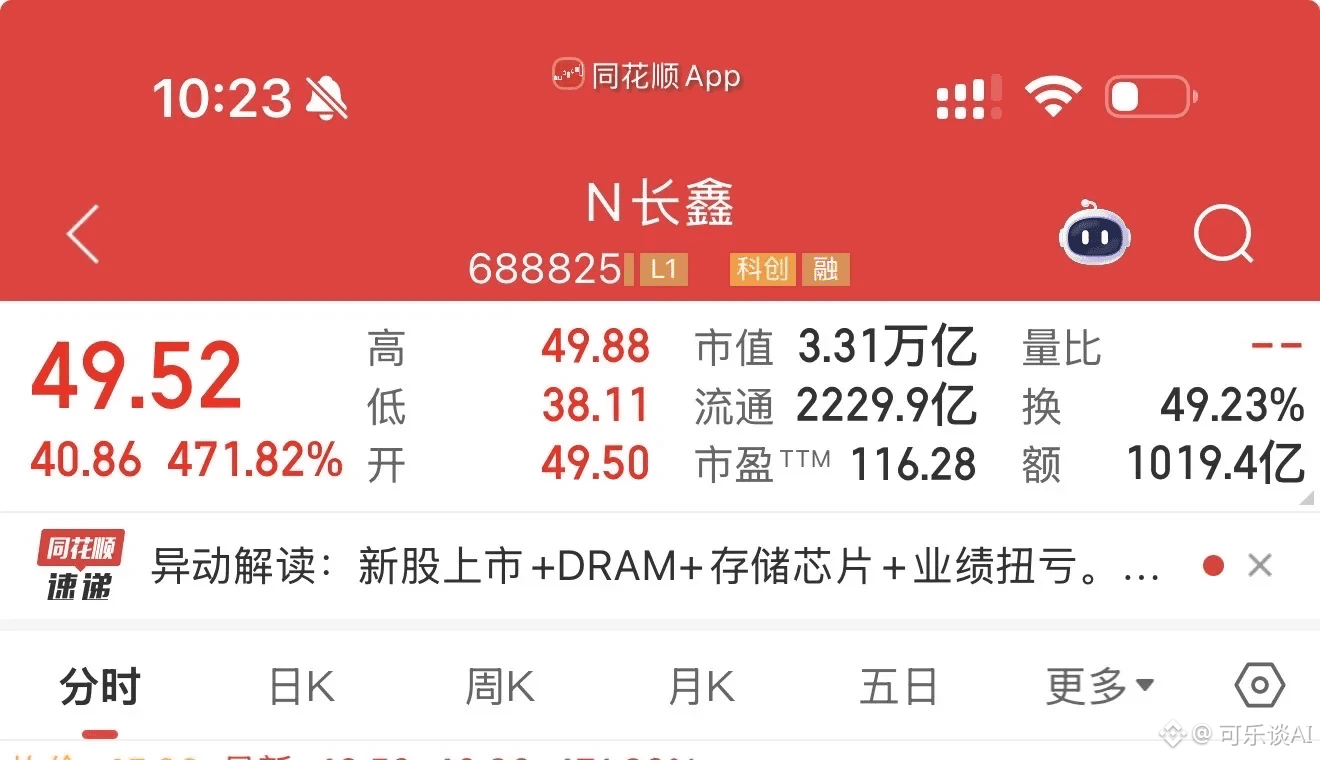
Khối lượng giao dịch ngày đầu tiên vượt mốc một nghìn tỷ, lập kỷ lục lịch sử tại A-Share
Changxin ngầu thật
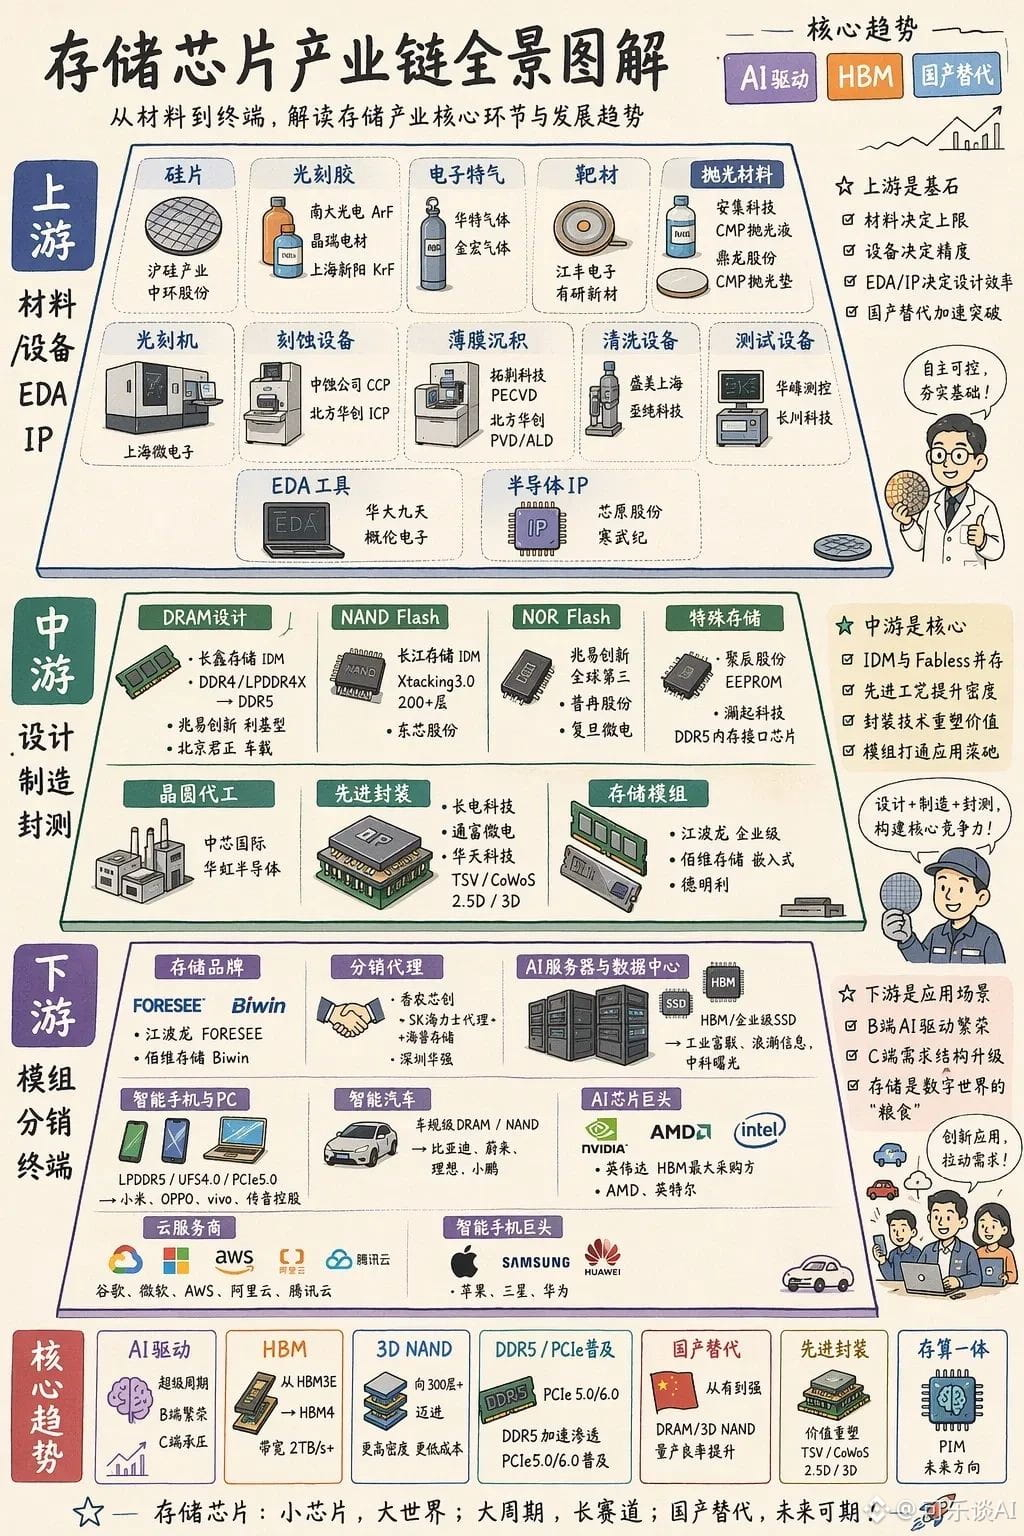
Đây là chuỗi ngành công nghiệp lưu trữ, mọi người cũng có thể xem các mã liên quan
#长鑫存储科创板ipo募资579亿元
Khối lượng giao dịch ngày đầu tiên vượt mốc một nghìn tỷ, lập kỷ lục lịch sử tại A-Share
Changxin ngầu thật
Đây là chuỗi ngành công nghiệp lưu trữ, mọi người cũng có thể xem các mã liên quan
#长鑫存储科创板ipo募资579亿元
Changxin ngầu thật
Đây là chuỗi ngành công nghiệp lưu trữ, mọi người cũng có thể xem các mã liên quan
#长鑫存储科创板ipo募资579亿元
1
116
·
--
Tôi lại đến đây các anh em, gần đây tình hình ngày càng khó hiểu, đủ loại góc độ bay loạn, mỗi đầu xe CTO một đồng tiền, hôm nay lại bán bay một cái, không làm gì
Lúc đầu nghĩ rằng khái niệm không làm gì là tốt, trích dẫn cũng là một tweet của một người nổi tiếng, gần đến gấp đôi thì ban đầu định rút vốn, nhưng nghĩ rằng tối nay đã xuất một facebook nên không có ý định giữ lâu, hơn nữa còn vào thời điểm nửa đêm này. Không ngờ lớn bay gần ba mươi lần
Bay loạn không hiểu, bay hiểu được thì ở vị trí cao bị kẹt
Tôi lại đến đây các anh em, gần đây tình hình ngày càng khó hiểu, đủ loại góc độ bay loạn, mỗi đầu xe CTO một đồng tiền, hôm nay lại bán bay một cái, không làm gì
Lúc đầu nghĩ rằng khái niệm không làm gì là tốt, trích dẫn cũng là một tweet của một người nổi tiếng, gần đến gấp đôi thì ban đầu định rút vốn, nhưng nghĩ rằng tối nay đã xuất một facebook nên không có ý định giữ lâu, hơn nữa còn vào thời điểm nửa đêm này. Không ngờ lớn bay gần ba mươi lần
Bay loạn không hiểu, bay hiểu được thì ở vị trí cao bị kẹt
Lúc đầu nghĩ rằng khái niệm không làm gì là tốt, trích dẫn cũng là một tweet của một người nổi tiếng, gần đến gấp đôi thì ban đầu định rút vốn, nhưng nghĩ rằng tối nay đã xuất một facebook nên không có ý định giữ lâu, hơn nữa còn vào thời điểm nửa đêm này. Không ngờ lớn bay gần ba mươi lần
Bay loạn không hiểu, bay hiểu được thì ở vị trí cao bị kẹt

3
4
696
·
--
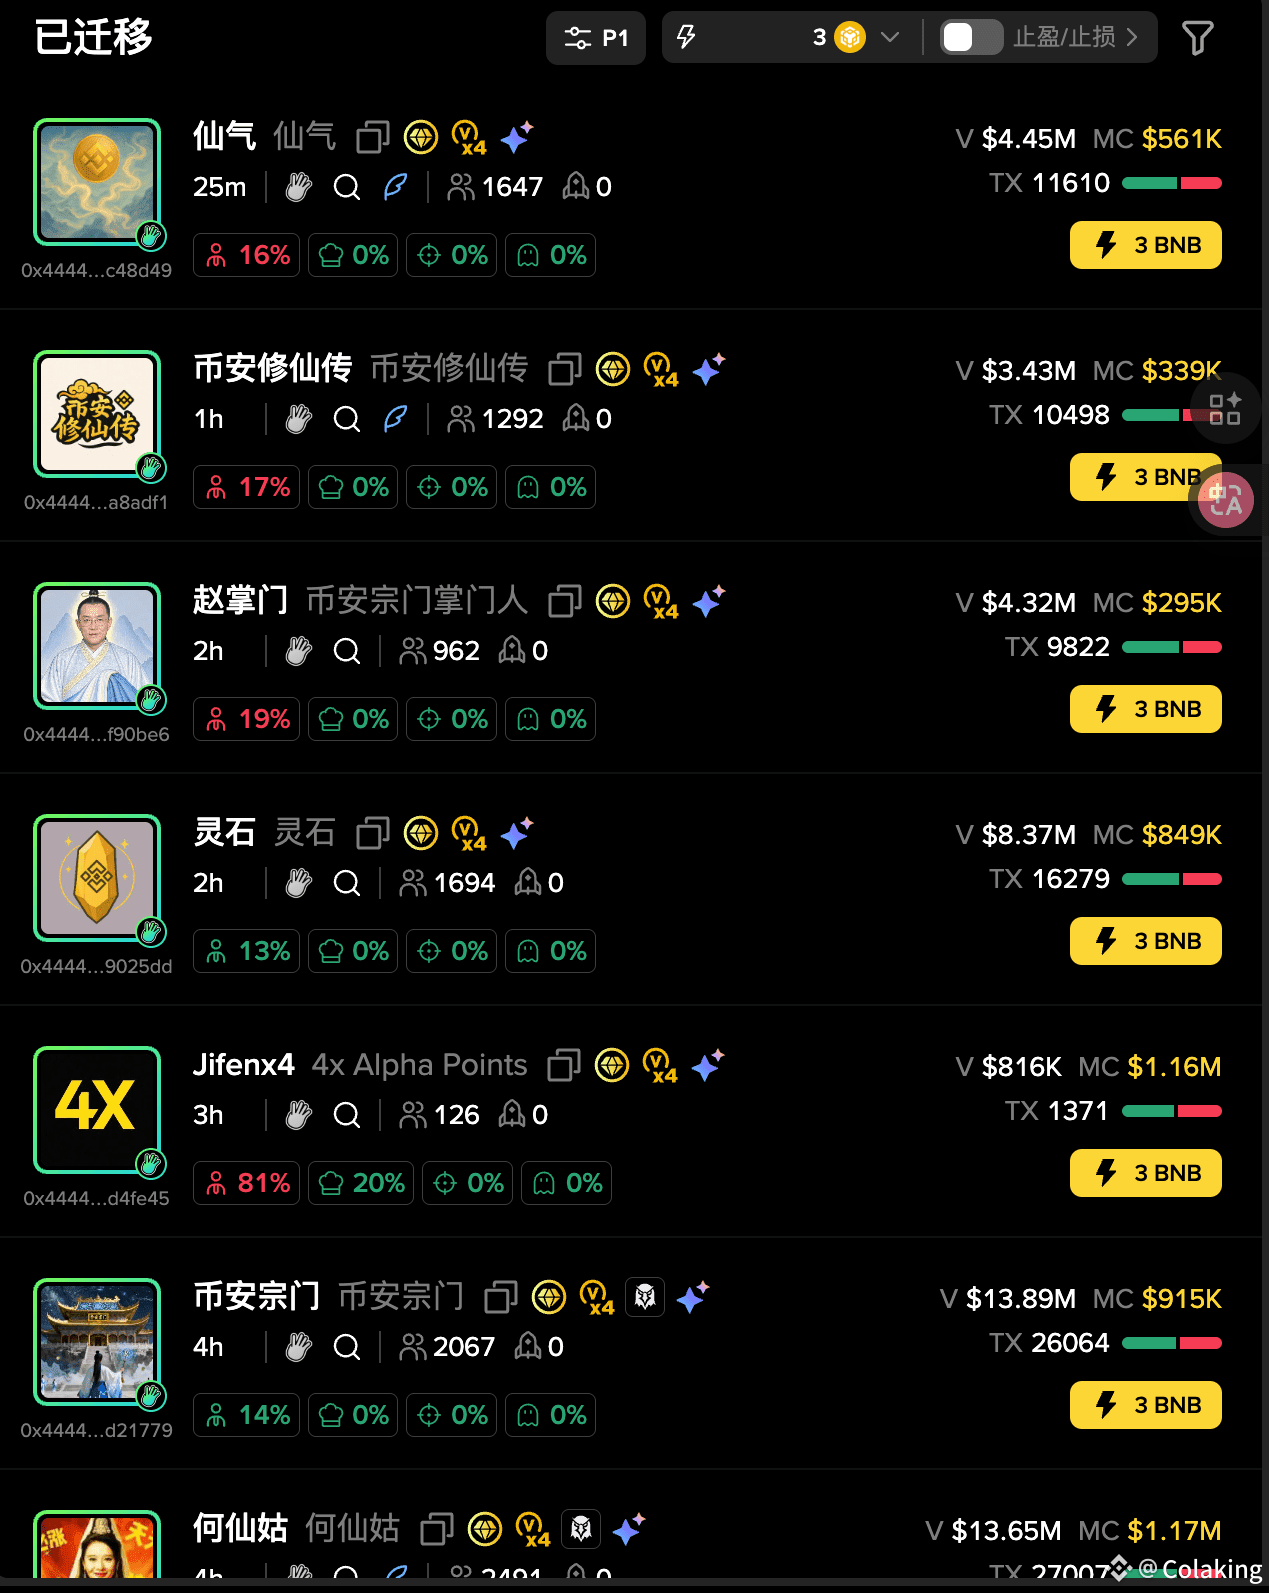
Từ những đồng tiền này được phát hành vào buổi sáng, có thể thấy rằng tu tiên đã phát triển thành một câu chuyện
Bằng cách sử dụng từ khóa tu tiên trong bài viết của một chị gái, cùng với hình ảnh đi kèm thật sự là một câu chuyện hoàn hảo, sau đó dẫn dắt đến hình ảnh cũng như một số từ vựng của Đạo giáo được nhắc đến trong văn bản và những đồng tiền đã được phát hành thành công, Hà Tiên Cô, sau đó một chị gái đã đề cập đến môn phái
Môn phái Binance đã khởi động thành công, tiếp theo là một số điều cơ bản mà chúng ta thường thấy trong tiểu thuyết tu tiên, trong môn phái có chưởng môn, Môn phái Binance - Chưởng môn Triệu, tiền cần thiết cho tu tiên - linh thạch, tu tiên cần khí linh để có thể tu luyện, cũng đã được phát hành
Cuối cùng là một khái niệm chung, truyền thuyết tu tiên Binance.
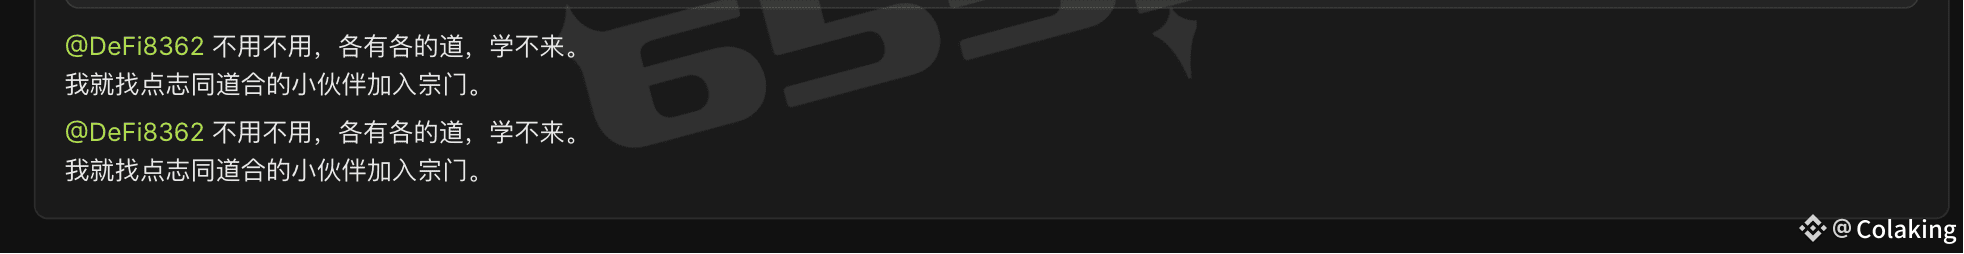
Người tiếp theo tôi nghĩ là đạo hữu, trong phản hồi của một chị gái cũng đã đề cập đến việc tìm kiếm những người bạn đồng hành có cùng chí hướng. Tuy nhiên, điểm tôi phát bài viết vào lúc này là 800k, cảm giác không có lợi nhuận gì, đang chờ cơ hội tiếp theo
Từ những đồng tiền này được phát hành vào buổi sáng, có thể thấy rằng tu tiên đã phát triển thành một câu chuyện
Bằng cách sử dụng từ khóa tu tiên trong bài viết của một chị gái, cùng với hình ảnh đi kèm thật sự là một câu chuyện hoàn hảo, sau đó dẫn dắt đến hình ảnh cũng như một số từ vựng của Đạo giáo được nhắc đến trong văn bản và những đồng tiền đã được phát hành thành công, Hà Tiên Cô, sau đó một chị gái đã đề cập đến môn phái
Môn phái Binance đã khởi động thành công, tiếp theo là một số điều cơ bản mà chúng ta thường thấy trong tiểu thuyết tu tiên, trong môn phái có chưởng môn, Môn phái Binance - Chưởng môn Triệu, tiền cần thiết cho tu tiên - linh thạch, tu tiên cần khí linh để có thể tu luyện, cũng đã được phát hành
Cuối cùng là một khái niệm chung, truyền thuyết tu tiên Binance.
Người tiếp theo tôi nghĩ là đạo hữu, trong phản hồi của một chị gái cũng đã đề cập đến việc tìm kiếm những người bạn đồng hành có cùng chí hướng. Tuy nhiên, điểm tôi phát bài viết vào lúc này là 800k, cảm giác không có lợi nhuận gì, đang chờ cơ hội tiếp theo
Bằng cách sử dụng từ khóa tu tiên trong bài viết của một chị gái, cùng với hình ảnh đi kèm thật sự là một câu chuyện hoàn hảo, sau đó dẫn dắt đến hình ảnh cũng như một số từ vựng của Đạo giáo được nhắc đến trong văn bản và những đồng tiền đã được phát hành thành công, Hà Tiên Cô, sau đó một chị gái đã đề cập đến môn phái
Môn phái Binance đã khởi động thành công, tiếp theo là một số điều cơ bản mà chúng ta thường thấy trong tiểu thuyết tu tiên, trong môn phái có chưởng môn, Môn phái Binance - Chưởng môn Triệu, tiền cần thiết cho tu tiên - linh thạch, tu tiên cần khí linh để có thể tu luyện, cũng đã được phát hành
Cuối cùng là một khái niệm chung, truyền thuyết tu tiên Binance.
Người tiếp theo tôi nghĩ là đạo hữu, trong phản hồi của một chị gái cũng đã đề cập đến việc tìm kiếm những người bạn đồng hành có cùng chí hướng. Tuy nhiên, điểm tôi phát bài viết vào lúc này là 800k, cảm giác không có lợi nhuận gì, đang chờ cơ hội tiếp theo
2
463
·
--
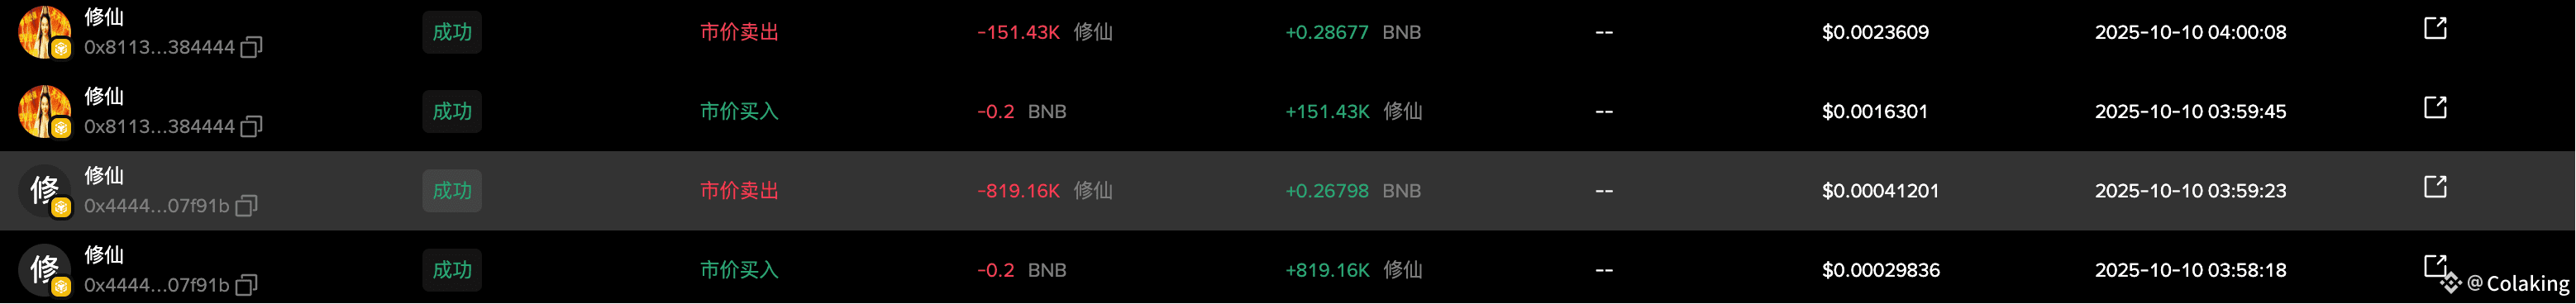
Tôi cái tay giấy chết tiệt này, khi chị cả phát bài, tôi đã thấy ngay lập tức và bắt đầu tìm kiếm thông tin liên quan, vì tôi luôn quét chuỗi trong Binance độc quyền, nên tôi thấy việc tu luyện và hình ảnh là đúng, nên ngay lập tức mua vào, sau đó một đường dây kéo mạnh, rồi đè mạnh, tôi đã chuyển sang đĩa phóng của Fourmeme để xem một chút, có cùng 2m, cảm thấy Binance độc quyền không có hy vọng, nên đã bán ra, đúng lúc gần đến vị trí chi phí của tôi, chuyển tay mua Fourmeme, rồi sau đó, độc quyền đã tăng lên.
Tóm tắt: Tất cả các đĩa, Binance độc quyền là lớn
Mặc dù tôi tay giấy, nhưng ăn một chút như vậy chắc chắn không chỉ dừng lại.
Tôi cái tay giấy chết tiệt này, khi chị cả phát bài, tôi đã thấy ngay lập tức và bắt đầu tìm kiếm thông tin liên quan, vì tôi luôn quét chuỗi trong Binance độc quyền, nên tôi thấy việc tu luyện và hình ảnh là đúng, nên ngay lập tức mua vào, sau đó một đường dây kéo mạnh, rồi đè mạnh, tôi đã chuyển sang đĩa phóng của Fourmeme để xem một chút, có cùng 2m, cảm thấy Binance độc quyền không có hy vọng, nên đã bán ra, đúng lúc gần đến vị trí chi phí của tôi, chuyển tay mua Fourmeme, rồi sau đó, độc quyền đã tăng lên.
Tóm tắt: Tất cả các đĩa, Binance độc quyền là lớn
Mặc dù tôi tay giấy, nhưng ăn một chút như vậy chắc chắn không chỉ dừng lại.
Tóm tắt: Tất cả các đĩa, Binance độc quyền là lớn
Mặc dù tôi tay giấy, nhưng ăn một chút như vậy chắc chắn không chỉ dừng lại.
18
5
31
22.4k
·
--
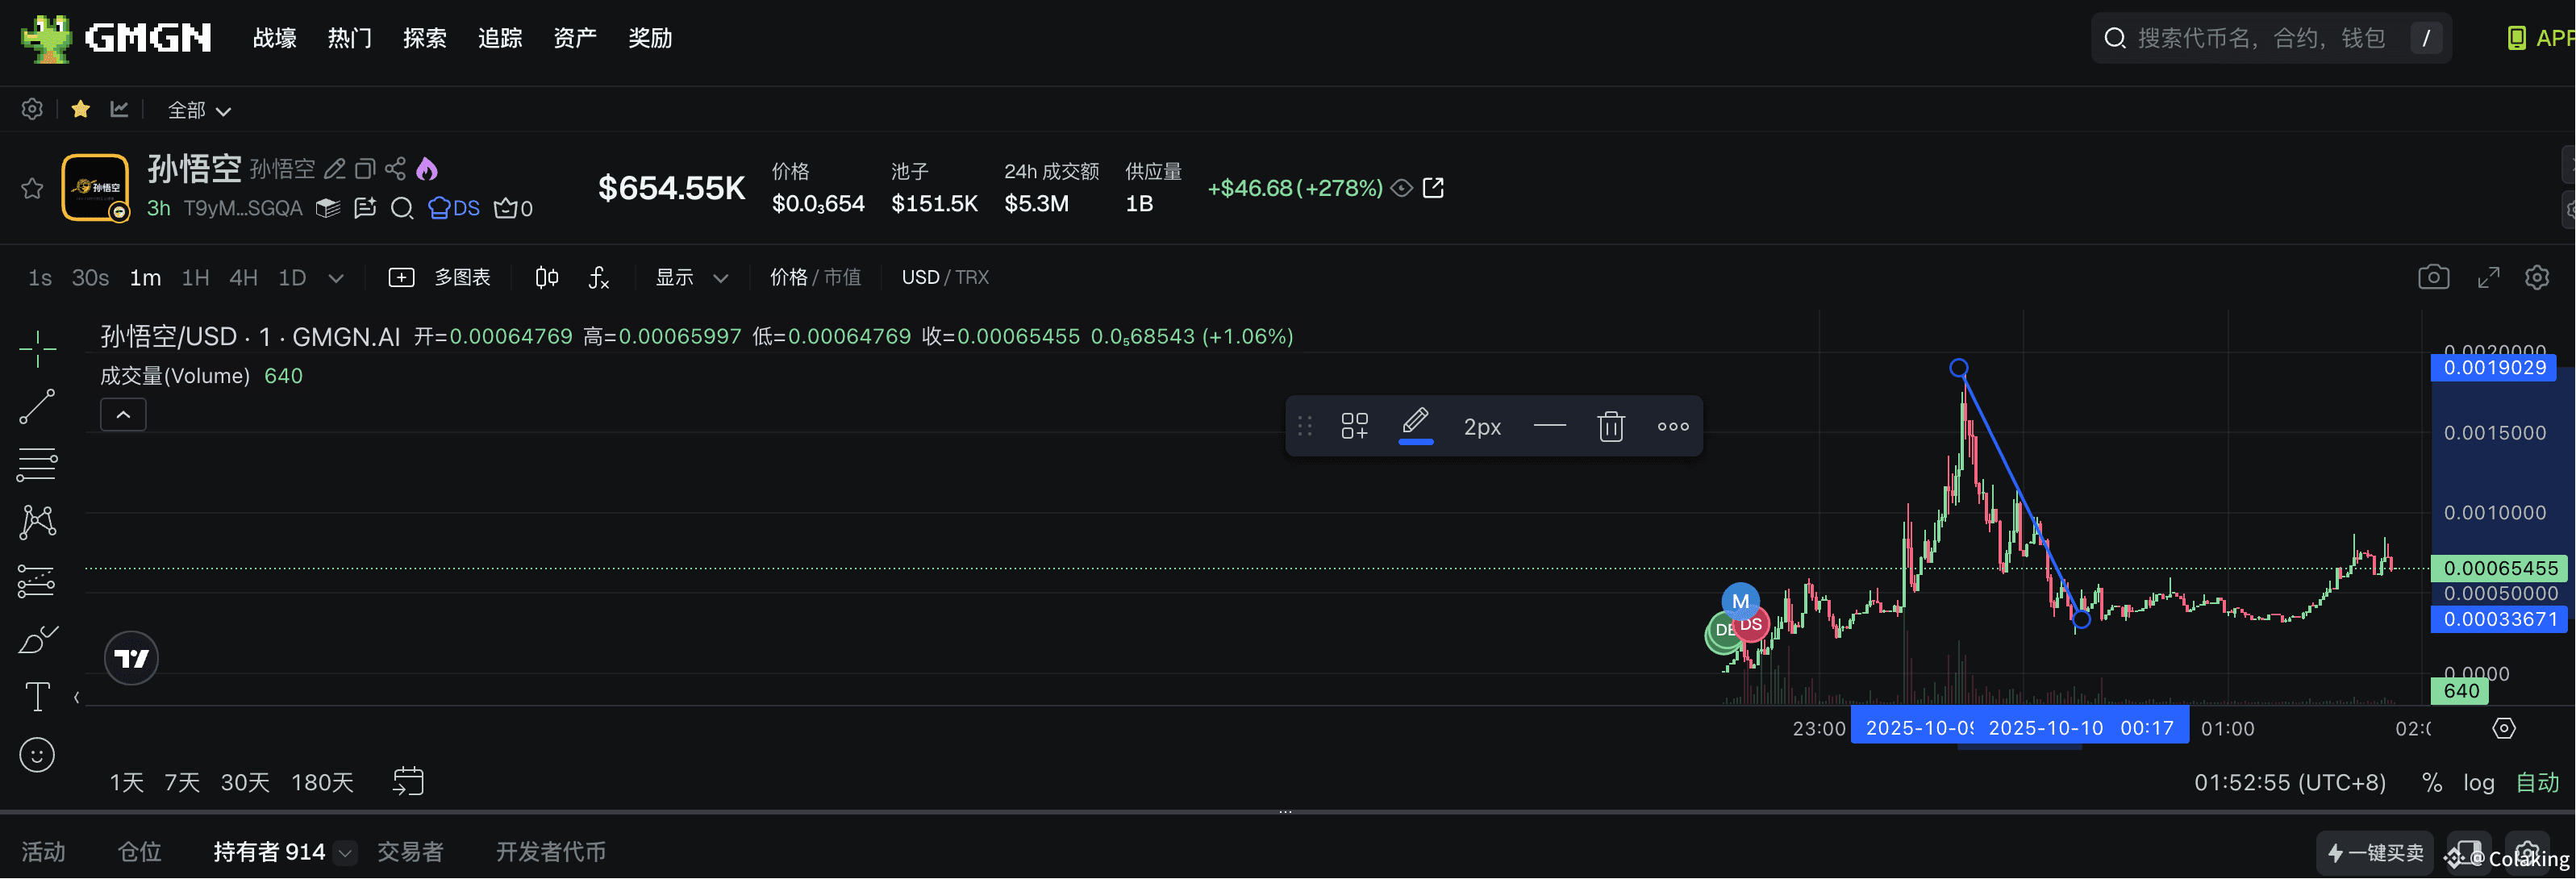
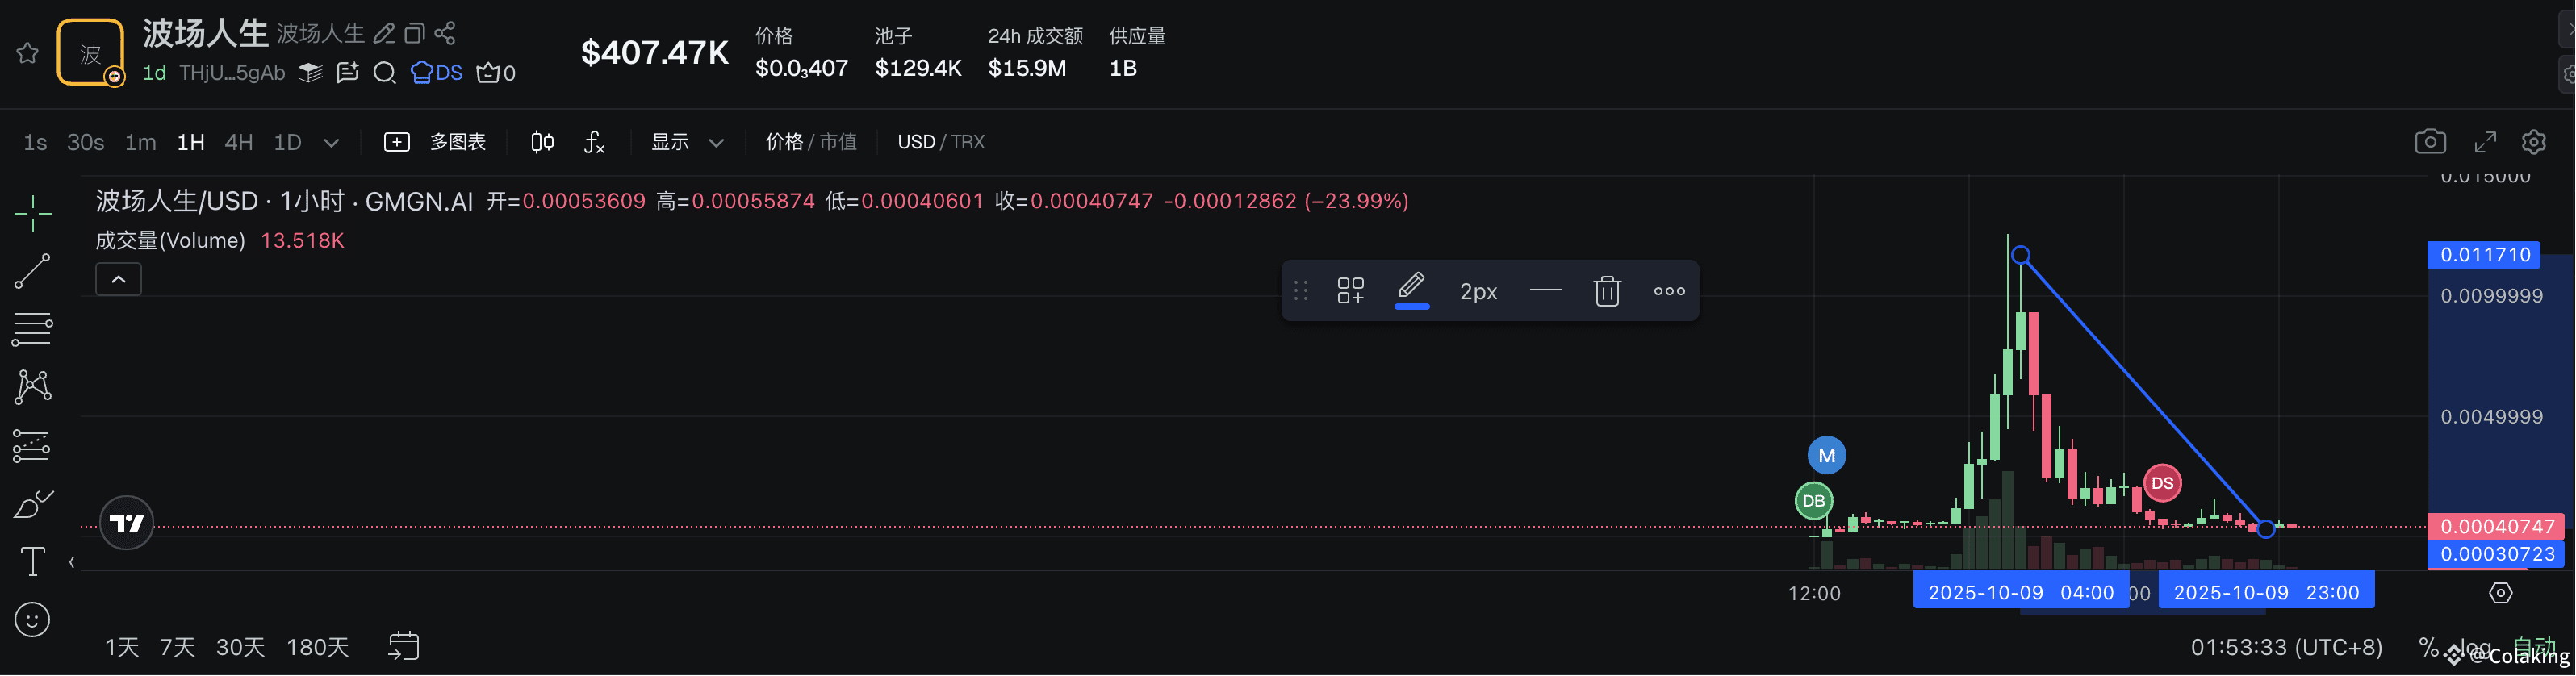
Lời nói của Tôn Giác phải ngược lại, đồng tiền mà Tôn Giác mua thì bán trực tiếp
Lời nói của Tôn Giác phải ngược lại, đồng tiền mà Tôn Giác mua thì bán trực tiếp
1
1.1k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
77,787 lượt xem
511 đang thảo luận
Điểm tin quan trọng tuần này cần lưu ý:
*14–20/9/2026, quy đổi sang giờ Việt Nam (UTC+7). Đây là một tuần rất quan trọng đối với crypto, vì 3 biến số lớn — Fed, CLARITY Act và BoJ — dồn vào vài ngày.
Điểm tôi đặc biệt lưu ý: thị trường hiện đang nghiêng về khả năng Fed tăng lãi suất 25 điểm cơ bản, sau khi lạm phát Mỹ nóng hơn dự kiến; Reuters cho biết Goldman Sachs và JPMorgan đã nâng kỳ vọng Fed tăng 25 bp trong tháng 9, với xác suất thị trường khoảng 87%.
🔥 Lịch các sự kiện quan trọng — giờ Việt Nam
*16/9 – ~01:15 🇺🇸 Thượng viện Mỹ bắt đầu thủ tục/vote liên quan CLARITY Act
*16/9 – 19:30 🇺🇸 Retail Sales tháng 8
* 17/9 – 01:00 🇺🇸 Fed công bố quyết định lãi suất
*17/9 – 01:30 🇺🇸 Họp báo Fed + Dot Plot/SEP
*17/9 🇬🇧 Bank of England quyết định lãi suất
*18/9 – khoảng 09:30 🇯🇵 BoJ quyết định lãi suất
*18/9 – 19:00 🇺🇸 Industrial Production/Capacity Utilization
🔴 Fed — sự kiện quan trọng nhất tuần
Lịch FOMC chính thức của Federal Reserve
Fed họp 15–16/9, với quyết định vào 14:00 ET ngày 16/9, họp báo lúc 14:30 ET. Quy đổi sang Việt Nam là:
01:00 sáng 17/9: quyết định lãi suất
01:30 sáng 17/9: họp báo
Đồng thời có Summary of Economic Projections / Dot Plot.
⏰ Hai khung giờ tôi sẽ đặc biệt tránh FOMO
01:00–02:30 sáng 17/9
Fed + Dot Plot + họp báo
Đây có thể là vùng biến động cực lớn.
Không nên nhìn cây nến đầu tiên rồi kết luận trend.
19:30 ngày 16/9 → 02:30 ngày 17/9
Đây là "siêu phiên":
Retail Sales → CLARITY aftermath → Fed → Dot Plot → Press Conference
$🥰🥰🥰
Chúc anh em sáng suốt để ra quyết định trước khi giao dịch và thắng lớn tuần này nhé!!!!
#TinFed #TheoDõiFOMC
智能投资 x 1000
·0 lượt thích
·665 lượt xem
TinFed
68,547 lượt xem
314 đang thảo luận
45NgayTuDoTaiChinh
898,807 lượt xem
3,065 đang thảo luận