
币监会主席
1.3k Bài đăng
币监会主席
Báo cáo
Chặn người dùng
加密市场“气氛组选手”兼实盘“赌徒”(bushi)。盯BTC涨跌比追剧还勤,主打一个在波动里整活——赚了吹牛皮,亏了喊“没法玩”,主打真实。
Giao dịch mở
Trader thường xuyên
{thời gian} năm
934 Đang theo dõi
335 Người theo dõi
1.9K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
PINNED
·
--
Tăng giá
Thường khi không chịu đựng được nữa cũng muốn tìm một chỗ dựa, nhưng bạn tìm thế nào cũng sẽ phát hiện ra, có những ngọn núi đầy gai góc, có những ngọn núi toàn thú dữ, vì vậy bạn nên là ngọn núi của chính mình.
——蔡崇达 $NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
Thường khi không chịu đựng được nữa cũng muốn tìm một chỗ dựa, nhưng bạn tìm thế nào cũng sẽ phát hiện ra, có những ngọn núi đầy gai góc, có những ngọn núi toàn thú dữ, vì vậy bạn nên là ngọn núi của chính mình.
——蔡崇达 $NVDAon
——蔡崇达 $NVDAon
16
4
64
36.7k
·
--
Bài viết
Xem bản dịch
2秒清零3000个账户,这场爆仓给加密市场的一课境外平台又出事了,这次冒用的是"幻方量化"的招牌。
一家叫星桥资本的交易商,靠PPT上的机构logo和"技术人员都来自幻方"的说辞,把散户拉进自家平台。幻方量化与此事没有任何公开关联。
8月19日晚金价单日暴涨超过3.6%。就在这个夜里,平台两秒内给数千账户灌入巨额黄金空单,仓位普遍是上一单的184倍。MT5日志显示,黄金点差被人为拉到13美元,正常水平只有0.2到0.5美元。30%的止损线一次都没触发。三千多个账户瞬间清零,有人倒欠近十万美金。2秒而已。
中国香港证监会当天把它列入无牌公司警示名单,警方重案组已经接手。
看加密市场的人对这套剧本不陌生。假钱包、假交易所、冒名空投,套路换名字,内核没变。链上撮合和清算记录随时能被任何人核对。中心化平台的后台却是个黑箱,点差拉多大、止损触不触发,全凭对方一句话。
链上也没法杜绝被骗,只是作恶成本更高了。躲这类坑,查牌照、查合约地址、别信任何内部机会。
$COTI #爆仓 #链上透明 #无牌平台
2秒清零3000个账户,这场爆仓给加密市场的一课
境外平台又出事了,这次冒用的是"幻方量化"的招牌。
一家叫星桥资本的交易商,靠PPT上的机构logo和"技术人员都来自幻方"的说辞,把散户拉进自家平台。幻方量化与此事没有任何公开关联。
8月19日晚金价单日暴涨超过3.6%。就在这个夜里,平台两秒内给数千账户灌入巨额黄金空单,仓位普遍是上一单的184倍。MT5日志显示,黄金点差被人为拉到13美元,正常水平只有0.2到0.5美元。30%的止损线一次都没触发。三千多个账户瞬间清零,有人倒欠近十万美金。2秒而已。
中国香港证监会当天把它列入无牌公司警示名单,警方重案组已经接手。
看加密市场的人对这套剧本不陌生。假钱包、假交易所、冒名空投,套路换名字,内核没变。链上撮合和清算记录随时能被任何人核对。中心化平台的后台却是个黑箱,点差拉多大、止损触不触发,全凭对方一句话。
链上也没法杜绝被骗,只是作恶成本更高了。躲这类坑,查牌照、查合约地址、别信任何内部机会。
$COTI #爆仓 #链上透明 #无牌平台
一家叫星桥资本的交易商,靠PPT上的机构logo和"技术人员都来自幻方"的说辞,把散户拉进自家平台。幻方量化与此事没有任何公开关联。
8月19日晚金价单日暴涨超过3.6%。就在这个夜里,平台两秒内给数千账户灌入巨额黄金空单,仓位普遍是上一单的184倍。MT5日志显示,黄金点差被人为拉到13美元,正常水平只有0.2到0.5美元。30%的止损线一次都没触发。三千多个账户瞬间清零,有人倒欠近十万美金。2秒而已。
中国香港证监会当天把它列入无牌公司警示名单,警方重案组已经接手。
看加密市场的人对这套剧本不陌生。假钱包、假交易所、冒名空投,套路换名字,内核没变。链上撮合和清算记录随时能被任何人核对。中心化平台的后台却是个黑箱,点差拉多大、止损触不触发,全凭对方一句话。
链上也没法杜绝被骗,只是作恶成本更高了。躲这类坑,查牌照、查合约地址、别信任何内部机会。
$COTI #爆仓 #链上透明 #无牌平台
59
·
--
Bài viết
Xem bản dịch
美联储加息悬而未决,加密市场在等这两份数据美联储下周议息,加息概率停在六成上下。
这个数字背后的分歧却罕见。9月15日至16日的会议怎么走,要看周四的PPI和周五的CPI。
市场紧盯的是剔除能源的核心CPI,油价扰动让整体数据没那么重要。油价从七月不到70美元回到100美元上方,8月整体CPI环比预期被推到0.4%,同比落在3.4%附近。核心CPI预计环比涨0.2%,同比还可能从2.5%放缓到2.4%。
核心CPI环比0.1%或更低,美联储大概率按兵不动。0.3%或更高,加息基本确定。卡在0.2%,分歧还会继续拖着。就这么三档。住房成本最近在放缓,这是个降温信号,也让官员很难彻底放下紧缩选项。
美元流动性是加密市场的总闸门。加息意味着美元更贵,风险资产先承压;按兵不动,则是一口气喘过来。加密市场7×24小时交易,对这类数据的反应通常比股市更快,波动也更大。
油价、住房成本和关税同时反向拉扯,让这次会议到临近决议日仍看不清方向。数据落地前,我不猜。等数字出来,再看流动性重新定价的节奏。
$COTI #美联储 #CPI #加密市场
美联储加息悬而未决,加密市场在等这两份数据
美联储下周议息,加息概率停在六成上下。
这个数字背后的分歧却罕见。9月15日至16日的会议怎么走,要看周四的PPI和周五的CPI。
市场紧盯的是剔除能源的核心CPI,油价扰动让整体数据没那么重要。油价从七月不到70美元回到100美元上方,8月整体CPI环比预期被推到0.4%,同比落在3.4%附近。核心CPI预计环比涨0.2%,同比还可能从2.5%放缓到2.4%。
核心CPI环比0.1%或更低,美联储大概率按兵不动。0.3%或更高,加息基本确定。卡在0.2%,分歧还会继续拖着。就这么三档。住房成本最近在放缓,这是个降温信号,也让官员很难彻底放下紧缩选项。
美元流动性是加密市场的总闸门。加息意味着美元更贵,风险资产先承压;按兵不动,则是一口气喘过来。加密市场7×24小时交易,对这类数据的反应通常比股市更快,波动也更大。
油价、住房成本和关税同时反向拉扯,让这次会议到临近决议日仍看不清方向。数据落地前,我不猜。等数字出来,再看流动性重新定价的节奏。
$COTI #美联储 #CPI #加密市场
这个数字背后的分歧却罕见。9月15日至16日的会议怎么走,要看周四的PPI和周五的CPI。
市场紧盯的是剔除能源的核心CPI,油价扰动让整体数据没那么重要。油价从七月不到70美元回到100美元上方,8月整体CPI环比预期被推到0.4%,同比落在3.4%附近。核心CPI预计环比涨0.2%,同比还可能从2.5%放缓到2.4%。
核心CPI环比0.1%或更低,美联储大概率按兵不动。0.3%或更高,加息基本确定。卡在0.2%,分歧还会继续拖着。就这么三档。住房成本最近在放缓,这是个降温信号,也让官员很难彻底放下紧缩选项。
美元流动性是加密市场的总闸门。加息意味着美元更贵,风险资产先承压;按兵不动,则是一口气喘过来。加密市场7×24小时交易,对这类数据的反应通常比股市更快,波动也更大。
油价、住房成本和关税同时反向拉扯,让这次会议到临近决议日仍看不清方向。数据落地前,我不猜。等数字出来,再看流动性重新定价的节奏。
$COTI #美联储 #CPI #加密市场
67
·
--
Bài viết
Xem bản dịch
从一桩 A 股操纵案,看链上世界最贵的那堂课这两天财经圈有条公告刷了屏。一家 A 股公司披露了关于昔日「私募一哥」操纵证券市场案的二审判决,十多起案件维持原判,相关方需赔偿数十名投资者数百万元,另有案件改判由个人独自担责。金额本身不算天文数字,但它把那个老问题又摆到了台面上。当市场由人说了算,普通投资者到底靠什么保护自己。
我关注这件事,图的不止是数字本身,更是它照出的那句话,加密世界最爱自我标榜的链上透明。
传统金融的信任,建立在一层又一层的「中间人」上。上市公司、审计、券商、监管、法院,每一环都依赖人来执行、人来披露。信息从来不少,只是散落、滞后,且需要经过许可才能看见。等小股东拿到那份盖了章的公告,股价早已跑完。这就是信息不对称最朴素的样子,你其实是在和时间的差赛跑。
区块链最直白的反差就在这里。链上每一笔转账、每一个合约调用,都是公开、可验证、且带着时间戳的。不需要等谁发公告,不需要向任何机构申请权限,任何人都能自己把数据拉出来核对。理论上,操纵的成本被大大抬高了,因为你想偷偷改账本,得先改掉全网共识。
链上当然也有自己的操纵版本。拉盘砸盘、项目方定向抛压、治理投票被大户裹挟、预言机报价被短期扭曲,这些在加密市场一样不少。区别只在于,传统市场的猫腻藏在档案室里,链上的猫腻摊在阳光下。你能看见,但不一定看得懂,更不一定有救济渠道。
真正该学的,是放下链上更干净的天真,去看清两套系统各自的短板。
传统市场的短板是披露滞后与执行依赖人,补救靠监管追溯和集体诉讼,代价是时间。加密市场的短板则是看得见却救不了。代码透明了,但投资者教育、风控工具、争议解决机制远远没跟上。很多人进了场,连自己签的是什么合约都没读完,就被一波清算带走。更现实的是,传统市场至少还有法律援助和赔偿通道,链上一旦转错地址、踩中恶意合约,往往连追责对象都找不到。
有意思的是,链上虽然救不了你,却也第一次让小散有了和机构同款的显微镜。任何一笔异常转账、每一次鲸鱼异动,链上分析工具都能实时呈现,不再依赖付费研报和滞后公告。工具平等了,差距只落在你愿不愿意学、能不能克制。这或许是这桩旧案给加密世界最实在的礼物。
对我来说,这桩案子最大的提醒只有一句。无论你在哪个市场,保护自己的第一责任人永远是你自己。链上给了你可验证的武器,但没替你做判断。看懂合约、控制仓位、别把全部身家压在别人的内部消息上,这些朴素的纪律,在 A 股适用,在币圈同样适用。
技术能降低信息不对称,却降不了人性的贪婪。透明是底线,不是护身符。剩下的,交给自己的风控。
$COTI #链上透明 #投资者保护 #市场操纵
从一桩 A 股操纵案,看链上世界最贵的那堂课
这两天财经圈有条公告刷了屏。一家 A 股公司披露了关于昔日「私募一哥」操纵证券市场案的二审判决,十多起案件维持原判,相关方需赔偿数十名投资者数百万元,另有案件改判由个人独自担责。金额本身不算天文数字,但它把那个老问题又摆到了台面上。当市场由人说了算,普通投资者到底靠什么保护自己。
我关注这件事,图的不止是数字本身,更是它照出的那句话,加密世界最爱自我标榜的链上透明。
传统金融的信任,建立在一层又一层的「中间人」上。上市公司、审计、券商、监管、法院,每一环都依赖人来执行、人来披露。信息从来不少,只是散落、滞后,且需要经过许可才能看见。等小股东拿到那份盖了章的公告,股价早已跑完。这就是信息不对称最朴素的样子,你其实是在和时间的差赛跑。
区块链最直白的反差就在这里。链上每一笔转账、每一个合约调用,都是公开、可验证、且带着时间戳的。不需要等谁发公告,不需要向任何机构申请权限,任何人都能自己把数据拉出来核对。理论上,操纵的成本被大大抬高了,因为你想偷偷改账本,得先改掉全网共识。
链上当然也有自己的操纵版本。拉盘砸盘、项目方定向抛压、治理投票被大户裹挟、预言机报价被短期扭曲,这些在加密市场一样不少。区别只在于,传统市场的猫腻藏在档案室里,链上的猫腻摊在阳光下。你能看见,但不一定看得懂,更不一定有救济渠道。
真正该学的,是放下链上更干净的天真,去看清两套系统各自的短板。
传统市场的短板是披露滞后与执行依赖人,补救靠监管追溯和集体诉讼,代价是时间。加密市场的短板则是看得见却救不了。代码透明了,但投资者教育、风控工具、争议解决机制远远没跟上。很多人进了场,连自己签的是什么合约都没读完,就被一波清算带走。更现实的是,传统市场至少还有法律援助和赔偿通道,链上一旦转错地址、踩中恶意合约,往往连追责对象都找不到。
有意思的是,链上虽然救不了你,却也第一次让小散有了和机构同款的显微镜。任何一笔异常转账、每一次鲸鱼异动,链上分析工具都能实时呈现,不再依赖付费研报和滞后公告。工具平等了,差距只落在你愿不愿意学、能不能克制。这或许是这桩旧案给加密世界最实在的礼物。
对我来说,这桩案子最大的提醒只有一句。无论你在哪个市场,保护自己的第一责任人永远是你自己。链上给了你可验证的武器,但没替你做判断。看懂合约、控制仓位、别把全部身家压在别人的内部消息上,这些朴素的纪律,在 A 股适用,在币圈同样适用。
技术能降低信息不对称,却降不了人性的贪婪。透明是底线,不是护身符。剩下的,交给自己的风控。
$COTI #链上透明 #投资者保护 #市场操纵
我关注这件事,图的不止是数字本身,更是它照出的那句话,加密世界最爱自我标榜的链上透明。
传统金融的信任,建立在一层又一层的「中间人」上。上市公司、审计、券商、监管、法院,每一环都依赖人来执行、人来披露。信息从来不少,只是散落、滞后,且需要经过许可才能看见。等小股东拿到那份盖了章的公告,股价早已跑完。这就是信息不对称最朴素的样子,你其实是在和时间的差赛跑。
区块链最直白的反差就在这里。链上每一笔转账、每一个合约调用,都是公开、可验证、且带着时间戳的。不需要等谁发公告,不需要向任何机构申请权限,任何人都能自己把数据拉出来核对。理论上,操纵的成本被大大抬高了,因为你想偷偷改账本,得先改掉全网共识。
链上当然也有自己的操纵版本。拉盘砸盘、项目方定向抛压、治理投票被大户裹挟、预言机报价被短期扭曲,这些在加密市场一样不少。区别只在于,传统市场的猫腻藏在档案室里,链上的猫腻摊在阳光下。你能看见,但不一定看得懂,更不一定有救济渠道。
真正该学的,是放下链上更干净的天真,去看清两套系统各自的短板。
传统市场的短板是披露滞后与执行依赖人,补救靠监管追溯和集体诉讼,代价是时间。加密市场的短板则是看得见却救不了。代码透明了,但投资者教育、风控工具、争议解决机制远远没跟上。很多人进了场,连自己签的是什么合约都没读完,就被一波清算带走。更现实的是,传统市场至少还有法律援助和赔偿通道,链上一旦转错地址、踩中恶意合约,往往连追责对象都找不到。
有意思的是,链上虽然救不了你,却也第一次让小散有了和机构同款的显微镜。任何一笔异常转账、每一次鲸鱼异动,链上分析工具都能实时呈现,不再依赖付费研报和滞后公告。工具平等了,差距只落在你愿不愿意学、能不能克制。这或许是这桩旧案给加密世界最实在的礼物。
对我来说,这桩案子最大的提醒只有一句。无论你在哪个市场,保护自己的第一责任人永远是你自己。链上给了你可验证的武器,但没替你做判断。看懂合约、控制仓位、别把全部身家压在别人的内部消息上,这些朴素的纪律,在 A 股适用,在币圈同样适用。
技术能降低信息不对称,却降不了人性的贪婪。透明是底线,不是护身符。剩下的,交给自己的风控。
$COTI #链上透明 #投资者保护 #市场操纵
36
·
--
Bài viết
Cybercab của Tesla đã lên đường, nhưng câu chuyện mới chỉ bắt đầu特斯拉在当地时间9月3日宣布,赛博无人驾驶出租车 Cybercab 正式在美国奥斯汀投入运营。这款车没有方向盘、没有踏板、也没有后视镜,完全靠自动驾驶系统承担出行需求。听起来像科幻片里的桥段,但它现在真实地跑在得州的路上了。
我第一反应是看特斯拉股价的脸色。7月下旬马斯克刚说要谨慎推出无人出租车,第二天特斯拉股价就暴跌了14.5%。所以这次 Cybercab 正式落地,对资本市场不只是一个产品发布,更像一次对特斯拉估值逻辑的压力测试。产品能不能壮大它的无人驾驶车队,直接牵动华尔街的判断。
Cybercab của Tesla đã lên đường, nhưng câu chuyện mới chỉ bắt đầu
特斯拉在当地时间9月3日宣布,赛博无人驾驶出租车 Cybercab 正式在美国奥斯汀投入运营。这款车没有方向盘、没有踏板、也没有后视镜,完全靠自动驾驶系统承担出行需求。听起来像科幻片里的桥段,但它现在真实地跑在得州的路上了。
我第一反应是看特斯拉股价的脸色。7月下旬马斯克刚说要谨慎推出无人出租车,第二天特斯拉股价就暴跌了14.5%。所以这次 Cybercab 正式落地,对资本市场不只是一个产品发布,更像一次对特斯拉估值逻辑的压力测试。产品能不能壮大它的无人驾驶车队,直接牵动华尔街的判断。
我第一反应是看特斯拉股价的脸色。7月下旬马斯克刚说要谨慎推出无人出租车,第二天特斯拉股价就暴跌了14.5%。所以这次 Cybercab 正式落地,对资本市场不只是一个产品发布,更像一次对特斯拉估值逻辑的压力测试。产品能不能壮大它的无人驾驶车队,直接牵动华尔街的判断。
44
·
--
Một số ngân hàng ở Thượng Hải đã bắt đầu tiếp nhận khoản vay mua nhà kỳ hạn 40 năm, và khoản vay mua nhà hiện hữu cũng có thể xin gia hạn. Tin này nhìn qua tưởng như chẳng liên quan gì đến crypto, nhưng nếu đặt vào khung vĩ mô, nó đang kể một câu chuyện rất rõ ràng. Hệ thống tài chính truyền thống đang kéo kỳ hạn đến mức cực đại, dùng thời gian để đổi lấy không gian. Giới crypto đáng để xem đây như một mảnh ghép vĩ mô, chứ không phải lướt qua như một mẩu tin xã hội vô can.
Quy định cụ thể không quá phức tạp. Theo nguồn dẫn của Cailianshe từ Shangguan News, chi nhánh Thượng Hải của Ngân hàng Giao thông Trung Quốc cho phép gia hạn khoản vay mua nhà hiện hữu; sau khi gia hạn, tổng thời hạn ban đầu và thời gian gia hạn cộng lại không vượt quá 40 năm. Nhiều ngân hàng đặt ra một ngưỡng: tuổi người vay cộng với thời hạn vay không vượt quá 75 năm, nghĩa là người muốn vay mới 40 năm phải hoàn tất giải ngân trước 35 tuổi; những người sinh trước năm 1991 về cơ bản không còn cơ hội với khoản vay mua nhà 40 năm mới. Trong khi đó, một chi nhánh của ICBC tại Thượng Hải nới tiêu chuẩn lên 80 năm, tạo thêm một chút dư địa.
Vì sao động thái kéo dài kỳ hạn nợ như vậy lại đáng để nhà đầu tư on-chain nhìn kỹ hơn?
Thứ nhất, đây là một bằng chứng gián tiếp của lãi suất thấp và thanh khoản nới lỏng. Khi ngân hàng sẵn sàng kéo chu kỳ trả nợ lên tới 40 năm, thực chất là đang đáp lại thực tế chi phí vốn dài hạn giảm xuống và dòng tiền hộ gia đình chịu áp lực. Kỳ hạn càng dài, độ nhạy với lãi suất chiết khấu càng cao; điều này với BTC cũng đúng. Mỗi lần thanh khoản vĩ mô chuyển sang nới lỏng, độ co giãn định giá của các tài sản dài kỳ đều sẽ được khuếch đại, từ cổ phiếu tăng trưởng, vàng, cho đến BTC vốn được một bộ phận người xem như “vàng số”. Lãi suất đi xuống thì giá trị hiện tại của dòng tiền tương lai sẽ đi lên — đó là cùng một logic định giá đang vận hành.
Thứ hai, nó phản ánh một tâm lý phổ biến: đẩy rủi ro sang tương lai. Dù là gia hạn khoản vay mua nhà hay mở rộng tiền tệ ở cấp độ lớn hơn, hệ thống đều đang dùng thời gian để tiêu hóa đòn bẩy tồn tại. Thanh khoản này sẽ không chỉ dừng ở thị trường nhà đất truyền thống; nó luôn tìm đến nơi có lợi suất biên cao hơn, và tài sản on-chain là một trong số đó. Khi lợi suất ở các kênh truyền thống bị nén lại, khả năng chịu biến động của dòng tiền lại có thể tăng lên, bởi cái giá của việc “đứng yên” cũng đang cao hơn.
Thứ ba, khác biệt thế hệ đang trở nên rõ rệt. Người trẻ có thể dùng đòn bẩy dài hơn để khóa mức trả hàng tháng thấp, trong khi nhóm lớn tuổi lại bị chặn ngoài, và vì vậy càng cần dựa vào cổ phiếu, vàng, tài sản on-chain để bổ sung phòng chống lạm phát và phân bổ cho hưu trí. Trong bối cảnh này, crypto đóng vai trò như một công cụ phân bổ dễ tiếp cận, mang tính toàn cầu, không phụ thuộc vào hệ thống ngân hàng địa phương mà vẫn có thể tham gia vào tài sản chu kỳ dài.
Thứ tư, nó nhắc chúng ta hiểu lại khái niệm “kỳ hạn tài sản”. Trước đây ai cũng nghĩ kỳ hạn là chuyện của các quản lý quỹ trái phiếu, nhưng giờ ngay cả một khoản vay mua nhà cũng có thể vay tới 40 năm, cho thấy trọng số định giá đối với dòng tiền dài hạn trong toàn xã hội đang tăng lên. Khi các hộ gia đình bình thường cũng kéo tối đa kỳ hạn nợ, sức hấp dẫn tương đối của các tài sản dài kỳ như cổ phiếu và crypto cũng sẽ dần thay đổi, vì chuẩn so sánh của dòng tiền đã khác.
Thượng Hải thường là tuyến đầu thử nghiệm chính sách; nếu những biện pháp kiểu này tiếp tục được triển khai ở nhiều thành phố hơn, điều đó cho thấy xu hướng nới lỏng có tính nhất quán, phía sau là cùng một hướng đi. Với crypto, hướng đi quan trọng hơn biên độ, vì thị trường sẽ định giá theo hướng trước khi nó hiện hình đầy đủ. Bản thân một chính sách cụ thể có thể không nặng ký đến vậy, nhưng đường cong vĩ mô nằm phía sau nó mới là yếu tố then chốt.
Còn một điểm dễ bị bỏ qua. Người dùng crypto nguyên sinh thực ra đã sống trong chu kỳ dài từ lâu: halving bốn năm một lần, nắm giữ xuyên qua bull và bear, về bản chất cũng là một dạng thiên hướng kỳ hạn. Khi tài chính truyền thống cũng bắt đầu kéo kỳ hạn lên 40 năm, điều đó cho thấy tư duy kỳ hạn đang đi từ ngoại vi vào trung tâm phân bổ. Khi hai logic kỳ hạn gặp nhau, tài sản on-chain sẽ thường xuyên bị đem ra so sánh với các tài sản dài kỳ truyền thống hơn; bản thân điều đó đã là tín hiệu cho thấy mức độ chú ý đang tăng.
Tất nhiên cần phân biệt bản chất của đòn bẩy. Vay mua nhà là đòn bẩy có tài sản thế chấp và bị ràng buộc bởi dòng tiền, không giống như vị thế hợp đồng phái sinh. Việc suy luận đơn giản rằng nhà đất kéo dài kỳ hạn thì crypto sẽ tăng là một bước nhảy logic quá xa. Cách đọc chính xác hơn là đặt nó vào cùng một mạch với lãi suất, thanh khoản và khẩu vị rủi ro, xem nó như một chú thích tương đối ôn hòa, chứ không phải căn cứ ra quyết định.
Xét về mặt thực hành, nên dùng tín hiệu kiểu này thế nào? Nó không cho bạn một điểm mua bán, nhưng có thể giúp bạn hiệu chỉnh câu chuyện về danh mục. Khi thiên hướng kỳ hạn tăng lên và kỳ vọng chiết khấu giảm xuống, không gian chịu sai số của dòng tiền dài hạn cũng đang mở rộng; lúc đó sẽ phù hợp hơn để chuyển sự chú ý từ biến động ngắn hạn sang chu kỳ nắm giữ dài hơn. Ngược lại, nếu các biện pháp nới lỏng kiểu này dừng lại, hoặc đơn xin gia hạn bị rút về, đó mới là cảnh báo cho sự đảo chiều của thanh khoản. Giá trị của tín hiệu vĩ mô không nằm ở việc dự đoán một cây nến nào đó, mà ở chỗ giúp bạn biết mình đang ở đoạn nào của chu kỳ.
Người theo dõi vĩ mô không nên chỉ nhìn K-line. Bảng trả góp hàng tháng của người bình thường đôi khi nói sớm hơn cả phần mềm xem giá rằng tiền đang chuẩn bị chảy về đâu. Vay mua nhà tới 40 năm có nghĩa là xã hội ngày càng sẵn sàng định giá cho tương lai với kỳ hạn dài hơn. Sự thay đổi trong thiên hướng kỳ hạn này cuối cùng sẽ phản ánh lên mọi tài sản dài kỳ; on-chain chỉ là một trong những mảnh ghép trẻ nhất, và nhạy nhất. Thay vì hỏi tin này có lợi hay không có lợi, tốt hơn là ghi nó vào sổ tay vĩ mô của riêng bạn, rồi chờ dữ liệu tiếp theo đến để xác nhận hoặc bác bỏ.
Một số ngân hàng ở Thượng Hải đã bắt đầu tiếp nhận khoản vay mua nhà kỳ hạn 40 năm, và khoản vay mua nhà hiện hữu cũng có thể xin gia hạn. Tin này nhìn qua tưởng như chẳng liên quan gì đến crypto, nhưng nếu đặt vào khung vĩ mô, nó đang kể một câu chuyện rất rõ ràng. Hệ thống tài chính truyền thống đang kéo kỳ hạn đến mức cực đại, dùng thời gian để đổi lấy không gian. Giới crypto đáng để xem đây như một mảnh ghép vĩ mô, chứ không phải lướt qua như một mẩu tin xã hội vô can.
Quy định cụ thể không quá phức tạp. Theo nguồn dẫn của Cailianshe từ Shangguan News, chi nhánh Thượng Hải của Ngân hàng Giao thông Trung Quốc cho phép gia hạn khoản vay mua nhà hiện hữu; sau khi gia hạn, tổng thời hạn ban đầu và thời gian gia hạn cộng lại không vượt quá 40 năm. Nhiều ngân hàng đặt ra một ngưỡng: tuổi người vay cộng với thời hạn vay không vượt quá 75 năm, nghĩa là người muốn vay mới 40 năm phải hoàn tất giải ngân trước 35 tuổi; những người sinh trước năm 1991 về cơ bản không còn cơ hội với khoản vay mua nhà 40 năm mới. Trong khi đó, một chi nhánh của ICBC tại Thượng Hải nới tiêu chuẩn lên 80 năm, tạo thêm một chút dư địa.
Vì sao động thái kéo dài kỳ hạn nợ như vậy lại đáng để nhà đầu tư on-chain nhìn kỹ hơn?
Thứ nhất, đây là một bằng chứng gián tiếp của lãi suất thấp và thanh khoản nới lỏng. Khi ngân hàng sẵn sàng kéo chu kỳ trả nợ lên tới 40 năm, thực chất là đang đáp lại thực tế chi phí vốn dài hạn giảm xuống và dòng tiền hộ gia đình chịu áp lực. Kỳ hạn càng dài, độ nhạy với lãi suất chiết khấu càng cao; điều này với BTC cũng đúng. Mỗi lần thanh khoản vĩ mô chuyển sang nới lỏng, độ co giãn định giá của các tài sản dài kỳ đều sẽ được khuếch đại, từ cổ phiếu tăng trưởng, vàng, cho đến BTC vốn được một bộ phận người xem như “vàng số”. Lãi suất đi xuống thì giá trị hiện tại của dòng tiền tương lai sẽ đi lên — đó là cùng một logic định giá đang vận hành.
Thứ hai, nó phản ánh một tâm lý phổ biến: đẩy rủi ro sang tương lai. Dù là gia hạn khoản vay mua nhà hay mở rộng tiền tệ ở cấp độ lớn hơn, hệ thống đều đang dùng thời gian để tiêu hóa đòn bẩy tồn tại. Thanh khoản này sẽ không chỉ dừng ở thị trường nhà đất truyền thống; nó luôn tìm đến nơi có lợi suất biên cao hơn, và tài sản on-chain là một trong số đó. Khi lợi suất ở các kênh truyền thống bị nén lại, khả năng chịu biến động của dòng tiền lại có thể tăng lên, bởi cái giá của việc “đứng yên” cũng đang cao hơn.
Thứ ba, khác biệt thế hệ đang trở nên rõ rệt. Người trẻ có thể dùng đòn bẩy dài hơn để khóa mức trả hàng tháng thấp, trong khi nhóm lớn tuổi lại bị chặn ngoài, và vì vậy càng cần dựa vào cổ phiếu, vàng, tài sản on-chain để bổ sung phòng chống lạm phát và phân bổ cho hưu trí. Trong bối cảnh này, crypto đóng vai trò như một công cụ phân bổ dễ tiếp cận, mang tính toàn cầu, không phụ thuộc vào hệ thống ngân hàng địa phương mà vẫn có thể tham gia vào tài sản chu kỳ dài.
Thứ tư, nó nhắc chúng ta hiểu lại khái niệm “kỳ hạn tài sản”. Trước đây ai cũng nghĩ kỳ hạn là chuyện của các quản lý quỹ trái phiếu, nhưng giờ ngay cả một khoản vay mua nhà cũng có thể vay tới 40 năm, cho thấy trọng số định giá đối với dòng tiền dài hạn trong toàn xã hội đang tăng lên. Khi các hộ gia đình bình thường cũng kéo tối đa kỳ hạn nợ, sức hấp dẫn tương đối của các tài sản dài kỳ như cổ phiếu và crypto cũng sẽ dần thay đổi, vì chuẩn so sánh của dòng tiền đã khác.
Thượng Hải thường là tuyến đầu thử nghiệm chính sách; nếu những biện pháp kiểu này tiếp tục được triển khai ở nhiều thành phố hơn, điều đó cho thấy xu hướng nới lỏng có tính nhất quán, phía sau là cùng một hướng đi. Với crypto, hướng đi quan trọng hơn biên độ, vì thị trường sẽ định giá theo hướng trước khi nó hiện hình đầy đủ. Bản thân một chính sách cụ thể có thể không nặng ký đến vậy, nhưng đường cong vĩ mô nằm phía sau nó mới là yếu tố then chốt.
Còn một điểm dễ bị bỏ qua. Người dùng crypto nguyên sinh thực ra đã sống trong chu kỳ dài từ lâu: halving bốn năm một lần, nắm giữ xuyên qua bull và bear, về bản chất cũng là một dạng thiên hướng kỳ hạn. Khi tài chính truyền thống cũng bắt đầu kéo kỳ hạn lên 40 năm, điều đó cho thấy tư duy kỳ hạn đang đi từ ngoại vi vào trung tâm phân bổ. Khi hai logic kỳ hạn gặp nhau, tài sản on-chain sẽ thường xuyên bị đem ra so sánh với các tài sản dài kỳ truyền thống hơn; bản thân điều đó đã là tín hiệu cho thấy mức độ chú ý đang tăng.
Tất nhiên cần phân biệt bản chất của đòn bẩy. Vay mua nhà là đòn bẩy có tài sản thế chấp và bị ràng buộc bởi dòng tiền, không giống như vị thế hợp đồng phái sinh. Việc suy luận đơn giản rằng nhà đất kéo dài kỳ hạn thì crypto sẽ tăng là một bước nhảy logic quá xa. Cách đọc chính xác hơn là đặt nó vào cùng một mạch với lãi suất, thanh khoản và khẩu vị rủi ro, xem nó như một chú thích tương đối ôn hòa, chứ không phải căn cứ ra quyết định.
Xét về mặt thực hành, nên dùng tín hiệu kiểu này thế nào? Nó không cho bạn một điểm mua bán, nhưng có thể giúp bạn hiệu chỉnh câu chuyện về danh mục. Khi thiên hướng kỳ hạn tăng lên và kỳ vọng chiết khấu giảm xuống, không gian chịu sai số của dòng tiền dài hạn cũng đang mở rộng; lúc đó sẽ phù hợp hơn để chuyển sự chú ý từ biến động ngắn hạn sang chu kỳ nắm giữ dài hơn. Ngược lại, nếu các biện pháp nới lỏng kiểu này dừng lại, hoặc đơn xin gia hạn bị rút về, đó mới là cảnh báo cho sự đảo chiều của thanh khoản. Giá trị của tín hiệu vĩ mô không nằm ở việc dự đoán một cây nến nào đó, mà ở chỗ giúp bạn biết mình đang ở đoạn nào của chu kỳ.
Người theo dõi vĩ mô không nên chỉ nhìn K-line. Bảng trả góp hàng tháng của người bình thường đôi khi nói sớm hơn cả phần mềm xem giá rằng tiền đang chuẩn bị chảy về đâu. Vay mua nhà tới 40 năm có nghĩa là xã hội ngày càng sẵn sàng định giá cho tương lai với kỳ hạn dài hơn. Sự thay đổi trong thiên hướng kỳ hạn này cuối cùng sẽ phản ánh lên mọi tài sản dài kỳ; on-chain chỉ là một trong những mảnh ghép trẻ nhất, và nhạy nhất. Thay vì hỏi tin này có lợi hay không có lợi, tốt hơn là ghi nó vào sổ tay vĩ mô của riêng bạn, rồi chờ dữ liệu tiếp theo đến để xác nhận hoặc bác bỏ.
Quy định cụ thể không quá phức tạp. Theo nguồn dẫn của Cailianshe từ Shangguan News, chi nhánh Thượng Hải của Ngân hàng Giao thông Trung Quốc cho phép gia hạn khoản vay mua nhà hiện hữu; sau khi gia hạn, tổng thời hạn ban đầu và thời gian gia hạn cộng lại không vượt quá 40 năm. Nhiều ngân hàng đặt ra một ngưỡng: tuổi người vay cộng với thời hạn vay không vượt quá 75 năm, nghĩa là người muốn vay mới 40 năm phải hoàn tất giải ngân trước 35 tuổi; những người sinh trước năm 1991 về cơ bản không còn cơ hội với khoản vay mua nhà 40 năm mới. Trong khi đó, một chi nhánh của ICBC tại Thượng Hải nới tiêu chuẩn lên 80 năm, tạo thêm một chút dư địa.
Vì sao động thái kéo dài kỳ hạn nợ như vậy lại đáng để nhà đầu tư on-chain nhìn kỹ hơn?
Thứ nhất, đây là một bằng chứng gián tiếp của lãi suất thấp và thanh khoản nới lỏng. Khi ngân hàng sẵn sàng kéo chu kỳ trả nợ lên tới 40 năm, thực chất là đang đáp lại thực tế chi phí vốn dài hạn giảm xuống và dòng tiền hộ gia đình chịu áp lực. Kỳ hạn càng dài, độ nhạy với lãi suất chiết khấu càng cao; điều này với BTC cũng đúng. Mỗi lần thanh khoản vĩ mô chuyển sang nới lỏng, độ co giãn định giá của các tài sản dài kỳ đều sẽ được khuếch đại, từ cổ phiếu tăng trưởng, vàng, cho đến BTC vốn được một bộ phận người xem như “vàng số”. Lãi suất đi xuống thì giá trị hiện tại của dòng tiền tương lai sẽ đi lên — đó là cùng một logic định giá đang vận hành.
Thứ hai, nó phản ánh một tâm lý phổ biến: đẩy rủi ro sang tương lai. Dù là gia hạn khoản vay mua nhà hay mở rộng tiền tệ ở cấp độ lớn hơn, hệ thống đều đang dùng thời gian để tiêu hóa đòn bẩy tồn tại. Thanh khoản này sẽ không chỉ dừng ở thị trường nhà đất truyền thống; nó luôn tìm đến nơi có lợi suất biên cao hơn, và tài sản on-chain là một trong số đó. Khi lợi suất ở các kênh truyền thống bị nén lại, khả năng chịu biến động của dòng tiền lại có thể tăng lên, bởi cái giá của việc “đứng yên” cũng đang cao hơn.
Thứ ba, khác biệt thế hệ đang trở nên rõ rệt. Người trẻ có thể dùng đòn bẩy dài hơn để khóa mức trả hàng tháng thấp, trong khi nhóm lớn tuổi lại bị chặn ngoài, và vì vậy càng cần dựa vào cổ phiếu, vàng, tài sản on-chain để bổ sung phòng chống lạm phát và phân bổ cho hưu trí. Trong bối cảnh này, crypto đóng vai trò như một công cụ phân bổ dễ tiếp cận, mang tính toàn cầu, không phụ thuộc vào hệ thống ngân hàng địa phương mà vẫn có thể tham gia vào tài sản chu kỳ dài.
Thứ tư, nó nhắc chúng ta hiểu lại khái niệm “kỳ hạn tài sản”. Trước đây ai cũng nghĩ kỳ hạn là chuyện của các quản lý quỹ trái phiếu, nhưng giờ ngay cả một khoản vay mua nhà cũng có thể vay tới 40 năm, cho thấy trọng số định giá đối với dòng tiền dài hạn trong toàn xã hội đang tăng lên. Khi các hộ gia đình bình thường cũng kéo tối đa kỳ hạn nợ, sức hấp dẫn tương đối của các tài sản dài kỳ như cổ phiếu và crypto cũng sẽ dần thay đổi, vì chuẩn so sánh của dòng tiền đã khác.
Thượng Hải thường là tuyến đầu thử nghiệm chính sách; nếu những biện pháp kiểu này tiếp tục được triển khai ở nhiều thành phố hơn, điều đó cho thấy xu hướng nới lỏng có tính nhất quán, phía sau là cùng một hướng đi. Với crypto, hướng đi quan trọng hơn biên độ, vì thị trường sẽ định giá theo hướng trước khi nó hiện hình đầy đủ. Bản thân một chính sách cụ thể có thể không nặng ký đến vậy, nhưng đường cong vĩ mô nằm phía sau nó mới là yếu tố then chốt.
Còn một điểm dễ bị bỏ qua. Người dùng crypto nguyên sinh thực ra đã sống trong chu kỳ dài từ lâu: halving bốn năm một lần, nắm giữ xuyên qua bull và bear, về bản chất cũng là một dạng thiên hướng kỳ hạn. Khi tài chính truyền thống cũng bắt đầu kéo kỳ hạn lên 40 năm, điều đó cho thấy tư duy kỳ hạn đang đi từ ngoại vi vào trung tâm phân bổ. Khi hai logic kỳ hạn gặp nhau, tài sản on-chain sẽ thường xuyên bị đem ra so sánh với các tài sản dài kỳ truyền thống hơn; bản thân điều đó đã là tín hiệu cho thấy mức độ chú ý đang tăng.
Tất nhiên cần phân biệt bản chất của đòn bẩy. Vay mua nhà là đòn bẩy có tài sản thế chấp và bị ràng buộc bởi dòng tiền, không giống như vị thế hợp đồng phái sinh. Việc suy luận đơn giản rằng nhà đất kéo dài kỳ hạn thì crypto sẽ tăng là một bước nhảy logic quá xa. Cách đọc chính xác hơn là đặt nó vào cùng một mạch với lãi suất, thanh khoản và khẩu vị rủi ro, xem nó như một chú thích tương đối ôn hòa, chứ không phải căn cứ ra quyết định.
Xét về mặt thực hành, nên dùng tín hiệu kiểu này thế nào? Nó không cho bạn một điểm mua bán, nhưng có thể giúp bạn hiệu chỉnh câu chuyện về danh mục. Khi thiên hướng kỳ hạn tăng lên và kỳ vọng chiết khấu giảm xuống, không gian chịu sai số của dòng tiền dài hạn cũng đang mở rộng; lúc đó sẽ phù hợp hơn để chuyển sự chú ý từ biến động ngắn hạn sang chu kỳ nắm giữ dài hơn. Ngược lại, nếu các biện pháp nới lỏng kiểu này dừng lại, hoặc đơn xin gia hạn bị rút về, đó mới là cảnh báo cho sự đảo chiều của thanh khoản. Giá trị của tín hiệu vĩ mô không nằm ở việc dự đoán một cây nến nào đó, mà ở chỗ giúp bạn biết mình đang ở đoạn nào của chu kỳ.
Người theo dõi vĩ mô không nên chỉ nhìn K-line. Bảng trả góp hàng tháng của người bình thường đôi khi nói sớm hơn cả phần mềm xem giá rằng tiền đang chuẩn bị chảy về đâu. Vay mua nhà tới 40 năm có nghĩa là xã hội ngày càng sẵn sàng định giá cho tương lai với kỳ hạn dài hơn. Sự thay đổi trong thiên hướng kỳ hạn này cuối cùng sẽ phản ánh lên mọi tài sản dài kỳ; on-chain chỉ là một trong những mảnh ghép trẻ nhất, và nhạy nhất. Thay vì hỏi tin này có lợi hay không có lợi, tốt hơn là ghi nó vào sổ tay vĩ mô của riêng bạn, rồi chờ dữ liệu tiếp theo đến để xác nhận hoặc bác bỏ.
61
·
--
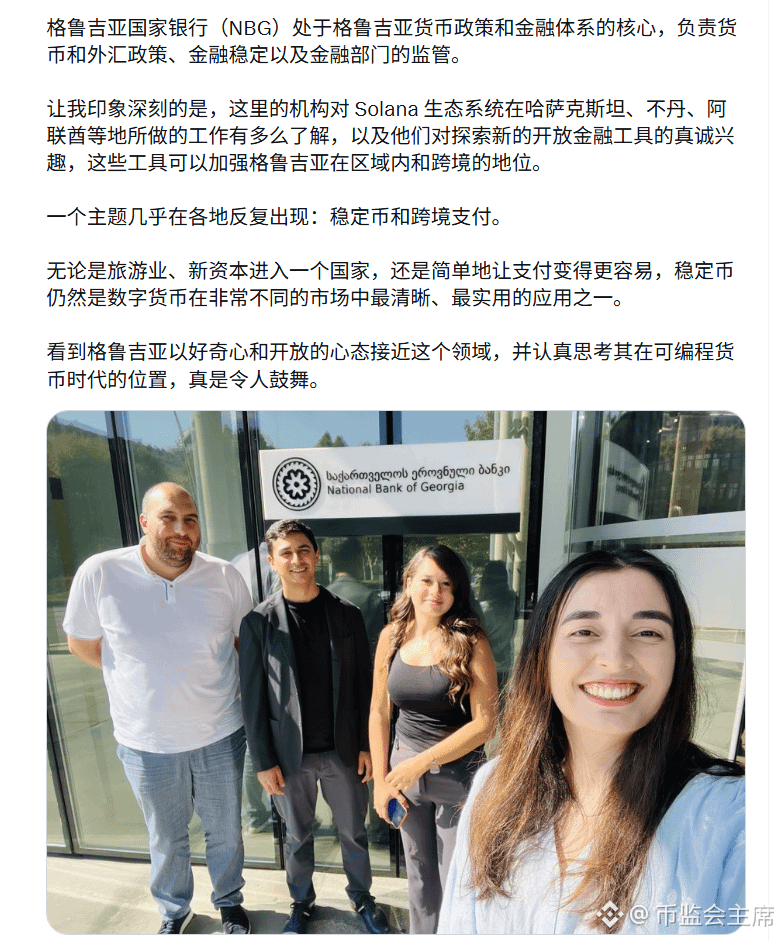
$SOL đội ngũ hệ sinh thái bước vào Ngân hàng Quốc gia Gruzia, nói về stablecoin, thanh toán xuyên biên giới và các công cụ tài chính mở. Khi đội ngũ công khai chuỗi liên kết trực tiếp với ngân hàng trung ương, việc thanh toán trên chuỗi lại tiến thêm một bước gần hơn với hệ thống tài chính chủ quyền. Ngân hàng trung ương của các quốc gia nhỏ thường dám thử sai hơn, và “sandbox” giám sát cũng chạy nhanh hơn. Việc triển khai stablecoin tuân thủ pháp lý có lẽ sẽ bắt đầu từ những nơi này để bứt phá trước, rồi ngược lại tác động đến các thị trường chủ đạo lớn hơn.
$SOL đội ngũ hệ sinh thái bước vào Ngân hàng Quốc gia Gruzia, nói về stablecoin, thanh toán xuyên biên giới và các công cụ tài chính mở. Khi đội ngũ công khai chuỗi liên kết trực tiếp với ngân hàng trung ương, việc thanh toán trên chuỗi lại tiến thêm một bước gần hơn với hệ thống tài chính chủ quyền. Ngân hàng trung ương của các quốc gia nhỏ thường dám thử sai hơn, và “sandbox” giám sát cũng chạy nhanh hơn. Việc triển khai stablecoin tuân thủ pháp lý có lẽ sẽ bắt đầu từ những nơi này để bứt phá trước, rồi ngược lại tác động đến các thị trường chủ đạo lớn hơn.
2
97
·
--
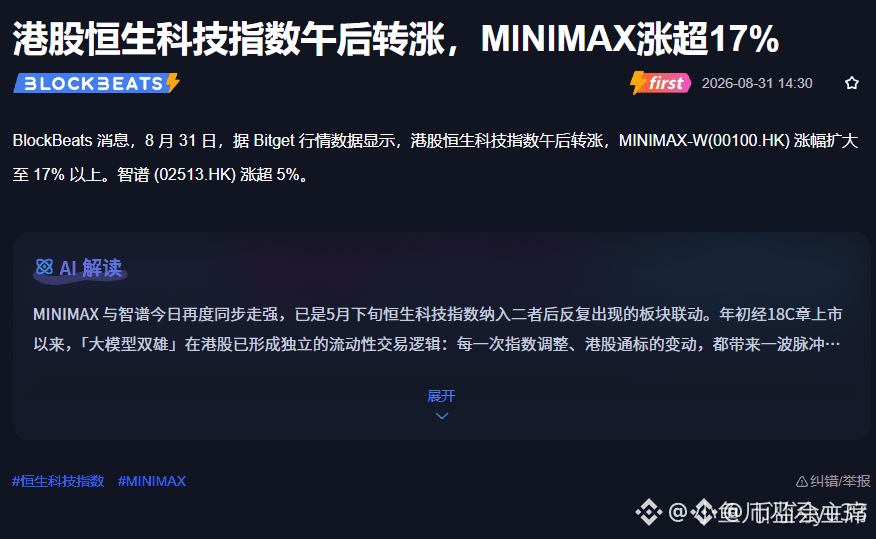
Ngày 31 tháng 8, chỉ số Hang Seng Tech của Hồng Kông sau giờ trưa chuyển sang tăng; mức tăng của MiniMax-W (00100.HK) mở rộng lên hơn 17%, còn Zhipu (02513.HK) tăng hơn 5%.
Kể từ khi ra mắt trong chương 18C, MiniMax và Zhipu đã trở thành mẫu hình liên động của mảng “song hùng mô hình lớn” trên thị trường chứng khoán Hồng Kông. Mỗi lần chỉ số Hang Seng Tech được điều chỉnh và biến động các mã thuộc chương trình Stock Connect của Hồng Kông lại tạo ra một làn sóng giao dịch theo dạng xung; sau khi được đưa vào chỉ số, mức độ đồng bộ của cả hai rõ rệt hơn.
Phần bù thanh khoản của mảng AI đang lan từ các cổ phiếu Mỹ như NVIDIA, Meta sang các mã AI tại Hồng Kông. Chuỗi logic này truy ngược về thượng nguồn sẽ chạm đến năng lực tính toán, điện năng và bán dẫn; còn ở hạ nguồn, nó sẽ thúc đẩy nhiều sản phẩm AI Agent được thương mại hóa và triển khai thực tế.
$COTI #港股 #恒生科技 #AI
Ngày 31 tháng 8, chỉ số Hang Seng Tech của Hồng Kông sau giờ trưa chuyển sang tăng; mức tăng của MiniMax-W (00100.HK) mở rộng lên hơn 17%, còn Zhipu (02513.HK) tăng hơn 5%.
Kể từ khi ra mắt trong chương 18C, MiniMax và Zhipu đã trở thành mẫu hình liên động của mảng “song hùng mô hình lớn” trên thị trường chứng khoán Hồng Kông. Mỗi lần chỉ số Hang Seng Tech được điều chỉnh và biến động các mã thuộc chương trình Stock Connect của Hồng Kông lại tạo ra một làn sóng giao dịch theo dạng xung; sau khi được đưa vào chỉ số, mức độ đồng bộ của cả hai rõ rệt hơn.
Phần bù thanh khoản của mảng AI đang lan từ các cổ phiếu Mỹ như NVIDIA, Meta sang các mã AI tại Hồng Kông. Chuỗi logic này truy ngược về thượng nguồn sẽ chạm đến năng lực tính toán, điện năng và bán dẫn; còn ở hạ nguồn, nó sẽ thúc đẩy nhiều sản phẩm AI Agent được thương mại hóa và triển khai thực tế.
$COTI #港股 #恒生科技 #AI
Kể từ khi ra mắt trong chương 18C, MiniMax và Zhipu đã trở thành mẫu hình liên động của mảng “song hùng mô hình lớn” trên thị trường chứng khoán Hồng Kông. Mỗi lần chỉ số Hang Seng Tech được điều chỉnh và biến động các mã thuộc chương trình Stock Connect của Hồng Kông lại tạo ra một làn sóng giao dịch theo dạng xung; sau khi được đưa vào chỉ số, mức độ đồng bộ của cả hai rõ rệt hơn.
Phần bù thanh khoản của mảng AI đang lan từ các cổ phiếu Mỹ như NVIDIA, Meta sang các mã AI tại Hồng Kông. Chuỗi logic này truy ngược về thượng nguồn sẽ chạm đến năng lực tính toán, điện năng và bán dẫn; còn ở hạ nguồn, nó sẽ thúc đẩy nhiều sản phẩm AI Agent được thương mại hóa và triển khai thực tế.
$COTI #港股 #恒生科技 #AI
2
27
·
--
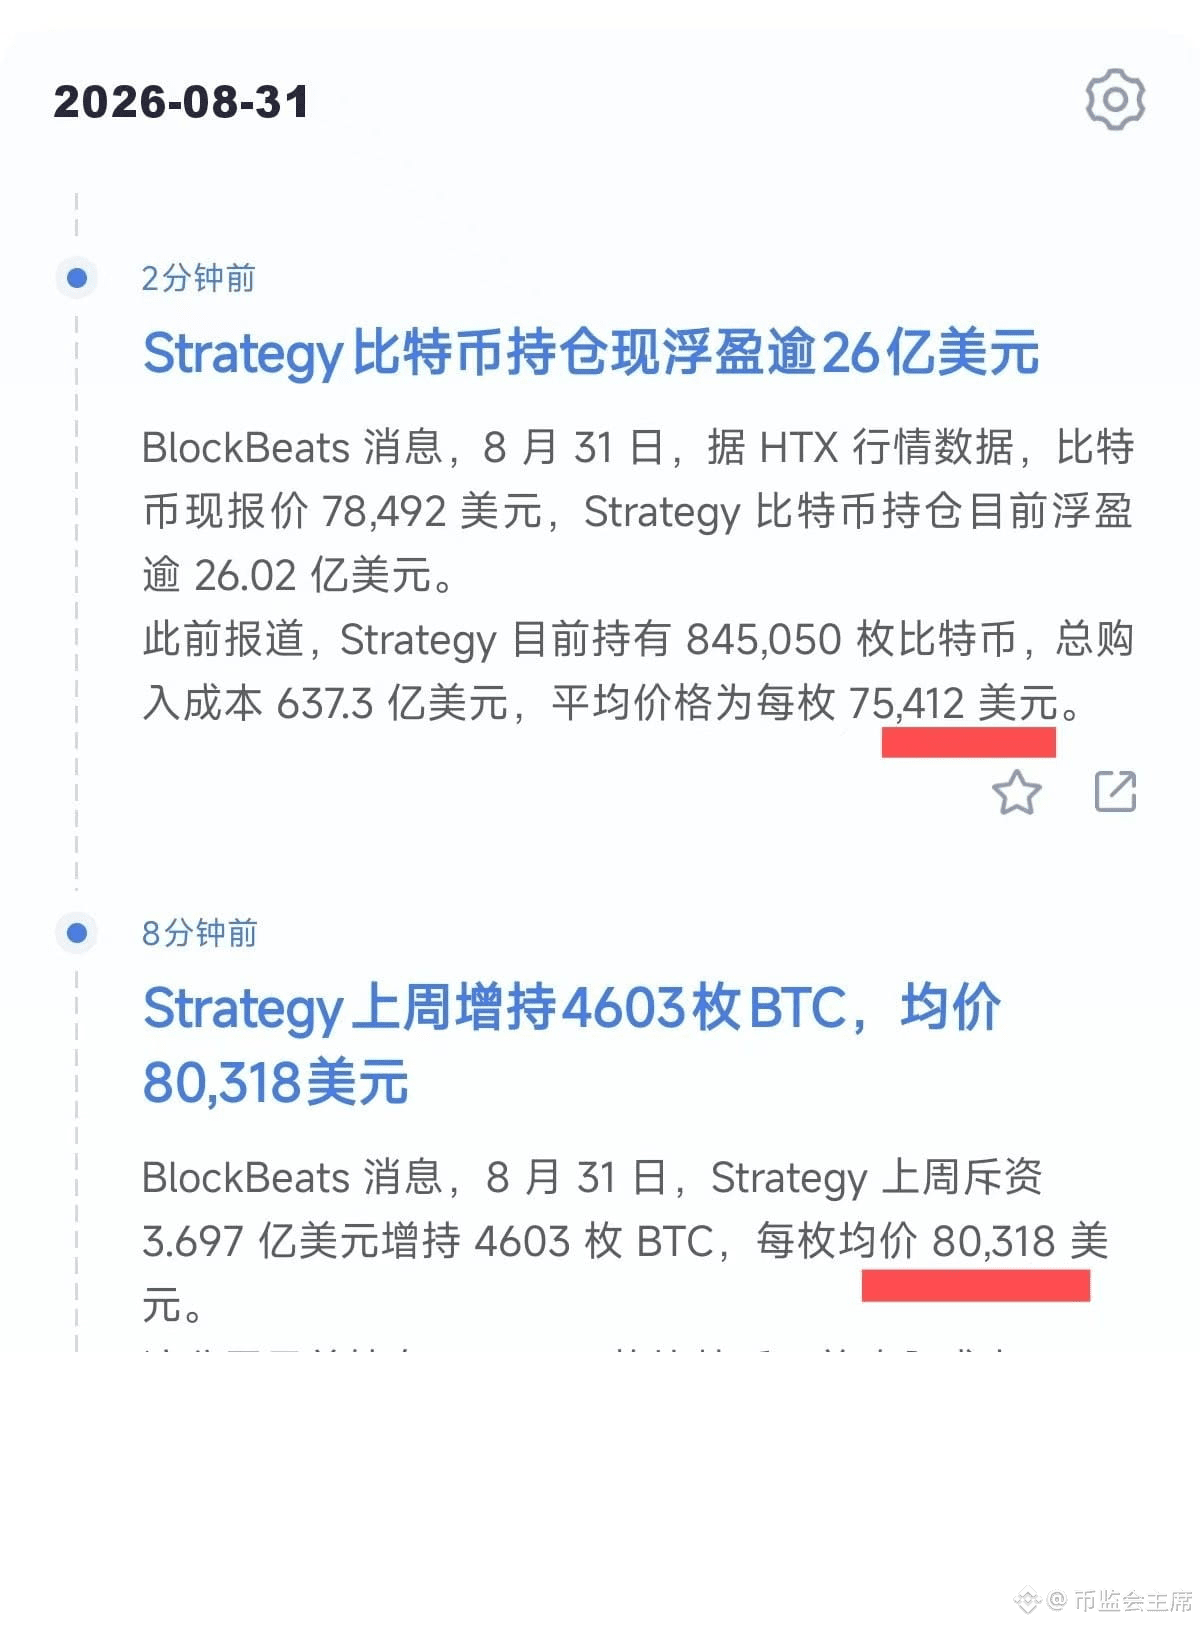
Tuần cuối cùng của tháng 8, Strategy lại mua thêm 4.603 BTC, với giá mua bình quân 80.318 USD mỗi đồng, đẩy tổng lượng nắm giữ của công ty lên 845.050 BTC.
Theo diễn biến của HTX vào ngày 31/8, BTC hiện giao dịch quanh mức 78.492 USD, lợi nhuận tạm tính đã vượt quá 2,6 tỷ USD. Tổng chi phí mua vào của công ty là 63,73 tỷ USD, với giá mua bình quân gia quyền 75.412 USD. Nói cách khác, lệnh mua cuối cùng này đã được thực hiện cao hơn giá bình quân, nhưng xét tổng thể, vị thế vẫn còn một lớp “đệm an toàn” khá dày.
Nhìn lại nhịp độ phân bổ BTC của Strategy trong những năm qua: từ giai đoạn đầu bắt đầu từ năm 2020, tích trữ BTC trên bảng cân đối kế toán, rồi sau đó phát hành trái phiếu chuyển đổi, phát hành cổ phiếu ưu đãi, phát hành nợ… công cụ huy động vốn được hệ thống hóa và kết nối đồng bộ. Bằng cách đó, một công ty niêm yết vốn làm dịch vụ phần mềm đã chuyển mình thành “nền tảng phân bổ vốn bằng BTC”. Biến động lượng nắm giữ của công ty hiện nay gần như trở thành một chỉ báo ngược chiều đối với các tổ chức: tăng thì không bán, giảm thì không rút lui, hoàn toàn dựa vào thời gian để hưởng lãi kép.
Việc lần này chọn tăng mạnh khi BTC đang ở vùng giá cao trong tháng 8, về bản chất, đã là một tuyên bố rất rõ ràng. Sau khi BTC tháng 8 vừa trải qua một đợt hồi phục +24,95%, giá bình quân theo quý đã được kéo lên trên 80.000 USD. Ở vị trí này mà tăng đòn bẩy chỉ có thể dựa trên một giả định: kỳ vọng lợi nhuận khi nắm giữ dài hạn sẽ vượt xa rủi ro điều chỉnh ngắn hạn.
Đối với nhà đầu tư phổ thông, giá trị đọc hiểu của các công bố như vậy nằm ở chỗ nó cung cấp một “mẫu” danh mục nắm giữ của tổ chức với mức độ minh bạch cao: thời điểm mua vào, nhịp độ gia tăng, chu kỳ nắm giữ, cũng như lộ trình biến động lời lãi/lỗ tạm tính đều được bày sẵn trên bàn. Một công ty niêm yết đã dùng tiền thật để giúp bạn trải qua trọn một vòng chu kỳ phân bổ tài sản BTC.
Điều đáng tham chiếu thực sự chính là kỷ luật nắm giữ: có thể không hành động khi lợi nhuận tạm tính +2,6 tỷ USD; có dám mua ngay cả khi đã ở vùng đỉnh lịch sử hay không.
$BTC #比特币 #Strategy #机构持仓
Tuần cuối cùng của tháng 8, Strategy lại mua thêm 4.603 BTC, với giá mua bình quân 80.318 USD mỗi đồng, đẩy tổng lượng nắm giữ của công ty lên 845.050 BTC.
Theo diễn biến của HTX vào ngày 31/8, BTC hiện giao dịch quanh mức 78.492 USD, lợi nhuận tạm tính đã vượt quá 2,6 tỷ USD. Tổng chi phí mua vào của công ty là 63,73 tỷ USD, với giá mua bình quân gia quyền 75.412 USD. Nói cách khác, lệnh mua cuối cùng này đã được thực hiện cao hơn giá bình quân, nhưng xét tổng thể, vị thế vẫn còn một lớp “đệm an toàn” khá dày.
Nhìn lại nhịp độ phân bổ BTC của Strategy trong những năm qua: từ giai đoạn đầu bắt đầu từ năm 2020, tích trữ BTC trên bảng cân đối kế toán, rồi sau đó phát hành trái phiếu chuyển đổi, phát hành cổ phiếu ưu đãi, phát hành nợ… công cụ huy động vốn được hệ thống hóa và kết nối đồng bộ. Bằng cách đó, một công ty niêm yết vốn làm dịch vụ phần mềm đã chuyển mình thành “nền tảng phân bổ vốn bằng BTC”. Biến động lượng nắm giữ của công ty hiện nay gần như trở thành một chỉ báo ngược chiều đối với các tổ chức: tăng thì không bán, giảm thì không rút lui, hoàn toàn dựa vào thời gian để hưởng lãi kép.
Việc lần này chọn tăng mạnh khi BTC đang ở vùng giá cao trong tháng 8, về bản chất, đã là một tuyên bố rất rõ ràng. Sau khi BTC tháng 8 vừa trải qua một đợt hồi phục +24,95%, giá bình quân theo quý đã được kéo lên trên 80.000 USD. Ở vị trí này mà tăng đòn bẩy chỉ có thể dựa trên một giả định: kỳ vọng lợi nhuận khi nắm giữ dài hạn sẽ vượt xa rủi ro điều chỉnh ngắn hạn.
Đối với nhà đầu tư phổ thông, giá trị đọc hiểu của các công bố như vậy nằm ở chỗ nó cung cấp một “mẫu” danh mục nắm giữ của tổ chức với mức độ minh bạch cao: thời điểm mua vào, nhịp độ gia tăng, chu kỳ nắm giữ, cũng như lộ trình biến động lời lãi/lỗ tạm tính đều được bày sẵn trên bàn. Một công ty niêm yết đã dùng tiền thật để giúp bạn trải qua trọn một vòng chu kỳ phân bổ tài sản BTC.
Điều đáng tham chiếu thực sự chính là kỷ luật nắm giữ: có thể không hành động khi lợi nhuận tạm tính +2,6 tỷ USD; có dám mua ngay cả khi đã ở vùng đỉnh lịch sử hay không.
$BTC #比特币 #Strategy #机构持仓
Theo diễn biến của HTX vào ngày 31/8, BTC hiện giao dịch quanh mức 78.492 USD, lợi nhuận tạm tính đã vượt quá 2,6 tỷ USD. Tổng chi phí mua vào của công ty là 63,73 tỷ USD, với giá mua bình quân gia quyền 75.412 USD. Nói cách khác, lệnh mua cuối cùng này đã được thực hiện cao hơn giá bình quân, nhưng xét tổng thể, vị thế vẫn còn một lớp “đệm an toàn” khá dày.
Nhìn lại nhịp độ phân bổ BTC của Strategy trong những năm qua: từ giai đoạn đầu bắt đầu từ năm 2020, tích trữ BTC trên bảng cân đối kế toán, rồi sau đó phát hành trái phiếu chuyển đổi, phát hành cổ phiếu ưu đãi, phát hành nợ… công cụ huy động vốn được hệ thống hóa và kết nối đồng bộ. Bằng cách đó, một công ty niêm yết vốn làm dịch vụ phần mềm đã chuyển mình thành “nền tảng phân bổ vốn bằng BTC”. Biến động lượng nắm giữ của công ty hiện nay gần như trở thành một chỉ báo ngược chiều đối với các tổ chức: tăng thì không bán, giảm thì không rút lui, hoàn toàn dựa vào thời gian để hưởng lãi kép.
Việc lần này chọn tăng mạnh khi BTC đang ở vùng giá cao trong tháng 8, về bản chất, đã là một tuyên bố rất rõ ràng. Sau khi BTC tháng 8 vừa trải qua một đợt hồi phục +24,95%, giá bình quân theo quý đã được kéo lên trên 80.000 USD. Ở vị trí này mà tăng đòn bẩy chỉ có thể dựa trên một giả định: kỳ vọng lợi nhuận khi nắm giữ dài hạn sẽ vượt xa rủi ro điều chỉnh ngắn hạn.
Đối với nhà đầu tư phổ thông, giá trị đọc hiểu của các công bố như vậy nằm ở chỗ nó cung cấp một “mẫu” danh mục nắm giữ của tổ chức với mức độ minh bạch cao: thời điểm mua vào, nhịp độ gia tăng, chu kỳ nắm giữ, cũng như lộ trình biến động lời lãi/lỗ tạm tính đều được bày sẵn trên bàn. Một công ty niêm yết đã dùng tiền thật để giúp bạn trải qua trọn một vòng chu kỳ phân bổ tài sản BTC.
Điều đáng tham chiếu thực sự chính là kỷ luật nắm giữ: có thể không hành động khi lợi nhuận tạm tính +2,6 tỷ USD; có dám mua ngay cả khi đã ở vùng đỉnh lịch sử hay không.
$BTC #比特币 #Strategy #机构持仓
1
47
·
--
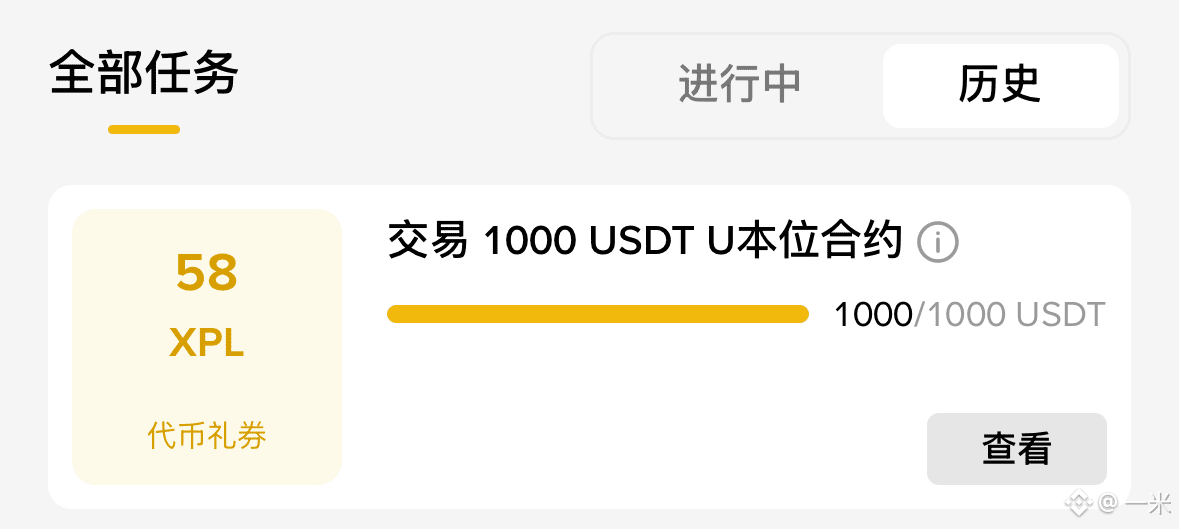
1000 USDT U 本位合约 nhiệm vụ đã hoàn thành, 1000/1000 USDT toàn bộ đã khớp lệnh, 58 phiếu XPL đã được nhận.
Các hoạt động kiểu “hoàn token khi hoàn thành nhiệm vụ giao dịch” của Binance tương đương với việc trả hoa hồng ngầm cho người dùng thực sự hoạt động. Nhìn thêm một chút vào lịch sử mục nhiệm vụ, phần lợi nhỏ nhặt được cũng tích thành vị thế.
$XPL #币安 #合约任务 #airdrop
1000 USDT U 本位合约 nhiệm vụ đã hoàn thành, 1000/1000 USDT toàn bộ đã khớp lệnh, 58 phiếu XPL đã được nhận.
Các hoạt động kiểu “hoàn token khi hoàn thành nhiệm vụ giao dịch” của Binance tương đương với việc trả hoa hồng ngầm cho người dùng thực sự hoạt động. Nhìn thêm một chút vào lịch sử mục nhiệm vụ, phần lợi nhỏ nhặt được cũng tích thành vị thế.
$XPL #币安 #合约任务 #airdrop
Các hoạt động kiểu “hoàn token khi hoàn thành nhiệm vụ giao dịch” của Binance tương đương với việc trả hoa hồng ngầm cho người dùng thực sự hoạt động. Nhìn thêm một chút vào lịch sử mục nhiệm vụ, phần lợi nhỏ nhặt được cũng tích thành vị thế.
$XPL #币安 #合约任务 #airdrop
1
69
·
--
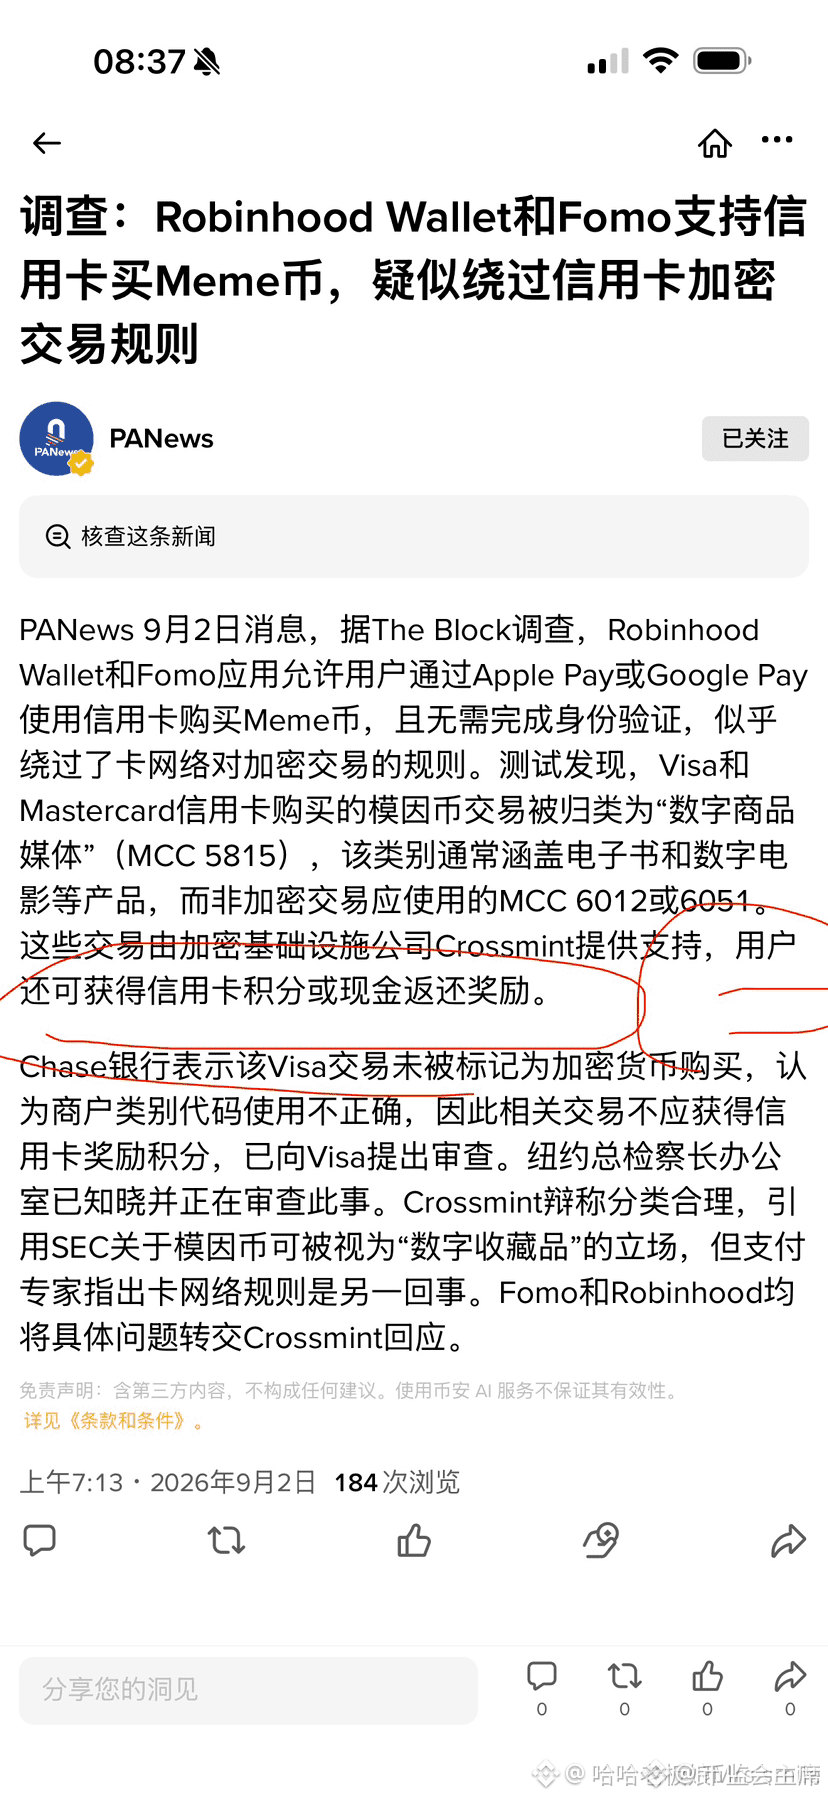
Robinhood Wallet và Fomo bị rò rỉ có thể dùng thẻ tín dụng để mua Meme Coin, giao dịch được phân loại là “hàng hóa kỹ thuật số” chứ không phải mua crypto, nhằm lách một phần quy tắc mạng thẻ. Trò hợp pháp hóa để ăn chênh lệch có thể thu hút khách trong ngắn hạn, nhưng về lâu dài vẫn phải xem ranh giới quản lý sẽ được siết chặt thế nào.
$COTI #Robinhood #Meme币 #合规
Robinhood Wallet và Fomo bị rò rỉ có thể dùng thẻ tín dụng để mua Meme Coin, giao dịch được phân loại là “hàng hóa kỹ thuật số” chứ không phải mua crypto, nhằm lách một phần quy tắc mạng thẻ. Trò hợp pháp hóa để ăn chênh lệch có thể thu hút khách trong ngắn hạn, nhưng về lâu dài vẫn phải xem ranh giới quản lý sẽ được siết chặt thế nào.
$COTI #Robinhood #Meme币 #合规
$COTI #Robinhood #Meme币 #合规
1
81
·
--
Bộ lộ mới nhất của BlackRock về danh mục đầu tư trong quý II năm 2026 cho thấy quy mô nắm giữ đạt 6,7 nghìn tỷ USD trên nền tảng quản lý.
Khi phân tách cơ cấu nắm giữ, tỷ trọng của công nghệ và bán dẫn đã cao đến mức không thể phớt lờ. Năm khoản nắm giữ lớn nhất lần lượt là Nvidia 5,8%, Apple 5,0%, Alphabet 4,4%, Microsoft 3,4% và Amazon 2,7%. Nếu cộng thêm Broadcom 2,3%, Micron 1,8%, Meta 1,5%, Tesla và AMD mỗi mã 1,3%, thì các công ty công nghệ phần cứng và nền tảng này tổng cộng đã tiến sát một phần ba tổng tài sản.
Mức độ tập trung ở nhóm đầu của các tổ chức lớn như vậy phần lớn được quyết định bởi cơ chế quyền trọng số chỉ số thụ động, chứ không chỉ là sự đặt cược chủ động. Tuy nhiên, khi gần một phần ba giá trị trong danh mục của những người chơi lớn nhất toàn cầu lại gắn với một số ít công ty công nghệ, thì mức độ biến động định giá của chúng ảnh hưởng đến thị trường tổng thể còn nặng hơn nhiều so với những gì bề mặt thể hiện.
Với nhà đầu tư phổ thông, khi mua theo chỉ số, bản chất bạn đang mua chính là cấu trúc trọng số này. Khi tỷ trọng cổ phiếu công nghệ đã ở vùng cao, mức độ rủi ro phơi bày theo một ngành đơn lẻ trong danh mục cũng vì thế mà tăng theo.
$NVDA $AAPL
Bộ lộ mới nhất của BlackRock về danh mục đầu tư trong quý II năm 2026 cho thấy quy mô nắm giữ đạt 6,7 nghìn tỷ USD trên nền tảng quản lý.
Khi phân tách cơ cấu nắm giữ, tỷ trọng của công nghệ và bán dẫn đã cao đến mức không thể phớt lờ. Năm khoản nắm giữ lớn nhất lần lượt là Nvidia 5,8%, Apple 5,0%, Alphabet 4,4%, Microsoft 3,4% và Amazon 2,7%. Nếu cộng thêm Broadcom 2,3%, Micron 1,8%, Meta 1,5%, Tesla và AMD mỗi mã 1,3%, thì các công ty công nghệ phần cứng và nền tảng này tổng cộng đã tiến sát một phần ba tổng tài sản.
Mức độ tập trung ở nhóm đầu của các tổ chức lớn như vậy phần lớn được quyết định bởi cơ chế quyền trọng số chỉ số thụ động, chứ không chỉ là sự đặt cược chủ động. Tuy nhiên, khi gần một phần ba giá trị trong danh mục của những người chơi lớn nhất toàn cầu lại gắn với một số ít công ty công nghệ, thì mức độ biến động định giá của chúng ảnh hưởng đến thị trường tổng thể còn nặng hơn nhiều so với những gì bề mặt thể hiện.
Với nhà đầu tư phổ thông, khi mua theo chỉ số, bản chất bạn đang mua chính là cấu trúc trọng số này. Khi tỷ trọng cổ phiếu công nghệ đã ở vùng cao, mức độ rủi ro phơi bày theo một ngành đơn lẻ trong danh mục cũng vì thế mà tăng theo.
$NVDA $AAPL
Khi phân tách cơ cấu nắm giữ, tỷ trọng của công nghệ và bán dẫn đã cao đến mức không thể phớt lờ. Năm khoản nắm giữ lớn nhất lần lượt là Nvidia 5,8%, Apple 5,0%, Alphabet 4,4%, Microsoft 3,4% và Amazon 2,7%. Nếu cộng thêm Broadcom 2,3%, Micron 1,8%, Meta 1,5%, Tesla và AMD mỗi mã 1,3%, thì các công ty công nghệ phần cứng và nền tảng này tổng cộng đã tiến sát một phần ba tổng tài sản.
Mức độ tập trung ở nhóm đầu của các tổ chức lớn như vậy phần lớn được quyết định bởi cơ chế quyền trọng số chỉ số thụ động, chứ không chỉ là sự đặt cược chủ động. Tuy nhiên, khi gần một phần ba giá trị trong danh mục của những người chơi lớn nhất toàn cầu lại gắn với một số ít công ty công nghệ, thì mức độ biến động định giá của chúng ảnh hưởng đến thị trường tổng thể còn nặng hơn nhiều so với những gì bề mặt thể hiện.
Với nhà đầu tư phổ thông, khi mua theo chỉ số, bản chất bạn đang mua chính là cấu trúc trọng số này. Khi tỷ trọng cổ phiếu công nghệ đã ở vùng cao, mức độ rủi ro phơi bày theo một ngành đơn lẻ trong danh mục cũng vì thế mà tăng theo.
$NVDA $AAPL
2
70
·
--
Khối lượng giao dịch Bitcoin spot ETF trong một tuần tăng vọt lên 22 tỷ USD, lập đỉnh mới cho chu kỳ hiện tại.
Biểu đồ đến từ checkonchain; các cột chồng cho thấy các phần chiếm ưu thế như IBIT, FBTC, ARKB… đều đồng loạt bùng nổ về thanh khoản, trong khi đường màu đen tương ứng với giá Bitcoin giao ngay đang dao động ở vùng cao trong cùng kỳ.
Khối lượng giao dịch bùng nổ thường có hai cách lý giải. Một là dòng vốn gia tăng chủ động tiến vào; các tổ chức thông qua kênh ETF thể hiện ý định phân bổ Bitcoin đang được đẩy lên. Hai là các vị thế hiện hữu quay vòng nhanh hơn, khiến biến động giá được khuếch đại và dòng vốn giao dịch ngắn hạn ra vào liên tục. Chỉ nhìn vào khối lượng giao dịch thì không thể phân biệt hai trường hợp này; cần kết hợp thêm dữ liệu dòng tiền ròng để đánh giá.
Điểm đáng chú ý là việc gia tăng thanh khoản ở kênh ETF có thể làm thay đổi cấu trúc quyền định giá biên của BTC. Khi quy mô nắm giữ của các ETF giao ngay đủ lớn, nhịp điệu thanh khoản của thị trường truyền thống sẽ truyền dẫn mạnh hơn sang thị trường crypto; khi đó, đặc điểm biến động trước đây chỉ thuần do cung - cầu nội bộ trong thị trường coin điều tiết có thể suy yếu.
$BTC
Khối lượng giao dịch Bitcoin spot ETF trong một tuần tăng vọt lên 22 tỷ USD, lập đỉnh mới cho chu kỳ hiện tại.
Biểu đồ đến từ checkonchain; các cột chồng cho thấy các phần chiếm ưu thế như IBIT, FBTC, ARKB… đều đồng loạt bùng nổ về thanh khoản, trong khi đường màu đen tương ứng với giá Bitcoin giao ngay đang dao động ở vùng cao trong cùng kỳ.
Khối lượng giao dịch bùng nổ thường có hai cách lý giải. Một là dòng vốn gia tăng chủ động tiến vào; các tổ chức thông qua kênh ETF thể hiện ý định phân bổ Bitcoin đang được đẩy lên. Hai là các vị thế hiện hữu quay vòng nhanh hơn, khiến biến động giá được khuếch đại và dòng vốn giao dịch ngắn hạn ra vào liên tục. Chỉ nhìn vào khối lượng giao dịch thì không thể phân biệt hai trường hợp này; cần kết hợp thêm dữ liệu dòng tiền ròng để đánh giá.
Điểm đáng chú ý là việc gia tăng thanh khoản ở kênh ETF có thể làm thay đổi cấu trúc quyền định giá biên của BTC. Khi quy mô nắm giữ của các ETF giao ngay đủ lớn, nhịp điệu thanh khoản của thị trường truyền thống sẽ truyền dẫn mạnh hơn sang thị trường crypto; khi đó, đặc điểm biến động trước đây chỉ thuần do cung - cầu nội bộ trong thị trường coin điều tiết có thể suy yếu.
$BTC
Biểu đồ đến từ checkonchain; các cột chồng cho thấy các phần chiếm ưu thế như IBIT, FBTC, ARKB… đều đồng loạt bùng nổ về thanh khoản, trong khi đường màu đen tương ứng với giá Bitcoin giao ngay đang dao động ở vùng cao trong cùng kỳ.
Khối lượng giao dịch bùng nổ thường có hai cách lý giải. Một là dòng vốn gia tăng chủ động tiến vào; các tổ chức thông qua kênh ETF thể hiện ý định phân bổ Bitcoin đang được đẩy lên. Hai là các vị thế hiện hữu quay vòng nhanh hơn, khiến biến động giá được khuếch đại và dòng vốn giao dịch ngắn hạn ra vào liên tục. Chỉ nhìn vào khối lượng giao dịch thì không thể phân biệt hai trường hợp này; cần kết hợp thêm dữ liệu dòng tiền ròng để đánh giá.
Điểm đáng chú ý là việc gia tăng thanh khoản ở kênh ETF có thể làm thay đổi cấu trúc quyền định giá biên của BTC. Khi quy mô nắm giữ của các ETF giao ngay đủ lớn, nhịp điệu thanh khoản của thị trường truyền thống sẽ truyền dẫn mạnh hơn sang thị trường crypto; khi đó, đặc điểm biến động trước đây chỉ thuần do cung - cầu nội bộ trong thị trường coin điều tiết có thể suy yếu.
$BTC
1
74
·
--
Tăng giá
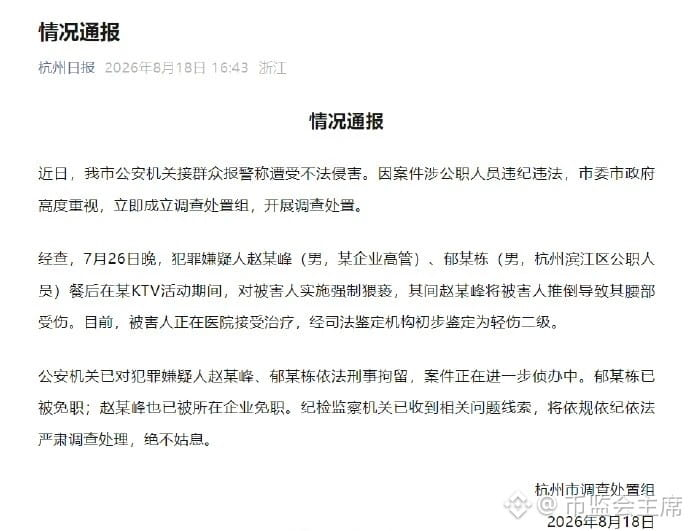
Nạn nhân vụ việc tiệc rượu Hàng Châu: người biết chuyện cho biết, nữ sinh cầu cứu không được, chống cự nhập viện thì từng bất tỉnh#比特币永续合约资金费率创20个月新高 $AAPL.US
Nạn nhân vụ việc tiệc rượu Hàng Châu: người biết chuyện cho biết, nữ sinh cầu cứu không được, chống cự nhập viện thì từng bất tỉnh#比特币永续合约资金费率创20个月新高 $AAPL.US
AAPL+0,75%
AAPLUS-0,50%
14
·
--
Bitcoin của Satoshi Nakamoto lặng lẽ nằm đó.
Chữ ký đơn. Khóa bí mật được tạo trên một máy tính kết nối internet. Không có thiết lập đa chữ ký phức tạp. Không có một kiến trúc lưu ký được thiết kế cầu kỳ.
17 năm sau, không ai trộm chúng. #中国7月产出零售投资全线不及预期 $GOOGL.US
Bitcoin của Satoshi Nakamoto lặng lẽ nằm đó.
Chữ ký đơn. Khóa bí mật được tạo trên một máy tính kết nối internet. Không có thiết lập đa chữ ký phức tạp. Không có một kiến trúc lưu ký được thiết kế cầu kỳ.
17 năm sau, không ai trộm chúng. #中国7月产出零售投资全线不及预期 $GOOGL.US
Chữ ký đơn. Khóa bí mật được tạo trên một máy tính kết nối internet. Không có thiết lập đa chữ ký phức tạp. Không có một kiến trúc lưu ký được thiết kế cầu kỳ.
17 năm sau, không ai trộm chúng. #中国7月产出零售投资全线不及预期 $GOOGL.US
1
2
90
·
--
#SpaceX股价涨至140美元 $PORTAL Những “ông lớn” định lượng bị phanh phui, lỗ ròng 15 tỷ USD trong một tháng
Vào tháng 7 năm nay, công ty tạo lập thị trường giao dịch tần suất cao của Mỹ Jane Street ghi nhận khoản lỗ khoảng 15 tỷ USD. Theo nguồn tin giấu tên, gã khổng lồ định lượng này đã tiết lộ con số trên với các bên cho vay. Với Jane Street, đây là một cú vấp hiếm thấy. Trong những năm gần đây, Jane Street đã trở thành một trong những bên tham gia có ảnh hưởng đáng kể trên thị trường toàn cầu. Trước khi xảy ra khoản lỗ lần này, kết quả kinh doanh theo quý của Jane Street vẫn liên tục lập kỷ lục mới cho chính công ty. Trước đó, Caixin đã đưa tin rằng Jane Street từng đạt doanh thu giao dịch ròng kỷ lục 16,1 tỷ USD trong quý 1 năm nay, vượt cả những ngân hàng đầu tư hàng đầu trên Phố Wall cũng như các đối thủ như Castle Securities và Hudson River Trading. Theo nguồn tin, ngay cả khi tính cả khoản lỗ trong tháng 7 này, thì trong 12 tháng tính đến hết thứ Sáu vừa rồi, doanh thu giao dịch ròng của Jane Street vẫn vượt 40 tỷ USD. Khoản lỗ khổng lồ của Jane Street trong tháng 7 diễn ra trong bối cảnh các cổ phiếu thuộc lĩnh vực trí tuệ nhân tạo (AI) trên thị trường chứng khoán Mỹ biến động mạnh. Sau giai đoạn tăng mạnh trong phần lớn thời gian của năm 2026, các cổ phiếu AI đã đảo chiều đáng kể và lao dốc mạnh trong tháng 7. Đợt bán tháo này cũng ảnh hưởng đến nhiều quỹ phòng hộ tập trung vào AI, trong đó có Situational Awareness do “thiên tài AI” Leopold Aschenbrenner đứng sau—Jane Street chính là một trong các nhà đầu tư của quỹ này. Cần lưu ý rằng Jane Street đầu tư vào Situational Awareness theo cách không bình thường, chủ yếu sử dụng vốn tự có để giao dịch. Theo nguồn tin, mối quan hệ giữa hai công ty khá mật thiết: một cựu nhân viên của Jane Street từng làm việc tại Situational Awareness
#SpaceX股价涨至140美元 $PORTAL Những “ông lớn” định lượng bị phanh phui, lỗ ròng 15 tỷ USD trong một tháng
Vào tháng 7 năm nay, công ty tạo lập thị trường giao dịch tần suất cao của Mỹ Jane Street ghi nhận khoản lỗ khoảng 15 tỷ USD. Theo nguồn tin giấu tên, gã khổng lồ định lượng này đã tiết lộ con số trên với các bên cho vay. Với Jane Street, đây là một cú vấp hiếm thấy. Trong những năm gần đây, Jane Street đã trở thành một trong những bên tham gia có ảnh hưởng đáng kể trên thị trường toàn cầu. Trước khi xảy ra khoản lỗ lần này, kết quả kinh doanh theo quý của Jane Street vẫn liên tục lập kỷ lục mới cho chính công ty. Trước đó, Caixin đã đưa tin rằng Jane Street từng đạt doanh thu giao dịch ròng kỷ lục 16,1 tỷ USD trong quý 1 năm nay, vượt cả những ngân hàng đầu tư hàng đầu trên Phố Wall cũng như các đối thủ như Castle Securities và Hudson River Trading. Theo nguồn tin, ngay cả khi tính cả khoản lỗ trong tháng 7 này, thì trong 12 tháng tính đến hết thứ Sáu vừa rồi, doanh thu giao dịch ròng của Jane Street vẫn vượt 40 tỷ USD. Khoản lỗ khổng lồ của Jane Street trong tháng 7 diễn ra trong bối cảnh các cổ phiếu thuộc lĩnh vực trí tuệ nhân tạo (AI) trên thị trường chứng khoán Mỹ biến động mạnh. Sau giai đoạn tăng mạnh trong phần lớn thời gian của năm 2026, các cổ phiếu AI đã đảo chiều đáng kể và lao dốc mạnh trong tháng 7. Đợt bán tháo này cũng ảnh hưởng đến nhiều quỹ phòng hộ tập trung vào AI, trong đó có Situational Awareness do “thiên tài AI” Leopold Aschenbrenner đứng sau—Jane Street chính là một trong các nhà đầu tư của quỹ này. Cần lưu ý rằng Jane Street đầu tư vào Situational Awareness theo cách không bình thường, chủ yếu sử dụng vốn tự có để giao dịch. Theo nguồn tin, mối quan hệ giữa hai công ty khá mật thiết: một cựu nhân viên của Jane Street từng làm việc tại Situational Awareness
Vào tháng 7 năm nay, công ty tạo lập thị trường giao dịch tần suất cao của Mỹ Jane Street ghi nhận khoản lỗ khoảng 15 tỷ USD. Theo nguồn tin giấu tên, gã khổng lồ định lượng này đã tiết lộ con số trên với các bên cho vay. Với Jane Street, đây là một cú vấp hiếm thấy. Trong những năm gần đây, Jane Street đã trở thành một trong những bên tham gia có ảnh hưởng đáng kể trên thị trường toàn cầu. Trước khi xảy ra khoản lỗ lần này, kết quả kinh doanh theo quý của Jane Street vẫn liên tục lập kỷ lục mới cho chính công ty. Trước đó, Caixin đã đưa tin rằng Jane Street từng đạt doanh thu giao dịch ròng kỷ lục 16,1 tỷ USD trong quý 1 năm nay, vượt cả những ngân hàng đầu tư hàng đầu trên Phố Wall cũng như các đối thủ như Castle Securities và Hudson River Trading. Theo nguồn tin, ngay cả khi tính cả khoản lỗ trong tháng 7 này, thì trong 12 tháng tính đến hết thứ Sáu vừa rồi, doanh thu giao dịch ròng của Jane Street vẫn vượt 40 tỷ USD. Khoản lỗ khổng lồ của Jane Street trong tháng 7 diễn ra trong bối cảnh các cổ phiếu thuộc lĩnh vực trí tuệ nhân tạo (AI) trên thị trường chứng khoán Mỹ biến động mạnh. Sau giai đoạn tăng mạnh trong phần lớn thời gian của năm 2026, các cổ phiếu AI đã đảo chiều đáng kể và lao dốc mạnh trong tháng 7. Đợt bán tháo này cũng ảnh hưởng đến nhiều quỹ phòng hộ tập trung vào AI, trong đó có Situational Awareness do “thiên tài AI” Leopold Aschenbrenner đứng sau—Jane Street chính là một trong các nhà đầu tư của quỹ này. Cần lưu ý rằng Jane Street đầu tư vào Situational Awareness theo cách không bình thường, chủ yếu sử dụng vốn tự có để giao dịch. Theo nguồn tin, mối quan hệ giữa hai công ty khá mật thiết: một cựu nhân viên của Jane Street từng làm việc tại Situational Awareness
2
23
·
--
Reddit(RDDT)xác nhận được đưa vào S&P 500, có hiệu lực trước giờ mở cửa ngày 18/8, thay thế AVB đã bị thu mua. Sau giờ giao dịch, có lúc tăng khoảng 11%.
Lệnh mua thụ động từ các quỹ chỉ số là nhu cầu có thật. Nhưng việc được đưa vào chỉ số không phải bữa tiệc miễn phí; trong lịch sử, nhiều cổ phiếu đã “công bố tăng, nhưng được đưa vào thì lại giảm”.
Điều này giống logic phê duyệt ETF mà tài sản crypto từng trải qua: lệnh mua bắt buộc đỡ lên một nhu cầu mang tính cấu trúc, nhưng “mua kỳ vọng, bán sự kiện” ở cả hai phía đều đúng. Tài chính truyền thống đang tăng tốc hấp thụ các tài sản kiểu cộng đồng—đây là một tín hiệu đáng theo dõi đối với thị trường crypto.
$RDDT.US #美股 #标普500 #bị động mua
Reddit(RDDT)xác nhận được đưa vào S&P 500, có hiệu lực trước giờ mở cửa ngày 18/8, thay thế AVB đã bị thu mua. Sau giờ giao dịch, có lúc tăng khoảng 11%.
Lệnh mua thụ động từ các quỹ chỉ số là nhu cầu có thật. Nhưng việc được đưa vào chỉ số không phải bữa tiệc miễn phí; trong lịch sử, nhiều cổ phiếu đã “công bố tăng, nhưng được đưa vào thì lại giảm”.
Điều này giống logic phê duyệt ETF mà tài sản crypto từng trải qua: lệnh mua bắt buộc đỡ lên một nhu cầu mang tính cấu trúc, nhưng “mua kỳ vọng, bán sự kiện” ở cả hai phía đều đúng. Tài chính truyền thống đang tăng tốc hấp thụ các tài sản kiểu cộng đồng—đây là một tín hiệu đáng theo dõi đối với thị trường crypto.
$RDDT .US #美股 #标普500 #bị động mua
Lệnh mua thụ động từ các quỹ chỉ số là nhu cầu có thật. Nhưng việc được đưa vào chỉ số không phải bữa tiệc miễn phí; trong lịch sử, nhiều cổ phiếu đã “công bố tăng, nhưng được đưa vào thì lại giảm”.
Điều này giống logic phê duyệt ETF mà tài sản crypto từng trải qua: lệnh mua bắt buộc đỡ lên một nhu cầu mang tính cấu trúc, nhưng “mua kỳ vọng, bán sự kiện” ở cả hai phía đều đúng. Tài chính truyền thống đang tăng tốc hấp thụ các tài sản kiểu cộng đồng—đây là một tín hiệu đáng theo dõi đối với thị trường crypto.
$RDDT .US #美股 #标普500 #bị động mua
RDDTUS-0,74%
3
86
·
--
Dữ liệu CPI và PPI của Mỹ tháng 7 dự kiến sẽ được công bố vào tuần này, khiến sự chú ý của thị trường quay trở lại quỹ đạo lạm phát và kỳ vọng hạ lãi suất.
CPI phản ánh tổng áp lực giá cả, trong khi PPI là chỉ báo đi trước về chi phí ở phía doanh nghiệp; hai yếu tố này cùng ảnh hưởng đến dư địa chính sách của Cục Dự trữ Liên bang Mỹ (Fed). Nếu dữ liệu thấp hơn kỳ vọng, kỳ vọng hạ lãi suất thường tăng; nếu cao hơn kỳ vọng, biến động ngắn hạn của tài sản rủi ro có thể được khuếch đại.
Đối với thị trường crypto, kỳ vọng về thanh khoản vĩ mô vẫn là một biến số nền tảng quan trọng. Trước và sau thời điểm công bố dữ liệu, mức biến động thường gia tăng; quản trị vị thế quan trọng hơn so với việc phán đoán hướng đi.
$APR #Dữ liệu CPI và PPI của Mỹ tháng 7 sẽ được công bố trong tuần này
Dữ liệu CPI và PPI của Mỹ tháng 7 dự kiến sẽ được công bố vào tuần này, khiến sự chú ý của thị trường quay trở lại quỹ đạo lạm phát và kỳ vọng hạ lãi suất.
CPI phản ánh tổng áp lực giá cả, trong khi PPI là chỉ báo đi trước về chi phí ở phía doanh nghiệp; hai yếu tố này cùng ảnh hưởng đến dư địa chính sách của Cục Dự trữ Liên bang Mỹ (Fed). Nếu dữ liệu thấp hơn kỳ vọng, kỳ vọng hạ lãi suất thường tăng; nếu cao hơn kỳ vọng, biến động ngắn hạn của tài sản rủi ro có thể được khuếch đại.
Đối với thị trường crypto, kỳ vọng về thanh khoản vĩ mô vẫn là một biến số nền tảng quan trọng. Trước và sau thời điểm công bố dữ liệu, mức biến động thường gia tăng; quản trị vị thế quan trọng hơn so với việc phán đoán hướng đi.
$APR #Dữ liệu CPI và PPI của Mỹ tháng 7 sẽ được công bố trong tuần này
CPI phản ánh tổng áp lực giá cả, trong khi PPI là chỉ báo đi trước về chi phí ở phía doanh nghiệp; hai yếu tố này cùng ảnh hưởng đến dư địa chính sách của Cục Dự trữ Liên bang Mỹ (Fed). Nếu dữ liệu thấp hơn kỳ vọng, kỳ vọng hạ lãi suất thường tăng; nếu cao hơn kỳ vọng, biến động ngắn hạn của tài sản rủi ro có thể được khuếch đại.
Đối với thị trường crypto, kỳ vọng về thanh khoản vĩ mô vẫn là một biến số nền tảng quan trọng. Trước và sau thời điểm công bố dữ liệu, mức biến động thường gia tăng; quản trị vị thế quan trọng hơn so với việc phán đoán hướng đi.
$APR #Dữ liệu CPI và PPI của Mỹ tháng 7 sẽ được công bố trong tuần này
2
47
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
68,400 lượt xem
312 đang thảo luận
🔥 #TinFed Xác suất Fed tăng lãi suất đã lên 89% — Sao BTC vẫn chưa sập?
Thị trường gần như đã định giá khả năng FOMC tháng 9 tăng 25bp, vậy tại sao BTC vẫn chưa bị bán tháo?
Vì thị trường không chỉ trade chuyện “có tăng lãi suất hay không”, mà còn trade Fed sẽ nói gì sau đó.
📊 Mình đang nhìn 3 thứ:
① 77K
Đây là vùng phòng thủ quan trọng.
77K còn giữ → mình chưa vội bearish chỉ vì kỳ vọng tăng lãi suất cao.
② 80K
Đây là vị trí phe Bull cần lấy lại.
Break 80K kèm volume → tâm lý có thể cải thiện rõ rệt, mục tiêu tiếp theo 82K–83K.
③ Thông điệp sau FOMC
Đây mới là phần mình quan tâm nhất.
Nếu Fed tăng 25bp nhưng phát biểu không hawkish như thị trường lo ngại, “tin xấu đã được định giá” có thể ngược lại trở thành chất xúc tác cho BTC.
Ngược lại, tăng lãi suất + giọng điệu hawkish → cần cẩn thận với áp lực định giá.
🍑 Plan của mình rất đơn giản:
• 77K giữ → tiếp tục quan sát phe Bull
• 80K breakout → nhìn 82K–83K
• 82K–83K đứng vững → mở lại dư địa tăng
• Mất 77K → ngắn hạn chuyển sang phòng thủ
Mình không hoảng vì con số 89%, cũng không FOMO vì BTC đang hồi.
Chờ dữ liệu. Chờ FOMC. Chờ giá xác nhận.
Không đoán đáy, không đuổi đỉnh.
Quan điểm cá nhân, không phải lời khuyên đầu tư. Quản lý vốn luôn đứng đầu.
Mira CryptoVN
·0 lượt thích
·336 lượt xem
45NgayTuDoTaiChinh
898,680 lượt xem
3,062 đang thảo luận
TheoDõiFOMC
77,655 lượt xem
509 đang thảo luận