
Cicada Capital
124 Bài đăng
Cicada Capital
Báo cáo
Chặn người dùng
Backing over 50 projects with expert market-making and liquidity management.
0 Đang theo dõi
939 Người theo dõi
237 Đã thích
2 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
PINNED
Bài viết
Chi Phí Thật Sự Của Một Nhà Tạo Lập Thị Trường Là Gì?Bởi Max Moris, Giám đốc điều hành và người sáng lập của Cicada - một công ty tạo lập thị trường có trụ sở tại Dubai với 6 năm kinh nghiệm cá nhân, 1.000+ dự án và 500+ danh sách niêm yết trên sàn giao dịch.
• Xem trên YouTube: https://youtu.be/KjoDUuXwQ_g
Năm ngoái, một người sáng lập đã ký hợp đồng cho các dịch vụ tạo lập thị trường miễn phí. Bốn tháng sau, dự án đã mất 6 triệu đô la. Nhà tạo lập thị trường đã kiếm được 6 triệu đô la. Và chưa hề vi phạm bất kỳ dòng nào trong thỏa thuận. Mọi thứ đều nằm trong hợp đồng. Không ai đọc nó.
Đây là câu chuyện về ba mô hình hợp đồng tồn tại trong ngành này, chúng thực sự tốn bao nhiêu chi phí, và vì sao "miễn phí" lại là từ đắt giá nhất trong thị trường tạo lập thị trường tiền mã hóa.
Chi Phí Thật Sự Của Một Nhà Tạo Lập Thị Trường Là Gì?
Bởi Max Moris, Giám đốc điều hành và người sáng lập của Cicada - một công ty tạo lập thị trường có trụ sở tại Dubai với 6 năm kinh nghiệm cá nhân, 1.000+ dự án và 500+ danh sách niêm yết trên sàn giao dịch.
• Xem trên YouTube: https://youtu.be/KjoDUuXwQ_g
Năm ngoái, một người sáng lập đã ký hợp đồng cho các dịch vụ tạo lập thị trường miễn phí. Bốn tháng sau, dự án đã mất 6 triệu đô la. Nhà tạo lập thị trường đã kiếm được 6 triệu đô la. Và chưa hề vi phạm bất kỳ dòng nào trong thỏa thuận. Mọi thứ đều nằm trong hợp đồng. Không ai đọc nó.
Đây là câu chuyện về ba mô hình hợp đồng tồn tại trong ngành này, chúng thực sự tốn bao nhiêu chi phí, và vì sao "miễn phí" lại là từ đắt giá nhất trong thị trường tạo lập thị trường tiền mã hóa.
• Xem trên YouTube: https://youtu.be/KjoDUuXwQ_g
Năm ngoái, một người sáng lập đã ký hợp đồng cho các dịch vụ tạo lập thị trường miễn phí. Bốn tháng sau, dự án đã mất 6 triệu đô la. Nhà tạo lập thị trường đã kiếm được 6 triệu đô la. Và chưa hề vi phạm bất kỳ dòng nào trong thỏa thuận. Mọi thứ đều nằm trong hợp đồng. Không ai đọc nó.
Đây là câu chuyện về ba mô hình hợp đồng tồn tại trong ngành này, chúng thực sự tốn bao nhiêu chi phí, và vì sao "miễn phí" lại là từ đắt giá nhất trong thị trường tạo lập thị trường tiền mã hóa.
170
📊 Tóm tắt tuần: Đạo luật Clarity thất bại & lần tăng lãi suất đầu tiên của Fed
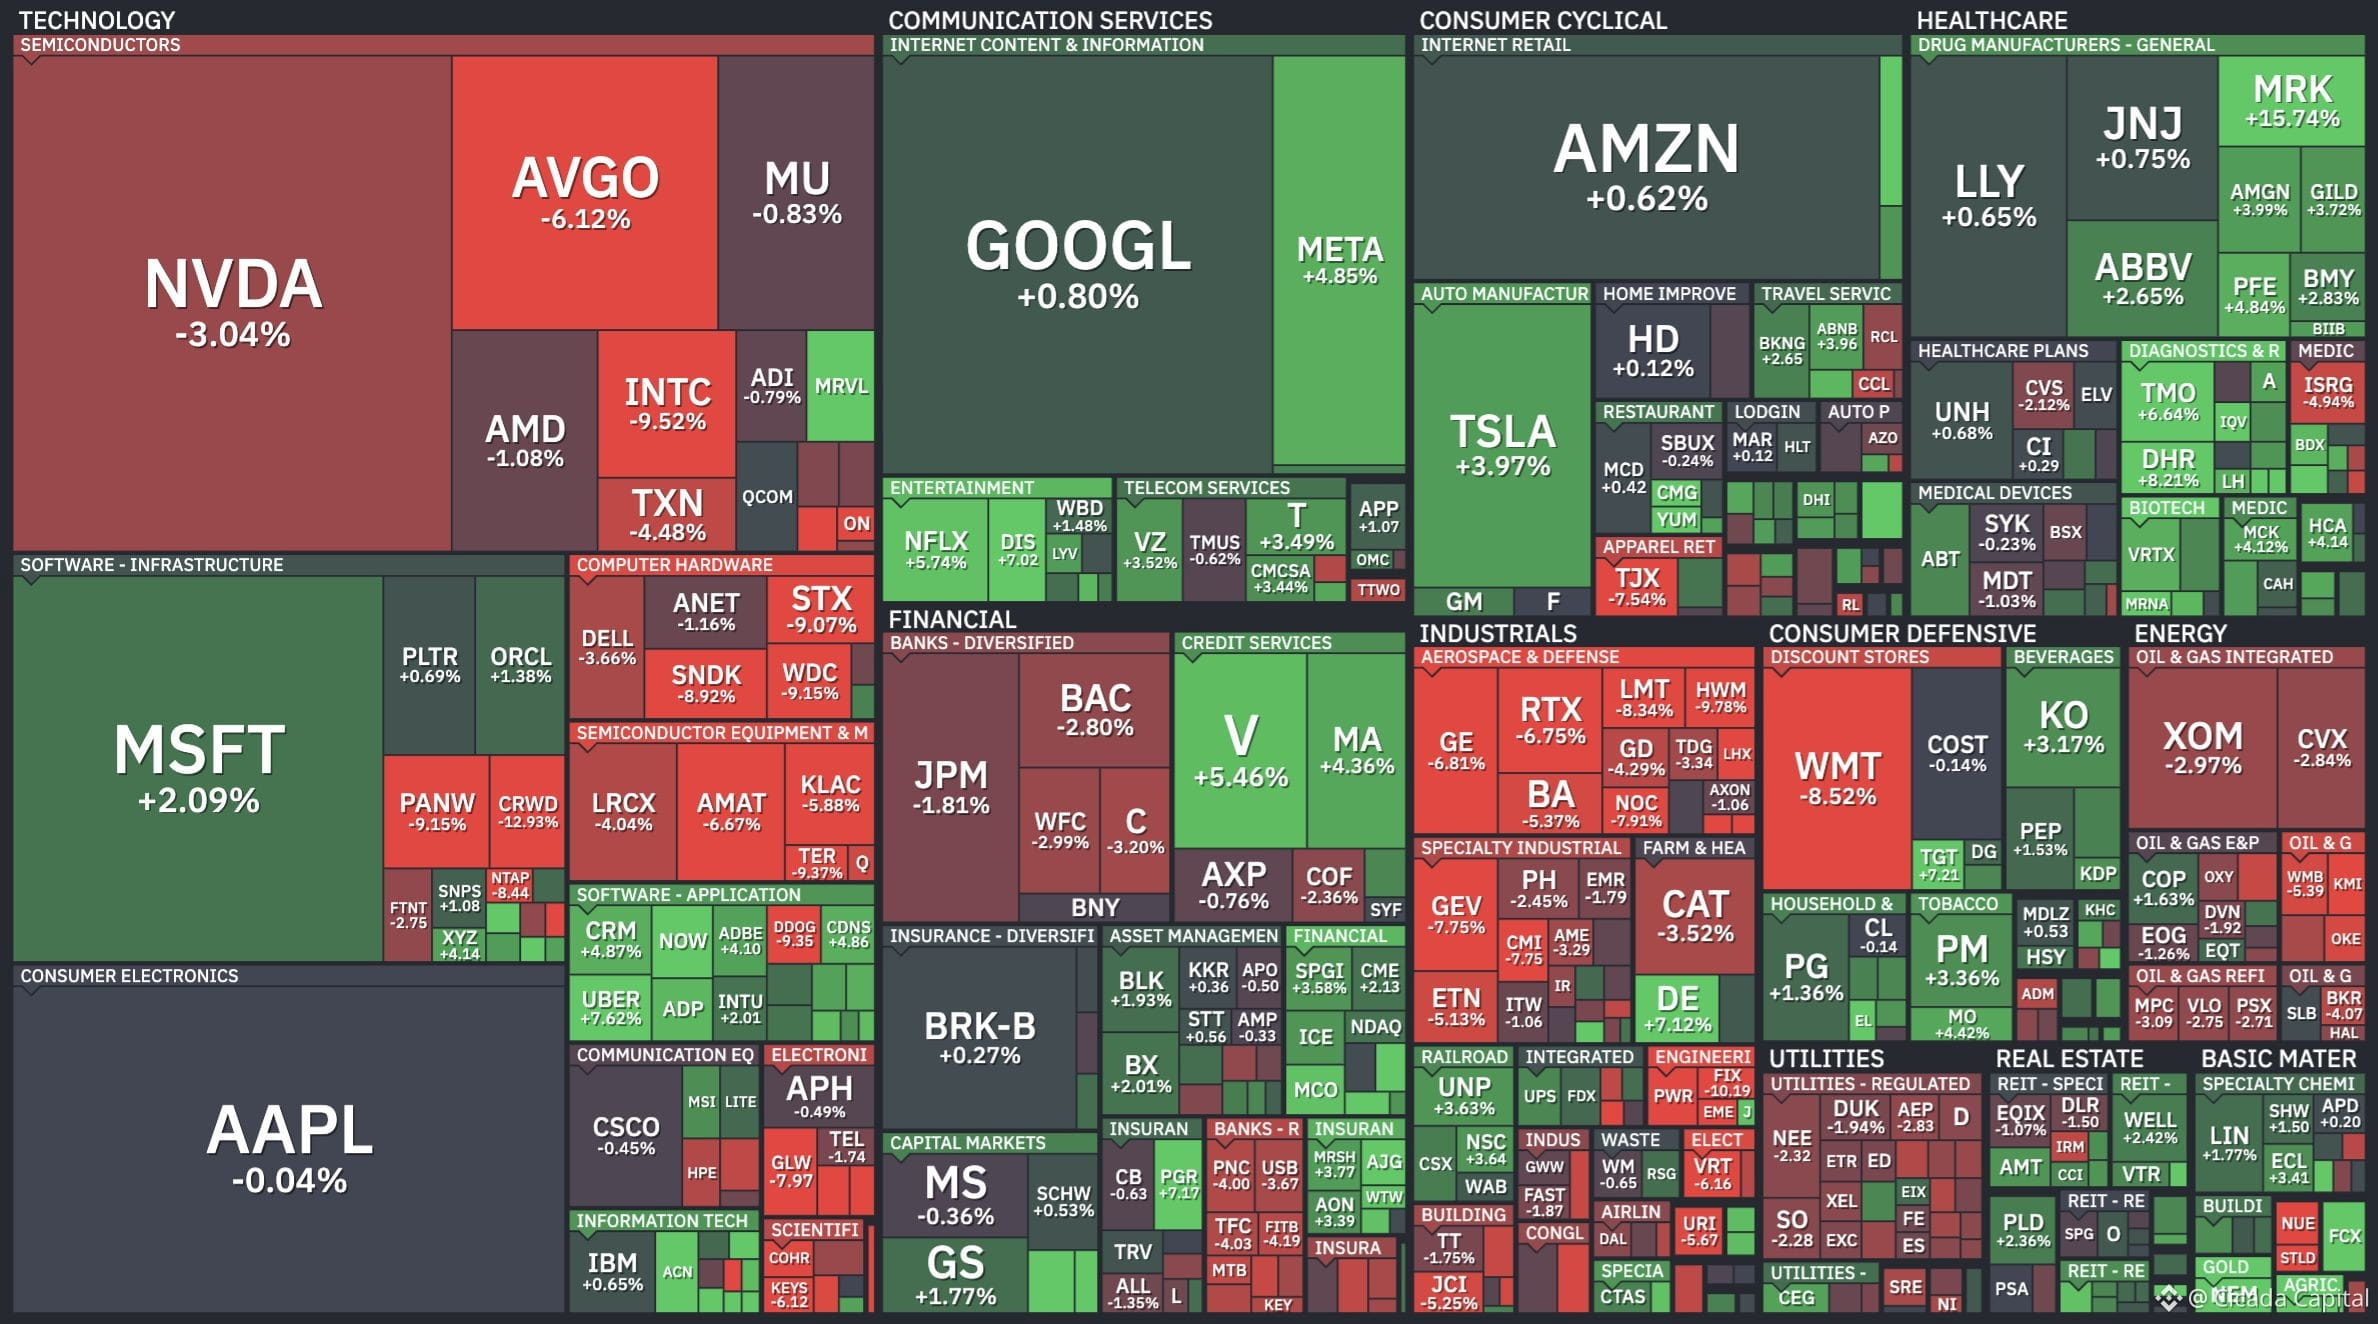
Crypto đã “giảm rủi ro” trong bối cảnh một loạt quyết định lớn trong tuần. Bitcoin rơi từ 79k USD xuống 75,6k USD sau khi Thượng viện bác Đạo luật CLARITY và thị trường chuẩn bị cho đợt tăng lãi suất đầu tiên của Fed kể từ năm 2023.
📌 Bước ngoặt vĩ mô
Lạm phát do năng lượng thúc đẩy và kỳ vọng Fed thắt chặt hơn đã tạo tâm lý tránh rủi ro trên các thị trường.
• Lạm phát tăng vọt: Chỉ số PPI tháng 8 đạt 5,4% so với cùng kỳ năm trước, do giá dầu diesel tăng 24,1% theo tháng. CPI tăng lên 3,4%, trong đó xăng chiếm hơn một phần ba mức tăng theo tháng.
• Xác suất tăng lãi suất: Thị trường hiện định giá 90% khả năng Fed tăng lãi suất 25 điểm cơ bản lên 3,75–4,00% vào ngày 16/9, và kỳ vọng sẽ tăng lên bốn lần điều chỉnh vào tháng 6/2027.
• Năng lượng và thị trường: Dầu Brent vọt 8,9% lên đỉnh 109,80 USD trước khi điều chỉnh trở lại sau các báo cáo cuộc họp với Oman. Lợi suất TPCP 10 năm vượt mốc 5%.
📌 Cú cắt Bitcoin
$BTC giảm từ 78,4k USD xuống 75,6k USD sau thất bại của phiên bỏ phiếu cloture tại Thượng viện, đánh dấu mức sụt giảm trong một ngày lớn nhất kể từ tháng 6.
• Diễn biến giá: BTC mất vùng hỗ trợ 79k USD và chạm 75,6k USD. Kháng cự ngay trên vẫn vững ở 83k USD, dù vừa xuất hiện một “golden cross” trên khung ngày.
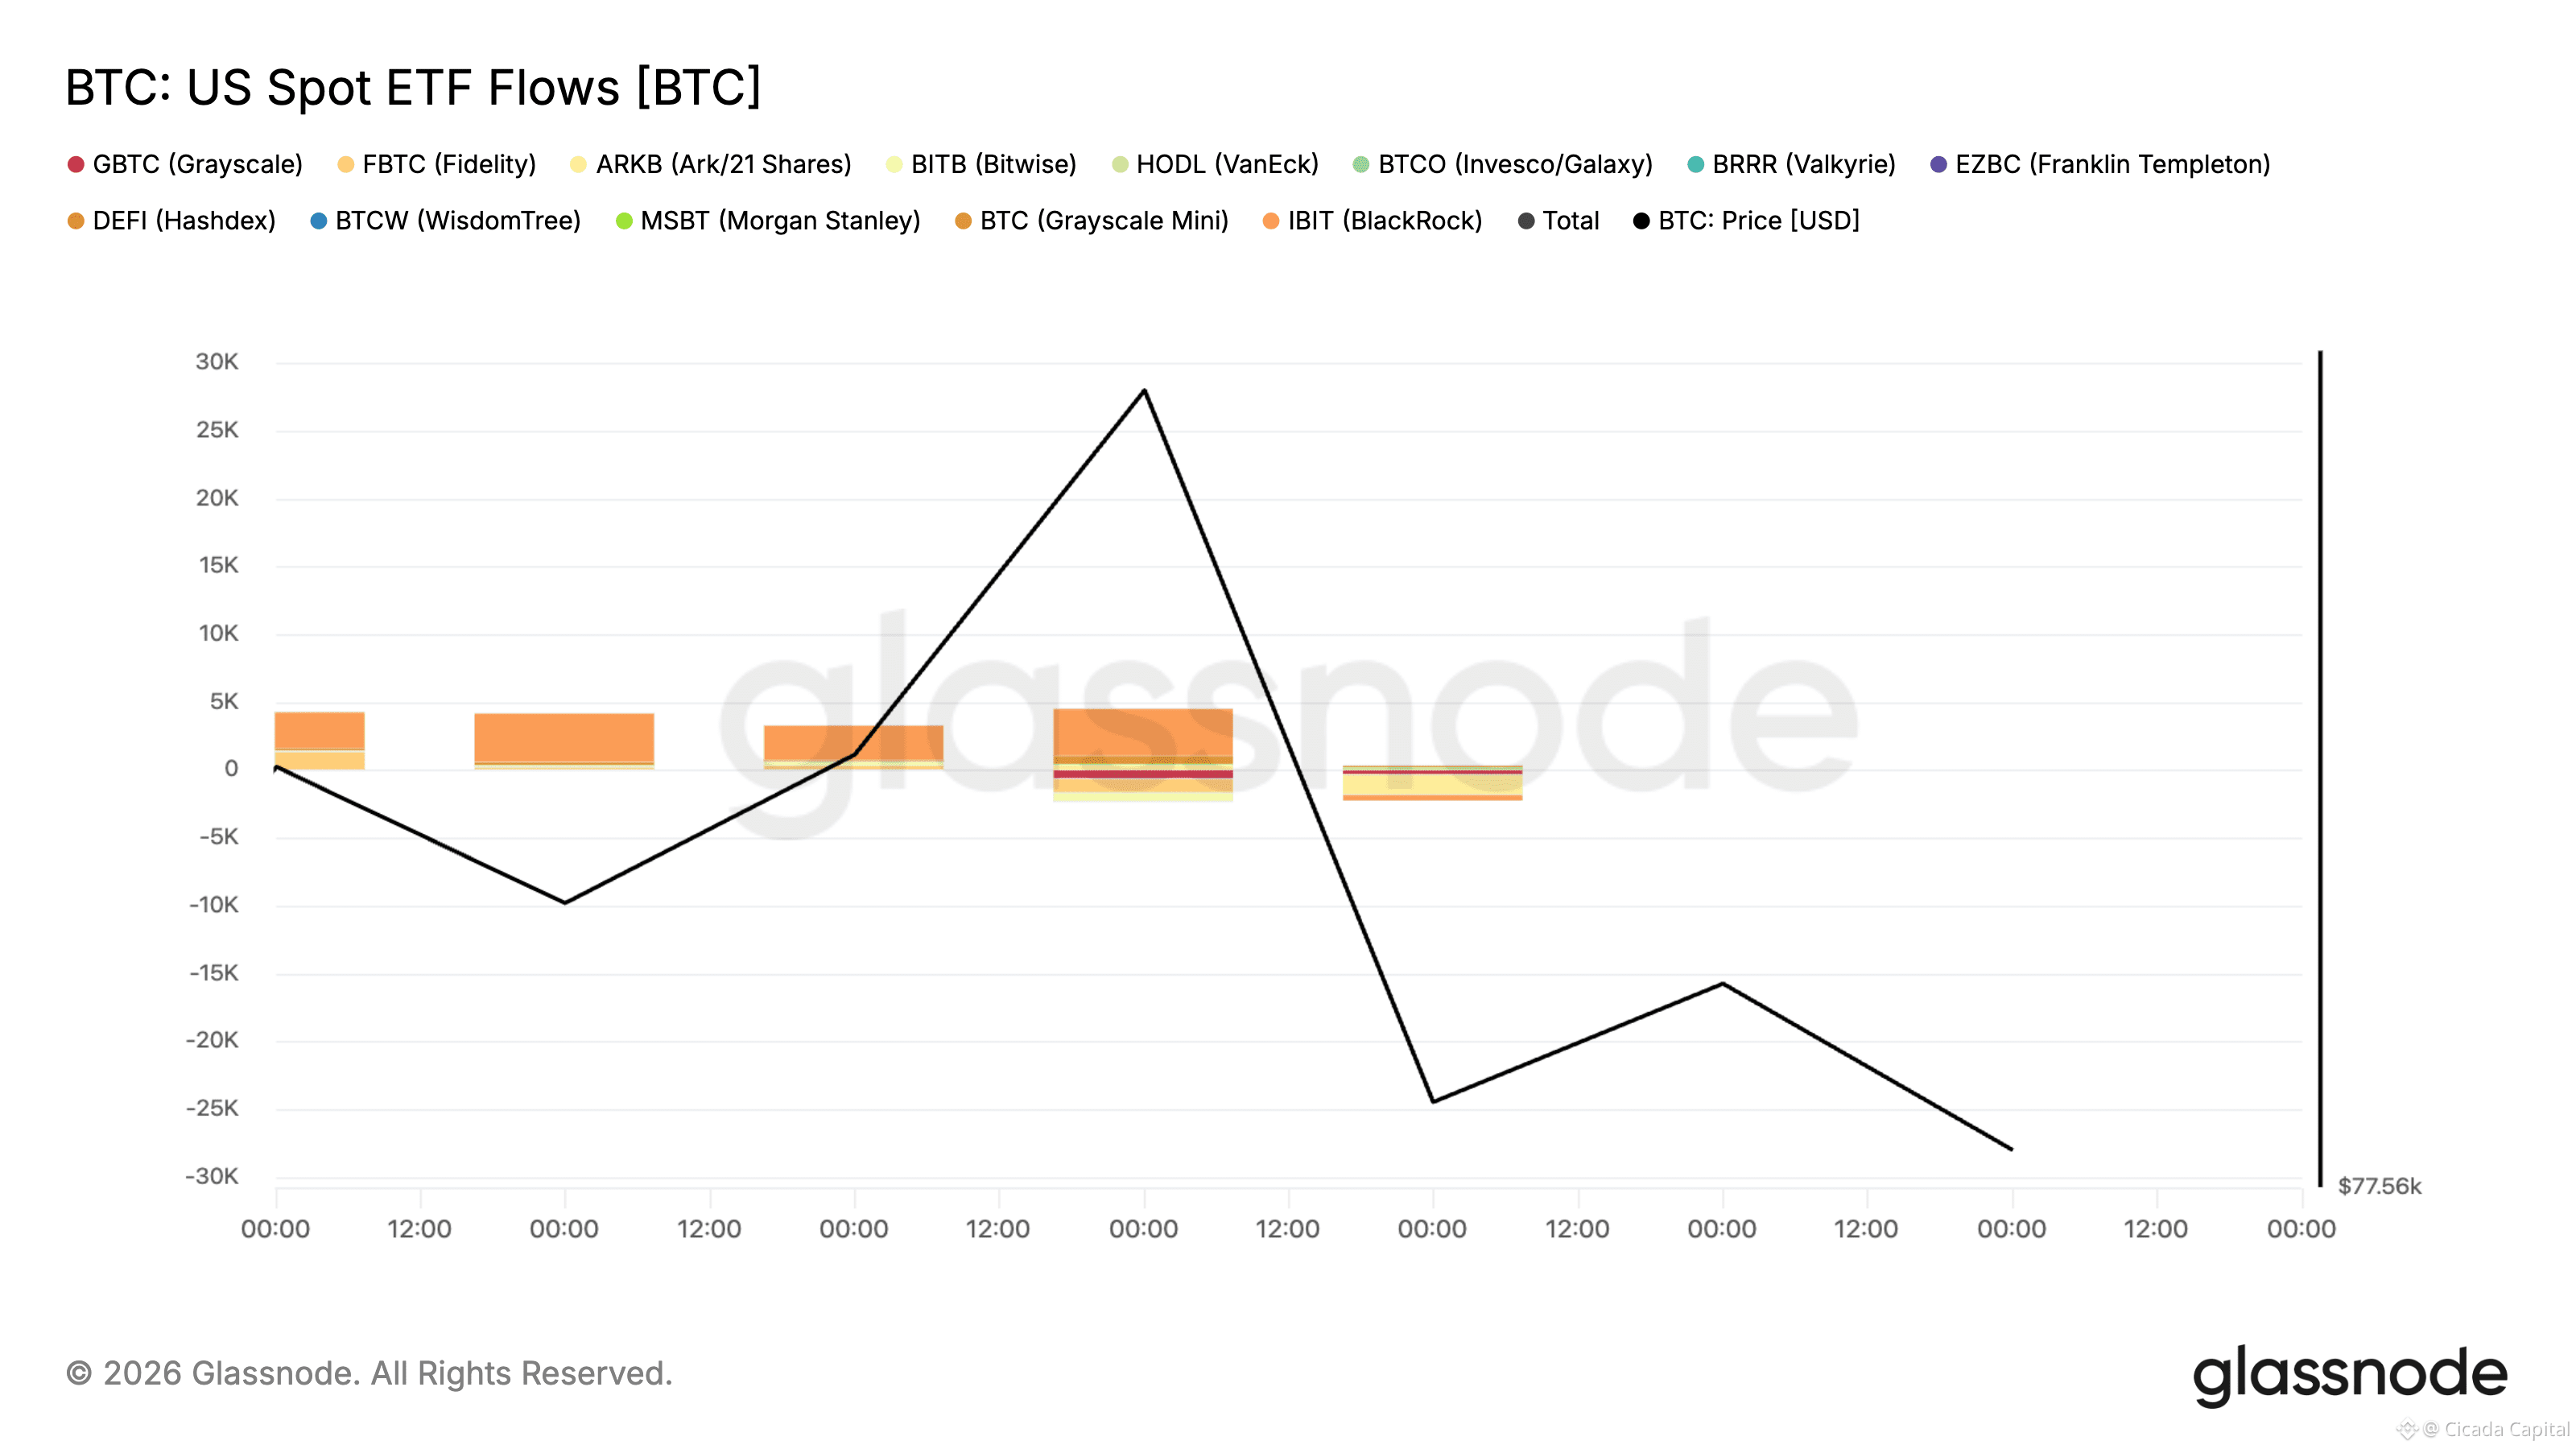
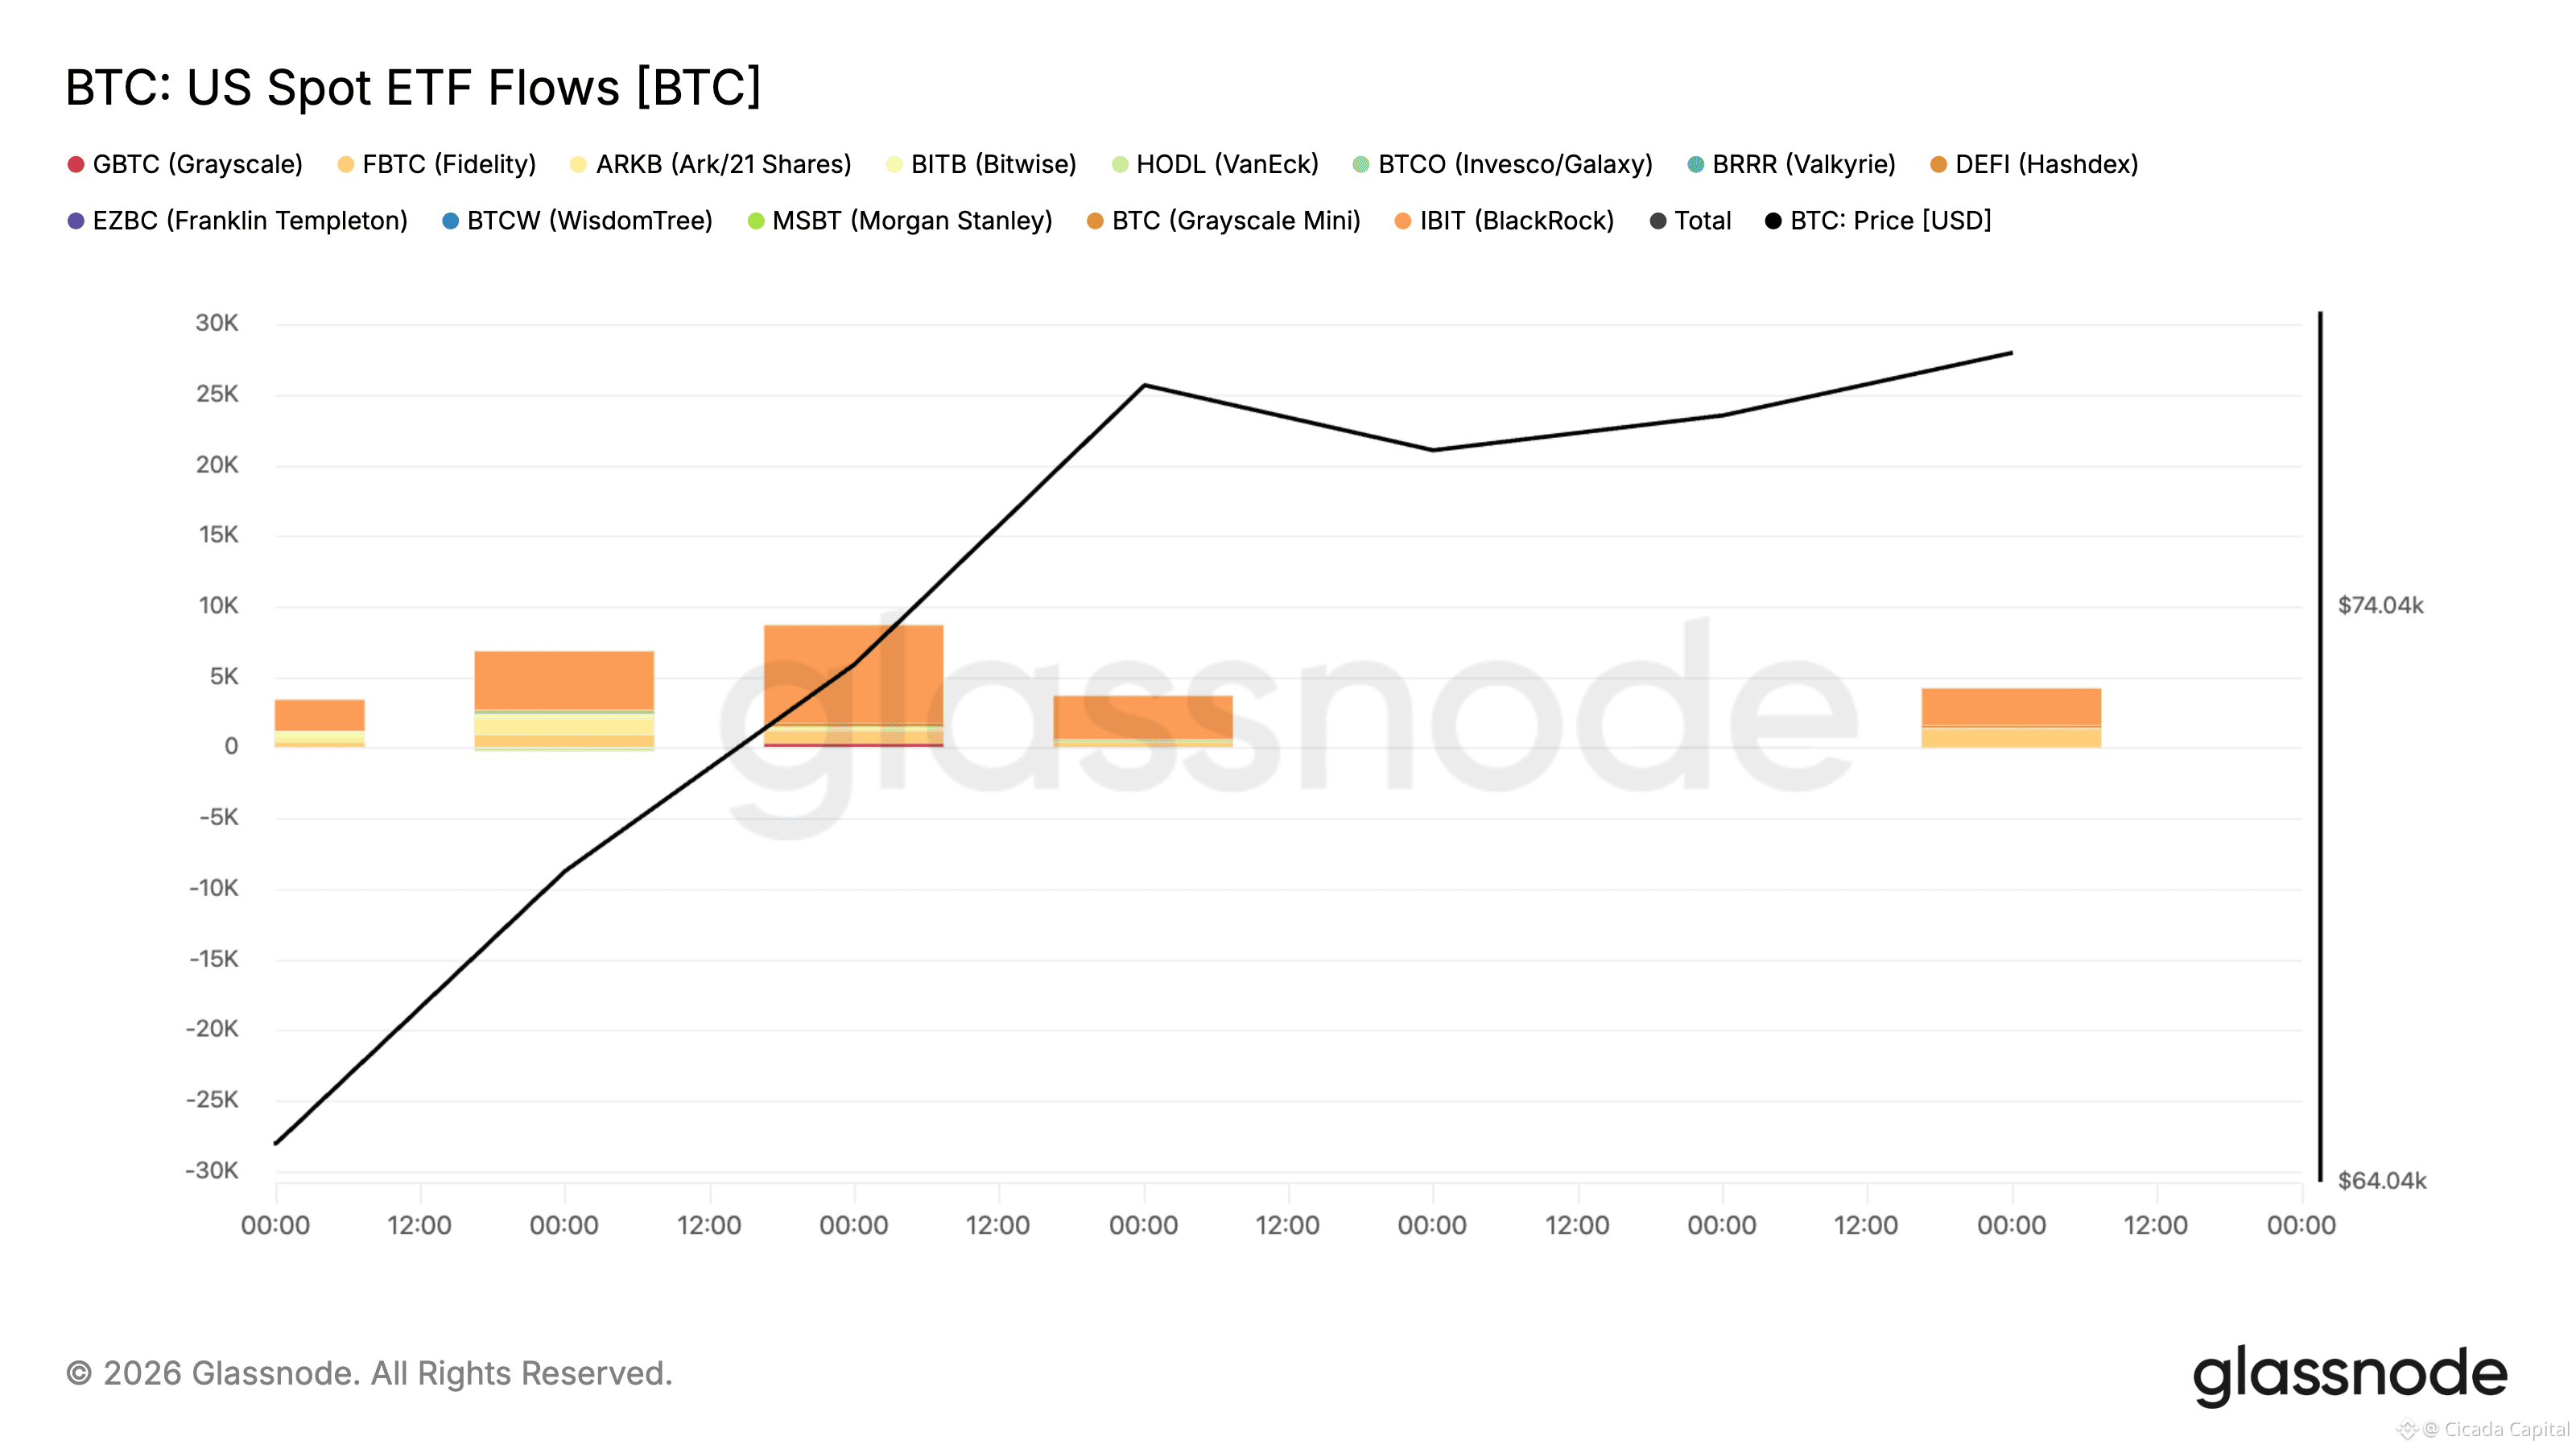
• Dòng tiền ETF: $BTC ETF ghi nhận bốn ngày liên tiếp rút ròng, mất 462,7M USD trong tuần. Ngày 15/9 ghi nhận mức rút ròng một ngày 450,4M USD, đưa dòng tiền ròng từ đầu năm (YTD) quay lại âm 1,46B USD.
• Sức mạnh tương đối của ETH: $ETH ETF hút vào 197M USD trong tuần và giữ mức trên 1,06B USD tính từ đầu năm. ETH giữ hỗ trợ trong vùng 2.432–2.505.
• Mua vào của doanh nghiệp: Strive cộng thêm 469 BTC để đạt tổng 25.000 BTC, trong khi BitMine bổ sung hơn 27.000 ETH.
📌 Tâm lý và quản lý
Chỉ số Fear and Greed hạ từ 76 xuống 62. Phiên bỏ phiếu cloture của Thượng viện thất bại vào ngày 15/9, loại bỏ một động lực pháp lý lớn.
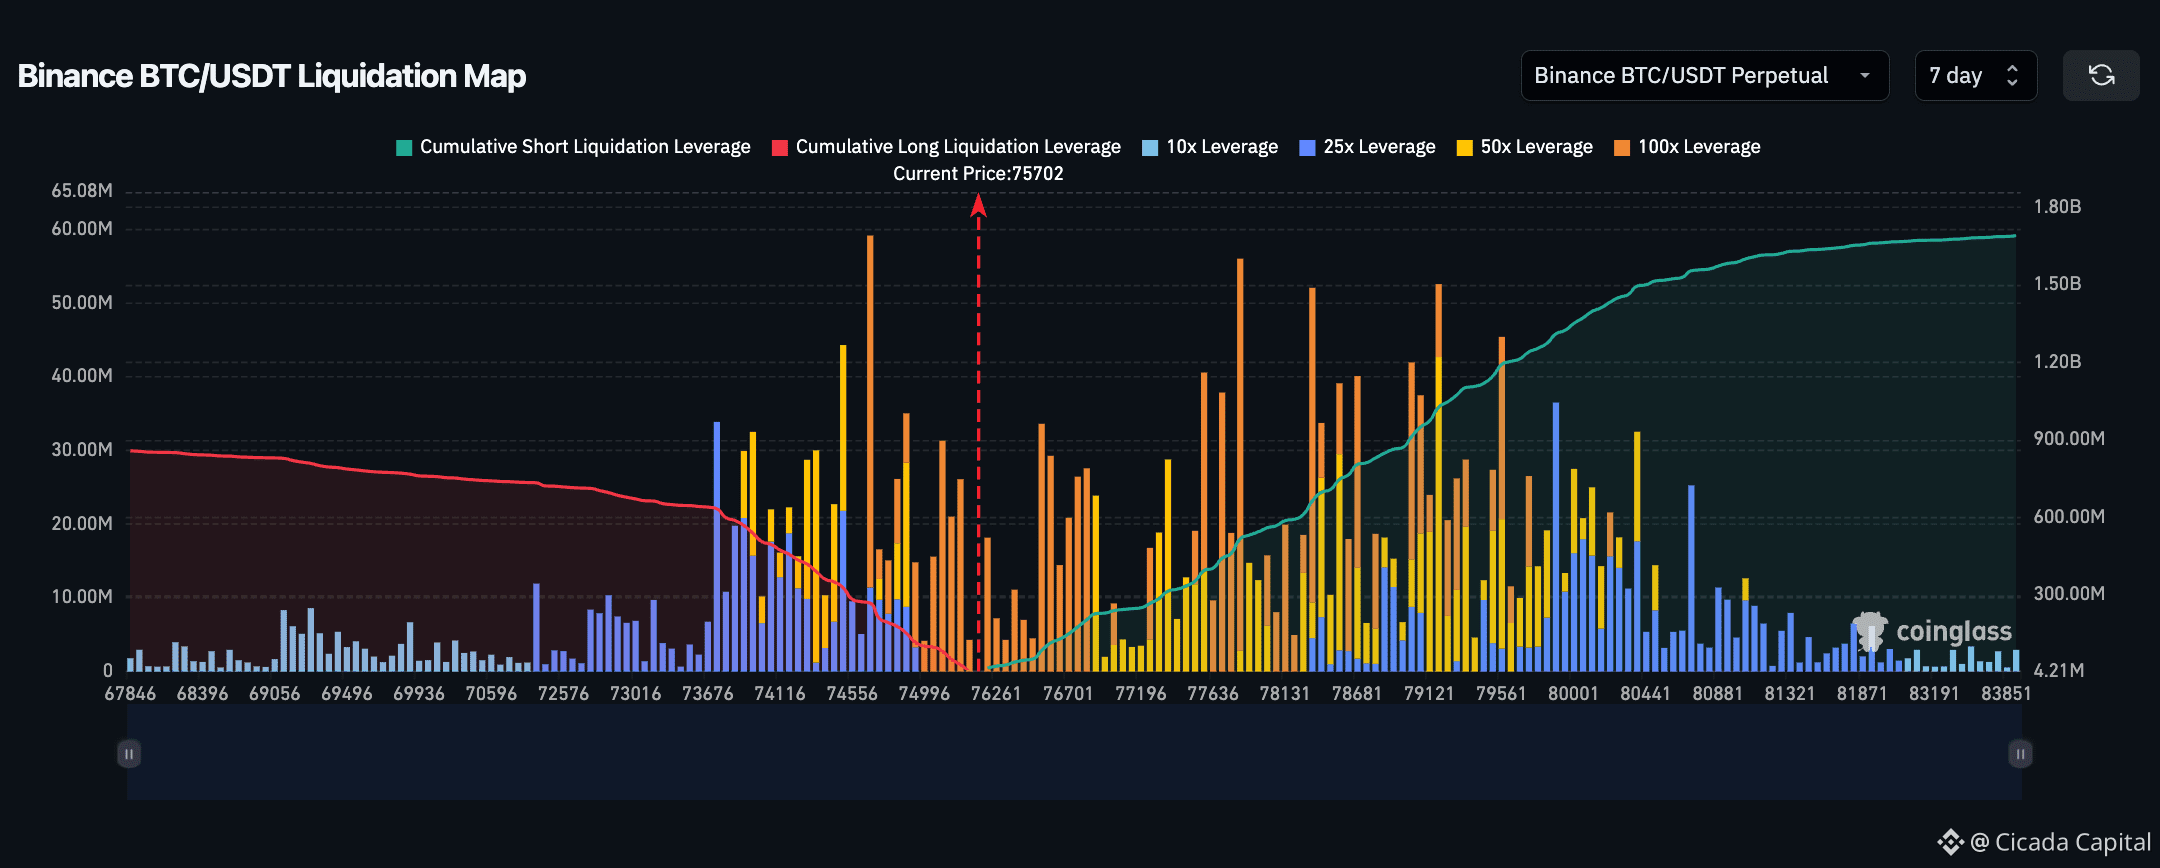
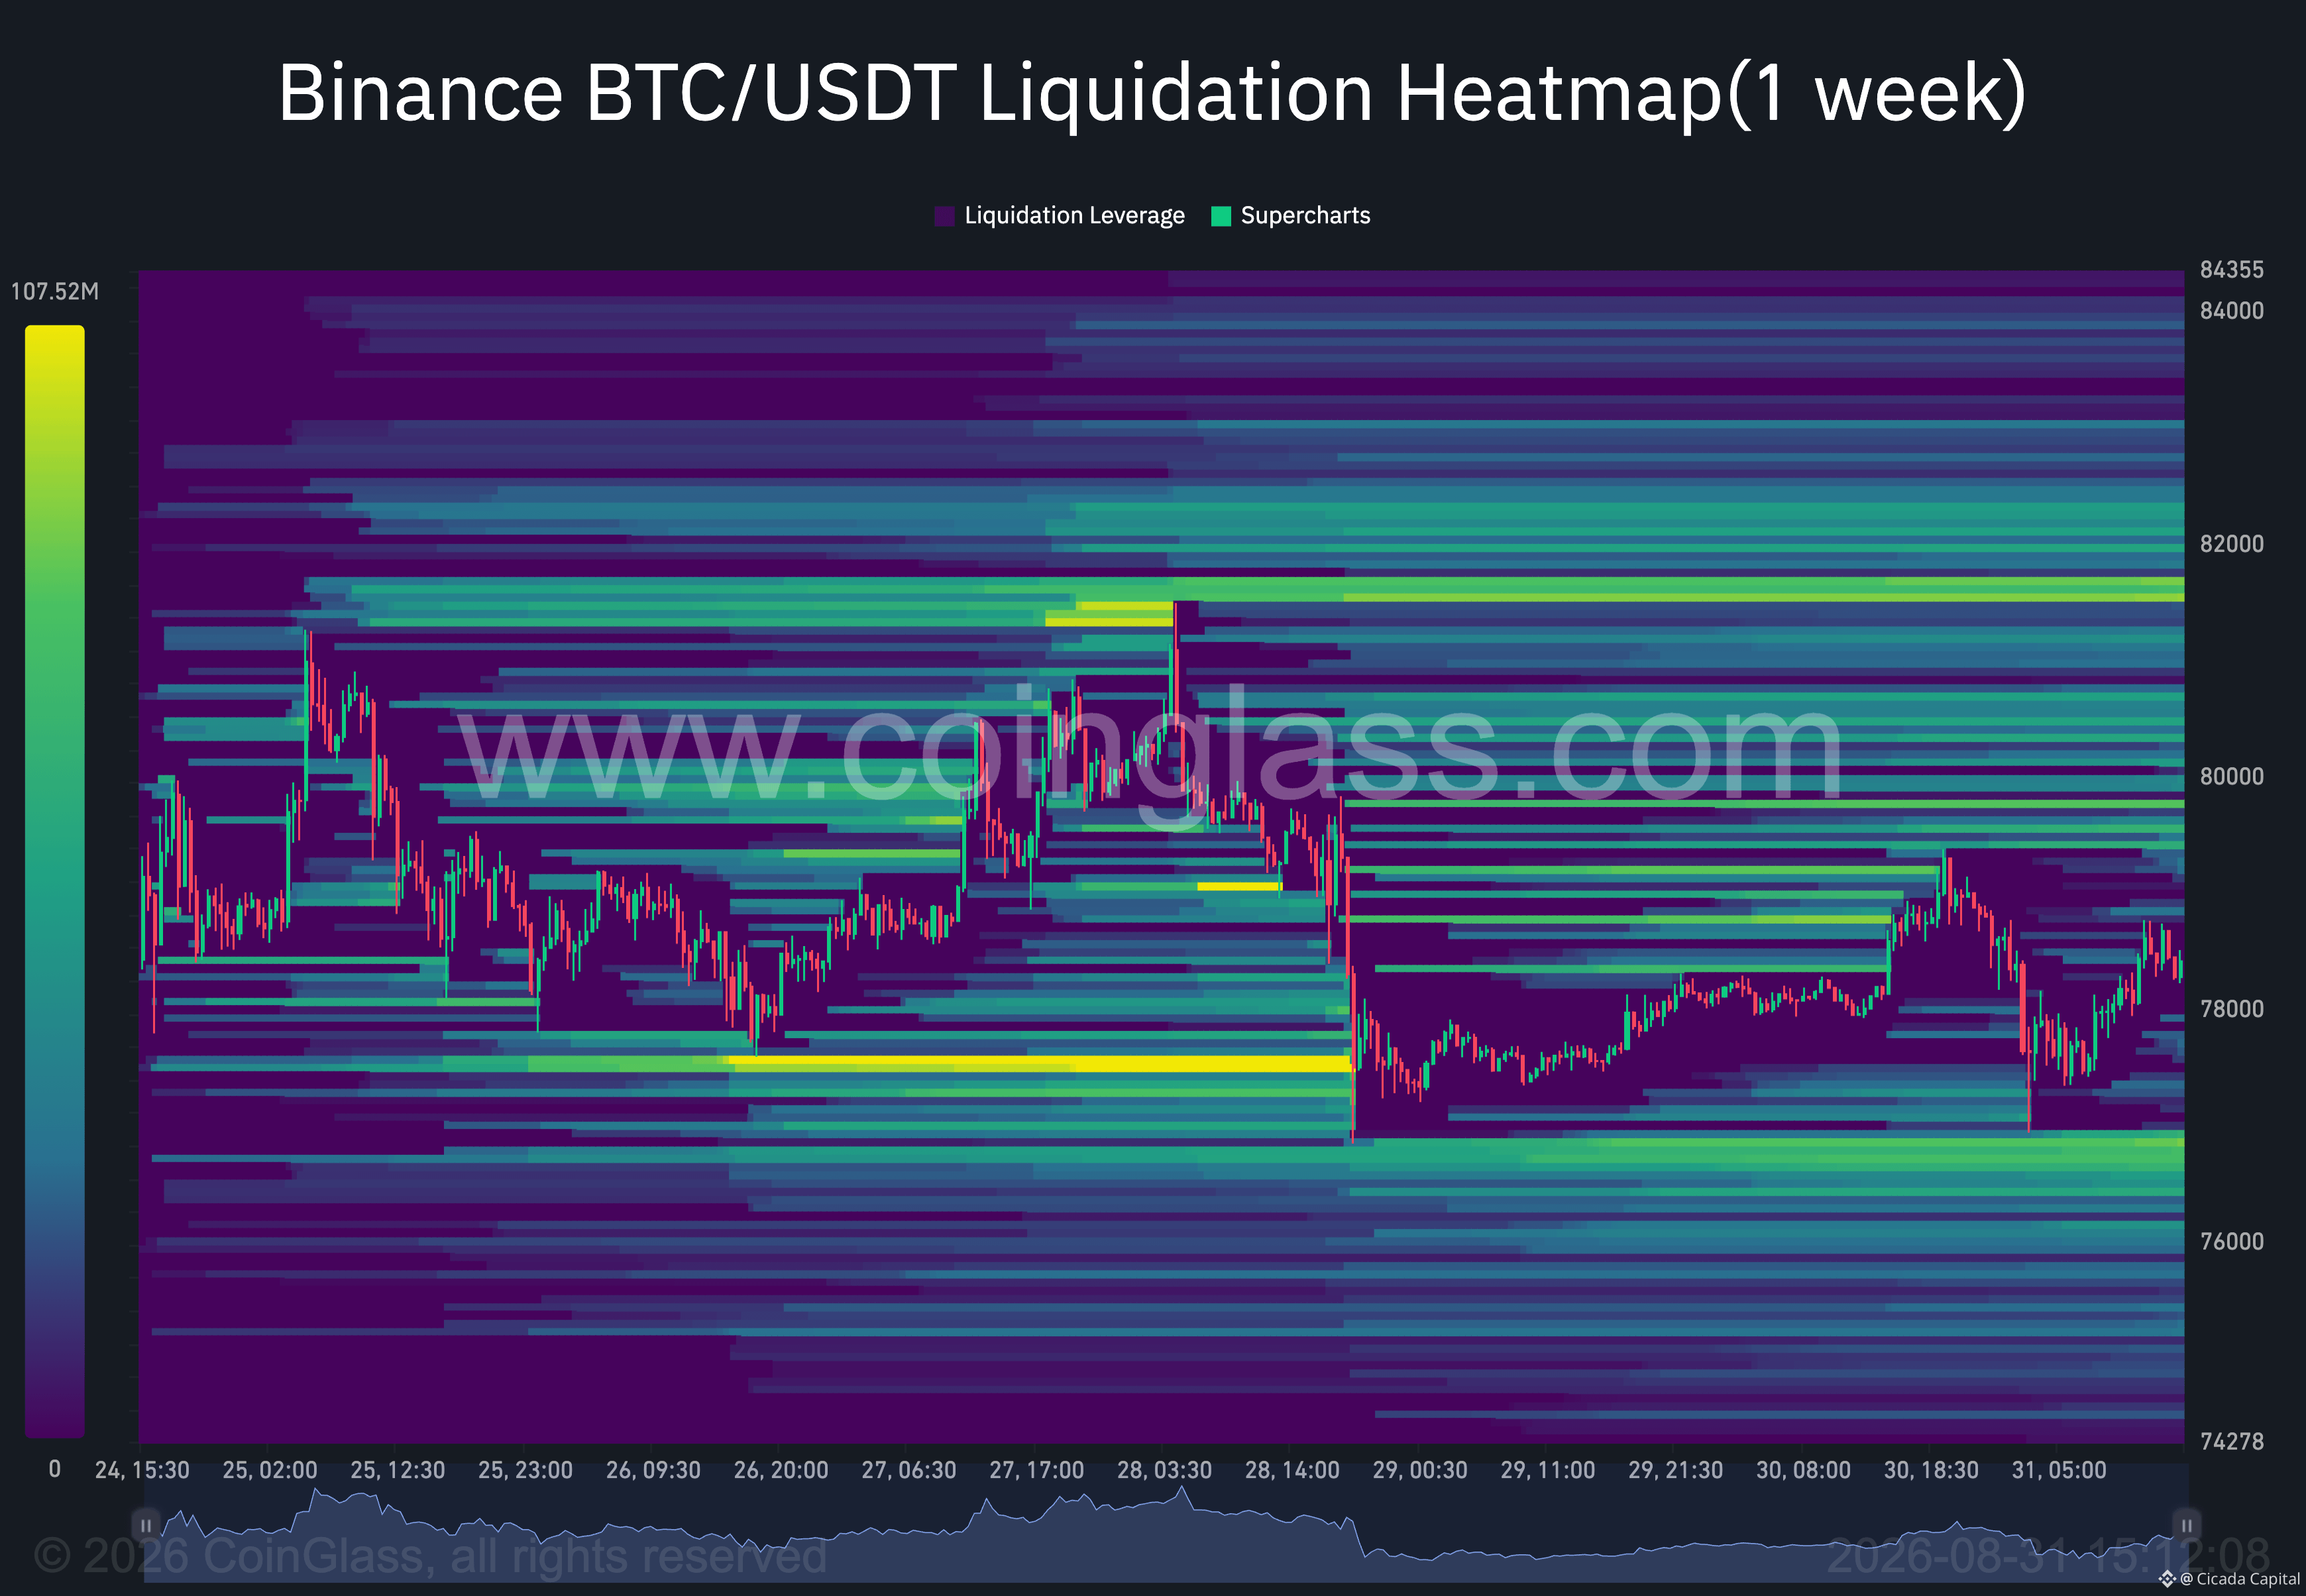
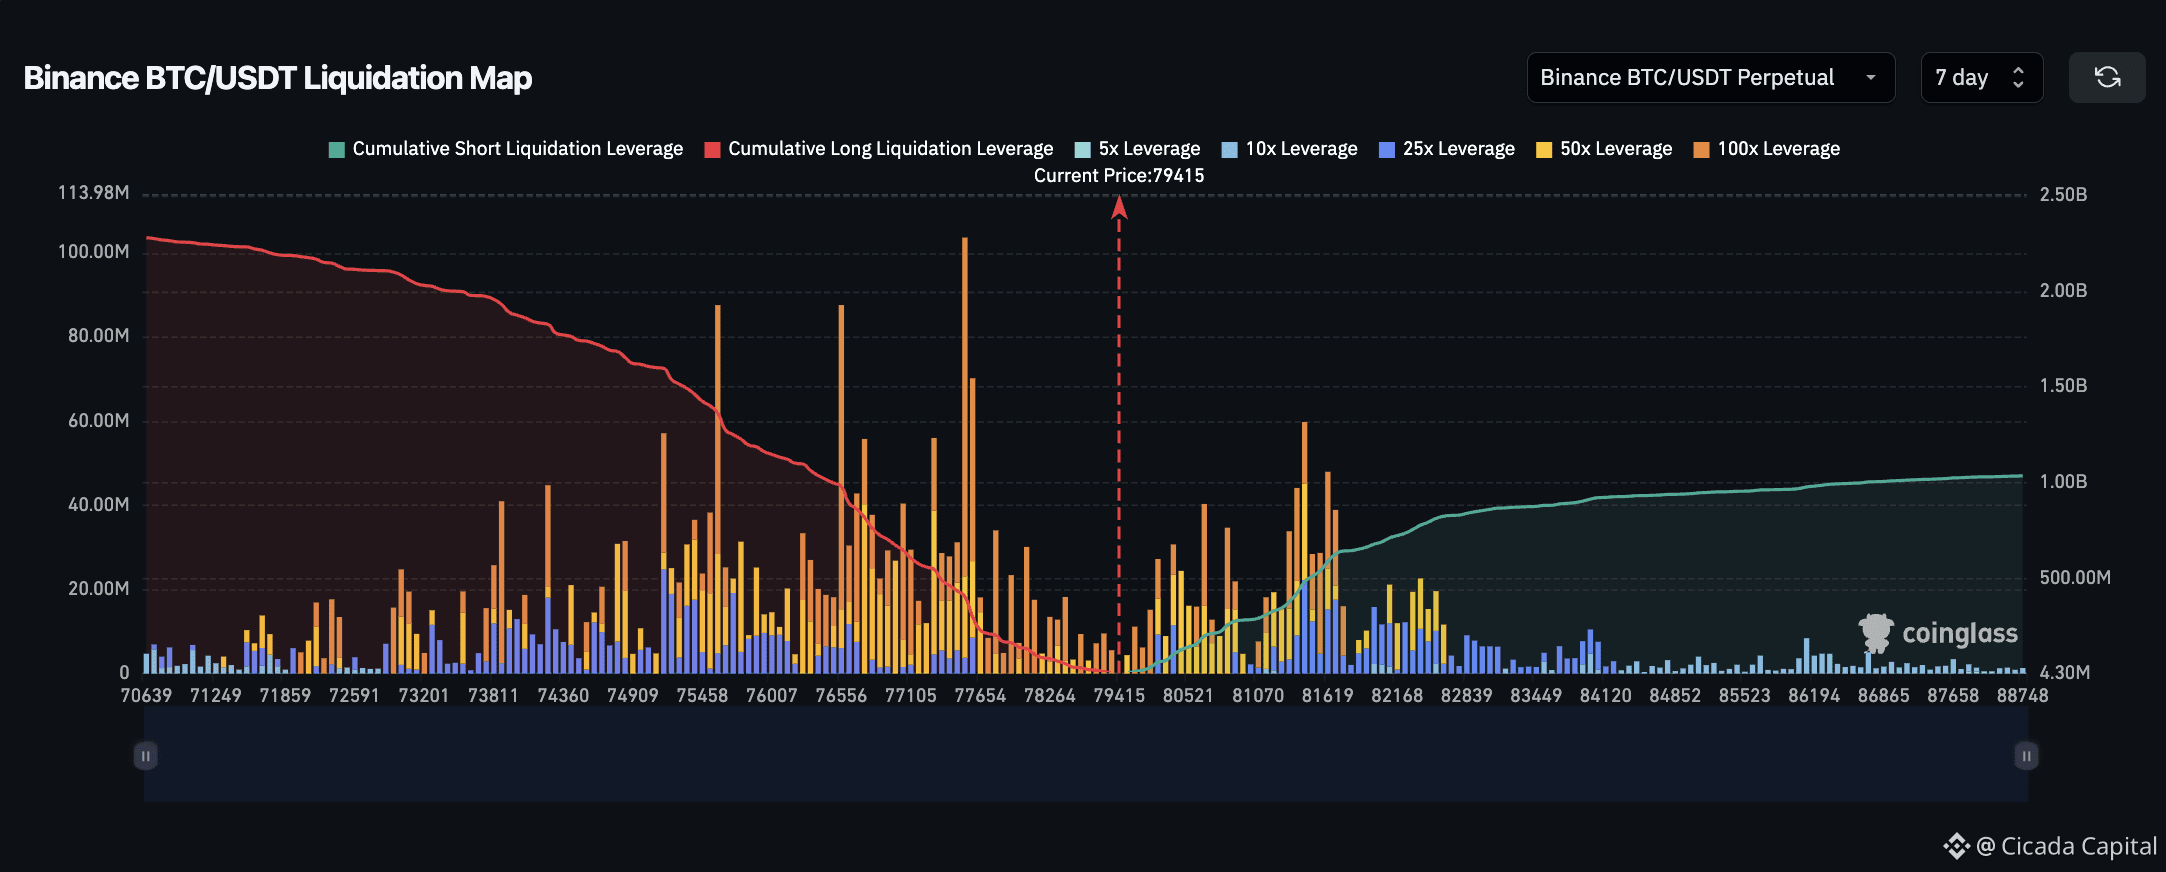
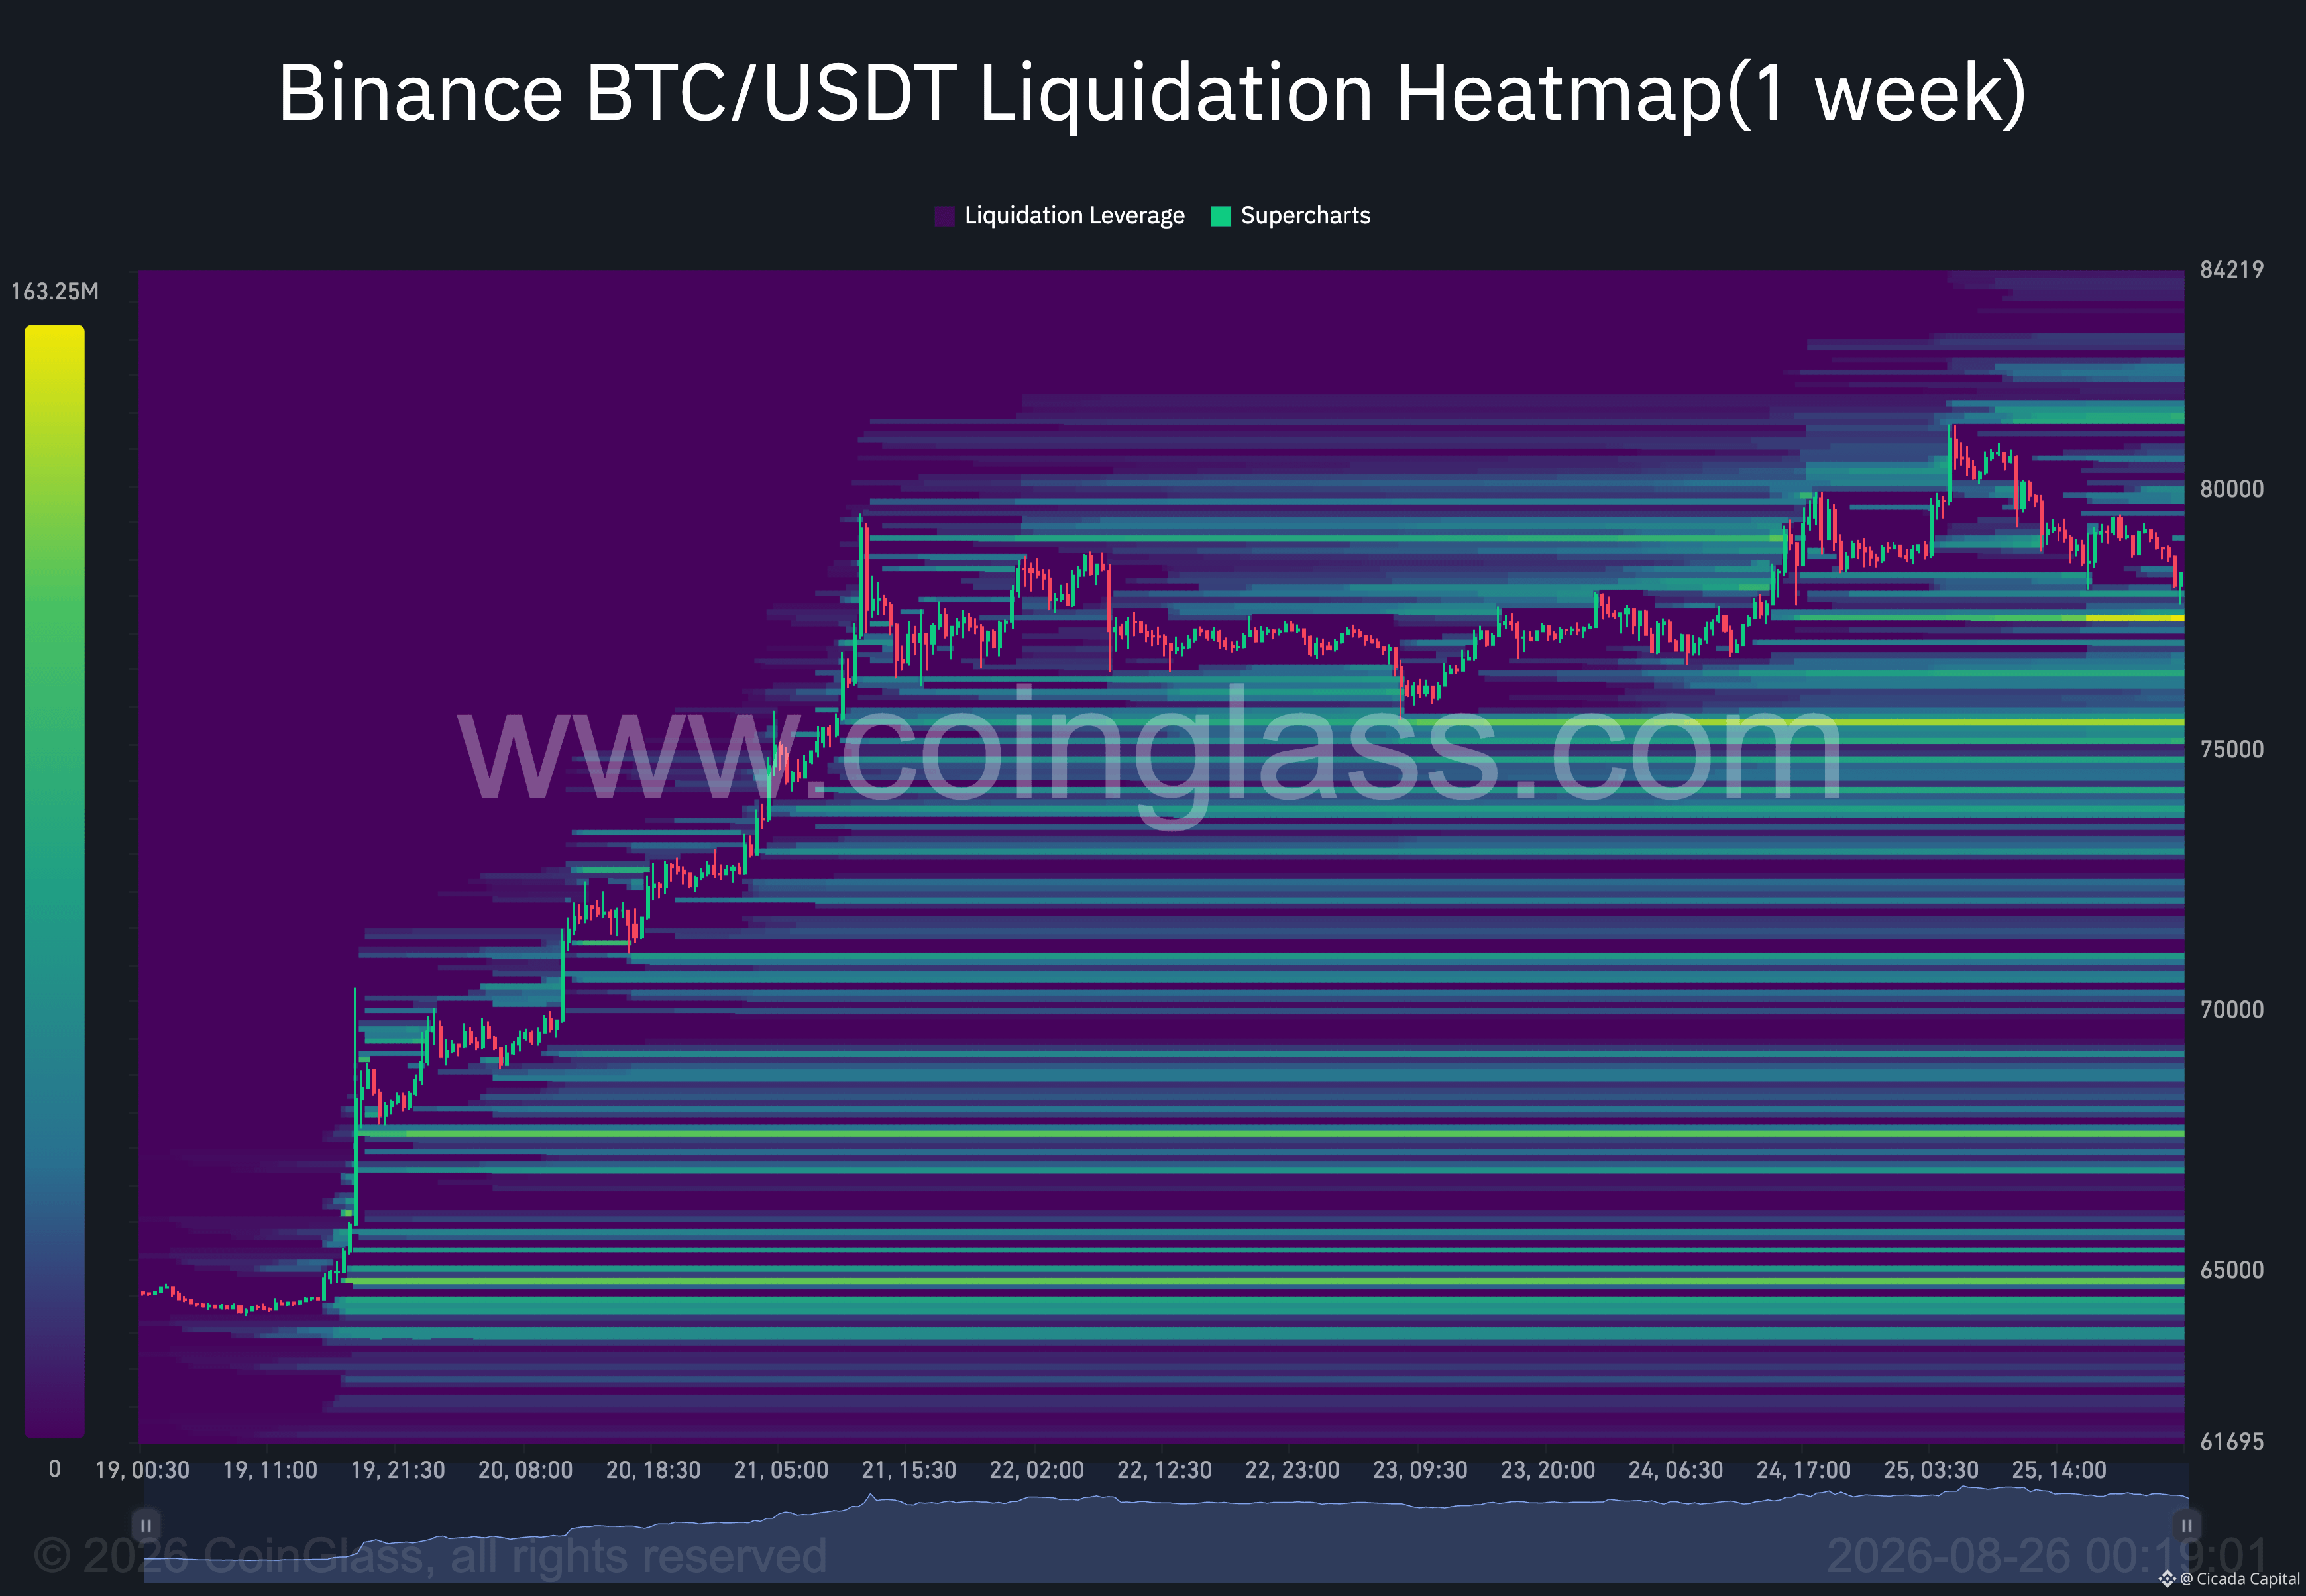
Lượng thanh lý đạt 685,6M USD khi lãi suất mở giảm xuống 133,4B USD. Các cụm thanh lý lớn hiện nằm tại 74,7k và 76,8k USD.
📊 Tóm tắt tuần: Đạo luật Clarity thất bại & lần tăng lãi suất đầu tiên của Fed
Crypto đã “giảm rủi ro” trong bối cảnh một loạt quyết định lớn trong tuần. Bitcoin rơi từ 79k USD xuống 75,6k USD sau khi Thượng viện bác Đạo luật CLARITY và thị trường chuẩn bị cho đợt tăng lãi suất đầu tiên của Fed kể từ năm 2023.
📌 Bước ngoặt vĩ mô
Lạm phát do năng lượng thúc đẩy và kỳ vọng Fed thắt chặt hơn đã tạo tâm lý tránh rủi ro trên các thị trường.
• Lạm phát tăng vọt: Chỉ số PPI tháng 8 đạt 5,4% so với cùng kỳ năm trước, do giá dầu diesel tăng 24,1% theo tháng. CPI tăng lên 3,4%, trong đó xăng chiếm hơn một phần ba mức tăng theo tháng.
• Xác suất tăng lãi suất: Thị trường hiện định giá 90% khả năng Fed tăng lãi suất 25 điểm cơ bản lên 3,75–4,00% vào ngày 16/9, và kỳ vọng sẽ tăng lên bốn lần điều chỉnh vào tháng 6/2027.
• Năng lượng và thị trường: Dầu Brent vọt 8,9% lên đỉnh 109,80 USD trước khi điều chỉnh trở lại sau các báo cáo cuộc họp với Oman. Lợi suất TPCP 10 năm vượt mốc 5%.
📌 Cú cắt Bitcoin
$BTC giảm từ 78,4k USD xuống 75,6k USD sau thất bại của phiên bỏ phiếu cloture tại Thượng viện, đánh dấu mức sụt giảm trong một ngày lớn nhất kể từ tháng 6.
• Diễn biến giá: BTC mất vùng hỗ trợ 79k USD và chạm 75,6k USD. Kháng cự ngay trên vẫn vững ở 83k USD, dù vừa xuất hiện một “golden cross” trên khung ngày.
• Dòng tiền ETF: $BTC ETF ghi nhận bốn ngày liên tiếp rút ròng, mất 462,7M USD trong tuần. Ngày 15/9 ghi nhận mức rút ròng một ngày 450,4M USD, đưa dòng tiền ròng từ đầu năm (YTD) quay lại âm 1,46B USD.
• Sức mạnh tương đối của ETH: $ETH ETF hút vào 197M USD trong tuần và giữ mức trên 1,06B USD tính từ đầu năm. ETH giữ hỗ trợ trong vùng 2.432–2.505.
• Mua vào của doanh nghiệp: Strive cộng thêm 469 BTC để đạt tổng 25.000 BTC, trong khi BitMine bổ sung hơn 27.000 ETH.
📌 Tâm lý và quản lý
Chỉ số Fear and Greed hạ từ 76 xuống 62. Phiên bỏ phiếu cloture của Thượng viện thất bại vào ngày 15/9, loại bỏ một động lực pháp lý lớn.
Lượng thanh lý đạt 685,6M USD khi lãi suất mở giảm xuống 133,4B USD. Các cụm thanh lý lớn hiện nằm tại 74,7k và 76,8k USD.
Crypto đã “giảm rủi ro” trong bối cảnh một loạt quyết định lớn trong tuần. Bitcoin rơi từ 79k USD xuống 75,6k USD sau khi Thượng viện bác Đạo luật CLARITY và thị trường chuẩn bị cho đợt tăng lãi suất đầu tiên của Fed kể từ năm 2023.
📌 Bước ngoặt vĩ mô
Lạm phát do năng lượng thúc đẩy và kỳ vọng Fed thắt chặt hơn đã tạo tâm lý tránh rủi ro trên các thị trường.
• Lạm phát tăng vọt: Chỉ số PPI tháng 8 đạt 5,4% so với cùng kỳ năm trước, do giá dầu diesel tăng 24,1% theo tháng. CPI tăng lên 3,4%, trong đó xăng chiếm hơn một phần ba mức tăng theo tháng.
• Xác suất tăng lãi suất: Thị trường hiện định giá 90% khả năng Fed tăng lãi suất 25 điểm cơ bản lên 3,75–4,00% vào ngày 16/9, và kỳ vọng sẽ tăng lên bốn lần điều chỉnh vào tháng 6/2027.
• Năng lượng và thị trường: Dầu Brent vọt 8,9% lên đỉnh 109,80 USD trước khi điều chỉnh trở lại sau các báo cáo cuộc họp với Oman. Lợi suất TPCP 10 năm vượt mốc 5%.
📌 Cú cắt Bitcoin
$BTC giảm từ 78,4k USD xuống 75,6k USD sau thất bại của phiên bỏ phiếu cloture tại Thượng viện, đánh dấu mức sụt giảm trong một ngày lớn nhất kể từ tháng 6.
• Diễn biến giá: BTC mất vùng hỗ trợ 79k USD và chạm 75,6k USD. Kháng cự ngay trên vẫn vững ở 83k USD, dù vừa xuất hiện một “golden cross” trên khung ngày.
• Dòng tiền ETF: $BTC ETF ghi nhận bốn ngày liên tiếp rút ròng, mất 462,7M USD trong tuần. Ngày 15/9 ghi nhận mức rút ròng một ngày 450,4M USD, đưa dòng tiền ròng từ đầu năm (YTD) quay lại âm 1,46B USD.
• Sức mạnh tương đối của ETH: $ETH ETF hút vào 197M USD trong tuần và giữ mức trên 1,06B USD tính từ đầu năm. ETH giữ hỗ trợ trong vùng 2.432–2.505.
• Mua vào của doanh nghiệp: Strive cộng thêm 469 BTC để đạt tổng 25.000 BTC, trong khi BitMine bổ sung hơn 27.000 ETH.
📌 Tâm lý và quản lý
Chỉ số Fear and Greed hạ từ 76 xuống 62. Phiên bỏ phiếu cloture của Thượng viện thất bại vào ngày 15/9, loại bỏ một động lực pháp lý lớn.
Lượng thanh lý đạt 685,6M USD khi lãi suất mở giảm xuống 133,4B USD. Các cụm thanh lý lớn hiện nằm tại 74,7k và 76,8k USD.
681
📊 Tóm tắt tuần: Bị từ chối 81k đô và cú sốc Warsh
Bitcoin chạm mức cao trong ba tháng trên $81.000 trước khi màn xuất hiện của Chủ tịch Fed Warsh với giọng điệu hawkish khiến giá rơi xuống còn $76k. Sau đó, một cú đảo chiều V mạnh đã đẩy giá quay trở lại trên $80k.
📌 Bước ngoặt vĩ mô
Công nghệ AI tăng giá trong khi Fed điều chỉnh lại kỳ vọng lãi suất tháng 9.
• Diễn biến của Nvidia: Doanh thu Q2 đạt 96,2 tỷ USD. Cổ phiếu vọt 8,7% trong đúng một phiên, bổ sung khoảng 442 tỷ USD vốn hóa khi “lệnh mua AI” vẫn được duy trì.
• Bài phát biểu của Warsh: Tại Jackson Hole, Warsh cho biết các điều kiện tài chính không hề thắt chặt. PCE lõi tháng 7 giữ ở mức 3,3%. Xác suất theo FedWatch cho đợt tăng lãi suất vào tháng 9 đã nhảy lên khoảng 63%.
• Sự chao đảo: Dầu Brent tiến gần 95 USD do yếu tố địa chính trị và thuế quan. Nasdaq ghi nhận phiên tệ nhất trong hai tuần khi lợi suất 10Y lơ lửng quanh mức 4,8%.
📌 Hành trình “đi rồi về” của Bitcoin
$BTC moved từ $79k lên $81.347, rồi bị đẩy xuống $76.248 sau các phát biểu của Warsh, và sau đó bật trở lại về $80.400.
• Diễn biến giá: Vùng hỗ trợ từ $75k đến $76k trụ vững, hấp thụ lực “flush” đòn bẩy. BTC kết tuần đi ngang tương đối sau khi tiêu hóa đợt tăng 23% trước đó.
• Dòng tiền ETF: Chuỗi 9 ngày ròng dừng lại vào ngày 28/8 với dòng tiền rút ra, nhưng dòng tiền ròng theo tuần vẫn dương ở mức +$122M. AUM hiện quanh 97 tỷ USD, đánh dấu tháng 8 là tháng tốt nhất kể từ tháng 10/2025 với mức +$3,32B.
• Mua ETH: $ETH ETFs chứng kiến chuỗi dòng tiền vào kéo dài 12 ngày, tổng cộng +$376M. MicroStrategy mua thêm 4.603 BTC trị giá 370M, trong khi tổng mức mua ròng của khối doanh nghiệp tăng 530% theo tuần lên 513M.
📌 Tâm lý và thanh khoản
Chỉ số Fear and Greed chốt ở mức 76. Khoảng 488M USD vị thế mua (long) đã bị thanh lý trong đợt điều chỉnh rút lui hôm 28/8, kéo open interest xuống còn 135B.
Trong khi đó, xác suất thông qua Đạo luật CLARITY trên Polymarket giảm xuống 13% trước cuộc bỏ phiếu ngày 15/9. Mức hỗ trợ lớn nằm quanh $75k, còn kháng cự ở $82k.
📊 Tóm tắt tuần: Bị từ chối 81k đô và cú sốc Warsh
Bitcoin chạm mức cao trong ba tháng trên $81.000 trước khi màn xuất hiện của Chủ tịch Fed Warsh với giọng điệu hawkish khiến giá rơi xuống còn $76k. Sau đó, một cú đảo chiều V mạnh đã đẩy giá quay trở lại trên $80k.
📌 Bước ngoặt vĩ mô
Công nghệ AI tăng giá trong khi Fed điều chỉnh lại kỳ vọng lãi suất tháng 9.
• Diễn biến của Nvidia: Doanh thu Q2 đạt 96,2 tỷ USD. Cổ phiếu vọt 8,7% trong đúng một phiên, bổ sung khoảng 442 tỷ USD vốn hóa khi “lệnh mua AI” vẫn được duy trì.
• Bài phát biểu của Warsh: Tại Jackson Hole, Warsh cho biết các điều kiện tài chính không hề thắt chặt. PCE lõi tháng 7 giữ ở mức 3,3%. Xác suất theo FedWatch cho đợt tăng lãi suất vào tháng 9 đã nhảy lên khoảng 63%.
• Sự chao đảo: Dầu Brent tiến gần 95 USD do yếu tố địa chính trị và thuế quan. Nasdaq ghi nhận phiên tệ nhất trong hai tuần khi lợi suất 10Y lơ lửng quanh mức 4,8%.
📌 Hành trình “đi rồi về” của Bitcoin
$BTC moved từ $79k lên $81.347, rồi bị đẩy xuống $76.248 sau các phát biểu của Warsh, và sau đó bật trở lại về $80.400.
• Diễn biến giá: Vùng hỗ trợ từ $75k đến $76k trụ vững, hấp thụ lực “flush” đòn bẩy. BTC kết tuần đi ngang tương đối sau khi tiêu hóa đợt tăng 23% trước đó.
• Dòng tiền ETF: Chuỗi 9 ngày ròng dừng lại vào ngày 28/8 với dòng tiền rút ra, nhưng dòng tiền ròng theo tuần vẫn dương ở mức +$122M. AUM hiện quanh 97 tỷ USD, đánh dấu tháng 8 là tháng tốt nhất kể từ tháng 10/2025 với mức +$3,32B.
• Mua ETH: $ETH ETFs chứng kiến chuỗi dòng tiền vào kéo dài 12 ngày, tổng cộng +$376M. MicroStrategy mua thêm 4.603 BTC trị giá 370M, trong khi tổng mức mua ròng của khối doanh nghiệp tăng 530% theo tuần lên 513M.
📌 Tâm lý và thanh khoản
Chỉ số Fear and Greed chốt ở mức 76. Khoảng 488M USD vị thế mua (long) đã bị thanh lý trong đợt điều chỉnh rút lui hôm 28/8, kéo open interest xuống còn 135B.
Trong khi đó, xác suất thông qua Đạo luật CLARITY trên Polymarket giảm xuống 13% trước cuộc bỏ phiếu ngày 15/9. Mức hỗ trợ lớn nằm quanh $75k, còn kháng cự ở $82k.
Bitcoin chạm mức cao trong ba tháng trên $81.000 trước khi màn xuất hiện của Chủ tịch Fed Warsh với giọng điệu hawkish khiến giá rơi xuống còn $76k. Sau đó, một cú đảo chiều V mạnh đã đẩy giá quay trở lại trên $80k.
📌 Bước ngoặt vĩ mô
Công nghệ AI tăng giá trong khi Fed điều chỉnh lại kỳ vọng lãi suất tháng 9.
• Diễn biến của Nvidia: Doanh thu Q2 đạt 96,2 tỷ USD. Cổ phiếu vọt 8,7% trong đúng một phiên, bổ sung khoảng 442 tỷ USD vốn hóa khi “lệnh mua AI” vẫn được duy trì.
• Bài phát biểu của Warsh: Tại Jackson Hole, Warsh cho biết các điều kiện tài chính không hề thắt chặt. PCE lõi tháng 7 giữ ở mức 3,3%. Xác suất theo FedWatch cho đợt tăng lãi suất vào tháng 9 đã nhảy lên khoảng 63%.
• Sự chao đảo: Dầu Brent tiến gần 95 USD do yếu tố địa chính trị và thuế quan. Nasdaq ghi nhận phiên tệ nhất trong hai tuần khi lợi suất 10Y lơ lửng quanh mức 4,8%.
📌 Hành trình “đi rồi về” của Bitcoin
$BTC moved từ $79k lên $81.347, rồi bị đẩy xuống $76.248 sau các phát biểu của Warsh, và sau đó bật trở lại về $80.400.
• Diễn biến giá: Vùng hỗ trợ từ $75k đến $76k trụ vững, hấp thụ lực “flush” đòn bẩy. BTC kết tuần đi ngang tương đối sau khi tiêu hóa đợt tăng 23% trước đó.
• Dòng tiền ETF: Chuỗi 9 ngày ròng dừng lại vào ngày 28/8 với dòng tiền rút ra, nhưng dòng tiền ròng theo tuần vẫn dương ở mức +$122M. AUM hiện quanh 97 tỷ USD, đánh dấu tháng 8 là tháng tốt nhất kể từ tháng 10/2025 với mức +$3,32B.
• Mua ETH: $ETH ETFs chứng kiến chuỗi dòng tiền vào kéo dài 12 ngày, tổng cộng +$376M. MicroStrategy mua thêm 4.603 BTC trị giá 370M, trong khi tổng mức mua ròng của khối doanh nghiệp tăng 530% theo tuần lên 513M.
📌 Tâm lý và thanh khoản
Chỉ số Fear and Greed chốt ở mức 76. Khoảng 488M USD vị thế mua (long) đã bị thanh lý trong đợt điều chỉnh rút lui hôm 28/8, kéo open interest xuống còn 135B.
Trong khi đó, xác suất thông qua Đạo luật CLARITY trên Polymarket giảm xuống 13% trước cuộc bỏ phiếu ngày 15/9. Mức hỗ trợ lớn nằm quanh $75k, còn kháng cự ở $82k.

150
📊 Tóm tắt hàng tuần: Vụ Bị Từ Chối 81k USD và cú sốc Warsh
Bitcoin đã chạm mức cao trong ba tháng trên 81.000 USD trước khi bài phát biểu ra mắt của Chủ tịch Fed Warsh khiến nó giảm xuống còn 76k. Sau đó, một đợt đảo chiều kiểu “V” dữ dội đưa giá trở lại trên 80k.
📌 Điểm xoay vĩ mô
Công nghệ AI tăng giá trong khi Fed điều chỉnh lại kỳ vọng lãi suất vào tháng 9.
• Cú tăng của Nvidia: Doanh thu Q2 đạt 96,2B USD. Cổ phiếu bật tăng 8,7% trong một phiên, cộng thêm khoảng 442B USD vốn hóa thị trường khi “làn sóng AI” vẫn được duy trì.
• Bài phát biểu quan trọng của Warsh: Tại Jackson Hole, Warsh cho biết điều kiện tài chính không phải là thắt chặt. PCE lõi tháng 7 giữ ở mức 3,3%. Xác suất FedWatch cho một đợt tăng lãi suất vào tháng 9 đã nhảy lên khoảng 63%.
• Nỗi lo ở trái phiếu: Dầu Brent tiến gần 95 USD do địa chính trị và thuế quan. Nasdaq ghi nhận ngày tệ nhất trong hai tuần khi lợi suất 10Y lơ lửng quanh mức 4,8%.
📌 Bitcoin Vượt Qua Rồi Quay Lại
$BTC moved từ 79k lên 81.347 USD, bị “xả” xuống 76.248 USD sau các bình luận của Warsh, rồi bật trở lại về 80.400.
• Diễn biến giá: Vùng hỗ trợ 75k–76k trụ vững, hấp thụ cú “xả đòn bẩy”. BTC kết tuần tương đối đi ngang sau khi tiêu hóa đợt tăng trước đó 23%.
• Dòng tiền ETF: Chuỗi chín ngày kết thúc vào ngày 28/8 với dòng tiền rút ra, nhưng dòng tiền ròng theo tuần vẫn dương ở mức +122M USD. AUM ở gần 97B USD, đánh dấu tháng 8 là tháng tốt nhất kể từ tháng 10/2025 với +3,32B USD.
• ETH và các lệnh mua của doanh nghiệp: $ETH ETFs ghi nhận chuỗi vào ròng 12 ngày, tổng cộng +376M USD. MicroStrategy mua 4.603 BTC trị giá 370M USD, trong khi tổng mua ròng của khối doanh nghiệp tăng 530% so với tuần trước lên 513M USD.
📌 Tâm lý và thanh khoản
Chỉ số Fear and Greed chốt ở mức 76. Khoảng 488M USD vị thế long đã bị thanh lý trong đợt điều chỉnh vào ngày 28/8, kéo số lãi suất mở xuống còn 135B.
Trong khi đó, xác suất thông qua Đạo luật CLARITY trên Polymarket giảm xuống 13% trước cuộc bỏ phiếu ngày 15/9. Mức hỗ trợ lớn nằm tại 75k USD, còn kháng cự ở 82k USD.
📊 Tóm tắt hàng tuần: Vụ Bị Từ Chối 81k USD và cú sốc Warsh
Bitcoin đã chạm mức cao trong ba tháng trên 81.000 USD trước khi bài phát biểu ra mắt của Chủ tịch Fed Warsh khiến nó giảm xuống còn 76k. Sau đó, một đợt đảo chiều kiểu “V” dữ dội đưa giá trở lại trên 80k.
📌 Điểm xoay vĩ mô
Công nghệ AI tăng giá trong khi Fed điều chỉnh lại kỳ vọng lãi suất vào tháng 9.
• Cú tăng của Nvidia: Doanh thu Q2 đạt 96,2B USD. Cổ phiếu bật tăng 8,7% trong một phiên, cộng thêm khoảng 442B USD vốn hóa thị trường khi “làn sóng AI” vẫn được duy trì.
• Bài phát biểu quan trọng của Warsh: Tại Jackson Hole, Warsh cho biết điều kiện tài chính không phải là thắt chặt. PCE lõi tháng 7 giữ ở mức 3,3%. Xác suất FedWatch cho một đợt tăng lãi suất vào tháng 9 đã nhảy lên khoảng 63%.
• Nỗi lo ở trái phiếu: Dầu Brent tiến gần 95 USD do địa chính trị và thuế quan. Nasdaq ghi nhận ngày tệ nhất trong hai tuần khi lợi suất 10Y lơ lửng quanh mức 4,8%.
📌 Bitcoin Vượt Qua Rồi Quay Lại
$BTC moved từ 79k lên 81.347 USD, bị “xả” xuống 76.248 USD sau các bình luận của Warsh, rồi bật trở lại về 80.400.
• Diễn biến giá: Vùng hỗ trợ 75k–76k trụ vững, hấp thụ cú “xả đòn bẩy”. BTC kết tuần tương đối đi ngang sau khi tiêu hóa đợt tăng trước đó 23%.
• Dòng tiền ETF: Chuỗi chín ngày kết thúc vào ngày 28/8 với dòng tiền rút ra, nhưng dòng tiền ròng theo tuần vẫn dương ở mức +122M USD. AUM ở gần 97B USD, đánh dấu tháng 8 là tháng tốt nhất kể từ tháng 10/2025 với +3,32B USD.
• ETH và các lệnh mua của doanh nghiệp: $ETH ETFs ghi nhận chuỗi vào ròng 12 ngày, tổng cộng +376M USD. MicroStrategy mua 4.603 BTC trị giá 370M USD, trong khi tổng mua ròng của khối doanh nghiệp tăng 530% so với tuần trước lên 513M USD.
📌 Tâm lý và thanh khoản
Chỉ số Fear and Greed chốt ở mức 76. Khoảng 488M USD vị thế long đã bị thanh lý trong đợt điều chỉnh vào ngày 28/8, kéo số lãi suất mở xuống còn 135B.
Trong khi đó, xác suất thông qua Đạo luật CLARITY trên Polymarket giảm xuống 13% trước cuộc bỏ phiếu ngày 15/9. Mức hỗ trợ lớn nằm tại 75k USD, còn kháng cự ở 82k USD.
Bitcoin đã chạm mức cao trong ba tháng trên 81.000 USD trước khi bài phát biểu ra mắt của Chủ tịch Fed Warsh khiến nó giảm xuống còn 76k. Sau đó, một đợt đảo chiều kiểu “V” dữ dội đưa giá trở lại trên 80k.
📌 Điểm xoay vĩ mô
Công nghệ AI tăng giá trong khi Fed điều chỉnh lại kỳ vọng lãi suất vào tháng 9.
• Cú tăng của Nvidia: Doanh thu Q2 đạt 96,2B USD. Cổ phiếu bật tăng 8,7% trong một phiên, cộng thêm khoảng 442B USD vốn hóa thị trường khi “làn sóng AI” vẫn được duy trì.
• Bài phát biểu quan trọng của Warsh: Tại Jackson Hole, Warsh cho biết điều kiện tài chính không phải là thắt chặt. PCE lõi tháng 7 giữ ở mức 3,3%. Xác suất FedWatch cho một đợt tăng lãi suất vào tháng 9 đã nhảy lên khoảng 63%.
• Nỗi lo ở trái phiếu: Dầu Brent tiến gần 95 USD do địa chính trị và thuế quan. Nasdaq ghi nhận ngày tệ nhất trong hai tuần khi lợi suất 10Y lơ lửng quanh mức 4,8%.
📌 Bitcoin Vượt Qua Rồi Quay Lại
$BTC moved từ 79k lên 81.347 USD, bị “xả” xuống 76.248 USD sau các bình luận của Warsh, rồi bật trở lại về 80.400.
• Diễn biến giá: Vùng hỗ trợ 75k–76k trụ vững, hấp thụ cú “xả đòn bẩy”. BTC kết tuần tương đối đi ngang sau khi tiêu hóa đợt tăng trước đó 23%.
• Dòng tiền ETF: Chuỗi chín ngày kết thúc vào ngày 28/8 với dòng tiền rút ra, nhưng dòng tiền ròng theo tuần vẫn dương ở mức +122M USD. AUM ở gần 97B USD, đánh dấu tháng 8 là tháng tốt nhất kể từ tháng 10/2025 với +3,32B USD.
• ETH và các lệnh mua của doanh nghiệp: $ETH ETFs ghi nhận chuỗi vào ròng 12 ngày, tổng cộng +376M USD. MicroStrategy mua 4.603 BTC trị giá 370M USD, trong khi tổng mua ròng của khối doanh nghiệp tăng 530% so với tuần trước lên 513M USD.
📌 Tâm lý và thanh khoản
Chỉ số Fear and Greed chốt ở mức 76. Khoảng 488M USD vị thế long đã bị thanh lý trong đợt điều chỉnh vào ngày 28/8, kéo số lãi suất mở xuống còn 135B.
Trong khi đó, xác suất thông qua Đạo luật CLARITY trên Polymarket giảm xuống 13% trước cuộc bỏ phiếu ngày 15/9. Mức hỗ trợ lớn nằm tại 75k USD, còn kháng cự ở 82k USD.
1.7k
📊 Phân tích On‑Chain & Futures
— Bản tin thị trường hằng tuần
📌 Giảm đòn bẩy sau đỉnh cục bộ
Đòn bẩy Futures được thiết lập lại đáng kể trong tuần. $BTC mở cửa tại $77.749 và bứt phá vượt $80K để ghi nhận mức cao ba tháng là $81.347. Bình luận diều hâu của Fed sau đó đã kích hoạt một sự kiện thanh lý trị giá $481M, kéo giá xuống $76.909 trước khi phục hồi trở lại vào cuối tuần lên $78,4K.
$ETH bám sát diễn biến, đi ngang quanh $2.448 sau khi đạt đỉnh trong ngày là $2.564.
📌 Phái sinh được đưa về trạng thái trung tính
Lãi suất mở của Futures giảm 11% theo giá trị đồng trong giai đoạn điều chỉnh. Tỷ lệ funding vẫn dương nhưng nhanh chóng về bình thường, cho thấy đợt tăng chủ yếu được thúc đẩy bởi hoạt động mua trên thị trường giao ngay (spot) và đóng trạng thái short, hơn là do các vị thế long bị đòn bẩy quá mức.
📌 Tích lũy của cá voi vs Bán ra của nhà đầu tư lẻ
Các ví lớn nắm giữ hơn 100 BTC đã bổ sung thêm 39K BTC vào số dư trong tuần này, trái ngược với việc nhà đầu tư lẻ xả mạnh. Chỉ báo xu hướng tăng trên chuỗi (on-chain bull metrics) đạt mức cao nhất kể từ cuối năm 2025, dù lợi nhuận hiện thực của nhóm nắm giữ trong ngắn hạn lại chạm $1,2B trong khung thời gian ba ngày.
Vùng hỗ trợ then chốt nằm tại $76,9K, xuống đến vùng phòng thủ $73,7K, trong khi kháng cự vẫn vững ở dải tường kỹ thuật $81K đến $83K.
📊 Phân tích On‑Chain & Futures
— Bản tin thị trường hằng tuần
📌 Giảm đòn bẩy sau đỉnh cục bộ
Đòn bẩy Futures được thiết lập lại đáng kể trong tuần. $BTC mở cửa tại $77.749 và bứt phá vượt $80K để ghi nhận mức cao ba tháng là $81.347. Bình luận diều hâu của Fed sau đó đã kích hoạt một sự kiện thanh lý trị giá $481M, kéo giá xuống $76.909 trước khi phục hồi trở lại vào cuối tuần lên $78,4K.
$ETH bám sát diễn biến, đi ngang quanh $2.448 sau khi đạt đỉnh trong ngày là $2.564.
📌 Phái sinh được đưa về trạng thái trung tính
Lãi suất mở của Futures giảm 11% theo giá trị đồng trong giai đoạn điều chỉnh. Tỷ lệ funding vẫn dương nhưng nhanh chóng về bình thường, cho thấy đợt tăng chủ yếu được thúc đẩy bởi hoạt động mua trên thị trường giao ngay (spot) và đóng trạng thái short, hơn là do các vị thế long bị đòn bẩy quá mức.
📌 Tích lũy của cá voi vs Bán ra của nhà đầu tư lẻ
Các ví lớn nắm giữ hơn 100 BTC đã bổ sung thêm 39K BTC vào số dư trong tuần này, trái ngược với việc nhà đầu tư lẻ xả mạnh. Chỉ báo xu hướng tăng trên chuỗi (on-chain bull metrics) đạt mức cao nhất kể từ cuối năm 2025, dù lợi nhuận hiện thực của nhóm nắm giữ trong ngắn hạn lại chạm $1,2B trong khung thời gian ba ngày.
Vùng hỗ trợ then chốt nằm tại $76,9K, xuống đến vùng phòng thủ $73,7K, trong khi kháng cự vẫn vững ở dải tường kỹ thuật $81K đến $83K.
— Bản tin thị trường hằng tuần
📌 Giảm đòn bẩy sau đỉnh cục bộ
Đòn bẩy Futures được thiết lập lại đáng kể trong tuần. $BTC mở cửa tại $77.749 và bứt phá vượt $80K để ghi nhận mức cao ba tháng là $81.347. Bình luận diều hâu của Fed sau đó đã kích hoạt một sự kiện thanh lý trị giá $481M, kéo giá xuống $76.909 trước khi phục hồi trở lại vào cuối tuần lên $78,4K.
$ETH bám sát diễn biến, đi ngang quanh $2.448 sau khi đạt đỉnh trong ngày là $2.564.
📌 Phái sinh được đưa về trạng thái trung tính
Lãi suất mở của Futures giảm 11% theo giá trị đồng trong giai đoạn điều chỉnh. Tỷ lệ funding vẫn dương nhưng nhanh chóng về bình thường, cho thấy đợt tăng chủ yếu được thúc đẩy bởi hoạt động mua trên thị trường giao ngay (spot) và đóng trạng thái short, hơn là do các vị thế long bị đòn bẩy quá mức.
📌 Tích lũy của cá voi vs Bán ra của nhà đầu tư lẻ
Các ví lớn nắm giữ hơn 100 BTC đã bổ sung thêm 39K BTC vào số dư trong tuần này, trái ngược với việc nhà đầu tư lẻ xả mạnh. Chỉ báo xu hướng tăng trên chuỗi (on-chain bull metrics) đạt mức cao nhất kể từ cuối năm 2025, dù lợi nhuận hiện thực của nhóm nắm giữ trong ngắn hạn lại chạm $1,2B trong khung thời gian ba ngày.
Vùng hỗ trợ then chốt nằm tại $76,9K, xuống đến vùng phòng thủ $73,7K, trong khi kháng cự vẫn vững ở dải tường kỹ thuật $81K đến $83K.
270
📊 Dòng tiền vốn Crypto
— Tóm tắt thị trường hằng tuần
📌 Tháng 8 mang về lượng ròng khổng lồ
Nhu cầu từ tổ chức vẫn duy trì vững chắc trong suốt tuần, kéo 924,5M USD vào các quỹ ETF Bitcoin và 824,4M USD vào các quỹ ETF Ethereum. Tháng 8 chính thức khép lại như tháng ETF mạnh nhất kể từ tháng 10/2025, ngay cả khi động lực thị trường chung bắt đầu chậm lại về phía cuối tuần.
📌 Hoạt động ETF Bitcoin vs Ethereum
$BTC ETFs ghi nhận bốn ngày liên tiếp mua ròng mạnh trước khi ghi nhận dòng tiền rút ra 201,9M USD vào thứ Sáu sau những lo ngại về lãi suất của Fed. BlackRock's IBIT dẫn đầu về khối lượng giao dịch trong tuần với 937,2M USD ròng mua, đẩy tổng lượng nắm giữ ETF giao ngay tại Mỹ lên 1,25M BTC.
$ETH ETFs còn nhất quán hơn, kéo dài chuỗi 10 ngày có dòng tiền ròng dương và đưa tổng lũy kế lên 12,9B USD.
📌 Động lực sàn giao dịch và Dự trữ của doanh nghiệp
Dữ liệu on-chain cho thấy 15,0K BTC rời khỏi sàn trong cả tuần, xác nhận việc tích lũy giao ngay diễn ra ổn định khi giá điều chỉnh xuống. Ngược lại, Ethereum ghi nhận 43,4K ETH chảy vào sàn khi các nhà giao dịch ngắn hạn chốt lời sau đợt tăng 32% gần đây.
Các tổ chức doanh nghiệp vẫn hoạt động tích cực: Metaplanet chuyển 2.400 BTC sang Coinbase Prime, MicroStrategy huy động 2,01B USD thông qua bán cổ phiếu, và BitMine mở rộng quỹ dự trữ của mình lên 5,85M ETH.
📊 Dòng tiền vốn Crypto
— Tóm tắt thị trường hằng tuần
📌 Tháng 8 mang về lượng ròng khổng lồ
Nhu cầu từ tổ chức vẫn duy trì vững chắc trong suốt tuần, kéo 924,5M USD vào các quỹ ETF Bitcoin và 824,4M USD vào các quỹ ETF Ethereum. Tháng 8 chính thức khép lại như tháng ETF mạnh nhất kể từ tháng 10/2025, ngay cả khi động lực thị trường chung bắt đầu chậm lại về phía cuối tuần.
📌 Hoạt động ETF Bitcoin vs Ethereum
$BTC ETFs ghi nhận bốn ngày liên tiếp mua ròng mạnh trước khi ghi nhận dòng tiền rút ra 201,9M USD vào thứ Sáu sau những lo ngại về lãi suất của Fed. BlackRock's IBIT dẫn đầu về khối lượng giao dịch trong tuần với 937,2M USD ròng mua, đẩy tổng lượng nắm giữ ETF giao ngay tại Mỹ lên 1,25M BTC.
$ETH ETFs còn nhất quán hơn, kéo dài chuỗi 10 ngày có dòng tiền ròng dương và đưa tổng lũy kế lên 12,9B USD.
📌 Động lực sàn giao dịch và Dự trữ của doanh nghiệp
Dữ liệu on-chain cho thấy 15,0K BTC rời khỏi sàn trong cả tuần, xác nhận việc tích lũy giao ngay diễn ra ổn định khi giá điều chỉnh xuống. Ngược lại, Ethereum ghi nhận 43,4K ETH chảy vào sàn khi các nhà giao dịch ngắn hạn chốt lời sau đợt tăng 32% gần đây.
Các tổ chức doanh nghiệp vẫn hoạt động tích cực: Metaplanet chuyển 2.400 BTC sang Coinbase Prime, MicroStrategy huy động 2,01B USD thông qua bán cổ phiếu, và BitMine mở rộng quỹ dự trữ của mình lên 5,85M ETH.
— Tóm tắt thị trường hằng tuần
📌 Tháng 8 mang về lượng ròng khổng lồ
Nhu cầu từ tổ chức vẫn duy trì vững chắc trong suốt tuần, kéo 924,5M USD vào các quỹ ETF Bitcoin và 824,4M USD vào các quỹ ETF Ethereum. Tháng 8 chính thức khép lại như tháng ETF mạnh nhất kể từ tháng 10/2025, ngay cả khi động lực thị trường chung bắt đầu chậm lại về phía cuối tuần.
📌 Hoạt động ETF Bitcoin vs Ethereum
$BTC ETFs ghi nhận bốn ngày liên tiếp mua ròng mạnh trước khi ghi nhận dòng tiền rút ra 201,9M USD vào thứ Sáu sau những lo ngại về lãi suất của Fed. BlackRock's IBIT dẫn đầu về khối lượng giao dịch trong tuần với 937,2M USD ròng mua, đẩy tổng lượng nắm giữ ETF giao ngay tại Mỹ lên 1,25M BTC.
$ETH ETFs còn nhất quán hơn, kéo dài chuỗi 10 ngày có dòng tiền ròng dương và đưa tổng lũy kế lên 12,9B USD.
📌 Động lực sàn giao dịch và Dự trữ của doanh nghiệp
Dữ liệu on-chain cho thấy 15,0K BTC rời khỏi sàn trong cả tuần, xác nhận việc tích lũy giao ngay diễn ra ổn định khi giá điều chỉnh xuống. Ngược lại, Ethereum ghi nhận 43,4K ETH chảy vào sàn khi các nhà giao dịch ngắn hạn chốt lời sau đợt tăng 32% gần đây.
Các tổ chức doanh nghiệp vẫn hoạt động tích cực: Metaplanet chuyển 2.400 BTC sang Coinbase Prime, MicroStrategy huy động 2,01B USD thông qua bán cổ phiếu, và BitMine mở rộng quỹ dự trữ của mình lên 5,85M ETH.
160
📊 Tổng quan vĩ mô
— Bản tin thị trường hằng tuần
📌 Kỳ “hòa hoãn” theo hướng ôn hòa đã kết thúc
Bài phát biểu khai mạc đầu tiên của ông Warsh với vai trò Chủ tịch Fed đã chấm dứt sự lạc quan của thị trường. Khi khẳng định mục tiêu lạm phát 2% là “cứng” và cố định, ông cảnh báo rằng các nhà hoạch định chính sách vẫn còn nhiều việc phải làm.
Xác suất thị trường đối với đợt tăng lãi suất vào tháng 9 đã bật thẳng lên 60%, trong khi các ngân hàng lớn hiện dự báo sẽ có hai lần tăng lãi suất trước đó. Chỉ số đồng Đô la Mỹ (DXY) vọt lên 99,69; còn Vàng giảm hơn 3% dù có thời điểm chạm mốc 4.500 USD.
📌 Lạm phát khó “dính” và đà tăng của doanh nghiệp
Bước ngoặt theo hướng cứng rắn đi kèm với dữ liệu PCE tháng 7 vẫn dai dẳng ở mức 3,7% YoY. Số đơn xin trợ cấp thất nghiệp giảm xuống 203K, cho thấy thị trường lao động vẫn vững, dù doanh số bán nhà mới lại giảm 10,5%.
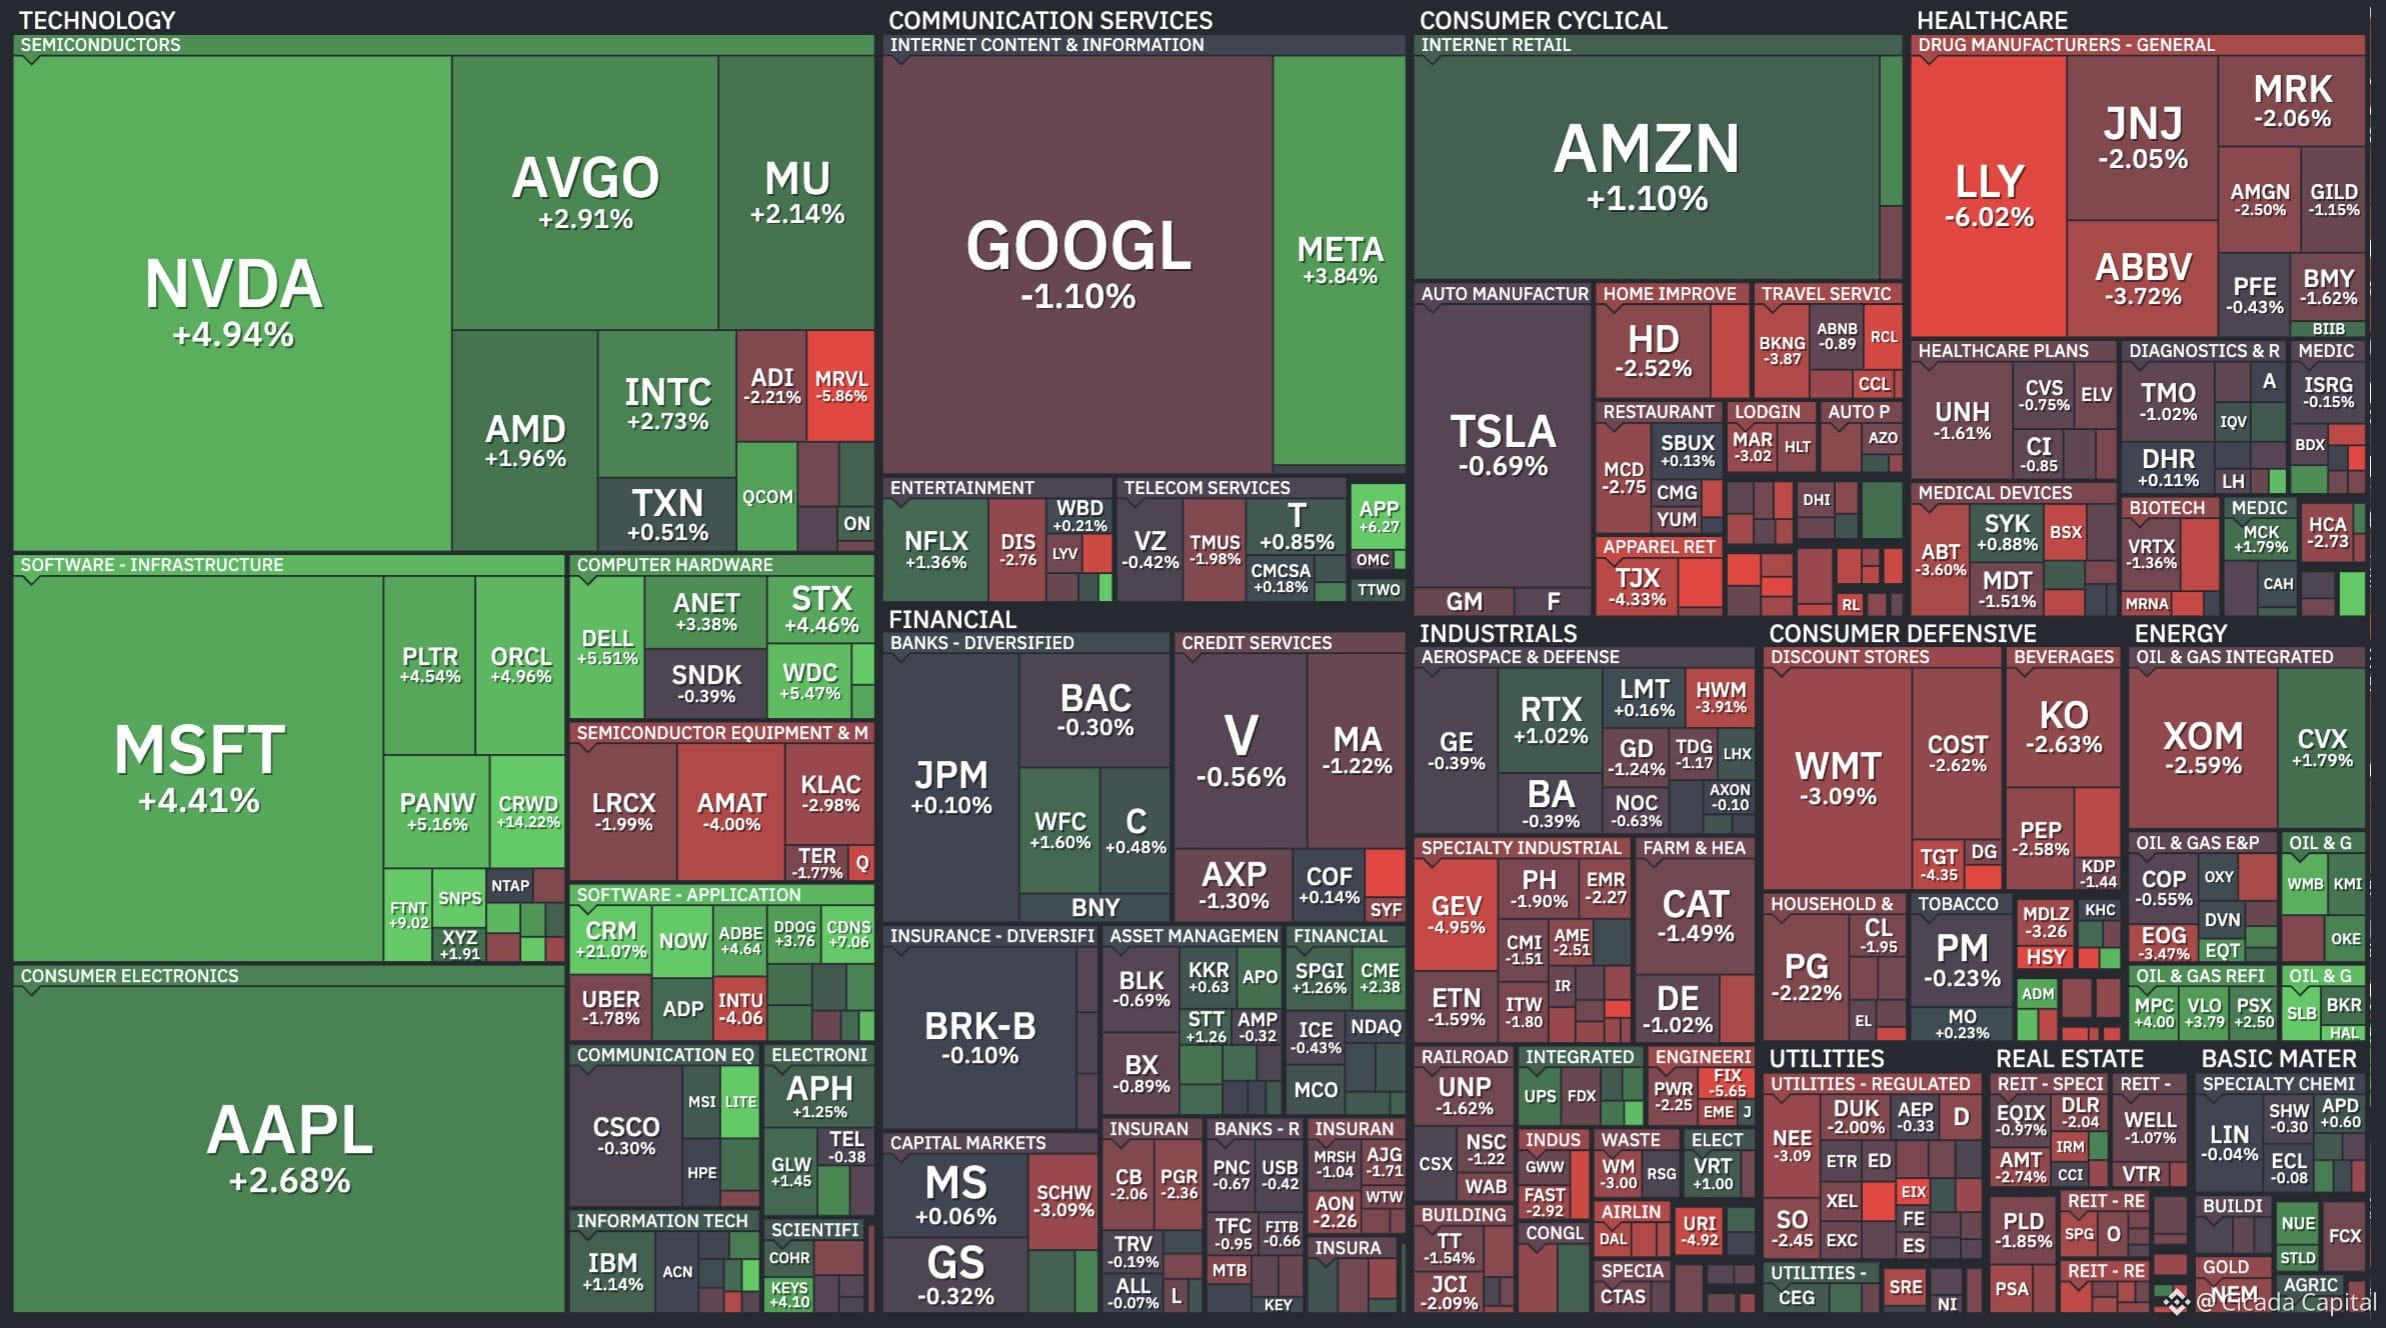
Thị trường chứng khoán giao dịch trái chiều: S&P 500 đóng cửa giảm nhẹ còn 7.711,76 trong khi Nasdaq lùi bước. NVIDIA đóng vai trò đối trọng chính, tăng gần 9% sau khi công bố doanh thu 96,2B USD và bổ sung 442B USD vốn hóa thị trường chỉ trong một ngày.
📌 Các hạn chót pháp lý đang đến gần
Căng thẳng địa chính trị đã đẩy dầu Brent vượt 90 USD sau các đòn không kích của Mỹ nhắm vào Iran. Trong khi đó, Đạo luật Clarity đang đối mặt với một phiếu biểu quyết cloture quan trọng vào ngày 15 tháng 9, cần 60 phiếu bầu, dù xác suất thông qua đã giảm xuống còn 19,5% do tranh chấp liên quan đến lợi suất trái phiếu tại ngân hàng.
Bản tin việc làm NFP tháng 8 dự kiến vào ngày 4 tháng 9 được xem là công bố kinh tế lớn cuối cùng trước cuộc họp FOMC tiếp theo.
📊 Tổng quan vĩ mô
— Bản tin thị trường hằng tuần
📌 Kỳ “hòa hoãn” theo hướng ôn hòa đã kết thúc
Bài phát biểu khai mạc đầu tiên của ông Warsh với vai trò Chủ tịch Fed đã chấm dứt sự lạc quan của thị trường. Khi khẳng định mục tiêu lạm phát 2% là “cứng” và cố định, ông cảnh báo rằng các nhà hoạch định chính sách vẫn còn nhiều việc phải làm.
Xác suất thị trường đối với đợt tăng lãi suất vào tháng 9 đã bật thẳng lên 60%, trong khi các ngân hàng lớn hiện dự báo sẽ có hai lần tăng lãi suất trước đó. Chỉ số đồng Đô la Mỹ (DXY) vọt lên 99,69; còn Vàng giảm hơn 3% dù có thời điểm chạm mốc 4.500 USD.
📌 Lạm phát khó “dính” và đà tăng của doanh nghiệp
Bước ngoặt theo hướng cứng rắn đi kèm với dữ liệu PCE tháng 7 vẫn dai dẳng ở mức 3,7% YoY. Số đơn xin trợ cấp thất nghiệp giảm xuống 203K, cho thấy thị trường lao động vẫn vững, dù doanh số bán nhà mới lại giảm 10,5%.
Thị trường chứng khoán giao dịch trái chiều: S&P 500 đóng cửa giảm nhẹ còn 7.711,76 trong khi Nasdaq lùi bước. NVIDIA đóng vai trò đối trọng chính, tăng gần 9% sau khi công bố doanh thu 96,2B USD và bổ sung 442B USD vốn hóa thị trường chỉ trong một ngày.
📌 Các hạn chót pháp lý đang đến gần
Căng thẳng địa chính trị đã đẩy dầu Brent vượt 90 USD sau các đòn không kích của Mỹ nhắm vào Iran. Trong khi đó, Đạo luật Clarity đang đối mặt với một phiếu biểu quyết cloture quan trọng vào ngày 15 tháng 9, cần 60 phiếu bầu, dù xác suất thông qua đã giảm xuống còn 19,5% do tranh chấp liên quan đến lợi suất trái phiếu tại ngân hàng.
Bản tin việc làm NFP tháng 8 dự kiến vào ngày 4 tháng 9 được xem là công bố kinh tế lớn cuối cùng trước cuộc họp FOMC tiếp theo.
— Bản tin thị trường hằng tuần
📌 Kỳ “hòa hoãn” theo hướng ôn hòa đã kết thúc
Bài phát biểu khai mạc đầu tiên của ông Warsh với vai trò Chủ tịch Fed đã chấm dứt sự lạc quan của thị trường. Khi khẳng định mục tiêu lạm phát 2% là “cứng” và cố định, ông cảnh báo rằng các nhà hoạch định chính sách vẫn còn nhiều việc phải làm.
Xác suất thị trường đối với đợt tăng lãi suất vào tháng 9 đã bật thẳng lên 60%, trong khi các ngân hàng lớn hiện dự báo sẽ có hai lần tăng lãi suất trước đó. Chỉ số đồng Đô la Mỹ (DXY) vọt lên 99,69; còn Vàng giảm hơn 3% dù có thời điểm chạm mốc 4.500 USD.
📌 Lạm phát khó “dính” và đà tăng của doanh nghiệp
Bước ngoặt theo hướng cứng rắn đi kèm với dữ liệu PCE tháng 7 vẫn dai dẳng ở mức 3,7% YoY. Số đơn xin trợ cấp thất nghiệp giảm xuống 203K, cho thấy thị trường lao động vẫn vững, dù doanh số bán nhà mới lại giảm 10,5%.
Thị trường chứng khoán giao dịch trái chiều: S&P 500 đóng cửa giảm nhẹ còn 7.711,76 trong khi Nasdaq lùi bước. NVIDIA đóng vai trò đối trọng chính, tăng gần 9% sau khi công bố doanh thu 96,2B USD và bổ sung 442B USD vốn hóa thị trường chỉ trong một ngày.
📌 Các hạn chót pháp lý đang đến gần
Căng thẳng địa chính trị đã đẩy dầu Brent vượt 90 USD sau các đòn không kích của Mỹ nhắm vào Iran. Trong khi đó, Đạo luật Clarity đang đối mặt với một phiếu biểu quyết cloture quan trọng vào ngày 15 tháng 9, cần 60 phiếu bầu, dù xác suất thông qua đã giảm xuống còn 19,5% do tranh chấp liên quan đến lợi suất trái phiếu tại ngân hàng.
Bản tin việc làm NFP tháng 8 dự kiến vào ngày 4 tháng 9 được xem là công bố kinh tế lớn cuối cùng trước cuộc họp FOMC tiếp theo.
380
Bài viết
Bên trong Robot và AI Vật lýTổng hợp những hiểu biết từ Axis Robotics
Năm 2026, ngành công nghiệp trí tuệ nhân tạo đã học cách giải quyết bài toán về khả năng tính toán (compute). GPU đang ngày càng dễ tiếp cận hơn, các mô hình rẻ hơn để chạy suy luận (inference), và hạ tầng đám mây tiếp tục mở rộng. Nhưng làn sóng AI tiếp theo, robot và AI Vật lý (Physical AI), lại gặp một vấn đề hoàn toàn khác. Tất cả đều xuất phát từ dữ liệu mà đơn giản là không tồn tại với khối lượng cần thiết.
Không có Internet cho Robot
LLM (mô hình ngôn ngữ lớn) phát triển dựa trên một nền tảng mà trước đó đã tồn tại. Nhiều thập kỷ văn bản trên internet, hàng nghìn tỷ token bao phủ gần như mọi lĩnh vực của tri thức con người. Với kho dữ liệu đó đã sẵn có, tiến bộ chủ yếu là nhờ tăng quy mô khả năng tính toán và cải thiện kiến trúc (architecture).
Bên trong Robot và AI Vật lý
Tổng hợp những hiểu biết từ Axis Robotics
Năm 2026, ngành công nghiệp trí tuệ nhân tạo đã học cách giải quyết bài toán về khả năng tính toán (compute). GPU đang ngày càng dễ tiếp cận hơn, các mô hình rẻ hơn để chạy suy luận (inference), và hạ tầng đám mây tiếp tục mở rộng. Nhưng làn sóng AI tiếp theo, robot và AI Vật lý (Physical AI), lại gặp một vấn đề hoàn toàn khác. Tất cả đều xuất phát từ dữ liệu mà đơn giản là không tồn tại với khối lượng cần thiết.
Không có Internet cho Robot
LLM (mô hình ngôn ngữ lớn) phát triển dựa trên một nền tảng mà trước đó đã tồn tại. Nhiều thập kỷ văn bản trên internet, hàng nghìn tỷ token bao phủ gần như mọi lĩnh vực của tri thức con người. Với kho dữ liệu đó đã sẵn có, tiến bộ chủ yếu là nhờ tăng quy mô khả năng tính toán và cải thiện kiến trúc (architecture).
Năm 2026, ngành công nghiệp trí tuệ nhân tạo đã học cách giải quyết bài toán về khả năng tính toán (compute). GPU đang ngày càng dễ tiếp cận hơn, các mô hình rẻ hơn để chạy suy luận (inference), và hạ tầng đám mây tiếp tục mở rộng. Nhưng làn sóng AI tiếp theo, robot và AI Vật lý (Physical AI), lại gặp một vấn đề hoàn toàn khác. Tất cả đều xuất phát từ dữ liệu mà đơn giản là không tồn tại với khối lượng cần thiết.
Không có Internet cho Robot
LLM (mô hình ngôn ngữ lớn) phát triển dựa trên một nền tảng mà trước đó đã tồn tại. Nhiều thập kỷ văn bản trên internet, hàng nghìn tỷ token bao phủ gần như mọi lĩnh vực của tri thức con người. Với kho dữ liệu đó đã sẵn có, tiến bộ chủ yếu là nhờ tăng quy mô khả năng tính toán và cải thiện kiến trúc (architecture).
1
2.5k
📊 Bản tin tóm tắt hằng tuần: Vụ Bùng nổ 80k đô la và Chiến lược Tẩy Hóa
Trong tuần qua, thị trường Crypto bứt phá mạnh. Bitcoin đã vượt 80.000 USD lần đầu tiên kể từ tháng Năm, dòng tiền vào ETF đạt tốc độ kỷ lục, và “trade” tẩy hóa chính thức thay thế cơn sốt AI trở thành động cơ chi phối thị trường.
📌 Bước ngoặt vĩ mô
Sự can thiệp của thị trường trái phiếu, đồng USD mềm đi, và “cơn hưng phấn” AI dần lắng xuống đã chuyển dòng vốn vào các tài sản cứng.
• Chiến lược Tẩy Hóa: Các đợt mua lại trái phiếu của Bộ trưởng Tài chính Bessent đã chặn đà tăng lợi suất dài hạn và làm dịu đồng USD. IBIT và GLD quay trở lại top 10 ETF được giao dịch nhiều nhất, đẩy các quỹ vốn cổ phần bán dẫn ra khỏi vị trí.
• Mệt mỏi vì AI: Nvidia ghi nhận chuỗi 7 ngày giảm trước thềm công bố kết quả, trong khi phát hành trái phiếu của IG đạt kỷ lục 1,7T USD vì tài trợ cho hạ tầng AI cạnh tranh với Kho bạc (Treasuries).
• Lãi suất và lạm phát: PCE lõi tháng 7 giữ ở mức 3,3%, đánh dấu 65 tháng liên tiếp cao hơn mục tiêu. FedWatch định giá kịch bản tỷ lệ 60/40 cho khả năng giữ nguyên lãi suất vào tháng 9 thay vì tăng.
📌 Vụ bứt phá của Bitcoin
$BTC moved từ 69,3k USD lên đỉnh 81.235 USD chỉ trong sáu ngày, mức tăng hằng tuần mạnh nhất trong 2,5 năm.
• Diễn biến giá: BTC mở cửa quanh 69,3k USD và vượt mốc 80k vào ngày 25/8. Hiện đang củng cố quanh 79,1k USD, tăng khoảng 14% so với cả tuần.
• Dòng tiền ETF: Tám ngày liên tiếp có dòng tiền vào tạo ra 1,8B USD cho cả tuần. Tổng tháng 8 vượt 3B USD, trở thành tháng tốt nhất trong năm.
• $ETH ETFs: Các quỹ Ether bám sát chuỗi 8 ngày với 890M USD dòng tiền ròng hằng tuần. ETH bật tăng 11% lên 2.510 USD.
• Động cơ tổ chức: Tài sản của các quỹ ETF BTC dưới quản lý xấp xỉ 99B USD. BlackRock đã giảm mức chuyển đổi theo dạng in-kind tối thiểu từ 25M xuống 1M, thúc đẩy hơn 5B USD các khoản chuyển đổi.
📌 Tâm lý và Quy định
Chỉ số Fear and Greed (Sợ hãi và Tham lam) vọt từ 29 lên 80. Trump kêu gọi Quốc hội thông qua Đạo luật CLARITY và nhấn mạnh “Strategic Bitcoin Reserve”.
Trong khi đó, SEC đề xuất khung “Regulation Crypto Assets” với các “safe harbors” cho startup. Strategy (MSTR) tiếp tục nắm giữ 840,449 BTC.
📊 Bản tin tóm tắt hằng tuần: Vụ Bùng nổ 80k đô la và Chiến lược Tẩy Hóa
Trong tuần qua, thị trường Crypto bứt phá mạnh. Bitcoin đã vượt 80.000 USD lần đầu tiên kể từ tháng Năm, dòng tiền vào ETF đạt tốc độ kỷ lục, và “trade” tẩy hóa chính thức thay thế cơn sốt AI trở thành động cơ chi phối thị trường.
📌 Bước ngoặt vĩ mô
Sự can thiệp của thị trường trái phiếu, đồng USD mềm đi, và “cơn hưng phấn” AI dần lắng xuống đã chuyển dòng vốn vào các tài sản cứng.
• Chiến lược Tẩy Hóa: Các đợt mua lại trái phiếu của Bộ trưởng Tài chính Bessent đã chặn đà tăng lợi suất dài hạn và làm dịu đồng USD. IBIT và GLD quay trở lại top 10 ETF được giao dịch nhiều nhất, đẩy các quỹ vốn cổ phần bán dẫn ra khỏi vị trí.
• Mệt mỏi vì AI: Nvidia ghi nhận chuỗi 7 ngày giảm trước thềm công bố kết quả, trong khi phát hành trái phiếu của IG đạt kỷ lục 1,7T USD vì tài trợ cho hạ tầng AI cạnh tranh với Kho bạc (Treasuries).
• Lãi suất và lạm phát: PCE lõi tháng 7 giữ ở mức 3,3%, đánh dấu 65 tháng liên tiếp cao hơn mục tiêu. FedWatch định giá kịch bản tỷ lệ 60/40 cho khả năng giữ nguyên lãi suất vào tháng 9 thay vì tăng.
📌 Vụ bứt phá của Bitcoin
$BTC moved từ 69,3k USD lên đỉnh 81.235 USD chỉ trong sáu ngày, mức tăng hằng tuần mạnh nhất trong 2,5 năm.
• Diễn biến giá: BTC mở cửa quanh 69,3k USD và vượt mốc 80k vào ngày 25/8. Hiện đang củng cố quanh 79,1k USD, tăng khoảng 14% so với cả tuần.
• Dòng tiền ETF: Tám ngày liên tiếp có dòng tiền vào tạo ra 1,8B USD cho cả tuần. Tổng tháng 8 vượt 3B USD, trở thành tháng tốt nhất trong năm.
• $ETH ETFs: Các quỹ Ether bám sát chuỗi 8 ngày với 890M USD dòng tiền ròng hằng tuần. ETH bật tăng 11% lên 2.510 USD.
• Động cơ tổ chức: Tài sản của các quỹ ETF BTC dưới quản lý xấp xỉ 99B USD. BlackRock đã giảm mức chuyển đổi theo dạng in-kind tối thiểu từ 25M xuống 1M, thúc đẩy hơn 5B USD các khoản chuyển đổi.
📌 Tâm lý và Quy định
Chỉ số Fear and Greed (Sợ hãi và Tham lam) vọt từ 29 lên 80. Trump kêu gọi Quốc hội thông qua Đạo luật CLARITY và nhấn mạnh “Strategic Bitcoin Reserve”.
Trong khi đó, SEC đề xuất khung “Regulation Crypto Assets” với các “safe harbors” cho startup. Strategy (MSTR) tiếp tục nắm giữ 840,449 BTC.
Trong tuần qua, thị trường Crypto bứt phá mạnh. Bitcoin đã vượt 80.000 USD lần đầu tiên kể từ tháng Năm, dòng tiền vào ETF đạt tốc độ kỷ lục, và “trade” tẩy hóa chính thức thay thế cơn sốt AI trở thành động cơ chi phối thị trường.
📌 Bước ngoặt vĩ mô
Sự can thiệp của thị trường trái phiếu, đồng USD mềm đi, và “cơn hưng phấn” AI dần lắng xuống đã chuyển dòng vốn vào các tài sản cứng.
• Chiến lược Tẩy Hóa: Các đợt mua lại trái phiếu của Bộ trưởng Tài chính Bessent đã chặn đà tăng lợi suất dài hạn và làm dịu đồng USD. IBIT và GLD quay trở lại top 10 ETF được giao dịch nhiều nhất, đẩy các quỹ vốn cổ phần bán dẫn ra khỏi vị trí.
• Mệt mỏi vì AI: Nvidia ghi nhận chuỗi 7 ngày giảm trước thềm công bố kết quả, trong khi phát hành trái phiếu của IG đạt kỷ lục 1,7T USD vì tài trợ cho hạ tầng AI cạnh tranh với Kho bạc (Treasuries).
• Lãi suất và lạm phát: PCE lõi tháng 7 giữ ở mức 3,3%, đánh dấu 65 tháng liên tiếp cao hơn mục tiêu. FedWatch định giá kịch bản tỷ lệ 60/40 cho khả năng giữ nguyên lãi suất vào tháng 9 thay vì tăng.
📌 Vụ bứt phá của Bitcoin
$BTC moved từ 69,3k USD lên đỉnh 81.235 USD chỉ trong sáu ngày, mức tăng hằng tuần mạnh nhất trong 2,5 năm.
• Diễn biến giá: BTC mở cửa quanh 69,3k USD và vượt mốc 80k vào ngày 25/8. Hiện đang củng cố quanh 79,1k USD, tăng khoảng 14% so với cả tuần.
• Dòng tiền ETF: Tám ngày liên tiếp có dòng tiền vào tạo ra 1,8B USD cho cả tuần. Tổng tháng 8 vượt 3B USD, trở thành tháng tốt nhất trong năm.
• $ETH ETFs: Các quỹ Ether bám sát chuỗi 8 ngày với 890M USD dòng tiền ròng hằng tuần. ETH bật tăng 11% lên 2.510 USD.
• Động cơ tổ chức: Tài sản của các quỹ ETF BTC dưới quản lý xấp xỉ 99B USD. BlackRock đã giảm mức chuyển đổi theo dạng in-kind tối thiểu từ 25M xuống 1M, thúc đẩy hơn 5B USD các khoản chuyển đổi.
📌 Tâm lý và Quy định
Chỉ số Fear and Greed (Sợ hãi và Tham lam) vọt từ 29 lên 80. Trump kêu gọi Quốc hội thông qua Đạo luật CLARITY và nhấn mạnh “Strategic Bitcoin Reserve”.
Trong khi đó, SEC đề xuất khung “Regulation Crypto Assets” với các “safe harbors” cho startup. Strategy (MSTR) tiếp tục nắm giữ 840,449 BTC.
1
1.9k
📊 Phân tích On‑Chain & Futures
— Bản tin thị trường hằng tuần
Đòn bẩy đã quay trở lại mạnh mẽ: funding chuyển sang dương và bị “ghim” ở mức trần 0,01% vào thứ Sáu, funding tính theo OI (OI-weighted) ghi nhận mức cao nhất kể từ đợt “flush” hồi tháng 7, và một cú short squeeze trị giá 1,29B USD đã châm ngòi cho đà tăng. Tuy nhiên, OI chỉ tăng khoảng ~4% so với mức tăng giá 10–11%, cho thấy đây là một nhịp rally chủ yếu do spot (thị trường giao ngay) thúc đẩy, với đòn bẩy mới hạn chế.
$BTC mở cửa tuần tại 62.819 USD vào ngày 17/8 và giao dịch đi ngang trong biên 62,7K–65K USD đến hết thứ Ba khi thị trường chờ đợi biên bản.
Thứ Tư 19/8 là thời điểm bùng nổ: tin tức mua lại (buyback) của Kho bạc đã đẩy BTC từ khoảng 64,7K USD lên đóng cửa tại 69.266 USD, mức tăng “bốc” 7% trong đúng một ngày, khiến 1,29B USD vị thế short bị thanh lý trong khoảng một giờ. Thứ Năm cộng thêm +5,4% lên 73.033 USD nhờ dòng tiền vào ETF đạt đỉnh; đến thứ Sáu, BTC vượt 76K USD và đóng cửa ở 78.335 USD.
$ETH là ngôi sao: 1.874 → 2.482, đây là tuần tốt nhất kể từ tháng 5/2025, phá vỡ ngưỡng kháng cự 1.980 USD và hình thành golden cross.
• Lãi suất funding duy trì dương suốt cả tuần, rồi nóng lên. Funding tổng hợp đóng lại lần lượt: 0,0052% → 0,0016% → 0,0097% → 0,0050% → bị ghim ở 0,01% giai đoạn Fri–Sun → 0,0059%.
Funding tính theo OI vọt lên 0,0114% vào ngày 22/8, mức cao nhất kể từ đợt flush tháng 7. Riêng ETH, funding theo OI đạt 0,0174% trong phiên hôm đó, cho thấy đòn bẩy đang được tái dựng trước chặng thứ hai của đợt rally.
Dữ liệu của Bitfinex: OI +4% trong khi giá +10–11% nghĩa là đà tăng này chủ yếu đến từ cầu spot và việc short bị cover, chứ không phải trạng thái “hưng phấn” nhờ đòn bẩy, vì vậy có khả năng duy trì lâu hơn so với một cú short squeeze thông thường.
• Mốc quan trọng: Bitfinex đánh dấu vùng 68–69K USD là hỗ trợ bắt buộc phải giữ, gần với giá vốn trung bình của những người mua trong 5 tháng qua. Dòng tiền chốt lời đổ vào sàn là rủi ro lớn nhất đối với nhịp tăng.
Đường trung bình động 365 ngày quanh 83K USD hiện là bài kiểm tra kỹ thuật cuối cùng. Dominance của Bitcoin tăng lên đỉnh trong 15 tuần. Ở nơi khác: tổng số liệu vụ hack Coldcard đã được điều chỉnh lên 1.789 BTC, với 87% vẫn chưa được chuyển đi.
📊 Phân tích On‑Chain & Futures
— Bản tin thị trường hằng tuần
Đòn bẩy đã quay trở lại mạnh mẽ: funding chuyển sang dương và bị “ghim” ở mức trần 0,01% vào thứ Sáu, funding tính theo OI (OI-weighted) ghi nhận mức cao nhất kể từ đợt “flush” hồi tháng 7, và một cú short squeeze trị giá 1,29B USD đã châm ngòi cho đà tăng. Tuy nhiên, OI chỉ tăng khoảng ~4% so với mức tăng giá 10–11%, cho thấy đây là một nhịp rally chủ yếu do spot (thị trường giao ngay) thúc đẩy, với đòn bẩy mới hạn chế.
$BTC mở cửa tuần tại 62.819 USD vào ngày 17/8 và giao dịch đi ngang trong biên 62,7K–65K USD đến hết thứ Ba khi thị trường chờ đợi biên bản.
Thứ Tư 19/8 là thời điểm bùng nổ: tin tức mua lại (buyback) của Kho bạc đã đẩy BTC từ khoảng 64,7K USD lên đóng cửa tại 69.266 USD, mức tăng “bốc” 7% trong đúng một ngày, khiến 1,29B USD vị thế short bị thanh lý trong khoảng một giờ. Thứ Năm cộng thêm +5,4% lên 73.033 USD nhờ dòng tiền vào ETF đạt đỉnh; đến thứ Sáu, BTC vượt 76K USD và đóng cửa ở 78.335 USD.
$ETH là ngôi sao: 1.874 → 2.482, đây là tuần tốt nhất kể từ tháng 5/2025, phá vỡ ngưỡng kháng cự 1.980 USD và hình thành golden cross.
• Lãi suất funding duy trì dương suốt cả tuần, rồi nóng lên. Funding tổng hợp đóng lại lần lượt: 0,0052% → 0,0016% → 0,0097% → 0,0050% → bị ghim ở 0,01% giai đoạn Fri–Sun → 0,0059%.
Funding tính theo OI vọt lên 0,0114% vào ngày 22/8, mức cao nhất kể từ đợt flush tháng 7. Riêng ETH, funding theo OI đạt 0,0174% trong phiên hôm đó, cho thấy đòn bẩy đang được tái dựng trước chặng thứ hai của đợt rally.
Dữ liệu của Bitfinex: OI +4% trong khi giá +10–11% nghĩa là đà tăng này chủ yếu đến từ cầu spot và việc short bị cover, chứ không phải trạng thái “hưng phấn” nhờ đòn bẩy, vì vậy có khả năng duy trì lâu hơn so với một cú short squeeze thông thường.
• Mốc quan trọng: Bitfinex đánh dấu vùng 68–69K USD là hỗ trợ bắt buộc phải giữ, gần với giá vốn trung bình của những người mua trong 5 tháng qua. Dòng tiền chốt lời đổ vào sàn là rủi ro lớn nhất đối với nhịp tăng.
Đường trung bình động 365 ngày quanh 83K USD hiện là bài kiểm tra kỹ thuật cuối cùng. Dominance của Bitcoin tăng lên đỉnh trong 15 tuần. Ở nơi khác: tổng số liệu vụ hack Coldcard đã được điều chỉnh lên 1.789 BTC, với 87% vẫn chưa được chuyển đi.
— Bản tin thị trường hằng tuần
Đòn bẩy đã quay trở lại mạnh mẽ: funding chuyển sang dương và bị “ghim” ở mức trần 0,01% vào thứ Sáu, funding tính theo OI (OI-weighted) ghi nhận mức cao nhất kể từ đợt “flush” hồi tháng 7, và một cú short squeeze trị giá 1,29B USD đã châm ngòi cho đà tăng. Tuy nhiên, OI chỉ tăng khoảng ~4% so với mức tăng giá 10–11%, cho thấy đây là một nhịp rally chủ yếu do spot (thị trường giao ngay) thúc đẩy, với đòn bẩy mới hạn chế.
$BTC mở cửa tuần tại 62.819 USD vào ngày 17/8 và giao dịch đi ngang trong biên 62,7K–65K USD đến hết thứ Ba khi thị trường chờ đợi biên bản.
Thứ Tư 19/8 là thời điểm bùng nổ: tin tức mua lại (buyback) của Kho bạc đã đẩy BTC từ khoảng 64,7K USD lên đóng cửa tại 69.266 USD, mức tăng “bốc” 7% trong đúng một ngày, khiến 1,29B USD vị thế short bị thanh lý trong khoảng một giờ. Thứ Năm cộng thêm +5,4% lên 73.033 USD nhờ dòng tiền vào ETF đạt đỉnh; đến thứ Sáu, BTC vượt 76K USD và đóng cửa ở 78.335 USD.
$ETH là ngôi sao: 1.874 → 2.482, đây là tuần tốt nhất kể từ tháng 5/2025, phá vỡ ngưỡng kháng cự 1.980 USD và hình thành golden cross.
• Lãi suất funding duy trì dương suốt cả tuần, rồi nóng lên. Funding tổng hợp đóng lại lần lượt: 0,0052% → 0,0016% → 0,0097% → 0,0050% → bị ghim ở 0,01% giai đoạn Fri–Sun → 0,0059%.
Funding tính theo OI vọt lên 0,0114% vào ngày 22/8, mức cao nhất kể từ đợt flush tháng 7. Riêng ETH, funding theo OI đạt 0,0174% trong phiên hôm đó, cho thấy đòn bẩy đang được tái dựng trước chặng thứ hai của đợt rally.
Dữ liệu của Bitfinex: OI +4% trong khi giá +10–11% nghĩa là đà tăng này chủ yếu đến từ cầu spot và việc short bị cover, chứ không phải trạng thái “hưng phấn” nhờ đòn bẩy, vì vậy có khả năng duy trì lâu hơn so với một cú short squeeze thông thường.
• Mốc quan trọng: Bitfinex đánh dấu vùng 68–69K USD là hỗ trợ bắt buộc phải giữ, gần với giá vốn trung bình của những người mua trong 5 tháng qua. Dòng tiền chốt lời đổ vào sàn là rủi ro lớn nhất đối với nhịp tăng.
Đường trung bình động 365 ngày quanh 83K USD hiện là bài kiểm tra kỹ thuật cuối cùng. Dominance của Bitcoin tăng lên đỉnh trong 15 tuần. Ở nơi khác: tổng số liệu vụ hack Coldcard đã được điều chỉnh lên 1.789 BTC, với 87% vẫn chưa được chuyển đi.
175
📊 Dòng vốn Crypto
— Bản tin thị trường hằng tuần
Dòng tiền tổ chức mang lại tuần mạnh nhất kể từ tháng 10/2025: tổng cộng $2,6B được bơm vào các ETF BTC và ETH, trong đó riêng BTC đóng góp thêm $1,92B khi IBIT của BlackRock hút phần lớn.
• Dòng tiền ETF $BTC: Thứ Hai +$297,5M, Thứ Ba +$189,3M, Thứ Tư +$517,2M, Thứ Năm +$606,3M (là dòng tiền ròng vào trong 1 ngày lớn nhất kể từ ngày 1/5), ~82% thông qua IBIT, và Thứ Sáu +$307,5M.
Tổng tuần: khoảng +$1,92B, tuần lớn nhất của năm 2026, dẫn dắt bởi IBIT và FBTC; VanEck HODL là mã duy nhất ghi nhận dòng tiền rút ra theo tuần. Chuỗi này kéo dài sang Thứ Hai 24/8, nâng chuỗi 6 ngày lên $2,26B và cắt giảm dòng tiền ròng âm YTD xuống còn khoảng ~$2,57B. NAV ETF BTC đạt $96,1B; tổng dòng tiền vào lũy kế $53,7B.
• Dòng tiền ETF $ETH: Các ETF Ethereum ghi nhận dòng tiền vào hằng tuần lớn nhất kể từ tháng 10/2025: +$697,2M, đồng thời mở rộng thêm +$115,6M vào ngày 24/8. Tổng khối lượng ETF BTC+ETH gấp ba lên $29B.
Dòng tiền sàn (Exchange Netflow): Dữ liệu on-chain cho thấy BTC tiếp tục rời khỏi sàn: khoảng -12,3K BTC dòng tiền ròng rút ra, tích lũy vẫn duy trì ngay cả khi giá bứt phá mạnh.
ETH thể hiện bức tranh hai chiều: +245K ETH dòng tiền ròng chảy VÀO sàn trong giai đoạn 20–24/8, phản ánh tiền gửi chốt lời trong đợt bơm +32%, phần nào được bù trừ bởi hoạt động tích lũy OTC của BitMine.
Nhu cầu doanh nghiệp tiếp tục là lực đỡ mang tính cấu trúc: BitMine mua thêm 32.447 ETH, là mức mua theo tuần lớn nhất kể từ đầu tháng 7, nâng lượng nắm giữ lên 5,85M ETH; các công ty niêm yết hiện nắm 7,86M ETH. Metaplanet chuyển 1.000 BTC sang Coinbase Prime vào ngày 25/8 giữa các đồn đoán bán.
Chiến lược không ghi nhận hoạt động BTC mới nhưng đã bán $2,01B cổ phiếu MSTR khi BTC vượt mốc $80K, qua đó tạo thêm tiền mặt trước khả năng quay trở lại.
Lần đầu tiên kể từ khi đợt phục hồi bắt đầu, nhu cầu ETF, kho bạc doanh nghiệp và lượng rút khỏi sàn cùng chuyển động theo một hướng.
📊 Dòng vốn Crypto
— Bản tin thị trường hằng tuần
Dòng tiền tổ chức mang lại tuần mạnh nhất kể từ tháng 10/2025: tổng cộng $2,6B được bơm vào các ETF BTC và ETH, trong đó riêng BTC đóng góp thêm $1,92B khi IBIT của BlackRock hút phần lớn.
• Dòng tiền ETF $BTC: Thứ Hai +$297,5M, Thứ Ba +$189,3M, Thứ Tư +$517,2M, Thứ Năm +$606,3M (là dòng tiền ròng vào trong 1 ngày lớn nhất kể từ ngày 1/5), ~82% thông qua IBIT, và Thứ Sáu +$307,5M.
Tổng tuần: khoảng +$1,92B, tuần lớn nhất của năm 2026, dẫn dắt bởi IBIT và FBTC; VanEck HODL là mã duy nhất ghi nhận dòng tiền rút ra theo tuần. Chuỗi này kéo dài sang Thứ Hai 24/8, nâng chuỗi 6 ngày lên $2,26B và cắt giảm dòng tiền ròng âm YTD xuống còn khoảng ~$2,57B. NAV ETF BTC đạt $96,1B; tổng dòng tiền vào lũy kế $53,7B.
• Dòng tiền ETF $ETH: Các ETF Ethereum ghi nhận dòng tiền vào hằng tuần lớn nhất kể từ tháng 10/2025: +$697,2M, đồng thời mở rộng thêm +$115,6M vào ngày 24/8. Tổng khối lượng ETF BTC+ETH gấp ba lên $29B.
Dòng tiền sàn (Exchange Netflow): Dữ liệu on-chain cho thấy BTC tiếp tục rời khỏi sàn: khoảng -12,3K BTC dòng tiền ròng rút ra, tích lũy vẫn duy trì ngay cả khi giá bứt phá mạnh.
ETH thể hiện bức tranh hai chiều: +245K ETH dòng tiền ròng chảy VÀO sàn trong giai đoạn 20–24/8, phản ánh tiền gửi chốt lời trong đợt bơm +32%, phần nào được bù trừ bởi hoạt động tích lũy OTC của BitMine.
Nhu cầu doanh nghiệp tiếp tục là lực đỡ mang tính cấu trúc: BitMine mua thêm 32.447 ETH, là mức mua theo tuần lớn nhất kể từ đầu tháng 7, nâng lượng nắm giữ lên 5,85M ETH; các công ty niêm yết hiện nắm 7,86M ETH. Metaplanet chuyển 1.000 BTC sang Coinbase Prime vào ngày 25/8 giữa các đồn đoán bán.
Chiến lược không ghi nhận hoạt động BTC mới nhưng đã bán $2,01B cổ phiếu MSTR khi BTC vượt mốc $80K, qua đó tạo thêm tiền mặt trước khả năng quay trở lại.
Lần đầu tiên kể từ khi đợt phục hồi bắt đầu, nhu cầu ETF, kho bạc doanh nghiệp và lượng rút khỏi sàn cùng chuyển động theo một hướng.
— Bản tin thị trường hằng tuần
Dòng tiền tổ chức mang lại tuần mạnh nhất kể từ tháng 10/2025: tổng cộng $2,6B được bơm vào các ETF BTC và ETH, trong đó riêng BTC đóng góp thêm $1,92B khi IBIT của BlackRock hút phần lớn.
• Dòng tiền ETF $BTC: Thứ Hai +$297,5M, Thứ Ba +$189,3M, Thứ Tư +$517,2M, Thứ Năm +$606,3M (là dòng tiền ròng vào trong 1 ngày lớn nhất kể từ ngày 1/5), ~82% thông qua IBIT, và Thứ Sáu +$307,5M.
Tổng tuần: khoảng +$1,92B, tuần lớn nhất của năm 2026, dẫn dắt bởi IBIT và FBTC; VanEck HODL là mã duy nhất ghi nhận dòng tiền rút ra theo tuần. Chuỗi này kéo dài sang Thứ Hai 24/8, nâng chuỗi 6 ngày lên $2,26B và cắt giảm dòng tiền ròng âm YTD xuống còn khoảng ~$2,57B. NAV ETF BTC đạt $96,1B; tổng dòng tiền vào lũy kế $53,7B.
• Dòng tiền ETF $ETH: Các ETF Ethereum ghi nhận dòng tiền vào hằng tuần lớn nhất kể từ tháng 10/2025: +$697,2M, đồng thời mở rộng thêm +$115,6M vào ngày 24/8. Tổng khối lượng ETF BTC+ETH gấp ba lên $29B.
Dòng tiền sàn (Exchange Netflow): Dữ liệu on-chain cho thấy BTC tiếp tục rời khỏi sàn: khoảng -12,3K BTC dòng tiền ròng rút ra, tích lũy vẫn duy trì ngay cả khi giá bứt phá mạnh.
ETH thể hiện bức tranh hai chiều: +245K ETH dòng tiền ròng chảy VÀO sàn trong giai đoạn 20–24/8, phản ánh tiền gửi chốt lời trong đợt bơm +32%, phần nào được bù trừ bởi hoạt động tích lũy OTC của BitMine.
Nhu cầu doanh nghiệp tiếp tục là lực đỡ mang tính cấu trúc: BitMine mua thêm 32.447 ETH, là mức mua theo tuần lớn nhất kể từ đầu tháng 7, nâng lượng nắm giữ lên 5,85M ETH; các công ty niêm yết hiện nắm 7,86M ETH. Metaplanet chuyển 1.000 BTC sang Coinbase Prime vào ngày 25/8 giữa các đồn đoán bán.
Chiến lược không ghi nhận hoạt động BTC mới nhưng đã bán $2,01B cổ phiếu MSTR khi BTC vượt mốc $80K, qua đó tạo thêm tiền mặt trước khả năng quay trở lại.
Lần đầu tiên kể từ khi đợt phục hồi bắt đầu, nhu cầu ETF, kho bạc doanh nghiệp và lượng rút khỏi sàn cùng chuyển động theo một hướng.
274
📊 Tổng quan vĩ mô
— Bản tin nhanh thị trường hằng tuần
Tuần vĩ mô đã lật ngược kịch bản: cổ phiếu rút lui khỏi các đỉnh cao trong khi crypto bứt tốc đi lên, sau khi Bộ Tài chính Mỹ công bố vào ngày 19/8 việc mở rộng mạnh mẽ chương trình mua lại trái phiếu dài hạn. Đợt bơm thanh khoản này đã “đè bẹp” lợi suất kỳ hạn dài, làm đồng USD suy yếu và kích hoạt một đợt short squeeze trị giá 1,29B USD trên BTC.
• S&P 500 -1,4% | DXY ~99
Thị trường hạ nhiệt sau đợt tăng kỷ lục: S&P 500 đóng cửa ở 7.674,37 vào ngày 21/8, giảm 1,4% trong tuần; Dow lùi 0,8% xuống 53.277,01 và Nasdaq giảm 2,1% xuống 26.180,45 khi các biên bản mang lập trường cứng rắn (hawkish) và lo ngại về định giá AI khiến không khí của đợt tăng tháng 8 bị “xẹp” đi.
PMI nhanh cho thấy bức tranh trái chiều nhưng nhìn chung mạnh: Sản xuất 53,2; Dịch vụ bật lên 56,8. Niềm tin người tiêu dùng trượt xuống 51 từ 55,2 và doanh số bán lẻ tháng 7 giảm -0,6% MoM—những điểm yếu này củng cố quan điểm của Goldman rằng kịch bản tăng lãi suất vào tháng 9 có xác suất rất thấp.
Thị trường trái phiếu là tâm điểm: vào ngày 19/8, Bộ Tài chính cho biết sẽ ít nhất gấp đôi hoạt động mua lại trái phiếu dài hạn lên mức 4B USD mỗi lần. Sau đó, CNBC cũng đưa tin cơ quan này đang cân nhắc việc rút từ “cục tiền” khoảng ~950B USD trong Tài khoản Tổng quát Kho bạc (Treasury General Account) để mở rộng thêm chương trình.
Về quy định, ngày 18/8, SEC đã đề xuất Quy định đối với Tài sản Crypto (Regulation Crypto Assets)—bước đi quan trọng nhất hướng tới một khung chế độ riêng cho hoạt động phát hành trong lĩnh vực crypto. Đạo luật Clarity Act vẫn ở trạng thái “treo”; dự kiến biểu quyết ở Thượng viện sẽ diễn ra vào tháng 9. Jackson Hole là sự kiện vĩ mô tiếp theo trong tuần.
Đối với $BTC, bức tranh vĩ mô chuyển sang trạng thái tích cực rõ rệt: đồng USD yếu hơn, lợi suất kỳ hạn dài giảm và một kênh thanh khoản mới được mở ra từ chương trình của Kho bạc—được Standard Chartered gọi đúng là kiểu yếu tố mà Bitcoin ưa thích—khi nhắc lại mục tiêu 100K USD cho cuối năm.
📊 Tổng quan vĩ mô
— Bản tin nhanh thị trường hằng tuần
Tuần vĩ mô đã lật ngược kịch bản: cổ phiếu rút lui khỏi các đỉnh cao trong khi crypto bứt tốc đi lên, sau khi Bộ Tài chính Mỹ công bố vào ngày 19/8 việc mở rộng mạnh mẽ chương trình mua lại trái phiếu dài hạn. Đợt bơm thanh khoản này đã “đè bẹp” lợi suất kỳ hạn dài, làm đồng USD suy yếu và kích hoạt một đợt short squeeze trị giá 1,29B USD trên BTC.
• S&P 500 -1,4% | DXY ~99
Thị trường hạ nhiệt sau đợt tăng kỷ lục: S&P 500 đóng cửa ở 7.674,37 vào ngày 21/8, giảm 1,4% trong tuần; Dow lùi 0,8% xuống 53.277,01 và Nasdaq giảm 2,1% xuống 26.180,45 khi các biên bản mang lập trường cứng rắn (hawkish) và lo ngại về định giá AI khiến không khí của đợt tăng tháng 8 bị “xẹp” đi.
PMI nhanh cho thấy bức tranh trái chiều nhưng nhìn chung mạnh: Sản xuất 53,2; Dịch vụ bật lên 56,8. Niềm tin người tiêu dùng trượt xuống 51 từ 55,2 và doanh số bán lẻ tháng 7 giảm -0,6% MoM—những điểm yếu này củng cố quan điểm của Goldman rằng kịch bản tăng lãi suất vào tháng 9 có xác suất rất thấp.
Thị trường trái phiếu là tâm điểm: vào ngày 19/8, Bộ Tài chính cho biết sẽ ít nhất gấp đôi hoạt động mua lại trái phiếu dài hạn lên mức 4B USD mỗi lần. Sau đó, CNBC cũng đưa tin cơ quan này đang cân nhắc việc rút từ “cục tiền” khoảng ~950B USD trong Tài khoản Tổng quát Kho bạc (Treasury General Account) để mở rộng thêm chương trình.
Về quy định, ngày 18/8, SEC đã đề xuất Quy định đối với Tài sản Crypto (Regulation Crypto Assets)—bước đi quan trọng nhất hướng tới một khung chế độ riêng cho hoạt động phát hành trong lĩnh vực crypto. Đạo luật Clarity Act vẫn ở trạng thái “treo”; dự kiến biểu quyết ở Thượng viện sẽ diễn ra vào tháng 9. Jackson Hole là sự kiện vĩ mô tiếp theo trong tuần.
Đối với $BTC, bức tranh vĩ mô chuyển sang trạng thái tích cực rõ rệt: đồng USD yếu hơn, lợi suất kỳ hạn dài giảm và một kênh thanh khoản mới được mở ra từ chương trình của Kho bạc—được Standard Chartered gọi đúng là kiểu yếu tố mà Bitcoin ưa thích—khi nhắc lại mục tiêu 100K USD cho cuối năm.
— Bản tin nhanh thị trường hằng tuần
Tuần vĩ mô đã lật ngược kịch bản: cổ phiếu rút lui khỏi các đỉnh cao trong khi crypto bứt tốc đi lên, sau khi Bộ Tài chính Mỹ công bố vào ngày 19/8 việc mở rộng mạnh mẽ chương trình mua lại trái phiếu dài hạn. Đợt bơm thanh khoản này đã “đè bẹp” lợi suất kỳ hạn dài, làm đồng USD suy yếu và kích hoạt một đợt short squeeze trị giá 1,29B USD trên BTC.
• S&P 500 -1,4% | DXY ~99
Thị trường hạ nhiệt sau đợt tăng kỷ lục: S&P 500 đóng cửa ở 7.674,37 vào ngày 21/8, giảm 1,4% trong tuần; Dow lùi 0,8% xuống 53.277,01 và Nasdaq giảm 2,1% xuống 26.180,45 khi các biên bản mang lập trường cứng rắn (hawkish) và lo ngại về định giá AI khiến không khí của đợt tăng tháng 8 bị “xẹp” đi.
PMI nhanh cho thấy bức tranh trái chiều nhưng nhìn chung mạnh: Sản xuất 53,2; Dịch vụ bật lên 56,8. Niềm tin người tiêu dùng trượt xuống 51 từ 55,2 và doanh số bán lẻ tháng 7 giảm -0,6% MoM—những điểm yếu này củng cố quan điểm của Goldman rằng kịch bản tăng lãi suất vào tháng 9 có xác suất rất thấp.
Thị trường trái phiếu là tâm điểm: vào ngày 19/8, Bộ Tài chính cho biết sẽ ít nhất gấp đôi hoạt động mua lại trái phiếu dài hạn lên mức 4B USD mỗi lần. Sau đó, CNBC cũng đưa tin cơ quan này đang cân nhắc việc rút từ “cục tiền” khoảng ~950B USD trong Tài khoản Tổng quát Kho bạc (Treasury General Account) để mở rộng thêm chương trình.
Về quy định, ngày 18/8, SEC đã đề xuất Quy định đối với Tài sản Crypto (Regulation Crypto Assets)—bước đi quan trọng nhất hướng tới một khung chế độ riêng cho hoạt động phát hành trong lĩnh vực crypto. Đạo luật Clarity Act vẫn ở trạng thái “treo”; dự kiến biểu quyết ở Thượng viện sẽ diễn ra vào tháng 9. Jackson Hole là sự kiện vĩ mô tiếp theo trong tuần.
Đối với $BTC, bức tranh vĩ mô chuyển sang trạng thái tích cực rõ rệt: đồng USD yếu hơn, lợi suất kỳ hạn dài giảm và một kênh thanh khoản mới được mở ra từ chương trình của Kho bạc—được Standard Chartered gọi đúng là kiểu yếu tố mà Bitcoin ưa thích—khi nhắc lại mục tiêu 100K USD cho cuối năm.
188
Bài viết
Giải phẫu một thị trường lành mạnhTheo Maxim Moris, Giám đốc điều hành (CEO) và đồng sáng lập của Cicada — một công ty Market Making tại Dubai với 6 năm kinh nghiệm cá nhân, 1.000+ dự án và hơn 500 niêm yết sàn giao dịch.
Token của bạn tăng 100% chỉ trong một ngày. Vậy là tốt hay xấu? Đừng vội trả lời. Câu trả lời đúng là: bạn không biết, vì chỉ riêng giá không nói cho bạn biết gì cả.
Một cú nhảy 100% có thể là dấu hiệu của nhu cầu lành mạnh. Hoặc cũng có thể nghĩa là sổ lệnh của bạn đang trống và chỉ một lệnh trị giá vài trăm đô la có thể đẩy giá đi bất cứ đâu.
Cách này là để đọc một thị trường. Sau đó, bạn sẽ có thể mở sổ lệnh của bất kỳ token nào và trong vòng một phút biết liệu nó còn “sống” hay đã là nhân tạo.
Giải phẫu một thị trường lành mạnh
Theo Maxim Moris, Giám đốc điều hành (CEO) và đồng sáng lập của Cicada — một công ty Market Making tại Dubai với 6 năm kinh nghiệm cá nhân, 1.000+ dự án và hơn 500 niêm yết sàn giao dịch.
Token của bạn tăng 100% chỉ trong một ngày. Vậy là tốt hay xấu? Đừng vội trả lời. Câu trả lời đúng là: bạn không biết, vì chỉ riêng giá không nói cho bạn biết gì cả.
Một cú nhảy 100% có thể là dấu hiệu của nhu cầu lành mạnh. Hoặc cũng có thể nghĩa là sổ lệnh của bạn đang trống và chỉ một lệnh trị giá vài trăm đô la có thể đẩy giá đi bất cứ đâu.
Cách này là để đọc một thị trường. Sau đó, bạn sẽ có thể mở sổ lệnh của bất kỳ token nào và trong vòng một phút biết liệu nó còn “sống” hay đã là nhân tạo.
Token của bạn tăng 100% chỉ trong một ngày. Vậy là tốt hay xấu? Đừng vội trả lời. Câu trả lời đúng là: bạn không biết, vì chỉ riêng giá không nói cho bạn biết gì cả.
Một cú nhảy 100% có thể là dấu hiệu của nhu cầu lành mạnh. Hoặc cũng có thể nghĩa là sổ lệnh của bạn đang trống và chỉ một lệnh trị giá vài trăm đô la có thể đẩy giá đi bất cứ đâu.
Cách này là để đọc một thị trường. Sau đó, bạn sẽ có thể mở sổ lệnh của bất kỳ token nào và trong vòng một phút biết liệu nó còn “sống” hay đã là nhân tạo.
123
📊 Phân tích On‑Chain & Futures
— Bản tin thị trường hằng tuần
Đòn bẩy cho thấy một tín hiệu mua rõ ràng theo CPI, bán theo tin tức: funding duy trì tích cực suốt cả tuần, nhưng funding tính theo OI đã tăng vọt lên mức cao nhất kể từ đợt “flush” vào tháng 7, xảy ra ngay trước thời điểm công bố CPI, rồi sau đó bị tháo dỡ khi tuần dần khép lại.
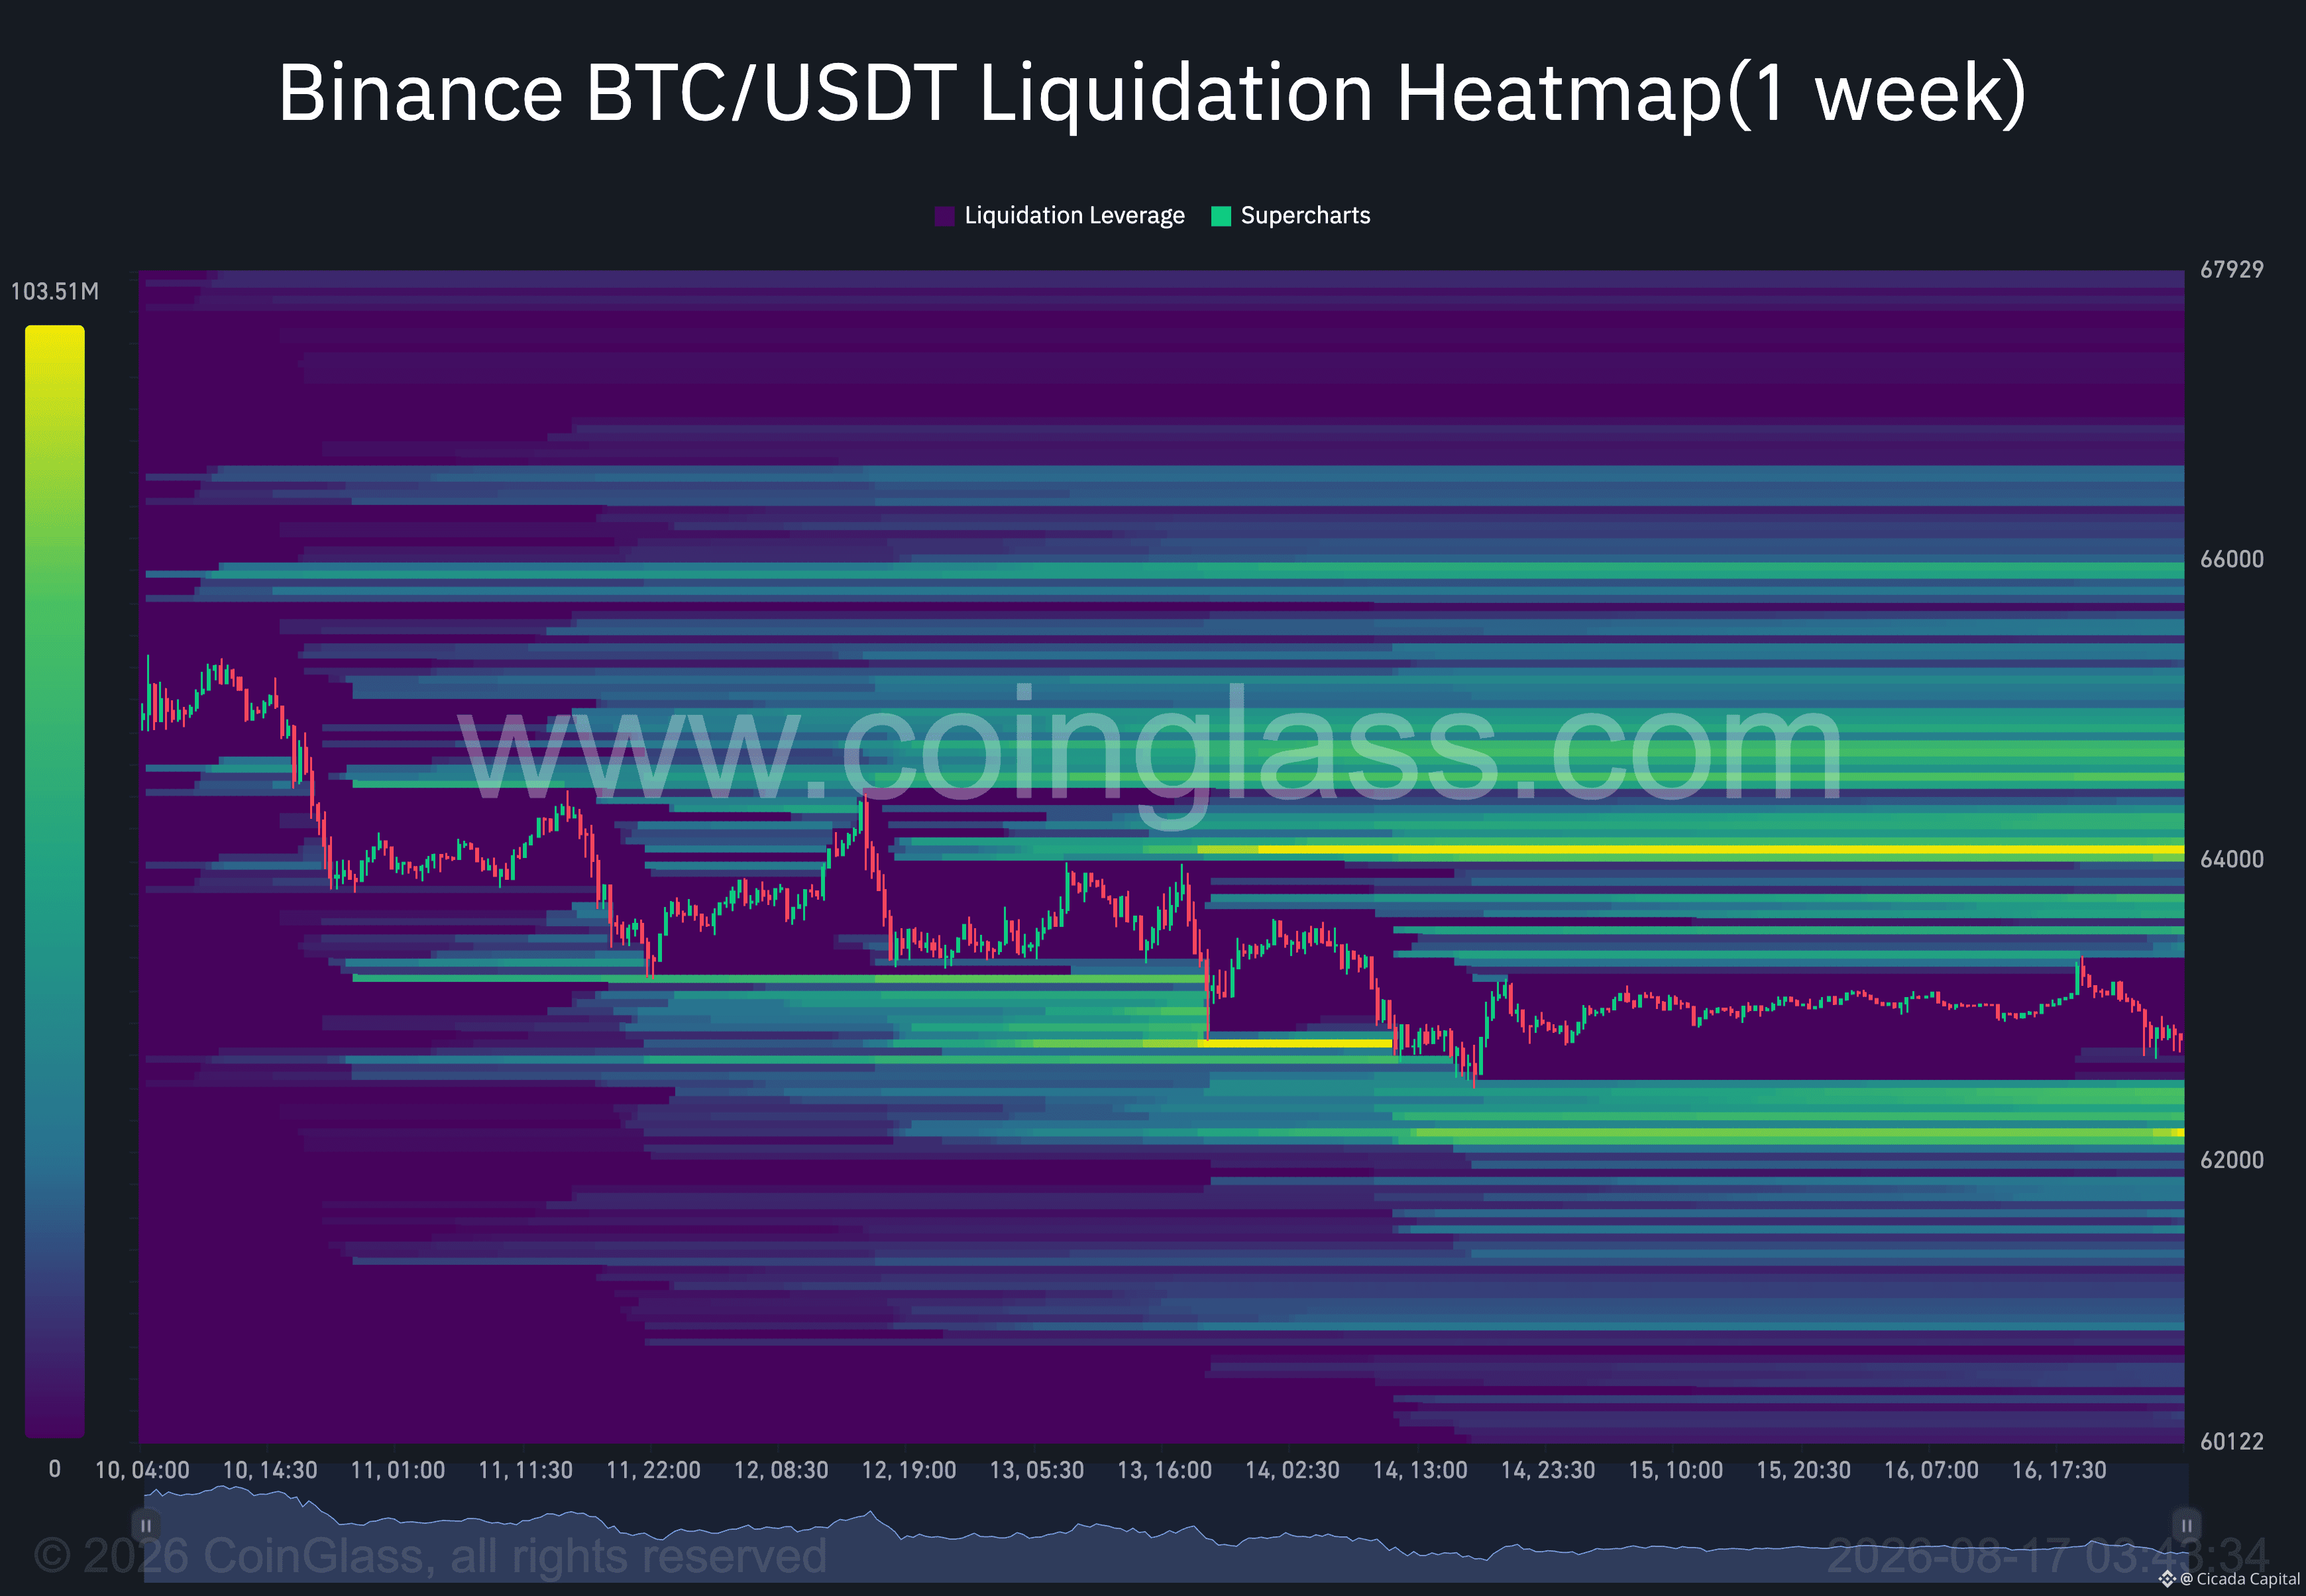
$BTC mở đầu tuần ở mức 64,845 USD vào ngày 10/8 và ngay lập tức in ra mức cao nhất tuần 65,322 USD—lần thử thất bại thứ ba vượt 65K+ trong vòng ba tuần. Từ đó, giá trượt thấp dần suốt cả tuần: 63,911 USD, có một cú bật theo “ngày CPI” lên 64,381 USD nhưng thất bại, rồi tiếp tục giảm qua 63.4K về mức thấp nhất tuần 62,488 USD vào ngày 14/8—mức in thấp nhất kể từ ngày 1/8.
Cuối tuần yên ắng khiến BTC ở quanh 62,819 USD vào ngày 16/8, giảm khoảng -3.1% so với tuần trước (WoW) và là mức đóng cửa hằng tuần yếu nhất kể từ đầu tháng 8; sáng thứ Hai 17/8 giữ quanh ~$62.7K. $ETH lại có diễn biến tương đối tốt hơn: 1,909 → $1,874, tăng vọt lên $1,922 trong phiên trước khi hạ nhiệt, trong khi cặp ETH/BTC ép sát mốc 0.03.
• Funding rates duy trì tích cực suốt cả tuần, là tuần thứ tư liên tiếp có funding dương, nhưng hình dạng mới là điều quan trọng: funding tổng hợp bật lên 0.01% vào ngày 11/8 và funding tính theo OI tăng từ 0.0062% lên mức đỉnh sau “flush” là 0.0101% trong ngày 13/8; người mua vị thế long đang đòn bẩy đẩy vào thời điểm công bố CPI.
• Chiến lược khá yên ắng, không có báo cáo hằng tuần mới. CEO Phong Le thay vào đó dành cả tuần để bán câu chuyện: ông cho rằng có 7 chất xúc tác giảm giá, hành động quản lý, sự tham gia của ngân hàng, các sản phẩm tài chính số—đồng thời nhắc lại rằng chúng ta sẽ quay lại việc mua nhiều hơn.
📌 Kết luận
Tính lạc quan vĩ mô (CPI 3.4%, xác suất tăng 40%, chứng khoán lập kỷ lục) đã không thể kéo BTC đi lên: BTC giảm -3.1% xuống 62.8K sau lần phá vỡ bị từ chối thứ ba quanh 65K, chịu tác động bởi dòng rút ròng -$385M từ ETF và “Coinbase Premium” 90 ngày âm, cho thấy hoạt động bán chủ đạo đến từ Mỹ.
Xác suất thông qua Đạo luật Clarity giảm xuống còn 10%, khiến việc điều chỉnh quy định crypto chuyển sang hướng soạn thảo quy tắc chậm hơn của SEC. Hỗ trợ chính nằm ở 62.2-62.5K (mất mốc này sẽ mở ra $60K), trong khi để phục hồi cần một phiên đóng cửa trên $63.5K nhằm nhắm mục tiêu $65.3K trước biên bản FOMC và Jackson Hole sắp tới.
📊 Phân tích On‑Chain & Futures
— Bản tin thị trường hằng tuần
Đòn bẩy cho thấy một tín hiệu mua rõ ràng theo CPI, bán theo tin tức: funding duy trì tích cực suốt cả tuần, nhưng funding tính theo OI đã tăng vọt lên mức cao nhất kể từ đợt “flush” vào tháng 7, xảy ra ngay trước thời điểm công bố CPI, rồi sau đó bị tháo dỡ khi tuần dần khép lại.
$BTC mở đầu tuần ở mức 64,845 USD vào ngày 10/8 và ngay lập tức in ra mức cao nhất tuần 65,322 USD—lần thử thất bại thứ ba vượt 65K+ trong vòng ba tuần. Từ đó, giá trượt thấp dần suốt cả tuần: 63,911 USD, có một cú bật theo “ngày CPI” lên 64,381 USD nhưng thất bại, rồi tiếp tục giảm qua 63.4K về mức thấp nhất tuần 62,488 USD vào ngày 14/8—mức in thấp nhất kể từ ngày 1/8.
Cuối tuần yên ắng khiến BTC ở quanh 62,819 USD vào ngày 16/8, giảm khoảng -3.1% so với tuần trước (WoW) và là mức đóng cửa hằng tuần yếu nhất kể từ đầu tháng 8; sáng thứ Hai 17/8 giữ quanh ~$62.7K. $ETH lại có diễn biến tương đối tốt hơn: 1,909 → $1,874, tăng vọt lên $1,922 trong phiên trước khi hạ nhiệt, trong khi cặp ETH/BTC ép sát mốc 0.03.
• Funding rates duy trì tích cực suốt cả tuần, là tuần thứ tư liên tiếp có funding dương, nhưng hình dạng mới là điều quan trọng: funding tổng hợp bật lên 0.01% vào ngày 11/8 và funding tính theo OI tăng từ 0.0062% lên mức đỉnh sau “flush” là 0.0101% trong ngày 13/8; người mua vị thế long đang đòn bẩy đẩy vào thời điểm công bố CPI.
• Chiến lược khá yên ắng, không có báo cáo hằng tuần mới. CEO Phong Le thay vào đó dành cả tuần để bán câu chuyện: ông cho rằng có 7 chất xúc tác giảm giá, hành động quản lý, sự tham gia của ngân hàng, các sản phẩm tài chính số—đồng thời nhắc lại rằng chúng ta sẽ quay lại việc mua nhiều hơn.
📌 Kết luận
Tính lạc quan vĩ mô (CPI 3.4%, xác suất tăng 40%, chứng khoán lập kỷ lục) đã không thể kéo BTC đi lên: BTC giảm -3.1% xuống 62.8K sau lần phá vỡ bị từ chối thứ ba quanh 65K, chịu tác động bởi dòng rút ròng -$385M từ ETF và “Coinbase Premium” 90 ngày âm, cho thấy hoạt động bán chủ đạo đến từ Mỹ.
Xác suất thông qua Đạo luật Clarity giảm xuống còn 10%, khiến việc điều chỉnh quy định crypto chuyển sang hướng soạn thảo quy tắc chậm hơn của SEC. Hỗ trợ chính nằm ở 62.2-62.5K (mất mốc này sẽ mở ra $60K), trong khi để phục hồi cần một phiên đóng cửa trên $63.5K nhằm nhắm mục tiêu $65.3K trước biên bản FOMC và Jackson Hole sắp tới.
— Bản tin thị trường hằng tuần
Đòn bẩy cho thấy một tín hiệu mua rõ ràng theo CPI, bán theo tin tức: funding duy trì tích cực suốt cả tuần, nhưng funding tính theo OI đã tăng vọt lên mức cao nhất kể từ đợt “flush” vào tháng 7, xảy ra ngay trước thời điểm công bố CPI, rồi sau đó bị tháo dỡ khi tuần dần khép lại.
$BTC mở đầu tuần ở mức 64,845 USD vào ngày 10/8 và ngay lập tức in ra mức cao nhất tuần 65,322 USD—lần thử thất bại thứ ba vượt 65K+ trong vòng ba tuần. Từ đó, giá trượt thấp dần suốt cả tuần: 63,911 USD, có một cú bật theo “ngày CPI” lên 64,381 USD nhưng thất bại, rồi tiếp tục giảm qua 63.4K về mức thấp nhất tuần 62,488 USD vào ngày 14/8—mức in thấp nhất kể từ ngày 1/8.
Cuối tuần yên ắng khiến BTC ở quanh 62,819 USD vào ngày 16/8, giảm khoảng -3.1% so với tuần trước (WoW) và là mức đóng cửa hằng tuần yếu nhất kể từ đầu tháng 8; sáng thứ Hai 17/8 giữ quanh ~$62.7K. $ETH lại có diễn biến tương đối tốt hơn: 1,909 → $1,874, tăng vọt lên $1,922 trong phiên trước khi hạ nhiệt, trong khi cặp ETH/BTC ép sát mốc 0.03.
• Funding rates duy trì tích cực suốt cả tuần, là tuần thứ tư liên tiếp có funding dương, nhưng hình dạng mới là điều quan trọng: funding tổng hợp bật lên 0.01% vào ngày 11/8 và funding tính theo OI tăng từ 0.0062% lên mức đỉnh sau “flush” là 0.0101% trong ngày 13/8; người mua vị thế long đang đòn bẩy đẩy vào thời điểm công bố CPI.
• Chiến lược khá yên ắng, không có báo cáo hằng tuần mới. CEO Phong Le thay vào đó dành cả tuần để bán câu chuyện: ông cho rằng có 7 chất xúc tác giảm giá, hành động quản lý, sự tham gia của ngân hàng, các sản phẩm tài chính số—đồng thời nhắc lại rằng chúng ta sẽ quay lại việc mua nhiều hơn.
📌 Kết luận
Tính lạc quan vĩ mô (CPI 3.4%, xác suất tăng 40%, chứng khoán lập kỷ lục) đã không thể kéo BTC đi lên: BTC giảm -3.1% xuống 62.8K sau lần phá vỡ bị từ chối thứ ba quanh 65K, chịu tác động bởi dòng rút ròng -$385M từ ETF và “Coinbase Premium” 90 ngày âm, cho thấy hoạt động bán chủ đạo đến từ Mỹ.
Xác suất thông qua Đạo luật Clarity giảm xuống còn 10%, khiến việc điều chỉnh quy định crypto chuyển sang hướng soạn thảo quy tắc chậm hơn của SEC. Hỗ trợ chính nằm ở 62.2-62.5K (mất mốc này sẽ mở ra $60K), trong khi để phục hồi cần một phiên đóng cửa trên $63.5K nhằm nhắm mục tiêu $65.3K trước biên bản FOMC và Jackson Hole sắp tới.
138
📊 Dòng vốn Crypto
— Bản tin thị trường hằng tuần
Dòng tiền tổ chức đảo chiều mạnh: sau tuần ETF BTC mạnh nhất kể từ tháng 6, các quỹ ETF BTC đã hoàn trả lại khoảng một nửa trong vòng năm ngày, trong khi ETF ETH gần như đi ngang; đồng thời dòng tiền sàn giao dịch trên chuỗi chuyển sang thu ròng BTC, đưa ra một cảnh báo hai chiều.
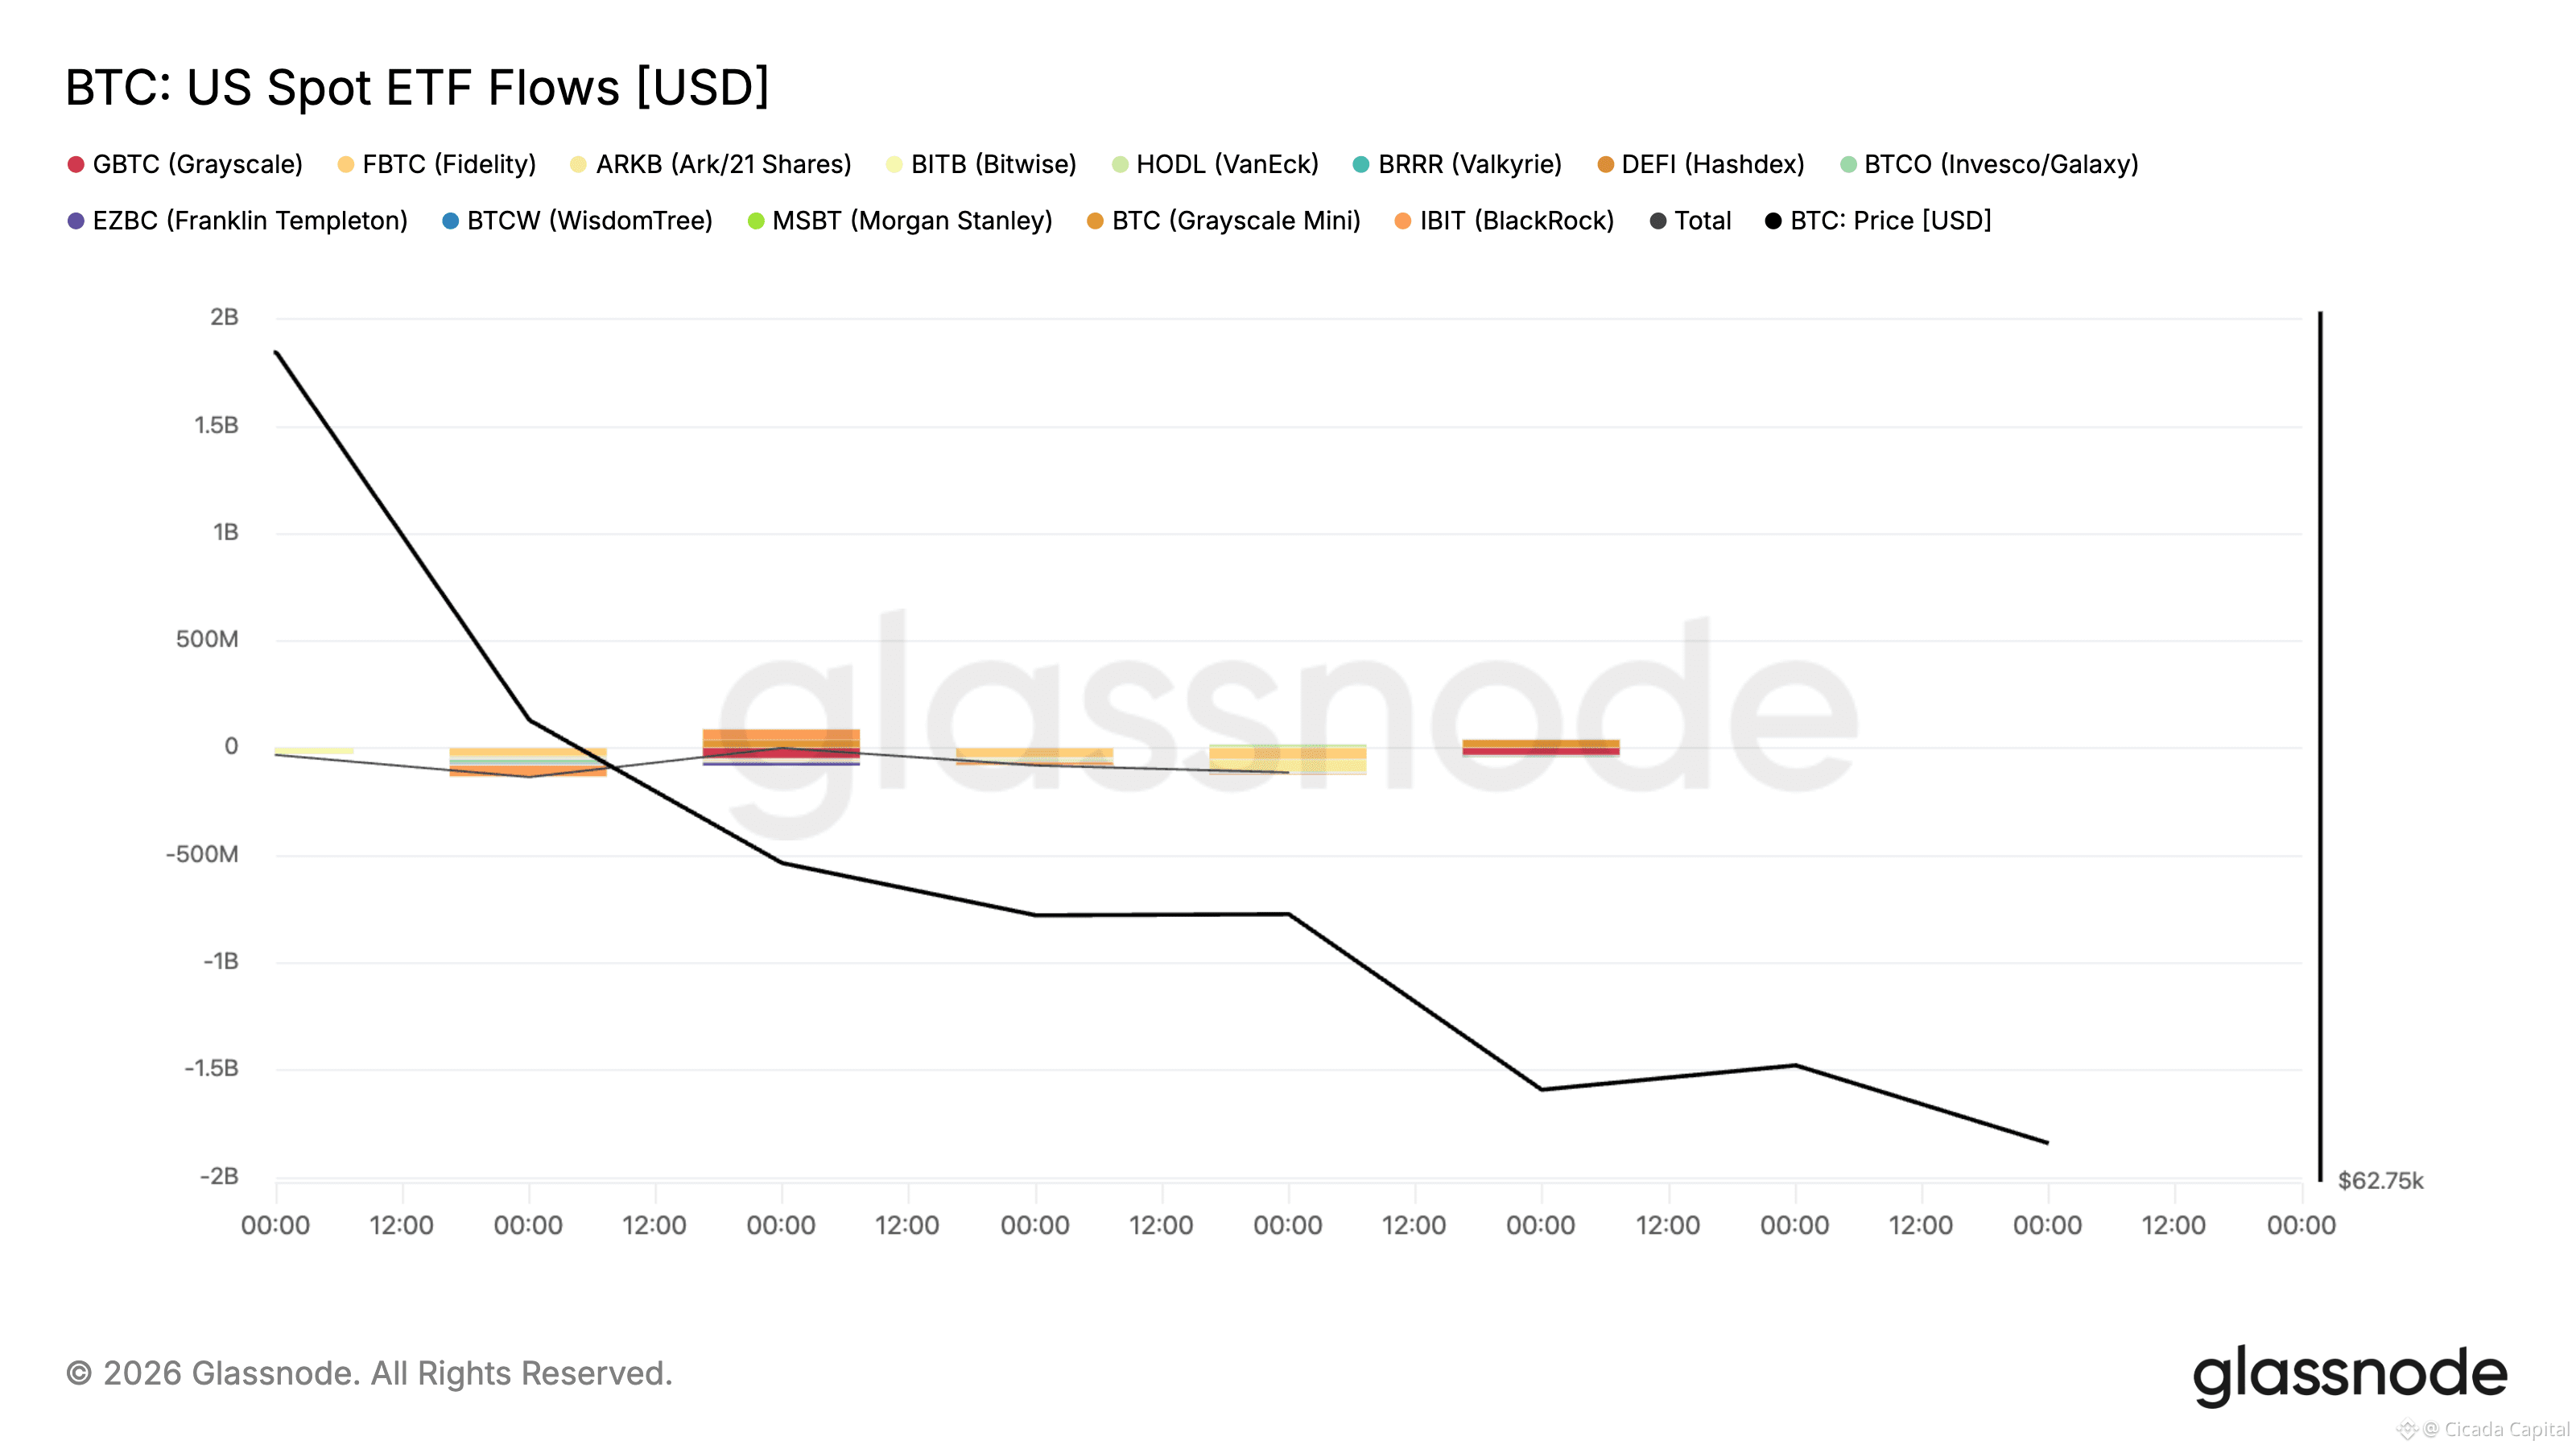
• $BTC Dòng vốn ETF: Tuần bắt đầu với -144,6M USD vào ngày 10/8, token +7,8M USD vào ngày 11/8, rồi -61,1M USD vào ngày 12/8 (CPI), -131,1M USD vào ngày 13/8 và -56,2M USD vào ngày 14/8.
Dòng ròng hằng tuần: khoảng -385,2M USD, là tuần âm đầu tiên kể từ tuần FOMC 28/7 và là hiệu suất yếu nhất của giai đoạn phục hồi. Đáng chú ý, dòng rút ra xuất hiện trong một tuần có tin vĩ mô tích cực, cho thấy hành vi bán do định vị (positioning) hơn là “chạy khỏi” vĩ mô.
• $ETH Dòng vốn ETF: Ethereum trụ vững tốt hơn nhiều: -14,6M, -1,7M, +7,4M, +5,9M và đi ngang vào ngày 14/8, tổng ròng khoảng -3,0M USD, về cơ bản trung tính sau cú bùng nổ +244M USD của tuần trước. Câu chuyện xoay vòng sang ETH tạm dừng nhưng chưa bị phá vỡ; ETH giao ngay (spot) hoạt động tốt hơn BTC trong tuần.
Dòng tiền sàn giao dịch (Exchange Netflow): Dữ liệu trên chuỗi chuyển sang tiêu cực với BTC: khoảng +16,5K BTC ròng đã chảy VÀO các sàn trong giai đoạn 10-16/8, là đợt nhập ròng hằng tuần lớn nhất kể từ lần “xả” (flush), dấu hiệu cho thấy nguồn cung đang chuyển dịch sang thanh khoản phía bán.
ETH vẽ bức tranh gần như đi ngang ở +5,1K ETH, nhưng tuần hai phía dữ dội: lệnh rút ròng -55,8K đã gần như được bù trừ hoàn toàn bởi một ngày có dòng vào +43,0K.
Bức tranh dòng chảy đã đảo ngược so với tuần trước: nhu cầu từ ETF hiện không còn hấp thụ dòng tiền đi vào từ các sàn. “Lệnh mua bù” giờ đến từ khối doanh nghiệp: BitMine đẩy lượng ETH nắm giữ lên 5,81M ETH, nâng tổng lượng ETH mà các công ty niêm yết nắm giữ lên 7,82M ETH; đồng thời từ các báo cáo kéo dài về sự suy yếu của spot tại Mỹ: AMBCrypto ghi nhận mức Coinbase Premium âm kéo dài như một cảnh báo 90 ngày đối với nhu cầu tại Mỹ.
📊 Dòng vốn Crypto
— Bản tin thị trường hằng tuần
Dòng tiền tổ chức đảo chiều mạnh: sau tuần ETF BTC mạnh nhất kể từ tháng 6, các quỹ ETF BTC đã hoàn trả lại khoảng một nửa trong vòng năm ngày, trong khi ETF ETH gần như đi ngang; đồng thời dòng tiền sàn giao dịch trên chuỗi chuyển sang thu ròng BTC, đưa ra một cảnh báo hai chiều.
• $BTC Dòng vốn ETF: Tuần bắt đầu với -144,6M USD vào ngày 10/8, token +7,8M USD vào ngày 11/8, rồi -61,1M USD vào ngày 12/8 (CPI), -131,1M USD vào ngày 13/8 và -56,2M USD vào ngày 14/8.
Dòng ròng hằng tuần: khoảng -385,2M USD, là tuần âm đầu tiên kể từ tuần FOMC 28/7 và là hiệu suất yếu nhất của giai đoạn phục hồi. Đáng chú ý, dòng rút ra xuất hiện trong một tuần có tin vĩ mô tích cực, cho thấy hành vi bán do định vị (positioning) hơn là “chạy khỏi” vĩ mô.
• $ETH Dòng vốn ETF: Ethereum trụ vững tốt hơn nhiều: -14,6M, -1,7M, +7,4M, +5,9M và đi ngang vào ngày 14/8, tổng ròng khoảng -3,0M USD, về cơ bản trung tính sau cú bùng nổ +244M USD của tuần trước. Câu chuyện xoay vòng sang ETH tạm dừng nhưng chưa bị phá vỡ; ETH giao ngay (spot) hoạt động tốt hơn BTC trong tuần.
Dòng tiền sàn giao dịch (Exchange Netflow): Dữ liệu trên chuỗi chuyển sang tiêu cực với BTC: khoảng +16,5K BTC ròng đã chảy VÀO các sàn trong giai đoạn 10-16/8, là đợt nhập ròng hằng tuần lớn nhất kể từ lần “xả” (flush), dấu hiệu cho thấy nguồn cung đang chuyển dịch sang thanh khoản phía bán.
ETH vẽ bức tranh gần như đi ngang ở +5,1K ETH, nhưng tuần hai phía dữ dội: lệnh rút ròng -55,8K đã gần như được bù trừ hoàn toàn bởi một ngày có dòng vào +43,0K.
Bức tranh dòng chảy đã đảo ngược so với tuần trước: nhu cầu từ ETF hiện không còn hấp thụ dòng tiền đi vào từ các sàn. “Lệnh mua bù” giờ đến từ khối doanh nghiệp: BitMine đẩy lượng ETH nắm giữ lên 5,81M ETH, nâng tổng lượng ETH mà các công ty niêm yết nắm giữ lên 7,82M ETH; đồng thời từ các báo cáo kéo dài về sự suy yếu của spot tại Mỹ: AMBCrypto ghi nhận mức Coinbase Premium âm kéo dài như một cảnh báo 90 ngày đối với nhu cầu tại Mỹ.
— Bản tin thị trường hằng tuần
Dòng tiền tổ chức đảo chiều mạnh: sau tuần ETF BTC mạnh nhất kể từ tháng 6, các quỹ ETF BTC đã hoàn trả lại khoảng một nửa trong vòng năm ngày, trong khi ETF ETH gần như đi ngang; đồng thời dòng tiền sàn giao dịch trên chuỗi chuyển sang thu ròng BTC, đưa ra một cảnh báo hai chiều.
• $BTC Dòng vốn ETF: Tuần bắt đầu với -144,6M USD vào ngày 10/8, token +7,8M USD vào ngày 11/8, rồi -61,1M USD vào ngày 12/8 (CPI), -131,1M USD vào ngày 13/8 và -56,2M USD vào ngày 14/8.
Dòng ròng hằng tuần: khoảng -385,2M USD, là tuần âm đầu tiên kể từ tuần FOMC 28/7 và là hiệu suất yếu nhất của giai đoạn phục hồi. Đáng chú ý, dòng rút ra xuất hiện trong một tuần có tin vĩ mô tích cực, cho thấy hành vi bán do định vị (positioning) hơn là “chạy khỏi” vĩ mô.
• $ETH Dòng vốn ETF: Ethereum trụ vững tốt hơn nhiều: -14,6M, -1,7M, +7,4M, +5,9M và đi ngang vào ngày 14/8, tổng ròng khoảng -3,0M USD, về cơ bản trung tính sau cú bùng nổ +244M USD của tuần trước. Câu chuyện xoay vòng sang ETH tạm dừng nhưng chưa bị phá vỡ; ETH giao ngay (spot) hoạt động tốt hơn BTC trong tuần.
Dòng tiền sàn giao dịch (Exchange Netflow): Dữ liệu trên chuỗi chuyển sang tiêu cực với BTC: khoảng +16,5K BTC ròng đã chảy VÀO các sàn trong giai đoạn 10-16/8, là đợt nhập ròng hằng tuần lớn nhất kể từ lần “xả” (flush), dấu hiệu cho thấy nguồn cung đang chuyển dịch sang thanh khoản phía bán.
ETH vẽ bức tranh gần như đi ngang ở +5,1K ETH, nhưng tuần hai phía dữ dội: lệnh rút ròng -55,8K đã gần như được bù trừ hoàn toàn bởi một ngày có dòng vào +43,0K.
Bức tranh dòng chảy đã đảo ngược so với tuần trước: nhu cầu từ ETF hiện không còn hấp thụ dòng tiền đi vào từ các sàn. “Lệnh mua bù” giờ đến từ khối doanh nghiệp: BitMine đẩy lượng ETH nắm giữ lên 5,81M ETH, nâng tổng lượng ETH mà các công ty niêm yết nắm giữ lên 7,82M ETH; đồng thời từ các báo cáo kéo dài về sự suy yếu của spot tại Mỹ: AMBCrypto ghi nhận mức Coinbase Premium âm kéo dài như một cảnh báo 90 ngày đối với nhu cầu tại Mỹ.
135
📊 Tổng quan vĩ mô
— Bản tin thị trường hằng tuần
Tuần vĩ mô mang đến màn phục hồi mà các cổ phiếu đang chờ đợi, nhưng crypto đã bỏ lỡ: CPI tháng 7 đạt 3,4%, PPI in đi ngang, và xác suất đợt tăng lãi suất tháng 9 sụp xuống khoảng 40%. Dù vậy, Bitcoin lại lao dốc và có phiên đóng cửa hằng tuần yếu nhất kể từ đầu tháng 8, tách rời khỏi S&P 500 vốn liên tục lập kỷ lục.
• S&P 500 +0,4% | DXY ~99,5
S&P 500 đóng cửa ở mức kỷ lục 7.798 vào ngày 13 tháng 8 sau CPI, Dow ở 54.085 và Nasdaq ở 26.803, trong đó nhóm chip dẫn dắt. CPI tháng 7 tăng 3,4% YoY, lõi ở 2,5% và mức giảm năng lượng 1,5% do thỏa thuận ngừng bắn ở Trung Đông. Trong khi đó, PPI tháng 7 đi ngang MoM ở 4,7% YoY, mức thấp nhất kể từ tháng 3.
Định giá cho đợt tăng lãi suất tháng 9 giảm về ~40%, nhưng các “diều hâu” đẩy ngược lại. Hamaker của Cleveland nhấn mạnh chính sách vẫn chưa đủ thắt chặt, và Barkin cho rằng việc tăng lãi suất vẫn là một câu hỏi mở.
Những “vết nứt” đang lộ ra dưới các con số cổ phiếu kỷ lục: doanh số bán lẻ giảm -0,6% MoM, Niềm tin người tiêu dùng rơi về 51 từ 55,2, và đơn xin trợ cấp thất nghiệp đạt 209K—mức cao nhất kể từ giữa tháng 7. DXY trượt về 99,54, lợi suất trái phiếu toàn cầu đang ở các mức từng thấy lần cuối vào tháng 7 năm 2008, và Goldman hiện dự báo Fed sẽ giữ nguyên lãi suất đến hết năm, với PCE lõi +0,23% MoM.
Về quản lý, Đạo luật Clarity về cơ bản đang “đóng băng”: Galaxy cắt giảm xác suất thông qua xuống 10% vì phiên họp tháng 9 chỉ kéo dài 2–3 tuần, và lá phiếu cuối cùng của Thượng viện có thể phụ thuộc vào cuộc chiến giữa các ngân hàng và nền tảng crypto liên quan đến “lợi suất” của stablecoin.
Ủy ban Chứng khoán SEC đã hủy cuộc họp Crypto theo lịch vào thứ Sáu vào phút chót, nhưng đang chuẩn bị một “miễn trừ đổi mới” cho giao dịch on-chain 24/7 đối với các cổ phiếu được token hóa như Apple, Tesla và Nvidia, đồng thời đang xem xét đề xuất của Cboe nhằm niêm yết ETF 3x BTC/ETH.
Với $BTC , một tuần lạm phát hạ nhiệt lẽ ra phải mang màu sắc tích cực, nhưng cuối cùng lại thành tuần dòng ETF đảo chiều và nhu cầu tại Mỹ lặng im—sự tách rời rõ ràng nhất khỏi cổ phiếu kể từ khi đợt phục hồi bắt đầu.
📊 Tổng quan vĩ mô
— Bản tin thị trường hằng tuần
Tuần vĩ mô mang đến màn phục hồi mà các cổ phiếu đang chờ đợi, nhưng crypto đã bỏ lỡ: CPI tháng 7 đạt 3,4%, PPI in đi ngang, và xác suất đợt tăng lãi suất tháng 9 sụp xuống khoảng 40%. Dù vậy, Bitcoin lại lao dốc và có phiên đóng cửa hằng tuần yếu nhất kể từ đầu tháng 8, tách rời khỏi S&P 500 vốn liên tục lập kỷ lục.
• S&P 500 +0,4% | DXY ~99,5
S&P 500 đóng cửa ở mức kỷ lục 7.798 vào ngày 13 tháng 8 sau CPI, Dow ở 54.085 và Nasdaq ở 26.803, trong đó nhóm chip dẫn dắt. CPI tháng 7 tăng 3,4% YoY, lõi ở 2,5% và mức giảm năng lượng 1,5% do thỏa thuận ngừng bắn ở Trung Đông. Trong khi đó, PPI tháng 7 đi ngang MoM ở 4,7% YoY, mức thấp nhất kể từ tháng 3.
Định giá cho đợt tăng lãi suất tháng 9 giảm về ~40%, nhưng các “diều hâu” đẩy ngược lại. Hamaker của Cleveland nhấn mạnh chính sách vẫn chưa đủ thắt chặt, và Barkin cho rằng việc tăng lãi suất vẫn là một câu hỏi mở.
Những “vết nứt” đang lộ ra dưới các con số cổ phiếu kỷ lục: doanh số bán lẻ giảm -0,6% MoM, Niềm tin người tiêu dùng rơi về 51 từ 55,2, và đơn xin trợ cấp thất nghiệp đạt 209K—mức cao nhất kể từ giữa tháng 7. DXY trượt về 99,54, lợi suất trái phiếu toàn cầu đang ở các mức từng thấy lần cuối vào tháng 7 năm 2008, và Goldman hiện dự báo Fed sẽ giữ nguyên lãi suất đến hết năm, với PCE lõi +0,23% MoM.
Về quản lý, Đạo luật Clarity về cơ bản đang “đóng băng”: Galaxy cắt giảm xác suất thông qua xuống 10% vì phiên họp tháng 9 chỉ kéo dài 2–3 tuần, và lá phiếu cuối cùng của Thượng viện có thể phụ thuộc vào cuộc chiến giữa các ngân hàng và nền tảng crypto liên quan đến “lợi suất” của stablecoin.
Ủy ban Chứng khoán SEC đã hủy cuộc họp Crypto theo lịch vào thứ Sáu vào phút chót, nhưng đang chuẩn bị một “miễn trừ đổi mới” cho giao dịch on-chain 24/7 đối với các cổ phiếu được token hóa như Apple, Tesla và Nvidia, đồng thời đang xem xét đề xuất của Cboe nhằm niêm yết ETF 3x BTC/ETH.
Với $BTC , một tuần lạm phát hạ nhiệt lẽ ra phải mang màu sắc tích cực, nhưng cuối cùng lại thành tuần dòng ETF đảo chiều và nhu cầu tại Mỹ lặng im—sự tách rời rõ ràng nhất khỏi cổ phiếu kể từ khi đợt phục hồi bắt đầu.
— Bản tin thị trường hằng tuần
Tuần vĩ mô mang đến màn phục hồi mà các cổ phiếu đang chờ đợi, nhưng crypto đã bỏ lỡ: CPI tháng 7 đạt 3,4%, PPI in đi ngang, và xác suất đợt tăng lãi suất tháng 9 sụp xuống khoảng 40%. Dù vậy, Bitcoin lại lao dốc và có phiên đóng cửa hằng tuần yếu nhất kể từ đầu tháng 8, tách rời khỏi S&P 500 vốn liên tục lập kỷ lục.
• S&P 500 +0,4% | DXY ~99,5
S&P 500 đóng cửa ở mức kỷ lục 7.798 vào ngày 13 tháng 8 sau CPI, Dow ở 54.085 và Nasdaq ở 26.803, trong đó nhóm chip dẫn dắt. CPI tháng 7 tăng 3,4% YoY, lõi ở 2,5% và mức giảm năng lượng 1,5% do thỏa thuận ngừng bắn ở Trung Đông. Trong khi đó, PPI tháng 7 đi ngang MoM ở 4,7% YoY, mức thấp nhất kể từ tháng 3.
Định giá cho đợt tăng lãi suất tháng 9 giảm về ~40%, nhưng các “diều hâu” đẩy ngược lại. Hamaker của Cleveland nhấn mạnh chính sách vẫn chưa đủ thắt chặt, và Barkin cho rằng việc tăng lãi suất vẫn là một câu hỏi mở.
Những “vết nứt” đang lộ ra dưới các con số cổ phiếu kỷ lục: doanh số bán lẻ giảm -0,6% MoM, Niềm tin người tiêu dùng rơi về 51 từ 55,2, và đơn xin trợ cấp thất nghiệp đạt 209K—mức cao nhất kể từ giữa tháng 7. DXY trượt về 99,54, lợi suất trái phiếu toàn cầu đang ở các mức từng thấy lần cuối vào tháng 7 năm 2008, và Goldman hiện dự báo Fed sẽ giữ nguyên lãi suất đến hết năm, với PCE lõi +0,23% MoM.
Về quản lý, Đạo luật Clarity về cơ bản đang “đóng băng”: Galaxy cắt giảm xác suất thông qua xuống 10% vì phiên họp tháng 9 chỉ kéo dài 2–3 tuần, và lá phiếu cuối cùng của Thượng viện có thể phụ thuộc vào cuộc chiến giữa các ngân hàng và nền tảng crypto liên quan đến “lợi suất” của stablecoin.
Ủy ban Chứng khoán SEC đã hủy cuộc họp Crypto theo lịch vào thứ Sáu vào phút chót, nhưng đang chuẩn bị một “miễn trừ đổi mới” cho giao dịch on-chain 24/7 đối với các cổ phiếu được token hóa như Apple, Tesla và Nvidia, đồng thời đang xem xét đề xuất của Cboe nhằm niêm yết ETF 3x BTC/ETH.
Với $BTC , một tuần lạm phát hạ nhiệt lẽ ra phải mang màu sắc tích cực, nhưng cuối cùng lại thành tuần dòng ETF đảo chiều và nhu cầu tại Mỹ lặng im—sự tách rời rõ ràng nhất khỏi cổ phiếu kể từ khi đợt phục hồi bắt đầu.
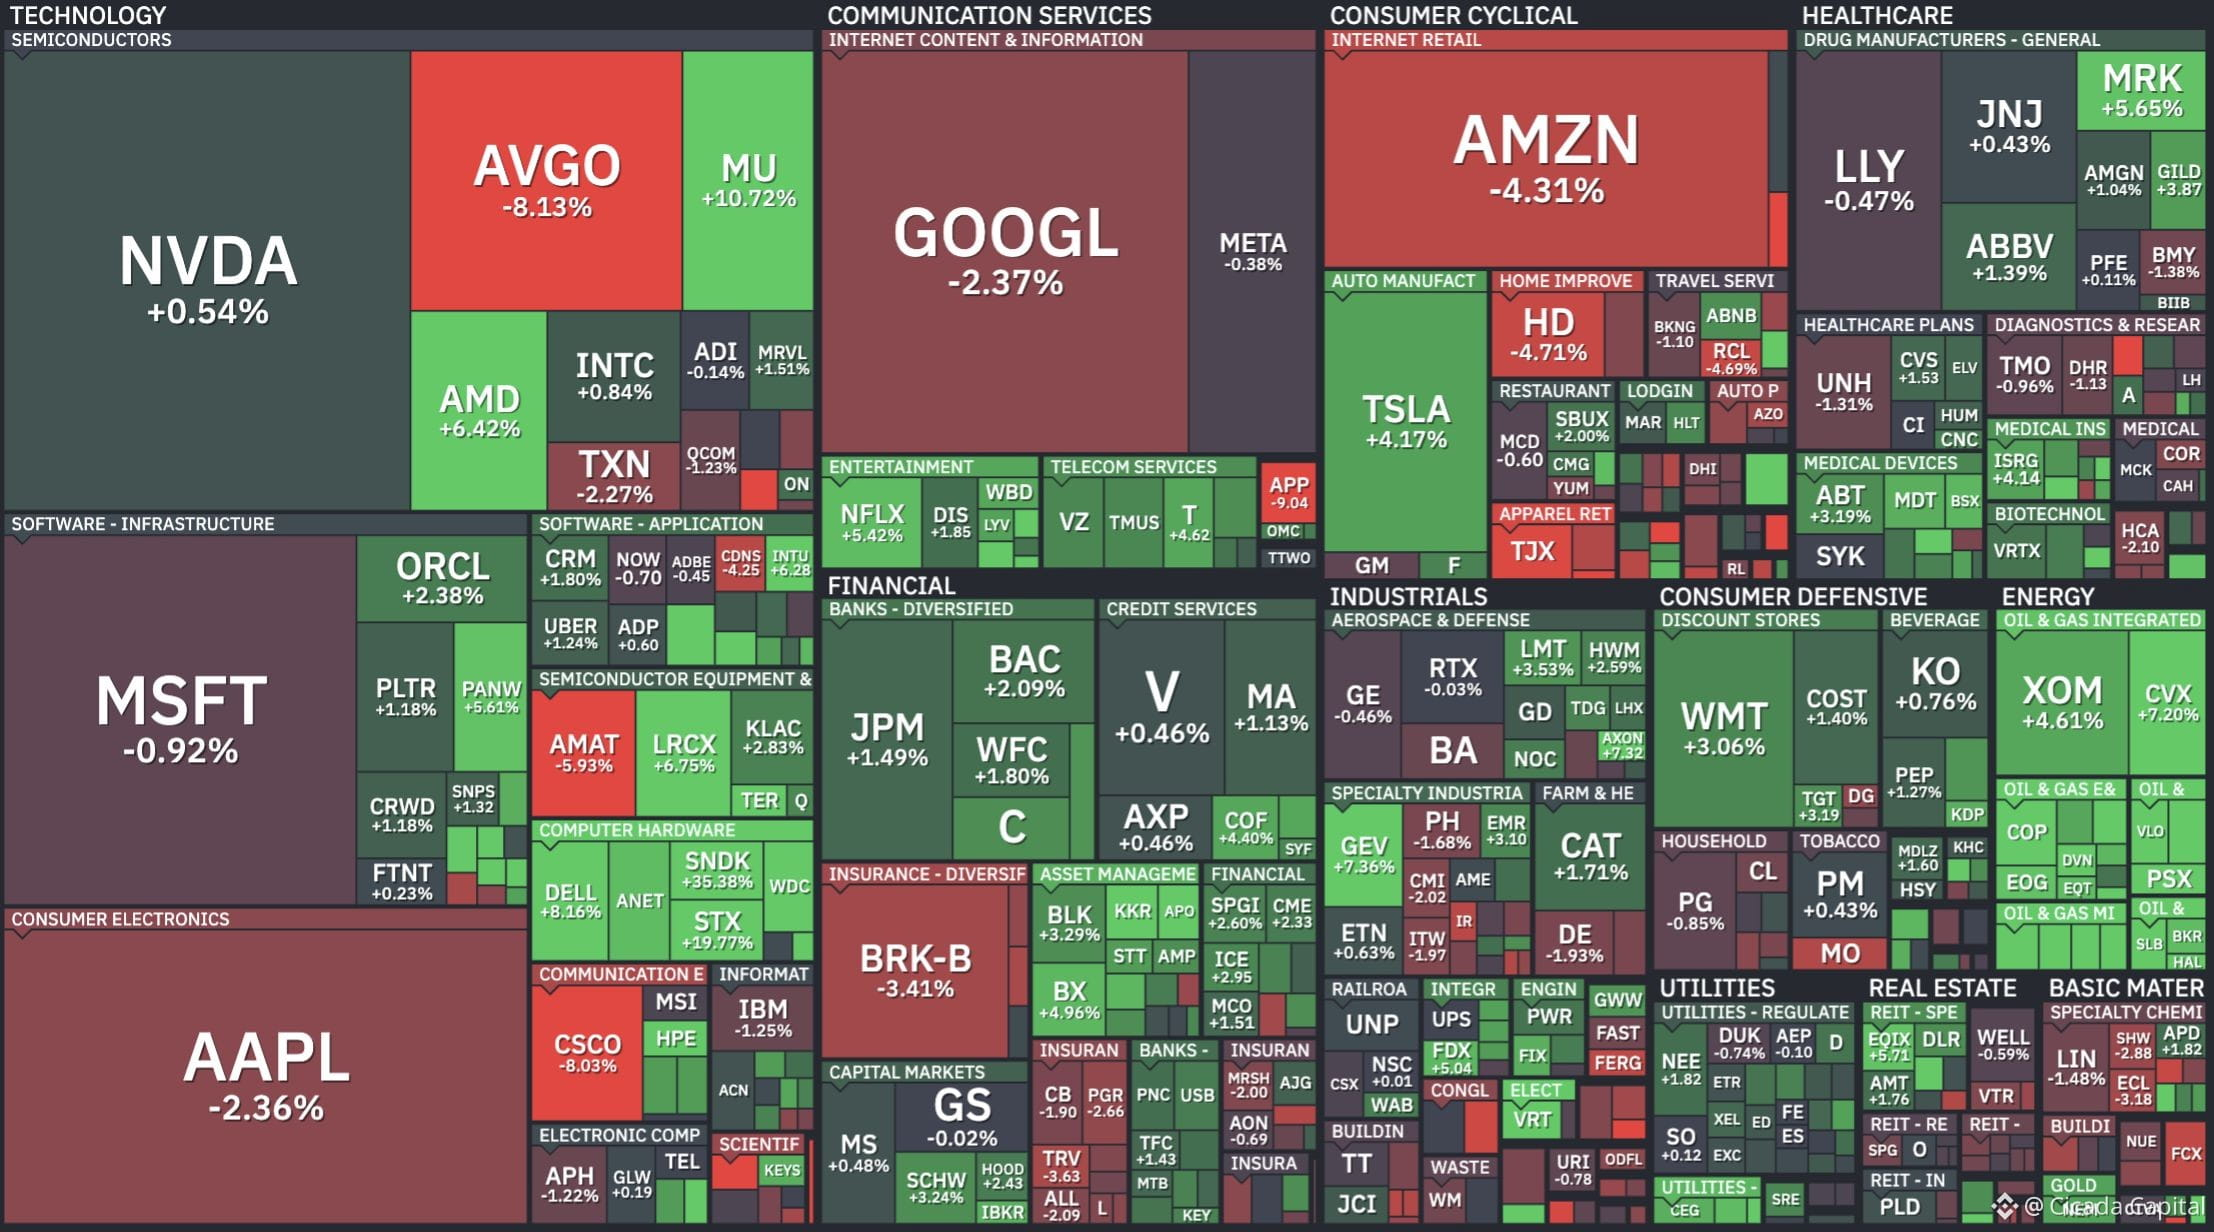
155
📊 Phân Tích On‑Chain & Futures
— Bản Tin Thị Trường Hàng Tuần
Đòn bẩy trong tuần bình lặng nhất nhiều tuần qua: funding vẫn dương trong cả bảy ngày, trong khi funding được cân theo OI củng cố mạnh hơn vào cuối tuần, dấu hiệu cho thấy đòn bẩy có kiểm soát đang được tái thiết thay vì hưng phấn.
$BTC mở đầu tuần ở mức ~63,5K USD vào ngày 3/8 và dao động trong biên $63,4K–$64,1K cho đến hết thứ Tư khi thị trường chờ báo cáo việc làm.
Ngày thứ Năm, ETF tăng +$244,4M đã đẩy giá vượt $64K; phiên đóng cửa kỷ lục của S&P vào thứ Sáu khiến BTC ở mức 64.300 USD. Đến cuối tuần, đà đi ngang đưa nó lên $64,9K, và ngày thứ Hai 10/8 ghi nhận đỉnh tuần trong phiên ở $65,2K trước khi bị từ chối.
Thất bại tại $65,2K kích hoạt nhịp điều chỉnh về ~63,9K USD vào ngày 11/8 khi thất vọng từ Đạo luật Clarity đi kèm tâm lý thận trọng trước CPI. Mức thay đổi ròng theo tuần: khoảng +2,1% trước khi đà giảm vào thứ Ba.
• Funding duy trì dương trong suốt cả tuần. Tỷ lệ funding tổng hợp đóng cửa ở 0,0030% vào ngày 3/8, giảm xuống 0,0017% vào ngày 4/8, bật mạnh lên 0,0066% vào ngày 5/8, hạ về 0,0008% vào ngày 6/8, và phục hồi trong cuối tuần lên 0,0075% vào ngày 9/8.
• Chiến lược bán Bitcoin tuần thứ hai liên tiếp: vào ngày 10/8, công ty đã bán ra 1.690 BTC ở mức 64.262 USD, cắt giảm lượng nắm giữ xuống 840.449 BTC. Lợi suất BTC YTD giảm xuống 1,7% với QTD ở -6,4%, và số liệu của CryptoQuant cho thấy >$102M thua lỗ đã hiện thực từ các đợt bán hàng trong năm 2026.
Nhiễu on-chain/ecosystem trong tuần: phe BIP-110 tách ra sang một side chain nhỏ hơn tại block height 961.632, sau khi Luke Dashjr bị gỡ khỏi vai trò biên tập viên BIP, và vụ hack Coldcard trở thành câu chuyện an ninh nổi bật của tuần.
📌 Kết Luận
Bối cảnh vĩ mô chuyển sang xu hướng tích cực khi dữ liệu NFP yếu khiến xác suất tăng lãi suất vào tháng 9 giảm xuống 44%, qua đó thúc đẩy cổ phiếu lập kỷ lục và dòng tiền rót vào ETF BTC đạt 865 triệu USD. Việc bỏ lỡ hạn chót ngày 7/8 của Đạo luật Clarity gây ra nhịp điều chỉnh ngắn hạn, nhưng tiến độ thủ tục giúp dự luật vẫn còn được duy trì cho tháng 9, song song với các kịch bản dự phòng trong quá trình ban hành quy định của SEC.
Việc bán ra của doanh nghiệp vẫn là lực cản chính, nhưng đòn bẩy ở trạng thái lành mạnh và nhu cầu ETF mạnh hỗ trợ các mốc quan trọng: kháng cự tại 65,2K USD và hỗ trợ tại 62,8–63,5K USD trước CPI của hôm nay.
📊 Phân Tích On‑Chain & Futures
— Bản Tin Thị Trường Hàng Tuần
Đòn bẩy trong tuần bình lặng nhất nhiều tuần qua: funding vẫn dương trong cả bảy ngày, trong khi funding được cân theo OI củng cố mạnh hơn vào cuối tuần, dấu hiệu cho thấy đòn bẩy có kiểm soát đang được tái thiết thay vì hưng phấn.
$BTC mở đầu tuần ở mức ~63,5K USD vào ngày 3/8 và dao động trong biên $63,4K–$64,1K cho đến hết thứ Tư khi thị trường chờ báo cáo việc làm.
Ngày thứ Năm, ETF tăng +$244,4M đã đẩy giá vượt $64K; phiên đóng cửa kỷ lục của S&P vào thứ Sáu khiến BTC ở mức 64.300 USD. Đến cuối tuần, đà đi ngang đưa nó lên $64,9K, và ngày thứ Hai 10/8 ghi nhận đỉnh tuần trong phiên ở $65,2K trước khi bị từ chối.
Thất bại tại $65,2K kích hoạt nhịp điều chỉnh về ~63,9K USD vào ngày 11/8 khi thất vọng từ Đạo luật Clarity đi kèm tâm lý thận trọng trước CPI. Mức thay đổi ròng theo tuần: khoảng +2,1% trước khi đà giảm vào thứ Ba.
• Funding duy trì dương trong suốt cả tuần. Tỷ lệ funding tổng hợp đóng cửa ở 0,0030% vào ngày 3/8, giảm xuống 0,0017% vào ngày 4/8, bật mạnh lên 0,0066% vào ngày 5/8, hạ về 0,0008% vào ngày 6/8, và phục hồi trong cuối tuần lên 0,0075% vào ngày 9/8.
• Chiến lược bán Bitcoin tuần thứ hai liên tiếp: vào ngày 10/8, công ty đã bán ra 1.690 BTC ở mức 64.262 USD, cắt giảm lượng nắm giữ xuống 840.449 BTC. Lợi suất BTC YTD giảm xuống 1,7% với QTD ở -6,4%, và số liệu của CryptoQuant cho thấy >$102M thua lỗ đã hiện thực từ các đợt bán hàng trong năm 2026.
Nhiễu on-chain/ecosystem trong tuần: phe BIP-110 tách ra sang một side chain nhỏ hơn tại block height 961.632, sau khi Luke Dashjr bị gỡ khỏi vai trò biên tập viên BIP, và vụ hack Coldcard trở thành câu chuyện an ninh nổi bật của tuần.
📌 Kết Luận
Bối cảnh vĩ mô chuyển sang xu hướng tích cực khi dữ liệu NFP yếu khiến xác suất tăng lãi suất vào tháng 9 giảm xuống 44%, qua đó thúc đẩy cổ phiếu lập kỷ lục và dòng tiền rót vào ETF BTC đạt 865 triệu USD. Việc bỏ lỡ hạn chót ngày 7/8 của Đạo luật Clarity gây ra nhịp điều chỉnh ngắn hạn, nhưng tiến độ thủ tục giúp dự luật vẫn còn được duy trì cho tháng 9, song song với các kịch bản dự phòng trong quá trình ban hành quy định của SEC.
Việc bán ra của doanh nghiệp vẫn là lực cản chính, nhưng đòn bẩy ở trạng thái lành mạnh và nhu cầu ETF mạnh hỗ trợ các mốc quan trọng: kháng cự tại 65,2K USD và hỗ trợ tại 62,8–63,5K USD trước CPI của hôm nay.
— Bản Tin Thị Trường Hàng Tuần
Đòn bẩy trong tuần bình lặng nhất nhiều tuần qua: funding vẫn dương trong cả bảy ngày, trong khi funding được cân theo OI củng cố mạnh hơn vào cuối tuần, dấu hiệu cho thấy đòn bẩy có kiểm soát đang được tái thiết thay vì hưng phấn.
$BTC mở đầu tuần ở mức ~63,5K USD vào ngày 3/8 và dao động trong biên $63,4K–$64,1K cho đến hết thứ Tư khi thị trường chờ báo cáo việc làm.
Ngày thứ Năm, ETF tăng +$244,4M đã đẩy giá vượt $64K; phiên đóng cửa kỷ lục của S&P vào thứ Sáu khiến BTC ở mức 64.300 USD. Đến cuối tuần, đà đi ngang đưa nó lên $64,9K, và ngày thứ Hai 10/8 ghi nhận đỉnh tuần trong phiên ở $65,2K trước khi bị từ chối.
Thất bại tại $65,2K kích hoạt nhịp điều chỉnh về ~63,9K USD vào ngày 11/8 khi thất vọng từ Đạo luật Clarity đi kèm tâm lý thận trọng trước CPI. Mức thay đổi ròng theo tuần: khoảng +2,1% trước khi đà giảm vào thứ Ba.
• Funding duy trì dương trong suốt cả tuần. Tỷ lệ funding tổng hợp đóng cửa ở 0,0030% vào ngày 3/8, giảm xuống 0,0017% vào ngày 4/8, bật mạnh lên 0,0066% vào ngày 5/8, hạ về 0,0008% vào ngày 6/8, và phục hồi trong cuối tuần lên 0,0075% vào ngày 9/8.
• Chiến lược bán Bitcoin tuần thứ hai liên tiếp: vào ngày 10/8, công ty đã bán ra 1.690 BTC ở mức 64.262 USD, cắt giảm lượng nắm giữ xuống 840.449 BTC. Lợi suất BTC YTD giảm xuống 1,7% với QTD ở -6,4%, và số liệu của CryptoQuant cho thấy >$102M thua lỗ đã hiện thực từ các đợt bán hàng trong năm 2026.
Nhiễu on-chain/ecosystem trong tuần: phe BIP-110 tách ra sang một side chain nhỏ hơn tại block height 961.632, sau khi Luke Dashjr bị gỡ khỏi vai trò biên tập viên BIP, và vụ hack Coldcard trở thành câu chuyện an ninh nổi bật của tuần.
📌 Kết Luận
Bối cảnh vĩ mô chuyển sang xu hướng tích cực khi dữ liệu NFP yếu khiến xác suất tăng lãi suất vào tháng 9 giảm xuống 44%, qua đó thúc đẩy cổ phiếu lập kỷ lục và dòng tiền rót vào ETF BTC đạt 865 triệu USD. Việc bỏ lỡ hạn chót ngày 7/8 của Đạo luật Clarity gây ra nhịp điều chỉnh ngắn hạn, nhưng tiến độ thủ tục giúp dự luật vẫn còn được duy trì cho tháng 9, song song với các kịch bản dự phòng trong quá trình ban hành quy định của SEC.
Việc bán ra của doanh nghiệp vẫn là lực cản chính, nhưng đòn bẩy ở trạng thái lành mạnh và nhu cầu ETF mạnh hỗ trợ các mốc quan trọng: kháng cự tại 65,2K USD và hỗ trợ tại 62,8–63,5K USD trước CPI của hôm nay.
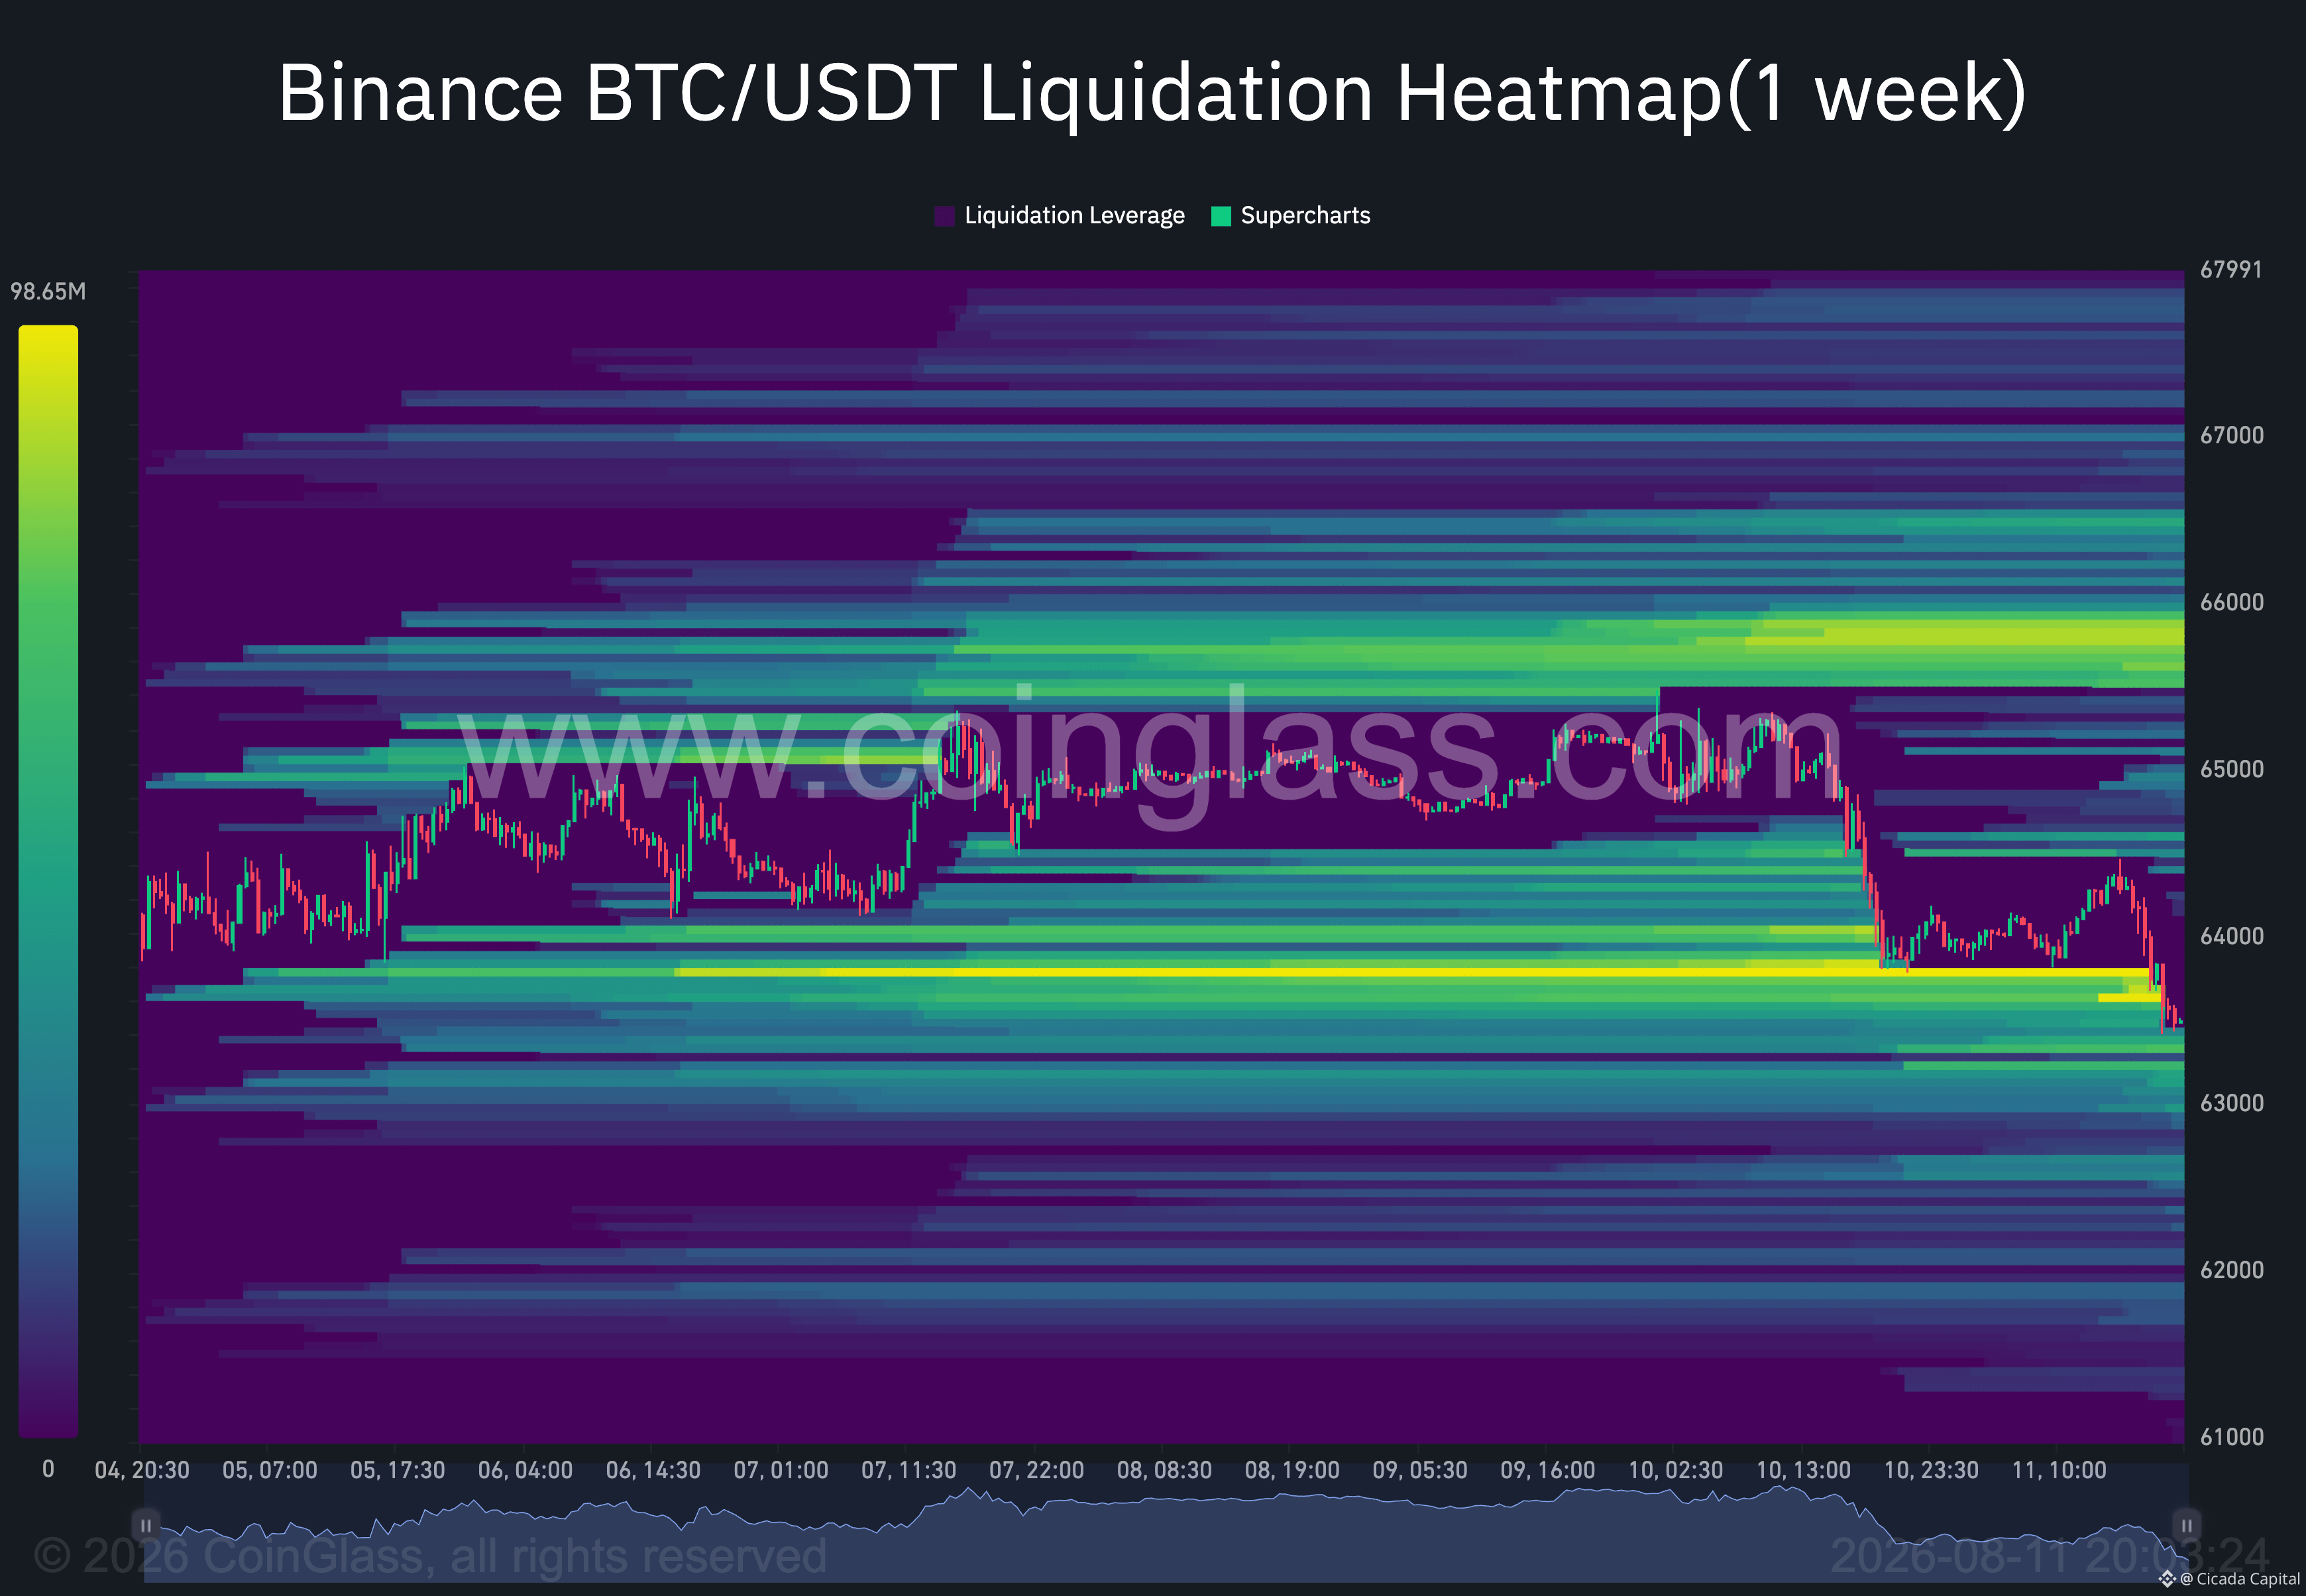
167
📊 Dòng vốn Crypto
— Bản tin nhanh thị trường hằng tuần
Dòng vốn tổ chức ghi nhận tuần mạnh nhất kể từ đầu tháng 6: các ETF BTC đạt bốn ngày liên tiếp dòng tiền ròng tăng trên 100 triệu USD trước khi đảo chiều vào thứ Hai, trong khi các ETF ETH quay trở lại trạng thái tích lũy mạnh.
• $BTC ETF flows: Tuần giao dịch mở màn với +170,1 triệu USD vào ngày 3/8, tăng tốc lên +211,5 triệu USD vào ngày 4/8, +244,4 triệu USD vào ngày 5/8 và +137,6 triệu USD vào ngày 6/8, trước khi hạ nhiệt xuống +101,7 triệu USD vào ngày 7/8.
Tổng hợp từ Thứ Hai đến Thứ Sáu: khoảng +865,3 triệu USD ròng, là tuần tốt nhất kể từ khi giai đoạn phục hồi bắt đầu vào tháng 6, nhờ đồng USD suy yếu và vị thế trước dữ liệu CPI. Sự đảo chiều diễn ra vào thứ Hai 10/8: -144,6 triệu USD khi nỗi thất vọng từ Đạo luật Clarity và việc giảm rủi ro trước CPI bắt đầu phát huy tác dụng.
• $ETH ETF flows: Ethereum quay lại dòng tiền vào mạnh: -11,9 triệu USD vào ngày 3/8, sau đó +53,1 triệu USD, +60,8 triệu USD, +92,1 triệu USD và +49,6 triệu USD. Thứ Hai 10/8 giảm xuống -14,6 triệu USD. Câu chuyện xoay vòng đã quay trở lại vững chắc.
Dòng tiền từ sàn giao dịch (Exchange Netflow): Các số liệu hằng ngày có sẵn cho thấy BTC duy trì mức ròng âm nhẹ giữa tuần trước khi đảo chiều sang dòng tiền vào trong suốt cuối tuần.
Ròng cho khung quan sát: khoảng -0,6K BTC, là sự tiếp diễn nhẹ của mô hình tích lũy. ETH cho thấy bức tranh hai chiều: +8,04K vào ngày 6/8, -9,64K ra ngày 7/8, một lệnh in lớn +30,33K vào ngày 8/8, -8,03K vào ngày 9/8, rồi các dòng tiền vào nhỏ vào ngày 10-11/8.
Hoạt động doanh nghiệp vẫn hai chiều: BitMine bổ sung thêm 7.391 ETH, đẩy tổng số lên hơn 5,8 triệu ETH, và Trump Media công bố vị thế BTC khoảng ~293 triệu USD.
Ở phía bán, các thợ đào vẫn bị buộc phải bán: Riot đang bán BTC để tài trợ cho thương vụ trị giá 9,1 tỷ USD với Anthropic, và Twenty One Capital ghi nhận khoản lỗ 413,5 triệu USD trong Q2 đối với quỹ dự trữ (treasury).
Sự phân kỳ rất đáng chú ý: nhu cầu ETF và việc tích lũy từ treasury đang hấp thụ nguồn cung từ phía thợ đào.
📊 Dòng vốn Crypto
— Bản tin nhanh thị trường hằng tuần
Dòng vốn tổ chức ghi nhận tuần mạnh nhất kể từ đầu tháng 6: các ETF BTC đạt bốn ngày liên tiếp dòng tiền ròng tăng trên 100 triệu USD trước khi đảo chiều vào thứ Hai, trong khi các ETF ETH quay trở lại trạng thái tích lũy mạnh.
• $BTC ETF flows: Tuần giao dịch mở màn với +170,1 triệu USD vào ngày 3/8, tăng tốc lên +211,5 triệu USD vào ngày 4/8, +244,4 triệu USD vào ngày 5/8 và +137,6 triệu USD vào ngày 6/8, trước khi hạ nhiệt xuống +101,7 triệu USD vào ngày 7/8.
Tổng hợp từ Thứ Hai đến Thứ Sáu: khoảng +865,3 triệu USD ròng, là tuần tốt nhất kể từ khi giai đoạn phục hồi bắt đầu vào tháng 6, nhờ đồng USD suy yếu và vị thế trước dữ liệu CPI. Sự đảo chiều diễn ra vào thứ Hai 10/8: -144,6 triệu USD khi nỗi thất vọng từ Đạo luật Clarity và việc giảm rủi ro trước CPI bắt đầu phát huy tác dụng.
• $ETH ETF flows: Ethereum quay lại dòng tiền vào mạnh: -11,9 triệu USD vào ngày 3/8, sau đó +53,1 triệu USD, +60,8 triệu USD, +92,1 triệu USD và +49,6 triệu USD. Thứ Hai 10/8 giảm xuống -14,6 triệu USD. Câu chuyện xoay vòng đã quay trở lại vững chắc.
Dòng tiền từ sàn giao dịch (Exchange Netflow): Các số liệu hằng ngày có sẵn cho thấy BTC duy trì mức ròng âm nhẹ giữa tuần trước khi đảo chiều sang dòng tiền vào trong suốt cuối tuần.
Ròng cho khung quan sát: khoảng -0,6K BTC, là sự tiếp diễn nhẹ của mô hình tích lũy. ETH cho thấy bức tranh hai chiều: +8,04K vào ngày 6/8, -9,64K ra ngày 7/8, một lệnh in lớn +30,33K vào ngày 8/8, -8,03K vào ngày 9/8, rồi các dòng tiền vào nhỏ vào ngày 10-11/8.
Hoạt động doanh nghiệp vẫn hai chiều: BitMine bổ sung thêm 7.391 ETH, đẩy tổng số lên hơn 5,8 triệu ETH, và Trump Media công bố vị thế BTC khoảng ~293 triệu USD.
Ở phía bán, các thợ đào vẫn bị buộc phải bán: Riot đang bán BTC để tài trợ cho thương vụ trị giá 9,1 tỷ USD với Anthropic, và Twenty One Capital ghi nhận khoản lỗ 413,5 triệu USD trong Q2 đối với quỹ dự trữ (treasury).
Sự phân kỳ rất đáng chú ý: nhu cầu ETF và việc tích lũy từ treasury đang hấp thụ nguồn cung từ phía thợ đào.
— Bản tin nhanh thị trường hằng tuần
Dòng vốn tổ chức ghi nhận tuần mạnh nhất kể từ đầu tháng 6: các ETF BTC đạt bốn ngày liên tiếp dòng tiền ròng tăng trên 100 triệu USD trước khi đảo chiều vào thứ Hai, trong khi các ETF ETH quay trở lại trạng thái tích lũy mạnh.
• $BTC ETF flows: Tuần giao dịch mở màn với +170,1 triệu USD vào ngày 3/8, tăng tốc lên +211,5 triệu USD vào ngày 4/8, +244,4 triệu USD vào ngày 5/8 và +137,6 triệu USD vào ngày 6/8, trước khi hạ nhiệt xuống +101,7 triệu USD vào ngày 7/8.
Tổng hợp từ Thứ Hai đến Thứ Sáu: khoảng +865,3 triệu USD ròng, là tuần tốt nhất kể từ khi giai đoạn phục hồi bắt đầu vào tháng 6, nhờ đồng USD suy yếu và vị thế trước dữ liệu CPI. Sự đảo chiều diễn ra vào thứ Hai 10/8: -144,6 triệu USD khi nỗi thất vọng từ Đạo luật Clarity và việc giảm rủi ro trước CPI bắt đầu phát huy tác dụng.
• $ETH ETF flows: Ethereum quay lại dòng tiền vào mạnh: -11,9 triệu USD vào ngày 3/8, sau đó +53,1 triệu USD, +60,8 triệu USD, +92,1 triệu USD và +49,6 triệu USD. Thứ Hai 10/8 giảm xuống -14,6 triệu USD. Câu chuyện xoay vòng đã quay trở lại vững chắc.
Dòng tiền từ sàn giao dịch (Exchange Netflow): Các số liệu hằng ngày có sẵn cho thấy BTC duy trì mức ròng âm nhẹ giữa tuần trước khi đảo chiều sang dòng tiền vào trong suốt cuối tuần.
Ròng cho khung quan sát: khoảng -0,6K BTC, là sự tiếp diễn nhẹ của mô hình tích lũy. ETH cho thấy bức tranh hai chiều: +8,04K vào ngày 6/8, -9,64K ra ngày 7/8, một lệnh in lớn +30,33K vào ngày 8/8, -8,03K vào ngày 9/8, rồi các dòng tiền vào nhỏ vào ngày 10-11/8.
Hoạt động doanh nghiệp vẫn hai chiều: BitMine bổ sung thêm 7.391 ETH, đẩy tổng số lên hơn 5,8 triệu ETH, và Trump Media công bố vị thế BTC khoảng ~293 triệu USD.
Ở phía bán, các thợ đào vẫn bị buộc phải bán: Riot đang bán BTC để tài trợ cho thương vụ trị giá 9,1 tỷ USD với Anthropic, và Twenty One Capital ghi nhận khoản lỗ 413,5 triệu USD trong Q2 đối với quỹ dự trữ (treasury).
Sự phân kỳ rất đáng chú ý: nhu cầu ETF và việc tích lũy từ treasury đang hấp thụ nguồn cung từ phía thợ đào.
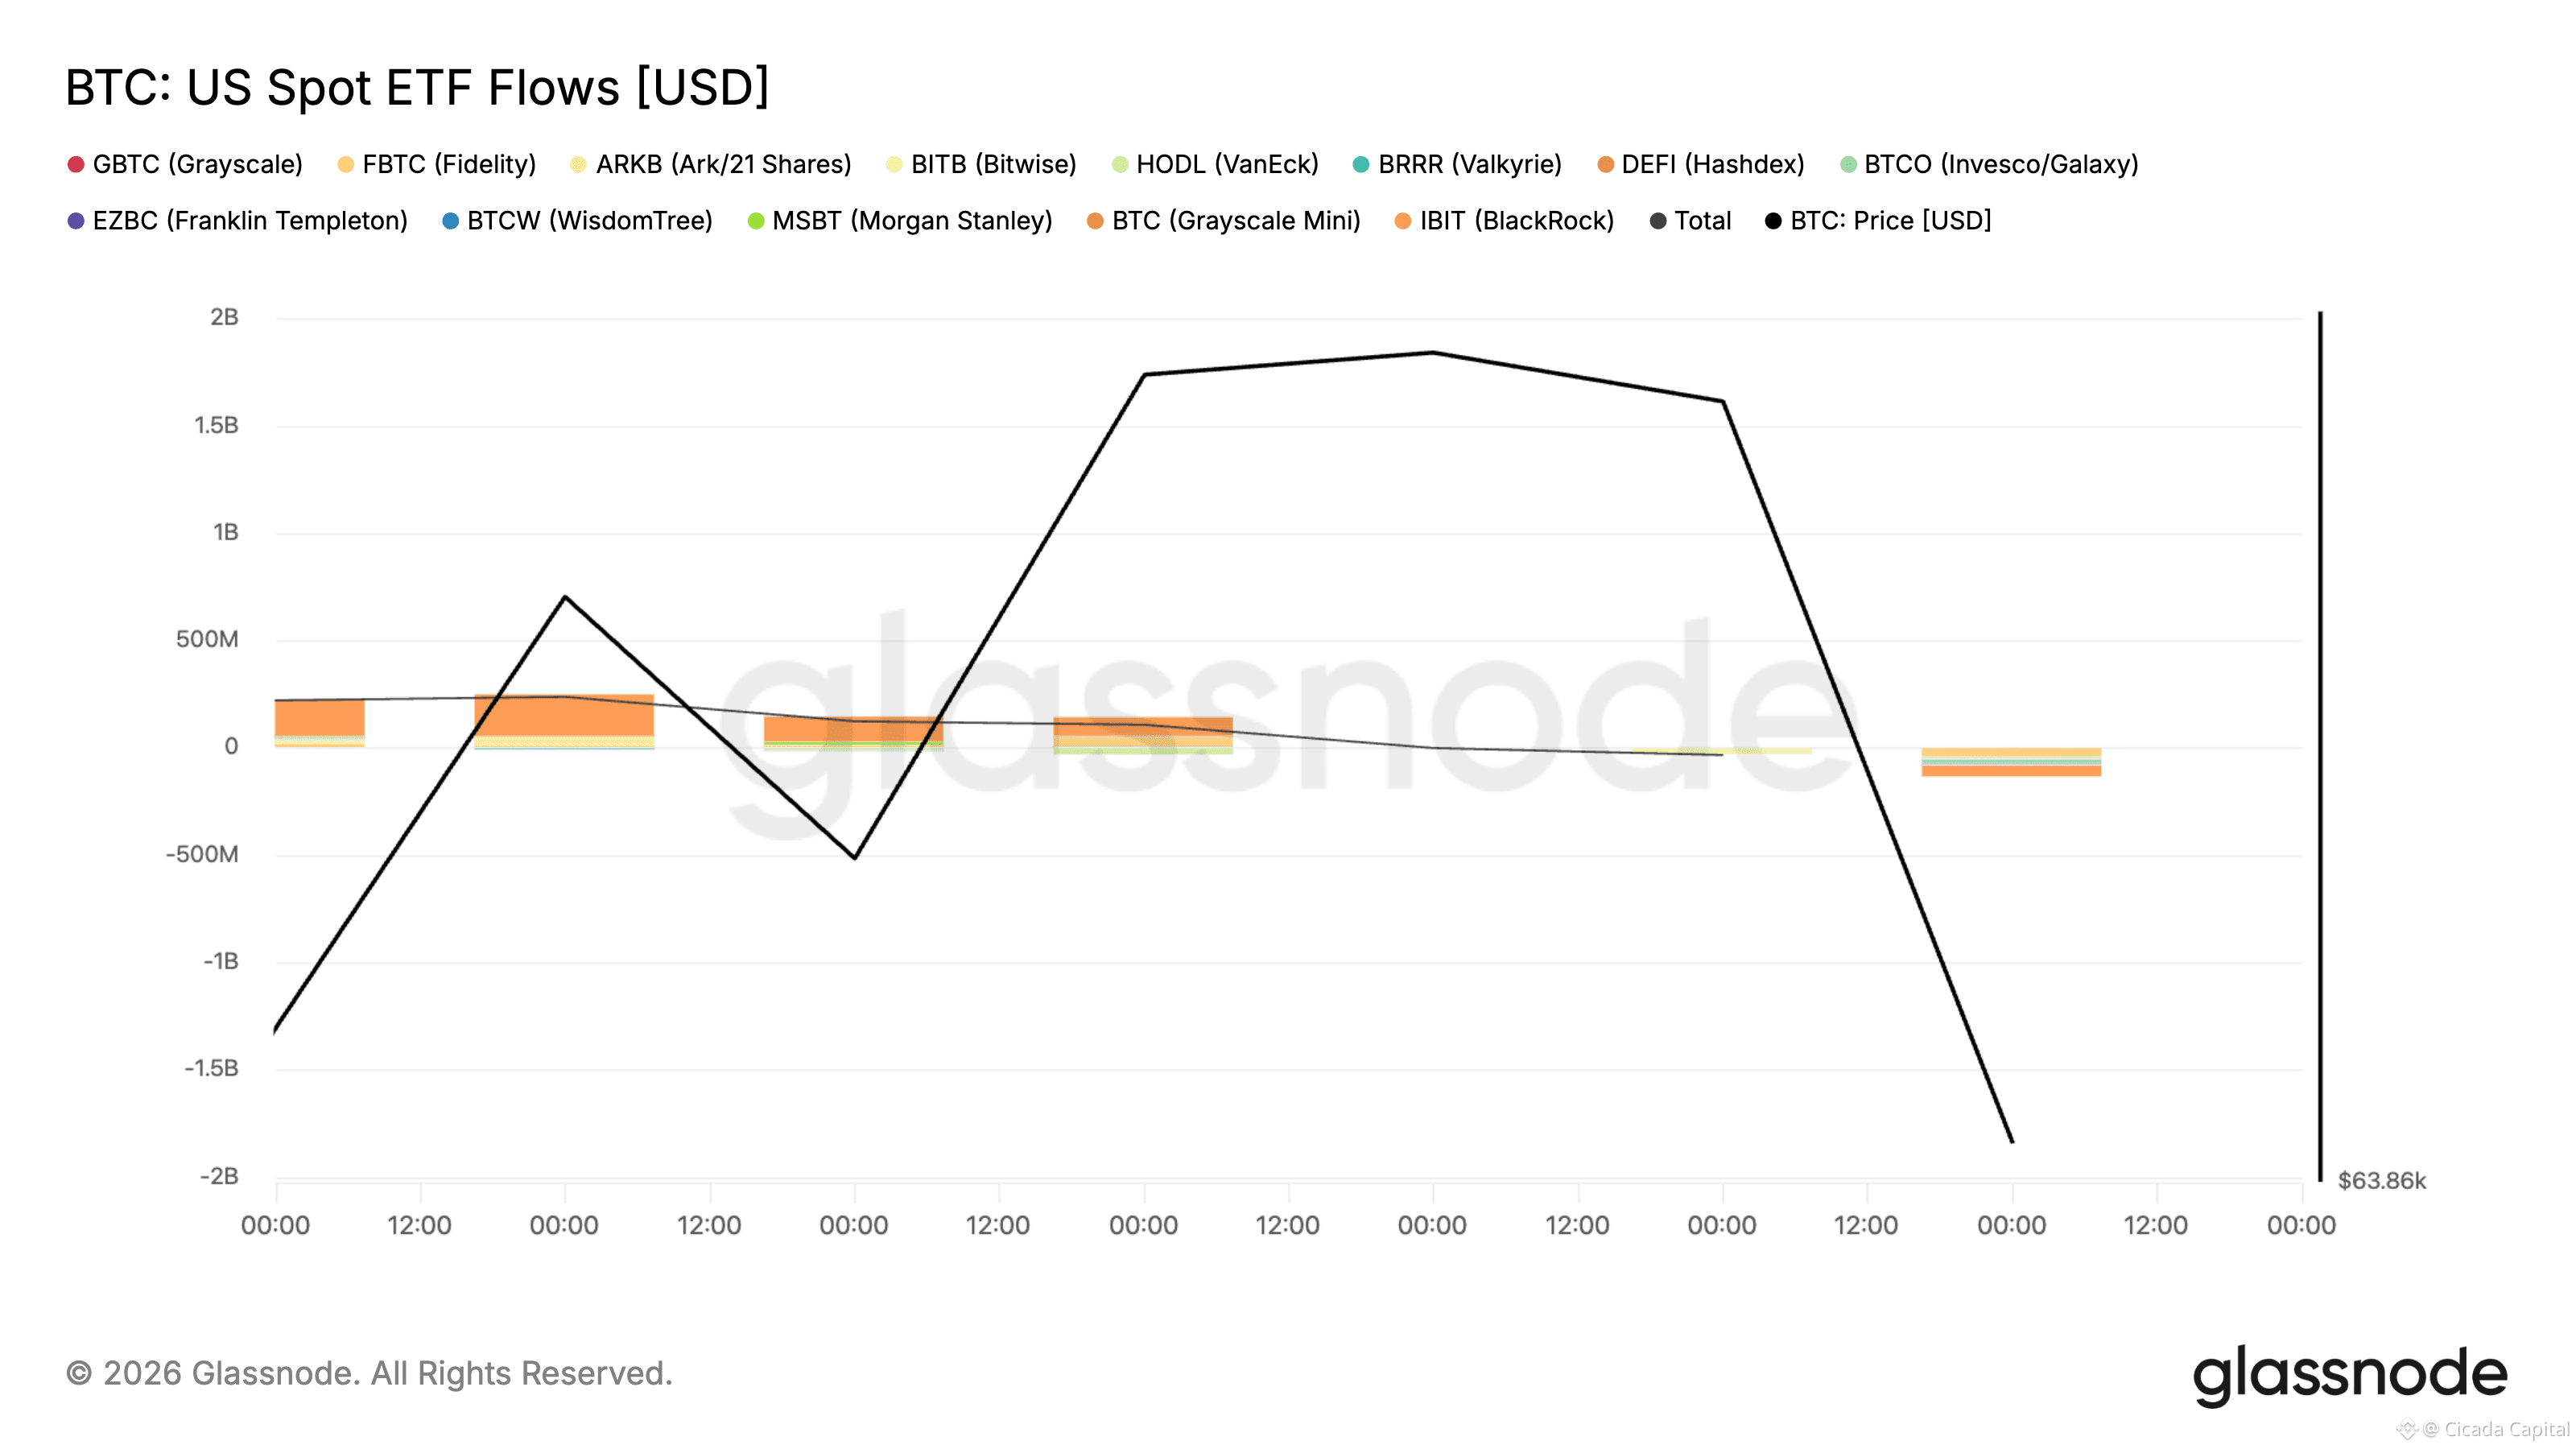
169
📊 Tổng quan vĩ mô
— Bản tin thị trường hằng tuần
Bức tranh vĩ mô tuần này nghiêng về hướng “risk-on”: báo cáo việc làm tháng 7 bất ngờ yếu đã dập tắt xác suất đợt tăng lãi vào tháng 9, đồng thời đưa chứng khoán lập kỷ lục. Trong khi đó, Bitcoin đi lên nhờ tuần ETF mạnh nhất kể từ khi đợt phục hồi bắt đầu, qua đó chặn đứng nỗ lực bứt phá của phiên thứ Hai.
• S&P 500 +3,6% | DXY ~99,8
S&P 500 đóng cửa ở mức kỷ lục 7.757,64 vào ngày 7/8. Dow tăng 3% lên 54.036,93 và Nasdaq bật 5,2% lên 26.690,62 khi giao dịch theo chủ đề AI bùng nổ trở lại.
Yếu tố kích hoạt: Bản tin việc làm NFP tháng 7 của thứ Sáu ghi nhận -23.000 việc làm, đồng thời cắt giảm 103K trong các điều chỉnh của các kỳ trước, đẩy tỷ lệ thất nghiệp lên 4,1% khi tỷ lệ tham gia giảm còn 61,4%. Kỳ vọng theo CME về đợt tăng vào tháng 9 sụt từ 55% xuống 44%, và lợi suất trái phiếu 10 năm giảm xuống 4,64%.
Đồng USD suy yếu về khoảng ~99,8 trên DXY; vàng đi ngang ở $4.176–4.202/oz sau cú tăng vào “Fed-day”, còn lợi suất 30 năm dao động quanh mức 5,2%. PMI Sản xuất ISM giữ ở 53,9 và PMI Dịch vụ ISM tăng lên 54,1.
Về phía lập pháp, Thượng viện chưa đạt được thông qua cuối cùng trước khi nghỉ, nhưng Lãnh đạo phe đa số Thune đã nộp hồ sơ cloture và mở cuộc bỏ phiếu thủ tục đầu tiên vào ngày 8/8, qua đó vẫn giữ cho dự luật còn cơ hội được bỏ phiếu vào tháng 9.
Tim Scott khẳng định sẽ có cuộc bỏ phiếu, trong khi Bernstein cảnh báo rằng nếu thất bại hoàn toàn có thể kéo định giá crypto đi xuống. Ở một nhánh song song, SEC đang chuẩn bị quy định riêng cho việc phát hành token. Ngân hàng Trung ương Nga cũng đề xuất BTC, ETH và USDT để giao dịch trên sàn theo quản lý.
Với $BTC , bức tranh quản lý chuyển từ “chất xúc tác” sang “vùng lưng chừng”: dự luật sống sót qua các cuộc bỏ phiếu thủ tục nhưng thời hạn bị lỡ đã biến thành sự thất vọng.
Chất xúc tác vĩ mô tiếp theo: CPI tháng 7, dự kiến công bố vào ngày 12/8.
📊 Tổng quan vĩ mô
— Bản tin thị trường hằng tuần
Bức tranh vĩ mô tuần này nghiêng về hướng “risk-on”: báo cáo việc làm tháng 7 bất ngờ yếu đã dập tắt xác suất đợt tăng lãi vào tháng 9, đồng thời đưa chứng khoán lập kỷ lục. Trong khi đó, Bitcoin đi lên nhờ tuần ETF mạnh nhất kể từ khi đợt phục hồi bắt đầu, qua đó chặn đứng nỗ lực bứt phá của phiên thứ Hai.
• S&P 500 +3,6% | DXY ~99,8
S&P 500 đóng cửa ở mức kỷ lục 7.757,64 vào ngày 7/8. Dow tăng 3% lên 54.036,93 và Nasdaq bật 5,2% lên 26.690,62 khi giao dịch theo chủ đề AI bùng nổ trở lại.
Yếu tố kích hoạt: Bản tin việc làm NFP tháng 7 của thứ Sáu ghi nhận -23.000 việc làm, đồng thời cắt giảm 103K trong các điều chỉnh của các kỳ trước, đẩy tỷ lệ thất nghiệp lên 4,1% khi tỷ lệ tham gia giảm còn 61,4%. Kỳ vọng theo CME về đợt tăng vào tháng 9 sụt từ 55% xuống 44%, và lợi suất trái phiếu 10 năm giảm xuống 4,64%.
Đồng USD suy yếu về khoảng ~99,8 trên DXY; vàng đi ngang ở $4.176–4.202/oz sau cú tăng vào “Fed-day”, còn lợi suất 30 năm dao động quanh mức 5,2%. PMI Sản xuất ISM giữ ở 53,9 và PMI Dịch vụ ISM tăng lên 54,1.
Về phía lập pháp, Thượng viện chưa đạt được thông qua cuối cùng trước khi nghỉ, nhưng Lãnh đạo phe đa số Thune đã nộp hồ sơ cloture và mở cuộc bỏ phiếu thủ tục đầu tiên vào ngày 8/8, qua đó vẫn giữ cho dự luật còn cơ hội được bỏ phiếu vào tháng 9.
Tim Scott khẳng định sẽ có cuộc bỏ phiếu, trong khi Bernstein cảnh báo rằng nếu thất bại hoàn toàn có thể kéo định giá crypto đi xuống. Ở một nhánh song song, SEC đang chuẩn bị quy định riêng cho việc phát hành token. Ngân hàng Trung ương Nga cũng đề xuất BTC, ETH và USDT để giao dịch trên sàn theo quản lý.
Với $BTC , bức tranh quản lý chuyển từ “chất xúc tác” sang “vùng lưng chừng”: dự luật sống sót qua các cuộc bỏ phiếu thủ tục nhưng thời hạn bị lỡ đã biến thành sự thất vọng.
Chất xúc tác vĩ mô tiếp theo: CPI tháng 7, dự kiến công bố vào ngày 12/8.
— Bản tin thị trường hằng tuần
Bức tranh vĩ mô tuần này nghiêng về hướng “risk-on”: báo cáo việc làm tháng 7 bất ngờ yếu đã dập tắt xác suất đợt tăng lãi vào tháng 9, đồng thời đưa chứng khoán lập kỷ lục. Trong khi đó, Bitcoin đi lên nhờ tuần ETF mạnh nhất kể từ khi đợt phục hồi bắt đầu, qua đó chặn đứng nỗ lực bứt phá của phiên thứ Hai.
• S&P 500 +3,6% | DXY ~99,8
S&P 500 đóng cửa ở mức kỷ lục 7.757,64 vào ngày 7/8. Dow tăng 3% lên 54.036,93 và Nasdaq bật 5,2% lên 26.690,62 khi giao dịch theo chủ đề AI bùng nổ trở lại.
Yếu tố kích hoạt: Bản tin việc làm NFP tháng 7 của thứ Sáu ghi nhận -23.000 việc làm, đồng thời cắt giảm 103K trong các điều chỉnh của các kỳ trước, đẩy tỷ lệ thất nghiệp lên 4,1% khi tỷ lệ tham gia giảm còn 61,4%. Kỳ vọng theo CME về đợt tăng vào tháng 9 sụt từ 55% xuống 44%, và lợi suất trái phiếu 10 năm giảm xuống 4,64%.
Đồng USD suy yếu về khoảng ~99,8 trên DXY; vàng đi ngang ở $4.176–4.202/oz sau cú tăng vào “Fed-day”, còn lợi suất 30 năm dao động quanh mức 5,2%. PMI Sản xuất ISM giữ ở 53,9 và PMI Dịch vụ ISM tăng lên 54,1.
Về phía lập pháp, Thượng viện chưa đạt được thông qua cuối cùng trước khi nghỉ, nhưng Lãnh đạo phe đa số Thune đã nộp hồ sơ cloture và mở cuộc bỏ phiếu thủ tục đầu tiên vào ngày 8/8, qua đó vẫn giữ cho dự luật còn cơ hội được bỏ phiếu vào tháng 9.
Tim Scott khẳng định sẽ có cuộc bỏ phiếu, trong khi Bernstein cảnh báo rằng nếu thất bại hoàn toàn có thể kéo định giá crypto đi xuống. Ở một nhánh song song, SEC đang chuẩn bị quy định riêng cho việc phát hành token. Ngân hàng Trung ương Nga cũng đề xuất BTC, ETH và USDT để giao dịch trên sàn theo quản lý.
Với $BTC , bức tranh quản lý chuyển từ “chất xúc tác” sang “vùng lưng chừng”: dự luật sống sót qua các cuộc bỏ phiếu thủ tục nhưng thời hạn bị lỡ đã biến thành sự thất vọng.
Chất xúc tác vĩ mô tiếp theo: CPI tháng 7, dự kiến công bố vào ngày 12/8.
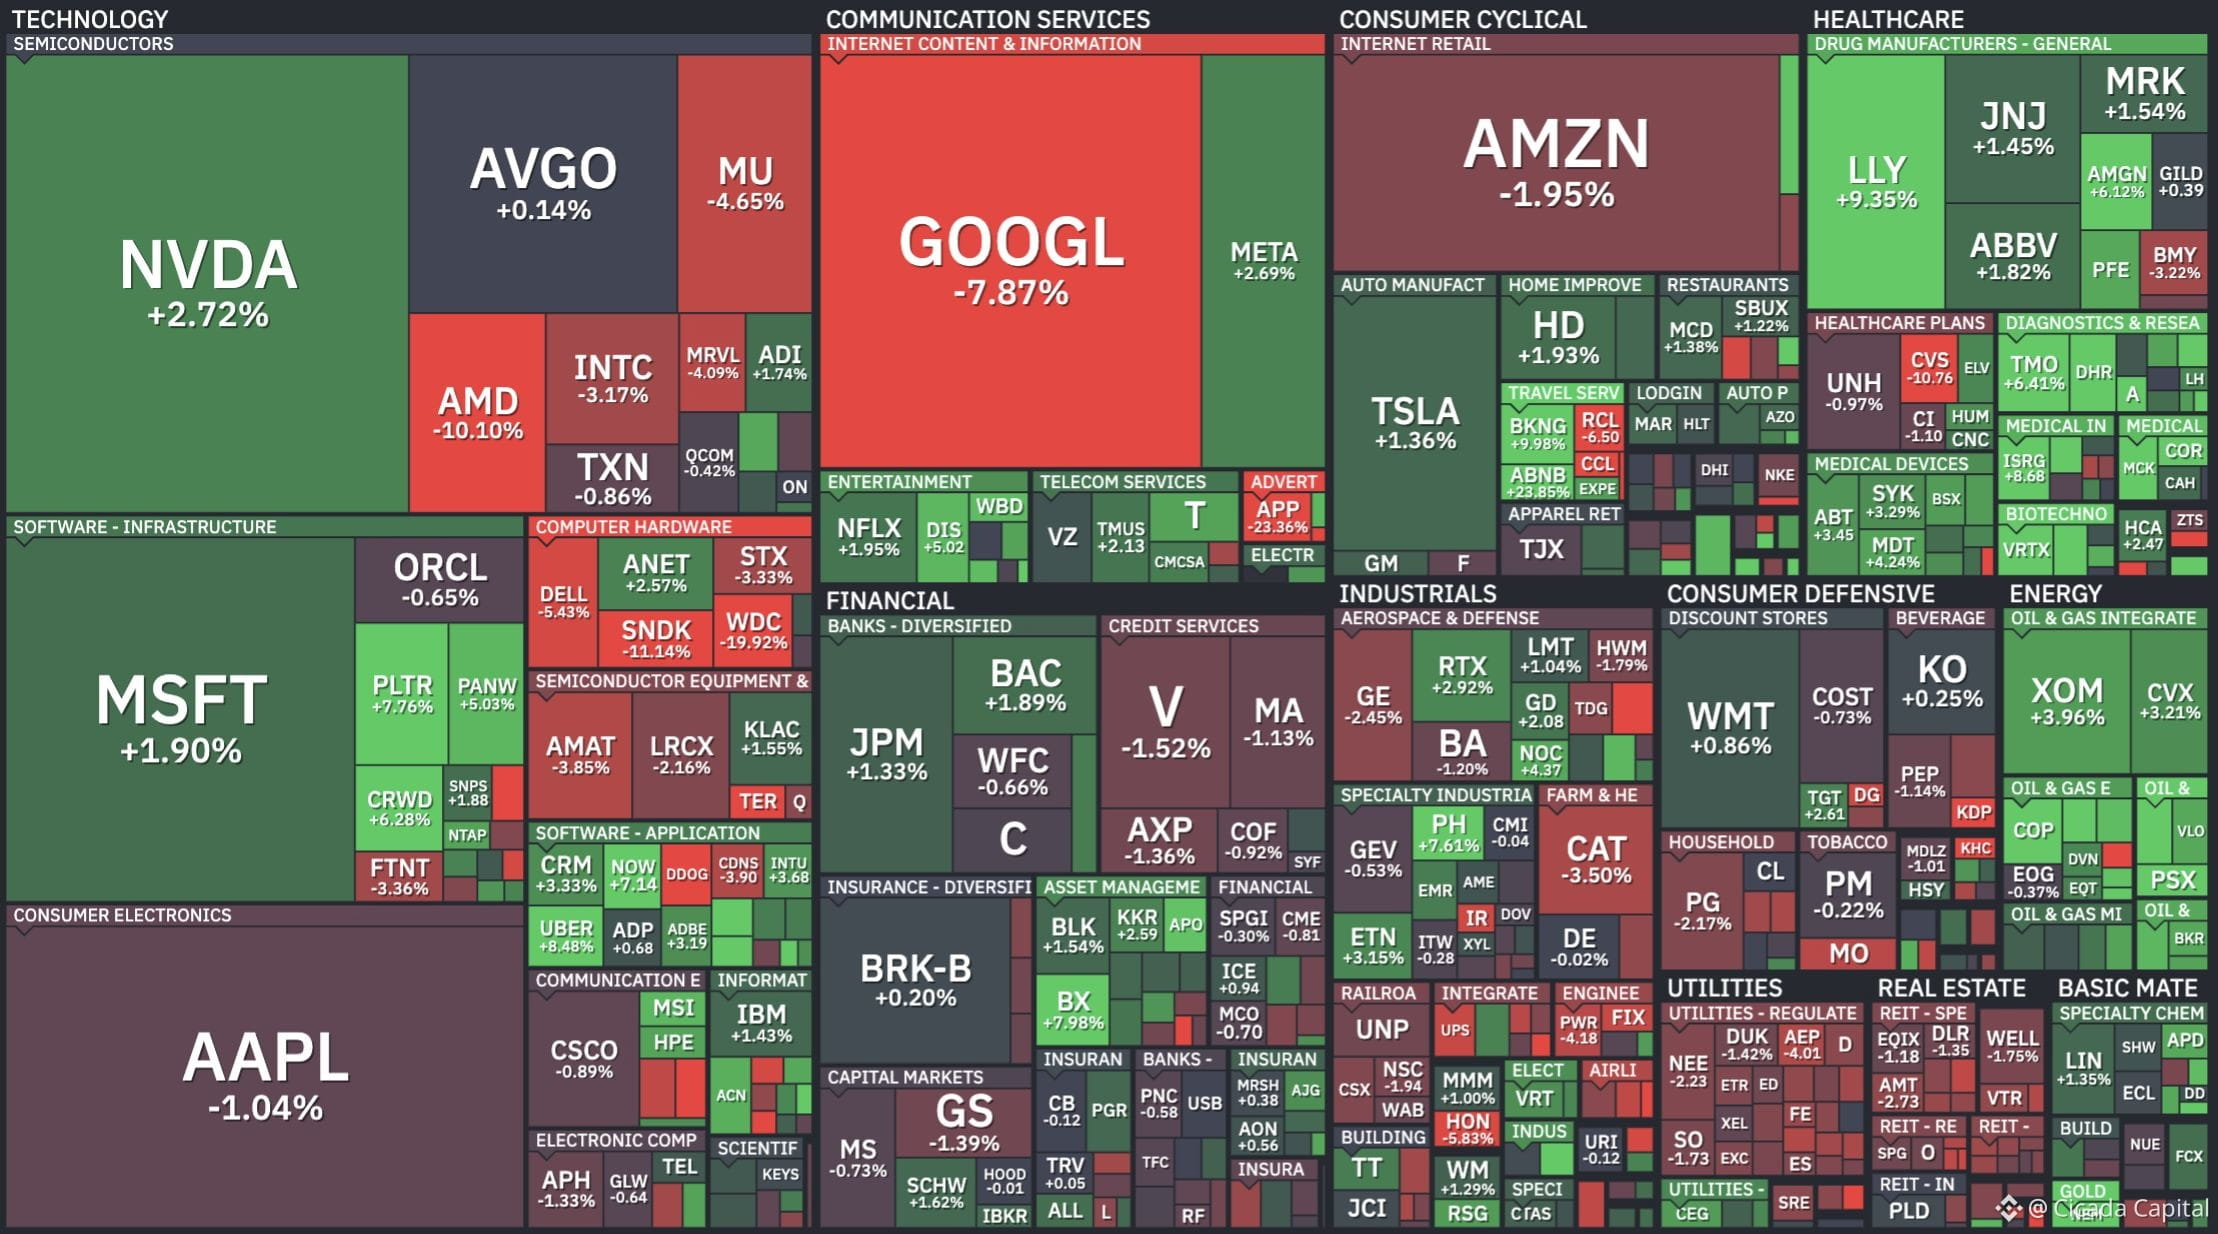
236
Bài viết
Thiếu hụt GPU và sự ra đời của AI DePINGồm các góc nhìn từ AIOZ Network & YOM
Năm 2026 cuối cùng đã lộ ra vấn đề cốt lõi của ngành công nghiệp trí tuệ nhân tạo: không phải do phần cứng. Nhu cầu về tính toán để huấn luyện và suy luận mô hình đang tăng nhanh hơn so với tốc độ ngành có thể xây dựng các trung tâm dữ liệu.
Hàng đợi GPU tại các nhà cung cấp đám mây lớn kéo dài hàng tháng, và giá thuê tính toán vẫn ở mức quá đắt đối với các nhóm nhỏ và nhà phát triển độc lập.
Bế tắc cơ sở hạ tầng của AI
Trên thực tế, gần như toàn bộ thị trường cơ sở hạ tầng AI ngày nay bị tập trung vào tay một vài bên: AWS, Google Cloud, Microsoft Azure và các nhà sản xuất chip như Nvidia.
Thiếu hụt GPU và sự ra đời của AI DePIN
Gồm các góc nhìn từ AIOZ Network & YOM
Năm 2026 cuối cùng đã lộ ra vấn đề cốt lõi của ngành công nghiệp trí tuệ nhân tạo: không phải do phần cứng. Nhu cầu về tính toán để huấn luyện và suy luận mô hình đang tăng nhanh hơn so với tốc độ ngành có thể xây dựng các trung tâm dữ liệu.
Hàng đợi GPU tại các nhà cung cấp đám mây lớn kéo dài hàng tháng, và giá thuê tính toán vẫn ở mức quá đắt đối với các nhóm nhỏ và nhà phát triển độc lập.
Bế tắc cơ sở hạ tầng của AI
Trên thực tế, gần như toàn bộ thị trường cơ sở hạ tầng AI ngày nay bị tập trung vào tay một vài bên: AWS, Google Cloud, Microsoft Azure và các nhà sản xuất chip như Nvidia.
Năm 2026 cuối cùng đã lộ ra vấn đề cốt lõi của ngành công nghiệp trí tuệ nhân tạo: không phải do phần cứng. Nhu cầu về tính toán để huấn luyện và suy luận mô hình đang tăng nhanh hơn so với tốc độ ngành có thể xây dựng các trung tâm dữ liệu.
Hàng đợi GPU tại các nhà cung cấp đám mây lớn kéo dài hàng tháng, và giá thuê tính toán vẫn ở mức quá đắt đối với các nhóm nhỏ và nhà phát triển độc lập.
Bế tắc cơ sở hạ tầng của AI
Trên thực tế, gần như toàn bộ thị trường cơ sở hạ tầng AI ngày nay bị tập trung vào tay một vài bên: AWS, Google Cloud, Microsoft Azure và các nhà sản xuất chip như Nvidia.
246
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
904,834 lượt xem
3,105 đang thảo luận
Ngày 5/45: Sức mạnh đến từ sự kiên trì từng chút một
Ngày thứ 5 của hành trình 45 ngày tự do tài chính, mình vẫn tiếp tục duy trì thói quen mua 50 USD Bitcoin. Hôm nay $BTC có giảm nhẹ gần 1% nhưng thật sự không còn khiến mình quá bận tâm nữa. Cái cảm giác kiên trì làm điều đúng đắn, dù nhỏ thôi, nó tạo ra một sự bình yên lạ.
Nhìn lại 5 ngày đã qua, mỗi ngày một chút, mình nhận ra sức mạnh không nằm ở việc đoán đỉnh hay đáy, mà nằm ở sự đều đặn. Cứ túc tắc tích lũy, chẳng cần quá để ý bảng giá xanh đỏ làm gì. Cái cảm giác mình đang xây dựng một cái gì đó bền vững, từng viên gạch một, nó hay lắm.
Đôi khi chỉ cần kiên nhẫn làm đúng một việc nhỏ mỗi ngày, mình tin kết quả sẽ đến. Bạn có thấy thế không, những người bạn đồng hành của mình?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #BigBangThesis
HotLike Team
·0 lượt thích
·130 lượt xem
TheoDõiFOMC
82,040 lượt xem
539 đang thảo luận
TinFed
72,391 lượt xem
340 đang thảo luận