

阿曾
362 Bài đăng

阿曾
Báo cáo
Chặn người dùng
币圈韭菜 x: @web3zeng
Giao dịch mở

Người nắm giữ BTC
Trader thường xuyên
{thời gian} năm
84 Đang theo dõi
457 Người theo dõi
722 Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
·
--
Tăng giá
#anthropic预计今日公布s1招股书
Anthropic (công ty mẹ của Claude) đã nộp hồ sơ công khai vào ngày 26 tháng 10, với mã ANT, dự kiến niêm yết trên Nasdaq. Hồi tháng 6, công ty từng nộp hồ sơ bảo mật; lần này là bản công khai. Roadshow sớm nhất sẽ diễn ra vào tuần ngày 9 tháng 11, còn đợt niêm yết dự kiến vào tuần ngày 16 tháng 11. Mục tiêu huy động tối đa 100 tỷ USD, với mức định giá từ 1,5 đến 2 nghìn tỷ USD — lớn hơn cả thương vụ SpaceX hồi tháng 6 (huy động 86,3 tỷ USD, định giá 1,77 nghìn tỷ USD).
Doanh thu tăng cực nhanh: nửa đầu năm đạt 16,286 tỷ, so với 1,163 tỷ cùng kỳ năm ngoái, gấp 14 lần; riêng quý II đạt 11,555 tỷ. Cả năm 2023, doanh thu mới chỉ là 41 triệu, nhưng đã tăng hơn 100 lần trong ba năm.
Con số “lỗ 80,748 tỷ” chỉ là số liệu kế toán, không phải tiền mặt thực sự bị đốt. Nửa đầu năm, khoản lỗ ròng là 80,748 tỷ, trong đó 72,388 tỷ đến từ biến động giá trị hợp lý của trái phiếu chuyển đổi, nợ phái sinh và SAFE. Định giá của chính công ty tăng lên, nên các công cụ tài trợ này phải được định giá lại theo mức giá mới và ghi nhận thành khoản lỗ. Loại trừ các khoản mục phi tiền mặt này, theo chuẩn mực non-GAAP, công ty có lãi trong nửa đầu năm: lợi nhuận ròng điều chỉnh đạt 2,671 tỷ. Công ty còn có 112,4 tỷ tiền mặt và 19,3 tỷ khoản đầu tư ngắn hạn.
Tin tốt thực sự nằm ở chi phí: quý II, lợi nhuận hoạt động đạt 974 triệu, biên lợi nhuận 8%; cùng kỳ năm ngoái vẫn còn thua lỗ. Tỷ trọng chi phí năng lực tính toán trên doanh thu giảm từ hơn gấp đôi trong nửa đầu năm ngoái xuống còn 55% — doanh thu tăng nhanh hơn khoản chi phí cố định đó.
Rủi ro thực sự nằm ở các hóa đơn sắp tới: tổng cam kết mua năng lực tính toán dài hạn lên tới hàng trăm tỷ USD — TPU của Broadcom khoảng 161,2 tỷ USD, SpaceX tối đa 120,5 tỷ USD, Google ít nhất 114,5 tỷ USD, Amazon ít nhất 110 tỷ USD, Microsoft ít nhất 44,9 tỷ USD; các hợp đồng kéo dài đến tận năm 2045. Bản cáo bạch thừa nhận rằng dòng tiền trong tương lai sẽ âm đáng kể trong thời gian dài. Vấn đề không phải là “có kiếm được tiền hay không”, mà là “có thể tiếp tục huy động vốn mãi hay không”.
Khách hàng khá tốt nhưng doanh thu tập trung: 11.900 khách hàng trả hơn 100.000 USD mỗi năm, trong đó 250 khách hàng trả hơn 10 triệu USD; tỷ lệ giữ chân doanh thu thuần đạt 900%. Tuy nhiên, năm khách hàng lớn nhất đóng góp khoảng 25% doanh thu.
Một điểm dễ bị bỏ qua: bảy nhà sáng lập nắm 50,1% quyền biểu quyết thông qua cổ phiếu loại F; quỹ tín thác vì lợi ích công cộng dài hạn cũng có thể bổ nhiệm đa số thành viên hội đồng quản trị. Bạn mua cổ phiếu, gánh rủi ro, nhưng không thể thay đổi định hướng công ty. Trong hơn 90 trang công bố rủi ro, thậm chí còn có nội dung “AI có thể gây ra rủi ro thảm khốc”.
Nói ngắn gọn: đây là một bản báo cáo về “tăng trưởng cực mạnh, chi phí đang được cải thiện, và đặt cược tương lai vào năng lực tính toán trị giá hàng trăm tỷ USD”. Mức định giá 2 nghìn tỷ USD tương đương khoảng 60 lần doanh thu thường niên hóa. Nhà đầu tư đang mua kỳ vọng rằng “AI sẽ trở thành cơ sở hạ tầng”, chứ không phải lợi nhuận năm nay.
1
624
·
--
Tăng giá
Đã xác minh
#bitmine增持10452枚eth BitMine($BMNRB ,niêm yết trên Sở Giao dịch Chứng khoán New York)là một “công ty tích trữ tiền mã hóa” do Tom Lee làm chủ tịch, sở hữu kho bạc Ethereum lớn nhất thế giới. Xét về quy mô kho bạc tiền mã hóa, công ty chỉ đứng sau Strategy, đơn vị tích trữ Bitcoin $BTC .
Công ty không kiếm tiền từ việc đào coin, mà phát hành cổ phiếu và trái phiếu để huy động vốn, rồi dùng số tiền đó mua $ETH .
10.000 ETH có giá trị cỡ nào? Khoảng 24,5 triệu USD, với giá mua trung bình 2.356 USD.
Con số này nghe có vẻ lớn, nhưng chỉ chiếm 0,17% lượng ETH mà công ty đang nắm giữ. Tổng lượng nắm giữ đã lên tới 6,0519 triệu ETH, tương đương 4,95% tổng nguồn cung ETH, trị giá khoảng 14,3 tỷ USD.
Vì vậy, tin tức về 10.000 ETH này đáng chú ý không phải vì giá trị, mà vì việc “mua mỗi tuần” vẫn chưa bị gián đoạn. Từ cuối tháng 6/2025, công ty đã mua ETH liên tục hằng tuần, chưa từng nghỉ.
Ba điểm thực sự đáng chú ý
Thứ nhất, công ty sắp chạm ngưỡng 5%.
Còn thiếu khoảng 58.000 ETH; với tốc độ hiện tại, công ty sẽ đạt ngưỡng này trong khoảng 5–6 tuần.
Tom Lee từng nói 5% là mức trần và khi đạt tới đó, công ty sẽ dừng mua. Nhịp độ mua cũng đang chậm lại: tuần đầu tháng 10 là 15.112 ETH, tuần trước là 12.535 ETH, còn tuần này là 10.452 ETH. Việc lượng mua ngày càng giảm đáng chú ý hơn chuyện “lại mua thêm”.
Thứ hai, trọng tâm chi tiêu đang chuyển từ mua coin sang mua lại cổ phiếu của chính công ty.
Trong cùng tuần, công ty chi 45,9 triệu USD để mua lại 2,04 triệu cổ phiếu, với giá trung bình 22,48 USD/cổ phiếu. Tính từ đầu năm 2026, công ty đã mua lại 22,9 triệu cổ phiếu, trị giá khoảng 400 triệu USD.
Công ty tự nhận đây là đợt mua lại cổ phiếu lớn nhất trong lịch sử các công ty kho bạc tiền mã hóa. Lý do rất đơn giản: khi giá cổ phiếu thấp hơn giá trị “lượng coin trên mỗi cổ phiếu”, mua lại cổ phiếu của chính mình có thể nhanh chóng làm tăng lượng coin trên mỗi cổ phiếu hơn so với mua ETH. Đây là hoạt động quản lý giá trị vốn hóa, không phải tín hiệu lạc quan về thị trường.
Thứ ba, staking là nguồn thu ổn định của công ty.
Công ty đã staking 5,22 triệu ETH, chiếm 86% lượng nắm giữ. Thu nhập staking thường niên ước tính khoảng 318 triệu USD; nếu staking toàn bộ số ETH đang nắm giữ, con số này có thể lên tới 368 triệu USD. Đây là lớp đệm an toàn cho mức định giá của công ty.
Điều cần lưu ý
Trong tổng tài sản 15 tỷ USD, ETH chiếm phần lớn. Công ty chỉ nắm giữ một loại coin duy nhất và còn sử dụng đòn bẩy; về bản chất, đây là một công cụ khuếch đại biến động của ETH, khiến cả đà tăng lẫn đà giảm đều mạnh hơn. Giá mua lại cổ phiếu bình quân 22,48 USD cao hơn mức bình quân 17,48 USD từ đầu năm, cho thấy ở mức giá hiện tại, cổ phiếu được xem là “tương đối rẻ” theo đánh giá của chính công ty, nhưng chưa chắc là như vậy đối với người mua trên thị trường thứ cấp. Tom Lee viện dẫn việc “ETH giảm 13%, còn cổ phiếu bán dẫn Mỹ giảm 20%” để lập luận rằng thị trường giá lên vẫn chưa kết thúc. Đó là quan điểm của phe lạc quan, không phải bằng chứng từ dữ liệu.
Đây không phải tín hiệu bắt đáy, mà là bản tin định kỳ hằng tuần của một công ty tích trữ tiền mã hóa đang tiến gần ngưỡng trần 5% và bắt đầu chuyển trọng tâm sang hỗ trợ giá cổ phiếu của chính mình.
2
1.4k
·
--
Tăng giá
#富兰克林邓普顿申请股息转比特币etf Franklin Templeton đã nộp hồ sơ lên SEC vào ngày 22 tháng 10, để niêm yết trên Nasdaq hai ETF “chuyển cổ tức thành Bitcoin”.
“Cổ tức” của ETF này không được trả bằng tiền mặt, cũng không dùng để mua thêm cổ phiếu, mà tự động được dùng để mua Bitcoin $BTC .
I. Cơ chế hoạt động
Franklin Templeton là một tập đoàn quản lý tài sản lâu đời, đang quản lý khoảng 1,8 nghìn tỷ USD. Lần này, họ đăng ký hai sản phẩm:
FBEQ: theo dõi 500 công ty lớn của Mỹ, phí 0,09%
FIBT: theo dõi 100 công ty đổi mới trên Nasdaq, phí 0,19%
Cả hai đều bắt đầu với tỷ trọng 95% cổ phiếu Mỹ + 5% Bitcoin. Sau đó, mỗi khi cổ phiếu trả cổ tức, thay vì trả tiền mặt hay mua thêm cổ phiếu, quỹ sẽ tự động dùng số tiền đó để mua Bitcoin vào lúc mở cửa phiên giao dịch ngày sau ngày giao dịch không hưởng quyền. Vì vậy, tỷ trọng Bitcoin sẽ tăng dần.
II. Liệu quỹ có biến thành “quỹ Bitcoin” không?
Không, vì có cơ chế giới hạn: quỹ tái cân bằng mỗi quý; nếu Bitcoin vượt 5% thì sẽ giảm xuống còn 4,5%. Trong thời gian còn lại, nếu tỷ trọng tăng vọt quá 20%, quỹ cũng sẽ đưa về 4,5% trong vòng hai ngày giao dịch. Nói cách khác, Bitcoin mãi chỉ là món ăn kèm, không thể trở thành món chính.
III. Vì sao sản phẩm này đáng chú ý?
Sản phẩm này không dành cho dân tiền số, mà dành cho những nhà đầu tư thận trọng “chỉ muốn mua cổ phiếu Mỹ, hoàn toàn không định đụng đến tiền số” (bao gồm cả tài khoản hưu trí). Không cần mở tài khoản trên sàn giao dịch, không cần quản lý khóa riêng; chỉ trong một ETF thông thường đã âm thầm có một chút Bitcoin. Có thể nói, Bitcoin được đưa vào lớp vỏ của một sản phẩm truyền thống — một bước tiến trên con đường trở nên phổ biến rộng rãi.
IV. Cần giữ sự tỉnh táo
Tỷ suất cổ tức của cổ phiếu Mỹ vốn chỉ khoảng 1–2%, nên lượng Bitcoin được mua trong một năm rất nhỏ; ý nghĩa biểu tượng lớn hơn sức mua thực tế. Hơn nữa, cổ tức vốn là khoản tiền ổn định đã nằm trong túi, nay lại đổi thành Bitcoin có biến động rất lớn — tức là biến tiền chắc chắn thành tiền rủi ro. Vấn đề thuế cũng phức tạp hơn: cổ tức vẫn phải chịu thuế, nhưng thứ bạn nhận được lại là Bitcoin chứ không phải tiền mặt. Ngoài ra, quỹ có thể tạo mức độ tiếp xúc với Bitcoin thông qua hợp đồng tương lai hoặc các ETF khác, chứ chưa chắc thực sự nắm giữ Bitcoin.
Tóm lại: đây không phải cách chơi mới, mà là một lớp vỏ mới — đưa Bitcoin vào tài khoản cổ phiếu Mỹ của người bình thường dưới danh nghĩa “cổ tức”.
1
411
·
--
Tăng giá
Đã xác minh
#strategy市值超越纳斯达克跻身全球前400
I. Strategy rốt cuộc là công ty gì?
Ban đầu công ty có tên là MicroStrategy, một công ty phần mềm của Mỹ thành lập năm 1989. Từ năm 2020, CEO Michael Saylor bắt đầu dùng tiền của công ty để mua Bitcoin ồ ạt. Đến năm 2025, công ty đổi tên thành Strategy. Hiện công ty nắm giữ khoảng 840.000 Bitcoin $BTC , tương đương 4% tổng lượng Bitcoin trên toàn cầu; riêng số Bitcoin này đã trị giá 60–70 tỷ USD.
II. Tiền đến từ đâu?
Số tiền kiếm được từ mảng kinh doanh phần mềm cốt lõi chẳng thấm vào đâu. Công ty chủ yếu huy động vốn bằng cách phát hành trái phiếu, cổ phiếu ưu đãi và phát hành thêm cổ phiếu, rồi dùng số tiền huy động được để mua Bitcoin. Vì vậy, về bản chất, công ty giờ không còn là một công ty phần mềm nữa, mà là “vỏ bọc của một công ty đại chúng + một quỹ Bitcoin có sử dụng đòn bẩy”.
III. “Vượt Nasdaq” là vượt qua ai?
Lưu ý, thứ bị vượt qua không phải là chỉ số Nasdaq, mà là Nasdaq, công ty vận hành sàn giao dịch Nasdaq. Vốn hóa thị trường của MSTR đã vượt 60 tỷ USD, cao hơn Nasdaq và đưa công ty vào top 400 doanh nghiệp niêm yết lớn nhất thế giới.
IV. Vì sao chuyện này đáng để nói đến?
Một công ty hầu như không tạo ra dòng tiền, phải vay nợ để tích trữ Bitcoin, lại có vốn hóa thị trường cao hơn cả gã khổng lồ điều hành một trong những sàn giao dịch hàng đầu thế giới — điều đó cho thấy việc định giá “tài sản Bitcoin” chịu ảnh hưởng rất lớn từ cảm xúc và niềm tin, chứ không chỉ dựa trên bản thân hoạt động kinh doanh.
V. Đừng chỉ nhìn vào vẻ hào nhoáng
Để mô hình này vận hành, công ty phải dựa vào vòng lặp: “giá cổ phiếu có mức định giá cao hơn giá trị thực → tiếp tục huy động vốn → tiếp tục mua Bitcoin → giá Bitcoin tăng → giá cổ phiếu lại tăng”. Một khi giá Bitcoin lao dốc, các kênh huy động vốn đóng lại, trong khi công ty vẫn gánh nợ, họ có thể buộc phải bán Bitcoin để trả nợ, khiến giá càng giảm sâu. Trong năm qua, giá cổ phiếu của công ty đã nhiều lần lên xuống như tàu lượn, trong khoảng từ hơn 80 đến 300 USD — rõ ràng đây không phải là khoản đầu tư ổn định.
Tóm lại: Bitcoin đã đưa một công ty phần mềm lâu đời vào top 400 thế giới, nhưng không phải nhờ hoạt động kinh doanh, mà nhờ đòn bẩy và niềm tin.
3
2
1.7k
·
--
Tăng giá
Xem bản dịch
$BTC 多空争夺 8 万美元附近:
Galaxy Digital 的 Mike Novogratz 认为年底涨到 10 万美元的可能性高于跌至 5 万美元,但把 7.9万–8万美元视为关键防线;
另有分析师警告,若周线收在 8.3 万美元下方,可能是假突破。
观点分歧很大,属于市场预测,不是确定信号
$ETH 在长期均线附近承压:以太坊约在 2,320–2,350 美元一带,近期回调后正在测试 200 日均线附近支撑
资金流向偏向 BTC:报道显示,比特币市占率升至约 57%,为 2022 年 11 月以来高位;现货比特币 ETF 上周净流入约 3.05 亿美元。
这反映出相对偏向 BTC 的资金表现。
本周宏观事件可能放大波动:市场关注美联储 10 月 27–28 日会议,以及大型科技公司财报;利率预期和风险偏好可能影响加密资产走势。
348
·
--
Tăng giá
Đã xác minh
#市场定价美联储下周加息概率仅10%
Vì sao mọi người nghĩ sẽ không tăng lãi suất
Thứ nhất, tháng 9 vừa rồi đã tăng một lần, lần đầu tiên kể từ năm 2023, đưa lãi suất lên mức 3,75%–4%. Nhìn chung, các quan chức muốn chờ thêm dữ liệu. Những nhân vật chủ chốt như Phó Chủ tịch Williams, Jefferson và Bowman đều đã phát tín hiệu: vẫn có thể tăng lãi suất, nhưng không vội.
Thứ hai, kể từ tháng 9, lợi suất trái phiếu Kho bạc Mỹ tăng, đồng USD cũng mạnh lên. Thị trường đã tự thắt chặt các điều kiện tài chính phần nào, nên Fed không cần vội đạp phanh thêm lần nữa.
Thứ ba, cuộc họp tháng 10 này sẽ không công bố dự báo kinh tế hay biểu đồ chấm, vốn dĩ không phải dịp để “tung đòn lớn”. Thị trường kỳ vọng đây chỉ là cuộc họp mang tính hình thức, đồng thời định hướng cho tháng 12.
Điều dễ hiểu nhầm nhất
Con số 10% này không phải là “xác suất giảm lãi suất”, mà là “xác suất tăng lãi suất”. 90% là “giữ nguyên”, chứ không phải “sắp giảm”. Trên thực tế, thị trường vẫn định giá xác suất tăng lãi suất trong tháng 12 ở mức khoảng 70%. Cả 100 nhà kinh tế được Reuters khảo sát đều dự đoán sẽ có một đợt tăng lãi suất vào tháng 12 — đó là kiểu “trước mắt giữ nguyên, về sau vẫn thắt chặt”, chứ không phải chuyển hướng chính sách.
Hơn nữa, 10% không có nghĩa là 0. Ngay sau khi tăng lãi suất tháng trước, con số này có lúc lên tới 70%; một tuần trước vẫn khoảng 17%, còn hiện giờ giảm xuống 10%. Điều đó cho thấy kỳ vọng thay đổi rất nhanh. Fed dưới sự chèo lái của Warsh trong nhiệm kỳ này có thể “diều hâu” hơn thị trường nghĩ; sẽ chẳng có gì lạ nếu tại cuộc họp xuất hiện một hoặc hai phiếu phản đối, ủng hộ tăng lãi suất.
Tuần tới thực sự nên chú ý điều gì
Không phải con số lãi suất — về cơ bản sẽ không thay đổi — mà là ba điều: ngôn từ trong tuyên bố cứng rắn đến đâu, có bao nhiêu phiếu phản đối, và Warsh giải thích thế nào về lần “tạm dừng” này trong buổi họp báo. Bài kiểm tra thực sự là số liệu GDP và lạm phát PCE được công bố vào ngày hôm sau khi có quyết định; đó mới là yếu tố then chốt quyết định có tăng lãi suất trong tháng 12 hay không.
8
11
14.8k
·
--
Tăng giá
#黄金自7月以来首次跌破4000美元 Đây là đợt điều chỉnh bình thường của vàng $XAUT ,
Ngày 23/10, giá vàng giao ngay trong phiên đã giảm xuống dưới 4.000 USD/ounce, chạm mức thấp nhất 3.992,84 USD, lần đầu tiên kể từ ngày 29/7; hợp đồng vàng kỳ hạn tại New York quanh mức 4.018 USD, giảm hơn 1%. Bạc cũng giảm theo, xuống dưới 54 USD.
Nói rõ trước: giảm xuống dưới 4.000 USD không đồng nghĩa với sụp đổ. Đợt giảm đáng kể thực sự diễn ra vào ngày 22/10, giảm 2,78% trong một ngày, mất gần 120 USD; mức giảm 0,74% ngày 23 chỉ là đà tiếp diễn. Xét sâu hơn, mức giảm 0,7% trong một ngày là biến động bình thường đối với vàng; đáng chú ý hơn là mức giảm 2,78% trong một ngày hôm 22.
Vì sao giá giảm? Có ba nguyên nhân cùng lúc.
Thứ nhất, kỳ vọng tăng lãi suất nóng lên trở lại.
Giá dầu đi lên, khiến thị trường lo ngại lạm phát không được kiềm chế; chính sách thắt chặt của Cục Dự trữ Liên bang Mỹ (Fed) có thể kéo dài đến quý I năm sau. Gần đây, các quan chức FOMC đưa ra những phát biểu thiên về lập trường cứng rắn, biểu đồ chấm cũng vẫn cho thấy khả năng tăng lãi suất vào cuối năm. Dữ liệu của CME cho thấy xác suất Fed giữ nguyên lãi suất trong tháng 10 là 92,8%, còn xác suất tăng 25 điểm cơ bản trong tháng 12 là 74,8%. Vàng không sinh lãi; khi lãi suất tăng, chi phí cơ hội của việc nắm giữ vàng cũng tăng. Đây là yếu tố cốt lõi nhất gây sức ép lên giá vàng.
Thứ hai, thanh khoản bị rút đi.
Trong 13 phiên giao dịch vừa qua, chỉ số bán dẫn Philadelphia đã giảm 20% từ đỉnh xuống đáy. Lo ngại về bong bóng AI khiến cổ phiếu công nghệ đồng loạt lao dốc. Khi cổ phiếu giảm, nhà đầu tư phải bổ sung ký quỹ; thứ gì dễ bán nhất? Thứ có thanh khoản tốt nhất. Vàng là tài sản đầu tiên bị bán ra, bạc cũng giảm mạnh theo.
Thứ ba, dòng tiền trú ẩn lần này không chảy vào vàng mà chuyển sang trái phiếu chính phủ Mỹ.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm lần đầu tiên trong một tháng giảm xuống dưới 5%, cho thấy dòng tiền đang đặt cược vào suy thoái từ trước, thay vì mua vàng.
Bản chất của đợt giảm này là vị thế mua trước đó quá đông, tin tốt đã phản ánh hết vào giá, lại đúng lúc thị trường chứng khoán thiếu tiền, nên một lượng vốn đã rút ra trước.
Người bình thường nên nhìn nhận thế nào? Có hai trường hợp. Với người mua trang sức, giá quả thực đã giảm, nhưng vàng trang sức còn có phần chênh lệch tiền công; đừng xem đợt điều chỉnh này là cơ hội bắt đáy.
Với người phân bổ tài sản, mức giảm 0,7% trong một ngày không đủ để làm căn cứ đánh giá. Cần theo dõi xem giá có thể lấy lại mốc 4.000 USD hay không, cũng như kỳ vọng tăng lãi suất có tiếp tục nóng lên hay không.
Tiếp theo, hãy chú ý ba điều: cuộc họp chính sách tiền tệ của Fed ngày 27–28/10, giá dầu có tiếp tục tăng hay không và lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm.
Tóm lại trong một câu: ngắn hạn nhìn vào lãi suất, dài hạn nhìn vào niềm tin.
1
261
·
--
Tăng giá
Xem bản dịch
这篇文章阅读量高达43k,
是大家都喜欢比特币 $BTC ,还是喜欢看美女呢?
😂
这篇文章阅读量高达43k,
是大家都喜欢比特币 $BTC ,还是喜欢看美女呢?
😂
是大家都喜欢比特币 $BTC ,还是喜欢看美女呢?
😂
阿曾
·
--
Giảm giá#中国寻求没收61800枚比特币
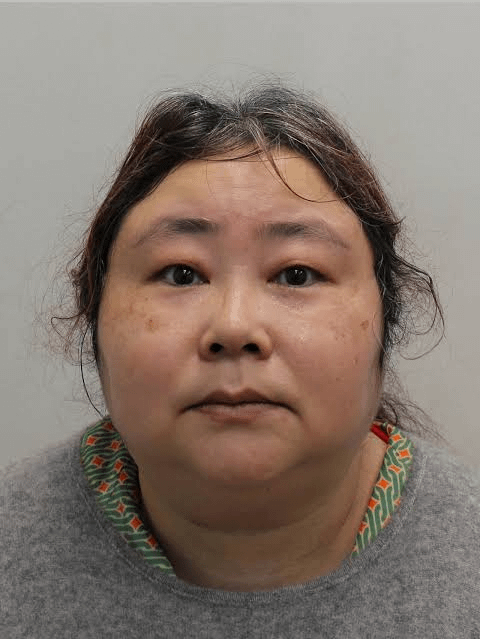
Một vụ án huy động vốn trái phép lớn ở Thiên Tân: chủ mưu Tiền Chí Mẫn ôm tiền chạy sang Anh, đổi tiền thành 61.800 BTC $BTC . Hiện cơ quan công tố trong nước đề nghị tịch thu số tiền này với tư cách là khoản thu lợi bất hợp pháp. Tòa án Nhân dân Trung cấp số 2 Thiên Tân đã thụ lý vụ việc, dành 6 tháng để các nạn nhân và bên liên quan nộp đơn xin tham gia. Số tiền này vẫn do cảnh sát Anh kiểm soát; việc phía Trung Quốc đề nghị tịch thu không đồng nghĩa với việc có thể lấy lại được số tiền đó.
Từ tháng 4 năm 2014 đến tháng 8 năm 2017, Tiền Chí Mẫn (biệt danh “Hoa Hoa”) kiểm soát Công ty Công nghệ Điện tử Thiên Tân Lam Thiên Cách Duệ. Dù không có giấy phép hoạt động tài chính, công ty vẫn bán các sản phẩm đầu tư trên khắp cả nước, quảng cáo “bảo toàn vốn, lãi suất cao”, huy động tổng cộng 40,378 tỷ nhân dân tệ, liên quan đến hơn 102.000 nhà đầu tư và gây thiệt hại 19,977 tỷ nhân dân tệ. Số tiền này chủ yếu được dùng để trả cả gốc lẫn lãi cho các nhà đầu tư trước đó, duy trì các dự án giả, mua bitcoin, nhà cửa, xe cộ và trang sức.
Tháng 7 năm 2017, bà ta mang theo chiếc máy tính lưu ví bitcoin trốn ra nước ngoài, dùng hộ chiếu Saint Kitts với bí danh “Yadi Zhang” để vòng vèo đến Anh.
Từ năm 2018, cảnh sát London nhiều lần khám xét nơi ở và két an toàn của bà ta, đồng thời đóng băng khoảng 61.800 bitcoin theo Đạo luật Thu hồi Tiền thu được từ Tội phạm năm 2002 của Anh — vụ đóng băng tài sản mã hóa lớn nhất trong lịch sử nước này. Ôn Giản, đồng phạm trong cùng vụ án, đã bị kết án 6 năm 8 tháng tù vào năm 2024; Tiền Chí Mẫn bị bắt vào tháng 4 năm 2024, nhận tội vào tháng 9 năm 2025 và bị kết án 11 năm 8 tháng tù vào tháng 11 cùng năm.
Ngày 28 tháng 9 năm 2026, Tòa án Nhân dân Trung cấp số 2 Thiên Tân thụ lý “đơn đề nghị tịch thu khoản thu lợi bất hợp pháp” của Phân viện số 2 thuộc Viện Kiểm sát thành phố Thiên Tân. Đây là thủ tục tịch thu vắng mặt theo Điều 298 Luật Tố tụng Hình sự, chuyên dùng để xử lý trường hợp “đương sự bỏ trốn, bị truy nã một năm mà vẫn không bắt được”. Ngày 13 tháng 10, tòa ra thông báo, thời hạn thông báo là 6 tháng.
Danh mục tài sản đề nghị tịch thu không chỉ có bitcoin: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 triệu XRP, 70,08 triệu DOGE (dogecoin đã được phía Anh bán ra và gửi vào tài khoản sinh lãi), cùng 84.366,6 bảng Anh tiền mặt và trang sức, v.v.
Tính theo giá hiện tại, riêng bitcoin đã trị giá khoảng 34,5 tỷ nhân dân tệ.
Điểm mấu chốt: liệu số tiền này có thực sự quay trở lại tay các nạn nhân không?
Số tiền đang nằm trong tay cơ quan tư pháp Anh. Thủ tục trong nước nhiều nhất chỉ có thể xác định rằng “đây là tiền phi pháp và cần truy thu”, nhưng phía Anh chưa chắc sẽ công nhận điều đó.
100
·
--
Giảm giá
Đã xác minh
#starknet社区投票支持研究抗量子l1路径
Kết quả cuộc bỏ phiếu cộng đồng của Starknet đã có: cộng đồng ủng hộ tiếp tục nghiên cứu hướng đi “tách khỏi Ethereum và trở thành một L1 chống lượng tử độc lập”.
$STRK không tăng mà còn giảm, cho thấy thị trường không hưởng ứng.
Cuộc bỏ phiếu kéo dài 7 ngày, có khoảng 3.200 phiếu. Tính theo trọng số phiếu bầu, 93.52% tán thành — mức độ tham gia cao nhất trong lịch sử quản trị của Starknet.
StarkWare tự bỏ phiếu trắng, trao quyền quyết định cho cộng đồng.
Nhưng cần nhìn nhận rõ một điều: cuộc bỏ phiếu lần này chỉ thể hiện sự “đồng ý tiếp tục nghiên cứu”, chứ không có nghĩa là “đồng ý thực sự rời khỏi Ethereum $ETH ”.
Vì sao muốn chuyển đi?
Starknet là một mạng lưới layer 2 được xây dựng trên Ethereum.
Các bằng chứng STARK của mạng lưới này dựa trên hàm băm nên có khả năng chống lượng tử; nhưng có hai phần do Ethereum quản lý: cầu nối liên chuỗi dùng đường cong elliptic để truyền thông điệp, còn dữ liệu gửi lên Ethereum dùng cam kết KZG. Cả hai đều có thể bị máy tính lượng tử phá vỡ.
Kế hoạch của Ethereum là đến cuối năm 2029 mới hoàn toàn chống lượng tử, còn Starknet muốn đẩy mốc thời gian lên năm 2027.
Là một L2, Starknet buộc phải đi theo nhịp độ của Ethereum; nếu Ethereum không thay đổi thì Starknet không thể tự điều chỉnh cầu nối liên chuỗi và phần dữ liệu.
Vì vậy, Starknet muốn tự trở thành một L1 để nắm quyền kiểm soát nhịp độ nâng cấp.
Cái giá phải trả cũng rất rõ: hiện nay, Ethereum cung cấp bảo mật, tính chung cuộc và khả dụng dữ liệu cho mạng lưới. Sau khi độc lập, Starknet sẽ phải tự xây dựng cơ chế đồng thuận, tự duy trì đội ngũ trình xác thực, tự giải quyết vấn đề khả dụng dữ liệu và thiết kế lại cách kết nối với các cầu nối liên chuỗi.
STRK vẫn là đồng token hiện tại, sẽ không phát hành token mới.
Vì vậy, đây không phải một thương vụ chắc chắn có lời. Ưu điểm là nhanh hơn; nhược điểm là phải thay lớp bảo vệ an toàn của Ethereum bằng cả một hệ thống bảo mật tự xây dựng. Hệ thống đó có trụ vững được hay không còn tùy thuộc vào nền tảng an toàn kinh tế có đủ vững chắc hay không.
Bước tiếp theo: StarkWare cho biết sẽ bắt tay viết sách trắng ngay trong tuần này và công bố bản dự thảo công khai vào tháng 11.
Nếu thực sự tiến hành hard fork và tách ra thành một blockchain độc lập, Starknet vẫn cần tổ chức thêm một cuộc bỏ phiếu quản trị có tính ràng buộc. Trước thời điểm đó, đây vẫn là một L2.
Tóm lại: đây không phải tuyên bố độc lập, mà chỉ là sự cho phép bắt đầu nghiên cứu.
1
2
674
·
--
Giảm giá
#中国寻求没收61800枚比特币
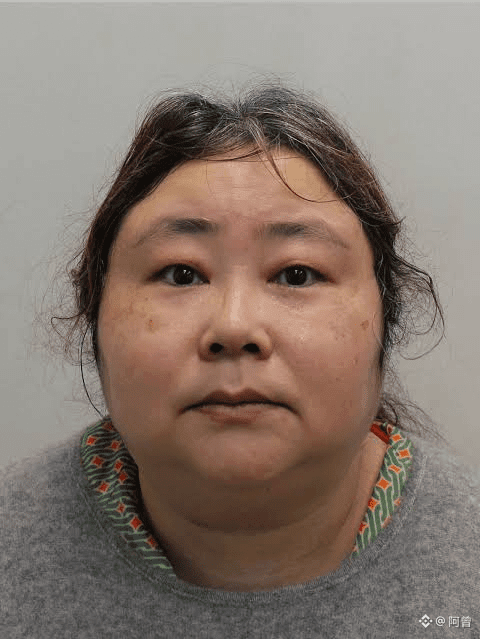
Một vụ án huy động vốn trái phép lớn ở Thiên Tân: chủ mưu Tiền Chí Mẫn ôm tiền chạy sang Anh, đổi tiền thành 61.800 BTC $BTC . Hiện cơ quan công tố trong nước đề nghị tịch thu số tiền này với tư cách là khoản thu lợi bất hợp pháp. Tòa án Nhân dân Trung cấp số 2 Thiên Tân đã thụ lý vụ việc, dành 6 tháng để các nạn nhân và bên liên quan nộp đơn xin tham gia. Số tiền này vẫn do cảnh sát Anh kiểm soát; việc phía Trung Quốc đề nghị tịch thu không đồng nghĩa với việc có thể lấy lại được số tiền đó.
Từ tháng 4 năm 2014 đến tháng 8 năm 2017, Tiền Chí Mẫn (biệt danh “Hoa Hoa”) kiểm soát Công ty Công nghệ Điện tử Thiên Tân Lam Thiên Cách Duệ. Dù không có giấy phép hoạt động tài chính, công ty vẫn bán các sản phẩm đầu tư trên khắp cả nước, quảng cáo “bảo toàn vốn, lãi suất cao”, huy động tổng cộng 40,378 tỷ nhân dân tệ, liên quan đến hơn 102.000 nhà đầu tư và gây thiệt hại 19,977 tỷ nhân dân tệ. Số tiền này chủ yếu được dùng để trả cả gốc lẫn lãi cho các nhà đầu tư trước đó, duy trì các dự án giả, mua bitcoin, nhà cửa, xe cộ và trang sức.
Tháng 7 năm 2017, bà ta mang theo chiếc máy tính lưu ví bitcoin trốn ra nước ngoài, dùng hộ chiếu Saint Kitts với bí danh “Yadi Zhang” để vòng vèo đến Anh.
Từ năm 2018, cảnh sát London nhiều lần khám xét nơi ở và két an toàn của bà ta, đồng thời đóng băng khoảng 61.800 bitcoin theo Đạo luật Thu hồi Tiền thu được từ Tội phạm năm 2002 của Anh — vụ đóng băng tài sản mã hóa lớn nhất trong lịch sử nước này. Ôn Giản, đồng phạm trong cùng vụ án, đã bị kết án 6 năm 8 tháng tù vào năm 2024; Tiền Chí Mẫn bị bắt vào tháng 4 năm 2024, nhận tội vào tháng 9 năm 2025 và bị kết án 11 năm 8 tháng tù vào tháng 11 cùng năm.
Ngày 28 tháng 9 năm 2026, Tòa án Nhân dân Trung cấp số 2 Thiên Tân thụ lý “đơn đề nghị tịch thu khoản thu lợi bất hợp pháp” của Phân viện số 2 thuộc Viện Kiểm sát thành phố Thiên Tân. Đây là thủ tục tịch thu vắng mặt theo Điều 298 Luật Tố tụng Hình sự, chuyên dùng để xử lý trường hợp “đương sự bỏ trốn, bị truy nã một năm mà vẫn không bắt được”. Ngày 13 tháng 10, tòa ra thông báo, thời hạn thông báo là 6 tháng.
Danh mục tài sản đề nghị tịch thu không chỉ có bitcoin: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 triệu XRP, 70,08 triệu DOGE (dogecoin đã được phía Anh bán ra và gửi vào tài khoản sinh lãi), cùng 84.366,6 bảng Anh tiền mặt và trang sức, v.v.
Tính theo giá hiện tại, riêng bitcoin đã trị giá khoảng 34,5 tỷ nhân dân tệ.
Điểm mấu chốt: liệu số tiền này có thực sự quay trở lại tay các nạn nhân không?
Số tiền đang nằm trong tay cơ quan tư pháp Anh. Thủ tục trong nước nhiều nhất chỉ có thể xác định rằng “đây là tiền phi pháp và cần truy thu”, nhưng phía Anh chưa chắc sẽ công nhận điều đó.
43
2
35
67.6k
·
--
Tăng giá
Đã xác minh
#zcash开发者确认11月nu7升级 lần này chủ yếu $ZEC thay đổi gì?
Thời gian tạo khối giảm từ 75 giây xuống 25 giây, tốc độ tăng gấp đôi. Tương ứng ZIP là 218.
Đối với người dùng phổ thông, thay đổi dễ nhận thấy nhất là: các sàn giao dịch thường đợi 3 lần xác nhận rồi mới ghi có, trước đây phải chờ gần 4 phút, sau đó khoảng 75 giây là đủ. 60% phí giao dịch bị rút khỏi thị trường (cơ chế NSM).
Trong phí của mỗi khối, 60% được tạm thời loại khỏi lưu thông, thợ đào nhận 40% còn lại. Phần phí bị rút này sẽ được ghi vào một tài khoản số dư công khai có thể kiểm tra, và từ tháng 2 năm 2031 sẽ dần hoàn trả cho thợ đào.
Điểm mấu chốt là: không phát hành thêm coin, tổng cung tối đa không đổi, nhịp halving cũng không đổi. Trong cuộc bỏ phiếu của người nắm giữ coin vào tháng 9, 98,9% ủng hộ giữ nguyên halving, 96,6% ủng hộ bắt đầu hoàn trả từ tháng 2 năm 2031, và 99,9% ủng hộ tạo khối 25 giây.
Đóng pool riêng tư Sprout lâu đời nhất.
NU7 sẽ vô hiệu hóa định dạng giao dịch v4, và để sử dụng coin trong Sprout phải dùng giao dịch v4. Vì vậy, vào đúng thời điểm nâng cấp, ZEC còn nằm trong Sprout sẽ trực tiếp trở thành không thể chi tiêu mãi mãi.
Hiện có khoảng 22,309 ZEC vẫn còn ở trong đó, chiếm khoảng 0.13% nguồn cung lưu hành.
Đây là cảnh báo rủi ro duy nhất có giới hạn thời gian.
Ảnh hưởng đến ai?
Người nắm giữ coin phổ thông, người dùng ví: hầu như không cần làm gì, phía chính thức cho biết lần này không đưa vào định dạng giao dịch mới, phía ví không bị ảnh hưởng lớn.
Chỉ có một trường hợp ngoại lệ: nếu coin của bạn vẫn ở địa chỉ Sprout cũ, bạn bắt buộc phải chuyển ra trước tháng 11.
Full node, trình khám phá khối, bộ lập chỉ mục: bắt buộc nâng cấp.
Quỹ Zcash đã đẩy sớm thời điểm ngừng hỗ trợ bản Zebra cũ lên khoảng ngày 2 tháng 11, nhằm thúc đẩy mọi người nâng cấp kịp thời.
Người vận hành node cần hoàn tất cập nhật trước tháng 11. Thợ đào và sàn giao dịch: cần thích ứng với nhịp mới 25 giây.
Ý nghĩa phía sau?
Zcash từ lâu là đại diện cho “bảo mật mạnh, nhưng sử dụng hơi chậm”.
NU7 chủ yếu giải quyết hai việc:
Tốc độ chuyển khoản phải theo kịp thanh toán hằng ngày; tokenomics bổ sung một chút thiết kế giảm phát, nhưng không động đến câu chuyện halving.
Vì vậy thị trường hiểu đây là tín hiệu “coin riêng tư quay trở lại cuộc cạnh tranh về khả năng sử dụng”.
tích cực$ZEC tăng giá
1
2.8k
·
--
Xem bản dịch
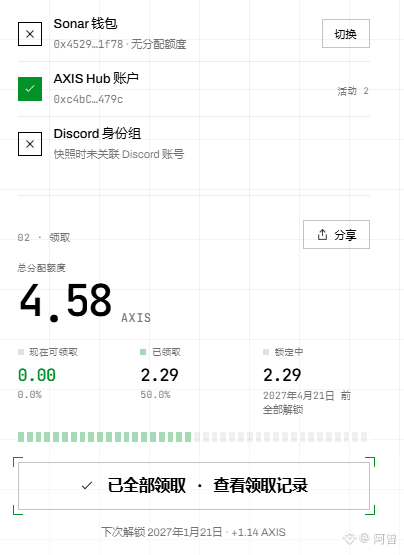
恭喜在 $AXIS 拿到结果的人,是你们应得的。
今日Axisrobotics这个项目TGE了,
我看了一下DC 他们的空投数量,挺不错的,
是个大毛,
年初的时候我也在努力撸这个,
在官网要控制机器人去做任务,
不过里面的机器人任务太难了,
难就意味着要花很多时间,
当时撸毛已经走下坡路,
我已经没有心气去坚持下去了,
就没跟进了。
看了一下账号,分配了4.58个币,价值一刀多!
除了做任务撸毛之外,
Axis还可以打新,如果参与打新的话,
现在TGE就是三倍收益,
熊了那么久,并且X上面有KOL fud这个项目
有负面新闻,
叠加起来这些风险,
敢参与新项目打新也是需要很大勇气的,
所以能在Axis这个项目赚到钱的,
都是应得的。
恭喜你们。
378
·
--
Tăng giá
#genius法案预计2027年1月18日生效 Mỹ đã ban hành một đạo luật dành cho “đồng đô la trên blockchain” (các stablecoin như $USDT , $USDC ), quy định rằng từ ngày 18 tháng 1 năm 2027, chỉ những tổ chức được cấp phép mới được phát hành stablecoin, phải có đủ một đô la tiền thật trong quỹ dự trữ cho mỗi đồng, và không được trả lãi.
Đây không phải là lệnh cấm, mà là chính thức đặt ra quy định và cấp phép cho stablecoin.
Trước đây, stablecoin giống như phiếu đổi tiền mà bất kỳ ai ngoài phố cũng có thể tự in. Trên phiếu ghi “có thể đổi lấy 1 đô la Mỹ”, nhưng phía sau quầy có tiền hay không, tiền được cất ở đâu, tất cả đều chỉ dựa vào lời người phát hành.
Giờ đây, Mỹ nói rằng: từ nay muốn phát hành loại phiếu này thì phải xin giấy phép; phía sau quầy phải có tiền mặt hoặc trái phiếu kho bạc ngắn hạn làm dự trữ; sổ sách phải được công khai hằng tháng và người đứng đầu phải ký xác nhận. Đồng thời, không được quảng cáo kiểu “gửi đồng này cho tôi, tôi trả lãi cho bạn”, bởi một khi trả lãi thì nó không còn là công cụ thanh toán nữa mà trở thành tiền gửi; còn nhận tiền gửi là việc của ngân hàng.
Con đường “gửi stablecoin để hưởng lãi” sẽ bị thu hẹp. Lưu ý phân biệt: dự luật cấm bên phát hành trả lãi, chứ không cấm bạn cho vay trên blockchain để kiếm lãi.
Nhưng từ nay trở đi, việc quảng bá “đầu tư sinh lời bằng stablecoin” sẽ ngày càng khó, bởi ranh giới giữa hoạt động này và “nhận tiền gửi không phép” ngày càng mong manh.
Stablecoin sẽ ngày càng giống “công cụ thanh toán” hơn là “sản phẩm đầu tư”.
Đây là điều tốt cho ngành — vì nó tách bạch những việc stablecoin nên làm nhất (chuyển tiền, thanh toán, giao dịch xuyên biên giới) với những việc dễ gây rủi ro nhất (dùng dự trữ để kiếm lời từ chênh lệch lãi suất).
2
7.3k
·
--
Tăng giá
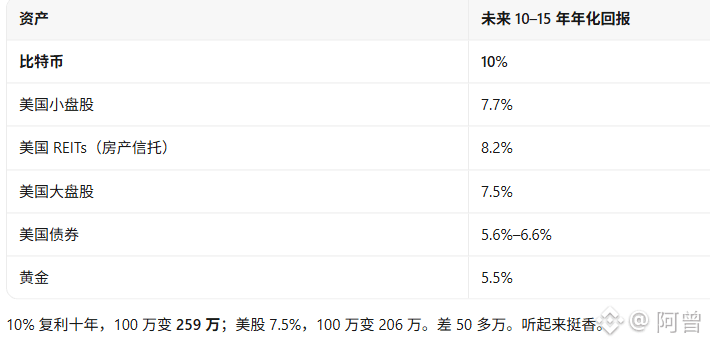
#摩根大通预测比特币十年领跑 JPMorgan Chase cho biết Bitcoin $BTC có thể mang lại lợi nhuận trung bình 10% mỗi năm trong mười năm tới, cao hơn cả chứng khoán Mỹ (7,5%) và vàng (5,5%).
Nhưng họ cũng nói rõ: đây chỉ là “dự báo”, không phải “khuyến nghị bạn mua”.
Tuy nhiên, mức 10% này có một điều kiện mà nhiều người bỏ qua,
Trong báo cáo còn có hai con số: lợi nhuận trung bình số học là 20,9%, độ biến động thường niên là 55%.
Nếu chỉ nhìn vào “mức tăng giảm trung bình mỗi năm”, Bitcoin đạt 20,9%; nhưng mức lợi nhuận thực tế bạn nhận được chỉ là 10%,
Giảm một nửa thì phải tăng gấp đôi mới hòa vốn. Đó chính là “thuế biến động”, và nó vô hình. Độ biến động 55% của Bitcoin cao gấp ba lần chứng khoán Mỹ (18%), và hơn ba lần vàng (17%). Vì vậy, “lợi nhuận trung bình” của nó trông có vẻ cao nhất, nhưng “lợi nhuận thực nhận” đã giảm đi một nửa.
Trong báo cáo này, Bitcoin được đưa vào “bảng dự báo lợi nhuận”, nhưng không có mặt trong “mô hình phân bổ tài sản”.
Nghĩa là: JPMorgan sẵn lòng cho bạn biết “thứ này có thể sinh lời bao nhiêu”, nhưng không muốn nói với bạn rằng “bạn nên mua bao nhiêu”.
Vì sao? Báo cáo nêu rõ ba lý do:
Biến động quá lớn; mối tương quan với các tài sản khác không ổn định (với chứng khoán Mỹ là 0,33, với vàng chỉ là 0,10 và có thể thay đổi bất cứ lúc nào); Bitcoin không tạo ra dòng tiền, còn các yếu tố cơ bản phụ thuộc vào “tỷ lệ chấp nhận, quy định và thanh khoản”, chứ không phải công nghệ.
Vì vậy, họ định vị Bitcoin là: “một tài sản mang tính đầu cơ, đồng thời là công cụ phòng hộ trước chính sách tiền tệ nới lỏng”, chứ không phải “vàng kỹ thuật số”, cũng không phải “công cụ đa dạng hóa rủi ro”.
Sự khác biệt này rất quan trọng. Dự báo là “tôi nghĩ nó có thể tăng giá”, còn phân bổ là “tôi dùng tiền của khách hàng để mua”.
Với điều thứ nhất thì không cần chịu trách nhiệm, còn điều thứ hai thì có.
JPMorgan chỉ làm điều thứ nhất.
122
·
--
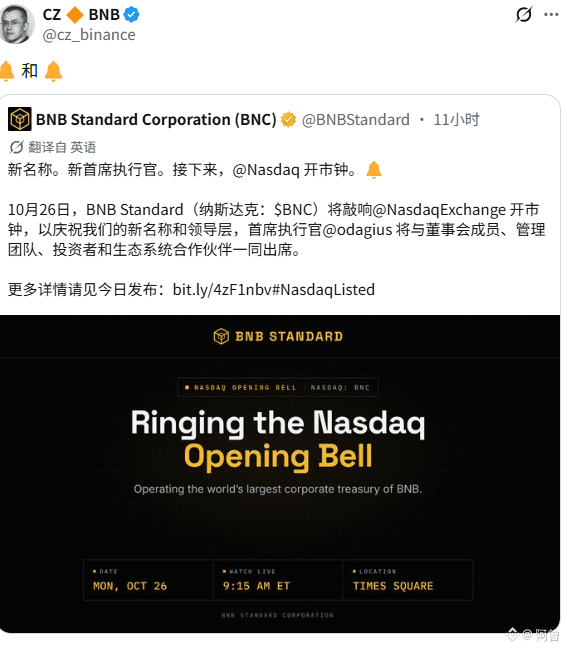
Đây có phải là tin tốt không? $4Stock $GSTOCK
Đây có phải là tin tốt không? $4Stock $GSTOCK
2
3
1.5k
·
--
Đã xác minh
#瑞士批准首只比特币etf : Cơ quan Giám sát Thị trường Tài chính Thụy Sĩ (FINMA) đã phê duyệt quỹ ETF Bitcoin giao ngay đầu tiên của nước này thực sự hướng đến công chúng $BTC
Nói đơn giản, ETF là một loại quỹ được mua bán trên sàn giao dịch giống như cổ phiếu. Khi mua một chứng chỉ quỹ, bạn gián tiếp sở hữu những tài sản bên trong quỹ.
Lần này, sản phẩm được phê duyệt là ETF Bitcoin giao ngay: quỹ dùng tiền để mua Bitcoin thật (không phải hợp đồng tương lai hay sản phẩm phái sinh), nên giá quỹ biến động theo giá Bitcoin. Người dân có thể mua bán thông qua tài khoản chứng khoán thông thường mà không cần tự quản lý ví hay khóa riêng.
Trước đây, Thụy Sĩ đã có các sản phẩm liên quan đến Bitcoin, nhưng phần lớn là:
ETP (sản phẩm giao dịch trên sàn): giống trái phiếu hơn và đi kèm rủi ro tín dụng riêng của đơn vị phát hành. Một quỹ tiền mã hóa được phê duyệt vào năm 2021: chỉ dành cho nhà đầu tư chuyên nghiệp/đủ điều kiện, đồng thời đầu tư vào một rổ tiền mã hóa chứ không chỉ Bitcoin.
Lần này thì khác: đây là quỹ dành cho nhà đầu tư cá nhân (người dân bình thường cũng có thể mua), được phê duyệt chính thức theo luật quỹ đầu tư của Thụy Sĩ. Tài sản được lưu ký riêng biệt, tách khỏi đơn vị phát hành, nên được bảo vệ toàn diện hơn theo quy định. FINMA xếp quỹ này vào nhóm “quỹ đầu tư thay thế khác” và ghi rõ là có “rủi ro đặc biệt”.
Vì quỹ gần như chỉ nắm giữ một loại tài sản là Bitcoin, cơ quan quản lý đã cho phép ngoại lệ, không yêu cầu quỹ tuân theo quy tắc “đa dạng hóa đầu tư” thông thường (các quỹ nói chung phải mua nhiều loại tài sản để phân tán rủi ro). Lý do là Bitcoin có lịch sử giao dịch lâu dài và khối lượng giao dịch lớn, trưởng thành hơn nhiều so với các loại tiền mã hóa khác.
Đơn vị phát hành là BIT Asset Management (công ty con tại Thụy Sĩ của BIT Group). Sản phẩm có tên Bitcoin Fund ETF, mã BBIT, dự kiến niêm yết trên Sở Giao dịch Chứng khoán Thụy Sĩ (SIX) vào tháng 11. Đơn vị này tự nhận đây hiện là ETF Bitcoin giao ngay duy nhất ở châu Âu (do EU có quy định đa dạng hóa đầu tư nghiêm ngặt hơn, nên nhiều nơi vẫn chưa thực sự mở cửa).
Đối với người dân bình thường: giờ đây có thêm một kênh chính quy, được quản lý để đầu tư gián tiếp vào Bitcoin, thuận tiện và tương đối an toàn hơn (có các yêu cầu về lưu ký, công bố rủi ro, đánh giá mức độ phù hợp khi phân phối, v.v.).
Tuy nhiên, FINMA nhiều lần nhấn mạnh: bản thân Bitcoin vẫn có rủi ro cao và biến động rất mạnh; đầu tư thông qua ETF này cũng có thể khiến bạn mất một phần lớn vốn. Đây không phải là sản phẩm đầu tư bảo toàn vốn. Hãy đọc kỹ cảnh báo rủi ro trước khi mua.
6
8
1.8k
·
--
Xem bản dịch
哈哈哈亏损排行榜top就不争了吧
哈哈哈亏损排行榜top就不争了吧

Yi He
·
--
Trong 30 ngày qua, đáng lẽ tôi phải đứng top bảng xếp hạng thua lỗ khi nắm giữ mới đúng, cơ chế huy hiệu này cần được xem xét lại 🙃
85
·
--
#strategy增持267枚比特币 #BitMine增持12535枚ETH Hai tin này cần được xem cùng nhau.
Thoạt nhìn, có vẻ là “hai công ty lại mua vào”, nhưng khi nhìn vào các con số, tín hiệu thực sự là “họ đang mua ngày càng ít hơn” — từ tư thế tấn công chuyển sang tư thế cầm cự.
Hai năm trước, những gì hai công ty này làm giống như vay tiền mua nhà: giá nhà cứ tăng, vay càng nhiều thì lời càng nhiều, lời càng nhiều thì càng dám vay.
Giờ giá nhà đi ngang, lãi suất vẫn cao. Vậy nước đi khôn ngoan là gì? Trả nợ thẻ tín dụng trước.
Strategy chi 193 triệu đô la để mua lại cổ phiếu ưu đãi, cũng giống như trả nợ thẻ tín dụng — loại cổ phiếu đó phải trả cổ tức cố định hằng năm, tức là một khoản chi phí cứng. Một mặt, công ty mua tượng trưng 267 đồng $BTC (để có cảm giác làm nghi thức “tôi vẫn đang mua”), mặt khác lại dùng tiền thật để giảm chi phí cố định.
Còn BitMine thì như ông chủ nhà cho thuê: căn nhà ($ETH ) mất giá, nhưng tiền thuê (lợi nhuận staking) vẫn thu được, mỗi năm 300 triệu. Logic của công ty không phải là chờ giá nhà tăng, mà là thu tiền thuê. Vấn đề là giá trị căn nhà tự nó giảm quá nhanh, tiền thuê không bù lại được.
267 đồng là “tư thế”, chứ không phải “quyết định”.
Thêm 267 đồng vào số tài sản nắm giữ 840.000 đồng cũng giống như tài khoản của bạn có 1 triệu, hôm nay lại gửi thêm 300 đồng. Tác dụng duy nhất là giúp thông báo mỗi thứ Hai vẫn có nội dung mới. Điều các công ty này sợ nhất không phải giá tiền mã hóa giảm, mà là “câu chuyện ngừng lại”.
BitMine sắp chạm trần rồi.
Mục tiêu do chính công ty đặt ra là “nắm 5% nguồn cung ETH”, còn hiện tại là 4,9%. Chạm mốc đó rồi thì sao? Không còn câu chuyện mới nữa. Về bản chất, công ty không còn là một công ty nữa, mà là một quỹ staking ETH có cổ phiếu: giá trị tài sản hoàn toàn lên xuống theo ETH, còn lợi suất là khoảng 2,5% từ staking. ETH giảm từ 4.900 xuống 2.365, giá trị ròng của quỹ này nằm ngay đó.
Đừng xem hai chuyện này là “các tổ chức đang bắt đáy”.
Đây là “các tổ chức đang cố giữ đội hình”.
Tóm lại trong một câu:
BitMine đang thu tiền thuê, Strategy đang trả nợ; cả hai đều đang gắng gượng, chỉ là mỗi bên gắng theo một cách khác nhau.
1
1
574
·
--
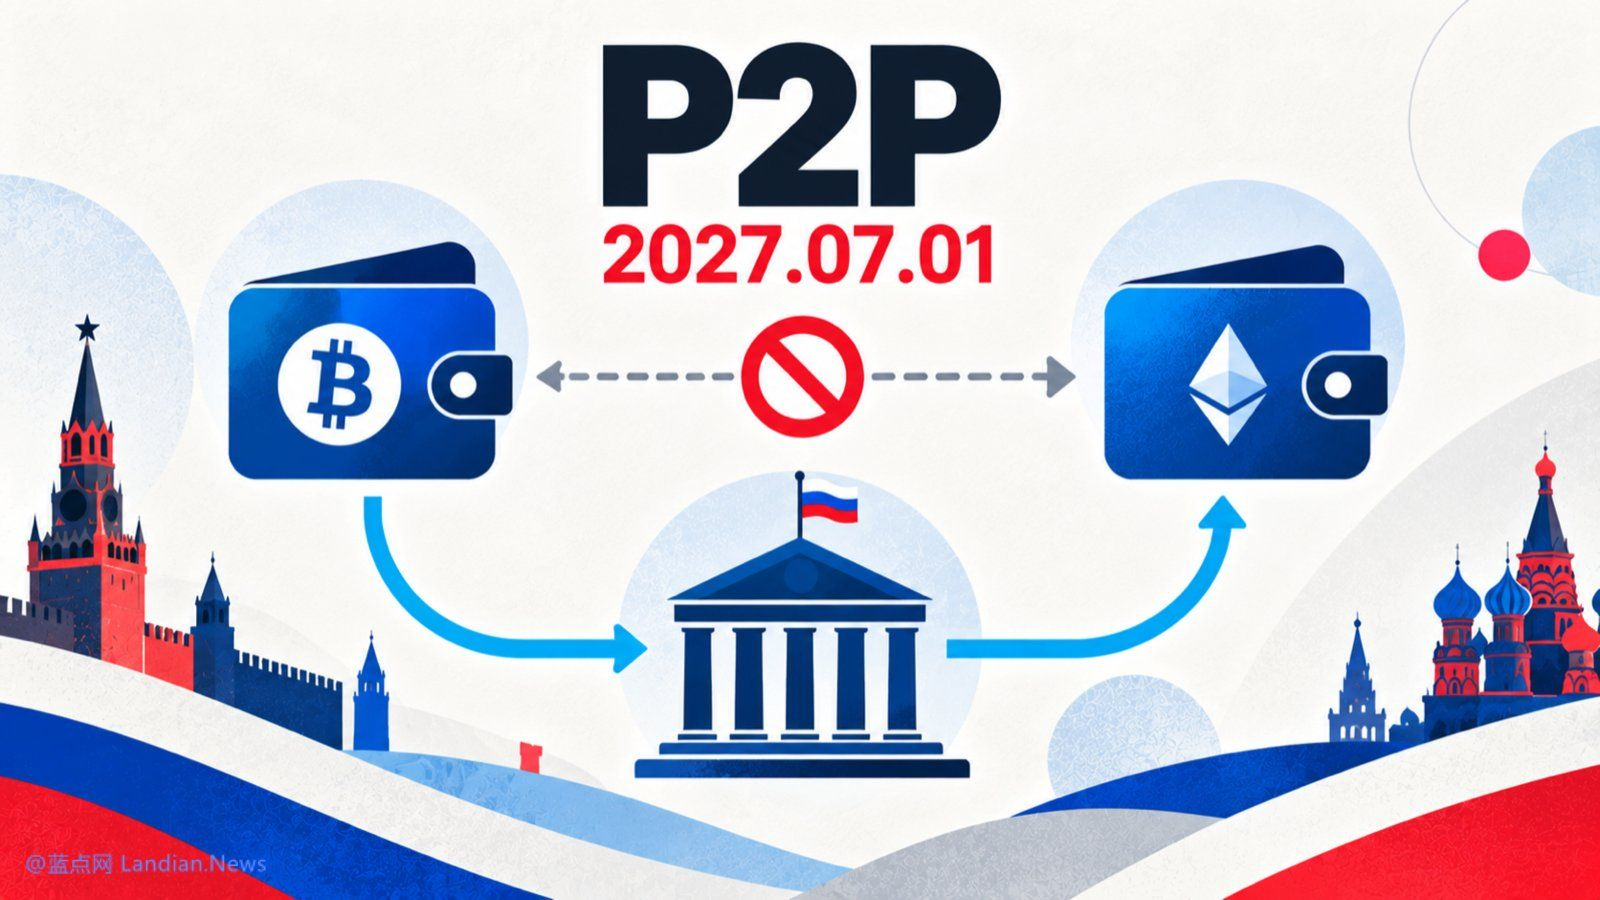
#俄央行称2027年7月禁自托管钱包交易 Nga quyết định rằng từ ngày 1 tháng 7 năm 2027, Bitcoin chỉ được phép mua bán tại “quầy ngân hàng” — không được tự giao dịch riêng, không được chuyển vào ví của mình, cũng không được cho người khác vay. Điều này chẳng khác nào hạ Bitcoin từ “tiền” xuống thành “một khoản đầu tư trong ngân hàng của bạn”.
Trước đây, người Nga mua tiền mã hóa gần giống như đổi ngoại tệ riêng: thỏa thuận giá trên WeChat, người kia chuyển rúp vào thẻ ngân hàng của bạn, còn bạn chuyển USDT cho họ. Không có bên trung gian, cũng chẳng ai quản lý.
Giờ đây, Ngân hàng Trung ương Nga tuyên bố: con đường này sẽ bị đóng từ ngày 1 tháng 7 năm 2027. Sau đó, chỉ được giao dịch thông qua các ngân hàng và sàn giao dịch có giấy phép, hơn nữa —
chỉ được giữ tiền mã hóa ở đó, không được mang về nhà.
Ví tự quản giống như két sắt của riêng bạn; tài khoản lưu ký giống như két gửi đồ ở ngân hàng. Quy định mới của Nga là: chỉ được gửi trong két của ngân hàng, không được mang đồ về nhà. Bạn nói món đồ trong két là của mình, nhưng chìa khóa lại nằm trong tay ngân hàng.
Nhưng chính sách này kiểm soát được các kênh giao dịch, chứ không kiểm soát được công nghệ.
Càng bị cấm, $BTC càng có sức sống.
5
11
10k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
CanMicrosoftDeliverOnAI
284,046 lượt xem
2,269 đang thảo luận
Phiên 3 của mùa công bố kết quả kinh doanh: Google và Microsoft có vượt kỳ vọng không?
Binance Square Official
·121 lượt thích
·52.6k lượt xem
CanGoogleDefindItsCore
163,027 lượt xem
1,629 đang thảo luận
TheoDõiFOMC
302,919 lượt xem
1,270 đang thảo luận