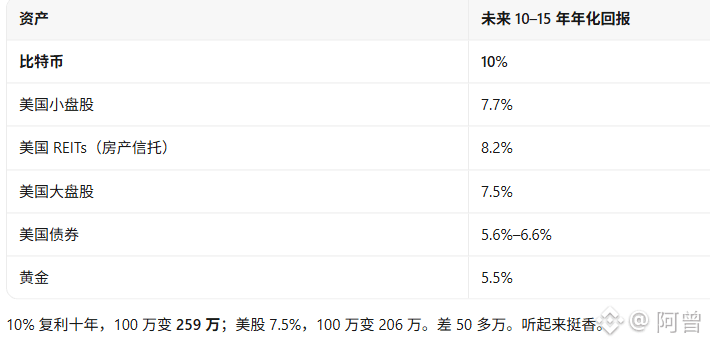
#摩根大通预测比特币十年领跑 JPMorgan Chase cho biết Bitcoin $BTC có thể mang lại lợi nhuận trung bình 10% mỗi năm trong mười năm tới, cao hơn cả chứng khoán Mỹ (7,5%) và vàng (5,5%).
Nhưng họ cũng nói rõ: đây chỉ là “dự báo”, không phải “khuyến nghị bạn mua”.
Tuy nhiên, mức 10% này có một điều kiện mà nhiều người bỏ qua,
Trong báo cáo còn có hai con số: lợi nhuận trung bình số học là 20,9%, độ biến động thường niên là 55%.
Nếu chỉ nhìn vào “mức tăng giảm trung bình mỗi năm”, Bitcoin đạt 20,9%; nhưng mức lợi nhuận thực tế bạn nhận được chỉ là 10%,
Giảm một nửa thì phải tăng gấp đôi mới hòa vốn. Đó chính là “thuế biến động”, và nó vô hình. Độ biến động 55% của Bitcoin cao gấp ba lần chứng khoán Mỹ (18%), và hơn ba lần vàng (17%). Vì vậy, “lợi nhuận trung bình” của nó trông có vẻ cao nhất, nhưng “lợi nhuận thực nhận” đã giảm đi một nửa.
Trong báo cáo này, Bitcoin được đưa vào “bảng dự báo lợi nhuận”, nhưng không có mặt trong “mô hình phân bổ tài sản”.
Nghĩa là: JPMorgan sẵn lòng cho bạn biết “thứ này có thể sinh lời bao nhiêu”, nhưng không muốn nói với bạn rằng “bạn nên mua bao nhiêu”.
Vì sao? Báo cáo nêu rõ ba lý do:
Biến động quá lớn; mối tương quan với các tài sản khác không ổn định (với chứng khoán Mỹ là 0,33, với vàng chỉ là 0,10 và có thể thay đổi bất cứ lúc nào); Bitcoin không tạo ra dòng tiền, còn các yếu tố cơ bản phụ thuộc vào “tỷ lệ chấp nhận, quy định và thanh khoản”, chứ không phải công nghệ.
Vì vậy, họ định vị Bitcoin là: “một tài sản mang tính đầu cơ, đồng thời là công cụ phòng hộ trước chính sách tiền tệ nới lỏng”, chứ không phải “vàng kỹ thuật số”, cũng không phải “công cụ đa dạng hóa rủi ro”.
Sự khác biệt này rất quan trọng. Dự báo là “tôi nghĩ nó có thể tăng giá”, còn phân bổ là “tôi dùng tiền của khách hàng để mua”.
Với điều thứ nhất thì không cần chịu trách nhiệm, còn điều thứ hai thì có.
JPMorgan chỉ làm điều thứ nhất.