

cryptobreakout_trader
2.3k Bài đăng

cryptobreakout_trader
Báo cáo
Chặn người dùng
founder of @cryptobreakout_trader

Level 1 Creator
Trader thường xuyên
{thời gian} năm
3 Đang theo dõi
23.9K+ Người theo dõi
28.2K+ Đã thích
1 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
Video
PINNED
·
--
Tăng giá
👉 Báo cáo hàng tháng về phí bảo hiểm (tháng 5)
Chúng tôi đã kiếm được +572% lợi nhuận từ 32 cuộc gọi (Giao ngay và tương lai) với tỷ lệ thành công 94%..>>
#bitcoin #googleai #Binance #crypto2023 #breakout_expert
👉 Báo cáo hàng tháng về phí bảo hiểm (tháng 5)
Chúng tôi đã kiếm được +572% lợi nhuận từ 32 cuộc gọi (Giao ngay và tương lai) với tỷ lệ thành công 94%..>>
#bitcoin #googleai #Binance #crypto2023 #breakout_expert
Chúng tôi đã kiếm được +572% lợi nhuận từ 32 cuộc gọi (Giao ngay và tương lai) với tỷ lệ thành công 94%..>>
#bitcoin #googleai #Binance #crypto2023 #breakout_expert

54
3
69
757
·
--
Tăng giá
$BTC
🚨 CẢNH BÁO BẢO MẬT VÍ CỨNG — 2026
Trong năm nay, các ví cứng đã gặp nhiều sự cố bảo mật:
⚠️ 9 tháng 10 — Ledger: Thiệt hại được cho là do ví bị rút tiền, lên tới hơn 86 triệu USD.
⚠️ 9 tháng 9 — Trezor, BitBox & CoinTracking: Các chiến dịch lừa đảo qua mạng xuất hiện sau vụ xâm phạm nhà cung cấp dịch vụ email bên thứ ba.
⚠️ 16 tháng 8 — SafePal: Thông tin đơn hàng của khách hàng bị lộ.
⚠️ 13 tháng 8–4 tháng 9 — Trezor: Dữ liệu cá nhân của khoảng 80.000 khách hàng bị ảnh hưởng do vụ xâm phạm nhà cung cấp dịch vụ giao hàng.
⚠️ 17 tháng 8 — BitBox02: Có báo cáo về sự cố bảo mật firmware.
⚠️ 4 tháng 8 — Coldcard: Lỗ hổng entropy trong firmware có liên quan đến các tổn thất được báo cáo.
⚠️ 9 tháng 7 — Tangem: Có báo cáo về lỗ hổng tiêm lỗi bằng laser.
⚠️ 3 tháng 6 — Trezor Safe 7: Có báo cáo về sự cố tiêm lỗi bằng laser.
⚠️ 5 tháng 1 — Ledger: Sự cố liên quan đến đối tác thương mại điện tử.
🔐 Hãy giữ an toàn: Không bao giờ chia sẻ cụm từ khôi phục, xác minh nguồn gốc thiết bị và theo dõi các khuyến cáo bảo mật chính thức.
Ví cứng giúp giảm rủi ro, nhưng không thể loại bỏ hoàn toàn rủi ro.
#btc #bitcoin #crypto #eth
$BTC
🚨 CẢNH BÁO BẢO MẬT VÍ CỨNG — 2026
Trong năm nay, các ví cứng đã gặp nhiều sự cố bảo mật:
⚠️ 9 tháng 10 — Ledger: Thiệt hại được cho là do ví bị rút tiền, lên tới hơn 86 triệu USD.
⚠️ 9 tháng 9 — Trezor, BitBox & CoinTracking: Các chiến dịch lừa đảo qua mạng xuất hiện sau vụ xâm phạm nhà cung cấp dịch vụ email bên thứ ba.
⚠️ 16 tháng 8 — SafePal: Thông tin đơn hàng của khách hàng bị lộ.
⚠️ 13 tháng 8–4 tháng 9 — Trezor: Dữ liệu cá nhân của khoảng 80.000 khách hàng bị ảnh hưởng do vụ xâm phạm nhà cung cấp dịch vụ giao hàng.
⚠️ 17 tháng 8 — BitBox02: Có báo cáo về sự cố bảo mật firmware.
⚠️ 4 tháng 8 — Coldcard: Lỗ hổng entropy trong firmware có liên quan đến các tổn thất được báo cáo.
⚠️ 9 tháng 7 — Tangem: Có báo cáo về lỗ hổng tiêm lỗi bằng laser.
⚠️ 3 tháng 6 — Trezor Safe 7: Có báo cáo về sự cố tiêm lỗi bằng laser.
⚠️ 5 tháng 1 — Ledger: Sự cố liên quan đến đối tác thương mại điện tử.
🔐 Hãy giữ an toàn: Không bao giờ chia sẻ cụm từ khôi phục, xác minh nguồn gốc thiết bị và theo dõi các khuyến cáo bảo mật chính thức.
Ví cứng giúp giảm rủi ro, nhưng không thể loại bỏ hoàn toàn rủi ro.
#btc #bitcoin #crypto #eth
🚨 CẢNH BÁO BẢO MẬT VÍ CỨNG — 2026
Trong năm nay, các ví cứng đã gặp nhiều sự cố bảo mật:
⚠️ 9 tháng 10 — Ledger: Thiệt hại được cho là do ví bị rút tiền, lên tới hơn 86 triệu USD.
⚠️ 9 tháng 9 — Trezor, BitBox & CoinTracking: Các chiến dịch lừa đảo qua mạng xuất hiện sau vụ xâm phạm nhà cung cấp dịch vụ email bên thứ ba.
⚠️ 16 tháng 8 — SafePal: Thông tin đơn hàng của khách hàng bị lộ.
⚠️ 13 tháng 8–4 tháng 9 — Trezor: Dữ liệu cá nhân của khoảng 80.000 khách hàng bị ảnh hưởng do vụ xâm phạm nhà cung cấp dịch vụ giao hàng.
⚠️ 17 tháng 8 — BitBox02: Có báo cáo về sự cố bảo mật firmware.
⚠️ 4 tháng 8 — Coldcard: Lỗ hổng entropy trong firmware có liên quan đến các tổn thất được báo cáo.
⚠️ 9 tháng 7 — Tangem: Có báo cáo về lỗ hổng tiêm lỗi bằng laser.
⚠️ 3 tháng 6 — Trezor Safe 7: Có báo cáo về sự cố tiêm lỗi bằng laser.
⚠️ 5 tháng 1 — Ledger: Sự cố liên quan đến đối tác thương mại điện tử.
🔐 Hãy giữ an toàn: Không bao giờ chia sẻ cụm từ khôi phục, xác minh nguồn gốc thiết bị và theo dõi các khuyến cáo bảo mật chính thức.
Ví cứng giúp giảm rủi ro, nhưng không thể loại bỏ hoàn toàn rủi ro.
#btc #bitcoin #crypto #eth
586
·
--
Tăng giá
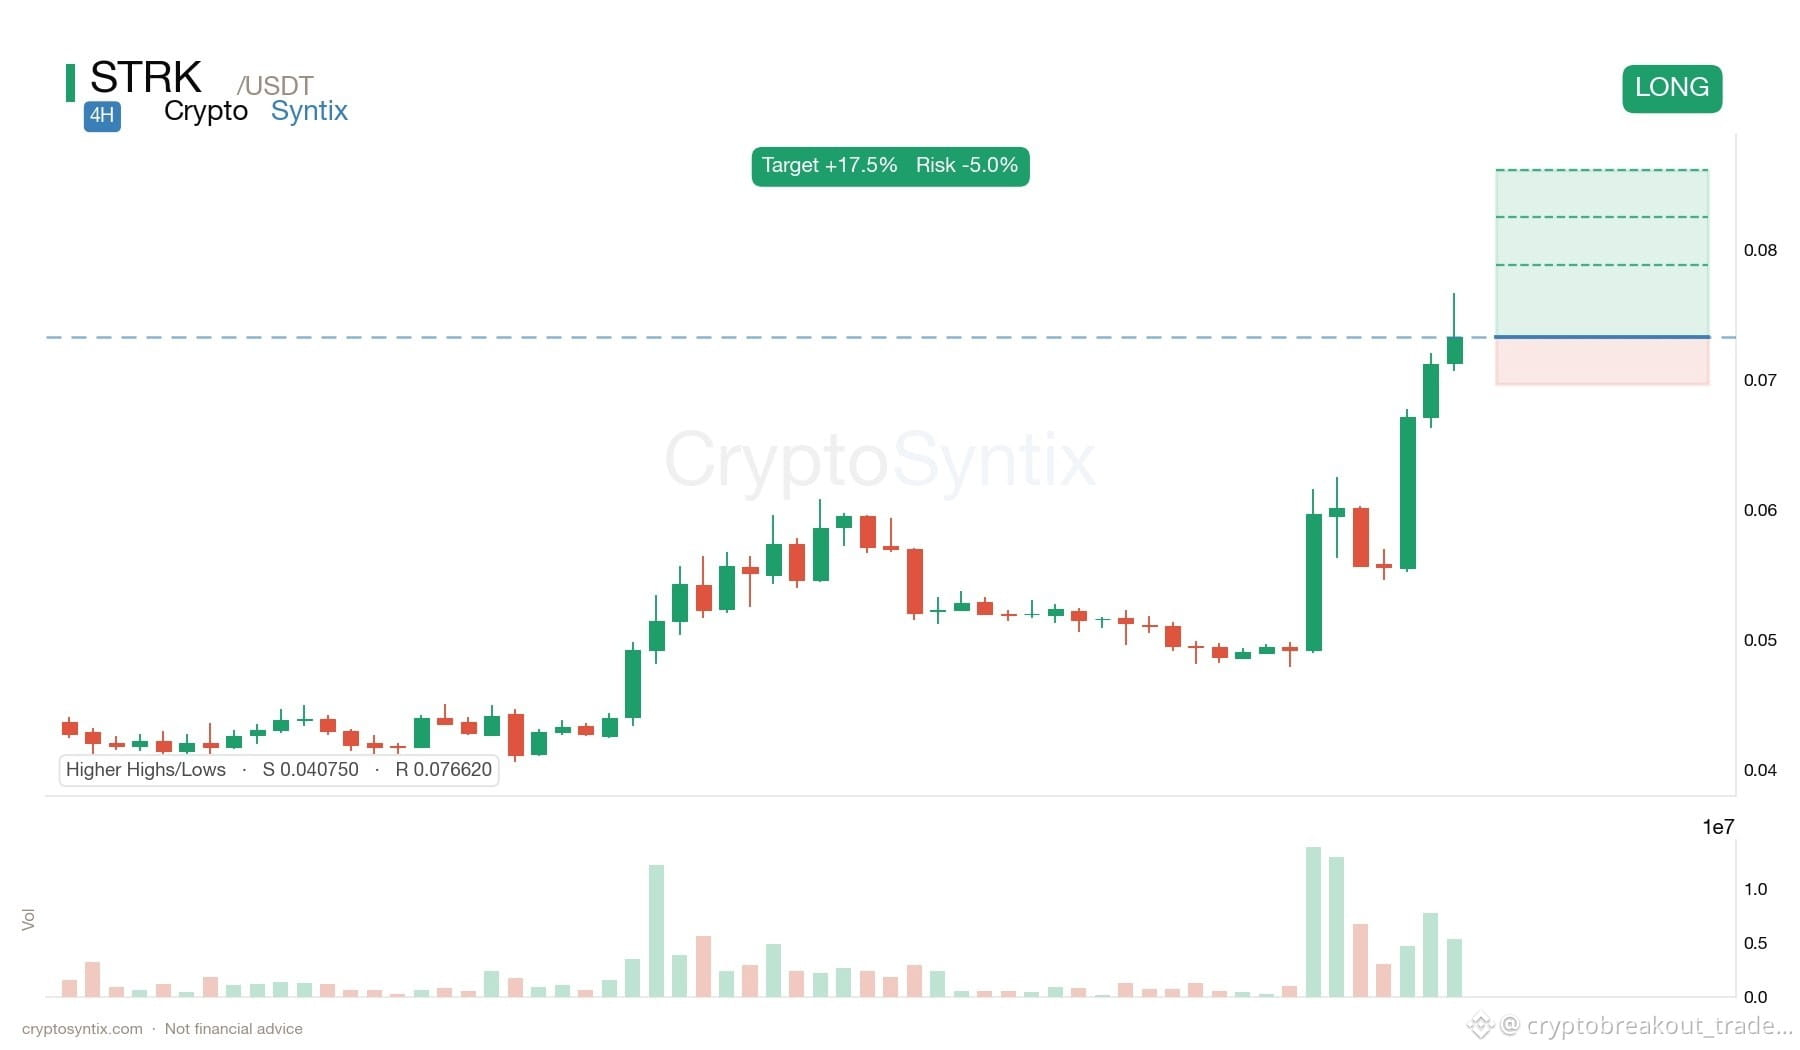
$STRK
🟢🚀 $STRK Thiết lập đảo chiều tiềm năng
🔥 Động lượng đang chuyển hướng có lợi cho phe bò.
📈 Tín hiệu tăng giá: Một cú bứt phá dứt khoát qua $0.07662 sẽ chuyển động lượng sang xu hướng tăng.
🛡️ Hỗ trợ quan trọng: $0.04075
❌ Mất hiệu lực: Nếu giá giảm xuống dưới $0.04075, cấu trúc tăng giá sẽ suy yếu.
⚡ Dòng tiền thông minh thường tích lũy tại các vùng quá bán trước khi động lượng quay trở lại. Hãy theo dõi sát thiết lập này.
👀 Đến khi một đợt biến động trở nên rõ ràng, những khoản lợi nhuận dễ kiếm đã không còn. Lợi thế nằm ở việc theo dõi từ sớm.
#STRK #Crypto #Altcoins #Trading
$STRK
🟢🚀 $STRK Thiết lập đảo chiều tiềm năng
🔥 Động lượng đang chuyển hướng có lợi cho phe bò.
📈 Tín hiệu tăng giá: Một cú bứt phá dứt khoát qua $0.07662 sẽ chuyển động lượng sang xu hướng tăng.
🛡️ Hỗ trợ quan trọng: $0.04075
❌ Mất hiệu lực: Nếu giá giảm xuống dưới $0.04075, cấu trúc tăng giá sẽ suy yếu.
⚡ Dòng tiền thông minh thường tích lũy tại các vùng quá bán trước khi động lượng quay trở lại. Hãy theo dõi sát thiết lập này.
👀 Đến khi một đợt biến động trở nên rõ ràng, những khoản lợi nhuận dễ kiếm đã không còn. Lợi thế nằm ở việc theo dõi từ sớm.
#STRK #Crypto #Altcoins #Trading
🟢🚀 $STRK Thiết lập đảo chiều tiềm năng
🔥 Động lượng đang chuyển hướng có lợi cho phe bò.
📈 Tín hiệu tăng giá: Một cú bứt phá dứt khoát qua $0.07662 sẽ chuyển động lượng sang xu hướng tăng.
🛡️ Hỗ trợ quan trọng: $0.04075
❌ Mất hiệu lực: Nếu giá giảm xuống dưới $0.04075, cấu trúc tăng giá sẽ suy yếu.
⚡ Dòng tiền thông minh thường tích lũy tại các vùng quá bán trước khi động lượng quay trở lại. Hãy theo dõi sát thiết lập này.
👀 Đến khi một đợt biến động trở nên rõ ràng, những khoản lợi nhuận dễ kiếm đã không còn. Lợi thế nằm ở việc theo dõi từ sớm.
#STRK #Crypto #Altcoins #Trading
583
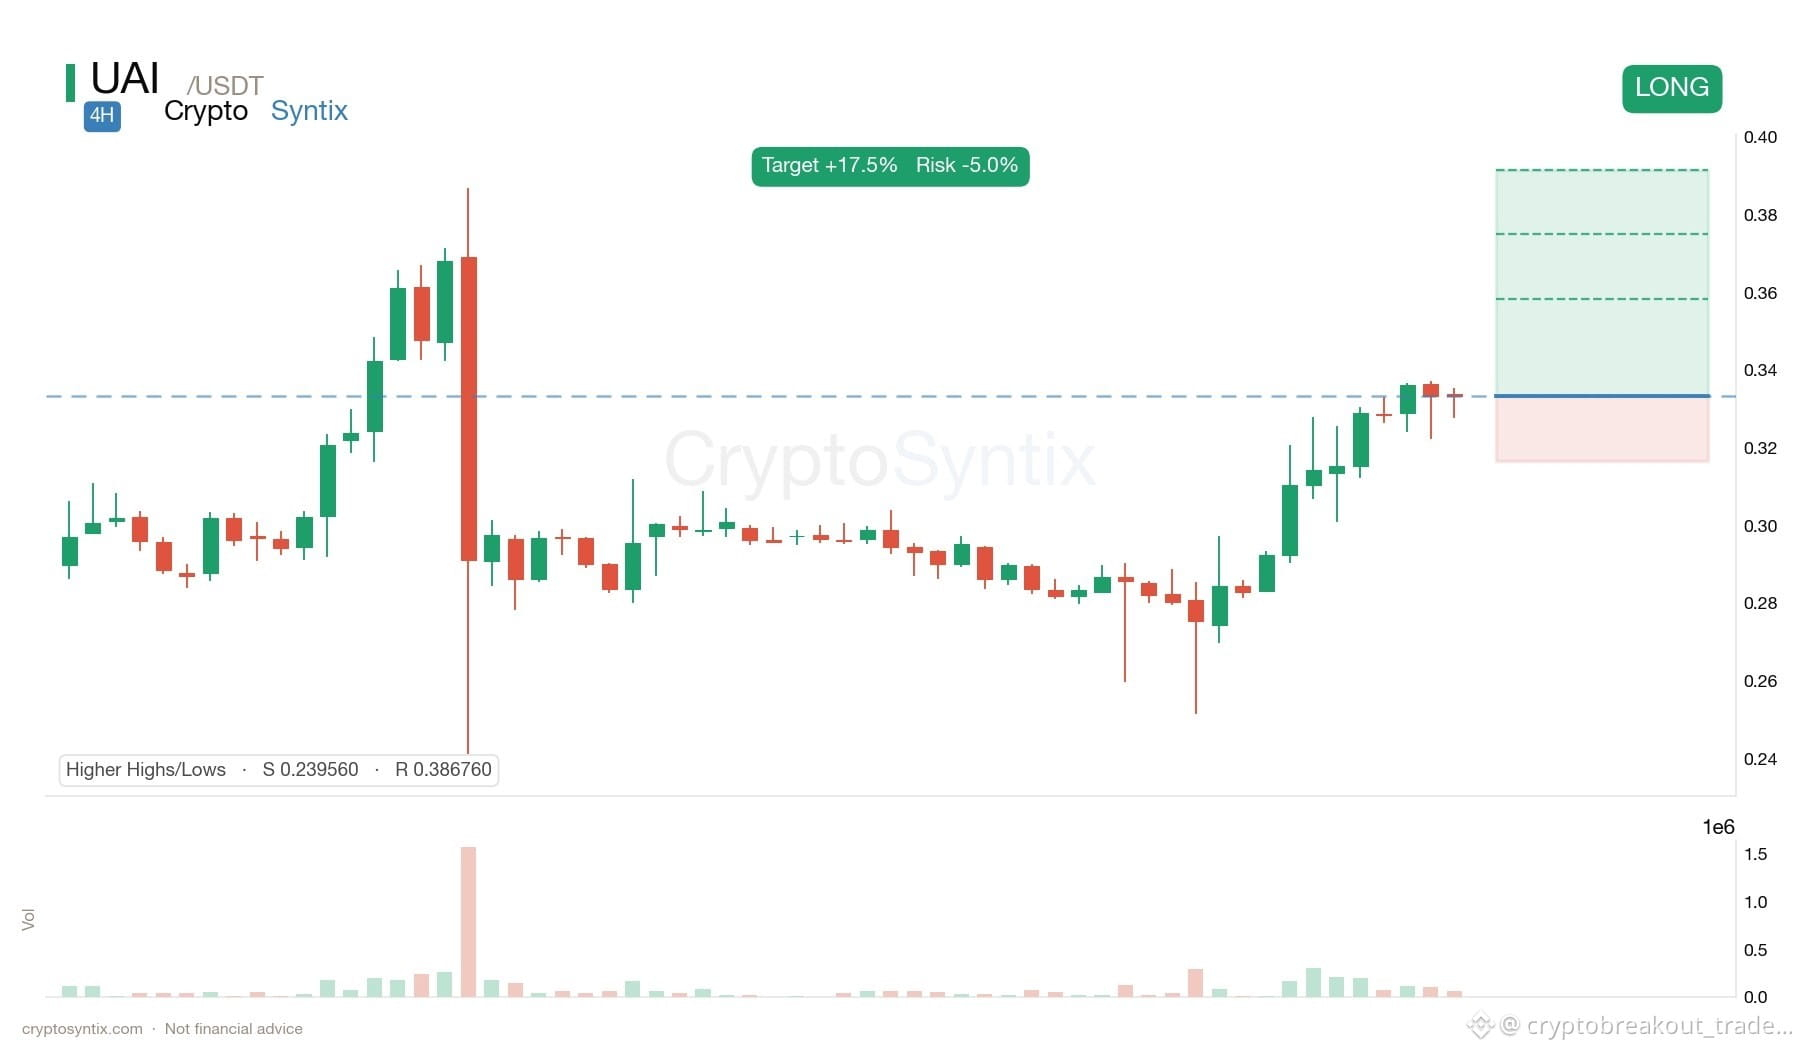
$UAI
🟢🚀 $UAI Có vẻ sắp thức giấc
🔥 Người mua đang nhập cuộc — đà tăng đang mạnh lên.
📈 Tín hiệu tăng giá: Một cú bứt phá rõ ràng vượt $0.38676 sẽ đảo chiều động lượng sang xu hướng tăng.
🛡️ Hỗ trợ then chốt: $0.23956
❌ Vô hiệu hóa: Giá giảm xuống dưới $0.23956 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Những điểm vào lệnh tốt nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp.
👀 Khi biến động đã trở nên rõ ràng, những khoản lời dễ kiếm đã vụt mất. Lợi thế nằm ở việc theo dõi từ sớm.
#UAI #Crypto #Altcoins #Trading
$UAI
🟢🚀 $UAI Có vẻ sắp thức giấc
🔥 Người mua đang nhập cuộc — đà tăng đang mạnh lên.
📈 Tín hiệu tăng giá: Một cú bứt phá rõ ràng vượt $0.38676 sẽ đảo chiều động lượng sang xu hướng tăng.
🛡️ Hỗ trợ then chốt: $0.23956
❌ Vô hiệu hóa: Giá giảm xuống dưới $0.23956 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Những điểm vào lệnh tốt nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp.
👀 Khi biến động đã trở nên rõ ràng, những khoản lời dễ kiếm đã vụt mất. Lợi thế nằm ở việc theo dõi từ sớm.
#UAI #Crypto #Altcoins #Trading
🟢🚀 $UAI Có vẻ sắp thức giấc
🔥 Người mua đang nhập cuộc — đà tăng đang mạnh lên.
📈 Tín hiệu tăng giá: Một cú bứt phá rõ ràng vượt $0.38676 sẽ đảo chiều động lượng sang xu hướng tăng.
🛡️ Hỗ trợ then chốt: $0.23956
❌ Vô hiệu hóa: Giá giảm xuống dưới $0.23956 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Những điểm vào lệnh tốt nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp.
👀 Khi biến động đã trở nên rõ ràng, những khoản lời dễ kiếm đã vụt mất. Lợi thế nằm ở việc theo dõi từ sớm.
#UAI #Crypto #Altcoins #Trading
1
631
$KAIA
🟢🔋 $KAIA Đang tích lũy để bật tăng
🔥 Bên mua đang nhập cuộc — đà tăng đang mạnh dần.
📈 Tín hiệu tăng giá: Nếu giá vượt và duy trì trên $0.06252, đó có thể là dấu hiệu cho thấy đà tăng còn tiếp diễn.
🛡️ Hỗ trợ quan trọng: $0.03302
❌ Vô hiệu hóa: Nếu giá giảm xuống dưới $0.03302, cấu trúc tăng giá sẽ suy yếu.
⚡ Những điểm vào lệnh tốt nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp.
👀 Đám đông đuổi theo nến giá. Người chuẩn bị sẵn sàng vào vị thế trước họ.
#KAIA #Crypto #Altcoins #Trading
$KAIA
🟢🔋 $KAIA Đang tích lũy để bật tăng
🔥 Bên mua đang nhập cuộc — đà tăng đang mạnh dần.
📈 Tín hiệu tăng giá: Nếu giá vượt và duy trì trên $0.06252, đó có thể là dấu hiệu cho thấy đà tăng còn tiếp diễn.
🛡️ Hỗ trợ quan trọng: $0.03302
❌ Vô hiệu hóa: Nếu giá giảm xuống dưới $0.03302, cấu trúc tăng giá sẽ suy yếu.
⚡ Những điểm vào lệnh tốt nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp.
👀 Đám đông đuổi theo nến giá. Người chuẩn bị sẵn sàng vào vị thế trước họ.
#KAIA #Crypto #Altcoins #Trading
🟢🔋 $KAIA Đang tích lũy để bật tăng
🔥 Bên mua đang nhập cuộc — đà tăng đang mạnh dần.
📈 Tín hiệu tăng giá: Nếu giá vượt và duy trì trên $0.06252, đó có thể là dấu hiệu cho thấy đà tăng còn tiếp diễn.
🛡️ Hỗ trợ quan trọng: $0.03302
❌ Vô hiệu hóa: Nếu giá giảm xuống dưới $0.03302, cấu trúc tăng giá sẽ suy yếu.
⚡ Những điểm vào lệnh tốt nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp.
👀 Đám đông đuổi theo nến giá. Người chuẩn bị sẵn sàng vào vị thế trước họ.
#KAIA #Crypto #Altcoins #Trading
828
·
--
Tăng giá
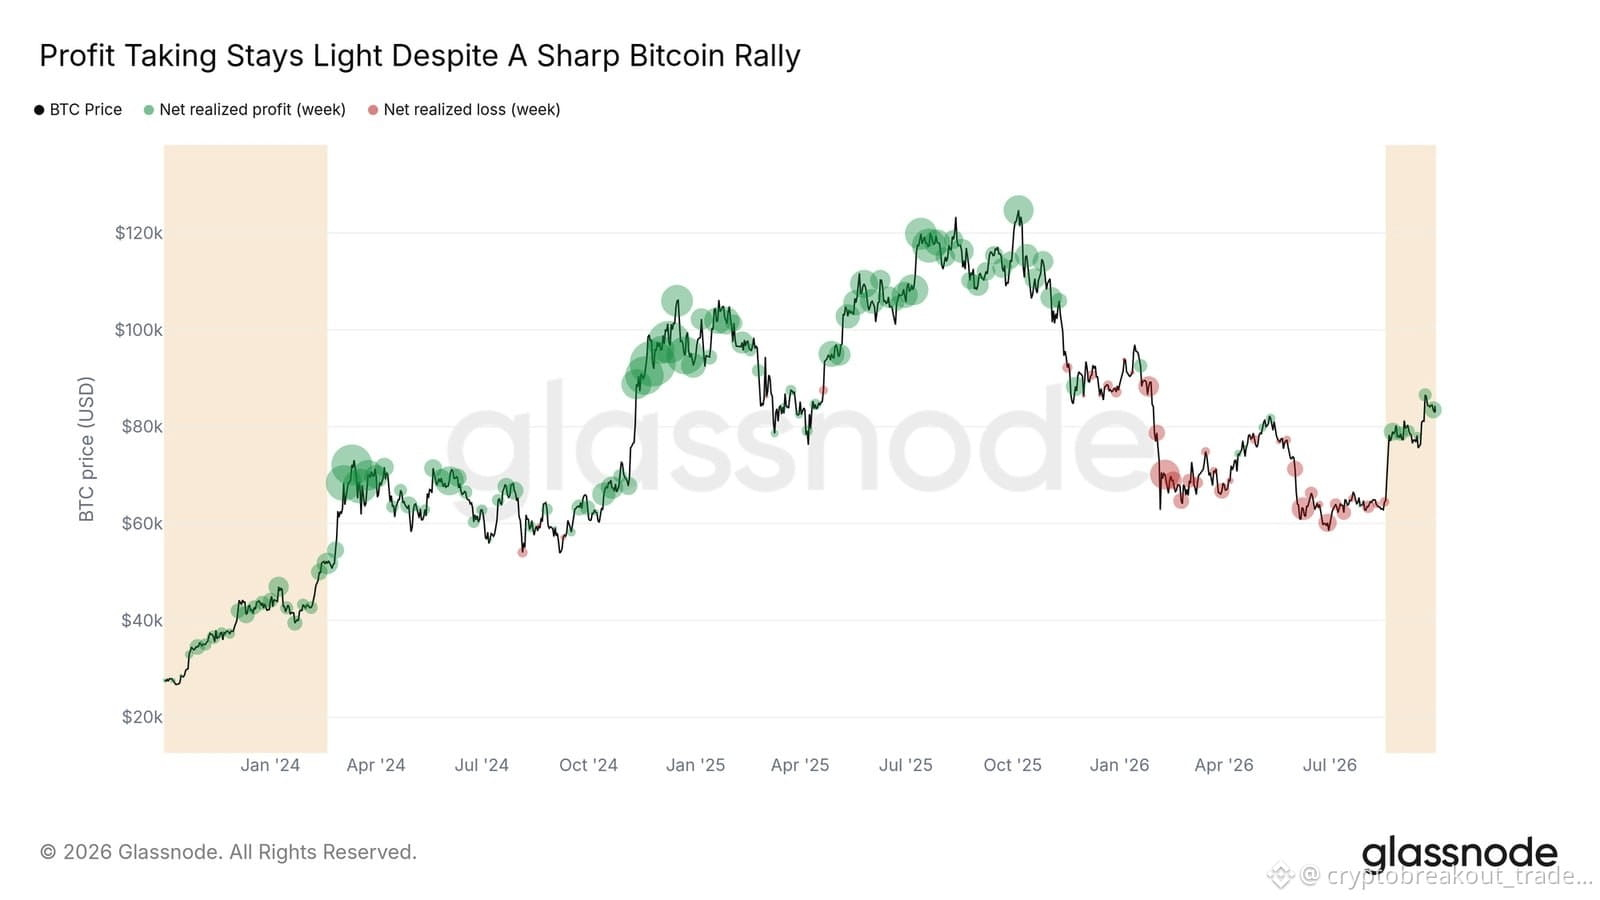
Việc chốt lời vẫn diễn ra nhẹ hơn so với các chu kỳ trước. Lợi nhuận/Lỗ ròng thực hiện theo tuần (Weekly Net Realized Profit/Loss), tức mức lãi ròng tính bằng đô la được khóa lại khi các đồng tiền đổi chủ, đang thấp hơn đáng kể so với trung bình của các tuần tại các đỉnh năm 2024 và 2025. Tốc độ của đợt tăng này, thể hiện bằng dải bên phải trên biểu đồ, gần với giai đoạn bắt đầu của xu hướng tăng trước đó vào cuối năm 2023, tức dải bên trái.
Tuy nhiên, bên bán đã khác. Các nhà nắm giữ dài hạn, những người đã giữ đồng của họ hơn 155 ngày, đã gần như nhân đôi lợi nhuận thực hiện trong tuần tính đến ngày 29 tháng 9 so với tuần xảy ra đột phá, và tỷ trọng của họ trong tổng lợi nhuận thực hiện tăng từ 34% lên 55%. Nếu việc chốt lời theo tuần leo lên gần các mức của những đỉnh trước, điều đó sẽ cho thấy người nắm giữ đang bán ra khi giá tăng.
#btc #onchain #trending #BTC
Việc chốt lời vẫn diễn ra nhẹ hơn so với các chu kỳ trước. Lợi nhuận/Lỗ ròng thực hiện theo tuần (Weekly Net Realized Profit/Loss), tức mức lãi ròng tính bằng đô la được khóa lại khi các đồng tiền đổi chủ, đang thấp hơn đáng kể so với trung bình của các tuần tại các đỉnh năm 2024 và 2025. Tốc độ của đợt tăng này, thể hiện bằng dải bên phải trên biểu đồ, gần với giai đoạn bắt đầu của xu hướng tăng trước đó vào cuối năm 2023, tức dải bên trái.
Tuy nhiên, bên bán đã khác. Các nhà nắm giữ dài hạn, những người đã giữ đồng của họ hơn 155 ngày, đã gần như nhân đôi lợi nhuận thực hiện trong tuần tính đến ngày 29 tháng 9 so với tuần xảy ra đột phá, và tỷ trọng của họ trong tổng lợi nhuận thực hiện tăng từ 34% lên 55%. Nếu việc chốt lời theo tuần leo lên gần các mức của những đỉnh trước, điều đó sẽ cho thấy người nắm giữ đang bán ra khi giá tăng.
#btc #onchain #trending #BTC
Tuy nhiên, bên bán đã khác. Các nhà nắm giữ dài hạn, những người đã giữ đồng của họ hơn 155 ngày, đã gần như nhân đôi lợi nhuận thực hiện trong tuần tính đến ngày 29 tháng 9 so với tuần xảy ra đột phá, và tỷ trọng của họ trong tổng lợi nhuận thực hiện tăng từ 34% lên 55%. Nếu việc chốt lời theo tuần leo lên gần các mức của những đỉnh trước, điều đó sẽ cho thấy người nắm giữ đang bán ra khi giá tăng.
#btc #onchain #trending #BTC
375
·
--
Tăng giá
$BTC
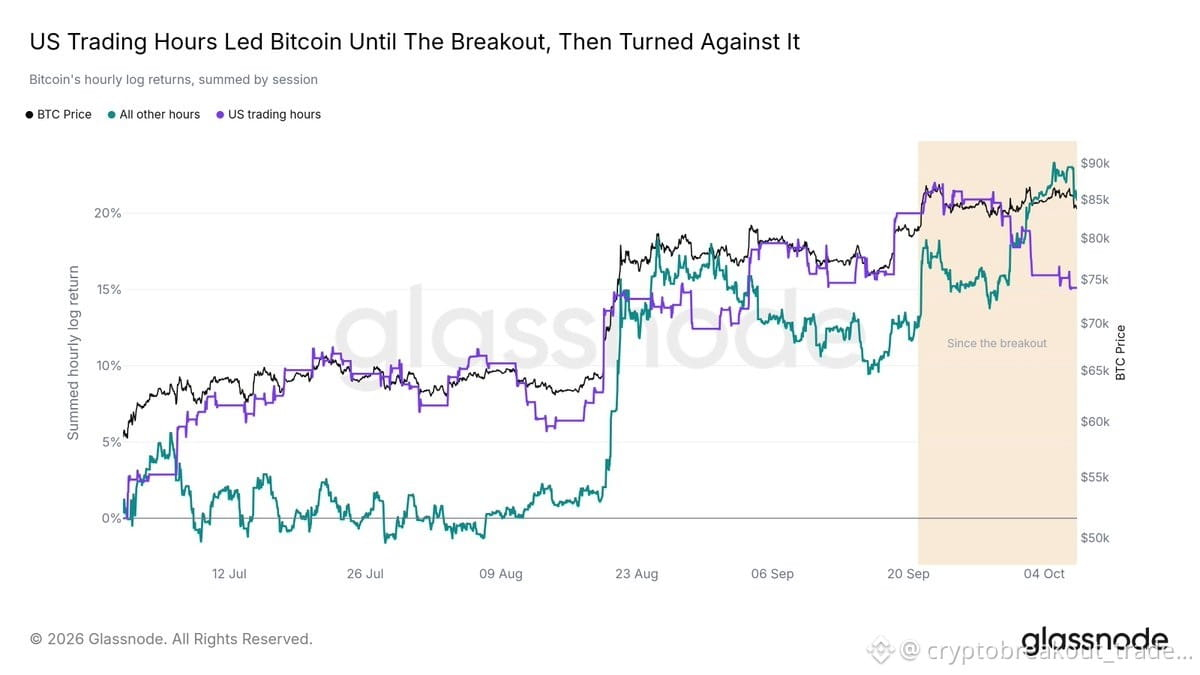
Lệnh mua của Mỹ đã dẫn dắt $BTC đã đảo chiều.
Từ tháng 7 đến cú bứt phá trong tháng 9, giờ giao dịch của Mỹ đã thúc đẩy phần lớn mức tăng của Bitcoin. Kể từ đó, phiên giao dịch Mỹ đã trở thành bên bán ròng.
Bức tranh toàn cảnh, từ dòng tiền ETF đến các đợt thanh lý, trong bản Week On-chain tuần này
#crypto #btc #bitcoin #eth #onchain
$BTC
Lệnh mua của Mỹ đã dẫn dắt $BTC đã đảo chiều.
Từ tháng 7 đến cú bứt phá trong tháng 9, giờ giao dịch của Mỹ đã thúc đẩy phần lớn mức tăng của Bitcoin. Kể từ đó, phiên giao dịch Mỹ đã trở thành bên bán ròng.
Bức tranh toàn cảnh, từ dòng tiền ETF đến các đợt thanh lý, trong bản Week On-chain tuần này
#crypto #btc #bitcoin #eth #onchain
Lệnh mua của Mỹ đã dẫn dắt $BTC đã đảo chiều.
Từ tháng 7 đến cú bứt phá trong tháng 9, giờ giao dịch của Mỹ đã thúc đẩy phần lớn mức tăng của Bitcoin. Kể từ đó, phiên giao dịch Mỹ đã trở thành bên bán ròng.
Bức tranh toàn cảnh, từ dòng tiền ETF đến các đợt thanh lý, trong bản Week On-chain tuần này
#crypto #btc #bitcoin #eth #onchain
234
·
--
Tăng giá
$BTC $ETH
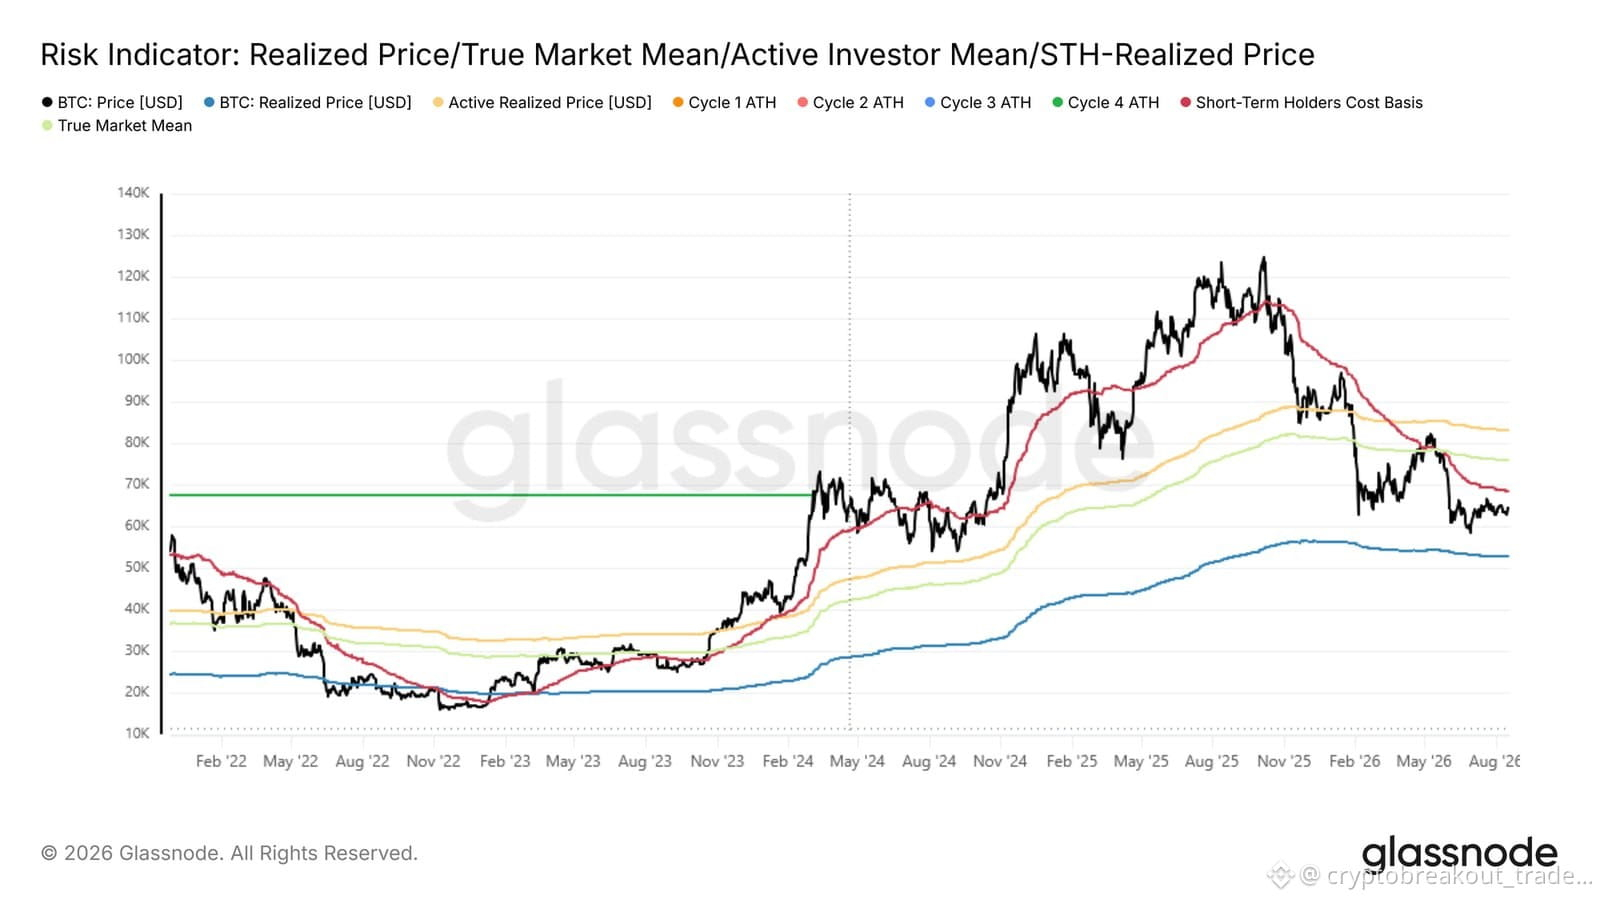
Kể từ đầu tháng 2 năm 2026, Bitcoin vẫn tiếp tục giao dịch trong thị trường giá xuống, khi đã rơi xuống dưới cả True Market Mean và Short-Term Holder Cost Basis.
Short-Term Holder Cost Basis đã giảm xuống còn 68.500 USD, thấp hơn True Market Mean là 75.800 USD. Do đó, Bitcoin hiện đang giao dịch dưới chi phí mua vào của cả những người mua gần đây lẫn nhóm nhà đầu tư rộng hơn.
Theo lịch sử, cấu hình này thường gắn với giai đoạn đầu hàng, trong đó các đáy thị trường thường hình thành. Chừng nào Bitcoin vẫn còn ở dưới Short-Term Holder Cost Basis, thị trường sẽ vẫn ở trong giai đoạn đầu hàng. Điều kiện này mở ra cơ hội cho những người mua mới, đồng thời khiến tài sản dễ chịu thêm áp lực giảm giá do các yếu tố kinh tế vĩ mô.
#btc #eth #bitcoin #etherum
$BTC $ETH
Kể từ đầu tháng 2 năm 2026, Bitcoin vẫn tiếp tục giao dịch trong thị trường giá xuống, khi đã rơi xuống dưới cả True Market Mean và Short-Term Holder Cost Basis.
Short-Term Holder Cost Basis đã giảm xuống còn 68.500 USD, thấp hơn True Market Mean là 75.800 USD. Do đó, Bitcoin hiện đang giao dịch dưới chi phí mua vào của cả những người mua gần đây lẫn nhóm nhà đầu tư rộng hơn.
Theo lịch sử, cấu hình này thường gắn với giai đoạn đầu hàng, trong đó các đáy thị trường thường hình thành. Chừng nào Bitcoin vẫn còn ở dưới Short-Term Holder Cost Basis, thị trường sẽ vẫn ở trong giai đoạn đầu hàng. Điều kiện này mở ra cơ hội cho những người mua mới, đồng thời khiến tài sản dễ chịu thêm áp lực giảm giá do các yếu tố kinh tế vĩ mô.
#btc #eth #bitcoin #etherum
Kể từ đầu tháng 2 năm 2026, Bitcoin vẫn tiếp tục giao dịch trong thị trường giá xuống, khi đã rơi xuống dưới cả True Market Mean và Short-Term Holder Cost Basis.
Short-Term Holder Cost Basis đã giảm xuống còn 68.500 USD, thấp hơn True Market Mean là 75.800 USD. Do đó, Bitcoin hiện đang giao dịch dưới chi phí mua vào của cả những người mua gần đây lẫn nhóm nhà đầu tư rộng hơn.
Theo lịch sử, cấu hình này thường gắn với giai đoạn đầu hàng, trong đó các đáy thị trường thường hình thành. Chừng nào Bitcoin vẫn còn ở dưới Short-Term Holder Cost Basis, thị trường sẽ vẫn ở trong giai đoạn đầu hàng. Điều kiện này mở ra cơ hội cho những người mua mới, đồng thời khiến tài sản dễ chịu thêm áp lực giảm giá do các yếu tố kinh tế vĩ mô.
#btc #eth #bitcoin #etherum
1
701
·
--
Tăng giá
#BTCĐạt$80000
$UNI
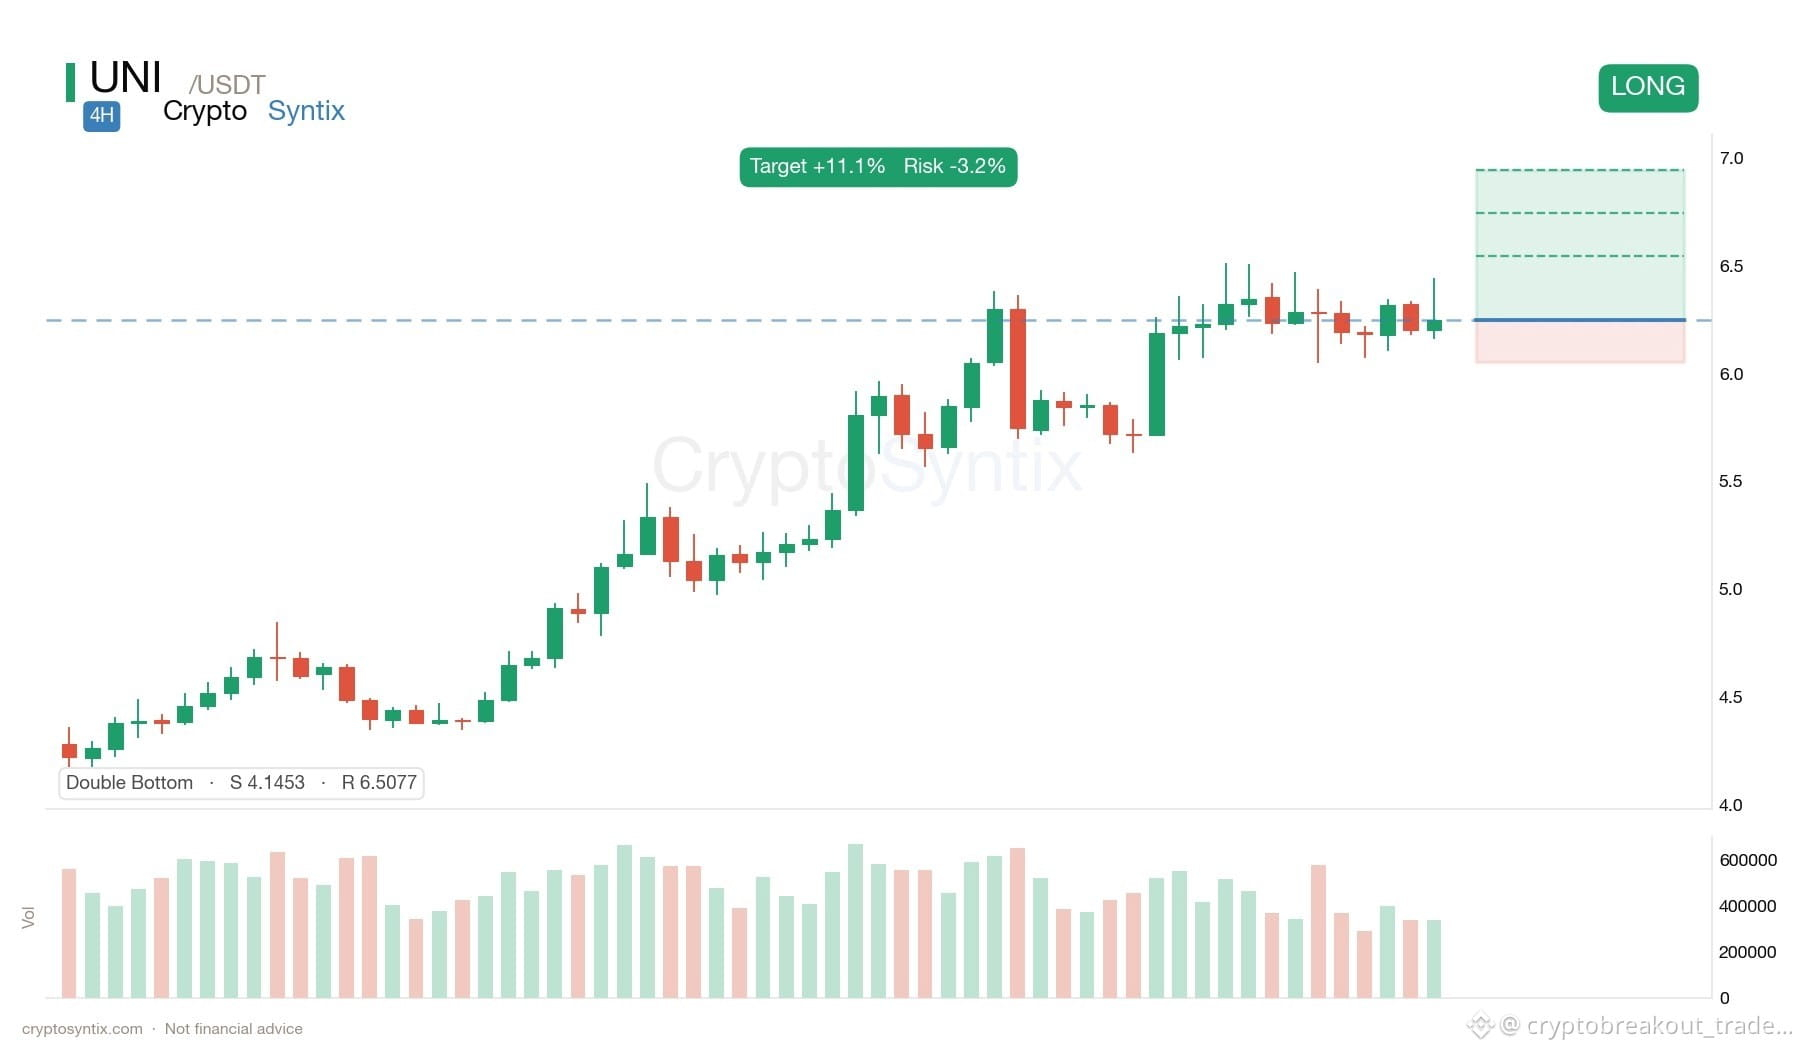
🟢🚀 $UNI Thiết lập Đảo chiều Tiềm năng
🔥 Cấu trúc đang chuyển sang xu hướng tăng bên dưới bề mặt.
📈 Tín hiệu Tăng: Giành lại mức $6.5077 có thể mở ra đợt tăng tiếp theo.
🛡️ Hỗ trợ Chính: $4.1453
❌ Vô hiệu hóa: Giảm xuống dưới $4.1453 sẽ làm suy yếu cấu trúc tăng.
⚡ Tích lũy thầm lặng lúc này thường tiếp thêm nhiên liệu cho cú bứt phá tiếp theo. Hãy cảnh giác.
👀 Đám đông đuổi theo các cây nến. Người chuẩn bị sẽ vào vị thế trước họ.
#UNI #Crypto #Altcoins #Trading #Bullish
#BTCĐạt$80000
$UNI
🟢🚀 $UNI Thiết lập Đảo chiều Tiềm năng
🔥 Cấu trúc đang chuyển sang xu hướng tăng bên dưới bề mặt.
📈 Tín hiệu Tăng: Giành lại mức $6.5077 có thể mở ra đợt tăng tiếp theo.
🛡️ Hỗ trợ Chính: $4.1453
❌ Vô hiệu hóa: Giảm xuống dưới $4.1453 sẽ làm suy yếu cấu trúc tăng.
⚡ Tích lũy thầm lặng lúc này thường tiếp thêm nhiên liệu cho cú bứt phá tiếp theo. Hãy cảnh giác.
👀 Đám đông đuổi theo các cây nến. Người chuẩn bị sẽ vào vị thế trước họ.
#UNI #Crypto #Altcoins #Trading #Bullish
$UNI
🟢🚀 $UNI Thiết lập Đảo chiều Tiềm năng
🔥 Cấu trúc đang chuyển sang xu hướng tăng bên dưới bề mặt.
📈 Tín hiệu Tăng: Giành lại mức $6.5077 có thể mở ra đợt tăng tiếp theo.
🛡️ Hỗ trợ Chính: $4.1453
❌ Vô hiệu hóa: Giảm xuống dưới $4.1453 sẽ làm suy yếu cấu trúc tăng.
⚡ Tích lũy thầm lặng lúc này thường tiếp thêm nhiên liệu cho cú bứt phá tiếp theo. Hãy cảnh giác.
👀 Đám đông đuổi theo các cây nến. Người chuẩn bị sẽ vào vị thế trước họ.
#UNI #Crypto #Altcoins #Trading #Bullish
509
·
--
Tăng giá
$JUP
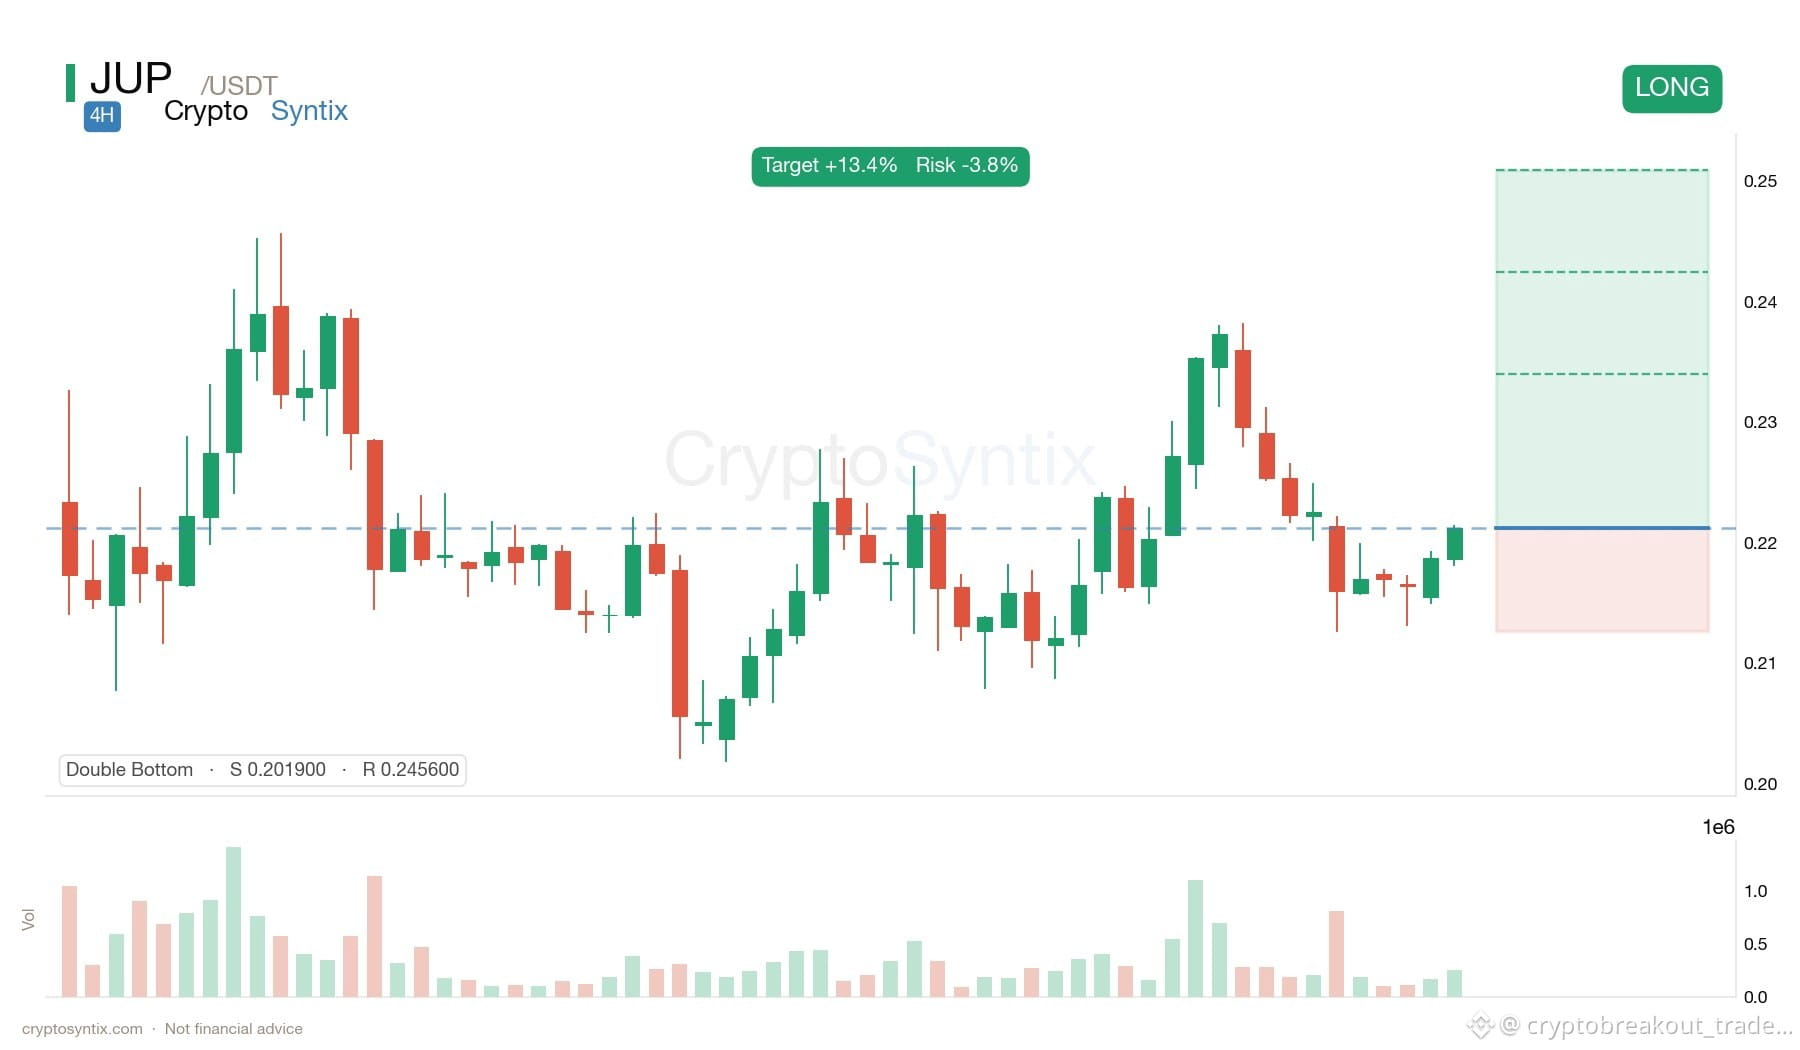
🟢📈 $JUP Âm thầm xây dựng nền tảng
🔥 Người mua đang tham gia — sức mạnh đang hình thành.
📈 Tín hiệu tăng giá: Một cú bứt phá và giữ trên $0.2456 có thể báo hiệu đà tăng tiếp theo.
🛡️ Hỗ trợ chính: $0.2019
❌ Vô hiệu hóa: Một cú giảm xuống dưới $0.2019 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Dòng tiền thông minh thường tích lũy trong vùng quá bán trước khi động lượng quay trở lại. Hãy theo dõi sát sao thiết lập này.
👀 Đám đông đuổi theo nến. Người chuẩn bị thì đã vào vị thế trước họ.
#JUP #Crypto #Altcoins #TradingTales #bullish_pepe #CryptoSyntix
$JUP
🟢📈 $JUP Âm thầm xây dựng nền tảng
🔥 Người mua đang tham gia — sức mạnh đang hình thành.
📈 Tín hiệu tăng giá: Một cú bứt phá và giữ trên $0.2456 có thể báo hiệu đà tăng tiếp theo.
🛡️ Hỗ trợ chính: $0.2019
❌ Vô hiệu hóa: Một cú giảm xuống dưới $0.2019 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Dòng tiền thông minh thường tích lũy trong vùng quá bán trước khi động lượng quay trở lại. Hãy theo dõi sát sao thiết lập này.
👀 Đám đông đuổi theo nến. Người chuẩn bị thì đã vào vị thế trước họ.
#JUP #Crypto #Altcoins #TradingTales #bullish_pepe #CryptoSyntix
🟢📈 $JUP Âm thầm xây dựng nền tảng
🔥 Người mua đang tham gia — sức mạnh đang hình thành.
📈 Tín hiệu tăng giá: Một cú bứt phá và giữ trên $0.2456 có thể báo hiệu đà tăng tiếp theo.
🛡️ Hỗ trợ chính: $0.2019
❌ Vô hiệu hóa: Một cú giảm xuống dưới $0.2019 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Dòng tiền thông minh thường tích lũy trong vùng quá bán trước khi động lượng quay trở lại. Hãy theo dõi sát sao thiết lập này.
👀 Đám đông đuổi theo nến. Người chuẩn bị thì đã vào vị thế trước họ.
#JUP #Crypto #Altcoins #TradingTales #bullish_pepe #CryptoSyntix
1
724
#BTCChạmMốc$80000
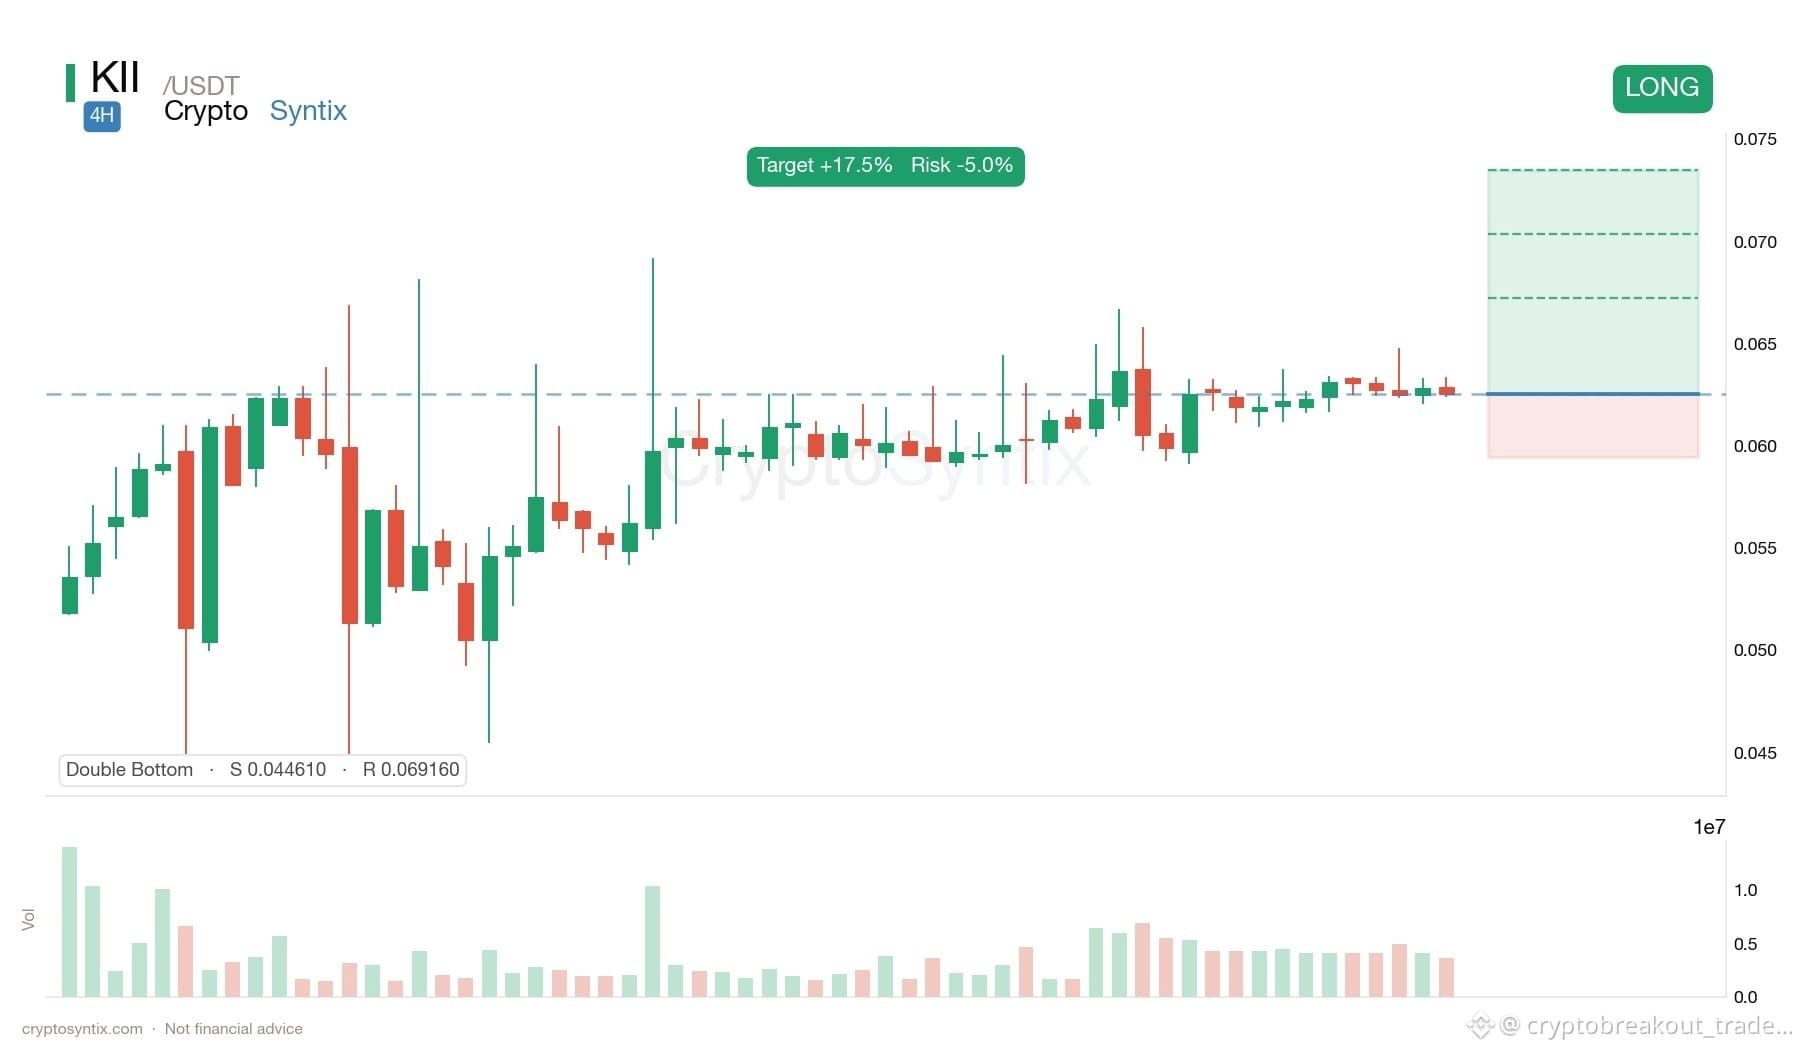
🟢📈 $KII Đang Âm Thầm Xây Dựng Nền Tảng
🔥 Bên mua đang tham gia — sức mạnh đang hình thành.
📈 Tín hiệu tăng giá: Một cú đẩy gọn qua $0.06916 sẽ đảo động lực sang tăng giá.
🛡️ Hỗ trợ chính: $0.04461
❌ Vô hiệu hóa: Một cú giảm xuống dưới $0.04461 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tích lũy âm thầm lúc này thường tiếp thêm nhiên liệu cho cú bứt phá tiếp theo. Hãy chú ý.
👀 Khi một chuyển động trở nên quá rõ ràng, phần lợi nhuận dễ ăn đã không còn nữa. Lợi thế nằm ở việc quan sát từ sớm.
#KII #Crypto #Altcoins #Trading #Bullish
#BTCChạmMốc$80000
🟢📈 $KII Đang Âm Thầm Xây Dựng Nền Tảng
🔥 Bên mua đang tham gia — sức mạnh đang hình thành.
📈 Tín hiệu tăng giá: Một cú đẩy gọn qua $0.06916 sẽ đảo động lực sang tăng giá.
🛡️ Hỗ trợ chính: $0.04461
❌ Vô hiệu hóa: Một cú giảm xuống dưới $0.04461 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tích lũy âm thầm lúc này thường tiếp thêm nhiên liệu cho cú bứt phá tiếp theo. Hãy chú ý.
👀 Khi một chuyển động trở nên quá rõ ràng, phần lợi nhuận dễ ăn đã không còn nữa. Lợi thế nằm ở việc quan sát từ sớm.
#KII #Crypto #Altcoins #Trading #Bullish
🟢📈 $KII Đang Âm Thầm Xây Dựng Nền Tảng
🔥 Bên mua đang tham gia — sức mạnh đang hình thành.
📈 Tín hiệu tăng giá: Một cú đẩy gọn qua $0.06916 sẽ đảo động lực sang tăng giá.
🛡️ Hỗ trợ chính: $0.04461
❌ Vô hiệu hóa: Một cú giảm xuống dưới $0.04461 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tích lũy âm thầm lúc này thường tiếp thêm nhiên liệu cho cú bứt phá tiếp theo. Hãy chú ý.
👀 Khi một chuyển động trở nên quá rõ ràng, phần lợi nhuận dễ ăn đã không còn nữa. Lợi thế nằm ở việc quan sát từ sớm.
#KII #Crypto #Altcoins #Trading #Bullish
495
·
--
Tăng giá
$XMR
{future}(XMRUSDT)
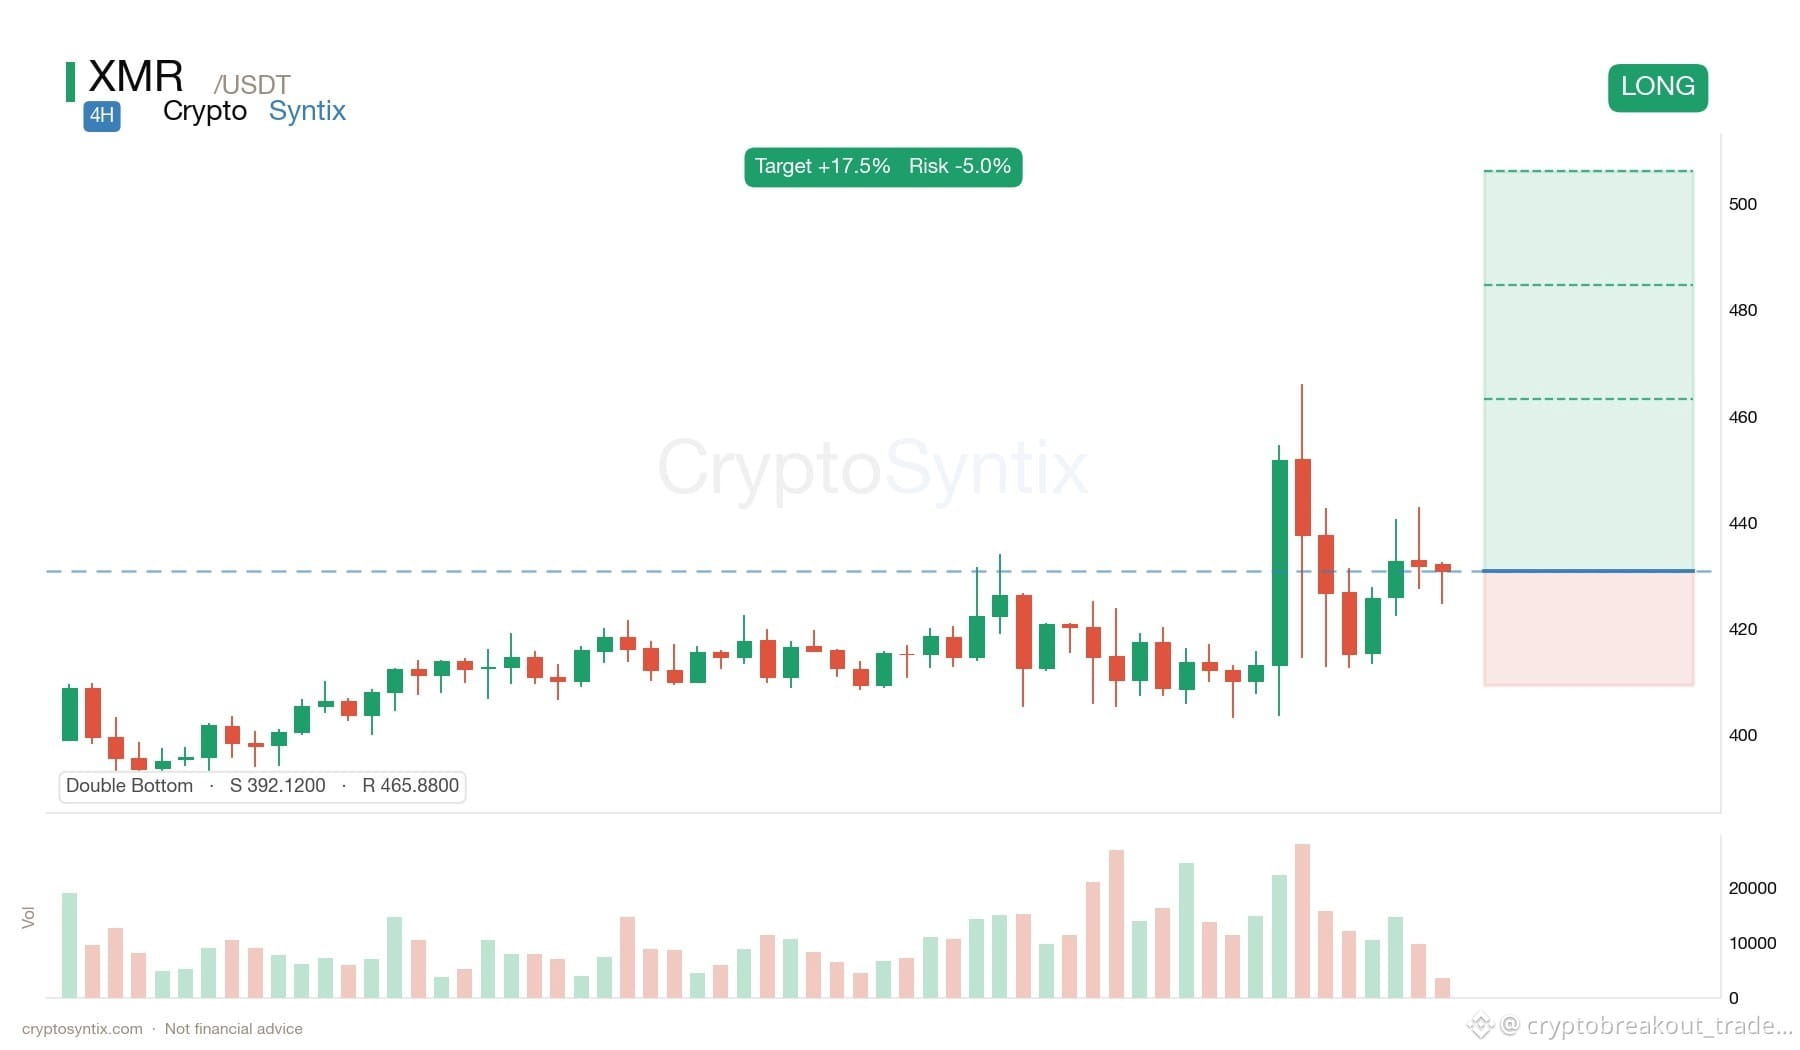
🟢🚀 $XMR Thiết Lập Có Khả Năng Đảo Chiều
🔥 Cấu trúc đang chuyển sang xu hướng tăng bên dưới bề mặt.
📈 Tín hiệu Tăng: Việc giành lại $465.88 có thể mở ra nhịp tăng tiếp theo.
🛡️ Hỗ trợ Quan Trọng: $392.12
❌ Loại Bỏ: Nếu giá giảm xuống dưới $392.12, cấu trúc tăng sẽ suy yếu.
⚡ Các lệnh vào mạnh nhất thường xuất hiện khi những người khác do dự — kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đa số trader phản ứng sau khi xu hướng bắt đầu. Cơ hội lớn nhất thường nằm trước khi đám đông nhận ra.
#Crypto #Altcoins #Trading #Bullish #CryptoSyntix
$XMR
🟢🚀 $XMR Thiết Lập Có Khả Năng Đảo Chiều
🔥 Cấu trúc đang chuyển sang xu hướng tăng bên dưới bề mặt.
📈 Tín hiệu Tăng: Việc giành lại $465.88 có thể mở ra nhịp tăng tiếp theo.
🛡️ Hỗ trợ Quan Trọng: $392.12
❌ Loại Bỏ: Nếu giá giảm xuống dưới $392.12, cấu trúc tăng sẽ suy yếu.
⚡ Các lệnh vào mạnh nhất thường xuất hiện khi những người khác do dự — kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đa số trader phản ứng sau khi xu hướng bắt đầu. Cơ hội lớn nhất thường nằm trước khi đám đông nhận ra.
#Crypto #Altcoins #Trading #Bullish #CryptoSyntix
🟢🚀 $XMR Thiết Lập Có Khả Năng Đảo Chiều
🔥 Cấu trúc đang chuyển sang xu hướng tăng bên dưới bề mặt.
📈 Tín hiệu Tăng: Việc giành lại $465.88 có thể mở ra nhịp tăng tiếp theo.
🛡️ Hỗ trợ Quan Trọng: $392.12
❌ Loại Bỏ: Nếu giá giảm xuống dưới $392.12, cấu trúc tăng sẽ suy yếu.
⚡ Các lệnh vào mạnh nhất thường xuất hiện khi những người khác do dự — kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đa số trader phản ứng sau khi xu hướng bắt đầu. Cơ hội lớn nhất thường nằm trước khi đám đông nhận ra.
#Crypto #Altcoins #Trading #Bullish #CryptoSyntix
410
·
--
Giảm giá
$SYRUP
{future}(SYRUPUSDT)
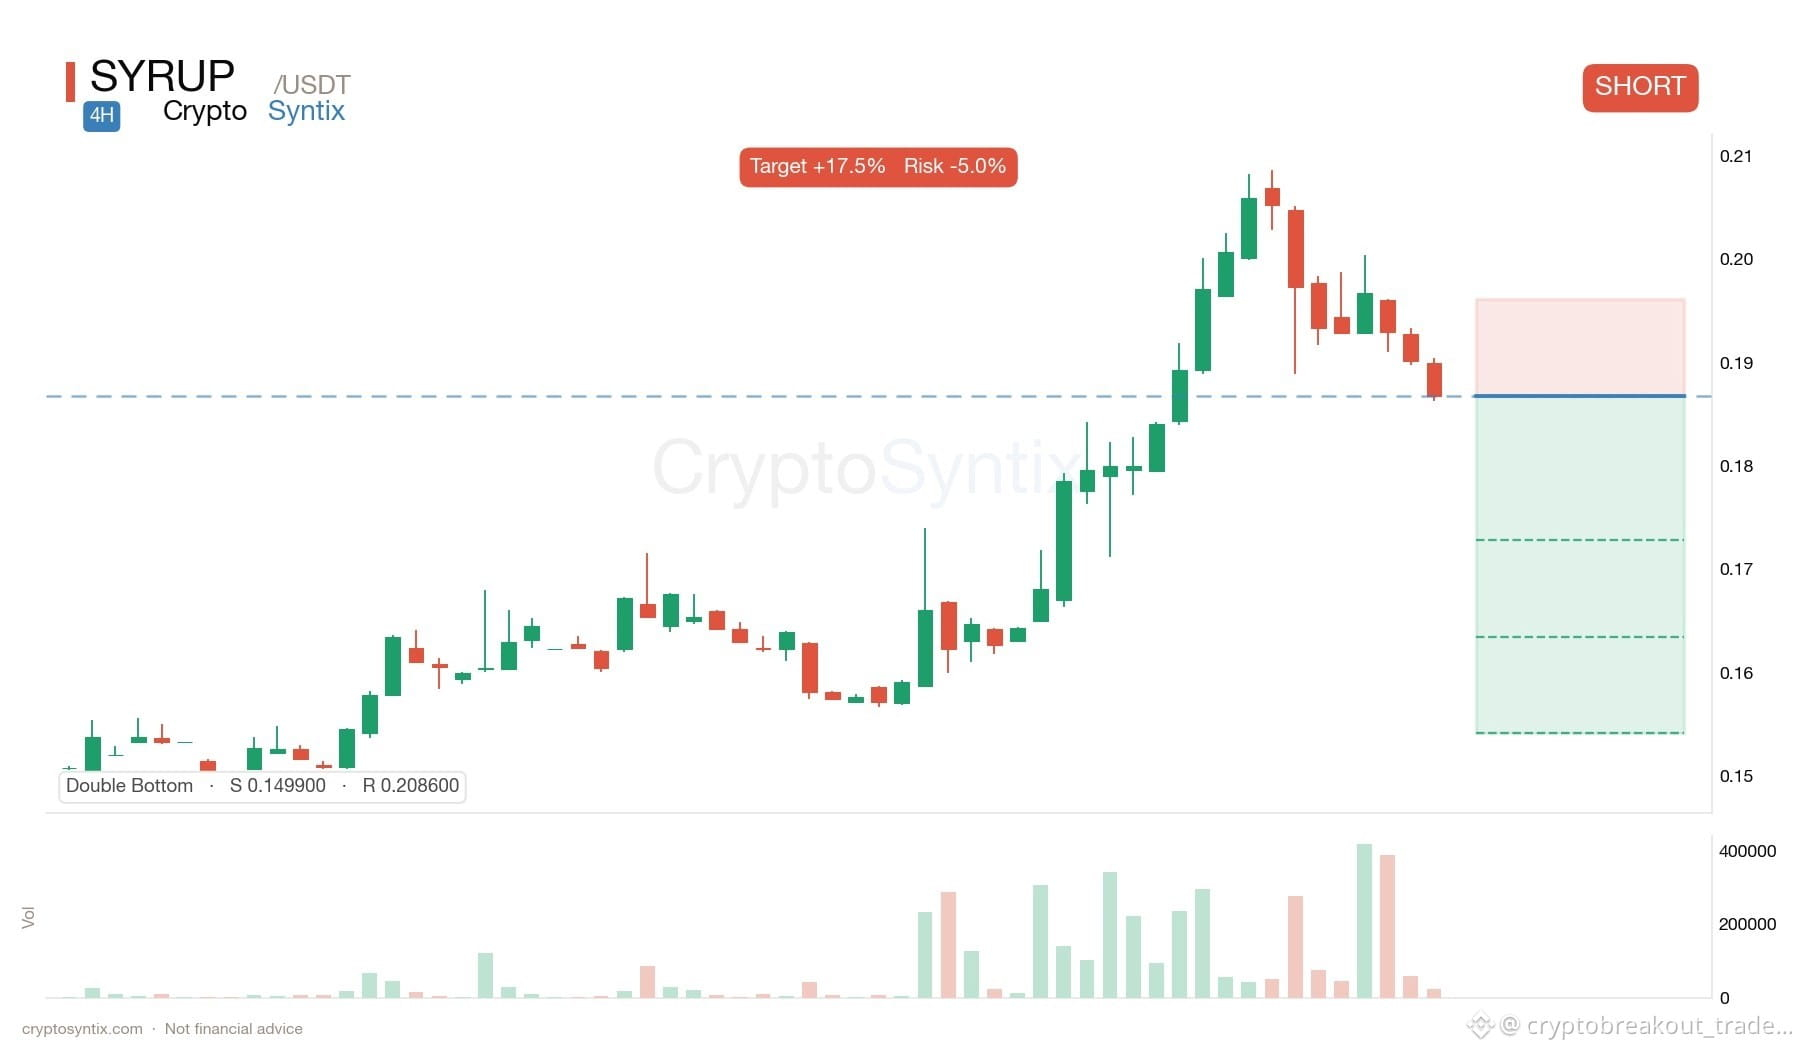
🔴📉 $SYRUP Thiết Lập Có Thể Bùng Nổ Giảm
🔥 Cấu trúc đang chuyển sang hướng giảm ngay dưới bề mặt.
📉 Kích Hoạt Giảm: Mất $0.1499 có thể thúc đẩy đợt bán mạnh hơn.
🚧 Kháng Cự Quan Trọng: $0.2086
❌ Vô Hiệu: Nếu giá quay lại và vượt lên trên $0.2086 sẽ làm suy yếu cấu trúc giảm.
⚡ Phân phối ở vùng đỉnh thường đi trước nhịp giảm. Hãy cảnh giác.
👀 Đến khi một biến động trở nên rõ ràng thì các cơ hội lời dễ dàng đã qua. Lợi thế nằm ở việc theo dõi sớm.
#SYRUP #Crypto #Altcoins #Trading #Bearish
$SYRUP
🔴📉 $SYRUP Thiết Lập Có Thể Bùng Nổ Giảm
🔥 Cấu trúc đang chuyển sang hướng giảm ngay dưới bề mặt.
📉 Kích Hoạt Giảm: Mất $0.1499 có thể thúc đẩy đợt bán mạnh hơn.
🚧 Kháng Cự Quan Trọng: $0.2086
❌ Vô Hiệu: Nếu giá quay lại và vượt lên trên $0.2086 sẽ làm suy yếu cấu trúc giảm.
⚡ Phân phối ở vùng đỉnh thường đi trước nhịp giảm. Hãy cảnh giác.
👀 Đến khi một biến động trở nên rõ ràng thì các cơ hội lời dễ dàng đã qua. Lợi thế nằm ở việc theo dõi sớm.
#SYRUP #Crypto #Altcoins #Trading #Bearish
🔴📉 $SYRUP Thiết Lập Có Thể Bùng Nổ Giảm
🔥 Cấu trúc đang chuyển sang hướng giảm ngay dưới bề mặt.
📉 Kích Hoạt Giảm: Mất $0.1499 có thể thúc đẩy đợt bán mạnh hơn.
🚧 Kháng Cự Quan Trọng: $0.2086
❌ Vô Hiệu: Nếu giá quay lại và vượt lên trên $0.2086 sẽ làm suy yếu cấu trúc giảm.
⚡ Phân phối ở vùng đỉnh thường đi trước nhịp giảm. Hãy cảnh giác.
👀 Đến khi một biến động trở nên rõ ràng thì các cơ hội lời dễ dàng đã qua. Lợi thế nằm ở việc theo dõi sớm.
#SYRUP #Crypto #Altcoins #Trading #Bearish
389
·
--
Tăng giá
$MTL
{future}(MTLUSDT)
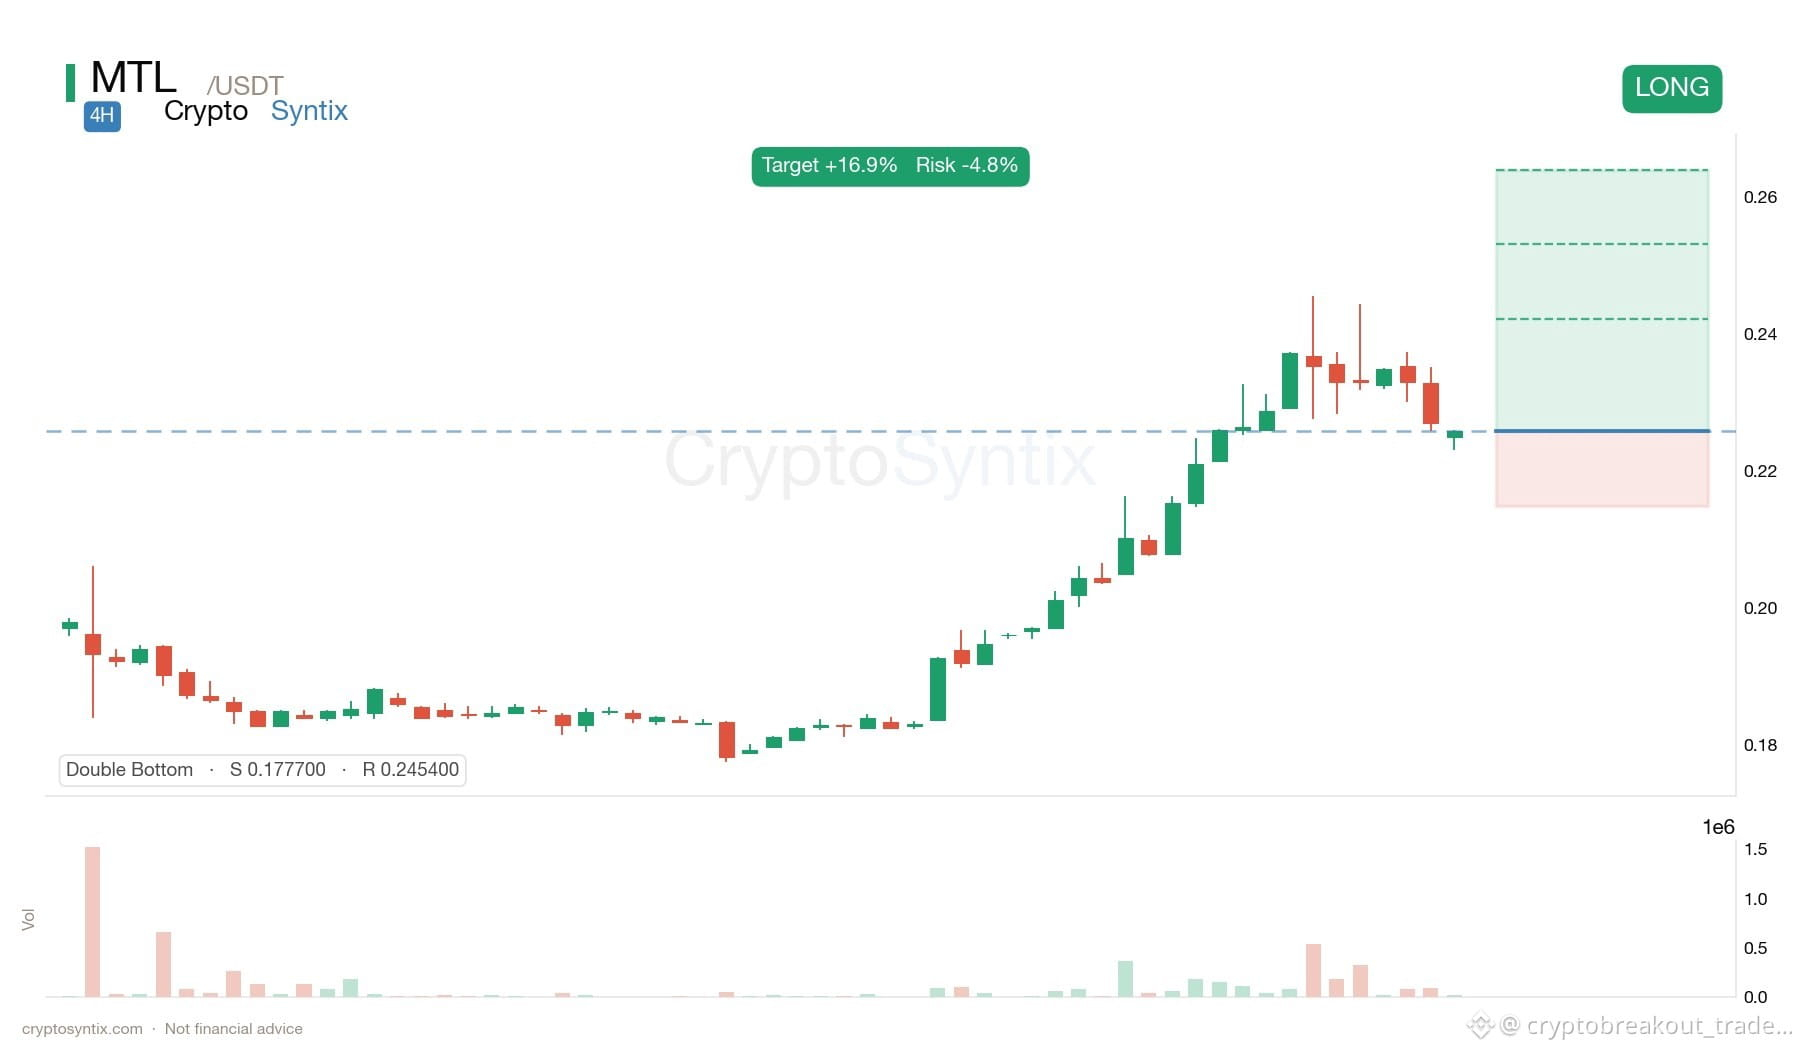
🟢🔋 $MTL Coiling for a Bounce
🔥 Người mua đang bước vào — sức mạnh đang được tích lũy.
📈 Tín hiệu tăng giá: Chỉ cần một nhịp đẩy sạch qua $0.2454 sẽ đảo chiều động lượng theo hướng bullish.
🛡️ Hỗ trợ quan trọng: $0.1777
❌ Vô hiệu: Nếu giá rơi xuống dưới $0.1777, cấu trúc tăng giá sẽ suy yếu.
⚡ Các điểm vào mạnh nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lợi dễ dàng đã biến mất. Lợi thế nằm ở việc theo dõi từ sớm.
#MTL #Crypto #Altcoinseason2024 #Trading #Bullish
$MTL
🟢🔋 $MTL Coiling for a Bounce
🔥 Người mua đang bước vào — sức mạnh đang được tích lũy.
📈 Tín hiệu tăng giá: Chỉ cần một nhịp đẩy sạch qua $0.2454 sẽ đảo chiều động lượng theo hướng bullish.
🛡️ Hỗ trợ quan trọng: $0.1777
❌ Vô hiệu: Nếu giá rơi xuống dưới $0.1777, cấu trúc tăng giá sẽ suy yếu.
⚡ Các điểm vào mạnh nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lợi dễ dàng đã biến mất. Lợi thế nằm ở việc theo dõi từ sớm.
#MTL #Crypto #Altcoinseason2024 #Trading #Bullish
🟢🔋 $MTL Coiling for a Bounce
🔥 Người mua đang bước vào — sức mạnh đang được tích lũy.
📈 Tín hiệu tăng giá: Chỉ cần một nhịp đẩy sạch qua $0.2454 sẽ đảo chiều động lượng theo hướng bullish.
🛡️ Hỗ trợ quan trọng: $0.1777
❌ Vô hiệu: Nếu giá rơi xuống dưới $0.1777, cấu trúc tăng giá sẽ suy yếu.
⚡ Các điểm vào mạnh nhất thường xuất hiện khi người khác còn do dự — kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lợi dễ dàng đã biến mất. Lợi thế nằm ở việc theo dõi từ sớm.
#MTL #Crypto #Altcoinseason2024 #Trading #Bullish
2
612
·
--
Tăng giá
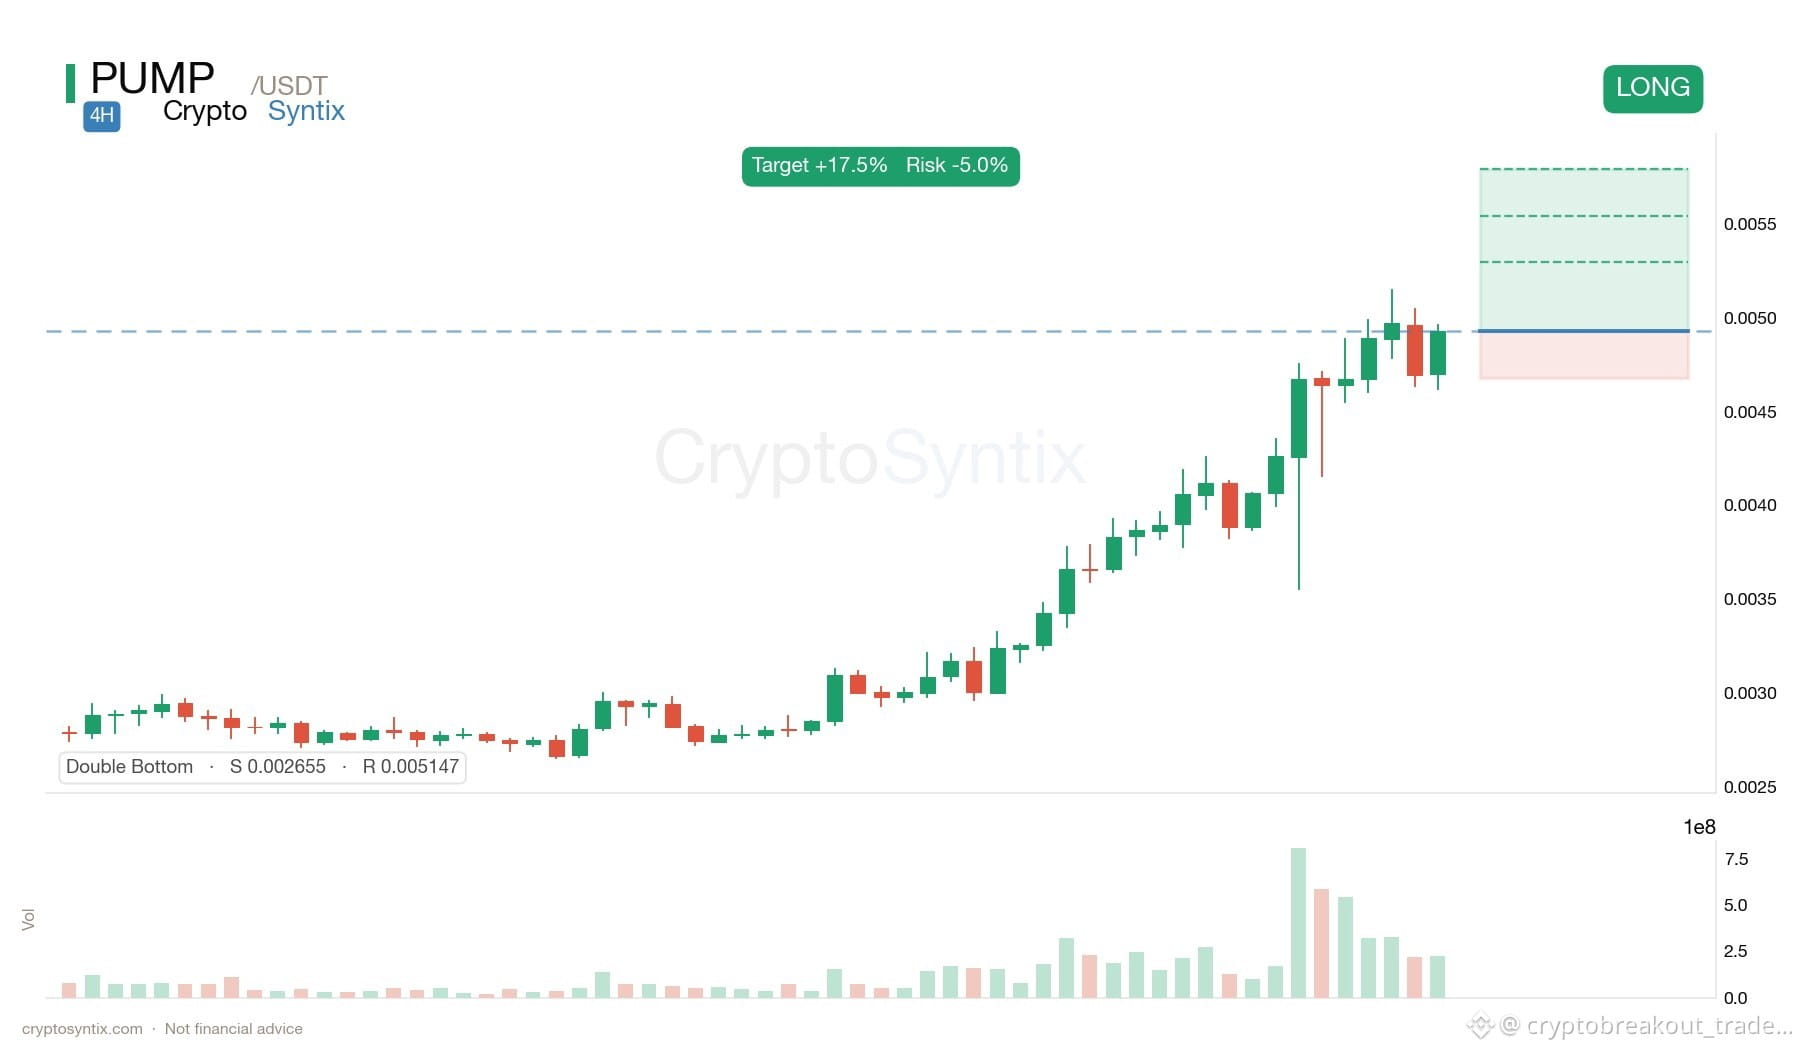
$PUMP
{future}(PUMPUSDT)
🟢🚀 $PUMP Trông Có vẻ Sẵn Sàng để Thức Dậy
🔥 Người mua đang bước vào — lực đang được tích lũy.
📈 Tín hiệu Tăng giá: Việc giành lại $0.005147 có thể mở ra đợt tiếp theo đi cao hơn.
🛡️ Hỗ trợ quan trọng: $0.002655
❌ Vô hiệu: Nếu giảm xuống dưới $0.002655 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tiền thông minh thường tích lũy ở các vùng bị bán quá mức trước khi đà quay lại. Hãy theo dõi sát cấu hình này.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lãi dễ dàng đã qua. Lợi thế nằm ở việc quan sát
#PUMP #Crypto #Altcoins #Trading #bitcoin
$PUMP
🟢🚀 $PUMP Trông Có vẻ Sẵn Sàng để Thức Dậy
🔥 Người mua đang bước vào — lực đang được tích lũy.
📈 Tín hiệu Tăng giá: Việc giành lại $0.005147 có thể mở ra đợt tiếp theo đi cao hơn.
🛡️ Hỗ trợ quan trọng: $0.002655
❌ Vô hiệu: Nếu giảm xuống dưới $0.002655 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tiền thông minh thường tích lũy ở các vùng bị bán quá mức trước khi đà quay lại. Hãy theo dõi sát cấu hình này.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lãi dễ dàng đã qua. Lợi thế nằm ở việc quan sát
#PUMP #Crypto #Altcoins #Trading #bitcoin
🟢🚀 $PUMP Trông Có vẻ Sẵn Sàng để Thức Dậy
🔥 Người mua đang bước vào — lực đang được tích lũy.
📈 Tín hiệu Tăng giá: Việc giành lại $0.005147 có thể mở ra đợt tiếp theo đi cao hơn.
🛡️ Hỗ trợ quan trọng: $0.002655
❌ Vô hiệu: Nếu giảm xuống dưới $0.002655 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tiền thông minh thường tích lũy ở các vùng bị bán quá mức trước khi đà quay lại. Hãy theo dõi sát cấu hình này.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lãi dễ dàng đã qua. Lợi thế nằm ở việc quan sát
#PUMP #Crypto #Altcoins #Trading #bitcoin
1
367
·
--
Tăng giá
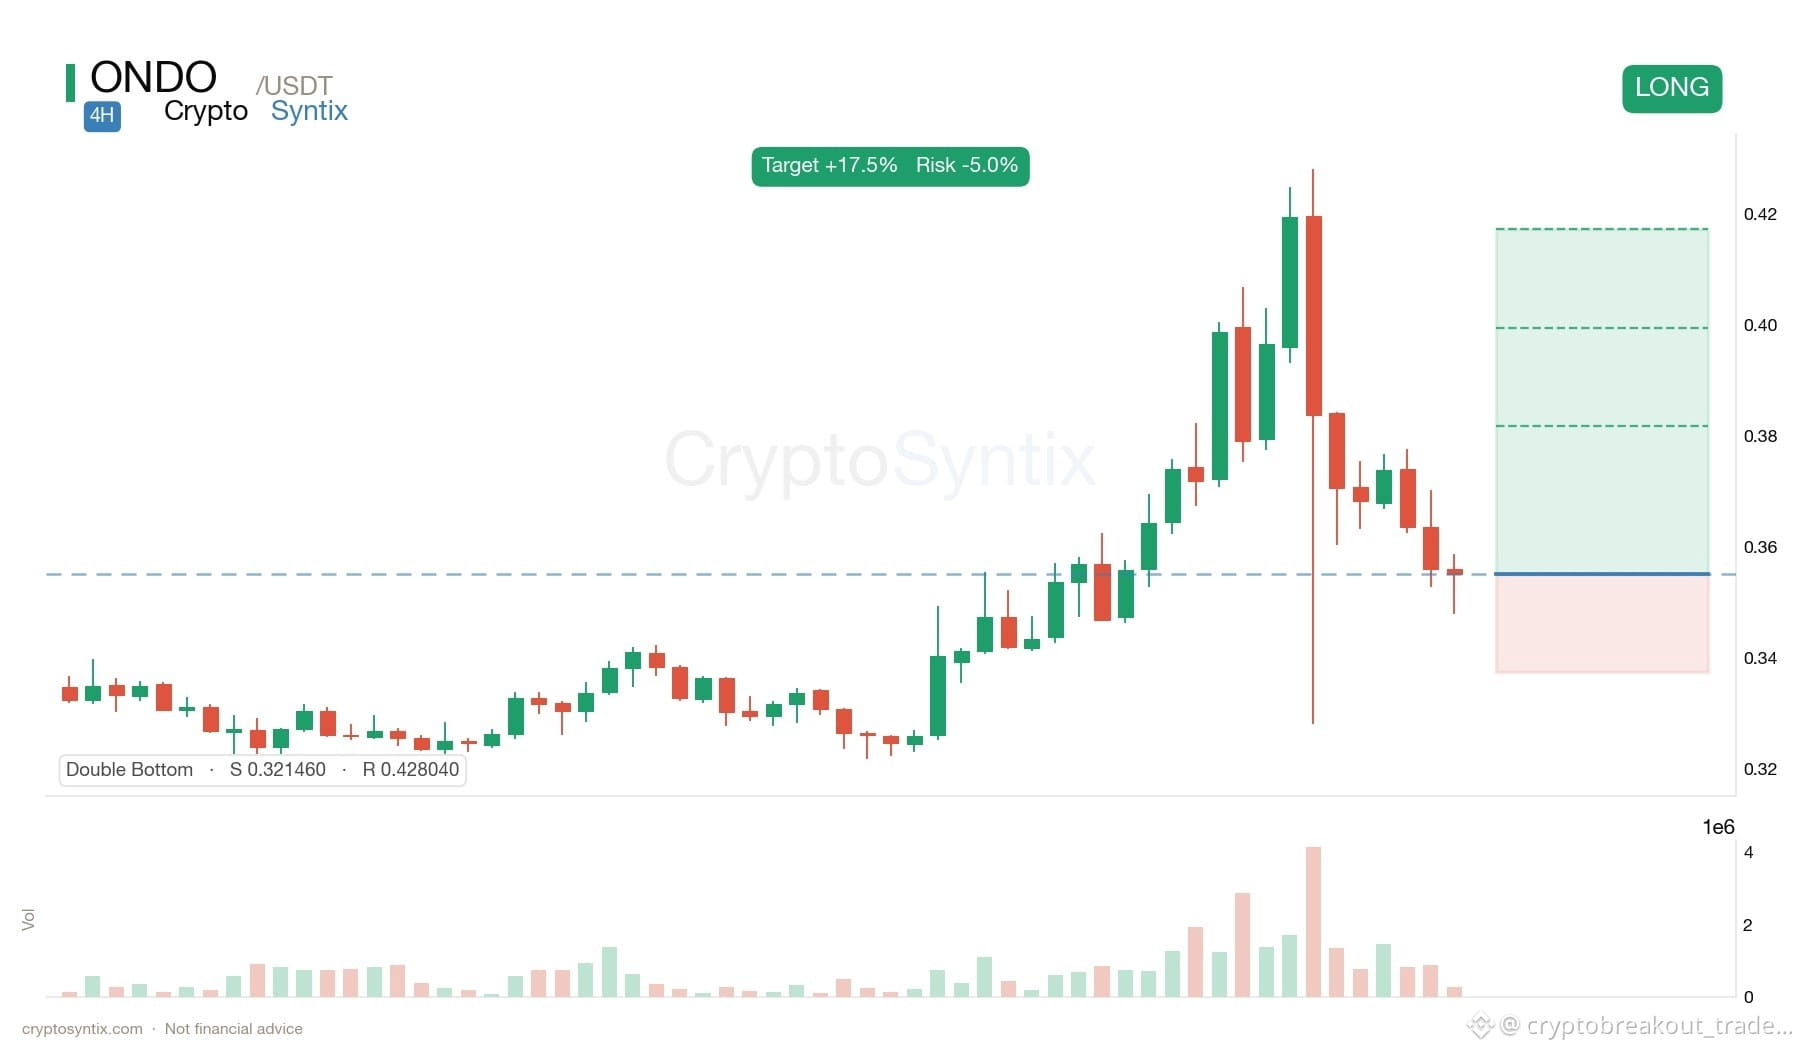
$ONDO
{future}(ONDOUSDT)
🟢🚀 $ONDO Có vẻ đã sẵn sàng để thức dậy
🔥 Cấu trúc đang chuyển sang hướng bullish ngay dưới bề mặt.
📈 Kích hoạt Bullish: Chỉ cần một cú đẩy sạch qua $0.42804 là có thể đảo chiều động lượng sang bullish.
🛡️ Hỗ trợ quan trọng: $0.32146
❌ Vô hiệu hóa: Nếu giá giảm xuống dưới $0.32146 sẽ làm suy yếu cấu trúc bullish.
⚡ Những lệnh vào mạnh nhất thường xuất hiện khi những người khác do dự — sự kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lời dễ dàng đã biến mất. Lợi thế nằm ở việc theo dõi từ sớm.
#ONDO #Crypto #Altcoins #Trading #btc
$ONDO
🟢🚀 $ONDO Có vẻ đã sẵn sàng để thức dậy
🔥 Cấu trúc đang chuyển sang hướng bullish ngay dưới bề mặt.
📈 Kích hoạt Bullish: Chỉ cần một cú đẩy sạch qua $0.42804 là có thể đảo chiều động lượng sang bullish.
🛡️ Hỗ trợ quan trọng: $0.32146
❌ Vô hiệu hóa: Nếu giá giảm xuống dưới $0.32146 sẽ làm suy yếu cấu trúc bullish.
⚡ Những lệnh vào mạnh nhất thường xuất hiện khi những người khác do dự — sự kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lời dễ dàng đã biến mất. Lợi thế nằm ở việc theo dõi từ sớm.
#ONDO #Crypto #Altcoins #Trading #btc
🟢🚀 $ONDO Có vẻ đã sẵn sàng để thức dậy
🔥 Cấu trúc đang chuyển sang hướng bullish ngay dưới bề mặt.
📈 Kích hoạt Bullish: Chỉ cần một cú đẩy sạch qua $0.42804 là có thể đảo chiều động lượng sang bullish.
🛡️ Hỗ trợ quan trọng: $0.32146
❌ Vô hiệu hóa: Nếu giá giảm xuống dưới $0.32146 sẽ làm suy yếu cấu trúc bullish.
⚡ Những lệnh vào mạnh nhất thường xuất hiện khi những người khác do dự — sự kiên nhẫn thường sẽ được đền đáp ở đây.
👀 Đến lúc một đợt tăng trở nên rõ ràng, những khoản lời dễ dàng đã biến mất. Lợi thế nằm ở việc theo dõi từ sớm.
#ONDO #Crypto #Altcoins #Trading #btc
1
546
·
--
Tăng giá
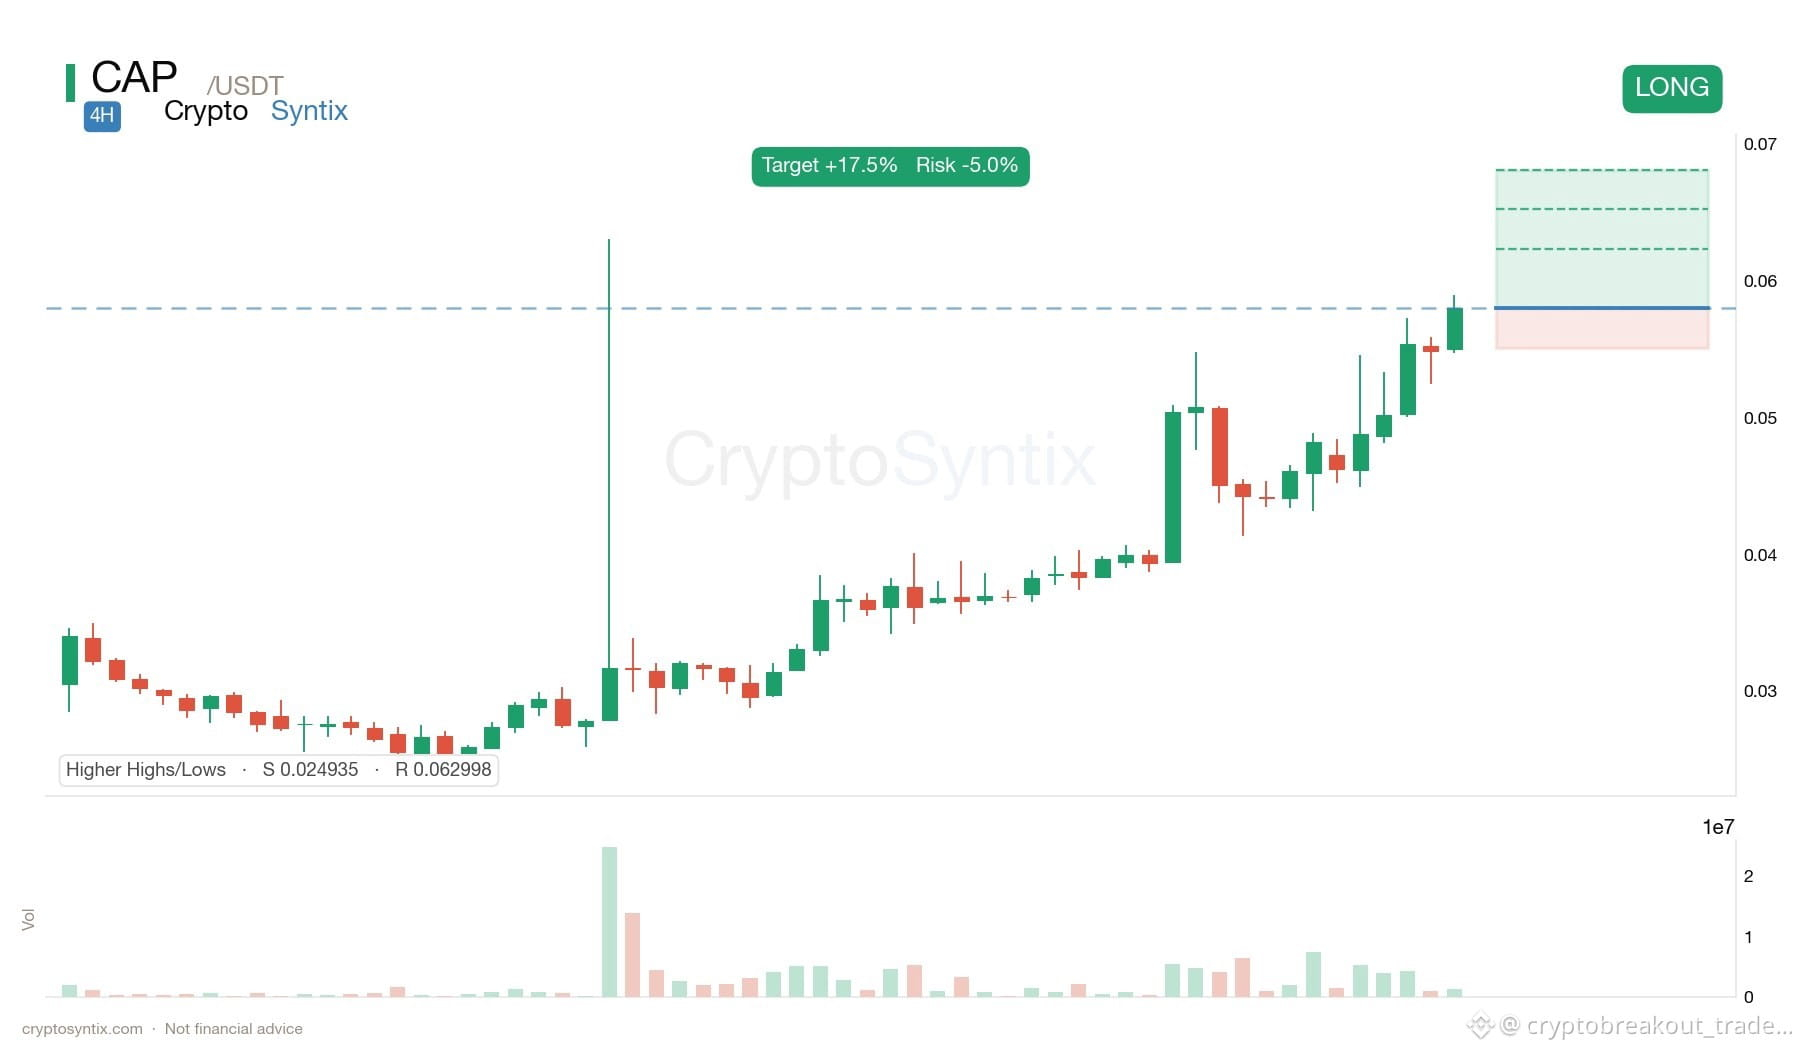
$CAP
{future}(CAPUSDT)
🟢📈 $CAP Xây dựng nền tảng một cách lặng lẽ
🔥 Người mua đang bước vào — sức mạnh đang được tích lũy.
📈 Tín hiệu Bullish: Một cú breakout và giữ vững trên $0.062998 có thể báo hiệu đà tăng tiếp theo.
🛡️ Hỗ trợ quan trọng: $0.024935
❌ Vô hiệu: Nếu giá giảm xuống dưới $0.024935 sẽ làm suy yếu cấu trúc bullish.
⚡ Tiền lớn thường tích lũy ở các vùng quá bán trước khi đà tăng quay trở lại. Hãy theo dõi sát thiết lập này.
👀 Đám đông đuổi theo nến. Vị thế đã chuẩn bị sẵn trước họ.
#CAP #Crypto #Altcoins #Trading #Bullish #CryptoSyntix 🚀📊
$CAP
🟢📈 $CAP Xây dựng nền tảng một cách lặng lẽ
🔥 Người mua đang bước vào — sức mạnh đang được tích lũy.
📈 Tín hiệu Bullish: Một cú breakout và giữ vững trên $0.062998 có thể báo hiệu đà tăng tiếp theo.
🛡️ Hỗ trợ quan trọng: $0.024935
❌ Vô hiệu: Nếu giá giảm xuống dưới $0.024935 sẽ làm suy yếu cấu trúc bullish.
⚡ Tiền lớn thường tích lũy ở các vùng quá bán trước khi đà tăng quay trở lại. Hãy theo dõi sát thiết lập này.
👀 Đám đông đuổi theo nến. Vị thế đã chuẩn bị sẵn trước họ.
#CAP #Crypto #Altcoins #Trading #Bullish #CryptoSyntix 🚀📊
🟢📈 $CAP Xây dựng nền tảng một cách lặng lẽ
🔥 Người mua đang bước vào — sức mạnh đang được tích lũy.
📈 Tín hiệu Bullish: Một cú breakout và giữ vững trên $0.062998 có thể báo hiệu đà tăng tiếp theo.
🛡️ Hỗ trợ quan trọng: $0.024935
❌ Vô hiệu: Nếu giá giảm xuống dưới $0.024935 sẽ làm suy yếu cấu trúc bullish.
⚡ Tiền lớn thường tích lũy ở các vùng quá bán trước khi đà tăng quay trở lại. Hãy theo dõi sát thiết lập này.
👀 Đám đông đuổi theo nến. Vị thế đã chuẩn bị sẵn trước họ.
#CAP #Crypto #Altcoins #Trading #Bullish #CryptoSyntix 🚀📊
245
·
--
Tăng giá
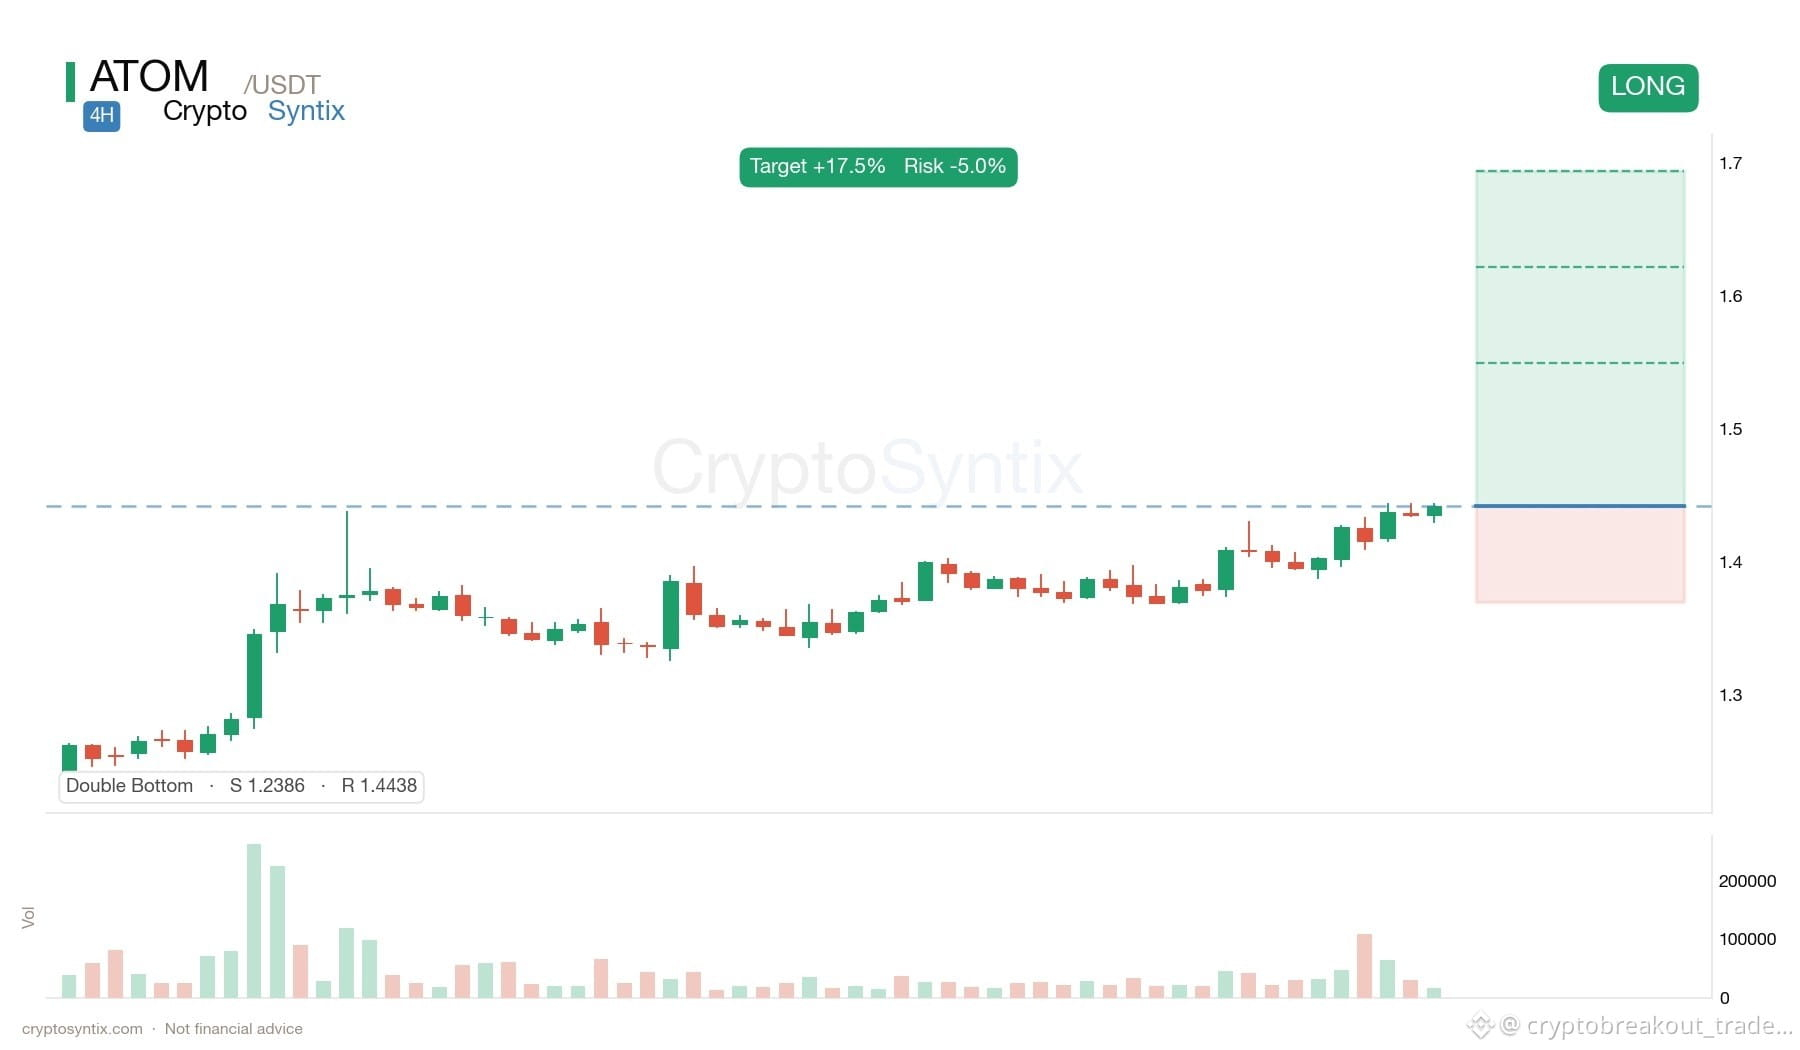
🟢🔋 $ATOM Đang cuộn để bật nảy
🔥 Đà đang chuyển dần có lợi cho phe bò.
📈 Tín hiệu tăng giá: Lấy lại $1.4438 có thể mở ra nhịp tăng tiếp theo.
🛡️ Hỗ trợ quan trọng: $1.2386
❌ Vô hiệu: Nếu giá giảm xuống dưới $1.2386 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tiền thông minh thường tích lũy ở các vùng quá bán trước khi đà quay trở lại. Hãy theo sát kịch bản này.
👀 Đám đông đuổi theo nến. Vị thế chuẩn bị sẵn trước họ.
#ATOM #Crypto #Altcoins #Trading #web3
🟢🔋 $ATOM Đang cuộn để bật nảy
🔥 Đà đang chuyển dần có lợi cho phe bò.
📈 Tín hiệu tăng giá: Lấy lại $1.4438 có thể mở ra nhịp tăng tiếp theo.
🛡️ Hỗ trợ quan trọng: $1.2386
❌ Vô hiệu: Nếu giá giảm xuống dưới $1.2386 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tiền thông minh thường tích lũy ở các vùng quá bán trước khi đà quay trở lại. Hãy theo sát kịch bản này.
👀 Đám đông đuổi theo nến. Vị thế chuẩn bị sẵn trước họ.
#ATOM #Crypto #Altcoins #Trading #web3
🔥 Đà đang chuyển dần có lợi cho phe bò.
📈 Tín hiệu tăng giá: Lấy lại $1.4438 có thể mở ra nhịp tăng tiếp theo.
🛡️ Hỗ trợ quan trọng: $1.2386
❌ Vô hiệu: Nếu giá giảm xuống dưới $1.2386 sẽ làm suy yếu cấu trúc tăng giá.
⚡ Tiền thông minh thường tích lũy ở các vùng quá bán trước khi đà quay trở lại. Hãy theo sát kịch bản này.
👀 Đám đông đuổi theo nến. Vị thế chuẩn bị sẵn trước họ.
#ATOM #Crypto #Altcoins #Trading #web3
468
·
--
Giảm giá
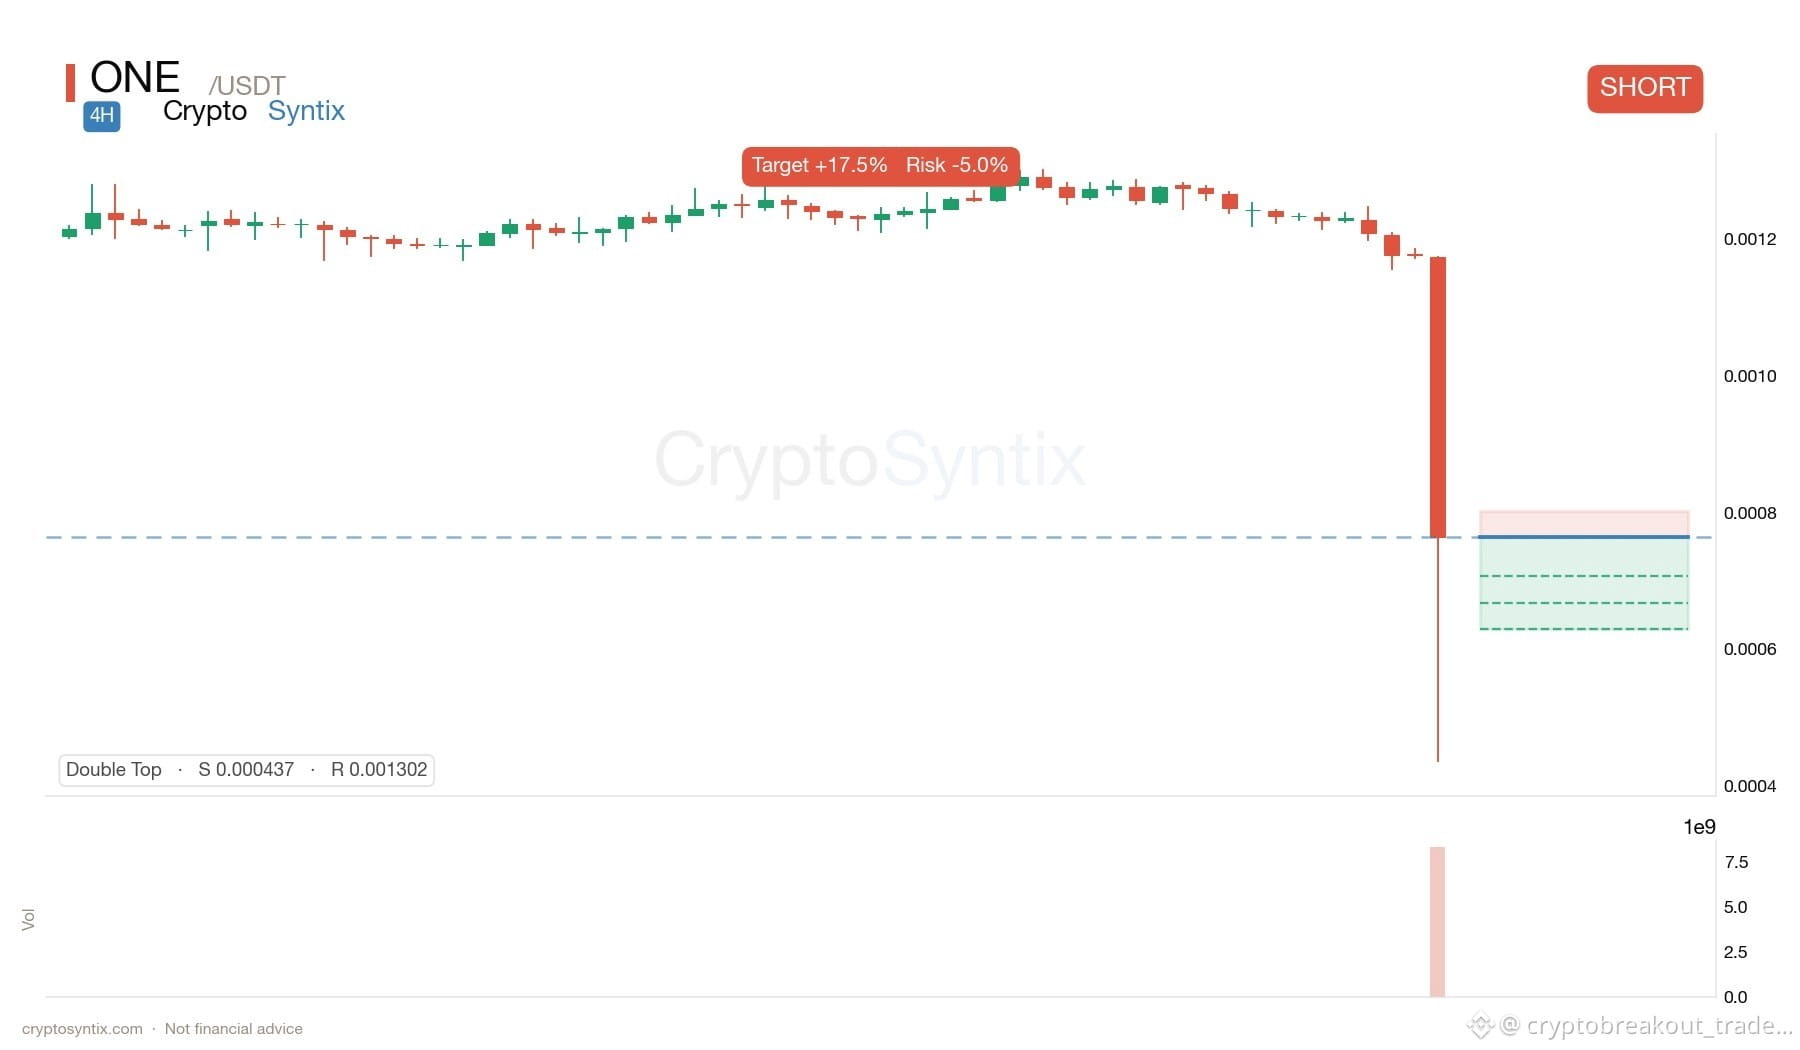
🔴📉 $ONE đang có dấu hiệu suy yếu
🔥 Động lượng đang chuyển sang hướng có lợi cho phe gấu.
📉 Tín hiệu gấu: Mất $0.000437 có thể khiến đợt bán tháo tăng tốc.
🚧 Kháng cự quan trọng: $0.001302
❌ Vô hiệu: Việc giành lại trên $0.001302 sẽ làm suy yếu cấu trúc giảm giá.
⚡ Tiền thông minh thường chốt lời ở các vùng bị mua quá mức trước khi đám đông làm theo. Hãy quản lý rủi ro thật cẩn thận tại đây.
👀 Đến lúc một đợt biến động trở nên rõ ràng, phần lợi nhuận dễ dàng đã biến mất. Lợi thế nằm ở việc quan sát sớm.
#ONE #Crypto #Altcoins #Trading #blockchain
🔴📉 $ONE đang có dấu hiệu suy yếu
🔥 Động lượng đang chuyển sang hướng có lợi cho phe gấu.
📉 Tín hiệu gấu: Mất $0.000437 có thể khiến đợt bán tháo tăng tốc.
🚧 Kháng cự quan trọng: $0.001302
❌ Vô hiệu: Việc giành lại trên $0.001302 sẽ làm suy yếu cấu trúc giảm giá.
⚡ Tiền thông minh thường chốt lời ở các vùng bị mua quá mức trước khi đám đông làm theo. Hãy quản lý rủi ro thật cẩn thận tại đây.
👀 Đến lúc một đợt biến động trở nên rõ ràng, phần lợi nhuận dễ dàng đã biến mất. Lợi thế nằm ở việc quan sát sớm.
#ONE #Crypto #Altcoins #Trading #blockchain
🔥 Động lượng đang chuyển sang hướng có lợi cho phe gấu.
📉 Tín hiệu gấu: Mất $0.000437 có thể khiến đợt bán tháo tăng tốc.
🚧 Kháng cự quan trọng: $0.001302
❌ Vô hiệu: Việc giành lại trên $0.001302 sẽ làm suy yếu cấu trúc giảm giá.
⚡ Tiền thông minh thường chốt lời ở các vùng bị mua quá mức trước khi đám đông làm theo. Hãy quản lý rủi ro thật cẩn thận tại đây.
👀 Đến lúc một đợt biến động trở nên rõ ràng, phần lợi nhuận dễ dàng đã biến mất. Lợi thế nằm ở việc quan sát sớm.
#ONE #Crypto #Altcoins #Trading #blockchain
333
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
382,680 lượt xem
1,073 đang thảo luận
Fed giữ nguyên lãi suất, Bitcoin quay đầu về dưới 80.000 USD Sau phiên họp kéo dài hai ngày, Ủy ban Thị trường Mở Liên bang (FOMC) đã bỏ phiếu với tỷ lệ 10-2 để duy trì lãi suất tham chiếu trong phạm vi 3,75-4%. Thống đốc Fed Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack đã phản đối, đề xuất tăng lãi suất thêm 0,25 điểm cơ bản ngay lập tức.
Trong buổi họp báo sau đó, Chủ tịch Fed Kevin Warsh Fed nâng đánh giá hoạt động kinh tế Mỹ từ mức tăng trưởng ổn định lên tăng trưởng mạnh. Chi tiêu trong nước vẫn bền bỉ, năng suất lao động tăng, đầu tư vốn duy trì tích cực và thị trường việc làm tiếp tục hấp thụ lực lượng lao động.
#TinFed #TheoDõiFOMC #BinanceUpdatesProofofReservesAddresses #CZDismissesClaimsBinanceHackWasPredicted #CZDismissesClaimsBinanceHackWasPredicted $AAPLB $NVDAB $MSFTB
kynfoolishupdate
·0 lượt thích
·125 lượt xem
TheoDõiFOMC
314,561 lượt xem
1,349 đang thảo luận
BinanceRestores28FiatWithdrawals
8,758 lượt xem
254 đang thảo luận