

祈愿88
82 Bài đăng
祈愿88
Báo cáo
Chặn người dùng
🔥crypto小白成长日记。自研ai辅助调研、决策、交易、写作系统。

Top trader về lợi nhuận trong 30 ngày
Giao dịch mở
Người nắm giữ AAOIB
Trader thường xuyên
{thời gian} năm
17 Đang theo dõi
47 Người theo dõi
92 Đã thích
1 Huy hiệu
Bài đăng
Danh mục đầu tư
·
--
Bài viết
ENA10 ngày tăng 80%—rốt cuộc đã xảy ra điều gì?$ENA Từ mốc 0,149 USD vào ngày 17 tháng 9, giá đã tăng lên khoảng 0,27 USD hiện tại. Chỉ trong 10 ngày đã tăng khoảng 80%, riêng ngày 25 tháng 9 tăng tới 19%.
(Sàn giao ngay Binance, tính đến 02:00 ngày 27 tháng 9 theo giờ Bắc Kinh)
ENA bị mắng gần một năm nay: dự án thì kiếm được nhiều tiền, nhưng giá token lại cứ ì ạch nằm yên. Vậy lần này sao đột nhiên lại tăng mạnh?
Trước hết, hiểu ENA là gì:
Ethena phát hành một stablecoin tên là USDe. Cách họ kiếm tiền là: vừa mua vào ETH và các tài sản giao ngay khác, vừa mở các lệnh short với khối lượng tương đương để khi giá lên xuống sẽ triệt tiêu lẫn nhau. Khi thị trường thuận lợi, những người đi long nhiều, long sẽ phải trả cho short "phí funding" (phí tài trợ). Khoản tiền này chính là lợi nhuận của USDe. ENA là token của dự án này.
ENA10 ngày tăng 80%—rốt cuộc đã xảy ra điều gì?
$ENA Từ mốc 0,149 USD vào ngày 17 tháng 9, giá đã tăng lên khoảng 0,27 USD hiện tại. Chỉ trong 10 ngày đã tăng khoảng 80%, riêng ngày 25 tháng 9 tăng tới 19%.
(Sàn giao ngay Binance, tính đến 02:00 ngày 27 tháng 9 theo giờ Bắc Kinh)
ENA bị mắng gần một năm nay: dự án thì kiếm được nhiều tiền, nhưng giá token lại cứ ì ạch nằm yên. Vậy lần này sao đột nhiên lại tăng mạnh?
Trước hết, hiểu ENA là gì:
Ethena phát hành một stablecoin tên là USDe. Cách họ kiếm tiền là: vừa mua vào ETH và các tài sản giao ngay khác, vừa mở các lệnh short với khối lượng tương đương để khi giá lên xuống sẽ triệt tiêu lẫn nhau. Khi thị trường thuận lợi, những người đi long nhiều, long sẽ phải trả cho short "phí funding" (phí tài trợ). Khoản tiền này chính là lợi nhuận của USDe. ENA là token của dự án này.
(Sàn giao ngay Binance, tính đến 02:00 ngày 27 tháng 9 theo giờ Bắc Kinh)
ENA bị mắng gần một năm nay: dự án thì kiếm được nhiều tiền, nhưng giá token lại cứ ì ạch nằm yên. Vậy lần này sao đột nhiên lại tăng mạnh?
Trước hết, hiểu ENA là gì:
Ethena phát hành một stablecoin tên là USDe. Cách họ kiếm tiền là: vừa mua vào ETH và các tài sản giao ngay khác, vừa mở các lệnh short với khối lượng tương đương để khi giá lên xuống sẽ triệt tiêu lẫn nhau. Khi thị trường thuận lợi, những người đi long nhiều, long sẽ phải trả cho short "phí funding" (phí tài trợ). Khoản tiền này chính là lợi nhuận của USDe. ENA là token của dự án này.
71
·
--
$ENA 10Tăng 80% trong thời gian ngắn: rốt cuộc đã xảy ra chuyện gì?
ENA từ mức khoảng 0,149 USD vào ngày 17/9 đã tăng lên khoảng 0,27 USD hiện tại. Chỉ trong 10 ngày đã tăng khoảng 80%, riêng ngày 25/9 đã tăng 19%.
(Sàn Binance giao ngay, tính đến 02:00 (giờ Bắc Kinh) ngày 27/9)
ENA bị mắng suốt gần một năm: dự án thì kiếm tiền tốt, nhưng giá coin lại cứ ì ạch không nhúc nhích. Lần này sao đột nhiên “bốc” lên?
Trước hết hiểu ENA là gì:
Ethena phát hành một stablecoin tên là USDe. Cách họ kiếm tiền là: vừa mua ETH và các tài sản giao ngay, vừa mở các lệnh short (bán khống) với khối lượng tương đương. Khi giá lên xuống, lợi nhuận sẽ triệt tiêu lẫn nhau. Trong giai đoạn thị trường tốt, người long nhiều thì người long phải trả cho người short “phí funding”. Khoản tiền này chính là lợi nhuận của USDe. ENA là token của dự án đó.
Đợt tăng lần này có 3 nguyên nhân👇
1️⃣ ENA cuối cùng cũng sắp được chia tiền
Ethena đã tích lũy lợi nhuận hơn 1 tỷ USD, nhưng phần lớn tiền được chia cho những người nắm giữ USDe, còn người sở hữu ENA thì gần như không nhận được gì. Nói thẳng ra: công ty kiếm tiền tốt, nhưng cổ đông không được chi trả (cổ tức).
Đầu tháng 9, cộng đồng đã thông qua “công tắc phí”: khi quy mô USDe đạt 7,5 tỷ USD thì nguồn thu từ giao thức sẽ được dùng để mua ENA trên thị trường. Vì vẫn có người tiếp tục mua nên giá được đỡ, ai cũng “chạy trước” để giành lợi thế.
⚠️ Nhưng hiện tại USDe mới khoảng 4,9 tỷ USD, việc mua lại (buyback) vẫn chưa bắt đầu.
2️⃣ Kết nối cổ phiếu Mỹ, bù vào “nhược điểm cũ” của USDe
Lợi nhuận của USDe phụ thuộc gần như toàn bộ vào phí funding trong thị trường crypto. Khi thị trường nguội lạnh, lợi nhuận giảm, mọi người đổi sang rút (redeem) khiến quy mô co lại. USDe từng cao nhất khoảng 15 tỷ USD vào năm 2025, sau đó giảm dần, đến cuối tháng 8 chỉ còn khoảng 4 tỷ USD.
Ngày 25/9, Ethena công bố sẽ đưa thêm cổ phiếu Mỹ token hóa của Binance và cả hợp đồng cổ phiếu Mỹ vào, vẫn dùng đúng phương pháp “giao ngay + short” để kiếm tiền từ mảng cổ phiếu. Kênh kiếm tiền nhiều hơn thì USDe dễ mở rộng hơn, cũng đồng nghĩa tiến gần hơn đến mốc 7,5 tỷ cho đợt mua lại. Ngay trong ngày đó, ENA tăng 19%.
3️⃣ Những kẻ liên tục đè bán bị loại dần
Từ sau tháng 10 năm ngoái, có một nhóm nhà đầu tư sớm khi token được mở khóa là bán ngay, khiến ENA bị đè và không thể tăng. Đến cuối tháng 8, quỹ (foundation) đã trực tiếp mua lại số coin chưa được mở khóa của nhóm này, để về sau họ không còn token để bán.
Cộng thêm việc trước khoảng ngày 19/9, BTC vượt mốc 80.000 và thị trường bật lại, ENA nhân đà đó mà bứt phá.
Tiếp theo cần theo dõi 2 việc:
📅 Ngày 5/10: toàn bộ token của các nhà đầu tư còn lại sẽ được mở khóa một lần. Tuy nhiên, nhóm này trước đó đã từ chối, dù quỹ đã đề nghị mua theo giá đầy đủ. Điều đó cho thấy họ chưa vội bán, nhưng vẫn phải cẩn thận.
📈 Quy mô USDe: từ 4 tỷ USD của tháng trước tăng lên 4,9 tỷ USD; đến 7,5 tỷ thì đợt mua lại mới thực sự bắt đầu.
Quan điểm của tôi: lần tăng này không phải thuần “hưng phấn cảm xúc”. “ENA cuối cùng được chia tiền” + “người đè giá bị đẩy đi” + “câu chuyện mới về cổ phiếu Mỹ” — logic là thông. Nhưng vì buyback vẫn chưa thực sự bắt đầu, lại sắp đến thời điểm mở khóa ngày 5/10, nên chặng tiếp theo mức tăng hay giảm cũng sẽ không quá êm.
Theo bạn ENA lần này còn có thể đi xa đến đâu? Hãy thảo luận ở phần bình luận👇
#ENA #Ethena #USDe
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành lời khuyên đầu tư.
$ENA 10Tăng 80% trong thời gian ngắn: rốt cuộc đã xảy ra chuyện gì?
ENA từ mức khoảng 0,149 USD vào ngày 17/9 đã tăng lên khoảng 0,27 USD hiện tại. Chỉ trong 10 ngày đã tăng khoảng 80%, riêng ngày 25/9 đã tăng 19%.
(Sàn Binance giao ngay, tính đến 02:00 (giờ Bắc Kinh) ngày 27/9)
ENA bị mắng suốt gần một năm: dự án thì kiếm tiền tốt, nhưng giá coin lại cứ ì ạch không nhúc nhích. Lần này sao đột nhiên “bốc” lên?
Trước hết hiểu ENA là gì:
Ethena phát hành một stablecoin tên là USDe. Cách họ kiếm tiền là: vừa mua ETH và các tài sản giao ngay, vừa mở các lệnh short (bán khống) với khối lượng tương đương. Khi giá lên xuống, lợi nhuận sẽ triệt tiêu lẫn nhau. Trong giai đoạn thị trường tốt, người long nhiều thì người long phải trả cho người short “phí funding”. Khoản tiền này chính là lợi nhuận của USDe. ENA là token của dự án đó.
Đợt tăng lần này có 3 nguyên nhân👇
1️⃣ ENA cuối cùng cũng sắp được chia tiền
Ethena đã tích lũy lợi nhuận hơn 1 tỷ USD, nhưng phần lớn tiền được chia cho những người nắm giữ USDe, còn người sở hữu ENA thì gần như không nhận được gì. Nói thẳng ra: công ty kiếm tiền tốt, nhưng cổ đông không được chi trả (cổ tức).
Đầu tháng 9, cộng đồng đã thông qua “công tắc phí”: khi quy mô USDe đạt 7,5 tỷ USD thì nguồn thu từ giao thức sẽ được dùng để mua ENA trên thị trường. Vì vẫn có người tiếp tục mua nên giá được đỡ, ai cũng “chạy trước” để giành lợi thế.
⚠️ Nhưng hiện tại USDe mới khoảng 4,9 tỷ USD, việc mua lại (buyback) vẫn chưa bắt đầu.
2️⃣ Kết nối cổ phiếu Mỹ, bù vào “nhược điểm cũ” của USDe
Lợi nhuận của USDe phụ thuộc gần như toàn bộ vào phí funding trong thị trường crypto. Khi thị trường nguội lạnh, lợi nhuận giảm, mọi người đổi sang rút (redeem) khiến quy mô co lại. USDe từng cao nhất khoảng 15 tỷ USD vào năm 2025, sau đó giảm dần, đến cuối tháng 8 chỉ còn khoảng 4 tỷ USD.
Ngày 25/9, Ethena công bố sẽ đưa thêm cổ phiếu Mỹ token hóa của Binance và cả hợp đồng cổ phiếu Mỹ vào, vẫn dùng đúng phương pháp “giao ngay + short” để kiếm tiền từ mảng cổ phiếu. Kênh kiếm tiền nhiều hơn thì USDe dễ mở rộng hơn, cũng đồng nghĩa tiến gần hơn đến mốc 7,5 tỷ cho đợt mua lại. Ngay trong ngày đó, ENA tăng 19%.
3️⃣ Những kẻ liên tục đè bán bị loại dần
Từ sau tháng 10 năm ngoái, có một nhóm nhà đầu tư sớm khi token được mở khóa là bán ngay, khiến ENA bị đè và không thể tăng. Đến cuối tháng 8, quỹ (foundation) đã trực tiếp mua lại số coin chưa được mở khóa của nhóm này, để về sau họ không còn token để bán.
Cộng thêm việc trước khoảng ngày 19/9, BTC vượt mốc 80.000 và thị trường bật lại, ENA nhân đà đó mà bứt phá.
Tiếp theo cần theo dõi 2 việc:
📅 Ngày 5/10: toàn bộ token của các nhà đầu tư còn lại sẽ được mở khóa một lần. Tuy nhiên, nhóm này trước đó đã từ chối, dù quỹ đã đề nghị mua theo giá đầy đủ. Điều đó cho thấy họ chưa vội bán, nhưng vẫn phải cẩn thận.
📈 Quy mô USDe: từ 4 tỷ USD của tháng trước tăng lên 4,9 tỷ USD; đến 7,5 tỷ thì đợt mua lại mới thực sự bắt đầu.
Quan điểm của tôi: lần tăng này không phải thuần “hưng phấn cảm xúc”. “ENA cuối cùng được chia tiền” + “người đè giá bị đẩy đi” + “câu chuyện mới về cổ phiếu Mỹ” — logic là thông. Nhưng vì buyback vẫn chưa thực sự bắt đầu, lại sắp đến thời điểm mở khóa ngày 5/10, nên chặng tiếp theo mức tăng hay giảm cũng sẽ không quá êm.
Theo bạn ENA lần này còn có thể đi xa đến đâu? Hãy thảo luận ở phần bình luận👇
#ENA #Ethena #USDe
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành lời khuyên đầu tư.
ENA từ mức khoảng 0,149 USD vào ngày 17/9 đã tăng lên khoảng 0,27 USD hiện tại. Chỉ trong 10 ngày đã tăng khoảng 80%, riêng ngày 25/9 đã tăng 19%.
(Sàn Binance giao ngay, tính đến 02:00 (giờ Bắc Kinh) ngày 27/9)
ENA bị mắng suốt gần một năm: dự án thì kiếm tiền tốt, nhưng giá coin lại cứ ì ạch không nhúc nhích. Lần này sao đột nhiên “bốc” lên?
Trước hết hiểu ENA là gì:
Ethena phát hành một stablecoin tên là USDe. Cách họ kiếm tiền là: vừa mua ETH và các tài sản giao ngay, vừa mở các lệnh short (bán khống) với khối lượng tương đương. Khi giá lên xuống, lợi nhuận sẽ triệt tiêu lẫn nhau. Trong giai đoạn thị trường tốt, người long nhiều thì người long phải trả cho người short “phí funding”. Khoản tiền này chính là lợi nhuận của USDe. ENA là token của dự án đó.
Đợt tăng lần này có 3 nguyên nhân👇
1️⃣ ENA cuối cùng cũng sắp được chia tiền
Ethena đã tích lũy lợi nhuận hơn 1 tỷ USD, nhưng phần lớn tiền được chia cho những người nắm giữ USDe, còn người sở hữu ENA thì gần như không nhận được gì. Nói thẳng ra: công ty kiếm tiền tốt, nhưng cổ đông không được chi trả (cổ tức).
Đầu tháng 9, cộng đồng đã thông qua “công tắc phí”: khi quy mô USDe đạt 7,5 tỷ USD thì nguồn thu từ giao thức sẽ được dùng để mua ENA trên thị trường. Vì vẫn có người tiếp tục mua nên giá được đỡ, ai cũng “chạy trước” để giành lợi thế.
⚠️ Nhưng hiện tại USDe mới khoảng 4,9 tỷ USD, việc mua lại (buyback) vẫn chưa bắt đầu.
2️⃣ Kết nối cổ phiếu Mỹ, bù vào “nhược điểm cũ” của USDe
Lợi nhuận của USDe phụ thuộc gần như toàn bộ vào phí funding trong thị trường crypto. Khi thị trường nguội lạnh, lợi nhuận giảm, mọi người đổi sang rút (redeem) khiến quy mô co lại. USDe từng cao nhất khoảng 15 tỷ USD vào năm 2025, sau đó giảm dần, đến cuối tháng 8 chỉ còn khoảng 4 tỷ USD.
Ngày 25/9, Ethena công bố sẽ đưa thêm cổ phiếu Mỹ token hóa của Binance và cả hợp đồng cổ phiếu Mỹ vào, vẫn dùng đúng phương pháp “giao ngay + short” để kiếm tiền từ mảng cổ phiếu. Kênh kiếm tiền nhiều hơn thì USDe dễ mở rộng hơn, cũng đồng nghĩa tiến gần hơn đến mốc 7,5 tỷ cho đợt mua lại. Ngay trong ngày đó, ENA tăng 19%.
3️⃣ Những kẻ liên tục đè bán bị loại dần
Từ sau tháng 10 năm ngoái, có một nhóm nhà đầu tư sớm khi token được mở khóa là bán ngay, khiến ENA bị đè và không thể tăng. Đến cuối tháng 8, quỹ (foundation) đã trực tiếp mua lại số coin chưa được mở khóa của nhóm này, để về sau họ không còn token để bán.
Cộng thêm việc trước khoảng ngày 19/9, BTC vượt mốc 80.000 và thị trường bật lại, ENA nhân đà đó mà bứt phá.
Tiếp theo cần theo dõi 2 việc:
📅 Ngày 5/10: toàn bộ token của các nhà đầu tư còn lại sẽ được mở khóa một lần. Tuy nhiên, nhóm này trước đó đã từ chối, dù quỹ đã đề nghị mua theo giá đầy đủ. Điều đó cho thấy họ chưa vội bán, nhưng vẫn phải cẩn thận.
📈 Quy mô USDe: từ 4 tỷ USD của tháng trước tăng lên 4,9 tỷ USD; đến 7,5 tỷ thì đợt mua lại mới thực sự bắt đầu.
Quan điểm của tôi: lần tăng này không phải thuần “hưng phấn cảm xúc”. “ENA cuối cùng được chia tiền” + “người đè giá bị đẩy đi” + “câu chuyện mới về cổ phiếu Mỹ” — logic là thông. Nhưng vì buyback vẫn chưa thực sự bắt đầu, lại sắp đến thời điểm mở khóa ngày 5/10, nên chặng tiếp theo mức tăng hay giảm cũng sẽ không quá êm.
Theo bạn ENA lần này còn có thể đi xa đến đâu? Hãy thảo luận ở phần bình luận👇
#ENA #Ethena #USDe
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành lời khuyên đầu tư.
2
177
·
--
Binance cuối cùng cũng có thể mua được $HYPE giao ngay rồi, vậy là đang định tuồn hàng cho chúng ta à? 😂😂😂
Binance cuối cùng cũng có thể mua được $HYPE giao ngay rồi, vậy là đang định tuồn hàng cho chúng ta à? 😂😂😂
126
·
--
Tăng giá
$AR sẵn sàng, khởi động, mục tiêu đột phá 5.3
$AR sẵn sàng, khởi động, mục tiêu đột phá 5.3
1
316
·
--
Tôi rốt cuộc cũng chịu đựng đến lúc thu hồi vốn rồi, đáng tiếc là không tiếp tục mua thêm. Lần này chỉ để xác minh năng lực giao dịch của chính mình. CL thật sự là loại không có não nếu >90 thì mua khống (trái chiều), cứ tiếp tục tăng thì cứ tiếp tục mua thêm, không nên do dự.😭😭😭
Tôi rốt cuộc cũng chịu đựng đến lúc thu hồi vốn rồi, đáng tiếc là không tiếp tục mua thêm. Lần này chỉ để xác minh năng lực giao dịch của chính mình. CL thật sự là loại không có não nếu >90 thì mua khống (trái chiều), cứ tiếp tục tăng thì cứ tiếp tục mua thêm, không nên do dự.😭😭😭
265
·
--
Con quái vật $AR của thị trường tăng giá trước đó liệu có thể lại “điên” lần nữa không?
Con quái vật $AR của thị trường tăng giá trước đó liệu có thể lại “điên” lần nữa không?
2
2.1k
·
--
Bài viết
Giá trị vốn hóa của VVV vượt định giá vòng quyền sở hữu (equity) trước của Venice; nó đang được giao dịch như một “cổ phiếu AI trên chuỗi”Hôm nay sau khi tạo ra kỷ lục lịch sử mới, tôi không tiếp tục nghiên cứu để xem nó có thể tăng thêm bao nhiêu nữa, mà thay vào đó tôi tính lại toàn bộ mô hình mua lại–hủy (buyback–burn). Sau khi tính xong, kết luận của tôi là: thị trường đang định giá VVV như một dạng cổ phiếu giao dịch quyền sở hữu tương lai của Venice được phản ánh trên chuỗi (on-chain shadow equity trade), nhưng giá trị thực mà token hiện tại nắm bắt được lại nhỏ hơn rất nhiều so với toàn bộ doanh thu mà công ty tạo ra. Theo giá khoảng 23,5 USD, vốn hóa lưu hành của VVV đã đạt khoảng 1,13 tỷ USD; định giá sau khi pha loãng hoàn toàn xấp xỉ 2,7 tỷ USD. Để so sánh, khi Venice hoàn tất vòng A 6.500万美元 vào tháng 7 năm nay, định giá công ty là 1 tỷ USD. So sánh này không nhằm kết luận đơn giản rằng “VVV đang bị đắt”. Vốn cổ phần và token vốn dĩ không phải là cùng một loại tài sản, nhưng nó cho thấy cách thị trường đang hiểu VVV hiện nay: nhà đầu tư đã không còn thỏa mãn khi chỉ xem VVV như một công cụ dùng để thanh toán chi phí suy luận AI, mà đang định giá trước cho mức tăng trưởng kinh doanh, doanh thu và dòng tiền trong tương lai của Venice. Vấn đề nằm ở đây. Người nắm giữ VVV không sở hữu cổ phần của Venice, và cũng không có quyền phân phối lợi nhuận của công ty. Con đường truyền tăng trưởng của hoạt động kinh doanh Venice sang VVV là khá rõ ràng: chủ yếu là mua lại–hủy phát sinh từ các khoản thanh toán theo gói thuê bao (paid subscription) và API credits, và DIEM cần phải khóa thế chấp VVV. Công ty kiếm được 1 đô la không đồng nghĩa 1 đô la đó sẽ chảy hết về phía token. Việc hủy token theo tháng vừa được hoàn tất hôm nay thể hiện rõ sự khác biệt này. Trong đợt này đã hủy 16.563 token VVV; trước đó, thông qua 1.207 giao dịch TWAP, ước tính mức chi vào khoảng 311.000 USDC. Đây là lệnh mua thật và là sự hủy thật, nhưng việc mua xảy ra trong một tháng trước đó, chứ không phải là một lệnh “đập” hàng trăm nghìn đô la ngay trong tối nay. Điều đáng cảnh giác hơn nữa là khái niệm “đã giảm phát (already deflationary)”. Lượng phát hành ròng (annualized emission) của VVV hiện vào khoảng 2,5 triệu token/năm; tháng 10 dự kiến giảm thêm xuống 2 triệu. Tôi tính theo tốc độ mua lại theo chương trình (programmatic buyback) dựa trên dữ liệu 24 giờ gần nhất từ thuê bao và API, cộng với mức trung bình mua lại theo tháng trong lịch sử, rồi quy đổi thành năm (ước tính thô). Kết quả cho thấy quy mô mua lại có thể quan sát được khoảng 7,2 triệu USD mỗi năm. 7,2 triệu USD nghe có vẻ nhiều, nhưng ở mức giá 23,5 USD thì chỉ có thể mua lại được khoảng 307.000 token VVV, tương đương khoảng 12% lượng phát hành ròng hàng năm. Dù tăng trưởng kinh doanh có thể khiến quy mô mua lại tiếp tục tăng, thì bậc độ này vẫn cho thấy VVV hiện vẫn ở giai đoạn “giảm lạm phát”, chứ chưa phải “đã đạt giảm phát ròng (net deflation)”. Ở đây còn có một vấn đề phản thân (reflexivity): vì việc mua lại được định giá bằng USD, giá token càng cao thì cùng một khoản doanh thu kinh doanh cũng sẽ đốt/hủy được càng ít token VVV. Giá tăng sẽ củng cố niềm tin của thị trường vào việc mua lại, nhưng đồng thời lại làm giảm mức ảnh hưởng của mỗi đồng USD mua lại lên lượng cung token. Để duy trì hiệu quả hủy ở mức tương đương, tăng trưởng doanh thu của Venice phải vượt tốc độ tăng giá của VVV. Vậy tại sao VVV vẫn có thể tăng mạnh như vậy? Vì nó ít nhất có ba thứ mà đa số token AI khác không có: một sản phẩm AI được sử dụng thật, một lộ trình doanh thu đi vào cơ chế mua lại–hủy trên thị trường một cách rõ ràng, và chỉ có chưa đến 30% số token có thể lưu thông. Thị trường không cần phải mua ngay vài triệu token VVV; chỉ cần nhu cầu biên (marginal demand) bất ngờ tăng lên, thì với tính thanh khoản hữu hạn là đủ để đẩy giá điều chỉnh lại nhanh chóng. Vì vậy, đánh giá của tôi về triển vọng trung hạn đối với VVV vẫn nghiêng về tích cực, nhưng lý do không phải là “nó đã trở thành tài sản giảm phát”. Mà là: nó có thể đang dần trở thành một trong số ít token AI có thí nghiệm thực sự về việc “nắm bắt giá trị”. Kỷ lục lịch sử hôm nay cho thấy thị trường sẵn sàng trả trước cho kỳ vọng này; chặng tiếp theo sẽ phải được chứng minh bằng tăng trưởng hoạt động kinh doanh và thực tế lượng token được hủy, để xem định giá pha loãng hoàn toàn xấp xỉ 2,7 tỷ USD này đang thực sự phát hiện giá trị từ sớm hay đã “thổi” quá nhiều vào tương lai.
Giá trị vốn hóa của VVV vượt định giá vòng quyền sở hữu (equity) trước của Venice; nó đang được giao dịch như một “cổ phiếu AI trên chuỗi”
Hôm nay sau khi tạo ra kỷ lục lịch sử mới, tôi không tiếp tục nghiên cứu để xem nó có thể tăng thêm bao nhiêu nữa, mà thay vào đó tôi tính lại toàn bộ mô hình mua lại–hủy (buyback–burn). Sau khi tính xong, kết luận của tôi là: thị trường đang định giá VVV như một dạng cổ phiếu giao dịch quyền sở hữu tương lai của Venice được phản ánh trên chuỗi (on-chain shadow equity trade), nhưng giá trị thực mà token hiện tại nắm bắt được lại nhỏ hơn rất nhiều so với toàn bộ doanh thu mà công ty tạo ra. Theo giá khoảng 23,5 USD, vốn hóa lưu hành của VVV đã đạt khoảng 1,13 tỷ USD; định giá sau khi pha loãng hoàn toàn xấp xỉ 2,7 tỷ USD. Để so sánh, khi Venice hoàn tất vòng A 6.500万美元 vào tháng 7 năm nay, định giá công ty là 1 tỷ USD. So sánh này không nhằm kết luận đơn giản rằng “VVV đang bị đắt”. Vốn cổ phần và token vốn dĩ không phải là cùng một loại tài sản, nhưng nó cho thấy cách thị trường đang hiểu VVV hiện nay: nhà đầu tư đã không còn thỏa mãn khi chỉ xem VVV như một công cụ dùng để thanh toán chi phí suy luận AI, mà đang định giá trước cho mức tăng trưởng kinh doanh, doanh thu và dòng tiền trong tương lai của Venice. Vấn đề nằm ở đây. Người nắm giữ VVV không sở hữu cổ phần của Venice, và cũng không có quyền phân phối lợi nhuận của công ty. Con đường truyền tăng trưởng của hoạt động kinh doanh Venice sang VVV là khá rõ ràng: chủ yếu là mua lại–hủy phát sinh từ các khoản thanh toán theo gói thuê bao (paid subscription) và API credits, và DIEM cần phải khóa thế chấp VVV. Công ty kiếm được 1 đô la không đồng nghĩa 1 đô la đó sẽ chảy hết về phía token. Việc hủy token theo tháng vừa được hoàn tất hôm nay thể hiện rõ sự khác biệt này. Trong đợt này đã hủy 16.563 token VVV; trước đó, thông qua 1.207 giao dịch TWAP, ước tính mức chi vào khoảng 311.000 USDC. Đây là lệnh mua thật và là sự hủy thật, nhưng việc mua xảy ra trong một tháng trước đó, chứ không phải là một lệnh “đập” hàng trăm nghìn đô la ngay trong tối nay. Điều đáng cảnh giác hơn nữa là khái niệm “đã giảm phát (already deflationary)”. Lượng phát hành ròng (annualized emission) của VVV hiện vào khoảng 2,5 triệu token/năm; tháng 10 dự kiến giảm thêm xuống 2 triệu. Tôi tính theo tốc độ mua lại theo chương trình (programmatic buyback) dựa trên dữ liệu 24 giờ gần nhất từ thuê bao và API, cộng với mức trung bình mua lại theo tháng trong lịch sử, rồi quy đổi thành năm (ước tính thô). Kết quả cho thấy quy mô mua lại có thể quan sát được khoảng 7,2 triệu USD mỗi năm. 7,2 triệu USD nghe có vẻ nhiều, nhưng ở mức giá 23,5 USD thì chỉ có thể mua lại được khoảng 307.000 token VVV, tương đương khoảng 12% lượng phát hành ròng hàng năm. Dù tăng trưởng kinh doanh có thể khiến quy mô mua lại tiếp tục tăng, thì bậc độ này vẫn cho thấy VVV hiện vẫn ở giai đoạn “giảm lạm phát”, chứ chưa phải “đã đạt giảm phát ròng (net deflation)”. Ở đây còn có một vấn đề phản thân (reflexivity): vì việc mua lại được định giá bằng USD, giá token càng cao thì cùng một khoản doanh thu kinh doanh cũng sẽ đốt/hủy được càng ít token VVV. Giá tăng sẽ củng cố niềm tin của thị trường vào việc mua lại, nhưng đồng thời lại làm giảm mức ảnh hưởng của mỗi đồng USD mua lại lên lượng cung token. Để duy trì hiệu quả hủy ở mức tương đương, tăng trưởng doanh thu của Venice phải vượt tốc độ tăng giá của VVV. Vậy tại sao VVV vẫn có thể tăng mạnh như vậy? Vì nó ít nhất có ba thứ mà đa số token AI khác không có: một sản phẩm AI được sử dụng thật, một lộ trình doanh thu đi vào cơ chế mua lại–hủy trên thị trường một cách rõ ràng, và chỉ có chưa đến 30% số token có thể lưu thông. Thị trường không cần phải mua ngay vài triệu token VVV; chỉ cần nhu cầu biên (marginal demand) bất ngờ tăng lên, thì với tính thanh khoản hữu hạn là đủ để đẩy giá điều chỉnh lại nhanh chóng. Vì vậy, đánh giá của tôi về triển vọng trung hạn đối với VVV vẫn nghiêng về tích cực, nhưng lý do không phải là “nó đã trở thành tài sản giảm phát”. Mà là: nó có thể đang dần trở thành một trong số ít token AI có thí nghiệm thực sự về việc “nắm bắt giá trị”. Kỷ lục lịch sử hôm nay cho thấy thị trường sẵn sàng trả trước cho kỳ vọng này; chặng tiếp theo sẽ phải được chứng minh bằng tăng trưởng hoạt động kinh doanh và thực tế lượng token được hủy, để xem định giá pha loãng hoàn toàn xấp xỉ 2,7 tỷ USD này đang thực sự phát hiện giá trị từ sớm hay đã “thổi” quá nhiều vào tương lai.
1
428
·
--
Tăng giá
Đúng một phần
$哈基米 không phải là một đồng coin mới chỉ xuất hiện hôm nay.
Hôm nay, Binance công bố niêm yết hợp đồng vĩnh viễn USDT của Hakimi. Sau khi thông báo được phát đi, giá trên chuỗi nhanh chóng tăng từ khoảng 0,017 USD, trong phiên có lúc chạm gần 0,09 USD, mức tăng 24 giờ từng gần 400%. Nhưng nếu chỉ viết nó như một “đợt tăng do lên hợp đồng”, thì đã đánh giá thấp Hakimi.
Pool giao dịch chính của nó được thiết lập vào tháng 10 năm 2025. Đến ngày thứ tư sau khi niêm yết, giá đã tăng lên khoảng 0,093 USD; sau đó nhiệt độ hạ xuống, đến tháng 3 năm nay rơi xuống mức thấp nhất khoảng 0,0044 USD, mức sụt giảm tối đa vượt quá 95%. Phần lớn các Meme đi đến đây thì câu chuyện đã kết thúc. Hakimi thì không.
Từ đỉnh đến đáy, cộng đồng vẫn tiếp tục cập nhật, meme vẫn được tạo ra, các nhóm tiếng Trung, nhóm tiếng Anh, nhóm tư liệu và kênh thông báo dần hình thành. Hiện nay nó có hơn 65.000 địa chỉ nắm giữ, tài khoản X đã đăng tổng cộng khoảng 2.700 nội dung. Con số có thể không quá ấn tượng, nhưng nó chứng minh đây không phải là một nhóm chỉ xuất hiện khi giá tăng.
Điểm đặc biệt nhất của Hakimi là văn hóa tồn tại trước token. Nó bắt đầu từ một kiểu nghe nhầm của “bài ca mật ong”, rồi đi vào video mèo, video chế, cover AI và vô số nội dung phái sinh, cuối cùng mới trở thành tài sản trên chuỗi. Phần lớn Meme trước tiên triển khai hợp đồng, rồi đi tìm câu chuyện; Hakimi thì trước hết đã có ký ức đại chúng, sau đó mới có coin.
Đó cũng là lý do giữa kỳ tôi thiên về quan điểm tăng đối với nó. Meme có thể tăng một lần thì rất nhiều, nhưng sau khi rơi 95% mà cộng đồng vẫn chưa tan, còn chờ được hợp đồng Binance thì lại rất ít. Hợp đồng không tạo ra Hakimi, mà chỉ mở thêm một cổng thanh khoản mới cho một Meme tiếng Trung đã sống gần một năm này.
Ngắn hạn, tôi ngược lại khá thận trọng và hơi thiên về giảm. Giá đã hoàn thành mức mở rộng gấp nhiều lần chỉ trong vài giờ, hợp đồng lại mang đến đòn bẩy và cuộc chơi hai chiều, funding rate vòng đầu đã chuyển sang dương rõ rệt, vị thế đuổi giá đang ngày càng đông. Binance cũng nói rõ rằng việc niêm yết hợp đồng không đồng nghĩa với việc niêm yết spot.
Nhận định của tôi là: trong 24—72 giờ tới, thận trọng nghiêng giảm; trong 1—3 tháng tới, nghiêng tăng. Ngắn hạn cần hấp thụ tâm lý, dài hạn cần xem cộng đồng có thể biến một lần lên hợp đồng thành một giai đoạn lan tỏa văn hóa tiếp theo hay không.
Hợp đồng Binance không phải là điểm khởi đầu của Hakimi.
Nó giống như việc thị trường đến muộn gần một năm, cuối cùng cũng đóng dấu lên một Meme tiếng Trung vẫn còn sống.
{future}(哈基米USDT)
$哈基米 không phải là một đồng coin mới chỉ xuất hiện hôm nay.
Hôm nay, Binance công bố niêm yết hợp đồng vĩnh viễn USDT của Hakimi. Sau khi thông báo được phát đi, giá trên chuỗi nhanh chóng tăng từ khoảng 0,017 USD, trong phiên có lúc chạm gần 0,09 USD, mức tăng 24 giờ từng gần 400%. Nhưng nếu chỉ viết nó như một “đợt tăng do lên hợp đồng”, thì đã đánh giá thấp Hakimi.
Pool giao dịch chính của nó được thiết lập vào tháng 10 năm 2025. Đến ngày thứ tư sau khi niêm yết, giá đã tăng lên khoảng 0,093 USD; sau đó nhiệt độ hạ xuống, đến tháng 3 năm nay rơi xuống mức thấp nhất khoảng 0,0044 USD, mức sụt giảm tối đa vượt quá 95%. Phần lớn các Meme đi đến đây thì câu chuyện đã kết thúc. Hakimi thì không.
Từ đỉnh đến đáy, cộng đồng vẫn tiếp tục cập nhật, meme vẫn được tạo ra, các nhóm tiếng Trung, nhóm tiếng Anh, nhóm tư liệu và kênh thông báo dần hình thành. Hiện nay nó có hơn 65.000 địa chỉ nắm giữ, tài khoản X đã đăng tổng cộng khoảng 2.700 nội dung. Con số có thể không quá ấn tượng, nhưng nó chứng minh đây không phải là một nhóm chỉ xuất hiện khi giá tăng.
Điểm đặc biệt nhất của Hakimi là văn hóa tồn tại trước token. Nó bắt đầu từ một kiểu nghe nhầm của “bài ca mật ong”, rồi đi vào video mèo, video chế, cover AI và vô số nội dung phái sinh, cuối cùng mới trở thành tài sản trên chuỗi. Phần lớn Meme trước tiên triển khai hợp đồng, rồi đi tìm câu chuyện; Hakimi thì trước hết đã có ký ức đại chúng, sau đó mới có coin.
Đó cũng là lý do giữa kỳ tôi thiên về quan điểm tăng đối với nó. Meme có thể tăng một lần thì rất nhiều, nhưng sau khi rơi 95% mà cộng đồng vẫn chưa tan, còn chờ được hợp đồng Binance thì lại rất ít. Hợp đồng không tạo ra Hakimi, mà chỉ mở thêm một cổng thanh khoản mới cho một Meme tiếng Trung đã sống gần một năm này.
Ngắn hạn, tôi ngược lại khá thận trọng và hơi thiên về giảm. Giá đã hoàn thành mức mở rộng gấp nhiều lần chỉ trong vài giờ, hợp đồng lại mang đến đòn bẩy và cuộc chơi hai chiều, funding rate vòng đầu đã chuyển sang dương rõ rệt, vị thế đuổi giá đang ngày càng đông. Binance cũng nói rõ rằng việc niêm yết hợp đồng không đồng nghĩa với việc niêm yết spot.
Nhận định của tôi là: trong 24—72 giờ tới, thận trọng nghiêng giảm; trong 1—3 tháng tới, nghiêng tăng. Ngắn hạn cần hấp thụ tâm lý, dài hạn cần xem cộng đồng có thể biến một lần lên hợp đồng thành một giai đoạn lan tỏa văn hóa tiếp theo hay không.
Hợp đồng Binance không phải là điểm khởi đầu của Hakimi.
Nó giống như việc thị trường đến muộn gần một năm, cuối cùng cũng đóng dấu lên một Meme tiếng Trung vẫn còn sống.
Hôm nay, Binance công bố niêm yết hợp đồng vĩnh viễn USDT của Hakimi. Sau khi thông báo được phát đi, giá trên chuỗi nhanh chóng tăng từ khoảng 0,017 USD, trong phiên có lúc chạm gần 0,09 USD, mức tăng 24 giờ từng gần 400%. Nhưng nếu chỉ viết nó như một “đợt tăng do lên hợp đồng”, thì đã đánh giá thấp Hakimi.
Pool giao dịch chính của nó được thiết lập vào tháng 10 năm 2025. Đến ngày thứ tư sau khi niêm yết, giá đã tăng lên khoảng 0,093 USD; sau đó nhiệt độ hạ xuống, đến tháng 3 năm nay rơi xuống mức thấp nhất khoảng 0,0044 USD, mức sụt giảm tối đa vượt quá 95%. Phần lớn các Meme đi đến đây thì câu chuyện đã kết thúc. Hakimi thì không.
Từ đỉnh đến đáy, cộng đồng vẫn tiếp tục cập nhật, meme vẫn được tạo ra, các nhóm tiếng Trung, nhóm tiếng Anh, nhóm tư liệu và kênh thông báo dần hình thành. Hiện nay nó có hơn 65.000 địa chỉ nắm giữ, tài khoản X đã đăng tổng cộng khoảng 2.700 nội dung. Con số có thể không quá ấn tượng, nhưng nó chứng minh đây không phải là một nhóm chỉ xuất hiện khi giá tăng.
Điểm đặc biệt nhất của Hakimi là văn hóa tồn tại trước token. Nó bắt đầu từ một kiểu nghe nhầm của “bài ca mật ong”, rồi đi vào video mèo, video chế, cover AI và vô số nội dung phái sinh, cuối cùng mới trở thành tài sản trên chuỗi. Phần lớn Meme trước tiên triển khai hợp đồng, rồi đi tìm câu chuyện; Hakimi thì trước hết đã có ký ức đại chúng, sau đó mới có coin.
Đó cũng là lý do giữa kỳ tôi thiên về quan điểm tăng đối với nó. Meme có thể tăng một lần thì rất nhiều, nhưng sau khi rơi 95% mà cộng đồng vẫn chưa tan, còn chờ được hợp đồng Binance thì lại rất ít. Hợp đồng không tạo ra Hakimi, mà chỉ mở thêm một cổng thanh khoản mới cho một Meme tiếng Trung đã sống gần một năm này.
Ngắn hạn, tôi ngược lại khá thận trọng và hơi thiên về giảm. Giá đã hoàn thành mức mở rộng gấp nhiều lần chỉ trong vài giờ, hợp đồng lại mang đến đòn bẩy và cuộc chơi hai chiều, funding rate vòng đầu đã chuyển sang dương rõ rệt, vị thế đuổi giá đang ngày càng đông. Binance cũng nói rõ rằng việc niêm yết hợp đồng không đồng nghĩa với việc niêm yết spot.
Nhận định của tôi là: trong 24—72 giờ tới, thận trọng nghiêng giảm; trong 1—3 tháng tới, nghiêng tăng. Ngắn hạn cần hấp thụ tâm lý, dài hạn cần xem cộng đồng có thể biến một lần lên hợp đồng thành một giai đoạn lan tỏa văn hóa tiếp theo hay không.
Hợp đồng Binance không phải là điểm khởi đầu của Hakimi.
Nó giống như việc thị trường đến muộn gần một năm, cuối cùng cũng đóng dấu lên một Meme tiếng Trung vẫn còn sống.
1
1.1k
·
--
Tăng giá
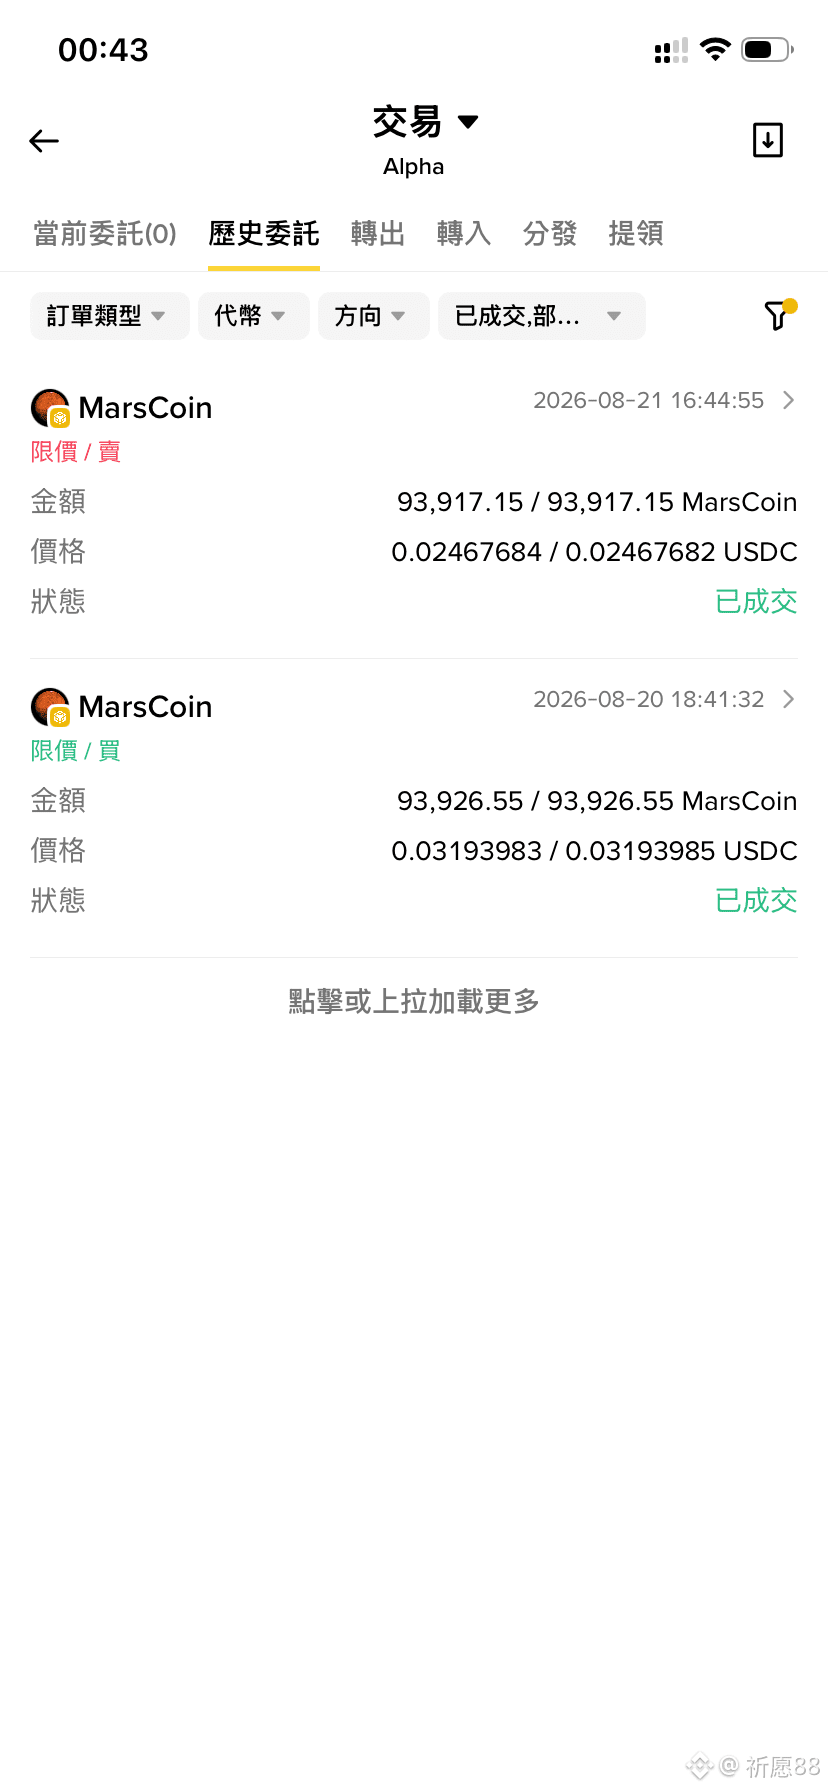
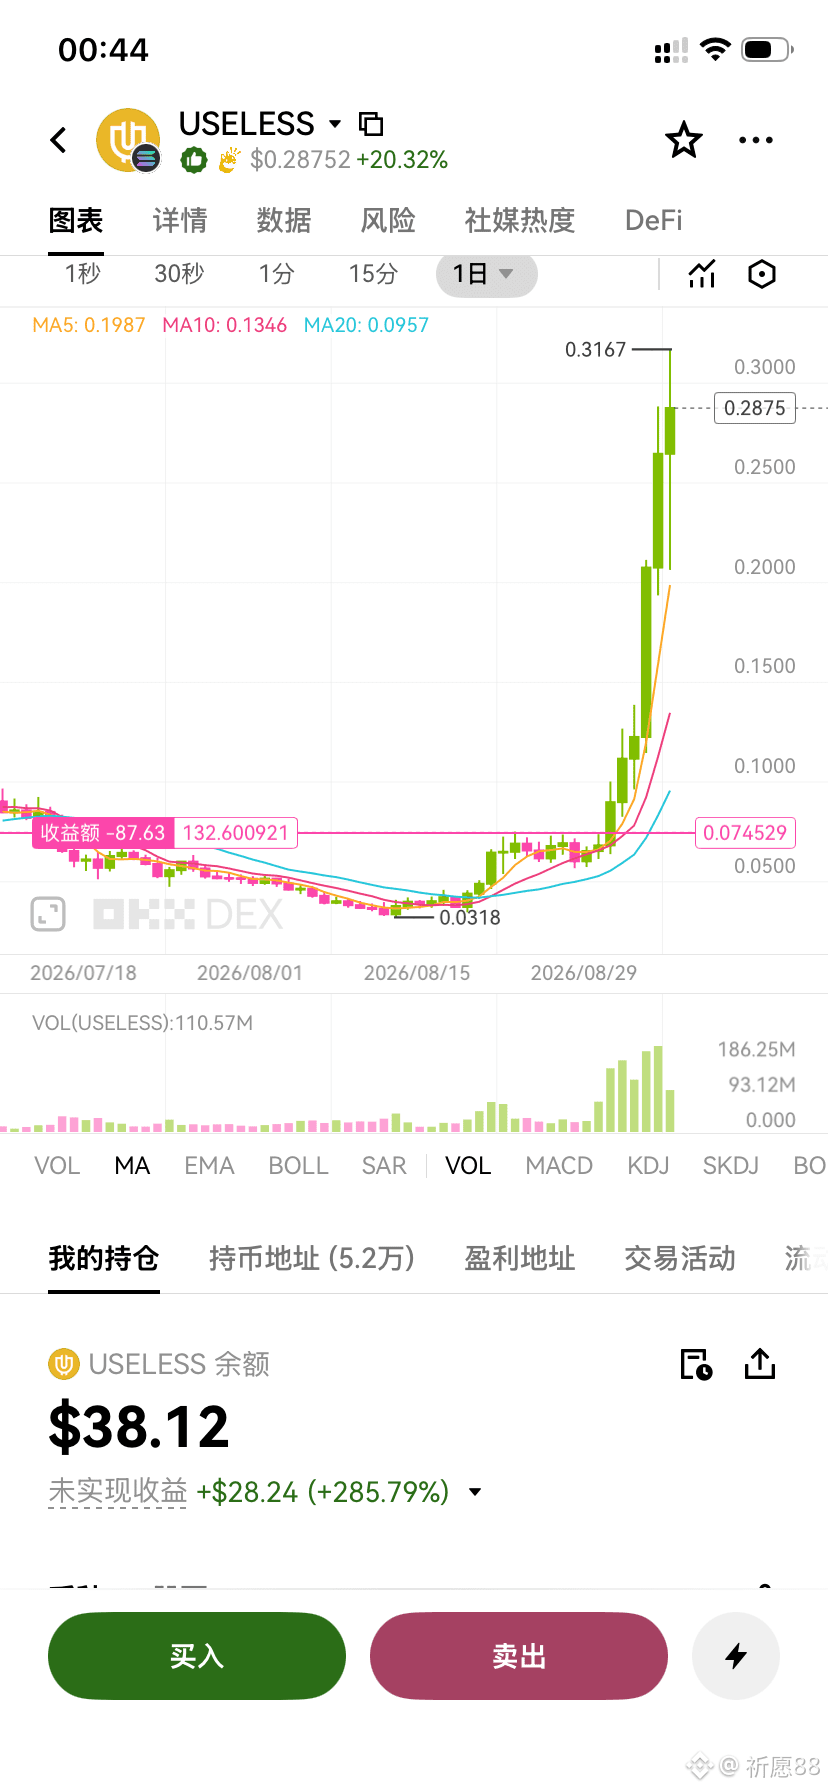
$MARSCOIN Chốt được cú rớt lớn cuối cùng mà mình đã chờ, rồi chạy bộ vào lệnh, nhưng không nhịn được nên lại cắt lỗ… mẹ nó lỗ tận 500u. $USELESS trước tiên mình mua 10u để thêm vào danh sách theo dõi, định khi vốn hoá chạm 3000 triệu mới mua, vì đợt đó bonk bị bơm ra/loại bớt nên có rất nhiều lượng nắm giữ đã bị đẩy đi, mình không dám lao theo.
Thật sự ngu ngốc vậy, đồng coin mình tin tưởng thì thức ăn đưa tận miệng rồi. Mẹ nó đến lúc trước mắt mà không giữ nổi, không làm được quyết định.😭😭😭
{future}(USELESSUSDT)
$MARSCOIN Chốt được cú rớt lớn cuối cùng mà mình đã chờ, rồi chạy bộ vào lệnh, nhưng không nhịn được nên lại cắt lỗ… mẹ nó lỗ tận 500u. $USELESS trước tiên mình mua 10u để thêm vào danh sách theo dõi, định khi vốn hoá chạm 3000 triệu mới mua, vì đợt đó bonk bị bơm ra/loại bớt nên có rất nhiều lượng nắm giữ đã bị đẩy đi, mình không dám lao theo.
Thật sự ngu ngốc vậy, đồng coin mình tin tưởng thì thức ăn đưa tận miệng rồi. Mẹ nó đến lúc trước mắt mà không giữ nổi, không làm được quyết định.😭😭😭
Thật sự ngu ngốc vậy, đồng coin mình tin tưởng thì thức ăn đưa tận miệng rồi. Mẹ nó đến lúc trước mắt mà không giữ nổi, không làm được quyết định.😭😭😭
423
·
--
Tăng giá
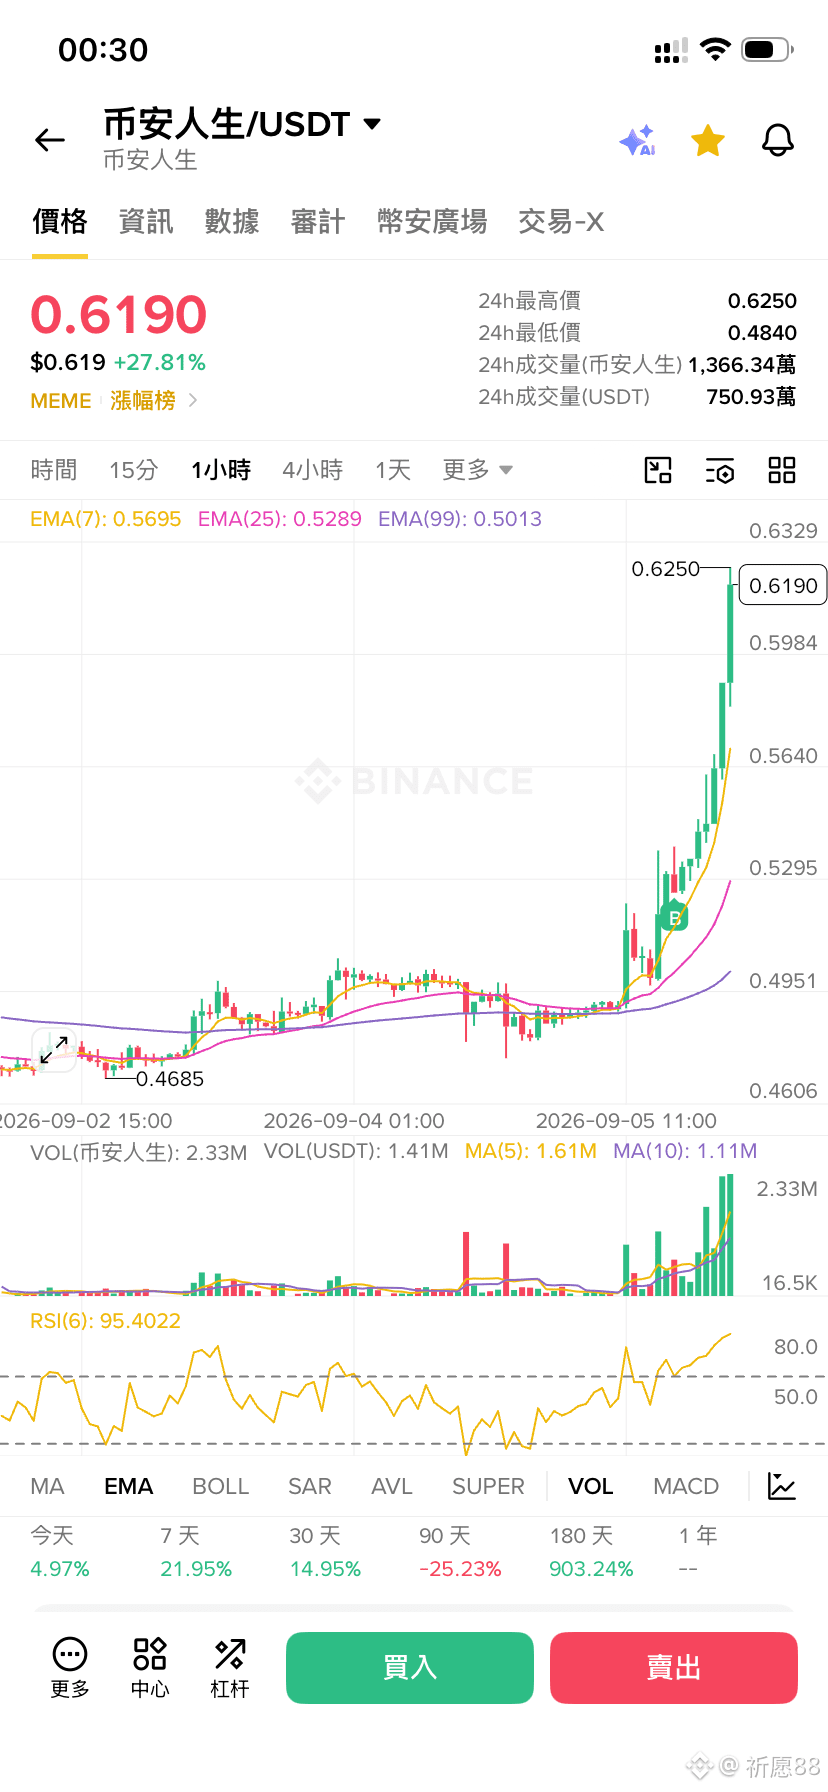
Một cách không cẩn thận lại bị huynh đệ kiếm được$币安人生
{spot}(币安人生USDT)
Một cách không cẩn thận lại bị huynh đệ kiếm được$币安人生
641
·
--
Tôi sẵn sàng đánh giá cao $币安人生 , không phải vì nó có đổi mới kỹ thuật gì, mà vì nó đã làm được một điều mà đa số Meme coin không làm được: biến chính cái tên thành một tài sản.
Phần lớn Meme coin rời khỏi ảnh con vật và biểu đồ K line thì không ai nhớ nó tồn tại vì lý do gì. Binance Life khác. Đó là một cách diễn đạt tiếng Trung hoàn chỉnh, không cần dịch, cũng không cần đội dự án giải thích. Bốn chữ đó vừa chứa đựng Binance, hiệu ứng làm giàu, sự tự trào của cộng đồng coin tiếng Trung, và cả những tưởng tượng của mọi người về “lên bờ”.
Quan trọng hơn, nó đã đi từ chỗ cộng đồng chơi meme vào Binance spot, đồng thời vẫn giữ nguyên tên giao dịch tiếng Trung “Binance Life”. Rất nhiều người xem nhẹ việc này: điều đó có nghĩa là một câu chuyện được cộng đồng Trung Quốc tạo ra, không “đổi vỏ”, không đổi tên, mà trực tiếp bước vào một trong những sàn giao dịch crypto lớn nhất toàn cầu.
Hôm nay Binance Life tăng khoảng 14,4%, trong cùng kỳ BNB tăng khoảng 6,9%. BNB mạnh lên dĩ nhiên tạo ra môi trường, nhưng cũng cho thấy giao dịch của thị trường không chỉ là câu chuyện về hệ sinh thái—mà còn có mức “phí văn hoá” riêng của nó.
Cuộc cạnh tranh của Meme coin, xét cho cùng, không phải là so ai có code phức tạp hơn, mà là so ai dễ được nhớ hơn, dễ lan truyền hơn, và được nhắc đi nhắc lại nhiều hơn. Ảnh con vật có thể sao chép, hợp đồng có thể sao chép, ngay cả các hot trend cũng có thể sao chép; nhưng một khi bốn chữ “Binance Life” đã gắn với vòng coin tiếng Trung, thì người đi sau rất khó lấy lại được.
Hiện tại nó không còn là một “cơn sốt” tạm thời nữa, mà là một trong những biểu tượng văn hoá tiếng Trung có độ nhận diện cao nhất trong hệ sinh thái BNB. Mỗi khi BNB mạnh lên, và Binance lại trở thành tâm điểm của thị trường, dòng tiền cũng có thể một lần nữa nhớ đến nó. Khả năng được đánh thức lặp đi lặp lại như vậy chính là độ sống của một Meme.
Vì vậy quan điểm của tôi rất rõ ràng: trong 1—4 tuần tới, tôi nghiêng về Binance Life.
Nó đương nhiên không rẻ, và cũng sẽ không chỉ tăng mãi mà không giảm. Nhưng trong thế giới Meme coin, tôi thà chọn một cái tên mà cả thị trường đều nhớ được, còn hơn chọn một trăm token mà cần đội dự án ngày nào cũng phải giải thích câu chuyện.
Điểm mạnh nhất của Binance Life nằm ở chỗ nó không cần phải chứng minh mình là ai.
Tên của nó đã kể xong câu chuyện.
Tôi sẵn sàng đánh giá cao $币安人生 , không phải vì nó có đổi mới kỹ thuật gì, mà vì nó đã làm được một điều mà đa số Meme coin không làm được: biến chính cái tên thành một tài sản.
Phần lớn Meme coin rời khỏi ảnh con vật và biểu đồ K line thì không ai nhớ nó tồn tại vì lý do gì. Binance Life khác. Đó là một cách diễn đạt tiếng Trung hoàn chỉnh, không cần dịch, cũng không cần đội dự án giải thích. Bốn chữ đó vừa chứa đựng Binance, hiệu ứng làm giàu, sự tự trào của cộng đồng coin tiếng Trung, và cả những tưởng tượng của mọi người về “lên bờ”.
Quan trọng hơn, nó đã đi từ chỗ cộng đồng chơi meme vào Binance spot, đồng thời vẫn giữ nguyên tên giao dịch tiếng Trung “Binance Life”. Rất nhiều người xem nhẹ việc này: điều đó có nghĩa là một câu chuyện được cộng đồng Trung Quốc tạo ra, không “đổi vỏ”, không đổi tên, mà trực tiếp bước vào một trong những sàn giao dịch crypto lớn nhất toàn cầu.
Hôm nay Binance Life tăng khoảng 14,4%, trong cùng kỳ BNB tăng khoảng 6,9%. BNB mạnh lên dĩ nhiên tạo ra môi trường, nhưng cũng cho thấy giao dịch của thị trường không chỉ là câu chuyện về hệ sinh thái—mà còn có mức “phí văn hoá” riêng của nó.
Cuộc cạnh tranh của Meme coin, xét cho cùng, không phải là so ai có code phức tạp hơn, mà là so ai dễ được nhớ hơn, dễ lan truyền hơn, và được nhắc đi nhắc lại nhiều hơn. Ảnh con vật có thể sao chép, hợp đồng có thể sao chép, ngay cả các hot trend cũng có thể sao chép; nhưng một khi bốn chữ “Binance Life” đã gắn với vòng coin tiếng Trung, thì người đi sau rất khó lấy lại được.
Hiện tại nó không còn là một “cơn sốt” tạm thời nữa, mà là một trong những biểu tượng văn hoá tiếng Trung có độ nhận diện cao nhất trong hệ sinh thái BNB. Mỗi khi BNB mạnh lên, và Binance lại trở thành tâm điểm của thị trường, dòng tiền cũng có thể một lần nữa nhớ đến nó. Khả năng được đánh thức lặp đi lặp lại như vậy chính là độ sống của một Meme.
Vì vậy quan điểm của tôi rất rõ ràng: trong 1—4 tuần tới, tôi nghiêng về Binance Life.
Nó đương nhiên không rẻ, và cũng sẽ không chỉ tăng mãi mà không giảm. Nhưng trong thế giới Meme coin, tôi thà chọn một cái tên mà cả thị trường đều nhớ được, còn hơn chọn một trăm token mà cần đội dự án ngày nào cũng phải giải thích câu chuyện.
Điểm mạnh nhất của Binance Life nằm ở chỗ nó không cần phải chứng minh mình là ai.
Tên của nó đã kể xong câu chuyện.
Phần lớn Meme coin rời khỏi ảnh con vật và biểu đồ K line thì không ai nhớ nó tồn tại vì lý do gì. Binance Life khác. Đó là một cách diễn đạt tiếng Trung hoàn chỉnh, không cần dịch, cũng không cần đội dự án giải thích. Bốn chữ đó vừa chứa đựng Binance, hiệu ứng làm giàu, sự tự trào của cộng đồng coin tiếng Trung, và cả những tưởng tượng của mọi người về “lên bờ”.
Quan trọng hơn, nó đã đi từ chỗ cộng đồng chơi meme vào Binance spot, đồng thời vẫn giữ nguyên tên giao dịch tiếng Trung “Binance Life”. Rất nhiều người xem nhẹ việc này: điều đó có nghĩa là một câu chuyện được cộng đồng Trung Quốc tạo ra, không “đổi vỏ”, không đổi tên, mà trực tiếp bước vào một trong những sàn giao dịch crypto lớn nhất toàn cầu.
Hôm nay Binance Life tăng khoảng 14,4%, trong cùng kỳ BNB tăng khoảng 6,9%. BNB mạnh lên dĩ nhiên tạo ra môi trường, nhưng cũng cho thấy giao dịch của thị trường không chỉ là câu chuyện về hệ sinh thái—mà còn có mức “phí văn hoá” riêng của nó.
Cuộc cạnh tranh của Meme coin, xét cho cùng, không phải là so ai có code phức tạp hơn, mà là so ai dễ được nhớ hơn, dễ lan truyền hơn, và được nhắc đi nhắc lại nhiều hơn. Ảnh con vật có thể sao chép, hợp đồng có thể sao chép, ngay cả các hot trend cũng có thể sao chép; nhưng một khi bốn chữ “Binance Life” đã gắn với vòng coin tiếng Trung, thì người đi sau rất khó lấy lại được.
Hiện tại nó không còn là một “cơn sốt” tạm thời nữa, mà là một trong những biểu tượng văn hoá tiếng Trung có độ nhận diện cao nhất trong hệ sinh thái BNB. Mỗi khi BNB mạnh lên, và Binance lại trở thành tâm điểm của thị trường, dòng tiền cũng có thể một lần nữa nhớ đến nó. Khả năng được đánh thức lặp đi lặp lại như vậy chính là độ sống của một Meme.
Vì vậy quan điểm của tôi rất rõ ràng: trong 1—4 tuần tới, tôi nghiêng về Binance Life.
Nó đương nhiên không rẻ, và cũng sẽ không chỉ tăng mãi mà không giảm. Nhưng trong thế giới Meme coin, tôi thà chọn một cái tên mà cả thị trường đều nhớ được, còn hơn chọn một trăm token mà cần đội dự án ngày nào cũng phải giải thích câu chuyện.
Điểm mạnh nhất của Binance Life nằm ở chỗ nó không cần phải chứng minh mình là ai.
Tên của nó đã kể xong câu chuyện.
1
2
936
·
--
Trở lại ở vị trí cao để tiếp quản hành trình của Binance
Trở lại ở vị trí cao để tiếp quản hành trình của Binance
1
389
·
--
Đang nắm giữ $币安人生 5K USDT
$币安人生 meme tiếng Trung của Vương: 5 tỷ giá trị thị trường thì cũng ít quá nhỉ? Mục tiêu là 2 tỷ
$币安人生 meme tiếng Trung của Vương: 5 tỷ giá trị thị trường thì cũng ít quá nhỉ? Mục tiêu là 2 tỷ
112
·
--
$ARB 24 giờ qua thoát khỏi biến động độc lập rõ ràng: theo cách tính các nến giờ đã hoàn thành trong cùng một nhóm trên Binance, ARB đã tăng khoảng 15,9%, trong khi BTC cùng kỳ chỉ tăng khoảng 0,2%. Điều này cho thấy dòng tiền giao dịch không chỉ đơn thuần là phản ứng bật lên của toàn thị trường, mà còn do chính Arbitrum xuất hiện các manh mối định giá mới.
Lần này, biến số “cứng” hơn cả việc “Robinhood Chain rất hot” là tiến triển H1 vừa được Arbitrum Foundation công bố. Theo công bố chính thức, trong nửa đầu năm, doanh thu của ArbitrumDAO đạt 6,19 triệu USD, đến từ bốn mảng doanh thu; biên lợi nhuận gộp tổng hợp từ doanh thu giao thức trên 97%. Trong tháng đầu tiên khi Robinhood Chain mainnet đi vào hoạt động, phí cấp phép AEP đã chiếm 35% doanh thu của DAO trong tháng 7. Thị trường đang bắt đầu nhìn thấy rằng Orbit không chỉ tạo ra đầu ra kỹ thuật, mà cũng có thể tiếp tục hình thành doanh thu cấp phép chuỗi cho doanh nghiệp.
Quy mô trên chuỗi tạm thời đủ để “đỡ” cho câu chuyện này. Khi DefiLlama ghi nhận, riêng phí gas trong 24 giờ của Robinhood Chain khoảng 44,5 triệu USD, tăng 18,75% so với cửa sổ lăn trước đó. Tuy nhiên, giao dịch DEX trong 24 giờ của nó khoảng 1,553 tỷ USD, giảm 6,96% so với cửa sổ trước, nên hiện tại là trạng thái hoạt động sôi nổi, được chú ý cao, chứ không phải mọi chỉ số đều đang tăng tốc.
Đánh giá của tôi rất rõ ràng: trong 1–3 tháng tới thiên về tăng; trong vài ngày tới thận trọng nghiêng về tăng. Điều lạc quan là mô hình kinh doanh của Arbitrum bắt đầu được xác thực bằng dữ liệu tài chính, chứ không phải doanh thu của DAO đã trở thành dòng tiền mặt trực tiếp cho người nắm giữ ARB. Hiện tại, phía chính thức chỉ xác nhận quyền quản trị của người nắm giữ đối với DAO và các tài sản, cũng như doanh thu của DAO; chưa công bố kế hoạch phân phối các khoản thu nhập này trực tiếp cho những người nắm giữ. Nếu phí của Robinhood Chain giảm nhanh, các khoản thu AEP khác không có “người kế nhiệm” tiếp sức, và doanh thu DAO trong dài hạn không tạo được sự quay trở lại giá trị ARB một cách rõ ràng, tôi sẽ hạ quan điểm về trung lập; nếu còn tệ hơn nữa thì chuyển sang bi quan.
{spot}(ARBUSDT)
$ARB 24 giờ qua thoát khỏi biến động độc lập rõ ràng: theo cách tính các nến giờ đã hoàn thành trong cùng một nhóm trên Binance, ARB đã tăng khoảng 15,9%, trong khi BTC cùng kỳ chỉ tăng khoảng 0,2%. Điều này cho thấy dòng tiền giao dịch không chỉ đơn thuần là phản ứng bật lên của toàn thị trường, mà còn do chính Arbitrum xuất hiện các manh mối định giá mới.
Lần này, biến số “cứng” hơn cả việc “Robinhood Chain rất hot” là tiến triển H1 vừa được Arbitrum Foundation công bố. Theo công bố chính thức, trong nửa đầu năm, doanh thu của ArbitrumDAO đạt 6,19 triệu USD, đến từ bốn mảng doanh thu; biên lợi nhuận gộp tổng hợp từ doanh thu giao thức trên 97%. Trong tháng đầu tiên khi Robinhood Chain mainnet đi vào hoạt động, phí cấp phép AEP đã chiếm 35% doanh thu của DAO trong tháng 7. Thị trường đang bắt đầu nhìn thấy rằng Orbit không chỉ tạo ra đầu ra kỹ thuật, mà cũng có thể tiếp tục hình thành doanh thu cấp phép chuỗi cho doanh nghiệp.
Quy mô trên chuỗi tạm thời đủ để “đỡ” cho câu chuyện này. Khi DefiLlama ghi nhận, riêng phí gas trong 24 giờ của Robinhood Chain khoảng 44,5 triệu USD, tăng 18,75% so với cửa sổ lăn trước đó. Tuy nhiên, giao dịch DEX trong 24 giờ của nó khoảng 1,553 tỷ USD, giảm 6,96% so với cửa sổ trước, nên hiện tại là trạng thái hoạt động sôi nổi, được chú ý cao, chứ không phải mọi chỉ số đều đang tăng tốc.
Đánh giá của tôi rất rõ ràng: trong 1–3 tháng tới thiên về tăng; trong vài ngày tới thận trọng nghiêng về tăng. Điều lạc quan là mô hình kinh doanh của Arbitrum bắt đầu được xác thực bằng dữ liệu tài chính, chứ không phải doanh thu của DAO đã trở thành dòng tiền mặt trực tiếp cho người nắm giữ ARB. Hiện tại, phía chính thức chỉ xác nhận quyền quản trị của người nắm giữ đối với DAO và các tài sản, cũng như doanh thu của DAO; chưa công bố kế hoạch phân phối các khoản thu nhập này trực tiếp cho những người nắm giữ. Nếu phí của Robinhood Chain giảm nhanh, các khoản thu AEP khác không có “người kế nhiệm” tiếp sức, và doanh thu DAO trong dài hạn không tạo được sự quay trở lại giá trị ARB một cách rõ ràng, tôi sẽ hạ quan điểm về trung lập; nếu còn tệ hơn nữa thì chuyển sang bi quan.
Lần này, biến số “cứng” hơn cả việc “Robinhood Chain rất hot” là tiến triển H1 vừa được Arbitrum Foundation công bố. Theo công bố chính thức, trong nửa đầu năm, doanh thu của ArbitrumDAO đạt 6,19 triệu USD, đến từ bốn mảng doanh thu; biên lợi nhuận gộp tổng hợp từ doanh thu giao thức trên 97%. Trong tháng đầu tiên khi Robinhood Chain mainnet đi vào hoạt động, phí cấp phép AEP đã chiếm 35% doanh thu của DAO trong tháng 7. Thị trường đang bắt đầu nhìn thấy rằng Orbit không chỉ tạo ra đầu ra kỹ thuật, mà cũng có thể tiếp tục hình thành doanh thu cấp phép chuỗi cho doanh nghiệp.
Quy mô trên chuỗi tạm thời đủ để “đỡ” cho câu chuyện này. Khi DefiLlama ghi nhận, riêng phí gas trong 24 giờ của Robinhood Chain khoảng 44,5 triệu USD, tăng 18,75% so với cửa sổ lăn trước đó. Tuy nhiên, giao dịch DEX trong 24 giờ của nó khoảng 1,553 tỷ USD, giảm 6,96% so với cửa sổ trước, nên hiện tại là trạng thái hoạt động sôi nổi, được chú ý cao, chứ không phải mọi chỉ số đều đang tăng tốc.
Đánh giá của tôi rất rõ ràng: trong 1–3 tháng tới thiên về tăng; trong vài ngày tới thận trọng nghiêng về tăng. Điều lạc quan là mô hình kinh doanh của Arbitrum bắt đầu được xác thực bằng dữ liệu tài chính, chứ không phải doanh thu của DAO đã trở thành dòng tiền mặt trực tiếp cho người nắm giữ ARB. Hiện tại, phía chính thức chỉ xác nhận quyền quản trị của người nắm giữ đối với DAO và các tài sản, cũng như doanh thu của DAO; chưa công bố kế hoạch phân phối các khoản thu nhập này trực tiếp cho những người nắm giữ. Nếu phí của Robinhood Chain giảm nhanh, các khoản thu AEP khác không có “người kế nhiệm” tiếp sức, và doanh thu DAO trong dài hạn không tạo được sự quay trở lại giá trị ARB một cách rõ ràng, tôi sẽ hạ quan điểm về trung lập; nếu còn tệ hơn nữa thì chuyển sang bi quan.
long
50%
short
50%
4 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
225
·
--
Ý nghĩ của tôi rất thẳng thắn: $XAU trong khoảng 4200-4400 xây nhiều vị thế sẽ rất thoải mái, chỉ cần kèm 10%-20% số vốn là đủ; $QQQ bên này cũng phân bổ 10%-20% số vốn; còn lại hơn 60% toàn bộ dành cho các tài sản crypto như $BTC , trong tay không giữ lấy nửa xu tiền mặt.
Thật lòng mà nói, vàng dù có đi xuống thì dư địa giảm cũng cực kỳ hạn chế, căn bản không thể rơi quá sâu. Nếu sau này tài sản crypto giảm giá, tôi sẽ bán vàng hết, chuyển toàn bộ sang thị trường crypto để “đánh” mạnh; nếu crypto không giảm, tôi sẽ giữ vàng yên ổn hưởng tăng giá.
Tôi thật sự không muốn tiếp tục nắm giữ một đống tiền mặt nữa, tài sản chất lượng thì phải giữ và nắm dài.
Ý nghĩ của tôi rất thẳng thắn: $XAU trong khoảng 4200-4400 xây nhiều vị thế sẽ rất thoải mái, chỉ cần kèm 10%-20% số vốn là đủ; $QQQ bên này cũng phân bổ 10%-20% số vốn; còn lại hơn 60% toàn bộ dành cho các tài sản crypto như $BTC , trong tay không giữ lấy nửa xu tiền mặt.
Thật lòng mà nói, vàng dù có đi xuống thì dư địa giảm cũng cực kỳ hạn chế, căn bản không thể rơi quá sâu. Nếu sau này tài sản crypto giảm giá, tôi sẽ bán vàng hết, chuyển toàn bộ sang thị trường crypto để “đánh” mạnh; nếu crypto không giảm, tôi sẽ giữ vàng yên ổn hưởng tăng giá.
Tôi thật sự không muốn tiếp tục nắm giữ một đống tiền mặt nữa, tài sản chất lượng thì phải giữ và nắm dài.
Thật lòng mà nói, vàng dù có đi xuống thì dư địa giảm cũng cực kỳ hạn chế, căn bản không thể rơi quá sâu. Nếu sau này tài sản crypto giảm giá, tôi sẽ bán vàng hết, chuyển toàn bộ sang thị trường crypto để “đánh” mạnh; nếu crypto không giảm, tôi sẽ giữ vàng yên ổn hưởng tăng giá.
Tôi thật sự không muốn tiếp tục nắm giữ một đống tiền mặt nữa, tài sản chất lượng thì phải giữ và nắm dài.
260
·
--
Đã xác minh
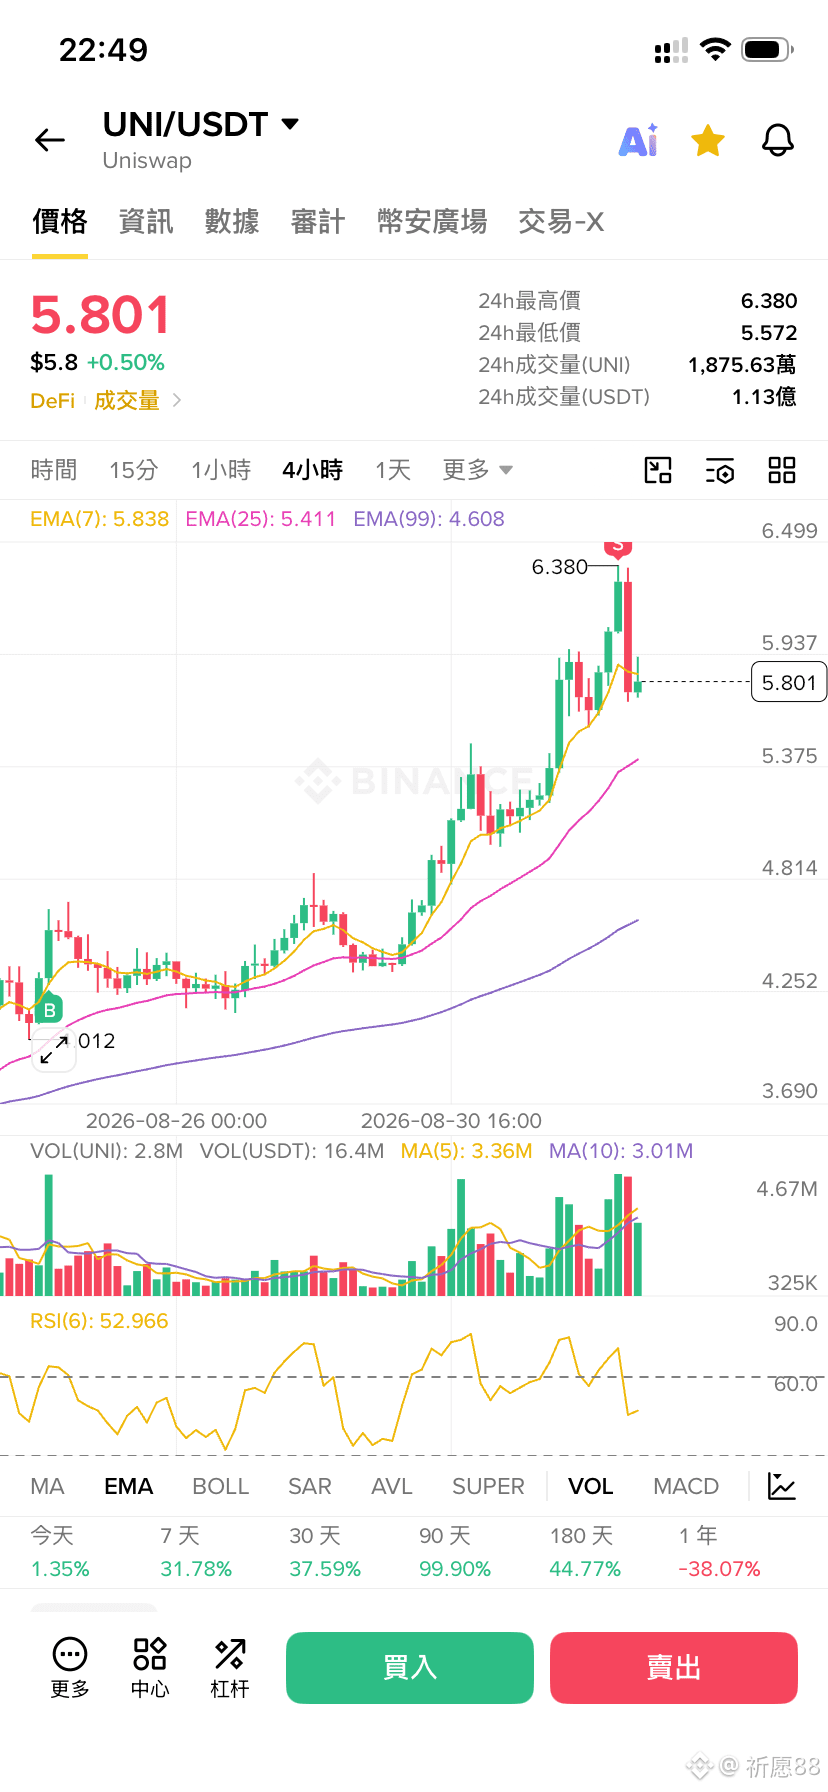
Giao dịch 30D $UNI 15.8K USDT
$UNI Kinh doanh của Uniswap sôi động không còn là tin tức mới, nhưng trong một thời gian dài trước đây, sự thịnh vượng này không hề tự nhiên đi kèm với việc ngang hàng với giá trị của $UNI . Là một token quản trị, vấn đề chiết khấu tồn tại lâu dài của UNI vẫn luôn khiến cho tăng trưởng hoạt động của giao thức bị tách khỏi bản thân token bằng một lớp “mù sương” khó đoán.
Hiệu suất thị trường gần đây đang phá vỡ nhận thức quán tính đó. Trong vòng chụp nhanh cố định này, UNI trong 24 giờ qua tăng khoảng 15,3%, trong khi BTC cùng kỳ giảm khoảng 1,9%—diễn biến rõ ràng đã tách khỏi thị trường chung. Đáng chú ý hơn, cơ cấu doanh thu đã có sự thay đổi: theo dữ liệu đầy đủ trong một ngày của DefiLlama ngày 1/9, Robinhood Chain đóng góp khoảng 68% doanh thu giao thức trong ngày.
Cơ chế kết nối “dùng giao thức—tập hợp phí—đốt token” này không phải là điều mới mẻ. UNIfication đã sớm thiết lập quy tắc: phí giao thức đi vào TokenJar, phí được rút ra sẽ bị hủy trong Firepit để đốt UNI; sau đó cơ chế này tiếp tục được mở rộng sang Robinhood Chain. Đợt tăng lần này có thể do nhiều yếu tố. Đánh giá thận trọng hơn là quy mô doanh thu thực tế nổi bật đang khiến thị trường nhìn lại cơ chế cũ này. Cần làm rõ rằng việc đốt UNI là sự co lại của nguồn cung, không đồng nghĩa với việc chia cổ tức cho người nắm giữ hay phân bổ trực tiếp dòng tiền giao thức.
Thị trường bắt đầu xem xét lại mối liên kết giá trị này, thay vì tuyên bố chiết khấu đã biến mất. Nếu mức sử dụng của giao thức đối với việc truyền dẫn sự thay đổi nguồn cung của UNI có thể tiếp tục được nhận thấy, thì chiết khấu của token quản trị mới có khả năng thực sự được nới lỏng.
$UNI Kinh doanh của Uniswap sôi động không còn là tin tức mới, nhưng trong một thời gian dài trước đây, sự thịnh vượng này không hề tự nhiên đi kèm với việc ngang hàng với giá trị của $UNI . Là một token quản trị, vấn đề chiết khấu tồn tại lâu dài của UNI vẫn luôn khiến cho tăng trưởng hoạt động của giao thức bị tách khỏi bản thân token bằng một lớp “mù sương” khó đoán.
Hiệu suất thị trường gần đây đang phá vỡ nhận thức quán tính đó. Trong vòng chụp nhanh cố định này, UNI trong 24 giờ qua tăng khoảng 15,3%, trong khi BTC cùng kỳ giảm khoảng 1,9%—diễn biến rõ ràng đã tách khỏi thị trường chung. Đáng chú ý hơn, cơ cấu doanh thu đã có sự thay đổi: theo dữ liệu đầy đủ trong một ngày của DefiLlama ngày 1/9, Robinhood Chain đóng góp khoảng 68% doanh thu giao thức trong ngày.
Cơ chế kết nối “dùng giao thức—tập hợp phí—đốt token” này không phải là điều mới mẻ. UNIfication đã sớm thiết lập quy tắc: phí giao thức đi vào TokenJar, phí được rút ra sẽ bị hủy trong Firepit để đốt UNI; sau đó cơ chế này tiếp tục được mở rộng sang Robinhood Chain. Đợt tăng lần này có thể do nhiều yếu tố. Đánh giá thận trọng hơn là quy mô doanh thu thực tế nổi bật đang khiến thị trường nhìn lại cơ chế cũ này. Cần làm rõ rằng việc đốt UNI là sự co lại của nguồn cung, không đồng nghĩa với việc chia cổ tức cho người nắm giữ hay phân bổ trực tiếp dòng tiền giao thức.
Thị trường bắt đầu xem xét lại mối liên kết giá trị này, thay vì tuyên bố chiết khấu đã biến mất. Nếu mức sử dụng của giao thức đối với việc truyền dẫn sự thay đổi nguồn cung của UNI có thể tiếp tục được nhận thấy, thì chiết khấu của token quản trị mới có khả năng thực sự được nới lỏng.
Hiệu suất thị trường gần đây đang phá vỡ nhận thức quán tính đó. Trong vòng chụp nhanh cố định này, UNI trong 24 giờ qua tăng khoảng 15,3%, trong khi BTC cùng kỳ giảm khoảng 1,9%—diễn biến rõ ràng đã tách khỏi thị trường chung. Đáng chú ý hơn, cơ cấu doanh thu đã có sự thay đổi: theo dữ liệu đầy đủ trong một ngày của DefiLlama ngày 1/9, Robinhood Chain đóng góp khoảng 68% doanh thu giao thức trong ngày.
Cơ chế kết nối “dùng giao thức—tập hợp phí—đốt token” này không phải là điều mới mẻ. UNIfication đã sớm thiết lập quy tắc: phí giao thức đi vào TokenJar, phí được rút ra sẽ bị hủy trong Firepit để đốt UNI; sau đó cơ chế này tiếp tục được mở rộng sang Robinhood Chain. Đợt tăng lần này có thể do nhiều yếu tố. Đánh giá thận trọng hơn là quy mô doanh thu thực tế nổi bật đang khiến thị trường nhìn lại cơ chế cũ này. Cần làm rõ rằng việc đốt UNI là sự co lại của nguồn cung, không đồng nghĩa với việc chia cổ tức cho người nắm giữ hay phân bổ trực tiếp dòng tiền giao thức.
Thị trường bắt đầu xem xét lại mối liên kết giá trị này, thay vì tuyên bố chiết khấu đã biến mất. Nếu mức sử dụng của giao thức đối với việc truyền dẫn sự thay đổi nguồn cung của UNI có thể tiếp tục được nhận thấy, thì chiết khấu của token quản trị mới có khả năng thực sự được nới lỏng.

送上最好的祝福!
Từ 祈愿88
1
329
·
--
Tăng giá
Cuối cùng cũng chờ được bạn rồi, trong tầm 350 của $APP $APPon
Cuối cùng cũng chờ được bạn rồi, trong tầm 350 của $APP $APPon
$app
Từ 祈愿88
123
·
--
$CRCLon Tôi muốn gọi đó là công ty tệ hại nhất của Mỹ
$CRCLon Tôi muốn gọi đó là công ty tệ hại nhất của Mỹ
246
·
--
$CRCLon Không định nữa à? Bắt đầu rơi tự do sao? Công ty rác rưởi mau phá sản đi.
$CRCLon Không định nữa à? Bắt đầu rơi tự do sao? Công ty rác rưởi mau phá sản đi.
63
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
102,761 lượt xem
605 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·195 lượt xem
TinFed
85,815 lượt xem
412 đang thảo luận
CircleTetherFreezeBitgetHackerWallet
17,601 lượt xem
166 đang thảo luận