$UNI Kinh doanh của Uniswap sôi động không còn là tin tức mới, nhưng trong một thời gian dài trước đây, sự thịnh vượng này không hề tự nhiên đi kèm với việc ngang hàng với giá trị của $UNI . Là một token quản trị, vấn đề chiết khấu tồn tại lâu dài của UNI vẫn luôn khiến cho tăng trưởng hoạt động của giao thức bị tách khỏi bản thân token bằng một lớp “mù sương” khó đoán.
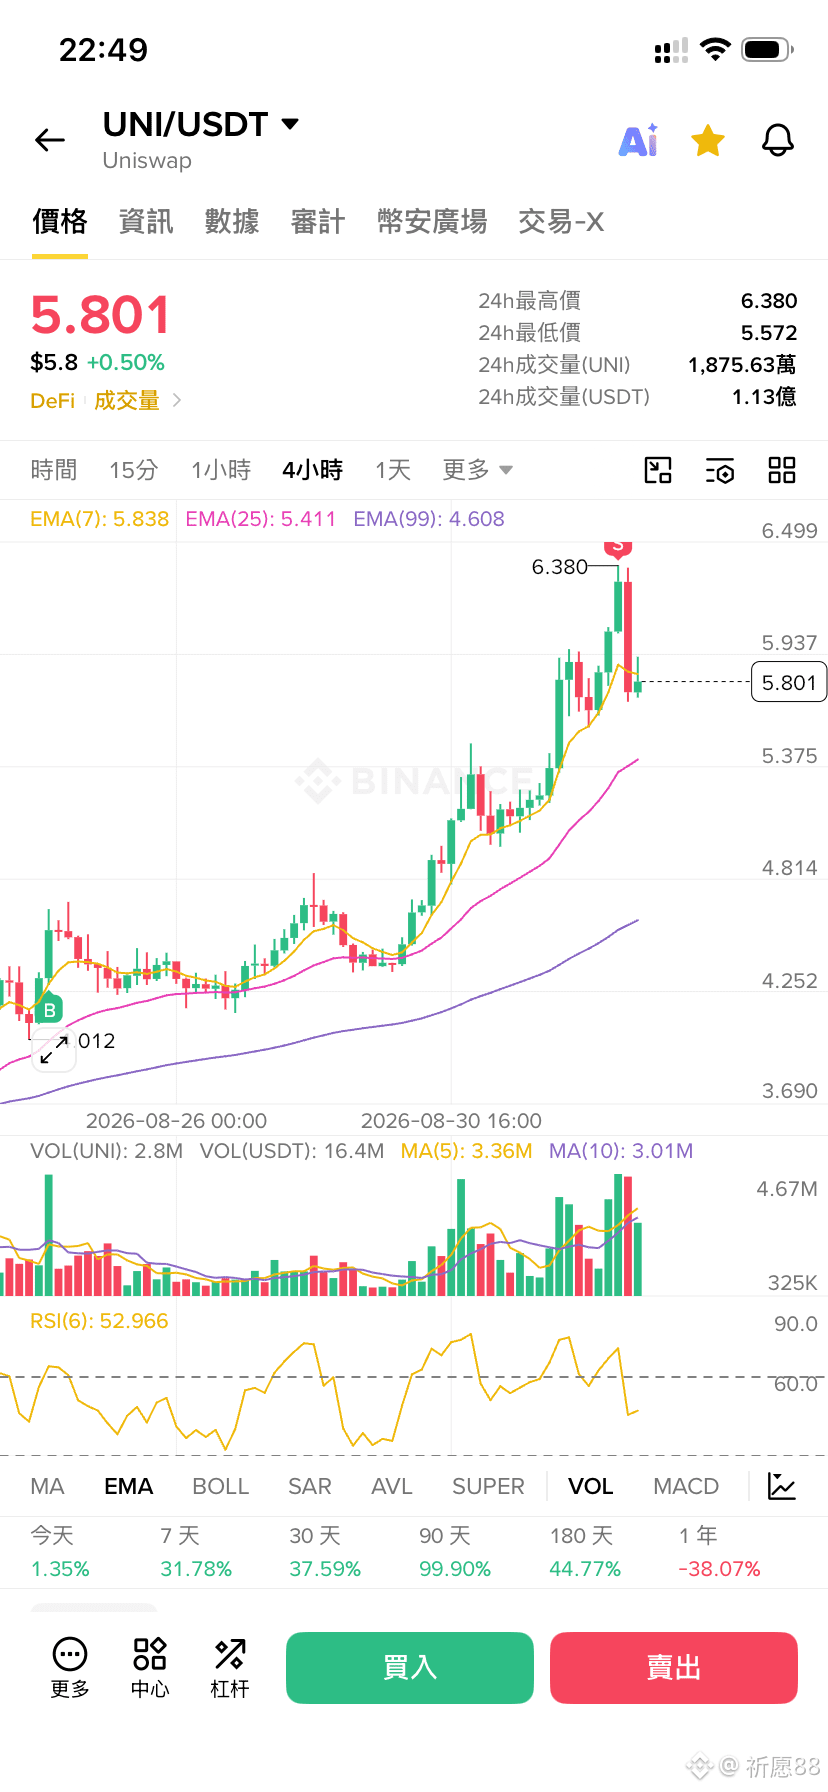
Hiệu suất thị trường gần đây đang phá vỡ nhận thức quán tính đó. Trong vòng chụp nhanh cố định này, UNI trong 24 giờ qua tăng khoảng 15,3%, trong khi BTC cùng kỳ giảm khoảng 1,9%—diễn biến rõ ràng đã tách khỏi thị trường chung. Đáng chú ý hơn, cơ cấu doanh thu đã có sự thay đổi: theo dữ liệu đầy đủ trong một ngày của DefiLlama ngày 1/9, Robinhood Chain đóng góp khoảng 68% doanh thu giao thức trong ngày.
Cơ chế kết nối “dùng giao thức—tập hợp phí—đốt token” này không phải là điều mới mẻ. UNIfication đã sớm thiết lập quy tắc: phí giao thức đi vào TokenJar, phí được rút ra sẽ bị hủy trong Firepit để đốt UNI; sau đó cơ chế này tiếp tục được mở rộng sang Robinhood Chain. Đợt tăng lần này có thể do nhiều yếu tố. Đánh giá thận trọng hơn là quy mô doanh thu thực tế nổi bật đang khiến thị trường nhìn lại cơ chế cũ này. Cần làm rõ rằng việc đốt UNI là sự co lại của nguồn cung, không đồng nghĩa với việc chia cổ tức cho người nắm giữ hay phân bổ trực tiếp dòng tiền giao thức.
Thị trường bắt đầu xem xét lại mối liên kết giá trị này, thay vì tuyên bố chiết khấu đã biến mất. Nếu mức sử dụng của giao thức đối với việc truyền dẫn sự thay đổi nguồn cung của UNI có thể tiếp tục được nhận thấy, thì chiết khấu của token quản trị mới có khả năng thực sự được nới lỏng.
Hiệu suất thị trường gần đây đang phá vỡ nhận thức quán tính đó. Trong vòng chụp nhanh cố định này, UNI trong 24 giờ qua tăng khoảng 15,3%, trong khi BTC cùng kỳ giảm khoảng 1,9%—diễn biến rõ ràng đã tách khỏi thị trường chung. Đáng chú ý hơn, cơ cấu doanh thu đã có sự thay đổi: theo dữ liệu đầy đủ trong một ngày của DefiLlama ngày 1/9, Robinhood Chain đóng góp khoảng 68% doanh thu giao thức trong ngày.
Cơ chế kết nối “dùng giao thức—tập hợp phí—đốt token” này không phải là điều mới mẻ. UNIfication đã sớm thiết lập quy tắc: phí giao thức đi vào TokenJar, phí được rút ra sẽ bị hủy trong Firepit để đốt UNI; sau đó cơ chế này tiếp tục được mở rộng sang Robinhood Chain. Đợt tăng lần này có thể do nhiều yếu tố. Đánh giá thận trọng hơn là quy mô doanh thu thực tế nổi bật đang khiến thị trường nhìn lại cơ chế cũ này. Cần làm rõ rằng việc đốt UNI là sự co lại của nguồn cung, không đồng nghĩa với việc chia cổ tức cho người nắm giữ hay phân bổ trực tiếp dòng tiền giao thức.
Thị trường bắt đầu xem xét lại mối liên kết giá trị này, thay vì tuyên bố chiết khấu đã biến mất. Nếu mức sử dụng của giao thức đối với việc truyền dẫn sự thay đổi nguồn cung của UNI có thể tiếp tục được nhận thấy, thì chiết khấu của token quản trị mới có khả năng thực sự được nới lỏng.