
404_U
3.4k Bài đăng

404_U
Báo cáo
Chặn người dùng
热门话题分析 | 市场宏观分析 | 用我邀请码永久打折手续费,邀请码4040U自动反佣到自己账户。
20 Đang theo dõi
2.1K+ Người theo dõi
2.0K+ Đã thích
Bài đăng
PINNED
·
--
Các cách khác nhau để tiết kiệm phí giao dịch!
Tại sao cần liên kết mã mời? Rất đơn giản—tiết kiệm tiền lâu dài.
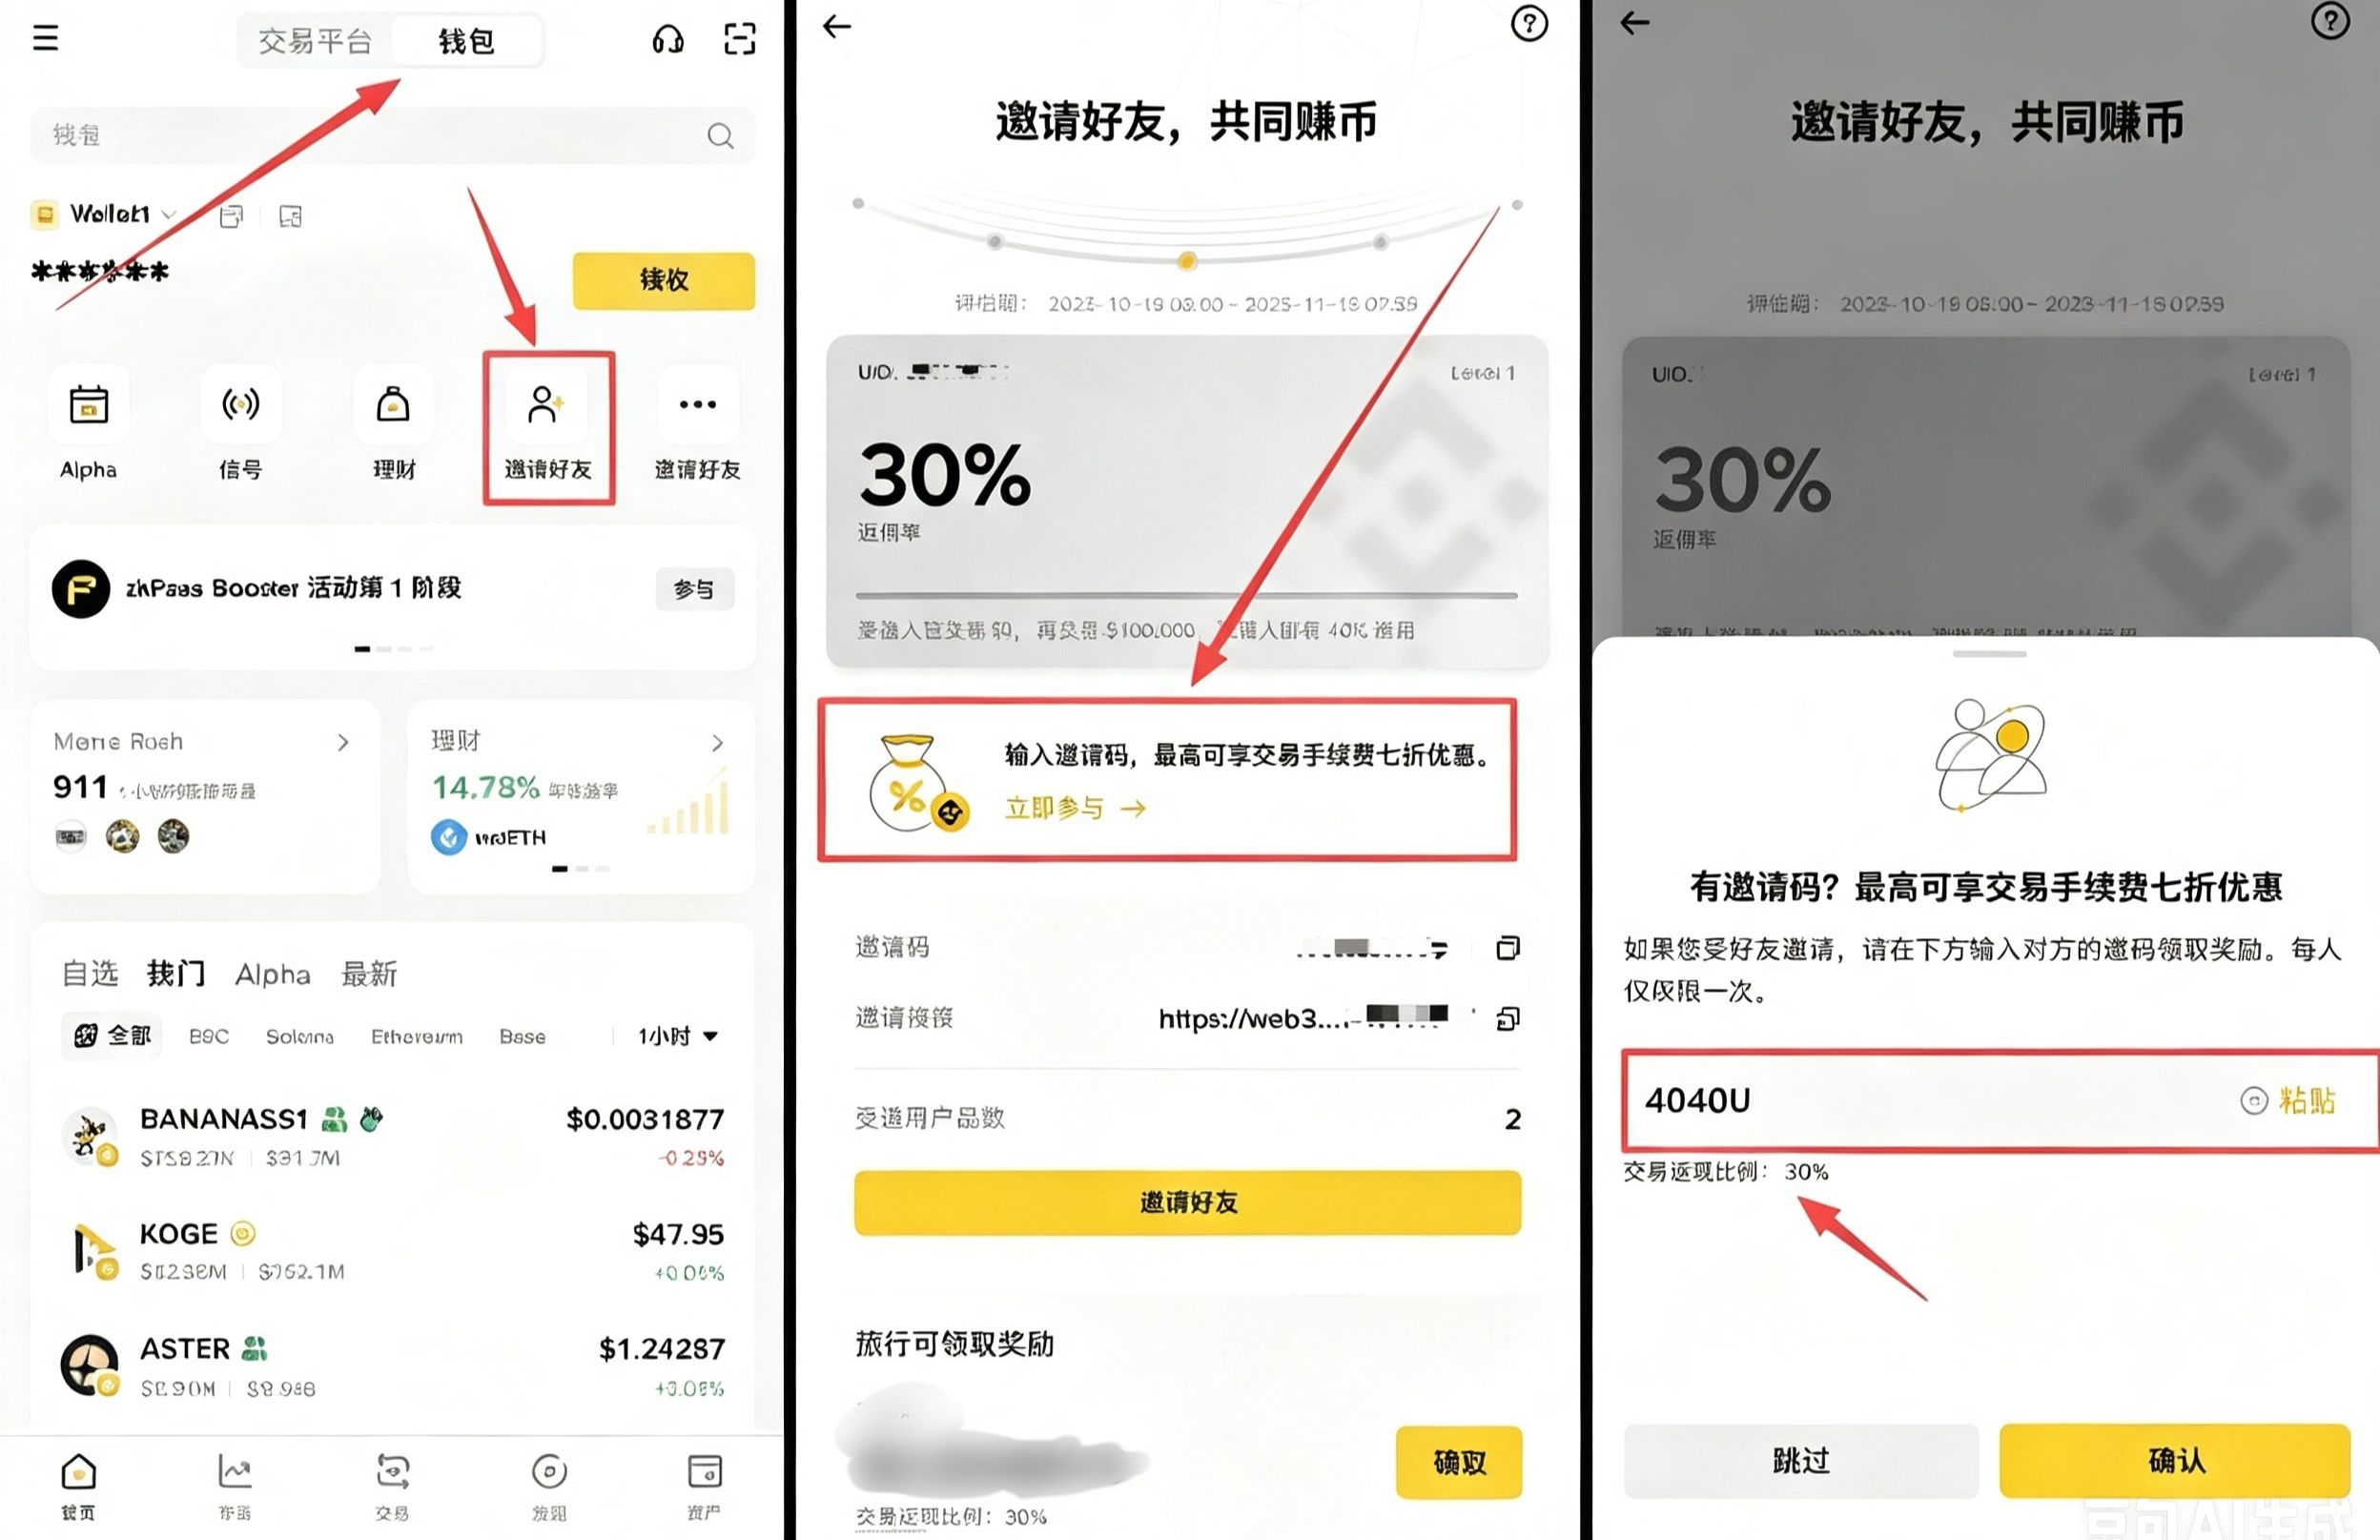
Khi đăng ký, hãy dùng mã mời của tôi ([4040U](https://www.bsmkweb.cc/register?ref=4040U)), bạn sẽ được giảm vĩnh viễn 20% phí giao dịch
Mã mời ví Binance: 4040U, sau khi liên kết sẽ giảm trực tiếp 30% phí giao dịch hoặc dùng [点击这里一键绑定](https://web3.binance.com/referral?ref=4040U)
Tham gia Swap/qua chuỗi chéo/… thường sẽ phát sinh phí dịch vụ nền tảng/phí định tuyến và phí mạng
Bật hoàn trả hoa hồng = lấy lại một phần chi phí đáng lẽ phải trả; dùng càng nhiều, bạn càng tiết kiệm được nhiều
Các cách khác nhau để tiết kiệm phí giao dịch!
Tại sao cần liên kết mã mời? Rất đơn giản—tiết kiệm tiền lâu dài.
Khi đăng ký, hãy dùng mã mời của tôi (4040U), bạn sẽ được giảm vĩnh viễn 20% phí giao dịch
Mã mời ví Binance: 4040U, sau khi liên kết sẽ giảm trực tiếp 30% phí giao dịch hoặc dùng 点击这里一键绑定
Tham gia Swap/qua chuỗi chéo/… thường sẽ phát sinh phí dịch vụ nền tảng/phí định tuyến và phí mạng
Bật hoàn trả hoa hồng = lấy lại một phần chi phí đáng lẽ phải trả; dùng càng nhiều, bạn càng tiết kiệm được nhiều
Tại sao cần liên kết mã mời? Rất đơn giản—tiết kiệm tiền lâu dài.
Khi đăng ký, hãy dùng mã mời của tôi (4040U), bạn sẽ được giảm vĩnh viễn 20% phí giao dịch
Mã mời ví Binance: 4040U, sau khi liên kết sẽ giảm trực tiếp 30% phí giao dịch hoặc dùng 点击这里一键绑定
Tham gia Swap/qua chuỗi chéo/… thường sẽ phát sinh phí dịch vụ nền tảng/phí định tuyến và phí mạng
Bật hoàn trả hoa hồng = lấy lại một phần chi phí đáng lẽ phải trả; dùng càng nhiều, bạn càng tiết kiệm được nhiều
2.2k
7
75
2.2k
·
--
Đúng một phần
#美国中期选举落幕,美伊局势或迎新变数 2026年11月3日,美国中期选举 kết thúc bỏ phiếu; vào khoảng ngày 4 tháng 11, truyền thông xác nhận Đảng Dân chủ giành lại cả Thượng viện lẫn Hạ viện. Tình hình Mỹ–Iran ngay sau đó bước vào “giai đoạn hậu bầu cử”.
Có hai nguyên nhân: thứ nhất, cử tri dùng lá phiếu để trừng phạt giá dầu cao và cuộc chiến với Iran; Đảng Cộng hòa thất bại do xung đột đẩy giá năng lượng lên cao, gây áp lực lên chi phí sinh hoạt. Thứ hai, Quốc hội khóa mới phải đến ngày 3 tháng 1 năm 2027 mới nhậm chức. Trong giai đoạn chuyển tiếp, Nhà Trắng vẫn nắm quyền chủ động về quân sự và ngoại giao, nhưng các khoản ngân sách tiếp theo và quyền cho phép tiến hành chiến tranh sẽ chịu sự kiềm chế của Quốc hội. Bất đồng hiện nay tập trung vào trình tự dỡ bỏ trừng phạt, xử lý uranium làm giàu cao và việc lưu thông qua eo biển Hormuz. Có tín hiệu đàm phán nhưng chưa đạt kết quả cụ thể.
Xét diễn biến thị trường, ngày 5 tháng 11, WTI (CL) ở mức 86.93 USD/thùng, Brent (BZ) ở mức 93.81 USD/thùng; phần bù rủi ro địa chính trị nhanh chóng bị xóa bỏ. Ngắn hạn: vừa đánh vừa đàm, nguy cơ tàu chở dầu trúng thủy lôi và các cuộc tấn công hạn chế vẫn còn; CL/BZ dao động thiên về giảm nhưng mức điều chỉnh có giới hạn — ngắn hạn 📉. Trung hạn: sự kiềm chế của Quốc hội làm giảm khả năng leo thang; nếu hoạt động lưu thông qua eo biển Hormuz được khôi phục, phần bù rủi ro chiến tranh sẽ tiếp tục bị loại bỏ; CL/BZ trung hạn 📉. Xét theo mối liên hệ, khí tự nhiên (NG) có xu hướng 📉 khi rủi ro nguồn cung giảm; vàng (GC) chịu tác động giằng co giữa lãi suất thực và nhu cầu trú ẩn an toàn, trung hạn 📈.
Nếu đàm phán đổ vỡ hoặc các cuộc tấn công quân sự hạn chế tái diễn, giá dầu có thể nhanh chóng bật tăng. Nhận định trên dựa trên diễn biến sự kiện, không phải khuyến nghị đầu tư.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#美国中期选举落幕,美伊局势或迎新变数 2026年11月3日,美国中期选举 kết thúc bỏ phiếu; vào khoảng ngày 4 tháng 11, truyền thông xác nhận Đảng Dân chủ giành lại cả Thượng viện lẫn Hạ viện. Tình hình Mỹ–Iran ngay sau đó bước vào “giai đoạn hậu bầu cử”.
Có hai nguyên nhân: thứ nhất, cử tri dùng lá phiếu để trừng phạt giá dầu cao và cuộc chiến với Iran; Đảng Cộng hòa thất bại do xung đột đẩy giá năng lượng lên cao, gây áp lực lên chi phí sinh hoạt. Thứ hai, Quốc hội khóa mới phải đến ngày 3 tháng 1 năm 2027 mới nhậm chức. Trong giai đoạn chuyển tiếp, Nhà Trắng vẫn nắm quyền chủ động về quân sự và ngoại giao, nhưng các khoản ngân sách tiếp theo và quyền cho phép tiến hành chiến tranh sẽ chịu sự kiềm chế của Quốc hội. Bất đồng hiện nay tập trung vào trình tự dỡ bỏ trừng phạt, xử lý uranium làm giàu cao và việc lưu thông qua eo biển Hormuz. Có tín hiệu đàm phán nhưng chưa đạt kết quả cụ thể.
Xét diễn biến thị trường, ngày 5 tháng 11, WTI (CL) ở mức 86.93 USD/thùng, Brent (BZ) ở mức 93.81 USD/thùng; phần bù rủi ro địa chính trị nhanh chóng bị xóa bỏ. Ngắn hạn: vừa đánh vừa đàm, nguy cơ tàu chở dầu trúng thủy lôi và các cuộc tấn công hạn chế vẫn còn; CL/BZ dao động thiên về giảm nhưng mức điều chỉnh có giới hạn — ngắn hạn 📉. Trung hạn: sự kiềm chế của Quốc hội làm giảm khả năng leo thang; nếu hoạt động lưu thông qua eo biển Hormuz được khôi phục, phần bù rủi ro chiến tranh sẽ tiếp tục bị loại bỏ; CL/BZ trung hạn 📉. Xét theo mối liên hệ, khí tự nhiên (NG) có xu hướng 📉 khi rủi ro nguồn cung giảm; vàng (GC) chịu tác động giằng co giữa lãi suất thực và nhu cầu trú ẩn an toàn, trung hạn 📈.
Nếu đàm phán đổ vỡ hoặc các cuộc tấn công quân sự hạn chế tái diễn, giá dầu có thể nhanh chóng bật tăng. Nhận định trên dựa trên diễn biến sự kiện, không phải khuyến nghị đầu tư.
$CL
$BZ
Có hai nguyên nhân: thứ nhất, cử tri dùng lá phiếu để trừng phạt giá dầu cao và cuộc chiến với Iran; Đảng Cộng hòa thất bại do xung đột đẩy giá năng lượng lên cao, gây áp lực lên chi phí sinh hoạt. Thứ hai, Quốc hội khóa mới phải đến ngày 3 tháng 1 năm 2027 mới nhậm chức. Trong giai đoạn chuyển tiếp, Nhà Trắng vẫn nắm quyền chủ động về quân sự và ngoại giao, nhưng các khoản ngân sách tiếp theo và quyền cho phép tiến hành chiến tranh sẽ chịu sự kiềm chế của Quốc hội. Bất đồng hiện nay tập trung vào trình tự dỡ bỏ trừng phạt, xử lý uranium làm giàu cao và việc lưu thông qua eo biển Hormuz. Có tín hiệu đàm phán nhưng chưa đạt kết quả cụ thể.
Xét diễn biến thị trường, ngày 5 tháng 11, WTI (CL) ở mức 86.93 USD/thùng, Brent (BZ) ở mức 93.81 USD/thùng; phần bù rủi ro địa chính trị nhanh chóng bị xóa bỏ. Ngắn hạn: vừa đánh vừa đàm, nguy cơ tàu chở dầu trúng thủy lôi và các cuộc tấn công hạn chế vẫn còn; CL/BZ dao động thiên về giảm nhưng mức điều chỉnh có giới hạn — ngắn hạn 📉. Trung hạn: sự kiềm chế của Quốc hội làm giảm khả năng leo thang; nếu hoạt động lưu thông qua eo biển Hormuz được khôi phục, phần bù rủi ro chiến tranh sẽ tiếp tục bị loại bỏ; CL/BZ trung hạn 📉. Xét theo mối liên hệ, khí tự nhiên (NG) có xu hướng 📉 khi rủi ro nguồn cung giảm; vàng (GC) chịu tác động giằng co giữa lãi suất thực và nhu cầu trú ẩn an toàn, trung hạn 📈.
Nếu đàm phán đổ vỡ hoặc các cuộc tấn công quân sự hạn chế tái diễn, giá dầu có thể nhanh chóng bật tăng. Nhận định trên dựa trên diễn biến sự kiện, không phải khuyến nghị đầu tư.
$CL
$BZ
2.7k
·
--
Đúng một phần
#原油价格跌破100美元 Dầu thô vượt mốc 100 USD xuất hiện trong giai đoạn từ ngày 2 đến ngày 5 tháng 11 năm 2026. Tín hiệu Mỹ và Iran phát đi về khả năng đàm phán, cùng triển vọng eo biển Hormuz sớm mở cửa trở lại, khiến phần bù rủi ro địa chính trị nhanh chóng bị loại bỏ. Ngày 4 tháng 11, giá thanh toán dầu Brent (BZ) giảm xuống còn 94,62 USD/thùng, WTI (CL) giảm xuống quanh mức 88 USD/thùng; mức giảm lũy kế trong tuần gần 20%, lớn nhất kể từ năm 2020.
Có ba nguyên nhân chính:
Căng thẳng địa chính trị hạ nhiệt: Cánh cửa ngoại giao Mỹ–Iran mở ra, thị trường đặt cược rằng xung đột sẽ kết thúc sớm hơn dự kiến, khiến “phần bù chiến tranh” trước đó trên mức 100 USD bị xóa bỏ tập trung;
Triển vọng nguồn cung được cải thiện: Kỳ vọng eo biển Hormuz mở lại được khôi phục, các đường ống dẫn dầu hướng đông của Saudi Arabia dần hoạt động trở lại, tình trạng cân bằng cung cầu vật chất thắt chặt có dấu hiệu nới lỏng;
Bán tháo dây chuyền: Các quỹ CTA theo xu hướng cắt giảm vị thế, tỷ trọng vị thế mua BZ giảm từ 73% xuống 55%, yếu tố kỹ thuật khiến đà giảm mạnh thêm.
Tuy nhiên, các yếu tố cơ bản không hề dư dả — lượng tồn kho toàn cầu thấp hơn khoảng 1 tỷ thùng so với trước chiến sự, tồn kho dầu diesel ở mức thấp, OPEC+ duy trì cắt giảm sản lượng, nên dư địa để giá dầu giảm sâu là hạn chế.
Ngắn hạn 📉: Trước khi kỳ vọng đàm phán bị bác bỏ, CL có thể kiểm định ngưỡng hỗ trợ 85 USD, BZ hướng đến mốc 90 USD;
Trung và dài hạn 📈: Tồn kho thấp + căng thẳng địa chính trị có thể tái diễn; nếu đàm phán đổ vỡ, phần bù rủi ro sẽ quay trở lại, khiến giá khó duy trì dưới ngưỡng 90 USD trong thời gian dài.
Tin tức Trung Đông rất nhạy cảm, biến động hai chiều trong một ngày có thể lên tới 5%+, đừng bán khống đuổi theo giá khi chưa có biện pháp phòng vệ.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#原油价格跌破100美元 Dầu thô vượt mốc 100 USD xuất hiện trong giai đoạn từ ngày 2 đến ngày 5 tháng 11 năm 2026. Tín hiệu Mỹ và Iran phát đi về khả năng đàm phán, cùng triển vọng eo biển Hormuz sớm mở cửa trở lại, khiến phần bù rủi ro địa chính trị nhanh chóng bị loại bỏ. Ngày 4 tháng 11, giá thanh toán dầu Brent (BZ) giảm xuống còn 94,62 USD/thùng, WTI (CL) giảm xuống quanh mức 88 USD/thùng; mức giảm lũy kế trong tuần gần 20%, lớn nhất kể từ năm 2020.
Có ba nguyên nhân chính:
Căng thẳng địa chính trị hạ nhiệt: Cánh cửa ngoại giao Mỹ–Iran mở ra, thị trường đặt cược rằng xung đột sẽ kết thúc sớm hơn dự kiến, khiến “phần bù chiến tranh” trước đó trên mức 100 USD bị xóa bỏ tập trung;
Triển vọng nguồn cung được cải thiện: Kỳ vọng eo biển Hormuz mở lại được khôi phục, các đường ống dẫn dầu hướng đông của Saudi Arabia dần hoạt động trở lại, tình trạng cân bằng cung cầu vật chất thắt chặt có dấu hiệu nới lỏng;
Bán tháo dây chuyền: Các quỹ CTA theo xu hướng cắt giảm vị thế, tỷ trọng vị thế mua BZ giảm từ 73% xuống 55%, yếu tố kỹ thuật khiến đà giảm mạnh thêm.
Tuy nhiên, các yếu tố cơ bản không hề dư dả — lượng tồn kho toàn cầu thấp hơn khoảng 1 tỷ thùng so với trước chiến sự, tồn kho dầu diesel ở mức thấp, OPEC+ duy trì cắt giảm sản lượng, nên dư địa để giá dầu giảm sâu là hạn chế.
Ngắn hạn 📉: Trước khi kỳ vọng đàm phán bị bác bỏ, CL có thể kiểm định ngưỡng hỗ trợ 85 USD, BZ hướng đến mốc 90 USD;
Trung và dài hạn 📈: Tồn kho thấp + căng thẳng địa chính trị có thể tái diễn; nếu đàm phán đổ vỡ, phần bù rủi ro sẽ quay trở lại, khiến giá khó duy trì dưới ngưỡng 90 USD trong thời gian dài.
Tin tức Trung Đông rất nhạy cảm, biến động hai chiều trong một ngày có thể lên tới 5%+, đừng bán khống đuổi theo giá khi chưa có biện pháp phòng vệ.
$CL
$BZ
Có ba nguyên nhân chính:
Căng thẳng địa chính trị hạ nhiệt: Cánh cửa ngoại giao Mỹ–Iran mở ra, thị trường đặt cược rằng xung đột sẽ kết thúc sớm hơn dự kiến, khiến “phần bù chiến tranh” trước đó trên mức 100 USD bị xóa bỏ tập trung;
Triển vọng nguồn cung được cải thiện: Kỳ vọng eo biển Hormuz mở lại được khôi phục, các đường ống dẫn dầu hướng đông của Saudi Arabia dần hoạt động trở lại, tình trạng cân bằng cung cầu vật chất thắt chặt có dấu hiệu nới lỏng;
Bán tháo dây chuyền: Các quỹ CTA theo xu hướng cắt giảm vị thế, tỷ trọng vị thế mua BZ giảm từ 73% xuống 55%, yếu tố kỹ thuật khiến đà giảm mạnh thêm.
Tuy nhiên, các yếu tố cơ bản không hề dư dả — lượng tồn kho toàn cầu thấp hơn khoảng 1 tỷ thùng so với trước chiến sự, tồn kho dầu diesel ở mức thấp, OPEC+ duy trì cắt giảm sản lượng, nên dư địa để giá dầu giảm sâu là hạn chế.
Ngắn hạn 📉: Trước khi kỳ vọng đàm phán bị bác bỏ, CL có thể kiểm định ngưỡng hỗ trợ 85 USD, BZ hướng đến mốc 90 USD;
Trung và dài hạn 📈: Tồn kho thấp + căng thẳng địa chính trị có thể tái diễn; nếu đàm phán đổ vỡ, phần bù rủi ro sẽ quay trở lại, khiến giá khó duy trì dưới ngưỡng 90 USD trong thời gian dài.
Tin tức Trung Đông rất nhạy cảm, biến động hai chiều trong một ngày có thể lên tới 5%+, đừng bán khống đuổi theo giá khi chưa có biện pháp phòng vệ.
$CL
$BZ
1.3k
·
--
#非农就业数据推升加息预期 Báo cáo việc làm phi nông nghiệp “vượt xa dự báo”, thổi bùng kỳ vọng tăng lãi suất; tiền mã hóa chịu áp lực trong ngắn hạn
Sự kiện diễn ra vào ngày 6 tháng 11 năm 2026: Cục Thống kê Lao động Mỹ công bố số việc làm phi nông nghiệp mới trong tháng 10 tăng 165.000, vượt xa mức dự báo khoảng 60.000–70.000 của thị trường; tỷ lệ thất nghiệp giảm xuống 4,1%, thu nhập bình quân theo giờ tăng 0,4% so với tháng trước, đồng thời số liệu tháng 8 và tháng 9 được điều chỉnh tăng tổng cộng 84.000. Cả ba chỉ số đều nóng hơn dự kiến, khiến các nhà giao dịch lập tức nâng xác suất Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 từ khoảng 75% lên 80%–85%; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng vọt, đồng USD mạnh lên.
Nguyên nhân cốt lõi: Thị trường lao động không hạ nhiệt như kỳ vọng; tiền lương khó giảm sẽ truyền áp lực sang lạm phát dịch vụ, cộng thêm áp lực lạm phát từ phía cầu do đầu tư vào AI. Lập luận “chống lạm phát” của Fed một lần nữa chiếm ưu thế, còn kỳ vọng nới lỏng chính sách bị đẩy lùi hoàn toàn.
Ngắn hạn📉: Kỳ vọng thanh khoản thắt chặt trực tiếp gây sức ép lên các tài sản rủi ro. Sau khi dữ liệu được công bố, BTC rơi xuống dưới 76.000 USD, giảm gần 5% trong ngày; hơn 230.000 nhà giao dịch trên toàn thị trường bị thanh lý, ETH và SOL cũng lao dốc mạnh.
Trung hạn phân hóa: Nếu việc tăng lãi suất được thực hiện và lạm phát đạt đỉnh, BTC và BNB, với vai trò là những tài sản cốt lõi có tính thanh khoản cao, có thể là những tài sản đầu tiên phục hồi📈; các altcoin định giá cao như XRP vẫn cần giảm bong bóng📉.
Ngắn hạn bi quan, dài hạn vẫn là thị trường tăng giá về mặt cấu trúc — trước khi kỳ vọng tăng lãi suất được phản ánh hết, toàn thị trường tiền mã hóa vẫn nghiêng về xu hướng yếu; khi lộ trình lãi suất rõ ràng, dòng tiền sẽ quay lại các tài sản hàng đầu.
Dữ liệu kinh tế vĩ mô có thể đảo chiều nhanh chóng; hãy thận trọng với các vị thế dùng đòn bẩy, vì biến động đã tăng đáng kể sau báo cáo việc làm phi nông nghiệp.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#非农就业数据推升加息预期 Báo cáo việc làm phi nông nghiệp “vượt xa dự báo”, thổi bùng kỳ vọng tăng lãi suất; tiền mã hóa chịu áp lực trong ngắn hạn
Sự kiện diễn ra vào ngày 6 tháng 11 năm 2026: Cục Thống kê Lao động Mỹ công bố số việc làm phi nông nghiệp mới trong tháng 10 tăng 165.000, vượt xa mức dự báo khoảng 60.000–70.000 của thị trường; tỷ lệ thất nghiệp giảm xuống 4,1%, thu nhập bình quân theo giờ tăng 0,4% so với tháng trước, đồng thời số liệu tháng 8 và tháng 9 được điều chỉnh tăng tổng cộng 84.000. Cả ba chỉ số đều nóng hơn dự kiến, khiến các nhà giao dịch lập tức nâng xác suất Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 từ khoảng 75% lên 80%–85%; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng vọt, đồng USD mạnh lên.
Nguyên nhân cốt lõi: Thị trường lao động không hạ nhiệt như kỳ vọng; tiền lương khó giảm sẽ truyền áp lực sang lạm phát dịch vụ, cộng thêm áp lực lạm phát từ phía cầu do đầu tư vào AI. Lập luận “chống lạm phát” của Fed một lần nữa chiếm ưu thế, còn kỳ vọng nới lỏng chính sách bị đẩy lùi hoàn toàn.
Ngắn hạn📉: Kỳ vọng thanh khoản thắt chặt trực tiếp gây sức ép lên các tài sản rủi ro. Sau khi dữ liệu được công bố, BTC rơi xuống dưới 76.000 USD, giảm gần 5% trong ngày; hơn 230.000 nhà giao dịch trên toàn thị trường bị thanh lý, ETH và SOL cũng lao dốc mạnh.
Trung hạn phân hóa: Nếu việc tăng lãi suất được thực hiện và lạm phát đạt đỉnh, BTC và BNB, với vai trò là những tài sản cốt lõi có tính thanh khoản cao, có thể là những tài sản đầu tiên phục hồi📈; các altcoin định giá cao như XRP vẫn cần giảm bong bóng📉.
Ngắn hạn bi quan, dài hạn vẫn là thị trường tăng giá về mặt cấu trúc — trước khi kỳ vọng tăng lãi suất được phản ánh hết, toàn thị trường tiền mã hóa vẫn nghiêng về xu hướng yếu; khi lộ trình lãi suất rõ ràng, dòng tiền sẽ quay lại các tài sản hàng đầu.
Dữ liệu kinh tế vĩ mô có thể đảo chiều nhanh chóng; hãy thận trọng với các vị thế dùng đòn bẩy, vì biến động đã tăng đáng kể sau báo cáo việc làm phi nông nghiệp.
$BTC
$ETH
$SOL
Sự kiện diễn ra vào ngày 6 tháng 11 năm 2026: Cục Thống kê Lao động Mỹ công bố số việc làm phi nông nghiệp mới trong tháng 10 tăng 165.000, vượt xa mức dự báo khoảng 60.000–70.000 của thị trường; tỷ lệ thất nghiệp giảm xuống 4,1%, thu nhập bình quân theo giờ tăng 0,4% so với tháng trước, đồng thời số liệu tháng 8 và tháng 9 được điều chỉnh tăng tổng cộng 84.000. Cả ba chỉ số đều nóng hơn dự kiến, khiến các nhà giao dịch lập tức nâng xác suất Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 từ khoảng 75% lên 80%–85%; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng vọt, đồng USD mạnh lên.
Nguyên nhân cốt lõi: Thị trường lao động không hạ nhiệt như kỳ vọng; tiền lương khó giảm sẽ truyền áp lực sang lạm phát dịch vụ, cộng thêm áp lực lạm phát từ phía cầu do đầu tư vào AI. Lập luận “chống lạm phát” của Fed một lần nữa chiếm ưu thế, còn kỳ vọng nới lỏng chính sách bị đẩy lùi hoàn toàn.
Ngắn hạn📉: Kỳ vọng thanh khoản thắt chặt trực tiếp gây sức ép lên các tài sản rủi ro. Sau khi dữ liệu được công bố, BTC rơi xuống dưới 76.000 USD, giảm gần 5% trong ngày; hơn 230.000 nhà giao dịch trên toàn thị trường bị thanh lý, ETH và SOL cũng lao dốc mạnh.
Trung hạn phân hóa: Nếu việc tăng lãi suất được thực hiện và lạm phát đạt đỉnh, BTC và BNB, với vai trò là những tài sản cốt lõi có tính thanh khoản cao, có thể là những tài sản đầu tiên phục hồi📈; các altcoin định giá cao như XRP vẫn cần giảm bong bóng📉.
Ngắn hạn bi quan, dài hạn vẫn là thị trường tăng giá về mặt cấu trúc — trước khi kỳ vọng tăng lãi suất được phản ánh hết, toàn thị trường tiền mã hóa vẫn nghiêng về xu hướng yếu; khi lộ trình lãi suất rõ ràng, dòng tiền sẽ quay lại các tài sản hàng đầu.
Dữ liệu kinh tế vĩ mô có thể đảo chiều nhanh chóng; hãy thận trọng với các vị thế dùng đòn bẩy, vì biến động đã tăng đáng kể sau báo cáo việc làm phi nông nghiệp.
$BTC
$ETH
$SOL
817
·
--
Xem bản dịch
#俄央行为非合格投资者列明BTC等 俄央行给散户“开清单”:不是全面放开,是有围栏的合规化
最新进展是11月6日——据塔斯社消息,俄央行正式确定可向非合格投资者开放的加密资产名单,仅含 BTC、ETH、USDT 三种,相关指令将于11月17日生效,交易所可据此公开流通。其法律底座是8月4日普京签署的《数字货币与数字权利法》,9月1日已生效。
筛选标准很硬:高市值、高日均成交量、海外平台至少5年定价历史,且必须可穿透、可追溯。隐私币与被认为流动性不足的资产被挡在门外。同时设两道阀:散户单家持牌中介年购上限30万卢布(约3800美元),且须通过知识测试;境内仍禁止加密支付,卢布唯一法定。
背后动因是三重叠加:制裁压力下需要跨境结算与资产通道、高利率环境(14%)催生抵押融资需求、以及把灰色市场纳入可监管框架,降低系统性风险。
短期📈:合规资金入口打开,BTC、ETH流动性预期改善;
长期📉:限额+三币天花板+波动与地缘制裁风险,难演全面牛市。SOL、XRP等暂被排除在散户盘外。
政策随时随制裁博弈收紧,卢布通道与托管合规仍是变量,勿把“准入”误读为“无脑看多”。
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#俄央行为非合格投资者列明BTC等 俄央行给散户“开清单”:不是全面放开,是有围栏的合规化
最新进展是11月6日——据塔斯社消息,俄央行正式确定可向非合格投资者开放的加密资产名单,仅含 BTC、ETH、USDT 三种,相关指令将于11月17日生效,交易所可据此公开流通。其法律底座是8月4日普京签署的《数字货币与数字权利法》,9月1日已生效。
筛选标准很硬:高市值、高日均成交量、海外平台至少5年定价历史,且必须可穿透、可追溯。隐私币与被认为流动性不足的资产被挡在门外。同时设两道阀:散户单家持牌中介年购上限30万卢布(约3800美元),且须通过知识测试;境内仍禁止加密支付,卢布唯一法定。
背后动因是三重叠加:制裁压力下需要跨境结算与资产通道、高利率环境(14%)催生抵押融资需求、以及把灰色市场纳入可监管框架,降低系统性风险。
短期📈:合规资金入口打开,BTC、ETH流动性预期改善;
长期📉:限额+三币天花板+波动与地缘制裁风险,难演全面牛市。SOL、XRP等暂被排除在散户盘外。
政策随时随制裁博弈收紧,卢布通道与托管合规仍是变量,勿把“准入”误读为“无脑看多”。
$BTC
$ETH
$SOL
最新进展是11月6日——据塔斯社消息,俄央行正式确定可向非合格投资者开放的加密资产名单,仅含 BTC、ETH、USDT 三种,相关指令将于11月17日生效,交易所可据此公开流通。其法律底座是8月4日普京签署的《数字货币与数字权利法》,9月1日已生效。
筛选标准很硬:高市值、高日均成交量、海外平台至少5年定价历史,且必须可穿透、可追溯。隐私币与被认为流动性不足的资产被挡在门外。同时设两道阀:散户单家持牌中介年购上限30万卢布(约3800美元),且须通过知识测试;境内仍禁止加密支付,卢布唯一法定。
背后动因是三重叠加:制裁压力下需要跨境结算与资产通道、高利率环境(14%)催生抵押融资需求、以及把灰色市场纳入可监管框架,降低系统性风险。
短期📈:合规资金入口打开,BTC、ETH流动性预期改善;
长期📉:限额+三币天花板+波动与地缘制裁风险,难演全面牛市。SOL、XRP等暂被排除在散户盘外。
政策随时随制裁博弈收紧,卢布通道与托管合规仍是变量,勿把“准入”误读为“无脑看多”。
$BTC
$ETH
$SOL
365
·
--
Xem bản dịch
#估值承压下Anthropic还能如期上市吗 Anthropic的“估值承压”是刚发生的最新风波:2026年10月26日公司递交S-1,原定11月9日当周路演、感恩节前挂牌;但11月5—6日美股科技股血洗后,机构投资者集体质疑1.5万亿美元目标估值,部分报价下修至1.2—1万亿美元,年内上市概率从84%跌到60% 。
承压核心有三:一是宏观面,中期选举后纳指单日跌超5%,AI资产避险情绪陡升;二是基本面,三季度营收169.6亿美元虽高增,但经营利润由盈转亏,算力支出承诺已近9000亿美元,刚性账单远超自由现金流 ;三是定价逻辑切换——私募市场按“叙事+增速”给价,公开市场开始按资本成本与回款周期重估。
对加密市场,AI股权降温会外溢到风险偏好:短期AI概念与高β资产承压,BTC、ETH、SOL、LINK 短线偏空 📉;若Anthropic以折价成功发行、估值锚企稳,中期流动性预期修复,BTC、ETH 仍看多 📈。
IPO定价与宏观利率扰动大,加密联动波动剧烈,以上不构成投资建议。
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
#估值承压下Anthropic还能如期上市吗 Anthropic的“估值承压”是刚发生的最新风波:2026年10月26日公司递交S-1,原定11月9日当周路演、感恩节前挂牌;但11月5—6日美股科技股血洗后,机构投资者集体质疑1.5万亿美元目标估值,部分报价下修至1.2—1万亿美元,年内上市概率从84%跌到60% 。
承压核心有三:一是宏观面,中期选举后纳指单日跌超5%,AI资产避险情绪陡升;二是基本面,三季度营收169.6亿美元虽高增,但经营利润由盈转亏,算力支出承诺已近9000亿美元,刚性账单远超自由现金流 ;三是定价逻辑切换——私募市场按“叙事+增速”给价,公开市场开始按资本成本与回款周期重估。
对加密市场,AI股权降温会外溢到风险偏好:短期AI概念与高β资产承压,BTC、ETH、SOL、LINK 短线偏空 📉;若Anthropic以折价成功发行、估值锚企稳,中期流动性预期修复,BTC、ETH 仍看多 📈。
IPO定价与宏观利率扰动大,加密联动波动剧烈,以上不构成投资建议。
$BTC
$ETH
$ANTHROPIC
承压核心有三:一是宏观面,中期选举后纳指单日跌超5%,AI资产避险情绪陡升;二是基本面,三季度营收169.6亿美元虽高增,但经营利润由盈转亏,算力支出承诺已近9000亿美元,刚性账单远超自由现金流 ;三是定价逻辑切换——私募市场按“叙事+增速”给价,公开市场开始按资本成本与回款周期重估。
对加密市场,AI股权降温会外溢到风险偏好:短期AI概念与高β资产承压,BTC、ETH、SOL、LINK 短线偏空 📉;若Anthropic以折价成功发行、估值锚企稳,中期流动性预期修复,BTC、ETH 仍看多 📈。
IPO定价与宏观利率扰动大,加密联动波动剧烈,以上不构成投资建议。
$BTC
$ETH
$ANTHROPIC
635
·
--
#比特币反弹至7.5万美元芯片股领涨 Mỹ tạo thêm 165.000 việc làm phi nông nghiệp trong tháng 10, vượt xa dự báo 65.000; tỷ lệ thất nghiệp giảm xuống 4,1%. Sau khi dữ liệu được công bố, các nhà giao dịch tăng cược vào khả năng Fed tăng lãi suất trong tháng 12, nhưng thị trường lại bật tăng theo kiểu “tin xấu đã phản ánh hết”: Nasdaq tăng gần 2%, chỉ số bán dẫn Philadelphia có lúc vọt hơn 6%, vốn hóa NVDA tăng khoảng 2 nghìn tỷ nhân dân tệ trong một ngày, AMD và MU tăng hơn 7%, cổ phiếu truyền thông quang học và chip nhớ đồng loạt bứt phá, SpaceX cũng tăng hơn 6%.
Thị trường tiền mã hóa thì “tăng theo nhưng biến động dữ dội hơn”: BTC liên tục giằng co trong vùng 75.000–77.000 USD, hiện ở khoảng 75.700 USD. Trong 24 giờ qua, hơn 230.000 nhà giao dịch trên toàn thị trường bị thanh lý, cho thấy quá trình giải phóng đòn bẩy vẫn chưa kết thúc.
Động lực chỉ gói gọn trong một chuỗi: dữ liệu kinh tế vĩ mô mạnh → xác nhận sức chống chịu của nền kinh tế → mua lại cổ phiếu công nghệ khi giá giảm → khẩu vị rủi ro lan sang tiền mã hóa. Kỳ vọng định giá lại chi tiêu vốn cho năng lực tính toán AI là động lực cốt lõi giúp cổ phiếu chip dẫn đầu; BTC tăng theo nhờ hai đặc tính “vàng kỹ thuật số + tài sản rủi ro”, chứ không phải do một xu hướng độc lập.
Ngắn hạn 📉: Kỳ vọng tăng lãi suất cùng dư chấn từ các đợt thanh lý khiến mốc 75.000 USD có thể tiếp tục giằng co;
Trung hạn 📈: Triển vọng ngành bán dẫn và luận điểm về hạ tầng AI vẫn còn nguyên, BTC có khả năng giữ được ngưỡng hỗ trợ 74.000 USD;
Dài hạn 📈: Nếu Fed chuyển sang lập trường ôn hòa và dòng vốn tổ chức quay trở lại, cuối năm có thể hướng tới mốc 85.000 USD trở lên.
Dữ liệu kinh tế vĩ mô đảo chiều, thanh lý đòn bẩy, thay đổi đột ngột về quy định — đừng dùng hợp đồng đòn bẩy cao để cược xu hướng.
$BTC
{future}(BTCUSDT)
$NVDA
{future}(NVDAUSDT)
$MU
{future}(MUUSDT)
#比特币反弹至7.5万美元芯片股领涨 Mỹ tạo thêm 165.000 việc làm phi nông nghiệp trong tháng 10, vượt xa dự báo 65.000; tỷ lệ thất nghiệp giảm xuống 4,1%. Sau khi dữ liệu được công bố, các nhà giao dịch tăng cược vào khả năng Fed tăng lãi suất trong tháng 12, nhưng thị trường lại bật tăng theo kiểu “tin xấu đã phản ánh hết”: Nasdaq tăng gần 2%, chỉ số bán dẫn Philadelphia có lúc vọt hơn 6%, vốn hóa NVDA tăng khoảng 2 nghìn tỷ nhân dân tệ trong một ngày, AMD và MU tăng hơn 7%, cổ phiếu truyền thông quang học và chip nhớ đồng loạt bứt phá, SpaceX cũng tăng hơn 6%.
Thị trường tiền mã hóa thì “tăng theo nhưng biến động dữ dội hơn”: BTC liên tục giằng co trong vùng 75.000–77.000 USD, hiện ở khoảng 75.700 USD. Trong 24 giờ qua, hơn 230.000 nhà giao dịch trên toàn thị trường bị thanh lý, cho thấy quá trình giải phóng đòn bẩy vẫn chưa kết thúc.
Động lực chỉ gói gọn trong một chuỗi: dữ liệu kinh tế vĩ mô mạnh → xác nhận sức chống chịu của nền kinh tế → mua lại cổ phiếu công nghệ khi giá giảm → khẩu vị rủi ro lan sang tiền mã hóa. Kỳ vọng định giá lại chi tiêu vốn cho năng lực tính toán AI là động lực cốt lõi giúp cổ phiếu chip dẫn đầu; BTC tăng theo nhờ hai đặc tính “vàng kỹ thuật số + tài sản rủi ro”, chứ không phải do một xu hướng độc lập.
Ngắn hạn 📉: Kỳ vọng tăng lãi suất cùng dư chấn từ các đợt thanh lý khiến mốc 75.000 USD có thể tiếp tục giằng co;
Trung hạn 📈: Triển vọng ngành bán dẫn và luận điểm về hạ tầng AI vẫn còn nguyên, BTC có khả năng giữ được ngưỡng hỗ trợ 74.000 USD;
Dài hạn 📈: Nếu Fed chuyển sang lập trường ôn hòa và dòng vốn tổ chức quay trở lại, cuối năm có thể hướng tới mốc 85.000 USD trở lên.
Dữ liệu kinh tế vĩ mô đảo chiều, thanh lý đòn bẩy, thay đổi đột ngột về quy định — đừng dùng hợp đồng đòn bẩy cao để cược xu hướng.
$BTC
$NVDA
$MU
Thị trường tiền mã hóa thì “tăng theo nhưng biến động dữ dội hơn”: BTC liên tục giằng co trong vùng 75.000–77.000 USD, hiện ở khoảng 75.700 USD. Trong 24 giờ qua, hơn 230.000 nhà giao dịch trên toàn thị trường bị thanh lý, cho thấy quá trình giải phóng đòn bẩy vẫn chưa kết thúc.
Động lực chỉ gói gọn trong một chuỗi: dữ liệu kinh tế vĩ mô mạnh → xác nhận sức chống chịu của nền kinh tế → mua lại cổ phiếu công nghệ khi giá giảm → khẩu vị rủi ro lan sang tiền mã hóa. Kỳ vọng định giá lại chi tiêu vốn cho năng lực tính toán AI là động lực cốt lõi giúp cổ phiếu chip dẫn đầu; BTC tăng theo nhờ hai đặc tính “vàng kỹ thuật số + tài sản rủi ro”, chứ không phải do một xu hướng độc lập.
Ngắn hạn 📉: Kỳ vọng tăng lãi suất cùng dư chấn từ các đợt thanh lý khiến mốc 75.000 USD có thể tiếp tục giằng co;
Trung hạn 📈: Triển vọng ngành bán dẫn và luận điểm về hạ tầng AI vẫn còn nguyên, BTC có khả năng giữ được ngưỡng hỗ trợ 74.000 USD;
Dài hạn 📈: Nếu Fed chuyển sang lập trường ôn hòa và dòng vốn tổ chức quay trở lại, cuối năm có thể hướng tới mốc 85.000 USD trở lên.
Dữ liệu kinh tế vĩ mô đảo chiều, thanh lý đòn bẩy, thay đổi đột ngột về quy định — đừng dùng hợp đồng đòn bẩy cao để cược xu hướng.
$BTC
$NVDA
$MU
1.3k
·
--
#美国11月密歇根预期指数初值50.9 Chỉ số sơ bộ về kỳ vọng người tiêu dùng của Đại học Michigan, Mỹ, trong tháng 11 được công bố ngày 6/11/2026, đạt 50,9, cao hơn dự báo 49,5 và mức trước đó 48,8; chỉ số niềm tin tổng thể sơ bộ cùng kỳ là 51,0, còn kỳ vọng lạm phát 1 năm giảm từ 4,7% xuống 4,3%. Thời gian khảo sát từ ngày 20/10 đến 2/11, chưa phản ánh đầy đủ tâm lý sau bầu cử.
Phân tích nguyên nhân: Thứ nhất, kỳ vọng lạm phát hạ nhiệt đôi chút, nhưng 4,3% vẫn ở mức cao; 57% người được hỏi vẫn cho rằng giá cả cao bào mòn mức sống. Thứ hai, sự cải thiện tập trung ở nhóm thu nhập trung bình thấp và cử tri độc lập; niềm tin của nhóm tài sản ròng cao giảm 5% do biến động thị trường chứng khoán trước đó. Thứ ba, lo ngại về “bong bóng AI” bắt đầu xuất hiện, cùng với kỳ vọng Fed tăng lãi suất tăng trở lại (xác suất tăng lãi suất vào tháng 12 khoảng 77%), gây áp lực lên các tài sản nhạy cảm với lãi suất.
Tác động đến thị trường: Trong ngắn hạn, các cổ phiếu tiêu dùng và công nghệ hàng đầu đối mặt với áp lực kép từ “lãi suất cao + định giá cao”; NVDA 📉, AAPL 📉, AMZN 📉 chịu áp lực điều chỉnh. Tuy nhiên, nếu kỳ vọng lạm phát tiếp tục giảm và tiền lương vẫn duy trì vững chắc, áp lực từ phía mẫu số sẽ dịu bớt trong trung hạn, giúp các tài sản có lợi nhuận ổn định như MSFT 📈, TSLA 📈 có khả năng được định giá lại.
Số liệu sơ bộ chỉ là ước tính tạm thời; số liệu cuối cùng ngày 20/11 có thể được điều chỉnh. Xung đột địa chính trị và giá năng lượng bật tăng trở lại là những nguồn gây chênh lệch lớn nhất so với kỳ vọng.
$NVDA
{future}(NVDAUSDT)
$AAPL
{future}(AAPLUSDT)
$AMZN
{future}(AMZNUSDT)
#美国11月密歇根预期指数初值50.9 Chỉ số sơ bộ về kỳ vọng người tiêu dùng của Đại học Michigan, Mỹ, trong tháng 11 được công bố ngày 6/11/2026, đạt 50,9, cao hơn dự báo 49,5 và mức trước đó 48,8; chỉ số niềm tin tổng thể sơ bộ cùng kỳ là 51,0, còn kỳ vọng lạm phát 1 năm giảm từ 4,7% xuống 4,3%. Thời gian khảo sát từ ngày 20/10 đến 2/11, chưa phản ánh đầy đủ tâm lý sau bầu cử.
Phân tích nguyên nhân: Thứ nhất, kỳ vọng lạm phát hạ nhiệt đôi chút, nhưng 4,3% vẫn ở mức cao; 57% người được hỏi vẫn cho rằng giá cả cao bào mòn mức sống. Thứ hai, sự cải thiện tập trung ở nhóm thu nhập trung bình thấp và cử tri độc lập; niềm tin của nhóm tài sản ròng cao giảm 5% do biến động thị trường chứng khoán trước đó. Thứ ba, lo ngại về “bong bóng AI” bắt đầu xuất hiện, cùng với kỳ vọng Fed tăng lãi suất tăng trở lại (xác suất tăng lãi suất vào tháng 12 khoảng 77%), gây áp lực lên các tài sản nhạy cảm với lãi suất.
Tác động đến thị trường: Trong ngắn hạn, các cổ phiếu tiêu dùng và công nghệ hàng đầu đối mặt với áp lực kép từ “lãi suất cao + định giá cao”; NVDA 📉, AAPL 📉, AMZN 📉 chịu áp lực điều chỉnh. Tuy nhiên, nếu kỳ vọng lạm phát tiếp tục giảm và tiền lương vẫn duy trì vững chắc, áp lực từ phía mẫu số sẽ dịu bớt trong trung hạn, giúp các tài sản có lợi nhuận ổn định như MSFT 📈, TSLA 📈 có khả năng được định giá lại.
Số liệu sơ bộ chỉ là ước tính tạm thời; số liệu cuối cùng ngày 20/11 có thể được điều chỉnh. Xung đột địa chính trị và giá năng lượng bật tăng trở lại là những nguồn gây chênh lệch lớn nhất so với kỳ vọng.
$NVDA
$AAPL
$AMZN
Phân tích nguyên nhân: Thứ nhất, kỳ vọng lạm phát hạ nhiệt đôi chút, nhưng 4,3% vẫn ở mức cao; 57% người được hỏi vẫn cho rằng giá cả cao bào mòn mức sống. Thứ hai, sự cải thiện tập trung ở nhóm thu nhập trung bình thấp và cử tri độc lập; niềm tin của nhóm tài sản ròng cao giảm 5% do biến động thị trường chứng khoán trước đó. Thứ ba, lo ngại về “bong bóng AI” bắt đầu xuất hiện, cùng với kỳ vọng Fed tăng lãi suất tăng trở lại (xác suất tăng lãi suất vào tháng 12 khoảng 77%), gây áp lực lên các tài sản nhạy cảm với lãi suất.
Tác động đến thị trường: Trong ngắn hạn, các cổ phiếu tiêu dùng và công nghệ hàng đầu đối mặt với áp lực kép từ “lãi suất cao + định giá cao”; NVDA 📉, AAPL 📉, AMZN 📉 chịu áp lực điều chỉnh. Tuy nhiên, nếu kỳ vọng lạm phát tiếp tục giảm và tiền lương vẫn duy trì vững chắc, áp lực từ phía mẫu số sẽ dịu bớt trong trung hạn, giúp các tài sản có lợi nhuận ổn định như MSFT 📈, TSLA 📈 có khả năng được định giá lại.
Số liệu sơ bộ chỉ là ước tính tạm thời; số liệu cuối cùng ngày 20/11 có thể được điều chỉnh. Xung đột địa chính trị và giá năng lượng bật tăng trở lại là những nguồn gây chênh lệch lớn nhất so với kỳ vọng.
$NVDA
$AAPL
$AMZN
341
·
--
#美股一夜蒸发超2万亿,多家对冲基金面临清算 Ngày 5 tháng 11 năm 2026, theo giờ miền Đông, chứng khoán Mỹ trải qua “Thứ Năm đen tối”: Nasdaq 100 lao dốc 6,4% trong một ngày, tổng vốn hóa toàn thị trường bốc hơi khoảng 2,3 nghìn tỷ USD, chỉ số sợ hãi VIX tăng vọt 70%.
Nguyên nhân trực tiếp là sau cuộc bầu cử giữa nhiệm kỳ, thị trường lo ngại Quốc hội mới sẽ siết chặt quản lý các trung tâm dữ liệu AI, khiến câu chuyện “hạ tầng AI mở rộng không giới hạn” bị định giá lại. Sâu xa hơn, cú sụp đổ bắt nguồn từ làn sóng bán tháo do đòn bẩy: các vị thế AI dùng đòn bẩy cao của quỹ phòng hộ (như Walleye) bị yêu cầu bổ sung ký quỹ; các quỹ CTA và quỹ mục tiêu biến động cơ học cắt giảm vị thế; nhà đầu tư cá nhân cũng đồng loạt tháo chạy. Trong bối cảnh không có lực mua, tình trạng bên mua bị thanh lý dây chuyền đã xảy ra.
NVDA 📉 Ngắn hạn: quá trình giải phóng các vị thế đòn bẩy ở vùng giá cao chưa kết thúc, xu hướng giảm; dài hạn: nhu cầu năng lực tính toán AI vẫn thiết yếu, xu hướng tăng 📈
MSFT / AMZN / GOOGL 📉 Ngắn hạn: triển vọng chi tiêu vốn cho điện toán đám mây chịu sức ép, xu hướng giảm; dài hạn: lợi thế dòng tiền vẫn còn, xu hướng tăng 📈
TSLA 📉 Ngắn hạn: giảm mạnh theo tâm lý chung, xu hướng giảm; dài hạn: phụ thuộc vào lượng xe bàn giao và câu chuyện AI, trung lập nghiêng tăng 📈
Áp lực bán mang tính hệ thống trong ngắn hạn vẫn chưa được giải tỏa; trong 24–48 giờ tới, các quỹ mục tiêu biến động vẫn có thể giảm thêm vị thế trị giá hàng trăm tỷ. Tuy nhiên, xu hướng phát triển của ngành AI vẫn chưa bị phá vỡ; sau đợt giảm mạnh sẽ có nhịp phục hồi, chỉ là thị trường không còn tăng một chiều để có thể nhắm mắt mua cổ phiếu công nghệ.
Kỳ vọng Fed giữ lập trường cứng rắn cùng làn sóng giảm đòn bẩy dây chuyền của các quỹ có thể gây thêm áp lực. Trước khi xác nhận đáy, hãy thận trọng khi tăng đòn bẩy và cảnh giác với các vụ thanh lý dây chuyền do bị yêu cầu bổ sung ký quỹ.
$MSFT
{future}(MSFTUSDT)
$NVDA
{future}(NVDAUSDT)
$TSLA
{future}(TSLAUSDT)
#美股一夜蒸发超2万亿,多家对冲基金面临清算 Ngày 5 tháng 11 năm 2026, theo giờ miền Đông, chứng khoán Mỹ trải qua “Thứ Năm đen tối”: Nasdaq 100 lao dốc 6,4% trong một ngày, tổng vốn hóa toàn thị trường bốc hơi khoảng 2,3 nghìn tỷ USD, chỉ số sợ hãi VIX tăng vọt 70%.
Nguyên nhân trực tiếp là sau cuộc bầu cử giữa nhiệm kỳ, thị trường lo ngại Quốc hội mới sẽ siết chặt quản lý các trung tâm dữ liệu AI, khiến câu chuyện “hạ tầng AI mở rộng không giới hạn” bị định giá lại. Sâu xa hơn, cú sụp đổ bắt nguồn từ làn sóng bán tháo do đòn bẩy: các vị thế AI dùng đòn bẩy cao của quỹ phòng hộ (như Walleye) bị yêu cầu bổ sung ký quỹ; các quỹ CTA và quỹ mục tiêu biến động cơ học cắt giảm vị thế; nhà đầu tư cá nhân cũng đồng loạt tháo chạy. Trong bối cảnh không có lực mua, tình trạng bên mua bị thanh lý dây chuyền đã xảy ra.
NVDA 📉 Ngắn hạn: quá trình giải phóng các vị thế đòn bẩy ở vùng giá cao chưa kết thúc, xu hướng giảm; dài hạn: nhu cầu năng lực tính toán AI vẫn thiết yếu, xu hướng tăng 📈
MSFT / AMZN / GOOGL 📉 Ngắn hạn: triển vọng chi tiêu vốn cho điện toán đám mây chịu sức ép, xu hướng giảm; dài hạn: lợi thế dòng tiền vẫn còn, xu hướng tăng 📈
TSLA 📉 Ngắn hạn: giảm mạnh theo tâm lý chung, xu hướng giảm; dài hạn: phụ thuộc vào lượng xe bàn giao và câu chuyện AI, trung lập nghiêng tăng 📈
Áp lực bán mang tính hệ thống trong ngắn hạn vẫn chưa được giải tỏa; trong 24–48 giờ tới, các quỹ mục tiêu biến động vẫn có thể giảm thêm vị thế trị giá hàng trăm tỷ. Tuy nhiên, xu hướng phát triển của ngành AI vẫn chưa bị phá vỡ; sau đợt giảm mạnh sẽ có nhịp phục hồi, chỉ là thị trường không còn tăng một chiều để có thể nhắm mắt mua cổ phiếu công nghệ.
Kỳ vọng Fed giữ lập trường cứng rắn cùng làn sóng giảm đòn bẩy dây chuyền của các quỹ có thể gây thêm áp lực. Trước khi xác nhận đáy, hãy thận trọng khi tăng đòn bẩy và cảnh giác với các vụ thanh lý dây chuyền do bị yêu cầu bổ sung ký quỹ.
$MSFT
$NVDA
$TSLA
Nguyên nhân trực tiếp là sau cuộc bầu cử giữa nhiệm kỳ, thị trường lo ngại Quốc hội mới sẽ siết chặt quản lý các trung tâm dữ liệu AI, khiến câu chuyện “hạ tầng AI mở rộng không giới hạn” bị định giá lại. Sâu xa hơn, cú sụp đổ bắt nguồn từ làn sóng bán tháo do đòn bẩy: các vị thế AI dùng đòn bẩy cao của quỹ phòng hộ (như Walleye) bị yêu cầu bổ sung ký quỹ; các quỹ CTA và quỹ mục tiêu biến động cơ học cắt giảm vị thế; nhà đầu tư cá nhân cũng đồng loạt tháo chạy. Trong bối cảnh không có lực mua, tình trạng bên mua bị thanh lý dây chuyền đã xảy ra.
NVDA 📉 Ngắn hạn: quá trình giải phóng các vị thế đòn bẩy ở vùng giá cao chưa kết thúc, xu hướng giảm; dài hạn: nhu cầu năng lực tính toán AI vẫn thiết yếu, xu hướng tăng 📈
MSFT / AMZN / GOOGL 📉 Ngắn hạn: triển vọng chi tiêu vốn cho điện toán đám mây chịu sức ép, xu hướng giảm; dài hạn: lợi thế dòng tiền vẫn còn, xu hướng tăng 📈
TSLA 📉 Ngắn hạn: giảm mạnh theo tâm lý chung, xu hướng giảm; dài hạn: phụ thuộc vào lượng xe bàn giao và câu chuyện AI, trung lập nghiêng tăng 📈
Áp lực bán mang tính hệ thống trong ngắn hạn vẫn chưa được giải tỏa; trong 24–48 giờ tới, các quỹ mục tiêu biến động vẫn có thể giảm thêm vị thế trị giá hàng trăm tỷ. Tuy nhiên, xu hướng phát triển của ngành AI vẫn chưa bị phá vỡ; sau đợt giảm mạnh sẽ có nhịp phục hồi, chỉ là thị trường không còn tăng một chiều để có thể nhắm mắt mua cổ phiếu công nghệ.
Kỳ vọng Fed giữ lập trường cứng rắn cùng làn sóng giảm đòn bẩy dây chuyền của các quỹ có thể gây thêm áp lực. Trước khi xác nhận đáy, hãy thận trọng khi tăng đòn bẩy và cảnh giác với các vụ thanh lý dây chuyền do bị yêu cầu bổ sung ký quỹ.
$MSFT
$NVDA
$TSLA
498
·
--
#美国拟收紧数据中心监管,AI扩张或面临新约束 Bước ngoặt mới nhất trong việc siết chặt quản lý các trung tâm dữ liệu tại Mỹ là sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 năm 2026 — Đảng Dân chủ giành lại cả Hạ viện lẫn Thượng viện, đồng thời giành được ghế thống đốc tại các bang trọng yếu như Texas, Georgia và Nevada. Hinojosa, thống đốc đắc cử của Texas, chủ trương “tạm dừng cấp phép xây dựng trung tâm dữ liệu mới trước khi ban hành luật”. Cộng thêm lệnh cấm kéo dài một năm của bang New York hồi tháng 7 và việc Texas đóng băng phê duyệt đấu nối lưới điện hồi tháng 9, quản lý đã chuyển từ sáng kiến cấp liên bang thành các ràng buộc cứng ở cấp bang.
Căn nguyên là “thiếu điện, người dân bất mãn”. Một trung tâm dữ liệu AI đơn lẻ có thể tiêu thụ điện ở mức hàng trăm megawatt; giá điện dân dụng chịu áp lực, tiêu thụ tài nguyên nước và sự phản đối của cộng đồng cùng bùng phát. Hơn 550 lệnh cấm ở cấp địa phương đã có hiệu lực trên toàn nước Mỹ; Goldman Sachs ước tính công suất dự kiến chịu ảnh hưởng từ việc siết chặt chiếm khoảng 45% tổng công suất cả nước. Bản chất chính sách không phải là ngăn AI, mà là chuyển chi phí phát điện, truyền tải và đấu nối lưới điện từ người nộp thuế trở lại cho các nhà phát triển.
Ngắn hạn📉: Chuỗi hạ tầng AI chịu áp lực. Quy trình phê duyệt kéo dài, tiến độ CAPEX bị đẩy lùi; các dự án chưa được cấp vốn sau năm 2028 đối mặt rủi ro lớn nhất. Kỳ vọng về các nhà phát triển trung tâm dữ liệu kiểu REITs và đơn hàng thiết bị điện bị điều chỉnh.
Trung và dài hạn📈: Các hãng điện toán đám mây hàng đầu và những doanh nghiệp dẫn đầu về năng lực tính toán trái lại hưởng lợi từ nguồn cung khan hiếm. NVDA (nhu cầu thiết yếu về năng lực tính toán), MSFT (tự xây dựng điện hạt nhân + siết chặt kiểm soát rủi ro dự án), GOOGL (chuyển hướng sang Malaysia, đầu tư 15 tỷ USD để mở rộng ra nước ngoài), AMZN (gắn với nguồn điện mới theo cam kết bảo vệ giá điện) có khả năng chuyển chi phí sang bên khác.
Quản lý nâng “rào cản gia nhập”, chứ không phải “khai tử AI” — ngắn hạn kéo định giá xuống📉, dài hạn khiến lợi thế cạnh tranh tập trung vào các doanh nghiệp dẫn đầu📈.
Tiến độ thông qua luật ở cấp bang; kỳ họp tại Texas kéo dài đến tháng 5 năm 2027; giá điện dân dụng bật tăng trở lại có thể dẫn đến các hạn chế xây dựng nghiêm ngặt hơn.
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#美国拟收紧数据中心监管,AI扩张或面临新约束 Bước ngoặt mới nhất trong việc siết chặt quản lý các trung tâm dữ liệu tại Mỹ là sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 năm 2026 — Đảng Dân chủ giành lại cả Hạ viện lẫn Thượng viện, đồng thời giành được ghế thống đốc tại các bang trọng yếu như Texas, Georgia và Nevada. Hinojosa, thống đốc đắc cử của Texas, chủ trương “tạm dừng cấp phép xây dựng trung tâm dữ liệu mới trước khi ban hành luật”. Cộng thêm lệnh cấm kéo dài một năm của bang New York hồi tháng 7 và việc Texas đóng băng phê duyệt đấu nối lưới điện hồi tháng 9, quản lý đã chuyển từ sáng kiến cấp liên bang thành các ràng buộc cứng ở cấp bang.
Căn nguyên là “thiếu điện, người dân bất mãn”. Một trung tâm dữ liệu AI đơn lẻ có thể tiêu thụ điện ở mức hàng trăm megawatt; giá điện dân dụng chịu áp lực, tiêu thụ tài nguyên nước và sự phản đối của cộng đồng cùng bùng phát. Hơn 550 lệnh cấm ở cấp địa phương đã có hiệu lực trên toàn nước Mỹ; Goldman Sachs ước tính công suất dự kiến chịu ảnh hưởng từ việc siết chặt chiếm khoảng 45% tổng công suất cả nước. Bản chất chính sách không phải là ngăn AI, mà là chuyển chi phí phát điện, truyền tải và đấu nối lưới điện từ người nộp thuế trở lại cho các nhà phát triển.
Ngắn hạn📉: Chuỗi hạ tầng AI chịu áp lực. Quy trình phê duyệt kéo dài, tiến độ CAPEX bị đẩy lùi; các dự án chưa được cấp vốn sau năm 2028 đối mặt rủi ro lớn nhất. Kỳ vọng về các nhà phát triển trung tâm dữ liệu kiểu REITs và đơn hàng thiết bị điện bị điều chỉnh.
Trung và dài hạn📈: Các hãng điện toán đám mây hàng đầu và những doanh nghiệp dẫn đầu về năng lực tính toán trái lại hưởng lợi từ nguồn cung khan hiếm. NVDA (nhu cầu thiết yếu về năng lực tính toán), MSFT (tự xây dựng điện hạt nhân + siết chặt kiểm soát rủi ro dự án), GOOGL (chuyển hướng sang Malaysia, đầu tư 15 tỷ USD để mở rộng ra nước ngoài), AMZN (gắn với nguồn điện mới theo cam kết bảo vệ giá điện) có khả năng chuyển chi phí sang bên khác.
Quản lý nâng “rào cản gia nhập”, chứ không phải “khai tử AI” — ngắn hạn kéo định giá xuống📉, dài hạn khiến lợi thế cạnh tranh tập trung vào các doanh nghiệp dẫn đầu📈.
Tiến độ thông qua luật ở cấp bang; kỳ họp tại Texas kéo dài đến tháng 5 năm 2027; giá điện dân dụng bật tăng trở lại có thể dẫn đến các hạn chế xây dựng nghiêm ngặt hơn.
$NVDA
$MSFT
$GOOGL
Căn nguyên là “thiếu điện, người dân bất mãn”. Một trung tâm dữ liệu AI đơn lẻ có thể tiêu thụ điện ở mức hàng trăm megawatt; giá điện dân dụng chịu áp lực, tiêu thụ tài nguyên nước và sự phản đối của cộng đồng cùng bùng phát. Hơn 550 lệnh cấm ở cấp địa phương đã có hiệu lực trên toàn nước Mỹ; Goldman Sachs ước tính công suất dự kiến chịu ảnh hưởng từ việc siết chặt chiếm khoảng 45% tổng công suất cả nước. Bản chất chính sách không phải là ngăn AI, mà là chuyển chi phí phát điện, truyền tải và đấu nối lưới điện từ người nộp thuế trở lại cho các nhà phát triển.
Ngắn hạn📉: Chuỗi hạ tầng AI chịu áp lực. Quy trình phê duyệt kéo dài, tiến độ CAPEX bị đẩy lùi; các dự án chưa được cấp vốn sau năm 2028 đối mặt rủi ro lớn nhất. Kỳ vọng về các nhà phát triển trung tâm dữ liệu kiểu REITs và đơn hàng thiết bị điện bị điều chỉnh.
Trung và dài hạn📈: Các hãng điện toán đám mây hàng đầu và những doanh nghiệp dẫn đầu về năng lực tính toán trái lại hưởng lợi từ nguồn cung khan hiếm. NVDA (nhu cầu thiết yếu về năng lực tính toán), MSFT (tự xây dựng điện hạt nhân + siết chặt kiểm soát rủi ro dự án), GOOGL (chuyển hướng sang Malaysia, đầu tư 15 tỷ USD để mở rộng ra nước ngoài), AMZN (gắn với nguồn điện mới theo cam kết bảo vệ giá điện) có khả năng chuyển chi phí sang bên khác.
Quản lý nâng “rào cản gia nhập”, chứ không phải “khai tử AI” — ngắn hạn kéo định giá xuống📉, dài hạn khiến lợi thế cạnh tranh tập trung vào các doanh nghiệp dẫn đầu📈.
Tiến độ thông qua luật ở cấp bang; kỳ họp tại Texas kéo dài đến tháng 5 năm 2027; giá điện dân dụng bật tăng trở lại có thể dẫn đến các hạn chế xây dựng nghiêm ngặt hơn.
$NVDA
$MSFT
$GOOGL
228
·
--
Xem bản dịch
#非农就业数据推升加息预期 美国公布的10月非农就业人数新增16.5万人,远超市场预期的约6万人,失业率回落至4.1%。
就业数据异常强劲叠加前期数据上修,显示劳动力市场极具韧性。这推翻了此前的降息预期,市场担忧通胀回落受阻,交易员大幅押注美联储将在12月重启加息。高利率预期令美债收益率飙升,科技股面临估值重压。
短期来看,利率风险升温对高估值科技股形成压制 📉。但芯片等AI核心标的(如美光MU、台积电TSM、英伟达NVDA)盘前仍有反弹;长期看,依托强劲基本面,龙头科技股依然具备上涨动能 📈。
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$TSM
{future}(TSMUSDT)
#非农就业数据推升加息预期 美国公布的10月非农就业人数新增16.5万人,远超市场预期的约6万人,失业率回落至4.1%。
就业数据异常强劲叠加前期数据上修,显示劳动力市场极具韧性。这推翻了此前的降息预期,市场担忧通胀回落受阻,交易员大幅押注美联储将在12月重启加息。高利率预期令美债收益率飙升,科技股面临估值重压。
短期来看,利率风险升温对高估值科技股形成压制 📉。但芯片等AI核心标的(如美光MU、台积电TSM、英伟达NVDA)盘前仍有反弹;长期看,依托强劲基本面,龙头科技股依然具备上涨动能 📈。
$MU
$NVDA
$TSM
就业数据异常强劲叠加前期数据上修,显示劳动力市场极具韧性。这推翻了此前的降息预期,市场担忧通胀回落受阻,交易员大幅押注美联储将在12月重启加息。高利率预期令美债收益率飙升,科技股面临估值重压。
短期来看,利率风险升温对高估值科技股形成压制 📉。但芯片等AI核心标的(如美光MU、台积电TSM、英伟达NVDA)盘前仍有反弹;长期看,依托强劲基本面,龙头科技股依然具备上涨动能 📈。
$MU
$NVDA
$TSM
402
·
--
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis lần đầu tiết lộ bị xâm nhập từ bên ngoài vào ngày 30 tháng 10 năm 2026, ban đầu chỉ cho biết thông tin cơ bản của người dùng đã bị truy cập; đến ngày 4 tháng 11, thông báo chính thức được cập nhật: tên, tên người dùng, mã băm mật khẩu và mã thông báo đang hoạt động (live tokens) của tất cả người dùng đều đã bị lộ. Các sản phẩm tuân thủ cốt lõi như KYT và Reactor từng phải ngừng hoạt động hoàn toàn; từ ngày 6 tháng 11, việc khôi phục theo từng giai đoạn bắt đầu với danh sách cho phép.
Nguyên nhân chính là kẻ tấn công bên ngoài đã sử dụng “kỹ thuật tác nhân tấn công (offensive agentic techniques)” để xâm nhập hệ thống nội bộ, đồng thời tiến hành tấn công on-path (chặn bắt dữ liệu ở giữa đường truyền), khiến một số mật khẩu dạng văn bản thuần và thông tin xác thực lưu trữ bị đọc. Kết luận ban đầu rằng “không phát hiện rò rỉ thông tin xác thực” đã bị chính cuộc điều tra của công ty bác bỏ chỉ trong vòng năm ngày.
Ngắn hạn 📉: Niềm tin vào cơ sở hạ tầng tuân thủ bị tổn hại, cộng thêm dư chấn từ vụ Binance bị đánh cắp gần đây, khiến tâm lý đối với BTC, ETH và SOL chịu áp lực; dòng tiền nghiêng về tài sản trú ẩn an toàn, còn mức độ quan tâm đến các đồng tiền riêng tư như XMR tăng trở lại.
Dài hạn 📈: Nếu Chainalysis hoàn tất việc luân chuyển khóa và kiểm toán, các tổ chức sẽ tăng cường đầu tư vào bảo mật; các kênh tuân thủ cho stablecoin như USDT thậm chí có thể được củng cố, và sau khi rủi ro từ các trung gian giảm bớt, ngành có thể trở lại trạng thái trung tính, thiên về tích cực.
Việc cả mã băm mật khẩu lẫn mã thông báo đang hoạt động cùng bị lộ đồng nghĩa với rủi ro tấn công nhồi thông tin đăng nhập và giả mạo điều tra rất cao; những trở ngại khi rút tiền tại các sàn liên quan có thể khuếch đại biến động.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis lần đầu tiết lộ bị xâm nhập từ bên ngoài vào ngày 30 tháng 10 năm 2026, ban đầu chỉ cho biết thông tin cơ bản của người dùng đã bị truy cập; đến ngày 4 tháng 11, thông báo chính thức được cập nhật: tên, tên người dùng, mã băm mật khẩu và mã thông báo đang hoạt động (live tokens) của tất cả người dùng đều đã bị lộ. Các sản phẩm tuân thủ cốt lõi như KYT và Reactor từng phải ngừng hoạt động hoàn toàn; từ ngày 6 tháng 11, việc khôi phục theo từng giai đoạn bắt đầu với danh sách cho phép.
Nguyên nhân chính là kẻ tấn công bên ngoài đã sử dụng “kỹ thuật tác nhân tấn công (offensive agentic techniques)” để xâm nhập hệ thống nội bộ, đồng thời tiến hành tấn công on-path (chặn bắt dữ liệu ở giữa đường truyền), khiến một số mật khẩu dạng văn bản thuần và thông tin xác thực lưu trữ bị đọc. Kết luận ban đầu rằng “không phát hiện rò rỉ thông tin xác thực” đã bị chính cuộc điều tra của công ty bác bỏ chỉ trong vòng năm ngày.
Ngắn hạn 📉: Niềm tin vào cơ sở hạ tầng tuân thủ bị tổn hại, cộng thêm dư chấn từ vụ Binance bị đánh cắp gần đây, khiến tâm lý đối với BTC, ETH và SOL chịu áp lực; dòng tiền nghiêng về tài sản trú ẩn an toàn, còn mức độ quan tâm đến các đồng tiền riêng tư như XMR tăng trở lại.
Dài hạn 📈: Nếu Chainalysis hoàn tất việc luân chuyển khóa và kiểm toán, các tổ chức sẽ tăng cường đầu tư vào bảo mật; các kênh tuân thủ cho stablecoin như USDT thậm chí có thể được củng cố, và sau khi rủi ro từ các trung gian giảm bớt, ngành có thể trở lại trạng thái trung tính, thiên về tích cực.
Việc cả mã băm mật khẩu lẫn mã thông báo đang hoạt động cùng bị lộ đồng nghĩa với rủi ro tấn công nhồi thông tin đăng nhập và giả mạo điều tra rất cao; những trở ngại khi rút tiền tại các sàn liên quan có thể khuếch đại biến động.
$BTC
$ETH
$SOL
Nguyên nhân chính là kẻ tấn công bên ngoài đã sử dụng “kỹ thuật tác nhân tấn công (offensive agentic techniques)” để xâm nhập hệ thống nội bộ, đồng thời tiến hành tấn công on-path (chặn bắt dữ liệu ở giữa đường truyền), khiến một số mật khẩu dạng văn bản thuần và thông tin xác thực lưu trữ bị đọc. Kết luận ban đầu rằng “không phát hiện rò rỉ thông tin xác thực” đã bị chính cuộc điều tra của công ty bác bỏ chỉ trong vòng năm ngày.
Ngắn hạn 📉: Niềm tin vào cơ sở hạ tầng tuân thủ bị tổn hại, cộng thêm dư chấn từ vụ Binance bị đánh cắp gần đây, khiến tâm lý đối với BTC, ETH và SOL chịu áp lực; dòng tiền nghiêng về tài sản trú ẩn an toàn, còn mức độ quan tâm đến các đồng tiền riêng tư như XMR tăng trở lại.
Dài hạn 📈: Nếu Chainalysis hoàn tất việc luân chuyển khóa và kiểm toán, các tổ chức sẽ tăng cường đầu tư vào bảo mật; các kênh tuân thủ cho stablecoin như USDT thậm chí có thể được củng cố, và sau khi rủi ro từ các trung gian giảm bớt, ngành có thể trở lại trạng thái trung tính, thiên về tích cực.
Việc cả mã băm mật khẩu lẫn mã thông báo đang hoạt động cùng bị lộ đồng nghĩa với rủi ro tấn công nhồi thông tin đăng nhập và giả mạo điều tra rất cao; những trở ngại khi rút tiền tại các sàn liên quan có thể khuếch đại biến động.
$BTC
$ETH
$SOL
292
·
--
Xem bản dịch
#欧洲央行目标2029年发行数字欧元 欧洲央行“数字欧元”最新进展:目标2029,短期压加密、长期看分化
最新口径来自2026年10月法国央行副行长在外滩年会透露:若欧盟立法顺利,数字欧元将于2027年下半年试点,2029年全面启动。欧洲央行此前确认,准备阶段已结束,核心卡点在2026年立法审批。
推进原因有三:一是欧元区现金交易占比从2019年68%跌到2024年40%,公共数字支付工具缺位;二是Visa、万事达在欧洲卡支付占约70%,叠加美元稳定币垄断,欧洲要夺回支付主权;三是用合规法币替代品对冲 BTC、ETH 这类高波动资产的支付场景。
短期📉:数字欧元挤压私人稳定币与加密支付叙事,对 XRP、SOL 的“跨境结算”故事偏空,资金可能被合规通道吸走。
长期📈:若欧央行采用公共链改造(曾有接入以太坊技术讨论),ETH 等底层设施反而获机构级订单预期;BTC 作为非主权储值属性不受直接替代。
一句话:数字欧元不是加密的终结,而是把“野孩子”关进监管围栏——短期情绪承压,长期利好合规化龙头。
立法推迟、隐私争议、银行体系存款流失反弹,均可能拖慢2029时间表。
$BTC
{future}(BTCUSDT)
$XRP
{future}(XRPUSDT)
$SOL
{future}(SOLUSDT)
#欧洲央行目标2029年发行数字欧元 欧洲央行“数字欧元”最新进展:目标2029,短期压加密、长期看分化
最新口径来自2026年10月法国央行副行长在外滩年会透露:若欧盟立法顺利,数字欧元将于2027年下半年试点,2029年全面启动。欧洲央行此前确认,准备阶段已结束,核心卡点在2026年立法审批。
推进原因有三:一是欧元区现金交易占比从2019年68%跌到2024年40%,公共数字支付工具缺位;二是Visa、万事达在欧洲卡支付占约70%,叠加美元稳定币垄断,欧洲要夺回支付主权;三是用合规法币替代品对冲 BTC、ETH 这类高波动资产的支付场景。
短期📉:数字欧元挤压私人稳定币与加密支付叙事,对 XRP、SOL 的“跨境结算”故事偏空,资金可能被合规通道吸走。
长期📈:若欧央行采用公共链改造(曾有接入以太坊技术讨论),ETH 等底层设施反而获机构级订单预期;BTC 作为非主权储值属性不受直接替代。
一句话:数字欧元不是加密的终结,而是把“野孩子”关进监管围栏——短期情绪承压,长期利好合规化龙头。
立法推迟、隐私争议、银行体系存款流失反弹,均可能拖慢2029时间表。
$BTC
$XRP
$SOL
最新口径来自2026年10月法国央行副行长在外滩年会透露:若欧盟立法顺利,数字欧元将于2027年下半年试点,2029年全面启动。欧洲央行此前确认,准备阶段已结束,核心卡点在2026年立法审批。
推进原因有三:一是欧元区现金交易占比从2019年68%跌到2024年40%,公共数字支付工具缺位;二是Visa、万事达在欧洲卡支付占约70%,叠加美元稳定币垄断,欧洲要夺回支付主权;三是用合规法币替代品对冲 BTC、ETH 这类高波动资产的支付场景。
短期📉:数字欧元挤压私人稳定币与加密支付叙事,对 XRP、SOL 的“跨境结算”故事偏空,资金可能被合规通道吸走。
长期📈:若欧央行采用公共链改造(曾有接入以太坊技术讨论),ETH 等底层设施反而获机构级订单预期;BTC 作为非主权储值属性不受直接替代。
一句话:数字欧元不是加密的终结,而是把“野孩子”关进监管围栏——短期情绪承压,长期利好合规化龙头。
立法推迟、隐私争议、银行体系存款流失反弹,均可能拖慢2029时间表。
$BTC
$XRP
$SOL
284
·
--
#香港拟推税务优惠涵盖数字资产 Các động thái về thuế đối với tài sản số tại Hồng Kông được triển khai dồn dập trong thời gian gần đây: ngày 4 tháng 11 năm 2026, Hội đồng Lập pháp thông qua ở lần đọc thứ ba Dự luật Thuế (Sửa đổi) (Khung báo cáo tài sản mã hóa và Tiêu chuẩn báo cáo chung sửa đổi) năm 2026, đồng thời thúc đẩy hai hướng: “báo cáo tài sản mã hóa + trao đổi thông tin quốc tế theo CARF” và “mở rộng ưu đãi thuế cho văn phòng gia đình/quỹ”. Hướng thứ nhất được triển khai từ năm 2027, trao đổi thông tin với bên ngoài từ năm 2028; hướng thứ hai đưa tài sản số vào danh mục đầu tư đủ điều kiện, có hiệu lực hồi tố từ năm tính thuế 2025/26.
Động lực rất rõ ràng: thứ nhất, kết nối với các tiêu chuẩn minh bạch thuế toàn cầu về tài sản mã hóa của OECD, tránh bị gắn mác “thiên đường trốn thuế”; thứ hai, dùng các quy định rõ ràng để củng cố niềm tin của các tổ chức — trước đây, văn phòng gia đình và các nhà đầu tư dài hạn không dám phân bổ vốn lớn, chủ yếu vì lo ngại sự bất định về thuế xuyên biên giới và tuân thủ; thứ ba, phối hợp với “Pháp lệnh về stablecoin” và hệ thống cấp phép tài sản ảo, đưa Hồng Kông trở thành trung tâm tài chính số hoạt động theo khuôn khổ tuân thủ.
Xét về tài sản, các tài sản chủ đạo như BTC, ETH, USDT, SOL được đưa vào khuôn khổ cho phép nhận diện, báo cáo và lưu ký, qua đó nâng cao phần bù thanh khoản trong dài hạn.
Quan điểm: 📈 lạc quan trong dài hạn; tính chắc chắn về quy định là yếu tố tích cực cốt lõi. Trong ngắn hạn, 📈 nghiêng về xu hướng tăng nhưng đi kèm biến động 📉 — chi phí tuân thủ báo cáo tăng, các tài khoản công ty vỏ bọc và dòng vốn xám bị thanh lọc, có thể gây áp lực bán trong từng giai đoạn và tái cấu trúc thanh khoản.
Tiến độ triển khai chính sách, ranh giới trao đổi thông tin xuyên biên giới và tiêu chí đưa token tuân thủ vào danh sách trắng vẫn có thể bị siết chặt; tài sản không tuân thủ sẽ không được hưởng ưu đãi thuế.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#香港拟推税务优惠涵盖数字资产 Các động thái về thuế đối với tài sản số tại Hồng Kông được triển khai dồn dập trong thời gian gần đây: ngày 4 tháng 11 năm 2026, Hội đồng Lập pháp thông qua ở lần đọc thứ ba Dự luật Thuế (Sửa đổi) (Khung báo cáo tài sản mã hóa và Tiêu chuẩn báo cáo chung sửa đổi) năm 2026, đồng thời thúc đẩy hai hướng: “báo cáo tài sản mã hóa + trao đổi thông tin quốc tế theo CARF” và “mở rộng ưu đãi thuế cho văn phòng gia đình/quỹ”. Hướng thứ nhất được triển khai từ năm 2027, trao đổi thông tin với bên ngoài từ năm 2028; hướng thứ hai đưa tài sản số vào danh mục đầu tư đủ điều kiện, có hiệu lực hồi tố từ năm tính thuế 2025/26.
Động lực rất rõ ràng: thứ nhất, kết nối với các tiêu chuẩn minh bạch thuế toàn cầu về tài sản mã hóa của OECD, tránh bị gắn mác “thiên đường trốn thuế”; thứ hai, dùng các quy định rõ ràng để củng cố niềm tin của các tổ chức — trước đây, văn phòng gia đình và các nhà đầu tư dài hạn không dám phân bổ vốn lớn, chủ yếu vì lo ngại sự bất định về thuế xuyên biên giới và tuân thủ; thứ ba, phối hợp với “Pháp lệnh về stablecoin” và hệ thống cấp phép tài sản ảo, đưa Hồng Kông trở thành trung tâm tài chính số hoạt động theo khuôn khổ tuân thủ.
Xét về tài sản, các tài sản chủ đạo như BTC, ETH, USDT, SOL được đưa vào khuôn khổ cho phép nhận diện, báo cáo và lưu ký, qua đó nâng cao phần bù thanh khoản trong dài hạn.
Quan điểm: 📈 lạc quan trong dài hạn; tính chắc chắn về quy định là yếu tố tích cực cốt lõi. Trong ngắn hạn, 📈 nghiêng về xu hướng tăng nhưng đi kèm biến động 📉 — chi phí tuân thủ báo cáo tăng, các tài khoản công ty vỏ bọc và dòng vốn xám bị thanh lọc, có thể gây áp lực bán trong từng giai đoạn và tái cấu trúc thanh khoản.
Tiến độ triển khai chính sách, ranh giới trao đổi thông tin xuyên biên giới và tiêu chí đưa token tuân thủ vào danh sách trắng vẫn có thể bị siết chặt; tài sản không tuân thủ sẽ không được hưởng ưu đãi thuế.
$BTC
$ETH
$BNB
Động lực rất rõ ràng: thứ nhất, kết nối với các tiêu chuẩn minh bạch thuế toàn cầu về tài sản mã hóa của OECD, tránh bị gắn mác “thiên đường trốn thuế”; thứ hai, dùng các quy định rõ ràng để củng cố niềm tin của các tổ chức — trước đây, văn phòng gia đình và các nhà đầu tư dài hạn không dám phân bổ vốn lớn, chủ yếu vì lo ngại sự bất định về thuế xuyên biên giới và tuân thủ; thứ ba, phối hợp với “Pháp lệnh về stablecoin” và hệ thống cấp phép tài sản ảo, đưa Hồng Kông trở thành trung tâm tài chính số hoạt động theo khuôn khổ tuân thủ.
Xét về tài sản, các tài sản chủ đạo như BTC, ETH, USDT, SOL được đưa vào khuôn khổ cho phép nhận diện, báo cáo và lưu ký, qua đó nâng cao phần bù thanh khoản trong dài hạn.
Quan điểm: 📈 lạc quan trong dài hạn; tính chắc chắn về quy định là yếu tố tích cực cốt lõi. Trong ngắn hạn, 📈 nghiêng về xu hướng tăng nhưng đi kèm biến động 📉 — chi phí tuân thủ báo cáo tăng, các tài khoản công ty vỏ bọc và dòng vốn xám bị thanh lọc, có thể gây áp lực bán trong từng giai đoạn và tái cấu trúc thanh khoản.
Tiến độ triển khai chính sách, ranh giới trao đổi thông tin xuyên biên giới và tiêu chí đưa token tuân thủ vào danh sách trắng vẫn có thể bị siết chặt; tài sản không tuân thủ sẽ không được hưởng ưu đãi thuế.
$BTC
$ETH
$BNB
30
·
--
#韩国推迟加密货币征税至2029年 Ngày 5 tháng 11 năm 2026, Bộ trưởng Tài chính Hàn Quốc Lee Hyeong-il công khai xác nhận dự định tiếp tục hoãn thuế lợi nhuận từ tiền mã hóa từ thời điểm dự kiến ban đầu là tháng 1 năm 2027 sang tháng 1 năm 2029. Đây sẽ là lần hoãn thứ tư kể từ khi luật thuế này được ban hành năm 2020; cuối cùng vẫn cần Quốc hội sửa luật và thông qua.
Độ trễ trong trao đổi thông tin theo CARF—Trong khuôn khổ OECD, Hàn Quốc có thể trao đổi dữ liệu từ năm 2027, nhưng Mỹ phải đến năm 2029 mới tham gia. Nếu thu thuế sớm, người dùng các sàn giao dịch trong nước sẽ bị đánh thuế chính xác, trong khi giao dịch ở nước ngoài (đặc biệt là trên các nền tảng của Mỹ) khó truy vết, dẫn đến mất cân bằng công bằng kiểu “trong nước nghiêm, nước ngoài lỏng lẻo”.
Khung pháp lý chưa sẵn sàng—Luật Tài sản số vẫn chưa được ban hành; các quy định về tuân thủ của sàn giao dịch, kiểm tra ví khóa riêng và chuyển lỗ sang kỳ sau vẫn đang được soạn thảo.
Áp lực từ cử tri trẻ—Nhà đầu tư tiền mã hóa ở Hàn Quốc chủ yếu là người trẻ, mức ủng hộ việc đánh thuế trong dư luận thấp, nên các nhà hoạch định chính sách chọn cách thuận theo xu thế.
Ngắn hạn📈: Việc hoãn thuế loại bỏ kỳ vọng áp lực bán trong hai năm tới, tăng ý định giữ vốn của nhà đầu tư nhỏ lẻ và cải thiện tâm lý thị trường.
Trung hạn📈: Kết hợp với tiến trình thúc đẩy Luật Tài sản số của Hàn Quốc, dòng vốn tại Đông Á có dấu hiệu cải thiện ở mức cận biên, nhưng cần theo sát mốc lập pháp tại Quốc hội năm 2027.
Dài hạn trung tính nghiêng tích cực: Thuế cuối cùng sẽ được áp dụng vào năm 2029; mức thuế tổng hợp 22% (bao gồm thuế địa phương) là thanh gươm treo lơ lửng trên đầu, chi phí tuân thủ sẽ tái định hình cơ cấu giao dịch.
Việc hoãn thuế vẫn đang ở “giai đoạn đề xuất”; tranh luận tại Quốc hội, tiến độ CARF hoặc những thay đổi đột ngột trong quy định giám sát địa chính trị đều có thể làm thay đổi lộ trình. Tài sản mã hóa biến động mạnh; nội dung trên là phân tích dựa trên sự kiện, không phải khuyến nghị đầu tư.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#韩国推迟加密货币征税至2029年 Ngày 5 tháng 11 năm 2026, Bộ trưởng Tài chính Hàn Quốc Lee Hyeong-il công khai xác nhận dự định tiếp tục hoãn thuế lợi nhuận từ tiền mã hóa từ thời điểm dự kiến ban đầu là tháng 1 năm 2027 sang tháng 1 năm 2029. Đây sẽ là lần hoãn thứ tư kể từ khi luật thuế này được ban hành năm 2020; cuối cùng vẫn cần Quốc hội sửa luật và thông qua.
Độ trễ trong trao đổi thông tin theo CARF—Trong khuôn khổ OECD, Hàn Quốc có thể trao đổi dữ liệu từ năm 2027, nhưng Mỹ phải đến năm 2029 mới tham gia. Nếu thu thuế sớm, người dùng các sàn giao dịch trong nước sẽ bị đánh thuế chính xác, trong khi giao dịch ở nước ngoài (đặc biệt là trên các nền tảng của Mỹ) khó truy vết, dẫn đến mất cân bằng công bằng kiểu “trong nước nghiêm, nước ngoài lỏng lẻo”.
Khung pháp lý chưa sẵn sàng—Luật Tài sản số vẫn chưa được ban hành; các quy định về tuân thủ của sàn giao dịch, kiểm tra ví khóa riêng và chuyển lỗ sang kỳ sau vẫn đang được soạn thảo.
Áp lực từ cử tri trẻ—Nhà đầu tư tiền mã hóa ở Hàn Quốc chủ yếu là người trẻ, mức ủng hộ việc đánh thuế trong dư luận thấp, nên các nhà hoạch định chính sách chọn cách thuận theo xu thế.
Ngắn hạn📈: Việc hoãn thuế loại bỏ kỳ vọng áp lực bán trong hai năm tới, tăng ý định giữ vốn của nhà đầu tư nhỏ lẻ và cải thiện tâm lý thị trường.
Trung hạn📈: Kết hợp với tiến trình thúc đẩy Luật Tài sản số của Hàn Quốc, dòng vốn tại Đông Á có dấu hiệu cải thiện ở mức cận biên, nhưng cần theo sát mốc lập pháp tại Quốc hội năm 2027.
Dài hạn trung tính nghiêng tích cực: Thuế cuối cùng sẽ được áp dụng vào năm 2029; mức thuế tổng hợp 22% (bao gồm thuế địa phương) là thanh gươm treo lơ lửng trên đầu, chi phí tuân thủ sẽ tái định hình cơ cấu giao dịch.
Việc hoãn thuế vẫn đang ở “giai đoạn đề xuất”; tranh luận tại Quốc hội, tiến độ CARF hoặc những thay đổi đột ngột trong quy định giám sát địa chính trị đều có thể làm thay đổi lộ trình. Tài sản mã hóa biến động mạnh; nội dung trên là phân tích dựa trên sự kiện, không phải khuyến nghị đầu tư.
$BTC
$ETH
$SOL
Độ trễ trong trao đổi thông tin theo CARF—Trong khuôn khổ OECD, Hàn Quốc có thể trao đổi dữ liệu từ năm 2027, nhưng Mỹ phải đến năm 2029 mới tham gia. Nếu thu thuế sớm, người dùng các sàn giao dịch trong nước sẽ bị đánh thuế chính xác, trong khi giao dịch ở nước ngoài (đặc biệt là trên các nền tảng của Mỹ) khó truy vết, dẫn đến mất cân bằng công bằng kiểu “trong nước nghiêm, nước ngoài lỏng lẻo”.
Khung pháp lý chưa sẵn sàng—Luật Tài sản số vẫn chưa được ban hành; các quy định về tuân thủ của sàn giao dịch, kiểm tra ví khóa riêng và chuyển lỗ sang kỳ sau vẫn đang được soạn thảo.
Áp lực từ cử tri trẻ—Nhà đầu tư tiền mã hóa ở Hàn Quốc chủ yếu là người trẻ, mức ủng hộ việc đánh thuế trong dư luận thấp, nên các nhà hoạch định chính sách chọn cách thuận theo xu thế.
Ngắn hạn📈: Việc hoãn thuế loại bỏ kỳ vọng áp lực bán trong hai năm tới, tăng ý định giữ vốn của nhà đầu tư nhỏ lẻ và cải thiện tâm lý thị trường.
Trung hạn📈: Kết hợp với tiến trình thúc đẩy Luật Tài sản số của Hàn Quốc, dòng vốn tại Đông Á có dấu hiệu cải thiện ở mức cận biên, nhưng cần theo sát mốc lập pháp tại Quốc hội năm 2027.
Dài hạn trung tính nghiêng tích cực: Thuế cuối cùng sẽ được áp dụng vào năm 2029; mức thuế tổng hợp 22% (bao gồm thuế địa phương) là thanh gươm treo lơ lửng trên đầu, chi phí tuân thủ sẽ tái định hình cơ cấu giao dịch.
Việc hoãn thuế vẫn đang ở “giai đoạn đề xuất”; tranh luận tại Quốc hội, tiến độ CARF hoặc những thay đổi đột ngột trong quy định giám sát địa chính trị đều có thể làm thay đổi lộ trình. Tài sản mã hóa biến động mạnh; nội dung trên là phân tích dựa trên sự kiện, không phải khuyến nghị đầu tư.
$BTC
$ETH
$SOL
44
·
--
#俄调查委提议加密纳入反洗钱 Ủy ban Điều tra Nga đề xuất đưa tiền mã hóa vào chống rửa tiền: thời điểm, nguyên nhân và nhận định tăng/giảm
Ngày 6 tháng 11 năm 2026——Ủy ban Điều tra Nga tại Hội nghị thu hồi tài sản của Liên Hợp Quốc ở Vienna đã chính thức đề xuất đưa tài sản mã hóa vào cơ sở hạ tầng chống rửa tiền của nước này, dựa vào Cơ quan Tình báo Tài chính Rosfinmonitoring để theo dõi giao dịch on-chain, tăng cường phối hợp điều tra xuyên biên giới và thu hồi tài sản phạm tội.
Có ba nguyên nhân cốt lõi: thứ nhất, trong môi trường bị cấm vận, tiền mã hóa trở thành kênh thanh toán xuyên biên giới và dòng vốn xám, khối lượng giao dịch tiền mã hóa hằng ngày của Nga khoảng 648 triệu USD; thứ hai, các sàn giao dịch không có giấy phép, đổi tiền mặt sang tiền mã hóa, và chuỗi rửa tiền từ lừa đảo viễn thông diễn ra thường xuyên, trước đó FSB đã đột kích 9 điểm đổi tiền ngầm ở Moscow; thứ ba, sau khi Putin ký đạo luật tài sản số đầu tiên vào tháng 8, quản lý cần chuyển từ "lập pháp" sang "thực thi xuyên suốt".
Ngắn hạn📉: bắt buộc liên kết KYC/TIN, báo cáo từ 60.000 rúp trở lên, các đồng coin riêng tư chịu áp lực, tài sản có tính ẩn danh như XMR bị ảnh hưởng đầu tiên; thanh khoản OTC và xuyên biên giới bị hạn chế.
Dài hạn📈: hợp quy hóa ngược lại củng cố vị thế tài sản chủ lưu của BTC, ETH, nhu cầu đối với USDT trong thanh toán xuyên biên giới có kiểm soát vẫn còn. Con đường của Nga là "sử dụng nhưng không tích trữ", kênh hợp quy cấp quốc gia có lợi cho sự thể chế hóa của thị trường lớn.
Không gian chênh lệch quy định bị thu hẹp, các đồng coin ẩn danh và nền tảng không giấy phép đối mặt với việc bị loại bỏ; dưới sự giằng co địa chính trị, ranh giới tuân thủ vẫn có thể thay đổi đột ngột.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$USDT
#俄调查委提议加密纳入反洗钱 Ủy ban Điều tra Nga đề xuất đưa tiền mã hóa vào chống rửa tiền: thời điểm, nguyên nhân và nhận định tăng/giảm
Ngày 6 tháng 11 năm 2026——Ủy ban Điều tra Nga tại Hội nghị thu hồi tài sản của Liên Hợp Quốc ở Vienna đã chính thức đề xuất đưa tài sản mã hóa vào cơ sở hạ tầng chống rửa tiền của nước này, dựa vào Cơ quan Tình báo Tài chính Rosfinmonitoring để theo dõi giao dịch on-chain, tăng cường phối hợp điều tra xuyên biên giới và thu hồi tài sản phạm tội.
Có ba nguyên nhân cốt lõi: thứ nhất, trong môi trường bị cấm vận, tiền mã hóa trở thành kênh thanh toán xuyên biên giới và dòng vốn xám, khối lượng giao dịch tiền mã hóa hằng ngày của Nga khoảng 648 triệu USD; thứ hai, các sàn giao dịch không có giấy phép, đổi tiền mặt sang tiền mã hóa, và chuỗi rửa tiền từ lừa đảo viễn thông diễn ra thường xuyên, trước đó FSB đã đột kích 9 điểm đổi tiền ngầm ở Moscow; thứ ba, sau khi Putin ký đạo luật tài sản số đầu tiên vào tháng 8, quản lý cần chuyển từ "lập pháp" sang "thực thi xuyên suốt".
Ngắn hạn📉: bắt buộc liên kết KYC/TIN, báo cáo từ 60.000 rúp trở lên, các đồng coin riêng tư chịu áp lực, tài sản có tính ẩn danh như XMR bị ảnh hưởng đầu tiên; thanh khoản OTC và xuyên biên giới bị hạn chế.
Dài hạn📈: hợp quy hóa ngược lại củng cố vị thế tài sản chủ lưu của BTC, ETH, nhu cầu đối với USDT trong thanh toán xuyên biên giới có kiểm soát vẫn còn. Con đường của Nga là "sử dụng nhưng không tích trữ", kênh hợp quy cấp quốc gia có lợi cho sự thể chế hóa của thị trường lớn.
Không gian chênh lệch quy định bị thu hẹp, các đồng coin ẩn danh và nền tảng không giấy phép đối mặt với việc bị loại bỏ; dưới sự giằng co địa chính trị, ranh giới tuân thủ vẫn có thể thay đổi đột ngột.
$BTC
$ETH
$USDT
Ngày 6 tháng 11 năm 2026——Ủy ban Điều tra Nga tại Hội nghị thu hồi tài sản của Liên Hợp Quốc ở Vienna đã chính thức đề xuất đưa tài sản mã hóa vào cơ sở hạ tầng chống rửa tiền của nước này, dựa vào Cơ quan Tình báo Tài chính Rosfinmonitoring để theo dõi giao dịch on-chain, tăng cường phối hợp điều tra xuyên biên giới và thu hồi tài sản phạm tội.
Có ba nguyên nhân cốt lõi: thứ nhất, trong môi trường bị cấm vận, tiền mã hóa trở thành kênh thanh toán xuyên biên giới và dòng vốn xám, khối lượng giao dịch tiền mã hóa hằng ngày của Nga khoảng 648 triệu USD; thứ hai, các sàn giao dịch không có giấy phép, đổi tiền mặt sang tiền mã hóa, và chuỗi rửa tiền từ lừa đảo viễn thông diễn ra thường xuyên, trước đó FSB đã đột kích 9 điểm đổi tiền ngầm ở Moscow; thứ ba, sau khi Putin ký đạo luật tài sản số đầu tiên vào tháng 8, quản lý cần chuyển từ "lập pháp" sang "thực thi xuyên suốt".
Ngắn hạn📉: bắt buộc liên kết KYC/TIN, báo cáo từ 60.000 rúp trở lên, các đồng coin riêng tư chịu áp lực, tài sản có tính ẩn danh như XMR bị ảnh hưởng đầu tiên; thanh khoản OTC và xuyên biên giới bị hạn chế.
Dài hạn📈: hợp quy hóa ngược lại củng cố vị thế tài sản chủ lưu của BTC, ETH, nhu cầu đối với USDT trong thanh toán xuyên biên giới có kiểm soát vẫn còn. Con đường của Nga là "sử dụng nhưng không tích trữ", kênh hợp quy cấp quốc gia có lợi cho sự thể chế hóa của thị trường lớn.
Không gian chênh lệch quy định bị thu hẹp, các đồng coin ẩn danh và nền tảng không giấy phép đối mặt với việc bị loại bỏ; dưới sự giằng co địa chính trị, ranh giới tuân thủ vẫn có thể thay đổi đột ngột.
$BTC
$ETH
$USDT
307
·
--
#AnthropicIPO估值遭大型投资者质疑 IPO của Anthropic bị “ép giá”: huyền thoại AI bắt đầu phải tính sổ
Tối 5/11 theo giờ miền Đông nước Mỹ, tức ngày 6/11 theo giờ Bắc Kinh — Reuters và The Wall Street Journal đồng loạt đưa tin rằng các tổ chức lớn tham gia IPO của Anthropic (mã ANT) không còn chấp nhận mức định giá 1,5 nghìn tỷ USD; một số bên mua trực tiếp ép giá xuống quanh mức 1 nghìn tỷ USD, khiến kế hoạch niêm yết trong tuần bắt đầu từ ngày 16/11 có thể thay đổi.
Mâu thuẫn cốt lõi gồm ba tầng: thứ nhất, cổ phiếu công nghệ đã bốc hơi khoảng 2,5 nghìn tỷ USD chỉ trong ngày 5/11, câu chuyện AI chuyển từ “phần bù tăng trưởng” sang “chiết khấu rủi ro”; thứ hai, doanh thu quý 3 đạt 17 tỷ USD, dù tăng trưởng cao, nhưng khoản lỗ ròng là 23,3 tỷ USD, lỗ hoạt động 567 triệu USD và tốc độ tăng trưởng theo quý giảm từ 144% xuống 47%; thứ ba, các cam kết cứng trị giá 895 tỷ USD cho năng lực tính toán và cơ sở hạ tầng được nêu trong hồ sơ S-1 đã khóa chặt dòng tiền tương lai, trong khi dữ liệu doanh thu tháng 10 vẫn bị bỏ trống, khiến các tổ chức không dám xuống tiền.
Thị trường tiền mã hóa cũng chịu áp lực tương tự: BTC, ETH và SOL giảm theo trong ngắn hạn; tâm lý với RNDR và LINK, những đồng coin gắn với năng lực tính toán AI, cũng hạ nhiệt.
Quan điểm: Trong ngắn hạn, bi quan 📉 với tài sản AI và tài sản định giá cao; xác suất giao dịch dưới giá IPO và trì hoãn tăng lên. Về dài hạn, vẫn lạc quan 📈 với các mô hình nền tảng quy mô lớn và mạng lưới năng lực tính toán phi tập trung, nhưng quyền định giá đã trở lại với “thực tế dòng tiền”.
IPO bị trì hoãn hoặc giao dịch dưới giá IPO có thể châm ngòi cho làn sóng giảm đòn bẩy dây chuyền trong lĩnh vực AI, làm biến động của các tài sản tiền mã hóa có beta cao tăng mạnh. Đừng dùng đòn bẩy để đặt cược vào một sự kiện đơn lẻ.
$ANTHROPIC
{future}(ANTHROPICUSDT)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
#AnthropicIPO估值遭大型投资者质疑 IPO của Anthropic bị “ép giá”: huyền thoại AI bắt đầu phải tính sổ
Tối 5/11 theo giờ miền Đông nước Mỹ, tức ngày 6/11 theo giờ Bắc Kinh — Reuters và The Wall Street Journal đồng loạt đưa tin rằng các tổ chức lớn tham gia IPO của Anthropic (mã ANT) không còn chấp nhận mức định giá 1,5 nghìn tỷ USD; một số bên mua trực tiếp ép giá xuống quanh mức 1 nghìn tỷ USD, khiến kế hoạch niêm yết trong tuần bắt đầu từ ngày 16/11 có thể thay đổi.
Mâu thuẫn cốt lõi gồm ba tầng: thứ nhất, cổ phiếu công nghệ đã bốc hơi khoảng 2,5 nghìn tỷ USD chỉ trong ngày 5/11, câu chuyện AI chuyển từ “phần bù tăng trưởng” sang “chiết khấu rủi ro”; thứ hai, doanh thu quý 3 đạt 17 tỷ USD, dù tăng trưởng cao, nhưng khoản lỗ ròng là 23,3 tỷ USD, lỗ hoạt động 567 triệu USD và tốc độ tăng trưởng theo quý giảm từ 144% xuống 47%; thứ ba, các cam kết cứng trị giá 895 tỷ USD cho năng lực tính toán và cơ sở hạ tầng được nêu trong hồ sơ S-1 đã khóa chặt dòng tiền tương lai, trong khi dữ liệu doanh thu tháng 10 vẫn bị bỏ trống, khiến các tổ chức không dám xuống tiền.
Thị trường tiền mã hóa cũng chịu áp lực tương tự: BTC, ETH và SOL giảm theo trong ngắn hạn; tâm lý với RNDR và LINK, những đồng coin gắn với năng lực tính toán AI, cũng hạ nhiệt.
Quan điểm: Trong ngắn hạn, bi quan 📉 với tài sản AI và tài sản định giá cao; xác suất giao dịch dưới giá IPO và trì hoãn tăng lên. Về dài hạn, vẫn lạc quan 📈 với các mô hình nền tảng quy mô lớn và mạng lưới năng lực tính toán phi tập trung, nhưng quyền định giá đã trở lại với “thực tế dòng tiền”.
IPO bị trì hoãn hoặc giao dịch dưới giá IPO có thể châm ngòi cho làn sóng giảm đòn bẩy dây chuyền trong lĩnh vực AI, làm biến động của các tài sản tiền mã hóa có beta cao tăng mạnh. Đừng dùng đòn bẩy để đặt cược vào một sự kiện đơn lẻ.
$ANTHROPIC
$BTC
$ETH
Tối 5/11 theo giờ miền Đông nước Mỹ, tức ngày 6/11 theo giờ Bắc Kinh — Reuters và The Wall Street Journal đồng loạt đưa tin rằng các tổ chức lớn tham gia IPO của Anthropic (mã ANT) không còn chấp nhận mức định giá 1,5 nghìn tỷ USD; một số bên mua trực tiếp ép giá xuống quanh mức 1 nghìn tỷ USD, khiến kế hoạch niêm yết trong tuần bắt đầu từ ngày 16/11 có thể thay đổi.
Mâu thuẫn cốt lõi gồm ba tầng: thứ nhất, cổ phiếu công nghệ đã bốc hơi khoảng 2,5 nghìn tỷ USD chỉ trong ngày 5/11, câu chuyện AI chuyển từ “phần bù tăng trưởng” sang “chiết khấu rủi ro”; thứ hai, doanh thu quý 3 đạt 17 tỷ USD, dù tăng trưởng cao, nhưng khoản lỗ ròng là 23,3 tỷ USD, lỗ hoạt động 567 triệu USD và tốc độ tăng trưởng theo quý giảm từ 144% xuống 47%; thứ ba, các cam kết cứng trị giá 895 tỷ USD cho năng lực tính toán và cơ sở hạ tầng được nêu trong hồ sơ S-1 đã khóa chặt dòng tiền tương lai, trong khi dữ liệu doanh thu tháng 10 vẫn bị bỏ trống, khiến các tổ chức không dám xuống tiền.
Thị trường tiền mã hóa cũng chịu áp lực tương tự: BTC, ETH và SOL giảm theo trong ngắn hạn; tâm lý với RNDR và LINK, những đồng coin gắn với năng lực tính toán AI, cũng hạ nhiệt.
Quan điểm: Trong ngắn hạn, bi quan 📉 với tài sản AI và tài sản định giá cao; xác suất giao dịch dưới giá IPO và trì hoãn tăng lên. Về dài hạn, vẫn lạc quan 📈 với các mô hình nền tảng quy mô lớn và mạng lưới năng lực tính toán phi tập trung, nhưng quyền định giá đã trở lại với “thực tế dòng tiền”.
IPO bị trì hoãn hoặc giao dịch dưới giá IPO có thể châm ngòi cho làn sóng giảm đòn bẩy dây chuyền trong lĩnh vực AI, làm biến động của các tài sản tiền mã hóa có beta cao tăng mạnh. Đừng dùng đòn bẩy để đặt cược vào một sự kiện đơn lẻ.
$ANTHROPIC
$BTC
$ETH
379
·
--
#美国中期选举落幕,美伊局势或迎新变数 Thị trường vẫn đang tiêu hóa biến số mới “bầu cử khép lại — Mỹ và Iran chuyển hướng”.
Nguyên nhân rất trực tiếp: cuộc xung đột Mỹ-Iran kéo dài hơn tám tháng đã đẩy giá dầu và lạm phát tăng cao; cử tri dùng lá phiếu để thể hiện sự phản đối chiến tranh và bất mãn với chi phí sinh hoạt. Vance thẳng thắn nói rằng “nguyên nhân thất bại chính là cuộc chiến”. Sau khi Đảng Dân chủ nắm quyền kiểm soát Quốc hội, họ sẽ dùng quyền phân bổ ngân sách và lập pháp về quyền lực chiến tranh để kiềm chế Nhà Trắng, thúc đẩy chấm dứt chiến sự. Tuy nhiên, Trump vẫn giữ lại phương án quân sự; hoạt động lưu thông qua eo biển Hormuz chưa được khôi phục, những bất đồng cốt lõi trong đàm phán (dỡ bỏ trừng phạt, hoạt động hạt nhân, kiểm soát eo biển) vẫn chưa được giải quyết. Vì vậy, trong ngắn hạn, đây lại trở thành nguy cơ leo thang trong “giai đoạn vịt què”.
Hợp đồng tương lai dầu thô Brent (BZ) trong ngắn hạn được hỗ trợ bởi rủi ro tại eo biển và các vụ tấn công bất ngờ; phần bù địa chính trị dễ biến động trở lại, nên triển vọng ngắn hạn nghiêng về tăng 📈. Nếu các cuộc đàm phán hòa bình thực sự tiến triển sau khi Quốc hội mới nhậm chức vào tháng 1 năm 2027, nguồn cung sẽ phục hồi trong trung hạn và gây áp lực lên giá dầu 📉. Các cổ phiếu trong chuỗi quốc phòng như RTX và HII có thể tăng 📈 trong ngắn hạn nhờ phần bù xung đột; nếu việc rút quân được triển khai trong trung hạn, xu hướng sẽ chuyển sang giảm 📉. Cổ phiếu năng lượng XOM có tương quan cao với giá dầu; trong ngắn hạn, diễn biến sẽ phân hóa và bám theo biến động của BZ.
Đàm phán Mỹ-Iran đổ vỡ hoặc eo biển bị phong tỏa trở lại có thể khiến giá dầu và cổ phiếu quốc phòng biến động dữ dội theo cả hai chiều; cần kiểm soát đòn bẩy trong danh mục.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XOM
{future}(XOMUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Thị trường vẫn đang tiêu hóa biến số mới “bầu cử khép lại — Mỹ và Iran chuyển hướng”.
Nguyên nhân rất trực tiếp: cuộc xung đột Mỹ-Iran kéo dài hơn tám tháng đã đẩy giá dầu và lạm phát tăng cao; cử tri dùng lá phiếu để thể hiện sự phản đối chiến tranh và bất mãn với chi phí sinh hoạt. Vance thẳng thắn nói rằng “nguyên nhân thất bại chính là cuộc chiến”. Sau khi Đảng Dân chủ nắm quyền kiểm soát Quốc hội, họ sẽ dùng quyền phân bổ ngân sách và lập pháp về quyền lực chiến tranh để kiềm chế Nhà Trắng, thúc đẩy chấm dứt chiến sự. Tuy nhiên, Trump vẫn giữ lại phương án quân sự; hoạt động lưu thông qua eo biển Hormuz chưa được khôi phục, những bất đồng cốt lõi trong đàm phán (dỡ bỏ trừng phạt, hoạt động hạt nhân, kiểm soát eo biển) vẫn chưa được giải quyết. Vì vậy, trong ngắn hạn, đây lại trở thành nguy cơ leo thang trong “giai đoạn vịt què”.
Hợp đồng tương lai dầu thô Brent (BZ) trong ngắn hạn được hỗ trợ bởi rủi ro tại eo biển và các vụ tấn công bất ngờ; phần bù địa chính trị dễ biến động trở lại, nên triển vọng ngắn hạn nghiêng về tăng 📈. Nếu các cuộc đàm phán hòa bình thực sự tiến triển sau khi Quốc hội mới nhậm chức vào tháng 1 năm 2027, nguồn cung sẽ phục hồi trong trung hạn và gây áp lực lên giá dầu 📉. Các cổ phiếu trong chuỗi quốc phòng như RTX và HII có thể tăng 📈 trong ngắn hạn nhờ phần bù xung đột; nếu việc rút quân được triển khai trong trung hạn, xu hướng sẽ chuyển sang giảm 📉. Cổ phiếu năng lượng XOM có tương quan cao với giá dầu; trong ngắn hạn, diễn biến sẽ phân hóa và bám theo biến động của BZ.
Đàm phán Mỹ-Iran đổ vỡ hoặc eo biển bị phong tỏa trở lại có thể khiến giá dầu và cổ phiếu quốc phòng biến động dữ dội theo cả hai chiều; cần kiểm soát đòn bẩy trong danh mục.
$CL
$BZ
$XOM
Nguyên nhân rất trực tiếp: cuộc xung đột Mỹ-Iran kéo dài hơn tám tháng đã đẩy giá dầu và lạm phát tăng cao; cử tri dùng lá phiếu để thể hiện sự phản đối chiến tranh và bất mãn với chi phí sinh hoạt. Vance thẳng thắn nói rằng “nguyên nhân thất bại chính là cuộc chiến”. Sau khi Đảng Dân chủ nắm quyền kiểm soát Quốc hội, họ sẽ dùng quyền phân bổ ngân sách và lập pháp về quyền lực chiến tranh để kiềm chế Nhà Trắng, thúc đẩy chấm dứt chiến sự. Tuy nhiên, Trump vẫn giữ lại phương án quân sự; hoạt động lưu thông qua eo biển Hormuz chưa được khôi phục, những bất đồng cốt lõi trong đàm phán (dỡ bỏ trừng phạt, hoạt động hạt nhân, kiểm soát eo biển) vẫn chưa được giải quyết. Vì vậy, trong ngắn hạn, đây lại trở thành nguy cơ leo thang trong “giai đoạn vịt què”.
Hợp đồng tương lai dầu thô Brent (BZ) trong ngắn hạn được hỗ trợ bởi rủi ro tại eo biển và các vụ tấn công bất ngờ; phần bù địa chính trị dễ biến động trở lại, nên triển vọng ngắn hạn nghiêng về tăng 📈. Nếu các cuộc đàm phán hòa bình thực sự tiến triển sau khi Quốc hội mới nhậm chức vào tháng 1 năm 2027, nguồn cung sẽ phục hồi trong trung hạn và gây áp lực lên giá dầu 📉. Các cổ phiếu trong chuỗi quốc phòng như RTX và HII có thể tăng 📈 trong ngắn hạn nhờ phần bù xung đột; nếu việc rút quân được triển khai trong trung hạn, xu hướng sẽ chuyển sang giảm 📉. Cổ phiếu năng lượng XOM có tương quan cao với giá dầu; trong ngắn hạn, diễn biến sẽ phân hóa và bám theo biến động của BZ.
Đàm phán Mỹ-Iran đổ vỡ hoặc eo biển bị phong tỏa trở lại có thể khiến giá dầu và cổ phiếu quốc phòng biến động dữ dội theo cả hai chiều; cần kiểm soát đòn bẩy trong danh mục.
$CL
$BZ
$XOM
1.2k
·
--
Đã xác minh
#纳斯达克100期货上涨1.4% Trong phiên giao dịch trước đó (ngày 5/11), chỉ số Nasdaq 100 giảm mạnh 6,36%; hợp đồng tương lai trong phiên đêm có lúc chạm mức thấp nhất quanh 26.366. Vào khoảng 4:14 sáng ngày 6/11, hợp đồng tương lai Nasdaq 100 bật tăng khoảng 1,48% (tức mức “tăng 1,4%” như thị trường vẫn nói); NVDA tăng 2,4% trong phiên đêm, AMD và MU tăng hơn 5%, AVGO cũng phục hồi.
Đà lao dốc chủ yếu do ba áp lực chồng lấn: ① Sau cuộc bầu cử giữa nhiệm kỳ, Đảng Dân chủ kiểm soát Quốc hội, khiến thị trường lo ngại quy định về AI và việc mở rộng trung tâm dữ liệu sẽ bị hạn chế; ② WTI vượt 90 USD, dầu Brent tiến sát 99 USD, kỳ vọng lạm phát đảo chiều, trong khi CME định giá xác suất tăng lãi suất vào tháng 12 ở mức trên 65%–80%; ③ Thị trường nghi ngờ khả năng chuyển hóa hiệu quả khoản chi đầu tư vốn khổng lồ cho AI, khiến tâm lý hoảng loạn lan rộng.
Lý do phục hồi là lực bắt đáy sau đợt bán quá mức, cộng với tuyên bố của Texas rằng “đã cấp phép để các trung tâm dữ liệu tiếp tục được xây dựng”, giúp xoa dịu nỗi lo về quy định, cùng với sự điều chỉnh trở lại của chuỗi cung ứng chip.
Quan điểm: Ngắn hạn 📉 — báo cáo việc làm phi nông nghiệp sắp được công bố, biến động chưa giảm, hợp đồng tương lai vẫn thấp hơn đường trung bình 50/200 ngày; đợt hồi phục này có vẻ giống một cú nảy mèo chết hơn. Dài hạn 📈 — chu kỳ đầu tư vào hạ tầng AI và chi tiêu vốn cho điện toán đám mây vẫn chưa bị phá vỡ; luận điểm cốt lõi về NVDA, AMD, AVGO và MU vẫn còn nguyên.
Dữ liệu kinh tế vĩ mô vượt kỳ vọng theo hướng cứng rắn hoặc các quy định được thực thi trên thực tế có thể khiến định giá tiếp tục lao dốc.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$AMD
{future}(AMDUSDT)
#纳斯达克100期货上涨1.4% Trong phiên giao dịch trước đó (ngày 5/11), chỉ số Nasdaq 100 giảm mạnh 6,36%; hợp đồng tương lai trong phiên đêm có lúc chạm mức thấp nhất quanh 26.366. Vào khoảng 4:14 sáng ngày 6/11, hợp đồng tương lai Nasdaq 100 bật tăng khoảng 1,48% (tức mức “tăng 1,4%” như thị trường vẫn nói); NVDA tăng 2,4% trong phiên đêm, AMD và MU tăng hơn 5%, AVGO cũng phục hồi.
Đà lao dốc chủ yếu do ba áp lực chồng lấn: ① Sau cuộc bầu cử giữa nhiệm kỳ, Đảng Dân chủ kiểm soát Quốc hội, khiến thị trường lo ngại quy định về AI và việc mở rộng trung tâm dữ liệu sẽ bị hạn chế; ② WTI vượt 90 USD, dầu Brent tiến sát 99 USD, kỳ vọng lạm phát đảo chiều, trong khi CME định giá xác suất tăng lãi suất vào tháng 12 ở mức trên 65%–80%; ③ Thị trường nghi ngờ khả năng chuyển hóa hiệu quả khoản chi đầu tư vốn khổng lồ cho AI, khiến tâm lý hoảng loạn lan rộng.
Lý do phục hồi là lực bắt đáy sau đợt bán quá mức, cộng với tuyên bố của Texas rằng “đã cấp phép để các trung tâm dữ liệu tiếp tục được xây dựng”, giúp xoa dịu nỗi lo về quy định, cùng với sự điều chỉnh trở lại của chuỗi cung ứng chip.
Quan điểm: Ngắn hạn 📉 — báo cáo việc làm phi nông nghiệp sắp được công bố, biến động chưa giảm, hợp đồng tương lai vẫn thấp hơn đường trung bình 50/200 ngày; đợt hồi phục này có vẻ giống một cú nảy mèo chết hơn. Dài hạn 📈 — chu kỳ đầu tư vào hạ tầng AI và chi tiêu vốn cho điện toán đám mây vẫn chưa bị phá vỡ; luận điểm cốt lõi về NVDA, AMD, AVGO và MU vẫn còn nguyên.
Dữ liệu kinh tế vĩ mô vượt kỳ vọng theo hướng cứng rắn hoặc các quy định được thực thi trên thực tế có thể khiến định giá tiếp tục lao dốc.
$MU
$NVDA
$AMD
Đà lao dốc chủ yếu do ba áp lực chồng lấn: ① Sau cuộc bầu cử giữa nhiệm kỳ, Đảng Dân chủ kiểm soát Quốc hội, khiến thị trường lo ngại quy định về AI và việc mở rộng trung tâm dữ liệu sẽ bị hạn chế; ② WTI vượt 90 USD, dầu Brent tiến sát 99 USD, kỳ vọng lạm phát đảo chiều, trong khi CME định giá xác suất tăng lãi suất vào tháng 12 ở mức trên 65%–80%; ③ Thị trường nghi ngờ khả năng chuyển hóa hiệu quả khoản chi đầu tư vốn khổng lồ cho AI, khiến tâm lý hoảng loạn lan rộng.
Lý do phục hồi là lực bắt đáy sau đợt bán quá mức, cộng với tuyên bố của Texas rằng “đã cấp phép để các trung tâm dữ liệu tiếp tục được xây dựng”, giúp xoa dịu nỗi lo về quy định, cùng với sự điều chỉnh trở lại của chuỗi cung ứng chip.
Quan điểm: Ngắn hạn 📉 — báo cáo việc làm phi nông nghiệp sắp được công bố, biến động chưa giảm, hợp đồng tương lai vẫn thấp hơn đường trung bình 50/200 ngày; đợt hồi phục này có vẻ giống một cú nảy mèo chết hơn. Dài hạn 📈 — chu kỳ đầu tư vào hạ tầng AI và chi tiêu vốn cho điện toán đám mây vẫn chưa bị phá vỡ; luận điểm cốt lõi về NVDA, AMD, AVGO và MU vẫn còn nguyên.
Dữ liệu kinh tế vĩ mô vượt kỳ vọng theo hướng cứng rắn hoặc các quy định được thực thi trên thực tế có thể khiến định giá tiếp tục lao dốc.
$MU
$NVDA
$AMD
1
1.3k
·
--
#美国中期选举落幕,美伊局势或迎新变数 Cuộc bầu cử giữa nhiệm kỳ năm 2026 tại Mỹ diễn ra vào ngày 3 tháng 11 theo giờ địa phương; kết quả dần sáng tỏ từ ngày 4 tháng 11. Đảng Dân chủ giành lại quyền kiểm soát cả Thượng viện lẫn Hạ viện, và thời điểm cuộc bầu cử khép lại chính là hiện tại.
Ngòi nổ rất rõ ràng: cuộc chiến Mỹ-Iran kéo dài hơn tám tháng khiến giá dầu và lạm phát tăng cao; giá xăng tăng hơn 34% so với cùng kỳ năm trước. Cử tri dùng lá phiếu để trừng phạt phe cầm quyền, với “chấm dứt chiến tranh + giảm chi phí sinh hoạt” trở thành yêu cầu cốt lõi. Sau bầu cử giữa nhiệm kỳ, Quốc hội nắm quyền kiểm soát “hầu bao”; Đảng Dân chủ có thể dùng quyền phân bổ ngân sách để hạn chế Nhà Trắng tiếp tục sử dụng vũ lực, mở ra cơ hội đàm phán Mỹ-Iran. Tuy nhiên, Iran vẫn đang kiểm soát trên thực tế eo biển Hormuz, lằn ranh đỏ về vấn đề hạt nhân vẫn chưa được vượt qua. Thêm vào đó, trong giai đoạn “vịt què” (trước khi Quốc hội mới nhậm chức vào tháng 1 năm sau), Nhà Trắng vẫn có thể tranh thủ thời gian để gia tăng sức ép quân sự. Tình hình đang ở thế “ngắn hạn hỗn loạn, dài hạn đàm phán”.
Năng lượng: WTI và Brent được hỗ trợ trong ngắn hạn bởi phần bù rủi ro địa chính trị. XOM (Exxon Mobil) 📈 triển vọng tăng giá trong ngắn hạn / 📉 triển vọng giảm giá trong trung hạn (nếu đàm phán hòa bình đạt kết quả, giá dầu sẽ giảm trở lại); CVX (Chevron) cũng tương tự.
Quốc phòng: RTX (Raytheon) và LMT (Lockheed Martin) 📈 triển vọng tăng giá trong ngắn hạn; kỳ vọng về đơn đặt hàng vũ khí và tái thiết rất cao.
Công nghệ vốn hóa lớn: Bất ổn địa chính trị làm tăng lợi suất trái phiếu Mỹ và kỳ vọng lạm phát, khiến NVDA (NVIDIA) 📉 chịu áp lực trong ngắn hạn.
Kết luận: Trong ngắn hạn, thế giằng co giữa “xung đột + đàm phán” sẽ tiếp diễn, tạo biến động mạnh cho năng lượng và quốc phòng; trong trung hạn, nếu lệnh ngừng bắn được thực thi, phần bù giá dầu sẽ mất đi và cổ phiếu quốc phòng sẽ giảm.
Diễn biến bất ngờ về lưu thông qua eo biển Hormuz, leo thang quân sự đột ngột hoặc đàm phán đổ vỡ đều có thể xảy ra. Nội dung trên là phân tích dựa trên sự kiện, không phải khuyến nghị đầu tư.
$WTI.US
{stock_us}(WTI.US)
$XOM
{future}(XOMUSDT)
$NVDA
{future}(NVDAUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Cuộc bầu cử giữa nhiệm kỳ năm 2026 tại Mỹ diễn ra vào ngày 3 tháng 11 theo giờ địa phương; kết quả dần sáng tỏ từ ngày 4 tháng 11. Đảng Dân chủ giành lại quyền kiểm soát cả Thượng viện lẫn Hạ viện, và thời điểm cuộc bầu cử khép lại chính là hiện tại.
Ngòi nổ rất rõ ràng: cuộc chiến Mỹ-Iran kéo dài hơn tám tháng khiến giá dầu và lạm phát tăng cao; giá xăng tăng hơn 34% so với cùng kỳ năm trước. Cử tri dùng lá phiếu để trừng phạt phe cầm quyền, với “chấm dứt chiến tranh + giảm chi phí sinh hoạt” trở thành yêu cầu cốt lõi. Sau bầu cử giữa nhiệm kỳ, Quốc hội nắm quyền kiểm soát “hầu bao”; Đảng Dân chủ có thể dùng quyền phân bổ ngân sách để hạn chế Nhà Trắng tiếp tục sử dụng vũ lực, mở ra cơ hội đàm phán Mỹ-Iran. Tuy nhiên, Iran vẫn đang kiểm soát trên thực tế eo biển Hormuz, lằn ranh đỏ về vấn đề hạt nhân vẫn chưa được vượt qua. Thêm vào đó, trong giai đoạn “vịt què” (trước khi Quốc hội mới nhậm chức vào tháng 1 năm sau), Nhà Trắng vẫn có thể tranh thủ thời gian để gia tăng sức ép quân sự. Tình hình đang ở thế “ngắn hạn hỗn loạn, dài hạn đàm phán”.
Năng lượng: WTI và Brent được hỗ trợ trong ngắn hạn bởi phần bù rủi ro địa chính trị. XOM (Exxon Mobil) 📈 triển vọng tăng giá trong ngắn hạn / 📉 triển vọng giảm giá trong trung hạn (nếu đàm phán hòa bình đạt kết quả, giá dầu sẽ giảm trở lại); CVX (Chevron) cũng tương tự.
Quốc phòng: RTX (Raytheon) và LMT (Lockheed Martin) 📈 triển vọng tăng giá trong ngắn hạn; kỳ vọng về đơn đặt hàng vũ khí và tái thiết rất cao.
Công nghệ vốn hóa lớn: Bất ổn địa chính trị làm tăng lợi suất trái phiếu Mỹ và kỳ vọng lạm phát, khiến NVDA (NVIDIA) 📉 chịu áp lực trong ngắn hạn.
Kết luận: Trong ngắn hạn, thế giằng co giữa “xung đột + đàm phán” sẽ tiếp diễn, tạo biến động mạnh cho năng lượng và quốc phòng; trong trung hạn, nếu lệnh ngừng bắn được thực thi, phần bù giá dầu sẽ mất đi và cổ phiếu quốc phòng sẽ giảm.
Diễn biến bất ngờ về lưu thông qua eo biển Hormuz, leo thang quân sự đột ngột hoặc đàm phán đổ vỡ đều có thể xảy ra. Nội dung trên là phân tích dựa trên sự kiện, không phải khuyến nghị đầu tư.
$WTI.US
$XOM
$NVDA
Ngòi nổ rất rõ ràng: cuộc chiến Mỹ-Iran kéo dài hơn tám tháng khiến giá dầu và lạm phát tăng cao; giá xăng tăng hơn 34% so với cùng kỳ năm trước. Cử tri dùng lá phiếu để trừng phạt phe cầm quyền, với “chấm dứt chiến tranh + giảm chi phí sinh hoạt” trở thành yêu cầu cốt lõi. Sau bầu cử giữa nhiệm kỳ, Quốc hội nắm quyền kiểm soát “hầu bao”; Đảng Dân chủ có thể dùng quyền phân bổ ngân sách để hạn chế Nhà Trắng tiếp tục sử dụng vũ lực, mở ra cơ hội đàm phán Mỹ-Iran. Tuy nhiên, Iran vẫn đang kiểm soát trên thực tế eo biển Hormuz, lằn ranh đỏ về vấn đề hạt nhân vẫn chưa được vượt qua. Thêm vào đó, trong giai đoạn “vịt què” (trước khi Quốc hội mới nhậm chức vào tháng 1 năm sau), Nhà Trắng vẫn có thể tranh thủ thời gian để gia tăng sức ép quân sự. Tình hình đang ở thế “ngắn hạn hỗn loạn, dài hạn đàm phán”.
Năng lượng: WTI và Brent được hỗ trợ trong ngắn hạn bởi phần bù rủi ro địa chính trị. XOM (Exxon Mobil) 📈 triển vọng tăng giá trong ngắn hạn / 📉 triển vọng giảm giá trong trung hạn (nếu đàm phán hòa bình đạt kết quả, giá dầu sẽ giảm trở lại); CVX (Chevron) cũng tương tự.
Quốc phòng: RTX (Raytheon) và LMT (Lockheed Martin) 📈 triển vọng tăng giá trong ngắn hạn; kỳ vọng về đơn đặt hàng vũ khí và tái thiết rất cao.
Công nghệ vốn hóa lớn: Bất ổn địa chính trị làm tăng lợi suất trái phiếu Mỹ và kỳ vọng lạm phát, khiến NVDA (NVIDIA) 📉 chịu áp lực trong ngắn hạn.
Kết luận: Trong ngắn hạn, thế giằng co giữa “xung đột + đàm phán” sẽ tiếp diễn, tạo biến động mạnh cho năng lượng và quốc phòng; trong trung hạn, nếu lệnh ngừng bắn được thực thi, phần bù giá dầu sẽ mất đi và cổ phiếu quốc phòng sẽ giảm.
Diễn biến bất ngờ về lưu thông qua eo biển Hormuz, leo thang quân sự đột ngột hoặc đàm phán đổ vỡ đều có thể xảy ra. Nội dung trên là phân tích dựa trên sự kiện, không phải khuyến nghị đầu tư.
$WTI.US
$XOM
$NVDA
3.6k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
350,797 lượt xem
1,489 đang thảo luận
TIN NÓNG: Đồng đô la vừa chạm mức cao nhất trong 19 tháng. 💵
📈 Mức: Chỉ số đô la tăng lên 103,02, cao nhất kể từ tháng 4 năm 2025. Đồng yên neo gần mức 160 yên đổi 1 đô la, còn đồng euro chạm mức thấp nhất trong 19 tháng.
🔥 Tác nhân: CPI tháng 10 tăng 0,4%, cao hơn dự báo 0,3%; CPI lõi tăng 0,3%, so với mức dự kiến 0,2%. Thống đốc Fed Waller cho biết Fed đang cân nhắc nâng lãi suất 50 điểm cơ bản vào tháng 12.
📊 Xác suất: Thị trường hiện gần như chắc chắn Fed sẽ tăng lãi suất vào tháng 12, với xác suất khoảng 88% cho mức tăng 25 điểm cơ bản và 12% cho mức tăng 50 điểm cơ bản. Goldman dự đoán sẽ có thêm một đợt tăng lãi suất vào tháng 3.
🔮 Triển vọng: Đồng đô la mạnh gây bất lợi cho các tài sản rủi ro. Bitcoin neo quanh mức 73.600 USD; dữ liệu giá sản xuất công bố vào thứ Sáu sẽ là phép thử tiếp theo.
$BTC #TheoDõiFOMC
lenamphoto
·0 lượt thích
·1.2k lượt xem
TinFed
413,441 lượt xem
1,229 đang thảo luận
HuangExitNvidiaStrategyInFocus
59,770 lượt xem
784 đang thảo luận