

小恐龙说趋势
406 Bài đăng

小恐龙说趋势
Báo cáo
Chặn người dùng
6 Đang theo dõi
2.0K+ Người theo dõi
2.2K+ Đã thích
Bài đăng
Tất cả
Live
·
--
#本周strategy与strive增持2305枚btc
84.6 vạn chiếc Bitcoin: một ông chủ công ty phần mềm, yêu cầu ngân hàng Mỹ coi Bitcoin là “tài sản thế chấp hằng ngày”
[💰 每日思路进群聊](https://app.binance.com/uni-qr/EXpjD4Vi)
Chủ tịch điều hành của Strategy, công ty niêm yết nắm giữ Bitcoin nhiều nhất trên thế giới, Michael Saylor, vào sáng thứ Bảy đã đăng một bài dài trên X, đề xuất một “đạo luật về quyền kỹ thuật số”. Ông cho rằng nền kinh tế trong tương lai cần 5 quyền tự do cơ bản: tạo ra tài sản số mới, phát hành để huy động vốn ra thị trường, tự nắm giữ hoặc lựa chọn bên lưu ký, tự do chuyển nhượng, và sử dụng nó (tiêu dùng, đầu tư, kiếm lãi, vay mượn thế chấp).
Số liệu thì rất “cứng”. Không gian tưởng tượng ông vẽ cho tài sản số ở mức hàng triệu tỷ USD; một trong những mục tiêu là giúp 10 triệu công ty mới có thể huy động được tiền. Sổ sách của ông còn “cứng” hơn: Strategy hiện đang nắm giữ 846.000 Bitcoin, chi phí tích lũy khoảng 6,38 tỷ USD, giá bình quân 75.416 USD/1 đồng. Vòng mua gần đây kết thúc sau hai tuần tạm dừng, mua vào với giá bình quân 79.670 USD cho 950 BTC, chi tổng cộng 75,7 triệu USD. Trong cùng đợt công bố, Strategy cùng Strive tổng cộng tăng nắm giữ thêm 2.305 BTC, tương đương khoảng 182,7 triệu USD. Nếu tính theo giá Bitcoin cao hơn 84.000 USD, khoản lợi nhuận “trên sổ sách” của Strategy đối với 846.000 BTC vào khoảng 7,7 tỷ USD.
Điểm tương phản then chốt nằm ở đây: Saylor nói không phải về “mua”, mà là về “dùng”. Lập luận của ông là: một tài sản trị giá bao nhiêu phụ thuộc vào người nắm giữ có thể dùng nó để làm gì; hạn chế công dụng của nó cũng đồng nghĩa hạn chế tiềm năng kinh tế. Vì vậy, thứ ông muốn không phải là ngân hàng giúp cất giữ hộ, mà là để ngân hàng dùng Bitcoin như cách họ dùng nhà cửa hay cổ phiếu để thế chấp cho vay, để bảo hiểm và để thanh toán.
Tại thời điểm này rất đáng chú ý. Bitcoin vừa quay trở lại mốc 84,0 vạn USD; các quỹ ETF Bitcoin giao ngay của Mỹ liên tục có dòng tiền ròng đi vào nhiều ngày, khiến dòng vốn trong năm từ trạng thái ròng chảy ra chuyển sang ròng chảy vào. Một bên là các tổ chức “bỏ phiếu” bằng tiền thật; bên kia là câu hỏi về quy tắc nền tảng nhất—“Bitcoin có nên có quyền hợp pháp hay không”—vẫn chưa có câu trả lời. Khi quyền chưa được “hạ tầng hóa”, tiền của tổ chức chỉ có thể nằm trong lớp vỏ được đóng gói như ETF, không đi vào các kênh tạo lãi thật sự như cho vay hay bảo hiểm.
Quan điểm của tôi: đây không phải để hô mua, mà là một bản đồ đường đi. Thứ Saylor muốn chỉ có ba việc—hệ thống ngân hàng thừa nhận Bitcoin, cho phép dùng Bitcoin để thế chấp, và đưa điều đó vào luật. Hai việc đầu trong hai năm qua đã được thực hiện được một nửa; việc cuối cùng mới là điểm nghẽn. Vì vậy ông không hô “mua nhanh”, mà chuyển sang bàn về “quyền”.
Bạn nghĩ ngân hàng thật sự dám coi Bitcoin như tài sản thế chấp giống nhà cửa không? Hay lại một lần nữa: nói đi trước, quy định đi sau? Hãy bàn luận trong phần bình luận.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn theo dõi những điểm nóng về Bitcoin và động thái của các tổ chức—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
#本周strategy与strive增持2305枚btc
84.6 vạn chiếc Bitcoin: một ông chủ công ty phần mềm, yêu cầu ngân hàng Mỹ coi Bitcoin là “tài sản thế chấp hằng ngày”
💰 每日思路进群聊
Chủ tịch điều hành của Strategy, công ty niêm yết nắm giữ Bitcoin nhiều nhất trên thế giới, Michael Saylor, vào sáng thứ Bảy đã đăng một bài dài trên X, đề xuất một “đạo luật về quyền kỹ thuật số”. Ông cho rằng nền kinh tế trong tương lai cần 5 quyền tự do cơ bản: tạo ra tài sản số mới, phát hành để huy động vốn ra thị trường, tự nắm giữ hoặc lựa chọn bên lưu ký, tự do chuyển nhượng, và sử dụng nó (tiêu dùng, đầu tư, kiếm lãi, vay mượn thế chấp).
Số liệu thì rất “cứng”. Không gian tưởng tượng ông vẽ cho tài sản số ở mức hàng triệu tỷ USD; một trong những mục tiêu là giúp 10 triệu công ty mới có thể huy động được tiền. Sổ sách của ông còn “cứng” hơn: Strategy hiện đang nắm giữ 846.000 Bitcoin, chi phí tích lũy khoảng 6,38 tỷ USD, giá bình quân 75.416 USD/1 đồng. Vòng mua gần đây kết thúc sau hai tuần tạm dừng, mua vào với giá bình quân 79.670 USD cho 950 BTC, chi tổng cộng 75,7 triệu USD. Trong cùng đợt công bố, Strategy cùng Strive tổng cộng tăng nắm giữ thêm 2.305 BTC, tương đương khoảng 182,7 triệu USD. Nếu tính theo giá Bitcoin cao hơn 84.000 USD, khoản lợi nhuận “trên sổ sách” của Strategy đối với 846.000 BTC vào khoảng 7,7 tỷ USD.
Điểm tương phản then chốt nằm ở đây: Saylor nói không phải về “mua”, mà là về “dùng”. Lập luận của ông là: một tài sản trị giá bao nhiêu phụ thuộc vào người nắm giữ có thể dùng nó để làm gì; hạn chế công dụng của nó cũng đồng nghĩa hạn chế tiềm năng kinh tế. Vì vậy, thứ ông muốn không phải là ngân hàng giúp cất giữ hộ, mà là để ngân hàng dùng Bitcoin như cách họ dùng nhà cửa hay cổ phiếu để thế chấp cho vay, để bảo hiểm và để thanh toán.
Tại thời điểm này rất đáng chú ý. Bitcoin vừa quay trở lại mốc 84,0 vạn USD; các quỹ ETF Bitcoin giao ngay của Mỹ liên tục có dòng tiền ròng đi vào nhiều ngày, khiến dòng vốn trong năm từ trạng thái ròng chảy ra chuyển sang ròng chảy vào. Một bên là các tổ chức “bỏ phiếu” bằng tiền thật; bên kia là câu hỏi về quy tắc nền tảng nhất—“Bitcoin có nên có quyền hợp pháp hay không”—vẫn chưa có câu trả lời. Khi quyền chưa được “hạ tầng hóa”, tiền của tổ chức chỉ có thể nằm trong lớp vỏ được đóng gói như ETF, không đi vào các kênh tạo lãi thật sự như cho vay hay bảo hiểm.
Quan điểm của tôi: đây không phải để hô mua, mà là một bản đồ đường đi. Thứ Saylor muốn chỉ có ba việc—hệ thống ngân hàng thừa nhận Bitcoin, cho phép dùng Bitcoin để thế chấp, và đưa điều đó vào luật. Hai việc đầu trong hai năm qua đã được thực hiện được một nửa; việc cuối cùng mới là điểm nghẽn. Vì vậy ông không hô “mua nhanh”, mà chuyển sang bàn về “quyền”.
Bạn nghĩ ngân hàng thật sự dám coi Bitcoin như tài sản thế chấp giống nhà cửa không? Hay lại một lần nữa: nói đi trước, quy định đi sau? Hãy bàn luận trong phần bình luận.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn theo dõi những điểm nóng về Bitcoin và động thái của các tổ chức—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
84.6 vạn chiếc Bitcoin: một ông chủ công ty phần mềm, yêu cầu ngân hàng Mỹ coi Bitcoin là “tài sản thế chấp hằng ngày”
💰 每日思路进群聊
Chủ tịch điều hành của Strategy, công ty niêm yết nắm giữ Bitcoin nhiều nhất trên thế giới, Michael Saylor, vào sáng thứ Bảy đã đăng một bài dài trên X, đề xuất một “đạo luật về quyền kỹ thuật số”. Ông cho rằng nền kinh tế trong tương lai cần 5 quyền tự do cơ bản: tạo ra tài sản số mới, phát hành để huy động vốn ra thị trường, tự nắm giữ hoặc lựa chọn bên lưu ký, tự do chuyển nhượng, và sử dụng nó (tiêu dùng, đầu tư, kiếm lãi, vay mượn thế chấp).
Số liệu thì rất “cứng”. Không gian tưởng tượng ông vẽ cho tài sản số ở mức hàng triệu tỷ USD; một trong những mục tiêu là giúp 10 triệu công ty mới có thể huy động được tiền. Sổ sách của ông còn “cứng” hơn: Strategy hiện đang nắm giữ 846.000 Bitcoin, chi phí tích lũy khoảng 6,38 tỷ USD, giá bình quân 75.416 USD/1 đồng. Vòng mua gần đây kết thúc sau hai tuần tạm dừng, mua vào với giá bình quân 79.670 USD cho 950 BTC, chi tổng cộng 75,7 triệu USD. Trong cùng đợt công bố, Strategy cùng Strive tổng cộng tăng nắm giữ thêm 2.305 BTC, tương đương khoảng 182,7 triệu USD. Nếu tính theo giá Bitcoin cao hơn 84.000 USD, khoản lợi nhuận “trên sổ sách” của Strategy đối với 846.000 BTC vào khoảng 7,7 tỷ USD.
Điểm tương phản then chốt nằm ở đây: Saylor nói không phải về “mua”, mà là về “dùng”. Lập luận của ông là: một tài sản trị giá bao nhiêu phụ thuộc vào người nắm giữ có thể dùng nó để làm gì; hạn chế công dụng của nó cũng đồng nghĩa hạn chế tiềm năng kinh tế. Vì vậy, thứ ông muốn không phải là ngân hàng giúp cất giữ hộ, mà là để ngân hàng dùng Bitcoin như cách họ dùng nhà cửa hay cổ phiếu để thế chấp cho vay, để bảo hiểm và để thanh toán.
Tại thời điểm này rất đáng chú ý. Bitcoin vừa quay trở lại mốc 84,0 vạn USD; các quỹ ETF Bitcoin giao ngay của Mỹ liên tục có dòng tiền ròng đi vào nhiều ngày, khiến dòng vốn trong năm từ trạng thái ròng chảy ra chuyển sang ròng chảy vào. Một bên là các tổ chức “bỏ phiếu” bằng tiền thật; bên kia là câu hỏi về quy tắc nền tảng nhất—“Bitcoin có nên có quyền hợp pháp hay không”—vẫn chưa có câu trả lời. Khi quyền chưa được “hạ tầng hóa”, tiền của tổ chức chỉ có thể nằm trong lớp vỏ được đóng gói như ETF, không đi vào các kênh tạo lãi thật sự như cho vay hay bảo hiểm.
Quan điểm của tôi: đây không phải để hô mua, mà là một bản đồ đường đi. Thứ Saylor muốn chỉ có ba việc—hệ thống ngân hàng thừa nhận Bitcoin, cho phép dùng Bitcoin để thế chấp, và đưa điều đó vào luật. Hai việc đầu trong hai năm qua đã được thực hiện được một nửa; việc cuối cùng mới là điểm nghẽn. Vì vậy ông không hô “mua nhanh”, mà chuyển sang bàn về “quyền”.
Bạn nghĩ ngân hàng thật sự dám coi Bitcoin như tài sản thế chấp giống nhà cửa không? Hay lại một lần nữa: nói đi trước, quy định đi sau? Hãy bàn luận trong phần bình luận.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn theo dõi những điểm nóng về Bitcoin và động thái của các tổ chức—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
1
166
·
--
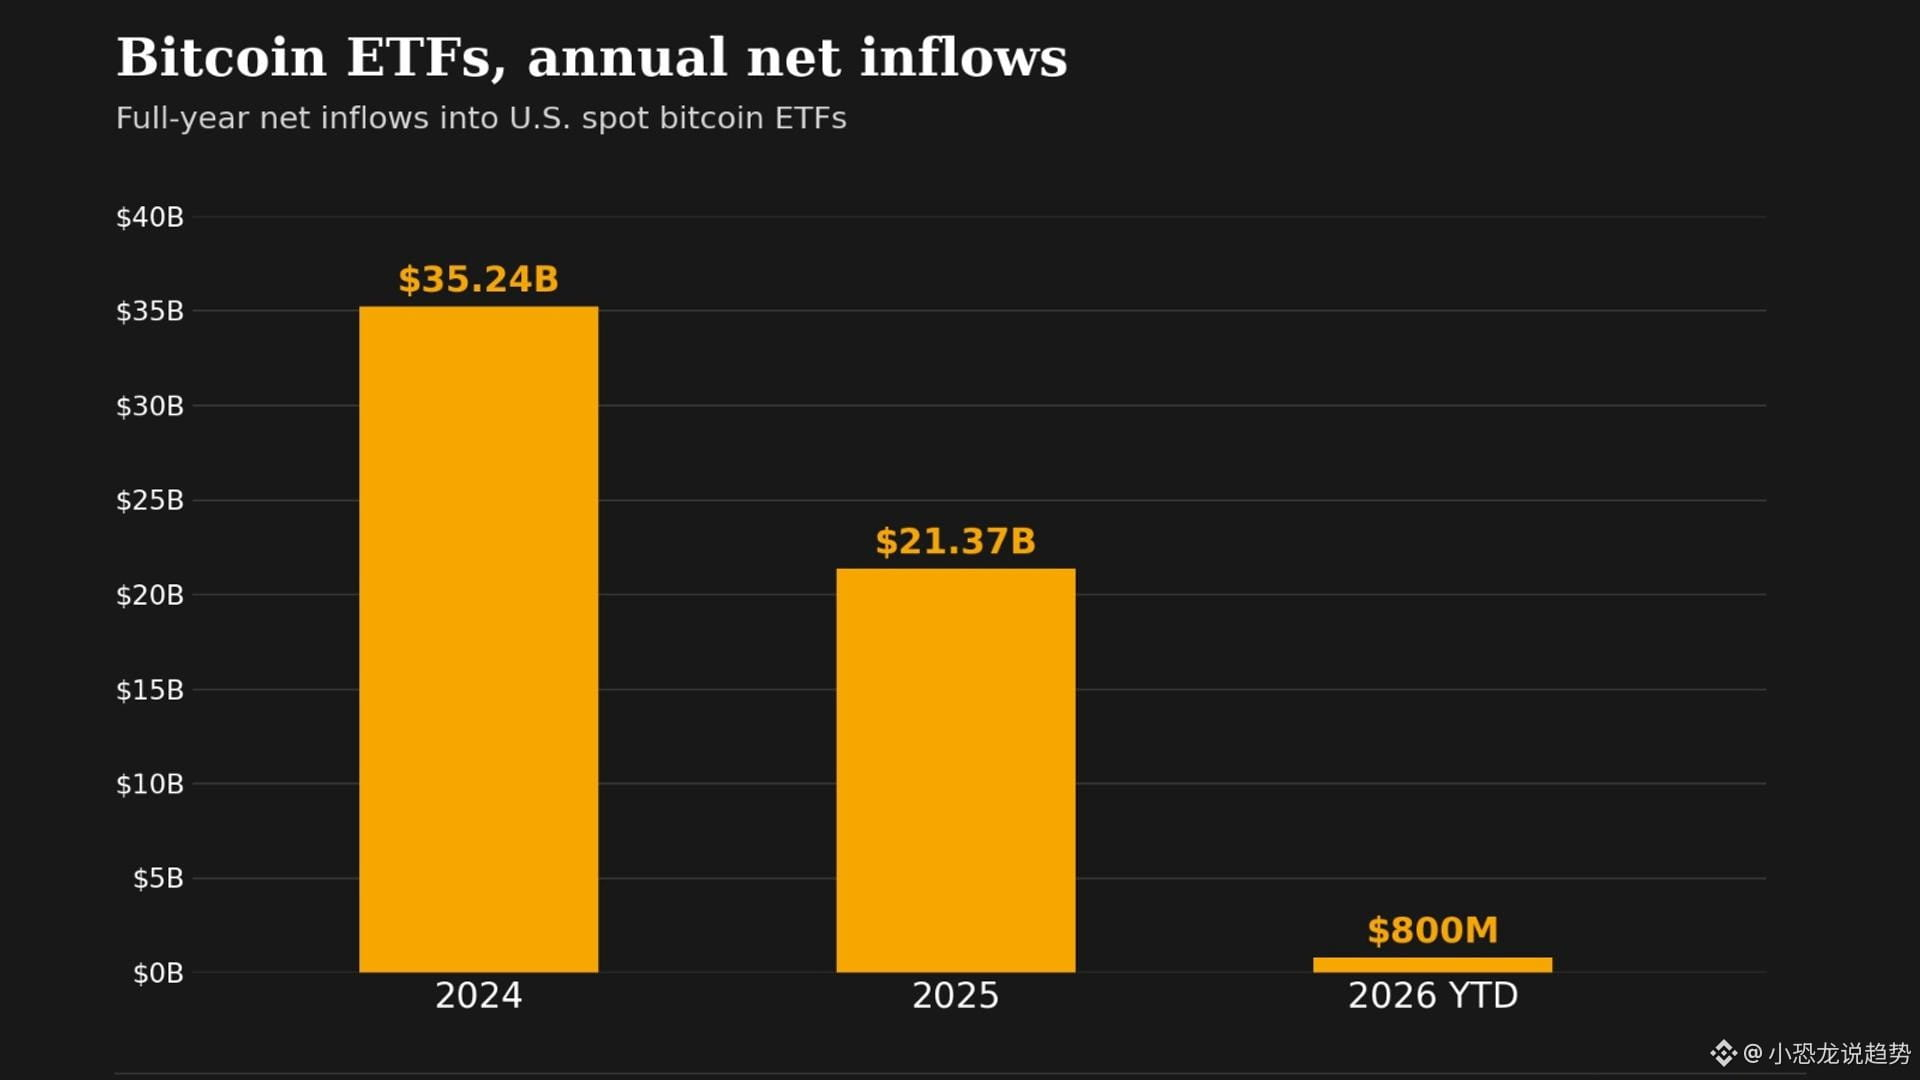
Một tuần qua, 2,39 tỷ USD đổ vào các ETF Bitcoin giao ngay tại Mỹ, lập kỷ lục về dòng tiền ròng rót vào theo tuần cao nhất trong năm 2026.
[🔄 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Cách đây hai tháng, nhóm quỹ này trong năm nay vẫn là trạng thái rút ròng khoảng 5,8 tỷ USD; đến hết tuần này, “sổ sách” của năm 2026 đã được cân bằng, chuyển thành dòng tiền ròng vào khoảng 0,8 tỷ USD. Bitcoin cũng giữ vững trên mốc 84.000 USD, và chốt quý III với hiệu suất tốt thứ hai trong lịch sử.
Trước hết, hãy tách khoản tiền này ra để xem rõ từng phần. Các ETF Bitcoin giao ngay tại Mỹ đã liên tiếp có dòng tiền ròng chảy vào trong bảy phiên giao dịch, lũy kế gần 3 tỷ USD; riêng ngày 24/9 vẫn có 191 triệu USD được đưa vào, nhưng so với những ngày trước đó rõ ràng đã chậm lại, thuộc phiên thứ ba liên tiếp “giảm tốc”. Kéo dài mốc thời gian sẽ càng dễ thấy: trong những ngày dự luật CLARITY thất bại ở Thượng viện, dòng tiền từng chạy “thoát hiểm” một cách gấp gáp, khiến Bitcoin bị đạp xuống dưới 75.000 USD; sau đó trong hai tuần, ETF gần như bù lại toàn bộ phần mất mát đó, và khoản lũy kế ròng của năm đã chuyển từ âm sang dương—đây là mảnh nền tảng cứng nhất cho đợt hồi phục lần này.
Điều đáng chú ý thực sự nằm ở chỗ tiền đang đi đâu. Trong cùng một tuần, có 93/100 đồng trong nhóm CoinDesk 100 tăng giá; Quant có lúc bùng nổ tăng 39% trong 24 giờ; chỉ số mùa vụ altcoin vọt lên mức cao nhất trong hơn ba tháng. Nói cách khác, dòng tiền quay trở lại từ ETF không chỉ dừng lại ở “một rổ” Bitcoin, mà còn lan tỏa ra bên ngoài theo khẩu vị rủi ro.
Nhưng đừng vội hô “bull market”. Bên kia vẫn còn đang siết chặt: Cục Dự trữ Liên bang Mỹ (Fed) vừa tăng lãi suất lên 3,75% đến 4,00% vào tháng 9, là lần đầu tiên tăng lãi kể từ tháng 7/2023; hiện kỳ vọng thị trường về việc tăng thêm một lần nữa vào tháng 10 đang nóng lên, và biến động của trái phiếu Mỹ cũng leo lên mức cao nhất kể từ tháng 3 năm nay. Điều thú vị nhất nằm ở chênh lệch về biến động—trong khi thị trường trái phiếu “gióng trống báo động”, chỉ số biến động của chính Bitcoin lại nằm ở vùng thấp trong năm, cho thấy đợt tăng này giống hơn với việc “lặng lẽ giải ngân bổ sung vị thế” chứ không phải sự mất kiểm soát tâm lý đang lao vào mua.
Quan điểm của tôi: dòng tiền từ ETF quay trở lại lần này, về bản chất là lấp lại các “cái hố” bị tạo ra từ các cuộc bỏ phiếu dự luật—thuộc nhóm hành động phục hồi, không phải là điểm khởi đầu của một chu kỳ mới. Thứ quyết định thị trường có thể đi xa được bao lâu không phải là việc dòng tiền ròng trong một tuần mạnh cỡ nào, mà là kết quả cuộc họp tháng 10 và liệu lợi suất trái phiếu Mỹ có giữ được ổn định hay không. Nếu các kèo cược tăng lãi suất tiếp tục nóng lên, khả năng cao mốc 84.000 USD sẽ lại bị đem ra kiểm tra nhiều lần; ngược lại, chỉ khi dòng tiền quay lại và altcoin mở rộng tạo thành “đồng lực” thì mới có thể nói về một sự đảo chiều thực sự.
Vậy câu hỏi đặt ra là: theo bạn, đây là đảo chiều hay chỉ là một đợt hồi lại nữa? Hãy chia sẻ ở phần bình luận nhé.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng dòng tiền của Bitcoin ETF Không chỉ nhìn xem tin tức diễn ra gì mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
Một tuần qua, 2,39 tỷ USD đổ vào các ETF Bitcoin giao ngay tại Mỹ, lập kỷ lục về dòng tiền ròng rót vào theo tuần cao nhất trong năm 2026.
🔄 进群一起分析行情
Cách đây hai tháng, nhóm quỹ này trong năm nay vẫn là trạng thái rút ròng khoảng 5,8 tỷ USD; đến hết tuần này, “sổ sách” của năm 2026 đã được cân bằng, chuyển thành dòng tiền ròng vào khoảng 0,8 tỷ USD. Bitcoin cũng giữ vững trên mốc 84.000 USD, và chốt quý III với hiệu suất tốt thứ hai trong lịch sử.
Trước hết, hãy tách khoản tiền này ra để xem rõ từng phần. Các ETF Bitcoin giao ngay tại Mỹ đã liên tiếp có dòng tiền ròng chảy vào trong bảy phiên giao dịch, lũy kế gần 3 tỷ USD; riêng ngày 24/9 vẫn có 191 triệu USD được đưa vào, nhưng so với những ngày trước đó rõ ràng đã chậm lại, thuộc phiên thứ ba liên tiếp “giảm tốc”. Kéo dài mốc thời gian sẽ càng dễ thấy: trong những ngày dự luật CLARITY thất bại ở Thượng viện, dòng tiền từng chạy “thoát hiểm” một cách gấp gáp, khiến Bitcoin bị đạp xuống dưới 75.000 USD; sau đó trong hai tuần, ETF gần như bù lại toàn bộ phần mất mát đó, và khoản lũy kế ròng của năm đã chuyển từ âm sang dương—đây là mảnh nền tảng cứng nhất cho đợt hồi phục lần này.
Điều đáng chú ý thực sự nằm ở chỗ tiền đang đi đâu. Trong cùng một tuần, có 93/100 đồng trong nhóm CoinDesk 100 tăng giá; Quant có lúc bùng nổ tăng 39% trong 24 giờ; chỉ số mùa vụ altcoin vọt lên mức cao nhất trong hơn ba tháng. Nói cách khác, dòng tiền quay trở lại từ ETF không chỉ dừng lại ở “một rổ” Bitcoin, mà còn lan tỏa ra bên ngoài theo khẩu vị rủi ro.
Nhưng đừng vội hô “bull market”. Bên kia vẫn còn đang siết chặt: Cục Dự trữ Liên bang Mỹ (Fed) vừa tăng lãi suất lên 3,75% đến 4,00% vào tháng 9, là lần đầu tiên tăng lãi kể từ tháng 7/2023; hiện kỳ vọng thị trường về việc tăng thêm một lần nữa vào tháng 10 đang nóng lên, và biến động của trái phiếu Mỹ cũng leo lên mức cao nhất kể từ tháng 3 năm nay. Điều thú vị nhất nằm ở chênh lệch về biến động—trong khi thị trường trái phiếu “gióng trống báo động”, chỉ số biến động của chính Bitcoin lại nằm ở vùng thấp trong năm, cho thấy đợt tăng này giống hơn với việc “lặng lẽ giải ngân bổ sung vị thế” chứ không phải sự mất kiểm soát tâm lý đang lao vào mua.
Quan điểm của tôi: dòng tiền từ ETF quay trở lại lần này, về bản chất là lấp lại các “cái hố” bị tạo ra từ các cuộc bỏ phiếu dự luật—thuộc nhóm hành động phục hồi, không phải là điểm khởi đầu của một chu kỳ mới. Thứ quyết định thị trường có thể đi xa được bao lâu không phải là việc dòng tiền ròng trong một tuần mạnh cỡ nào, mà là kết quả cuộc họp tháng 10 và liệu lợi suất trái phiếu Mỹ có giữ được ổn định hay không. Nếu các kèo cược tăng lãi suất tiếp tục nóng lên, khả năng cao mốc 84.000 USD sẽ lại bị đem ra kiểm tra nhiều lần; ngược lại, chỉ khi dòng tiền quay lại và altcoin mở rộng tạo thành “đồng lực” thì mới có thể nói về một sự đảo chiều thực sự.
Vậy câu hỏi đặt ra là: theo bạn, đây là đảo chiều hay chỉ là một đợt hồi lại nữa? Hãy chia sẻ ở phần bình luận nhé.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng dòng tiền của Bitcoin ETF Không chỉ nhìn xem tin tức diễn ra gì mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
🔄 进群一起分析行情
Cách đây hai tháng, nhóm quỹ này trong năm nay vẫn là trạng thái rút ròng khoảng 5,8 tỷ USD; đến hết tuần này, “sổ sách” của năm 2026 đã được cân bằng, chuyển thành dòng tiền ròng vào khoảng 0,8 tỷ USD. Bitcoin cũng giữ vững trên mốc 84.000 USD, và chốt quý III với hiệu suất tốt thứ hai trong lịch sử.
Trước hết, hãy tách khoản tiền này ra để xem rõ từng phần. Các ETF Bitcoin giao ngay tại Mỹ đã liên tiếp có dòng tiền ròng chảy vào trong bảy phiên giao dịch, lũy kế gần 3 tỷ USD; riêng ngày 24/9 vẫn có 191 triệu USD được đưa vào, nhưng so với những ngày trước đó rõ ràng đã chậm lại, thuộc phiên thứ ba liên tiếp “giảm tốc”. Kéo dài mốc thời gian sẽ càng dễ thấy: trong những ngày dự luật CLARITY thất bại ở Thượng viện, dòng tiền từng chạy “thoát hiểm” một cách gấp gáp, khiến Bitcoin bị đạp xuống dưới 75.000 USD; sau đó trong hai tuần, ETF gần như bù lại toàn bộ phần mất mát đó, và khoản lũy kế ròng của năm đã chuyển từ âm sang dương—đây là mảnh nền tảng cứng nhất cho đợt hồi phục lần này.
Điều đáng chú ý thực sự nằm ở chỗ tiền đang đi đâu. Trong cùng một tuần, có 93/100 đồng trong nhóm CoinDesk 100 tăng giá; Quant có lúc bùng nổ tăng 39% trong 24 giờ; chỉ số mùa vụ altcoin vọt lên mức cao nhất trong hơn ba tháng. Nói cách khác, dòng tiền quay trở lại từ ETF không chỉ dừng lại ở “một rổ” Bitcoin, mà còn lan tỏa ra bên ngoài theo khẩu vị rủi ro.
Nhưng đừng vội hô “bull market”. Bên kia vẫn còn đang siết chặt: Cục Dự trữ Liên bang Mỹ (Fed) vừa tăng lãi suất lên 3,75% đến 4,00% vào tháng 9, là lần đầu tiên tăng lãi kể từ tháng 7/2023; hiện kỳ vọng thị trường về việc tăng thêm một lần nữa vào tháng 10 đang nóng lên, và biến động của trái phiếu Mỹ cũng leo lên mức cao nhất kể từ tháng 3 năm nay. Điều thú vị nhất nằm ở chênh lệch về biến động—trong khi thị trường trái phiếu “gióng trống báo động”, chỉ số biến động của chính Bitcoin lại nằm ở vùng thấp trong năm, cho thấy đợt tăng này giống hơn với việc “lặng lẽ giải ngân bổ sung vị thế” chứ không phải sự mất kiểm soát tâm lý đang lao vào mua.
Quan điểm của tôi: dòng tiền từ ETF quay trở lại lần này, về bản chất là lấp lại các “cái hố” bị tạo ra từ các cuộc bỏ phiếu dự luật—thuộc nhóm hành động phục hồi, không phải là điểm khởi đầu của một chu kỳ mới. Thứ quyết định thị trường có thể đi xa được bao lâu không phải là việc dòng tiền ròng trong một tuần mạnh cỡ nào, mà là kết quả cuộc họp tháng 10 và liệu lợi suất trái phiếu Mỹ có giữ được ổn định hay không. Nếu các kèo cược tăng lãi suất tiếp tục nóng lên, khả năng cao mốc 84.000 USD sẽ lại bị đem ra kiểm tra nhiều lần; ngược lại, chỉ khi dòng tiền quay lại và altcoin mở rộng tạo thành “đồng lực” thì mới có thể nói về một sự đảo chiều thực sự.
Vậy câu hỏi đặt ra là: theo bạn, đây là đảo chiều hay chỉ là một đợt hồi lại nữa? Hãy chia sẻ ở phần bình luận nhé.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng dòng tiền của Bitcoin ETF Không chỉ nhìn xem tin tức diễn ra gì mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
4
·
--
#circle与tether冻结bitget黑客钱包
3,87 tỷ USD bị đánh cắp, cuối cùng chỉ phong tỏa được 318.000 USD.
[💬 群里一起聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Vào ngày 24 tháng 9, hệ thống ví của một sàn giao dịch tiền mã hóa lớn đã bị xâm nhập, khoảng 3,87 tỷ USD được chuyển sang địa chỉ do kẻ tấn công kiểm soát. Sau đó Circle và Tether đưa ví của hacker vào danh sách đen, nhưng số tiền bị khóa chỉ vào khoảng 318.000 USD. Điều khiến dư luận xôn xao thực sự là chuyện khác: một giao thức phi tập trung công khai từ chối “đóng băm địa chỉ”.
Trước hết, hãy tính rõ phần bị phong tỏa. Circle ra tay vào lúc 05:00 UTC vào thứ Sáu, dùng công tắc đóng băm tích hợp trong hợp đồng USDC để chặn 99.990 USDC; khoảng 7 giờ sau, Tether thông qua ví đa chữ ký đưa cùng địa chỉ vào danh sách đen USDT, khóa tiếp 218.023 USDT, tổng cộng khoảng 318.000 USD, chỉ chiếm khoảng 0,08% trong 3,87 tỷ. Trong cùng một ví còn nằm khoảng 170 ETH, không hề bị đụng tới. Theo theo dõi trên chuỗi, các địa chỉ khác liên quan đến kẻ tấn công vẫn nắm giữ hơn 63.000 ETH, và không có bên phát hành nào có quyền “đụng” tới.
Nguyên nhân không quá phức tạp: bên phát hành chỉ có thể phong tỏa các token do chính họ phát hành, không thể khóa chính bản thân Ethereum. Hacker hành động nhanh hơn: trong vài phút, họ đổi stablecoin sang ETH rồi tản sang các ví mới, biến “phần tài sản có thể bị khóa” thành “phần không ai khóa được”.
Tiếp theo là cuộc khẩu chiến. THORChain tự nhận mình “phi tập trung như Bitcoin và Ethereum, không cần cấp phép”, nhưng lại công khai từ chối cung cấp dịch vụ đổi và chuyển chuỗi cho các địa chỉ nơi tiền bị đánh cắp được chuyển đến. CEO của sàn bị mất vốn trực tiếp lên tiếng: “Phi tập trung là một nguyên tắc thiết kế, không phải tấm bình phong để che cho việc tẩu thoát với khoản tang vật đã biết.” Một người sáng lập sàn khác cũng phản vấn: tài sản của THORChain được đồng kiểm soát bởi kho TSS do các trình xác thực đã được chọn cùng vận hành; đủ ngưỡng chữ ký là có thể chuyển đi. “Phân tán trung gian không đồng nghĩa là không có trung gian.” Ông ấy còn lôi lại chuyện cũ: hồi tháng 5, kho TSS của họ bị đánh cắp khoảng 10,7 triệu USD; sau đó họ lập tức bấm nút tạm dừng, mạng dừng hoạt động khoảng 5 tuần rồi ngày 22 tháng 6 mới khởi động lại. Nền tảng theo dõi trên chuỗi MistTrack cũng “đâm thêm”: phi tập trung không nên trở thành cái cớ vạn năng.
Quan điểm của tôi: cái gọi là “đóng băm/phong tỏa” chưa bao giờ là năng lực của chính chuỗi, mà là công tắc do bên phát hành cài sẵn trong hợp đồng từ trước. Tài sản có thể bị khóa vốn dĩ rất hữu hạn; một khi tiền được chuyển sang ETH hoặc giao thức cross-chain, về cơ bản sẽ trở thành “vùng đất vô chủ”. Ngược lại, nếu một giao thức phi tập trung bị yêu cầu đóng băm địa chỉ liên quan đến tiền bị đánh cắp, thì chỉ còn hai con đường—hoặc tự chứng minh “chúng tôi thực ra cũng có thể thao tác theo kiểu tập trung”, hoặc gánh tiếng “mở cửa cho kẻ trộm”. Sàn bị đánh cắp đã treo thưởng 5%, và quỹ bảo vệ người dùng hơn 464 triệu USD đứng ra chi trả.
Vậy vấn đề đặt ra là: bạn nghĩ sao—liệu một giao thức phi tập trung có nên phối hợp để phong tỏa địa chỉ nhận tiền bị đánh cắp hay không? Hãy thảo luận trong phần bình luận.
Mỗi ngày dẫn bạn theo dõi các điểm nóng về an ninh tiền mã hóa Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
#circle与tether冻结bitget黑客钱包
3,87 tỷ USD bị đánh cắp, cuối cùng chỉ phong tỏa được 318.000 USD.
💬 群里一起聊行情
Vào ngày 24 tháng 9, hệ thống ví của một sàn giao dịch tiền mã hóa lớn đã bị xâm nhập, khoảng 3,87 tỷ USD được chuyển sang địa chỉ do kẻ tấn công kiểm soát. Sau đó Circle và Tether đưa ví của hacker vào danh sách đen, nhưng số tiền bị khóa chỉ vào khoảng 318.000 USD. Điều khiến dư luận xôn xao thực sự là chuyện khác: một giao thức phi tập trung công khai từ chối “đóng băm địa chỉ”.
Trước hết, hãy tính rõ phần bị phong tỏa. Circle ra tay vào lúc 05:00 UTC vào thứ Sáu, dùng công tắc đóng băm tích hợp trong hợp đồng USDC để chặn 99.990 USDC; khoảng 7 giờ sau, Tether thông qua ví đa chữ ký đưa cùng địa chỉ vào danh sách đen USDT, khóa tiếp 218.023 USDT, tổng cộng khoảng 318.000 USD, chỉ chiếm khoảng 0,08% trong 3,87 tỷ. Trong cùng một ví còn nằm khoảng 170 ETH, không hề bị đụng tới. Theo theo dõi trên chuỗi, các địa chỉ khác liên quan đến kẻ tấn công vẫn nắm giữ hơn 63.000 ETH, và không có bên phát hành nào có quyền “đụng” tới.
Nguyên nhân không quá phức tạp: bên phát hành chỉ có thể phong tỏa các token do chính họ phát hành, không thể khóa chính bản thân Ethereum. Hacker hành động nhanh hơn: trong vài phút, họ đổi stablecoin sang ETH rồi tản sang các ví mới, biến “phần tài sản có thể bị khóa” thành “phần không ai khóa được”.
Tiếp theo là cuộc khẩu chiến. THORChain tự nhận mình “phi tập trung như Bitcoin và Ethereum, không cần cấp phép”, nhưng lại công khai từ chối cung cấp dịch vụ đổi và chuyển chuỗi cho các địa chỉ nơi tiền bị đánh cắp được chuyển đến. CEO của sàn bị mất vốn trực tiếp lên tiếng: “Phi tập trung là một nguyên tắc thiết kế, không phải tấm bình phong để che cho việc tẩu thoát với khoản tang vật đã biết.” Một người sáng lập sàn khác cũng phản vấn: tài sản của THORChain được đồng kiểm soát bởi kho TSS do các trình xác thực đã được chọn cùng vận hành; đủ ngưỡng chữ ký là có thể chuyển đi. “Phân tán trung gian không đồng nghĩa là không có trung gian.” Ông ấy còn lôi lại chuyện cũ: hồi tháng 5, kho TSS của họ bị đánh cắp khoảng 10,7 triệu USD; sau đó họ lập tức bấm nút tạm dừng, mạng dừng hoạt động khoảng 5 tuần rồi ngày 22 tháng 6 mới khởi động lại. Nền tảng theo dõi trên chuỗi MistTrack cũng “đâm thêm”: phi tập trung không nên trở thành cái cớ vạn năng.
Quan điểm của tôi: cái gọi là “đóng băm/phong tỏa” chưa bao giờ là năng lực của chính chuỗi, mà là công tắc do bên phát hành cài sẵn trong hợp đồng từ trước. Tài sản có thể bị khóa vốn dĩ rất hữu hạn; một khi tiền được chuyển sang ETH hoặc giao thức cross-chain, về cơ bản sẽ trở thành “vùng đất vô chủ”. Ngược lại, nếu một giao thức phi tập trung bị yêu cầu đóng băm địa chỉ liên quan đến tiền bị đánh cắp, thì chỉ còn hai con đường—hoặc tự chứng minh “chúng tôi thực ra cũng có thể thao tác theo kiểu tập trung”, hoặc gánh tiếng “mở cửa cho kẻ trộm”. Sàn bị đánh cắp đã treo thưởng 5%, và quỹ bảo vệ người dùng hơn 464 triệu USD đứng ra chi trả.
Vậy vấn đề đặt ra là: bạn nghĩ sao—liệu một giao thức phi tập trung có nên phối hợp để phong tỏa địa chỉ nhận tiền bị đánh cắp hay không? Hãy thảo luận trong phần bình luận.
Mỗi ngày dẫn bạn theo dõi các điểm nóng về an ninh tiền mã hóa Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
3,87 tỷ USD bị đánh cắp, cuối cùng chỉ phong tỏa được 318.000 USD.
💬 群里一起聊行情
Vào ngày 24 tháng 9, hệ thống ví của một sàn giao dịch tiền mã hóa lớn đã bị xâm nhập, khoảng 3,87 tỷ USD được chuyển sang địa chỉ do kẻ tấn công kiểm soát. Sau đó Circle và Tether đưa ví của hacker vào danh sách đen, nhưng số tiền bị khóa chỉ vào khoảng 318.000 USD. Điều khiến dư luận xôn xao thực sự là chuyện khác: một giao thức phi tập trung công khai từ chối “đóng băm địa chỉ”.
Trước hết, hãy tính rõ phần bị phong tỏa. Circle ra tay vào lúc 05:00 UTC vào thứ Sáu, dùng công tắc đóng băm tích hợp trong hợp đồng USDC để chặn 99.990 USDC; khoảng 7 giờ sau, Tether thông qua ví đa chữ ký đưa cùng địa chỉ vào danh sách đen USDT, khóa tiếp 218.023 USDT, tổng cộng khoảng 318.000 USD, chỉ chiếm khoảng 0,08% trong 3,87 tỷ. Trong cùng một ví còn nằm khoảng 170 ETH, không hề bị đụng tới. Theo theo dõi trên chuỗi, các địa chỉ khác liên quan đến kẻ tấn công vẫn nắm giữ hơn 63.000 ETH, và không có bên phát hành nào có quyền “đụng” tới.
Nguyên nhân không quá phức tạp: bên phát hành chỉ có thể phong tỏa các token do chính họ phát hành, không thể khóa chính bản thân Ethereum. Hacker hành động nhanh hơn: trong vài phút, họ đổi stablecoin sang ETH rồi tản sang các ví mới, biến “phần tài sản có thể bị khóa” thành “phần không ai khóa được”.
Tiếp theo là cuộc khẩu chiến. THORChain tự nhận mình “phi tập trung như Bitcoin và Ethereum, không cần cấp phép”, nhưng lại công khai từ chối cung cấp dịch vụ đổi và chuyển chuỗi cho các địa chỉ nơi tiền bị đánh cắp được chuyển đến. CEO của sàn bị mất vốn trực tiếp lên tiếng: “Phi tập trung là một nguyên tắc thiết kế, không phải tấm bình phong để che cho việc tẩu thoát với khoản tang vật đã biết.” Một người sáng lập sàn khác cũng phản vấn: tài sản của THORChain được đồng kiểm soát bởi kho TSS do các trình xác thực đã được chọn cùng vận hành; đủ ngưỡng chữ ký là có thể chuyển đi. “Phân tán trung gian không đồng nghĩa là không có trung gian.” Ông ấy còn lôi lại chuyện cũ: hồi tháng 5, kho TSS của họ bị đánh cắp khoảng 10,7 triệu USD; sau đó họ lập tức bấm nút tạm dừng, mạng dừng hoạt động khoảng 5 tuần rồi ngày 22 tháng 6 mới khởi động lại. Nền tảng theo dõi trên chuỗi MistTrack cũng “đâm thêm”: phi tập trung không nên trở thành cái cớ vạn năng.
Quan điểm của tôi: cái gọi là “đóng băm/phong tỏa” chưa bao giờ là năng lực của chính chuỗi, mà là công tắc do bên phát hành cài sẵn trong hợp đồng từ trước. Tài sản có thể bị khóa vốn dĩ rất hữu hạn; một khi tiền được chuyển sang ETH hoặc giao thức cross-chain, về cơ bản sẽ trở thành “vùng đất vô chủ”. Ngược lại, nếu một giao thức phi tập trung bị yêu cầu đóng băm địa chỉ liên quan đến tiền bị đánh cắp, thì chỉ còn hai con đường—hoặc tự chứng minh “chúng tôi thực ra cũng có thể thao tác theo kiểu tập trung”, hoặc gánh tiếng “mở cửa cho kẻ trộm”. Sàn bị đánh cắp đã treo thưởng 5%, và quỹ bảo vệ người dùng hơn 464 triệu USD đứng ra chi trả.
Vậy vấn đề đặt ra là: bạn nghĩ sao—liệu một giao thức phi tập trung có nên phối hợp để phong tỏa địa chỉ nhận tiền bị đánh cắp hay không? Hãy thảo luận trong phần bình luận.
Mỗi ngày dẫn bạn theo dõi các điểm nóng về an ninh tiền mã hóa Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
1
441
·
--
3.875 tỷ USD bị đánh cắp, 7500 vạn thì chẳng ai “đóng băng” được
[📈 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
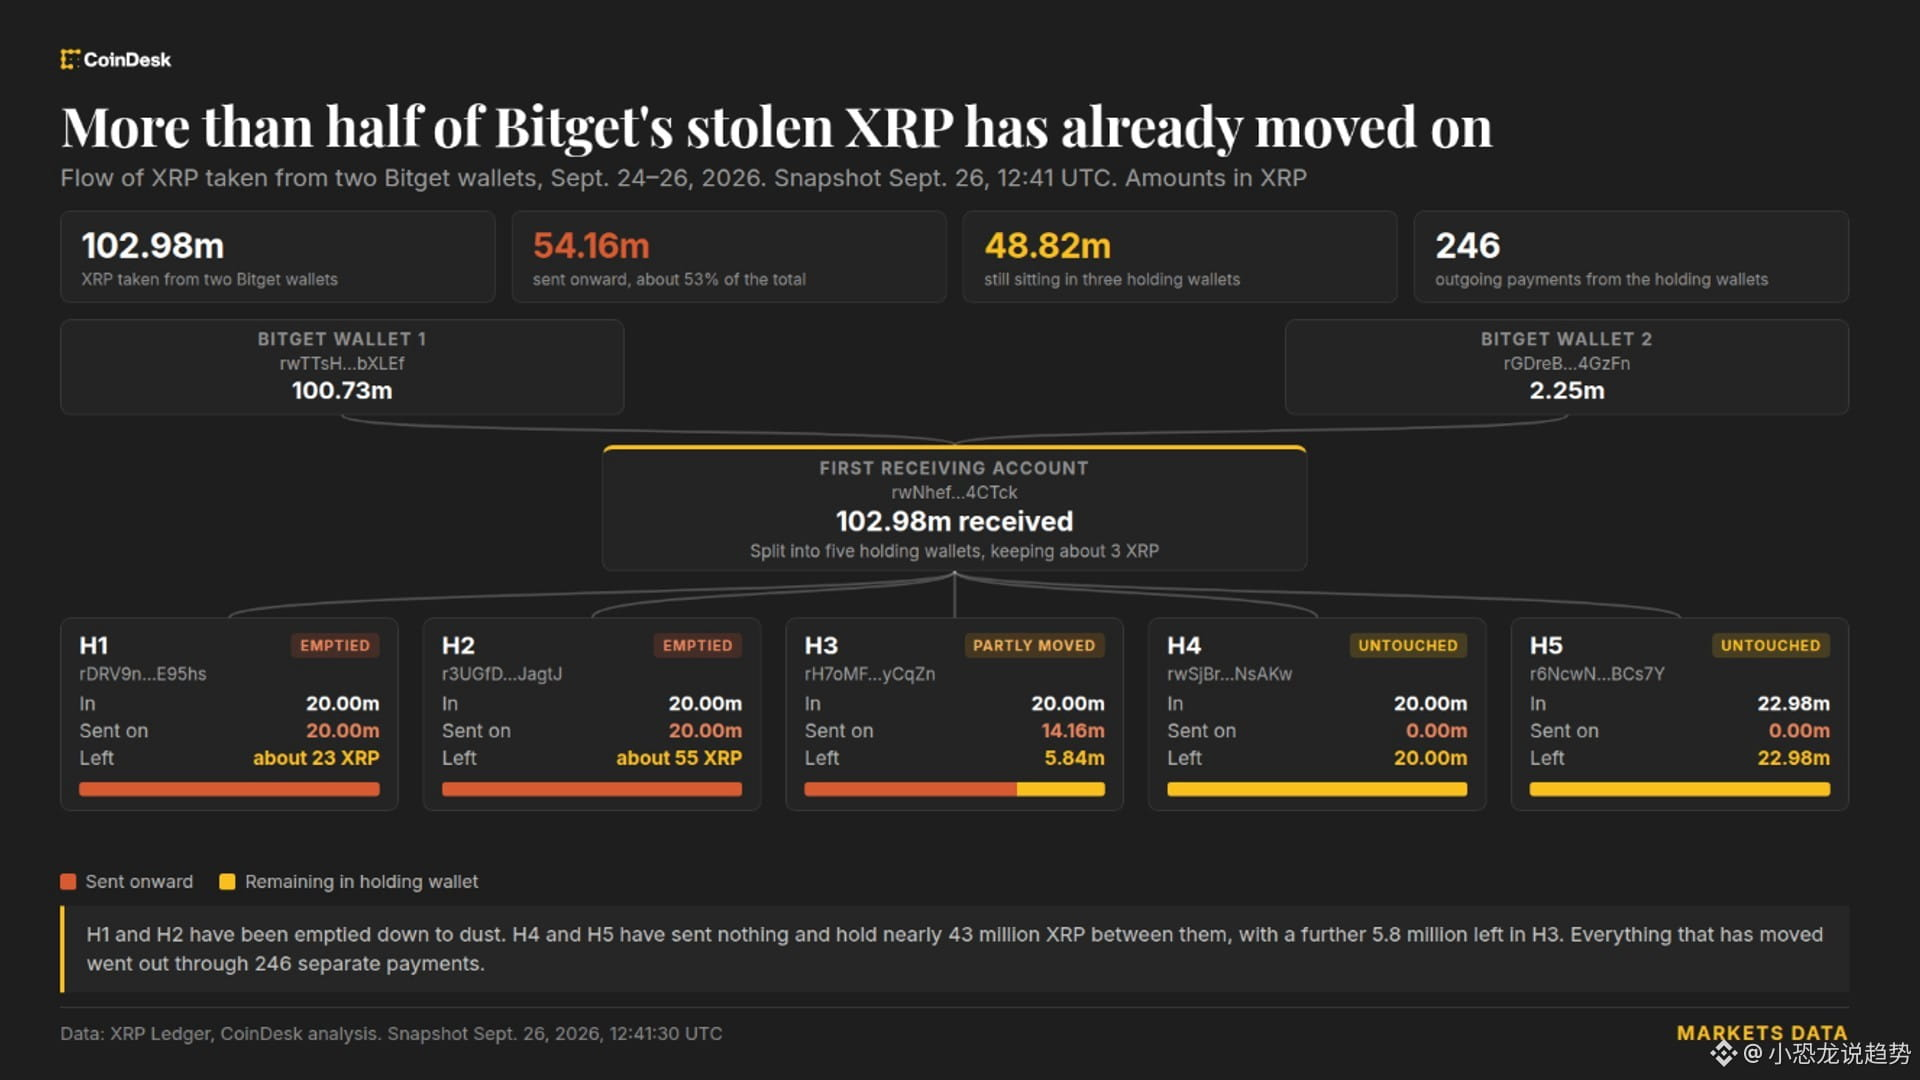
Một sàn giao dịch ngày 24/9 đã bị đánh cắp gần 103 triệu XRP (thời điểm đó khoảng 160 triệu USD). Hai ngày sau, tin tặc đã chuyển ra khoảng 83 triệu USD tiền cướp từ 3 ví, còn lại khoảng 75 triệu USD mắc kẹt ở “vị trí khó xử” — theo quy tắc sổ cái XRP, ngay cả bên phát hành cũng không có quyền đóng băng chính XRP.
Nói rõ trước các dữ kiện: ban đầu sàn này báo thiệt hại 351,6 triệu USD. Đến thứ Sáu, họ cập nhật thêm sau khi tính toán lại các khoản chuyển Zcash và TRON, nâng con số lên 387,5 triệu USD; nhấn mạnh đây là cùng một sự kiện ban đầu, không phải bị hack thêm lần nữa. Gần 103 triệu XRP đã được chia vào 5 tài khoản.
Việc chuyển tiền đang tăng tốc. Tại 04:32 UTC hôm thứ Bảy, 5 tài khoản ban đầu còn khoảng 70 triệu XRP; khoảng 8 giờ sau chỉ còn 49 triệu. Đến 12:41 UTC, hai tài khoản vốn mỗi bên nắm 20 triệu thì một chỉ còn 23, tài khoản kia còn 55; tài khoản thứ ba giảm xuống khoảng 5,8 triệu. Tổng cộng khoảng 54 triệu XRP đã rời khỏi địa chỉ nắm giữ ban đầu, dòng tiền phân tán nhưng nhìn trên chuỗi không thấy bán được bao nhiêu.
Chênh lệch giữa “có thể đóng băng” và “không thể đóng băng” rất lớn. Circle và Tether — bên phát hành USDC, USDT — đã đóng băng khoảng 320.000 USD stablecoin, chỉ chiếm chưa đến một phần nghìn số tiền bị đánh cắp; phần “to” thực sự là chính XRP thì không có quyền “đóng băng một lần” được. Tính theo 1,54 USD, số XRP bị đánh cắp ban đầu trị giá khoảng 160 triệu USD — tương đương xấp xỉ 4% khối lượng giao dịch hằng ngày 4,4 tỷ USD của đồng coin này. Muốn xả thì bán sâu cỡ nào còn tùy sổ lệnh mua.
Tranh cãi chuyển sang phía giao thức on-chain. Tin tặc dùng một phần tiền để thực hiện trao đổi xuyên chuỗi, và tổ chức truy vết đã lần theo tới THORChain. CEO của sàn bị tấn công công khai yêu cầu họ từ chối cung cấp dịch vụ cho các địa chỉ đã nhận diện: “Phi tập trung là nguyên tắc thiết kế, không phải tấm khiên dành để tạo lối đi cho tiền cướp đã biết.” THORChain từ chối, đồng thời còn ví mình giống như mạng không cần cấp phép kiểu Bitcoin, Ethereum.
Bên phản biện lập tức bắt được “điểm yếu”. Một người sáng lập sàn cho rằng kho TSS của THORChain do một nhóm các trình xác thực đã được chọn cùng kiểm soát; đủ ngưỡng chữ ký thì có thể dịch chuyển tài sản trong đó — “Phân tán trung gian không đồng nghĩa với việc loại bỏ trung gian.” Năm nay, vào tháng 5 khi kho của chính họ bị đánh cắp khoảng 10,7 triệu USD, họ đã có thể dừng hệ thống: trước hết tự động đóng băng chữ ký và giao dịch, sau đó các node chồng thêm việc tạm dừng thủ công và bỏ phiếu quản trị; khoảng hai giờ sau thì hệ thống dừng hoàn toàn. Báo cáo Q2 thừa nhận gián đoạn kéo dài khoảng năm tuần và đến 22/6 mới khởi động lại sau khi vá code.
Quan điểm của tôi: điều này không cho thấy một giao thức “chưa đủ phi tập trung”, mà là “phi tập trung” bị dùng như hai bộ tiêu chuẩn — khi cần miễn trách thì nó là lý do, khi cần xử lý tiền cướp thì nó là tấm bình phong. Các cầu nối xuyên chuỗi và DEX đã có thể xử lý dòng vốn lên tới hàng trăm triệu USD, nhưng vẫn chưa có cơ chế chỉ phong tỏa một địa chỉ và cho phép mọi giao dịch còn lại; nếu không giải quyết vấn đề này, thì mỗi vụ bị đánh cắp tiền lớn lại sẽ đi theo đúng cùng một lối.
Nhắc hai điểm: sàn này việc rút tiền sẽ được khôi phục theo từng giai đoạn — Bitcoin từ 28/9, Ethereum từ 29/9, USDT từ 30/9, các token khác từ 2/10. Tiền bị đánh cắp vẫn đang được vận chuyển trên chuỗi; các địa chỉ nhận XRP có nguồn gốc không rõ có thể bị nền tảng hạn chế tài khoản.
Bạn nghĩ giao thức xuyên chuỗi có nên bấm nút tạm dừng cho số tiền cướp đi ngang này không? Hãy bình luận ở phần bình luận. Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày đưa bạn theo dõi các điểm nóng về an ninh crypto — không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
3.875 tỷ USD bị đánh cắp, 7500 vạn thì chẳng ai “đóng băng” được
📈 进群一起盯盘
Một sàn giao dịch ngày 24/9 đã bị đánh cắp gần 103 triệu XRP (thời điểm đó khoảng 160 triệu USD). Hai ngày sau, tin tặc đã chuyển ra khoảng 83 triệu USD tiền cướp từ 3 ví, còn lại khoảng 75 triệu USD mắc kẹt ở “vị trí khó xử” — theo quy tắc sổ cái XRP, ngay cả bên phát hành cũng không có quyền đóng băng chính XRP.
Nói rõ trước các dữ kiện: ban đầu sàn này báo thiệt hại 351,6 triệu USD. Đến thứ Sáu, họ cập nhật thêm sau khi tính toán lại các khoản chuyển Zcash và TRON, nâng con số lên 387,5 triệu USD; nhấn mạnh đây là cùng một sự kiện ban đầu, không phải bị hack thêm lần nữa. Gần 103 triệu XRP đã được chia vào 5 tài khoản.
Việc chuyển tiền đang tăng tốc. Tại 04:32 UTC hôm thứ Bảy, 5 tài khoản ban đầu còn khoảng 70 triệu XRP; khoảng 8 giờ sau chỉ còn 49 triệu. Đến 12:41 UTC, hai tài khoản vốn mỗi bên nắm 20 triệu thì một chỉ còn 23, tài khoản kia còn 55; tài khoản thứ ba giảm xuống khoảng 5,8 triệu. Tổng cộng khoảng 54 triệu XRP đã rời khỏi địa chỉ nắm giữ ban đầu, dòng tiền phân tán nhưng nhìn trên chuỗi không thấy bán được bao nhiêu.
Chênh lệch giữa “có thể đóng băng” và “không thể đóng băng” rất lớn. Circle và Tether — bên phát hành USDC, USDT — đã đóng băng khoảng 320.000 USD stablecoin, chỉ chiếm chưa đến một phần nghìn số tiền bị đánh cắp; phần “to” thực sự là chính XRP thì không có quyền “đóng băng một lần” được. Tính theo 1,54 USD, số XRP bị đánh cắp ban đầu trị giá khoảng 160 triệu USD — tương đương xấp xỉ 4% khối lượng giao dịch hằng ngày 4,4 tỷ USD của đồng coin này. Muốn xả thì bán sâu cỡ nào còn tùy sổ lệnh mua.
Tranh cãi chuyển sang phía giao thức on-chain. Tin tặc dùng một phần tiền để thực hiện trao đổi xuyên chuỗi, và tổ chức truy vết đã lần theo tới THORChain. CEO của sàn bị tấn công công khai yêu cầu họ từ chối cung cấp dịch vụ cho các địa chỉ đã nhận diện: “Phi tập trung là nguyên tắc thiết kế, không phải tấm khiên dành để tạo lối đi cho tiền cướp đã biết.” THORChain từ chối, đồng thời còn ví mình giống như mạng không cần cấp phép kiểu Bitcoin, Ethereum.
Bên phản biện lập tức bắt được “điểm yếu”. Một người sáng lập sàn cho rằng kho TSS của THORChain do một nhóm các trình xác thực đã được chọn cùng kiểm soát; đủ ngưỡng chữ ký thì có thể dịch chuyển tài sản trong đó — “Phân tán trung gian không đồng nghĩa với việc loại bỏ trung gian.” Năm nay, vào tháng 5 khi kho của chính họ bị đánh cắp khoảng 10,7 triệu USD, họ đã có thể dừng hệ thống: trước hết tự động đóng băng chữ ký và giao dịch, sau đó các node chồng thêm việc tạm dừng thủ công và bỏ phiếu quản trị; khoảng hai giờ sau thì hệ thống dừng hoàn toàn. Báo cáo Q2 thừa nhận gián đoạn kéo dài khoảng năm tuần và đến 22/6 mới khởi động lại sau khi vá code.
Quan điểm của tôi: điều này không cho thấy một giao thức “chưa đủ phi tập trung”, mà là “phi tập trung” bị dùng như hai bộ tiêu chuẩn — khi cần miễn trách thì nó là lý do, khi cần xử lý tiền cướp thì nó là tấm bình phong. Các cầu nối xuyên chuỗi và DEX đã có thể xử lý dòng vốn lên tới hàng trăm triệu USD, nhưng vẫn chưa có cơ chế chỉ phong tỏa một địa chỉ và cho phép mọi giao dịch còn lại; nếu không giải quyết vấn đề này, thì mỗi vụ bị đánh cắp tiền lớn lại sẽ đi theo đúng cùng một lối.
Nhắc hai điểm: sàn này việc rút tiền sẽ được khôi phục theo từng giai đoạn — Bitcoin từ 28/9, Ethereum từ 29/9, USDT từ 30/9, các token khác từ 2/10. Tiền bị đánh cắp vẫn đang được vận chuyển trên chuỗi; các địa chỉ nhận XRP có nguồn gốc không rõ có thể bị nền tảng hạn chế tài khoản.
Bạn nghĩ giao thức xuyên chuỗi có nên bấm nút tạm dừng cho số tiền cướp đi ngang này không? Hãy bình luận ở phần bình luận. Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày đưa bạn theo dõi các điểm nóng về an ninh crypto — không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
📈 进群一起盯盘
Một sàn giao dịch ngày 24/9 đã bị đánh cắp gần 103 triệu XRP (thời điểm đó khoảng 160 triệu USD). Hai ngày sau, tin tặc đã chuyển ra khoảng 83 triệu USD tiền cướp từ 3 ví, còn lại khoảng 75 triệu USD mắc kẹt ở “vị trí khó xử” — theo quy tắc sổ cái XRP, ngay cả bên phát hành cũng không có quyền đóng băng chính XRP.
Nói rõ trước các dữ kiện: ban đầu sàn này báo thiệt hại 351,6 triệu USD. Đến thứ Sáu, họ cập nhật thêm sau khi tính toán lại các khoản chuyển Zcash và TRON, nâng con số lên 387,5 triệu USD; nhấn mạnh đây là cùng một sự kiện ban đầu, không phải bị hack thêm lần nữa. Gần 103 triệu XRP đã được chia vào 5 tài khoản.
Việc chuyển tiền đang tăng tốc. Tại 04:32 UTC hôm thứ Bảy, 5 tài khoản ban đầu còn khoảng 70 triệu XRP; khoảng 8 giờ sau chỉ còn 49 triệu. Đến 12:41 UTC, hai tài khoản vốn mỗi bên nắm 20 triệu thì một chỉ còn 23, tài khoản kia còn 55; tài khoản thứ ba giảm xuống khoảng 5,8 triệu. Tổng cộng khoảng 54 triệu XRP đã rời khỏi địa chỉ nắm giữ ban đầu, dòng tiền phân tán nhưng nhìn trên chuỗi không thấy bán được bao nhiêu.
Chênh lệch giữa “có thể đóng băng” và “không thể đóng băng” rất lớn. Circle và Tether — bên phát hành USDC, USDT — đã đóng băng khoảng 320.000 USD stablecoin, chỉ chiếm chưa đến một phần nghìn số tiền bị đánh cắp; phần “to” thực sự là chính XRP thì không có quyền “đóng băng một lần” được. Tính theo 1,54 USD, số XRP bị đánh cắp ban đầu trị giá khoảng 160 triệu USD — tương đương xấp xỉ 4% khối lượng giao dịch hằng ngày 4,4 tỷ USD của đồng coin này. Muốn xả thì bán sâu cỡ nào còn tùy sổ lệnh mua.
Tranh cãi chuyển sang phía giao thức on-chain. Tin tặc dùng một phần tiền để thực hiện trao đổi xuyên chuỗi, và tổ chức truy vết đã lần theo tới THORChain. CEO của sàn bị tấn công công khai yêu cầu họ từ chối cung cấp dịch vụ cho các địa chỉ đã nhận diện: “Phi tập trung là nguyên tắc thiết kế, không phải tấm khiên dành để tạo lối đi cho tiền cướp đã biết.” THORChain từ chối, đồng thời còn ví mình giống như mạng không cần cấp phép kiểu Bitcoin, Ethereum.
Bên phản biện lập tức bắt được “điểm yếu”. Một người sáng lập sàn cho rằng kho TSS của THORChain do một nhóm các trình xác thực đã được chọn cùng kiểm soát; đủ ngưỡng chữ ký thì có thể dịch chuyển tài sản trong đó — “Phân tán trung gian không đồng nghĩa với việc loại bỏ trung gian.” Năm nay, vào tháng 5 khi kho của chính họ bị đánh cắp khoảng 10,7 triệu USD, họ đã có thể dừng hệ thống: trước hết tự động đóng băng chữ ký và giao dịch, sau đó các node chồng thêm việc tạm dừng thủ công và bỏ phiếu quản trị; khoảng hai giờ sau thì hệ thống dừng hoàn toàn. Báo cáo Q2 thừa nhận gián đoạn kéo dài khoảng năm tuần và đến 22/6 mới khởi động lại sau khi vá code.
Quan điểm của tôi: điều này không cho thấy một giao thức “chưa đủ phi tập trung”, mà là “phi tập trung” bị dùng như hai bộ tiêu chuẩn — khi cần miễn trách thì nó là lý do, khi cần xử lý tiền cướp thì nó là tấm bình phong. Các cầu nối xuyên chuỗi và DEX đã có thể xử lý dòng vốn lên tới hàng trăm triệu USD, nhưng vẫn chưa có cơ chế chỉ phong tỏa một địa chỉ và cho phép mọi giao dịch còn lại; nếu không giải quyết vấn đề này, thì mỗi vụ bị đánh cắp tiền lớn lại sẽ đi theo đúng cùng một lối.
Nhắc hai điểm: sàn này việc rút tiền sẽ được khôi phục theo từng giai đoạn — Bitcoin từ 28/9, Ethereum từ 29/9, USDT từ 30/9, các token khác từ 2/10. Tiền bị đánh cắp vẫn đang được vận chuyển trên chuỗi; các địa chỉ nhận XRP có nguồn gốc không rõ có thể bị nền tảng hạn chế tài khoản.
Bạn nghĩ giao thức xuyên chuỗi có nên bấm nút tạm dừng cho số tiền cướp đi ngang này không? Hãy bình luận ở phần bình luận. Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày đưa bạn theo dõi các điểm nóng về an ninh crypto — không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
331
·
--
#sec称回购与升级不必然使代币成证券
SEC đã phát hành một bản FAQ: token này tăng 18% trong một ngày—và số tiền dùng để mua lại và đốt token lũy kế, đã bị “đốt” đến 4,6379 tỷ USD.
[📢 加入小恐龙的粉丝群](https://app.binance.com/uni-qr/EXpjD4Vi)
Ngày 25 tháng 9, Bộ phận Doanh nghiệp Tài chính của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đã đưa ra một bản hướng dẫn Hỏi & Đáp thường gặp về tài sản mã hóa. Điểm cốt lõi nằm ở một ý: việc mua lại token (buyback) và nâng cấp mạng sẽ không tự động biến một hạng mục thành chứng khoán. Tiêu chí vẫn quay về bài kiểm tra Howey năm 1946—xem bản chất kinh tế, không phải cách gọi tên. Chỉ cần nhà đầu tư không dựa vào nỗ lực kinh doanh của phía dự án để tìm kiếm lợi nhuận thì các hành động như mua lại token và chứng chỉ đặt cược tính thanh khoản sẽ không nên bị gắn mác chứng khoán.
Ngay khi tin ra, token nền tảng của Pump.fun là PUMP bật tăng thẳng từ vùng 0,0038 USD, nhanh chóng vượt lại 0,004. Trong phiên có lúc chạm đỉnh 0,0046; mức tăng trong ngày khoảng 18%, và khối lượng giao dịch giao ngay cũng tăng đồng bộ 57%. Dữ liệu on-chain còn trực tiếp hơn: DefiLlama cho thấy dòng tiền ròng vào bằng USD của giao thức trong ngày đã quay về 24 triệu USD, kết thúc chuỗi bốn ngày liên tiếp rút ròng; và ngay 24 giờ trước đó, con số này vẫn đang âm.
Điểm đáng chú ý thật sự là nhịp mua lại. Trong ngày 26 tháng 9, phía dự án đã dùng khoảng 1,6 triệu USD từ doanh thu 3,2 triệu USD để mua lại 398 triệu token PUMP. Kéo dài khung thời gian, tổng cộng đội ngũ đã mua lại và đốt khoảng 4,6379 tỷ USD token PUMP—tương đương việc xóa trực tiếp khỏi lưu thông 16,79% tổng cung.
Nhưng đừng vội gọi là đảo chiều. Cùng ngày, lượng lệnh bán giao ngay tăng lên 2,68 tỷ token, trong khi lượng lệnh mua chỉ 2,54 tỷ token; chênh lệch mua-bán là -144,5 triệu token. Ở phía sàn giao dịch, dòng tiền ròng vào giao ngay cũng liên tục dương trong ba ngày và đạt 1,49 triệu USD. Dịch ra thì là: nhóm “đang chờ xả hàng” chính là những người đã tận dụng tin tốt và đợt mua lại để đẩy giá lên.
Về kỹ thuật, chỉ báo sức mạnh xu hướng TSI xuất hiện “cắt lên” (golden cross) ở mức 6,8. Aroon OSC hai ngày liền giữ quanh 42; động lượng đúng là đang được phục hồi. Mốc cản đầu tiên nằm ở vùng 0,0048 đến 0,005, còn 0,0038 là điểm khởi động của nhịp tăng này.
Quan điểm của tôi: giá trị của tin này không nằm ở việc PUMP tăng bao nhiêu, mà nằm ở việc quan điểm quản lý bắt đầu “nới” cho những token có “nguồn thu thực” + “làm buyback”. Trong vài năm qua, các dự án phát hành token sợ nhất bị “đóng nhãn chứng khoán” chỉ bằng một câu, nên chẳng ai dám công khai mua lại. Bây giờ SEC viết rõ trong Hỏi & Đáp chính thức rằng “mua lại không đồng nghĩa chứng khoán”—có nghĩa là mở một cánh cửa cho một nhóm giao thức có dòng tiền. PUMP chỉ là mẫu được gọi tên đầu tiên; tiếp theo khả năng cao sẽ có thêm những giao thức có thu nhập và muốn làm giảm phát (thắt chặt nguồn cung).
Ai sẽ là cái tên tiếp theo? Hãy xem ai trong số họ thực sự có tiền trong tay.
Còn bạn nghĩ sao: dự án “mua lại token bằng tiền thật, tự mình bỏ ra” là một lựa chọn có thể theo lâu dài, hay lại là kịch bản kéo lên rồi xả hàng lần nữa? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn để theo dõi các điểm nóng trong giới coin—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội nằm sau 👀🚀
#sec称回购与升级不必然使代币成证券
SEC đã phát hành một bản FAQ: token này tăng 18% trong một ngày—và số tiền dùng để mua lại và đốt token lũy kế, đã bị “đốt” đến 4,6379 tỷ USD.
📢 加入小恐龙的粉丝群
Ngày 25 tháng 9, Bộ phận Doanh nghiệp Tài chính của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đã đưa ra một bản hướng dẫn Hỏi & Đáp thường gặp về tài sản mã hóa. Điểm cốt lõi nằm ở một ý: việc mua lại token (buyback) và nâng cấp mạng sẽ không tự động biến một hạng mục thành chứng khoán. Tiêu chí vẫn quay về bài kiểm tra Howey năm 1946—xem bản chất kinh tế, không phải cách gọi tên. Chỉ cần nhà đầu tư không dựa vào nỗ lực kinh doanh của phía dự án để tìm kiếm lợi nhuận thì các hành động như mua lại token và chứng chỉ đặt cược tính thanh khoản sẽ không nên bị gắn mác chứng khoán.
Ngay khi tin ra, token nền tảng của Pump.fun là PUMP bật tăng thẳng từ vùng 0,0038 USD, nhanh chóng vượt lại 0,004. Trong phiên có lúc chạm đỉnh 0,0046; mức tăng trong ngày khoảng 18%, và khối lượng giao dịch giao ngay cũng tăng đồng bộ 57%. Dữ liệu on-chain còn trực tiếp hơn: DefiLlama cho thấy dòng tiền ròng vào bằng USD của giao thức trong ngày đã quay về 24 triệu USD, kết thúc chuỗi bốn ngày liên tiếp rút ròng; và ngay 24 giờ trước đó, con số này vẫn đang âm.
Điểm đáng chú ý thật sự là nhịp mua lại. Trong ngày 26 tháng 9, phía dự án đã dùng khoảng 1,6 triệu USD từ doanh thu 3,2 triệu USD để mua lại 398 triệu token PUMP. Kéo dài khung thời gian, tổng cộng đội ngũ đã mua lại và đốt khoảng 4,6379 tỷ USD token PUMP—tương đương việc xóa trực tiếp khỏi lưu thông 16,79% tổng cung.
Nhưng đừng vội gọi là đảo chiều. Cùng ngày, lượng lệnh bán giao ngay tăng lên 2,68 tỷ token, trong khi lượng lệnh mua chỉ 2,54 tỷ token; chênh lệch mua-bán là -144,5 triệu token. Ở phía sàn giao dịch, dòng tiền ròng vào giao ngay cũng liên tục dương trong ba ngày và đạt 1,49 triệu USD. Dịch ra thì là: nhóm “đang chờ xả hàng” chính là những người đã tận dụng tin tốt và đợt mua lại để đẩy giá lên.
Về kỹ thuật, chỉ báo sức mạnh xu hướng TSI xuất hiện “cắt lên” (golden cross) ở mức 6,8. Aroon OSC hai ngày liền giữ quanh 42; động lượng đúng là đang được phục hồi. Mốc cản đầu tiên nằm ở vùng 0,0048 đến 0,005, còn 0,0038 là điểm khởi động của nhịp tăng này.
Quan điểm của tôi: giá trị của tin này không nằm ở việc PUMP tăng bao nhiêu, mà nằm ở việc quan điểm quản lý bắt đầu “nới” cho những token có “nguồn thu thực” + “làm buyback”. Trong vài năm qua, các dự án phát hành token sợ nhất bị “đóng nhãn chứng khoán” chỉ bằng một câu, nên chẳng ai dám công khai mua lại. Bây giờ SEC viết rõ trong Hỏi & Đáp chính thức rằng “mua lại không đồng nghĩa chứng khoán”—có nghĩa là mở một cánh cửa cho một nhóm giao thức có dòng tiền. PUMP chỉ là mẫu được gọi tên đầu tiên; tiếp theo khả năng cao sẽ có thêm những giao thức có thu nhập và muốn làm giảm phát (thắt chặt nguồn cung).
Ai sẽ là cái tên tiếp theo? Hãy xem ai trong số họ thực sự có tiền trong tay.
Còn bạn nghĩ sao: dự án “mua lại token bằng tiền thật, tự mình bỏ ra” là một lựa chọn có thể theo lâu dài, hay lại là kịch bản kéo lên rồi xả hàng lần nữa? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn để theo dõi các điểm nóng trong giới coin—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội nằm sau 👀🚀
SEC đã phát hành một bản FAQ: token này tăng 18% trong một ngày—và số tiền dùng để mua lại và đốt token lũy kế, đã bị “đốt” đến 4,6379 tỷ USD.
📢 加入小恐龙的粉丝群
Ngày 25 tháng 9, Bộ phận Doanh nghiệp Tài chính của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đã đưa ra một bản hướng dẫn Hỏi & Đáp thường gặp về tài sản mã hóa. Điểm cốt lõi nằm ở một ý: việc mua lại token (buyback) và nâng cấp mạng sẽ không tự động biến một hạng mục thành chứng khoán. Tiêu chí vẫn quay về bài kiểm tra Howey năm 1946—xem bản chất kinh tế, không phải cách gọi tên. Chỉ cần nhà đầu tư không dựa vào nỗ lực kinh doanh của phía dự án để tìm kiếm lợi nhuận thì các hành động như mua lại token và chứng chỉ đặt cược tính thanh khoản sẽ không nên bị gắn mác chứng khoán.
Ngay khi tin ra, token nền tảng của Pump.fun là PUMP bật tăng thẳng từ vùng 0,0038 USD, nhanh chóng vượt lại 0,004. Trong phiên có lúc chạm đỉnh 0,0046; mức tăng trong ngày khoảng 18%, và khối lượng giao dịch giao ngay cũng tăng đồng bộ 57%. Dữ liệu on-chain còn trực tiếp hơn: DefiLlama cho thấy dòng tiền ròng vào bằng USD của giao thức trong ngày đã quay về 24 triệu USD, kết thúc chuỗi bốn ngày liên tiếp rút ròng; và ngay 24 giờ trước đó, con số này vẫn đang âm.
Điểm đáng chú ý thật sự là nhịp mua lại. Trong ngày 26 tháng 9, phía dự án đã dùng khoảng 1,6 triệu USD từ doanh thu 3,2 triệu USD để mua lại 398 triệu token PUMP. Kéo dài khung thời gian, tổng cộng đội ngũ đã mua lại và đốt khoảng 4,6379 tỷ USD token PUMP—tương đương việc xóa trực tiếp khỏi lưu thông 16,79% tổng cung.
Nhưng đừng vội gọi là đảo chiều. Cùng ngày, lượng lệnh bán giao ngay tăng lên 2,68 tỷ token, trong khi lượng lệnh mua chỉ 2,54 tỷ token; chênh lệch mua-bán là -144,5 triệu token. Ở phía sàn giao dịch, dòng tiền ròng vào giao ngay cũng liên tục dương trong ba ngày và đạt 1,49 triệu USD. Dịch ra thì là: nhóm “đang chờ xả hàng” chính là những người đã tận dụng tin tốt và đợt mua lại để đẩy giá lên.
Về kỹ thuật, chỉ báo sức mạnh xu hướng TSI xuất hiện “cắt lên” (golden cross) ở mức 6,8. Aroon OSC hai ngày liền giữ quanh 42; động lượng đúng là đang được phục hồi. Mốc cản đầu tiên nằm ở vùng 0,0048 đến 0,005, còn 0,0038 là điểm khởi động của nhịp tăng này.
Quan điểm của tôi: giá trị của tin này không nằm ở việc PUMP tăng bao nhiêu, mà nằm ở việc quan điểm quản lý bắt đầu “nới” cho những token có “nguồn thu thực” + “làm buyback”. Trong vài năm qua, các dự án phát hành token sợ nhất bị “đóng nhãn chứng khoán” chỉ bằng một câu, nên chẳng ai dám công khai mua lại. Bây giờ SEC viết rõ trong Hỏi & Đáp chính thức rằng “mua lại không đồng nghĩa chứng khoán”—có nghĩa là mở một cánh cửa cho một nhóm giao thức có dòng tiền. PUMP chỉ là mẫu được gọi tên đầu tiên; tiếp theo khả năng cao sẽ có thêm những giao thức có thu nhập và muốn làm giảm phát (thắt chặt nguồn cung).
Ai sẽ là cái tên tiếp theo? Hãy xem ai trong số họ thực sự có tiền trong tay.
Còn bạn nghĩ sao: dự án “mua lại token bằng tiền thật, tự mình bỏ ra” là một lựa chọn có thể theo lâu dài, hay lại là kịch bản kéo lên rồi xả hàng lần nữa? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn để theo dõi các điểm nóng trong giới coin—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội nằm sau 👀🚀
185
·
--
1 vạn đô la token hóa của Nvidia, có thể dùng làm tài sản thế chấp để vay 7000 đô la USDC—nhưng giá trị tài sản thế chấp cho khoản vay này, cả cuối tuần đều bị “đóng băng”.
[🤖 加入聊天室](https://app.binance.com/uni-qr/EXpjD4Vi)
Nói rõ vấn đề trước: từ ngày 25 tháng 9, Aave trên mạng Base bắt đầu chấp nhận 7 token hóa cổ phiếu Mỹ làm tài sản thế chấp để vay USDC trong thị trường V4; danh mục gồm Apple, Amazon, Google, Meta, Microsoft, Nvidia và Tesla. Lần đầu tiên, thị trường tín dụng dạng on-chain được đưa quy mô lớn các cổ phiếu Mỹ vào: vay, trả, rút, thanh khoản 24 giờ không ngừng—không có chuông đóng cửa.
Vấn đề nằm ở định giá. Oracle dự báo cổ phiếu của Chainlink mà Aave tích hợp chỉ cập nhật giá từ 20:00 Chủ nhật đến 20:00 Thứ sáu (giờ miền Đông nước Mỹ), bao phủ cả pre-market, trong phiên, after-hours và phiên đêm. Sau đó, toàn bộ cuối tuần và các ngày nghỉ ở Mỹ đều bị “đóng băng” ở mức giá cuối cùng. Vay tiền trước khi kết thúc phiên vào ngày thứ Sáu theo đúng giá lúc đó; cuối tuần xuất hiện tin xấu nhưng on-chain không có bất kỳ giá mới nào. Đến khi oracle hoạt động trở lại vào tối Chủ nhật, tại khoảnh khắc giá mới đầu tiên được đưa vào giao thức, một vị thế vốn đang lành mạnh có thể ngay lập tức rơi xuống dưới đường thanh lý. Nhảy giá không xảy ra vào cuối tuần—mà xảy ra trong đúng một giây khi giá được khôi phục.
Hạn mức vay cũng không đồng nghĩa với “đường an toàn”. Hệ số thế chấp của token Nvidia là 70%: với vị thế 1 vạn đô la, tối đa chỉ vay được khoảng 7000 đô la USDC; Tesla và Meta là 65%, còn Microsoft là 79%. Mỗi tài sản đều có tham số riêng—đó là biện pháp phòng ngừa cho “gap” giá khi thị trường nghỉ. Nhưng vay sát mức tối đa thì đồng nghĩa với việc mượn hết phần đệm an toàn.
Việc thoát cũng thực tế không kém. Người thanh lý nhận được token thì chưa chắc đã bán được: theo đánh giá rủi ro của Aave, trên Base, khi đổi từng token cổ phiếu trở lại USDC, nếu giá trị trong khoảng 300.000 đến 1,1 triệu đô la thì sẽ gây ra 2% biến động giá. Phần thưởng thanh lý bị giới hạn ở 5,5%, và tổng trần cho tài sản thế chấp nhóm cổ phiếu khoảng 29,3 triệu đô la. Người đứng ra nhận thế có thể phải giữ token, phòng hộ, hoặc xả hàng trong vài ngày.
Cần lưu ý thêm: các token này không phải bản sao giá cổ phiếu. Chúng do một SPV on-chain được phát hành bởi một sàn giao dịch tuân thủ quy định của Mỹ; cổ phiếu cơ sở được giao cho Alpaca Securities để lưu ký tách biệt. Chỉ những cư dân ngoài Mỹ đáp ứng Regulation S mới được mở. Lợi nhuận nhận về sẽ bị khấu trừ phí và thuế sau phân phối, rồi mới được tái đầu tư; việc chia cổ tức/“split” được tính theo bội số—vì vậy sau một thời gian, giá trên các trang web tài chính có thể không khớp.
Quan điểm của tôi: điểm thật sự đáng chú ý không phải là “cổ phiếu Mỹ lên on-chain”, mà là việc thị trường cổ phiếu Mỹ lần đầu tiên chuyển từ trạng thái bất tiện do nghỉ giao dịch sang rủi ro tín dụng. Trước đây, khi vay mượn on-chain, nỗi sợ lớn nhất là oracle bị thao túng; giờ lại có thêm một loại—oracle chỉ vận hành theo lịch sinh hoạt của nó. Với người bình thường, hệ số thế chấp là giới hạn có thể vay được, không phải giá trị mục tiêu.
Bạn có dùng token hóa cổ phiếu Mỹ để thế chấp vay tiền không? Hãy trò chuyện ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về crypto và cổ phiếu Mỹ on-chain—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
1 vạn đô la token hóa của Nvidia, có thể dùng làm tài sản thế chấp để vay 7000 đô la USDC—nhưng giá trị tài sản thế chấp cho khoản vay này, cả cuối tuần đều bị “đóng băng”.
🤖 加入聊天室
Nói rõ vấn đề trước: từ ngày 25 tháng 9, Aave trên mạng Base bắt đầu chấp nhận 7 token hóa cổ phiếu Mỹ làm tài sản thế chấp để vay USDC trong thị trường V4; danh mục gồm Apple, Amazon, Google, Meta, Microsoft, Nvidia và Tesla. Lần đầu tiên, thị trường tín dụng dạng on-chain được đưa quy mô lớn các cổ phiếu Mỹ vào: vay, trả, rút, thanh khoản 24 giờ không ngừng—không có chuông đóng cửa.
Vấn đề nằm ở định giá. Oracle dự báo cổ phiếu của Chainlink mà Aave tích hợp chỉ cập nhật giá từ 20:00 Chủ nhật đến 20:00 Thứ sáu (giờ miền Đông nước Mỹ), bao phủ cả pre-market, trong phiên, after-hours và phiên đêm. Sau đó, toàn bộ cuối tuần và các ngày nghỉ ở Mỹ đều bị “đóng băng” ở mức giá cuối cùng. Vay tiền trước khi kết thúc phiên vào ngày thứ Sáu theo đúng giá lúc đó; cuối tuần xuất hiện tin xấu nhưng on-chain không có bất kỳ giá mới nào. Đến khi oracle hoạt động trở lại vào tối Chủ nhật, tại khoảnh khắc giá mới đầu tiên được đưa vào giao thức, một vị thế vốn đang lành mạnh có thể ngay lập tức rơi xuống dưới đường thanh lý. Nhảy giá không xảy ra vào cuối tuần—mà xảy ra trong đúng một giây khi giá được khôi phục.
Hạn mức vay cũng không đồng nghĩa với “đường an toàn”. Hệ số thế chấp của token Nvidia là 70%: với vị thế 1 vạn đô la, tối đa chỉ vay được khoảng 7000 đô la USDC; Tesla và Meta là 65%, còn Microsoft là 79%. Mỗi tài sản đều có tham số riêng—đó là biện pháp phòng ngừa cho “gap” giá khi thị trường nghỉ. Nhưng vay sát mức tối đa thì đồng nghĩa với việc mượn hết phần đệm an toàn.
Việc thoát cũng thực tế không kém. Người thanh lý nhận được token thì chưa chắc đã bán được: theo đánh giá rủi ro của Aave, trên Base, khi đổi từng token cổ phiếu trở lại USDC, nếu giá trị trong khoảng 300.000 đến 1,1 triệu đô la thì sẽ gây ra 2% biến động giá. Phần thưởng thanh lý bị giới hạn ở 5,5%, và tổng trần cho tài sản thế chấp nhóm cổ phiếu khoảng 29,3 triệu đô la. Người đứng ra nhận thế có thể phải giữ token, phòng hộ, hoặc xả hàng trong vài ngày.
Cần lưu ý thêm: các token này không phải bản sao giá cổ phiếu. Chúng do một SPV on-chain được phát hành bởi một sàn giao dịch tuân thủ quy định của Mỹ; cổ phiếu cơ sở được giao cho Alpaca Securities để lưu ký tách biệt. Chỉ những cư dân ngoài Mỹ đáp ứng Regulation S mới được mở. Lợi nhuận nhận về sẽ bị khấu trừ phí và thuế sau phân phối, rồi mới được tái đầu tư; việc chia cổ tức/“split” được tính theo bội số—vì vậy sau một thời gian, giá trên các trang web tài chính có thể không khớp.
Quan điểm của tôi: điểm thật sự đáng chú ý không phải là “cổ phiếu Mỹ lên on-chain”, mà là việc thị trường cổ phiếu Mỹ lần đầu tiên chuyển từ trạng thái bất tiện do nghỉ giao dịch sang rủi ro tín dụng. Trước đây, khi vay mượn on-chain, nỗi sợ lớn nhất là oracle bị thao túng; giờ lại có thêm một loại—oracle chỉ vận hành theo lịch sinh hoạt của nó. Với người bình thường, hệ số thế chấp là giới hạn có thể vay được, không phải giá trị mục tiêu.
Bạn có dùng token hóa cổ phiếu Mỹ để thế chấp vay tiền không? Hãy trò chuyện ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về crypto và cổ phiếu Mỹ on-chain—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
🤖 加入聊天室
Nói rõ vấn đề trước: từ ngày 25 tháng 9, Aave trên mạng Base bắt đầu chấp nhận 7 token hóa cổ phiếu Mỹ làm tài sản thế chấp để vay USDC trong thị trường V4; danh mục gồm Apple, Amazon, Google, Meta, Microsoft, Nvidia và Tesla. Lần đầu tiên, thị trường tín dụng dạng on-chain được đưa quy mô lớn các cổ phiếu Mỹ vào: vay, trả, rút, thanh khoản 24 giờ không ngừng—không có chuông đóng cửa.
Vấn đề nằm ở định giá. Oracle dự báo cổ phiếu của Chainlink mà Aave tích hợp chỉ cập nhật giá từ 20:00 Chủ nhật đến 20:00 Thứ sáu (giờ miền Đông nước Mỹ), bao phủ cả pre-market, trong phiên, after-hours và phiên đêm. Sau đó, toàn bộ cuối tuần và các ngày nghỉ ở Mỹ đều bị “đóng băng” ở mức giá cuối cùng. Vay tiền trước khi kết thúc phiên vào ngày thứ Sáu theo đúng giá lúc đó; cuối tuần xuất hiện tin xấu nhưng on-chain không có bất kỳ giá mới nào. Đến khi oracle hoạt động trở lại vào tối Chủ nhật, tại khoảnh khắc giá mới đầu tiên được đưa vào giao thức, một vị thế vốn đang lành mạnh có thể ngay lập tức rơi xuống dưới đường thanh lý. Nhảy giá không xảy ra vào cuối tuần—mà xảy ra trong đúng một giây khi giá được khôi phục.
Hạn mức vay cũng không đồng nghĩa với “đường an toàn”. Hệ số thế chấp của token Nvidia là 70%: với vị thế 1 vạn đô la, tối đa chỉ vay được khoảng 7000 đô la USDC; Tesla và Meta là 65%, còn Microsoft là 79%. Mỗi tài sản đều có tham số riêng—đó là biện pháp phòng ngừa cho “gap” giá khi thị trường nghỉ. Nhưng vay sát mức tối đa thì đồng nghĩa với việc mượn hết phần đệm an toàn.
Việc thoát cũng thực tế không kém. Người thanh lý nhận được token thì chưa chắc đã bán được: theo đánh giá rủi ro của Aave, trên Base, khi đổi từng token cổ phiếu trở lại USDC, nếu giá trị trong khoảng 300.000 đến 1,1 triệu đô la thì sẽ gây ra 2% biến động giá. Phần thưởng thanh lý bị giới hạn ở 5,5%, và tổng trần cho tài sản thế chấp nhóm cổ phiếu khoảng 29,3 triệu đô la. Người đứng ra nhận thế có thể phải giữ token, phòng hộ, hoặc xả hàng trong vài ngày.
Cần lưu ý thêm: các token này không phải bản sao giá cổ phiếu. Chúng do một SPV on-chain được phát hành bởi một sàn giao dịch tuân thủ quy định của Mỹ; cổ phiếu cơ sở được giao cho Alpaca Securities để lưu ký tách biệt. Chỉ những cư dân ngoài Mỹ đáp ứng Regulation S mới được mở. Lợi nhuận nhận về sẽ bị khấu trừ phí và thuế sau phân phối, rồi mới được tái đầu tư; việc chia cổ tức/“split” được tính theo bội số—vì vậy sau một thời gian, giá trên các trang web tài chính có thể không khớp.
Quan điểm của tôi: điểm thật sự đáng chú ý không phải là “cổ phiếu Mỹ lên on-chain”, mà là việc thị trường cổ phiếu Mỹ lần đầu tiên chuyển từ trạng thái bất tiện do nghỉ giao dịch sang rủi ro tín dụng. Trước đây, khi vay mượn on-chain, nỗi sợ lớn nhất là oracle bị thao túng; giờ lại có thêm một loại—oracle chỉ vận hành theo lịch sinh hoạt của nó. Với người bình thường, hệ số thế chấp là giới hạn có thể vay được, không phải giá trị mục tiêu.
Bạn có dùng token hóa cổ phiếu Mỹ để thế chấp vay tiền không? Hãy trò chuyện ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về crypto và cổ phiếu Mỹ on-chain—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
74
·
--
Cục Dự trữ Liên bang tăng lãi suất liên tục, vậy mà Bitcoin lại từ 58.000 lên 86.000—đây là một đoạn thị trường “ngược với lẽ thường” nhất trong chu kỳ thắt chặt này, vừa được hai nhân vật lớn mổ xẻ tách bạch.
[💰 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Trước hết, làm rõ cho thông suốt: Bitcoin từ mức khoảng 58.000 USD vào mùa hè, đi lên dần đến đỉnh vào tháng 9 khoảng 86.000, tức biên độ tăng gần 30.000 USD, tương đương gần 48%. Bối cảnh là Cục Dự trữ Liên bang vẫn đang tiếp tục siết chặt. Hai người đứng ra giải thích đều “nặng ký”: một là Matthew Siegel, Trưởng bộ phận nghiên cứu tài sản số của VanEck; người còn lại là Chris Giancarlo, cựu Chủ tịch Ủy ban Giao dịch Hàng hóa Kỳ hạn Hoa Kỳ (CFTC).
Siegel đưa ra lý do: «Không phải bên mua mạnh lên, mà bên bán đã biến mất trước». Ông quy khoản tăng gần 30.000 USD này cho việc áp lực bán bị cạn kiệt hoàn toàn, chứ không phải do một sự kiện lớn nào đóng vai trò chất xúc tác. Nhiều chỉ báo kỹ thuật mà VanEck theo dõi đã phát tín hiệu tăng giá từ hồi mùa hè; hiện Bitcoin đang đứng trên đường trung bình động 50 tuần, và mức biến động của thị trường so với trước đó đã giảm khoảng 50%. Ông cũng chú ý đến thanh khoản: lượng cung tiền M2 từ tận sớm trước đó, khoảng ba quý trước, đã bắt đầu tăng tốc trở lại, còn phản ứng của Bitcoin với thay đổi kiểu này vốn thường có độ trễ. Về tương quan cũng rất thú vị—Bitcoin và chỉ số USD có tương quan âm, với lượng cung tiền lại tương quan dương, còn với lợi suất trái phiếu thì ngược lại, không có tương quan dương ổn định. Kế hoạch mua lại (repo) trái phiếu mà Bộ Tài chính Mỹ công bố sau đó đã trở thành “thêm một mồi lửa” khác cho đợt bật tăng lần này.
Góc nhìn của Giancarlo thì mang tính vĩ mô hơn. Trong một cuộc phỏng vấn với “Bitcoin Magazine” hôm 24 tháng 9, ông nêu ra một chuỗi lập luận ngược trực giác: khi Cục Dự trữ Liên bang tăng lãi suất, chi phí lãi vay nợ của chính phủ sẽ tăng trực tiếp, và chính phủ chỉ có thể phát hành thêm trái phiếu để duy trì vận hành; vì vậy, nỗi lo về sức mua dài hạn của tiền pháp định lại càng nặng hơn trên thị trường. Trong khung đó, giá trị của Bitcoin không nằm ở chỗ “tăng nhanh”, mà ở chỗ trần cung của nó được “đóng đinh” cứng—không ai có thể tùy tiện in thêm. Đó là lý do khiến nó ngày càng giống vàng.
Bản dịch của tôi: Đợt tăng này không phải “tăng lãi suất là lợi cho Bitcoin”, mà là “tăng lãi suất khiến vấn đề tài khóa lộ ra rõ ràng trên sân khấu”. Khi nhu cầu huy động vốn tăng lên và kỳ vọng đồng tiền bị mất giá cùng xuất hiện, dòng tiền sẽ tìm đến những tài sản mà các nhà hoạch định chính sách không thể tự tăng phát. Siegel cũng nói rằng nhịp điệu này phù hợp với quy luật chu kỳ bốn năm của Bitcoin, và việc mức độ tham gia của các tổ chức tăng lên vẫn đang tiếp tục kéo giảm biến động.
Nhưng đừng vội suy ra theo đường thẳng. Biến động giảm, tổ chức vào cuộc là biến số chậm; còn giá ngắn hạn vẫn do thanh khoản và tâm lý quyết định. Điểm kiểm nghiệm thật sự nằm ở chỗ: nhu cầu đối với spot ETF—liệu có thể “đón sóng” trở lại sau khi hoạt động giao dịch quyền chọn suy giảm.
Theo bạn, lần này Bitcoin chạy trước để đón việc hạ lãi suất, hay đang được định giá theo hướng “mất trật tự tài khóa”? Hãy trò chuyện trong phần bình luận.
Bấm vào hình đại diện để xem livestream.
Mỗi ngày, cùng bạn theo dõi Bitcoin vĩ mô và các điểm nóng của Cục Dự trữ Liên bang — không chỉ nhìn xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Cục Dự trữ Liên bang tăng lãi suất liên tục, vậy mà Bitcoin lại từ 58.000 lên 86.000—đây là một đoạn thị trường “ngược với lẽ thường” nhất trong chu kỳ thắt chặt này, vừa được hai nhân vật lớn mổ xẻ tách bạch.
💰 群里聊行情
Trước hết, làm rõ cho thông suốt: Bitcoin từ mức khoảng 58.000 USD vào mùa hè, đi lên dần đến đỉnh vào tháng 9 khoảng 86.000, tức biên độ tăng gần 30.000 USD, tương đương gần 48%. Bối cảnh là Cục Dự trữ Liên bang vẫn đang tiếp tục siết chặt. Hai người đứng ra giải thích đều “nặng ký”: một là Matthew Siegel, Trưởng bộ phận nghiên cứu tài sản số của VanEck; người còn lại là Chris Giancarlo, cựu Chủ tịch Ủy ban Giao dịch Hàng hóa Kỳ hạn Hoa Kỳ (CFTC).
Siegel đưa ra lý do: «Không phải bên mua mạnh lên, mà bên bán đã biến mất trước». Ông quy khoản tăng gần 30.000 USD này cho việc áp lực bán bị cạn kiệt hoàn toàn, chứ không phải do một sự kiện lớn nào đóng vai trò chất xúc tác. Nhiều chỉ báo kỹ thuật mà VanEck theo dõi đã phát tín hiệu tăng giá từ hồi mùa hè; hiện Bitcoin đang đứng trên đường trung bình động 50 tuần, và mức biến động của thị trường so với trước đó đã giảm khoảng 50%. Ông cũng chú ý đến thanh khoản: lượng cung tiền M2 từ tận sớm trước đó, khoảng ba quý trước, đã bắt đầu tăng tốc trở lại, còn phản ứng của Bitcoin với thay đổi kiểu này vốn thường có độ trễ. Về tương quan cũng rất thú vị—Bitcoin và chỉ số USD có tương quan âm, với lượng cung tiền lại tương quan dương, còn với lợi suất trái phiếu thì ngược lại, không có tương quan dương ổn định. Kế hoạch mua lại (repo) trái phiếu mà Bộ Tài chính Mỹ công bố sau đó đã trở thành “thêm một mồi lửa” khác cho đợt bật tăng lần này.
Góc nhìn của Giancarlo thì mang tính vĩ mô hơn. Trong một cuộc phỏng vấn với “Bitcoin Magazine” hôm 24 tháng 9, ông nêu ra một chuỗi lập luận ngược trực giác: khi Cục Dự trữ Liên bang tăng lãi suất, chi phí lãi vay nợ của chính phủ sẽ tăng trực tiếp, và chính phủ chỉ có thể phát hành thêm trái phiếu để duy trì vận hành; vì vậy, nỗi lo về sức mua dài hạn của tiền pháp định lại càng nặng hơn trên thị trường. Trong khung đó, giá trị của Bitcoin không nằm ở chỗ “tăng nhanh”, mà ở chỗ trần cung của nó được “đóng đinh” cứng—không ai có thể tùy tiện in thêm. Đó là lý do khiến nó ngày càng giống vàng.
Bản dịch của tôi: Đợt tăng này không phải “tăng lãi suất là lợi cho Bitcoin”, mà là “tăng lãi suất khiến vấn đề tài khóa lộ ra rõ ràng trên sân khấu”. Khi nhu cầu huy động vốn tăng lên và kỳ vọng đồng tiền bị mất giá cùng xuất hiện, dòng tiền sẽ tìm đến những tài sản mà các nhà hoạch định chính sách không thể tự tăng phát. Siegel cũng nói rằng nhịp điệu này phù hợp với quy luật chu kỳ bốn năm của Bitcoin, và việc mức độ tham gia của các tổ chức tăng lên vẫn đang tiếp tục kéo giảm biến động.
Nhưng đừng vội suy ra theo đường thẳng. Biến động giảm, tổ chức vào cuộc là biến số chậm; còn giá ngắn hạn vẫn do thanh khoản và tâm lý quyết định. Điểm kiểm nghiệm thật sự nằm ở chỗ: nhu cầu đối với spot ETF—liệu có thể “đón sóng” trở lại sau khi hoạt động giao dịch quyền chọn suy giảm.
Theo bạn, lần này Bitcoin chạy trước để đón việc hạ lãi suất, hay đang được định giá theo hướng “mất trật tự tài khóa”? Hãy trò chuyện trong phần bình luận.
Bấm vào hình đại diện để xem livestream.
Mỗi ngày, cùng bạn theo dõi Bitcoin vĩ mô và các điểm nóng của Cục Dự trữ Liên bang — không chỉ nhìn xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
💰 群里聊行情
Trước hết, làm rõ cho thông suốt: Bitcoin từ mức khoảng 58.000 USD vào mùa hè, đi lên dần đến đỉnh vào tháng 9 khoảng 86.000, tức biên độ tăng gần 30.000 USD, tương đương gần 48%. Bối cảnh là Cục Dự trữ Liên bang vẫn đang tiếp tục siết chặt. Hai người đứng ra giải thích đều “nặng ký”: một là Matthew Siegel, Trưởng bộ phận nghiên cứu tài sản số của VanEck; người còn lại là Chris Giancarlo, cựu Chủ tịch Ủy ban Giao dịch Hàng hóa Kỳ hạn Hoa Kỳ (CFTC).
Siegel đưa ra lý do: «Không phải bên mua mạnh lên, mà bên bán đã biến mất trước». Ông quy khoản tăng gần 30.000 USD này cho việc áp lực bán bị cạn kiệt hoàn toàn, chứ không phải do một sự kiện lớn nào đóng vai trò chất xúc tác. Nhiều chỉ báo kỹ thuật mà VanEck theo dõi đã phát tín hiệu tăng giá từ hồi mùa hè; hiện Bitcoin đang đứng trên đường trung bình động 50 tuần, và mức biến động của thị trường so với trước đó đã giảm khoảng 50%. Ông cũng chú ý đến thanh khoản: lượng cung tiền M2 từ tận sớm trước đó, khoảng ba quý trước, đã bắt đầu tăng tốc trở lại, còn phản ứng của Bitcoin với thay đổi kiểu này vốn thường có độ trễ. Về tương quan cũng rất thú vị—Bitcoin và chỉ số USD có tương quan âm, với lượng cung tiền lại tương quan dương, còn với lợi suất trái phiếu thì ngược lại, không có tương quan dương ổn định. Kế hoạch mua lại (repo) trái phiếu mà Bộ Tài chính Mỹ công bố sau đó đã trở thành “thêm một mồi lửa” khác cho đợt bật tăng lần này.
Góc nhìn của Giancarlo thì mang tính vĩ mô hơn. Trong một cuộc phỏng vấn với “Bitcoin Magazine” hôm 24 tháng 9, ông nêu ra một chuỗi lập luận ngược trực giác: khi Cục Dự trữ Liên bang tăng lãi suất, chi phí lãi vay nợ của chính phủ sẽ tăng trực tiếp, và chính phủ chỉ có thể phát hành thêm trái phiếu để duy trì vận hành; vì vậy, nỗi lo về sức mua dài hạn của tiền pháp định lại càng nặng hơn trên thị trường. Trong khung đó, giá trị của Bitcoin không nằm ở chỗ “tăng nhanh”, mà ở chỗ trần cung của nó được “đóng đinh” cứng—không ai có thể tùy tiện in thêm. Đó là lý do khiến nó ngày càng giống vàng.
Bản dịch của tôi: Đợt tăng này không phải “tăng lãi suất là lợi cho Bitcoin”, mà là “tăng lãi suất khiến vấn đề tài khóa lộ ra rõ ràng trên sân khấu”. Khi nhu cầu huy động vốn tăng lên và kỳ vọng đồng tiền bị mất giá cùng xuất hiện, dòng tiền sẽ tìm đến những tài sản mà các nhà hoạch định chính sách không thể tự tăng phát. Siegel cũng nói rằng nhịp điệu này phù hợp với quy luật chu kỳ bốn năm của Bitcoin, và việc mức độ tham gia của các tổ chức tăng lên vẫn đang tiếp tục kéo giảm biến động.
Nhưng đừng vội suy ra theo đường thẳng. Biến động giảm, tổ chức vào cuộc là biến số chậm; còn giá ngắn hạn vẫn do thanh khoản và tâm lý quyết định. Điểm kiểm nghiệm thật sự nằm ở chỗ: nhu cầu đối với spot ETF—liệu có thể “đón sóng” trở lại sau khi hoạt động giao dịch quyền chọn suy giảm.
Theo bạn, lần này Bitcoin chạy trước để đón việc hạ lãi suất, hay đang được định giá theo hướng “mất trật tự tài khóa”? Hãy trò chuyện trong phần bình luận.
Bấm vào hình đại diện để xem livestream.
Mỗi ngày, cùng bạn theo dõi Bitcoin vĩ mô và các điểm nóng của Cục Dự trữ Liên bang — không chỉ nhìn xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
310
·
--
Một lỗi firmware đã được cài từ năm 2021, và trong khoảng 25 phút vào ngày 30 tháng 7, nó đã rút cạn khoảng 500 ví và lấy đi khoảng 594 bitcoin (lúc đó vào khoảng 38 triệu USD) — còn tuần này, có người thật sự đã lấy lại tiền của mình.
[💬 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
Trước hết, nói về tin tức mới này. Vào ngày 23 tháng 9, một quỹ tín thác hợp pháp tại Wyoming (Mỹ) (Crypto Recovery Trust) thông báo rằng họ đã hoàn trả hơn 20 bitcoin, tương đương khoảng 1,7 triệu USD, cho một người nắm giữ ban đầu. Cố vấn của quỹ tín thác này đến từ bộ phận an ninh quốc gia của hãng luật Steptoe, chứ không phải là luật sư “thường” trong giới tiền mã hóa.
Tiếp theo, hãy nói xem vụ việc này “ngược thường thức” đến mức nào. Sự cố xảy ra ở ví phần cứng Coldcard do công ty Canada Coinkite sản xuất — vốn đã nhiều năm được xem như chuẩn mực về lưu trữ lạnh trong cộng đồng. Vấn đề không phải là phishing, cũng không phải mã độc trong máy tính, và cũng không phải là giấy sao lưu bị đánh cắp: chiếc ví đã sai ngay từ khoảnh khắc tạo ra cụm từ ghi nhớ. Lẽ ra phải có bộ tạo số ngẫu nhiên phần cứng cung cấp 128-bit entropy, nhưng do một macro được viết thành 0, nó âm thầm quay về một thuật toán phần mềm xác định; vì vậy, độ ngẫu nhiên thực tế chỉ còn khoảng 40 bit. Nói cách khác, từ giây đầu tiên “ra đời”, các cụm từ ghi nhớ này đã có thể bị liệt kê (brute-force) được.
Kẻ tấn công thực sự không cần phải chạm vào thiết bị của bạn. Chúng tự tính toán toàn bộ các cụm từ ghi nhớ ứng viên ở chế độ offline, rồi đem đối chiếu xem những địa chỉ nào có tiền nằm trong đó, sau đó quét sạch một lần. Cơ quan nghiên cứu on-chain Galaxy Research đã phục dựng lại: lượng bitcoin bị cướp cốt lõi được hoàn tất trong khoảng 25 phút (từ 01:31 đến 01:56 UTC ngày 30 tháng 7), sau đó liên quan đến khoảng 1196 địa chỉ, tối đa 1083 bitcoin, trị giá gần 70 triệu USD; đến ngày 10 tháng 8, số tiền bị đánh cắp liên quan đã vượt quá 2000 bitcoin.
Quan điểm của tôi: giá trị thông tin thực sự của câu chuyện này không nằm ở “việc lấy lại được”, mà nằm ở “tỉ lệ lấy lại được”. Trong hơn hai nghìn bitcoin, chỉ có hơn hai chục bitcoin được hoàn trả trọn vẹn — chưa tới 1%. Tính không thể đảo ngược của Bitcoin chính là cam kết mạnh nhất của nó, và cũng là cái giá cứng nhất: khi khóa cá nhân bị lộ, sẽ không có bộ phận chăm sóc khách hàng nào, cũng chẳng có nút đóng băng trên chuỗi. Lần này lấy lại được không phải nhờ vá lỗi giao thức, mà nhờ công cụ pháp lý “ngoài chuỗi” thông qua hãng luật và quỹ tín thác — và rất có thể chỉ hiệu quả với những người có danh tính rõ ràng, sẵn sàng phối hợp.
Một điều thực tế hơn cho người dùng phổ thông là: ví phần cứng không phải mua xong là an tâm mãi mãi. Thứ thực sự quyết định ranh giới an toàn là 12 đến 24 từ đó đã được tạo ngẫu nhiên như thế nào — và đây lại chính là bước mà người dùng hầu như không nhìn thấy, đồng thời cũng khó tự mình tự kiểm chứng.
Bạn nghĩ sao: cuộc khủng hoảng niềm tin lần này của ví phần cứng sẽ đẩy mọi người sang hình thức giám hộ (custody), hay ngược lại buộc nhà sản xuất làm cho chuyện “số ngẫu nhiên” trở nên có thể kiểm chứng? Hãy bàn luận ở phần bình luận nhé.
Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày đồng hành cùng bạn về những chủ đề nóng an ninh mã hóa và ví phần cứng — không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Một lỗi firmware đã được cài từ năm 2021, và trong khoảng 25 phút vào ngày 30 tháng 7, nó đã rút cạn khoảng 500 ví và lấy đi khoảng 594 bitcoin (lúc đó vào khoảng 38 triệu USD) — còn tuần này, có người thật sự đã lấy lại tiền của mình.
💬 进群看盘面
Trước hết, nói về tin tức mới này. Vào ngày 23 tháng 9, một quỹ tín thác hợp pháp tại Wyoming (Mỹ) (Crypto Recovery Trust) thông báo rằng họ đã hoàn trả hơn 20 bitcoin, tương đương khoảng 1,7 triệu USD, cho một người nắm giữ ban đầu. Cố vấn của quỹ tín thác này đến từ bộ phận an ninh quốc gia của hãng luật Steptoe, chứ không phải là luật sư “thường” trong giới tiền mã hóa.
Tiếp theo, hãy nói xem vụ việc này “ngược thường thức” đến mức nào. Sự cố xảy ra ở ví phần cứng Coldcard do công ty Canada Coinkite sản xuất — vốn đã nhiều năm được xem như chuẩn mực về lưu trữ lạnh trong cộng đồng. Vấn đề không phải là phishing, cũng không phải mã độc trong máy tính, và cũng không phải là giấy sao lưu bị đánh cắp: chiếc ví đã sai ngay từ khoảnh khắc tạo ra cụm từ ghi nhớ. Lẽ ra phải có bộ tạo số ngẫu nhiên phần cứng cung cấp 128-bit entropy, nhưng do một macro được viết thành 0, nó âm thầm quay về một thuật toán phần mềm xác định; vì vậy, độ ngẫu nhiên thực tế chỉ còn khoảng 40 bit. Nói cách khác, từ giây đầu tiên “ra đời”, các cụm từ ghi nhớ này đã có thể bị liệt kê (brute-force) được.
Kẻ tấn công thực sự không cần phải chạm vào thiết bị của bạn. Chúng tự tính toán toàn bộ các cụm từ ghi nhớ ứng viên ở chế độ offline, rồi đem đối chiếu xem những địa chỉ nào có tiền nằm trong đó, sau đó quét sạch một lần. Cơ quan nghiên cứu on-chain Galaxy Research đã phục dựng lại: lượng bitcoin bị cướp cốt lõi được hoàn tất trong khoảng 25 phút (từ 01:31 đến 01:56 UTC ngày 30 tháng 7), sau đó liên quan đến khoảng 1196 địa chỉ, tối đa 1083 bitcoin, trị giá gần 70 triệu USD; đến ngày 10 tháng 8, số tiền bị đánh cắp liên quan đã vượt quá 2000 bitcoin.
Quan điểm của tôi: giá trị thông tin thực sự của câu chuyện này không nằm ở “việc lấy lại được”, mà nằm ở “tỉ lệ lấy lại được”. Trong hơn hai nghìn bitcoin, chỉ có hơn hai chục bitcoin được hoàn trả trọn vẹn — chưa tới 1%. Tính không thể đảo ngược của Bitcoin chính là cam kết mạnh nhất của nó, và cũng là cái giá cứng nhất: khi khóa cá nhân bị lộ, sẽ không có bộ phận chăm sóc khách hàng nào, cũng chẳng có nút đóng băng trên chuỗi. Lần này lấy lại được không phải nhờ vá lỗi giao thức, mà nhờ công cụ pháp lý “ngoài chuỗi” thông qua hãng luật và quỹ tín thác — và rất có thể chỉ hiệu quả với những người có danh tính rõ ràng, sẵn sàng phối hợp.
Một điều thực tế hơn cho người dùng phổ thông là: ví phần cứng không phải mua xong là an tâm mãi mãi. Thứ thực sự quyết định ranh giới an toàn là 12 đến 24 từ đó đã được tạo ngẫu nhiên như thế nào — và đây lại chính là bước mà người dùng hầu như không nhìn thấy, đồng thời cũng khó tự mình tự kiểm chứng.
Bạn nghĩ sao: cuộc khủng hoảng niềm tin lần này của ví phần cứng sẽ đẩy mọi người sang hình thức giám hộ (custody), hay ngược lại buộc nhà sản xuất làm cho chuyện “số ngẫu nhiên” trở nên có thể kiểm chứng? Hãy bàn luận ở phần bình luận nhé.
Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày đồng hành cùng bạn về những chủ đề nóng an ninh mã hóa và ví phần cứng — không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
💬 进群看盘面
Trước hết, nói về tin tức mới này. Vào ngày 23 tháng 9, một quỹ tín thác hợp pháp tại Wyoming (Mỹ) (Crypto Recovery Trust) thông báo rằng họ đã hoàn trả hơn 20 bitcoin, tương đương khoảng 1,7 triệu USD, cho một người nắm giữ ban đầu. Cố vấn của quỹ tín thác này đến từ bộ phận an ninh quốc gia của hãng luật Steptoe, chứ không phải là luật sư “thường” trong giới tiền mã hóa.
Tiếp theo, hãy nói xem vụ việc này “ngược thường thức” đến mức nào. Sự cố xảy ra ở ví phần cứng Coldcard do công ty Canada Coinkite sản xuất — vốn đã nhiều năm được xem như chuẩn mực về lưu trữ lạnh trong cộng đồng. Vấn đề không phải là phishing, cũng không phải mã độc trong máy tính, và cũng không phải là giấy sao lưu bị đánh cắp: chiếc ví đã sai ngay từ khoảnh khắc tạo ra cụm từ ghi nhớ. Lẽ ra phải có bộ tạo số ngẫu nhiên phần cứng cung cấp 128-bit entropy, nhưng do một macro được viết thành 0, nó âm thầm quay về một thuật toán phần mềm xác định; vì vậy, độ ngẫu nhiên thực tế chỉ còn khoảng 40 bit. Nói cách khác, từ giây đầu tiên “ra đời”, các cụm từ ghi nhớ này đã có thể bị liệt kê (brute-force) được.
Kẻ tấn công thực sự không cần phải chạm vào thiết bị của bạn. Chúng tự tính toán toàn bộ các cụm từ ghi nhớ ứng viên ở chế độ offline, rồi đem đối chiếu xem những địa chỉ nào có tiền nằm trong đó, sau đó quét sạch một lần. Cơ quan nghiên cứu on-chain Galaxy Research đã phục dựng lại: lượng bitcoin bị cướp cốt lõi được hoàn tất trong khoảng 25 phút (từ 01:31 đến 01:56 UTC ngày 30 tháng 7), sau đó liên quan đến khoảng 1196 địa chỉ, tối đa 1083 bitcoin, trị giá gần 70 triệu USD; đến ngày 10 tháng 8, số tiền bị đánh cắp liên quan đã vượt quá 2000 bitcoin.
Quan điểm của tôi: giá trị thông tin thực sự của câu chuyện này không nằm ở “việc lấy lại được”, mà nằm ở “tỉ lệ lấy lại được”. Trong hơn hai nghìn bitcoin, chỉ có hơn hai chục bitcoin được hoàn trả trọn vẹn — chưa tới 1%. Tính không thể đảo ngược của Bitcoin chính là cam kết mạnh nhất của nó, và cũng là cái giá cứng nhất: khi khóa cá nhân bị lộ, sẽ không có bộ phận chăm sóc khách hàng nào, cũng chẳng có nút đóng băng trên chuỗi. Lần này lấy lại được không phải nhờ vá lỗi giao thức, mà nhờ công cụ pháp lý “ngoài chuỗi” thông qua hãng luật và quỹ tín thác — và rất có thể chỉ hiệu quả với những người có danh tính rõ ràng, sẵn sàng phối hợp.
Một điều thực tế hơn cho người dùng phổ thông là: ví phần cứng không phải mua xong là an tâm mãi mãi. Thứ thực sự quyết định ranh giới an toàn là 12 đến 24 từ đó đã được tạo ngẫu nhiên như thế nào — và đây lại chính là bước mà người dùng hầu như không nhìn thấy, đồng thời cũng khó tự mình tự kiểm chứng.
Bạn nghĩ sao: cuộc khủng hoảng niềm tin lần này của ví phần cứng sẽ đẩy mọi người sang hình thức giám hộ (custody), hay ngược lại buộc nhà sản xuất làm cho chuyện “số ngẫu nhiên” trở nên có thể kiểm chứng? Hãy bàn luận ở phần bình luận nhé.
Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày đồng hành cùng bạn về những chủ đề nóng an ninh mã hóa và ví phần cứng — không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
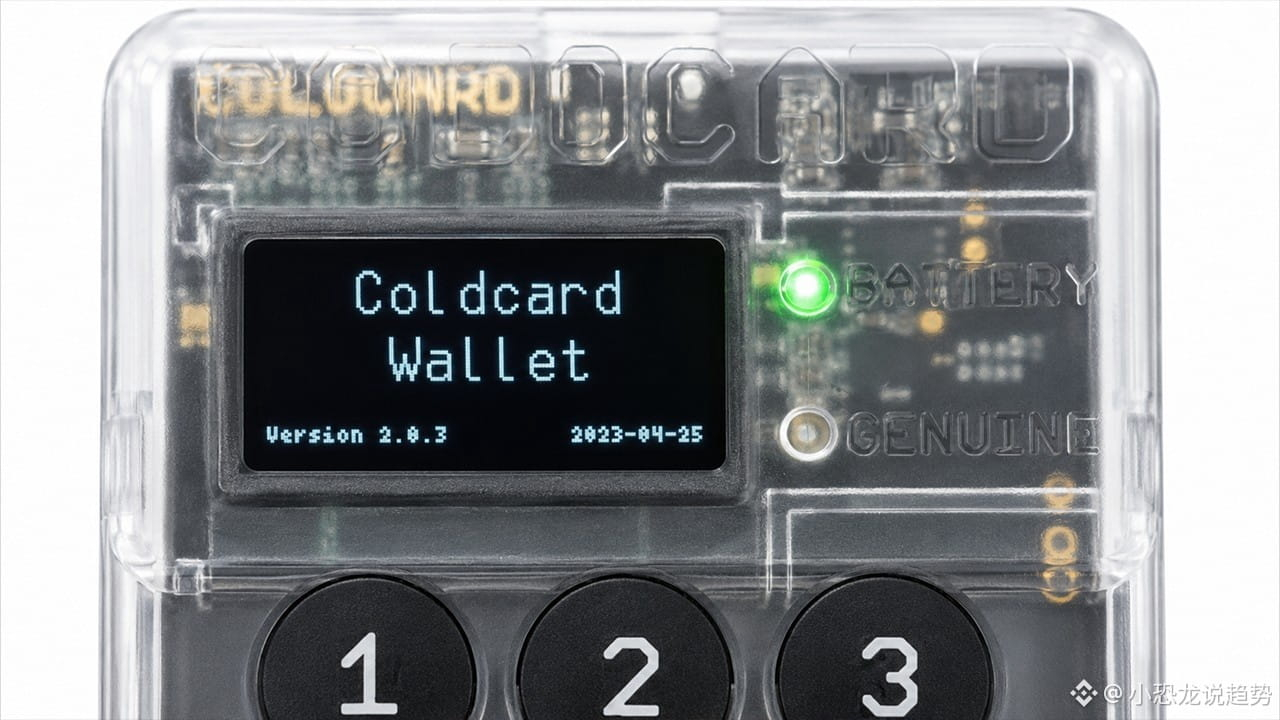
1
859
·
--
Trong vòng một tuần, chi phí để xây dựng một giao dịch “chống lượng tử” bằng Bitcoin giảm từ khoảng 320 USD xuống khoảng 67 USD, tức giảm khoảng 79%—trong khi khoảng 6,9 triệu枚 Bitcoin, ngay cả cánh cửa của phương án này cũng không thể bước vào.
[📢 想聊行情的进群](https://app.binance.com/uni-qr/EXpjD4Vi)
Những con số này do StarkWare phối hợp với Yukon Research và Eigen Labs tổ chức cuộc thi “Thử thách tối ưu Bitcoin an toàn trước lượng tử”. Đề bài rất cụ thể: ai có thể hạ thấp chi phí tính toán cần thiết để xây dựng một giao dịch chống lượng tử hơn nữa. Tháng trước, StarkWare đã khai thác giao dịch loại này đầu tiên trên mạng chính Bitcoin; khi đó mất khoảng 3100 giờ GPU, tương đương khoảng 320 USD. Cuộc thi mở chỉ chạy trong một tuần, nhưng một chuẩn mấu chốt đã tăng từ mỗi giây xác thực 146 triệu giá trị ứng viên lên hơn 820 triệu mỗi giây trên chuẩn RTX 4090. Hai nhánh thi cộng lại đã tiếp nhận 62 hạng mục cải tiến.
Tiền tiết kiệm thật sự nằm ở đâu? Nằm ở ngoài chuỗi. Phần đắt nhất của giao dịch này là thực hiện một cuộc tìm kiếm vét cạn trên chính máy của người dùng: Bitcoin vốn yêu cầu một chữ ký; phương án được chuyển sang “nhét một giá trị băm vào”. Và trong khoảng 700 nghìn tỷ (70 vạn tỷ) đầu ra băm thì chỉ có một đầu ra “đạt chuẩn hình dạng”, nên buộc phải đâm vào lần lượt. Code càng nhanh thì cùng một kết quả sẽ tốn ít giờ GPU hơn—vì vậy nó thể hiện dưới dạng hóa đơn thẻ đồ họa, chứ không phải phí giao dịch Bitcoin.
Điều đáng chú ý hơn nằm ở bảng xếp hạng. Kỷ lục dẫn đầu do các nhà phát triển chạy mô hình AI giành được: Opus 5 và Fable 5.1 của Anthropic đứng ở đầu; theo sau là GPT-6 Astra, Grok 4.6 và Kimi của OpenAI. Nói cách khác, trong cuộc thi “làm Bitcoin chống lượng tử hơn”, lực lượng chủ lực chính là AI.
Quan điểm của tôi: chi phí chưa bao giờ là “ngưỡng” thật sự của vấn đề. 67 USD không phải là giá cố định, mà chỉ là ước tính theo giả định về phần cứng cụ thể và hoàn toàn có thể bị bản kỷ lục tiếp theo cập nhật bất cứ lúc nào; ngay cả StarkWare cũng đang chủ động hạ nhiệt. Thứ thực sự “kẹt” chính là phạm vi—phương án cấu trúc này chỉ bảo vệ các đồng coin mà “khóa công khai vẫn chưa lộ ra”. Những khoảng 6,9 triệu Bitcoin từ thời kỳ đầu sử dụng định dạng cũ, khóa công khai đã bày sẵn trên chuỗi, quy đổi theo giá hiện tại vào khoảng 580 tỷ USD thì cũng chẳng thể cứu được bất kỳ đồng nào. Đồng thời, giao dịch kiểu này là không chuẩn: bắt buộc phải gửi trực tiếp cho thợ đào, tương đương với việc đi vòng qua kênh thông thường; StarkWare cũng thừa nhận rằng câu trả lời dài hạn vẫn là soft fork, chứ không phải kiểu “gắn thêm một phụ kiện tại một điểm”.
Vì vậy, nó giống như một phép thử sức chịu tải: nó chứng minh rằng có thể đẩy mạnh sức mạnh tính toán và ép chi phí xuống thấp, nhưng cũng vô tình đưa bài toán “ai cũng không cứu được” ra ánh sáng. Mối đe dọa lượng tử từ chỗ “liệu có đến không” chuyển thành “nếu đến rồi thì đồng coin nào là an toàn”.
Bạn nghĩ “nút thắt” của chống lượng tử nằm ở chi phí tính toán, hay nằm ở lô coin cũ mà khóa công khai đã lộ và căn bản không thể động vào? Hãy thảo luận trong phần bình luận.
Nhấn vào ảnh đại diện để xem phát trực tiếp
Mỗi ngày tôi sẽ đồng hành cùng bạn theo dõi các điểm nóng về an ninh Bitcoin và mối đe dọa lượng tử—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Trong vòng một tuần, chi phí để xây dựng một giao dịch “chống lượng tử” bằng Bitcoin giảm từ khoảng 320 USD xuống khoảng 67 USD, tức giảm khoảng 79%—trong khi khoảng 6,9 triệu枚 Bitcoin, ngay cả cánh cửa của phương án này cũng không thể bước vào.
📢 想聊行情的进群
Những con số này do StarkWare phối hợp với Yukon Research và Eigen Labs tổ chức cuộc thi “Thử thách tối ưu Bitcoin an toàn trước lượng tử”. Đề bài rất cụ thể: ai có thể hạ thấp chi phí tính toán cần thiết để xây dựng một giao dịch chống lượng tử hơn nữa. Tháng trước, StarkWare đã khai thác giao dịch loại này đầu tiên trên mạng chính Bitcoin; khi đó mất khoảng 3100 giờ GPU, tương đương khoảng 320 USD. Cuộc thi mở chỉ chạy trong một tuần, nhưng một chuẩn mấu chốt đã tăng từ mỗi giây xác thực 146 triệu giá trị ứng viên lên hơn 820 triệu mỗi giây trên chuẩn RTX 4090. Hai nhánh thi cộng lại đã tiếp nhận 62 hạng mục cải tiến.
Tiền tiết kiệm thật sự nằm ở đâu? Nằm ở ngoài chuỗi. Phần đắt nhất của giao dịch này là thực hiện một cuộc tìm kiếm vét cạn trên chính máy của người dùng: Bitcoin vốn yêu cầu một chữ ký; phương án được chuyển sang “nhét một giá trị băm vào”. Và trong khoảng 700 nghìn tỷ (70 vạn tỷ) đầu ra băm thì chỉ có một đầu ra “đạt chuẩn hình dạng”, nên buộc phải đâm vào lần lượt. Code càng nhanh thì cùng một kết quả sẽ tốn ít giờ GPU hơn—vì vậy nó thể hiện dưới dạng hóa đơn thẻ đồ họa, chứ không phải phí giao dịch Bitcoin.
Điều đáng chú ý hơn nằm ở bảng xếp hạng. Kỷ lục dẫn đầu do các nhà phát triển chạy mô hình AI giành được: Opus 5 và Fable 5.1 của Anthropic đứng ở đầu; theo sau là GPT-6 Astra, Grok 4.6 và Kimi của OpenAI. Nói cách khác, trong cuộc thi “làm Bitcoin chống lượng tử hơn”, lực lượng chủ lực chính là AI.
Quan điểm của tôi: chi phí chưa bao giờ là “ngưỡng” thật sự của vấn đề. 67 USD không phải là giá cố định, mà chỉ là ước tính theo giả định về phần cứng cụ thể và hoàn toàn có thể bị bản kỷ lục tiếp theo cập nhật bất cứ lúc nào; ngay cả StarkWare cũng đang chủ động hạ nhiệt. Thứ thực sự “kẹt” chính là phạm vi—phương án cấu trúc này chỉ bảo vệ các đồng coin mà “khóa công khai vẫn chưa lộ ra”. Những khoảng 6,9 triệu Bitcoin từ thời kỳ đầu sử dụng định dạng cũ, khóa công khai đã bày sẵn trên chuỗi, quy đổi theo giá hiện tại vào khoảng 580 tỷ USD thì cũng chẳng thể cứu được bất kỳ đồng nào. Đồng thời, giao dịch kiểu này là không chuẩn: bắt buộc phải gửi trực tiếp cho thợ đào, tương đương với việc đi vòng qua kênh thông thường; StarkWare cũng thừa nhận rằng câu trả lời dài hạn vẫn là soft fork, chứ không phải kiểu “gắn thêm một phụ kiện tại một điểm”.
Vì vậy, nó giống như một phép thử sức chịu tải: nó chứng minh rằng có thể đẩy mạnh sức mạnh tính toán và ép chi phí xuống thấp, nhưng cũng vô tình đưa bài toán “ai cũng không cứu được” ra ánh sáng. Mối đe dọa lượng tử từ chỗ “liệu có đến không” chuyển thành “nếu đến rồi thì đồng coin nào là an toàn”.
Bạn nghĩ “nút thắt” của chống lượng tử nằm ở chi phí tính toán, hay nằm ở lô coin cũ mà khóa công khai đã lộ và căn bản không thể động vào? Hãy thảo luận trong phần bình luận.
Nhấn vào ảnh đại diện để xem phát trực tiếp
Mỗi ngày tôi sẽ đồng hành cùng bạn theo dõi các điểm nóng về an ninh Bitcoin và mối đe dọa lượng tử—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
📢 想聊行情的进群
Những con số này do StarkWare phối hợp với Yukon Research và Eigen Labs tổ chức cuộc thi “Thử thách tối ưu Bitcoin an toàn trước lượng tử”. Đề bài rất cụ thể: ai có thể hạ thấp chi phí tính toán cần thiết để xây dựng một giao dịch chống lượng tử hơn nữa. Tháng trước, StarkWare đã khai thác giao dịch loại này đầu tiên trên mạng chính Bitcoin; khi đó mất khoảng 3100 giờ GPU, tương đương khoảng 320 USD. Cuộc thi mở chỉ chạy trong một tuần, nhưng một chuẩn mấu chốt đã tăng từ mỗi giây xác thực 146 triệu giá trị ứng viên lên hơn 820 triệu mỗi giây trên chuẩn RTX 4090. Hai nhánh thi cộng lại đã tiếp nhận 62 hạng mục cải tiến.
Tiền tiết kiệm thật sự nằm ở đâu? Nằm ở ngoài chuỗi. Phần đắt nhất của giao dịch này là thực hiện một cuộc tìm kiếm vét cạn trên chính máy của người dùng: Bitcoin vốn yêu cầu một chữ ký; phương án được chuyển sang “nhét một giá trị băm vào”. Và trong khoảng 700 nghìn tỷ (70 vạn tỷ) đầu ra băm thì chỉ có một đầu ra “đạt chuẩn hình dạng”, nên buộc phải đâm vào lần lượt. Code càng nhanh thì cùng một kết quả sẽ tốn ít giờ GPU hơn—vì vậy nó thể hiện dưới dạng hóa đơn thẻ đồ họa, chứ không phải phí giao dịch Bitcoin.
Điều đáng chú ý hơn nằm ở bảng xếp hạng. Kỷ lục dẫn đầu do các nhà phát triển chạy mô hình AI giành được: Opus 5 và Fable 5.1 của Anthropic đứng ở đầu; theo sau là GPT-6 Astra, Grok 4.6 và Kimi của OpenAI. Nói cách khác, trong cuộc thi “làm Bitcoin chống lượng tử hơn”, lực lượng chủ lực chính là AI.
Quan điểm của tôi: chi phí chưa bao giờ là “ngưỡng” thật sự của vấn đề. 67 USD không phải là giá cố định, mà chỉ là ước tính theo giả định về phần cứng cụ thể và hoàn toàn có thể bị bản kỷ lục tiếp theo cập nhật bất cứ lúc nào; ngay cả StarkWare cũng đang chủ động hạ nhiệt. Thứ thực sự “kẹt” chính là phạm vi—phương án cấu trúc này chỉ bảo vệ các đồng coin mà “khóa công khai vẫn chưa lộ ra”. Những khoảng 6,9 triệu Bitcoin từ thời kỳ đầu sử dụng định dạng cũ, khóa công khai đã bày sẵn trên chuỗi, quy đổi theo giá hiện tại vào khoảng 580 tỷ USD thì cũng chẳng thể cứu được bất kỳ đồng nào. Đồng thời, giao dịch kiểu này là không chuẩn: bắt buộc phải gửi trực tiếp cho thợ đào, tương đương với việc đi vòng qua kênh thông thường; StarkWare cũng thừa nhận rằng câu trả lời dài hạn vẫn là soft fork, chứ không phải kiểu “gắn thêm một phụ kiện tại một điểm”.
Vì vậy, nó giống như một phép thử sức chịu tải: nó chứng minh rằng có thể đẩy mạnh sức mạnh tính toán và ép chi phí xuống thấp, nhưng cũng vô tình đưa bài toán “ai cũng không cứu được” ra ánh sáng. Mối đe dọa lượng tử từ chỗ “liệu có đến không” chuyển thành “nếu đến rồi thì đồng coin nào là an toàn”.
Bạn nghĩ “nút thắt” của chống lượng tử nằm ở chi phí tính toán, hay nằm ở lô coin cũ mà khóa công khai đã lộ và căn bản không thể động vào? Hãy thảo luận trong phần bình luận.
Nhấn vào ảnh đại diện để xem phát trực tiếp
Mỗi ngày tôi sẽ đồng hành cùng bạn theo dõi các điểm nóng về an ninh Bitcoin và mối đe dọa lượng tử—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
29
·
--
12,8 giây cắt xuống còn 0,15 giây, Solana muốn rút ngắn thời gian “xác nhận cuối cùng” của giao dịch đi 98,8%—và thay đổi này vừa mới lần đầu chạy thử nghiệm thực sự.
[📢 群里有实时分析](https://app.binance.com/uni-qr/EXpjD4Vi)
Ngày 26/9, đồng sáng lập Solana là Anatoly Yakovenko đã chia sẻ tin về việc Alpenglow lên devnet, chỉ kèm một câu: “You're not ready for this”. Kỹ sư của bên phát triển Anza đã kích hoạt bộ đồng thuận mới này ở epoch 1167, ngay sau đó là một bộ đếm ngược; rồi hệ thống bản cập nhật sẽ tiếp quản việc tạo khối. Trước đó, nó đã chuyển sang thành công trên testnet—tức là Alpenglow hiện đang chạy đồng thời trên hai môi trường thử nghiệm công khai.
Thứ được thay thế là TowerBFT mà Solana đã dùng nhiều năm. Lối cũ: các validator ghi phiếu bầu trực tiếp lên chuỗi, vừa bỏ phiếu vừa tích lũy đồng thuận. Votor mới thì điều phối việc bầu bì chuyển ra ngoài chuỗi, sau đó nén kết quả thành một chứng thư mật mã rồi gửi trả về. Việc bỏ phiếu không còn “chen” vào dung lượng khối; phần dung lượng được dành lại cho giao dịch của người dùng, và chi phí bỏ phiếu của người vận hành nút cũng giảm theo. Tiêu chí dung sai lỗi là: tối đa 20% số cổ phần tham gia gian lận, đồng thời thêm 20% bị rớt kết nối, mạng vẫn phải có thể tiếp tục hoạt động và tiến đến đồng thuận.
Thứ thực sự được “viết lại” là cảm giác chờ đợi. Hiện tại, để một giao dịch của Solana đạt xác nhận cuối cùng mất khoảng 12,8 giây; mục tiêu của Alpenglow là khoảng 150 mili giây. Khi validator phản hồi đủ nhanh, đường đi nhanh có thể rút xuống quanh 100 mili giây. Tính theo 150 mili giây, nhanh hơn khoảng 85 lần.
Xét theo giá cả: SOL hiện khoảng 121,4 USD, tăng khoảng 8,6% trong một tuần, và vừa quay trở lại mốc 120 USD. Mức hỗ trợ mà thị trường đang theo dõi nằm trong khoảng 115 đến 120 USD; phía trên, mục tiêu trước mắt là 130 USD, rồi đến 146 USD.
Quan điểm của tôi: Solana luôn bị nói là “nhanh”, nhưng điểm nghẽn khiến thanh toán và game on-chain không phải là TPS đỉnh—mà là “mất bao lâu để trở nên không thể đảo ngược”. 12,8 giây nghĩa là bên nhận phải nơm nớp chờ thêm mười mấy giây; còn 150 mili giây mới là mức có thể quẹt như máy POS rồi đi được ngay. Đây cũng là lý do vì sao lần thay đổi này đáng để tập trung theo dõi hơn một bản nâng cấp phiên bản thông thường.
Nhưng có hai việc cần phân biệt rõ. Thứ nhất, devnet không phải mainnet: Anza nói rõ là họ chưa công bố ngày Alpenglow lên mainnet. Việc test chạy thông suốt và chuyển đổi từ môi trường này ra toàn mạng còn phụ thuộc nâng cấp validator và quan sát độ ổn định. Thứ hai, việc SOL tăng giá hôm nay không phải vì thay đổi này—nó đang tăng theo câu chuyện về giá, không phải theo câu chuyện về công nghệ; đừng trộn hai câu chuyện vào làm một.
Bạn nghĩ việc rút thời gian xác nhận cuối cùng từ 12,8 giây xuống 0,15 giây sẽ giúp Solana thực sự mở khoảng cách ở mảng thanh toán, hay lại thêm một lần nữa: “test rất đẹp, còn mainnet thì chờ thôi”? Hãy nói trong phần bình luận.
Nhấp vào ảnh đại diện để xem livestream
Mỗi ngày dẫn bạn theo dõi hiệu năng của các chuỗi công và điểm nóng của Solana Không chỉ xem tin tức xảy ra gì—mà còn giúp bạn hiểu logic phía sau và cơ hội 👀🚀
12,8 giây cắt xuống còn 0,15 giây, Solana muốn rút ngắn thời gian “xác nhận cuối cùng” của giao dịch đi 98,8%—và thay đổi này vừa mới lần đầu chạy thử nghiệm thực sự.
📢 群里有实时分析
Ngày 26/9, đồng sáng lập Solana là Anatoly Yakovenko đã chia sẻ tin về việc Alpenglow lên devnet, chỉ kèm một câu: “You're not ready for this”. Kỹ sư của bên phát triển Anza đã kích hoạt bộ đồng thuận mới này ở epoch 1167, ngay sau đó là một bộ đếm ngược; rồi hệ thống bản cập nhật sẽ tiếp quản việc tạo khối. Trước đó, nó đã chuyển sang thành công trên testnet—tức là Alpenglow hiện đang chạy đồng thời trên hai môi trường thử nghiệm công khai.
Thứ được thay thế là TowerBFT mà Solana đã dùng nhiều năm. Lối cũ: các validator ghi phiếu bầu trực tiếp lên chuỗi, vừa bỏ phiếu vừa tích lũy đồng thuận. Votor mới thì điều phối việc bầu bì chuyển ra ngoài chuỗi, sau đó nén kết quả thành một chứng thư mật mã rồi gửi trả về. Việc bỏ phiếu không còn “chen” vào dung lượng khối; phần dung lượng được dành lại cho giao dịch của người dùng, và chi phí bỏ phiếu của người vận hành nút cũng giảm theo. Tiêu chí dung sai lỗi là: tối đa 20% số cổ phần tham gia gian lận, đồng thời thêm 20% bị rớt kết nối, mạng vẫn phải có thể tiếp tục hoạt động và tiến đến đồng thuận.
Thứ thực sự được “viết lại” là cảm giác chờ đợi. Hiện tại, để một giao dịch của Solana đạt xác nhận cuối cùng mất khoảng 12,8 giây; mục tiêu của Alpenglow là khoảng 150 mili giây. Khi validator phản hồi đủ nhanh, đường đi nhanh có thể rút xuống quanh 100 mili giây. Tính theo 150 mili giây, nhanh hơn khoảng 85 lần.
Xét theo giá cả: SOL hiện khoảng 121,4 USD, tăng khoảng 8,6% trong một tuần, và vừa quay trở lại mốc 120 USD. Mức hỗ trợ mà thị trường đang theo dõi nằm trong khoảng 115 đến 120 USD; phía trên, mục tiêu trước mắt là 130 USD, rồi đến 146 USD.
Quan điểm của tôi: Solana luôn bị nói là “nhanh”, nhưng điểm nghẽn khiến thanh toán và game on-chain không phải là TPS đỉnh—mà là “mất bao lâu để trở nên không thể đảo ngược”. 12,8 giây nghĩa là bên nhận phải nơm nớp chờ thêm mười mấy giây; còn 150 mili giây mới là mức có thể quẹt như máy POS rồi đi được ngay. Đây cũng là lý do vì sao lần thay đổi này đáng để tập trung theo dõi hơn một bản nâng cấp phiên bản thông thường.
Nhưng có hai việc cần phân biệt rõ. Thứ nhất, devnet không phải mainnet: Anza nói rõ là họ chưa công bố ngày Alpenglow lên mainnet. Việc test chạy thông suốt và chuyển đổi từ môi trường này ra toàn mạng còn phụ thuộc nâng cấp validator và quan sát độ ổn định. Thứ hai, việc SOL tăng giá hôm nay không phải vì thay đổi này—nó đang tăng theo câu chuyện về giá, không phải theo câu chuyện về công nghệ; đừng trộn hai câu chuyện vào làm một.
Bạn nghĩ việc rút thời gian xác nhận cuối cùng từ 12,8 giây xuống 0,15 giây sẽ giúp Solana thực sự mở khoảng cách ở mảng thanh toán, hay lại thêm một lần nữa: “test rất đẹp, còn mainnet thì chờ thôi”? Hãy nói trong phần bình luận.
Nhấp vào ảnh đại diện để xem livestream
Mỗi ngày dẫn bạn theo dõi hiệu năng của các chuỗi công và điểm nóng của Solana Không chỉ xem tin tức xảy ra gì—mà còn giúp bạn hiểu logic phía sau và cơ hội 👀🚀
📢 群里有实时分析
Ngày 26/9, đồng sáng lập Solana là Anatoly Yakovenko đã chia sẻ tin về việc Alpenglow lên devnet, chỉ kèm một câu: “You're not ready for this”. Kỹ sư của bên phát triển Anza đã kích hoạt bộ đồng thuận mới này ở epoch 1167, ngay sau đó là một bộ đếm ngược; rồi hệ thống bản cập nhật sẽ tiếp quản việc tạo khối. Trước đó, nó đã chuyển sang thành công trên testnet—tức là Alpenglow hiện đang chạy đồng thời trên hai môi trường thử nghiệm công khai.
Thứ được thay thế là TowerBFT mà Solana đã dùng nhiều năm. Lối cũ: các validator ghi phiếu bầu trực tiếp lên chuỗi, vừa bỏ phiếu vừa tích lũy đồng thuận. Votor mới thì điều phối việc bầu bì chuyển ra ngoài chuỗi, sau đó nén kết quả thành một chứng thư mật mã rồi gửi trả về. Việc bỏ phiếu không còn “chen” vào dung lượng khối; phần dung lượng được dành lại cho giao dịch của người dùng, và chi phí bỏ phiếu của người vận hành nút cũng giảm theo. Tiêu chí dung sai lỗi là: tối đa 20% số cổ phần tham gia gian lận, đồng thời thêm 20% bị rớt kết nối, mạng vẫn phải có thể tiếp tục hoạt động và tiến đến đồng thuận.
Thứ thực sự được “viết lại” là cảm giác chờ đợi. Hiện tại, để một giao dịch của Solana đạt xác nhận cuối cùng mất khoảng 12,8 giây; mục tiêu của Alpenglow là khoảng 150 mili giây. Khi validator phản hồi đủ nhanh, đường đi nhanh có thể rút xuống quanh 100 mili giây. Tính theo 150 mili giây, nhanh hơn khoảng 85 lần.
Xét theo giá cả: SOL hiện khoảng 121,4 USD, tăng khoảng 8,6% trong một tuần, và vừa quay trở lại mốc 120 USD. Mức hỗ trợ mà thị trường đang theo dõi nằm trong khoảng 115 đến 120 USD; phía trên, mục tiêu trước mắt là 130 USD, rồi đến 146 USD.
Quan điểm của tôi: Solana luôn bị nói là “nhanh”, nhưng điểm nghẽn khiến thanh toán và game on-chain không phải là TPS đỉnh—mà là “mất bao lâu để trở nên không thể đảo ngược”. 12,8 giây nghĩa là bên nhận phải nơm nớp chờ thêm mười mấy giây; còn 150 mili giây mới là mức có thể quẹt như máy POS rồi đi được ngay. Đây cũng là lý do vì sao lần thay đổi này đáng để tập trung theo dõi hơn một bản nâng cấp phiên bản thông thường.
Nhưng có hai việc cần phân biệt rõ. Thứ nhất, devnet không phải mainnet: Anza nói rõ là họ chưa công bố ngày Alpenglow lên mainnet. Việc test chạy thông suốt và chuyển đổi từ môi trường này ra toàn mạng còn phụ thuộc nâng cấp validator và quan sát độ ổn định. Thứ hai, việc SOL tăng giá hôm nay không phải vì thay đổi này—nó đang tăng theo câu chuyện về giá, không phải theo câu chuyện về công nghệ; đừng trộn hai câu chuyện vào làm một.
Bạn nghĩ việc rút thời gian xác nhận cuối cùng từ 12,8 giây xuống 0,15 giây sẽ giúp Solana thực sự mở khoảng cách ở mảng thanh toán, hay lại thêm một lần nữa: “test rất đẹp, còn mainnet thì chờ thôi”? Hãy nói trong phần bình luận.
Nhấp vào ảnh đại diện để xem livestream
Mỗi ngày dẫn bạn theo dõi hiệu năng của các chuỗi công và điểm nóng của Solana Không chỉ xem tin tức xảy ra gì—mà còn giúp bạn hiểu logic phía sau và cơ hội 👀🚀
197
·
--
OpenAI 5,26%、SpaceX 7,54%、Anthropic 3,86%——“Cathy Wood”把 cả ba quỹ tư nhân đắt giá nhất này cùng “bê” lên Ethereum
[📢 每日思路进群聊](https://app.binance.com/uni-qr/EXpjD4Vi)
Ngày 24/9, ARK Invest và Securitize cùng công bố: loại tài sản được mã hóa theo “ARKVX” của ARK Venture Fund chính thức ra mắt. Toàn bộ việc ghi nhận và thanh toán của các đơn vị đều được thực hiện trên Ethereum. Quỹ này nằm sau là Cathie Wood—tức “bà gỗ” mà giới trong nghề vẫn hay gọi.
Trước hết, nói rõ điểm dễ bị hiểu nhầm nhất: bạn mua không phải cổ phần của OpenAI, cũng không phải cổ phần của SpaceX. ARKVX đại diện cho “đơn vị” của quỹ được quản lý này; còn quỹ sẽ tiếp tục nắm giữ các công ty chưa niêm yết đó. Nói cách khác, bên ngoài tấm “chứng chỉ” trên blockchain này còn có một lớp vỏ bọc.
Trong lớp vỏ ấy có gì? Theo cơ cấu nắm giữ mới nhất mà ARK Invest công bố: SpaceX chiếm 7,54%, OpenAI chiếm 5,26%, Anthropic chiếm 3,86%—tổng cộng khoảng 16,7%. Ngoài ra còn có một loạt công ty như Stripe, Crusoe, Figure AI… cả các công ty tư nhân lẫn doanh nghiệp công nghệ đã niêm yết.
Điểm mâu thuẫn đáng chú ý nằm ở phía sau. Sản phẩm này thuộc nhóm “quỹ giãn cách” (interval fund): việc mua lại chỉ có thể thực hiện trong các “cửa sổ” hoàn vốn do quỹ quy định, không thể giống token trên blockchain là lúc nào cũng có thể đặt lệnh bán. Vì vậy, dù các đơn vị lên sàn blockchain, việc ghi nhận quyền sở hữu đã chuyển từ cơ quan đăng ký ngoài chuỗi sang Ethereum, nhưng tính thanh khoản thì—một chữ cũng không đổi—ARK cũng nhấn mạnh trong phần công bố rằng: lên blockchain nghe có vẻ “thanh khoản hơn”, nhưng trên thực tế luật lệ vẫn giữ nguyên.
Đó chính là “cái bẫy” dễ vấp nhất trong làn sóng mã hóa này: việc lên blockchain chỉ thay đổi lớp “ghi nhận quyền sở hữu”, chứ không thay đổi lớp “bạn có bán được ngay không”. Với các tổ chức, đây là công cụ giúp giảm chi phí và tăng minh bạch; với nhà đầu tư cá nhân, đừng tự động hiểu “trên blockchain” đồng nghĩa với “dễ hiện thực hóa thành tiền hơn”.
Nhìn vào bức tranh lớn hơn, khoảng cách giữa hiện thực và kỳ vọng của đường đua này còn rất xa. Quy mô tài sản thế giới thực được mã hóa (RWA) trên blockchain hiện vào khoảng 34 tỷ USD; còn tầm nhìn mà ARK tự đưa ra là “thị trường quy mô nghìn tỷ”. Từ vài chục tỷ lên vài nghìn tỷ, thứ thiếu không phải là công nghệ, mà là lối đi về mặt pháp lý và cơ chế hoàn vốn thực sự.
Ý nghĩa thực sự của nước đi này của “bà gỗ” là: biến việc “nắm giữ các quỹ tư nhân hot” lần đầu tiên thành một sản phẩm có thể tách theo đơn vị và chuyển nhượng trong các nền tảng được quản lý. Nó có thể chưa mang lại thanh khoản ngay lập tức, nhưng ít nhất nó hạ thấp một bậc ngưỡng vào cổng.
Câu hỏi đặt ra: Nếu bạn mua một quỹ giãn cách—không thể hoàn vốn bất cứ lúc nào—chỉ để lấy “độ tiếp xúc” với OpenAI, SpaceX, bạn có sẵn sàng không? Hay bạn sẽ chọn chờ các sản phẩm mã hóa cổ quyền trực tiếp hơn, có thể giao dịch tự do? Hãy thảo luận quan điểm của bạn ở phần bình luận.
Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày cùng bạn theo dõi các điểm nóng về mã hóa và RWA—không chỉ xem tin tức đang xảy ra gì, mà còn giúp bạn hiểu rõ logic và cơ hội đằng sau 👀🚀
OpenAI 5,26%、SpaceX 7,54%、Anthropic 3,86%——“Cathy Wood”把 cả ba quỹ tư nhân đắt giá nhất này cùng “bê” lên Ethereum
📢 每日思路进群聊
Ngày 24/9, ARK Invest và Securitize cùng công bố: loại tài sản được mã hóa theo “ARKVX” của ARK Venture Fund chính thức ra mắt. Toàn bộ việc ghi nhận và thanh toán của các đơn vị đều được thực hiện trên Ethereum. Quỹ này nằm sau là Cathie Wood—tức “bà gỗ” mà giới trong nghề vẫn hay gọi.
Trước hết, nói rõ điểm dễ bị hiểu nhầm nhất: bạn mua không phải cổ phần của OpenAI, cũng không phải cổ phần của SpaceX. ARKVX đại diện cho “đơn vị” của quỹ được quản lý này; còn quỹ sẽ tiếp tục nắm giữ các công ty chưa niêm yết đó. Nói cách khác, bên ngoài tấm “chứng chỉ” trên blockchain này còn có một lớp vỏ bọc.
Trong lớp vỏ ấy có gì? Theo cơ cấu nắm giữ mới nhất mà ARK Invest công bố: SpaceX chiếm 7,54%, OpenAI chiếm 5,26%, Anthropic chiếm 3,86%—tổng cộng khoảng 16,7%. Ngoài ra còn có một loạt công ty như Stripe, Crusoe, Figure AI… cả các công ty tư nhân lẫn doanh nghiệp công nghệ đã niêm yết.
Điểm mâu thuẫn đáng chú ý nằm ở phía sau. Sản phẩm này thuộc nhóm “quỹ giãn cách” (interval fund): việc mua lại chỉ có thể thực hiện trong các “cửa sổ” hoàn vốn do quỹ quy định, không thể giống token trên blockchain là lúc nào cũng có thể đặt lệnh bán. Vì vậy, dù các đơn vị lên sàn blockchain, việc ghi nhận quyền sở hữu đã chuyển từ cơ quan đăng ký ngoài chuỗi sang Ethereum, nhưng tính thanh khoản thì—một chữ cũng không đổi—ARK cũng nhấn mạnh trong phần công bố rằng: lên blockchain nghe có vẻ “thanh khoản hơn”, nhưng trên thực tế luật lệ vẫn giữ nguyên.
Đó chính là “cái bẫy” dễ vấp nhất trong làn sóng mã hóa này: việc lên blockchain chỉ thay đổi lớp “ghi nhận quyền sở hữu”, chứ không thay đổi lớp “bạn có bán được ngay không”. Với các tổ chức, đây là công cụ giúp giảm chi phí và tăng minh bạch; với nhà đầu tư cá nhân, đừng tự động hiểu “trên blockchain” đồng nghĩa với “dễ hiện thực hóa thành tiền hơn”.
Nhìn vào bức tranh lớn hơn, khoảng cách giữa hiện thực và kỳ vọng của đường đua này còn rất xa. Quy mô tài sản thế giới thực được mã hóa (RWA) trên blockchain hiện vào khoảng 34 tỷ USD; còn tầm nhìn mà ARK tự đưa ra là “thị trường quy mô nghìn tỷ”. Từ vài chục tỷ lên vài nghìn tỷ, thứ thiếu không phải là công nghệ, mà là lối đi về mặt pháp lý và cơ chế hoàn vốn thực sự.
Ý nghĩa thực sự của nước đi này của “bà gỗ” là: biến việc “nắm giữ các quỹ tư nhân hot” lần đầu tiên thành một sản phẩm có thể tách theo đơn vị và chuyển nhượng trong các nền tảng được quản lý. Nó có thể chưa mang lại thanh khoản ngay lập tức, nhưng ít nhất nó hạ thấp một bậc ngưỡng vào cổng.
Câu hỏi đặt ra: Nếu bạn mua một quỹ giãn cách—không thể hoàn vốn bất cứ lúc nào—chỉ để lấy “độ tiếp xúc” với OpenAI, SpaceX, bạn có sẵn sàng không? Hay bạn sẽ chọn chờ các sản phẩm mã hóa cổ quyền trực tiếp hơn, có thể giao dịch tự do? Hãy thảo luận quan điểm của bạn ở phần bình luận.
Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày cùng bạn theo dõi các điểm nóng về mã hóa và RWA—không chỉ xem tin tức đang xảy ra gì, mà còn giúp bạn hiểu rõ logic và cơ hội đằng sau 👀🚀
📢 每日思路进群聊
Ngày 24/9, ARK Invest và Securitize cùng công bố: loại tài sản được mã hóa theo “ARKVX” của ARK Venture Fund chính thức ra mắt. Toàn bộ việc ghi nhận và thanh toán của các đơn vị đều được thực hiện trên Ethereum. Quỹ này nằm sau là Cathie Wood—tức “bà gỗ” mà giới trong nghề vẫn hay gọi.
Trước hết, nói rõ điểm dễ bị hiểu nhầm nhất: bạn mua không phải cổ phần của OpenAI, cũng không phải cổ phần của SpaceX. ARKVX đại diện cho “đơn vị” của quỹ được quản lý này; còn quỹ sẽ tiếp tục nắm giữ các công ty chưa niêm yết đó. Nói cách khác, bên ngoài tấm “chứng chỉ” trên blockchain này còn có một lớp vỏ bọc.
Trong lớp vỏ ấy có gì? Theo cơ cấu nắm giữ mới nhất mà ARK Invest công bố: SpaceX chiếm 7,54%, OpenAI chiếm 5,26%, Anthropic chiếm 3,86%—tổng cộng khoảng 16,7%. Ngoài ra còn có một loạt công ty như Stripe, Crusoe, Figure AI… cả các công ty tư nhân lẫn doanh nghiệp công nghệ đã niêm yết.
Điểm mâu thuẫn đáng chú ý nằm ở phía sau. Sản phẩm này thuộc nhóm “quỹ giãn cách” (interval fund): việc mua lại chỉ có thể thực hiện trong các “cửa sổ” hoàn vốn do quỹ quy định, không thể giống token trên blockchain là lúc nào cũng có thể đặt lệnh bán. Vì vậy, dù các đơn vị lên sàn blockchain, việc ghi nhận quyền sở hữu đã chuyển từ cơ quan đăng ký ngoài chuỗi sang Ethereum, nhưng tính thanh khoản thì—một chữ cũng không đổi—ARK cũng nhấn mạnh trong phần công bố rằng: lên blockchain nghe có vẻ “thanh khoản hơn”, nhưng trên thực tế luật lệ vẫn giữ nguyên.
Đó chính là “cái bẫy” dễ vấp nhất trong làn sóng mã hóa này: việc lên blockchain chỉ thay đổi lớp “ghi nhận quyền sở hữu”, chứ không thay đổi lớp “bạn có bán được ngay không”. Với các tổ chức, đây là công cụ giúp giảm chi phí và tăng minh bạch; với nhà đầu tư cá nhân, đừng tự động hiểu “trên blockchain” đồng nghĩa với “dễ hiện thực hóa thành tiền hơn”.
Nhìn vào bức tranh lớn hơn, khoảng cách giữa hiện thực và kỳ vọng của đường đua này còn rất xa. Quy mô tài sản thế giới thực được mã hóa (RWA) trên blockchain hiện vào khoảng 34 tỷ USD; còn tầm nhìn mà ARK tự đưa ra là “thị trường quy mô nghìn tỷ”. Từ vài chục tỷ lên vài nghìn tỷ, thứ thiếu không phải là công nghệ, mà là lối đi về mặt pháp lý và cơ chế hoàn vốn thực sự.
Ý nghĩa thực sự của nước đi này của “bà gỗ” là: biến việc “nắm giữ các quỹ tư nhân hot” lần đầu tiên thành một sản phẩm có thể tách theo đơn vị và chuyển nhượng trong các nền tảng được quản lý. Nó có thể chưa mang lại thanh khoản ngay lập tức, nhưng ít nhất nó hạ thấp một bậc ngưỡng vào cổng.
Câu hỏi đặt ra: Nếu bạn mua một quỹ giãn cách—không thể hoàn vốn bất cứ lúc nào—chỉ để lấy “độ tiếp xúc” với OpenAI, SpaceX, bạn có sẵn sàng không? Hay bạn sẽ chọn chờ các sản phẩm mã hóa cổ quyền trực tiếp hơn, có thể giao dịch tự do? Hãy thảo luận quan điểm của bạn ở phần bình luận.
Bấm vào ảnh đại diện để xem livestream.
Mỗi ngày cùng bạn theo dõi các điểm nóng về mã hóa và RWA—không chỉ xem tin tức đang xảy ra gì, mà còn giúp bạn hiểu rõ logic và cơ hội đằng sau 👀🚀
418
·
--
Bitcoin giảm một nửa (50%), nhưng 15 tổ chức quản lý hơn hàng trăm tỷ USD—không một ai giảm vị thế.
[💰 点这里进群](https://app.binance.com/uni-qr/EXpjD4Vi)
Đây không phải khảo sát lời ra tiếng vào của nhà đầu tư cá lẻ. Đây là báo cáo đầu tiên về “tổ chức áp dụng tiền mã hoá” mà Bitwise vừa công bố. Tác giả là Giám đốc Đầu tư (CIO) Matt Hougan và Trưởng bộ phận nghiên cứu Ryan Rasmussen. Cuộc phỏng vấn hoàn tất trong giai đoạn từ tháng 3 đến tháng 4 năm 2026. Chỉ có 15 đối tượng: quỹ hiến tặng của các trường đại học, văn phòng gia đình, quỹ hưu trí công, quỹ đầu tư quốc gia, các công ty tư vấn đầu tư và các công ty niêm yết—quy mô quản lý từ vài trăm triệu USD đến vài trăm tỷ USD.
Câu đáng chú ý nhất trong báo cáo là: từ quý IV năm 2025 đến quý II năm 2026, thị trường điều chỉnh khoảng 50%, nhưng không có tổ chức nào trong 15 đơn vị giảm phân bổ tài sản mã hoá—thậm chí có vài nơi lại mua thêm ngược dòng. Tổ chức nào có nắm giữ tiền mã hoá thì đều nắm giữ Bitcoin; với gần như mọi tổ chức, Bitcoin là vị thế đầu tiên, và cũng là vị thế lớn nhất, được nắm lâu nhất. Với cách tính theo vốn hoá, các tổ chức dồn khoảng 80% mức độ phơi nhiễm tiền mã hoá vào Bitcoin.
Điều đáng chú ý hơn nữa là câu chuyện đã đổi. Hầu hết các tổ chức giờ xem Bitcoin cùng với vàng, coi đó là “cửa hàng lưu trữ giá trị”. Nguyên văn lời một quỹ hiến tặng lớn: “Người ta bắt đầu coi Bitcoin như một kiểu giao dịch ‘giảm giá tiền pháp định’ tương tự vàng”; còn một quỹ đầu tư quốc gia thì thẳng tay hơn: bán ngoại hối và dự trữ vàng để lấy tiền cho vị thế tiền mã hoá. Tỷ lệ phân bổ dao động từ 0,5% đến 13%, đa số rơi vào khoảng 1%–2%. Văn phòng gia đình có tỷ trọng lớn nhất, quỹ đầu tư quốc gia nhỏ nhất; cấp phê duyệt càng nhiều thì tỷ trọng càng nhỏ.
Thực sự trái với trực giác nằm ở điều kiện thoát. Không có nhà đầu tư nào lấy “giá” làm lý do để bán; các điểm kích hoạt họ đưa ra chỉ có ba nhóm: luận điểm đầu tư bị bác bỏ, cơ quan quản lý chuyển hướng, và khủng hoảng uy tín toàn ngành. Ethereum và Solana lại được đối xử khác: tỷ trọng nhỏ hơn, chu kỳ ngắn hơn—và còn có điều kiện thoát rõ ràng. Một số tổ chức nói thẳng rằng họ không thấy “cơ chế rõ ràng để giá trị token tích luỹ”; vài nơi cho biết nếu việc áp dụng trong vài năm không phản ánh vào giá thì họ sẽ rời vị thế.
Quan điểm của tôi là: giá trị thông tin thực sự của báo cáo này không phải “các tổ chức đang lạc quan”, mà là “công tắc bán” của tổ chức đang nằm ở một vị trí khác so với nhà đầu tư cá lẻ. Nhà đầu tư cá lẻ bám theo K-line, còn tổ chức thì theo dõi “liệu luận điểm còn đúng hay không”. Điều này đồng nghĩa với việc lần “đạp mạnh” tiếp theo có thể không đến từ biến động giá—mà có thể đến từ một cuộc khủng hoảng niềm tin ở cấp ngành, và kích hoạt chính là cơ chế “cắt lỗ theo luận điểm”.
Tất nhiên phải giảm 2 mức: mẫu chỉ có 15 tổ chức; và hơn nữa, chính Bitwise cũng đang bán các quỹ ETF tiền mã hoá và quỹ chỉ số—kết luận của họ phù hợp với hướng kinh doanh đó. Chính rủi ro mà họ tự chỉ ra lại đáng tin hơn: toàn ngành chỉ khoảng 10 công ty quản lý tài sản tiền mã hoá đáp ứng được quy mô và ngưỡng hiệu quả để được xem như “cấp tổ chức”. Khi tiền đổ vào, việc lựa chọn thực tế lại rất tập trung.
Bạn nghĩ sao: cách nắm giữ kiểu “không nhìn giá, chỉ nhìn luận điểm” của các tổ chức sẽ làm biến động của Bitcoin nhỏ lại, hay khiến rủi ro được tích lại để bùng nổ tập trung vào một thời điểm nào đó? Hãy trò chuyện ở phần bình luận nhé.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng crypto Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
Bitcoin giảm một nửa (50%), nhưng 15 tổ chức quản lý hơn hàng trăm tỷ USD—không một ai giảm vị thế.
💰 点这里进群
Đây không phải khảo sát lời ra tiếng vào của nhà đầu tư cá lẻ. Đây là báo cáo đầu tiên về “tổ chức áp dụng tiền mã hoá” mà Bitwise vừa công bố. Tác giả là Giám đốc Đầu tư (CIO) Matt Hougan và Trưởng bộ phận nghiên cứu Ryan Rasmussen. Cuộc phỏng vấn hoàn tất trong giai đoạn từ tháng 3 đến tháng 4 năm 2026. Chỉ có 15 đối tượng: quỹ hiến tặng của các trường đại học, văn phòng gia đình, quỹ hưu trí công, quỹ đầu tư quốc gia, các công ty tư vấn đầu tư và các công ty niêm yết—quy mô quản lý từ vài trăm triệu USD đến vài trăm tỷ USD.
Câu đáng chú ý nhất trong báo cáo là: từ quý IV năm 2025 đến quý II năm 2026, thị trường điều chỉnh khoảng 50%, nhưng không có tổ chức nào trong 15 đơn vị giảm phân bổ tài sản mã hoá—thậm chí có vài nơi lại mua thêm ngược dòng. Tổ chức nào có nắm giữ tiền mã hoá thì đều nắm giữ Bitcoin; với gần như mọi tổ chức, Bitcoin là vị thế đầu tiên, và cũng là vị thế lớn nhất, được nắm lâu nhất. Với cách tính theo vốn hoá, các tổ chức dồn khoảng 80% mức độ phơi nhiễm tiền mã hoá vào Bitcoin.
Điều đáng chú ý hơn nữa là câu chuyện đã đổi. Hầu hết các tổ chức giờ xem Bitcoin cùng với vàng, coi đó là “cửa hàng lưu trữ giá trị”. Nguyên văn lời một quỹ hiến tặng lớn: “Người ta bắt đầu coi Bitcoin như một kiểu giao dịch ‘giảm giá tiền pháp định’ tương tự vàng”; còn một quỹ đầu tư quốc gia thì thẳng tay hơn: bán ngoại hối và dự trữ vàng để lấy tiền cho vị thế tiền mã hoá. Tỷ lệ phân bổ dao động từ 0,5% đến 13%, đa số rơi vào khoảng 1%–2%. Văn phòng gia đình có tỷ trọng lớn nhất, quỹ đầu tư quốc gia nhỏ nhất; cấp phê duyệt càng nhiều thì tỷ trọng càng nhỏ.
Thực sự trái với trực giác nằm ở điều kiện thoát. Không có nhà đầu tư nào lấy “giá” làm lý do để bán; các điểm kích hoạt họ đưa ra chỉ có ba nhóm: luận điểm đầu tư bị bác bỏ, cơ quan quản lý chuyển hướng, và khủng hoảng uy tín toàn ngành. Ethereum và Solana lại được đối xử khác: tỷ trọng nhỏ hơn, chu kỳ ngắn hơn—và còn có điều kiện thoát rõ ràng. Một số tổ chức nói thẳng rằng họ không thấy “cơ chế rõ ràng để giá trị token tích luỹ”; vài nơi cho biết nếu việc áp dụng trong vài năm không phản ánh vào giá thì họ sẽ rời vị thế.
Quan điểm của tôi là: giá trị thông tin thực sự của báo cáo này không phải “các tổ chức đang lạc quan”, mà là “công tắc bán” của tổ chức đang nằm ở một vị trí khác so với nhà đầu tư cá lẻ. Nhà đầu tư cá lẻ bám theo K-line, còn tổ chức thì theo dõi “liệu luận điểm còn đúng hay không”. Điều này đồng nghĩa với việc lần “đạp mạnh” tiếp theo có thể không đến từ biến động giá—mà có thể đến từ một cuộc khủng hoảng niềm tin ở cấp ngành, và kích hoạt chính là cơ chế “cắt lỗ theo luận điểm”.
Tất nhiên phải giảm 2 mức: mẫu chỉ có 15 tổ chức; và hơn nữa, chính Bitwise cũng đang bán các quỹ ETF tiền mã hoá và quỹ chỉ số—kết luận của họ phù hợp với hướng kinh doanh đó. Chính rủi ro mà họ tự chỉ ra lại đáng tin hơn: toàn ngành chỉ khoảng 10 công ty quản lý tài sản tiền mã hoá đáp ứng được quy mô và ngưỡng hiệu quả để được xem như “cấp tổ chức”. Khi tiền đổ vào, việc lựa chọn thực tế lại rất tập trung.
Bạn nghĩ sao: cách nắm giữ kiểu “không nhìn giá, chỉ nhìn luận điểm” của các tổ chức sẽ làm biến động của Bitcoin nhỏ lại, hay khiến rủi ro được tích lại để bùng nổ tập trung vào một thời điểm nào đó? Hãy trò chuyện ở phần bình luận nhé.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng crypto Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
💰 点这里进群
Đây không phải khảo sát lời ra tiếng vào của nhà đầu tư cá lẻ. Đây là báo cáo đầu tiên về “tổ chức áp dụng tiền mã hoá” mà Bitwise vừa công bố. Tác giả là Giám đốc Đầu tư (CIO) Matt Hougan và Trưởng bộ phận nghiên cứu Ryan Rasmussen. Cuộc phỏng vấn hoàn tất trong giai đoạn từ tháng 3 đến tháng 4 năm 2026. Chỉ có 15 đối tượng: quỹ hiến tặng của các trường đại học, văn phòng gia đình, quỹ hưu trí công, quỹ đầu tư quốc gia, các công ty tư vấn đầu tư và các công ty niêm yết—quy mô quản lý từ vài trăm triệu USD đến vài trăm tỷ USD.
Câu đáng chú ý nhất trong báo cáo là: từ quý IV năm 2025 đến quý II năm 2026, thị trường điều chỉnh khoảng 50%, nhưng không có tổ chức nào trong 15 đơn vị giảm phân bổ tài sản mã hoá—thậm chí có vài nơi lại mua thêm ngược dòng. Tổ chức nào có nắm giữ tiền mã hoá thì đều nắm giữ Bitcoin; với gần như mọi tổ chức, Bitcoin là vị thế đầu tiên, và cũng là vị thế lớn nhất, được nắm lâu nhất. Với cách tính theo vốn hoá, các tổ chức dồn khoảng 80% mức độ phơi nhiễm tiền mã hoá vào Bitcoin.
Điều đáng chú ý hơn nữa là câu chuyện đã đổi. Hầu hết các tổ chức giờ xem Bitcoin cùng với vàng, coi đó là “cửa hàng lưu trữ giá trị”. Nguyên văn lời một quỹ hiến tặng lớn: “Người ta bắt đầu coi Bitcoin như một kiểu giao dịch ‘giảm giá tiền pháp định’ tương tự vàng”; còn một quỹ đầu tư quốc gia thì thẳng tay hơn: bán ngoại hối và dự trữ vàng để lấy tiền cho vị thế tiền mã hoá. Tỷ lệ phân bổ dao động từ 0,5% đến 13%, đa số rơi vào khoảng 1%–2%. Văn phòng gia đình có tỷ trọng lớn nhất, quỹ đầu tư quốc gia nhỏ nhất; cấp phê duyệt càng nhiều thì tỷ trọng càng nhỏ.
Thực sự trái với trực giác nằm ở điều kiện thoát. Không có nhà đầu tư nào lấy “giá” làm lý do để bán; các điểm kích hoạt họ đưa ra chỉ có ba nhóm: luận điểm đầu tư bị bác bỏ, cơ quan quản lý chuyển hướng, và khủng hoảng uy tín toàn ngành. Ethereum và Solana lại được đối xử khác: tỷ trọng nhỏ hơn, chu kỳ ngắn hơn—và còn có điều kiện thoát rõ ràng. Một số tổ chức nói thẳng rằng họ không thấy “cơ chế rõ ràng để giá trị token tích luỹ”; vài nơi cho biết nếu việc áp dụng trong vài năm không phản ánh vào giá thì họ sẽ rời vị thế.
Quan điểm của tôi là: giá trị thông tin thực sự của báo cáo này không phải “các tổ chức đang lạc quan”, mà là “công tắc bán” của tổ chức đang nằm ở một vị trí khác so với nhà đầu tư cá lẻ. Nhà đầu tư cá lẻ bám theo K-line, còn tổ chức thì theo dõi “liệu luận điểm còn đúng hay không”. Điều này đồng nghĩa với việc lần “đạp mạnh” tiếp theo có thể không đến từ biến động giá—mà có thể đến từ một cuộc khủng hoảng niềm tin ở cấp ngành, và kích hoạt chính là cơ chế “cắt lỗ theo luận điểm”.
Tất nhiên phải giảm 2 mức: mẫu chỉ có 15 tổ chức; và hơn nữa, chính Bitwise cũng đang bán các quỹ ETF tiền mã hoá và quỹ chỉ số—kết luận của họ phù hợp với hướng kinh doanh đó. Chính rủi ro mà họ tự chỉ ra lại đáng tin hơn: toàn ngành chỉ khoảng 10 công ty quản lý tài sản tiền mã hoá đáp ứng được quy mô và ngưỡng hiệu quả để được xem như “cấp tổ chức”. Khi tiền đổ vào, việc lựa chọn thực tế lại rất tập trung.
Bạn nghĩ sao: cách nắm giữ kiểu “không nhìn giá, chỉ nhìn luận điểm” của các tổ chức sẽ làm biến động của Bitcoin nhỏ lại, hay khiến rủi ro được tích lại để bùng nổ tập trung vào một thời điểm nào đó? Hãy trò chuyện ở phần bình luận nhé.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng crypto Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem phát trực tiếp
354
·
--
#qnt上涨39%
Một đồng token tăng vọt 62% trong 7 ngày—nhưng đằng sau nó là 25 ngân hàng lớn nhất của Mỹ, còn bản thân có thể chẳng được nhận về đồng nào.
[📢 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Ngày 24/9, nhà vận hành hệ thống thanh toán của Mỹ The Clearing House công bố đã chọn Quant làm đối tác kỹ thuật cho «Kế hoạch tiền tệ trên chuỗi (On-Chain Currency)». Tổ chức này do các ngân hàng lớn tại Mỹ cùng nắm giữ, vận hành hai hệ thống thanh toán cốt lõi là RTP và CHIPS. Trong thông báo, họ còn nêu thẳng các tổ chức tham gia: Bank of America, Citi, JPMorgan, Wells Fargo, HSBC, BNY Mellon, PNC, US Bancorp, Truist—tổng cộng có 25 ngân hàng. Chỉ hai ngày sau khi tin tức được đưa ra, QNT giao dịch ở mức 104,88 USD; tăng 62,0% trong 7 ngày, tăng 67,3% trong 30 ngày; vốn hóa đạt 1530 triệu USD, nhưng tổng giá trị giao dịch trong 24 giờ chỉ 59,6 triệu USD.
Trước hết, nói rõ lần tăng này rốt cuộc là gì. Tin thật sự không phải «giá coin tăng», mà là «tiền gửi ngân hàng được đưa lên chuỗi». Thứ lần này triển khai được gọi là tiền gửi token hóa—về bản chất vẫn là tiền nằm trên sổ sách của ngân hàng, chỉ là cách hạch toán được chuyển sang một hạ tầng có thể lập trình. Vì vậy, ngân hàng không cần phải chuyển vốn của khách hàng sang bảng cân đối kế toán của bên thứ ba. Sản phẩm mà Quant đưa ra là Overledger—làm công việc «dịch và điều phối»: khớp thứ tự hạch toán, trạng thái giao dịch và định dạng thông điệp giữa các mạng blockchain khác nhau và hệ thống ngân hàng khác nhau, để khi một khoản tiền di chuyển giữa hai ngân hàng thì không bị “lệch vị”. Thời điểm triển khai chính thức được nêu là nửa đầu năm 2027, và câu «kết nối RTP và CHIPS» được viết rõ ràng trong thông báo—đây mới là trọng lượng thực sự của cả câu chuyện: không phải một bản ghi nhớ, mà là một dự án hệ thống ngân hàng có mốc thời gian.
Nhưng ở đây lại có cái bẫy dễ bị bỏ qua nhất. Đối tượng ký hợp đồng của The Clearing House là chính công ty Quant—doanh thu đi vào tài khoản của công ty. Trong thông báo không có bất kỳ chỗ nào ghi rõ khoản tiền này có quay về dưới dạng token QNT hay không. Với Overledger có bắt buộc phải nắm giữ QNT không? Có cơ chế biến doanh thu thành mua lại (buyback) hoặc chi trả cổ tức không? Những câu hỏi này không tìm thấy câu trả lời trong thông cáo và tài liệu hiện có. Nói cách khác, “mua vì công ty nhận được hợp đồng lớn” và “mua vì token vì thế tăng giá” vốn là hai chuyện khác nhau; thứ bạn mua là kỳ vọng, không phải kết nối.
Tiếp theo nhìn chính con số giá. Trong mức tăng 62% trong 7 ngày, tin ngày 24/9 rõ ràng đã không còn là «thông tin mới», và mức tăng 67,3% trong 30 ngày cũng cho thấy một phần kỳ vọng đã được phản ánh vào giá. Một chi tiết về độ nóng là tỷ lệ luân chuyển trong ngày chỉ 4%, cho thấy đà tăng không phải do lướt sóng đảo hàng liên tục; nhưng mặt khác cũng đồng nghĩa là, nếu ai đó thật sự muốn bán một lượng lớn, thanh khoản trên sổ lệnh sẽ khá mỏng.
Nhận định của tôi là: đây là một tín hiệu theo dõi dài hạn đáng giá ở cấp độ “tín hiệu theo ngành”—hệ thống ngân hàng Mỹ tự đưa tiền gửi lên chuỗi, nhưng trong ngắn hạn, cây nến này chạy chủ yếu nhờ cảm xúc, chứ không phải do doanh thu chạy.
Bạn nghĩ câu chuyện kiểu «tổ chức ký hợp đồng lớn, nhưng token có thể không chắc được hưởng lợi» cuối cùng sẽ đi theo kịch bản行情 dựa trên cơ bản, hay chỉ là một đợt bùng nổ cảm xúc? Hãy thảo luận ở phần bình luận.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng crypto—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem livestream
#qnt上涨39%
Một đồng token tăng vọt 62% trong 7 ngày—nhưng đằng sau nó là 25 ngân hàng lớn nhất của Mỹ, còn bản thân có thể chẳng được nhận về đồng nào.
📢 群里聊行情
Ngày 24/9, nhà vận hành hệ thống thanh toán của Mỹ The Clearing House công bố đã chọn Quant làm đối tác kỹ thuật cho «Kế hoạch tiền tệ trên chuỗi (On-Chain Currency)». Tổ chức này do các ngân hàng lớn tại Mỹ cùng nắm giữ, vận hành hai hệ thống thanh toán cốt lõi là RTP và CHIPS. Trong thông báo, họ còn nêu thẳng các tổ chức tham gia: Bank of America, Citi, JPMorgan, Wells Fargo, HSBC, BNY Mellon, PNC, US Bancorp, Truist—tổng cộng có 25 ngân hàng. Chỉ hai ngày sau khi tin tức được đưa ra, QNT giao dịch ở mức 104,88 USD; tăng 62,0% trong 7 ngày, tăng 67,3% trong 30 ngày; vốn hóa đạt 1530 triệu USD, nhưng tổng giá trị giao dịch trong 24 giờ chỉ 59,6 triệu USD.
Trước hết, nói rõ lần tăng này rốt cuộc là gì. Tin thật sự không phải «giá coin tăng», mà là «tiền gửi ngân hàng được đưa lên chuỗi». Thứ lần này triển khai được gọi là tiền gửi token hóa—về bản chất vẫn là tiền nằm trên sổ sách của ngân hàng, chỉ là cách hạch toán được chuyển sang một hạ tầng có thể lập trình. Vì vậy, ngân hàng không cần phải chuyển vốn của khách hàng sang bảng cân đối kế toán của bên thứ ba. Sản phẩm mà Quant đưa ra là Overledger—làm công việc «dịch và điều phối»: khớp thứ tự hạch toán, trạng thái giao dịch và định dạng thông điệp giữa các mạng blockchain khác nhau và hệ thống ngân hàng khác nhau, để khi một khoản tiền di chuyển giữa hai ngân hàng thì không bị “lệch vị”. Thời điểm triển khai chính thức được nêu là nửa đầu năm 2027, và câu «kết nối RTP và CHIPS» được viết rõ ràng trong thông báo—đây mới là trọng lượng thực sự của cả câu chuyện: không phải một bản ghi nhớ, mà là một dự án hệ thống ngân hàng có mốc thời gian.
Nhưng ở đây lại có cái bẫy dễ bị bỏ qua nhất. Đối tượng ký hợp đồng của The Clearing House là chính công ty Quant—doanh thu đi vào tài khoản của công ty. Trong thông báo không có bất kỳ chỗ nào ghi rõ khoản tiền này có quay về dưới dạng token QNT hay không. Với Overledger có bắt buộc phải nắm giữ QNT không? Có cơ chế biến doanh thu thành mua lại (buyback) hoặc chi trả cổ tức không? Những câu hỏi này không tìm thấy câu trả lời trong thông cáo và tài liệu hiện có. Nói cách khác, “mua vì công ty nhận được hợp đồng lớn” và “mua vì token vì thế tăng giá” vốn là hai chuyện khác nhau; thứ bạn mua là kỳ vọng, không phải kết nối.
Tiếp theo nhìn chính con số giá. Trong mức tăng 62% trong 7 ngày, tin ngày 24/9 rõ ràng đã không còn là «thông tin mới», và mức tăng 67,3% trong 30 ngày cũng cho thấy một phần kỳ vọng đã được phản ánh vào giá. Một chi tiết về độ nóng là tỷ lệ luân chuyển trong ngày chỉ 4%, cho thấy đà tăng không phải do lướt sóng đảo hàng liên tục; nhưng mặt khác cũng đồng nghĩa là, nếu ai đó thật sự muốn bán một lượng lớn, thanh khoản trên sổ lệnh sẽ khá mỏng.
Nhận định của tôi là: đây là một tín hiệu theo dõi dài hạn đáng giá ở cấp độ “tín hiệu theo ngành”—hệ thống ngân hàng Mỹ tự đưa tiền gửi lên chuỗi, nhưng trong ngắn hạn, cây nến này chạy chủ yếu nhờ cảm xúc, chứ không phải do doanh thu chạy.
Bạn nghĩ câu chuyện kiểu «tổ chức ký hợp đồng lớn, nhưng token có thể không chắc được hưởng lợi» cuối cùng sẽ đi theo kịch bản行情 dựa trên cơ bản, hay chỉ là một đợt bùng nổ cảm xúc? Hãy thảo luận ở phần bình luận.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng crypto—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem livestream
Một đồng token tăng vọt 62% trong 7 ngày—nhưng đằng sau nó là 25 ngân hàng lớn nhất của Mỹ, còn bản thân có thể chẳng được nhận về đồng nào.
📢 群里聊行情
Ngày 24/9, nhà vận hành hệ thống thanh toán của Mỹ The Clearing House công bố đã chọn Quant làm đối tác kỹ thuật cho «Kế hoạch tiền tệ trên chuỗi (On-Chain Currency)». Tổ chức này do các ngân hàng lớn tại Mỹ cùng nắm giữ, vận hành hai hệ thống thanh toán cốt lõi là RTP và CHIPS. Trong thông báo, họ còn nêu thẳng các tổ chức tham gia: Bank of America, Citi, JPMorgan, Wells Fargo, HSBC, BNY Mellon, PNC, US Bancorp, Truist—tổng cộng có 25 ngân hàng. Chỉ hai ngày sau khi tin tức được đưa ra, QNT giao dịch ở mức 104,88 USD; tăng 62,0% trong 7 ngày, tăng 67,3% trong 30 ngày; vốn hóa đạt 1530 triệu USD, nhưng tổng giá trị giao dịch trong 24 giờ chỉ 59,6 triệu USD.
Trước hết, nói rõ lần tăng này rốt cuộc là gì. Tin thật sự không phải «giá coin tăng», mà là «tiền gửi ngân hàng được đưa lên chuỗi». Thứ lần này triển khai được gọi là tiền gửi token hóa—về bản chất vẫn là tiền nằm trên sổ sách của ngân hàng, chỉ là cách hạch toán được chuyển sang một hạ tầng có thể lập trình. Vì vậy, ngân hàng không cần phải chuyển vốn của khách hàng sang bảng cân đối kế toán của bên thứ ba. Sản phẩm mà Quant đưa ra là Overledger—làm công việc «dịch và điều phối»: khớp thứ tự hạch toán, trạng thái giao dịch và định dạng thông điệp giữa các mạng blockchain khác nhau và hệ thống ngân hàng khác nhau, để khi một khoản tiền di chuyển giữa hai ngân hàng thì không bị “lệch vị”. Thời điểm triển khai chính thức được nêu là nửa đầu năm 2027, và câu «kết nối RTP và CHIPS» được viết rõ ràng trong thông báo—đây mới là trọng lượng thực sự của cả câu chuyện: không phải một bản ghi nhớ, mà là một dự án hệ thống ngân hàng có mốc thời gian.
Nhưng ở đây lại có cái bẫy dễ bị bỏ qua nhất. Đối tượng ký hợp đồng của The Clearing House là chính công ty Quant—doanh thu đi vào tài khoản của công ty. Trong thông báo không có bất kỳ chỗ nào ghi rõ khoản tiền này có quay về dưới dạng token QNT hay không. Với Overledger có bắt buộc phải nắm giữ QNT không? Có cơ chế biến doanh thu thành mua lại (buyback) hoặc chi trả cổ tức không? Những câu hỏi này không tìm thấy câu trả lời trong thông cáo và tài liệu hiện có. Nói cách khác, “mua vì công ty nhận được hợp đồng lớn” và “mua vì token vì thế tăng giá” vốn là hai chuyện khác nhau; thứ bạn mua là kỳ vọng, không phải kết nối.
Tiếp theo nhìn chính con số giá. Trong mức tăng 62% trong 7 ngày, tin ngày 24/9 rõ ràng đã không còn là «thông tin mới», và mức tăng 67,3% trong 30 ngày cũng cho thấy một phần kỳ vọng đã được phản ánh vào giá. Một chi tiết về độ nóng là tỷ lệ luân chuyển trong ngày chỉ 4%, cho thấy đà tăng không phải do lướt sóng đảo hàng liên tục; nhưng mặt khác cũng đồng nghĩa là, nếu ai đó thật sự muốn bán một lượng lớn, thanh khoản trên sổ lệnh sẽ khá mỏng.
Nhận định của tôi là: đây là một tín hiệu theo dõi dài hạn đáng giá ở cấp độ “tín hiệu theo ngành”—hệ thống ngân hàng Mỹ tự đưa tiền gửi lên chuỗi, nhưng trong ngắn hạn, cây nến này chạy chủ yếu nhờ cảm xúc, chứ không phải do doanh thu chạy.
Bạn nghĩ câu chuyện kiểu «tổ chức ký hợp đồng lớn, nhưng token có thể không chắc được hưởng lợi» cuối cùng sẽ đi theo kịch bản行情 dựa trên cơ bản, hay chỉ là một đợt bùng nổ cảm xúc? Hãy thảo luận ở phần bình luận.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng crypto—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Bấm vào ảnh đại diện để xem livestream
75
·
--
90 ngày hệ số tương quan tăng vọt lên mức cao nhất trong 6 năm; chỉ còn cách việc Bitcoin vượt vàng 3%.
[💰 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
Hệ số tương quan 90 ngày giữa Bitcoin và vàng đã lên mức cao nhất kể từ năm 2020; trong cùng thời gian, tỷ giá BTC/vàng từ mức 12,1 ounce vào tháng 1/2026 đã leo dần lên trên 17,9 ounce. Muốn thực sự vượt vàng, trước hết cần giành lại mốc 20,3 ounce ngay lúc thị trường mở cửa trong năm nay, rồi mới hướng lên ngưỡng kháng cự 21,5 ounce — xét theo tỷ giá, hiện tại chỉ còn khoảng 3% nữa là bám sát hiệu suất cả năm của vàng.
Giá Bitcoin hiện khoảng 84.115 USD, tăng nhẹ 0,34% trong 24 giờ; vừa vượt lên trên đường trung bình động 200 ngày và đồng thời phá vỡ vùng kháng cự kéo ngang từ 83.000 đến 84.000 USD suốt hơn nửa tháng. Tính từ đáy gần đây, đợt tăng này đã vượt hơn 50%, cho thấy về mặt kỹ thuật xu hướng quả thực đang mạnh lên.
Nói cách khác: tỷ giá này đã gạt bỏ tiếng ồn do đồng USD mất giá và lạm phát, trực tiếp dùng hai “tài sản khan hiếm” để đối chiếu với nhau. Tỷ giá có thể tạo ra các đỉnh/đáy cao hơn, trong khi hệ số tương quan cũng leo lên mức cao nhất trong 6 năm, nghĩa là thị trường đang định giá Bitcoin như một công cụ phòng hộ vĩ mô, chứ không coi đó là một tài sản biến động cao độc lập. Dòng vốn ròng vào ETF trong 7 ngày gần đạt gần 3 tỷ USD và dòng tiền ròng dương trong năm cũng là một bằng chứng cùng hướng.
Nhưng ở đây có một mặt trái dễ bị bỏ qua: hệ số tương quan cao không hẳn là tin tốt. Nó cho thấy Bitcoin ngày càng giống “vàng có đòn bẩy”. Nếu vàng điều chỉnh do thay đổi kỳ vọng lãi suất hoặc tâm lý phòng thủ hạ nhiệt, thì Bitcoin rất có thể cũng bị kéo đi cùng — tức là bạn nhận được định giá của “vàng kỹ thuật số”, đồng thời cũng kế thừa rủi ro beta vĩ mô của hàng hóa.
Về mặt kỹ thuật, đường xác nhận mà người sáng lập Fairlead Strategies Katie Stockton đưa ra là 93.000 USD. Theo mô hình “đồ thị mây” của bà, Bitcoin cần phải đứng vững hiệu quả tại mức này thì mới có thể xác nhận chu kỳ tăng giá mới bắt đầu; chỉ báo ngẫu nhiên trên khung tháng đang hướng sang trạng thái mới, nhưng vẫn chưa đủ để kết luận. Quý 4 cần đề phòng biến động giằng co lặp lại. Trước mắt, mấu chốt là phải giữ vững đường trung bình động 200 ngày và mốc 84.000 USD — đường vừa mới vượt.
Bạn nghĩ đợt này Bitcoin cuối cùng được định giá lại như “vàng kỹ thuật số” bởi các tổ chức, hay lại là một đợt phản ứng có đòn bẩy khác đi theo tâm lý vĩ mô? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem phát sóng trực tiếp
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về tỷ giá Bitcoin/vàng Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội đằng sau 👀🚀
90 ngày hệ số tương quan tăng vọt lên mức cao nhất trong 6 năm; chỉ còn cách việc Bitcoin vượt vàng 3%.
💰 进群看盘面
Hệ số tương quan 90 ngày giữa Bitcoin và vàng đã lên mức cao nhất kể từ năm 2020; trong cùng thời gian, tỷ giá BTC/vàng từ mức 12,1 ounce vào tháng 1/2026 đã leo dần lên trên 17,9 ounce. Muốn thực sự vượt vàng, trước hết cần giành lại mốc 20,3 ounce ngay lúc thị trường mở cửa trong năm nay, rồi mới hướng lên ngưỡng kháng cự 21,5 ounce — xét theo tỷ giá, hiện tại chỉ còn khoảng 3% nữa là bám sát hiệu suất cả năm của vàng.
Giá Bitcoin hiện khoảng 84.115 USD, tăng nhẹ 0,34% trong 24 giờ; vừa vượt lên trên đường trung bình động 200 ngày và đồng thời phá vỡ vùng kháng cự kéo ngang từ 83.000 đến 84.000 USD suốt hơn nửa tháng. Tính từ đáy gần đây, đợt tăng này đã vượt hơn 50%, cho thấy về mặt kỹ thuật xu hướng quả thực đang mạnh lên.
Nói cách khác: tỷ giá này đã gạt bỏ tiếng ồn do đồng USD mất giá và lạm phát, trực tiếp dùng hai “tài sản khan hiếm” để đối chiếu với nhau. Tỷ giá có thể tạo ra các đỉnh/đáy cao hơn, trong khi hệ số tương quan cũng leo lên mức cao nhất trong 6 năm, nghĩa là thị trường đang định giá Bitcoin như một công cụ phòng hộ vĩ mô, chứ không coi đó là một tài sản biến động cao độc lập. Dòng vốn ròng vào ETF trong 7 ngày gần đạt gần 3 tỷ USD và dòng tiền ròng dương trong năm cũng là một bằng chứng cùng hướng.
Nhưng ở đây có một mặt trái dễ bị bỏ qua: hệ số tương quan cao không hẳn là tin tốt. Nó cho thấy Bitcoin ngày càng giống “vàng có đòn bẩy”. Nếu vàng điều chỉnh do thay đổi kỳ vọng lãi suất hoặc tâm lý phòng thủ hạ nhiệt, thì Bitcoin rất có thể cũng bị kéo đi cùng — tức là bạn nhận được định giá của “vàng kỹ thuật số”, đồng thời cũng kế thừa rủi ro beta vĩ mô của hàng hóa.
Về mặt kỹ thuật, đường xác nhận mà người sáng lập Fairlead Strategies Katie Stockton đưa ra là 93.000 USD. Theo mô hình “đồ thị mây” của bà, Bitcoin cần phải đứng vững hiệu quả tại mức này thì mới có thể xác nhận chu kỳ tăng giá mới bắt đầu; chỉ báo ngẫu nhiên trên khung tháng đang hướng sang trạng thái mới, nhưng vẫn chưa đủ để kết luận. Quý 4 cần đề phòng biến động giằng co lặp lại. Trước mắt, mấu chốt là phải giữ vững đường trung bình động 200 ngày và mốc 84.000 USD — đường vừa mới vượt.
Bạn nghĩ đợt này Bitcoin cuối cùng được định giá lại như “vàng kỹ thuật số” bởi các tổ chức, hay lại là một đợt phản ứng có đòn bẩy khác đi theo tâm lý vĩ mô? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem phát sóng trực tiếp
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về tỷ giá Bitcoin/vàng Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội đằng sau 👀🚀
💰 进群看盘面
Hệ số tương quan 90 ngày giữa Bitcoin và vàng đã lên mức cao nhất kể từ năm 2020; trong cùng thời gian, tỷ giá BTC/vàng từ mức 12,1 ounce vào tháng 1/2026 đã leo dần lên trên 17,9 ounce. Muốn thực sự vượt vàng, trước hết cần giành lại mốc 20,3 ounce ngay lúc thị trường mở cửa trong năm nay, rồi mới hướng lên ngưỡng kháng cự 21,5 ounce — xét theo tỷ giá, hiện tại chỉ còn khoảng 3% nữa là bám sát hiệu suất cả năm của vàng.
Giá Bitcoin hiện khoảng 84.115 USD, tăng nhẹ 0,34% trong 24 giờ; vừa vượt lên trên đường trung bình động 200 ngày và đồng thời phá vỡ vùng kháng cự kéo ngang từ 83.000 đến 84.000 USD suốt hơn nửa tháng. Tính từ đáy gần đây, đợt tăng này đã vượt hơn 50%, cho thấy về mặt kỹ thuật xu hướng quả thực đang mạnh lên.
Nói cách khác: tỷ giá này đã gạt bỏ tiếng ồn do đồng USD mất giá và lạm phát, trực tiếp dùng hai “tài sản khan hiếm” để đối chiếu với nhau. Tỷ giá có thể tạo ra các đỉnh/đáy cao hơn, trong khi hệ số tương quan cũng leo lên mức cao nhất trong 6 năm, nghĩa là thị trường đang định giá Bitcoin như một công cụ phòng hộ vĩ mô, chứ không coi đó là một tài sản biến động cao độc lập. Dòng vốn ròng vào ETF trong 7 ngày gần đạt gần 3 tỷ USD và dòng tiền ròng dương trong năm cũng là một bằng chứng cùng hướng.
Nhưng ở đây có một mặt trái dễ bị bỏ qua: hệ số tương quan cao không hẳn là tin tốt. Nó cho thấy Bitcoin ngày càng giống “vàng có đòn bẩy”. Nếu vàng điều chỉnh do thay đổi kỳ vọng lãi suất hoặc tâm lý phòng thủ hạ nhiệt, thì Bitcoin rất có thể cũng bị kéo đi cùng — tức là bạn nhận được định giá của “vàng kỹ thuật số”, đồng thời cũng kế thừa rủi ro beta vĩ mô của hàng hóa.
Về mặt kỹ thuật, đường xác nhận mà người sáng lập Fairlead Strategies Katie Stockton đưa ra là 93.000 USD. Theo mô hình “đồ thị mây” của bà, Bitcoin cần phải đứng vững hiệu quả tại mức này thì mới có thể xác nhận chu kỳ tăng giá mới bắt đầu; chỉ báo ngẫu nhiên trên khung tháng đang hướng sang trạng thái mới, nhưng vẫn chưa đủ để kết luận. Quý 4 cần đề phòng biến động giằng co lặp lại. Trước mắt, mấu chốt là phải giữ vững đường trung bình động 200 ngày và mốc 84.000 USD — đường vừa mới vượt.
Bạn nghĩ đợt này Bitcoin cuối cùng được định giá lại như “vàng kỹ thuật số” bởi các tổ chức, hay lại là một đợt phản ứng có đòn bẩy khác đi theo tâm lý vĩ mô? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem phát sóng trực tiếp
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về tỷ giá Bitcoin/vàng Không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội đằng sau 👀🚀
147
·
--
Bơm vào trong 7 ngày đạt 2,98 tỷ USD; ETF Bitcoin đã lấp đầy “lỗ hổng” 5,69 tỷ USD tính từ đầu năm.
[💰 进群看每日策略](https://app.binance.com/uni-qr/EXpjD4Vi)
ETF Bitcoin giao ngay tại Mỹ đã liên tiếp có dòng tiền ròng chảy vào trong bảy phiên giao dịch, tổng cộng khoảng 2,98 tỷ USD. Riêng vào thứ Sáu, quỹ lại thu thêm 134,5 triệu USD. Làn sóng dòng tiền quay trở lại bắt đầu từ ngày 17/9 đã trực tiếp kéo dòng tiền ròng từ đầu năm 2026 (tính đến nay) từ mức -5,69 tỷ USD hồi ngày 13/7, nâng về lại số dương; đến hết thứ Năm đã là +886,8 triệu USD (dữ liệu Farside). Từ một chiều đến chiều kia, mức dao động xấp xỉ khoảng 6,6 tỷ USD.
Điểm ngoặt thực sự khá kịch tính. Ngày 15 và 16/9, dự luật CLARITY thất bại khi “xuyên thủng” ở Thượng viện; trong hai ngày đó, ETF đã bị rút đi 746,3 triệu USD, trong đó ngày 15/9 riêng rút 450,4 triệu USD—là ngày tệ nhất kể từ tháng 6. Kết quả là chưa đầy hai tuần, dòng tiền đã quay đầu lao trở lại. Ngày 21/9, dòng tiền ròng vào gần 1 tỷ USD—là ngày tốt nhất kể từ tháng 10/2025. Quy mô dòng tiền quay trở lại xấp xỉ gấp bốn lần so với lượng rút ra ban đầu.
Điều đáng chú ý hơn là một con số khác: Bitcoin đã vượt lên trên mức chi phí bình quân của những người nắm giữ ETF là 81.722 USD (ước tính của nhà phân tích Bloomberg James Seyffart). Điều này có nghĩa là từ tháng 1 đến nay, lần đầu tiên nhóm nhà đầu tư quỹ này đồng loạt quay trở lại vùng có lãi. Tính đến nay, dòng tiền ròng kể từ khi sản phẩm ra mắt đã đạt 58 tỷ USD; tổng tài sản ròng 108,42 tỷ USD, trong khi giá Bitcoin hiện vào khoảng 84.020 USD.
Quan điểm của tôi: Điều này giống hơn với việc các tổ chức “bổ sung” trong khung thời gian mà giá vẫn chưa phá đỉnh trước, nhưng chi phí đã vừa thoát kẹt; chứ không phải là nhà đầu tư lẻ đuổi theo giá. Năm ngoái, dòng tiền ròng vào ETF đạt 21,35 tỷ USD; năm nay muốn đuổi kịp, trong hơn ba tháng còn lại, mỗi ngày phải vào khoảng 300 triệu USD—nhưng bây giờ, ngay trong bảy ngày này, mức bình quân ngày đã vượt xa mốc đó. Biến số thực sự không nằm ở tiền, mà nằm ở quản lý: sau khi CLARITY thất bại, SEC và CFTC đang tự viết quy tắc. Ai siết chặt “đầu vào” đúng vào thời điểm này, người đó sẽ quyết định liệu đợt hồi lưu này là mang tính cấu trúc hay lại là một màn “hành động giả” lần nữa.
Bạn nghĩ rằng lần hồi lưu dòng tiền ETF này là các tổ chức thật sự quay trở lại, hay là dòng tiền giao dịch ăn chênh lệch ngắn hạn đang xoay vòng? Hãy trò chuyện trong phần bình luận nhé.
Bấm vào ảnh đại diện để xem phát trực tiếp
Mỗi ngày cùng bạn theo dõi các điểm nóng luồng tiền Bitcoin và ETF Không chỉ xem chuyện gì đang xảy ra—mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bơm vào trong 7 ngày đạt 2,98 tỷ USD; ETF Bitcoin đã lấp đầy “lỗ hổng” 5,69 tỷ USD tính từ đầu năm.
💰 进群看每日策略
ETF Bitcoin giao ngay tại Mỹ đã liên tiếp có dòng tiền ròng chảy vào trong bảy phiên giao dịch, tổng cộng khoảng 2,98 tỷ USD. Riêng vào thứ Sáu, quỹ lại thu thêm 134,5 triệu USD. Làn sóng dòng tiền quay trở lại bắt đầu từ ngày 17/9 đã trực tiếp kéo dòng tiền ròng từ đầu năm 2026 (tính đến nay) từ mức -5,69 tỷ USD hồi ngày 13/7, nâng về lại số dương; đến hết thứ Năm đã là +886,8 triệu USD (dữ liệu Farside). Từ một chiều đến chiều kia, mức dao động xấp xỉ khoảng 6,6 tỷ USD.
Điểm ngoặt thực sự khá kịch tính. Ngày 15 và 16/9, dự luật CLARITY thất bại khi “xuyên thủng” ở Thượng viện; trong hai ngày đó, ETF đã bị rút đi 746,3 triệu USD, trong đó ngày 15/9 riêng rút 450,4 triệu USD—là ngày tệ nhất kể từ tháng 6. Kết quả là chưa đầy hai tuần, dòng tiền đã quay đầu lao trở lại. Ngày 21/9, dòng tiền ròng vào gần 1 tỷ USD—là ngày tốt nhất kể từ tháng 10/2025. Quy mô dòng tiền quay trở lại xấp xỉ gấp bốn lần so với lượng rút ra ban đầu.
Điều đáng chú ý hơn là một con số khác: Bitcoin đã vượt lên trên mức chi phí bình quân của những người nắm giữ ETF là 81.722 USD (ước tính của nhà phân tích Bloomberg James Seyffart). Điều này có nghĩa là từ tháng 1 đến nay, lần đầu tiên nhóm nhà đầu tư quỹ này đồng loạt quay trở lại vùng có lãi. Tính đến nay, dòng tiền ròng kể từ khi sản phẩm ra mắt đã đạt 58 tỷ USD; tổng tài sản ròng 108,42 tỷ USD, trong khi giá Bitcoin hiện vào khoảng 84.020 USD.
Quan điểm của tôi: Điều này giống hơn với việc các tổ chức “bổ sung” trong khung thời gian mà giá vẫn chưa phá đỉnh trước, nhưng chi phí đã vừa thoát kẹt; chứ không phải là nhà đầu tư lẻ đuổi theo giá. Năm ngoái, dòng tiền ròng vào ETF đạt 21,35 tỷ USD; năm nay muốn đuổi kịp, trong hơn ba tháng còn lại, mỗi ngày phải vào khoảng 300 triệu USD—nhưng bây giờ, ngay trong bảy ngày này, mức bình quân ngày đã vượt xa mốc đó. Biến số thực sự không nằm ở tiền, mà nằm ở quản lý: sau khi CLARITY thất bại, SEC và CFTC đang tự viết quy tắc. Ai siết chặt “đầu vào” đúng vào thời điểm này, người đó sẽ quyết định liệu đợt hồi lưu này là mang tính cấu trúc hay lại là một màn “hành động giả” lần nữa.
Bạn nghĩ rằng lần hồi lưu dòng tiền ETF này là các tổ chức thật sự quay trở lại, hay là dòng tiền giao dịch ăn chênh lệch ngắn hạn đang xoay vòng? Hãy trò chuyện trong phần bình luận nhé.
Bấm vào ảnh đại diện để xem phát trực tiếp
Mỗi ngày cùng bạn theo dõi các điểm nóng luồng tiền Bitcoin và ETF Không chỉ xem chuyện gì đang xảy ra—mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
💰 进群看每日策略
ETF Bitcoin giao ngay tại Mỹ đã liên tiếp có dòng tiền ròng chảy vào trong bảy phiên giao dịch, tổng cộng khoảng 2,98 tỷ USD. Riêng vào thứ Sáu, quỹ lại thu thêm 134,5 triệu USD. Làn sóng dòng tiền quay trở lại bắt đầu từ ngày 17/9 đã trực tiếp kéo dòng tiền ròng từ đầu năm 2026 (tính đến nay) từ mức -5,69 tỷ USD hồi ngày 13/7, nâng về lại số dương; đến hết thứ Năm đã là +886,8 triệu USD (dữ liệu Farside). Từ một chiều đến chiều kia, mức dao động xấp xỉ khoảng 6,6 tỷ USD.
Điểm ngoặt thực sự khá kịch tính. Ngày 15 và 16/9, dự luật CLARITY thất bại khi “xuyên thủng” ở Thượng viện; trong hai ngày đó, ETF đã bị rút đi 746,3 triệu USD, trong đó ngày 15/9 riêng rút 450,4 triệu USD—là ngày tệ nhất kể từ tháng 6. Kết quả là chưa đầy hai tuần, dòng tiền đã quay đầu lao trở lại. Ngày 21/9, dòng tiền ròng vào gần 1 tỷ USD—là ngày tốt nhất kể từ tháng 10/2025. Quy mô dòng tiền quay trở lại xấp xỉ gấp bốn lần so với lượng rút ra ban đầu.
Điều đáng chú ý hơn là một con số khác: Bitcoin đã vượt lên trên mức chi phí bình quân của những người nắm giữ ETF là 81.722 USD (ước tính của nhà phân tích Bloomberg James Seyffart). Điều này có nghĩa là từ tháng 1 đến nay, lần đầu tiên nhóm nhà đầu tư quỹ này đồng loạt quay trở lại vùng có lãi. Tính đến nay, dòng tiền ròng kể từ khi sản phẩm ra mắt đã đạt 58 tỷ USD; tổng tài sản ròng 108,42 tỷ USD, trong khi giá Bitcoin hiện vào khoảng 84.020 USD.
Quan điểm của tôi: Điều này giống hơn với việc các tổ chức “bổ sung” trong khung thời gian mà giá vẫn chưa phá đỉnh trước, nhưng chi phí đã vừa thoát kẹt; chứ không phải là nhà đầu tư lẻ đuổi theo giá. Năm ngoái, dòng tiền ròng vào ETF đạt 21,35 tỷ USD; năm nay muốn đuổi kịp, trong hơn ba tháng còn lại, mỗi ngày phải vào khoảng 300 triệu USD—nhưng bây giờ, ngay trong bảy ngày này, mức bình quân ngày đã vượt xa mốc đó. Biến số thực sự không nằm ở tiền, mà nằm ở quản lý: sau khi CLARITY thất bại, SEC và CFTC đang tự viết quy tắc. Ai siết chặt “đầu vào” đúng vào thời điểm này, người đó sẽ quyết định liệu đợt hồi lưu này là mang tính cấu trúc hay lại là một màn “hành động giả” lần nữa.
Bạn nghĩ rằng lần hồi lưu dòng tiền ETF này là các tổ chức thật sự quay trở lại, hay là dòng tiền giao dịch ăn chênh lệch ngắn hạn đang xoay vòng? Hãy trò chuyện trong phần bình luận nhé.
Bấm vào ảnh đại diện để xem phát trực tiếp
Mỗi ngày cùng bạn theo dõi các điểm nóng luồng tiền Bitcoin và ETF Không chỉ xem chuyện gì đang xảy ra—mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
11
·
--
Thua thêm một lần khi kháng cáo: 3 thẩm phán nhất trí phán quyết, dự báo thị trường có thể phải mở kiện tụng ở cả 50 bang
[⚖️ 一起进群聊聊](https://app.binance.com/uni-qr/EXpjD4Vi)
Nền tảng dự báo thị trường của Mỹ Kalshi vào thứ Sáu tuần này tiếp tục nhận thêm một thất bại tại Tòa phúc thẩm khu vực số 6. Một nhóm gồm ba thẩm phán đã nhất trí trong ý kiến rằng hai bang Ohio và Tennessee có quyền dùng luật cờ bạc của chính bang mình để quản các hợp đồng sự kiện thể thao.
Kalshi vẫn cho rằng hợp đồng của họ thuộc phạm vi điều chỉnh của ủy ban giao dịch hàng hóa tương lai Mỹ (CFTC) theo dạng “swap” (hoán đổi), nhưng tòa không chấp nhận lập luận này.
Điều quan trọng hơn là đây không phải lần đầu. Tháng trước, Tòa phúc thẩm khu vực số 9 đã đưa ra một phán quyết gần như tương tự; còn vào tháng 4 năm nay, Tòa phúc thẩm khu vực số 3 lại đứng về phía ngược lại, cho rằng luật liên bang được ưu tiên và phán Kalshi có thể tiếp tục hoạt động tại New Jersey.
Trong vòng nửa năm, ba tòa phúc thẩm liên bang đã chia thành hai phe—trong hệ thống pháp luật Mỹ, “bất đồng giữa các tòa phúc thẩm khu vực” cơ bản tương đương với một câu: việc này phải để Tòa án Tối cao quyết định.
Vào thứ Tư tuần này, đã có một nhóm nghị sĩ bang nộp bản kiến nghị lên Tòa án Tối cao, chủ động thúc giục Tòa nhận vụ án.
Quan điểm của tôi: Với ngành “thị trường dự báo”, rủi ro thực sự không bao giờ nằm ở việc “có hay không có giấy phép”, mà là “thuộc sự quản lý của ai”. Ở cấp liên bang, CFTC từ lâu được thị trường xem là cơ quan giám sát tương đối “dễ chịu”; nhưng nếu luật cờ bạc của các bang thắng thế, thì 50 bang sẽ tương ứng với 50 bộ quy tắc—chi phí tuân thủ sẽ tăng gấp bội, và nền tảng cho vận hành xuyên bang sẽ bị rút đi ngay.
Không chỉ một hướng. Trong các chủ đề đang “hot” trên nền tảng hôm nay còn xuất hiện thêm một vụ việc khác: các cược trên Polymarket về “ngân hàng nào sẽ sớm phá sản” đã thu hút sự chú ý của FDIC (lượt xem của chủ đề này đã vượt 75.000). Một bên là luật cờ bạc của bang, bên còn lại là giám sát ngân hàng theo quy định liên bang—cả hai hướng cùng bị siết lại. Cách chơi dùng USDC để thanh toán và mở cửa giao dịch 7×24 giờ đang được đo đếm lại.
Nhân tiện, cũng phải nói rằng trong tuần tin tức dồn dập này, Bitcoin vẫn vững vàng đứng trên mốc 81.000 USD; tâm lý thị trường không hề bị những tin tức siết quản lý như vậy làm “đứt mạch”.
Bạn nghĩ cuối cùng Tòa án Tối cao sẽ “liên bang hóa” thị trường dự báo, hay sẽ tách nó thành “mỗi bang một quy định”? Hãy thảo luận ở phần bình luận về phán đoán của bạn.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về crypto—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội phía sau 👀🚀
Thua thêm một lần khi kháng cáo: 3 thẩm phán nhất trí phán quyết, dự báo thị trường có thể phải mở kiện tụng ở cả 50 bang
⚖️ 一起进群聊聊
Nền tảng dự báo thị trường của Mỹ Kalshi vào thứ Sáu tuần này tiếp tục nhận thêm một thất bại tại Tòa phúc thẩm khu vực số 6. Một nhóm gồm ba thẩm phán đã nhất trí trong ý kiến rằng hai bang Ohio và Tennessee có quyền dùng luật cờ bạc của chính bang mình để quản các hợp đồng sự kiện thể thao.
Kalshi vẫn cho rằng hợp đồng của họ thuộc phạm vi điều chỉnh của ủy ban giao dịch hàng hóa tương lai Mỹ (CFTC) theo dạng “swap” (hoán đổi), nhưng tòa không chấp nhận lập luận này.
Điều quan trọng hơn là đây không phải lần đầu. Tháng trước, Tòa phúc thẩm khu vực số 9 đã đưa ra một phán quyết gần như tương tự; còn vào tháng 4 năm nay, Tòa phúc thẩm khu vực số 3 lại đứng về phía ngược lại, cho rằng luật liên bang được ưu tiên và phán Kalshi có thể tiếp tục hoạt động tại New Jersey.
Trong vòng nửa năm, ba tòa phúc thẩm liên bang đã chia thành hai phe—trong hệ thống pháp luật Mỹ, “bất đồng giữa các tòa phúc thẩm khu vực” cơ bản tương đương với một câu: việc này phải để Tòa án Tối cao quyết định.
Vào thứ Tư tuần này, đã có một nhóm nghị sĩ bang nộp bản kiến nghị lên Tòa án Tối cao, chủ động thúc giục Tòa nhận vụ án.
Quan điểm của tôi: Với ngành “thị trường dự báo”, rủi ro thực sự không bao giờ nằm ở việc “có hay không có giấy phép”, mà là “thuộc sự quản lý của ai”. Ở cấp liên bang, CFTC từ lâu được thị trường xem là cơ quan giám sát tương đối “dễ chịu”; nhưng nếu luật cờ bạc của các bang thắng thế, thì 50 bang sẽ tương ứng với 50 bộ quy tắc—chi phí tuân thủ sẽ tăng gấp bội, và nền tảng cho vận hành xuyên bang sẽ bị rút đi ngay.
Không chỉ một hướng. Trong các chủ đề đang “hot” trên nền tảng hôm nay còn xuất hiện thêm một vụ việc khác: các cược trên Polymarket về “ngân hàng nào sẽ sớm phá sản” đã thu hút sự chú ý của FDIC (lượt xem của chủ đề này đã vượt 75.000). Một bên là luật cờ bạc của bang, bên còn lại là giám sát ngân hàng theo quy định liên bang—cả hai hướng cùng bị siết lại. Cách chơi dùng USDC để thanh toán và mở cửa giao dịch 7×24 giờ đang được đo đếm lại.
Nhân tiện, cũng phải nói rằng trong tuần tin tức dồn dập này, Bitcoin vẫn vững vàng đứng trên mốc 81.000 USD; tâm lý thị trường không hề bị những tin tức siết quản lý như vậy làm “đứt mạch”.
Bạn nghĩ cuối cùng Tòa án Tối cao sẽ “liên bang hóa” thị trường dự báo, hay sẽ tách nó thành “mỗi bang một quy định”? Hãy thảo luận ở phần bình luận về phán đoán của bạn.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về crypto—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội phía sau 👀🚀
⚖️ 一起进群聊聊
Nền tảng dự báo thị trường của Mỹ Kalshi vào thứ Sáu tuần này tiếp tục nhận thêm một thất bại tại Tòa phúc thẩm khu vực số 6. Một nhóm gồm ba thẩm phán đã nhất trí trong ý kiến rằng hai bang Ohio và Tennessee có quyền dùng luật cờ bạc của chính bang mình để quản các hợp đồng sự kiện thể thao.
Kalshi vẫn cho rằng hợp đồng của họ thuộc phạm vi điều chỉnh của ủy ban giao dịch hàng hóa tương lai Mỹ (CFTC) theo dạng “swap” (hoán đổi), nhưng tòa không chấp nhận lập luận này.
Điều quan trọng hơn là đây không phải lần đầu. Tháng trước, Tòa phúc thẩm khu vực số 9 đã đưa ra một phán quyết gần như tương tự; còn vào tháng 4 năm nay, Tòa phúc thẩm khu vực số 3 lại đứng về phía ngược lại, cho rằng luật liên bang được ưu tiên và phán Kalshi có thể tiếp tục hoạt động tại New Jersey.
Trong vòng nửa năm, ba tòa phúc thẩm liên bang đã chia thành hai phe—trong hệ thống pháp luật Mỹ, “bất đồng giữa các tòa phúc thẩm khu vực” cơ bản tương đương với một câu: việc này phải để Tòa án Tối cao quyết định.
Vào thứ Tư tuần này, đã có một nhóm nghị sĩ bang nộp bản kiến nghị lên Tòa án Tối cao, chủ động thúc giục Tòa nhận vụ án.
Quan điểm của tôi: Với ngành “thị trường dự báo”, rủi ro thực sự không bao giờ nằm ở việc “có hay không có giấy phép”, mà là “thuộc sự quản lý của ai”. Ở cấp liên bang, CFTC từ lâu được thị trường xem là cơ quan giám sát tương đối “dễ chịu”; nhưng nếu luật cờ bạc của các bang thắng thế, thì 50 bang sẽ tương ứng với 50 bộ quy tắc—chi phí tuân thủ sẽ tăng gấp bội, và nền tảng cho vận hành xuyên bang sẽ bị rút đi ngay.
Không chỉ một hướng. Trong các chủ đề đang “hot” trên nền tảng hôm nay còn xuất hiện thêm một vụ việc khác: các cược trên Polymarket về “ngân hàng nào sẽ sớm phá sản” đã thu hút sự chú ý của FDIC (lượt xem của chủ đề này đã vượt 75.000). Một bên là luật cờ bạc của bang, bên còn lại là giám sát ngân hàng theo quy định liên bang—cả hai hướng cùng bị siết lại. Cách chơi dùng USDC để thanh toán và mở cửa giao dịch 7×24 giờ đang được đo đếm lại.
Nhân tiện, cũng phải nói rằng trong tuần tin tức dồn dập này, Bitcoin vẫn vững vàng đứng trên mốc 81.000 USD; tâm lý thị trường không hề bị những tin tức siết quản lý như vậy làm “đứt mạch”.
Bạn nghĩ cuối cùng Tòa án Tối cao sẽ “liên bang hóa” thị trường dự báo, hay sẽ tách nó thành “mỗi bang một quy định”? Hãy thảo luận ở phần bình luận về phán đoán của bạn.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về crypto—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội phía sau 👀🚀
106
·
--
#circle与tether冻结bitget黑客钱包
1,03亿枚XRP被偷走,8小时后两个钱包只剩下23枚和55枚。
[⚖️ 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
某交易所确认的被盗规模是3.875亿美元,其中约1.03亿枚XRP是在周四被一次性转走的,分散进了五个账户。到了周六,黑客开始清理这些钱包:链上记录显示,原本各持有2000万枚XRP的两个账户,到周六12:41(UTC)已经只剩大约23枚和55枚;第三个账户从2000万枚掉到约580万枚。周六凌晨4:32,五个原始账户合计还有约7000万枚XRP;大约八小时后,这个数字降到4900万枚。也就是说,已经有约5400万枚XRP离开原始持有账户,按现价折算,流出去的部分大约价值8300万美元。
但真正值得说的不是搬得多快,而是这些钱之所以能这么顺地搬走,是因为XRP本身根本没有冻结开关。
XRP是XRP Ledger的原生资产。这条链允许发行方冻结自己发行的代币,可这个权限管不到XRP本身,所以Ripple没有任何内置手段能阻止黑客花掉这些币。交易所能做的是限制「收币账户」:一旦赃款流进某家平台,可以冻结那个收款账户、不让提现;但币只要还躺在黑客自己控制的钱包里,谁都动不了。对照一下就清楚了:同一批被盗资金里,Circle和Tether能直接拉黑地址,可也只冻住了大约32万美元的USDC和USDT。
这就是稳定币和原生币最本质的区别。美元代币的「可冻结」是发行方写在合约里的特权;原生币的规则是「谁的私钥谁说了算」。所以这类案子追回率的第一决定因素,不是执法速度,而是资产类型——同一桩案子里,被冻住的永远只是有发行方的那一小块。
价格这边,XRP周六报约1,54美元,24小时跌约4%,但一周仍涨约9%。原始那笔XRP赃物按这个价格约值1,6亿美元,相当于该代币44亿美元日成交量的约4%,真要砸出去,冲击还要看当时挂单有多深。对普通用户来说,交易所已经确认用户保护基金全额兜底、客户余额不受影响,提现按资产分批恢复:比特币9月28日、以太坊9月29日、USDT 9月30日、其他代币10月2日。
我的判断是,这桩案子会变成一个长期样本,因为它证明了一件事:链上透明不等于链上可控。追赃能不能成,取决于钱最后流进谁的账户;只要黑客一直放在自持钱包里,全市场都看得见,却一点办法都没有。
你觉得,XRP这种「谁都冻不了」的属性,长期看是它的卖点,还是它最大的风险?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
#circle与tether冻结bitget黑客钱包
1,03亿枚XRP被偷走,8小时后两个钱包只剩下23枚和55枚。
⚖️ 加入行情讨论群
某交易所确认的被盗规模是3.875亿美元,其中约1.03亿枚XRP是在周四被一次性转走的,分散进了五个账户。到了周六,黑客开始清理这些钱包:链上记录显示,原本各持有2000万枚XRP的两个账户,到周六12:41(UTC)已经只剩大约23枚和55枚;第三个账户从2000万枚掉到约580万枚。周六凌晨4:32,五个原始账户合计还有约7000万枚XRP;大约八小时后,这个数字降到4900万枚。也就是说,已经有约5400万枚XRP离开原始持有账户,按现价折算,流出去的部分大约价值8300万美元。
但真正值得说的不是搬得多快,而是这些钱之所以能这么顺地搬走,是因为XRP本身根本没有冻结开关。
XRP是XRP Ledger的原生资产。这条链允许发行方冻结自己发行的代币,可这个权限管不到XRP本身,所以Ripple没有任何内置手段能阻止黑客花掉这些币。交易所能做的是限制「收币账户」:一旦赃款流进某家平台,可以冻结那个收款账户、不让提现;但币只要还躺在黑客自己控制的钱包里,谁都动不了。对照一下就清楚了:同一批被盗资金里,Circle和Tether能直接拉黑地址,可也只冻住了大约32万美元的USDC和USDT。
这就是稳定币和原生币最本质的区别。美元代币的「可冻结」是发行方写在合约里的特权;原生币的规则是「谁的私钥谁说了算」。所以这类案子追回率的第一决定因素,不是执法速度,而是资产类型——同一桩案子里,被冻住的永远只是有发行方的那一小块。
价格这边,XRP周六报约1,54美元,24小时跌约4%,但一周仍涨约9%。原始那笔XRP赃物按这个价格约值1,6亿美元,相当于该代币44亿美元日成交量的约4%,真要砸出去,冲击还要看当时挂单有多深。对普通用户来说,交易所已经确认用户保护基金全额兜底、客户余额不受影响,提现按资产分批恢复:比特币9月28日、以太坊9月29日、USDT 9月30日、其他代币10月2日。
我的判断是,这桩案子会变成一个长期样本,因为它证明了一件事:链上透明不等于链上可控。追赃能不能成,取决于钱最后流进谁的账户;只要黑客一直放在自持钱包里,全市场都看得见,却一点办法都没有。
你觉得,XRP这种「谁都冻不了」的属性,长期看是它的卖点,还是它最大的风险?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
1,03亿枚XRP被偷走,8小时后两个钱包只剩下23枚和55枚。
⚖️ 加入行情讨论群
某交易所确认的被盗规模是3.875亿美元,其中约1.03亿枚XRP是在周四被一次性转走的,分散进了五个账户。到了周六,黑客开始清理这些钱包:链上记录显示,原本各持有2000万枚XRP的两个账户,到周六12:41(UTC)已经只剩大约23枚和55枚;第三个账户从2000万枚掉到约580万枚。周六凌晨4:32,五个原始账户合计还有约7000万枚XRP;大约八小时后,这个数字降到4900万枚。也就是说,已经有约5400万枚XRP离开原始持有账户,按现价折算,流出去的部分大约价值8300万美元。
但真正值得说的不是搬得多快,而是这些钱之所以能这么顺地搬走,是因为XRP本身根本没有冻结开关。
XRP是XRP Ledger的原生资产。这条链允许发行方冻结自己发行的代币,可这个权限管不到XRP本身,所以Ripple没有任何内置手段能阻止黑客花掉这些币。交易所能做的是限制「收币账户」:一旦赃款流进某家平台,可以冻结那个收款账户、不让提现;但币只要还躺在黑客自己控制的钱包里,谁都动不了。对照一下就清楚了:同一批被盗资金里,Circle和Tether能直接拉黑地址,可也只冻住了大约32万美元的USDC和USDT。
这就是稳定币和原生币最本质的区别。美元代币的「可冻结」是发行方写在合约里的特权;原生币的规则是「谁的私钥谁说了算」。所以这类案子追回率的第一决定因素,不是执法速度,而是资产类型——同一桩案子里,被冻住的永远只是有发行方的那一小块。
价格这边,XRP周六报约1,54美元,24小时跌约4%,但一周仍涨约9%。原始那笔XRP赃物按这个价格约值1,6亿美元,相当于该代币44亿美元日成交量的约4%,真要砸出去,冲击还要看当时挂单有多深。对普通用户来说,交易所已经确认用户保护基金全额兜底、客户余额不受影响,提现按资产分批恢复:比特币9月28日、以太坊9月29日、USDT 9月30日、其他代币10月2日。
我的判断是,这桩案子会变成一个长期样本,因为它证明了一件事:链上透明不等于链上可控。追赃能不能成,取决于钱最后流进谁的账户;只要黑客一直放在自持钱包里,全市场都看得见,却一点办法都没有。
你觉得,XRP这种「谁都冻不了」的属性,长期看是它的卖点,还是它最大的风险?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
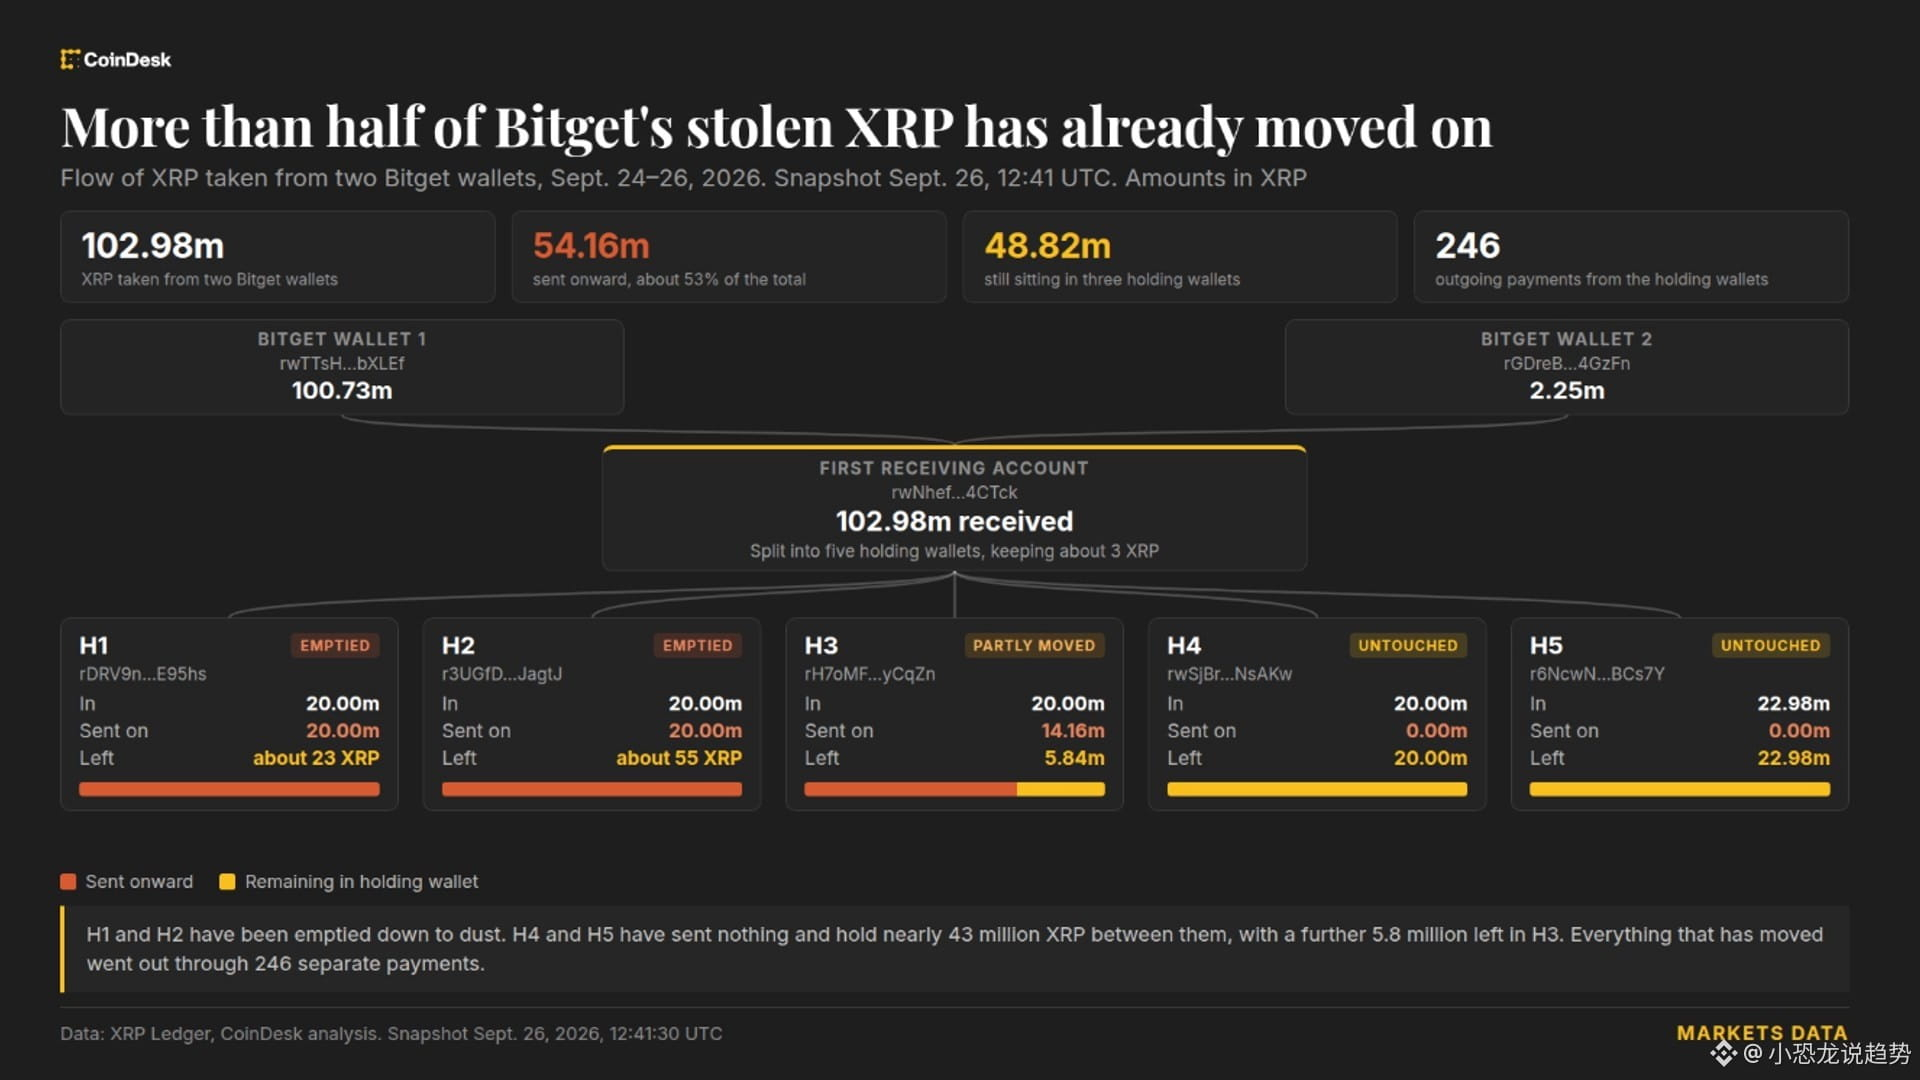
197
·
--
Đã xác minh
Binance đã dùng 1 tỷ USD để mua cổ phần của Circle, rồi kéo khối lượng giao dịch USDC trên nền tảng của công ty mình—trong khoảng từ 20 tỷ đến 40 tỷ USD—“cứng” lên mức thường xuyên vượt 80 tỷ USD.
[💬 进群聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Trước hết, hãy nói rõ mọi chuyện: Binance đầu tư 1 tỷ USD vào Circle, đơn vị phát hành stablecoin (mã cổ phiếu CRCL). Đồng thời, họ ký một thỏa thuận thương mại kéo dài 5 năm để quảng bá và tích hợp USDC trên phạm vi toàn cầu. Các phân tích của Owen Lau (analyst tại Clear Street) gọi cấu trúc này là “mô hình nhà phân phối - cổ đông”—Circle trước đó đã dùng nó một lần và hiệu quả khá tốt.
Điểm thực sự thay đổi nằm ở dữ liệu. Theo thống kê của Kaiko, tại thời điểm hai bên bắt đầu hợp tác lần đầu vào tháng 12/2024, Binance chỉ có 140 cặp giao dịch giao ngay được niêm yết bằng USDC; hiện con số này là 329. Trước đó, từ năm 2021 đến cuối năm 2024, số lượng cặp giao dịch chỉ tăng dần từ 39 lên 140. Như vậy, tốc độ tăng trong giai đoạn gần đây đã nhanh hơn nhiều lần so với ba năm trước cộng lại. Binance trong suốt năm 2026 vẫn nắm tỷ trọng lớn nhất về giao dịch giao ngay USDC; khối lượng giao dịch theo ngày ở mức hàng chục tỷ USD, cao gấp 10 đến 20 lần so với đa số nền tảng khác—những nền tảng đó thường còn chưa tới 500 triệu USD. Đồng thời, khoảng giao dịch USDC của các nền tảng chủ đạo khác gần như không đổi, tức là phần tăng gần như toàn bộ là do Binance “ăn” lấy.
Tuy vậy, khoảng cách vẫn rất rõ rệt. Giá trị vốn hóa của USDC vào khoảng 74 tỷ USD, vẫn là stablecoin đứng thứ hai; USDT, với khoảng 140 tỷ USD, gần gấp đôi. CEO Gravity Team, Martins Benkitis, nói thẳng: thay đổi kênh phân phối không thể thay đổi thói quen. USDT có nhiều cặp giao dịch hơn, thanh khoản nội địa dày hơn—người ta đã quen dùng.
Phía Circle cũng không ngồi yên. Ngày 8/9, họ công bố chi 400 triệu USD để mua công ty thanh toán xuyên biên giới Tazapay tại Singapore, và đúng là mua những mối quan hệ ngân hàng và các “đường” thanh toán ở thị trường mới nổi kiểu “phải mất vài năm mới xây dựng được”. Thêm vào đó, Visa, Mastercard và Stripe đều đang chen chân vào thanh toán bằng stablecoin và hạ tầng—cuộc cạnh tranh từ lâu không còn là “ai có đồng ổn định hơn”, mà chuyển thành “ai có đường ống rộng hơn”.
Quan điểm của tôi: 1 tỷ USD mà Binance mua không phải để mua token, mà là để mua kênh phân phối. “Hào lũy” của stablecoin không bao giờ là công nghệ, mà là “người dùng lười đổi”—vì vậy cuộc này trong ngắn hạn khó phân thắng bại, nhưng USDC đúng là đã giành được một tấm vé vào sân rất đắt giá. Điều thực sự đáng để theo dõi là: trong hai quý tới, liệu phần của USDT có xuất hiện sự “lung lay” nhìn thấy bằng mắt thường hay không.
Bạn thường trên sàn giao dịch đặt USDT hay USDC? Hãy trò chuyện ở phần bình luận.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày mang bạn theo dõi các điểm nóng của crypto Không chỉ xem tin tức đang xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội phía sau 👀🚀
Binance đã dùng 1 tỷ USD để mua cổ phần của Circle, rồi kéo khối lượng giao dịch USDC trên nền tảng của công ty mình—trong khoảng từ 20 tỷ đến 40 tỷ USD—“cứng” lên mức thường xuyên vượt 80 tỷ USD.
💬 进群聊行情
Trước hết, hãy nói rõ mọi chuyện: Binance đầu tư 1 tỷ USD vào Circle, đơn vị phát hành stablecoin (mã cổ phiếu CRCL). Đồng thời, họ ký một thỏa thuận thương mại kéo dài 5 năm để quảng bá và tích hợp USDC trên phạm vi toàn cầu. Các phân tích của Owen Lau (analyst tại Clear Street) gọi cấu trúc này là “mô hình nhà phân phối - cổ đông”—Circle trước đó đã dùng nó một lần và hiệu quả khá tốt.
Điểm thực sự thay đổi nằm ở dữ liệu. Theo thống kê của Kaiko, tại thời điểm hai bên bắt đầu hợp tác lần đầu vào tháng 12/2024, Binance chỉ có 140 cặp giao dịch giao ngay được niêm yết bằng USDC; hiện con số này là 329. Trước đó, từ năm 2021 đến cuối năm 2024, số lượng cặp giao dịch chỉ tăng dần từ 39 lên 140. Như vậy, tốc độ tăng trong giai đoạn gần đây đã nhanh hơn nhiều lần so với ba năm trước cộng lại. Binance trong suốt năm 2026 vẫn nắm tỷ trọng lớn nhất về giao dịch giao ngay USDC; khối lượng giao dịch theo ngày ở mức hàng chục tỷ USD, cao gấp 10 đến 20 lần so với đa số nền tảng khác—những nền tảng đó thường còn chưa tới 500 triệu USD. Đồng thời, khoảng giao dịch USDC của các nền tảng chủ đạo khác gần như không đổi, tức là phần tăng gần như toàn bộ là do Binance “ăn” lấy.
Tuy vậy, khoảng cách vẫn rất rõ rệt. Giá trị vốn hóa của USDC vào khoảng 74 tỷ USD, vẫn là stablecoin đứng thứ hai; USDT, với khoảng 140 tỷ USD, gần gấp đôi. CEO Gravity Team, Martins Benkitis, nói thẳng: thay đổi kênh phân phối không thể thay đổi thói quen. USDT có nhiều cặp giao dịch hơn, thanh khoản nội địa dày hơn—người ta đã quen dùng.
Phía Circle cũng không ngồi yên. Ngày 8/9, họ công bố chi 400 triệu USD để mua công ty thanh toán xuyên biên giới Tazapay tại Singapore, và đúng là mua những mối quan hệ ngân hàng và các “đường” thanh toán ở thị trường mới nổi kiểu “phải mất vài năm mới xây dựng được”. Thêm vào đó, Visa, Mastercard và Stripe đều đang chen chân vào thanh toán bằng stablecoin và hạ tầng—cuộc cạnh tranh từ lâu không còn là “ai có đồng ổn định hơn”, mà chuyển thành “ai có đường ống rộng hơn”.
Quan điểm của tôi: 1 tỷ USD mà Binance mua không phải để mua token, mà là để mua kênh phân phối. “Hào lũy” của stablecoin không bao giờ là công nghệ, mà là “người dùng lười đổi”—vì vậy cuộc này trong ngắn hạn khó phân thắng bại, nhưng USDC đúng là đã giành được một tấm vé vào sân rất đắt giá. Điều thực sự đáng để theo dõi là: trong hai quý tới, liệu phần của USDT có xuất hiện sự “lung lay” nhìn thấy bằng mắt thường hay không.
Bạn thường trên sàn giao dịch đặt USDT hay USDC? Hãy trò chuyện ở phần bình luận.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày mang bạn theo dõi các điểm nóng của crypto Không chỉ xem tin tức đang xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội phía sau 👀🚀
💬 进群聊行情
Trước hết, hãy nói rõ mọi chuyện: Binance đầu tư 1 tỷ USD vào Circle, đơn vị phát hành stablecoin (mã cổ phiếu CRCL). Đồng thời, họ ký một thỏa thuận thương mại kéo dài 5 năm để quảng bá và tích hợp USDC trên phạm vi toàn cầu. Các phân tích của Owen Lau (analyst tại Clear Street) gọi cấu trúc này là “mô hình nhà phân phối - cổ đông”—Circle trước đó đã dùng nó một lần và hiệu quả khá tốt.
Điểm thực sự thay đổi nằm ở dữ liệu. Theo thống kê của Kaiko, tại thời điểm hai bên bắt đầu hợp tác lần đầu vào tháng 12/2024, Binance chỉ có 140 cặp giao dịch giao ngay được niêm yết bằng USDC; hiện con số này là 329. Trước đó, từ năm 2021 đến cuối năm 2024, số lượng cặp giao dịch chỉ tăng dần từ 39 lên 140. Như vậy, tốc độ tăng trong giai đoạn gần đây đã nhanh hơn nhiều lần so với ba năm trước cộng lại. Binance trong suốt năm 2026 vẫn nắm tỷ trọng lớn nhất về giao dịch giao ngay USDC; khối lượng giao dịch theo ngày ở mức hàng chục tỷ USD, cao gấp 10 đến 20 lần so với đa số nền tảng khác—những nền tảng đó thường còn chưa tới 500 triệu USD. Đồng thời, khoảng giao dịch USDC của các nền tảng chủ đạo khác gần như không đổi, tức là phần tăng gần như toàn bộ là do Binance “ăn” lấy.
Tuy vậy, khoảng cách vẫn rất rõ rệt. Giá trị vốn hóa của USDC vào khoảng 74 tỷ USD, vẫn là stablecoin đứng thứ hai; USDT, với khoảng 140 tỷ USD, gần gấp đôi. CEO Gravity Team, Martins Benkitis, nói thẳng: thay đổi kênh phân phối không thể thay đổi thói quen. USDT có nhiều cặp giao dịch hơn, thanh khoản nội địa dày hơn—người ta đã quen dùng.
Phía Circle cũng không ngồi yên. Ngày 8/9, họ công bố chi 400 triệu USD để mua công ty thanh toán xuyên biên giới Tazapay tại Singapore, và đúng là mua những mối quan hệ ngân hàng và các “đường” thanh toán ở thị trường mới nổi kiểu “phải mất vài năm mới xây dựng được”. Thêm vào đó, Visa, Mastercard và Stripe đều đang chen chân vào thanh toán bằng stablecoin và hạ tầng—cuộc cạnh tranh từ lâu không còn là “ai có đồng ổn định hơn”, mà chuyển thành “ai có đường ống rộng hơn”.
Quan điểm của tôi: 1 tỷ USD mà Binance mua không phải để mua token, mà là để mua kênh phân phối. “Hào lũy” của stablecoin không bao giờ là công nghệ, mà là “người dùng lười đổi”—vì vậy cuộc này trong ngắn hạn khó phân thắng bại, nhưng USDC đúng là đã giành được một tấm vé vào sân rất đắt giá. Điều thực sự đáng để theo dõi là: trong hai quý tới, liệu phần của USDT có xuất hiện sự “lung lay” nhìn thấy bằng mắt thường hay không.
Bạn thường trên sàn giao dịch đặt USDT hay USDC? Hãy trò chuyện ở phần bình luận.
Bấm vào ảnh đại diện để xem livestream
Mỗi ngày mang bạn theo dõi các điểm nóng của crypto Không chỉ xem tin tức đang xảy ra gì, mà còn giúp bạn hiểu được logic và cơ hội phía sau 👀🚀
74
·
--
#strategy拟对四只优先股按日派息
Mỗi năm trả cổ tức 365 lần: Chiến lược của nhóm nắm 846.000 BTC, muốn điều chỉnh cổ tức cổ phiếu ưu đãi thành “mỗi ngày trả một lần”
[💬 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Strategy vừa nộp đề xuất lên cổ đông: chuyển nhịp độ trả cổ tức của 4 loại cổ phiếu ưu đãi thuộc công ty là STRF, STRC, STRK và STRD từ “trả theo chu kỳ” sang tính là ngày đăng ký “cho mọi ngày tự nhiên” — bao gồm cả cuối tuần và ngày lễ — và tiền sẽ về vào ngày làm việc tiếp theo. Cổ đông sẽ bỏ phiếu thông qua tại đại hội cổ đông đặc biệt trực tuyến vào ngày 28 tháng 10.
Lưu ý, chỉ thay đổi tần suất: tỷ lệ cổ tức trên mệnh giá và tổng số tiền chi trả sẽ không đổi dù chỉ một xu. Vậy tại sao lại “bày vẽ” như vậy? Câu trả lời nằm ở STRC.
Tỷ suất cổ tức hằng năm của STRC là 12%, giá trị mệnh giá là 100 USD, nhưng từ tháng 5 năm nay nó cứ nằm dưới 100 USD. Đợt sụt giảm lớn của Bitcoin vào tháng 6 đã từng đẩy nó xuống mức 71,25 USD; hiện tại chỉ mới quay về khoảng 98,65 USD, vẫn thiếu “một hơi thở cuối cùng” để chạm mốc 100.
CEO Strategy, Phong Le, hiếm khi nhận sai trong một podcast: mức đòn bẩy được đưa vào STRC vượt xa kỳ vọng — có người dùng Bitcoin để thế chấp rồi vay tiền với chi phí thấp để mua STRC, ăn chênh lệch giữa “chi phí khoản vay” và “cổ tức 12%”. Khi Bitcoin giảm, các vị thế đòn bẩy buộc phải thanh lý, nên giá đương nhiên không thể giữ được. Nguyên văn ông ấy là: “Chúng tôi không lường được sẽ có quá nhiều đòn bẩy đổ vào, đây là một bài học”.
Lịch trình cũng đã được chốt: STRC sẽ làm thí điểm, được phê duyệt xong thì ngày 2 tháng 11 bắt đầu trả cổ tức hằng ngày. STRF, STRK và STRD sẽ chuyển đổi vào tháng 1 năm sau, khoản trả đầu tiên dự kiến vào ngày 4 tháng 1. Cách làm này không phải do Strategy tự nghĩ ra — Strive hồi tháng 5 cũng đã trả cổ tức ưu đãi cho SATA theo ngày làm việc, tỷ suất cổ tức hằng năm 13% và mức giá bám sát hơn mốc 100. Điểm khác biệt của Strategy là họ không bỏ qua cả cuối tuần.
So sánh quy mô là thấy ngay thí nghiệm này lớn cỡ nào: Strategy đang nắm 846.000 BTC, tổng chi phí 63,8 tỷ USD, giá bình quân 75.416 USD mỗi đồng; Strive chỉ có 26.355 BTC. Đồng thời Strategy cũng đang mua lại cổ phiếu ưu đãi: trong hạn mức 2 tỷ USD đã dùng khoảng 1 tỷ; trong tuần từ ngày 20 tháng 9 đã mua STRC trị giá 174 triệu USD. Thông tin được công bố, MSTR hôm thứ Sáu đóng cửa ở 158,61 USD, giảm 2,15%.
Quan điểm của tôi: chia cổ tức thành “mỗi ngày” về bản chất là làm một lần “nâng cấp trải nghiệm” cho cổ phiếu ưu đãi — để người nắm giữ thấy dòng tiền hằng ngày, từ đó giảm áp lực bán, thu hẹp mức chiết khấu, đồng thời dễ thu hút các nhà đầu tư tổ chức dài hạn hơn. Nhưng đây là kỹ thuật tài chính, không phải là sửa chữa về mặt cơ bản: những vết thương do giao dịch đòn bẩy để lại, cũng như mức chiết khấu dưới 100, đều không được giải quyết bởi đề xuất giấy tờ này. Khi Bitcoin không tăng, các công ty nắm giữ coin chỉ có thể “diễn” trên cấu trúc vốn của chính họ.
Bạn nghĩ “mỗi ngày trả cổ tức” có thật sự ổn định, hay chỉ là đắp Đông vá Tây? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream
Mỗi ngày đưa bạn theo dõi các điểm nóng crypto Không chỉ là xem tin tức xảy ra gì Mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
#strategy拟对四只优先股按日派息
Mỗi năm trả cổ tức 365 lần: Chiến lược của nhóm nắm 846.000 BTC, muốn điều chỉnh cổ tức cổ phiếu ưu đãi thành “mỗi ngày trả một lần”
💬 进群一起分析行情
Strategy vừa nộp đề xuất lên cổ đông: chuyển nhịp độ trả cổ tức của 4 loại cổ phiếu ưu đãi thuộc công ty là STRF, STRC, STRK và STRD từ “trả theo chu kỳ” sang tính là ngày đăng ký “cho mọi ngày tự nhiên” — bao gồm cả cuối tuần và ngày lễ — và tiền sẽ về vào ngày làm việc tiếp theo. Cổ đông sẽ bỏ phiếu thông qua tại đại hội cổ đông đặc biệt trực tuyến vào ngày 28 tháng 10.
Lưu ý, chỉ thay đổi tần suất: tỷ lệ cổ tức trên mệnh giá và tổng số tiền chi trả sẽ không đổi dù chỉ một xu. Vậy tại sao lại “bày vẽ” như vậy? Câu trả lời nằm ở STRC.
Tỷ suất cổ tức hằng năm của STRC là 12%, giá trị mệnh giá là 100 USD, nhưng từ tháng 5 năm nay nó cứ nằm dưới 100 USD. Đợt sụt giảm lớn của Bitcoin vào tháng 6 đã từng đẩy nó xuống mức 71,25 USD; hiện tại chỉ mới quay về khoảng 98,65 USD, vẫn thiếu “một hơi thở cuối cùng” để chạm mốc 100.
CEO Strategy, Phong Le, hiếm khi nhận sai trong một podcast: mức đòn bẩy được đưa vào STRC vượt xa kỳ vọng — có người dùng Bitcoin để thế chấp rồi vay tiền với chi phí thấp để mua STRC, ăn chênh lệch giữa “chi phí khoản vay” và “cổ tức 12%”. Khi Bitcoin giảm, các vị thế đòn bẩy buộc phải thanh lý, nên giá đương nhiên không thể giữ được. Nguyên văn ông ấy là: “Chúng tôi không lường được sẽ có quá nhiều đòn bẩy đổ vào, đây là một bài học”.
Lịch trình cũng đã được chốt: STRC sẽ làm thí điểm, được phê duyệt xong thì ngày 2 tháng 11 bắt đầu trả cổ tức hằng ngày. STRF, STRK và STRD sẽ chuyển đổi vào tháng 1 năm sau, khoản trả đầu tiên dự kiến vào ngày 4 tháng 1. Cách làm này không phải do Strategy tự nghĩ ra — Strive hồi tháng 5 cũng đã trả cổ tức ưu đãi cho SATA theo ngày làm việc, tỷ suất cổ tức hằng năm 13% và mức giá bám sát hơn mốc 100. Điểm khác biệt của Strategy là họ không bỏ qua cả cuối tuần.
So sánh quy mô là thấy ngay thí nghiệm này lớn cỡ nào: Strategy đang nắm 846.000 BTC, tổng chi phí 63,8 tỷ USD, giá bình quân 75.416 USD mỗi đồng; Strive chỉ có 26.355 BTC. Đồng thời Strategy cũng đang mua lại cổ phiếu ưu đãi: trong hạn mức 2 tỷ USD đã dùng khoảng 1 tỷ; trong tuần từ ngày 20 tháng 9 đã mua STRC trị giá 174 triệu USD. Thông tin được công bố, MSTR hôm thứ Sáu đóng cửa ở 158,61 USD, giảm 2,15%.
Quan điểm của tôi: chia cổ tức thành “mỗi ngày” về bản chất là làm một lần “nâng cấp trải nghiệm” cho cổ phiếu ưu đãi — để người nắm giữ thấy dòng tiền hằng ngày, từ đó giảm áp lực bán, thu hẹp mức chiết khấu, đồng thời dễ thu hút các nhà đầu tư tổ chức dài hạn hơn. Nhưng đây là kỹ thuật tài chính, không phải là sửa chữa về mặt cơ bản: những vết thương do giao dịch đòn bẩy để lại, cũng như mức chiết khấu dưới 100, đều không được giải quyết bởi đề xuất giấy tờ này. Khi Bitcoin không tăng, các công ty nắm giữ coin chỉ có thể “diễn” trên cấu trúc vốn của chính họ.
Bạn nghĩ “mỗi ngày trả cổ tức” có thật sự ổn định, hay chỉ là đắp Đông vá Tây? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream
Mỗi ngày đưa bạn theo dõi các điểm nóng crypto Không chỉ là xem tin tức xảy ra gì Mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
Mỗi năm trả cổ tức 365 lần: Chiến lược của nhóm nắm 846.000 BTC, muốn điều chỉnh cổ tức cổ phiếu ưu đãi thành “mỗi ngày trả một lần”
💬 进群一起分析行情
Strategy vừa nộp đề xuất lên cổ đông: chuyển nhịp độ trả cổ tức của 4 loại cổ phiếu ưu đãi thuộc công ty là STRF, STRC, STRK và STRD từ “trả theo chu kỳ” sang tính là ngày đăng ký “cho mọi ngày tự nhiên” — bao gồm cả cuối tuần và ngày lễ — và tiền sẽ về vào ngày làm việc tiếp theo. Cổ đông sẽ bỏ phiếu thông qua tại đại hội cổ đông đặc biệt trực tuyến vào ngày 28 tháng 10.
Lưu ý, chỉ thay đổi tần suất: tỷ lệ cổ tức trên mệnh giá và tổng số tiền chi trả sẽ không đổi dù chỉ một xu. Vậy tại sao lại “bày vẽ” như vậy? Câu trả lời nằm ở STRC.
Tỷ suất cổ tức hằng năm của STRC là 12%, giá trị mệnh giá là 100 USD, nhưng từ tháng 5 năm nay nó cứ nằm dưới 100 USD. Đợt sụt giảm lớn của Bitcoin vào tháng 6 đã từng đẩy nó xuống mức 71,25 USD; hiện tại chỉ mới quay về khoảng 98,65 USD, vẫn thiếu “một hơi thở cuối cùng” để chạm mốc 100.
CEO Strategy, Phong Le, hiếm khi nhận sai trong một podcast: mức đòn bẩy được đưa vào STRC vượt xa kỳ vọng — có người dùng Bitcoin để thế chấp rồi vay tiền với chi phí thấp để mua STRC, ăn chênh lệch giữa “chi phí khoản vay” và “cổ tức 12%”. Khi Bitcoin giảm, các vị thế đòn bẩy buộc phải thanh lý, nên giá đương nhiên không thể giữ được. Nguyên văn ông ấy là: “Chúng tôi không lường được sẽ có quá nhiều đòn bẩy đổ vào, đây là một bài học”.
Lịch trình cũng đã được chốt: STRC sẽ làm thí điểm, được phê duyệt xong thì ngày 2 tháng 11 bắt đầu trả cổ tức hằng ngày. STRF, STRK và STRD sẽ chuyển đổi vào tháng 1 năm sau, khoản trả đầu tiên dự kiến vào ngày 4 tháng 1. Cách làm này không phải do Strategy tự nghĩ ra — Strive hồi tháng 5 cũng đã trả cổ tức ưu đãi cho SATA theo ngày làm việc, tỷ suất cổ tức hằng năm 13% và mức giá bám sát hơn mốc 100. Điểm khác biệt của Strategy là họ không bỏ qua cả cuối tuần.
So sánh quy mô là thấy ngay thí nghiệm này lớn cỡ nào: Strategy đang nắm 846.000 BTC, tổng chi phí 63,8 tỷ USD, giá bình quân 75.416 USD mỗi đồng; Strive chỉ có 26.355 BTC. Đồng thời Strategy cũng đang mua lại cổ phiếu ưu đãi: trong hạn mức 2 tỷ USD đã dùng khoảng 1 tỷ; trong tuần từ ngày 20 tháng 9 đã mua STRC trị giá 174 triệu USD. Thông tin được công bố, MSTR hôm thứ Sáu đóng cửa ở 158,61 USD, giảm 2,15%.
Quan điểm của tôi: chia cổ tức thành “mỗi ngày” về bản chất là làm một lần “nâng cấp trải nghiệm” cho cổ phiếu ưu đãi — để người nắm giữ thấy dòng tiền hằng ngày, từ đó giảm áp lực bán, thu hẹp mức chiết khấu, đồng thời dễ thu hút các nhà đầu tư tổ chức dài hạn hơn. Nhưng đây là kỹ thuật tài chính, không phải là sửa chữa về mặt cơ bản: những vết thương do giao dịch đòn bẩy để lại, cũng như mức chiết khấu dưới 100, đều không được giải quyết bởi đề xuất giấy tờ này. Khi Bitcoin không tăng, các công ty nắm giữ coin chỉ có thể “diễn” trên cấu trúc vốn của chính họ.
Bạn nghĩ “mỗi ngày trả cổ tức” có thật sự ổn định, hay chỉ là đắp Đông vá Tây? Hãy thảo luận ở phần bình luận.
Nhấn vào ảnh đại diện để xem livestream
Mỗi ngày đưa bạn theo dõi các điểm nóng crypto Không chỉ là xem tin tức xảy ra gì Mà còn giúp bạn hiểu logic và cơ hội đằng sau 👀🚀
166
·
--
78 tỷ USD tiền mã hóa bị nhét vào “hộp đen”, Bitcoin giờ cũng muốn học—nhưng cái giá là phí giao dịch tăng thẳng 4 lần.
[💬 加入小恐龙粉丝群](https://app.binance.com/uni-qr/EXpjD4Vi)
Thứ Năm, ba nhà nghiên cứu Clara Shikhelman, Mikhail Komarov, Aleksei Moskvin của công ty mã hóa [alloc] init đã công bố một bài báo 56 trang mang tên 《Shielded Bitcoin》, sao chép bộ thiết kế chuyển khoản mã hóa của Zcash: số tiền, người gửi, người nhận đều được giấu kín, và không cần động đến bất kỳ quy tắc mạng Bitcoin nào.
Vì sao bây giờ lại nhắc chuyện này, câu trả lời nằm trong dữ liệu của Zcash. Tính đến thứ Sáu, trong “pool” ẩn danh của Zcash đang bị khóa khoảng 4,9 triệu đồng ZEC, tăng 14% so với ngày 30 tháng 7, chiếm gần 29% tổng lượng đã phát hành; theo giá hiện tại, trị giá khoảng 78 tỷ USD. Tuần trước, số giao dịch ẩn danh khoảng 63.000 lệnh—là tuần bận rộn nhất kể từ năm 2022, và là tuần thứ tư cao nhất trong lịch sử; tổng giá trị giao dịch toàn mạng vượt 23 tỷ USD, mức cao nhất kể từ năm 2021 và là mức cao thứ hai trong lịch sử. ZEC tăng hơn 2300% trong một năm, đầu tháng 9 đã vượt 1000 USD, và hôm thứ Tư lại chạm mốc trên 1600 USD. Dòng tiền và sự chú ý cùng đổ vào mảng quyền riêng tư, khiến các nhà phát triển phía Bitcoin ngồi không yên.
Nhưng bài báo này có một “cục đá” khó vượt qua: nó “lưu” dữ liệu giao dịch chuyển khoản mã hóa trên chính Bitcoin, còn việc xác thực lại giao cho một bộ phần mềm bên ngoài. Nói cách khác, Bitcoin xác nhận giao dịch, nhưng khoản thanh toán ẩn danh bên trong có thể thậm chí không vượt qua kiểm tra; và 56 trang này cũng không giải thích rõ cách nhét BTC thật vào và cách rút ra—các tác giả nói phần đó sẽ được dành cho một bài báo khác về PIPEs. Họ tự thừa nhận câu nói “người dùng nắm quyền với đồng tiền của mình” chỉ áp dụng cho các giao dịch trong hệ thống, không bao gồm khâu gửi/rút.
Phản biện xuất hiện rất nhanh. Đồng sáng lập công ty hạ tầng Solana Helius, người ủng hộ Zcash Mert Mumtaz, nói thẳng đây là một “sổ cái tổng hợp” có “những đánh đổi lớn”: cần một thiết lập đáng tin cậy, và phí cũng không được ẩn danh—những ví trả tiền để gửi giao dịch ẩn danh này vẫn có thể nhìn thấy trên chuỗi. Người nắm giữ và đào Zcash, Cypherpunk, thì hoan nghênh nghiên cứu này, nhưng chỉ ra đúng trọng điểm: “Quyền riêng tư tốt nhất nên nằm ở tầng nền. Không cần sửa Bitcoin—đó là điểm bán hàng lớn nhất, đồng thời cũng là điểm yếu lớn nhất.”
Nhân tiện, Ethereum cũng đang thẩm định một đề xuất EIP-8182, muốn tạo một pool quyền riêng tư dùng chung, với lý do tương tự: các kịch bản như lương bổng, quản lý tài chính và quyên góp không nên được công khai toàn bộ. Về chi phí, phép tính này cũng khá rõ ràng: một giao dịch ẩn danh tốn khoảng 700 byte ảo, trong khi một giao dịch Bitcoin thông thường chỉ 100 đến 200; với cùng mức phí, phí trả cho thợ đào khoảng gấp 4 lần.
Quan điểm của tôi: Quyền riêng tư không phải để “đánh bóng”. Những tình huống thật như lương bổng, thanh toán doanh nghiệp, tiêu dùng hằng ngày vốn không nên gắn vĩnh viễn địa chỉ và số tiền lên chuỗi—pool ẩn danh Zcash tăng 14% trong hơn một năm, khóa 78 tỷ USD, chứng tỏ nhu cầu là có thật. Nhưng việc đặt quyền riêng tư ra ngoài Bitcoin, và để người dùng nắm tài sản tổng hợp, đồng nghĩa với việc dời đi giả định niềm tin cốt lõi nhất. Điểm ranh giới thực sự không nằm ở việc có giấu được hay không, mà là: đồng tiền được giấu đi còn có còn là “của bạn” không.
Bạn nghĩ sao: Bitcoin làm quyền riêng tư là nhu cầu tất yếu hay là nhu cầu giả? Hãy nói chuyện trong phần bình luận.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về Bitcoin và đồng tiền quyền riêng tư—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bấm vào ảnh đại diện để xem livestream
78 tỷ USD tiền mã hóa bị nhét vào “hộp đen”, Bitcoin giờ cũng muốn học—nhưng cái giá là phí giao dịch tăng thẳng 4 lần.
💬 加入小恐龙粉丝群
Thứ Năm, ba nhà nghiên cứu Clara Shikhelman, Mikhail Komarov, Aleksei Moskvin của công ty mã hóa [alloc] init đã công bố một bài báo 56 trang mang tên 《Shielded Bitcoin》, sao chép bộ thiết kế chuyển khoản mã hóa của Zcash: số tiền, người gửi, người nhận đều được giấu kín, và không cần động đến bất kỳ quy tắc mạng Bitcoin nào.
Vì sao bây giờ lại nhắc chuyện này, câu trả lời nằm trong dữ liệu của Zcash. Tính đến thứ Sáu, trong “pool” ẩn danh của Zcash đang bị khóa khoảng 4,9 triệu đồng ZEC, tăng 14% so với ngày 30 tháng 7, chiếm gần 29% tổng lượng đã phát hành; theo giá hiện tại, trị giá khoảng 78 tỷ USD. Tuần trước, số giao dịch ẩn danh khoảng 63.000 lệnh—là tuần bận rộn nhất kể từ năm 2022, và là tuần thứ tư cao nhất trong lịch sử; tổng giá trị giao dịch toàn mạng vượt 23 tỷ USD, mức cao nhất kể từ năm 2021 và là mức cao thứ hai trong lịch sử. ZEC tăng hơn 2300% trong một năm, đầu tháng 9 đã vượt 1000 USD, và hôm thứ Tư lại chạm mốc trên 1600 USD. Dòng tiền và sự chú ý cùng đổ vào mảng quyền riêng tư, khiến các nhà phát triển phía Bitcoin ngồi không yên.
Nhưng bài báo này có một “cục đá” khó vượt qua: nó “lưu” dữ liệu giao dịch chuyển khoản mã hóa trên chính Bitcoin, còn việc xác thực lại giao cho một bộ phần mềm bên ngoài. Nói cách khác, Bitcoin xác nhận giao dịch, nhưng khoản thanh toán ẩn danh bên trong có thể thậm chí không vượt qua kiểm tra; và 56 trang này cũng không giải thích rõ cách nhét BTC thật vào và cách rút ra—các tác giả nói phần đó sẽ được dành cho một bài báo khác về PIPEs. Họ tự thừa nhận câu nói “người dùng nắm quyền với đồng tiền của mình” chỉ áp dụng cho các giao dịch trong hệ thống, không bao gồm khâu gửi/rút.
Phản biện xuất hiện rất nhanh. Đồng sáng lập công ty hạ tầng Solana Helius, người ủng hộ Zcash Mert Mumtaz, nói thẳng đây là một “sổ cái tổng hợp” có “những đánh đổi lớn”: cần một thiết lập đáng tin cậy, và phí cũng không được ẩn danh—những ví trả tiền để gửi giao dịch ẩn danh này vẫn có thể nhìn thấy trên chuỗi. Người nắm giữ và đào Zcash, Cypherpunk, thì hoan nghênh nghiên cứu này, nhưng chỉ ra đúng trọng điểm: “Quyền riêng tư tốt nhất nên nằm ở tầng nền. Không cần sửa Bitcoin—đó là điểm bán hàng lớn nhất, đồng thời cũng là điểm yếu lớn nhất.”
Nhân tiện, Ethereum cũng đang thẩm định một đề xuất EIP-8182, muốn tạo một pool quyền riêng tư dùng chung, với lý do tương tự: các kịch bản như lương bổng, quản lý tài chính và quyên góp không nên được công khai toàn bộ. Về chi phí, phép tính này cũng khá rõ ràng: một giao dịch ẩn danh tốn khoảng 700 byte ảo, trong khi một giao dịch Bitcoin thông thường chỉ 100 đến 200; với cùng mức phí, phí trả cho thợ đào khoảng gấp 4 lần.
Quan điểm của tôi: Quyền riêng tư không phải để “đánh bóng”. Những tình huống thật như lương bổng, thanh toán doanh nghiệp, tiêu dùng hằng ngày vốn không nên gắn vĩnh viễn địa chỉ và số tiền lên chuỗi—pool ẩn danh Zcash tăng 14% trong hơn một năm, khóa 78 tỷ USD, chứng tỏ nhu cầu là có thật. Nhưng việc đặt quyền riêng tư ra ngoài Bitcoin, và để người dùng nắm tài sản tổng hợp, đồng nghĩa với việc dời đi giả định niềm tin cốt lõi nhất. Điểm ranh giới thực sự không nằm ở việc có giấu được hay không, mà là: đồng tiền được giấu đi còn có còn là “của bạn” không.
Bạn nghĩ sao: Bitcoin làm quyền riêng tư là nhu cầu tất yếu hay là nhu cầu giả? Hãy nói chuyện trong phần bình luận.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về Bitcoin và đồng tiền quyền riêng tư—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bấm vào ảnh đại diện để xem livestream
💬 加入小恐龙粉丝群
Thứ Năm, ba nhà nghiên cứu Clara Shikhelman, Mikhail Komarov, Aleksei Moskvin của công ty mã hóa [alloc] init đã công bố một bài báo 56 trang mang tên 《Shielded Bitcoin》, sao chép bộ thiết kế chuyển khoản mã hóa của Zcash: số tiền, người gửi, người nhận đều được giấu kín, và không cần động đến bất kỳ quy tắc mạng Bitcoin nào.
Vì sao bây giờ lại nhắc chuyện này, câu trả lời nằm trong dữ liệu của Zcash. Tính đến thứ Sáu, trong “pool” ẩn danh của Zcash đang bị khóa khoảng 4,9 triệu đồng ZEC, tăng 14% so với ngày 30 tháng 7, chiếm gần 29% tổng lượng đã phát hành; theo giá hiện tại, trị giá khoảng 78 tỷ USD. Tuần trước, số giao dịch ẩn danh khoảng 63.000 lệnh—là tuần bận rộn nhất kể từ năm 2022, và là tuần thứ tư cao nhất trong lịch sử; tổng giá trị giao dịch toàn mạng vượt 23 tỷ USD, mức cao nhất kể từ năm 2021 và là mức cao thứ hai trong lịch sử. ZEC tăng hơn 2300% trong một năm, đầu tháng 9 đã vượt 1000 USD, và hôm thứ Tư lại chạm mốc trên 1600 USD. Dòng tiền và sự chú ý cùng đổ vào mảng quyền riêng tư, khiến các nhà phát triển phía Bitcoin ngồi không yên.
Nhưng bài báo này có một “cục đá” khó vượt qua: nó “lưu” dữ liệu giao dịch chuyển khoản mã hóa trên chính Bitcoin, còn việc xác thực lại giao cho một bộ phần mềm bên ngoài. Nói cách khác, Bitcoin xác nhận giao dịch, nhưng khoản thanh toán ẩn danh bên trong có thể thậm chí không vượt qua kiểm tra; và 56 trang này cũng không giải thích rõ cách nhét BTC thật vào và cách rút ra—các tác giả nói phần đó sẽ được dành cho một bài báo khác về PIPEs. Họ tự thừa nhận câu nói “người dùng nắm quyền với đồng tiền của mình” chỉ áp dụng cho các giao dịch trong hệ thống, không bao gồm khâu gửi/rút.
Phản biện xuất hiện rất nhanh. Đồng sáng lập công ty hạ tầng Solana Helius, người ủng hộ Zcash Mert Mumtaz, nói thẳng đây là một “sổ cái tổng hợp” có “những đánh đổi lớn”: cần một thiết lập đáng tin cậy, và phí cũng không được ẩn danh—những ví trả tiền để gửi giao dịch ẩn danh này vẫn có thể nhìn thấy trên chuỗi. Người nắm giữ và đào Zcash, Cypherpunk, thì hoan nghênh nghiên cứu này, nhưng chỉ ra đúng trọng điểm: “Quyền riêng tư tốt nhất nên nằm ở tầng nền. Không cần sửa Bitcoin—đó là điểm bán hàng lớn nhất, đồng thời cũng là điểm yếu lớn nhất.”
Nhân tiện, Ethereum cũng đang thẩm định một đề xuất EIP-8182, muốn tạo một pool quyền riêng tư dùng chung, với lý do tương tự: các kịch bản như lương bổng, quản lý tài chính và quyên góp không nên được công khai toàn bộ. Về chi phí, phép tính này cũng khá rõ ràng: một giao dịch ẩn danh tốn khoảng 700 byte ảo, trong khi một giao dịch Bitcoin thông thường chỉ 100 đến 200; với cùng mức phí, phí trả cho thợ đào khoảng gấp 4 lần.
Quan điểm của tôi: Quyền riêng tư không phải để “đánh bóng”. Những tình huống thật như lương bổng, thanh toán doanh nghiệp, tiêu dùng hằng ngày vốn không nên gắn vĩnh viễn địa chỉ và số tiền lên chuỗi—pool ẩn danh Zcash tăng 14% trong hơn một năm, khóa 78 tỷ USD, chứng tỏ nhu cầu là có thật. Nhưng việc đặt quyền riêng tư ra ngoài Bitcoin, và để người dùng nắm tài sản tổng hợp, đồng nghĩa với việc dời đi giả định niềm tin cốt lõi nhất. Điểm ranh giới thực sự không nằm ở việc có giấu được hay không, mà là: đồng tiền được giấu đi còn có còn là “của bạn” không.
Bạn nghĩ sao: Bitcoin làm quyền riêng tư là nhu cầu tất yếu hay là nhu cầu giả? Hãy nói chuyện trong phần bình luận.
Mỗi ngày đồng hành cùng bạn theo dõi các điểm nóng về Bitcoin và đồng tiền quyền riêng tư—không chỉ xem tin tức xảy ra gì, mà còn giúp bạn hiểu logic và cơ hội phía sau 👀🚀
Bấm vào ảnh đại diện để xem livestream
368
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
103,216 lượt xem
610 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·199 lượt xem
TinFed
86,157 lượt xem
416 đang thảo luận
SOLSpotETFWeeklyInflow$188M
1 lượt xem
8 đang thảo luận