

#polyflow
polyflow
10,789 lượt xem
50 đang thảo luận
Phổ biến
Mới nhất
·
--
Dạo này tôi xem một số nội dung về PayFi, càng xem càng thấy rằng có lẽ mảng này thật sự còn thú vị hơn chúng ta tưởng.
Vì hiện tại Crypto đã không thiếu “các sản phẩm để làm tiền kiếm thêm được nhiều hơn”: giao dịch, cho vay, staking, đủ loại hình thức tạo lợi nhuận.
Nhưng lại có một câu hỏi cơ bản nhất, kỳ lạ là đến giờ vẫn chưa được giải quyết một cách đặc biệt nghiêm túc:
Tiền trên blockchain thì làm sao để đi vào đời sống thực một cách tự nhiên hơn?
Đó cũng là điểm khiến tôi gần đây khá thiện cảm với @Square-Creator-cf6856467 .
Nó không lao vào kể với bạn một câu chuyện quá huyền hoặc ngay từ đầu, mà tách việc “thanh toán” ra để làm từng phần. Từ danh tính, nguồn vốn, chi tiêu, thanh toán xuyên biên giới, tiền lương… rồi đến Card, eSIM, thậm chí cả thanh toán trong tương lai do AI Agent thực hiện—đều có thể nhìn thấy những “điểm rơi” khá cụ thể.
Tôi nghĩ cách tiếp cận này thực sự rất hay.
Vì những ứng dụng ở quy mô lớn thực sự có thể không phải là việc khiến người dùng bình thường mỗi ngày phải mở ví ra để nghiên cứu Gas, mạng lưới và smart contract.
Trạng thái lý tưởng lại là:
Quẹt thẻ là quẹt thẻ, ra nước ngoài là dùng được, nhận lương là nhận lương, chuyển tiền xuyên biên giới cũng không phải lằng nhằng nửa ngày.
Còn sau này liệu có phải blockchain, có phải PayFi hay không—người dùng có thể thậm chí chẳng muốn quan tâm 😂
Nếu PolyFlow thật sự có thể chạy thông dần từng tình huống, thì thứ họ làm không chỉ là một sản phẩm thanh toán. Nó giống như việc từng bước nối “tiền trên chuỗi” với “tiền trong đời thực” lại với nhau.
Nói thật, tôi khá mong chờ kiểu dự án như vậy.
Không phải vì câu chuyện được kể hoành tráng cỡ nào, mà vì nó khiến tôi bắt đầu nghiêm túc nghĩ rằng: nếu có một ngày thanh toán crypto trở nên tự nhiên như việc quẹt thẻ ngân hàng, thì liệu đó có phải khoảnh khắc Web3 thực sự bùng nổ ra đại chúng không?
Ít nhất, xét theo hướng hiện tại, PolyFlow là một dự án mà tôi cảm thấy đáng để tiếp tục theo dõi.
#polyflow
Dạo này tôi xem một số nội dung về PayFi, càng xem càng thấy rằng có lẽ mảng này thật sự còn thú vị hơn chúng ta tưởng.
Vì hiện tại Crypto đã không thiếu “các sản phẩm để làm tiền kiếm thêm được nhiều hơn”: giao dịch, cho vay, staking, đủ loại hình thức tạo lợi nhuận.
Nhưng lại có một câu hỏi cơ bản nhất, kỳ lạ là đến giờ vẫn chưa được giải quyết một cách đặc biệt nghiêm túc:
Tiền trên blockchain thì làm sao để đi vào đời sống thực một cách tự nhiên hơn?
Đó cũng là điểm khiến tôi gần đây khá thiện cảm với @polyflow_PayFi .
Nó không lao vào kể với bạn một câu chuyện quá huyền hoặc ngay từ đầu, mà tách việc “thanh toán” ra để làm từng phần. Từ danh tính, nguồn vốn, chi tiêu, thanh toán xuyên biên giới, tiền lương… rồi đến Card, eSIM, thậm chí cả thanh toán trong tương lai do AI Agent thực hiện—đều có thể nhìn thấy những “điểm rơi” khá cụ thể.
Tôi nghĩ cách tiếp cận này thực sự rất hay.
Vì những ứng dụng ở quy mô lớn thực sự có thể không phải là việc khiến người dùng bình thường mỗi ngày phải mở ví ra để nghiên cứu Gas, mạng lưới và smart contract.
Trạng thái lý tưởng lại là:
Quẹt thẻ là quẹt thẻ, ra nước ngoài là dùng được, nhận lương là nhận lương, chuyển tiền xuyên biên giới cũng không phải lằng nhằng nửa ngày.
Còn sau này liệu có phải blockchain, có phải PayFi hay không—người dùng có thể thậm chí chẳng muốn quan tâm 😂
Nếu PolyFlow thật sự có thể chạy thông dần từng tình huống, thì thứ họ làm không chỉ là một sản phẩm thanh toán. Nó giống như việc từng bước nối “tiền trên chuỗi” với “tiền trong đời thực” lại với nhau.
Nói thật, tôi khá mong chờ kiểu dự án như vậy.
Không phải vì câu chuyện được kể hoành tráng cỡ nào, mà vì nó khiến tôi bắt đầu nghiêm túc nghĩ rằng: nếu có một ngày thanh toán crypto trở nên tự nhiên như việc quẹt thẻ ngân hàng, thì liệu đó có phải khoảnh khắc Web3 thực sự bùng nổ ra đại chúng không?
Ít nhất, xét theo hướng hiện tại, PolyFlow là một dự án mà tôi cảm thấy đáng để tiếp tục theo dõi.
#polyflow

29
1
4
243


·
--
Ngày xưa, sau khi thanh toán xong một khoản tiền, giao dịch kết thúc tại đây.
Trong thế giới PayFi, giao dịch mới chỉ vừa bắt đầu.
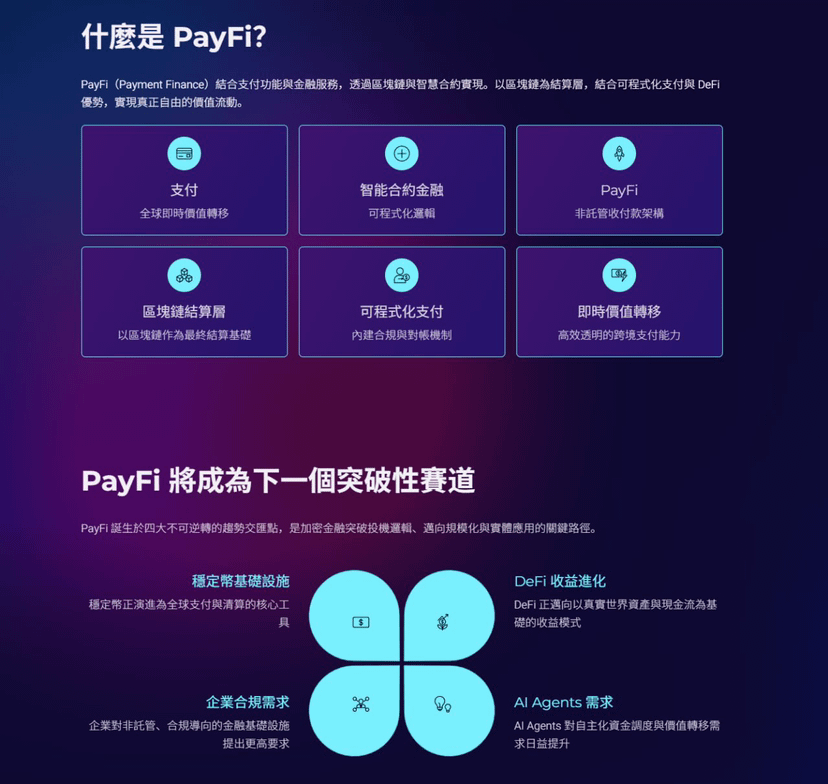
@Polyflow_PayFi đang xây dựng một hệ sinh thái hạ tầng PayFi phi tập trung, với thanh toán on-chain và smart contract—để mỗi lần chi tiêu, mỗi lần thanh toán, đồng thời tích lũy tín dụng, giải phóng lợi nhuận, khiến giá trị tự do luân chuyển.
Hiện tại đúng là thời điểm bùng nổ của PayFi: thanh toán toàn cầu của stablecoin, DeFi ôm lấy dòng tiền thực tế, AI Agent cần tự do chi tiêu, doanh nghiệp khao khát nền tảng tuân thủ không giám quản, và nhiều xu hướng hội tụ cùng một lúc.
PolyFlow chọn cách đột phá ở lớp giao thức:
Nguồn vốn hoàn toàn do smart contract điều phối, nền tảng không chạm vào bất kỳ tài sản người dùng nào; PID bảo vệ quyền riêng tư danh tính đồng thời đáp ứng tuân thủ; pool PLP hỗ trợ thanh toán xuyên chuỗi, T+0 xuyên biên giới, chi phí giao dịch giảm hơn một nửa, hệ sinh thái đa chuỗi được kết nối toàn diện.
Từ thẻ thực thể, khuyến khích qua quét mã, trả lương on-chain, cho đến AI Studio—ứng dụng đã chạy thông.
295.000 người dùng hoạt động, gần một triệu người tham gia Scan to Earn, và hơn 28.000 PID đã được đúc ra.
Thương mại xuyên biên giới, thanh toán tự động bằng AI, và tài chính DePIN—những tình huống trong đời thực đang được tái cấu trúc trên chuỗi.
Hãy theo dõi 👉@Polyflow_PayFi Khi thanh toán không còn chỉ là sự dịch chuyển của tiền, một mạng lưới tài chính hoàn toàn mới đang đến.
#polyflow

234
·
--
Vấn đề lớn nhất của DeFi có thể chưa bao giờ thực sự là lợi nhuận không đủ cao.
Mà là nhiều khoản lợi nhuận, căn bản không có “tiền” thật sự đứng đằng sau.
Vay mượn, LP, đòn bẩy, thế chấp—một bộ trò chơi cứ nối tiếp nhau ngày càng phức tạp. Nhưng nếu dòng vốn cuối cùng chỉ luân chuyển trong nội bộ Crypto, thì lợi nhuận vẫn rất khó thoát khỏi khối lượng giao dịch, biến động thị trường và nguồn thanh khoản mới.
Vì vậy, tôi lại càng tập trung vào PayFi.
Bởi vì bản thân việc thanh toán vốn đã có nhu cầu thực.
Chuyển tiền xuyên biên giới, thanh toán cho nhà bán, thanh toán chuỗi cung ứng, cổng thanh toán—những việc này diễn ra mỗi ngày. Và đằng sau là dòng tiền thật, chứ không phải nhu cầu tạo ra chỉ để đào bới.
Vấn đề là hệ thống thanh toán truyền thống thường có nguồn tiền được các tổ chức tập trung nắm giữ hộ, nên tính minh bạch và khả năng kết hợp đều bị hạn chế.
Việc mà @Polyflow_PayFi muốn làm, theo tôi, chính là bù lại lớp còn thiếu ở giữa này.
PID chịu trách nhiệm về danh tính và các chứng thực có thể kiểm chứng; PLP chịu trách nhiệm tiếp nhận vốn thanh toán và thanh khoản cho luồng quyết toán. Xa hơn nữa, để dòng tiền phát sinh từ các khoản thanh toán thật này có thể kết nối với tài chính trên chuỗi.
Điều này đồng nghĩa với một thay đổi rất quan trọng:
Nguồn tạo ra lợi nhuận của DeFi trong tương lai có thể không chỉ là “người khác sẵn sàng nhận thanh khoản của bạn”, mà là thực tế ngoài đời có người thực sự cần khoản tiền đó để xoay vòng.
Nếu con đường này chạy thông, thì PayFi thực sự thay đổi không phải là một sản phẩm DeFi nào đó, mà là nguồn cung vốn trên chuỗi.
Từ vòng lặp luân chuyển trong Crypto, sang việc dòng tiền mặt doanh nghiệp thực đi vào chuỗi.
Tôi nghĩ đây mới là điều đáng để PayFi được chú ý nhất.
@Polyflow_PayFi
#polyflow
1
282
·
--
Khi nhiều người bàn về cơ chế của PolyFlow thì lại tập trung vào PID và PLP, còn tôi ngược lại lại hứng thú hơn với một điều khác—liệu tín dụng trên chuỗi có thể tách khỏi việc thế chấp bằng tài sản mã hóa, và thực sự được neo theo chính hành vi thanh toán hay không.
Giải pháp của PolyFlow thực ra khá trực tiếp: mỗi khoản thanh toán được thực hiện qua PID sẽ tự động tạo ra các chứng từ có thể xác minh và được neo lên chuỗi. Bên vay không cần thế chấp quá mức, còn bên cho vay chỉ cần gọi trực tiếp vào hệ thống chấm điểm tín dụng trên chuỗi. Logic này đã được chạy thông suốt trong các kịch bản tài chính chuỗi cung ứng: trên nền tảng Pelago, hai nhà cung cấp đã token hóa các khoản phải thu để nhận khoản vay tín dụng on-chain trị giá 1 triệu USDC, toàn bộ quá trình thanh toán bù trừ diễn ra trên mạng Stellar.
Điểm thú vị hơn nữa là case của ROAM. Sau khi người dùng hoàn tất KYC một lần, PID sẽ tự động tạo ra chứng từ trên chuỗi. ROAM trực tiếp xác minh và kích hoạt eSIM, không cần thẩm định danh tính lần hai. Ở đây, xác thực danh tính và hành vi thanh toán trở thành cùng một việc.
Trước đó, Raymond Qu đã làm ở Geoswift hơn mười năm về thanh toán xuyên biên giới, nên đội ngũ hiểu rất sâu những “đau điểm” của phương thức thanh toán truyền thống. Bộ PID này, về bản chất, đang biến từng khoản thanh toán thành một tài sản tín dụng có thể tái sử dụng. Nếu khối lượng thanh toán bằng stablecoin tiếp tục tăng, thì không gian tưởng tượng cho hướng đi này có thể còn lớn hơn cả bản thân thanh toán.
@Square-Creator-cf6856467 #polyflow
Khi nhiều người bàn về cơ chế của PolyFlow thì lại tập trung vào PID và PLP, còn tôi ngược lại lại hứng thú hơn với một điều khác—liệu tín dụng trên chuỗi có thể tách khỏi việc thế chấp bằng tài sản mã hóa, và thực sự được neo theo chính hành vi thanh toán hay không.
Giải pháp của PolyFlow thực ra khá trực tiếp: mỗi khoản thanh toán được thực hiện qua PID sẽ tự động tạo ra các chứng từ có thể xác minh và được neo lên chuỗi. Bên vay không cần thế chấp quá mức, còn bên cho vay chỉ cần gọi trực tiếp vào hệ thống chấm điểm tín dụng trên chuỗi. Logic này đã được chạy thông suốt trong các kịch bản tài chính chuỗi cung ứng: trên nền tảng Pelago, hai nhà cung cấp đã token hóa các khoản phải thu để nhận khoản vay tín dụng on-chain trị giá 1 triệu USDC, toàn bộ quá trình thanh toán bù trừ diễn ra trên mạng Stellar.
Điểm thú vị hơn nữa là case của ROAM. Sau khi người dùng hoàn tất KYC một lần, PID sẽ tự động tạo ra chứng từ trên chuỗi. ROAM trực tiếp xác minh và kích hoạt eSIM, không cần thẩm định danh tính lần hai. Ở đây, xác thực danh tính và hành vi thanh toán trở thành cùng một việc.
Trước đó, Raymond Qu đã làm ở Geoswift hơn mười năm về thanh toán xuyên biên giới, nên đội ngũ hiểu rất sâu những “đau điểm” của phương thức thanh toán truyền thống. Bộ PID này, về bản chất, đang biến từng khoản thanh toán thành một tài sản tín dụng có thể tái sử dụng. Nếu khối lượng thanh toán bằng stablecoin tiếp tục tăng, thì không gian tưởng tượng cho hướng đi này có thể còn lớn hơn cả bản thân thanh toán.
@polyflow_PayFi #polyflow

233
·
--
Đã xác minh
Trong lúc nghiên cứu PolyFlow gần đây, tôi lại bị thu hút bởi một vấn đề mang tính “tài chính truyền thống” hơn:
Tại sao một khoản tiền, trước khi việc thanh toán hoàn tất, lại phải luôn nằm yên ở đó?
Trong hệ thống thanh toán truyền thống, luồng thông tin và luồng tiền thường được tách rời, giữa chúng còn có nhiều khâu như thanh toán bù trừ, lưu ký, tuân thủ, v.v. Vì vậy, khi một khoản thanh toán xuyên biên giới thực sự được vận hành, hiệu suất thường không cao như người ta vẫn tưởng tượng.
Theo cách tôi hiểu, những gì PolyFlow làm là cố gắng đưa toàn bộ logic đó lên chuỗi.
Nó giao luồng thông tin cho PID, còn luồng tiền cho PLP.
PID có thể được hiểu là danh tính thanh toán và lớp thông tin trên chuỗi, chịu trách nhiệm về dữ liệu như danh tính, tuân thủ, tín dụng; còn PLP thì quản lý thanh khoản liên quan đến thanh toán thông qua các hợp đồng thông minh.
Nhờ vậy, thanh toán không chỉ đơn thuần là “chuyển một khoản tiền”.
Khi tiền đi vào chuỗi, nó còn có thể được kết hợp thêm với các ứng dụng tài chính như DeFi, RWA, v.v.
Đó cũng là điểm khiến tôi thấy PayFi thú vị.
Trước đây khi nói về DeFi, chúng ta chủ yếu thảo luận về giao dịch, cho vay, thế chấp, lợi suất; nhưng PayFi muốn giải quyết một vấn đề thực tế hơn:
Dòng tiền phát sinh từ vô số khoản thanh toán trong đời thực mỗi ngày—liệu chúng có thể trở thành một phần của tài chính trên chuỗi không?
Nếu hướng này thực sự được triển khai thành công, thanh toán sẽ không còn chỉ là chi phí, mà có thể trở thành một phần của hạ tầng tài chính.
Vì vậy, khi nhìn PolyFlow, tôi không coi nó như một dự án thanh toán thông thường, mà thay vào đó tôi muốn hiểu nó như:
Thử xây dựng một lớp hạ tầng cho “thanh toán + tài chính trên chuỗi”.
Tất nhiên, cuối cùng vẫn phải xem liệu khối lượng thanh toán thực tế, người dùng và hệ sinh thái có thể tiếp tục tăng trưởng hay không.
Nhưng theo tôi, hướng này đáng để tiếp tục theo dõi.
@Polyflow_PayFi
#polyflow

307

·
--
Gần đây, AI Agent ngày càng được quan tâm, nhưng tôi nghĩ nhiều người chỉ chú ý đến việc “AI có kiếm ra tiền hay không”, mà bỏ qua một câu hỏi rất thực tế: Nếu trong tương lai AI Agent thực sự có thể tự hoàn thành nhiệm vụ, thì tiền của nó đến từ đâu? Và nó thanh toán bằng cách nào?
Ví dụ, một AI Agent giúp bạn đặt khách sạn, mua dữ liệu, gọi API, thậm chí tự thanh toán phí dịch vụ. Chẳng lẽ mỗi bước đều phải chờ con người xác nhận thủ công?
Đó cũng là lý do tôi thấy @Polyflow_PayFi thú vị.
Dự án kết hợp PayFi với AI Agent, thông qua hệ thống danh tính PID để Agent không chỉ là một chương trình biết trò chuyện, mà còn có thể sở hữu danh tính thanh toán trên chuỗi tương ứng. Kết hợp với hợp đồng thông minh và cơ sở hạ tầng thanh toán, hệ thống cho phép máy móc tự thực hiện việc chuyển giao giá trị. Trang web chính thức cũng cho biết dự án đang kết hợp với các hướng như x402 để thúc đẩy mạng lưới thanh toán bản địa dành cho AI.
Logic này thực ra rất dễ hiểu: trước đây là “con người thao tác ví”, còn sau này có thể là “Agent thay bạn tiêu tiền”.
Vì vậy, tôi nghĩ tiềm năng của PayFi có lẽ không chỉ nằm ở việc chuyển tiền xuyên biên giới với phí thấp. Điều thực sự đáng chú ý là khi AI bắt đầu trở thành một chủ thể kinh tế mới, ai sẽ cung cấp cơ sở hạ tầng luân chuyển vốn ổn định, tuân thủ quy định và có thể lập trình cho những Agent này.
Nếu AI Agent thực sự bước vào đời sống hằng ngày, thì thanh toán chắc chắn là một khâu không thể bỏ qua.
#polyflow
106
·
--
Nếu phải đánh giá một dự án PayFi có đáng để tiếp tục theo dõi hay không, thì hiện giờ tôi sẽ xem xét một điều trước tiên:
Dự án đó có đang giải quyết một vấn đề thực sự tồn tại trong đời sống hay không.
Đó cũng là lý do gần đây tôi để ý đến Polyflow.
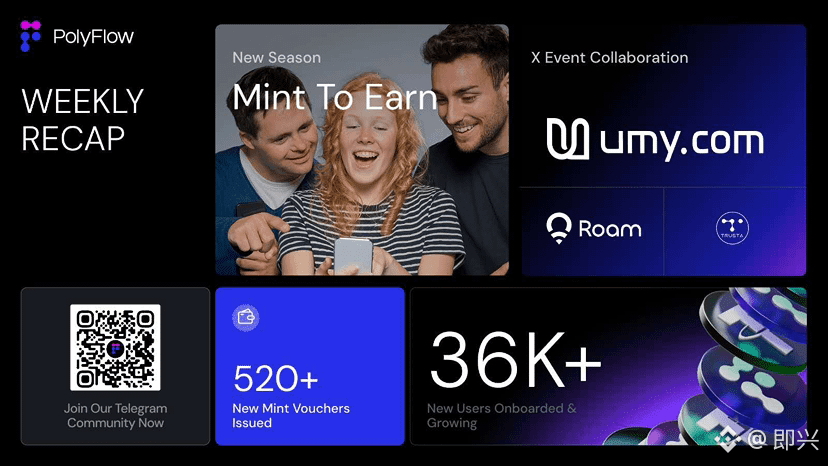
Hiện Polyflow có khá nhiều sản phẩm, từ Card, eSIM đến thanh toán lương toàn cầu, rồi Scan to Earn, Yield to Earn, thậm chí cả thanh toán bằng AI Agent. Tất cả đều hướng đến những tình huống sử dụng khá cụ thể.
Tất nhiên, nhiều sản phẩm không có nghĩa là chắc chắn sẽ thành công. Cuối cùng vẫn phải xem xét người dùng thực tế, tần suất sử dụng và liệu các sản phẩm này có thể kết nối, hỗ trợ lẫn nhau hay không.
Nhưng ít nhất, hướng đi hiện tại của dự án khá rõ ràng: không chỉ đơn thuần để người dùng chuyển tiền lên blockchain, mà còn muốn tài sản trên chuỗi tham gia vào các hoạt động tiêu dùng, giao dịch xuyên biên giới, trả lương và những luồng luân chuyển tiền khác.
Tôi nghĩ điều này thực tế hơn là chỉ kể một câu chuyện về “thanh toán bằng Crypto”.
PayFi vẫn còn ở giai đoạn đầu. Polyflow có thể tiến xa đến đâu thì cứ tiếp tục theo dõi việc triển khai sản phẩm sau này là biết.
#polyflow
96
·
--
Trước sự tác động của làn sóng xu hướng RWA hiện nay, mọi người đều đang bàn tán về khối lượng thanh toán hàng chục nghìn tỷ của stablecoin, nhưng bạn đã từng nghĩ: Số tiền đó sau khi được chi trả rồi sẽ đi đâu?
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
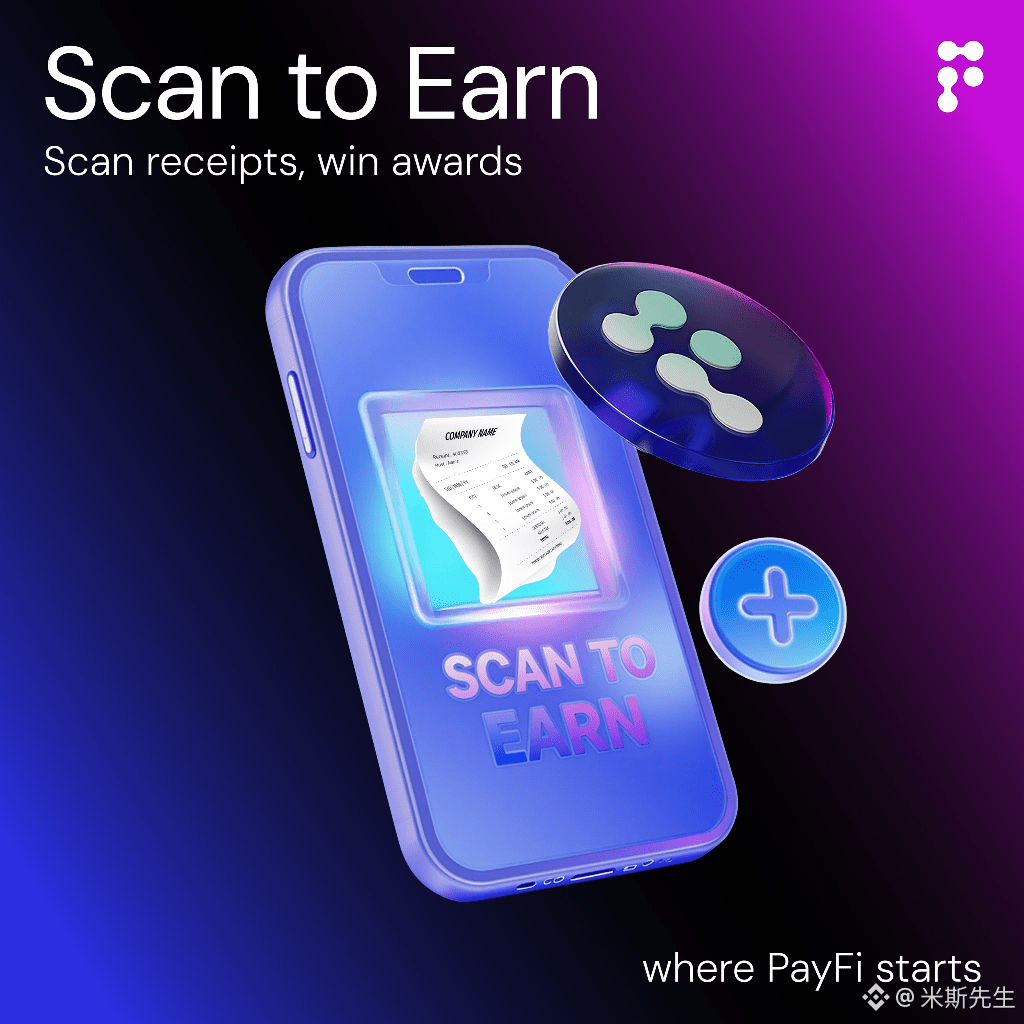
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Ngành mã hóa đang bước vào một giai đoạn mới.
Trong vài năm qua, Crypto chủ yếu được chú ý đến ở mảng giao dịch, đầu cơ và phát hành tài sản.
Nhưng vòng ứng dụng thực sự lớn tiếp theo có thể đến từ một vấn đề nền tảng hơn:
Giá trị sẽ lưu chuyển tự do như thông tin bằng cách nào.
Đó là hướng mà PayFi (Payment Finance) đang khám phá.
PayFi = thanh toán + tài chính.
Nó sử dụng blockchain như lớp thanh toán quyết toán, kết hợp với hợp đồng thông minh, để thanh toán không chỉ còn là một lần chuyển khoản, mà trở thành một hệ thống cơ sở hạ tầng tài chính có thể lập trình.
Hãy tưởng tượng:
Thanh toán tức thời toàn cầu.
Tự động hóa điều phối dòng tiền.
Không cần lưu ký để thu/chi.
Lợi nhuận trên chuỗi dựa trên dòng tiền thực.
Stablecoin đang trở thành cơ sở hạ tầng thanh toán mới trên toàn cầu.
DeFi đang chuyển từ việc chỉ đào lợi nhuận, sang các tài sản trong thế giới thực và dòng tiền được thúc đẩy bởi nhu cầu thực.
AI Agents cũng đang tạo ra những nhu cầu mới — chúng cần tự chủ thanh toán, quản lý quỹ, và hoàn tất việc trao đổi giá trị.
Những người tham gia vào nền kinh tế trong tương lai không chỉ là con người.
Mà còn có rất nhiều Agent có khả năng tự hành động.
Và chúng cần một hệ thống tài chính nguyên sinh.
PolyFlow đang xây dựng cơ sở hạ tầng nền tảng cho thời đại PayFi:
Một mạng lưới thu/chi toàn cầu phi tập trung.
Không nắm giữ tiền của người dùng.
Kiến trúc không giám sát (non-custodial).
Lấy blockchain làm lớp thanh toán quyết toán cuối cùng.
Bước tiếp theo của Crypto không chỉ là tạo ra thêm nhiều tài sản.
Mà là giúp dòng chảy giá trị toàn cầu trở nên nhanh hơn, cởi mở hơn và có thể lập trình hơn.
@Polyflow_PayFi, có thể chính là cổng kết nối thế giới on-chain với nền kinh tế thực. #polyflow

1
3
1.1k
·
--
$PID Hôm nay tôi đã lên CMC và CG.
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
PayFi cái này, gần đây tôi thật sự có hơi bị cuốn vào rồi
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi cái này, gần đây tôi thật sự có hơi bị cuốn vào rồi
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
Mất một chút thời gian để đọc và tổng hợp toàn bộ tài liệu của @Polyflow_PayFi, và cảm giác là cuối cùng thì câu chuyện về PayFi không còn chỉ là khẩu hiệu nữa.
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
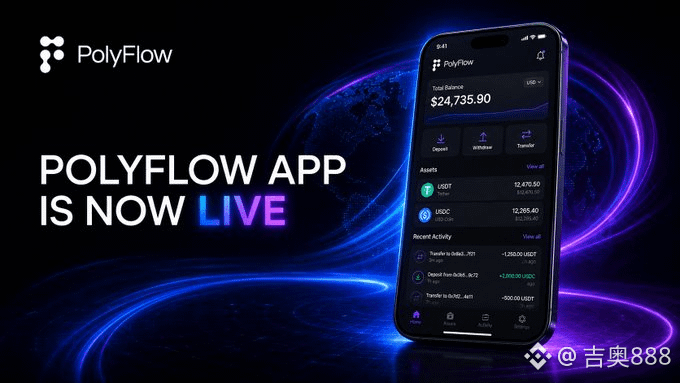
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi

275
·
--
Đã xác minh
Gần đây khi xem dòng PayFi, tôi lại càng cảm thấy điều thú vị không nằm ở việc dự án có thể kể được câu chuyện lớn đến đâu, mà là liệu nó có đang giải quyết những vấn đề thực sự hay không.
Cảm giác của tôi về @Polyflow_PayFi không phải là chỉ xoay quanh việc “thanh toán trên chuỗi”, mà là đang mở rộng thanh toán sang nhiều kịch bản đời thường hơn.
Ví dụ, PolyFlow Card dành cho chi tiêu hằng ngày, Scan to Earn gắn việc mua sắm với ưu đãi/khuyến khích trên chuỗi, Yield to Earn lại hướng tới các tình huống liên quan đến thu nhập; ngoài ra còn có eSIM, thanh toán lương toàn cầu—những thứ này thực ra khá sát với nhu cầu của cuộc sống và công việc xuyên biên giới.
Nhìn xa hơn nữa, nếu AI Agent cũng bắt đầu có năng lực thanh toán của riêng mình, thì thanh toán sẽ không chỉ đơn thuần là “người chuyển cho người”.
Tôi nghĩ Web3 thực sự bước vào đời sống đại chúng, có lẽ không phải là để tất cả mọi người ngày nào cũng nghiên cứu blockchain, mà là một ngày nào đó ai cũng bình thường chi tiêu, đi lại, nhận lương—thậm chí để Agent tự động hoàn tất thanh toán—nhưng bản thân lại chẳng mảy may cảm thấy mình đang dùng Web3.
Vì vậy, bây giờ khi xem PayFi, tôi sẽ tập trung hơn vào việc liệu sản phẩm có thực sự đi vào cuộc sống hay không.
Xét từ góc độ đó, cách bố trí của PolyFlow vẫn rất đáng để tiếp tục theo dõi.
#polyflow
1
1.1k
·
--
Trước đây chúng tôi hiểu về thanh toán khá đơn giản:
Tôi có tiền → bạn nhận tiền → giao dịch kết thúc.
Nhưng khi bước vào Web3, có lẽ điều thú vị nhất lại chính là—
Thanh toán không nên chỉ là sự luân chuyển tiền tệ, mà phải trở thành điểm khởi đầu của các quan hệ tài chính.
Đó cũng là lý do gần đây tôi đặc biệt quan tâm đến #PolyFlow .
Nó không muốn tạo ra thêm một ví thông thường nữa, mà là kết nối thanh toán, danh tính, thanh khoản và các dịch vụ tài chính trên chuỗi.
Trong đó, PID chịu trách nhiệm về danh tính và lớp dữ liệu, PLP phụ trách luồng vốn và thanh toán quyết toán, đồng thời tích hợp thêm các kịch bản như stablecoin, DeFi, AI Agent…
Hãy hình dung tương lai:
AI Agent có thể tự mình thực hiện thanh toán;
việc quyết toán dòng tiền xuyên biên giới có thể hiệu quả hơn;
một lần chi tiêu thực tế có thể chuyển thành tín dụng trên chuỗi;
và bản thân thanh toán cũng có thể trở thành cổng vào của các dịch vụ tài chính.
Lúc này, “PayFi” sẽ không còn chỉ là một khái niệm.
Nó giống như đang xác định lại:
Tiền rốt cuộc nên được lưu chuyển như thế nào trong nền kinh tế số toàn cầu.
Có lẽ đây mới là điều khiến #PolyFlow đáng được tiếp tục theo dõi.
@Square-Creator-cf6856467 #polyflow
Trước đây chúng tôi hiểu về thanh toán khá đơn giản:
Tôi có tiền → bạn nhận tiền → giao dịch kết thúc.
Nhưng khi bước vào Web3, có lẽ điều thú vị nhất lại chính là—
Thanh toán không nên chỉ là sự luân chuyển tiền tệ, mà phải trở thành điểm khởi đầu của các quan hệ tài chính.
Đó cũng là lý do gần đây tôi đặc biệt quan tâm đến #PolyFlow .
Nó không muốn tạo ra thêm một ví thông thường nữa, mà là kết nối thanh toán, danh tính, thanh khoản và các dịch vụ tài chính trên chuỗi.
Trong đó, PID chịu trách nhiệm về danh tính và lớp dữ liệu, PLP phụ trách luồng vốn và thanh toán quyết toán, đồng thời tích hợp thêm các kịch bản như stablecoin, DeFi, AI Agent…
Hãy hình dung tương lai:
AI Agent có thể tự mình thực hiện thanh toán;
việc quyết toán dòng tiền xuyên biên giới có thể hiệu quả hơn;
một lần chi tiêu thực tế có thể chuyển thành tín dụng trên chuỗi;
và bản thân thanh toán cũng có thể trở thành cổng vào của các dịch vụ tài chính.
Lúc này, “PayFi” sẽ không còn chỉ là một khái niệm.
Nó giống như đang xác định lại:
Tiền rốt cuộc nên được lưu chuyển như thế nào trong nền kinh tế số toàn cầu.
Có lẽ đây mới là điều khiến #PolyFlow đáng được tiếp tục theo dõi.
@polyflow_PayFi #polyflow
174
·
--
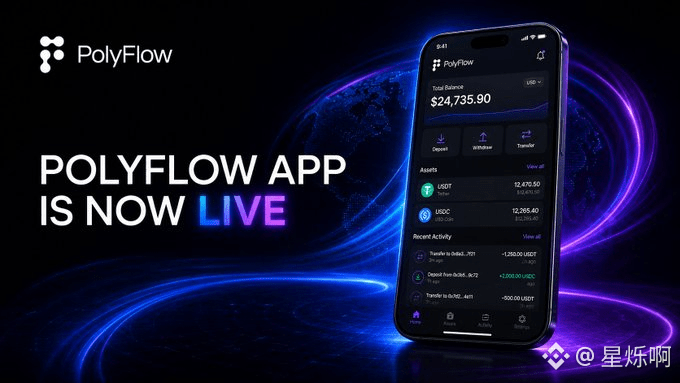
Cơ sở hạ tầng PayFi phi tập trung đầu tiên trên thế giới đã xuất hiện.
@Polyflow_PayFi đang dùng blockchain để kết nối tài chính truyền thống với Web3: mỗi khoản thanh toán không chỉ là chuyển tiền, mà còn là điểm khởi đầu để tích lũy tín dụng và các dịch vụ tài chính.
PayFi là gì?
Thanh toán + tài chính có thể lập trình. Lấy thanh toán on-chain làm nền tảng, kết hợp smart contract, kiến trúc không giám hộ (non-custodial) và năng lực tuân thủ để giá trị thật sự được tự do, minh bạch và lưu chuyển tức thời.
Vì sao hiện tại là “cửa sổ” của PayFi?
Stablecoin đã trở thành công cụ thanh toán toàn cầu, DeFi bắt đầu kết nối với dòng tiền thực, AI Agent cần tự động điều phối vốn, doanh nghiệp lại cần cơ sở hạ tầng không giám hộ và có thể tuân thủ. Bốn xu hướng này đang hội tụ.
PolyFlow làm như thế nào:
- Không đụng vào tiền của người dùng, smart contract tiếp quản quy trình
- PID: danh tính thanh toán phi tập trung, cân bằng quyền riêng tư và tuân thủ
- PLP: pool thanh khoản cho dòng tiền thanh toán, hỗ trợ thanh toán xuyên chuỗi và xuyên tài sản
- T+0 thanh toán xuyên biên giới, chi phí thấp hơn mạng truyền thống 50%–80%
- Tương thích đa chuỗi: BSC, ETH, Solana, Stellar, v.v.
Sản phẩm đã đi vào hoạt động:
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, chi trả lương, AI Studio……
Tiêu dùng có thể tích điểm, tích tín dụng; thanh toán có thể tạo ra lợi nhuận, thay vì chỉ đơn giản chuyển tiền đi.
Bên mảng dữ liệu cũng đang chạy lên:
Người dùng hoạt động khoảng 295.000, Scan to Earn gần 1 triệu người, đã tạo hơn 28.000 PID.
Nó không phải là một ví hay công cụ thu tiền giám hộ khác nữa, mà là giao thức “lót đường ray” cho hệ sinh thái PayFi.
Từ thương mại xuyên biên giới, thanh toán tự chủ của AI Agent, đến du lịch – di chuyển và tài chính DePIN, các kịch bản đang được mở rộng.
Theo dõi @Polyflow_PayFi (https://x.com/Polyflow_PayFi) để xem thanh toán chuyển từ “hoàn tất một lần chuyển tiền” thành “bước vào mạng tài chính lớp tiếp theo”.
#polyflow
1
537
·
--
Lần đầu tiên thấy khái niệm “Buy Now Pay Never” (Mua ngay không cần trả tiền bao giờ), tôi cũng thấy có vẻ hơi quá đà. Mua đồ thì làm sao có thể mãi mãi không phải trả tiền?
Sau khi xem xong logic của PayFi, tôi mới hiểu ý họ không phải là miễn phí tiêu dùng, mà là tái tận dụng giá trị thời gian của vốn.
Sau khi thanh toán truyền thống diễn ra, tiền sẽ rời khỏi tài khoản ngay lập tức và giao dịch kết thúc ở đó. PayFi cho phép người dùng đưa tài sản vào các cấu trúc có thể tạo lợi nhuận hoặc dòng tiền trong tương lai, rồi dùng lợi nhuận đó để chi trả chi phí hàng hóa hoặc dịch vụ. Người dùng vẫn phải chịu các rủi ro như biến động gốc, rủi ro liên quan đến thỏa thuận và biến động lợi nhuận, nhưng việc thanh toán và quản lý tài sản bắt đầu xuất hiện trong cùng một hệ thống.
Vai trò của PolyFlow là cung cấp nền tảng về danh tính và dòng vốn cho các tình huống như vậy. PID chịu trách nhiệm kết nối chứng từ của người dùng và uy tín trên chuỗi, còn PLP đảm nhiệm việc tiếp nhận nguồn tiền thanh toán, xử lý tính thanh khoản và kết nối DeFi. Không có danh tính và uy tín thì thương nhân rất khó cung cấp dịch vụ tài chính; không có một lớp vốn có thể lập trình thì lợi nhuận cũng không thể tự động đi vào quy trình thanh toán.
Tôi thấy điểm thú vị của PayFi chính là ở đây. Nó không xem thanh toán như điểm kết thúc của dòng chuyển vốn, mà cố gắng để một khoản tiền tiếp tục phát huy tác dụng giữa việc thanh toán, quyết toán và tài trợ.
@Polyflow_PayFi #polyflow

1
120
·
--
Gần đây tôi xem lại PayFi và nhận ra rằng điều thực sự đáng chú ý của mảng này có lẽ không phải là bản thân hai chữ “thanh toán”, mà là ai có thể đưa thanh toán trở thành một phần của đời sống thực tế
@Polyflow_PayFi điểm này khá thú vị
Từ PolyFlow Card đến Scan to Earn, rồi đến Yield to Earn—về bản chất là đang gắn liền chi tiêu, động lực và lợi ích với nhau. Thêm vào đó là các kịch bản như eSIM và thanh toán lương toàn cầu. Phạm vi đã không còn chỉ là người dùng trên chuỗi, mà là những nhu cầu thực tế hơn như đời sống và công việc xuyên biên giới
Tôi đặc biệt quan tâm đến mảng AI Agent
Nếu trong tương lai Agent có thể tự quản lý tài sản, đánh giá nhu cầu và thực hiện thanh toán, thì có lẽ ngay cả “điểm vào” của quá trình thanh toán cũng sẽ thay đổi. Người dùng thậm chí không cần hiểu “chain” là gì hay “ví” là gì—chỉ cần nói với Agent: giúp tôi đặt cái này, còn lại mọi thứ sẽ tự động hoàn tất
Vì vậy tôi nghĩ “cái kết” của PayFi lại có thể là làm cho Web3 ngày càng ít xuất hiện trong đời thường
Những ứng dụng có quy mô lớn thực sự không nhất định là để người dùng ngày nào cũng bàn về Web3, mà là để mọi người cứ bình thường tiêu dùng, chuyển tiền xuyên biên giới, nhận lương—trong khi “hạ tầng thanh toán” phía sau đã lặng lẽ được thay bằng một bộ khác
Đó cũng là lý do tôi cho rằng PolyFlow đáng để tiếp tục theo dõi
#PolyFloW

135
·
--
Đã xác minh
Ở trong giới crypto đã lâu rồi, có một thói quen rất khó sửa:
Khi dự án vừa bắt đầu đã nói về tầm nhìn, tôi gần như luôn giảm giá nó ngay từ đầu.
Bởi những năm qua tôi đã nghe quá nhiều “tái cấu trúc tài chính”, “thay đổi thanh toán”, “kết nối thế giới thực”… nhưng cuối cùng thì dùng được thật sự lại chẳng có mấy.
Vì vậy bây giờ khi xem @Polyflow_PayFi, tôi ngược lại không quá quan tâm họ kể câu chuyện hoành tráng cỡ nào. Tôi muốn biết liệu họ có đang làm ra được thứ gì đó từng chút một hay không.
Nhìn hiện tại mà xem, ít nhất là nó không chỉ dừng lại trên PPT.
Đã có thanh toán bằng thẻ
Đã có cơ chế khuyến khích khi quét mã
Đang làm chi trả lương
Đang triển khai thanh toán xuyên biên giới
Sau khi có AI Agent thì mạch “sau này tự bỏ tiền” cũng bắt đầu được nối
Ở lớp nền còn có PID và PLP: một cái thiên về danh tính và tín dụng, cái còn lại thiên về vốn và thanh khoản.
Nói thẳng ra, họ muốn biến việc “chuyển tiền xong là kết thúc” thành chuyện sau đó vẫn tiếp tục có thể gắn kết tín dụng, lợi nhuận, thanh toán và dịch vụ tài chính.
Tôi thấy hướng đi này thú vị hơn nhiều so với việc chỉ làm một cổng thanh toán đơn thuần.
Những “cựu rau” xem dự án thì giờ không còn quá mặn mà với kiểu kể chuyện vĩ mô nữa.
Có người dùng không?
Có kịch bản/sản cảnh không?
Có dòng tiền thật không?
Liệu có thể sống được và làm sản phẩm đến nơi đến chốn không?
Những thứ đó quan trọng hơn bất cứ điều gì.
Hiện tại, PolyFlow ít nhất đang đi theo hướng “thực sự dùng được”.
Còn sau này liệu có làm thành hạ tầng cho PayFi được hay không, đừng vội kết luận. Hãy tiếp tục theo dõi dữ liệu và các hạng mục triển khai ở phía sau.
#polyflow

929
·
--
Dạo gần đây, tôi càng ngày càng cảm thấy điểm thú vị thật sự của PayFi không phải là lại bổ sung thêm một cách kiếm lợi nhuận mới cho DeFi, mà là nó bắt đầu thử giải quyết một vấn đề thực tế hơn:
Tiền trên chuỗi liệu có thể thực sự tham gia vào luồng lưu chuyển tiền trong thế giới thực không?
Trước đây khi nói về DeFi, nhiều nhất vẫn xoay quanh các tình huống như giao dịch, vay mượn, LP—về bản chất, dòng tiền vẫn là một vòng lặp nội bộ trong Crypto.
Nhưng thanh toán thì khác.
Mỗi ngày đều có chuyển khoản xuyên biên giới, người bán thu tiền, doanh nghiệp đối soát, thanh toán chuỗi cung ứng—những nhu cầu luân chuyển vốn này vốn đã có sự dịch chuyển tiền tệ thật. Nếu các dòng tiền này có thể được hoàn tất việc quyết toán hiệu quả hơn thông qua hạ tầng trên chuỗi, và xa hơn nữa là kết nối với thanh khoản của DeFi, thì logic sẽ hoàn toàn khác.
Đó cũng là lý do tôi đặc biệt quan tâm đến @Polyflow_PayFi.
Nó không chỉ đơn thuần làm một sản phẩm thanh toán, mà là thử giải quyết vấn đề danh tính và chứng chỉ thông qua PID, rồi thông qua PLP để kết nối tiền thanh toán với thanh khoản lưu động trên chuỗi.
Hiểu đơn giản: trước tiên giải quyết hai câu hỏi “Ai đang dùng tiền” và “Tiền đến từ đâu”, rồi sau đó mới bàn đến hiệu quả tài chính phía sau.
Tôi nghĩ đây có thể mới là điều PayFi đáng để theo dõi lâu dài.
Nếu trong tương lai, một phần lợi nhuận trên chuỗi không còn phụ thuộc vào nguồn vốn mới liên tục đổ vào, mà thực sự xuất phát từ dòng tiền tạo ra bởi thanh toán, thương mại và hoạt động kinh doanh, thì DeFi mới thực sự bắt đầu thiết lập kết nối với nền kinh tế thực.
Vì vậy, so với APY ngắn hạn, tôi muốn xem PolyFlow rốt cuộc có thể mở rộng được quy mô thanh toán thực hay không.
Đó mới là chìa khóa để câu chuyện PayFi có thể thành hiện thực.
@Polyflow_PayFi
#polyflow

1
2
1k
·
--
Đã xác minh
Gần đây tôi đang tìm hiểu về hệ sinh thái PayFi và nhận ra nhiều dự án đều nói “đưa Crypto vào thế giới thực”. Nhưng điều thực sự khiến tôi thấy thú vị lại là PolyFlow—một dự án đang làm hạ tầng thanh toán nền tảng.
Tại sao?
Bởi vì tôi vẫn luôn nghĩ rằng, phần khó nhất của thanh toán Crypto không phải là “có thanh toán được hay không”, mà là làm sao để luồng thông tin, luồng tiền, tuân thủ (compliance), thanh khoản… tất cả những thứ đứng sau thanh toán có thể vận hành thật sự.
Cách tiếp cận của PolyFlow khá rõ ràng: dùng Payment ID, tức PID, để xử lý các luồng thông tin như danh tính, thông tin giao dịch và tuân thủ; sau đó dùng Payment Liquidity Pool, tức PLP, để xử lý luồng tiền.
Hiểu đơn giản là: tách rời toàn bộ “bộ xử lý” mà trước đây các tổ chức tài chính truyền thống đóng gói, rồi kết hợp lại bằng các hạ tầng cơ bản trên blockchain.
Thực ra, điều này còn mở ra nhiều không gian tưởng tượng hơn so với việc chỉ đơn thuần làm một “công cụ thanh toán Crypto”.
Hơn nữa, PolyFlow muốn làm không chỉ là để bạn dùng USDT mua một ly cà phê, mà còn tiến xa hơn nữa: kết nối thanh toán với các kịch bản tài chính như DeFi, RWA, cho vay, tạo lợi suất…
Điểm tôi đặc biệt coi trọng cũng chính là ở khía cạnh này:
Bản thân thanh toán có thể không phải là đích đến; chính luồng tiền và dữ liệu được tạo ra từ thanh toán mới có thể trở thành “cửa ngõ” cho các dịch vụ tài chính ở tầng tiếp theo.
Nếu PayFi thật sự muốn hướng tới việc ứng dụng quy mô lớn thì hạ tầng nền tảng chắc chắn không thể bỏ qua.
Vì vậy dạo này tôi sẽ tiếp tục theo dõi @Polyflow_PayFi, xem liệu họ có thể vận hành thật sự “bộ máy” này hay không.
Dù câu chuyện thì nhiều, nhưng cuối cùng vẫn phải xem liệu các kịch bản sử dụng thực tế và luồng tiền có thực sự chạy lên hay không.
#polyflow

1
2
477
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#BinancePick
3.2M lượt xem
159,513 đang thảo luận
2
#EarningsSeason
5.4M lượt xem
26,395 đang thảo luận
3
#TheoDõiFOMC
293,547 lượt xem
1,235 đang thảo luận
4
#TinFed
350,985 lượt xem
954 đang thảo luận
5
#BitmineAdds10452ETH
1,671 lượt xem
45 đang thảo luận
6
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
1,944 lượt xem
62 đang thảo luận
7
#OCCUrgesCommunityBanksToEnterStablecoinPayments
1,297 lượt xem
41 đang thảo luận
8
#RippleWinsFullApprovalAsNationalTrustBank
1,236 lượt xem
41 đang thảo luận
9
#AkashSelectsSolanaAsMigrationTarget
546 lượt xem
12 đang thảo luận
10
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
54 lượt xem
4 đang thảo luận