

#asst
asst
4,870 lượt xem
40 đang thảo luận
Phổ biến
Mới nhất

🦈 $ASST TĂNG VỌT SAU KHI BỔ SUNG 6.182 BTC – ĐỘNG THÁI CỦA CÁ VOI DOANH NGHIỆP! 📈
📊 Thương vụ mua 6.182 BTC mới nhất của Strive nâng kho bạc của công ty lên 43.000 BTC, tăng 470% từ đầu năm đến nay và đưa công ty vào nhóm dẫn đầu các doanh nghiệp đại chúng nắm giữ Bitcoin. Đợt huy động vốn mạnh mẽ thông qua công cụ cổ phiếu ưu đãi SATS cho thấy niềm tin ngày càng sâu sắc vào BTC như một tài sản trên bảng cân đối kế toán, tương tự làn sóng thanh khoản từ các tổ chức mà chúng ta đang theo dõi trên toàn thị trường. 🌊 Dòng vốn này không chỉ khiến cán cân cung cầu trên chuỗi thắt chặt hơn mà còn tạo ra một vùng khối lệnh mới, có thể trở thành bàn đạp cho đà tăng tiếp theo trên một sàn giao dịch lớn. 💡
💬 Bạn nghĩ kho bạc Bitcoin ngày càng mở rộng của Strive sẽ ảnh hưởng thế nào đến câu chuyện Bitcoin trong giới doanh nghiệp nói chung? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 $ASST THU GOM 6,182 BTC, ĐƯA KHO DỰ TRỮ VỌT LÊN 43,000! 🚀
📊 Strive vừa bổ sung thêm 6,182 BTC vào bảng cân đối kế toán, nâng lượng BTC nắm giữ lên 43,000 BTC – tăng 470% từ đầu năm đến nay. Động thái quy mô lớn này đưa $ASST vào hàng ngũ những kho dự trữ Bitcoin công khai hàng đầu, hiện chỉ đứng sau Strategy, Metaplanet và Twenty One Capital. 🐋 Thương vụ mua mới được thực hiện thông qua cổ phiếu ưu đãi vĩnh viễn SATS, một công cụ huy động vốn được thiết kế để tích lũy thêm tài sản tiền mã hóa.
💰 Dòng tiền thông minh đang viết lại cẩm nang vận hành doanh nghiệp: các cấu trúc tài trợ chuyên biệt, những đợt mua lại quyết liệt và cuộc chạy đua không ngừng nhằm khai thác thanh khoản on-chain. Nhịp đập thị trường đang rộn ràng, và mỗi khối mới được thêm vào càng củng cố hào lũy BTC dài hạn. 💬 Các bạn đang định vị mức độ tiếp xúc của mình ra sao khi các công ty đại chúng tăng gấp đôi cược vào Bitcoin? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Đã xác minh
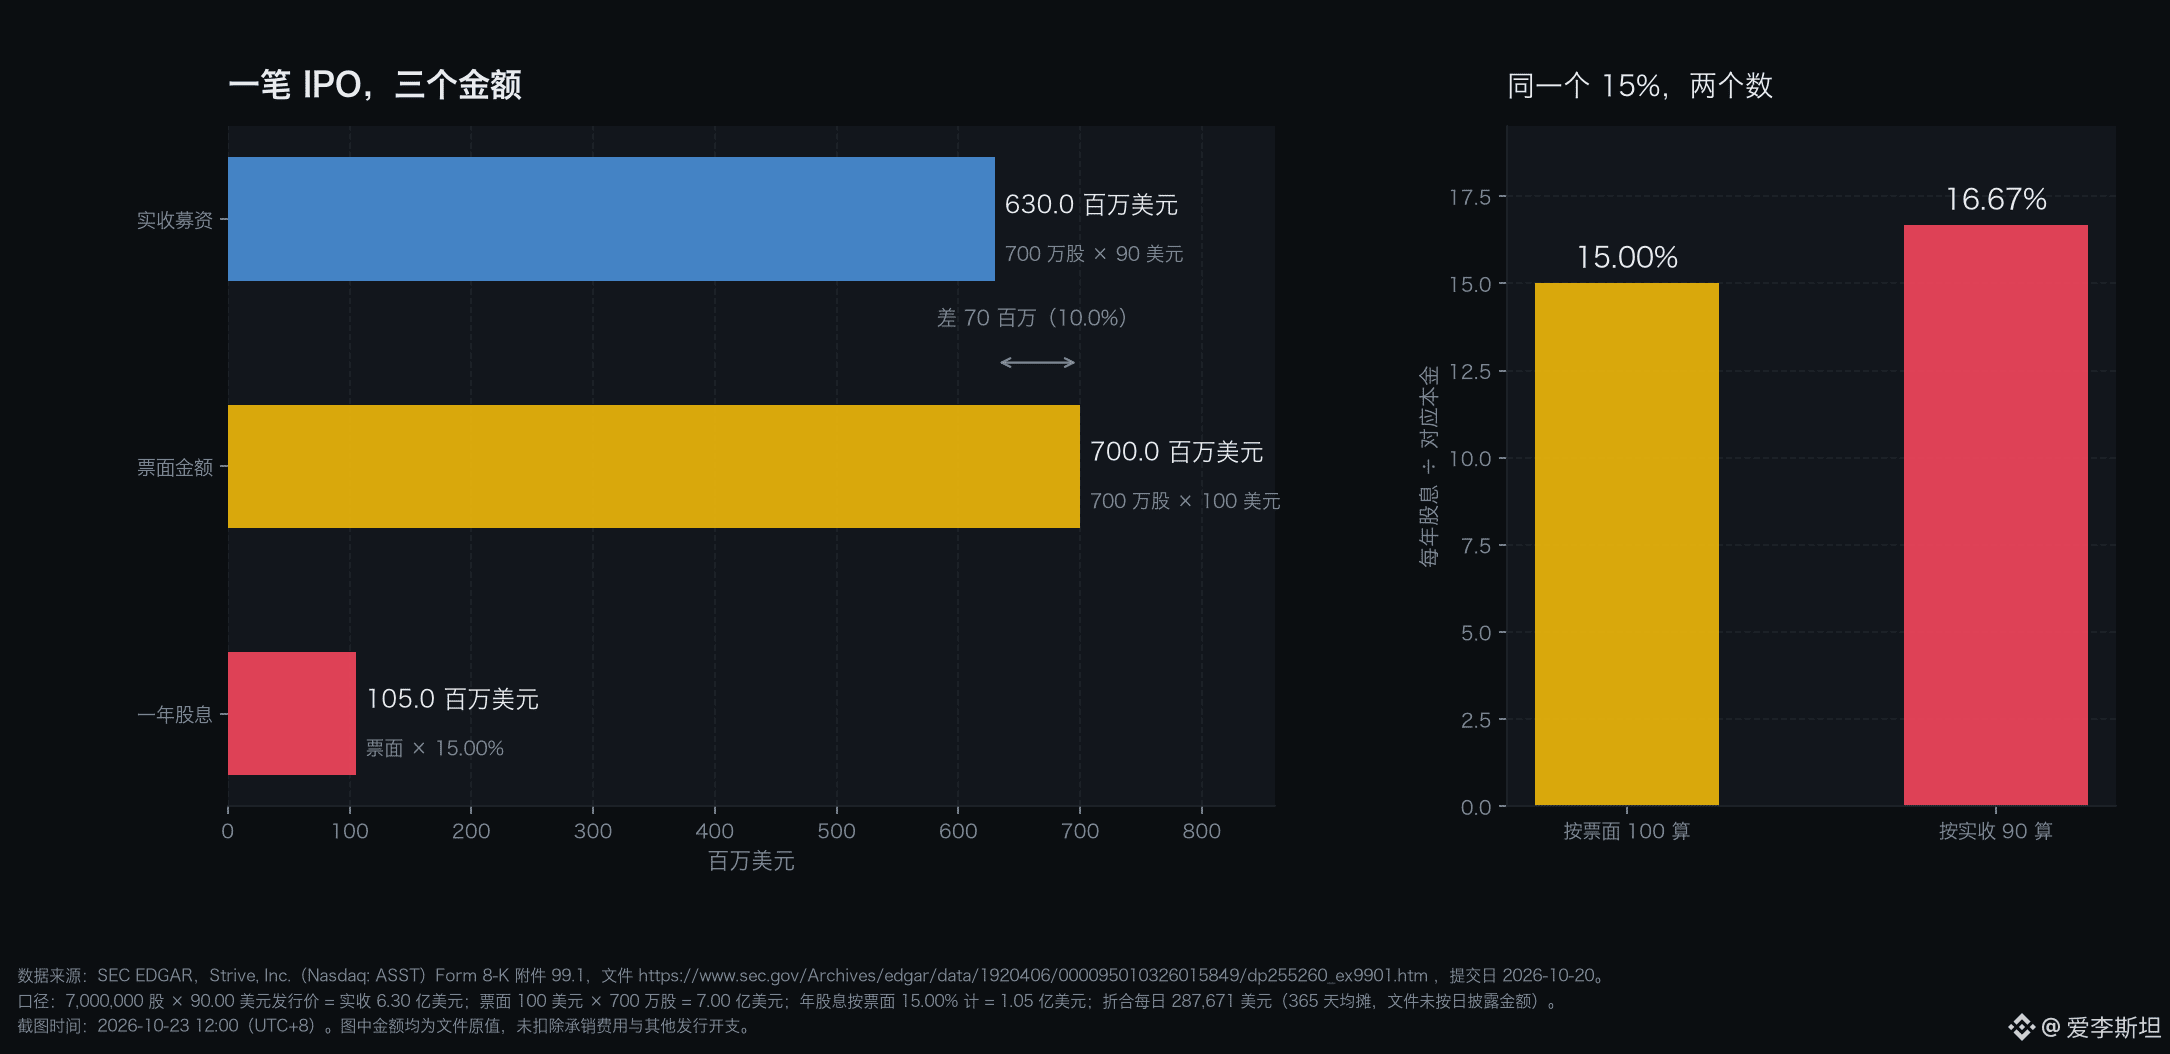
IPO thu về 630 triệu USD, nhưng mệnh giá phải trả bằng 15% của 700 triệu
Ba cột trong biểu đồ là ba con số của cùng một đợt huy động vốn. Tất cả đều lấy từ Phụ lục 99.1 trong hồ sơ 8-K Strive (Nasdaq: ASST) nộp ngày 20/10/2026. 7.000.000 cổ phiếu, giá 90 USD/cổ phiếu, thu về 630 triệu USD. Cũng số cổ phiếu đó, tính theo mệnh giá 100 USD/cổ phiếu, là 700 triệu USD. 15,00% mệnh giá tương đương 105 triệu USD mỗi năm. Chỉ có ba con số như vậy.
Mối liên hệ có thể gói gọn trong một câu. Giá phát hành là 90 USD, mệnh giá là 100 USD, chênh lệch 10 USD. Cổ tức được tính theo mệnh giá. Vì vậy, chi phí thực tế hằng năm là 105 chia cho 630, tức 16,67%, chứ không phải 15,00% được in trên tiêu đề thông cáo báo chí. Chênh 1,67 điểm phần trăm. Nếu trả 15% trên số tiền thực thu, mỗi năm sẽ là 94,5 triệu USD; tính theo mệnh giá thì là 105 triệu USD. Khoản chênh 10,5 triệu USD chính là cái giá quy đổi theo năm của mức chiết khấu 10%. Không rẻ chút nào. Hoàn toàn không.
Nhiều người nghĩ 15% của cổ phiếu ưu đãi cũng giống như “vay tiền với lãi suất 15%/năm”: vay bao nhiêu thì trả lãi trên bấy nhiêu. Thực ra, tỷ lệ phần trăm này tính trên mệnh giá, không liên quan đến số tiền công ty thực nhận. Giá phát hành càng bị ép thấp, chi phí thực tế càng cao. Trái phiếu cũng vậy, chỉ khác là cổ phiếu ưu đãi không gọi là lãi mà gọi là cổ tức.
Ba cột tương ứng với ba báo cáo. Cột xanh là tiền công ty nhận được, được ghi vào báo cáo lưu chuyển tiền tệ. Cột vàng là giá trị công ty ghi nhận trên sổ sách, nằm trên bảng cân đối kế toán. Cột đỏ là khoản phải trả mỗi năm, được ghi nhận vào báo cáo kết quả kinh doanh. Dùng số liệu của cột nào để tính lợi suất, kết luận sẽ chênh nhau 1,67 điểm phần trăm; nếu xét theo cơ sở vốn gốc thì chênh 70 triệu USD. Đó là lý do một đợt huy động vốn lại có thể có ba “quy mô”.
Có vài chi tiết trong hồ sơ cần ghi nhớ. Cổ tức là cổ tức tích lũy, tính theo mệnh giá 100 USD và tỷ lệ thường niên 15,00%. Ngày tuyên bố cổ tức được ấn định vào mỗi ngày làm việc; ngày trả cổ tức đầu tiên là 9/11/2026, và khoản đầu tiên sẽ bao gồm cả phần tích lũy từ ngày hoàn tất giao dịch. Tính bình quân mỗi ngày, 7.000.000 cổ phiếu tương đương 287.671 USD/ngày, hay 0,0411 USD/cổ phiếu/ngày. Công ty nhấn mạnh rằng không có nợ và không có ngày đáo hạn, chỉ còn một nghĩa vụ: cổ tức. Nguyên văn lời của Giám đốc Rủi ro là: “Chúng tôi không có bất kỳ khoản nợ nào và không có lịch đáo hạn.”
Cũng cần nói rõ thứ bậc ưu tiên. Chi tiết này rất dễ bị bỏ sót. Thông cáo báo chí ghi rõ SATS bổ sung một lớp vốn thứ cấp cho SATA, còn SATA có quyền ưu tiên đòi thanh toán trước. Trên cùng một bảng cân đối kế toán Bitcoin có hai công cụ sinh lợi: một bên nhấn mạnh sự ổn định giá, bên kia nhấn mạnh sự ổn định của lợi suất. Vị trí của chúng không ngang nhau. Trớ trêu là hồ sơ cấu trúc này chỉ nêu kết luận, không giải thích thứ tự thanh toán hay các điều khoản hạn chế. Không có lấy một chữ.
Bổ sung một câu về bối cảnh công ty. Strive xem Bitcoin là tỷ suất sinh lời tối thiểu để phân bổ vốn; Strive Asset Management, công ty con của họ, là cố vấn đầu tư đăng ký với SEC. Đợt phát hành lần này được thực hiện theo hồ sơ đăng ký S-3. Nói cách khác, cổ tức của SATS cuối cùng phải được bảo đảm bằng bảng cân đối kế toán Bitcoin này.
Có ba điều không thể suy diễn quá mức. Cổ tức được ghi là “when, as and if declared” — việc có tuyên bố cổ tức hay không do hội đồng quản trị quyết định. Đây không phải khoản nợ bắt buộc phải thanh toán khi đến hạn, nên nếu xem nó như lãi trái phiếu để tính xác suất vỡ nợ thì sẽ sai lệch. 630 triệu USD là số tiền gộp, chưa trừ phí bảo lãnh phát hành và các chi phí phát hành khác; số tiền ròng sẽ thấp hơn, khiến chi phí thực tế còn cao hơn một chút. Phụ lục là thông cáo báo chí, không phải báo cáo tài chính; quy mô hiện hữu của SATS và SATA cũng như tổng số cổ phiếu đều không được công bố, nên chỉ dựa vào tài liệu này thì hoàn toàn không thể tính được đòn bẩy tổng thể. Thực ra cả hai đều là chứng khoán vĩnh viễn, không có ngày đáo hạn; khoản tiền này sẽ không biến mất khỏi sổ sách mà chỉ tiếp tục tích lũy cổ tức. Hồ sơ thậm chí còn không nêu tổng mệnh giá của hai loại này.
Còn một điều tôi thực sự không biết: vì sao phát hành ở mức 90 USD, thấp hơn 10% so với mệnh giá 100 USD. Toàn bộ hồ sơ không hề nêu lý do định giá, cũng không nói cụ thể tiền huy động được sẽ dùng vào việc gì, chỉ nhắc đến “mục đích sử dụng dự kiến”. Mức chiết khấu có thể là do thị trường đòi hỏi lợi suất cao hơn đối với cổ phiếu ưu đãi vĩnh viễn, cũng có thể là nhượng giá sau khi quy mô phát hành được tăng lên. Cả hai cách giải thích đều hợp lý. Nhưng trong hồ sơ hoàn toàn không có bằng chứng. Không thể phân biệt được. Đánh dấu là chưa được xác minh.
Điểm cần theo dõi tiếp theo rất cụ thể, không cần đợi báo cáo tài chính. Vào ngày trả cổ tức đầu tiên, 9/11, hãy kiểm tra hai việc: cổ tức có thực sự được tuyên bố vào mỗi ngày làm việc hay không, và số tiền mỗi cổ phiếu có xấp xỉ 0,0411 USD hay không. Nếu số tiền lệch đáng kể, điều đó cho thấy quy tắc tuyên bố cổ tức khác với cách tôi đọc được. Nếu hoàn toàn không tuyên bố cổ tức, thì mức 16,67% chỉ là chi phí trên giấy tờ. Có thể hoàn tất việc kiểm chứng này trong vòng một tuần.
Nguồn:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany\u0026CIK=0001920406\u0026type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #Giải thích bằng biểu đồ báo cáo tài chính
629
·
--
🚀 Strive (ASST) tăng vọt +335% và khẳng định vị thế gã khổng lồ doanh nghiệp Bitcoin: Điểm dừng tiếp theo là $100K? 📈🔥
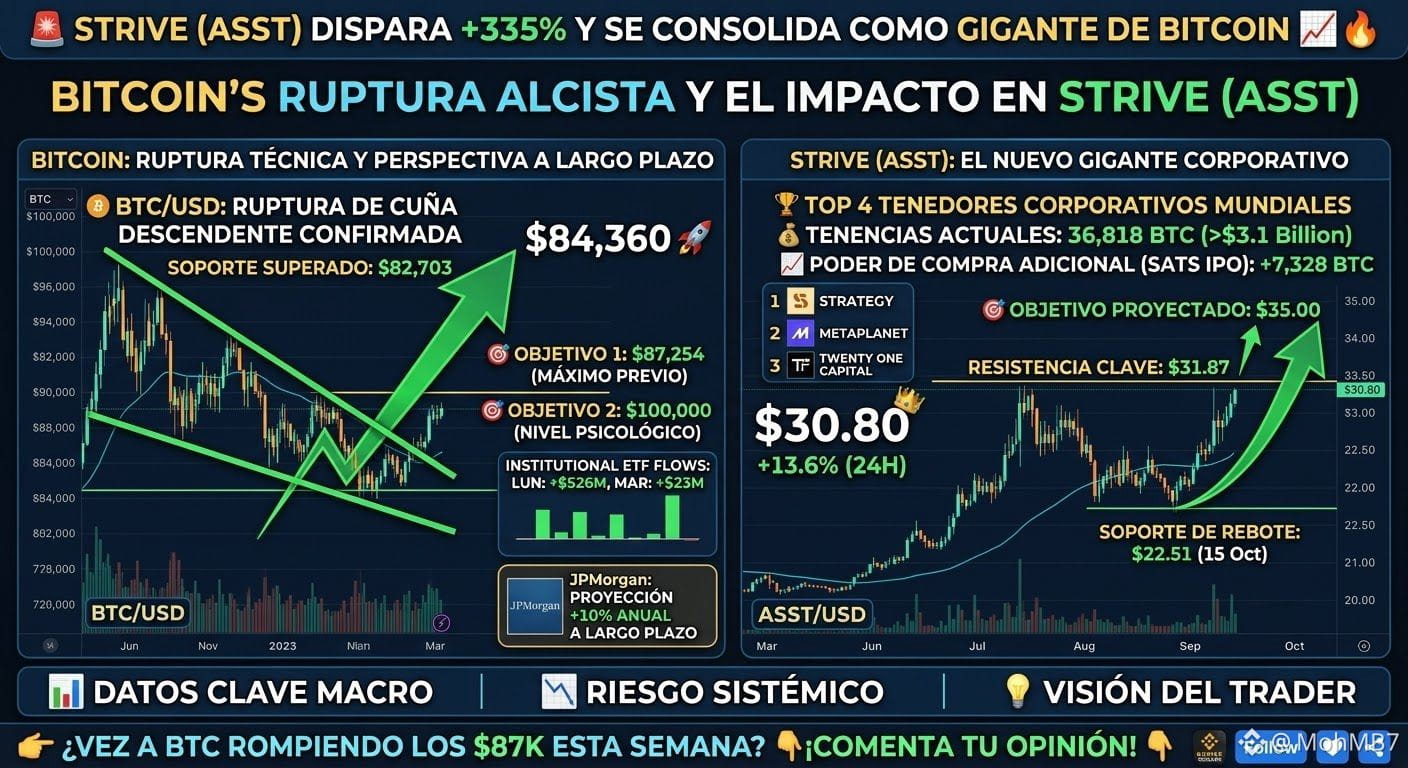
Cổ phiếu Strive (ASST) tiếp tục bứt phá mạnh (+13.6%), nhờ Bitcoin ($84,360 USD) phục hồi vững chắc và các tổ chức tích lũy ồ ạt.
Dưới đây là bức tranh toàn cảnh thị trường để bạn phân tích:
📊 Những điểm chính của tin tức
🏢 Strive lọt vào Top 4 toàn cầu: Công ty có liên hệ với Vivek Ramaswamy hiện sở hữu 36,818 BTC (trị giá hơn $3.1 tỷ USD), trở thành doanh nghiệp nắm giữ Bitcoin lớn thứ 4 thế giới (sau Strategy, Metaplanet và Twenty One Capital).
💰 Kích hoạt sức mua: Sau đợt IPO của tài sản ưu tiên SATS, công ty có sẵn tiền mặt để bổ sung thêm 7,328 BTC vào kho bạc.
🏛️ JPMorgan dự báo mức tăng +10% mỗi năm: JPMorgan Asset Management nhận định Bitcoin sẽ vượt trội hơn vàng, cổ phiếu và trái phiếu, với lợi suất thường niên dự kiến 10% trong dài hạn.
📥 Dòng vốn tổ chức khởi sắc: Các ETF giao ngay tại Mỹ hút thêm $526M vào thứ Hai và $23M vào thứ Ba, duy trì chuỗi tích cực với tổng dòng vốn đạt $3.5B trong tháng 8 và $2.6B trong tháng 9.
📈 Phân tích kỹ thuật và các mức giá quan trọng
🪙 Bitcoin ($BTC):
Xác nhận bứt phá: BTC phá lên khỏi mô hình nêm giảm và vượt ngưỡng kháng cự quan trọng $82,703 USD, đồng thời duy trì trên chỉ báo Supertrend.
Mục tiêu 1: $87,254 USD (đỉnh trước đó).
Mục tiêu 2 (tâm lý): $100,000 USD (mức giá này sẽ nâng giá trị lượng Bitcoin Strive nắm giữ lên $3.6B).
📊 Strive ($ASST):
Cổ phiếu bật tăng mạnh từ đáy $22.51 (ngày 15 tháng 10) lên mức $30.80 USD, với RSI ở mức cao 63.
Nếu vượt kháng cự $31.87 USD, giá có thể tăng thẳng lên $35.00 USD.
💡 Kết luận: Nhu cầu từ các tổ chức cùng cú phá vỡ mô hình nêm về mặt kỹ thuật đang giúp thị trường tiền mã hóa lấy lại đà tăng.
Bạn có nghĩ Bitcoin sẽ vượt mốc $87K ngay trong tuần này, hay sẽ tích lũy trước khi chạm $100K? Hãy để lại ý kiến trong phần bình luận! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Strive (ASST) tăng vọt +335% và khẳng định vị thế gã khổng lồ doanh nghiệp Bitcoin: Điểm dừng tiếp theo là $100K? 📈🔥
Cổ phiếu Strive (ASST) tiếp tục bứt phá mạnh (+13.6%), nhờ Bitcoin ($84,360 USD) phục hồi vững chắc và các tổ chức tích lũy ồ ạt.
Dưới đây là bức tranh toàn cảnh thị trường để bạn phân tích:
📊 Những điểm chính của tin tức
🏢 Strive lọt vào Top 4 toàn cầu: Công ty có liên hệ với Vivek Ramaswamy hiện sở hữu 36,818 BTC (trị giá hơn $3.1 tỷ USD), trở thành doanh nghiệp nắm giữ Bitcoin lớn thứ 4 thế giới (sau Strategy, Metaplanet và Twenty One Capital).
💰 Kích hoạt sức mua: Sau đợt IPO của tài sản ưu tiên SATS, công ty có sẵn tiền mặt để bổ sung thêm 7,328 BTC vào kho bạc.
🏛️ JPMorgan dự báo mức tăng +10% mỗi năm: JPMorgan Asset Management nhận định Bitcoin sẽ vượt trội hơn vàng, cổ phiếu và trái phiếu, với lợi suất thường niên dự kiến 10% trong dài hạn.
📥 Dòng vốn tổ chức khởi sắc: Các ETF giao ngay tại Mỹ hút thêm $526M vào thứ Hai và $23M vào thứ Ba, duy trì chuỗi tích cực với tổng dòng vốn đạt $3.5B trong tháng 8 và $2.6B trong tháng 9.
📈 Phân tích kỹ thuật và các mức giá quan trọng
🪙 Bitcoin ($BTC ):
Xác nhận bứt phá: BTC phá lên khỏi mô hình nêm giảm và vượt ngưỡng kháng cự quan trọng $82,703 USD, đồng thời duy trì trên chỉ báo Supertrend.
Mục tiêu 1: $87,254 USD (đỉnh trước đó).
Mục tiêu 2 (tâm lý): $100,000 USD (mức giá này sẽ nâng giá trị lượng Bitcoin Strive nắm giữ lên $3.6B).
📊 Strive ($ASST):
Cổ phiếu bật tăng mạnh từ đáy $22.51 (ngày 15 tháng 10) lên mức $30.80 USD, với RSI ở mức cao 63.
Nếu vượt kháng cự $31.87 USD, giá có thể tăng thẳng lên $35.00 USD.
💡 Kết luận: Nhu cầu từ các tổ chức cùng cú phá vỡ mô hình nêm về mặt kỹ thuật đang giúp thị trường tiền mã hóa lấy lại đà tăng.
Bạn có nghĩ Bitcoin sẽ vượt mốc $87K ngay trong tuần này, hay sẽ tích lũy trước khi chạm $100K? Hãy để lại ý kiến trong phần bình luận! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 TIN MỚI: CỔ PHIẾU ƯU ĐÃI CỦA STRIVE ĐẠT KHỐI LƯỢNG GIAO DỊCH 89 TRIỆU ĐÔ LA NGAY TRONG NGÀY ĐẦU TIÊN! 🤯🔥 $JCT
💰 Huy động được 630 TRIỆU ĐÔ LA trong đợt IPO!
📈 Ghi nhận tỷ suất cổ tức hằng năm 15%!
₿ Nguồn vốn lớn hơn có thể đồng nghĩa với NHIỀU Bitcoin hơn cho kho bạc doanh nghiệp của $ASST! $DOOD
🐂 STRIVE ĐANG MỞ RỘNG CHIẾN LƯỢC BITCOIN! $IOST
🔥 Liệu $ASST có trở thành một tay chơi lớn trong lĩnh vực kho bạc Bitcoin?
#Bitcoin #BTC #ASST #Crypto
249

#StriveMua3311BTCVới$280M
🚨 TIN NÓNG: STRIVE MUA 3.311 BTC VỚI GIÁ 280 TRIỆU ĐÔ LA! 🟠
💰 Strive được cho là đã mua 3.311 Bitcoin (BTC) với giá khoảng 280 triệu đô la, nâng tổng lượng Bitcoin trong kho bạc doanh nghiệp lên 32.773 BTC. Giao dịch được thực hiện với mức giá trung bình khoảng 84.500 đô la mỗi Bitcoin, đã bao gồm phí. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Điểm nổi bật:
🔸 Lượng Bitcoin đã mua: 3.311 BTC
🔸 Giá trị giao dịch được báo cáo: 280 triệu đô la
🔸 Tổng lượng nắm giữ: 32.773 BTC
🔸 Mã cổ phiếu công ty: $ASST
🔥 Động thái mới nhất của Strive cho thấy các doanh nghiệp vẫn tiếp tục quan tâm đến Bitcoin bất chấp biến động của thị trường.
💬 Bạn nghĩ sao? Liệu có thêm nhiều công ty làm theo chiến lược tích lũy Bitcoin của Strive không?
#Bitcoin #BTC #CryptoNews #Strive #CryptoMarket #BitcoinTreasury #ASST
10
·
--
Strive tuần này mua Bitcoin nhiều hơn Strategy không?
Strive Inc. (ASST) tuần trước đã chi 50 triệu USD để mua 759 BTC, chi phí bình quân 65.850 USD, nâng tổng lượng nắm giữ lên 19.864 BTC. Cùng kỳ, Strategy chỉ mua 520枚—lượng mua của Strive trong một tuần hiếm khi vượt mặt “ông trùm kho Bitcoin” này. Tuy nhiên, đừng vội phấn khích: Strategy hiện vẫn còn 847K枚 trong tay, khoảng cách vẫn là một trời một vực. Strive đang tiếp tục mở rộng quy mô nhờ kế hoạch tài trợ bằng cổ phiếu ưu đãi SATA, đặt mục tiêu triển khai 4,2 tỷ USD, nhưng hiện giá BTC khoảng 62K, vẫn thấp hơn giá bình quân của họ, lỗ chưa thực hiện đang được “đỡ” ở đó. Chỉ số sợ hãi trên thị trường hiện là 23; trong đợt điều chỉnh này, các doanh nghiệp vẫn đang tăng mua. Bạn nghĩ đây là niềm tin hay một canh bạc? #BTC #ASST
#BTC #ASST
181

Strive trở thành công ty có kho bạc Bitcoin lớn thứ 5 sau khi mua 1.800 BTC
• Strive (ASST) mua thêm 1.800 BTC, trở thành công ty có kho bạc Bitcoin lớn thứ 5.
• TD Cowen dự báo ASST sẽ kết thúc năm 2026 với 27.156 BTC, tăng thêm gần 4.300 BTC so với dự báo trước.
• Thông tin này được đưa ra trong bối cảnh giá ASST được TD Cowen điều chỉnh tăng mục tiêu giá.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Nguồn: The Block
109
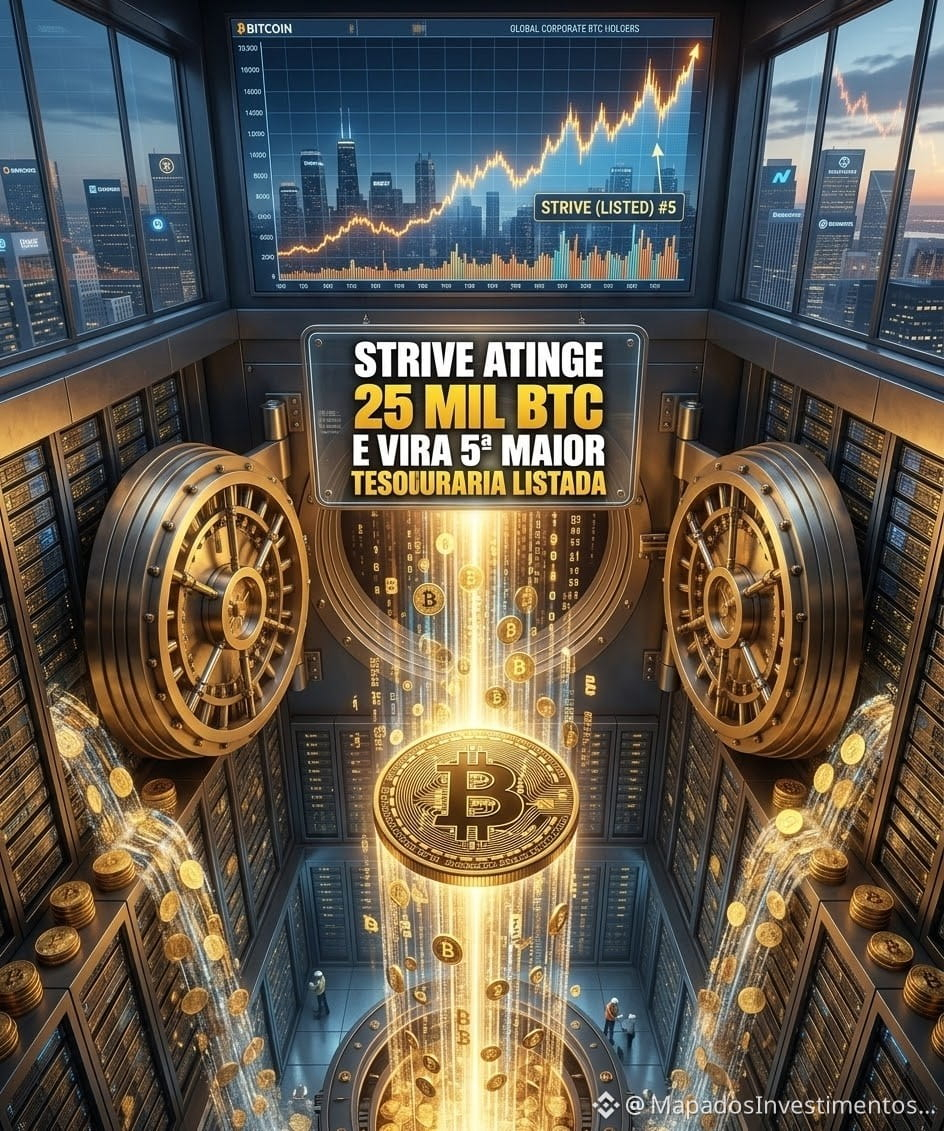
A Strive đã mở rộng kho quỹ doanh nghiệp của mình bằng việc mua thêm 469 Bitcoin, đạt mốc 25.000 BTC tích lũy.
Việc mua được thực hiện với giá trung bình là US$ 77.954 cho mỗi đơn vị. Với mức giá hiện tại của tài sản, tổng giá trị mà công ty đang nắm giữ đã đạt gần US$ 2 tỷ.
Với khối lượng này, Strive vươn lên vị trí thứ năm trong số các công ty niêm yết có lượng dự trữ Bitcoin lớn nhất — chỉ xếp sau mỗi Strategy, Twenty One, Metaplanet và MARA.
Một điểm đáng chú ý là thương vụ này được tài trợ như thế nào. Theo CEO Matt Cole, toàn bộ nguồn vốn đến từ việc bán SATA, một cổ phiếu ưu đãi vĩnh viễn do chính công ty phát hành. Nói cách khác: không có nợ, không có gọi ký quỹ, và các Bitcoin trong kho quỹ không được đem đi làm tài sản bảo đảm ở bất kỳ nơi nào.
Phản ứng của thị trường diễn ra ngay lập tức: cổ phiếu của Strive trên Nasdaq (mã ASST) đã tăng hơn 6% sau thông báo.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-0,72%
ASSTUS-1,77%
104
·
--
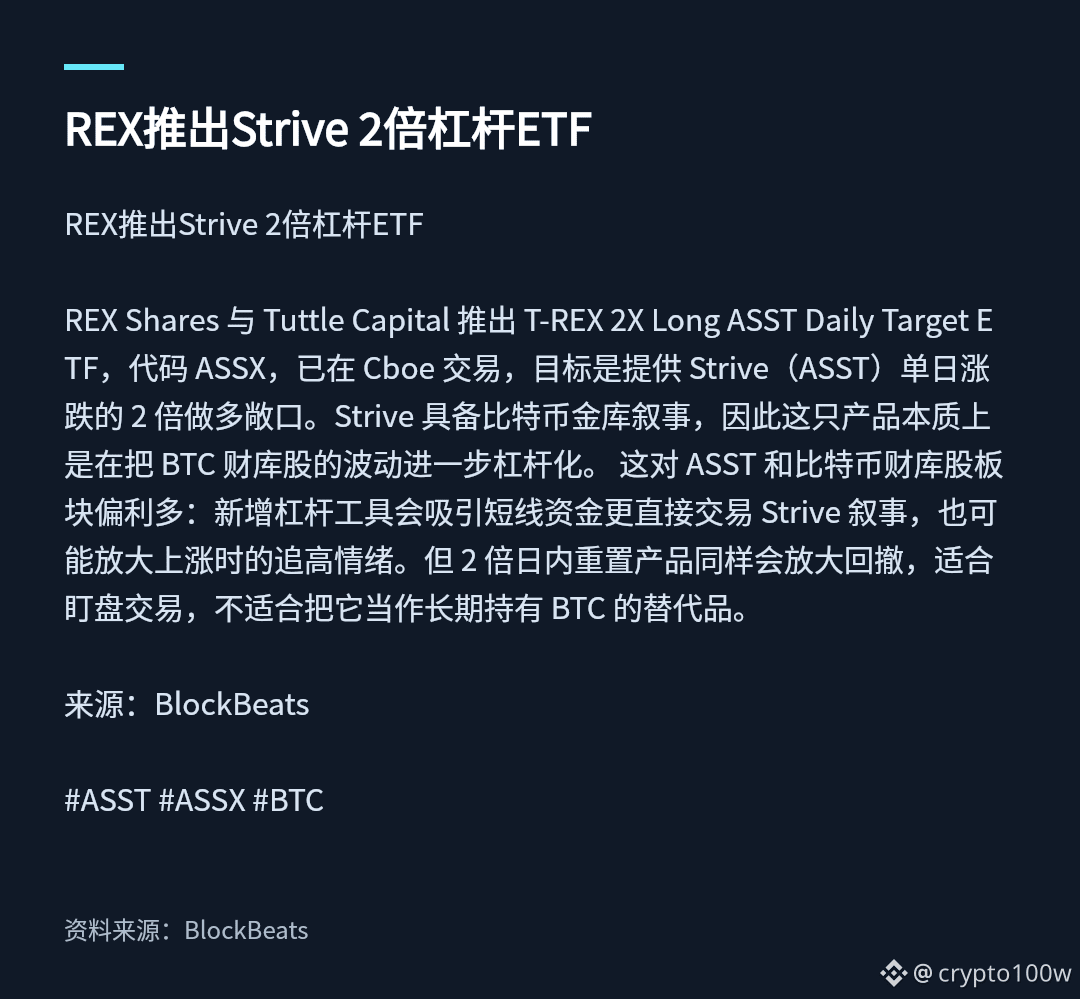
REX ra mắt ETF đòn bẩy 2 lần Strive
REX Shares và Tuttle Capital giới thiệu T-REX 2X Long ASST Daily Target ETF, mã ASSX, đã niêm yết giao dịch trên Cboe. Mục tiêu là cung cấp mức phơi bày tăng giá gấp 2 lần đối với mức tăng/giảm trong ngày của Strive (ASST). Strive có câu chuyện xoay quanh kho dự trữ Bitcoin, vì vậy về bản chất sản phẩm này là việc khuếch đại biến động của các cổ phiếu kho dự trữ BTC bằng đòn bẩy. Điều này nghiêng về lợi thế cho ASST và nhóm cổ phiếu kho dự trữ Bitcoin: công cụ đòn bẩy mới sẽ thu hút dòng tiền giao dịch ngắn hạn tham gia trực tiếp vào câu chuyện Strive, đồng thời có thể khuếch đại tâm lý đuổi theo khi giá tăng. Tuy nhiên, sản phẩm “reset” theo ngày với đòn bẩy 2 lần cũng sẽ làm gia tăng mức lỗ do biến động bất lợi (drawdown), phù hợp để theo dõi và giao dịch trong ngày, không phù hợp để xem như một sự thay thế cho việc nắm giữ Bitcoin dài hạn.
Nguồn: BlockBeats
#ASST #ASSX #BTC
Hình minh họa 1: REX ra mắt ETF đòn bẩy 2 lần Strive · Tóm tắt tin tức
Nguồn hình ảnh: https://www.theblockbeats.info/flash/367844
BTC-0,72%
ASSTUS-1,77%
322

·
--
Michael Saylor có thể vừa mới chỉ ra giai đoạn tiếp theo trong sự tiến hóa của Bitcoin trong các thị trường vốn toàn cầu.
"Câu chuyện thú vị nhất về Bitcoin ngay bây giờ là sự gia tăng của $SATA trong các thị trường tín dụng và sự đón nhận của $ASST bởi các thị trường vốn cổ phần." Michael Saylor
Điều này vượt xa câu chuyện cũ về quỹ BTC.
Bitcoin đang bắt đầu đi sâu hơn vào cơ sở hạ tầng tài chính thông qua các cấu trúc mang lại lợi suất, cổ phần ưu đãi, và sự tích hợp vào thị trường vốn.
$SATA đang nổi lên như một công cụ tín dụng liên kết với Bitcoin, trong khi $ASST ngày càng được coi là một phương tiện cổ phần cho sự tiếp xúc với Bitcoin. Cùng nhau, chúng phản ánh một sự chuyển tiếp từ việc chỉ giữ BTC → đến việc xây dựng một lớp vốn gốc Bitcoin hoàn chỉnh xung quanh nó.
Thị trường đang bắt đầu định giá Bitcoin không chỉ là một tài sản, mà còn là thế chấp, cơ sở hạ tầng bảng cân đối kế toán, và đòn bẩy tài chính cho thế hệ tiếp theo của hình thành vốn.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

Đã xác minh
✅KHỔNG LỒ! 👀
2,9 tỷ USD: Strive đã mua 6.182 Bitcoin, trị giá 510 triệu USD
Hiện sở hữu 43.000 BTC
Lượng tiền mặt tăng lên 555 triệu USD, từ mức 188 triệu USD
$ASST
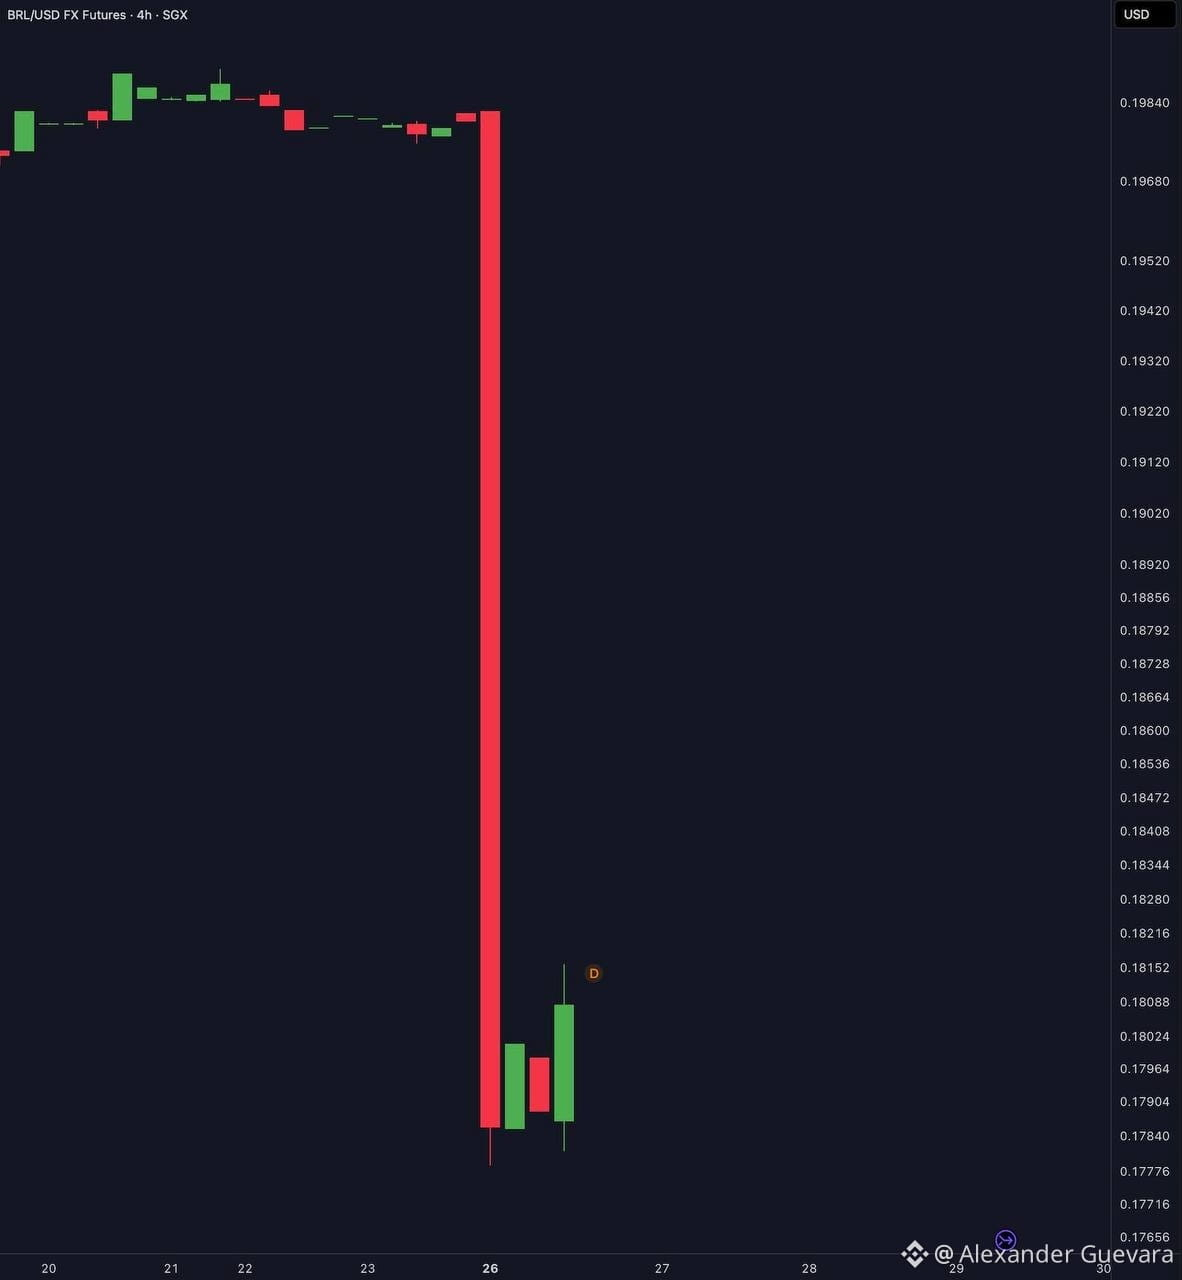
✅Không, đây KHÔNG phải là một vụ "rug pull" tiền mã hóa.
Đây là đồng tiền quốc gia của Brazil, đồng real Brazil.
Hôm NAY đã giảm hơn 10%.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅KHỔNG LỒ! 👀
2,9 tỷ USD: Strive đã mua 6.182 Bitcoin, trị giá 510 triệu USD
Hiện sở hữu 43.000 BTC
Lượng tiền mặt tăng lên 555 triệu USD, từ mức 188 triệu USD
$ASST
✅Không, đây KHÔNG phải là một vụ "rug pull" tiền mã hóa.
Đây là đồng tiền quốc gia của Brazil, đồng real Brazil.
Hôm NAY đã giảm hơn 10%.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
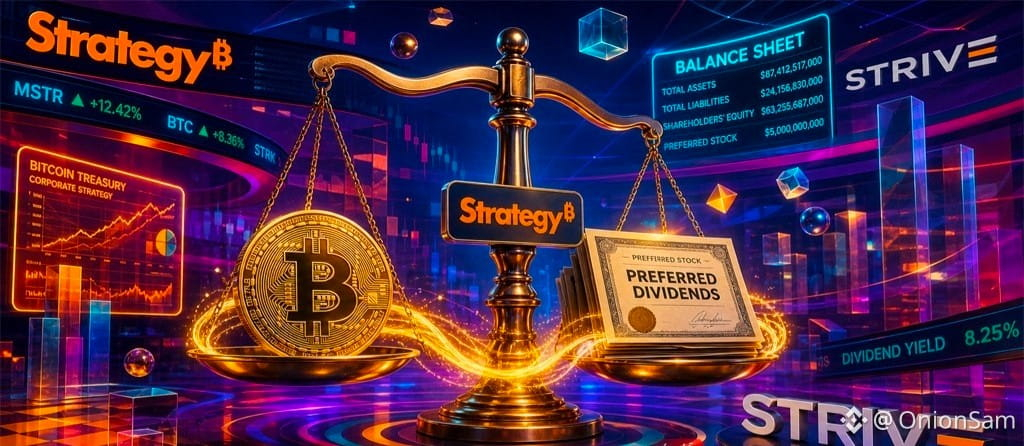
🚨 **Doanh nghiệp #bitcoin #strategy : Strategy & Strive cân bằng các khoản cổ tức hằng ngày!** 🚨
📊 **Kiểm chứng thực tế:**
Thông tin doanh nghiệp tính đến ngày 25 tháng 10 năm 2026 xác nhận rằng hai ông lớn nắm giữ Bitcoin trong ngân quỹ là Strategy (#MSTR ) và Strive (#ASST ) đang triển khai các chiến lược quản lý thanh khoản hết sức tinh vi. Cả hai công ty đều đang mở rộng lượng dự trữ khổng lồ #BTC , đồng thời quản lý các nghĩa vụ chi trả cổ tức bằng cổ phiếu ưu đãi định danh bằng đô la với tỷ lệ cao (12% cho STRC và 15% cho SATS).
⚠️ **Cách thức hoạt động:**
Để bảo toàn vốn tuyệt đối và bảo vệ tổng ngân quỹ gần 900.000 BTC, cả hai đơn vị đều thiết lập các khoản dự trữ tiền mặt riêng. Strategy nắm giữ hơn 3,7 tỷ đô la thanh khoản bằng tiền pháp định, trong khi Strive dành riêng 157,5 triệu đô la làm khoản dự trữ cổ tức ban đầu, đảm bảo chi trả hằng ngày liên tục trong tối đa 2 năm mà không cần bán dù chỉ một Satoshi.
💡 **Đánh giá của giới đầu tư sành sỏi:** Cấu trúc nợ và vốn chủ sở hữu đạt chuẩn tổ chức này giúp giảm thiểu hoàn toàn rủi ro thanh lý bắt buộc khi thị trường điều chỉnh. Bằng cách tách biệt các nghĩa vụ bằng tiền pháp định khỏi tài sản kỹ thuật số không sinh lợi suất, những doanh nghiệp nắm giữ lượng lớn này tạo nên một nền tảng vững chắc cho hoạt động tích lũy Bitcoin của doanh nghiệp.
🎯 **Tài sản liên quan:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Doanh nghiệp #bitcoin #strategy : Strategy & Strive cân bằng các khoản cổ tức hằng ngày!** 🚨
📊 **Kiểm chứng thực tế:**
Thông tin doanh nghiệp tính đến ngày 25 tháng 10 năm 2026 xác nhận rằng hai ông lớn nắm giữ Bitcoin trong ngân quỹ là Strategy (#MSTR ) và Strive (#ASST ) đang triển khai các chiến lược quản lý thanh khoản hết sức tinh vi. Cả hai công ty đều đang mở rộng lượng dự trữ khổng lồ #BTC , đồng thời quản lý các nghĩa vụ chi trả cổ tức bằng cổ phiếu ưu đãi định danh bằng đô la với tỷ lệ cao (12% cho STRC và 15% cho SATS).
⚠️ **Cách thức hoạt động:**
Để bảo toàn vốn tuyệt đối và bảo vệ tổng ngân quỹ gần 900.000 BTC, cả hai đơn vị đều thiết lập các khoản dự trữ tiền mặt riêng. Strategy nắm giữ hơn 3,7 tỷ đô la thanh khoản bằng tiền pháp định, trong khi Strive dành riêng 157,5 triệu đô la làm khoản dự trữ cổ tức ban đầu, đảm bảo chi trả hằng ngày liên tục trong tối đa 2 năm mà không cần bán dù chỉ một Satoshi.
💡 **Đánh giá của giới đầu tư sành sỏi:** Cấu trúc nợ và vốn chủ sở hữu đạt chuẩn tổ chức này giúp giảm thiểu hoàn toàn rủi ro thanh lý bắt buộc khi thị trường điều chỉnh. Bằng cách tách biệt các nghĩa vụ bằng tiền pháp định khỏi tài sản kỹ thuật số không sinh lợi suất, những doanh nghiệp nắm giữ lượng lớn này tạo nên một nền tảng vững chắc cho hoạt động tích lũy Bitcoin của doanh nghiệp.
🎯 **Tài sản liên quan:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
Từ OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive mua thêm 3.311 $BTC trong một tuần: tổng lượng nắm giữ đạt 32.773 BTC, mua nhiều gấp khoảng 13 lần Strategy trong cùng kỳTrong cùng tuần, Strategy (MSTR) đã mua 250 $BTC; Strive (Nasdaq: ASST), công ty có liên hệ với Vivek Ramaswamy, đã mua 3.311 BTC.
Đây không phải cuộc chiến khẩu hiệu, mà là những con số trong hồ sơ 8-K gửi SEC.
CEO Matt Cole đăng đồng thời trên X ngày 13/10: Tuần trước (5/10–9/10), công ty đã mua 3.311 $BTC với giá trung bình khoảng 84.500 USD (đã bao gồm phí), nâng tổng lượng nắm giữ lên 32.773 BTC; tính theo giá đóng cửa ngày 9/10 khoảng 82.300 USD, giá trị thị trường vào khoảng 2,7 tỷ USD. Trong cùng kỳ, công ty cũng thực hiện quyền mua khoảng 208 triệu USD chứng quyền; khoảng 15,3 triệu chứng quyền còn lại hết hạn vào 17:00 giờ miền Đông Hoa Kỳ cùng ngày. Mức giá phát hành tối thiểu 100 USD của cổ phiếu ưu đãi SATA cũng được ghi vào tài liệu quản trị, trở thành một ràng buộc cứng.
Strive mua thêm 3.311 $BTC trong một tuần: tổng lượng nắm giữ đạt 32.773 BTC, mua nhiều gấp khoảng 13 lần Strategy trong cùng kỳ
Trong cùng tuần, Strategy (MSTR) đã mua 250 $BTC ; Strive (Nasdaq: ASST), công ty có liên hệ với Vivek Ramaswamy, đã mua 3.311 BTC.
Đây không phải cuộc chiến khẩu hiệu, mà là những con số trong hồ sơ 8-K gửi SEC.
CEO Matt Cole đăng đồng thời trên X ngày 13/10: Tuần trước (5/10–9/10), công ty đã mua 3.311 $BTC với giá trung bình khoảng 84.500 USD (đã bao gồm phí), nâng tổng lượng nắm giữ lên 32.773 BTC; tính theo giá đóng cửa ngày 9/10 khoảng 82.300 USD, giá trị thị trường vào khoảng 2,7 tỷ USD. Trong cùng kỳ, công ty cũng thực hiện quyền mua khoảng 208 triệu USD chứng quyền; khoảng 15,3 triệu chứng quyền còn lại hết hạn vào 17:00 giờ miền Đông Hoa Kỳ cùng ngày. Mức giá phát hành tối thiểu 100 USD của cổ phiếu ưu đãi SATA cũng được ghi vào tài liệu quản trị, trở thành một ràng buộc cứng.
88
·
--
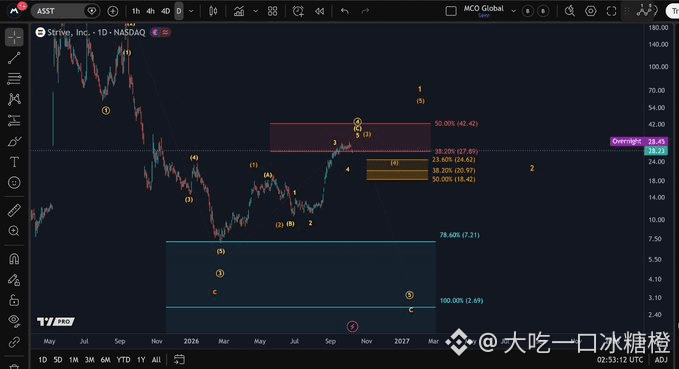
#ASST : Đà tăng hiện tại có thể đang gần kết thúc. Tiếp theo, cần trải qua đợt điều chỉnh sóng 4 để xác nhận thêm xu hướng sắp tới.
#ASST : Đà tăng hiện tại có thể đang gần kết thúc. Tiếp theo, cần trải qua đợt điều chỉnh sóng 4 để xác nhận thêm xu hướng sắp tới.
12
Bài viết
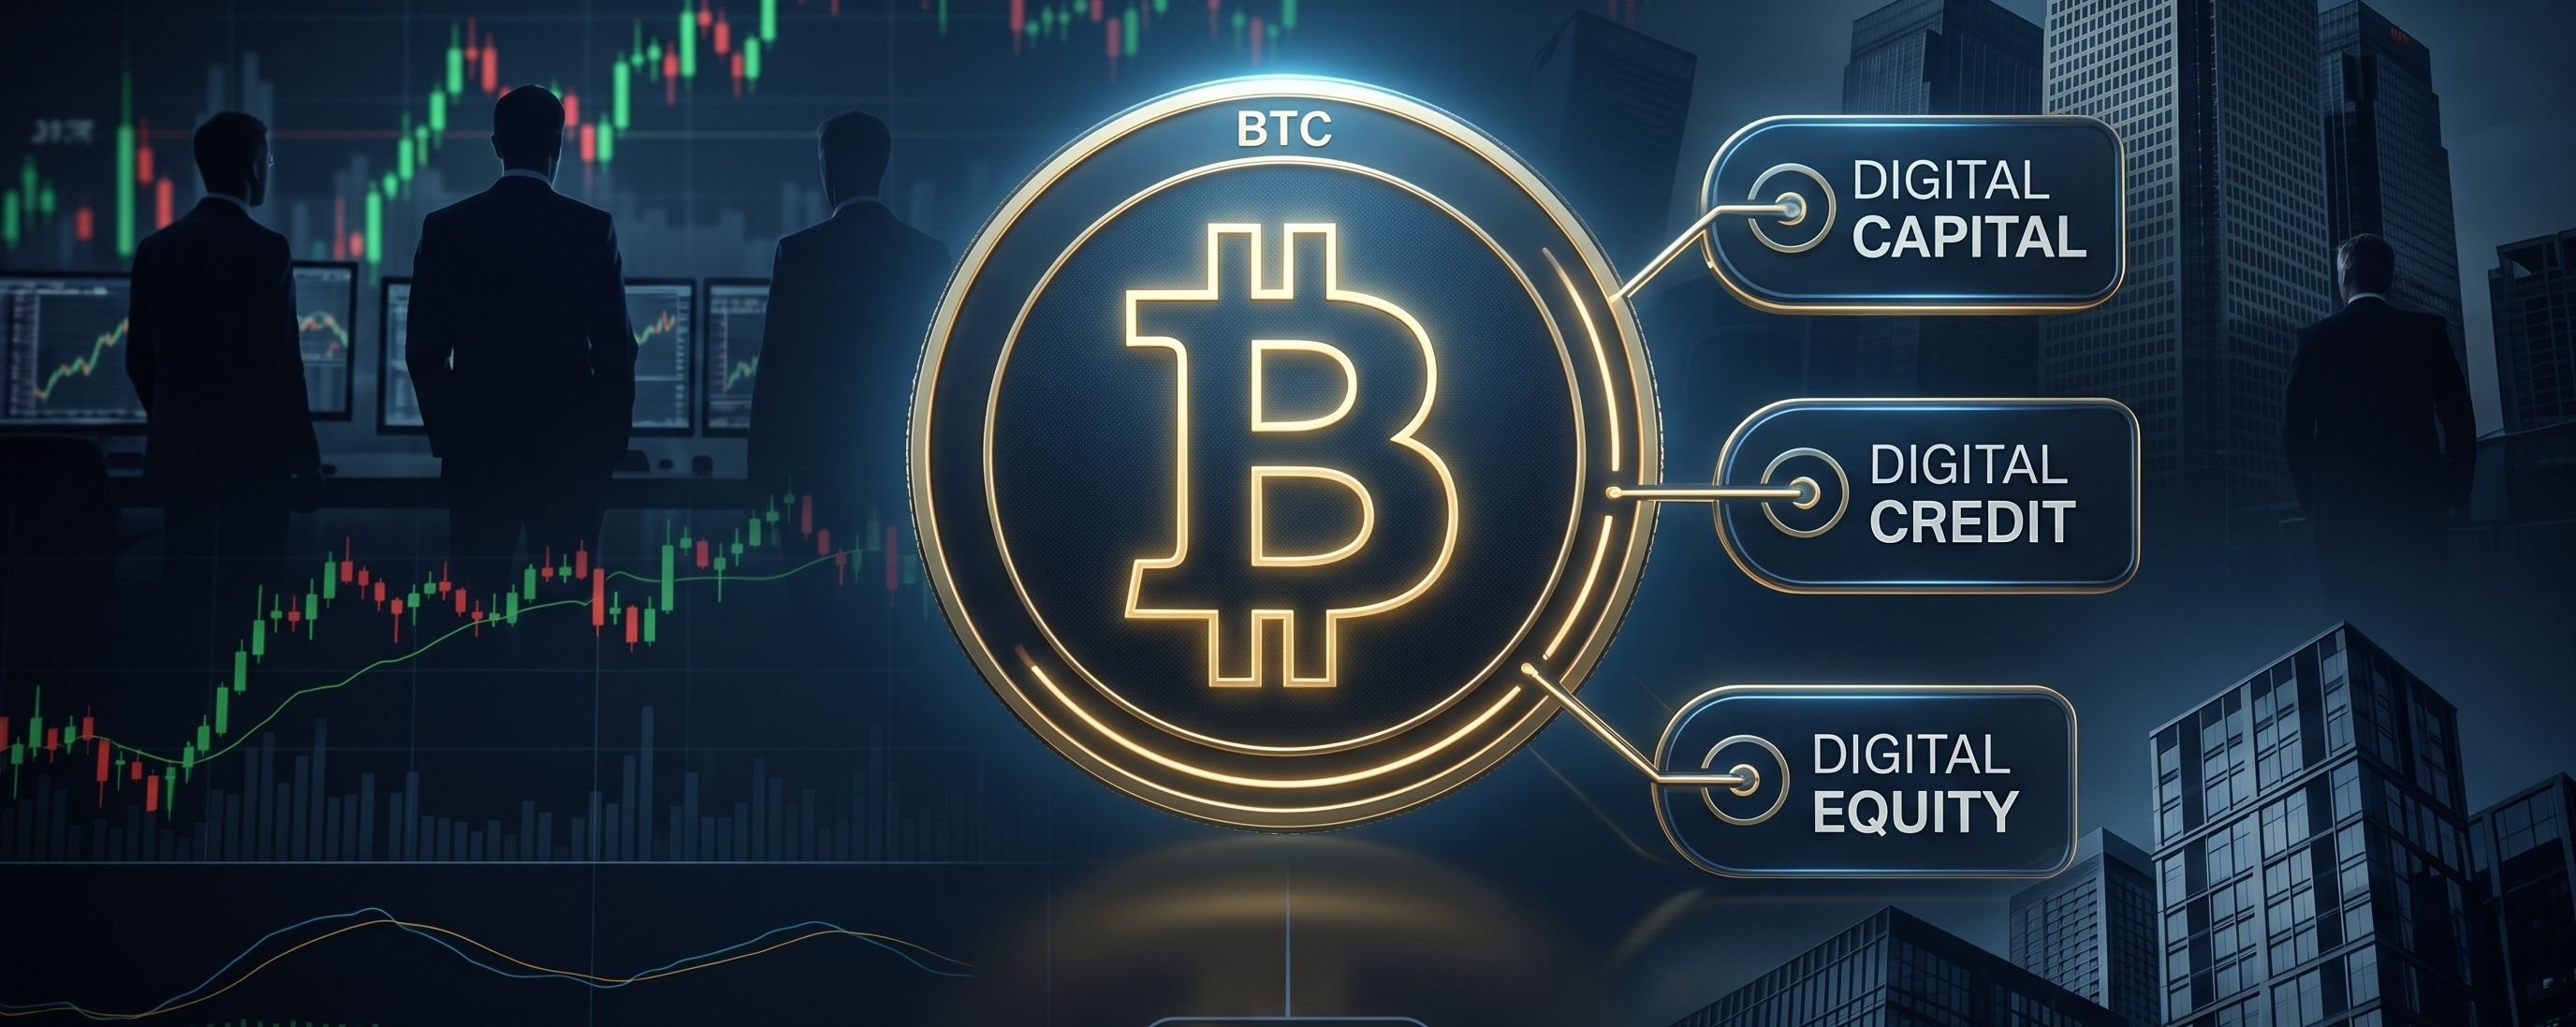
🚨 CÁ CƯỢC CÁM DỖNG BITCOIN LỚN CỦA MICHAEL SAYLOR: VÌ SAO $MSTR VÀ $ASST CÓ THỂ KHÔNG PHẢI LÀ ĐỐI THỦ ĐÍCH THỰCTrạng thái thị trường: 🟡 HỖN HỢP
Michael Saylor đang đưa ra một ý tưởng lớn hơn là chỉ đơn thuần cạnh tranh các công ty kho bạc Bitcoin.
Ông nói rằng ông muốn Strive và các tổ chức phát hành khác được quản lý tốt về “Tín dụng số” gắn với Bitcoin để thành công, vì những người chơi mạnh hơn có thể giúp mở rộng toàn bộ danh mục.
₿ Bitcoin = “Vốn số”
💳 $STRC và $SATA = “Tín dụng số”
📈 $MSTR và $ASST = “Vốn chủ số”
Theo Saylor, các lớp này có thể củng cố lẫn nhau.
Bộ khuếch đại đầu tiên chính là Bitcoin.
🚨 CÁ CƯỢC CÁM DỖNG BITCOIN LỚN CỦA MICHAEL SAYLOR: VÌ SAO $MSTR VÀ $ASST CÓ THỂ KHÔNG PHẢI LÀ ĐỐI THỦ ĐÍCH THỰC
Trạng thái thị trường: 🟡 HỖN HỢP
Michael Saylor đang đưa ra một ý tưởng lớn hơn là chỉ đơn thuần cạnh tranh các công ty kho bạc Bitcoin.
Ông nói rằng ông muốn Strive và các tổ chức phát hành khác được quản lý tốt về “Tín dụng số” gắn với Bitcoin để thành công, vì những người chơi mạnh hơn có thể giúp mở rộng toàn bộ danh mục.
₿ Bitcoin = “Vốn số”
💳 $STRC và $SATA = “Tín dụng số”
📈 $MSTR và $ASST = “Vốn chủ số”
Theo Saylor, các lớp này có thể củng cố lẫn nhau.
Bộ khuếch đại đầu tiên chính là Bitcoin.
154
Strive mua 1.110 BTC giá 81,5 triệu USD, tổng tài sản lên 21.356 BTC; cổ phiếu ASST tăng 11%
- Strive mua 1.110 BTC trung bình 73.409 USD/BTC, chi 81,5 triệu USD
- Tổng BTC sở hữu sau giao dịch: 21.356 BTC
- Cổ phiếu ASST (Nasdaq) tăng hơn 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Nguồn: CoinTelegraph
- Strive mua 1.110 BTC trung bình 73.409 USD/BTC, chi 81,5 triệu USD
- Tổng BTC sở hữu sau giao dịch: 21.356 BTC
- Cổ phiếu ASST (Nasdaq) tăng hơn 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Nguồn: CoinTelegraph
162

🦈 CỔ PHIẾU NỘI BỘ GIÁ 199,4K ĐÔ LA KHI STRIVE MỞ RỘNG “QUỸ KHO BÁU” 20,246 $BTC ! ⚡
Vào lệnh: 12.54 ⚡
Giám đốc hội đồng của Strive, Pierre Rochard, vừa bỏ ra gần 199.400 USD để đấu thầu 15.900 cổ phiếu ASST ở mức 12.54. 🦈 Tiền thông minh đang tích lũy mạnh mẽ trong khi Strive âm thầm “bung” bảng cân đối kế toán khổng lồ 20,246 $BTC , biến vốn chủ doanh nghiệp thành một “cú cược” crypto chạy cực nhanh.
Khối lượng giao dịch hằng ngày lập tức bật tăng 12% khi cổ phiếu ưu đãi SATA tiến sát giá trị mệnh giá 100 USD. 📊 Vốn nội bộ đổ vào các bảng cân đối nặng tính “niềm tin” tạo ra lực gió thuận ngay lập tức, khơi dậy đà tăng mới cho các thiết lập đồng thuận như $HEMI . ⚡
💬 Bạn có đang theo dõi các lệnh mua của nội bộ trên kho bạc bitcoin, hay đang chờ thị trường rộng lớn thức tỉnh? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
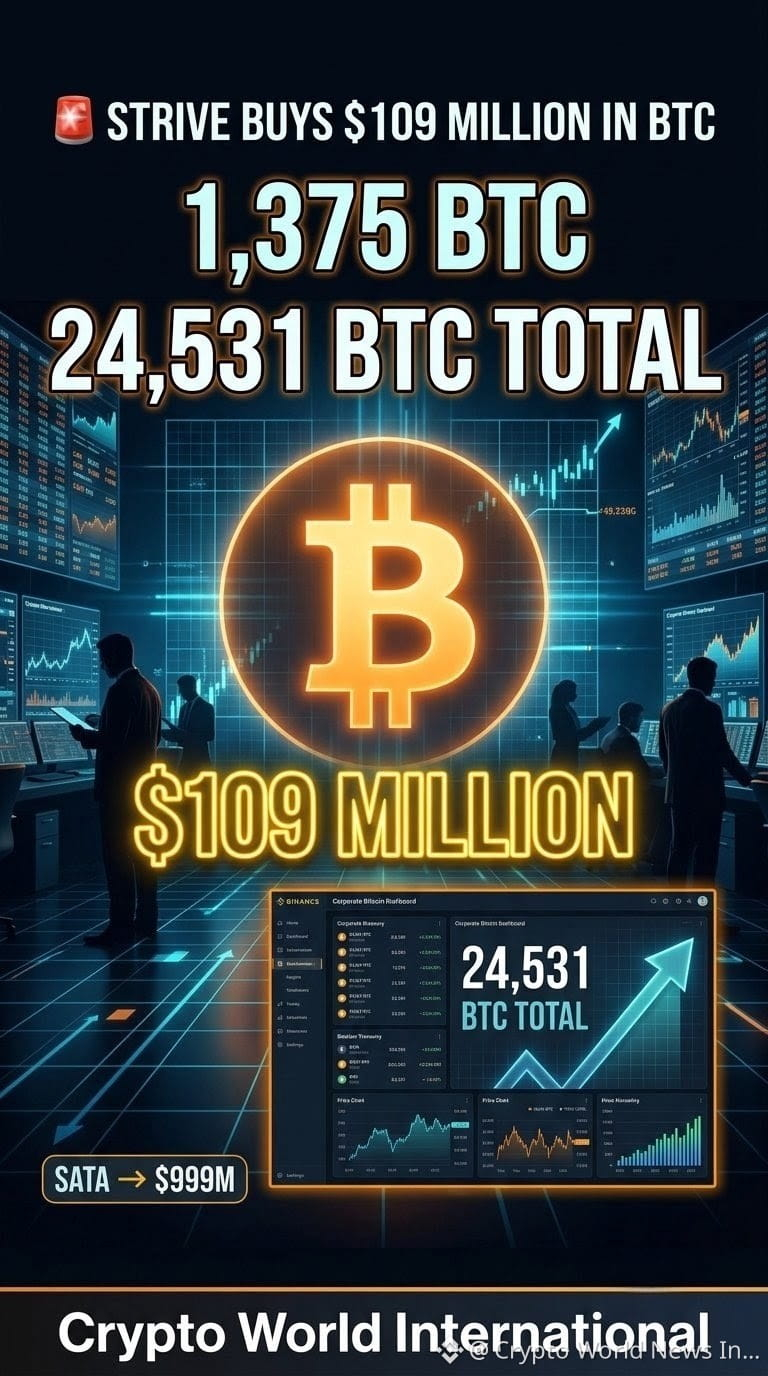
🚨 STRIVE VỪA MUA THÊM BITCOIN TRỊ GIÁ 109 TRIỆU USD
🇺🇸 Cuộc đua kho bạc Bitcoin đang nóng lên.
Strive (ASST) đã mua thêm 1.375 BTC khác với tổng giá trị khoảng 109 triệu USD, với mức giá trung bình 79.281 USD cho mỗi Bitcoin.
🔥 ĐIỂM NHẤN
• 🟠 Thêm 1.375 BTC
• 💰 Giá trị giao dịch: ~$109M
• 📊 Giá trung bình: 79.281 USD/BTC
• ₿ Tổng nắm giữ: 24.531 BTC
• 💵 Khoảng 70% vốn huy động của tuần trước đến từ cổ phiếu ưu đãi SATA
• 🏦 Giá trị danh nghĩa (notional) còn hiệu lực của SATA hiện đã gần 1 TỶ USD.
📈 TẠI SAO ĐIỀU NÀY QUAN TRỌNG
Strive đang mở rộng mạnh mẽ kho bạc Bitcoin của mình, đồng thời cạnh tranh để trở thành một trong những nhà nắm giữ Bitcoin công khai lớn nhất thế giới.
Lần mua mới nhất cũng diễn ra trong bối cảnh các công ty có kho bạc Bitcoin tiếp tục sử dụng hình thức tài trợ bằng cổ phiếu ưu đãi để huy động vốn cho việc tích lũy BTC.
⚔️ CUỘC ĐUA KHO BẠC
Hiện Strive nắm giữ 24.531 BTC và cho biết chiến lược của công ty có thể đưa hãng tiến tới trở thành nhà nắm giữ Bitcoin công khai lớn thứ hai vào cuối năm nay.
Trong khi đó, Strategy cho biết không mua hay bán BTC nào trong tuần gần đây nhất — tạo ra sự tương phản đáng chú ý giữa hai chiến lược kho bạc Bitcoin lớn.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 STRIVE VỪA MUA THÊM BITCOIN TRỊ GIÁ 109 TRIỆU USD
🇺🇸 Cuộc đua kho bạc Bitcoin đang nóng lên.
Strive (ASST) đã mua thêm 1.375 BTC khác với tổng giá trị khoảng 109 triệu USD, với mức giá trung bình 79.281 USD cho mỗi Bitcoin.
🔥 ĐIỂM NHẤN
• 🟠 Thêm 1.375 BTC
• 💰 Giá trị giao dịch: ~$109M
• 📊 Giá trung bình: 79.281 USD/BTC
• ₿ Tổng nắm giữ: 24.531 BTC
• 💵 Khoảng 70% vốn huy động của tuần trước đến từ cổ phiếu ưu đãi SATA
• 🏦 Giá trị danh nghĩa (notional) còn hiệu lực của SATA hiện đã gần 1 TỶ USD.
📈 TẠI SAO ĐIỀU NÀY QUAN TRỌNG
Strive đang mở rộng mạnh mẽ kho bạc Bitcoin của mình, đồng thời cạnh tranh để trở thành một trong những nhà nắm giữ Bitcoin công khai lớn nhất thế giới.
Lần mua mới nhất cũng diễn ra trong bối cảnh các công ty có kho bạc Bitcoin tiếp tục sử dụng hình thức tài trợ bằng cổ phiếu ưu đãi để huy động vốn cho việc tích lũy BTC.
⚔️ CUỘC ĐUA KHO BẠC
Hiện Strive nắm giữ 24.531 BTC và cho biết chiến lược của công ty có thể đưa hãng tiến tới trở thành nhà nắm giữ Bitcoin công khai lớn thứ hai vào cuối năm nay.
Trong khi đó, Strategy cho biết không mua hay bán BTC nào trong tuần gần đây nhất — tạo ra sự tương phản đáng chú ý giữa hai chiến lược kho bạc Bitcoin lớn.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Strive đã củng cố vị thế của mình như quỹ dự trữ Bitcoin công khai lớn thứ năm sau khi mua thêm 1800 BTC. Động thái này đã khiến TD Cowen nâng mục tiêu giá cho công ty.
#BitcoinTreasury #ASST
Strive đã củng cố vị thế của mình như quỹ dự trữ Bitcoin công khai lớn thứ năm sau khi mua thêm 1800 BTC. Động thái này đã khiến TD Cowen nâng mục tiêu giá cho công ty.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#CanMicrosoftDeliverOnAI
592,165 lượt xem
3,853 đang thảo luận
2
#CanGoogleDefindItsCore
363,127 lượt xem
2,735 đang thảo luận
3
#FedWatch
16.1M lượt xem
37,029 đang thảo luận
4
#TheoDõiFOMC
305,023 lượt xem
1,286 đang thảo luận
5
#TinFed
368,833 lượt xem
1,007 đang thảo luận
6
#EarningsSeason
6.1M lượt xem
30,118 đang thảo luận
7
#BitcoinCoreIdentifiesThreeVulnerabilities
8,478 lượt xem
175 đang thảo luận
8
#RippleExpects$900MAnnualizedProductRevenueRunRate
340 lượt xem
4 đang thảo luận
9
#GoogleToPreviewCryptoCustodySecuritySystem
2,264 lượt xem
74 đang thảo luận
10
#FedToBeginShrinkingRateSettingCalendarIn2027
3,319 lượt xem
46 đang thảo luận