
#personalfinance
personalfinance
89,135 lượt xem
142 đang thảo luận
Phổ biến
Mới nhất
·
--
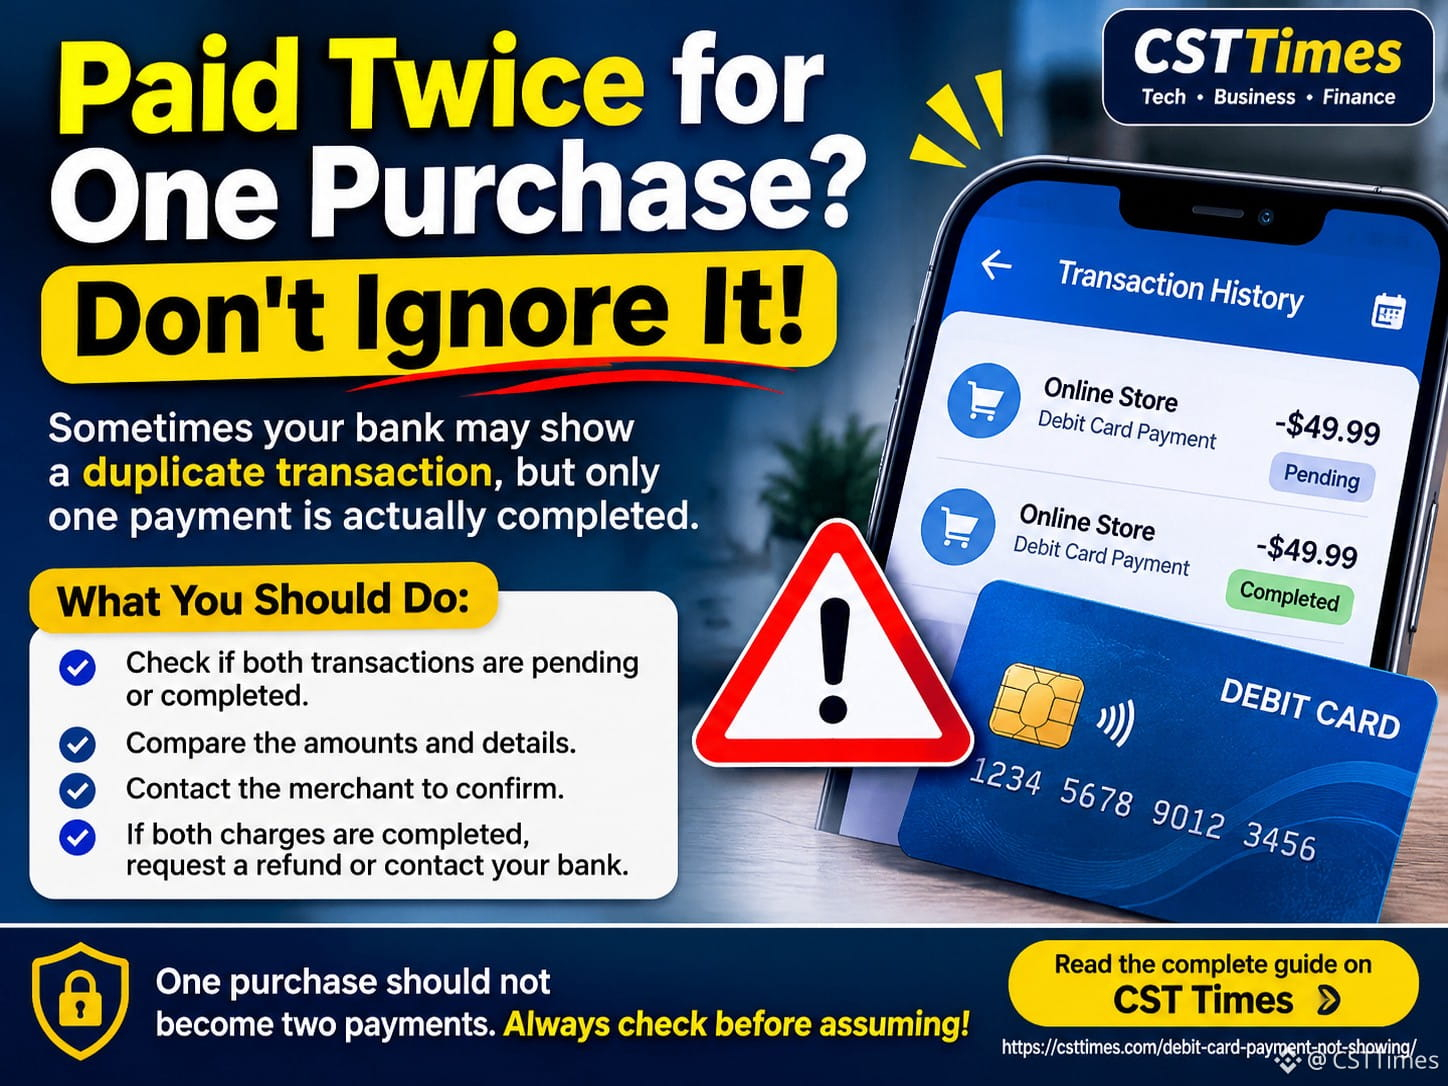
💳 Bị trừ tiền hai lần cho một giao dịch? Đừng bỏ qua!
Hãy tưởng tượng bạn thanh toán một món hàng bằng thẻ ghi nợ, nhưng ứng dụng ngân hàng lại hiển thị giao dịch đó hai lần.
Điều đó có nghĩa là bạn bị trừ tiền hai lần sao?
Không hẳn! Đôi khi ngân hàng hiển thị các khoản ủy quyền đang chờ xử lý bị trùng lặp, nhưng cuối cùng có thể chỉ có một khoản thanh toán được hoàn tất.
Trước khi lo lắng, hãy nhớ:
🔹 Kiểm tra xem cả hai giao dịch đang chờ xử lý hay đã hoàn tất.
🔹 So sánh số tiền và chi tiết giao dịch.
🔹 Liên hệ với người bán để xác nhận trạng thái thanh toán.
🔹 Nếu cả hai khoản đều đã hoàn tất, hãy yêu cầu hoàn tiền hoặc liên hệ với ngân hàng.
Một lần mua hàng không nên biến thành hai lần thanh toán. Hãy luôn kiểm tra trước khi kết luận!
Đọc hướng dẫn đầy đủ trên CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
💳 Bị trừ tiền hai lần cho một giao dịch? Đừng bỏ qua!
Hãy tưởng tượng bạn thanh toán một món hàng bằng thẻ ghi nợ, nhưng ứng dụng ngân hàng lại hiển thị giao dịch đó hai lần.
Điều đó có nghĩa là bạn bị trừ tiền hai lần sao?
Không hẳn! Đôi khi ngân hàng hiển thị các khoản ủy quyền đang chờ xử lý bị trùng lặp, nhưng cuối cùng có thể chỉ có một khoản thanh toán được hoàn tất.
Trước khi lo lắng, hãy nhớ:
🔹 Kiểm tra xem cả hai giao dịch đang chờ xử lý hay đã hoàn tất.
🔹 So sánh số tiền và chi tiết giao dịch.
🔹 Liên hệ với người bán để xác nhận trạng thái thanh toán.
🔹 Nếu cả hai khoản đều đã hoàn tất, hãy yêu cầu hoàn tiền hoặc liên hệ với ngân hàng.
Một lần mua hàng không nên biến thành hai lần thanh toán. Hãy luôn kiểm tra trước khi kết luận!
Đọc hướng dẫn đầy đủ trên CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
Hãy tưởng tượng bạn thanh toán một món hàng bằng thẻ ghi nợ, nhưng ứng dụng ngân hàng lại hiển thị giao dịch đó hai lần.
Điều đó có nghĩa là bạn bị trừ tiền hai lần sao?
Không hẳn! Đôi khi ngân hàng hiển thị các khoản ủy quyền đang chờ xử lý bị trùng lặp, nhưng cuối cùng có thể chỉ có một khoản thanh toán được hoàn tất.
Trước khi lo lắng, hãy nhớ:
🔹 Kiểm tra xem cả hai giao dịch đang chờ xử lý hay đã hoàn tất.
🔹 So sánh số tiền và chi tiết giao dịch.
🔹 Liên hệ với người bán để xác nhận trạng thái thanh toán.
🔹 Nếu cả hai khoản đều đã hoàn tất, hãy yêu cầu hoàn tiền hoặc liên hệ với ngân hàng.
Một lần mua hàng không nên biến thành hai lần thanh toán. Hãy luôn kiểm tra trước khi kết luận!
Đọc hướng dẫn đầy đủ trên CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
102

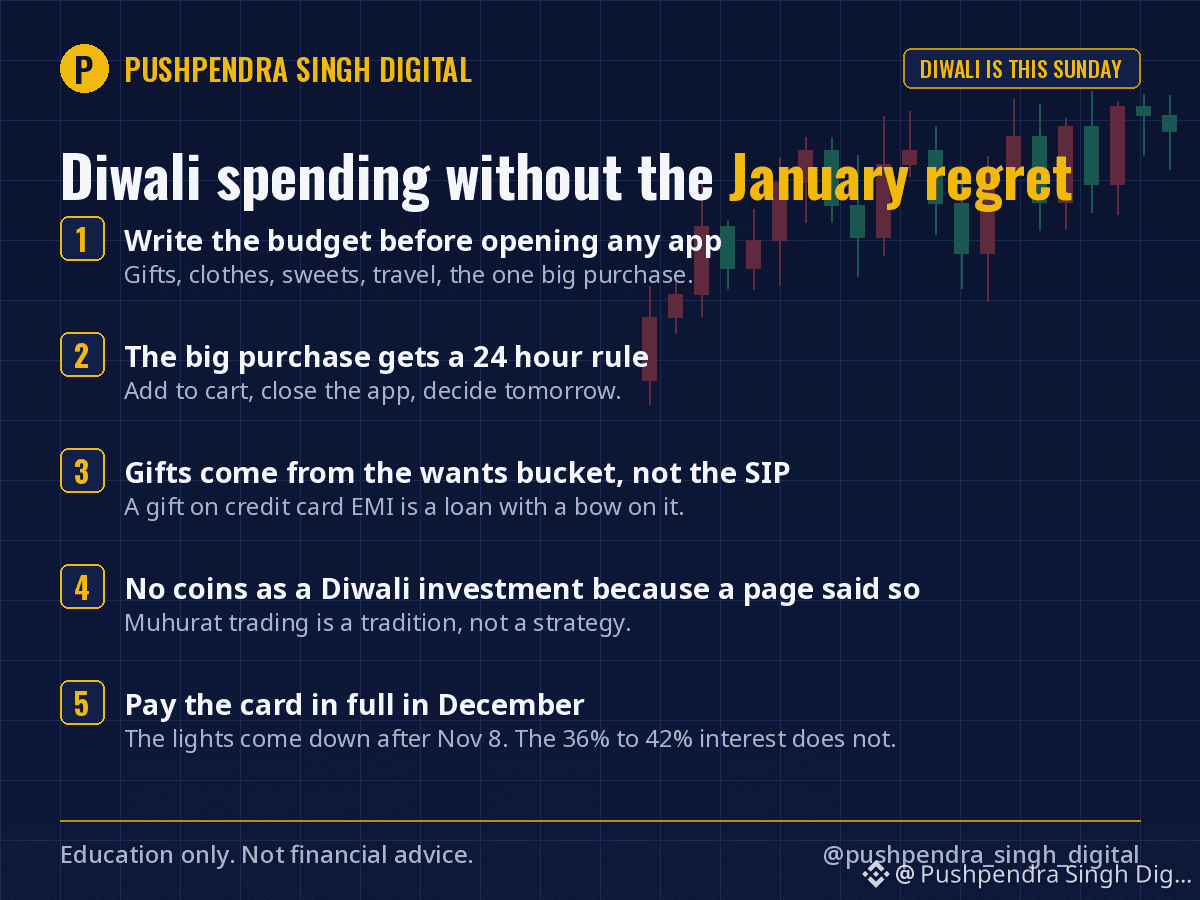
Diwali rơi vào Chủ nhật. Các đợt giảm giá đã diễn ra suốt nhiều tuần. Đây là cách tôi chi tiêu cho lễ hội mà không phải hối tiếc vào tháng Một.
1. Lập ngân sách Diwali trước khi mở bất kỳ ứng dụng nào. Quà tặng, quần áo, bánh kẹo, đi lại, món đồ lớn duy nhất. Một con số ghi trên giấy đáng tin hơn cả giỏ hàng đầy những món “đang giảm giá”.
2. Áp dụng quy tắc 24 giờ cho món đồ lớn duy nhất. Điện thoại, TV, trang sức vàng, bất cứ thứ gì có giá hơn một tháng tiền tiết kiệm. Thêm vào giỏ hàng, đóng ứng dụng, rồi ngày mai hãy quyết định.
3. Quà tặng lấy từ quỹ chi tiêu cho mong muốn, không phải từ khoản SIP. Nếu phải dùng trả góp qua thẻ tín dụng để mua quà, thì đó là một khoản vay được gói nơ bên ngoài.
4. Đừng mua đồng xu mới như một “khoản đầu tư Diwali” chỉ vì có trang nào đó nói thế. Giao dịch Muhurat là một truyền thống, không phải chiến lược. Nếu mua thứ gì vào ngày đó, hãy mua món mà bình thường bạn cũng sẽ mua.
5. Thanh toán toàn bộ dư nợ thẻ vào tháng Mười Hai. Đèn trang trí được dỡ xuống sau ngày 8 tháng 11. Còn mức lãi suất 36% đến 42% trên dư nợ thẻ chưa thanh toán thì không.
Quy tắc Diwali của riêng tôi: mỗi người một món quà ý nghĩa thay vì năm món nhỏ, và khoản chênh lệch sẽ được đưa vào quỹ số 3 trong bài đăng hôm thứ Bảy. Đến giờ vẫn chưa ai phàn nàn.
Khoản chi Diwali lớn nhất của bạn năm nay là gì?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Diwali #PersonalFinance #Budgeting
Diwali rơi vào Chủ nhật. Các đợt giảm giá đã diễn ra suốt nhiều tuần. Đây là cách tôi chi tiêu cho lễ hội mà không phải hối tiếc vào tháng Một.
1. Lập ngân sách Diwali trước khi mở bất kỳ ứng dụng nào. Quà tặng, quần áo, bánh kẹo, đi lại, món đồ lớn duy nhất. Một con số ghi trên giấy đáng tin hơn cả giỏ hàng đầy những món “đang giảm giá”.
2. Áp dụng quy tắc 24 giờ cho món đồ lớn duy nhất. Điện thoại, TV, trang sức vàng, bất cứ thứ gì có giá hơn một tháng tiền tiết kiệm. Thêm vào giỏ hàng, đóng ứng dụng, rồi ngày mai hãy quyết định.
3. Quà tặng lấy từ quỹ chi tiêu cho mong muốn, không phải từ khoản SIP. Nếu phải dùng trả góp qua thẻ tín dụng để mua quà, thì đó là một khoản vay được gói nơ bên ngoài.
4. Đừng mua đồng xu mới như một “khoản đầu tư Diwali” chỉ vì có trang nào đó nói thế. Giao dịch Muhurat là một truyền thống, không phải chiến lược. Nếu mua thứ gì vào ngày đó, hãy mua món mà bình thường bạn cũng sẽ mua.
5. Thanh toán toàn bộ dư nợ thẻ vào tháng Mười Hai. Đèn trang trí được dỡ xuống sau ngày 8 tháng 11. Còn mức lãi suất 36% đến 42% trên dư nợ thẻ chưa thanh toán thì không.
Quy tắc Diwali của riêng tôi: mỗi người một món quà ý nghĩa thay vì năm món nhỏ, và khoản chênh lệch sẽ được đưa vào quỹ số 3 trong bài đăng hôm thứ Bảy. Đến giờ vẫn chưa ai phàn nàn.
Khoản chi Diwali lớn nhất của bạn năm nay là gì?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Diwali #PersonalFinance #Budgeting
1. Lập ngân sách Diwali trước khi mở bất kỳ ứng dụng nào. Quà tặng, quần áo, bánh kẹo, đi lại, món đồ lớn duy nhất. Một con số ghi trên giấy đáng tin hơn cả giỏ hàng đầy những món “đang giảm giá”.
2. Áp dụng quy tắc 24 giờ cho món đồ lớn duy nhất. Điện thoại, TV, trang sức vàng, bất cứ thứ gì có giá hơn một tháng tiền tiết kiệm. Thêm vào giỏ hàng, đóng ứng dụng, rồi ngày mai hãy quyết định.
3. Quà tặng lấy từ quỹ chi tiêu cho mong muốn, không phải từ khoản SIP. Nếu phải dùng trả góp qua thẻ tín dụng để mua quà, thì đó là một khoản vay được gói nơ bên ngoài.
4. Đừng mua đồng xu mới như một “khoản đầu tư Diwali” chỉ vì có trang nào đó nói thế. Giao dịch Muhurat là một truyền thống, không phải chiến lược. Nếu mua thứ gì vào ngày đó, hãy mua món mà bình thường bạn cũng sẽ mua.
5. Thanh toán toàn bộ dư nợ thẻ vào tháng Mười Hai. Đèn trang trí được dỡ xuống sau ngày 8 tháng 11. Còn mức lãi suất 36% đến 42% trên dư nợ thẻ chưa thanh toán thì không.
Quy tắc Diwali của riêng tôi: mỗi người một món quà ý nghĩa thay vì năm món nhỏ, và khoản chênh lệch sẽ được đưa vào quỹ số 3 trong bài đăng hôm thứ Bảy. Đến giờ vẫn chưa ai phàn nàn.
Khoản chi Diwali lớn nhất của bạn năm nay là gì?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Diwali #PersonalFinance #Budgeting
2
809
Tiền thưởng Diwali là khoản tiền dễ tiêu hoang nhất trong năm, vì nó đến kèm theo một lý do để tiêu.
Quy tắc duy nhất hiệu quả: quyết định cách chia trước khi tiền về. Khi tiền đã vào tài khoản, cửa hàng nào cũng có kế hoạch cho khoản đó. Trước lúc ấy, bạn mới là người quyết định.
Cách tôi chia mọi khoản tiền lớn, dù có phải tiền thưởng hay không:
Một phần ba vào quỹ dự phòng. Nếu quỹ khẩn cấp chưa đủ chi phí sinh hoạt sáu tháng thì hãy bổ sung vào đó. Nếu quỹ đã đủ, trả khoản vay có lãi suất cao nhất, thường là nợ thẻ tín dụng hoặc vay cá nhân. Trả hết khoản nợ lãi suất 18% tương đương với lợi nhuận 18%, được đảm bảo và miễn thuế. Không quỹ nào mang lại điều đó.
Một phần ba vào khoản đầu tư dài hạn. Quỹ chỉ số, bổ sung vào PPF, hoặc mua Bitcoin một lần với số tiền tương đương một tháng SIP, chứ không phải kiểu mua vé số. Khoản tiền mà bạn sẽ không đụng đến cho đến khi nó tăng gấp đôi.
Một phần ba dành cho Diwali. Quà tặng, chuyến đi, món đồ bạn mong muốn suốt cả năm. Tiêu mà không thấy áy náy, vì hai phần ba còn lại đã hoàn thành nhiệm vụ.
Sai lầm tôi mắc phải suốt nhiều năm: tiêu hết tiền thưởng rồi tự nhủ rằng SIP đã lo phần đầu tư. SIP được trích từ lương. Tiền thưởng là khoản duy nhất có thể tạo ra khác biệt đáng kể, vậy mà tôi lại dùng nó mua chiếc điện thoại mà mười tám tháng sau đã thay.
Tuần này bạn sắp nhận tiền thưởng? Hãy viết ra ba con số ngay bây giờ, trước khi tiền về.
Năm nay bạn chia tiền thưởng thế nào? Chia ba phần bằng nhau, hay theo cách khác?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Diwali #PersonalFinance #MoneyHabits
Tiền thưởng Diwali là khoản tiền dễ tiêu hoang nhất trong năm, vì nó đến kèm theo một lý do để tiêu.
Quy tắc duy nhất hiệu quả: quyết định cách chia trước khi tiền về. Khi tiền đã vào tài khoản, cửa hàng nào cũng có kế hoạch cho khoản đó. Trước lúc ấy, bạn mới là người quyết định.
Cách tôi chia mọi khoản tiền lớn, dù có phải tiền thưởng hay không:
Một phần ba vào quỹ dự phòng. Nếu quỹ khẩn cấp chưa đủ chi phí sinh hoạt sáu tháng thì hãy bổ sung vào đó. Nếu quỹ đã đủ, trả khoản vay có lãi suất cao nhất, thường là nợ thẻ tín dụng hoặc vay cá nhân. Trả hết khoản nợ lãi suất 18% tương đương với lợi nhuận 18%, được đảm bảo và miễn thuế. Không quỹ nào mang lại điều đó.
Một phần ba vào khoản đầu tư dài hạn. Quỹ chỉ số, bổ sung vào PPF, hoặc mua Bitcoin một lần với số tiền tương đương một tháng SIP, chứ không phải kiểu mua vé số. Khoản tiền mà bạn sẽ không đụng đến cho đến khi nó tăng gấp đôi.
Một phần ba dành cho Diwali. Quà tặng, chuyến đi, món đồ bạn mong muốn suốt cả năm. Tiêu mà không thấy áy náy, vì hai phần ba còn lại đã hoàn thành nhiệm vụ.
Sai lầm tôi mắc phải suốt nhiều năm: tiêu hết tiền thưởng rồi tự nhủ rằng SIP đã lo phần đầu tư. SIP được trích từ lương. Tiền thưởng là khoản duy nhất có thể tạo ra khác biệt đáng kể, vậy mà tôi lại dùng nó mua chiếc điện thoại mà mười tám tháng sau đã thay.
Tuần này bạn sắp nhận tiền thưởng? Hãy viết ra ba con số ngay bây giờ, trước khi tiền về.
Năm nay bạn chia tiền thưởng thế nào? Chia ba phần bằng nhau, hay theo cách khác?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Diwali #PersonalFinance #MoneyHabits
Quy tắc duy nhất hiệu quả: quyết định cách chia trước khi tiền về. Khi tiền đã vào tài khoản, cửa hàng nào cũng có kế hoạch cho khoản đó. Trước lúc ấy, bạn mới là người quyết định.
Cách tôi chia mọi khoản tiền lớn, dù có phải tiền thưởng hay không:
Một phần ba vào quỹ dự phòng. Nếu quỹ khẩn cấp chưa đủ chi phí sinh hoạt sáu tháng thì hãy bổ sung vào đó. Nếu quỹ đã đủ, trả khoản vay có lãi suất cao nhất, thường là nợ thẻ tín dụng hoặc vay cá nhân. Trả hết khoản nợ lãi suất 18% tương đương với lợi nhuận 18%, được đảm bảo và miễn thuế. Không quỹ nào mang lại điều đó.
Một phần ba vào khoản đầu tư dài hạn. Quỹ chỉ số, bổ sung vào PPF, hoặc mua Bitcoin một lần với số tiền tương đương một tháng SIP, chứ không phải kiểu mua vé số. Khoản tiền mà bạn sẽ không đụng đến cho đến khi nó tăng gấp đôi.
Một phần ba dành cho Diwali. Quà tặng, chuyến đi, món đồ bạn mong muốn suốt cả năm. Tiêu mà không thấy áy náy, vì hai phần ba còn lại đã hoàn thành nhiệm vụ.
Sai lầm tôi mắc phải suốt nhiều năm: tiêu hết tiền thưởng rồi tự nhủ rằng SIP đã lo phần đầu tư. SIP được trích từ lương. Tiền thưởng là khoản duy nhất có thể tạo ra khác biệt đáng kể, vậy mà tôi lại dùng nó mua chiếc điện thoại mà mười tám tháng sau đã thay.
Tuần này bạn sắp nhận tiền thưởng? Hãy viết ra ba con số ngay bây giờ, trước khi tiền về.
Năm nay bạn chia tiền thưởng thế nào? Chia ba phần bằng nhau, hay theo cách khác?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
458
Thư báo thưởng và tăng lương sẽ đến trong mùa này, kéo theo câu nói tốn kém nhất trong tài chính cá nhân: "Mình xứng đáng mà."
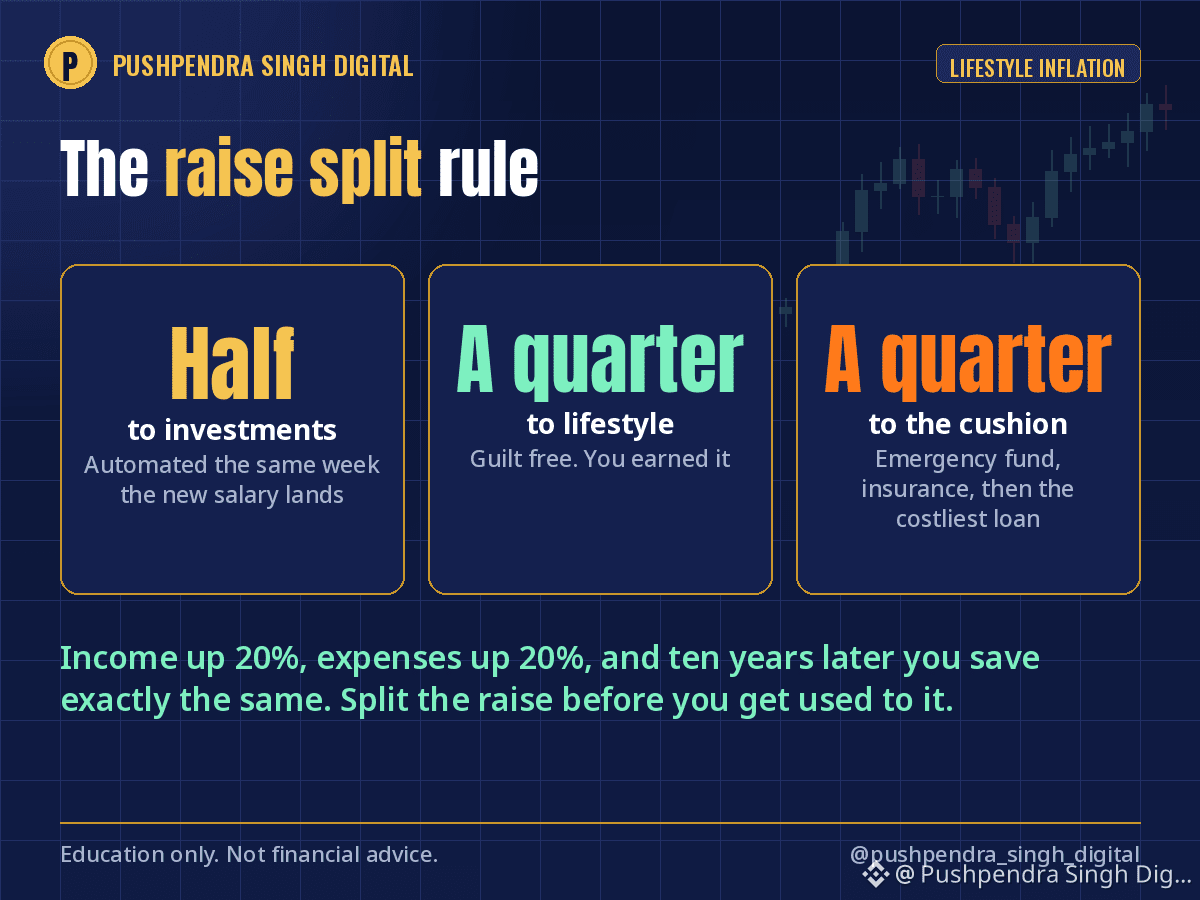
Lạm phát lối sống rất đơn giản. Thu nhập tăng 20%, chi tiêu tăng 20%, và mười năm sau bạn kiếm được gấp ba nhưng vẫn tiết kiệm đúng bằng trước kia. Tôi đã làm vậy trong khoảng thời gian từ công việc đầu tiên đến công việc thứ ba. Căn hộ rộng hơn, tiền trả góp xe, năm nào cũng đổi điện thoại tốt hơn. Tỷ lệ tiết kiệm: không đổi.
Quy tắc đã giúp tôi khắc phục điều đó, quy tắc chia khoản tăng lương:
Một nửa mỗi lần tăng lương được đưa vào các khoản đầu tư, tự động thực hiện ngay trong tuần nhận mức lương mới. Tăng khoản SIP, đóng góp tự nguyện vào EPF, mua Bitcoin hằng tháng. Số tiền này không bao giờ vào tài khoản chi tiêu.
Một phần tư dành cho lối sống, không cần áy náy. Bạn đã làm ra số tiền đó mà.
Một phần tư dành cho khoản dự phòng: quỹ khẩn cấp cho đến khi đủ chi phí sáu tháng, sau đó nâng cấp bảo hiểm, rồi trả trước khoản vay có lãi suất cao nhất.
Tính toán trong cả sự nghiệp: người tiết kiệm một nửa mỗi lần tăng lương sẽ đạt tỷ lệ tiết kiệm từ 40% trở lên vào khoảng giữa tuổi ba mươi mà chưa từng cảm thấy phải thắt lưng buộc bụng, bởi họ vốn chưa bao giờ có số tiền đó để tiêu.
Khoản tăng lương tiếp theo là số tiền dễ đầu tư nhất mà bạn từng có. Bạn vẫn chưa quen với nó.
Bạn đã làm gì với khoản tăng lương gần nhất?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Thư báo thưởng và tăng lương sẽ đến trong mùa này, kéo theo câu nói tốn kém nhất trong tài chính cá nhân: "Mình xứng đáng mà."
Lạm phát lối sống rất đơn giản. Thu nhập tăng 20%, chi tiêu tăng 20%, và mười năm sau bạn kiếm được gấp ba nhưng vẫn tiết kiệm đúng bằng trước kia. Tôi đã làm vậy trong khoảng thời gian từ công việc đầu tiên đến công việc thứ ba. Căn hộ rộng hơn, tiền trả góp xe, năm nào cũng đổi điện thoại tốt hơn. Tỷ lệ tiết kiệm: không đổi.
Quy tắc đã giúp tôi khắc phục điều đó, quy tắc chia khoản tăng lương:
Một nửa mỗi lần tăng lương được đưa vào các khoản đầu tư, tự động thực hiện ngay trong tuần nhận mức lương mới. Tăng khoản SIP, đóng góp tự nguyện vào EPF, mua Bitcoin hằng tháng. Số tiền này không bao giờ vào tài khoản chi tiêu.
Một phần tư dành cho lối sống, không cần áy náy. Bạn đã làm ra số tiền đó mà.
Một phần tư dành cho khoản dự phòng: quỹ khẩn cấp cho đến khi đủ chi phí sáu tháng, sau đó nâng cấp bảo hiểm, rồi trả trước khoản vay có lãi suất cao nhất.
Tính toán trong cả sự nghiệp: người tiết kiệm một nửa mỗi lần tăng lương sẽ đạt tỷ lệ tiết kiệm từ 40% trở lên vào khoảng giữa tuổi ba mươi mà chưa từng cảm thấy phải thắt lưng buộc bụng, bởi họ vốn chưa bao giờ có số tiền đó để tiêu.
Khoản tăng lương tiếp theo là số tiền dễ đầu tư nhất mà bạn từng có. Bạn vẫn chưa quen với nó.
Bạn đã làm gì với khoản tăng lương gần nhất?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Lạm phát lối sống rất đơn giản. Thu nhập tăng 20%, chi tiêu tăng 20%, và mười năm sau bạn kiếm được gấp ba nhưng vẫn tiết kiệm đúng bằng trước kia. Tôi đã làm vậy trong khoảng thời gian từ công việc đầu tiên đến công việc thứ ba. Căn hộ rộng hơn, tiền trả góp xe, năm nào cũng đổi điện thoại tốt hơn. Tỷ lệ tiết kiệm: không đổi.
Quy tắc đã giúp tôi khắc phục điều đó, quy tắc chia khoản tăng lương:
Một nửa mỗi lần tăng lương được đưa vào các khoản đầu tư, tự động thực hiện ngay trong tuần nhận mức lương mới. Tăng khoản SIP, đóng góp tự nguyện vào EPF, mua Bitcoin hằng tháng. Số tiền này không bao giờ vào tài khoản chi tiêu.
Một phần tư dành cho lối sống, không cần áy náy. Bạn đã làm ra số tiền đó mà.
Một phần tư dành cho khoản dự phòng: quỹ khẩn cấp cho đến khi đủ chi phí sáu tháng, sau đó nâng cấp bảo hiểm, rồi trả trước khoản vay có lãi suất cao nhất.
Tính toán trong cả sự nghiệp: người tiết kiệm một nửa mỗi lần tăng lương sẽ đạt tỷ lệ tiết kiệm từ 40% trở lên vào khoảng giữa tuổi ba mươi mà chưa từng cảm thấy phải thắt lưng buộc bụng, bởi họ vốn chưa bao giờ có số tiền đó để tiêu.
Khoản tăng lương tiếp theo là số tiền dễ đầu tư nhất mà bạn từng có. Bạn vẫn chưa quen với nó.
Bạn đã làm gì với khoản tăng lương gần nhất?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
1
4
526
Tôi đã chi nhiều tiền cho các chỉ báo và khóa học hơn là sách. Nhưng sách lại hiệu quả hơn. Có ba cuốn đã thay đổi cách tôi quản lý tiền bạc, mỗi cuốn vì một lý do khác nhau.
1. Tâm lý học về tiền, Morgan Housel. Cuốn sách giải thích vì sao người thông minh lại đưa ra những quyết định tài chính ngớ ngẩn. Câu khiến tôi nhớ mãi: "Sự giàu có là những gì bạn không nhìn thấy." Cuốn sách đã thay đổi thứ tôi mua bằng khoản lợi nhuận lớn đầu tiên — đó là chẳng mua gì cả.
2. Hãy nói về tiền bạc, Monika Halan. Cuốn sách về tài chính cá nhân thực tế nhất của Ấn Độ mà tôi biết. Hệ thống ba tài khoản, mua bảo hiểm nhân thọ có kỳ hạn trước khi đầu tư, và lý do vì sao phần lớn các gói ULIP đều không đáng tiền. Nếu bạn kiếm tiền bằng rupee, hãy bắt đầu từ cuốn này, trước khi đọc bất kỳ cuốn sách nào về tiền mã hóa.
3. Giao dịch trong vùng, Mark Douglas. Dành cho bất kỳ ai giao dịch. Ý tưởng rằng mỗi giao dịch chỉ là một phần trong chuỗi giao dịch, và kết quả của một giao dịch đơn lẻ chẳng có ý nghĩa gì, đã giúp tôi bỏ được một nửa thói quen giao dịch trả đũa. Nửa còn lại thì cần đến một cuốn nhật ký.
Điều mà không cuốn nào dạy tôi: nên mua đồng coin nào. Điều mà tất cả đều dạy tôi: phải cư xử thế nào khi mình sai — đó là kỹ năng duy nhất có khả năng sinh sôi theo thời gian.
Một quy tắc tôi luôn làm theo: cứ mỗi khóa học hay chỉ báo định mua, tôi sẽ đọc một cuốn sách trước. Thường thì chỉ cần đọc sách là đủ.
Cuốn sách nào đã thay đổi thói quen tiền bạc của bạn? Tôi đang lập danh sách sách đọc dịp Diwali, hãy để lại một cuốn bên dưới nhé.
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Books #PersonalFinance #TradingPsychology
Tôi đã chi nhiều tiền cho các chỉ báo và khóa học hơn là sách. Nhưng sách lại hiệu quả hơn. Có ba cuốn đã thay đổi cách tôi quản lý tiền bạc, mỗi cuốn vì một lý do khác nhau.
1. Tâm lý học về tiền, Morgan Housel. Cuốn sách giải thích vì sao người thông minh lại đưa ra những quyết định tài chính ngớ ngẩn. Câu khiến tôi nhớ mãi: "Sự giàu có là những gì bạn không nhìn thấy." Cuốn sách đã thay đổi thứ tôi mua bằng khoản lợi nhuận lớn đầu tiên — đó là chẳng mua gì cả.
2. Hãy nói về tiền bạc, Monika Halan. Cuốn sách về tài chính cá nhân thực tế nhất của Ấn Độ mà tôi biết. Hệ thống ba tài khoản, mua bảo hiểm nhân thọ có kỳ hạn trước khi đầu tư, và lý do vì sao phần lớn các gói ULIP đều không đáng tiền. Nếu bạn kiếm tiền bằng rupee, hãy bắt đầu từ cuốn này, trước khi đọc bất kỳ cuốn sách nào về tiền mã hóa.
3. Giao dịch trong vùng, Mark Douglas. Dành cho bất kỳ ai giao dịch. Ý tưởng rằng mỗi giao dịch chỉ là một phần trong chuỗi giao dịch, và kết quả của một giao dịch đơn lẻ chẳng có ý nghĩa gì, đã giúp tôi bỏ được một nửa thói quen giao dịch trả đũa. Nửa còn lại thì cần đến một cuốn nhật ký.
Điều mà không cuốn nào dạy tôi: nên mua đồng coin nào. Điều mà tất cả đều dạy tôi: phải cư xử thế nào khi mình sai — đó là kỹ năng duy nhất có khả năng sinh sôi theo thời gian.
Một quy tắc tôi luôn làm theo: cứ mỗi khóa học hay chỉ báo định mua, tôi sẽ đọc một cuốn sách trước. Thường thì chỉ cần đọc sách là đủ.
Cuốn sách nào đã thay đổi thói quen tiền bạc của bạn? Tôi đang lập danh sách sách đọc dịp Diwali, hãy để lại một cuốn bên dưới nhé.
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Books #PersonalFinance #TradingPsychology
1. Tâm lý học về tiền, Morgan Housel. Cuốn sách giải thích vì sao người thông minh lại đưa ra những quyết định tài chính ngớ ngẩn. Câu khiến tôi nhớ mãi: "Sự giàu có là những gì bạn không nhìn thấy." Cuốn sách đã thay đổi thứ tôi mua bằng khoản lợi nhuận lớn đầu tiên — đó là chẳng mua gì cả.
2. Hãy nói về tiền bạc, Monika Halan. Cuốn sách về tài chính cá nhân thực tế nhất của Ấn Độ mà tôi biết. Hệ thống ba tài khoản, mua bảo hiểm nhân thọ có kỳ hạn trước khi đầu tư, và lý do vì sao phần lớn các gói ULIP đều không đáng tiền. Nếu bạn kiếm tiền bằng rupee, hãy bắt đầu từ cuốn này, trước khi đọc bất kỳ cuốn sách nào về tiền mã hóa.
3. Giao dịch trong vùng, Mark Douglas. Dành cho bất kỳ ai giao dịch. Ý tưởng rằng mỗi giao dịch chỉ là một phần trong chuỗi giao dịch, và kết quả của một giao dịch đơn lẻ chẳng có ý nghĩa gì, đã giúp tôi bỏ được một nửa thói quen giao dịch trả đũa. Nửa còn lại thì cần đến một cuốn nhật ký.
Điều mà không cuốn nào dạy tôi: nên mua đồng coin nào. Điều mà tất cả đều dạy tôi: phải cư xử thế nào khi mình sai — đó là kỹ năng duy nhất có khả năng sinh sôi theo thời gian.
Một quy tắc tôi luôn làm theo: cứ mỗi khóa học hay chỉ báo định mua, tôi sẽ đọc một cuốn sách trước. Thường thì chỉ cần đọc sách là đủ.
Cuốn sách nào đã thay đổi thói quen tiền bạc của bạn? Tôi đang lập danh sách sách đọc dịp Diwali, hãy để lại một cuốn bên dưới nhé.
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Books #PersonalFinance #TradingPsychology
2
597
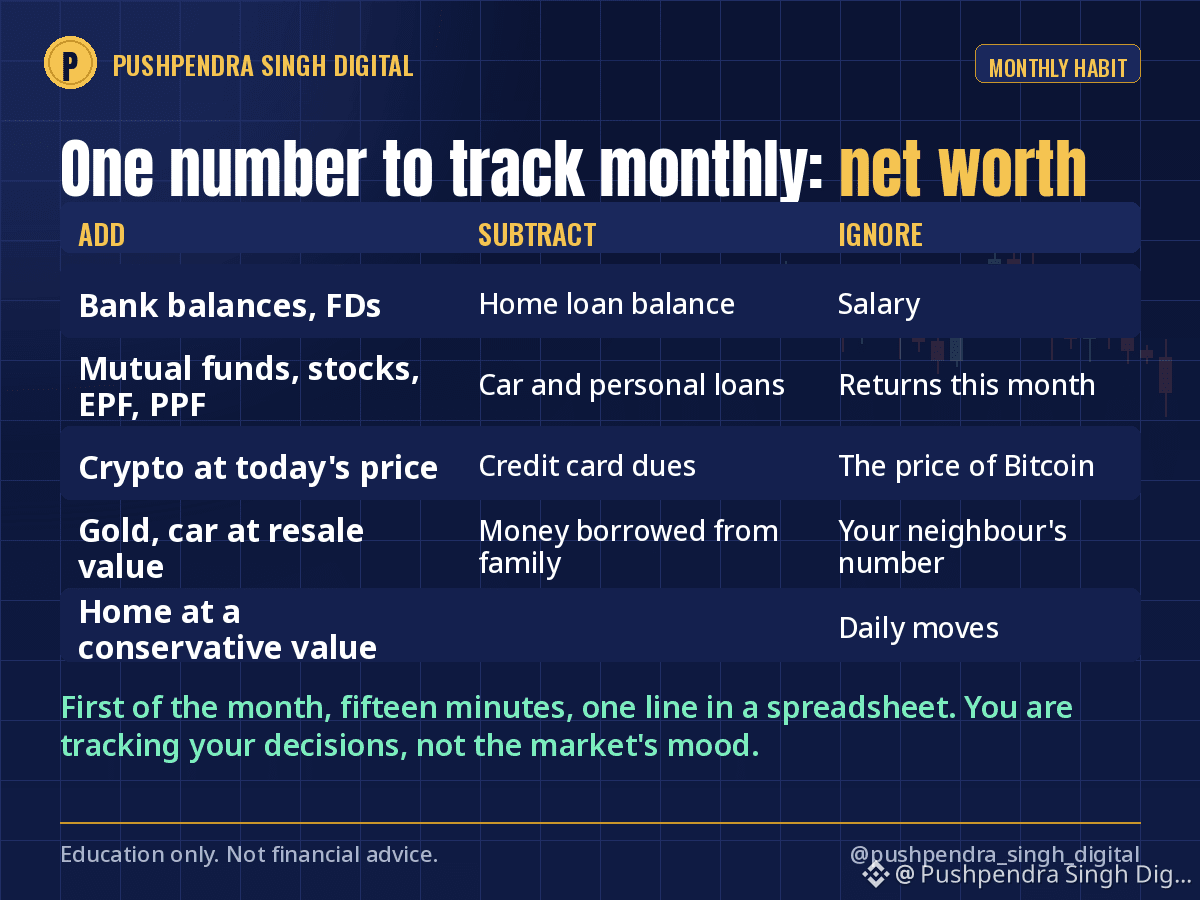
Hôm nay là ngày đầu tháng. Nếu bạn theo dõi một con số về tiền bạc, hãy chọn tài sản ròng. Tổng giá trị mọi thứ bạn sở hữu trừ đi mọi khoản bạn nợ. Mỗi tháng một lần, cùng một ngày, ghi một dòng vào bảng tính.
Những khoản cần tính:
Tài sản: số dư ngân hàng, tiền gửi có kỳ hạn, quỹ tương hỗ, cổ phiếu, EPF và PPF, tiền mã hóa theo giá hôm nay, vàng, ô tô theo giá bán lại, nhà ở theo giá trị thận trọng.
Nợ phải trả: dư nợ vay mua nhà, vay mua ô tô, vay cá nhân, dư nợ thẻ tín dụng, tiền vay từ gia đình.
Những khoản không tính: lương, lợi nhuận đầu tư và giá Bitcoin. Thu nhập không phải là tài sản. Lợi nhuận 20% trên 5% số tiền của bạn chỉ là sai số làm tròn.
Vì sao theo dõi hằng tháng thay vì hằng ngày: theo dõi hằng ngày chỉ thấy nhiễu. Theo dõi hằng tháng cho thấy xu hướng, và sau một năm bạn sẽ thấy điều gì thực sự làm con số thay đổi. Với tôi, đó chưa bao giờ là một giao dịch. Mà là tỷ lệ tiết kiệm và một khoản vay tôi đã trả hết sớm.
Điều cần thành thật: tính tiền mã hóa theo giá hôm nay đồng nghĩa với việc con số sẽ dao động. Tài sản ròng của tôi giảm suốt ba tháng sau khi đạt đỉnh vào tháng 10 năm ngoái, nhưng tôi vẫn tiếp tục ghi lại. Đó chính là mục đích. Bạn đang theo dõi các quyết định của mình, chứ không phải tâm trạng của thị trường.
Ngày đầu tháng, mười lăm phút, một con số. Đây là thói quen thầm lặng nhất nhưng mang lại kết quả rõ rệt nhất. Hôm nay là ngày thích hợp để bắt đầu.
Hôm nay bạn có biết tài sản ròng của mình, với sai số trong vòng 10%, không?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Hôm nay là ngày đầu tháng. Nếu bạn theo dõi một con số về tiền bạc, hãy chọn tài sản ròng. Tổng giá trị mọi thứ bạn sở hữu trừ đi mọi khoản bạn nợ. Mỗi tháng một lần, cùng một ngày, ghi một dòng vào bảng tính.
Những khoản cần tính:
Tài sản: số dư ngân hàng, tiền gửi có kỳ hạn, quỹ tương hỗ, cổ phiếu, EPF và PPF, tiền mã hóa theo giá hôm nay, vàng, ô tô theo giá bán lại, nhà ở theo giá trị thận trọng.
Nợ phải trả: dư nợ vay mua nhà, vay mua ô tô, vay cá nhân, dư nợ thẻ tín dụng, tiền vay từ gia đình.
Những khoản không tính: lương, lợi nhuận đầu tư và giá Bitcoin. Thu nhập không phải là tài sản. Lợi nhuận 20% trên 5% số tiền của bạn chỉ là sai số làm tròn.
Vì sao theo dõi hằng tháng thay vì hằng ngày: theo dõi hằng ngày chỉ thấy nhiễu. Theo dõi hằng tháng cho thấy xu hướng, và sau một năm bạn sẽ thấy điều gì thực sự làm con số thay đổi. Với tôi, đó chưa bao giờ là một giao dịch. Mà là tỷ lệ tiết kiệm và một khoản vay tôi đã trả hết sớm.
Điều cần thành thật: tính tiền mã hóa theo giá hôm nay đồng nghĩa với việc con số sẽ dao động. Tài sản ròng của tôi giảm suốt ba tháng sau khi đạt đỉnh vào tháng 10 năm ngoái, nhưng tôi vẫn tiếp tục ghi lại. Đó chính là mục đích. Bạn đang theo dõi các quyết định của mình, chứ không phải tâm trạng của thị trường.
Ngày đầu tháng, mười lăm phút, một con số. Đây là thói quen thầm lặng nhất nhưng mang lại kết quả rõ rệt nhất. Hôm nay là ngày thích hợp để bắt đầu.
Hôm nay bạn có biết tài sản ròng của mình, với sai số trong vòng 10%, không?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Những khoản cần tính:
Tài sản: số dư ngân hàng, tiền gửi có kỳ hạn, quỹ tương hỗ, cổ phiếu, EPF và PPF, tiền mã hóa theo giá hôm nay, vàng, ô tô theo giá bán lại, nhà ở theo giá trị thận trọng.
Nợ phải trả: dư nợ vay mua nhà, vay mua ô tô, vay cá nhân, dư nợ thẻ tín dụng, tiền vay từ gia đình.
Những khoản không tính: lương, lợi nhuận đầu tư và giá Bitcoin. Thu nhập không phải là tài sản. Lợi nhuận 20% trên 5% số tiền của bạn chỉ là sai số làm tròn.
Vì sao theo dõi hằng tháng thay vì hằng ngày: theo dõi hằng ngày chỉ thấy nhiễu. Theo dõi hằng tháng cho thấy xu hướng, và sau một năm bạn sẽ thấy điều gì thực sự làm con số thay đổi. Với tôi, đó chưa bao giờ là một giao dịch. Mà là tỷ lệ tiết kiệm và một khoản vay tôi đã trả hết sớm.
Điều cần thành thật: tính tiền mã hóa theo giá hôm nay đồng nghĩa với việc con số sẽ dao động. Tài sản ròng của tôi giảm suốt ba tháng sau khi đạt đỉnh vào tháng 10 năm ngoái, nhưng tôi vẫn tiếp tục ghi lại. Đó chính là mục đích. Bạn đang theo dõi các quyết định của mình, chứ không phải tâm trạng của thị trường.
Ngày đầu tháng, mười lăm phút, một con số. Đây là thói quen thầm lặng nhất nhưng mang lại kết quả rõ rệt nhất. Hôm nay là ngày thích hợp để bắt đầu.
Hôm nay bạn có biết tài sản ròng của mình, với sai số trong vòng 10%, không?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
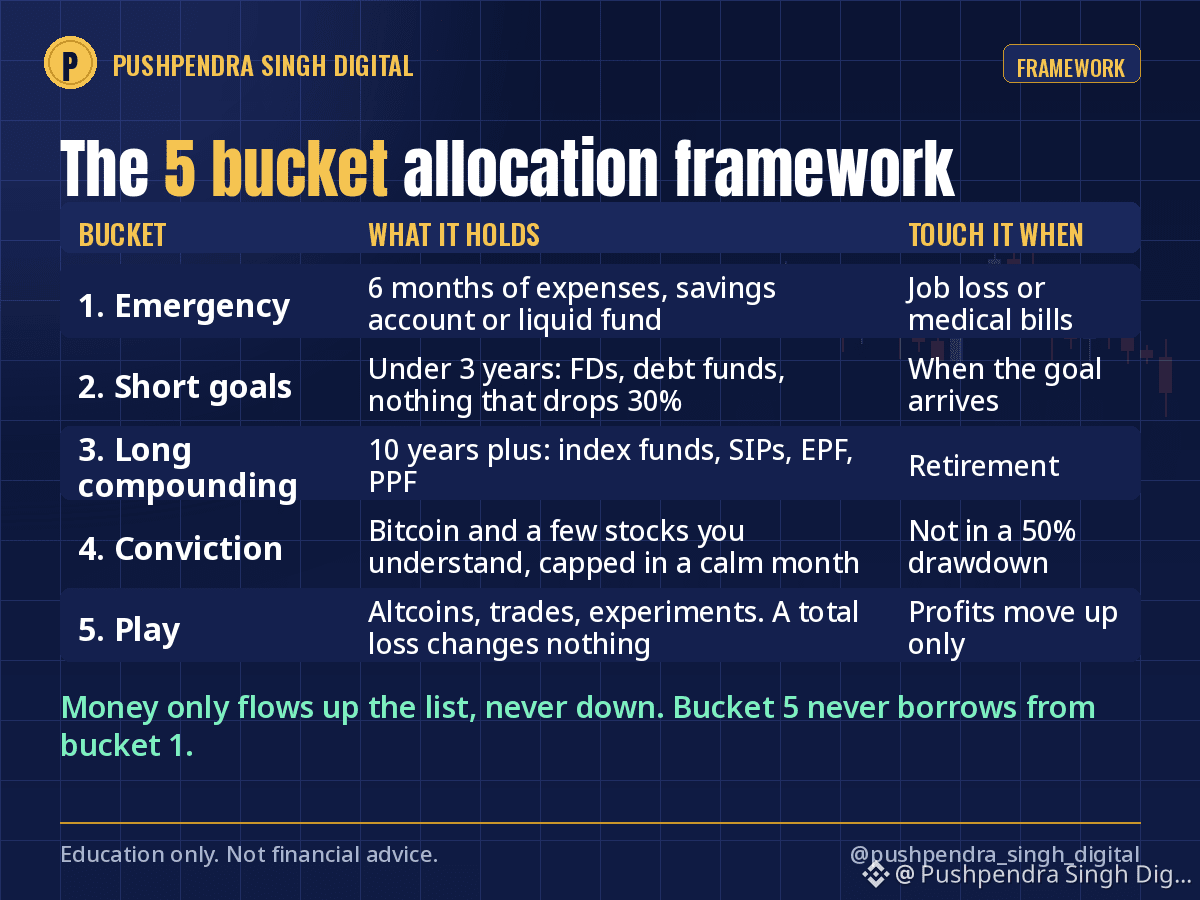
Hầu hết vấn đề tiền bạc đều bắt nguồn từ việc một khoản tiền phải đảm đương năm nhiệm vụ. Đây là khuôn khổ năm khoản tiền tôi sử dụng, theo thứ tự ưu tiên.
Khoản 1, Khẩn cấp: chi phí sinh hoạt trong 6 tháng. Tài khoản tiết kiệm hoặc quỹ thanh khoản. Chỉ dùng khi mất việc hoặc phải thanh toán viện phí. Không dùng khi thị trường giảm nhẹ.
Khoản 2, Mục tiêu ngắn hạn (dưới 3 năm): mua xe, tổ chức đám cưới, đi du lịch dịp Diwali. Tiền gửi có kỳ hạn, quỹ trái phiếu—không đầu tư vào thứ gì có thể giảm 30% chỉ trong một tháng tồi tệ.
Khoản 3, Tích lũy dài hạn (từ 10 năm trở lên): quỹ chỉ số, SIP, EPF, PPF. Phần cốt lõi nhàm chán. Khoản này nhận phần lớn tiền và cần ít sự chú ý nhất.
Khoản 4, Niềm tin đầu tư: Bitcoin, một vài cổ phiếu bạn hiểu rõ, số tiền bạn có thể nắm giữ qua đợt sụt giảm 50% mà không bán. Giới hạn khoản này ở một tỷ lệ bạn quyết định trong tháng bình lặng, chứ không phải lúc thị trường tăng nóng.
Khoản 5, Thử nghiệm: altcoin, giao dịch, các khoản đầu tư thử nghiệm. Chỉ dành số tiền mà dù mất 100% cũng không ảnh hưởng gì đến cuộc sống của bạn. Nếu khoản này sinh lời, chuyển lợi nhuận lên khoản 3 hoặc 4, không chuyển theo chiều ngược lại.
Quy tắc giúp cách này hiệu quả: tiền chỉ được chuyển lên các khoản ở trên, không bao giờ chuyển xuống. Khoản 5 không bao giờ vay tiền từ khoản 1.
Hãy lưu lại nhé. Hiện tại, khoản nào đang phải đảm đương quá nhiều nhiệm vụ trong cuộc sống của bạn?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #AssetAllocation #Investing
Hầu hết vấn đề tiền bạc đều bắt nguồn từ việc một khoản tiền phải đảm đương năm nhiệm vụ. Đây là khuôn khổ năm khoản tiền tôi sử dụng, theo thứ tự ưu tiên.
Khoản 1, Khẩn cấp: chi phí sinh hoạt trong 6 tháng. Tài khoản tiết kiệm hoặc quỹ thanh khoản. Chỉ dùng khi mất việc hoặc phải thanh toán viện phí. Không dùng khi thị trường giảm nhẹ.
Khoản 2, Mục tiêu ngắn hạn (dưới 3 năm): mua xe, tổ chức đám cưới, đi du lịch dịp Diwali. Tiền gửi có kỳ hạn, quỹ trái phiếu—không đầu tư vào thứ gì có thể giảm 30% chỉ trong một tháng tồi tệ.
Khoản 3, Tích lũy dài hạn (từ 10 năm trở lên): quỹ chỉ số, SIP, EPF, PPF. Phần cốt lõi nhàm chán. Khoản này nhận phần lớn tiền và cần ít sự chú ý nhất.
Khoản 4, Niềm tin đầu tư: Bitcoin, một vài cổ phiếu bạn hiểu rõ, số tiền bạn có thể nắm giữ qua đợt sụt giảm 50% mà không bán. Giới hạn khoản này ở một tỷ lệ bạn quyết định trong tháng bình lặng, chứ không phải lúc thị trường tăng nóng.
Khoản 5, Thử nghiệm: altcoin, giao dịch, các khoản đầu tư thử nghiệm. Chỉ dành số tiền mà dù mất 100% cũng không ảnh hưởng gì đến cuộc sống của bạn. Nếu khoản này sinh lời, chuyển lợi nhuận lên khoản 3 hoặc 4, không chuyển theo chiều ngược lại.
Quy tắc giúp cách này hiệu quả: tiền chỉ được chuyển lên các khoản ở trên, không bao giờ chuyển xuống. Khoản 5 không bao giờ vay tiền từ khoản 1.
Hãy lưu lại nhé. Hiện tại, khoản nào đang phải đảm đương quá nhiều nhiệm vụ trong cuộc sống của bạn?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #AssetAllocation #Investing
Khoản 1, Khẩn cấp: chi phí sinh hoạt trong 6 tháng. Tài khoản tiết kiệm hoặc quỹ thanh khoản. Chỉ dùng khi mất việc hoặc phải thanh toán viện phí. Không dùng khi thị trường giảm nhẹ.
Khoản 2, Mục tiêu ngắn hạn (dưới 3 năm): mua xe, tổ chức đám cưới, đi du lịch dịp Diwali. Tiền gửi có kỳ hạn, quỹ trái phiếu—không đầu tư vào thứ gì có thể giảm 30% chỉ trong một tháng tồi tệ.
Khoản 3, Tích lũy dài hạn (từ 10 năm trở lên): quỹ chỉ số, SIP, EPF, PPF. Phần cốt lõi nhàm chán. Khoản này nhận phần lớn tiền và cần ít sự chú ý nhất.
Khoản 4, Niềm tin đầu tư: Bitcoin, một vài cổ phiếu bạn hiểu rõ, số tiền bạn có thể nắm giữ qua đợt sụt giảm 50% mà không bán. Giới hạn khoản này ở một tỷ lệ bạn quyết định trong tháng bình lặng, chứ không phải lúc thị trường tăng nóng.
Khoản 5, Thử nghiệm: altcoin, giao dịch, các khoản đầu tư thử nghiệm. Chỉ dành số tiền mà dù mất 100% cũng không ảnh hưởng gì đến cuộc sống của bạn. Nếu khoản này sinh lời, chuyển lợi nhuận lên khoản 3 hoặc 4, không chuyển theo chiều ngược lại.
Quy tắc giúp cách này hiệu quả: tiền chỉ được chuyển lên các khoản ở trên, không bao giờ chuyển xuống. Khoản 5 không bao giờ vay tiền từ khoản 1.
Hãy lưu lại nhé. Hiện tại, khoản nào đang phải đảm đương quá nhiều nhiệm vụ trong cuộc sống của bạn?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #AssetAllocation #Investing
5
646
Cần bao nhiêu tiền mới là đủ? Có một công thức, nhưng hầu hết mọi người chưa bao giờ tính toán con số đó cho chính cuộc đời mình.
Chi phí hằng năm nhân với 25.
Nếu gia đình bạn chi 6 lakh mỗi năm, con số cần có là 1,5 crore. Chi 12 lakh mỗi năm, cần 3 crore. Chi 24 lakh mỗi năm, cần 6 crore. Đầu tư vào một danh mục có mức sinh lời cao hơn lạm phát, số tiền đó có thể trang trải chi phí của bạn từ lợi nhuận mà không phải động đến vốn gốc. Ở Mỹ, cách này được gọi là quy tắc 4%.
Điều chỉnh cho phù hợp với Ấn Độ: lạm phát ở đây cao hơn, nên tôi lấy 30 lần thay vì 25 để tính con số của riêng mình. Chi phí 6 lakh mỗi năm sẽ cần 1,8 crore. Thận trọng hơn, ngủ ngon hơn.
Vì sao con số này quan trọng, ngay cả khi bạn còn lâu mới đạt được:
Nó biến “Tôi muốn giàu có” thành một mục tiêu có thời hạn cụ thể.
Nó cho bạn thấy chi tiêu mới là đòn bẩy, chứ không phải lợi nhuận đầu tư. Cắt giảm 1 lakh chi tiêu mỗi năm sẽ giúp giảm mục tiêu cần đạt từ 25 đến 30 lakh.
Nó cho bạn biết khi nào có thể ngừng chấp nhận những rủi ro không cần thiết. Phần lớn những người mất sạch tiền trong tài khoản vốn đã có đủ, nhưng không nhận ra điều đó.
Tôi ghi con số của riêng mình ở trang đầu tiên trong sổ tay. Mỗi tháng, dòng giá trị tài sản ròng tiến gần hơn đến con số đó hoặc xa dần khỏi nó; đó là thước đo duy nhất tôi theo dõi.
Kỳ nghỉ cuối tuần Diwali là dịp thích hợp để thử tính một lần. Bạn đã bao giờ tính con số của mình chưa? Hãy chia sẻ hệ số bạn dùng, đừng chia sẻ số tiền.
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Cần bao nhiêu tiền mới là đủ? Có một công thức, nhưng hầu hết mọi người chưa bao giờ tính toán con số đó cho chính cuộc đời mình.
Chi phí hằng năm nhân với 25.
Nếu gia đình bạn chi 6 lakh mỗi năm, con số cần có là 1,5 crore. Chi 12 lakh mỗi năm, cần 3 crore. Chi 24 lakh mỗi năm, cần 6 crore. Đầu tư vào một danh mục có mức sinh lời cao hơn lạm phát, số tiền đó có thể trang trải chi phí của bạn từ lợi nhuận mà không phải động đến vốn gốc. Ở Mỹ, cách này được gọi là quy tắc 4%.
Điều chỉnh cho phù hợp với Ấn Độ: lạm phát ở đây cao hơn, nên tôi lấy 30 lần thay vì 25 để tính con số của riêng mình. Chi phí 6 lakh mỗi năm sẽ cần 1,8 crore. Thận trọng hơn, ngủ ngon hơn.
Vì sao con số này quan trọng, ngay cả khi bạn còn lâu mới đạt được:
Nó biến “Tôi muốn giàu có” thành một mục tiêu có thời hạn cụ thể.
Nó cho bạn thấy chi tiêu mới là đòn bẩy, chứ không phải lợi nhuận đầu tư. Cắt giảm 1 lakh chi tiêu mỗi năm sẽ giúp giảm mục tiêu cần đạt từ 25 đến 30 lakh.
Nó cho bạn biết khi nào có thể ngừng chấp nhận những rủi ro không cần thiết. Phần lớn những người mất sạch tiền trong tài khoản vốn đã có đủ, nhưng không nhận ra điều đó.
Tôi ghi con số của riêng mình ở trang đầu tiên trong sổ tay. Mỗi tháng, dòng giá trị tài sản ròng tiến gần hơn đến con số đó hoặc xa dần khỏi nó; đó là thước đo duy nhất tôi theo dõi.
Kỳ nghỉ cuối tuần Diwali là dịp thích hợp để thử tính một lần. Bạn đã bao giờ tính con số của mình chưa? Hãy chia sẻ hệ số bạn dùng, đừng chia sẻ số tiền.
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Chi phí hằng năm nhân với 25.
Nếu gia đình bạn chi 6 lakh mỗi năm, con số cần có là 1,5 crore. Chi 12 lakh mỗi năm, cần 3 crore. Chi 24 lakh mỗi năm, cần 6 crore. Đầu tư vào một danh mục có mức sinh lời cao hơn lạm phát, số tiền đó có thể trang trải chi phí của bạn từ lợi nhuận mà không phải động đến vốn gốc. Ở Mỹ, cách này được gọi là quy tắc 4%.
Điều chỉnh cho phù hợp với Ấn Độ: lạm phát ở đây cao hơn, nên tôi lấy 30 lần thay vì 25 để tính con số của riêng mình. Chi phí 6 lakh mỗi năm sẽ cần 1,8 crore. Thận trọng hơn, ngủ ngon hơn.
Vì sao con số này quan trọng, ngay cả khi bạn còn lâu mới đạt được:
Nó biến “Tôi muốn giàu có” thành một mục tiêu có thời hạn cụ thể.
Nó cho bạn thấy chi tiêu mới là đòn bẩy, chứ không phải lợi nhuận đầu tư. Cắt giảm 1 lakh chi tiêu mỗi năm sẽ giúp giảm mục tiêu cần đạt từ 25 đến 30 lakh.
Nó cho bạn biết khi nào có thể ngừng chấp nhận những rủi ro không cần thiết. Phần lớn những người mất sạch tiền trong tài khoản vốn đã có đủ, nhưng không nhận ra điều đó.
Tôi ghi con số của riêng mình ở trang đầu tiên trong sổ tay. Mỗi tháng, dòng giá trị tài sản ròng tiến gần hơn đến con số đó hoặc xa dần khỏi nó; đó là thước đo duy nhất tôi theo dõi.
Kỳ nghỉ cuối tuần Diwali là dịp thích hợp để thử tính một lần. Bạn đã bao giờ tính con số của mình chưa? Hãy chia sẻ hệ số bạn dùng, đừng chia sẻ số tiền.
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #FinancialFreedom #PersonalFinance #FIRE
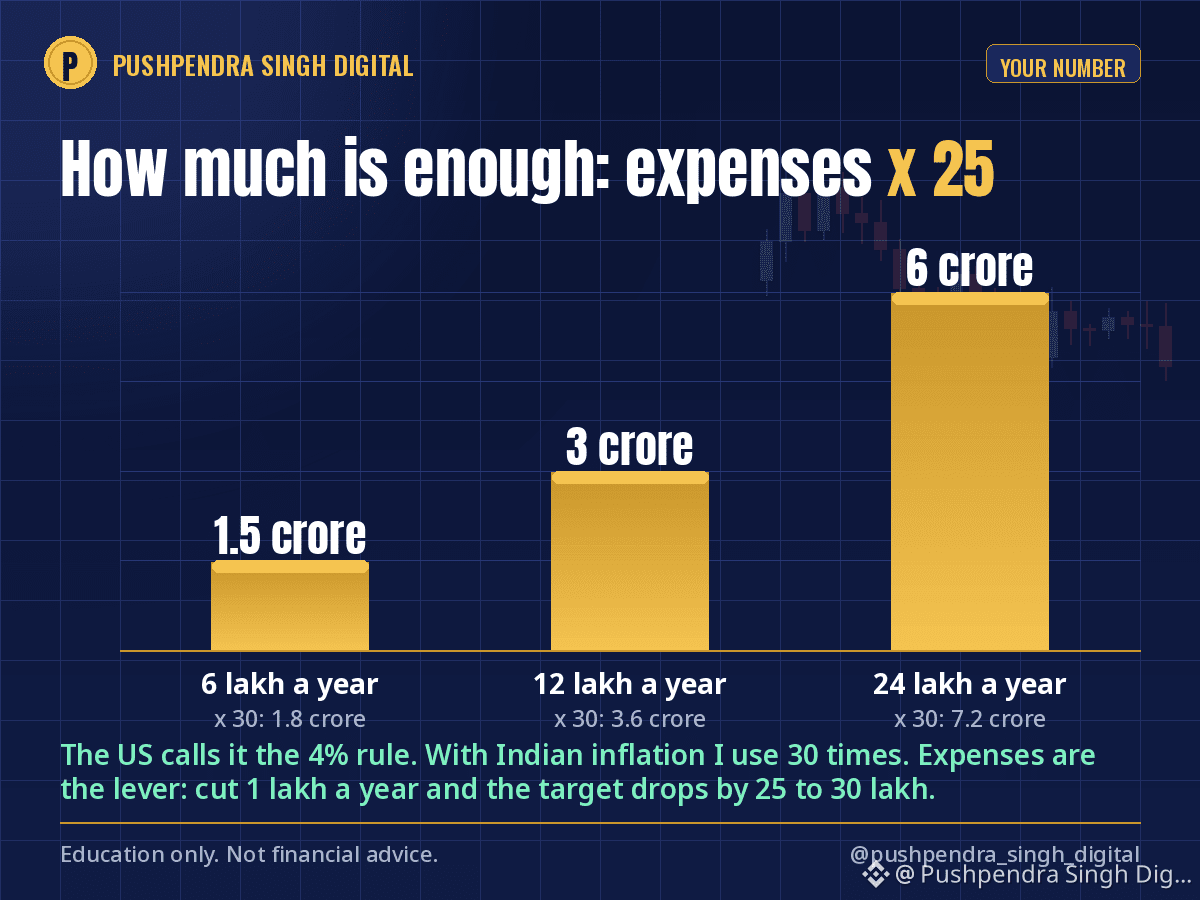
2
2
592
💰 Người giàu không chỉ kiếm tiền — họ giao cho từng đồng tiền một nhiệm vụ!
Hầu hết mọi người làm việc vì tiền. Các nhà đầu tư thông minh học cách khiến tiền làm việc cho mình. 📈
Đây là một thói quen tài chính đơn giản có thể thay đổi tương lai của bạn:
✅ Chi tiêu ít hơn số tiền bạn kiếm được.
✅ Tiết kiệm trước khi chi tiêu.
✅ Đầu tư vào những gì bạn hiểu rõ.
✅ Tránh chạy theo lợi nhuận nhanh chóng.
✅ Xây dựng tài sản bằng sự kiên nhẫn và tính nhất quán.
Hãy nhớ: Bạn không cần phải giàu có mới bắt đầu quản lý tiền một cách khôn ngoan. Bạn cần bắt đầu quản lý tiền khôn ngoan để xây dựng sự giàu có. 🚀
💬 Câu hỏi: Nếu hôm nay bạn nhận thêm 1.000 đô la, bạn sẽ TIẾT KIỆM, ĐẦU TƯ hay BẮT ĐẦU kinh doanh?
👇 Bình luận lựa chọn của bạn!
#TàiChính #MoneyDaily TưDuy #FinancialWisdom TựDo #Investing" esting #wealthbuilding lthBuilding #PersonalFinance
$AAPLB $GOOGLB $NOKB
💰 Người giàu không chỉ kiếm tiền — họ giao cho từng đồng tiền một nhiệm vụ!
Hầu hết mọi người làm việc vì tiền. Các nhà đầu tư thông minh học cách khiến tiền làm việc cho mình. 📈
Đây là một thói quen tài chính đơn giản có thể thay đổi tương lai của bạn:
✅ Chi tiêu ít hơn số tiền bạn kiếm được.
✅ Tiết kiệm trước khi chi tiêu.
✅ Đầu tư vào những gì bạn hiểu rõ.
✅ Tránh chạy theo lợi nhuận nhanh chóng.
✅ Xây dựng tài sản bằng sự kiên nhẫn và tính nhất quán.
Hãy nhớ: Bạn không cần phải giàu có mới bắt đầu quản lý tiền một cách khôn ngoan. Bạn cần bắt đầu quản lý tiền khôn ngoan để xây dựng sự giàu có. 🚀
💬 Câu hỏi: Nếu hôm nay bạn nhận thêm 1.000 đô la, bạn sẽ TIẾT KIỆM, ĐẦU TƯ hay BẮT ĐẦU kinh doanh?
👇 Bình luận lựa chọn của bạn!
#TàiChính #MoneyDaily TưDuy #FinancialWisdom TựDo #Investing" esting #wealthbuilding lthBuilding #PersonalFinance
$AAPLB $GOOGLB $NOKB
Hầu hết mọi người làm việc vì tiền. Các nhà đầu tư thông minh học cách khiến tiền làm việc cho mình. 📈
Đây là một thói quen tài chính đơn giản có thể thay đổi tương lai của bạn:
✅ Chi tiêu ít hơn số tiền bạn kiếm được.
✅ Tiết kiệm trước khi chi tiêu.
✅ Đầu tư vào những gì bạn hiểu rõ.
✅ Tránh chạy theo lợi nhuận nhanh chóng.
✅ Xây dựng tài sản bằng sự kiên nhẫn và tính nhất quán.
Hãy nhớ: Bạn không cần phải giàu có mới bắt đầu quản lý tiền một cách khôn ngoan. Bạn cần bắt đầu quản lý tiền khôn ngoan để xây dựng sự giàu có. 🚀
💬 Câu hỏi: Nếu hôm nay bạn nhận thêm 1.000 đô la, bạn sẽ TIẾT KIỆM, ĐẦU TƯ hay BẮT ĐẦU kinh doanh?
👇 Bình luận lựa chọn của bạn!
#TàiChính #MoneyDaily TưDuy #FinancialWisdom TựDo #Investing" esting #wealthbuilding lthBuilding #PersonalFinance
$AAPLB $GOOGLB $NOKB
189
·
--
Bài viết
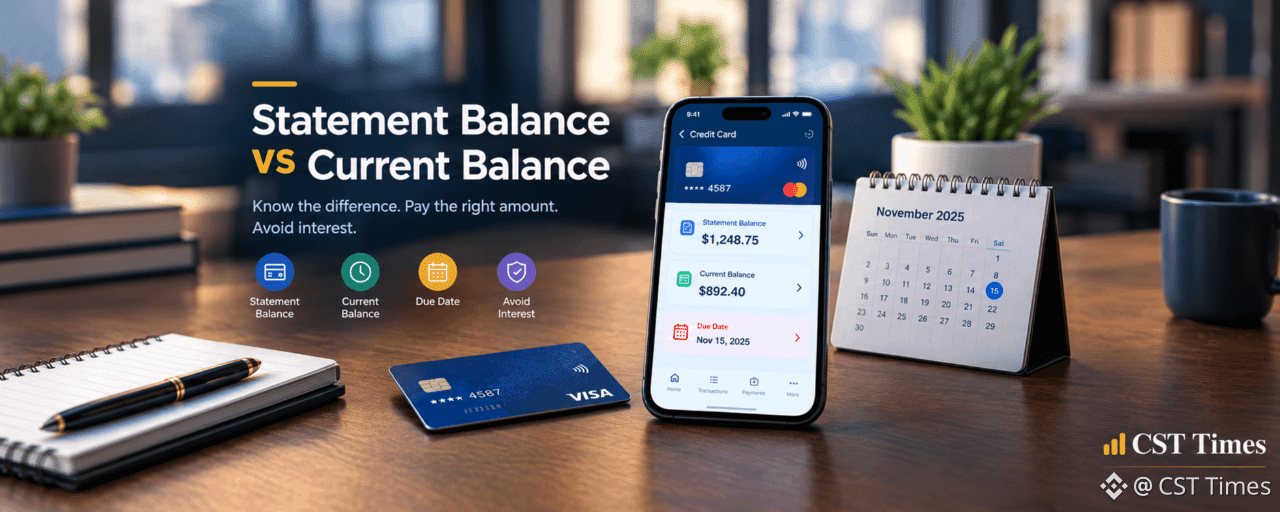
Dư nợ sao kê và dư nợ hiện tại: Vì sao thẻ tín dụng hiển thị hai khoản tiền khác nhauTóm tắt nhanh:
Bạn đã bao giờ mở ứng dụng thẻ tín dụng và nhận thấy dư nợ sao kê khác với dư nợ hiện tại chưa?
Điều này có thể gây bối rối, nhất là khi bạn đang cố xác định chính xác mình cần thanh toán bao nhiêu.
Tin vui là hai khoản này phục vụ những mục đích khác nhau.
Dư nợ sao kê là gì?
Dư nợ sao kê là số tiền bạn còn nợ vào thời điểm chu kỳ thanh toán trước kết thúc. Số tiền này phản ánh các giao dịch được ghi trong sao kê đó.
Số tiền này rất quan trọng vì giúp bạn biết mình cần thanh toán bao nhiêu trước ngày đến hạn. Tùy theo điều khoản của thẻ và việc bạn có chuyển dư nợ từ kỳ trước hay không, thanh toán đầy đủ dư nợ sao kê đúng hạn thường giúp bạn tránh bị tính lãi cho các giao dịch mua hàng.
Dư nợ sao kê và dư nợ hiện tại: Vì sao thẻ tín dụng hiển thị hai khoản tiền khác nhau
Tóm tắt nhanh:
Bạn đã bao giờ mở ứng dụng thẻ tín dụng và nhận thấy dư nợ sao kê khác với dư nợ hiện tại chưa?
Điều này có thể gây bối rối, nhất là khi bạn đang cố xác định chính xác mình cần thanh toán bao nhiêu.
Tin vui là hai khoản này phục vụ những mục đích khác nhau.
Dư nợ sao kê là gì?
Dư nợ sao kê là số tiền bạn còn nợ vào thời điểm chu kỳ thanh toán trước kết thúc. Số tiền này phản ánh các giao dịch được ghi trong sao kê đó.
Số tiền này rất quan trọng vì giúp bạn biết mình cần thanh toán bao nhiêu trước ngày đến hạn. Tùy theo điều khoản của thẻ và việc bạn có chuyển dư nợ từ kỳ trước hay không, thanh toán đầy đủ dư nợ sao kê đúng hạn thường giúp bạn tránh bị tính lãi cho các giao dịch mua hàng.
Bạn đã bao giờ mở ứng dụng thẻ tín dụng và nhận thấy dư nợ sao kê khác với dư nợ hiện tại chưa?
Điều này có thể gây bối rối, nhất là khi bạn đang cố xác định chính xác mình cần thanh toán bao nhiêu.
Tin vui là hai khoản này phục vụ những mục đích khác nhau.
Dư nợ sao kê là gì?
Dư nợ sao kê là số tiền bạn còn nợ vào thời điểm chu kỳ thanh toán trước kết thúc. Số tiền này phản ánh các giao dịch được ghi trong sao kê đó.
Số tiền này rất quan trọng vì giúp bạn biết mình cần thanh toán bao nhiêu trước ngày đến hạn. Tùy theo điều khoản của thẻ và việc bạn có chuyển dư nợ từ kỳ trước hay không, thanh toán đầy đủ dư nợ sao kê đúng hạn thường giúp bạn tránh bị tính lãi cho các giao dịch mua hàng.
1
106

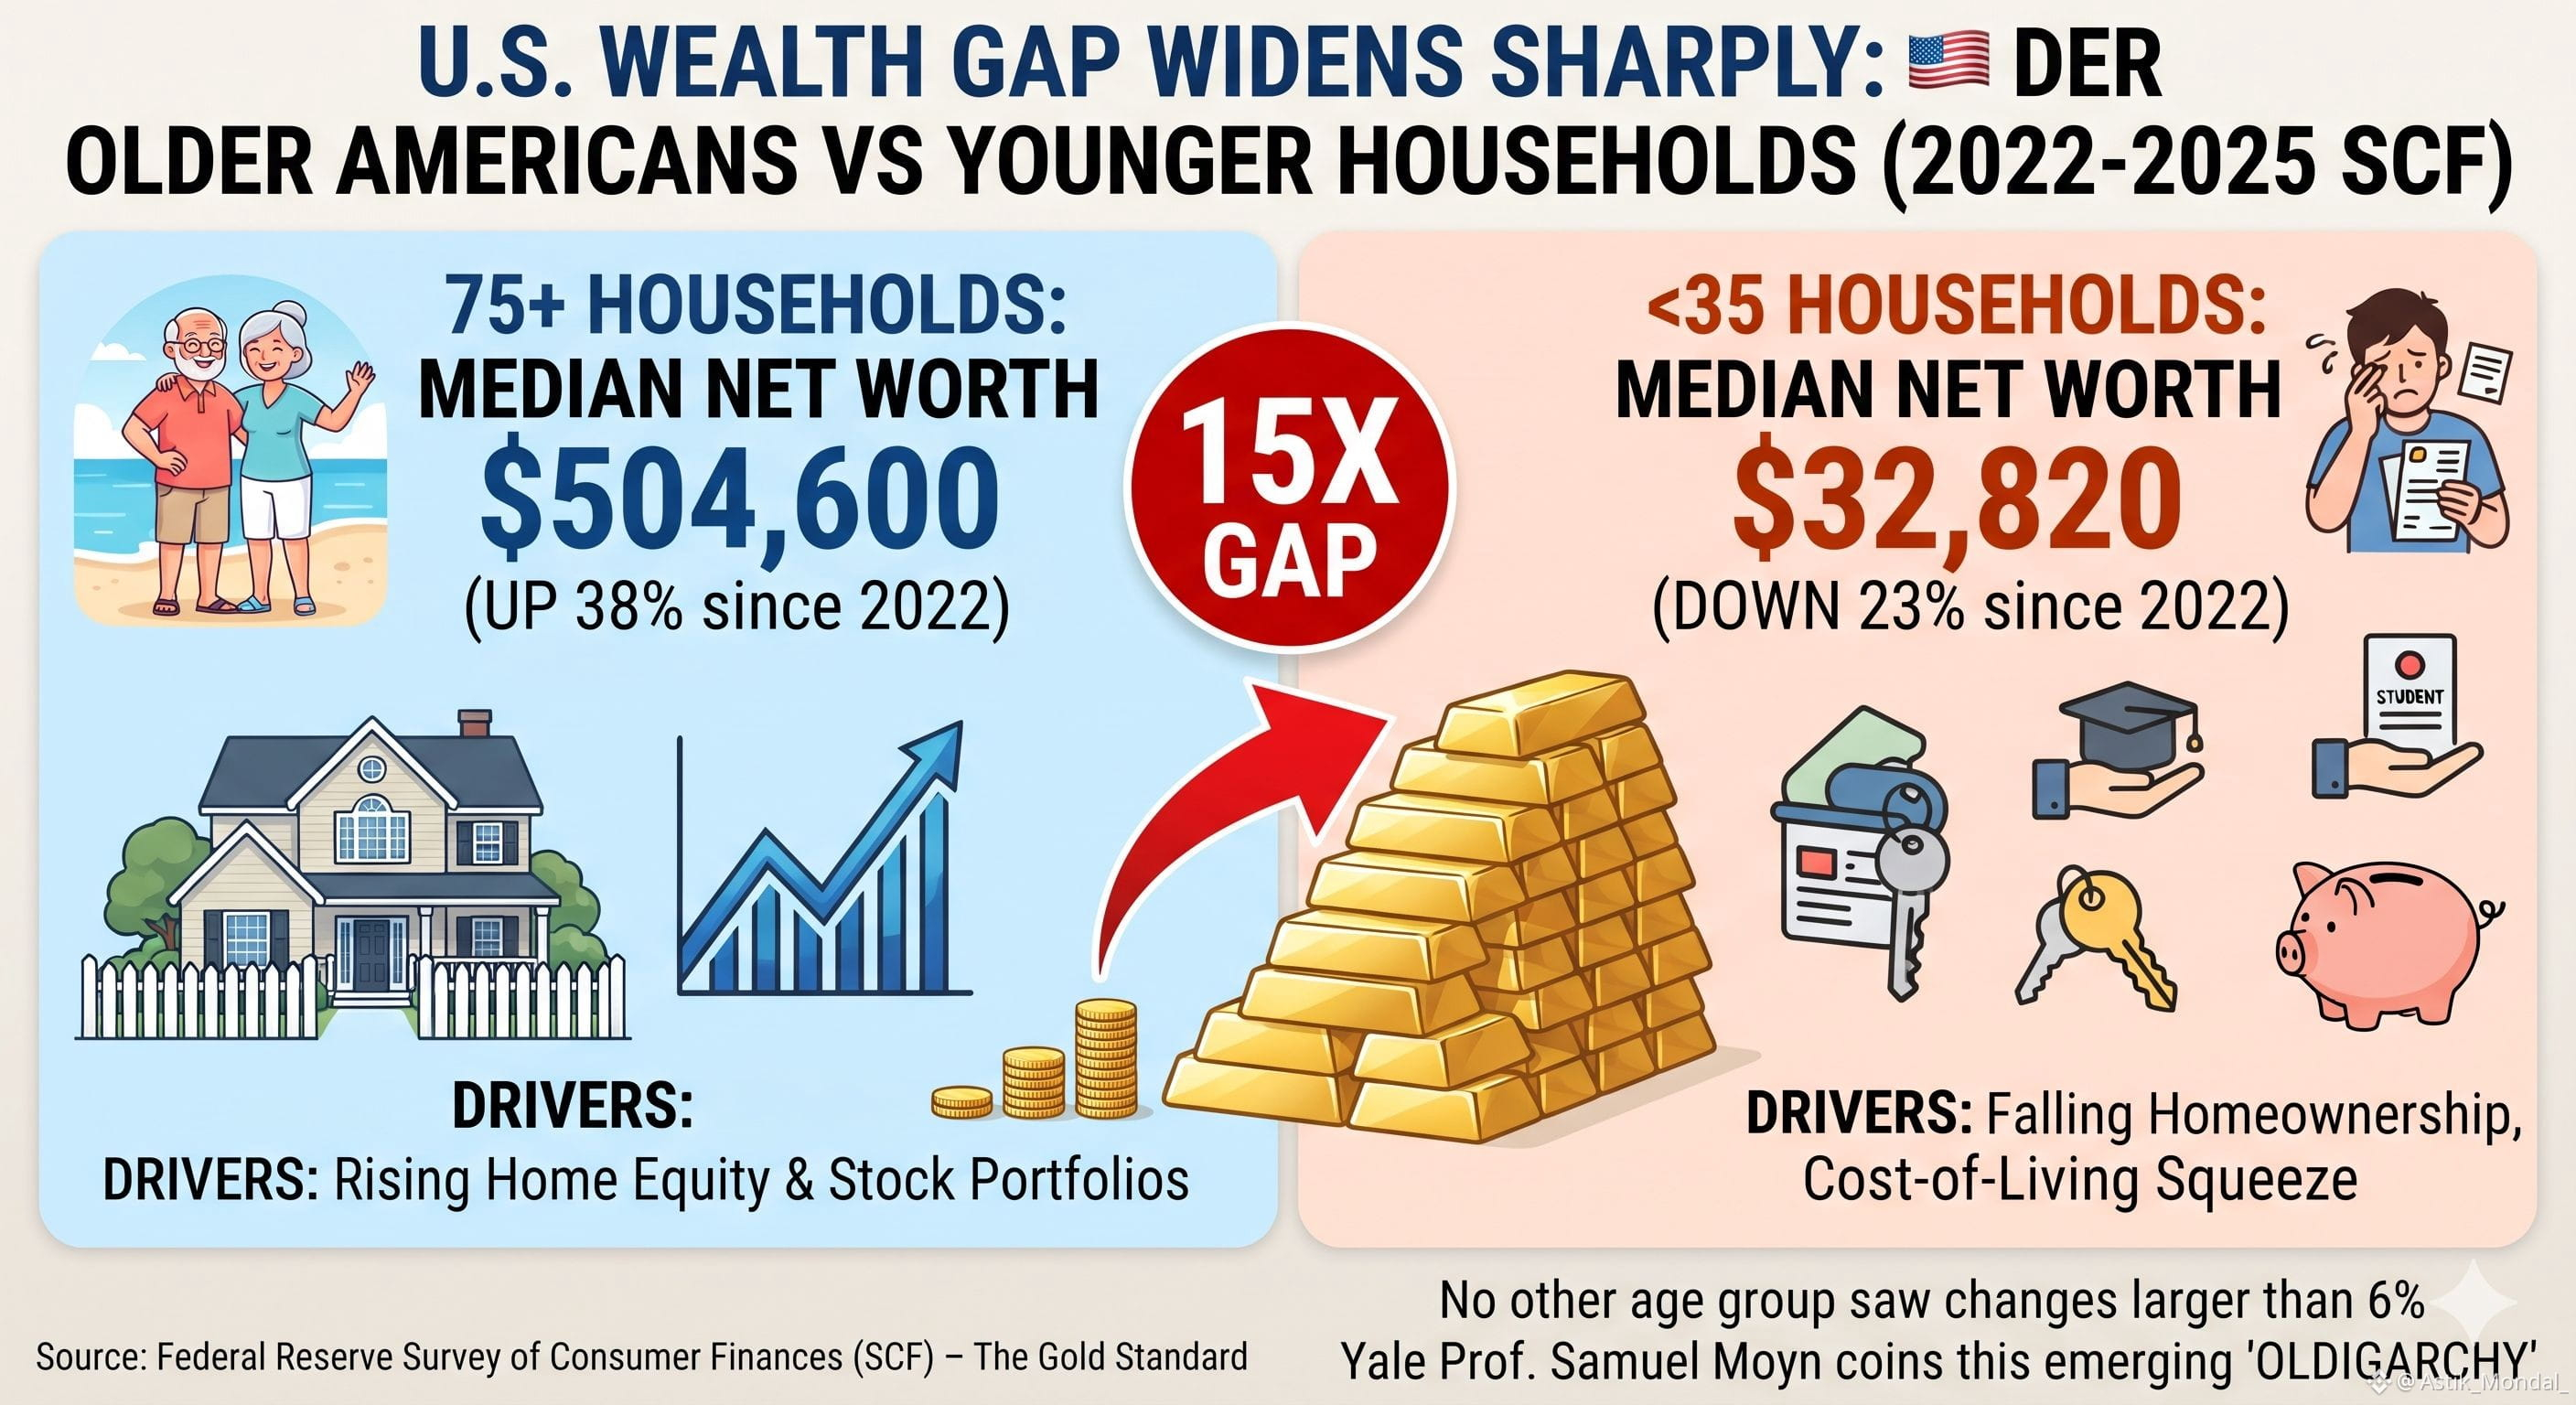
🇺🇸 TIN NÓNG: Người Mỹ trên 75 tuổi hiện có tài sản hộ gia đình trung vị cao gấp khoảng 15 lần các hộ gia đình dưới 35 tuổi, tăng từ mức chỉ gấp 9 lần cách đây ba năm.
Khảo sát Tài chính Người tiêu dùng mới nhất của Cục Dự trữ Liên bang—được xem là chuẩn mực vàng để đo lường tài sản hộ gia đình và chỉ được công bố ba năm một lần—cho thấy khoảng cách này nới rộng đáng kể từ năm 2022 đến 2025. Giá trị tài sản ròng trung vị của các hộ gia đình có chủ hộ từ 75 tuổi trở lên tăng khoảng 38% sau khi điều chỉnh theo lạm phát, lên 504.600 đô la. Trong khi đó, các hộ gia đình dưới 35 tuổi chứng kiến giá trị tài sản ròng trung vị giảm 23%, xuống chỉ còn 32.820 đô la.
Điều đáng chú ý là sự thay đổi này diễn ra rất mất cân đối. Ở mọi nhóm tuổi khác, không nhóm nào ghi nhận mức thay đổi vượt quá 6% theo bất kỳ chiều hướng nào. Điều đó có nghĩa đây không phải là một biến động kinh tế trên diện rộng, mà cụ thể là các hộ gia đình lớn tuổi nhất và trẻ nhất đang đi theo hai hướng ngược nhau.
Một phần nguyên nhân đơn giản là do tuổi tác: những người thuộc thế hệ bùng nổ trẻ sơ sinh giàu có hơn bước sang tuổi 75 đã đẩy mức trung vị của nhóm lớn tuổi lên cao. Nhưng ngay cả khi chỉ xét cùng một nhóm người sinh trong cùng giai đoạn qua thời gian—những người từ 72 tuổi trở lên vào năm 2022 và bước sang tuổi 75 trở lên vào năm 2025—giá trị tài sản ròng trung vị của họ vẫn tăng 21%. Giá trị vốn chủ sở hữu nhà ở và danh mục cổ phiếu tăng đã đóng vai trò chủ chốt, trong khi các hộ gia đình trẻ hơn, vốn sở hữu ít bất động sản và cổ phiếu hơn, nhưng nắm giữ nhiều tiền mặt và nợ hơn, phải chật vật trước cả tỷ lệ sở hữu nhà giảm lẫn chi phí sinh hoạt ngày càng đắt đỏ.
Giáo sư Samuel Moyn của Đại học Yale đã viện dẫn dữ liệu này làm bằng chứng cho điều mà ông gọi là một “chế độ đầu sỏ của người già” (oldigarchy) đang hình thành ở Mỹ—sự tập trung tài sản giữa các thế hệ và quá trình này chỉ ngày càng tăng tốc.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
🇺🇸 TIN NÓNG: Người Mỹ trên 75 tuổi hiện có tài sản hộ gia đình trung vị cao gấp khoảng 15 lần các hộ gia đình dưới 35 tuổi, tăng từ mức chỉ gấp 9 lần cách đây ba năm.
Khảo sát Tài chính Người tiêu dùng mới nhất của Cục Dự trữ Liên bang—được xem là chuẩn mực vàng để đo lường tài sản hộ gia đình và chỉ được công bố ba năm một lần—cho thấy khoảng cách này nới rộng đáng kể từ năm 2022 đến 2025. Giá trị tài sản ròng trung vị của các hộ gia đình có chủ hộ từ 75 tuổi trở lên tăng khoảng 38% sau khi điều chỉnh theo lạm phát, lên 504.600 đô la. Trong khi đó, các hộ gia đình dưới 35 tuổi chứng kiến giá trị tài sản ròng trung vị giảm 23%, xuống chỉ còn 32.820 đô la.
Điều đáng chú ý là sự thay đổi này diễn ra rất mất cân đối. Ở mọi nhóm tuổi khác, không nhóm nào ghi nhận mức thay đổi vượt quá 6% theo bất kỳ chiều hướng nào. Điều đó có nghĩa đây không phải là một biến động kinh tế trên diện rộng, mà cụ thể là các hộ gia đình lớn tuổi nhất và trẻ nhất đang đi theo hai hướng ngược nhau.
Một phần nguyên nhân đơn giản là do tuổi tác: những người thuộc thế hệ bùng nổ trẻ sơ sinh giàu có hơn bước sang tuổi 75 đã đẩy mức trung vị của nhóm lớn tuổi lên cao. Nhưng ngay cả khi chỉ xét cùng một nhóm người sinh trong cùng giai đoạn qua thời gian—những người từ 72 tuổi trở lên vào năm 2022 và bước sang tuổi 75 trở lên vào năm 2025—giá trị tài sản ròng trung vị của họ vẫn tăng 21%. Giá trị vốn chủ sở hữu nhà ở và danh mục cổ phiếu tăng đã đóng vai trò chủ chốt, trong khi các hộ gia đình trẻ hơn, vốn sở hữu ít bất động sản và cổ phiếu hơn, nhưng nắm giữ nhiều tiền mặt và nợ hơn, phải chật vật trước cả tỷ lệ sở hữu nhà giảm lẫn chi phí sinh hoạt ngày càng đắt đỏ.
Giáo sư Samuel Moyn của Đại học Yale đã viện dẫn dữ liệu này làm bằng chứng cho điều mà ông gọi là một “chế độ đầu sỏ của người già” (oldigarchy) đang hình thành ở Mỹ—sự tập trung tài sản giữa các thế hệ và quá trình này chỉ ngày càng tăng tốc.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
Khảo sát Tài chính Người tiêu dùng mới nhất của Cục Dự trữ Liên bang—được xem là chuẩn mực vàng để đo lường tài sản hộ gia đình và chỉ được công bố ba năm một lần—cho thấy khoảng cách này nới rộng đáng kể từ năm 2022 đến 2025. Giá trị tài sản ròng trung vị của các hộ gia đình có chủ hộ từ 75 tuổi trở lên tăng khoảng 38% sau khi điều chỉnh theo lạm phát, lên 504.600 đô la. Trong khi đó, các hộ gia đình dưới 35 tuổi chứng kiến giá trị tài sản ròng trung vị giảm 23%, xuống chỉ còn 32.820 đô la.
Điều đáng chú ý là sự thay đổi này diễn ra rất mất cân đối. Ở mọi nhóm tuổi khác, không nhóm nào ghi nhận mức thay đổi vượt quá 6% theo bất kỳ chiều hướng nào. Điều đó có nghĩa đây không phải là một biến động kinh tế trên diện rộng, mà cụ thể là các hộ gia đình lớn tuổi nhất và trẻ nhất đang đi theo hai hướng ngược nhau.
Một phần nguyên nhân đơn giản là do tuổi tác: những người thuộc thế hệ bùng nổ trẻ sơ sinh giàu có hơn bước sang tuổi 75 đã đẩy mức trung vị của nhóm lớn tuổi lên cao. Nhưng ngay cả khi chỉ xét cùng một nhóm người sinh trong cùng giai đoạn qua thời gian—những người từ 72 tuổi trở lên vào năm 2022 và bước sang tuổi 75 trở lên vào năm 2025—giá trị tài sản ròng trung vị của họ vẫn tăng 21%. Giá trị vốn chủ sở hữu nhà ở và danh mục cổ phiếu tăng đã đóng vai trò chủ chốt, trong khi các hộ gia đình trẻ hơn, vốn sở hữu ít bất động sản và cổ phiếu hơn, nhưng nắm giữ nhiều tiền mặt và nợ hơn, phải chật vật trước cả tỷ lệ sở hữu nhà giảm lẫn chi phí sinh hoạt ngày càng đắt đỏ.
Giáo sư Samuel Moyn của Đại học Yale đã viện dẫn dữ liệu này làm bằng chứng cho điều mà ông gọi là một “chế độ đầu sỏ của người già” (oldigarchy) đang hình thành ở Mỹ—sự tập trung tài sản giữa các thế hệ và quá trình này chỉ ngày càng tăng tốc.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
1
67
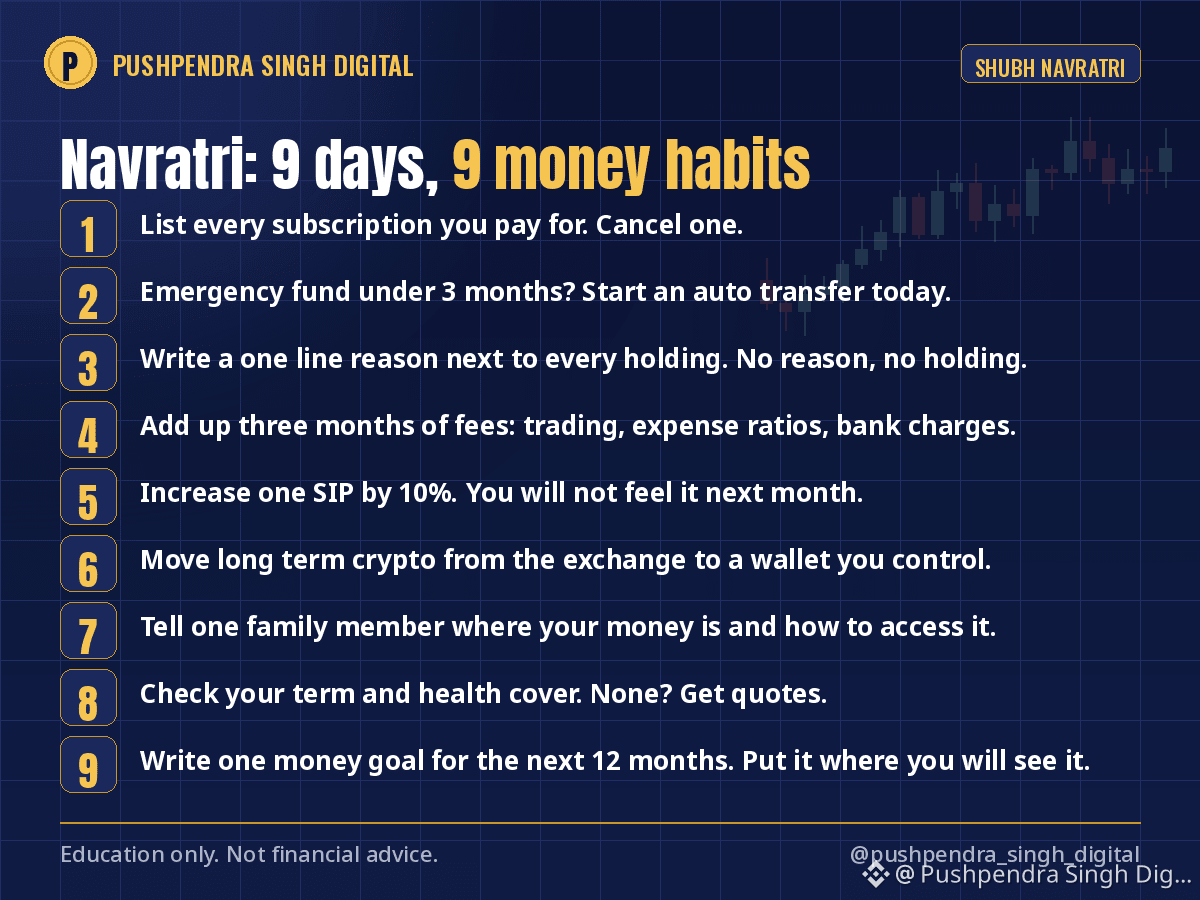
Navratri đang bước vào những ngày cuối và Dussehra sẽ diễn ra vào thứ Ba. Dưới đây là chín thói quen tài chính, mỗi ngày một thói quen trong dịp lễ hội. Hãy bắt đầu từ ngày bạn đang trải qua và hoàn thành trước Diwali. Mỗi việc đều mất chưa đến mười phút.
Ngày 1: Ghi lại tất cả các dịch vụ định kỳ bạn đang trả phí. Hủy một dịch vụ.
Ngày 2: Kiểm tra quỹ khẩn cấp. Nếu quỹ chưa đủ chi phí sinh hoạt trong 3 tháng, hãy thiết lập chuyển khoản tự động, dù chỉ là một khoản nhỏ.
Ngày 3: Mở tài khoản demat hoặc tài khoản giao dịch và viết một dòng nêu lý do bên cạnh mỗi khoản đầu tư bạn đang nắm giữ. Không có lý do thì không nên nắm giữ.
Ngày 4: Cộng tất cả các khoản phí trong ba tháng qua: phí giao dịch, tỷ lệ chi phí quỹ và phí ngân hàng.
Ngày 5: Tăng mức đầu tư SIP thêm 10%. Tháng sau bạn sẽ không cảm thấy khác biệt.
Ngày 6: Chuyển số tiền điện tử dài hạn đang để trên sàn giao dịch sang ví do bạn kiểm soát.
Ngày 7: Cho một thành viên trong gia đình biết các khoản đầu tư của bạn ở đâu và cách truy cập chúng.
Ngày 8: Kiểm tra bảo hiểm nhân thọ có kỳ hạn và bảo hiểm sức khỏe. Nếu chưa có, hãy xin báo giá.
Ngày 9: Viết mục tiêu tài chính duy nhất của bạn cho 12 tháng tới ra giấy và đặt ở nơi bạn dễ nhìn thấy.
Chín ngày thực hiện những việc này còn hiệu quả hơn chín tháng chỉ chăm chăm xem biểu đồ.
Ngày nào sẽ khó nhất với bạn? Với tôi, lúc nào cũng là Ngày 4.
Chúc mừng Navratri. Nội dung chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Navratri #PersonalFinance #MoneyHabits
Navratri đang bước vào những ngày cuối và Dussehra sẽ diễn ra vào thứ Ba. Dưới đây là chín thói quen tài chính, mỗi ngày một thói quen trong dịp lễ hội. Hãy bắt đầu từ ngày bạn đang trải qua và hoàn thành trước Diwali. Mỗi việc đều mất chưa đến mười phút.
Ngày 1: Ghi lại tất cả các dịch vụ định kỳ bạn đang trả phí. Hủy một dịch vụ.
Ngày 2: Kiểm tra quỹ khẩn cấp. Nếu quỹ chưa đủ chi phí sinh hoạt trong 3 tháng, hãy thiết lập chuyển khoản tự động, dù chỉ là một khoản nhỏ.
Ngày 3: Mở tài khoản demat hoặc tài khoản giao dịch và viết một dòng nêu lý do bên cạnh mỗi khoản đầu tư bạn đang nắm giữ. Không có lý do thì không nên nắm giữ.
Ngày 4: Cộng tất cả các khoản phí trong ba tháng qua: phí giao dịch, tỷ lệ chi phí quỹ và phí ngân hàng.
Ngày 5: Tăng mức đầu tư SIP thêm 10%. Tháng sau bạn sẽ không cảm thấy khác biệt.
Ngày 6: Chuyển số tiền điện tử dài hạn đang để trên sàn giao dịch sang ví do bạn kiểm soát.
Ngày 7: Cho một thành viên trong gia đình biết các khoản đầu tư của bạn ở đâu và cách truy cập chúng.
Ngày 8: Kiểm tra bảo hiểm nhân thọ có kỳ hạn và bảo hiểm sức khỏe. Nếu chưa có, hãy xin báo giá.
Ngày 9: Viết mục tiêu tài chính duy nhất của bạn cho 12 tháng tới ra giấy và đặt ở nơi bạn dễ nhìn thấy.
Chín ngày thực hiện những việc này còn hiệu quả hơn chín tháng chỉ chăm chăm xem biểu đồ.
Ngày nào sẽ khó nhất với bạn? Với tôi, lúc nào cũng là Ngày 4.
Chúc mừng Navratri. Nội dung chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Navratri #PersonalFinance #MoneyHabits
Ngày 1: Ghi lại tất cả các dịch vụ định kỳ bạn đang trả phí. Hủy một dịch vụ.
Ngày 2: Kiểm tra quỹ khẩn cấp. Nếu quỹ chưa đủ chi phí sinh hoạt trong 3 tháng, hãy thiết lập chuyển khoản tự động, dù chỉ là một khoản nhỏ.
Ngày 3: Mở tài khoản demat hoặc tài khoản giao dịch và viết một dòng nêu lý do bên cạnh mỗi khoản đầu tư bạn đang nắm giữ. Không có lý do thì không nên nắm giữ.
Ngày 4: Cộng tất cả các khoản phí trong ba tháng qua: phí giao dịch, tỷ lệ chi phí quỹ và phí ngân hàng.
Ngày 5: Tăng mức đầu tư SIP thêm 10%. Tháng sau bạn sẽ không cảm thấy khác biệt.
Ngày 6: Chuyển số tiền điện tử dài hạn đang để trên sàn giao dịch sang ví do bạn kiểm soát.
Ngày 7: Cho một thành viên trong gia đình biết các khoản đầu tư của bạn ở đâu và cách truy cập chúng.
Ngày 8: Kiểm tra bảo hiểm nhân thọ có kỳ hạn và bảo hiểm sức khỏe. Nếu chưa có, hãy xin báo giá.
Ngày 9: Viết mục tiêu tài chính duy nhất của bạn cho 12 tháng tới ra giấy và đặt ở nơi bạn dễ nhìn thấy.
Chín ngày thực hiện những việc này còn hiệu quả hơn chín tháng chỉ chăm chăm xem biểu đồ.
Ngày nào sẽ khó nhất với bạn? Với tôi, lúc nào cũng là Ngày 4.
Chúc mừng Navratri. Nội dung chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #Navratri #PersonalFinance #MoneyHabits
1
180
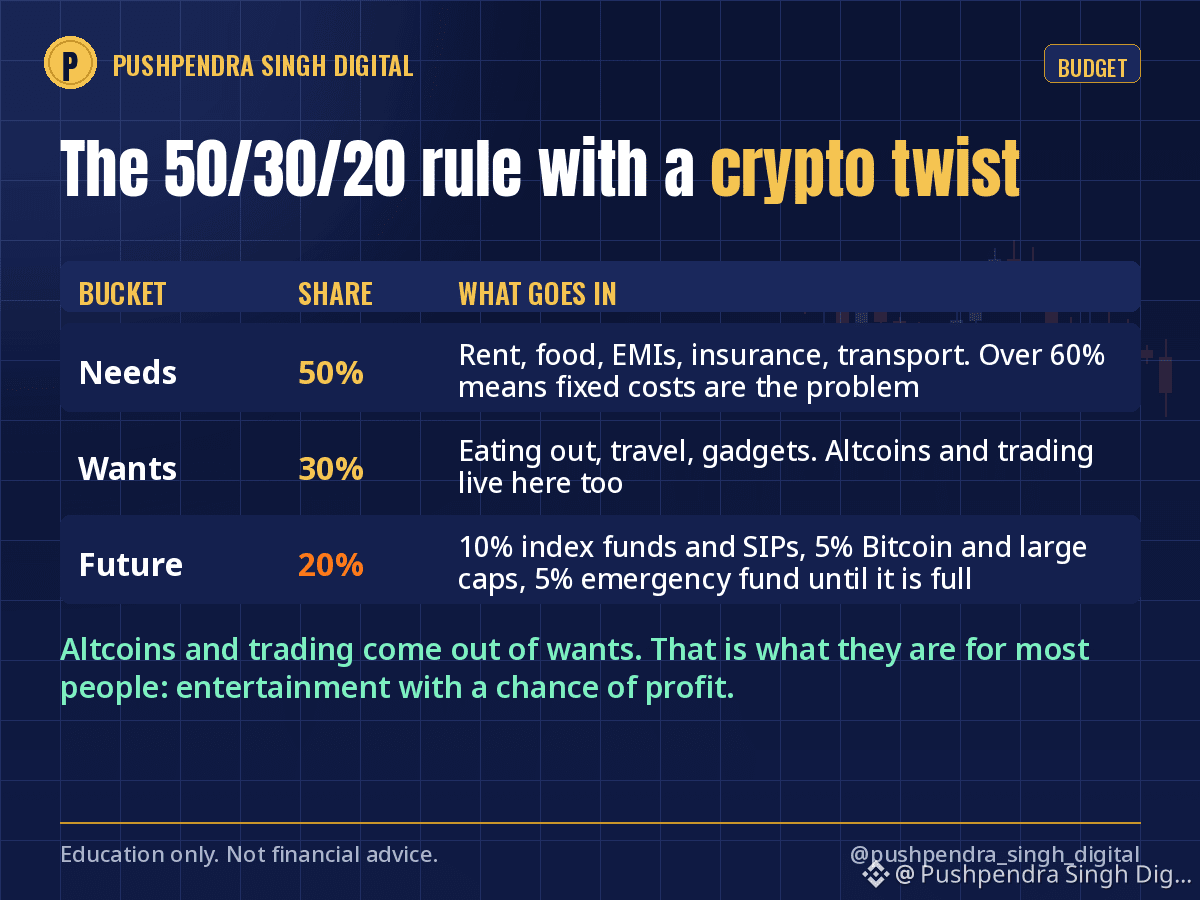
Quy tắc 50/30/20 là cách lập ngân sách đơn giản nhất mà tôi biết. Đây là cách tôi điều chỉnh quy tắc này cho người cũng nắm giữ tiền mã hóa.
50% cho nhu cầu thiết yếu: tiền thuê nhà, ăn uống, các khoản trả góp EMI, bảo hiểm, đi lại. Nếu phần này vượt quá 60%, vấn đề không nằm ở việc đầu tư của bạn, mà là các khoản chi phí cố định.
30% cho sở thích: ăn ngoài, du lịch, đồ công nghệ, các dịch vụ đăng ký. Cứ thoải mái chi tiêu, miễn là không vượt quá giới hạn.
20% cho tương lai: đây là phần có chút khác biệt.
Tôi chia 20% đó như sau:
10% cho các khoản tích lũy đều đặn, nhàm chán: quỹ chỉ số, EPF hoặc PPF, SIP.
5% cho Bitcoin và các đồng vốn hóa lớn, mua hằng tháng, không canh thời điểm.
5% cho quỹ khẩn cấp cho đến khi đạt mức đủ chi trả 6 tháng sinh hoạt phí, sau đó chuyển sang khoản mục nào cần nhất.
Altcoin và giao dịch không có khoản ngân sách riêng. Chúng được tính vào 30% dành cho sở thích, vì với đa số mọi người, đó là hình thức giải trí có cơ hội kiếm lời.
Có lẽ hơi khắt khe. Nhưng cách này giúp một tháng tồi tệ không ảnh hưởng đến số tiền thực sự xây dựng tương lai của bạn.
Thành thật mà nói, hiện giờ bạn đang chia ngân sách như thế nào?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #Budgeting #MoneyBasics
Quy tắc 50/30/20 là cách lập ngân sách đơn giản nhất mà tôi biết. Đây là cách tôi điều chỉnh quy tắc này cho người cũng nắm giữ tiền mã hóa.
50% cho nhu cầu thiết yếu: tiền thuê nhà, ăn uống, các khoản trả góp EMI, bảo hiểm, đi lại. Nếu phần này vượt quá 60%, vấn đề không nằm ở việc đầu tư của bạn, mà là các khoản chi phí cố định.
30% cho sở thích: ăn ngoài, du lịch, đồ công nghệ, các dịch vụ đăng ký. Cứ thoải mái chi tiêu, miễn là không vượt quá giới hạn.
20% cho tương lai: đây là phần có chút khác biệt.
Tôi chia 20% đó như sau:
10% cho các khoản tích lũy đều đặn, nhàm chán: quỹ chỉ số, EPF hoặc PPF, SIP.
5% cho Bitcoin và các đồng vốn hóa lớn, mua hằng tháng, không canh thời điểm.
5% cho quỹ khẩn cấp cho đến khi đạt mức đủ chi trả 6 tháng sinh hoạt phí, sau đó chuyển sang khoản mục nào cần nhất.
Altcoin và giao dịch không có khoản ngân sách riêng. Chúng được tính vào 30% dành cho sở thích, vì với đa số mọi người, đó là hình thức giải trí có cơ hội kiếm lời.
Có lẽ hơi khắt khe. Nhưng cách này giúp một tháng tồi tệ không ảnh hưởng đến số tiền thực sự xây dựng tương lai của bạn.
Thành thật mà nói, hiện giờ bạn đang chia ngân sách như thế nào?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% cho nhu cầu thiết yếu: tiền thuê nhà, ăn uống, các khoản trả góp EMI, bảo hiểm, đi lại. Nếu phần này vượt quá 60%, vấn đề không nằm ở việc đầu tư của bạn, mà là các khoản chi phí cố định.
30% cho sở thích: ăn ngoài, du lịch, đồ công nghệ, các dịch vụ đăng ký. Cứ thoải mái chi tiêu, miễn là không vượt quá giới hạn.
20% cho tương lai: đây là phần có chút khác biệt.
Tôi chia 20% đó như sau:
10% cho các khoản tích lũy đều đặn, nhàm chán: quỹ chỉ số, EPF hoặc PPF, SIP.
5% cho Bitcoin và các đồng vốn hóa lớn, mua hằng tháng, không canh thời điểm.
5% cho quỹ khẩn cấp cho đến khi đạt mức đủ chi trả 6 tháng sinh hoạt phí, sau đó chuyển sang khoản mục nào cần nhất.
Altcoin và giao dịch không có khoản ngân sách riêng. Chúng được tính vào 30% dành cho sở thích, vì với đa số mọi người, đó là hình thức giải trí có cơ hội kiếm lời.
Có lẽ hơi khắt khe. Nhưng cách này giúp một tháng tồi tệ không ảnh hưởng đến số tiền thực sự xây dựng tương lai của bạn.
Thành thật mà nói, hiện giờ bạn đang chia ngân sách như thế nào?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
💰 Họ đã dạy chúng ta cách kiếm lương…
Nhưng hầu như chẳng ai dạy chúng ta phải làm gì khi tấm lương đầu tiên đến. 😅
“Nhận lương xong… giờ sao?”
Trước khi nghĩ đến đầu tư, người mới bắt đầu nên học vài quy tắc tiền bạc đơn giản 👇
1️⃣ Lập ngân sách trước
Biết mình kiếm được bao nhiêu và tiền đó đi đâu. Nhiều người sẽ bất ngờ khi lần đầu theo dõi chi tiêu của mình.
2️⃣ Tạo quỹ dự phòng khẩn cấp
Những chi phí phát sinh là một phần của cuộc sống. Có sẵn một khoản tiết kiệm cho các tình huống khẩn cấp có thể giúp tránh nợ không cần thiết và giảm căng thẳng tài chính.
3️⃣ Tiết kiệm không giống với đầu tư
Tiết kiệm = an toàn và nhu cầu ngắn hạn 🏦
Đầu tư = tăng trưởng và rủi ro cao hơn 📈
Hiểu rõ sự khác biệt này là rất quan trọng.
4️⃣ Đừng để hết tiền ở một chỗ
Đa dạng hóa nghĩa là phân tán rủi ro trên nhiều tài sản khác nhau thay vì phụ thuộc vào một khoản đầu tư duy nhất.
5️⃣ Hiểu mức độ chịu rủi ro của chính bạn
Một khoản đầu tư nhiều rủi ro nhưng lại thấy “đã” với người khác có thể quá căng thẳng đối với bạn. Quyết định tài chính của bạn nên phù hợp với mục tiêu, thu nhập và mức độ thoải mái của bạn.
🚀 Nếu bạn quan tâm đến crypto, hãy bắt đầu bằng việc học trước. Binance Academy cung cấp tài liệu học miễn phí về Bitcoin, blockchain, thị trường crypto, quản lý rủi ro và DYOR (Do Your Own Research – tự nghiên cứu).
Lương đầu tiên của bạn không chỉ là tiền 💡
Mà đó là cơ hội đầu tiên để học cách tiền thật sự vận hành như thế nào.
📚 Hãy học trước. Tự nghiên cứu. Ra quyết định dựa trên tình huống của riêng bạn—không theo trào lưu trên mạng xã hội.
⚠️ Chỉ nội dung mang tính giáo dục. Không phải lời khuyên tài chính.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 Họ đã dạy chúng ta cách kiếm lương…
Nhưng hầu như chẳng ai dạy chúng ta phải làm gì khi tấm lương đầu tiên đến. 😅
“Nhận lương xong… giờ sao?”
Trước khi nghĩ đến đầu tư, người mới bắt đầu nên học vài quy tắc tiền bạc đơn giản 👇
1️⃣ Lập ngân sách trước
Biết mình kiếm được bao nhiêu và tiền đó đi đâu. Nhiều người sẽ bất ngờ khi lần đầu theo dõi chi tiêu của mình.
2️⃣ Tạo quỹ dự phòng khẩn cấp
Những chi phí phát sinh là một phần của cuộc sống. Có sẵn một khoản tiết kiệm cho các tình huống khẩn cấp có thể giúp tránh nợ không cần thiết và giảm căng thẳng tài chính.
3️⃣ Tiết kiệm không giống với đầu tư
Tiết kiệm = an toàn và nhu cầu ngắn hạn 🏦
Đầu tư = tăng trưởng và rủi ro cao hơn 📈
Hiểu rõ sự khác biệt này là rất quan trọng.
4️⃣ Đừng để hết tiền ở một chỗ
Đa dạng hóa nghĩa là phân tán rủi ro trên nhiều tài sản khác nhau thay vì phụ thuộc vào một khoản đầu tư duy nhất.
5️⃣ Hiểu mức độ chịu rủi ro của chính bạn
Một khoản đầu tư nhiều rủi ro nhưng lại thấy “đã” với người khác có thể quá căng thẳng đối với bạn. Quyết định tài chính của bạn nên phù hợp với mục tiêu, thu nhập và mức độ thoải mái của bạn.
🚀 Nếu bạn quan tâm đến crypto, hãy bắt đầu bằng việc học trước. Binance Academy cung cấp tài liệu học miễn phí về Bitcoin, blockchain, thị trường crypto, quản lý rủi ro và DYOR (Do Your Own Research – tự nghiên cứu).
Lương đầu tiên của bạn không chỉ là tiền 💡
Mà đó là cơ hội đầu tiên để học cách tiền thật sự vận hành như thế nào.
📚 Hãy học trước. Tự nghiên cứu. Ra quyết định dựa trên tình huống của riêng bạn—không theo trào lưu trên mạng xã hội.
⚠️ Chỉ nội dung mang tính giáo dục. Không phải lời khuyên tài chính.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
Nhưng hầu như chẳng ai dạy chúng ta phải làm gì khi tấm lương đầu tiên đến. 😅
“Nhận lương xong… giờ sao?”
Trước khi nghĩ đến đầu tư, người mới bắt đầu nên học vài quy tắc tiền bạc đơn giản 👇
1️⃣ Lập ngân sách trước
Biết mình kiếm được bao nhiêu và tiền đó đi đâu. Nhiều người sẽ bất ngờ khi lần đầu theo dõi chi tiêu của mình.
2️⃣ Tạo quỹ dự phòng khẩn cấp
Những chi phí phát sinh là một phần của cuộc sống. Có sẵn một khoản tiết kiệm cho các tình huống khẩn cấp có thể giúp tránh nợ không cần thiết và giảm căng thẳng tài chính.
3️⃣ Tiết kiệm không giống với đầu tư
Tiết kiệm = an toàn và nhu cầu ngắn hạn 🏦
Đầu tư = tăng trưởng và rủi ro cao hơn 📈
Hiểu rõ sự khác biệt này là rất quan trọng.
4️⃣ Đừng để hết tiền ở một chỗ
Đa dạng hóa nghĩa là phân tán rủi ro trên nhiều tài sản khác nhau thay vì phụ thuộc vào một khoản đầu tư duy nhất.
5️⃣ Hiểu mức độ chịu rủi ro của chính bạn
Một khoản đầu tư nhiều rủi ro nhưng lại thấy “đã” với người khác có thể quá căng thẳng đối với bạn. Quyết định tài chính của bạn nên phù hợp với mục tiêu, thu nhập và mức độ thoải mái của bạn.
🚀 Nếu bạn quan tâm đến crypto, hãy bắt đầu bằng việc học trước. Binance Academy cung cấp tài liệu học miễn phí về Bitcoin, blockchain, thị trường crypto, quản lý rủi ro và DYOR (Do Your Own Research – tự nghiên cứu).
Lương đầu tiên của bạn không chỉ là tiền 💡
Mà đó là cơ hội đầu tiên để học cách tiền thật sự vận hành như thế nào.
📚 Hãy học trước. Tự nghiên cứu. Ra quyết định dựa trên tình huống của riêng bạn—không theo trào lưu trên mạng xã hội.
⚠️ Chỉ nội dung mang tính giáo dục. Không phải lời khuyên tài chính.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
414
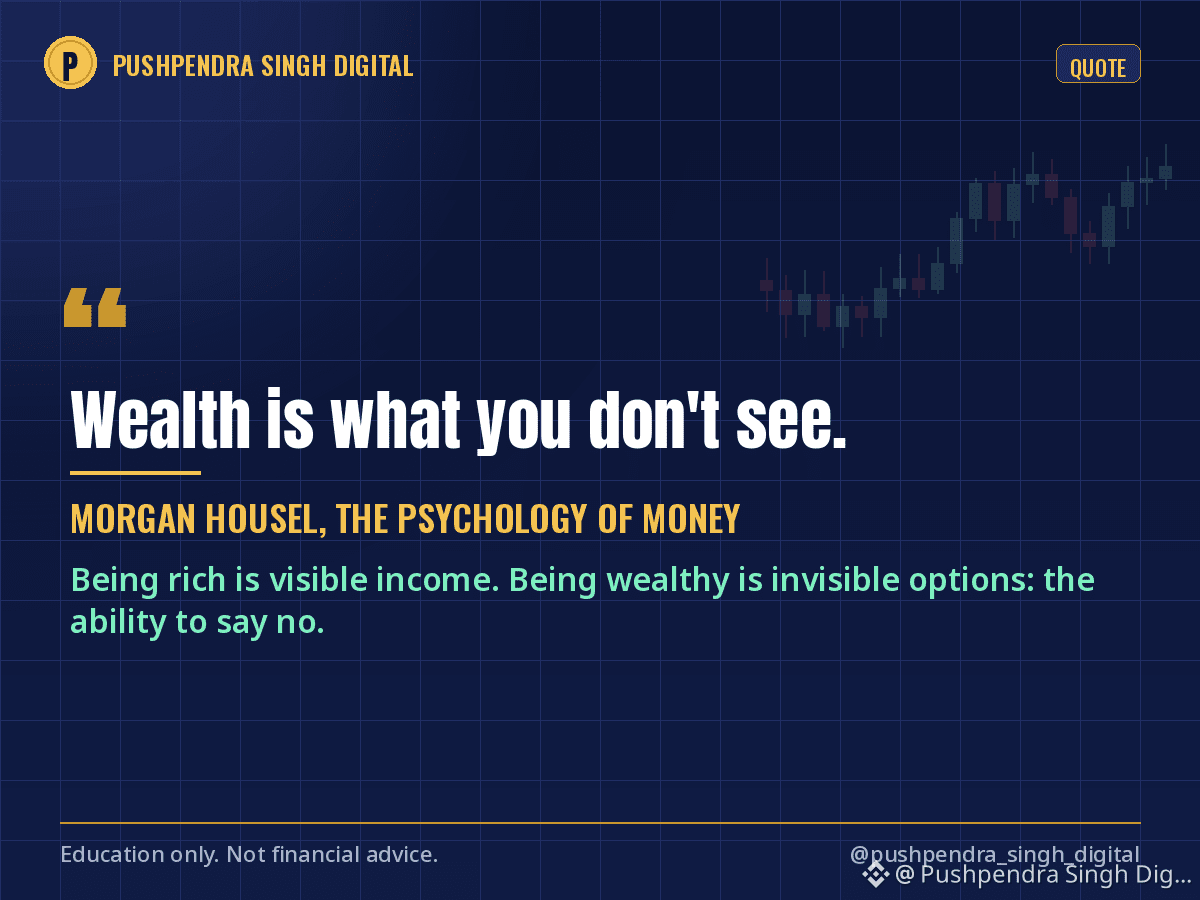
Morgan Housel từng viết rằng sự giàu có nằm ở những thứ bạn không nhìn thấy. Chiếc xe bạn không mua, món nâng cấp bạn không chọn, giao dịch bạn không thực hiện.
Tôi nghĩ đến câu này mỗi khi thị trường tăng mạnh.
Trong một đợt tăng giá, ai cũng nhìn thấy những bài đăng về Lamborghini. Nhưng chẳng ai thấy người đã bán 20% khi thị trường đang lên, trả hết một khoản vay và giữ phần còn lại trong quỹ chỉ số. Người đó không đăng gì cả. Họ chẳng cần làm vậy.
Giàu có là thu nhập nhìn thấy được. Còn sự thịnh vượng là những lựa chọn vô hình: khả năng từ chối một công việc, một khách hàng hay một giao dịch vì tháng này bạn không cần số tiền đó.
Điều kỳ lạ là sự thịnh vượng vô hình ấy mới chính là thứ hầu hết mọi người thực sự muốn khi nói rằng họ muốn giàu có.
Từ khi đọc cuốn sách đó, tôi đặt ra quy tắc này: mỗi khoản thắng lớn đều được chia ra. Một phần dành cho tôi của tương lai, người chưa thể nhìn thấy nó. Rồi tôi thoải mái tiêu phần còn lại mà không thấy áy náy.
Năm nay, có thứ gì bạn đã chọn không mua và không hề hối tiếc không?
$BTC #MorganHousel #PersonalFinance #Wealth
Morgan Housel từng viết rằng sự giàu có nằm ở những thứ bạn không nhìn thấy. Chiếc xe bạn không mua, món nâng cấp bạn không chọn, giao dịch bạn không thực hiện.
Tôi nghĩ đến câu này mỗi khi thị trường tăng mạnh.
Trong một đợt tăng giá, ai cũng nhìn thấy những bài đăng về Lamborghini. Nhưng chẳng ai thấy người đã bán 20% khi thị trường đang lên, trả hết một khoản vay và giữ phần còn lại trong quỹ chỉ số. Người đó không đăng gì cả. Họ chẳng cần làm vậy.
Giàu có là thu nhập nhìn thấy được. Còn sự thịnh vượng là những lựa chọn vô hình: khả năng từ chối một công việc, một khách hàng hay một giao dịch vì tháng này bạn không cần số tiền đó.
Điều kỳ lạ là sự thịnh vượng vô hình ấy mới chính là thứ hầu hết mọi người thực sự muốn khi nói rằng họ muốn giàu có.
Từ khi đọc cuốn sách đó, tôi đặt ra quy tắc này: mỗi khoản thắng lớn đều được chia ra. Một phần dành cho tôi của tương lai, người chưa thể nhìn thấy nó. Rồi tôi thoải mái tiêu phần còn lại mà không thấy áy náy.
Năm nay, có thứ gì bạn đã chọn không mua và không hề hối tiếc không?
$BTC #MorganHousel #PersonalFinance #Wealth
Tôi nghĩ đến câu này mỗi khi thị trường tăng mạnh.
Trong một đợt tăng giá, ai cũng nhìn thấy những bài đăng về Lamborghini. Nhưng chẳng ai thấy người đã bán 20% khi thị trường đang lên, trả hết một khoản vay và giữ phần còn lại trong quỹ chỉ số. Người đó không đăng gì cả. Họ chẳng cần làm vậy.
Giàu có là thu nhập nhìn thấy được. Còn sự thịnh vượng là những lựa chọn vô hình: khả năng từ chối một công việc, một khách hàng hay một giao dịch vì tháng này bạn không cần số tiền đó.
Điều kỳ lạ là sự thịnh vượng vô hình ấy mới chính là thứ hầu hết mọi người thực sự muốn khi nói rằng họ muốn giàu có.
Từ khi đọc cuốn sách đó, tôi đặt ra quy tắc này: mỗi khoản thắng lớn đều được chia ra. Một phần dành cho tôi của tương lai, người chưa thể nhìn thấy nó. Rồi tôi thoải mái tiêu phần còn lại mà không thấy áy náy.
Năm nay, có thứ gì bạn đã chọn không mua và không hề hối tiếc không?
$BTC #MorganHousel #PersonalFinance #Wealth
177
Hai người bạn, cùng một quỹ, cùng một khoản đầu tư: 10.000 rupee mỗi tháng, lợi suất 12% mỗi năm.
Rahul bắt đầu ở tuổi 25 và dừng ở tuổi 35. Đầu tư SIP trong mười năm, rồi không đầu tư thêm. Tổng cộng anh ấy đã đầu tư 12 lakh rupee.
Amit bắt đầu ở tuổi 35 và tiếp tục đến năm 60 tuổi. Đầu tư SIP trong 25 năm. Tổng cộng anh ấy đã đầu tư 30 lakh rupee.
Ở tuổi 60:
Rahul có khoảng 4,6 crore rupee.
Amit có khoảng 1,9 crore rupee.
Rahul đầu tư chưa đến một nửa số tiền nhưng kết thúc với số tiền nhiều hơn gấp đôi. Điểm khác biệt duy nhất là khoản tiền của anh ấy có thêm mười năm sinh lời kép trước cả khi Amit bắt đầu.
Tôi không nói rằng hãy dừng ở tuổi 35. Tôi muốn nói rằng thứ đắt giá nhất trong đầu tư là năm bạn chưa bắt đầu. Không phải quỹ bạn chọn, không phải tỷ lệ chi phí, cũng không phải giá mua vào.
Phép tính tương tự cũng đúng với tiền mã hóa. Một khoản mua Bitcoin nhỏ mỗi tháng, bắt đầu từ năm 2020, đã đem lại kết quả tốt hơn gần như mọi giao dịch khôn ngoan kể từ đó.
“Đợi khi nào kiếm được nhiều tiền hơn rồi tôi sẽ bắt đầu” là câu nói khiến bạn phải trả giá đắt nhất. Hãy bắt đầu với 500 rupee nếu đó là số tiền bạn có. Khoản tiền có thể tăng lên. Những năm tháng đã mất thì không thể quay lại.
Bạn bắt đầu ở độ tuổi nào, và bạn sẽ nhắn nhủ điều gì với bản thân khi còn trẻ?
Lợi nhuận trong quá khứ không đảm bảo lợi nhuận trong tương lai. Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #SIP #Compounding #PersonalFinance
Hai người bạn, cùng một quỹ, cùng một khoản đầu tư: 10.000 rupee mỗi tháng, lợi suất 12% mỗi năm.
Rahul bắt đầu ở tuổi 25 và dừng ở tuổi 35. Đầu tư SIP trong mười năm, rồi không đầu tư thêm. Tổng cộng anh ấy đã đầu tư 12 lakh rupee.
Amit bắt đầu ở tuổi 35 và tiếp tục đến năm 60 tuổi. Đầu tư SIP trong 25 năm. Tổng cộng anh ấy đã đầu tư 30 lakh rupee.
Ở tuổi 60:
Rahul có khoảng 4,6 crore rupee.
Amit có khoảng 1,9 crore rupee.
Rahul đầu tư chưa đến một nửa số tiền nhưng kết thúc với số tiền nhiều hơn gấp đôi. Điểm khác biệt duy nhất là khoản tiền của anh ấy có thêm mười năm sinh lời kép trước cả khi Amit bắt đầu.
Tôi không nói rằng hãy dừng ở tuổi 35. Tôi muốn nói rằng thứ đắt giá nhất trong đầu tư là năm bạn chưa bắt đầu. Không phải quỹ bạn chọn, không phải tỷ lệ chi phí, cũng không phải giá mua vào.
Phép tính tương tự cũng đúng với tiền mã hóa. Một khoản mua Bitcoin nhỏ mỗi tháng, bắt đầu từ năm 2020, đã đem lại kết quả tốt hơn gần như mọi giao dịch khôn ngoan kể từ đó.
“Đợi khi nào kiếm được nhiều tiền hơn rồi tôi sẽ bắt đầu” là câu nói khiến bạn phải trả giá đắt nhất. Hãy bắt đầu với 500 rupee nếu đó là số tiền bạn có. Khoản tiền có thể tăng lên. Những năm tháng đã mất thì không thể quay lại.
Bạn bắt đầu ở độ tuổi nào, và bạn sẽ nhắn nhủ điều gì với bản thân khi còn trẻ?
Lợi nhuận trong quá khứ không đảm bảo lợi nhuận trong tương lai. Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #SIP #Compounding #PersonalFinance
Rahul bắt đầu ở tuổi 25 và dừng ở tuổi 35. Đầu tư SIP trong mười năm, rồi không đầu tư thêm. Tổng cộng anh ấy đã đầu tư 12 lakh rupee.
Amit bắt đầu ở tuổi 35 và tiếp tục đến năm 60 tuổi. Đầu tư SIP trong 25 năm. Tổng cộng anh ấy đã đầu tư 30 lakh rupee.
Ở tuổi 60:
Rahul có khoảng 4,6 crore rupee.
Amit có khoảng 1,9 crore rupee.
Rahul đầu tư chưa đến một nửa số tiền nhưng kết thúc với số tiền nhiều hơn gấp đôi. Điểm khác biệt duy nhất là khoản tiền của anh ấy có thêm mười năm sinh lời kép trước cả khi Amit bắt đầu.
Tôi không nói rằng hãy dừng ở tuổi 35. Tôi muốn nói rằng thứ đắt giá nhất trong đầu tư là năm bạn chưa bắt đầu. Không phải quỹ bạn chọn, không phải tỷ lệ chi phí, cũng không phải giá mua vào.
Phép tính tương tự cũng đúng với tiền mã hóa. Một khoản mua Bitcoin nhỏ mỗi tháng, bắt đầu từ năm 2020, đã đem lại kết quả tốt hơn gần như mọi giao dịch khôn ngoan kể từ đó.
“Đợi khi nào kiếm được nhiều tiền hơn rồi tôi sẽ bắt đầu” là câu nói khiến bạn phải trả giá đắt nhất. Hãy bắt đầu với 500 rupee nếu đó là số tiền bạn có. Khoản tiền có thể tăng lên. Những năm tháng đã mất thì không thể quay lại.
Bạn bắt đầu ở độ tuổi nào, và bạn sẽ nhắn nhủ điều gì với bản thân khi còn trẻ?
Lợi nhuận trong quá khứ không đảm bảo lợi nhuận trong tương lai. Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #SIP #Compounding #PersonalFinance
1
137
·
--
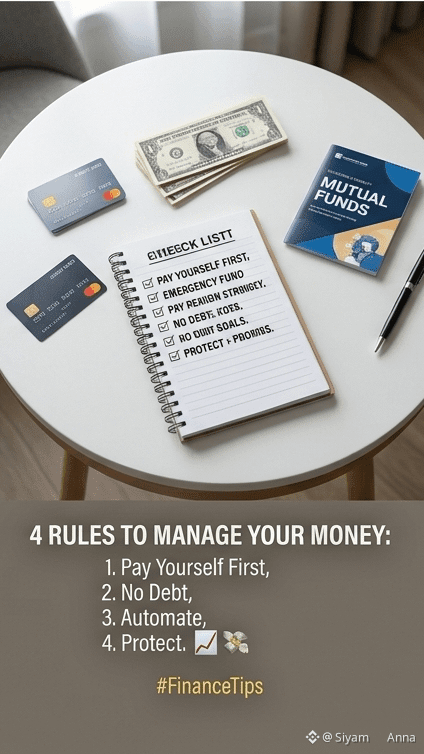
Bạn đang gặp khó khăn trong việc quản lý tiền bạc? Hãy bắt đầu với 4 nguyên tắc vàng này: 📈
• Nguyên tắc 1: Hãy trả cho chính bạn trước. Ngay khi nhận lương, hãy chuyển phần trăm tiết kiệm ra khỏi tầm nhìn. Chỉ chi tiêu phần còn lại sau khi đã tiết kiệm.
• Nguyên tắc 2: Tránh lối sống “nâng cấp” quá đà. Đừng mua các món hàng xa xỉ bằng thẻ tín dụng hoặc trả góp (EMIs) chỉ để gây ấn tượng với người khác.
• Nguyên tắc 3: Tự động hóa các khoản đầu tư. Thiết lập một khoản SIP hằng tháng vào Quỹ tương hỗ (Mutual Funds) hoặc quỹ chỉ số (index funds) để bạn đầu tư đều đặn mà không phải suy nghĩ quá nhiều.
• Nguyên tắc 4: Bảo vệ phần “rủi ro” của bạn. Đảm bảo bạn có bảo hiểm Sức khỏe và Bảo hiểm Nhân thọ Kỳ hạn (Term Life Insurance) đầy đủ để bảo vệ tài sản của bạn trước những tình huống khẩn cấp bất ngờ.
Kiến thức tài chính không phải là một thứ xa xỉ; đó là kỹ năng sinh tồn cho một cuộc sống bình yên. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
Bạn đang gặp khó khăn trong việc quản lý tiền bạc? Hãy bắt đầu với 4 nguyên tắc vàng này: 📈
• Nguyên tắc 1: Hãy trả cho chính bạn trước. Ngay khi nhận lương, hãy chuyển phần trăm tiết kiệm ra khỏi tầm nhìn. Chỉ chi tiêu phần còn lại sau khi đã tiết kiệm.
• Nguyên tắc 2: Tránh lối sống “nâng cấp” quá đà. Đừng mua các món hàng xa xỉ bằng thẻ tín dụng hoặc trả góp (EMIs) chỉ để gây ấn tượng với người khác.
• Nguyên tắc 3: Tự động hóa các khoản đầu tư. Thiết lập một khoản SIP hằng tháng vào Quỹ tương hỗ (Mutual Funds) hoặc quỹ chỉ số (index funds) để bạn đầu tư đều đặn mà không phải suy nghĩ quá nhiều.
• Nguyên tắc 4: Bảo vệ phần “rủi ro” của bạn. Đảm bảo bạn có bảo hiểm Sức khỏe và Bảo hiểm Nhân thọ Kỳ hạn (Term Life Insurance) đầy đủ để bảo vệ tài sản của bạn trước những tình huống khẩn cấp bất ngờ.
Kiến thức tài chính không phải là một thứ xa xỉ; đó là kỹ năng sinh tồn cho một cuộc sống bình yên. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
• Nguyên tắc 1: Hãy trả cho chính bạn trước. Ngay khi nhận lương, hãy chuyển phần trăm tiết kiệm ra khỏi tầm nhìn. Chỉ chi tiêu phần còn lại sau khi đã tiết kiệm.
• Nguyên tắc 2: Tránh lối sống “nâng cấp” quá đà. Đừng mua các món hàng xa xỉ bằng thẻ tín dụng hoặc trả góp (EMIs) chỉ để gây ấn tượng với người khác.
• Nguyên tắc 3: Tự động hóa các khoản đầu tư. Thiết lập một khoản SIP hằng tháng vào Quỹ tương hỗ (Mutual Funds) hoặc quỹ chỉ số (index funds) để bạn đầu tư đều đặn mà không phải suy nghĩ quá nhiều.
• Nguyên tắc 4: Bảo vệ phần “rủi ro” của bạn. Đảm bảo bạn có bảo hiểm Sức khỏe và Bảo hiểm Nhân thọ Kỳ hạn (Term Life Insurance) đầy đủ để bảo vệ tài sản của bạn trước những tình huống khẩn cấp bất ngờ.
Kiến thức tài chính không phải là một thứ xa xỉ; đó là kỹ năng sinh tồn cho một cuộc sống bình yên. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
71
Tính cách ,
Câu nói "dù bạn trông như thế nào, tiền bạc không quan tâm" nhấn mạnh yếu tố bình đẳng trong tài chính cá nhân: sự giàu có tích lũy thông qua thói quen thông minh, kế hoạch chiến lược và kỷ luật tài chính, không phụ thuộc vào ngoại hình, bối cảnh hay địa vị xã hội của một người
#PerfectTime #PersonalFinance $BTC $BNB
Tính cách ,
Câu nói "dù bạn trông như thế nào, tiền bạc không quan tâm" nhấn mạnh yếu tố bình đẳng trong tài chính cá nhân: sự giàu có tích lũy thông qua thói quen thông minh, kế hoạch chiến lược và kỷ luật tài chính, không phụ thuộc vào ngoại hình, bối cảnh hay địa vị xã hội của một người
#PerfectTime #PersonalFinance $BTC $BNB
Câu nói "dù bạn trông như thế nào, tiền bạc không quan tâm" nhấn mạnh yếu tố bình đẳng trong tài chính cá nhân: sự giàu có tích lũy thông qua thói quen thông minh, kế hoạch chiến lược và kỷ luật tài chính, không phụ thuộc vào ngoại hình, bối cảnh hay địa vị xã hội của một người
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
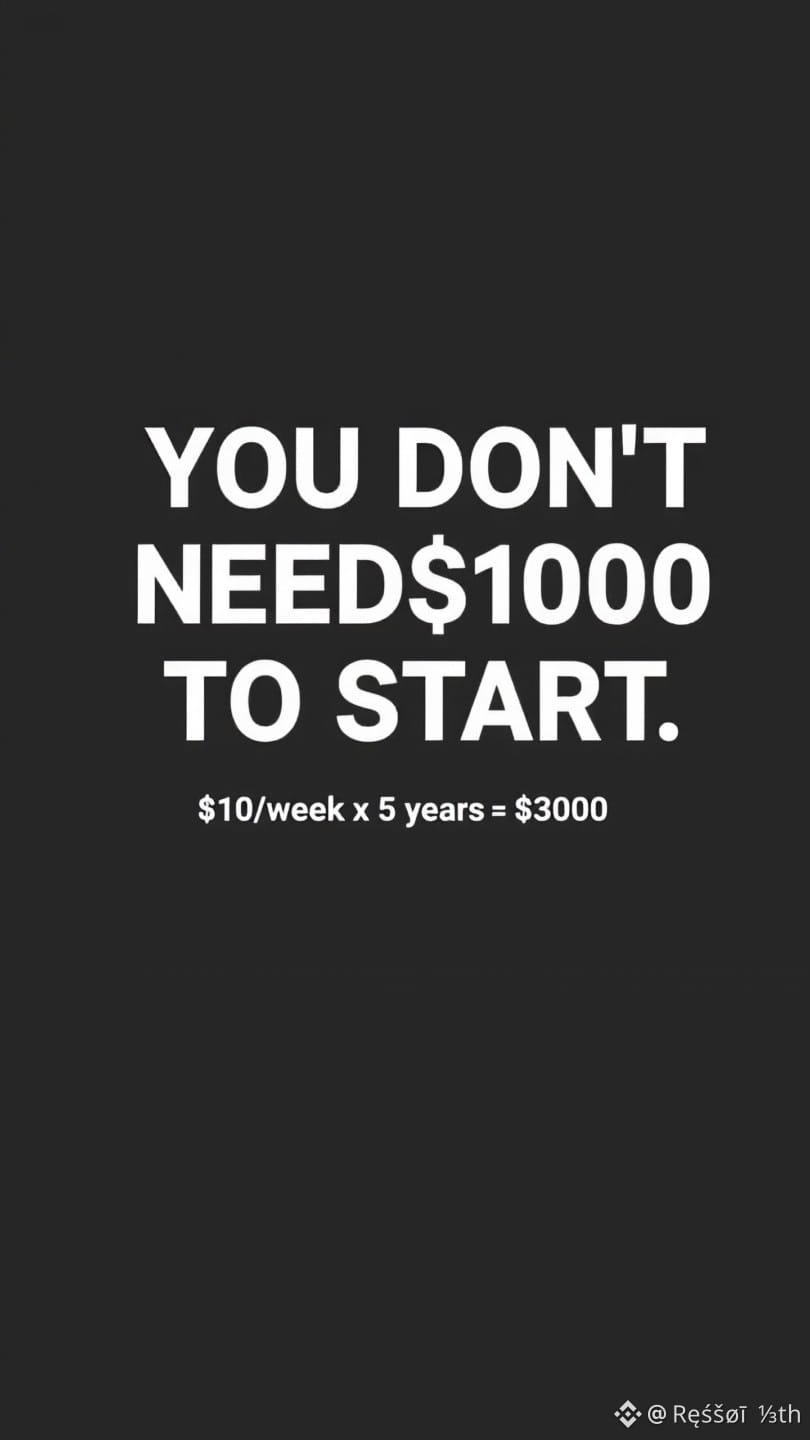
Bạn không cần $1000 để bắt đầu xây dựng tài sản.
Tôi bắt đầu với $10/tuần.
$10 x 52 tuần = $520/năm
$520 x 5 năm với 7% = ~$3000
Số tiền không quan trọng.
Điều quan trọng là thói quen.
Bắt đầu xấu. Bắt đầu nhỏ.
Nhưng hãy bắt đầu.
Tuần này bạn có thể tiết kiệm được bao nhiêu? Chỉ cần $5 cũng tính 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Bạn không cần $1000 để bắt đầu xây dựng tài sản.
Tôi bắt đầu với $10/tuần.
$10 x 52 tuần = $520/năm
$520 x 5 năm với 7% = ~$3000
Số tiền không quan trọng.
Điều quan trọng là thói quen.
Bắt đầu xấu. Bắt đầu nhỏ.
Nhưng hãy bắt đầu.
Tuần này bạn có thể tiết kiệm được bao nhiêu? Chỉ cần $5 cũng tính 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Tôi bắt đầu với $10/tuần.
$10 x 52 tuần = $520/năm
$520 x 5 năm với 7% = ~$3000
Số tiền không quan trọng.
Điều quan trọng là thói quen.
Bắt đầu xấu. Bắt đầu nhỏ.
Nhưng hãy bắt đầu.
Tuần này bạn có thể tiết kiệm được bao nhiêu? Chỉ cần $5 cũng tính 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
7
1
1.7k
·
--

Bài viết
💰 Bảng lương đầu tiên của bạn: Thực sự bạn nên làm gì với nó?Nhận được bảng lương đầu tiên khiến bạn cảm thấy như đó là một cột mốc.
Lần đầu tiên, bạn có tiền do chính bạn kiếm được — và đột nhiên có rất nhiều thứ bạn có thể làm với số tiền đó.
Nhưng thay vì hỏi “Mình nên mua gì?”, một câu hỏi hay hơn có thể là:
“Làm sao mình có thể xây dựng thói quen tài chính tốt hơn từ đây?”
1️⃣ Bắt đầu với một ngân sách đơn giản
Trước khi tiết kiệm hoặc đầu tư, hãy hiểu tiền của bạn đang đi đâu.
Hãy liệt kê các khoản chi tiêu thiết yếu của bạn:
🏠 Tiền thuê nhà
🍽️ Ăn uống
🚗 Phương tiện di chuyển
💡 Hóa đơn
📱 Các gói đăng ký
💰 Bảng lương đầu tiên của bạn: Thực sự bạn nên làm gì với nó?
Nhận được bảng lương đầu tiên khiến bạn cảm thấy như đó là một cột mốc.
Lần đầu tiên, bạn có tiền do chính bạn kiếm được — và đột nhiên có rất nhiều thứ bạn có thể làm với số tiền đó.
Nhưng thay vì hỏi “Mình nên mua gì?”, một câu hỏi hay hơn có thể là:
“Làm sao mình có thể xây dựng thói quen tài chính tốt hơn từ đây?”
1️⃣ Bắt đầu với một ngân sách đơn giản
Trước khi tiết kiệm hoặc đầu tư, hãy hiểu tiền của bạn đang đi đâu.
Hãy liệt kê các khoản chi tiêu thiết yếu của bạn:
🏠 Tiền thuê nhà
🍽️ Ăn uống
🚗 Phương tiện di chuyển
💡 Hóa đơn
📱 Các gói đăng ký
Lần đầu tiên, bạn có tiền do chính bạn kiếm được — và đột nhiên có rất nhiều thứ bạn có thể làm với số tiền đó.
Nhưng thay vì hỏi “Mình nên mua gì?”, một câu hỏi hay hơn có thể là:
“Làm sao mình có thể xây dựng thói quen tài chính tốt hơn từ đây?”
1️⃣ Bắt đầu với một ngân sách đơn giản
Trước khi tiết kiệm hoặc đầu tư, hãy hiểu tiền của bạn đang đi đâu.
Hãy liệt kê các khoản chi tiêu thiết yếu của bạn:
🏠 Tiền thuê nhà
🍽️ Ăn uống
🚗 Phương tiện di chuyển
💡 Hóa đơn
📱 Các gói đăng ký
7
137
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
425,899 lượt xem
1,319 đang thảo luận
2
#TheoDõiFOMC
361,787 lượt xem
1,546 đang thảo luận
3
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
57,463 lượt xem
755 đang thảo luận
4
#AnthropicToDebutAfter$83IPOPricing
15,333 lượt xem
79 đang thảo luận
5
#NvidiaBoardReportedlySplitOverHuang’sReturn
19,065 lượt xem
334 đang thảo luận
6
#CanGTA6'sLaunchLiftTTWOShares?
10,661 lượt xem
246 đang thảo luận
7
#FOMCMinutesHighlightAIDebtRisks
19,609 lượt xem
309 đang thảo luận
8
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
19,559 lượt xem
331 đang thảo luận
9
#AnthropicGrayMarketSharesPointTo22%To26%Gains
4,729 lượt xem
67 đang thảo luận
10
#BitcoinSpotETFsSee$306MNetOutflows
155 lượt xem
2 đang thảo luận