
Thư báo thưởng và tăng lương sẽ đến trong mùa này, kéo theo câu nói tốn kém nhất trong tài chính cá nhân: "Mình xứng đáng mà."
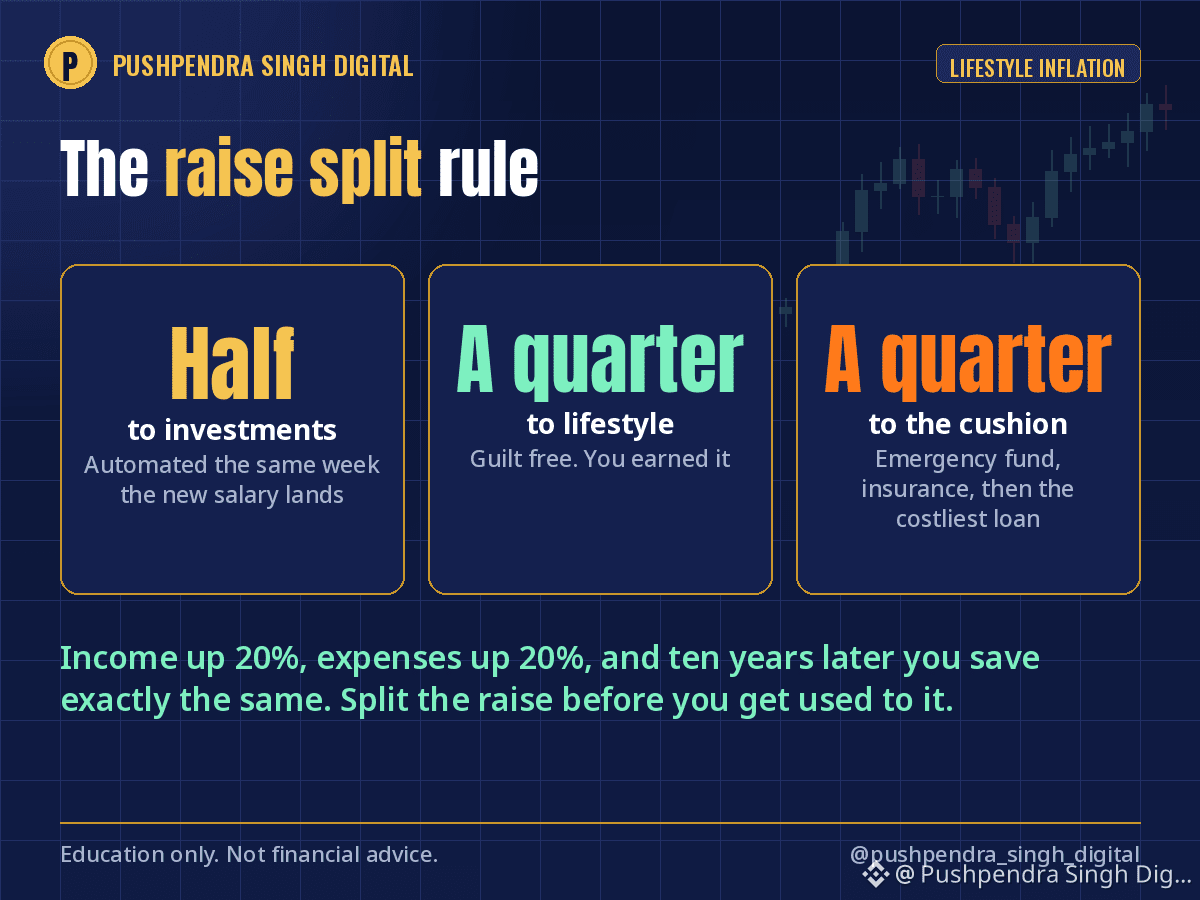
Lạm phát lối sống rất đơn giản. Thu nhập tăng 20%, chi tiêu tăng 20%, và mười năm sau bạn kiếm được gấp ba nhưng vẫn tiết kiệm đúng bằng trước kia. Tôi đã làm vậy trong khoảng thời gian từ công việc đầu tiên đến công việc thứ ba. Căn hộ rộng hơn, tiền trả góp xe, năm nào cũng đổi điện thoại tốt hơn. Tỷ lệ tiết kiệm: không đổi.
Quy tắc đã giúp tôi khắc phục điều đó, quy tắc chia khoản tăng lương:
Một nửa mỗi lần tăng lương được đưa vào các khoản đầu tư, tự động thực hiện ngay trong tuần nhận mức lương mới. Tăng khoản SIP, đóng góp tự nguyện vào EPF, mua Bitcoin hằng tháng. Số tiền này không bao giờ vào tài khoản chi tiêu.
Một phần tư dành cho lối sống, không cần áy náy. Bạn đã làm ra số tiền đó mà.
Một phần tư dành cho khoản dự phòng: quỹ khẩn cấp cho đến khi đủ chi phí sáu tháng, sau đó nâng cấp bảo hiểm, rồi trả trước khoản vay có lãi suất cao nhất.
Tính toán trong cả sự nghiệp: người tiết kiệm một nửa mỗi lần tăng lương sẽ đạt tỷ lệ tiết kiệm từ 40% trở lên vào khoảng giữa tuổi ba mươi mà chưa từng cảm thấy phải thắt lưng buộc bụng, bởi họ vốn chưa bao giờ có số tiền đó để tiêu.
Khoản tăng lương tiếp theo là số tiền dễ đầu tư nhất mà bạn từng có. Bạn vẫn chưa quen với nó.
Bạn đã làm gì với khoản tăng lương gần nhất?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Lạm phát lối sống rất đơn giản. Thu nhập tăng 20%, chi tiêu tăng 20%, và mười năm sau bạn kiếm được gấp ba nhưng vẫn tiết kiệm đúng bằng trước kia. Tôi đã làm vậy trong khoảng thời gian từ công việc đầu tiên đến công việc thứ ba. Căn hộ rộng hơn, tiền trả góp xe, năm nào cũng đổi điện thoại tốt hơn. Tỷ lệ tiết kiệm: không đổi.
Quy tắc đã giúp tôi khắc phục điều đó, quy tắc chia khoản tăng lương:
Một nửa mỗi lần tăng lương được đưa vào các khoản đầu tư, tự động thực hiện ngay trong tuần nhận mức lương mới. Tăng khoản SIP, đóng góp tự nguyện vào EPF, mua Bitcoin hằng tháng. Số tiền này không bao giờ vào tài khoản chi tiêu.
Một phần tư dành cho lối sống, không cần áy náy. Bạn đã làm ra số tiền đó mà.
Một phần tư dành cho khoản dự phòng: quỹ khẩn cấp cho đến khi đủ chi phí sáu tháng, sau đó nâng cấp bảo hiểm, rồi trả trước khoản vay có lãi suất cao nhất.
Tính toán trong cả sự nghiệp: người tiết kiệm một nửa mỗi lần tăng lương sẽ đạt tỷ lệ tiết kiệm từ 40% trở lên vào khoảng giữa tuổi ba mươi mà chưa từng cảm thấy phải thắt lưng buộc bụng, bởi họ vốn chưa bao giờ có số tiền đó để tiêu.
Khoản tăng lương tiếp theo là số tiền dễ đầu tư nhất mà bạn từng có. Bạn vẫn chưa quen với nó.
Bạn đã làm gì với khoản tăng lương gần nhất?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits