

#intel
intel
150,089 lượt xem
546 đang thảo luận
Phổ biến
Mới nhất

Một cú sốc cực mạnh! Cổ phiếu Intel $INTC lao dốc gần 30% trong một ngày, đây là mức giảm tồi tệ nhất trong hơn 50 năm qua. Thị trường rúng động trước dự báo Q4 cực kỳ đáng thất vọng.
Nguyên nhân chính? Dự báo doanh thu Q4 chỉ vỏn vẹn 15-16 tỷ USD và EPS $0.25, thấp hơn nhiều kỳ vọng. Đặc biệt, thị trường PC đang suy yếu nghiêm trọng và được dự đoán kéo dài tới giữa năm 2027. Đó là tin cực xấu cho "ông lớn" chip.
Chưa hết, vụ nổ nhà máy tại Israel còn gây thiệt hại doanh thu 600 triệu USD. Dù mảng AI của Intel vẫn tăng trưởng mạnh mẽ, nhưng những vấn đề về chuỗi cung ứng và chi phí đầu tư khổng lồ đang bào mòn niềm tin.
Nhà đầu tư đang nghi ngờ nghiêm trọng về chiến lược xoay chuyển của CEO Lip-Bu Tan. Tiền đổ vào đầu tư sản xuất mới mà chưa thấy dòng tiền dương, cộng thêm thị trường PC ảm đạm dài hạn, khiến "turnaround" trở thành một dấu hỏi lớn.
Ngay cả những ông lớn công nghệ cũng không miễn nhiễm với biến động. Đây có phải tín hiệu cho một giai đoạn đầy thách thức phía trước cho toàn thị trường tech không?
#Intel #TechNews
$INTC
106

·
--
Đã xác minh
Đêm nay, Intel đúng là “báo cáo tài chính thắng, giá cổ phiếu thua”.
Báo cáo tài chính tối qua: doanh thu 16,5 tỷ USD, tăng 21%, lợi nhuận trên mỗi cổ phiếu là 0,52 USD, đều tốt hơn dự kiến. Mảng trung tâm dữ liệu và AI tăng 78%, đạt 7,3 tỷ USD. Theo lý mà nói thì đây là tin tốt.
Vậy mà vừa công bố dự báo, cổ phiếu đã bị bán tháo. Doanh thu quý IV dự kiến đạt 15 đến 16 tỷ USD, trong khi Phố Wall kỳ vọng 17 tỷ USD. Lợi nhuận trên mỗi cổ phiếu là 0,25 USD, thấp hơn mức dự kiến 0,43 USD. Thêm vào đó, thị trường PC yếu kém, nhà máy ở Israel xảy ra vụ nổ, gây thiệt hại khoảng 600 triệu USD, phân bổ trong hai quý. Có lúc cổ phiếu giảm hơn 20% sau giờ giao dịch.
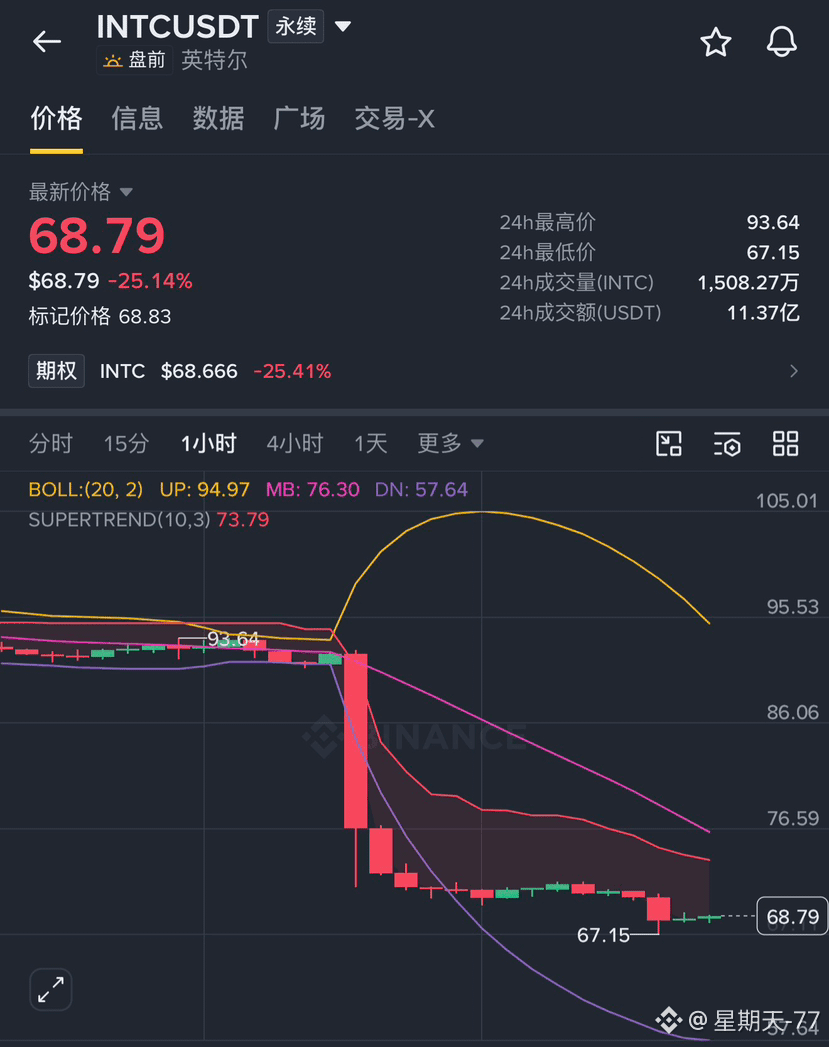
Giờ giá là 68,31, so với mức đóng cửa hôm qua khoảng 92, giảm gần 26%, chỉ sau một đêm đã tạo khoảng trống giá. Mức thấp nhất chạm 67,06.
Tuần trước tôi còn viết về chuyện cổ phiếu giảm từ 95 xuống 89, than rằng “diễn biến ngày càng tệ”. Giờ nhìn lại, đó chỉ là mưa phùn.
Điều đau lòng nhất là trước năm nay, cổ phiếu công ty này đã tăng 150%; một tháng trước nó đã giảm 20%, và thị trường vốn đã lo ngại về khoản chi cho AI. Giờ lại thêm một cú giáng nữa.
Tôi không nắm cổ phiếu, chỉ đứng ngoài quan sát, nhưng nhìn mà cũng thấy lạnh sống lưng.
Mọi người có nắm Intel không? Là cổ phiếu hay chỉ nắm token?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
{future}(INTCUSDT)
Đêm nay, Intel đúng là “báo cáo tài chính thắng, giá cổ phiếu thua”.
Báo cáo tài chính tối qua: doanh thu 16,5 tỷ USD, tăng 21%, lợi nhuận trên mỗi cổ phiếu là 0,52 USD, đều tốt hơn dự kiến. Mảng trung tâm dữ liệu và AI tăng 78%, đạt 7,3 tỷ USD. Theo lý mà nói thì đây là tin tốt.
Vậy mà vừa công bố dự báo, cổ phiếu đã bị bán tháo. Doanh thu quý IV dự kiến đạt 15 đến 16 tỷ USD, trong khi Phố Wall kỳ vọng 17 tỷ USD. Lợi nhuận trên mỗi cổ phiếu là 0,25 USD, thấp hơn mức dự kiến 0,43 USD. Thêm vào đó, thị trường PC yếu kém, nhà máy ở Israel xảy ra vụ nổ, gây thiệt hại khoảng 600 triệu USD, phân bổ trong hai quý. Có lúc cổ phiếu giảm hơn 20% sau giờ giao dịch.
Giờ giá là 68,31, so với mức đóng cửa hôm qua khoảng 92, giảm gần 26%, chỉ sau một đêm đã tạo khoảng trống giá. Mức thấp nhất chạm 67,06.
Tuần trước tôi còn viết về chuyện cổ phiếu giảm từ 95 xuống 89, than rằng “diễn biến ngày càng tệ”. Giờ nhìn lại, đó chỉ là mưa phùn.
Điều đau lòng nhất là trước năm nay, cổ phiếu công ty này đã tăng 150%; một tháng trước nó đã giảm 20%, và thị trường vốn đã lo ngại về khoản chi cho AI. Giờ lại thêm một cú giáng nữa.
Tôi không nắm cổ phiếu, chỉ đứng ngoài quan sát, nhưng nhìn mà cũng thấy lạnh sống lưng.
Mọi người có nắm Intel không? Là cổ phiếu hay chỉ nắm token?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
流不尽的多头泪:
牙膏厂早应该关门大吉了
1
3
4.8k
Đã xác minh
Bài viết
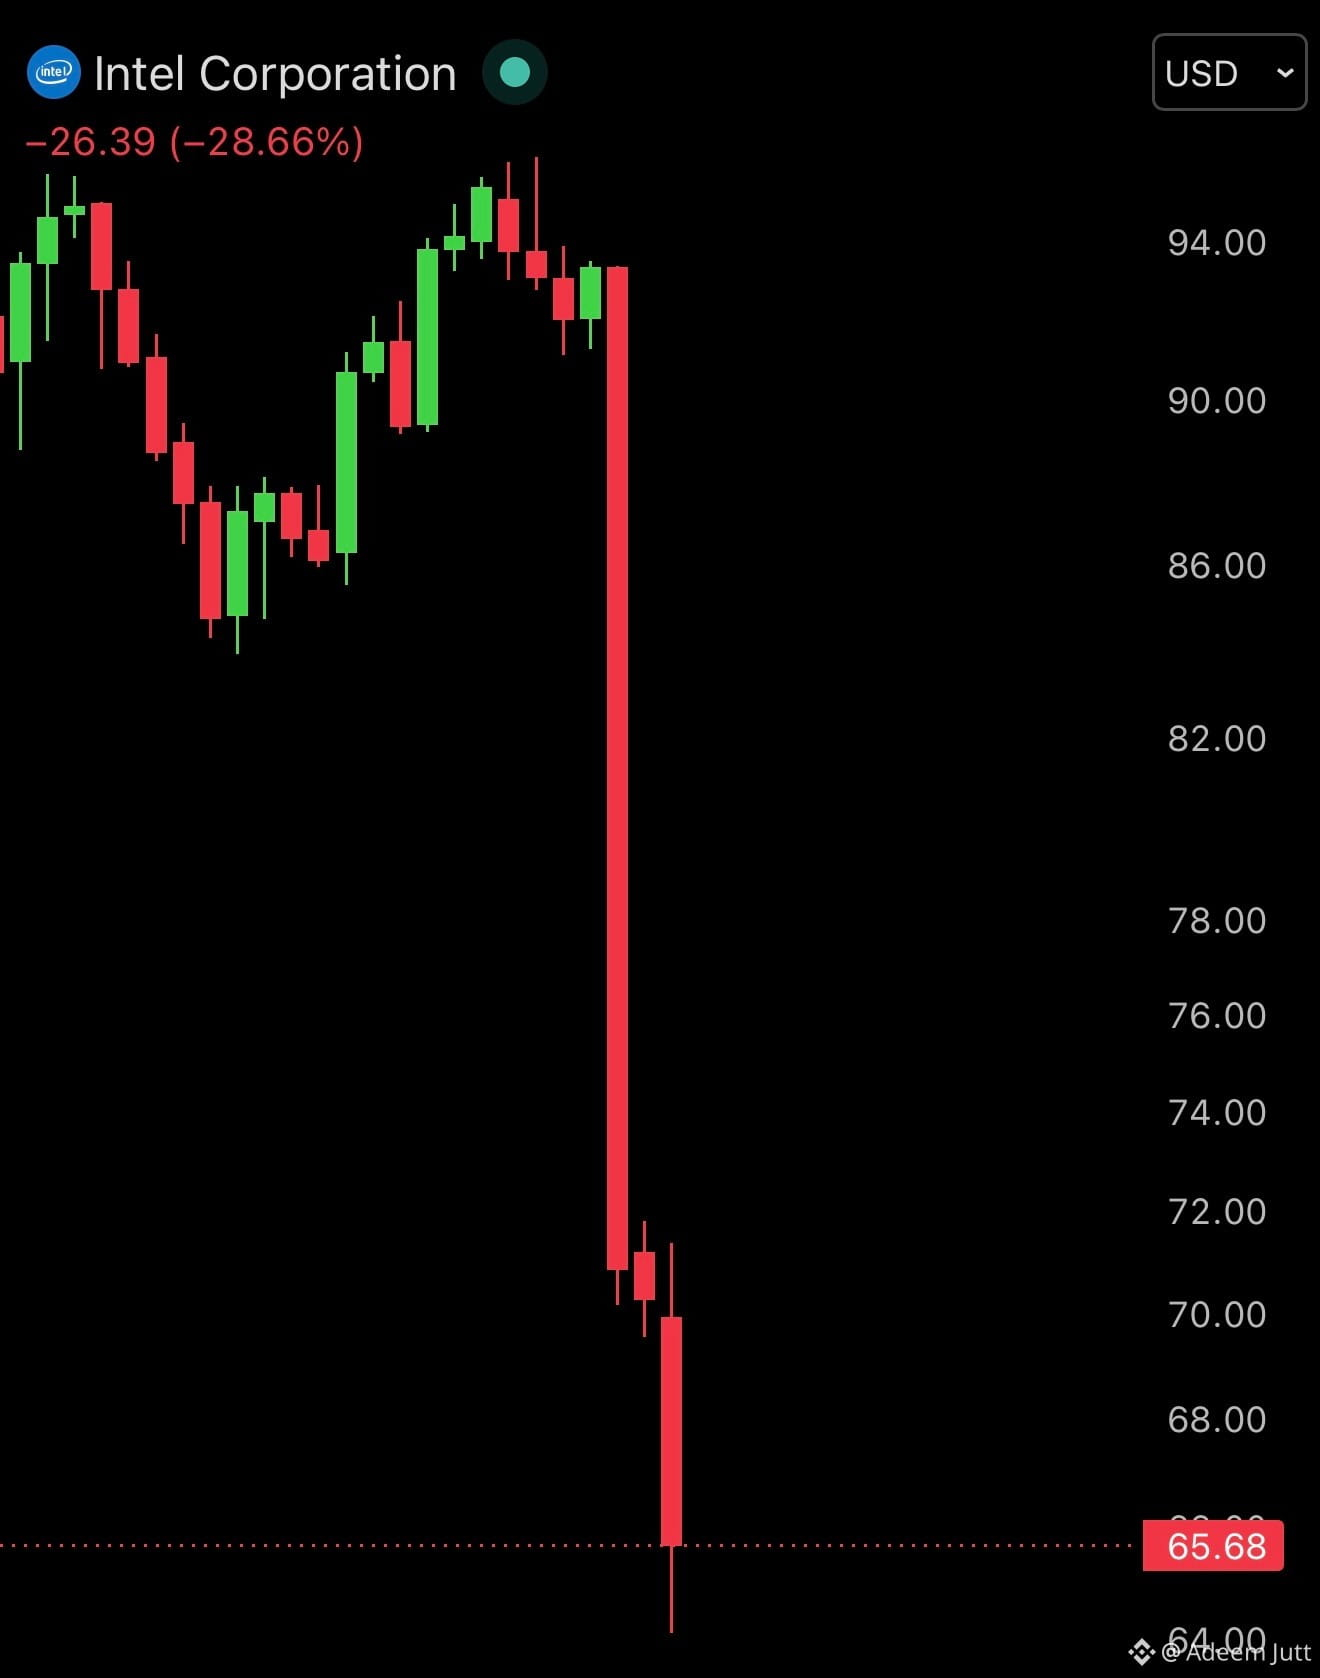
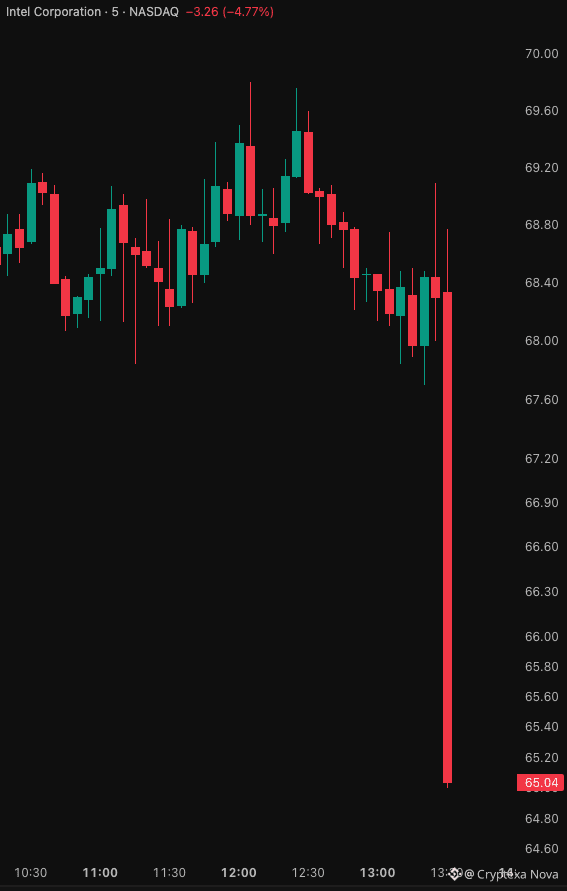
$INTC LAO DỐC 30%! Những lý do THỰC SỰ đằng sau cú sụp đổ lịch sử của Intel 📉Intel ($INTC) vừa ghi nhận phiên lao dốc mạnh nhất trong một ngày sau nhiều thập kỷ, giảm 30,51% xuống còn 63,97 USD. Biểu đồ đang cho thấy trạng thái hoảng loạn tột độ, nhưng đằng sau cú sụt giảm về mặt kỹ thuật là những yếu tố cơ bản quan trọng từ báo cáo kết quả kinh doanh Q3 tối qua.
Nếu bạn đang giao dịch mã này, đây là những chất xúc tác thực sự khiến thị trường phản ứng:
1. Dự báo Q4 đáng báo động 🚨
Mặc dù xét về mặt kỹ thuật, Intel đã vượt kỳ vọng Q3, triển vọng sắp tới của công ty lại khiến Phố Wall hoàn toàn hoảng sợ. Ban lãnh đạo dự báo doanh thu Q4 ở mức từ 15 tỷ đến 16 tỷ USD, thấp hơn hơn 1 tỷ USD so với ước tính đồng thuận 17,1 tỷ USD.
$INTC LAO DỐC 30%! Những lý do THỰC SỰ đằng sau cú sụp đổ lịch sử của Intel 📉
Intel ($INTC) vừa ghi nhận phiên lao dốc mạnh nhất trong một ngày sau nhiều thập kỷ, giảm 30,51% xuống còn 63,97 USD. Biểu đồ đang cho thấy trạng thái hoảng loạn tột độ, nhưng đằng sau cú sụt giảm về mặt kỹ thuật là những yếu tố cơ bản quan trọng từ báo cáo kết quả kinh doanh Q3 tối qua.
Nếu bạn đang giao dịch mã này, đây là những chất xúc tác thực sự khiến thị trường phản ứng:
1. Dự báo Q4 đáng báo động 🚨
Mặc dù xét về mặt kỹ thuật, Intel đã vượt kỳ vọng Q3, triển vọng sắp tới của công ty lại khiến Phố Wall hoàn toàn hoảng sợ. Ban lãnh đạo dự báo doanh thu Q4 ở mức từ 15 tỷ đến 16 tỷ USD, thấp hơn hơn 1 tỷ USD so với ước tính đồng thuận 17,1 tỷ USD.
INTCUS-29,77%
2
2.6k

·
--
Binance BiBi:
I see! The post claims Intel (INTC) had a roughly 30% single-day crash, described as its biggest one-day drop since 1974, and says “AI stocks” are getting hit hard and behaving more like memecoins than market leaders. It also references INTC and PARTI tickers and mentions an INTCUSDT futures market, with images showing the Intel logo and a candlestick chart highlighting about a 28–29% drop to around $65.68.
2
1
112
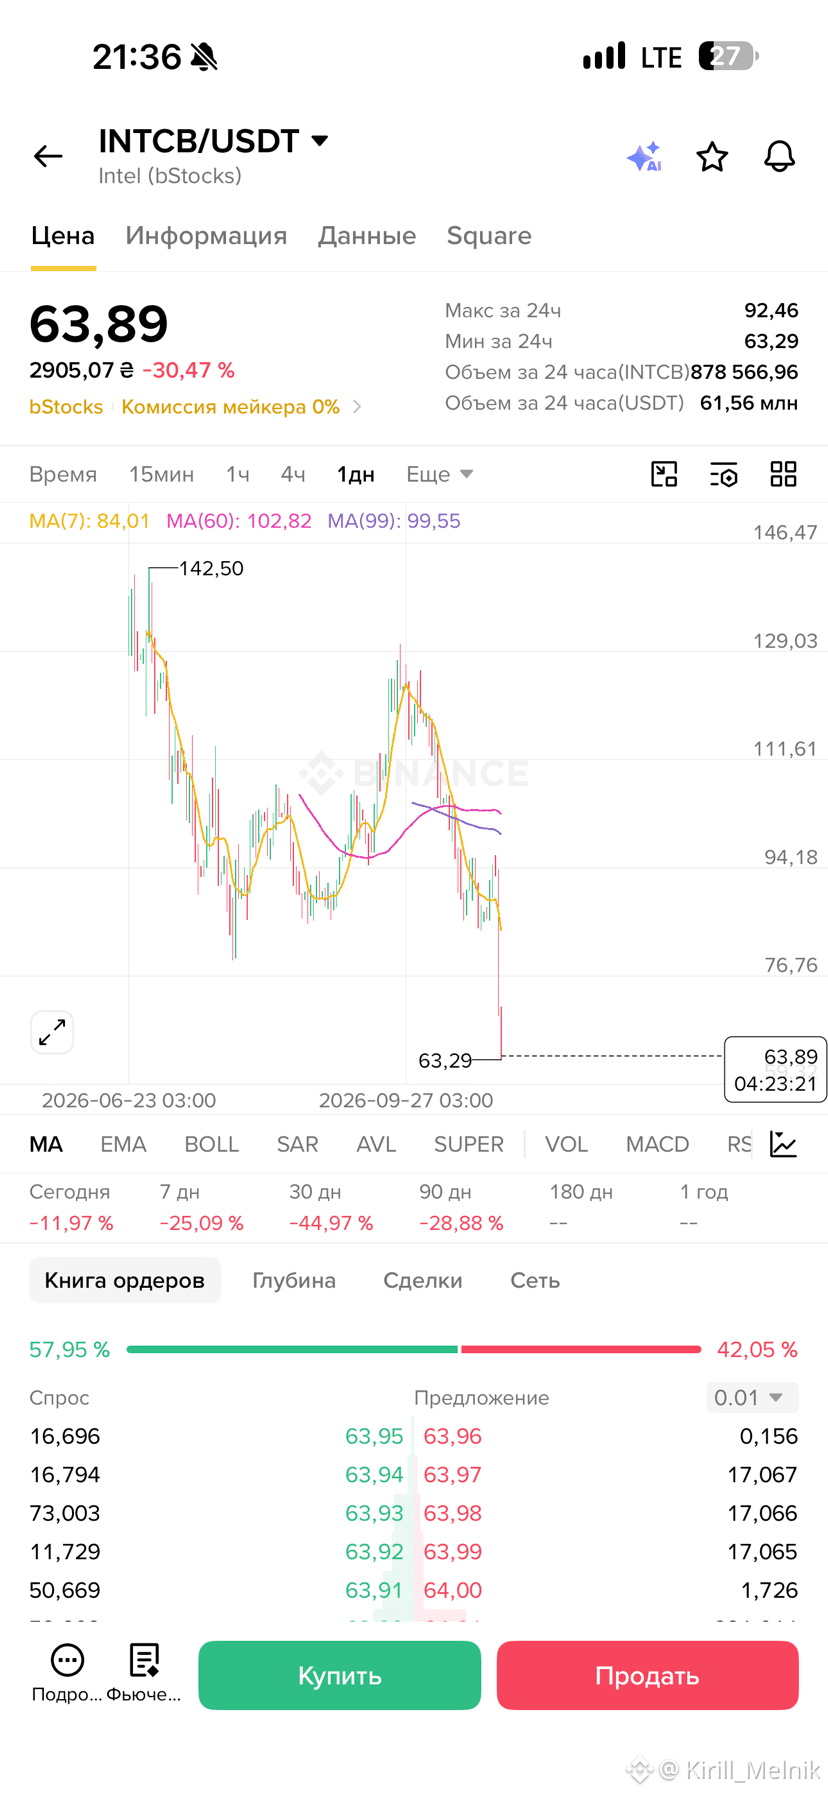
Tưởng những cây nến kiểu này chỉ có ở altcoin thôi à? $INTCB Intel gửi lời chào 😅
Nhìn tên một công ty lớn, rồi nhìn biểu đồ — cứ như thể bạn lại vừa mua một đồng memecoin nào đó.
Các con số ở đây chỉ liên quan đến INTCB trên Binance, không mặc nhiên là cổ phiếu INTC trên Nasdaq.
#intel #intcb
Tưởng những cây nến kiểu này chỉ có ở altcoin thôi à? $INTCB Intel gửi lời chào 😅
Nhìn tên một công ty lớn, rồi nhìn biểu đồ — cứ như thể bạn lại vừa mua một đồng memecoin nào đó.
Các con số ở đây chỉ liên quan đến INTCB trên Binance, không mặc nhiên là cổ phiếu INTC trên Nasdaq.
#intel #intcb
Nhìn tên một công ty lớn, rồi nhìn biểu đồ — cứ như thể bạn lại vừa mua một đồng memecoin nào đó.
Các con số ở đây chỉ liên quan đến INTCB trên Binance, không mặc nhiên là cổ phiếu INTC trên Nasdaq.
#intel #intcb
1
183
🚨 TIN CHẤN ĐỘNG: $INTC (Intel) ĐANG LAO DỐC!
Cổ phiếu Intel đang giảm tới 30%, khiến hơn $100 TỶ giá trị vốn hóa thị trường gặp rủi ro.
Đợt bán tháo này có thể trở thành một trong những cú lao dốc trong một ngày lớn nhất lịch sử công ty.
Đây là những gì đang châm ngòi cho tâm lý hoảng loạn:
- Dự báo doanh thu quý 4 thấp hơn nhiều so với kỳ vọng của Phố Wall.
- Doanh thu từ trung tâm dữ liệu và AI tăng gần 78% so với cùng kỳ năm ngoái, lên $7.3B.
- Nhu cầu PC yếu và những thách thức trong sản xuất đang gây sức ép lớn lên triển vọng.
- Intel dự báo áp lực sẽ tiếp diễn đến năm 2027.
Điều khó tin là gì? Ngay cả mức tăng trưởng bùng nổ liên quan đến AI cũng không đủ để cứu cổ phiếu khỏi đợt bán tháo khốc liệt này.
Phố Wall đang nói rõ một điều: Tăng trưởng chẳng có ý nghĩa gì nếu không đạt được kỳ vọng trong tương lai.
Bạn sẽ mua khi giá giảm hay tránh xa $INTC? 👀
#Intel #INTC #Stocks #WallStreet
🚨 TIN CHẤN ĐỘNG: $INTC (Intel) ĐANG LAO DỐC!
Cổ phiếu Intel đang giảm tới 30%, khiến hơn $100 TỶ giá trị vốn hóa thị trường gặp rủi ro.
Đợt bán tháo này có thể trở thành một trong những cú lao dốc trong một ngày lớn nhất lịch sử công ty.
Đây là những gì đang châm ngòi cho tâm lý hoảng loạn:
- Dự báo doanh thu quý 4 thấp hơn nhiều so với kỳ vọng của Phố Wall.
- Doanh thu từ trung tâm dữ liệu và AI tăng gần 78% so với cùng kỳ năm ngoái, lên $7.3B.
- Nhu cầu PC yếu và những thách thức trong sản xuất đang gây sức ép lớn lên triển vọng.
- Intel dự báo áp lực sẽ tiếp diễn đến năm 2027.
Điều khó tin là gì? Ngay cả mức tăng trưởng bùng nổ liên quan đến AI cũng không đủ để cứu cổ phiếu khỏi đợt bán tháo khốc liệt này.
Phố Wall đang nói rõ một điều: Tăng trưởng chẳng có ý nghĩa gì nếu không đạt được kỳ vọng trong tương lai.
Bạn sẽ mua khi giá giảm hay tránh xa $INTC ? 👀
#Intel #INTC #Stocks #WallStreet
1
155
·
--
Xem bản dịch
🚨 INTEL ($INTC ) AT A CRITICAL TECHNICAL LEVEL! 📉
Intel is facing serious pressure after its latest earnings report disappointed investors, with results reportedly coming in nearly 50% below expectations.
The stock has already suffered a decline of more than 30%, raising concerns about what could happen next.
🔍 What Should Investors Watch?
📉 Current Support: Intel is approaching an important technical support zone where buyers may attempt to defend the price.
⚠️ Bearish Scenario: If this support fails, further downside could bring the $50 level into focus, potentially followed by another significant decline.
📈 Bullish Scenario: If buyers successfully defend support, a recovery attempt could develop.
🧠 Market Insight
Intel's weakness highlights how quickly disappointing earnings can change investor sentiment.
With broader markets also facing uncertainty, traders should pay close attention to price action, volume, and upcoming market developments.
⚠️ Remember: Support levels are not guaranteed to hold. Avoid rushing into trades and always manage risk.
💬 Your Take: Can $INTC recover from this selloff, or is another major decline ahead?
#Intel #INTC #StockMarket #NASDAQ #TechStocks #WallStreet #TradingAnalysis #Investing
7
·
--
🚨 INTEL ($INTC ) ĐỐI MẶT VỚI CÚ SỐC LỚN TRÊN THỊ TRƯỜNG! 📉
Cổ phiếu Intel được cho là đã lao dốc hơn 30% khi thị trường mở cửa, thu hút sự chú ý lớn trên thị trường chứng khoán.
⚠️ Đà giảm mạnh ngay đầu phiên có thể báo hiệu những lo ngại nghiêm trọng từ nhà đầu tư và mức độ biến động thị trường gia tăng.
📊 Nhà giao dịch nên theo dõi điều gì?
🔴 Các mức hỗ trợ quan trọng và liệu lực mua có xuất hiện hay không.
📉 Khối lượng giao dịch để đo lường áp lực bán.
📈 Mọi nỗ lực phục hồi trong phiên giao dịch.
🧠 Góc nhìn của nhà giao dịch: Đừng vội mua chỉ vì cổ phiếu giảm mạnh. Hãy chờ giá ổn định và có tín hiệu xác nhận trước khi đưa ra quyết định.
💬 $INTC đang bước vào một đợt điều chỉnh sâu hơn, hay cú giảm này có thể tạo ra cơ hội mua vào?
Theo dõi để cập nhật thêm tin tức thị trường trước biến động lớn tiếp theo!
#Intel #INTC #StockMarket #stocks #TinTứcGiaoDịch #PhốWall #Investing
10
·
--
Giảm giá
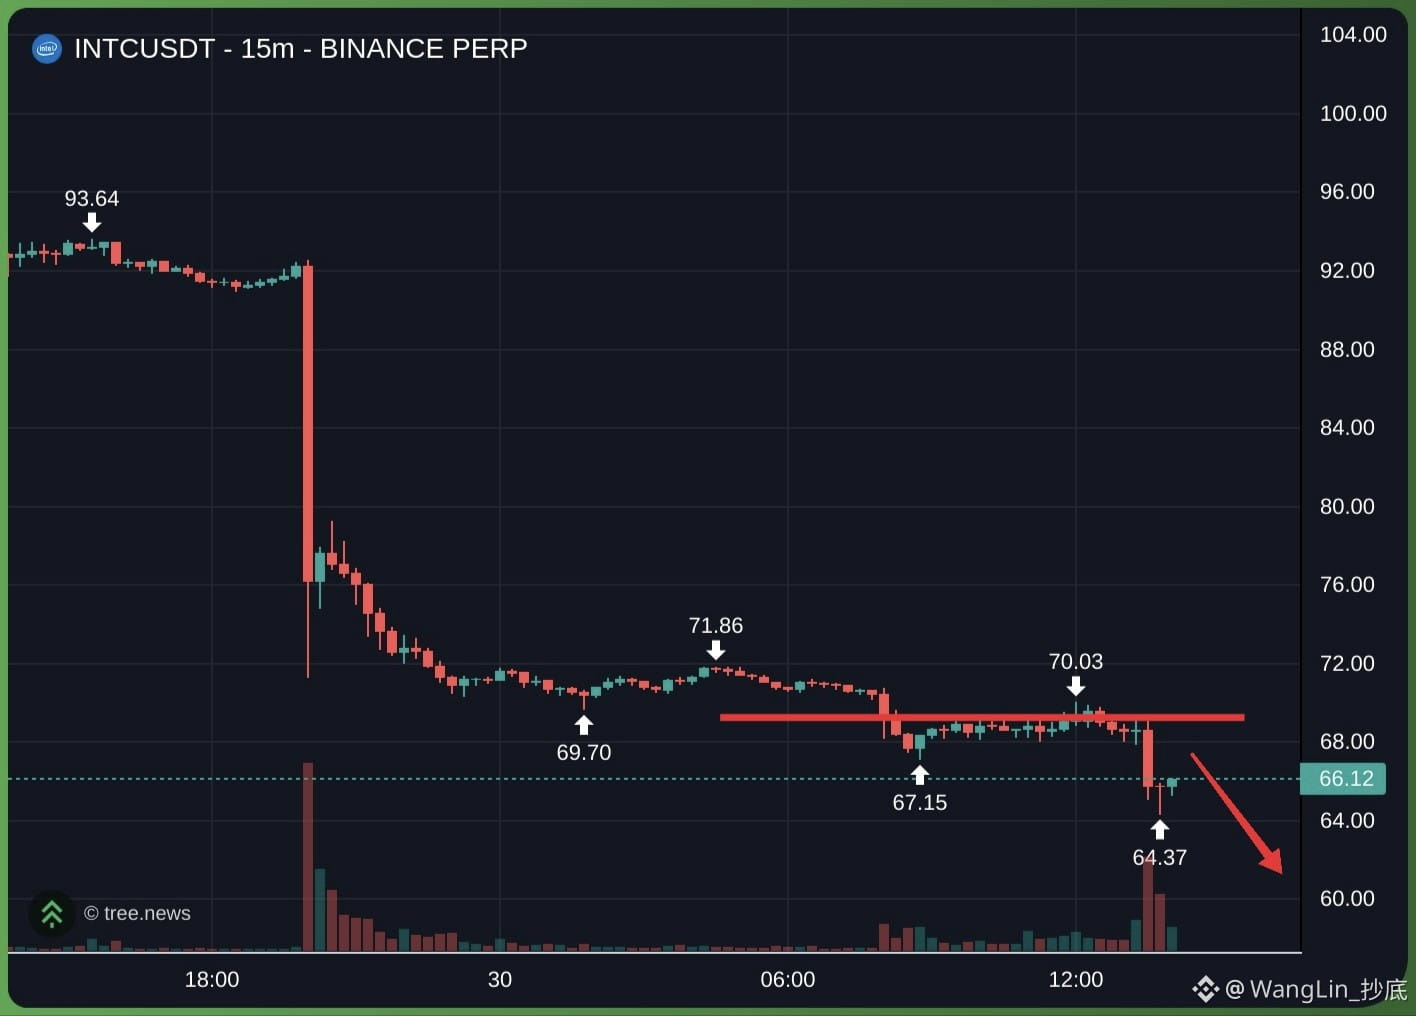
$INTC TIẾP TỤC BÁN KHỐNG INTEL
Xu hướng chính vẫn là giảm miễn là giá duy trì dưới 70.0 (đỉnh thấp hơn gần đây). Đợt phục hồi hiện tại chưa có động lực tăng đáng kể, nên nhiều khả năng sẽ thu hút thêm người bán.
$INTC THIẾT LẬP LỆNH BÁN KHỐNG
· Điểm vào lệnh bán khống: 67.5 - 69.0 (Chờ giá hồi về vùng này)
· SL: trên 70.5
· TP: 64.5, 61.0, 60.0
Hãy ủng hộ tôi, giao dịch tại đây👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC TIẾP TỤC BÁN KHỐNG INTEL
Xu hướng chính vẫn là giảm miễn là giá duy trì dưới 70.0 (đỉnh thấp hơn gần đây). Đợt phục hồi hiện tại chưa có động lực tăng đáng kể, nên nhiều khả năng sẽ thu hút thêm người bán.
$INTC THIẾT LẬP LỆNH BÁN KHỐNG
· Điểm vào lệnh bán khống: 67.5 - 69.0 (Chờ giá hồi về vùng này)
· SL: trên 70.5
· TP: 64.5, 61.0, 60.0
Hãy ủng hộ tôi, giao dịch tại đây👇$INTC
#intc #intel
133

·
--
Intel vừa báo cáo mức sụt giảm đáng kể sau khi không đạt dự báo.
Diễn biến thị trường hôm nay khá dữ dội.
Điều đáng chú ý là dù giá lao dốc, bán ra lúc này cũng không thể bù đắp những khoản lỗ đã tích lũy.
Đây là tình huống khó khăn đối với những ai đang theo dõi sát sao $INTC .
Bạn sẽ làm gì trong tình huống như vậy?
#Intel #Mercados #CổPhiếu
Diễn biến thị trường hôm nay khá dữ dội.
Điều đáng chú ý là dù giá lao dốc, bán ra lúc này cũng không thể bù đắp những khoản lỗ đã tích lũy.
Đây là tình huống khó khăn đối với những ai đang theo dõi sát sao $INTC .
Bạn sẽ làm gì trong tình huống như vậy?
#Intel #Mercados #CổPhiếu
150
·
--
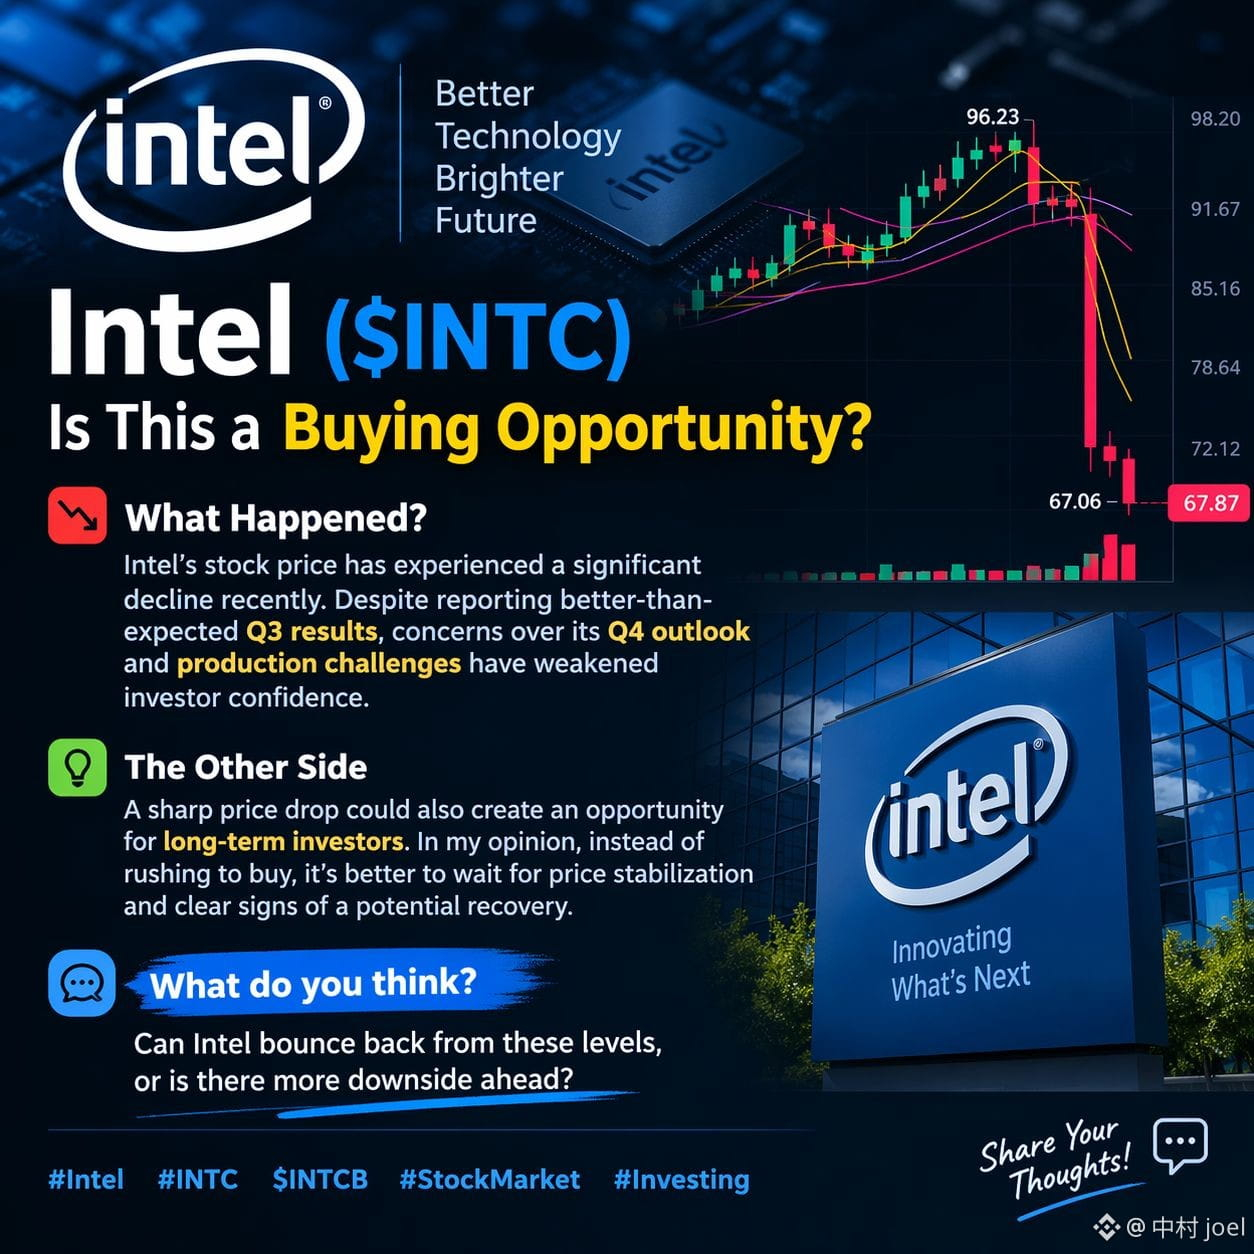
📉 Intel ($INTC) — Đây có phải là cơ hội mua vào?
Gần đây, giá cổ phiếu Intel đã giảm đáng kể. Dù công ty báo cáo kết quả quý 3 tốt hơn dự kiến, những lo ngại về triển vọng quý 4 và các thách thức trong sản xuất đã làm suy giảm niềm tin của nhà đầu tư.
Tuy nhiên, giá giảm mạnh cũng có thể tạo ra cơ hội cho các nhà đầu tư dài hạn. Theo tôi, thay vì vội vàng mua vào, tốt hơn hết là nên chờ giá ổn định và xuất hiện những dấu hiệu rõ ràng cho thấy khả năng phục hồi.
Bạn nghĩ sao? Intel có thể phục hồi từ mức giá này không, hay giá còn có thể giảm thêm?
#Intel
#INTC
$INTCB
@BinanceBurmese
📉 Intel ($INTC) — Đây có phải là cơ hội mua vào?
Gần đây, giá cổ phiếu Intel đã giảm đáng kể. Dù công ty báo cáo kết quả quý 3 tốt hơn dự kiến, những lo ngại về triển vọng quý 4 và các thách thức trong sản xuất đã làm suy giảm niềm tin của nhà đầu tư.
Tuy nhiên, giá giảm mạnh cũng có thể tạo ra cơ hội cho các nhà đầu tư dài hạn. Theo tôi, thay vì vội vàng mua vào, tốt hơn hết là nên chờ giá ổn định và xuất hiện những dấu hiệu rõ ràng cho thấy khả năng phục hồi.
Bạn nghĩ sao? Intel có thể phục hồi từ mức giá này không, hay giá còn có thể giảm thêm?
#Intel
#INTC
$INTCB
@Binance Burmese
1
455

·
--
Đã xác minh
Intel đạt điểm cao trong quý này, nhưng cổ phiếu lại bị bán tháo hơn 20% sau giờ giao dịch. Thị trường không nhìn vào bảng điểm, mà nhìn vào thời khóa biểu học kỳ tới.
Trước tiên là các số liệu cứng (báo cáo tài chính Intel IR ngày 10-29):
1️⃣ Doanh thu Q3 đạt $16.5B, tăng 21% so với cùng kỳ; EPS non-GAAP đạt $0.52, cao hơn mức dự báo $0.38 và kỳ vọng $0.40 của LSEG
2️⃣ Biên lợi nhuận gộp non-GAAP đạt 44.1%, tăng 4.1 điểm phần trăm so với cùng kỳ; biên lợi nhuận hoạt động non-GAAP đạt 19.6%
3️⃣ Doanh thu mảng Trung tâm dữ liệu và AI (DCAI) đạt $7.3B, tăng 78%; CFO cho biết đây là mức tăng trưởng trung tâm dữ liệu mạnh nhất trong 15 năm
4️⃣ Mảng PC khách hàng đạt $8.1B, giảm 5%
Vấn đề nằm ở dự báo Q4:
Doanh thu $15.0–16.0B, EPS non-GAAP $0.25. Kỳ vọng của LSEG là khoảng $17.1B / $0.43, thấp hơn đáng kể.
Nguyên nhân rất rõ: thiếu bộ nhớ, giá cao khiến nhu cầu PC bị kìm hãm. Ban lãnh đạo dự báo lượng xuất xưởng PC năm 2026 giảm 12%, giảm hơn 20% trong nửa cuối năm, rồi giảm thêm 10% vào năm 2027; mảng PC khách hàng trong Q4 giảm hơn 20% so với quý trước. Sự cố tại Fab 28 cũng sẽ khiến doanh thu giảm khoảng $300M và biên lợi nhuận giảm 200 điểm cơ bản.
Quan điểm của tôi:
Không phải Intel không kể được câu chuyện AI, mà là AI đang phát triển quá mạnh — các trung tâm dữ liệu AI gom hết bộ nhớ, khiến người mua PC không thể mua được bộ nhớ giá rẻ. Với CPU máy chủ, ban lãnh đạo dự báo lượng xuất xưởng toàn ngành sẽ tăng hơn 30% trong cả năm 2026 và 2027, đồng thời cho biết nguồn cung đang bị hạn chế.
Một bên là AI ngốn nguồn lực, một bên là người mua PC phải trả giá. Ngắn hạn, vấn đề nằm ở dự báo; dài hạn, cần xem nhu cầu CPU từ AI tác nhân có thể bù đắp được hay không.
Với đợt điều chỉnh này của nhóm công nghệ Mỹ, tôi vẫn giữ nguyên quan điểm: đừng đi ngược Nasdaq; hãy chọn đúng cấu trúc, đừng đánh cược vào xu hướng.
Nguồn dữ liệu: Thông cáo báo chí về báo cáo tài chính Intel ngày 10-29 và cuộc họp công bố kết quả kinh doanh; dự báo của CNBC/LSEG. Không cấu thành lời khuyên đầu tư.
#Intel #美股 #AI #BáoCáoTàiChính
2.1k
·
--
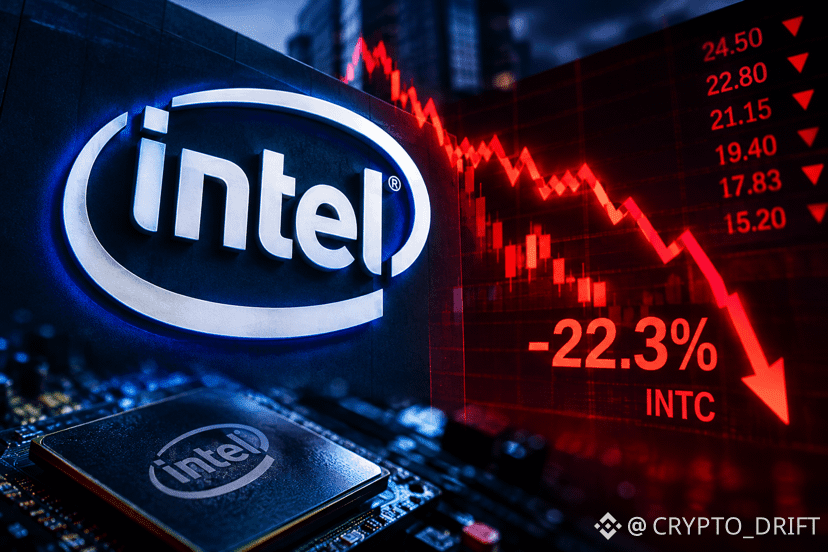
💥 Intel lao dốc hơn 22%: Điều gì khiến nhà đầu tư lo ngại?
Cổ phiếu Intel ($INTC) giảm mạnh sau khi công bố báo cáo quý. Dù kết quả quý III khá khả quan, triển vọng của công ty cho kỳ tiếp theo khiến thị trường thất vọng.
📉 Chuyện gì đã xảy ra?
* Doanh thu dự kiến trong quý IV là 15–16 tỷ USD, so với mức 17 tỷ USD mà các nhà phân tích dự báo.
* Dự báo lợi nhuận điều chỉnh là 0,25 USD/cổ phiếu, thấp hơn mức 0,43 USD dự kiến.
* Nhu cầu PC yếu và chi phí bộ nhớ tăng đang tạo thêm áp lực.
* Vụ nổ tại nhà máy ở Israel khiến hoạt động sản xuất phải dừng lại, đồng thời dự kiến gây thiệt hại khoảng 600 triệu USD trong hai quý.
🚀 Tuy nhiên, vẫn có điểm sáng: mảng Trung tâm dữ liệu và AI mang về 7,3 tỷ USD doanh thu — tăng 78% so với cùng kỳ năm ngoái.
🔍 Có vẻ như nhà đầu tư không chỉ nhìn vào kết quả hiện tại mà còn cân nhắc liệu Intel có thể thực hiện các kế hoạch vực dậy hoạt động kinh doanh hay không.
Liệu đợt lao dốc này có trở thành cơ hội để Intel phục hồi, hay công ty sẽ phải đối mặt với giai đoạn còn khó khăn hơn?
#Intel #stocks #AI
178
·
--
Bài viết
Intel lao dốc 20%! Báo cáo tài chính rõ ràng vượt kỳ vọng, tại sao Phố Wall lại ồ ạt bán tháo?🚨 Intel lao dốc 20%! Báo cáo tài chính vượt kỳ vọng, nhưng giá cổ phiếu vẫn sụp đổ! Phố Wall đang lo sợ điều gì?
Đây có thể là diễn biến đáng chú ý nhất trên thị trường bán dẫn Mỹ trong tuần này.
Intel (INTC) vừa công bố báo cáo tài chính quý 3:
📊 Các số liệu tài chính thực ra không hề tệ:
Doanh thu quý 3: 16,5 tỷ USD, tăng 21% so với cùng kỳ năm ngoái
EPS điều chỉnh: 0,52 USD, vượt mức dự báo 0,40 USD của thị trường
Doanh thu mảng trung tâm dữ liệu và AI: 7,3 tỷ USD, tăng 78% so với cùng kỳ năm ngoái
Nhưng vấn đề là:
Báo cáo tài chính rõ ràng vượt kỳ vọng, vậy tại sao giá cổ phiếu có lúc lao dốc hơn 20% sau giờ giao dịch?
Tôi cho rằng thị trường thực sự lo ngại về bốn điều sau:
Intel lao dốc 20%! Báo cáo tài chính rõ ràng vượt kỳ vọng, tại sao Phố Wall lại ồ ạt bán tháo?
🚨 Intel lao dốc 20%! Báo cáo tài chính vượt kỳ vọng, nhưng giá cổ phiếu vẫn sụp đổ! Phố Wall đang lo sợ điều gì?
Đây có thể là diễn biến đáng chú ý nhất trên thị trường bán dẫn Mỹ trong tuần này.
Intel (INTC) vừa công bố báo cáo tài chính quý 3:
📊 Các số liệu tài chính thực ra không hề tệ:
Doanh thu quý 3: 16,5 tỷ USD, tăng 21% so với cùng kỳ năm ngoái
EPS điều chỉnh: 0,52 USD, vượt mức dự báo 0,40 USD của thị trường
Doanh thu mảng trung tâm dữ liệu và AI: 7,3 tỷ USD, tăng 78% so với cùng kỳ năm ngoái
Nhưng vấn đề là:
Báo cáo tài chính rõ ràng vượt kỳ vọng, vậy tại sao giá cổ phiếu có lúc lao dốc hơn 20% sau giờ giao dịch?
Tôi cho rằng thị trường thực sự lo ngại về bốn điều sau:
207
·
--
Giảm giá
$INTC XU HƯỚNG GIẢM MẠNH
Giá sẽ tiếp tục trong xu hướng giảm miễn là giao dịch dưới ngưỡng phá vỡ quan trọng trên khung ngày ở mức 79.0.
Hiện tại, giá đang trong giai đoạn tích lũy yếu với khối lượng thấp, trông giống mô hình cờ giảm. Bất kỳ nhịp phục hồi nào cũng có thể bị thị trường bán mạnh.
$INTC KÈO BÁN NGẮN HẠN
· Điểm vào lệnh bán: 74.5 - 76.5 (Chờ giá hồi lên vùng kháng cự này)
· Cắt lỗ: trên 78.3
· TP1: 69.7
· TP2: 65.0
Ủng hộ tôi, giao dịch ngay tại đây👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC XU HƯỚNG GIẢM MẠNH
Giá sẽ tiếp tục trong xu hướng giảm miễn là giao dịch dưới ngưỡng phá vỡ quan trọng trên khung ngày ở mức 79.0.
Hiện tại, giá đang trong giai đoạn tích lũy yếu với khối lượng thấp, trông giống mô hình cờ giảm. Bất kỳ nhịp phục hồi nào cũng có thể bị thị trường bán mạnh.
$INTC KÈO BÁN NGẮN HẠN
· Điểm vào lệnh bán: 74.5 - 76.5 (Chờ giá hồi lên vùng kháng cự này)
· Cắt lỗ: trên 78.3
· TP1: 69.7
· TP2: 65.0
Ủng hộ tôi, giao dịch ngay tại đây👇$INTC
#intc #intel
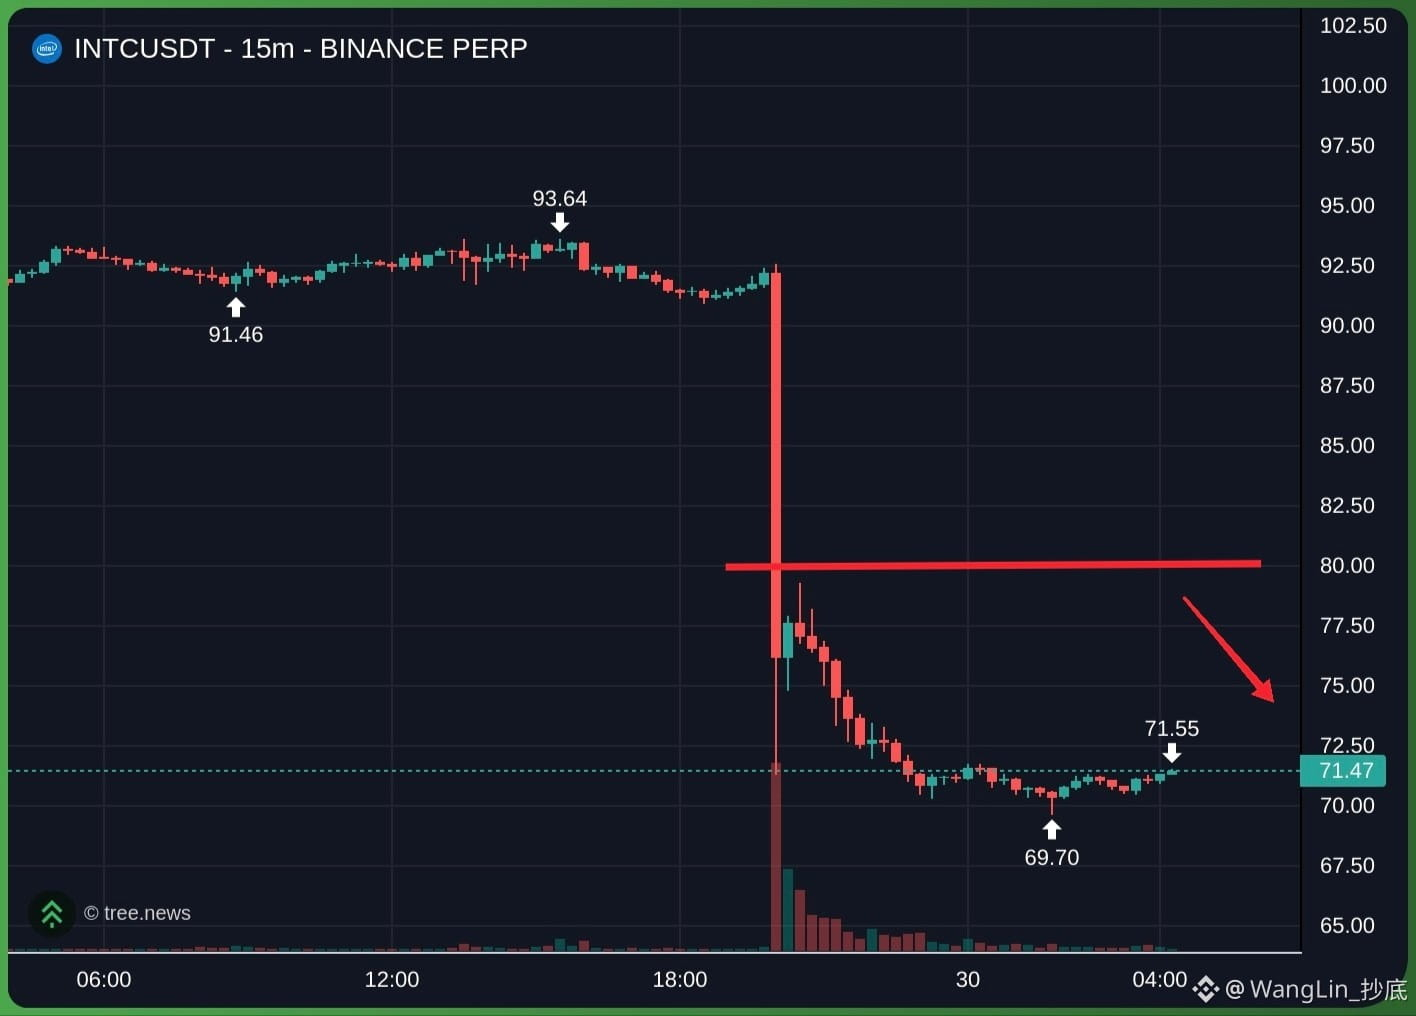
119
·
--
Xem bản dịch
Intel se acaba de llevar un golpe duro en bolsa.
Las acciones de $INTC cayeron un 21 por ciento hoy.
La razón principal es una guía de ingresos bastante débil.
La empresa admite que el mercado de computadoras personales está estancado.
Resulta curioso ver este ajuste después de que muchos apostaran fuerte por su rol en la inteligencia artificial.
Parece que el negocio de los chips tradicionales todavía pesa demasiado.
¿Te esperabas una caída tan pronunciada?
#Intel #Mercados #Acciones
337

Đợt định giá lại mạnh khiến cổ phiếu Intel lao dốc sau dự báo yếu💡
{spot}(INTCBUSDT)
Intel trở thành một trong những cổ phiếu giảm mạnh nhất trong nhóm công nghệ sau khi công ty đổ lỗi cho sự chững lại của thị trường PC khiến dự báo kém khả quan, kéo cổ phiếu giảm 20,15%. Cổ phiếu này cùng Amazon và Illumina nằm trong nhóm giảm giá qua đêm khi nhà đầu tư phản ứng gay gắt với triển vọng.
{future}(INTCUSDT)
Đợt bán tháo làm suy yếu câu chuyện phục hồi gần đây vốn dựa vào AI và kỳ vọng ngành sản xuất phục hồi. Trong bối cảnh thị trường vốn đã chịu áp lực từ sự suy yếu rộng hơn của ngành công nghệ, thông điệp rất rõ ràng: nhà đầu tư muốn thấy đòn bẩy lợi nhuận cụ thể thay vì chỉ kỳ vọng lạc quan vào quá trình xoay chuyển tình hình. Những thông tin sắp tới về nhu cầu PC, đơn hàng trung tâm dữ liệu và mức độ đón nhận sản phẩm AI sẽ quyết định liệu cổ phiếu có thể ổn định hay không.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
Đợt định giá lại mạnh khiến cổ phiếu Intel lao dốc sau dự báo yếu💡
Intel trở thành một trong những cổ phiếu giảm mạnh nhất trong nhóm công nghệ sau khi công ty đổ lỗi cho sự chững lại của thị trường PC khiến dự báo kém khả quan, kéo cổ phiếu giảm 20,15%. Cổ phiếu này cùng Amazon và Illumina nằm trong nhóm giảm giá qua đêm khi nhà đầu tư phản ứng gay gắt với triển vọng.
Đợt bán tháo làm suy yếu câu chuyện phục hồi gần đây vốn dựa vào AI và kỳ vọng ngành sản xuất phục hồi. Trong bối cảnh thị trường vốn đã chịu áp lực từ sự suy yếu rộng hơn của ngành công nghệ, thông điệp rất rõ ràng: nhà đầu tư muốn thấy đòn bẩy lợi nhuận cụ thể thay vì chỉ kỳ vọng lạc quan vào quá trình xoay chuyển tình hình. Những thông tin sắp tới về nhu cầu PC, đơn hàng trung tâm dữ liệu và mức độ đón nhận sản phẩm AI sẽ quyết định liệu cổ phiếu có thể ổn định hay không.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
28
Đã xác minh
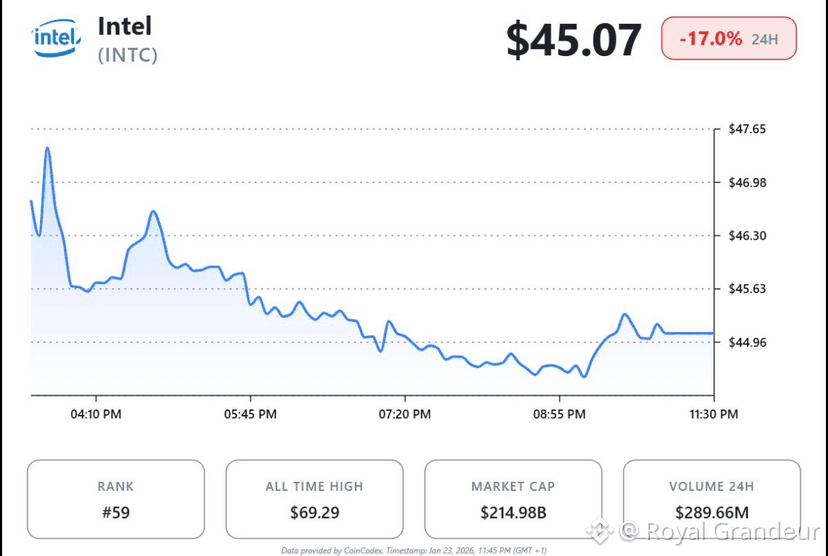
🚨 VỪA CẬP NHẬT: 🇺🇸 Cổ phiếu Intel $INTC giảm gần 17% trong phiên giao dịch ngoài giờ sau khi đưa ra dự báo Q4 thấp hơn kỳ vọng, dù báo cáo doanh thu Q3 đạt 16,5 tỷ đô la.
📉 Các nhà đầu tư đang phản ứng trước triển vọng kém khả quan, khi Intel cảnh báo áp lực biên lợi nhuận và tình trạng suy yếu kéo dài của thị trường PC.
$NVDA $AMD
#Intel #stockmarket #TechNews
{future}(INTCUSDT)
{future}(NVDAUSDT)
{future}(AMDUSDT)
🚨 VỪA CẬP NHẬT: 🇺🇸 Cổ phiếu Intel $INTC giảm gần 17% trong phiên giao dịch ngoài giờ sau khi đưa ra dự báo Q4 thấp hơn kỳ vọng, dù báo cáo doanh thu Q3 đạt 16,5 tỷ đô la.
📉 Các nhà đầu tư đang phản ứng trước triển vọng kém khả quan, khi Intel cảnh báo áp lực biên lợi nhuận và tình trạng suy yếu kéo dài của thị trường PC.
$NVDA $AMD
#Intel #stockmarket #TechNews
📉 Các nhà đầu tư đang phản ứng trước triển vọng kém khả quan, khi Intel cảnh báo áp lực biên lợi nhuận và tình trạng suy yếu kéo dài của thị trường PC.
$NVDA $AMD
#Intel #stockmarket #TechNews
1.2k
·
--
Đã xác minh
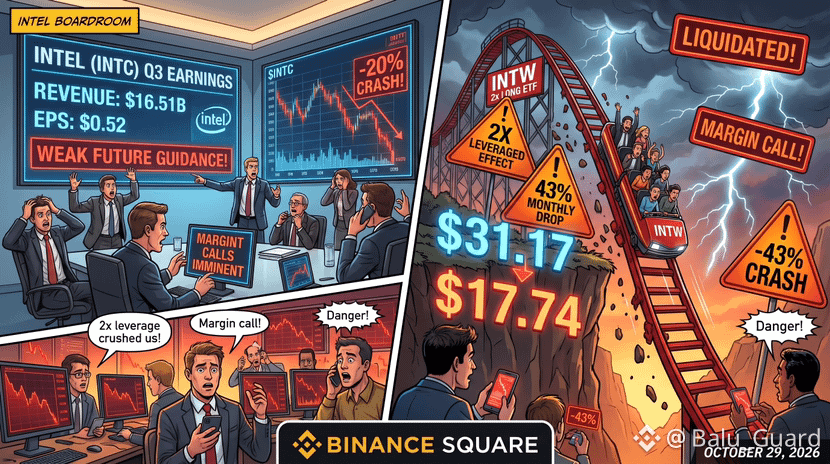
🚨 **INTW SỤP ĐỔ: Báo cáo lợi nhuận của Intel đã khiến ETF đòn bẩy lao dốc!** 📉
GraniteShares 2x Long INTC Daily ETF ($INTW ) đang trải qua một thảm họa toàn diện. Tính đến ngày 29 tháng 10 năm 2026, giá ETF đã lao dốc hơn 43% kể từ đầu tháng (từ 31,17 USD xuống còn 17,74 USD). Đâu là nguyên nhân chính dẫn đến cú sụp đổ này?
🔹 **Cái bẫy lợi nhuận:** Intel ($INTC ) đã công bố kết quả tài chính quý 3. Mặc dù công ty báo cáo EPS đạt 0,52 USD và doanh thu 16,51 tỷ USD, dự báo triển vọng trong tương lai lại khiến thị trường thất vọng, châm ngòi cho làn sóng bán tháo mạnh. Trong phiên giao dịch ngoài giờ, cổ phiếu INTC lao dốc hơn 20%.
🔹 **Tác động của đòn bẩy:** Vì INTW là ETF sử dụng đòn bẩy hằng ngày 2x theo biến động giá INTC, mức giảm 20% của tài sản cơ sở đã tự động chuyển thành khoản lỗ thảm khốc cho những người nắm giữ ETF.
📉 **Điểm mấu chốt:** Các công cụ đòn bẩy (2x/3x) cực kỳ nguy hiểm trong mùa công bố lợi nhuận doanh nghiệp. Bất kỳ tin tức tiêu cực nào cũng có thể khiến khoản lỗ trên vốn của bạn tăng lên theo cấp số nhân.
Bạn có giao dịch ETF phái sinh hay thích giao dịch giao ngay truyền thống hơn? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
*Tuyên bố miễn trừ trách nhiệm: Hãy tự nghiên cứu. Đây không phải lời khuyên tài chính.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
{future}(BTCUSDT)
{future}(INTCUSDT)
{future}(INTWUSDT)
🚨 **INTW SỤP ĐỔ: Báo cáo lợi nhuận của Intel đã khiến ETF đòn bẩy lao dốc!** 📉
GraniteShares 2x Long INTC Daily ETF ($INTW ) đang trải qua một thảm họa toàn diện. Tính đến ngày 29 tháng 10 năm 2026, giá ETF đã lao dốc hơn 43% kể từ đầu tháng (từ 31,17 USD xuống còn 17,74 USD). Đâu là nguyên nhân chính dẫn đến cú sụp đổ này?
🔹 **Cái bẫy lợi nhuận:** Intel ($INTC ) đã công bố kết quả tài chính quý 3. Mặc dù công ty báo cáo EPS đạt 0,52 USD và doanh thu 16,51 tỷ USD, dự báo triển vọng trong tương lai lại khiến thị trường thất vọng, châm ngòi cho làn sóng bán tháo mạnh. Trong phiên giao dịch ngoài giờ, cổ phiếu INTC lao dốc hơn 20%.
🔹 **Tác động của đòn bẩy:** Vì INTW là ETF sử dụng đòn bẩy hằng ngày 2x theo biến động giá INTC, mức giảm 20% của tài sản cơ sở đã tự động chuyển thành khoản lỗ thảm khốc cho những người nắm giữ ETF.
📉 **Điểm mấu chốt:** Các công cụ đòn bẩy (2x/3x) cực kỳ nguy hiểm trong mùa công bố lợi nhuận doanh nghiệp. Bất kỳ tin tức tiêu cực nào cũng có thể khiến khoản lỗ trên vốn của bạn tăng lên theo cấp số nhân.
Bạn có giao dịch ETF phái sinh hay thích giao dịch giao ngay truyền thống hơn? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
*Tuyên bố miễn trừ trách nhiệm: Hãy tự nghiên cứu. Đây không phải lời khuyên tài chính.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
2
3k

·
--
Tăng giá
Triển vọng quý 4 yếu kém của Intel lấn át kết quả quý 3
📊 Doanh thu quý 3 của Intel tăng 21% so với cùng kỳ năm trước, đạt 16,51 tỷ USD. EPS điều chỉnh đạt 0,52 USD, cao hơn mức ước tính khoảng 0,40 USD.
📉 Tuy nhiên, dự báo doanh thu quý 4 ở mức 15–16 tỷ USD và EPS điều chỉnh 0,25 USD thấp hơn kỳ vọng lần lượt là khoảng 17,07 tỷ USD và 0,43 USD. Có thời điểm cổ phiếu giảm gần 20% trong phiên giao dịch ngoài giờ.
💻 Doanh thu mảng PC giảm 5%. Ban lãnh đạo dự kiến đà suy yếu sẽ kéo dài đến hết nửa đầu năm 2027, gây sức ép lên quá trình phục hồi.
🏭 Sự gián đoạn tại nhà máy của Intel ở Israel dự kiến làm giảm doanh thu quý 4 khoảng 300 triệu USD và biên lợi nhuận gộp 2 điểm phần trăm, đồng thời gia tăng áp lực nguồn cung.
🔎 Phản ứng của thị trường cho thấy các nhà đầu tư đang ưu tiên triển vọng sắp tới. Khôi phục sản xuất và ổn định mảng kinh doanh PC vẫn là những yếu tố then chốt cần theo dõi.
#Intel $INTCB
155
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
309,087 lượt xem
1,311 đang thảo luận
2
#TinFed
374,769 lượt xem
1,037 đang thảo luận
3
#ASICHasReceivedNoPredictionMarketApplications
0 lượt xem
5 đang thảo luận
4
#RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
0 lượt xem
0 đang thảo luận
5
#TetherReports$191.5BInQ3Reserves
0 lượt xem
0 đang thảo luận
6
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
46,803 lượt xem
987 đang thảo luận
7
#HKDollarStablecoinHKDAPToLaunchOnSolana
33,888 lượt xem
637 đang thảo luận
8
#$1.5BInLeveragedCryptoBetsLiquidated
67,065 lượt xem
282 đang thảo luận
9
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
5,744 lượt xem
93 đang thảo luận
10
#KOSPIFalls3.53%BackBelow6000
81,096 lượt xem
1,213 đang thảo luận